Estimación del gasto futuro en intereses de la deuda pública de las CC.AA.(2022-2029)
MANUEL DÍAZ
CARMEN MARÍN
Apuntes 2026/18
Agosto de 2026
fedea
Las opiniones recogidas en este documento son las de sus autores y no coinciden necesariamente con las de Fedea.
Manuel Díaz (FEDEA)
Carmen Marín (FEDEA)
Agosto de 2026
1. Introducción
En esta nota se ofrece una previsión del gasto en intereses de las Comunidades Autónomas (CC.AA.) durante los próximos años (2025-2029). La principal motivación de este informe se debe a que las CC.AA. han sido uno de los niveles de la administración con mayor deterioro fiscal. La Gran Recesión de 2008 y la Pandemia de COVID de 2020 han hecho que la Deuda Pública de las CC.AA. aumente desde el 6% del PIB de 2008 hasta un máximo en el año 2020 del 27% del PIB. Como se recoge en Marín y Martínez (2026), este aumento se puede explicar por una política pública enfocada al gasto público, siendo minoritarias las comunidades que han demostrado una cierta preocupación por la sostenibilidad de su deuda. Desde 2012, el Estado ha puesto en marcha mecanismos de asistencia financiera a las CC.AA. hasta convertirse en la actualidad en el principal tenedor de deuda de las CC.AA. con cerca del 60% de la misma.
Aunque, en la actualidad, el peso de la Deuda Pública en el PIB ha disminuido hasta el 20%, esta reducción se explica principalmente por el aumento del PIB. La situación fiscal de las CC.AA. aún no está saneada debido a que el saldo fiscal en términos estructurales de 2025 (Díaz et al., 2026) ha sido del -0,6% PIB.
El contexto internacional continúa agitado con presiones inflacionistas provocadas por el aumento del precio del petróleo a raíz de la declaración de guerra entre EEUU e Irán. Este hecho ha provocado la decisión del Banco Central Europeo (BCE) de subir los tipos de interés 25 puntos básicos hasta el 2,40% con efectos del 17 de junio 2026. Debido a estas presiones inflacionistas, no esperamos que los tipos de interés se reduzcan y ni mucho menos alcancen valores cercanos al 0% que estuvieron vigentes entre 2016 y 2022.
Todos estos motivos, junto con el aumento del gasto en intereses observado recientemente en las CC.AA., hacen necesario estudiar cuál puede ser el aumento esperado de esta partida de gasto, que en los próximos años podría llegar a ser una parte importante del presupuesto de las comunidades autónomas. En concreto, el gasto en intereses de las CC.AA. ha aumentado desde el 0,28% del PIB en 2022 hasta el 0,45% del PIB en 2025. Si consideramos las cifras en millones de euros el gasto en intereses más que se dobla, pasando de los 3.608 millones de euros en 2022 hasta 7.487 millones de euros en 2025.
En esta nota, se estima el gasto en intereses vinculado a la deuda pública de las CC.AA. a lo largo del periodo 2025-2029, aunque también presentaremos los datos desde 2022, para mostrar el aumento de intereses ya experimentado desde el inicio de la política monetaria restrictiva del BCE. Para ello, hemos basado nuestras estimaciones en una serie de supuestos sencillos de refinanciación de deuda, acorde con la subida de tipos observada en la deuda pública estatal. Hay que recordar que los tipos de interés de emisión de la deuda pública española se están situando en torno al 3%, niveles similares a los experimentados justo antes de la Gran Recesión. Con esta nota pretendemos cuantificar cuál sería el aumento del gasto en intereses para las CC.AA. bajo el cumplimiento de las últimas previsiones del Gobierno de España y de la AIReF.
2. Supuestos utilizados y fuentes estadísticas empleadas
Los supuestos que hemos utilizado en nuestra estimación pueden considerarse conservadores respecto al escenario actual en cierta medida, optimistas respecto al comportamiento fiscal de las CC.AA. En particular, hemos basado nuestra estimación en que:
a) Cada una de las CC.AA. cerrarán sus cuentas en línea con las previsiones publicadas por la AIReF (2026) para este subsector en el informe de seguimiento del Plan Fiscal en el periodo 2026-2029. Por lo que estamos considerando, un déficit del 0,1% del PIB para 2026, saldo equilibrado para 2027 y superávit del 0,1% para los años 2028 y 2029. Implícitamente, consideramos que la dispersión existente en los valores de déficit de las comunidades se va a reducir con el tiempo, por un lado, por la vuelta a la senda de cumplimiento del objetivo de déficit por parte de las CC.AA. por otro lado, por la previsible aprobación de una reforma del sistema de financiación autonómica que conlleve la reducción de divergencias entre comunidades.
b) En línea con lo anterior, el incremento neto de deuda pública autonómica desde 2026 se explica por la necesidad de financiación del déficit de 2026 y el pago fraccionado de las liquidaciones negativas del sistema de financiación de los años 2008 y 2009 que se aplazaron a veinte años. Para el año 2026, por su parte, se incluye como necesidad de financiación adicional procedente del Extra-Fla (3.788 millones de euros)1.
c) El crecimiento nominal del PIB previsto es el recogido en el Informe de situación del a Economía Española 2026 publicado por el Ministerio de Economía (Ministerio de Economía, Comercio y Empresa, 2026).
d) En consecuencia, las CC.AA. tienen que financiar cada año los vencimientos de deuda que correspondan, el déficit público en el que incurran y las citadas liquidaciones negativas. Los vencimientos anuales de deuda pública se han aproximado según la siguiente fórmula:
\[V _ {t} = \frac {D _ {t - 1}}{2 V M - 1},\tag{1}\]
1 https://www.hacienda.gob.es/es-ES/prensa/noticias/paginas/2026/20260615-np-reparto-fla-2026.aspx
donde Vt son los vencimientos anuales en el año t, la deuda en el año t-1 y VM es la vida media de la deuda pública de cada comunidad. Como se puede comprobar, aproximamos los vencimientos como si se tratara de un préstamo con amortización constante a través de vencimientos anuales sin carencia.
e) El dato de vida media de la deuda autonómica no está disponible para las CC.AA. No obstante, hemos observado que existen dos posibles agrupaciones que aproximan adecuadamente la vida media en las CC.AA. En primer lugar, las regiones que tienen una parte de su deuda con el Fondo de Financiación de las Comunidades Autónomas (FFCCAA): Andalucía, Aragón, Castilla-La Mancha, Cataluña, Extremadura, C. Valenciana, Baleares, Cantabria, Murcia, La Rioja, Castilla-León, Canarias, Galicia y Asturias. Y, en segundo lugar, aquellas que no tienen deuda con el FFCCAA: Madrid, País Vasco y Navarra. Según datos proporcionados por AFI en 2023, el promedio de las CC.AA. que tienen deuda con el FFCCAA era de 4,8 años y, entre las que no habían recurrido a los mecanismos extraordinarios, era de 8 años. En este segundo grupo, la vida media de la deuda autonómica es muy similar a la del Tesoro (7,9)2. Aquellas regiones que tengan una vida media superior (inferior) a lo considerado tendrán unos menores (mayores) vencimientos que lo estimado. Además, suponemos que esta vida media se mantiene en el periodo 2025-29, es decir, las nuevas emisiones se realizan con vencimientos similares.
f) Aunque la financiación vía endeudamiento se va materializando a lo largo de todo el año, establecemos como supuesto que ésta tiene lugar a mitad del ejercicio, de tal modo que el 50% del incremento en los gastos financieros se traslada al año siguiente.
g) Para el cálculo del aumento del gasto en intereses se establece que las nuevas emisiones de deuda, que se realizan para financiar el déficit y las liquidaciones negativas, se realizan tomando como referencia el del bono soberano a 5-7 años de junio 2026 (3,0%). Y para estimar el incremento del gasto en intereses que va a suponer la refinanciación de los vencimientos de deuda, se aplica el tipo diferencial medio para al bono soberano a 5-7 años en el periodo 2017-2024, respecto a este mismo bono a junio 2026 (1,9%). Utilizamos el bono a 5-7 años porque este plazo encaja bastante bien los establecidos en los préstamos del FFCCAA y los cerrados por aquellas CC.AA., que se financian en los mercados. Suponemos además que los tipos de interés considerados se mantienen constantes para el periodo considerado (2026-2029).
h) Por último, en nuestras simulaciones asumimos que no se va a producir ninguna condonación de deuda pública autonómica en poder del Estado.
2 https://www.tesoro.es/sites/default/files/estadisticas/02.pdf
Las fuentes estadísticas utilizadas han sido las siguientes:
La Intervención General de la Administración Estado (IGAE, 2026) para los datos presupuestarios en términos de Contabilidad Nacional: gasto en intereses y déficit público.
El Banco de España (BDE, 2026) para los datos de deuda pública según el Protocolo de Déficit Excesivo.
- Tesoro Público para los tipos de emisión de deuda pública (Tesoro, 2026).
3. Resultados
Las estimaciones de evolución de la deuda pública autonómica aparecen recogidas en las Tablas 1 (valores absolutos) y 2 (como porcentaje del PIB). Dados nuestros supuestos de partida, el volumen de deuda absoluto aumenta en 29.919 millones de euros entre 2022 y 2029. Esto se explica por el aumento del nivel de deuda observado entre 2022 y 2025 (24.550 millones de euros), la necesidad de financiación del déficit previsto en 2026 junto con los déficits pendientes de ejercicios anteriores (5.562 millones), el pago de las liquidaciones 2008 y 2009 aplazadas a veinte años (3.774 millones). Para los años 2027, 2028 y 2029, la AIReF prevé saldos presupuestarios en equilibrio y superávits, suponemos que las CC.AA. utilizarán estos valores para la reducción de deuda (-3.968 millones). Esto da lugar a un montante de deuda pública de 347.012 millones de euros en 2029.
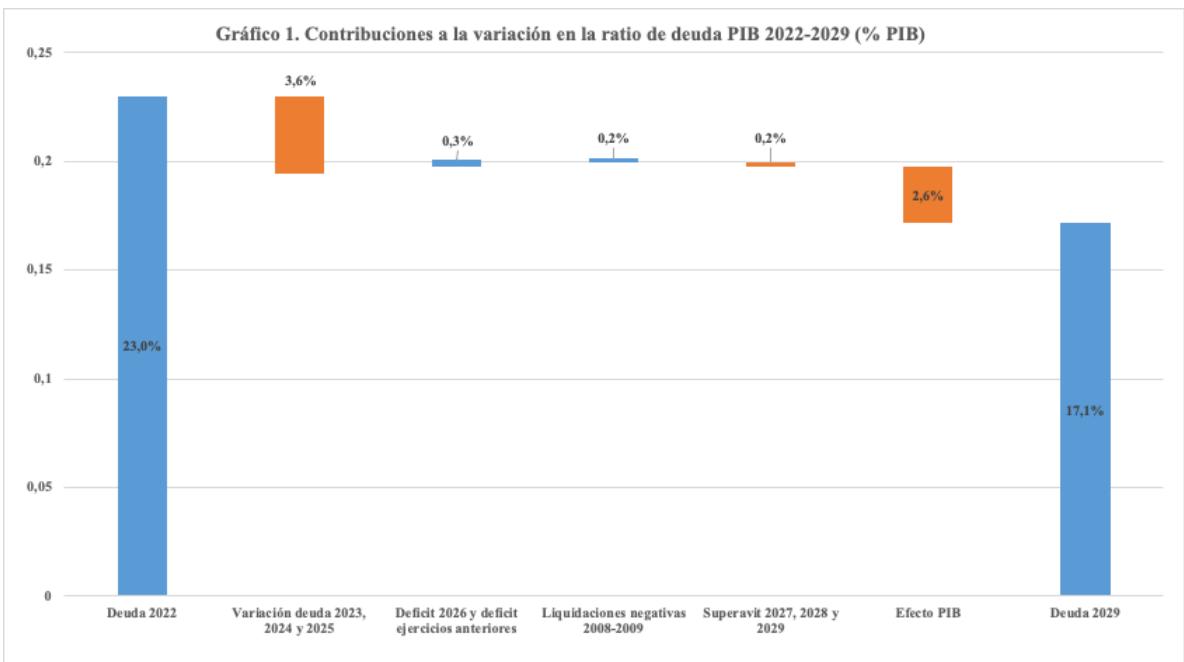
Sin embargo, al considerar la deuda pública en porcentaje del PIB se observa una reducción de 5,9 pp. explicada por el aumento del PIB previsto por el Ministerio de Economía, Comercio y Empresa (2026) y los saldos presupuestarios en equilibrio y superávit previstos a partir de 2027 por la AIReF. La ratio de deuda sobre PIB se reduciría en 2029 hasta el 17,1% desde el 23,0% de 2022 (véase Gráfico 1 y Tabla 2).
| Tabla 1. Deuda Pública CC.AA. (millones de euros) | |||||||||
| 2022 | 2023 | 2024 | 2025 | 2026 | 2027 | 2028 | 2029 | Variación Deuda 2022-2029 | |
| Andalucía | 37.870 | 38.649 | 40.529 | 40.721 | 41.181 | 41.405 | 41.368 | 41.321 | 3.451 |
| Aragón | 8.957 | 9.185 | 9.402 | 9.420 | 9.598 | 9.633 | 9.608 | 9.580 | 623 |
| Asturias | 4.217 | 4.243 | 4.066 | 3.893 | 3.956 | 3.986 | 3.979 | 3.971 | -246 |
| C. Valenciana | 55.036 | 57.996 | 60.329 | 63.934 | 66.095 | 66.186 | 66.096 | 65.999 | 10.963 |
| Canarias | 6.474 | 6.518 | 6.569 | 6.619 | 6.741 | 6.797 | 6.783 | 6.765 | 291 |
| Cantabria | 3.378 | 3.316 | 3.234 | 3.215 | 3.254 | 3.273 | 3.270 | 3.267 | -111 |
| Castilla y León | 13.322 | 13.865 | 14.239 | 14.261 | 14.424 | 14.505 | 14.495 | 14.481 | 1.159 |
| Castilla-La Mancha | 15.520 | 16.156 | 16.630 | 16.610 | 16.723 | 16.775 | 16.758 | 16.739 | 1.219 |
| Cataluña | 84.518 | 85.986 | 89.035 | 90.082 | 91.793 | 91.918 | 91.673 | 91.413 | 6.895 |
| Extremadura | 5.137 | 5.322 | 5.552 | 5.207 | 5.276 | 5.316 | 5.324 | 5.329 | 193 |
| Galicia | 11.977 | 12.170 | 11.936 | 12.010 | 12.186 | 12.271 | 12.256 | 12.236 | 259 |
| Illes Balears | 8.874 | 8.579 | 8.426 | 8.364 | 8.427 | 8.439 | 8.397 | 8.353 | -521 |
| Madrid | 34.824 | 35.880 | 37.260 | 37.825 | 38.233 | 38.288 | 37.956 | 37.609 | 2.785 |
| Murcia | 11.396 | 12.139 | 13.513 | 14.019 | 14.622 | 14.651 | 14.629 | 14.604 | 3.208 |
| Navarra | 3.158 | 2.951 | 2.745 | 2.647 | 2.677 | 2.677 | 2.644 | 2.610 | -548 |
| País Vasco | 10.821 | 10.661 | 10.842 | 11.137 | 11.239 | 11.239 | 11.127 | 11.011 | 189 |
| La Rioja | 1.615 | 1.625 | 1.634 | 1.679 | 1.723 | 1.733 | 1.729 | 1.725 | 110 |
| Total | 317.093 | 325.242 | 335.944 | 341.643 | 348.149 | 349.092 | 348.093 | 347.012 | 29.919 |
| Tabla 2. Deuda Pública CC.AA. (% PIB) | |||||||||
| 2022 | 2023 | 2024 | 2025 | 2026 | 2027 | 2028 | 2029 | Variación Deuda 2022-2029 | |
| Andalucía | 20,5% | 19,4% | 19,1% | 18,1% | 17,4% | 16,6% | 15,9% | 15,3% | -5,2% |
| Aragón | 20,5% | 19,6% | 18,9% | 17,9% | 17,3% | 16,6% | 15,8% | 15,1% | -5,4% |
| Asturias | 15,8% | 15,0% | 13,5% | 12,3% | 11,8% | 11,3% | 10,8% | 10,4% | -5,4% |
| C. Valenciana | 43,1% | 41,5% | 40,7% | 40,7% | 39,9% | 38,1% | 36,5% | 34,9% | -8,2% |
| Canarias | 13,2% | 12,1% | 11,3% | 10,8% | 10,4% | 10,0% | 9,5% | 9,1% | -4,1% |
| Cantabria | 21,7% | 19,8% | 18,3% | 17,2% | 16,5% | 15,8% | 15,1% | 14,5% | -7,2% |
| Castilla y León | 20,3% | 19,8% | 19,2% | 18,2% | 17,5% | 16,7% | 16,0% | 15,4% | -4,9% |
| Castilla-La Mancha | 31,0% | 30,7% | 29,9% | 28,3% | 27,0% | 25,8% | 24,7% | 23,6% | -7,4% |
| Cataluña | 32,7% | 30,4% | 29,5% | 28,2% | 27,2% | 25,9% | 24,8% | 23,7% | -9,0% |
| Extremadura | 21,9% | 21,1% | 20,9% | 18,5% | 17,8% | 17,1% | 16,4% | 15,7% | -6,2% |
| Galicia | 16,7% | 15,7% | 14,6% | 13,9% | 13,3% | 12,8% | 12,2% | 11,7% | -5,0% |
| Illes Balears | 23,9% | 20,7% | 18,9% | 17,7% | 16,9% | 16,1% | 15,4% | 14,7% | -9,2% |
| Madrid | 13,0% | 12,1% | 11,8% | 11,3% | 10,8% | 10,3% | 9,8% | 9,3% | -3,7% |
| Murcia | 30,5% | 30,5% | 31,8% | 31,2% | 30,8% | 29,4% | 28,2% | 27,0% | -3,5% |
| Navarra | 13,6% | 11,8% | 10,3% | 9,4% | 9,0% | 8,6% | 8,1% | 7,7% | -5,9% |
| País Vasco | 13,5% | 12,3% | 11,8% | 11,5% | 11,0% | 10,5% | 9,9% | 9,4% | -4,1% |
| La Rioja | 16,5% | 15,5% | 14,7% | 14,3% | 13,9% | 13,3% | 12,7% | 12,2% | -4,3% |
| Total | 23,0% | 21,7% | 21,1% | 20,2% | 19,6% | 18,7% | 17,9% | 17,1% | -5,9% |
En la Tabla 3, se recogen los pagos por intereses en millones de euros para el periodo 2022-2029. En 2022, el gasto autonómico en intereses registrado por la IGAE ascendió a 3.608 millones de euros, estimamos que, bajo los supuestos arriba establecidos, esa cifra se incrementaría hasta los 11.528 millones de euros en 2029. Esto supone más que triplicar los recursos que se dedicaban en 2022 a pagar los intereses de la deuda en las CC.AA.
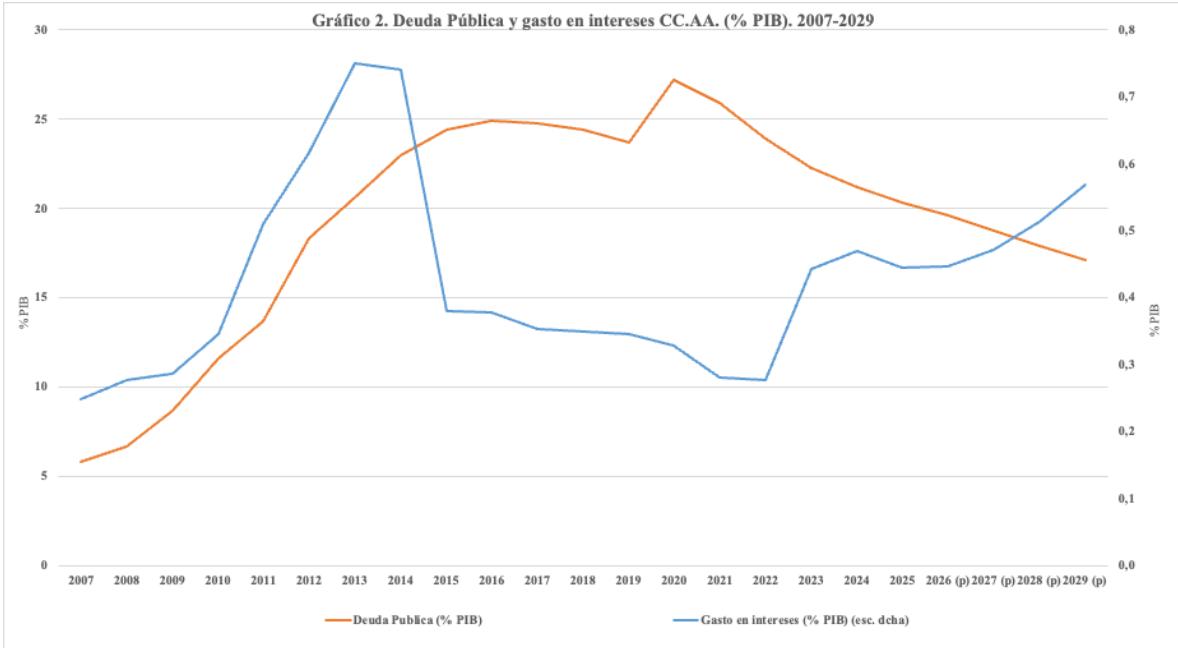
Los factores que guían este cambio son dos: el importante aumento de los tipos de interés al que ya se están enfrentando las haciendas autonómicas, cuyo nivel suponemos que se mantendrá en los próximos años, y el elevado volumen de deuda pública. En el Gráfico 2, se muestra la evolución de la deuda pública autonómica y del gasto en intereses entre 2007 y 2029, incluyendo nuestras estimaciones para los últimos cuatro años. En este Gráfico, se puede observar que la deuda de las CC.AA. alcanza un pico en el año 2020 del 27,2% del PIB y a partir de ese año se produce una senda de reducción bastante considerable de casi 10 puntos de PIB hasta alcanzar en 2029 el valor de 17,1%. Esta evolución tan positiva en el nivel de deuda se explica por la aplicación de unos supuestos optimistas al considerar un crecimiento del PIB nominal superior al 4% durante todo el periodo y el cumplimiento estricto por parte de todas las CC.AA. de los objetivos de déficit. Es importante destacar que, pese a la reducción prevista del saldo de deuda, el gasto por intereses aumentará en nuestras proyecciones, ya que la refinanciación de los vencimientos se realiza a tipos de interés superiores a los de la deuda amortizada.
| Tabla 3. Gasto en intereses CC.AA. (millones de euros) | ||||||||||
| 2022 | 2023 | 2024 | 2025 | 2026 | 2027 | 2028 | 2029 | Variación Gasto Intereses 2022-2029 (Absoluta) | Variación Gasto Intereses 2022-2029 (en %) | |
| Andalucía | 380 | 626 | 820 | 856 | 909 | 1.012 | 1.161 | 1.356 | 976 | 257% |
| Aragón | 109 | 221 | 223 | 214 | 227 | 252 | 287 | 333 | 224 | 205% |
| Asturias | 53 | 132 | 163 | 125 | 130 | 141 | 155 | 174 | 121 | 229% |
| C. Valenciana | 361 | 826 | 1.073 | 1.213 | 1.318 | 1.498 | 1.753 | 2.080 | 1.719 | 476% |
| Canarias | 49 | 195 | 199 | 165 | 174 | 192 | 217 | 250 | 201 | 410% |
| Cantabria | 36 | 41 | 49 | 55 | 59 | 67 | 79 | 95 | 59 | 163% |
| Castilla y León | 174 | 377 | 426 | 371 | 390 | 426 | 478 | 546 | 372 | 214% |
| Castilla-La Mancha | 102 | 257 | 298 | 309 | 329 | 370 | 428 | 506 | 404 | 396% |
| Cataluña | 1.029 | 1.434 | 1.697 | 1.841 | 1.968 | 2.202 | 2.535 | 2.968 | 1.939 | 188% |
| Extremadura | 52 | 133 | 131 | 109 | 116 | 129 | 149 | 175 | 123 | 236% |
| Galicia | 102 | 285 | 341 | 294 | 310 | 341 | 386 | 445 | 343 | 336% |
| Illes Balears | 75 | 185 | 205 | 163 | 173 | 194 | 223 | 260 | 185 | 247% |
| Madrid | 761 | 1.196 | 1.198 | 1.153 | 1.183 | 1.239 | 1.314 | 1.409 | 648 | 85% |
| Murcia | 94 | 175 | 237 | 278 | 303 | 345 | 403 | 477 | 383 | 407% |
| Navarra | 62 | 89 | 80 | 69 | 71 | 75 | 80 | 86 | 24 | 39% |
| País Vasco | 164 | 283 | 293 | 249 | 258 | 274 | 295 | 322 | 158 | 96% |
| La Rioja | 5 | 13 | 19 | 23 | 26 | 30 | 37 | 45 | 40 | 804% |
| Total | 3.608 | 6.468 | 7.452 | 7.487 | 7.945 | 8.786 | 9.981 | 11.528 | 7.920 | 220% |
En la Tabla 4, se muestra la evolución, entre 2022 y 2029, del tipo medio de la deuda pública autonómica, definido como el cociente entre el pago anual de intereses y el stock de deuda pública a cierre de año. Este tipo medio fue del 1,1% en 2022 y ascendería hasta el 3,3% en 2029, es decir se triplica en 7 años. Destaca el caso del Principado de Asturias, donde el tipo medio alcanzaría el 4,4%, debido a que, a diferencia de la mayoría de las comunidades autónomas, esta región se financia en gran medida mediante préstamos a tipo variable. Esta característica ha provocado que el tipo medio de su deuda aumente significativamente por encima de la media entre 2022 y 2025. En efecto, como muestra la Tabla 4, el tipo medio en Asturias ha pasado del 1,3% en 2022 al 3,2% en 2025, mientras que en el conjunto de las comunidades autónomas lo ha hecho del 1,1% al 2,2% en el mismo periodo. Por este motivo, consideramos que la estimación del tipo medio para Asturias en el periodo 2026-2029 podría estar sesgada al alza en nuestra metodología, ya que el repunte de tipos en esta región se habría anticipado en gran medida a cierre de 2025.
| Tabla 4. Tipos de la deuda pública CC.AA. (%) | |||||||||
| 2022 | 2023 | 2024 | 2025 | 2026 | 2027 | 2028 | 2029 | Variación tipos 2022-2029 | |
| Andalucía | 1,0% | 1,6% | 2,0% | 2,1% | 2,2% | 2,4% | 2,8% | 3,3% | 2,3% |
| Aragón | 1,2% | 2,4% | 2,4% | 2,3% | 2,4% | 2,6% | 3,0% | 3,5% | 2,3% |
| Asturias | 1,3% | 3,1% | 4,0% | 3,2% | 3,3% | 3,5% | 3,9% | 4,4% | 3,1% |
| C. Valenciana | 0,7% | 1,4% | 1,8% | 1,9% | 2,0% | 2,3% | 2,7% | 3,2% | 2,5% |
| Canarias | 0,8% | 3,0% | 3,0% | 2,5% | 2,6% | 2,8% | 3,2% | 3,7% | 2,9% |
| Cantabria | 1,1% | 1,2% | 1,5% | 1,7% | 1,8% | 2,1% | 2,4% | 2,9% | 1,8% |
| Castilla y León | 1,3% | 2,7% | 3,0% | 2,6% | 2,7% | 2,9% | 3,3% | 3,8% | 2,5% |
| Castilla-La Mancha | 0,7% | 1,6% | 1,8% | 1,9% | 2,0% | 2,2% | 2,6% | 3,0% | 2,4% |
| Cataluña | 1,2% | 1,7% | 1,9% | 2,0% | 2,1% | 2,4% | 2,8% | 3,2% | 2,0% |
| Extremadura | 1,0% | 2,5% | 2,4% | 2,1% | 2,2% | 2,4% | 2,8% | 3,3% | 2,3% |
| Galicia | 0,9% | 2,3% | 2,9% | 2,4% | 2,5% | 2,8% | 3,2% | 3,6% | 2,8% |
| Illes Balears | 0,8% | 2,2% | 2,4% | 1,9% | 2,1% | 2,3% | 2,6% | 3,1% | 2,3% |
| Madrid | 2,2% | 3,3% | 3,2% | 3,0% | 3,1% | 3,2% | 3,5% | 3,7% | 1,6% |
| Murcia | 0,8% | 1,4% | 1,8% | 2,0% | 2,1% | 2,4% | 2,8% | 3,3% | 2,4% |
| Navarra | 2,0% | 3,0% | 2,9% | 2,6% | 2,7% | 2,8% | 3,0% | 3,3% | 1,3% |
| País Vasco | 1,5% | 2,7% | 2,7% | 2,2% | 2,3% | 2,4% | 2,7% | 2,9% | 1,4% |
| La Rioja | 0,3% | 0,8% | 1,2% | 1,4% | 1,5% | 1,7% | 2,1% | 2,6% | 2,3% |
| Total | 1,1% | 2,0% | 2,2% | 2,2% | 2,3% | 2,5% | 2,9% | 3,3% | 2,2% |
4. Implicaciones de política económica
Esta nota ha proporcionado una simulación del coste de la deuda pública autonómica bajo supuestos convencionales a lo largo del periodo 2022-2029. Debe advertirse, no obstante, que los resultados no deben interpretarse como una predicción sino como un ejercicio de proyección a políticas constantes, esto es, sin considerar una política fiscal reactiva respecto a los mismos.
A partir de este punto pueden extraerse varias implicaciones de política económica de gran relevancia. La primera es que, bajo los supuestos establecidos (déficit del 0,1% para 2026, equilibrio para el año 2027 y superávit del 0,1% para los años 2028 y 2029 y un crecimiento del PIB superior al 4%), la ratio de deuda pública sobre PIB se reduciría hasta el 17,1% en 2029. Sin embargo, los gastos por intereses más que se triplicarían en tan sólo 7 años. Esta situación obligaría a redirigir recursos crecientes desde otras políticas públicas hacia el pago del servicio de la deuda.
La segunda conclusión es que, a la luz de nuestros resultados, las comunidades autónomas deben calibrar con especial prudencia las políticas fiscales de carácter expansivo que puedan adoptar tanto en el corto plazo como en los próximos años. En este contexto, resulta fundamental que estas administraciones sean conscientes de que la implementación de reducciones significativas de la presión fiscal y/o el desarrollo de programas de gasto con una rentabilidad social limitada podrían comprometer la sostenibilidad de las finanzas públicas regionales.
Referencias
References
- AIReF (2026). “Informe de seguimiento 2026 del plan fiscal y estructural a medio plazo 2025-2028”. Fecha 14-Mayo 2026. https://www.airef.es/wp-content/uploads/2026/05/Informe_Progreso_PFEMP/Informe-Seguimiento-PFEMP-2026.pdf
References
- Banco de España (BDE, 2026). Estadísticas de las Administraciones Públicas. Deuda pública según Protocolo de Déficit Excesivo. https://www.bde.es/webbe/es/estadisticas/temas/administracionespublicas.html?tabOption=rd&listOption=sb_deuccaa
References
- Díaz M., C. Marín y D. Martínez (2026). “El saldo estructural de las Comunidades Autónomas, 2024-2025”. Estudios sobre la Economía Española 2026/18. FEDEA. https://documentos.fedea.net/pubs/eee/2026/eee2026-18.pdf
References
- Intervención General de la Administración del Estado (IGAE, 2026). Contabilidad nacional. Serie mensual. Operaciones no financieras del subsector Administración Regional y detalle por comunidad autónoma. https://www.igae.pap.hacienda.gob.es/sitios/igae/es-ES/Contabilidad/ContabilidadNacional/Publicaciones/Paginas/imnofinancierasCA.aspx
References
- Marín C. y D. Martínez (2026). “Fiscal stabilization, debt sustainability, and public spending in subnational governments: the case of the Spanish regions”. Regional & Federal Studies. 36(1), 85–119. https://doi.org/10.1080/13597566.2024.2446141
References
- Ministerio de Economía, Comercio y Empresa (2026). “Informe de Situación de la Economía Española 2026. Reino de España”. https://portal.mineco.gob.es/eses/economiayempresa/EconomiaInformesMacro/Documents/Informes%20de%20previsi %C3%B3n%20y%20programaci%C3%B3n/Informe-de-Situacion-2026.pdf
References
- Tesoro (2026). Deuda del Estado en moneda nacional. Tipos efectivos de interés de las nuevas emisiones. https://www.tesoro.es/deuda-publica/estad%C3%ADsticasmensuales