Los decretos-leyes de vivienda de octubre de 2026: análisis económico de su incidencia
FERNANDO PINTO HERNÁNDEZ
SANTIAGO CALVO
Apuntes 2026/24
Octubre de 2026
fedea
Las opiniones recogidas en este documento son las de sus autores y no coinciden necesariamente con las de Fedea.
Fernando Pinto Hernández1 & Santiago Calvo2
1 Universidad Rey Juan Carlos 2 Universidad de las Hespérides
Octubre de 2026
Resumen
Este trabajo analiza la incidencia económica de los Reales Decretos-leyes 28/2026 y 29/2026, de 6 de octubre, aprobados por el Consejo de Ministros cuatro días después de que el Pleno del Congreso derogara los Reales Decretos-leyes 26/2026 y 27/2026, y pendientes de convalidación por la Diputación Permanente. El núcleo del paquete es la conversión del arrendamiento de vivienda habitual en un contrato de duración prácticamente indefinida para el arrendador, con prórrogas obligatorias sucesivas de cinco o siete años y una indemnización al inquilino de al menos doce mensualidades si decide no renovar, mientras el inquilino conserva la libertad de marcharse. A ello se suman una limitación extraordinaria de las actualizaciones de renta, una nueva prórroga forzosa de dos años, restricciones a alquiler de temporada y por habitaciones, incentivos fiscales con fuertes discontinuidades y préstamos públicos sin interés para la compra de primera vivienda. El análisis muestra que la indemnización se asemeja a un coste de despido con un suelo independiente de la antigüedad, aunque sus excepciones, en particular la que exime al arrendador que ofrece un nuevo contrato a una renta regulada, la convierten en buena medida en un límite a la renta de renovación. Su efecto previsible es una transferencia de una sola vez hacia los inquilinos actuales, financiada sobre todo por pequeños propietarios, puesto que tres de cada cuatro arrendadores personas físicas tienen una sola vivienda alquilada, así como una contracción de la oferta y un endurecimiento de la selección que perjudican a quienes buscan vivienda. El paquete no aborda, sin embargo, el cuello de botella de la oferta, situado en parte en la escasez de suelo urbanizado en las zonas de mayor demanda y en la lentitud de la gestión urbanística.
Palabras clave: alquiler, duración contractual, control de rentas, decreto-ley, incidencia fiscal, política de vivienda.
Códigos JEL: R31, R38, K11, H24, H31.
1. Introducción
El 29 de septiembre de 2026 el Consejo de Ministros aprobó dos decretos-leyes en materia de vivienda: el RDL 26/2026, un paquete amplio de medidas regulatorias, fiscales y de oferta, y el RDL 27/2026, que reformaba el régimen de duración del arrendamiento de vivienda habitual. El Pleno del Congreso rechazó su convalidación el 2 de octubre, por 178 votos frente a 172 en el caso del primero y por 184 frente a 166 en el del segundo, y ambos quedaron derogados. El 5 de octubre se firmó el real decreto de disolución de las Cortes y convocatoria de elecciones generales para el 29 de noviembre, publicado al día siguiente, y el 6 de octubre el Gobierno aprobó dos nuevos decretos con contenido sustancialmente coincidente: el RDL 29/2026, sucesor del 26/2026, y el RDL 28/2026, sucesor del 27/2026, cuya entrada en vigor se difiere al 15 de noviembre. Ambos deben ser convalidados por la Diputación Permanente del Congreso (artículos 78.2 y 86.2 de la Constitución) en el plazo de treinta días desde su promulgación. Los anuncios de voto de los grupos apuntan a un resultado dividido, con la convalidación del RDL 29/2026 y la derogación del RDL 28/2026. Si se confirma ese resultado, el RDL 28/2026 no llegará a entrar en vigor, pero el análisis de sus efectos conserva interés, dado que el Gobierno ha aprobado dos veces el mismo régimen de duración en una semana y la propuesta sigue sobre la mesa.
El objetivo de este trabajo es analizar la incidencia económica de los decretos, es decir, quién soportaría efectivamente los costes y quién recibiría los beneficios una vez que los agentes ajusten su conducta, que no tiene por qué coincidir con lo que la norma declara, y contrastar las medidas aprobadas con el diagnóstico disponible sobre quién ofrece vivienda en alquiler en España y dónde se encuentra el cuello de botella de la oferta. Las cuestiones jurídicas que plantean los decretos, como la concurrencia de la extraordinaria y urgente necesidad, los límites materiales del decreto-ley o la calidad técnica de su régimen transitorio, quedan fuera de su alcance. El análisis deja también de lado el título VI del RDL 29/2026 (cuenta de ahorro e inversión Financia Europa), ajeno al mercado de la vivienda.
La vía elegida para recuperar los textos rechazados por el Pleno merece, no obstante, una observación, porque el Gobierno los reaprobó cuatro días después con cambios limitados y confió su convalidación a la Diputación Permanente, cuyo reparto de puestos permite un resultado distinto con posiciones de voto similares de todos los partidos. En ese órgano, de 69 miembros, PP, Vox y Junts suman 34 votos, los mismos que PSOE, Sumar, ERC, EH Bildu y Podemos si se incluye el de la presidenta del Congreso, de modo que el apoyo anunciado por el PNV basta para convalidar el decreto amplio que el Pleno rechazó por 178 votos frente a 172. Aprovechar las pequeñas diferencias entre las mayorías de la Diputación Permanente y las del Pleno para sortear un rechazo tan reciente tiene mucho de fraude de ley.
2. El paquete normativo: contenido
El RDL 29/2026 es una norma ómnibus de 99 páginas, con veintiún artículos y once disposiciones finales, que modifica una decena de leyes. Sus disposiciones principales son: la limitación hasta 2030 de las adquisiciones de vivienda por debajo del 70 % de su valor de tasación por parte de entidades dedicadas a comprar activos o carteras con descuento y de los grandes tenedores personas jurídicas (artículo 1); la suspensión hasta 2030 de los lanzamientos de personas vulnerables sin alternativa habitacional (artículo 2) y una enervación extraordinaria en la que la Administración paga la deuda o se subroga en ella (artículo 5.Dos); la redefinición del alquiler de temporada y por habitaciones (artículo 3); un amplio paquete fiscal en IRPF, IVA, IBI y régimen de SOCIMI (título II); la protección permanente del patrimonio de CASA 47 (título III); avales ICO, un fondo de impacto social y la definición legal de vivienda asequible (título IV); el mecanismo de préstamos TU CASA (artículo 19); una prórroga extraordinaria de dos años (disposición final quinta) y la limitación al 2 % de las actualizaciones de renta hasta finales de 2027 (disposición final sexta). El RDL 28/2026 tiene un artículo único que da nueva redacción al artículo 10 de la Ley de Arrendamientos Urbanos (LAU), que regula las prórrogas de tales contratos.
La reforma altera de forma sustancial el régimen de duración. Hasta ahora, cumplido el plazo mínimo de cinco o siete años, el contrato se prorrogaba tácitamente por anualidades hasta tres años más, salvo preaviso del arrendador con cuatro meses; en zonas tensionadas, el inquilino podía solicitar hasta tres años de prórroga extraordinaria. El RDL 28/2026 sustituye ese esquema por prórrogas sucesivas de la misma duración que el plazo mínimo, eleva el preaviso a seis meses y condiciona la salida al pago de una indemnización. El inquilino, en cambio, puede no renovar con dos meses de preaviso y desistir del contrato en cualquier momento a partir del sexto mes con treinta días de antelación (artículo 11 de la LAU), de modo que la duración indefinida lo es en la práctica solo para el arrendador. La obligación de indemnizar tiene, además, excepciones significativas, que se examinan en el apartado 3.1. La tabla 1 resume los principales cambios respecto del régimen anterior en materia de duración, rentas, modalidades de alquiler y fiscalidad.
Tabla 1. Principales cambios en el régimen del alquiler de vivienda habitual
| Elemento | Régimen anterior | Tras los RDL 28/2026 y 29/2026 |
| Prórroga tras el plazo mínimo de 5 años | Anual, hasta 3 años | Sucesivas de 5 años, obligatorias para el arrendador |
| Salida del inquilino | No renovar con 2 meses de preaviso; desistir tras 6 meses con 30 días de antelación | Sin cambios |
| Preaviso del arrendador | 4 meses | 6 meses (4 en el transitorio) |
| Indemnización por no renovar | No | Mayor de 12 mensualidades o 1 por año de residencia, al valor superior del rango del índice estatal (o a la renta vigente) |
| Excepciones a la indemnización | n/a | Necesidad de la vivienda (arrendador persona física); ausencia del inquilino; otra vivienda en el municipio; nuevo contrato; rechazo de una oferta de 5 años con renta del art. 17.6 LAU; prórroga legal no solicitada |
| Prórrogas extraordinarias | Vulnerabilidad (1 año); zona tensionada (3 años) | Las mismas, más una prórroga de hasta 2 años (DF 5.a RDL 29/2026) |
| Actualización anual de la renta | Según lo pactado, con el IRAV como referencia | Solo si se pacta; hasta fin de 2027, límite del 2 % (0 % si la renta supera el índice de referencia) |
| Alquiler de temporada | Régimen de uso distinto del de vivienda | Exige causa acreditada; sin ella, o en contratos encadenados, régimen de vivienda habitual |
| Alquiler por habitaciones | Sin límite conjunto | La suma de las rentas debe respetar los límites aplicables a la vivienda completa |
| Reducción en el IRPF del arrendador | 50 % general; 60 %, 70 % o 90 % en supuestos tasados | Contratos desde el 1/12/2026: del 15 % al 100 % según la variación de la renta inicial |
| Deducción estatal del inquilino | No (salvo contratos anteriores a 2015) | 10 % de la renta, base máxima de 11.630 euros, decreciente entre 23.007 y 33.007 euros de base imponible |
Nota: en zonas tensionadas, el inquilino que reciba la comunicación de no renovación puede solicitar además hasta tres años de prórroga extraordinaria (art. 10.6 LAU), tras los cuales el contrato se extingue y es exigible la indemnización. Plazos referidos a arrendadores personas físicas (siete años para personas jurídicas). Fuente: RDL 28/2026 y 29/2026 (BOE núm. 249) y elaboración propia
3. Análisis económico de la incidencia
Conviene distinguir tres planos. El de los contratos vigentes, donde la oferta es rígida a corto plazo y las medidas operan como transferencias. El de los nuevos contratos, donde arrendadores e inquilinos ajustan precios, cantidades y selección. Y el del mercado de activos, donde el valor de una vivienda arrendada pasa a depender de lo que cueste recuperarla libre de ocupantes. La lección central de la literatura sobre control de alquileres es que los efectos en el primer plano suelen ser los buscados y los de los otros dos, los contrarios (Arnott, 1995; Kholodilin, 2024).
3.1. La indemnización por no renovación: un coste de despido con suelo
Con el RDL 28/2026 la posición del arrendador se asemeja a la de un empleador sujeto a protección del empleo: la relación es indefinida por defecto y solo puede terminarse en fechas tasadas y pagando una indemnización. Como en la protección del empleo, la obligación es asimétrica, puesto que el inquilino puede marcharse en cualquier momento a partir del sexto mes, de modo que la duración indefinida solo vincula al arrendador. La analogía es útil porque la economía laboral ha estudiado con detalle estos costes (Lazear, 1990; Bentolila y Bertola, 1990). Dos rasgos del diseño la hacen especialmente gravosa. El primero es el suelo de doce mensualidades, independiente de la antigüedad: en la primera renovación, al quinto año, la indemnización equivale a 73 días de renta por año de residencia, frente a los 33 del despido improcedente; solo a partir del duodécimo año se estabiliza en unos 30 días por año (figura 1). El segundo es la base de cálculo: el valor superior del rango del sistema estatal de referencia, no la renta del contrato, lo que la encarece precisamente en los contratos más antiguos, cuya renta ha quedado por debajo del mercado. Para un contrato representativo1, la indemnización asciende a unos 15.500 euros, el 5,2 % del valor de la vivienda o casi catorce meses de la renta efectivamente cobrada (tabla 2), un orden de magnitud comparable al de los impuestos sobre transmisiones.
Figura 1. Indemnización por no renovación según los años de residencia (RDL 28/2026)

Nota: mayor de doce mensualidades o una mensualidad por año de residencia; días por año calculados con meses de 30,42 días. Fuente: RDL 28/2026 y elaboración propia. Lectura descriptiva, no estimación causal. Tabla 2. Indemnización por no renovación para un contrato representativo
| Años de residencia | Mensualidades | Importe (euros) | % del valor de la vivienda | Meses de renta efectiva | Días por año de residencia |
| 5 | 12 | 15.525 | 5,2 | 13,8 | 73,0 |
| 7 | 12 | 15.525 | 5,2 | 13,8 | 52,1 |
| 10 | 12 | 15.525 | 5,2 | 13,8 | 36,5 |
| 12 | 12 | 15.525 | 5,2 | 13,8 | 30,4 |
| 15 | 15 | 19.406 | 6,5 | 17,3 | 30,4 |
| 20 | 20 | 25.875 | 8,6 | 23,0 | 30,4 |
Nota: supuestos de la nota 4, con el valor de referencia constante en términos reales. Fuente: elaboración propia (hoja T3 del Excel).
1 Supuestos del ejemplo: valor de mercado de la vivienda de 300.000 euros, rentabilidad bruta del 4,5 % (renta de 1.125 euros al mes) y valor superior del rango del sistema estatal de referencia un 15 % por encima de la renta vigente. Todos los parámetros pueden modificarse en la hoja T3 del Excel anexo.
La analogía con el despido debe matizarse, porque la obligación de indemnizar admite excepciones significativas (apartado 2 del nuevo artículo 10 de la LAU). No procede si el arrendador persona física necesita la vivienda para sí o para sus familiares, si el inquilino no la ha habitado durante más de seis de los doce meses anteriores, si dispone de otra vivienda adecuada en el mismo municipio, si las partes firman un nuevo contrato o si el inquilino rechaza una oferta de nuevo contrato por al menos cinco años (siete si el arrendador es persona jurídica) con una renta que respete las reglas del artículo 17.6 de la LAU, que en esencia la limitan a la del contrato anterior actualizada, aun fuera de las zonas tensionadas. Tampoco procede si el inquilino puede acogerse a una prórroga legal y no la solicita. La excepción de la oferta de renovación es la de mayor alcance económico, porque permite al arrendador que quiere seguir alquilando evitar el pago a cambio de renunciar a subir la renta por encima de la regulada. Para ese arrendador, la indemnización opera menos como un coste de salida que como un límite a la renta de renovación en todo el territorio, y el coste de la tabla 2 es relevante sobre todo para quien quiere vender la vivienda libre de ocupantes, destinarla a otro uso sin acreditar necesidad propia o cambiar de inquilino para fijar una renta de mercado. Las cifras de este apartado deben leerse, por tanto, como el coste máximo de recuperar la vivienda, que las excepciones reducen en muchos casos.
La incidencia de esta medida se reparte en el tiempo de forma muy desigual. Para los contratos vigentes es una transferencia de una sola vez de los propietarios de viviendas arrendadas a sus inquilinos actuales, que se capitaliza en el valor de los inmuebles ocupados: quien compre una vivienda arrendada pagará menos por ella, precisamente porque se subroga en la obligación (el decreto lo prevé expresamente). El coste lo soportan quienes son propietarios en la fecha de publicación, en su gran mayoría hogares, y no los futuros arrendadores. Los datos tributarios de 2024 que explota el Banco de España, referidos al territorio de régimen común, permiten precisar quiénes son esos hogares, ya que el 76,1 % de los arrendadores personas físicas tiene una sola vivienda alquilada como residencia habitual y estos pequeños arrendadores poseen la mitad (50,7 %) de las viviendas que arriendan los particulares, mientras que quienes tienen once o más viviendas son el 0,2 % de los arrendadores y concentran el 2,4 % de ese parque (Banco de España, 2026). Como las personas físicas representan en torno al 90 % del mercado del alquiler, la indemnización recae en su mayor parte sobre pequeños patrimonios familiares y en mucha menor medida sobre las personas jurídicas y los grandes tenedores, que son el objeto de otras medidas del paquete. Para los contratos nuevos, en cambio, la indemnización es un coste esperado que el arrendador intentará trasladar a la renta inicial. Lazear (1990) mostró que una transferencia obligatoria puede neutralizarse con un ajuste de precios cuando estos son libres; en las zonas tensionadas, donde la renta de los nuevos contratos está topada, ese ajuste no es posible y la adaptación se produce por cantidades: menos viviendas en alquiler, más ventas a propietarios ocupantes y más viviendas vacías o destinadas a usos no regulados.
El diseño genera además incentivos de selección que van en contra del objetivo declarado. Como la indemnización solo se paga si es el arrendador quien decide no renovar, el inquilino más atractivo pasa a ser el que tiene una alta probabilidad de marcharse voluntariamente antes del vencimiento: jóvenes con movilidad laboral o estudiantes, no las familias con arraigo que la norma quiere proteger. Para los inquilinos actuales, abandonar la vivienda por iniciativa propia supone renunciar a un activo valioso, lo que reduce la movilidad residencial y laboral (Blanchflower y Oswald, 2013; Diamond, McQuade y
Qian, 2019) y fomenta negociaciones de salida a cambio de compensación. La exención por necesidad de la vivienda para el propietario o sus familiares, con una exigencia de ocupación de solo tres meses, se convierte en la vía natural de escape y en una fuente previsible de litigiosidad. A medio plazo, la combinación de duración indefinida, actualizaciones topadas por el Índice de Referencia para la Actualización de Arrendamientos de Vivienda (IRAV) y rentas de entrada limitadas conduce a una brecha creciente entre la renta contractual y la de mercado, con el conocido resultado de mala asignación del parque (Glaeser y Luttmer, 2003) y menor inversión en mantenimiento (Sims, 2007; Autor, Palmer y Pathak, 2014). Esa brecha ya era amplia y creciente antes de los decretos, puesto que la prima de entrada, que compara la renta por metro cuadrado de las viviendas que entran en el mercado con la de las que permanecen arrendadas en la misma sección censal, pasó del 6,2 % en 2020 al 16,6 % en 2024 (Banco de España, 2026). El mercado ya trata de forma muy distinta a quien tiene contrato y a quien lo busca, y la combinación de duración indefinida y actualizaciones topadas ensancharía esa distancia y encarecería, además, la indemnización de los contratos más antiguos, que se calcula sobre una referencia de mercado en lugar de la renta vigente.
La evidencia empírica disponible es coherente con estas predicciones, con una salvedad importante, puesto que procede casi en su totalidad de controles de rentas y no de obligaciones de prórroga o de indemnizaciones por no renovación, cuyos efectos apenas se han evaluado. Diamond, McQuade y Qian (2019) encuentran que la extensión del control de rentas en San Francisco redujo un 15 % la oferta de alquiler de los propietarios afectados, que convirtieron o vendieron sus viviendas, y elevó los alquileres del conjunto de la ciudad, aun beneficiando notablemente a los inquilinos protegidos. Para España, el episodio de contención de rentas de Cataluña en 2020 y 2021 se asoció a rentas más bajas en el segmento regulado y a una caída de la oferta (Monràs y García-Montalvo, 2023), y la prórroga forzosa de la LAU de 1964 acompañó el paso del alquiler de ser la forma de tenencia de cerca de la mitad de los hogares a mediados del siglo XX a un peso en torno al 15 % en 1991, según los Censos de Población y Viviendas del INE. Los datos descriptivos de los episodios más recientes de topes en zonas tensionadas son compatibles con esa evidencia, aunque abarcan periodos cortos y no permiten atribuir a la regulación toda la variación observada. En Barcelona, con topes desde marzo de 2024, los nuevos contratos firmados se situaron dos trimestres después un 24 % por debajo del trimestre de entrada en vigor y seguían casi un 20 % por debajo siete trimestres más tarde, y en las zonas tensionadas de Navarra y en A Coruña, con topes desde el 30 de julio de 2025, la caída en el segundo trimestre fue del 44 % y del 40 %, respectivamente.2 Casas-Arce y Saiz (2010) y Mora-Sanguinetti (2012) muestran, además, que la seguridad jurídica del arrendador, y no solo el precio, condiciona el tamaño del mercado de alquiler. Los ordenamientos que cita la exposición de motivos no avalan el diseño español: Alemania y Francia ofrecen estabilidad, pero permiten actualizar rentas conforme a referencias de mercado y no imponen indemnizaciones monetarias por la recuperación justificada; la reforma neerlandesa de 2024 es demasiado reciente para extraer conclusiones; y la congelación de Berlín, anulada en 2021 por el Tribunal Constitucional Federal, se asoció a una contracción de la oferta anunciada. La extrapolación a la indemnización por no renovación es razonable en la medida en que ambos instrumentos reducen el valor de disponer libremente de la vivienda y en que, por la excepción de la oferta de renovación, la indemnización actúa en parte como un límite a la renta, pero la magnitud de los efectos no tiene por qué coincidir, y los antecedentes más próximos son la prórroga forzosa de la LAU de 1964 y los trabajos sobre la seguridad jurídica del arrendador.
Elaboración propia a partir de los datos del Institut Català del Sòl (Barcelona), del Registro de Contratos de Arrendamiento de Navarra y del Observatorio da Vivenda de Galicia-IGVS (A Coruña). En Barcelona el índice toma como base el primer trimestre de 2024, en el que entraron en vigor los topes (desde el 16 de marzo); en Navarra y A Coruña, el último trimestre completo anterior a los topes, construido en A Coruña con trimestres móviles a partir de datos mensuales. La comparación es descriptiva, carece de grupo de control y no aísla el efecto de los topes de la estacionalidad ni de otros factores.
3.2. Prórroga extraordinaria y limitación de actualizaciones
La disposición final quinta del RDL 29/2026 concede a los inquilinos al corriente de pago, cuyo contrato o prórroga venza antes de finales de 2028, una prórroga obligatoria de hasta dos años en las mismas condiciones. La disposición final sexta limita hasta el 31 de diciembre de 2027 las actualizaciones anuales al 2 % en ausencia de pacto y al 0 % cuando la renta supere el límite del sistema de referencia, en todo el territorio y no solo en zonas tensionadas. Con una inflación que el propio decreto sitúa por encima del 3 %, esto supone una reducción real de la renta de entre el 1 % y el 2 % por actualización y de entre el 2,9 % y el 3,8 % en las rentas congeladas, con una inflación de entre el 3 % y el 4 % (hoja T8 del Excel). Son, de nuevo, transferencias a los inquilinos actuales, modestas por contrato pero acumulativas, porque la experiencia de 2022 a 2024 muestra que los topes extraordinarios tienden a prorrogarse. Su efecto sobre los contratos nuevos es el habitual: rentas iniciales más altas para descontar actualizaciones futuras por debajo de la inflación.
Las nuevas reglas sobre alquiler de temporada y por habitaciones cierran una vía de elusión de la Ley 12/2023, lo que tiene una lógica de aplicación efectiva. Pero la conversión en contrato de vivienda habitual, con efectos desde el primer contrato de la cadena, de los contratos de temporada sin causa acreditada, y el tope que impide que la suma de las rentas por habitaciones supere la renta de la vivienda completa, eliminan la prima que remunera el mobiliario, la gestión y el mayor riesgo de estas modalidades. El resultado previsible es una menor oferta precisamente en los segmentos que usan quienes están fuera del mercado regulado: estudiantes, trabajadores desplazados e inmigrantes recientes. La reforma reproduce así el dualismo que Blanchard y Landier (2002) describieron para el mercado de trabajo, con una diferencia: aquí el segmento flexible no se mantiene como válvula de escape, sino que se cierra.
3.3. Las medidas fiscales: escalones y trampas de pobreza
El nuevo artículo 23.2 de la Ley del IRPF gradúa la reducción del rendimiento del alquiler, en los nuevos contratos de un mismo arrendador que no sea gran tenedor, según la variación de la renta inicial frente a la del contrato anterior: entre el 70 % y el 100 % si se rebaja más de un 5 %, el 50 % si se mantiene, y el 40 %, 30 %, 25 %, 20 % o 15 % si se sube hasta el 5 %, 10 %, 15 %, 20 % o más. Cada cambio de tramo altera el porcentaje de reducción aplicable a todo el rendimiento, no solo al incremento, y esos escalones crean regiones dominadas en las que subir la renta reduce la renta neta del propietario (Kleven y Waseem, 2013). A un tipo marginal del 37 %, cualquier subida inferior al 12,8 % (salvo una estrecha franja junto al 5 %) deja al arrendador peor que congelar; al 45 %, solo compensan subidas superiores al 25,5 %. En sentido contrario, una rebaja del 6 % eleva la renta neta entre un 2,5 % y un 4,9 % respecto a congelar (tabla 3 y figura 2)3.
La consecuencia esperable es una acumulación de contratos en la congelación exacta y en rebajas algo superiores al 5 %, lo que reducirá las rentas de los nuevos contratos de arrendadores existentes, pero a costa de una pérdida recaudatoria no cuantificada, de una enorme complejidad de gestión (la Agencia deberá conocer la renta del contrato anterior, la edad del inquilino y la ubicación respecto de zonas declaradas) y de un incentivo adicional a la informalidad, ya que la reducción se pierde si los rendimientos no se declaran.
3Se supone que el rendimiento neto coincide con la renta bruta para aislar el efecto del escalón; la introducción de gastos deducibles no altera la forma de las discontinuidades. Para las rebajas superiores al 5 % se aplica la reducción mínima del 70 %; con reducciones del 85 % al 100 % (zonas tensionadas, inquilinos jóvenes o mismo inquilino) el incentivo a rebajar es mayor aún.
Figura 2. Renta neta tras IRPF del arrendador según la variación de la renta del nuevo contrato
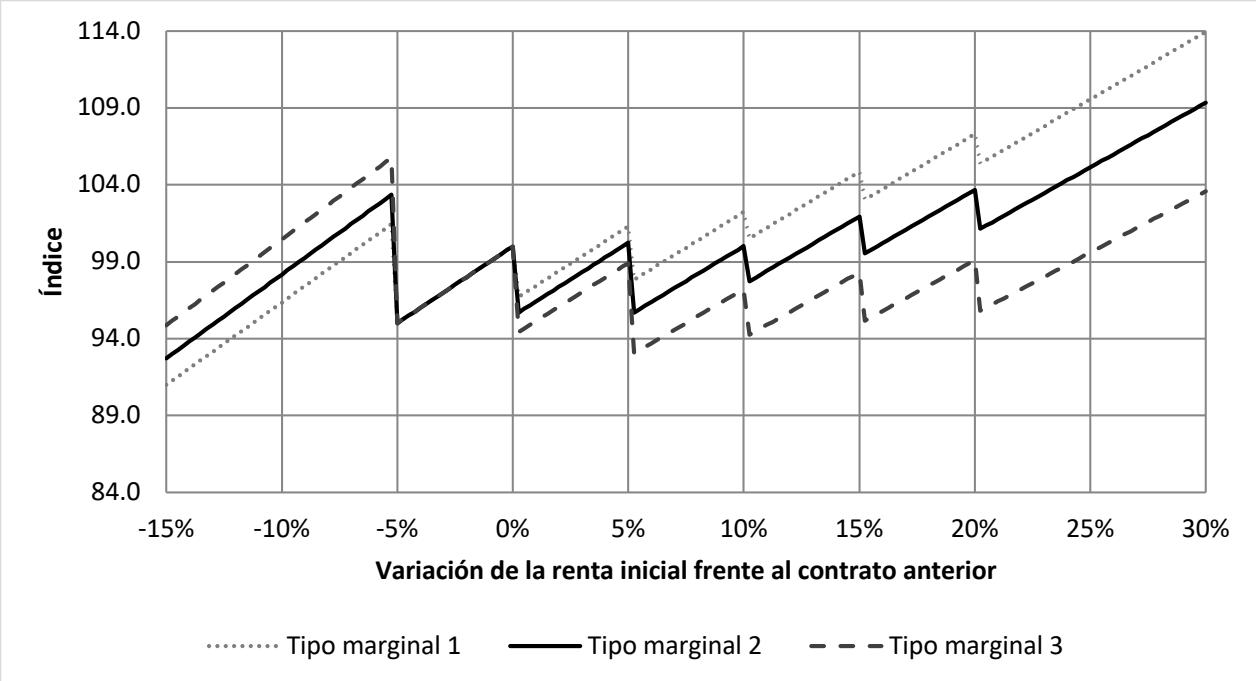
Nota: nuevo contrato del mismo arrendador, no gran tenedor; reducción del 70 % para rebajas superiores al 5 %. Fuente: artículo 6 del RDL 29/2026 y elaboración propia. Lectura descriptiva, no estimación causal.
Tabla 3. Escalones de la reducción por arrendamiento de vivienda (índice, congelar = 100)
| Variación de la renta inicial | Reducción aplicable | Renta neta, tipo 37 % | Renta neta, tipo 45 % |
| -10 % | 70 % | 98,2 | 100,5 |
| -6 % | 70 % | 102,5 | 104,9 |
| -5 % | 50 % | 95,0 | 95,0 |
| 0 % | 50 % | 100,0 | 100,0 |
| +3 % | 40 % | 98,3 | 97,0 |
| +8 % | 30 % | 98,2 | 95,5 |
| +13 % | 25 % | 100,2 | 96,6 |
| +20 % | 20 % | 103,7 | 99,1 |
| +25 % | 15 % | 105,1 | 99,6 |
Fuente: elaboración propia a partir del art. 23.2 de la Ley 35/2006 en la redacción del RDL 29/2026 (hoja T4 del Excel)
La nueva deducción estatal por alquiler de vivienda habitual (10 % de lo pagado, con base máxima de 11.630 euros) se retira linealmente entre 23.007,20 y 33.007,20 euros de base imponible: la base máxima cae 1,163 euros por cada euro adicional de renta, lo que, para quien paga un alquiler superior a la base máxima resultante, añade 11,6 puntos a su tipo marginal efectivo en ese tramo de renta. Su incidencia, además, recaerá en parte sobre los arrendadores: la evidencia para Francia y el Reino Unido indica que una fracción sustancial de las ayudas al alquiler se traslada a las rentas (Fack, 2006; Gibbons y Manning, 2006), tanto más cuanto más rígida es la oferta. La oferta española se encuentra en ese caso, con una elasticidad a largo plazo de la vivienda nueva al precio estimada en torno a 0,45, muy por debajo de los valores superiores a la unidad de Estados Unidos, Suecia, Dinamarca o Canadá (Caldera Sánchez y Johansson, 2013), una cifra que el Banco de España (2026) considera una cota superior por no recoger las restricciones del planeamiento urbanístico. Completan el título II una escala progresiva de imputación de rentas inmobiliarias desde 2027 (1,1 %, 1,5 %, 2 % y 3 % sobre la suma de valores catastrales), que actúa como un impuesto progresivo sobre el patrimonio inmobiliario no arrendado, aunque reduce la imputación de quienes tienen pocos inmuebles con valores catastrales no revisados, hasta ahora gravados al 2 % (hoja T9 del Excel), el IVA del 10 % para los alojamientos de hasta treinta noches, recargos municipales del IBI de hasta el 150 % sobre viviendas turísticas y desocupadas, y un gravamen del 25 % sobre los beneficios no distribuidos de las SOCIMI procedentes del alquiler residencial, reducible si más del 80 % del parque es asequible. El conjunto utiliza el sistema tributario como instrumento regulatorio, con objetivos cruzados: se grava la vivienda vacía para empujarla al alquiler al tiempo que el RDL 28/2026 encarece alquilarla.
3.4. Oferta pública, financiación y desahucios
El mecanismo TU CASA dota 10.000 millones de euros para préstamos sin interés ni comisiones del menor entre el 20 % del valor de la vivienda y 50.000 euros, con una carencia igual al plazo de la hipoteca (hasta treinta años) y reembolso en diez años. Su elemento de subvención es muy elevado: con un coste de financiación del 3,5 %, el valor actual de lo que se devuelve es apenas el 30 % de lo prestado, de modo que alrededor del 70 % del préstamo es una transferencia (tabla 4)4. Si se agotara la dotación, la subvención equivalente rondaría los 7.000 millones. Como ayuda a la demanda en un mercado con oferta rígida, se trasladará en buena medida a precios. Además, las viviendas así adquiridas quedan sujetas para siempre a un precio máximo de reventa actualizado por el IPC, lo que convierte un préstamo del 20 % en una renuncia perpetua a la revalorización de todo el inmueble y provocará una autoselección hacia zonas de baja apreciación.
Tabla 4. Elemento de subvención de un préstamo TU CASA de 50.000 euros
| Tipo de descuento | Carencia de 25 años:valor actual (euros) | Elemento de subvención | Carencia de 30 años:valor actual (euros) | Elemento de subvención |
| 3,0 % | 20.370 | 59,3 % | 17.572 | 64,9 % |
| 3,5 % | 17.596 | 64,8 % | 14.815 | 70,4 % |
| 4,0 % | 15.213 | 69,6 % | 12.504 | 75,0 % |
Fuente: artículo 19 del RDL 29/2026 y elaboración propia (hoja T5 del Excel).
Otras medidas del lado de la oferta son razonables y merecerían un consenso amplio: la línea de avales ICO de hasta 2.000 millones para promoción de alquiler social y asequible, la línea de avales de hasta 280 millones para la financiación de pymes de construcción industrializada, la consideración de los componentes industrializados como bienes susceptibles de hipoteca mobiliaria y el fondo de impacto social de 400 millones. En cambio, la limitación permanente del precio de venta de las viviendas de CASA 47 y de las promovidas sobre suelo enajenado por ella reduce el valor de esos activos y su capacidad de financiar nueva promoción, y crea un parque segmentado e ilíquido. El precio mínimo del artículo 1 retrasará la liquidación de activos dudosos y puede mantener viviendas vacías durante más tiempo, justo lo contrario de lo que se pretende.
En materia de desahucios, la enervación extraordinaria del artículo 5.Dos5 tiene una lectura ambivalente. Para el arrendador supone, de hecho, una garantía pública frente al impago de inquilinos vulnerables, lo que podría reducir la selección adversa contra ellos; para el inquilino introduce un riesgo moral evidente; y para las administraciones crea un pasivo contingente de cuantía incierta. Que la Administración General del Estado compense a las comunidades autónomas por el coste, salvo los intereses de demora, abre además una transferencia vertical al margen del sistema de financiación, con los conocidos problemas de restricción presupuestaria blanda: quien decide reconocer la vulnerabilidad no es quien paga. Su eficacia dependerá de una capacidad de gestión, pagar o realojar en dos meses, de la que hoy carecen muchos servicios sociales. La tabla 5 sintetiza la incidencia esperada de las principales medidas.
Valor actual de diez anualidades iguales que comienzan a pagarse al término de la carencia, descontadas al tipo indicado, como aproximación al coste de financiación del Tesoro a muy largo plazo. El cálculo se replica en la hoja T5 del Excel.
5 La enervación de la acción de desahucio permite al arrendatario demandado por impago poner fin al proceso pagando o consignando las cantidades adeudadas, de modo que el contrato continúa (artículo 22.4 de la Ley de Enjuiciamiento Civil). E artículo 5.Dos del RDL 29/2026 añade un apartado 6 a ese artículo que obliga a la Administración, si no ofrece al arrendatario vulnerable una alternativa habitacional en un plazo de dos meses, a enervar la acción pagando o consignando la deuda y las costas, mientras el procedimiento y el lanzamiento quedan suspendidos.
Tabla 5. Matriz de incidencia de las principales medidas
| Medida | Canal principal | Ganadores | Perdedores | Efecto esperado en oferta y precios |
| Prórrogas de 5/7 años e indemnización (RDL 28) | Coste de salida; capitalización | Inquilinos actuales | Propietarios en la fecha de publicación; nuevos demandantes | Menor oferta de alquiler; más venta; rentas iniciales más altas fuera de zonas topadas |
| Prórroga de 2 años y tope del 2 % (DF 5.a y 6.a RDL 29) | Transferencia temporal | Inquilinos actuales | Arrendadores | Adelanto de subidas en nuevos contratos |
| Temporada y habitaciones (art. 3 RDL 29) | Cierre del segmento flexible | Inquilinos de larga duración en esos segmentos | Estudiantes, desplazados e inmigrantes | Menor oferta flexible |
| Escalones de la reducción del IRPF | Precio neto del arrendador | Inquilinos que renuevan | Hacienda | Concentración en congelar o rebajar más del 5 % |
| Deducción por alquiler | Subvención a la demanda | Inquilinos y, en parte, arrendadores | Hacienda; inquilinos en el tramo de retirada | Traslado parcial a rentas |
| TU CASA | Subvención a la compra (aprox. 70 %) | Compradores con hipoteca | Contribuyentes; otros compradores | Presión sobre precios de compra |
| Avales ICO, construcción industrializada | Coste de financiación de la oferta | Promotores; demandantes | Riesgo para el Tesoro | Más oferta a medio plazo |
| Suspensión y enervación (arts. 2 y 5) | Garantía pública; riesgo moral | Vulnerables sin alternativa | Determinados propietarios; CCAA y AGE | Más selección de inquilinos si la gestión falla |
Fuente: elaboración propia.
4. Valoración de conjunto y recomendaciones
El diagnóstico del que parten los decretos es en buena parte compartido: el déficit de vivienda es grande, el esfuerzo de los hogares en alquiler está muy por encima de la media europea, ya que en 2025 el 26,8 % de la población que vive de alquiler a precio de mercado dedicaba más del 40 % de su renta disponible a la vivienda, frente al 18,6 % en la Unión Europea (Eurostat, 2026), y el vencimiento de los contratos es un momento de vulnerabilidad para muchas familias. El problema es la respuesta. El paquete combina medidas que encarecen la provisión privada de alquiler, como la duración indefinida, la indemnización, los topes de actualización, el cierre de las modalidades flexibles, la suspensión de lanzamientos o el precio mínimo de las compras con descuento, con ayudas a la demanda, como la deducción por alquiler o TU CASA, que con oferta rígida se traducirán en mayores precios. El resultado previsible es una mejora para quienes hoy tienen contrato, financiada por los propietarios actuales y no por el presupuesto, y un empeoramiento para quienes buscan vivienda. Es la dinámica de insiders y outsiders bien conocida en el mercado de trabajo español, trasladada al de la vivienda.
El paquete apenas actúa, además, sobre el origen del desequilibrio, situado en la producción de vivienda, en la que España acumuló entre 2021 y 2025 un déficit de unas 750.000 viviendas, el 3,9 % de sus hogares, y que en 2025 sumó 240.000 hogares netos nuevos frente a 92.000 viviendas terminadas (Banco de España, 2026). En el conjunto del país, los planes urbanísticos vigentes prevén 9,6 millones de viviendas en áreas de desarrollo, de las que 7,1 millones siguen pendientes de ejecución, el 74 % de lo planificado y el equivalente al 38 % de los hogares actuales6, a las que se suman unos 3 millones de solares sin edificar en suelo urbano (Dirección General del Catastro, 2026). Ese volumen agregado no garantiza, sin embargo, que haya suelo disponible donde se concentra la demanda, porque las viviendas previstas en el planeamiento superan el parque existente en provincias como Toledo o Guadalajara y equivalen a una cuarta parte en Madrid y a algo más de una décima parte en Barcelona, y porque casi la mitad (47 %) de la superficie de las áreas de desarrollo de las 86 áreas urbanas está todavía sin urbanizar (Ministerio de Vivienda y Agenda Urbana, 2026). El cuello de botella parece combinar así la escasez de suelo urbanizado en las zonas de mayor demanda con la lentitud de la gestión urbanística, los plazos de tramitación y la baja densidad con que se planifican los nuevos desarrollos, una relación que merece un análisis más detallado que excede el alcance de este trabajo. Las medidas de oferta del RDL 29/2026, razonables en sí mismas, actúan sobre la financiación de la promoción y dejan intacto el proceso de transformación del suelo.
6 Ministerio de Vivienda y Agenda Urbana (2026), Sistema de Información Urbana 2025, que cubre 5.898 municipios, el 72 % del total. De los 9,6 millones de viviendas previstas en áreas de desarrollo, 2,5 millones figuran como ejecutadas. La
La preferencia por instrumentos regulatorios admite también una lectura de economía política, porque una transferencia a los inquilinos financiada con el presupuesto exigiría consignar un crédito, justificar su cuantía y someterla al control anual de las Cortes, mientras que la misma transferencia impuesta a los arrendadores mediante la regulación del contrato no figura en ninguna partida ni computa como gasto o déficit. Posner (1971) describió este mecanismo como imposición mediante regulación, y su consecuencia principal es que el coste de la política de vivienda deja de ser visible para quien debe evaluarla, ya sea el Parlamento, el votante o la propia Administración. La falta de una evaluación pública del impacto económico de ambos decretos encaja en ese patrón.
De este análisis se derivan algunas recomendaciones. Primera, si los decretos se convalidan, la próxima legislatura debería sustituirlos por una ley tramitada por el procedimiento ordinario, acompañada de una memoria de impacto económico que hoy no se conoce, y separando las medidas de oferta y transparencia, que pueden reunir un amplio acuerdo, de las que alteran el régimen contractual. Segunda, si se quiere reforzar la estabilidad, es preferible hacerlo a la manera de los países citados por el propio decreto: duración larga con causas tasadas de recuperación y actualizaciones vinculadas a referencias de mercado, en lugar de topes nominales e indemnizaciones; y, si se mantiene una indemnización, debería eliminarse el suelo de doce meses, graduarse con la antigüedad y calcularse sobre la renta del contrato. Tercera, la protección de los hogares vulnerables debería financiarse con cargo al presupuesto, mediante ayudas focalizadas y parque social, y no trasladarse a propietarios particulares, lo que además haría transparente su coste. Cuarta, los escalones del IRPF y la retirada abrupta de la deducción deberían sustituirse por esquemas continuos, y TU CASA rediseñarse como una garantía o un préstamo de capital compartido proporcional a la aportación pública, sin precio máximo perpetuo. Quinta, cualquier medida de este calado debería incorporar una cláusula de evaluación ex post con datos del registro de contratos y de la ventanilla única digital, de forma que su continuidad dependa de sus resultados y no de la coyuntura política. Sexta, la política de vivienda debería desplazar su centro de gravedad hacia la oferta, con una agenda para urbanizar suelo en las zonas de mayor demanda y movilizar el ya planificado, que incluya plazos máximos de tramitación urbanística, una mayor participación de la iniciativa privada en la gestión y la revisión al alza de las densidades de los sectores pendientes, y para incorporar al mercado los solares urbanos sin edificar. Y séptima, la seguridad del arrendador frente al impago debería reforzarse con instrumentos que no encarezcan el contrato, como un aval público para inquilinos vulnerables y la reducción de los plazos judiciales de recuperación de la posesión, un factor que la evidencia asocia a mercados de alquiler más amplios (Casas-Arce y Saiz, 2010).
distinción entre viviendas ejecutadas y pendientes se estima a partir de imágenes de satélite y está sujeta a error, y el porcentaje sobre hogares toma como denominador el Censo de Población y Viviendas 2021. La cifra de solares del Catastro incluye parcelas sin edificar de cualquier uso. Las viviendas previstas por provincia se expresan en porcentaje del parque de viviendas existente, y la superficie sin urbanizar corresponde a las áreas de desarrollo de las 86 áreas urbanas del SIU.
5. Conclusiones
Las principales conclusiones pueden resumirse en siete puntos:
En primer lugar, el RDL 28/2026 convierte el arrendamiento de vivienda habitual en una cadena indefinida de prórrogas obligatorias de cinco años (siete si el arrendador es persona jurídica), de la que el arrendador solo puede salir en cada vencimiento con seis meses de preaviso y pagando una indemnización igual al mayor de doce mensualidades o una mensualidad por año de residencia, calculada sobre el valor superior del rango del sistema estatal de referencia. Para un contrato representativo esa indemnización asciende a unos 15.500 euros, algo más del 5 % del valor de la vivienda, y en la primera renovación equivale a 73 días de renta por año de residencia, más del doble de los 33 días del despido improcedente, de modo que el diseño introduce en el alquiler un coste de despido con un suelo independiente de la antigüedad que penaliza sobre todo las relaciones más cortas. La obligación vincula solo al arrendador y admite excepciones amplias, entre ellas la oferta de un nuevo contrato a una renta regulada, de modo que para quien quiere seguir alquilando la indemnización funciona sobre todo como un límite a la renta de renovación y las cifras anteriores representan el coste máximo de recuperar la vivienda.
En segundo lugar, la vía elegida para aprobar el paquete plantea un problema de calidad institucional, porque reitera textos que el Pleno del Congreso rechazó días antes y confía su convalidación a una Diputación Permanente en la que el reparto de puestos permite un resultado distinto con posiciones de voto similares, lo que tiene mucho de fraude de ley, y aplaza además la votación hasta las últimas semanas del plazo pese a la urgencia invocada.
En tercer lugar, la incidencia económica del paquete se reparte de forma muy desigual en el tiempo y entre grupos, puesto que en los contratos vigentes las prórrogas, la indemnización y el tope del 2 % operan como una transferencia de una sola vez desde los propietarios actuales hacia los inquilinos actuales, que se capitaliza en un menor valor de las viviendas arrendadas, y en los contratos nuevos se traducen en rentas iniciales más altas fuera de las zonas topadas y en menos oferta y más selección dentro de ellas. El coste recae sobre todo en pequeños propietarios, porque el 76 % de los arrendadores personas físicas tiene una sola vivienda alquilada y los que tienen once o más apenas suman el 2,4 % del parque arrendado por particulares, y el perjuicio a medio plazo lo sufren quienes buscan vivienda, cuya posición ya se había deteriorado antes de los decretos, con una prima de entrada al alquiler que pasó del 6,2 % al 16,6 % entre 2020 y 2024.
En cuarto lugar, el paquete traslada a la vivienda el dualismo entre insiders y outsiders del mercado de trabajo español y lo agrava al cerrar el segmento flexible, porque la redefinición del alquiler de temporada y por habitaciones suprime la válvula que usan estudiantes, trabajadores desplazados e inmigrantes recientes. La experiencia de los topes aplicados en Barcelona desde 2024 y en Navarra y A Coruña desde 2025, con caídas de entre el 24 % y el 44 % en los nuevos contratos firmados dos trimestres después y una reducción que en Barcelona seguía rondando el 20 % casi dos años más tarde, es compatible con una contracción rápida de la oferta, aunque se trata de datos descriptivos de periodos cortos que no permiten aislar el efecto de los topes.
En quinto lugar, las medidas fiscales y financieras del RDL 29/2026 persiguen objetivos cruzados y generan incentivos difíciles de justificar, ya que la escala de reducciones del IRPF crea, para los contratos celebrados desde el 1 de diciembre, escalones en los que subir la renta hasta casi un 13 % reduce la renta neta del arrendador, la deducción por alquiler añade 11,6 puntos al tipo marginal efectivo en su tramo de retirada y TU CASA concede préstamos cuyo elemento de subvención ronda el 70 %, unos 7.000 millones de euros si se agota la dotación. Con una elasticidad de la oferta en torno a 0,45, las ayudas a la demanda se trasladarán en buena medida a precios, y el sistema tributario se emplea para empujar la vivienda vacía al alquiler en el mismo paquete que encarece alquilarla.
En sexto lugar, ninguno de los dos decretos actúa sobre el origen del problema, situado en la producción de vivienda, en la que España acumuló un déficit de unas 750.000 viviendas entre 2021 y 2025. El planeamiento vigente prevé 7,1 millones de viviendas pendientes de ejecución y existen unos 3 millones de solares urbanos sin edificar, pero buena parte de ese suelo se sitúa fuera de las zonas de mayor demanda o está todavía sin urbanizar, de modo que la restricción parece combinar su localización con la lentitud de la gestión urbanística. Las medidas de oferta del RDL 29/2026, como los avales ICO, el apoyo a la construcción industrializada o el fondo de impacto social, son razonables pero operan sobre la financiación y tienen una escala modesta frente a la magnitud del déficit.
En séptimo lugar, el desenlace al que apuntan los anuncios de voto, con la convalidación del RDL 29/2026 y la derogación del RDL 28/2026, no despejaría la incertidumbre, porque dejaría vigentes el tope del 2 % en todo el territorio hasta finales de 2027 y la prórroga extraordinaria de dos años, y mantendría abierta la expectativa de que la duración indefinida vuelva a plantearse tras tres decretosleyes sobre las prórrogas del alquiler en poco más de seis meses, dos de ellos ya fuera del ordenamiento. Cualquiera que sea el resultado, la próxima legislatura debería separar las medidas de oferta y transparencia, que pueden reunir un amplio apoyo, de las que alteran el régimen contractual, tramitarlas como ley por el procedimiento ordinario con una evaluación de impacto que hoy no existe y financiar la protección de los hogares vulnerables con cargo al presupuesto, de modo que su coste sea visible y pueda evaluarse.
Referencias
References
- Arnott, R. (1995). Time for revisionism on rent control? Journal of Economic Perspectives, 9(1), 99-120.
References
- Autor, D. H., Palmer, C. J., y Pathak, P. A. (2014). Housing market spillovers: Evidence from the end of rent control in Cambridge, Massachusetts. Journal of Political Economy, 122(3), 661-717.
References
- Banco de España. (2026). El mercado de la vivienda en España. En Informe Anual 2025 (cap. 2). Banco de España.
References
- Bentolila, S., y Bertola, G. (1990). Firing costs and labour demand: How bad is Eurosclerosis? Review of Economic Studies, 57(3), 381-402.
References
- Blanchard, O., y Landier, A. (2002). The perverse effects of partial labour market reform: Fixed-term contracts in France. Economic Journal, 112(480), F214-F244.
References
- Blanchflower, D. G., y Oswald, A. J. (2013). Does high home-ownership impair the labor market? (NBER Working Paper 19079). National Bureau of Economic Research.
References
- Caldera Sánchez, A., y Johansson, Å. (2013). The price responsiveness of housing supply in OECD countries. Journal of Housing Economics, 22(3), 231-249.
References
- Casas-Arce, P., y Saiz, A. (2010). Owning versus renting: Do courts matter? Journal of Law and Economics, 53(1), 137-165.
References
- Diamond, R., McQuade, T., y Qian, F. (2019). The effects of rent control expansion on tenants, landlords, and inequality: Evidence from San Francisco. American Economic Review, 109(9), 3365-3394.
References
- Dirección General del Catastro. (2026). Estadística catastral urbana 2025. Ministerio de Hacienda.
References
- Eurostat. (2026). Housing cost overburden rate by tenure status (ilc_lvho07c) [conjunto de datos]. Oficina Estadística de la Unión Europea.
References
- Fack, G. (2006). Are housing benefit an effective way to redistribute income? Evidence from a natural experiment in France. Labour Economics, 13(6), 747-771.
References
- Gibbons, S., y Manning, A. (2006). The incidence of UK housing benefit: Evidence from the 1990s reforms. Journal of Public Economics, 90(4-5), 799-822.
References
- Glaeser, E. L., y Luttmer, E. F. P. (2003). The misallocation of housing under rent control. American Economic Review, 93(4), 1027-1046.
References
- Kholodilin, K. A. (2024). Rent control effects through the lens of empirical research: An almost complete review of the literature. Journal of Housing Economics, 63, artículo 101983.
References
- Kleven, H. J., y Waseem, M. (2013). Using notches to uncover optimization frictions and structural elasticities: Theory and evidence from Pakistan. Quarterly Journal of Economics, 128(2), 669-723.
References
- Lazear, E. P. (1990). Job security provisions and employment. Quarterly Journal of Economics, 105(3), 699- 726.
References
- Ministerio de Vivienda y Agenda Urbana. (2026). Sistema de Información Urbana (SIU) 2025. Ministerio de Vivienda y Agenda Urbana.
References
- Monràs, J., y García-Montalvo, J. (2023). The effect of second generation rent controls: New evidence from Catalonia (Working Paper 2023-28). Federal Reserve Bank of San Francisco.
References
- Mora-Sanguinetti, J. S. (2012). Is judicial inefficacy increasing the weight of the house property market in Spain? Evidence at the local level. SERIEs, 3(3), 339-365.
References
- Posner, R. A. (1971). Taxation by regulation. Bell Journal of Economics and Management Science, 2(1), 22-50.
References
- Sims, D. P. (2007). Out of control: What can we learn from the end of Massachusetts rent control? Journal of Urban Economics, 61(1), 129-151.
Normativa y jurisprudencia citadas
References
- Real Decreto-ley 27/2026, de 29 de septiembre (BOE núm. 243, de 1 de octubre de 2026); Real Decreto-ley 28/2026, de 6 de octubre (BOE núm. 249, de 7 de octubre de 2026, BOE-A-2026-20822); Real Decreto ley 29/2026, de 6 de octubre (BOE núm. 249, BOE-A-2026-20823).
References
- Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos; Ley 12/2023, de 24 de mayo, por el derecho a la vivienda.
BVerfG, auto de 25 de marzo de 2021, 2 BvF 1/20.
Este texto se ha extraído automáticamente del documento original. Para citarlo o leerlo con su maquetación, descargue el PDF.
Descargar en PDF