La Pasarela de los mutualistas alternativos al Régimen Especial de Trabajadores Autónomos: Implicaciones y Reflexiones
JOSÉ ENRIQUE DEVESA
INMACULADA DOMÍNGUEZ
BORJA ENCINAS
ROBERT MENEU
Apuntes 2026/25 Octubre de 2026
fedea
Las opiniones recogidas en este documento son las de sus autores y no coinciden necesariamente con las de Fedea.
* Este trabajo forma parte de un proyecto de investigación financiado parcialmente por la Fundación Ramón Areces
José Enrique Devesa Carpio. Universidad de Valencia. IVIE. Polibienestar Inmaculada Domínguez Fabián. Universidad de Extremadura. Polibienestar. Borja Encinas Goenechea. Universidad de Extremadura. Polibienestar. Robert Meneu Gaya. Universidad de Valencia.
Octubre de 2026
Resumen
La aprobación de la Ley 2/2026 va a permitir que los denominados mutualistas alternativos puedan acceder al Régimen Especial de la Seguridad Social de los Trabajadores por Cuenta Propia o Autónomos (en adelante, RETA), mediante la transferencia a la Seguridad Social del Fondo acumulado en su Mutualidad.
La configuración definitiva del proceso de pasarela es aún incompleta porque la Ley ha dejado para el Reglamento varios elementos problemáticos. De todas formas, lo aprobado en la Ley nos permite afirmar que la Pasarela podría generar problemas de equidad y de momento ha generado una situación de gran incertidumbre para todas las partes. Implicadas.
Palabras clave: Pensión de jubilación, Régimen Especial de Trabajadores Autónomos (RETA), Mutualidad de previsión obligatoria, Reconocimiento de meses cotizados.
* Este trabajo forma parte de un proyecto de inves5gación que ha sido financiado parcialmente por la Fundación Ramón Areces.
1. Introducción
La entrada en vigor de la Ley 2/2026 ha supuesto la aprobación de la denominada Pasarela1, que, como hecho más significativo, permite la entrada voluntaria en el Régimen Especial de la Seguridad Social de los Trabajadores por Cuenta Propia o Autónomos (en adelante, RETA) de los profesionales colegiados que estén o hayan estado incluidos en una o varias mutualidades de previsión social alternativas. La incorporación se articula mediante la transferencia al sistema de la Seguridad Social de los derechos económicos acumulados en dichas mutualidades. Sin embargo, el proceso no quedará totalmente definido hasta que se apruebe el Reglamento (en principio el 1 de noviembre de 2026). En este reglamento quedarán fijados los términos y condiciones de la transferencia de derechos económicos acumulados y la fórmula de conversión de dichos derechos en períodos cotizados al RETA. Por tanto, aunque ya es posible analizar los principales elementos del diseño de la Pasarela, algunas de sus consecuencias económicas definitivas dependerán de las decisiones que se adopten reglamentariamente.
El objetivo fundamental del artículo es analizar tanto el diseño de la Pasarela recogido en la ley como los aspectos que están pendiente de regulación y plantear las cuestiones que se suscitan ante los diferentes diseños que se perfilan en la ley.
El trabajo se estructura de la siguiente manera. Tras esta introducción, en el segundo epígrafe se revisa la evolución de las mutualidades alternativas. En el tercero se analizan las características económicas de la Pasarela aprobada por la Ley 2/2026, mientras que en el cuarto se exponen los efectos para todos los agentes implicados y en el quinto se explicitan las principales reflexiones y conclusiones incluyendo en el último la bibliografía.
2. Contexto histórico2
El colectivo objeto de estudio son los denominados mutualistas alternativos, es decir, los profesionales liberales que, para el ejercicio por cuenta propia de su profesión, necesitan estar inscritos en un colegio profesional y que en algún momento han hecho aportaciones a las Mutualidades, consideradas estas como alternativas al RETA.
Este colectivo no pudo incorporarse al RETA tras la primera redacción del Decreto 2530/1970, por no estar afiliados obligatoriamente a la Organización Sindical de la época. Posteriormente, el Real Decreto 2504/1980 permitió la inclusión en el RETA de estos profesionales, pero algunos colegios profesionales no hicieron uso de esta opción, acogiéndose a instrumentos de aseguramiento privado para cumplir los fines de protección social de sus colegiados, siendo una de las posibles opciones la afiliación a mutualidades de previsión social. Una vez que el colegio profesional optaba por esta vía, la correspondiente mutualidad se configuraba como obligatoria para los colegiados del respectivo colegio profesional.
1 Se instrumenta a través de una nueva Disposición transitoria cuadragésima sép5ma que modifica el texto refundido de la Ley General de la Seguridad Social, aprobado por el Real Decreto Legisla5vo 8/2015, de 30 de octubre.
2 Basado en el preámbulo de la Ley 2/2026.
La Ley 30/1995 reguló el encuadramiento en el sistema de la Seguridad Social de aquellos profesionales que para ejercer su profesión por cuenta propia necesitaran previamente colegiarse en el respectivo colegio profesional. También determinó su inclusión en el campo de aplicación del RETA, salvo que hubieran quedado integrados en el mismo antes de la entrada en vigor de la ley por decisión colectiva del propio colegio.
El cambio más importante es que el encuadramiento en el citado régimen especial pasó de ser voluntario y colectivo a obligatorio e individual desde la Ley 30/1995. No obstante, hubo alguna excepción; en particular la de los profesionales cuyo colegio profesional tuviera establecida y constituida, antes del 10 de noviembre de 1995, una mutualidad de previsión obligatoria. A ellos se les permitió optar por el alta en el citado régimen, o por la incorporación a la mutualidad que tuviera establecida el colegio profesional respectivo como alternativa al citado régimen. En este último caso el profesional quedaba fuera de la cobertura del sistema público de Seguridad Social y acogido a la previsión social propia del seguro privado, con todas sus ventajas e inconvenientes.
Más adelante, el Real Decreto 1430/2002, estableció el plazo de un año desde su entrada en vigor para que las mutualidades aplicaran el régimen de capitalización individual a las nuevas incorporaciones, si bien algunas de ellas ya habían adoptado este sistema con anterioridad.
Por último, con la finalidad de acercar el nivel de protección social de estas mutualidades alternativas a la que proporciona el sistema público, la Ley 27/2011 impuso a las mutualidades alternativas una cobertura mínima obligatoria en su papel de alternativas al RETA, inexistente hasta entonces.
La aprobación de esta cobertura mínima, sin embargo, como se señala en la propia Ley 2/2026, no parece haber evitado que en algunos casos las prestaciones causadas por los profesionales colegiados acogidos a estas mutualidades hayan quedado muy por debajo del nivel de cobertura que estos esperaban y, en ocasiones, por debajo del importe que habrían obtenido de haber estado encuadrados en el RETA. Esta afirmación se confirma con los datos que se presentan en el gráfico 1, donde se observan, por ejemplo, pensiones de menos de 400 euros de media para mutualistas de la Abogacía que entraron en el sistema en 1981 y 1984. Además, no se puede olvidar que la pensión que se percibe de la mutualidad, hasta el momento presente, si se decide percibir en forma de renta vitalicia, no garantiza una cuantía mínima ni está sujeta a unas reglas de revalorización como las del sistema público. Sin duda, todo ello ha sido la causa del movimiento de los mutualistas alternativos para conseguir la Pasarela.
Gráfico 1. Pensión estimada media (al 4%). Mutualistas con pago de cuota básica según año de entrada por trienios. Fuente: Mutualidad de la Abogacía (2023).
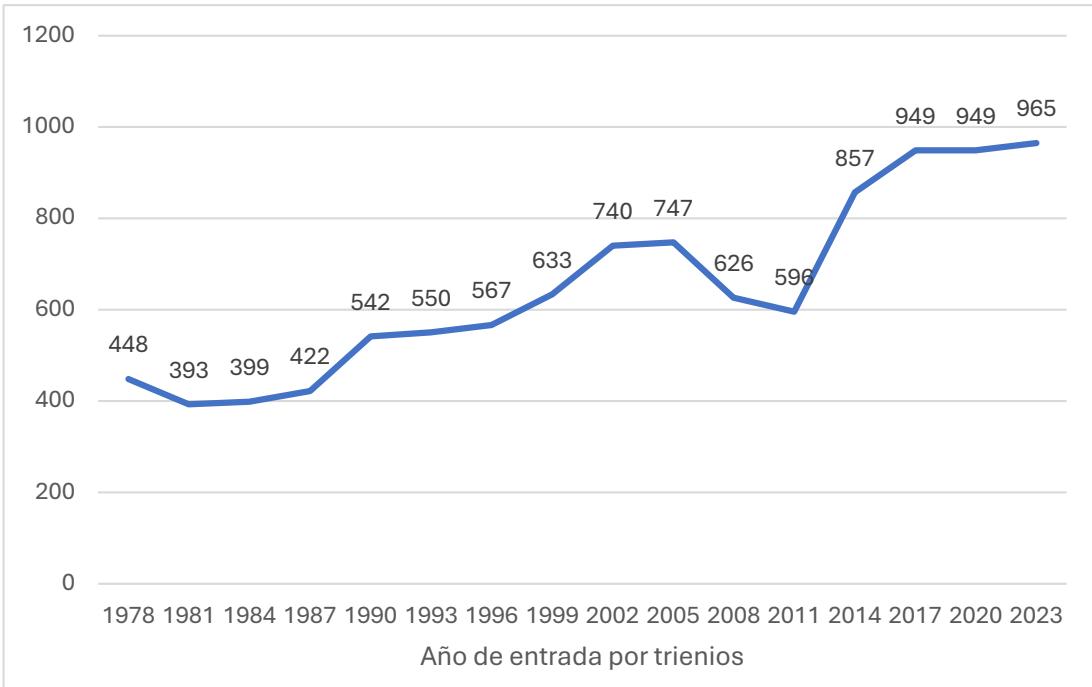
Nota de la Mutualidad: Mutualistas que se encontraban como alternativos a mayo de 2023. La pensión estimada media ha sido calculada en base a las proyecciones esperadas del capital objetivo de jubilación que se informa periódicamente en el informe trimestral.
Es por ello que la Ley 2/2026 modifica el apartado 2 de la disposición adicional decimonovena de la Ley General de la Seguridad señalando que las prestaciones que se otorguen a los mutualistas, desde la mutualidad, en la forma de renta no pueden ser inferior al 100% de la cuantía mínima inicial para la pensión que correspondería del sistema de Seguridad Social o, si resultase superior, del importe de las pensiones no contributivas de la Seguridad Social. Además, y esto es muy relevante, se incluye que estas prestaciones se actualizarán anualmente en los mismos términos que las correspondientes del sistema público.
Las cuestiones que se suscitan ante esta nueva regulación son tres:
1. ¿Afecta esta actualización a las pensiones ya reconocidas con anterioridad a la entrada en vigor de la Ley 2/2026?
2. ¿Esta garantía de cuantía y de revalorización no resulta contradictoria para aplicarla en un sistema de capitalización individual?
3. ¿Estas condiciones no estarían suponiendo que ha de garantizarse con rentabilidad financiera tanto el retorno que ofrece un sistema público tan generoso como el español como la revalorización de las pensiones mínimas, que supera en muchas ocasiones el IPC?
Por otra parte, la Ley 2/2026 también incluye una regulación sobre cómo ha de ser la cuota que han de abonar los mutualistas que decidan mantener el sistema alternativo y no accedan a la pasarela.
“ … prevé el incremento progresivo de la cuota a satisfacer por los mutualistas hasta alcanzar el 100 por ciento en 2028, de forma que en 2026 ascenderá al 86 por ciento y en 2027 al 93 por ciento de la cuota resultante de aplicar el tipo general de cotización establecido para contingencias comunes en el Régimen Especial de la Seguridad Social de los Trabajadores por Cuenta Propia o Autónomos a la base mínima del tramo de cotización aplicable en función de los rendimientos netos o la que se fije en cada momento”.
3. Principales características de la Pasarela al RETA según la Ley 2/2026.
Son cuatro las cuestiones más relevantes a la hora de analizar la Pasarela al RETA según la Ley 2/2026; siendo estas:
3.1. ¿A quién afecta la Pasarela?
3.2. Regla del 1 por 1.
3.3. Coeficiente de mejora o factor de conversión.
3.4. Valoración de las cotizaciones correspondientes a jubilación que tendrían que haberse abonado al RETA, para determinar los períodos reconocidos como cotizados.
Las dos primeras cuestiones quedan claramente explicitadas en la Ley. En el caso del coeficiente de mejora o factor de conversión, la Ley establece únicamente un intervalo de valores, por lo que realizaremos un análisis numérico con el objetivo de aclarar el esfuerzo que supone cada uno de sus valores. En cuanto a la actualización de cuotas, no encontramos en la Ley una postura clara por lo que entendemos que el Reglamento tiene que definirla.
3.1. ¿A quién afecta la Pasarela?
La Ley 2/2026 indica que podrán acogerse a la Pasarela aquellos profesionales colegiados que estén o hayan estado incluidos en una o varias mutualidades de previsión social alternativas; teniendo, para su integración, un año de plazo desde la entrada en vigor del Reglamento. Se excluye explícitamente a aquellos que tengan la condición de pensionistas, tanto del Régimen Público como de las Mutualidades alternativas, salvo cuando se trate de una pensión de viudedad.
La Pasarela permite solicitar la transferencia voluntaria al sistema de la Seguridad Social de los derechos económicos acumulados, en una o varias mutualidades, derivados de las aportaciones realizadas por el mutualista para cumplir con la función alternativa al RETA. Dicha transferencia implicará el encuadramiento obligatorio e irreversible en el RETA y estará exenta de tributación por cualquiera de las operaciones económicas derivadas de la misma.
3.2. Regla del 1 por 1.
En el momento de reconocimiento de cualquier pensión de jubilación pública de la Seguridad Social, se ha de calcular la cuantía de la pensión, que en el caso de jubilarse a la edad ordinaria es igual al producto de la Base Reguladora por el porcentaje por años cotizados. Ese porcentaje es variable y creciente en función a los años de cotización. Para 2027 se aplica una escala que comienza con el 50% a los 15 años, aumentando a partir del decimosexto año un 0,19% por cada mes adicional de cotización, entre los meses 1 y 248, y un 0,18% los que rebasen el mes 248, consiguiendo el 100% con 37 años cotizados y sin que este porcentaje supere el 100%, salvo en los casos en que se acceda a la pensión con una edad superior a la ordinaria.
En la Ley 2/2026 nos encontramos con la regla del 1 por 1, la cual consiste en que por cada año cotizado en una mutualidad se reconoce un año cotizado en el RETA. Pero, y eso es lo más relevante, este reconocimiento es únicamente a efectos de determinar el porcentaje aplicable a la base reguladora por años cotizados. Por lo tanto esto no influye en el cálculo de la base reguladora. Para obtener el valor de la base reguladora será necesario conocer el Fondo traspasado y así poder determinar cuántos meses se le reconocen en el RETA por la base mínima y ya, con ello, calcular su base reguladora.
Otra cuestión muy relevante es que la Regla del 1 por 1 solo se aplicará a aquellos mutualistas:
a) que iniciaron su actividad profesional en la mutualidad antes del 10 de noviembre de 1995, o
b) que tengan 52 años o más a 31 de diciembre de 2026.
En definitiva, conviene distinguir este reconocimiento del 1 por 1, del que se obtiene mediante la transferencia de los derechos económicos acumulados. El Fondo transferido determinará los periodos que se reconocen como cotizados al RETA por la base mínima correspondiente y, por tanto, tendrá efectos sobre el cálculo de la base reguladora. La Regla del 1 por 1, en cambio, actúa exclusivamente sobre el porcentaje que posteriormente se aplica a dicha base reguladora. Y por último hay que tener en cuenta que esta regla no se aplicará a todos los mutualistas.
3.3. Coeficiente de mejora o factor de conversión y cálculo del capital a aportar
La Ley 2/2026 establece un mecanismo que permite a los mutualistas pasarse al RETA, convirtiendo los derechos económicos netos acumulados en sus mutualidades en periodos reconocidos como cotizados al RETA por la base mínima a efectos de la prestación de jubilación. En este cálculo se utiliza un parámetro, denominado coeficiente de mejora en la ley que, en principio, refleja la parte de la cotización de un autónomo del RETA que se destina a financiar la prestación de jubilación (y, por lo tanto, no a otras prestaciones que también se financian con las cotizaciones por “contingencias comunes”, como la viudedad, la incapacidad permanente y la temporal). Básicamente, los derechos netos acumulados en la mutualidad se utilizan para “comprar” derechos de pensión de jubilación en condiciones similares (pero no idénticas) a las ofrecidas por el RETA a sus afiliados. La “compra” se restringe solo a la prestación de jubilación porque las demás contingencias ya han estado cubiertas en su momento a través de seguros pagados por los mutualistas.
Para avanzar, hemos de calcular y acumular la cotización efectiva destinada a la jubilación que el trabajador habría pagado durante cada año t del período relevante si hubiese estado realmente afiliado el RETA en lugar de a su mutualidad, cotizando por la base mínima en cada momento. Esta cotización ficticia, exigible a posteriori y pagable mediante la transferencia de derechos acumulados en las mutualidades, vendría dada, en el año t y en términos nominales, por la siguiente expresión:
\[(1) C N J _ {t} = B C M i n _ {t} T C _ {t} C M\]
donde CNJt es la cuota nominal correspondiente a la prestación de jubilación en el RETA en el periodo t,
BCMint la base mínima de cotización del RETA en el periodo t,
TCt el tipo de cotización por contingencias comunes del periodo t, y
CM, el coeficiente de mejora definido arriba.
Descontando las cotizaciones de una forma sobre la que volveremos más adelante, obtenemos el fondo que el mutualista ha de aportar para su paso al RETA, que vendrá dado por
\[(2) F = \sum_ {t = 1} ^ {n} \beta_ {t} C N J _ {t}\]
donde n es el número de períodos de cotización convalidados es un factor de descuento sobre el que volveremos después. Obsérvese que el capital a aportar a cambio de una pensión del RETA, F, es una función creciente del coeficiente de mejora, CM. En consecuencia, la situación del mutualista empeora al aumentar el coeficiente de mejora, lo que hace que el nombre del parámetro resulte engañoso.
Es importante señalar que el coeficiente CM que aparece en la ecuación (1) no es necesariamente el resultado de un cálculo actuarial del peso del gasto en jubilación dentro del gasto total en contingencias comunes, sino un parámetro cuyo valor se establecerá en el reglamento de la ley dentro de un intervalo que la propia ley fija entre 0,67 y 0,87 sin justificación alguna. El cálculo relevante, por otra parte, se ha hecho en Devesa y otros (2024) y apunta como veremos enseguida a un valor más reducido, en torno a 0,57.
Así pues, la ley fija un coeficiente de mejora superior a su valor actuarial, lo que supone que el mutualista tendrá que aportar un fondo mayor que el que habría aportado un cotizante del RETA para obtener el reconocimiento del mismo número de meses. La diferencia entre ambas variables podría considerarse el “exceso de precio” o la “prima extra” a pagar por los mutualistas para pasar al RETA, accediendo así a una pensión pública que goza de una cuantía mínima y de una revalorización anual, dos importantes ventajas que generalmente no ofrecen las pensiones privadas.
En el caso de la Seguridad Social, no hay una asignación legalmente establecida del tipo de cotización por contingencias comunes entre las distintas prestaciones financiadas, por lo que es necesario realizar hipótesis para su determinación. En diversos trabajos3 se ha utilizado, como forma de obtener el porcentaje del tipo de cotización que se asigna a jubilación, un método que consiste en establecer la proporción que representa el gasto en pensiones de jubilación sobre el gasto total en pensiones. Un hecho relevante es que es preciso descontar de los gastos de jubilación que ofrece la Seguridad Social aquellos que corresponden a los que provienen de incapacidad permanente y que, como norma general, a partir de los 65 años pasan a denominarse de “jubilación”; sin embargo, es evidente que el origen de esta prestación no es la jubilación sino la incapacidad permanente.
Esta relación entre el gasto en jubilación y el gasto total en pensiones del sistema público, es el que se propone como un coeficiente de mejora en la Ley o como factor de conversión en Devesa y otros (2024). Este se ha obtenido para diversos años, de tal manera que el promedio para el periodo 2010-2022, excluyendo 2020, es del 56,84% del tipo de cotización para contingencias comunes, siendo destacable la poca variación de estos factores a lo largo de los años4. En definitiva, ante la inexistencia de una asignación legal del tipo de cotización por contingencias comunes, se estima que el 56,84 % de dicho tipo resulta imputable a la contingencia de jubilación, utilizando como criterio la estructura del gasto en pensiones.
Tabla 1. Estimación del Coeficiente de mejora del RETA.
| Promedio2010-2019 | Meneu et al. 2018 | MCVL2021 | MCVL2022 | MEDIA 2010-2022 (excepto 2020) | |
| Coeficiente de mejora | 57,06% | 57,35% | 54,64% | 56,50% | 56,84% |
Fuente: elaboración propia a partir de Instituto de Actuarios Españoles (2020), Devesa y otros (2017, 2021 y 2022), Meneu y otros (2018) y cálculos propios de los autores del artículo no publicados y obtenidos de la Muestra Continua de Vidas Laborales (MCVL) de los años 2021 y 2022.
3 Destacamos entre otros: Instituto de Actuarios Españoles (2020), Devesa et al. (2017), Meneu et al. (2018); Moraga y Ramos (2020) y cálculos de los autores del artículo que no se han publicado, para los años 2021 y 2022.
4 Por otro lado, Moraga y Ramos (2020) utilizan el 64%, sin embargo, entendemos que no han descontado del gasto de jubilación el importe de las pensiones de aquellos jubilados que provienen de incapacidad permanente.
En la tabla 1, podemos ver el valor de los diferentes factores de conversión según distintos promedios. El valor del 56,84% se traduce en que aun cuando el tipo de cotización por contingencias comunes es del 28,3% el tipo de cotización aplicable a la jubilación puede considerarse que es el 16%.
Un coeficiente superior al 56,84% supone que el mutualista tendrá que aportar un fondo mayor que el que habría aportado un cotizante del RETA para obtener el reconocimiento del mismo número de meses. Concretamente, ello supondría que el importe necesario para obtener el reconocimiento de un mismo número de meses sería aproximadamente entre un 18% y un 53% superior al resultante de la propuesta de Devesa, Encinas y Meneu (2024), que trabaja con el 56,84%.
3.4. Valoración de las cotizaciones correspondientes a jubilación que tendrían que haberse abonado al RETA, para determinar los períodos reconocidos como cotizados.
Otra cuestión de relevancia, y que deberá recoger el Reglamento, es cómo se van a valorar las cuotas de las cotizaciones correspondientes a jubilación que tendrían que haberse abonado al RETA, para determinar los períodos cotizados. Lo lógico sería tener en cuenta el IPC, con el objetivo de expresar cantidades correspondientes a distintos momentos del tiempo en unidades monetarias homogéneas: Pero también podríamos encontrarnos con una regulación que no tenga en cuenta dicha referencia, con lo cual estaríamos aplicando directamente la ecuación (1); si bien esto no tendría mucho sentido económico porque estaría sumando cuotas de años diferentes por su valor nominal por tanto, sin ningún ajuste económico-financiero.
En caso de su actualización con el habría que calcular las cuotas en términos reales de cada periodo, con lo cual el valor del factor de descuento de la ecuación (2) es igual a:
\[(3) \beta_ {t} = \frac {I P C _ {C}}{I P C _ {T}}\]
donde,
: Índice de Precios al Consumo en el momento de cálculo.
: Índice de Precios al Consumo en el periodo t.
Y uniendo las ecuaciones podemos obtener, en la ecuación (4), el fondo que habría que traspasar a la Seguridad Social para la “compra” de n meses cotizados por la base mínima para jubilación, teniendo en cuenta que esta suma se hace desde la más próxima a la fecha de traspaso a la Pasarela hacia atrás en el tiempo; es decir, de las más nuevas a las más antiguas:
\[(4) F = \sum_ {t = 1} ^ {n} \frac {I P C _ {C}}{I P C _ {T}} C N J _ {t}\]
En la tabla 2, se recoge cuál es el número de años que debería reconocerse como cotizados para la contingencia de jubilación por la base mínima en el RETA, según el Fondo entregado a la Seguridad Social, teniendo en cuenta diferentes valores de coeficiente de mejora y las dos opciones de capitalización de las aportaciones: con el IPC o sin él.
Tabla 2. Fondo necesario para el reconocimiento de años cotizados
| Años reconocidos | |||||
| Coeficiente de mejora | 15 años | 20 años | 25 años | 30 años | |
| Actualizado con el IPC | 67% | 38.934 € | 52.199 € | 65.605 € | 78.921 € |
| 77% | 44.745 € | 59.990 € | 75.396 € | 90.700 € | |
| 87% | 50.556 € | 67.781 € | 85.188 € | 102.479 € | |
| Sin actualizar con el IPC | 67% | 31.232 € | 40.648 € | 48.745 € | 55.759 € |
| 77% | 35.894 € | 46.715 € | 56.020 € | 64.081 € | |
| 87% | 40.555 € | 52.782 € | 63.295 € | 72.403 € | |
Fuente: Elaboración propia a partir de Devesa, Encinas y Meneu (2024).
La tabla 2 nos muestra la gran relevancia que tendrá el diseño reglamentario del coeficiente de mejora y de la decisión que se tome sobre la actualización o no con el IPC de las cuantías que teóricamente tendrían que haber abonado al RETA para jubilación. Por ejemplo, para el reconocimiento de 15 años y un coeficiente del 87%, la cuantía necesaria sería de 50.556 euros si las cotizaciones se actualizan mediante el IPC, frente a 40.555 euros si se utilizan sus valores nominales, una diferencia aproximada de 10.000 euros.
Si quisiéramos ir más allá y comparar lo incomparable necesitaríamos la información que mostramos en la tabla 3. Señalamos esa dificultad comparativa basada en el hecho de en el RETA no se genera Fondo Acumulado, al ser un sistema basado en el reparto, como sí ocurre en el caso de la mutualidad al ser capitalización. Pero teniendo estas diferencias en cuenta y basándonos en los datos y estudios ya mostrados anteriormente, que nos indican que:
- el coeficiente de mejora debería ser de 56,84%,
- y que la Base Reguladora debe actualizarse al IPC,
Mostramos los resultados de la tabla 3 que reflejan el Fondo que tendría acumulado cualquier cotizante al RETA y el reconocimiento en años que este Fondo le otorga el sistema público de pensiones.
Tabla 3. Fondo necesario para el reconocimiento de años cotizados en el RETA aplicando el coeficiente de mejora del 56,84 % y actualización mediante IPC
| Años reconocidos | ||||
| 15 años | 20 años | 25 años | 30 años | |
| RETA (56,84% Cap.) | 33.030 € | 44.284 € | 55.656 € | 66.953 € |
Comparando las tablas 2 y 3, podemos afirmar que en la mayoría de los escenarios el Fondo necesario para el reconocimiento de años cotizados es superior en el caso de los mutualistas que en el de los cotizantes al RETA, excepto en los siguientes casos: a) todos los escenarios con un coeficiente del 67% y sin actualización mediante IPC b) para 30 años reconocidos con un coeficiente de mejora del 77% y sin actualización. Aquí hay que tener en cuenta, de nuevo, que estamos comparando sistemas completamente diferentes y que el Fondo que se le exige al mutualista también se ha visto incrementado por la rentabilidad que se haya ido obteniendo a lo largo de los años; por lo que el esfuerzo es compartido por el mutualista y por la capitalización. La diferencia entre las tablas 2 y 3 también se puede considerar el “precio a pagar” por los mutualistas para tener el beneficio de entrar a formar parte del Sistema de Seguridad Social y con ello garantizar, además de una pensión mínima, una revalorización anual de la pensión.
4. Efectos sobre los agentes implicados
A continuación, se analizan los principales efectos de la Ley 2/2026 y del diseño de la Pasarela sobre los agentes implicados.
Para la Seguridad Social supondrá:
• Un incremento del número de cotizantes,
Un incremento en la partida de ingresos puesto que se producirá una entrada del Fondo Acumulado. Esta entrada de fondos en la Seguridad Social tendrá una relevancia diferente si se decide que se traspase todo de una vez o que se haga cuando cada uno de los mutualistas genere el derecho a la pensión de jubilación. También será diferente el impacto en función de cuál sea el coeficiente de mejora, lo que permitirá valorar el coste del traspaso que es asumido por el sistema de la Seguridad Social.
• Un incremento en el número de pensionistas presente y futuro.
• Un incremento en el gasto de pensiones presente y futuro.
En consecuencia, para valorar adecuadamente el efecto neto de la Pasarela sobre la Seguridad Social será necesario comparar los recursos recibidos con las obligaciones futuras asumidas. Esta valoración podrá realizarse cuando se regulen los aspectos pendientes en el Reglamento.
Para los mutualistas,
Si finalmente se garantizara financieramente que la prestación que se perciba por parte de la mutualidad es igual a la pensión mínima que corresponde para quién esté en el RETA y, además, se garantizara su revalorización, no se podría afirmar que el traspaso al RETA sea siempre ventajoso.
La cuota a la mutualidad para quién no utilice la pasarela se incrementará progresivamente hasta llegar a ser la misma, en 2028, que la que se abonaría en el caso de pertenecer al RETA.
Dada la dificultad técnica de hacer que un sistema de capitalización otorgue los mismos beneficios y retornos que un sistema de reparto calificado cuanto menos como generoso, podemos afirmar que la opción de pasar al RETA sí garantiza el derecho a una pensión mínima y a su revalorización anual, frente a las dudas que las otras garantías nos generan. Cuando se conozca de manera cierta qué coeficiente de mejora y qué actualización se aplicará, podremos realizar un análisis específico que permita a los mutualistas tomar una decisión informada sobre la conveniencia de acogerse o no a la Pasarela.
Para las mutualidades hay dos cuestiones de gran relevancia, y cuya incertidumbre en nada les favorece.
La primera es la forma en que deberán cumplir las exigencias relativas a la cuantía y actualización de las prestaciones previstas en la Ley 2/2026.
La segunda es el momento en el que deberán transferirse los derechos económicos de los mutualistas que se acojan a la Pasarela.
No hay que olvidar que los fondos acumulados por los mutualistas están invertidos en activos financieros a unos plazos asociados a los momentos previstos de jubilación. Por tanto, si fuera necesario liquidar anticipadamente esas inversiones para realizar las transferencias, podrían generarse unas pérdidas que afectarían al valor de los fondos acumulados.
5. Reflexiones y conclusiones.
Dependiendo de las condiciones finales que se fijen en el reglamento, la aprobación de la Pasarela de los mutualistas alternativos al RETA podrá resultar más o menos favorable para los mutualistas y tendrá un impacto diferente sobre la Seguridad Social. Sería importante que estas condiciones se fijen de forma que exista una relación razonable entre la cuantía transferida y los derechos reconocidos y se eviten posibles inequidades entre mutualistas.
A la vista de lo aprobado en la Ley 2/2026 (y sin necesidad de esperar al Reglamento), parece claro que habrá inequidades, pues dos mutualistas con el mismo fondo acumulado no siempre obtendrán el mismo reconocimiento. Una de las razones es que la Regla del 1 por 1 establece una frontera “imaginaria” en los 52 años5 cumplidos a fecha 31 de diciembre de 2026. Esto supone que personas que cumplan los 52 años el 1 de enero de 2027 ya no podrán acogerse a ese beneficio. Un día de diferencia puede hacer cambiar totalmente el porcentaje a aplicar a la base reguladora y, por lo tanto, a la pensión final de jubilación.
5 La razón parece ser que es porque les faltan menos de 15 años para alcanzar la edad de jubilación (periodo mínimo para tener derecho a una pensión contributiva), pero parece pasar por alto que la pasarela les va a reconocer algunos meses de cotizaciones en el RETA por el traspaso de fondos.
Otro elemento que puede generar inequidades entre mutualistas es el coeficiente de mejora. La propuesta técnica, con la explicación de cómo se ha obtenido, es de 0,5684; mientras que lo aprobado en la Ley es un valor6 entre 0,67 y 0,87, sin explicación (por parte del Ministerio) de su cálculo. Además, se desconoce si se va a aplicar el mismo coeficiente de mejora a todos los mutualistas o va a ser diferente según algún criterio aún desconocido. Se ha manejado el criterio de aplicar factores menores a los que más años han cotizado a su mutualidad. Conviene recordar que cuanto menor es el coeficiente de mejora mayor es el número de meses que se reconocerán, por lo que el cálculo del 0,5684 es más favorable para los mutualistas que el de la Ley; si bien es cierto que también tendría sentido que el coeficiente aplicado fuera algo superior a ese valor si se quisiera incluir una “penalización” a los alternativos para compensar los nuevos derechos a los que éstos acceden.
El tercer elemento es el de la actualización de las cuotas teóricas que se destinarán a jubilación en el RETA. Desde un punto de vista técnico, la única opción válida es utilizar el IPC histórico, para tener toda la información en euros reales, ya que cuando se comparan cantidades correspondientes a momentos distintos del tiempo resulta necesario establecer un criterio que permita expresarlas en unidades monetarias homogéneas. La otra opción que se ha manejado, en el periodo de aprobación de la Ley, ha sido la de tomar las cuotas por su valor nominal7, lo que va en contra de los criterios económico-financieros generalmente aceptados.
Un último elemento que falta por clarificar es el momento en que deberá realizarse el traspaso del fondo acumulado por los mutualistas a la Seguridad Social. Existen dos escenarios principales: a) que la transferencia tenga lugar en el momento en que el mutualista se acoja a la Pasarela; b) que se difiera hasta el momento que se jubile en el RETA. Desde un punto de vista financiero, la mejor opción es la segunda para no descapitalizar el fondo de las mutualidades; pero también tiene algún inconveniente como es el de determinar quién asume el riesgo de la inversión del periodo comprendido entre la fecha de incorporación a la Pasarela y la fecha de jubilación.
6 Durante el proceso legislativo se manejó que se aplicara el 0,77, que es el mismo que el que se ha aplicado a las prácticas formativas y de prácticas académicas externas (los denominados “becarios”) según la Orden ISM/812/2024.
7 Aunque resulte extraño, este método es el que se ha utilizado en el caso de los “becarios” (prácticas formativas y de prácticas académicas externas), según la Orden ISM/812/2024.
6. Referencias bibliográficas.
References
- Devesa, E., Devesa, M., Domínguez, I., Encinas, B. y Meneu, R. (2017): “La implantación de un sistema de Cuentas Nocionales en España: efectos sobre el sistema de Seguridad Social”. Editor: Instituto Santa Lucía: 1-67.
References
- Devesa, J.E; Encinas, B. y Meneu, R. (2024): “Informe económico-financiero sobre la “Pasarela” desde la mutualidad al RETA”. Informe técnico del Grupo de Investigación en Pensiones y Protección Social (GIPPS). https://www.uv.es/pensiones/docs/pensiones-jubilacion/Pasarela.pdf
References
- Devesa, J.E; Encinas, B. y Meneu, R. (2025): “Análisis de la repercusión en la Seguridad Social de la entrada de los mutualistas de la abogacía en el RETA”. Informe técnico del Grupo de Investigación en Pensiones y Protección Social (GIPPS).
References
- Instituto de Actuarios Españoles (2020): Factor de Equidad Actuarial del sistema contributivo de pensiones de jubilación español. Informe 27 de agosto de 2020.
References
- Jefatura del Estado (2026). Ley 2/2026, de 29 de julio, de modificación del Real Decreto Legislativo 8/2015, de 30 de octubre, por el que se aprueba el texto refundido de la Ley General de la Seguridad Social en relación con las mutualidades alternativas reguladas en sus disposiciones adicionales 18.ª y 19.ª. https://www.boe.es/buscar/doc.php?id=BOE-A-2026-16653
References
- Meneu, R., Devesa, E., Domínguez, I., Encinas, B. y Alonso, J.J. (2018): «The Etects of Recent Spanish Pension Reforms on Sustainability and Pension Adequacy», Applied Economics. Editor: Routledge. Taylor & Francis Group 50, Issue 22: 2459- 2468.
References
- Moraga, M. y Ramos, R. (2020): “Una estimación del rendimiento financiero del sistema de pensiones”. Artículos analíticos Boletín Económico 3/2020. Banco de España. Eurosistema.
References
- Muestra Continua de Vidas Laborales (2021 y 2022): Dirección General de Ordenación de la Seguridad Social.
Mutualidad de la Abogacía (2023): “Información Mutualidad”, septiembre.
References
- Orden ISM/812/2024, de 26 de julio, por la que se modifica la Orden ISM/386/2024, de 29 de abril, por la que se regula la suscripción de convenio especial con la Seguridad Social a efectos del cómputo de la cotización por los períodos de prácticas formativas y de prácticas académicas externas reguladas en la disposición adicional quincuagésima segunda del texto refundido de la Ley General de la Seguridad Social, aprobado por el Real Decreto Legislativo 8/2015, de 30 de octubre, realizadas con anterioridad a su fecha de entrada en vigor. https://www.boe.es/diario_boe/txt.php?id=BOE-A-2024-15859
ANEXO: Correspondencia entre la cuantía transferida y los períodos reconocidos como cotizados al RETA
La tabla A1 recoge, para cada número de meses reconocidos como cotizados al RETA por la base mínima, la cuantía que debería transferirse a la Seguridad Social de acuerdo con el método propuesto por Devesa, Encinas y Meneu (2024).
Los cálculos se han realizado aplicando un coeficiente de mejora del 56,84% sobre las cotizaciones por contingencias comunes del RETA y actualizando las cuotas mediante el IPC hasta diciembre de 2023. De este modo, las cuantías correspondientes a distintos períodos quedan expresadas en unidades monetarias homogéneas.
Tabla A1. Cuantía necesaria para el reconocimiento de meses cotizados al RETA. Coeficiente de mejora 56,84%, actualizado con el IPC.
| MESES RECONOCIDOS | CUANTÍA ENTREGADA | MESES RECONOCIDOS | CUANTÍA ENTREGADA | MESES RECONOCIDOS | CUANTÍA ENTREGADA | MESES RECONOCIDOS | CUANTÍA ENTREGADA |
| 1 | 120,91 | 44 | 7.337,05 | 87 | 15.714,33 | 130 | 23.965,24 |
| 2 | 241,21 | 45 | 7.527,78 | 88 | 15.913,17 | 131 | 24.142,63 |
| 3 | 361,87 | 46 | 7.719,65 | 89 | 16.112,02 | 132 | 24.316,84 |
| 4 | 483,25 | 47 | 7.911,33 | 90 | 16.308,27 | 133 | 24.489,34 |
| 5 | 605,24 | 48 | 8.100,32 | 91 | 16.505,32 | 134 | 24.661,49 |
| 6 | 727,12 | 49 | 8.289,13 | 92 | 16.703,34 | 135 | 24.834,51 |
| 7 | 849,72 | 50 | 8.477,94 | 93 | 16.902,36 | 136 | 25.010,81 |
| 8 | 972,20 | 51 | 8.668,06 | 94 | 17.105,36 | 137 | 25.188,00 |
| 9 | 1.095,29 | 52 | 8.858,95 | 95 | 17.307,55 | 138 | 25.363,76 |
| 10 | 1.219,73 | 53 | 9.049,65 | 96 | 17.504,68 | 139 | 25.539,18 |
| 11 | 1.345,30 | 54 | 9.238,25 | 97 | 17.699,07 | 140 | 25.714,24 |
| 12 | 1.470,36 | 55 | 9.426,66 | 98 | 17.894,04 | 141 | 25.891,24 |
| 13 | 1.642,72 | 56 | 9.615,45 | 99 | 18.089,59 | 142 | 26.072,12 |
| 14 | 1.814,57 | 57 | 9.806,31 | 100 | 18.285,93 | 143 | 26.253,00 |
| 15 | 1.986,59 | 58 | 9.999,85 | 101 | 18.481,48 | 144 | 26.430,81 |
| 16 | 2.158,26 | 59 | 10.193,77 | 102 | 18.674,10 | 145 | 26.608,62 |
| 17 | 2.330,45 | 60 | 10.384,40 | 103 | 18.867,10 | 146 | 26.786,79 |
| 18 | 2.501,60 | 61 | 10.581,66 | 104 | 19.060,88 | 147 | 26.965,66 |
| 19 | 2.676,01 | 62 | 10.778,52 | 105 | 19.256,01 | 148 | 27.146,69 |
| 20 | 2.851,64 | 63 | 10.976,76 | 106 | 19.455,04 | 149 | 27.327,71 |
| 21 | 3.026,74 | 64 | 11.176,19 | 107 | 19.654,28 | 150 | 27.506,56 |
| 22 | 3.208,67 | 65 | 11.375,82 | 108 | 19.849,13 | 151 | 27.685,06 |
| 23 | 3.392,06 | 66 | 11.570,35 | 109 | 20.040,73 | 152 | 27.863,37 |
| 24 | 3.573,97 | 67 | 11.765,26 | 110 | 20.231,94 | 153 | 28.043,29 |
| 25 | 3.754,80 | 68 | 11.961,93 | 111 | 20.423,35 | 154 | 28.227,53 |
| 26 | 3.936,00 | 69 | 12.160,18 | 112 | 20.616,67 | 155 | 28.411,96 |
| 27 | 4.120,09 | 70 | 12.360,80 | 113 | 20.810,19 | 156 | 28.593,98 |
| 28 | 4.306,20 | 71 | 12.561,63 | 114 | 21.000,80 | 157 | 28.775,29 |
| 29 | 4.493,06 | 72 | 12.759,44 | 115 | 21.191,41 | 158 | 28.957,14 |
| 30 | 4.677,68 | 73 | 12.957,25 | 116 | 21.382,03 | 159 | 29.139,72 |
| 31 | 4.863,22 | 74 | 13.155,65 | 117 | 21.573,78 | 160 | 29.323,94 |
| 32 | 5.049,69 | 75 | 13.355,25 | 118 | 21.768,61 | 161 | 29.508,53 |
| 33 | 5.238,21 | 76 | 13.556,04 | 119 | 21.963,24 | 162 | 29.691,10 |
| 34 | 5.430,31 | 77 | 13.757,24 | 120 | 22.154,17 | 163 | 29.873,84 |
| 35 | 5.621,26 | 78 | 13.956,02 | 121 | 22.341,34 | 164 | 30.056,58 |
| 36 | 5.811,45 | 79 | 14.149,22 | 122 | 22.528,51 | 165 | 30.240,60 |
| 37 | 6.002,01 | 80 | 14.342,42 | 123 | 22.715,68 | 166 | 30.429,04 |
| 38 | 6.192,77 | 81 | 14.537,36 | 124 | 22.904,35 | 167 | 30.617,11 |
| 39 | 6.384,10 | 82 | 14.734,45 | 125 | 23.093,39 | 168 | 30.802,35 |
| 40 | 6.576,19 | 83 | 14.930,94 | 126 | 23.266,79 | 169 | 30.985,74 |
| 41 | 6.768,29 | 84 | 15.125,47 | 127 | 23.440,36 | 170 | 31.170,05 |
| 42 | 6.957,31 | 85 | 15.320,98 | 128 | 23.614,10 | 171 | 31.355,65 |
| 43 | 7.147,09 | 86 | 15.516,87 | 129 | 23.788,02 | 172 | 31.540,88 |
| 173 | 31.726,85 | 216 | 39.686,83 | 259 | 47.801,88 | 302 | 56.040,85 |
| 174 | 31.911,33 | 217 | 39.873,08 | 260 | 47.988,06 | 303 | 56.233,04 |
| 175 | 32.096,73 | 218 | 40.059,71 | 261 | 48.176,86 | 304 | 56.425,24 |
| 176 | 32.282,14 | 219 | 40.247,83 | 262 | 48.367,35 | 305 | 56.618,01 |
| 177 | 32.469,40 | 220 | 40.437,07 | 263 | 48.558,03 | 306 | 56.811,75 |
| 178 | 32.657,03 | 221 | 40.627,27 | 264 | 48.748,33 | 307 | 57.005,49 |
| 179 | 32.844,66 | 222 | 40.816,32 | 265 | 48.935,45 | 308 | 57.199,61 |
| 180 | 33.029,85 | 223 | 41.005,94 | 266 | 49.123,14 | 309 | 57.394,12 |
| 181 | 33.210,54 | 224 | 41.195,94 | 267 | 49.311,58 | 310 | 57.588,83 |
| 182 | 33.390,50 | 225 | 41.388,60 | 268 | 49.500,95 | 311 | 57.782,95 |
| 183 | 33.571,01 | 226 | 41.582,99 | 269 | 49.690,52 | 312 | 57.977,47 |
| 184 | 33.751,33 | 227 | 41.777,77 | 270 | 49.878,76 | 313 | 58.165,26 |
| 185 | 33.931,29 | 228 | 41.970,60 | 271 | 50.067,57 | 314 | 58.353,24 |
| 186 | 34.110,35 | 229 | 42.159,49 | 272 | 50.257,13 | 315 | 58.541,22 |
| 187 | 34.290,49 | 230 | 42.348,76 | 273 | 50.448,40 | 316 | 58.730,13 |
| 188 | 34.471,89 | 231 | 42.539,92 | 274 | 50.641,19 | 317 | 58.920,00 |
| 189 | 34.655,28 | 232 | 42.731,46 | 275 | 50.833,99 | 318 | 59.110,24 |
| 190 | 34.840,32 | 233 | 42.923,96 | 276 | 51.025,44 | 319 | 59.300,48 |
| 191 | 35.025,55 | 234 | 43.115,12 | 277 | 51.213,71 | 320 | 59.490,92 |
| 192 | 35.209,67 | 235 | 43.306,65 | 278 | 51.402,55 | 321 | 59.681,35 |
| 193 | 35.390,92 | 236 | 43.499,34 | 279 | 51.591,76 | 322 | 59.871,98 |
| 194 | 35.573,45 | 237 | 43.694,72 | 280 | 51.781,74 | 323 | 60.062,41 |
| 195 | 35.758,35 | 238 | 43.891,47 | 281 | 51.972,47 | 324 | 60.253,22 |
| 196 | 35.943,80 | 239 | 44.088,41 | 282 | 52.164,35 | 325 | 60.436,52 |
| 197 | 36.129,62 | 240 | 44.283,78 | 283 | 52.356,80 | 326 | 60.619,81 |
| 198 | 36.314,15 | 241 | 44.466,07 | 284 | 52.549,64 | 327 | 60.803,29 |
| 199 | 36.499,04 | 242 | 44.648,91 | 285 | 52.743,24 | 328 | 60.987,13 |
| 200 | 36.684,49 | 243 | 44.833,03 | 286 | 52.937,82 | 329 | 61.171,53 |
| 201 | 36.872,53 | 244 | 45.017,51 | 287 | 53.132,79 | 330 | 61.356,11 |
| 202 | 37.062,08 | 245 | 45.202,92 | 288 | 53.328,53 | 331 | 61.540,51 |
| 203 | 37.251,81 | 246 | 45.387,22 | 289 | 53.520,29 | 332 | 61.725,46 |
| 204 | 37.440,22 | 247 | 45.571,69 | 290 | 53.712,43 | 333 | 61.911,51 |
| 205 | 37.625,52 | 248 | 45.755,99 | 291 | 53.904,38 | 334 | 62.098,32 |
| 206 | 37.811,18 | 249 | 45.941,76 | 292 | 54.096,71 | 335 | 62.285,68 |
| 207 | 37.997,59 | 250 | 46.129,01 | 293 | 54.290,01 | 336 | 62.474,17 |
| 208 | 38.183,63 | 251 | 46.316,64 | 294 | 54.484,27 | 337 | 62.656,82 |
| 209 | 38.370,03 | 252 | 46.503,52 | 295 | 54.678,53 | 338 | 62.840,03 |
| 210 | 38.555,32 | 253 | 46.687,32 | 296 | 54.872,79 | 339 | 63.023,60 |
| 211 | 38.740,98 | 254 | 46.871,48 | 297 | 55.067,83 | 340 | 63.207,90 |
| 212 | 38.927,38 | 255 | 47.057,30 | 298 | 55.263,64 | 341 | 63.392,76 |
| 213 | 39.116,40 | 256 | 47.243,68 | 299 | 55.459,66 | 342 | 63.577,62 |
| 214 | 39.306,73 | 257 | 47.430,62 | 300 | 55.656,26 | 343 | 63.762,66 |
| 215 | 39.497,26 | 258 | 47.616,25 | 301 | 55.848,65 | 344 | 63.947,70 |
| 345 | 64.133,67 | 388 | 71.643,05 | 431 | 78.035,17 | 474 | 84.252,31 |
| 346 | 64.320,76 | 389 | 71.797,51 | 432 | 78.183,28 | 475 | 84.400,25 |
| 347 | 64.508,78 | 390 | 71.953,82 | 433 | 78.325,55 | 476 | 84.548,92 |
| 348 | 64.698,67 | 391 | 72.110,60 | 434 | 78.467,54 | 477 | 84.698,34 |
| 349 | 64.883,48 | 392 | 72.267,85 | 435 | 78.610,39 | 478 | 84.848,95 |
| 350 | 65.068,66 | 393 | 72.425,41 | 436 | 78.754,52 | 479 | 85.000,16 |
| 351 | 65.254,20 | 394 | 72.583,45 | 437 | 78.898,65 | 480 | 85.153,65 |
| 352 | 65.440,31 | 395 | 72.741,33 | 438 | 79.044,22 | 481 | 85.238,89 |
| 353 | 65.627,53 | 396 | 72.901,10 | 439 | 79.189,79 | 482 | 85.324,99 |
| 354 | 65.815,50 | 397 | 73.046,67 | 440 | 79.335,21 | 483 | 85.412,29 |
| 355 | 66.003,65 | 398 | 73.192,08 | 441 | 79.480,93 | 484 | 85.500,29 |
| 356 | 66.192,19 | 399 | 73.338,81 | 442 | 79.627,52 | 485 | 85.589,44 |
| 357 | 66.381,48 | 400 | 73.487,15 | 443 | 79.774,70 | 486 | 85.678,94 |
| 358 | 66.571,33 | 401 | 73.636,08 | 444 | 79.923,05 | 487 | 85.768,98 |
| 359 | 66.761,19 | 402 | 73.786,95 | 445 | 80.064,91 | 488 | 85.859,38 |
| 360 | 66.952,94 | 403 | 73.938,27 | 446 | 80.206,48 | 489 | 85.951,04 |
| 361 | 67.125,01 | 404 | 74.089,59 | 447 | 80.348,62 | 490 | 86.043,26 |
| 362 | 67.297,42 | 405 | 74.241,22 | 448 | 80.492,18 | 491 | 86.135,93 |
| 363 | 67.470,52 | 406 | 74.393,45 | 449 | 80.636,17 | 492 | 86.230,18 |
| 364 | 67.644,66 | 407 | 74.546,59 | 450 | 80.781,60 | 493 | 86.315,17 |
| 365 | 67.819,85 | 408 | 74.701,27 | 451 | 80.928,34 | 494 | 86.400,42 |
| 366 | 67.995,73 | 409 | 74.842,45 | 452 | 81.075,52 | 495 | 86.486,52 |
| 367 | 68.171,97 | 410 | 74.983,91 | 453 | 81.222,99 | 496 | 86.572,71 |
| 368 | 68.348,73 | 411 | 75.125,94 | 454 | 81.370,91 | 497 | 86.659,50 |
| 369 | 68.526,21 | 412 | 75.269,52 | 455 | 81.519,42 | 498 | 86.747,41 |
| 370 | 68.704,39 | 413 | 75.413,40 | 456 | 81.672,23 | 499 | 86.836,21 |
| 371 | 68.882,57 | 414 | 75.559,58 | 457 | 81.810,82 | 500 | 86.926,25 |
| 372 | 69.062,36 | 415 | 75.706,49 | 458 | 81.950,52 | 501 | 87.017,46 |
| 373 | 69.223,38 | 416 | 75.853,55 | 459 | 82.090,91 | 502 | 87.109,58 |
| 374 | 69.384,55 | 417 | 76.001,04 | 460 | 82.232,85 | 503 | 87.202,44 |
| 375 | 69.545,89 | 418 | 76.149,43 | 461 | 82.374,93 | 504 | 87.297,25 |
| 376 | 69.708,52 | 419 | 76.297,96 | 462 | 82.517,87 | 505 | 87.380,65 |
| 377 | 69.872,61 | 420 | 76.448,27 | 463 | 82.660,52 | 506 | 87.464,80 |
| 378 | 70.037,19 | 421 | 76.589,33 | 464 | 82.803,59 | 507 | 87.549,88 |
| 379 | 70.201,78 | 422 | 76.730,24 | 465 | 82.948,10 | 508 | 87.635,63 |
| 380 | 70.366,85 | 423 | 76.871,30 | 466 | 83.093,47 | 509 | 87.722,42 |
| 381 | 70.531,77 | 424 | 77.013,63 | 467 | 83.239,86 | 510 | 87.810,94 |
| 382 | 70.697,34 | 425 | 77.157,38 | 468 | 83.389,04 | 511 | 87.899,55 |
| 383 | 70.864,07 | 426 | 77.303,00 | 469 | 83.530,91 | 512 | 87.988,61 |
| 384 | 71.033,47 | 427 | 77.449,20 | 470 | 83.673,50 | 513 | 88.078,55 |
| 385 | 71.184,88 | 428 | 77.595,40 | 471 | 83.816,94 | 514 | 88.163,24 |
| 386 | 71.336,59 | 429 | 77.741,16 | 472 | 83.960,67 | 515 | 88.248,35 |
| 387 | 71.489,21 | 430 | 77.887,95 | 473 | 84.105,41 |
Este texto se ha extraído automáticamente del documento original. Para citarlo o leerlo con su maquetación, descargue el PDF.
Descargar en PDF