Pensiones
ÁNGEL DE LA FUENTE MIGUEL ÁNGEL GARCÍA ALFONSO R. SÁNCHEZ
Food for thought: aportaciones al debate sobre políticas públicas Apuntes 2026/26
Noviembre de 2026
fedea
Las opiniones recogidas en este documento son las de sus autores y no coinciden necesariamente con las de Fedea.
Pensiones
Angel de la Fuente (FEDEA e IAE-CSIC) Miguel Angel García Díaz (URJC y FEDEA) Alfonso R. Sánchez Martín (FEDEA)
Octubre de 2026
Resumen
Esta nueva entrega de la serie Food for thought, de aportaciones al debate sobre políticas públicas, está dedicada al sistema público de pensiones. Su núcleo es un listado organizado de los trabajos de FEDEA sobre el tema con los correspondientes vínculos a nuestra página web para facilitar el acceso a los mismos. Se incluyen también discusiones muy resumidas de nuestro análisis de la situación actual del sistema, los efectos de su reciente reforma y nuestras propuestas para su revisión.
Índice
1. Introducción 1 2. El Pacto de Toledo: un diagnóstico incorrecto 1 3. Las cuentas de la Seguridad Social Ampliada: evolución reciente y situación actual 4 4. La reforma de las pensiones de 2021-23: contenido e impacto esperado 6 5. Recomendaciones 9 6. Documentos 12 6.1. Documentos clave 12 6.2. Análisis de la reforma de 2021-23 y estimación de su impacto 13 6.3. Documentos técnicos sobre modelos de proyección del gasto en pensiones 15 6.4. Otros documentos de análisis y propuestas 15 6.5. Algunas experiencias internacionales y otros temas 16 6.6. Demografía 17 6.7. Otras referencias 17
1. Introducción
Esta nueva entrega de la serie Food for thought, de aportaciones al debate sobre políticas públicas, está dedicada al sistema de pensiones, un tema objeto de atención permanente que resurge en cada campaña electoral con agrias discusiones en las que suele pesar más la demagogia que el buen sentido económico. El sistema de pensiones fue objeto de una profunda reforma hace pocos años que todavía se está desplegando. A nuestro entender, el rumbo elegido para ella con el acuerdo de los principales partidos entraña serios riesgos: hemos optado por escribir un cheque en blanco para las pensiones sin tener en cuenta que eso podría dejarnos sin fondos para otras cosas que también son importantes --y de hecho ya lo está haciendo, por ejemplo, en lo que respecta al deterioro de nuestras infraestructuras por falta de mantenimiento, con consecuencias muy graves en ocasiones. A nuestro entender, convendría darle otra vuelta al tema poniéndolo en el contexto de una discusión más amplia sobre qué cesta de bienes y servicios públicos queremos, sabiendo que la tendremos que pagar nosotros mismos, y prestando mayor atención al reparto de cargas y beneficios entre generaciones.
En esta nota se recopilan y resumen brevemente los principales trabajos en los que se basa esta conclusión y se esbozan algunas propuestas para reorientar la política de pensiones. Como es habitual en la serie, el núcleo central de la nota es una sección en la que se recogen de forma organizada los principales trabajos sobre pensiones publicados por FEDEA en los últimos años que, en nuestra opinión, siguen siendo relevantes. Dicha sección se divide en varios apartados. El primero destaca lo que podríamos llamar los documentos centrales, en los que de alguna forma se sintetizan los resultados de nuestro trabajo sobre el sistema público de pensiones español. Estos documentos se centran en el diagnóstico de los problemas del sistema y en el desarrollo de algunas propuestas para tratar de resolverlos o mitigarlos. Se incluyen también en este apartado una introducción al tema destinada a lectores no especialistas y un trabajo en el que se recopilan datos sobre la evolución desde 2005 del sistema de protección social, incluyendo el régimen de clases pasivas, en el que se integran las pensiones de ciertos colectivos de funcionarios, y otras prestaciones sociales.
En el segundo apartado se recogen los numerosos trabajos que hemos dedicado en los últimos años al seguimiento y análisis de la reforma del sistema iniciada tras el último acuerdo del Pacto de Toledo para implementar sus recomendaciones, y en el tercero se reseñan los trabajos de carácter más técnico sobre los modelos disponibles de simulación del sistema de pensiones, con especial atención al modelo de generaciones solapadas que ha sido una herramienta fundamental en algunos de nuestros estudios más ambiciosos. Los tres últimos apartados contienen diversos trabajos de análisis y propuestas en los que se basan los documentos de síntesis y otras referencias.
2. El Pacto de Toledo: un diagnóstico incorrecto
En noviembre de 2020, el Congreso de los Diputados aprobó por una amplia mayoría el Informe de evaluación y reforma del Pacto de Toledo. En ese documento se plasmaba un diagnóstico -- ampliamente compartido en el ámbito político, pero a nuestro entender incompleto y erróneo-- de la situación y perspectivas de nuestro sistema público de pensiones, del que se derivaban una serie de recomendaciones que han servido de guía a la reforma aprobada entre 2021 y 2023.1
El diagnóstico del Gobierno y la Comisión del Pacto de Toledo era francamente optimista e intencionadamente tranquilizador. De acuerdo con el documento, el déficit de la Seguridad Social existente en aquel momento se debía por entero a que el sistema soportaba una larga serie de gastos impropios que le correspondería pagar al Estado y debería verse por tanto como el resultado accidental de una mala contabilización y no como un indicio de la existencia de problemas de sostenibilidad en el sistema de pensiones. Mirando hacia delante, el Gobierno consideraba (y no ha cambiado de posición) que España está en condiciones de absorber sin excesivos problemas el incremento del gasto en pensiones derivado del envejecimiento de la población porque, a su entender, partimos de una posición más favorable que la de los países de nuestro entorno. Apoyándose en estas premisas, tanto el Gobierno como la Comisión parlamentaria apostaban por un cambio de política que suponía eliminar los mecanismos automáticos de contención del gasto en pensiones que se introdujeron en la reforma de 2013, fiando la financiación del mayor gasto resultante a un incremento de las aportaciones del Estado y, en menor medida, a una subida de las cotizaciones. En los años transcurridos desde la aprobación del Informe, las propuestas del Gobierno se han ido implementando sin desviaciones significativas sobre su diseño original mediante una serie de disposiciones que conforman la última reforma del sistema.
Compartiendo el escepticismo del grueso de los especialistas académicos, en FEDEA hemos cuestionado las premisas básicas del análisis del Gobierno y el Pacto de Toledo y abogado por una política de pensiones más prudente, que preste una mayor atención al control del gasto con el fin de dejar algo más de margen presupuestario para otras prioridades sociales e inversoras y a la búsqueda de formas transparentes y equitativas de financiarlo.2 A nuestro entender, el grueso de los “gastos impropios” que el sistema contributivo de pensiones estaría soportando en la actualidad no son tales. El déficit del sistema de pensiones, por tanto, sería muy real. Además, la estrategia de “saneamiento” mediante más transferencias que propone el Gobierno puede ser contraproducente porque trasladar el agujero desde el presupuesto de la Seguridad Social al del Estado no resuelve el problema y tiende además a ocultarlo de una forma que hará más difícil que éste se aborde.
Finalmente, nuestro análisis de la situación relativa de España dentro de la Unión Europea en términos de gasto público en pensiones también conduce a conclusiones muy distintas de las del Gobierno. Cuando se controla por el grado de envejecimiento de la población, nuestro nivel de gasto está casi dos puntos de PIB por encima de la media europea porque nuestras pensiones están entre las más generosas de la UE en relación con los salarios que las generan, como han mostrado los sucesivos Ageing Reports (AR) de la UE. Como veremos más adelante, lo mismo es cierto en términos de la rentabilidad implícita en la relación entre pensiones y cotizaciones sociales.
1 El informe está disponible aquí:
http://www.congreso.es/publicoficiales/L14/CONG/BOCG/D/BOCG-14-D-175.PDF
Un documento complementario de considerable interés es la comparecencia del titular del Ministerio de Inclusión, Seguridad Social y Migraciones (MISSMI), José Luis Escrivá, ante la Comisión del Pacto de Toledo, en la que se esbozan las líneas de actuación que el Gobierno proponía en este ámbito, que en buena parte se han materializado en los años siguientes. Véase http://www.congreso.es/publicoficiales/L14/CONG/DS/CO/DSCD-14-CO-137.PDF
2 Véanse entre otros de la Fuente, García y Sánchez (2018b y 2020), de la Fuente (2022b) y Sánchez, de la Fuente y García (2025).
El Gráfico 1 se construye con datos referidos a 2022 tomados de la última edición disponible del AR(EC, 2024). En él se muestran los valores de dos indicadores habituales de la generosidad de un sistema de pensiones. La tasa de prestación es el cociente entre la pensión media y el sueldo medio en el país, mientras que la tasa de reposición es el cociente entre la primera pensión y el último sueldo para un trabajador típico. Como se aprecia en el gráfico, España está en el tercer puesto en términos de la tasa de prestación, tras Grecia e Italia, y en el primero en términos de la tasa de reposición. Para un trabajador español medio, la pensión pública supone el 77% del sueldo que estaba cobrando justo antes de jubilarse, frente a un promedio del 45% en la UE. Más importante desde el punto de vista de la sostenibilidad del sistema, la pensión media en nuestro país suponía en 2022 un 64% del salario medio (y subiendo con rapidez).
Gráfico 1: Indicadores de generosidad de las pensiones (%) - Fuente: EC (2024), Statistical Annex, cross-country tables, Table II.1.79: Benefit ratio, public pensions y Table II.1.80: Gross replacement rate at retirement.

En conclusión, al contrario que el Gobierno y los suscriptores del último informe del Pacto de Toledo, en FEDEA pensamos que hay buenas razones para preocuparse por la situación financiera de nuestro muy generoso sistema contributivo de pensiones. Los motivos para la preocupación, además, tenderán a agravarse durante las próximas décadas debido al rápido proceso de envejecimiento en el que estamos inmersos, que se acelerará en pocos años con el inicio de la jubilación de las grandes cohortes del baby boom. Incluso en el escenario migratorio más favorable, nuestras proyecciones apuntan a un crecimiento significativo del déficit básico (antes de transferencias estatales) del sistema contributivo de pensiones durante las próximas décadas que pondrá una presión considerable sobre las cuentas públicas. Si a esto le añadimos la todavía complicada situación en términos de déficit y deuda del conjunto de las administraciones públicas españolas, resulta difícil evitar la conclusión de que necesitaríamos prestar más atención al control del gasto en pensiones de lo que el Gobierno propone. En caso contrario existe un riego grave, no tanto de impago o recorte grave para las pensiones públicas per se, protegidas como están por el enorme peso electoral de los jubilados, como para otros bienes y servicios públicos fundamentales, desde la sanidad hasta la defensa, que podrían ir quedándose sin una financiación suficiente al detraerse cada vez más recursos procedentes de impuestos generales para cubrir el creciente déficit de la Seguridad Social contributiva y el sistema de Clases Pasivas.
3. Las cuentas de la Seguridad Social Ampliada: evolución reciente y situación actual
Para hacernos una primera idea de la situación actual de las cuentas del sistema de protección social español y de su evolución reciente, conviene ampliar un poco el foco y centrarnos en lo que llamaremos la Seguridad Social Ampliada (SSA), un agregado que combina al conjunto del Sistema de Seguridad Social con el de Clases Pasivas que gestiona las pensiones de ciertos colectivos de funcionarios.
La SSA gestiona el grueso de las prestaciones sociales existentes en nuestro país, incluyendo las pensiones públicas, las prestaciones por incapacidad temporal (bajas médicas), bajas de maternidad, paternidad y cuidados familiares, el Ingreso Mínimo Vital, los servicios sociales del Estado y las ayudas por dependencia y de otros tipos. Se incluyen aquí tanto las prestaciones contributivas, restringidas a las personas que han cotizado lo suficiente y financiadas en principio por sus cuotas sociales, como las no contributivas, a las que se accede fundamentalmente de acuerdo con criterios de necesidad y se financian íntegramente con transferencias del Estado con cargo a impuestos generales.
Hasta tiempos recientes, las prestaciones contributivas de la Seguridad Social española se han financiado fundamentalmente con cotizaciones sociales pagadas por los trabajadores y sus empresas. Cada vez más, sin embargo, los ingresos propios del sistema contributivo de protección social se han tenido que complementar con aportaciones del Estado con cargo a impuestos generales. Estas crecientes transferencias han ido reduciendo los márgenes disponibles para hacer frente a otras necesidades de una forma que ya es preocupante y podría serlo mucho más en las próximas décadas si no se consigue limitar el crecimiento del gasto en pensiones.
El Gráfico 2 muestra la evolución desde 2005 a 2025 de los gastos de la SSA y de sus ingresos, totales y netos de transferencias, en millones de euros constantes (de 2021) y en porcentaje del PIB. Durante este período, tanto los ingresos como los gastos de la SSA han crecido con fuerza, aumentando muy significativamente su peso en el PIB. Los ingresos, sin embargo, han crecido más despacio que los gastos, lo que se ha traducido en un importante deterioro del saldo presupuestario del sistema, que ha pasado de un superávit de 13.100 millones de euros (de 2021) en 2005 a un déficit de 7.200 millones en 2025.
Estas cifras, sin embargo, ofrecen una imagen engañosa de la evolución de la salud financiera del sistema pues el deterioro de su saldo presupuestario en base a sus recursos propios se ha mitigado mucho gracias al fuerte incremento de las transferencias del Estado. Si nos centramos en el déficit básico del sistema (el registrado antes de tales transferencias), el déficit ha aumentado en 67.300 millones de euros de 2021o casi 5 puntos de PIB entre 2005 y 2025, indicando que la brecha entre los gastos y los recursos “propios del sistema” ha aumentado dramáticamente, y con ella la carga que éste supone para la hacienda general del Estado.
Gráfico 2: Evolución de los gastos y los ingresos consolidados de la SSA a. Miles de millones de euros de 2021
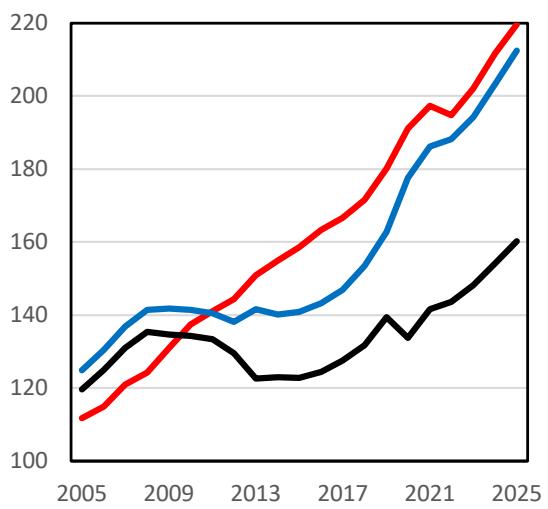
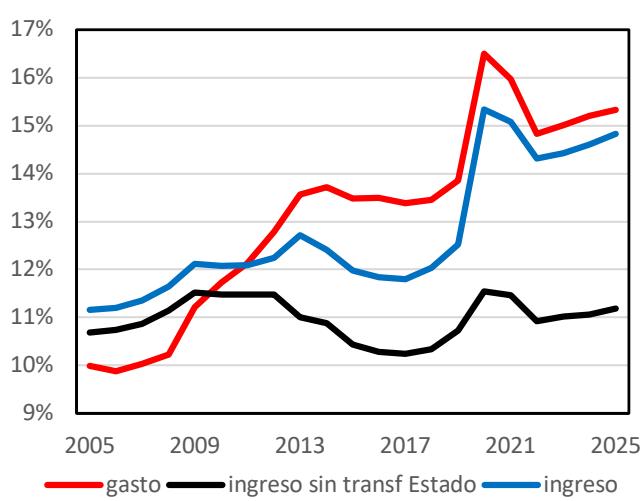
- Fuente: de la Fuente (2026a) - Nota: los datos del período 2020-22 en el panel de la derecha están distorsionados por la fuerte caída del PIB debida a la crisis del Covid.
Gráfico 3: Evolución del saldo básico y contributivo de la SSA en % del PIB
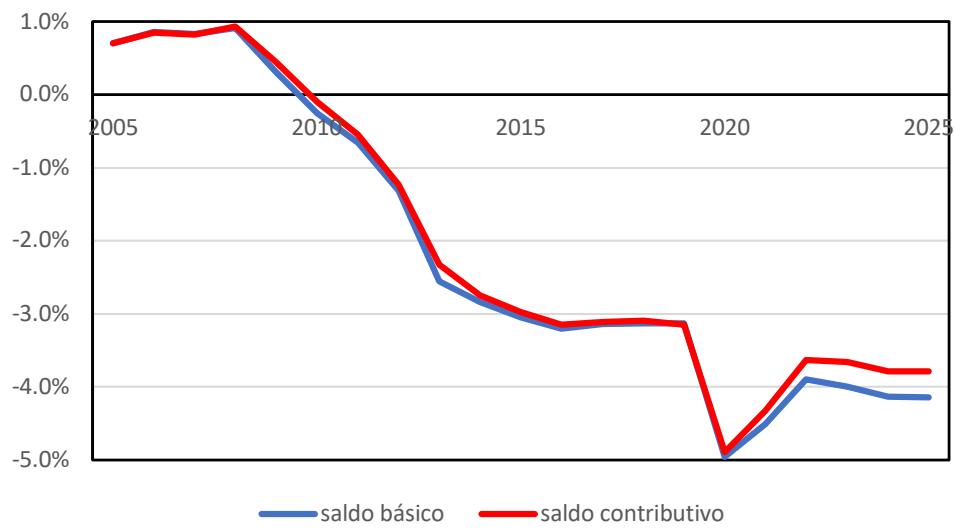
El Gráfico 3 muestra la evolución del saldo básico de la SSA junto con la de su saldo contributivo, definido como la diferencia entre los ingresos y los gastos contributivos de la SSA, esto es, básicamente entre las cotizaciones sociales y las prestaciones contributivas. Esta última magnitud puede interpretarse como el plus de generosidad que el subsistema contributivo de protección social ofrece por encima de lo que sería sostenible con una lógica de puro seguro social de reparto. En las últimas décadas, ambos déficits presentan una clara deriva al alza que tiende a reducir el margen fiscal para afrontar otras necesidades y están alcanzando magnitudes preocupantes, en torno al 4% del PIB, lo que supone alrededor de un tercio de los ingresos tributarios totales del Estado y más del 100% del déficit presupuestario del conjunto de las administraciones públicas españolas.
4. La reforma de las pensiones de 2021-23: contenido e impacto esperado
El Recuadro 1 resume las principales medidas adoptadas como parte de la reciente reforma de pensiones, agrupándolas en tres grupos o fases. Aunque la situación de la SSA resumida en el Gráfico 1, con un déficit básico ya superior al 4% del PIB en 2021, no invitaba a grandes alegrías se optó por una reforma expansiva, a diferencia de prácticamente todas las anteriores.
La primera fase de la reforma, implementada a finales de 2021 mediante la Ley 21/2021, supuso la derogación de los dos mecanismos automáticos de control del gasto introducidos en la anterior reforma (la de 2013), el Índice de Revalorización de las Pensiones (IRP) y el Factor de Sostenibilidad (FS). En la segunda fase hemos incluido los nuevos incentivos a la demora de la jubilación (incluidos en la misma Ley 21) y la (algo posterior) reforma del sistema de cotización de los trabajadores autónomos, dos actuaciones vistas por el Gobierno como medidas compensatorias que mitigarían el incremento del gasto generado por la fase I.
Recuadro 1: La reforma de pensiones de 2021-23, normas y contenido
Medidas complementarias
• “Separación de fuentes” de financiación de la Seguridad Social [sic]: incremento de las transferencias del Estado a la Seguridad Social para financiar ciertas prestaciones que se consideran (muy discutiblemente) gastos impropios. Se comenzó con los PGE de 2021 y se reforzó en los de 2022 y 2023.
• Reforma del sistema de pensiones complementarias: desplazamiento de los incentivos fiscales desde los planes de pensiones individuales a los nuevos planes de pensiones de empleo de promoción pública. (Ley 12/2022 de 30 de junio).
• Nuevo mecanismo de cierre del MEI: Cada tres años se valorará la evolución del sistema utilizando proyecciones de gasto e ingreso elaboradas por el Grupo de Trabajo de envejecimiento de la UE y, en parte, por la AIReF. Cuando se prevea un desequilibrio “excesivo” (de acuerdo con una condición muy cuestionable, que no refleja el saldo neto del sistema) se realizará un ajuste que pasa a ser semiautomático. En ausencia de acuerdo sobre otras medidas, las cotizaciones sociales se elevarán gradualmente para corregir la desviación al alza del gasto en un máximo de cinco años. (Real Decretoley 2/2023 de 16 de marzo)
En la tercera fase se recogen las medidas del RDL 2/2023, con el que se cierra la reforma. Se incluyen en este último grupo algunas medidas que aumentan modestamente los ingresos por cotizaciones, así como la mejora de las pensiones mínimas y no contributivas y ciertos cambios en el cálculo de la pensión inicial que incrementan ligeramente el gasto en pensiones. A todo esto, hay que añadirle algunas medidas complementarias de gran importancia, incluyendo el fuerte incremento de las transferencias del Estado a la Seguridad Social y el establecimiento de una cláusula de salvaguarda ligada al nuevo Mecanismo de Equidad Intergeneracional (MEI) que obligará a corregir el desequilibrio del sistema si este supera un determinado umbral, actuando en última instancia mediante subidas de los tipos de cotización.
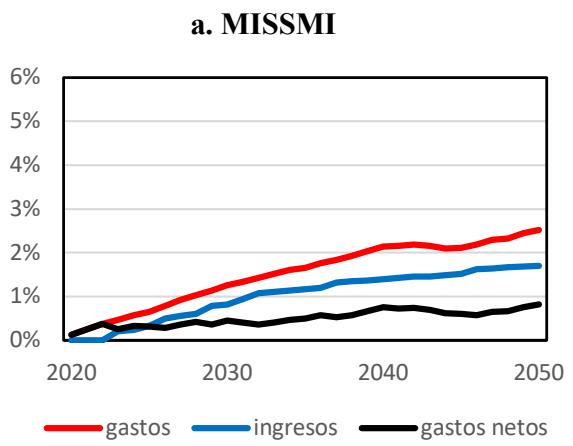
En el Gráfico 4 se comparan nuestras estimaciones de los efectos de la reforma sobre las cuentas del sistema público de pensiones con las del MISSMI (2023). Según las estimaciones del Gobierno, la reforma en su conjunto tendría un efecto incremental moderado sobre el saldo presupuestario básico del sistema público de pensiones (antes de transferencias estatales), que se mantendría ligeramente por debajo de 1 punto de PIB incluso en el peor momento del período de aquí a 2050.3 Nuestros cálculos, sin embargo, apuntan a un deterioro de más de 3 puntos del déficit básico del sistema (gasto neto) en la parte final del período, tanto en una primera estimación de urgencia como en un análisis más cuidadoso basado en un modelo de equilibrio de generaciones solapadas.4 Esta discrepancia tiene su origen fundamentalmente en estimaciones muy diferentes de los efectos presupuestarios de los incentivos a la jubilación demorada y de la reforma del sistema de cotización de los trabajadores autónomos, medidas en las que el Gobierno confía para compensar o financiar buena parte del incremento del gasto generado por la primera fase de la reforma. El Ministerio de Seguridad Social (MISSMI, 2023), en particular, no parece haber tenido en cuenta que tanto la reforma del régimen de autónomos como los incentivos a posponer la jubilación tendrán un efecto demorado sobre el gasto a través de mayores pensiones futuras que será ya sustancial en 2050, y parte, además, de supuestos enormemente optimistas sobre la incidencia de la jubilación demorada y sobre su efecto inmediato en el gasto en pensiones (véase de la Fuente et al, 2023).
3 Véase de la Fuente (2023a, sección 2) y las fuentes allí citadas.
4 Véanse respectivamente de la Fuente (2023a, sección 2) y Sánchez, de la Fuente y García (2025, sección 7).
Gráfico 4: Efecto esperado de la reforma sobre las cuentas del sistema de pensiones Gasto e ingresos incrementales y efecto neto en % del PIB
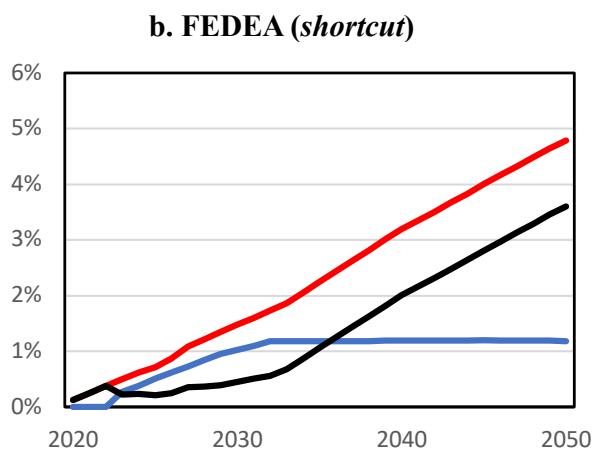
c. FEDEA MSSP-OLG v3.1
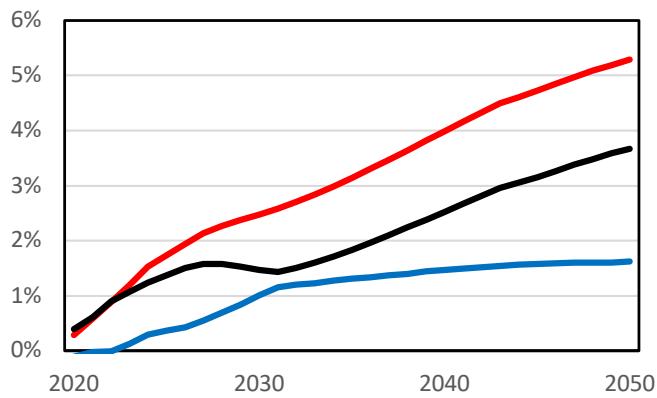
- Fuente: Sánchez, de la Fuente y García (2025). - Nota: Se incluyen las pensiones de clases pasivas y as no contributivas.
Si juntamos las proyecciones del Gráfico 4.c con la situación descrita en el Gráfico 2, las perspectivas son preocupantes. El saldo contributivo de la SSA fue positivo hasta 2009, pero en 2025 se había convertido en un déficit de casi 64.000 millones de euros corrientes, un 3,8% del PIB. Incluso sin cambios de política, este desequilibrio habría tendido a aumentar con el tiempo como resultado del rápido proceso de envejecimiento que estamos experimentando, pero la reforma ha incrementado aún más la presión sobre el gasto. De acuerdo con nuestras proyecciones, el déficit básico del sistema público de pensiones (que representa el grueso de la SSA) aumentará en 2,3 puntos de PIB adicionales entre 2025 y 2050. Así pues, en torno a mitad de siglo tendremos que inyectar cada año a la Seguridad Social recursos adicionales por valor de algo más de seis puntos de PIB—que se quedarían en algo menos de cinco puntos con las más optimistas proyecciones del Gobierno, una cantidad todavía muy considerable.
Las proyecciones del Gráfico 4.c no tienen en cuenta la cláusula de salvaguarda del MEI, esto es, el mecanismo cuasi-automático de control introducido a instancias de la Comisión Europea a través del RDL 2/2023, que en principio forzará la introducción de medidas correctivas si las proyecciones oficiales anticipan un aumento suficientemente importante del gasto en pensiones. Comenzando en 2025, el sistema se someterá a una serie de revisiones periódicas que se basarán en las proyecciones de gasto de los sucesivos Ageing Reports y en estimaciones del impacto de las nuevas medidas de ingreso ligadas a la reforma que elaborará la AIReF. Si el gasto esperado en promedio durante el período 2022-2050, neto de los nuevos ingresos medios durante el mismo período, supera el 13,3% del PIB, el mecanismo corrector se pondrá en marcha. En ausencia de un acuerdo rápido sobre medidas alternativas, se incrementarán los tipos de cotización a la Seguridad Social con el fin de financiar el exceso esperado de gasto neto sobre el umbral indicado.
Está por ver, sin embargo, la efectividad del mecanismo a la hora de contener el gasto en pensiones, tanto por su incorrecto diseño, con una condición de sostenibilidad que no recoge el déficit real del sistema, como por la laxitud con la que se ha aplicado (ya dos veces) hasta el momento bajo las instrucciones del Gobierno vía decreto (véase de la Fuente, 2025). Como bien ha señalado la AIReF (2025 y 2026), el cumplimiento de la cláusula de salvaguarda no garantiza la sostenibilidad del sistema de pensiones, o la del conjunto de las cuentas públicas, que era lo que se buscaba en su momento.
Con estas proyecciones, sólo parece razonable concluir que la reforma debería reconsiderarse lo antes posible. Tanto por lógica como por exigencia europea, uno de sus objetivos centrales tendría que haber sido el de garantizar lo que se suele denominar la sostenibilidad financiera del sistema (aunque, como ya hemos dicho, sería seguramente más correcto hablar de la del resto del Estado de Bienestar). Sin embargo, su resultado final ha sido justo el contrario: incrementar las demandas de recursos destinados a financiar el déficit del sistema contributivo de pensiones mediante una serie de medidas que pondrán una fuerte presión al alza sobre el gasto sin acompañarlas de actuaciones compensatorias adecuadas, ni de ingreso ni de gasto.
Además de por sus previsibles resultados, la reforma ha sido también muy cuestionable por la forma en la que ha sido tramitada y por la deficiente calidad de la documentación técnica que la acompañaba o debería haberlo hecho. Las memorias económicas relevantes no siempre han estado disponibles o han sido fáciles de encontrar y se han caracterizdo por una ausencia de detalle que ha hecho muy difícil valorar la fiabilidad de las estimaciones de impacto que en ellas se contienen.5 El problema se debe, al menos en parte, a la tramitación de buena parte de la reforma por la vía extraordinaria del Real Decreto-ley, lo que reduce las exigencias en materia de informes técnicos y las oportunidades para discutir en detalle las nuevas normas, tanto en el Parlamento como fuera de él. Esta no es la mejor forma de legislar sobre un tema capital como es el sistema público de pensiones, con importantes implicaciones económicas y sociales a medio y largo plazo. Dada la trascendencia del tema, habría sido necesario proceder con mucha más transparencia
5. Recomendaciones
El mejor punto de partida para diseñar una política razonable de pensiones sería el reconocimiento expreso de que nuestro sistema resulta excesivamente generoso en relación con sus recursos y con el crecimiento esperado de la economía española. Dada la actual esperanza de vida tras la jubilación (21,2 años a los 65 años) y la evolución esperable en el futuro de esta variable (4,9 años adicionales en 2050), de los niveles de productividad y ocupación y de la tasa de dependencia (la relación entre la población jubilada y la que está en edad de trabajar), las pensiones públicas actuales están por encima de lo que permiten nuestros salarios y los tipos existentes de cotización.
5 Véase de la Fuente (2023f, sección 2).
Otra forma de decir básicamente lo mismo es que la rentabilidad que nuestro sistema público de pensiones ofrece por las cotizaciones de sus beneficiarios ha estado generalmente por encima de la que la economía española puede sostener, que puede identificarse con la tasa de crecimiento de la masa salarial agregada (Samuelson, 1958; Aaron, 1966).6 En consecuencia, el valor descontado de las pensiones percibidas por los jubilados exceden el valor capitalizado de sus cotizaciones sociales (tanto en el promedio como para la gran mayoría de los jubilados individuales), contribuyendo así a generar un déficit agregado. Una implicación desagradable de este resultado es que, mientras ese desequilibrio básico no se corrija, incorporar más gente al sistema, a través por ejemplo de la inmigración, no ayudará a reequilibrarlo a largo plazo, sino todo lo contrario, por más que a corto plazo pueda aliviar sus problemas de caja.
El Gobierno pretende afrontar el problema ofreciendo un cheque en blanco con cargo a la Administración General del Estado, pero mucho nos tememos que eso sólo creará las condiciones para que el desajuste siga creciendo hasta convertirse en inasumible, dejando mientras tanto poco espacio para otras prioridades. En nuestra opinión, sería necesario buscar un equilibrio más razonable entre el gasto en pensiones y el margen fiscal reservado a otras necesidades. Este equilibrio podría plasmarse en una revisión del mecanismo de salvaguarda del MEI, cuya condición de activación debería fijarse en términos de un límite máximo razonable al déficit básico del sistema de pensiones (incluyendo clases pasivas), en lugar de la poco transparente y excesivamente laxa condición actual.
Para alcanzar este equilibrio, sería necesario buscar una combinación de políticas de ingreso y gasto que asegure la viabilidad financiera del sistema público de pensiones y un reparto equilibrado de los costes relevantes entre toda la sociedad española. Un ingrediente necesario de la solución ha de ser una reducción gradual de la actual tasa de prestación (el cociente entre la pensión y el salario medios) hasta niveles similares a los observados en otras economías europeas (véase el Gráfico 1 más arriba). Para avanzar en esta dirección será necesario adoptar medidas de contención del gasto en pensiones. Entre ellas deberían incluirse la extensión gradual del período de cómputo de la pensión a toda la vida laboral (sin permitir descartes) junto con un endurecimiento de otros parámetros que determinan el cálculo de la pensión y el acceso a la misma, así como la recuperación del factor de sostenibilidad o el establecimiento, una vez alcanzada la edad de jubilación de 67 años hacia la que ahora transitamos, de un nexo automático entre la edad legal de jubilación y la esperanza de vida en buena salud, con las excepciones necesarias para aquellas ocupaciones que no lo permitan por su dureza física. En principio, no hay ninguna razón lógica para excluir por completo de los esfuerzos necesarios a todos los pensionistas actuales, con independencia de su renta, pero está claro que cualquier propuesta que comporte un recorte de las prestaciones ya causadas, incluyendo una actualización por debajo de la inflación generará una enorme resistencia y debería seguramente descartarse como inviable.
6 Devesa, Domínguez, Encinas y Meneu (2025) sitúan el exceso medio de rentabilidad durante las últimas cuatro décadas en torno al 0,4%, lo que sería equivalente a un exceso medio del 12% de las pensiones sobre el valor capitalizado de las cotizaciones sociales y observan que la brecha de rentabilidad es bastante mayor cuando se calcula “a futuro” utilizando las previsiones del Ageing Report de 2024.
Dadas nuestras complicadas perspectivas demográficas y de productividad, es muy probable que las medidas sugeridas hasta el momento sean insuficientes para solucionar el problema al que nos enfrentaremos durante al menos las próximas tres décadas y que resulte necesario inyectar recursos adicionales al sistema. Una parte de estos recursos podría conseguirse mediante la emisión de deuda a devolver cuando la pirámide poblacional se normalice, pero dado nuestro ya muy elevado nivel de endeudamiento, el margen existente es muy limitado. Otra posible fuente de recursos adicionales sería una subida de las cuotas sociales, pero no conviene abusar demasiado de esta posibilidad por sus efectos adversos sobre el empleo y la equidad intergeneracional, especialmente si, como ya está sucediendo con el MEI y la cuota de solidaridad, las subidas convierten parcialmente a las cotizaciones en un impuesto puro en lugar de salario diferido, comprometiendo así el carácter contributivo del sistema.
Por lo tanto, será seguramente necesario recurrir a aportaciones complementarias de recursos procedentes de la caja general del Estado. En tal caso, sin embargo, sería esencial asegurar que tales aportaciones se realizan de una forma transparente y que su coste se reparte de una forma equitativa entre todos. Una opción a considerar sería la de financiar al menos parte de tales aportaciones mediante un recargo proporcional sobre la cuota estatal del IRPF que, para comenzar, podría reemplazar al MEI y a la cuota de solidaridad, evitando así la inequidad de concentrar los costes de financiar una prima general a los perceptores de prestaciones contributivas en una parte limitada de la población, eximiendo al resto con independencia de su renta. Consideraciones de equidad aparte, el recargo ayudaría mucho a visibilizar el coste de oportunidad de la reforma, lo que podría hacer algo más sencilla políticamente la introducción de medidas de control del gasto.
A medio y largo plazo, deberíamos considerar seriamente la posibilidad de adoptar un modelo de cuentas nocionales, como el sueco, con una rentabilidad nocional ligada al crecimiento del PIB o de la masa salarial agregada, lo que aseguraría la sostenibilidad del sistema público de pensiones. Los modelos de cuentas nocionales (CN) siguen siendo modelos de reparto, esto es, las cotizaciones de los trabajadores actualmente en activo se utilizan para pagar las pensiones de los jubilados de hoy --- en lugar de invertirlas en activos financieros para pagar, junto con los rendimientos acumulados, las pensiones futuras, como sucede en los modelos de capitalización. A diferencia de nuestro sistema actual, sin embargo, los modelos de CN, calculan la cuantía de las pensiones con un criterio actuarial, capitalizando las cotizaciones realmente realizadas y transformándolas después en una renta vitalicia de valor esperado equivalente. Si los cálculos necesarios se realizan con un tipo de interés (nocional) igual al crecimiento de la economía, el sistema se mantendrá en equilibrio, al menos en su estado estacionario.
Puesto que la rentabilidad media que ofrece nuestro sistema público de pensiones es claramente superior a la tasa media de crecimiento del PIB español durante las últimas décadas, la adopción inmediata con efectos retroactivos de un modelo de CN sostenible comportaría una rebaja de las pensiones actuales (de en torno a un 12%, según los cálculos de Devesa, Doménech y Meneu (2025)). Para suavizar la pérdida de bienestar de los ya jubilados y los próximos a jubilarse, que tienen poco margen de reacción, así como para mitigar la resistencia política al cambio, sería imprescindible una transición gradual sobre un período de varias décadas, tal como proponen los autores citados entre otros. Durante este período, las pensiones ya concedidas no se tocarían (excepto para actualizarían con la inflación) y las nuevas pensiones se calcularían como una media ponderada de las que se obtendrían con el modelo actual y con el nuevo sistema de CN, con una ponderación creciente para este último elemento. Con una tasa razonable de crecimiento de la renta per cápita, la pensión media inicial podría seguir creciendo durante todo el período transitorio. Lo haría, en principio, a un ritmo menor que en ausencia de la reforma, pero también se iría reduciendo gradualmente el desequilibrio del sistema y, con él, la escasez de recursos disponibles para otras prioridades, así como la probabilidad de una crisis que obligue a tomar medidas drásticas en algún momento.
Finalmente, todo esto debería complementarse con una revisión a fondo de la normativa sobre jubilación que permita compatibilizar el cobro de la pensión con el trabajo remunerado mediante fórmulas flexibles para la prolongación voluntaria de la vida laboral. Esto ayudaría no sólo a complementar las rentas de los jubilados que quieran y puedan seguir trabajando sino también a mitigar los efectos del envejecimiento sobre la oferta de trabajo, permitiendo un mejor aprovechamiento de un talento senior que será cada vez más importante para mantener el crecimiento. Esta última recomendación se desarrolla en mayor detalle en otro documento de esta misma serie.7
6. DOCUMENTOS
La mayor parte de los trabajos que siguen están disponibles, listados en orden cronológico inverso, en el apartado de pensiones de la página web de investigación de FEDEA: https://fedea.net/documentos-pensiones/
6.1. Documentos clave
• Diagnóstico de los problemas del sistema y propuestas de reforma
References
- de la Fuente, A., M. A. García Díaz y A. R. Sánchez (DGS, 2018a). “La salud financiera del sistema público de pensiones español: Un análisis retrospectivo.” Fedea Policy Papers no. 2018-05, Madrid. https://documentos.fedea.net/pubs/eee/eee2018-05.pdf
References
- de la Fuente, A., M. A. García Díaz y A. R. Sánchez Martin (DGS, 2020). “Algunas reflexiones sobre el informe del Pacto de Toledo y los planes del Gobierno en materia de pensiones.” FEDEA Policy Papers no. 2020-23, Madrid. https://bit.ly/3qYCvsJ
References
- Doménech, R. y E. Devesa (2021). “Las cuentas nocionales individuales: elemento central de la reforma del sistema de pensiones en España.” Fedea Policy Papers no. 2021-02, Madrid. https://documentos.fedea.net/pubs/fpp/2021/02/FPP2021-02.pdf
References
- Devesa, E., R. Doménech y R. Meneu (2025). “Transición hacia un sistema de pensiones de Cuentas Nocionales en España: Fundamentos, diseño e impacto.” FEDEA, Estudios sobre la Economía Española, no. 2025-22. Madrid. https://documentos.fedea.net/pubs/eee/2025/eee2025-22.pdf
References
- Devesa. J. E., I. Domínguez, B. Encinas y R. Meneu (2025). “Una visión actuarial del sistema de pensiones de jubilación español.” Conferencia del 40 aniversario de la fundación de Fedea, Estudios sobre la Economía Española no. 2025/20. Madrid. https://documentos.fedea.net/pubs/eee/2025/eee2025-20.pdf
References
- Sánchez, A., de la Fuente, A. y M. A. García (2025). “Los efectos de la reforma de pensiones de 2021-23: Un análisis con el modelo MSSP-OLG.” FEDEA, Estudios sobre la Economía
7 Véase https://bit.ly/3HZsxB3
References
- Española no. 2025/21. Madrid. De próxima publicación en Hacienda Pública Española/Review of Public Economics. https://documentos.fedea.net/pubs/eee/2025/eee2025-21.pdf
References
- • Comparecencia de A. de la Fuente ante el Pacto de Toledo, sept. 2026 https://policy.fedea.net/angel-de-la-fuente-en-la-comision-de-seguimiento-y-evaluacion-delos-acuerdos-del-pacto-de-toledo/
• Efectos de la reforma de pensiones 2021-23
de la Fuente, A. (2023a). “Los efectos presupuestarios de la reforma de pensiones de 2021-23: iii) impacto total y la cláusula de salvaguarda del MEI.” FEDEA, Estudios sobre la Economía Española no. 2023-13. Madrid. https://bit.ly/40RbvME
References
- de la Fuente, A. (coordinador), M. Ayuso, J. I. Conde-Ruiz, E. Devesa, J. Díaz Giménez, J. Díaz-Saavedra, R. Doménech, I. Domínguez Fabián, L. Fuster, M. A. García Díaz, J. A. Herce, S. Jiménez, J. M. Marín Vigueras, C. Patxot, A. Sánchez Martín y F. Serrano (de la Fuente et al, 2023). “Notas sobre las proyecciones de gasto en pensiones del MISSMI.” Informes y papeles del Grupo de Trabajo Mixto Covid-19. FEDEA, Estudios sobre Economía Española no. 2023- 31, Madrid. https://bit.ly/3SaymSx
References
- Sánchez, A., de la Fuente, A. y M. A. García (2025). “Los efectos de la reforma de pensiones de 2021-23: Un análisis con el modelo MSSP-OLG.” FEDEA, Estudios sobre la Economía Española no. 2025/21. Madrid. De próxima publicación en Hacienda Pública Española/Review of Public Economics. https://documentos.fedea.net/pubs/eee/2025/eee2025-21.pdf
• Datos recientes de la Seguridad Social y Clases Pasivas
de la Fuente, A. (2023b). “Las cuentas de la Seguridad Social Ampliada, series 2005-2023, v1.0.” FEDEA, Estudios de Economía Española, no. 2023-27. Madrid. https://bit.ly/3LirE8Y Datos: https://bit.ly/3RhkOEt
de la Fuente, A. (2024). “Las cuentas de la Seguridad Social Ampliada: Series 2005-2023, v1.1 (Actualización para incorporar la liquidación de 2022).” FEDEA, Colección Apuntes no. 2024-02. Madrid. https://bit.ly/47B5irn Datos: https://bit.ly/4b2pyW6
de la Fuente, A. (2026a). “Las cuentas de la Seguridad Social Ampliada. Series 2005-2025, v1.3. (Actualización para incorporar la liquidación de 2024 y el avance de 2025).” Colección Apuntes no. 2026-03. Madrid. https://documentos.fedea.net/pubs/ap/2026/ap2026-03.pdf
García Díaz, M. A. (2024). “Evolución reciente y situación financiera actual del sistema público de pensiones.” FEDEA, Estudios sobre la Economía Española no. 2024/21. Madrid. https://documentos.fedea.net/pubs/eee/2024/eee2024-21.pdf
• Introducción para no especialistas al sistema de pensiones García Díaz, M. A. (2019). “El sistema público español de pensiones: Mitos y realidades.” FEDEA, Estudios sobre la Economía Española no. 2019-01, Madrid. https://documentos.fedea.net/pubs/eee/eee2019-01.pdf
6.2. Análisis de la reforma de pensiones 2021-23 y estimación de su impacto de la Fuente, A., M. A. García Díaz y A. R. Sánchez (DGS, 2018b). “¿Hacia una nueva reforma de las pensiones? Notas para el Pacto de Toledo.” Fedea Policy Papers no. 2018-09, Madrid. https://documentos.fedea.net/pubs/fpp/2018/10/FPP2018-09.pdf
References
- de la Fuente, A., M. A. García Díaz y A. R. Sánchez Martin (DGS, 2020). “Algunas reflexiones sobre el informe del Pacto de Toledo y los planes del Gobierno en materia de pensiones.” FEDEA Policy Papers no. 2020-23, Madrid. https://bit.ly/3qYCvsJ
References
- de la Fuente, A., M. A. García y A. R. Sánchez (DGS, 2022). “El Mecanismo de Equidad Intergeneracional: una disposición poco equitativa, insuficiente y confusa.” FEDEA, Colección Apuntes no. 2022-02. Madrid. https://bit.ly/34TEqsb
References
- de la Fuente, A. (2022a). “Comentario al proyecto de ley para el impulso de los planes de pensiones de empleo.” FEDEA, Colección Apuntes, no. 2022-06. Madrid. https://bit.ly/36eLKj5
References
- de la Fuente, A. (2022b). “Sobre la financiación de la Seguridad Social: algunas reflexiones al hilo de la propuesta de “destope” de las cotizaciones.” FEDEA, Colección Apuntes no. 2022- 31. Madrid. http://bit.ly/3Br5cFz
References
- de la Fuente, A. (2023c). “Los efectos presupuestarios de la reforma de pensiones: un balance provisional.” FEDEA, Colección Apuntes no. 2023-06. Madrid. https://bit.ly/3Le9MwM
References
- de la Fuente, A. (2023d). “Sobre el nuevo decreto de pensiones: algunos cálculos de urgencia.” FEDEA, Colección Apuntes no. 2023-08. Madrid. http://bit.ly/3nsJblI
References
- de la Fuente, A. (2023e). “Los efectos presupuestarios de la reforma de pensiones de 2021-23: i) Las medidas del Real Decreto-ley 2/2023.” FEDEA, Estudios sobre la Economía Española no. 2023-09. Madrid. https://bit.ly/40stoRX
References
- de la Fuente, A. (2023f). “Los efectos presupuestarios de la reforma de pensiones de 2021-23: ii) Incentivos a la demora de la jubilación y nuevo sistema de cotización de los trabajadores autónomos.” FEDEA, Estudios sobre la Economía Española no. 2023-11. Madrid. https://bit.ly/3mZJHI6
References
- de la Fuente, A. (2023g). “Boletín FEDEA no. 22: Seguimiento de las reformas del Plan de Recuperación.” FEDEA, Estudios sobre la economía española, no. 2023-18, Madrid. https://bit.ly/3MUV3pU
References
- de la Fuente, A. (2025). “Sobre la aplicación de la cláusula de salvaguarda del MEI: algunas dudas metodológicas. FEDEA, Colección Apuntes no. 2025/18. Madrid. https://documentos.fedea.net/pubs/ap/2025/ap2025-18.pdf
References
- Devesa, J. E., Devesa, M., Domínguez, I., B. Encinas y R. Meneu (2024). “Primeras valoraciones de los efectos de la Ley 21/2021 sobre la jubilación anticipada y demorada y estimaciones sobre el gasto en pensiones.” FEDEA, Estudios sobre la Economía Española no. 2024/16. Madrid. https://documentos.fedea.net/pubs/eee/2024/eee2024-16.pdf.
References
- García Díaz, M. A. (2022a). “Nota sobre el nuevo sistema de cotización del Régimen de Trabajadores Autónomos (RETA).” FEDEA, Colección Apuntes no. 2022-22, Madrid. https://documentos.fedea.net/pubs/ap/2022/ap2022-22.pdf
References
- García Díaz, M. A. (2022b). “Nota sobre el posible impacto presupuestario de la actualización de las pensiones con el IPC en 2023.” FEDEA, Colección Apuntes no. 2022- 09, Madrid. https://documentos.fedea.net/pubs/ap/2022/ap2022-09.pdf
References
- García Díaz, M. A. (2023). “La reforma del sistema público de pensiones 2022 y 2023. Contenido y posibles efectos.” FEDEA, Estudios sobre la Economía Española no. 2023-08. Madrid. https://documentos.fedea.net/pubs/eee/2023/eee2023-08.pdf
6.3. Documentos técnicos sobre los modelos de simulación del sistema de pensiones
References
- Sánchez Martín, A. R. (2023a). “Actualización del Modelo de Simulación del Sistema de Pensiones MSSP-OLG: i) Una visión general.” .” FEDEA, Documento de Trabajo no. 2023- 03. Madrid. https://fedea.net/documentos-pensiones/
References
- Sánchez Martín, A. R. (2023b). “Actualización del Modelo de Simulación del Sistema de Pensiones MSSP-OLG: ii) extensión de la heterogeneidad de ingresos y bases contributivas.” FEDEA, Documento de Trabajo no. 2023-04, Madrid. https://bit.ly/3X406cd
References
- Sánchez Martín, A. R. (2023c). “Actualización del Modelo de Simulación del Sistema de Pensiones MSSP-OLG: iii) incorporación de “shocks” inesperados al entorno económico.” FEDEA, Documento de Trabajo no. 2023-05, Madrid. https://documentos.fedea.net/pubs/dt/2023/dt2023-05.pdf
References
- Sánchez, A. R. (2017a). “Proyecciones financieras y de bienestar del sistema español de pensiones: resultados de simulación.” FEDEA, Estudios sobre la Economía Española no. 2017- 15, Madrid. https://documentos.fedea.net/pubs/eee/eee2017-15.pdf
References
- Sánchez, A. R. (2017b). “Proyecciones financieras y de bienestar del sistema español de pensiones: modelización en equilibrio general.” FEDEA, Estudios sobre la Economía Española no. 2017-03, Madrid. https://documentos.fedea.net/pubs/eee/eee2017-03.pdf
References
- de la Fuente, A. (2024). “Notas sobre las proyecciones para España del Ageing Report de 2024.” FEDEA, Colección Apuntes no. 2024/15. Madrid. https://documentos.fedea.net/pubs/ap/2024/ap2024-15.pdf
References
- de la Fuente, A. (2026b). “Modelos contables de proyección del gasto en pensiones: estructura, limitaciones y propuestas para seguir avanzando.” II Jornada sobre el sistema público de pensiones y seguridad social, FEDEA, Documento de Trabajo no. 2026-08. Madrid. https://bit.ly/4yfaT53
References
- Arenal, F., J. Calmarza y A. Medina (2024). “Detrás del telón del Ageing Report 2024: una exploración detallada de su metodología.” FEDEA, Estudios sobre la Economía Española no. 2024/19. Madrid. https://documentos.fedea.net/pubs/eee/2024/eee2024-19.pdf
6.4. Otros documentos de análisis y propuestas
References
- Conde-Ruiz, J. I. (2017). “Medidas para restaurar (o no) la sostenibilidad financiera de las pensiones.” Fedea Policy Papers no. 2017-04, Madrid. https://documentos.fedea.net/pubs/fpp/2017/01/FPP2017-04.pdf
References
- Conde-Ruiz, J. I. (2019). “¿Qué haríamos si hubiese que reinventar las pensiones?” Fedea Policy Papers no. 2019-02, Madrid. https://documentos.fedea.net/pubs/fpp/2019/10/FPP2019- 02.pdf
References
- Conde-Ruiz, J. I. (2020). “Pensiones para el siglo XXI.” Fedea Policy Papers no. 2020-01, Madrid. https://documentos.fedea.net/pubs/fpp/2020/03/FPP2020-01.pdf
References
- Conde-Ruiz, J. I. y M Díaz (2022). “Una Propuesta de Revalorización de las Pensiones más justa para los más Vulnerables y para los Jóvenes.” FEDEA, Colección Apuntes no. 2022-25, Madrid. https://documentos.fedea.net/pubs/ap/2022/ap2022-25.pdf
References
- Conde-Ruiz, J. I. y C. I. González (2016). “From Bismarck to Beveridge: the Other Pension Reform in Spain.” FEDEA, Estudios sobre la Economía Española no. 2016-16, Madrid.
References
- https://documentos.fedea.net/pubs/eee/eee2016-16.pdf
References
- de la Fuente, A., (2014). “A simple model of aggregate pension expenditure.” FEDEA, Documento de Trabajo no. 2014-17, Madrid. https://documentos.fedea.net/pubs/dt/2014/dt-2014-17.pdf
References
- de la Fuente, A. (2019a). “Productividad y pensiones.” FEDEA, Estudios sobre la Economía Española no. 2019-43, Madrid. https://documentos.fedea.net/pubs/eee/eee2019-43.pdf?
References
- de la Fuente, A. (2019b). “¿Cuánto cuesta actualizar las pensiones con la inflación?” FEDEA, Colección Apuntes no. 2019-01, Madrid. https://documentos.fedea.net/pubs/ap/2019/ap-2019- 01.pdf
References
- de la Fuente, A. (2023g). “Las cuentas de la Seguridad Social Ampliada, 2019-2023.” FEDEA, Colección Apuntes, no. 2023-16. Madrid. https://bit.ly/44FmZ8x
References
- de la Fuente, A., M. A. García Díaz y A. R. Sánchez (DGS, 2018). “La salud financiera del sistema público de pensiones español: proyecciones de largo plazo y factores de riesgo.” Fedea Policy Papers no. 2018-03, Madrid. https://documentos.fedea.net/pubs/fpp/2018/03/FPP2018- 03.pdf
References
- Devesa, J. E., I. Domínguez, B. Encinas y R. Meneu (2026). “Indicadores de equilibrio y sostenibilidad de los sistemas públicos de pensiones europeos a partir del Ageing Report.” II Jornada sobre el sistema público de pensiones y seguridad social, FEDEA, Documento de Trabajo no. 2026-07. Madrid. https://bit.ly/4y3DZ7q
References
- García Díaz, M. A. (2022c). “Nota sobre el Presupuesto del Sistema de la Seguridad Social.” FEDEA, Colección Apuntes no. 2022-26, Madrid. https://documentos.fedea.net/pubs/ap/2022/ap2022-26.pdf
References
- Jiménez, S. y A. Viola (2023). “El futuro del sistema de pensiones: demografía, mercado de trabajo y reformas.” FEDEA, Estudios sobre la Economía Española no. 2023-15. Madrid. https://documentos.fedea.net/pubs/eee/2023/eee2023-15.pdf
References
- Jiménez, S. (2026). “Delaying Retirement, Reshaping Exits and the Gender Mortality Gap: Evidence from de 2011 Spanish Pension Reform.” FEDEA, Estudios sobre la Economía Española no. 2026-23. Madrid. https://documentos.fedea.net/pubs/eee/2026/eee2026-23.pdf
References
- López, A., C. Vidal (2026). “Delayed-Retirement Incentives in Spain: Evaluating Lump-Sum Commutation and Actuarial Fairness. FEDEA, Estudios sobre la Economía Española 2026/25, Madrid. https://documentos.fedea.net/pubs/eee/2026/eee2026-25.pdf
References
- Patxot, C., M. Solé y G. Souto (2017). “Should pensions be redistributive? The impact of Spanish reforms on the system’s sustainability and adequacy.” FEDEA, Documento de Trabajo no. 2017-02, Madrid. https://documentos.fedea.net/pubs/dt/2017/dt2017-02.pdf
References
- Wachs, D. y J. Onrubia (2021). “Automatic adjustment mechanisms in public pension reforms: Effects over fiscal sustainability, adequacy, and fairness.” FEDEA, Documento de Trabajo no. 2021-05, Madrid. https://documentos.fedea.net/pubs/dt/2021/dt2021-05.pdf
6.5. Algunas experiencias internacionales y otros temas
References
- Boado-Penas, M. C. (2021). “Reformas del sistema de pensiones: La Experiencia Sueca.” FEDEA, Documento de Trabajo no. 2021/03, Madrid. https://documentos.fedea.net/pubs/dt/2021/dt2021-03.pdf
References
- Conde-Ruiz, J. I. y C. I. González (2018). “European pension systems: Bismarck or Beveridge?” FEDEA, Documento de Trabajo no. 2018-01, Madrid.
References
- https://documentos.fedea.net/pubs/dt/2018/dt2018-01.pdf
References
- González, V. (2021). “Los retos de la hipoteca inversa.” FEDEA, Documento de Trabajo no. 2021-08, Madrid. https://documentos.fedea.net/pubs/dt/2021/dt2021-08.pdf
References
- Herce, J. A. (2021). “Asegurar la Gran Edad.” FEDEA, Colección Apunts no. 2021-02, Madrid. https://documentos.fedea.net/pubs/ap/2021/ap2021-02.pdf
References
- Rodríguez, M. Luz (2021). “Las pensiones y las nuevas formas de empleo de la revolución digital.” Fedea Policy Papers no. 2021-03, Madrid. https://documentos.fedea.net/pubs/fpp/2021/02/FPP2021-03.pdf
References
- Fuster, L. (2021). “Las pensiones de viudedad en España.” FEDEA, Estudios sobre la Economía Española no. 2021-06, Madrid. https://documentos.fedea.net/pubs/eee/eee2021- 06.pdf
References
- Domínguez, I. (2021). “El ahorro como complemento para la pensión.” FEDEA, Estudios sobre la Economía Española no. 2021-01, Madrid. https://documentos.fedea.net/pubs/eee/eee2021- 01.pdf?
References
- Sánchez Martín, A. (2020). “Normativa de cotización y pensiones de trabajadores autónomos en España: ¿Se incentiva al ahorro de ciclo vital?” FEDEA, Estudios sobre la Economía Española no. 2020-45, Madrid. https://documentos.fedea.net/pubs/eee/eee2020-45.pdf
References
- Jimeno, J. F. (2020). “Las consecuencias de los cambios tecnológicos sobre la reforma de las pensiones.” FEDEA, Documento de Trabajo no. 2020-17, Madrid. https://documentos.fedea.net/pubs/dt/2020/dt2020-17.pdf
6.6. Demografía
References
- de la Fuente, A. (2022). “España 1970-2070: Tendencias y proyecciones demográficas con un ojo puesto en las finanzas del sistema de pensiones.” FEDEA, Estudios sobre la economía española no. 2022-04. Madrid. https://bit.ly/3sJHJM4
References
- Fernández-Huertas, J. (2021). “Inmigración y políticas migratorias en España.” FEDEA, Estudios sobre la Economía Española no. 2021-10, Madrid. https://documentos.fedea.net/pubs/eee/eee2021-10.pdf
References
- Conde-Ruiz, J. I. y C. I. González (2021). “El proceso de envejecimiento en España.” FEDEA, Estudios sobre la Economía Española, no. 2021-07, Madrid. https://documentos.fedea.net/pubs/eee/eee2021-07.pdf
References
- Castro-Martín, T., T. Martín-García, J. Cordero y M. Seiz (2021). “¿Cómo mejorar la natalidad en España?” FEDEA, Estudios sobre la Economía Española no. 2021/04, Madrid. https://documentos.fedea.net/pubs/eee/eee2021-04.pdf
References
- Ayuso, M. y J. Bravo (2021). “El necesario enfoque actuarial de los sistemas de pensiones: la relevancia de la esperanza de vida, también en España.” FEDEA, Documento de Trabajo no. 2021-01, Madrid. https://documentos.fedea.net/pubs/dt/2021/dt2021-01.pdf
6.7. Otras referencias
References
- Aaron, H. (1966). “The Social Insurance Paradox.” Canadian Journal of Economics and Political Science, 32(3), pp. 371-74.
References
- AIReF (2025). Informe de evaluación de la regla de gasto de pensiones. Informe 2/25, 31 de marzo.
References
- AIReF (2026). Estudio de evaluación de la regla de gasto de pensiones. Estudio 1/2026, 29 de mayo.
References
- European Commission (EC, 2024). The 2024 Ageing Report. Economic and Budgetary Projections for the EU Member States (2022-2070) and Statistical Annexes. https://economy-finance.ec.europa.eu/publications/2024-ageing-report-economic-andbudgetary-projections-eu-member-states-2022-2070_en
References
- Ministerio de Inclusión, Seguridad Social y Migraciones (MISSMI, 2023). Proyecciones del gasto público en pensiones. España. Madrid, Dirección General de Ordenación de la Seguridad Social. https://www.seg-social.es/wps/wcm/connect/wss/b7bd492e-0171-477a-be29- 394c450162b9/Informe+Proyec_SS+2023_final.pdf?MOD=AJPERES
References
- Samuelson, P. (1958). “An exact consumption-loan model of interest with or without the social contrivance of money.” The Journal of Political Economy, LXVI (6). pp. 467-482.
Este texto se ha extraído automáticamente del documento original. Para citarlo o leerlo con su maquetación, descargue el PDF.
Descargar en PDF