¿Son sostenibles las pensiones? Algunas consideraciones sobre las cuentas del sistema y el debate electoral
SANTIAGO CALVO
Apuntes 2026/27
Noviembre de 2026
fedea
Las opiniones recogidas en este documento son las de sus autores y no coinciden necesariamente con las de Fedea.
Santiago Calvo Universidad de las Hespérides
Noviembre de 2026
1. Introducción
La campaña de las elecciones generales del 29 de noviembre ha devuelto las pensiones al centro de la discusión pública. El debate se ha planteado en unos términos bastante conocidos, en los que una parte acusa a la otra de preparar la privatización del sistema y la otra responde con advertencias sobre su sostenibilidad y propuestas para introducir elementos de capitalización. En este debate, el Gobierno ha defendido con datos que el sistema público de pensiones es sostenible, una posición que su portavoz resumió el pasado 14 de octubre en un hilo publicado en la red social X (Saiz, 2026). Sus argumentos pueden agruparse en cuatro. La reforma de 2023 se habría diseñado con la mirada puesta en 2050 y en la jubilación del baby boom, y la prueba de ello sería que el Fondo de Reserva, la llamada hucha de las pensiones, cerrará este año con unos 20.000 millones de euros después de haber quedado casi vacía. La AIReF habría certificado en dos ocasiones que se cumple la regla de sostenibilidad pactada con Bruselas. El mercado de trabajo registra 22,4 millones de afiliados y 2,51 cotizantes por pensionista, el nivel más alto desde 2011, con un empleo de más calidad tras la reducción de la temporalidad. Y la pensión media de jubilación, de 1.576 euros mensuales, se correspondería con el esfuerzo de una vida laboral.
Ninguno de estos datos es falso, pero tomados en conjunto ofrecen una imagen incompleta de la situación financiera del sistema. En esta nota se intenta completarla con la información disponible sobre las cuentas de la Seguridad Social, sus activos y pasivos, la evolución del empleo y de la demografía y lo que realmente dicen los informes de la AIReF. El hilo conductor es una pregunta algo distinta de la que suele plantearse en campaña. Las pensiones se van a seguir pagando, ya que el Estado ha asumido de forma creciente la tarea de cubrir la diferencia entre lo que el sistema ingresa por cotizaciones y lo que gasta en prestaciones contributivas. La pregunta pertinente se refiere al coste de esa garantía, a quién la financia y a los usos alternativos de esos recursos que se están dejando de lado.
Para facilitar la comparación a lo largo del tiempo, todas las magnitudes monetarias de periodos largos se expresan en euros constantes de 2021, utilizando el deflactor del PIB de las series de la Seguridad Social Ampliada (SSA) de FEDEA, que integran el Sistema de Seguridad Social en sentido estricto y el régimen de Clases Pasivas de los funcionarios del Estado (de la Fuente, 2026).
* Universidad de las Hespérides y Centro Ruth Richardson. Correo electrónico: scalvo@hesperides.edu.es. Las series de ingresos, gastos, saldos y deuda de la Seguridad Social que se utilizan a lo largo de la nota proceden de las cuentas de la Seguridad Social Ampliada elaboradas por Ángel de la Fuente para FEDEA (de la Fuente, 2026).
2. La hucha y el resto del balance
El Fondo de Reserva de la Seguridad Social se constituyó a comienzos de la década de 2000 con los superávits que el sistema registraba entonces y llegó a acumular 66.815 millones de euros en 2011, lo que equivale a 72.700 millones de euros de 2021. A partir de 2012 el sistema entró en déficit y el Fondo se utilizó para lo que había sido creado, de modo que los sucesivos Gobiernos dispusieron de él para pagar las pensiones hasta dejarlo en poco más de 2.000 millones en 2019. Desde 2023 la hucha se está volviendo a llenar con unos recursos cuyo origen merece una discusión detallada. La Ley 21/2021 creó el Mecanismo de Equidad Intergeneracional (MEI) y el Real Decreto-ley 2/2023 lo amplió, de modo que esta cotización adicional que comenzó en el 0,6% de la base de cotización por contingencias comunes en 2023, sube una décima cada año hasta alcanzar el 1,2% en 2029 y se mantendrá en ese nivel hasta 2050. Sus ingresos van íntegramente al Fondo de Reserva, que a 31 de marzo de 2026 sumaba 15.267 millones de euros (Ministerio de Inclusión, Seguridad Social y Migraciones, 2026a). Según el diseño acordado en 2021, el Fondo solo podrá utilizarse a partir de 2033, con un límite anual de disposición del 0,2% del PIB (Gobierno de España, 2021).
El aumento de la hucha se ha producido en paralelo a un aumento mucho mayor de la deuda del sistema con el Estado, porque desde 2017 el déficit de la Seguridad Social se financia en buena parte con préstamos de la Administración Central. La deuda acumulada con el Estado ha pasado así de 18.500 millones de euros de 2021 en 2016 a 116.000 millones en 2025, unos 136.000 millones en euros corrientes. Como el sistema sigue necesitando préstamos para cuadrar sus cuentas, lo que se está haciendo en la práctica es emitir deuda para financiar una aportación al Fondo de Reserva que no responde a ningún excedente del sistema (de la Fuente, 2026). Los activos netos de la SSA, esto es, el saldo del Fondo menos la deuda con el Estado, eran positivos y superaban los 54.000 millones de euros de 2021 en 2011. En 2025 son negativos y se sitúan en torno a 103.800 millones.
El Gráfico 1 recoge esta evolución con la imagen de un iceberg, en el que sobre la línea de flotación aparece el Fondo de Reserva, que es la parte visible del balance y la que protagoniza el debate público. Por debajo se sitúan la deuda acumulada con el Estado y una tercera partida que no figura como pasivo en ningún balance pero que mide el esfuerzo realizado por el resto de las administraciones para sostener el sistema contributivo. Se trata de las transferencias corrientes del Estado destinadas a financiar las pensiones de Clases Pasivas, a complementar las pensiones mínimas y otras prestaciones contributivas y a cubrir gastos extraordinarios como los de la pandemia, que desde 2005 acumulan unos 320.000 millones de euros de 2021, de los que más de 310.000 corresponden al periodo 2013-2025.1 Sumando la deuda y estas transferencias, el sistema había recibido a finales de 2025 recursos externos por valor de unos 436.000 millones de euros de 2021, frente a una hucha de 12.200 millones.
Gráfico 1: El iceberg de la Seguridad Social Ampliada, 2005-2025 Miles de millones de euros de 2021
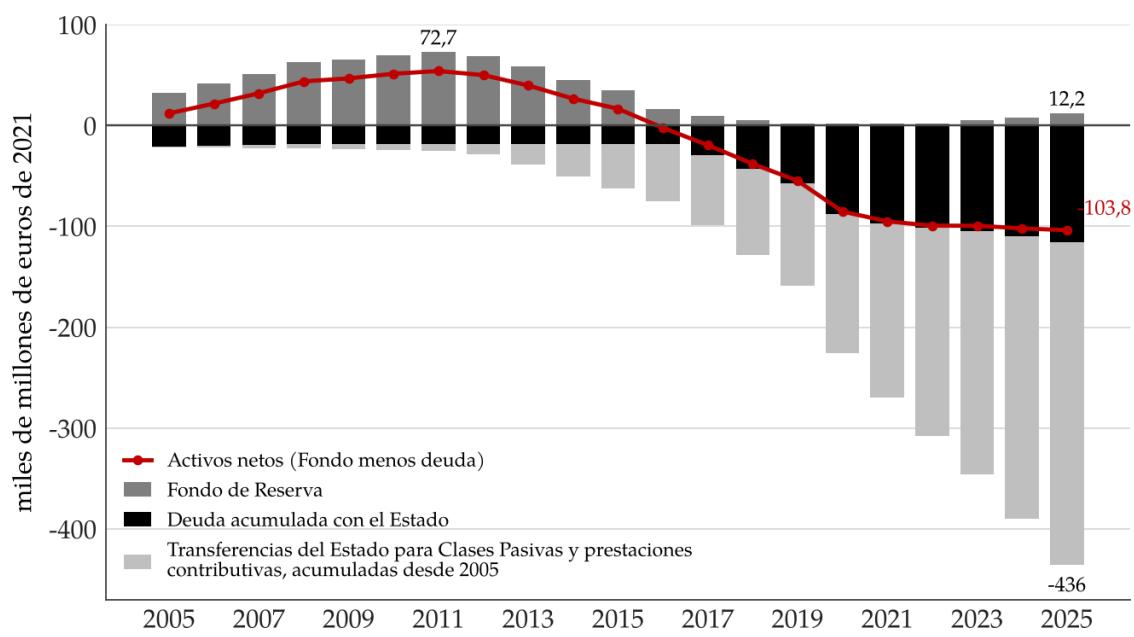
Fuente: elaboración propia con las series de la SSA de FEDEA (de la Fuente, 2026). Las transferencias son las partidas de Estado para Clases Pasivas, complementos de prestaciones contributivas y otros gastos (incluidos los extraordinarios de 2020 y 2021), acumuladas desde 2005. Fondo de Reserva y deuda a cierre de cada año. Deflactor del PIB de las series SSA (2021 = 1).
El iceberg tiene además una parte más profunda, que es el conjunto de compromisos de pago que el sistema ha adquirido con los trabajadores y pensionistas actuales. Eurostat publica cada tres años una estimación de los derechos de pensión devengados hasta la fecha en los sistemas de seguridad social, que mide el valor presente de las pensiones que ya se han devengado con las cotizaciones realizadas, sin contar los derechos que se generen en el futuro. En el caso de España, estos derechos ascendían a 5,58 billones de euros en 2021, el 452% del PIB, frente al 257% del PIB en 2015 (Eurostat, 2026c).2 Se trata de compromisos que no tienen activos detrás y que habrán de financiarse con las cotizaciones e impuestos de los trabajadores futuros, cuyo número, como se verá más adelante, va a crecer mucho menos que el de los pensionistas.
1 La partida de transferencias para prestaciones contributivas no se desglosa en el avance de 2025 de las series de la SSA. Para ese año se ha supuesto que su peso en el total de transferencias corrientes del Estado es el mismo que en 2024 (77%), lo que da unos 40.200 millones de euros de 2021. La serie incluye más de 105.000 millones de euros de 2021 de transferencias para Clases Pasivas entre 2005 y 2024, cuya financiación por el Estado responde al propio diseño de ese régimen, y unos 23.400 millones de transferencias extraordinarias en 2020 y 2021. Las transferencias acumuladas no son un pasivo exigible, pero sí un uso de recursos públicos que, de no existir el déficit contributivo, habrían estado disponibles para otras políticas o para reducir la deuda.
2 Cuadro complementario 29 de las cuentas nacionales. Las cifras son muy sensibles al tipo de descuento y a los supuestos demográficos utilizados en cada ronda de estimación, por lo que la comparación entre años debe tomarse como una indicación del orden de magnitud. En euros de 2021, el aumento entre 2015 y 2021 va de unos 3,0 a 5,6 billones de euros.
3. Las cuentas corrientes del sistema
El balance es el resultado acumulado de unas cuentas anuales que llevan más de una década en números rojos, aunque el tamaño del agujero depende de cómo se mida. Siguiendo a de la Fuente (2026), cabe distinguir tres saldos. El saldo presupuestario no financiero es la diferencia entre todos los ingresos y todos los gastos de la SSA, incluidas las transferencias que el Estado realiza al sistema. El saldo básico excluye esas transferencias y mide, por tanto, la brecha entre los gastos del sistema y sus recursos propios. El saldo contributivo compara los ingresos y gastos de naturaleza contributiva y puede interpretarse como la diferencia entre lo que el subsistema contributivo ofrece y lo que podría pagar con sus propias cotizaciones si funcionara como un seguro de reparto puro.
Gráfico 2: Saldos de la Seguridad Social Ampliada, 2005-2025 Miles de millones de euros de 2021 Fuente: elaboración propia con las series de la SSA de FEDEA (de la Fuente, 2026). Obligaciones y derechos reconocidos netos, datos consolidados y ajustados. 2025, avance con datos de ejecución hasta noviembre.
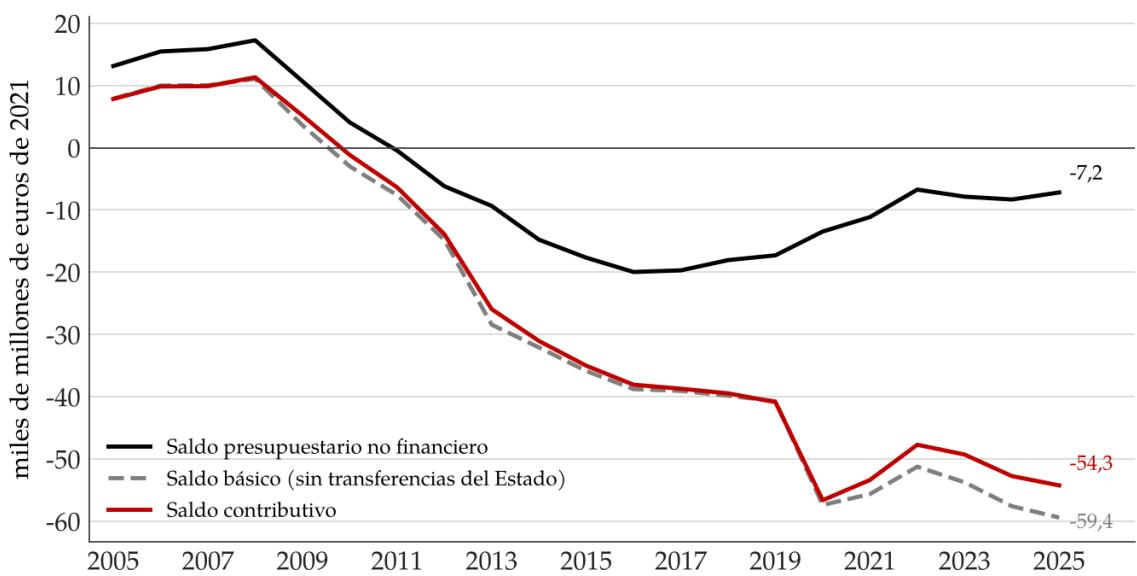
El saldo presupuestario, que es el que suele citarse, arroja un déficit de 7.200 millones de euros de 2021 en 2025, el 0,5% del PIB, y ha mejorado de forma apreciable desde el máximo de 2016, en el que superó los 19.900 millones. Esta mejora, sin embargo, se explica por entero por el aumento de las transferencias del Estado, que entre 2016 y 2025 crecieron más del doble que la propia mejora del saldo y han pasado del 0,5% del PIB en 2005 y del 1,8% en 2019 al 3,6% en 2025. Una vez descontadas, el déficit básico asciende a 59.400 millones de euros de 2021, el 4,1% del PIB, y el contributivo a 54.300 millones, el 3,8% del PIB. En euros constantes, el déficit básico de 2025 es el más alto de la serie y el contributivo solo es superado por el registrado en
2020, el año de la pandemia. El Gráfico 2 muestra la evolución de los tres saldos desde 2005 y el Cuadro 1 resume las cifras para algunos años representativos.
Cuadro 1: Ingresos, gastos y saldos de la Seguridad Social Ampliada, años seleccionados
| Partida | Unidad | 2007 | 2011 | 2019 | 2022 | 2025 |
| Cotizaciones contributivas a la Seguridad Social | mm € de 2021 | 112,4 | 111,9 | 123,6 | 129,0 | 144,9 |
| Pensiones contributivas | mm € de 2021 | 89,5 | 108,5 | 140,4 | 145,5 | 163,0 |
| Transferencias corrientes del Estado | mm € de 2021 | 5,8 | 7,2 | 23,4 | 44,5 | 52,2 |
| Transferencias corrientes del Estado | % del PIB | 0,5 | 0,6 | 1,8 | 3,4 | 3,6 |
| Saldo presupuestario no financiero | % del PIB | 1,3 | 0,0 | -1,3 | -0,5 | -0,5 |
| Saldo básico | % del PIB | 0,8 | -0,7 | -3,1 | -3,9 | -4,1 |
| Saldo contributivo | % del PIB | 0,8 | -0,5 | -3,1 | -3,6 | -3,8 |
Notas: mm € de 2021, miles de millones de euros constantes de 2021 (deflactor del PIB de las series SSA). Las cotizaciones y las pensiones contributivas corresponden al Sistema de Seguridad Social y excluyen el régimen de Clases Pasivas; las pensiones incluyen los complementos de mínimos. Un saldo negativo indica déficit. 2025, avance. Fuente: elaboración propia con de la Fuente (2026).
El origen del desequilibrio se aprecia bien en el Cuadro 1, puesto que entre 2007 y 2025 las cotizaciones contributivas a la Seguridad Social han crecido en términos reales un 29%, mientras que el gasto en pensiones contributivas lo ha hecho un 82%. La diferencia ha ido trasladándose al Estado, primero mediante disposiciones del Fondo de Reserva, después mediante préstamos y, sobre todo desde 2020, mediante transferencias, que han permitido presentar un déficit presupuestario reducido a costa de convertir una parte creciente del gasto en pensiones en gasto financiado con impuestos generales o con deuda pública. Este último canal tiene su lógica en algunos casos, como el de la separación de fuentes acordada en el Pacto de Toledo, que atribuye al Estado la financiación de las prestaciones no contributivas y de ciertos gastos impropios. La financiación de los complementos de mínimos y de otras partidas contributivas con transferencias deja intacto, sin embargo, el coste del sistema para el conjunto de las administraciones y se limita a cambiar el lugar de las cuentas públicas en el que se registra.
4. Empleo récord y déficit creciente
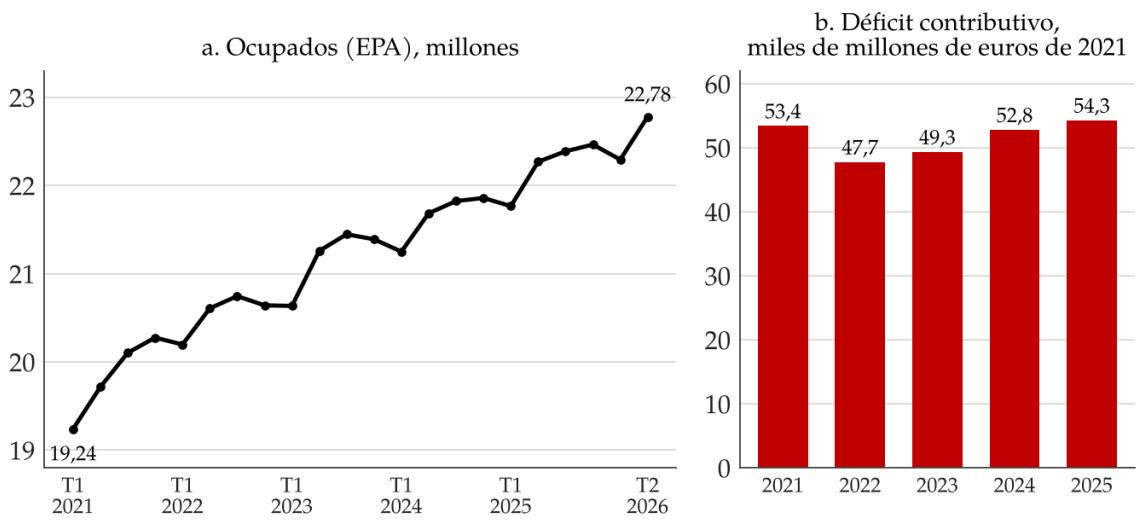
El argumento más repetido en defensa de la sostenibilidad del sistema es el buen comportamiento del empleo, que es real y queda reflejado en la Encuesta de Población Activa, según la cual el número de ocupados ha pasado de 19,24 millones en el primer trimestre de 2021 a 22,78 millones en el segundo trimestre de 2026, el último dato publicado, lo que supone más de 3,5 millones de empleos adicionales en cinco años (INE, 2026a). La afiliación a la Seguridad Social supera los 22,4 millones de afiliaciones medias, una cifra que cuenta relaciones de alta y no personas, ya que un trabajador puede figurar en más de un régimen, y la temporalidad ha caído con fuerza tras la reforma laboral de diciembre de 2021, de modo que, según el Gobierno, el peso del empleo temporal ha bajado del 28,4% al 12,5% y hay 4,86 millones más de trabajadores con contrato indefinido (Saiz, 2026).
El panel b del Gráfico 3 muestra, sin embargo, que este aumento del empleo no se ha traducido en una mejora de las cuentas contributivas del sistema. Tras la corrección de 2022, que refleja la desaparición de los gastos extraordinarios de la pandemia, el déficit contributivo ha vuelto a crecer cada año, desde 47.700 millones de euros de 2021 en 2022 hasta 54.300 millones en 2025. En esos tres años, los ingresos contributivos de la SSA aumentaron en términos reales en unos 15.900 millones de euros, mientras que los gastos contributivos lo hicieron en 22.400 millones, de los que 17.500 corresponden a las pensiones contributivas de la Seguridad Social. El empleo crece, pero el gasto en pensiones lo hace a mayor ritmo, impulsado por la revalorización con el IPC, el aumento del número de pensiones y el efecto sustitución, por el que los nuevos jubilados, con carreras de cotización más largas y salarios más altos, entran en el sistema con pensiones muy superiores a las de quienes salen de él. Entre 2022 y 2025, el gasto en pensiones contributivas creció en términos reales un 12%, a un ritmo medio del 3,8% anual, mientras que el PIB real lo hizo un 9,1%, a un ritmo del 2,9% anual (cálculos propios a partir de las series SSA de FEDEA, de la Fuente, 2026). En septiembre de 2026 el número de pensiones contributivas en vigor crecía un 1,6% interanual y el importe de la nómina un 6,3% (INSS, 2026).
Gráfico 3: Ocupados (2021-2026) y déficit contributivo (2021-2025) Fuente: panel Encuesta de Población Activa, ocupados en miles de personas convertidos a millones (INE, 2026a); el último dato corresponde al segundo trimestre de 2026. Panel b, series SSA de FEDEA (de la Fuente, 2026), déficit contributivo en miles de millones de euros de 2021; 2025, avance.
La calidad del empleo creado merece también algún matiz, ya que la reforma laboral ha reducido de forma clara la temporalidad contractual, pero la evidencia disponible apunta a que la estabilidad efectiva del empleo ha mejorado mucho menos. Felgueroso et al. (2026), con datos de la Muestra Continua de Vidas Laborales, encuentran que la reforma casi eliminó las diferencias entre provincias en el acceso de los jóvenes a un contrato indefinido, pero que la duración media de los contratos indefinidos ordinarios de los jóvenes que entran en el mercado de trabajo cayó en más de 100 días tras la reforma y que la probabilidad de que sigan vigentes al cabo de un año bajó de alrededor del 75% a menos del 60%. La propia AIReF, en su revisión de la literatura sobre la reforma, concluye que no puede afirmarse que haya tenido un efecto neto robusto sobre el empleo total, las horas trabajadas o las transiciones hacia el desempleo, que los resultados sobre la rotación efectiva son ambiguos y que la evidencia sobre la ratio de cotizaciones sobre el PIB, que es lo que importa para el sistema, sigue siendo muy limitada (AIReF, 2026, recuadro 1). En la estimación de la AIReF, el efecto de la reforma laboral sobre los ingresos del sistema es nulo, tanto hasta 2025 como en promedio del periodo 2022- 2050.
Cuadro 2: Afiliaciones a la Seguridad Social, pensiones contributivas y ratios de cobertura, 2021- 2026
| Indicador | Unidad | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 |
| Afiliaciones medias en alta laboral | millones | 19,82 | 20,30 | 20,84 | 21,34 | 21,84 | 22,44 |
| Pensiones contributivas en vigor | millones | 9,92 | 9,99 | 10,11 | 10,28 | 10,43 | 10,55 |
| Pensionistas | millones | 8,99 | 9,05 | 9,15 | 9,30 | 9,44 | 9,54 |
| Afiliaciones por pensión | cociente | 2,00 | 2,03 | 2,06 | 2,08 | 2,09 | 2,13 |
| Afiliaciones por pensionista | cociente | 2,21 | 2,24 | 2,28 | 2,29 | 2,31 | 2,35 |
| Afiliaciones por pensión de jubilación | cociente | 3,19 | 3,22 | 3,24 | 3,26 | 3,29 | 3,32 |
| Afiliaciones por pensión de jubilación o incapacidad | cociente | 2,76 | 2,80 | 2,83 | 2,83 | 2,84 | 2,87 |
| Afiliaciones por pensión de jubilación, incapacidad o viudedad | cociente | 2,08 | 2,11 | 2,14 | 2,16 | 2,17 | 2,21 |
Notas: datos de diciembre de cada año salvo en 2026, que corresponden a septiembre. Afiliaciones medias del mes en alta laboral, todos los regímenes; un trabajador de alta en dos regímenes computa dos veces. Pensiones y pensionistas del Sistema de Seguridad Social a día 1 del mes, sin Clases Pasivas ni pensiones no contributivas. Cada cociente divide las afiliaciones medias por el número de pensiones o pensionistas de la fila correspondiente. Ninguna de las definiciones alcanza la cifra de 2,51 cotizantes por pensionista que publica el Ministerio de Inclusión, Seguridad Social y Migraciones (2026b), que con el mismo número de afiliaciones exigiría un denominador de unos 8,94 millones de pensionistas. Fuente: cálculos propios con TGSS (2026) e INSS (2026).
El Ministerio de Inclusión, Seguridad Social y Migraciones sitúa en 2,51 la relación entre cotizantes y pensionistas en septiembre de 2026, el nivel más alto desde 2011, sin explicar cómo la calcula (Ministerio de Inclusión, Seguridad Social y Migraciones, 2026b). La cifra es superior a la que se obtiene con las series oficiales. Con las afiliaciones medias en alta laboral que publica la Tesorería General de la Seguridad Social y las pensiones contributivas en vigor que publica el Instituto Nacional de la Seguridad Social, en septiembre de 2026 había 22,44 millones de afiliaciones, la misma cifra que recoge el Ministerio en su nota, para 10,55 millones de pensiones contributivas y 9,54 millones de pensionistas, lo que da 2,13 afiliaciones por pensión y 2,35 por pensionista (cálculos propios con TGSS, 2026, e INSS, 2026).3 El Cuadro 2 muestra que el resultado depende mucho del denominador elegido, ya que la ratio sube a 3,32 si solo se cuentan las pensiones de jubilación y a 2,87 si se añaden las de incapacidad permanente, y que con cualquiera de las definiciones la mejora desde 2021 es modesta, de algo más de una décima. La relación de afiliaciones por pensión ha mejorado también respecto al mínimo de 1,79 de diciembre de 2013, pero describe la situación actual, y para la sostenibilidad del sistema importa sobre todo la ratio que cabe esperar en las próximas décadas, que depende en gran medida de la demografía.
3 Un pensionista puede cobrar más de una pensión (1,11 pensiones por pensionista en promedio) y una persona puede figurar en más de una afiliación. Si se cuentan personas en lugar de pensiones, en septiembre de 2026 había 6,66 millones de pensionistas cuya pensión principal es la de jubilación, lo que da 3,37 afiliaciones por pensionista de jubilación. La serie mensual de afiliaciones medias que publica la Tesorería General de la Seguridad Social, utilizada en estos cálculos, comienza en enero de 2012. La cifra de 2,51 del Ministerio no se obtiene con ninguna combinación de las series publicadas. Si a las afiliaciones de septiembre de 2026 se suman los beneficiarios de la prestación contributiva por desempleo de agosto, último dato disponible, la ratio sería de 2,46, y con el total de beneficiarios de prestaciones por desempleo, de 2,55 (Ministerio de Trabajo y Economía Social, 2026). El dato oficia queda entre ambos valores, lo que es compatible con que el Ministerio compute como cotizantes a una parte de los desempleados por los que el Servicio Público de Empleo Estatal ingresa cotizaciones. Esas cotizaciones se financian
5. Demografía y gasto en comparación europea
El Gráfico 4 recoge la evolución a lo largo del último medio siglo y las proyecciones oficiales para el próximo del número de personas en edad de trabajar (de 16 a 64 años) por cada persona de 65 años o más, que es la aproximación demográfica más directa a la relación entre cotizantes potenciales y pensionistas. En 1975 había casi seis personas en edad de trabajar por cada mayor de 64 años. En 2025 la cifra es de 3,15 y, según las proyecciones de población del INE publicadas en junio de 2026, bajará a 2,3 en 2040 y a 1,93 en 2050, para estabilizarse en torno a ese nivel hasta 2075 (INE, 2026b, 2026c). La reducción prevista para los próximos 25 años, del 39%, será casi tan intensa como la de los 50 anteriores, del 47%, y coincide con la llegada a la
Gráfico 4: Personas de 16 a 64 años por cada persona de 65 años o más, 1975-2075
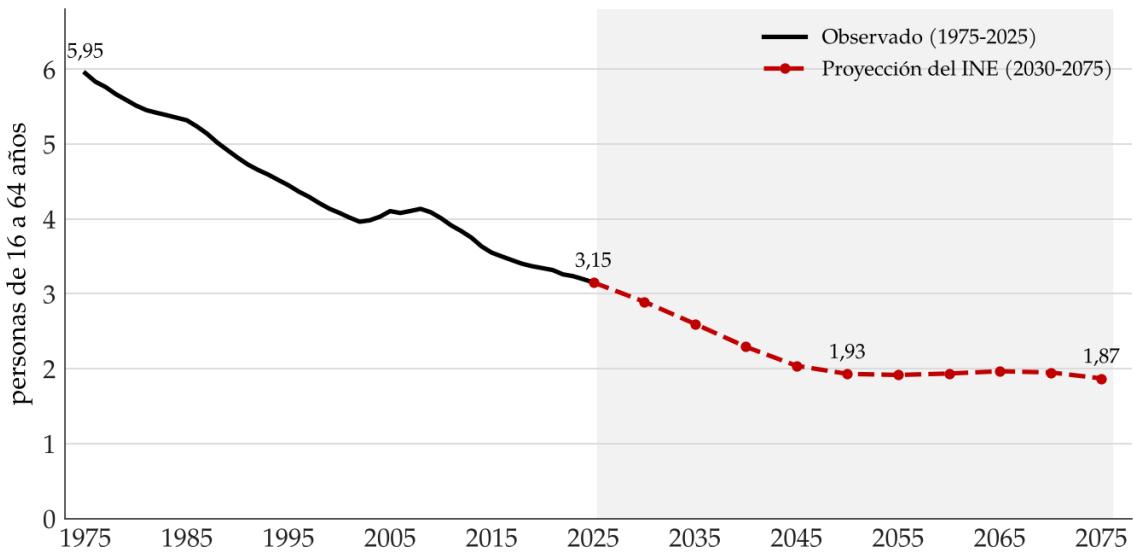
Fuente: elaboración propia con los Indicadores Demográficos Básicos (1975-2025) y las Proyecciones de Población 2026- 2076, escenario central (INE, 2026b, 2026c). Inversa de la tasa de dependencia de la población mayor de 64 años. La zona sombreada corresponde a la proyección, disponible en intervalos de cinco años.
con transferencias del Estado, de modo que su inclusión eleva la ratio sin aportar al sistema recursos ajenos a las administraciones públicas.
jubilación de las cohortes del baby boom.4
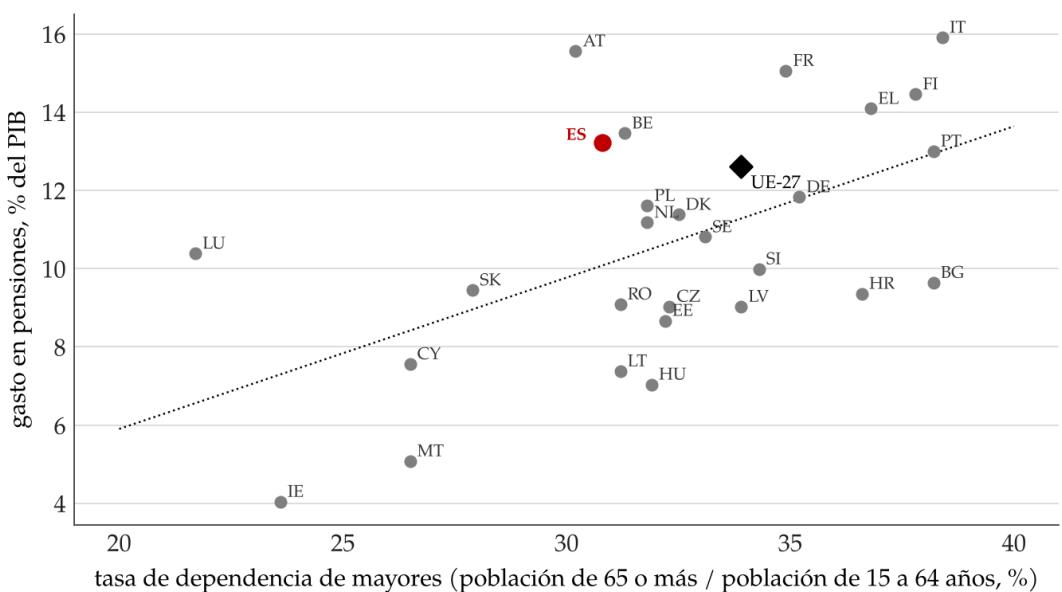
La presión demográfica es común a casi toda Europa, y en el debate se ha subrayado con razón que el sistema español afronta un problema compartido. Lo que resulta más llamativo es que España llega a este proceso con un gasto en pensiones ya muy elevado para el grado de envejecimiento que tiene hoy su población. El Gráfico 5 relaciona, para los países de la Unión Europea, el gasto en pensiones en porcentaje del PIB con la tasa de dependencia de mayores en 2024. España gastó ese año el 13,2% de su PIB en pensiones, por encima de la media de la UE (12,6%), con una tasa de dependencia del 30,8%, tres puntos inferior a la media europea (33,9%) y muy por debajo de las de Italia, Portugal, Finlandia o Grecia (Eurostat, 2026a, 2026b). La recta de regresión simple entre ambas variables predice para España un gasto del 10,1% del PIB, tres puntos menos que el observado, y solo Austria, Luxemburgo, Francia y Bélgica gastan más que España por cada punto de tasa de dependencia.5
Gráfico 5: Gasto en pensiones y tasa de dependencia de mayores en la UE, 2024 Fuente: elaboración propia con datos de Eurostat (2026a, 2026b). Gasto en pensiones en porcentaje del PIB (SEEPROS) y tasa de dependencia de mayores en porcentaje. La línea de puntos es la recta de regresión por mínimos cuadrados de los 27 países.
La generosidad comparativa del sistema español que sugiere el Gráfico 5 se confirma también con indicadores actuariales. Devesa et al. (2025) estiman, con datos de la Muestra Continua de
4 El escenario central del INE ya incorpora un saldo migratorio positivo durante todo el periodo, que explica por sí solo que la población proyectada crezca hasta un máximo de 54,6 millones de personas a mediados de siglo y cierre 2076 en 53 millones. Con un saldo migratorio nulo, la población se reduciría a 31,7 millones en ese año (INE, 2026c). La ratio demográfica difiere de la de afiliaciones por pensión, que depende también de la tasa de empleo, de la edad efectiva de jubilación y del número de pensiones por persona, pero ambas siguen tendencias similares a largo plazo.
5 El gasto en pensiones procede de la estadística SEEPROS de Eurostat e incluye las pensiones de jubilación, incapacidad, supervivencia y jubilación anticipada, por lo que no coincide exactamente con las cifras de gasto público en pensiones de la Comisión Europea o la AIReF. La tasa de dependencia se define como el cociente entre la población de 65 años o más y la de 15 a 64 años. La regresión es puramente descriptiva y no controla por otras diferencias entre países, como el peso de los planes privados o la edad efectiva de jubilación.
Vidas Laborales, que el factor de equidad actuarial del sistema contributivo, que compara el valor de las prestaciones esperadas con el de las cotizaciones realizadas, se sitúa en 1,25 con un crecimiento real futuro del 1,23% anual como el que proyecta la Comisión Europea. En otras palabras, el sistema promete pagar en promedio un 25% más de lo que permiten financiar las cotizaciones, y para que el factor fuera igual a la unidad sería necesario un crecimiento real medio del 3,2% anual, muy por encima del registrado en las últimas décadas. Por su parte, en su escenario base, la AIReF proyecta que el gasto bruto en pensiones pasará del 13% del PIB en 2025 al 16,4% en 2050 (AIReF, 2026), un aumento que se explica sobre todo por la casi duplicación de la tasa de dependencia de los mayores de 75 años en ese periodo.
6. Lo que dice la AIReF y lo que no dice
El segundo argumento del Gobierno, según el cual la AIReF ha certificado el cumplimiento de la regla de sostenibilidad, tiene base en los hechos, porque la AIReF concluyó en marzo de 2025, y ha ratificado en su estudio de mayo de 2026, que no se supera el límite establecido en la disposición adicional segunda del Real Decreto-ley 2/2023. Lo que la AIReF ha validado, sin embargo, es el cumplimiento de una regla que diseñó el propio Gobierno, y su informe se esfuerza en dejar claro que ese cumplimiento no equivale a la sostenibilidad del sistema ni de las cuentas públicas.
La regla establece que el gasto en pensiones previsto en el Informe de Envejecimiento de la Comisión Europea para el promedio del periodo 2022-2050, una vez descontado el impacto de las medidas de ingresos adoptadas desde 2020, no puede superar el 13,3% del PIB. Con los datos más recientes, ese gasto neto es del 13% del PIB, por lo que la regla se cumple. Pero el propio estudio dedica buena parte de sus conclusiones a explicar por qué esta comprobación dice poco sobre la sostenibilidad. La AIReF señala que la regla parte de una visión parcial que se limita al gasto en pensiones en nivel sobre el PIB y a una definición imprecisa de las medidas de ingresos, que sus referencias “no guardan relación con la sostenibilidad de las cuentas públicas, como muestra el hecho de que el cumplimiento de esta regla sea compatible con un incremento de la deuda pública en los próximos años”, que está anclada en unas proyecciones de 2024 que ya han quedado desfasadas y que no encaja en el nuevo marco fiscal europeo, cuya variable de referencia es la deuda pública (AIReF, 2026, p. 8). En su análisis de sostenibilidad del conjunto de las administraciones públicas, la deuda alcanzaría el 123% del PIB en 2050 en un escenario a políticas constantes. El estudio estima además que, para financiar el crecimiento del gasto, las transferencias implícitas del resto de los Fondos de la Seguridad Social o de la Administración Central al sistema de pensiones tendrían que aumentar en 2,3 puntos del PIB desde 2022, hasta el 3% en 2050. El Cuadro 3 recoge las principales cifras de ambos ejercicios.
Cuadro 3: La regla de gasto de pensiones y el análisis de sostenibilidad de la AIReF
| Indicador | Unidad | Valor | Referencia |
| Gasto bruto en pensiones, promedio 2022-2050 | % del PIB | 14,6 | Límite de 15,0 (se cumple) |
| Impacto de las medidas de ingresos, promedio 2022-2050 | % del PIB | 1,6 | Referencia de 1,7 (no se alcanza) |
| Gasto neto de medidas de ingresos, promedio 2022-2050 | % del PIB | 13,0 | Límite de 13,3 (se cumple) |
| Gasto bruto en pensiones en 2050 | % del PIB | 16,4 | 13,0 en 2025 |
| Transferencias implícitas al sistema en 2050 | % del PIB | 3,0 | 0,7 en 2022 |
| Deuda pública en 2050, políticas constantes | % del PIB | 123 | 101 en 2025 |
| Crecimiento anual del gasto en pensiones permitido por la regla, 2025-2031 | % | 4 | 3 para el gasto primario neto en el Plan Fiscal y Estructural |
Notas: las tres primeras filas corresponden a la comprobación de la regla con el Informe de Envejecimiento de 2024 actualizado con los datos observados hasta 2025. Las demás proceden de las proyecciones propias de la AIReF y de su análisis de sostenibilidad de las administraciones públicas. Fuente: AIReF (2026).
La diferencia entre las dos reglas que operan sobre el gasto tiene además consecuencias inmediatas, puesto que el Plan Fiscal y Estructural de Medio Plazo comprometido con Bruselas limita el crecimiento del gasto primario neto de medidas de ingresos a un promedio anual del 3% entre 2025 y 2031, mientras que la regla de pensiones, aun cumpliéndose, permite que el gasto en pensiones crezca a un ritmo del 4% durante todo ese periodo (AIReF, 2026, p. 78). Si el componente que más pesa en el gasto público crece más deprisa que el límite general, el resto de las partidas tendrá que crecer menos para respetar el compromiso europeo. Esto es, en términos prácticos, el coste de oportunidad de la trayectoria actual del gasto en pensiones, que se paga con menos recursos para educación, infraestructuras, vivienda o defensa, o con más deuda. Por eso la AIReF propone al Ministerio reformar la regla para expresarla en tasas de crecimiento del gasto primario neto e integrarla en el Plan Fiscal y Estructural.
7. Conclusiones
Las cifras revisadas en esta nota no permiten hablar de un sistema al borde de la quiebra, porque un sistema de reparto respaldado por el Estado puede seguir pagando sus prestaciones mientras el Estado esté dispuesto a cubrir su déficit y los mercados a financiar la deuda que ello genera. Tampoco permiten sostener que el sistema sea financieramente sostenible en el sentido que le dan los defensores de su situación actual. Las cotizaciones cubren hoy algo menos de las tres cuartas partes del gasto contributivo, el déficit contributivo se sitúa cerca del 3,8% del PIB y ha seguido creciendo en años de empleo récord, la hucha que se presenta como prueba de solidez se nutre de una cotización finalista mientras la deuda con el Estado supera los 136.000 millones de euros corrientes, y la relación entre personas en edad de trabajar y mayores de 64 años se reducirá en casi un 40% en los próximos veinticinco años.
Defender las pensiones pasa por garantizar que puedan seguir pagándose mañana sin comprometer el bienestar de quienes hoy las financian con sus cotizaciones e impuestos. Prometer subidas sin explicar quién las paga no contribuye a ese objetivo. Hablar de sostenibilidad exige hablar de déficit, de deuda y de cotizaciones, y sobre todo del coste de oportunidad de destinar cada año una parte mayor de los recursos públicos a un sistema que necesita reformas estructurales. Hasta ahora se han encontrado recursos para pagar las pensiones, pero esos recursos son limitados y tienen usos alternativos, y cada punto de PIB que se dedica a cubrir el desequilibrio contributivo deja de estar disponible para otras políticas o para las generaciones que tendrán que afrontar el envejecimiento con una deuda pública ya muy elevada.
Las propuestas para hacerlo han sido discutidas en el ámbito académico y en la propia FEDEA. La transición hacia un sistema de cuentas nocionales, como la que plantean Devesa et al. (2025) siguiendo la experiencia de Suecia, Italia, Polonia o Letonia, mantendría el reparto como base del sistema, pero aseguraría la proporcionalidad entre aportaciones y prestaciones e introduciría ajustes automáticos ante los cambios demográficos y económicos, en lugar de dejarlos a la negociación política de cada legislatura. Un pilar de capitalización complementario, de carácter colectivo y con inscripción automática, permitiría diversificar las fuentes de renta de los futuros jubilados sin poner en cuestión las pensiones públicas. La transparencia, mediante el envío periódico a cada trabajador de una estimación de su pensión futura y una contabilidad del sistema que muestre su saldo contributivo y su deuda implícita, facilitaría que los ciudadanos tomen decisiones informadas. Y la equidad intergeneracional debería ser un criterio explícito de cualquier reforma, puesto que buena parte del ajuste pendiente recaerá, si no se aborda, sobre los trabajadores más jóvenes.
Ninguna de estas propuestas implica privatizar el sistema público de pensiones, y todas ellas buscan asegurar que ese sistema siga existiendo en condiciones razonables para quienes hoy cotizan. Sería deseable que la campaña dejara espacio para discutirlas con los datos sobre la mesa, en lugar de reducir el debate a una competición de promesas electorales.
Referencias
References
- Autoridad Independiente de Responsabilidad Fiscal [AIReF]. (2026). Estudio de evaluación de la regla de gasto de pensiones (Estudio 1/2026). https://www.airef.es
References
- de la Fuente, A. (2026). Las cuentas de la Seguridad Social Ampliada. Series 2005-2025, v1.3 (Apuntes 2026/03). FEDEA. https://fedea.net
References
- Devesa, E., Doménech, R. y Meneu, R. (2025). Transición hacia un sistema de pensiones de cuentas nocionales en España: fundamentos, diseño e impacto (Estudios sobre la Economía Española 2025/22). FEDEA. https://fedea.net
References
- Eurostat. (2026a). Expenditure on pensions by type of pension and means-testing (spr_exp_pens) [Conjunto de datos]. https://ec.europa.eu/eurostat/databrowser/view/spr_exp_pens/default/table
References
- Eurostat. (2026b). Old-age dependency ratio (tps00198) [Conjunto de datos]. https://ec.europa.eu/eurostat/databrowser/view/tps00198/default/table
References
- Eurostat. (2026c). Accrued-to-date pension entitlements in social insurance (nasa_10_pens1) [Conjunto de datos]. https://ec.europa.eu/eurostat/databrowser/view/nasa_10_pens1/default/table
References
- Felgueroso, F., García-Pérez, J. I., Jansen, M., Jiménez-Martín, S. y Pérez-Gutiérrez, D. (2026). Does limiting temporary work improve employment stability? Evidence for young workers in Spain (Estudios sobre la Economía Española 2026/22). FEDEA. https://fedea.net
References
- Gobierno de España. (2021, 15 de noviembre). El Gobierno acuerda con los sindicatos CCOO y UGT el nuevo Mecanismo de Equidad Intergeneracional [Nota de prensa]. https://www.lamoncloa.gob.es/serviciosdeprensa/notasprensa/inclusion/Paginas/2021/151 121-acuerdo_sindicatos.aspx
References
- Instituto Nacional de Estadística [INE]. (2026a). Encuesta de Población Activa. Ocupados por sexo, nacionalidad y nivel de formación (tabla 65114) [Conjunto de datos]. https://www.ine.es
References
- Instituto Nacional de Estadística [INE]. (2026b). Indicadores Demográficos Básicos. Tasa de dependencia de la población mayor de 64 años (tabla 1455) [Conjunto de datos]. https://www.ine.es
References
- Instituto Nacional de Estadística [INE]. (2026c). Proyecciones de población. Años 2026-2076 [Nota de prensa y anexo de tablas]. https://www.ine.es/dyngs/Prensa/PROP20262076.htm
References
- Instituto Nacional de la Seguridad Social [INSS]. (2026). Evolución mensual de las pensiones del Sistema de la Seguridad Social. Septiembre 2026 y Pensiones contributivas en vigor por sexo, regímenes y clase, diciembre de 2021 a septiembre de 2026 [Tablas en Excel]. https://www.seg-social.es
References
- Ley 21/2021, de 28 de diciembre, de garantía del poder adquisitivo de las pensiones y de otras medidas de refuerzo de la sostenibilidad financiera y social del sistema público de pensiones. Boletín Oficial del Estado, 312, de 29 de diciembre de 2021.
References
- Ministerio de Inclusión, Seguridad Social y Migraciones. (2026a, 13 de abril). El Fondo de Reserva de la Seguridad Social supera los 15.200 millones de euros en abril [Nota de prensa]. https://www.lamoncloa.gob.es/serviciosdeprensa/notasprensa/inclusion/Paginas/2026/130 426-fondo-reserva-seguridad-social-abril.aspx
References
- Ministerio de Inclusión, Seguridad Social y Migraciones. (2026b, 1 de octubre). Datos principales de afiliación a la Seguridad Social. Septiembre 2026 [Nota de prensa y tablas de afiliación]. https://www.inclusion.gob.es
References
- Ministerio de Trabajo y Economía Social. (2026). Estadística de prestaciones por desempleo. Beneficiarios de prestaciones por desempleo según clase de prestación, enero de 2015 a agosto de 2026 [Conjunto de datos]. https://www.trabajo.gob.es
References
- Real Decreto-ley 2/2023, de 16 de marzo, de medidas urgentes para la ampliación de derechos de los pensionistas, la reducción de la brecha de género y el establecimiento de un nuevo marco de sostenibilidad del sistema público de pensiones. Boletín Oficial del Estado, 65, de 17 de marzo de 2023.
References
- Tesorería General de la Seguridad Social [TGSS]. (2026). Afiliación media mensual a la Seguridad Social, enero de 2012 a septiembre de 2026 [Conjunto de datos]. https://www.seg-social.es
References
- Saiz, E. [@SaizElma]. (2026, 14 de octubre). El PP estos días nos ha dado su modelo de pensiones: decir una cosa y la contraria [Hilo en X]. https://x.com/SaizElma
Este texto se ha extraído automáticamente del documento original. Para citarlo o leerlo con su maquetación, descargue el PDF.
Descargar en PDF