LA EVOLUCION DEL EMPLEO INDUSTRIAL
(1974-84): UN ANALYSIS DE SIMULACION
Carlos Sebastian
Luis Serven
Documento 86-02
Estamos muy agradecidos a Alfonso Novalos y Jose A. Trujillo por sus comentarios y sugerencias. Sin embargo, cualquier error o omisión es de nuestra exclusiva responsabilidad.
1. Introducción
En el periodo 1976-84 se destruyeron en la industria española alrededor de 700.000 puestos de trabajo, La explicación ha sido abordada por distintos trabajos (Dolado y Malo (1984)), Dolado, Malo y Zabalza (1986), Raymond, García y Polo (1985), Servén (1985). Pese a la existencia de diferencias entre ellos, todos tienen en común la identificación de tres causas fundamentales: a) el rápido crecimiento del coste laboral durante buena parte del periodo, b) las importantes elevaciones del precio de las materias primas en 1974-75 y 1980-81, y c) la contracción de la demanda a partir de 1979.
No es de extrañar que tales factores hayan sido importantes en la determinación del proceso de destrucción de puestos de trabajo. Baste recordar, por ejemplo, que entre 1974 y 1979 el coste real por trabajador en la industria creció en un 58%. Y que entre 1979 y 1981 el coste real de las materias primas importadas por la industria creció un 28%. Si a eso añadimos los efectos contractivos de una política monetaria preocupada por reducir el ritmo de inflación y por reequilibrar los intercambios con el exterior, obtendremos una explicación "grosso modo" de la evolución del empleo industrial coherente con la teoría económica.
Sin embargo, existen una serie de peculiaridades en la evolución de la industria española durante esos años y en el funcionamiento del sistema económico que caracterizan el proceso español de destrucción de puestos de trabajo y que no acaban de ser incorporadas a la explicación del fenómeno.
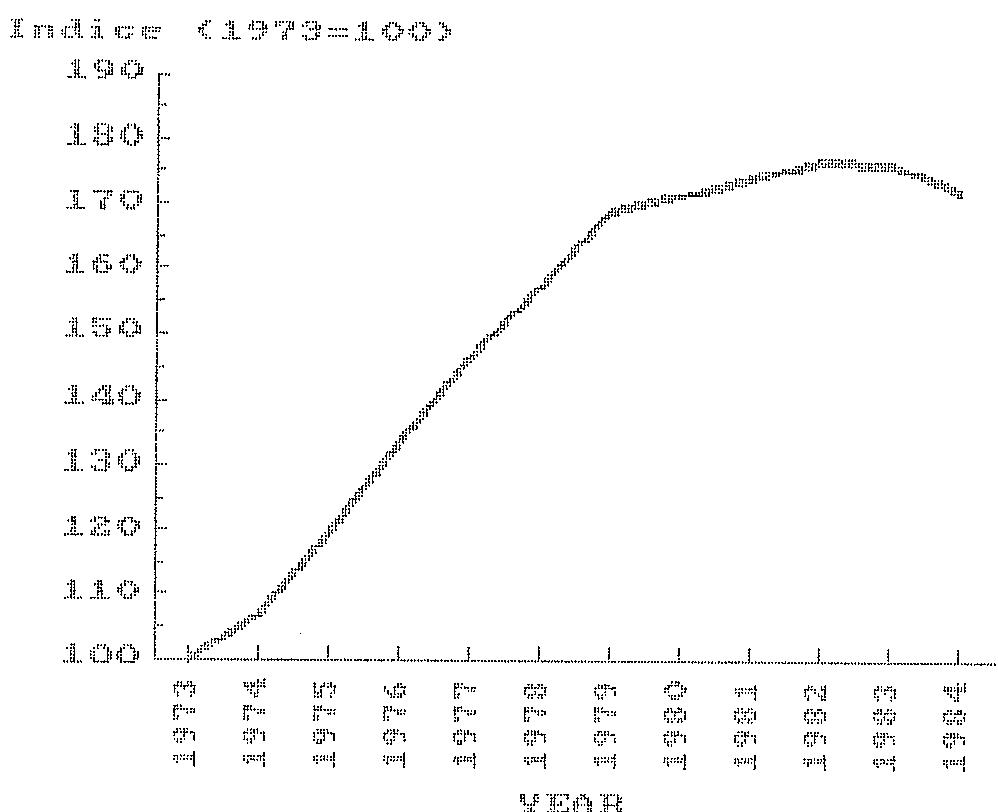
En lo que se refiere a las peculiaridades del proceso, destacan tres aspectos: 1) El crecimiento del coste real por trabajador se produce fundamentalmente entre 1973 y 1979. Ya hemos dicho que entre 1974 y 1979 creció un 58%. Sin embargo entre 1979 y 1984 sólo aumenta un 4,4%. Pero la destrucción de puestos de trabajo no empieza hasta 1977 y se acelera a partir de 1981. En los gráficos (1.a) y (1.b) se representa la evolución del empleo industrial y del coste real por trabajador en la industria y en ellos puede apreciarse perfectamente el desfase habido entre el fuerte crecimiento del salario real y la destrucción de puestos de trabajo. 2) Los tipos de interés se elevaron de forma importante entre 1978 y 1980 y han permanecido altos hasta 1984. Puede decirse que entre 1973 y 1978 los tipos de interés reales fueron negativos y se hicieron positivos y crecientes entre 1979 y 1984. 3) Las suspensiones de pagos de empresas han seguido una senda creciente entre 1974 y 1984, experimentando dos importantes salios: uno en 1978 y otro en 1981-82. En el gráfico 2 se representa la evolución de las suspensiones de pagos medidas por el importe del activo de las empresas implicadas.
En cuanto a las peculiaridades del sistema económico español, hay que subrayar dos que pueden ser relevantes para el problema que nos ocupa: 1) el ajuste o la baja de las plantillas impone fuertes costes, relacionados tanto con la cuantía de las indemnizaciones como con las características de las relaciones laborales que parecen estar marcadas por una fuerte resistencia colectiva a la reducción de plantillas en las empresas; 2) los mercados financieros parecen tener un grado importante de imperfección. El coste de los fondas ajenos obtenidos por las empresas depende de su estructura financiera, con lo que sobre ellas pesan restricciones financieras que pueden condicionar su viabilidad. Como reflejo de todo ello, las empresas pueden enfrentarse a un coste de los fondos ajenos muy superior al de los fondos propios.
[1] [2] [3]
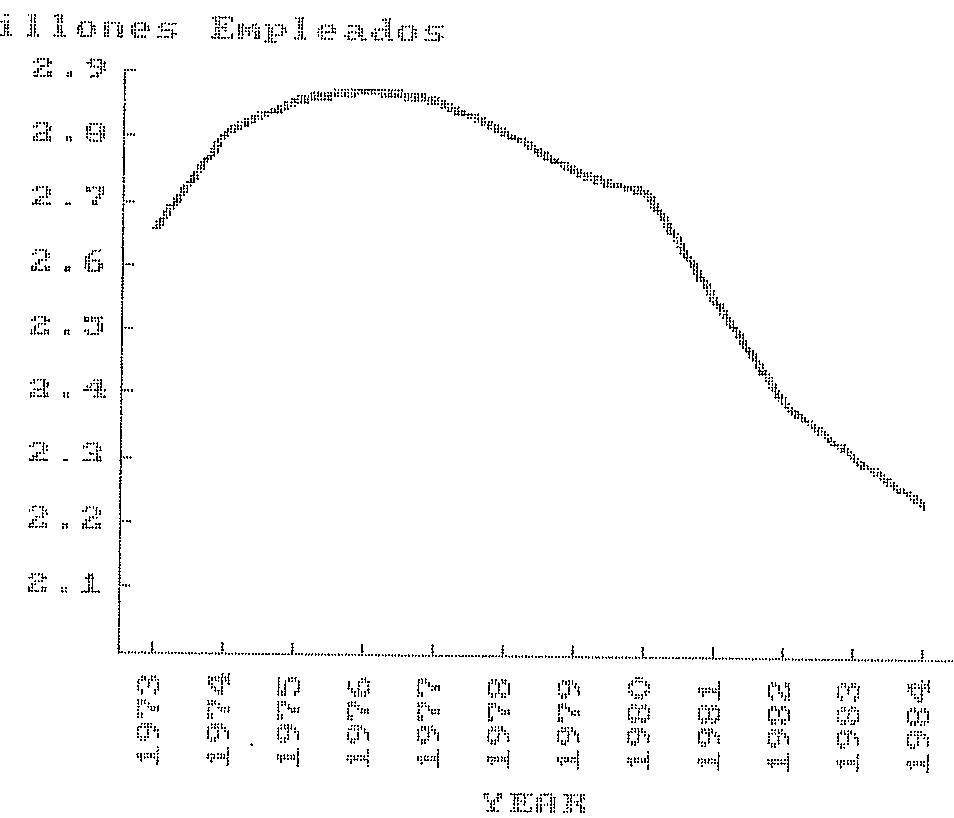
图 10-24
The following table provides the original text content: "The English input of the text is a simple, non-textual form. It is not possible to be extracted or converted into a markdown table."
| n | 0.05 T |
| qw | 0.04 T |
| Qw | 1.05 T |
| S | 0.06 T |
| u | 1.05 T |
| Qw | 1.05 T |
| Qw | 1.05 T |
| Qw | 1.05 T |
| Qw | 1.05 T |
| Qw | 1.05 T |
| Qw | 1.05 T |
| Qw | 1.05 T |
| Qw | 1.05 T |
| Qw | 1.05 T |
| Qw |
¿Cómo pueden conjugarse todos estos factores en la explicación del proceso de destrucción de puestos de trabajo? Una posible vía es la siguiente: la elevación de los costes salariales provocó, debido a los altos costes de ajuste, (y quizá también a la lentitud en la adaptación de las expectativas) pequeñas reducciones en las plantillas, lo que determinó pérdidas importantes en la rentabilidad, que se hicieron insostenibles cuando se confirmó la elevación de los tipos de interés. Las imperfecciones de los mercados financieros agreveron la situación para un buen número de empresas.
La introducción de todos estos factores en un modelo econométrico explicativo de la evolución del empleo en la industria española plantea enormas dificultades, debido en buena medida a la escases de datos. Lo que se pretendo aquí, por tanto, es simular el comportamiento de una serie de empresas tipo durante el periodo 1973-84 para ver en qué medida se puede generar un perfil en la evolución del empleo similar al que se ha producido en la industria española.
Mediante estos ejercicios de simulación se trata de evaluar el impacto que sobre la destrucción de puestos de trabajo puede haber tenido la evolución real del costo laboral, de los precios de las materias primas y de los tipos de interés y también la existencia de unos costes de ajuste más o menos altos y el distinto grado de sustitulibilidad entre los factores de producción. Pero también se pueden evaluar las consecuencias para la evolución del empleo de los expectativos empresarios acerca de la permanencia o transitoriedad de los precios relativos de los factores vigentes en cada momento.
2. Descripción del modelo
En esta sección presentamos un modelo simplificado de las decisiones de empleo de las empresas cuyo elemento principal es la existencia de costes de ajuste del factor trabajo y que relaciona las decisiones de empleo con las condiciones financieras de la empresa.
En el Apéndice B se describe con detalle el modelo utilizado. Aquí nos límitamos a comentar brevemente sus características esenciales.
(i) Las empresas utilizan trabaja, capital y materiales primas para obtener su producto. Existe cierto grado de sustituibilidad entre los factores. Precisamente distintos supuestos sobre las posibilidades de sustitución entre los factores, van a caracterizar, junto a otros factores, distintos tipos de empresa. Existe, además progreso técnico que implica mejoras en la eficiencia productiva, es decir, permite obtener mayores cantidades de producto con las mismas cantidades de los factores.
(ii) En cada período las empresas deciden cuanto producir y cuanto trabajo y materias primas utilizar. Sin embargo, para simplificar el modelo, se supone que la trayectoria del stock de capital está determinada exógenamente. Con ello, dado un supuesto sobre la depreciación del capital productivo, la inversión bruta de cada período queda determinada exógenamente.
(iii) las decisiones de las empresas, tanto en lo que se refiere a las cantidades de factores (trabajo y materias primas) utilizadas como a la financiación de su actividad, tienen como objetivo la maximización del valor presente de la empresa. Este último se define como la suma de los dividendos esperados en el futuro, actualizados a una determinada tasa de descuento. Si el valor presente es negativo, la empresa quiebra y su nivel de empleo se hace nulo.
(iv) Las decisiones de las empresas tienen que satisfacer en cada período su restricción presupuestaria. Esta indica que el valor de la producción y la variación en el endeudamiento de la empresa deberá ser igual a la suma de los costes de explotación (formados, a su vez, por los gastos de personal y coste de las materias primas) más los gastos financieros generados por el endeudamiento de la empresa más los costes asociados al ajuste de las plantillas, más el dividendo repartido a los accionistas.
(v) La justificación del coste de ajustar la plantilla sería la necesidad de incurrir en gastos de formación y adiestramiento de la nueva mano de obra, si el ajuste es al alza, o las indemnizaciones y peligro de conflictividad laboral asociados a los despidos, si el ajuste es a la baja. Parece razonable suponer que la resistencia al despido, y por tanto la conflictividad laboral, serán crecientes con cada trabajador adicional que se quiera despedir. Por ello se utiliza una representación cuadrática de los costes de ajuste.
(vi) Debido a las imperfecciones de los mercados financieros, el coste (real) de los recursos ajenos de las empresas supera al de los fondos propios. Este último es igual al tipo de descuento al que se actualizan los dividendos futuras. Así pues, se introduce exógenamente un diferencial entre los costes de ambas fuentes de financiación, el cual puede variar de un período a otro.
(vii) Las decisiones financieras de las empresas están sometidas a restricciones cuantitativas. Si éstas no existieran, en vista de los supuestos del apartado anterior la estrategia óptima de las empresas sería la adquisición de un volúmen ilimitado de activos financieros. (Si, en contra de lo que se ha supuesto, el coste real del crédito fuera inferior al de los fondos propios, entonces la estrategia óptima llevaría a las empresas a endeudarse de forma ilimitada). Para evitar este tipo de conducta, se imponen dos clases de restricciones: a) los créditos no pueden ser negativos en ningún período (es decir, el endeudamiento de la empresa no puede ser nunca menor que cero); y b) los dividendos tienen que ser, en cada período, mayores o iguales que uns cierta cota mínima impuesta oxugenamente. Esta última que puede reducirse a cero en los periódos en que la empresa obtiene pérdidas se expreso como porcentaje del activo neto.
(vii) Las decisiones de las empresas se basan en sus expectativas sobre la evolución futura del salario real, el coste real le las materias primas y el tipo de interés real. Estas expectativas son revisadas período a período de acuerdo con los precios efectivamente observados en los mercados respectivos, y siguiendo un procedimiento sobre el cual se adoptan distintos supuestos. Estos se refieren al carácter más o menos permanente que las empresas atribuyen a las variaciones observadas de los precios relativos.
En resumen, las características fundamentales del modelo son: la consideración explicita del
comportamiento optimizador de las empresas, la existencia de costes de ajuste del empleo, la consideración de la velocidad de ajuste de las expectativas a los errores de predicción, y las imperfecciones de los mercados financieros. Estas características introducen una estructura dinámica en las decisiones de la empresa, que pasan a deponder de toda la trayectoria esperada futura de los variables exogenes. La magnitud de los costes de ajuste, el grado de imperfección de los mercados financieros, y la dinámica de revisión de las expectativas se configuran así como los elementos básicos que determinan las decisiones de las empresas y, como consecuencia, su rentabilidad y/ú viabilidad, para unas condiciones iniciales dadas. Simulando el modelo bajo distintos supuestos acerca de estos factores es posible identificar la influencia de cada uno de ello sobre la renda temporal del empleo en la empresa.
3. Datos y valores de los escanetras
El modelo se símula en escenarios alternativos que representan distintos supuestos sobret a) las condiciones iniciales (en términos de participación de los factores, endondamiento, etc.); b) las condiciones tecnológicas (elasticidad de sustitución, ritmo de progreso técnico); c) Costes de ajuste y d) parámetros de la función de expectativas, los valores de las variables exógenas (precios relativos y tipos de interés) con, en principio, comunes a todos los escenarios. Nás adelante se simularó el comportamiento de las empresas si la evolución de los precios relativos hubiera sido distinta; por ejemplo, la experimentada en otros países europeos. Las definiciones exactas y las fuentes de las series utilizadas se recogen en el Apéndice a este capítulo.
Los parámetros de la función de producción se fijan de modo que las materias primas importadas representan en el año base el 10% ó 15% del valor total de la producción, según los distintos escenarios. Así pues, el valor añadido supondrá el 90% ó 85% restante, del cual los costes salariales representan a su vez un 60%.
El Cuadro I presenta los valores de los restantes parámetros que configuran los distintos escenarios. La elección de aquellos merece algunos comentarios.
El coeficiente de los costes de ajuste del empleo se elige de modo que el coste de despido (o contratación, en su caso) de cada trabajador represente entre el 100 y el 200% de su nómina, tomando como referencia la hipotesis de una variación de la plantilla del 10%. Variaciones mayores en la plantilla implicarán costes más altos por la resistencia colectiva que hemos mencionado. La elasticidad de sustitución entre valor añadido y materias primas varía entre .20 y ,40, lo que implica una elasticidad de la demanda de materias primas con respecto a su propio precio entre 0.5 y 1.0 (a largo plazo).
El valor de la tasa de endeudamiento inicial (1973) define dos tipos extremos de empresas: "bastanie endeudadas" (con un ratio recursos ajenos/recursos totales de .35) y "poco endeudadas" (.15). El stock de capital crece a una tasa anual del 1%, y su tasa de depreciación es del 12%. El ritmo de progreso técnico no incorporado es del 2,5% anual. Suponemos también que el coste de los recursos externos supera al de los recursos propios en tres puntos porcentuales. Una aproximación más realista vincularía este diferencial al grado de endeudamiento de las empresas.
El ritmo de ajuste de las expectativas está determinado por los parámetros λ y Θ que también aparecen en el cuadro, tratamos de forma distinta las expectativas sobre el tipo de interés real (que es también el tipo de rendimiento requerido por los accionistas) y las expectativas sobre los restantes precios relativos. En el primer caso, las perturbaciones persistentes tienden a desparecer a largo plazo, y el tipo de interes real converge, por tanto, a un valor de "equilibrio a largo plazo", que ciframos ebritrariamente en el 4%. Para los restantes precios, los shocks persistentes no desparecen, y por lo tanto no su precio definir valores de equilibrio a largo plazo. El coeficiente λ, que en un contexto estocástico representaría el cociente de las variaciones de los shocks permanentes y transitorios, adopta los valores de 0.33 a 2.0 según el escenario que se considere. En el primer caso, las variaciones de los precios relativos se consideran en buena medidas (alrededor de un 5%, para ser exactos) transitorios. En el segundo caso, por el contrario, se atribuye mayor persistencia a los cambios de precios relativos, que en un 70% pasan o considerarse permanentes.
Finalmente, queda por fijar la cota mínima al dividendo repartido. Soponemos que las empresas deben repartir como dividendo al menos un és de sus recursos propios, excepto en el caso en que éstos sean negativos o el beneficio del ejercicio sea insuficiente para tal efecto. Es importante subraver que las empresas consideran esta restricción como exógena e independiente de sus decisiones.
Como ya se ha indicado, el modelo se síntula para el período 1974-84, tomando 1973 como año base,
CUNDO
VALORES DE LOS PARAMETROS
Parámetro Desenvación Ménimo Ca Participación de las materias primas en el valor de la producción .15 .10 Coste de ajuste del empleo 40 20 Elastividad de sustitución entre materias primas y otros factores .40 .20 de Tasa de endondamiento inicial .35 .15 y Tasa de crecimiento del capital .01 Se Primas de riesgo del crédito .93 de Tasa de depreciación del capital .12 de Tasa de progriso técnico .925 A Ratio de variations (porromente/transitorio) de los abrías de precios relativas 8.00 .73 θ Coeficiente de autres relación de los abrías permanentes de precios relativas para el tipo de interes real .50 para los restantes precios .00
El modelo se ha simulado utilizando distintos valores de los parámetros para intentar aislar el papel de cada uno de ellos en la determinación de la trayectoria del empleo. Aunque se llevarán a cabo numerosos experimentos de este tipo, equ solo discutiremos en detalle los resultados de algunos casos seleccionados.
El escenario A, al que forenos frecuente referencia, esta caracterizado por los siguientes valores de los parámetros en el período inicial, tanto el endeudamiento como el peso de las importaciones en el valor total de la producción son reducidos (do = .15 y S = .10 respectivamente), la elasticidad de sustitución entre materias primas y valor añadido es de .20. Es decir, un aumento del precio relativo de las materias primas de por ejemplo un 100% conduciría y unas reducción del 20% en el uso de materias primas por unidad de producto. El stock de capital crece a un ritmo del 15%. Con unos costes de ajuste elevadas: la = 40, que equivale a un costo de despido por trabajador igual al 200% de su salario anual cuando los despidos afectan al 10% de la plantilla y unas expectativas poco clásticas (λ = 1/3, que implica que sólo el 50% de la variación no anticipada de los precios se considera permanente), el ajuste dinámico es relativamente lento.
La trayectoria del empleo en esta escenario aparece en la primera columna del Cundro S. Destarca, en primer lugar, su perfil temporale crecimiento hasta el tercer período (1976), y decrecimiento posterior a un ritmo progresivamente acelerado, que sólo se frecu algo en los dos últimos años. En el período final, el nivel de empleo es un 7.7° inferior al del año base.
A la largo de los 11 años considerados, y como refleje el Cuadro 2. La rentabilidad de la empresa sufre un persistente declive. Recendora
que en el primer periodo se produce una drástica elevación del precio de las materias primas, mientras los salarios reales ascienden de forma sustancial durante los seis primeros años. Como consecuencia de todo ello, el excedente de explatación se reduce de forma drástica y la empresa comienza a sufrir pérdidas en el cuarto periodo (1977). En el sexto año (1979) se produce un nuevo e importante aumento del precio de las materias primas. Con costes de ajuste elevados y expectativas relativamente inelásticas, la empresa mantiene su estrategia de reducir el nivel de empleo solamente en una medida modesta, y empieza a sufrir pérdidas sustanciales, que se traducen en un fuerte aumento de su endeudamiento. En el sexto periodo (1979) el tipo de interés real se hace positivo, y las cargas financieras comienzan a hacer sentir su peso de forma acusada. Las pérdidas alcanzan su máximo en el octavo y noveno períodos (1981-82), debido a la acción continuada de unos resultados de explotación medicres y unos gastos financieros muy elevados, mientras el volumen de endeudamiento asciende rápidamente. Finalmente, los costes reales de los factores empezan a descender el salario real baja a partir de 1982, y el precio de las materias primas a partir de 1983), y la curva ascendente de las pérdidas se invierte para dar paso a una paulatina mejora de la rentabilidad, que todavía en el periodo final es negativa debido al peso del endeudamiento. Baste observar que éste asciende casi 60 puntos porcentuales respecto a su nivel inicial, hasta alcanzar en el período final un valor del 74%. Como se puede observar, este desproporcionado aumento de la tasa de endeudamiento se concentra fundamentalmente en los períodos 6 al 10 (que corresponderían a 1979-83), y resulta no solamente del movimiento adverso del precio de las materias primas y el tipo de interes real en estos años, sino también de la lentitud con que la empresa se ajusta a los nuevos precios relativos.
Simulando el modelo en las mismos condiciones del caso A pero con costes de ajuste más reducidos, (φ = 20) se puede confirmar la validez de este razonamiento. Aunque el perfil temporal del empleo resultaría cualitativamente similar al del caso A, su caída sería mucho más acusada; en el período final (1984), el nivel de empleo habría caído un 16,6% respecto a su valor inicial. Como consecuencia de este mayor dinamismo en el proceso de reducción del empleo, en el período final el volumen de endeudamiento de la empresa en este caso sería un 6% menor que en el A, y las pérdidas se reducirían al 5,5% del valor de la producción (Frente al 7,9 del caso A). En definitiva, la empresa se hallantía en una situación sensiblemente mejor. Observesa que esta implicar que la empresa del caso A (con φ = 40) todavía se halla en el periodo final lejos de su nivel de empleo de equilibrio.
Un suente en el dinámico de las expectivas (λ = 2) manteniendose los costes de ajuste y tomando los demás parámetros los mismos valores que en el caso A, produciría resultados cualitativamente similares: el empleo caerta a partir del tercer período, hasta llegar al 87.7% de su valor inicial. El endeudamiento final será un 4% menor que en el caso A, y las pérdidos se reducieran hasta el 6.9% del valor de la producción.
El escenario B ilustra el comportamiento de una empresa cuyo endeudamiento inicial es elevado. Para ello se tiene do = .35, manteniendo todos los demás parámetros como en el caso A. Los resultados aparecen en el Cuadro 3. Hasta el periodo 9 la trayectoria del empleo es muy similar a la del caso A. En el presente escenario, sin embargo, la empresa, debido a su elevado volumen de endeudamiento inicial, que ha empeurado como consecuencia de las pérdidas ocasionadas por el encarecimiento de los factores y sus dificultades para ajustarse, no puede suportar el movimiento alcista de los tipos de interes reales a partir del sexto período (1979), lo que conduce finalmente a la quiebra en el periodo 10: dado que el valor esperado de los dividendos futuros es negativo, la decisión óptima es cerrar la empresa. El volúmen de empleo se hace, por tanto, nulo.
Cabe preguntarse, nuevamente, en qué medida la quiebra se debe a la lentitud con que la empresa procede a ajustarse a los cambios de precios relativos tratados en 1973-80. Simulando el modelo en las mismas condiciones del caso B pero con costes de ajuste más reducidos (φ = 20), la quiebra no se produciría: la empresa conseguiría mantenerse, con pérdidas cuantiosas pero decrecientes, hasta el final del periodo analizado, aunque su situación financiera sería desde luego difícil (la tasa de endeudamiento alcanza el 90%). En este último escenario, el empleo csería un 16.7% a lo largo del periodo considerado.
Señalemos también que si en el escenario 0 las expectativas mostrasen un mayor dinamismo (λ = 2) entonces la quiebra se produciría en el noveno periodo (1982). Este resultado, un tanto paradójico, se debe probablemente al tratamiento excesivamente simplista de las expectativas: al atribuir un mayor grado de persistencia a las variaciones de precios relativos y de los tipos de interés, la empresa, por un lado, se ajusta más rápidamente a éstas, pero, por otro, otorga también un carácter más permanente a la escasa rentabilidad de la explotación y a la desfavorable relación entre tasa de beneficio y tipo de interés. La quiebra se produce en este caso precisamente en el año de mayores pérdidas y tipo de interés más alto.
Otro experimento interesante consiste en investigar como queda afectada la trayectoria del empleo ante variaciones en los parámetros que describen la tecnología de la empresa. En el escenario C abordamos esta cuestión, elevando en un 50% los requerimientos de materias primas por unidad de producto, a los precios relativos del año base. Así pues, tomanos S = .15, y mantenemos todos los demás parámetros del caso A. El Cuadro 5 recoge los resultados de la simulación. El mayor peso de las materias primas en el proceso productivo hace que las elevaciones de su coste real en 1974-75 y 1980-81 tengan consecuencias desastrosas para la empresa. La pérdida de rentabilidad de la explotación es más acusada, y el empleo desciende algo más deprisa que en el escenario A. Después de la segunda elevación del precio de las materias primas, la situación de la empresa se hace rápidamente insostenible, hasta que se produce la quiebra en el período 10. Nuevamente es posible comprobar que si en este escenario se redujeraan los costes de ajuste a la mitad (φ = 20), la quiebra no se produciría, y la empresa llegario a 1984 con un nivel de empleo que sería un 18,3% inferior al del año base. Esto pone de manifiesto que las consecuencias del encarecimiento de las materias primas se ven magnificadas no sólo por la fuerte elevación de los salarios reales en el período 74-79, sino también por la rígidez en el ajuste del empleo.
Otros ejercicios de simulación basados en la alteración de parámetros tecnológicos producen resultados intuitivamente obvios. Por ejemplo, una mayor elasticidad de sustitución entre las materias primas y los restantes factores productivos (o = .4) manteniendo los demás parámetros como en el caso A genera una trayactoria ligeralemente más favorable para la empresa: los beneficios son siempre superiores, y el endeudamiento menor que en el escenario de referencia. En contrapartida, el empleo se reduce algo más (3.5%). De igual modo, un ritmo más rápido de progreso técnico (o = .035) conduce a una mayor rentabilidad y una menor reducción en el empleo.
El último experimento que consideramos es una alteración en la trayectoria del salario real. En el escenario D la senda del coste real del trabajo viene dada por una trayectoria que de 1973 a 1979 reproduce el aumento experimentado por los salarios reales en la industria francesa (que fue del 42,6% frente al 70% del caso español) y de 1979 a 1984 reproduce el comportamiento de esta variable en la industria española. Todos los parámetros, así como las sendas de los restantes precios relativos, son los del escenario A.
Los resultados de este experimento se recogen en el Cuadro 5. La trayectoria del empleo registra una vez más un ascenso inicial para declinar posteriormente (a partir del periodo 6). Sin embargo, en el periodo terminal el nivel de empleos un 10% mayor que en el año base. Y ello a pesar del descenso en la rentabilidad de la empresa, especialmente entre los periodos 7 y 9 (1980-32). El endeudamiento sigue una trayectoria mucho más moderada que en el escenario A, y en el periodo terminal la empresa ha eliminado sus pérdidas por completo. May que insistir en que esta se debe por entero a que en este caso el crecimiento del salario real a lo largo de los dos periodos considerados es del 45%, frente al 73% del escenario A. Subrayemos, por último, que en este caso en el periodo terminal el empleo ha entrado ya en una fase ascendente, cosa que no ocurre en ninguno de los escenarios anteriormente considerados. Por último, señalemos que si en el escenario B las necesidades de materias primas por unidad de producto fueran más elevadas, (S = .15), la empresa sufriría una mayor erosión en su rentabilidad, y registraría pérdidas en 1980-82. Sin embargo, en el periodo final el nivel de empleo seguiría siendo casi un 9% superior al de 1973.
CUADRO 2
Años Emploca Tasa de beneficio Tasa de endeudamiento
1974 103.8 6.2 13.9
1975 106.1 4.4 15.3
1976 197.0 0.6 17.0
1977 106.5 -3.3 20.4
1973 105.2 -5.7 1973 25.1
1979 108.3 9.6 32.0
1980 100.9 -12.5 40.9
1981 98.4 -14.9 50.5
1982 96.1 -15.1 60.0
1983 93.9 -12.0 68.1
1984 92.3 -7.9 74.4
Notas: a : Base 100 en t = 0 (1973)
b : En % del valor de la producción
c : En % del stock de capital
Resultados del escenario B
Años Empleo Tasa de beneficio Tasa de endeudamiento
1974 103.7 8.4 33.9
1975 106.0 5.6 33.7
1976 106.3 1.2 34.8
1977 106.3 -1.9 37.9
1978 105.0 -5.0 42.0
1979 103.0 -10.0 48.8
1980 100.7 -13.7 57.7
1981 98.2 -16.7 67.1
1982 95.9 -17.6 76.6
1983
1984
Notas : ver Cuadro 2.
CUADRO 4
Resultados del escenario C
\[(\phi = 4 0, d _ {0} = . 1 5, S _ {m} = . 1 5, \lambda = . 3 3)\]
Años Empleo Tasa de beneficio Tasa de endeudamiento
1974 103.7 3.2 13.9
1975 106.0 2.6 15.3
1976 106.8 -0.1 19.3
1977 106.3 -4.4 21.9
1978 105.0 -6.1 27.0
1979 103.1 -9.4 34.0
1980 100.7 -14.3 44.0
1981 98.0 -17.8 56.0
1982 95.4 -17.9 68.0
1983 - - -
1984 - - -
Resultados del escenario D
y distincta trayectoria del salario real)
| Años | Empleo | Tasa de beneficio | Tasa de endeudamiento |
| 1974 | 103.9 | 6.5 | 13.8 |
| 1975 | 107.0 | 7.4 | 12.6 |
| 1976 | 109.4 | 6.8 | 11.5 |
| 1977 | 110.9 | 5.7 | 11.4 |
| 1978 | 111.7 | 4.5 | 12.4 |
| 1979 | 111.9 | 2.3 | 13.4 |
| 1980 | 111.6 | 0.4 | 14.5 |
| 1981 | 111.1 | -0.1 | 15.7 |
| 1982 | 110.8 | 1.6 | 16.7 |
| 1983 | 110.6 | 3.8 | 17.6 |
| 1984 | 110.7 | 6.3 | 16.7 |
5. Conclusiones
De los ejercicios de simulación realizados podemos obtener algunas conclusiones provisionales acerca de las características del proceso de destrucción de puestos de trabajo en la industria española durante el período 1974-84.
Sin embargo, previamente, conviene volver a insistir sobre el carácter del análisis realizado. Este no ha consistido en la estimación de relaciones causales que expliquen el fenámeno de la destrucción de empleo en la industria española. Lo que se ha hecho ha sido especificar para la empresa: a) unos criterios de decisión bastante generales, b) una determinada descripción de la tecnología y c) unos costes de ajuste de la plantilla; y analizar la influencia relativa de: 1) una determinada forma de elaborar sus expectativas, 2) la evolución de precios relativos y tipos de interés durante el periodo, 3) las características tecnológicas, 4) la magnitud de los costes de ajuste y 5) la situación financiera. Con ello se ha pretendido aístar los efectos que sobre el empleo y sobre la viabilidad de las empresas han tenido los distintos factores que configuran su ámbito de posibilidades; precios de los factores y tipo de interés, características tecnológicas, costes de ajuste y endeudamiento inicial.
Los resultados indican que el comportamiento del coste real del trabajo (salarios + colizaciones sociales) durante el período 74-79 ha contribuido de forma muy poderosa a que el fenómeno del desempleo haya adquirido en la industria española dimensiones muy superiores a las observadas en el conjunto de países industrializados.
Por otra parte, la peculiar senda temporal del empleo industrial, que apenas disminuye en los años en los que el coste real del trabajo aumentó de forma considerable para derrumbarse más tarde, es coherente con una situación en la que existen importantes costes de ajuste de las plantillas y en la que los empresarios reaccionan lentamente en la formación de sus expectativas. En la experiencia real el nivel de empleo industrial en 1979, año a partir del cual el crecimiento del coste laboral se hace mucho más moderado, es mayor que en 1973. Idéntico resultado se obtiene en la simulación de una empresa con costes de ajuste altos y lentitud en la formación de expectativas que aquí hemos realizado. Pero como consecuencia, las empresas experimentan una considerable destrucción de empleo en los años posteriores y alcanzan 1984 con un desequilibrio laboral aún importante, en el sentido de tener un empleo mayor del deseado a largo plazo, además de con una delicada situación financiera. Si, en cambio, esas mismas empresas, tuvieran menores costes de ajuste y adoptaran sus expectativas sobre los precios relativos con mayor rapidez, la reducción de su nivel de empleo habría comenzado durante los años de fuerte crecimiento salarial, y aunque se habrían producido importantes pérdidas de puestos de trabajo, las empresas habrían alcanzado 1984 con una estructura de costes y financiera mucho más saneada.
A este peculiar perfil temporal del empleo puede haber contribuido la fuerte elevación de los tipos de interés en un momento en el que las empresas estaban experimentando pérdidas, debido al encarecimiento del trabajo y de las materias primas y a las dificultades de ajuste. Este hecho ha puesto a las empresas en serías dificultades financieras, de forma que algunas de ellas han podido verse obligadas a cerrer. Con ello el volúmen agregado de empleo durante los años 80 habría sufrido reducciones que se añadirían a las producidas por la evolución de los precios relativos. Efectivamente, las empresas con una situación inicial de mayor endeudamiento no pueden soportar la combinación de pérdidas de explotación y elevación los tipos de interés y quiebran a principios de los 80. Igualmente las empresas intensivos en materias primas también se ven conducidas a la quiebra, al experimentar mayores pérdidas de explotación (debido al fuerte encarecimiento de las materias primas en los años 1980-81) que tienen que financiar a tipos de interés inesperadamente crecientes.
Estas conclusiones, pese a su alta plausibilidad, tienen carácter provisional. Por un lado porque el análisis ha prescindido de dos factores que han podido tener importancia en la evolución de la industria española, especialmente durante los años 80. Por otro lado, por algunas simplificaciones del modelo utilizado.
Respecto al primer punto hay que subrayar que el análisis no ha considerado reducciones en el nivel de actividad de las empresas debido a restricciones por el lado de la demanda. Es decir, se ha basado en el supuesto de que las empresas siempre encuentran demanda suficiente en los mercados de sus productos. Es probable que ésto no haya sido el casa, y que durante los años 80 las empresas hayan sufrido racionamiento debido a las política restrictiva de demanda que se ha seguido. En este caso la evolución de la producción y del empleo habría sido más desfavorable de lo que las simulaciones ponen de manifiesto, y la destrucción de empleo durante los 80 no habría sido causado sólamente por el encarecimiento de los costes de producción y por los costes de ajuste, sino también por las restricciones de demanda.
Por otra parte, el análisis también ignora un fenómeno que ha podido estar presente en la industria española y contribuido a la destrucción de puestos de trabajos la aceleración de la obsolescencia económica debido a los cambios en los precios relativos. Si esto hubiera sido así, el stock de capital habría seguido una senda de crecimiento lento o de decrecimiento y el proceso de destrucción de puestos de trabajo se habría acelerado.
Recordemos, por último, que para facilitar la manipulación del modelo de simulación se han introducido algunas simplificaciones drásticas. Entre ellas cabe destacar la exogeneidad de la inversión bruta, la constancia en el tiempo de los parámetros de la función de expectativas, y la especificación simplista tanto de la tecnología como del funcionamiento de los mercados financieros. Aunque estas limitaciones son claramente insatisfactorias, no creemos que afecten decisivamente a los resultados cualitativos de los experimentos que se han realizado.
Con todo, los resultados no están exientos de interés, pues ayudan a calibrar mejor los factores que han determinado la evolución del empleo industrial español en el periodo 1974-84.
Precios industriales (p): índice de precios finales de la industria.
Salarios nominales (ω): índice del coste laboral nominal por persona.
Precios de las matrias primas (a): índice de precios interiores de la energía y de las meterias primas importadas por la industria.
Precios de los bienes de capital: índice de precios industriales del sector de bienes de inversión (INE).
Tipos de intereses nominales (i): tipos de interés de los créditos concedidos por la Banca.
La fuente es en todos los casos el Banco de España,
PRECIOS Y TIPO DE INTERES 1973-84
| P | ω | m | pk | i | |
| 1973 | 100.00 | 100.00 | 100.00 | 100.00 | 8.20 |
| 1974 | 117.77 | 125.65 | 184.23 | 126.43 | 9.30 |
| 1975 | 135.96 | 162.31 | 186.41 | 140.47 | 10.50 |
| 1976 | 157.97 | 210.70 | 211.46 | 161.83 | 10.80 |
| 1977 | 188.20 | 275.94 | 261.31 | 195.46 | 12.00 |
| 1978 | 222.09 | 349.75 | 289.44 | 232.76 | 13.90 |
| 1979 | 255.14 | 432.03 | 310.02 | 269.56 | 15.40 |
| 1980 | 292.19 | 501.29 | 494.42 | 306.22 | 16.50 |
| 1981 | 331.56 | 578.48 | 652.43 | 349.72 | 17.00 |
| 1982 | 370.93 | 656.58 | 711.94 | 393.97 | 16.60 |
| 1983 | 419.85 | 741.94 | 847.34 | 445.56 | 16.60 |
| 1984 | 471.09 | 813.17 | 925.30 | 490.69 | 16.80 |
APENDICE B
UN MODELO DINAMICO DE LA DEMANDA DE TRABAJO
\[\begin{array}{l} 3 1 \\ 1. \text { El planteamiento del modelo de optimización } \end{array}\]
Supongamos una empresa que opera en un entorno competitivo y cuyo objetivo es la maximización de su valor de mercado. Es decir, maximiza el valor presente de los dividendos esperados.
La empresa elige en cada período el volumen de empleo, la cantidad de materias primas utilizadas y sus variables financieras, de forma que se maximiza su valor presente esperado. Este viene dado por:
\[\Pi_ {i} \equiv E _ {i} \sum_ {j = 0} ^ {\mathrm{T} - \mathrm{t}} \left[ B _ {i + j} \operatorname{div} _ {i + j} \right]\tag{1}\]
dende , representa el factor de descuento que se aplica a los dividendas que se espera percibir en el período . Llamingo , al tipo de rendimiento real requerido por los accionistas en el periodo , se sigue que
\[\begin{array}{r l r l} \Omega_ {i + j} & = \left[ \begin{array}{c c} 1 + j - 3 \\ 0 \\ z _ {i} = 1 \end{array} \right] & \left[ \begin{array}{c c} 1 & \\ \hdashline 1 + r & \\ & z _ {i} \end{array} \right], & j > 0; \\ \Omega_ {i + j} & = 1, & , j = 0 \end{array}\tag{2}\]
Las dividendos en términos reales, divi, vienen dados por la relación:
\[\mathrm{div} _ {i} = Y _ {i} - w _ {i} L _ {i} - w _ {i} \frac {\phi (L _ {i} - L _ {i - i}) ^ {2}}{2 L _ {i - i}} - m _ {i} M _ {i} - \rho k _ {i} T _ {i}\]
\[\begin{array}{r l} \mathrm{i} _ {i - 1} & = \frac {\mathrm{CR} _ {i - 1}}{\mathrm{P} _ {i}} \\ & = \left[ \begin{array}{l l} \mathrm{CR} _ {i} & \mathrm{CR} _ {i - 1} \\ \dots & \dots \\ \mathrm{P} _ {i} & \mathrm{P} _ {i} \end{array} \right] \end{array} \quad t = 1, \dots , T - 1 \tag {3a}\]
div = Yr - Wt L1 - Wt - m; Mt -
(3b)
La ecuación (3a) representa la restricción presupuestaria de la empresa en cada período. Define el dividendo en términos reales como el valor de la producción, en términos reales, menos: a) el coste del trabajo, en términos reales, b) el coste de ajustar la plantilla, c) el coste real de las materias primas, d) los gastos de inversión bruta, e) los gastos financieros, y f) la variación en la posición deudora de la empresa frente al sistema financiero,
La ecuación (3b) es la restricción presupuestaria del periodo terminal (T), Implica que en el periodo final del análisis la empresa ha de hacer frente o su deuda acumulada.¹ Aunque el análisis se centra en 11 años, de 1974 a 1984, se toma como periodo terminal T=25, para evitar que una restricción tan fuerte –pero tan inevitable—como (3b) afecte de forma importante al comportamiento de las empresas en el periodo en el que estamos interesados.²
Ya se ha comentado la introducción de los costes de ajuste de la plantilla y se ha justificado su aproximación por una función cuadrática.
Nótese que (3b) implica que la empresa puede vender su stock de capital para hacer frente a la deuda acumulada. Este supuesto es desde luego arbitrario, pero quizá menos drástico que el opuesto (valor nulo del capital en el período terminal).
En algunos ejercicios se tomó T=50, sin que se produjera ninguna diferencia apreciable en los resultados.
También se ha advertido que la trayectoria del stock de capital y la inversión bruta de cada periodo se suponen determinados exógenamente. Ello se debe a que el tratamiento de la inversión como variable endógena -que no plantea especiales dificultades analíticas-, complicaría enormemente la solución numérica del modelo.
Lista de variables y parámetros
| div | = | dividendos en términos reales |
| Y | = | valor de la producción en términos reales |
| M | = | materias primas empleados. |
| L | = | empleo |
| K | = | capital productivo |
| V | = | valor añadido |
| I | = | inversión bruta |
| β | = | factor de descuento |
| r | = | tipo de rendimiento requerido por las accionistas |
| δ | = | tasa de depreciación |
| g | = | tasa de crecimiento del stock de capital |
| P | = | precio del producto |
| ω | = | salario real |
| m | = | precio de las materias primas en términos del producto |
| pk | = | precio relativo de los bienes de capital |
| i | = | tipo de interés nominal |
| CR | = | volúmen de créditos en términos monetarios |
| cr | = | volúmen de créditos en términos reales |
| φ | = | coeficiente de la función del caste de ajustar plantilla |
| ρ | = | coste real del crédito |
| ξ | = | diferencial entre el coste real del crédito y el tipo de descuento de las empresas |
| γ | = | multiplicador de Kuhn-Tucker asociado a la restricción de no-negatividad de los créditos |
| μ | = | multiplicador de Kuhn-Tucker asociado a la cota inferior de los dividendos |
| θ | = | parámetro de la función de expectativas |
| que expresa el grado de persistencia de las perturbaciones permanentes | |
| $\lambda$ = | parámetro de la función de expectativas que expresa la importancia relativa de las perturbaciones permanentes y transitorias de los precios relativos |
| $\phi$ = | elasticidad de sustitución de la función de producción |
\[\begin{array}{l} \text {36} \\ \text {Las ecuaciones (3) se pueden reescribir de} \\ \text {una forma más conveniente:} \end{array}\]
\[\begin{array}{l} \text {div} _ {i} = Y _ {i} - u _ {i} L _ {i} - u _ {i} \frac {\Phi (L _ {i} - L _ {i - 1}) ^ {2}}{2 L _ {i - 1}} - a _ {i} H _ {i} - p k _ {i} I _ {i} \\ + c r _ {i} - c r _ {i - 1} (1 + \rho_ {i - 1}) t = 1, \dots , T - 1 \end{array} \tag {43}\]
\[\mathrm{div} _ {1} = Y _ {1} - \omega_ {1} L _ {1} - \omega_ {2} \frac {\phi (L _ {1} - L _ {1 - 1}) ^ {2}}{2 - L _ {1 - 1}} - m _ {1} M _ {1} - p k _ {1} I _ {1}\]
\[\dots (1 + \alpha_ {i - 1}) \text { or } i + p k _ {i} k _ {i}\tag{45}\]
donde hemos definido el crédito y su coste en términos reales:
\[C R _ {i} = \frac {C R _ {i}}{P _ {i}} \quad ; \quad P _ {i} = \frac {(1 + 1 _ {i}) P _ {i}}{P _ {i + 1}} = 1\]
Suponemos que las empresas se hallan sometidas a restricciones cuantitativas en los mercados financieros. Ya se ha dicho en el Capítulo IV que de no hacerlo así, y si el coste real del crédito es mayor que el tipo de descuento aplicado a los dividendos futuras, la estrategia óptima de la empresa sería hacer cr → -∞, independientemente de las decisiones reales de empleo y producción.
Se imponen dos tipos de restricciones:
\[\mathrm{cr} _ {i} \geq 0\tag{5.1}\]
\[\mathrm{div} _ {i} \geq \mathrm{div} _ {i} \quad i = 1, \dots , T - 1\tag{5.2}\]
37
La primera restricción impide que las empresas se dediquen a la inversión financiera. La segunda introduce exógenamente una cota mínima (variable en el tiempo) a los dividendos repartidos (o, alternativamente, a las ampliaciones de capital realizadas, cuando div, ≤ 0). Ambas restricciones son necesarias si, como también supondremos, el coste de los fondos ajenos supera al de los fondos propios. Es decir, tenemos
donde es un diferencial de tipos de interés que en principio puede variar a lo largo del tiempo, Adviértase que (5.2) se puede reescribir
\[\mathrm{cr} _ {i} = \text {div} _ {i} + \mathrm{cr} _ {i - 1} (1 + \beta_ {i - 1}) + \mathrm{pk} _ {i} T _ {i} \tag {$5.2^{\prime$}}\]
\[\left[ Y _ {i} - w _ {i} L _ {i} = w _ {i} \frac {\phi (L _ {i} - L _ {i - i}) ^ {2}}{2 L _ {i - 1}} - m _ {i} M _ {i} \right] = L = 1, \dots , T - 1\]
de modo que ambas restricciones equivalen a la imposición de un límite inferior a los créditos recibidos.
Las condiciones tecnológicas de la empresa vienen representadas por una función de producción de rendimientos constantes a escala, que suponemos separable en materias primas y valor añadido:
\[Y _ {i} = A _ {i} F (M _ {i}, V _ {i})\tag{6.1}\]
\[V _ {i} = G (K _ {i}, L _ {i})\tag{6.2}\]
El término A refleja los efectos del progreso técnico. Las ecuaciones (6) definen una tecnología en dos etapas que ha sido ampliamente utilizada en la literatura para estudiar los efectos económicos de los shocks del petróleo (ver, por ejemplo Bruno y Sachs (1982)). Suponemos que la función F (.) es una CES con elasticidad de sustitución o y que G (.) es del tipo Cobb-Douglas.
En conclusión el problema de la empresa se puede formular como la maximización de (1) sometido a las restricciones (5.1) y (5.2), teniendo en cuenta que los dividendos se definen por las ecuaciones (4) y que existen las relaciones tecnológicas (6).
2. La solución del problema de optimización
Asociando los multiplicadores y , a las restricciones (5.1) y (5.2) respectivamente, las condiciones de primer orden del problema de optimización que acaba de plantarse son de la forma
\[E _ {t} = B _ {i + j} \left[ \begin{array}{l l} \delta Y _ {i + j} & \\ \frac {}{} \delta M _ {i + j} & \end{array} \right] = 0 \quad j = 0, \dots , T - 4 (7. 1)\]
\[\left[ \left[ \begin{array}{l l} \delta Y _ {i + j} & \\ \hline \delta L _ {i + j} & \end{array} \right] - W _ {i + j} \quad \left[ 1 - \varphi \frac {(L _ {i + j} - L _ {i + j - i})}{L _ {i + j - i}} \right] \right] \times B _ {i + j}\]
\[\begin{array}{r l} \lambda & (1 + \beta_ {i + j}) + \beta_ {i + j + i} w _ {i + j + i} \quad \phi = \left[ \frac {L ^ {2} {} _ {i + j + i} - L ^ {2} {} _ {i + j}}{L ^ {2} {} _ {i + j}} \right] \\ & 2 \end{array}\]
\[\left. \text {A} (1 + p _ {i + j + 1}) \right] = 0 \quad j = 1, \dots , T - i - 1 \tag {7.2a}\]
\[E _ {t} B: \quad \left[ \begin{array}{l l l} \delta Y _ {1} & & \\ \dots & - \omega_ {T} & \\ \delta L _ {T} & & \end{array} \right] \left[ \begin{array}{c c c} 1 & + & \phi \frac {(L _ {T} - L _ {T - 1})}{L _ {T - 1}} \\ & & \end{array} \right] = 0\tag{7,2b}\]
\[\begin{array}{l} \mathrm{E} _ {t} \beta_ {t + j} (1 + \mu_ {t + j} + Y _ {t + j}) = \mathrm{E} _ {t} \beta_ {t + j + 1} (1 + \rho_ {t + j}) (1 + \mu_ {t + j}) \\ \quad \text {, j + 1)} = 0, j = 1, \dots , T - t - 1 \end{array} \tag {7.3}\]
\[\mathrm{cr} _ {i + j} \geq 0; \quad Y _ {i + j} \leq 0; \quad \mathrm{cr} _ {i + j} > 0 \rightarrow Y _ {i + j} = 0\]
\[j = 0, \dots , T - t - 1\tag{7.4}\]
\[\begin{array}{r l} \mathrm{div} _ {i + j} & \geq \overline {{\mathrm{div} _ {i + j}}}; \quad \mu_ {i + j} = 0; \quad \mathrm{div} _ {i + j} > \overline {{\mathrm{div} _ {i + j}}} \\ & \Rightarrow \mu_ {i + j} = 0, \quad j = 0, \dots , T - t - 1 \end{array}\tag{7.5}\]
La condición (7.1) es simplemente la igualdad entre el producto marginal y el precio del input variable; (7.2a) es la ecuación de Euler que describe la trayectoria del input de trabajo; (7.2b) es la condición terminal; (7.3) es la ecuación de arbitraje del crédito; y las últimas dos ecuaciones definen las condiciones de holgura complementaria.
Una breve disgresión puede contribuir a aclarar el significado de las condiciones (7), Obsérvese en primer lugar que si el coste de los recursos ajenos es mayor que el de los propios, entonces en cada período al menos una de las dos restricciones de (5) se cumplirá con igualdad estricta. Ello se debe a que en estas condiciones siempre resultará rentable para la empresa reducir al mínimo posible su volumen de endeudamiento. Así pues, se puede escribir sin pérdida de generalidad
\[\mathrm{cr} _ {t} = \text {Max} \left[ 0, \quad \text {div} _ {t} + \mathrm{cr} _ {t - t} (1 + Y _ {t}) + p k _ {t} I _ {t} - \right.\]
\[\left. \quad \left[ \begin{array}{c c c c c c c c} & & & & \phi & (L _ {t} - L _ {t - t}) ^ {2} \\ Y _ {t} & - & W _ {t} L _ {t} & - & W _ {t} & - & 2 & L _ {t - 1} \end{array} \right] \quad m _ {i} M _ {t} \right] \Bigg ]\tag{8}\]
Si el máximo del lado derecho es 0, en general lendremos με = 0. Se puede advertir que entonces la condición de Euler (7.2a), evaluada para j=0 es independiente de las variables financieras y es de hecho casi idéntica a la analizada por Sargent (1979). Este sería el caso si la empresa es, en el período t, suficientemente rentable como para autofinanciarse por completo,
En el caso opuesto (cr.0), entonces en general . Supongamos para simplificar que también se tiene . De (7.3) y la definición de se sigue que, en el caso simple de previsión perfecta.
\[\mu_ {i} = \frac {\beta_ {i} - r _ {i}}{(1 + r _ {i})} = \frac {\xi_ {i}}{1 + r _ {i}}\tag{9}\]
Así pues, el precio sombra de los recursos propios es proporcional a la diferencia entre el coste de los recursos externos y el tipo de rendimiento exigido por los accionistas.
Observese también que si , entonces el precio sombra es todavía más elevado.⁴ Además, la condición de Euler (7.2) indica que las decisiones de empleo dejan de ser independientes de la situación financiera de la empresa.
Es decir, la empresa estaría dispuesta a pagar por reducir sus dividendos en una unidad, que destinaria a reducir su endeudamiento. Obviamente, cuanto mayor sea el diferencial de tipos de interés más le interesará a la empresa reducir al mínimo (cero) su financiación externa. Si , entonces el precio sombra de los recursos propios sería nulo, ya que las decisiones financieras serían, exrante, totalmente irrelevantes. En ese caso, una unidad adicional de recursos propios obtenida en el periodo corriente permitiría reducir el endeudamiento en ese periodo y el siguiente, con el consiguiente ahorro extra para la empresa,
Las condiciones (7) sólamente son relevantes si en el óptimo H 20; en caso contrario la empresa se halla en situación de quiebra y su volúmen de empleo se hace nulo. Es decir,
\[\begin{array}{r l} {M _ {i} \leq 0 \Rightarrow L _ {i + j}} & {= 0} \\ {M _ {i + j}} & {= 0 \quad j \geq 0} \end{array}\tag{10}\]
Adviérlase que estamos suponiendo implicitamente que la decisión de quebrar no conlleva ningún tipo de coste para las empresas. Si no fuera así, la condición relevante en (10) habría de ser Hi S-Q, siendo Q el costo de la quiebra. Nuestra elección de QEQ no parece inconsistente con el ordenamiento vigente en España.
La solución del sistema (7) no es un problema sencillo. Supondremos para simplificar que las expectativas de precios relativos son puntuales, es decir, que se espera un valor de cada precio y no una distribución de probabilidad del mismo; y que las trayectorias del stock de capital y progresso tecnológico son conocidas con certesa. Esta drástica simplificación nos permite resolver el problema (7) como si se tratase de una situación de "previsión perfecta" en que la empresa se enfrentaría a una trayectoria de precios futuros conocida de antemano. En este caso, la trayectoria viene dada precisamente por las expectativas que la empresa mantiene. En la medida en que las expectativas resulten a posteriori incorrectas y sean revisadas en un periodo subsiguiente, será preciso volver a resolver todo el sistema (7) un periodo más tarde con las nuevas expectativas de precios relativos. En definitiva, el proceso de ajuste de las expectativas implica que en cada periodo es preciso resolver todo el programa intertemporal caracterizado por las ecuaciones (7).
Finalmente, suponemos que el preceso de formación de expectativas sigue un esquema adaptativo, según el cual las expectativas de precios futuros se pueden expresar como una suma ponderada de las precios efectivamente observados en el pasado. Más concretamente, las expectativas siguen la regla
(1)
donde θ(f(λ))1, |θ|51, y x es el nivel de equilib
brio a largo plazo de x, para x = [ω, m, pk, θ], (adviértase que X desaparece de (11) si θ = 1). Es
Más precisamente, suponemos que la distribución subjetiva de los precios relativos futuras es degenerada, con toda la masa concentrada en un punto. Es decir, en cada periodo t la función de densidad (subjetiva) conjunta de los precios relativos futuras es de la forma
O en caso contrarío
donde y el cálculo de se describe en el texto (véase la ecuación 11). Así, E [g(x )] = g(x ) = g(E (x )) para cualquier funcion g. Ello permite simplificar enormemente la solución del modelo, ya que de hecho equivale a eliminar por completo la incertidombre subjetiva. En lo terminología de la programación dinámica, el "naiva feedback controller" es en este caso identico al control óptimo (véase Bertsekas (1976)).
posible demostrar que la regla (11) define el predictar lineal optimo cuando x es un proceso aleatorio sometido a una suma de perturbaciones transitorias y permanentes no observables por separado (Huth (1981)). En ese caso, f(λ) sería una función decreciente del cociente λ entre la varianza del componente permanente y la del transi- torio, y θ expresaria el grado de persistencia de las perturbaciones permanentes.² En nuestro caso, con expectativas puntuales, la regla (11) constitu- ye un mecanismo "ad hoc" de revisión de expectati- vas, que aplicamos para distintos valores de θ y f(λ).¹ Soponenos que inicialmente las expectativas son estéticas, de modo que en el período 0 se aspera que los precios vigentes se mantengan indefinidamente.
La térmica de solución del modelo se basó en el método de "mullíple shooting" descripción por liptón el, al. (1902), y que esta diseñado para analía: la trasveción is convergente en modelos plásticos no líneas que porcen un elemento "forward loading" (o explusivo). En cada período de análisis, resolvamos el sistema forando por 7.1 y (7.2) iterando sobre las variables, L.P., por el procedimiento de Neutral (con primeras derivadas analíticas) a partir de un punta inicial:
* Sado el proceso descrito sur
el predictor lineal optimo de su, viene descrito por la ecuacion (II) del texto, donde
.
Es decir, los coeficientes θ y λ que utilizamos son arbitrarios, y no pretenden basarse en las propiedades de las series efectivamente observadas de precios relativos.
elegido arbitrariamente — que incluye un supuesto inicial sobre las variables , y utilizando las expectativas de precios futuros construidas con la regla (11). Una vez obtenida una solución, se comprueba si la trayectoria resultante de las variables cri, y el supuesto inicial sobre las variables , y satisfacen las ecuaciones (7.3), (7.4) y (7.5). Si es así, se pasa a resolver el modelo un período más adelante. En caso contrario, se utilizan (7.3), (7.4) y (7.5) para modificar las ecuaciones (7.2) y se vuelve a resolver el sistema.
Obviamente, no se puede garantizar que la solución alcanzada por este procedimiento sea única. Sin embargo, los experimentos que se llevaron a cabo consistentes en alterar el punto de partida del algoritmo, siempre condujeron a la misma solución.
BISLIOGRAFIA
Bertsekas, D., (1976): "Dynamic Programming and Stochastic Control".
Bruno, M. y J. Sachs (1982); "A Dynamic model of the Dutch disease", Review of Economic Studies.
Dolado, J. y J.L., Nalo (1984): "In estudio econométrico de la demands del trabajo en la industria", mineo, Banco de España.
Balado, J., J.L. Malo y A. Zabaisa (1985): "Spanish industrial unemployment: some explanatory factors", Armeo, Banco de España.
Lipton, O., J. Paterba, J. Sachs y L. Summers (1982): "Multiple shooting in rations' expectations models", Econometrica 50, pp 1929-1933.
Huth, J. (1981): "Optimal properties of exponentially weighted forecasts", on Lucas y Sargent, etc.: Rational expectations and economic practice.
Raymond, J.L., J. Garcia y C. Polo (1955); "Factores explicativos de la demanda de empleo" Espales de Economía Española 26, pp 180-196.
Sargent, T. (1979): Macroeconomic theory.
Servén, L. (1985): "The decline of manufacturing employment in Spain: a disequilibrium approach", mimeo, MIT.