LA ESTRUCTURA FINANCIERA DE LAS EMPRESAS PUBLICAS INDUSTRIALES
Alfonso Novales
Jose A. Trujillo
Documento 86-13
INDICE
III. Una Medida de Saneamiento Financiero: La Tasa de Saneaminelo
- Justificación - Las definiciones de Deuda Neta y Tasa de Saneamiento
VII. Un Análisis de la Tasa de Sancamiento
VIII. Análisis Discriminante de la Titularidad
IX. La Productividad y el Saneamiento de las Empresas Públicas
X. Conclusiones
Figuras y Cudros.
I. INTRODUCCION.
| Sector | Gran Sector | |
| 12 | Minerales Metálicos | |
| 13 | Extracción de Minerales | 5 Extracción de minerales |
| 14 | Acero | |
| 15 | Metalurgia no Ferrea | 6 Siderometalurgia |
| 16 | Cerámica y otros Productos no Metálicos | |
| 17 | Cementos, cales y yesos | 7 Materiales de construcción, vidrio y cerámica |
| 18 | Otro material de construcción | |
| 19 | Industria del vidrio | |
| 20 | Química básica e industrial | |
| 21 | Industria Farmaceútica | 8 Productos químicos |
| 22 | Química para consumo final | |
| 23 | Química para agricultura | |
| 24 | Productos metálicos | |
| 25 | Maquinaria agrícola | |
| 26 | Maquinaria industrial y de oficina | |
| 27 | Fabricación de material electrico | |
| 28 | Fabricación de material electrónico | 9 Industria transformadora de metales |
| 29 | Automóviles | |
| 30 | Equipo y carrocería para automóviles | |
| 31 | Construccion Naval | |
| 32 | Otros elementos de transporte | |
| 33 | Mecánica de precisión | |
| 34 | Electrodomésticos | |
| 35 | Industrias cáricas | |
| 36 | Industrias lácteas | |
| 37 | Industrias para alimentación animal | 10 Industrias Alimentarias |
| 38 | Industria vinícola | |
| 39 | Otras industrias alimentarias y tabaco | |
| 40 | Industrias textiles | |
| 41 | Cuero y calzado | |
| 42 | Industria de la confección | |
| 43 | Madera, corcho y muebles | 11 Industrias manufactureras no alimentarias |
| 44 | Papel y cartón | |
| 45 | Artes gráficas y edición | |
| 46 | Caucho y plástico | |
| 47 | Otras industrias no alimentarias | |
b) Porque la valoración del riesgo en que pueda incurrir la empresa pública es inferior a la valoración que se haría de una empresa privada con una situación financiera similar. Ello se debe a que la empresa pública goza del respaldo del Estado y, al menos implicitamente, se entiende que éste afrontará las responsabilidades que puedan derivarse del fracaso de la empresa.
Sin embargo, en el caso de las empresas públicas, las cosas son diferentes. Los holdings estatales son propietarios en muchos casos de la práctica totalidad de las acciones de las empresas participadas. En tales casos, los préstamos concedidos por el holding a sus empresas plantean un problema en cuanto a su clasificación dentro del Pasivo. Si bien es cierto que desde un punto de vista legal, dichos préstamos han de considerarse recursos ajenos, no es menos cierto que desde el punto de vista del análisis económico-financiero de la empresa, se parecen más a los recursos propios, independientemente de que generen costes financieros.
El problema con que nos enfrentamos en este trabajo no es el de la decisión de donde encuadrar dichos préstamos, sino el de poder identificarlos. La razón
El problema no es trivial. La decisión del holding de conceder a una empresa participada al 100% un préstamo en vez de una subvención de capital, clasifica la aportación de dichos recursos entre los ajenos en vez de entre los propios. La caracterización de dicha empresa a través de los ratios usuales de endeudamiento o apalancamiento dará en cada caso una imagen muy distinta de la empresa.
En resumen, la inclusión de los préstamos recibidos del holding entre los recursos ajenos de las empresas públicas, sesgará los resultados de nuestro estudio en el sentido de atribuir a las empresas públicas un mayor paso de los recursos ajenos sobre los propios. Lamentablemente, no podemos evaluar la magnitud de dicho sesgo.
La importancia de su posición deudora.
. la estructura de plazo de sus deudas.
En todos los casos, nos limitaremos a estudiar el estado financiero de las empresas, es decir, variables stock. No introducimos en los análisis variables flujo de explotación o de origen y aplicación de fondos. Por ello, la interpretación de los niveles de endeudamiento o de la estructura de plazos de la deuda como indicadores de solvencia o de liquidez, respectivamente, debe ser ponderada por el
hecho de que estas categorías no son independientes de la capacidad generadora de recursos de la empresa. Sin embargo, y siendo conscientes de esta limitación, en lo que sigue nos referiremos a dichas categorías haciendo uso exclusivo de las variables stock.
La estructura de plazo de la deuda también nos proporciona información relevante. Sin embargo, en principio, no es cierto que una determinada estructura de plazos sea mejor que otra, si no se toman en consideración los costes asociados en cada caso. En general, un plazo de amortización distinto suele ir asociado con tipos de deuda que tienen también otras características distintas. Estas pueden ser fiscales, desde el punto de vista de la empresa o del que suministra los recursos, o puramente transacciones, costes de emisión, liquidez, etc. Por tanto, el plazo de la deuda de la empresa está afectado por las características de los tipos de deuda que llevan asociados plazos concretos.
En definitiva, de las diferencias en la estructura de plazo de la deuda entre empresas públicas y privadas que se ponen de manifiesto en este trabajo, no pueden sacarse conclusiones inmediatas sobre si unas u otras están en situación "peor" o "más difícil".
El saneamiento financiero de la empresa está relacionado con su solvencia a largo plazo. Puesto que relaciona los recursos propios con las obligaciones, nos proporciona información acerca de si son los accionistas o los acreedores de la empresa (en sentido genérico, incluyendo bancos, empresas suministradoras de bienes y servicios, etc) quienes tienen derecho a una mayor parte de la propiedad de la empresa. El concepto inverso del saneamiento, el endeudamiento, refleja los niveles de deudas en que ha incurrido la empresa, así como su capacidad de hacer frente a las mismas con sus recursos propios.
Finalmente, estamos interesados en estudiar la liquidez de la empresa, pues relaciona las reservas de recursos liquidables de la empresa en relación con las obligaciones contraídas a corto plazo. De este modo, la liquidez da idea del margen del que dispone la empresa para hacer frente a sus obligaciones a corto plazo, teniendo en cuante la incertidumbre a que puedan estar sometidos los flujos
Como hemos mencionado, nuestro estudio se va a circunscribir al análisis del estado de Equilibrio Financiero de las empresas industriales encuestadas en la Central de Balances elaborada por el Banco de España. El estado de Equilibrio Financiero se recoge en los datos de la Central de Balances de acuerdo con el esquema que aparece en la figura 2. Es importante observar que estos datos son stocks a final del año, lo que puede introducir cierto error de medida en variables cuyo flujo sea de naturaleza volátil, así como un cierto sesgo por estacionalidad debido al cierre del ejercicio anual al 31 de diciembre. Una extensión natural de este trabajo consistiría en analizar las cuestiones que aquí se contemplan, pero en una perspectiva intertemporal, lo que no se descarta para trabajos futuros. La muestra con que trabajamos es la de observaciones a 31 de diciembre de 1984, y corresponde
| 1. Activo Inmovilizado Neto1.a Inmovilizado material1.b Inmovilizado inmaterial1.c Inmovilizado financiero1.d Gastos amortizables1.e Amortizaciones y provisiones de inmovilizado | 3. Financiación Permanente3.1 Patrimonio Neto3.1.a Capital3.1.b Cuentas Actualización y Revalorización (+,-)3.1.c Reservas y otros (+,-)3.2 Recursos Ajenos a Medio y Largo Plazo3.2.a Obligaciones y bonos3.2.b Préstamos a medio y largo plazo de entidades de crédito3.2.c Préstamos a medio y largo plazo de otros. |
| 2. Activo Circulante Neto2.1 De la Explotación2.1.a Existencias2.1.b Clientes2.1.c Proveedores (-)2.2 De fuera de la Explotación2.2.a Otros deudores2.2.b Otros acreedores (-)2.2.c Ajustes por Periodificación (+,-)2.3 Tesorería2.3.a Caja y entidades de crédito deudoras | 4. Financiación bancaria a corto plazo4.1 Prestamos a corto plazo de entidades de crédito4.2 Efectos comerciales descontados |
ESTADO DE EQUILIBRIO FINANCIERO
TOTAL: ACTIVO NETO
TOTAL: PASIVO REMUNERADO
Notas: a) Las partidas de Proveedores y Acreedores son claramente cuentas de Pasivo. En los datos de la Central de Balances aparecen recogidos en el Activo, con signo negativo.
b) Los ajustes por periodificación pueden ser precisos tanto con respecto al Activo Circulante de dentro de la explotación, como con el de fuera. Sin embargo, en la Central de Balances, aparecen tan sólo con respecto a los recursos de fuera de la explotación, por lo que suponemos que los hipóteticos ajustes al circulante de dentro de la explotación están ya incorporados en las cuentas de Clientes y Proveedores.
c) Las pérdidas de ejercicios económicos anteriores generan en algunas empresas una cuenta de Reservas negativa durante el ejercicio 1983-84. La magnitud de esta cuenta supera a veces la de la cuenta de capital, lo que implica en tales condiciones un Patrimonio Neto negativo. A pesar de ser ésta una situación poco deseable, sin embargo ocurre con una cierta frecuencia. Las columnas 3 y 4 de la tabla 1 dan el número de empresas con Patrimonio Neto negativo.
por tanto, a datos del ejercicio 1984.
La sección V se destina a analizar las cuestiones de liquidez de las empresas de la muestra, de nuevo discutiendo las diferencias que a este respecto existen entre empresas privadas y públicas. La sección VI estudia las tres cuestiones (saneamiento, plazo de la deuda y liquidez) que ya se han comentado, pero desde una perspectiva metodológica más completa. Mientras que las secciones anteriores han analizado las diferencias entre valores medios de ratios relacionados con estas tres características de una empresa, en esta sección se lleva a cabo un análisis de la varianza de estas medidas. Este análisis permite cuantificar la importancia de las diferencias producidas tanto por la pertenencia de las empresas a un determinado sector o Gran sector, como por la titularidad de las mismas.
La sección VII se centra en la Tasa de Saneamiento introducida previamente, y trata de encontrar algunas características de las empresas que puedan ser determinantes del grado de saneamiento de las mismas. En la sección VIII se efectúa un análisis discriminante de la titularidad de las empresas en la muestra. Se utilizan como posibles factores discriminantes las principales variables utilizadas en las secciones previas. El objetivo de esta sección es analizar cuál de dichas variables explica mejor las diferencias entre empresas privadas y públicas.
La sección IX utiliza la metodología introducida en Trujillo (1986) ("La Eficiencia de las Empresas Públicas Industriales", documento FEDEA 86-10) para analizar si la eficiencia productiva de las empresas puede ser un factor explicativo de su saneamiento financiero. El trabajo cierra con un resumen de los resultados obtenidos así como algunas conclusiones.
[1] Las dos primeras columnas de la tabla 1 muestran el número de empresas privadas y públicas que hay en los distintos sectores y grandes sectores. Puede verse que no hay empresas públicas en los sectores 17 (Cemento, cales y yesos), 18 (Otro material de construcción), 19 (Industria del vidrio), 23 (Maquinaria agrícola), 27 (Fabricación de material eléctrico), y 34 (Electrodomésticos).
TABLA 1
| Sector | Número de empresas | Empresas con PN<0 | Empresas con CF<0 | ||||
| Privadas | Públicas | Privadas | Públicas | Privadas | Públicas | ||
| 12 | 6 | 5 | 1 | 1 | 20% | 1 | 2 |
| 13 | 12 | 2 | 0 | 1 | 50% | 1 | 0 |
| 14 | 25 | 5 | 0 | 2 | 40% | 4 | 0 |
| 15 | 11 | 6 | 0 | 0 | 3 | 0 | |
| 16 | 68 | 1 | 2 | 1 | 100% | 13 | 1 |
| 17 | 19 | 0 | 0 | 0 | 2 | 0 | |
| 18 | 68 | 0 | 4 | 0 | 17 | 0 | |
| 19 | 18 | 0 | 0 | 0 | 4 | 0 | |
| 20 | 138 | 7 | 2 | 0 | 20 | 1 | |
| 21 | 92 | 1 | 3 | 0 | 33 | 1 | |
| 22 | 53 | 1 | 1 | 0 | 8 | 1 | |
| 23 | 16 | 2 | 0 | 0 | 5 | 0 | |
| 24 | 209 | 14 | 9 | 7 | 50% | 47 | 4 |
| 25 | 18 | 0 | 0 | 0 | 2 | 0 | |
| 26 | 52 | 7 | 5 | 1 | 14% | 15 | 1 |
| 27 | 74 | 0 | 5 | 0 | 3 | 0 | |
| 28 | 34 | 4 | 4 | 0 | 10 | 1 | |
| 29 | 9 | 5 | 1 | 1 | 20% | 3 | 3 |
| 30 | 65 | 2 | 1 | 1 | 50% | 11 | 0 |
| 31 | 13 | 12 | 0 | 6 | 50% | 5 | 6 |
| 32 | 19 | 4 | 1 | 0 | 2 | 0 | |
| 33 | 18 | 1 | 0 | 0 | 3 | 0 | |
| 34 | 16 | 0 | 1 | 0 | 3 | 0 | |
| 35 | 30 | 2 | 0 | 1 | 50% | 8 | 0 |
| 36 | 34 | 8 | 0 | 2 | 25% | 15 | 5 |
| 37 | 18 | 2 | 0 | 2 | 100% | 5 | 1 |
| 38 | 36 | 12 | 0 | 4 | 33% | 14 | 1 |
| 39 | 235 | 8 | 4 | 3 | 37% | 92 | 4 |
| 40 | 173 | 3 | 5 | 2 | 66% | 30 | 1 |
| 41 | 85 | 1 | 4 | 0 | 27 | 0 | |
| 42 | 74 | 1 | 1 | 0 | 19 | 1 | |
| 43 | 71 | 1 | 2 | 0 | 19 | 1 | |
| 44 | 64 | 4 | 2 | 2 | 50% | 10 | 2 |
| 45 | 93 | 4 | 5 | 1 | 25% | 19 | 3 |
| 46 | 89 | 2 | 0 | 1 | 50% | 7 | 1 |
| 47 | 40 | 1 | 1 | 1 | 100% | 7 | 0 |
PN: Patrimonio Neto
CF: Circulante Financiero = Clientes-Proveedores+Deudores-Acreedores ± Ajustes por Periodificación.
Esta sección trata de obtener algunas conclusiones previas acerca de las posibles diferencias en los niveles de saneamiento y endeudamiento de las empresas privadas y públicas. Para ello, se presta atención a dos medidas que vienen siendo habituales en la literatura financiera, como son la Tasa de Endeudamiento y el grado de Autonomía Financiera.
Al igual que la Tasa de Endeudamiento, el grado de Autonomía Financiera es una medida que relaciona los recursos propios de la empresa con sus fuentes ajenas de financiación. En ambos casos nos estamos limitando a la consideración de las fuentes de financiación ajenas con carácter permanente, es decir, excluyendo las posibles fuentes de financiación que de modo más o menos explícito se hallan recogidas en el Pasivo Circulante de las empresas (en términos de la figura 2, las cuentas 2.1.c, 2.2.b y posiblemente, 2.2.c). La diferencia entre ambas medidas es que la Tasa de Endeudamiento examina el cociente entre ambos conceptos (financiación ajena permanente dividida por el y capital propio), mientras que la Autonomía Financiera invierte el orden del cociente y lo transforma en una descomposición porcentual).
¿Por qué centrarse en estos dos conceptos? El capital propio es el modo de financiación básico de la empresa, con el que la empresa asume el riesgo financiero al que está expuesta. La empresa no está obligada a generar ningún rendimiento para el Capital propio, aunque puede repartir dividendos si los resultados económicos de la empresa son buenos. El Capital propio es un modo de financiación de carácter permanente por lo que es el capital que la empresa puede invertir con más seguridad en Activo Inmovilizado y exponer a un mayor riesgo.
For eso existe en los medios financieros el criterio de que el capital propio (Patrimonio Neto más Reservas) debe utilizarse para financiar Inmovilizado, quizá junto con créditos recibidos a medio y largo plazo, mientras que el Activo Circulante debe financiarse con recursos ajenos, preferentemente a corto plazo.
Naturalmente, esta "ortodoxia" financiera está sometida a todo tipo de críticas, pues no puede ser independiente de carcaterísticas particulares de cada empresa y de la situación de los mercados financieros.
II. a La Tasa de Endeudamiento,
Una medida habitual de la situación financiera de una empresa es su Tasa de Endeudamiento definida como cociente entre los recursos ajenos de la empresa y su Patrimonio Neto . Los recursos ajenos se componen de los capítulos 3.2 y 4 del estado de Equilibrio Financiero. Este indicador tiene una interpretación clara, puesto que relaciona el Pasivo exigible con coste de la empresa (recursos ajenos) con aquellos recursos no exigibles y que constituyen su Patrimonio Neto.
El inverso de este ratio se conoce como Ratio de Apalancamiento, y relaciona los derechos a la propiedad del capital de la empresa que tienen los acreedores con los derechos que poseen los propietarios legales de la misma. Cuanto mayor sea la Tasa de Endeudamiento (o menor sea el Ratio de Apalancamiento), menor será la protección del conjunto de acreedores de la empresa.
Conviene introducir dos matices en la consideración de esta Tasa de Endeudamiento: Por una parte, el Patrimonio Neto no coincidirá en general con la valoración de mercado de la empresa. Además, en períodos inflacionarios, el valor real de los activos de la empresa superará el valor histórico de los mismos, por lo que los acreedores pueden tener una protección real mayor que la indicada por el valor contable del Patrimonio Neto de la empresa. Por otra parte, existe un orden de prelación legal para el pago de deudas en caso de quiebra, y estos ratios no distinguen estos efectos.
Al tratar de llevar a cabo un trabajo aplicado con estos dos ratios, surgen dos problemas técnicos:
1) Con respecto al signo de los ratios: Al menos en la muestra que utilizamos en este trabajo, hay un buen número de empresas con Patrimonio Neto negativo, lo que puede generar valores negativos de los ratios.
Ambas situaciones dificultan la interpretación de los valores obtenidos para los dos ratios que en esta sección se utilizan. Para una discusión detallada de estos problemas, el lector interesado puede ir al apéndice a este capítulo; en lo que queda de sección nos limitamos a comentar los resultados que se obtienen cuando se aplican los criterios que se exponen en el apéndice.
Los valores medios de la Tasa de Endeudamiento para los sectores y Grandes sectores industriales aparecen en la tabla 2, desglosados para empresas privadas y públicas. De dicha tabla se deducen las siguientes observaciones:
1) Los valores promedio de la Tasa de Endeudamiento son positivos para las empresas privadas en todos los sectores, con excepción del sector 12 (Minerales metálicos), en el que esta tasa no es significativamente distinta de cero. En 17 de los 30 sectores considerados, las Tasas de Endeudamiento promedio de las empresas públicas son asimismo positivas. De ellos, en 6 sectores las empresas privadas tienen una Tasa de Endeudamiento promedio superior a las empresas públicas, mientras que lo contrario ocurre en los restantes 11 sectores.
Puesto que consideramos que una empresa con Tasa de Endeudamiento negativa está más endeudada que otra con Tasa de Endeudamiento positiva (véase el apéndice a esta sección), obtenemos el resultado de que en 19 de los 30 analizados, las empresas públicas están más endeudadas, en promedio, que las empresas privadas.
TASA DE ENDEUDAMIENTO
| Sector | Empresas Privadas | Empresas Públicas | Gran Sector | Empresas Privadas | Empresas Públicas | |
| * | 12 | -.41 | .88 | |||
| 13 | 1.80 | -2.56 | 5 | .48 | -.56 | |
| * | 14 | 6.10 | -33.56 | |||
| * | 15 | 2.16 | 1.42 | 6 | 5.26 | -16.69 |
| - | - | - | - | - | - | - |
| 16 | .78 | -56.77 | 7 | .76 | -56.77 | |
| - | - | - | - | - | - | - |
| 20 | .97 | 1.49 | ||||
| 21 | .99 | 2.52 | ||||
| 22 | .93 | .34 | 8 | .98 | 1.42 | |
| * | 23 | 1.13 | 1.00 | |||
| - | - | - | - | - | - | - |
| 24 | 1.39 | -13.91 | ||||
| 26 | .62 | 1.78 | ||||
| 28 | 1.53 | 2.42 | ||||
| 29 | .54 | -3.82 | 9 | 1.18 | -3.79 | |
| * | 30 | 1.19 | -.64 | |||
| 31 | 4.38 | -3.86 | ||||
| 32 | 1.63 | 5.29 | ||||
| 33 | .59 | 4.39 | ||||
| - | - | - | - | - | - | - |
| * | 35 | 1.08 | -3.62 | |||
| * | 36 | .63 | .07 | |||
| * | 37 | 1.13 | -9.22 | * 10 | .44 | -.11 |
| 38 | 1.15 | -4.06 | ||||
| 39 | .16 | 3.82 | ||||
| - | - | - | - | - | - | - |
| 40 | 1.10 | -22.74 | ||||
| 41 | 2.26 | .65 | ||||
| * | 42 | 1.66 | 3.03 | |||
| 43 | 1.17 | .69 | 11 | 1.40 | -4.16 | |
| 44 | 1.41 | -.83 | ||||
| * | 45 | 1.04 | 1.67 | |||
| * | 46 | 1.35 | 1.47 | |||
| 47 | 2.37 | -7.28 |
Nota: Un asterisco delante del número de orden del sector indica que las diferencias entre los promedios de ambos grupos no son significativas.
2) Los valores de la Tasa de Endeudamiento en los sectores industriales presentan una gran disparidad. Cuando se pretende utilizar un determinado ratio para establecer comparaciones entre distintas empresas, un rango demasiado amplio del ratio a utilizar puede ser un problema importante, pues dificulta la interpretación de las diferencias entre las distintas empresas. La razón para este rango tan amplio es el segundo problema técnico antes apuntado.
En la muestra que manejamos, correspondiente al ejercicio 1983-84, hemos detectado valores extremos de la Tasa de Endeudamiento de hasta 58 por el lado positivo (para una empresa privada del Gran sector 5, Extracción de Minerales), y de -387 por la parte negativa (para una empresa pública del mismo Gran sector). Esta es sin duda una limitación numérica de esta Tasa de Endeudamiento.
3) Un buen número de los valores promedio que se recogen en la tabla son claramente superiores a la unidad, es decir, que el Fasivo exigible es mayor que el capital propio, señalando que en la empresa representativa del sector, los acreedores (entidades de crédito, proveedores, etc.) tienen derecho a una parte muy importante de la misma. Es claro que el endeudamiento de las empresas, medida por su Tasa de Endeudamiento es bastante menor en las empresas privadas que en las públicas, aunque incluso entre las primeras hay situaciones un tanto anómalas, como las de los sectores 14 y 31 (Acero y Construcción Naval).
Al examinar estos primeros resultados, cabe recordar lo dicho en la Introducción en el sentido de que la inclusión de los préstamos de los holdings estatales a las empresas públicas entre sus recursos ajenos. Si, como es habitual, se interpreta un mayor nivel de endeudamiento como una peor situación financiera, entonces debe ponderarse el resultado obtenido para las empresas públicas dado que éstas, en mayor medida que las privadas, tienen créditos de sus propios accionistas entre los recursos ajenos.
4) También es ilustrativo analizar la situación de endeudamiento clasificando las empresas por Grandes Sectores. Así, se observa que el sector privado tiene un menor endeudamiento que el público. Dentro del sector privado, los Grandes Sectores 5 y 10 (Extracción de Minerales e Industrias Alimentarias) son los que presentan una situación de menor endeudamiento. En ambos casos, las empresas privadas tienen en promedio un Patrimonio Neto evaluado en algo más del doble del total de sus Recursos Ajenos. Por el contrario, las empresas privadas en el Gran Sector Siderometalúrgico presentan un nivel de endeudamiento muy elevado.
II.b La Tasa de Autonomía Financiera.
Algunas de las dificultades técnicas que antes hemos mencionade quedan atenuadas si se examina la situación de endeudamiento de la empresa a la luz de su Autonomía Financiera. Este ratio relaciona los Recursos Ajenos de la empresa con su Capital propio, pero en la forma de un porcentaje:
Patrimonio Neto
Autonomía Financiera = ____
Patrimonio Neto + Recursos Ajenos
La Autonomía Financiera y la Tasa de Endeudamiento están en dependencia biunívoca e inversa:
Autonomía Financiera = (1 + Tasa de Endeudamiento) ,
pero la primera, por ser un porcentaje, es más útil para establecer comparaciones entre las estructuras financieras de distintas empresas.
La Autonomía Financiera de una empresa no puede exceder 1, puesto que ello implicaría recursos ajenos negativos. Puede ser igual a 1 cuando la empresa se financia exclusivamente con sus propios recursos, decrece hacia cero según aumenta la importancia relativa de los medios de financiación ajenos, y sólo puede pasar a ser negativo cuando el Patrimonio Neto es negativo e inferior en valor absoluto al volumen de recursos ajenos.
De forma aún más evidente que en el caso de la Tasa de Endeudamiento, pueden apreciarse en la tabla 3 las diferencias que con respecto al grado de Autonomía Financiera existen entre empresas privadas y públicas. Las empresas públicas consistentemente tienen una Autonomía Financiera menor que las empresas privadas de su mismo sector (salvo en los sectores 12 (Minerales metálicos), 22 (Química para consumo final), 41 (Cuero y calzado), 43 (Madera, corcho y muebles), 45 (Artes gráficas y edición)). Sin embargo, a pesar de que los tres últimos pertenecen al Gran sector 11 (Industrias Manufactureras no Alimentarias), ello no es suficiente para que en dicho Gran sector, al igual que en todos los demás, las empresas privadas muestren, en promedio, una mayor Autonomía Financiera que las empresas públicas. Al igual que en los sectores, en los Grandes sectores la Autonomía Financiera de las empresas privadas es muy similar, entre el 41% y el 66%, mientras que las empresas públicas oscilan entre un -85% y un 47%. Los valores mediana de la Autonomía Financiera son del 55% para las empresas públicas, y
| SECTOR | PRIVADAS | PUBLICAS | G. SECTOR | PRIVADAS | PUBLICAS |
| 12 | 0,52 | < 0,68 | |||
| * 13 | 0,61 | 0,18 | 5 | 0,56 | 0,47 |
| 14 | 0,37 | 0,06 | |||
| 15 | 0,55 | 0,43 | 6 | 0,41 | 0,24 |
| 16 | 0,62 | -0,02 | 7 | 0,64 | -0,02 |
| 20 | 0,66 | 0,46 | |||
| 21 | 0,64 | 0,28 | |||
| 22 | 0,68 | < 0,75 | |||
| * 23 | 0,56 | 0,55 | 8 | 0,66 | 0,48 |
| 24 | 0,53 | -0,15 | |||
| 26 | 0,50 | 0,29 | |||
| * 28 | 0,37 | 0,33 | |||
| 29 | 0,37 | 0,05 | |||
| 30 | 0,58 | -0,17 | |||
| 31 | 0,35 | -0,38 | |||
| 32 | 0,43 | 0,21 | |||
| 33 | 0,70 | 0,18 | 9 | 0,49 | -0,05 |
| * 35 | 0,64 | 0,64 | |||
| 36 | 0,69 | -0,61 | |||
| 37 | 0,54 | -0,19 | |||
| 38 | 0,60 | -0,60 | |||
| * 39 | 0,60 | -0,59 | 10 | 0,61 | -0,52 |
| 40 | 0,55 | -0,07 | |||
| 41 | 0,46 | < 0,60 | |||
| 42 | 0,57 | 0,25 | |||
| 43 | 0,55 | < 0,59 | |||
| * 44 | 0,55 | -3,48 | |||
| 45 | 0,56 | < 0,85 | |||
| 46 | 0,53 | -0,15 | |||
| 47 | 0,62 | -0,16 | 11 | 0,55 | -0,85 |
Un asterisco denota que los promedios no son significativamente diferentes.
Algunos Problemas Técnicos en la Utilización de la Tasa de Endeudamiento y la Autonomía Financiera
a) SIGNO: A pesar de que el volumen de recursos ajenos de una empresa es positivo por naturaleza, sin embargo el valor de la Tasa de Endeudamiento de una empresa puede ser negativo, debido a que la empresa tenga un Patrimonio Neto negativo (Ya vímos en la tabla 1 que esto ocurre con un cierto número de empresas en la muestra). En principio no deberían obtenerse valores negativos para una medida de endeudamiento, y desde luego, no admiten una interpretación literal. Por ejemplo, en el sentido de que un endeudamiento negativo sea sinónimo de una posición acreedora de la empresa.
A efectos de los valores de la Tasa de Endeudamiento (tabla 2), excepto en el sector 12, cuando aparece una Tasa de Endeudamiento promedio negativa es siempre para las empresas públicas. En tal caso, la empresa representativa del sector no solo carece de recursos propios (lo que ocurriría con un Patrimonio Neto nulo), sino que además, parte de sus recursos ajenos deben utilizarse para equilibrar el valor negativo del Patrimonio, sin duda producido por las pérdidas arrastradas de ejercicios anteriores. Así, parece lógico considerar a una empresa con Tasa de Endeudamiento negativa como en una situación de endeudamiento peor que cualquier otra empresa con Tasa de Endeudamiento positiva. Este es el criterio que hemos utilizado en esta sección para interpretar comparativamente los resultados de endeudamiento de las empresas privadas y públicas.
Respecto a la Autonomía Financiera:
Este es, de nuevo, un problema provocado por un Patrimonio Neto negativo. Si éste es de magnitud similar al total de los recursos ajenos de la empresa, entonces el denominador del ratio de Autonomía Financiera puede ser arbitrariamente próximo a cero, y por consiguiente, la tasa de Autonomía Financiera podría ser de una magnitud muy elevada.
[4] Un problema numérico especialmente importante con este ratio es el de aquellas empresas que teniendo un Patrimonio Neto negativo y superior en valor absoluto al volumen de recursos ajenos, poseen una ratio de Autonomía Financiera positivo, y por tanto obviamente engañoso. Esta es una situación especialmente anómala, pues además de la impresión equivocada que produce los valores positivos así obtenidos para la Autonomía Financiera, una empresa con estas características tiene una Pasivo Neto negativo, lo que ya deja de tener sentido a efectos contables. Hemos podido detectar 10 empresas (9 privadas y una pública) con estas características, que fueron excluidas de la muestra. Estas empresas tienen (necesariamente) un agregado de Acreedores y Proveedores que supera la financiación permanente, que es negativa. Aunque podría cuestionarse la conveniencia de su inclusión o exclusión en la muestra, cabe decir que todas ellas eran de pequeño tamaño, lo que junto con el hecho de ser en su mayoría privadas, hace de éste un problema practicamente irrelevante.
1) El Total de Recursos Ajenos de la empresa no es un buen indicador de la posición deudora de la empresa:
| FIGURA 3.1 | ||
| CAPITAL ECONOMICO | Activo Inmovilizado Neto | Patrimonio Neto |
| Existencias | ||
| CIRCULANTE FINANCIERO | Clientes | Recursos Ajenos a Corto Plazo |
| Proveedores (-) | ||
| Deudores | Recursos Ajenos a Largo Plazo | |
| Acreedores (-) | ||
| Tesorería | ||
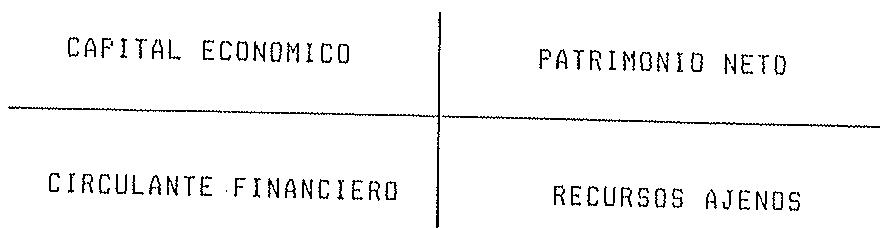
FIGURA 3.3
| CAPITAL ECONOMICO | PATRIMONIO NETO |
| DEUDA NETA |
porcentaje de empresas con Circulante Financiero negativo no es despreciable, como puede verse en la tabla 1, y en todo caso, el valor absoluto del saldo neto de ambos pares de cuentas es sorprendentemente alto.
En un principio, podría pensarse que mantener un Circulante Financiero negativo es un modo de financiar la empresa sin coste, pero esta interpretación podría ser errónea: Por una parte, es cierto que un saldo negativo del Circulante Financiero no genera un flujo de pagos de intereses del modo que lo hace el resto de los recursos ajenos, pero por otra parte, las facturaciones a plazo incorporan los costes financieros en los precios de manera implícita. En la medida en que esto ocurra, un saldo negativo del Circulante Financiero se hace aún más equiparable a un incremento en el volumen de Recursos Ajenos de la empresa.
Cuando una empresa mantiene un Circulante Financiero positivo, como es habitualmente el caso, entonces dicha empresa está financiando a sus clientes, y necesitando a su vez de préstamos para financiar estas deudas con los clientes. En caso de liquidación de la empresa, estos saldos serían presumiblemente cobrados en un plazo breve (suponemos que se han hecho las provisiones por clientes de dudoso cobro, así como por insolvencias), y por tanto, deberían descontarse del total de los recursos ajenos cuando se quiere evaluar la situación de endeudamiento de la empresa.
[5] Con esta nomenclatura, estamos introduciendo nuestra impresión de que en la cuenta de Inmovilizado Financiero se recoge la inversión de la empresa en activos financieros de otras empresas unicamente cuando dicha inversión responde al interés de la empresa de mantener una participación permanente en las empresas cuyos activos adquirió.
2) El significado e importancia de la cuenta de tesorería.
Como puede verse en la tabla 4, la cuenta de tesorería tiene una sorprendente importancia en las empresas industriales españolas, siendo incluso superior en algunos casos al total de los recursos ajenos de la empresa.
T A B L A 4
Promedios de Tesoreria
| Sector | TE/CF | TE/RA | ||
| Privadas | Publicas | Privadas | Publicas | |
| 12 | 22 | 30 * | 9 | 59 |
| 13 | 20 | 14 * | 19 | 25 |
| 14 | 80 | 32 | 16 | 2 |
| 15 | 110 | 16 | 12 | 3 |
| 16 | -173 | -17 * | 41 | 1 |
| 20 | 21 | 31 * | 86 | 12 |
| 21 | 28 | -20 | 332 | 9 |
| 22 | 22 | -111 | 81 | 36 |
| 23 | 18 | 11 | 77 | 12 |
| 24 | 119 | 7 | 103 | 11 |
| 26 | 36 | 23 * | 35 | 6 |
| 28 | -80 | -166 * | 17 | 7 |
| 29 | 14 | -107 | 21 | 2 |
| 30 | 40 | 338 | 40 | 4 |
| 31 | 2 | -77 | 117 | 7 |
| 32 | 29 | 5 | 39 | 1 |
| 33 | 28 | 7 | 792 | 2 |
| 35 | 117 | 43 | 65 | 202 |
| 36 | 14 | -34 * | 195 | 13 |
| 37 | 102 | 43 * | 34 | 10 |
| 38 | -16 | 59 | 73 | 4 |
| 39 | 0 | -1 * | 142 | 4 |
| 40 | 36 | 167 | 24 | 13 |
| 41 | 28 | 6 | 40 | 2 |
| 42 | -9 | -8 * | 173 | 4 |
| 43 | 23 | -100 | 21 | 63 |
| 44 | 29 | -2 | 36 | 3 |
| 45 | 35 | -15 | 73 | 127409 |
| 46 | 29 | 2 * | 53 | 11 |
| 47 | 20 | 51 | 46 | 4 |
TE : Tesorería
CF : Circulante Financiero
RA : Recursos Ajenos
VALORES PROMEDIO DE TESORERIA
| Tesorería (millones) | Tesorería / Recursos ajenos | Tesorería / Circulante Financiero | Deudas a H y SS / Tesorería | ||||||
| Gran sector | Empresas privadas | Empresas públicas | Empresas privadas | Empresas públicas | Empresas privadas | Empresas públicas | Todas las empresas | Empresas privadas | Empresas públicas |
| 5 | 59.72 | 245.83 | .13 | .41 | .21 | .23 | .22 | 2.97 | 1.43 |
| 6 | 358.75 | 851.82 | .15 | .02 | .86 | .25 | .60 | 9.85 | 1.87 |
| 7 | 54.05 | 94.00 | .30 | .01(1) | -.52 | -.17(1) | -.51 | 3.11 | 6.93 |
| 8 | 113.33 | 265.64 | 1.44 | .12 | .33 | .22 | .32 | 5.63 | 3.10 |
| 9 | 157.23 | 518.00 | .70 | .06 | .47 | -.45 | .34 | 3.68 | 3.42 |
| 10 | 104.62 | 247.42 | 1.30 | .12 | .18 | .06* | .17 | 5.43 | 7.50 |
| 11 | 90.54 | 286.54 | .52 | 212.68 | .27 | .29 | .27 | 2.81 | 7.73 |
(1) Denota una sóla empresa pública en el Gran sector correspondiente.
[6] En cuanto que precisan de recursos ajenos si son positivos o permiten liberar un tanto la carga de la financiación ajena si son negativos.
Las definiciones de Deuda Neta y Tasa de Ganeamiento.
Por las razones arriba indicadas, proponemos utilizar el concepto de Deuda Neta, definido como la diferencia entre los Recursos Ajenos de la empresa y su Circulante Financiero. De acuerdo con este criterio, un saldo acreedor en la cuenta de Clientes tenderá a rebajar la importancia del volumen de recursos ajenos en la discusión acerca de la situación de endeudamiento de la empresa, mientras que un saldo deudor en la cuenta de Proveedores tenderá a aumentar la Deuda Neta sobre el total de recursos ajenos.
Con la introducción del concepto de Deuda Neta, el estado de Equilibrio Financiero (en forma resumida), pasa a tener el aspecto que recoge la figura 3.3. Hay que hacer notar que en dicha figura, la Deuda Neta, que forma parte del Pasivo, podría ocasionalmente tener signo negativo, en cuyo caso sería de hecho parte del Activo. Esta sería una empresa en una situación de endeudamiento muy favorable, puesto que su Circulante Financiero no sólo sería positivo, sino que además superaría el volumen de Recursos Ajenos, por lo que la empresa podría eventualmente utilizar parte de su Circulante para amortizar sus Recursos Ajenos, y aún podría disponer de un saldo positivo remanente.
La implicación natural de estas consideraciones es que para juzgar la posición deudora de la empresa se substituya el cociente:
Recursos Ajenos / (Recursos Ajenos + Patrimonio Neto)
Esta cuenta, que mejor podría llamarse de Inversión en Instituciones Financieras, incluye todo tipo de inversión financiera de la empresa excepto las que se hacen con espíritu de mantener una participación permanente en otras empresas, que pasan a contabilizarse como Inmovilizado Financiero. Siendo siempre positiva, requiere de una contrapartida de recursos en el Pasivo de la empresa, ya sea en la forma de recursos propios (Patrimonio Neto) o en la de recursos ajenos, de modo que se alcance el equilibrio financiero.
En caso de liquidación de la empresa, las inversiones incluidas en esta cuenta pueden considerarse realizables en plazo breve aunque quizá con alguna pérdida de capital. La liquidez obtenida de este modo cancelaría parte del saldo de recursos ajenos, por lo que la empresa tendría una deuda neta, inferior a lo que su saldo de recursos ajenos parecería indicar. Esta consideración sugiere por tanto la deducción del total de recursos ajenos de la empresa de al menos este componente del Circulante Financiero. Esta sugerencia adquiere especial importancia a la vista de la magnitud de las cifras presentadas en la tabla 4.
3) La Provisionalidad del Circulante Financiero.
Es de esperar que tanto la Tesorería como los saldos netos Clientes-Proveedores y Deudores-Acreedores sean de naturaleza muy transitoria, siendo incluso bastante verosímil que su signo varie a lo largo del ejercicio económico, por lo que su consideración como parte del endeudamiento de la empresa puede inducir a cierta confusión. No parece muy lógico que la discusión acerca de la situación de saneamiento de la empresa deba verse afectada por las fluctuaciones contables a corto plazo. El desajuste entre Clientes y Proveedores, por ejemplo, proviene de unas ventas ya hechas aunque aún no cobradas, o de unas compras ya realizadas y aún no totalmente pagadas. En todo caso, estas son cuestiones puramente de política comercial de la empresa, y al discutir la situación de endeudamiento de la empresa debería tenerse en cuenta que parte de los recursos ajenos de los que la empresa se ha provisto estaban encaminados a financiar estos movimientos transitorios en su
por el cociente:
que definimos como Ratio de Endeudamiento. Como puede verse, la diferencia entre ambas medidas reside en la consideración del Circulante Financiero al analizar la posición de endeudamiento de la empresa. En tanto en cuanto el Capital Económico de la empresa (Inmovilizado Neto más Existencias) se corresponda con el valor de liquidación del Activo de la empresa, el Ratio de Endeudamiento nos diría si dicho valor de liquidación es o no suficiente como para hacer frente a la Deuda Neta.
Por supuesto, en la práctica puede ocurrir que el Capital Económico que hemos definido no sea sino una aproximación al valor de mercado del Inmovilizado más Existencias. Ello depende del grado de adecuación de la valoración contable a la valoración de mercado.
Este Ratio de Endeudamiento que proponemos no es independiente de la Tasa de Endeudamiento habitualmente utilizada, y que hemos designado en II.a por Tasa de Endeudamiento. En efecto, es fácil comprobar la siguiente relación:
Tasa de Endeudamiento = (1 - Ratio de Endeudamiento)
es decir, que la relación entre ambas medidas es directa, y su diferencia viene esencialmente dada por la magnitud relativa del Circulante Financiero y del Patrimonio Neto de la empresa. Mientras que la Tasa de Endeudamiento habitual ignora el tamaño del Circulante Financiero, empresas con un Circulante Financiero positivo tenderán a estar menos endeudadas con nuestro ratio RE que con la Tasa de Endeudamiento habitual, y lo contrario ocurrirá para empresas con Circulante Financiero negativo.
La anterior relación puede interpretarse equivocadamente pensando que, al incluir el circulante financiero entre la deuda neta, y utilizar esta definición de deuda en el Ratio de Endeudamiento, se está utilizando una medida de endeudamiento que está sujeta a una magnitud tan volátil como es el circulante financiero. Muy al contrario, esto es precisamente lo que se evita al incluir esta variable en la Deuda Neta.
Por otro lado, definimos el complementario del Ratio de Endeudamiento:
1 - (Deuda Neta/Capital Económico) =
(Capital Económico-Deuda Neta) / Capital Económico =
Patrimonio Neto / Capital Económico
como Tasa de Saneamiento. Cuanto mayor sea el Patrimonio Neto en relación al Capital Económico, más saneada esta una empresa. Un valor de la Tasa de Saneamiento superior a la unidad denota una situación en que la empresa podría liquidarse, obteniendo por ella un valor igual al Capital Económico (de nuevo, suponiendo cierta adecuación entre valoración contable y valoración de mercado), instalar otra empresa con un mismo Patrimonio Neto, y aún podría reservarse un saldo positivo remanente. A las empresas en estas condiciones les corresponde un valor negativo del Ratio de Endeudamiento.
La Tasa de Saneamiento admite también una interpretación en términos de la posible "descapitalización" de una empresa. Una empresa está tanto más descapitalizada cuanto menor es su Patrimonio Neto en relación a su Capital Económico. Valores de la Tasa de Saneamiento inferiores a la unidad indican empresas que están en una situación de descapitalización, tanto más importante cuanto menor sea el valor de la Tasa de Saneamiento. Por otra parte, empresas con Tasas de
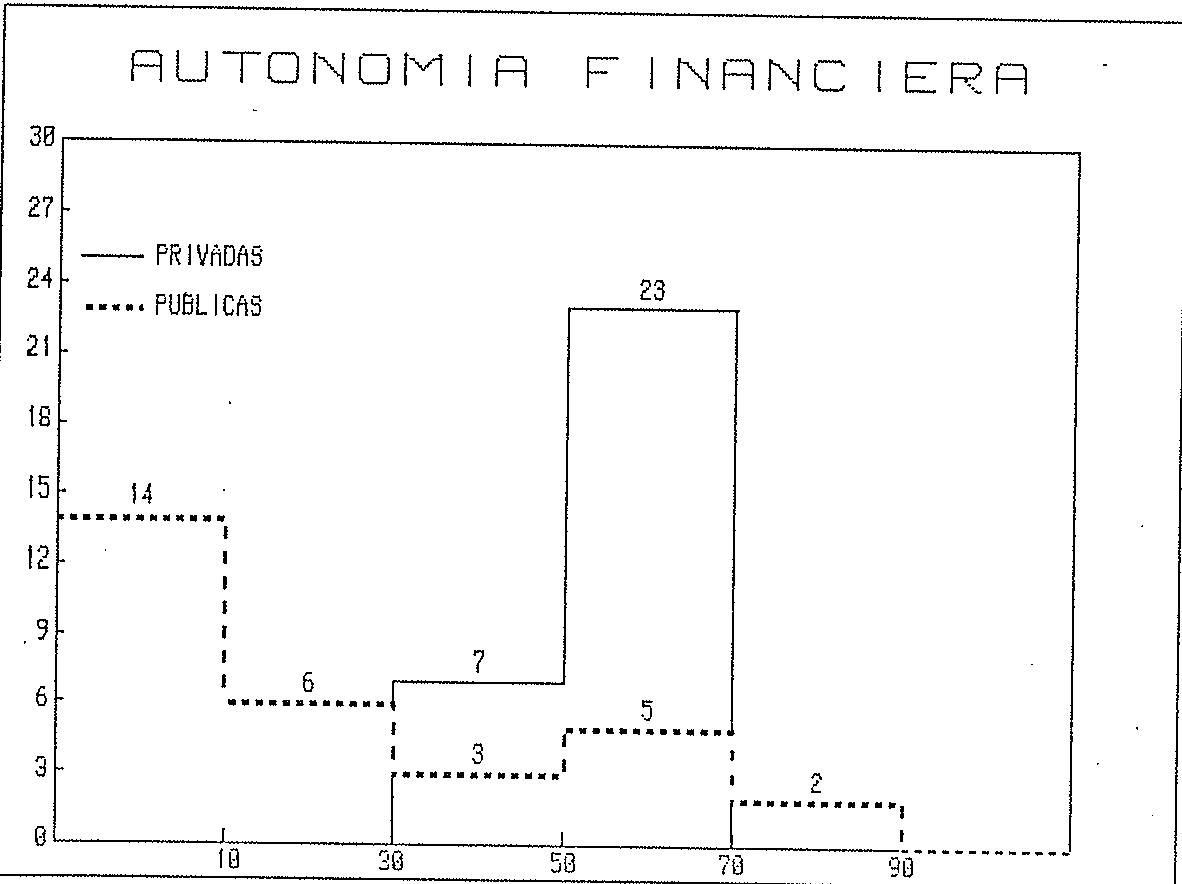
Los valores mediana de la Tasa de Saneamiento para los sectores industriales considerados son de 74% para las empresas públicas, y de 22% para las empresas privadas. El histograma de frecuencias de esta variable, así como el de la Autonomía Financiera, aparecen en las figuras 4.1 y 4.2. Las cifras sobre cada rectángulo denotan el número de sectores con Tasa de Sanemaiento (o Autonomía Financiera) en el rango que aparece en el eje de abscisas. En dicha figura aparecen claramente las diferencias entre el saneamiento de ambos grupos: En tres cuartas partes de los sectores, las empresas públicas tienen en promedio una Tasa de Saneamiento inferior al 50%, lo que sólo ocurre con las empresas privadas en un sector. En más de la mitad de los sectores, las empresas privadas tiene un saneamiento entre 70% y 90%, mientras que en más de la tercera parte de los sectores, las empresas públicas tienen un saneamiento inferior al 10%.
Como puede verse en el histograma de la Autonomía Financiera, mientras que en más de 2/3 de los sectores las empresas privadas tienen una autonomía comprendida entre un 50% y un 70%, la Autonomía Financiera de las empresas públicas es inferior al 30%. Los valores mediana de esta variable son del 58% para las empresas privadas y del 18% para las empresas públicas.
| SECTOR | PRIVADAS | PUBLICAS | G. SECTOR | PRIVADAS | PUBLICAS | |
| * | 12 | 0,63 | < 0,83 | |||
| * | 13 | 0,71 | 0,33 | 5 | 0,66 | 0,62 |
| 14 | 0,46 | 0,12 | ||||
| 15 | 0,66 | 0,48 | 6 | 0,50 | 0,29 | |
| 16 | 0,82 | -0,02 | 7 | 0,79 | -0,02 | |
| 20 | 0,85 | 0,54 | ||||
| 21 | 0,75 | 0,22 | ||||
| 22 | 0,97 | 0,69 | ||||
| * | 23 | 0,64 | < 0,71 | 8 | 0,83 | 0,56 |
| 24 | 0,74 | -0,16 | ||||
| 26 | 0,80 | 0,49 | ||||
| * | 28 | 0,51 | 0,45 | |||
| 29 | 0,61 | 0,06 | ||||
| 30 | 0,81 | 0,18 | ||||
| 31 | 0,90 | -0,19 | ||||
| 32 | 0,91 | 0,29 | ||||
| 33 | 1,14 | 0,24 | 9 | 0,73 | 0,04 | |
| * | 35 | 0,84 | 0,65 | |||
| 36 | 0,77 | -0,15 | ||||
| 37 | 0,65 | -0,27 | ||||
| 38 | 0,68 | -0,68 | ||||
| 39 | 0,71 | -0,01 | 10 | 0,72 | -0,17 | |
| 40 | 0,74 | -0,05 | ||||
| * | 41 | 0,66 | < 0,67 | |||
| 42 | 0,87 | 0,19 | ||||
| 43 | 0,73 | 0,47 | ||||
| 44 | 0,65 | 0,13 | ||||
| * | 45 | 0,87 | < 1,22 | |||
| 46 | 0,78 | 0,05 | ||||
| 47 | 1,06 | -0,17 | 11 | 0,77 | 0,37 | |
FIGURA 4.2.
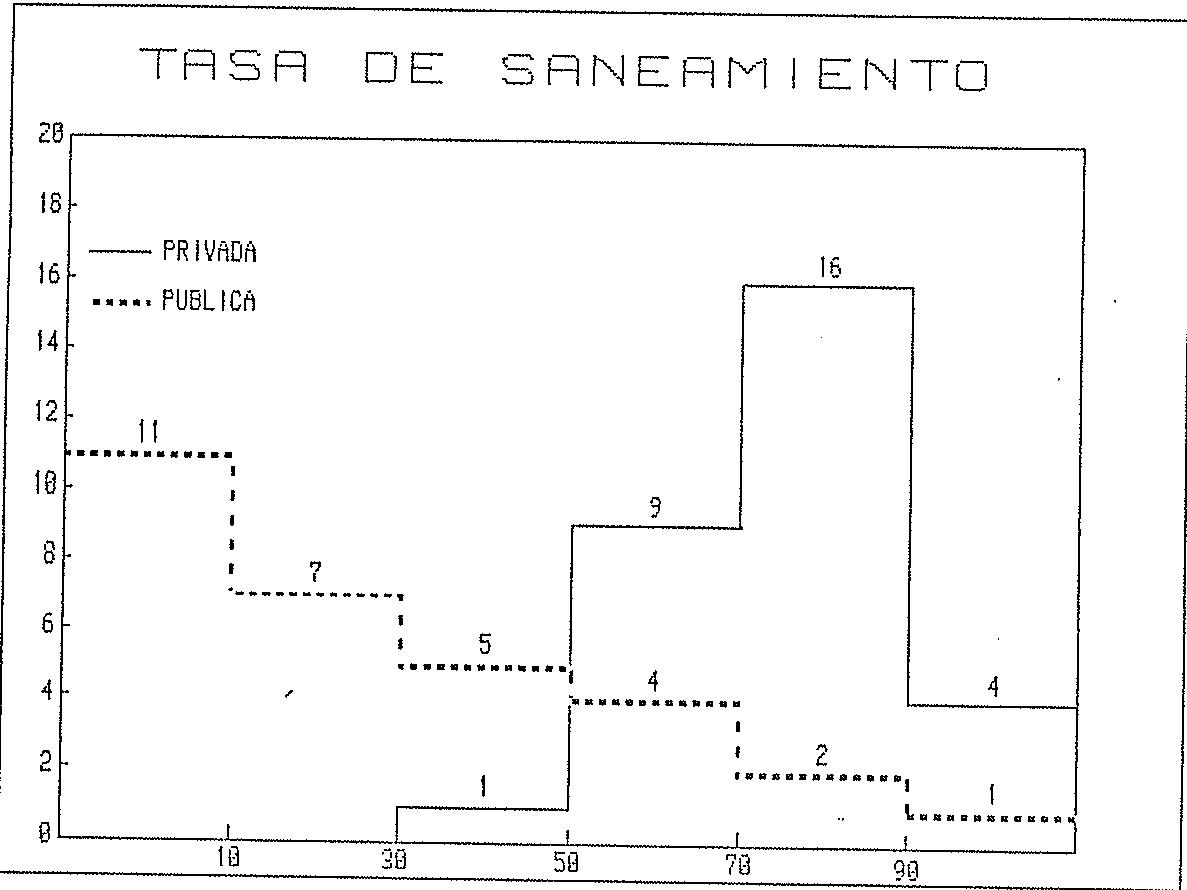
FIGURA 4.1
Comencemos notando que hay una cierta relación entre la Tasa de Saneamiento de una empresa y su grado de Autonomía Financiera. En efecto, ambos ratios pueden escribirse:
(Deuda Neta/Patrimonio Neto) < (Deuda Neta/Patrimonio Neto)
es decir, si:
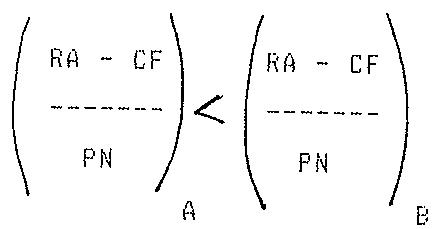
CF : Circulante Financiero
por lo que, de nuevo, la diferencia entre ambas medidas se reduce a la posible consideración del Circulante Financiero. Así, podría ocurrir que una empresa A tuviera una autonomía financiera mayor que otra empresa B, y a pesar de ello, estar menos saneada porque B tiene un Circulante Financiero (suficientemente) mayor que el de A.
Como ejemplo práctico, vamos a analizar la ordenación de empresas que se obtiene dentro de un sector tanto de acuerdo con sus grados de Autonomía Financiera como con la Tasa de Saneamiento que acabamos de introducir:
[Incluir la tabla 6]
Hay diferencias apreciables en la clasificación de las empresas de este sector de acuerdo con ambos criterios: La empresa situada en primer lugar de acuerdo con la Tasa de Saneamiento ocupa tan sólo la posición 5 del ranking según el grado de Autonomía Financiera, mientras que la empresa que ocupa la segunda posición de acuerdo con el grado de Autonomía Financiera baja hasta la posición 7 de acuerdo con la Tasa de Saneamiento. En el primer caso, ésta es una empresa con Circulante Financiero positivo y de importante tamaño. Concretamente, ésta es la única empresa del sector con un Circulante Financiero superior a su Capital Económico, por lo que la Tasa de Saneamiento premia a esta empresa con respecto a la Autonomía Financiera. El segundo caso es el de una empresa con Circulante Financiero
SECTOR 12. Minerales Metálicos.
| PN | KE | CF | RA | TE=RA/PN | POSICION SEGUN AF | AF | RE TS=1-RE | POSICION SEGUN TS | ||
| + | 2453 | 1393 | 1588 | 2116 | .22 | 5 | .82 | -.76 | 1.76 | 1 |
| 5749 | 4124 | 1884 | 259 | .05 | 3 | .96 | -.39 | 1.39 | 2 | |
| + | 8770 | 8003 | 767 | 767 | .0 | 1 | 1.0 | -.10 | 1.10 | 3 |
| 65 | 62 | 13 | 10 | .15 | 4 | .87 | -.05 | 1.05 | 4 | |
| - | - | - | - | - | - | - | - | - | - | - |
| 40 | 54 | 52 | 66 | 1.65 | 7 | .38 | .26 | .74 | 5 | |
| 22146 | 41360 | 1735 | 20949 | .95 | 6 | .51 | .45 | .54 | 6 | |
| + | 68 | 149 | -80 | 1 | .01 | 2 | .99 | .54 | .46 | 7 |
| 1452 | 4090 | 223 | 2861 | 1.97 | 9 | .34 | .64 | .36 | 8 | |
| + | 5733 | 15832 | 643 | 10742 | 1.87 | 8 | .35 | .64 | .36 | 8 |
| -171 | 2152 | -43 | 2280 | -13.33 | 10 | -.08 | 1.08 | -.08 | 10 | |
Nota: Una cruz denota que la empresa es pública.
TABLA 7 RANKING EN EL SECTOR 13 (14 empresas, 12 de ellas privadas y 2 públicas)
| Según TS | Según AF | TS | AF | CF/KE |
| 1 | 1 | 1.56 | 1.0 | .56 |
| 2 + | 6 | 1.27 | .80 | .59 |
| 3 | 5 | 1.13 | .87 | .29 |
| 4 | 7 | 1.06 | .79 | .34 |
| 5 | 2 | 1.05 | 1.0 | .05 |
| - - - - - | - - - - - | - - - - | - - - - | - - - - |
| 6 | 4 | .80 | .92 | 1.00 |
| 7 | 8 | .63 | .57 | .10 |
| 8 | 10 | .63 | .45 | .40 |
| 9 | 9 | .57 | .47 | .20 |
| 10 | 3 | .54 | .98 | -.45 |
| 11 | 11 | .52 | .33 | .57 |
| 12 | 12 | .26 | .24 | .09 |
| 13 | 13 | .09 | .08 | .07 |
| 14 + | 14 | -.37 | -.27 | .34 |
Nota: Una cruz denota que la empresa es pública.
negativo y de magnitud asimismo importante (más del 50% de su Capital Económico), por lo que la empresa se financia en parte por medio de los saldos deudores que mantiene fuera y/o dentro de la explotación, y consecuentemente será penalizada por la Tasa de Saneamiento con respecto a la ordenación que se obtiene mediante el grado de Autonomía Financiera.
En la sección II, y en especial en el apéndice a dicha sección, hemos discutido en detalle algunos problema que surgen en el uso de los ratios que allí se consideraban. En el apéndice a esta sección III se explica cómo la Tasa de Saneamiento aquí introducida resuelve en gran medida estas dificultades. El lector que no esté interesado en estos detalles, puede sin embargo omitir la lectura del apéndice sin perder continuidad.
Hemos introducido en esta sección el concepto de Deuda Neta, definido como el volumen de Recursos Ajenos de la empresa neto del Circulante Financiero. Hemos justificado la utilización de este concepto basándonos en: a) que los Recursos Ajenos considerados por sí solos no parecen un buen indicador del volumen de deudas de la empresa; b) la importancia de algunas partidas del Circulante, como por ejemplo la Tesorería; y c) la volatilidad de las cuentas del Circulante.
A partir de la Deuda Neta, hemos definido la Tasa de Saneamiento de una empresa, y hemos comparado esta medida de saneamiento/endeudamiento, con otras habituales en la literatura, para argumentar que la Tasa de Saneamiento es una mejor medida. Esto es especialmente cierto en casos como el español, en que hay un número de empresas que presentan cifras de Patrimonio Neto negativas. Puesto que la Deuda Neta es la variable alrededor de la que gira toda nuestra discusión, parece natural ahora proceder a examinar la importancia, composición y financiación de las distintas cuentas que la integran.
[73] En este sector se hallaba incluída en la Central de Balances una empresa pública con Capital Económico igual a cero, es decir, sin Inmovilizado neto y sin
Existencias, además de con un Patrimonio Neto de -36 millones de pesetas, que al igual que otras empresas de características similares, fueron excluidas de la muestra previamente a la realización de este trabajo.
La discusión que llevamos a cabo en el apéndice a la sección anterior se centró sobre los problemas que surgen con el uso de la Tasa de Endeudamiento y de la Autonomía Financiera en empresas con Patrimonio Neto negativo. Allí se vio que la Tasa de Endeudamiento no permite comparar empresas de Patrimonio Neto negativo con otras de Patrimonio positivo. Veamos cómo resultan la Autonomía Financiera y la Tasa de Saneamiento en una situación de este tipo: Consideremos una situación hipotética en que se analizasen las dos empresas:
| EMPRESA | RA | PN | TE | AF | POSICION SEGUN AF | POSICION SEGUN TS |
| A | 1.0 | 10.00 | .10 | .91 | 2 | 1 |
| B | 1.0 | -1.25 | -.80 | 5.00 | 1 | 2 |
TS : Tasa de Saneamiento
y como el Capital Económico de una empresa es necesariamente no negativo, entonces se tendrá Tasa de Saneamiento(A) > 0 > Tasa de Saneamiento(B), de acuerdo con el orden que se esperaría conseguir siguiendo argumentos de lógica financiera.
Autonomia Financiera = Patrimonio Neto / (Recursos Ajenos+Patrimonio Neto)
El Ratio de Endeudamiento que proponemos:
Como consecuencia, su complementario la Tasa de Saneamiento permite ordenar empresas con Patrimonio Neto negativo. La Deuda Meta de tales empresas ha de ser necesariamente positiva, y cuanto más grande sea ésta, mayor será su RE y menor será su saneamiento. Valores negativos del Patrimonio Neto no imponen ningún problema a efectos de establecer comparaciones relativas en términos del saneamiento de las empresas.
Como complemento a esta discusión, es conveniente volver por una momento a la ordenación que se presentó en el texto de las empresas en el sector 12, para hacer algunos comentarios:
Si intentásemos ordenar las empresas de este sector de acuerdo con sus niveles de saneamiento financiero, entonces la empresa con un valor menor de Tasa de Endeudamiento debería ocupar el primer lugar del ranking, mientras que la empresa con un valor mayor de Tasa de Endeudamiento ocuparía la última posición. Esto nos presenta un problema importante, pues si siguiésemos este criterio estrictamente, entonces colocaríamos como empresa más saneada a la que ocupa la última posición del sector en el cuadro anterior, debido a que tiene una Tasa de Endeudamiento negativa, y por tanto, inferior a todas las demás.
El valor negativo de la Tasa de Sancamiento le viene a esta empresa de tener un Patrimonio Neto negativo, mientras que el alto valor absoluto del ratio proviene de que el valor absoluto del Patrimonio Neto es muy inferior al del volumen de Recursos Ajenos de la empresa. Es claro que una empresa de estas características no puede considerarse saneada. Por el contrario, la ordenación de
acuerdo con este criterio debería ser discontinua, y debería colocar a esta empresa al final del ranking, a pesar de ordenar a las demás de acuerdo con los valores crecientes de sus Tasa de Endeudamiento.
La utilización del grado de Autonomía Financiera de la empresa resuelve en este caso la discontinuidad en el criterio de ordenación de empresas: La empresa más saneada es aquella con un grado de Autonomía Financiera mayor, y a partir de ella se ordenan todas las demás por valores decrecientes de su Autonomía Financiera, incluidos los valores negativos de las mismas. Como puede verse en el cuadro anterior, la Tasa de Saneamiento también resuelve este problema, colocando asimismo a la empresa con Patrimonio Neto negativo al final del ranking.
Para finalizar, veamos otro ejemplo de clasificación de un grupo de empresas de acuerdo con su saneamiento financiero, en este caso las empresas del sector 13 (Extracción de minerales).
[Incluir la tabla 7]
Como puede verse, ambas tasas escogen a la misma empresa como la más saneada del sector, y también clasifican de igual manera a las 4 empresas menos saneadas. Hay sin embargo unas diferencias claras entre ambas ordenaciones alrededor de la empresa que ocupa la sexta posición de acuerdo con la Tasa de Saneamiento. El sector presenta dos bloques de empresas claramente diferenciados, y separados por la línea discontinua en la tabla. En efecto, las empresas del primer bloque tienen una Tasa de Saneamiento superior a la unidad, mientras que a partir de la séptima, los niveles de la Tasa de Saneamiento están por debajo de .80. Los grados de Autonomía Financiera muestran una ruptura similar del sector en estos dos bloques de empresas.
Las diferencias más importantes entre ambos criterios conciernen a la empresa que de acuerdo con la Tasa de Saneamiento ocupa el lugar 10 del ranking, que pasa a ser la tercera de acuerdo con la Autonomía Financiera, mientras que una diferencia algo menos importante se da con la empresa que ocupa el segundo lugar en la ordenación de acuerdo con la Tasa de Saneamiento, que pasa a ser la ó de acuerdo con la Autonomía Financiera, aunque ésta tiene la peculiaridad de ser una empresa pública. Es fácil ver cuái es la razón para que se dé un cambio tan radical en la primera de estas dos empresas: Es ésta una empresa con Circulante Financiero negativo, que actúa por tanto financiándose a través de sus Proveedores y Acreedores, y por consiguiente, una empresa que nuestra Tasa de Saneamiento va a penalizar con relación a la visión que de la empresa daría su grado de Autonomía Financiera. Puesto que el Circulante Financiero de la empresa es negativo, la Tasa de Saneamiento lo agrega al total de Recursos Ajenos de la empresa para formar la Deuda Nata, que en esta empresa superaría al total de sus Recursos Ajenos.
IV. a Recursos Ajenos a Corto y Largo Plazo.
La tabla 8 muestra los porcentajes de Recursos Ajenos que están en la forma de créditos a corto plazo. Esta proporción se ha obtenido por cociente entre la Financiación bancaria a corto plazo (la cuenta 4 en la figura 2) y la suma de ésta y los Recursos Ajenos a Medio y Largo Plazo (cuenta 3.2 en dicha figura).
Una observación que resulta evidente en dicha tabla son los elevados porcentajes de recursos ajenos que están en la forma de préstamos a corto en el sector privado. Por el contrario, las empresas públicas gozan de una posición de plazo más largo en los préstamos recibidos. Los valores mediana del porcentaje de Recursos Ajenos en la forma de préstamos a corto son del 76% para las empresas
Promedios sectoriales de FC/FA Y FB/FA privadas y del 51% para las empresas públicas (o del 66% y 44% si se calculan por Grandes sectores).
| Sector | F C / F A | F B / F A | ||
| Privadas | Públicas | Privadas | Públicas | |
| 12 | 0,37 | 0,01 | 0,75 | 0,63 |
| 13* | 0,68 | 0,54 | 0,78 | 0,97 |
| 14 | 0,49 | 0,26 | 0,84 | 0,68 |
| 15 | 0,72 | 0,26 | 0,91 | 0,86 |
| 16 | 0,79 | 0,17 | 0,89 | 0,89 |
| 20 | 0,73 | 0,61 | 0,89 | 0,96 |
| 21 | 0,75 | 0,97 | 0,84 | 0,97 |
| 22 | 0,84 | 1,00 | 0,97 | 1,00 |
| 23 | 0,81 | 0,68 | 0,87 | 0,69 |
| 24 | 0,73 | 0,51 | 0,88 | 0,85 |
| 26 | 0,82 | 0,39 | 0,92 | 0,64 |
| 28 | 0,76 | 0,65 | 0,92 | 0,77 |
| 29 | 0,83 | 0,47 | 0,89 | 0,89 |
| 30 | 0,82 | 0,40 | 0,91 | 0,59 |
| 31 | 0,54 | 0,31 | 0,75 | 0,90 |
| 32 | 0,80 | 0,51 | 0,95 | 0,82 |
| 33 | 0,88 | 0,60 | 0,85 | 0,62 |
| 35 | 0,70 | 0,03 | 0,93 | 0,03 |
| 36 | 0,36 | 0,69 | 0,66 | 0,68 |
| 37* | 0,80 | 0,83 | 0,88 | 0,99 |
| 38 | 0,68 | 0,38 | 0,87 | 0,44 |
| 39 | 0,70 | 0,79 | 0,83 | 0,93 |
| 40* | 0,77 | 0,61 | 0,91 | 0,81 |
| 41 | 0,86 | 0,64 | 0,91 | 1,00 |
| 42 | 0,84 | 0,37 | 0,86 | 0,84 |
| 43 | 0,76 | 0,94 | 0,91 | 1,00 |
| 44 | 0,01 | 0,43 | 0,82 | 0,77 |
| 45 | 0,65 | 0,03 | 0,87 | 0,18 |
| 46 | 0,81 | 0,82 | 0,91 | 0,82 |
| 47 | 0,85 | 0,75 | 0,96 | 0,52 |
Por otra parte, en 23 de los 30 sectores considerados, las empresas privadas tienen un mayor porcentaje de recursos ajenos en la forma de préstamos a corto que las empresas privadas de su sector. Esta observación viene a corroborar el supuesto de partida de que las empresas públicas tienen un acceso privilegiado a fondos a largo plazo, tanto en su concesión como en sus costes.
IV.b Recursos Ajenos de procedencia bancaria.
Esta subsección examina la importancia relativa que dentro del peso de los Recursos Ajenos de la empresa tiene la financiación procedente de entidades de crédito. Para ello, analizamos el ratio que se obtiene por cociente del agregado de Préstamos a medio y largo plazo de entidades de crédito (cuenta 3.2.b en la figura 2), y Préstamos a corto plazo de entidades de crédito (cuenta 4.1 en la misma figura).
IV. c Análisis del Circulante Financiero de las Empresas Industriales.
IV.c.i Su Importancia.
Ello quiere decir que en un tercio de los sectores, la empresa pública utiliza su Circulante Financiero para financiarse, es decir, que el saldo neto de sus cuentas Clientes-Proveedores y Deudores-Acreedores es negativo. Este resultado corresponde con la opinión generalizada de que la empresa pública "paga mal". Hay que recordar que nuestra definición del Circulante Financiero incluye los saldos netos de Clientes-Proveedores y Deudores-Acreedores, más la cuenta de Tesorería, por lo que un Circulante Financiero negativo significa que el agregado de los dos primeros saldos es negativo, y de un valor absoluto suficientemente elevado como para compensar el saldo, necesariamente positivo, de la cuenta de Tesorería. Ello no hace sino conceder aún una mayor importancia a la observación de un Circulante Financiero negativo en un tercio de los sectores industriales.
| CTOR | PRIVADAS | PUBLICAS | PRIVADAS | PUBLICAS |
| 12 | 1306 | 790 | 0, 14 | 0, 19 |
| 13 | 109 | 2508 | 0, 19 | 0, 45 |
| 14 | 625 | 13925 | 0, 14 | 0, 39 |
| 15 | 225 | 4162 | 0, 15 | 0, 14 |
| 16 | 274 | -538 | 0, 29 | -0, 07 |
| 20 | 740 | 1251 | 0, 31 | 0, 18 |
| 21 | 38 | -441 | 0, 18 | -0, 24 |
| 22 | 817 | -9 | 0, 42 | -0, 07 |
| 23 | 1399 | 5360 | 0, 16 | 0, 34 |
| 24 | 813 | -1212 | 0, 38 | 0, 14 |
| 26 | 390 | 2349 | 0, 68 | 1, 13 |
| 28 | 3856 | 530 | 0, 37 | 0, 32 |
| 29 | 16885 | 9269 | 0, 48 | 0, 16 |
| 30 | 420 | 23 | 0, 38 | 0, 02 |
| 31 | -373 | -20949 | 1, 26 | -0, 25 |
| 32 | 3737 | 6331 | 1, 14 | 0, 29 |
| 33 | 360 | 990 | 0, 59 | 0, 30 |
| 35 | 390 | 21 | 0, 30 | 0, 06 |
| 36 | -89 | -2 | 0, 10 | -0, 04 |
| 37 | 340 | 3975 | 0, 22 | 0, 37 |
| 38 | 440 | 840 | 0, 14 | 0, 22 |
| 39 | 429 | -23396 | 0, 21 | -0, 30 |
| 40 | 345 | -1346 | 0, 38 | -0, 13 |
| 41 | 307 | 662 | 0, 48 | 0, 11 |
| 42 | 88 | -3143 | 0, 69 | -0, 24 |
| 43 | 174 | -22 | 0, 33 | -0, 20 |
| 44 | 701 | 1274 | 0, 21 | -0, 05 |
| 45 | 434 | -1607 | 0, 50 | 0, 36 |
| 46 | 5139 | 164 | 0, 43 | 0, 26 |
| 47 | 310 | 70 | 0, 99 | 0, 10 |
Por el contrario, la empresa privada actúa generalmente como prestamista, en lo que al Circulante Financiero se refiere: Sus saldos netos en las cuentas del Circulante Financiero tienden a ser positivos, y requiere de préstamos obtenidos de fuentes ajenas para financiar estas partidas del Activo.
Como parte del Activo Circulante Neto de la empresa (que se compone del Circulante Financiero y de las Existencias) el Circulante Financiero adquiere asimismo magnitudes realmente importantes. Ello puede verse a través de los ratios entre el Circulante y el Capital Económico que se presentan en la tabla 9. El valor mediana de este ratio es de .31 para el sector privado y de .22 para el público. Hay que tener en cuenta que estos valores no son porcentajes, puesto que corresponden al cociente entre las dos componentes del Activo Neto de la empresa (Este no es el Activo Circulante Neto, sino este últimos menos las Existencias). En porcentajes, estos valores mediana implican que el 24% del Activo Neto en el sector público está compuesto por el Circulante Financiero de las empresas, mientras que el 18% es el porcentaje análogo en las empresas del sector privado. Sin embargo, las diferencias entre ambos grupos de empresas son más importantes de lo que estos porcentajes hacen parecer. En efecto, salvo en los Grandes sectores 5 y 6 (de Extracción de Minerales y Siderometalurgico), el sector privado mantiene en su Activo Neto unas proporciones de Circulante Financiero bastante superiores a las del sector público.
Como puede observarse en la tabla 4, en 4 de los 30 sectores considerados en la muestra, las diferencias entre los promedios de ambos grupos de empresas no resultan significativas. En 23 de los 26 sectores restantes, las empresas privadas tienen un ratio de Tesorería/Recursos Ajenos superior al de las empresas públicas, en muchos casos por un factor mayor de 10. En algunos sectores, las empresas mantienen en promedio un saldo de Tesorería superior al volumen de sus Recursos Ajenos, como son los casos de las empresas privadas de los sectores 21, 24, 31, 33, 36, 39, y 42, y las empresas públicas de los sectores 35 y 45. Esto quiere decir que, si quisieran, las empresas podrían liquidar sus inversiones financieras y con el resultado obtenido, cancelar todos sus créditos externos, tanto a corto como a largo plazo. Para comprender esta situación, hay que pensar que estas empresas evalúan el rendimiento que obtienen de sus inversiones financieras (incluidas en su cuenta de Tesorería) en una tasa de retorno superior, en promedio, al coste de su financiación ajena, tanto a corto como a largo plazo.
Por Grandes sectores, el saldo de Tesorería en relación al volumen de Recursos Ajenos de la empresa es muy superior en las empresas privadas que en las públicas, con la excepción del Gran sector 5 (Extracción de Minerales). Con la excepción de este Gran sector y de la anomalía obvía en las empresas públicas del Gran sector 11 y a la que luego nos referiremos, el valor del ratio es más de 10 veces superior en las empresas privadas que en las públicas. En varios casos, como en las empresas públicas de los Grandes Sectores 6, 7 y 9 (Siderometalurgia, Materiales de Construcción, Vidrio y Cerámica, e Industria Transformadora de Metales), el saldo de Tesorería es una proporción casi despreciable (aunque estadísticamente significativa) del volumen de recursos ajenos de las empresas.
En los Grandes Sectores 8 (Productos Químicos) y 10 (Industrias Alimentarias), las empresas privadas mantienen en promedio una Tesorería superior al total de sus Recursos Ajenos. Cuando este ratio alcanza valores superiores a la unidad (como ocurre con las empresas privadas de los Grandes sectores 8 (Productos
Químicos) y 10 (Industrias Alimentarias)), hay que interpretar que si el resto del Circulante Financiero presenta un saldo acreedor, entonces puede pensarse que la empresa utiliza sus Recursos Ajenos para financiar tan sólo una parte de su Circulante, mientras que el resto, así como su Capital Económico, están financiados con su Patrimonio Neto. Lo mismo podría decirse si el Circulante Financiero (excepto Tesorería) presentase un saldo deudor pequeño. Si, por el contrario, el resto del Circulante Financiero presentase un saldo deudor suficientemente alto, entonces podría entenderse que la empresa estaría invirtiendo parte de sus deudas, obteniendo una rentabilidad económica de las mismas.
El que los valores promedio del ratio Tesorería/Circulante Financiero en los Grandes Sectores 8 y 10 (Productos Químicos e Industrias Alimentarias) presente una valor positivo sugiere que la primera interpretación es la más favorecida en este caso. For otra parte, la segunda interpretación podría explicar la situación de las empresas públicas del Gran Sector 9 (Industrias Transformadoras de Metales). Su Circulante Financiero es negativo, es decir, las empresas mantienen saldos deudores con sus Proveedores y/o Acreedores, a pesar de lo cual mantienen asimismo un saldo promedio de Tesorería de más de 500 millones de pesetas.
Por último, en el Gran Sector 7 (Materiales de Construcción, Vidrio y Cerámica), tanto las empresas privadas como las públicas tienen en promedio un Circulante Financiero negativo, pero sus saldos de Tesorería son suficientemente pequeños como para pensar que se esté llevando a cabo alguna actividad de gestión financiera del saldo deudor en el Circulante de la empresa.
Es asimismo importante observar que los niveles de endeudamiento de la empresa pública son tan elevados que, a pesar de tener en promedio unas cuentas de Tesorería entre 2 y 4 veces las del sector privado, sin embargo los valores del ratio Tesorería/Recursos Ajenos sean, como hemos señalado anteriormente, aproximadamente 10 veces inferiores a los de las empresas privadas.
Si se examina la relación entre la Tesorería y el Circulante Financiero, las diferencias entre los valores de este ratio para empresas privadas y públicas son no significativas en 12 sectores. En 16 de los 18 sectores restantes, la empresa privada tiene de nuevo un valor del ratio mayor que las empresas públicas. Esta observación va en la línea de la que obtuvimos para la relación entre Tesorería y Recursos Ajenos. Una mayor volatilidad del Circulante Financiero con respecto a los Recursos Ajenos hace que el Ratio de Liquidez sea asimismo más volátil que el ratio de Tesorería a Recursos Ajenos. Como consecuencia, hay más sectores con diferencias no significativas.
Puede también verse que el ratio de Tesorería a Circulante Financiero toma valores negativos en 16 casos, 12 de ellos correspondientes a empresas públicas, lo cual era de esperar, dada la observación de que estas utilizan mucho más a menudo que las privadas su Circulante para financiarse.
IV.c.3 La Importancia de las Deudas a Hacienda y Seguridad Social.
Otra cuestión de interés surge al examinar los promedios de los ratios de Deudas a Hacienda y Seguridad Social/Tesorería (véase la tabla 4), puesto que a pesar de los elevados saldos de Tesorería a los que ya nos hemos referido, este tipo de deudas son superiores a la Tesorería en un factor aproximado de 3.5 (valor mediana), tanto en las empresas privadas como en las públicas. Como puede verse en la tabla, el factor en el que las deudas a Hacienda y Seguridad Social exceden al saldo de Tesorería es a veces bastante superior al valor mediana. En algunos casos se tienen saldos deudores a Hacienda y Seguridad Social de alrededor de 1500 millones de pesetas, incluso por empresas con un número de trabajadores no muy grande.
Hay que tener presente que éste es uno de los casos en que puede influir el
Por otra parte, la cuenta de Tesorería también puede ser elevada en empresas que tienen deudas importantes a Hacienda y Seguridad Social, no porque las empresas mantengan un saldo líquido (en cuentas bancarias) igual a los pagos que esperan hacer en el muy corto plazo a estos organismos, sino también porque las empresas mantienen un cierto nivel de deudas reales con estos organismos, pero a la vez tienen inversiones financieras de las que derivan un cierto rendimiento. Como quiera que la cancelación de dichas inversiones podría ser utilizada para eliminar parte de sus deudas, puede pensarse en principio que, en cierto sentido, las empresas invierten al menos parte de sus Deudas a Hacienda y Seguridad Social.
IV. d El Activo Circulante de Fuera y Dentro de la Explotación.
Además de las Existencias y de la cuenta de Tesorería, el Activo Circulante se compone del saldo neto Clientes-Proveedores [(2.1.b+2.1.c), Activo Circulante Neto de la Explotación, en la nomenclatura de la figura 2], así como del saldo neto de las cuentas Deudores-Acreedores-Ajustes, o Activo Circulante Neto de Fuera de la Explotación, según la fig.2). Con otras disposiciones del Equilibrio Financiero, las cuentas de Acreedores y Proveedores formarían parte del Pasivo, sin embargo. Los valores promedio de estos dos saldos netos (que no se presentan en este trabajo), muestran las siguientes regularidades:
. El saldo Clientes-Proveedores es uniformemente positivo, con las excepciones de
El saldo neto Deudores-Acreedores Ajustes es negativo en todos los sectores, excepto para las empresas privadas del sector 12 (Minerales metálicos), y para las públicas de los sectores 12, 13 (Extracción de minerales), 16 (Cerámica), 26 (Maquinaria Industrial y de Oficina) y 37 (Industrias para Alimentación Animal). Sin embargo, al igual que en el caso anterior, no existe una pauta sistemática de ordenación de los valores de este saldo para ambos grupos de empresas.
IV. e La Financiación del Circulante Financiero.
Otra cuestión de interés es el modo de financiación del Circulante Financiera. Para analizar esta cuestión se calcularon los coeficientes de correlación entre los ratios: (Circulante Financiero-Tesorería)/Capital Económico, y Fondos a Corto/Recursos Ajenos, con los resultados que aparecen en la tabla 10.
Como puede apreciarse en dicha tabla, la correlación entre ambos ratios es casi uniformemente positiva en el sector privado, lo que indica que las empresas con un mayor Circulante son también las que tienen un mayor porcentaje de sus Recursos Ajenos en la forma de corto plazo. Esto a su vez sugiere que efectivamente, las empresas privadas utilizan fundamentalmente fondos a corto plazo en la financiación de su Circulante Financiero. En el sector público, aparte de obtener unas cuantas correlaciones no significativas, la situación no es tan clara, y se pueden observar todo tipo de relaciones.
TABLA 10
COEFICIENTES DE CORRELACION ENTRE LAS VARIABLES:
| Sector | CF-TE | FC | TASA DE SANEAMIENTO y: | |||||
| ----y | -- | FC/RA | FB/RA | CF/KE | ||||
| KE | RA | |||||||
| Empresas | Empresas | Empresas | Empresas | |||||
| Privadas | Públicas | Privadas | Públicas | Privadas | Públicas | |||
| 12 | .84 | .58 | .89 | -.86 | .52 | -.98 | .74 | .78 |
| 13 | .21 | 1.00 | .70 | 1.00 | .32 | -1.00 | .42 | 1.00 |
| 14 | .32 | .28* | .53 | .06* | .44 | -.09* | .72 | .71 |
| 15 | .67 | .66 | .45 | .68 | .30 | -.49 | .76 | .41 |
| 16 | .17 | --- | .36 | --- | .26 | --- | .63 | --- |
| 17 | .29 | --- | .34 | --- | -.35 | --- | .53 | --- |
| 18 | .24 | --- | .40 | --- | .29 | --- | .68 | --- |
| 19 | .35 | --- | .09 | --- | .15 | --- | .75 | --- |
| 20 | .26 | .05* | .34 | .76 | .23 | -.09* | .63 | .26* |
| 21 | .07* | --- | .26 | ---- | .11 | --- | .71 | --- |
| 22 | .06* | --- | .23 | --- | .23 | --- | .73 | --- |
| 23 | -.21* | -1.00 | .67 | 1.00 | .29 | 1.00 | .62 | -1.00 |
| 24 | .11 | -.03* | .21 | .37 | .23 | -.21* | .83 | -.09 |
| 25 | .32 | --- | .69 | --- | .45 | --- | .72 | --- |
| 26 | -.13* | .19* | .12 | -.29 | .22 | .11* | .54 | .75 |
| 27 | .11* | --- | .35 | --- | .26 | ---- | .50 | --- |
| 28 | .14* | .57 | .32 | -.05* | .31 | -.69 | -.09 | .68 |
| 29 | .46 | .95 | .47 | .72 | .45 | -.15 | .95 | .50 |
| 30 | .21 | 1.00 | .33 | 1.00 | .15 | 1.00 | .65 | -1.00 |
| 31 | .49 | .04* | .60 | .21* | .31 | -.29* | .53 | .74 |
| 32 | -.04* | .73 | .12 | .77 | .24 | .27* | .54 | .67 |
| 33 | .01* | --- | -.01* | --- | .25 | --- | .92 | --- |
| 34 | -.34 | --- | -.19 | --- | .17 | --- | .17 | --- |
| 35 | .02* | --- | .28 | -1.00 | -.28 | -1.00 | .56 | -1.00 |
| 36 | -.16* | -.34* | -.36 | -.28* | -.44 | .76 | .87 | .81 |
| 37 | -.05* | 1.00 | .56 | -1.00 | -.24 | 1.00 | .58 | -1.00 |
| 38 | .24 | -.62 | .05 | -.82 | .22 | -.47 | .37 | .29* |
| 39 | .18 | -.30* | .07 | .72 | .07 | .62 | .49 | .29* |
| 40 | .26 | -.39* | .29 | .86 | .29 | .95 | .85 | .05* |
| 41 | .26 | --- | .18 | --- | .12 | --- | .73 | --- |
| 42 | .26 | --- | .14 | --- | .06 | --- | .64 | --- |
| 43 | .16 | --- | .20 | --- | .19 | --- | .72 | --- |
| 44 | .06* | -.10* | .23 | -.01* | .14 | -.64 | .59 | 1.00 |
| 45 | .27 | 1.00 | .22 | -1.00 | .18 | -1.00 | .77 | .98 |
| 46 | .33 | -1.00 | .29 | -1.00 | .20 | -1.00 | .62 | 1.00 |
| 47 | .12* | --- | .32 | --- | .29 | --- | .43 | --- |
Nota: Obviamente, no tiene sentido hablar de coeficientes de correlación entre dos variables en sectores con una sóla empresa pública, por lo que éstos se han excluido de la tabla anterior. Los sectores con tan sólo dos empresas públicas tienen coeficiente de correlación es 1.0 ó -1.0, dependiendo de que la empresa con el mayor valor de una de las variables tenga asimismo el mayor o menor valor de la otra variable. La única excepción es el sector 45, en el que hay 4 empresas públicas. Los asteriscos denotan correlación no significativa al 90%.
IV. e la estructura de plazo de la Deuda.
La Deuda Neta descuenta del total de los Recursos Ajenos el Circulante Financiero, y mide la parte de dichos recursos ajenos que se destina a financiar el Capital Económico. Tiene por tanto interés tratar de determinar si los fondos ajenos que se utilizan para financiar el Capital Económico son a corto o a largo plazo.
Ya presentamos en la tabla 8 los porcentajes del total de Recursos Ajenos que están en la forma de préstamos a corto plazo. Ahora se muestra en la tabla 11 la proporción de la Deuda Neta en la forma de Deuda Neta a Corto Plazo. Para ello, examinamos el valor del ratio:
Deuda Neta
Los valores de este ratio señalan que, con gran generalidad, las empresas privadas tienen una mayor proporción de su Deuda Neta en la forma de Deuda a corto plazo, pues los único sectores en los que se tiene el resultado opuesto de un modo estadísticamente significativo son los sectores 22 (Química para Consumo Final) y 24 (Productos Metálicos). También es cierto que este ratio es muy volátil, generando varianzas muy altas incluso dentro de cada sector, por lo que existe un buen número de ellos en los que la diferencia de promedios resulta no significativa, produciendo una cierta relatividad en las conclusiones alcanzadas. Los valores mediana son del 73% para las empresas privadas, y del 46% para las empresas públicas.
Este resultado, junto con el que obtuvimos acerca de la estructura de plazo del total de los Recursos Ajenos de las empresas, es consistente con las hipótesis que adelantábamos en la Introducción acerca de una acceso más fácil de empresas públicas a modos de financiación privilegiados, esta vez en lo que concierne al plazo de los créditos recibidos.
| Sector | Privadas | Públicas |
| 12* | 0,35 | 0,60 |
| 13* | 0,58 | 0,46 |
| 14 | 0,49 | -0,31 |
| 15 | 0,55 | 0,12 |
| 16 | 0,71 | 0,23 |
| 20 | 0,82 | 0,46 |
| 21* | 0,93 | 0,98 |
| 22 | 0,65 | 1,00 |
| 23 | 0,84 | 0,33 |
| 24 | -0,37 | 0,48 |
| 26 | 1,15 | 0,00 |
| 28* | 0,49 | 0,44 |
| 29 | 0,78 | 0,39 |
| 30 | 0,58 | 0,39 |
| 31 | 5,30 | 0,45 |
| 32 | 3,23 | 0,36 |
| 33 | 0,75 | 0,44 |
| 35 | 1,19 | 0,84 |
| 36 | 0,98 | 0,68 |
| 37* | 0,52 | 0,79 |
| 38 | 0,60 | 0,21 |
| 39* | 0,73 | 0,82 |
| 40 | 1,93 | 0,62 |
| 41 | 0,84 | 0,52 |
| 42 | 0,83 | 0,56 |
| 43 | 1,45 | 0,96 |
| 44 | 0,61 | 0,40 |
| 45 | 1,30 | 0,86 |
| 46* | 0,35 | 0,65 |
| 47* | 0,68 | 0,73 |
Un asterisco denota que los promedios no son significativamente diferentes.
Problemas de Cálculo de Promedios Sectoriales.
El grupo de empresas públicas del sector 45 ilustra el tipo de dificultades que aparecen al trabajar con promedios sectoriales:
Sector 45: Empresas Públicas
| Empresa | Recursos a medio y largo | Recursos a Corto con coste | Tesorería | Tamaño (IT) |
| A | 0 | 0 | 2 | 129 |
| B | 627 | 116 | 17 | 1294 |
| C | 0 | 0 | 1376 | 2653 |
| D | 1 | 0 | 1646 | 15191 |
Fuesto que las empresas A y C no tienen recursos ajenos, entonces, al calcular la importancia de la Tesorería mediante el ratio TE/RA utilizado en el trabajo, hemos de prescindir de ambas. Si a continuación se calcula el promedio de B y D (ponderado por el valor relativo de la raíz cuadrada de IT), obtenemos un valor de 1274.0, con mucho el mayor de toda la muestra, y de tal magnitud que resulta difícil de interpretar: ¿Qué quiere decir que la cuenta de Tesorería promedio de un sector es 1274 veces mayor que el voluman promedio de recursos ajenos?
Este valor tan alto proviene de que de las dos empresas consideradas, B y D, la última tienen una ratio TE/RA igual a 1646, mientras que la primera lo tiene tan sólo de .023, y además, la primera es notablemente mayor en términos de IT.
Fudo además observarse que esta empresa mantiene un saldo neto deudor del agregado: Deudores-Acreedores¡Ajustes, por un valor de 11.930 millones de pesetas. Este valor tan elevado de la financiación ajena sin coste, junto con el saldo de 1 millón de pesetas de la financiación con coste, sugiere que quizá sea ésta una empresa pública con una relación un tanto especial con el Estado (o alguno de sus organismos), en cuanto a su financiación. Si ello se confirmara, cabría incluso cuestionar la justificación de su inclusión en la muestra de la Central de Balances en base a su representatividad con respecto al resto de las empresas del sector.
En las secciones anteriores hemos analizado la solvencia financiera de la empresa medida por la Tasa de Saneamiento como indicativa del equilibrio patrimonial de la misma. Asimismo, hemos discutido el problema de la perentoriedad de las obligaciones de la empresa, en este caso a través de la estructura de plazo de la Deuda Neta. Finalmente, estamos interesados en el problema de la liquidez, esto es, la medida en que la composición de los derechos y obligaciones a corto plazo de la empresa incluidos en el Circulante Financiero puede plantearle problemas de pago.
El análisis de la solvencia a corto plazo es importante puesto que la posible insolvencia de la empresa a corto plazo condiciona el análisis posterior de la liquidez a plazo más largo. Sin embargo, el examen de ratios a corto plazo como el Ratio de Liquidez no proporciona una idea completa de la situación financiera de la empresa, pues es un concepto puramente estático, sin mucho contenido informativo con respecto al flujo futuro de ingresos y gastos. Este es un problema que proviene, más fundamentalmente, del hecho de que el Equilibrio Financiero de la empresa es un estado de stocks a final de año, sin información acerca de la magnitud y frecuencia de los flujos financieros y reales. Por otra parte, el examen de la liquidez de una empresa no debe basarse unicamente en el valor del Ratio de Liquidez, sino que debe ir acompañado de un examen de los distintas componentes del Activo y
Pasivo Circulante.
La tabla 12 contiene los valores del Ratio de Liquidez de las empresas en la muestra. Dicho ratio está calculado dos veces: Una primera, sin incluir las Existencias como parte del Activo Financiero, simplemente por consistencia con nuestra consideración a lo largo del trabajo del Circulante Financiero, que es en definitiva el saldo neto del Activo Circulante Neto (sin incluir Existencias) y del Fasivo Circulante. En segundo lugar, se calculó el Ratio de Liquidez habitual, incluyendo las Existencias como parte del Activo Circulante.
En el primer caso, las empresas privadas resultan tener una mayor liquidez que las públicas, excepto en los Grandes sectores 5 (Extracción de minerales) y 6 (Siderometalurgia) y en los sectores 23 (Química para Agricultura), 24 (Productos Metálicos), 26 (Maquinaria Industrial y de oficina), 35 (Industrias carricas) y 45 (Artes gráficas y de edición). Sin embargo, en tres de estos sectores (24, 26 y 45), las diferencias entre ambos tipos de empresas resultan no significativas.
Cuando se calcula el Ratio de Líquidez incluyendo las Existencias como parte del Activo a corto plazo de la empresa se obtiene unos resultados cualitativamente similares. De hecho, no existe variación en los sectores en que la diferencia de promedios es significativa. En el sector 41 la diferencia no era significativa con el primer ratio, y ahora la empresa pública pasa a ser significativamente más líquida. Por lo demás, los resultados pueden resumirse diciendo que en 9 sectores las empresas no son, en promedio, significativamente diferentes, en 5 sectores las empresas públicas son más líquidas que las privadas, y en los restantes 16 sectores (un 53% de los considerados en la muestra), las empresas privadas son significativamente más líquidas que las empresas privadas.
| ECTOR | PRIVADAS | PUBLICAS | SECTOR | PRIVADAS | PUBLICAS |
| 12 | 0,96 | 1,95 | 12 | 1,59 | < 2,50 |
| * 13 | 0,98 | 1,19 | * 13 | 1,70 | 1,39 |
| * 14 | 0,78 | 1,32 | * 14 | 1,30 | < 1,92 |
| 15 | 0,68 | 1,28 | 15 | 1,21 | < 1,86 |
| 16 | 1,02 | 0,50 | 16 | 1,41 | 1,10 |
| 20 | 1,02 | 0,78 | 20 | 1,46 | 1,17 |
| 21 | 0,89 | 0,38 | 21 | 1,42 | 0,72 |
| 22 | 1,03 | 0,61 | 22 | 1,48 | 1,17 |
| 23 | 0,67 | 0,97 | 23 | 1,01 | < 1,68 |
| * 24 | 0,91 | 1,64 | * 24 | 1,41 | < 1,96 |
| * 26 | 1,08 | 1,15 | * 26 | 1,52 | < 1,57 |
| * 28 | 0,85 | 0,79 | * 28 | 1,29 | 1,27 |
| 29 | 0,70 | 0,55 | 29 | 1,01 | 0,76 |
| 30 | 0,91 | 0,61 | * 30 | 1,36 | 1,15 |
| * 31 | 0,72 | 0,62 | * 31 | 1,23 | 1,09 |
| * 32 | 1,09 | 0,90 | * 32 | 1,44 | < 1,53 |
| 33 | 1,48. | 0,64 | 33 | 2,02 | 1,15 |
| 35 | 0,95 | 1,61 | 35 | 1,43 | < 2,02 |
| 36 | 1,26 | 0,60 | 36 | 1,71 | 0,78 |
| * 37 | 1,94 | 0,34 | 37 | 4,57 | 0,68 |
| * 38 | 0,93. | 0,74 | 38 | 1,90 | 1,11 |
| 39 | 0,83 | 0,25 | 39 | 1,40 | 0,92 |
| 40 | 0,90 | 0,47 | 40 | 1,39 | 0,87 |
| * 41 | 0,76 | 0,74 | 41 | 1,25 | < 1,57 |
| 42 | 0,82 | 0,21 | 42 | 1,35 | 0,83 |
| 43 | 0,81 | 0,51 | 43 | 1,35 | 1,10 |
| 44 | 0,81 | 0,65 | 44 | 1,19 | 0,93 |
| * 45 | 1,09 | 2,99 | * 45 | 1,53 | < 3,59 |
| 46 | 0,93 | 0,75 | 46 | 1,29 | 0,85 |
| 47 | 1,23 | 0,25 | 47 | 2,19 | 0,52 |
Cabe observar que en todos los sectores en que la empresa privada tienen mayor liquidez, está también más saneada. Este resultado es lógico, puesto que una liquidez alta proviene de una Activo Circulante superior al Pasivo Circulante, lo que producirá un Circulante Financiero positivo, una Deuda Neta relativamente poco elevada, y como consecuencia, un alto saneamiento.
También se observa que en los sectores en que las empresas públicas tienen una mayor proporción de Fondos a Corto Plazo, las empresas privadas tienen una mayor liquidez. Este resultado es asimismo natural, puesto que como los Fondos a Corto forman parte del Pasivo Circulante, una mayor proporción de ellos vendrá ususalmente acompañada de una liquidez baja.
[B] A veces se incluyen también las Existencias como parte del Activo Circulante.
\[\Upsilon_ {i j k} - \bar {\Upsilon} = (\bar {\Upsilon} _ {j} - \bar {\Upsilon}) + (\bar {\Upsilon} _ {k} - \bar {\Upsilon}) + (\bar {\Upsilon} _ {j k} - \bar {\Upsilon} _ {j} - \bar {\Upsilon} _ {k} + \bar {\Upsilon}) + (\Upsilon_ {i j k} - \bar {\Upsilon} _ {j k})\]
2) La diferencia entre la media de todas las empresas privadas de la muestra y la media muestral, que mide por tanto un efecto común a todas las empresas privadas, más:
Este tipo de análisis explica los valores de la variable Y en cada empresa como valores de una variable aleatoria, con estructura:
\[Y _ {i j k} = \mu + \alpha_ {i} + \beta_ {j} + (\alpha \beta) _ {i j} + u _ {i j k}\tag{VI.2}\]
por lo que no pretende explicar ni determinar los factores que pueden determinar los valores tomados por Y (es decir, no utiliza ninguna variable económica como explicación del valor tomado por Y), sino tan sólo si existen las diferencias antes señaladas, que es la cuestión que aquí nos pianteamos.
La tabla 14 muestra los estadísticos F para el contraste de la hipótesis nula de que cada uno de los tres posibles factores de diferenciación son
Los cálculos necesarios para llevar a cabo el análisis de la varianza se disponen en la forma de una tabla que permite visualizar el resultado numérico del contraste de cada una de las hipótesis. El cuadro tipo aparece en la tabla 13.1. Los resultados concernientes a los contrastes para cada una de las variables antes mencionadas pueden verse en mayor detalle en las tablas 13.2, 15 y 16.
Los resultados de la tabla 14 muestran que tanto para la Autonomía Financiera como para la Tasa de Saneamiento, las diferencias intersectoriales, así como las diferencias entre distintas titularidades son significativas. Hay que hacer notar que este tipo de análisis contrasta de modo riguroso la posible diferenciación entre los valores que toma una variable en las distintas submuestras consideradas, aunque no señala cuál es la dirección de tal diferencia. Sin embargo, junto con el análisis de las secciones anteriores, ello nos permite afirmar que las empresas públicas están más endeudadas y menos saneadas que las empresas privadas. Además, existen diferencias intersectoriales importantes respecto a estas dos variables.
Estos resultados señalan asimismo que las diferencias en cuanto a la estructura de plazo de la Deuda Neta son significativas, lo que como ya sabemos (por las secciones anteriores), proviene de que las empresas privadas tienen una mayor parte de su Deuda en la modalidad de corto plazo. En este caso, las diferencias intersectoriales no son significativas.
TABLA 13.2
TABLA 13.1 ANALISIS DE LA VARIANZA
| Fuente de Variación | Suma de Cuadrados | Grados de libertad. | Promedio de la Suma de cuadrados | Estadístico F | Grados de libertad |
| Sector | $SC_{5} = \sum_{j=1}^{36} (\bar{Y}_{j}-\bar{Y})^{2}.T_{j}$ | a-1 | $MC_{5} = SC_{5}/(a-1)$ | $MC_{5}/s_{u}^{2}$ | $F[(a-1);\Sigma_{j}\Sigma_{k}(T_{jk}-1)]$ |
| Tipo | $SC_{t} = \sum_{k=1}^{2} (\bar{Y}_{k}-\bar{Y})^{2}.T_{k}$ | b-1 | $MC_{t} = SC_{t}/(b-1)$ | $MC_{t}/s_{u}^{2}$ | $F[(b-1);\Sigma_{j}\Sigma_{k}(T_{jk}-1)]$ |
| Sector*Tipo | $SC_{st} = \Sigma_{J} \Sigma_{K} (\bar{Y}_{jk}-\bar{Y}_{j}-\bar{Y}_{k}+\bar{Y})^{2}.T_{jk}$ | (a-1)(b-1) | $MC_{st} = SC_{st}/(a-1)(b-1)$ | $MC_{st}/s_{u}^{2}$ | $F[(a-1)(b-1);\Sigma_{j}\Sigma_{k}(T_{jk}-1)]$ |
| Total Modelo | $SC_{m}=Suma de las tres anteriores$ | ab-1 | $MC_{m} = SC_{m}/(ab-1)$ | ||
| Residuo | $SR = \Sigma_{i}\Sigma_{j}\Sigma_{k}(Y_{ijk}-\bar{Y}_{jk})^{2}$ | $\Sigma_{j}\Sigma_{k}(T_{jk}-1)$ | $\sigma_{u}^{2}=SR/\Sigma_{j}\Sigma_{k}(T_{jk}-1)$ | ||
| Suma Total | $ST = \Sigma_{i} \Sigma_{j} \Sigma_{k}(Y_{ijk}-\bar{Y})^{2}$ | $\Sigma_{j}\Sigma_{k}T_{jk}-1$ |
donde "a" denota el número de sectores, "b" el número de tipos de empresas (titularidad), T es el tamaño muestral, es el número de empresas en el sector j, es el número de empresas del tipo k, y es el número de empresas del tipo k en el sector j. Nótese que y también que:
Análisis de la Varianza
TASA DE SANEAMIENTO
Media Muestral = .77 Coeficiente de variación = 8.57%
| Fuente de Variación | Suma de Cuadrados | Grados de libertad | Media de Cuadrados | Estadístico F | Valor de Tablas |
| Sector | 1.30 | 35 | .037 | 8.46 | 1.43 |
| Tipo | .78 | 1 | .780 | 177.68 | 3.84 |
| Sector*Tipo | .62 | 29 | .021 | 4.89 | 1.46 |
| Total Modelo | 2.70 | 65 | .042 | 9.47 | 1.35 |
| Residuos | 9.70 | 2211 | .004 | ||
| Suma Total | 12.40 | 2276 |
TABLA 15.1
ANALISIS DE LA VARIANZA
AUTONOMIA FINANCIERA TABLA 15.2
| Fuente deVariación | Suma deCuadrados | Grados delibertad | Media deCuadrados | Estadístico F | Valor deTablas |
| Sector | 1.10 | 35 | .031 | 2.93 | 1.43 |
| Tipo | .84 | 1 | .84 | 77.72 | 3.84 |
| Sector*Tipo | 1.76 | 29 | .061 | 5.65 | 1.46 |
| Total Modelo | 3.70 | 65 | .057 | 5.29 | 1.35 |
| Residuos | 23.82 | 2211 | .011 | ||
| Suma Total | 27.53 | 2276 |
Análisis de la Varianza PLAZO DE LA DEUDA
| Media Muestral = .83 Coeficiente de variación = 60.44% | |||||
| Fuente de Variación | Suma de Cuadrados | Grados de libertad | Media de Cuadrados | Estadístico F | Valor de Tablas |
| Sector | 8.67 | 35 | .25 | .99 | 1.43 |
| Tipo | 1.49 | 1 | 1.49 | 5.93 | 3.84 |
| Sector*Tipo | 4.96 | 29 | .17 | .68 | 1.46 |
| Total Modelo | 15.12 | 65 | .23 | .93 | 1.35 |
| Residuos | 551.17 | 2211 | .25 | ||
| Suma Total | 566.30 | 2276 | |||
TESORERIA / ACTIVO CIRCULANTE Tabla 16.2
| Fuente deVariación | Suma deCuadrados | Grados delibertad | Media deCuadrados | Estadístico F | Valor deTablas |
| Sector | .056 | 35 | .0016 | 6.18 | 1.43 |
| Tipo | .002 | 1 | .0020 | 7.26 | 3.84 |
| Sector*Tipo | .015 | 29 | .0005 | 1.96 | 1.46 |
| Total Modelo | .072 | 65 | .0011 | 4.31 | 1.35 |
| Residuos | .565 | 2211 | .0003 | ||
| Suma Total | .637 | 2276 |
Análisis de la Varianza
LIQUIDEZ
| Media Muestral = 108.85 Coeficiente de variación = | |||||
| Fuente de Variación | Suma de Cuadrados | Grados de libertad | Media de Cuadrados | Estadístico F | Valor de Tablas |
| Sector | .53 | 35 | .015 | 35.33 | 1.43 |
| Tipo | .51 | 1 | .510 | 1.00 | 3.84 |
| Sector*Tipo | .64 | 29 | .022 | 29.10 | 1.46 |
| Total Modelo Residuos | 1.68 | 65 | .026 | 64.62 | 1.35 |
| 34.54 | 2211 | .016 | |||
| Suma Total | 188.27 | 2276 | |||
TABLA 14
| Variable | $F_S$ | $F_T$ | $F_{ST}$ | $F_M$ | $R^2$ |
| Tasa de Saneamiento | 8.5 | 177.7 | 4.9 | 9.5 | .22 |
| Autonomía Financiera | 2.9 | 77.7 | 5.7 | 5.3 | .13 |
| DNC / DN | 1.0 | 5.9 | .7 | .9 | .03 |
| TE / AC | 6.2 | 7.3 | 2.0 | 4.3 | .11 |
| Clientes-Proveedores | 18.3 | 26.8 | 3.8 | 11.9 | .26 |
| ACFE | 18.7 | 33.3 | 6.8 | 13.6 | .29 |
| Liquidez | 1.4 | 1.1 | 1.6 | 1.5 | .05 |
| Grados de Libertad | 35 | 1 | 29 | 2276 | |
| Valores Críticos 95% | 1.49 | 3.84 | 1.49 | 4.35 | |
| 90% | 1.73 | 6.63 | 1.73 | 8.45 |
DNC/DN : Deuda Neta a Corto/Deuda Neta TE/AC : Tesorería/Activo Circulante ACFE : Activo Circulante de Fuera de la Explotación (2.2 en la fig. 2)
También se deduce de la tabla anterior que para dos de los componentes del Circulante Financiero, el Activo Neto de dentro de la explotación (es decir, el saldo neto Clientes-Proveedores así como el Activo Neto de fuera de la explotación (es decir, el saldo neto Deudores-Acreedores-Ajustes) presentan diferencias significativas, tanto debido a la titularidad de las empresas, como debido a su clasificación intersectorial. De momento, a diferencia de las variables anteriores, no tenemos una justificación para estas diferencias, que dejamos para un análisis posterior.
Por último, las diferencias observadas para el Ratio de Liquidez no pueden justificarse ni en base a la titularidad de una empresa, ni a su pertenecia a uno u otro de los sectores industriales. Esto puede ocurrir por la enorme volatilidad de dicho ratio, incluso dentro de cada sector y grupo de empresas, lo que se refleja en las varianzas muestrales que por sector y grupo se estimaron para esta medida de liquidez (y que no se presentan en el trabajo). La explicación de los valores de la liquidez en las empresas muestrales por razones de tipo más estructural que las que aquí estamos considerando es una cuestión interesante que deberían ser objeto de un estudio posterior.
Los coeficientes de determinación no son excesivamente altos, pero dado el elevado número de empresas en la muestra (2276), dichos valores son aceptables. Por ejemplo, más de un 20% del valor que toma la Tasa de Saneamiento de una empresa viene explicado por su pertenencia a un determinado sector y a un determinado tipo (privada/pública). Más de un 25% del valor del saldo neto Clientes-Proveedores viene explicado por esta misma categorización, y hasta un 30% de los valores de la parte del Activo Circulante generado fuera de la Explotación (Deudores-Acreedores+Ajustes por Periodificación).
Análisis de la Varianza por Regresión.
Existe un procedimiento alternativo para analizar si hay diferencias significativas a nivel intersectorial así como por tipo de propiedad en los valores alcanzados por las variables en consideración. Dicho método consiste en estimar regresiones del tipo;
\[Y _ {i} = \Sigma_ {j = 1} ^ {3 6} \alpha_ {j}. D _ {j} + \beta . T i p o _ {i} + u _ {i}\]
donde las variables Dj son variables ficticias representativas de cada sector (Recordemos que hay 36 sectores en nuestra muestra, correspondiendo a los sectores 12 al 47 de la Central de Balances). La variable "Tipo" es otra variable ficticia que toma valores 1 ó 0, dependiendo de que la empresa sea privada o pública. Por otra
parte, si unicamente se buscase detectar posibles diferencias intersectoriales, entonces bastaría estimar la regresión anterior pero restringiendo el coeficiente β a tomar el valor cero. Los valores estimados de los coeficientes αj serán las medias muestrales sectoriales, mientras que el valor estimado del coeficiente β cuantifica el efecto diferenciador debido al tipo de propiedad.
Una vez que se dispone de las regresiones estimadas, tanto restringiendo el coeficiente β a cero, como sin restringirlo, entonces, el contraste de significación de la variable Tipo en una regresión que ya incluye las variables ficticias sectoriales para explicar los valores tomados por la variable endógena puede llevarse a cabo mediante el estadístico F :
(SRR - SRS) / q
SRS / (T-k)
donde SRR y SRS denotan las sumas residuales de los modelos restringido y sin restringir, respectivamente, y q es el número de hipótesis a contrastar, una en este caso, T es el tamaño muestral, mientras que k es el número de variables explicativas en el modelo sin restringir. Los resultados obtenidos para las diferentes variables consideradas fueron:
| Variable | Coeficiente β | t | $R^{2}$ | F | F(6.S.) |
| TS | .49 | 12.8 | .64 | 165.22 | 112.5 |
| AF | .51 | 8.5 | .29 | 73.64 | 61.9 |
| FL/DN | -.69 | 2.5 | .02 | 5.92 | 1.0 * |
| TE/RA | -24.27 | 5.5 | .07 | 30.46 | 15.3 |
| CF/KE | .19 | 3.5 | .22 | 12.77 | .0 * |
Las empresas privadas tienen asimismo un ratio Tesorería/Recursos Ajenos significativamente inferior al de las empresas privadas, aunque el coeficiente β no puede ahora interpretar como una diferencia porcentual. Este resultado posiblemente pueda interpretarse en el sentido de que, en las empresas privadas, los recursos ajenos se destinan a financiar el Capital Económico y el Circulante Financiero neto de Tesorería mucho más que en las empresas públicas. En éstas, la parte de Recursos Ajenos que ha sido preciso adquirir para financiar Tesorería es más importante que en las empresas privadas.
[11] Es delicado tratar de hacer comparaciones internacionales acerca de los diferentes grados de endeudamiento de las empresas. En efecto, el grado de
Hay sin embargo diferencias entre ambas variables. Por ejemplo, en el leverage, tal como fue utilizado en el trabajo que mencionamos, sólo aparecían recogidos los fondos ajenos a largo plazo. Por otra parte, los autores pudieron utilizar información acerca de la valoración de mercado del Patrimonio de las empresas, cosa que a nosotros nos fue imposible, por razones de confidencialidad. Como acabamos de ver, los sectores industriales españoles muestran una mayor homogeneidad, puesto que tan sólo el 27% de la variabilidad de Autonomía Financiera en la muestra de sección cruzada queda explicada por la distribución intersectorial de las empresas.
Para llevar a cabo el Análisis de la Varianza, se parte de la propiedad de la descomposición (VI.1) de que los momentos muestrales de los productos de dos términos cualesquiera en dicha descomposición son cero, por lo que se tiene una descomposición similar para la suma de cuadrados de las desviaciones:
\[(Y _ {i j k} - \bar {Y}) ^ {2} = (\bar {Y} _ {j} - \bar {Y}) ^ {2} + (\bar {Y} _ {k} - \bar {Y}) ^ {2} + (\bar {Y} _ {j k} - \bar {Y} _ {j} - \bar {Y} _ {k} + \bar {Y}) ^ {2} + (Y _ {i j k} - \bar {Y} _ {j k}) ^ {2}\]
Para facilitar la comprensión de la información estadística que se genera, ésta información suele disponerse del modo que mostramos en la tabla 13. Allí se colocan en columna las tres posibles fuentes de variación de la variable Y, a cada una de las cuales corresponde una suma de cuadrados. Estas tres (en nuestro caso), a su vez se agregan para obtener el poder explicativo del modelo.
La propiedad de la descomposición (VI.1) que acabamos de mencionar hace que la suma de cuadrados correspondiente al modelo sea exactamente igual al agregado de las sumas de cuadrados de cada una de las tres fuentes de variación consideradas, sin necesitar tomar en cuenta las sumas de productos cruzados de las distintas desviaciones, puesto que todas ellas tienen momentos muestrales iguales a cero. El resto, es decir, la suma de los cuadrados del último término en la descomposición (VI.1) es la suma residual, o suma no explicada por el modelo; ésta, junto con la suma explicada por el modelo se agregan para formar la suma total, es decir, la suma de los cuadrados del miembro izquierdo en la descomposición (VI.1) (De nuevo, no es preciso tomar en consideración los productos cruzados por tener momentos muestrales nulos).
Los grados de libertad de cada posible fuente de variación son iguales al número de sus alternativas menos uno (debido a la estimación de la media poblacional correspondiente). Los grados de libertad de la interacción son el producto de los de cada uno de los factores. Los del modelo son la suma de los grados de libertad de las tres fuentes de variación consideradas, los de la suma total son igual al número total de observaciones muestrales menos uno, y los de la suma residual son igual a
los grados delibertad de la suma total menos los del modelo.
Para completar la información, se presenta la media muestral y el coeficiente de variación muestrales de cada variable.
VII. UN ANALISIS DE LA TASA DE SANEAMIENTO.
Utilizaremos como posibles variables explicativas algunas variables que se obtienen a partir del estado de Equilibrio Financiero de las empresas. Existen otras posibles variables cuyo poder explicativo con respecto al saneamiento de las empresas sería muy importante medir, como por ejemplo algunas variables que reflejen el resultado económico o financiero de la empresa, o algún índice de productividad. Sin embargo, decidimos mantenernos dentro del ámbito del estado de Equilibrio Financiero por mantener la homogeneidad de la información estadística utilizada a lo largo de este trabajo. Las restantes posibilidades quedan para un posible análisis posterior.
Como primer paso en el análisis de los determinantes del saneamiento de una empresa se calcularon los coeficientes de correlación entre la Tasa de Saneamiento y las variables: Circulante Financiero/Capital Económico, Fondos a corto/Recursos Ajenos, y Fondos Bancarios/Recursos Ajenos, obteniéndose los resultados que aparecen en la tabla 10 donde se observa que:
a) Existe una correlación significativa a través de todos los sectores en el sentido de que las empresas con un mayor Tasa de Saneamiento son también las que tienen un mayor porcentaje de recursos ajenos en la forma de préstamos a corto plazo. Aunque en principio pudiera esperarse que parte de esta correlación provinciese de la observación de que las empresas privadas están más saneadas y tienen además un mayor porcentaje de recursos ajenos a corto plazo, sin embargo cabe observar en la tabla, que la correlación para las empresas públicas no es consistentemente elevada y positiva.
c) Al examinar el ratio Circulante Financiero/Capital Económico, cabe notar que este ratio tiene el signo del Circulante Financiero, que puede ser positivo o negativo, puede interpretarse un Circulante Financiero grande como uno que es positivo, y uno pequeño, como uno que es negativo. Los datos de la tabla muestran que existe una correlación positiva entre Tasa de Saneamiento y el ratio Circulante Financiero/Capital Económico, lo que sugiere que las empresas saneadas tienden a tener un Circulante Financiero positivo, es decir, que financían a sus clientes y deudores. Las empresas menos saneadas, por el contrario, tienden a tener un Circulante Financiero negativo.
De este modo, del estado de Equilibrio Financiero, escogimos como posibles causas explicativas del saneamiento de las empresas:
1) La estructura del plazo de la deuda de las mismas, medida por:
Deuda Neta a Corto Deuda Neta-Recursos Ajenos a Medio y Largo Plazo
Deuda Neta
Deuda Neta
3) El ratio Existencias/Capital Económico.
4) El tamaño del Circulante Financiero, medido por:
Circulante Financiero/Capital Económico.
5) La titularidad de la empresa, si privada o pública.
| Constante | .15(.01) | .14(.04) | .10(.02) | .14(.03) | .15(.03) | .16(.08) |
| DNC/DN | .009(.005) | .014(.003) | .006(.004) | .013(.004) | .011(.006) | .007(.004) |
| EX/KE | -.09(.01) | -.11(.03) | -.32(.09) | -.08(.05) | -.05(.01) | -.22(.11) |
| CF/KE | .30(.02) | .37(.05) | .40(.11) | |||
| Titularidad | .42(.18) | .40(.10) | .59(.09) | .45(.16) | .47(.04) | .63(.08) |
| Liquidez | .082(.030) | .093(.010) | .039(.018) | .14(.57) | .11(.01) | .062(.034) |
| $R^2$ | .40 | .38 | .49 | .27 | .26 | .11 |
| Máximo número de condiciones | 4.8 | 5.3 | 9.5 | 4.6 | 5.2 | 9.3 |
| PONDERADA | si | si | no | si | si | no |
| S | GS | GS | S |
Nota: S y GS denotan que las ponderaciones utilizadas en la regresión han sido el peso relativo de cada empresa dentro de su sector o Gran sector, respectivamente.
utilizadas como explicativas.
Estos resultados confirman las hipótesis iniciales: Un mayor saneamiento tiende a venir asociado con: a) Un mayor porcentaje de la Deuda Neta en la forma de Deuda a corto plazo, b) un menor porcentaje del Capital Económico en la forma de Existencias, c) un mayor Circulante Financiero (medido en relación al Capital Económico de la empresa), y d) con una titularidad privada. Más concretamente, estas regresiones sugieren que las empresas privadas tienen una Tasa de Saneamiento substancialmente mayor que las empresas públicas, pues como indica el coeficiente de la variable "Titularidad", dicha diferencia es aproximadamente de .40 a .60. Este valor coincide con las estimaciones que obtuvimos anteriormente mediante el Análisis de la Varianza.
Todas las variables resultan significativas. Sin embargo, el ratio Existencias/Capital Económico no lo era antes de corregir la matriz de covarianzas, pero pasa a serlo tras la corrección. En el caso de las variables Liquidez, DMC/DN y Titularidad, las correcciones de las varianzas son importantes, lo que sugiere que los residuos mínimo-cuadráticos del modelo dependen de estas variables, y que quizá la consideración de funciones no lineales de las mismas incrementará el poder explicativo de la regresión, aunque de momento esta línea de trabajo no se ha explorado.
Las empresas con una mayor parte de su Capital Económico en la forma de Existencias tienen un menor saneamiento. Un incremento de .10 en este ratio de existencias incrementa en promedio la Tasa de Saneamiento en .01; si el ratio pasase, por ejemplo, de .20 a .60, entonces la Tasa de Saneamiento disminuiría en .04. Hay que hacer hincapié en que este efecto, aunque no excesivamente fuerte, es significativo.
En algunos casos, el volumen de inventarios que la empresa mantiene puede estar respondiendo a fluctuaciones estacionales o cíclicas en la demanda, pero en otros casos, nuestras estimaciones sugieren que las empresas que están excesivamente endeudadas lo deben en alguna medida a la acumulación de existencias.
Recordando nuestra descomposición del estado de equilibrio Financiero:
Si la Tasa de Saneamiento fuese pequeña, entonces podría llegar a ser negativa, lo que puesto que el Capital Económico es siempre positivo, ha de venir asociado con un Circulante Financiero menor que los Recursos Ajenos, e incluso posiblemente negativo.
La igualdad anterior no garantiza que las correlaciones entre PN/KE, CF/KE y RA/KE sean muy elevadas, puesto que los dos últimos ratios podrían tener un comportamiento muy errático, con respecto a PN/KE. Sin embargo, las correlaciones de la tabla 10 sugieren que puede ocurrir lo contrario, es decir, que los tres ratios, todos con el Capital Económico como denominador estén muy correlacionados entre sí. En tal caso, el lector puede estar interesado en conocer los resultados cuando se excluya esta variable, lo que se presenta en las tres últimas columnas de la tabla.
VIII. ANALISIS DISCRIMINANTE DE LA TITULARIDAD DE UNA EMPRESA.
candidatos es el del mayor coeficiente de correlación parcial cuando se predice la variable en consideración utilizando la variable cualitativa que distingue entre empresas públicas y privadas, y corrigiendo por los efectos de las restantes variables.
Para responder a la segunda cuestión, se calcula la primera variable canónica, siendo ésta la combinación lineal de las 6 variables (en nuestro caso), que tiene una correlación más elevada con la variable cualitativa que representa a la titularidad de una empresa. Dicha correlación se conoce como primera correlación canónica. La variable canónica también se conoce como función discriminante.
El análisis fue efectuado para los Grandes Sectores industriales, así como para toda la muestra, con los resultados que aparecen en la tabla 18. No efectuamos el análisis por sectores, no sólo por limitar el volumen de información presentada, sino también porque, como hemos dicho anteriormente, algunos sectores cuentan con un número muy reducido de empresas públicas, y los resultados estarían sujetos a un error muestral apreciable .
Como ha venido siendo habitual en este trabajo, al efectuar el análisis por Grandes Sectores se ponderó cada observación por el tamaño relativo de la empresa correspondiente dentro de su Gran Sector, mientras que al hacer el análisis para toda la muestra, se utilizó como ponderación el tamaño relativo de la empresa dentro del total muestral. En ambos casos, la medida del tamaño relativo es la explicada en el apéndice.
Como resumen de los resultados obtenidos, puede decirse que:
a) Excepto en los Grandes Sectores 5 (Extracción de Minerales), y 6 (Siderometalurgia), donde las variables seleccionadas fueron, respectivamente, el ratio Excedentes/Capital Económico y el ratio de Líquidez, en los restantes 7 Grandes Sectores, así como en el total muestral, la variable escogida como factor diferenciador más importante de la titularidad de una empresa fue la Tasa de Saneamiento que hemos introducido en este trabajo.
| 79% | 72% | 99% | 95% | 91% | 91% | 96% | 93% |
Media de la Variable Canónica:
Coeficientes de la Variable Canónica
| Gran Sector | 5 | 6 | 7 | 8 | 9 | 10 | 11 | TODAS LAS EMPRESAS |
| TS | -1.63 | .87 | 1.41 | 1.44 | 1.39 | 1.22 | .56 | 1.30 |
| DNC/DN | .41 | -.09 | -.05 | .19 | -.03 | -.04 | -.05 | .0 |
| EX/KE | -.50 | .37 | -.29 | -.08 | .20 | -.26 | .05 | .11 |
| LIQUIDEZ | 1.45 | -.63 | -.37 | -.27 | -.03 | .0 | .22 | -.14 |
| FB/FA | .68 | .0 | -.27 | -.28 | -.03 | .23 | .60 | .09 |
| CF/KE | .33 | -.42 | -.20 | -.71 | -.56 | -.12 | .08 | -.47 |
| Corr. Can. | .74(.11) | .48(.12) | .39(.08) | .20(.07) | .43(.04) | .59(.04) | .34(.04) | .42(.02) |
| PRIVADAS: PUBLICAS: | -3.27.3 | 3.1-3.8 | .75-34.00 | 1.0-10.7 | 4.9-24.6 | 4.9-33.3 | 2.3-31.2 | .79-49.1 |
| EX/KE | LIQ. | TS | TS | TS | TS | TS | TS | |
| R-cuadrado parcial. (Relación al siguiente R-cuadrado): | ||||||||
| 2.64(1.17) | 3.27(1.08) | 7.46(4.17) | 4.00(4.71) | 47.85(7.64) | 73.24(8.30) | 24.64(1.45) | 146.81(13.44) | |
Corr. Can.: Correlación entre la variable canónica y la Titularidad de las empresas. Entre paréntesis se muestra su desviación típica estimada.
b) Como puede verse en la tabla, los dos casos en que la Tasa de Saneamiento no fue la variable escogida, son aquellos en los que la selección fue más apretada. El cociente del R-cuadrado parcial de la variable escogida al de la variable que quedó en segundo lugar de acuerdo con este criterio fueron inferiores a 1.20 en ambos casos, mientras que en los restantes Grandes sectores así como en el total muestral, la selección de la Tasa de Saneamiento fue mucho más clara, ya que los valores del cociente similar al anterior fueron: 4.17, 4.71, 7.64, 8.75, 1.45 y 13.45.
c) Los valores promedio de la función discriminante son bien diferentes para ambos grupos de empresas, en todos los Grandes sectores, así como en la muestra total. Las correlaciones canónicas son asimismo importantes.
[12] Al presentar las variables canónicas estimadas, los coeficientes de la combinación líneal se normalizaron de modo que la varianza de dicha variable dentro de las clases fuese la unidad.
En Trujillo ("La Eficiencia de las Empresas Públicas Industriales" (1986), documento 86-10 FEDEA) se calculó un índice de eficiencia productiva para cada una de las empresas públicas de los sectores industriales. La eficiencia relativa se mide mediante un índice global del tipo conocido como Divisia, que en este caso utiliza una variable para definir la producción y ocho tipos de factores productivos. Dichos factores son agregados de acuerdo con su participación en el coste total de producción.
En una primera etapa se calculaba un valor de dicho índice de productividad para cada par de empresas en la muestra. A continuación, se definía para cada empresa pública, el rango de empresas privadas que, por su tamaño y actividad, eran comparables con la primera. Por último, se calculaba para cada empresa pública el promedio de los índices de productividad de dicha empresa y las empresas privadas comparables a ella. De este modo, valores positivos de este promedio denotaban una empresa pública más eficiente que las empresas privadas de su entorno, mientras que un valor negativo del índice denotaba una empresa pública menos eficiente que las empresas privadas de su entorno.
En cada caso se trata de un índice de eficiencia relativo al entorno privado de cada empresa pública. El entorno se define como tamaño similar (ver sección X) y pertenencia al mismo sector económico. El índice de eficiencia relativa de cada empresa pública se obtiene como media ponderada de los índices de esa empresa con cada una de las privadas de su entorno. Los coeficientes de ponderación utilizados son los pesos relativos (representados por el tamaño) de las empresas privadas en el conjunto de empresas privadas pertenecientes al entorno de la empresa pública en cuestión.
Analogamente, construímos un índice de saneamiento para cada una de las empresas públicas en la muestra, utilizando las diferencias entre los valores de la Tasa de Saneamiento de cada empresa pública y los de las empresas privadas de su entorno. Dicho índice toma un valor positivo o negativo dependiendo de que la empresa pública en consideración estuviese más o menos saneada que las empresas privadas de su entorno, y mayor o menor en valor absoluto, según que tales diferencias fuesen o no importantes. El entorno de cada empresa pública fue definido de igual modo que en el estudio de eficiencia productiva.
El resultado de este ejercicio puede resumirse en los datos de la tabla que se acompaña. Un 70% de las empresas públicas que son más productivas que las privadas de su entorno, están asimismo más saneadas. Analogamente, el 75% de las empresas públicas que son menos productivas que sus homólogas privadas, están también menos saneadas que éstas. Finalmente, para llevar a cabo un análisis más detallado de las relaciones entre estas dos características de las empresas públicas, calculamos el coeficiente de correlación entre ambos índices, obteniendo un valor de .33 , que resulta significativo al 99% de confianza.
EMPRESAS PUBLICAS
| Más Productivas | Menos Productivas | TOTAL | |
| Más saneadas | 10 | 4 | 14 |
| Menos saneadas | 18 | 53 | 71 |
| TOTAL | 28 | 57 | 85 |
En el proceso, se observaron 4 empresas públicas con valores atípicos del par de índices, en el sentido de que mientras que uno de ellos era muy elevado en valor absoluto, el otro índice era aproximadamente cero. Al excluir estas cuatro observaciones, el coeficiente de correlación subió a .42 , valor asimismo significativo al 99% de confianza. Este valor del coeficiente de correlación es importante, tratándose de una muestra de datos de sección cruzada.
El número de empresas públicas utilizadas en este cálculo fue de 96, que resulta de eliminar aquellas empresas cuyo entorno resultó ser vacío así como las cuatro empresas a las que nos referimos en el párrafo anterior. Estos resultados puede tomarse como evidencia significativa en el sentido de que las empresas públicas que están menos saneadas que las empresas privadas similares, lo están precisamente porque son menos eficientes que éstas desde el punto de vista productivo.
X. CONCLUSIONES.
En la Introducción de este trabajo se expusieron algunas razones que a juicio de los autores pueden justificar a priori la existencia de diferencias en la estructura financiera de las empresas públicas. Estas pueden resumirse en: Acceso a circuitos privilegiados de crédito, riesgo asumido por el Estado, ser originariamente empresas privadas en situación crítica y ser financiadas a través de un holding. Sin embargo, no se entra a discutir la posible influencia de estas causas sobre la situación de la empresa, ni de otras de distinta índole como la productividad o los resultados económicos. En otros trabajos se abordará la relación entre variables tecnológicas (productividad), económicas (resultados) o financieras (saneamiento).
El trabajo utiliza como base de datos la encuesta de 1983-04 de la Central de Balances del Banco de España, con un total de 2343 empresas privadas y 135 empresas públicas. Tras eliminar algunas empresas por carecer de fiabilidad las observaciones correspondientes, la muestra se redujo a 2276 empresas. El estudio se reduce al análisis del estado de Equilibrio Financiero, por lo que es limitado en cuanto que no toma en consideración variaciones intertemporales, ni relaciona características del equilibrio financiero con otros datos de la empresa. También presenta alguna limitación por ser una información que consta de datos acerca de variables stock de la empresa a 31 de diciembre.
En resumen, nuestro interés se ha centrado en tres características financieras: el nivel de endeudamiento, el plazo de las deudas y la liquidez de las empresas. Un argumento central en el trabajo es la necesidad de utilizar el concepto de Deuda Neta frente al de Recursos Ajenos como indicativo de la posición deudora de la empresa. El concepto de Deuda Neta supone descontar o añadir, según el caso, el Circulante Financiero a los Recursos Ajenos. Nuestro punto de vista es que los estudios habituales están excesivamente influidos por características jurídico-contractuales de los tipos de deuda más que por consideraciones económicas. De esta forma, creemos que tomando en consideración la Deuda Neta puede obtenerse una mejor relación de las características financieras de la empresa.
Las conclusiones de este trabajo son que las empresas públicas están más endeudas que las empresas privadas de su mismo sector, están menos saneadas, tienen una mayor proporción de sus recursos ajenos en la forma de corto plazo, una menor proporción en la forma de créditos bancarios, mantienen un mayor saldo deudor con sus clientes, una menor Tesorería, y tienen una menor liquidez que las empresa privadas.
Estas cuestiones han sido analizadas a tres niveles: Mediante comparación de los promedios de dichas variables para empresas públicas y privadas por separado, y mediante análisis de varianza. Además, hemos hecho un análisis de regresión de los determinantes del saneamiento de las empresas. Finalmente, llevamos a cabo un análisis discriminante de los dos tipos posibles de titularidad de una empresa, utilizando como posibles factores explicativos las principales variables utilizadas en este trabajo. La Tasa de Saneamiento que hemos introducido en este trabajo resultó ser la variable que mejor discrimina entre los dos tipos de titularidad (privada, pública) de las empresas en la muestra. Un último resultado obtenido en el trabajo sugiere que cuando una empresa pública está menos saneada que las empresas privadas comparables, ello puede deberse a que la empresa pública sea menos eficiente productivamente que dichas empresas privadas.
1. Las empresas públicas están con generalidad menos saneadas (más endeudadas) que las empresas privadas. Este resultado quedaría suavizado si se consideras en recursos propios la financiación otorgada a las empresas por parte del holding correspondiente.
2. Las empresas públicas tienen un menor porcentaje de recursos ajenos a corto plazo. Sin embargo, como tienen un menor Circulante Financiero o incluso utilizan éste para financiarse, no puede decirse que presenten una mayor proporción de Deuda Neta a corto.
3. Las empresas públicas tienen en promedio una liquidez inferior a la de las empresas privadas. La liquidez fue medida por la relación entre activo y pasivo circulante, tanto excluyendo las existencias como parte del Circulante, como incluyéndolas. En ambos casos, la evidencia empírica es en el sentido antes mencionado. El Ratio de Liquidez es más estable para las empresas privadas mientras que presenta una enorme volatilidad para las públicas.
En el caso de nuestro trabajo con la muestra de 1984 de la Central de Balances, la primera observación empírica que se obtiene con gran regularidad, casi con independencia de cuál sea la variable estudida, o el nivel de agregación al que se trabaja, es que al calcular estadísticos para toda la muestra o alguno de los sectores o grandes sectores, se obtienen varianzas muestrales grandes en relación al valor promedio al que se refieren. Dichas varianzas sugieren evidentamente, que los valores promedios correspondientes se estiman con gran imprecisión. Todo ello no es sino el reflejo de un rango excesivamente amplio de la variable en consideración. A su vez, un rango amplio es simplemente una indicación de que el comportamiento de las unidades de decisión que generan la muestra es más heterogéneo de lo que posiblemente se esperase en un comienzo.
En tales circunstancias, cabría pensar que todas las unidades muestrales merecen igual ponderación al calcular los estadísticos muestrales. Desde este punto de vista, la heterogenidad es una característica más del comportamiento de los decisores recogidos en la muestra, y ello conlleva la imprecisión con que se asigna un valor promedio que represente a unidades de decisión tan heterogéneas. De este modo, no hay razón para introducir ninguna corrección al respecto, que pudiese reducir la varianza de la estimación, y con ello, aumentar su precisión.
En la experiencia de nuestro trabajo con el estado de Equilibrio Financiero de la Central de Balances, resultaron ser las empresas "pequeñas" las que seguían un comportamiento más diferenciado de los valores promedio. Ante estas circunstancias, es preciso preguntarse qué se entiende por "empresa representativa" del sector en estudio.
Por ejemplo, cabría pensar que las empresas grandes, quizá porque sus resultados, tanto cuando son positivos como cuando son negativos, tienen un mayor impacto financiero, laboral, etc., son las empresas en las que el investigador debe concentrar su atención. Si éste fuese el caso, entonces convendría aplicar a cada observación muestral, una ponderación directamente relacionada con el tamaño de cada empresa. De este modo, no sólo estaríamos dando más importancia a las empresas que consideramos más representativas (las empresas de gran tamaño), sino que estaríamos disminuyendo la importancia de aquellas que tienen un comportamiento más dispar (las empresas pequeñas), con lo que los valores promedios estimados tendrían ahora una mayor precisión. Por supuesto que en el caso límite, y dependiendo de la función de ponderación utilizada, la importancia concedida a las empresas muy pequeñas al calcular los estadísticos podría llegar a ser practicamente nula.
Por otra parte, podría pensarse que son las empresas grandes las que, bien sea por el volumen de su fuerza laboral, o de sus restricciones financieras, siguen un comportamiento que no es representativo del comportamiento que siguen las empresas de su sector. Desde este punto de vista, cabría aplicar a cada observación una ponderación que estuviese inversamente relacionada con el tamaño de cada empresa.
Por supuesto, sería posible asimismo, encontrar otra característica que identificase a las empresas "heterogéneas". Por ejemplo, podrían éstas ser las empresas con pocos empleados, o con escasos recursos ajenos, etc., aquellas que siguen un comportamiento más diferente del promedio. En ese caso, habría que construir una ponderación que tendiese a disminuir la importancia concedida a tales empresas en el cálculo de estadísticos submuestrales. Pero una vez más, cabe reiterar que bien podría ocurrir que se pansase que todas las empresas, con independencia de cuán alejadas se hallen del promedio, son igualmente interesantes en cuanto a resumir el comportamiento que siguen las empresas de su sector, en cuyo caso, no hay lugar a introducir ninguna ponderación.
En el trabajo que precede, no sólo observamos que las empresas pequeñas eran las más alejadas de los valores promedio, sino que entendíamos que las empresas de mayor tamaño eran más representativas del comportamiento de las empresas industriales españolas. Dado este punto de partida, procedía utilizar una regla de ponderación de las observaciones que fuese directamente proporcional al tamaño de cada empresa. Incluso si se acepta este planteamiento, no es en absoluto obvio qué ponderación utilizar.
Un primer problema es, por supuesto, qué entendemos por tamaño de una empresa. Además de no existir una definición susceptible de ser universalmente aceptada, creemos que hay varias dimensiones que pueden relacionarse con el tamaño de una empresa. Decidimos finalmente utilizar varias de ellas, y utilizar como ponderación una medida que agrupase los valores de estas diferentes características. Con tal propósito, utilizamos el índice de tamaño construido por Cerdán y Cuervo ("Un Indicador de Tamaño Empresarial" (1986)), con la misma base de datos que la utilizada en este trabajo.
Dicho índice es una combinación lineal de los valores del Activo Inmovilizado Neto, la cifra de ventas del ejercicio, y los gastos de personal para cada empresa. Estas tres variables fueron elegidas de entre un conjunto más amplio sobre la base de un análisis de componentes principales. De los posibles subconjuntos de variables que se probaron, el formado por estas tres variables es el que explica un mayor porcentaje de la varianza. Los coeficientes que acompañan a
cada una de estas variables al construir el índice de tamaño son los coeficientes de una análisis de componentes principales unicamente con estas tres variables.
Los valores relativos de estos nuevos índices aparecen en las columnas 4 y 5 de ambas tablas. En el caso de la raíz cuadrada, las dos empresas antes citadas ostentan ahora tan sólo el 26% del tamaño del sector, mientras que en el caso logarítmico, ambas empresas representan el 9.3% del sector. Mientras que este último caso parece excesivamente extremo, se juzgó e que el caso de la raíz cuadrada era un compromiso adecuado, por lo que esta fue la regla de ponderación utilizada en el cálculo de todos los estadísticos mencionados en el trabajo.
| EMPRESA | IT | IT/ SUMA(IT) | $\sqrt{IT}$ / SUMA( $\sqrt{IT}$ ) | LN(IT)/ SUMA(LNIT) |
| 1 | 183 | 0,000 | 0,004 | 0,020 |
| 2 | 195 | 0,000 | 0,004 | 0,020 |
| 3 | 243 | 0,000 | 0,005 | 0,021 |
| 4 | 330 | 0,000 | 0,006 | 0,022 |
| 5 | 921 | 0,001 | 0,009 | 0,026 |
| 6 | 1124 | 0,002 | 0,010 | 0,027 |
| 7 | 1544 | 0,002 | 0,012 | 0,028 |
| 8 | 1570 | 0,002 | 0,012 | 0,028 |
| 9 | 2216 | 0,003 | 0,015 | 0,030 |
| 10 | 2994 | 0,005 | 0,017 | 0,031 |
| 11 | 4125 | 0,006 | 0,020 | 0,032 |
| 12 | 4187 | 0,007 | 0,020 | 0,032 |
| 13 | 4981 | 0,008 | 0,022 | 0,033 |
| 14 | 5765 | 0,009 | 0,024 | 0,033 |
| 15 | 5793 | 0,009 | 0,024 | 0,033 |
| 16 | 7833 | 0,012 | 0,028 | 0,035 |
| 17 | 7915 | 0,012 | 0,028 | 0,035 |
| 18 | 10225 | 0,016 | 0,032 | 0,036 |
| 19 | 12726 | 0,020 | 0,035 | 0,037 |
| 20 | 14769 | 0,023 | 0,038 | 0,037 |
| 21 | 16885 | 0,027 | 0,040 | 0,038 |
| 22 | 22817 | 0,036 | 0,047 | 0,039 |
| 23 | 27915 | 0,044 | 0,052 | 0,040 |
| 24 | 35994 | 0,057 | 0,059 | 0,041 |
| 25 | 126088 | 0,198 | 0,111 | 0,045 |
| 26 | 10916 | 0,017 | 0,033 | 0,036 |
| 27 | 11239 | 0,018 | 0,033 | 0,036 |
| 28 | 30792 | 0,048 | 0,055 | 0,040 |
| 29 | 32129 | 0,050 | 0,056 | 0,040 |
| 30 | 231182 | 0,364 | 0,150 | 0,048 |
| 1 | 183 | 0,000 | 0,006 | 0,025 |
| 2 | 195 | 0,001 | 0,006 | 0,025 |
| 3 | 243 | 0,001 | 0,007 | 0,027 |
| 4 | 330 | 0,001 | 0,008 | 0,028 |
| 5 | 921 | 0,003 | 0,014 | 0,033 |
| 6 | 1124 | 0,004 | 0,015 | 0,034 |
| 7 | 1544 | 0,005 | 0,018 | 0,035 |
| 8 | 1570 | 0,005 | 0,018 | 0,036 |
| 9 | 2216 | 0,007 | 0,022 | 0,037 |
| 10 | 2994 | 0,009 | 0,025 | 0,039 |
| 11 | 4125 | 0,013 | 0,030 | 0,040 |
| 12 | 4187 | 0,013 | 0,030 | 0,040 |
| 13 | 4981 | 0,016 | 0,033 | 0,041 |
| 14 | 5765 | 0,018 | 0,035 | 0,041 |
| 15 | 5793 | 0,018 | 0,035 | 0,042 |
| 16 | 7833 | 0,025 | 0,041 | 0,043 |
| 17 | 7915 | 0,025 | 0,041 | 0,043 |
| 18 | 10225 | 0,032 | 0,047 | 0,045 |
| 19 | 12726 | 0,040 | 0,052 | 0,046 |
| 20 | 14769 | 0,046 | 0,056 | 0,046 |
| 21 | 16885 | 0,053 | 0,060 | 0,047 |
| 22 | 22817 | 0,071 | 0,070 | 0,048 |
| 23 | 27915 | 0,087 | 0,077 | 0,049 |
| 24 | 35994 | 0,113 | 0,088 | 0,051 |
| 25 | 126088 | 0,395 | 0,164 | 0,057 |
| 26 | 10916 | 0,035 | 0,100 | 0,180 |
| 27 | 11239 | 0,036 | 0,101 | 0,180 |
| 28 | 30792 | 0,097 | 0,168 | 0,200 |
| 29 | 32129 | 0,102 | 0,171 | 0,201 |
| 30 | 231182 | 0,731 | 0,460 | 0,239 |
Una vez que se ha realizado el trabajo con el criterio que acabamos de mencionar acerca de las ponderaciones que debían aplicarse a cada observación, es importante preguntarse qué habría ocurrido si se hubiesen seguido otros criterios. A este porpósito, acompañamos la tabla 21, en la que se muestran los promedios de la Autonomía Financiera que se obtienen cuando no se utiliza ninguna ponderación.
La observación evidente de la comparación de ambos conjuntos de promedios, es que ambos ratios se miden con mucha mayor imprecisión en el caso en que no se utiliza ninguna ponderación. Como consecuencia, los promedios obtenidos para empresas privadas y públicas resultan ser no significativas en la mayoría de los casos. Ello no se debe a que dichos promedios no sean numéricamente muy diferentes, sino porque debido a la imprecisión con que se miden, sus intervalos de confianza son excesivamente amplios.
| Sector | P R I V A D A S | P U B L I C A S | P R I V A D A S | P U B L I C A S | ||||
| Media | Desv. Std. | Media | Desv. Std. | Media | Desv. Std. | Media | Desv. Std. | |
| 12 | 0,52 | (0,12) | 0,68 | (0,15) | 0,50 | (0,38) | 3,03 | (5,02) |
| 13 | 0,61 | (0,09) | 0,19 | (0,53) | 0,64 | (0,33) | 0,26 | (0,76) |
| 14 | 0,37 | (0,05) | 0,06 | (0,07) | 0,43 | (0,24) | 0,07 | (0,19) |
| 15 | 0,55 | (0,08) | 0,43 | (0,04) | 0,52 | (0,26) | 0,43 | (0,11) |
| 16 | 0,62 | (0,03) | -0,02 | (0,00) | 0,60 | (0,33) | -0,02 | (0,00) |
| 20 | 0,67 | (0,02) | 0,46 | (0,09) | 0,67 | (0,25) | 0,53 | (0,27) |
| 21 | 0,64 | (0,03) | 0,28 | (0,00) | 0,61 | (0,36) | 0,28 | (0,00) |
| 22 | 0,68 | (0,03) | 0,75 | (0,00) | 0,65 | (0,28) | 0,75 | (0,00) |
| 23 | 0,56 | (0,06) | 0,55 | (0,21) | 0,67 | (0,20) | 0,69 | (0,36) |
| 24 | 0,53 | (0,03) | -0,15 | (0,09) | 0,57 | (0,55) | 0,06 | (0,43) |
| 26 | 0,50 | (0,02) | 0,29 | (0,08) | 0,51 | (0,35) | 0,23 | (0,26) |
| 28 | 0,38 | (0,07) | 0,33 | (0,07) | 0,34 | (0,51) | 0,35 | (0,14) |
| 29 | 0,37 | (0,06) | 0,06 | (0,15) | 0,39 | (0,26) | 0,54 | (0,50) |
| 30 | 0,58 | (0,03) | -0,17 | (0,41) | 0,58 | (0,24) | -0,11 | (0,58) |
| 31 | 0,35 | (0,09) | -0,38 | (0,15) | 0,42 | (0,31) | -0,01 | (0,76) |
| 32 | 0,43 | (0,09) | 0,21 | (0,12) | 0,37 | (0,72) | 0,34 | (0,42) |
| 33 | 0,70 | (0,05) | 0,19 | (0,00) | 0,71 | (0,25) | 0,19 | (0,00) |
| 35 | 0,64 | (0,04) | 0,64 | (0,51) | 0,61 | (0,25) | 0,44 | (0,77) |
| 36 | 0,69 | (0,04) | -0,61 | (0,78) | 0,65 | (0,23) | -0,30 | (2,11) |
| 37 | 0,54 | (0,05) | -0,19 | (0,05) | 0,62 | (0,20) | -0,11 | (0,13) |
| 38 | 0,60 | (0,04) | -0,60 | (0,19) | 0,63 | (0,28) | -0,56 | (0,57) |
| 39 | 0,60 | (0,02) | -0,59 | (1,53) | 0,59 | (0,28) | -2,86 | (8,13) |
| 40 | 0,55 | (0,02) | -0,07 | (0,42) | 0,58 | (0,29) | -0,25 | (0,86) |
| 41 | 0,46 | (0,03) | 0,61 | (0,00) | 0,47 | (0,33) | 0,61 | (0,00) |
| 42 | 0,57 | (0,03) | 0,25 | (0,00) | 0,51 | (0,29) | 0,25 | (0,00) |
| 43 | 0,55 | (0,03) | 0,59 | (0,00) | 0,52 | (0,32) | 0,59 | (0,00) |
| 44 | 0,55 | (0,03) | -3,48 | (0,77) | 0,59 | (0,27) | -12,58 | (25,7) |
| 45 | 0,56 | (0,04) | 0,85 | (0,19) | 0,56 | (0,42) | 0,77 | (0,46) |
| 46 | 0,53 | (0,02) | -0,16 | (0,51) | 0,55 | (0,27) | -0,31 | (0,75) |
| 47 | 0,62 | (0,05) | -0,16 | (0,00) | 0,59 | (0,33) | -0,16 | (0,00) |
APENDICE 2
Estructura del equilibrio financiero de los sectores industriales públicos y privados,
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO | 100 | 56 | PATRIMONIO NETO |
| INMOV. NETO 84 | |||
| EXISTENCIAS 16 | |||
| ---- | 44 | DEUDA NETA | |
| 100 | 100 | ||
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO INMOV. NETO 94 EXISTENCIAS 6 | 100 | 67 | PATRIMONIO NETO |
| 33 | DEUDA NETA | ||
| 100 | 100 | ||
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
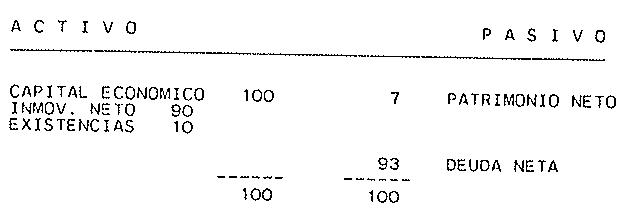
EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICOINMOV, NETO 73EXISTENCIAS 27 | 100 | 32 | PATRIMONIO NETO |
| ---- | 68 | DEUDA NETA | |
| 100 | 100 | ||
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICOINMOV. NETO 71EXISTENCIAS 29 | 100 | 9 | PATRIMONIO NETO |
| 91 | DEUDA NETA | ||
| 100 | 100 | ||
| NUMERO DE EMPRESAS | 11 |
| ENDEUDAMIENTO | 41% |
| PLAZO | 75% |
| LIQUIDEZ | 68% |
SECTOR 15
| A | COMPOSICION DE LA DEUDA NETA | P | ||
| 7 | REC. LARGO | |||
| 40 | REC. CORTO | |||
| CLIENTES | 54 | 8 | PROVEEDORES | |
| DEUDORES | 40 | 6 | ACREEDORES | |
| TESORERIA | 6 | |||
| 39 | SALDO DEUDOR | |||
| 100 | 100 | |||
| NUMERO DE EMPRESAS | 5 | |||
| ENDEUDAMIENTO | 91% | |||
| PLAZO | -4% | |||
| LIQUIDEZ | 1 32% | |||
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO
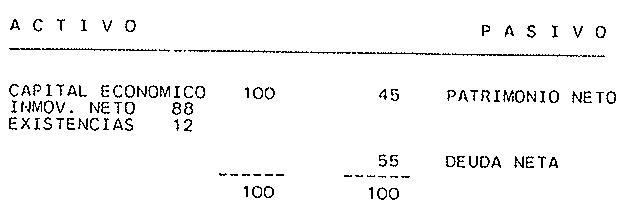
EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
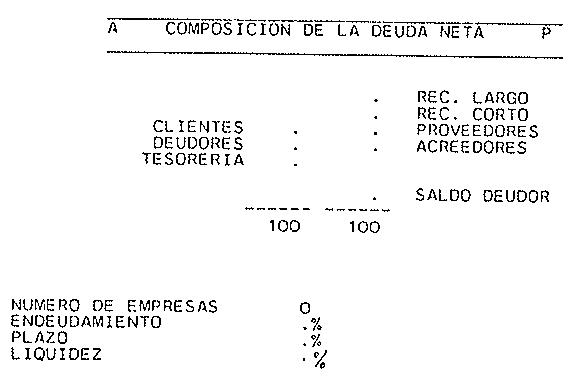
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO | 100 | -2 | PATRIMONIO NETO |
| INMOV. NETO 71 | |||
| EXISTENCIAS 29 | |||
| ---- | 102 | DEUDA NETA | |
| 100 | 100 | ||
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO | 100 | 83 | PATRIMONIO NETO |
| INMOV. NETO | 72 | ||
| EXISTENCIAS | 28 | ||
| ---- | 17 | DEUDA NETA | |
| 100 | 100 | ||
| A | COMPOSICION DE LA DEUDA NETA | P | ||
| 7 | REC. LARGO | |||
| 34 | REC. CORTO | |||
| CLIENTES | -9 | 6 | PROVEEDORES | |
| DEUDORES | 104 | 9 | ACREEDORES | |
| TESORERIA | 5 | |||
| 44 | SALDO DEUDOR | |||
| 100 | 100 | |||
| A | COMPOSICION DE LA DEUDA NETA | P | ||
| 34 | REC. LARGO | |||
| 10 | REC. CORTO | |||
| CLIENTES | 80 | 22 | PROVEEDORES | |
| DEUDORES | 5 | 17 | ACREEDORES | |
| TESORERIA | 15 | |||
| 17 | SALDO DEUDOR | |||
| 100 | 100 | |||
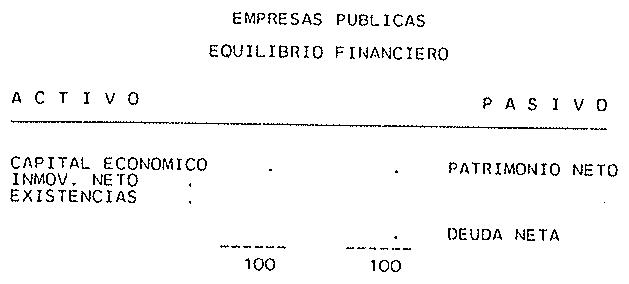
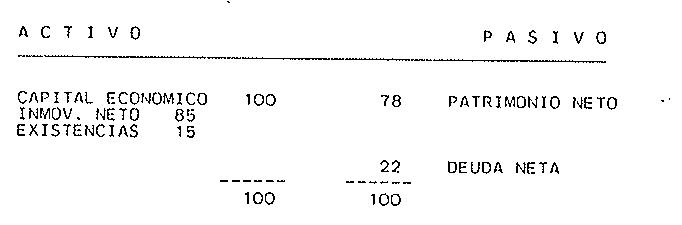
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO
EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
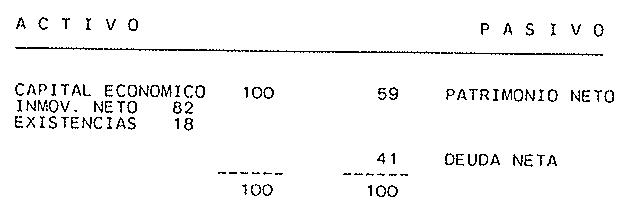
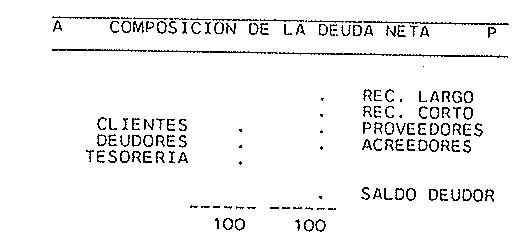
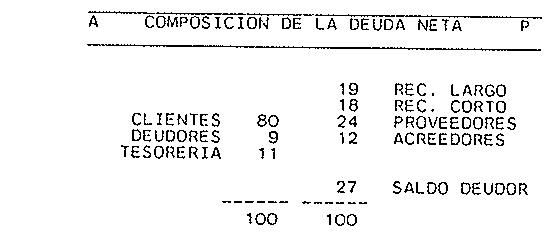
| NUMERO DE EMPRESAS | O |
| ENOEUDAMIENTO | .% |
| PLAZO | .% |
| LIQUIDEZ | .% |
| NUMERO DE EMPRESAS | 66 |
| ENDEUDAMIENTO | 41% |
| PLAZO | 33% |
| LIQUIDEZ | 85% |
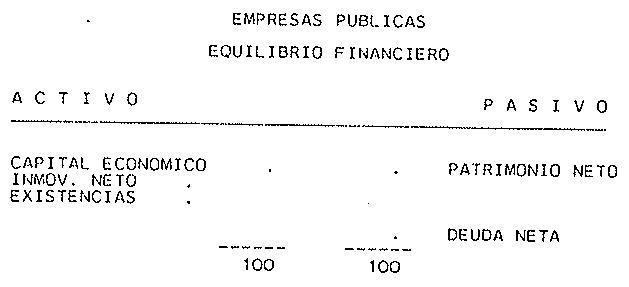
EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
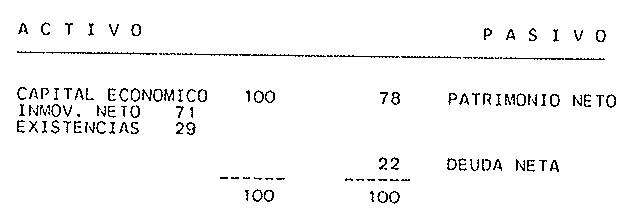
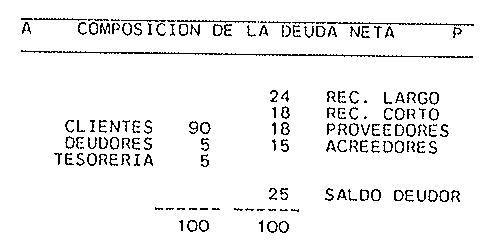
| NUMERO DE EMPRESAS | 18 |
| ENDEUDAMIENTO | 22% |
| PLAZO | 29% |
| LIQUIDEZ | 98% |
SECTOR 21
| A | COMPOSICION DE LA DEUDA NETA | P | ||
| 25 | REC. LARGO | |||
| 0 | REC. CORTO | |||
| CLIENTES | 86 | 12 | PROVEEDORES | |
| DEUDORES | 3 | 25 | ACREEDORES | |
| TESORERIA | 11 | |||
| 38 | SALDO DEUDOR | |||
| 100 | 100 | |||
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO | 100 | 45 | PATRIMONIO NETO |
| INMOV. NETO | 67 | ||
| EXISTENCIAS | 33 | ||
| ---- | 55 | DEUDA NETA | |
| 100 | 100 | ||
EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO | 100 | 74 | PATRIMONIO NETO |
| INMOV. NETO 75 | |||
| EXISTENCIAS 25 | |||
| ---- | 26 | DEUDA NETA | |
| 100 | 100 | ||
| A | COMPOSICION DE LA DEUDA NETA | P | ||
| 21 | REC. LARGO | |||
| 18 | REC. CORTO | |||
| CLIENTES | 85 | 25 | PROVEEDORES | |
| DEUDORES | 5 | 4 | ACREEDORES | |
| TESORERIA | 10 | |||
| 32 | SALDO DEUDOR | |||
| 100 | 100 | |||
| A | COMPOSICION DE LA DEUDA NETA | P | ||
| 23 | REC. LARGO | |||
| 16 | REC. CORTO | |||
| CLIENTES | 75 | 22 | PROVEEDORES | |
| DEUDORES | 14 | 15 | ACREEDORES | |
| TESORERIA | 11 | |||
| 24 | SALDO DEUDOR | |||
| 100 | 100 | |||
| NUMERO DE EMPRESAS | 7 |
| ENDEUDAMIENTO | 55% |
| PLAZO | 42% |
| LIQUIDEZ | 78% |
| NUMERO DE EMPRESAS | 137 |
| ENDEUDAMIENTO | 26% |
| PLAZO | 33% |
| LIQUIDEZ | 102% |
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO
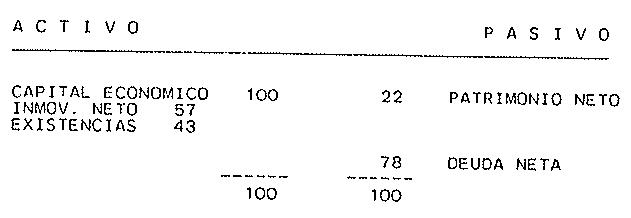
EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO | 100 | 71 | PATRIMONIO NETO |
| INMOV. NETO 60 | |||
| EXISTENCIAS 40 | |||
| ---- | 29 | DEUDA NETA | |
| 100 | 100 | ||
| A | COMPOSICIÓN DE LA DEUDA NETA | P | ||
| 18 | REC. LARGO | |||
| 7 | REC. CORTO | |||
| CLIENTES | 72 | 33 | PROVEEDORES | |
| DEUDORES | 11 | 19 | ACREEDORES | |
| TESORERIA | 17 | |||
| 23 | SALDO DEUDOR | |||
| 100 | 100 | |||
| NUMERO DE EMPRESAS | 1 |
| ENDEUDAMIENTO | 78% |
| PLAZO | 98% |
| LIQUIDEZ | 38% |
| NUMERO DE EMPRESAS | 92 |
| ENDEUDAMIENTO | 29% |
| PLAZO | 66% |
| LIQUIDEZ | 89% |
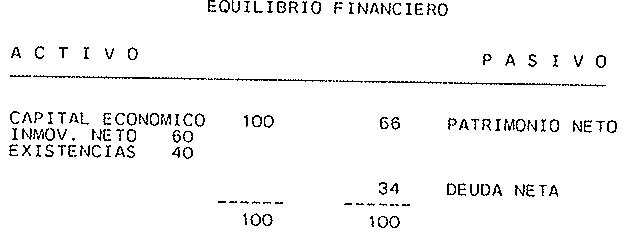
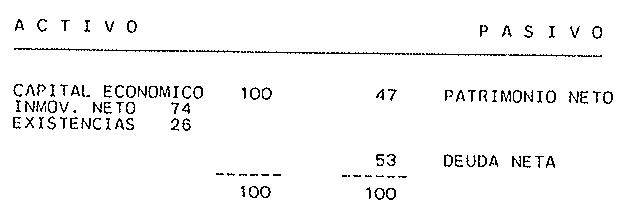
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
| CAPITAL ECONOMICOINMOV. NETO 56EXISTENCIAS 44 | 100 | 69 | PATRIMONIO NETO | CAPITAL ECONOMICOINMOV. NETO 65EXISTENCIAS 35 | 100 | 89 | PATRIMONIO NETO |
| ---- | 31 | DEUDA NETA | ---- | 11 | DEUDA NETA | ||
| 100 | 100 | 100 | 100 | ||||
| A COMPOSICION DE LA DEUDA NETA P | A COMPOSICION DE LA DEUDA NETA P | ||||||
| 21 | REC. LARGO | 29 | REC. LARGO | ||||
| 0 | REC. CORTO | 7 | REC. CORTO | ||||
| CLIENTES 79 DEUDORES 3 TESORERIA 18 | 45 | PROVEEDORES | CLIENTES 78 DEUDORES 11 TESORERIA 11 | 28 | PROVEEDORES | ||
| 27 | SALDO DEUDOR | ---- | 10 | SALDO DEUDOR | |||
| 100 | 100 | 100 | 100 | ||||
| NUMERO DE EMPRESASENDEUDAMIENTO 31%PLAZO 100% LIQUIDEZ 61% | NUMERO DE EMPRESASENDEUDAMIENTO 11%PLAZO 30%LIQUIDEZ 103% | ||||||
| SECTOR 23 | |||||||
| EMPRESAS PUBLICASEQUILIBRIO FINANCIERO | EMPRESAS PRIVADASEQUILIBRIO FINANCIERO | ||||||
| ACTIVO | PASIVO | ACTIVO | PASIVO | ||||
| CAPITAL ECONOMICOINMOV. NETO 60 EXISTENCIAS 40 | 100 | 66 | PATRIMONIO NETO | CAPITAL ECONOMICOINMOV. NETO 74 EXISTENCIAS 26 | 100 | 47 | PATRIMONIO NETO |
| ---- | 34 | DEUDA NETA | ---- | 53 | DEUDA NETA | ||
| 100 | 100 | 100 | 100 | ||||
| A COMPOSICION DE LA DEUDA NETA P | A COMPOSICION DE LA DEUDA NETA P | ||||||
| 31 | REC. LARGO | 31 | REC. LARGO | ||||
| 21 | REC. CORTO | 11 | REC. CORTO | ||||
| CLIENTES 88 DEUDORES 9 TESORERIA 3 | 18 | PROVEEDORES | CLIENTES 81 DEUDORES 9 TESORERIA 10 | 18 | PROVEEDORES | ||
| 24 | SALDO DEUDOR | ---- | 34 | SALDO DEUDOR | |||
| 100 | 100 | 100 | 100 | ||||
| NUMERO DE EMPRESASENDEUDAMIENTO 34%PLAZO 13% LIQUIDEZ 97% | NUMERO DE EMPRESASENDEUDAMIENTO 53%PLAZO 66% LIQUIDEZ 67% | ||||||
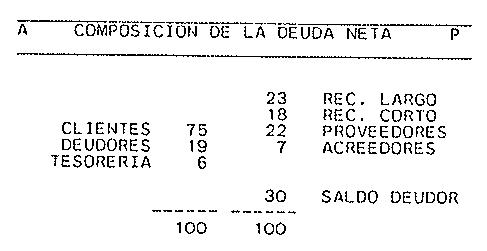
| A | COMPOSICION DE LA DEUDA NETA | P | ||
| 27 | REC. LARGO | |||
| 15 | REC. CORTO | |||
| CLIENTES | 74 | 20 | PROVEEDORES | |
| DEUDORES | 11 | 15 | ACREEDORES | |
| TESORERIA | 15 | |||
| 23 | SALDO DEUDOR | |||
| 100 | 100 | |||
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
| NUMERO DE EMPRESAS | 16 |
| ENDEUDAMIENTO | 62% |
| PLAZO | 39% |
| LIQUIDEZ | 86% |
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO | 100 | -21 | PATRIMONIO NETO |
| INMOV. NETO 55 | |||
| EXISTENCIAS 45 | |||
| 100 | 121 | DEUDA NETA | |
| A | COMPOSICIÓN DE LA DEUDA NETA | P | ||
| 16 | REC. LARGO | |||
| 20 | REC. CORTO | |||
| CLIENTES | 63 | 14 | PROVEEDORES | |
| DEUDORES | 19 | 11 | ACREEDORES | |
| TESORERIA | 18 | |||
| 39 | SALDO DEUDOR | |||
| 100 | 100 | |||
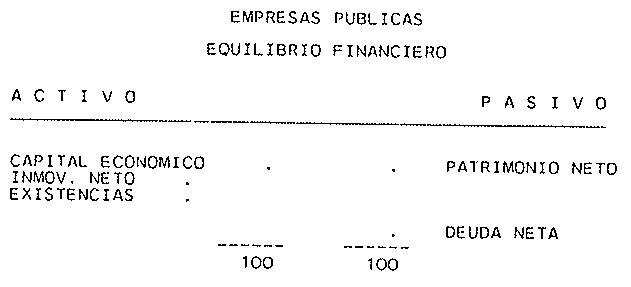
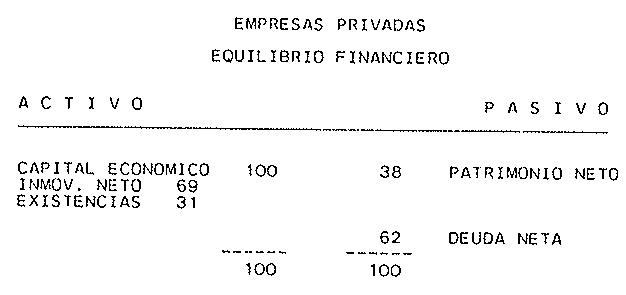
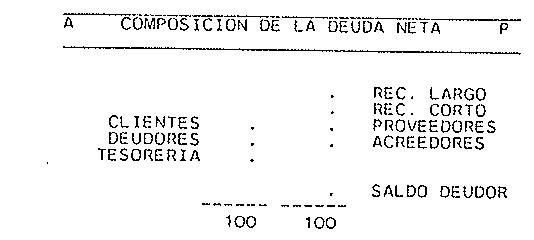
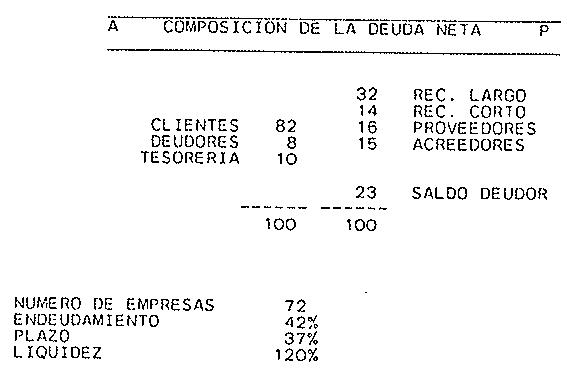
| A | COMPOSICION DE LA DEUDA NETA | P | ||
| 33 | REC. LARGO | |||
| 10 | REC. CORTO | |||
| CLIENTES | 81 | 21 | PROVEEDORES | |
| DEUDORES | 7 | 19 | ACREEDORES | |
| TESORERIA | 12 | |||
| 17 | SALDO DEUDOR | |||
| 100 | 100 | |||
| NUMERO DE EMPRESAS | O |
| ENDEUDAMIENTO | .% |
| PLAZO | .% |
| LIQUIDEZ | .% |
| A | COMPOSICIÓN DE LA DEUDA NETA | P | ||
| 17 | REC. LARGO | |||
| 33 | REC. CORTO | |||
| CLIENTES | 65 | 14 | PROVEEDORES | |
| DEUDORES | 29 | 9 | ACREEDORES | |
| TESORERIA | 6 | |||
| 27 | SALDO DEUDOR | |||
| 100 | 100 | |||
| NUMERO DE EMPRESAS | 7 | |||
| ENDEUDAMIENTO | 54% | |||
| PLAZO | -22% | |||
| LIQUIDEZ | 115% | |||
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO INMOV. NETO 62 EXISTENCIAS 38 | 100 | 46 | PATRIMONIO NETO |
| ---- | 54 | DEUDA NETA | |
| 100 | 100 | ||
EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO | 100 | 68 | PATRIMONIO NETO |
| INMOV. NETO 48 | |||
| EXISTENCIAS 52 | |||
| 32 | DEUDA NETA | ||
| 100 | 100 | ||
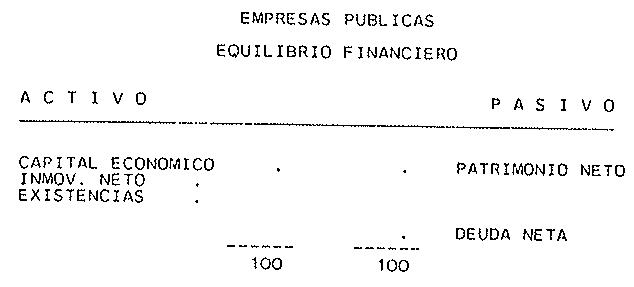
EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
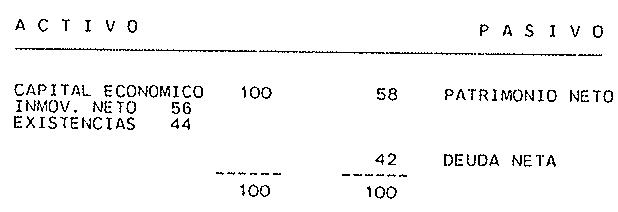
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO | 100 | 40 | PATRIMONIO NETO |
| INMOV. NETO 43 | |||
| EXISTENCIAS 57 | |||
| ---- | 60 | DEUDA NETA | |
| 100 | 100 | ||
EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
| A | COMPOSICIÓN DE LA DEUDA NETA | P | ||
| 27 | REC. LARGO | |||
| 14 | REC. CORTO | |||
| CLIENTES | 86 | 23 | PROVEEDORES | |
| DEUDORES | 6 | 8 | ACREEDORES | |
| TESORERIA | 8 | |||
| 28 | SALDO DEUDOR | |||
| 100 | 100 | |||
EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
| A | COMPOSICIÓN DE LA DEUDA NETA | P | ||
| 7 | REC. LARGO | |||
| 20 | REC. CORTO | |||
| CLIENTES | 66 | 13 | PROVEEDORES | |
| DEUDORES | 26 | 21 | ACREEDORES | |
| TESORERIA | 8 | |||
| 39 | SALDO DEUDOR | |||
| 100 | 100 | |||
| NUMERO DE EMPRESAS | 11 |
| ENDEUDAMIENTO | 128% |
| PLAZO | 49% |
| LIQUIDEZ | 62% |
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO | 100 | -26 | PATRIMONIO NETO |
| INMOV. NETO | 53 | ||
| EXISTENCIAS | 47 | ||
| 126 | DEUDA NETA | ||
| 100 | 100 | ||
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO | 100 | 79 | PATRIMONIO NETO |
| INMOV. NETO 67 | |||
| EXISTENCIAS 33 | |||
| ---- | 21 | DEUDA NETA | |
| 100 | 100 | ||
| A | COMPOSICION DE LA DEUDA NETA | P | ||
| 11 | REC. LARGO | |||
| 30 | REC. CORTO | |||
| CLIENTES | 81 | 7 | PROVEEDORES | |
| DEUDORES | 5 | 11 | ACREEDORES | |
| TESORERIA | 14 | |||
| 41 | SALDO DEUDOR | |||
| 100 | 100 | |||
| A | COMPOSICIÓN DE LA DEUDA NETA | P | ||
| 31 | REC. LARGO | |||
| 9 | REC. CORTO | |||
| CLIENTES | 80 | 25 | PROVEEDORES | |
| DEUDORES | 6 | 18 | ACREEDORES | |
| TESORERIA | 14 | |||
| 17 | SALDO DEUDOR | |||
| 100 | 100 | |||
| NUMERO DE EMPRESAS | 63 |
| ENDEUDAMIENTO | 21% |
| PLAZO | 48% |
| LIQUIDEZ | 91% |
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO INMOV. NETO 39 EXISTENCIAS 61 | 100 | -28 | PATRIMONIO NETO |
| ---- | 128 | DEUDA NETA | |
| 100 | 100 | ||
EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO | 100 | 23 | PATRIMONIO NETO |
| INMOV. NETO | 36 | ||
| EXISTENCIAS | 64 | ||
| ---- | 77 | DEUDA NETA | |
| 100 | 100. | ||
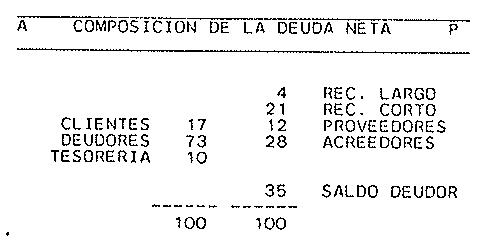
| NUMERO DE EMPRESAS | 13 |
| ENDEUDAMIENTO | 77% |
| PLAZO | 40% |
| LIQUIDEZ | 72% |
| ACTIVO | PASIVO | ACTIVO | PASIVO | ||||||||
| CAPITAL ECONOMICOINMOV. NETO 35EXISTENCIAS 65 | 100 | 21 | PATRIMONIO NETO | CAPITAL ECONOMICOINMOV. NETO 58EXISTENCIAS 42 | 100 | 87 | PATRIMONIO NETO | ||||
| ---- | 79 | DEUDA NETA | ---- | 13 | DEUDA NETA | ||||||
| 100 | 100 | 100 | 100 | ||||||||
| A COMPOSICION DE LA DEUDA NETA P | A COMPOSICION DE LA DEUDA NETA P | ||||||||||
| 23 | REC. LARGO | 44 | REC. LARGO | ||||||||
| 23 | REC. CORTO | 13 | REC. CORTO | ||||||||
| CLIENTES | 72 | 4 | PROVEEDORES | CLIENTES | 93 | 16 | PROVEEDORES | ||||
| DEUDORES | 26 | 15 | ACREEDORES | DEUDORES | 2 | 22 | ACREEDORES | ||||
| TESORERIA | 2 | TESORERIA | 5 | ||||||||
| ---- | 35 | SALDO DEUDOR | ---- | 5 | SALDO DEUDOR | ||||||
| 100 | 100 | 100 | 100 | ||||||||
| NUMERO DE EMPRESASENDEUDAMIENTOPLAZOLIQUIDEZ | 479%35%90% | NUMERO DE EMPRESASENDEUDAMIENTOPLAZOLIQUIDEZ | 1913%-150%109% | ||||||||
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO
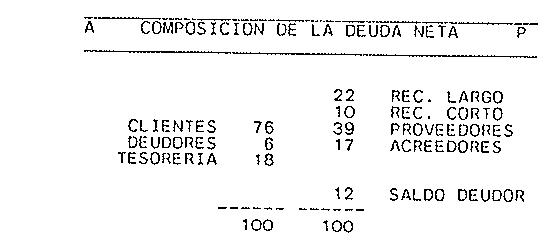
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO
| NUMERO DE EMPRESAS | 30 |
| ENDEUDAMIENTO | 12% |
| PLAZO | 16% |
| LIQUIDEZ | 95% |
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO INMOV. NETO 56 EXISTENCIAS 44 | 100 | 49 | PATRIMONIO NETO |
| ---- | 51 | DEUDA NETA | |
| 100 | 100 | ||
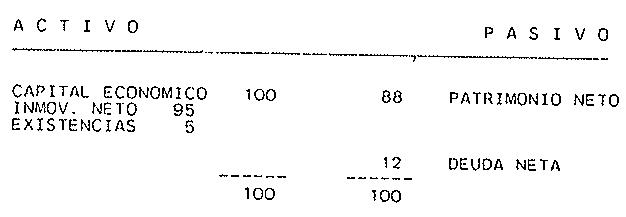
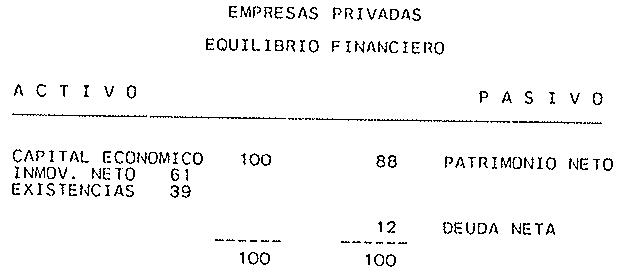
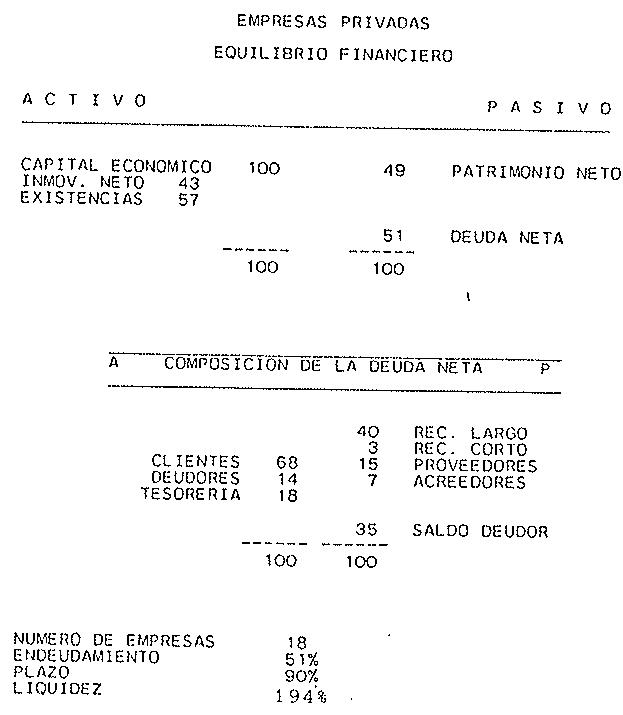
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
| ACTIVO | PASIVO | ||||||
| CAPITAL ECONOMICOINMOV. NETO 78EXISTENCIAS 22 | 100 | -10 | PATRIMONIO NETO | CAPITAL ECONOMICOINMOV. NETO 79EXISTENCIAS 21 | 100 | 72 PATRIMONIO NETO | |
| 100 | 110 | DEUDA NETA | |||||
| 100 | 100 | 100 | |||||
| A COMPOSICION DE LA DEUDA NETA P | A COMPOSICION DE LA DEUDA NETA P | ||||||
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO
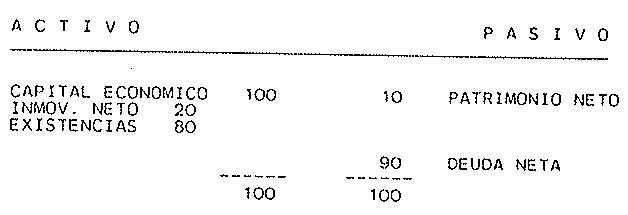
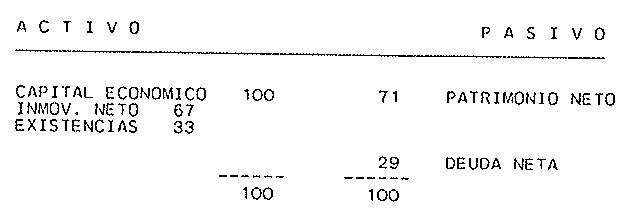
EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO
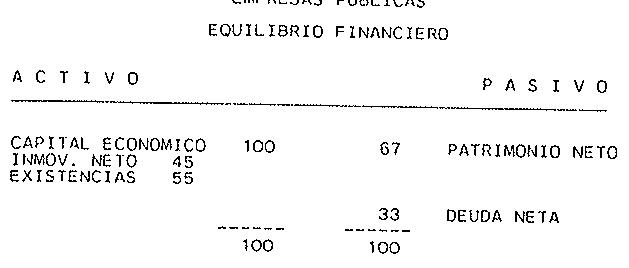
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO
EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
| EMPRESAS PUBLICASEQUILIBRIO FINANCIERO | |||||||
| ACTIVO | PASIVO | ||||||
| CAPITAL ECONOMICOINMOV. NETO 82EXISTENCIAS 18 | 100 | 33 | PATRIMONIO NETO | CAPITAL ECONOMICOINMOV. NETO 79EXISTENCIAS 21 | 100 | ||
| 67 | DEUDA NETA | 43 | DEUDA NETA | ||||
| 100 | 100 | 100 | 100 | ||||
| A COMPOSICION DE LA DEUDA NETA P | |||||||
| 15 | REC. LARGO | 22 | REC. LARGO | ||||
| 25 | REC. CORTO | 21 | REC. CORTO | ||||
| CLIENTES 75 | 16 | PROVEEDORES | 83 | PROVEEDORES | |||
| DEUDORES 22 | 7 | ACREEDORES | 7 | ACREEDORES | |||
| TESORERIA 3 | 10 | ||||||
| 37 | SALDO DEUDOR | 32 | SALDO DEUDOR | ||||
| 100 | 100 | 100 | 100 | ||||
| NUMERO DE EMPRESASENDEUDAMIENTO 4PLAZO 67%LIQUIDEZ 34%65% | |||||||
| NUMERO DE EMPRESASENDEUDAMIENTO 63PLAZO 43%LIQUIDEZ 33%81% | |||||||
| SECTOR 45 | |||||||
| EMPRESAS PUBLICASEQUILIBRIO FINANCIERO | EMPRESAS PRIVADASEQUILIBRIO FINANCIERO | ||||||
| ACTIVO | PASIVO | ||||||
| CAPITAL ECONOMICOINMOV. NETO 40EXISTENCIAS 60 | 100 | 82 | PATRIMONIO NETO | CAPITAL ECONOMICOINMOV. NETO 62EXISTENCIAS 38 | 100 | ||
| 18 | DEUDA NETA | 15 | DEUDA NETA | ||||
| 100 | 100 | 100 | 100 | ||||
| A COMPOSICION DE LA DEUDA NETA P | |||||||
| 0 | REC. LARGO | 24 | REC. LARGO | ||||
| 3 | REC. CORTO | 16 | REC. CORTO | ||||
| CLIENTES 76 | 19 | PROVEEDORES | 72 | PROVEEDORES | |||
| DEUDORES 1 | 66 | ACREEDORES | 13 | ACREEDORES | |||
| TESORERIA 23 | 15 | ||||||
| 12 | SALDO DEUDOR | 11 | SALDO DEUDOR | ||||
| 100 | 100 | 100 | 100 | ||||
| NUMERO DE EMPRESASENDEUDAMIENTO 3PLAZO 18%LIQUIDEZ 74%299% | NUMERO DE EMPRESASENDEUDAMIENTO 92PLAZO -47%LIQUIDEZ 109% | ||||||
| A | COMPOSICIÓN DE LA DEUDA NETA | P | ||
| 40 | REC. LARGO | |||
| 9 | REC. CORTO | |||
| CLIENTES | 74 | 28 | PROVEEDORES | |
| DEUDORES | 8 | 20 | ACREEDORES | |
| TESORERIA | 18 | |||
| 3 | SALDO DEUDOR | |||
| 100 | 100 | |||
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO INMOV. NETO 50 EXISTENCIAS 50 | 100 | 96 | PATRIMONIO NETO |
| 4 | DEUDA NETA | ||
| 100 | 100 | ||
| A | COMPOSICION DE LA DEUDA NETA | P | ||
| 36 | REC. LARGO | |||
| 12 | REC. CORTO | |||
| CLIENTES | 77 | 5 | PROVEEDORES | |
| DEUDORES | 4 | 3 | ACREEDORES | |
| TESORERIA | 19 | |||
| 44 | SALDO DEUDOR | |||
| 100 | 100 | |||
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO | 100 | 25 | PATRIMONIO NETO |
| INMOV, NETO 80 | |||
| EXISTENCIAS 20 | |||
| 75 | DEUDA NETA | ||
| 100 | 100 | ||
| A | COMPOSICION DE LA DEUDA NETA | P | ||
| 32 | REC. LARGO | |||
| 10 | REC. CORTO | |||
| CLIENTES | 88 | 21 | PROVEEDORES | |
| DEUDORES | 2 | 12 | ACREEDORES | |
| TESORERIA | 10 | |||
| 25 | SALDO DEUDOR | |||
| 100 | 100 | |||
| ACTIVO | PASIVO | ||
| CAPITAL ECONOMICO INMOV. NETO 68 EXISTENCIAS 32 | 100 | 79 | PATRIMONIO NETO |
| ---- | 21 | DEUDA NETA | |
| 100 | 100 | ||
| A | COMPOSICIÓN DE LA DEUDA NETA | P | ||
| 39 | REC. LARGO | |||
| 10 | REC. CORTO | |||
| CLIENTES | 84 | 17 | PROVEEDORES | |
| DEUDORES | 5 | 18 | ACREEDORES | |
| TESORERIA | 11 | |||
| 16 | SALDO DEUDOR | |||
| 100 | 100 | |||
EMPRESAS PUBLICAS EQUILIBRIO FINANCIERO EMPRESAS PRIVADAS EQUILIBRIO FINANCIERO
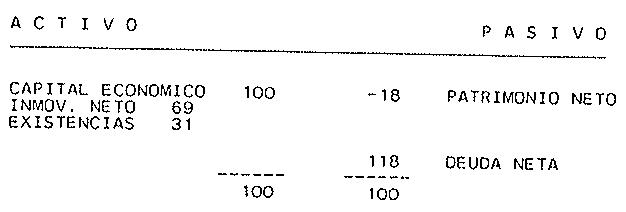
| NUMERO DE EMPRESAS | 38 |
| ENDEUDAMIENTO | 4% |
| PLAZO | -135% |
| LIQUIDEZ | 123% |