EL OBJETIVO MONETARIO
Alfonso Novales
Jose A. Trujillo
Documento 87-14
Septiembre 87
CONTENIDO
i. - Introducción
2. - Características del objetivo de control monetario del Banco de España.
3.- El seguimiento a corto plazo de la política monetaria.
4.- Diseño alternativo del objetivo.
5. Objetivo diciembre-diciembre,
6. La revisión de la senda objetivo
7. El objetivo para 1987.
3. Otras consideraciones.
9. - Conclusions Referencias.
1. INTRODUCCION
La definición clara y precisa del objetivo de control monetario es una cuestión de sumo interés, lo es tanto para quién ejecuta la política monetaria y, por tanto, ha de evaluar la desviación entre objetivos y realizaciones, como para los agentes privados, que tratan de prever las reacciones del controlador, como un elemento más que ayuda a predecir la evolución futura de los mercados.
En las páginas que siguen exponemos algunas características y consecuencias del tipo de objetivo de control monetario que actualmente persigue el Banco de España y realizamos propuestas alternativas. No se disculen questionos importantes, como son la elección de variable (tipo de interés o cantidades), la elección de agregado monetario (Base monetaria, M1, M2, M3, ALP...) o el uso de instrumentos de intervención (Prestamos de Regulación, Operaciones de mercado abierto con títulos públicos, etc...). El trabajo se centra en la discusión de las consecuencias del diseño del objetivo de control de ALP, para la eficacia de la propia política.
En el apartado 2 se discuten algunas características del actual diseño de objetivo de control monetario. En el apartado 3 se crítica el uso de tasas de crecimiento mensuales, elevadas a anuales, como indicativo de la evolución monetaria. En los apartados 4, 5 y 6 se plantea un diseño de objetivo que posee cualidades importantes para el desarrollo suave de la política monetaria.
En el apartado 7 se ilustra el diseño de objetivo con los datos de los primeros meses de 1937. Finalmente, en el apartado 8 se discuten elementos que mejorarían nuestra propuesta, mientras que en el 9 se resume el artículo y las principales conclusiones.
2.- CARACTERISTICAS DEL OBJETIVO DE CONTROL MONETARIO DEL BANCO DE ESPAÑA.
Como es bien sabido, desde mediada la década de los años setenta el objetivo monetario del Banco de España se expresa en términos de un agregado empio. Dicho agregado fue hasta 1984 las Disponibilidades Líquidas (M₂) y, desde entonces, los Activos líquidos en Manos del Público (ALP).
La variable que se controla no es exactamente ALP, sino otra construida por el Banco que elima variaciones consideradas estacionales. El uso de esta variable, denominada desestacionalizada, piantea algunos problemas que no son examinados equi .
En todo caso, el problema que se estudia en estas páginas es independiente del carácter original o desestacionalizado de la serie. El esquema de control monetario que se propone también podría desarrollarse sobre la serie desestacionalizada.
Actualmente el objetivo se plantea en términos del crecimiento del agregado, con carácter anual, aunque enmarcado en una estrategia de más largo plazo. En concreto, el objetivo se define como una tasa de crecimiento anual θ, con una desviación de mas menos un punto y medio porcentaje
Ver. Novales (1987).
tual. Aún más, aunque no siempre queda explicitado de esta manera, puede decirse que el objetivo es mantener mes a mes la tasa de crecimiento acumulado durante los meses transcurridos del año, elevada a anual, dentro de la mencionada banda,
Es decir, se pretende que la tasa acumulada desde diciembre hasta el mes i, elevada a anual, sea aproximadamente igual al objetivo anual;
\[(x _ {1} / x _ {0}) ^ {1 2 3} = 1 + \theta\]
O lo que es igual, que ALP evolución de acuerdo con:
Esta última precisión se deriva implicitamente de la representación gráfica usualmente utilizada por el Banco de España para ilustrar el desarrollo de la política de control monetario. En efecto, como queda explicado en el Gráfico 1, el Banco tiene por costumbre presentar el seguimiento del objetivo de control mediante un gráfico en el que, en ordenadas, se representa la variable ALP en escala logaritmica (o lo que es igual, se representa el logaritmo de la variable) y, en abscisas, los meses del año. El objetivo queda representado por una línea recta cuya inclinación (dlux/dt = ) es la tasa de crecimiento mensual constante que da lugar a la tasa de crecimiento anual propuesta, es decir:
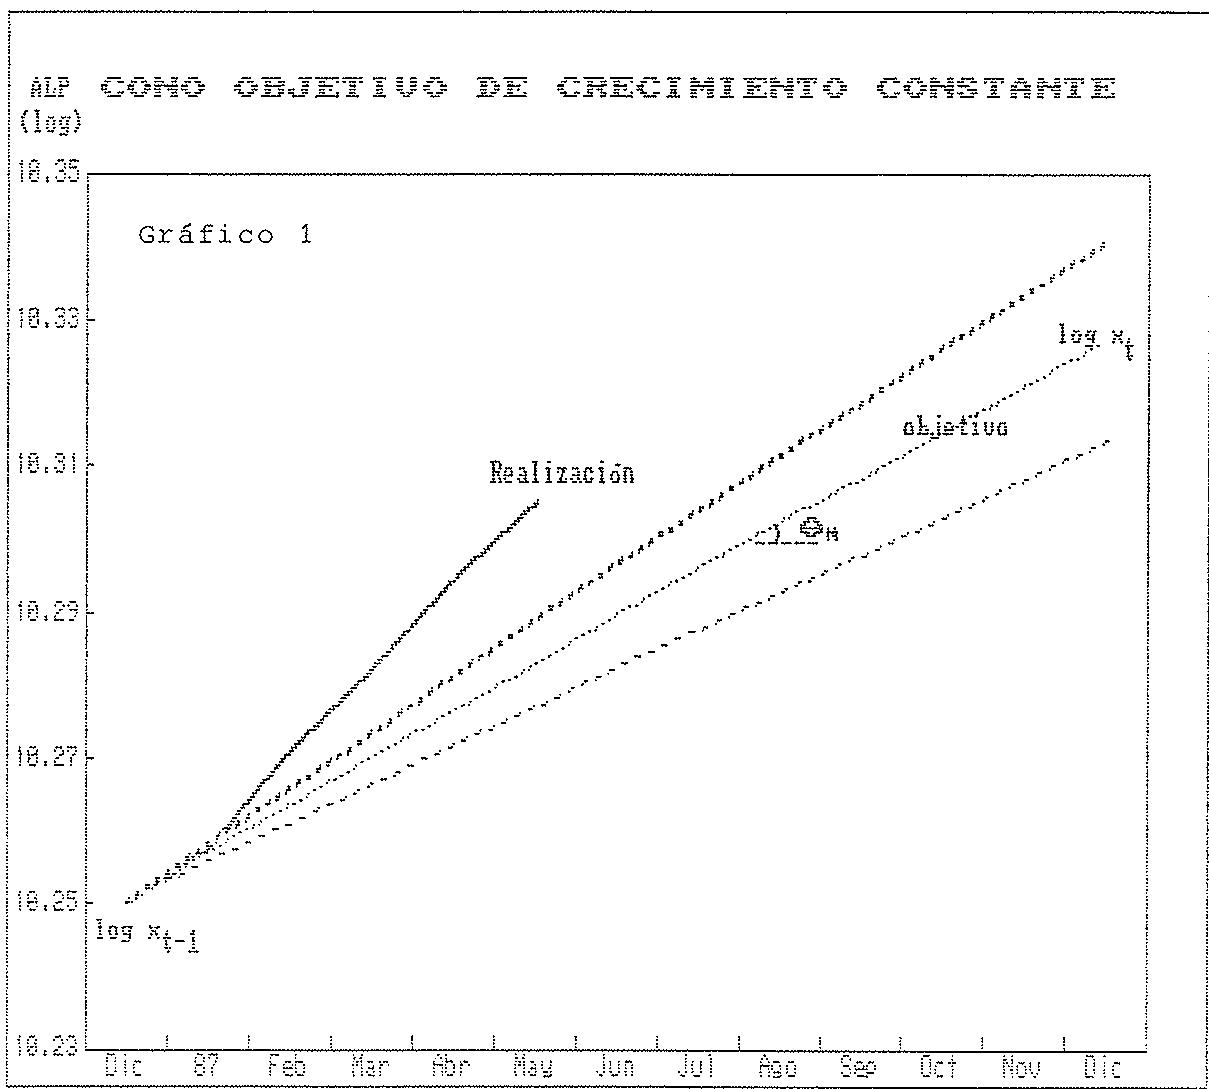
Por su parte, el margen de desviación de 1.5 en la tasa objetivo da lugar en el mismo gráfico a un como que enmarca la senda antes mencionada.
Esta forma de representación del objetivo de crecimiento monetario da una imagen de gradualismo en su consecución que no se corresponde con la realidad. De alguna forma, parece como si la variable se dirigiera de manera "suave" hacia su objetivo. Sin embargo, esto no es así. En particular, no se tiene en cuenta el escalón que se produce al pasar de un año a otro. A continuación exponemos este punto.
El objetivo monetario se define en terminos de su tasa de crecimiento, lo cual en principio parece coherente con el hecho de que el objetivo último sea la tasa de inflación. En general, la tasa de crecimiento efectivamente ocurrida durante el año así diferirá del objetivo para el año t. Por tanto, si el objetivo se establece como una tasa de crecimiento constante durante todo el año, el desarrollo del control no puede sino conllevar un ajuste (o intento de ajuste) brusco.
Si se acepta, como así parece desprenderse de la tasa interanual de variación de ALP, que dicha variable tiene importantes elementos de inercia, la definición del objetivo de la forma que actualmente se realiza plantea problemas a su cumplimiento y quizá introduce tensiones innecesancias en los mercados financieros.
El Gráfico 2 no es más que una representación alternativa del mismo objetivo. En este caso, en ordenadas se representan tasas de crecimiento . Así presentado el objetivo, se aprecia mejor la existencia de un escalón entre la realización del año t-1 y el objetivo para t. Dicho Gráfico presenta asimismo la realización de las series original y desestacionalizada de ALP en el primer cuatrimestre de 1987 .
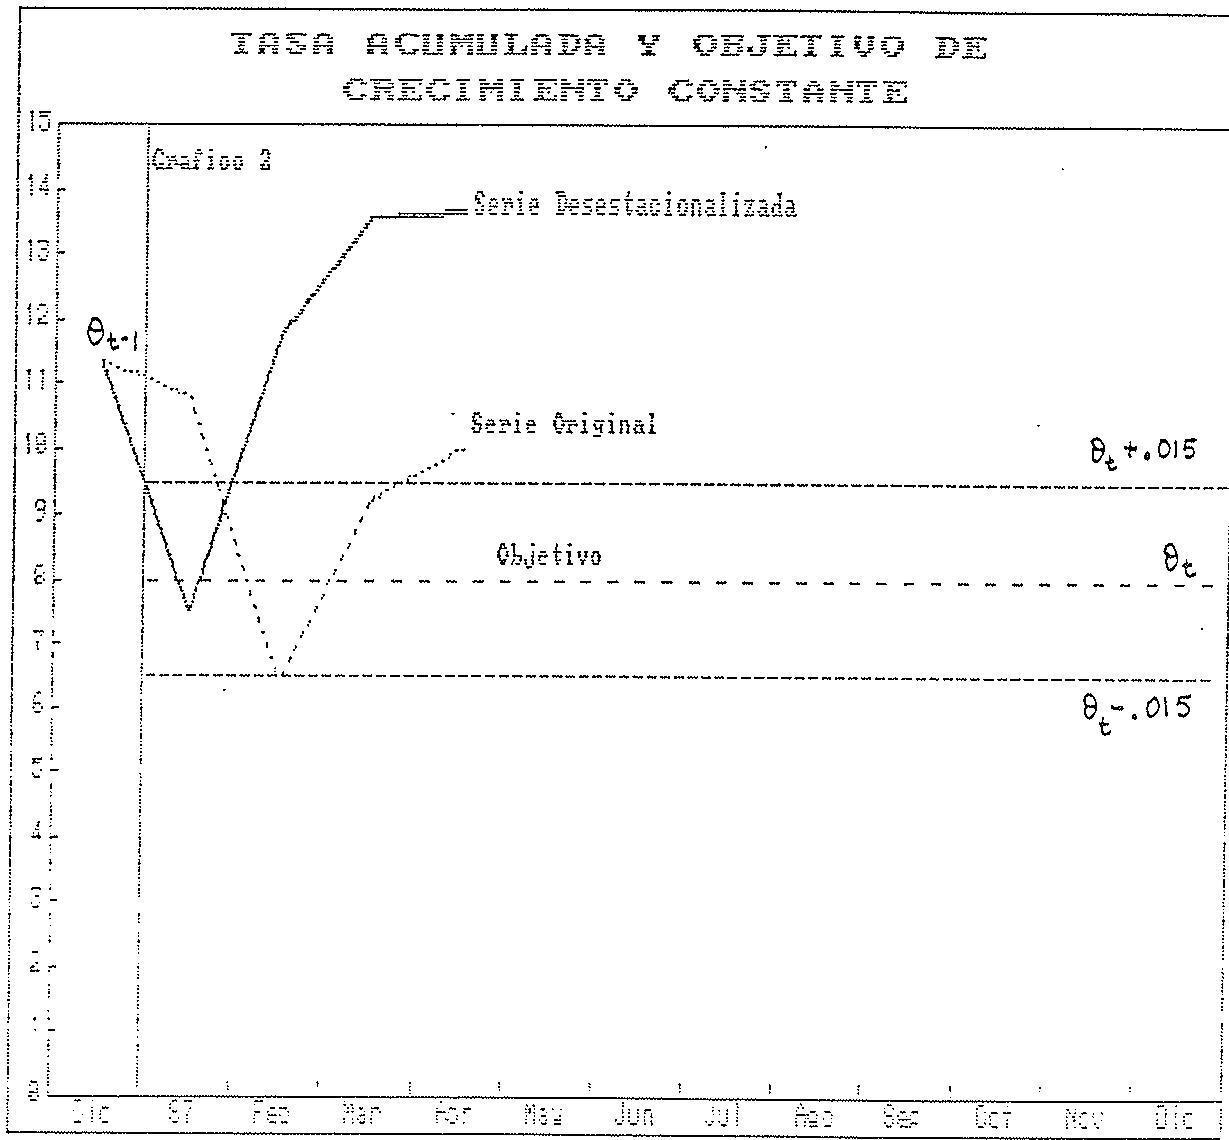
El Banco de España, al ejecutar la política de control, quizá no pretenda ajustarse con carácter inmediato o la nueva tasa de crecimiento del agregado. Sin embargo, nunca se explicita la trayectoria de aproximación, que en tal caso deberra interpretarse como objetivo.
La evolución de ALP en los primeros meses de 1987 generó honda preocupación en las autoridades monetarias, pues se interpreto como una importante desviación de los objetivos frazados, y condujo a una importante intervención de signo contrario. El Gáfico 2 muestra, que en efecto, la tasa de crecimiento acumulado de ALP superó el objetivo de crecimiento uniforme ya descrito. En secciones posteriores mostraremos, sin embargo, que la evolución de ALP en dichos meses admitía una interpretación menos alarmista.
En principio, nada impide que el objetivo, como ha sido definido más arriba, sea conseguido desde el primer mes del año. Sin embargo, desde la óptica de los objetivos últimos de la política
¿Por qué utilizar una representación en niveles si el objetivo es en tasas de crecimiento? ³A lo largo de este artículo, salvo que se diga lo contrario, se utilizan las series de AlP que aparecen en el Boletín económico del Banco de España antes de junio de 1987, en que fueron corregidas de las estimaciones de cesiones de deuda, y se utilizaron nuevos coeficientes estacionales.
monetaria es dificilmente justificable la imposición de un escalón en el crecimiento del agregado monetario.
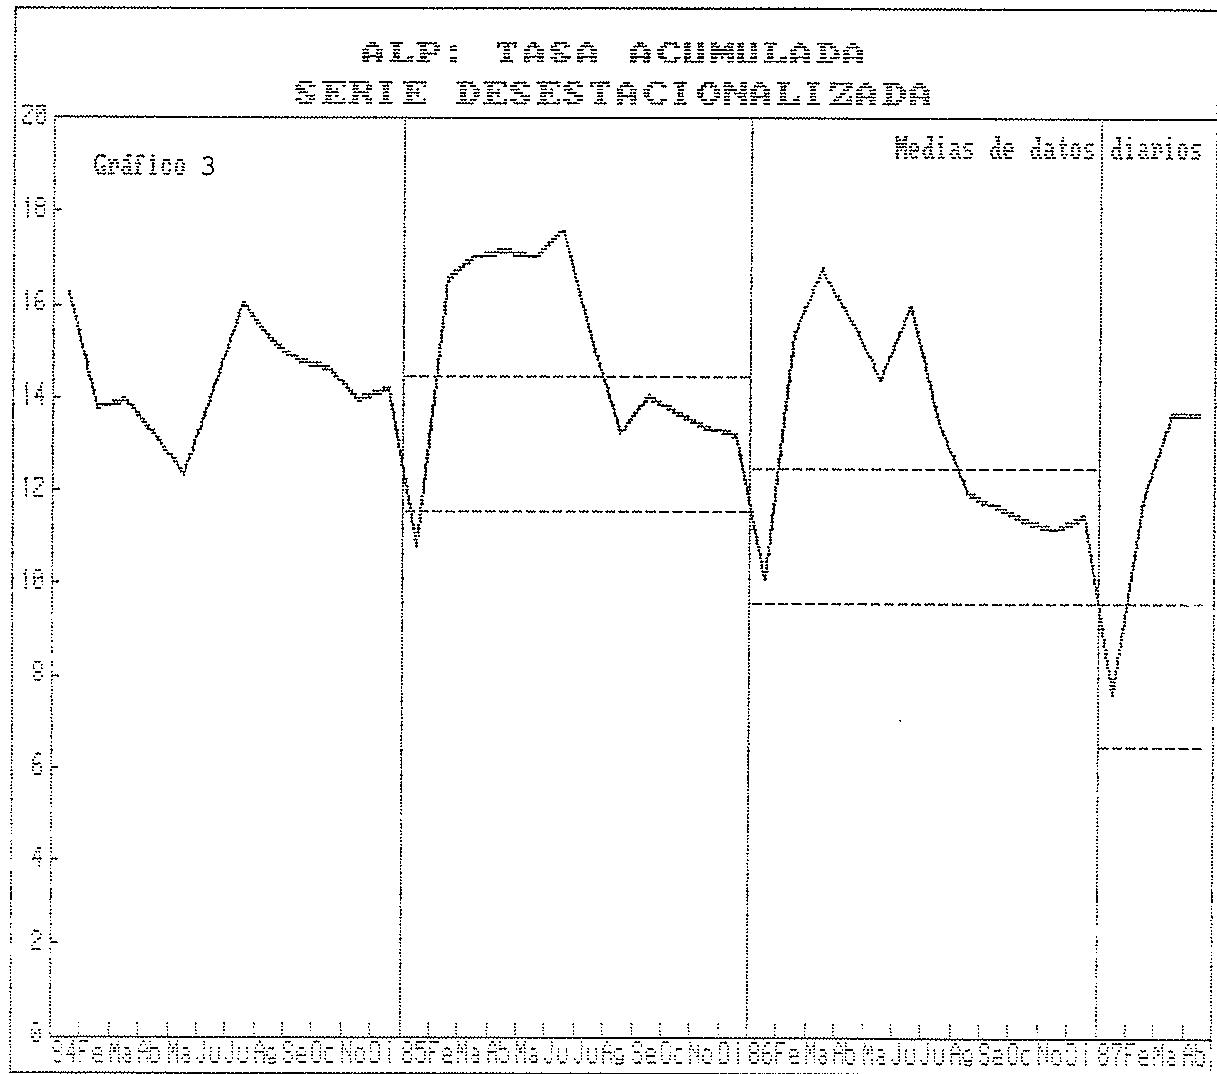
Elaborado de este modo el objetivo, no es extraño que la tasa de crecimiento acumulado (elevado a anual) de la serie de ALP muestre cierta resistencia a situarse en la banda objetivo en las primeros meses del año. Así parece quedar reflejado en el gráfico 3, donde esta representada la mencionada tasa de crecimiento de la serie desastacionalizado de ALP para el periodo en que se ha utilizado como objetivo intermedio.
3. - EL SEGUIMIENTO A CORTO PLAZO DE LA POLÍTICA MONETARIA
Antes de describir las propuestas alternativas al actual diseño de la política de control es oportuno realizar algún comentario sobre el uso de la tasa mensual de variación de ALP elevada a anual (T ) como pieza relevante de información.
Esta tasa se ha convertido en un indeseable indicador de la evolución del control monetario, la prense especializada e incluso en algunas ocasiones el Banco de España, otorgan un protagonismo a todos luces desmesurado a la desvoción entre dicha tasa y el objetivo de crecimiento anual .
Como consecuencia, las especulaciones y anuncios de la mencionada tasa se han convertido en acontecimientos que afectan de manera decisiva
Tengase en cuenta que una tasa acumulada, elevada a anual, constante implica una tasa ; también costante e igual a la acumulada que se pretende como objetivo
a los mercados financieros, y muy en particular a la Bolsa de Valores.
Podría pensarse que han sido los agentes económicos quienes "equivocadamente" han otorgado el protagonismo a las evoluciones de la tasas , siendo la autoridad monetaria ajena al problema. Sin embargo, mínimas consideraciones de racionalidad económica rechazerían tal explicación. Sólo la creencia de que dicha autoridad loma muy en consideración las desviaciones de respecto al objetivo anual explican que efectivamente dichas desviaciones sean importantes para los mercados. Un examen de los comentarios periódicos sobre evolución monetaria del Boletín Económico del Banco de España avalerían esta hipótesis.
Sin embargo, un examen de las características estadísticas de la variable T desconsejon lajantemente su utilización como indicador del grada de cumplimiento del objetivo monetario.
Tanto si se calculan a partir de la serie original como de la desestacionalizada (versión DE), las tasas Ti presentan un valor medio anual muy próximo a la tasa anual pero una también enorme volatilidad, como queda reflejado en la Tabla 1 y el Gráfico 4.
Solo cuando esta tasa se examina en su evolución de varios meses y en una perspectivo de comparación interanual, cobra algo de sentido su uso como indicador. Pero entonces, ¿por qué no usar una tasa que recoja mejor esta evolución? Par
A pesar de su mayor volatilidad la tasa T₁ de la serie original se predice tan bien o incluso mejor que la de la serie desestacionalizada (véase Novales (1987)).
Nota. [1] Denota la tasa de crecimiento anual de diciembre a diciembre. [1] Denota el promedio anual de los valores mensuales de las tasas las cifras en parenteses son las desvaciones (ípricas correspondientes.
TABLA 1 CRECIMIENTO MENSUAL DE ALP ELEVADO A ANUAL, T , Medias Mensuales de Datos Diarios
| Serie | Original | Serie Desestacionalizada | ||||||
| 1984 | 1985 | 1986 | 1987 | 1984 | 1985 | 1986 | 1987 | |
| Sne | 20.6 | 14.0 | 12.9 | 10.3 | 16.3 | 10.8 | 10.1 | 7.6 |
| Feb | -3.8 | 5.5 | 5.5 | 2.2 | 11.4 | 22.6 | 20.9 | 16.3 |
| Mar | 12.1 | 15.5 | 17.0 | 15.2 | 14.5 | 18.2 | 19.6 | 17.4 |
| Abr | 13.4 | 17.9 | 12.6 | 12.4 | 10.6 | 17.3 | 12.4 | 13.0 |
| May | 5.4 | 11.7 | 5.4 | 9.6 | 16.6 | 9.3 | ||
| Jun | 18.4 | 16.2 | 20.1 | 23.8 | 20.6 | 24.3 | ||
| Jul | 30.1 | 22.8 | 18.0 | 37.5 | 2.6 | -0.2 | ||
| Ago | 4.9 | 3.1 | -3.1 | 10.2 | 8.9 | 1.9 | ||
| Sep | 9.2 | 10.7 | 9.2 | 10.7 | 10.8 | 9.1 | ||
| Oct | 14.0 | 7.6 | 8.6 | 13.7 | 9.8 | 9.2 | ||
| Nov | -3.2 | 1.1 | -1.05 | 7.0 | 11.0 | 9.1 | ||
| Dec | 41.4 | 33.9 | 35.9 | 16.1 | 11.0 | 14.4 | ||
| [1] | 14.2 | 13.2 | 11.4 | 14.1 | 13.2 | 11.5 | ||
| $T^1$ : | 15.2(15.5) | 13.5(8.6) | 11.8(9.9) | 10.2(4.9) | 14.3(5.8) | 13.3(5.5) | 11.7(6.9) | 13.8(3.8) |
Fuente: Banco de España y elaboración propia.
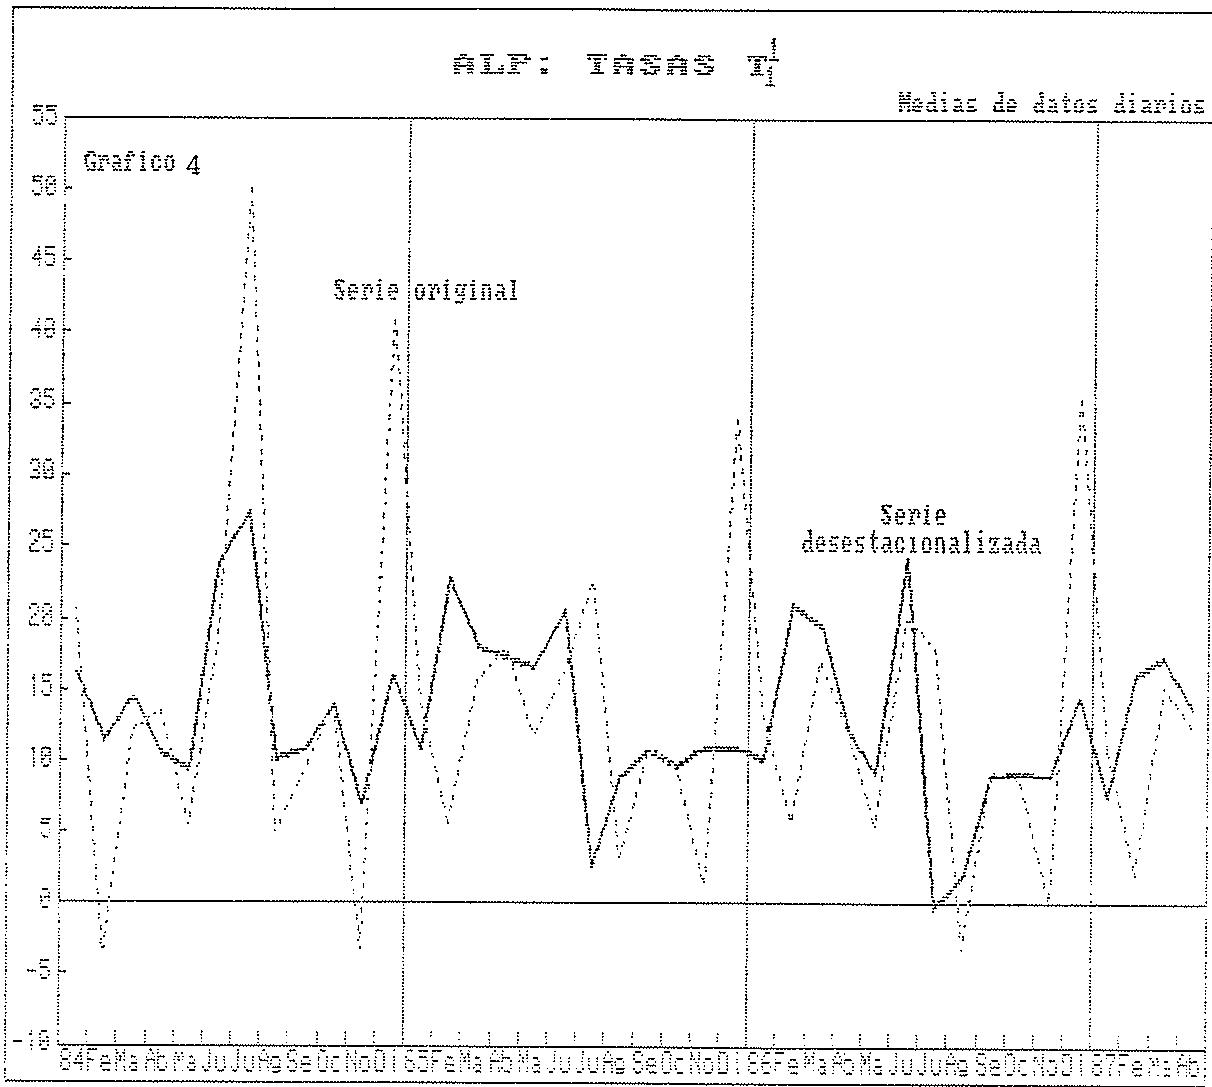
si mismo, valores aislados de la tasa T', suministran escasísima información significativa sobre la tendencia del crecimiento monetario, que es la información relevante para el desarrollo de la política antiinflacionista. Son, simplemente, demasiado volátiles como para basar en ellas criterios de intervención puntual.
Trabajar con series desestacionalizadas plantea un problema adicional, dado que la componente estacional no se observa sino que debe ser estimada. De acuerdo con los resultados de Maravall (1987) una tasa de crecimiento T , de la serie desestacionalizada de ALP del 12% resulta ser compatible, al 95% de confianza, con un crecimiento real en el intervalo (7%, 17%).
La amplitud de los intervalos de confianza de dichas tasa cuando se calcula a partir de la serie desectacionalizada la hacen doblemente sabigues en tales condiciones, puesto que el valor observado de 1 , sería compatible con uno gama muy amplia de posibles objetivos.
También en Haravall (1987) se muestra el número de meses que deben transcurrir para que una determinada desviación media observada pase a considerarse como indicación de una desviación real. Supongamos que una desviación mensual se considera preocupante cuando excede, así menos, en un 2% al objetivo trazado. Incluso a un nivel de confianza del 95%, bastaria que dicha desviación se produjese en T , en promedio, en dos meses consecutivos, para que se rechazase la hipótesis nula de que ALP sigue la sende trazada. Analogamente, una desviación del 2% se considerería definitiva si se produjese durante 3 meses. Estos mérgenes parecen más que suficientes para permitir
la intervención contrarrestradora de la autoridad monetaria. Junto con las observaciones anteriores, esta nueva evidencia sugiere que la autoridad monetaria debe abstenerse de intervenir sobre la base de información de movimientos a corto plazo.
4.- DISEÑO ALTERNATIVO DEL OBJETIVO.
Volvamos al problema del diseño del objetivo de control. Aceptando que este debe ser planteado en términos de tasas de crecimiento, hay alternativas a la actualmente utilizada que evitarian tensiones innecesarias y, presumiblemente, son más fácil, de llevar a cabo.
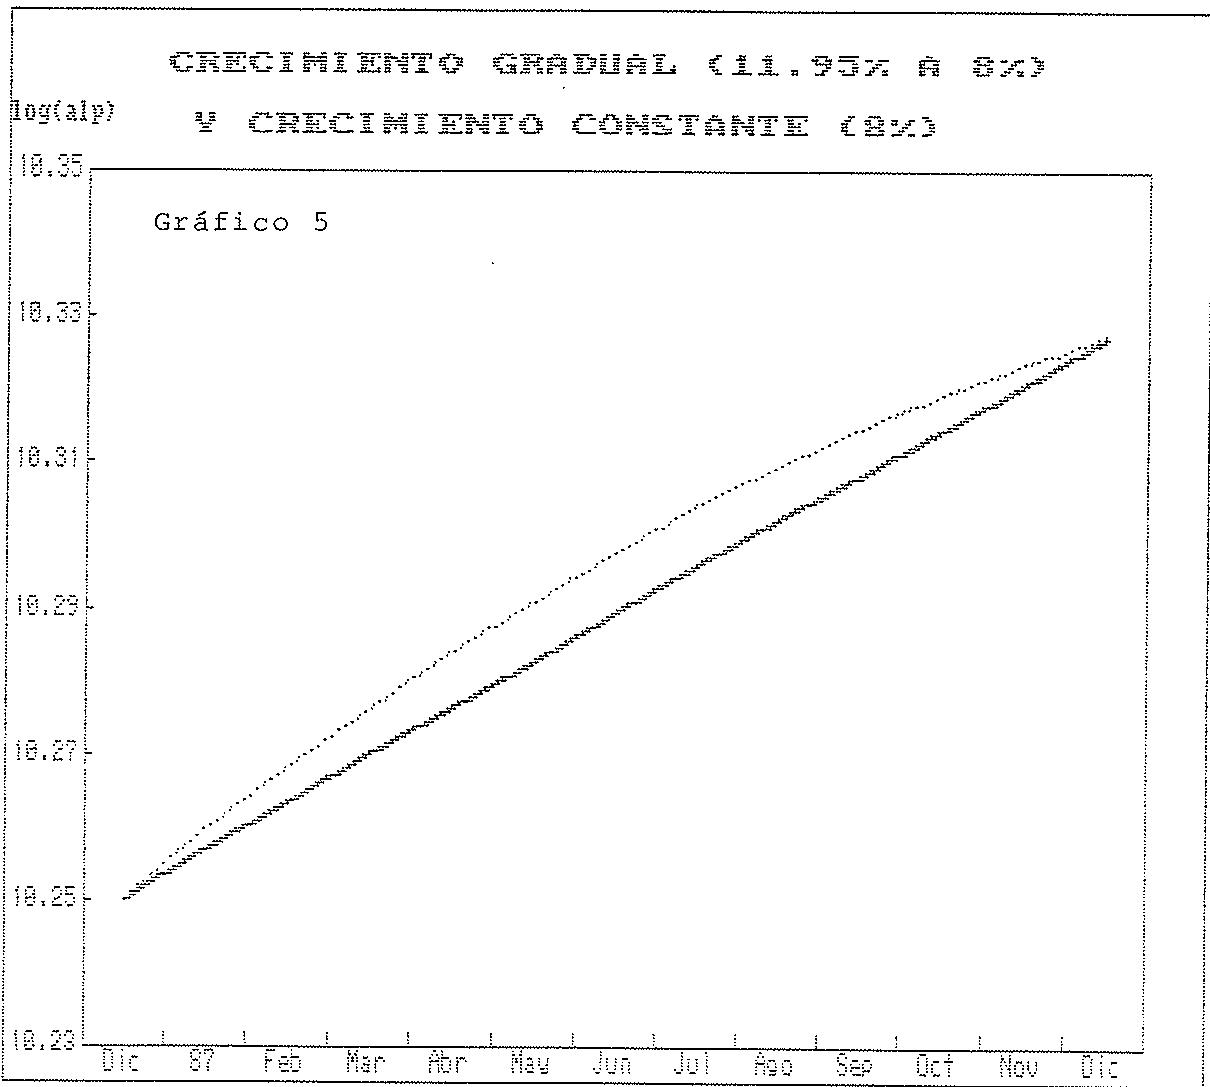
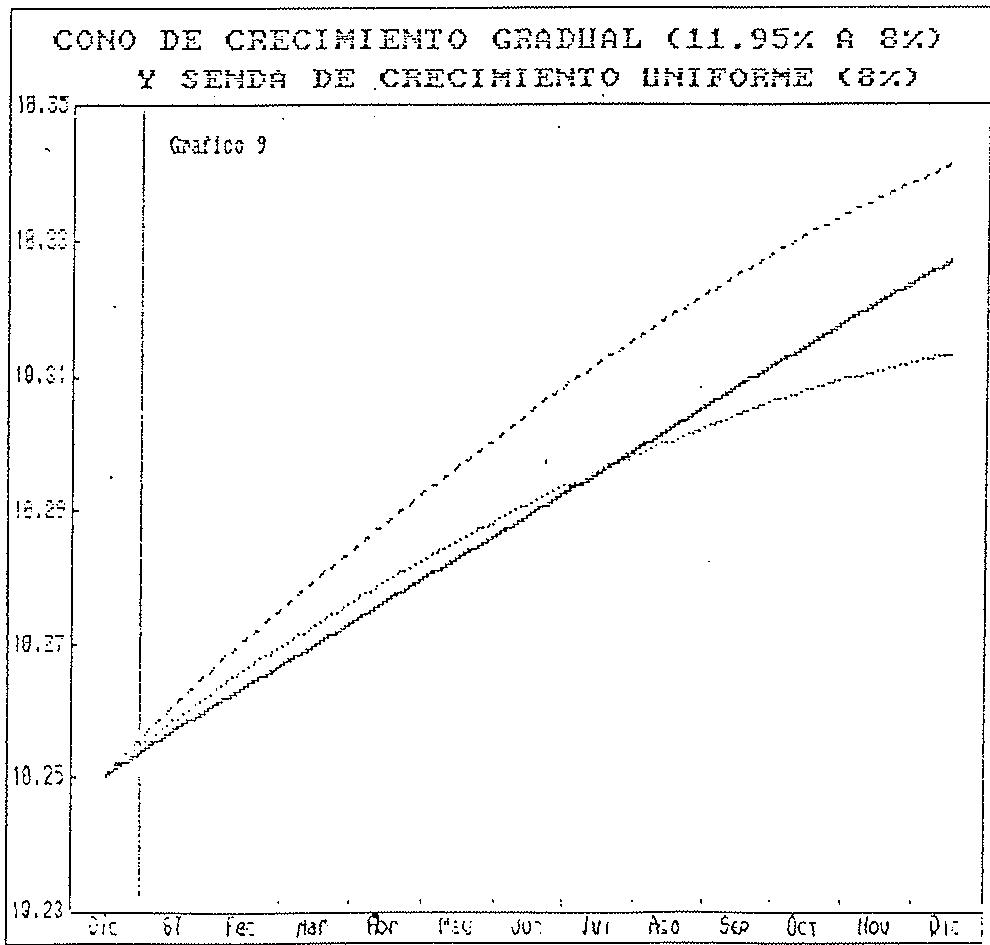
Una posibilidad extremadamente sensifica consiste en planlear un crecimiento interanual, pero conjuntamente con una sendo que aproxima a este la tasa mensual acumulada, de manera gradual y uniforme, durante los doce meses del año. En el Gráfico 5 se ha representado en niveles, junto con el objetivo de crecimiento constante, una senda de crecimiento gradual que de lugar a la misma tasa anual . Esta senda se ha calculado suponiendo que la aproximación desde la tasa ocurrida en el año t-1 a la planteada para el año t, ocurre de manera gradual y uniforme. En términos gráficos, este supuesto da lugar a una parábola como la representada. Cuanto mayor sea la diferencia de tasas mayor será la curvatura de la parábola.
En el gráfico, se ha tenido en cuenta como realización de diciembre 1936 el valor 11.95, tasa obtenida de la serie que incorpora cesiones de deuda pública, y como valor objetivo de dicha tasa para diciembre de 1987 un 8%. En el eja de ordenados aparecen los logarilmas de AlP, para hacer este gráfico comparable con los que se publican en el Boletín Económico del Banco de España.
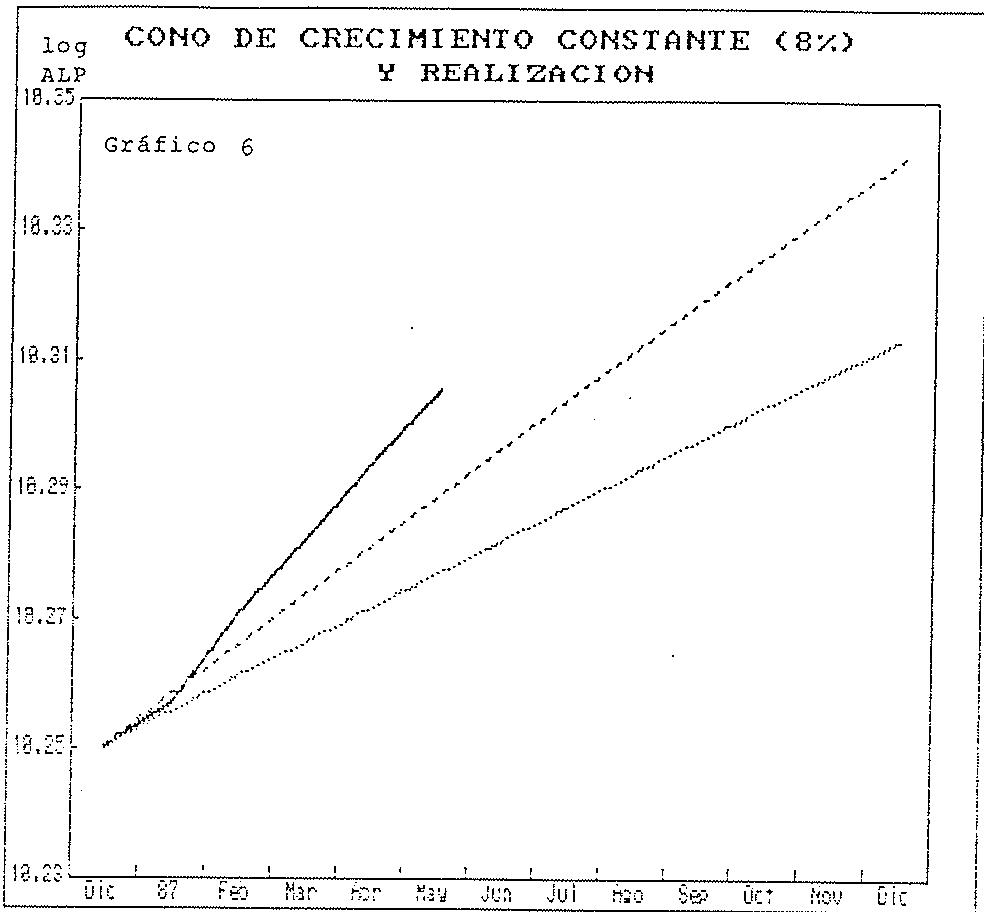
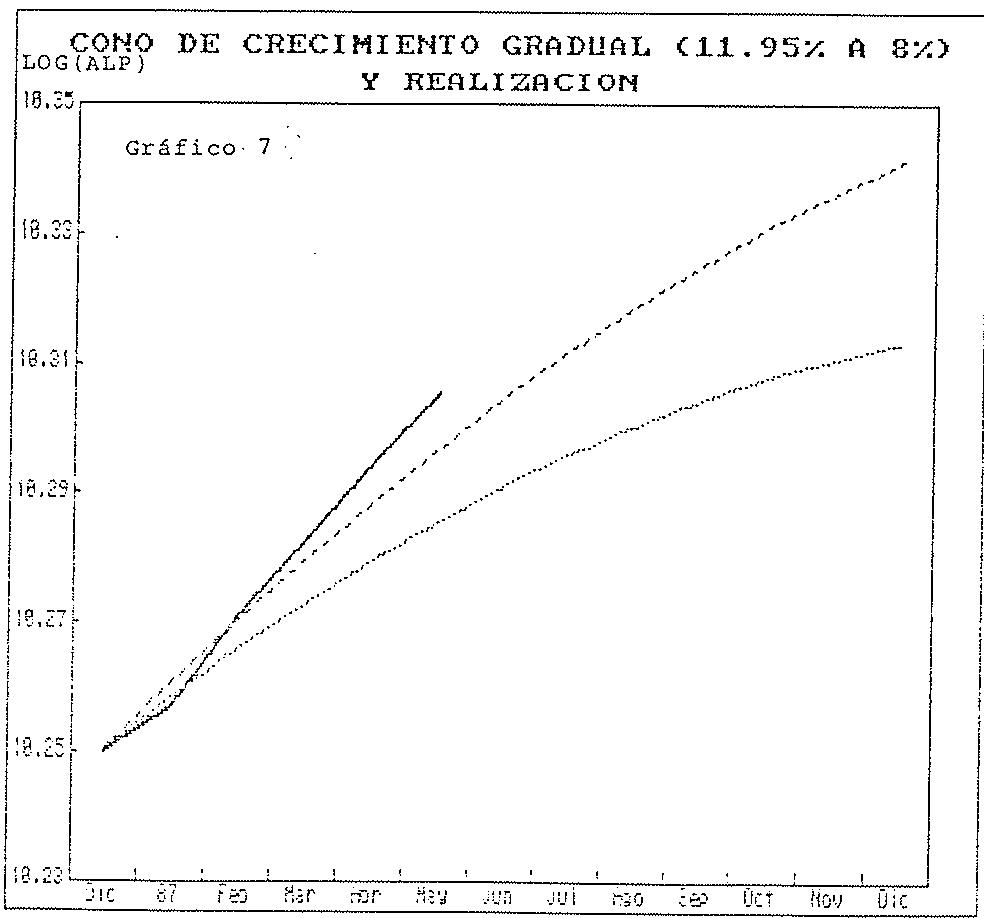
Este problema no es ni mucho menos trivial, Obsérvese en los Gráficos 6 y 7 la muy diferente imagen que se obtiene de la trayectoria seguida por la variable ALP en los primeros meses de 1987, aunque en ambos casos la realizacion esta fuera de banda. En el Gráfico 6 se presenta la banda objetivo de crecimiento constante centrado en 8%. En el Gráfico 7 se presenta la banda objetivo resultante de una aproximación gradual uniforme,
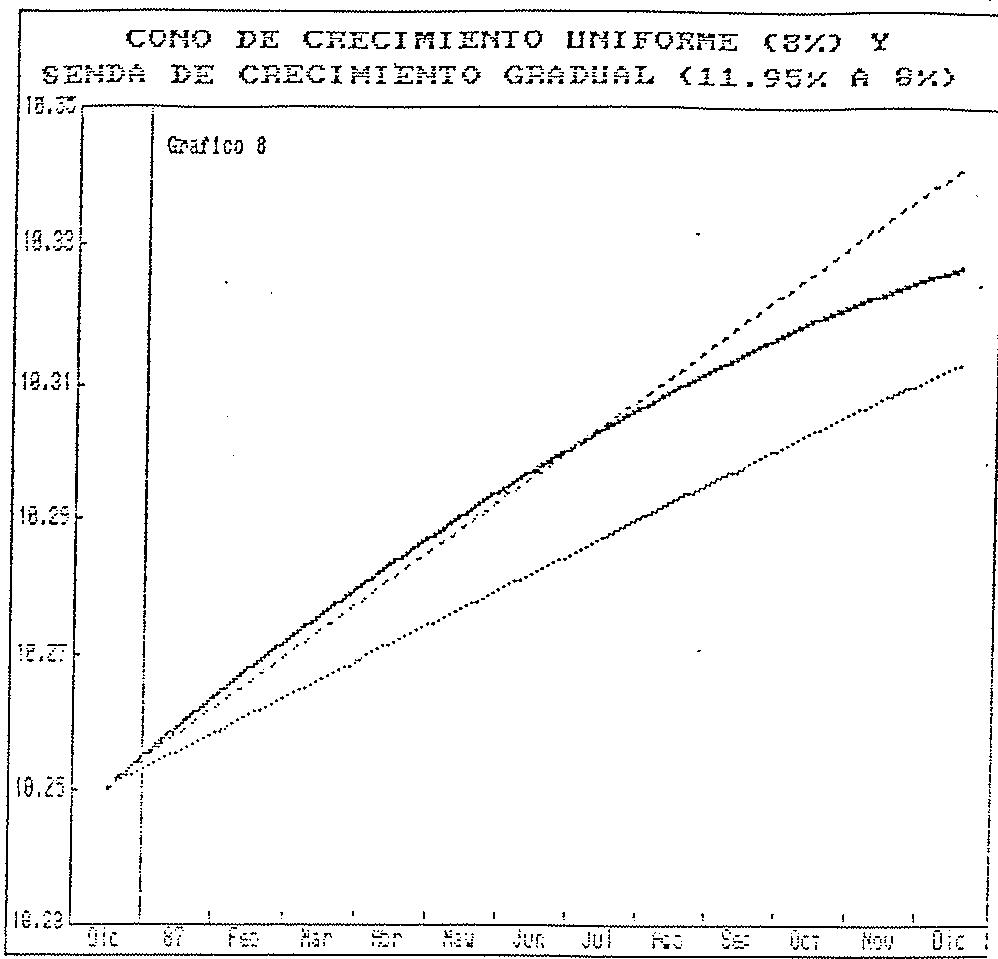
Por su parte, los Gráficos 8 y 9 muestran como se relaciona el cono-objectivo de crecimiento gradual y la senda de crecimiento constante. El Gráfico 8 revela que en los primeros meses del año debería admitirse, sin mayor problema, que la realización se aleje del centro de la banda de crecimiento constante.
Por tanto, una primera alternativa al actual objetivo de control monelario podría son, simplemente, la de situar la tasa de crecimiento acumulada dentro de una banda de tolerancis que aproxima gradualmente la realizacion del año anterior al objetivo de crecimiento anual propuesto.
Ahora bien, aunque esto solución, al menos parcialmente, el problema de la aproximación gradual al objetivo interanual, la propuesta realizada puede ser mejorada incorporando otros elementos.
La primera cuestión a plantearse es el por qué de una aproximación uniforme si, en principio, no hay razón para pensar que todos los meses del año son iguales, al menos desde el punto de vista de las variables que nos preocupan en este caso,
Esta afirmación es aplicable incluso a la serie desestacionalizada de AlP, los métodos usuales de desestacionalización son procesos estadísticos que, en esencia, eliminan las correlaciones de tipo estacional en la serie. De hecho, el modo habitual de comprobar que la desestacionalización de la serie está correctamente realizada, es comprobar que la función de densidad espectral no presenta valores significativamente altos en las frecuencias estacionales. A falta de una definición rigurosa del concepto de estacionalidad, la susencia de tales correlaciones es la definición adoptada por quien así procede.
Sería erróneo tratar de inferir de ello que la desestacionalización uniformiza la serie. En particular, la ausencia de correlaciones estacionales no esta en modo alguno asociada con una producción constante para los valores futuros de la serie. Sin embargo, la gran atención que se presta a la evolución mensual de ALP, y su continua comparación con el objetivo anual es consistente con esta creencia en la uniformidad de la serie desestacionalizada. Por tanto, no puede dejar de resultar alarmante la frecuencia con que se efectúa dicha comparación.
En tal caso, la propuesta que se hace en este artículo para el objetivo de control puede llevarse a cabo tanto con la serie original como con la serie desestacionalizado.
Por otra parte, si aceptamos que debe existir una senda intra-anual para el objetivo de crecimiento, no es obvio en terminos de qué tasa debe ser planteada aquella. Este es un problema de difícil solución, en la medida en que sabemos poco acerca del mecanismo de transmisión de los efectos
15
de cambios monetarios sobre los precios. Nuestro conocimiento se limita, en buena medida, a la existencia de una relación positiva aunque de intensidad y características temporales imprecisas.
Asi, la política de control monetario no puede aspirar a regular con precisión la evolución de la tasa de inflación, sino, quiza unicamente, a dirigirla en una determinada dirección. Y, para ello, no está claro que no sea suficiente dirigir el crecimiento del agregado relevante también en una determinada dirección, dadas otras variables, especialmente el crecimiento de la producción real.
En este sentido, la lasa de crecimiento interanual (cada mes sobre el mismo del año anterior) tiene propiedades que le permen cumplir satisfactoriamente dicho cometido. Por un lado, elimina una buena parte de la estacionalidad incorporada en la serie original. Si bien no la elimina totalmente, sus valores son tremendamente similares a los obtenidos con la versión desestacionalizada de la serie, y al menos en este sentido hace innecesaria su desestacionalización.
Por otro lado, la tasa interanual se comporta de manera mucho más suave que la tasa acumulada, recogiendo su evolución, en mayor medida, factores tendenciales de la variable original. Además, recoge información de un período más amplio (12 meses) que la tasa acumulada; 12 meses la primera, frente a los meses que lleve transuerrido el año la segunda.
Para ilustrar estas afirmaciones, en el Gráfico 10 se representa la tasa de crecimiento interanual ocurrida hasta el mes de mayo de 1987 y la banda de tolerancia de aproximación gradual al objetivo de crecimiento del 8%, anunciado en diciembre de 1986.
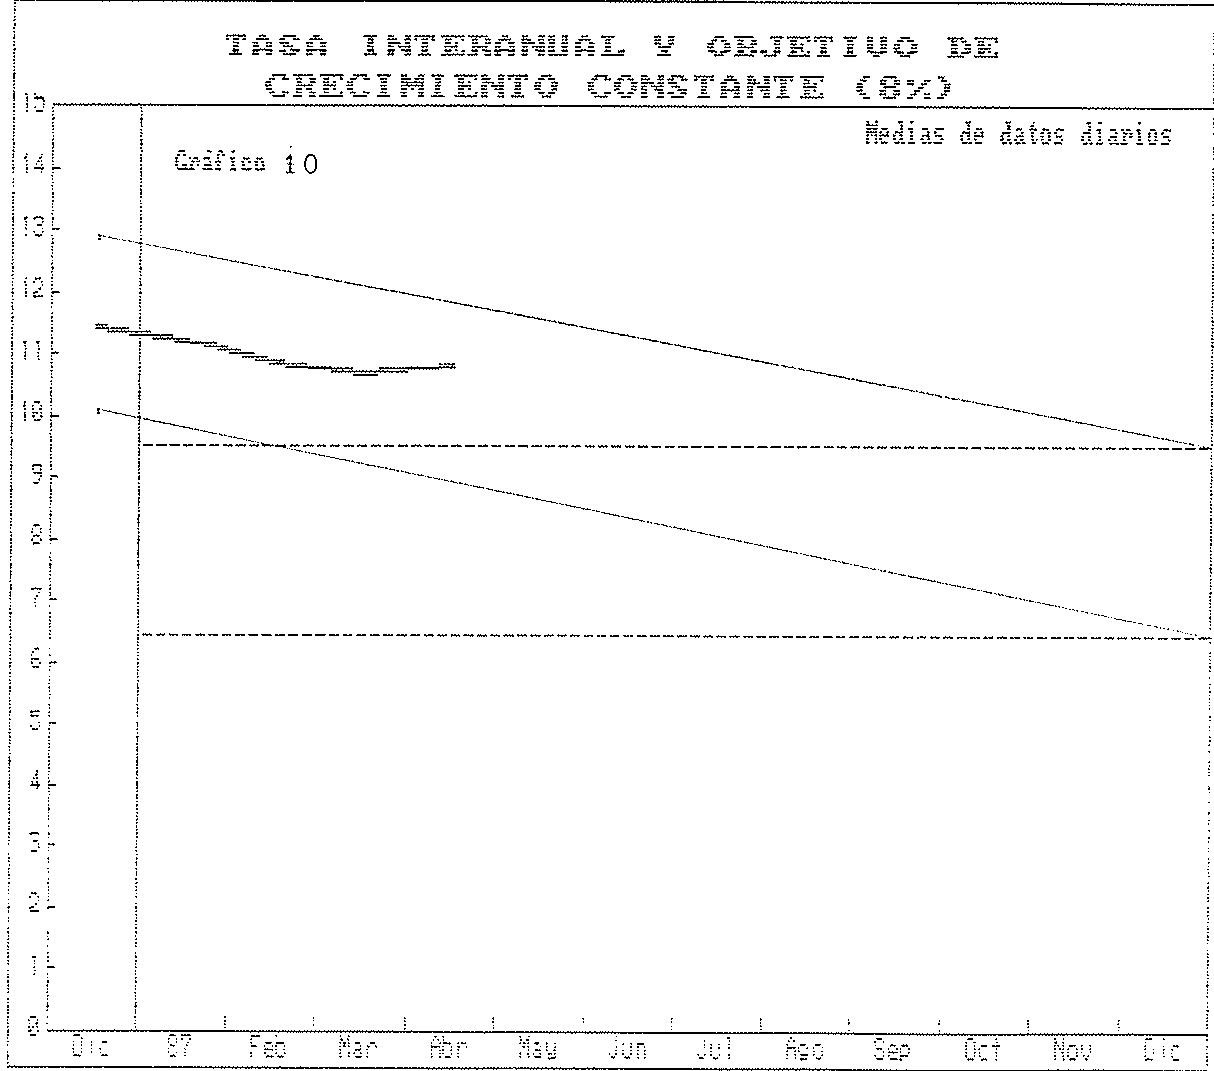
Una vez mas, la imagen es muy ilustrativa, pues resalta, según la banda que se tiene de referencia, como el problema de control es más o menos dramático a corto plazo.
Sin embargo, se puede plantear el objetivo de control monetario de manera que recoja expliciamente la heterogeneidad que caracteriza le demanda de ALP. Subra la base de la casa de variación interanual planteamos a continución una alternativa.
Se acepta en principio que existe un objetivo de previmiento anual 0°. Este objetivo se fija con un año de antelación.
Por otro lado, suponemos que se diró se de un modelo de predicción univariante que, por el momento, excluye la incorporación de cualquier tipo de información futura. Mediante este modelo podemos realizar en el mes i = 0, ..., il la predicción Eiθ, de la variable para cualquier mes je 1,2 ..., 12. Así, por ejemplo, Eiθ, representaría la predicción hecha en enero de la tasa internual en abril.
El perfil de la serie E, θ, recoge la existencia de factores estacionales, así como cualquier otra información relevante existente en los valores precedentes de la variable. Y, naturalmente, el análisis de intervención de los valores atípicos, oportunamente identificados, garantizará una mayor eficiencia en la predicción.
Situados en diciembre (i = 0), la predicción para diciembre del año entrante, , en general diferirá del objetivo de crecimiento planteado . Por tanto, la política de control debe ser diseñada para que dicha diferencia sea corregida durante el transcurso del año. Así, todavía situados en diciembre, construíremos una senda objetivo que satisfaga dos propiedades: 1) empezando en debe acabar en y 2) debe recoger la heterogeneidad que caracterizes el comportamiento de ALP durante los distintos meses del año.
En definitiva, se trata de construir una senda objetivo que reproduciendo el perfil de la predicción acabe en la tasa de crecimiento objetivo del año. Naturalmente, dado que la predicción puede ir actualizandose de manera continua, cada mes se modificará la senda objetivo. Pero pospongamos este último hecho para más adelante.
5. - OBJETIVO DICIEMBRE-DICIEMBRE
Denotemos mediante si, la relación entre el objetivo interanual y la producción realizada en el mes i de dicha tasa para diciembre. En concreto,
1 + =
En otras palabras, ¿mide el error que se espera cometer si la variable se comporta de acuerdo con la estructura que muestra su serie hasta el mes i,
El objeto de la política de control es corregir dicho desviación en los meses que quedan del año. La senda objetivo que aquí se propone distribuye la corrección entre los meses de forma lineal, tomando en cuenta la predicción que existe para cada uno de dichos meses.
Supongamos que conocemos el dato de diciembre y estamos programando la sende objetivo para el año entrante. También disponemos de una predicción para cada uno de dichos meses, condicional a la información en dicho momento:
\[E _ {0} \theta_ {i} \quad j = 1, \dots , 1 2\]
Por lo tanto también conocemos ¿o bien,
\[1 + \alpha_ {0} = \theta^ {*} \text { i.e. } / E _ {0} \theta_ {i, 2}\]
Con esta información la senda objetivo promuezía desde diciembre (¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿¿?
\[\theta_ {0, j} ^ {*} = (1 + \frac {j}{1 2}, a _ {0}) E _ {0} \theta_ {j} \quad j = 1, \dots , 1 2\]
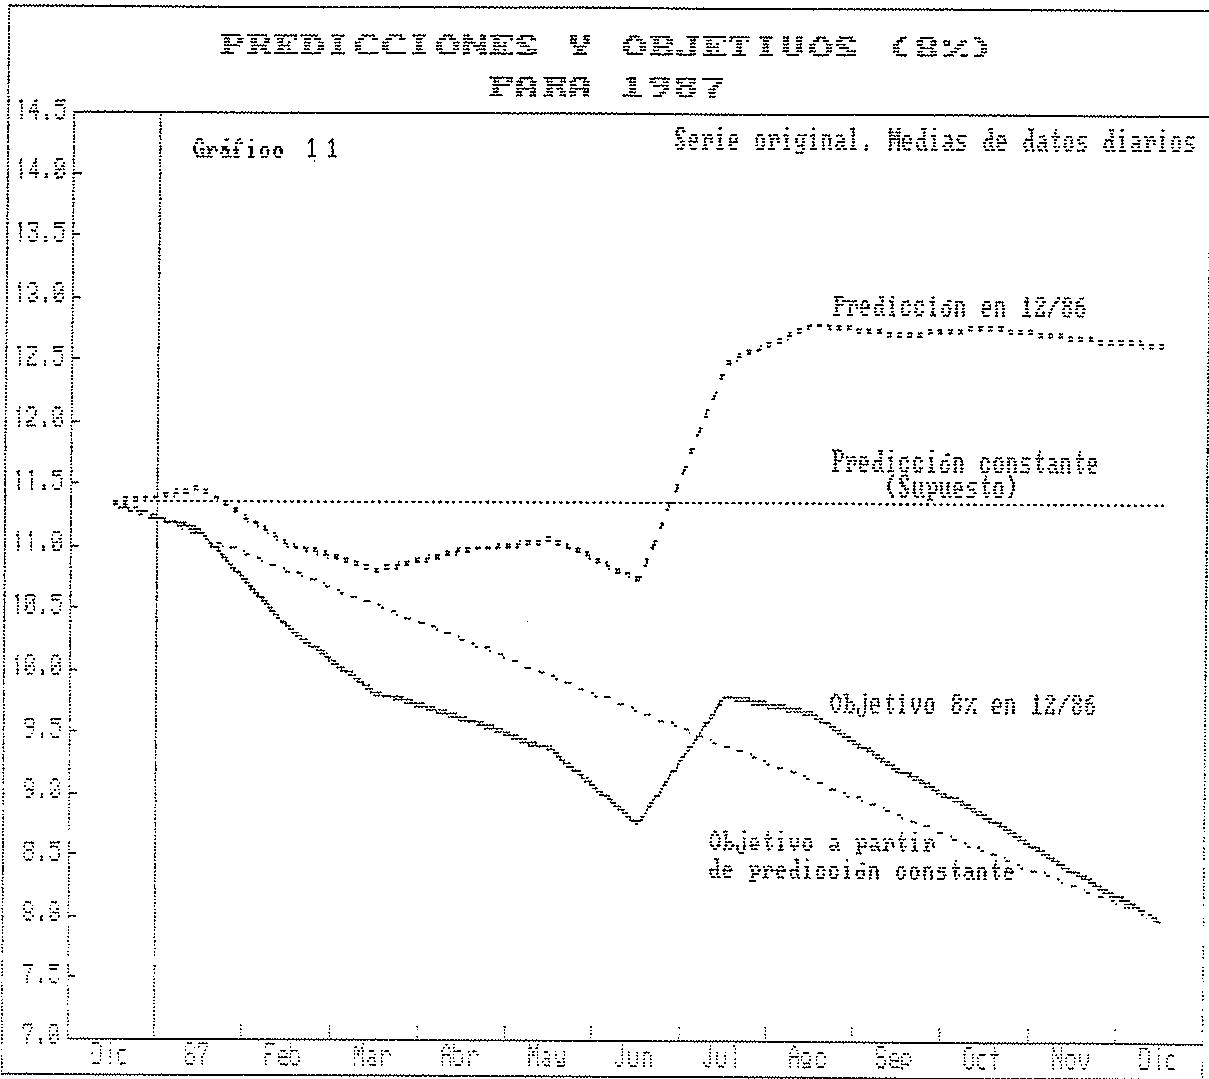
A modo de ejemplo, supongamos un caso en el que la predicción para el año entrante es constante: (E₀ θⱼ = θ, j = 1, ..., 12). Si esta tasa difiere de la tasa objetivo anual θ'₁₂, la senda objetivo uniria ambas tasas de forma línea, como queda representado en el Gráfico II.
Sin embargo, no siendo constante la predicción de diciembre de 1936 acerca de la evolución de ALP en 1987, en el gráfico puede verse el objetivo que en realidad se obtuvo, siguiente el procedimiento que se acaba de describir.
En general, al recoger la heterogeneidad incorporada en la estructura de la serie, la senda objetivo no sera lineal, sino que mostrará un perfil parecido al de la predicción alejándose de esta a medida que se agotan los meses del año.
El criterio lineal utilizado para repartir el ajuste de la predicción al objetivo anual ha sido escogido por su sencillez. En principio, parece defendible que el reparto no sea uniforme para todos los meses. Podría encontrarse una regla que recogiera de alguna forma elementos de hetero- reogenidad de la serie.
6.- LA REVISION DE LA SENDA OBJETIVO
De acuerdo con el método descrito, al comenzar el año, la autoridad monetaria comunicaría al mercado, junto con la tasa objetivo de crecimiento anual, una senda de aproximación a este para los 12 meses del año. Dicha senda, como ya se ha explicado, no es sino la corrección, en función del objetivo anual, de la mejor predicción disponibla para cada uno de los meses del año.
Ahora bien, ¿qué hacer a medida que transcurre el año y va adquiriéndose más información? No tiene sentido mantener la misma senda objetivo pues, entre otras cosas, la nueva información habrá modificado la predicción. Lo lógico parece repetir el proceso antedicho de formación del objetivo, ahora de acuerdo con la nueva predicción.
Así, por ejemplo, supongsamos que ya está disponible la información sobre el mes j. En tal caso dispondremos de la predicción:
E: j = i + 1, 12
Y de la desviación entre predicción y objetivo final;
\[1 + \alpha_ {1} = \theta^ {*} _ {1 2} / E _ {1} \theta_ {1 2}\]
En tal caso la senda objetivo para los meses resiantes será:
\[\theta_ {i, j} ^ {\prime} = \left[ 1 + \frac {j}{(2 - i)} a _ {i} \right] E _ {i} \theta_ {j} - j = i + 1, \dots , 1 2\]
que, en definitiva, lo que hace es ajustar la mejor predicción disponible al objetivo anual de forma gradual, teniendo en cuenta los 12-i meses que quedan por transcurrir.
De esta forma, el objetivo para cada mes futuro cambia a medida que las realizaciones de cada mes permitan actualizar la producción. Así, para un mes cualquiera J, el objetivo que sucesivamente se le ira asignando será
\[\theta_ {i, j} ^ {2} = \left[ 1 + \frac {j}{(2 - i)} \text {或} _ {i} \right] E _ {j} \theta_ {j} \quad i = 0, i, j - 1\]
La fórmula anterior permite obtener el valor de la senda objetivo en cada uno de los restantes meses del año, y muestra las dos razones por las que dicha sende objetivo puede variar al ser actualizada en un mes dado: 1) Porque cambie la predicción de la evolución del agregado en los meses próximos (debido a los errores de predicción que se van observando), y 2) Porque, inevitablemente, nos vamos acercando al final del año, con lo que la relación j/12-1 correspondiente a cada mes, varia.
La continua revisión de la senda objetivo es consecuente con la disponibilidad de más información y, en todo momento, plantea la trayectoria a seguir desde la posición corriente hasta el objetivo final. Cabe preguntarse, sin embargo, hasta que punto las correcciones de la senda son bruscas. El rigor de la corrección estará directamente relacionado con el error de predicción cometido y las modificaciones que este imponga a las predicciones futuras.
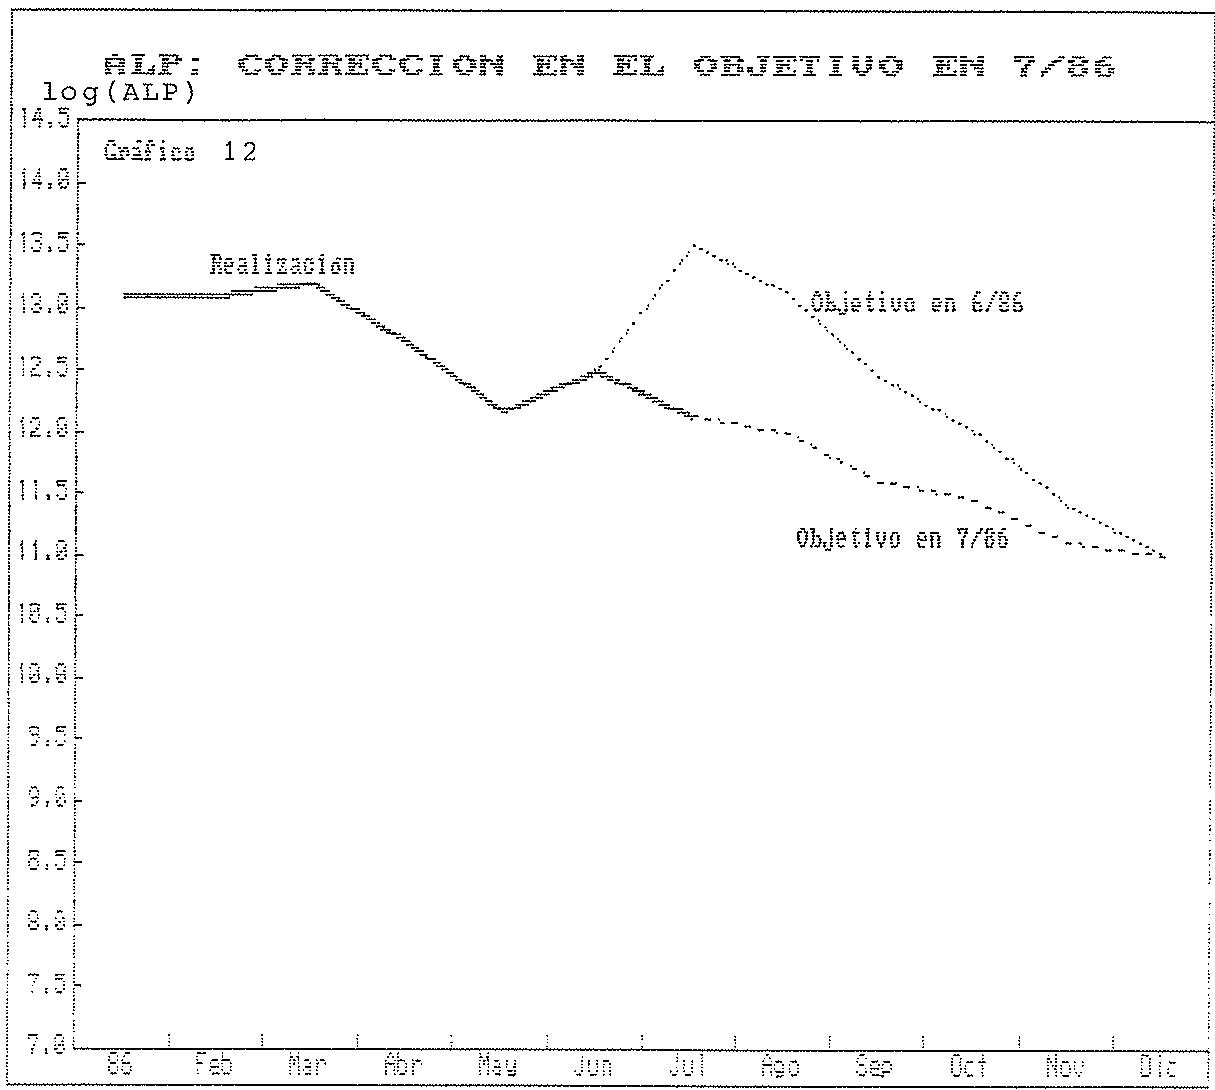
Veamos un ejemplo en este sentido, Utilizando el último año completo del que disponemos de datos (1936), en el Gráfico 12 se representa el cambio de objetivo ocurrido en el mes de julio, en relación al objetivo de junio, debido a la nueva información recibida. En dicho mes de julio se cometio un error de predicción relativamente importante. De acuerdo con nuestra predicción para dicho mes, realizada en junio, la tasa interanual esperada era 14.04 mientras que la realización fue 12.12.
El grafico muestra las dos sendas, cada una de ellas arrancando de la senda de realizaciones en el correspondiente mes. Como puede observarse la nueva senda corrige con relativa suavidad al error cometido quitándole dramatismo.
Al llevar a cabo la actualización del objetivo en cada uno de los meses del año, se obtiene una secuencia de 12 sendas objetivo, cada una de ellas un mes más curta que la anterior. Si se toma
La causa de este error de predicción fue una renovación inferior a la esperada de los pagarés del Tesora que vencieron en dicho mes.
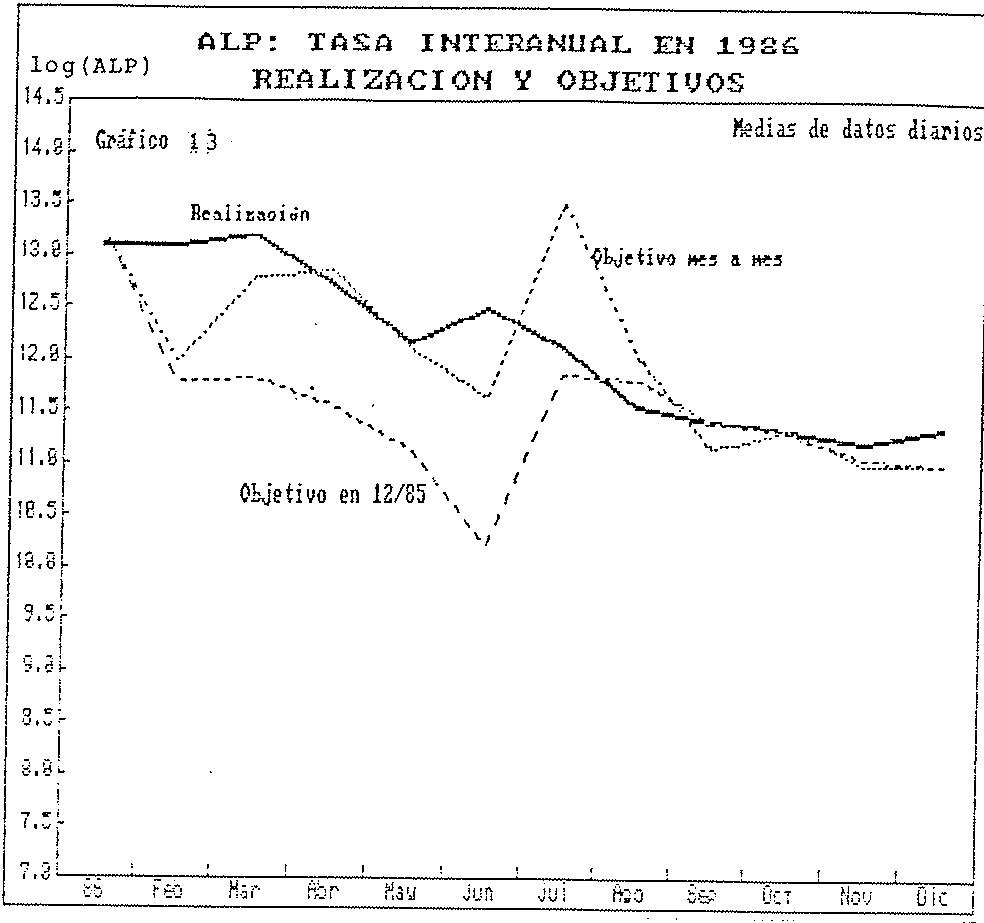
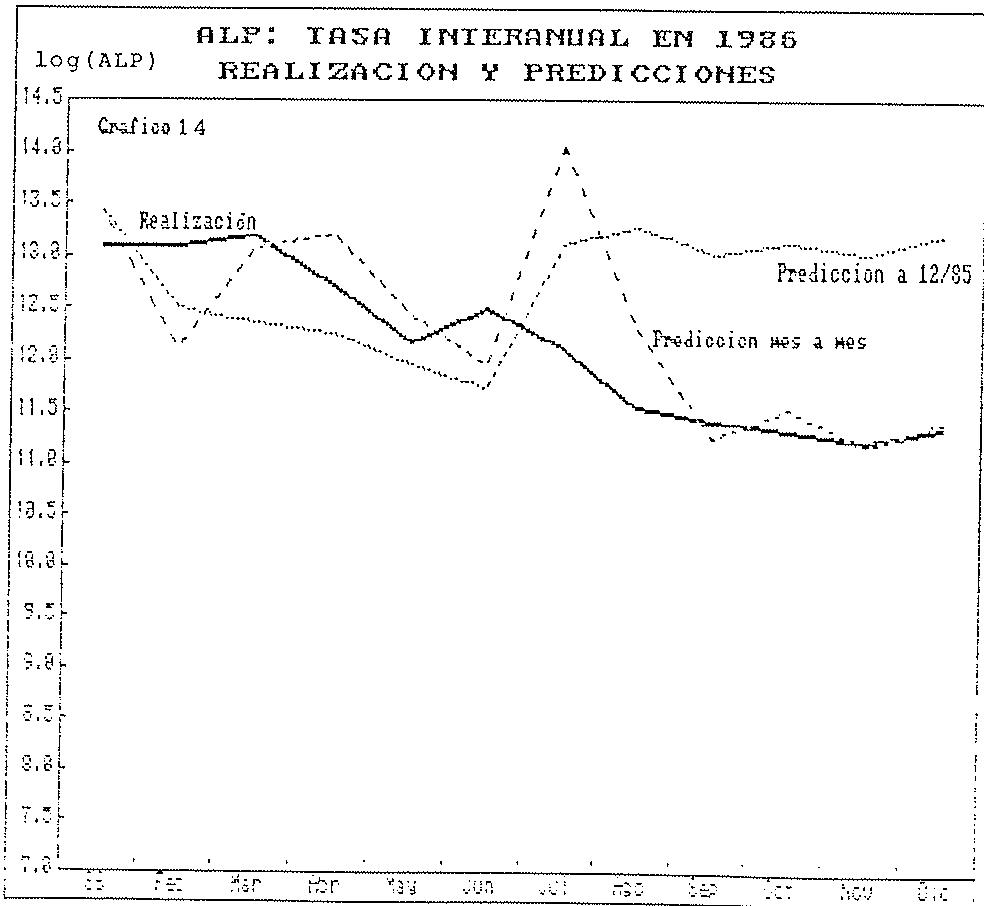
el tramo inicial de cada una de ellas, se obtiene el objetivo que en cada mes se elaboró para el mes siguiente, y que aparece en el Gráfico 13. Como puede verse, su evolución es bastante suave a lo largo del año, y es paralela a la actualización de predicciones que se muestra en el Gráfico 14.
Por otra parte, puede observarse que las diferencias con respecto al objetivo elaborado en diciembre aumentan cuando se produce un error de predicción, como ocurrió en los meses de febrero y julio, y permanecen aproximadamente constantes en otra caso.
El Gráfico 13 sugiere asimismo que la buena aproximación con que se logró el objetivo de crecimiento de ALP en 1986 se debió a una evolución de su tasa interanual durante el segundo semestre, exactamente sobre la senda objetivo. El primer semestre se desvió algo de la senda objetivo elaborada en diciembre, pero no tanto de la elaborada mes a mes, ello muestra que, a medio plazo, el control de ALP durante 1986 estuvo muy bien logrado de acuerdo con el objetivo que se habría derivado de nuestra propuesta. Esta visión contradice la que proporcionaria un examen de las variaciones mensuales (tasa T ¹) de la serie durante dicho año, y hace aún más dramático el desorbitado interes que se presta a dicha tasa.
ESQUEMA DE CONTROL
| PREDICCIÓN para resto del añoValor del OBJETIVO ANUAL | $\Theta_{e}$ $\theta_{1}$ | i = 1, ..., 12 |
| $\theta_{1,2}$ | ||
| SENDA OBJETIVO para resto del año | $\theta_{1}^{*}$ | i = 1, ..., 12 |
| REALIZACIÓN ENERO | $\theta_{1}$ | |
| PREDICCIÓN para resto del añoValor de OBJETIVO ANUAL | $\Theta_{1}$ $\theta_{1}$ | i = 2, ..., 12 |
| $\theta_{1,2}$ | ||
| SENDA OBJETIVO para resto del año | $\theta_{1}^{*}$ | i = 2, ..., 12 |
| REALIZACIÓN FEBRERO | $\theta_{2}$ | |
| REALIZACIÓN NOVIEMBRE | $\theta_{1}$ , | |
| PREDICCIÓN para resto del añoValor del OBJETIVO ANUAL | $\Theta_{1}$ , $\theta_{1}$ | i = 12 |
| $\theta_{1,2}$ | ||
| SENDA OBJETIVO para resto del año | $\theta_{1}$ ; | i = 12 |
7.- EL OBJETIVO PARA 1987
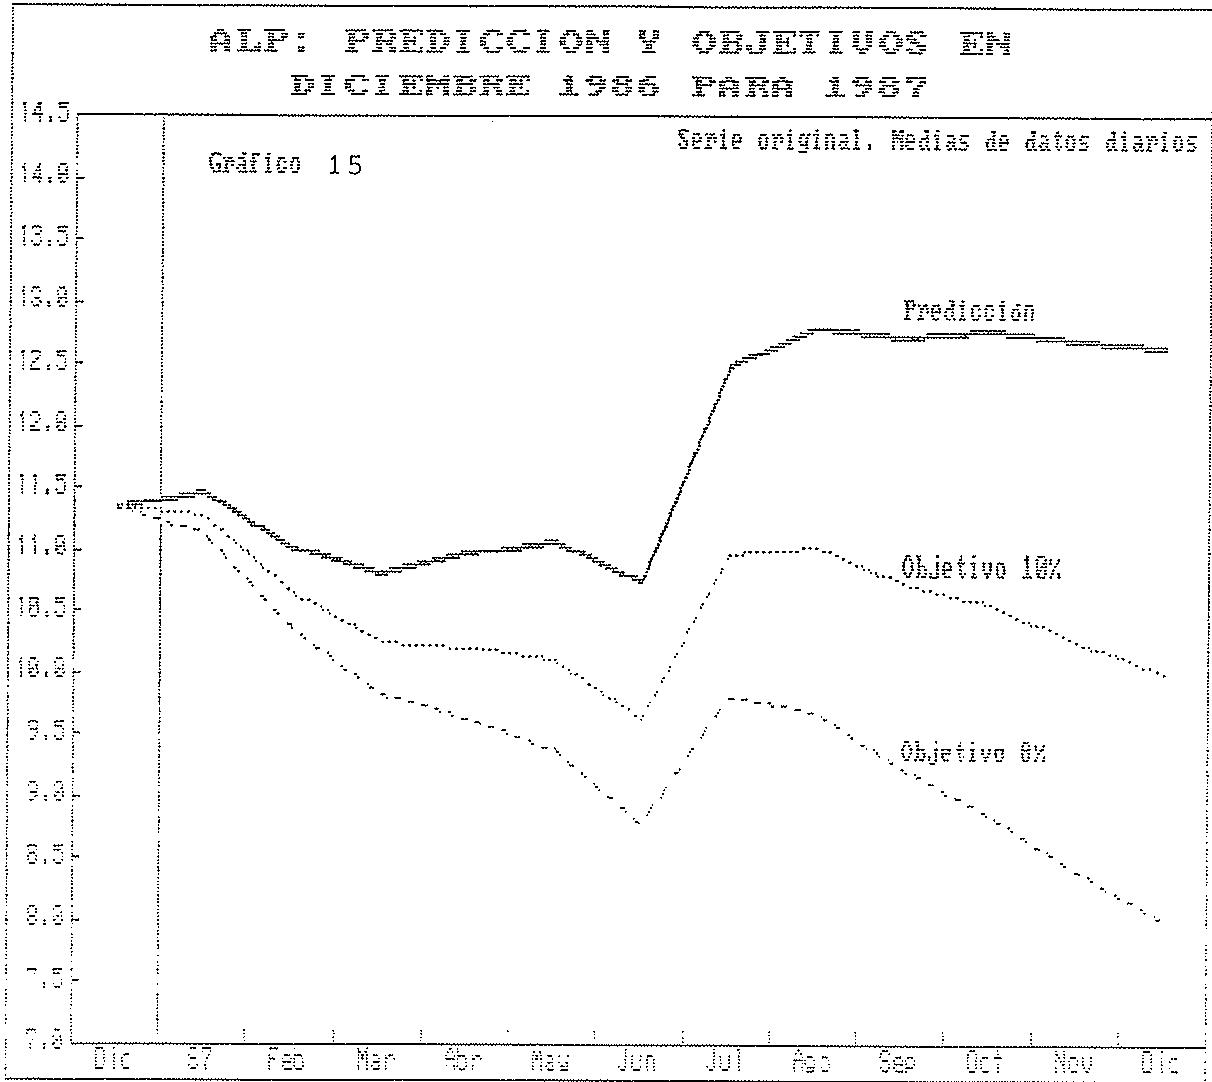
A finales del año 1986 se decidió como objetivo de crecimiento monetario para 1987 el 8%. Aproximadamente en el mes de mayo, tras un primer trimestre en el que el control monetario parecía no ajustarse al objetivo previsto se cambió el objetivo anual al 10%, aunque todavía en octubre de este año dicho cambio no ha sido anunciado de forma oficial.
En el Gráfico 15 se muestran las sendas objetivo a que habría dado lugar cada una de los dos objetivos anuales mencionados. Oueda patente, al comparar estas con la predicción realizada en diciembre que el objetivo del 8% era a todas lucea excesivamente restrictivo dada la trayectoria que podía proyectarse para la variable siguiendo el comportamiento de años precedentes. Quiz, este objetivo nunca debio haberse propuesto mientras que tampoco se entiende por que no se cambio antes (y anuncio inemidialamente) al objetivo del 10%. Este es, sin duda, un ejemplo de generación de incertidumbre absolutamente innecesaria por parte de la autoridad monetaria.
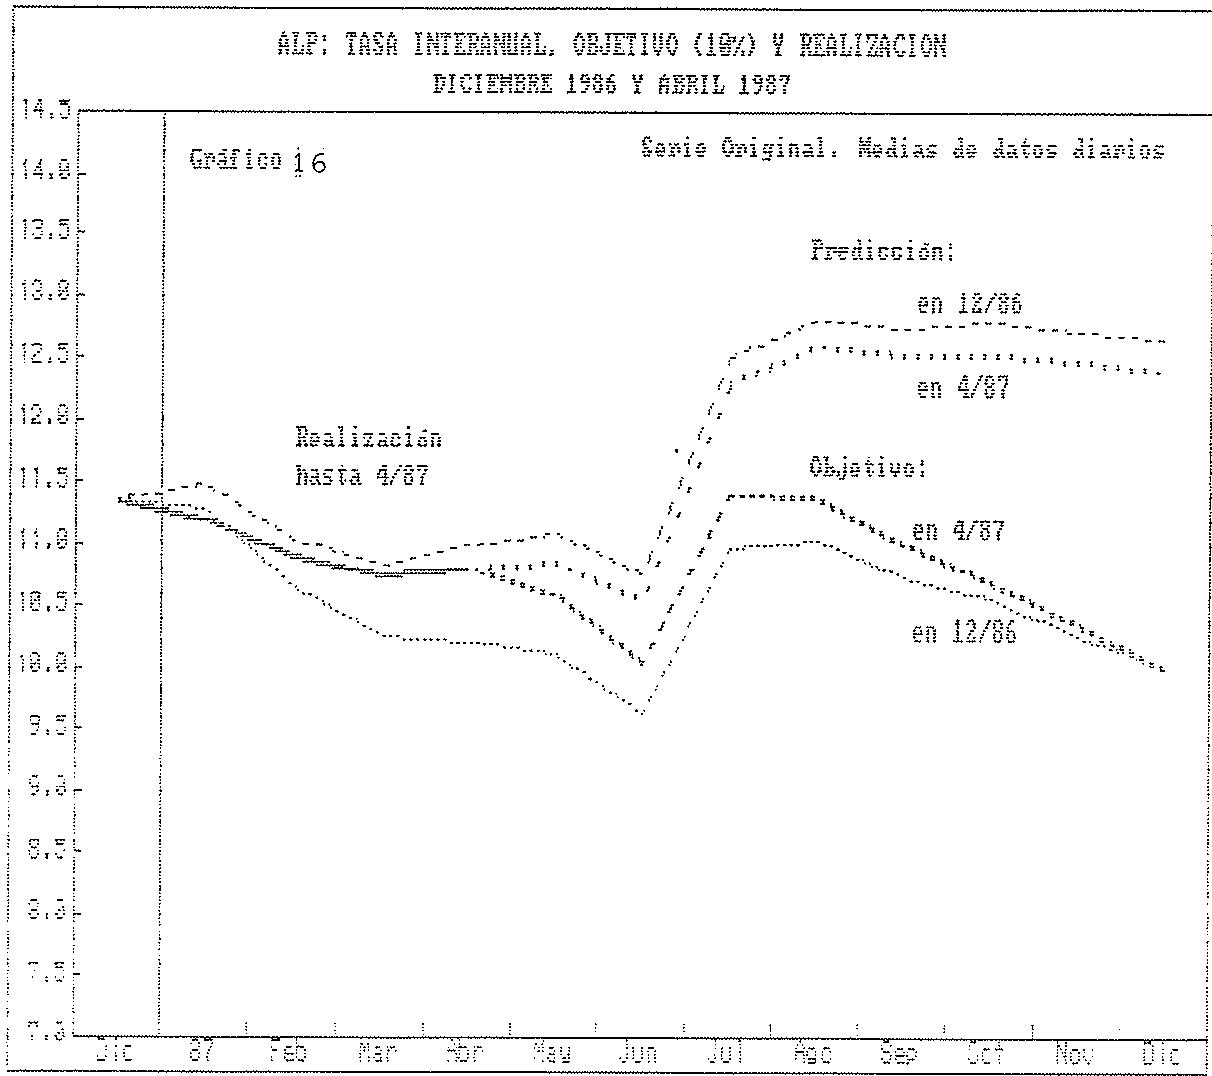
En el Gráfico 16, suponiendo en este caso un objetivo anual del 10%, se han representado las sendas de predicción y objetivo en diciembre y en el mes de abril . El error de predicción cometido
El mes de abril es el último para el que se dispone de datos homogéneos de ALP. En junio coincidiendo con la publicación, por primera vez, del dato de mayo se introdujeron en las series las dos modificaciones ya citadas en la serie. Incorporar meses posteriores supondría hacer de nuevo todos las cálculos contenidos en este artículo, esta vez con las últimas versiones de las series de ALP.
25
en los cuatro primeros meses del año, junto con la reducción en el número de meses disponibles para ejecutar el objetivo de control propuesto son la causa de la modificación de la trayectoria del objetivo.
Puede comprabarse que no se trata de un cambio traumático en la senda objetivo. En este caso, la corrección parece dominada más por la reducción en el número de meses disponibles que por el efecto que haya podido provocar el error de predicción, dado que este es pequeño. Mótese que de acuerdo con la forma de construcción del objetivo que se porpone, la desviación entre el valor del objetivo para un mes y la realización en dicho mes no ejerce efecto alguno sobre la modificación de la senda objetivo.
No debe olvidarse en todo caso, que la política de control del Banco de España no ha estado guiada necesariamente por la senda objetivo que aquí se propone. Entre otras razones porque el Banco no presto atención a la evolución de la fasa interanual. Sin embargo, si puede decirse que la trayectoria de la realización hasta el mencionado mes de abril, no ponja en serio peligro la consecución sin grandes brusquedades, del objetivo final del 10%.
8. - OTRAS CONSIDERACIONES
Téngase en cuenta que la predicción realizada con el modelo univariante en cada momento del tiempo, es "ineficiente" por dos causas concretas. Por un lado, no incorpora información alguna sobre acontecimientos futuros relevantes. Por otro, no toma en consideración el efecto de la política que se pondrá en práctica para conseguir el objetivo final.
El primer aspecto puede ser mejorado sin mayor complicación, de tal forma que la predicción realizada explote en cada momento toda la información disponible. En muchos casos la autoridad monetaria se verá obligada a introducir de manera explicita sus expectativas sobre la influencia de fenomenos y acontecimientos concretos. También en muchos casos, este proceder tendrá lugar en condiciones de incertidumbre y, por tanto, introducirá grandes dosis de arbitrariedad. Tiene, sin embargo, una cualidad fundamental, Independientemente de la arbitrariedad de los supuestos y expectativas de la autoridad monetaria, estos se traducen en una predicción y en una sende objetivo que puede trasmitirse explicitamente al mercado.
Así, los agentes privados dispondrián en todo momento de la mejor predicción que la autoridad es capaz de hacer y, también, de la venta objetivo que se deriva de ella para conseguir el crecimiento final perseguido.
El segundo aspecto, la no incorporación del objetivo en la predicción, más que un problema planía una cuestión de interpretación. En realidad, la verdadera predicción esta mejor representada por la senda objetivo que por la propia predicción univariante, que no es más que una proyección, pues la primera incorpora la política que se espera llevar a cabo.
Nótese, además, que en la exposición de la propuesta de objetivo, en ningún momento se ha mencionado la existencia de una bondo de desviación admisible. Desde nuestro punto de vista dicha banda no debe existir pues introduce incertidumbre no deseada.
Actualmente, la banda existe porque la autoridad monetaria desea disponer de cierto grado de libertad a la hora de conducir el agregado. Esto en si mismo no es criticable, el problema es que rara vez se explicita al mercado el objetivo a corto plazo. En el esquema que aquí se ha propuesto la autoridad monetaria modifica el objetivo a corto plazo, bien porque modifica el objetivo anual o bien porque cambia su predicción. Esto último puede ocurrir, ya sea por causa de la evolución de la propia variable, o por la incorporación de información futura relevante en el modelo de predicción.
Cuando hemos construido las sucesivas sendas objetivo, a medida que transcurrirán los meses del año, en todos los casos hemos supuesto que el objetivo final permanece constante, independientemente del grado de error que este cometiendo la política de control. Esto es así porque implícita-mente se está considerando que dicho objetivo es un dato totalmente exógeno al problema. En particular, el objetivo final no se cambia por el hecho de que parezca no poder alcanzarse; se cambia porque cambian los parámetros que en su caso determinaron la elección del objetivo final de crecimiento monetario.
Si la autoridad monetaria en algún momento del año decidiera cambiar el objetivo final, la construcción de las sendas objetivo tomaria en cuenta este hecho, sin que el esquema de trabajo deba ser alterado en algún otro sentido.
Finalmente, nuestra propuesta de senda objetivo pone de manifiesto otra cuestión importante. Ya vimos en el epigrafe 6 que las razones por las que cambia la senda mes a mes son los errores de predicción y la reducción de tiempo para conseguir el objetivo final. Este último hecho hace que a medida que se acaba el año las correcciones deban ser mas radicales. Sin embargo, esto no es más que una consecuencia de que la política se establezca con carácter anual.
En este sentido, si la programación se realizara a mayor plazo (al menos dos años), siempre existiría una senda objetivo a medio plazo, (digamos 6 meses) relativamente estable, dado el buen funcionamiento del modelo utilizado para la predicción de ALP. La situación actual supone que la incertidumbre aumenta a medida que transcurre el año, dado que se aproxima el cambio de objetivo anual.
9. CONCLUSIONES
En este trabajo se mantiene que el actual diseño de objetivo de control monetario del Banco de España presenta varias deficiencias. Por un lado, no toma en consideración la inencia inherente al proceso de la variable ALP, lo cual presumiblemente provoca tensiones innecasarias en los primeros meses del año, dada la separación entre la realización de diciembre y el objetivo de crecimiento del año entrante. Por otro lado, el actual diseño (mejor dicho su ausencia) deja un excesivo margen de maniobra en el centro plazo, que alimenta la incertidumbre de los mercados. Finalmente, la utilización actual de series desestacion nalizadas para el seguimiento y control podía estar creando dificultades innecesarias.
Precisamente son estos tres tipos de problemas los que trata de subsanar la propuesta de diseño de objetivo que se presenta en estas páginas. El objetivo es suave, respeta la heterogeneidad de los distintos meses y transmite informacion al mercado de manera sistemática y objetiva. Finalmente, facilita y abarata los costes del controlador y de los agentes, al poder utilizarse series originales sin desectacionalización.
Este artículo no pretende afirmar que la suloridad monetaria busque de hecho un crecimiento constante a lo largo de todos los meses del año. Al contrario, algunos de sus comentarios acerca del objetivo anual sugieran que se tiene en mente un proceso similar al que aquí se sugiera. Si es cierto, sin embargo, que cualquiera que sea el modo en que se tiene en cuenta la heterogeneidad de los distintos meses, dicho procedimiento nunca se ha hecho explicito.
No cabe duda de que la actividad de las agentes económicos se ve complicada por la incertidumbre que se produce al disponer de una cifra de crecimiento anual pero no de una senda objetivo, junto con las complicaciones que ya se citaron en la Sección 2. En este trabajo se hace una propuesta rigurosa acerca de la elaboración y revisión de la senda objetivo para el agregado monetario. Debe notarse que no hay nada específico acerca de ALP en esta sugerencia, por lo que sería aplicable a cualquier otro agregado, o incluso variable no monetaria que pudiera ser objeto de control.
A continuación se resume brevemente ambas alternativas,
CARACTERISTICAS DEL SISTEMA ACTUAL
* Se define como el mantenimiento de la tasa acumulada en un entorno de 1.5 puntos de un objetivo anual durante todos los meses del año.
* Existe un escalón entre la realización del periodo anterior y el objetivo de crecimiento constante para el siguiente período.
* No se definen trayectorias-objectivo.
La información al mercado se límite el objetivo anual y las realizaciones. En algunos casos ni siquiera se llega a comunicar de forma oficial el cambio de objetivo anual.
CARACTERISTICAS DEL SISTEMA QUE SE PROPONE
Se puede trabajar con series origina- les, que no exigen ser modificadas periodicamente.
* El objetivo se define en términos de tasa interanual como una senda que en diciembre coincide con el objetivo anual.
El objetivo se obtiene de forma gradual.
* Cualquier información o supuesto utilizado por la autoridad monetario es transmitido de forma objetiva al mercado, en forma de una senda objetivo.
* El mercado conoce en todo momento cual es el objetivo de la autoridad monetaria con un horizonte amplio.
REFERENCIAS
Maravall, A. (1987): "Descomposición de series temporales: Especificación, estimación e inferencia". Documentos de trabajo 8702, Servicios de Estudios, Banco de España.
Novales, A. (1987): "Sobre la desestacionalización de series económicas" documento FEDEA, 8712.