POLITICA MACROECONOMICA Y EMPLEO:
LA EXPERIENCIA ESPAÑOLA 1974-87
C. Sebastián
L. Servén
J.A. Trujillo
Documento 87-16
Este documento corresponde a un Informe solicitado a FEDEA por la Comisión de Expertos sobre el De-sempleo.
INDICE
O. INTRODUCCIÓN ..... 1 I. BREVE DESCRIPCION DEL CONTEXTO INTERNACIONAL (1973-1985) ..... 4 1. Crecimiento y empleo ..... 4 2. Empleo y precios ..... 14 3. Política Fiscal ..... 15 4. Política Monetaria ..... 23 II. LA ECONOMIA ESPAÑOLA EN EL PERIODO (1973-87) ..... 26 1. Evolución de la economía ..... 26 2. Evolución del empleo ..... 30 3. La evolución de los precios de los factores ..... 34 4. La política macroeconómica..... 41 4.1 La política monetaria..... 41 4.2 Política fiscal..... 42 4.3 Tipos de cambio ..... 45 5. Cuadro resumen de política y resultados durante el período 1974-86 en España..... 50 III. LA POLITICA MACROECONOMICA Y EL EMPLEO..... 52 El período 74-77 ..... 53 La política antiinflacionista..... 56 El déficit público y los tipos de interés ..... 59 El efecto expansivo de la poli- tica fiscal ..... 63 Los ingresos públicos..... 65 La política socialista..... 65 El comienzo de la recuperación..... 67 Conclusions ..... 68 . APENDICE ESTADISTICO Y GRAFICO..... 73 . INDICE DE CUADROS..... 83 . INDICE DE GRAFICOS..... 84 BIBLIOGRAFIA ..... 87
O. INTRODUCCION
| La evolución de las economías de los países industrializados desde la primera crisis de los precios del petróleo en 1973 ha sido muy distinta. Quizá el hecho más sobresaliente haya sido la dificultad de los países europeos para generar empleo. Y dentro de este grupo de países el caso español es especialmente grave. |
| España ha destruido empleo cuando lo hacían los demás y ha seguido haciéndolo cuando los otros países daban muestras de recuperación. España no ha sido capaz de crear empleo ni siquiera en sectores como el privado de servicios, que en el resto de países ha sido la principal fuente de nuevos puestos de trabajo. |
| Esta situación abre un interrogante, que en nuestro caso es adicional al peor comportamiento de las economías europeas en relación a Estados Unidos, Canadá y Japón. ¿Qué ha habido de diferente en el caso español? |
| ¿Es el proceso de destrucción de empleo sufrido por la economía española una consecuencia de la política macroeconómica seguida?, o ¿ha sido ésta fundamentalmente correcta dada la evolución internacional y las circunstancias históricas mientras que el crecimiento del paro obedece a otros factores? |
| Las causas del desempleo en los países industrializados son complejas y variadas. Algunos,como es el caso de España, han debido soportar simultaneamente a la crisis de empleo industrial la continuación del proceso de destrucción de puestos de trabajo en el sector primario. |
| Sin duda existen causas de orden microeconómico importantes; cambios en los precios relativos, agotamiento del ciclo de algunas industrias, cambio tecnológico, ineficencias atribuibles al mal funcionamiento de los mercados, políticas proteccinistas, emergencia de países competidores, etc. No quiere ello decir, sin embargo, que pueda excluirse de responsabilidad a la política macroeconómica desarrollada por los gobiernos de estos países. |
| Las políticas de ajuste a los problemas, especialmente de inflación, generados por los shocks de precios de materias primas, pueden ser la causa que explique parte del desempleo, pero no parece que deban ser acusadas de haber jugado un papel determinante. Por otro lado, es difícil imaginar cual habría sido el resultado si la respuesta a la segunda crisis del petróleo hubiera sido una marcada política expansiva. |
| A pesar de ello, el objeto de este informe es precisamente el papel de la política macroeconómica en los problemas de empleo en España. Se pone énfasis en este aspecto de la cuestión y, de manera consciente, se dejan de lado o se mencionan sin profundizar otros elementos explicativos del proceso de destrucción de empleo, que se admite han podido tener consecuencias mucho más nocivas. |
| Por tanto, este informe no pretende ofrecer una explicación que abarque todas las causas del problema del empleo en España. se limita al obje- |
| tivo más modesto de examinar el efecto de la política macroeconómica. Ni siquiera trataremos de cuantificar que parte de este problema puede tener su origen en dicha política. Nos limitaremos a resaltar aspectos relevantes de nuestro entorno económico y de la política macroeconómica desarrollada cuya combinación ha podido ser causa de que el problema del paro se haya agudizado. en particular, se expondrá el punto de vista de que no habiendo sido muy diferente la política macroeconómica desarrollada en España, quizá si lo haya sido el entorno socio-económico sobre el que fué aplicada, pudiendo esto haber sido la causa que explique el diferencial de empleo con otros países de nuestro entorno. |
| Inicialmente se realiza una breve descripción del contexto internacional, centrado en los siete principales países de la OCDE. Ello con el objeto de disponer de un mínimo marco de referencia para valorar la situación española. Posteriormente se describe la evolución de nuestra economía en el período de referencia en lo que se refiere a resultados de orden macroeconómico y se caracterizan los distintos regímenes de política monetaria, fiscal y cambiaria. |
| A continuación, en el Capítulo III, se realiza un análisis interpretativo de los hechos, en el que se caracteriza y se valoran las distintas fases de la política macroeconómica y su repercusión sobre la evolución del nivel de actividad económica y sobre el nivel de ocupación. |
| Se presentan gran número de gráficos y cuadros estadísticos. Aquellos que no resultan cruciales para ilustrar la línea argumental son relegados a un Apéndice. |
I. BREVE DESCRIPCION DEL CONTEXTO INTERNACIONAL (1973-85)
En este apartado presentamos de forma muy esquemática, cuales han sido los resultados y las características de las políticas de orden macroeconómico desarrolladas por los principales países de la OCDE. En concreto, nos referimos a los llamados 7 grandes: Estados Unidos, Japón, Alemania, Francia, Gran Bretaña, Italia y Canadá.
El período de referencia es el que va desde la primera crisis del petroleo, 1973 a 1985, último año para el que existen datos disponibles para el conjunto de países. Cuando existen datos homogéneos también se presentan los de España.
El objeto de este resumen de políticas y resultados es disponer de un mínimo marco de referencia para el posterior análisis de las causas del desempleo en el caso español .
1. Crecimiento y empleo
El año 1973 se caracterizó por un crecimiento muy elevado del Producto Interior Bruto en todos los países. Como queda expuesto en el cuadro 1, este crecimiento osciló entre el 4.8% de Esta-
Existen numerosos estudios sobre las causas del desempleo, especialmente en Europa, durante la última década. Entre ellos, Sachs (1986), los contenidos en el suplemento especial de Economía vol. 53 (1986), Fitoussi y Phelps (1986), Tobin (1986).
CUADRO 1 CRECIMIENTO REAL DEL PIB
| AÑO | EEUU | JAPON | ALEMANIA | FRANCIA | G.BRETANA | ITALIA | CANADA | ESPAÑA |
| 1973 | 4,8 | 7,9 | 4,7 | 5,4 | 7,7 | 7,0 | 7,7 | 7,9 |
| 1974 | -0,7 | -1,2 | 0,3 | 3,2 | -1,0 | 4,1 | 4,4 | 5,7 |
| 1975 | -1,0 | 2,6 | -1,6 | 0,2 | -0,6 | -3,6 | 2,6 | -1,1 |
| 1976 | 4,9 | 4,8 | 5,4 | 5,2 | 3,8 | 5,9 | 6,1 Media 2,9 | 3,0 |
| 1977 | 4,5 | 5,3 | 3,0 | 3,1 | -1,1 | -1,9 | 3,6 | 3,3 |
| 1978 | 5,2 | 5,1 | 2,9 | 3,8 | 3,5 | 2,7 | 4,6 | 1,8 |
| 1979 | -2,0 | 5,2 | 4,2 | 3,3 | -2,2 | 4,9 | 3,9 | 0,2 |
| 1980 | 0,0 | 4,4 | 1,4 | 1,1 | -2,3 | 3,9 | 1,5 | 1,5 |
| 1981 | 3,7 | 3,9 | 0,2 | 0,5 | -1,2 | 0,2 | 3,7 | 0,2 |
| 1982 | -2,5 | 2,8 | -0,6 | 1,8 | -1,0 | -0,5 | -3,3 Media 2,0 | 1,2 |
| 1983 | 4,0 | 3,2 | 1,5 | 0,7 | 3,8 | -0,2 | 3,1 | 1,8 |
| 1984 | 6,7 | 5,0 | 2,7 | 1,5 | 2,2 | 2,8 | 5,6 | 1,9 |
| 1985 | 3,0 | 4,5 | 2,6 | 1,1 | 3,7 | 2,3 | 3,9 | 2,2 |
| 1968-73 | 3,2 | 8,4 | 4,9 | 5,9 | 3,2 | 4,6 | 5,4 | 6,8 |
| 1974-79 | 2,5 | 3,6 | 2,4 | 3,1 | 1,5 | 2,7 | 4,2 | 2,5 |
| 1980-85 | 2,5 | 4,0 | 1,3 | 1,1 | 1,2 | 1,4 | 2,4 | 1,4 |
Fuente:OCDE
dos Unidos y el 7.9% de Japón.
La primera crisis tuvo como característica importante su brusquedad, dados los niveles de crecimiento de los años precedentes. Esta es especialmente la situación en Estados Unidos, Japón, Alemania y Gran Bretaña; Francia e Italia aplazan todavía un año la recesión; y Canadá puede decirse que no llega a sufrir una recesión muy profunda.
También tiene como característica esta primera crisis su brevedad. El trienio 1976-79, aunque no alcanza los niveles de crecimiento anteriores a la crisis, si puede considerarse como expansivo. Este es un hecho clave que diferencia el caso español. Los años anteriores a la segunda crisis del petróleo, 1978 y 1979, son en nuestro caso de sería recesión.
La crisis que se desata en 1979 tiene, al menos en algunos países, características opuestas a la primera. Es de menor brusquedad, pues se parte de niveles de crecimiento más moderado, pero, sin embargo, es de mayor duración. Especialmente, este es el caso de los cuatro países europeos considerados. Mientras que Estados Unidos, Japón y Canadá disfrutan de una breve expansión en 1980-81, según el caso, y Japón sólo sufre una moderada desaceleración, los cuatro países europeos entran en un período de recesión más duradero.
Durante los años 70 no puede hablarse propiamente de crisis de empleo, pues las tasas de paro, aunque sensiblemente superiores a las del período anterior a la crisis, se mantienen a niveles medios todavía razonables. Los problemas de empleo se agravan a partir de la segunda crisis de la energía, especialmente en los países europeos. En este período, la tasa de paro se hace casi insensible a la recuperación de la producción. (Cuadro A.1, ver Apéndice)
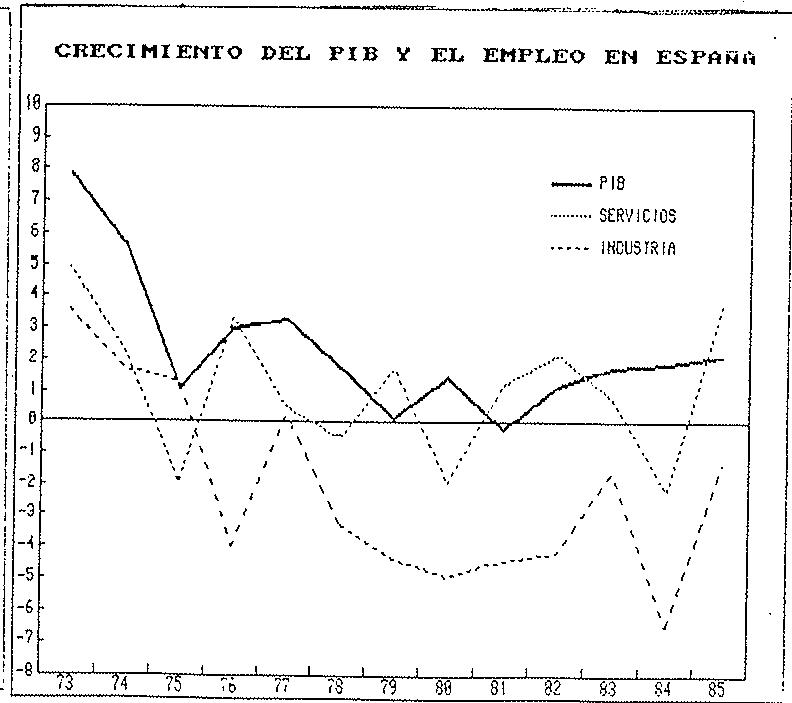
Quizá el factor más importante de la evolución del empleo sea el comportamiento diferenciado de los distintos sectores. En los gráficos 1 a 7 se muestra la evolución de la tasa de crecimiento del PIB y del empleo en los sectores servicios e industria, este último incluyendo construcción. Los datos correspondientes a dichos gráficos se encuentran en los cuadros A.2 y A.3. (ver Apéndice).
El empleo agrícola, que no incluimos en los gráficos pero al que más adelante haremos referencia, mantuvo fuertes tasas de decrecimiento en todos los países, excepto Canadá, pero quizá este hecho no pueda ser atribuido a la crisis sino a un proceso socio-económico de más largo plazo.
En cuando al empleo no agrícola, el primer hecho notorio es que, en todos los países, el
El empleo en servicios no ha seguido la misma evolución que el industrial. En primer lugar, excepto en un par de casos puntuales, no ha dejado de crecer. En segundo lugar, su comportamiento en relación al crecimiento del PIB y al empleo industrial parece sugerir un doble efecto. Por un lado, el sector servicios sustituye empleo del sector industrial; por ejemplo via desintegración horizontal de algunas empresas. Esto podría explicar que en muchos casos el empleo en ambos sectores varíe en un sentido opuesto. Por otro lado, el sector servicios tiene una dinámica propia y ha desarrollado en mayor medida que el industrial nuevos proyectos de inversión. Pero hay otro factor muy importante: el empleo público en el sector servicios.
Suponemos en lo sucesivo que todo el empleo de las Administraciones Públicas corresponde a empleo en servicios. Consecuentemente se considera como empleo en el sector servicios privado a la tud entre casos como el de Alemania, Gran Bretaña y España, e incluso Francia. Claramente hay que situar separadamente a Italia del resto de los europeos, pues se sitúa casi más cerca de Estados Unidos y Canadá que de los primeros.
GRAFICO 1
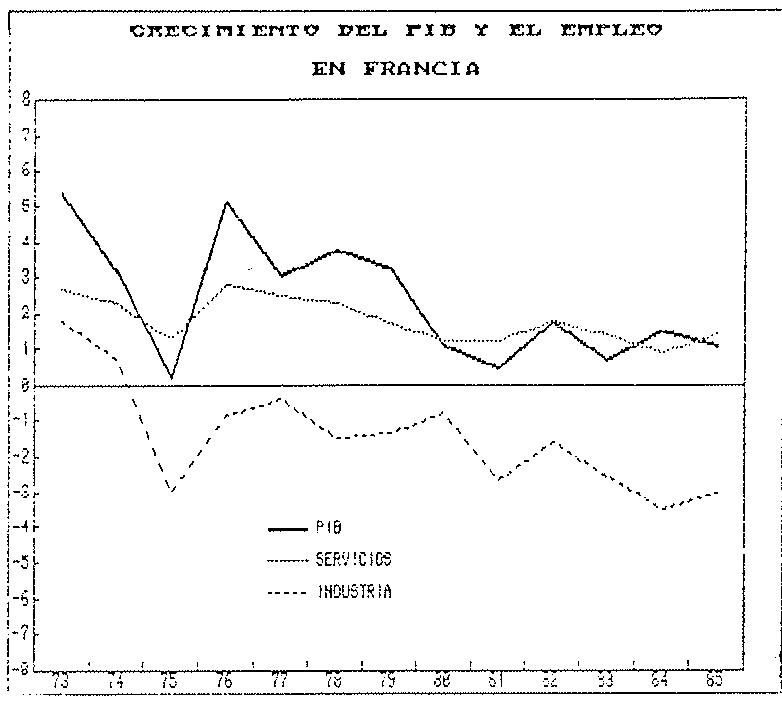
GRAFICO 2
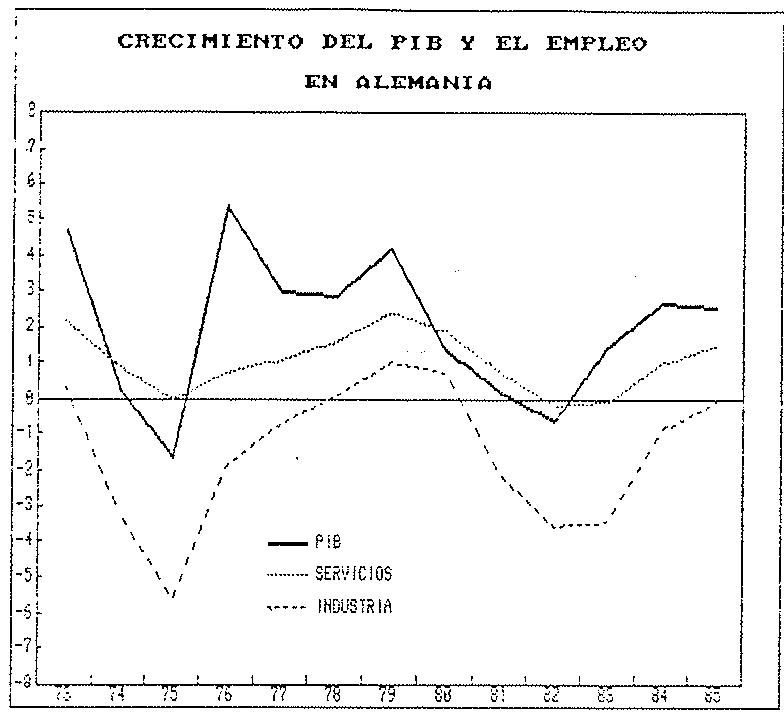
GRAFICO 3
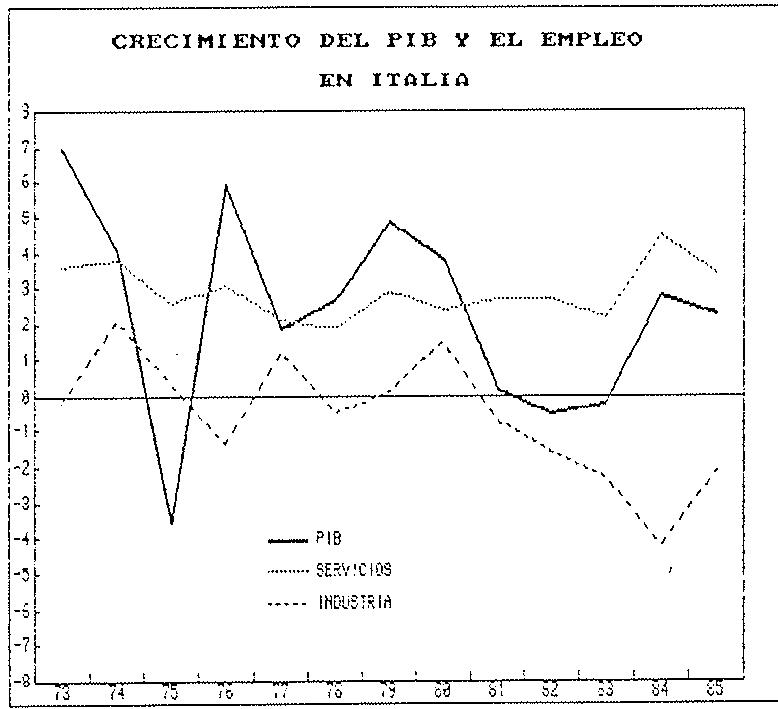
GRAFICO 4
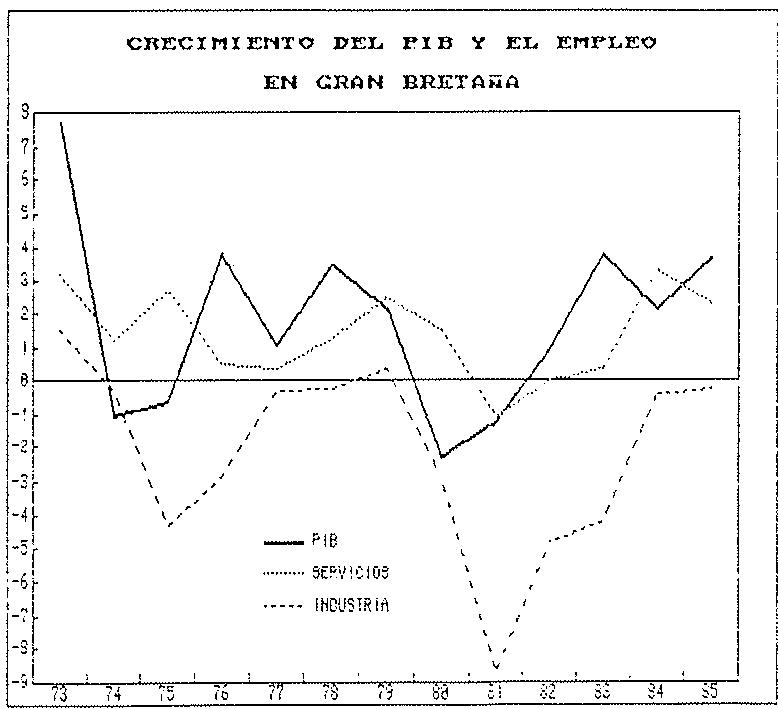
GRAFICO 5
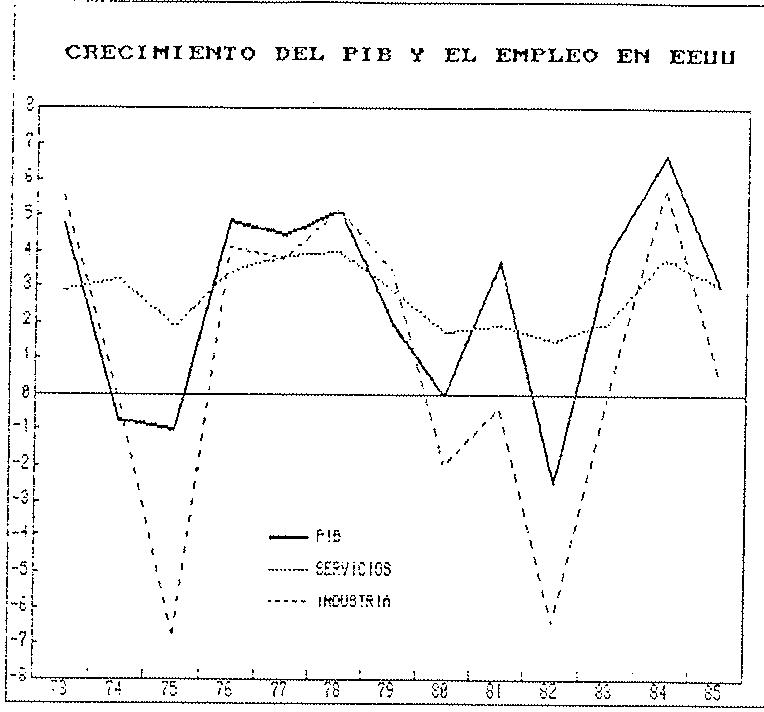
GRAFICO 6
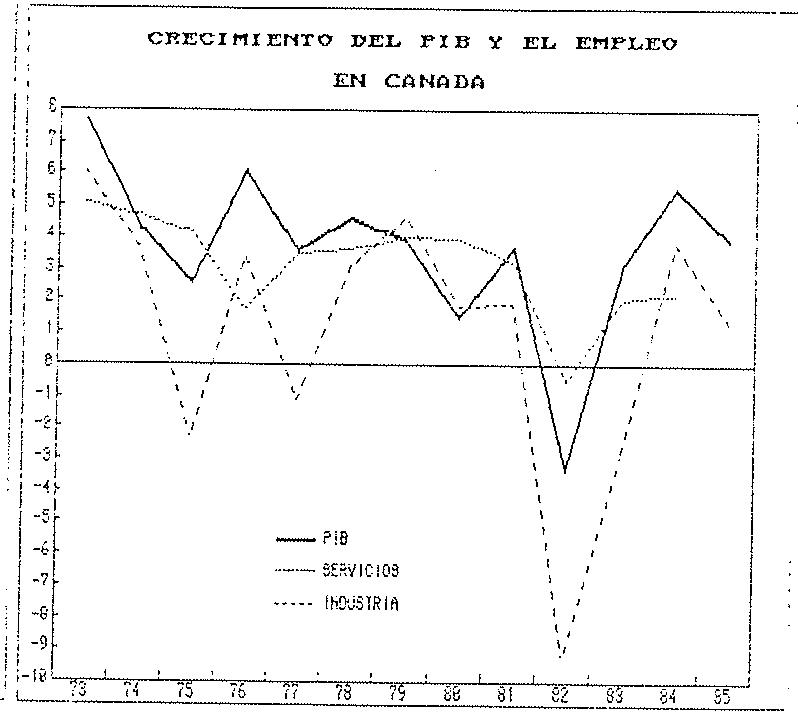
GRAFICO 7
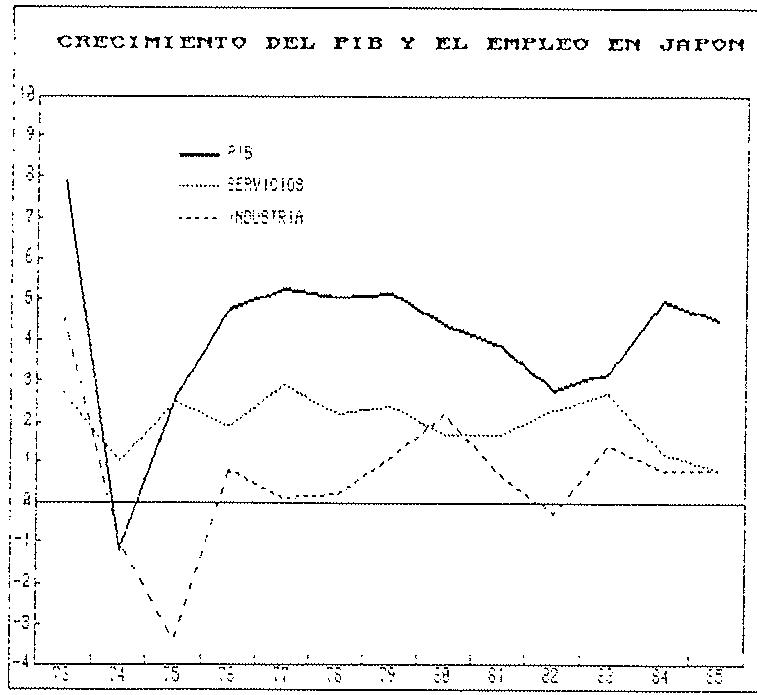
GRAFICO 7.bis Fuente: OCDE
| diferencia entre el total y el de las Administraciones Públicas. En el cuadro A.4 (ver Apéndice) están las cifras así calculadas de crecimiendo de empleo privado en el sector servicios. En los Gráficos A1-A7 su representación. |
| El primer hecho a notar es que el empleo privado en servicios, por término medio, no se expande tan rápido como lo hace el total de empleo en dicho sector. De hecho, en algunos países este subsector también llega a destruir empleo. |
| En este sentido Francia parece comportarse de manera peculiar. El empleo privado en servicios durante los años más graves de la crisis, crece a tasas muy saludables. Al contrario, otros países muestran como este subsector pierde empuje a medida que transcurren los años 80. |
| Como resumen de la evolución del empleo en los países estudiados, el cuadro 2 sintetiza el porcentaje de empleos creados o destruidos durante los periodos 1973-79 y 1979-85. También se incluyen los datos sobre España, con dos cifras alternativas, la que ofrece la OCDE y la que se desprende de la EPA. |
| De los países estudiados sólo Alemania y Gran Bretaña destruyeron empleo durante el período. Aunque en ninguno de los dos casos la destrucción se aproximó a la ocurrida en España: el 15,8 o el 18,3 por 100 del empleo existente en 1973, según la fuente. |
| Si acumulamos los datos de todo el período 1973-85, se observa como se destruyó una gran cantidad de empleo en el sector agrícola en todos |
| los países excepto Canadá. Japón y Alemania destruyeron el 28 por ciento. Francia el 32, Italia el 34 y España el 39 o el 43, según la fuente. Estados Unidos sólo destruyó el 7 por ciento, mientras que Canada creó un 3 por ciento. |
| Obviamente, la importancia de la destrucción de empleo en cada país debe ser debidamente ponderada por el tamaño de cada sector. Utilizando el tamaño relativo de cada uno (ver cuadro A.7 del apéndice) podemos comprobar que la evolución del empleo agrícola es de muy distinta importancia para el empleo global según los países. Este hecho queda reflejado en la segunda parte del Cuadro 2. |
| También se observa cómo el problema de empleo se centra en el sector industrial, siendo esto especialmente notorio en el caso de los países europeos estudiados. Considerando de manera acumulada todo el período Italia, destruyó el 7.5 por cien del empleo industrial, Alemania el 18, Francia el 19, Gran Bretaña el 25,5 y España el 24,5 o el 27,1 según la fuente estadística. |
| Finalmente, la distinta capacidad de creación de empleo del sector servicios explica el resultado global. Este sector es el único en el que se han creado empleos netos en todos los países, aunque una vez más existen grandes diferencias. También en este caso España se sitúa a cierta distancia del resto, y además la creación de empleo tuvo su origen en el sector público. |
| En la segunda parte del Cuadro 2 se refieren los porcentajes de cada sector al empleo total en 1973. En este caso se aprecia aún más claramente el origen del desempleo en cada país. Al margen del sector agrícola, se observa una mayor simili- |
CUADRO 2 PORCENTAJE DE EMPLEOS CREADOS O DESTRUIDOS (Porcentaje sobre el empleo en cada sector)
| AÑO | EEUU | JAPON | ALEMANIA | FRANCIA | G.BRETAÑA | ITALIA | CANADA | ESPAÑA (OCDE) | ESPAÑA (EPA) | |
| AGRICOLA | 1973-79 | -1,8 | -13,0 | -23,0 | -18,6 | -7,7 | -14,2 | 3,0 | -26,0 | -26,1 |
| 1979-85 | -4,9 | -17,0 | -6,3 | -17,0 | -5,8 | -23,2 | 0,0 | -18,0 | -22,7 | |
| NO AGRICOLA | 1973-79 | 16,9 | 6,8 | -1,8 | 4,7 | 1,8 | 10,0 | 19,7 | -1,1 | -3,4 |
| 1979-85 | 9,0 | 8,8 | -1,7 | -0,5 | -3,9 | 6,7 | 9,4 | -7,3 | -9,6 | |
| INDUSTRIA | 1973-79 | 9,4 | -2,2 | -10,0 | -6,4 | -7,4 | 1,8 | 11,7 | -8,0 | -6,6 |
| 1979-85 | -2,9 | 5,7 | -9,2 | -13,5 | -19,6 | -9,1 | -3,9 | -20,8 | -19,2 | |
| SERVICIOS | 1973-79 | 20,9 | 13,6 | 6,9 | 13,6 | 8,9 | 17,5 | 23,6 | 5,4 | 7,0 |
| 1979-85 | 14,7 | 10,8 | 4,9 | 8,2 | 6,5 | 19,3 | 15,2 | 3,9 | 0,0 | |
| SERVICIOS PRIVADOS | 1973-79 | 25,6 | 13,8 | 4,0 | 13,5 | 8,1 | 17,8 | - | - | - |
| 1979-85 | 17,9 | 12,0 | 4,4 | 6,0 | 11,0 | 25,0 | - | -1,0 | -3,4 | |
| PUBLICO | 1973-79 | 8,9 | 11,9 | 14,0 | 13,9 | 10,2 | 17,0 | - | - | - |
| 1979-85 | 5,3 | 2,4 | 6,0 | 13,4 | -1,2 | 7,5 | - | 18,8 | 22,5 | |
| TOTAL | 1973-79 | 16,1 | 4,1 | -3,3 | 2,1 | 1,5 | 5,6 | 18,6 | -7,2 | -6,9 |
| 1979-85 | 8,5 | 5,9 | -2,0 | -1,9 | -3,9 | 2,2 | 8,8 | -9,3 | -12,2 | |
| 1973-85 | 26,0 | 10,3 | -5,3 | 0,1 | -2,5 | 7,9 | 29,1 | -15,8 | -18,3 |
Fuentes: OCDE y EPA(España)
DISTRIBUCION POR SECTORES DE LA VARIACION DE EMPLEO ACUMULADA ( 1973-1985 ) ( Porcentajes sobre el empleo total en 1973 ) Fuente:OCDE
| EEUU | JAPON | ALEMANIA | FRANCIA | G.BRETAÑA | ITALIA | CANADA | ESPAÑA | |
| AGRICUL. | -0,3 | -3,7 | -2,0 | -3,6 | -0,4 | -6,0 | 0,2 | -9,5 |
| INDUSTRIA | 2,1 | 1,3 | -8,7 | -7,5 | -10,8 | -2,9 | 2,2 | -9,9 |
| SERVICIOS | 24,2 | 12,8 | 5,5 | 11,3 | 8,8 | 17,0 | 26,6 | 3,7 |
| TOTAL | 26,0 | 10,3 | -5,3 | 0,1 | -2,5 | 7,9 | 29,1 | -15,8 |
2. Empleo y precios
El efecto del brusco cambio de precios relativos a comienzos de la década de los años 70 tiene una inmediata repercusión en términos de inflación en todos los países, especialmente en aquellos fuertemente dependientes de las importaciones de productos energéticos. Como se menciona en Purvis (1983) este fenómeno ocurre cuando todos los países están habituados a que la inflación tenga su origen en la demanda agregada. De este modo, las restricciones de demanda que se articulan, todavía no acompañadas de ajustes por el lado de la oferta, dan lugar a un período sin precedentes de inflación y estancamiento, si se compara con la década precedente.
Durante el período relativamente expansivo 1976-79, situado entre las dos crisis de la energía, se consolidan las presiones inflacionistas desatadas en 1973; excepto en los casos de Japón y Alemania, especialmente el primero, que reducen sensiblemente el impacto inflacionista de la subida de precios del petróleo.
El comportamiento de todos los países tras la segunda crisis es muy distinto. El rebrote inflacionista es en este caso drásticamente eliminado. La excepción es, quizá, Italia, pues aunque en términos absolutos consigue una reducción sustancial de su tasa de inflación, en términos relativos queda muy por encima de los demás países.
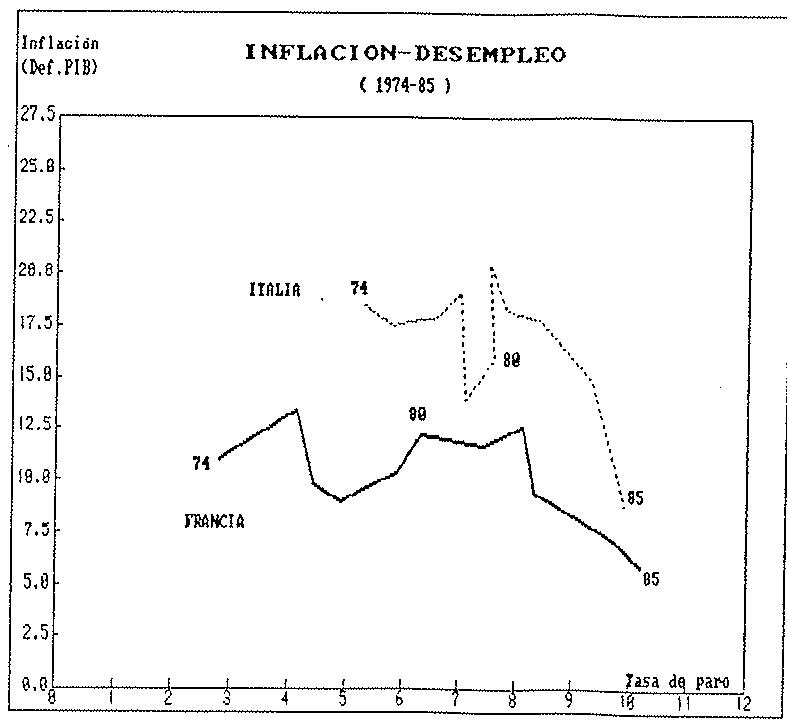
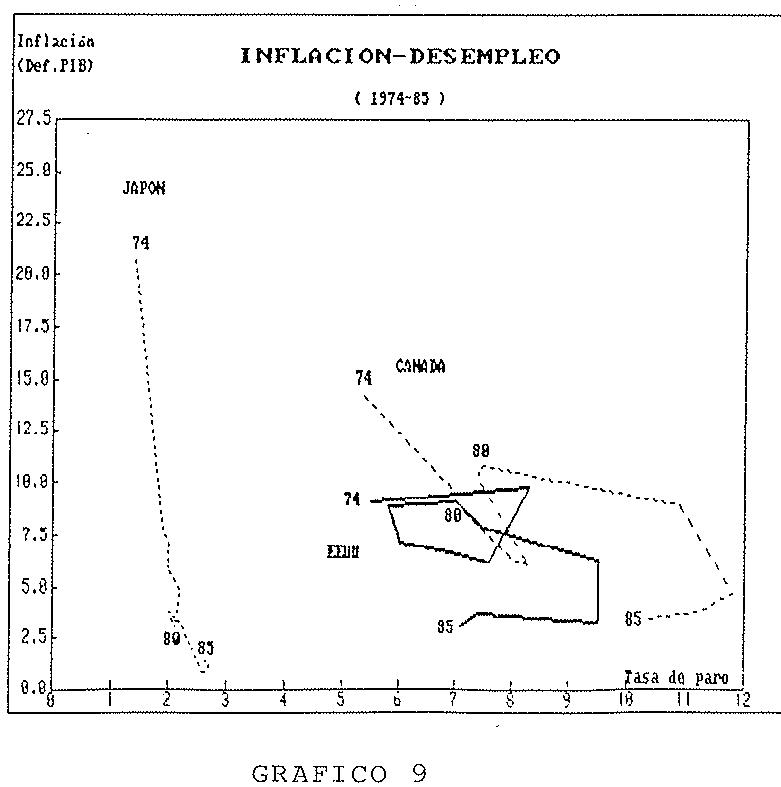
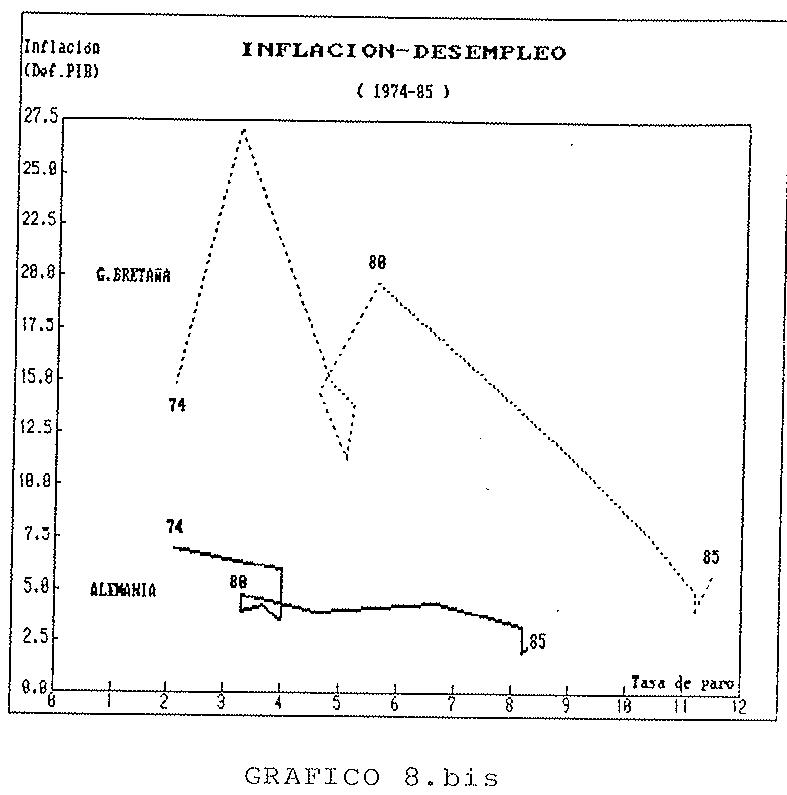
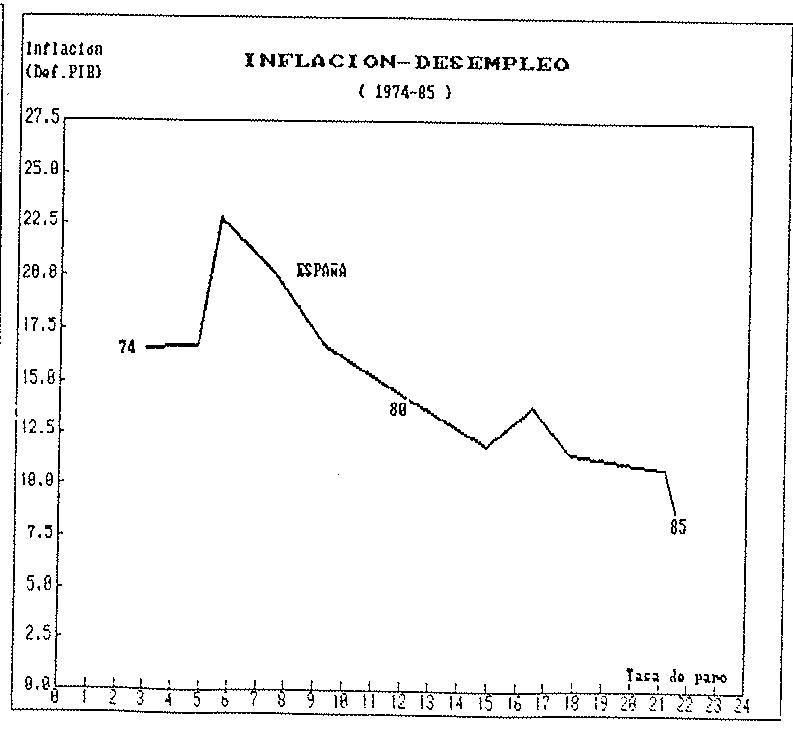
En los Gráficos 8 y 9 quedan representadas las combinaciones inflación-paro de los siete países considerados. Los cuatro europeos presentan características similares entre sí; lo mismo que Estados Unidos y Canadá, entre ellos. Los cuatro pimeros exhiben una relación claramente negativa, mientras que los segundos consiguen invertir el signo de la pendiente en los últimos años. Japón, como casi siempre, es un caso aparte, habiendo eliminado su problema de inflación haciendo escasas concesiones al paro.
El caso de España debe situarse entre los europeos, aunque presentando el problema de forma más aguda (Nótese la difernecia de escala en el eje de abscisas).
3. Política fiscal
Los Gráficos A-8 a A-14 incluidos en el apéndice muestran la evolución de los ingresos y gastos públicos en términos reales. Junto con la evolución de estos también se exhibe la de la tasa de crecimiento del PIB.
Como característica general puede resaltarse que en todos los países el crecimiento de los ingresos públicos acompaña al del PIB. Este carácter procíclico de los ingresos, por otra parte esperable, es especialmente acentuado en Estados Unidos, Canadá, Alemania y Francia, y algo menos en el resto de países.
En cuanto al gasto, si algo puede decirse es su carácter anticíclico. Este hecho es más notorio en Estados Unidos, Canadá e Italia. En todo caso, cia expansiva; y Gran Bretaña mantiene, por término medio, una política menos contractiva que en el período precedente, incluso moderadamente expansiva durante le último período
GRAFICO 8
| estas afirmaciones sobre la ciclicidad de ingresos y gastos descansan exclusivamente en el examen casual de los gráficos mencionados. |
| Tanto en lo que se refiere a ingresos como a gastos públicos la característica general del período es su crecimiento medio. Como queda reflejado en los Gráficos 10 y 11, en ambos casos y en todos los países, la participación de estas magnitudes en el PIB ha aumentado sensiblemente. |
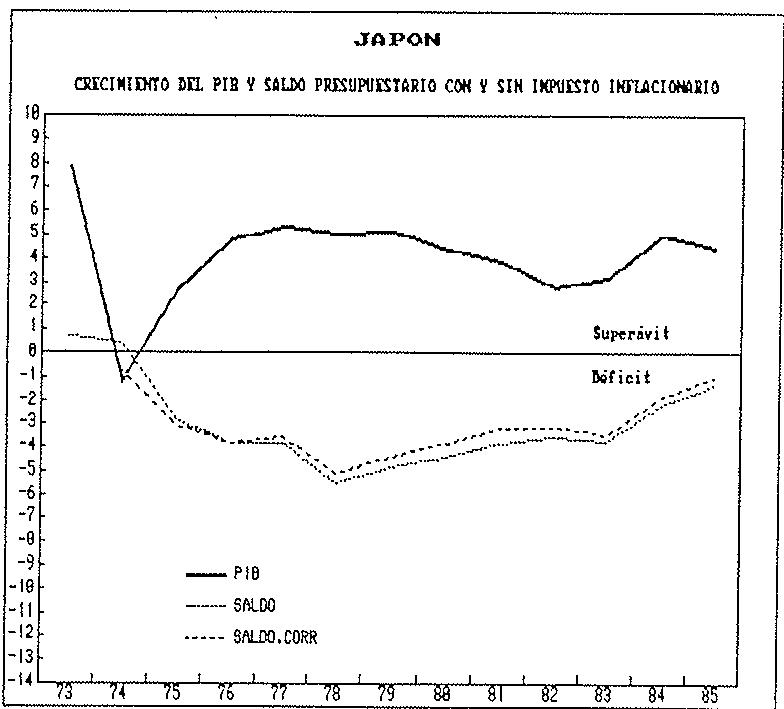
| Pero, para caracterizar el carácter expansivo o contractivo de la política fiscal, centremos nuestra atención en la evolución del déficit público. En los Gráficos 12-18 se presenta la evolución del déficit público, entendido como la necesidad de financiación de las Administraciones Públicas. También se representa el déficit corregido de impuesto inflacionario; es decir, considerando como ingreso la pérdida de valor de la deuda neta viva de las Administraciones Públicas. En este caso se ha considerado como deuda exclusivamente aquella no monetaria. |
| Por carecer de datos homogéneos no se ofrecen en este caso las cifras de España. Más adelante, en el capítulo II, se ofrece una estimación del déficit de la Administración Pública española corregida de impuesto inflacionario. |
| El primer hecho a notar es que dicho impuesto inflacionario solo tiene verdadera relevancia en los casos de Italia y Gran Bretaña. En el resto de países, se mantiene aproximadamente constante y a un nivel relativamente moderado. |
| El examen de los gráficos muestra diferencias entre los distintos países. Estados Unidos |
GRAFICO 10
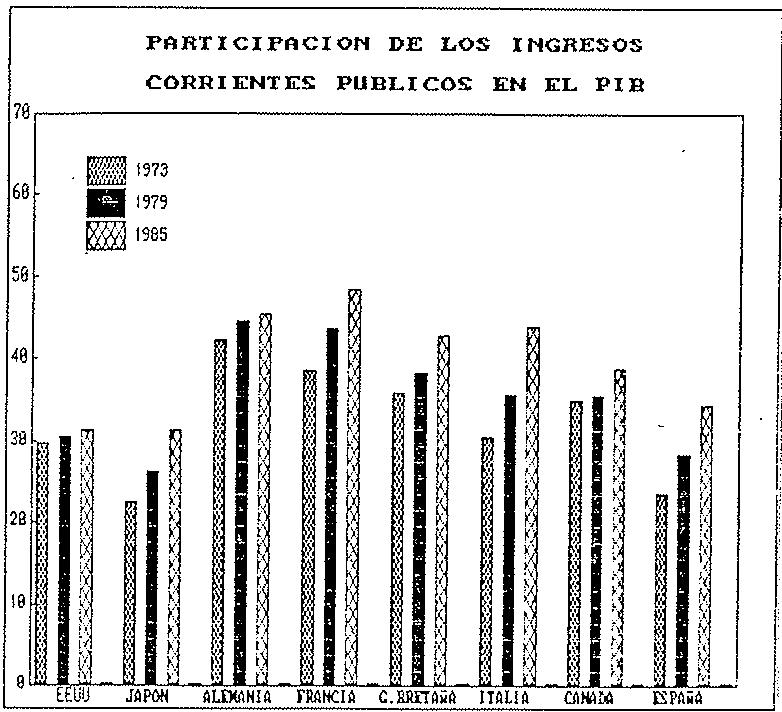
GRAFICO 11
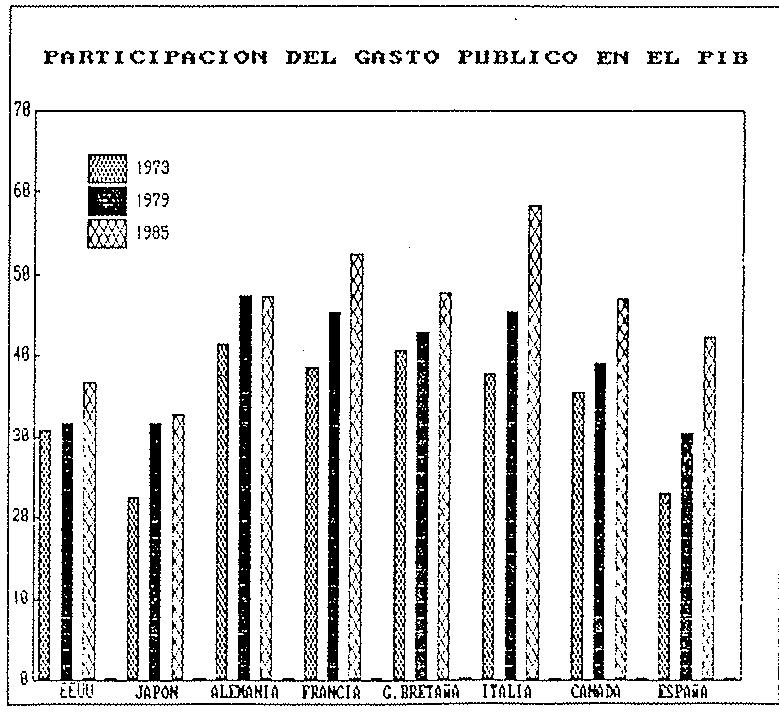
GRAFICO 12
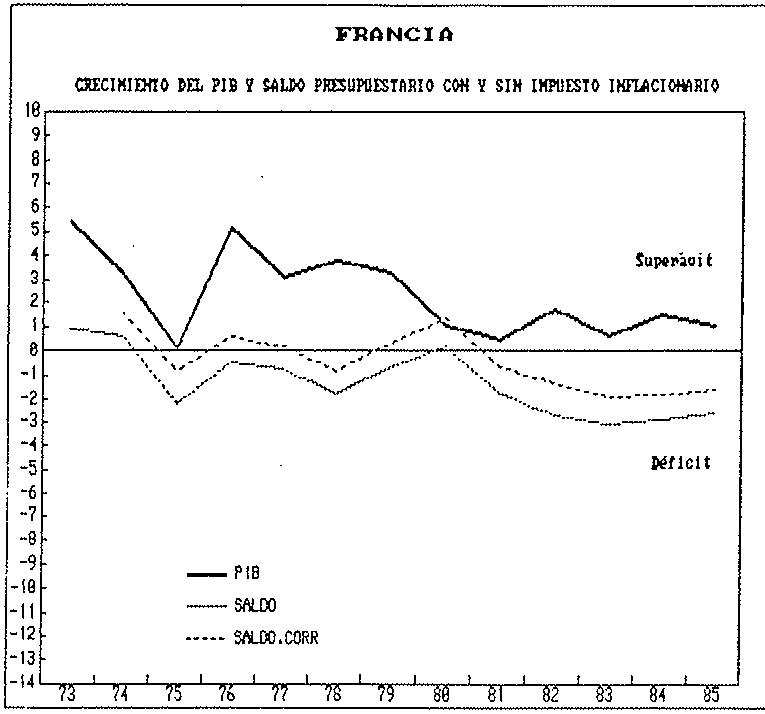
GRAFICO 13
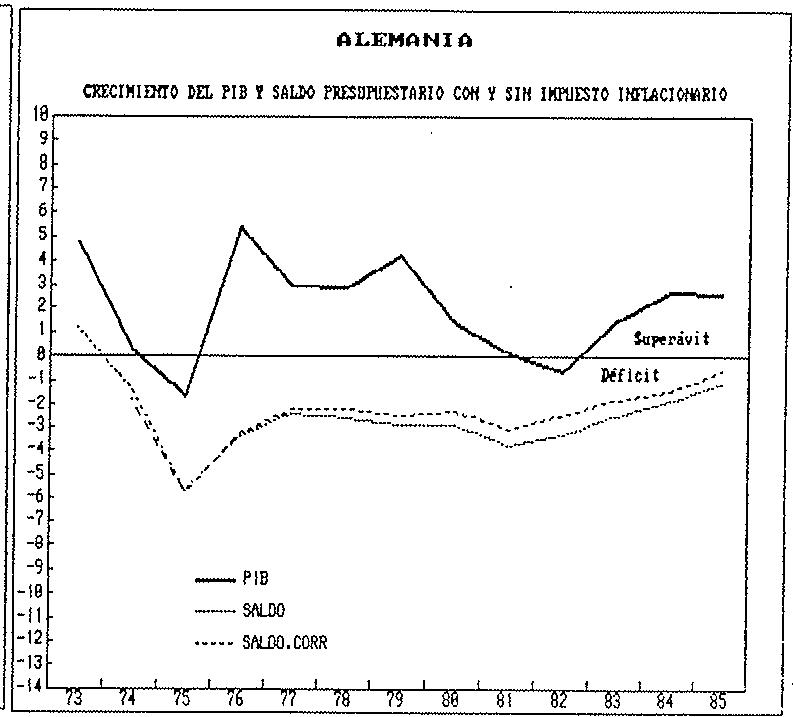
GRAFICO 14
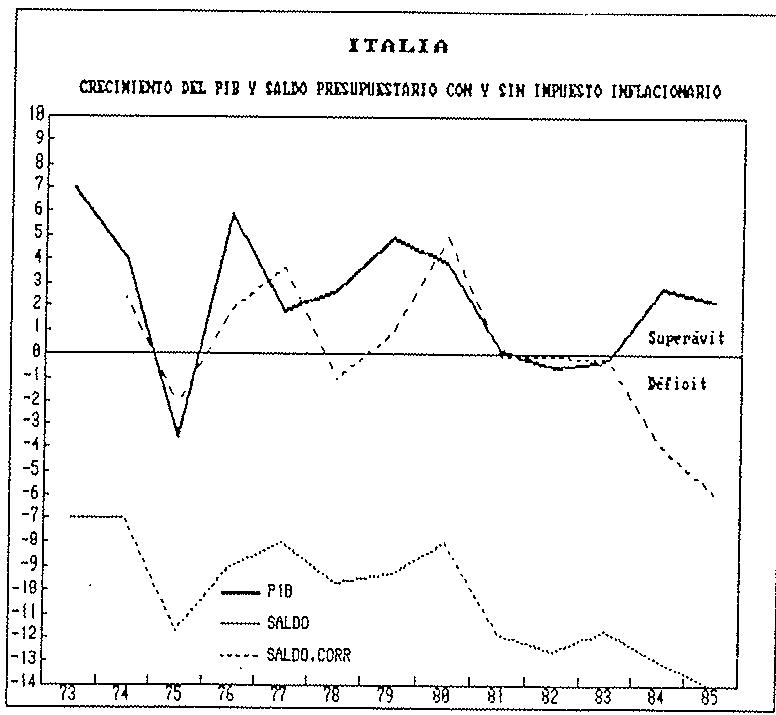
GRAFICO 15
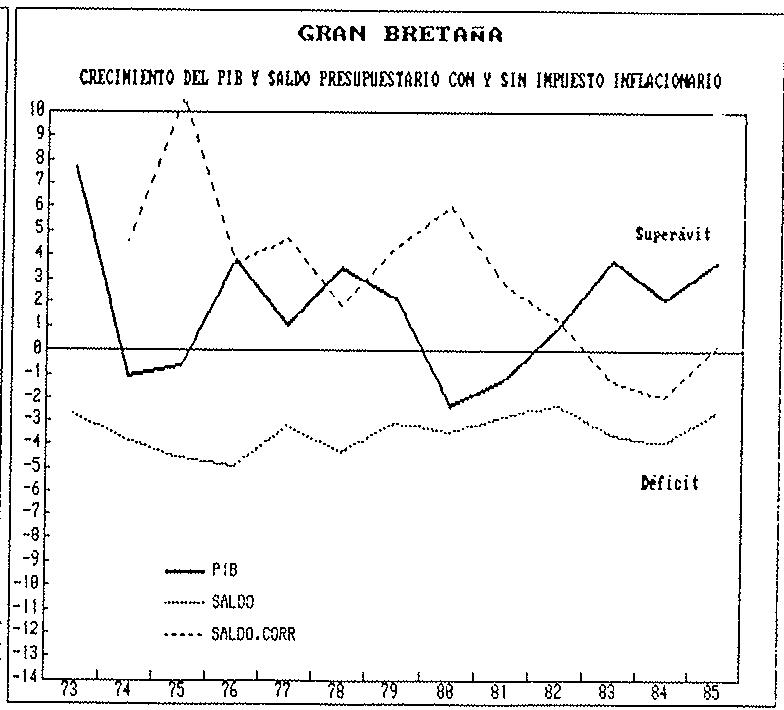
GRAFICO 16
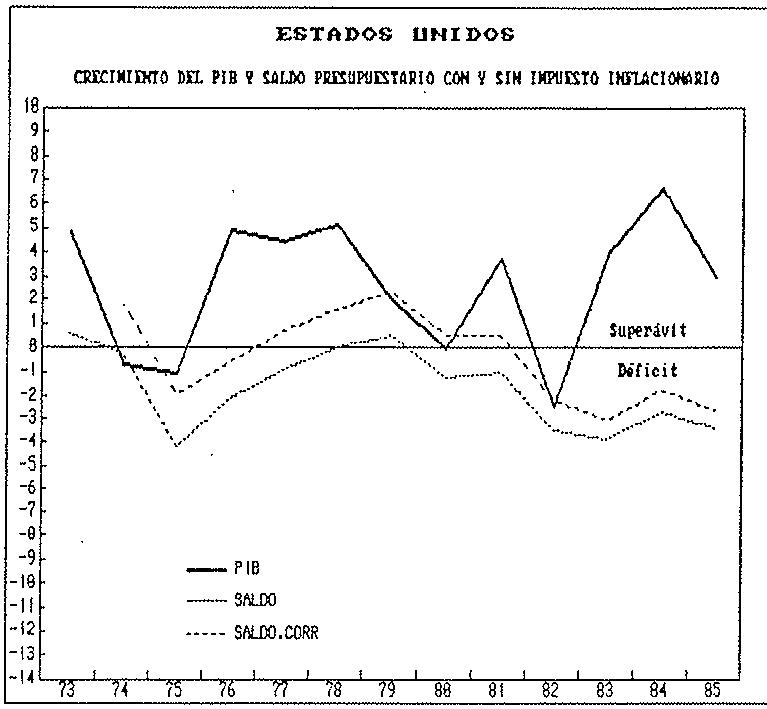
GRAFICO 17
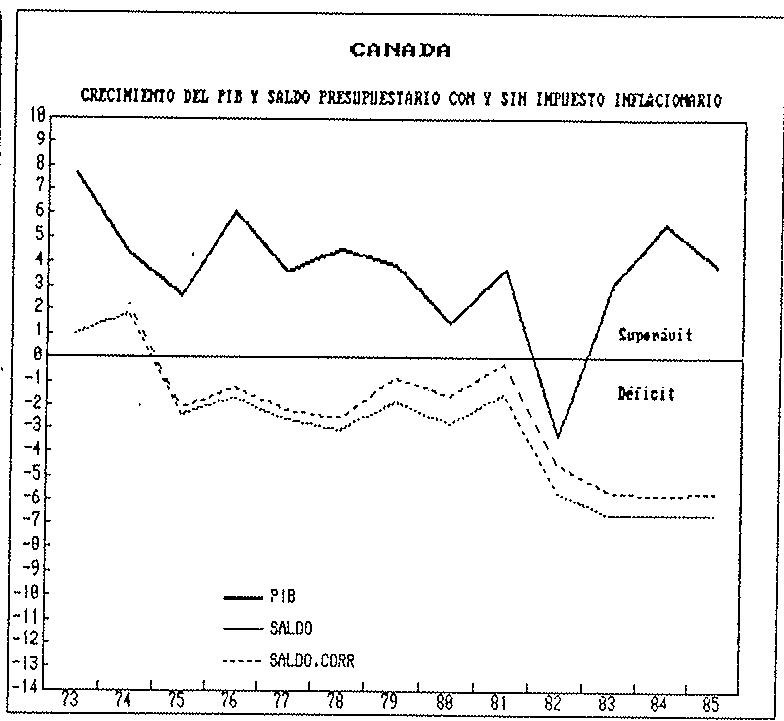
GRAFICO 18
| respondió a la primera crisis energética, como casi todos los países, con una política fiscal expansiva, que, sin embargo, rápidamente cambió su signo durante la recuperación que comienza en 1976. En 1980, nuevamente su política fiscal da un giro manteniéndose en una tendencia expansiva durante todo el período 1980-85 a pesar de la fuerte recuperación económica del bienio 1983-84. |
| Canadá sigue una política muy parecida, quizá con la diferencia de que su política expansiva sólo se moderó algo durante el período expansivo de finales de los 70. |
| La política fiscal francesa también tiene mucho parecido con la de Estados Unidos; aunque en este caso, los años 84-85 apuntan hacia un menor ritmo expansivo. |
| El caso de Italia tiene características propias. Si el déficit no se corrige del impuesto inflacionario, la imagen que se obtiene es de una política media muy expansiva, y con carácter creciente en el último quinquenio. Sin embargo, al corregir el déficit la imagen cambia; en buena parte de los años 70 la política fue contractiva, fuertemente contractiva incluso. Por el contrario, sí se observa, a partir de 1984, un cambio radical hacia una política fiscal netamente expansiva, con tendencia aún más acentuada que la que se desprende de la imagen del déficit sin corregir. La importancia del impuesto inflacionario en Italia es una consecuencia de la combinación de una inflación sensiblemente superior a la de los otros países junto con una también muy elevada proporción de deuda respecto al PIB. (Véanse en este sentido los Cuadros A.5 y A.6 del apéndice). La deuda pública neta italiana presenta un crecimiento.to explosivo que ha de plantear problemas a este país en un plazo relativamente corto. |
| En Gran Bretaña, como en Italia, el impuesto inflacionario también es importante. Lo que antes de corregir el déficit parece una política expansiva, con una suave tendencia a disminuir; tras la corrección se traduce en lo contrario: una política fuertemente contractiva que tiende a disminuir al final del período llegando a hacerse moderadamente expansiva. |
| La política fiscal alemana no parece ofrecer dudas, tras una fuerte respuesta expansiva a la primera crisis, mantuvo esta política, aunque algo más moderada durante toda la década, entrando a partir de la segunda crisis, en un proceso contínuo de reducción del déficit público. |
| Japón, por su parte, siguió una senda cada vez más expansiva en un proceso que se invierte en 1979, reduciéndose cada vez más a partir de entonces. |
| En resumen, durante el período 74-79 destaca la política fiscal netamente expansiva de Alemania, Canadá y Japón; la política contractiva de Italia y Gran Bretaña, si no se toma en consideración el impuesto inflacionario; el carácter relativamente equilibrado de Francia; y el caso de Estados Unidos con una primera parte expansiva y otra contractiva. |
| En el período 80-85, la política fiscal en Estados Unidos y Canadá cada vez es más expansiva; en Japón y Alemania se reduce paulatinamente su carácter expansivo; Francia manliene un tono moderado expansivo; Italia comienza una fuerte tenden- |
4. Política Monetaria
En la segunda parte de los años 70 y como consecuencia de la preocupación por el fenómeno inflacionista, se generaliza la política de control de agregados monetarios y pierde preponderancia el seguimiento de los tipos de interés. El nivel de la inflación dió lugar a tipos de interés reales negativos durante los primeros años 70. Sin embargo, la política de restricción monetaria y el éxito del recorte de la inflación, los importantes déficit públicos, especialmente el de Estados Unidos, y la creciente libertad de movimientos de capital en un contexto de tipos de cambio flotantes, dieron lugar a un contínuo crecimiento de los tipos reales en todos los países, que no se trunca hasta bien entrados los años 80. En algún caso, como Gran Bretaña e Italia, todavía seguían creciendo en 1985. Dado el creciente grado de libertad del mercado de capitales, la política monetaria y cambiaría llevadas a cabo dieron lugar a que los tipos de interés reales se movieran básicamente al unisono.
Una característica importante del período ha sido la inestabilidad de precios, tipos de interés y tipos de cambio. Esta inestabilidad ha coexistido -ha sido causa y efecto- de profundos desequilibrios reales: de balanza de pagos y presupuestarios. Al final del período que nos ocupa, esta inestabilidad y desequilibrio perdura y es causa importante del período de recesión económica que se anticipa.
GRAFICO 19
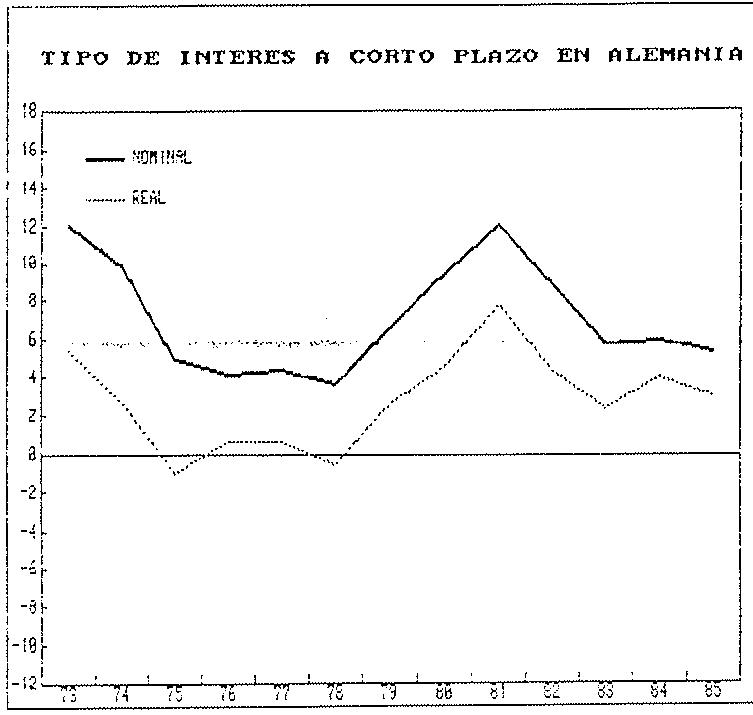
GRAFICO 20
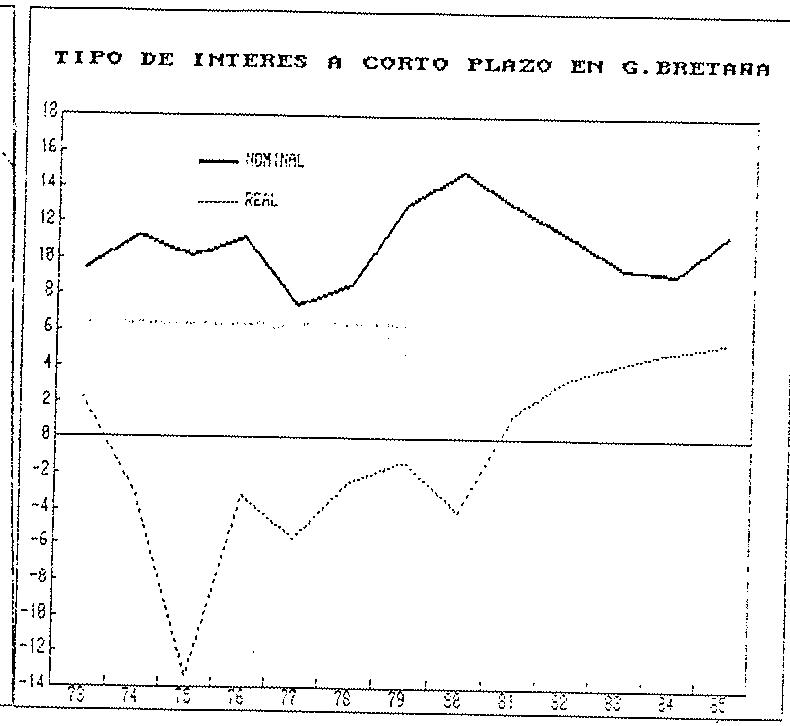
GRAFICO 21
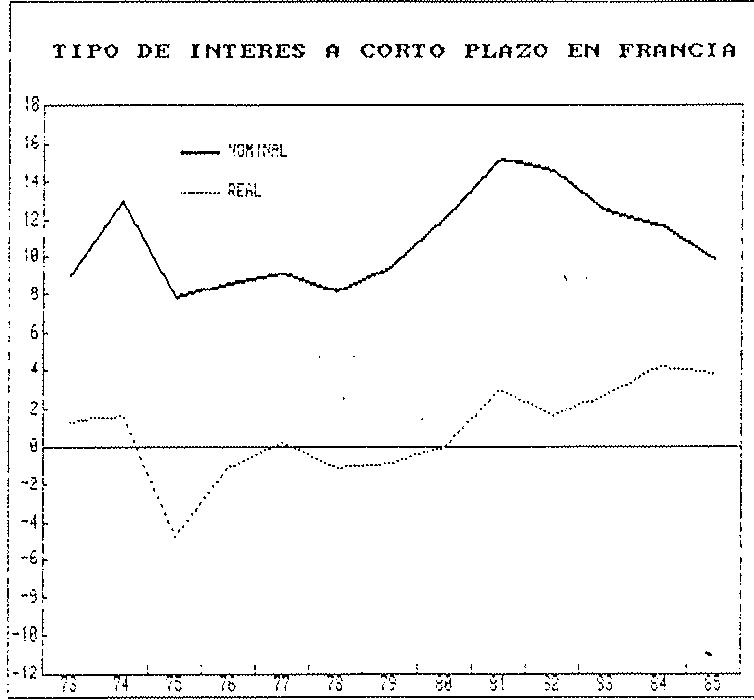
GRAFICO 22
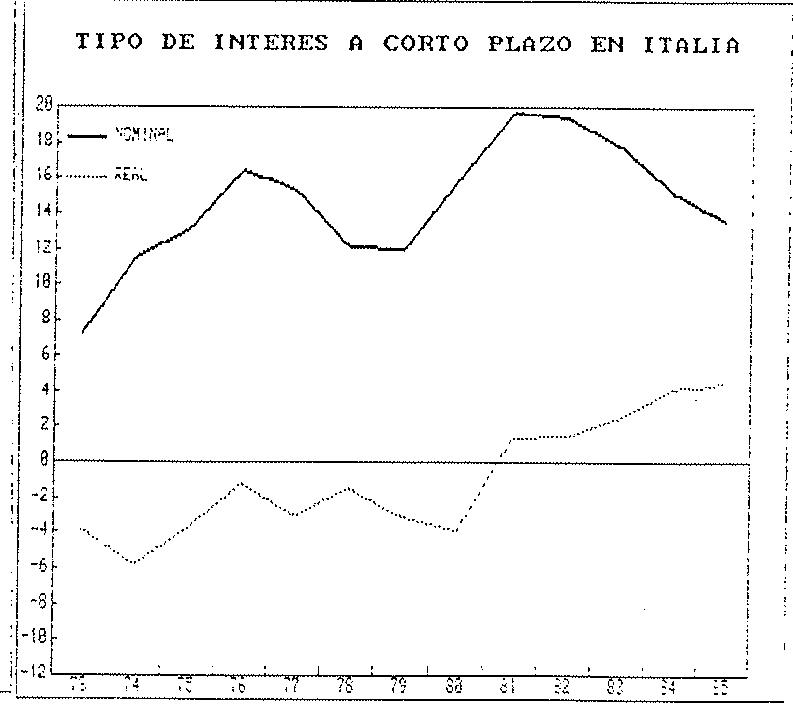
Fuente: OCDE y B. de España
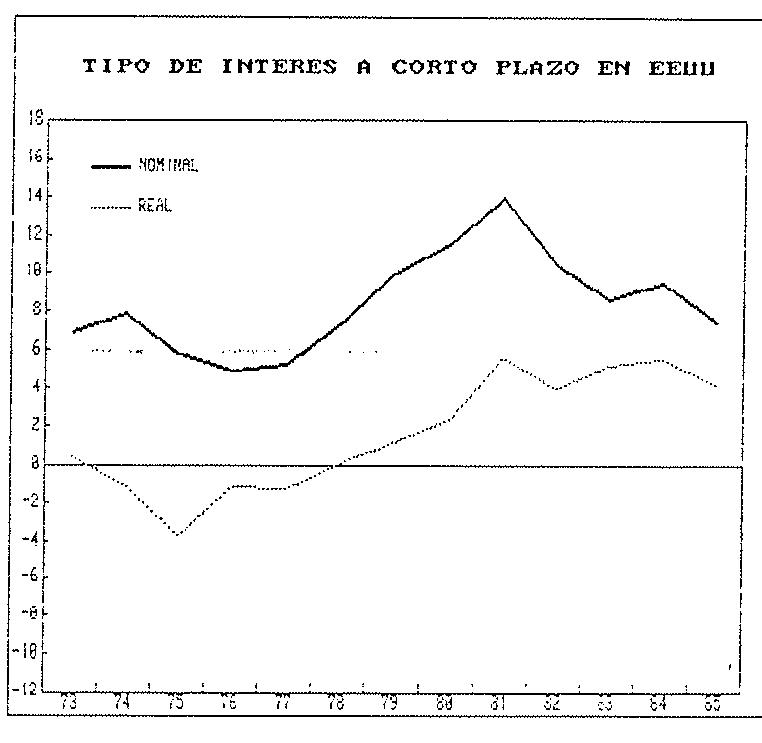
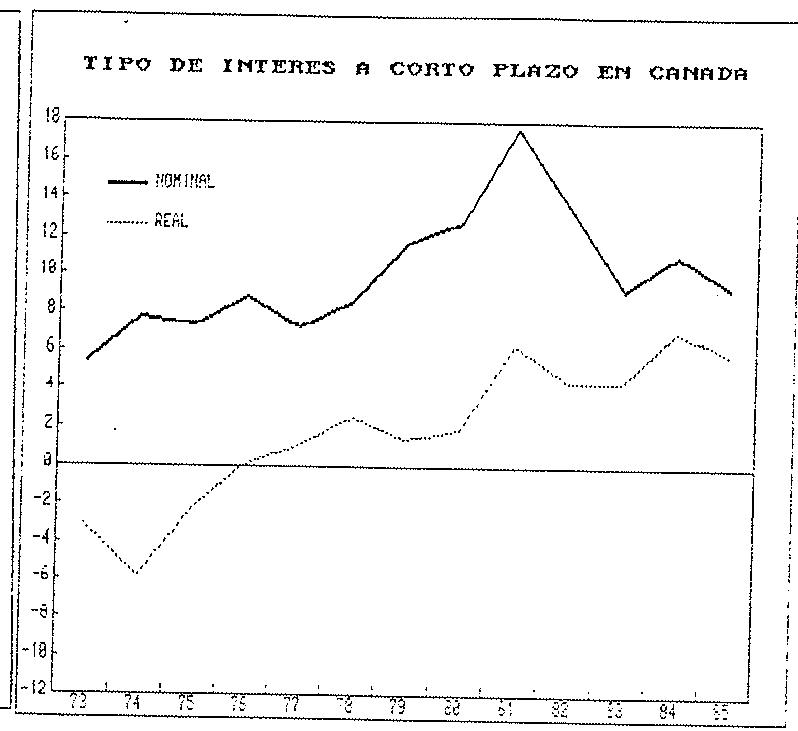
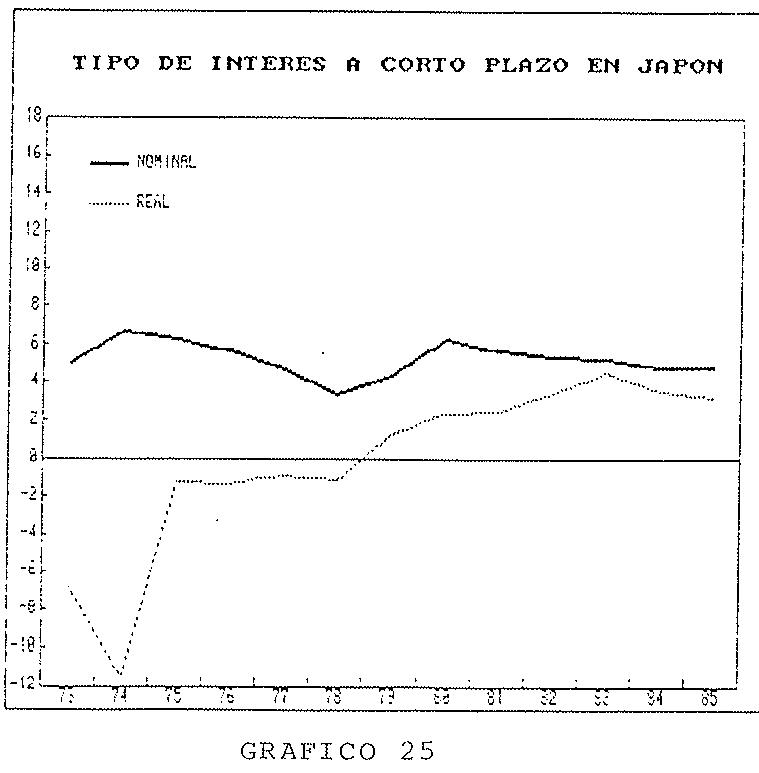
** Nota: España: Interbancario a 3 meses Resto de los países: Treasury bills a 3 meses
II. LA ECONOMIA ESPAÑOLA EN EL PERIODO 1973-85
1. Evolución de la economía
Tras un periodo de rápido crecimiento que concluye en 1975 y otro moderado durante 1976-77, la economía española entró en una fase de profunda recesión en 1978. La tasa de crecimiento del PIB en términos reales, que en 1970-77 se había situado en un 5,8%, se redujo al 0,9% en 1978-82, para recuperarse luego gradualmente a partir de 1983 hasta alcanzar un 3,6% en 1986 (Gráfico 26).
El crecimiento del PIB en España no ha sido muy distinto del de los otros países europeos reseñados. En términos acumulados, como queda reflejado en el cuadro 3, el crecimiento español ha sido similar al de Alemania e Italia y algo inferior al de Francia; sensiblemente superior al Británico, y muy por debajo de los países no europeos.
CUADRO 3 CRECIMIENTO ACUMULADO DEL PIB
| EE.UU. | JAPON | ALEMANIA | FRANCIA | GRANBRETANA | ITALIA | CANADA | ESPAÑA | |
| 1974-79 | 15,6 | 23,7 | 15,0 | 20,3 | 9,2 | 16,7 | 28,0 | 16,0 |
| 1980-85 | 15,6 | 26,3 | 8,7 | 6,9 | 7,3 | 8,7 | 15,1 | 8,6 |
| 1974-85 | 33,6 | 56,2 | 25,0 | 28,6 | 17,2 | 26,1 | 47,4 | 25,9 |
Fuente: OCDE
Por su parte, la producción industrial registró una evolución similar a la del PIB; sufrió un prolongado estancamiento en 1978-82 (años en que experimentó una reducción en términos reales), para iniciar posteriormente una recuperación irregular (Gráfico 27). Como reflejo, la utilización de la capacidad instalada en la industria descendió de forma casi ininterrumpida hasta 1985 (Gráfico 28).
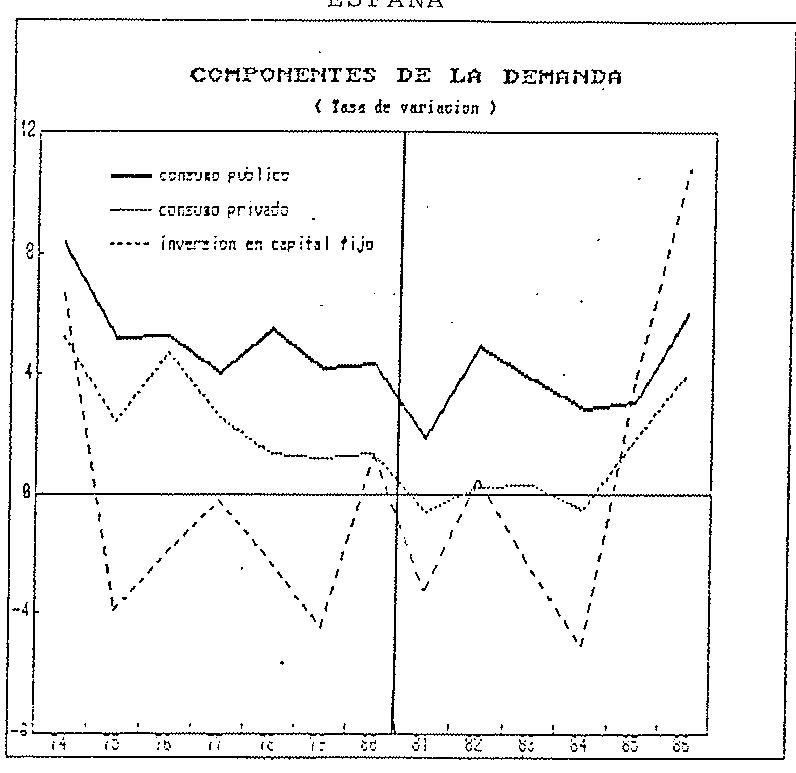
Como se comprueba en el Gráfico 29 la rece-sión afectó de forma desigual a las distintas macromagnitudes. El consumo privado se desaceleró a partir de 1977, y se estancó en 1980-84. La inversión en capital productivo fijo decreció de manera continuada hasta 1984, aumentando luego de forma espectacular en 1986. El consumo público mantuvo una trayectoria más sostenida, aunque también registró una desaceleración en 1979-81.
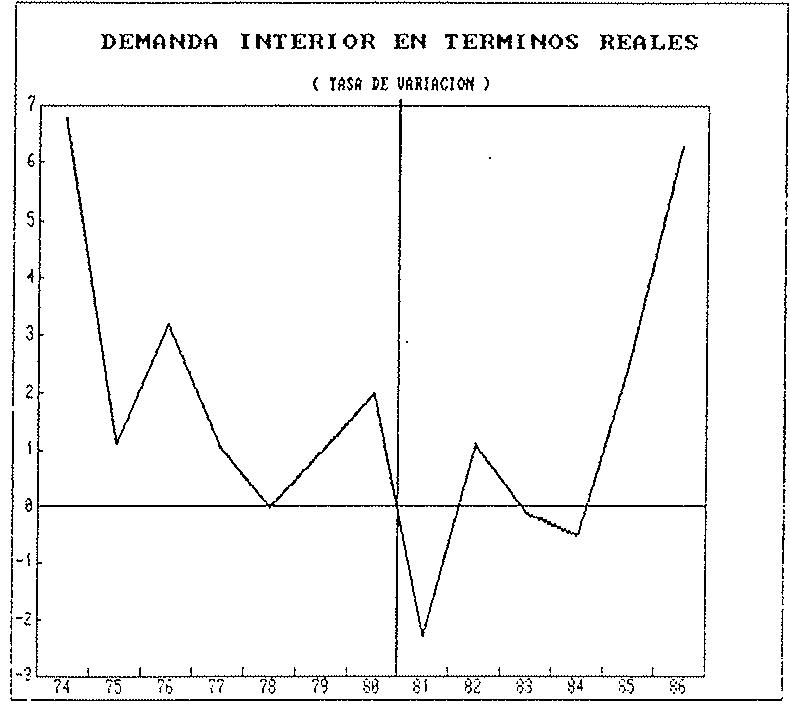
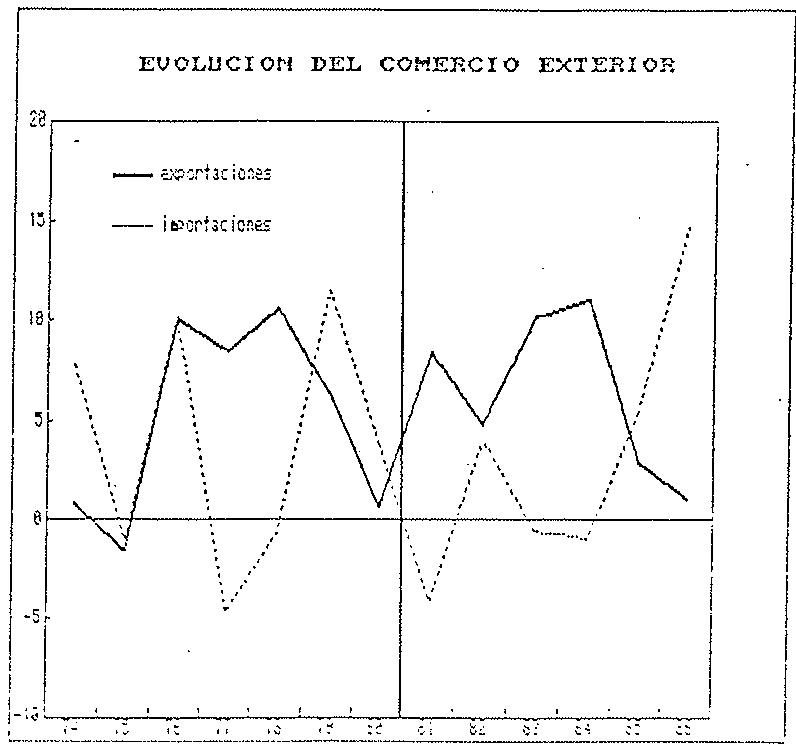
Como consecuencia de todo ello, la demanda interior en términos reales se mantuvo prácticamente estancada en el periodo 1977-85. De hecho, su nivel disminuyó en 1978, 1981 y 1983-84. La ligera recuperación del ritmo de actividad iniciada a partir de 1983 se debió por tanto en su fase inicial a la mejora de los intercambios exteriores (véase Gráfico 31), si bien en 1985-86 la expansión de la demanda interior pasó a ser el principal motor del crecimiento del PIB.
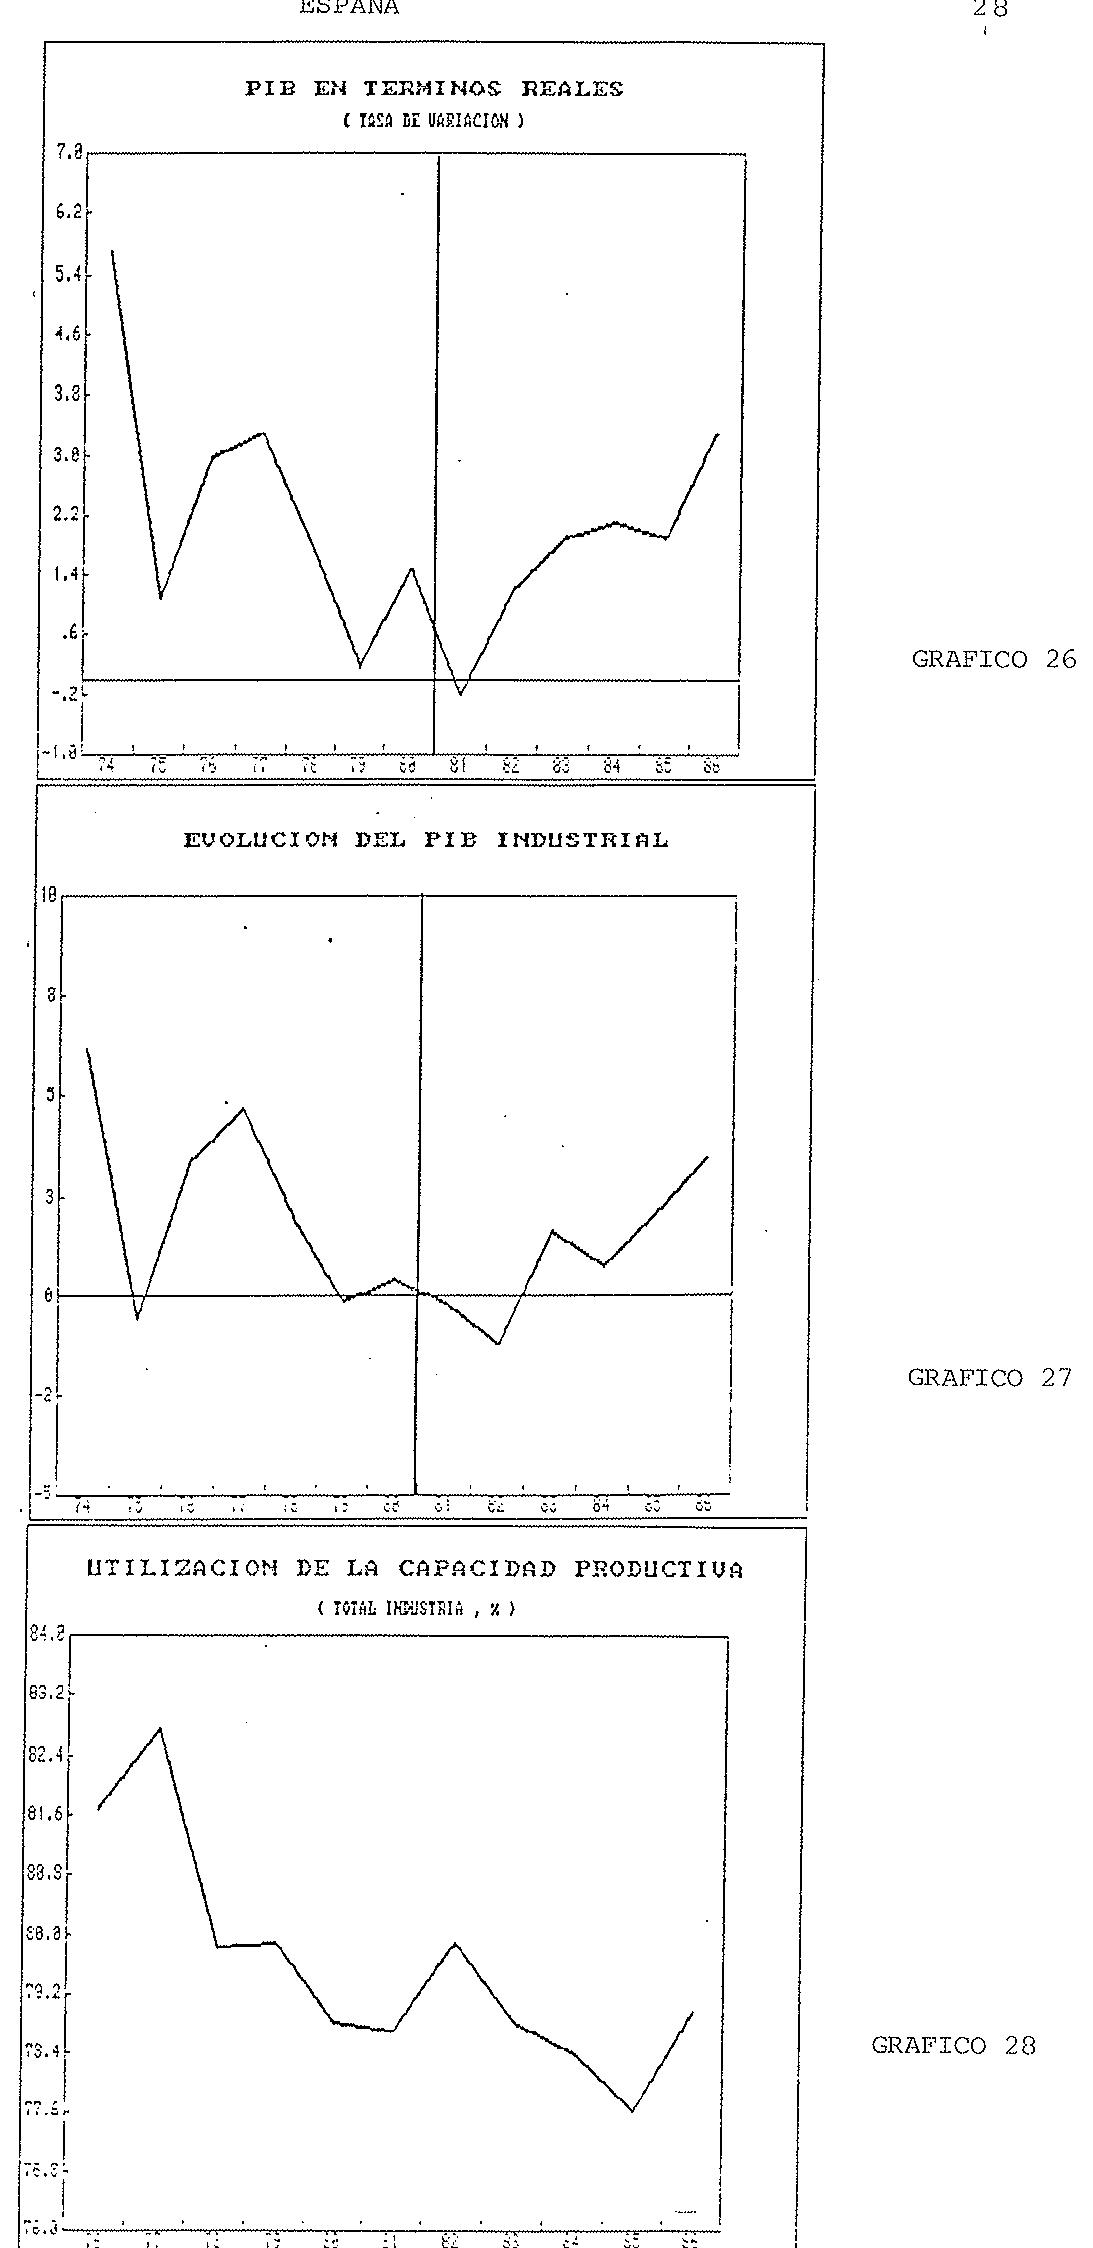
GRAFICO 30 GRAFICO 29 GRAFICO 31
2. Evolución del empleo
| Entre 1974 y 1985 en España se destruyeron 2,4 millones de empleos, el 18,4% del empleo existente en 1974 (Cuadro 2). En 1986 se crearon 163.000 empleos, un 1,5% del empleo en el año anterior. |
| Limitándose al empleo no agrícola la destrucción en el período indicado fue de 1.141.000 empleos, el 11,5% del empleo en 1974. En 1986 se crearon 435.300 puestos de trabajo, un 5% del empleo en el año anterior. |
| Ya quedó patente en la exposición de la primera parte de este trabajo que en los países industrializados la evolución del empleo tuvo características diferentes. En el conjunto de la OCDE entre 1974 y 1985 se crearon 30 millones de empleos, un 9,8% del empleo en 1974. Durante ese mismo período, en los países europeos de la OCDE se crearon 847.000 empleos -un 0,5% del empleo en 1974- y en los países de la CEE se destruyeron 1.713.000 puestos de trabajo, un 1,4% del empleo en 1974. |
| En cuanto al empleo no agrícola, en el conjunto de la OCDE se crearon entre 1974 y 1985 más de 36 millones de empleos (un 13,4% del empleo en 1974). En los países europeos de la OCDE los puestos de trabajo creados en estos sectores durante los años en cuestión fueron más de 5,1 millones (un 4% del empleo en 1974); y en la CEE 2,2 millones (un 2,1%). |
Volviendo a la experiencia española y centrándose en el período que empieza en 1977, para el que los datos son homogéneos, la industria entre 1977 y 1985 perdió 780.000 puestos de trabajo, un 23,1% del empleo en 1977. La construcción perdió en ese período 435.500 empleos -un 36,1% del empleo en 1977. Mientras que los servicios aumentaron entre 1977 y 1985 el número de empleados en 173.000 empleos- un 3,3% del empleo en 1977.
En 1986 los tres sectores no agrícolas aumentaron su empleo: la industria un 1,6% del empleo en el año anterior, un 7,4% la construcción y un 6,3% los servicios.
Ya expusimos en la primera parte que la evolución del empleo en el sector servicios merece un comentario particular. En los países industrializados, el sector servicios ha experimentado un fuerte crecimiento de su empleo durante los años de la crisis, lo que ha compensado la atonía empleadora de los sectores industriales (incluida la construcción).
Así, por ejemplo, en el conjunto de la OCDE, entre 1974 y 1985 el sector servicios creó 42,5 millones de empleos (un 26,62% del empleo en 1974) lo que más que compensó los 6,3 millones de puestos de trabajo perdidos en los sectores industriales (incluida la construcción). Para el conjunto de países europeos de la OCDE, se crearon en este período 14 millones de empleos en el sector servicios (un 20,4%) lo que más que compensó los 8,9 millones de puestos de trabajo perdidos en los sectores industriales. En cuanto a los países de la CEE, los servicios aumentaron en 11,1 millones (un 19%) el número de empleados, lo que más que compensó los 8,9 millones de puestos de trabajo destruidos por los sectores industriales.
Puede apreciarse, por tanto, que en España, a diferencia del resto de los países industriales, el empleo en el sector servicios no ha jugado un papel amortiguador de la destrucción de puestos de trabajo en la industria (incluida la construcción). El crecimiento del empleo en el sector terciario español ha sido muy pequeño y de magnitud muy inferior a la disminución de empleo a los otros sectores.
Esta impresión se confirma aun más si se desagrega el empleo del sector servicios español entre empleo del sector público (administraciones públicas en sentido amplio) y empleo del sector privado. Este último ha disminuido en el período 1977-85 en más del 5% (en unos 220,000 trabajadores). Por tanto el sector servicios privados también ha destruido puestos de trabajo durante la crisis.
Por otra parte, dentro de los servicios privados el número de asalariados ha disminuido aún en mayor proporción - un 12% entre 1977 y 1985. Por el contrario los trabajadores autónomos en el sector privado aumentaron en un 15%. Este fenómeno es el reflejo tanto de la crisis en el mercado de trabajo - que incentiva actividades empresariales y para-empresariales- como del proceso de desintegración de la empresa industrial y de servicios que provoca que asalariados de estas empresas se conviertan en trabajadores autónomos.
GRAFICO 32
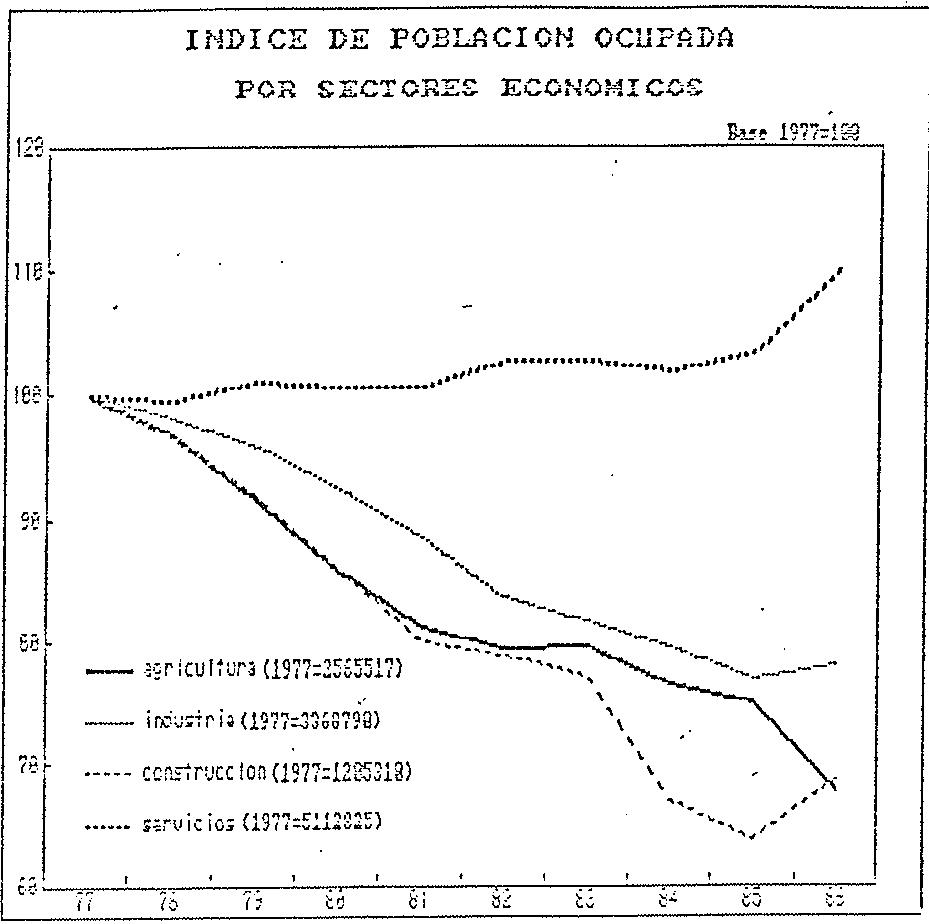
GRAFICO 33
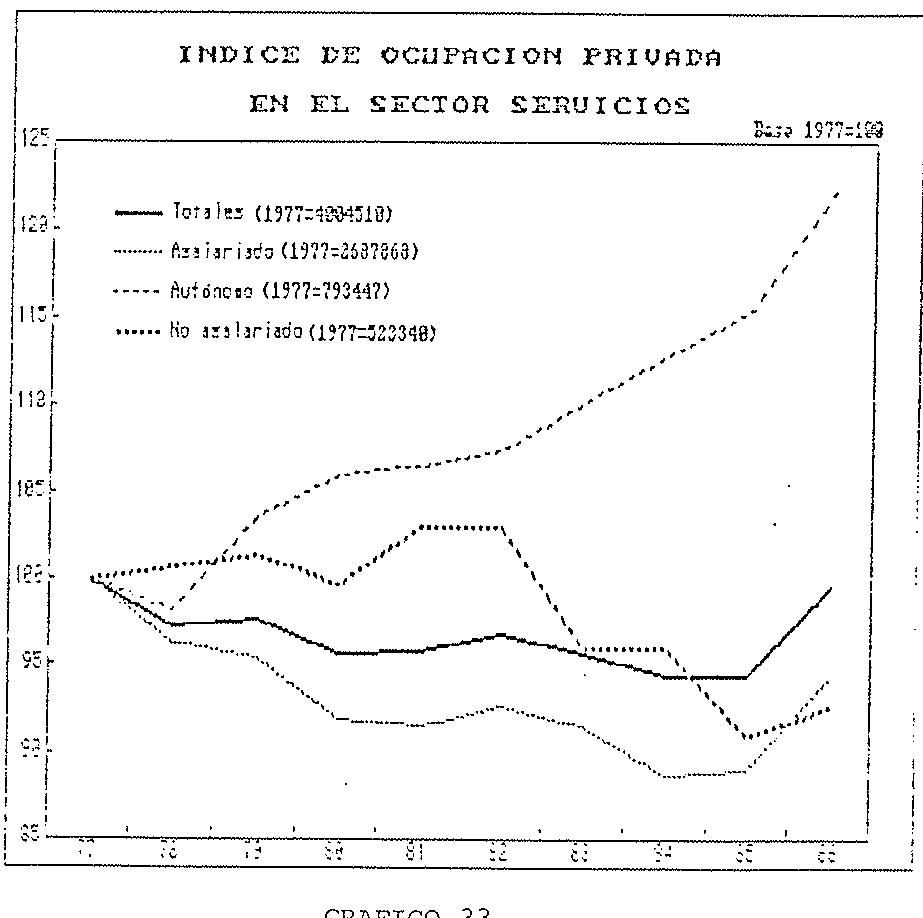
FUENTE: B. DE ESPAÑA
Finalmente, como resumen, en el Cuadro 4 se recogen las cifras de crecimiento acumulado del PIB y el empleo durante el período 1874-85. El emleo en España en 1985 era un 18,3 por ciento menor que en 1974, mientras que el producto interior bruto estaba un 25,9 por cien por encima del de 1974. Esta comparación resalta las diferencias con otros países europeos y, por supuesto, con los no europeos reseñados. Sin embargo, quizá sea la comparación con el caso italiano la mas relevante dada las supuestas similitudes entre nuestras dos economías. Con un crecimiento real similar, las diferencias de crecimiento de empleo entre ambos países durante la década son muy notorias.
CUADRO 4
INCREMENTO DE PIB CREACION DE EMPLEO 1974-85
| EE.UU. | JAPON | ALEMANIA | FRANCIA | GRANBRETANA | ITALIA | CANADA | ESPAÑA | ||
| EPA | OCDE | ||||||||
| Δ PIB | 33,6 | 56,2 | 25,0 | 28,6 | 17,2 | 26,1 | 47,4 | 25,9 | 26,0 |
| Δ EMPLEO | 26,0 | 13,3 | -5,3 | 0,1 | -2,5 | 7,9 | 29,1 | -18,3 | -15,8 |
3. La evolución de los precios de los factores
Los salarios crecieron considerablemente entre 1974 y 1980. Sobre esto no hay desacuerdo, aunque si sobre la magnitud del aumento, como
| queda reflejado en los Gráficos 34 y 35. |
| De acuerdo con la Encuesta de Salarios el salario nominal (conjunto de la economía) creció a tasas muy elevadas en los años 74 (26%), 75 (37%) y 77 (38%), lo que causó importantes elevaciones en el salario real a precios del productor; cerca de un 9% en el 74, cerca del 18% en el 75 y un 12% en el 77. |
| Sin embargo, estimado el salario a partir de la Contabilidad Nacional -dividiendo la retribución bruta a los asalariados de la CN por el número de asalariados de la EPA- el crecimiento de los salarios se mantuvo alrededor del 24% en 1974 y 1975, situándose en 1977 a una tasa del 27%. Con ello el salario real creció algo por encima del 6% en 1974 y 1975 y a un 4% en 1977. |
| Como puede apreciarse en el gráfico citado, podría otorgarse una mayor plausibilidad a la evolución de los salarios durante el período 1974-79 obtenida a partir de la Contabilidad Nacional, aunque solo sea por la menor volatilidad de su tasa de variación. Este, sin embargo, no es un criterio definitivo. |
| De los datos sobre empresas incluidas en los Análisis Económico-Financieros de la APD se obtiene un crecimiento acumulado del coste por trabajador en el período 1974-79 ligeramente superior al reflejado por la CN, pero con un perfil temporal distinto. |
| Desde 1979 la evolución de los salarios reflejada por ambos estadísticas es más acorde, aunque tiene apreciables diferencias en 1980 y 1984. |
ESPAÑA GRAFICO 34 FUENTE: ENCUESTA DE SALARIOS Y CONTABILIDAD NACIONAL
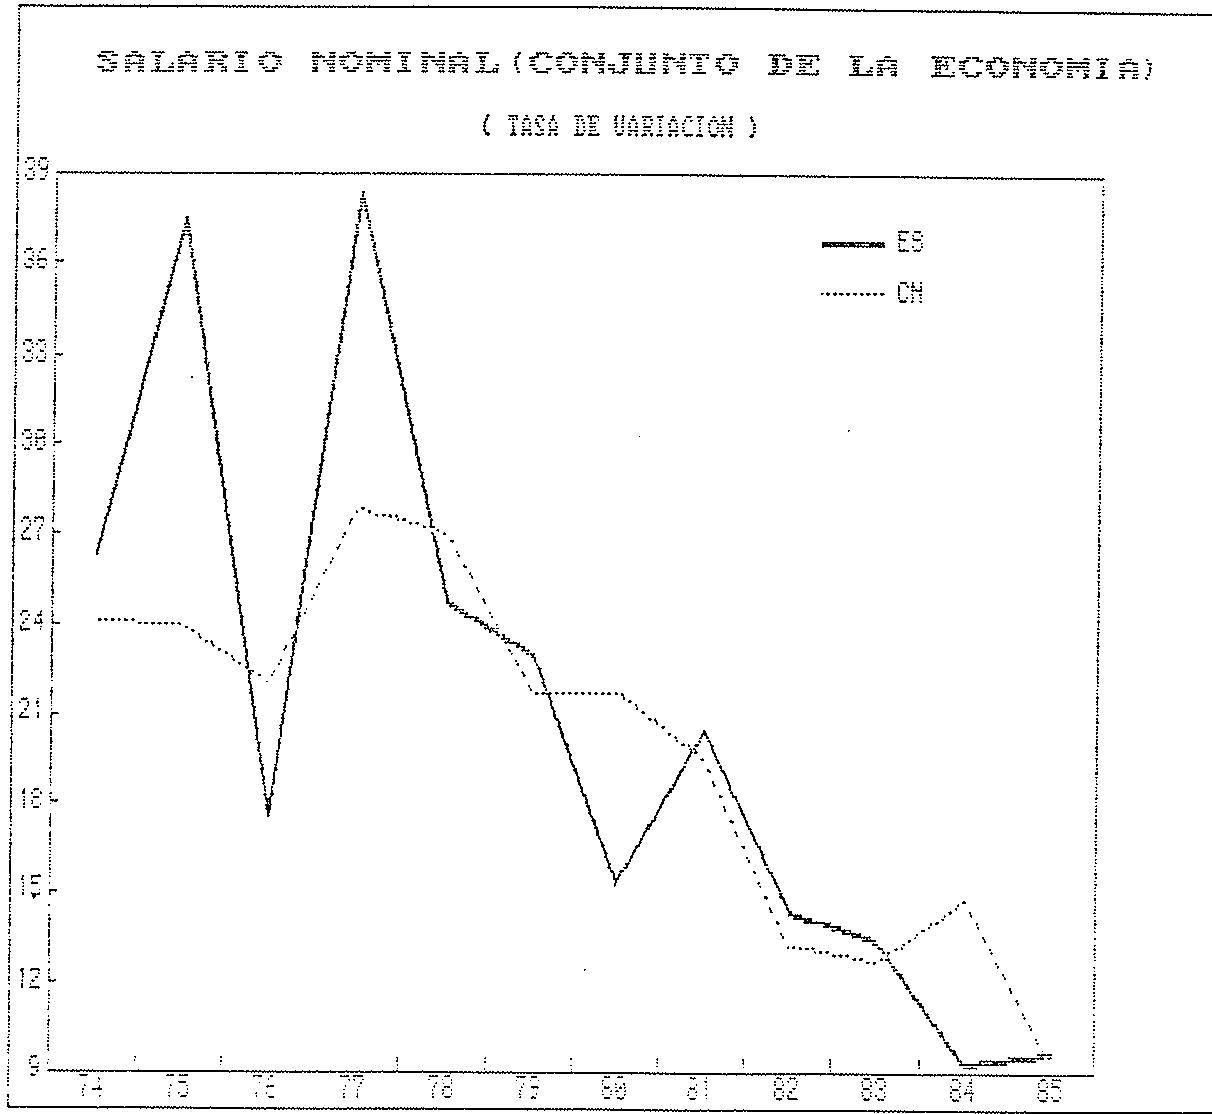
ESPAÑA GRAFICO 35 FUENTE: ENCUESTA DE SALARIOS Y CONTABILIDAD NACIONAL
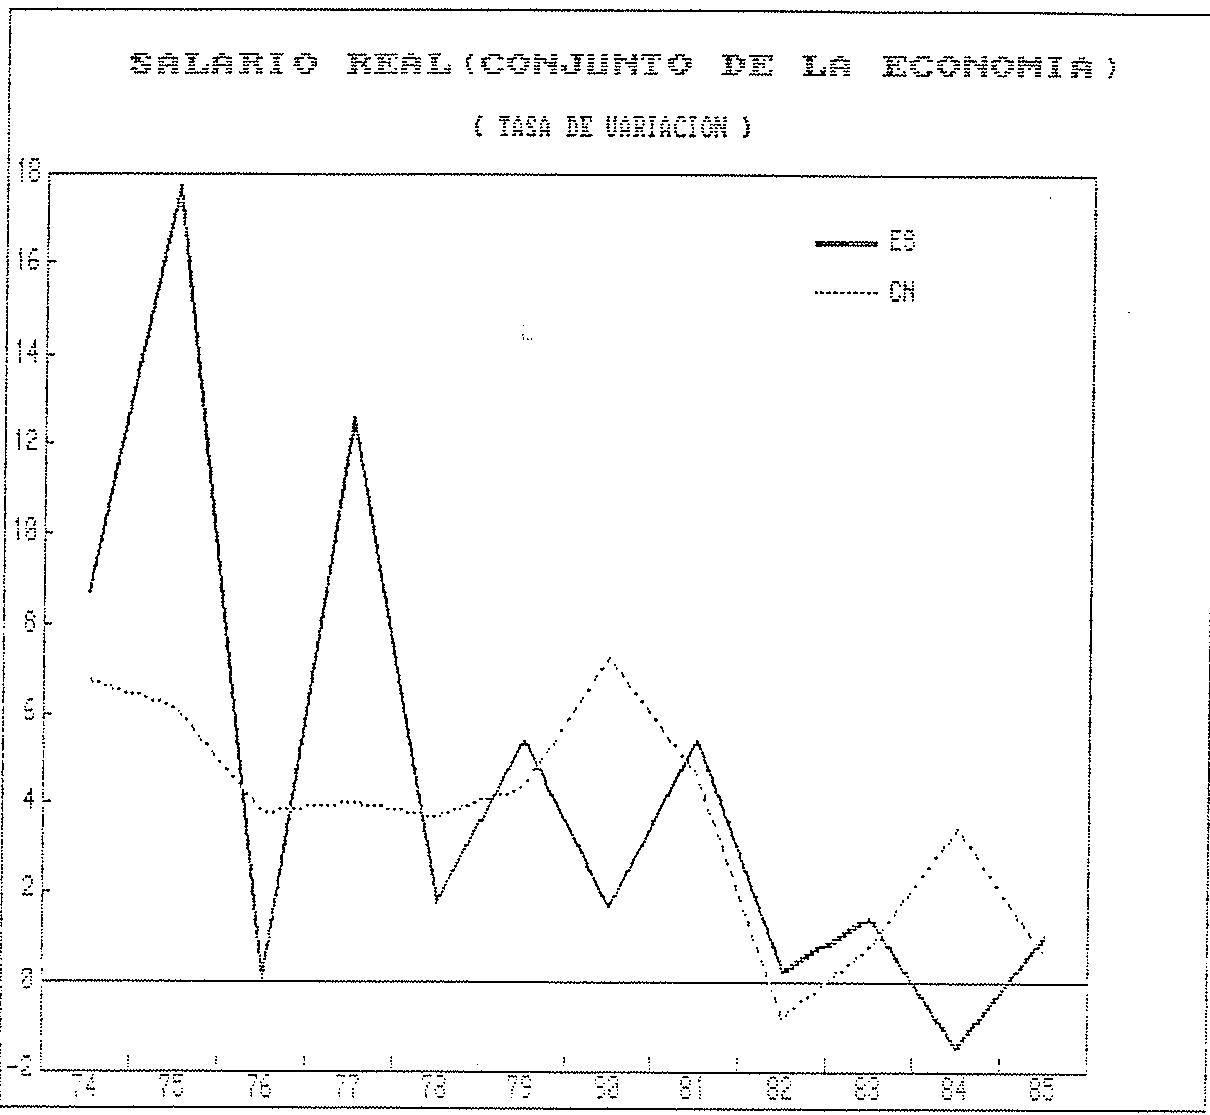
| En el primero de estos años (1980), los datos de Contabilidad Nacional implican un crecimiento de los salarios nominales de cerca de un 22% mientras que la Encuesta de Salarios lo sitúa en el 15%. Así mientras que la primera fuente sitúa el crecimiento del salario real en un 7% -el mayor crecimiento implicado por esta fuente en el período 74-85- la Encuesta de Salarios sitúa el crecimiento del salario real por debajo de 2%. |
| En 1984, de nuevo, los datos de la Contabilidad Nacional implican un crecimiento salarial mayor que la Encuesta de Salarios. La primera fuente estima el crecimiento en un 15%, mientras que la segunda la sitúa ligeramente por encima del 9%. Este último dato, por cierto, coincide plena-mente con el derivado de la Central de Balances del Banco de España, que para el conjunto de empresas encuestadas en 1984 refleja un crecimiento de los gastos de personal por empleado del 9,3% |
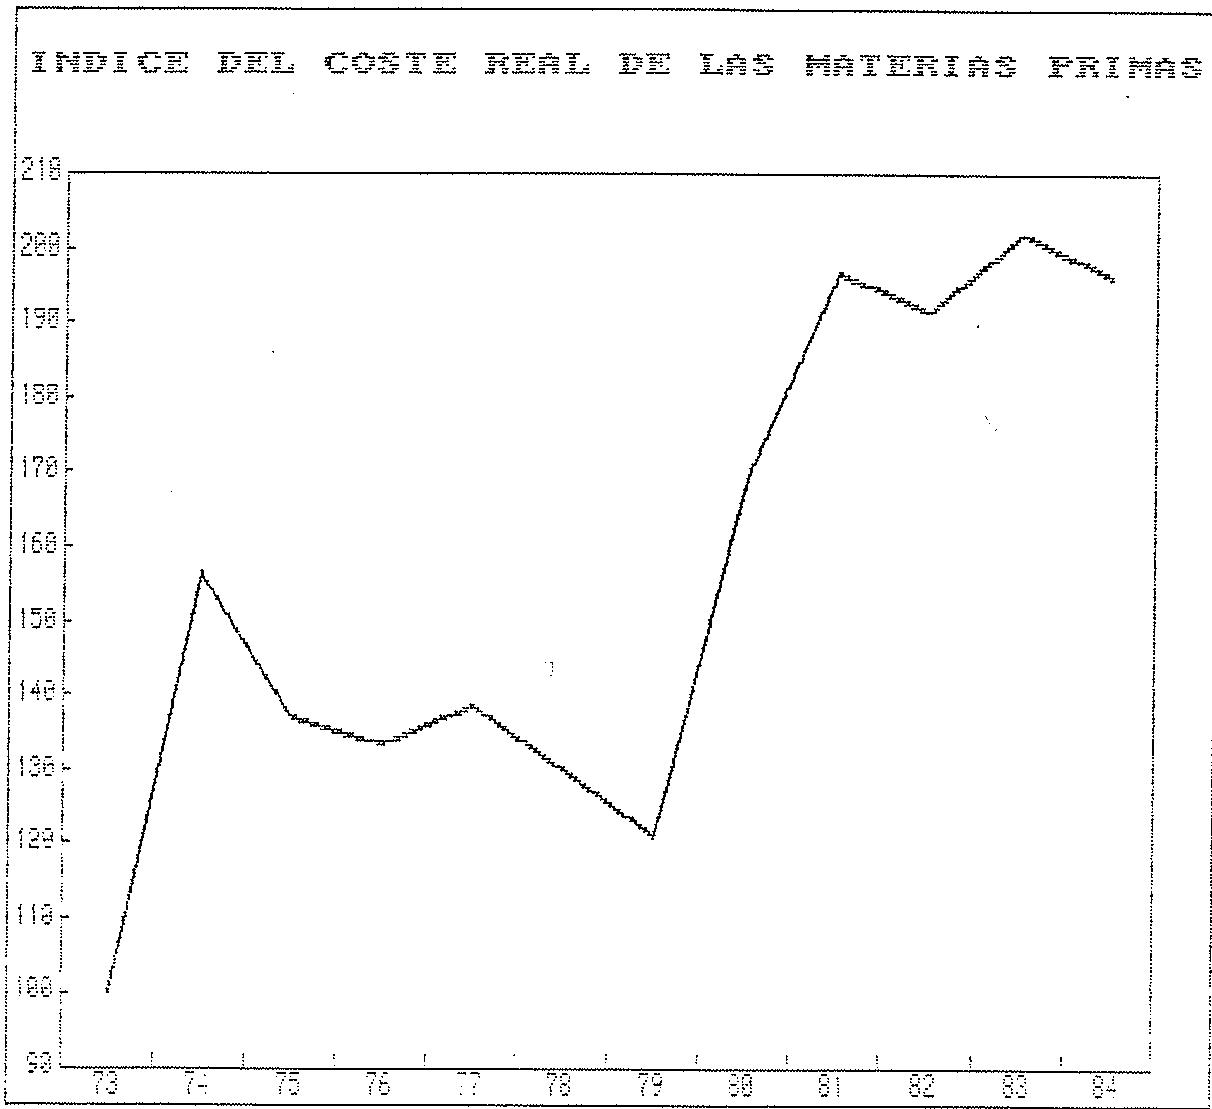
| En cuanto a los precios de las materias primas (Cuadro 36), empujados por la crisis ener-gética, experimentan un crecimiento en términos reales del 55% en 1974, para disminuir un 25% entre 1975 y 1979. Entre este último año y 1981 volvieron a crecer un 65% en términos reales. |
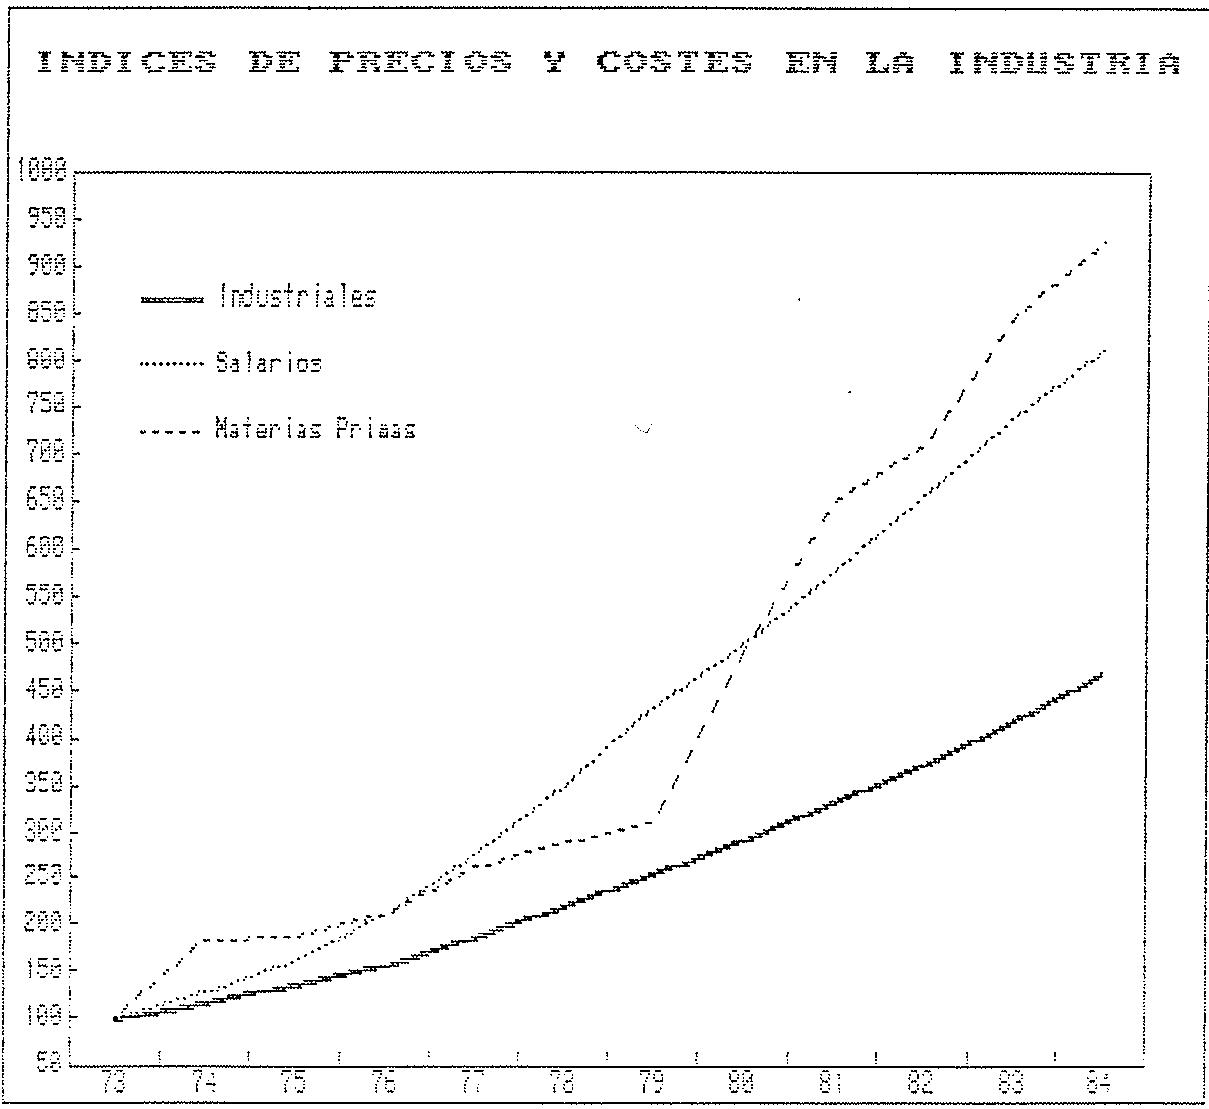
| En el Gráfico 37 se puede observar la evolu-ción en el período 1973-84 de los precios de las materias primas (nominales), los salarios nomina-les industriales (de la Encuesta de Salarios) y los precios industriales. |
ESPAÑA GRAFICO 36 FUENTE: B. DE ESPAÑA
ESPAÑA GRAFICO 37
FUENTE: B. DE ESPAÑA
4. La política macroeconómica
La política macroeconómica, que había venido manteniendo un papel pasivo hasta 1977, cambió de orientación a partir de ese año. La actuación de las autoridades pasó a centrarse en la reducción del ritmo de inflación, que medido por el deflactor del PIB se acercaba al 25% anual, y en la corrección del desequilibrio exterior, que en términos del déficit de la balanza por cuenta corriente se había venido manteniendo en torno al 3,5% del PIB durante 1974-76. A estos objetivos se sumó posteriormente el de reducir el creciente déficit público, cuya financiación en opinión de las autoridades entorpecia la lucha contra la inflación e impedia al sector privado la captación de los recursos necesarios para el desarrollo de su actividad económica.
4.1 La política monetaria
La política monetaria comenzó a adoptar un tono restrictivo a partir de la segunda mitad de 1977, orientado a la contención del nivel de precios y articulado mediante una gradual desaceleración monetaria. Ese carácter antiinflacionista se ha mantenido prácticamente intacto hasta hoy, si bien se vió interrumpido en algunas ocasiones por tímidos intentos de expansión que fueron rápidamente abandonados.
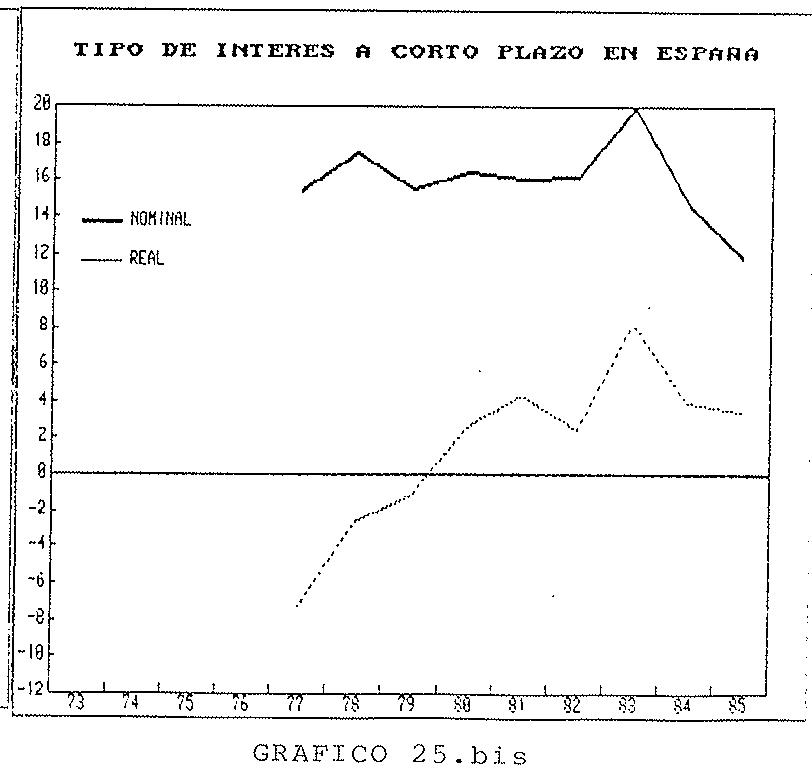
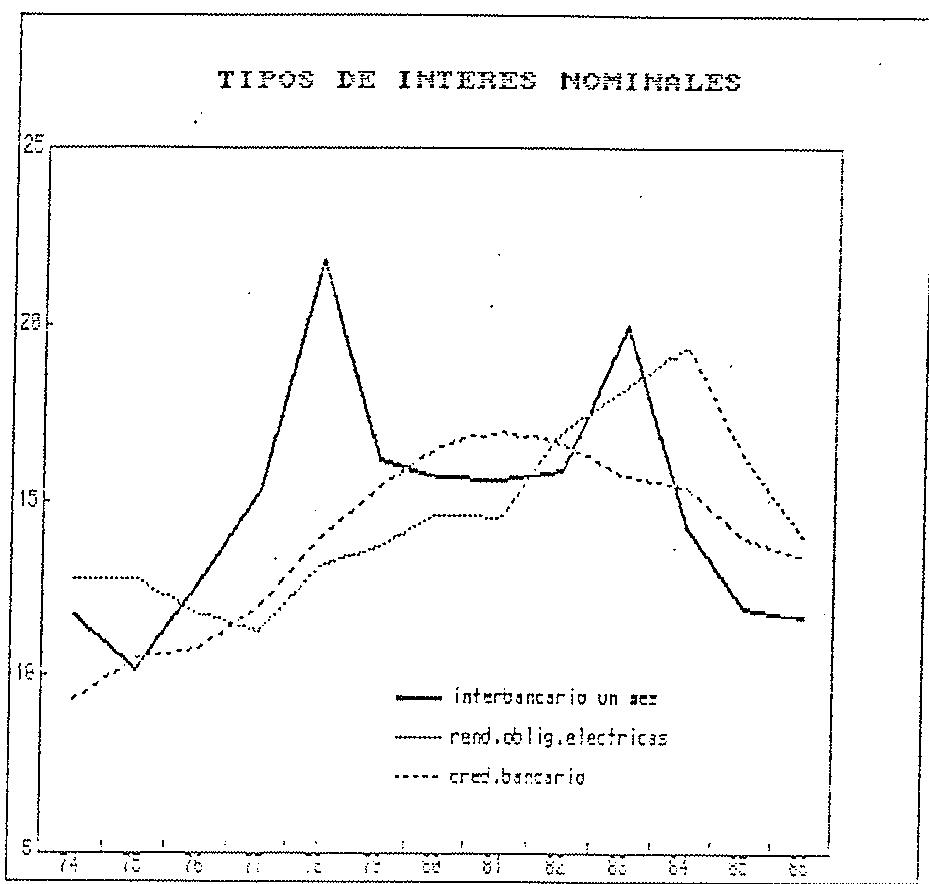
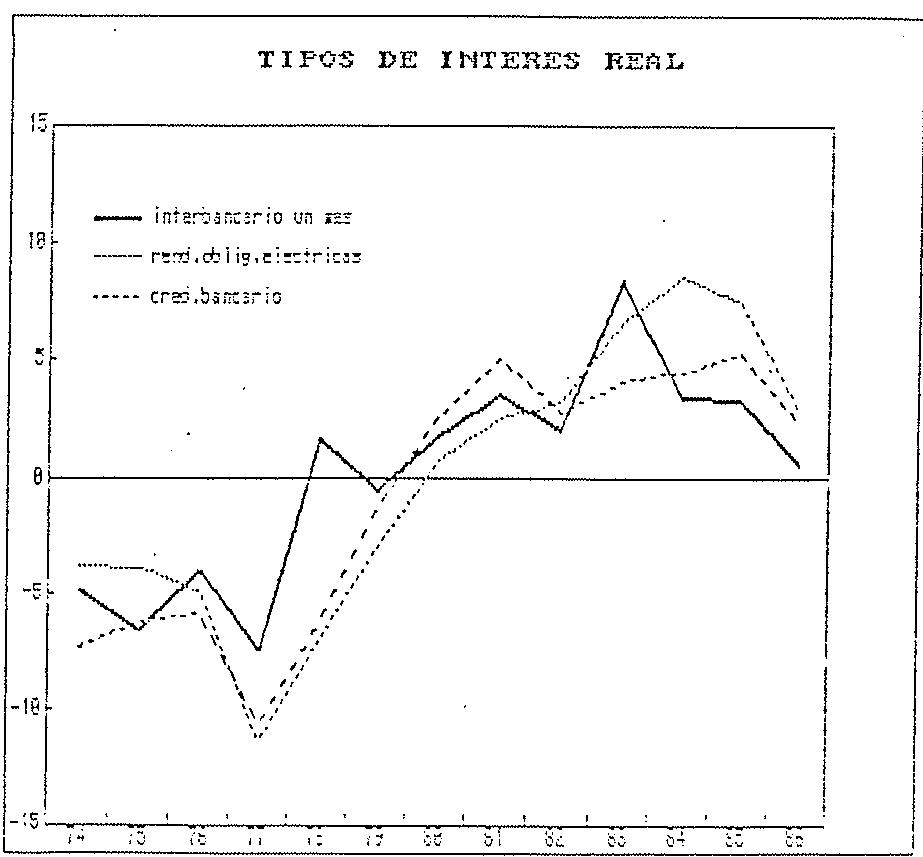
La desaceleración monetaria ha tenido cumplido reflejo en la evolución de los tipos de interés, que se elevaron de forma importante a partir de 1977. Este hecho, junto con la gradual desaceleración del proceso inflacionista, se tradujo en un fuerte aumento de los tipos de interés reales ex-post, que venían siendo negativos desde 1973 y que a partir de 1980 pasaron a ser positivos y crecientes. Su marcha ascendente sólo se quiebra a partir de 1984-85 (Gráficos 41 y 42).
En 1987 las medidas de restricción monetaria puestas en práctica en la primera mitad del año, han llevado los tipos de interés reales a un nivel record. El Estado se endeuda en el mercado a tipos alrededor del 14 por cien mientras que la inflación está situada (noviembre de 1987) en torno al 5 por cien y el objetivo del Gobierno para 1988 es el 3 por cien.
La desaceleración monetaria ha ido acompañada, además, por una importante variación en la distribución del crédito interno (Gráficos 39 y 40). La financiación heterodoxa del creciente déficit público ha venido requiriendo un porcentaje cada vez mayor de las disponibilidades crediticias, con lo que el sector privado ha visto decrecer de forma continuada su participación en el total. Las tensiones financieras que la restricción monetaria ha supuesto para el sector privado se han visto sin duda acrecentadas por este hecho.
4.2. Política fiscal
A partir de 1976 el sector público ha venido incurriendo en déficits crecientes. El desequilibrio presupuestario culminó en 1985, año en que superó el 6% del PIB. Sin embargo, para calibrar mejor el carácter expansivo o contractivo de la
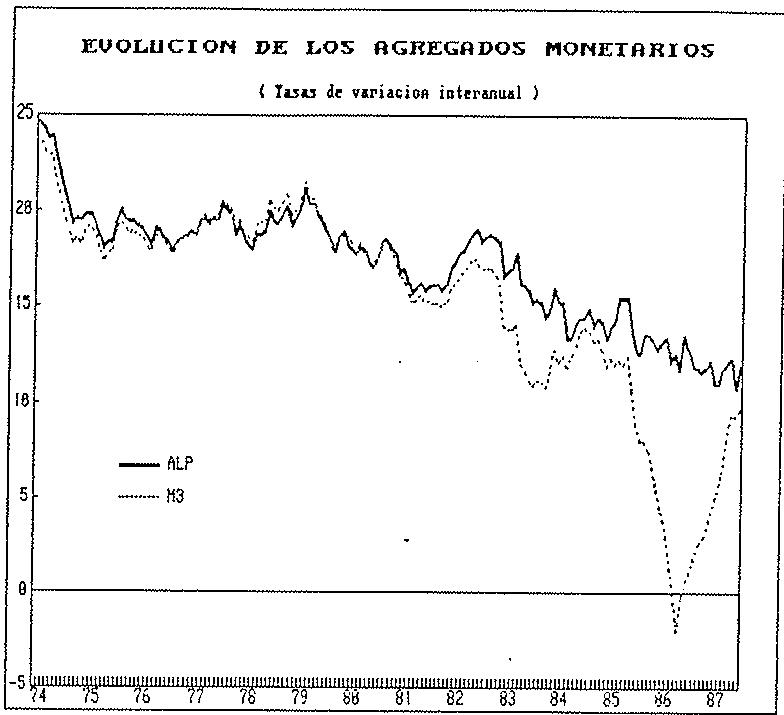
GRAFICO 38
GRAFICO 39
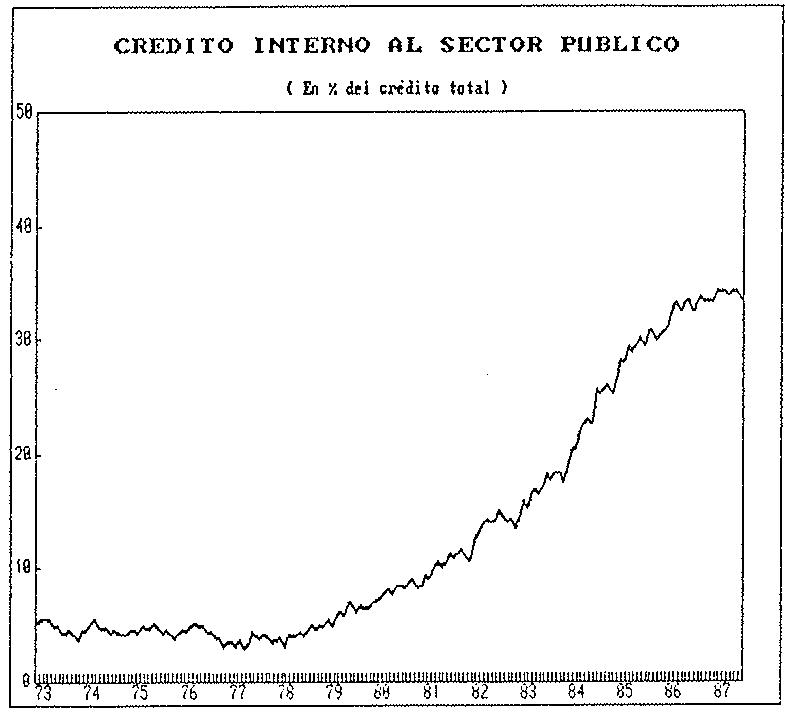
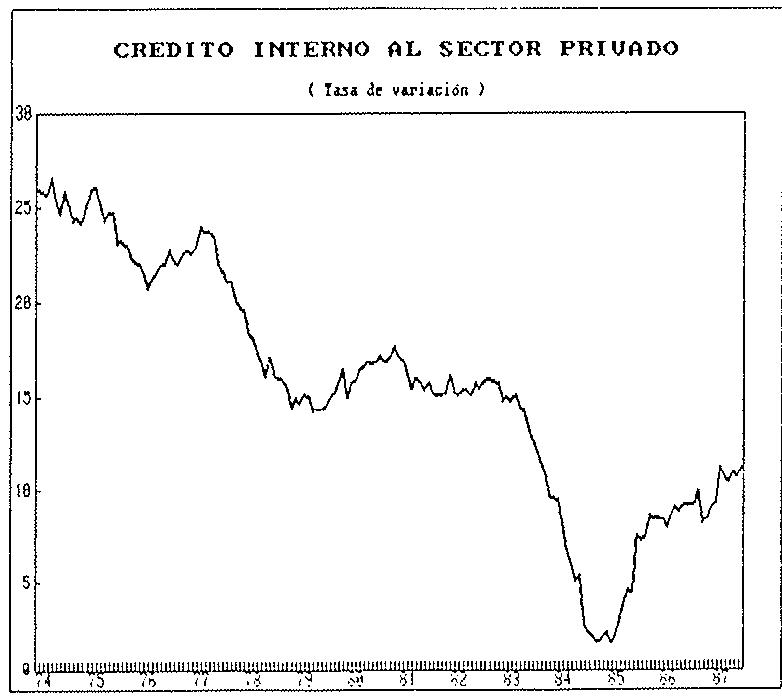
GRAFICO 40
FUENTE: B. DE ESPAÑA
GRAFICO 42
ESPAÑA GRAFICO 41
FUENTE: B. DE ESPAÑA
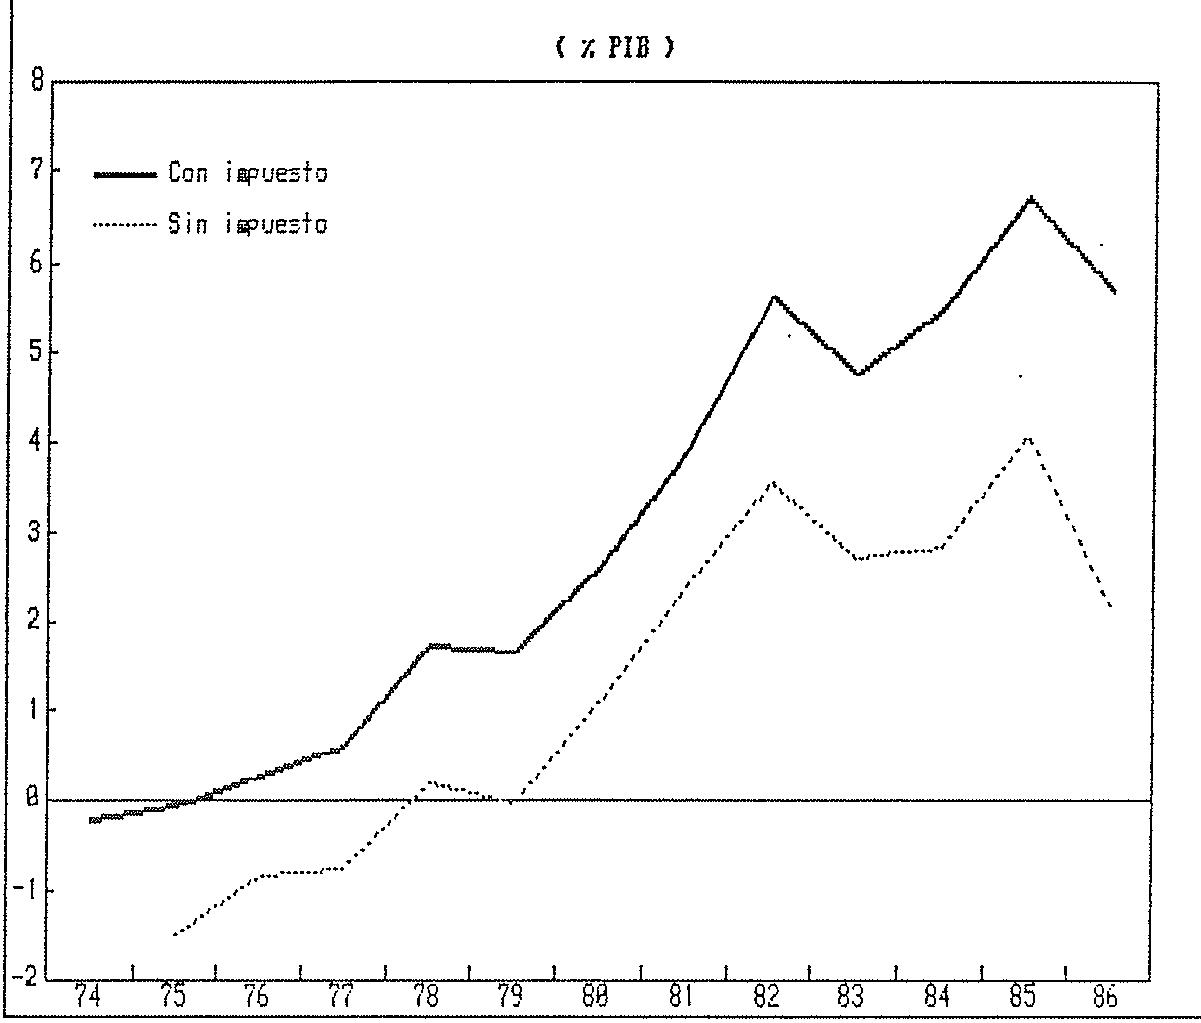
actuación pública sería preciso corregir las macromagnitudes del sector público de los efectos derivados de la inflación y de las fases del ciclo por las que ha atravesado la economía española en la última década. Descontando el impuesto inflacionario, como ya hicimos anteriormente para los otros países, cabe observar que en España el déficit público solamente aparece a partir de 1980 (Gráfico 43). Si bien una medición precisa del componente cíclico del presupuesto resulta difícil, si cabe observar que el déficit real se dispara en 1980-82 (años en que la economía española se hallaba en una fase de clara recesión), para estabilizarse después en torno al 3% del PIB. El gasto público en términos reales no registra por término medio ninguna aceleración espectacular en esos años (se desacelera en 1979-81 y aumenta espectacularmente en 1982); sin embargo, el ritmo de aumento de los ingresos muestra una mayor moderación que en los años inmediatamente anteriores.
4.3. Tipos de cambio
Durante los últimos años, las políticas monetaria y cambiaria han entrado en conflicto en numerosas ocasiones, poniendo de manifiesto la incompatibilidad de la desaceleración monetaria con la defensa de la competitividad articulada mediante depreciaciones nominales de la peseta.
El tipo de cambio nominal de la peseta frente al conjunto de países industriales atravesó por tres fases diferenciadas en la última década (Gráfico 44). En 1978-79 la peseta se apreció alrededor de un 10%. A partir de ese año y hasta 1983 la depreciación fue prácticamente continua,
FUENTE: B. DE ESPAÑA
DEFICIT PUBLICO CON Y SIN IMPUESTO INFALACIONARIO GRAFICO 43
con ayuda de la devaluación de Diciembre de 1982 y de la apreciación del dólar. A partir de la segunda mitad del 83 la cotización de la peseta se ha mantenido relativamente estable, y ha experimentado de hecho una ligera apreciación en 1986-87, debida nuevamente a las tensiones monetarias y también al desplome del dólar.
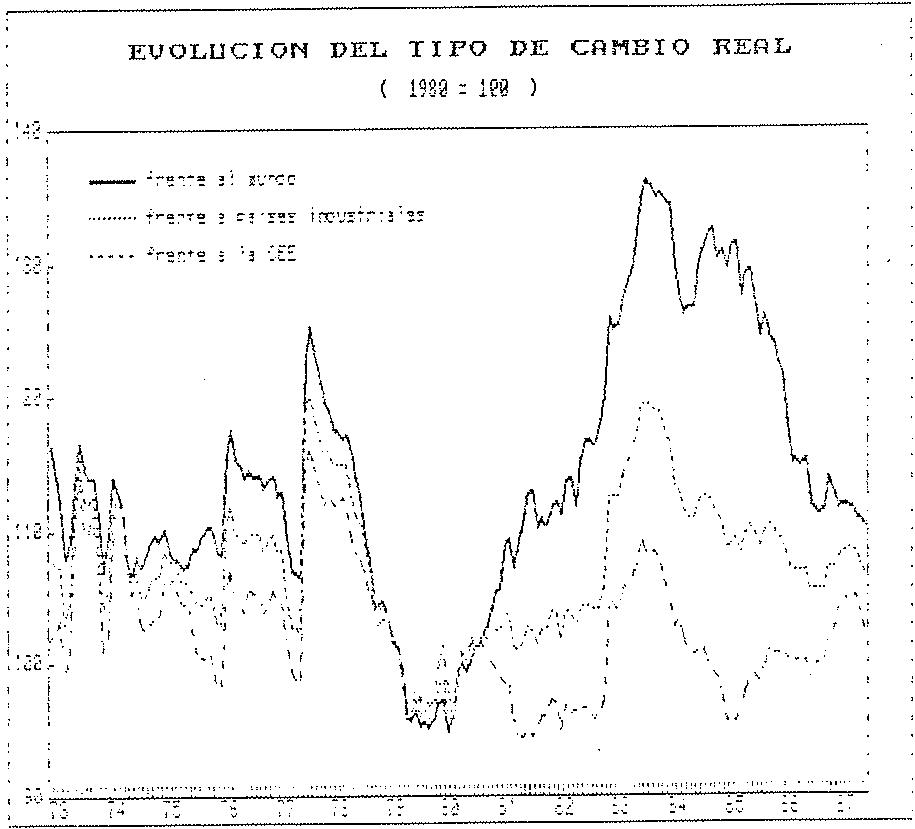
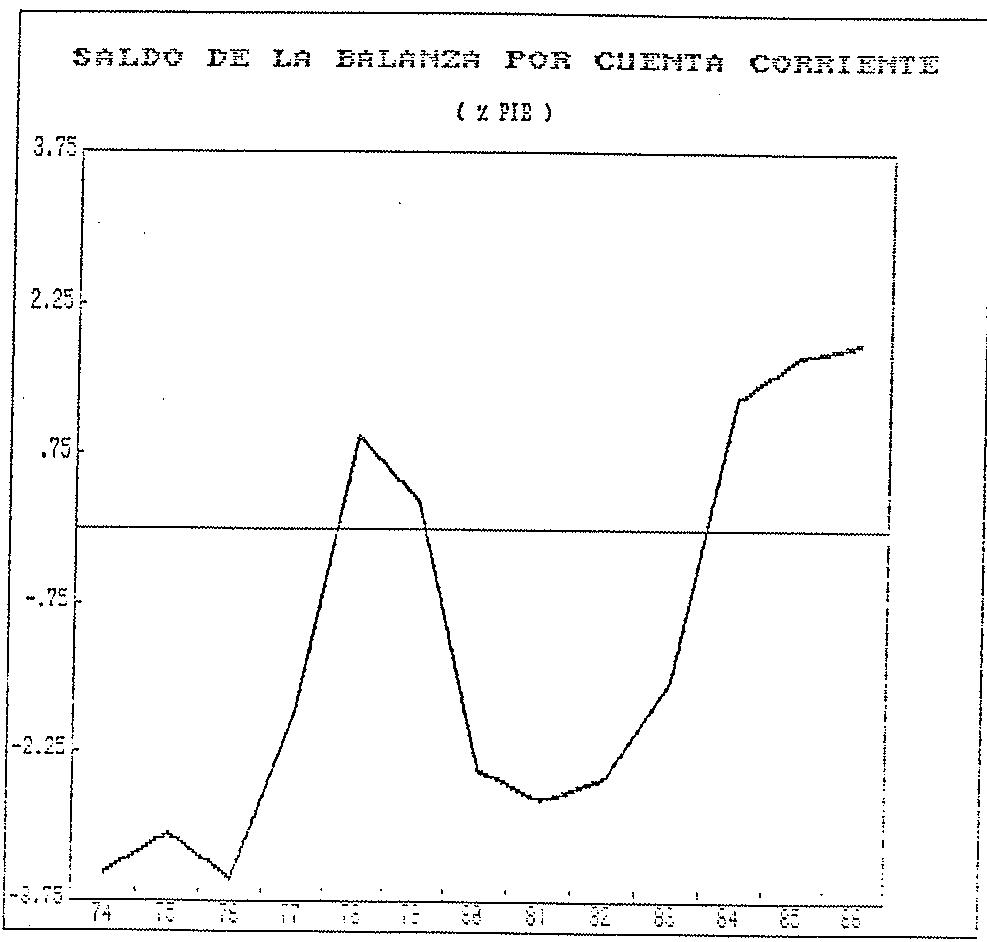
Como resultado, el tipo de cambio real sufrió una fuerte apreciación en 1978-79, que no fue corregida por completo hasta 1982-83 (Gráfico 45). El saldo de la balanza corriente, que había experimentado una notable mejoría en 1977-78, se deterioró después de forma espectacular (Gráfico 46). El realineamiento del tipo de cambio real y la mejora en la coyuntura mundial permitieron invertir la tendencia en 1982-84. A partir de ese año, el tipo de cambio real ha venido experimentando una nueva apreciación, a la que se añade además el desarme arancelario iniciado en 1986 como consecuencia de la entrada de España en la CEE.
ESPAÑA GRAFICO 44
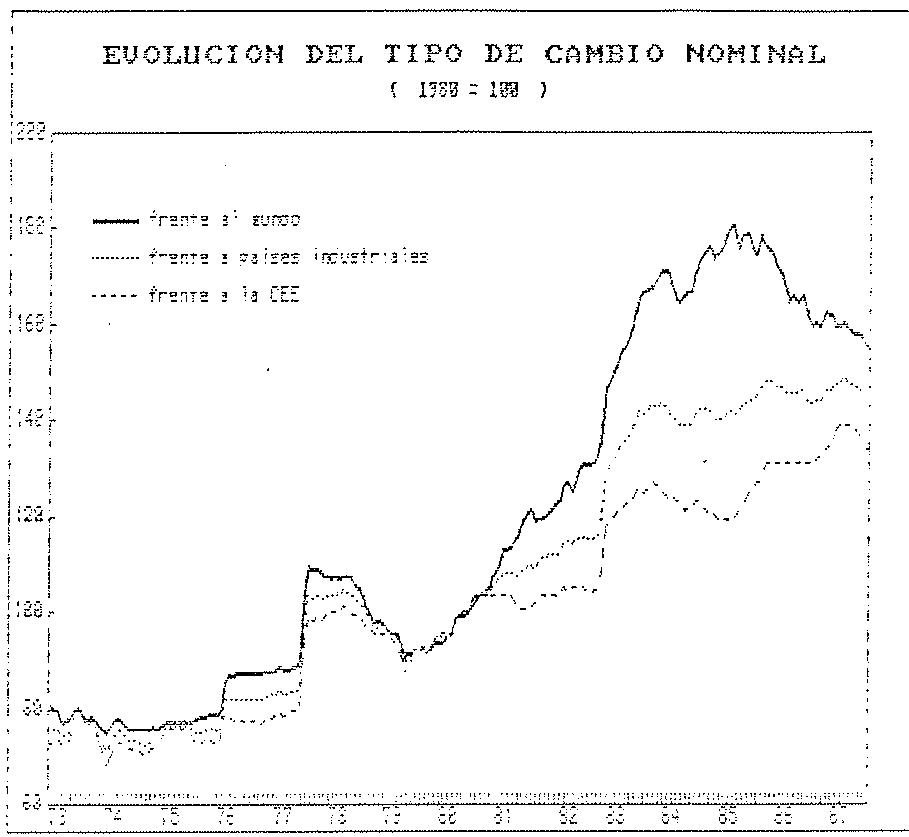
GRAFICO 45
ESPAÑA GRAFICO 46 FUENTE: B. DE ESPAÑA
5. Cuadro resumen de política y resultados durante el periodo 1974-86 en España.
| Año | 74 | 75 | 76 | 77 | 78 | 79 | 80 | 81 | 82 | 83 | 84 | 85 | 86 |
| POLITICA FISCAL | |||||||||||||
| POLITICA MONETARIA | |||||||||||||
| TIPO DE CAMBIO REAL | |||||||||||||
| FRECCIO FACTORES | |||||||||||||
| SITUACION INTERNA EMPRESAS | |||||||||||||
| % Δ PIB | 5,7 | 1,1 | 3,0 | 3,3 | 1,8 | 0,2 | 1,5 | -0,2 | 1,2 | 1,8 | 1,9 | 2,1 | 3,6 |
| % Δ Demanda interna | 6,8 | 1,1 | 3,2 | 1,1 | 0 | 1,0 | 2,0 | -2,3 | 1,1 | -0,1 | -0,5 | 2,5 | 6,3 |
| % Δ PIB Ind. | 6,2 | -0,6 | 3,4 | 4,7 | 2,0 | -0,1 | 0,4 | -0,2 | -1,2 | 1,6 | 0,8 | 2,1 | 4,0 |
| % Δ Empleo no agri. | 1,9 | -0,8 | 0,1 | 0,7 | -1,2 | -0,9 | -3,0 | -1,7 | -0,9 | -1,0 | -2,6 | -0,8 | 5,0 |
| % Δ FBKF tipo interés (cred. banc.) | 6,6 | -3,9 | -2,0 | -0,2 | -2,3 | -4,5 | 1,3 | -3,3 | 0,5 | -2,5 | -5,1 | 3,9 | 10,6 |
| % Δ defla. PIB | 16,6 | 16,7 | 16,7 | 22,8 | 20,2 | 16,7 | 13,9 | 12 | 13,8 | 11,6 | 10,9 | 8,7 | 11,1 |
| Saldo Balanza c.c. sobre PIB | -3,6 | -3,4 | -3,7 | -2,1 | -1,2 | 0,7 | -2,4 | -2,6 | -3,1 | -2,1 | 0,7 | 1,7 | 1,8 |
| Hasta aquí nos hemos limitado a exponer hechos, procurando no establecer causación alguna. A continuación abordamos el problema que es objetivo de este informe: La incidencia de la política macroeconómica seguida en España sobre la evolución del empleo. En esta tarea no podemos dejar de preguntarnos si existe una relación entre la política macroeconómica y el diferencial de empleo con la mayoría de los países industrializados. |
| Recordemos que este último punto quedaba ilustrado en las cifras del Cuadro 4. Siendo relativamente similar el incremento de producción ocurrido desde la primera crisis de petróleo, el empleo ha evolucionado mucho más desfavorablemente en España. |
| Es difícil establecer una causación directa entre los aspectos diferenciales de la política macroeconómica española respecto a la europea y su menor capacidad de creación de empleo en el sector privado de servicios. |
| Además, puede aceptarse que la política macroeconómica española no ha sido muy distinta de la de los otros países europeos. Ahora bien, debe aceptarse que el marco de aplicación de dicha política ha sido distinto, y más desfavorable en nuestro caso. |
| El presente informe no pretende adjudicar a la política macroeconómica la responsabilidad de |
la prolongada incapacidad de nuestra economía para generar empleos. Las causas de este fenómeno son de todo orden y posiblemente no sea la política macroeconómica desarrollada la más importante, si es que es una de ellas. Sin embargo, en este informe se argumenta que las peculiaridades del marco de aplicación de dicha política pueden ser un factor importante que explique el diferencial de empleo con otros países europeos.
El período 74-77
La política macroeconómica española mantuvo un papel un tanto pasivo hasta la segunda mitad de 1977, permitiendo así la intensificación del proceso inflacionista y la ampliación del desequilibrio exterior, que en 1974-77 se reflejaba en un déficit por cuenta corriente superior al 3,5% del PIB (Gráfico 46).
La peculiar situación política que atravesó nuestro país a mediados de los setenta fue sin duda el motivo principal de este aplazamiento de las medidas de ajuste al nuevo contexto económico internacional, que el resto de los países industriales ya habían comenzado a adoptar a partir de 1974.
Al tiempo que caía la rentabilidad de las empresas, el aumento del grado de incertidumbre política y económica llevó seguramente a una elevación del rendimiento exigido por los inversores a los nuevos proyectos, y ello por dos razones diferentes. En primer lugar, por la posible actitud negativa de los inversores frente al riesgo. En segundo lugar, por el conocido efecto de "aumento del valor de la espera" que una mayor incertidumbre implica ante decisiones que, como la inversión en capital fijo, contienen elementos importantes de irreversibilidad: es preferable esperar a que se reduzca el grado de incertidumbre, aunque sea a costa de una pérdida de rentabilidad, que adoptar una decisión irreversible que podría
| Todo esto permite explicar la caída de la inversión en capital fijo a partir de 1975, que luego persistiría casi ininterrumpidamente hasta 1985 (Gráfico 29), con los consiguientes efectos sobre la edad media del equipo productivo y la capacidad de generar empleo en los años posteriores3. |
| Además, en un mercado laboral como el español - donde las decisiones de contratación implicaban también un cierto grado de irreversibilidad - estos factores reducían la demanda de nuevos trabajadores, para unas condiciones dadas de salarios (que eran cada vez menos favorables), precios y demanda final4. |
| En definitiva, podemos resumir este período en el que puede decirse que se fragüo la crisis, por la ausencia de ajuste al impacto del cambio de precios en los mercados internacionales, por el deterioro del entorno económico como consecuencia de la crisis política, y como reflejo de todo ello |
| 2Un análisis teórico de esta cuestión, que pone además el énfasis en el elemento de irreversibilidad que introduce el coste al despido, se encuentra en R. Rogerson (1987). Estimaciones de funciones de inversión de la industria española en las que diferencia entre la tasa de rendimiento real y la exigida condicionan las decisiones de inversión se encuentra en L. Servén (1986). |
| 3De acuerdo con J.L. Raymond, A. García y C. Polo (1987) en 1974 sólo el 40% del equipo productivo de la industria española tenía más de 4 años, mientras que en 1984 esta proporción ha superado el 52%. |
| 4Sobre las características del mercado de trabajo español y sus consecuencias sobre la evolución del empleo, ver J.J. Dolado y J.L. Malo de Molina (1985) y J.L. Malo de Molina (1986).56por la caída en la rentabilidad de las empresas y en la reducción del esfuerzo inversor. |
| La política antiinflacionista |
| A finales de 1977 la política económica comienza a adquirir un marcado tono antiinflacionista. A partir de la firma de los pactos de la Moncloa en el otoño de ese año, la reducción de la tasa de inflación pasó a ser el objetivo prioritario de las autoridades económicas. La política monetaria cobra por tanto un carácter más restrictivo y emprende un proceso gradual de desaceleración de los agregados monetarios que se mantendrá prácticamente sin variación hasta el presente (Gráfico 38). |
| Es preciso insistir, pues este es un rasgo diferenciador básico del resto de los países industriales, en que el giro de la política macroeconómica se produce en ese marco de incertidumbre, con la inversión retrocediendo, y con la rentabilidad de las empresas muy deteriorada. |
| El cambio de signo de la política monetaria tuvo como resultados más inmediatos una drástica desaceleración del crédito interno al sector privado (Gráfico 40) y una fuerte elevación de los tipos de interés a corto plazo (Gráfico 41), transmitida parcialmente a los plazos más largos. Sin embargo, estos últimos quizá no reflejen con mucha fidelidad las tensiones financieras a que se vio sometido el sector privado en 1977-79, ya que, por una parte, la escasa transparencia de los mercados financieros españoles en esos años hizo que las restricciones crediticias se manifestaran en buena medida a través de aumentos en el grado |
Un reflejo de esta situación -elevación de los tipos de interés en un contexto de creciente pérdida de rentabilidad de las empresas -es el salto en el volumen de suspensiones de pagos (medido por el importe de los activos) que se registró en 1978, con los consiguientes expedientes de regulación de empleo. La caída de éste se inicia precisamente en 1978. Paralelamente, la demanda agregada interior se redujo en términos absolutos (Gráfico 30), y el modesto crecimiento del PIB en ese año se debió por entero al comportamiento expansivo de la demanda exterior, motivado por la recuperación de la economía mundial y por la depreciación real de la peseta en 1976-78.
ción de 1977. Aunque la apreciación permitió mitigar en parte el deterioro de la relación de inter-cambio motivado por el encarecimiento del petróleo en 1979-80, también contribuyó -junto con la caída del comercio mundial y el aumento de la factura energética- a un fuerte déficit de la balanza corriente en 1980-82.
La incidencia de la desaceleración monetaria se vio afectada significativamente por dos hechos posteriores. Por un lado se produjo una fuerte elevación del precio de las materias primas (energéticas) que aumentó entre 1979 y 1981 un 65% en términos reales. Por otro lado, a partir de 1980 el déficit público empezó a aumentar de forma persistente.
El primer factor tuvo consecuencias reales apreciables. La economía española apenas se había adaptado a los nuevos precios de la energía elevados como consecuencia de la primera crisis del petróleo (1973-1974) y no había reducido la intensidad energética de su output. De hecho es el único país de la OCDE en el que aumentó la relación entre consumo de energía primaria y PIB en el periodo que va de 1973 a 1979. En contraste, el resto de los países industriales habían emprendido el ajuste a los nuevos precios relativos y, a pesar de que algunas de sus industrias tradicionales estaban sufriendo los efectos de la crisis mundial, habían comenzado a adaptar su aparato productivo a las nuevas condiciones económicas internacionales.
Por consiguiente, la fuerte elevación de los precios energéticos producidos por esta segunda crisis del petróleo tuvo importantes consecuencias, tanto sobre la renta disponible de los españoles, como sobre la deteriorada estructura de costes de las empresas.
En términos de empleo, el período 1978-80 ya comienza a ser un serio problema. En 1979 la tasa de paro española sólo es superada por Turquía, entre los países de la OCDE. El impacto de las restricciones monetarias en un marco todavía políticamente incierto, con la situación de las empresas muy deteriorada, tras las subidas salariales del período precedente y la nueva crisis energética, tiene un coste importante en términos de empleo. La política antiinflacionista recorta la tasa de crecimiento del deflactor del PIB un 41 por 100 en tres años; ahora bien, el marco en que se aplica dicha política da como resultado la destrucción del 5 por ciento del empleo no agrícola y el aumento de casi 7 puntos en la tasa de paro. El necesario ajuste se hizo sobre la base de una economía muy deteriorada que además sufrió el impacto adicional de la segunda crisis de las materias primas y, a continuación, de la elevación de los tipos de interés que pasaron de ser negativos en términos reales a ser positivos y crecientes.
El déficit público y los tipos de interés
El rápido crecimiento del déficit público desde 1980 a 1985 ha contribuido a magnificar los efectos negativos sobre la actividad económica y el empleo de la desaceleración monetaria. Aunque las proporciones del déficit no resulten insólitas - y ni siquiera especialmente grandes - en comparación con los demás países industriales, su rápido crecimiento y la financiación heterodoxa del creciente desequilibrio presupuestario en un marco de restricción monetaria se ha traducido en fuertes elevaciones de los tipos de interés, y ha tenido consecuencias fuertemente restrictivas sobre la financiación al sector privado .
Hay que constatar, sin embargo, que si exceptuamos 1983, los tipos de interés reales en España son similares a los que se producen durante los seis años que estamos comentando en el resto de los países industriales (ver Gráficos 19-25 y Cuadro A.8)
Las consecuencias alcistas sobre los tipos de interés del binomio política monetaria antiinflacionista-déficit público, se han visto probablemente ampliadas por la peculiar estructura del sistema financiero español. Esta ha provocado que en un contexto de limitaciones monetarias compitan en el mismo mercado financiero -el bancario- las Administraciones Públicas, con unas necesidades financieras crecientes, y el sector privado (familias y empresas). Además, la rapidez con que se multiplicaron las necesidades financieras del sector público contribuyó a distorsionar todavía más el funcionamiento de los mercados financieros. A todo esto hay que sumar los efectos de la financiación privilegiada, destinada muchas veces a sectores industriales de escaso futuro. Todo ello ha ocasionado una mayor presión al alza sobre los tipos de interés que la que se hubiera producido en un sistema financiero más amplio y diferenciado.
Una característica del déficit público durante esos años, era su insostenibilidad a largo plazo. L. Servén y J.A. Trujillo (1987).
La elevación de los tipos de interés durante el periodo 1980-1984 (Gráfico 41 y 42) redujo todavía más la capacidad de generación de recursos de las empresas y tuvo efectos muy negativos sobre las decisiones de inversión de las mismas . Por otra parte, la subida de los tipos nominales, en un contexto de desaceleración de la inflación, se tradujo a partir de 1978 en fuertes elevaciones de los tipos de interés reales que como, queda dicho, habían sido negativos desde 1973. Ello provocó sin duda una intensificación de los procesos de suspensión de pagos (con los consiguientes expedientes de regulación de empleo) y de quiebras, ya que por el gradual deterioro que había venido sufriendo la rentabilidad de las empresas desde mediados de los setenta, el valor presente de algunas de ellas solo se mantenía positivo por el anormal-
Aunque la reducción de la inversión también ha podido verse afectada por la terminación de un ciclo inversor en sectores muy intensivos en capital (vivienda, energía, empresas públicas) que empiezan la década de los 80 con claros síntomas de exceso de capacidad.
mente bajo nivel de los tipos de interés reales hasta 1980. Al elevarse estos afloró la ausencia de viabilidad de buen número de explotaciones.
En un contexto económico de profunda incertidumbre, caracterizado además por fuertes rigideces institucionales, las empresas habían diferido el ajuste a los cambios de precios relativos de los años setenta - la elevación de los salarios reales primero, y el encarecimiento de la energía después - y habían venido soportando una persistente erosión de los márgenes de explotación. Así, en 1980 el porcentaje de recursos generados sobre el total de ventas se había reducido ya hasta el 4,7%. La elevación de los tipos de interés reales y la caída de la rentabilidad debió hacer negativo el valor presente de muchas empresas que se habían venido endeudando para superar su difícil situación .
De acuerdo con las estadísticas disponibles, el volumen de suspensión de pagos experimenta otro importante salto en 1981, y mantiene un nivel muy elevado hasta 1984. El perfil temporal del volumen de quiebras es similar. En cuanto al número de trabajadores afectados por expedientes de regulación de empleo, crece hasta 1984, experimentando un fuerte incremento los años 1978, 80 y 83. La fuerte devaluación de la peseta en 1982 y 1983 tuvo también que afectar a la solvencia de las empresas que en años anteriores habían contraído deuda en el exterior.
Un análisis de simulación que ilustra este fenómeno se encuentra en C. Sebastián y L. Servén (1986).
El efecto expansivo de la política fiscal.
Una cuestión conflictiva es el grado en que la política fiscal ha tenido efecto expansivo sobre la actividad económica y el empleo, a través del impulso de la demanda agregada interna. El carácter expansivo del déficit no puede ser ajeno a la composición de los ingresos y gastos públicos y, además, hemos de tener en cuenta que su verdadera importancia debe medirse una vez corregido a términos reales.
Si se realiza la corrección del impuesto inflacionario; es decir, si se mide el déficit por el incremento neto real de deuda -en sentido amplio- contraida por la Administración, el volumen de déficit es menor que en su medición usual. En el caso español aproximadamente dos puntos porcentuales menos. Sin embargo, aún corregido de inflación, el déficit pasa de ser prácticamente nulo en 1979 a representar cerca del 4 por 100 del PIB en 1982 (Gráfico 43), lo cual sin duda supone un volumen importante de cara al sostenimiento de la demanda agregada.
Sin embargo, la composición del creciente volumen de ingresos y gastos públicos quizá no haya sido la más adecuada para impulsar el crecimiento del producto y el empleo. Sin duda, una parte del gasto sirvió directamente para crear empleo. En concreto, entre 1977 y 1982 la Administración Pública incrementó el número de sus asalariados en 238.000. Esto explica en buena parte que el consumo público creciera a una tasa real media del 4.4 por 100 durante dichos años, mientras el consumo privado lo hacia al 1 por 100. Como ya vimos en el Cuadro 2 la Administración Pública ha sido el único sector creador de empleo neto du-
rante el periodo 1974-85.
| Otro capítulo de gasto que se incrementa espectacularmente y sirve de soporte para el mantenimiento del empleo es el de transferencias de recursos a empresas, especialmente públicas. De constituir el 2,5 por 100 del PIB en 1977 pasa a ser el 5 por 100 en 1982. Sin embargo, en muchos casos estas transferencias sólo han contribuido a sostener el empleo en sectores muy poco competitivos. |
| En el período que ahora nos ocupa crecieron de manera importante las pensiones y los gastos de desempleo. Estos últimos, sin embargo, todavía suponen una escasa cobertura, lo que no sólo ha contribuido a agudizar los costes sociales del ajuste macroeconómico, sino que también ha contribuido al estancamiento del consumo privado. |
| Contrasta con el importantísimo crecimiento de las partidas de consumo y gastos corrientes, el relativo estancamiento de la inversión pública. Con ello se ha producido un ritmo muy lento de creación de infraestructura (especialmente de red de transporte), cuya expansión tiene efectos positivos evidentes para el desarrollo de la actividad económica. |
| Puede decirse que el gasto público se incrementó como respuesta a una demanda social, asocia-da a la crisis y a la necesidad de paliar insuficiencias sociales heredadas del pasado. Es una pregunta abierta si efectivamente ha satisfecho adecuadamente y al menor coste esas necesidades sociales. Pero no fué, sin duda, un instrumento de política dirigido al sostenimiento de la demanda y el impulso de la inversión. No parece que haya |
servido ni para aumentar sustancialmente la demanda de sectores productivos que necesitaban este impulso expansivo, ni para facilitar un ajuste positivo de las empresas.
Los ingresos públicos
El aumento del desequilibrio presupuestario en 1980-82 refleja en buena medida la desaceleración de los ingresos públicos, que habían crecido espectacularmente tras la reforma fiscal de 1977 y que en la última década registraron un rápido aumento hasta aproximarse (en términos porcentuales sobre el PIB) a niveles acordes con los de los restantes países industriales.
La estructura de los ingresos públicos ha tenido también efectos importantes sobre la evolución de la economía en los últimos años. En particular, debe destacarse que los impuestos al empleo (es decir, las cotizaciones a la Seguridad Social) seguían representando en los años 80 alrededor del 40% del total de ingresos corrientes, a pesar de que nuestro país contaba con la tasa de paro más elevada del mundo industrializado. Desde el punto de vista del empleo, no cabe duda de que otras formas de financiación pública hubiesen sido muy preferibles.
La política socialista
Con la llegada del primer gobierno socialista se intensifica la política de ajuste, con el objetivo de sentar las bases que habían de permitir la posterior creación de empleo prometida en la campaña electoral. Esta recuperación, sin embargo, no llegaría hasta 1986.
La depreciación del tipo de cambio real durante el periodo 81-83 (especialmente este último año) facilitó la eliminación del déficit por cuenta corriente de nuestra economía y el fuerte tirón de la demanda externa en los años 83 y, especialmente, 84. Podría decirse, por tanto, que durante este periodo la política monetaria y la cambiaria fueron compatibles y la política monetaria no generó un efecto contractivo sobre la demanda exterior. Ello fue debido en buena medida a que el contexto internacional estaba caracterizado por restricciones monetarias generalizadas y altos tipos de interés nominal, y a la fuerte apreciación del dólar y de las monedas vinculadas a éste.
Sin embargo, el empleo sigue deteriorándose durante este período junto con 1980, 1984 presenta la mayor tasa de destrucción de puestos de trabajo, además de la menor tasa de formación (destrucción) bruta de capital desde el comienzo de la crisis (ver Gráficos 7 bis y 29 respectivamente). La reactivación no llegará hasta finales de 1985 de la mano de la recuperación de la rentabilidad
interna de las empresas.
El comienzo de la recuperación
Como aspecto negativo destaca de nuevo la fuerte apreciación real de la peseta, generada en parte por el desplome del dólar, pero también por la incompatibilidad de los objetivos monetarios con los de tipo de cambio. El resultado es una caída drástica del ritmo de crecimiento de las exportaciones, a la que habrá que sumar las consecuencias del desarme arancelario iniciado en 1986 como consecuencia de la entrada de España en la CEE.
En todo caso, se produce una gran recuperación de la actividad económica sin que se haya registrado durante 1985 y 1986 un cambio sustancial de la política macroeconómica. Aunque la política monetaria fue en 1986 algo más laxa -con el objetivo de reducir los tipos de interés-, parece difícil atribuir a ese ligero cambio la responsabilidad de la recuperación económica. Además, la política fiscal ha sido en 1986 y 1987 menos expansiva de lo que venía siendo, fundamentalmente debido al fuerte incremento de los ingresos fiscales durante estos dos últimos años. Debe concluirse, por tanto, que la política de desinflación perseguida de modo casi ininterrumpido desde finales de los 70 ha comenzado a dar sus frutos, aunque los costes sociales hayan sido ciertamente muy grandes, debido al contexto de grave deterioro interno de las empresas en el que se aplicó esta política deflacionista.
La reducción de la tasa de inflación hasta niveles próximos al 5% en 1987 - con la práctica eliminación del diferencial frente al conjunto de los países industriales - y la recuperación de la inversión productiva parecen ofrecer un mayor margen de maniobra a las autoridades en el diseño de la política económica, y en particular la posibilidad de atajar la preocupante apreciación de la peseta y la consiguiente caída de la demanda exterior, y consolidar el despegue de la inversión privada.
CONCLUSIONES
El desarrollo de la política económica española de la última década presenta varias fases diferenciadas, que - simplificando al máximo - podrían describirse del modo siguiente.
Hasta finales de 1977, las autoridades adoptan un papel pasivo y, en un marco de fuerte in-
En 1977-78 se emprende finalmente una activa política antiinflacionista, que llega cuando la situación de las empresas presenta ya graves síntomas de deterioro. La necesidad de frenar la inflación galopante y, al mismo tiempo, de hacer creíble el cambio de signo de la política macroeconómica, llevan a la autoridad monetaria a reducir bruscamente la liquidez suministrada al sector privado. Se logra efectivamente desacelerar la inflación, pero a costa de fuertes tensiones financieras y de una caída de la demanda. Todo ello conduce al inicio de la caída del empleo agregado, que se acelerará en los años siguientes.
En este contexto se produce en 1979-80 la segunda crisis del petróleo, que supone un nuevo golpe a la rentabilidad empresarial en el marco de una recesión mundial. Además, las proporciones del déficit público comienzan a crecer de forma alarmante, imponiendo fuertes presiones sobre los estrechos mercados financieros españoles y magnificando los efectos de la desaceleración monetaria sobre el sector privado. Esta última conduce ade-
| más a una apreciación real de la peseta, redu- ciendo todavía más la demanda exterior. En el año 1980 se produce la mayor caída absoluta de empleo desde el comienzo de la crisis. |
| El periodo 1980-85 se caracteriza sobre todo por la elevación de los tipos de interés reales, debido a la combinación de factores internacionales junto con la incompatibilidad de las políticas monetaria y fiscal seguidas en España. La escasa rentabilidad de las empresas unida a las nulas perspectivas de recuperación de la demanda se traducen a partir de 1980 en una intensificación de las quiebras y de la destrucción de empleo. Sin embargo, a partir de 1984 la mejora de la coyuntura mundial y la gradual depreciación real de la peseta comienzan a impulsar la demanda exterior. |
| Finalmente, la progresiva mejora de la ren- tabilidad empresarial y el incipiente descenso de los tipos de interés - unidos a una gradual flexibilización del mercado de trabajo - conducen en 1985-86 al relanzamiento de la demanda interna y , especialmente, de la inversión. La moderación del ritmo de inflación ofrece un mayor margen de maniobra a las autoridades, y abre la posibilidad de adoptar una postura más activa en la lucha contra los alarmantes niveles de desempleo que han caracterizado a la economía española durante los años 80. |
| Sin embargo, la política económica en 1987 parece seguir empeñada en la lucha antiinflacionista con el mismo vigor que a finales de los 70. A lo largo de ese año, y después de haber practicado durante 1986 una política monetaria algo más permisiva para reducir los tipos de interés, las autoridades otorgan de nuevo prioridad a la desa- |
En definitiva, el proceso de desinflación emprendido en España a finales de los 70 era sin duda imprescindible para evitar el colapso del aparato productivo. El deterioro a que había conducido las especiales circunstancias históricas hizo que la desaceleración monetaria tuviera consecuencias drásticas sobre la demanda agregada y el empleo. La reducción de la inflación se obtuvo con enormes costes, magnificados por las dificultades planteadas por la financiación del creciente déficit público. Este absorbió una proporción cada vez mayor de los fondos disponibles, a pesar de que buena parte de los gastos públicos eran altamente ineficientes y, lejos de colaborar en la readaptación del aparato productivo a las nuevas condiciones internacionales o de prestar el necesario apoyo a la demanda agregada, iban destinados a mantener las rentas de determinados colectivos sociales o sectores productivos inviables. Así, la combinación de políticas monetaria, fiscal y cambiaria ha resultado en algunas fases muy negativa para el sector privado.
Sin embargo, nada permite asignar a la política macroeconómica la responsabilidad de las diferencias en la evolución del empleo de nuestro país respecto a la del resto de los países industriales. Las políticas macroeconómicas seguidas y la evolución de los tipos de interés reales han sido, por el contrario, similares. En cambio la situación interna de las empresas en el momento de iniciarse la política deflacionista era en España bien diferente y claramente desfavorable.
La insuficiencia de las medidas de reorganización y flexibilización del aparato productivo ha contribuido sin duda a retrasar los efectos positivos de la desinflación, amplificando así sus elevados costes sociales y económicos.
La recuperación se produce sin un cambio en la estrategia macroeconómica. Viene asociada a la mejora de la estructura de costes y a las mayores tasas de rentabilidad de las empresas.
Ahora cuando la desaceleración de los precios y el saneamiento de las empresas comienzan a dar sus frutos, parece apropiado reconsiderar las prioridades de la política económica, en lugar de persistir en una ulterior desaceleración monetaria cuya justificación en las actuales condiciones no está clara y que podría tener efectos muy negativos sobre la demanda agregada y sobre la recuperación del empleo.
APENDICE ESTADISTICO Y GRAFICO
CUADRO A.1 TASA DE PARO
| AÑO | EEUU | JAPON | ALEMANIA | FRANCIA | G.BRETAÑA | ITALIA | CANADA |
| 1973 | |||||||
| 1974 | 5,5 | 1,4 | 2,1 | 2,8 | 2,1 | 5,3 | 5,3 |
| 1975 | 8,3 | 1,9 | 4,0 | 4,1 | 3,2 | 5,8 | 6,9 |
| 1976 | 7,6 | 2,0 | 4,0 | 4,4 | 4,8 | 6,6 | 7,1 |
| 1977 | 6,9 | 2,0 | 3,9 | 4,9 | 5,2 | 7,0 | 8,0 |
| 1978 | 6,0 | 2,2 | 3,7 | 5,2 | 5,1 | 7,1 | 8,3 |
| 1979 | 5,8 | 2,1 | 3,3 | 5,9 | 4,6 | 7,6 | 7,4 |
| 1980 | 7,0 | 2,0 | 3,3 | 6,3 | 5,6 | 7,5 | 7,4 |
| 1981 | 7,5 | 2,2 | 4,6 | 7,4 | 9,0 | 7,8 | 7,5 |
| 1982 | 9,5 | 2,4 | 6,7 | 8,1 | 10,4 | 8,4 | 10,9 |
| 1983 | 9,5 | 2,6 | 8,2 | 8,3 | 11,2 | 9,3 | 11,8 |
| 1984 | 7,4 | 2,7 | 8,2 | 9,7 | 11,2 | 9,7 | 11,2 |
| 1985 | 7,1 | 2,6 | 8,3 | 10,2 | 11,5 | 9,9 | 10,4 |
| 1968-73 | 4,6 | 1,2 | 0,8 | - | 2,4 | 5,7 | 5,4 |
| 1974-79 | 6,7 | 1,9 | 3,5 | 4,6 | 4,2 | 6,6 | 7,2 |
| 1980-85 | 8,0 | 2,4 | 6,6 | 8,3 | 9,8 | 8,8 | 9,9 |
FUENTE:OCDE
CRECIMIENTO DEL EMPLEO INDUSTRIAL CUADRO A.3
| ANO | EEUU | JAPON | ALEMANIA | FRANCIA | G.BRETARA | ITALIA | CANADA |
| 1973 | 5,5 | 4,5 | 0,3 | 1,8 | 1,5 | -0,2 | 6,0 |
| 1974 | -0,1 | -1,0 | -3,2 | 0,7 | -0,3 | 2,1 | 3,7 |
| 1975 | -6,8 | -3,4 | -5,6 | -3,0 | -4,3 | 0,3 | -2,3 |
| 1976 | 4,1 | 0,8 | -1,9 | -0,9 | -2,9 | -1,4 | 3,4 |
| 1977 | 3,8 | 0,1 | -0,7 | -0,4 | -0,3 | 1,2 | -1,1 |
| 1978 | 5,2 | 0,2 | 0,1 | -1,5 | -0,2 | -0,5 | 3,1 |
| 1979 | 3,4 | 1,1 | 1,0 | -1,4 | 0,4 | 0,1 | 4,6 |
| 1980 | -2,0 | 2,2 | 0,7 | -0,8 | -2,9 | 1,5 | 1,8 |
| 1981 | -0,4 | 0,7 | -2,2 | -2,7 | -8,7 | -0,7 | 1,9 |
| 1982 | -6,4 | -0,3 | -3,6 | -1,6 | -4,8 | -1,6 | -9,3 |
| 1983 | 0,0 | 1,4 | -3,4 | -2,6 | -4,2 | -2,3 | -2,9 |
| 1984 | 5,8 | 0,8 | -0,9 | -3,5 | -0,4 | -4,2 | 3,8 |
| 1985 | 0,5 | 0,8 | -0,1 | -3,1 | -0,2 | -2,1 | 1,3 |
| 1974-79 | 1,6 | -0,4 | -1,7 | -1,1 | -1,3 | 0,3 | 1,9 |
| 1980-85 | -0,4 | 0,9 | -1,6 | -2,4 | -3,5 | -1,6 | -0,6 |
CRECIMIENTO DEL EMPLEO EN SERVICIOS CUADRO A.4
| AÑO | EEUU | JAPON | ALEMANIA | FRANCIA | G.BRETARA | ITALIA | CANADA |
| 1973 | 2,9 | 2,7 | 2,2 | 2,7 | 3,2 | 3,6 | 5,1 |
| 1974 | 3,2 | 1,0 | 0,9 | 2,3 | 1,2 | 3,8 | 4,7 |
| 1975 | 1,9 | 2,5 | 0,0 | 1,3 | 2,7 | 2,6 | 4,1 |
| 1976 | 3,4 | 1,9 | 0,7 | 2,8 | 0,5 | 3,1 | 1,7 |
| 1977 | 3,9 | 2,9 | 1,1 | 2,5 | 0,4 | 2,1 | 3,5 |
| 1978 | 4,0 | 2,2 | 1,6 | 2,3 | 1,3 | 1,9 | 3,6 |
| 1979 | 2,9 | 2,4 | 2,4 | 1,7 | 2,5 | 2,9 | 4,0 |
| 1980 | 1,7 | 1,7 | 1,9 | 1,2 | 1,5 | 2,4 | 3,9 |
| 1981 | 1,9 | 1,7 | 0,7 | 1,2 | -1,1 | 2,7 | 3,2 |
| 1982 | 1,5 | 2,3 | -0,2 | 1,8 | 0,0 | 2,7 | -0,5 |
| 1983 | 2,0 | 2,7 | -0,1 | 1,4 | 0,4 | 2,2 | 2,0 |
| 1984 | 3,8 | 1,2 | 1,0 | 0,9 | 3,3 | 4,5 | 2,2 |
| 1985 | 3,0 | 0,8 | 1,5 | 1,4 | 2,3 | 3,4 | |
| 1974-79 | 3,2 | 2,2 | 1,1 | 2,2 | 1,4 | 2,7 | 3,6 |
| 1980-85 | 2,3 | 1,7 | 0,8 | 1,3 | 1,1 | 3,0 | 2,2 |
CRECIMIENTO DEL EMPLEO PRIVADO EN SERVICIOS
| AÑO | EEUU | JAPON | ALEMANIA | FRANCIA | G.BRETANA | ITALIA | CANADA |
| 1973 | |||||||
| 1974 | |||||||
| 1975 | 2,0 | 2,4 | 2,4 | 2,4 | 6,4 | 2,6 | 4,1 |
| 1976 | 0,1 | 0,9 | 1,6 | 3,4 | 2,4 | 3,5 | 0,8 |
| 1977 | 1,1 | 1,2 | 0,7 | 2,4 | -0,8 | 3,4 | 3,5 |
| 1978 | 2,2 | 2,0 | 2,3 | 2,3 | 0,3 | 1,6 | 1,0 |
| 1979 | 1,3 | 1,6 | 2,6 | 1,3 | 1,7 | 2,1 | -0,9 |
| 1980 | 2,1 | 1,4 | 1,5 | 1,5 | -0,7 | 0,4 | 2,4 |
| 1981 | -0,3 | 1,1 | 1,7 | 1,8 | -0,6 | 2,2 | 3,3 |
| 1982 | -0,2 | 0,6 | 0,7 | 2,6 | -1,0 | 1,5 | 2,1 |
| 1983 | 0,6 | 0,4 | 0,8 | 2,3 | 0,6 | 1,3 | 2,2 |
| 1984 | 1,4 | 0,2 | 0,2 | 1,6 | 0,2 | 1,5 | 1,2 |
| 1985 | 1,6 | -1,3 | 1,0 | 2,9 | 0,4 | 0,4 | |
| 1974-79 | 1,4 | 1,6 | 1,9 | 2,4 | 2,0 | 2,6 | 1,7 |
| 1980-85 | 0,9 | 0,4 | 1,0 | 2,1 | -0,2 | 1,2 | 2,2 |
FUENTE:OCDE
DEUDA NETA COMO PORCENTAJE DEL PIB NOMINAL
| AÑO | EEUU | JAPON | ALEMANIA | FRANCIA | G.BRETAÑA | ITALIA | CANADA |
| 1973 | 22,9 | -6,1 | -6,7 | 8,3 | 57,5 | 52,1 | 2,7 |
| 1974 | 22 | -5,4 | -4,7 | 8,8 | 54,9 | 49,2 | 1,1 |
| 1975 | 24,4 | -2,1 | 1 | 11,1 | 57,4 | 59,9 | 4,4 |
| 1976 | 24,1 | 1,9 | 4,6 | 10,9 | 56,8 | 60,9 | 5,3 |
| 1977 | 23 | 5,5 | 7 | 10,2 | 55,8 | 60,7 | 7,7 |
| 1978 | 21 | 11,3 | 9,4 | 10,2 | 53,3 | 63,9 | 10,6 |
| 1979 | 19,4 | 14,9 | 11,5 | 9,8 | 48,6 | 63,7 | 10,7 |
| 1980 | 19,5 | 17,3 | 14,3 | 9,1 | 48 | 61,8 | 11,5 |
| 1981 | 18,8 | 20,7 | 17,4 | 9,9 | 47,2 | 66,8 | 10,7 |
| 1982 | 21,4 | 23,2 | 19,8 | 11,3 | 46,4 | 73,4 | 16,9 |
| 1983 | 24 | 26,2 | 21,4 | 13,4 | 47,1 | 80,6 | 20,4 |
| 1984 | 25,1 | 26,9 | 21,7 | 15,2 | 48,5 | 87,8 | 24,7 |
| 1985 | 26,8 | 26,5 | 22,1 | 16,7 | 46,9 | 96,3 | 30,3 |
Fuente: OCDE
Cuadro A.6 DEFLACTOR DEL PIB
| AÑO | EEUU | JAPON | ALEMANIA | FRANCIA | G.BRETAÑA | ITALIA | CANADA |
| 1973 | 6,6 | 12,9 | 6,4 | 7,8 | 7,1 | 11,6 | 8,9 |
| 1974 | 9,1 | 20,8 | 7 | 11,1 | 14,9 | 18,5 | 14,4 |
| 1975 | 9,8 | 7,7 | 6 | 13,4 | 27,1 | 17,5 | 9,8 |
| 1976 | 6,2 | 7,2 | 3,6 | 9,9 | 15 | 18 | 8,7 |
| 1977 | 6,7 | 5,8 | 3,7 | 9 | 13,9 | 19,1 | 6,3 |
| 1978 | 7,2 | 4,8 | 4,3 | 9,5 | 11,3 | 13,9 | 6 |
| 1979 | 8,9 | 3 | 4 | 10,4 | 14,5 | 15,9 | 10,1 |
| 1980 | 9,1 | 3,8 | 4,8 | 12,2 | 19,7 | 20,6 | 10,6 |
| 1981 | 7,9 | 3,2 | 4 | 11,8 | 11,5 | 18,3 | 10,8 |
| 1982 | 6,3 | 1,9 | 4,4 | 12,6 | 7,7 | 17,8 | 8,9 |
| 1983 | 3,3 | 0,8 | 3,3 | 9,5 | 5 | 14,9 | 4,7 |
| 1984 | 3,7 | 1,2 | 2 | 7,2 | 4,1 | 10,8 | 3,7 |
| 1985 | 3,1 | 1,5 | 2,2 | 5,9 | 5,8 | 8,8 | 3,4 |
CUADRO A.7
IMPORTANCIA RELATIVA DE LOS SECTORES
EMPLEO AGRICOLA/EMPLEO CIVIL
| AÑO | EEUU | JAPON | ALEMANIA | FRANCIA | G.BRETAÑA | ITALIA | CANADA | ESPAÑA |
| 1973 | 4,2 | 13,4 | 7,3 | 11,2 | 2,9 | 18,3 | 6,5 | 24,3 |
| 1979 | 3,6 | 11,2 | 5,8 | 9,0 | 2,7 | 14,9 | 5,7 | 19,3 |
| 1985 | 3,1 | 8,8 | 5,5 | 7,6 | 2,6 | 11,2 | 5,2 | 17,5 |
EMPLEO NO AGRICOLA/EMPLEO CIVIL
| AÑO | EEUU | JAPON | ALEMANIA | FRANCIA | G.BRETAÑA | ITALIA | CANADA | ESPAÑA |
| 1973 | 95,8 | 86,6 | 92,7 | 88,8 | 97,1 | 81,7 | 93,5 | 75,7 |
| 1979 | 96,5 | 88,8 | 94,2 | 91,1 | 97,3 | 85,1 | 94,3 | 80,7 |
| 1985 | 96,9 | 91,2 | 94,5 | 92,4 | 97,4 | 88,8 | 94,8 | 82,5 |
EMPLEO INDUSTRIAL/EMPLEO CIVIL
| AÑO | EEUU | JAPON | ALEMANIA | FRANCIA | G.BRETAÑA | ITALIA | CANADA | ESPAÑA |
| 1973 | 33,2 | 37,2 | 47,5 | 39,5 | 42,4 | 39,2 | 30,7 | 36,8 |
| 1979 | 31,3 | 34,9 | 44,2 | 36,3 | 38,7 | 37,8 | 28,9 | 36,5 |
| 1985 | 28,0 | 34,9 | 41,0 | 32,0 | 32,3 | 33,6 | 25,5 | 31,8 |
EMPLEO EN SERVICIOS/EMPLEO CIVIL
| AÑO | EEUU | JAPON | ALEMANIA | FRANCIA | G.BRETAÑA | ITALIA | CANADA | ESPAÑA |
| 1973 | 62,6 | 49,4 | 45,2 | 49,2 | 54,7 | 42,5 | 62,8 | 38,9 |
| 1979 | 65,2 | 53,9 | 50,0 | 54,8 | 58,6 | 47,3 | 65,4 | 44,2 |
| 1985 | 68,8 | 56,4 | 53,5 | 60,4 | 65,1 | 55,2 | 69,3 | 50,6 |
EMPLEO EN SERVICIOS PRIVADOS/EMPLEO CIVIL
| AÑO | EEUU | JAPON | ALEMANIA | FRANCIA | G.BRETAÑA | ITALIA | CANADA | ESPAÑA |
| 1973 | 44,9 | 43,2 | 32,4 | 35,1 | 34,9 | 28,5 | - | - |
| 1979 | 48,6 | 47,2 | 34,9 | 39,0 | 37,2 | 31,8 | - | 33,3 |
| 1985 | 52,8 | 50,0 | 37,1 | 42,2 | 43,0 | 38,9 | - | 36,3 |
EMPLEO PUBLICO/EMPLEO CIVIL
| AÑO | EEUU | JAPON | ALEMANIA | FRANCIA | G.BRETAÑA | ITALIA | CANADA | ESPAÑA |
| 1973 | 17,6 | 6,2 | 12,8 | 14,2 | 19,8 | 14,0 | - | - |
| 1979 | 16,5 | 6,6 | 14,9 | 15,8 | 21,5 | 15,3 | - | 10,9 |
| 1985 | 16,1 | 6,4 | 16,3 | 18,3 | 22,1 | 16,3 | - | 14,3 |
FUENTE:OCDE
TIPO DE INTERES NOMINAL A CORTO PLAZO
| AÑO | EEUU | JAPON | ALEMANIA | FRANCIA | G.BRETAÑA | ITALIA | CANADA | ESPAÑA |
| 1973 | 7,0 | 5,1 | 12,1 | 9,1 | 9,5 | 7,3 | 5,5 | |
| 1974 | 7,9 | 6,8 | 9,9 | 13,0 | 11,3 | 11,6 | 7,8 | |
| 1975 | 5,8 | 6,3 | 5,0 | 7,9 | 10,2 | 13,2 | 7,4 | |
| 1976 | 5,0 | 5,7 | 4,2 | 8,7 | 11,2 | 16,5 | 8,9 | |
| 1977 | 5,3 | 4,8 | 4,4 | 9,2 | 7,5 | 15,4 | 7,3 | 15,5 |
| 1978 | 7,4 | 3,5 | 3,7 | 8,2 | 8,6 | 12,2 | 8,7 | 17,6 |
| 1979 | 10,1 | 4,4 | 6,7 | 9,5 | 13,1 | 12,1 | 11,7 | 15,5 |
| 1980 | 11,5 | 6,3 | 9,5 | 12,2 | 15,0 | 16,0 | 12,8 | 16,5 |
| 1981 | 14,0 | 5,7 | 12,1 | 15,2 | 13,0 | 19,8 | 17,7 | 16,2 |
| 1982 | 10,5 | 5,4 | 8,9 | 14,6 | 11,4 | 19,4 | 13,6 | 16,3 |
| 1983 | 8,7 | 5,3 | 5,8 | 12,5 | 9,6 | 17,8 | 9,3 | 20,0 |
| 1984 | 9,5 | 4,9 | 6,0 | 11,7 | 9,3 | 15,3 | 11,1 | 14,9 |
| 1985 | 7,5 | 4,9 | 5,4 | 9,9 | 11,6 | 13,7 | 9,4 | 12,2 |
| 1974-79 | 6,9 | 5,3 | 5,7 | 9,4 | 10,3 | 13,5 | 8,6 | |
| 1980-85 | 10,3 | 5,4 | 8,0 | 12,7 | 11,7 | 17,0 | 12,3 | 16,0 |
TIPO DE INTERES REAL A CORTO PLAZO
| AÑO | EEUU | JAPON | ALEMANIA | FRANCIA | G.BRETAÑA | ITALIA | CANADA | ESPAÑA |
| 1973 | 0,4 | -6,8 | 5,4 | 1,2 | 2,2 | -3,9 | -3,1 | |
| 1974 | -1,1 | -11,6 | 2,7 | 1,7 | -3,1 | -5,8 | -5,8 | |
| 1975 | -3,7 | -1,3 | -1,0 | -4,8 | -13,4 | -3,7 | -2,2 | |
| 1976 | -1,2 | -1,4 | 0,6 | -1,1 | -3,3 | -1,3 | 0,1 | |
| 1977 | -1,3 | -0,9 | 0,6 | 0,2 | -5,6 | -3,1 | 1,0 | -7,3 |
| 1978 | 0,1 | -1,2 | -0,6 | -1,2 | -2,5 | -1,5 | 2,5 | -2,6 |
| 1979 | 1,1 | 1,3 | 2,6 | -0,9 | -1,3 | -3,2 | 1,4 | -1,2 |
| 1980 | 2,3 | 2,4 | 4,5 | 0,0 | -4,0 | -3,9 | 1,9 | 2,6 |
| 1981 | 5,6 | 2,5 | 7,8 | 3,1 | 1,4 | 1,3 | 6,3 | 4,3 |
| 1982 | 4,0 | 3,5 | 4,3 | 1,7 | 3,4 | 1,4 | 4,4 | 2,5 |
| 1983 | 5,2 | 4,5 | 2,4 | 2,7 | 4,3 | 2,5 | 4,4 | 8,4 |
| 1984 | 5,5 | 3,6 | 4,0 | 4,2 | 5,0 | 4,1 | 7,1 | 4,0 |
| 1985 | 4,2 | 3,3 | 3,1 | 3,8 | 5,5 | 4,5 | 5,9 | 3,5 |
| 1974-79 | -1,0 | -2,5 | 0,8 | -1,0 | -4,9 | -3,1 | -0,5 | |
| 1980-85 | 4,5 | 3,3 | 4,4 | 2,6 | 2,6 | 1,7 | 5,0 | 4,2 |
Fuente: OCDE y B. de España
** Nota: España: Interbancario a 3 meses
Resto de los países: Treasury bills a 3 meses
GRAFICO A.1
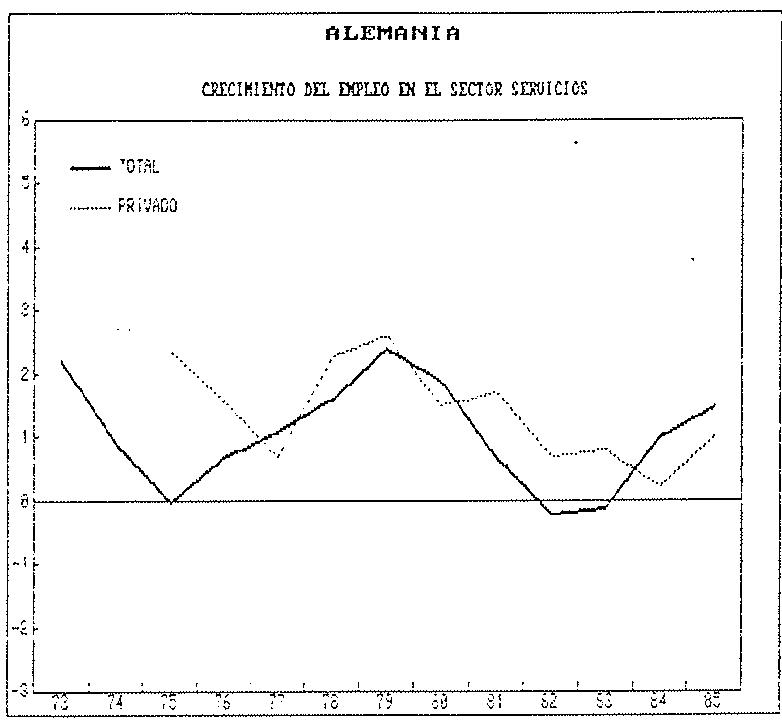
GRAFICO A.2
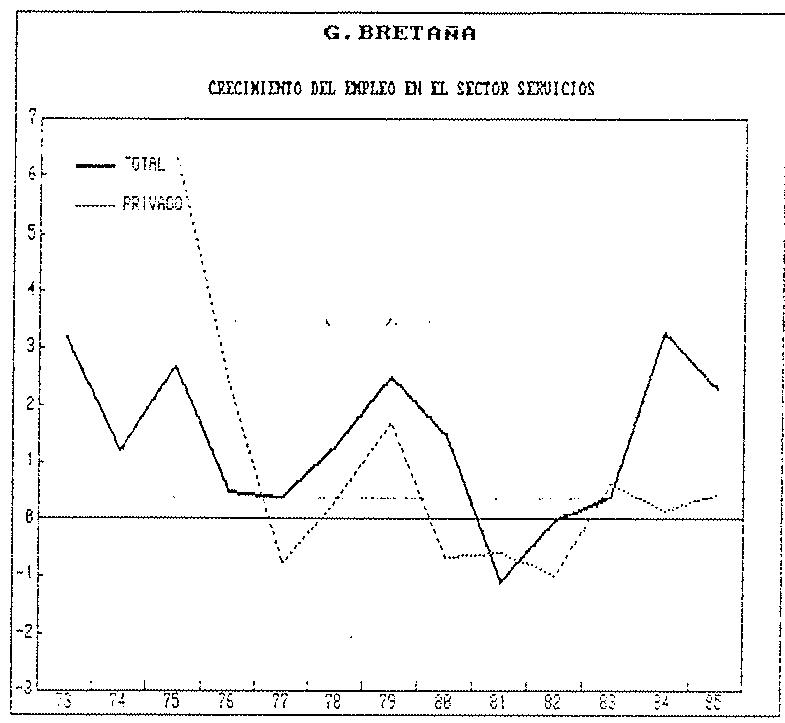
GRAFICO A.3
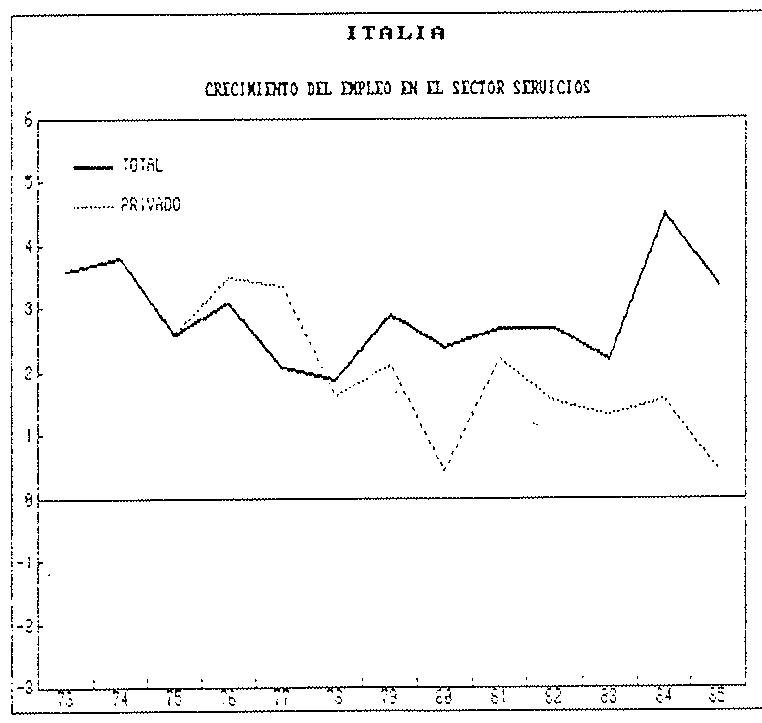
GRAFICO A.4
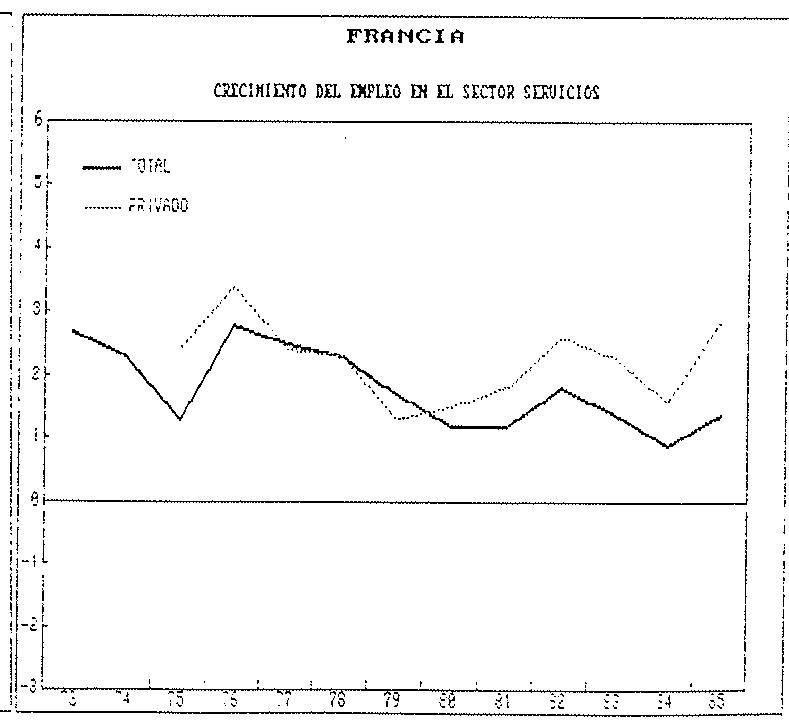
GRAFICO A.5
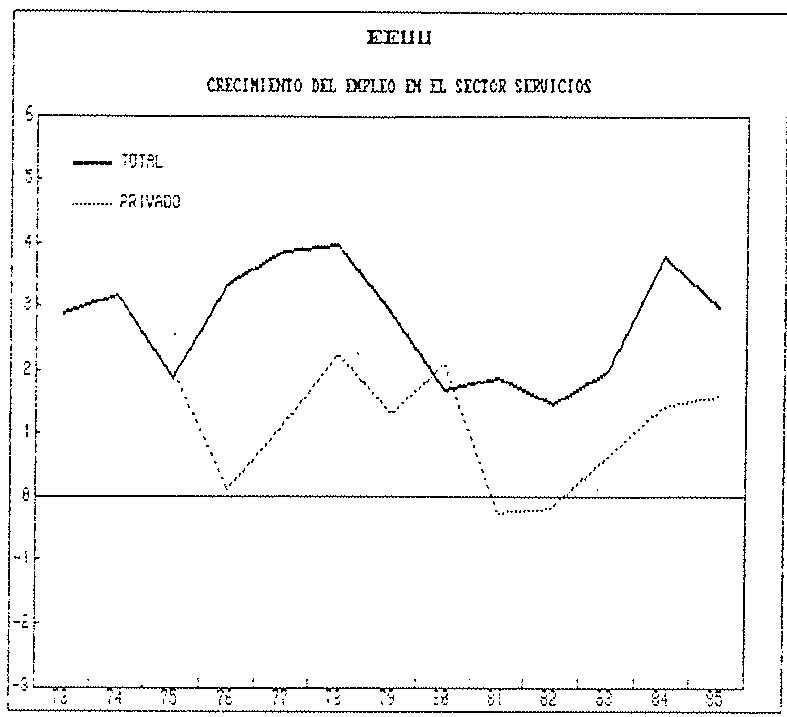
GRAFICO A.6
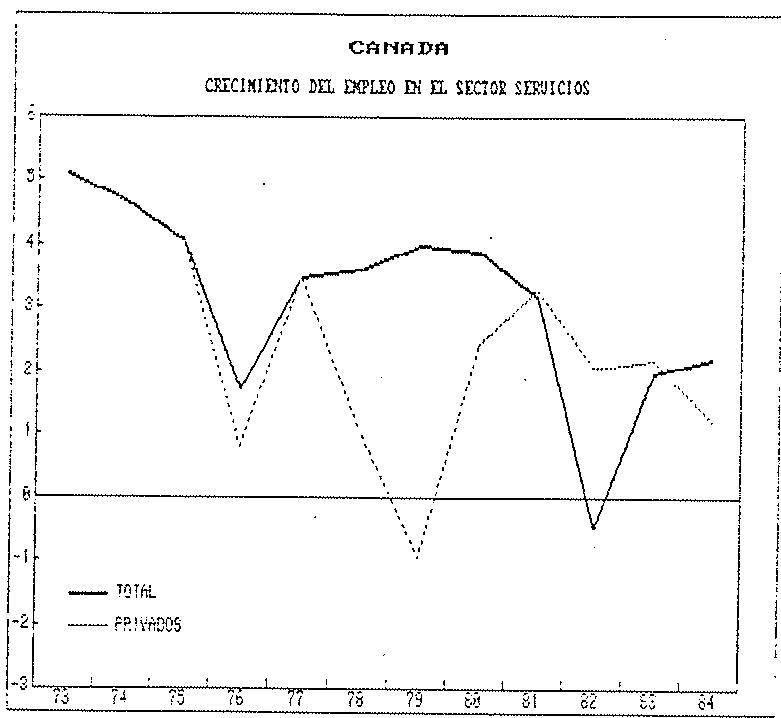
GRAFICO A.7
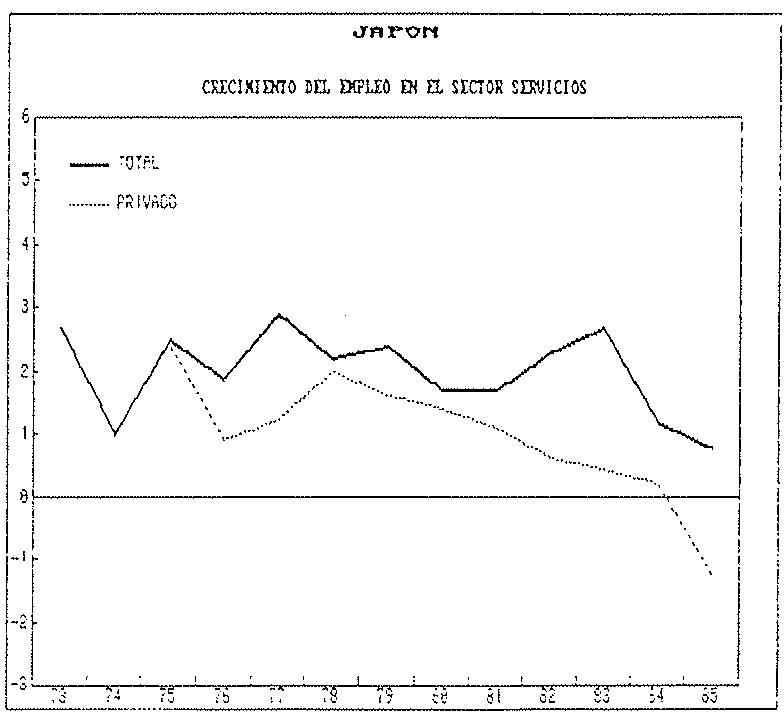
GRAFICO A.8
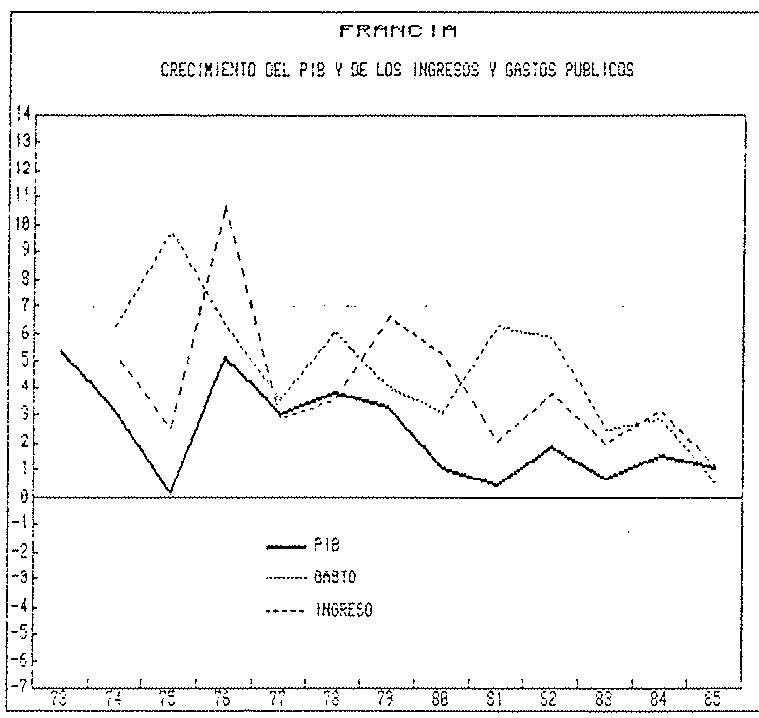
GRAFICO A.9
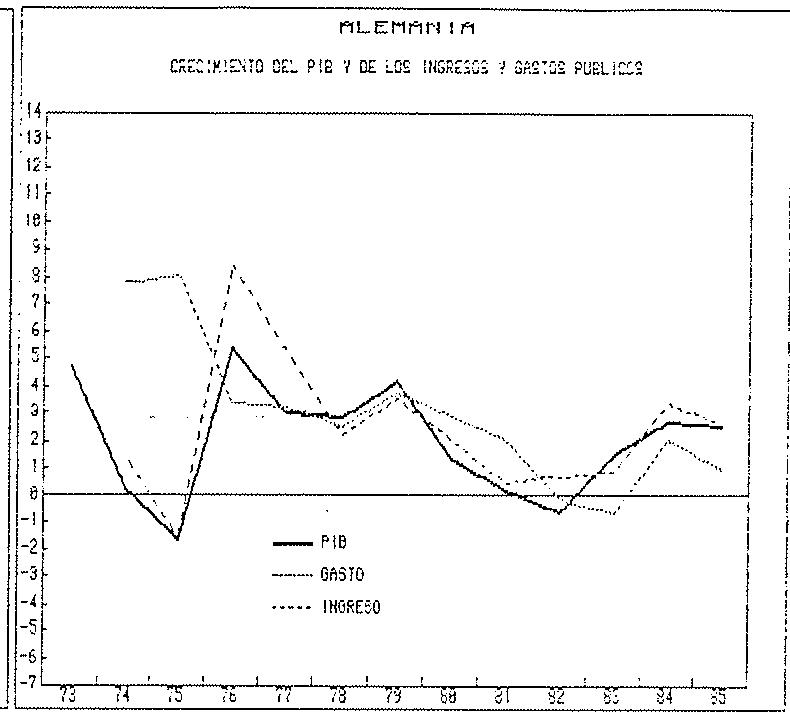
GRÁFICO A.10
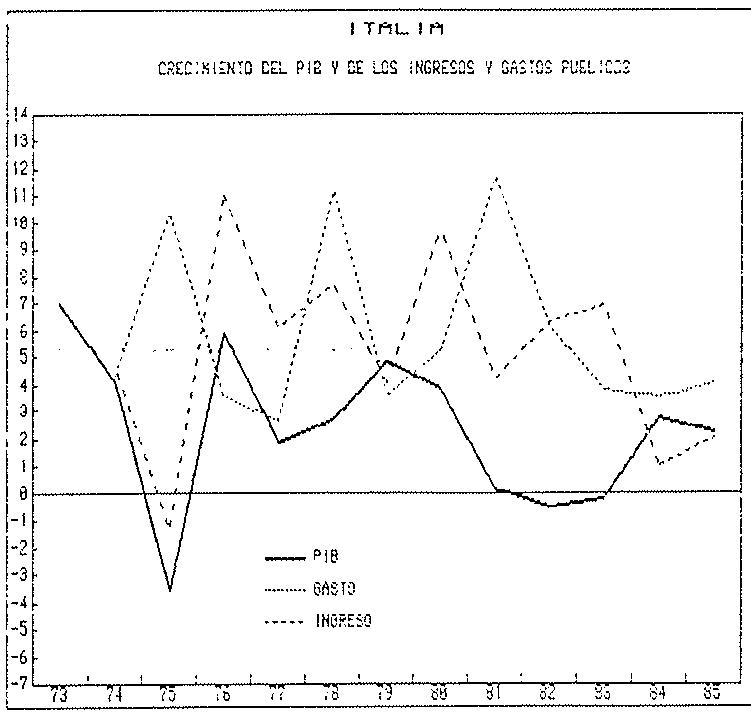
GRAFICO A.11
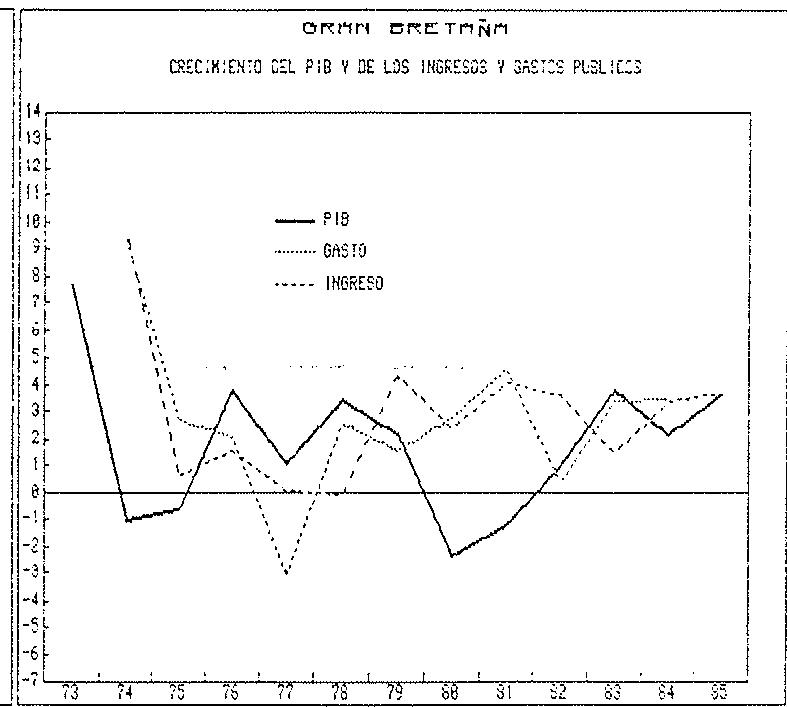
GRAFICO A.12
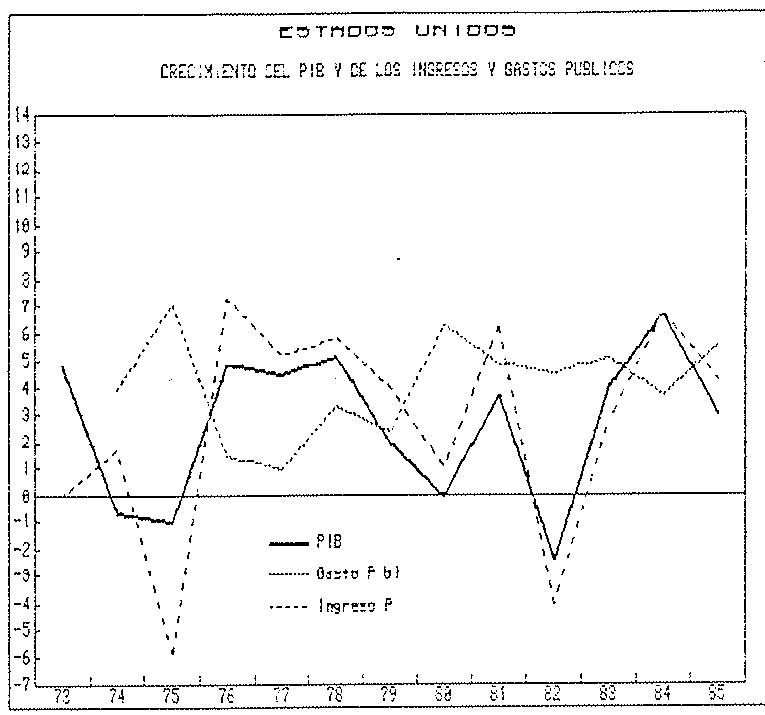
GRAFICO A.13
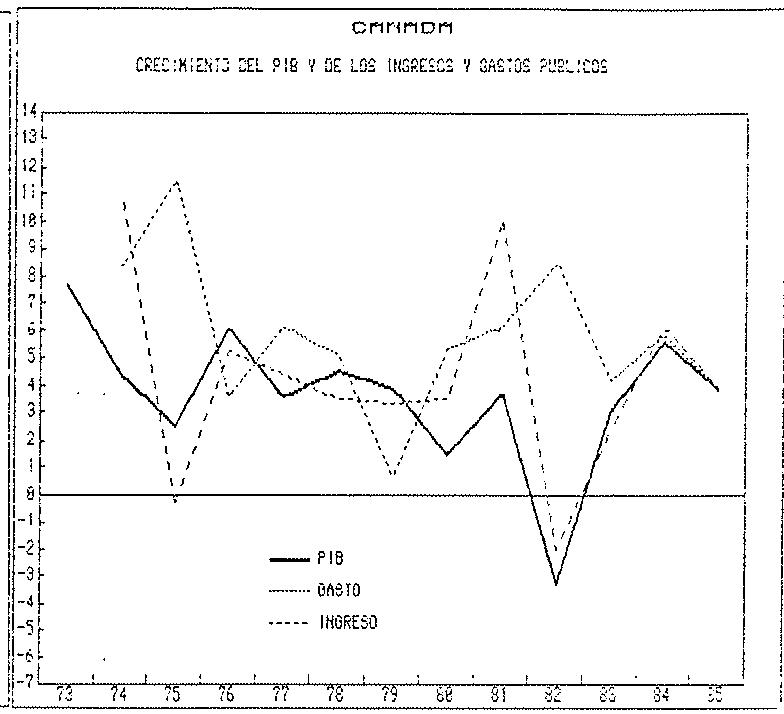
GRAFICO A.14
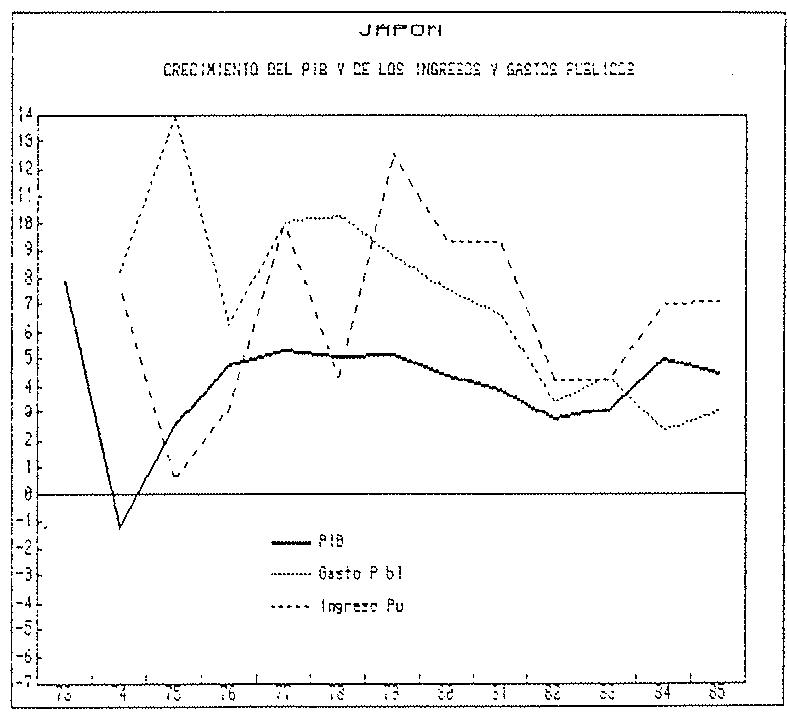
INDICE DE CUADROS
1.- CRECIMIENTO REAL DEL PIB ..... 5 2.- PORCENTAJE DE EMPLEOS CREADOS O DESTRUIDOS ..... 13 3.- CRECIMIENTO ACUMULADO DEL PIB ..... 26 4.- INCREMENTO DEL PIB, CREACION DEL EMPLEO ..... 34 A.1.- TASA DE PARO ..... 74 A.2.- CRECIMIENTO DEL EMPLEO INDUSTRIAL .. 75 A.3.- CRECIMIENTO DEL EMPLEO EN EL SECTOR SERVICIOS ..... 75 A.4.- CRECIMIENTO DEL EMPLEO PRIVADO EN EL SECTOR SERVICIOS ..... 75 A.5.- DEUDA NETA COMO PORCENTAJE DEL PIB NOMINAL ..... 76 A.6.- DEFLACTOR DEL PIB ..... 76 A.7.- IMPORTANCIA RELATIVA DE LOS SECTORES 77 A.8.- TIPO DE INTERES NOMINAL Y REAL A CORTO PLAZO ..... 78 ESPAÑA: CUADRO RESUMEN ..... 51
INDICE DE GRAFICOS
- CRECIMIENTO DEL PIB Y EL EMPLEO 1. FRANCIA .... 9 2. ALEMANIA .... 9 3. ITALIA .... 9 4. GRAN BRETAÑA .... 9 5. EE.UU. .... 10 6. CANADA .... 10 7. JAPON .... 10 - INFLACION Y DESEMPLEO 8. FRANCIA, ALEMANIA ITALIA Y GRAN BRETAÑA .... 16 9. EE.UU., CANADA Y JAPON .... 16 10. PARTICIPACION DE LOS INGRESOS CORRIENTES PUBLICOS EN EL PIB .... 18 11. PARTICIPACION DEL GASTO PUBLICO EN EL PIB .... 18 - CRECIMIENTO DEL PIB Y SALDO PRESUPUES- TARIO CON Y SIN IMPUESTO INFLACIONARIO 12. FRANCIA .... 19 13. ALEMANIA .... 19 14. ITALIA .... 19 15. GRAN BRETAÑA .... 19 16. EE.UU. .... 20 17. CANADA .... 20 18. JAPON .... 20 - TIPO DE INTERES A CORTO PLAZO 19. ALEMANIA .... 24 20. GRAN BRETAÑA .... 24 21. FRANCIA .... 24 22. ITALIA .... 24 23. EE.UU. .... 25 24. CANADA .... 25 25. JAPON .... 25
- CRECIMIENTO DEL EMPLEO EN EL SECTOR SERVICIOS A.1. ALEMANIA .... 79 A.2. GRAN BRETAÑA .... 79 A.3. ITALIA .... 79 A.4. FRANCIA .... 79 A.5. EE.UU .... 80 A.6. CANADA .... 80 A.7. JAPON .... 80 - CRECIMIENTO DEL PIB Y DE LOS INGRESOS Y GASTOS PUBLICOS A.8. FRANCIA .... 81 A.9. ALEMANIA .... 81 A.10. ITALIA .... 81 A.11. GRAN BRETAÑA .... 81 A.12. EE.UU.... 82 A.13. CANADA .... 82 A.14. JAPON .... 82 - ESPAÑA 26. PIB EN TERMINOS REALES .... 28 27. EVOLUCION DEL PIB INDUSTRIAL .... 28 28. UTILIZACION DE LA CAPACIDAD PRODUCTIVA .... 28 29. COMPONENTES DE LA DEMANDA .... 29 30. DEMANDA INTERIOR EN TERMINOS REALES. 31. EVOLUCION DEL COMERCIO EXTERIOR .... 29 32. INDICE DE POBLACION OCUPADA POR SECTORES ECONOMICOS .... 33 33. INDICE DE OCUPACION PRIVADA EN EL SECTOR SERVICIOS .... 33 34. SALARIO NOMINAL (CONJUNTO DE LA ECONOMIA) .... 36 35. SALARIO REAL (CONJUNTO DE LA ECONOMIA) 36. INDICE DEL COSTE REAL DE LAS MATERIAS PRIMAS .... 39
37. INDICE DE PRECIOS Y COSTES EN LA INDUSTRIA .... 40 38. EVOLUCION DE LOS AGREGADOS MONETARIOS 43 39. CREDITO INTERNO AL SECTOR PUBLICO .. 43 40. CREDITO INTERNO AL SECTOR PRIVADO.. 43 41. TIPOS DE INTERES NOMINAL.... 44 42. TIPO DE INTERES REAL .... 44 43. DEFICIT PUBLICO CON Y SIN IMPUESTO INFLACIONARIO .... 46 44. EVOLUCION DEL TIPO DE CAMBIO NOMINAL 48 45. EVOLUCION DEL TIPO DE CAMBIO REAL .. 48 46. SALDO DE LA BALANZA POR CUENTA CORRIENTE .... 49
L. Servén y J.A. Trujillo (1987): "Déficit, inflación y tipos de interés. Hacienda Pública Española. Próxima publicación.
Servén L. (1986): "La demanda de inversión en la industria española, 1982-84" Excedente, Inversión y Empleo en la Empresa Española. C. Sebastián y L. Servén. Cap. IV. FEDEA.