EVOLUCION DEL SANEAMIENTO FINANCIERO
DE LAS EMPRESAS INDUSTRIALES EN
ESPAÑA: 1984-1986.
ALFONSO NOVALES
Documento 88-11
El autor agradece a O. González, M. García Camacho y P. Herrera por su colaboración en la realización del trabajo, y a V. Salas por sus comentarios sobre una versión previa del mismo.
CONTENIDO
1.- Introducción.
2.- El Saneamiento Financiero de las Empresas Industriales.
3.- La significación estadística de las diferencias observadas en el Saneamiento financiero de las empresas.
4.- Características de las empresas con mayor saneamiento.
5.- Análisis discriminante de la titularidad de una empresa.
6. - Eficiencia productiva y saneamiento: 1984-86.
7. - Conclusiones.
Apéndices.
Referencias.
1. - INTRODUCCION
La fase de recuperación de la actividad
económica que comenzó en 1983 en España se está
caracterizando por su duración así como por el
notable ritmo de crecimiento de la producción,
especialmente desde 1985. En este contexto es
interesante analizar el grado en que las empresas
industriales españolas se han beneficiado de esta
importante fase expansiva.
El interés de esta cuestión proviene de la
existencia de una larga lista de trabajos en que
se ha analizado la situación del sector industrial
en épocas anteriores, (véanse, por ejemplo, las
referencias al final de este artículo) así como
también porque los procesos de quiebras y destruc-
ción de empleo y las dificultades financieras
durante el período de crisis (1975-1983) en España
fueron especialmente importantes en la industria.
En este artículo consideramos unicamente la
evolución reciente (1984-86) de algunos aspectos
financieros de las empresas industriales español-
las, dejando el análisis de la evolución de varia-
bles de actividad real para estudios posteriores.
Dentro del área financiera, nos concentramos en el
estudio del saneamiento financiero, pues parece
aceptarse que las empresas españolas utilizaron la
fase inicial del período de recuperación económica
para sanear su situación financiera, y sería inte-
resante analizar en qué medida se llevo a cabo tal
proceso.
El análisis de la situación de saneamiento
financiero de las empresas es importante al menos
por dos razones: Por un lado, es más que posible que el coste al que las empresas adquieren nuevo capital dependa de su estructura financiera, siendo probable que al mejorar el saneamiento financiero disminuya el coste del capital, aumentando los incentivos a la inversión. Por otro lado, la estructura financiera y, concretamente, su saneamiento, puede ser un indicador anticipado de posibles riesgos de quiebra, por lo que la evolución temporal del saneamiento financiero tendría impli-caciones acerca de la valoración de dicho riesgo.
Al estudiar la situación de saneamiento financiero de las empresas industriales aparecen distintas cuestiones de interés: ¿Existen diferencias significativas entre el grado de saneamiento financiero de los distintos sectores? ¿Es diferente el grado de saneamiento según cual sea la titularidad de las empresas? ¿Cómo han evolucionado en el pasado reciente dichas diferencias?
Al tratar de responder a estas cuestiones obtendremos un mayor conocimiento de la política financiera de las empresas industriales españolas; este es uno de los objetivos de este trabajo, a la par que presentamos una metodología para llevar a cabo este tipo de análisis.
En el artículo se utilizan los datos de la Central de Balances correspondientes a 1984 y 1986. Este es el último año disponible, mientras que la muestra de 1984 fue la utilizada en Nova-les y Trujillo (1986) así como en Novales et al. (1987), de quienes este artículo es, en parte, una actualización. Hay que tener en cuenta que algunas de estas empresas cambiaron de titularidad durante estos años, por lo que se han contabilizado como privadas en algunas ocasiones, y como públicas en otras.
En la Sección 2 se analiza la evolución del saneamiento financiero de las empresas, estableciendo comparaciones acerca del comportamiento de los indicadores de saneamiento financiero en empresas públicas y privadas, así como por sectores de actividad. En la Sección 3 se discute si las diferencias observadas en el grado de saneamiento financiero, tanto según la titularidad de las empresas como según su adscripción a un determinado sector, son estadísticamente significativas. En la Sección 4 se estima el posible efecto que la titularidad de una empresa tiene sobre su saneamiento financiero, así como la evolución de la magnitud de dicho efecto a traves del periodo 1984-86. En la Sección 5 se analiza el grado en que las distintas variables financieras consideradas en este artículo, incluido el grado de saneamiento financiero, discriminan empresas privadas de empresas públicas. En la Sección 6 se estudia la evolución, en el bienio 1984-86, de un índice de eficiencia productiva introducido en Trujillo (1986), y se relaciona con la evolución del saneamiento financiero de empresas públicas y privadas. Finalmente, el artículo cierra con un resumen de los resultados obtenidos.
2. - EL SANEAMIENTO FINANCIERO DE LAS EMPRESAS INDUSTRIALES.
Tratar de caracterizar la estructura óptima
de financiación de una empresa es, sin duda, un
problema de gran complejidad. Como proceso de
decisión, incorpora otras cuestiones de gran tras-
cendencia: a) diseño de una política de dividendos
óptima, b) emisión de acciones frente a la alter-
nativa emisión de deuda para captar capital nuevo,
c) estructura de plazo del endeudamiento, etc. Sin
embargo, la resolución de estas cuestiones depende
de múltiples factores y no existe una única deci-
sión óptima, sino distintas soluciones óptimas,
según las características empresariales: Su titu-
laridad (si pública o privada), su rango de acti-
vidades, su capacidad de acceso a distintas fuen-
tes de financiación, etc.
En esta sección nos abstraemos de estos
condicionantes, para prestar atención unicamente
al reparto del capital de las empresas industria-
les españolas entre recursos propios y ajenos. Al
hacer el análisis de modo desagregado, por secto-
res de actividad, se supone que existe dentro de
cada sector suficiente homogeneidad de caracterís-
ticas empresariales como para hacer aceptables las
comparaciones que aquí se presentan.
En general, el uso de recursos ajenos se ve
favorecido por la consideración fiscal, como cos-
tes, de los intereses de la deuda; además, en
tanto en cuanto el rendimiento esperado del uso de
los fondos ajenos sea superior al interés al que
se obtienen, dicha diferencia se añadirá al bene-
ficio generado por el capital propio.
En el lado negativo, un mayor porcentaje de
recursos ajenos aumenta el coste fijo del capital
de la empresa, haciéndola además más vulnerable a
la posibilidad de quiebra. Otra cuestión adicional
concierne al efecto que sobre el coste del capital
pueda tener la estructura de capital de la empre-
sa. Desde este punto de vista, el mercado de capi-
tales evalúa el riesgo asociado a una determinada
estructura de capital, de modo que los potenciales
acreedores fijan a los recursos que ceden a la
empresa un coste que depende de dicho riesgo.
Una medida habitual para analizar la situa-
ción de saneamiento financiero de una empresa es
la Autonomía Financiera, que mide la proporción de
recursos propios de la empresa sobre el total de
sus fuentes de financiación explícitas:
Patrimonio Neto
Autonomía Financiera = ____
Patrimonio neto + Recursos Ajenos
El máximo valor posible de la Autonomía
Financiera es 1, cuando la empresa se financia
exclusivamente con sus propios recursos, y decrece
hacia cero según aumenta la importancia relativa
de los recursos ajenos. Dada la difícil situación
financiera de algunas empresas industriales, su
Patrimonio Neto podría ser negativo, lo que podría
ocasionar asimismo valores negativos de la Autono-
mía Financiera .
Es ilustrativo recordar que tanto el patrimonio Neto como los Recursos Ajenos constituyen los dos grandes componentes en que suele dividirse el Pasivo de una empresa:
\[\begin{array}{c c} \text {ACTIVO} & \text {PASIVO} \\ \hline \text {Activo Inmo-}\\ \text {vilizado Neto} \\ \text {Existencias} & \text {CAPITAL ECONOMICO} \\ \hline \text {Clients} \\ \text {Proveedores (-)} \\ \text {Deudores} \\ \text {Acreedores (-)} \\ \text {Tesorería} & \text {CIRCULANTE FINANCIERO} \\ \end{array} \quad \begin{array}{c c} \text {PATRIMONIO NETO} \\ \hline \text {RECURSOS AJENOS} \\ \text {A corto plazo} \\ \text {A largo plazo} \\ \end{array}\]
por lo que la Autonomía Financiera mide la importancia relativa (en términos porcentuales) del Patrimonio Neto dentro del Pasivo de la empresa.
Véase Novales y Trujillo (1986) para una discusión de los problemas numéricos asociados con algunos ratios financieros.
Como puede verse en las Tablas 1 y 2 sólo se dan valores negativos de la Autonomía Financiera en empresas públicas tanto en 1984 como en 1986.
En 1984, las empresas privadas tenían mayor Autonomía Financiera que las empresas públicas, con la excepción del Gran Sector de Extracción de Minerales (n°5). Como muestra la tabla, en 1986 el grado de Autonomía Financiera en empresas privadas y públicas se había hecho más semejante. Además de en el Gran Sector 5, las empresas públicas tenían mayor Autonomía Financiera que las empresas privadas en Siderometalurgía (n° 6) e Industrias Alimentarias (n° 10). No hay una dirección clara en cuanto a la evolución temporal de este ratio, aunque parecen predominar los Grandes Sectores en que ha aumentado de valor, lo que parece asimismo reflejado en los valores para el total de empresas, que aumentaron ligeramente para el agregado de empresas privadas, y en mucha mayor medida para las empresas públicas.
Si descendemos a la comparación por sectores, las empresas privadas tenían en 1984 mayor Autonomía Financiera que las empresas públicas en
En el Apéndice 1 aparece la relación de Sectores y Grandes Sectores industriales, que en las tablas que se presentan en el artículo aparecen referidos unicamente por el número que tienen asignado en la Central de Balances. Las cifras que aparecen en las Tablas 1 a 4 son los valores consolidados, por Sectores y Grandes Sectores, de las dos variables que se indican. Se obtuvieron así-mismo promedios ponderados de dichas variables, utilizando como ponderación el tamaño relativo de cada empresa, de acuerdo con el indicador de tamaño construido en Cuervo y Cerdán (1986) mediante análisis discriminante. Los resultados obtenidos son cualitativamente similares en ambos casos, habiéndose utilizado los promedios ponderados en el análisis realizado en secciones posteriores.
TABLA 1 VALORES CONSOLIDADOS DE LA AUTONOMIA FINANCIERA
| GRANDES SECTORES | 1984 | 1986 | ||
| PRIVADAS | PUBLICAS | PRIVADAS | PUBLICAS | |
| 5 | 0,53 | 0,58 | 0,46 | 0,54 |
| 6 | 0,26 | 0,16 | 0,11 | 0,36 |
| 7 | 0,67 | -0,02 | 0,77 | -0,07 |
| 8 | 0,57 | 0,41 | 0,68 | 0,63 |
| 9 | 0,45 | -0,09 | 0,51 | -0,15 |
| 10 | 0,74 | 0,13 | 0,73 | 0,84 |
| 11 | 0,55 | 0,42 | 0,58 | 0,48 |
| TODAS | 0,48 | 0,12 | 0,50 | 0,29 |
Nota.- Los valores de la Autonomía Financiera que aparecen en las Tablas 1 y 2 son consolidados, es decir, han sido obtenidas agregando el numerador y denominador de dicho ratio, y hallando el cociente entre los valores acumulados.
VALORES CONSOLIDADOS DE LA AUTONOMIA FINANCIERA
| SECTOR | 1984 | 1986 | ||
| PRIVADAS | PUBLICAS | PRIVADAS | PUBLICAS | |
| 12 | 0,53 | 0,56 | 0,46 | 0,43 |
| 13 | 0,65 | 0,80 | 0,75 | 0,88 |
| 14 | 0,24 | 0,08 | 0,09 | 0,35 |
| 15 | 0,64 | 0,39 | 0,60 | 0,39 |
| 16 | 0,68 | -0,02 | 0,69 | -0,07 |
| 17 | 0,72 | 0,81 | ||
| 18 | 0,46 | 0,51 | ||
| 19 | 0,60 | 0,76 | ||
| 20 | 0,61 | 0,35 | 0,74 | 0,95 |
| 21 | 0,71 | 0,28 | 0,72 | |
| 22 | 0,66 | 0,76 | ||
| 23 | 0,34 | 0,45 | 0,32 | 0,62 |
| 24 | 0,65 | -0,22 | 0,64 | -0,38 |
| 25 | 0,26 | 0,57 | ||
| 26 | 0,48 | 0,30 | 0,66 | -0,38 |
| 27 | 0,52 | 0,61 | ||
| 28 | 0,38 | 0,25 | 0,43 | 0,23 |
| 29 | 0,45 | 0,20 | 0,49 | -0,12 |
| 30 | 0,65 | 0,65 | ||
| 31 | 0,41 | -0,44 | 0,17 | -0,31 |
| 32 | 0,35 | 0,17 | 0,39 | 0,01 |
| 33 | 0,63 | 0,18 | 0,57 | 0,05 |
| 34 | 0,23 | 0,44 | ||
| 35 | 0,77 | 0,72 | 0,98 | |
| 36 | 0,69 | -0,17 | 0,65 | -0,03 |
| 37 | 0,43 | -0,21 | 0,40 | 0,06 |
| 38 | 0,67 | -1,22 | 0,70 | |
| 39 | 0,76 | 0,20 | 0,75 | 0,91 |
| 40 | 0,60 | -0,13 | 0,62 | 0,63 |
| 41 | 0,48 | 0,60 | 0,50 | 0,43 |
| 42 | 0,72 | 0,25 | 0,48 | |
| 43 | 0,79 | 0,83 | ||
| 44 | 0,41 | 0,39 | 0,52 | 0,33 |
| 45 | 0,62 | 0,97 | 0,62 | 1,00 |
| 46 | 0,55 | 0,22 | 0,57 | 0,49 |
| 47 | 0,72 | 0,72 | 0,36 | |
| TODAS | 0.48 | 0.12 | 0.50 | 0.29 |
20 de los 25 sectores en que el sector público estaba presente, mientras que en 1986 la situación era más homogénea, teniendo las empresas privadas una mayor Autonomía Financiera en 16 de los 24 sectores en que operaban empresas públicas.
Las empresas privadas tenían en 1984, como valor mediana, un 61% de su financiación explícita en la forma de recursos propios, mientras que las empresas públicas tenían un 25%. El valor mediana de las empresas privadas continuaba en el 61% en 1986, mientras que el de las empresas públicas ascendió a un 36%³. Así, el mensaje que se extrae de estas cifras es una cierta mejora entre 1984 y 1986 en el grado de Autonomía Financiera de las empresas públicas industriales españolas. Las empresas privadas mantienen una política de financiación que distribuye sus recursos a partes iguales en propios y ajenos (ver valores para el total de empresas), mientras que el porcentaje de recursos propios en las empresas públicas habría aumentado de un 12% a un 29%. Esta observación es consistente con la creencia de que dichas empresas utilizaron el primer período de recuperación del excedente para mejorar su situación financiera.
Las empresas industriales privadas tenían en 1984 mayor Autonomía Financiera que las empresas públicas; esta característica era bastante uniforme a lo largo de los distintos sectores industriales. El resultado se mantenía en 1986, si bien la diferencia entre ambos grupos se había reducido.
Los valores mediana por Grandes Sectores eran 58% para las empresas privadas y 23% para las empresas públicas en 1984, pasando a ser de 60% y 31%, respectivamente, en 1986.
En Novales y Trujillo (1986) se criticó la
práctica habitual de contabilizar el Circulante
Financiero de una empresa, junto con su capital
económico, como el Activo total a financiar, así
como considerar los Recursos Ajenos a la empresa
como la deuda contraída por la misma.
Ello se debe a que el Circulante Financiero
puede ser, en algunas empresas, una manera de
diferir pagos, y por tanto, de financiarse tempo-
ralmente sin coste explícito. En tal caso (es
decir, cuando el Circulante Financiero es negati-
vo), debería acumularse al total de Recursos Aje-
nos para tener una medida global de la deuda de la
empresa. Por otra parte, cuando el Circulante
Financiero es positivo, es decir, cuando la em-
presa está financiando temporalmente a sus Clien-
tes o a sus Deudores, dicho saldo del Circulante
está siendo financiado, a su vez, con algún ele-
mento del Pasivo, y una medida neta de la deuda de
la empresa debería tomar en cuenta esta situación.
De este modo, se definió en Novales y Truji-
110 (1986):
Deuda Neta = Recursos Ajenos - Circulante Financiero.
La Deuda Neta podría tener signo negativo,
en cuyo caso podría considerarse realmente como
parte del Activo. Esta sería una empresa con una
situación de endeudamiento ficticio, puesto que su
Circulante Financiero no sólo sería positivo, sino
superior al volumen de Recursos Ajenos, por lo que
éstos podrían ser cancelados con parte del Circu-
lante y dejar aún un remanente positivo.
Con esta definición de Deuda Neta, el Estado de Equilibrio Financiero habitual:
ESTADO DE EQUILIBRIO FINANCIERO (Abreviado)
ACTIVO
PASIVO
CAPITAL ECONOMICO
PATRIMONIO NETO
CIRCULANTE FINANCIERO
RECURSOS AJENOS
pasa a tener la representación:
CAPITAL ECONOMICO
PATRIMONIO NETO
DEUDA NETA
Una vez definida la Deuda Neta, el cociente:
Tasa de Saneamiento:
Patrimonio Neto
Patrimonio Neto + Deuda Neta
es una medida de saneamiento financiero análoga a
la Autonomía Financiera, pero donde se han susti-
15
tuido los Recursos Ajenos por la Deuda Neta, por las consideraciones que antes hicimos.
La Tasa de Saneamiento admite una interpretación en término de la descapitalización de la empresa. Dicha descapitalización se produce cuanto menor es el Patrimonio Neto de la empresa en relación a su Capital Económico. Una simple aplicación de la identidad contable:
Capital Económico = Patrimonio Neto + Deuda Neta
permite escribir:
Tasa de Saneamiento = Patrimonio Neto Capital Económico
por lo que valores de la Tasa de Saneamiento infe-
ríores a la unidad indican empresas que están en
una situación de descapitalización; valores supe-
ríores a la unidad denotan empresas sobrecapitali-
zadas, puesto que su Deuda Neta es negativa.
Como puede verse en las Tablas 3 y 4, el
saneamiento financiero de las empresas privadas
era mayor que el de las empresas públicas, tanto
en 1984 como en 1986. Excepto en el Gran Sector de
Extracción de Minerales (n°5), las Tasas de Sanea-
miento eran sistemáticamente superiores para las
empresas privadas en 1984, y lo mismo ocurría al
utilizar toda la muestra. En 1986 se mantenia la
situación de mayor saneamiento de las empresas
privadas al nivel de toda la muestra. Por Grandes
Sectores, las excepciones eran Extracción de Mine-
rales (n° 5), Siderometalúrgia (n° 6) y Productos
Químicos (n° 8).
VALORES CONSOLIDADOS DE LA TASA DE SANEAMIENTO
| GRANDES SECTORES | 1984 | 1986 | ||
| PRIVADAS | PUBLICAS | PRIVADAS | PUBLICAS | |
| 5 | 0,56 | 0,66 | 0,46 | 0,58 |
| 6 | 0,28 | 0,18 | 0,12 | 0,38 |
| 7 | 0,76 | -0,02 | 0,88 | -0,08 |
| 8 | 0,64 | 0,52 | 0,78 | 0,84 |
| 9 | 0,59 | -0,08 | 0,75 | -0,17 |
| 10 | 0,81 | 0,08 | 0,79 | 0,61 |
| 11 | 0,75 | 0,39 | 0,82 | 0,54 |
| TODAS | 0,59 | 0,12 | 0,64 | 0,30 |
Nota.- Los valores de la Tasa de Saneamiento que aparecen en las Tablas 3 y 4 son consolidados, es decir, han sido obtenidas agregando el numerador y denominador de dicho ratio, y hallando el cociente entre los valores acumulados.
VALORES CONSOLIDADOS DE LA TASA DE SANFAMIENTO
| SECTOR | 1984 | 1986 | ||
| PRIVADAS | PUBLICAS | PRIVADAS | PUBLICAS | |
| 12 | 0.56 | 0.60 | 0.46 | 0.42 |
| 13 | 0.83 | 1.27 | 0.71 | 1.16 |
| 14 | 0.26 | 0.09 | 0.10 | 0.37 |
| 15 | 0.66 | 0.42 | 0.57 | 0.40 |
| 16 | 0.86 | -0.02 | 0.89 | -0.08 |
| 17 | 0.78 | 0.91 | ||
| 18 | 0.50 | 0.75 | ||
| 19 | 0.70 | 0.85 | ||
| 20 | 0.67 | 0.41 | 0.86 | 1.64 |
| 21 | 0.70 | 0.22 | 0.85 | |
| 22 | 0.80 | 0.98 | ||
| 23 | 0.39 | 0.63 | 0.33 | 0.84 |
| 24 | 0.83 | -0.20 | 0.87 | -0.50 |
| 25 | 0.30 | 1.05 | ||
| 26 | 0.69 | -0.34 | 0.92 | -0.44 |
| 27 | 0.72 | 0.82 | ||
| 28 | 0.57 | 0.29 | 0.62 | 0.30 |
| 29 | 0.59 | 0.33 | 0.74 | -0.17 |
| 30 | 0.86 | 0.91 | ||
| 31 | 0.14 | -0.25 | 0.04 | -0.23 |
| 32 | 0.88 | 0.21 | 0.66 | 0.02 |
| 33 | 0.90 | 0.24 | 0.92 | 0.04 |
| 34 | 0.30 | 0.56 | ||
| 35 | 0.97 | 0.76 | 1.00 | |
| 36 | 0.68 | -0.17 | 0.73 | -0.05 |
| 37 | 0.67 | -0.29 | 0.62 | 0.07 |
| 38 | 0.78 | -1.25 | 0.80 | |
| 39 | 0.82 | 0.11 | 0.80 | 0.63 |
| 40 | 0.73 | -0.08 | 0.90 | 0.79 |
| 41 | 0.75 | 0.67 | 0.70 | 0.51 |
| 42 | 0.74 | 0.19 | 0.61 | |
| 43 | 0.89 | 1.10 | ||
| 44 | 0.46 | 0.43 | 0.60 | 0.35 |
| 45 | 0.91 | 0.66 | 0.87 | 1.29 |
| 46 | 0.85 | 0.36 | 0.88 | 0.78 |
| 47 | 1.12 | 1.14 | 0.29 | |
| TODAS | 0.59 | 0.12 | 0.64 | 0.30 |
En 22 de los 25 sectores en que existían empresas públicas en 1984, las empresas privadas tenían una mayor Tasa de Saneamiento. Las excepciones eran los sectores 12 y 13, que componen el Gran Sector de Extracción de Minerales, y el sector 23 (Química para Agricultura). En 1986, las empresas privadas tenían una mayor Tasa de Saneamiento en 18 de los 24 sectores con presencia del sector público. El saneamiento de las empresas públicas era mayor en los sectores de Extracción de Minerales no metálicos, Acero, Química básica e industrial, Química para agricultura, Industrias cárnicas y Artes gráficas y edición.
Dentro de las empresas privadas, existe en 1986 una situación claramente diferenciada entre los Grandes Sectores de Extracción de Minerales y Siderometalúrgico (números 5 y 6), y el resto, en perjuicio de los primeros, que tienen una Deuda Neta relativamente importante, en relación a su Patrimonio Neto. Esta situación se ha manifestado esencialmente en el bienio 1984-86, pues las Tasas de Saneamiento de los Grandes Sectores citados han descendido, mientras aumentaban sensiblemente las tasas correspondientes a los restantes Grandes Sectores (Material de Construcción, Vidrio y Cerámica, n° 7; Productos Químicos, n° 8; Industria transformadora de metales, n° 9; Industrias manufactureras no alimentarias, n° 11. La Tasa del Gran Sector de Industrias alimentarias, n° 10, permaneció estable).
Los valores de la Tasa de Saneamiento para las empresas de este último grupo de Grandes Sectores en 1986 parecen muy razonables, denotando una pequeña importancia de la Deuda Neta frente al Patrimonio Neto, que nunca excede del 33%.
En cambio, los valores obtenidos para las empresas públicas denotan unas pautas de financiación claramente diferenciadas de las seguidas por las empresas privadas. Ello puede ser un simple reflejo de las distintas posibilidades y restricciones a que, en el ámbito de la financiación, se enfrentan unas y otras, sin que necesariamente indique situaciones de suboptimalidad.
Los valores mediana de la Tasa de Saneamiento de los distintos sectores eran en 1984 de .72 para las empresas privadas y de .23 para las públicas (una relación de 3.1), pasando a ser de .80 para las empresas privadas y de .36 para las públicas en 1986 (una relación de 2.2). Por Grandes Sectores, los valores mediana fueron de .64 y .18 en 1984 para las empresas privadas y públicas, y de .78 y .54 en 1986.
Por otra parte, en los dos años considerados, los valores de la Tasa de Saneamiento han aumentado con gran generalidad, tanto por Sectores como por Grandes Sectores. En el total muestral, esta tasa aumentó un 8% para las empresas privadas, mientras que se multiplicó por 2.5 para las empresas públicas, si bien estas partían de una situación inicial de saneamiento notoriamente inferior.
Los valores consolidados de la Tasa de Sane- miento para el agregado de empresas privadas indi- can que, en éstas, la Deuda Neta ha pasado, de representar el 69% del Patrimonio Neto en 1984, a ser un 56% del mismo 1984. En el caso de las em- presas públicas, la Deuda Neta ha pasado de tener un valor 7 veces superior al Patrimonio Neto en 1984, a tomar un valor aproximadamente igual al doble del Patrimonio Neto en 1986.
Incidentalmente, el hecho de que la Tasa de Saneamiento de las empresas privadas sea generalmente superior a su Autonomía Financiera, sugiere valores positivos de su Circulante Financiero, mientras que la similitud de ambas tasas para las empresas públicas sugiere valores promedio de dicho Circulante muy pequeños.
En definitiva, parece existir cierta evidencia en el sentido de que las empresas públicas hayan mejorado su saneamiento financiero en el bienio 1984-1986 en alguna mayor medida que las empresas privadas, si bien su varianza, tanto a través del tiempo como de las distintas áreas de actividad es mucho mayor que para las empresas privadas. También es cierto que las empresas privadas continúan teniendo unos valores de su Autonomía Financiera y su Tasa de Saneamiento claramente superiores a los de las empresas públicas de su mismo sector productivo. En las secciones que siguen analizamos la significatividad de las diferencias observadas entre las tasas de saneamiento de las empresas privadas y públicas, así como sí los procesos de saneamiento financiero seguidos han hecho más comparables a ambos tipos de empresas o, por el contrario, han contribuido a acrecentar las diferencias existentes acerca de dicho concepto.
A la vista de las diferencias existentes entre la Tasa de Saneamiento y la Autonomía Financiera de las empresas públicas y privadas, así como a través de los distintos sectores industriales en que desarrollan sus actividades, cabe preguntarse acerca de la significación estadística de tales diferencias, ya sea entre empresas de distinta titularidad, a través de los distintos sectores, o cuando se toman ambos efectos simultáneamente en consideración.
El procedimiento estadístico que permite responder a estos interrogativos es el Análisis de la Varianza, que en este contexto equivale a contrastar la significación global de una regresión que pretende explicar una variable dependiente (la Tasa de Saneamiento, por ejemplo) mediante un conjunto de variables ficticias que representan los distintos tipos de titularidad, los diferentes sectores, o las interacciones de ambos factores .
Los valores de los estadísticos F para contrastar la significación de los bloques relevantes de las variables que se han descrito, así como la significación conjunta de todas ellas, aparecen en la Tabla 5.
Por tanto, se utilizaron como variables explicativas: a) una variable ficticia denominada Titularidad, que toma el valor 1 si la empresa es privada, y el valor 0 en caso contrario, junto con b) 35 variables ficticias (una menos que sectores industriales) del tipo: si la empresa pertenece al sector i, en caso contrario, y c) 24 variables del tipo: si Titularidad = 1 y simultánemante, en caso contrario. La disminución en el número de variables precisas para recoger las interacciones entre Titularidad y pertenencia a un determinado sector se deben a que en 11 de los 35 sectores industriales no existían empresas públicas en 1984. Este hecho se produjo en 12 sectores en 1986 por lo que en dicho año se utilizaron sólo 23 variables del tipo descrito.
La primera observación que se extrae de dicha tabla es que, como ya se vió en las Tablas 1 a 4, tanto los valores de la Tasa de Saneamiento, como los de la Autonomía Financiera se han hecho más uniformes para las empresas de distinta titularidad, así como para los diferentes sectores. De hecho, todos los estadísticos F han disminuido de valor entre 1984 y 1986.
Las diferencias entre los valores de ambas tasas para empresas públicas y privadas que se apreciaron en las Tablas 1 a 4 resultan ser significativas, tanto en 1984 como en 1986, si bien dicha significación se redujo durante este período notablemente, tanto en el caso de la Tasa de Saneamiento como en el de la Autonomía Financiera .
Las diferencias sectoriales de los valores de la Tasa de Saneamiento son asimismo significativas, aunque no son significativos en el caso de la Autonomía Financiera. Por otra parte, los tres efectos considerados son conjuntamente significativos para explicar la Tasa de Saneamiento, tanto en 1984 como en 1986, si bien dicha capacidad explicativa ha disminuido un 20%. La significación conjunta de estos efectos para explicar los valores de la tasa de Autonomía Financiera, que era elevada en 1984, ha desaparecido en 1986. Los coeficientes de determinación también han disminuido de forma apreciable.
Es decir, el estadístico supera el valor crítico tanto en 1984 como en 1986, aunque su valor decreció para ambas variables.
ANALISIS DE LA VARIANZA
Valores de los estadísticos F para contrastar la homogeneidad de valores de TS y AF
TABLA 5
| VariableDependiente | $F_T$ | $F_S$ | $F_{TS}$ | $F_M$ | $R^2$ | ||||||
| 1984 | 1986 | 1984 | 1986 | 1984 | 1986 | 1984 | 1986 | 1984 | 1986 | ||
| TS | 93.10 | 61.16 | 2.64 | 2.46 | 1.07* | .80* | 3.52 | 2.81 | .13 | .10 | |
| AF | 71.70 | 20.60 | 1.36* | 1.13* | 23.95 | .31* | 11.57 | 1.14* | .33 | .04 | |
| Gradosde libertad | Num. | 1 | 1 | 35 | 35 | 24 | 23 | 60 | 59 | ||
| Den. | 1498 | 1503 | 1461 | 1469 | 1475 | 1481 | 1439 | 1445 | |||
| Valores | 95% | 3.84 | 1.49 | 1.52 | 1.32 | ||||||
| Críticos | 90% | 6.63 | 1.73 | 1.79 | 1.48 | ||||||
NOTA: TS y AF denotan la Tasa de Saneamiento y Autonomía Financiera, respectivamente, , y denotan los valores de los estadísticos F para contrastar la hipótesis de que la titularidad de una empresa (o su pertenencia a un determinando sector, o la combinación de ambos efectos) constituye una explicación significativa de los valores tomados por la variable dependiente. Por último, es el estadístico que permite contrastar la significación conjunta de los tres efectos citados. Un asterisco denota que el estadístico F (y, por tanto, el efecto correspondiente) no fue significativo al 95% de confianza. Se muestran los grados de libertad de cada estadístico F, así como los valores críticos con los que deben compararse, al 95% y 90% de confianza.
Antes de seguir adelante es interesante analizar las posibles razones que subyacen a la mejoría alcanzada en el saneamiento financiero de las empresas industriales durante el período 1984-86.
Como vimos más arriba, la Tasa de Saneamiento puede expresarse mediante el cociente: TS = PN/KE, donde PN y KE denotan el Patrimonio Neto y Capital Económico respectivamente, lo que implica:
donde y denotan las diferencias entre valores finales e iniciales de estas variables. Ello quiere decir que las variaciones producidas en la Tasa de Saneamiento financiero de una empresa pueden descomponerse en función de variaciones en los recursos propios (como si el capital económico hubiese permanecido constante), y variaciones en el capital de la empresa (como si el Patrimonio Neto hubiese permanecido inalterable).
La siguiente tabla descompone la variación ocurrida en las Tasas de Saneamiento, ya sea debida a cambios en el Patrimonio Neto o en la Deuda Neta, de acuerdo con la expresión anterior:
DESCOMPOSICION PORCENTUAL DE LA VARIACION PRODUCIDA EN LA TASA DE SANEAMIENTO (1984-1986)
| Gran Sector | EMPRESAS PRIVADAS | EMPRESAS PUBLICAS | ||
| Debida a cambios en PN | Debida a cambios en DN | Debida a cambios en PN | Debida a cambios en DN | |
| 5 | -13% | 113% | 147% | -47% |
| 6 | 48% | 52% | 84% | 16% |
| 7 | 28% | 72% | 92% | 8% |
| 8 | 13% | 87% | 23% | 77% |
| 9 | -77% | 177% | 72% | 28% |
| 10 | 5% | 95% | 93% | 7% |
| 11 | -466% | 566% | 59% | 41% |
Puede verse que los incrementos registrados en las Tasas de Saneamiento de las empresas públicas son explicados en su mayoría por los cambios ocurridos en sus Patrimonios Netos, que han aumentado durante los años 1984-1986. Lo contrario ocurre en las empresas del sector privado, en las que el incremento en sus Tasas de Saneamiento se ha debido, fundamentalmente, a disminuciones en su Deuda Neta.
Por consiguiente, si bien las empresas industriales españolas parecen haber utilizado sus ex- cendentes para sanear su estructura financiera, existe evidencia en el sentido de que dicho sanea- miento se ha logrado en direcciones diferentes por parte de las empresas privadas y públicas. Las primeras parecen haber utilizado el incremento en el excedente para cancelar parte de sus deudas, mientras que las empresas públicas han mejorado su saneamiento mediante un incremento en su capitalización, es decir, aumentando su Patrimonio Neto .
En efecto, los estados de equilibrio financiero consolidados para las empresas industriales privadas y públicas han evolucionado del siguiente modo:
La tabla anterior admite asímismo la interpretación dual: Si la Tasa de Saneamiento de las empresas públicas de un Gran Sector ha disminuído entre 1984 y 1986, dicha disminución se deberá, generalmente, a un descenso en su Patrimonio Neto. Este es el caso del Gran Sector de Materiales de Construcción, Vidrio y Cerámica (n° 7), en el que dicha Tasa de Saneamiento disminuyó de -.02 a -.08 (véase Tabla 3). La Deuda Neta promedio (Las cifras que siguen no se muestran en el artículo) descendió en un 31%, pero el Patrimonio Neto también descendió, nada menos que en un 364%.
Además de esta variación, cabe citar el incremento del 563% en el Patrimonio Neto de las empresas públicas de las Industrias Alimentarias, cuya Tasa de Saneamiento pasó de .08 a .61. El Gran Sector de Productos Químicos (n°8) ha sido el que más se saneó en el período (1984-1986), con descensos en la Deuda Neta de empresas privadas y públicas de 117% y 271% respectivamente (evidentemente, ambas empresas pasaron de ser deudoras a acreedoras en términos de su Deuda Neta).
EMPRESAS PRIVADAS 1984 (1986)
| 1984 | (1986) | 1984 | (1986) | ||
| Inmovilizado Neto: | 4118.3 | (4115.7) | Patrimonio Neto: | 3498.1 | (3691.0) |
| Existencias: | 1849.1 | (1639.7) | Recursos Ajenos a medio y largo plazo: | 1479.1 | (1705.3) |
| Circulante Financiero: | 1240.7 | (1548.4) | Financiación a corto plazo con coste: | 2230.9 | (1907.6) |
| 7208.1 | (7303.8) | 7208.1 | (7303.9) |
EMPRESAS PUBLICAS 1984 (1986)
| 1984 | (1986) | 1984 | (1986) | ||
| Inmovilizado Neto: | 31183.2 | (24860.0) | Patrimonio Neto: | 2408.0 | (12383.7) |
| Existencias: | 14536.6 | (13186.4) | Recursos Ajenos a medio y largo plazo: | 28548.1 | (20076.2) |
| Circulante Financiero: | -489.9 | (1456.2) | Financiación a corto plazo con coste: | 14273.2 | (7042.6) |
| 45229.9 | (39502.6) | 45229.3 | (39502.5) |
lo que ilustra cómo, entre 1984 y 1986, las empresas privadas alargaron el plazo de sus recursos ajenos. La financiación ajena disminuyó, aumentando el Patrimonio Neto en una cuantía superior al descenso producido en los recursos ajenos.
Los estados de equilibrio financiero son promedios de los que se recogen en la muestra. Las empresas se ponderaron de acuerdo con el indicador de tamaño citado en la nota n° 2.
Las empresas públicas disminuyeron sus recursos ajenos, tanto a medio y largo como a corto plazo. La composición por plazo de dichos recursos también se alteró, pasando de una relación 2 a 1 en el ratio: Medio y largo plazo/corto plazo, a una relación 3 a 1. Con todo, el cambio más espectacular se produjo en el Patrimonio Neto, que se multiplicó por 5 en tan sólo dos años.
Todas estas variables se obtienen mediante partidas de balance, relacionadas directa o indirectamente con la Tasa de Saneamiento. Por ello, el interés de este análisis de regresión estriba en resumir el grado de asociación existente entre la Tasa de Saneamiento y las variables citadas, aunque sin pretender establecer conexiones causales de ningún tipo.
El Activo Circulante incluye las Existencias, junto con los saldos de las cuentas de Clientes, Deudores y Tesorería; el Pasivo Circulante incluye los recursos ajenos a corto plazo con coste explícito junto con los saldos de Proveedores y Acreedores. La exclusión de las Existencias del Activo Circulante cambia algo los resultados numéricos, pero no los resultados cualitativos que en esta sección se presentan.
Indudablemente, el orden de magnitud del Circulante Financiero estará en consonancia con el volúmen de actividad de la empresa, ya sea medido por cifras de ventas o producción. En este análisis hemos utilizado el Circulante Financiero normalizado mediante cociente por el Capital Económico.
La Tabla 6 muestra los resultados obtenidos al estimar el modelo de regresión citado para los años 1984 y 1986 . Las desviaciones típicas que se indican en paréntesis son las estimadas mediante la corrección de White (1980). En todas las regresiones se incluyeron variables ficticias representando a los Grandes Sectores ya que, como vimos en la Tabla 5, las diferencias sectoriales de los valores de la Tasa de Saneamiento son significativos.
Se presentan dos modelos estimados para cada año, según que se incluya o no como variable explicativa el porcentaje de fondos ajenos de procedencia bancaria. Aunque dicha variable, cuando se incluye, resulta en general significativa, sin embargo, los principales estadísticos como el coeficiente de determinación corregido o la desviación típica estimada del término de error, apenas se ven modificados por dicha inclusión.
En todos los cálculos que se presentan en este trabajo se descartaron las empresas que satisfacían al menos una de estas tres condiciones: 1) un ratio de Circulante superior a 10, 2) una tasa de saneamiento superior a 5 o inferior a -5, y 3) un porcentaje de deuda neta a corto plazo (sobre el total de deuda neta) inferior a -1000% o superior a 1000%. Ello se hizo por ser éstas observaciones "atípicas" que pudieran derivarse de algún error numérico y que, en cualquier caso, pudieran sesgar los resultados estimados en la regresión.
TABLA 6 Variable dependiente: TASA DE SANEAMIENTO
| Variables explicativas | 1984 | 1986 | ||
| TITULARIDAD | .583(.094) | .574(.092) | .523(.117) | .512(.115) |
| DNC/DN | .036(.006) | .036(.006) | .023(.009) | .022(.009) |
| EX/KE | -.244(.059) | -.248(.058) | -.207(.069) | -.215(.068) |
| CIRCULANTE | .214(.031) | .214(.031) | .277(.034) | .276(.034) |
| CF/KE | .315(.084) | .311(.085) | .424(.068) | .414(.069) |
| FB/FA | ---- | -.066(.044) | ---- | -.118(.045) |
| $-R^2$ | .81 | .81 | .83 | .83 |
| F | 506.13 | 468.4 | 565.9 | 526.3 |
| Grados de libertad $\sigma^2$ | (12,1410) | (13,1409) | (12,1372) | (13,1371) |
| .17 | .17 | .19 | .19 | |
| Número de condición | 13.25 | 14.6 | 14.6 | 15.7 |
DNC/DN: Deuda Neta a Corto plazo /Deuda Neta. EX/KE: Existencias /Capital Económico. CF/KE: Circulante Financiero/Capital Económico FB/FA: Fondos de Entidades de Crédito/Recursos Ajenos CIRCULANTE: Activo Circulante/ Pasivo Circulante.
Los valores de los coeficientes de determinación son muy aceptables, especialmente teniendo en cuenta el tamaño de la muestra y su carácter de sección cruzada. También es importante observar que los números de condición se mantienen en niveles que permiten confiar en la ausencia de multicolinealidad . Los valores del estadístico F permiten rechazar con holgura en todos los casos la hipótesis nula de ausencia de significación global del modelo.
Tanto en 1984 como en 1986 existe una clara relación positiva entre la Tasa de Saneamiento y un mayor peso de la Deuda Neta en la modalidad de corto plazo, aunque la magnitud de esta relación ha disminuido. En 1984 se estimaba un incremento promedio de 3.6 puntos porcentuales en la Tasa de Saneamiento por cada 10 puntos de incremento en el porcentaje de Deuda Neta a corto plazo. Tal aumento en la Tasa de Saneamiento en 1986 se había reducido a 2.3 puntos porcentuales.
No era obvia a priori cuál debía ser la relación entre el saneamiento financiero y la estructura de plazo de la deuda ní, por tanto, el signo del coeficiente de la variable DNC/DN (Deuda Neta a corto plazo/ Deuda Neta) en la regresión. Por una parte, el mayor saneamiento debería facilitar el acceso a fuentes de financiación a largo plazo, no sólo posibilitándolo sino también reduciendo su coste. Por otro lado, quizá exista una cierta noción de eficiencia en el sentido de que las empre-
El número de condición (ver Tabla 6) es la raíz cuadrada del cociente entre el mayor y el menor valor propio de la matriz X'X. Valores del número de condición superiores a 20 suelen tomarse como indicación de multicolinealidad.
Por último, las empresas más saneadas reciben un menor porcentaje de sus recursos ajenos de entidades de crédito, y esta característica se ha acentuado en el bienio que consideramos. Posiblemente las entidades de crédito valoran positivamente el saneamiento financiero de una empresa al decidir la posible concesión de un crédito .
El resultado numérico más importante concierne a la evolución en estos años del coeficiente de la variable Titularidad que, de acuerdo con las Tablas 3 y 4, debía ser positivo . Este coeficiente ha descendido ligeramente de .58 a .52 (o de .57 a .51, según qué regresión se considere). Ello sugiere que las empresas públicas han mejorado su saneamiento financiero en relación a las privadas. Si bien es cierto que la mejora relativa, alrededor del 10%, puede parecer reducida, hay que tener en cuenta que: a) se ha producido en tan sólo dos años, y b) se ha realizado en un contexto en que tanto las empresas públicas como las privadas estaban mejorando su saneamiento financiero debido a las favorables circunstancias de la economía española.
En cualquier caso, encontrar justificaciones teóricas que expliquen a total satisfacción todos los resultados cualitativos y cuantitativos que presentamos, podría ser objeto de otro estudio diferente del que aquí nos proponemos.
ya que la variable Titularidad toma el valor l si la empresa es privada, y es igual a cero si la empresa es pública.
El examen de los coeficientes estimados y sus desviaciones típicas no permite hacer un análisis riguroso acerca de la significación de la disminución en el valor del coeficiente. Ello se debe a que los coeficientes a comparar se estiman en regresiones diferentes.
La hipótesis de igualdad de coeficientes de la variable Titularidad en el modelo de regresión de la Tasa de Saneamiento en 1984 y 1986 se llevó a cabo del modo que se describe en el Apéndice 2. El estadístico F para dicho contraste de acuerdo con las dos regresiones de la Tabla 6 tomó un valor igual a 6.57 y 4.08 respectivamente, superior en ambos casos al valor crítico de la variable al 95% de confianza que es 3.84. Este resultado conduce a rechazar la hipótesis nula de homogeneidad temporal del efecto que la Titularidad de una empresa tuvo sobre la Tasa de Saneamiento en ambos años.
De acuerdo con este resultado, los coeficientes estimados para la variable Titularidad en la Tabla 6, .58 en 1984 y .52 en 1986 pueden considerarse significativamente diferentes, mientras que el coeficiente estimado de .55 cuando se impone la igualdad de ambos coeficientes (ver Apéndice 2) es una combinación lineal de los anteriores que no puede reflejar la variación producida en el bienío 1984-1986.
Nuestra intención no es asignar al modelo de
regresión de la Sección anterior una interpreta-
ción causa-efecto, al menos para todas las varia-
bles explicativas, sino que lo entendemos como un
modo de resumir las correlaciones existentes entre
las variables incluidas como explicativas y la
Tasa de Saneamiento.
Por tanto, y a la vista de que existen dife-
rencias significativas entre el saneamiento finan-
ciero de empresas públicas y privadas, tendría
sentido poner todas las variables consideradas
(incluida la Tasa de Saneamiento) en un mismo
plano y cuestionarse acerca de la capacidad que
tiene cada una de dichas variables de discriminar
entre empresas públicas y privadas.
Se trata por tanto de responder a dos pregun-
tas: 1) ¿Cuál de las variables consideradas dis-
tingue mejor a las empresas de diferente titulari-
dad?, y 2) Si tuvieramos que "predecir" la titula-
ridad de una empresa utilizando como información
las características financieras que venimos utili-
zando, ¿Cúal sería el modo óptimo de construir un
indicador que, resumiento dichas características,
permitiese llevar a cabo tal predicción?
La motivación para este análisis surge de que,
habían observado un efecto significativo de la
titularidad de una empresa sobre su saneamiento
financiero, nos cuestionamos la importancia rela-
tiva de la Tasa de Saneamiento, frente a otras variables financieras, como variable discriminatoria de la titularidad de una empresa.
La respuesta a las dos cuestiones mencionadas puede obtenerse mediante el análisis discriminante canónico. El objeto de este análisis es construir una combinación lineal de variables (las variables financieras en nuestro caso), que tenga la mayor correlación posible con una variable de clasificación (la titularidad en nuestra aplicación). Dicha combinación lineal recibe el nombre de variable canónica, y su correlación con la variable de clasificación se denomina correlación canónica.
En la Tabla 7 se muestran los resultados del análisis discriminante de la titularidad de las empresas, efectuado por Grandes Sectores, así como para toda la muestra, y utilizando como variables clasificatorias: TS (Tasa de Saneamiento), y DNC/DN, EX/KE, CIRCULANTE, FB/FA, CF/KE, que aparecen definidas en la Tabla 6.
Tras presentar el peso relativo de las empresas privadas dentro del Gran Sector (asociando a cada empresa un indicador de tamaño como se dijo en la nota pie de página n° 2), aparece la correlación canónica, acompañada de su desviación típica estimada.
En el total muestral, la Tasa de Saneamiento es la variable que mejor discrimina entre empresas privadas y públicas, y ello ocurría tanto en 1984 como en 1986. Sin embargo, la correlación canónica disminuyó de .49 a 40 en este bienio; además tal disminución es significativa, como ilustran las desviaciones típicas correspondientes a dicha correlación estimada, que aparecen entre paréntesis.
| 5 | 6 | 7 | 8 | 9 | 10 | 11 | TODAS | |||||||||
| Peso relativo de las empresas privadas | 1984 | 86 | 1984 | 86 | 1984 | 86 | 1984 | 86 | 1984 | 86 | 1984 | 86 | 1984 | 86 | 1984 | 86 |
| 59% | 61% | 48% | 52% | 97% | 98% | 95% | 97% | 86% | 88% | 86% | 87% | 94% | 95% | 88% | 89% | |
| Correlación canónica | .98(.01) | .97(.02) | .61(.11) | .50(.13) | .48(.08) | .36(.09) | .19(.07) | .21(.07) | .55(.03) | .62(.03) | .65(.04) | .44(.06) | .28(.04) | .18(.05) | .49(.02) | .40(.02) |
| Estadístico F | 17.9(6,4) | 4.9*(6,4) | 2.41(6,25) | 1.53*(6,25) | 4.90(6,97) | 2.31(6,97) | 1.33*(6,205) | 1.44*(6,205) | 29.3(6,407) | 40.2(6,407) | 26.0(6,211) | 8.1(6,421) | 5.8(6,424) | 12.37(6,424) | 74.6(6,1415) | 44.6(6,1415) |
| Variable Seleccionada | EX/KE(.30) | LIQUI(.49) | TS(.19) | EX/KE(.10) | TS(.14) | TS(.10) | TS(.01) | DNC/DN(.02) | TS(.21) | TS(.26) | TS(.32) | TS(.13) | TS(.06) | CF/KE(.02) | TS(.16) | TS(.12) |
| Relación a la siguiente variable | 1.1 | 1.9 | 2.4 | 1.1 | 3.8 | 4.1 | 1.4 | 3.7 | 1.8 | 3.6 | 4.5 | 2.2 | 2.0 | 1.6 | 3.2 | 3.6 |
| Distancia de Mahalanobis | 33.6 | 22.3 | 8.3 | 6.6 | 35.4 | 26.5 | 12.8 | 18.6 | 38.6 | 49.0 | 37.1 | 21.5 | 26.4 | 17.6 | 65.6 | 54.4 |
El contraste de la hipótesis nula de no significación de la correlación canónica se lleva a cabo mediante un contraste de razón de verosimilitudes. El estadístico F resultante se muestra asimismo en la tabla seguido de sus grados de libertad. La línea siguiente muestra la variable explicativa que tiene una mayor correlación con la variable Titularidad, acompañada entre paréntesis del coeficiente de correlación parcial respectivo; inmediatamente después se muestra la relación entre dicho coeficiente y el de la variable con un mayor poder clasificatorio entre las restantes. Dicha relación indica la holgura con que la variable elegida es realmente la que mejor discrimina entre empresas de diferente titularidad.
La distancia de Mahalanobis es el estadístico habitualmente utilizado para contrastar el grado en que la combinación lineal previamente escogida permite discriminar o separar entre ambos grupos de empresas . Sin necesidad de discutir los fundamentos de esta distancia, la utilizamos aquí para juzgar la evolución de la capacidad discriminatoria del modelo en los años 1984-1986.
De acuerdo con este estadístico, la capacidad de discriminación del modelo disminuyó un 17% para el total muestral, con disminuciones en todos los Grandes Sectores excepto Productos Químicos, Industrias transformadoras de metales e Industrias manufactureras no alimentarias (n° 8, 9 y 11). Por otra parte, puede verse en la Tabla que la correlación canónica ha seguido una evolución similar.
En este contexto, la distancia de Mahalanobis es la diferencia entre los valores de la variable canónica en los dos grupos que genera la clasificación de una empresa de acuerdo con su titularidad.
Para nuestro análisis es importante puntualizar asimismo que la Tasa de Saneamiento era la variable que mejor "predecía" la titularidad de una empresa en 1984, tanto por Grandes Sectores (excepto el de Extracción de Minerales) como para toda la muestra. Sin embargo, en 1986 dicha propiedad sólo se cumplía en 3 de los 7 Grandes Sectores, así como en el total muestral.
En Trujillo (1986) se introdujo un índice de eficiencia productiva que se utilizó para comparar, en dicho aspecto, cada empresa pública industrial con las empresas privadas de su entorno, definido éste como conjunto de empresas de un tamaño similar a la empresa pública en consideración, y operando en su mismo sector de actividad. En dicho estudio se calcularon los valores del índice a partir de los datos de la Central de Balances del año 1984. Un resumen de dichos resultados aparece en Novales et al. (1987, cap. 2).
En esta última referencia (cap. 12) se ponen en relación los valores del índice de eficiencia productiva con un segundo indicador construido a partir de los valores de la Tasa de Saneamiento, y que denominamos en lo sucesivo "Índice de saneamiento". El índice de eficiencia productiva toma un valor positivo si la empresa pública es más eficiente que las empresas privadas de su entorno, y es negativo en caso contrario. El índice de saneamiento tiene la propiedad análoga. El resultado allí alcanzado sugería que, de modo significativo, las empresas públicas que eran menos eficientes que las empresas privadas de su entorno, tendían también a estar menos saneadas financiera-mente .
La Tabla 8 muestra los valores del índice de eficiencia productiva, calculado por Grandes Sectores para 1984 y 1986. Los resultados son relativamente similares, manteniéndose la uniforme ineficiencia productiva de las empresas públicas con respecto a las empresas privadas de su entorno. Dicha posición relativa empeoró en el bienío 1984-1986 para las empresas de los Grandes Sectores de Extracción de Minerales (n° 6) e Industria Transformadora de Metales (n° 9), mientras que mejoró ligeramente en Industrias Alimenticias (n° 10) e Industrias Manufactureras no Alimentarias (n° 11). El agregado de empresas parece haber empeorado su eficiencia relativa, medida según los promedios que se obtienen al ponderar cada empresa por su tamaño relativo dentro del total de empresas públicas, pero la diferencia no resulta significativa. Es importante observar que al ser una medida relativa, su valor puede empeorar aún mejorando la eficiencia productiva de empresas públicas y privadas, si éstas últimas lo hacen en mayor medida.
El coeficiente de correlación estimado entre el índice de eficiencia productiva y el índice de saneamiento fue .42.
TABLA 8 INDICE DE EFICIENCIA PRODUCTIVA
| Gran Sector | Indice1984 | Indice1986 |
| 6 | -3.4 | -13.4 |
| 7 | -32.5 | -31.4 |
| 8 | -6.7 | -6.8 |
| 9 | -16.0 | -30.7 |
| 10 | -11.5 | -8.2 |
| 11 | -4.8 | -3.2 |
| Media ponderada | -10.6(2.7) | -15.7(5.1) |
Calculado a partir de las empresas que respondieron tanto al cuestionario de 1984, como al de 1986. En ninguno de los dos años hubo empresas privadas dentro del entorno de las empresas públicas del Gran Sector 5, por lo que éste no aparece en la tabla.
Al calcular los índices de eficiencia productiva y de saneamiento de las empresas públicas de la muestra, tanto en 1984 como en 1986, se obtienen los siguientes resultados:
TABLA 9
PROMEDIOS PONDERADOS DE LOS INDICES DE EFICIENCIA PRODUCTIVA Y DE SANEAMIENTO
| 1984 | 1986 | |
| Número de empresas públicas | 57 | 50 |
| Índice promedio de eficiencia productiva | -.13(.03) | -.14(.03) |
| Valor máximo | .22 | .31 |
| Valor mínimo | -.96 | -.71 |
| Índice promedio de saneamiento | -.57(.10) | -.53(.13) |
| Valor máximo | .72 | 1.54 |
| Valor mínimo | -3.15 | -4.31 |
| Coeficiente de correlación | .39 | .50 |
Nota: Las ponderaciones se hicieron de acuerdo con el tamaño relativo dentro del grupo de empresas públicas. Las cifras en paréntesis denotan desviaciones típicas. Los valores promedio del índice de eficiencia productiva discrepan algo de los presentados en la Tabla 8 debido a que en dicha Tabla se utilizaron sólo las empresas que contestaron tanto al cuestionario de 1984 como al de 1986.
que ilustran la similitud de valores de los dos índices considerados en ambos años .
Si bien se observa un ligero descenso en el valor promedio del índice de saneamiento en el bienio 1984-86, la magnitud de las desviaciones típicas estimadas hace aparecer dicho descenso como no significativo. Una posible interpretación sugeriría que el incremento estimado en el saneamiento financiero de las empresas públicas se ha producido también en las empresas privadas de características comparables.
Sin embargo, los valores de los índices promedio de saneamiento son sorprendentemente similares a los coeficientes estimados para la variable Titularidad en las regresiones de la Tabla 6. Ello permite aventurarse a interpretar los valores de dicho índice como reforzando la idea de una verdadera mejora relativa en el saneamiento financiero de las empresas públicas.
El coeficiente de correlación entre ambos índices continúa siendo positivo, e incluso ha aumentado de valor absoluto. Ello sugiere que las empresas públicas que tienen una mayor eficiencia productiva que las empresas privadas de su entorno tienden a tener, tanto en 1984 como en 1986, una mayor tasa de saneamiento, mientras que lo contrario ocurría con las empresas de menor eficiencia
El contraste de homogeneidad muestral basado en el coeficiente de apuntamiento condujo a rechazar tal hipótesis nula, tanto en 1984 como en 1986. Tras excluir de la muestra los valores atípicos (aquellos que se separan del promedio en más del doble de la desviación típica muestral), los nuevos promedios muestrales de los índices de eficiencia productiva y saneamiento resultaron aún más similares que los recogidos en la tabla anterior.
productiva.
Al clasificar las empresas públicas según su eficiencia productiva y saneamiento relativos se tiene:
PRODUCTIVIDAD Y SANEAMIENTO DE
LAS EMPRESAS PUBLICAS EN SU ENTORNO
| más productivas | menos productivas | TOTAL | |
| más saneadas | 7 | 4 | 11 |
| menos saneadas | 12 | 34 | 46 |
| TOTAL | 19 | 38 | 57 |
1985
| más productivas | menos productivas | TOTAL | |
| más saneadas | 5 | 6 | 11 |
| menos saneadas | 8 | 31 | 39 |
| TOTAL | 13 | 37 | 50 |
por lo que la diferencia más notable entre 1984 y 1986 estriba en la disminución en el número de empresas públicas con mayor eficiencia productiva que las empresas privadas de su entorno, así como en el número de empresas públicas con un menor saneamiento financiero que su entorno. La primera variación hace disminuir de modo natural, el índice de eficiencia productiva, mientras que la segunda tiende a hacer aumentar el índice de saneamiento y el índice de eficiencia productiva . De este modo, el índice de eficiencia productiva experimentaría efectos de signo diferente que bien podrían dejarlo invariante.
Así, la diferente composición de la muestra, en lo que a empresas públicas se refiere, es consistente con los resultados de la Tabla 9.
Dos años es un plazo de tiempo excesivamente corto como para variar de modo importante la estructura productiva de una empresa, mientras que puede ser suficiente para alterar de modo significativo su estructura financiera. Por ello, en tanto en cuanto el menor saneamiento financiero de las empresas públicas en relación a su entorno pueda ser consecuencia de una menor eficiencia productiva, es lógico pensar que una mejoría en el resultado de una explotación económica pueda utilizarse en el muy corto plazo para eliminar aquellos aspectos del bajo saneamiento financiero que no están determinados por la estructura productiva de la empresa. Sólo a plazos más amplios cabría esperar un posible aumento en el índice de eficiencia productiva.
Este último, debido a la correlación positiva entre mayor saneamiento financiero y mayor eficiencia productiva (ambos en relación a su entorno de empresas privadas).
7. - CONCLUSIONES
También se aporta evidencia en el sentido de
que las empresas públicas han llevado a cabo este
proceso en mayor medida que las empresas privadas.
El hecho de que en 1984 las Tasas de Saneamiento
financiero de las empresas públicas sean inferio-
res a las de las empresas privadas, favorece el
que las primeras tuviesen una mejoría superior a
la de las empresas privadas, en términos porcen-
tuales. Sin embargo, los contrastes estadísticos
que hemos realizado permiten afirmar que, tanto en
términos absolutos como relativos, se ha reducido
la diferencia entre el saneamiento financiero de
las empresas de distinta titularidad.
El proceso de saneamiento financiero llevado a cabo por unas y otras empresas parece haber seguido pautas diferentes: las empresas privadas han utilizado sus excedentes para cancelar parcialmente sus deudas, mientras que las empresas públicas los han utilizado para aumentar su capitalización.
La Tasa de Saneamiento es, dentro de la lista de variables de estructura financiera aquí consideradas, lo que mejor discrimina entre empresas públicas y privadas, y ello tanto en 1984 como en 1986. Sin embargo, la capacidad de este con-
47
junto de variables de discriminar entre empresas
de diferente titularidad decreció en el bienio
1984-1986 como consecuencia, indudablemente, del
acercamiento, en términos de saneamiento finan-
ciero, entre ambos grupos de empresas.
Se han obtenido en este artículo los índices
de eficiencia productiva y de saneamiento que
comparan en estos dos aspectos cada empresa pú-
blica con las empresas privadas de su misma área
de actividad y de tamaño similar. Las empresas
públicas continuaban teniendo en 1986 tasas de
saneamiento inferiores a las de las empresas pri-
vadas de su entorno, a la vez que una menor efi-
ciencia productiva. La correlación positiva entre
ambos índices sugiere que el menor saneamiento
financiero puede ser, en algunos casos, reflejo de
una estructura productiva poco eficiente en rela-
ción a su entorno.
Sin embargo, mientras que el índice promedio
de eficiencia productiva de las empresas públicas
se ha mantenido constante, su índice promedio de
saneamiento ha disminuido, reflejando la mejoría
relativa en el saneamiento financiero de estas
empresas a que hemos hecho referencia. Ello sugie-
re que en el bienio 1984-86 las empresas indus-
triales españolas mejoraron aquellas característi-
cas de su estructura financiera menos dependientes
de su estructura productiva.
Como complemento al análisis aquí realizado,
debería llevarse a cabo un estudio similar acerca
de la evolución relativa de la liquidez de ambos
grupos de empresas. Junto con los resultados que
hemos presentado, dicho estudio proporcionaría una
visión más completa de los cambios ocurridos en la
estructura financiera de las empresas industriales. Por otro lado, no hemos analizado la evolución de ninguna variable de actividad real, lo que proporcionaría una imagen alternativa de la incorporación de las empresas industriales al proceso de recuperación de la actividad económica que está experimentando nuestro país.
Cerdan, A. y C. Cuervo (1986): "Un Indicador de Tamaño Empresarial", Documento FEDEA.
Cuervo, A. y J.A. Maroto (1984): "Análisis económico financiero comparativo entre grandes empresas industriales, públicas y privadas, Años 1979-80 y 1980-81", en Maravall, F. y R. Pérez Simarro, (Eds), Estudios de Economía Industrial Española. Estructura y resultados de las grandes empresas industriales. Ministerio de Industria y Energía.
Myro, R (1987): "Evolución de la Productividad de la Industria Española. Una comparación con otros países de la OCDE". Economía Industrial, Julio-Agosto 1987, Ministerio de Industria y Energía.
Novales, A., C. Sebastián, L. Servén y J.A. Trujillo (1987) "La empresa Pública Industrial en España" FEDEA, Colección Estudios, vol. 4.
Novales, A. y J.A. Trujillo (1986): "La Estructura Financiera de las Empresas Públicas Industriales", documento de trabajo de FEDEA. 86-13.
Rodriguez, J.M y J.M. de la Fuente (1987): "Características Económicas y Financieras de la Empresa Pública Española desde una Perspectiva Multivariante". Economía Industrial, Julio-Agosto 1987, Ministerio de Industria y Energía.
Trujillo, J. (1986): "La eficiencia de las empresas públicas industriales", documento de
trabajo de FEDEA 86-10.
Verges Jaime, J. y D. Prior Jimenez (1985): "La Empresa Pública Española: evolución, déficit y Financiación", Documento de Trabajo n°7, Caja de Pensiones para la Vejez y de Ahorros de Cataluña y Baleares.
White, H. (1980): "A Heteroskedasticity Covariance Matrix Estimator and a direct test for Heteroskedasticity", Econométrica, 48, 817-838.
Yagüe, M.J. (1987) "Análisis económico-financiero de la empresa industrial española 1985-1986. Economía Industrial, Julio-Agosto 1987, Ministerio de Industria y Energía.
CLASIFICACION DE ACTIVIDADES SEGUN LA CENTRAL DE BALANCES DEL BANCO DE ESPAÑA (CBBE)
SECTORES: CBBE
RAMAS: CNAE
5. GRAN SECTOR: EXTRACCION MINERALES 12. Minerales metálicos 13. Minerales no metálicos
211 + 212 231 + 232 + 233 + 234 + 239
6. GRAN SECTOR: SIDEROMETALURGIA 14. Acero 15. Metalurgia no férrea
221 + 222 + 223 224
7. GRAN SECTOR: MATERIAL DE CONSTRUCCION, VIDRIO Y CERAMICA 16. Cerámica y otros productos no metálicos 17. Cementos, cales y yesos 18. Otro material de construcción 19. Industria del vidrio
245 + 247 + 249 242 241 + 243 + 244 246
8. GRAN SECTOR: PRODUCTOS QUIMICOS 20. Química básica e industrial 21. Industria farmacéutica 22. Química para consumo final 23. Química para agricultura
251 + 253 254 255 252
9. GRAN SECTOR: INDUSTRIA TRANSFORMADORA DE METALES 24. Productos metálicos
25. Maquinaria agricola 26. Maquinaria industrial y de oficina
27. Fabricación de material eléctrico
28. Fabricación de material electrónico
29. Automóviles 30. Equipo y carrocería para automóviles 31. Construcción naval 32. Otros elementos de transporte 33. Mecánica de precisión 34. Electrodomésticos
10. GRAN SECTOR: INDUSTRIAS ALIMENTARIAS 35. Industrias cáricas 36. Industrias lácteas 37. Industrias para alimentación animal 38. Industria vinícola 39. Otras Industrias alimentarias y tabaco
361 345
413 414 422 425 +417+418+419+420 +421+423+424+426 +427+428+429
11. GRAN SECTOR: INDUSTRIAS MANUFACTURAS NO ALIMENTARIAS 40. Industrias textiles 41. Cuero y calzado 42. Industria de la confección 43. Madera, corcho y muebles 44. Papel y cartón 45. Artes gráficas y edición 46. Caucho y plástico 47. Otras industrias no alimentarias
Para llevar a cabo el contraste de homogeneidad temporal del efecto de la Titularidad sobre la Tasa de Saneamiento se estimaron los modelos:
\[\mathrm{MSR}: \quad \left( \begin{array}{l} Y _ {1} \\ Y _ {2} \end{array} \right) = \left( \begin{array}{c c c c} X _ {1} & 0 & Z _ {1} & 0 \\ 0 & X _ {2} & 0 & Z _ {2} \end{array} \right). \left( \begin{array}{l} \beta_ {1} \\ \beta_ {2} \\ \delta_ {1} \\ \delta_ {2} \end{array} \right) + \left( \begin{array}{l} u _ {1} \\ u _ {2} \end{array} \right)\]
\[\mathrm{MR} \quad : \quad \left( \begin{array}{l} Y _ {1} \\ Y _ {2} \end{array} \right) = \left( \begin{array}{c c c} X _ {1} & 0 & Z _ {1} \\ 0 & X _ {2} & Z _ {2} \end{array} \right). \left( \begin{array}{l} \beta_ {1} \\ \beta_ {2} \\ \delta \end{array} \right) + \left( \begin{array}{l} u _ {1} \\ u _ {2} \end{array} \right)\]
donde los subíndices 1 y 2 hacen referencia a los años 1984 y 1986, los vectores Y , i = 1,2 contienen las observaciones de la Tasa de Saneamiento, las matrices X , i = 1,2 contienen, además de una constante, observaciones de las variables DNC/DN, EX/KE, CIRCULANTE y CF/KE; Z , i = 1,2, son vectores columna que tienen las observaciones de la variable Titularidad en 1984 (Si i = 1), y en 1986 (Si i = 2).
Los vectores , i = 1,2 tienen dimensión 5, mientras que , i = 1,2, son escalares. De este modo, hay 12 parámetros a estimar en el modelo MSR (modelo sin restringir) y 11 parámetros en el modelo MR (modelo restringido). A diferencia del modelo MSR, el modelo MR impone la igualdad de los coeficientes de la variable Titularidad. Hay 2806 empresas entre ambos años, por lo que este es el número de observaciones utilizadas en la estimación de cada modelo.
Los coeficiente estimados de la variable Titularidad fueron y en el modelo MSR, y en el modelo MR.
Puesto que sólo se contrasta una restricción: , el estadístico:
SRR - SRS = 502.20 - 501.02 SRS/(N-12) = 501.02/2789 = 6.57
sigue una distribución , donde SRS y SRR son las sumas residuales de los modelos MSR y MR, respectivamente. Como quiera que el valor crítico de dicha distribución al nivel de significación del 5% es 3.84, rechazamos la hipótesis nula de invariancia temporal del coeficiente de la variable Titularidad. Si se incluye en la lista de variables explicativas la variable FB/FA, el estadístico toma el valor 4.08, rechazándose la hipótesis nula, si bien de modo más marginal.
5.- PREVISIONES DE POBLACION Y PARTICIPACION FEMENINAS, POR NIVELES DE ESTUDIO.
5.1 Previsiones de población femenina total y activa.
La Tabla 6 recoge las previsiones de población y población activa femenina por niveles de estudio, generadas a partir de los modelos univariantes que se analizan en la segunda parte de este trabajo.
Todos los análisis econométricos que se hicieron fueron univariantes, por lo que la suma de las previsiones obtenidas para los distintos subgrupos, discrepaba de la previsión obtenida para la población agregada. Para homogenizar el análisis se calculó, para cada período futuro, la proporción que cada grupo representaba dentro de la suma de las previsiones, y se aplicaron dichos porcentajes a las previsiones que se habían obtenido para cada grupo educativo.
TABLA 6
PREDICCIONES PARA (1987,4)-(1992,4)
1.- Población femenina mayor de 16 años.
2.- Población Femenina Económicamente Activa.
| Sin Estudios | Estudios Primarios | Estd. Medios | Estudios Superiores | Agregada | |
| (1986,4) | 3728.1 | 6765.0 | 4311.7 | 279.0 | 15083.8 |
| (1987,4) | 3684.7 | 6647.9 | 4591.2 | 308.9 | 15232.7 |
| (1988,4) | 3619.5 | 6532.8 | 4917.0 | 328.9 | 15398.2 |
| (1989,4) | 3550.4 | 6413.3 | 5247.1 | 361.0 | 15571.8 |
| (1990,4) | 3470.6 | 6282.4 | 5592.3 | 392.9 | 15738.2 |
| (1991,4) | 3395.7 | 6164.0 | 5949.1 | 425.4 | 15910.2 |
| (1992,4) | 3317.4 | 5990.5 | 6313.6 | 462.5 | 16084.1 |
| Variación (1986,4)-(1992,4) | -11% | -11.4% | 46.4% | 65.8% | 6.6% |
| Sin Estudios | Estudios Primarios | Estd. Medios | Estudios Superiores | Agregada | |
| (1986,4) | 446.3 | 1621.5 | 2043.3 | 224.4 | 4335.5 |
| (1987,4) | 422.0 | 1536.9 | 2217.4 | 242.5 | 4420.7 |
| (1988,4) | 395.6 | 1462.3 | 2380.4 | 269.4 | 4507.6 |
| (1989,4) | 376.5 | 1415.3 | 2564.2 | 300.6 | 4656.5 |
| (1990,4) | 355.2 | 1350.0 | 2756.2 | 327.2 | 4788.7 |
| (1991,4) | 331.8 | 1271.9 | 2932.7 | 359.2 | 4895.7 |
| (1992,4) | 309.9 | 1206.0 | 3119.6 | 392.7 | 5028.2 |
| Variación (1986,4)-(1992,4) | -30.6% | -25.6% | 52.7% | 75% | 16.0% |
3.- Promedios anuales de las variaciones en la población femenina (en miles de personas)
| Sin Estudios | Estudios Primarios | Estd. Medios | Estudios Superiores | Agregada | |
| (1976,4)-(1980,4) | -60.8 | -24.7 | 183.3 | 12.2 | 109.9 |
| (1980,4)-(1986,4) | -3.6 | -87.8 | 286.2 | 21.7 | 216.5 |
| (1986,4)-(1992,4) | -68.5 | -129.1 | 333.7 | 30.6 | 166.7 |
4.- Promedios anuales de las variaciones en la población femenina económicamente activa (en miles de personas).
| Sin Estudios | Estudios Primarios | Estd. Medios | Estudios Superiores | Agregada | |
| (1976,4)-(1980,4) | -35.7 | -66.2 | 95.2 | 11.6 | 4.8 |
| (1980,4)-(1986,4) | -20.6 | -75.9 | 218.9 | 27.4 | 149.8 |
| (1986,4)-(1992,4) | -22.7 | -69.3 | 179.4 | 28.1 | 115.5 |
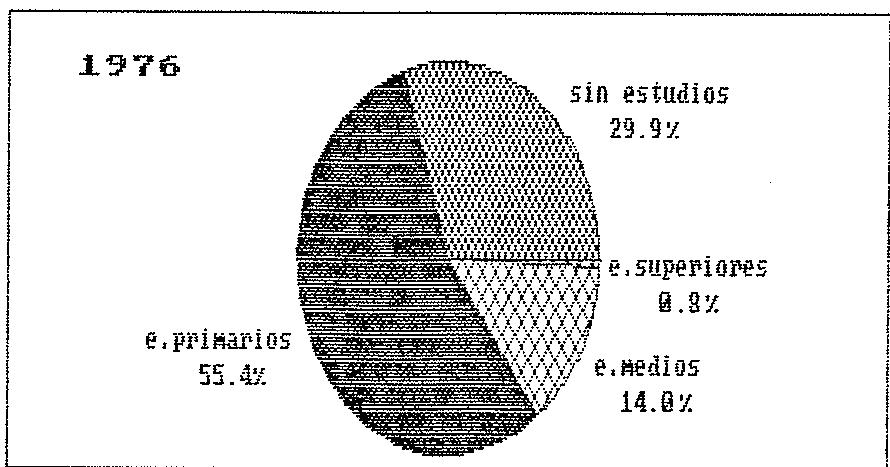
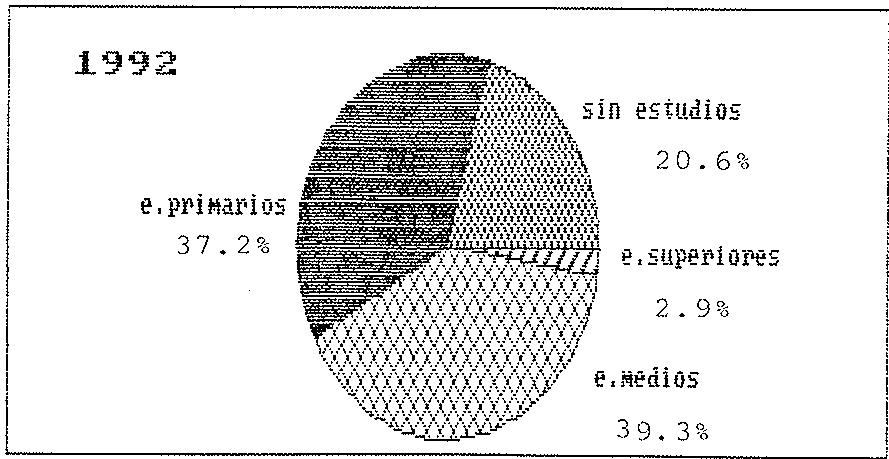
Los incrementos anteriores se habrán producido, fundamentalmente, a partir de las mujeres con estudios primarios, que habrán disminuido su peso relativo en la población desde un 55.4% en 1976, hasta un 37.2% a fines de 1992. La nota pesimista la constituye el volúmen de mujeres sin estudios, que aún habiendo disminuido apreciablemente, constituirán todavía el 20.6% de la población en 1992.
La población femenina activa seguirá una evolución similar, pero de mayor importancia cuantitativa. La reducción en los porcentajes de población activa, tanto sin estudios como con estudios primarios, será aproximadamente el doble de la reducción experimentada por estos grupos en la población total.
POBLACION TOTAL
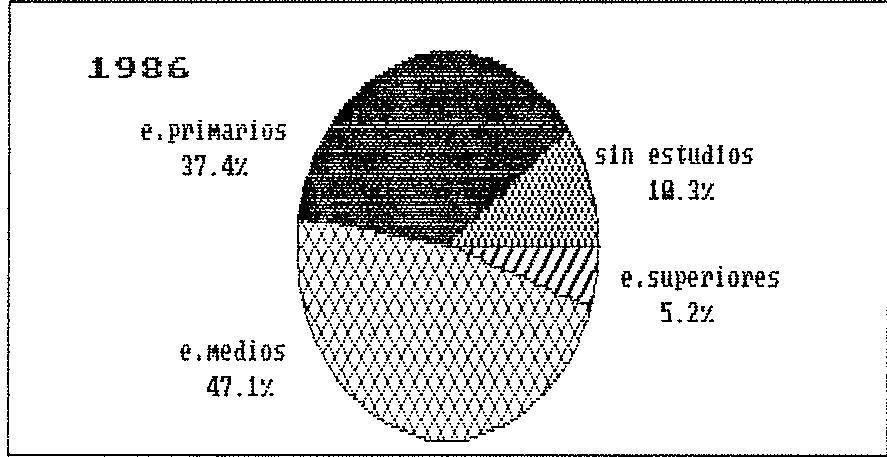
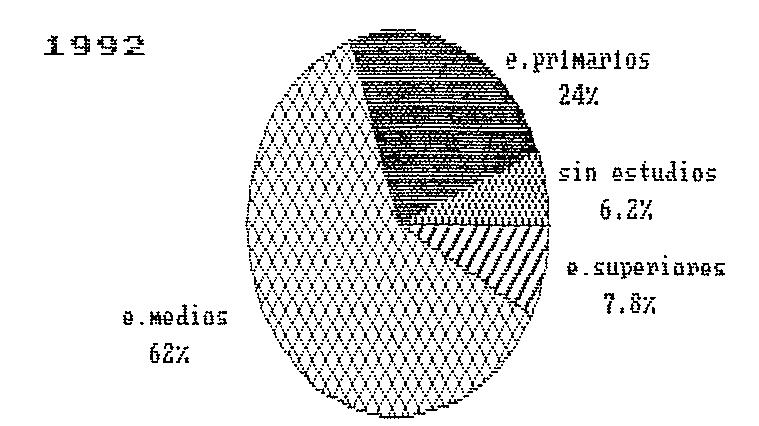
Paralelamente, el incremento en la importancia relativa de las mujeres con estudios medios o superiores en la población activa, será bastante superior al experimentado por estos grupos en la población total.
Anticipando resultados, estos observaciones sugieren que la tasa de participación de estos grupos aumentará, mientras que disminuirá la tasa de participación de las mujeres sin estudios o con estudios primarios.
La comparación entre los promedios anuales de las variaciones registradas durante el período (1976,4)-(1986,4) y las previstas para el período (1986,4)-(1992,4) son las siguientes:
TASAS DE VARIACION
1.- Población femenina (En porcentajes)
| Sin Estudios | Estudios Primarios | Estd. Medios | Estudios Superiores | Agregada | |
| (1976,4)-(1986,4) | -.70% | -.88% | 8.8% | 10.8% | 1.27% |
| (1986,4)-(1992,4) | -1.9% | -2.0% | 6.6% | 8.8% | 1.08% |
2. Población femenina económicamente activa
( En porcentajes)
| Sin Estudios | Estudios Primarios | Estd. Medios | Estudios Superiores | Agregada | |
| (1976,4)-(1986,4) | -4.0% | -3.0% | 10.0% | 12.6% | 1.35% |
| (1986,4)-(1992,4) | -5.9% | -4.8% | 7.3% | 9.8% | 2.50% |
De acuerdo con estas previsiones, aumentará
el ritmo de descenso porcentual en la población
femenina sin estudios, o con estudios primarios.
Simultáneamente, el número de mujeres con estudios
medios o superiores crecerá a una tasa casi tan
elevada como la registrada durante la última dece-
na.
La población femenina económicamente activa
seguirá un comportamiento similar al de la poba-
ción femenina total, si bien el ritmo de descenso
en el número de mujeres activas con estudios pri-
marios o inferiores, será algo más vivo que el de
la población femenina con dicho nivel de cualifi-
cación. Su agregado crecerá a un 2.50%, ritmo
bastante superior al que hasta ahora se había
registrado. Con todo, esta evolución del agregado
enmascara, una vez más, una evolución bien dife-
rente de sus distintos componentes.
Esta evolución es consistente con la visión
de que un número cada vez mayor de mujeres sin
estudios o con estudios primarios no participan
por dedicar su tiempo a la obtención de un nivel
de estudios superior. Los bloques 3 y 4 de la
Tabla 6 muestran la variación promedio en el nú-
mero de mujeres (tanto activas como no activas)
dentro de cada nivel de estudios. Como puede ver-
se, el porcentaje que las mujeres con estudios
medios o superiores suponen en el incremento neto
en ambos grupos de población aumentará durante los
próximos años con respecto al registrado durante
el período muestral, que ya fue elevado.
Obviamente, las disminuciones producidas
entre 1976 y 1986 en el número de mujeres sin
estudios, o con estudios primarios (y tanto activas como no activas), se debe en gran medida al flujo de personas que formando ya parte de la población en 1976, han accedido durante la última década a niveles superiores de estudios. Mientras que el tamaño agregado de los dos primeros grupos disminuía en unas 88.000 mujeres por año, el número de mujeres con estudios medios o superiores aumentaba en 260.000 personas por año. Por otra parte, el crecimiento poblacional total es de unas 174.000 mujeres por año.
Estas cifras sugieren que aproximadamente un tercio del incremento registrado entre 1976 y 1986 en las mujeres con estudios medios o superiores proviene de un incremento en sus niveles de cualificación, pues ya estaban incluídas en la EPA. Aproximadamente dos terceras partes de dicho crecimiento, corresponde a mujeres que, por tener ahora más de 16 años, aparecen en la encuesta por primera vez . Ello refleja el importante desplazamiento en la composición de la población femenina desde el grupo de mujeres con estudios primarios, hacia el grupo de población con estudios medios.
Un razonamiento análogo conduce a la conclusión de que aproximadamente un 40% del incremento registrado en la población activa femenina con estudios medios o superiores (141.00 mujeres por año), se explica por un incremento de cualificación de mujeres previamente contabilizadas como activas, mientras que un 60% de dicha variación se
Además de utilizar cifras promedio anuales, este análisis supone que la composición de la población femenina en la EPA permanece invariante a través del tiempo en contra de la evidencia empírica que ya hemos mostrado. El argumento es, por tanto, una evaluación aproximada.
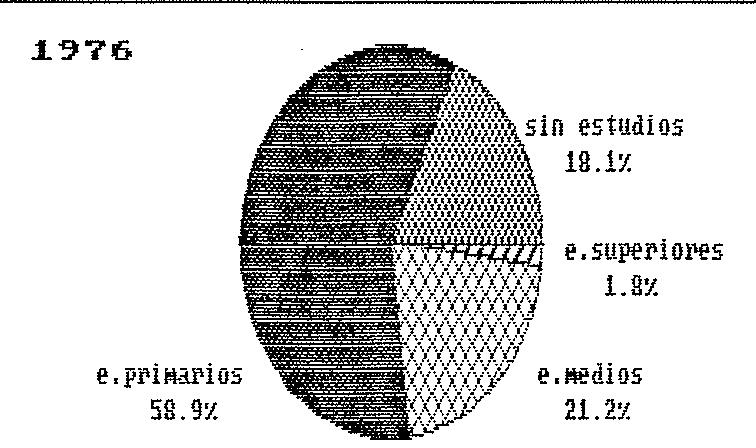
COMPOSICION PORCENTUAL DE LA POBLACION FEMENINA ECONOMICAMENTE ACTIVA
| Sin Estudios | Estudios Primarios | Estd. Medios | Estudios Superiores | Agregada | |
| (1976,4) | 18.1 | 58.9 | 21.2 | 1.8 | 100.0 |
| (1986,4) | 10.3 | 37.4 | 47.1 | 5.2 | 100.0 |
| (1992,4) | 6.2 | 24.0 | 62.1 | 7.8 | 100.0 |
5.2. Previsiones para la tasa de participación femenina.
La Tabla 7 muestra las previsiones para las tasas de participación femeninas, tanto para el agregado como para los subgrupos de población con un determinado nivel de estudios. Todos ellos fueron obtenidos a partir de sus respectivos modelos univariantes.
TABLA 7 TASAS DE PARTICIPACION
| Sin Estudios | Estudios Primarios | Estd. Medios | Estudios Superiores | Agregada | |
| (1986,4) | 11.9 | 23.9 | 47.4 | 80.4 | 28.7 |
| (1987,4) | 11.5 | 23.8 | 47.8 | 81.7 | 29.0 |
| (1988,4) | 11.1 | 23.8 | 48.2 | 82.9 | 29.1 |
| (1989,4) | 10.7 | 23.8 | 48.6 | 84.2 | 29.6 |
| (1990,4) | 10.2 | 23.8 | 49.0 | 85.4 | 30.0 |
| (1991,4) | 9.8 | 23.8 | 49.4 | 86.7 | 30.3 |
| (1992,4) | 9.5 | 23.8 | 49.8 | 88.1 | 30.5 |
| Variación porcentual (1986,4)-(1992,4) | -20.2% | -1% | 5.1% | 9.6% | 6.3% |
explica por la incorporación de nuevas mujeres al mercado de trabajo. Este elevado porcentaje se debe al cambio antes citado en la composición de la población, junto con el hecho de que los grupos de población con estudios medios o superiores son lo que poseen una participación más elevada.
Nuestras predicciones para el período (1986,4)-(1992,4) muestran un cambio significativo en dicho comportamiento: En dichos años, el porcentaje del incremento en población femenina con estudios medios o superiores que proviene de personas que ya estaban en la población aunque con un nivel de estudios inferior, crecerá del 33% al 54%. En la población femenina activa, dicho porcentaje pasará del 40% al 44%.
A fines de 1992, más de 5 millones de mujeres formarán parte activa del mercado de trabajo, frente a los 4,3 millones que lo hacían a fines de 1986. Lo que es más importante, se habrá registrado un importante cambio en la cualificación educativa de dicho segmento de población: tres millones y medio de mujeres (un 70% de las mujeres activas) tendrán titulación media o superior, mientras que un millón y medio tendrá estudios primarios o inferiores.
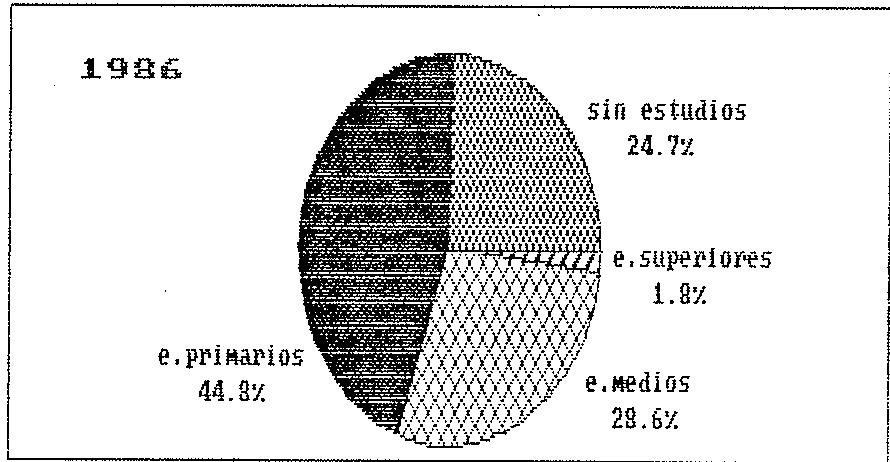
COMPOSICION PORCENTUAL DE LA POBLACION FEMENINA
| Sin Estudios | Estd. Estudios | Agregada | |||
| Estudios | Primarios | Medios | Superiores | ||
| (1976,4) | 29.9 | 55.4 | 14.0 | .7 | 100.0 |
| (1986,4) | 24.7 | 44.8 | 28.7 | 1.7 | 100.0 |
| (1992,4) | 20.6 | 37.1 | 39.4 | 2.9 | 100.0 |
Mención especial merece el hecho de que no se esperen grandes cambios en las tasas de participación femenina por niveles de estudio. Aumentarán moderadamente las tasas correspondientes a las mujeres con estudios medios y superiores, y disminuirá sensiblemente la tasa de participación de las mujeres sin estudios. Sin embargo, los cambios en la oferta de trabajo femenina no parece que vayan a venir por grandes variaciones en participación, sino por variaciones bastante apreciables en la composición, por niveles de estudio, de la población femenina.
Puesto que disponemos de las previsiones de población femenina total y activa para los distintos niveles de estudio, podemos obtener los valores previstos para las respectivas tasas de participación mediante el cociente de las cifras de población activa y total:
PREDICCIONES DE LA TASA DE PARTICIPACION FEMENINA
Calculadas por cociente entre las predicciones de la población activa y de la población total.
| Sin Estudios | Estudios Primarios | Estd. Medios | Estudios Superiores | Agregada | |
| (1986,4) | 11.9 | 23.9 | 47.4 | 80.4 | 28.7 |
| (1987,4) | 11.5 | 23.1 | 48.3 | 78.5 | 29.0 |
| (1988,4) | 10.9 | 22.4 | 48.4 | 81.9 | 29.3 |
| (1989,4) | 10.6 | 22.1 | 48.8 | 83.3 | 29.9 |
| (1990,4) | 10.2 | 21.5 | 49.3 | 83.3 | 30.4 |
| (1991,4) | 9.8 | 20.7 | 49.3 | 84.4 | 30.7 |
| (1992,4) | 9.3% | 20.1% | 49.4% | 84.9% | 31.3% |
| Variación porcentual (1986,4)-(1992,4) | -21.8% | -15.9% | 4.2% | 5.6% | 9.1% |
Las predicciones generadas por ambos procedimientos son muy similares entre sí. La discrepancia más importante concierne a la tasa de participación de las mujeres con estudios primarios que, de acuerdo con esta última tabla disminuirá apreciablemente. Sin embargo, es bastante llama-tiva la semejanza, período a período, entre las tasas de participación del agregado de población femenina, elaborado con ambos métodos.
En la Tabla 7 puede apreciarse que la especificación univariante identificada (en la segunda parte de este trabajo) para la tasa de participación de las mujeres con estudios primarios, genera previsiones constantes. Ello refleja la imposibilidad de proyectar la información estadística contenida en 10 años de muestra, más allá de un moderado horizonte de predicción. En estos casos tiene posiblemente más sentido prestar atención a las predicciones obtenidas por cociente, y recogidas en la última tabla.
Las tasas de participación masculina y femenina, para los distintos grupos de edad han sido muy diferentes a lo largo de la muestra utilizada, como reflejan la Tabla 8 y las Figuras 17 y 18.
La participación masculina de los más jóvenes (16 a 19 años) ha disminuido durante el período (1976,4)-(1986,4) en un 33%. El perfil de la curva de participación masculina a partir de los 50 años también ha disminuido gradualmente, llegando hasta un descenso del 66% para los mayores de 65 años. Esta evolución se explica por un incremento en la escolarización de los jóvenes, en el primer caso, y por una disminución en la edad de jubilación en el segundo caso.
Por otra parte, el perfil de la curva de participación de los hombres entre 25 y 50 años es muy horizontal, con tasas de participación muy elevadas. La participación femenina sigue un comportamiento radicalmente diferente. Es muy inferior a la masculina para todos los niveles de edad, y dicha diferencia apenas se ha reducido en esta última década.
La variación más importante estriba en que si bien en 1976 la tasa de participación más elevada (algo más del 50%) correspondía a las mujeres de menos de 25 años, tal peculiaridad se ha extendido en 1986 a todas las mujeres por debajo de 30 años, como muestra la Figura 5. La tasa de participación de las mujeres entre 30 y 34 años de edad también ha aumentado sensiblemente.
| TASAS DE PARTICIPACION POR EDADES | ||||||||||||
| Edad | 15-19 | 20-24 | 25-29 | 30-34 | 35-39 | 40-44 | 45-49 | 50-54 | 55-59 | 60-64 | 65-69 | 70 + |
| (1964,4) | ||||||||||||
| Hombres | 81.1 | 85.0 | 94.2 | 95.9 | 98.0 | 96.4 | 95.7 | 95.0 | 91.4 | 84.4 | 54.3 | 24.7 |
| Mujeres | 39.7 | 42.8 | 24.7 | 18.9 | 19.5 | 23.5 | 23.5 | 21.1 | 21.5 | 15.8 | 11.8 | 7.7 |
| (1976,4) | ||||||||||||
| Hombres | 60.3 | 63.4 | 94.3 | 97.2 | 97.8 | 97.1 | 95.8 | 92.9 | 86.9 | 71.6 | 32.9 | 11.4 |
| Mujeres | 48.1 | 54.8 | 35.9 | 27.1 | 26.8 | 27.9 | 28.1 | 27.4 | 24.5 | 21.0 | 11.8 | 3.9 |
| (1986,4) | ||||||||||||
| Hombres | 40.3 | 69.9 | 92.6 | 96.6 | 97.1 | 95.7 | 93.9 | 89.1 | 78.5 | 51.2 | 10.3 | 2.1 |
| Mujeres | 31.7 | 55.8 | 56.8 | 45.3 | 34.5 | 29.6 | 28.2 | 25.9 | 21.5 | 14.9 | 4.4 | .9 |
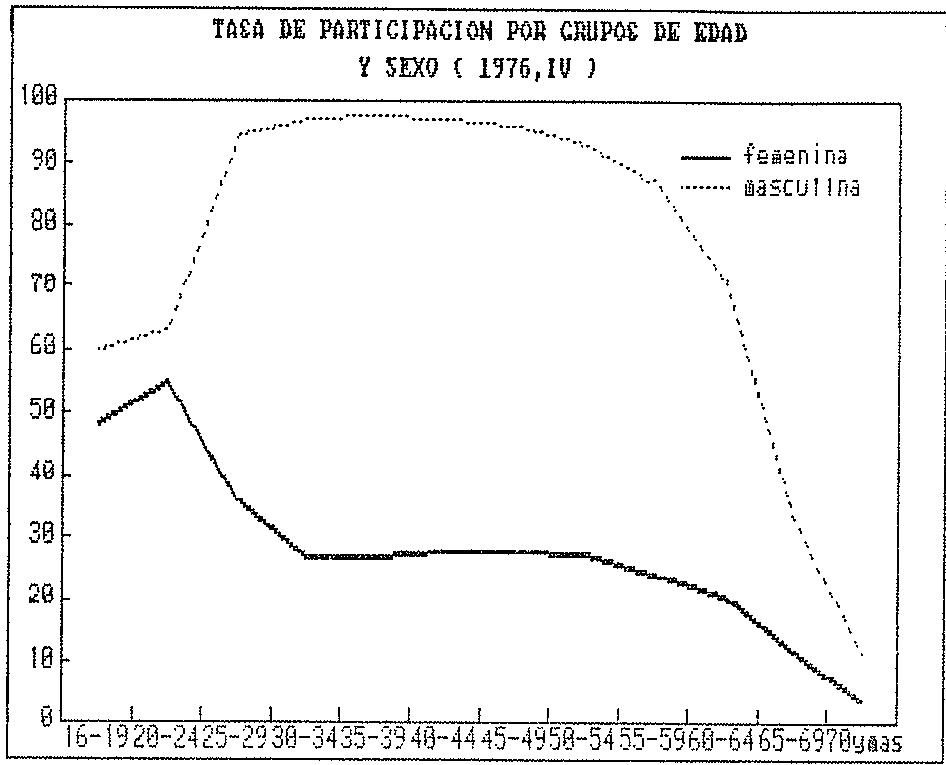
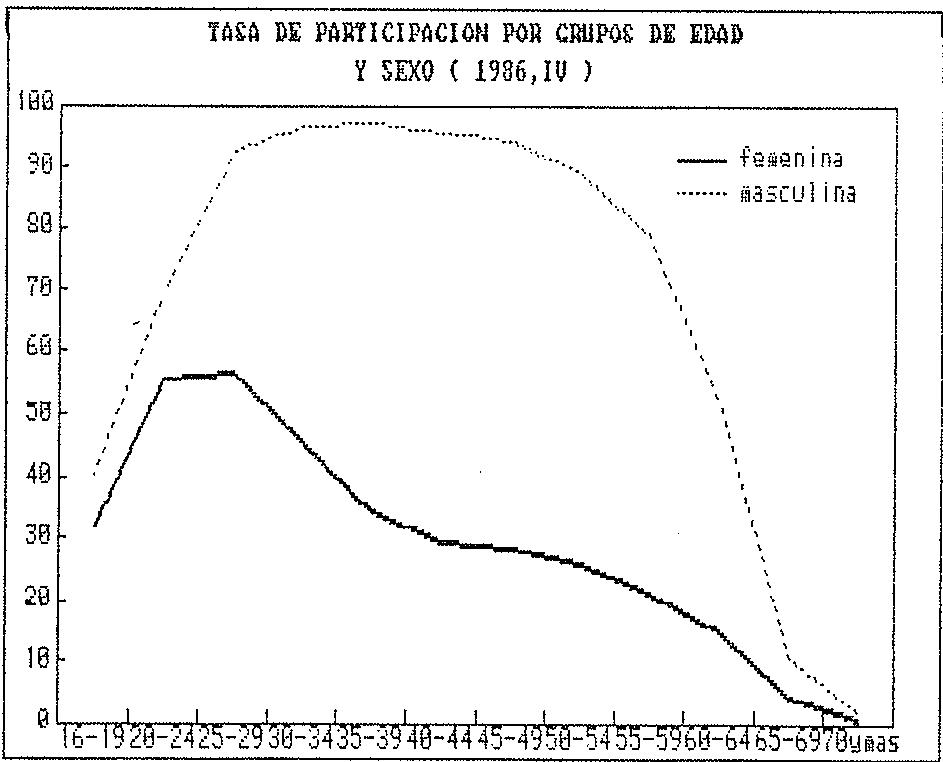
Figura 18
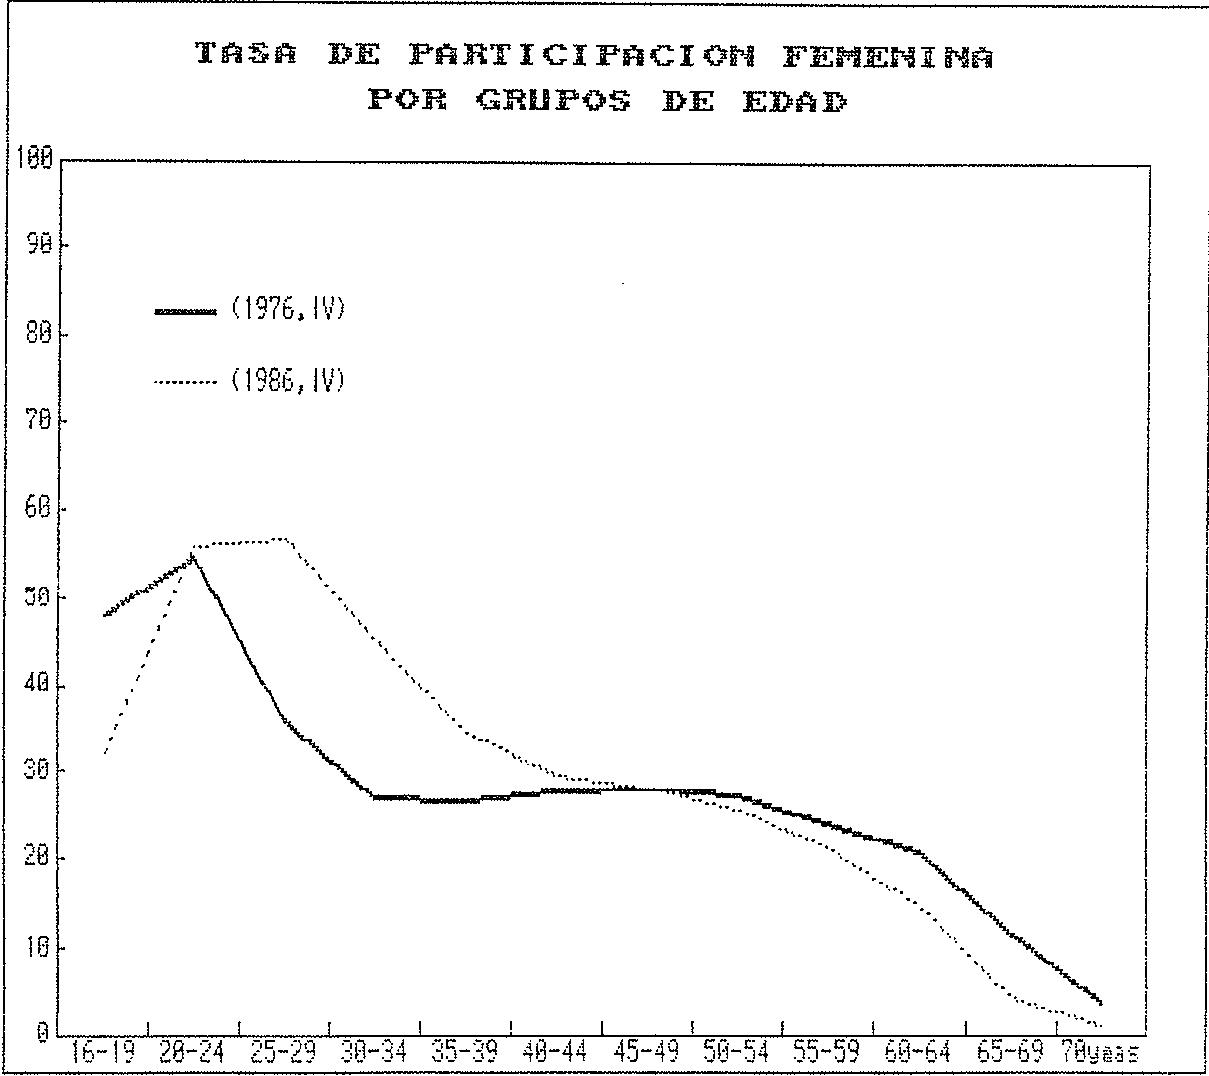
Parece, por tanto, que son las mujeres con edad inferior a los 40 años el segmento de población cuya tasa de participación sugiere un estudio de mayor interés. De hecho, las tasas de participación femeninas por encima de los 40 años de edad apenas han variado en los últimos años.
El modelo univariante estimado (en la segunda parte de este trabajo) para la tasa de participación de las mujeres de 20 a 24 años presenta una estructura cíclica, con un período de 4 años y medio. Este es un indicio de que la decisión tomada por las mujeres de este grupo acerca de participar o no en el mercado de trabajo podría obedecer, al menos parcialmente, a motivaciones de índole económico. Este es el intervalo de edades con una mayor frecuencia de matrimonios recientes. En consecuencia, son esencialmente las mujeres de este grupo los que están escogiendo entre tener hijos a corto plazo, o la alternativa de postponer tal decisión por un tiempo, mientras se fundamenta una carrera profesional. No es de extrañar que un factor influyente sobre esta elección sea la situación económica del momento, por lo que pudiera influir acerca de las perspectivas de encontrar empleo.
Las previsiones de los valores futuros de las tasas de participación para estos grupos de edad, obtenidas a partir de sus modelos univariantes, fueron:
TABLA 9
LA TASA DE PARTICIPACION DE LAS MUJERES JOVENES
| Periodo | Edad | |||
| 16-19 | 20-24 | 25-29 | 30-34 | |
| 1976,4 | 48.1 | 54.8 | ||
| 1986,4 | 30.4 | 54.0 | ||
| 1987,4 | 30.1 | 56.6 | 59.3 | 47.6 |
| 1988,4 | 28.7 | 56.1 | 62.2 | 50.7 |
| 1989,4 | 27.2 | 56.2 | 65.1 | 53.4 |
| 1990,4 | 25.9 | 56.9 | 68.2 | 56.3 |
| 1991.4 | 24.6 | 57.0 | 71.5 | 59.3 |
| 1992,4 | 23.4 | 57.0 | 74.8 | 62.1 |
| Variación prevista (1986,IV) - (1992,IV) | -23.0% | 5.6% | 26% | 30.4% |
| De acuerdo con estas predicciones, la participación de las mujeres entre 16 y 19 años disminuirá en más de un 20% a partir de su valor de finales de 1986, la participación de las mujeres con edades entre 20 y 24 años aumentará ligeramente, mientras que la tasa de participación de las mujeres entre 25 y 34 años aumentará de modo notable. |
| Entre 1976 y 1986, el segmento de la población femenina con mayor tasa participación ha pasado de ser el de edades entre 20 a 24 años, a ser el de edades entre 20 a 29 años. Hay varias razones para esperar que el segmento de población |
femenina de 25 a 34 años muestre una participación elevada en los próximos años. En primer lugar, aunque se preve que el mayor acceso de la mujer a niveles altos de educación y con ello, su posible retirada del mercado de trabajo va a continuar en el futuro, las mujeres con este tramo de edades ya habrán finalizado, en su mayoría, dichos estudios. Por el contrario, precisamente el mayor acceso a los estudios universitarios, junto con la elevada tasa de participación femenina con tal cualificación, hará que aumente la tasa de participación en este grupo de edades.
En segundo lugar, un elevado porcentaje de las mujeres que contraen matrimonio tienen menos de 35 años y ello, en el pasado venía acompañado en muchas ocasiones de la renuncia a tomar parte activa en el mercado de trabajo. Sin embargo, el incremento en la tasa de participación de las mujeres casadas que pudiera estar registrándose tendría un efecto positivo adicional sobre las tasas de participación de las mujeres jóvenes. El estudio de esta cuestión es el objeto de la próxima sección.
7. LA PARTICIPACION FEMENINA SEGUN SU ESTADO CIVIL.
TABLA 10
| Como se dijo en la Sección 4, el porcentaje de población femenina con niveles de estudios medio y superior era, a fines de 1986, aproximadamente el doble que en 1976. La Tabla 10 muestra que ello ocurre tanto para las mujeres solteras como para las no solteras, y denota claramente un mayor acceso de la mujer a los niveles superiores de estudio $^{13}$ . |
DISTRIBUCION PORCENTUAL DE LA POBLACION FEMENINA SEGUN SU NIVEL DE ESTUDIOS
| SINESTUDIOS | ESTUDIOSPRIMARIOS | ESTUDIOSMEDIOS | ESTUDIOSSUPERIORES | TOTAL | ||
| TODASLASMUJERES | 1976,IV | 29.9 | 55.4 | 13.9 | .8 | 100 |
| 1986,IV | 24.7 | 44.8 | 28.6 | 1.8 | 100 | |
| MUJERESNOSOLTERAS | 1976,IV | 35.5 | 57.0 | 6.9 | .6 | 100 |
| 1986,IV | 30.5 | 52.9 | 15.3 | 1.2 | 100 | |
| MUJERES | 1976,IV | 12.5 | 50.3 | 35.8 | 1.3 | 100 |
| SOLTERAS | 1986,IV | 8.5 | 22.4 | 65.4 | 3.6 | 100 |
La EPA clasifica a la población femenina, según su estado cívil, en solteras y no solteras, sin especificar más detalladamente la composición del último grupo.
Sin embargo, es en las mujeres solteras donde este desplazamiento se ha producido más claramente a expensas del grupo de mujeres con estudios primarios. Tan solo un 30.9% de las mujeres solteras tenían a finales de 1986 estudios primarios o inferiores, comparado con un 83.4% de las mujeres no solteras.
Dado el elevado porcentaje de mujeres mayores de 30 años no solteras, el colectivo de mujeres solteras incluye esencialmente mujeres entre 16 y 30 años. En consecuencia, un aumento en la cualificación de la mujeres jóvenes se traduce inmediatamente en un desplazamiento en la composición por niveles de estudio de las mujeres solteras.
TABLA 11
PORCENTAJE DE MUJERES SOLTERAS DENTRO DE CADA GRUPO DE EDAD
Edad
| Fecha | 16-19 | 20-24 | 25-29 | 30-34 | 35-39 |
| (76,IV) | 95.2 | 67.5 | 25.6 | 11.9 | 8.4 |
| (86,IV) | 97.7 | 79.1 | 35.4 | 13.4 | 8.8 |
| Edad | |||||
| Fecha | 40-44 | 45-49 | 59-54 | 55 ó más | Total |
| (76,IV) | 7.3 | 9.2 | 10.2 | 11.7 | 100 |
| (86,IV) | 7.4 | 5.9 | 6.9 | 9.9 | 100 |
Así, la observación que hicimos antes refleja el hecho de que el fuerte incremento en el nivel educativo de las mujeres más jóvenes hace
que al incorporarse a la muestra, el mayor porcen-
taje de mujeres solteras se encuentre con niveles
de educación medio o superior.
Por otra parte, la Tabla 11 muestra que en
la última década ha venido aumentando el porcen-
taje de mujeres menores de 35 años que permanecen
solteras y, como vimos en la sección anterior, son
precisamente las mujeres entre 20 y 35 años las
que tienen una mayor participación.
Aparece así una cadena de observaciones
empíricas cuya estructura de causalidad es difícil
de precisar: Las mujeres jóvenes están adquiriendo
una mayor nivel de estudios, permanecen solteras
en mayor medida, y tienen tasas de participación
más elevadas. Aún sin contar con base empírica
precisa para ello, nuestra interpretación es que
el acceso de la mujer a niveles altos de educación
es el fenómeno sociológico que se está produciendo
en nuestro país y que desencadena todos los demás.
Al adquirir un nivel alto de educación, la mujer
joven participa más y, frente a la posibilidad de
desarrollar una carrera profesional, permanece
soltera en mayor grado que lo hacía en el pasado.
Así, el que la tasa de participación de las
mujeres solteras sean sensiblemente superiores a
las de las mujeres no solteras se deben a cuatro
razones:
1) El mayor coste de oportunidad de las mujeres no
solteras de tomar parte activa en el mercado de
trabajo, como discutimos en la Sección 2.
2) El mayor acceso relativo de las mujeres a estu-
dios medios y superiores, que llevan asociados
tasas de participación elevadas, y a que
3) Un mayor porcentaje de mujeres jóvenes permanecen solteras y, como vimos en la sección anterior, éstas son las que tienen una mayor tasa de participación.
4) Es muy probable que las mujeres no solteras se produzca con mayor frecuencia que en las mujeres solteras la situación de salto desde la inactividad a la ocupación, sin pasar por un período de activo-parado, como discutimos en la Sección 2.
Como ya vimos en la Sección 3, la decisión de participación de la mujer en el mercado de trabajo está muy influida por su nivel de estudios. La Tabla 11 muestra que la composición de la población femenina soltera y no soltera por niveles de estudio es bien diferente, por lo que cabe esperar que el comportamiento de sus tasas de participación sea también claramente distinto.
La Tabla 12 y la Figura 19 muestran que en efecto, la diferencia es importante. Las tasas de participación de las mujeres solteras y no solteras con edad inferior a los 35 años ha aumentado algo en la última década. A pesar de ello, la participación de las mujeres no solteras en España es aún muy inferior a la de las mujeres solteras, con independencia de su edad.
TABLA 12 TASA DE PARTICIPACION FEMENINAS MUJERES SOLTERAS
| 16-19 | 20-24 | 25-29 | 30-34 | 35-39 | 40-44 | 45-49 | |
| 76-IV | 49.0 | 68.7 | 76.6 | 76.2 | 70.6 | 68.3 | 67.0 |
| 86-IV | 31.7 | 60.7 | 81.1 | 83.5 | 78.2 | 73.4 | 68.0 |
| 50 - 54 | 55 y más | |
| 76 - IV | 60.6 | 13.6 |
| 86 - IV | 59.7 | 10.8 |
MUJERES NO SOLTERAS
| 16-19 | 20-24 | 25-29 | 30-34 | 35-39 | 40-44 | 45-49 | |
| 76-IV | 31.5 | 25.8 | 22.0 | 20.6 | 22.8 | 24.7 | 24.2 |
| 87-IV | 30.8 | 37.6 | 43.6 | 39.4 | 30.2 | 26.1 | 25.6 |
| 50-54 | 55 y más | ||||||
| 76-IV | 23.6 | 11.4 | |||||
| 86-IV | 23.4 | 7.8 | |||||
Con todo, existen diferencias importantes en la participación de ambos segmentos de la población femenina, lo que queda reflejado en las predicciones que aparecen en la Tabla 13. En primer lugar, hay que observar que la participación de las mujeres solteras sin estudios o con estudios primarios es superior al doble de la participación de las mujeres no solteras con igual nivel de estudios. La participación de las mujeres con estudios medios o superiores es, por otra parte, muy similar en ambos grupos.
De este modo, el efecto del incremento en las expectativas de la distribución de probabilidad de salarios que genera el aumento de capital humano parece dominar al efecto del mayor coste de oportunidad de participar en el mercado de trabajo que tiene la mujer no soltera .
Ambos efectos fueron discutidos en la Sección 2.
TABLA 13 PREDICCIONES DE LA TASA DE PARTICIPACION DE LAS MUJERES SOLTERAS, POR NIVELES DE ESTUDIO.
| Agregado | Sin Estudios | Estudios Primarios | Estudios Medios | Estudios Superiores | |
| 1976, IV | 56.2 | 36.2 | 65.9 | 48.6 | 85.3 |
| 1986, IV | 49.9 | 23.2 | 54.7 | 49.8 | 84.6 |
| 1987, IV | 49.4 | 22.0 | 53.7 | 48.8 | 84.2 |
| 1988, IV | 49.7 | 22.5 | 52.1 | 49.2 | 84.6 |
| 1989, IV | 49.5 | 22.2 | 50.7 | 48.6 | 84.7 |
| 1990, IV | 49.6 | 21.1 | 49.4 | 48.7 | 84.9 |
| 1991, IV | 49.5 | 21.0 | 48.1 | 48.3 | 85.1 |
| 1992, IV | 49.6 | 20.9 | 46.8 | 48.3 | 85.3 |
| Variación (1986, 4) - (1992, 4) | -1% | -10% | -14% | -3% | 1% |
PREDICCIONES DE LA TASA DE PARTICIPACION DE MUJERES NO SOLTERAS, POR NIVELES DE ESTUDIOS.
| Agregado | Sin Estudios | Estudios Primarios | Estudios Medios | Estudios Superiores | |
| 1976,IV | 18.7 | 14.6 | 19.4 | 31.6 | 55.9 |
| 1986,IV | 21.1 | 10.8 | 19.3 | 43.6 | 76.1 |
| 1987,IV | 21.2 | 10.4 | 19.5 | 44.7 | 79.5 |
| 1988,IV | 21.6 | 10.1 | 19.5 | 46.1 | 84.6 |
| 1989,IV | 22.1 | 9.7 | 19.6 | 47.2 | 89.0 |
| 1990,IV | 22.3 | 9.4 | 19.7 | 48.5 | 94.4 |
| 1991,IV | 22.7 | 9.0 | 19.8 | 49.8 | 99.5 |
| 1992,IV | 23.1 | 8.7 | 19.9 | 51.2 | 105.3 |
| Variación (1986,4) - | 9% | -19% | 3% | 17% | ---- |
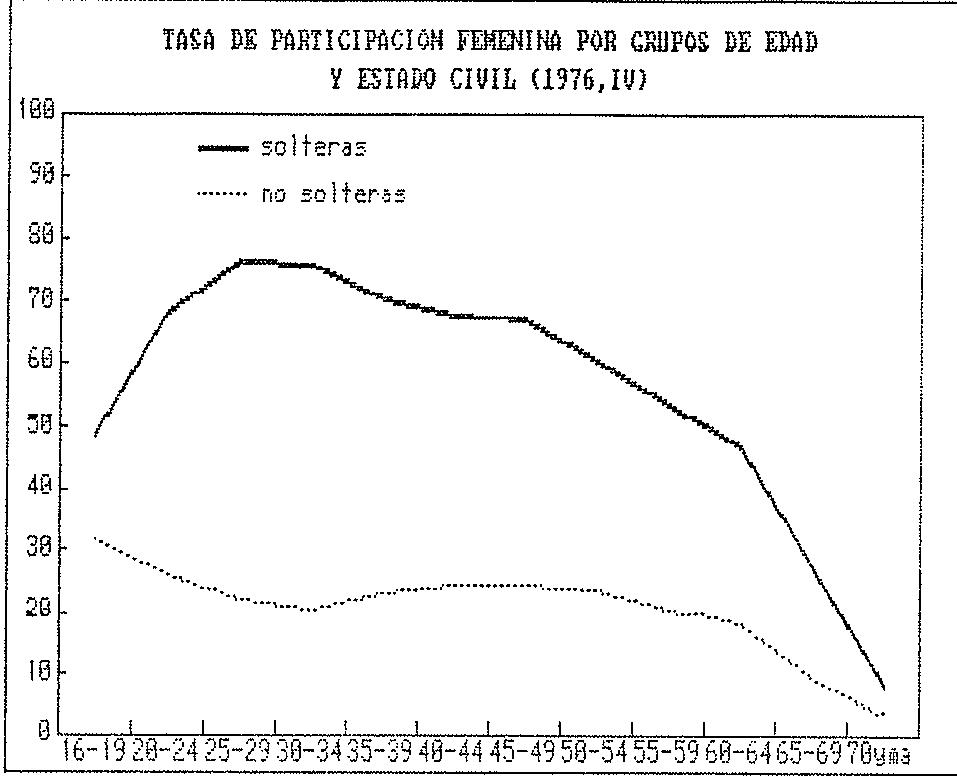
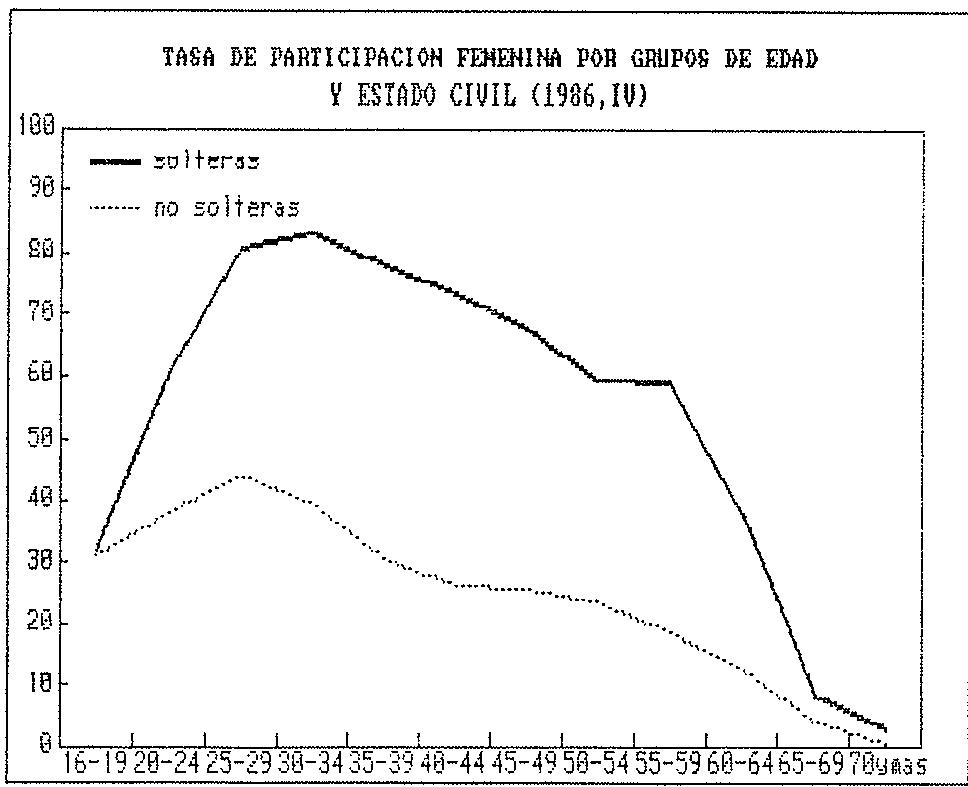
Los valores numéricos obtenidos como previ-
siones para la tasa de participación de las muje-
res no solteras con estudios superiores son, evi-
dentemente no fiables a largo plazo. El modelo
univariante extrapola la fuerte tendencia que la
serie ha mostrado en el pasado reciente, lo que
hace que 1992 sea un horizonte de predicción dema-
siado lejano para dicho modelo. A pesar de ello,
la previsión es cualitativamente relevante, y el
conjunto de la Tabla 13 ofrece aspectos de gran
interés.
El 70% de las mujeres solteras tenían a
finales de 1986 un nivel de estudios medios o
superior. Ambos grupos tienen tasas de participa-
ción elevadas, pero no se preve que vayan a aumen-
tar. Por otra parte, se preve que las tasas de
participación de las mujeres sin estudios, o con
estudios primarios, disminuyan. La tasa de parti-
cipación del agregado de mujeres solteras permane-
cerá esencialmente invariable. De este modo, el
aumento futuro que se produzca en el número de
mujeres solteras económicamente activas, se deberá
a desplazamientos de dicho colectivo hacia los
niveles de estudios más altos.
Por el contrario, se preve que aumenten las
tasas de participación de las mujeres no solteras
con nivel de estudios medio o superior mientras
que caerán ligeramente las tasas de mujeres no
solteras con estudios primarios o inferiores. Sin
embargo, la Tabla 10 revela que, a fines de 1986,
tan sólo un 16.5% de las mujeres no solteras te-
nían la primera cualificación. De nuevo, el aumen-
to futuro en el número de mujeres no solteras
económicamente activas se deberá a un mayor número
de dichas mujeres con estudios medios o superio-
res.
Por otra parte, la Tabla 13 es consistente
con la hipótesis de que las mujeres con niveles
inferiores de estudios (tanto solteras como no
solteras), disminuirán su participación debido a
dedicar su tiempo a aumentar su capital humano.
Es curioso observar que, mientras que las
predicciones a largo plazo de la tasa de partici-
pación de la población femenina sin estudios o con
estudios primarios eran del 10% y 24% respectiva-
mente, las predicciones correspondientes para las
mujeres solteras son de 21% y 47%, y para las
mujeres no solteras son de 9% y 20%. Indirectamen-
te, estas predicciones incorporan la previsión de
que, a largo plazo, aproximadamente un 85% de las
mujeres mayores de 16 años sin estudios o con
estudios primarios serán no solteras. Recordemos
nuestra predicción de la Sección 3 acerca de que
el 57.8% de las mujeres (9.300.000 personas) esta-
rán en este tramo educativo. Tan sólo el 15% de
estas serán solteras y muchas, presumiblemente,
optando a un nivel educativo superior.
Esta sección genera, por tanto, una conclu-
sión consistente con la alcanzada en la Sección 3,
en el sentido de que los incrementos en la Pobla-
ción Activa Femenina se producirán fundamental-
mente, por un desplazamiento en la composición de
la población hacia los niveles superiores de edu-
cación; como sabemos, estos son los de mayor tasa
de participación.
La tasa de participación de la mujer no
soltera ha sido, y seguirá siendo, muy inferior a
la de la mujer soltera. De hecho, las tasas de
participación de cada uno de estos colectivos, a
nivel agregado, no van a variar. Sin embargo, en
España las mujeres solteras son en su inmensa mayoría mujeres jóvenes, y son éstas las que están generando un cambio importante en la composición de la Población Activa.
Al acceder a un nivel de estudios más alto, la mujer joven participa más, adquiere incentivos para desarrollar su carrera profesional, y ello hace que tienda a permanecer soltera en mayor medida que en el pasado. Así, el incremento en Población Activa femenina estará constituido por mujeres jóvenes, solteras y con alta cualificación.
8. CONCLUSIONES
La población activa femenina habrá crecido, de 4.335.500 mujeres en 1986 a 5.028.200 en 1992. De ellas, 3.500.000 tendrán estudios medios o superiores, minetras que las 1.500.000 mujeres activas restantes tendrán estudios primarios o inferiores.
La población femenina será de 16.100.000 mujeres, 7.000.000 con estudios medios o superiores y 9.000.000 con estudios primarios o inferiores. Por tanto, son las mujeres con mayor nivel de estudios las que tendrán mayores tasas de participación. Con todo, incluso estas tasas serán tan sólo de un nivel moderado, tanto en comparación con las tasas de participación masculinas análogas, como en comparación con otros países.
Así pues, visto en un contexto intertemporal, las tasas de participación femeninas, incluso de acuerdo con distintas características, no van a crecer de modo dramático. Sin embargo, hemos sugerido un incremento 42.8% en la Población Activa femenina entre 1986 y 1992. Esta aparente paradoja queda explicada por el importante desplazamiento producido en la composición de la población femenina, hacia los niveles altos de estudios.
Este desplazamiento será mucho más apreciable entre las mujeres solteras, esperándose una composición de la población femenina a finales de 1992 como la siguiente:
| Sin estudios o con E. Primarios | E. Medios Superiores | TOTAL | |
| Solteras | 1.400.000 | 3.400.000 | 4.800.000 |
| No Solteras | 7.900.000 | 3.400.000 | 11.300.000 |
| TOTAL | 9.300.000 | 6.800.000 | 16.100.000 |
De modo consistente con esta descripción, es en las mujeres de 25 a 34 años donde se preve el mayor incremento en las tasas de participación, con un incremento aproximado del 30% entre 1986 y 1996.
Las cifras de Población Activa no revelan que se haya producido una incorporación masiva de la mujer al mercado de trabajo. Tan sólo en el último año de muestra, 1986, y parece que también en 1987, el incremento de la población activa femenina ha sido notable. Sin embargo, dichas variaciones se están produciendo como reflejo de un cambio sociológico importante: las mujeres jóvenes acceden al nivel medio o superior de educación, y participan cada vez más. Así, los incrementos en población femenina activa provienen, en su gran mayoría, de mujeres con menos de 35 años, y alta cualificación. Esta es la tendencia que va a continuar en el futuro extendiéndose a las mujeres por debajo de 40 años de edad, mientras que las mujeres con niveles de estudio continúan disminuyendo su participación.
Un porcentaje muy elevado de mujeres con estudios primarios o inferiros en 1992 serán no solteras, presumiblemente de más de 30 años, y no tendrán tasas de participación bajas.