LA INDUSTRIA ESPAÑOLA
EN EL HORIZONTE DE 1992
Xavier Vives*
Documento 88-17
* Agradezco la colaboración prestada por Albert Carreras y Rafael Myro en la elaboración de este artículo y a la Dirección General de Investigación Científica y Técnica por el soporte prestado a través de los proyectos PB0340 y PB86-0613. Anna Laborda, Belén Mateos, José Vicente Rodríguez y Jesús Saurina proporcionaron una ayuda de investigación excelente.
I. INTRODUCCION
La industria española se enfrenta a un período crucial de adaptación a las nuevas circunstancias impuestas por la adhesión de España a la CEE y por el horizonte de la integración del mercado europeo. Existe la percepción de que nuestra industria sufre una desventaja relativa, respecto a los países avanzados de la CEE, Japón y los EEUU, que la coloca en una posición débil en el contexto mundial. La herencia de un sistema económico rígido y de una industria protegida de la competencia exterior pesa en el momento de abrir la economía al mercado internacional.
En este trabajo pretendemos aproximarnos a la situación de la industria española en la víspera del proceso de integración del mercado europeo. Para ello repasaremos brevemente primero la evolución industrial desde la etapa de crecimiento de los años sesenta hasta el momento presente, pasando por la profunda crisis desatada por la elevación de los precios del petróleo en 1973 y en 1979. Las características de la industria española a la salida de la crisis no se pueden entender sin referencia a este proceso. Seguidamente analizaremos los indicadores de competitividad y haremos especial referencia al tamaño como posible variable proxy a la competitividad de la empresa.
2. DE LA CRISIS A LA RECUPERACION: 1973-1987.
El periodo de crecimiento iniciado en los años sesenta se vió truncado con la elevación de los precios del petróleo en 1973 y en 1979, provocando una fuerte crisis industrial en dos etapas diferenciadas, 1975-1978 y 1979-1984. A partir de 1984, y siguiendo la coyuntura internacional, la industria española inicia un proceso de recuperación que se acelera a partir de 1986.
2.1 La etapa de crecimiento: 1960-1973.
Véase Carreras en Carreras et. al (eds) (1987).
Véase Maravall, y Pérez Simarro (1985).
1974. Este crecimiento se basa en una integración parcial en la economía mundial que posibilita superar el estrangulamiento crónico de la industria española en términos de bienes de equipo y tecnología. El proceso es financiado mediante transferencias de emigrantes, divisas por turismo y entradas de capital extranjero y es facilitado por la abundante disponibilidad de mano de obra y los favorables precios relativos de las materias primas y energía . La economía española se configura en el momento de afrontar la crisis como dependiente del exterior en cuanto a materias primas, energía, bienes de equipo y tecnología y con un desarrollo desigual de los diversos sectores industriales con un predominio de los de carácter final y básico. En el periodo indicado (1960-1973) la importancia de la industria pesada se acrecienta notablemente (siderurgia, química, metálica, construcción naval, etc) en detrimento de sectores manufactureros tradicionales como el textil o el calzado y vestido.
La crisis industrial: 1975-1978 y 1979-1984.
La crisis repercute muy fuertemente en España. Mientras que en el período 1960-1973, tal como hemos visto, la tasa anual de crecimiento de la industria española es superior a la media de la OECD, en el período 1975-1983 es claramente inferior (0.8% respecto a 1.8%). Este proceso va acompañado de una reducción muy importante del empleo industrial, en torno a un 27%, que supera ampliamente las pérdidas relativas de otros países industrializados. Similarmente la inversión en capital fijo muestra un comportamiento más marcadamente negativo que en los países de la OECD . En conjunto la economía española y la europea evolu- cionan paralelamente desde 1973 pero el impacto de la crisis es más agudo en España.
Véase García Delgado (1980).
Las causas del impacto diferencial de la crisis en España respecto a otros países industrializados son diversas. En primer lugar, el crecimiento económico en los años sesenta se basó en un uso intensivo de la energía que hizo que la economía española, dado su alto grado de dependencia externa en este campo, fuera más vulnerable al alza de los precios energéticos. A ello se añadió la pasividad de las autoridades económicas, con el paréntesis de los Acuerdos de la Moncloa de 1977, en afrontar la crisis. Dos hechos descatan en este sentido. Primero, la decisión de no repercutir, o repercutir muy parcialmente, el alza del precio de los crudos importados en los precios interiores en el periodo 1973-1979, suavizando el impacto inicial de la elevación pero agravando los problemas a medio y largo plazo. Entre 1973 y 1979 el precio del crudo importado por España se multiplica por seis mientras que el precio interior del fuel-oil tan solo lo hace por tres. De esta manera se subvencionaba el consumo de energía y los sectores de alto consumo energético, como la petroquímica y la fabricación de alumínio, y se originaba una distorsión muy importante en los precios relativos, convirtiéndose España, por ejemplo, en exportadora indirecta de energía . Así el consumo de energía primaria por unidad de P.I.B. no empieza a disminuir hasta 1979, seis años después del inicio del ajuste en los países de la OECD y la CEE. Segundo, los primeros planes para la reconversión industrial no se inicial hasta 1979 y más bien parecían diseñados para "congelar" la situación de los sectores en crisis a la espera de una hipotética recuperación de la economía mundial . A principios de 1983 se aceptaba la deficiencia del diseño de los planes de reconversión llevados a cabo hasta ese momento, la falta de instrumentación de las medidas legales propuestas y los problemas de gestión y seguimiento de los planes. Como consecuencia de todo ello no mejoró la viabilidad de los sectores reconvertidos, logrando solamente un saneamiento financiero coyuntural e incompleto sin atacar a fondo los problemas de falta de competitividad . Un tercer factor explicativo del peor comportamiento de la industria española está en las mayores rigideces y resistencia al cambio del sistema económico, fruto de la herencia franquista de intervencionismo y aislamiento exterior .
Véase Sudriá en Carreras et. al. (eds) 1987).
Véase Maravall y Pérez Simarro (1985).
Asimismo cabe destacar a partir de 1970 el crecimiento mucho más intenso del coste laboral real por unidad de producto (CLRUP) del sector industrial español respecto a otros países europeos. En el periodo 1973-1979 el CLRUP crece en torno a un 5% en España mientras que en la industria comunitaria baja más de medio punto. En el periodo 1980-1985 el CLRUP decrece a una tasa media anual de cerca del 3% en España y del 2.3% en la Comunidad. Desde 1981 se registra una progresiva recuperación del excedente empresarial al crecer los costes unitarios por debajo de los precios industriales .
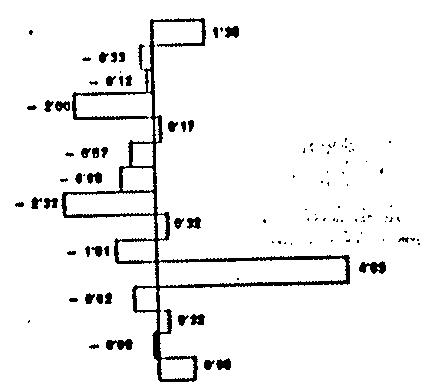
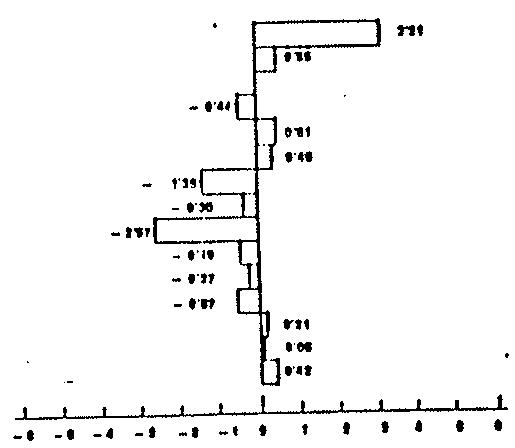
La crisis ha provocado un cambio de estructura en la producción. En primer lugar ha supuesto un incremento del peso del sector de energía y agua, que ha pasado de representar el 7.8% del valor de la producción industrial total en 1979 a suponer el 19.7% en 1982, además de aumentar su producción real en un 160% en el período, en contraste con el conjunto de la industria que lo hacía un 52%. En el subsector de la energía no eléctrica el cambio se debe en buena parte al incremento de los precios energéticos mientras que en el subsector de energía eléctrica se debe más al incremento de la producción. En segundo lugar, dentro del sector industrial en el período 1970-1978 el peso de la industria básica se acrecienta en consonancia con el modelo de desarrollo de los años sesenta. Los sectores de productos minerales no metálicos, metal, químico y material de transporte crecen en detrimento de sectores manufactureros tradicionales tales como el textil o vestido y calzado. En la segunda fase de la crisis, con datos en este caso de 1978 hasta 1982, solamente el sector de la alimentación incrementa en términos apreciables su ponderación en la producción real industrial (incluyendo el sector energético). Véase el Cuadro I.
El efecto más palpable de la crisis económica, aparte de la destrucción de empleo, quizás sea el envejecimiento del estoc de capital de la industria y también del sector servicios debido a la
Véase Albarracín y Yago (1986).
ENERGIA NO ELECTRICA ENERGIA ELECTRICA MINERIA NO INTEGRATICA PRIMERA TRANSFORMACION DE METALES PRODUCTOS MINERALES NO METALICOS
CAMBIO TOTAL
QUIMICA METAL MATERIAL DE TRANSPORTE ALIMENTACION TEXTIL VIENDO Y CALIZADO MADERA Y MUEBLES PAPEL PLASTICOS OTRAS
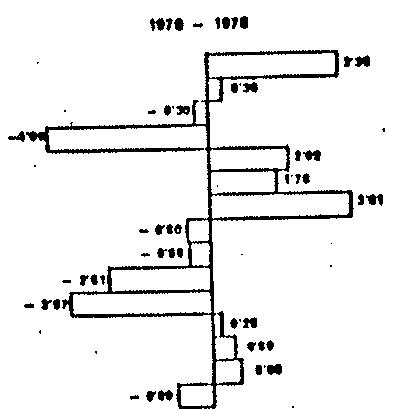
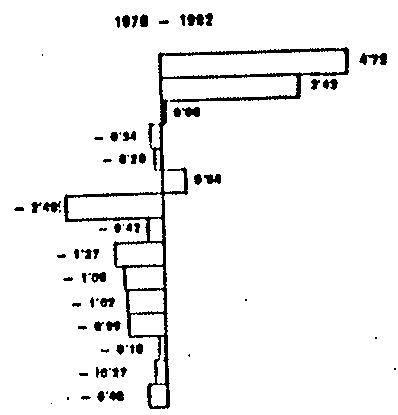
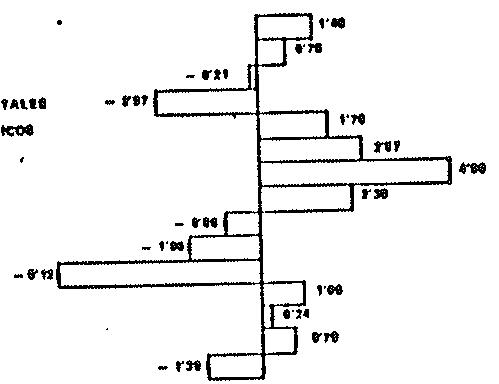
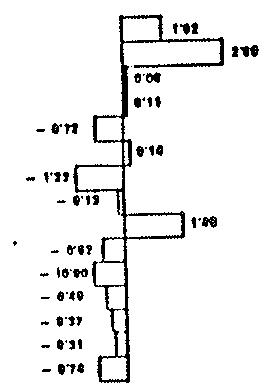
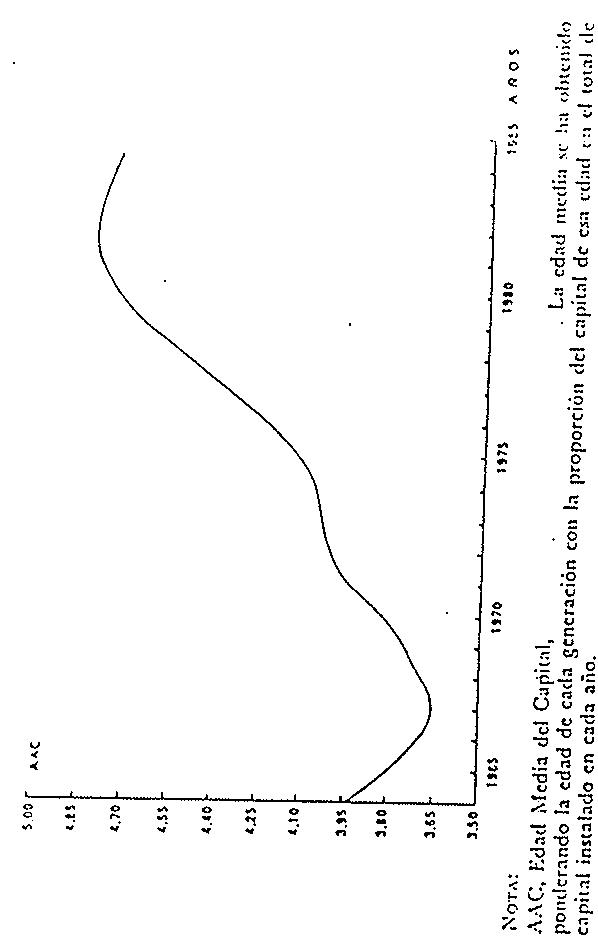
atonía inversora. La edad media del estoc de capital en la industria decreció desde 1964 hasta alcanzar su mínimo en 1967 para aumentar después ininterrumpidamente hasta 1981, en donde inicia su descenso suave. El ritmo de incremento de la edad media es parcialmente intenso desde 1973. Alrededor de 1981-1982 este proceso se invierte debido a la mejora relativa de la actividad inversora (me-nor reducción de la inversión). La distribución del capital por generaciones en 1974 corresponde a una industria joven en donde las generaciones recientes tienen un peso preponderante. En contraste, en 1984 el peso de las generaciones medias es muy importante. (Véase el Cuadro y Gráfico II) .
La reconversión industrial
Las consideraciones anteriores junto con el hecho fundamental de que el crecimiento industrial se basó en los sectores más castigados por la crisis internacional (industria básica y sectores manufactureros tradicionales) explican el impacto diferencial negativo de la crisis en España. En este marco se inscribe la política de reconversión y promoción industrial impulsada por la administración socialista a partir de 1983. Los sectores en reconversión presentaban una serie de problemas comunes: exceso de capacidad para el nivel de demanda existente, elevado grado de endeudamiento, resultados negativos y necesidad de modernizar las instalaciones productivas para reducir costes. Las actuaciones comprendían ajustes de plantillas y aportaciones públicas a las empresas en forma de subvenciones, créditos y avales. El objetivo era hacer viables y competitivas a las empresas disminuyendo sus costes laborales y financieros, incrementar la productividad y realizar inversiones, no tanto para ampliar capacidad, sino para reestructurar haciendo especial hincapié en inversiones en I + D que permitiesen elevar el nivel tecnológico de los sectores en reconversión. Actualmente se da por terminada la reconversión de los sectores de semitransformados del cobre, forja pesada por es-tampación, equipo elétrico para automoción y componentes eléctricos. Continúa la reconversión en construcción naval, siderurgía integral, aceros especiales, electrodomésticos línea blanca, E.R.T., fertilizantes, textil y Standard-ITT. En términos de reajuste de plantillas el proceso está muy avanzado ya que se ha realizado más del 80% del ajuste . Al mismo tiempo la política de promoción industrial se desarrolla según tres líneas de actuación: promoción y desarrollo de nuevas empresas, modernización y renovación tecnológica e integración de la industria en los mercados internacionales.
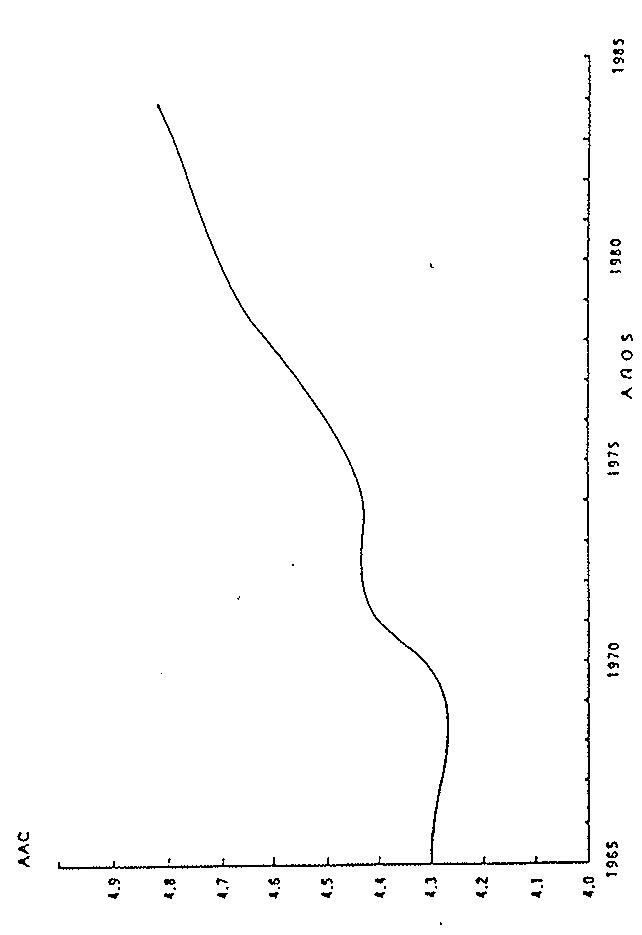
Véase Polo, Raymond y García (1988). El mercado de generaciones estimado por los autores evalua la vida útil del capital en la industria y en servicios en 10 y 11 años respectivamente. La edad media del capital se obtiene ponderando la edad de cada generación por la proporción del capital de esta edad en el total de capital instalado en el año. En el sector servicios la edad media del capital era en 1965 muy superior a la del sector industrial, aproximándose los valores en la actualidad. A partir de 1969 la edad media crece ininterrumpidamente en el sector servicios.
Edad media de las existencias de capital: 1964-1981.
Sector servicios. Edad media de las existencias de capital: 1965-1984.
Recuperación industrial y entrada en la CEE 1986-1987.
La entrada de España en la CEE en 1986 coincide con una fuerte recuperación de la demanda industrial iniciada en 1985 (Cuadro III) . En particular los sectores de maquinaria y material eléctrico, electrónica e informática, material de transporte y maquinaria y equipo mecánico crecen a tasas elevadas (llegando a superar algunos el 20%) desde 1986 y el sector de la alimentación lo hace desde 1987. El comercio exterior industrial tiende a concentrarse en los países de la CEE (Cuadro IV). Las importaciones crecen aceleradamente en un conjunto muy amplio de sectores y las exportaciones caen en 1986 y se recuperan en 1987 resultando sin embargo en un saldo del comercio exterior industrial crecientemente negativo. Destacan los sectores de maquinaria y equipo mecánico y química por la magnitud del saldo negativo y, en particular, el salto en el primer sector desde -130 miles de millones de pesetas en 1985 a -247 en 1986 y-442 en 1987 (en precios corrientes). Asimismo destacan los saldos negativos crecientes de maquinaria de oficina y ordenadores, maquinaria eléctrica y electrónica e instrumentos de precisión junto con las fuertes disminuciones del saldo positivo en vehículos, textil y metálicas básicas y, más moderadamente, en calzado y vestido, además del cambio de signo en otro material de transporte, alimentación, papel y artes gráficas y otras manufacturas. (Véanse los Cuadros V, VI y VII en donde los datos para 1986 y 1987 son provisionales). En un conjunto importante de ramas productivas (química, material de transporte, maquinaria y equipo mecánico, textil e instrumentos de preci-
Véase MINER (1987a).
En el cuadro III y posteriormente, la clasificación en sectores de demanda fuerte, media y débil corresponde a la de la revista de la CEE Economie Européenne (n° 25, Septiembre 1985). Esta clasificación se basa en las tasas de crecimiento del consumo de los sectores industriales enumerados en la CEE, EEUU y Japón en el período 1972-1982.
CUADRO III CONSUMO APARENTE (Tasas anuales de variación a precios de 1984. Porcentajes)
| 1985 | 1986 | 1987 | |
| SECTORES DEMANDA FUERTE | |||
| Aeronaves | 16.4 | 14.4 | 8.4 |
| Maq. oficina y ordenadores | 31.2 | 7.5 | 24.2 |
| Maq. y material eléctrico | 1.0 | 18.1 | 16.2 |
| Material electrónico | -4.6 | 39.6 | 35.2 |
| Instrumentos de precisión | 10.1 | 14.1 | 21.3 |
| Química | 1.2 | 12.4 | 4.6 |
| SECTORES DEMANDA MEDIA | |||
| Cauchos y plásticos | 6.0 | 5.1 | 5.6 |
| Vehículos automóviles | 9.9 | 19.4 | 24.7 |
| Maq. y equipo mecánico | 9.8 | 17.0 | 15.9 |
| Material ferroviario | -32.1 | -19.9 | 33.1 |
| Alimentación, bebidas y tabaco | 5.2 | 0.4 | 8.0 |
| Refino de petróleo | -0.5 | 9.0 | -4.1 |
| Papel | -2.1 | 11.5 | 4.2 |
| SECTORES DEMANDA DEBIL | |||
| Siderurgia | 0.4 | 0.1 | -1.9 |
| Metales no férreos | 8.9 | 26.1 | 7.2 |
| Construcción naval | -32.1 | -19.9 | 33.1 |
| Productos metálicos | 3.3 | 5.0 | 11.0 |
| Prod. minerales no metálicos | -2.6 | 10.4 | 11.2 |
| Madera y caucho | -6.3 | 18.5 | 6.8 |
| Textil | 8.2 | 17.8 | 8.5 |
| Cuero | -6.2 | 5.0 | -2.6 |
| Calzado y vestido | -1.5 | 5.5 | 2.8 |
| Otras industrias manufactureras | 23.7 | 10.2 | 20.6 |
Fuente: MINER (1988)
CUADRO IV
COMERCIO EXTERIOR DE PRODUCTOS INDUSTRIALES POR SECTORES
(Participación del comercio con la CEE en el total. Porcentaje).
| Importaciones | Exportaciones | |||||||
| 1984 | 1985 | 1986 | 1987 | 1984 | 1985 | 1986 | 1987 | |
| SECTORES DEMANDA FUERTE | ||||||||
| Aeronaves | 36.0 | 33.1 | 23.9 | 29.3 | 42.9 | 28.4 | 42.1 | 42.4 |
| Maq. oficina y ordenadores | 64.4 | 60.9 | 53.7 | 51.4 | 68.5 | 75.5 | 82.9 | 85.4 |
| Maq. y material eléctrico | 82.4 | 83.7 | 84.4 | 74.2 | 62.1 | 63.3 | 70.9 | 54.3 |
| Material electrónico | 39.6 | 39.4 | 40.0 | 45.3 | 50.8 | 51.5 | 55.9 | 60.1 |
| Instrumentos de precisión | 42.0 | 42.2 | 45.1 | 48.5 | 36.1 | 34.2 | 51.9 | 51.7 |
| Química | 58.3 | 58.9 | 63.9 | 66.4 | 44.5 | 45.6 | 50.3 | 54.0 |
| SECTORES DEMANDA MEDIA | ||||||||
| Transformados de cauchos y plásticos | 81.4 | 80.2 | 82.9 | 86.3 | 50.7 | 50.4 | 56.4 | 55.2 |
| Vehículos automóviles | 89.6 | 89.1 | 89.8 | 91.6 | 84.7 | 85.1 | 89.9 | 89.0 |
| Maq. y equipo mecánico | 68.9 | 69.4 | 71.6 | 73.4 | 45.8 | 44.7 | 61.3 | 63.6 |
| Material ferroviario | 38.7 | 39.0 | 62.2 | 53.4 | 24.7 | 35.9 | 27.7 | 28.0 |
| Alimentación, bebidas y tabaco | 53.4 | 56.3 | 47.9 | 46.7 | 43.3 | 42.1 | 44.0 | 46.6 |
| Productos petrolíferos | 14.6 | 21.1 | 18.7 | 27.5 | 62.5 | 53.0 | 53.4 | 45.9 |
| SECTORES DEMANDA DEBIL | ||||||||
| Siderurgia | 71.2 | 73.5 | 77.1 | 74.7 | 18.1 | 19.3 | 35.9 | 46.2 |
| Metales no férreos | 53.2 | 54.7 | 64.1 | 77.0 | 46.1 | 58.0 | 76.3 | 62.8 |
| Construcción naval | 56.9 | 87.6 | 89.9 | 70.2 | 11.2 | 5.9 | 10.2 | 9.0 |
| Productos metálicos | 75.4 | 73.5 | 81.0 | 81.2 | 33.1 | 37.7 | 50.4 | 57.4 |
| Prod. minerales no metálicos | 82.1 | 85.6 | 89.1 | 83.4 | 22.7 | 28.4 | 39.6 | 46.7 |
| Textil y vestido | 53.4 | 52.3 | 60.0 | 60.7 | 41.8 | 48.5 | 55.0 | 59.6 |
| Piel, cuero y calzado | 32.4 | 33.9 | 46.9 | 50.1 | 49.1 | 49.4 | 58.0 | 63.7 |
| Industrias diversas y productos sin clasificar | 45.0 | 47.8 | 48.2 | 60.7 | 45.1 | 57.2 | 46.3 | 59.8 |
Fuente: MINER (1988)
CUADRO V
IMPORTACIONES INDUSTRIALES POR SECTORES (Miles de millones de pesetas corrientes)
| 1984 | 1985 | 1986 | 1987 | |
| SECTORES DEMANDA FUERTE | 930.2 | 1061.9 | 1286.8 | 1597.9 |
| Aeronaves | 25.7 | 28.0 | 27.5 | 35.3 |
| Maq. oficina y ordenadores | 193.1 | 230.1 | 213.7 | 263.5 |
| Maq. y material eléctrico | 111.2 | 123.6 | 168.6 | 233.5 |
| Material electrónico | 87.2 | 93.2 | 138.5 | 193.1 |
| Instrumentos de precisión | 115.5 | 140.5 | 171.1 | 208.5 |
| Productos farmacéuticos | 35.7 | 41.3 | 53.0 | 62.0 |
| Química | 361.8 | 405.2 | 514.4 | 602.0 |
| SECTORES DEMANDA MEDIA | 981.8 | 1100.6 | 1401.7 | 1991.3 |
| Cauchos y plásticos | 21.0 | 26.7 | 34.9 | 54.1 |
| Vehículos automóviles | 174.7 | 212.9 | 328.0 | 578.8 |
| Maq. y equipo mecánico | 330.2 | 392.2 | 522.3 | 756.6 |
| Material ferroviario | 1.5 | 1.8 | 1.7 | 3.7 |
| Otro material de transporte | 7.1 | 8.1 | 14.1 | 25.8 |
| Alimentación, bebidas y tabaco | 172.0 | 183.7 | 238.4 | 275.2 |
| Refino de petróleo | 190.5 | 178.5 | 124.3 | 141.8 |
| Papel | 84.8 | 96.7 | 138.0 | 155.3 |
| SECTORES DEMANDA DEBIL | 411.7 | 507.0 | 701.2 | 867.6 |
| Siderurgia | 84.8 | 120.4 | 188.5 | 177.3 |
| Metales no férreos | 44.4 | 48.5 | 66.9 | 69.0 |
| Construcción naval | 6.0 | 9.7 | 8.6 | 7.8 |
| Productos metálicos | 55.7 | 56.3 | 79.0 | 124.4 |
| Prod. minerales no metálicos | 35.4 | 42.4 | 47.9 | 68.2 |
| Madera y caucho | 47.3 | 58.7 | 67.7 | 87.1 |
| Textil | 44.7 | 55.9 | 85.1 | 117.5 |
| Cuero | 18.9 | 20.3 | 25.3 | 33.1 |
| Calzado y vestido | 20.8 | 26.6 | 44.0 | 75.4 |
| Otras industrias manufactureras | 53.7 | 68.2 | 88.2 | 107.8 |
| TOTAL INDUSTRIA | 2323.7 | 2669.5 | 3389.7 | 4456.8 |
Fuente: MINER (1988)
CUADRO VI EXPORTACIONES INDUSTRIALES POR SECTORES (Miles de millones de pesetas corrientes)
| 1984 | 1985 | 1986 | 1987 | |
| SECTORES DEMANDA FUERTE | 588.3 | 635.1 | 614.0 | 697.0 |
| Aeronaves | 29.4 | 18.6 | 19.8 | 23.5 |
| Maq. oficina y ordenadores | 116.9 | 101.0 | 89.7 | 94.1 |
| Maq. y material eléctrico | 105.0 | 112.3 | 125.5 | 143.7 |
| Material electrónico | 17.3 | 21.2 | 27.9 | 27.4 |
| Instrumentos de precisión | 23.5 | 31.6 | 31.6 | 34.1 |
| Productos farmacéuticos | 31.1 | 39.3 | 49.6 | 53.3 |
| Química | 265.1 | 311.1 | 269.9 | 320.9 |
| SECTORES DEMANDA MEDIA | 1432.0 | 1613.7 | 1538.7 | 1745.6 |
| Cauchos y plásticos | 74.4 | 81.2 | 82.6 | 103.4 |
| Vehículos automóviles | 447.8 | 523.4 | 584.0 | 662.7 |
| Maq. y equipo mecánico | 225.3 | 262.5 | 275.5 | 314.1 |
| Material ferroviario | 2.6 | 1.5 | 3.5 | 2.6 |
| Otro material de transporte | 9.7 | 5.9 | 6.2 | 8.3 |
| Alimentación, bebidas y tabaco | 228.4 | 230.6 | 221.9 | 253.7 |
| Refino de petróleo | 325.8 | 380.1 | 235.7 | 252.4 |
| Papel | 118.0 | 128.5 | 129.3 | 148.4 |
| SECTORES DEMANDA DEBIL | 1296.6 | 1354.6 | 1152.2 | 1175.9 |
| Siderurgia | 323.2 | 401.0 | 276.7 | 236.3 |
| Metales no férreos | 113.1 | 101.9 | 70.7 | 73.8 |
| Construcción naval | 97.2 | 70.0 | 42.5 | 35.2 |
| Productos metálicos | 141.6 | 138.5 | 130.3 | 160.2 |
| Prod. minerales no metálicos | 131.1 | 121.4 | 116.4 | 125.8 |
| Madera y caucho | 53.0 | 55.4 | 52.7 | 68.2 |
| Textil | 127.8 | 124.7 | 114.9 | 118.9 |
| Cuero | 42.5 | 53.8 | 60.0 | 71.1 |
| Calzado y vestido | 179.9 | 199.1 | 191.0 | 203.3 |
| Otras industrias manufactureras | 87.2 | 88.8 | 97.0 | 93.1 |
| TOTAL INDUSTRIA | 3316.9 | 3603.4 | 3304.9 | 3618.5 |
Fuente: MINER (1988)
CUADRO VII SALDO COMERCIAL CON EL EXTERIOR DE PRODUCTOS INDUSTRIALES (Miles de millones de pesetas corrientes)
| 1970 | 1975 | 1980 | 1983 | 1984 | 1985 | 1986 | 1987 | |
| SECTORES DEMANDA FUERTE | -54.5 | -132.6 | -250.4 | -390.4 | -341.9 | -426.8 | -672.8 | -900.9 |
| Aeronaves | -6.0 | -6.4 | -20.8 | 1.0 | 3.7 | -9.4 | -7.7 | -11.8 |
| Maq. oficina y ordenadores | ---- | -14.8 | -28.7 | -28.7 | -76.2 | -129.1 | -124.0 | -169.4 |
| Maq. y material eléctrico | -9.8 | -8.1 | -12.7 | -14.7 | -6.2 | -11.3 | -43.1 | -89.8 |
| Material electrónico | ---- | -17.6 | -46.8 | -79.1 | -69.9 | -72.0 | -110.6 | -165.7 |
| Instrumentos de precisión | -6.8 | -18.7 | -43.0 | -89.0 | -92.0 | -108.9 | -139.5 | -174.4 |
| Productos farmacéuticos | -4.3 | -10.0 | -5.3 | -6.6 | -4.6 | -2.0 | -3.4 | -8.7 |
| Química | -27.6 | -57.0 | -93.1 | -112.3 | -96.7 | -94.1 | -244.5 | -281.1 |
| SECTORES DEMANDA MEDIA | -22.4 | -67.9 | 168.9 | 233.2 | 450.2 | 513.1 | 137.0 | -245.7 |
| Cauchos y plásticos | -0.3 | 9.8 | 23.3 | 36.1 | 53.4 | 54.5 | 47.7 | 49.3 |
| Vehículos automóviles | -3.7 | 8.2 | 78.8 | 199.4 | 273.1 | 310.5 | 256.0 | 83.9 |
| Maq. y equipo mecánico | -35.0 | -70.3 | -53.7 | -122.0 | -104.9 | -129.7 | -246.8 | -442.5 |
| Material ferroviario | 0.4 | 0.5 | 5.3 | -2.1 | 1.1 | -0.3 | 1.8 | -1.1 |
| Otro material de transporte | 0.6 | 1.3 | -0.5 | 1.0 | 2.6 | -2.2 | -7.9 | -17.5 |
| Alimentación, bebidas y tabaco | 14.2 | -17.1 | 50.9 | 63.5 | 56.4 | 46.9 | -16.5 | -21.5 |
| Refino de petróleo | 4.1 | 4.0 | 51.7 | 24.7 | 135.3 | 201.6 | 111.4 | 110.6 |
| Papel | -2.7 | -4.3 | 13.2 | 32.6 | 33.2 | 31.8 | -8.7 | -6.9 |
| SECTORES DEMANDA DEBIL | -13.1 | 28.9 | 185.6 | 649.7 | 884.9 | 847.6 | 451.0 | 308.3 |
| Siderurgia | -22.2 | -15.0 | 32.4 | 165.1 | 238.4 | 280.6 | 88.2 | 59.0 |
| Metales no férreos | -8.8 | -14.8 | 22.0 | 32.9 | 68.7 | 53.4 | 3.8 | -5.2 |
| Construcción naval | 9.3 | 19.2 | 12.8 | 70.9 | 91.2 | 60.3 | 33.9 | 27.4 |
| Productos metálicos | 0.0 | 5.5 | 23.5 | 77.5 | 85.9 | 82.2 | 51.3 | 35.8 |
| Prod. minerales no metálicos | -1.0 | 7.2 | 39.1 | 92.5 | 95.7 | 79.0 | 68.5 | 57.6 |
| Madera y corcho | 0.4 | -0.3 | -0.4 | 9.9 | 5.7 | -3.3 | -15.0 | -18.9 |
| Textil | -0.5 | -4.4 | 19.0 | 49.5 | 83.1 | 68.8 | 29.8 | 1.4 |
| Cuero | 1.0 | 3.0 | 17.2 | 22.5 | 23.6 | 33.5 | 34.7 | 38.0 |
| Calzado y vestido | 9.2 | 29.4 | 46.7 | 107.5 | 159.1 | 172.5 | 147.0 | 127.9 |
| Otras ind.manufactureras | -0.5 | -0.9 | -26.7 | 21.4 | 33.5 | 20.6 | 8.8 | -14.7 |
| TOTAL INDUSTRIA | -90.0 | -171.6 | 104.1 | 492.5 | 993.2 | 933.9 | -84.8 | -838.3 |
Fuente: MINER (1987b) y MINER (1988)
sión) existe una diferencia marcada entre el ritmo de crecimiento de la demanda y de la producción lo que da una idea de la mayor penetración de las importaciones (Véanse los Cuadros III y VIII). No obstante, los distintos sectores tienen un comportamiento diferente. Así por ejemplo, en maquinaria de oficina y ordenadores, en un contexto de crecimiento de la demanda interna, las importaciones bajan en 1986 para recuperarse en 1987 siguiendo la misma pauta de las exportaciones. En la química, con una demanda interna más estabilizada, las importaciones crecen fuertemente y las exportaciones caen en 1986 y se recuperan en 1987. En vehículos, con una demanda interna en crecimiento, las importaciones crecen más deprisa que las exportaciones reflejando la penetración extranjera en segmentos específicos del mercado. En metálicas básicas, con una demanda interna estabilizada, las importaciones crecen y las exportaciones decrecen (Cuadro IX).
El marco del proceso de deterioro de la posición comercial de la industria española viene dado por las reducciones arancelarias y la depreciación de la peseta con respecto a los países de la CEE y por las modificaciones de tarifas y apreciación de la peseta con respecto a terceros países no integrados en la CEE . Esta situación contrasta con la evolución del saldo comercial de productos industriales desde 1980 hasta 1985 en donde consistentemente los sectores de demanda fuerte y el sector de maquinaria y equipo mecánico sufrián un déficit elevado que era más que compensado por las exportaciones del resto de sectores. (Véase el Cuadro VII).
A partir de 1985 el tipo de cambio efectivo real de la peseta se aprecía frente al mundo y se deprecia frente a la CEE. Desde 1980 hasta 1983, en contraste, se deprecia, y estabiliza hasta 1985 frente al mundo. Véase Cuadro II.17 en MINER (1987b).
CUADRO VIII EVOLUCION DE LA PRODUCCION INDUSTRIAL (Tasas anuales de variación a precios de 1984)
| 1985 | 1986 | 1987 | |
| SECTORES DEMANDA FUERTE | |||
| Aeronaves | -2.1 | 18.9 | 5.3 |
| Maq. oficina y ordenadores | 18.0 | 18.4 | 21.7 |
| Maq. y material eléctrico | 0.2 | 13.1 | 10.6 |
| Material electrónico | -0.9 | 29.4 | 31.6 |
| Instrumentos de precisión | 6.1 | 4.1 | 24.7 |
| Productos farmacéuticos | 0.9 | 2.3 | 0.4 |
| Química | 2.2 | 1.9 | 2.1 |
| SECTORES DEMANDA MEDIA | |||
| Cauchos y plásticos | 4.8 | 14.5 | 7.4 |
| Vehículos automóviles | 8.5 | 11.0 | 11.8 |
| Maq. y equipo mecánico | 9.1 | 5.9 | 0.1 |
| Material ferroviario | -43.5 | -16.2 | 25.5 |
| Otro material de transporte | -6.2 | 16.2 | 11.3 |
| Alimentación, bebidas y tabaco | 4.8 | -0.9 | 7.9 |
| Refino de petróleo | 2.2 | 10.1 | -4.3 |
| Papel | -2.5 | 6.5 | 4.4 |
| SECTORES DEMANDA DEBIL | |||
| Siderurgia | 1.4 | -10.5 | -3.3 |
| Metales no férreos | 1.3 | 5.0 | 3.7 |
| Construcción naval | 4.7 | 27.6 | 8.8 |
| Productos metálicos | 2.2 | 1.8 | 9.2 |
| Prod. minerales no metálicos | -5.4 | 7.5 | 9.0 |
| Madera y caucho | -8.2 | 16.4 | 6.4 |
| Textil | 3.5 | 9.3 | 3.9 |
| Cuero | -0.8 | 4.0 | -0.2 |
| Calzado y vestido | -1.4 | -1.4 | -1.3 |
| Otras industrias manufactureras | 8.0 | 1.6 | 6.3 |
Fuente: MINER (1988)
CUADRO IX RELACIONES ENTRE EL CRECIMIENTO DE LA DEMANDA INTERNA Y EL AUMENTO DE PENETRACION DE LAS IMPORTACIONES EN EL PERIODO 1985-1987
| Crecimiento de la demanda interna | Aumento de la penetración de importaciones | ||
| + 63.15% | 63.15% -21.05% | -21.05% | |
| + 36.9% | Construcción naval Textil | Metales no férreos Maquinaria y equipo mecánico Maquinaria y material eléctrico Vehículos | Maquinaria de oficina y ordenadores Material electrónico Aeronaves Instrumentos de precisión Otras manufactureras |
| Caucho | Productos de minerales no metálicos Química Productos metálicos Alimentos, bebidas y tabaco Madera y corcho Papel Plásticos | ||
| 36.9%-12.3% | |||
| Siderurgia Material ferro-viario Calzado y vestido | Productos farmacéuticos Fibras artificiales y sintéticas Cuero | ||
Nota: La penetración de las importaciones se define como importaciones sobre consumo aparente Fuente: MINER (1988)
Características de la industria española a la salida de la crisis.
La demanda industrial española, siguiendo la pauta internacional de otros países desarrollados, está evolucionando hacia los sectores de demanda fuerte (informática, electrónica, química, etc) en detrimento de los de demanda débil (siderurgia, textil, calzado, etc). Este proceso es más acusado en España que en los países de la CEE a partir de 1980 aunque el peso de los sectores de demanda débil en el consumo aparente es todavía mayor en nuestro país. Según datos de 1981 el peso de los sectores de demanda débil en la estructura productiva era similar en España y en la CEE (alrededor de un tercio). Por el contrario, el peso de los sectores de demanda fuerte es superior en la CEE y el de los de demanda media lo es en España. Cabe destacar la sustancialmente mayor ponderación en la CEE de los sectores de material electrónico y de maquinaria y equipo mecánico, y, en España, de los sectores de alimentación, refino de petróleo y siderurgia .
Desde el fin de la etapa de crecimiento de los años sesenta hasta el momento presente la industria española ha evolucionado incrementando el peso relativo de los sectores de demanda fuerte y media y decrementando el peso de los sectores de demanda débil. En el Cuadro X vemos como en plena crisis, alrededor de 1980, la pérdida de peso de
Véanse los cuadros II.8 y II.9 en MINER (1987b).
CUADRO X EVOLUCION DE LA ESTRUCTURA DE LA PRODUCCION INDUSTRIAL EN ESPAÑA (Porcentaje sobre el total - Precios de 1980)
| 1970 | 1975 | 1980 | 1983 | 1985 | 1986 | |
| SECTORES DEMANDA FUERTE | 11.2 | 13.7 | 12.8 | 13.7 | 13.9 | 14.5 |
| Aeronaves | 0.2 | 0.2 | 0.3 | 0.5 | 0.3 | 0.4 |
| Maq. oficina y ordenadores | --- | 0.2 | 0.2 | 0.4 | 0.4 | 0.6 |
| Maq. y material eléctrico | 3.1 | 3.4 | 3.2 | 3.1 | 3.1 | 3.4 |
| Material electrónico | --- | 1.2 | 1.3 | 1.8 | 1.8 | 2.0 |
| Instrumentos de precisión | 0.3 | 0.4 | 0.4 | 0.4 | 0.4 | 0.4 |
| Productos farmacéuticos | 1.0 | 1.0 | 1.4 | 1.6 | 1.5 | 1.5 |
| Química | 6.6 | 7.3 | 5.9 | 5.9 | 6.3 | 6.2 |
| SECTORES DEMANDA MEDIA | 49.0 | 46.1 | 50.4 | 51.2 | 53.2 | 53.4 |
| Cauchos y plásticos | 2.8 | 3.7 | 2.9 | 3.0 | 3.2 | 3.1 |
| Vehículos automóviles | 4.8 | 5.5 | 6.7 | 7.1 | 7.6 | 8.2 |
| Maq. y equipo mecánico | 3.8 | 3.5 | 4.1 | 3.7 | 4.1 | 4.1 |
| Material ferroviario | 0.5 | 0.5 | 0.4 | 0.5 | 0.3 | 0.2 |
| Otro material de transporte | 0.4 | 0.3 | 0.3 | 0.3 | 0.3 | 0.3 |
| Alimentación, bebidas y tabaco | 21.4 | 20.7 | 21.5 | 23.2 | 23.8 | 22.9 |
| Refino de petróleo | 10.4 | 6.2 | 10.1 | 9.0 | 9.5 | 10.2 |
| Papel | 5.0 | 5.8 | 4.4 | 4.3 | 4.4 | 4.5 |
| SECTORES DEMANDA DEBIL | 39.8 | 40.2 | 36.8 | 35.1 | 32.9 | 32.1 |
| Siderurgia | 5.7 | 6.7 | 9.0 | 9.5 | 9.8 | 8.5 |
| Metales no férreos | 2.7 | 2.8 | 1.5 | 1.6 | 1.6 | 1.6 |
| Construcción naval | 1.8 | 2.0 | 1.3 | 1.4 | 0.7 | 0.7 |
| Productos metálicos | 4.5 | 6.9 | 6.9 | 6.6 | 6.1 | 6.0 |
| Prod. minerales no metálicos | 4.2 | 4.8 | 5.0 | 4.1 | 3.6 | 3.7 |
| Madera y Corcho | 4.3 | 3.8 | 3.6 | 3.2 | 2.7 | 3.1 |
| Textil | 5.9 | 4.2 | 4.0 | 3.3 | 3.3 | 3.4 |
| Cuero | 1.2 | 1.2 | 0.7 | 0.7 | 0.7 | 0.7 |
| Calzado y vestido | 7.9 | 6.3 | 4.1 | 3.8 | 3.5 | 3.4 |
| Otras ind. manufactureras | 1.5 | 1.4 | 0.9 | 0.9 | 0.9 | 0.9 |
| TOTAL INDUSTRIA | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 |
Fuente: MINER (1987b)
| El menor peso relativo de los sectores de demanda fuerte en la industria española denota su atraso tecnológico. Según datos de 1984, el volumen de recursos destinados a I+D en el conjunto de países de la OECD se situa como media en el 2,5% del PIB mientras que en España está en el 0,5% (0,6% es la estimación para 1987). Aún así esta situación supone una mejora respecto al año 1970 en que el porcentaje español era del 0,23% solamente. Asimismo el número de investigadores por persona activa es sustancialmente más bajo en España que en el promedio de países de la OECD. La tecnología necesaria para la industria es importada en buen parte de las empresas multinacionales radicadas en España, que pagan más del 70% de la factura tecnológica exterior y que registran un 80% de las patentes tramitadas en España (el porcentaje equivalente en la CEE es del 45%). A partir de un estudio realizado por Paloma Sánchez $^{3}$ se observa que los sectores más dependientes son la automoción, la construcción de maquinaria y aparatos eléctricos y la industria química $^{4}$ . Este hecho es consistente con el débil esfuerzo en I+D que realizan estos sectores en comparación con los |
Véase Sánchez Muñoz (1985).
A continuación se sitúan la minería, la alimentación, refino de petróleo y el caucho.
mismos sectores en países avanzados. Asimismo destaca que la proporción de gasto en I + D del sector de construcciones mecánicas en el total de la industria esté muy por debajo de la media de la OECD (según datos de OECD) de 1981: 5.8% en España frente al 17% de media en la OECD, Véase OECD (1986). No obstante las empresas españolas también exportan tecnología al exterior. Los principales sectores exportadores son: servicios a las empresas (ingeniería, consultoría, auditoría), maquinaria y material eléctrico y químico. Además parece que las empresas exportadoras de tecnología no son a su vez importantes importadoras de tecnología y en una elevada porporción (75%) están controladas por capital español.
3. LA COMPETITIVIDAD APARENTE DE LA INDUSTRIA ESPAÑOLA
La medida de la competitividad de la industria en el contexto internacional no es un tema fácil debido a la complejidad de factores involucrados. Un índice que se ha utilizado con profusión son las ventajas comparativas reveladas por los distintos sectores industriales . La ventaja comparativa revelada absoluta de un sector se define como el cociente entre el saldo y el volumen del comercio exterior del sector. La ventaja comparativa relativa de un sector se define como la diferencia entre la ventaja comparativa absoluta del sector y la ventaja comparativa absoluta del total de la industria. Un problema potencial con este tipo de índices es que no reflejan necesariamente los factores básicos de competitividad, tales como las ventajas de costes (totales) o de demanda (diferenciación y calidad del producto) de las que goza un determinado sector debido a las distorsiones introducidas por las fluctuaciones del tipo de cambio fuera de su valor de equilibrio, por las tarifas arancelarias y las políticas de ayuda a la exportación (subsidios) y de límites a las importaciones (cuotas) . Asimismo, el nivel de agregación que supone tratar con sectores industriales puede que sea demasiado elevado para captar las diferencias relevantes de competitividad entre las empresas, que son, en definitiva, los agentes económicos relevantes. Quizás sería más apropiado trabajar a un nivel mucho más desagregado como son las "líneas de negocio". Debido a las limitaciones de datos estadísticos, sin embargo, utilizaremos los índices convencionales.
equipo, que muestra consistentemente una importante desventaja. Véase Martín y Víaña (1985).
CUADRO XI
VENTAJAS COMPARATIVAS REVELADAS RELATIVAS
| CEE - 10(1981) | ESPAÑA(1983) | |
| 1. SECTORES DE DEMANDA FUERTE | 1.4 | -44.1 |
| Aeronaves | 5.5 | -8.1 |
| Máquinas de oficina y ordenadores | -39.4 | -79.9 |
| Máquinas y material eléctrico | 19.7 | -18.8 |
| Material electrónico | -17.4 | -82.5 |
| Instrumentos de precisión | -10.4 | -78.8 |
| Productos farmacéuticos | 35.0 | -21.7 |
| Química | 16.6 | -32.4 |
| 2. SECTORES DE DEMANDA MEDIA | 2.1 | 0.5 |
| Caucho y plásticos | 21.7 | 39.7 |
| Vehículos automóviles | 31.7 | 31.0 |
| Maquinarias y equipo mecánico | 42.3 | -35.6 |
| Material ferroviario | ---- | -55.4 |
| Otro material de transporte | ---- | -3.2 |
| Alimentación, bebidas y tabaco | -6.8 | 5.4 |
| Refino de petróleo | -67.3 | -5.4 |
| Papel | -46.4 | 9.1 |
| 3. SECTORES DE DEMANDA DEBIL | -4.1 | 37.9 |
| Siderurgia | 34.8 | 41.8 |
| Metales no férreos | 25.7 | 16.0 |
| Construcción naval | 27.5 | 82.9 |
| Productos metálicos | 38.6 | 48.3 |
| Productos minerales no metálicos | 37.9 | 46.8 |
| Madera y corcho | -47.7 | 2.2 |
| Textil | -11.9 | 25.3 |
| Cuero | -22.5 | 39.1 |
| Calzado y vestido | -25.9 | 0.0 |
| Otras industrias manufactureras | -2.4 | 7.0 |
Fuente: MINER (1987b)
CUADRO XII VENTAJAS COMPARATIVAS REVELADAS ABSOLUTAS. PORCENTAJES (Pesetas Corrientes)
| 1984 | 1985 | 1986 | 1987 | |
| SECTORES DEMANDA FUERTE | -22.5 | -25.2 | -35.4 | -39.3 |
| Aeronaves | 6.7 | -20.2 | -16.3 | -20.1 |
| Maq. oficina y ordenadores | -24.6 | -40.0 | -40.9 | -47.4 |
| Maq. y material eléctrico | -2.9 | -4.8 | -14.6 | -23.8 |
| Material electrónico | -66.9 | -62.9 | -66.5 | -75.1 |
| Instrumentos de precisión | -66.2 | -63.3 | -68.8 | -71.9 |
| Productos farmacéuticos | -6.9 | -2.5 | -3.3 | -7.5 |
| Química | -15.4 | -13.1 | -31.2 | -30.5 |
| SECTORES DEMANDA MEDIA | 18.6 | 18.9 | 4.7 | 4.1 |
| Cauchos y plásticos | 56.0 | 50.5 | 40.6 | 31.3 |
| Vehículos automóviles | 43.9 | 42.2 | 28.1 | 6.7 |
| Maq. y equipo mecánico | -18.9 | -19.8 | -30.9 | -41.3 |
| Material ferroviario | 26.8 | -9.0 | 34.6 | -17.5 |
| Otro material de transporte | 15.5 | -15.7 | -38.9 | -51.3 |
| Alimentación, bebidas y tabaco | 14.1 | 11.3 | -3.6 | -4.1 |
| Refino de petróleo | 26.2 | 36.1 | 30.9 | 28.0 |
| Papel | 16.4 | 14.1 | -3.2 | -2.3 |
| SECTORES DEMANDA DEBIL | 56.0 | 45.5 | 24.3 | 15.1 |
| Siderurgia | 58.4 | 53.8 | 18.9 | 14.3 |
| Metales no férreos | 43.6 | 35.5 | 2.8 | 3.9 |
| Construcción naval | 88.4 | 75.6 | 66.3 | 63.7 |
| Productos metálicos | 43.5 | 42.2 | 24.5 | 12.6 |
| Prod. minerales no metálicos | 57.5 | 48.2 | 41.7 | 29.7 |
| Madera y caucho | 5.7 | -2.9 | -12.4 | -12.2 |
| Textil | 48.2 | 38.1 | 14.9 | 0.6 |
| Cuero | 38.4 | 45.2 | 40.7 | 36.5 |
| Calzado y vestido | 79.2 | 76.4 | 62.5 | 45.9 |
| Otras ind. manufactureras | 23.8 | 13.1 | 4.7 | -7.3 |
| TOTAL INDUSTRIA | 17.6 | 14.9 | -1.3 | -10.4 |
| Fuente: Elaboración propia a partir de los datos del MINER (1988) | ||||
CUADRO XIII VENTAJAS COMPARATIVAS RELATIVAS. PORCENTAJES (Pesetas Corrientes)
| 1984 | 1985 | 1986 | 1987 | |
| SECTORES DEMANDA FUERTE | -40.1 | -40.1 | -34.1 | -28.8 |
| Aeronaves | -10.9 | -35.0 | -14.9 | -9.6 |
| Maq. oficina y ordenadores | -42.2 | -54.9 | -39.5 | -36.9 |
| Maq. y material eléctrico | -20.5 | -19.7 | -13.3 | -13.3 |
| Material electrónico | -84.5 | -77.8 | -67.5 | -61.4 |
| Instrumentos de precisión | -83.8 | -78.1 | -67.5 | -61.4 |
| Productos farmacéuticos | -24.5 | -17.3 | -2.0 | 2.9 |
| Química | -33.0 | -28.0 | -29.9 | -20.0 |
| SECTORES DEMANDA MEDIA | 1.0 | 4.0 | 6.0 | 14.5 |
| Cauchos y plásticos | 38.3 | 35.6 | 41.9 | 41.7 |
| Vehículos automóviles | 26.2 | 27.3 | 29.4 | 17.1 |
| Maq. y equipo mecánico | -36.5 | -34.7 | -29.6 | -30.8 |
| Material ferroviario | 9.1 | -24.0 | 36.0 | -7.0 |
| Otro material de transporte | -2.1 | -30.6 | -37.6 | -40.8 |
| Alimentación, bebidas y tabaco | -3.2 | -3.5 | -2.2 | 6.3 |
| Refino de petróleo | 8.5 | 21.2 | 32.3 | 38.4 |
| Papel | -1.2 | -0.7 | -1.9 | 8.1 |
| SECTORES DEMANDA DEBIL | 38.3 | 30.7 | 25.7 | 25.5 |
| Siderurgia | 40.7 | 39.0 | 20.3 | 24.7 |
| Metales no ferréos | 25.9 | 20.6 | 4.1 | 14.3 |
| Construcción naval | 70.7 | 60.8 | 67.7 | 74.1 |
| Productos metálicos | 25.8 | 27.3 | 25.8 | 23.1 |
| Prod. minerales no metálicos | 39.8 | 33.4 | 43.0 | 40.2 |
| Madera y caucho | -11.9 | -17.8 | -11.1 | -1.7 |
| Textil | 30.5 | 23.2 | 16.2 | 11.1 |
| Cuero | 20.7 | 30.3 | 42.0 | 47.0 |
| Calzado y vestido | 66.6 | 61.6 | 63.9 | 56.4 |
| Otras industrias manufactureras | 6.1 | -1.7 | 6.1 | 3.1 |
Fuente: Elaboración propia a partir de los datos del MINER (1988)
proceso de integración mejora la posición relativa de los sectores de demanda fuerte y media y empeora los de demanda débil. Cabe destacar la mejora relativa de todos los sectores de demanda fuerte, de maquinaria y equipo mecánico, alimentación, refino de petróleo, construcción naval y cuero, y el empeoramiento relativo de otro material de transporte, la siderurgia, metálicas básicas y textil. Estos cambios relativos se desglosan de distinta manera según se considere el comercio con la CEE o con terceros países. En el Cuadro XIV, basado también en datos provisionales, se observa cómo las ventajas relativas de España son más favorables en los sectores de demanda fuerte en el comercio con la CEE que con terceros países, mientras que la situación se invierte en los sectores de demanda débil. El incremento del comercio con la CEE favorece entonces la posición relativa de los sectores de demanda fuerte a costa de los de demanda débil.
¿En qué factores se basa la competitividad de la industria española?
En términos de costes laborales la industria española lleva ventaja sobre la comunitaria. Según datos de 1984 el coste laboral real por unidad de producto (costes laborales/valor añadido bruto, en porcentaje) es de 53.5 mientras que la media de la CEE/12 es 68,4. Solamente Portugal aventaja a España. La mayor productividad aparente (VAB/Empleo en miles de ecus, en porcentaje) de la industria comunitaria, 25,7 para la CEE/12 frente a 19,7 para España, se compensa por unos costes laborales por trabajador menores en España, 10,5 frente a 17,6. Es de destacar que Portugal y Grecia tienen unos costes laborales por trabajador sustancialmente inferiores, 4 y 6,8 respectiva
CUADRO XIV VENTAJAS COMPARATIVAS REVELADAS DE ESPAÑA EN EL COMERCIO INDUSTRIAL
| Con la CEE | Con terceros países | |||
| 1985 | 1986 | 1985 | 1986 | |
| Sectores de demanda | ||||
| - fuerte | -26.1 | -26.3 | -34.6 | -27.3 |
| - media | -10.4 | 7.5 | -3.7 | -8.7 |
| - débil | 8.4 | 12.8 | 27.7 | 33.7 |
Fuente: MINER (1987b)
mente, y el Reino Unido no queda tan lejos 14,5 .
En todo caso parece claro que la industria española no puede basar su competitividad en la suposición de que sus costes laborales permanecerán a un nivel inferior a los de la Comunidad, incluso en el período anterior a la libre circulación de trabajadores, dado que pueden crecer rapidamente como muestra su incremento sustancial en el período 1973-1979 y la tasa de crecimiento actual (1986, 1987, 1988) de los salarios en relación a otros países desarrollados. Análogamente no se puede confiar en una política de depreciación de la peseta para ganar competitividad dadas las restricciones impuestas a corto plazo por la situación de la balanza de pagos y a medio plazo por la adhesión de España al sistema monetario europeo (en todo caso, a largo plazo una política de de
Véase MINER (1987b).
El excelente libro de Lafuente, Salas y Yagüe (1985) contiene datos de 1980.
preciación no es una solución efectiva) .
4. TAMAÑO Y COMPETITIVIDAD
Dadas las dificultades encontradas en medir la desventaja relativa de la industria española respecto a la comunitaria, ¿existe algún índice que nos sirva como variable proxy de la capacidad competitiva de las empresas de una industria? El tamaño de la empresa industrial ha sido propuesto para esta tarea. Son bien sabidas las ventajas potenciales de las empresas grandes en términos de aprovechamiento de economías de escala y de alcance, tanto a nivel estático como dinámico. Producción en masa a bajo coste, oferta multiproducto, explotación de la curva de experiencia, ventajas en términos de financiación, información, publicidad y comercialización y capacidad de innovación .
¿Cúal es la posición relativa de la gran empresa española respecto de la comunitaria? La importancia de las grandes empresas en la industria española ocupa los escalones inferiores, junto con Italia, Portugal e Irlanda, del ranking de los países de la CEE. Tanto la gran empresa española como la comunitaria se concentran fundamentalmente, en términos de producción, en los sectores de demanda media, aunque en el caso español el fenómeno es más acentuado puesto que su participación en los sectores de demanda fuerte es baja. Las grandes empresas en España están concentradas, dejando aparte el caso del refino, en los
Véase MINER (1987b).
Véase Vives (1987).
sectores de alimentación, química y material de transporte, en donde la penetración multinacionales importante. En todo caso el tamaño medio de la empresa industrial española es mucho menor que el europeo. Los Cuadros XV y XVI confirman que el tamaño medio de la empresa industrial y de las grandes empresas españolas está muy por debajo del europeo, ya se mida con la relación ventas por empresa o empleados por empresa . Tomando como criterio las ventas por empresa, por ejemplo, la disparidad de tamaños es mucho mayor en los sectores de demanda fuerte siendo la relación de tres a uno, siendo mayor todavía en el sector de maquinaria eléctrica y electrónica. En los de demanda media y débil las empresas europeas son un 50% mayores en media que las epañolas. Hay diferencias sectoriales importantes, no obstante. Por ejemplo, en el sector de maquinaria y equipo la disparidad es equivalente a los sectores de demanda fuerte. La posición española en el ranking de tamaños por países es intermedia. Es superada por los grandes países industriales pero supera a Italia, Bélgica y Dinamarca, por ejemplo .
Recordando que España posee una ventaja revelada en los sectores de demanda débil y en algunos sectores de demanda media, como automóviles y alimentación, mientras que la CEE la tiene en sectores de demanda media y fuerte, existe la tentación de formular la hipótesis de que la diferencia de tamaños entre la empresa española y la comunitaria es responsable de la falta de competitividad española en los sectores de demanda fuerte y algunos de demanda media. Así en los sectores de demanda débil España tendría una buena posición debido a que las economías de escala no son tan importantes en algunos de ellos, como el textil, calzado, madera y muebles, y además la diferencia de tamaños con Europa es sustancialmente menor.
Sin embargo si se toma como criterio el de activos por empresa los niveles tienden a ser similares.
CUADRO XV TAMAÑO MEDIO DE LA EMPRESA INDUSTRIAL MEDIDO POR LOS RATIOS VENTAS POR EMPRESA Y EMPLEADOS POR EMPRESA. ESPAÑA Y CEE, 1981/1985 (Millones de dólares y número de empleados)
| Ventas por empresa | Empleados por empresa | |||
| 1981 | 1985 | 1981 | 1985 | |
| España | 176.5 | 188.0 | 2.226 | 1.706 |
| CEE | 354.1 | 343.5 | 4.419 | 3.402 |
Fuente: MINER (1987b).
CUADRO XVI TAMAÑO DE LAS GRANDES EMPRESAS EUROPEAS EN 1985
| CEE | ESPAÑA | |||
| Ventas/ Empresas | Empleo/ Empresas | Ventas/ Empresas | Empleo/ Empresas | |
| Sectores de demanda fuerte | 334.385 | 3.994 | 112.400 | 1.224 |
| Sectores de demanda media | 349.222 | 3.407 | 232.977 | 1.712 |
| Sectores de demanda débil | 175.730 | 2.310 | 108.009 | 1.499 |
| Otros sectores no manufactureros | 643.746 | 4.523 | 330.516 | 2.961 |
| TOTAL | 343.467 | 3.402 | 188.031 | 1.706 |
Fuente: MINER (1987b).
| La rentabilidad de la gran empresa ha evoluciónado favorablemente pero la europea todavía lo ha hecho más, aunque la productividad del trabajo de la empresa española ha mejorado más en el mismo período debido a la gran reducción del empleo por empresa en España. En 1985 en los sectores de demanda débil la rentabilidad es negativa mientras que en los de demanda fuerte es positiva. Los sectores de demanda media son rentables en conjunto pero hay pérdidas en material de transporte y maquinaria. Los sectores de demanda débil contribuyeron decisivamente al creciente excedente comercial de la industria española desde 1980 hasta 1985, en particular las industrias metálicas básicas, textil y calzado. Las grandes empresas de estas industrias, responsables mayormente de las exportaciones, presentaban en 1985, bien pérdidas, bien beneficios nulos. Parece pues que los precios de exportación quedaban por debajo de los costes de producción. La integración de España en la CEE a partir de 1986 ha supuesto un duro golpe para estos sectores tal como hemos visto anteriormente, reflejando su débil posición competitiva. Esta interpretación es consistente con el hecho de que los sectores de demanda fuerte son los que ganan posiciones en términos de ventajas comparativas |
Los datos sobre rentabilidad de las grandes empresas españolas son claramente inferiores a los comunitarios. El Cuadro XVII los presenta para los años 1981 y 1985.
CUADRO XVII
RENTABILIDAD DE LAS GRANDES EMPRESAS (Porcentaje)
| Beneficios/recursos propios | ||||
| CEE | ESPAÑA | |||
| 1981 | 1985 | 1981 | 1985 | |
| Sectores de demanda | ||||
| *fuerte | 8.2 | 15.3 | -5.7 | 4.2 |
| * media | 8.1 | 13.9 | -20.4 | 1.4 |
| * débil | -6.0 | 12.9 | -29.1 | -4.4 |
| Otros sectores industriales no manufactureros | 9.2 | 23.2 | 3.0 | 3.3 |
| TOTAL | 5.7 | 16.7 | -3.5 | 2.1 |
Fuente: MINER (1987b).
relativas después de la integración en la CEE. Estas observaciones no parecen cuadrar muy bien con la hipótesis, formulada más arriba, del insuficiente tamaño de la empresa española como determinante de su falta de competitividad en los sectores de demanda fuerte.
Por otro lado la evidencia empírica sobre el comportamiento de la gran empresa española no es muy favorable. Así De la Fuente y Salas (1983) concluyen que existe una relación positiva entre las tasas sectoriales de rentabilidad económica y la concentración a nivel de sector, pero el tamaño empresarial mantiene relaciones negativas con la tasa de rentabilidad económica al considerar el conjunto de empresas de la muestra . También constatan una relación negativa del tamaño con la variabilidad de la rentabilidad. A nivel sectorial no encuentran relaciones significativas entre tamaño y rentabilidad. Jaumandreu y Mato (1986) no hallan un efecto independiente en los márgenes precio-coste de la existencia de tamaños elevados de operación eficiente. Por otra parte, De la Fuente, Salas y Jagüe (1983 y 1985) argumentan empíricamente que la hipótesis de que las empresas grandes son más innovadoras (en términos proporcionales) que las pequeñas no se cumple en la industria española aunque existan indicios de la existencia de un umbral mínimo por debajo del cual no se realizan actividades de I+D. Como máximo existe una relación de proporcionalidad entre tamaño y esfuerzo innovador. Asimismo estos autores comprueban que el grado de concentración industrial ejerce un efecto positivo en las actividades de I+D . En definitiva, las grandes empresas en España no parecen sobresalir por sus mejores resultados. Una interpretación parcial de este hecho se podría encontrar en el modelo de desarrollo iniciado en la década de los sesenta basado en buena parte en la industria básica intensiva en energía.
Datos recientes de la Central de Balances del Banco de España, confirman esta relación.
Las consideraciones hechas hasta el momento, junto con la observación de que en muchos sectores coexisten empresas eficientes de distintos tamaños nos lleva a afirmar que el tamaño no puede ser, con carácter general, una variable proxy para la competitividad de la empresa. Esto no quiere decir que no haya sectores en donde la evidencia internacional apunte a un tamaño mínimo eficiente de operación de la planta o la empresa. Por ejemplo, en la producción de automóviles plantas inferiores a un cierto tamaño no pueden sobrevivir la competencia en el mercado internacional porque sus costes son demasiado altos. ¿Cómo predecir entonces los sectores industriales españoles que se expandirán y los que se contraerán en el mercado único europeo? Una posible vía es realizar ejercicios de simulación de la competencia en cada sector industrial a nivel comunitario bajo diversos supuestos sobre el grado de integración comunitaria (mercado segmentado con barreras más bajas o mercado único) y el tipo de competencia prevalente en los mercados (precios o cantidades). En cada sector se deberían hacer los supuestos adecuados sobre economías de escala y de alcance, grado de diferenciación del producto, etc. Así se podría intentar replicar el impacto en los sectores industriales españoles del proceso de integración .
Debemos hacer notar que factores como la oportunidad tecnológica pueden determinar simultáneamente la concentración y el nivel de esfuerzo en I+D. En tal caso, una vez el mercado único sea realidad el grado de concentración relevante será el europeo.
5. CONCLUSIONES
La evolución del saldo del comercio exterior
y de las ventajas comparativas reveladas absolutas
después de la integración en la CEE es claramente
negativa para España. En particular parece preocu-
pante la dependencia de todo proceso de creci-
miento de la industria española de importaciones
masivas de bienes de equipo, puesto que indica el
desequilibrio de un tejido industrial concentrado
en la industria básica y de consumo. Sin embargo,
la evolución de las ventajas comparadas relativas
es esperanzadora. Los sectores de demanda fuerte y
media mejoran su posición relativa en detrimento
de los de demanda débil en el proceso de integra-
ción en la CEE. En particular, el sector de maqui-
naria y equipo mecánico también mejora su posición
relativa. Además no hay que olvidar que las expor-
taciones también están creciendo y que en sectores
que presentan un saldo negativo existen empresas
que exportan y que son competitivas. Por otra
parte, la importación masiva de bienes de equipo,
a coste más bajo desde la entrada en la CEE, está
renovando el estoc de capital de la industria,
salvando así, otra vez, un estrangulamiento típico
de todo proceso de crecimiento en España.
En este trabajo hemos analizado la industria
pero no debemos olvidar que la agricultura y los
servicios constituyen sectores en los que España
tiene o puede tener una ventaja comparativa impor-
tante. En la actualidad existe una clara ventaja
comparativa en el turismo y la agricultura de
huerta (frutas y hortalizas). En un sentido amplio
también son "industrias" y por tanto susceptibles
de ser analizadas y tenidas en cuenta en el diseño
de una política industrial general como tales.
| En conjunto España se configura como un país intermedio entre los países industrializados avanzados y los países en vías de industrialización. No pertenece al primer grupo, dejando aparte el criterio tradicional de la renta per cápita, por su atraso tecnológico, tal como queda plasmado en el bajo esfuerzo en I + D y en el desarrollo científico en general. La situación de España sugiere que su estrategia industrial se debe basar en un aprovechamiento sistemático, consolidación y ampliación de las ventajas comparativas existentes. En otras palabras, el diseño de la estrategia industrial no se puede basar sólo en la potencia-ción de los sectores tecnológicamente avanzados, dado el bajo punto de partida. Por ejemplo, es posible que el sector de bienes de equipo no sea capaz de desarrollar y exportar máquinas-herramienta completamente automatizadas o robotizadas, sin embargo probablemente puede competir con éxito en máquinas-herramienta semiautomáticas. La ven-taja revelada en la producción de vehículos peque-ños indica que en las industrias de tecnología intermedia España tiene un papel a jugar en el mercado internacional. No obstante, incluso en este caso un esfuerzo mucho mayor en I + D y en la formación del personal científico y técnico es necesario, particularmente en el sector de bienes de equipo. La posibilidad de la asimilación creativa de la tecnología extranjera no debe ser desdeñada. En los sectores de bienes de consumo donde la industria española tiene o puede tener una ventaja comparativa (calzado y vestido, cuero, textil) se impone un enfásis en la calidad y en la oferta diferenciada de productos. De lo contrario productores de bajo coste de países menos desarrollados pueden desplazarnos del mercado interna- |
cional. Asimismo esta estrategia es válida para el sector turístico.
¿Cúales son las vías de mejora de la competitividad de la empresa española? En particular, ¿qué papel debe jugar una estrategía de aumento, quizás a través de fusiones, del tamaño de la empresa?
Tres principios generales parecen emerger de los estudios teóricos y de la contrastación empírica a nivel internacional:
1. El gran tamaño de la empresa no es una condición ni necesaria ni suficiente para asegurar su competitividad.
No es suficiente puesto que una gran empresa puede estar mal gestionada y carecer de capacidad innovadora. Ejemplos no faltan. No es necesaria puesto que existen muchas empresas pequeñas que por su capacidad de innovación y flexibilidad son plenamente competitivas. En otras palabras, no hay que obsesionarse por los rankings de tamaños.
2. Gada empresa debe buscar su propia ventaja comparativa.
Esta se puede encontrar en la explotación a fondo de las economías de escala y alcance en una estrategia de ocupación de una parte importante de los segmentos del mercado o bien en la especialización en un segmento del mercado, en cuyo caso el tamaño no es un determinante crucial. En todo caso existen muchas posibilidades intermedias basadas siempre en aquellas partes del negocio que la empresa conoce bien y es eficiente.
Véase Vives (1987).
3. La capacidad de innovación, la flexibilidad en la operación de la empresa y una gestión eficaz son condiciones necesarias para su competitividad.
presa española, baja rentabilidad, baja capacidad
de innovación y problemas de gestión, aconsejan
prudencia a la hora de lanzarse a un proceso de
fusiones. La explicación de estos resultados hay
que buscarla en las décadas de falta de compe-
tencia efectiva en el mercado debido al aislamien-
to y protecciónismo del sistema económico. En
particular parece existir un problema muy impor-
tante de gestión. El fomento de la capacidad de
innovación de las empresas se puede canalizar
sariamente una fusión entre las empresas.
Un factor de competitividad que se olvida a veces en el contexto europeo es una política activa de defensa de la competencia. Recordemos que, según Vicens Vives (1960), la consolidación de la industria española se basó más en prácticas monopolísticas que en la competencia efectiva en el mercado. El periodo franquista no hizo sino reforzar esta tendencia. Dada la falta de tradición en España de la práctica de una competencia fuerte en el mercado, los hábitos desarrollados en un contexto protegido y la condonación desde instancias públicas de comportamientos colusivos, parece fundamental la aplicación rigurosa de una política de defensa de la competencia. El desarrollo de una tal política no debería ser visto como una adaptación a la normativa comunitaria sino como un elemento esencial para la competitividad de la industria española.
Albarracín, J y A. Yago (1986): "La industria española en el período 1970 a 1984", Boletín Económico del Banco de España, Febrero, pp. 21-30.
Berges, A y P. Soria (1987): "Tamaño, concentración y rentabilidad de las empresas industriales (España y Europa)" Economía Industrial. N° 257, pag. 95-103.
Carreras, A., J. Nadal y C. Sudriá (1987): "La economía española en el siglo XX. Una perspectiva histórica", Ariel, Barcelona.
Donges, J. (1980): "La industria española ante su integración en la CEE", Cuadros Económicos de la ICE, n° 14, 95-100.
Donges, J. y De la Puente (1982): La industria española ante los nuevos países industrializados, Madrid, Escuela de Organización Industrial.
García Delgado, J.L. (1980): "Crecimiento y cambio estructural en España 1960-1980: viejos y nuevos problemas" Economía Industrial N° 197, pag. 14.
Giráldez, E. (1988), : "Comportamiento inversor de los sectores de alta tecnología, 1975-1985. Tendencias espaciales". Papeles de Economía Española. N°34, pag. 431-453.
Jaumandreu, J y Mato, G. (1986): Concentración y márgenes precio-coste en la industria española, 1978-1982. II Jornadas de Economía Industrial.
Lafuente, A. y V. Salas (1983): "Concentración y resultados de las empresas en la economía española", Cuadernos Económicos del ICE, N° 22-23.
Lafuente, A., V. Salas y M.J. Yagüe (1985): Productividad, capital tecnológico e investigación en la economía española, Servicio de publicaciones, MINER.
Maravall, F y R. Pérez Simarro (1985): "Situación comparativa de la industria española y la política de promoción". Economía Industrial N° 246, pag. 21-31, en especial 28-31.
Martín, C y E. Viaña (1985): "Repercusiones de la Integración en la CEE para la industria española" MINER 5, Febrero.
Martín, C., M.A. Monés y L. Romero (1981): Comparación de estructuras productivas y competitividad España-CEE, Madrid, Fundación Empresa Pública.
MINER (1987a): "Informe Anual sobre la Industria Española 1986".
MINER (1987b), "España en Europa: Un futuro industrial" pag, 81 y 82.
MINER (1988): "Informe sobre la Industria Española 1987".
Myro, R. (1987): "Las grandes empresas industriales españolas. Una comparación con el resto de los países de la CEE". Economía Industrial, N° 257, pag. 140.
Myro, R. (1987-88): "La industria" Economistas. N° 29 Extraordinario, pag. 133.
OECD (1986): "Indicateurs de la science et de la tecnologie OCDE", N° 2, R-D, Invention et Compétitivité.
Ortún Silván, P. y J. Sanchez-Junco Mans (1983): "La política de reconversión industrial en España hasta 1983". Economía Industrial N° 229, pag. 65-78; en especial 77 y 78.
Pérez Simarro, R. (1986-87): "La industria y la política industrial en 1986" Economistas, N° 23 Extraordinario - Dic. 86 - Enero 87, pag. 10.
Polo, C, J.L. Raymond, y J. García (1988): "Una nota sobre la relación empleo-capital en España: 1955-1984", Investigaciones Económicas, Vol XII, N°1, p. 177-195.
Saénz de Buruaga, G. (1988): "Efectos de la adhesión comunitaria sobre los sectores industriales y las regiones de España y Portugal". Papeles de Economía Española, N° 34, pag. 401-429.
Sánchez Muñoz, P. (1985): "Importación y exportación de tecnología en España y empresas multinacionales". Economía Industrial. N° 244, pag. 117-123.
Segura, J. (1983): "La crisis económica como crisis industrial: la necesidad de una estrategia activa". Papeles de Economía Española, N° 15, pag. 305-316.
Smith, A y A. Venables (1987): "Completing the Internal Market in the European Community: Some Industry Simulations", CEPR, DP N° 233.
Vicens Vives, J. (1960): "La industrialización y el desarrollo económico de España de 1800 a 1936" en Coyuntura económica y reformismo burgués y otros estudios de historia de España (1974).
Vives, X. (1987): "Concentración empresarial y competitividad ante 1992". Economía Industrial.
Yagüe, M . J. (1987): "Análisis económico-financiero de la empresa industrial española 1985-86". Economía Industrial, N 256, pag. 73-84.