TIPOS DE INTERES APARENTES EN LA
INDUSTRIA ESPAÑOLA: 1984-1986
Xavier Freixas
M Fe García Camacho
Docuemnto 89-04
CONTENIDO
1. Introducción
2. La evolución de los tipos aparentes
2.1 El coste de la deuda.
2.2 Los componentes de los gastos financieros y su evolución.
2.2.1 Efecto precio.
2.2.2 Origen de la disminución del coste de la deuda.
2.3 Evaluación de los tipos sobre préstamos.
3. Segmentación y racionamiento del mercado de crédito
3.1 Segmentación: forma fuerte
4. Referencias Apendices
RESUMEN
En este trabajo se estudia el coste del crédito de las empresas industriales españolas durante el trienio 1984-1986 a partir de los datos de la Central de Balances. Se examinan tres tipos de cuestiones: la primera es saber si el coste del crédito ha disminuido, reflejando la disminución de los tipos de interés en los mercados financieros, la segunda es determinar si hay segmentación en el mercado del crédito y la tercera y última consiste en examinar hasta qué punto los gastos financieros reflejan el riesgo de las empresas. En primer lugar, en lo que respecta a la evolución de los tipos de interés aparentes, los resultados obtenidos apuntan hacia una ausencia de disminución del coste de la deuda entre 1984 y 1986, ya sea para préstamos a corto o a largo plazo.
En segundo lugar, el resultado del análisis de la segmentación indica que existen fuentes de financiación alternativas con costes distintos según que esta financiación emane de entidades de crédito o de otras fuentes. Además, las empresas que tienen acceso a estas fuentes de financiación no intermediadas son las que obtienen las mejores condiciones de financiación frente a las entidades de crédito.
Por otra parte, no hay segmentación (estadisticamente significativa) por tamaño y por sector excepto para el año 1986 en que la diferencias entre sectores sí son significativas.
1. INTRODUCCION
El objeto de este trabajo es el estudio de los gastos financieros de las empresas industriales españolas y su evolución en el trienio 1984-1986.
Los costes de financiación de las empresas son el resultado de la política financiera que han desarrollado dentro de un marco institucional y de una determinada estructura del mercado de crédito. Durante el período considerado el marco institucional se ha liberalizado y la estructura de los mercados financieros ha evolucionado en el sentido de una mayor competitividad. Desde el punto de vista institucional, la mutación de los mercados financieros es obvia, como lo atestiguan las múltiples innovaciones financieras que han surgido en estos años. Asimismo parece evidente la mayor competencia existente entre entidades bancarías en la captación de recursos. Sin embargo, desde el punto de vista de la empresa, el criterio relevante es el de saber si los costes de financiación han disminuido de un modo significativo.
El coste del crédito puede ser estimado de
dos formas distintas. Por una parte, puede eva-
luarse a partir de encuestas realizadas a bancos y
a empresas sobre los tipos de interés y por otra
parte pueden calcularse como el ratio de los gas-
tos financieros a la deuda, en cuyo caso se habla
de tipos de interés aparentes . Nuestro trabajo
utiliza esta segunda óptica, al basarse en la en-
cuesta de la Central de Balances del Banco de
Vease el Apéndice 1.
España.
El inconveniente de la estimación de los tipos aparentes es que una aceleración o deceleración del endeudamiento de las empresas determinará errores sistemáticos. Sin embargo, este método es particularmente atractivo porque proporciona información sobre el coste efectivo del crédito, ya que incluye a la vez los gastos de comisiones y el número de días que se contabilizan para el cálculo de los intereses. Los tipos aparentes que pueden ser calculados a partir de la información disponible en la Central de balances son los siguientes:
1) El coste de la deuda, definido como el gasto financiero total dividido por la deuda, que representa una medida sintética del coste de utilización de recursos ajenos por la empresa.
2) El coste de los préstamos definido por el ratio gastos financieros de préstamos/total de préstamos.
3) El coste del descuento de efectos comerciales, ó gastos por descuentos de efectos comerciales/efectos comerciales descontados.
4) El coste de los distintos tipos de préstamos, que puede ser estimado (a partir de regresiones) ya sea a nivel global, a nivel sectorial o por tamaños.
El intento de cuantificar las modificaciones acaecidas en el entorno financiero de las empresas plantea un problema relativamente complejo, ya que los costes financieros reflejan conjuntamente: 1) el nivel de los tipos de interés 2) la estructura del mercado de crédito y 3) y los riesgos de cré- dito que presentan las empresas. Así, una disminución de los gastos financieros puede reflejar una mayor eficacia de los mercados financieros o una disminución del riesgo medio de las empresas industriales españolas, o simplemente una disminución de los tipos de interés.
El segundo aspecto que debemos tener en cuenta al plantear el análisis es la posible existencia de una segmentación del mercado, que pudiera estar reflejando un riesgo específico. Así, pues, es conveniente comenzar el análisis considerando las diferencias en los gastos financieros entre los distintos tipos de empresas, clasificadas según su tamaño (grandes, medianas y pequeñas) y su sector de actividad.
Al analizar de este modo los costes de financiación, teniendo en cuenta las características de la empresa, a la vez que su tamaño, sector y riesgo, podemos responder a las cuestiones que se plantean desde el punto de vista de la empresa industrial:
. ¿Hasta qué punto el mercado financiero está segmentado? y ¿ha habido una evolución de esta segmentación?
¿Ha redundado la evolución de los mercados financieros en beneficio de todas las empresas o sólo de las más grandes?
Estas cuestiones nos parecen cruciales, tanto para el análisis económico y financiero de la empresa como para aportar una evaluación global del efecto que ha tenido la evolución reciente de los mercados financieros sobre los costes de financiación de las empresas. Nuestro análisis constituye un intento inicial de responder respuestas rigurosas, posiblemente incompleta a estas preguntas.
2. LA EVOLUCION DE LOS TIPOS APARENTES
Al poder calcular los tipos aparentes de distintas clases de créditos, podemos dar una visión más precisa de la evolución de los mercados de crédito. Es interesante, ante todo, obtener una evolución del coste de la deuda, y determinar si han disminuido los tipos aparentes durante el período 1984-1986.
Sin embargo, el coste de la deuda es un
indicador global que refleja a la vez el coste de:
1) los préstamos
2) los efectos comerciales
3) las obligaciones
4) los otros gastos financieros.
Esta descomposición hace que resulte interesante analizar también la evolución de los costes por tipo de deuda, sobre todo los costes de los préstamos y de los efectos comerciales, pasivos que corresponden aproximadamente a un 95% de la deuda para el conjunto de las empresas industriales españolas, obteniendose así una visión de conjunto de las modificaciones que se han producido en la financiación de las empresas, tanto en lo que se refiere a los tipos de cada clase de pasivo como en lo que atañe a las proporciones de los mismos que las empresas han utilizado en su financiación.
El análisis de esta sección comienza con una descripción de la evolución del coste de la deuda. Se completa después ésta considerando hasta qué punto la variación en el coste de la deuda resulta
| de una disminución de los tipos o de un comportamiento de optimización por parte de las empresas que se han podido financiar a partir de los recursos más baratos. El resultado es que la disminución de los tipos es, en realidad, muy inferior a lo que se deduce del análisis del coste global de la deuda en el Epígrafe 3.1. Para analizar de modo más riguroso la evolución de los tipos sobre préstamos, hemos utilizado en el Epígrafe 3.3 una regresión que explica los gastos financieros de las empresas a partir de las distintas clases de préstamos que utilizan en su financiación. Al proceder de este modo, podemos plantear una serie de contrastes que nos indican si la disminución observada en los tipos sobre préstamos es significativa. El resultado obtenido a este nivel, es que no ha habido cambios significativos en los tipos sobre préstamos. Por lo tanto, a pesar de lo que se deduce del análisis descriptivo que se realiza en el epígrafe 2.1, nuestra conclusión es que la disminución de tipos en los mercados financieros no se ha transmitido al mercado de préstamos a las empresas industriales. |
2.1 El coste de la deuda
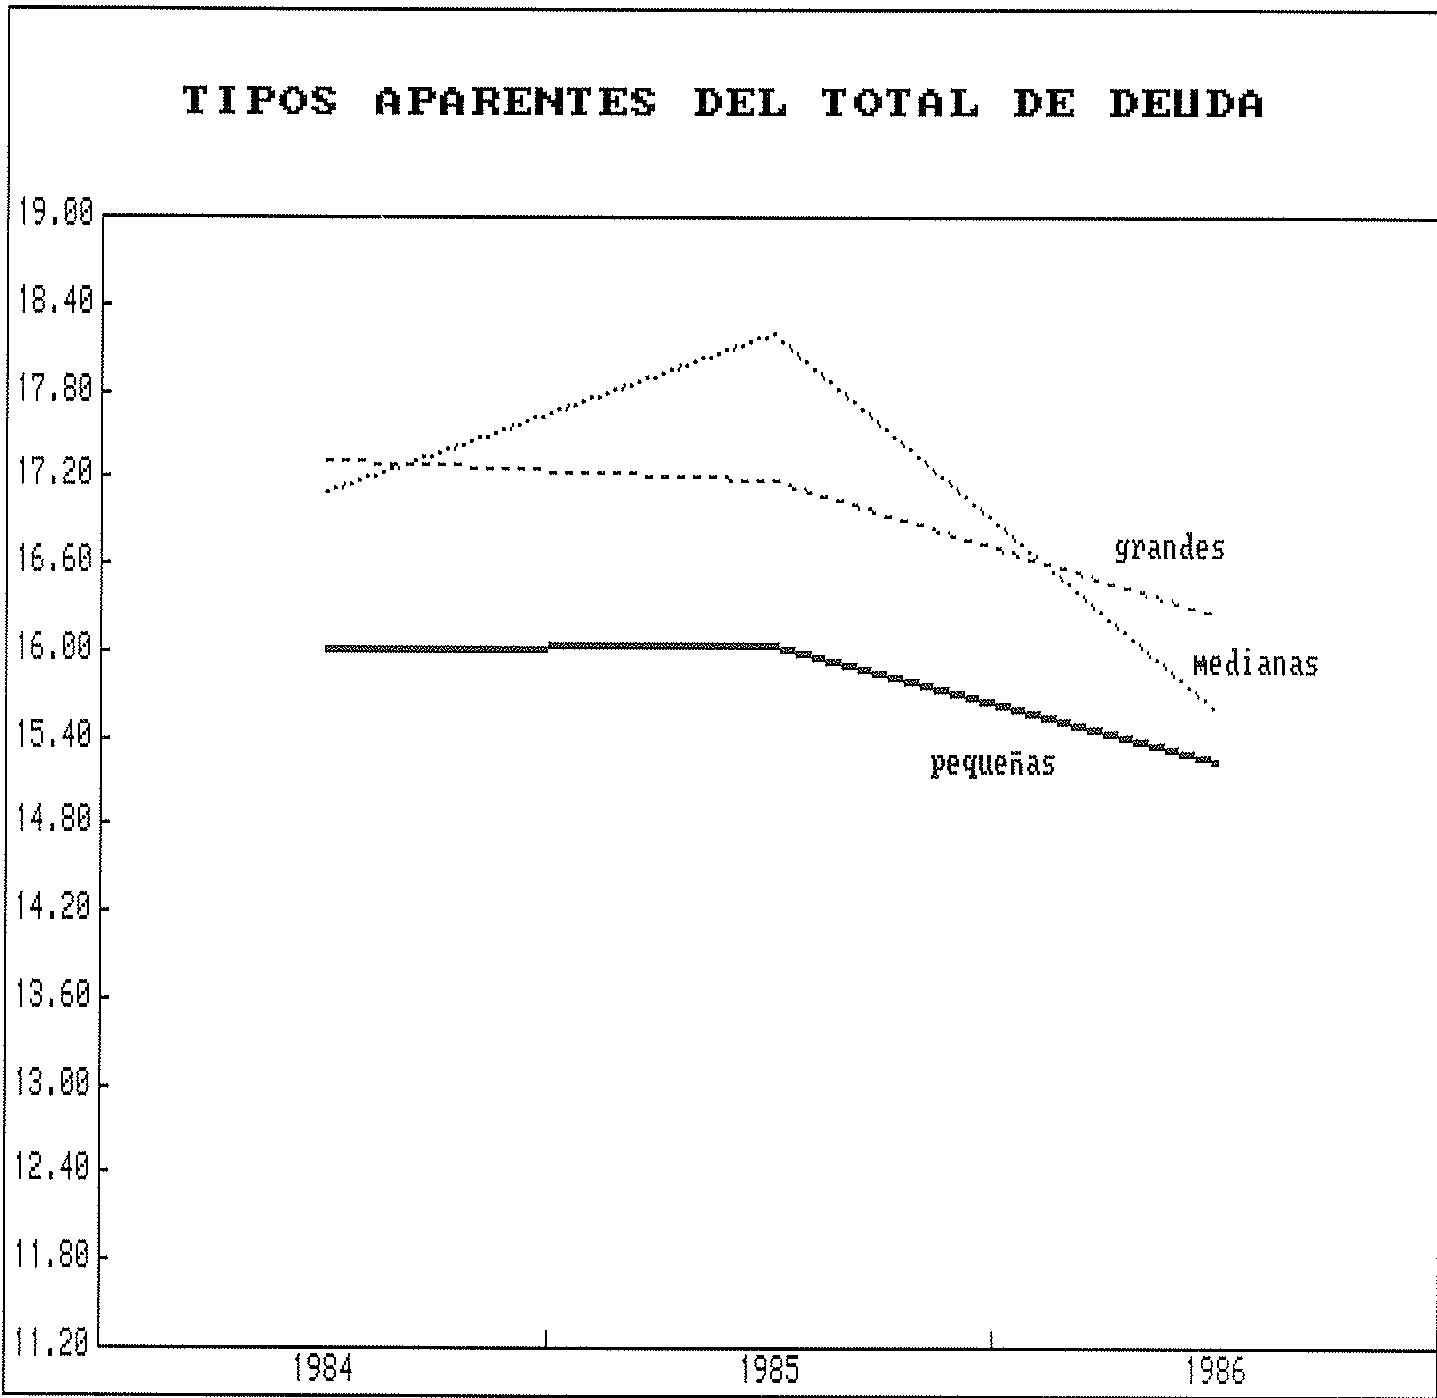
Los tipos aparentes, evaluados a partir del ratío de gastos financieros dividido por el total de recursos ajenos, prácticamente no se modifican entre 1984 y 1985, mientras que disminuyen en 1,10 puntos entre 1985 y 1986. A priori, esta disminución es del todo compatible con una disminución general de los tipos, tal y como se deduce de las encuestas realizadas por el Banco de España,(Véase Apéndice 1). Efectivamente, los tipos de interés aparentes reflejan en parte también los gastos de préstamos y obligaciones a largo plazo y a tipo de interés fijo, que son constantes. Sin embargo, hay que observar que la disminución de tipos de interés en los mercados financieros, se produce sobre todo en el 84-85 cuando los gastos financieros disminuyen en el 85-86, lo que podría indicar un posible retardo en los comportamientos de las entidades de crédito de adaptación de los tipos activos al nuevo nivel de los tipos pasivos.
El análisis por tamaño muestra una diferencia en el coste del crédito a favor de las pequeñas empresas que puede parecer sorprendente. En parte las garantías personales aportadas por las pequeñas empresas pueden justificar este resultado. Sin embargo, como veremos más adelante, la razón principal de esta divergencia entre los costes del crédito reside en la financiación de las pequeñas empresas a partir de préstamos de agentes que no son entidades de crédito, contribuyendo el acceso a esta fuente de financiación a disminuir sus tipos aparentes.
El análisis establece también que son esencialmente las empresas medianas las que más se han beneficiado de la disminución de los tipos.
El tamaño de las empresas se define aquí a partir del valor de sus ventas, siendo esta variable la que nos ha parecido más significativa y más relacionada con las posibilidades de financiación. Para el conjunto del periodo 1984-1986 hemos definido la empresa pequeña como la que tiene ventas inferiores a 1000 millones de pesetas, la mediana como la que tiene ventas superiores a 1000 e inferiores a 3000 millones de pesetas y la grande como la que tiene ventas superiores a los 3000 millones de pesetas. La utilización de otro criterio de tamaño, como el número de empleados, puede llevarnos a conclusiones distintas si la correlación entre estas dos variables es pequeña. Sin embargo, creemos que la variable ventas es la más pertinente para el análisis de los gastos financieros.
Esta disminución no fue uniforme, como aparecen en el Gráfico 1, ya que los gastos financieros de las empresas medianas aumentaron de un modo muy importante en el 85. Como puede verse en el Cuadro 1, en el conjunto del periodo 1984-86, las empresas medianas mejoraron su tipo aparente en 1,5 puntos mientras que las pequeñas sólo lo hacían en 0,77 puntos y las grandes en 1,07 puntos.
A nivel sectorial la evolución es más dispar. Ante todo, la disminución del ratio de gastos financieros a deuda es espectacular para el sector de Extracción de Minerales (n°5) , aunque el reducido número de empresas en el sector hace que estas magnitudes no deban considerarse muy significativas.
Dejando de lado este sector, los sectores de Siderometalúrgia (n°6), de Materiales de construcción, vidrio y cerámica (n°7) y de Industrias Alimentarias (n°10) son los que más se han beneficiado de la modificación del entorno financiero con una disminución de 2,77 puntos, 3,63 puntos y 3,20 puntos respectivamente de sus tipos aparentes.
En la Siderometalurgia (n°6), las pequeñas empresas reducen su tipo aparente pasando de 42,33 puntos a 21,17 puntos. Sin embargo, al no ser éstas muy numerosas en el sector, el efecto sobre el ratio del conjunto del sector es despreciable. En el sector Materiales de construcción, vidrio y cerámica (n°7), son las empresas grandes y medianas las que se benefician más de la disminución de los gastos financieros. En cambio, en el
El número que aparece entre paréntesis corresponde al asignado por la Central de Balances a cada uno de estos Grandes Sectores industriales.
GASTOS FINANCIEROS TOTALES / TOTAL DEUDA
-Por tamaño.
| Total | Total | Total | ||
| Pq | Md | Gd | TOTAL | |
| 1984 | 16,01% | 17,09% | 17,32% | 17,24% |
| 1985 | 16,06% | 18,20% | 17,18% | 17,25% |
| 1986 | 15,24% | 15,58% | 16,25% | 16,15% |
-Por sector y tamaño.
| SECTOR 5 | SECTOR 6 | SECTOR 7 | ||||||||||
| Pq | Md | Gd | Total | Pq | Md | Gd | Total | Pq | Md | Gd | Total | |
| 1984 | 8,08% | - | 28,87% | 26,59% | 42,33% | 12,52% | 13,17% | 13,19% | 18,06% | 19,56% | 23,60% | 22,66% |
| 1985 | 6,70% | 14,49% | 21,99% | 20,28% | 29,23% | 15,86% | 11,79% | 11,84% | 17,49% | 19,54% | 20,28% | 19,97% |
| 1986 | 7,57% | - | 13,22% | 12,81% | 21,17% | 11,04% | 10,39% | 10,42% | 17,38% | 14,45% | 19,73% | 19,03% |
| SECTOR 8 | SECTOR 9 | SECTOR 10 | ||||||||||
| Pq | Md | Gd | Total | Pq | Md | Gd | Total | Pq | Md | Gd | Total | |
| 1984 | 18,31% | 18,54% | 19,76% | 19,21% | 15,59% | 14,26% | 16,32% | 16,13% | 14,14% | 21,61% | 21,07% | 20,65% |
| 1985 | 16,73% | 16,84% | 21,04% | 20,57% | 15,38% | 15,79% | 17,78% | 17,54% | 15,91% | 18,23% | 23,99% | 22,09% |
| 1986 | 15,50% | 13,10% | 18,96% | 18,05% | 14,37% | 15,83% | 18,59% | 18,22% | 16,78% | 17,97% | 17,54% | 17,56% |
SECTOR 11
| Pq | Md | Gd | Total | |
| 1984 | 17,69% | 17,40% | 16,87% | 17,01% |
| 1985 | 17,91% | 20,43% | 15,13% | 16,52% |
| 1986 | 15,59% | 16,52% | 15,55% | 15,71% |
sector de Industrias Alimentarias (n°10), en el que la evolución es muy dispar, los gastos financieros aumentan para las empresas pequeñas y medianas, aunque tambien disminuyen para las grandes empresas.
Una disminución parecida a de la observada para el conjunto de las empresas es la de los sectores de Productos Químicos (n°8) y de Industrias Manufactureras No Alimentarias (n°11), disminuyendo el ratio del primero en 1,16 puntos y el del segundo en 1,30 puntos.
Por fin, el sector de la industria transformadora de metales (n°9) ha visto aumentar su ratio gastos financieros-deuda en 2,09 puntos, afectando este fenómeno a las empresas medianas y grandes pero no a las pequeñas.
En su conjunto, pues, el análisis del coste de la deuda parece apuntar hacia una disminución del mismo, evaluado de modo agregado en 1,10 puntos, con lo que podría pensarse que esta disminución es consecuencia de la disminución general de los tipos durante el período considerado. En realidad, el análisis de los costes por tipos de deuda muestra que este efecto es también resultado, en parte, del comportamiento de las empresas que, al sustituir algunos de sus pasivos porotros, han disminuido así sus costes financieros, por lo que es importante analizar los distintos componentes del coste de la deuda.
El ratio de gastos financieros es el resultado de las decisiones de financiación de las empresas a distintos niveles así como de los tipos de interés en los distintos mercados. Los dos componentes más importantes de los gastos financieros de las empresas son los gastos financieros por crédito y los gastos financieros por efectos comerciales al descuento. Al analizar estos componentes, debemos tener presente que la empresa puede decidir una modificación de su financiación como resultado de la variación de su entorno económico-financiero. Por esta razón, la disminución del ratio de gastos financieros es el resultado de dos efectos que son 1) los cambios en los tipos de interés o efecto precio y 2) los cambios en la estructura de financiación o efecto estructura.
2.2.1 Efecto precio
La evaluación que podemos obtener de la variación de los tipos de interés se basa en la estimación de los ratíos de Gastos financieros por préstamos/Préstamos y de Gastos financieros por efectos al descuento/Efectos al descuento.
Tipos sobre Préstamos
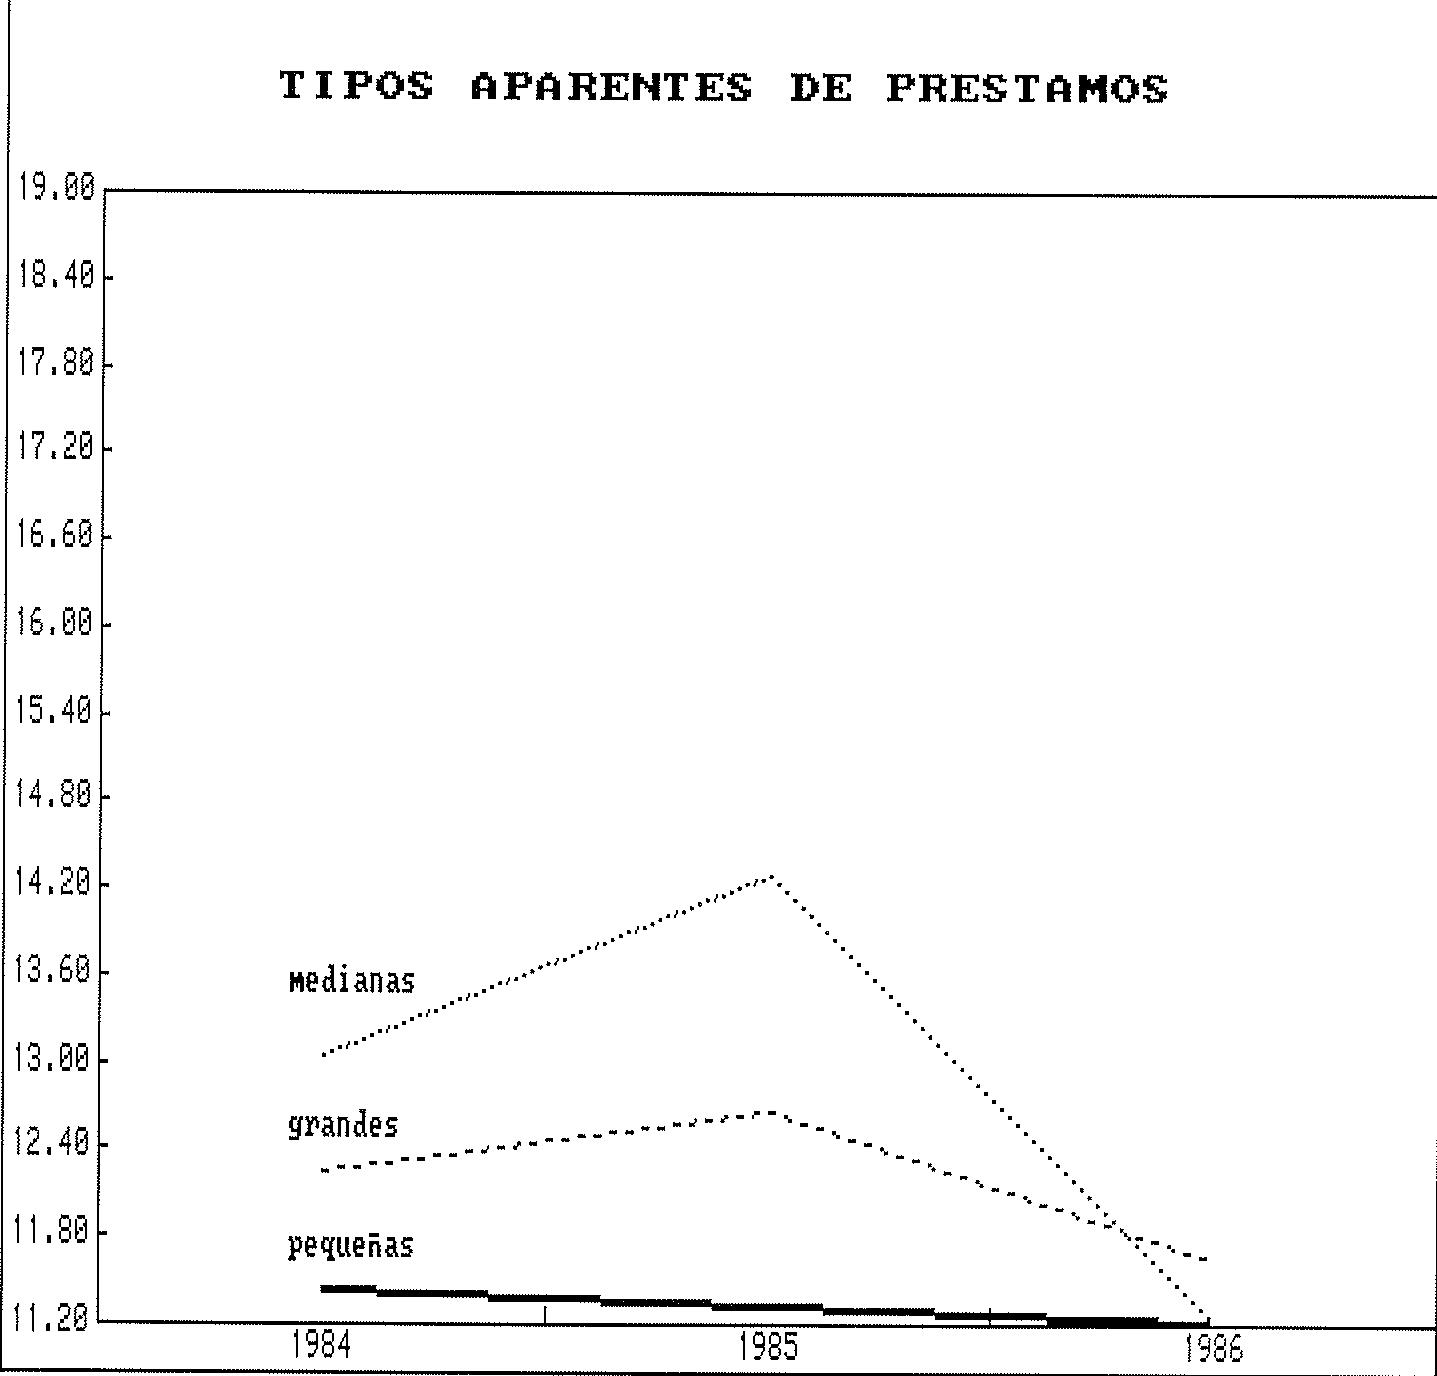
El coste de los préstamos aumenta en el año 1985, disminuyendo después en una mayor cuantía en el 1986, con lo que, en el período 1984-1986, baja en 0,66 puntos.
Al calcular la evolución por tamaño (Gráfico 2), se observa un cambio importante a nivel de la mediana empresa. Esta tenía un coste superior a la vez al de las empresas pequeñas y al de las grandes, fenómeno que aparece a menudo en análisis similares efectuados en otros países. Sin embargo, la curva es creciente en el año 86, como lo era la curva correspondiente para el coste de la deuda.
El análisis por sectores muestra un aumento para los sectores de Productos Químicos (n°8) y de Industrias Transformadora de Metales (n°9) que contrarresta el efecto general de disminución. La disminución es muy elevada en el sector de la Extracción Mineral (n°5), aunque no significativa, siendo importante en el sector de la Siderometalurgia (n°6) y de las Industrias Alimentarias (n°10). (Véase Cuadro 2).
Tipos sobre efectos
Ante todo, hay que recalcar la diferencia muy sensible entre los tipos aparentes sobre efectos y los tipos aparentes sobre préstamos, siendo los primeros muy superiores a los segundos (ver Cuadro 3). La diferencia es de 4,84 puntos en 1984, de 6,12 puntos en 1985 y de 4,72 puntos en 1986.
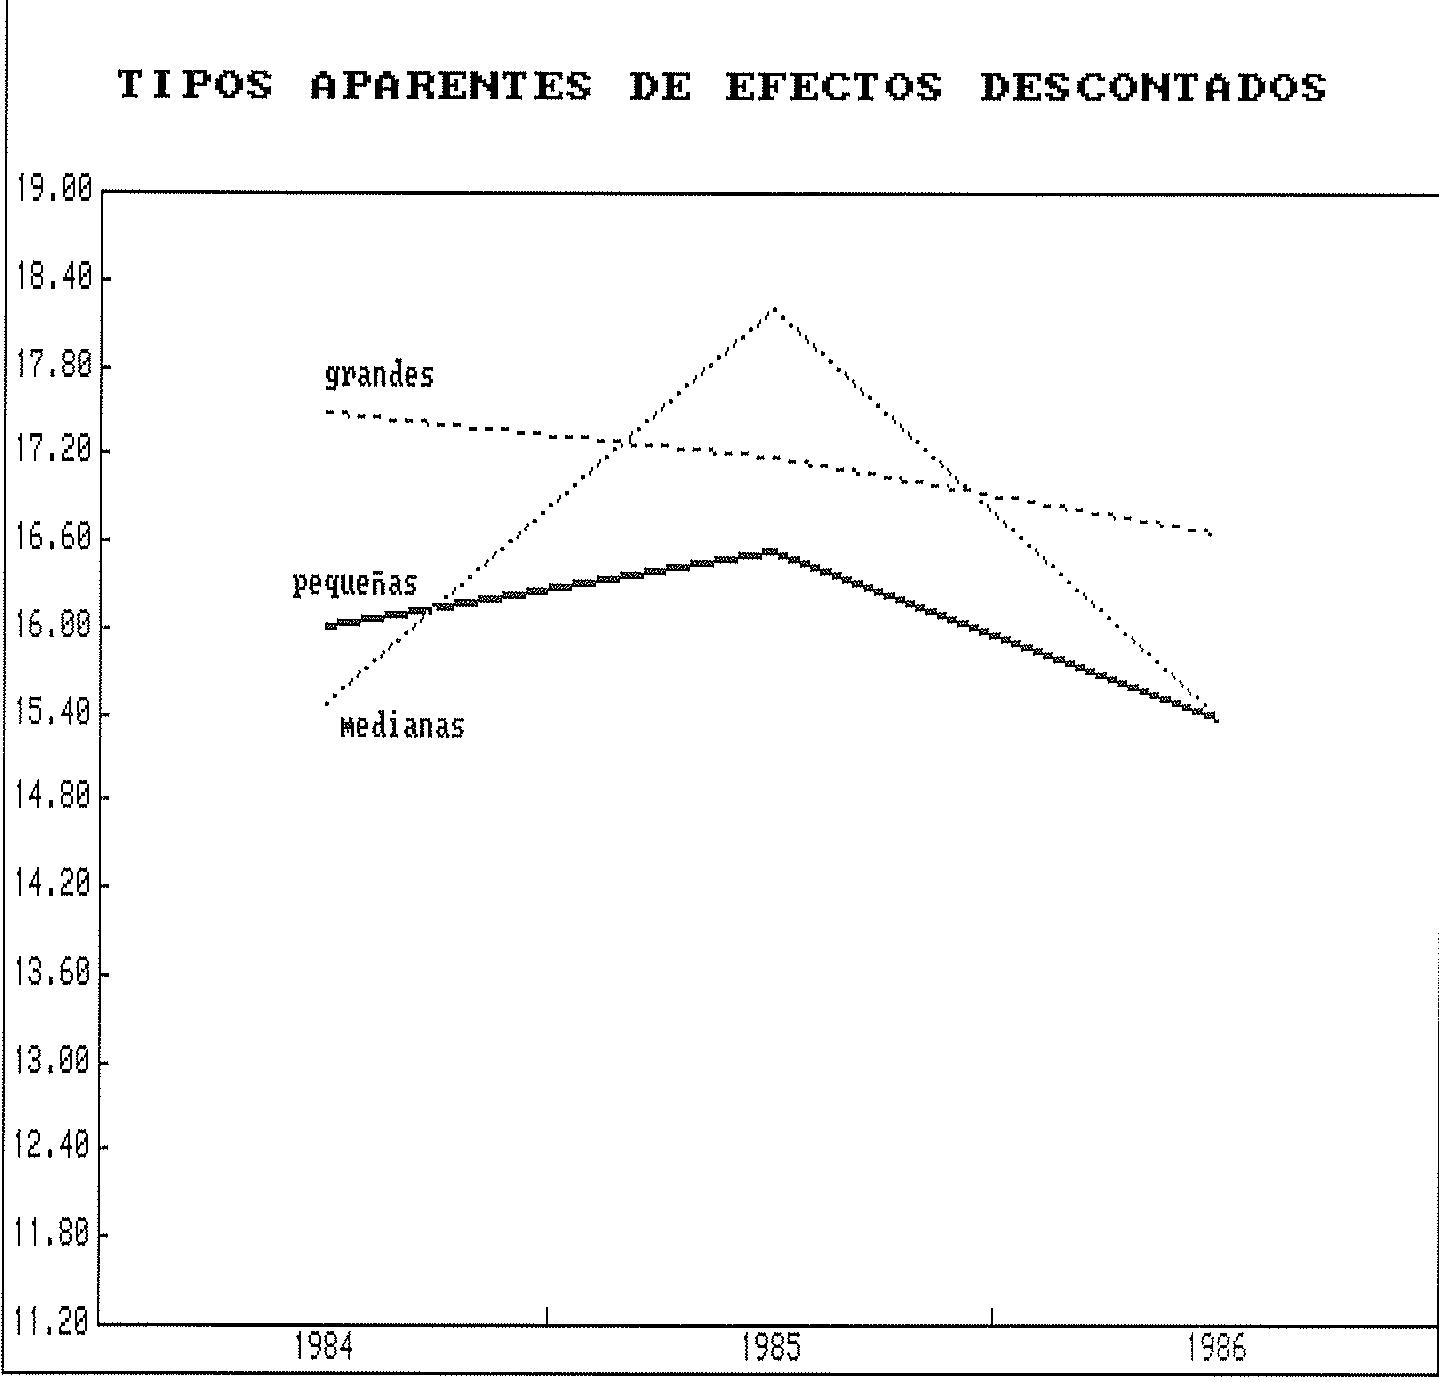
Como para los tipos sobre préstamos, se observa un aumento de los tipos aparentes sobre efectos al descuento en 1985 seguido de una disminución en 1986, pero estas variaciones son mucho más importantes que las de los tipos en los préstamos, ya que el incremento es de 1,78 puntos en el 1985 y el decremento subsiguiente de 2,56 puntos. Este efecto se debe esencialmente al aumento de los costes para las medianas empresas en el 85 combinado con la disminución de estos costes en el 86 para todos los tipos de empresas, grandes, medianas o pequeñas.
Las variaciones dentro de cada sector son
| SECTOR 5 | SECTOR 6 | SECTOR 7 | ||||||||||
| Pq | Md | Gd | Total | Pq | Md | Gd | Total | Pq | Md | Gd | Total | |
| 1984 | 5,80% | - | 18,44% | 17,06% | 28,77% | 9,15% | 9,38% | 9,40% | 13,50% | 14,93% | 16,80% | 16,32% |
| 1985 | 4,65% | 16,41% | 17,08% | 15,71% | 25,71% | 10,31% | 8,85% | 8,87% | 13,05% | 12,23% | 17,32% | 16,34% |
| 1986 | 5,29% | - | 12,53% | 11,99% | 50,00% | 5,28% | 7,68% | 7,66% | 12,89% | 11,32% | 16,51% | 15,86% |
| SECTOR 8 | SECTOR 9 | SECTOR 10 | ||||||||||
| Pq | Md | Gd | Total | Pq | Md | Gd | Total | Pq | Md | Gd | Total | |
| 1984 | 13,60% | 13,44% | 12,87% | 12,94% | 11,00% | 11,50% | 11,88% | 11,83% | 11,21% | 14,44% | 16,45% | 15,72% |
| 1985 | 12,71% | 10,72% | 14,66% | 14,28% | 11,18% | 15,79% | 13,53% | 13,33% | 11,86% | 18,23% | 18,55% | 16,70% |
| 1986 | 13,26% | 7,61% | 14,99% | 14,06% | 9,24% | 11,04% | 12,76% | 12,61% | 13,69% | 14,95% | 13,93% | 14,07% |
CUADRO 2
GASTOS DE PRESTAMOS / PRESTAMOS
-Por tamaño.
| Total | Total | Total | ||
| Pq | Md | Gd | TOTAL | |
| 1984 | 11,45% | 13,06% | 12,24% | 12,27% |
| 1985 | 11,33% | 14,29% | 12,67% | 12,77% |
| 1986 | 11,23% | 11,24% | 11,65% | 11,61% |
-Por sector y tamaño.
SECTOR 11
| Pq | Md | Gd | Total | |
| 1984 | 12,82% | 13,47% | 11,35% | 11,68% |
| 1985 | 12,31% | 20,81% | 9,65% | 11,52% |
| 1986 | 11,56% | 12,37% | 10,62% | 10,86% |
CUADRO 3
GASTOS FINANCIEROS DE EFECTOS / TOTAL DE EFECTOS
-Por tamaño.
| Total | Total | Total | ||
| Pq | Md | Gd | TOTAL | |
| 1984 | 16,01% | 15,47% | 17,49% | 17,11% |
| 1985 | 16,54% | 18,20% | 17,18% | 18,89% |
| 1986 | 15,40% | 15,40% | 16,67% | 16,33% |
-Por sector y tamaño.
| SECTOR 5 | SECTOR 6 | SECTOR 7 | ||||||||||
| Pq | Md | Gd | Total | Pq | Md | Gd | Total | Pq | Md | Gd | Total | |
| 1984 | 26,37% | - | 14,93% | 19,47% | 42,86% | 13,78% | 16,29% | 16,17% | 20,82% | 18,64% | 17,55% | 18,08% |
| 1985 | 21,43% | 7,37% | - | 2,09% | 26,97% | 11,31% | 18,37% | 18,10% | 17,53% | 20,16% | 12,29% | 14,16% |
| 1986 | 13,64% | - | 13,72% | 13,72% | 10,45% | 19,81% | 14,64% | 14,86% | 15,77% | 11,63% | 11,26% | 11,72% |
| SECTOR 8 | SECTOR 9 | SECTOR 10 | ||||||||||
| Pq | Md | Gd | Total | Pq | Md | Gd | Total | Pq | Md | Gd | Total | |
| 1984 | 24,83% | 19,13% | 17,67% | 18,04% | 15,49% | 11,96% | 15,48% | 14,89% | 18,61% | 20,18% | 28,75% | 26,00% |
| 1985 | 18,01% | 19,31% | 19,58% | 19,50% | 14,39% | 16,15% | 19,92% | 18,87% | 15,14% | 26,22% | 27,55% | 26,02% |
| 1986 | 15,27% | 14,59% | 15,08% | 15,02% | 15,78% | 15,32% | 18,71% | 17,82% | 13,73% | 14,90% | 17,99% | 16,94% |
SECTOR 11
| Pq | Md | Gd | Total | |
| 1984 | 17,39% | 16,72% | 19,64% | 18,61% |
| 1985 | 18,77% | 16,18% | 20,84% | 18,84% |
| 1986 | 15,67% | 16,14% | 17,09% | 16,69% |
substanciales. En las Industrias Alimentarias
(10), la disminución llega a ser de 9,06 puntos,
produciéndose esta en su totalidad en el período
85-86. En el sector de Materiales de Construcción,
Vidrio y Cerámica (7) la disminución es de 6,36
puntos.
La disminución es también importante en el
sector de los Productos Químicos (8) (3,02 puntos)
y menor en la Siderometalúrgia y las Industrias
Manufactureras No Alimentarias (11) (1,31 y 1,92
respectivamente). El único sector cuyos costes por
descuento de efectos comerciales aumentan es el de
las Industrias Transformadoras de Metales (9).
2.2.2 Origen de la disminución del coste de la deuda
Al resultar los gastos financieros del coste
de varias clases de pasivos de las empresas, es
posible calcular la medida en que la disminución
de los tipos sobre un pasivo ha participado en la
disminución del coste de la deuda. Sin embargo,
para obtener una visión completa del origen de
esta disminución debemos calcular también hasta
qué punto el comportamiento de la empresa, finán-
ciandose a partir de las fuentes de crédito más
ventajosas, ha participado en el decremento obser-
vado en el coste de la deuda.
Para efectuar esta evaluación podemos calcular dos tipos de efecto: el efecto precio y el efecto estructura. El efecto precio se obtiene al calcular la disminución que se hubiera producido en el coste de la deuda en caso de que el comportamiento de las empresas hubiera sido el mismo en 1984 y en 1986, manteniendo así constante la parte de la deuda que correspondería a efectos rio completar el análisis con una estimación de los tipos en el mercado de crédito y un test de su disminución en el período muestral para determinar si es ésta estadísticamente significativa.
Descomposición de la disminución de gastos financieros 1984-1986
| Efecto Estructura | Efecto precio | Otros gastos Fin./Deud | |
| Agreg. | -0,26 | -0,67 | -0,16 |
| Pg | -0,04 | -0,90 | -0,10 |
| Md | -0,12 | -0,98 | -0,41 |
| Gd | -0,27 | -0,62 | -0,18 |
| Sector 5 | |||
| Agreg. | -0,11 | -5,00 | -8,88 |
| Pg | 0,03 | -0,89 | 0,35 |
| Md | ---- | ---- | ---- |
| Gd | 0,10 | -5,78 | -9,97 |
| Sector 6 | |||
| Agreg. | -0,12 | -1,57 | -1,08 |
| Pg | -26,81 | 14,38 | -8,74 |
| Md | -0,91 | 0,01 | -0,58 |
| Gd | -0,11 | -1,58 | -1,08 |
| Sector 7 | |||
| Agreg. | 0,03 | -2,35 | -1,32 |
| Pg | 0,31 | -2,28 | 1,29 |
| Md | -0,02 | -5,27 | 0,19 |
| Gd | 0,07 | -1,99 | 1,95 |
| Sector 8 | |||
| Agreg. | -0,78 | -0,07 | -0,31 |
| Pg | 0,15 | -2,87 | -0,09 |
| Md | 0,20 | -5,34 | 0,10 |
| Gd | -1,21 | 0,76 | -0,35 |
| Sector 9 | |||
| Agreg. | -0,40 | 1,33 | 1,16 |
| Pg | -0,26 | -0,85 | -0,11 |
| Md | 0,09 | 1,59 | -0,11 |
| Gd | -0,45 | 1,41 | 1,30 |
| Sector 10 | |||
| Agreg. | 0,11 | -2,91 | -0,29 |
| Pg | -0,52 | 1,56 | 1,60 |
| Md | 0,20 | -0,97 | -2,87 |
| Gd | 0,15 | -3,78 | 0,11 |
| Sector 11 | |||
| Agreg. | 0,05 | -1,15 | -0,21 |
| Pg | -0,65 | -1,49 | -0,54 |
| Md | -0,21 | -0,81 | 0,14 |
| Gd | 0,13 | -1,19 | -0,26 |
2.3 Evaluación de los tipos sobre préstamos
La central de balances permite obtener una información global sobre los gastos financieros de préstamos, y una clasificación de los préstamos en cuatro categorías para cada empresa:
- préstamos a largo plazo de entidades de crédito
- préstamos a corto plazo de entidades de crédito
El término de error ξ recoge aquí a la vez, las condiciones particulares de financiación de la empresa, su riesgo así como también las fluctuaciones en el nivel de la deuda, que introducen un riesgo y pérdida de eficiencia la estimación de los tipos aparentes.
Por definición, por lo que no aparece el término de ordenada en el origen. Hemos evaluado los coeficientes β, para cada año, a nivel agregado, para cada sector y para cada tamaño de empresa. Los resultados indican que cada una de estas variables es significativa. Sin embargo, los resultados por sector a menudo no son significativos para X₄ y a veces para X₃, variables que a menudo se observan con un valor cero al no tener acceso la empresa a esta clase de préstamos.
El Cuadro 5 da el valor medio de y para los tres años de la muestra. Se observará que las entidades de crédito juegan un papel fundamental en la finaciación de las empresas, siendo su parte en el total de los préstamos de las empresas de un 86,88% en 1984, disminuyendo hasta el 84,40% en 1986. Esta disminución corresponde al aumento de la fracción de los préstamos de otros a corto plazo que pasan de 0,91% a 3,01%.
El Cuadro 6 indica los valores de las variables β para los préstamos de las entidades de crédito. Como puede observarse, a nivel agregado ha disminuido el coste de los préstamos a corto plazo de otros, pero ha aumentado simultáneamente el coste de los préstamos a largo plazo, tanto de las entidades de crédito como de otros. Estos coeficientes se han obtenido después de corregir la heteroscedasticidad que aparece en relación con el tamaño y el sector de actividad.⁵
Como los valores de los coeficientes resultan de regresiones, es posible plantear un test de invarianza de los mismos (homogeneidad global
Vease Apéndice 2
CUADRO 5 en %
| PRESTAMOS DE CREDITO A LARGO PLAZO | PRESTAMOS DE CREDITO A CORTO | ||||||||
| $x_1$ | $x_2$ | ||||||||
| Pequeñas | Medianas | Grandes | Total | Pequeñas | Medianas | Grandes | Total | ||
| 1984 | 30.01 | 29.48 | 36.17 | 35.4 | 1984 | 35.42 | 55.69 | 51.72 | 51.41 |
| 1985 | 28.83 | 26.50 | 35.89 | 34.91 | 1985 | 38.54 | 47.02 | 51.24 | 50.54 |
| 1986 | 31.89 | 25.24 | 33.49 | 36.00 | 1986 | 40.52 | 53.77 | 48.72 | 48.40 |
| OTROS PRESTAMOS A LARGO | OTROS PRESTAMOS A CORTO | ||||||||
| $x_3$ | $x_4$ | ||||||||
| Pequeñas | Medianas | Grandes | Total | Pequeñas | Medianas | Grandes | Total | ||
| 1984 | 29.66 | 12.83 | 11.44 | 12.20 | 1984 | 4.89 | 1.99 | .67 | .91 |
| 1985 | 28.35 | 19.71 | 11.51 | 12.67 | 1985 | 4.27 | 6.75 | 1.35 | 1.89 |
| 1986 | 22.61 | 19.12 | 10.74 | 12.59 | 1986 | 4.99 | 1.88 | 2.76 | 3.01 |
| 2018 | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| SALAD | (9,7) | (1,4) | (6,7) | (8,1) | (8,1) | (8,1) | (8,1) | (8,1) | (8,1) | (8,1) | (8,1) | (8,1) | (8,1) | (8,1) | (8,1) | (8,1) | (8,1) | (8,1) | (8,1) | (8,1) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| MAYA | de | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (2,3) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| MAYA | de | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | (1,8) | [5,3] | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5.3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | [5,3] | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (2,3) | (2.3) | (2.3) | (2.3) | (2.3) | (2.3) | (2.3) | (2.3) | (2.3) | (2.3) | (2.3) | (2.3) | (2.3) | (2.3) | (2.3) | (2.3) | (2.3) | (2.3) | [5,3] | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | [5,3] | (5.3) | (5.3) | (5.3) | (5.3) | (5.3) | (5.3) | (5.3) | (5.3) | (5.3) | (5.3) | (5.3) | (5.3) | (5.3) | (5.3) | (5.3) | (5.3) | (5.3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | (5,3) | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5,3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | [5.3] | (5,3) | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5.3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | [5,3] | <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> < |txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt-contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd| > <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> <|txt_contd|> </|txt_contd></p><|txt_contd></p> |
del modelo) entre 1984 y 1986, comparando los resultados de regresiones anuales (modelo sin restringir) con el resultado de la regresión para el conjunto de los tres años (modelo restringido). Los resultados se resumen en el Cuadro 7.
- Para el conjunto de los tres años no se rechaza la hipótesis nula de igualdad de los coeficientes a un nivel de significación del 5%.
- Para los años 1984 y 1986, el resultado es el mismo: no se rechaza la hipótesis de homogeneidad temporal.
Sin embargo, una igualdad intertemporal de coeficientes podría ocultar efectos muy distintos por tamaños. Una evolución en la que los tipos sobre préstamos para grandes empresas han disminuido mientras que aumentaban los tipos sobre préstamos para las pequeñas empresas podría no ser patente a nivel agregado. Por esta razón hemos planteado tests de homogeneidad temporal por tamaños que muestran que no ha habido diferencia estadísticamente significativa en la evolución de los tipos por tamaño de empresa para el conjunto de los años 84-85-86. La invarianza intertemporal de los coeficientes no se rechaza, ya sea para empresas grandes, medianas o pequeñas (ver Cuadro 7).
Del mismo modo, para los dos años 84 y 86 tampoco se rechaza la hipótesis de homogeneidad temporal por tamaño.
Vease A. Novales "Evolución del saneamiento finaciero de las empresas industriales en España" Documento 88-11 FEDEA (Apéndice)
CUADRO 7
| Muestra | H0 | F* | |||||||
| Total | $\beta_i^{84} = \beta_i^{85} = \beta_i^{86}$ | i= 1, 2, 3, 4 | 0,565 | ||||||
| Total | $\beta_i^{84} = \beta_i^{86}$ | i= 1, 2, 3,4 | 1,11 | ||||||
| Pequeñas | $\beta_i^{84} = \beta_i^{85} = \beta_i^{86}$ | i= 1, 2, 3, 4 | 0,34 | ||||||
| Medianas | $\beta_i^{84} = \beta_i^{85} = \beta_i^{86}$ | i= 1, 2, 3, 4 | 0,83 | ||||||
| Grandes | $\beta_i^{84} = \beta_i^{85} = \beta_i^{86}$ | i= 1, 2, 3, 4 | 0,67 | ||||||
| Pequeñas | $\beta_i^{84} = \beta_i^{86}$ | i= 1, 2, 3, 4 | 1,09 | ||||||
| Medianas | $\beta_i^{84} = \beta_i^{86}$ | i= 1, 2, 3, 4 | 0,731 | ||||||
| Grandes | $\beta_i^{84} = \beta_i^{86}$ | i= 1, 2, 3, 4 | 1,206 | ||||||
La evidencia empírica que se obtiene es pues muy coherente, ya que todos los resultados de los tests apuntan hacia una misma visión del comportamiento temporal de los coeficientes estimados: globalmente no se ha observado una modificación de los tipos aparentes sobre los préstamos.
Al considerar la evolución temporal por tipo de préstamo, el análisis podría determinar evoluciones contrastadas compatible con una invarianza global si algunos coeficientes hubieran disminuido significativamente aumentando los otros simultaneamente.
CUADRO 8
| Muestra | H0 | H1 | ti a |
| Totalidad | $\beta_{1}^{84} = \beta_{1}^{86}$ | $\beta_{1}^{84} > \beta_{1}^{86}$ | 0,61 |
| Totalidad | $\beta_{2}^{84} = \beta_{2}^{86}$ | $\beta_{2}^{84} > \beta_{2}^{86}$ | 0,46 |
| Pequeños | $\beta_{1}^{84} = \beta_{1}^{86}$ | $\beta_{1}^{84} > \beta_{1}^{86}$ | 1.12 |
| Pequeños | $\beta_{2}^{84} = \beta_{2}^{86}$ | $\beta_{2}^{84} > \beta_{2}^{86}$ | .83 |
| Medianas | $\beta_{1}^{84} = \beta_{1}^{86}$ | $\beta_{1}^{84} > \beta_{1}^{86}$ | .42 |
| Medianas | $\beta_{2}^{84} = \beta_{2}^{86}$ | $\beta_{2}^{84} > \beta_{2}^{86}$ | .24 |
| Grandes | $\beta_{1}^{84} = \beta_{1}^{86}$ | $\beta_{1}^{84} > \beta_{1}^{86}$ | .25 |
| Grandes | $\beta_{2}^{84} = \beta_{2}^{86}$ | $\beta_{2}^{84} > \beta_{2}^{86}$ | 1.5 |
Los coefientes de préstamos de entidades de crédito son, de nuevo, invariantes entre 1984 y 1986 (ver Cuadro 8). Se rechaza un aumento del tipo aparente de los préstamos a largo plazo, y se rechaza igualmente una disminución del tipo aparente de los préstamos a corto plazo. En este test, sin embargo, se ha considerado una hipótesis alternativa, H1, que corresponde a un cambio significativo del coeficiente en el sentido de variación observado.
Del mismo modo, al efectuar este test, para préstamos de entidades de crédito, a la vez por coefientes y por tamaños, el resultado obtenido es la aceptación de la homogeneidad temporal.
Por último, los test de evolución temporal efectuados sobre los préstamos de otros indican aquí también que la evolución temporal no es significativa. Se obtienen unos estadísticas estita males y inferiores que el valor tabulado para la distribución con un nivel de significación del 5%.
La evolución temporal de los préstamos a corto de otros refleja en parte la evolución del mercado de pagarés de empresa. Este mercado se desarrolla durante el período considerado con lo que se pasa de una situación en que los tipos a corto de entidades crediticias y los de "otros" son muy próximos a una situación en la que estos tipos son muy distintos, reflejando así, a la vez, un cambio en el mercado de este tipo de préstamos y posiblemente la disminución de los tipos en los mercados financieros. En el año 1985, el coeficiente no es significativo, lo que se explicaría por la existencia de una situación transitoria en la que los pagarés de empresas no representan más que una fracción limitada de este mercado, lo que se refleja en la gran varianza del estimador.
3. SEGMENTACION Y RACIONAMIENTO DEL MERCADO DE CREDITO
Una característica que se encuentra frecuentemente en el mercado del crédito es su segmentación, siendo ésta caracterizada por la presencia de varios mercados para un producto relativamente homogéneo.
Esta segmentación puede ser justificada por características objetivas, por ejemplo de riesgo o de plazo, en cuyo caso hablaremos de mercado débilmente segmentado, o no serlo, en cuyo caso su origen puede ser institucional o de estructura de mercado. Diremos entonces que el mercado está fuertemente segmentado. En este caso, si dos tipos de créditos tienen las mismas características la segmentación implica la existencia de racionamiento de ciertas fuentes de crédito, ya que de no existir éste, las empresas se financiarían sistemáticamente con el crédito más barato.
3.1 Segmentación: forma fuerte
La información contenida en la Central de Balances permite plantear si hay segmentación entre los préstamos provenientes de entidades de crédito y los concedidos por otros.
El análisis econométrico expuesto anteriormente (2.3) puede proporcionarnos la respuesta sobre este punto. Habrá segmentación del mercado de préstamos a largo plazo si y habrá segmentación del mercado de préstamos a corto plazo si . (Ver Cuadro 9)
CUADRO 9
| Año | $H_0$ | $H_1$ | $t_i^a$ | Resultado | $[t_0,005=1,96]$ |
| 1984 | $\beta_1 = \beta_3$ | $\beta_1 \neq \beta_3$ | 4.71 | Rechazo | |
| 1984 | $\beta_2 = \beta_4$ | $\beta_2 \neq \beta_4$ | 0,47 | Aceptación | |
| 1985 | $\beta_1 = \beta_3$ | $\beta_1 \neq \beta_3$ | 2,55 | Rechazo | |
| 1985 | $\beta_2 = \beta_4$ | $\beta_2 \neq \beta_4$ | 1,74 | Aceptación | |
| 1986 | $\beta_1 = \beta_3$ | $\beta_1 \neq \beta_3$ | 3,22 | Rechazo | |
| 1986 | $\beta_2 = \beta_4$ | $\beta_2 \neq \beta_4$ | 1,92 | Aceptación |
los mismos calculos que en el Cuadro 8.
En el crédito a corto plazo no existe diferencia estadísticamente significativa entre los tipos aparentes de los préstamos de las entidades de crédito y los de otros en el 84 ni en el año 85, en que el coeficiente correspondiente no era significativo. En el año 86, no se rechaza la igualdad de los tipos aparentes a un nivel de significación del 5% pero se rechaza a un nivel de 10%. Este tipo de resultados se explican por la importancia que ha cobrado la utilización de pagarés de empresas, en los "prestamos de otros", variable que agrupan formas de financiación muy heterogéneas.
En cambio, en lo que respecta a los créditos a largo plazo existen dos mercados distintos para las empresas industriales. Al obtener este resultado, se evidencia el racionamiento en el mercado en el que los tipos aparentes son menores, el de los préstamos de otros. Esto queda corroborado por el hecho de que un gran número de empresas no tienen acceso a los préstamos de otros. Podemos distinguir pues dos categorías de empresas, las que tienen acceso a un crédito privilegiado y las que se hallan discriminadas. Habiendo clasificado las empresas en estos dos grupos, podemos estimar si el hecho de obtener crédito a mejores condiciones permite obtener también condiciones más interesantes en los préstamos de las entidades de crédito, lo que puede indicar hasta qué punto hay discriminación entre las empresas. Para responder a esta cuestión se plantea la regresión siguiente:
\[\mathrm{y} = \beta_ {1} \mathrm{x} _ {1} + \beta_ {2} \mathrm{x} _ {2} + \beta_ {3} \mathrm{x} _ {3} + \beta_ {4} \mathrm{x} _ {4} + \Delta \beta_ {1} \mathrm{x} _ {1} \mathrm{I} _ {1} + \Delta \beta_ {2} \mathrm{x} _ {2} \mathrm{I} _ {2} + \xi\]
siendo
Un signo positivo en los coeficientes y indicaría que se da acceso al crédito en condiciones priviligiadas a las empresas cuya financiación se realiza en las condiciones más desfavorables. Esto podría justificarse para empresas a alto riesgo (estratégicas) o para empresas en fase de recuperación, por ejemplo. Por contra, un signo negativo de los coeficientes y indicará una fuerte disminución en favor de las empresas que tienen acceso al crédito a mejores condiciones.
En cada uno de los tres años estudiados, el resultado de la regresión es la obtención de sig-
| nos negativos para $\Delta\beta_{1}$ y $\Delta\beta_{2}$ . Sin embargo, $\Delta\beta_{2}$ no es nunca significativamente distinto de cero. En cambio, el valor estimado del $t_{i}$ de $\Delta\beta_{1}$ para el año 1986 es -1,9, por lo que es significativo a un nivel del 10%, no siéndolo en los años 1984 y 1985. El tema acceso o no a otras fuentes de financiación a largo plazo cambia el coste de los préstamos a largo plazo de las entidades de crédito en 4,60%, diferencia extremadamente elevada. |
El segundo test de segmentación fuerte del mercado examina la diferencia, a priori, apreciable que existe, entre los tipos sobre efectos al descuento y los tipos sobre préstamos que los primeros sean más elevados que los segundos, lo cual es contrario a la idea de que los tipos sobre cada pasivo deben reflejar el riesgo al tener los créditos por descuento de efectos un riesgo mucho menor para la entidad de crédito. Sin embargo, la diferencia que se aprecia a partir de los tipos estimados por la regresión es mucho menor que la diferencia que se obtiene a partir del tipo global sobre préstamos del Cuadro 2. Para ver si la diferencia entre el tipo sobre efectos y el tipo en los préstamos a corto plazo es significativa, hemos realizado un test de igualdad cuyo resultado viene dado en el Cuadro 10.
CUADRO 10
| Año | Tipo sobre efectos | H0 | H1 | ||||||||||||
| 1984 | re= 0,1711 | $\hat{\beta}_{2} = r_{e}$ | $\hat{\beta}_{2} \neq r_{e}$ | ||||||||||||
| 1985 | re= 0,1889 | $\hat{\beta}_{2} = r_{e}$ | $\hat{\beta}_{2} \neq r_{e}$ | ||||||||||||
| 1986 | re= 0,1633 | $\hat{\beta}_{2} = r_{e}$ | $\hat{\beta}_{2} \neq r_{2}$ | ||||||||||||
| SECTOR 6 | SECTOR 7 | SECTOR 8 | |||||||||||||
| β1 | β2 | β3 | β4 | R,n | β1 | β2 | β3 | β4 | R,n | β1 | β2 | β3 | β4 | R,n | |
| 1984 | NS | 15.78 | 26.09 | NS | .66n=17 | 19.25 | 12.28 | 7.39 | NS | .6361 | 16.68 | 16.72 | NS | NS | .73n=84 |
| 1985 | NS | 16.28 | 41.46 | NS | .72n=18 | 18.87 | 14.43 | 8.06 | NS | .77n=63 | 12.13 | 17.16 | 12.79 | NS | .42n=8 |
| 1986 | NS | 20.29 | 34.07 | NS | .36n=20 | 16.56 | 17.06 | 6.82* | NS | .71n=59 | 23.97 | 14.04 | 13.55 | NS | .62n=91 |
| SECTOR 9 | SECTOR 10 | SECTOR 11 | |||||||||||||
| β1 | β2 | β3 | β4 | R,n | β1 | β2 | β3 | β4 | R,n | β | β | β | β | R,n | |
| 1984 | 16.25 | 14.25 | 6.70 | 22.07 | .65n=195 | 19.29 | 18.35 | 7.25 | 10.85* | .67n=104 | 15.79 | 20.40 | NS | 43.53 | .53n=173 |
| 1985 | 14.54 | 13.56 | 7.95 | NS | .66n=189 | 16.68 | 19.02 | 16.44 | NS | .51n=110 | 17.32 | 14.25 | 15.20 | NS | .64n=183 |
| 1986 | 15.05 | 15.44 | 7.63 | NS | .56n=181 | 14.01 | 15.83 | 7.63 | 15.51 | .72n=108 | 15.15 | 17.05 | 9.29 | NS | .63n=168 |
El número de observaciones para el sector 5 es demasiado pequeño para obtener resultados significativos. No: No significativo al nivel de significación del 15%. #: No significativo al 54 pere si al 10%
Los tipos sobre efectos sólo han sido significativamente distintos de los tipos sobre los préstamos a corto plazo en el año 1985, por lo que no puede deducirse que los tipos aparentes sean letra normal sistemáticamente más elevados en los efectos al descuento.
3.2 Segmentación por tamaño y sector
Los tipos sobre préstamos de las empresas son el resultado no sólo de las condiciones del mercado del crédito sino también de las condiciones de riesgo en las que ésta opera. En particular, el riesgo de quiebra es distinto según el tamaño de la empresa, por una parte, y el sector de actividad al que pertenece, por otra. Por esta razón es interesante examinar hasta qué punto existe una diferenciación importante en las condiciones de financiación que se ofrecen a las empresas en función de su tamaño y de su sector de actividad.
Al contrastar los tipos aparentes por tamaño, el resultado es el de una ausencia de diferenciación de los tipos aparentes en función de los tamaños. Esto significa que globalmente, las condiciones de financiación son lo suficientemente similares para que las diferencias dentro de cada grupo de empresas (grandes, pequeñas y medianas) sean comparables a las diferencias entre estos grupos.
Este resultado se obtiene para cada uno de los tres años del período muestral 1984-1986.
un cambio entre los años 1984-1985 y el año 1986. En los primeros, no se rechaza la hipótesis de igualdad de los coeficientes, lo cual significa que los tipos no reflejaban el riesgo sectorial. Sin embargo, en el año 1986 las condiciones del mercado cambian y se rechaza la hipótesis de igualdad de coeficientes por sectores.
Sin embargo, no aparece una clasificación obvia de los sectores en función del riesgo tal y como se refleja en los tipos de interés porque los tipos aparentes sobre los préstamos a corto plazo de entidades de crédito conducirían a establecer un ranking completamente distinto del que podríamos proponer a partir de los tipos a largo plazo.
BIBLIOGRAFIA
Banco de España Informe Anual 1986, y 1987.
A. Cuervo, J.A. Parejo y L. Rodríguez Sáez: Manual de sistema financiero, Ariel, 1988.
F. Gutiérrez y J.A. Campoy: Eficiencia y competencia en el sistema bancario español. Boletín Económico del Banco de España, diciembre 1988, pag. 55.
Instituto Nacional de Estadística: Estadísticas de suspensiones de pagos y declaraciones de quiebras, 1987.
G. Mato: Inversión, coste del capital y estructura financiera: un estudio empírico. Universidad Complutense, 1988.
A. Novales: Evolución del saneamiento financiero de las empresas industriales en España. Documento 88-11 FEDEA.
A. Novales: Econometría, Ed. Mc. Graw Hill. Pag. 173.
APENDICE 1
EL MARCO DE REFERENCIA
1. Los tipos de interés
para los bancos, siendo ésta estable e igual a 2,9 puntos para las cajas de ahorros. Se observa también que, a partir de 1984, el tipo de interés del crédito oficial es superior a la tasa de inflación.
Durante el período 1984-1986, los costes de la intermediación financiera disminuyen ligeramente, mientras que los márgenes permanecen constantes , por lo que la reducción de los tipos de interés debería redundar en beneficio de las empresas si el coste medio de los recursos de las entidades de crédito hubiese disminuido con los tipos de interés.
Por último el riesgo de crédito disminuye durante el período considerado, como lo muestra la evolución de las suspensiones de pagos y declaraciones de quiebra . Aunque lo que importa en la determinación de los tipos de interés de los préstamos a las empresas sea la probabilidad anticipada de quiebra o suspensión de pagos, las anticipaciones no deben mostrar una gran divergencia con respecto a los movimientos efectivamente observados. La tendencia en éstos es muy clara, ya que las quiebras disminuyeron en un 75% entre 1982 y 1986, mientras que las suspensiones de pagos disminuyeron en un 41% entre 1984 y 1986.
Vease F. Gutiérrez y J.A. Campoy "Eficiencia y competencia en el sistema bancario español". Boletín Económico del Banco de España, diciembre 1988, p.55.
Estadísticas de suspensiones de pagos y declaraciones de quiebras, 1987, INE.
Banco de España, Informe Anual, 1987, Apén dice estadístico, p. 300.
SISTEMA FINANCIERO. ACTIVOS 1984 1985 1986 1. Total de inversiones crediticias a. Banca 15.1 13.9 13.5 b. Cajas de Ahorro 14.1 13.9 13.6 2. Cartera de efectos Banca a. Total 16.8 15.9 15.7 b. Efectos comerciales ... ... 16.0 c. Efectos financieros ... ... 13.9 Cajas de Ahorro d. Total 17.4 16.8 16.2 3. Créditos y préstamos a. Banca 15.4 13.9 13.4 b. Cajas de Ahorro 14.5 14.4 14.0 4. Efectos y créditos en pesetas a. Banca 16.6 15.4 14.6 b. Cajas de Ahorro 14.8 14.7 14.3 5. Efectos y créditos en moneda extranjera a. Banca 11.8 10.2 8.7 b. Cajas de Ahorro 10.0 8.4 7.5 6. Créditos de regulación especial a. Banca 10.2 10.1 10.1 b. Cajas de Ahorro 11.8 11.7 11.7 7. Créditos libres a. Banca 16.0 14.6 14.6 b. Cajas de Ahorro 14.7 14.5 14.6 8. Crédito Oficial a. Rentabilidad bruta de sus creditos 10.9 11.2 11.4 b. Rentabilidad neta de sus créditos 9.9 9.8 10.3
2. La estructura de los pasivos financieros
El incremento de los créditos otorgados por las entidades financieras en 1984 es muy limitado, como resultado de la reducción de la demanda de crédito, los créditos de las administraciones públicas (debido en el 84 a la contabilización de la operación Rumasa) y los créditos del exterior financiaron una parte importante de los pasivos financieros. En cambio, en 1985 y 1986 el proceso se invierte, y las empresas prefieren aumentar su endeudamiento interior para amortizar su deuda exterior.
La reducción del flujo de crédito concedido por las instituciones del sistema bancario al sector privado tuvo como consecuencia un aumento del crédito regulado en 1984. Este disminuye de modo importante en el 85 y esta tendencia perdura en el 86 con la disminución de los créditos otorgados por las entidades de crédito oficial.
El incremento de los créditos a tipo variable es uniforme durante todo el período considerado, modificando así la sensibilidad de la demanda de crédito al tipo de interés del mercado.
A lo largo de este período, el proceso de desintermediación se desarrolla, con una financiación de las empresas más importantes vía los mercados de valores, por una parte, y el mercado monetario, por otra, con el desarrollo muy importante de los pagarés de empresa. Las emisiones de pagarés de empresas alcanzan 300.000 millones de pesetas en 1986 a pesar de la modificación de la regulación fiscal, cuyo efecto fue una disminución de este tipo de financiaciación a partir del mes de mayo ("Informe Anual", 1986 BE). Sin embargo, la disminución de la intermediación financiera parece hacerse en beneficio de las grandes empresas, lo que la estructura de sus gastos financieros debería reflejar.
2.3 Los gastos financieros
Al centrar el análisis en los gastos financieros de las empresas, estamos privilegiando voluntariamente un agregado que resulta de comportamientos heterogéneos de financiación.
Los gastos financieros abarcan:
1) Los intereses de préstamos, que a su vez se subdividen en intereses de préstamos a corto y a largo plazo, cada uno de ellos pudiendo emanar de una entidad crediticia, de una empresa no financiera o familia o del exterior.
Debemos subrayar que el flujo de intereses pagados sobre préstamos a largo plazo va a resultar de las condiciones de interés negociadas en el momento de la concesión del crédito, con lo que estos intereses no son únicamente un reflejo de los tipos de interés actuales sino también de los tipos de interés anteriores.
Por otra parte, según la fracción de créditos cuyo interés está indiciado, los gastos por intereses van a tener una correlación más o menos grande con el nivel actual de los tipos de interés.
Por último, debe señalarse que la fracción de crédito correspondiente al crédito oficial es determinante del nivel de tipos de interés medios que paga la empresa. Este efecto será particularmente sensible en los sectores estratégicos o socialmente sensibles.
2) Los gastos financieros por descuento de efectos comerciales, que constituyen también una parte importante de los gastos financieros de las empresas.
Señalemos que los gastos financieros de las empresas no incluyen el coste del arrendamiento financiero. Durante el período considerado, la inversión financiera por leasing ha pasado del 0,51% del PIB, en 1984, al 0,99% en 1986 , con lo que los gastos financieros deberían reducirse. Sin embargo, la inversión financiada con un leasing permite también a la empresa disminuir su deuda al no tener que comprar el activo que arrienda. Por tanto, el efecto total del incremento de los arrendamientos financieros sobre los gastos financieros en porcentaje de los recursos ajenos no debería ser muy elevado.
Véase A. Cuervo, J.A. Parejo y L. Rodríguez Sáez "Manual de sistema financiero", Ariel, 1988.
APENDICE 2
Tipos efectivos y tipos aparentes
Supongamos que se observa el stock de un tipo de la deuda total en el período 0 y en el período 1. Esta deuda se define como la suma de las deudas no amortizadas.
\[\begin{array}{r l r} \mathrm{K(t)} & = & \Sigma \\ & & \mathrm {j\epsilonJ(t)} \end{array} \quad \mathrm {K^ {j} (t)}\]
donde J(t) es el conjunto de préstamos vigentes en t, j es un tipo de deuda específico, caracterizado por una fecha inicial T₁(j), una fecha de amortización T₂(j), y un tipo de interés rʲ(t) calculado sobre el capital no amortizado, Kʲ(t).
Los gastos financieros sobre el período considerado son:
\[G = \sum_ { \begin{array}{c} j \in U J (t) \\ t \in [ 0, 1 ] \end{array} } \int_ {\infty} ^ {\text {Min}} \begin{array}{l} (1, T _ {2} (j)) \\ K ^ {j} (t) r ^ {j} (t) d t \\ \max (0, T _ {1} (j)) \end{array}\]
Para obtener un capital medio equivalente K, sea
\[K = \sum_ {j \in U J (t)} \int_ {0} ^ {t} \begin{array}{l} \text { Min } (1, T _ {2} (j)) \\ K ^ {j} (t) d t \\ \max (0, T, (j)) \end{array}\]
Entonces es una media de los distintos
tipos de interés ponderada por la intensidad de utilización del tipo de deuda correspondiente.
Para un tipo de deuda que aumenta o que se amortiza de modo lineal, se obtiene
\[K ^ {j} = \begin{array}{l l} 1 & K ^ {j} (t) d t = K ^ {j} (1) \\ 0 & \end{array} \quad t d t + K ^ {j} (0) \begin{array}{l l} 1 & (1 - t) d t \quad o s e a \end{array}\]
\[\mathrm{K} ^ {\mathrm{j}} = \frac {\mathrm{K} ^ {\mathrm{j}} (1)}{2} + \frac {\mathrm{K} ^ {\mathrm{j}} (0)}{}\]
\[\begin{array}{l l} \text {lo cual implica} \\ K & = \frac {\sum [ K ^ {j} (1) + K ^ {j} (0) ]}{2} = \frac {\sum K ^ {j} (1) + \sum K ^ {j} (0)}{2} \end{array}\]
expresión utilizada para evaluar el capital medio equivalente.
APENDICE 3
HETEROSCEDASTICIDAD
Dadas las características de las variables consideradas: tipos aparentes de deuda y su distinción según plazos y origen (entidades de crédito y otros), cabe esperar que las empresas tengan distintas condiciones de financiación según su tamaño (definido por su volumen de ventas) y que, por tanto, la varianza de su término de error sea función de dicho tamaño.
El supuesto anterior, varianza no constante en función del tamaño, fue contrastado utilizando el test de Goldfeld y Quandt . Los resultados de este test, aplicado a cada uno de los años, no muestran evidencia de heteroscedasticidad de este tipo. Una posible explicación de este resultado, reside en que la variable endógena, construida como el cociente de los gastos financieros sobre el total de deuda, para cada empresa, corrige este efecto.
La diferenciación en submuestras, por sectores o tamaños, permite efectuar un contraste especial de heteroscedasticidad en el que se juzga si las varianzas entre submuestras son iguales.
Para cada una de las submuestras consideradas, se obtiene un modelo de regresión y por tanto un término de error, distribuido , con el que se contrasta la hipótesis nula:
Vease A. Novales. "ECONOMETRIA" Ed. Mc. Graw. Hill. Pag. 173.
El número de submuestras consideradas, para cada uno de los años, ha sido de 7 por sectores y 3 por tamaños (pequeños, medianas y grandes). Para 1984, en ambas clasificaciones el valor del estadístico Q de Golfeld y Quandt estimado (por sectores Q=10,3 y por tamaños Q=3,6) es inferior al valor de la distribución chi-cuadrado tabulada, por lo que no se rechaza la hipótesis nula de igualdad de varianzas.
No obstante, se considera una posible desigualdad entre la varianza para el modelo en el sector de Industrias Manufactureras No Alimentarias (n° 11) respecto al resto de los sectores. El nuevo contraste considera m=2 (dos submuestras, el modelo agregado para los primeros 6 sectores y el modelo del sector 11) y lleva a rechazar la hipótesis nula de igualdad (Q=66,4 > X con nivel de significación del 5%. Se efectúa una corrección en los datos del sector 11
(se ponderan por , , desviación estimada
para el modelo agregado de los primeros 6 sectores y desviación estimada para el modelo del sector 11) y se reestima el modelo. (La nueva variable aleatoria (i=sector 11) presenta ahora una varianza igual a la del resto de las submuestras).
Para el resto de los años, 1985 y 86, se efectuó un contraste similar obteniendose los mismos resultados (no rechazando la hipótesis nula de igualdad de varianzas entre submuestras). Los datos de 1985, fueron primero corregidos para los sectores de productos Químicos (n°8), de Industrias alimentarias (n°10) Industrias Manufacturas (n°11) por un de construcción similar al indicado para 1984. Posteriormente, la clasificación por tamaños mostró evidencia adicional de heteroscedasticidad entre estas submuestras, por lo que se volvieron a transformar los datos del mismo modo. Para 1986, unicamente se efectúa una corrección para el sector de Siderometalurgia (n°6).