EL MERCADO REPO DE LETRAS DEL TESORO:
ANALISIS EMPIRICO
Ignacio Ezquiaga Domínguez * Xavier Freixas Dargallo ** 89-09
* Director Análisis Económico de ANALISTAS FINANCIEROS INTERNACIONALES
** Subdirector de FEDEA
La creación en julio de 1987 de las letras
del Tesoro como nuevo instrumento de financiación
persigue un doble objetivo: por una parte se trata
de establecer una nueva forma de financiación del
déficit público, con un calendario de emisión de
periodicidad fija y por otra de elaborar un
vehículo de inversión líquido, gracias al
mecanismo de las cesiones con pacto de recompra y
las adquisiciones con pacto de reventa, que da más
flexibilidad a la gestión de tesorería de las
instituciones financieras y de las grandes
empresas, al constituir un nexo entre los mercados
monetarios y los mercados bancarios.
Aunque por su volumen de negociación este
instrumento, no pueda ser comparado al de los
pagarés del Tesoro antes de mayo de 1985, los
objetivos previstos se han visto cumplidos.
Efectivamente, el mercado de repos sobre letras
del Tesoro alcanza un nivel de saldo vivo superior
a los 300 m.m. de pesetas a partir de 1988,
concentrándose éstos en los plazos de negociación
entre un día y tres meses.
Dado que este mercado drena una liquidez
sufiente, los precios o tipos de interés que en él
se determinan deben corresponder a las
anticipaciones que los operadores tienen sobre el
nivel de los mismos. Estas se basan, por una
parte, en el nivel de los tipos de interés en el
mercado interbancario, y, por otra, en el nivel de
los tipos sobre operaciones repo a plazos
distintos.
Es interesante, pues, examinar el
funcionamiento de este mercado incipiente
basándonos en los datos de sus dos primeros años
de existencia. Concretamente, hemos diseñado un
análisis empírico que nos ha permitido plantear la
cuestión de la formación de los tipos de interés
en este mercado a la vez relativamente al mercado,
interbancario y a los tipos para otros plazos, ya
sean más largos o más cortos. Para ello, hemos
examinado cuales eran los determinantes de los
diferenciales de tipos de interés.
determinantes de la diferencia entre los tipos
sobre depósitos interbancarios y los tipos sobre
analítica como empírica. La conclusión de nuestro
aspecto, es que las diferencias entre los tipos
de interés en el interbancario y los tipos en el
mercado repo son atribuibles al saldo vivo
disponible de letras del Tesoro en las carteras
de los titulares de anotaciones en cuenta, por
una parte y al nivel de préstamos de regulación
monetaria del Banco de España al Sistema Bancario
expresado en porcentaje del saldo de letras del
Tesoro en cartera por otra. La primera variable
es un indicador de las posibilidades que tienen
los titulares de anotaciones en cuenta de
reestructurar sus balances en función del
diferencial depo-repo. La segunda es un indicador
de las necesidades de liquidez del Sistema
Bancario: cuanto mayores éstas, mayor será el
diferencial depo-repo.
El segundo aspecto que desarrollamos en esta
nota se refiere a la estructura intertemporal de
los tipos de interés. Nos hemos planteado aquí la
cuestión de la formación simultánea de los tipos
de interés sobre los distintos plazos para
examinar la existencia de primas sobre ciertos
plazos, así como las anticipaciones de formación
de los tipos futuros tal y como se deduce de los
"spreads", o diferencias entre tipos a largo y
tipos a corto.
Nuestros resultados muestran, por una
parte, que, en el período muestral examinado, no
hay evidencia de que existan primas sobre los
tipos de interés para un plazo relativamente a
otros. En cuanto a la formación de anticipaciones,
el análisis empírico demuestra que existe
sobrerreacción de los tipos largos a los tipos
cortos, lo que corresponde a la existencia de
variaciones exageradamente importantes de los
tipos a largo como reacción a variaciones de los
tipos a corto. Ello implica que el mercado repo no
es perfecto, por lo que una estrategia de
reestructuración de la cartera de letras genera
rendimientos superiores a los que se obtendrían
invirtiendo sistemáticamente en repos con el mismo
plazo.
En nuestra simulación obtenemos un
rendimiento de 12,64 % para una cartera de letras
a uno y tres meses que se reestructura en función
del tipo de interés a un mes, cuando el
rendimiento invirtiendo durante el mismo periodo
en letras a un mes hubiera sido de 12,31 % y el de
invertir en letras a tres meses de 12,21 %. Esta
"imperfección" del mercado repo nos ha parecido
tanto más interesante cuanto que no hay evidencia
similar en lo que se refiere al funcionamiento del
mercado interbancario.
I. Los determinantes del diferencial depo-repo a un día
Un primer estudio de la relación entre el tipo repo de las operaciones entre titulares y el tipo depo a un día permite sospechar que no existe un diferencial estable - "normal"- entre ambos tipos de interés. Si llevamos a cabo una regresión simple mínimocuadrática entre la evolución de ambos tipos a lo largo del período 1ª decena de julio 87 - 1ª decena de junio 89 podemos concluir que, estadísticamente, no cabe deducir la existencia de un diferencial "normal".
Así, siendo
td = 1 + tipo depo a un día, en tanto por
uno (media decenal)
tr = l + tipo repo a un día, en tanto por uno (media decenal)
entonces, corrigiendo por autocorrelación
\[\begin{array}{r l} \mathrm{tr} & = 0, 3 8 0 9 5 + 0, 9 3 7 4 \mathrm{td} \\ & (0, 4 3 3) \quad (1 4, 7 5 8) \end{array}\]
\[\mathrm{R} ^ {2} = 0, 7 7 0 1\]
\[\left. \begin{array}{r c l r} y & \rho_ {1} & = & - 0, 1 0 \\ & \rho_ {2} & = & - 0, 1 8 \\ & \rho_ {3} & = & 0, 1 2 \end{array} \right] \quad \begin{array}{l} \text {son inferiores a 2} \\ \text {desviaciones standard} \end{array}\]
donde los son los coeficientes de autocorrelación de orden t de los residuos. Se acepta pues que el coeficiente de td sea igual a 1, por lo que podemos trabajar con la variable tr - td. Por otra parte, el valor de la constante no es significativo.
Una de las variables que podrían explicar tal diferencia es el saldo vivo disponible de letras del Tesoro en las carteras de los titulares de anotaciones en cuenta. Este saldo es el utilizable por éstos en sus operaciones de repo con garantía de letras del Tesoro en el mercado entre titulares de cuenta. Su volumen depende, en términos agregados, tanto de la suma de posiciones largas en letras del Tesoro del activo del Balance de los titulares, como de los saldos netos de operaciones temporales del conjunto de los titulares con el Banco de España o con terceros no titulares de cuenta. En definitiva,
Saldo disponible Cartera Cesión temporal en titulares = contable en - al Banco de + titulares España + Adquisición Cesión temporal + temporal al - a terceros + Banco de España + Adquisición temporal + de terceros
Para una entidad financiera titular de anotación en cuenta, su saldo disponible de letras resulta, no sólo de su cartera contable y de sus saldos netos cedidos o adquiridos al Banco de España o a terceros, sino también de los saldos netos cedidos o adquiridos a otras entidades titulares. Como estudiamos aquí agregadamente el mercado de repo entre titulares, las compra-ventas entre los propios titulares suman cero y no afectan, obviamente, al saldo total disponible en terceros.
Hemos visto en el epígrafe anterior que la naturaleza financiera de una operación repo justifica que su tipo de interés sea inferior al de una operación sin garantía para un mismo plazo. Si siempre existiera un volumen suficientemente amplio de letras del Tesoro disponibles en la cartera de las entidades titulares, el diferencial de tipos entre el depósito y el repo con letras tendería a ser estable y su nivel respondería a la materialización de la diferente naturaleza de ambas operaciones. Sin embargo, ello raramente es así en la realidad.
mercado entre titulares, es decir, cuando en las carteras disponibles de éstos existe un volumen muy elevado en términos relativos de ese activo, tiende a aumentar su capacidad de uso en operaciones repo, ya que aquéllos pretenden financiar sus posiciones excedentes en el mercado repo de este activo. Paralelamente, la situación del mercado de Activos de Caja en ese momento no es irrelevante. La mayor o menor necesidad de fondos prestados o incluso la existencia de excedentes de liquidez en las entidades financieras inciden también en el "uso" que éstas hacen de sus carteras disponibles. Cuando una entidad precisa de un fuerte volumen de Activos de Caja prestados con el fin de ajustarse al nivel necesario en función de sus recursos computables, está más incentivada a utilizar su cartera disponible de activos monetarios como garantía en operaciones repo que cuando su necesidad de liquidez es muy escasa o que cuando posee excedentes de liquidez.
Esta consideración del saldo disponible de activos monetarios como "segunda línea de liquidez" en una entidad financiera conduce a una interpretación del diferencial depo-repo en letras del Tesoro ligada, tanto al saldo de letras en los titulares, como a la necesidad o exceso neto de fondos prestados de las entidades financieras. Si el tipo de interés depo a un día depende de las condiciones de oferta y demanda de fondos, en el mercado de Activos de Caja, el tipo repo en letras varía en función de la evolución del tipo depo y de las existencias disponibles de letras del Tesoro en las entidades.
arbitraje entre el mercado depo y el mercado repo. Imaginemos que un arbitrajista del mercado observa que el diferencial entre depo y repo a un día es "demasiado" elevado. Su reacción inmediata será tomar fondos del mercado repo, vendiendo letras, y simultáneamente prestar esos fondos en el mercado depo. La posibilidad real de llevar a cabo este arbitraje depende lógicamente de que el arbitrajista disponga de letras para vender. Agregadamente, si las entidades titulares disponen de un volumen de letras suficiente para que los arbitrajistas aproximen ambos tipos de interés, entonces el diferencial podrá estrecharse hasta niveles más acordes con las distintas naturalezas de ambas operaciones. A mayor saldo disponible de letras, menor diferencial depo-repo a un día. Bajo otro punto de vista, la cuestión no es sino la conexión de la función de demanda de letras de las entidades titulares con la función de demanda de liquidez. En este sentido, la relación de causalidad entre el diferencial y el saldo disponible sería siempre bidireccional.
| Si vía arbitraje, el nivel del diferencial depende en primera instancia del saldo disponible de letras, parece clara la importancia de la calificación que las entidades titulares hacen en cada momento del nivel de sus saldos, es decir, si los consideran demasiado amplios o demasiado reducidos. Una entidad titular puede considerar que su saldo disponible de letras del Tesoro es "demasiado" elevado o "demasiado" bajo, en función de sus perspectivas de tipos de interés y/o de su estrategia de crecimiento de su Balance. El hecho de que el nivel de letras disponible en las entidades titulares haya demostrado históricamente ser muy variable viene aparejado con una elevada volatilidad del diferencial depo-repo. Así, los |
períodos de abundancia de este activo en las carteras de las entidades -bién por anticipación de vencimientos futuros ante perspectivas de tipos de interés a la baja, bien por situaciones transitorias ligadas a la escasez de demanda del público- han coincidido con diferenciales extremos entre depo y repo.
Por el contrario, períodos de escasez de letras en el mercado entre titulares, relacionados con estrategías de minimización de sus carteras ya porque las expectativas previeran futuras alzas en los tipos, ya porque la fuerte demanda de crédito privado recomendara reducir las carteras disponibles de deuda pública, o simplemente por impulsos no previstos de la demanda de terceros de letras del Tesoro, han venido acompañados de diferenciales amplios, superiores a lo que la valoración de ambas operaciones en términos financieros supondría.
De esta forma, es la ambivalencia de la letra del Tesoro en la cartera de las entidades titulares como segunda línea de liquidez y como instrumento de inversión, lo que hace del volumen de letras disponibles un determinante del diferencial depo-repo. Si el papel de la letra como segunda línea de liquidez hace de ésta un instrumento utilizable en cesiones repo para generar Activos de Caja en una institución financiera, lo que liga el tipo repo al tipo de interés del depósito interbancario, su simultáneo papel como activo de inversión, hace que sus saldos en cartera varían en función de las expectativas de cada institución, lo que provoca que su escasez o su abundancia relativa -resultado de la valoración subjetiva que cada institución hace del saldo deseable frente a los saldos de
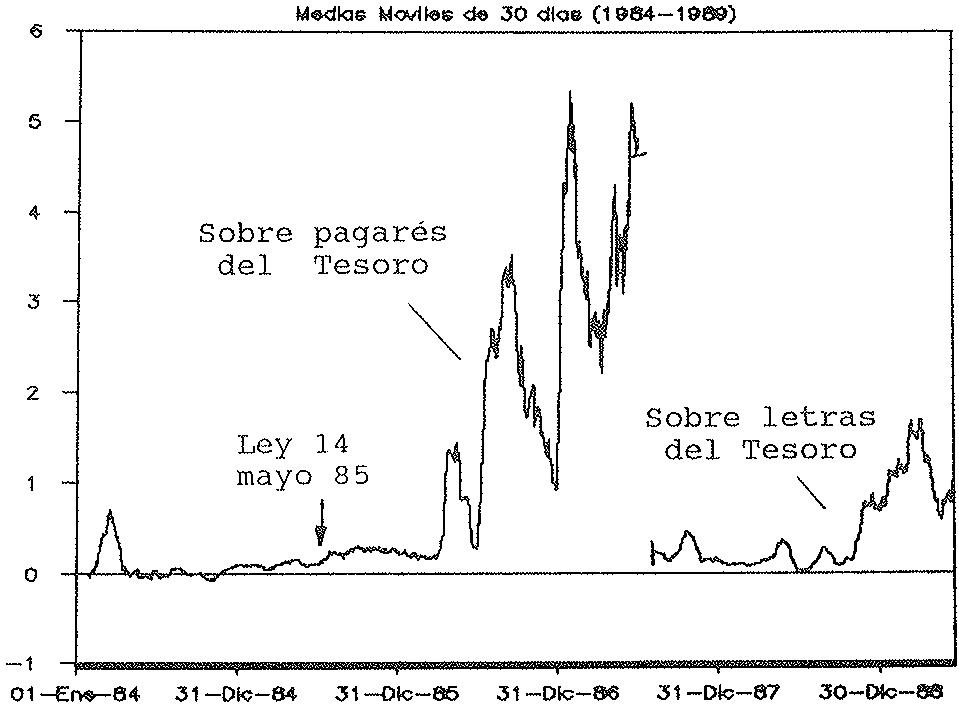
En el caso del pagaré del Tesoro, la importancia del activo como inversión (obligatoria) anula su papel como "segunda línea de liquidez". Esta situación tiene su muestra más extrema en la posibilidad mostrada por el mercado de pagarés de existencia de tipos repo a un día negativos. Las entidades, en su voluntad de minimizar excedentes de pagarés, llegan a pagar intereses por cubrir una necesidad transitoria de papel ante la escasez de éste en el mercado entre titulares sujetos al coeficiente. Ello segmenta el mercado repo de este instrumento frente al mercado de depósito interbancario. En el caso de la letra del Tesoro, con un mercado no sujeto a ningún coeficiente obligatorio de inversión, es la propia autorregulación de las entidades financieras la que determina su saldo disponible en cartera.
participantes en el mercado ha de restringirse al
EVOLUCION DEL DIFERENCIAL DEPO—REPO Medias Movies de 30 días (1984–1989)
EVOLUCION DEL TIPO REPO A UN DIA EN RELACION CON EL TIPO DE DEPOSITO (JULIO 88- JUNIO 89) (Medias decenales)
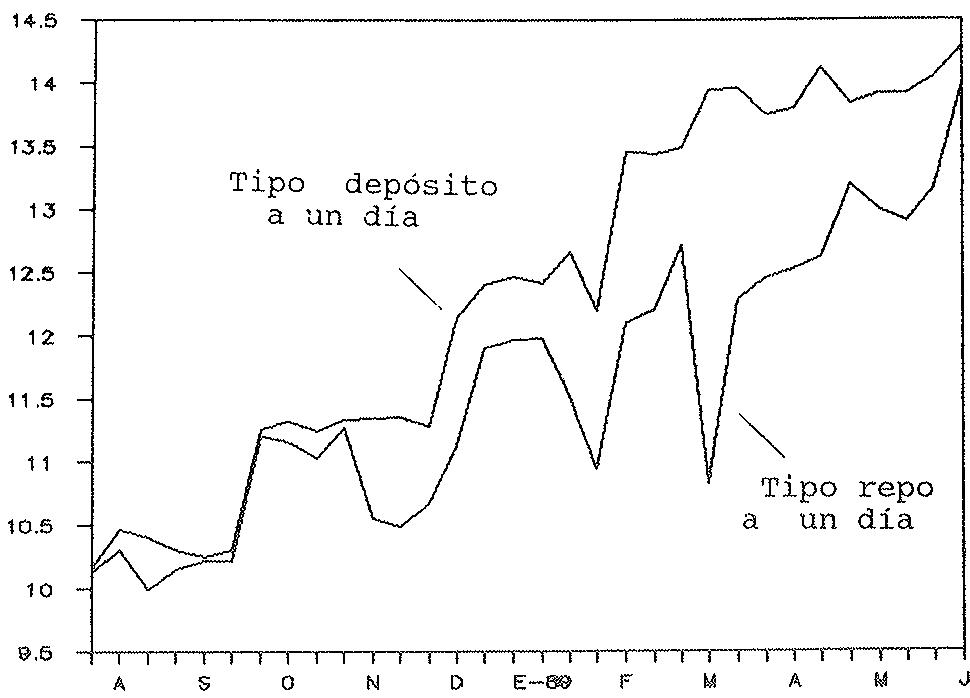
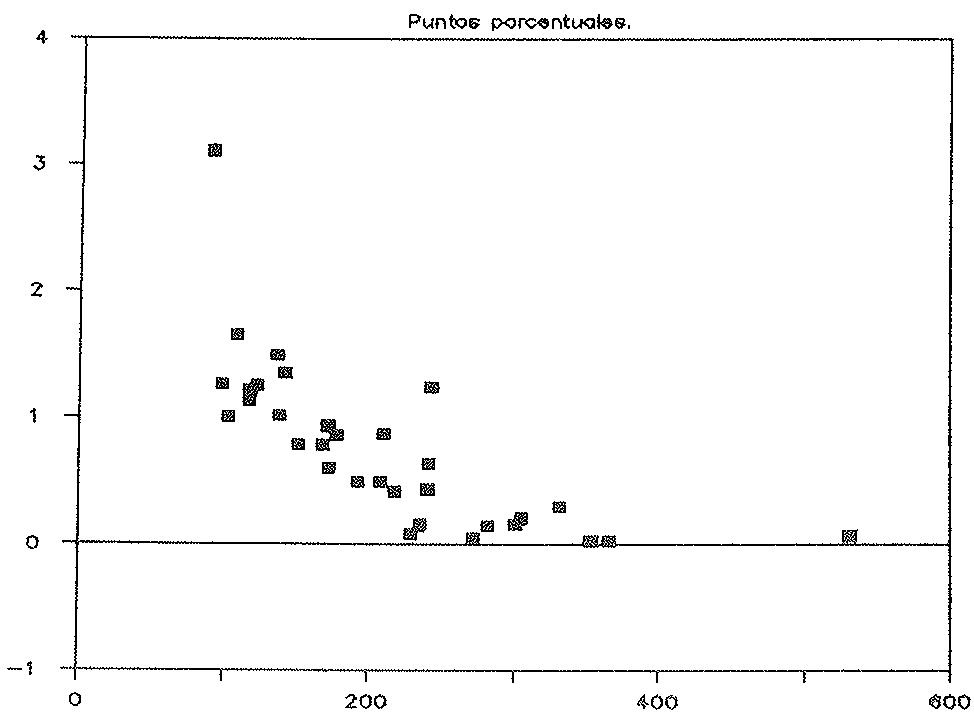
TABLA - 1 ALGUNOS INDICADORES PARA EL PERIODO 3ª DECENA JULIO 88 - 1ª DECENA JUNIO 89
| Diferencial depo-repo dt | Volumen disponible letras en sistema St | Ratio de liquidez rt | ||||
| Máximo | 3,11 | $1^{\text{st}}$ dec mar'89 | 530,89 | $3^{\text{st}}$ dec oct'88 | 5,32 | $1^{\text{st}}$ dec mar'89 |
| Mínimo | 0,03 | $3^{\text{st}}$ dec jul'89 | 90,85 | $1^{\text{st}}$ dec mar'89 | 0,00 | varías dec. |
| $1^{\text{st}}$ dec sep'88 | ||||||
| Media | 0,76 | 211,66 | 1,14 | |||
| STD | 0,64 | 95,41 | 1,39 | |||
| STD/Media | 0,84 | 0,45 | 1,22 | |||
Fuente: Elaboración propia sobre medias decenales de datos diarios.
DIFERENCIAL DEPO—REPO Y SALDO LETRAS GRAFICO - 4
DIFERENCIAL DEPO-REPO Y RATIO LIQUIDEZ
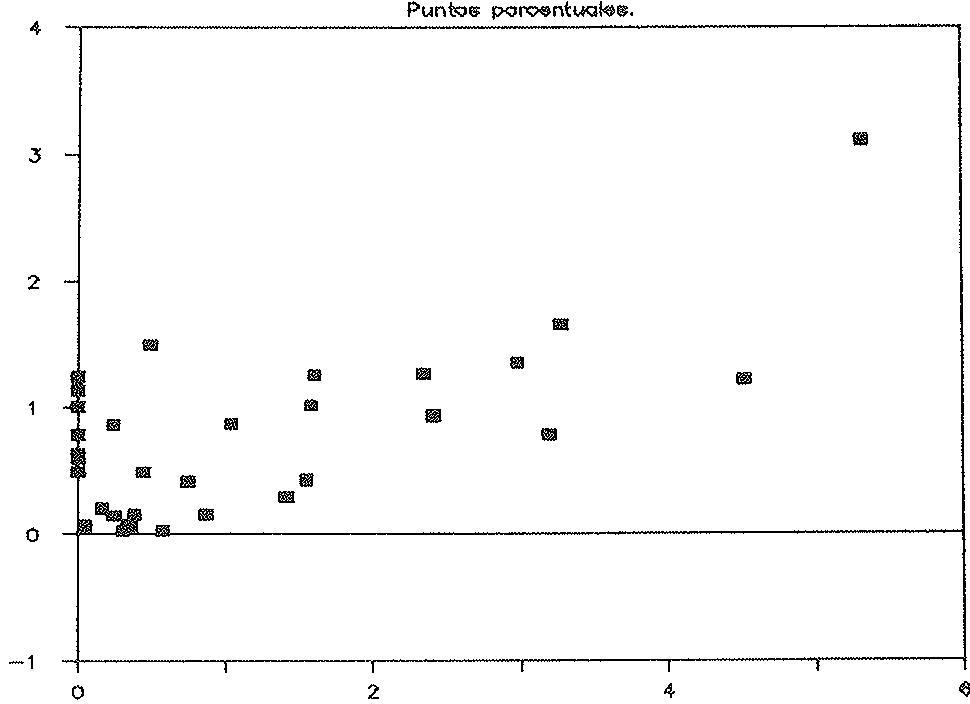
GRAFICO - 5 EVOLUCION DE LA CARTERA DE DEUDA PUBLICA EN ENTIDADES TITULARES
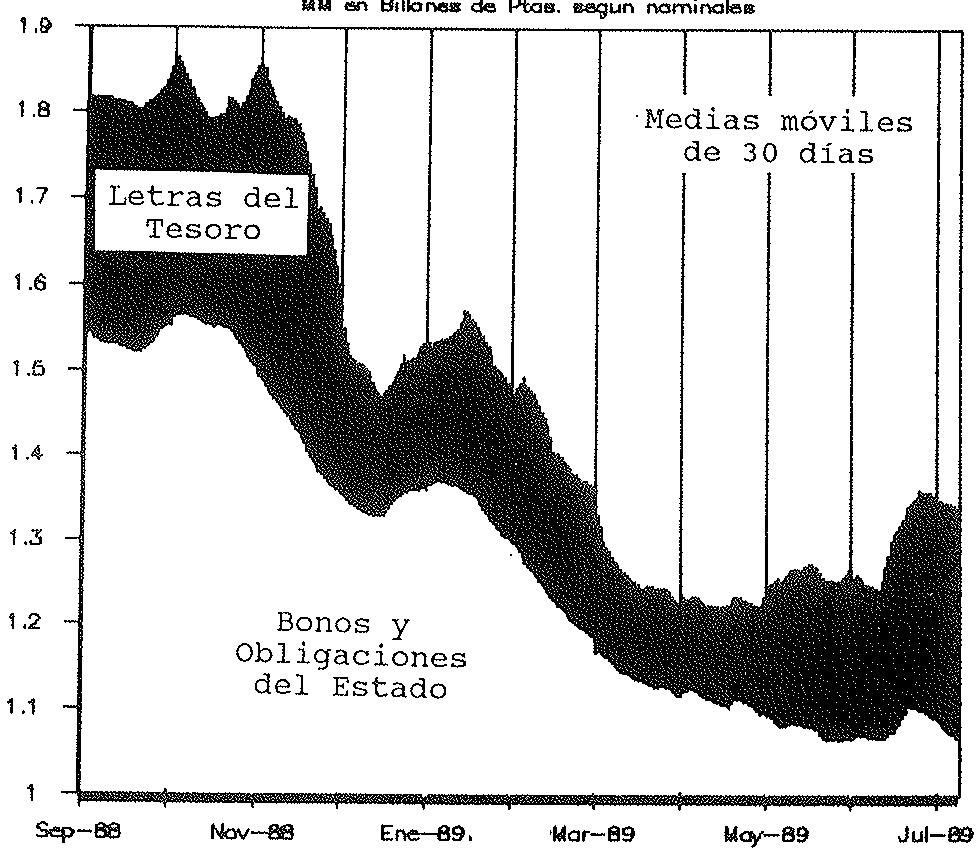
Como hemos señalado ya, sin embargo, los tipos repo no pueden ser insensibles a las condiciones del mercado de Activos de Caja, ya que, aunque la ambivalencia de la letra como instrumento de inversión y de liquidez aleja en muchas ocasiones al tipo repo del tipo depo, es evidente que este alejamiento responde a una incapacidad de la letra de dar respuesta a las necesidades de liquidez de las instituciones financieras como consecuencia de su escasez en ciertas condiciones del mercado.
Con el fin de medir esta situación hemos considerado, para el mismo período de tiempo, la razón préstamo del Banco de España/saldo disponible de letras en titulares (sin el Banco de
España), como indicador de la capacidad del saldo vivo de letras disponibles de abastecer potencialmente las necesidades netas de liquidez de las instituciones financieras. Hemos señalado antes que un amplio diferencial depo-repo podía estrecharse vía procesos de arbitraje entre el mercado repo y el mercado de depósitos y, que estos procesos dependían, para llevarse a cabo, de que realmente los arbitrajistas dispusieran de letras suficientes en sus carteras para poder ser vendidas en el mercado repo, con el fin de prestar los fondos obtenidos de esa manera, en el mercado de depósito. Si el mercado de Activos de Caja muestra unas amplias necesidades de liquidez, tanto más incentivo existirá para un arbitraje en este sentido. Unas fuertes necesidades de liquidez tenderán a alejar los tipos repo de los tipos del depósito, mientras un amplio saldo disponible de letras tenderá a estrecharlos.
Para estimar el ratio de liquidez descrito hemos considerado el volumen medio decenal (sobre datos diarios) de préstamos de regulación monetaria del Banco de España al Sistema Bancario . Así, incluyendo esta nueva variable en el análisis de regresión hemos comprobado que se trata de una variable significativa, en el período estudiado, y que mejora la bondad del ajuste. A mayor proporción de necesidad de préstamo respecto del saldo letras, mayor diferencial depo-repo.
Más apropiado quizá sería considerar decenalmente el préstamo neto (inyección menos drenaje) del Banco de España al Sistema Bancario como un indicador más completo de las condiciones del mercado de Activos de Caja. De hecho, el elevado grado de diversificación alcanzado por el Banco de España en sus intervenciones en el mercado obligaría a considerar todo el amplio abanico de forma diaria. Dificultades en la obtención de esta información completa nos han obligado a restringir el análisis sólo a los préstamos de regulación monetaria.
Así, si
Préstamo del Banco de España
rt = - - - - - - - - - - - - - - - - - - - - - - - - - - - - - - - - - - - - - - - - - - -
St
entonces,
R = 0,766180 Durbin-Watson: 1,7416 Error standard de la regresión: 0,313582
rt: 0,46085
Una cuestión adicional -de gran utilidad para la operatoria en el mercado- cabe deducir de nuestro análisis empírico. Se trata de la elevada sensibilidad de las estrategias de las instituciones sobre su cartera de letras respecto del nivel de diferencial depo-repo. Así, cuando éste alcanza un nivel elevado, las entidades intentan aumentar el volumen disponible de letras con el fin de arbitrar entre el mercado repo y el mercado depo. Si lo consiguen el diferencial disminuye, aumentando el saldo de letras en el Sistema. Una vía de regulación del saldo -además de la adquisición de letras en el Banco de España o en el mercado primario- es la recompra a terceros de una parte de lo cedido. Esta vía, conecta al mercado entre titulares -que es el estudiado aquí- con el mercado que relaciona a las entidades gestoras con sus terceros o comitentes. Diferenciales elevados, es decir, tipos repo bajos, incentivan a las empresas y grandes inversores (no titulares) a tomar fondos contra letras de titulares de cuenta. No es pues extraño que a períodos de bajo nivel de letras en titulares sucedan con relativa prontitud procesos de recuperación del saldo.
II. La estructura temporal de los tipos sobre repos
II.1 Análisis preliminar
Para poder comparar los rendimientos, debemos, primero, calcularlos sobre un período idéntico. Efectivamente, los intereses sobre operaciones cuyo plazo es inferior a un año, se calculan basándose en la fórmula de los intereses simples, por lo que no corresponden al rendimiento obtenido por el inversor sobre un período determinado. A priori, éste puede ser cualquiera, anual, mensual, diario o instantáneo. Sin embargo, las expresiones que relacionan los tipos cortos con los tipos largos son más simples para los tipos instantáneos, por lo que su utilización es conveniente .
En el gráfico siguiente se representan los tipos de interés medios de los repos para plazos que van de un día a seis meses, así como los tipos instantáneos correspondientes. Se observará que los primeros parecen indicar una prima sobre el tipo a tres meses, a la vez sobre el tipo a un mes y sobre el tipo a seis meses, que en realidad sólo aparece debido a la utilización de la fórmula de los interesese simples, y que desaparece con la utilización de tipos calculados sobre un mismo período (instantáneos en el presente caso). Para evitar este tipo de incoherencias, el análisis riguroso de la relación existente entre plazo y rendimiento se efectuará con tipos equivalentes.
TIPOS SIMPLES Y TIPOS INSTANTANEOS Capitalizacion simple y continua
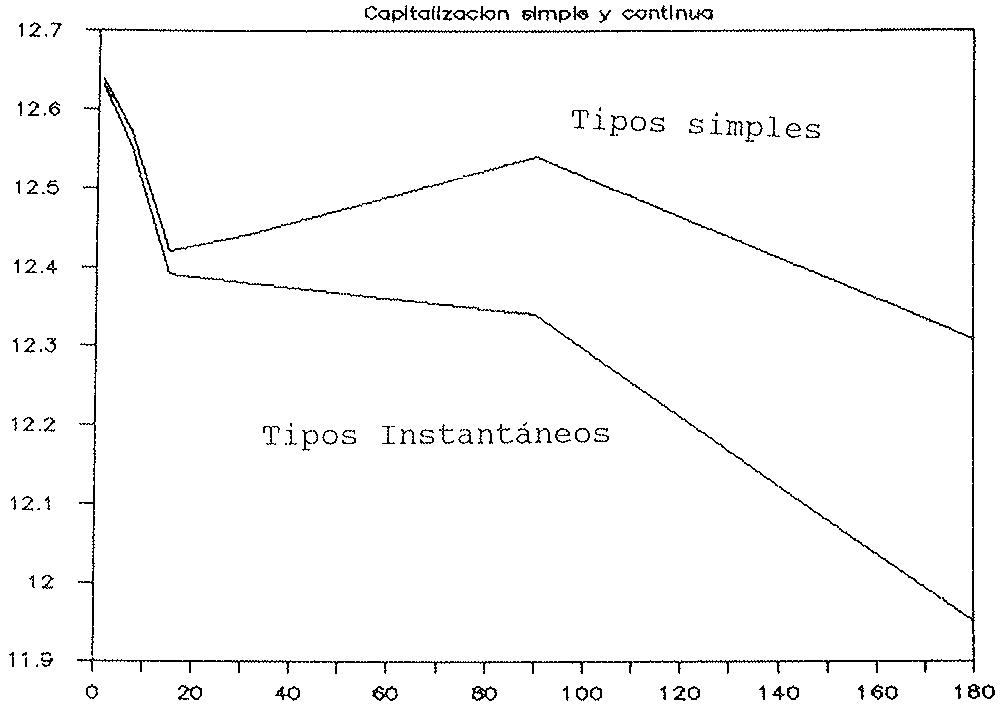
El carácter decreciente de la curva de rendimientos sobre el período 07/1987 a 05/1989 es sorprendente. Como veremos, se explica en parte por la tendencia a una disminución de los tipos de interés durante el período considerado. La tabla l, muestra que también ha sido decreciente la desviación típica de los tipos, así como su rango de variación, de acuerdo con su plazo lo cual corresponde a una variación mayor de los tipos a corto que de los tipos a largo, en conformidad con lo que se podía esperar.
TABLA 1
| Plazo | Tipo de interés medio | Desviación típica | Mínimo | Máximo |
| 1 D | 12,64 | 2,38 | 9,99 | 18,44 |
| 7 D | 12,55 | 2,33 | 9,81 | 18,07 |
| 15 D | 12,39 | 2,19 | 9,76 | 17,56 |
| 1 M | 12,37 | 2,13 | 9,80 | 17,12 |
| 3 M | 12,34 | 2,08 | 9,61 | 16,91 |
| 6 M | 11,95 | 1,54 | 9,24 | 14,74 |
Para ver la importancia que tiene la tendencia decreciente de los tipos sobre la curva de rendimientos, podemos comparar los "spreads" medios que se deducen del análisis anterior con las primas de riesgo medias calculadas a partir de la diferencia de rendimientos sobre períodos rigurósamente idén- ticos.
El "spread" se define como la diferencia entre el tipo a largo y el tipo a corto, por lo que el spread del tipo a 3 meses sobre el tipo a l
mes es, siendo y los tipos a 3 y a 1 mes respectivamente en el instante t.
\[\begin{array}{r l} \overline {{S}} & = - \frac {1}{T} \sum_ {t = 1} ^ {T} (r _ {t} ^ {3} - r _ {t} ^ {1}) \end{array}\]
La prima de riesgo se define como la diferencia realizada ex post entre la rentabilidad de una operación a 3 meses y la de una operación a 1 mes repetida tres veces druante el mismo período:
\[P _ {t} = r _ {t} ^ {3} - \frac {1}{3} \left(r _ {t} ^ {1} + r _ {t + 1} ^ {1} + r _ {t + 2} ^ {1}\right) t = 1, \dots , T - 2\]
La prima de riesgo media será:
\[\bar {\mathrm{P}} = \frac {1}{\mathrm{T} - 2} \sum_ {t = 1} ^ {\mathrm{T} - 2} \mathrm{P} _ {t},\]
La diferencia entre S y P estriba, pues, en las
ponderaciones de los términos y , , y
T ó T-2. Por ello, la diferencia entre S y P disminuye cuando el período de observación se incrementa.
Al examinar los spreads no se tienen en cuenta las anticipaciones sobre el período que, en su conjunto, y durante el período muestral considerado parecen haber sido a la baja. Por ello, aunque obtengamos spreads que son estadísticamente significativos, y negativos, (como ocurre en nuestro caso, excepto para la diferencia entre el tipo a 15 días y el tipo a 1 mes), no podemos deducir que ésta sea la forma típica de la curva de rendimientos.
El análisis de las primas de riesgo es más interesante. Con datos decenales podemos calcular tres primas de riesgo:
de 1 día sobre un mes (1D/1M), de tres meses (3M/1M) sobre un mes y de seis meses sobre un mes (6M/1M).
La existencia de una prima de riesgo media P distinta de cero podrá ponerse de manifiesto a
partir del modelo . Los resultados de la estimación aparecen en la tabla 2. Al utilizar una estimación por mínimos cuadrados ordinarios, la estimación de es la media muestral de .
TABLE 2
| Primas | Media( $\beta_0$ ) | T | $\hat{\beta}_0$ | T( $\hat{\beta}_0$ ) |
| 1D/1M | -0,0554 | -1,48 | -0,053 | -0,97 |
| 3M/1M | 0,0557 | 0,97 | 0,045 | 0,35 |
| 6M/1M | -0,109 | -0,72 | -0,113 | -0,42 |
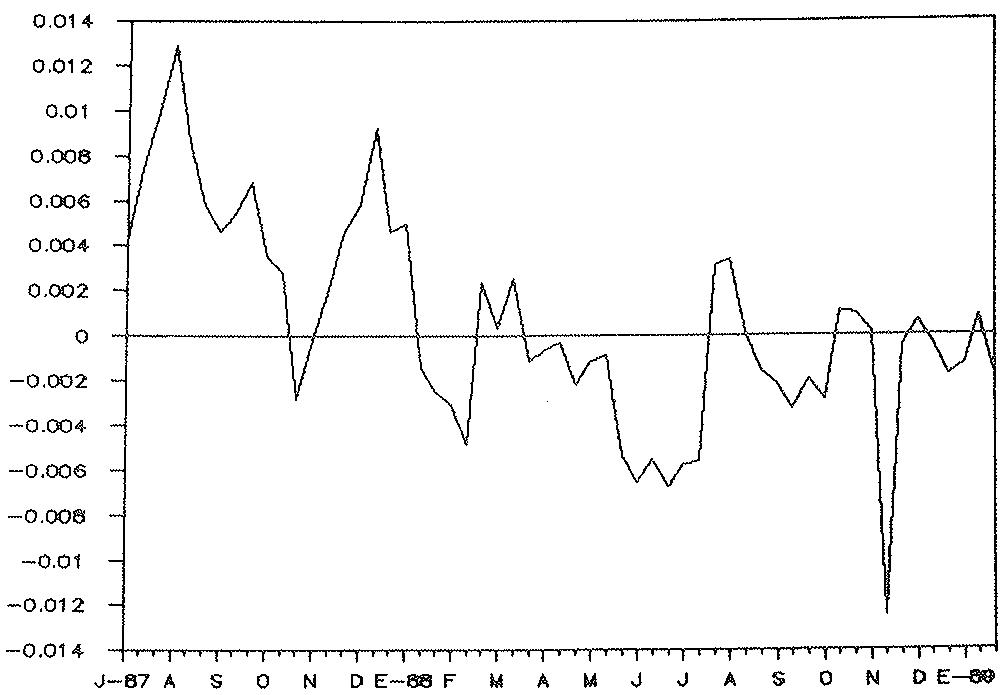
El análisis muestra que el tipo a un mes es superior al tipo a un día y que, a su vez, el tipo a tres meses es superior al tipo a un mes, pero que el tipo a seis meses es inferior a este último. Sin embargo, debemos subrayar que estas diferencias no son estadísticamente significativas, como se deduce de los valores del estadístico T.
PRIMA DEL 1 CONTRA 3
II.2 Contraste de la teoría de las expectativas
Podemos proponer distintos tests de la teoría de las expectativas, que nos permitirán, también, tener una concepción más clara de la formación de anticipaciones en el mercado de repos.
Consideremos, para fijar ideas, el contraste de la teoría de las expectativas considerando el tipo a 3 meses ( ), y el tipo a 1 mes ( ).
La teoría de las expectativas supone que se cumple la relación.
\[r _ {t} ^ {3} = \frac {1}{3} \left(r _ {t} ^ {1} + E \left[ r _ {t + 1} ^ {1} \right] + E _ {t} \left[ r _ {t + 2} ^ {1} \right]\right)\]
en la que es el valor esperado de los tipos futuros dada toda la información disponible en t.
Bajo el supuesto de anticipaciones racionales,
\[\begin{array}{l} \text {podemos evaluar E_{t} [r_{t + k} ^ {1}] a partir del valor} \\ \text {obtenido para esta variable, con un error de} \\ \text {previsión \nu_{t + k}}, \end{array}\]
\[\mathrm{E} _ {\mathrm{t}} \left[ r _ {\mathrm{t+k}} ^ {1} \right] = r _ {\mathrm{t+k}} ^ {1} + \tilde {\nu} _ {\mathrm{t+k}} ^ {1}, \quad \mathrm{k=1,2}\]
tal que
con lo que
\[r _ {t} ^ {3} = \frac {1}{3} \left\{r _ {t} ^ {1} + r _ {t + 1} ^ {1} + r _ {t + 2} ^ {1} \right\} + u _ {t}\]
relación en la que los errores, , tienen autocorrelación, por lo que los estimadores de mínimos cuadrados, aunque insegados, no son eficientes. Efectivamente, si el tipo de interés obtenido en el período , , es superior al tipo de interés esperado en t, es probable que se haya producido un error del mismo signo en la previsión en de este tipo de interés.
Efectuaremos tres contrastes de la relación anterior.
En primer lugar, podemos determinar las primas de riesgo tal como las hemos definido anteriormente, e interpretar los resultados precedente como un test de la teoría de las expectativas.
En segundo lugar, podemos efectuar un contraste del mismo tipo, a partir de la relación:
Según la teoría de las expectativas, las primas de riesgo esperadas son cero en cada período, por lo que no deben depender del tipo de interés a un mes ni de cualquier otra variable conocida.
Para efectuar el tercer contraste debemos efectuar una transformación de la relación anterior. A partir de la expresión
\[r _ {t} ^ {3} = \frac {1}{3} (r _ {t} ^ {1} + r _ {t + 1} ^ {1} + r _ {t + 2} ^ {1}) + \tilde {u} _ {t}\]
obtenemos
\[\frac {3 r _ {t} ^ {3} - r _ {t} ^ {1}}{2} = \frac {r _ {t + 1} ^ {1} + r _ {t + 2} ^ {1}}{2} + \frac {3 \tilde {u} _ {t}}{2}\]
En esta relación es el tipo con un plazo de 2 meses dentro de 1 mes que representaremos por . Este tipo implícito "forward" contiene, en principio, información sobre los tipos futuros, por lo que podemos efectuar un contraste de la teoría de las expectativas a partir de las relaciones
\[\frac {r _ {t + 1} ^ {1} + r _ {t + 2} ^ {1}}{2} = \beta_ {0} + \beta_ {1} F _ {t} ^ {2} + \tilde {v} _ {t}\tag{F1}\]
(F2)
\[\frac {r _ {t + 1} ^ {1} + r _ {t + 2} ^ {1}}{2} - r _ {t} ^ {1} = \beta_ {0} + \beta_ {1} \left(F _ {t} ^ {2} - r _ {t} ^ {1}\right) + \tilde {w} _ {t}\]
Relaciones en las que u son los términos de error.
De no cumplirse la igualdad simultánea de y , la teoría de las anticipaciones se rechazará.
Los mismos tests pueden plantearse a partir de la comparación de los tipos a 6 meses con los tipos a un mes, y de la comparación de los tipos a 1, 7 y 15 días con los tipos a un mes. Sin embargo nos limitaremos aquí a las relaciones que existen entre los tipos a 3 y a 6 meses y el tipo a 1 mes.
El primer contraste de la teoría de las anticipaciones es simplemente una interpretación de los resultados que aparecen en la tabla 2. La estimación de las primas de riesgo muestra que éstas no son significativamente distintas de cero, en conformidad con la teoría de las expectativas que no se rechaza aquí.
Los resultados del segundo contraste, más potente, apuntan, por el contrario hacia un rechazo de dicha teoría.
Efectivamente, como puede verse en la tabla 3, las primas de riesgo no son independientes de los tipos de interés. Un aumento de un punto en el tipo equivalente instantaneo a un mes tiene por efecto un incremento de la prima de riesgo del tipo a 3 meses con respecto al tipo a 1 mes de 0,19 puntos porcentuales, y a un incremento de la prima de riesgo del tipo a 6 meses con respecto al tipo a 1 mes de 0,57 puntos porcentuales. Este resultado es claramente contradictorio con las implicaciones de la teoría de las expectativas, que postula que las primas de riesgo son nulas.
TABLA 3 (Mínimos cuadrados generalizados)
| $\beta_0$ | $\beta_1$ | $\beta_2$ | $R^2$ | $\rho_1$ | $\rho_2$ | $\rho_3$ | |
| Mercado repo 3M-1M 07/1987-05/1989 | -0,021 (-4,56) | 0,186 (4,74) | ---- | 0,607 | -0,02 | 0,11 | -0,11 |
| -0.026 (-3,61) | 0,270 (3,53) | -1,05 (-2,22) | 0,586 | -0,08 | 0,17 | -0,04 | |
| Mercado repo* 6M-1M 07/1987-05/1989 | -0,067 (-4,04) | 0,574 (3,87) | ---- | 0,441 | ---- | ---- | ---- |
| -0,074 (-4,82) | 0,687 (4,69) | -1,476 (-1,96) | 0,550 | ---- | ---- | ---- | |
| Mercado Interbanciario 3M-1M 07/1980-05/1989 | -0,06 (-7,07) | 0,416 (8,66) | ---- | 0,670 | 0,09 | 0,12 | -0,09 |
| -0,0057 (-1,03) | 0,097 (2,37) | -0,496 (-2,95) | 0,578 | 0,06 | -0,13 | 0,12 |
Entre paréntesis se indica el valor de la t de Student del coeficiente estimado : Coeficiente de determinación : Autocorrelación de orden t de los residuos * El número de observaciones es insuficiente para estimar , y
Además, este resultado es de interés porque constituye también un rechazo de la teoría de las primas de riesgo. Efectivamente, las primas de riesgo esperadas deben ser positivas, y su nivel debe reflejar el riesgo de variación de los tipos de interés. Por ello, podemos completar este test introduciendo una variable que mida la volatilidad (VOL) de los tipos de interés. Esta se ha construido a partir de la desviación típica de los tipos futuros a un mes calculada ex post sobre las doce observaciones siguientes (4 meses). De cumplirse la teoría de las primas de riesgo en el mercado de los repos, el análisis de la ecuación debería generar un signo positivo para y y un valor cero para .
Los resultados obtenidos muestran no sólo que es significativamente positivo, sino que además ello no es debido a una posible relación entre los valores de y una evaluación del riesgo, ya que es significativo, pero de signo opuesto al esperado.
Es interesante intentar buscar una confirmación de este resultado, que indica un funcionamiento ineficiente del mercado, utilizando los tipos a 1 y 3 meses del mercado interbancario desde julio 1980.
El resultado obtenido muestra que el fenómeno observado en el mercado de repos también tiene lugar en, el mercado interbancario: los incrementos del tipo a un mes afectan positivamente a las primas de riesgo mientras que los incrementos en la volatilidad las afectan negativamente.
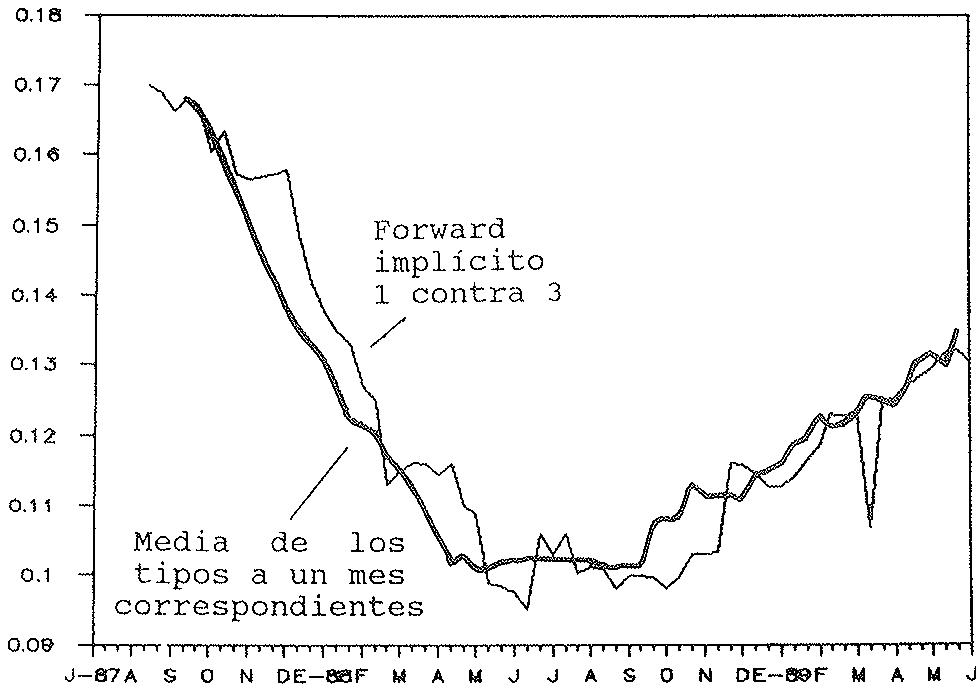
El tercer contraste efectuado se basa en la relación entre el tipo forward y la media de los tipos a un mes correspondientes. A pesar de la correlación que aparece en el gráfico siguiente, también se rechaza la teoría de las expectativas. Se obtiene además un coeficiente del tipo "forward" que no es significativamente distinto de cero, de lo que podemos deducir que el tipo forward tiene un contenido informativo muy limitado.
Este test puede ser efectuado a partir de los dos relaciones (F1) y (F2) que, aun siendo ligeramente distintas determinan aquí resultados semejantes. La primera relación, F1, podría recoger un efecto de tendencia en los tipos de interés, pudiéndose obtener una relación significativa simplemente porque ambas variables vienen correlacionadas con el tipo a corto plazo . Al sustraerse este tipo obtenemos la relación F2 que es preferable, ya que al haberse eliminado (en parte) este efecto, se aisla el puro efecto de anticipación de los tipos forward.
Los resultados de la estimación de las relaciones F1 y F2 aparecen en las tablas 4a y 4b. Debe subrayarse, ante todo, que se rechaza la teoría de las expectativas, formulada a partir de las expresiones F1 y F2, ya sea para el tipo a 3 meses o para el tipo a 6 meses.
Se observa además, que el contenido informativo del tipo "forward" es inexistente, salvo para el análisis de los tipos repo a 6 meses. Sin embargo, la desaparición de este efecto en el test de la relación F2, sugiere que éste podría deberse, en realidad, a un efecto de correlación del tipo forward y de la media de los tipos a corto futuros con el tipo a corto actual. Ello no significa, sin embargo, que no sea posible obtener otros resultados a partir de modelos más complejos, (no lineales por ejemplo) pero el efecto será muy limitado, y en todo caso incompatible con la teoría de las expectativas.
TIPO FORWARD 1 CONTRA 3 Y TIPOS A 1 MES
Es importante recordar que hay razones
teóricas para obtener autocorrelación, lo cual se
refleja en los altos valores de los coeficientes
correspondientes cuando se evaluan éstos por
mínimos cuadrados ordinarios.
Es interesante observar que el valor del
coeficiente del tipo forward en la regresión F2 es
inferior a 1 cuando se estima con mínimos
cuadrados generalizados, cuando sería superior a 1
a partir de una estimación de mínimos cuadrados
ordinarios. Ello nos indica que el modelo es muy
sensible a la especificación de la forma de la
matriz de varianzas-covarianzas de los errores.
Por último, es interesante comparar los
resultados obtenidos con los que se obtienen sobre
un período más largo (1980 a 1989) en el mercado
interbancario, al comparar los tipos a 3 meses y
los tipos a 1 mes. Se observa un resultado muy
diferente, puesto que el interbancario aparece
como un mercado más eficiente, en el que el tipo
"forward" conlleva una información sobre los tipos
cortos futuros, al ser el coeficiente del tipo
forward claramente significativo. Asimismo, se
observa que, con el valor obtenido para el
estadístico F, no se rechaza la teoría de las
expectativas, al contrario de lo obtenido en el
mercado de Letras del Tesoro.
Estos resultados se confirman aun cuando se
reduce el período muestral al mismo que hemos
considerado para el mercado repo, como aparece en
la última línea de la tabla 4b en donde los
residuos de la regresión por mínimos cuadrados
ordinarios y con datos mensuales no mostraban
evidencia de autocorrelación.
TABLA 4a
\[(r _ {t + 1} ^ {1} + r _ {t + 2} ^ {1}) / 2 = \beta_ {0} + \beta_ {1} F _ {t} ^ {2} + \tilde {u} _ {t}\]
| $\beta_0$ | $\beta_1$ | $R^2$ | $\rho_1$ | $\rho_2$ | $\rho_3$ | $\hat{F}$ | ||
| Mercado repo 3M-1M | MCO | 0,020(4,48) | 0,827(22,67) | 0,89 | 0,66 | 0,45 | 0,21 | |
| 7/1987-5/1989 | MCG | 0,13(7,42) | 0,094(1,43) | 0,034 | 0,15 | 0,09 | 0,09 | 95,42 |
| Mercado repo 6M-1M | MCO | 0,047(4,51) | 0,597(6,56) | 0,632 | 0,42 | -0,15 | -0,45 | |
| 7/1987-5/1989 | MCG | 0,079(7,09) | 0,328(3,5) | 0,338 | -0,02 | -0,10 | -0,23 | 25,68 |
Entre paréntesis se indica el valor del t de Student del coeficiente estimado : Coeficiente de determinación : Autocorrelación de orden t de los residuos MCO: Mínimos cuadrados ordinarios MCG: Mínimos cuadrados generalizados F: Valor del estadístico F
TABLA 4B
\[(r _ {t + 1} ^ {1} + r _ {t + 2} ^ {1}) / 2 r _ {t} ^ {1} - r _ {t} ^ {1} = \beta_ {0} + \beta_ {1} (F _ {t} ^ {2} - r _ {t} ^ {1}) + \tilde {u} _ {t}\]
| $\beta_0$ | $\beta_1$ | $R^2$ | $\rho_1$ | $\rho_2$ | $\rho_3$ | $\hat{F}$ | ||
| Mercado MCOrepo 3M-1M7/1987-5/1989 | MCG | -0,000313(-0,34) | 1,28(7,579) | 0,489 | 0,567 | 0,400 | 0,173 | |
| -0,0014(-0,34) | 0,15(1,174) | 0,023 | 0,163 | 0,022 | -0,18 | 22,02 | ||
| Mercado MCOrepo 6M-1M7/1989-5/1989 | MCG | 0,006(3,10) | 1,599(10,04) | 0,801 | 0,34 | -0,13 | -0,43 | |
| -0,006(-0,84) | 0,189(0,99) | 0,040 | -0,03 | -0,01 | -0,04 | 9,53 | ||
| Mercado MCOinterbancario 3M-1M7/1980-5/1989 | MCG | -0.00053(-0,393) | 0,66625(3,635) | 0,115 | 0,607 | 0,126 | 0,020 | |
| -0,0012(-0,526) | 1,27(8,689) | 0,43 | 0,096 | -0,121 | 0,017 | 1,806 | ||
| Mercado MCOinterbancario 3M-1M7/1987-5/1989 | MCG | -0,002(-1,64) | 1,13(6,61) | 0,709 | 0,149 | 0,043 | 0,145 | 1,68 |
Entre paréntesis se indica el valor del t de Student del coeficiente estimado : Coeficiente de determinación : Autocorrelación de orden t de los residuos MCO: Mínimos cuadrados ordinarios MCG: Mínimos cuadrados generalizados
F: Valor del estadístico F
II.3 Evidencia de sobrerreacción
| Esta explicación es coherente también con la correlación positiva que existe entre las primas de riesgo y los tipos de interés: si hay sobrerreacción y los tipos a largo son demasiado sensible a los tipos a corto, las primas de riesgo, definidas como la diferencia entre el tipo a largo y la media de los tipos a corto sobre el período correspondiente, deben reflejar este efecto de sobrerreacción, por lo que se incrementarán al aumentar los tipos de interés a corto plazo. |
| adquirir primas de riesgo, cuando éstas correspondan a un nivel de rentabilidad elevada y cederlas en el caso contrario. Efectivamente, si hay sobrerreacción los tipos a largo son alternativamente demasiado elevados, cuando los tipos a corto son altos, y demasiado bajos, cuando los tipos a corto son bajos, por lo que para beneficiarse de estos movimientos deberá invertirse a largo plazo cuando los tipos a corto son elevado y a corto cuando éstos son bajos. |
| Para ilustrar este fenómeno, (aunque sin pretender proponer una regla de gestión de carteras de letras), podemos calcular la rentabilidad que hubiera obtenido un operador que hubiera invertido a largo plazo cuando los tipos a interés a corto plazo eran superiores a su valor medio sobre el período muestral, y que hubiera invertido a corto plazo cuando los tipos de interés eran inferiores a ésta. Sobre el período considerado esta regla de gestión, que toma en cuenta el efecto de sobrerreacción, hubiera permitido obtener una rentabilidad del 12,64%, superior a la vez a la rentabilidad de las operaciones a un mes (12,31%) y a la de las operaciones a tres meses (12,21%) evaluadas sobre el mismo período. |
APENDICE
Para plazos inferiores a un año los intereses se calculan de forma multiplicativa. Dado un tipo de interés nominal RN, expresado en porcentaje, sobre un plazo de k días, los
intereses obtenidos serán de k RN 360 100 por peseta invertida. Por lo tanto, si consideramos el rendimiento equivalente sobre un año, durante el cual se renueva la operación 360/k veces, éste es igual a
\[r _ {a n} ^ {k} = (1 + \begin{array}{c c} k & R N \\ - - - - & - - - - \\ 3 6 0 & 1 0 0 \end{array} ) ^ {3 6 0 / k} - 1\]
Del mismo modo podríamos calcular rendimientos equivalentes a un día, que se obtendrían a partir de la fórmula siguiente:
\[r _ {d} ^ {k} = 3 6 0. ((1 + \frac {k}{3 6 0} - \frac {R N}{1 0 0}) ^ {1 / k} - 1\]
por último, si hacemos que el período tienda hacia cero obtenemos un tipo equivalente instantáneo que satisface la relación
\[e ^ {r e} = (1 + \frac {k}{3 6 0} - \frac {R N}{1 0 0}) ^ {3 6 0 / k}\]
o de forma equivalente,
\[r _ {e} ^ {k} = \frac {3 6 0}{k}. \ln (1 + \frac {k}{3 6 0} - \frac {R N}{1 0 0})\]
Las relaciones de igualdad de rendimiento entre los tipos a largo y los tipos a corto se expresan de forma distinta según los tipos equivalentes que se hayan determinado.
Con tipos equivalentes anuales, la igualdad entre el rendimiento del tipo a 3 meses y el rendimiento del tipo a 1 mes se expresa como
siendo el tipo a 3 meses, el tipo a 1 mes y el tipo futuro a 1 mes en t+k.
En cambio, con tipos equivalentes instantáneos obtenemos la relación
lo que implica que el tipo a 3 meses sea una simple media arítmética de los tipos a 1 mes.
\[r ^ {3} = - \frac {1}{3} \left\{r _ {t} ^ {1} + r _ {t + 1} ^ {1} + r _ {t + 2} ^ {1} \right\}.\]