El Sistema Monetario Europeo y el ECU: descripción y funcionamiento *
Juan Pérez-Campanero Documento 90-01
Este documento es la versión extensa del trabajo del mismo título de la colección "Cuadernos de Economía y Finanzas" de FEDEA. José de Hevía confeccionó algunos de los cuadros y gráficos.
INDICE
1. Antes del SME: la serpiente y los planes de integración monetaria .... 3 2. Los elementos del SME .... 10 2.1 Mecanismo de cambios e intervención .... 10 (a) La parrilla de paridades y las reglas de intervención obligatoria (intervenciones marginales) .... 11 (b) El indicador de divergencia y la intervención intramarginal .... 30 (c) Los reajustes de paridad (realineamientos) .... 38 2.2 El ECU .... 45 2.3 El Fondo Europeo de Cooperación Monetaria (FECOM) y las facilidades crediticias .... 61 (a) Creación de ECUs .... 62 (b) Facilidades crediticias .... 62 2.4 Otros aspectos del SME: el sistema agrimonetario de la CEE .... 70 3. Más allá del SME: hacia la Unión Monetaria Europea .. 76 A-ENDICE 1. España y la integración monetaria europea: cronología .... 86 APENDICE 2. El orden legal comunitario .... 88 APENDICE 3. Las instituciones comunitarias .... 90 REFERENCIAS.... 95
1. Antes del SME: la serpiente y los planes de integración monetaria
En 1968, el primer ministro luxemburgués, señor Werner, propuso un plan de acción que incluía el paso a tipos de cambio fijos entre los países de la CEE, una unidad de cuenta europea, y el establecimiento de un Fondo Monetario Europeo. Recuperando algunas de estas ideas, en la cumbre europea de diciembre de 1969 se lanzó la idea de una unión monetaria y económica europea. La propuesta vislumbraba dos etapas:
(i) Una etapa transitoria de 10 años, para armonizar las políticas económicas a corto plazo y definir los objetivos a medio plazo.
(ii) Una segunda etapa con el establecimiento de un fondo de reserva europeo al que los países miembros transferirían sus reservas internacionales en una segunda etapa.
Hubo acuerdo general sobre los objetivos últimos, pero diferencias de opinión en cuanto a la etapa transitoria, con dos escuelas de pensamiento respecto a este tema:
(a) Los llamados "economistas" (representados por Alemania y Holanda) consideraban que la armonización de las políticas económicas nacionales era un pre-requisito para una mayor coordinación monetaria. De otro modo, los estados miembros con superávits de balanza de pagos se verían forzados a otorgar financiamiento automático a los países deficitarios, sin ser capaces de disciplinar sus políticas.
Véase (van Ypersele & Koune, 1988) cap. 2, o (Grabbe, 1986) cap. 1 para más detalles.
(b) los llamados "monetaristas" (Francia, Bélgica, Luxemburgo) pensaban que el progreso en la integración monetaria pondría suficiente presión sobre los gobiernos para coordinar sus políticas económicas.
Un grupo de trabajo encabezado por Werner preparó un informe que recogía estas controversias. Como compromiso, el informe Werner (presentado en octubre de 1970 al Consejo y la Comisión) instauró el principio de progreso paralelo hacia la convergencia de las políticas económicas y la integración monetaria, con una serie de propuestas:
- Armonización de las políticas fiscales y financieras
- Estrechamiento de los márgenes de fluctuación entre las monedas, hasta llegar eventualmente a tipos de cambio completamente fijos, con libertad de movimientos de capital
- Establecimiento de un Fondo Europeo de Cooperación Monetaria, que gestionara los esquemas de apoyo monetario a corto plazo y apoyo financiero a medio plazo, y se ocupara de en un futuro la gestión de las reservas exteriores de la Comunidad, puestas en común.
En marzo de 1971 el Consejo Europeo adoptó una resolución sobre la consecución de la unión económica y monetaria por etapas, con el inicio de un gradual estrechamiento respecto a los términos de Bretton Woods (±1,5% frente al dolar) de los márgenes de fluctuación respecto al dólar de ±0,75%.
Entretanto, Nixon anunció en agosto de 1971 el fin de la convertibilidad del dólar en oro, liberando en consecuencia a los demás países de la obligación de mantener la paridad con el dólar en los márgenes de ±1,5%.
Los países del Benelux propusieron mantener las monedas de la Comunidad Europea dentro de los márgenes previos, y flotar conjuntamente frente al dólar; cuando el resto de los países comunitarios rechazaron la propuesta, ellos la adoptaron por su propia cuenta. Alemania e Italia entraron en una flotación libre, y Francia estableció un sistema de tipo de cambio dual y fortaleció los controles de cambios.
El Acuerdo Smithsoniano de diciembre de 1971 estableció nuevas paridades para las principales monedas (incorporando una devaluación del dólar) y amplió las bandas de fluctuación frente al dólar a un ±2,25%.
El Acuerdo de Basilea de marzo de 1972 estableció la llamada "serpiente en el túnel". La separación máxima entre dos monedas comunitarias no podía superar el 2,25%, que era una banda más estrecha que el 4,5% implicado por el Acuerdo Smithsoniano, y de ahí el término "serpiente en el túnel". El acuerdo del Benelux seguía en pie mientras tanto, limitando la fluctuación entre el florín holandés y el franco belga a un ±1,5%.
En mayo de 1972 los países que habían de entrar a formar parte de la Comunidad en 1973 (Reino Unido, Irlanda y Dinamarca) se unieron a la serpiente.
En junio de 1972, la libra esterlina y la libra irlandesa abandonaron tanto la serpiente como el túnel, en medio de especulación contra el dólar. La corona danesa también abandonó la serpiente, pero retornó a ella en octubre.
En los meses siguientes se registraría una creciente especulación contra el dólar. En enero de 1973 Suiza decidió dejar flotar el franco suizo independientemente, y el dólar se devaluó de nuevo en febrero. Las autoridades americanas anunciaron que en adelante no intervendrían en los mercados de divisas en defensa del dólar.
En febrero de 1973, Italia abandona la serpiente.
En marzo de 1973 nace la "serpiente fuera del túnel" o "serpiente en el lago" (snake in the lake): Alemania, Francia, Dinamarca y los países del Benelux acordaron una flotación conjunta de sus monedas, manteniendo entre ellas los márgenes de la serpiente; al mismo tiempo, se revaluó el marco alemán. La libra esterlina, la libra irlandesa y la lira continuaron flotando de forma independiente. Noruega y Suecia también se unieron a la serpiente en marzo de 1973.
La inestabilidad macroeconómica tras el shock del petróleo causó considerable perturbaciones al sistema de la serpiente.
Francia abandonó la serpiente en enero de 1974, volvió a ella en julio de 1975 y volvió a abandonarla en marzo de 1976.
Suecia abandonó la serpiente en agosto de 1977 y Noruega lo hizo en diciembre de 1978.
El acuerdo de los países del Benelux de mantener sus tipos de cambio en un margen del 1,5% se anuló en marzo de 1976.
Numerosos reajustes de paridad tuvieron lugar en la serpiente. En marzo de 1973, el marco se revaluó un 3%, como se ha dicho. En junio de 1973 se revaluó otro 5,5%. En septiembre de 1973, el florín se revaluó un 5%. En noviembre de 1973, la corona noruega se devaluó un 5%. En octubre de 1976 el marco se revaluó un 2% y hubo devaluaciones de un 4% para la corona danesa y de un 1% para las monedas sueca y noruega. En abril de 1977 las coronas danesa y noruega se devalúan un 3%, y la sueca un 6%. En agosto de 1977 las coronas danesa y noruega de davalúan un 5%, y ésta última se devalúa otro 8% en febrero de 1978. En octubre de 1978, el marco se revalúa un 4%, y el florín y el franco belga un 2%.
La tabla 1.1 resume todos los cambios en el sistema de la serpiente monetaria.
En estos años se discutieron un número de propuestas pre-SME, que iban más allá de los arreglos cambiarios recien descritos.
Así, en septiembre de 1974, el Sr. Fourcade (premier francés) propuso un plan de flotación conjunta que abarcara tanto a las 5 monedas de la serpiente como a las 4 de flotación independiente, y reglas de intervención concertada en los mercados de divisas. En diciembre de 1975, el Sr. Tindemans (premier belga) propuso un fortalecimiento de la serpiente y su extensión a los elementos básicos de la política monetaria. En febrero de 1976, el Sr. Duisenberg (premier holandés) propuso la creación de "target zones" (zonas objetivo), en términos de tipos de cambio efectivos, para las monedas en flotación y para la serpiente como tal.
NOTAS: '*' = "continúa en la serpiente sin cambios" Una cifra positiva significa revaluación, una cifra negativa, devaluación FUENTE: Comisión Europea SUSOS 2017 SUSOS 2018 SUSOS 2019
| Franco Bel/Lux | Franco Francés | Corona Danesa | Floririn Holandés | Marco Alemán | Lira Italiana | Libra Esterl. | Libra irland. | Corona Noruega | Corona Sueca | ||
| serpiente en el túnel | 10-Abr-72 | entra | entra | entra | entra | entra | |||||
| 1-May-72 | * | * | entra | * | * | * | entra | entra | |||
| 23-Jun-72 | * | * | * | * | * | * | sale | sale | |||
| 27-Jul-72 | * | * | sale | * | * | * | |||||
| 10-Oct-72 | * | * | reentra | * | * | * | |||||
| 13-Feb-73 | * | * | * | * | * | sale | |||||
| serpiente en el lago | 12-Mar-73 | * | * | * | * | 3% | |||||
| 14-Mar-73 | * | * | * | * | * | entra | entra | ||||
| 29-Jun-73 | * | * | * | * | 5,50% | * | * | ||||
| 17-Sep-73 | * | * | * | 5% | * | * | * | ||||
| 16-Nov-73 | * | * | * | * | * | 5% | * | ||||
| 19-Ene-74 | * | sale | * | * | * | * | * | ||||
| 10-Jul-75 | * | reentra | * | * | * | * | * | ||||
| 15-Mar-76 | * | sale | * | * | * | * | * | ||||
| 17-Oct-76 | * | -4% | * | 2% | -1% | -1% | |||||
| 1-Apr-77 | * | -3% | * | * | -3% | -6% | |||||
| 28-Aug-77 | * | -5% | * | * | -5% | sale | |||||
| 13-Feb-78 | * | * | * | * | -8% | ||||||
| 17-Oct-78 | 2% | * | 2% | 4% | * | ||||||
| 12-Dec-78 | * | * | * | * | sale | ||||||
Finalmente, en abril de 1978 los Sres. Schmidt (canciller alemán) y Giscard d'Estaign (presidente francés) lanzaron la iniciativa franco-alemana de un Sistema Monetario Europeo en el que participaran todas las monedas comunitarias. Las condiciones de operación del Sistema Monetario Europeo (SME) fueron aprobadas por el Consejo Europeo en diciembre de 1978, y el Acuerdo de Basilea de marzo de 1979 entre los bancos centrales de los países miembros activó el funcionamiento del SME. Francia, Italia e Irlanda -que estaban fuera de la serpiente- decidieron participar plenamente en el sistema junto a Holanda, Bélgica, Luxemburgo y Alemania, mientras que el Reino Unido decidió no participar en el mecanismo de cambios del SME, que obliga a los países a mantener sus paridades cambiarias dentro de ciertos límites.
2. Los elementos del SME
Son tres los elementos fundamentales del Sistema Monetario Europeo:
- El mecanismo de tipos de cambio y las reglas de intervención
- EL ECU
- El Fondo Europeo de Cooperación Monetaria (FECOM)
2.1 Mecanismo de cambios e intervención
El mecanismo de tipos de cambio -por el que los países miembros se comprometen a mantener las cotizaciones de las monedas componentes dentro de ciertos márgenes de fluctuación- consta de dos elementos:
a) un sistema de tipos de cambio bilaterales base, alrededor de los que se fijan límites máximos y mínimos de fluctuación, a los que deben ajustarse los países adheridos mediante intervenciones obligatorias e ilimitadas en los mercados de divisas.
b) un indicador de divergencia de la cotización de una moneda respecto a ciertos límites establecidos en relación al ECU. Traspasado cierto umbral, existe una presunción de acción por parte las autoridades del país de la moneda afectada.
En (van Ypersele & Koune, 1988) cap. 3, y (Alzola & Maycas, 1989) se encontrarán también descripciones de lo tratado en este epígrafe.
A continuación se detalla el funcionamiento de estos dos elementos.
(a) La parrilla de paridades y las reglas de intervención obligatoria (intervenciones marginales)
Todas las monedas de los países miembros de la Comunidad (participen o no en el mecanismo de cambios del SME) tienen establecido un tipo de cambio central respecto al ECU. Para los países que participan en el mecanismo de cambios, este tipo central es la base de la estructura de estabilización cambiaria. El tipo de cambio central de los países del SME que no participan en el mecanismo de cambios (en la actualidad, el Reino Unido, Grecia, y Portugal) también afecta a los países participantes en el mismo, a través de la operación del indicador de divergencia descrito más abajo . Los tipos centrales de cada moneda respecto al ECU sirven a su vez para construir los tipos de cambio base bilaterales entre todas las monedas constituyentes, alrededor de los cuales se permite una banda de fluctuación que determina unos tipos límite de intervención.
Las modificaciones en los tipos centrales respecto al ECU son de dos tipos, según afecten o no a los tipos de cambio base bilaterales de las monedas participantes en el mecanismo de cambios del SME:
Naturalmente, los tipos centrales son además importantes para todas las transacciones y contabilizaciones denominadas en ECUs. Aquí nos concentramos únicamente en los aspectos relativos al SME.
(1) cuando se produce un "reajuste" o cambio de paridades entre las monedas participantes en el mecanismo de cambios del SME, cambian tanto los tipos centrales respecto al ECU como los tipos bilaterales .
(2) los tipos centrales respecto al ECU de las monedas del mecanismo de cambios pueden modificarse, aunque no haya un "reajuste". Esto es debido al carácter del ECU como cesta de monedas, (esto es, está compuesto por determinadas unidades de cada moneda) incluyendo algunas que no participan en mecanismo de cambios; por tanto, cuando se modifica el tipo de cambio respecto al ECU de una de las monedas componentes del mismo, cambian los tipos de cambio con el ECU de todas las demás. Así, los tipos centrales respecto al ECU de las monedas participantes en el mecanismo de cambios del SME se modificaron sin que cambiaran sus tipos centrales bilaterales en mayo de 1983, cuando se revaluó un 7,3% el tipo central nacional de la libra esterlina (que no participa en el mecanismo de cambios) respecto al ECU.
Además ha habido otras dos ocasiones en que ha cambiado la composición del ECU sin que se produzcan reajustes: cuando nuevas monedas han entrado a formar parte de la cesta del ECU, en las revisiones quinquenales de 1984 y 1989. Pero en este caso se decidió no alterar los tipos centrales con el ECU de las monedas del mecanismo de cambios, lo que puede conseguirse ajustando el tipo central de aquella(s) moneda(s) que no participa(n) en el mecanismo de cambios:
Lo mismo ocurrió en el caso del estrechamiento de la banda de la lira (equivalente, de hecho, a un reajuste en cuanto que cambiaron los tipos centrales de la lira respecto a las otras monedas, aunque se conservaron los límites inferiores de depreciación de la lira respecto a las monedas de la banda estrecha).
- en septiembre de 1984, cuando la dracma griega entró a formar parte del ECU, se modificó el tipo central nacional de la libra esterlina de forma que no hubiera que cambiar los demás tipos centrales
- en septiembre de 1989, cuando la peseta y el escudo entraron a formar parte del ECU, nuevamente se modificó el tipo central de la libra esterlina para que los demás tipos centrales no cambiaran. Aunque en principio se podían haber alterado tanto el tipo de la libra como el de la dracma, se decidió ajustar solo el de la libra por simplicidad.
Los tipos centrales bilaterales se construyen en base a los tipos centrales respecto al ECU, como quedó dicho. Por ejemplo, a los tipos centrales vigentes de:
1 ECU = 132,889 pesetas
1 ECU = 6,85684 francos franceses
tenemos que el tipo base bilateral franco/peseta es:
1 FF = 132,889/6,85684 Pesetas = 19,3806 Pesetas
Pasando de 0,587087 f por ECU a 0,585992 f por ECU.
De 0,739615 f por ECU a 0,728627 f por ECU.
Estos tipos centrales y bilaterales oficiales son decididos con 6 cifras significativas.
El conjunto de estos tipos bilaterales es la llamada parrilla de paridades. En la situación actual, con 8 monedas (marco, florín, franco francés, lira, franco belga/luxemburgués , peseta, corona danesa, libra irlandesa) participando en el mecanismo de cambio, hay cambios bilaterales (de los cuales 28 son simplemente el invosó o otro: por ejemplo, el tipo base Lira/Corona es el inverso del tipo base Corona/Lira).
En la práctica, son estos tipos bilaterales los que centran la atención: cuando se producen reajustes de paridades las solicitudes de devaluación o revaluación se negocian en torno a los tipos bilaterales, calculándose los tipos centrales con el ECU sólo como segundo paso. Así, por ejemplo, cuando la peseta se incorporó al mecanismo de cambios el gobierno español solicitó su inclusión en el mismo sobre la base de un tipo de cambio de 65 pesetas por marco alemán, quedando el resto de los tipos bilaterales de la peseta con las demás monedas y el tipo central con el ECU determinados implícitamente por esa paridad y la paridad del marco respecto a las demás monedas y al ECU.
Alrededor de los tipos base bilaterales, se permiten unos márgenes de fluctuación máxima autorizada. En el momento de la constitución del SME en diciembre de 1978 se decidió que los países que previamente formaban parte de la serpiente (Alemania, Holanda, Bélgica, Luxemburgo y Dinamarca) mantuvieran los márgenes de fluctuación de la serpiente, esto es, ±2,25%; y que a los países que no formaban parte de la serpiente (Francia, Italia e Irlanda) se les autorizara si lo deseaban un margen de fluctuación más amplio hasta un máximo de un 6% . Francia e Irlanda optaron por el ±2,25%, e Italia por ±6%. Cuando España se adhirió, optó asimismo por esta última banda amplia. En enero de 1990, Italia decidió asumir el margen reducido del ±2,25%.
Existe una Unión Monetaria entre Bélgica y Luxemburgo.
Estos márgenes de fluctuación se utilizan para calcular los tipos límites bilaterales de intervención, es decir, el límite superior e inferior más allá de los cuales es obligatoria la intervención en los mercados de divisas.
Podría pensarse que estos límites se calculan simplemente sumando o restando el correspondiente margen de fluctuación a los tipos de base bilaterales, esto es, un 6% en el caso de la peseta respecto a cualquiera de las demás monedas, o un 2,25% en el caso del resto de las monedas entre sí. Esto no es así, sin embargo, porque ello daría lugar a inconsistencias. Veámoslo con un ejemplo.
Si los tipos base bilaterales son:
100 DM = 6.500 Pesetas, y por tanto
100 Pesetas = 1,53847 DM
el límite superior del tipo Pesetas/Marco resultante de añadir simplemente un 6% sería:
100 DM = 6.500 * (1+ 0,06) Pesetas = = 6.890 Pesetas
Con la cualificación de que este margen debería reducirse progresivamente en cuanto lo permitieran las condiciones económicas.
y el límite inferior del tipo Marcos/Peseta resultante de restar simplemente un 6% sería: 100 Pesetas = 1,53847 * (1-0,06) Marcos = = 1,44616 Marcos
Pero ahora, el inverso de 1,44616 resulta en un cambio de:
100 DM = 6.914,86 Pesetas y no de 6.890 pesetas como antes. En otras palabras, los límites porcentuales de apreciación y depreciación respecto al tipo base bilateral no pueden ser simétricos, porque entonces no quedaría garantizado que cuando la moneda A alcanza su límite superior de apreciación respecto a la moneda B, la moneda B alcanza simultáneamente su límite de depreciación respecto a la moneda A.
Si P es el tipo central bilateral en unidades de moneda A por unidad de moneda B, queremos encontrar la cantidad Z tal que:
Z.P - P/Z = 0,12.P
para la banda estrecha] de forma que los límites inferior y superior de cotización de A en términos de B (P/Z y Z*P) sean justamente el recíproco de los límites superior e inferior, respectivamente, de cotización de B en términos de A (Z/P y 1/Z*P). Esto implica resolver la ecuación:
[0,045 en lugar de 0,12 para la banda estrecha].
límite inferior = tipo base bilateral / 1,022753
Hay, además, unos criterios para el redondeo de cifras que no es de interés discutir aquí.
De esta forma para cada tipo bilateral se determinan un tipo superior de intervención y un tipo inferior de intervención, llegados los cuales los bancos centrales de los países afectados deben intervenir en el mercado en la cuantía necesaria. Por ejemplo, si la cotización del marco superara el límite de 69,017 pesetas por marco, el Banco de España y el Bundesbank deberían comprar pesetas contra marcos en cantidad ilimitada hasta que se volviera a dicho límite.
La tabla 2.1.1 recoge la parrilla de paridades vigente desde la incorporación de la peseta al mecanismo de cambios hasta el 8 de enero de 1990, y la tabla 2.1.2 la parrilla de paridades vigente desde la reducción de la banda de
Estos límites exactos son los que resuelven el sistema:
X + Y = 0,12 [0,045 para la banda estrecha]
1 + X = 1/(1-Y)
donde X = límite de apreciación en tanto por uno; Y = límite de depreciación en tanto por uno
GUENTE: COMISION ENERGY
Parácia de paráctas descela a entrada de la suma en el mecanismo de caminos (19-Jun-89)
| Francos belgas/lux | Coronas danesas | Marcos alemanes | Francos franceses | Liras italianas | Libras irlandesas | Florines holandeses | Pesetas españolas | ||
| BFR 100 | +2,25% | 100 | 18,9143 | 4,95900 | 16,5310 | 3.710,20 | 1,35100 | 5,58700 | 334,619 |
| tipo central | 18,4938 | 4,84837 | 16,2608 | 3.494,21 | 1,80981 | 5,46286 | 315,143 | ||
| -2,25% | 18,0831 | 4,74000 | 15,8990 | 3.290,90 | 1,76950 | 5,34150 | 296,802 | ||
| DKR 100 | +2,25% | 553,000 | 100 | 26,8100 | 89,9250 | 20.062,0 | 10,0087 | 30,2100 | 1.809,40 |
| tipo central | 540,723 | 26,2162 | 87,9257 | 18.894,0 | 9,78604 | 29,5389 | 1.704,05 | ||
| -2,25% | 528,700 | 25,6300 | 85,9700 | 17.794,0 | 9,56830 | 28,8825 | 1.604,90 | ||
| DM 100 | +2,25% | 2.109,50 | 390,160 | 100 | 343,050 | 76.540,0 | 38,1825 | 115,235 | 6.901,70 |
| tipo central | 2.062,55 | 381,443 | 335,386 | 72.069,9 | 37,3281 | 112,673 | 6.500,00 | ||
| -2,25% | 2,016,55 | 373,000 | 327,920 | 67.865,0 | 36.4964 | 110,1675 | 6.121,70 | ||
| FF 100 | +2,25% | 628,970 | 116,32 | 30,4950 | 100 | 22.817,0 | 11,3830 | 34,3600 | 2.057,88 |
| tipo central | 614,977 | 113,732 | 29,8164 | 21.488,6 | 11,1299 | 33,5953 | 1.938,06 | ||
| -2,25% | 601,295 | 111,20 | 29,1500 | 20.236,0 | 10,8825 | 32,8475 | 1.825,30 | ||
| Lit 1,000 | +6% | 30,3870 | 5,62000 | 1,47350 | 4.94100 | 1.000 | 0.549952 | 1,66000 | 95,7600 |
| tipo central | 28,6187 | 5,29268 | 1,38754 | 4,65362 | 0,517943 | 1,56340 | 90,1899 | ||
| -6% | 26,9530 | 4,98500 | 1,30650 | 4,38300 | 0,487799 | 1,47250 | 84,9400 | ||
| IRL 1 | +2,25% | 56,5115 | 10,4511 | 2,74000 | 9.18900 | 2.050,03 | 1 | 3,08700 | 184,892 |
| tipo central | 55,2545 | 10,2186 | 2,67894 | 8,98480 | 1.930,71 | 3,01848 | 174,131 | ||
| -2,25% | 54,0250 | 9,9913 | 2,61900 | 8,78500 | 1.818,34 | 2,95100 | 163,997 | ||
| HFL 100 | +2,25% | 1.872,15 | 346,240 | 90,7700 | 304,440 | 57.912,0 | 33,8868 | 100 | 6.125,30 |
| tipo central | 1,830,54 | 338,537 | 88,7526 | 297,661 | 63.963,1 | 33,1293 | 5.768,83 | ||
| -2,25% | 1,789,85 | 331,020 | 86,7800 | 291,040 | 60.241,0 | 32,3939 | 5.433,10 | ||
| Pla 100 | +6% | 33,6930 | 6,23100 | 1,63300 | 5.47850 | 1.177,30 | 0.609772 | 1,84050 | 100 |
| tipo central | 31,7316 | 5,86837 | 1,53847 | 5,15981 | 1.108,77 | 0,574281 | 1,73345 | ||
| -6% | 29,8450 | 5,52600 | 1,44900 | 4,85950 | 1.044,20 | 0,540858 | 1,63250 | ||
| ECU 1 | tipo central | 42,4582 | 7,85212 | 2,05853 | 6,90403 | 1.483,58 | 0,768411 | 2,31943 | 133,804 |
The following table provides the original text: "The English Language (English)
(05-63) (8) 12.10.10 PDB102.10.10.10.10.10.10.10.10.10.10.10.10.10.10.10.10.10.10.10.10.10.10.10.10.10.10.10.
| Francos belgas/lux | Coronas danesas | Marcos alemanes | Francos franceses | Liras italianas | Libras irlandesas | Florines holandeses | Pesetas españolas | ||
| BFR 100 | +2,25% | 100 | 18,9143 | 4,959 | 16,631 | 3.710,2 | 1,8510 | 5,5870 | 334,619 |
| tipo central -2,25% | 18,4938 | 4,84837 | 16,2608 | 3.627,64 | 1,80981 | 5,46286 | 315,143 | ||
| 18,0831 | 4,740 | 15,899 | 3.546,9 | 1,7695 | 5,3415 | 296,802 | |||
| DKR 100 | +2,25% | 553,000 | 100 | 26,81 | 89,925 | 20.062 | 10,0097 | 30,2100 | 1.809,4 |
| tipo central -2,25% | 540,723 | 26,2162 | 87,9257 | 19.615,4 | 9,78604 | 29,5389 | 1.704,05 | ||
| 528,700 | 25,63 | 85,970 | 19.179 | 9,56830 | 28,6825 | 1.604,9 | |||
| DM 100 | +2,25% | 2.109,50 | 390,16 | 100 | 343,05 | 76.540 | 38,1825 | 115,235 | 6.901,7 |
| tipo central -2,25% | 2.062,55 | 381,443 | 335,386 | 74.821,7 | 37,3281 | 112,673 | 6.500,00 | ||
| 2,016,55 | 373,00 | 327,92 | 73.157 | 36.4964 | 110,1675 | 6.121,7 | |||
| FF 100 | +2,25% | 628,970 | 116,32 | 30,495 | 100 | 22.817 | 11,3830 | 34,3600 | 2.057,86 |
| tipo central -2,25% | 614,977 | 113,732 | 29,8164 | 22.309,1 | 11,1299 | 33,5953 | 1.938,06 | ||
| 601,295 | 111,20 | 29,150 | 21.813 | 10,8825 | 32,8475 | 1.825,30 | |||
| Lit 1,000 | +2,25% | 28,193 | 5,214 | 1,3670 | 4,8845 | 1.000 | 0,510246 | 1.5400 | 92,24 |
| tipo central -2,25% | 27,5661 | 5,09803 | 1,33651 | 4,48247 | 0,498895 | 1,50590 | 86,8726 | ||
| 26,953 | 4,985 | 1,3065 | 4,3830 | 0,487799 | 1,4725 | 81,82 | |||
| IRL 1 | +2,25% | 56,5115 | 10,4511 | 2,740 | 9,189 | 2.050,03 | 1 | 3,087 | 184,892 |
| tipo central -2,25% | 55,2545 | 10,2186 | 2,67894 | 8,98480 | 2.004,43 | 3,01848 | 174,131 | ||
| 54,0250 | 9,9913 | 2,619 | 8,785 | 1.959,84 | 2,951 | 163,997 | |||
| HFL 100 | +2,25% | 1,872,15 | 346,24 | 90,77 | 304,44 | 67.912 | 33,8868 | 100 | 6.125,3 |
| tipo central -2,25% | 1,830,54 | 338,537 | 88,7526 | 297,661 | 66.405,3 | 33,1293 | 5.768,83 | ||
| 1,789,85 | 331,02 | 86,78 | 291,04 | 64.928 | 32,3939 | 5.433,1 | |||
| Pla 100 | +6% | 33,693 | 6,231 | 1,633 | 5,4785 | 1.222,3 | 0,609772 | 1,6405 | 100 |
| tipo central -6% | 31,7316 | 5,86837 | 1,53847 | 5,15981 | 1.151,11 | 0,574281 | 1,73345 | ||
| 29,845 | 5,526 | 1,449 | 4,8595 | 1.084,1 | 0,540858 | 1,6325 | |||
| ECU 1 | tipo central | 42,1679 | 7,79845 | 2,04446 | 6,85684 | 1.529,70 | 0,763159 | 2,30358 | 132,889 |
fluctuación de la lira producida en esa fecha.
En la situación actual, con 8 monedas en el sistema, cada moneda tiene 7 bandas de fluctuación, una con cada una de las restantes monedas del sistema, que vienen determinadas por los límites superiores e inferiores de intervención.
Para la peseta, por ejemplo, podríamos considerar los tipos de cambio frente a cada una de las otras monedas, lo que nos daría unas bandas de fluctuación potencial de amplitud 12 % con cada una de ellas (6,18% de apreciación y 5,82% de depreciación) por separado.
Pero más ilustrativo es considerar la interacción entre las monedas componentes del mecanismo de cambios. La banda de fluctuación efectiva de cada moneda depende de las cotizaciones de mercado de las otras monedas en ese momento. El límite de apreciación superior se define en relación a la moneda más débil del sistema en ese instante, y el límite de depreciación inferior, en relación a la moneda más fuerte del sistema, por lo que la banda efectiva de fluctuación dependerá de la distancia que exista entre la moneda más fuerte y más débil del sistema, excluida la propia moneda en consideración. También depende de cuantas monedas hay en la banda ancha, porque con más monedas en la banda ancha la divergencia puede ser mayor, lo que afecta a la banda de fluctuación efectiva.
Así, por ejemplo, con nuestra moneda en la banda ancha la banda de fluctuación efectiva de la peseta estará acotada entre un 12% como máximo y un
9,75% como mínimo cuando la peseta es la única moneda de la banda ancha; y entre un 12% como máximo y un 6% como mínimo cuando hay más monedas en la banda ancha. Efectivamente:
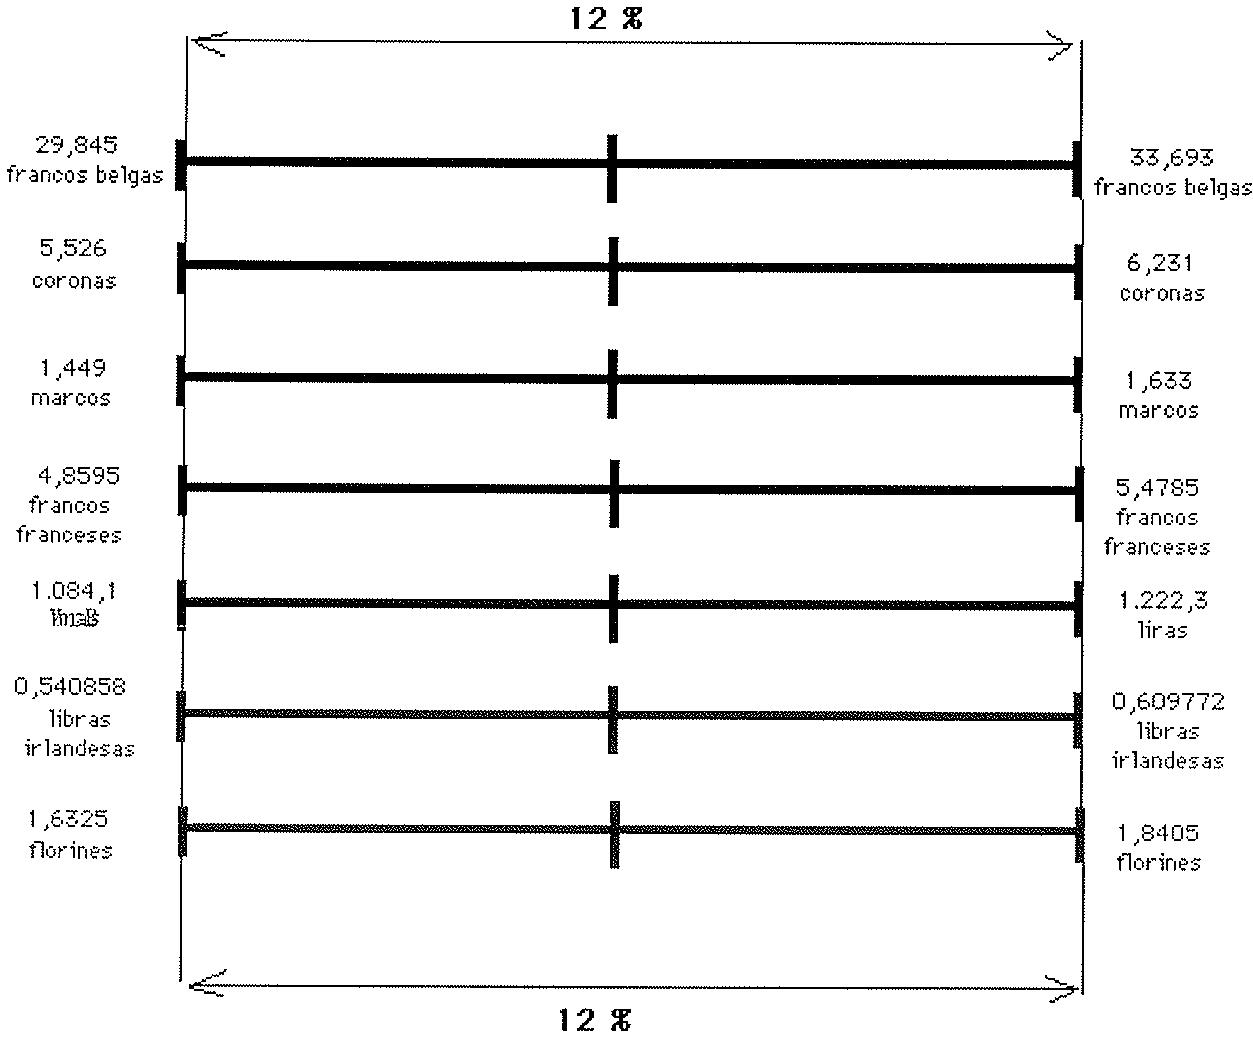
(i) Si todas las monedas, excluida la peseta, cotizan a sus tipos base bilaterales entre sí, entonces la banda de la peseta tendrá una amplitud del 12% [Gráfico 2.1.1 (a)]
(ii) Si una de las monedas de la banda estrecha cotiza en uno de los límites superior o inferior frente a otra de ellas, entonces la banda de la fluctuación efectiva de la peseta se reduce a un 9,75% aproximadamente (12%-2,25%). Por ejemplo, si la Lira cotiza en su límite inferior frente al Marco, la peseta podrá como máximo, alcanzar un 6,18% de apreciación respecto al tipo central con la Lira, y un 3,80% de apreciación respecto al tipo central con el Marco (no pudiendo apreciarse más frente al marco porque se rebasarían los límites establecidos con respecto a la Lira); y podrá, como máximo, alcanzar un 5,82% de depreciación frente al tipo central con el Marco, y un 3,61% de depreciación respecto al tipo cedntral con la Lira (no pudiendo depreciarse más frente a la Lira porque se alcanzarían los límites de depreciación frente al Marco) [Gráfico 2.1.1(b)], como ilustra el siguiente ejemplo numérico.
Supongamos que la Lira cotiza en su límite inferior con el Marco, es decir:
1 DM = 765,4 Liras
La peseta podrá cotizar como máximo al límite superior respecto a la lira, es decir:
Gráfico 2.1.1
(a) Banda de fluctuación efectiva máxima del 12% (ejemplo hipotético: todas las demás monedas están alineadas a sus tipos centrales)
(b) Banda de fluctuación efectiva mínima del 9,75% (ejemplo hipotético: -la peseta es la única moneda en la banda ancha -la lira está en el límite de depreciación con el marco )
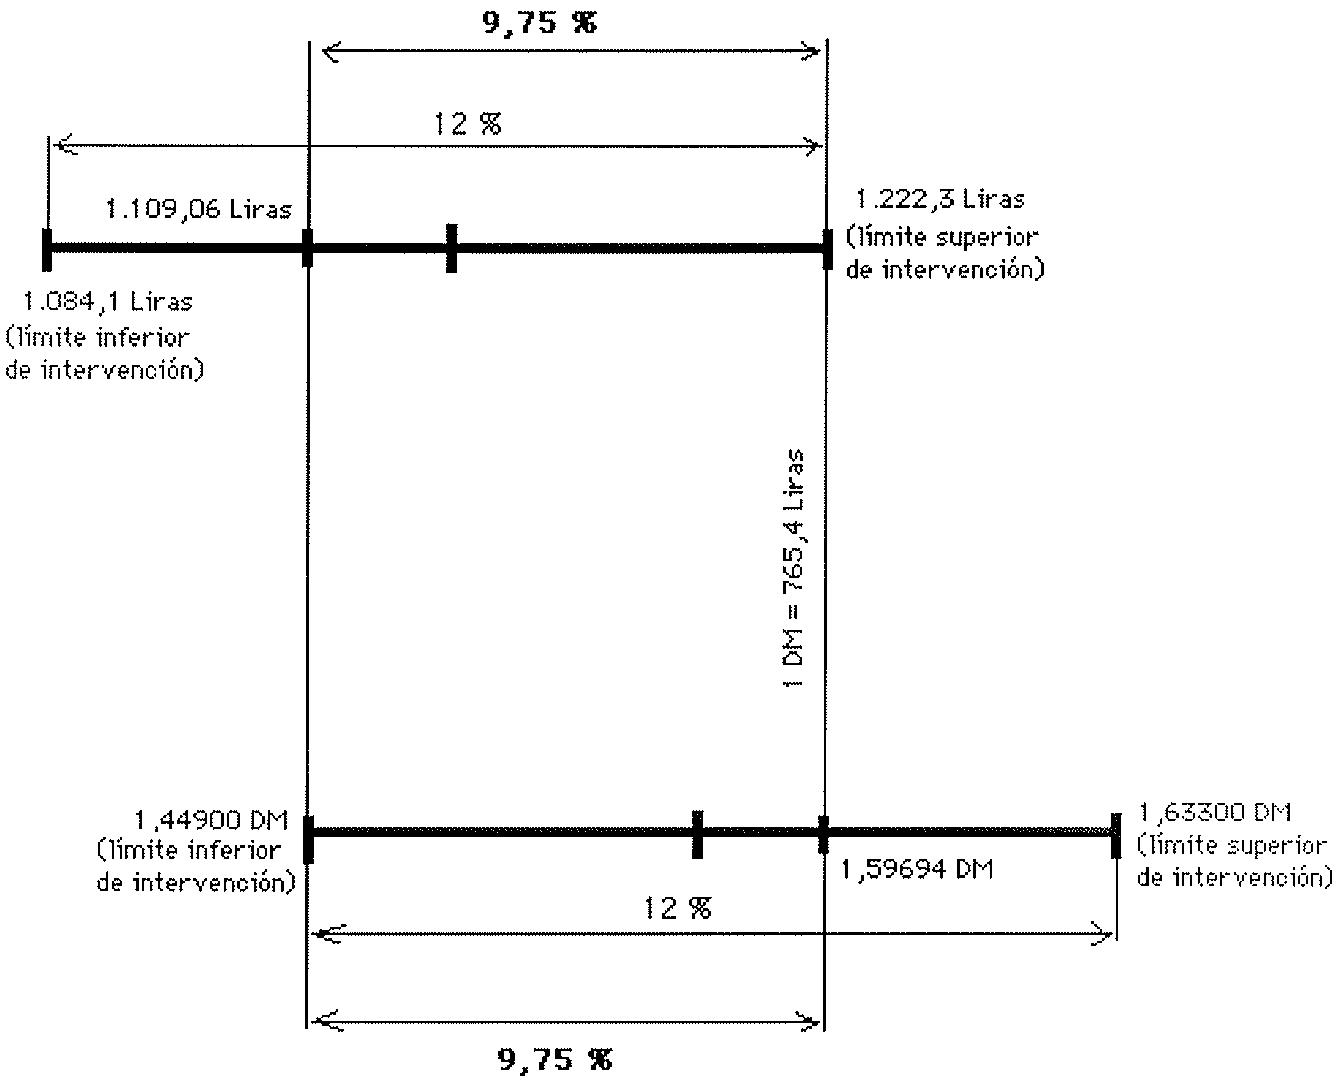
Gráfico 2.1.1
(C) Banda de fluctuación efectiva mínima del 6% (ejemplo hipotético: -peseta y lira en la banda ancha -lira en el límite inferior frente al marco)
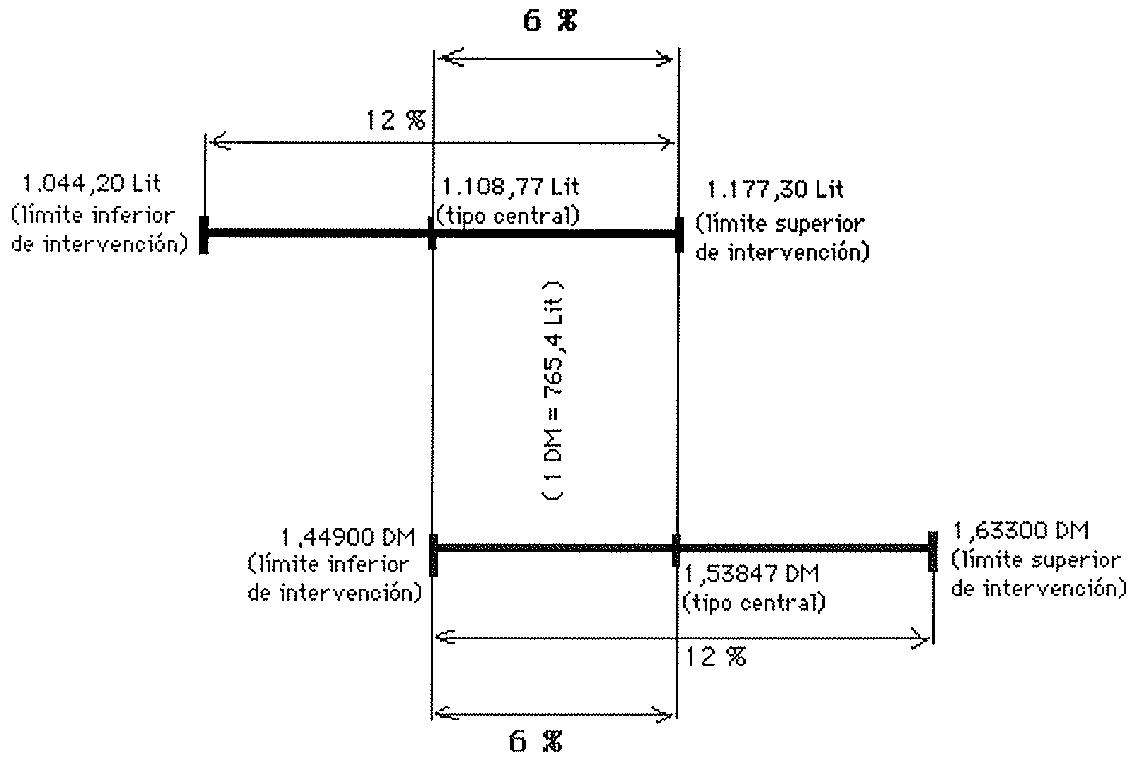
100 Pesetas = 1.449 x 765,4 Liras = = 1.109,06 Liras
por encima del límite inferior frente a la Lira de 1.044,2 Liras por 100 pesetas.
(iii) En una situación intermedia, la peseta tendrá una banda efectiva de fluctuación comprendida entre el 6% y el 12%.
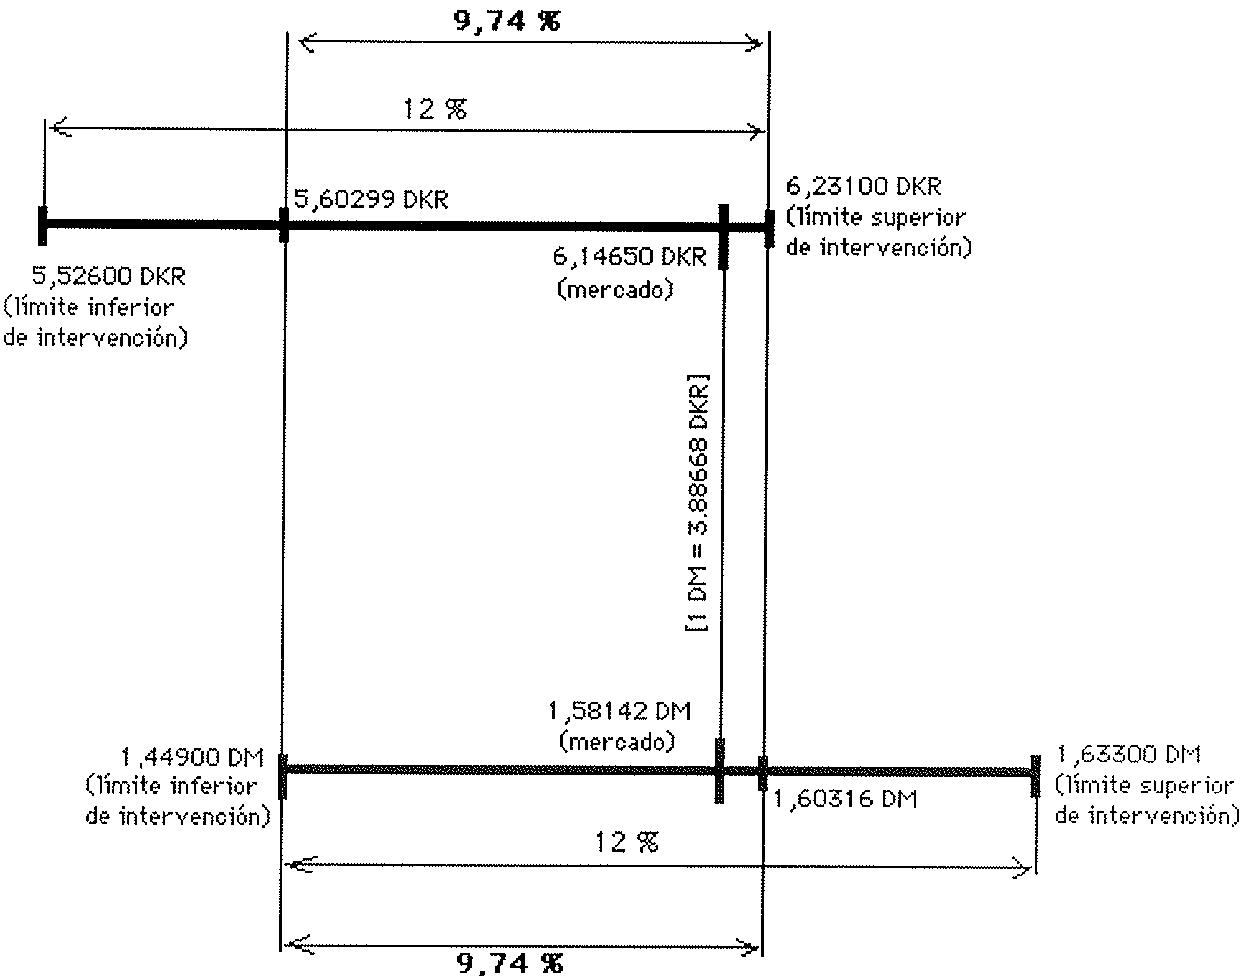
Por ejemplo, con datos de mercado del 2 de noviembre de 1989 (véase la tabla 2.1.3), la peseta era la moneda más fuerte del sistema, cotizando a 1 ECU = 129,704 Pesetas, un 3,06% de apreciación respecto a su tipo central con el ECU. Excluida la peseta, la moneda más fuerte era el marco alemán, cotizando a un 0,35% de apreciación sobre su tipo central (1 ECU = 2,05117 DM) y con un cambio respecto a la peseta de 1,58142 marcos por 100 pesetas; y la moneda más débil era la Corona danesa, cotizando a un 1,53% de depreciación sobre su tipo central (1 ECU = 7,97226 Coronas) y con un cambio respecto a la peseta de 6,14650 coronas por 100 pesetas y frente al marco de 3,88668 coronas por marco. Esto quiere decir que, aproximadamente, la banda de fluctuación efectiva de la peseta sería de una amplitud de un 9,74% [Gráfico 2.1.1 (d)]:
- la peseta se puede depreciar hasta un mínimo de 1,44900 marcos por 100 pesetas (ó 5,60229 coronas por 100 pesetas, al cambio DKR/DM vigente), lo que significa un 8,37% de depreciación respecto al vigente en el mercado en ese momento.
- la peseta se puede apreciar un máximo de 6,23100 coronas por 100 pesetas (o 1,60316 marcos por 100 pesetas, al cambio DKr/DM vigente) lo que significa un 1,37% de apreciación.
datos de la rada, 2 de noviembre del 1989)
FUENTE: Comisión Europea, "S Días" y calculos propios
| loneda | Banda | Cambio central | Peso en el EQU | Divergencia máxima | Umbral de divergencia | Cambio de mercado | Divergencia | Divergencia ajustada | Indicador divergencia |
| franco belga-lux. | 2,25% | 42,4582 | 8,08% | 2,0682% | 1,5512% | 43,0562 | 1,4085% | 1,1562% | 0,56 |
| corona danesa | 2,25% | 7,85212 | 2,52% | 2,1933% | 1,6450% | 7,97226 | 1,5300% | 1,2777% | 0,58 |
| marco alemán | 2,25% | 2,05653 | 39,32% | 1,5678% | 1,1759% | 2,05117 | -0,3575% | -0,6098% | -0,39 |
| franco francés | 2,25% | 6,90403 | 19,29% | 1,8160% | 1,3620% | 6,95888 | 0,7945% | 0,5422% | 0,30 |
| florin holandés | 2,25% | 2,31943 | 9,48% | 2,0367% | 1,5275% | 2,31574 | -0,1591% | -0,4114% | -0,20 |
| libra irlandesa | 2,25% | 0,768411 | 1,11% | 2,2250% | 1,6688% | 0,773005 | 0,5979% | 0,3456% | 0,16 |
| lira italiana | 6,00% | 1,483,58 | 10,23% | 5,3862% | 4,0397% | 1,505,37 | 1,4687% | 1,6054% | 0,29 |
| peseta | 6,00% | 133,804 | 5,15% | 5,6910% | 4,2683% | 129,704 | -3,0642% | -2,9275% | -0,51 |
| libra esterlina | n.a. | 0,728627 | 12,06% | n.a. | n.a. | 0,707622 | -2,8828% | n.a. | n.a. |
| dracma | n.a. | 150,792 | 0,95% | n.a. | n.a. | 163,618 | 21,7691% | n.a. | n.a. |
| escudo | n.a. | 172,085 | 0,81% | n.a. | n.a. | 175,738 | 0,9263% | n.a. | n.a. |
De la misma forma, la banda de fluctuación efectiva entre las monedas de la banda estrecha estará comprendida entre un 2,25% como mínimo y un 4,5% como máximo.
Resumamos una vez más las posibles situaciones de amplitud efectiva de la banda de fluctuación:
- con la peseta sola en la banda ancha, la banda efectiva estará entre un 6% y un 12%
- con la peseta en la banda ancha junto con otras monedas, la banda efectiva estará entre un 9,75% y un 12%
- con la peseta en la banda estrecha, la banda efectiva estará entre un 2,25% y un 4,5.
En cuanto a la modalidad de intervención, las intervenciones son ilimitadas a los tipos de intervención obligatoria, y se efectuarán, en principio, en las monedas de los bancos centrales participantes en el mecanismo de cambios.
Si el banco emisor de la moneda débil no puede proceder a la adquisición de su propia moneda con sus tenencias actuales de la moneda fuerte, puede o bien tomarla en préstamo de otro banco emisor, o bien utilizar el mecanismo de Financiación a Muy Corto Plazo del FECOM (Fondo Europeo de Cooperación Monetaria).
Normalmente, los bancos emisores intervienen en el mercado voluntariamente para evitar la tendencia de su moneda a acercarse al margen y no verse obligados a incurrir en pérdidas importantes en las intervenciones ilimitadas obligatorias una vez en el margen. Este tipo de intervención intramarginal de carácter facultativo se puede hacer en monedas de los países integrantes del mecanismo de cambios o en otra moneda. De hecho, gran parte de estas intervenciones se ha venido realizando en dólares, puesto que en este caso no es preciso pedir autorización previa al país emisor de la moneda de intervención (lo cual es el caso para los países adheridos al mecanismo de cambio del SME).
(b) El indicador de divergencia y la intervención intramarginal
A diferencia del mecanismo de intervención basado en la parrilla de paridades bilaterales, el mecanismo basado en el traspaso de un cierto umbral de divergencia no supone intervención obligatoria, sino una presunción de acción por parte de las autoridades del país de la moneda divergente.
Se trata de recoger la divergencia o disparidad en la evolución de una moneda respecto al resto de las monedas del sistema. Mientras que el esquema basado en la parrilla de paridades se basa en las relaciones bilaterales de las monedas, el esquema del indicador de divergencia trata de recoger la desviación de cada moneda respecto a un centro de gravedad del sistema .
De esta forma queda señalado el país "culpable" de la divergencia de su moneda. La construcción del indicador de divergencia se realiza de la siguiente forma:
Representado por el ECU, al que se realizan algunas correcciones como se explica a continuación.
(i) Se calcula primero el límite máximo de divergencia, como el porcentaje máximo de divergencia de valor de esa moneda respecto al ECU en relación al tipo central respecto al ECU. Como todas las monedas entran en la composición del ECU, este límite es necesariamente menor en valor absoluto que el límite de fluctuación bilateral permitido (sea 2,25% ó 6%), y tanto menor cuanto mayor sea la ponderación de la moneda en el ECU.
En concreto, la forma de calcular el límite máximo de divergencia será:
\[M _ {i} = L _ {i} * (1 - w _ {i})\]
donde: = Divergencia máxima de la moneda i
= límite de fluctuación de la moneda i (6% para las monedas de la banda ancha; 2,25% para las de la banda estrecha.
Y por ejemplo para la peseta será:
\[\begin{array}{r l} \mathrm{M} _ {\text { peseta }} & = 0, 0 6 * (1 - 0, 0 5 1 8) = 0, 5 6 8 9 2 = \\ & = \pm 5, 6 9 \%, \end{array}\]
que es de hecho la mayor divergencia máxima en el sistema. Para el marco, por el contrario, es:
\[\begin{array}{r l} \mathrm{M} _ {\text {marco}} & = 0, 0 2 2 5 * (1 - 0, 3 0 5 3) = 0, 0 1 5 6 3 0 7 \\ & = \pm 1, 5 6 \%, \end{array}\]
siendo esta la menor divergencia máxima en el sistema.
(ii) Se calcula el umbral de divergencia, como un 75% de la divergencia máxima, esto es:
\[\mathrm{U} _ {\mathrm{i}} = 0, 7 5 * \mathrm{M} _ {\mathrm{i}}\]
donde: = Umbral de divergencia de la moneda i. El umbral de divergencia es independiente de las cotizaciones de mercado. El valor del umbral de divergencia en términos de unidades de monedas se modifiquen los tipos centrales respecto al ECU o la composición del ECU.
El valor 0,75 es completamente arbitrario. Cuando se definió el indicador de divergencia por vez primera, se calculó que si este número arbitrario era menor o igual que 0,68 era posible que se alcanzaran los límites de intervención bilaterales del marco y el franco francés, y que Francia y Alemania aparecieran las dos como divergentes al mismo tiempo en el sistema del indicador de divergencia, con lo cual el indicador no cumpliría su función de señalar qué país era el divergente del resto. Por ello se eligió un valor arbitrario superior a 0,68 e inferior a 1.
(iii) Se calcula la divergencia de la cotización de mercado respecto al ECU del tipo central con el ECU:
Di = 100* (TCMi - TCCi) / TCCi
donde: Di = divergencia de la moneda i respecto al cambio central
TCMi = tipo de cambio de mercado con el ECU de la moneda i
TCCi = tipo central con el ECU de la moneda i
Un valor positivo indicará depreciación de la moneda en cuestión respecto al ECU.
(iv) Se calcula la divergencia ajustada:
Para las monedas sujetas a una banda del 2,25%, se trata de eliminar la influencia de los movimientos de mercado de las monedas que no participan en el mecanismo de cambios pero sí forman parte del ECU (por el momento , la libra esterlina, dracma griega, escudo) y de las monedas con una banda más ancha (por el momento, sólo la peseta) por encima del 2,25%.
- Para las monedas con una banda del 6%, se trata de eliminar las influencias de los movimientos de mercado de las monedas componentes del ECU no participantes en el mecanismo de cambios (por el momento, la libra esterlina, dracma, escudo) más allá del 6%.
para las monedas de la banda del 2,25%; y
donde: (por el momento, sólo la peseta)
En un futuro indeterminado, y como parte de la fase I del Plan Delors (que se discute en el epígrafe 3 más adelante), la libra esterlina, el escudo y la dracma se unirán al mecanismo de cambios. Es muy probabale que lo hagan con una banda del ±6%, al menos inicialmente.
factor de ajuste de la moneda k
(k=£, dracma, escudo por el momento)
para las monedas de la banda del 6%.
Los factores de ajuste se calculan de la siguiente forma:
(a) para las monedas de la banda del 2,25%, se siguen los siguientes pasos:
- se eligen la moneda más débil y más fuerte, de entre las de la banda del 2,25 %.
- se calcula para las monedas que no están en la banda del ±2,25% (de momento, libra esterlina, dracma, escudo y peseta) la apreciación o depreciación respecto a la moneda más débil de la banda estrecha y respecto a la moneda más fuerte de la banda estrecha
- se toma para cada moneda (libra, dracma, escudo, peseta) la mayor de esas dos cantidades en valor absoluto. Por ejemplo, si la moneda más débil de la banda estrecha es la corona danesa y la más fuerte es el marco, y la dracma se halla depreciada un 13% respecto al marco y un 11% respecto a la corona, se toma un 13% de depreciación
- si esa cantidad es menor que el 2,25% permitido en la banda, el factor de ajuste es cero para esa moneda (libra, dracma, escudo, peseta)
- si supera el 2,25%, entonces el factor de ajuste se computa deduciendo el 2,25% a esa cantidad y multiplicándola por el peso en el ECU de la moneda correspondiente (libra, dracma, escudo, peseta)
Esto es, cuando la moneda 'k' (sea la libra esterlina, la dracma, el escudo o la peseta)
se ha apreciado respecto a la moneda más débil del sistema más que el límite de fluctuación aplicable del 2,25%, el factor de ajuste vendrá dado por:
donde: = cambio de mercado, unidades de moneda débil por unidad de moneda 'k'.
cambio central, unidades de moneda débil por unidad de moneda 'k'.
= ponderación en el ECU de la moneda k a los tipos de cambio centrales.
donde: = cambio de mercado, unidades de moneda fuerte por unidad de moneda 'k'.
cambio central, unidades de moneda fuerte por unidad de moneda 'k'.
(b) De forma análoga, para las monedas de la banda del 6%, los pasos a seguir son:
- se eligen la moneda más débil y más fuerte de entre las de la banda del 6% (en caso de haber varias; en la situación actual, sólo la peseta) - se calculan para las monedas fuera del - se toma para cada moneda (libra, dracma, escudo) la mayor de esas dos cantidades en valor absoluto.
- si esa cantidad es menor que el 6% permitido en la banda ancha, el factor de ajuste es cero para esa moneda (libra, dracma, escudo)
- si supera el 6%, entonces el factor de ajuste se calcula deduciendo el 6% a esa cantidad y multiplicándola por el peso en el ECU de la moneda correspondiente (libra, dracma, escudo).
Un ejemplo puede aclarar el procedimiento.
\[\begin{array}{l} \mathrm{FA} _ {(\text {£})} = (4, 5 4 4 1 \% - 2, 2 5 \%) * 1 2, 0 6 \% = 0, 2 7 6 7 \% \\ \mathrm{FA} _ {\text {(dracma)}} = (- 1 8, 1 7 0 8 \% + 2, 2 5 \%) * 0, 9 5 \% = - 0, 1 5 1 2 \% \\ \mathrm{FA} _ {\text {(peseta)}} = (4, 7 3 9 5 \% - 2, 2 5 \%) * 5, 1 5 \% = - 0, 1 2 8 2 \% \\ \mathrm{FA} _ {\text {(escudo)}} = (- 2, 4 2 8 8 \% + 2, 2 5 \%) * 0, 8 1 \% = - 0, 0 0 1 4 \% \end{array}\]
y las divergencias ajustadas en la banda estrecha se calcularán:
\[\begin{array}{r l} \mathrm{DA} _ {\mathrm{i}} & = \mathrm{D} _ {\mathrm{i}} - \mathrm{FA} _ {(\mathrm{f})} - \mathrm{FA} _ {(\text {dracma})} - \mathrm{FA} _ {(\text {escudo})} - \mathrm{FA} _ {(\text {lira})} - \mathrm{FA} _ {(\text {peseta})} = \\ & = \mathrm{D} _ {\mathrm{i}} - 0, 2 5 2 3 \end{array}\]
En cuanto a la banda ancha, encontramos que la libra esterlina está apreciada un 4,4807% frente a la lira, y que la dracma y el escudo están depreciadas un 20,3937% y un 5,0791% respecto a la peseta, respectivamente. Los factores de ajuste serán por tanto:
\[\begin{array}{r l} \mathrm{FA} _ {\text {(dracma)}} & = (- 2 0, 3 9 3 7 \% + 6 \%) * 0, 8 \% = - 0, 1 1 5 1 \\ \mathrm{FA} _ {\text {(£)}} & = \mathrm{FA} _ {\text {(escudo)}} = 0 \quad (\text {por ser menos de un } 6 \% \end{array}\]
su depreciación respecto a la peseta) y las divergencias ajustadas en la banda estrecha se calcularán:
\[\begin{array}{r l} \mathrm{DA} _ {i} & = \mathrm{D} _ {i} - \mathrm{FA} _ {(f)} - \mathrm{FA} _ {\text {(dramma)}} - \mathrm{FA} _ {\text {(escudo)}} = \\ & = \mathrm{D} _ {i} - 0, 1 1 5 1 \end{array}\]
(v) Finalmente, se calcula el indicador de divergencia, como el cociente entre la divergencia ajustada y la divergencia máxima:
\[\mathrm{IDi} = \mathrm{DAi} / \mathrm{Mi}\]
donde: = indicador de divergencia de la moneda i
DA = divergencia ajustada de la moneda i
Cuando este indicador supera el valor 0,75 o, alternativamente, cuando la divergencia ajustada, supera, en valor absoluto, el umbral de divergencia, existe una presunción de acción por parte del país en cuestión. Esto significa la asunción de algun tipo de medidas correctoras: intervención en mercados de cambios, medidas de política económica o la solicitud del cambio eventual en las paridades centrales. Si no se tomara ningún tipo de medidas por razones extraordinarias, ha de justificarse ante las autoridades de los demás países esta falta de acción.
(c) Los reajustes de paridad (realineamientos)
Los reajustes de los tipos centrales -cambios que implican devaluaciones o revaluaciones de los tipos centrales de algunas monedas del sistema respecto a otras- sólo pueden realizarse por acuerdo mutuo de todos los países participantes en el mecanismo de cambios (y con presencia de la Comisión Europea) cuando existan desequilibrios económicos que lo justifiquen. El acta fundacional del SME establece además que "las decisiones importantes sobre la política de cambios serán objeto de consultas recíprocas en el marco de la Comunidad entre los países participantes en el sistema y los no participantes" .
En los más de diez años de funcionamiento del SME se han producido 11 reajustes de paridad, los señalados en la tabla 2.1.4. Un caso particular es la reducción de la banda de la lira al ±2,25%, producido el 8 de enero de 1990. Para el paso de la banda ancha a la banda estrecha, se tomó como fijo el límite de depreciación de la lira frente a las monedas de la banda del ±2,25%, y se modificaron los tipos centrales y los límites de apreciación. Ello supuso de hecho una devaluación aproximada de un 3,81% en los tipos centrales, pero era políticamente más aceptable para el gobierno italiano (así como para los de otros países como Francia y España que tenían presiones para llevar a cabo un reajuste con devaluación) declarar que sólo se había modificado la amplitud de la banda, sin haberse producido un reajuste .
En general, el marco alemán y el florín
Resolución del Consejo Europeo de 5 de diciembre de 1978.
Se produce además en esta fecha una devaluación del tipo central nocional de la dracma griega respecto al ECU.
NOTAS: Una cantidad positiva índice revaluación; una cantidad negativa, devaluación. Los porcentajes se calculan como el cambio porcentual frente al grupo de monedes cuyas paridades bilaterales permanecen invariables en el reajuste. Cuando todas las paridades cambian, los porcentajes son los que se dan en el comunicado oficial del realineamiento.
| Franco | Corona | Marco | Franco | Lira | Libra | Florin | |
| Fecha | belg/lux | danesa | alemán | francés | italiana | irlandesa | holandés |
| 24-9-79 | -2,90 | +2,00 | |||||
| 30-11-79 | -4,80 | ||||||
| 23-3-81 | -6,00 | ||||||
| 5-10-81 | +5,50 | -3,00 | -3,00 | +5,50 | |||
| 22-2-82 | -8,50 | -3,00 | |||||
| 14-6-82 | +4,25 | -5,75 | -2,75 | +4,25 | |||
| 21-3-83 | +1,50 | +2,50 | +5,50 | -2,50 | -2,50 | -3,50 | +3,50 |
| 22-7-85 | +2,00 | +2,00 | +2,00 | +2,00 | -6,00 | +2,00 | +2,00 |
| 7-4-86 | +1,00 | +1,00 | +3,00 | -3,00 | +3,00 | ||
| 4-8-86 | -8,00 | ||||||
| 12-1-87 | +2,00 | +3,00 | +3,00 |
holandés (Holanda tiene una política cambiaria de seguimiento del marco) se han ido revaluando progresivamente; y el franco francés, la libra irlandesa y especialmente la lira italiana, devaluando progresivamente. El franco belga-luxemburgués y la corona danesa tendieron a devaluarse en los reajustes de los primeros años del SME, pero luego se han venido revaluando, aunque menos que el marco y el florín.
Cabe hacer notar que los primeros años del SME fueron testigo de una mayor inestabilidad cambiaria: se produjeron 7 reajustes en los primeros 5 años del SME. La mayor convergencia en las tasas de inflación y la coordinación de las políticas económicas (en torno al objetivo firmemente antiinflacionista de las autoridades alemanas) han ayudado a la estabilidad del SME. En los 3 últimos años no se ha producido ningún reajuste.
Hay que destacar asimismo que la evolución del SME viene muy influida por la situación del dólar. Ello es debido a que cuando el sentimiento del mercado se vuelve contra el dólar, se dan recomposiciones de cartera en favor sobre todo del yen y el marco, las dos divisas fuertes que constituyen las alternativas al dólar como activo de reserva. Esto hace que se produzcan más tensiones dentro del SME cuando el dólar está débil, porque aumenta la demanda de marcos pero no la de las otras monedas del sistema. El marco, que normalmente ya está apreciado respecto a las demás monedas del SME, tiende a apreciarse más acercándose al límite de las bandas con las monedas más débiles.
GRAFICO 2.1.2
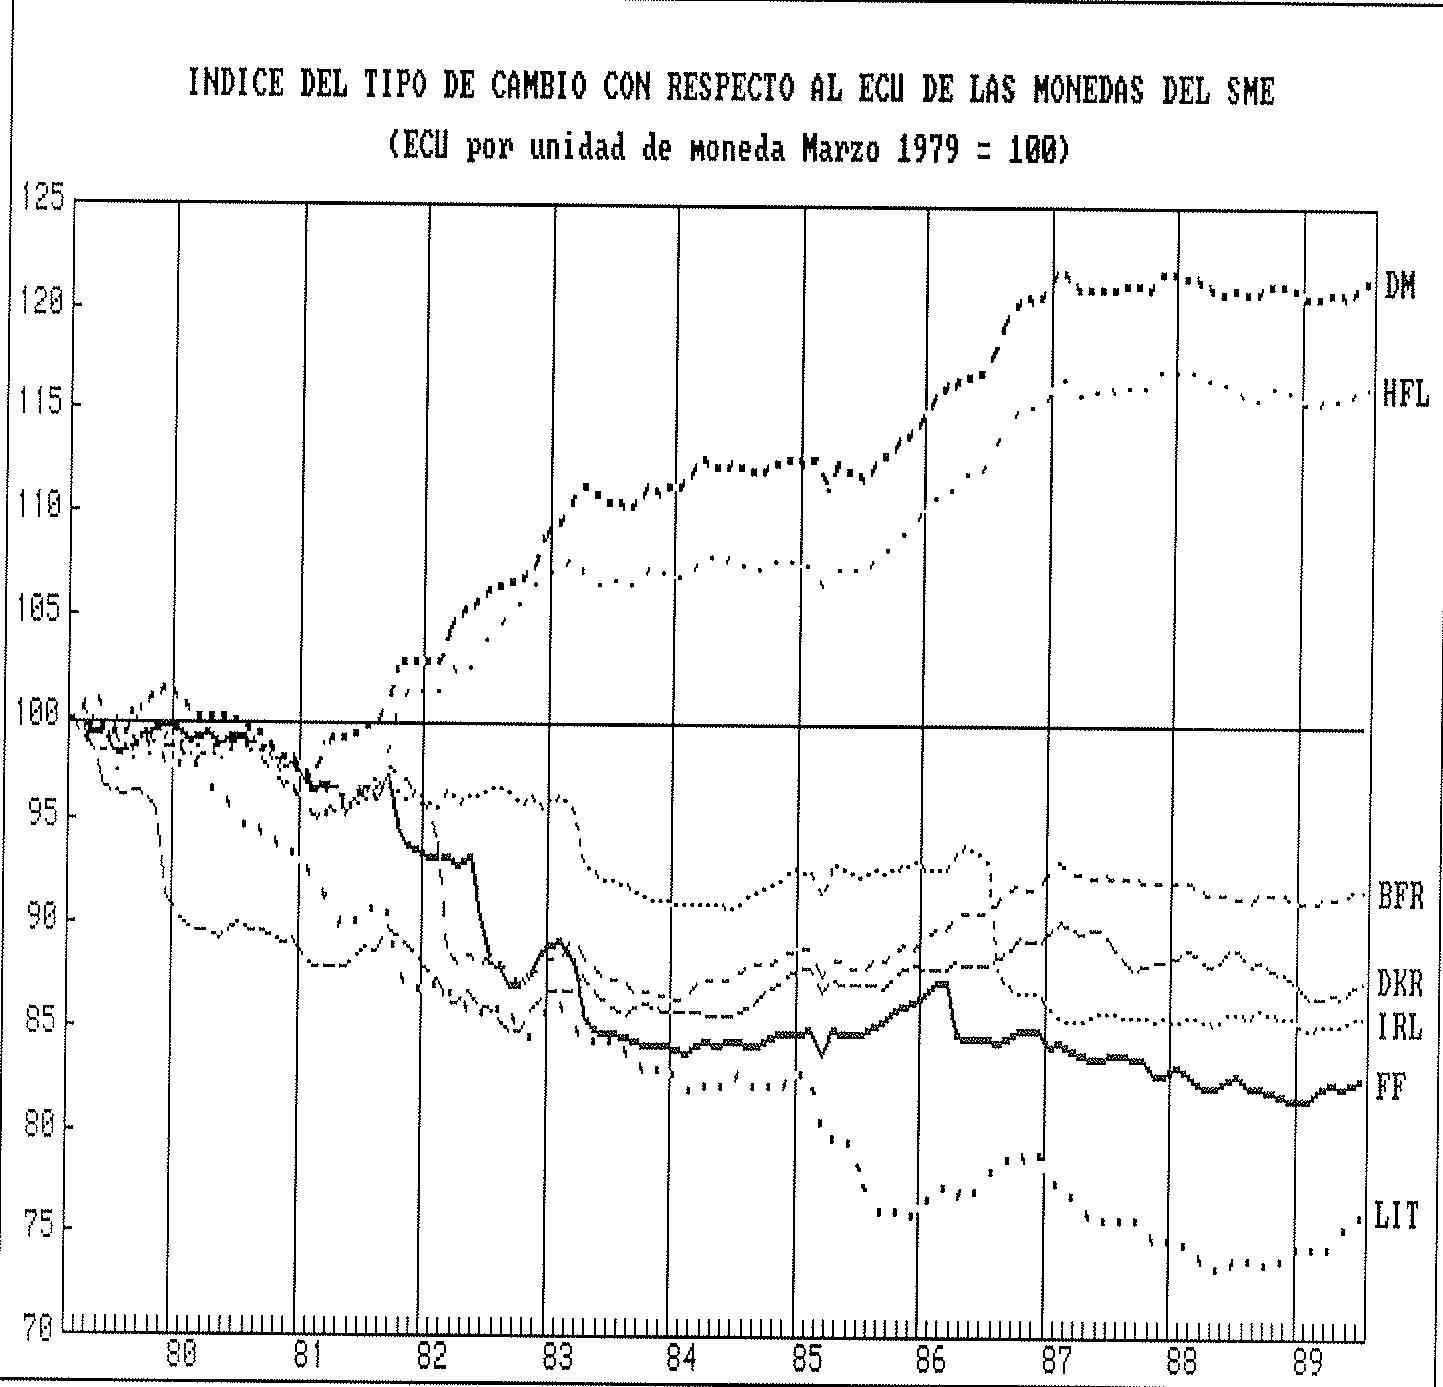
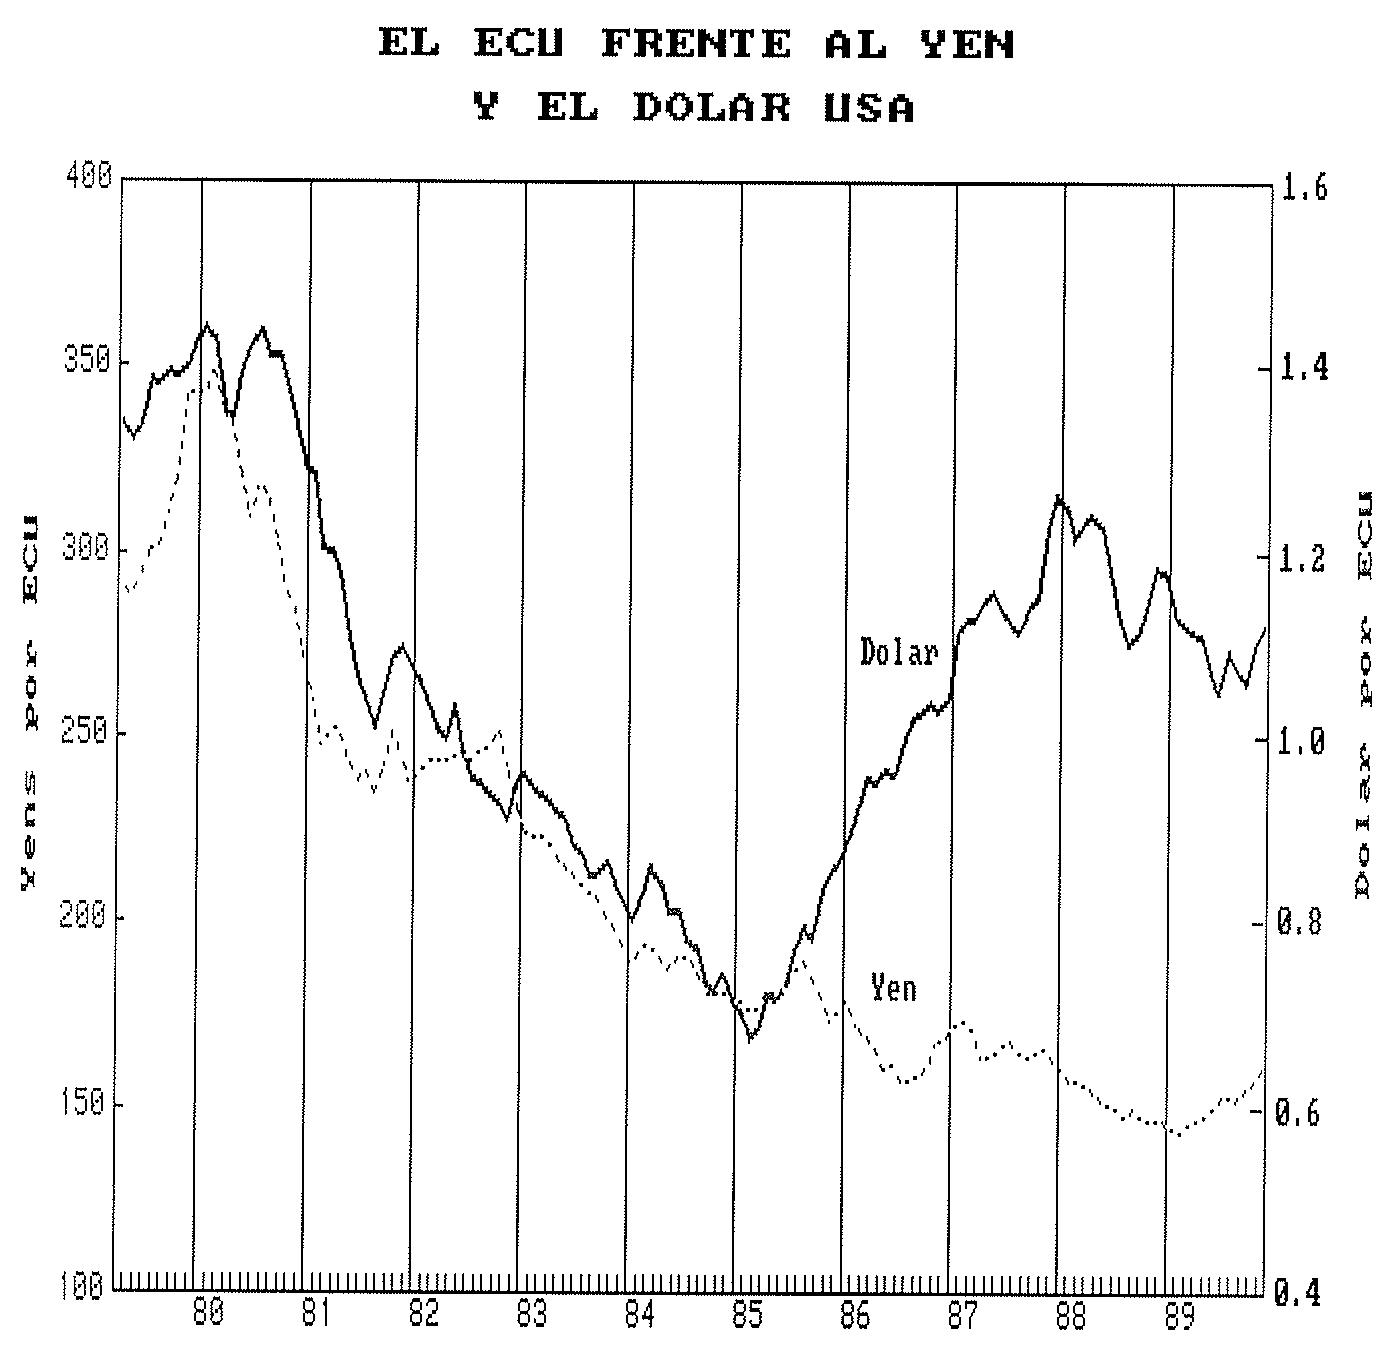
GRAFICO 2.1.3
EL gráfico 2.1.2 ilustra la evolución de los tipos de cambio del ECU frente a las monedas del SME, y enfatiza la permanente apreciación del marco y el florín frente al resto de las monedas del sistema.
El gráfico 2.1.3 presenta la evolución del ECU frente al dólar americano y al yen. Se observará la persistente depreciación frente al yen japonés, que refleja la marcada caída del marco (y por ende, de las demás monedas) frente al yen hasta mediados de la última década; cuando desde 1985 el yen se estabiliza frente al marco, se desacelera esta depreciación. En cuanto al dólar, los acuerdos del Louvre marcan el inicio del período de depreciación del dólar que se refleja en el gráfico.
2.2.E1 ECU 16
El ECU es una unidad monetaria compuesta, constituida por cantidades fijas de todas las monedas comunitarias (cesta de monedas). Su denominación es a un tiempo el acrónimo de la expresión inglesa European Currency Unit (Unidad Monetaria Europea), y la palabra francesa ecu (escudo), que era una moneda de oro introducida por Luis IX de Francia en el siglo XIII y que circuló ampliamente por Europa.
Los antecedentes del ECU están en las unidades de cuenta que se venían utilizando en Europa desde tiempo atrás. Así, en 1950 la Unión Europea de Pagos estableció una unidad de cuenta, cuyo valor era equivalente al peso en oro de un dólar USA, y cuyo equivalente en monedas nacionales se computaría a los tipos de cambio centrales del sistema de Bretton Woods; pero con la quiebra del sistema de Bretton Woods perdió toda operatividad, y convivieron por un tiempo unidades de cuenta a las paridades antiguas y unidades de cuenta basadas en los cambios de mercado.
En abril de 1975 se creó la Unidad Europea de Cuenta (UEC), constituida por cantidades específicas de las monedas de los estados miembros. El esquema de unidad monetaria basada en una cesta de monedas estaba inspirado por los Derechos Especiales de Giro (DEGs), creados por el Fondo Monetario Internacional en 1970 como activo de reserva fiduciario con el propósito de suplementar los activos de reserva existentes y convertirse eventualmente en el principal activo de reserva del sistema monetario internacional .
Para más detalles sobre el ECU, véase (European Commission, 1987) y (Leyva, 1989).
Cuando se crea en marzo de 1979 el SME, se conserva la estructura de la Unidad Europea de Cuenta y se le cambia el nombre a ECU.
El ECU es más que una unidad de cuenta, en el sentido de que no sólo sirve para denominar ingresos y pagos que eventualmente han de satisfacerse en monedas nacionales, sino que se utiliza como medio de pago en sí mismo y como activo de reserva. Las funciones del ECU se discuten más abajo.
La composición del ECU en términos de unidades de las monedas constituyentes está recogida en la tabla 2.2.1 y la evolución de los tipos centrales con el ECU de todas las monedas en la tabla 2.2.2. Inicialmente, el ECU estaba compuesto por las monedas de los nueve miembros de la Comunidad desde 1973 (franco francés, franco belga, franco luxemburgués, marco, lira, corona danesa, libra esterlina, libra irlandesa, florín). En septiembre de 1984 se incluyó la dracma con ocasión de la primera revisión quinquenal; y en septiembre de 1989 se incluyeron la peseta y el escudo, con ocasión de la segunda revisión quinquenal .
Para más detalles sobre los DEGs véase, por ejemplo, (Gold, 1987)
En el Tratado de Adhesión de España y Portugal figuraba una cláusula en el sentido de que la peseta y el escudo podían ser incluidos en la composición del ECU con ocasión de la revisión quinquenal de 1989.
Cada moneda representa una ponderación o peso porcentual en el ECU, que es simplemente el cociente entre el número de unidades de esa moneda que entran en el ECU y el valor del ECU medido en unidades de esa moneda:
El peso porcentual que cada moneda representa en el ECU en cada momento cambia, por tanto, diariamente con las cotizaciones de mercado. Por ejemplo, con los datos de mercado del 2 de noviembre de 1989 (véase de nuevo la tabla 2.1.3), la peseta tiene un peso de mercado de:
El marco tiene un peso de 30,43%, la lira de 10,08%, etc..
La evolución de los pesos porcentuales en
NOTA: "n.a." = no aplicable FUENTE: Comisión Europea
| Inicio SME | Entrada de la dracma | Entrada de la peseta y el escudo | |
| 13/3/1979 | 17/9/1984 | 20/9/1989 | |
| Francos belgas | 3,66 | 3,71 | 3,301 |
| Coronas danesas | 0,217 | 0,219 | 0,1976 |
| Marcos alemanes | 0,828 | 0,719 | 0,6242 |
| Francos franceses | 1,15 | 1,31 | 1,332 |
| Florines holandeses | 0,286 | 0,256 | 0,2198 |
| Libras irlandesas | 0,00759 | 0,00871 | 0,008552 |
| Liras italianas | 109 | 140 | 151,8 |
| Francos luxemburgueses | 0,14 | 0,14 | 0,13 |
| Libras esterlinas | 0,0885 | 0,0878 | 0,08784 |
| Dracmas griegas | n.a. | 1,15 | 1,44 |
| Pesetas españolas | n.a. | n.a. | 6,885 |
| Escudos portugueses | n.a. | n.a. | 1,393 |
(Composición de la cesta del Ecu) (cantidad de cada moneta en un Ecu)
Table 2.2.1
Tipos centrales com e FCU unidades de moneda por ECU
| Franco | Corona | Marco | Franco | Lira | Libra | Florín | Libra | Dracma | Peseta | Escudo | ||
| Ocasión | Fecha | belg/lux | danesa | alemán | francés | italiana | irlandesa | holandés | esterlina | griega | española | portug. |
| Inicio SME | 13-3-79 | 39,4582 | 7,08920 | 2,51064 | 5,79831 | 1.148,15 | 0,662638 | 2,72077 | 0,663247 | n.a. | n.a. | n.a. |
| Reajuste | 24-9-79 | 39,8456 | 7,36594 | 2,48557 | 5,85522 | 1.159,42 | 0,669141 | 2,74748 | 0,649821 | n.a. | n.a. | n.a. |
| Reajuste | 30-11-79 | 39,7897 | 7,72336 | 2,48208 | 5,84700 | 1.157,79 | 0,668201 | 2,74362 | 0,648910 | n.a. | n.a. | n.a. |
| Reajuste | 23-3-81 | 40,7985 | 7,91917 | 2,54502 | 5,99526 | 1.262,92 | 0,685145 | 2,81318 | 0,542122 | n.a. | n.a. | n.a. |
| Reajuste | 5-10-81 | 40,7572 | 7,91117 | 2,40989 | 6,17443 | 1.300,67 | 0,684452 | 2,66382 | 0,601048 | n.a. | n.a. | n.a. |
| Reajuste | 22-2-82 | 44,6963 | 8,18382 | 2,41815 | 6,19564 | 1.305,13 | 0,686799 | 2,67296 | 0,557037 | n.a. | n.a. | n.a. |
| Reajuste | 14-6-82 | 44,9704 | 8,23400 | 2,33379 | 6,61387 | 1.350,27 | 0,691011 | 2,57971 | 0,560453 | n.a. | n.a. | n.a. |
| Reajuste | 21-3-83 | 44,3662 | 8,04412 | 2,21515 | 6,79271 | 1.386,78 | 0,717050 | 2,49587 | 0,629848 | n.a. | n.a. | n.a. |
| Revaluación £ | 18-5-83 | 44,9008 | 8,14104 | 2,24184 | 6,87456 | 1.403,49 | 0,725690 | 2,52595 | 0,587087 | n.a. | n.a. | n.a. |
| Entrada dracma | 17-9-84 | 44,9008 | 8,14104 | 2,24184 | 6,87456 | 1.403,49 | 0,725690 | 2,52595 | 0,585992 | 87,4813 | n.a. | n.a. |
| Reajuste | 22-7-85 | 44,8320 | 8,12857 | 2,23840 | 6,86402 | 1.520,60 | 0,724578 | 2,52208 | 0,555312 | 100,719 | n.a. | n.a. |
| Reajuste | 7-4-86 | 43,6761 | 7,91896 | 2,13834 | 6,96280 | 1.496,21 | 0,712956 | 2,40935 | 0,630317 | 135,659 | n.a. | n.a. |
| Reajuste | 4-8-86 | 43,1139 | 7,81701 | 2,11083 | 6,87316 | 1.476,95 | 0,764976 | 2,37833 | 0,679256 | 137,049 | n.a. | n.a. |
| Reajuste | 12-1-87 | 42,4582 | 7,85212 | 2,05853 | 6,90403 | 1.483,58 | 0,768411 | 2,31943 | 0,739615 | 150,792 | n.a. | n.a. |
| Peseta en el SME | 19-6-89 | 42,4582 | 7,85212 | 2,05853 | 6,90403 | 1.483,58 | 0,768411 | 2,31943 | 0,739615 | 150,792 | 133,804 | n.a. |
| Pta. y esc. en ECU | 19-9-89 | 42,4582 | 7,85212 | 2,05853 | 6,90403 | 1.483,58 | 0,768411 | 2,31943 | 0,728627 | 150,792 | 133,804 | 172,085 |
| Reducción banda lira | 8-1-90 | 42,1679 | 7,79845 | 2,04446 | 6,85684 | 1.529,70 | 0,763159 | 2,30358 | 0,728615 | 187,934 | 132,889 | 177,743 |
el ECU medidos a los tipos centrales se recoge en la tabla 2.2.3.
En el momento de la creación del ECU y con ocasión de las revisiones en su composición de que se habla a continuación se vienen usando unos ciertos criterios económicos objetivos para la determinación aproximada de los pesos:
(a) la participación relativa del país en cuestión en el Producto Nacional Bruto comunitario
(b) la participación relativa del país en el comercio exterior intra-comunitario.
(c) la participación relativa del país en las cuotas del mecanismo de apoyo monetario a corto plazo.
Aparte de estos criterios económicos, se toman en cuenta consideraciones de tipo monetario y financiero:
- conservar el ECU como divisa fuerte, por lo cual se ponderan relativamente más las monedas fuertes como el marco alemán y el florín.
- aislar el ECU de fluctuaciones cambiarias, por lo que se ponderan relativamente menos las monedas fuera del mecanismo de cambios y con una banda de fluctuación más ancha.
- evitar alterar en exceso el tipo de interés del ECU. El tipo de interés teórico sobre el ECU refleja los tipos de interés vigentes en los mercados monetarios domésticos ponderados por los pesos de participación, y los tipos de interés sobre los distintos activos denominados en ECUs tenderían, por ejemplo, a subir cuando aumentara la participación de monedas de países con tipos de interés más altos.
- continuidad en el valor del ECU: el valor del
pesos en el cu evaluadas a los tipos centrales (porcentales) salarios tiés
NOTA: "n.a." = no aplicable FUENTE: Cálculos propios a partir de los datos de las tablas 2.2.1 y 2.2.2.
| Franco | Corona | Marco | Franco | Lira | Libra | Florín | Libra | Dracma | Peseta | Escudo | ||
| Ocasión | Fecha | belg/lux | danesa | alemán | francés | italiana | irlandesa | holandés | esterlina | griega | española | portug. |
| Inicio SME | 13-3-79 | 9,63 | 3,01 | 32,98 | 19,83 | 9,49 | 1,15 | 10,51 | 13,24 | n.a. | n.a. | n.a. |
| Reajuste | 24-9-79 | 9,54 | 2,95 | 33,31 | 19,64 | 9,40 | 1,13 | 10,41 | 13,62 | n.a. | n.a. | n.a. |
| Reajuste | 30-11-79 | 9,55 | 2,81 | 33,36 | 19,67 | 9,41 | 1,14 | 10,42 | 13,64 | n.a. | n.a. | n.a. |
| Reajuste | 23-3-81 | 9,31 | 2,74 | 32,53 | 19,18 | 8,63 | 1,11 | 10,17 | 16,32 | n.a. | n.a. | n.a. |
| Reajuste | 5-10-81 | 9,32 | 2,74 | 34,36 | 18,63 | 8,38 | 1,11 | 10,74 | 14,72 | n.a. | n.a. | n.a. |
| Reajuste | 22-2-82 | 8,50 | 2,65 | 34,24 | 18,56 | 8,35 | 1,11 | 10,70 | 15,89 | n.a. | n.a. | n.a. |
| Reajuste | 14-6-82 | 8,45 | 2,64 | 35,48 | 17,39 | 8,07 | 1,10 | 11,09 | 15,79 | n.a. | n.a. | n.a. |
| Reajuste | 21-3-83 | 8,57 | 2,70 | 37,38 | 19,93 | 7,86 | 1,06 | 11,16 | 14,05 | n.a. | n.a. | n.a. |
| Revaluación £ | 18-5-83 | 8,46 | 2,67 | 36,93 | 16,73 | 7,77 | 1,05 | 11,32 | 15,07 | n.a. | n.a. | n.a. |
| Entrada dracma | 17-9-84 | 8,57 | 2,69 | 32,07 | 19,06 | 9,98 | 1,20 | 10,13 | 14,98 | 1,31 | n.a. | n.a. |
| Reajuste | 22-7-85 | 8,59 | 2,69 | 32,12 | 19,09 | 9,21 | 1,20 | 10,15 | 15,81 | 1,14 | n.a. | n.a. |
| Reajuste | 7-4-86 | 8,81 | 2,77 | 33,62 | 18,81 | 9,36 | 1,22 | 10,63 | 13,93 | 0,85 | n.a. | n.a. |
| Reajuste | 4-8-86 | 8,93 | 2,80 | 34,06 | 19,06 | 9,48 | 1,14 | 10,76 | 12,93 | 0,84 | n.a. | n.a. |
| Reajuste | 12-1-87 | 9,07 | 2,79 | 34,93 | 18,97 | 9,44 | 1,13 | 11,04 | 11,87 | 0,76 | n.a. | n.a. |
| Pta. y esc. en el ECU | 19-9-89 | 8,08 | 2,52 | 30,32 | 19,29 | 10,23 | 1,11 | 9,48 | 12,06 | 0,95 | 5,15 | 0,81 |
| Reducción banda lira | 8-1-90 | 8,14 | 2,53 | 30,53 | 19,42 | 9,92 | 1,12 | 9,54 | 12,05 | 0,76 | 5,18 | 0,81 |
ECU debe ser el mismo (expresado, por ejemplo, en dólares) el día del cambio de composición calculado en base a la antigua y a la nueva cesta.
La revisión de la composición del ECU ha de realizarse por acuerdo unánime entre los Estados miembros. Cuando un nuevo Estado se incorpora a la Comunidad, en la negociación previa a la adhesión se acuerdan los particulares del procedimiento de inclusión en el ECU de su moneda.
Esta revisión en la composición del ECU puede realizarse en distintos supuestos:
(a) De forma automática, cada 5 años. Estas revisiones tuvieron lugar en septiembre de 1979 (en este caso se trató más bien de un reexamen, ya que no se modificó la composición del ECU), 1984 y 1989, y la próxima revisión quinquenal se producirá en septiembre de 1994.
(b) A petición, cuando el peso de alguna de las monedas en el ECU (evaluado a tipos de mercado) cambie en un 25% o más (respecto a los pesos oficiales).
(c) Cuando se incluya la moneda de algún nuevo Estado miembro. Hasta ahora, se ha hecho coincidir la inclusión de nuevas monedas con las revisiones quinquenales (la dracma en 1984; la peseta y el escudo en 1989), pero no necesariamente ha de suceder así si llegan a producirse futuras adhesiones a la Comunidad.
Los nuevos pesos se calculan de forma que se evite la confusión y la disrupción en los mercados financieros, y con el objetivo de continuidad en el valor del ECU, como se indicó antes.
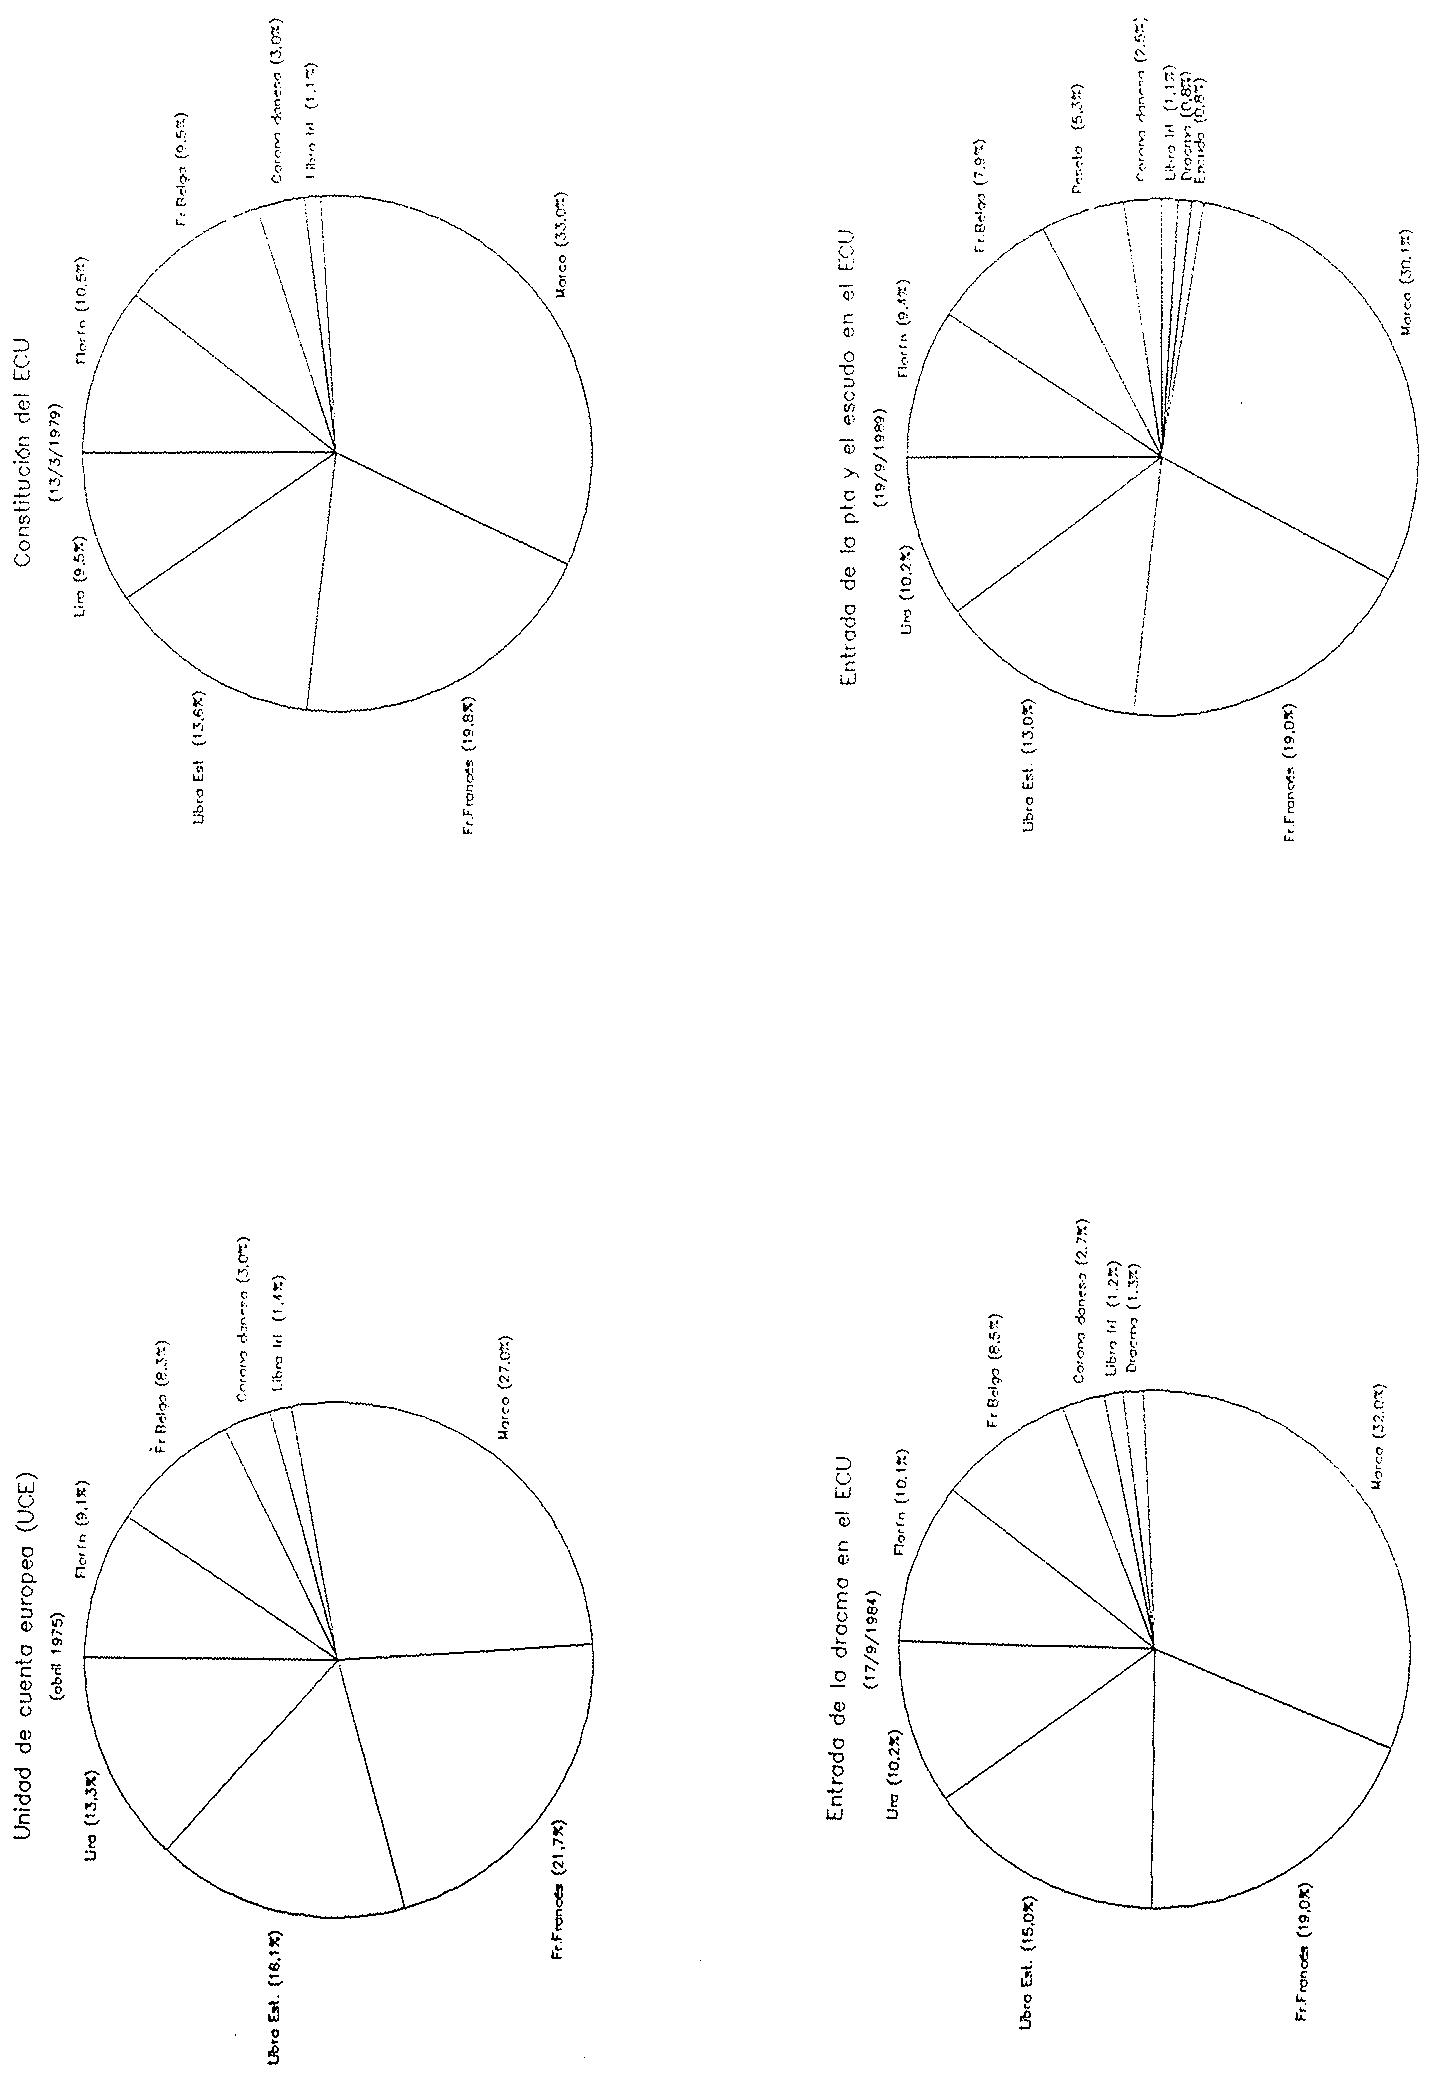
En el caso de la inclusión de la dracma, se anunciaron simultáneamente los nuevos pesos y la composición por monedas. En el caso de la peseta y el escudo se llevó a cabo una revisión en dos etapas: el acuerdo del Consejo Europeo del 19 de junio de 1989 estableció e hizo públicos los pesos que entrarían en vigor a la entrada de dichas monedas en la cesta del ECU 3 meses después, dejando que las cantidades efectivas de cada moneda que habían de constituir la nueva composición quedaran determinadas por los cambios de mercado de cada moneda registrados a las 14.15 horas (hora de Europa continental) del 20 de septiembre de 1989. El objetivo era permitir que los operadores de divisas cubrieran sus posiciones con antelación, para minimizar la confusión en los mercados. La tabla 2.2.4 y el gráfico 2.2.1 recogen las pesos en el ECU (y en su predecesor, la Unidad de Cuenta Europea) de las distintas monedas componentes en las distintas revisiones.
Europeo son cuatro, tal y como se determinó al establecimiento del SME:
(1) Numerario del mecanismo de tipos de cambio. Como se explica en la sección 2.1.a anterior, se fijan unos tipos de cambio centrales con el ECU, a partir de los cuales se construye la parrilla de tipos de cambio centrales bilaterales y límites de intervención bilaterales. Aunque en la práctica, como ya se dijo, el proceso es el inverso, y son los tipos bilaterales los que se toman como objetivo en la negociación de los reajustes y a partir de ellos se deducen los tipos centrales con el ECU que implican.
Tabla 2.2.4 Composición de la Unidad de Cuenta Europa y el ECU (ponderación por central de cada Moneta) NOTA: "n.a." = no aplicable FUENTE: Comisión Europea
| Unidad de Cuenta Europea | Inicio SME | Entrada de la dracma | Entrada de la peseta y el escudo | |
| Marzo 75 | 13/3/79 | 17/9/84 | 20/9/89 | |
| Francos belgas/luxemburg. | 8,20 | 9,50 | 8,50 | 7,90 |
| Coronas danesas | 3,00 | 3,00 | 2,70 | 2,45 |
| Marcos alemanes | 27,30 | 33,00 | 32,00 | 30,10 |
| Francos franceses | 19,50 | 19,80 | 19,00 | 19,00 |
| Florines holandeses | 9,00 | 10,50 | 10,10 | 9,40 |
| Libras irlandesas | 1,50 | 1,10 | 1,20 | 1,10 |
| Liras italianas | 14,00 | 9,50 | 10,20 | 10,15 |
| Libras esterlinas | 17,50 | 13,60 | 15,00 | 13,00 |
| Dracmas griegas | n.a. | n.a. | 1,30 | 0,80 |
| Pesetas españolas | n.a. | n.a. | n.a. | 5,30 |
| Escudos portugueses | n.a. | n.a. | n.a. | 0,80 |
(2) Base del indicador de divergencia. Como se explica en la sección 2.1.b anterior, el ECU actúa como representante de la media de las restantes monedas, a la hora de medir la divergencia de una moneda respecto al resto. En la práctica, el indicador de divergencia tiene escasa relevancia, sin embargo, al no incluir ningún mecanismo automático y obligatorio de actuación.
(3) Numerario de las operaciones de intervención y de crédito. Las intervenciones de los bancos centrales de las monedas afectadas cuando se alcanzan los límites de fluctuación se financian (si el banco emisor de la moneda débil no puede o no desea vender sus reservas de la moneda fuerte en cantidad suficiente) con líneas de crédito a muy corto plazo extendidas por el banco emisor de la moneda fuerte, instrumentándose la operación a través del FECOM, y quedando denominada en ECUs: el banco prestamista (emisor de la moneda fuerte) adquiere un activo en ECUs frente al FECOM, y el banco prestatario incurre en una deuda con el FECOM por la misma cantidad, aplicándose a estos activos y pasivos un tipo de interés expresado en ECUs. De esta forma, el riesgo cambiario ya no es soportado solo por el banco deudor, sino compartido por las dos partes.
(4) Activo de reserva y medio de pago entre autoridades monetarias de la Comunidad Europea. A la creación del SME, todos los países participantes depositaron un 20% de sus reservas de oro y dólares en el FECOM, contra los cuales el FECOM giró ECUs. Estos ECUs así creados (que, al ser la contrapartida exacta de otras reservas en oro y dólares depositadas en el FECOM, no constituyen una fuente de liquidez adicional) pasan a formar parte de las reservas de los bancos centrales participantes en el SME. Su papel como instrumento de reserva ha sido limitado, sin embargo, porque sólo se podían utilizar en principio para el pago de un 50% de las deudas provenientes de la operación del mecanismo de financiación a muy corto plazo (aunque este límite no se aplica, desde 1985, si el banco central que toma los ECUs es a su vez un deudor neto en ECUs; y desde 1987, el pago puede realizarse en su totalidad en ECUs siempre que ello no provoque desequilibrios en la composición de reservas de los bancos receptores, ni posiciones acreedoras o deudoras en ECUs excesivas). Nótese también que la emisión de ECUs dependerá en cada momento del valor del dólar y el oro. Con las reformas introducidas en 1985, también los bancos centrales de países no comunitarios e instituciones monetarias internacionales pueden ser -previa aprobación del FECOM- detentadores de ECUs, que pueden adquirir de los bancos centrales comunitarios mediante acuerdos revolventes de crédito, swaps , o cualquier otro instrumento de carácter temporal.
Estos detalles relativos a la operación del FECOM se discuten asimismo en el apartado 2.3.
El ECU desempeña un papel como unidad de cuenta y medio de pago en otras instituciones comunitarias, aparte del SME:
- el Presupuesto Comunitario se determina en ECUs. De esta forma las fluctuaciones
Los swaps de divisas son un contrato que implica la venta de una divisa extranjera con el acuerdo simultáneo de recomprarla en alguna fecha futura (o su compra con acuerdo de reventa futura). En general, los contratos de swap son el intercambio de un activo financiero por otro.
cambiarias afectan menos al equivalente en moneda nacional de los ingresos y pagos, que si estos se expresaran en una divisa particular. - la Oficina de Estadística de las Comunidades Europeas (Eurostat) utiliza el ECU como unidad de cuenta, para asegurar la comparabilidad de los datos de los países miembros. - los precios de la política agrícola común son determinados en ECUs, y luego convertidos a moneda nacional. Esta conversión se realiza a los llamados "cambios verdes", y después hay un mecanismo de ajustes en frontera (los "montantes compensatorios agrimonetarios" que se discutan en el apartado 2.4) para evitar distorsiones por la diferencia entre cambios verdes y cambios de mercado. - el Fondo Europeo de Desarrollo - un banco establecido por la comunidad para financiar proyectos de desarrollo económico en países en desarrollo de Africa, Asia y el Caribe- utiliza el ECU como unidad de cuenta y en creciente medida como medio de pago. - el Banco Europeo de Inversiones contabiliza sus balances en ECUs, y una parte de sus activos y pasivos están constituidos por instrumentos financieros denominados en ECUs. De forma paralela a este uso oficial del ECU (los ECUs oficiales son los emitidos por el FECOM como contrapartida de las reservas de oro y dólares depositadas por los países miembros), se ha desarrollado un activo volumen de negociación en distintos instrumentos financieros denominados en ECUs, lo que se ha llamado el ECU privado.
No discutiremos aquí en detalle las particularidades de los mercados en ECU . Baste con señalar que el atractivo que ofrecen los activos denominados en ECU a los inversores y entidades emisoras del instrumento tiene que ver en primer lugar con el menor riesgo cambiario, ya que la cotización de una de las monedas componentes respecto al ECU será menos variable que la cotización respecto a otra de las monedas componentes, aumentando esta estabilidad con el peso de esa moneda en el ECU; y en segundo lugar, con la posible ventaja en términos de rendimiento, ya que los tipos de interés sobre activos en ECU, al ser un promedio ponderado, serán más altos que los de los países con bajos tipos de interés (ofreciendo así un atractivo a inversores de esos países) y más bajos que los de los países con tipos altos (haciéndolos atractivos para los prestatarios de esos países).
Estos y otros factores han contribuido al desarrollo de activos mercados en ECU en diversos instrumentos:
- mercado de divisas, con el ECU negociado como divisa (y con carácter legal de tal) en muchos de los países miembros
- mercado interbancario, con el establecimiento de una cámara de compensación europea de fondos en ECU en 1982, y de la Asociación Bancaria para el ECU en 1985, que gestiona la compensación de los saldos en ECUs a través del Banco de Pagos Internacionales.
Puede encontrarse una amplia discusión del tema en (Levich, 1987).
- bonos y obligaciones, constituyendo uno de los segmentos más importantes del mercado de eurobonos, y con un cada vez más activo mercado secundario cada vez más activo.
- acciones y bonos convertibles
- futuros y opciones, con contratos standarizados negociados en diversas bolsas (FINEX de Nueva York, Chicago Mercantile Exchange, Philadelphia Board of Trade, EOE de Amsterdam) desde 1986
- en el comercio exterior, el ECU se usa ya por algunas empresas multinacionales para contabilidad y facturación interna; para otorgar créditos a la exportación a terceros países no comunitarios (como la Unión Soviética); y como divisa de facturación en transacciones de comercio exterior (especialmente por importadores franceses e italianos de productos holandeses o alemanes).
2.3 El Fondo Europeo de Cooperación Monetaria (FECOM) y las facilidades crediticias
El Fondo Europeo de Cooperación Monetaria (FECOM) se creó en 1973 con el objetivo de ser el embrión de un futuro banco central europeo y gestionar los mecanismos de cambios y los acuerdos crediticios de la "serpiente monetaria".
Cuando se instauró el SME en 1979, se estableció que el FECOM se encargara de la gestión de la fase inicial del SME, hasta que se creara -antes de dos años-un futuro Fondo Monetario Europeo en el que se fusionaran los dispositivos e instituciones preexistentes. Sin embargo, esta llamada "fase institucional" del SME se ha retrasado, y el FECOM continúa desempeñando este papel. De la misma forma, los mecanismos crediticios existentes antes del SME siguen funcionando con algunas modificaciones y adiciones.
El FECOM está regido por un Consejo de Administración compuesto por los miembros del Comité de Gobernadores de Bancos Centrales de los países comunitarios, un representante de la Comisión y el secretario del Comité Monetario de la CEE. Se reúne mensualmente en Basilea, y realiza sus operaciones a través del Banco de Pagos Internacionales de Basilea (BPI).
El FECOM desempeña hoy dos tipos de funciones:
- Las relacionadas con la creación de ECUs.
Para más detalles sobre el FECOM, véase (van Ypersele & Koune, 1985), (Maycas & Pérez de Eulate, 1987) y (Maycas, 1987)
- La gestión de algunas de las facilidades crediticias comunitarias.
(a) Creación de ECUs
Los bancos centrales participantes ceden al FECOM un 20% de sus tenencias en oro y un 20% de sus reservas (brutas) en dólares en la forma de " swaps" a 3 meses automáticamente renovables, y a cambio el FECOM acredita a estos bancos en sus cuentas de reserva en ECUs por la cantidad equivalente en ECUs. De hecho, el oro y las reservas en dólares no se depositan en el FECOM ni cambian de titularidad jurídica, sino que siguen colocados en los mismos instrumentos financieros, y son los bancos centrales titulares los que perciben los intereses de los activos en dólares. Las cuentas de reserva en ECUs no perciben ni interés.
España se adhirió en mayo de 1987 a los Acuerdos de Basilea de 1979 sobre funcionamiento del SME, y desde entonces participa en el mecanismo de creación de ECUs.
(b) Facilidades crediticias
El Apoyo Financiero a Medio Plazo no es competencia del FECOM, pero los otros mecanismos de crédito comunitarios (los fondos de Financiación a Muy Corto Plazo (FMCP), el Apoyo Monetario a Corto Plazo (AMCP), y el mecanismo de movilización de ECUs) sí se instrumentan a través del FECOM.
El Apoyo Financiero a Medio Plazo se concede por decisión del Consejo Europeo al Estado miembro con dificultades de balanza de pagos de carácter más estructural. El mecanismo fue creado en 1971, y ampliado en 1978. Los países miembros pueden abrir esta línea de crédito hasta un cierto límite pre-establecido. Los créditos se conceden en ECUs y por un período de 2 a 5 años, y la ayuda es condicional al cumplimiento de ciertos objetivos de actuación económica. Su desembolso y recepción se instrumenta a través de los gobiernos. En la tabla 2.3.1 se indican los topes de crédito a que los países se comprometen.
Techo de crédito para el Apoyo Financiero a Medio Plazo Fuente: Comisión Europea
| millones de ECUs | porcentaje del total | |
| Bélgica | 1.000 | 6,28 |
| Dinamarca | 465 | 2,92 |
| Alemania | 3.105 | 19,50 |
| Grecia | 270 | 1,69 |
| España | 1.295 | 8,13 |
| Francia | 3.105 | 19,50 |
| Irlanda | 180 | 1,13 |
| Italia | 2.070 | 13,00 |
| Luxemburgo | 35 | 0,22 |
| Holanda | 1.035 | 6,50 |
| Portugal | 260 | 1,63 |
| Reino Unido | 3.105 | 19,50 |
| TOTAL | 15.925 |
El Apoyo Monetario a Corto Plazo tiene por objeto financiar dificultades transitorias de balanza de pagos debidas a causas imprevistas o por divergencias de tipo coyuntural. No tiene carácter condicional como el anterior. Se concede, a petición del banco central solicitante, por acuerdo del Comité de Gobernadores de Bancos Centrales previa consulta con el Comité Monetario de la CEE. El mecanismo fue creado en 1970 (produciéndose después varios ajustes en el mismo), y ampliado en 1979 al crearse el SME.
El mecanismo se basa en un sistema de cuotas deudoras y acreedoras para cada banco central participante, que determinan el límite del apoyo que pueden recibir y de la cantidad que se comprometen a financiar, respectivamente. Estas cuotas son revisadas cada cinco años. En caso excepcional, un banco central puede recibir una "extensión" más allá de su cuota deudora; pero un mismo banco central no podrá obtener más de la mitad del total de estas extensiones deudoras.
Los créditos (que se instrumentan bajo la forma de swaps, depósitos, u ota forma mútuamente convenida por los bancos participantes en la transacción) tienen una duración de 3 meses, renovable previa petición del banco central deudor por otros dos periodos de 3 meses. El préstamo se concede bien directamente por los bancos centrales acreedores, bien por intermediación del FECOM (que actúa a través del BPI). Se extiende normalmente en la moneda del banco central que lo concede, o en ECUs si el apoyo es concedido como prolongación de una deuda contraida bajo la modalidad de Financiación a Muy Corto Plazo. El tipo de interés es decidido por el Comité de Gobernadores.
Tabla 2.3.2 Curtas deudoras y acreedoras en el FECOM para el Apoyo Monetaria a Corrio Plaza
| CUOTA DEUDORA(millones de ECUs) | CUOTA ACREEDORA(millones de ECUs) | porcentaje del total | |
| Banque Nationale de Belgique | 580 | 1.160 | 6,50 |
| Danmarks Nationalbank | 260 | 520 | 2,91 |
| Deustche Bundesbank | 1.740 | 3.480 | 19,51 |
| Banco de Grecia | 150 | 300 | 1,68 |
| Banco de España | 725 | 1450 | 8,13 |
| Banque de France | 1.740 | 3,480 | 19,51 |
| Central Bank of Ireland | 100 | 200 | 1,12 |
| Banca d'Italia | 1.160 | 2.320 | 13,00 |
| Nederlansche Bank | 580 | 1.160 | 6,50 |
| Banco de Portugal | 145 | 290 | 1,63 |
| Bank of England | 1.740 | 3.480 | 19,51 |
| TOTAL | 8.920 | 17.840 | |
| Fuente: Comisión Europea | |||
El Banco de España se adhirió en diciembre de 1985 al Acuerdo sobre Apoyo Monetario a Corto Plazo. La cuota deudora de España es de 725 millones de ECUs (8,13% de la suma de cuotas deudoras); y la cuota acreedora, 1,450 millones de ECUs (8,13% del total de las cuotas acreedoras).
En la práctica, el AMCP ha tenido escasa importancia, ya que los países con desequilibrios de balanza de pagos han preferido financiarse en el mercado (debido a la mayor flexibilidad del procedimiento) en vez de acudir a este mecanismo oficial de crédito o bien recurrir a la financión a medio plazo de la Comunidad.
La Financiación a Muy Corto Plazo tiene por finalidad proporcionar divisas a los bancos centrales participantes en el mecanismo de cambios del SME para la intervención en los mercados de divisas. Estas facilidades de crédito tienen cuantía ilimitada y se instrumentan como compras y ventas de monedas comunitarias al contado contra cargos o abonos en cuentas denominadas en ECUs existentes en el FECOM. El vencimiento inicial del préstamo es de 2 meses y medio a 3 meses y medio después de la fecha-valor de la intervención, pero puede prorrogarse automáticamente previa petición del deudor por un periodo de 3 meses más y hasta una cantidad equivalente al doble de la cuota deudora en el FECOM en el mecanismo de Apoyo Monetario a Corto Plazo. Los tipos de interés a aplicar a los balances en ECUs son el promedio ponderado de los tipos de interés más representativos del mercado monetario de los países participantes (media durante el mes anterior).
La deuda puede siempre satisfacerse en ECUs hasta un límite de aceptación de un 50% (que no se aplica si el banco acreedor tiene una posición neta deudora en ECUs en el FECOM), pudiendo llegar este límite de aceptación hasta el 100% si ello no provoca desequilibrios en la composición de reservas del banco acreedor, debiendo liquidarse el resto en otros activos de reserva.
A partir de noviembre de 1987, la FMCP también puede utilizarse para intervenciones intramarginales, siempre que los saldos por intervenciones intramarginales, no superen el doble de la cuota deudora en el AMCP del banco prestatario; que el banco deudor esté dispuesto a usar sus reservas de la divisa de intervención en la cuantía acordada con el banco que la emitió; y que el pago de la deuda se realice con las reglas que rigen para las intervenciones marginales (aunque aquí el banco acreedor puede exigir que el pago se realice en su propia moneda).
Desde la adhesión al mecanismo de cambios del SME en junio de 1989, el Banco de España tiene derecho al acceso al mecanismo de Financiación a Muy Corto Plazo para intervenciones marginales.
Donde las ponderaciones a aplicar son los pesos de cada moneda en el ECU.
En general, los bancos centrales intervienen en los mercados antes de que se alcancen los límites de las bandas (de otro modo perderían muchas reservas con la intervención), y tienden a preferir financiar sus intervenciones intramarginales directamente con préstamos de otros bancos centrales en vez de a través de la FMCP del FECOM.
El Mecanismo de Movilización de ECUs fue creado en 1985. Permite a los bancos centrales que lo deseen financiar sus intervenciones en los mercados de divisas movilizando recursos en dólares contra sus reservas de ECUs en el FECOM. Los recursos movilizables tienen una doble limitación: para el conjunto de los países no pueden exceder 1,5 veces el equivalente en ECUs del total de depósitos en dólares contrapartida de los ECUs creados por el FECOM; y para cada país en particular, no puede exceder un máximo que depende de una función de su posición acreedora o deudora en el mecanismo de FMCP, y de su contribución a los ECUs creados por el FECOM. El crédito toma la forma de swaps de tres meses de dólares (o, previa autorización del país emisor) o de monedas comunitarias contra ECUs, renovables por otros 3 meses. El tipo de interés aplicable es el que aplica el FMI para retribuir las reservas en Derechos Especiales de GIro cuando el préstamo es en dólares; y el tipo representativo del mercado monetario correspondiente, cuando el préstamo es en una moneda comunitaria.
El Banco de España puede recurrir a estos fondos desde mayo de 1987, en que suscribió los Acuerdos de Basilea de 1979.
En la práctica, este mecanismo ha sido también poco utilizado (ya que la financianción en el mercado o con préstamo de otro banco central es más flexible que el recurso a este mecanismo institucional).
2.4 Otros aspectos del SME: el sistema agrimonetario de la CEE
La integración económica europea consta de dos elementos básicos: el mercado común (con la unión aduenera y la libre circulación interna de mercancías y trabajadores, y la futura libertad de movimientos de capital y establecimiento) y las políticas comunes. La más importante de estas políticas comunes es la política agrícola común .
Aparte de la eliminación de las barreras comerciales y aduaneras intracomunitarias, la política agrícola común se basa en el establecimiento de un sistema de precios que garanticen unos precios uniformes para los productos agrícolas en todos los Estados miembros y la protección al sector agrícola. Hay un "precio objetivo" fijado por el Consejo anualmente, que es el que los agricultores deberían recibir idealmente. Si el precio de mercado cae por debajo de este precio objetivo más allá de un cierto límite, la Comunidad compra los excedentes en cantidades ilimitadas al "precio de intervención". Estos precios están por encima de los vigentes en los mercados mundiales, por lo que se fija un "precio umbral" (calculado de forma que el precio umbral más los costes de trasporte igualen al precio objetivo), por debajo del cual las importaciones son gravadas con un arancel. Y a la inversa, los agricultores son subsidiados por la diferencia entre el precio mundial y el precio de
Véase (Varela, 1987) y (European Commission, 1988) para más detalles.
La política agrícola común es responsable de más de dos tercios de los gastos del presupuesto comunitario.
mercado en la comunidad.
Todos estos precios son fijados en ECUs. Al producirse un reajuste, los equivalentes en moneda nacional de estos precios en ECUs se verían incrementados para los países que devalúan y reducidos para los países que revalúan. Los Estados miembros consideraron que esto tendría consecuencias inflacionistas en el primer caso y perjudiciales para los agricultores en el segundo, por lo que se inventaron unos tipos de cambio "representativos" o "paridades verdes" (diferentes de los tipos oficiales) que son los que se aplican en todo lo relacionado con la política agrícola común, con el objetivo de realizar los cambios de paridades de forma gradual.
Como estos tipos "verdes" difieren de los reales, existe un sistema de montantes compensatorios monetarios (MCM), un esquema de gravámenes y subsidios sobre el comercio internacional de productos agroalimentarios. Básicamente, el país que revalúa su moneda paga MCM sobre las exportaciones y los carga sobre las importaciones, y lo opuesto sucede en el caso de un país que devalúa su moneda.
Veamos un ejemplo estilizado. Supongamos que los tipos son 1 ECU = 2 DM = 120 pesetas, y el precio por tonelada de trigo es 200 ECUs (esto es, 400 DM ó 24.000 pesetas). Si el marco se revalúa hasta 1 ECU = 1,5 DM = 120 pesetas, la tonelada de trigo valdría ahora sólo 300 DM. Para proteger a los agricultores alemanes, se mantiene el tipo verde a 1 ECU = 2 DM. Pero entonces los productores españoles podrían vender trigo en Alemania a 400 DM/tonelada y cambiar los marcos al cambio vigente para obtener 32.000 pesetas, en lugar de las 24.000 que obtendrían en España. Por ello, se le concede al exportador alemán un subsidio de 100 DM/tonelada, y se impone al exportador español a Alemania un gravamen de 8.000 pesetas por tonelada.
Los MCM se vienen aplicando desde 1969, pero con la puesta en marcha del SME se toman en cuenta las paridades centrales del SME. En 1984 se aprobó -debido en parte a la presión alemana en contra de las reducciones de sus precios agrícolas- una reforma del sistema que introdujo unos "tipos centrales verdes" basados en las paridades centrales del SME; cuando se produce un reajuste, no se modifica el tipo central verde de la moneda que más se revalúa (que es siempre el marco alemán) y los tipos centrales verdes de las demás monedas son devaluados en proporción a su diferencial de devaluación con respecto a la moneda más devaluada. Ello hace que desaparezcan los MCM positivos de Alemania y en buena medida de Holanda y se amplíen los MCM negativos de los demás países. Para complicar aún más las cosas, existen diferentes tipos verdes para cada país según el tipo de productos de que se trate. Por ejemplo, para España hay diferentes tipos verdes para los productos de origen vegetal, para los productos de origen animal y para la carne de ovino y caprino.
El cálculo de los MCM es diferente para las monedas de la banda estrecha y para las demás monedas europeas:
Los MCM son positivos para los países que subvencionan sus exportaciones y gravan sus importaciones, y negativos para los países en que lo contrario sucede.
(a) para las monedas de la banda estrecha (±2,25%) los MCM se calculan en base a la distancia entre los tipos verdes y los tipos centrales verdes. El cálculo no varía en tanto no se produzcan reajustes o se alteren los tipos verdes. El procedimiento es el siguiente:
1) Se empieza por calcular una "desviación monetaria real" o devaluación del tipo verde respecto al tipo central verde (expresados en unidades de moneda nacional por ECU):
DMR = 100* (TV-TCV) / TV
2) Después se calcula una "desviación monetaria aplicada", restando una franquicia a la DMR. La franquicia es de 1% si la DMR es positiva, y 1,5% si es negativa :
DMA = DMR - F
3) Se aplica una "regla de no acumulación" para el redondeo de la DMA a cifras enteras.
4) Se obtienen los MCM:
MCM = precio de intervención * TV * DMA
(b) para las otras monedas, los MCM se calculan cada semana en base a la distancia entre los tipos verdes y los tipos de cambio de mercado de cada moneda respecto a las monedas de la banda estrecha. Para ello, y poniendo como ejemplo a la peseta:
1) Se calculan unos "tipos de referencia"
Pero es diferente para ciertos productos, por ejemplo, el vino.
dividiendo el tipo verde de la peseta por los tipos centrales verdes de cada una de las monedas de la banda estrecha: TRi = TV / TCVi
2) Se calcula la desviación de la media semanal (miércoles a martes) del cambio de mercado la peseta con respecto a cada una de las divisas de la banda estrecha respecto a estos tipos de referencia.
3) Se calcula la DRM como la media aritmética de las desviaciones de la peseta respecto a los tipos de referencia:
\[\mathrm{DRM} = 1 0 0 - [ (1 / 7) \Sigma (\mathrm{TCMi} / \mathrm{TRi}) ]\]
4) Se aplican los pasos 2 (regla de la franquicia) y 3 (regla de la no acumulación) como en el caso anterior.
5) Se aplica la "regla de los mínimos": si la DRM no difiere en más de un 1% de la de la semana anterior, se utiliza la DRM de la semana anterior.
6) Se aplica el paso 4 como en el caso anterior.
El sistema de MCM no sólo es complejo, sino caro: cuesta unos 700 millones de ECUs anuales al contribuyente comunitario. Pero aún peor que su coste directo son sus consecuencias sobre la asignación de recursos. El sistema aísla a los agricultores de las fluctuaciones cambiarias, a diferencia de los demás sectores productivos, e introduce una serie de distorsiones en el sistema de precios relativos internos e internacionales que van más allá de los esquemas proteccionistas de la
CEE para la agricultura (que si bien benefician los intereses del sector agrícola perjudican los intereses de los consumidores en general). El sistema tiende a favorecer especialmente al sector agrícola de los países con moneda fuerte, y ello explica la pervivencia del sistema: Alemania se opone tenazmente a los planes (encabezados por la Comisión Europea) de eliminación del sistema.
3. Más allá del SME: hacia la Unión Monetaria Europea
En la segunda mitad de la década de los 80 ha recobrado ímpetu y vigor político el proyecto de integración europea. A solicitud del Consejo Europeo, en junio de 1985 la Comisión publica un informe (libro blanco) que establece un programa para completar la unificación del mercado europeo para 1992. Se identifican las barreras físicas, técnicas y fiscales aún existentes, y se proponen más de 300 medidas legislativas a adoptar antes de 1992 para eliminarlas. Fruto de esta renovado interés en la integración es el Acta Unica Europea, firmada por los gobiernos de los países miembros en febrero de 1986 y que tras la ratificación por los parlamentos nacionales entró en vigor en julio de 1987.
A pesar del interés público en el objetivo 1992, el grado de cumplimiento del programa de construcción del mercado único europeo es aún una incógnita. Hay que recordar que cada una de las medidas a adoptar (y existen más de 300 instrumentos diferentes) deben ser primero aprobadas a nivel comunitario (lo que requiere cierto compromiso entre países) y después incorporadas a la legislación de los Estados miembros.
Para más detalles sobre lo tratado en este apartado, véase (European Commission, 1988) y (Boyer, 1989).
Véanse los Apéndices 2 y 3.
Entretanto, el proceso de apertura de la Europa del Este y las perspectivas de reunificación alemana plantean nuevas incógnitas sobre la futura configuración política y económica de Europa, lo que puede afectar al proceso integrador en curso.
Una de las medidas que forman parte del programa de construcción del mercado único y que tienen más repercusiones sobre la integración monetaria es la liberalización de los movimientos de capital. El Consejo adoptó en Junio de 1988 una Directiva sobre abolición de todas las restricciones sobre movimientos de capital entre residentes comunitarios, a entrar en vigor en julio de 1990. Recordemos al respecto que el Reino Unido, Alemania y Holanda tienen mercados de capital liberalizados, y que Dinamarca y Bélgica tienen mercados bastante abiertos, aunque Bélgica mantiene un tipo de cambio dual y algunas restricciones. Francia, Italia, Irlanda, España, Portugal y Grecia (especialmente estos últimos países) restringen en mayor o menor medida los movimientos de capital.
Los controles de capital y de cambios existentes entre países comunitarios deben abolirse en julio de 1990, con las siguientes salvaguardas:
- se autoriza a España, Grecia, Irlanda y Portugal el mantenimiento de restricciones hasta el final de 1992.
En particular, sobre transacciones monetarias y cuasi-monetarias como créditos y préstamos financieros, operaciones de cuentas corrientes y de depósito, operaciones en títulos-valor y en otros instrumentos negociados en el mercado monetario.
- se autoriza a Bélgica y Luxemburgo a mantener sus mercados de cambio duals hasta el fin de 1992.
- se pueden reintroducir (bajo autorización de la Comisión) durante un máximo de 6 meses restricciones sobre los movimientos de capital a corto plazo, si las políticas cambiarias o monetarias se vieran perturbadas; y en caso de emergencia, los Estados pueden adoptar estas medidas sin autorización.
- se pueden asimismo, en ciertas condiciones, mantener medidas de regulación de la liquidez bancaria que tengan un impacto específico sobre transacciones de capital entre instituciones de crédito y no residentes.
Las implicaciones de la liberalización de los movimientos de capital deben cualificarse con el hecho de la falta de armonización fiscal entre los países comunitarios.
Como parte de este renovado impulso a la integración europea, el Consejo Europeo encomendó en junio de 1988 a un comité encabezado por el presidente de la Comisión, Jacques Delors, la elaboración de un informe que estudiase la unión económica y monetaria europea y propusiese las fases concretas de su realización. El Comité Delors (compuesto por los gobernadores de los bancos centrales de los países comunitarios, el presidente y vicepresidente de la Comisión, y un grupo de expertos independientes) presentó sus resultados en junio de 1989.
El Informe Delors ha sentado la agenda de discusión sobre la Unión Económica y Monetaria (UEM). En el mismo se diseñan 3 etapas hasta la UEM, aunque no se precisa un calendario para el paso de una etapa a otra:
ETAPA I: Esta etapa se caracteriza por la ausencia de cambios institucionales, reforzándose simplemente las instituciones ya existentes. Durante esta etapa los objetivos son:
(a) Todas las monedas de la CEE entrarían a formar parte del mecanismo de cambios del SME.
(b) Mayor coordinación de las políticas económicas y monetarias. Ello implicaría, dentro del marco institucional existente, la ampliación de las funciones del Comité de Gobernadores de Bancos Centrales de la CEE, que podrá emitir opiniones sobre la orientación de la política monetaria y de tipo de cambio, y la creación de 3 Subcomités (de política monetaria, de política de cambios y consultivo) y un personal de investigación permanente; y la mayor coordinación de las políticas económicas y presupuestarias en el marco del ECOFIN (Consejo de Ministros de Economía y Finanzas de la CEE), en base a un sistema de indicadores cuantitativos.
(c) Logro de un espacio financiero integrado en la CEE, con libertad de movimientos de capital, de establecimiento y de prestación de servicios financieros; y completar la construcción del mercado único de bienes y servicios.
(d) Preparación y aprobación de un cambio del
Tratado de Roma, constitutivo de la CEE, para incluir las nuevas instituciones y funciones de la UEM.
ETAPA II: Entrada en vigor de los cambios al Tratado de Roma y establecimiento de las nuevas instituciones de la UEM. Se adoptarían las siguientes medidas:
(a) Se estrecharían las bandas de fluctuación en el SME (en tanto en cuanto las circunstancias lo permitieran); y se limitarían los reajustes a casos excepcionales.
(b) Establecimiento de un Sistema Europeo de Bancos Centrales (SEBC), con el carácter de institución comunitaria autónoma que absorbería los acuerdos monetarios preexistentes: FECOM, Comité de Gobernadores, los Subcomités creados en la etapa I, etc.. El SEBC tendría 3 componentes:
- los 12 bancos centrales nacionales de los Estados miembros
- un Consejo del SEBC, compuesto por los gobernadores de los 12 bancos centrales nacionales, el Comité Ejecutivo del SEBC y (sin voto) por el presidente del Consejo Europeo y el presidente de la Comisión. Este
- un Directorio, cuyos miembros son elegidos por el Consejo Europeo. El Directorio del SEBC contaría con personal permanente a su servicio.
El SEBC presentaría un informe anual al Parlamento Europeo y al Consejo Europeo, y su gobernador sería invitado a informar a los mismos periódicamente; se contempla también la posibilidad de un consejo o comité de auditores supervisores también políticamente independientes.
El SEBC tendría como objetivo la estabilidad de los precios, y sería responsable de la formulación y aplicación de la política monetaria, y de la gestión del tipo de cambio y de las reservas exteriores, y participaría en la coordinación de las actividades de supervisión bancaria de las autoridades nacionales.
En esta etapa II, la tarea del SEBC es la de sentar las bases de la transición entre etapa I (donde el Comité de Gobernadores coordina las políticas monetarias nacionales independientes) y la etapa III (donde el SEBC formularía y ejecutaría la política monetaria común, y estas funciones estatutarias serían desempeñadas por su Consejo y su Directorio). Así, las orientaciones monetarias generales serían determinadas para la Comunidad en su conjunto, pero la responsabilidad última recae sobre las autoridades nacionales, entendiendo que las políticas monetarias nacionales serán aplicadas de acuerdo con estas directrices globales.
En esta etapa II, asimismo, se pondrían en común un cierto porcentaje de las reservas exteriores, que servirían para intervenir en los mercados de cambio.
(c) Reforzamiento de la coordinación de las políticas macroeconómicas, con el establecimiento de procedimientos de seguimiento y de reglas precisas (aún no vinculantes) sobre los déficits fiscales y su financiación.
(d) Ejecución de políticas estructurales y regionales
ETAPA III: Fijación irrevocable de los tipos de cambio, asunción plena de funciones de las nuevas instituciones comunitarias, y transición hacia una moneda única. Los objetivos de esta etapa son:
(a) Paridades fijas, y eventual reemplazamiento de las monedas nacionales por una moneda única.
(b) Plena asunción de funciones del SEBC, con la formulación y ejecución de la política monetaria única, responsabilidad sobre decisiones de intervención en los mercados de cambio frente a terceras monedas, administración de las reservas exteriores ya puestas en común, y preparación de la transición hacia una moneda única
(c) Carácter vinculante de las decisiones de los órganos comunitarios en el ámbito macroeconómico y presupuestario
(d) Reforzamiento de las políticas estructurales y regionales
(e) La Comunidad asume la representación de los Estados miembros en negociaciones económicas internacionales.
Hay en la actualidad 3 posturas en la Comunidad sobre el informe Delors y los planes de unión monetaria:
(a) Gran Bretaña mantiene un rechazo al informe Delors, que fue considerado inaceptable por el gobierno británico. El Ministerio de Hacienda británico elaboró una contrapropuesta de unión monetaria, propugnando un llamado "enfoque evolutivo" hacia la unión monetaria sobre la base de competencia entre las monedas nacionales, en lugar de convergencia hacia una moneda única . El argumento es que la disciplina del mecanismo de cambios del SME promueve la competencia entre los gobiernos por lograr la tasa de inflación más baja (la moneda menos inflacionaria sería la preferida por las fuerzas del mercado), cosa que no sucedería en un sistema basado en una única moneda.
Los demás países aceptan la estrategia del plan Delors, pero hay diferencias de opinión en cuanto a la velocidad del progreso hacia la unión monetaria
(b) Alemania y Holanda mantienen una posición de "pragmatismo" y gradualismo. Piensan, por un lado, que hay que hacer mucho trabajo preliminar antes de arriesgarse a continuar el proceso de integración monetaria, y que seguir adelante cuando no existe unanimidad sobre el tipo de UEM deseada ni experiencia de funcionamiento de los esquemas actuales con todos los países dentro del mecanismo de cambios del SME y los movimientos de capital liberalizados sería precipitarse. De forma más fundamental, temen la creación de una Comunidad Europea a dos niveles, con Gran Bretaña fuera de la UEM, y mantienen diferencias con los países del sur respecto al grado de independencia del futuro banco central europeo. No sólo exigen un grado de independencia política para el SEBC similar al que goza el Bundesbank, sino que desearían que el resto de los bancos centrales nacionales alcanzaran el mismo grado de independencia, pues de otro modo se ejercería una influencia de los gobiernos a través de los representantes de los bancos centrales nacionales en el Consejo del SEBC.
En otros términos, detenerse en la etapa I del plan Delors.
(c) Por el contrario, Francia, Italia y España demuestran el mayor entusiasmo por el proyecto de UEM y desean proceder con urgencia, no importando que Gran Bretaña se quede descolgada del proyecto. Temen por un lado las consecuencias perturbadores de la liberalización de los movimientos de capital. Además, esperan poder ejercer mayor influencia sobre la determinación conjunta comunitaria de la política monetaria, ya que la situación actual en el SME supone de hecho una subordinación a la política del Bundesbank. Finalmente, después de la apertura de la Europa del Este se ha generado el temor de que Alemania se desentienda del proceso integrador europeo, por lo que se quiere forzar una aceleración del proceso.
Con la existencia de intereses contrapuestos ha resultado difícil alcanzar un compromiso. En la reunión de Jefes de Estado y de Gobierno de Madrid en junio de 1989 se acordó comenzar la etapa I del plan Delors en julio de 1990, y convocar -en un futuro indeterminado- una conferencia intergubernamental para considerar los cambios al Tratado de Roma. Paralelamente, ya se han iniciado los procesos de reforzamiento de la coordinación monetaria y de políticas macroeconómicas en el marco del Comité de Gobernadores de Bancos Centrales (bajo la presidencia de Karl Otto Poehl, presidente del Bundesbank), y del ECOFIN.
Los bancos centrales consesuarán los objetivos de masa monetaria para toda la Comunidad.
| APENDICE 1 | España y la integración monetaria europea: cronología |
| 1-enero-1958 | Entrada en vigor del Tratado de Roma, constitutivo de la CEE (países miembros: Alemania, Francia, Italia, Holanda, Bélgica, Luxemburgo). |
| 8-mayo-1964 | Creación del Comité de Gobernadores de Bancos Centrales de los Estados miembros de la Comunidad. |
| 9-febrero-1970 | Acuerdo de creación de un sistema de Apoyo Monetario a Corto Plazo entre los bancos centrales de los Estados miembros. |
| 22-marzo-1971 | Acuerdo de creación de un mecanismo de Apoyo Financiero a Medio Plazo. |
| 24-abril-1972 | Entrada en vigor del Acuerdo de Basilea que crea el régimen de fluctuación limitada en la CEE (la serpiente monetaria). |
| 1-enero-1973 | Entrada de Dinamarca, Irlanda y el Reino Unido en la CEE. |
| 3-abril-1973 | Creación del FECOM. |
| 21-abril-1975 | Creación de la Unidad de Cuenta Europea, de aplicación a ciertos aspectos comunitarios. |
| 5-diciembre-1978 | Resolución del Consejo Europeo sobre la instauración del SME. |
| 18-diciembre-1978 | Aprobación del marco legal de funcionamiento del SME:-Reglamento CEE 3180/78 sobre el ECU.-Reglamento CEE 3181/78 sobre el SME. |
| 21-diciembre-1978 | Decisión 78/1041/CEE del Consejo Europeo ampliando las sumas de Apoyo Financiero a Medio Plazo. |
| 13-marzo-1979 | Acuerdo de Basilea entre los bancos centrales de los países miembros de la CEE, sobre activación del SME (modalidades de funcionamiento del SME y ampliación de las sumas de Apoyo Monetario a Corto Plazo). |
| 1-enero-1981 | Entrada de Grecia en la CEE. Sustitución de la Unidad Europea de Cuenta por el ECU en el Presupuesto General Comunitario. |
| 17-septiembre-1984 | Entrada de la dracma griega en la composición del ECU. |
| 10-diciembre-1985 | Adhesión de España al Acuerdo sobre Apoyo Monetario a Corto Plazo. |
| 1-enero-1986 | Entrada de España y Portugal en la CEE. |
| 12-mayo-1987 | Adhesión de España al Acuerdo de Basilea de 1979 sobre funcionamiento del SME. |
| 1-julio-1987 | Entrada en vigor del Acta Unica Europea |
| 12-septiembre-1987 | Acuerdo del Consejo Europeo sobre medidas de reforzamiento del SME. |
| 10-noviembre-1987 | Acuerdo de los bancos centrales sobre modificaciones a los Acuerdos de Basilea de 1979 y la VI Directiva del FECOM (reforzamiento de mecanismo de Financiación a Muy Corto Plazo) |
| 19-junio-1989 | Participación de España en el mecanismo de cambio e intervención del SME, con una banda de fluctuación de $\pm 6\%$ . |
| 20-septiembre-1989 | Entrada de la peseta española y el escudo portugués en la composición del ECU. |
| 8-enero-1990 | Reducción de la banda de fluctuación de la lira del $\pm 6\%$ al $\pm 2,25\%$ . |
APENDICE 2. El orden legal comunitario
El orden legal comunitario tiene una serie de instrumentos que permiten a las instituciones comunitarias operar en los sistemas legales nacionales de los Estados miembros en diverso grado.
Reglamentos
Establecen la misma ley en toda la Comunidad, independientemente de las fronteras nacionales, y se aplican en su totalidad en todos los Estados miembros.
No tienen que ser convertidos en leyes nacionales: confieren derechos e imponen deberes directamente a los ciudadanos de la Comunidad de la misma forma que lo hacen las leyes nacionales.
Directivas
Se dirigen a los Estados miembros en cuanto tales (sea a todos ellos o sólo a algunos específicos).
Requieren a los Estados miembros afectados para que se alcance el objetivo establecido en la directiva en el periodo especificado. Para implementar una directiva, los Estados miembros tienen que aprobar nuevas leyes nacionales (o bien reformar o anular leyes nacionales existentes) para ponerlas de acuerdo con el objetivo establecido en la directiva.
No confieren derechos ni deberos directamente a los ciudadanos comunitarios. Los ciudadanos sólo adquieren los derechos y deberes pertinentes cuando la directiva se incorpora a las leyes nacionales. Sin embargo, la Corte de Justicia Europea ha establecido que cuando un Estado miembro no ha tomado las medidas necesarias para traducir la directiva a ley nacional tras el tiempo establecido, los ciudadanos pueden invocar directamente la directiva si les es favorable.
Los Reglamentos y las Directivas son el resultado final del proceso legislativo comunitario, que comienza con una propuesta de la Comisión al Consejo Europeo, que la adopta (a veces tras consulta con el Parlamento y el Comité Económico y Social).
Decisiones
Confieren derechos o imponen deberes a individuos o a Estados miembros en particular, en forma similar a las medidas administrativas de los órdenes legales nacionales.
Son adoptadas por la institución comunitaria responsable en cada caso, no como producto del proceso legislativo comunitario.
Recomendaciones
Permiten a las instituciones comunitarias expresar una opinión frente a Estados miembros o personas físicas o jurídicas particulares. No son vinculantes y no confieren ningún derecho ni obligación.
APENDICE 3 Las instituciones comunitarias
Las tres comunidades europeas (la Comunidad Europea del Carbón y del Acero, la Comunidad Económica Europea, y el Euratom) conocidas conjuntamente como la Comunidad Europea, son regidas por instituciones comunes.
La Comisión Europea
Es un órgano independiente, que actúa como defensor de los intereses de la Comunidad Europea en cuanto tal.
Los objetivos de la Comisión Europea son:
-asegurar que se se cumplen las reglas comunitarias, y actúar contra las infracciones de la normativa comunitaria presentando demandas frente a la Corte de Justica Europea.
-proponer al Consejo la adopción de normativa que avance el desarrollo de las políticas comunitarias
- implementar las políticas comunitarias: tiene poderes bastante amplios en sectores como acero y carbón, competencia y energía nuclear; actúa bajo mandato del Consejo en la negociación de acuerdos comerciales, e intervención en los mercados agrícolas; y gestiona los fondos y presupuestos de las políticas comunes.
Está radicada en Bruselas (con algunas oficinas en Luxemburgo), y tiene un personal de aproximadamente 11.000 funcionarios (un cuarto de los cuales se emplean en labores de traducción), divididos en unos 20 Secreatariados.
Está dirigida por 17 comisarios: 2 de Alemania, España, Francia, Italia y el Reino Unido, y 1 del resto de los países. Los comisarios son designados para un período de cuatro años, por acuerdo mutuo entre los gobiernos de los Estados miembros. Las decisiones se toman de forma colegiada, pero se asignan competencias específicas a cada miembro de la comisión.
La Comisión es responsable frente al Parlamento Europeo, que puede cesarla por una mayoría de 2/3.
El Consejo de Ministros
Es fundamentalmente un foro para los intereses nacionales de los Estados miembros, en el que se alcanza un compromiso entre los intereses individuales de cada país y los intereses comunitarios.
El Consejo toma las decisiones políticas de la Comunidad, actuando a propuesta de la Comisión.
Se reúne habitualmente en Bruselas (unas 80 veces al año) y está compuesto por ministros (el ministro responsable del área en cuestión) de los gobiernos de los Estados miembros. Está asistido por:
-el Comité de Representantes Permanentes (COREPER), que coordina la labor preparatoria de los consejos y está reunido en sesión permanente
-un secretariado general, con un personal de unos 2.000 funcionarios.
El Consejo vota sobre propuestas de la Comisión. Cuando no hay ninguna provisión en contrario, basta una mayoría simple, con un voto por Estado. Normalmente, sin embargo, se requiere una mayoría cualificada. Alemania, Francia, Italia y el Reino Unido tienen 10 votos, España 8 votos, Bélgica, Holanda, Portugal y Grecia 5 votos, Irlanda y Dinamarca 3 votos y Luxemburgo 2 votos; y se requiere una mayoría de 54 votos (de un total de 76) para adoptar decisiones. Sin embargo, desde el Acuerdo de Luxemburgo en 1966, las decisiones que afectan a los intereses vitales de uno o más miembros deben adoptarse por unanimidad. Cada Estado miembro decide si están afectados o no sus intereses más importantes, lo que de hecho da a cada Estado miembro el poder de veto. No obstante, el Acta Unica Europea (en vigor desde 1987) establece el principio de mayoría cualificada (y no unanimidad) en todo lo que se refiere a completar el mercado interno, investigación y tecnología, política regional y mejora del ambiente de trabajo.
El Consejo de Ministros no es responsable frente a ningún órgano comunitario. (Aunque los gobiernos que lo integran son responsables ante sus parlamentos nacionales, en los sistemas políticos de cada país)
Además, el Consejo Europeo reúne a los miembros y al Presidente de la Comunidad (asistidos por los ministos de Asuntos Exteriores y un miembro de la Comisión) en cumbres que se celebran dos o tres veces al año para tratar de cuestiones comunitarias y de cooperación política, y en las que se establecen los principios básicos del desarrollo comunitario.
El Parlamento Europeo
Recoge la representación popular dentro de la Comunidad.
No tiene ningún poder legislativo, aunque puede hacer propuestas al Consejo y la Comisión.
Tiene poder de supervisión sobre la Comisión (con la capacidad de dar un voto de no confianza por una mayoría de 2/3), pero no tiene ninguna influencia sobre la composición de la misma. El Consejo puede consultar al Parlamento, pero el resultado de las consultas no es vinculante.
El Parlamento aprueba o rechaza el proyecto de presupuestos comunitarios. En el caso de gastos que implican obligaciones para terceras partes, el Consejo debe tener una mayoría de 2/3 para rechazar las modificaciones del Parlamento; pero en los demás casos no es necesaria tal mayoría. En el caso de gastos no obligatorios, el Parlamento puede discreccionalmente modificar el presupuesto comunitario.
Tiene a su servicio un personal de 2.900 funcionarios, basados en Luxemburgo. Tiene 18 Comisiones, y se reúne en sesión plenaria en Estrasburgo, en presencia de representantes de la Comisión y el Consejo de Ministros.
Los parlamentarios son elegidos cada 5 años por sufragio universal. El parlamento tiene 518 miembros, 81 de Alemania, Francia, Italia y el Reino Unido, 60 de España, 25 de Holanda, 24 de Bélgica, Gracia y Portugal, 16 de Dinamarca, 15 de Irlanda y 6 de Luxemburgo. El Parlamento resultante de las últimas elecciones (1989) tiene 181 parlamentarios del Grupo Socialista, 123 del Grupo de la Europa de los Pueblos (cristiano-demócrata), 44 del Grupo Liberal, 41 del Grupo Comunista, 39 del Grupo Arcoiris (verdes), 34 del Grupo Conservador, 22 del Grupo de la Derecha Europea, 19 del Grupo Demócrata, y 15 independientes.
La Corte de Justicia
Aplica e interpreta la ley comunitaria
A petición de uns institución comunitaria, gobierno o individuo, revoca cualquier medida adoptada por la Comisión, el Consejo de Ministros o los gobiernos nacionales que son incompatibles con los Tratados de la Comunidad. A petición de los tribunales nacionales, emite juicios sobre la validez o interpretación de la ley comunitaria. Puede ser invitada a emitir una opinión -que se convierte en vinculante- sobre acuerdos con países no comunitarios.
Está compuesta por 13 magistrados, asistidos por 6 fiscales nombrados por común acuerdo entre los Estados miembros, y tiene su sede en Bruselas.
Instituciones Auxiliares
. Comité Económico y Social
Asesora al Consejo y a la Comisión en cuestiones económicas. Es un cuerpo consultivo, con 189 miembros que representan a los empresarios, sindicatos, consumidores, agricultores, etc., y que tiene sede en Bruselas.
El Tribunal de Auditores
Supervisa la ejecución del presupuesto comunitario. Está compuesto por 12 miembros, nombrados por 6 años por acuerdo mutuo en el Consejo tras consulta al Parlamento.
El Banco Europeo de Inversiones
Es una agencia financiera para ayudar a la inversión pública y privada en la industria y en ionfraestructura. Proporciona créditos para desarrollo regional, reducción de la dependencia de fuentes energéticas de importación, modernización de las comunicaciones y la industria, desarrollo de tecnología avanzada y protección medioambiental. El capital está suscrito por los Estados miembros. Se financia en los mercados de capital y presta sin beneficio (cubriendo los costes de operación). Tiene su sede en Luxemburgo.
Participación de los Estados miembros en las instituciones comunitarias
| Votos en el Consejo | Miembros de la Comisión | Representates el Parlamento | |
| Alemania | 10 | 2 | 81 |
| Francia | 10 | 2 | 81 |
| Italia | 10 | 2 | 81 |
| Reino Unido | 10 | 2 | 81 |
| España | 8 | 2 | 60 |
| Holanda | 5 | 1 | 25 |
| Grecia | 5 | 1 | 24 |
| Bélgica | 5 | 1 | 24 |
| Portugal | 5 | 1 | 24 |
| Dinamarca | 3 | 1 | 16 |
| Irlanda | 3 | 1 | 15 |
| Luxemburgo | 2 | 1 | 6 |
REFERENCIAS
Alzola, José Luis, y Javier Maycas. "La incorporación de la peseta al mecanismo de cambios del Sistema Monetario Europeo". Boletín Económico del Banco de España (Julio-Agosto 1989): 71-87.
Boyer, Miguel. 1989. "La propuesta del Comité Delors para la Unión Económica y Monetaria de Europa y sus críticos". Información Comercial Española(675): 13-27.
Comisión Europea. 1987. La política agrícola común y su reforma. Serie Europea Documentación. Luxemburgo: Comisión Europea.
Gold, Joseph. 1987. SDRs, Currencies, and Gold. Seventh Survey of New Legal Developments. Internacional Monetary Fund Pamphlet Series. Washington, DC: International Monetary Fund.
Grabbe, J. Orlin. 1986. International Financial Markets. New York: Elsevier.
Levich, R.(ed.) 1987. European Currency Unit. London: Euromoney.
Leyva, María Luisa, 1989. "La ponderación de la peseta en el ECU" Boletín Económico del Banco de España (Septiembre): 31-35.
Maycas, Javier. 1987. "Reforzamiento del Sistema Monetario Europeo" Boletín Económico del Banco España (Noviembre 1987): 26-33.
Maycas, Javier, y Carlos Pérez de Eulate. 1987. "El Fondo Europeo de Cooperación Monetaria" Boletín Económico del Banco de España (Junio): 36-41.
Valera, Juan. 1987. "Los aspectos agrimonetarios de la Política Agrícola Común". Información Comercial Española (Febrero 1987): 27-52.
Ypersele, J. van, y J.-C. Koune. 1988. El Sistema Monetario Europeo. Bruselas: Comisión Europea.