ALGUNAS CARACTERISTICAS DE LAS EMPRESAS DE SERVICIOS EN ESPAÑA
María Arrazola*
Gonzalo Mato**
Documento 90-02
* FEDEA
** FEDEA y Universidad Complutense Próxima aparición en Papeles de Economía Española
1. INTRODUCCION
El sector servicios ha recibido una atención marginal por parte de la investigación aplicada en economía. Esta falta de atención contrasta con su importancia creciente en la economía española y, sobre todo, con el papel protagonista que se le atribuye en fenómenos como el rebrote inflacionista reciente.
Las razones para este conocimiento insuficiente de los servicios, van desde la mayor adecuación de la teoría económica al análisis de empresas y mercados industriales hasta los habituales problemas de ausencia de datos estadísticos. Este último aspecto es el que más nos interesa destacar aquí; en efecto, una de las dificultades para el estudio de los servicios es su gran heterogeneidad, pues abarca actividades tan dispares como el transporte aéreo y la promoción inmobiliaria, por lo que su estudio requiere datos muy desagregados. No existe una fuente estadística oficial que describa con un grado sufiente de desagregación las principales variables económicas de los sectores de servicios, como hace, por ejemplo, la Encuesta Industrial para 89 sectores en el caso de la industria. Por ello nos parece que los datos de empresas de servicios de la Central de Balances del Banco de España (a partir de ahora CB) pueden aportar una información muy valiosa sobre las características diferenciales de las actividades de servicios.
Ese es el principal propósito de este artículo: llevar a cabo una primera aproximación al análisis del sector servicios utilizando datos de empresas de la CB. En particular, el apartado 2 evalua la información estadística de la CB, analizando la distribución de tamaños de las empresas incluidas, y su evolución en el período disponible 1982-87. A la vista de las dificultades existentes para encontrar una muestra constante de empresas para todo el período, con una cobertura suficiente de los distintos sectores, los apartados 3 y 4 llevan a cabo un análisis de algunos aspectos fundamentales como los resultados y la estructura financiera, empleando una muestra de 1311 empresas en los ejercicios 1986-87. Dadas las características del conjunto de datos existentes, el análisis pone especial énfasis en las diferencias sectoriales, y por tamaño de las empresas, de las distintas variables.
2. LAS EMPRESAS DE SERVICIOS EN LA CENTRAL DE BALANCES
La CB realiza una encuesta anual desde 1985, y que cubre el período 1982-1987 . La encuesta tiene carácter voluntario y el colectivo de empresas que ha contestado es cada vez más numeroso. Una primera aproximación al estudio del sector de servicios, utilizando esta fuente, requiere evaluar el número, la composición y la cobertura del conjunto de empresas presente cada ejercicio.
El Cuadro 1 presenta los datos referentes a número de empresas y distribución sectorial de las mismas en los cuatro grandes sectores de servicios en los que se lleva a cabo la agregación en la CB: Comercio, Hostelería, Transportes y otros. Partiendo de la encuesta 1982-1983, el número de empresas que han contestado ha experimentado un notable incremento pasando de 866 en 1982-1983 a 2.614 en 1987. En cuanto a la distribución sectorial de las empresas, cabe señalar la importancia del sector comercial que absorbe más de la mitad de las empresas; en segundo lugar aparece el subsector heterogéneo de otros servicios que representa el 24,4% en 1987; a continuación se encuentra transportes cuyo peso relativo en el total, en términos de número de empresas, se ha reducido desde el 19,6% en 1982-1983 hasta el 13,2% en 1987; por último, el sector de hostelería representa menos del 5% del total de empresas de servicios presentes en la CB.
Existe ya un avance del ejercicio 1988, pero la información disponible no es suficiente para el análisis que aquí se realiza.
CUADRO 1
| NUMERO DE EMPRESAS DE SERVICIOS Y DISTRIBUCION SECTORIAL | ||||||
| 1982 | 1983 | 1984 | 1985 | 1986 | 1987 | |
| Comercio | 454(52,4) | 454(52,4) | 686(52,2) | 927(53,5) | 921(54,2) | 1.507(57,6) |
| Hostelería | 31(3,6) | 31(3,6) | 43(3,3) | 77(4,4) | 71(4,2) | 127(4,8) |
| Transporte | 170(19,6) | 170(19,6) | 236(18,0) | 272(15,7) | 230(13,5) | 346(13,2) |
| Otros | 211(24,2) | 211(24,4) | 348(26,5) | 457(26,4) | 477(28,1) | 634(24,4) |
| Total | 866(100,0) | 866(100,0) | 1.313(100,0) | 1.733(100,0) | 1.699(100,0) | 2.614(100,0) |
Fuente: Central de Balances, Banco de España.
Así pues, esta información inicial muestra que la CB incorpora ya un número considerable de empresas de servicios en comparación con la escasa representación del primer año; que estas empresas se concentran especialmente en actividades comerciales y, que, por el contrario, las empresas de hostelería están escasamente representadas.
Todo ello apunta a que la CB tiene una composición sesgada hacia las grandes empresas y que su cobertura del total de la actividad del sector servicios ha debido de aumentar en gran medida.
Con objeto de profundizar en estas consideraciones iniciales, en el Cuadro 2 se calculan los porcentajes de cobertura del valor añadido y del empleo de la Contabilidad Nacional, tanto para el sector servicios en su conjunto como para los cuatro grandes subsectores en que lo estamos desagregando.
La observación del Cuadro 2 sugiere las siguientes consideraciones: 1) La cobertura del sector servicios por la CB es escasa, alcanzando únicamente el 11,6% del valor añadido total y el 7,5% del empleo en 1987 . 2) Desde un punto de vista más desagregado sólo en transportes las empresas incluídas en la CB representan un porcentaje significativo del total (63,8% del valor añadido y 31,4% del empleo), siendo, por el contrario, hostelería y otros servicios los subsectores de
Como elemento de comparación, cabe citar que, en 1984, el conjunto de empresas industriales presentes en los ejercicios 1981-1984 representaba el 40,7% del valor añadido de la Encuesta Industrial del INE. Véase J. Segura y otros, La industria española en la crisis 1978-1984, Alianza Economía y Finanzas 1, 1989.
CUADRO 2
ANALISIS DE COBERTURA (CB/CN X 100)
| 1982 | 1983 | 1984 | 1985 | 1986 | 1987 | |
| COMERCIO | ||||||
| Valor añadido | 7,9 | 8,0 | 8,5 | 10,8 | 10,5 | 11,5 |
| Empleo | 5,6 | 5,7 | 6,1 | 7,7 | 7,0 | 7,9 |
| HOSTELERIA | ||||||
| Valor añadido | 2,2 | 2,3 | 2,7 | 2,0 | 1,9 | 2,3 |
| Empleo | 2,6 | 2,8 | 3,2 | 2,6 | 2,8 | 3,3 |
| TRANSPORTES | ||||||
| Valor añadido | 57,4 | 56,7 | 58,5 | 60,0 | 60,1 | 63,8 |
| Empleo | 30,0 | 30,0 | 31,2 | 31,6 | 30,7 | 31,4 |
| OTROS | ||||||
| Valor añadido | 2,5 | 2,4 | 2,7 | 3,2 | 3,2 | 3,6 |
| Empleo | 1,3 | 1,3 | 1,8 | 2,1 | 1,9 | 2,3 |
| TOTAL SERVICIOS | ||||||
| Valor añadido | 10,1 | 10,1 | 10,5 | 11,4 | 10,9 | 11,6 |
| Empleo | 6,7 | 6,7 | 7,1 | 7,6 | 7,0 | 7,5 |
Fuente: Central de Balances, Banco de España y Contabilidad Nacional, Instituto Nacional de Estadística.
servicios cuya cobertura por la CB es menor. 3) A pesar del importante aumento en el número de empresas registrado entre la encuesta de 1982 y la de 1987, no se produce un incremento de la misma magnitud en el valor añadido y en el empleo representados, lo que significa que las incorporaciones que se producen en el período son, fundamentalmente, de empresas de tamaño reducido. 4) Por último, hay que destacar que tanto en el agregado de servicios como en los subsectores, con la única excepción de hostelería, la cobertura esw mayor en valor añadido que en empleo, reflejando de la mayor productividad de las empresas incluídas en la CB respecto de las medias sectoriales.
Una de las dificultades principales que surgen al analizar los servicios es su heterogeneidad, que se manifiesta, por ejemplo, en la desigualdad de tamaños de las empresas incluidas en los diferentes subsectores. El Cuadro 3 ilustra este comentario, reflejando el tamaño medio, en valor añadido y empleo, de la distribución anual de empresas para los distintos subsectores. Desde el punto de vista sectorial, el tamaño medio mínimo en 1982, medido por el valor añadido real, es el de comercio mientras que son las empresas incluidas en otros servicios las que tienen un número medio de trabajadores inferior. Por el contrario, en el sector de transportes encontramos las empresas de mayor tamaño tanto en valor añadido como en empleo. Pero el Cuadro 3 también pone de manifiesto una característica de la evolución del conjunto de empresas de servicios de la CB: se produce una reducción significativa en el tamaño medio de las empresas. Este hecho confirma comentarios previos, al analizar conjuntamente la evolución del número de empresas y la cobertura, en el sentido de que la ampliación de la CB en los sucesivos ejercicios se realiza a través de la incorporación de empresas de tamaño medio cada vez menor.
CUADRO 3
| CUADRO 3TAMAÑO MEDIO DE LAS EMPRESAS | ||||||
| 1982 | 1983 | 1984 | 1985 | 1986 | 1987 | |
| COMERCIO | ||||||
| Valor añadido | 483,7 | 558,2 | 448,8 | 469,1 | 514,6 | 382,0 |
| Empleo | 207,0 | 210,2 | 142,0 | 133.0 | 131,2 | 99,4 |
| HOSTELERIA | ||||||
| Valor añadido | 692,6 | 865,0 | 868,9 | 439,1 | 570,4 | 453,2 |
| Empleo | 461,3 | 485,8 | 417,9 | 190,3 | 236,7 | 177,9 |
| TRANSPORTES | ||||||
| Valor añadido | 3944,3 | 4542,4 | 3788,4 | 3667,2 | 4653,5 | 3610,0 |
| Empleo | 1317,7 | 1328,3 | 963,4 | 838,7 | 938,8 | 648,6 |
| OTROS | ||||||
| Valor añadido | 635,9 | 709,1 | 536,8 | 541,7 | 579,8 | 556,8 |
| Empleo | 152,1 | 158,2 | 132,8 | 118,6 | 110,8 | 102,3 |
| TOTAL SERVICIOS | ||||||
| Valor añadido | 1207,6 | 1388,1 | 1086,1 | 908,8 | 1095,5 | 855,1 |
| Empleo | 420,8 | 426,9 | 296,2 | 242,5 | 239,2 | 176,6 |
| Fuente: Central de Balances, Banco de España y elaboración propia. | ||||||
| Nota: El valor añadido se expresa en millones de pesetas constantes de 1980 y el empleo en número de trabajadores. | ||||||
Un análisis más exhaustivo de la distribución de las empresas por clases de tamaños se proporciona en el Cuadro 4. En concreto, el cuadro presenta la distribución porcentual intrasectorial del número de empresas, el valor añadido y el empleo, entre empresas pequeñas (con menos de 100 trabajadores), medianas (más de 100 y menos de 500) y grandes (más de 500 trabajadores). Así, por ejemplo, para el sector servicios en su conjunto se muestra que, en 1982, el 73,9% de las empresas entraban en la categoría de pequeñas, absorbiendo tan sólo el 5,3% del valor añadido y el 4,8% del empleo; las empresas de tamaño mediano representaban el 18,4%, generando el 9,7% del valor añadido y el 9,9% del empleo ; y, por último, las grandes empresas que eran únicamente un 7,7% del total, originaban el 85% del valor añadido y del empleo del sector. Esta distribución inicial ha evolucionado de forma que en 1987 hay una mayor representación de empresas pequeñas, tal y como ya se apuntaba en anteriores comentarios.
El Cuadro 4 proporciona una información de gran valor sobre las características de las empresas incluidas en los cuatro grandes sectores de servicios de la CB. Entre esas características podemos destacar las siguientes: 1) La mayor desigualdad de tamaños se da en el sector de transportes, en el que las grandes empresas del
Que las empresas medianas representen el mismo porcentaje del valor añadido que del empleo, significa que su productividad coincide con la media de los servicios.
Fuente: Central de Balances, Banco de España y elaboración propia. Nota: Pequeñas: 0-99 trabajadores.
CUADRO 4 DISTRIBUCION DE LOS SECTORES POR TAMAÑOS DE LAS EMPRESAS
| 1982 | 1987 | |||||
| No emp. | V.A. | Empleo | No emp. | V.A. | Empleo | |
| COMERCIO | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 |
| Pequeñas | 80,6 | 16,6 | 11,8 | 88,6 | 23,1 | 22,3 |
| Medianas | 15,0 | 18,9 | 17,6 | 9,4 | 19,8 | 19,7 |
| Grandes | 4,4 | 64,5 | 70,6 | 2,0 | 57,1 | 58,0 |
| HOSTELERIA | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 |
| Pequeñas | 32,3 | 2,3 | 0,8 | 74,8 | 15,5 | 16,3 |
| Medianas | 41,9 | 24,0 | 24,2 | 18,9 | 22,1 | 21,9 |
| Grandes | 25,8 | 73,7 | 75,0 | 6,3 | 62,4 | 61,8 |
| TRANSPORTES | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 |
| Pequeñas | 55,9 | 1,7 | 1,8 | 70,5 | 2,8 | 3,6 |
| Medianas | 31,2 | 5,7 | 5,1 | 21,1 | 5,7 | 7,2 |
| Grandes | 12,9 | 92,6 | 93,1 | 8,4 | 91,5 | 89,2 |
| OTROS | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 |
| Pequeñas | 80,1 | 5,7 | 6,8 | 83,3 | 16,5 | 13,3 |
| Medianas | 11,8 | 12,2 | 15,3 | 13,4 | 20,4 | 27,1 |
| Grandes | 8,1 | 82,1 | 77,9 | 3,3 | 63,1 | 59,6 |
| TOTAL SERVICIOS | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 | 100,0 |
| Pequeñas | 73,9 | 5,3 | 4,8 | 84,2 | 10,5 | 11,6 |
| Medianas | 18,4 | 9,7 | 9,9 | 12,4 | 12,1 | 14,8 |
| Grandes | 7,7 | 85,0 | 85,3 | 3,4 | 77,4 | 73,6 |
Medianas: 100-499. Grandes : más de 500 trabajadores.
sector (siendo un 10% del total) controlan el 90% de la actividad . 2) La distribución de tamaños tanto del sector comercial como de otros servicios representa adecuadamente actividades desarrolladas en gran medida por muchas empresas pequeñas. 3) Por el contrario, la inspección de los datos del sector hostelero muestra una distribución muy poco representativa, sobre todo en 1982, año en el que en la CB el 26% de las empresas del sector se incluyen en la categoría de grandes.
Quizá una de las principales conclusiones que se pueden extraer del análisis de esta sección, es que el conjunto total de empresas incluidas cada año en la CB no puede utilizarse para seguir la evolución de ningún sector. Esto es así porque la ampliación permanente de la encuesta altera sustancialmente las características medias de las empresas incluidas. Por ello, y ese es el objetivo de los próximos apartados, la utilidad esencial de la CB reside en las posibilidades de comparar transversalmente los resultados de las empresas agrupadas por sectores, y por clases de tamaños.
Este hecho muestra la sensibilidad de cualquier análisis del sector de transportes a la presencia de unas pocas empresas de gran tamaño, entre las que destaca RENFE.
3. LOS RESULTADOS DE LAS EMPRESAS DE SERVICIOS
El examen de la cuenta de resultados de la empresas permite apreciar la distribución de los ingresos generador en la actividad productiva, debida tanto a la composición factorial como a los precios de los factores en los distintos mercados.
Una primera aproximación a las diferencias sectoriales, utilizando datos de empresas, puede basarse en el análisis del peso relativo que los distintos componentes de costes tienen en la distribución del valor de la producción. Este tipo de descomposición se presenta en el Cuadro 5. En él se compara para el año 1987, la distribución de la producción de los sectores de servicios (comercio, hostelería, transportes y otros servicios), así como la del total de servicios con la industria. El valor de la producción se descompone entre consumo intermedio (CI), costes de personal (CP) y excedente bruto de explotación (EBE). Tal y como puede verse en el Cuadro 5, los datos muestran un menor valor añadido en el conjunto de empresas industriales, frente al colectivo de servicios. En cuanto a la distribución del valor añadido entre rentas salariales y no salariales (excedente), hay un mayor participación de las primeras en el sector servicios y una distribución favorable al excedente en la industria.
Estas características diferenciales de las empresas de servicios (mayor peso del valor añadido y, dentro de este, de los costes de personal) se dan en todos los sectores con la excepción de comercio, en el que el consumo intermedio
CUADRO 5
DISTRIBUCION PORCENTUAL DE LA PRODUCCION GRANDES SECTORES 1987
| CI | CP | EBE | ||
| COMERCIO | 81,8 | 12,1 | 6,1 | 100,0 |
| HOSTELERIA | 51,3 | 35,3 | 13,4 | 100,0 |
| TRANSPORTES | 30,7 | 34,4 | 34,9 | 100,0 |
| OTROS SERVICIOS | 45,6 | 29,1 | 25,3 | 100,0 |
| TOTAL SERVICIOS | 59,5 | 22,1 | 18,4 | 100,0 |
| INDUSTRIA | 68,1 | 15,6 | 16,3 | 100,0 |
Fuente: Elaboración propia a partir de la CB. Nota: CI = Consumo intermedio. CP = Costes de personal. EBE = Excedente bruto de explotación.
representa el 81,8% del valor total de la producción ; el caso extremo en valor añadido es el sector de transportes, en el que el consumo intermedio sólo absorbe un 30,7% de los ingresos totales, siendo en cambio muy elevado el peso relativo del excedente bruto de explotación, en gran medida atribuible a los elevados gastos financieros.
Esta alusión a los gastos financieros nos permite incidir en uno de los aspectos más importantes, a la vez que más polémicos, del análisis de los beneficios de las empresas. En efecto, desde el punto de vista de la propiedad de las empresas, el indicador de resultados de mayor interés es la rentabilidad financiera que expresa el cociente entre los beneficios obtenidos y los recursos financieros propios utilizados. Este indicador, que representa la retribución implícita de los fondos propios, es tanto mayor cuanto mayor es la rentabilidad del activo total de la empresa (rentabilidad económica) y cuanto menor es el coste de los recursos ajenos (deuda) empleados. Pero, además, si la rentabilidad económica es mayor que el coste de los recursos ajenos el recurso a la emisión de deuda tiene un impacto favorable en la rentabilidad financiera. En este caso se habla de la existencia de un apalancamiento financiero positivo. Por el contrario, si la rentabilidad económica es inferior al tipo de interés medio sobre los recursos ajenos, el endeudamiento deteriora la retribución del capital propio, situación a la que nos referimos como apalancamiento negativo.
En el caso de comercio, la estructura del valor de la producción que se obtiene agregando las empresas de la CB contrasta notablemente con la que la CN proporciona para el último año disponible de 1985.
Estas relaciones entre rentabilidad, endeudamiento y coste de los recursos ajenos se obtienen de la siguiente descomposición de la rentabilidad financiera antes de impuestos:
donde:
\[\text { RF (rentabilidad financiera) } = \frac {\text { Resultado neto total }}{\text { Patrimonio neto }} \times 1 0 0\]
\[\text { RE } (\text { rentabilidad económica }) = \frac {\text { Resultado económico neto + otros resultados }}{\text { Activo neto }} \times 1 0 0\]
\[\text { CRA } (\text { coste de los recursos ajenos }) = \frac {\text { Gastos financieros }}{\text { Recursos ajenos }} \times 1 0 0\]
\[\text { CDE } (\text { coeficiente el endeudamiento }) = \frac {\text { Recursos ajenos }}{\text { Patrimonio neto }} \times 1 0 0\]
\[\begin{array}{r l} \text {APL(apalancamiento financiero)} & = \text {RF - RE} \\ & = (\text {RE - CRA}) \quad \text {CDE} \end{array}\]
El cálculo de la rentabilidad financiera y de sus componentes, para los sectores de servicios, se presenta en el Cuadro 6 . De nuevo incluimos los datos correspondientes a la industria como elemento de comparación para los servicios en su conjunto. Así; y desde este punto de vista agregado, puede verse como ambos sectores tienen prácticamente la misma rentabilidad financiera, a pesar de los mejores resultados económicos de las empresas industriales. Este hecho se explica porque las empresas industriales tienen un endeudamiento muy superior (113,9 frente a 76,3) y, además, pagan por la deuda un tipo de interés medio más elevado (12,4 frente a 11,1).
Los ratios se calculan como medias ponderadas, es decir, obteniendo los cocientes entre los agregados sectoriales del numerador y denominador.
En cuanto a los sectores de servicios, la mayor rentabilidad financiera se da en otros servicios y es debido no sólo a una elevada rentabilidad del activo (RE=16,%) sino, sobre todo, a la combinación favorable de un volumen de deuda más reducido con un menor coste de la misma, lo que convierte a este sector en el único con un apalancamiento positivo. En el extremo opuesto, y en cuanto a sus resultados, se situa el sector de transportes, cuya escasa rentabilidad financiera (RF=6,3%) se debe a la insuficiente rentabilidad económica (RE = 8,3%), en comparación con el tipo de interés al que se captan los recursos ajenos (CRA = 10,4%); esta situación se agrava por la importancia que la deuda tiene en el pasivo total de las empresas de transportes. Esta característica financiera de este sector se da en muchos de sus subsectores (transporte ferroviario, urbano, marítimo y autopistas) tal y como se muestra en el análisis desagregado del apéndice.
Además, para todas las variables del estado de equilibrio financiero se toman las medias entre los datos del ejercicio de 1986 y el de 1987.
CUADRO 6
RENTABILIDAD. GRANDES SECTORES DE SERVICIOS E INDUSTRIA. 1987
| RF | RE | CRA | CDE | APL | |
| COMERCIO | 16,4 | 16,5 | 16,6 | 40,6 | -0,1 |
| HOSTELERIA | 11,9 | 12,1 | 12,3 | 74,5 | -0,2 |
| TRANSPORTES | 6,3 | 8,3 | 10,4 | 95,7 | -2,0 |
| OTROS SERVICIOS | 17,5 | 16,0 | 10,7 | 28,3 | 1,5 |
| TOTAL SERVICIOS | 9,7 | 10,3 | 11,1 | 76,3 | -0,6 |
| INDUSTRIA | 9,8 | 11,2 | 12,4 | 113,9 | -1,4 |
Fuente: Elaboración propia a partir de la CB. Nota: RF = Rentabilidad financiera RE = Rentabilidad económica CRA = Coste medio de los recursos ajenos CDE = Coeficiente de endeudamiento APL = Apalancamiento financiero
Todos estos comentarios deben situarse en el contexto de un análisis sectorial que utiliza la agregación de comportamientos individuales muy heterogéneos de las empresas. De hecho, uno de los aspectos de mayor interés cuando se realiza un análisis de amplios conjuntos de empresas, es estudiar en qué medida los comportamientos individuales se explican por factores como el tamaño o la adscripción sectorial.
Podemos diferenciar, dentro de cada gran sector de servicios, los resultados obtenidos por las empresas agrupadas de acuerdo con su nivel de empleo. En el Gráfico 1 se representa la rentabilidad financiera de las empresas pequeñas (menos de 100 trabajadores), medianas (más de 100 y menos de 500) y grandes (más de 500) en los sectores de comercio, hostelería, transportes, otros servicios y en los servicios en conjunto. Del gráfico no se deduce ninguna asociación sisemática de la rentabilidad con el sector ni con el tamaño. Es decir, ningún sector tiene una rentabilidad superior (o inferior) que los otros para cualquier clase de tamaño. Tampoco las empresas pertenecientes a un determinado grupo (grandes, medianas o pequeñas) tienen una mayor (o menor) rentabilidad independientemente de la adscripción sectorial.
Esta primera evidencia proporcionada por el Gráfico 1, puede ampliarse mediante un análisis estadístico de varianza, en el que se contrasta la significatividad de los efectos sectoriales y de tamaño. El Cuadro 7 resume los resultados obtenidos
GRANDES
RENTABILIDAD FINANCIERA POR TAMANOS MEDIANAS PEQUEÑAS
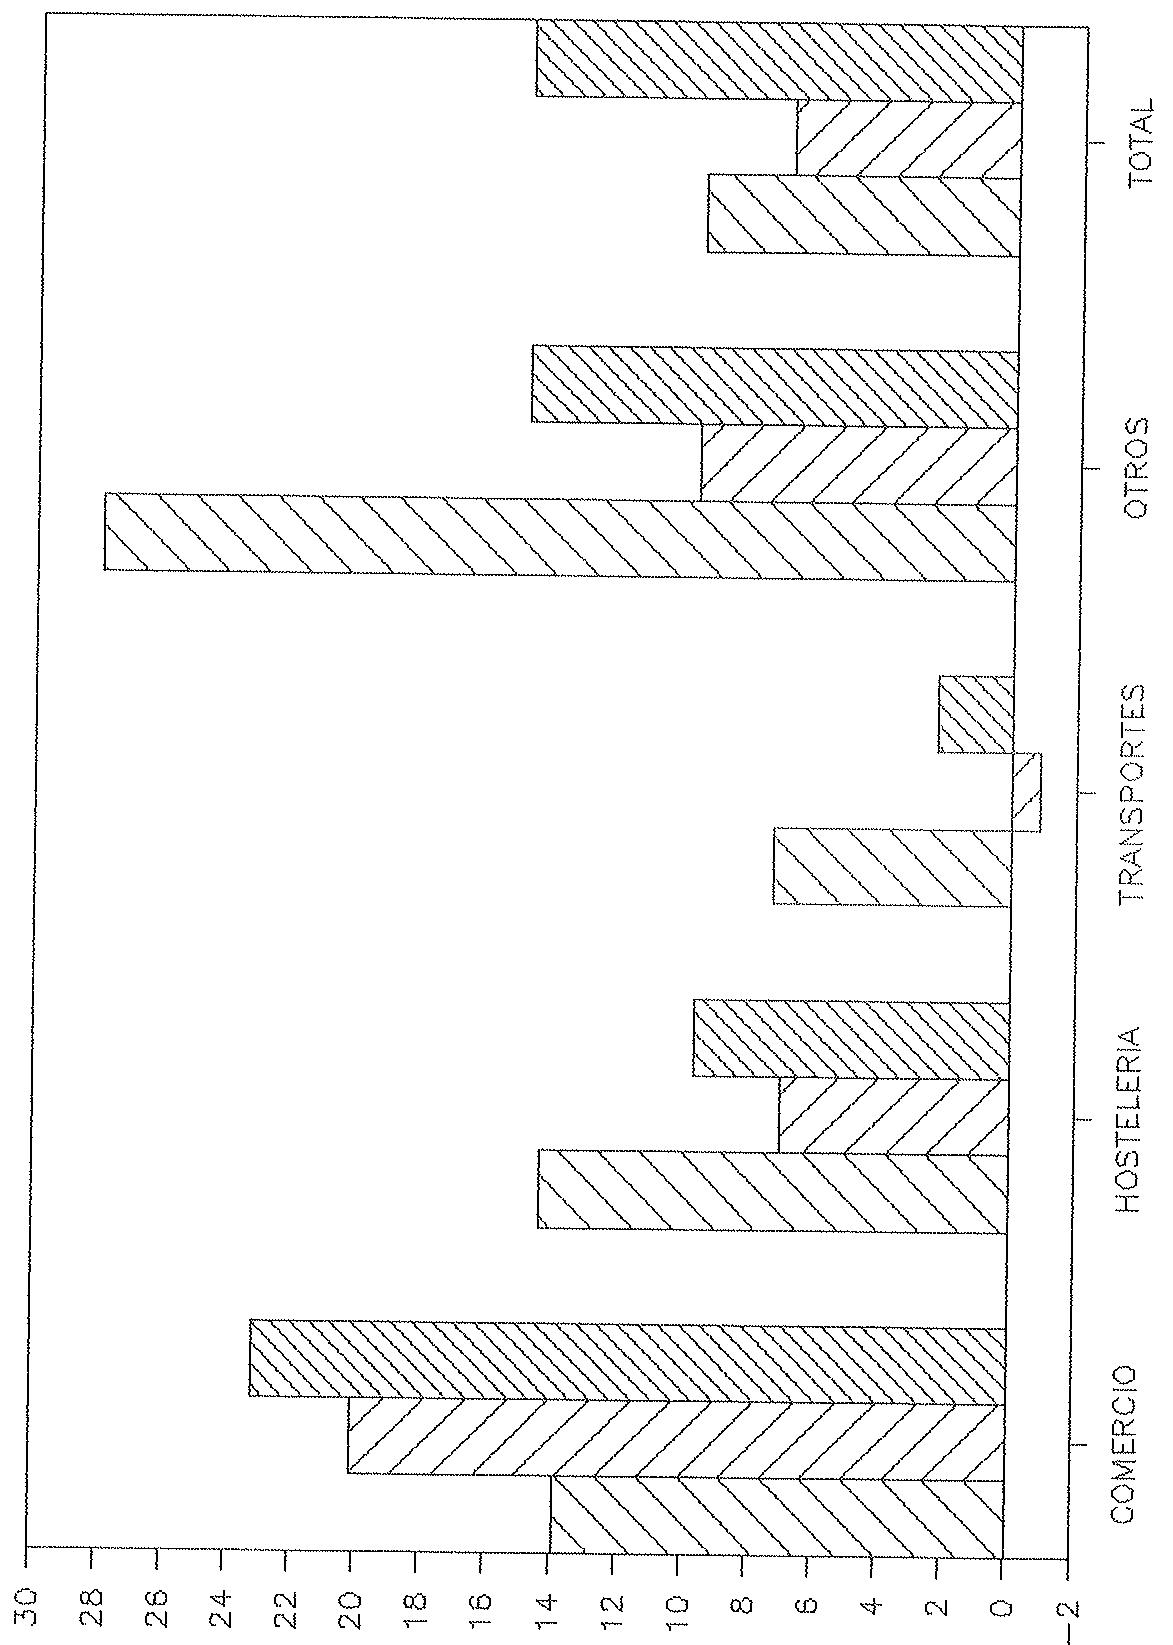
aplicando el análisis de varianza a los tres componentes de la rentabilidad financiera: coste de los recursos ajenos (CRA), coeficiente de endeudamiento (CDE) y rentabilidad económica (RE). El test F de significación de las dummies sectoriales ( ) de tamaño ( ) y conjunta ( ), rechazaría la existencia de efectos sistemáticos asociados a estos factores en todos los casos excepto en el análisis de CRA, en el que no se podría rechazar la presencia significativa de un efecto positivo asociado con el tamaño de las empresas.
CUADRO 7
EFECTOS SECTORIALES Y DE TAMAÑO
| $F_S$ | $F_T$ | $F_C$ | |
| CRA | 1,16 | 5,28 | 1,35 |
| CDE | 0,52 | 0,01 | 0,48 |
| RE | 0,63 | 0,58 | 0,60 |
| valores 5% críticos | 1,64 | 2,99 | 1,57 |
Nota: Resultados del análisis de varianza, utilizando 1311 empresas, dummies de tamaño (3 grupos) y dummies de sector (18 sectores de servicios). Fj= valor del estadístico F para el contraste de la singiicación del efecto j; j=s(sector), T(tamaño) y c (conjunto).
4. ESTRUCTURA FINANCIERA
El análisis desarrollado en el apartado anterior ha permitido apreciar las diferencias sectoriales en rentabilidad, que al mismo tiempo encubren comportamientos intrasectoriales muy heterogéneos.
No obstante, y adoptando la óptica sectorial, hemos establecido una conexión entre los resultados de los distintos sectores de servicios y su nivel de endeudamiento. El análisis del endeudamiento y su estructura se ha convertido en un tema al que se dedica especial atención en la literatura económica reciente. La razón de este interés se encuentra en la creencia de que las condiciones financieras tienen un papel fundamental en la transmisión de las perturbaciones en la economía .
Para un nivel de endeudamiento dado (CDE) utilizaremos como indicadores de estructura del mismo, la proporción de la deuda contraída a medio y largo plazo (DML) y el peso relativo de los préstamos de entidades de crédito (DBC) . Un determinado nivel de endeudamiento conlleva una mayor o menor inestabilidad financiera dependiendo de la adecuación de los plazos de la deuda a la estructura productiva y al período de maduración de los proyectos de inversión de las empresas; además el contexto macroeconómico es también crucial en la determinación de la estructura temporal más adecuada para la deuda. Por otra parte, la financiación intermediada (DBC), proporciona estabilidad, normalmente con un coste superior al del recurso directo al mercado de capitales.
7 Esta preocupación es muy acusada en Estados Unidos donde se ha producido una reestructuración de las fuentes de financiación de las empresas hacia la emisión de deuda con costes muy elevados ("junk-bonds"). Véase, por ejemplo, Bernanke, B.S. y J.Y. Campbell, "Is there a Coorporate Debt Crisis?" Brookings Papers on Economic Activity, 1,1988.
En el cuadro 8 se recogen los dos indicadores de estructura financiera (DML y DBC) junto con el propio coeficiente de endeudamiento (CDE) para los grandes sectores de servicios y para la industria. Si comparamos agregadamente el sector servicios con el industrial, se observa que éste no sólo está más endeudado, sino que la deuda está más concentrada a largo plazo y en forma de créditos bancarios. Este último hecho es relativamente sorprendente, en la medida que uno esperaría una mayor capacidad de las empresas industriales para emitir deuda no intermediada; sin embargo, un examen más detallado de los indicadores para los grandes sectores de servicios revela que este resultado puede estar reflejando en gran medida la importancia del sector de transportes que es el que tiene menor dependencia del crédito bancario. Otro aspecto destacable es la gran concentración de la deuda de las empresas comerciales en el corto plazo; este hecho refleja la utilización del descuento comercial como fuente prioritaria de financiación.
Este tipo de indicadores son los que se utilizan en otros trabajos de uno de los autores, como en el capítulo de financiación de J. Segura y otros, La industria española en la crisis 1978-84, Alianza Economía y Finanzas 1, 1989 o en G. Mato "Un análisis econométrico de la política de endeudamiento de las empresas con datos de panel", Documento de Trabajo 89-12, FEDEA, 1989.
CUADRO 8
ESTRUCTURA DE LA DEUDA
| CDE | DML | DBC | |
| COMERCIO | 40,6 | 27,6 | 77,4 |
| HOSTELERIA | 74,5 | 80,7 | 60,2 |
| TRANSPORTES | 95,7 | 83,5 | 54,3 |
| OTROS SERVICIOS | 28,3 | 53,5 | 68,0 |
| TOTAL SERVICIOS | 76,3 | 73,3 | 57,4 |
| INDUSTRIA | 113,9 | 82,1 | 61,91 |
Fuente: Elaboración propia a partir de la CB. Nota: CDE = coeficiente de endeudamiento. DML = porcentaje de la deuda contraída a medio y largo plazo. DBC = porcentaje de la deuda en forma de préstamos de entidades de crédito.
En cuanto a la composición de la deuda, para la clasificación sectorial más desagregada, puede decirse que no hay una asociación clara entre aquélla y el nivel de endeudamiento. Así, por ejemplo, hay sectores como el transporte marítimo (9) que están muy endeudados (CDE = 179,6%) y, además, su deuda está concentrada en préstamos bancarios a medio y largo plazo (DBC = 83,1% y DML = 88%); por el contrario, el transporte ferroviario, que es el sector más endeudado (CDE = 346%), mantiene una dependencia reducida del crédito bancario (DBC = 56,3%) y una estructura por plazos de la deuda no excesivamente concentrada en plazos dilatados.
Un análisis estadístico algo más refinado de esta interacción entre nivel de endeudamiento, estructura y coste, puede hacerse mediante el cálculo de los coeficientes de correlación de rangos entre las distintas variables incluidas en la descripción de la estructura financiera . Los resultados de este análisis se presentan en el Cuadro 9. En concreto, aparecen los coeficientes de correlación entre todos los indicadores ya definidos (CDE, CRA, DML y DBC) y, además, incluimos la variable AIN que expresa el porcentaje que representa el inmovilizado sobre el activo total. La variable AIN se incluye habitualmente en el análisis financiero puesto que proporciona información sobre el grado en que la deuda de las empresas está respaldada por activos tangibles.
El exámen del Cuadro 9 permite destacar las siguientes regularidades: 1) Hay una asociación positiva entre endeudamiento y utilización del crédito bancario como fuente de financiación. 2)
El coeficiente de correlación de rangos, o de Spearman, se calcula asignando a cada sector un número en el ránking sectorial para las distintas variables y obteniendo el coeficiente de correlación simple entre las ordenaciones correspondientes.
Existe una relación inversa entre endeudamiento a medio y largo plazo y coste medio de los recursos ajenos. 3) Se da una adecuación entre el plazo de la deuda y la composición del activo, tal y como refleja la correlación positiva y significativa entre DML y AIN.
CUADRO 9
CORRELACION ENTRE COMPONENTES DE LA ESTRUCTURA FINANCIERA
| CDE | CRA | DML | DBC | AIN | |
| CDE | 1 | -0,16 | 0,10 | 0,50* | -0,18 |
| CRA | 1 | -0,50* | 0,13 | -0,01 | |
| DML | 1 | -0,31 | 0,66* | ||
| DBC | 1 | -0,27 | |||
| AIN | 1 |
Nota: Se proporcionan los coeficientes de correlación de Spearman entre las distintas variables utilizando 18 observaciones en cada caso.
* Significativo al 95%.
5. CONCLUSIONES
Este artículo se ha dedicado al análisis de algunas características del sector servicios, a partir de los datos de empresas incluidas en la Central de Balances del Banco de España.
Una primera parte del estudio se ha centrado en evaluar la propia CB como fuente para el estudio de los servicios. En este sentido se ha mostrado que la cobertura del sector servicios que ofrece la CB es pequeña (11,6% del valor añadido y 7,5% del empleo en 1987) aunque ha crecido significativamente en las últimas encuestas. Además, esta cobertura es muy desigual en los distintos subsectores de servicios y para los distintos tamaños de las empresas, siendo mucho más representativa en transportes que en hostelería y, en general, en el colectivo de empresas grandes que en las pequeñas.
La evolución de la distribución de tamaños en las empresas muestra que desde 1982, que es el primer año en el que está disponible la CB, se ha producido un aumento notable en el número de empresas pequeñas incluidas en la base de datos. Esto produce una modificación sustancial de las características de la distribución, descartando el uso del total de empresas de cada ejercicio para analizar la evolución, ni de los servicios en su conjunto, ni de ningún gran sector en particular.
Teniendo en cuenta estas características de los datos existentes y debido a que la muestra de empresas comunes en todos los ejercicios desde 1982 es muy reducida, y poco representativa, se ha optado por llevar a cabo un análisis transversal para 1987 destacando las diferencias entre sectores, y dentro de cada sector, entre empresas grandes, medianas y pequeñas. Desde este punto de vista, los principales resultados obtenidos en el análisis pueden reunirse en las siguientes conclusiones:
1) La distribución del valor de la producción origina una mayor participación del valor añadido en las empresas de servicios que en las industriales, y, en el valor añadido, un mayor pero relativo de los costes de personal. Estos aspectos son comunes a todos los subsectores, con la excepción de comercio, en donde el valor añadido no llega al 20% de la producción.
2) El sector de servicios obtiene una mayor rentabilidad financiera que la industria, no tanto por tener unos mejores resultados económicos sino fundamentalmente por tener una situación financiera mucho más favorable.
2) Aunque agregadamente un sector como el de transportes es el que peores resultados obtiene, frente al heterogéneo otros servicios (educación, sanidad, ocio y cultura, etc), un análisis estadístico más profundo no permite aceptar la existencia de diferencias sectoriales significativas en la rentabilidad de las empresas. Tampoco puede detectarse ninguna asociación entre el tamaño de las empresas y su rentabilidad. Ambos resultados reflejan la gran heterogeneidad del sector servicios, y la necesidad de buscar otro tipo de factores que expliquen las diferencias individuales en los resultados de las empresas.
4) Por último, hay que destacar que las empresas de servicios tienen un menor endeudamiento conjunto que las industriales y, además, el porcentaje de financiación intermediada es más reducido.
A1. CLASIFICACION Y DENOMINACION SECTORIAL
GRAN SECTOR SECTOR C.B. COMERCIO 1. Comercio al por mayor 49 2. Intermediarios del comercio 50 3. Comercio al por menor 51 4. Otros comercios y reparaciones 52 HOSTELERIA 5. Hostelería y restaurantes 53 TRANSPORTES 6. Transporte ferroviario 54 7. Transporte urbano 55 8. Transporte terrestre 56 9. Transporte marítimo 57 10. Autopistas, aparcamientos y otros 58 11. Actividades anexas al transporte 59 12. Agencias de viaje y transporte 60 13. Transporte aéreo 61 14. Correos y telecomunicaciones 62 OTROS SERVICIOS 15. Promoción inmobiliaria 63 16. Servicios técnicos 64 17. Servicios a empresas 65 18. Otros servicios 66
A2. NUMERO DE EMPRESAS POR SECTORES. MUESTRA CONSTANTE 1986-87
GRAN SECTOR SECTOR N° EMPRESAS COMERCIO 712 1. Comercio al por mayor 528 2. Intermediarios del comercio 37 3. Comercio al por menor 135 4. Otros comercios y reparaciones 12 HOSTELERIA 5. Hostelería y restaurantes 52 TRANSPORTES 187 6. Transporte ferroviario 3 7. Transporte urbano 15 8. Transporte terrestre 46 9. Transporte marítimo 26 10. Autopistas, aparcamientos y otros 19 11. Actividades anexas al transporte 40 12. Agencias de viaje y transporte 33 13. Transporte aéreo 2 14. Correos y telecomunicaciones 3 OTROS 360 15. Promoción inmobiliaria 60 16. Servicios técnicos 44 17. Servicios a empresas 180 18. Otros servicios 76 TOTAL SERVICIOS 1311
A3. NUMERO DE EMPRESAS POR GRUPOS DE TAMAÑO
| SECTOR | No EMPRESAS |
| COMERCIO | 712 |
| Grandes | 27 |
| Medianas | 95 |
| Pequeñas | 590 |
| HOSTELERIA | 52 |
| Grandes | 6 |
| Medianas | 10 |
| Pequeñas | 36 |
| TRANSPORTES | 187 |
| Grandes | 21 |
| Medianas | 44 |
| Pequeñas | 122 |
| OTROS | 360 |
| Grandes | 14 |
| Medianas | 51 |
| Pequeñas | 295 |
| TOTAL SERVICIOS | 1311 |
| Grandes | 68 |
| Medianas | 200 |
| Pequeñas | 1043 |
A.4. RATIOS FINANCIEROS SECTORIALES
| SECTOR | CDE | CRA | RF | RE | APL |
| 1 | 49,6 | 16,8 | 21,4 | 19,8 | 1,5 |
| 2 | 41,4 | 13,2 | 9,8 | 10,8 | -1,0 |
| 3 | 27,5 | 16,7 | 10,1 | 11,5 | -1,4 |
| 4 | 244,3 | 9,8 | 5,2 | 8,5 | -3,3 |
| 5 | 74,5 | 12,3 | 11,9 | 12,1 | -0,2 |
| 6 | 346,0 | 11,1 | 0,2 | 8,6 | -8,4 |
| 7 | 156,3 | 10,7 | -16,5 | 0,1 | -16,6 |
| 8 | 41,3 | 15,3 | 25,2 | 22,3 | 2,9 |
| 9 | 179,6 | 7,5 | -3,0 | 3,7 | -6,7 |
| 10 | 147,1 | 7,2 | 5,3 | 6,4 | -1,1 |
| 11 | 6,9 | 7,7 | 6,1 | 6,2 | -0,1 |
| 12 | 178,6 | 17,2 | 26,1 | 20,4 | 5,7 |
| 13 | 86,8 | 11,4 | 25,3 | 18,9 | 6,5 |
| 14 | 60,1 | 11,9 | 7,3 | 9,0 | -1,7 |
| 15 | 46,2 | 9,6 | 5,7 | 7,0 | -1,2 |
| 16 | 39,9 | 6,9 | 11,8 | 10,4 | 1,4 |
| 17 | 18,6 | 12,7 | 17,1 | 16,4 | 0,7 |
| 18 | 25,2 | 11,5 | 28,4 | 25,0 | 3,5 |