RIESGO Y VOLATILIDAD EN EL MERCADO INTERBANCARIO
Juan Ayuso Huertas
María Luisa de la Torre
Documento 90-04
Los autores agradecen los valiosos comentarios y sugerencias de X.Freixas y A.Novales. Ninguno de ellos es responsable de los posibles errores del presente documento.
1. INTRODUCCION.
La estructura intertemporal de los tipos de interés, o relación entre tipos y plazos de vencimiento, ha recibido una considerable atención por parte de los economistas del área de la Economía Financiera.
Las razones son, sin duda, múltiples y no se limitan a cuestiones estrictamente financieras. A título de ejemplo, la adecuada comprensión de dicha estructura juega un papel importante en la evaluación de políticas económicas alternativas, ya que la autoridad monetaria tiene capacidad de control sobre tipos de interés a corto plazo, mientras que las variables relevantes dependen, por el contrario, de tipos a largo plazo.
Al llevar a cabo un estudio empírico de la relación intereses-plazos para el mercado interbancario español, encontramos que la simple extrapolación de los análisis realizados por autores como Mankiw proporciona resultados contraintuitivos. A partir de aquí nuestro trabajo explica el porqué de esos resultados y, de acuerdo con ello, defiende la introducción de determinadas modificaciones para el análisis de este mercado.
Como corolario, obtendremos también evidencia en favor del rechazo de la teoría de las expectativas (a la que nos referiremos en breve) como teoría explicativa de la estructura de los tipos de interés de dicho mercado.
Véase, por ejemplo, Mankiw y Summers (1984) o Fama (1976).
De acuerdo con estos planteamientos, el esquema de nuestro trabajo es el siguiente. En la sección 2 pasamos una breve revista a las teorías sobre la estructura intertemporal de los tipos de interés y explicamos las características principales de las modificaciones antes comentadas. En la sección 3 llevamos a cabo la descripción de los datos y las variables que vamos a utilizar en el trabajo. La sección 4 se dedica a la justificación de los resultados obtenidos con el análisis empírico más común, a partir del simple análisis gráfico de distintas medidas de primas de riesgo y en la 5 realizamos diferentes análisis de regresión que prueban la validez de las novedades introducidas. Finalmente, terminamos exponiendo de modo resumido las conclusiones principales del trabajo.
2. TEORIAS SOBRE LA ESTRUCTURA INTERTEMPORAL DE LOS TIPOS DE INTERES.
Antes de empezar con el análisis empírico de la estructura intertemporal de los tipos de interés, es preciso dar un breve repaso a la teoría sobre dicha estructura y vamos a hacerlo a través de un modelo extremadamente simple.
Supongamos una situación en la que el tiempo se mide en meses y donde sólo existen dos activos financieros cuyos plazos respectivos de vencimiento son uno y dos meses. Representemos por y los rendimientos instántaneos (o tipos de interés continuos) de dichos activos cuando son adquiridos en el mes t.
A partir de estos tipos podemos construir uno implícito entre t+1 y t+2 para el activo a dos meses adquirido en t, que denominaremos tipo a plazo o "forward". Si lo representamos por es inmediato que:
\[r _ {t} ^ {2} = \frac {r _ {t} ^ {1} + F _ {t} ^ {1}}{2}\]
El estudio del tipo forward, pues, nos informa sobre la estructura de los tipos de interés.
En un mundo sin incertidumbre, es trivial que, en equilibrio, dicho tipo debe coincidir con la expectativa del mercado para el tipo a un mes dentro de un mes: .
En presencia de incertidumbre es preciso incorporar consideraciones adicionales referidas al riesgo asociado a la compra de uno u otro activo. Sin entrar en mucho detalle , podemos distinguir dos modelos básicos al respecto :
1. La teoría de las expectativas afirma que el mercado está dominado por las preferencias de agentes neutrales al riesgo y, por tanto, ha de ocurrir que:
\[F _ {t} ^ {1} = r _ {t + 1} ^ {e, 1}\]
2. El modelo alternativo que consideramos difiere del anterior en tanto que afirma que el mercado en su conjunto actúa dominado por agentes aversos al riesgo y, según qué se considere arriesgado y qué no, podemos distinguir dos casos:
2.1. El modelo de la preferencia por la liquidez de Hicks supone que los inversores tienen horizontes temporales a corto plazo y consideran, por tanto, arriesgado invertir a largo plazo. De acuerdo con ello, tendríamos que:
Nelson (1979) es una buena panorámica.
En realidad existiría un tercero, basado en los trabajos de Culberston (1957) y Modigliani y Sutch (1966). De acuerdo con esta modelización, los mercados para los diferentes activos son distintos, con ofertas y demandas que tienen su propia idiosincrasia. Los mercados están segmentados y, en consecuencia, la estructura intertemporal de los tipos puede ser cualquier cosa. La carencia de predicciones empíricamente contrastables hace que no consideremos este enfoque.
Que no debe confundirse con la hipótesis de expectativas racionales. Véase Meiselman (1962).
Ver Hicks (1946).
\[F _ {t} ^ {1} = r _ {t + 1} ^ {e, 1} + C _ {t}, \quad C _ {t} > 0\]
donde la variable es una compensación o "prima" que los inversores exigen por afrontar el riesgo que supone invertir a largo plazo.
2.2. La otra posibilidad es considerar el caso opuesto al anterior, donde ocurriría que:
\[F _ {t} ^ {1} = r _ {t + 1} ^ {e, 1} - C _ {t} ^ {\prime}, \quad C _ {t} ^ {\prime} > 0\]
y sería ahora la prima exigida por invertir a corto plazo.
A partir de aquí, los diferentes trabajos empíricos han ido encaminados a discriminar entre estos modelos y, llegado el caso, explicar la naturaleza de esas "primas de riesgo", prestando especial atención a la pregunta de si mayores primas van asociadas, o no, a una mayor volatilidad del rendimiento del activo que se esté estudiando. Su esquema básico es el siguiente:
1. Postular un mecanismo de formación de expectativas y obtener, a partir del tipo forward y el tipo a corto futuro esperado, una medida de la prima de riesgo. Llamémosla P .
2. Construir un indicador de riesgo (llamémoslo ), generalmente a partir de alguna medida de la variabilidad de los tipos de interés.
3. Llevar a cabo la regresión:
\[P _ {t} = a _ {o} + a _ {1} X _ {t} + \varepsilon_ {t}\tag{1}\]
y contrastar después si:
a) : , para discriminar entre la teoría de las expectativas y el modelo alternativo y, en caso de rechazar esta hipótesis,
b) : , para contrastar si la prima de riesgo es constante o, por el contrario, varía (y, en particular, aumenta) cuando aumenta la volatilidad del rendimiento del activo.
El enfoque alternativo que proponemos para el caso del mercado interbancario español se separa del anteriormente descrito en la tercera etapa. Argumentaremos que las primas de riesgo así construidas mezclan, al menos en el caso que nos ocupa, dos componentes claramente diferenciados: el tamaño de la prima y su signo. Atendiendo al primero, la regresión (1) debe tener como variable dependiente el valor absoluto de , mientras que su signo (que nos permitiría distinguir entre los modelos 2.1. y 2.2.) debe explicarse por otro tipo de variables diferentes de aquellas que determinan cuán arriesgada es una inversión.
3. DATOS Y VARIABLES.
Los datos que vamos a manejar corresponden a tipos de interés del mercado interbancario español en los últimos cinco años. A partir de observaciones diarias de los mismos, tomamos los datos correspondientes a los días 1, 8, 15 y 22 de cada mes como tipos de interés representativos de la primera, segunda, tercera y cuarta semana, respectivamente, de dicho mes. Tenemos, pues, 48 observaciones semanales por año. El periodo muestral abarca desde la primera semana de enero de 1985 hasta la tercera de junio de 1989.
Frente al tratamiento más común consistente en tomar para cada semana la media de las oportunas observaciones diarias, este modo de proceder tiene la ventaja de no introducir estructuras de correlación adicionales en las muestras. Los plazos analizados son 7 días frente a 15 días, 15 frente a 30, 30 frente a 90 y 90 frente a 180. No obstante, dada la frecuencia semanal de nuestras observaciones y a fin de simplificar la notación posterior, vamos a tratar los tipos de interés a 7, 15, 30, 90 y 180 días como tipos a 1, 2, 4, 12 y 24 semanas, respectivamente.
Hemos homogeneizado la capitalización de estos tipos para que los correspondientes a distintos plazos sean comparables entre sí. Después de realizar esta transformación, los convertimos en tipos continuos, que son los que finalmente se analizan en este trabajo. En el apéndice 1 se explica todo este proceso con mayor detalle.
Cuando no hay dato para alguno de estos días (festividades, por ejemplo) se tomó el correspondiente al día anterior.
A efectos de notación, representaremos por el tipo continuo a s semanas (donde s puede ser 1, 2, 4, 12 ó 24) vigente en la semana t.
Asimismo, representamos los tipos a plazo o forward por (s = 1, 2, 8, 12). Dichos tipos se obtienen a partir de las siguientes expresiones:
\[F _ {t} ^ {s} = 2 r _ {t} ^ {2 s} - r _ {t} ^ {s} \quad \text { para } s = 1, 2 \text { y } 1 2.\]
\[2 F _ {t} ^ {2 s} = 3 r _ {t} ^ {3 s} - r _ {t} ^ {s} \quad \text {para} s = 4.\]
Es importante recordar para todo el trabajo posterior que el subíndice t del tipo forward significa que es una variable calculada con datos disponibles en t, aunque suponga un rendimiento que se puede fechar s semanas después.
A partir del forward y de las expectativas del mercado calculamos la variable , que denominamos prima de riesgo, a partir de la siguiente relación :
\[\begin{array}{r l} & {\mathrm{P} _ {t} ^ {s} = \mathrm{F} _ {t} ^ {s} - r _ {t + s} ^ {s, e}} \\ & {s = 1, 2, 8, 1 2} \end{array}\]
(ya
La ausencia de un tipo de interés explícito a 60 días (8 semanas) complica el análisis de la prima en el caso de 30 días frente a 90 días. Lo que hemos hecho es definir como la semisuma de y (ya que se trata de tipos continuos) y calcular, a partir del mismo, una prima a 8 semanas, sin entrar en cómo se descompone ésta en dos primas "consecutivas" a 4 semanas.
y
donde es la expectativa que forma el mercado en t sobre el tipo a s semanas vigente dentro de s semanas. Sustituyendo, entonces, :
\[\begin{array}{r l} \mathrm {P_ {t} ^ {s}} & = \mathrm {F_ {t} ^ {s}} - \mathrm{E} \quad (\mathrm {r_ {t + 1} ^ {s}} / \Omega_ {\mathrm{t}}) \\ \mathrm{s} & = 1, 2, 8, 1 2 \end{array}\]
donde es el conjunto de información disponible para el mercado en el instante t y E ( ) es el operador esperanza matemática condicional en .
Por lo tanto, suponemos que dicha expectativa, que obviamente es no observable, se forma de modo óptimo a partir de toda la información disponible en t. Dicho de otro modo, suponemos que los agentes son racionales y gozan de información completa y que ello se traduce en que el mercado forma una expectativa sobre tipos futuros cuyo error de previsión tiene el menor error estándar de todos los posibles errores de previsión procedentes de expectativas formadas a partir de la información disponible en t. En un momento posterior haremos uso de este supuesto.
Si la prima de riesgo toma un valor positivo, nos encontramos con un mercado en donde han predominado las prefencias por el plazo corto y se exige una prima positiva por invertir a largo. Si el signo es negativo nos encontramos en una situación de preferencia por el plazo más largo. Si la prima fuese igual a cero se estaría cumpliendo la teoría de las expectativas.
Puesto que, como hemos dicho, la verdadera prima del mercado no es observable, en este trabajo vamos a diferenciar dos medidas alternativas para las primas de riesgo según postulemos dos mecanismos de formación de expectativas de los tipos a corto que nos permitan construir dos aproximaciones distintas a la esperanza condicional E .
En primer lugar definimos como prima de riesgo ex-ante del siguiente modo:
\[\mathrm{P} _ {t} ^ {\hat {a}, s} = \mathrm{F} _ {t} ^ {s} - \hat {\mathrm{r}} _ {t + s} ^ {s}\]
\[s = 1, 2, 8, 1 2.\]
donde es la expectativa del tipo a corto que se forma con modelos univariantes de los tipos a partir de la información disponible en t (ver apéndice 2 para la descripción de dichos modelos).
Esta variable , por lo tanto, no es prima de riesgo solamente sino que, además, contiene un error de medida sobre el que volveremos más tarde.
En segundo lugar, definimos como prima de riesgo ex-post a partir de la expresión siguiente:
\[\mathrm{P} _ {\mathrm{t}} ^ {\mathrm{p}, \mathrm{s}} = \mathrm{F} _ {\mathrm{t}} ^ {\mathrm{s}} - \mathrm{r} _ {\mathrm{t+s}} ^ {\mathrm{s}}\]
\[s = 1, 2, 8, 1 2.\]
Esta prima es la efectivamente realizada en el mercado y podemos interpretarla como una aproximación a la que tendríamos en una situación en la que los inversores gozan de información adicional a la del simple pasado de las series. Esta información podría contener, incluso, aspectos no cuantificables (por ejemplo, el llamado "feeling" del mercado) y permitiría una mejor previsión del tipo futuro. Sin embargo, no deja de cometerse un error de medida al usar como proxy de la verdadera expectativa del mercado.
Los dos errores de medida antes citados guardan una determinada relación entre sí.
Si denotamos por el error de medida asociado al uso del modelo ex-ante, es inmediato que:
\[\mathrm{P} _ {t} ^ {a} = \mathrm{P} _ {t} + \mathrm{e} _ {t} ^ {a}\]
Sustituyendo y por sus expresiones llegamos a la siguiente relación para el error cometido en el modelo ex-ante:
\[e _ {t} ^ {a} = E \left(r _ {t + 1} / \Omega_ {t}\right) - \hat {r} _ {t + 1}\]
De modo análogo podemos obtener esta otra para el error del modelo ex-post:
\[e _ {t} ^ {p} = E \left(r _ {t + 1} / \Omega_ {t}\right) - r _ {t + 1}\]
Restando una expresión de la otra:
\[e _ {t} ^ {a} = e _ {t} ^ {p} - (\hat {r} _ {t + 1} - r _ {t + 1})\]
donde es el error de previsión del modelo univariante. Si denotamos dicho error por , es inmediato que los errores de ambos modelos se relacionan según la expresión:
\[e _ {t} ^ {a} = e _ {t} ^ {p} - w _ {t + 1}\]
que será útil para desarrollos posteriores.
Las dos aproximaciones elegidas pueden parecer tan particulares como cualesquiera otras. Sin embargo tienen un significado especial. La aproximación univariante supone el empleo de un conjunto de información que podríamos suponer como el más reducido posible: la información contenida en la propia serie de tipos de interés, observable a todo participante en el mercado.
La segunda aproximación, por el contrario, puede interpretarse como procedente del uso de un conjunto de información mucho más amplio y, eventualmente, máximo, en tanto que permite al mercado "acertar" el tipo futuro.
Por ello podemos considerar estos dos modelos como extremos del abanico de modelos posibles.
4. DESCRIPCION DE LAS PRIMAS DE RIESGO.
Pasemos ahora a analizar los dos tipos de primas que definimos en el epígrafe anterior a partir de los gráficos 1 y 2.
GRAFICO 1. Primas de riesgo ex-ante (%)
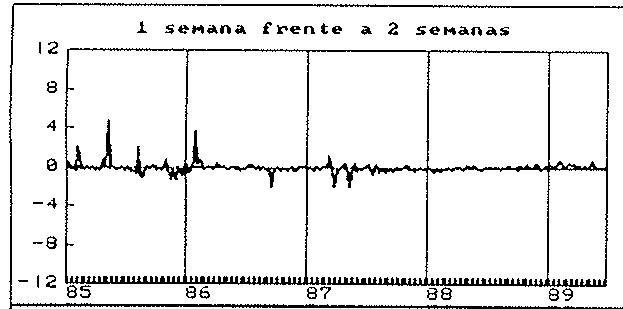
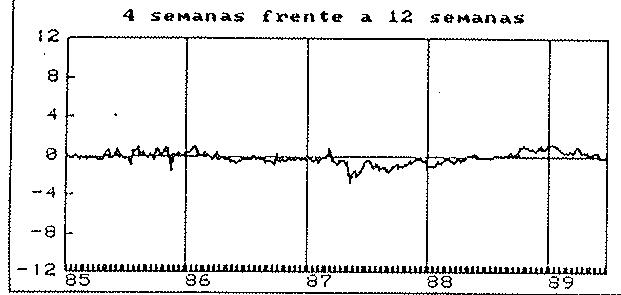
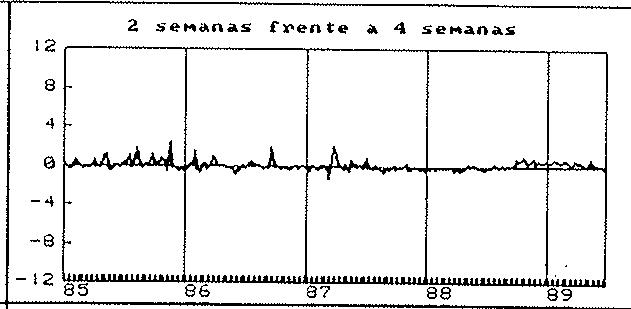
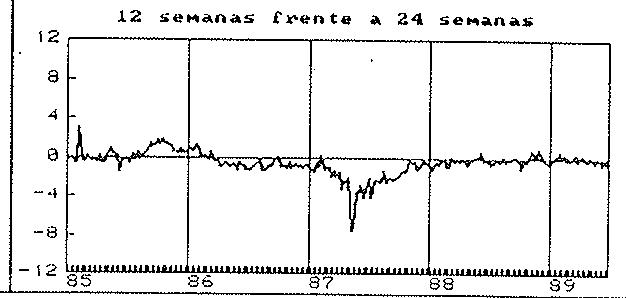
GRAFICO 2. Primas de riesgo ex-post (%)
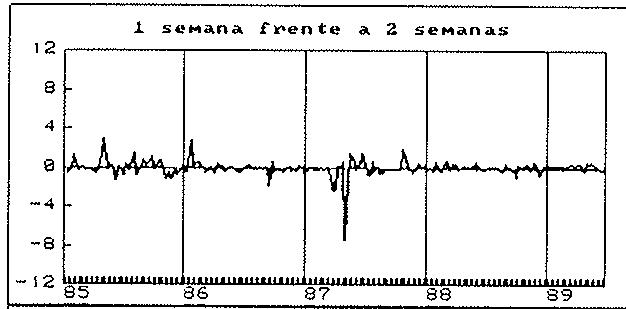
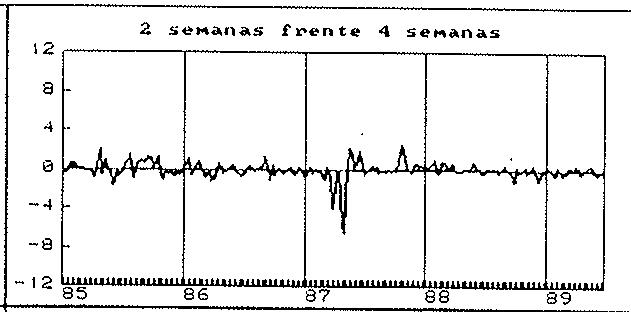
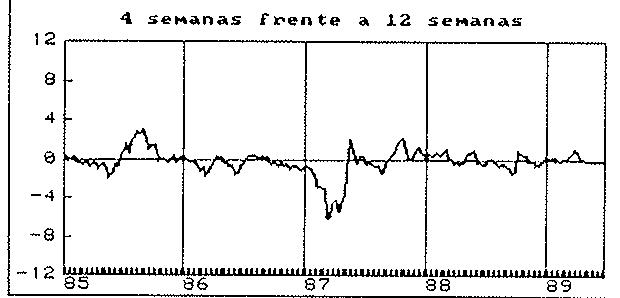
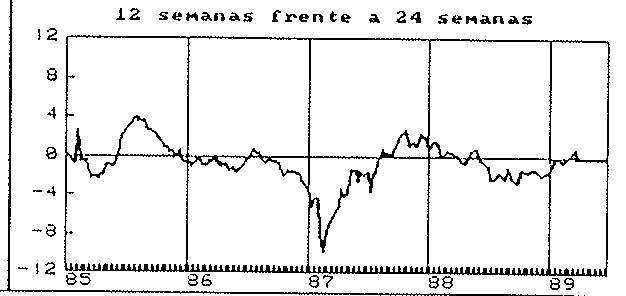
A la vista de éstos difícilmente puede pensarse que las primas de riesgo sean constantes e iguales a cero, como predice la teoría de las expectativas. Además, se observa que, para cualquiera de los plazos y de las primas, estas variables no tienen un signo predominante, sino que éste varía a lo largo de la muestra y de maneras distintas según los plazos.
Estos cambios de signo no encajan en ninguno de los enfoques expuestos en la introducción. Como vimos, el signo viene determinado por las preferencias de los inversores y éstas se suponen estables .
Veamos con más detalle cómo son esas diferencias en los signos.
Empecemos observando que en los plazos cortos el signo puede variar de una semana a otra mientras que en los largos existen amplios intervalos en los que la prima toma un determinado signo, seguidos de otros, igualmente amplios, donde toma el signo opuesto.
Fijémonos, por ejemplo, en . Durante el primer tercio del año 85 las preferencias del mercado se decantan hacia los 90 días, mientras que el resto del año y los primeros meses del 86 lo hacen por el activo con un plazo de 30 días. A partir de ese momento y hasta la mitad del año 88 la prima cambia de signo (este hecho de ser negativa en el año 87 es algo común tanto en la prima ex-ante como en la ex-post y para cualquiera de los dos plazos largos) tomando valores negativos. De ahí en adelante el signo vuelve a ser positivo.
Sin embargo, no está de más recordar que el mercado es un conglomerado de inversores y que su composición puede variar en el tiempo.
Otra de las diferencias notables entre las primas correspondientes a diferentes plazos viene dada porque las de plazos más cortos son menores en valor absoluto que las de plazos largos. Este hecho (que se detecta también por métodos estadísticos como veremos más adelante) tiene una explicación intuitiva clara: la prima exigida por los inversores que quieran colocar su dinero en los mercados de 7 ó 15 días no puede ser la misma que la de aquellos que quieran hacerlo en los mercados de 90 ó 180 días. La prima sobre el primer tipo de inversión será menor que la del segundo, puesto que la incertidumbre crece con el tiempo.
Parece, pues, claro que las primas de plazos más cortos son sustancialmente distintas de las de plazos más largos.
Para concluir este análisis preliminar de las primas de riesgo, resulta interesante analizar sus estadísticos básicos, distinguiendo diferentes subperiodos en las muestras. El cuadro 1 resume dichos estadísticos.
CUADRO 1. Media y desviación típica de las primas de riesgo. Primas ex-ante.-
| Muestra | Serie | ||||
| $P^{a,1}$ | $P^{a,2}$ | $P^{a,8}$ | $P^{a,12}$ | ||
| 1/1/85 - 3/6/89 | $\mu^{(a)}$ | 0.03 | 0.12 | -0.11 | -0.50 |
| σ | 0.60 | 0.47 | 0.65 | 1.23 | |
| 1/1/85 - 4/6/85 | μ | 0.24 | 0.10 | -0.00 | 0.04 |
| σ | 1.06 | 0.37 | 0.27 | 0.80 | |
| 1/7/85 - 4/12/85 | μ | -0.02 | 0.14 | -0.02 | -0.05 |
| σ | 0.66 | 0.58 | 0.48 | 0.89 | |
| 1/1/86 - 4/6/87 | μ | -0.16 | 0.11 | -0.72 | -2.39 |
| σ | 0.66 | 0.63 | 0.77 | 1.81 | |
| 1/7/87 - 4/6/88 | μ | -0.07 | -0.14 | -0.56 | -0.92 |
| σ | 0.21 | 0.18 | 0.42 | 0.95 | |
| 1/7/88 - 3/6/89 | μ | 0.22 | 0.37 | 0.57 | -0.07 |
| σ | 0.21 | 0.26 | 0.40 | 0.36 | |
Primas ex-post.-
| Muestra | Serie | ||||
| $P^{p,1}$ | $P^{p,2}$ | $P^{p,8}$ | $P^{p,12}$ | ||
| 1/1/85 - 3/6/89 | $\mu^{(a)}$ | 0.02 | -0.00 | -0.18 | -0.67 |
| σ | 0.79 | 0.90 | 1.37 | 2.15 | |
| 1/1/85 - 4/6/85 | μ | 0.13 | -0.06 | -0.43 | -0.44 |
| σ | 0.83 | 0.71 | 0.59 | 1.48 | |
| 1/7/85 - 4/12/85 | μ | 0.01 | 0.04 | 0.11 | 0.00 |
| σ | 0.61 | 0.61 | 1.05 | 1.71 | |
| 1/1/86 - 4/6/87 | μ | -0.38 | -0.54 | -2.09 | -4.34 |
| σ | 1.71 | 2.07 | 2.31 | 2.44 | |
| 1/7/87 - 4/6/88 | μ | 0.08 | 0.27 | 0.29 | 0.51 |
| σ | 0.42 | 0.53 | 0.76 | 1.16 | |
| 1/7/88 - 3/6/89 | μ | 0.14 | -0.06 | 0.02 | -1.32 |
| σ | 0.32 | 0.40 | 0.55 | 0.88 | |
(a) Los estadísticos se calculan para las series medidas en puntos porcentuales.
El cuadro 1 refuerza los comentarios anteriores. En primer lugar, existen periodos en los que la prima es "por término medio" positiva y otros en los que es negativa. Este fenómeno es más claro para los plazos largos que para los cortos.
Además, existe una clara diferencia en el "tamaño" de la prima media y la desviación típica según los plazos considerados. En líneas generales, parece cumplirse que cuanto más largo es el plazo, mayores son ambos estadísticos.
Debe subrayarse también que una diferencia entre las primas ex-ante y las ex-post es que la desviación típica calculada con toda la muestra es practicamente el doble para la segunda de las primas. Cuando se divide en subperiodos, las desviaciones típicas de las ex-post se mantienen por encima de las ex-ante. Más tarde volveremos sobre este resultado.
De todo lo expuesto en este apartado se deduce que el análisis empírico estándar que exponíamos en la introducción va a encajar mal con los datos de este mercado español. Si lo que nos interesa estudiar es el efecto del riesgo sobre las primas, parece relevante un enfoque alternativo donde la variable a analizar sea la "magnitud" de dichas primas, haciendo caso omiso de los cambios de signo. Estos cambios deben responder a otro tipo de condiciones del mercado distintas de las que determinan el riesgo asociado a la decisión de invertir a uno u otro plazo.
5. RESULTADOS CUANTITATIVOS.
Como comentábamos al comienzo del trabajo, la práctica común en la literatura consiste en realizar un análisis de regresión de las primas de riesgo sobre alguna otra que mida el concepto de riesgo asociado a la inversión. Si fuese dicha variable, los coeficientes y en la regresión:
\[P _ {t} = a _ {0} + a _ {1} X _ {t} + u _ {t}\]
nos informarían tanto sobre la existencia o no de de dichas primas como, si fuera el caso, sobre la naturaleza de las mismas. El tema clave es, naturalmente, la elección de .
Basándonos en el espíritu de trabajos de otros autores , hemos decidido emplear las siguientes variables:
\[\begin{array}{r l} \mathrm{VOLA} _ {t} ^ {s} & = \text {desv. estándar} \left\{ \begin{array}{l l l} r _ {t - 1 1} ^ {s}, & r _ {t - 1 0} ^ {s}, \ldots , & r _ {t} ^ {s} \\ s & = 1, 2, 8, 1 2. \end{array} \right. \end{array}\]
\[\begin{array}{r l} \mathrm{VOLP} _ {t} ^ {s} & = \text {desv. estándar} \left\{ \begin{array}{l l} r _ {t + s - 1 1} ^ {s}, r _ {t + s - 1 0} ^ {s}, \ldots , & r _ {t + s} ^ {s} \\ s & = 1, 2, 8, 1 2. \end{array} \right. \end{array}\]
para los modelos ex-ante y ex-post, respectivamente . El uso de datos posteriores a t en VOLP es consistente con la idea de agentes que anticipan tipos futuros comentada en el punto segundo. Si los agentes pueden anticipar el tipo de interés correspondiente a t+s, con mayor motivo podrán anticipar los correspondientes a t+1,...,t+s-1 y usarlos a la hora de medir, en el instante t, el riesgo asociado a la decisión de invertir a corto o a largo.
VOLA
Véase nota 1.
También se probó la variable en los modelos ex-post, pero los resultados fueron claramente inferiores a los que a continuación se comentarán.
El uso de una medida de la variabilidad de como indicador de riesgo, responde a que, precisamente, es la única variable desconocida cuando nos planteamos comparar una inversión a largo con una "doble inversión" a corto.
En realidad, dado el objetivo de este trabajo, la elección de no juega un papel crucial. No olvidemos que nuestra intención no es tanto encontrar el mejor modelo explicativo posible para las primas de riesgo del mercado interbancario español, como probar la validez de un enfoque alternativo en la búsqueda de dicho modelo. De acuerdo con ello, la experimentación con medidas de riesgo alternativas sería relevante en una etapa posterior.
En todo caso, siguiendo el enfoque estándar, hemos llevado a cabo, en primer lugar, los siguientes análisis de regresión:
\[P _ {t} ^ {a, s} = a _ {0} ^ {s} + a _ {1} ^ {s} \text {VOLA} _ {t} ^ {s} + \varepsilon_ {t} ^ {s}\tag{R.1}\]
\[\mathrm{P} _ {\mathrm{t}} ^ {\mathrm{p}, \mathrm{s}} = \quad \mathrm{b} _ {0} ^ {\mathrm{s}} + \quad \mathrm{b} _ {1} ^ {\mathrm{s}} \quad \text {VOLP} _ {\mathrm{t}} ^ {\mathrm{s}} \quad + \quad \nu_ {\mathrm{t}} ^ {\mathrm{s}}\tag{R.2}\]
\[s = 1, 2, 8, 1 2.\]
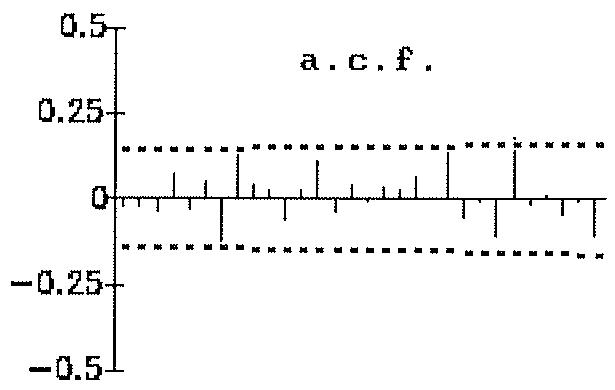
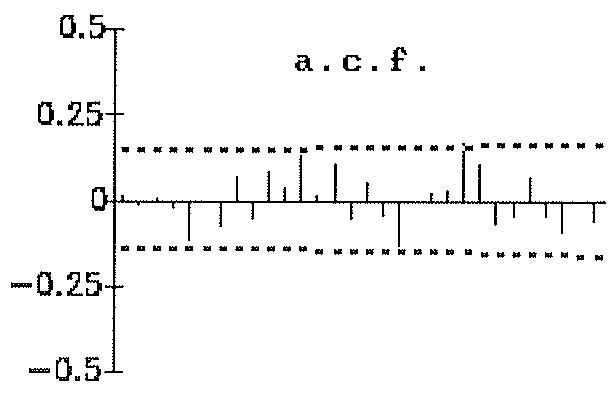
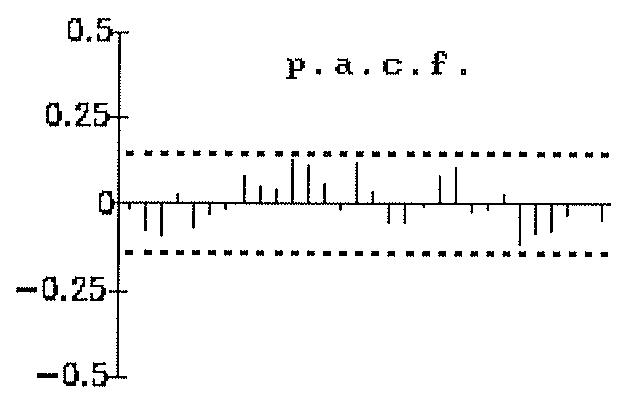
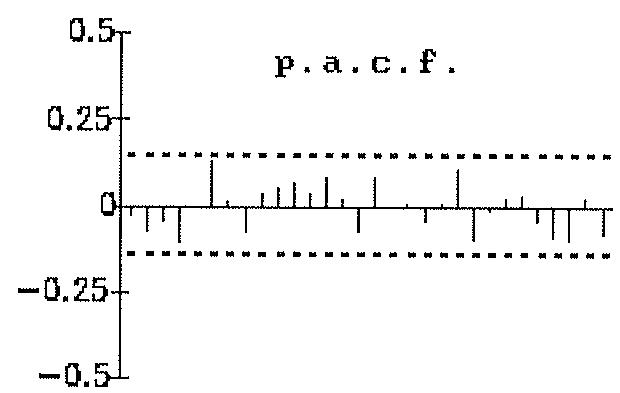
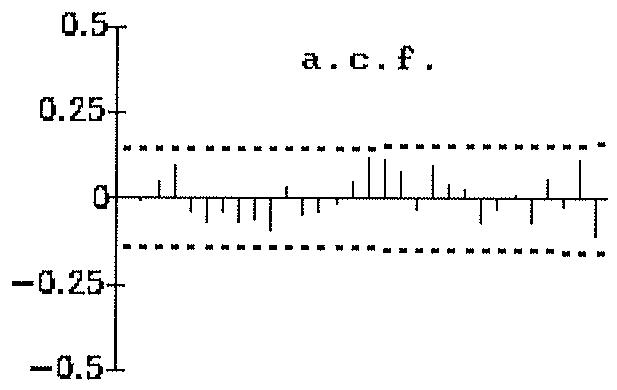
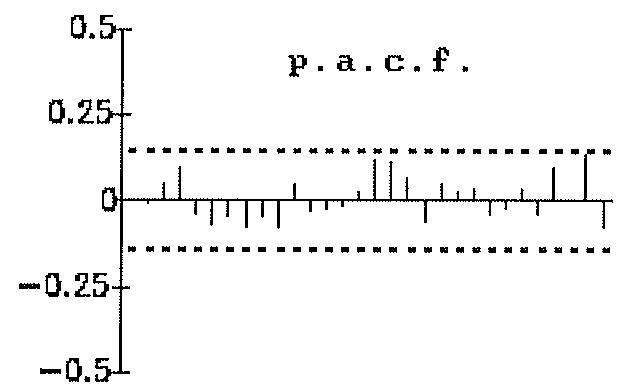
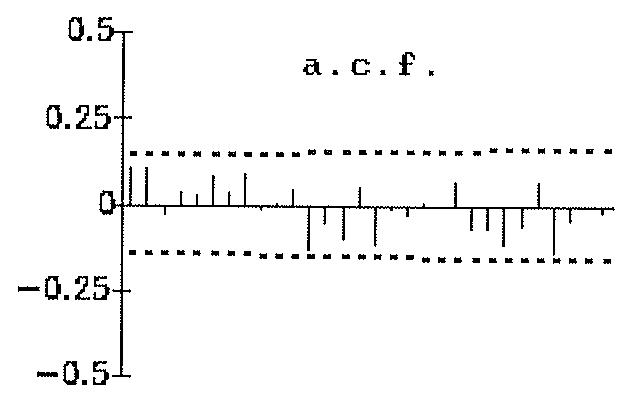
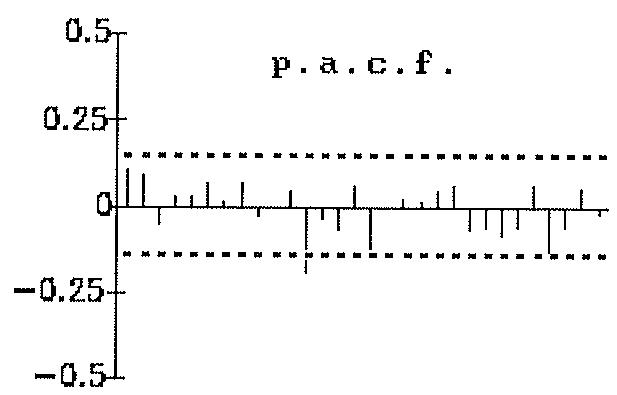
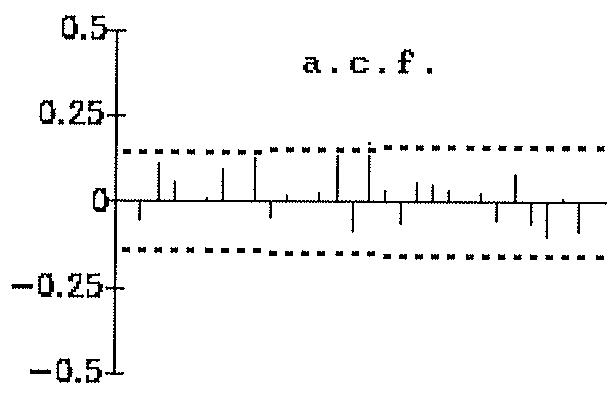
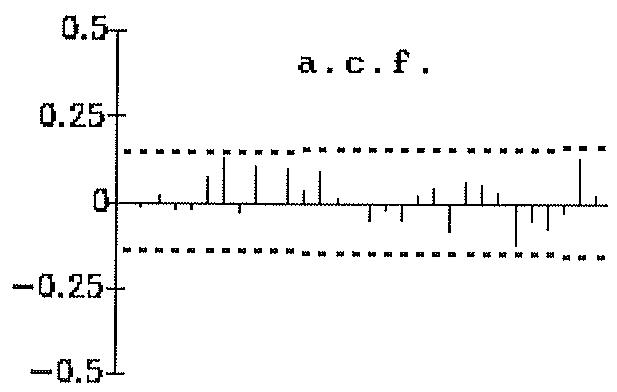
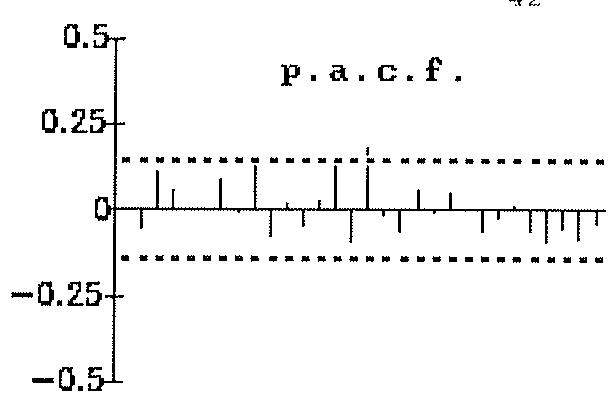
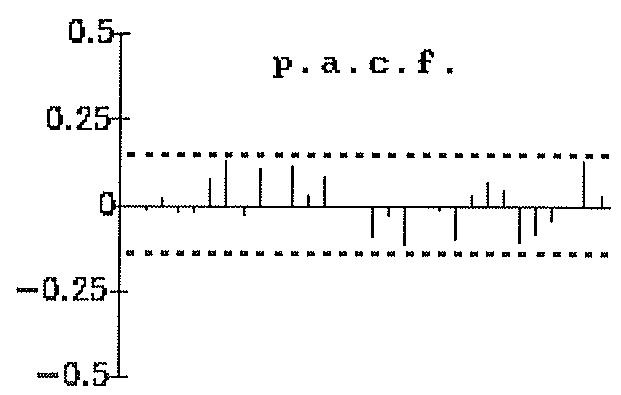
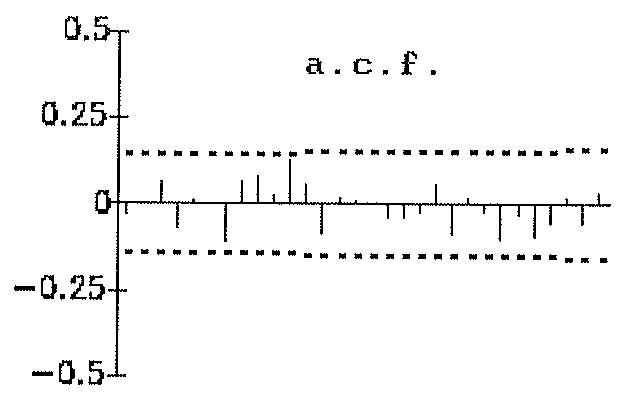
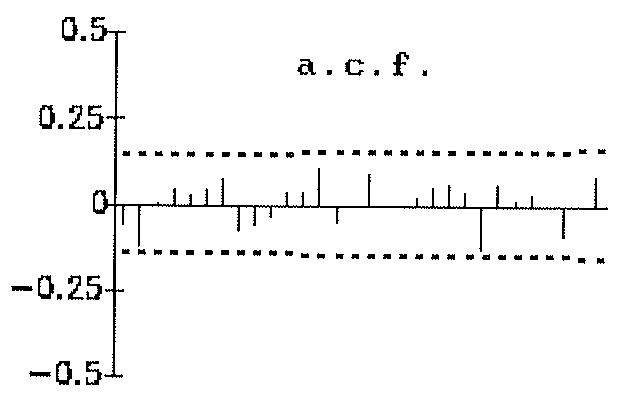
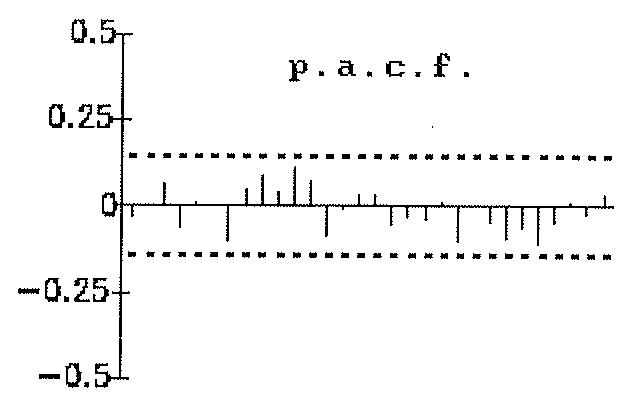
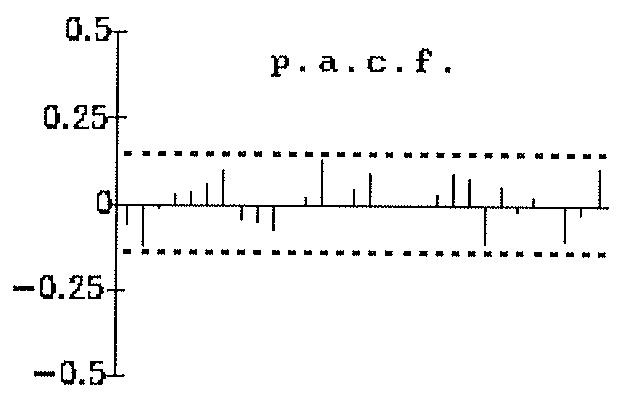
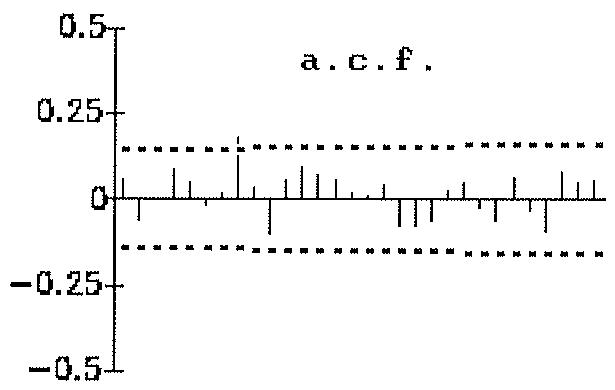
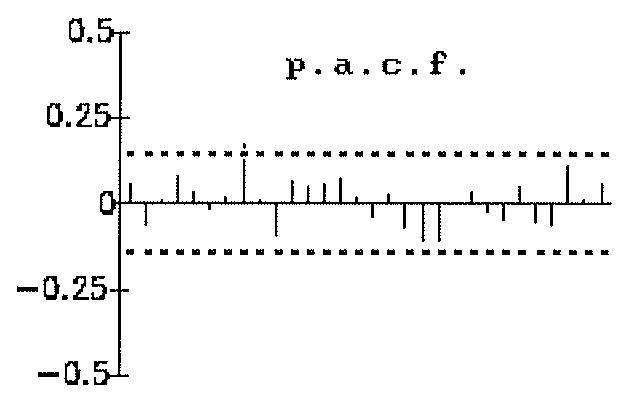
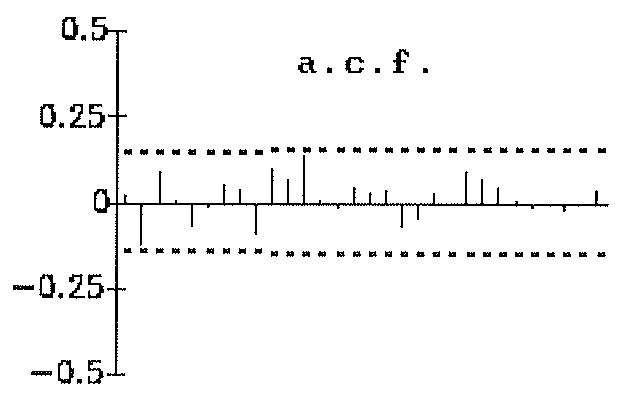
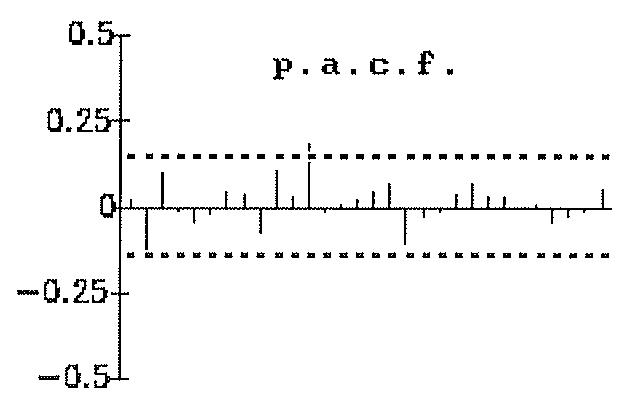
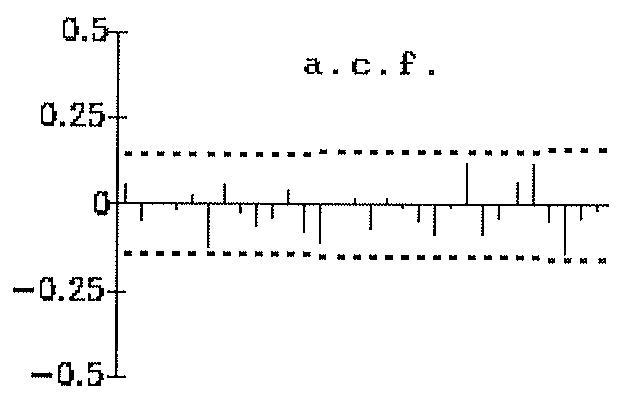
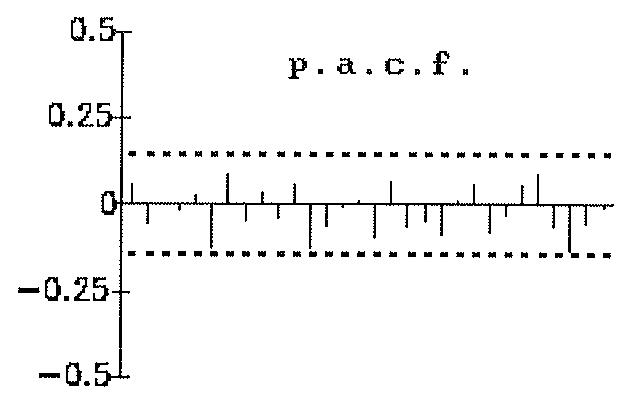
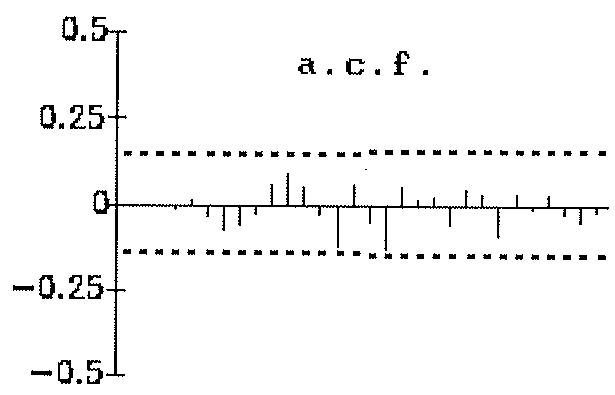
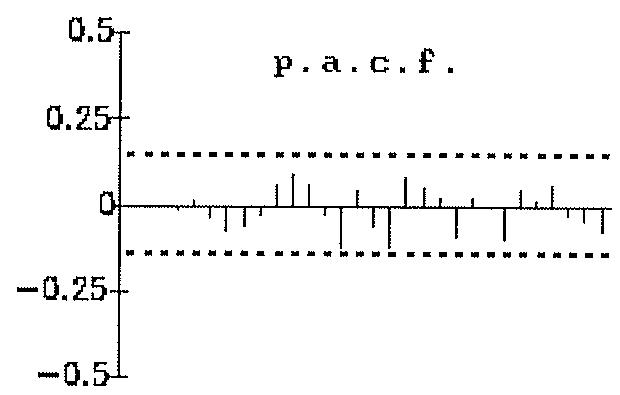
Hemos especificado distintos procesos autorregresivos para los términos de error de los modelos que lo han necesitado y hemos intervenido los valores que resultaban "extremadamente" atípicos (por encima de tres desviaciones típicas). Los resultados básicos se adjuntan en el cuadro 2; las funciones de autocorrelación simple y parcial de los diferentes residuos, las intervenciones y el orden de los procesos autorregresivos, en el apéndice 3.
CUADRO 2. Resultados de las regresiones R.1 y R.2. Regresiones R.1.-
| s | $a_{0}^{s}$ (t-ratio) | $a_{1}^{s}$ (t-ratio) | $\sigma_{\varepsilon}$ (x1000) |
| 1 | 0.0004(0.72) | -0.03(-0.62) | 2.640 |
| 2 | 0.001(0.93) | -0.01(-0.16) | 2.974 |
| 8 | 0.0005(0.25) | -0.23(-1.38) | 3.297 |
| 12 | -0.002(-0.43) | -0.52(-2.40) | 4.677 |
Regresiones R.2.-
| s | $b_{0}^{s}$ (t-ratio) | $b_{1}^{s}$ (t-ratio) | $\sigma_{v}$ (x1000) |
| 1 | -0.0001(-0.16) | 0.06(1.28) | 4.047 |
| 2 | -0.002(-2.33) | 0.29(3.88) | 4.839 |
| 8 | 0.003(0.85) | -0.98(-2.91) | 4.498 |
| 12 | 0.001(0.06) | -0.90(-2.67) | 5.083 |
Como era de esperar a tenor de lo comentado en el epígrafe anterior, obtenemos resultados poco convincentes. Obsérvese, por ejemplo, la persistencia del signo negativo para los coeficientes de las medidas de riesgo.
Ahora bien, si nuestra intuición es correcta, el error se encuentra en tratar de explicar conjuntamente la dimensión y el signo de las primas a través de una misma variable. Las regresiones que serían coherentes con nuestro planteamiento son las siguientes:
\[\left| \mathrm{P} _ {\mathrm{t}} ^ {\mathrm{a}, \mathrm{s}} \right| = \mathrm{C} _ {0} ^ {\mathrm{s}} + \mathrm{C} _ {1} ^ {\mathrm{s}} \mathrm{VOLA} _ {\mathrm{t}} ^ {\mathrm{s}} + \vartheta_ {\mathrm{t}} ^ {\mathrm{s}}\tag{R.3}\]
\[\left| P _ {t} ^ {p, s} \right| = d _ {0} ^ {s} + d _ {1} ^ {s} \text { VOLP } _ {t} ^ {s} + \eta_ {t} ^ {s}\tag{R.4}\]
\[s = 1, 2, 8, 1 2.\]
Los resultados de las regresiones R.3 y R.4 son radicalmente diferentes de los correspondientes a las regresiones R.1 y R.2 como puede observarse en el cuadro 3 (las funciones de autocorrelación simple y parcial, las intervenciones y los órdenes de los procesos autorregresivos se adjuntan también en el apéndice 3).
CUADRO 3. Resultados de las regresiones R.3 y R.4 Regresiones R.3.-
| S | $C_{0}^{s}$ (t-rat) | $C_{1}^{s}$ (t-rat) | $\sigma_{\vartheta}$ (x1000) | $Z^{s}$ (a) |
| 1 | 0.002(5.84) | 0.06(2.03) | 1.785 | 58.2 |
| 2 | 0.003(6.44) | 0.03(0.65) | 2.242 | 69.6 |
| 8 | 0.003(3.80) | 0.33(3.25) | 2.506 | 49.7 |
| 12 | no signif | 0.97(6.76) | 4.066 | 47.4 |
Regresiones R.4.-
| s | $d_{0}^{s}$ (t-rat) | $d_{1}^{s}$ (t-rat) | $σ_{η}$ (x1000) | $Z^{s}$ (a) |
| 1 | 0.002(5.08) | 0.21(7.05) | 2.593 | 63.0 |
| 2 | 0.003(5.43) | 0.22(3.76) | 3.368 | 67.3 |
| 8 | nosignif | 1.62(11.21) | 3.543 | 41.8 |
| 12 | nosignif | 2.14(10.51) | 4.534 | 28.3 |
(a) se calcula como el cociente entre el error estándar del modelo y la media de la prima de riesgo correspondiente y se expresa en tanto por ciento. Nos da una idea del porcentaje del valor medio de la serie que queda sin explicar.
Destaca el cambio de signo en los coeficientes del riesgo y su clara significación. El signo positivo es claramente intuitivo como lo es también el hecho de que los coeficientes crezcan con el plazo considerado: cuanto mayor es la duración de la incertidumbre, más sensible es la prima al riesgo.
Obsérvese, además, la robustez del resultado: para cualquiera de las dos medidas alternativas de las primas y para cualquiera de los plazos considerados, al cambiar por su valor absoluto el indicador de riesgo elegido funciona como variable explicativa y tiene el signo correcto.
Aunque la capacidad explicativa de los diferentes modelos no es, en algunos casos, alta, la necesidad de separar tamaño y signo de las primas al estudiar el mercado interbancario español queda suficientemente probada sin necesidad de avanzar en la búsqueda del mejor indicador de riesgo.
Con las oportunas matizaciones que se derivan de este último comentario, merece la pena señalar algunos resultados adicionales:
1.- Se rechaza la hipótesis nula de que los diferentes coeficientes de las regresiones son iguales a cero.
2.- Los errores estándar de los modelos ex-ante son sistemáticamente inferiores a los de los modelos ex-post.
3.- El porcentaje de la prima que no es explicado por el modelo es mayor para los plazos cortos (7 frente a 15 y 15 frente a 30) con independencia de la aproximación a las expectativas del mercado que se considere.
4.- Los coeficientes de las volatilidades son mayores en los modelos ex-post, para todos los plazos considerados.
El primer resultado es una evidencia clara en favor del rechazo de la teoría de las expectativas como teoría explicativa de la estructura intertemporal de los tipos de interés del mercado interbancario español.
El segundo podría interpretarse como un indicio de que la modelización univariante de los tipos está considerablemente próxima a la modelización óptima que lleva a cabo el mercado.
En efecto, ya hemos visto en el apartado 3 las expresiones para los errores que se cometen en estas aproximaciones y cómo se relacionan:
\[e _ {t} ^ {a} = e _ {t} ^ {p} - w _ {t + 1}\]
De aquí, tenemos:
\[V \left(e _ {t} ^ {a}\right) = V \left(e _ {t} ^ {p}\right) + V \left(w _ {t + 1}\right) - 2 * C O V \left(e _ {t} ^ {p}, w _ {t + 1}\right)\]
Si dividimos ambos miembros por la varianza del error de previsión univariante:
\[\frac {V \left(e _ {t} ^ {a}\right)}{V \left(w _ {t + 1}\right)} = \frac {V \left(e _ {t} ^ {p}\right)}{V \left(w _ {t + 1}\right)} + 1 - 2 * \frac {\operatorname{COV} \left(e _ {t} ^ {p} , w _ {t + 1}\right)}{V \left(w _ {t + 1}\right)}\]
Un poco de álgebra nos lleva a que:
\[V \left(e _ {t} ^ {a}\right) < V \left(e _ {t} ^ {p}\right) s i y s o l o s i: \rho \left(e _ {t} ^ {p}, w _ {t + 1}\right) > \frac {\sigma_ {w}}{2 * \sigma_ {e ^ {p}}}\]
y obsérvese que el miembro izquierdo de la desigualdad debe ser positivo (pues esperaríamos que el error univariante estuviese positivamente correlacionado con el error del modelo de previsión óptimo) y que, por definición de , el cociente de desviaciones estándar es siempre mayor que la unidad.
Ahora bien, de la segunda observación que antes hicimos sobre los resultados se sigue que, en términos estimados:
\[V \left(e _ {t} ^ {p}\right) > V \left(e _ {t} ^ {a}\right)\]
En consecuencia, si volvemos al resultado anterior, podemos concluir que:
a) la correlación entre los errores de previsión de los modelos óptimo y univariante es "alta", o bien que:
b) la desviación típica del error de previsión univariante está próxima a la del error de previsión del modelo óptimo, lo que podría interpretarse como un indicio de que las series de los tipos de interés son "altamente" exógenas; o:
c) ambas cosas.
Cualquiera de las tres posibilidades iría en favor del comentario que hacíamos antes en torno a la bondad de la modelización univariante.
El tercer resultado podría indicar que en los mercados a plazos "largos" (de un mes en adelante) el riesgo, tal y como lo hemos medido, es una variable fundamental a la hora de determinar el valor de las primas, mientras que para plazos tan cortos como 7 o 15 días es probable que el riesgo relevante vaya asociado a alguna variable distinta de la variabilidad de los tipos.
En realidad, esta idea es coherente también con el hecho de que la sensibilidad de las primas a la correspondiente variable VOL no sólo disminuya cuando lo hace el plazo considerado sino que sea notablemente inferior para los mercados a corto, como puede observarse en el cuadro 3.
Finalmente, el último resultado no es fácil de interpretar, por cuanto la medida de riesgo usada en el modelo ex-ante no coincide exactamente con la empleada en el modelo ex-post. Sin embargo consideramos importante señalarlo dada la sistematicidad con que se produce.
Antes de concluir este punto queremos hacer algunos comentarios adicionales en torno a la validez de los resultados.
En primer lugar, dado que las primas ex-ante se definen como la diferencia entre el correspondiente tipo forward y la previsión univariante, cabría la posibilidad de que el error de medida guardase relación con el hecho de que la mejor modelización para las series de los tipos no fuese lineal. En la medida en que las VOLs son una medida de la variabilidad de dichas series, podría argumentarse que sus coeficientes resultan significativos en las regresiones R.3 porque explican el error de medida y no la verdadera prima.
Analizando la correlación entre las oportunas VOLs y los errores de los modelos univariantes podemos despejar la duda.
Realizadas las regresiones, encontramos que ninguna de las variables comentadas apareció como significativa al incluirla en los modelos univariantes.
Por otra parte, podría pensarse que la relación entre tamaño de la prima y riesgo no es estable ya que el efecto de éste sobre aquélla puede depender del tamaño de la volatilidad. En particular, el riesgo podría afectar sólo a partir de un cierto nivel considerado alto por los inversores ("efecto umbral").
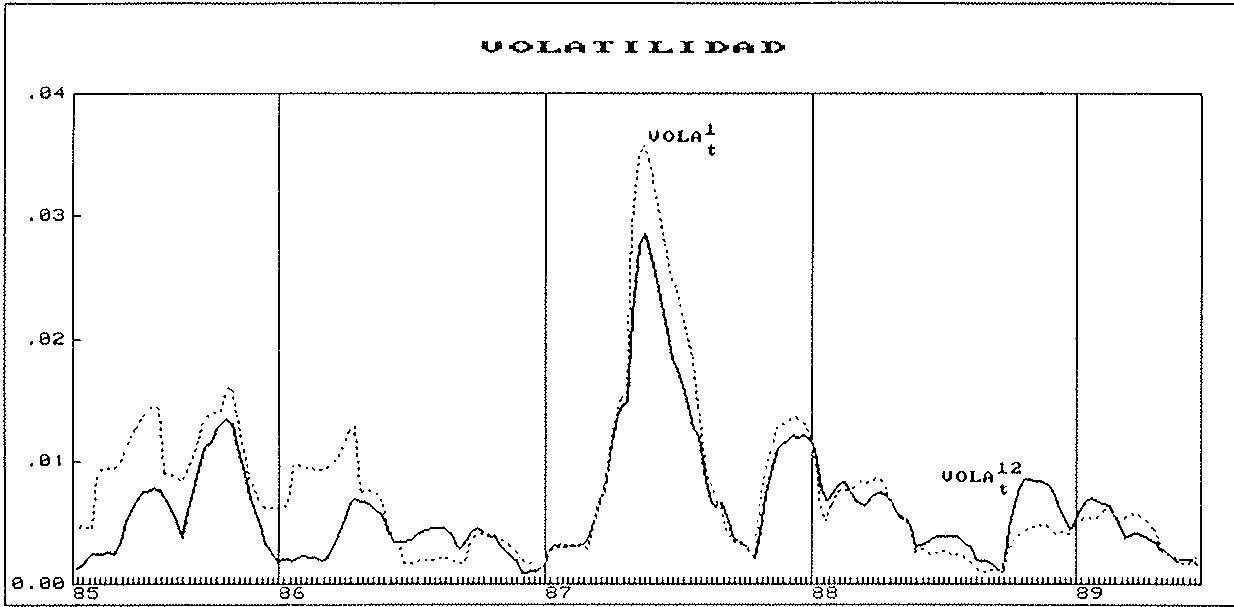
Dentro del periodo analizado existe un año, el 87, en el que las VOLs (y por tanto el riesgo) son considerablemente mayores que en el resto de la muestra (ver, a título de ejemplo, el gráfico 3). Suprimiendo, entonces, dicho año y repitiendo las regresiones anteriores, podemos contrastar de algún modo, y siempre sujetos a las consideraciones hechas en torno a la "bondad" de los modelos, si hay o no efecto umbral. De haberlo, deberíamos encontrar que los coeficientes de las nuevas regresiones son inferiores a los de las originales.
El resultado fue que los cambios en los coeficientes no resultaron estadísticamente significativos . Más aún, algunas de las estimaciones puntuales eran superiores a las correspondientes a la regresión con toda la muestra. Esto refuerza la idea de estabilidad en la
Cada estimación puntual del modelo que excluía el año 87 pertenecía al intervalo de confianza al 95% que se obtenía para el opotuno parametro cuando se utiliza toda la muestra.
GRAFICO 3. Dos ejemplos de las variables VOLs.
Finalmente, la frecuencia con la que las series financieras presentan problemas de heteroscedasticidad podría hacer dudar de la validez de todos los resultados anteriores.
De hecho, sometidos los modelos a los pertinentes contrastes ARCH, encontramos evidencia de heteroscedasticidad de este tipo, como muestra el cuadro 4 .
El estadístico que se utiliza es T veces el R de la regresión de los residuos del modelo al cuadrado, sobre sus p primeros retardos, donde T es el número de observaciones. Bajo la hipótesis nula de ausencia de heteroscedasticidad, dicho estadístico se distribuye como una chi-cuadrado de p grados de libertad.
CUADRO 4. Contrastes ARCH para las regresiones R.3 y R.4
| S | R.3 | R.4 | ||
| p | valor muestr. | p | valor muestr. | |
| 1 | 12 | 28.30 | 4 | 14.40 |
| 2 | 12 | 13.11 | 12 | 19.97 |
| 8 | 12 | 27.16 | 12 | 16.46 |
| 12 | 12 | 42.41 | 12 | 24.42 |
Por ello volvimos a estimar los modelos anteriores incorporando la siguiente modelización para la varianza de los términos de error :
\[\mathrm{h} _ {\mathrm{t}} = \mathrm{h} _ {0} + \mathrm{h} _ {1} \sum_ {1} ^ {\mathrm{p}} \mathrm{w} _ {\mathrm{i}} \varepsilon_ {\mathrm{t-i}} ^ {2}\]
con y, además, decrecientes en i.
Los resultados se presentan en el siguiente cuadro:
Véase Engel, Lilien y Robins (1987)
CUADRO 5. Resultados de las regresiones R.3 y R.4 con modelos ARCH Regresiones R.3
| s | $c_{0}^{s}$ | $c_{1}^{s}$ (t-ratio) | $h_{0}^{s}$ (t-ratio) | $h_{1}^{s}$ (t-ratio) | p |
| 1 | 0.001 | 0.09(3.62) | .32E-06(1.30) | 1.04(5.33) | 12 |
| 2 | 0.002 | 0.04(0.82) | .37E-05(3.03) | 0.19(0.70) | 12 |
| 8 | 0.003 | 0.37(3.48) | .27E-05(2.97) | 0.53(2.90) | 12 |
| 12 | no signif | 0.92(5.19) | .90E-05(2.26) | 0.43(1.60) | 12 |
Regresiones R.4
| s | $d_{0}^{s}$ | $d_{1}^{s}$ (t-ratio) | $h_{0}^{s}$ (t-ratio) | $h_{1}^{s}$ (t-ratio) | p |
| 1 | 0.001 | 0.21(7.24) | .47E-05(6.00) | 0.30(2.42) | 4 |
| 2 | 0.002 | 0.22(4.12) | .68E-05(3.70) | 0.35(1.99) | 12 |
| 8 | nosignif | 1.45(10.58) | .54E-05(2.90) | 0.59(3.12) | 12 |
| 12 | nosignif | 2.12(9.39) | .13E-04(3.40) | 0.38(1.91) | 12 |
Podemos observar que tal y como predice la teoría tenemos poca variación en las estimaciones puntuales y modificaciones más importantes en las
desviaciones típicas.
Aunque la ganancia de eficiencia de estos modelos sobre los anteriores no es mucha (medida como incremento porcentual en la función de verosimilitud, dicha ganancia oscila entre el 0.25% y el 2.14%) el contraste de la razón de verosimilitudes frente a los modelos sin especificación ARCH (cuadro 6) rechaza claramente estos últimos en favor de los primeros.
CUADRO 6. Contraste de la razón de verosimilitudes de los modelos ARCH (valores muestrales). NOTA: V. crítico (.95) = 3.84
| S | R.3 | R.4 |
| 1 | 37.96 | 10.12 |
| 2 | 25.50 | 4.60 |
| 8 | 36.20 | 13.32 |
| 12 | 3.90 | 5.50 |
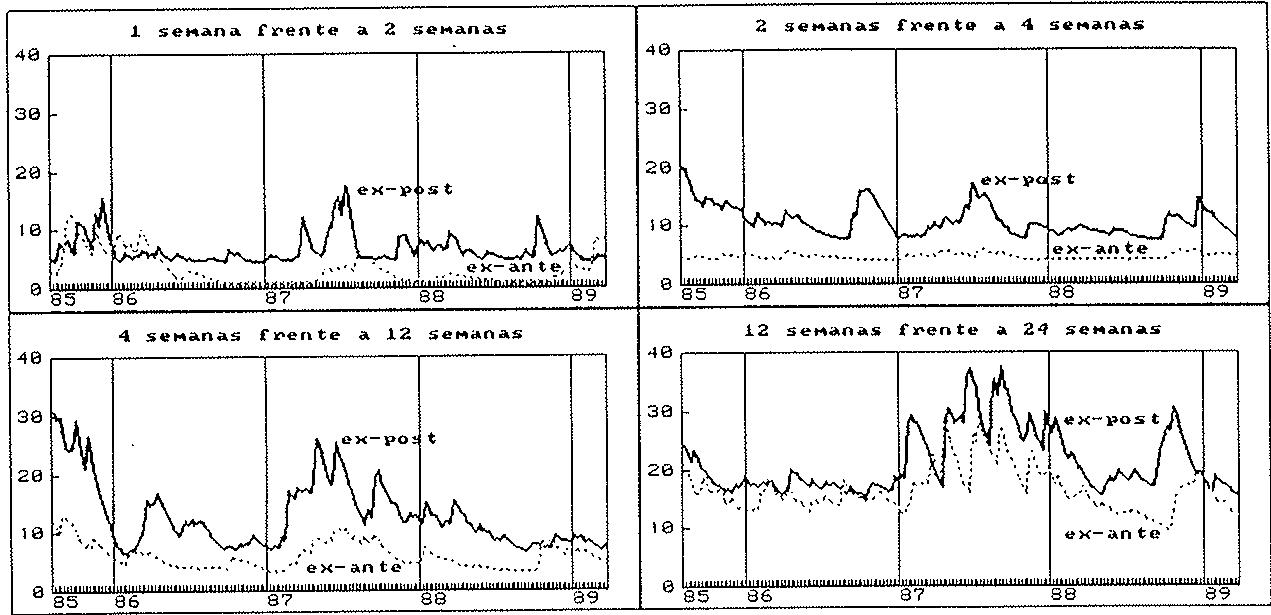
Volviendo, pues, a los resultados relativos al cuadro 3 tenemos que éstos se mantienen a pesar de la especificación de modelos ARCH para los términos de error de las ecuaciones: los resultados 1 y 4 se confirman a partir de los datos del cuadro 5; el resultado 3 se mantiene si reinterpretamos el estadístico Z como el cociente entre el error estándar medio del modelo y la correspondiente prima media, y, finalmente, el resultado 2 se comprueba a partir del gráfico de las diferentes series (gráfico 4).
GRAFICO 4. Series ( x 10 )
6. CONCLUSIONES
Como hemos podido ver, el análisis empírico tradicional de las primas de riesgo proporciona para el caso del mercado interbancario español unos resultados que son contraintuitivos a la hora de explicar cómo se relacionan dichas primas con el riesgo asociado a las diferentes inversiones. En particular, se obtiene que a mayor riesgo, menor prima.
Estos resultados, sin embargo, mejoran ostensiblemente si introducimos una modificación en el análisis: separar la explicación de la "magnitud" de la prima (es decir, su valor absoluto) de la explicación de su signo.
Los resultados obtenidos de este modo son que existe una prima de riesgo cuyo tamaño varía con las condiciones que determinan el riesgo asociado a las diferentes inversiones, que la relación entre prima y riesgo es positiva y que la sensibilidad de aquélla a éste aumenta conforme crece el tiempo que la incertidumbre tarda en resolverse. Resultados claramente intuitivos que evidencian la validez de estas modificaciones en el análisis empírico de las primas de riesgo del maercado interbancario español.
Todos estos resultados se han mostrado robustos a la consideración tanto de diferentes plazos como de diferentes mecanismos de formación de expectativas (y, por tanto, de diferentes medidas alternativas del concepto "primas de riesgo").
Como corolario de lo anterior, podemos rechazar la teoría de las expectativas como teoría explicativa de la estructura intertemporal de los tipos de interés del mercado interbancario español.
Las primas, además, cambian de signo en el tiempo de acuerdo con condiciones del mercado distintas de las que determinan el riesgo y relacionadas, pensamos, tanto con el predominio de agentes con horizontes a plazos cortos o largos, como con variables de política monetaria (por ejemplo, intervenciones del Banco de España).
Concretar dichas condiciones y encontrar modelos con mayor capacidad explicativa para la formación de primas de riesgo son las líneas de avance más inmediatas para futuros trabajos.
APENDICE 1. TRANSFORMACION DE LOS TIPOS DE INTERES.
Ya que los tipos del mercado interbancario son tipos de capitalización simple anual de base 360 días, es necesario transformarlos y pasar la capitalización a compuesta anual para que sean comparables.
Si el tipo (en tanto por uno) compuesto anuales y el tipo (en tanto por uno) simple es , entonces:
\[r ^ {c} = \left[ \left(1 + \frac {r ^ {s}}{3 6 0} \text {plazo}\right) ^ {\frac {3 6 0}{\text {plazo}}} \right] - 1\]
A continuación se transforman en tipos continuos tomando logaritmos de . De esta manera las relaciones entre los tipos son más sencillas (obsérvese que las relaciones son aditivas en este caso).
APENDICE 2. MODELOS UNIVARIANTES DE LOS TIPOS DE INTERES.
\[\begin{array}{r l} \nabla r _ {t} ^ {7} & = -. 0 1 7 \nabla I _ {t} ^ {5} - . 0 3 4 \nabla I _ {t} ^ {1 7} - . 0 2 4 \nabla I _ {t} ^ {2 9} - . 0 1 3 \nabla I _ {t} ^ {4 0} - \\ & (- 6. 2 8) (- 1 2. 4 3) (- 8. 9 0) (- 4. 7 8) \\ & . 0 2 8 \nabla I _ {t} ^ {5 2} + (. 0 1 4 +. 0 0 5 B) \nabla I _ {t} ^ {1 0 9} + (. 0 6 7 +. 0 5 3 B \\ & (- 1 0. 2 6) (4. 4 7) (1. 7 2) (1 9. 4 6) (1 2. 4 3) \\ & +. 0 2 5 B ^ {2} +. 0 1 0 B ^ {3}) \nabla I _ {t} ^ {1 1 3} - (. 0 1 4 +. 0 1 0 B) \nabla I _ {t} ^ {1 2 0} - \\ & (5. 9 1) (2. 9 7) (- 4. 4 6) (- 3. 2 1) \\ & (. 0 1 2 +. 0 1 2 B +. 0 0 7 B ^ {2}) \nabla I _ {t} ^ {1 3 6} + \varepsilon_ {t} ^ {7} \\ & (- 3. 5 3) (- 3. 1 1) (- 2. 0 6) \end{array}\]
\[\begin{array}{l} \mathrm{T=215(1/1/85-3/6/89)} \\ \sigma = . 0 0 3 8 7 \\ \hline \\ \nabla r _ {t} ^ {1 5} = . 0 1 3 I _ {t} ^ {1 8} +. 0 1 1 I _ {t} ^ {2 2} +. 0 1 5 I _ {t} ^ {3 0} +. 0 1 7 I _ {t} ^ {5 3} - \\ (3. 8 3) (3. 3 3) (4. 4 3) (5. 1 5) \\ . 0 1 2 I _ {t} ^ {8 2} +. 0 2 1 I _ {t} ^ {1 0 9} + (. 0 6 4 -. 0 1 5 B ^ {2}) I _ {t} ^ {1 1 3} - \\ (- 3. 6 3) (6. 2 9) (1 9. 0 9) (- 4. 5 6) \\ . 0 1 1 I _ {t} ^ {1 1 6} -. 0 1 4 I ^ {1 2 0} -. 0 1 8 I _ {t} ^ {1 3 6} + \varepsilon_ {t} ^ {1 5} \\ (- 3. 1 7) (- 4. 0 6) (3. 3 7) \\ \hline \\ \mathrm{T=215(1/1/85-3/6/89)} \\ \sigma = . 0 0 3 3 5 \\ \hline \end{array}\]
\[\begin{array}{r l} & {\nabla r _ {t} ^ {3 0} = . 0 1 8 \nabla I _ {t} ^ {4 2} +. 0 1 3 I _ {t} ^ {1 0 6} +. 0 1 7 I _ {t} ^ {1 0 9} + (. 0 6 0 -} \\ & {\qquad (7. 2 4) \qquad (3. 7 5) \qquad (4. 9 1) \qquad (1 7. 2 6)} \\ & {\qquad . 0 1 8 B ^ {2}) I _ {t} ^ {1 1 3} - (. 0 1 5 +. 0 1 2 B) I _ {t} ^ {1 3 6} + \varepsilon_ {t} ^ {3 0}} \\ & {\qquad (- 5. 2 6) \qquad (4. 4 0) \qquad (3. 3 7)} \\ & {\mathrm{T=215(1/1/85-3/6/89)}} \\ & {\sigma = . 0 0 3 4 6} \\ & {\overline {{\nabla r _ {t} ^ {9 0} = . 0 1 3 I _ {t} ^ {1 0 9} + (. 0 4 3 +. 0 3 3 B + . 0 0 8 B ^ {2}) I _ {t} ^ {1 1 3}}} +} \\ & {\qquad (6. 6 6) \qquad (1 6. 3 3) \qquad (1 0. 2 4) \qquad (2. 7 9)} \\ & {\qquad (-. 0 1 2 -. 0 1 3 B -. 0 1 0 B ^ {2} -. 0 0 5 B ^ {3}) I _ {t} ^ {1 3 6} +. 0 0 8 I _ {t} ^ {1 8 1} +} \\ & {\qquad (- 4. 6 2) \qquad (- 4. 0 5) \qquad (- 3. 1 3) \qquad (- 2. 0 4) \qquad (4. 4 4)} \\ & {\frac {1}{(1 - . 4 2 B)} \varepsilon_ {t} ^ {9 0}} \\ & {\mathrm{T=215(1/1/85-3/6/89)}} \\ & {\sigma = . 0 0 2 9 3} \end{array}\]
APENDICE 3. INFORMACION ADICIONAL SOBRE LAS DIFERENTES REGRESIONES.
CUADRO 7. Información adicional sobre R.1 y R.2
Regresiones R.1.-
| S | (1) | (2) | (3) | (4) |
| 1 | 9 | 17,29,42,44,5282,105,107,108 | 3 | 203 |
| 2 | 8 | 26,29,35,42,5282,105,107 | 4 | 203 |
| 8 | 2 | 42,113 | 2 | 200 |
| 12 | 3 | 113,114,121 | 2 | 203 |
Regresiones R.2 -
| S | (1) | (2) | (3) | (4) |
| 1 | 10 | 15,16,21,28,51,82107,108,112,135 | 0 | 204 |
| 2 | 8 | 15,107,108,111,112,114,134,135 | 2 | 204 |
| 8 | 8 | 105,106,113,114,115,136,137,138 | 2 | 200 |
| 12 | 6 | 5,101,102,103,113,121 | 1 | 202 |
(1) Número de intervenciones
(2) Número de observación intervenida. La observación número 1 corresponde a la primera semana de enero de 1985. Obsérvese la concentración de las intervenciones en 1987.
(3) Orden del proceso autorregresivo para los resid.
(4) Número de observaciones
1 semana frente a 2 semanas 2 semanas frente a 4 semanas
4 semanas frente a 12 semanas
1 semana frente a 2 semanas
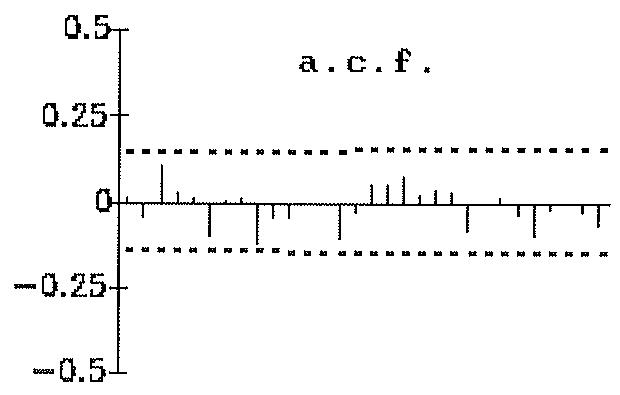
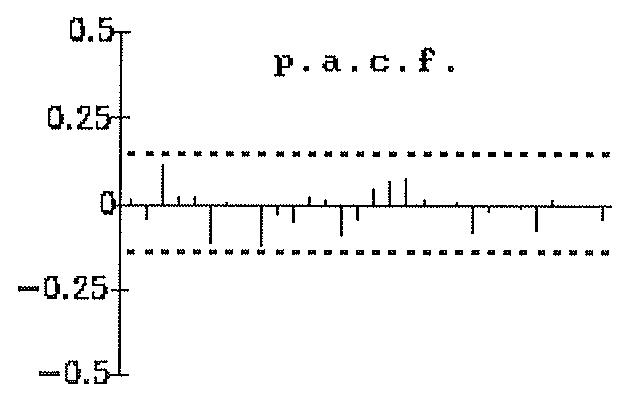
2 semanas frente a 4 semanas
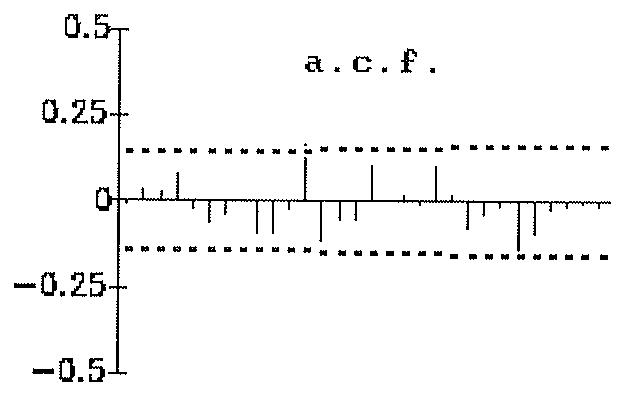
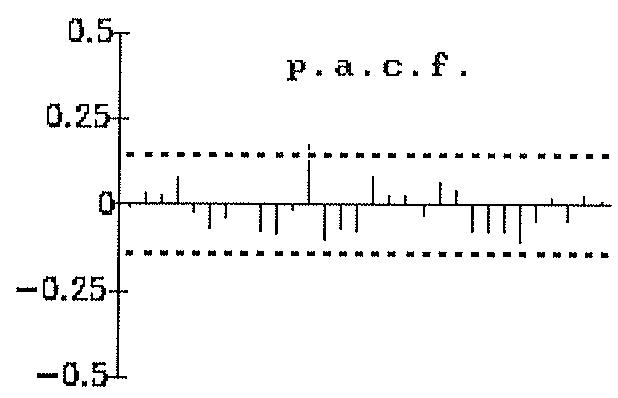
4 semanas frente a 12 semanas 12 semanas frente a 24 semanas
Regresiones R.3 -
| S | (1) | (2) | (3) | (4) |
| 1 | 9 | 17,29,42,44,5282,105,107,108 | 1 | 203 |
| 2 | 8 | 26,29,35,42,5282,105,107 | 2 | 203 |
| 8 | 2 | 42,113 | 1 | 200 |
| 12 | 3 | 113,114,121 | 2 | 203 |
Regresiones R.4.-
| S | (1) | (2) | (3) | (4) |
| 1 | 10 | 15,16,21,28,51,82107,108,112,135 | 0 | 204 |
| 2 | 8 | 15,107,108,111,112,114,134,135 | 3 | 204 |
| 8 | 6 | 105,106,113,136,137,138 | 1 | 200 |
| 12 | 6 | 5,101,102,103,113,121 | 1 | 202 |
(1) Número de intervenciones
(2) Número de observación intervenida. La observación número 1 corresponde a la primera semana de enero de 1985. Obsérvese la concentración de las intervenciones en 1987.
(3) Orden del proceso autorregresivo para los resid.
(4) Número de observaciones
Regresiones R.3.-
1 semana frente a 2 semanas
2 semanas frente a 4 semanas
4 semanas frente a 12 semanas
1 semana frente a 2 semanas
2 semanas frente a 4 semanas
4 semanas frente a 12 semanas
References
- CULBERTSON, J.M. (1957) "The Term Structure of Interest Rates", Quarterly Journal of Economics, 71, 485-517.
References
- ENGEL, X., LILIEN, X. Y ROBINS, X. (1987) "The ARCH-M Model", Econometrica, vol. 55, n. 2, 391-407
References
- EZQUIAGA, I. Y FREIXAS, X. (1989) "El Mercado Repo de Letras del Tesoro: Análisis Empírico", Doc. de Trabajo 89-09 FEDEA.
References
- FAMA, E. (1976) "Forward Rates as Predictors of Future Spot Rates", Journal of Financial Economics, 3, 361-77.
References
- HICKS, J.R. (1946) Value and Capital, London, Oxford University Press.
References
- MANKIW, N.G. Y SUMMERS, L.H. (1984) "Do Long-Term Interest Rates Overreact to Short-Term Interes Rates?", Brooking Papers on Economic Activity, 1, 223-42.
References
- MEISELMAN, D. (1962) The Term Structure of Interest Rates, Englewood Cliffs, New Jersey, Prentice Hall.
References
- MODIGLIANI, F. Y SUTCH, R. (1966) "Innovations in Interest Rate Policy", American Economic Review, 56, 178-97.
References
- NELSON, C. (1979) "The Term Structure of Interest Rates: Theories and Evidence". cap. V de Handbook of Financial Economics, James L. Bicksler, ed.