ESTRUCTURA FINANCIERA Y ACTIVIDAD REAL DE LAS EMPRESAS INDUSTRIALES
Gonzalo Mato
Documento 90-09
FEDEA
y Universidad Complutense
En la realización de este trabajo he contado con la eficiente colaboración de María Arrazola. De próxima publicación en Economía Industrial.
1. INTRODUCCION
La influencia de factores financieros en la actividad real ha sido objeto de numerosas investigaciones recientes, tanto desde un punto de vista macro como microeconómico . En ambos casos, el elemento central del análisis es el efecto de las imperfecciones de los mercados de capitales sobre las decisiones de empleo y, en especial, de inversión de las empresas. En particular, un tipo de imperfección que origina de manera explícita un vínculo entre factores financieros y actividad reales la existencia de información asimétrica entre prestamistas y prestatarios. En estas condiciones hay un diferencial entre el coste de los recursos internos y el de la financiación externa, de manera que los recursos generados por la empresa (el cash flow) afectan positivamente a la inversión a través de dos vías; en primer lugar porque una mayor autofinanciación permite a la empresa evitar los mercados de capitales donde no sólo captaría los recursos a un coste más elevado, sino que además podría enfrentarse a restricciones cuantitativas de crédito; en segundo lugar porque en el caso de tener que endeudarse, la empresa soportará un tipo de interés menor (una prima inferior) cuanto mayores sean sus recursos internos.
Veánse los trabajos de Gertler, M. y G. Hubbard (1988) "Financial factors in Business Fluctuations", NBER Working Paper No. 2758 y Calomiris C. y G. Hubbard (1990), "Firm heterogeneity, internal finance and credit rationing", Economic Journal Vol. 100 No. 399.
Esta dependencia de los recursos internos para la financiación de decisiones reales como las demandas de factores, hace que los efectos de shocks macroeconómicos puedan amplificarse, puesto que, ante una perturbación adversa, el empeoramiento de los resultados de las empresas dificulta sus posibilidades para obtener fondos internos y externos. De esta manera, tanto su producción corriente como su inversión se reducen, acentuando los efectos recesivos del shock macroeconómico inicial.
Para la contrastación de este tipo de hipótesis que relación el sector financiero y el sector real de la economía, las series agregadas proporcionan resultados que hacen difícil la identificación de distintas teorías. Esto ha impulsado la utilización de datos individuales de empresas que permiten explotar las relaciones transversales entre las variables financieras y variables de decisión reales como por ejemplo, la inversión en capital fijo. Desde este punto de vista, el análisis de la distribución de la financiación de las empresas permitiría evaluar las dos siguientes predicciones: 1) La heterogeneidad en la composición financiera de las empresas refleja sus dificultades para obtener fondos externos, de modo que aquellas empresas con mayores limitaciones dependerán en mayor proporción de su propia capacidad de autofinanciación y de los créditos bancarios, frente a la captación directa de fondos en los mercados de capitales. 2) La inversión en capital fijo (y en menor medida la demanda de trabajo) dependerá de la posición financiera de cada empresa, es decir, de sus recursos internos y de la presión financiera que soporta, de acuerdo con el nivel y la composición de su endeudamiento.
El objetivo de este trabajo es llevar a cabo un análisis descriptivo de las diferencias en las pautas de financiación y su relación con variables reales como la inversión y el empleo, agrupando a las empresas en función de su tamaño y del sector productivo al que pertenecen. Con objeto de poder seguir también la evolución temporal de las variables se utiliza una muestra constante de 718 empresas industriales de la Central de Balances en el período 1983 a 1987.
2. ESTRUCTURA FINANCIERA
El propósito de este apartado es describir los principales rasgos de la estructura financiera de las empresas industriales españolas, intentando precisar las modificaciones temporales producidas en el período para el que la Central del Balances del Banco de España está disponible (1983-87), así como las diferencias que pueden apreciarse desde un punto de vista sectorial y también de acuerdo con el tamaño de las empresas. En este sentido, nuestro interés se centra en evaluar hasta qué punto hay heterogeneidad en las pautas de financiación de los distintos colectivos de empresas.
La Tabla 1 muestra la evolución de cuatro ratios financieros que reflejan el coeficiente de endeudamiento (CDE), el coste medio de los recursos ajenos (CRA), la proporción de la deuda con vencimiento a medio y largo plazo (DML) y la proporción de la deuda en forma de préstamos de entidades de crédito (DBC). Todos estos ratios están calculados a partir de los estados de equilibrio financiero, por lo que no reflejan las decisiones de financiación del período sino las características consolidadas de la estructura financiera. Como puede observarse en la Tabla 1, el endeudamiento de las empresas industriales no energéticas ha venido decreciendo sistemáticamente en el período, situándose en el 64,1% de los recursos propios en 1987. Por lo que se refiere a la composición de la
TABLA 1
Indicadores de estructura financiera en la industria 1983-87
| 1983 | 1984 | 1985 | 1986 | 1987 | |
| CDE | 108,9 | 101,6 | 93,6 | 80,0 | 64,1 |
| CRA | 16,9 | 16,8 | 15,4 | 13,8 | 13,7 |
| DML | 49,0 | 45,8 | 43,1 | 42,7 | 44,6 |
| DBC | 84,1 | 84,8 | 83,5 | 80,4 | 76,9 |
Fuente: Central de Balances del Banco de España y elaboración propia.
Nota: Todos los ratios están calculados como medias ponderadas para el conjunto de empresas industriales no energéticas comunes a todos los ejercicios.
CDE = Coeficiente de endeudamiento.
CRA = Coste medio de los recursos ajenos.
DML = Porcentaje de la deuda contraída a medio y largo plazo.
DBC = Porcentaje de la deuda en forma de préstamos con entidades de crédito.
deuda, hay que hablar de una disminución tanto del peso relativo de los recursos a medio y largo plazo como del de los préstamos bancarios. Es importante destacar que la reestructuración de la deuda en ambos sentidos (por plazos y por tipo de acreedor) es coherente con la acusada reducción del coste medio de la deuda, que pasa del 16,9% en 1983 al 13,7% en 1987, siendo esta caída superior a la experimentada por los tipos de interés de mercado .
Un aspecto fundamental en el análisis de la influencia de factores financieros en la actividad real es el de las diferencias en la composición del capital de las empresas, de acuerdo con sus posibilidades de obtener financiación externa. En particular, las empresas más vulnerables a la existencia de fricciones en los mercados de capitales tenderán a financiarse en mayor medida con recursos propios, y dependerán más del crédito bancario que de la emisión directa de deuda. Una de las hipótesis propuestas en la literatura reciente sobre este tema es que el tamaño de las empresas es, en presencia de imperfecciones en los mercados de capitales, un indicador aproximado de su capacidad para obtener fondos de financiación.
El tipo de interés del descuento comercial a tres meses pasa del 15,0% en 1983 al 13,8% en 1987 y el tipo de interés correspondiente a los créditos a tres años o más, del 17,5% al 16,6%.
Véase, por ejemplo, Gertler, M. y G. Hubbard (1988), op. cit.
TABLA 3
| Clase de empresas | 1983 | 1984 | 1985 | 1986 | 1987 |
| Pequeñas | 34,4 | 26,0 | 20,2 | 18,1 | 19,5 |
| Medianas | 37,4 | 29,1 | 25,1 | 26,4 | 23,9 |
| Grandes | 50,0 | 48,8 | 47,2 | 47,1 | 49,9 |
TABLA 2
Clase de empresas 1983 1984 1985 1986 1987
Pequeñas 53,7 57,9 57,1 54,0 44,4
Medianas 51,7 51,3 52,6 50,3 44,2
Grandes 131,6 121,5 112,1 93,3 72,1
Fuente: La misma de la Tabla 1
Nota: Pequeñas: 0-99 empleados
Medianas: 100-499 empleados
Grandes: 500- empleados
Fuente: Ver Tabla 1
TABLA 4 Endeudamiento con entidades de crédito por tamaño de las empresas
| Clase de empresas | 1983 | 1984 | 1985 | 1986 | 1987 |
| Pequeñas | 89,6 | 91,6 | 92,2 | 92,6 | 91,8 |
| Medianas | 87,2 | 89,1 | 89,1 | 88,2 | 87,8 |
| Grandes | 83,6 | 84,0 | 82,1 | 78,3 | 74,1 |
Fuentes: Ver Tabla 1
TABLA 5
| Clase de empresas | 1983 | 1984 | 1985 | 1986 | 1987 |
| Pequeñas | 21,7 | 18,6 | 16,2 | 13,6 | 13,8 |
| Medianas | 20,4 | 18,9 | 16,4 | 15,2 | 15,0 |
| Grandes | 16,3 | 16,5 | 15,2 | 13,5 | 13,4 |
Fuente: Ver Tabla 1
Con esta perspectiva, las tablas 2 a 5
presentan las principales características
financieras de las empresas agrupadas por el número
de empleados. Así, denominamos "Pequeñas" a las que
tienen menos de 150 trabajadores; "Medianas" a las
de empleo comprendido entre 100 y 500 y "Grandes"
a las empresas con un número de trabajadores
superior a 500, calculado en todos los casos en
1987. Se detectan algunas regularidades
coincidentes con la hipótesis que comentábamos
anteriormente. Las empresas grandes son las que
soportan un mayor endeudamiento, con una
composición en la que aproximadamente el 50% es
deuda a medio y largo plazo. Por otra parte, hay
también una diferencia apreciable en la composición
de la deuda en función de su grado de
intermediación bancaria. En efecto, hay una mayor
dependencia del crédito bancario por parte de las
empresas pequeñas, y además esta diferencia se ha
ampliado en el período, de manera que, en 1987, el
porcentaje de la deuda contraída en forma de
préstamos con entidades de crédito es el 91,8% para
las empresas pequeñas y un 74,1% para las grandes.
En la tabla 5 se recoge el coste medio de
los recursos ajenos para los distintos grupos de
empresas. Este indicador es, pues, un tipo de
interés aparente y su evolución refleja tanto la
tendencia del coste marginal de captación de fondos
(los tipos de mercado de las distintas fuentes de
financiación) como el resultado de las decisiones
pasadas de financiación de las empresas, tanto en la relación entre recursos internos y externos, como en la distribución de estos últimos entre acciones y distintos tipos de deuda. Los resultados de la tabla 5 muestran, en general una reducción del coste de la deuda para todas las empresas hasta 1986 y una estabilización en 1987, tal y como ya observábamos desde el punto de vista agregado. Sin embargo, lo más destacable es que esta caída es especialmente acusada para las empresas pequeñas, de tal forma que mientras que en 1983 soportaban un tipo de interés medio del 21,7% por un 16,3% de las grandes, en 1987 esta diferencia se anula (13,8 por 13,4, respectivamente).
Es difícil adelantar una hipótesis explicativa de este hecho sin llevar a cabo un análisis econométrico con los datos más desagregados. En todo caso hay un problema de identificación de la dirección de causalidad cuando se relaciona el endeudamiento y su composición con el coste medio de la deuda. Por una parte, las decisiones de financiación dependen del tipo de interés al que se enfrentan las empresas, sobre el que el coste medio de la deuda contiene información. Pero, por otra parte, ya se ha señalado que el coste medio de la deuda es una consecuencia de la evolución de la financiación de la empresa. Desde este segundo punto de vista la marcada caída del tipo de interés medio que pagan las empresas pequeñas se correspondería con una reducción de su endeudamiento y sobre todo con una reestructuración del mismo hacia posiciones deudoras a corto plazo, entre 1983 y 1986 (ver
tabla 3).
Otro de los posibles criterios para el análisis de la estructura financiera de las empresas es el que proporciona la distribución sectorial de los distintos ratios. Es sin duda importante tratar de determinar si existen efectos sectoriales en el endeudamiento y su composición, o si, por el contrario, las diferencias existentes en la financiación de las empresas tienen más que ver con efectos individuales.
En la tabla 6 se presenta la distribución completa de los ratios financieros ya definidos (CDE, CRA, DML y DBC) para los 14 sectores industriales correspondientes a la clasificación NACE-CLIO R25. Un primer examen de los resultados pone de manifiesto que existen diferencias sectoriales apreciables tanto en el nivel como en la composición del endeudamiento. En particular, entre los sectores con un mayor peso relativo de los recursos ajenos en su financiación (mayor CDE) se encuentran: Energía (1), Minerales metálicos y siderometalurgia(2), Maquinaria(6), Material eléctrico (8), Material de transporte (9) y Papel y derivados (12). Por el contrario, los sectores con un endeudamiento inferior a la media son: Máquinas de oficina y otros (7), Químico(4) Alimentación (10), Minerales y productos no metálicos (3) y Madera, corcho y otras manufacturas (14).
TABLA 6 Indicadores de estructura financiera por sectores. 1987
| Sector | CDE | CRA | DML | DBC |
| 1 | 142,4 | 12,0 | 91,7 | 58,0 |
| 2 | 121,9 | 11,6 | 74,8 | 61,2 |
| 3 | 25,3 | 12,2 | 48,1 | 74,3 |
| 4 | 38,7 | 14,5 | 38,7 | 67,4 |
| 5 | 53,9 | 14,8 | 28,5 | 88,7 |
| 6 | 81,4 | 13,7 | 19,0 | 89,5 |
| 7 | 39,7 | 12,7 | 5,4 | 94,7 |
| 8 | 111,9 | 15,0 | 30,4 | 90,0 |
| 9 | 81,3 | 14,3 | 29,9 | 84,8 |
| 10 | 34,6 | 15,4 | 36,0 | 79,8 |
| 11 | 58,7 | 14,2 | 17,9 | 90,1 |
| 12 | 64,6 | 12,1 | 52,4 | 80,9 |
| 13 | 59,8 | 16,6 | 32,3 | 93,0 |
| 14 | 24,4 | 19,8 | 26,7 | 91,3 |
Fuente: Central de Balances y elaboración propia. Nota: Para la denominación de los sectores véase la tabla A1.
Así pues, y con ciertas excepciones como la de Máquinas de oficina y otros, puede hablarse de la existencia de un mayor endeudamiento en sectores energéticos y del bloque metálico, con un estructura productiva más intensiva en capital, lo que tiene su reflejo en una mayor capacidad para la emisión de deuda respaldada con activos físicos. Es importante señalar que las posibilidades de obtener financiación ajena se reducen con la probabilidad de quiebra y con los costes asociados a ésta; y estos costes son mayores cuando el valor residual de los activos de las empresas es pequeño. Es por ello, razonable encontrar en general un mayor endeudamiento en empresas con una proporción elevada de su activo materializado en capital fijo .
Tal y como mencionábamos anteriormente al estudiar a las empresas agrupadas por su nivel de empleo, un aspecto crucial del tipo de análisis que llevamos a cabo es el de la relación entre el coeficiente de endeudamiento (CDE) y el coste medio de los recursos ajenos (CRA). En un situación de información imperfecta sobre la calidad de los préstamos que se conceden, los mercados de capitales transmiten al tipo de interés su valoración del grado de solvencia de las empresas prestatarias. En este sentido, y considerando al endeudamiento como un indicador de la presión financiera que soportan las empresas, cabría esperar una relación de signo negativo entre el endeudamiento y su coste. Sin embargo, y en la medida en que CRA no representa el coste marginal de captación de fondos ajenos sino el medio, podríamos estar observando que aquellas empresas que han soportado un tipo de interés más bajo se han endeudado más. Esto último puede explicar la relación inversa que se observa entre endeudamiento y coste de la deuda sectoriales. Así, el gráfico 1 muestra como de los 14 sectores industriales, hay 6 en los que el coste de la deuda es superior a la media (13,7%) siendo su endeudamiento inferior a la media correspondiente (64,1%). En este grupo de sectores destaca Madera, corcho y otras manufacturas (14) que combina el endeudamiento mínimo (24,4%) con el coste de los recursos ajenos máximo (19,8%). Constituyen también observaciones extremas las correspondientes a Energía (1) y Minerales metálicos y siderometalurgia (2) que son los dos sectores más endeudados y que soportan el tipo de interés aparente más bajo.
Sobre este punto, Véase Myers, S. (1984) "The capital structure puzzle", Journal of Finance.
Esta relación entre endeudamiento y coste no es independiente de la composición de la deuda. Para un mismo tipo de deuda (o bien emisión directa de títulos o bien préstamos) y en un contexto de poca variabilidad de la tasa de inflación, el tipo de interés crece con el plazo de vencimiento. Por otra parte, y si comparamos recursos ajenos con un mismo plazo de vencimiento, es más barata la captación directa de fondos en los mercados de capitales que la financiación intermediada en forma de préstamos de entidades de crédito.
Nota: Las observaciones del gráfico muestran el endeudamiento (CDE) y el coste de los recursos ajenos (CRA) de cada uno de los 14 sectores industriales. La línea vertical está trazada para la media de CDE en las manufacturas (0,64). La línea horizontal refleja la correspondiente media de CRA (13,7%).
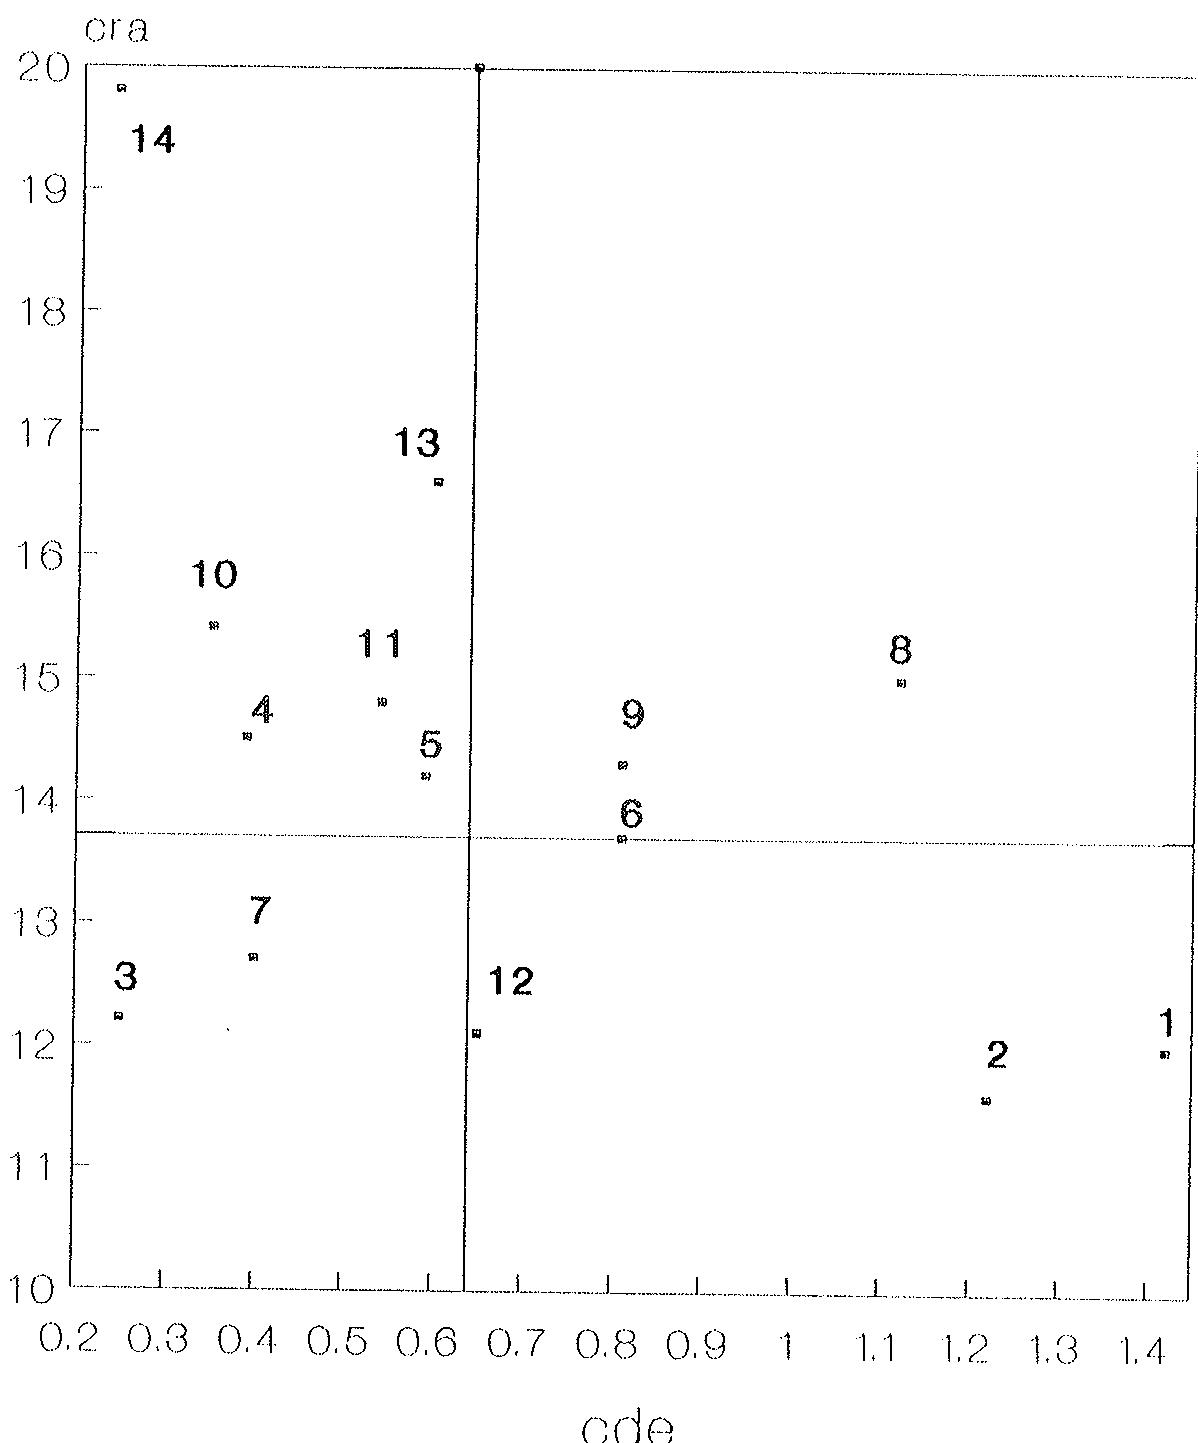
La proporción de la deuda con vencimiento a medio y largo plazo tiene un rango de variación sectorial comprendido entre el 5,4% de Máquinas de oficina (7) y el 91,7% de Energía (1) tal y como se refleja en la tabla A2 del apéndice. En general, se observa una asociación positiva entre el coeficiente de endeudamiento y la proporción de la deuda a medio y largo plazo. Esto se manifiesta en el hecho de que de los 14 sectores, hay 3 en los que tanto CDE como DML están por encima de la media de las manufacturas; en 7 sectores, ambos indicadores son inferiores a la media; por último solo en 4 sectores (3, 6, 8 y 9) ambos indicadores clasifican al sector correspondiente de manera divergente.
En cuanto a la dependencia de préstamos de entidades de crédito (DBC), las características sectoriales son bien distintas a las comentadas anteriormente. Así, los sectores más endeudados como Energía (1) y Minerales metálicos y siderometalurgia (2) son los que tienen menor porcentaje de préstamos en la estructura de su deuda (58,0% y 61,2%, respectivamente). Por el contrario, en los sectores menos endeudados se da una dependencia elevada del crédito bancario como en Caucho y Plásticos (13), Madera y corcho (14) o Textil, vestido y calzado (11), todos ellos con valores de DBC superiores al 90%.
Todas estas relaciones comentadas entre endeudamiento, estructura y coste se resumen en la tabla 7 en la que se presentan los coeficientes de
TABLA 7 Correlación entre componentes de la estructura financiera
| CDE | CRA | DML | DBC | |
| CDE | 1 | -0.44 | 0.61 | -0.45 |
| CRA | 1 | -0.46 | 0.54 | |
| DML | 1 | -0.90 | ||
| DBC | 1 |
Nota: Se presentan los coeficientes de correlación entre las series sectoriales de los distintos ratios en 1987. Todos los coeficientes estimados son significativos al 95%.
correlación entre los distintos ratios. En síntesis, puede hablarse de una relación inversa entre endeudamiento (CDE) y coste de los recursos ajenos (CRA). Que los sectores más endeudados lo estén a plazos de vencimiento superiores, puede deberse a que las empresas pertenecientes a esos sectores tienen una mayor capacidad de captación directa de recursos en los mercados de capitales. Esto se pone de manifiesto en la correlación negativa existente entre CDE y DBC, junto con la correlación positiva entre esta última variable y CRA.
3. FACTORES FINANCIEROS, INVERSION Y EMPLEO
La evidencia existente sobre la influencia de variables financieras en la inversión es escasa en el caso de España. En dos trabajos anteriores míos se proporcionan resultados econométricos que avalan las dos siguientes conclusiones: En primer lugar y en un marco de función inversión neoclásica, los beneficios pasados tienen una influencia positiva sobre la inversión a través de la velocidad de ajuste del stock de capital existente al deseado. En segundo lugar, la capacidad explicativa de los modelos de inversión aumenta de manera notable cuando se construye un tipo de interés específico de cada empresa, que es una función de un conjunto de determinantes de su solvencia, entre los que se encuentran el nivel y la composición del endeudamiento.
El propósito de este apartado es describir la relación de algunos indicadores de actividad (tasa de acumulación de capital y variación del empleo) con la capacidad de autofinanciación de las empresas y su endeudamiento.
Para ello, y en primer lugar, en las tablas
Véase Mato, G. (1988): "Investment demand at the firm level: the case of Spain", Recherches Economiques de Louvain 54 y Mato, G. (1989): "Inversion coste del capital y estructura financiera: un estudio empírico" Moneda y Crédito (2ª Epoca) 188
8 a 10 se analiza la evolución de la inversión, el empleo y la autofinanciación para los tres grupos de empresas definidas en función del número de empleados. La tabla 8 muestra cómo la tasa de acumulación del stock de capital (el cociente entre la inversión bruta y el stock de capital neto) se mantiene estable en torno al 6% para las empresas pequeñas, desciende del 8,6% al 5,6% en las medianas, y del 6,2% al 3,5% en las grandes. Es decir, cabe hablar de una intensidad del proceso de inversión mayor en las empresas con menor número de empleados.
En cuanto a la variación en el empleo, la
tabla 9 refleja un comportamiento más moderado de
las empresas de tamaño mediano frente al carácter
más errático de las tasas de variación en el
colectivo de empresas pequeñas, y la reducción más
acentuada que se produce en el grupo de grandes.
La correspondencia entre esta evolución de los dos indicadores de actividad utilizados y la capacidad de autofinanciación de las empresas requiere un análisis estadístico profundo. En todo caso, puede decirse que, tal y como la tabla 9 pone de manifiesto, hay un rasgo diferenciador de las grandes empresas frente al resto y es su muy inferior cobertura del inmovilizado material mediante recursos internos generados (cociente entre la capacidad de autofinanciación y el stock de capital fijo). Esta observación, junto con las diferencias que ya se apreciaban en el endeudamiento por tamaños avala la hipótesis de que
TABLA 8
Inversión por tamaño de las empresas
| Clase de empresas | 1983 | 1984 | 1985 | 1986 | 1987 |
| Pequeñas | 6,5 | 5,4 | 6,6 | 5,6 | 6,5 |
| Medianas | 8,6 | 5,5 | 3,6 | 5,1 | 5,6 |
| Grandes | 6,2 | 3,8 | 3,1 | 3,4 | 3,5 |
Fuente: Ver tabla 1
Nota: Cocientes entre la inversión y el stock de capital fijo neto
TABLA 9
Variación del empleo por tamaño de las empresas
| Clase de empresas | 1983 | 1984 | 1985 | 1986 | 1987 |
| Pequeñas | -2,0 | -2,6 | 0,5 | -1,6 | -0,5 |
| Medianas | -0,9 | -0,4 | -0,5 | -0,4 | -0,1 |
| Grandes | -1,7 | -2,1 | -2,5 | -2,2 | -2,5 |
Fuente: Ver tabla 1
Nota: Tasas porcentuales de variación del número total de empleados con respecto al año anterior.
TABLA 10
Capacidad de autofinanciación por tamaño de las empresas
| Clase de empresas | 1983 | 1984 | 1985 | 1986 | 1987 |
| Pequeñas | 19,8 | 20,5 | 24,2 | 28,9 | 30,0 |
| Medianas | 18,9 | 17,9 | 23,0 | 27,9 | 29,6 |
| Grandes | 6,6 | 7,4 | 7,8 | 9,5 | 10,5 |
Fuente: Ver tabla 1
Nota: Cociente entre la capacidad de autofinanciación y el stock de capital fijo neto.
en las empresas más pequeñas, y con un mayor riesgo de padecer restricciones cuantitativas de crédito, los recursos internos desempeñan un papel fundamental en la financiación.
Si nos centramos ahora en el comportamiento sectorial, la tabla 11 recoge la tasa de acumulación del capital (I/Kt) la tasa de variación del empleo ( ) y la capacidad de autofinanciación relativa al stock de capital (AF/Kt) para los 14 sectores industriales. Las tres variables están positivamente relacionadas transversalmente; es decir, los sectores con una mayor tasa de acumulación del capital, tienen también, en general, un comportamiento positivo del empleo respecto de la media industrial y, además, son sectores en los que la autofinanciación tiene un peso relativo elevado. Así por ejemplo, sectores como Madera y corcho (14), Maquinaria (6), o Máquinas de oficina (7) registran valores superiores a la media en los tres indicadores. Por el contrario destacan por su bajo nivel de actividad en términos de inversión y empleo, junto con una escasa capacidad de autofinanciación, Energía (1) y Minerales metálicos y siderometalurgia (2).
TABLA 11
| Sector | I/Kt-1 | ΔL/Lt-1 | AF/Kt-1 |
| 1 | 2,6 | -2,4 | 7,6 |
| 2 | 5,8 | -8,3 | 4,8 |
| 3 | 1,0 | -6,2 | 50,4 |
| 4 | 8,1 | -0,3 | 36,1 |
| 5 | 8,0 | -3,0 | 24,1 |
| 6 | 11,2 | 0,4 | 40,6 |
| 7 | 9,1 | 3,0 | 61,5 |
| 8 | 11,8 | -0,2 | 34,0 |
| 9 | 10,8 | -2,8 | 59,2 |
| 10 | 11,1 | 1,8 | 30,6 |
| 11 | 8,4 | -1,9 | 36,5 |
| 12 | 7,2 | -1,5 | 34,5 |
| 13 | 6,3 | 0,6 | 33,9 |
| 14 | 13,6 | 2,5 | 57,0 |
Fuente: Central de Balances y elaboración propia Nota: I = Inversión bruta L = Personal total K = Inmovilizado material neto AF = Capacidad de autofinanciación
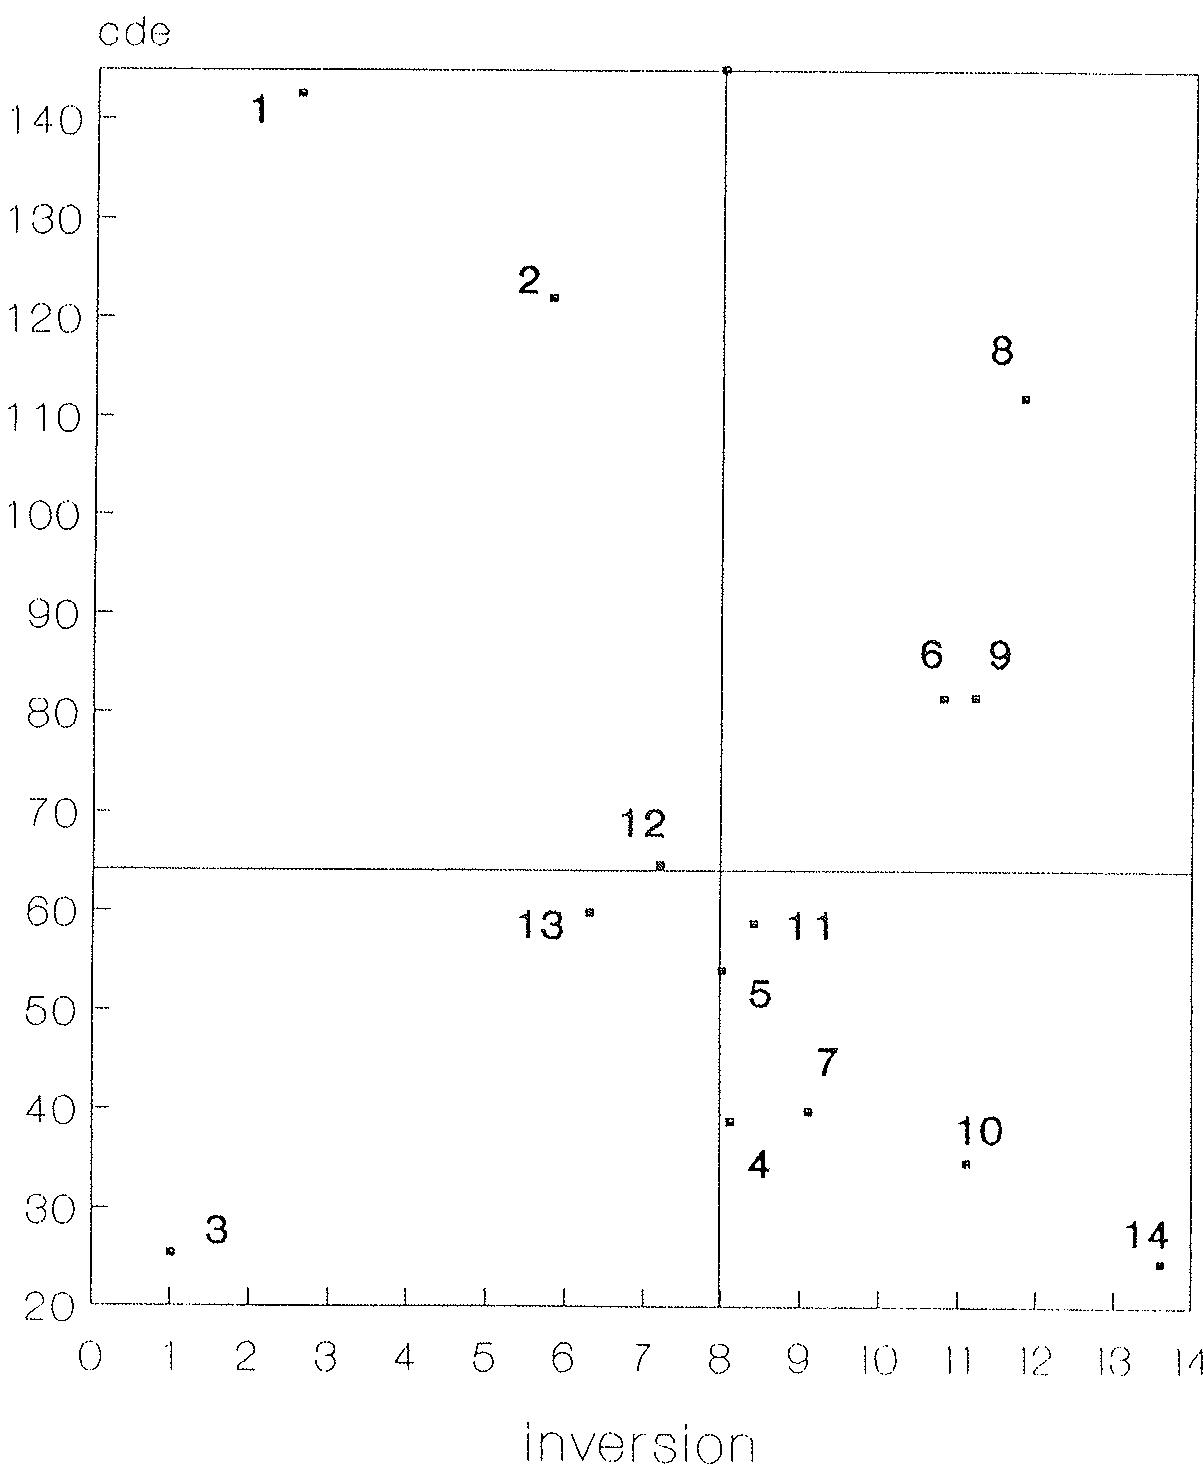
Pero no sólo la autofinanciación es importante para poder afrontar las decisiones reales sin restricciones financieras. También lo es la situación de presión financiera que soporta la empresa en términos del saldo vivo de deuda que mantiene. En este sentido, y si utilizamos de nuevo el coeficiente de endeudamiento como indicador de la inestabilidad financiera de las empresas, cabría esperar una relación inversa entre endeudamiento e inversión. El gráfico 2 ilustra esta relación representando las combinaciones de ambas variables para los distintos sectores. La posición de éstos en el gráfico está delimitada por dos líneas que representan la media de la inversión para la industria sin energía (8%) y la del endeudamiento (64,1%). Como puede verse, hay 9 sectores para los que esta relación inversa, se da dos de ellos en el límite (5 y 12). Dentro de este grupo de sectores destacan Energía (1) y Siderometalurgia (2) que combinan un endeudamiento muy elevado con una reducida tasa inversora. Entre los sectores en losque esta relación inversa no se da, Minerales no metálicos constituye una observación extrema, con valores muy bajos de ambas variables.
Nota: Las observaciones del gráfico muestran la inversión y el endeudamiento (CDE) de cada uno de los 14 sectores industriales. La línea vertical está trazada para la media de la tasa de acumulación (I/K ) en las manufacturas (8,0%). La línea horizontal refleja la correspondiente media de CDE (64,1%).
4. CONCLUSIONES
El objetivo de este artículo ha sido analizar
la estructura financiera de las empresas
industriales españolas y su relación con la
inversión en capital fijo y la variación en el
nivel de empleo. El análisis se ha llevado a cabo
utilizando una muestra de 718 empresas en el
período 1983-1987, y adoptando un doble criterio de
agrupación: por tamaño de las empresas y por su
adscripción a uno de los 14 sectores en los que la
clasificación NACE-CLIO R25 divide a la industria.
Es importante destacar el carácter
descriptivo del análisis que sólo permite aludir a
algunas regularidades detectadas y a la existencia
de correlaciones simples y no a contrastación de
relaciones de causalidad estrictas.
En este marco de análisis cabe destacar los siguientes resultados:
1) La evolución agregada de los indicadores de
estructura financiera para la industria revela,
por una parte una reducción del endeudamiento
que pasa de ser el 108,9% de los recursos
propios en 1983 al 64,1% en 1987. En cuanto a
la composición de la deuda se refiere hay que
reseñar una cierta reestructuración hacia
posiciones deudoras a corto plazo y, sobre
todo, una reducción de la importancia de los
préstamos de entidades de crédito. La mayor emisión de deuda a corto plazo puede explicarse por la existencia de expectativas de reducción de la inflación, lo que encarece el endeudamiento a largo plazo con tipos de interés fijos. Por lo que respecta a la desintermediación bancaria, es un fenómeno al que se está asistiendo en España como consecuencia del proceso de innovación financiera. Estos movimientos en el nivel y composición del endeudamiento pueden explicar la acusada caída experimentada por el coste medio de los recursos ajenos utilizados por las empresas (13,7% en 1987 frente a 16,9% en 1983), que es superior a la de los tipos de interés de mercado para las operaciones nuevas.
2) Hay diferencias apreciables en la estructura financiera de las empresas según su tamaño. Así, las empresas pequeñas están menos endeudadas y su financiación externa es fundamentalmente bancaria (91,8% en 1987) y a corto plazo (55,6% en 1987). Un resultado importante es que la desventaja en el coste de los recursos ajenos que soportan las empresas pequeñas respecto de las grandes se anula en el año final de nuestro período de análisis. Este hecho puede estar poniendo de manifiesto los resultados favorables del proceso de ajuste y saneamiento financiero de las empresas de menor tamaño.
3) Desde el punto de vista sectorial, se observa una relación de signo negativo entre endeudamiento y coste de los recursos ajenos que puede explicarse porque la estructura del activo de las empresas pertenecientes a los sectores más endeudados (Energía, minerales metálicos y siderometalurgia, maquinaria y material de transporte), actuando como colateral, les permite una mayor capacidad de captación directa de recursos en el mercado primario.
4) Por último, y en cuanto a la asociación entre variables financieras y actividad de las empresas, puede hablarse de una mayor dependencia de la autofinanciación en las empresas pequeñas, lo que podría explicar la mayor variabilidad, tanto de su nivel de empleo como de su stock de capital. Desde el punto de vista sectorial, una mayor fragilidad financiera, medida por el coeficiente de endeudamiento, afecta negativamente tanto a la creación de empleo como a la inversión en capital fijo.
TABLA A1
Denominaciones y equivalencias sectoriales
Sector Central de Balances Número de empresas 1983-1987 1. Energía 6-11 63 2. Minerales metálicos y siderometalúrgia 12,14,15 27 3. Minerales y productos no metálicos 13,16,17,18,19 47 4. Químico 20-23 121 5. Productos metálicos 24 44 6. Maquinaria 25,26 (excepto 330 de CNAE) 44 7. Máquinas de oficina y otros 33 y 330 de CNAE 2 8. Material eléctrico 27,28,34 40 9. Material de transporte 29-32 35 10. Alimentación 35-39 104 11. Textil, vestido y calzado 40-42 91 12. Papel y derivados 44,45 45 13. Caucho y plásticos 46 25 14. Madera, corcho y otras manufacturas 43,47 30