ASPECTOS DE LA ESTRATEGIA DE ESPAÑA PARA SU TRANSICION A LA U.E.M.*
Jaime de Piniés Bianchi**
Documento 91-05
Abril, 1991
* Trabajo preparado para el debate FUNDES-FEDEA "España ante la Unión Económica y Monetaria Europea", y recogido en el libro número 4 de la colección Debates FEDEA. Las opiniones expresadas son responsabilidad del autor y no necesariamente coinciden con las de Chase Manhattan Corporation.
Chief Economist and Vice President, The Chase Manhattan Bank, N.A..
Esquema
I. Costes y beneficios de la Transición
a. Marco conceptual
b. Lecciones del SME
c. Implicaciones para España
II. Política económica sin controles de capital
a. Los controles de capital en España
b. Implicaciones según Mundell-Fleming
c. Costes de los controles
III. Conclusiones y valoración de la reciente propuesta española
a. Liberalizar los movimientos de capital cuanto antes.
b. Estrechar las bandas de la peseta en el SME.
c. Evitar, en lo posible, reajustes en la paridad central de la peseta.
d. Valoración de la propuesta española
I. COSTES Y BENEFICIOS DE LA TRANSICIÓN
Los beneficios de la Unión Monetaria Europea serán disfrutados en su totalidad cuando se logre una única moneda europea con una sola institución que la tutele. Por ejemplo, los costes de transacción de operaciones realizadas en distintas monedas europeas sólo desaparecerán cuando exista una sola moneda europea que elimine toda incertidumbre cambiaria. Sin embargo, en el período de transición a dicha Unión Económica y Monetaria (UEM) se detectan diversos costes y beneficios para los distintos países decididos a alcanzar esta meta de convergencia económica y monetaria.
El imperativo de obtener un alto grado de convergencia económica ofrece el marco apropiado para analizar los costes y los beneficios que la transición supondría para la economía española. La pregunta clave sería: ¿Cuál es la forma más ventajosa o la menos costosa para eliminar el diferencial de inflación entre España y los países sujetos a la actual banda estrecha del Sistema Monetario Europeo (SME)?
La teoría económica moderna indica que hay dos factores básicos que incrementan el coste de desinflación: la rigidez salarial y la falta de credibilidad en la política anti-inflacionista. A corto plazo, período de verdadero interés cuando se consideran los costes y beneficios de la transición a la UEM, la existencia de rigideces salariales produce un "trade-off" o relación inversa entre la inflación y la producción. En este sentido, un "pacto de competitividad", o cualquier otro mecanismo democrático que lograse una efectiva moderación salarial, sería muy útil para reducir los costes de la desinflación y, por lo tanto, los costes de la convergencia económica para España.
Independientemente del grado de rigidez salarial, la experiencia del SME muestra que la disciplina en el mecanismo de cambios ha sido decisiva para dar a las políticas económicas europeas una mayor dosis de credibilidad y alcanzar una convergencia en las respectivas tasas nacionales de inflación. Esto se debe a que el mecanismo de cambios del SME promueve una mayor coordinación entre las políticas monetaria y presupuestaria con el fin de luchar contra la inflación. La coordinación entre estas políticas económicas es ciertamente útil para que la moneda se mantenga entre las bandas de fluctuación acordadas. Además, el SME delata continuamente la posición relativa de las monedas, denunciando de forma inmediata la falta de coordinación, constituyendo así un poderoso estímulo para la coherencia. Lo que unido al sesgo anti-inflacionista del sistema, aumenta la credibilidad en la lucha contra la inflación.
La experiencia de los países que participan en el mecanismo de cambios del SME demuestra que este aumento en la credibilidad anti-inflacionista de las políticas económicas, tiene lugar cuando hay pocos reajustes de las paridades centrales en el sistema y opera mejor en países sujetos a la disciplina de la banda estrecha (actualmente del ± 2,25%). La cosecha anti-inflacionista del SME sólo se recogió a partir de 1983, cuando hubo una relativa escasez de reajustes y siempre en aquellos países sujetos a la banda estrecha. Con anterioridad a esa fecha se produjeron numerosos reajustes en las paridades centrales, y no se puede asociar una aportación significativa del SME a la desinflación europea.
Esta experiencia indica que España, que no ha concluido la primera fase de la UEM, podría alcanzar una mayor convergencia económica a menor coste si evitase reajustes en el tipo de cambio central de la peseta frente a las demás monedas del SME, y sobre todo, frente aquellas de los países con baja inflación, caso del marco alemán. Una segunda lección del SME es que España se beneficiaría si se sujetara a una disciplina cambiaria mayor, estrechando las bandas de fluctuación de la peseta en el mecanismo de cambios del SME.
Esta segunda lección también se defiende por recientes estudios econométricos: una menor volatilidad cambiaria aumentaría la inversión extranjera neta en España. El Gráfico 1 muestra esta relación. Observen que el ratio de la inversión extranjera neta en relación con el PIB disminuye cuando aumenta la volatilidad del tipo de cambio de la peseta. La explicación de esta relación es clara. La incertidumbre cambiaria a la hora de repatriar los capitales merma el apetito exportador de capitales de los inversores extranjeros, en general aversos al riesgo. Esto sugiere que la inversión extranjera podría aumentar al reducirse la volatilidad de cambios. De hecho esta relación se comprueba econométricamente: un incremento del 10% en la volatilidad del tipo de cambio disminuye el ratio inversión extranjera neta-PIB en cuatro décimas de punto.
1 Véase, "Inversión extranjera neta y reformas en Europa del Este", Spanish Economic Watch, The Chase Manhattan Bank, N.A., no. 7, 1990. Este estudio identifica otras tres variables causales de la inversión extranjera neta: la tasa de crecimiento real del PIB, la tasa de variación anual en los costes laborales unitarios del sector privado no agrícola y la participación en la Comunidad Económica Europea. La inversión extranjera se incrementa cuando aumenta la tasa real de crecimiento de la economía, y disminuye si los costes laborales unitarios se aceleran. La explicación de estas interrelaciones es la siguiente. La tasa de crecimiento económico refleja expectativas sobre los niveles de producción futura. Por lo tanto, si aumenta la tasa de crecimiento del PIB, el stock de capital deseado sube para hacer frente a la futura demanda y tiende a atraer la inversión extranjera. En cuanto a los costes laborales unitarios, éstos, en parte, miden la competitividad de una economía en comparación con otros lugares de producción. "Ceteris paribus", cuanto más alto sea el coste laboral unitario, menor será el atractivo del lugar y la inversión extranjera.
Otro factor importante que condiciona la inversión extranjera es el hecho de que España sea miembro de la Comunidad Económica Europea. Con la entrada en éste, el país se ha convertido en un lugar más atractivo tanto para la producción nacional como para el
La conclusión de este estudio es que una menor volatilidad en el tipo de cambio podría ayudar a conservar el flujo de inversión extranjera neta en España. En este sentido las mejoras han sido notables desde Junio de 1989, cuando la peseta ingresó en el mecanismo de cambios del SME. Sin embargo, los resultados indican que el país podría beneficiarse de una mayor disciplina cambiaria si estrechara las bandas actuales del ± 6%. En efecto, si la peseta permaneciera fija en lugar de experimentar una variación equivalente al 12%, recorrido máximo entre las bandas actuales, se evitaría una pérdida potencial en la inversión extranjera neta que podría alcanzar el 0.5% del PIB o unos 2.500 millones de dólares.
En resumen, un estrechamiento de la banda de fluctuación de la peseta, contribuiría a controlar la inflación. Este beneficio está muy ligado a la reducción del coste de la lucha inflacionista que resultaría de una mejor coordinación entre las políticas monetaria y presupuestaria. Además, la permanencia en una banda estrecha ayudaría a conservar la inversión extranjera. Cuanto antes decida estrechar España su banda de fluctuación, mayores serán las posibilidades de mantener unos altos niveles de inversión extranjera.
resto de la Comunidad.
2 Como variable independiente se usó el valor absoluto de la tasa de variación anual del tipo de cambio efectivo de la peseta con respecto a los 17 países más desarrollados. Esta variable fue desplazada un año hacia adelante para indicar el cambio aplicable en el momento de la repatriación de beneficios. Lo ideal sería emplear una variable "ex-ante" para medir la volatilidad del tipo de cambio y no una "ex-post" como la utilizada. Desgraciadamente, no se dispone de ninguna variable representativa durante el período de estimación de 1971 hasta 1989. Las numerosas restricciones españolas a la libre circulación de capitales durante estos años, anulan el empleo del tipo de cambio a plazo como predictor e incluso como estimador eficiente del tipo de cambio futuro.
II. POLÍTICA ECONÓMICA SIN CONTROLES DE CAPITAL
La política de estrechamiento de bandas debería ir acompañada, o quizá precedida, por la plena libertad de movimientos de capital. Esta decisión, más que cualquier otra, indicaría al mercado la determinación de luchar contra la inflación mediante políticas coherentes y más creíbles.
Sin embargo, la dificultad para alcanzar dos objetivos, el equilibrio interno y externo, solamente a través de la política monetaria, ha obligado a las autoridades españolas a restringir el libre movimiento de capital. Para restablecer el equilibrio interno, es decir, una inflación baja, las autoridades monetarias suben los tipos de interés y terminan apreciando la peseta, lo que rompe el equilibrio externo de mantener el tipo de cambio estable. Para reconciliar estos dos objetivos, las autoridades monetarias se han visto obligadas a imponer mayores restricciones a las entradas de capital y paliar así los efectos de la apreciación de la peseta. Sin estas restricciones, hubiera sido imposible mantener los enormes diferenciales de tipos de interés de España. Lo que es lo mismo, sin los controles de capital la política monetaria hubiera tenido menor efectividad de la que ha tenido.
El Gráfico 2 muestra la importancia de las restricciones a las entradas de capital en España. Sin estas restricciones, el arbitraje entre los depósitos interbancarios de pesetas en Madrid y de pesetas convertibles en Londres habría eliminado el diferencial entre estos tipos de interés y con ello la efectividad de la política monetaria.
Sin embargo, el diferencial entre los tipos de interés de la peseta y la Euro-peseta se ha reducido de forma visible desde Abril de 1990. En esa fecha se suprimieron las restricciones a las operaciones "repo" con deuda pública para los no residentes y se derogó la prohibición a la remuneración de los depósitos de pesetas convertibles superiores a 10 millones de pesetas. Desde entonces el diferencial de tipos de interés entre la peseta y la europeseta se ha estrechado, explicándose este diferencial casi enteramente por factores técnicos como la existencia de coeficientes de caja para los depósitos en Madrid.
La desaparición efectiva de este diferencial, así como el notable estrechamiento del diferencial entre la peseta y el marco alemán, sugieren que los controles de capitales en España ya no inciden con la misma fuerza. Esta conclusión también sería válida para los movimientos de capital a largo plazo, sujetos hasta hace poco a un depósito previo del 30% para el endeudamiento extranjero. De hecho, muchos préstamos sorteaban la restricción del depósito previo mediante su consideración como inversión directa. Quizá así se pueda justificar el crecimiento espectacular de la inversión directa en España durante los últimos meses. Desde luego, de no haber sido por las distorsiones que introducía dicha medida administrativa, resulta difícil explicar el auge en la inversión extranjera directa puesto que claramente se había reducido las perspectivas de crecimiento tras la invasión de Kuwait por Iraq.
La menor incidencia de los controles de capital implica que el grado de movilidad de capitales vuelve a crecer en España. Precisamente por ello, se empieza a hablar del "agotamiento" de la política monetaria o de su incapacidad de ejercer un control eficaz sobre la demanda interna. Sin embargo, al aumentar el grado de movilidad del capital, se debe hablar más acertadamente sobre la necesidad lógica de compartir las tareas para mantener el equilibrio externo e interno entre dos o más políticas económicas; muy en particular, mejorar la coordinación entre la política monetaria y presupuestaria.
Esta conclusión es el mensaje central de uno de los teoremas más influyentes en la teoría de economías abiertas, el famoso teorema de Mundell-Fleming. Según éste, al aumentar el grado de movilidad de capitales en un modelo de tipo de cambio fijo, la política monetaria pierde su eficacia para controlar la demanda interna, mientras que la política presupuestaria aumenta su eficacia para obtener el mismo objetivo. En vista de lo cual, la asignación más coherente entre objetivos y políticas es la de imponer la tarea de estabilidad cambiaria a las autoridades monetarias y el control de la demanda interna a la presupuestaria.
A partir del 1 de enero de 1993, las autoridades españolas no podrán introducir nuevos controles de capitales que superen un horizonte de seis meses. Esta limitación, impuesta por la adhesión de España a la Comunidad Económica Europea, limita lo que se podría llamar la "potenciación artificial" de la política monetaria a través de los controles de capital. Por ello, la puesta en práctica de un "policy-mix" de acuerdo con los principios de Mundell-Fleming se hará tanto más importante a partir de esa fecha. Sin embargo, el levantamiento de todas las restricciones al libre movimiento de capital antes de esa fecha también sería una estrategia acertada para España. La razón de ello reside precisamente en el lastre económico que suponen tales restricciones. Entre otros perjuicios cabe destacar los siguientes:
El 18 de marzo de 1991 quedó derogada la medida administrativa que obligaba a depositar el 30% de los préstamos extranjeros en cuentas sin remuneración. Esta medida se aplicaba al sector privado.
4 Un análisis de las implicaciones de este teorema en el contexto español se encuentra en el trabajo de José Viñals, "Spain's capital account shock", CEPR Discussion Paper, no. 477, November 1990.
a. Desaprovechamiento del talento financiero para evitar restricciones en lugar de dedicar mayor tiempo y esfuerzo a las actividades directamente relacionadas con la producción.
b. Pérdida de confianza por parte de la inversión extranjera debido al posible incumplimiento de las "reglas del juego", sobre todo cuando se recurre frecuentemente a las restricciones.
c. Encarecimiento de los préstamos para las empresas españolas que incrementará sus costes, disminuyendo la competitividad con tendencia a elevar la inflación.
d. Reducción de la presión para recortar el déficit presupuestario, pues mientras puedan adoptarse restricciones a la entrada de capitales, no es tan necesario que la política presupuestaria adopte una postura claramente anti-inflacionista; se potencia la política monetaria artificialmente mediante restricciones a los movimientos de capital.
Por último, la tendencia a poner restricciones adicionales a la entrada de capitales en España va en contra de la corriente liberalizadora de Europa.
La liberalización de los movimientos de capital podría desencadenar bruscas oscilaciones en el tipo de cambio. Sin embargo, la reciente experiencia de Francia e Italia muestra que dicha liberalización no tiene por qué resultar en mayor fluctuación. El caso italiano es especialmente ilustrativo ya que tal decisión fue acompañada por la imposición de una disciplina cambiaria mayor de la que se venía practicando.
En España, el estrechamiento del diferencial entre la peseta y la euro-peseta, así como el reciente incremento de la inversión directa, hacen pensar que dicha liberalización no tendría gran efecto sobre la peseta. Por lo contrario, las distorsiones que imponen los controles de capital desaparecerían con la plena liberalización. No obstante, sería prudente proceder primero a la liberalización y posteriormente, en el plazo mínimo de tiempo, al estrechamiento de las bandas de la peseta en el mecanismo de cambios del SME. Este orden dejaría observar si la liberalización plantea o no problemas cambiarios. En aras de mantener la mayor credibilidad anti-inflacionista, también sería conveniente evitar reajustes en la paridad central de la peseta.
Por otro lado, hay que tener presente que la clave para poner en marcha estas "lecciones" pasa forzosamente por una política presupuestaria más restrictiva. Sin otra política económica que sustituya a la monetaria en el control del equilibrio interno, no será posible que España logre una convergencia efectiva a la UEM.
Por último, hagamos una breve referencia a la reciente propuesta española a la UEM. Teniendo en cuenta que de poco sirve alcanzar una mayor convergencia con Europa si se pone en tela de juicio el objetivo final de la UEM, parece sensata la propuesta española de un ECU fuerte y un primer esbozo del Sistema Europeo de Bancos Centrales. La propuesta intenta aunar las posiciones de los distintos países del actual SME y, por lo tanto, sirve para salvaguardar el objetivo final de la UEM.
Ahora bien, también debe quedar claro que la propuesta es insuficiente para evitar que España quede relegada al segundo grupo de la temida "Europa de las dos velocidades". La estrategia más segura para evitar este resultado consiste en alcanzar una auténtica convergencia con los países Europeos más avanzados en el mínimo plazo de tiempo posible.
Un camino eficaz para alcanzar este objetivo es el que se ha defendido aquí: liberalizar los movimientos de capital y estrechar las bandas del tipo de cambio de la peseta en el menor tiempo posible. De esta forma se lograría una convergencia, evitando, o al menos reduciendo a su mínima expresión, la posible exclusión de España de la "Europa más veloz".
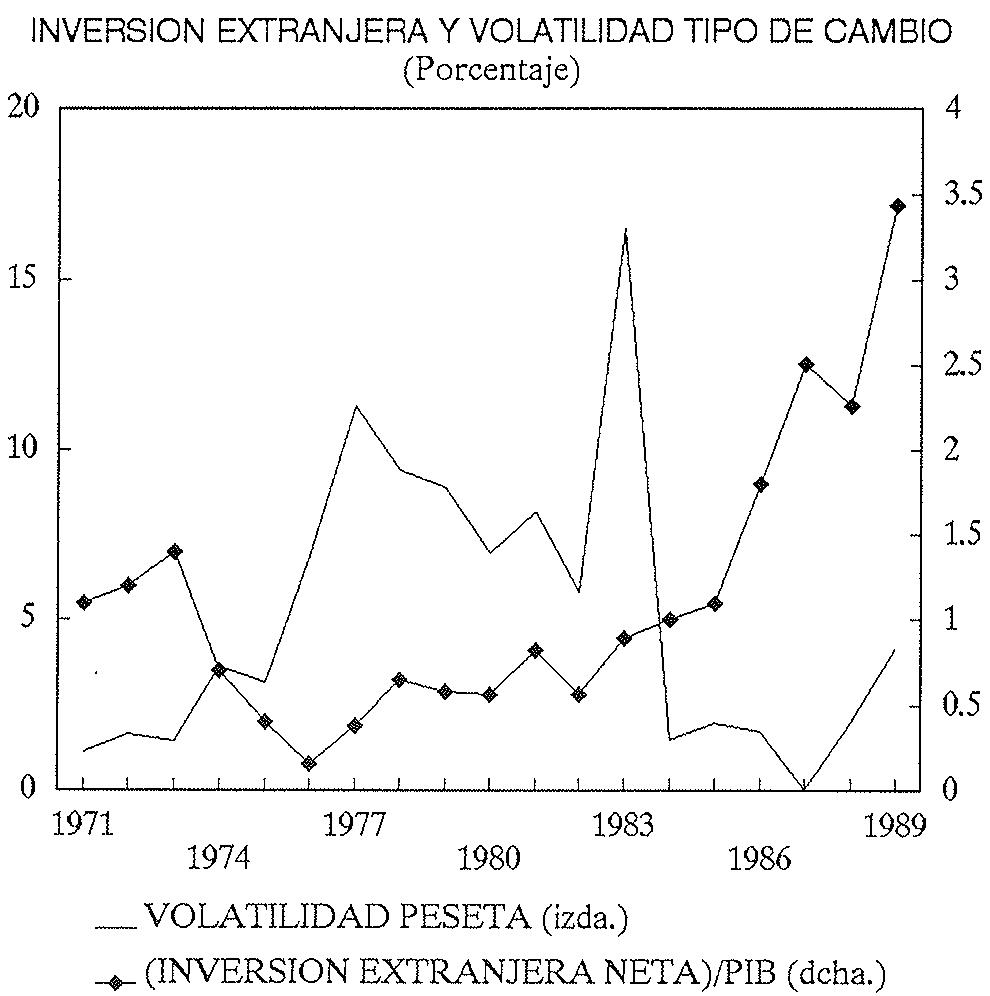
Notas: Volatilidad de la peseta = valor absoluto de la variación interanual del tipo de cambio efectivo de la peseta con respecto a los 17 países más desarrollados. Fuente: The Chase Manhattan Bank, N.A.
Gráfico 2 PESETA Y EUROPESETA (Tipos de interés a 3 meses)
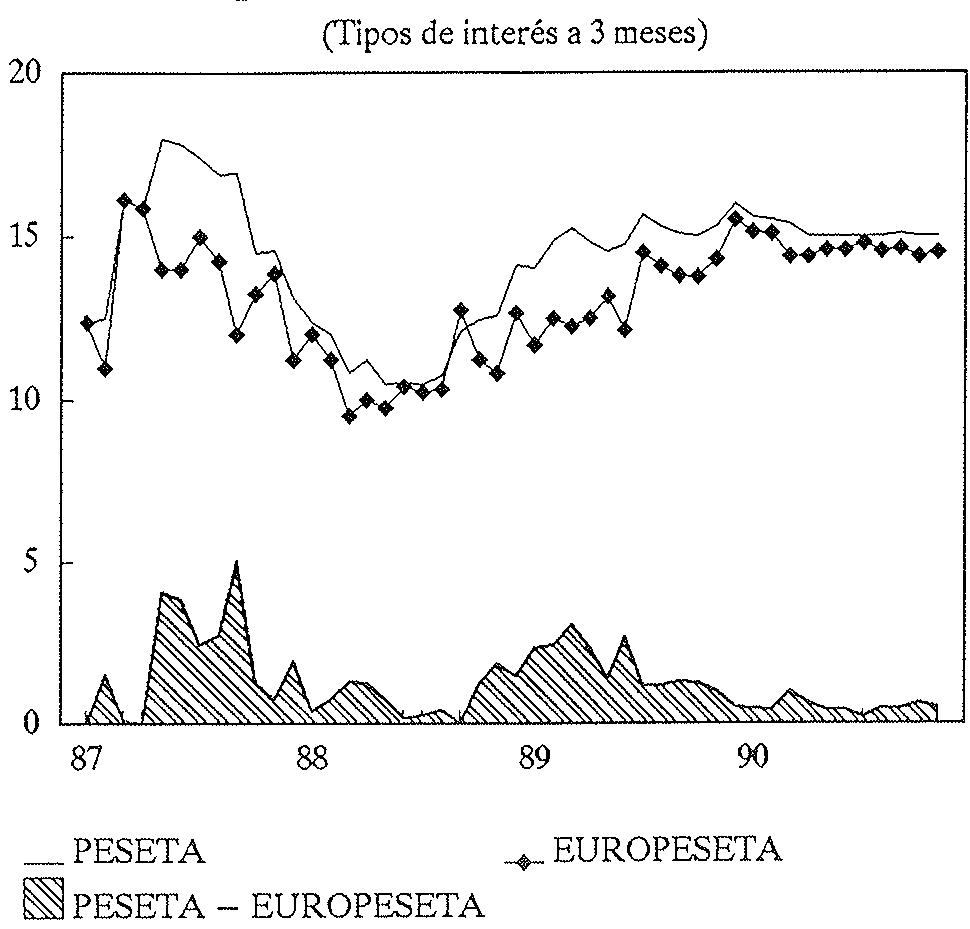
Notas: Tipos de interés interbancarios a tres meses cotizados en Madrid (Peseta) y en Londres (Europeseta). Observaciones mensuales. Fuente: The Chase Manhattan Bank, N.A.
References
- Commission of the Economic Communities, "Transitional issues", en "One Money, One Market", European Economy, no. 44, Octubre 1990.
References
- Ministerio de Economía y Hacienda, "The ECU and the ESCB during stage two", Enero 1991.
References
- Piniés, J. de, "La regularización de la liberalización financiera española", en "La Unión Monetaria Europea", Economistas, no. 40, Octubre 1989.
References
- Piniés, J. de, "La política cambiaria y España como deudor exterior", en M. Conthe, et al, España en la escena financiera internacional, Economistas Libros, 1990.
References
- The Chase Manhattan Bank, N.A., "Net foreign investment and the reform of Eastern Europe", Spanish Economic Watch, no. 7, 1990.
References
- Viñals, J., "Spain's capital account shock", Centre for Economic Policy Research, Discussion Paper no. 477, Noviembre 1990.
References
- Wyplosz, C., "Capital flow liberalization and the EMS: a French perspective", en "Creation of a European financial area", European Economy, no. 36, Mayo 1988.