FUNDACION DE ESTUDIOS DE ECONOMIA APLICADA
PRIMAS DE RIESGO Y CAMBIO DE HABITAT* por X. Freixas y A. Novales**
Documento 91-08
Abril 1991
* Los autores agradecen la colaboración de A. Inurrieta.
** FEDEA y U. Toulouse / FEDEA y U. Complutense
I. INTRODUCCION
El análisis de la estructura intertemporal de los tipos de interés en España muestra una serie de características específicas que hacen que su modelización no se corresponda totalmente con las múltiples modelizaciones que se han efectuado para otros países, y principalmente para Estados Unidos.
Efectivamente, tanto el análisis del mercado interbancario como el del mercado de repos de letras del Tesoro, arrojan evidencia contradictoria: por una parte las primas de riesgo, si se suponen constantes, no son significativamente distintas de cero, y por otra, dichas primas son sensibles al riesgo, cuando este se define, cuantitativamente, en función de la desviación típica de los tipos de interés o de sus errores de previsión (modelización ARCH en media, véase Ayuso, Novales y de la Torre (1991)).
El presente análisis propone una explicación de la estructura intertemporal basada en una versión de la idea de Modigliani y Stuch (1976) de hábitat preferido. Para motivar los distintos tests que hemos efectuado, examinaremos, en primer lugar, los desarrollos de la teoría de la estructura intertemporal y, en particular, la evidencia empírica que se ha podido obtener, tanto en el mercado estadounidense como en el mercado español. El análisis de la literatura nos llevará a proponer una modelización de la estructura intertemporal del mercado interbancario español.
En la sección 1 analizamos las distintas hipótesis que se han formulado en cuanto a la estructura intertemporal de los tipos de interés. En la sección 2 examinamos los resultados obtenidos al aplicar al mercado español contrastes explicativos de la estructura intertemporal para el mercado EE.UU. Ello nos llevará a proponer en la sección 3 una modelización alternativa de la estructura intertemporal.
II. TEORIA DE LA ESTRUCTURA INTERTEMPORAL
El enfoque más sencillo para tratar de la estructura intertemporal de los tipos de interés sería la construcción de un modelo de determinación simultánea de los tipos de interés a corto y a largo plazo. Sin embargo, esta modelización puede simplificarse para plazos relativamente próximos, dado que, en la medida en que los activos correspondientes son sustitutos, sus rentabilidades esperadas sólo pueden diferir en una prima de riesgo. Esta idea ha constituido el punto de partida del análisis de la estructura intertemporal de los tipos de interés. En general, este argumento se acepta a nivel intuitivo; sin embargo, puede obtenerse una fórmula precisa de evaluación de las primas de riesgo dentro del marco de un modelo de equilibrio general en tiempo continuo [Cox, Ingersoll y Ross (1981), (1985), Hansen y Singleton (1983)], en cuyo caso, el modelo predice las variables de las que dependen tanto los tipos de interés como las primas de riesgo.
Una dificultad con tal modelización consiste en definir el riesgo dado que, en función del plazo de inversión considerado, un mismo activo emitido al descuento puede no tener riesgo, tener un riesgo de reinversión si el plazo hasta el vencimiento es menor que el plazo de inversión, o tener un riesgo de precio en caso contrario. Por esta razón el riesgo se define únicamente con respecto a un plazo de inversión, que podría ser el de un inversor representativo, en caso de existir éste, y las primas son primas de riesgo y de plazo.
En este área, las distintas contribuciones han intentado dar una respuesta a dos tipos de cuestiones. En primer lugar, se trata de determinar si existen primas de riesgo que constituyan una remuneración suplementaria para el inversor que renuncia a un plazo de inversión con la esperanza de obtener una mayor rentabilidad sobre un plazo distinto de éste, con lo cual su inversión conlleva un riesgo. En segundo lugar, se trata de determinar si las expectativas que forman los agentes son coherentes. De forma sorprendente, las dos líneas de investigación han seguido a menudo sendas paralelas cuando, en realidad, se hallan íntimamente vinculadas. La determinación del modo de formación de las expectativas es necesaria para definir las primas, dado que las primas sólo pueden definirse a partir de un modelo de expectativas y, recíprocamente, las expectativas sólo pueden determinarse a partir de un modelo de primas.
II.1. Primas por Riesgo y Plazo
Para simplificar las notaciones nos limitaremos en esta sección a considerar tan sólo dos plazos, siendo el uno el doble del otro, dado que los problemas conceptuales que se plantean no son diferentes cuando se comparan otro tipo de plazos.
Sean y los tipos anuales equivalentes continuos a 2 y 1 mes, respectivamente, en el período t. Se define el tipo forward como el rendimiento futuro implícito en el tipo de 2 meses, con respecto al tipo a un mes, de una inversión con un plazo de 1 mes que se inicia en el momento . La condición de igualdad de rendimientos implica que:
\[e ^ {2 r _ {t} ^ {2}} = e ^ {r _ {t} ^ {1}} \cdot e ^ {f _ {t, t + 1} ^ {1}}\]
y, tomando logaritmos:
\[\mathbf {f} _ {i, t + 1} \equiv 2 \mathbf {r} _ {t} ^ {2} - \mathbf {r} _ {t} ^ {1}\]
La prima de riesgo se define como la diferencia entre el tipo forward implícito en la estructura de tipos actual, y el tipo spot esperado futuro. La prima de riesgo/plazo que se deriva de la inversión a dos meses con respecto a la inversión a un mes admite tres definiciones diferentes, según que se asigne dicha prima a la totalidad del período, al primer mes o al segundo. La utilización de tipos equivalentes continuos tiene la ventaja de que estas tres definiciones de la prima son idénticas:
\[\pi_ {t} ^ {2, 1} = 2 r _ {t} ^ {2} - r _ {t} ^ {1} - E _ {t} \left[ r _ {t + 1} ^ {1} \right] = E _ {t} \left[ \tilde {H} _ {t + 1} ^ {1} \right] - r _ {t} ^ {1} = f _ {t, t + 1} ^ {1} - E _ {t} \left[ r _ {t + 1} ^ {1} \right]\]
siendo el rendimiento esperado de liquidar dentro de un mes una inversión efectuada hoy a un plazo de dos meses.
Para períodos cortos, las diferencias entre rendimientos continuos y simples son despreciables [Fama (1984b)], por lo que la utilización de uno u otro tipo de prima es indiferente.
Fundamentalmente, se han formulado cuatro hipótesis relativas a la estructura intertemporal de los tipos de interés, que constituyen explicaciones alternativas de la evidencia empírica.
a) La teoría de las expectativas supone que las primas son nulas, y que los inversores no son sensibles al riesgo que se deriva de una inversión a un plazo distinto del que prefieren. Por lo tanto, el rendimiento esperado es el mismo para los distintos plazos, lo cual implica:
\[2 \mathrm{r} _ {t} ^ {2} = \mathrm{r} _ {t} ^ {1} + \mathrm{r} _ {t + 1} ^ {1}\tag{1}\]
donde denota la expectativa que el mercado forma acerca del tipo a corto futuro, en base a la información disponible en el instante t.
b) La teoría de la prima por liquidez, (inicialmente formulada por J.R. Hicks (1939)) supone una preferencia por la liquidez, por lo cual las primas de riesgo/plazo tienen que ser positivas y posiblemente crecientes en función del plazo de la inversión.
\[2 r _ {t} ^ {2} = \pi_ {t} ^ {2, 1} + r _ {t} ^ {1} + t r _ {t + 1} ^ {1}\tag{2}\]
siendo la prima de riesgo positiva correspondiente a la diferencia de rentabilidad entre los dos tipos de inversión.
La teoría de la prima por liquidez es más general que la teoría de las expectativas y contiene a esta última como un caso particular, por lo que los tests son tests conjuntos .
La teoría de la segmentación supone que no hay una relación sistemática entre los rendimientos de activos de plazos distintos. Aunque esta línea de investigación no haya sido objeto de desarrollos importantes, es necesario tomarla en cuenta, en particular para poder explicar los sorprendentes resultados empíricos que se obtienen en la comparación de plazos cortos con plazos muy largos (Culberston (1975), Fama (1984b), Mankiw y Summers (1984)),
d) La hipótesis del hábitat preferido de Modigliani y Sutch (1967) constituye una síntesis de las tres hipótesis anteriores. Para Modigliani y Sutch las primas de riesgo pueden ser positivas o negativas (p.184), reflejando las diferencias entre demanda y oferta sobre los distintos plazos. Por lo tanto, la oferta de bonos y obligaciones para los distintos plazos puede tener un efecto sobre las primas. En su artículo, Modigliani y Sutch no observan cambios en el signo de la prima de riesgo en Estados Unidos, pero sí que el hábitat preferido se modifica con la creación de los certificados de depósito en 1961. En realidad, la hipótesis del hábitat preferido constituye una hipótesis relativamente abierta, pero que, como veremos, admite especificaciones precisas que será posible contrastar.
La evidencia obtenida por Fama (1976,1984) muestra que en el mercado de T-Bills las primas son positivas y generalmente crecientes hasta el octavo o noveno mes. Mac Culloch (1987) muestra que también para plazos mayores las primas son crecientes; sin embargo estos resultados tienen poca estabilidad temporal.
Algunos autores, como Mankiw y Summers (1984) y Jones y Roley (1983) se refieren a ambas teorías como "las teorías de las expectativas" en la estructura intertemporal de los tipos de interés.
Por otra parte, Fama (1976) demuestra que las primas son sensibles a la volatilidad de los tipos. Asimismo, la utilización de modelos ARCH en media corrobora la relación entre la prima y el riesgo incluso cuando se utiliza una medida del riesgo diferente de la volatilidad de la serie de tipos de interés (Engle, Lilien y Robbins (1987)). La importancia de la variabilidad de las primas de riesgo constituye también el resultado obtenido por Jones y Roley (1983) quienes hacen que las primas de riesgo dependan simultáneamente de la oferta de activos en los plazos comparados, de la tasa de desempleo (como indicador de una variable de ciclo económico), de la volatilidad de los tipos, y de los saldos vivos de Deuda Pública estadounidense en manos de los bancos centrales extranjeros. En resumen, la evidencia empírica obtenida apunta hacia la existencia de primas variables.
II.2. Expectativas
El análisis empírico de las expectativas realizado en otros países parece apuntar en parte hacia la existencia de sobrerreacción, con la excepción del trabajo de Mankiw y Summers (1984) que obtienen el resultado inverso, aunque con una metodología diferente. Por otra parte, también para ciertos plazos la evidencia obtenida ha sido la opuesta, por lo cual no hay una aceptación general de la hipótesis de sobrerreacción (Véase Shiller (1990)).
El análisis de las expectativas intenta determinar si las previsiones de los agentes han sido correctas. Para ello se utiliza la relación:
\[\mathrm{r} _ {\mathrm{t} \mathrm{t+1}} ^ {1} = - \pi_ {\mathrm{t}} ^ {2, 1} + \mathrm{f} _ {\mathrm{t}, \mathrm{t+1}} ^ {1}\tag{3}\]
La mayoría de los modelos utilizan anticipaciones racionales:
\[\mathrm{r} _ {\mathrm{t} \mathrm{t+1}} ^ {\mathrm{i}} = \mathrm{E} _ {\mathrm{t}} \mathrm{r} _ {\mathrm{t+1}}\tag{4}\]
donde denota el operador esperanza condicional en base al conjunto lo que garantiza que:
\[\mathrm{E} \left[ \mathrm{r} _ {t + 1} ^ {1} / \Omega_ {t} \right] = \mathrm{r} _ {t + 1} ^ {1} - \varepsilon_ {t + 1},\]
donde es impredecible en base a la información contenida en . La combinación de (3) y (4) bajo el supuesto de prima constante sugiere la estimación del modelo:
\[\mathrm{r} _ {t + 1} ^ {1} = \alpha + \beta f _ {t, t + 1} ^ {1} + \varepsilon_ {t + 1}\tag{5}\]
en el que el mantenimiento de la hipótesis conjunta:
\[\mathrm{H} _ {0}: \alpha = 0, \beta = 1, \varepsilon_ {t + 1} \text { incorrelacionado con toda variable en } \Omega_ {t}\]
se menciona en la literatura como el caso en que el tipo forward es un predictor lineal óptimo del tipo spot futuro. Es claro que, para ello, debe satisfacer la condición citada pues, de lo contrario, existiría información disponible en el instante t acerca de la evolución futura de los tipos spot y que no incorpora el tipo forward. En consecuencia podrían mejorarse las predicciones que éste proporciona .
A
,
Ante este modo de contrastar la capacidad predictiva del tipo forward cabe observar, que aún manteniendo , es también posible que exista una función, no necesariamente lineal, de variables contenidas en el conjunto de información tales que la desviación típica de los residuos del modelo:
(5)
y
sea inferior a la de los residuos de (5). En tal caso, podría afirmarse, como se hace en ocasiones en la literatura, que "el tipo forward es un predictor insegado del tipo spot" puesto que si y , entonces:
E
g(Ω)
pero no que es el predictor óptimo del tipo spot. Sin duda, la investigación de la existencia de tales funciones g(Ωt) es una cuestión de interés, pero queda fuera de nuestro objetivo en este artículo.
En segundo lugar, tanto el tipo forward como el tipo spot son generalmente no estacionarios, por lo que la estimación de (5) debe hacerse con el rigor adecuado. En particular, supuesto que ambas variables sean integradas de orden 1, el modelo (5) sugiere una línea de análisis basada en la cointegración de
\[\mathbf {y} \quad \mathbf {f} _ {t, t + 1} ^ {1}\]
\[\mathrm{H} _ {0},\]
\[(1, - 1)\]
(ver Campbell y Shiller (1987), J. Pérez Campanero (1989)). Si se estima (5), es claro que deben efectuarse los contrastes pertinentes acerca de la existencia de raíces unitarias en .
En parte por esto, pero también por otras razones, se ha propuesto en la literatura estimar el modelo:
\[\mathrm{r} _ {\mathrm{t+1}} ^ {1} - \mathrm{r} _ {\mathrm{t}} ^ {1} = \alpha + \beta \left(\mathrm{f} _ {\mathrm{t,t+1}} ^ {1} - \mathrm{r} _ {\mathrm{t}} ^ {1}\right) + \varepsilon_ {\mathrm{t+1}}\tag{6}\]
que es equivalente a (5) bajo . Si la hipótesis no es cierta, entonces el modelo (5) no es equivalente a (6), sino a:
\[\mathrm{r} _ {\mathrm{t} + 1} ^ {1} - \mathrm{r} _ {\mathrm{t}} ^ {1} = \alpha + \beta \left(\mathrm{f} _ {\mathrm{t}, \mathrm{t} + 1} ^ {1} - \mathrm{r} _ {\mathrm{t}} ^ {1}\right) + (\beta - 1) \mathrm{r} _ {\mathrm{t}} ^ {1} + \varepsilon_ {\mathrm{t} + 1}\tag{7}\]
Los resultados obtenidos muestran que el tipo forward no es un buen predictor de los tipos al contado futuros, dado que se rechaza sistemáticamente la hipótesis nula : , incluso considerada por sí sola (véanse Hamburger y Platt (1975), Fama (1976), Shiller, Campbell y Schoenholtz (1983) y Fama (1984a).
Sin embargo, no es sorprendente obtener resultados negativos en una especificación del tipo (6), dada la evidencia empírica antes citada acerca de la variabilidad de la prima de riesgo. Es más, cuando la prima de riesgo está positivamente correlacionada con la diferencia , el coeficiente β está sesgado a la baja. Por esta razón, la obtención de un β significativo en (6) debe anteponerse a la obtención de un β exactamente igual a 1.
De forma alternativa, podemos utilizar (5) en incrementos temporales, lo que lleva a estimar el modelo:
\[\mathrm{r} _ {t + 1} ^ {1} - \mathrm{r} _ {t} ^ {1} = \alpha + \beta \left(\mathrm{f} _ {t, t + 1} ^ {1} - \mathrm{f} _ {t - 1, t} ^ {1}\right) + \mathrm{v} _ {t + 1}\tag{8}\]
donde el término α refleja ahora la tendencia en la prima. Si α resulta significativo, (8) es una especificación más correcta que (5). Si α no es significativo, puede deberse a que la prima cambie de signo en el intervalo muestral. Fama (1984a) efectúa un contraste de este modelo y obtiene de nuevo un coeficiente β significativo e inferior a 1.
Mankiw y Summers (1984) utilizan un modelo distinto, en el que suponen que las expectativas no son racionales, sino que están construidas a partir de una combinación lineal convexa de los tipos actuales y de los tipos esperados futuros,
\[{ } _ { t } r _ { t + 1 } = w r _ { t } + ( 1 - w ) E _ { t } r _ { t + 1 } \quad , 0 \leq w \leq 1 ,\tag{9}\]
siendo
\[\mathrm{E} _ {t} \left(\mathrm{r} _ {t + 1}\right) = \mathrm{r} _ {t + 1} ^ {1} - \epsilon_ {t + 1}\tag{10}\]
las expectativas racionales .
Si w=0 las expectativas son puramente racionales, mientras que w>0 indica la existencia de sobrerreacción, ya que las expectativas de tipo futuro serán demasiado sensibles a los tipos actuales.
El supuesto (9) no es la única alternativa a las anticipaciones racionales. En particular, algunos resultados muestran que el tipo de interés con un retardo es significativo en la ecuación (5), lo que podría racionalizarse incluyendo como otro determinante de lo cual queda descartado en esta formulación.
Dado que, por la definición de prima, los tipos a largo vienen dados por la expresión:
\[\mathbf {r} _ {t} ^ {2} = \frac {\pi_ {t} ^ {2 , 1}}{2} + \frac {1}{2} \mathbf {r} _ {t} ^ {1} + \frac {1}{2} \mathbf {\Gamma} _ {t} ^ {1}\tag{11}\]
al combinar (9), (10) y (11) obtenemos:
\[\mathrm{r} _ {\mathrm{t}} ^ {2} = \frac {\pi_ {\mathrm{t}} ^ {2 , 1}}{2} + \lambda \mathrm{r} _ {\mathrm{t}} ^ {1} + (1 - \lambda) \mathrm{r} _ {\mathrm{t+1}} ^ {1} + \mathrm{u} _ {\mathrm{t+1}}\tag{12}\]
donde y , que puede también escribirse:
\[\mathrm{r} _ {t + 1} ^ {1} - \mathrm{r} _ {t} ^ {2} = \frac {\upsilon}{1 - \lambda} + \frac {\lambda}{1 - \lambda} \left(\mathrm{r} _ {t} ^ {2} - \mathrm{r} _ {t} ^ {1}\right) + \mathrm{v} _ {t + 1}\tag{13}\]
\[\text { con: } \quad v = - \pi_ {t} ^ {2, 1} / 2 \quad y: \quad v _ {t + 1} = - u _ {t + 1} / (1 - \lambda)\]
Al contrastar dicha expresión, Mankiw y Summers (1984) obtienen evidencia de infrarreacción (w < 0). Este resultado es tanto más sorprendente por cuanto que al sustraer de ambos lados de la expresión (12) obtenemos:
\[\mathrm{r} _ {t + 1} ^ {1} - \mathrm{r} _ {t} ^ {1} = \frac {v}{1 - \lambda} + \frac {1}{1 - \lambda} \left(\mathrm{r} _ {t} ^ {2} - \mathrm{r} _ {t} ^ {1}\right) + \mathrm{v} _ {t + 1}\tag{14}\]
expresión que corresponde a los tests efectuados por Fama (1976, 1984a) antes citados, dado que .
Por otra parte, si el nivel de los tipos de interés tiene un efecto positivo sobre las primas, como lo propone Fama(1976), ambos tipos de análisis son incorrectos, introduciendo sesgos que, en parte, podrían explicar la divergencias obtenidas en las dos regresiones (6) y (14), que tendrían en común el rechazo del modelo de primas constantes y previsión perfecta del tipo forward, pero que no serían de interés para determinar una teoría alternativa de comportamiento de las primas.
III. ANALISIS DE LA EVIDENCIA EMPIRICA EN EL MERCADO ESPAÑOL
El análisis de la estructura temporal de los tipos de interés en los mercados financieros españoles ha sido objeto de una serie de investigaciones recientes, (Ezquiaga y Freixas (1989), Ayuso y De la Torre (1989), Ayuso, Novales y De la Torre (1990)), que se han centrado en los plazos cortos por ser éstos los únicos para los cuales no se plantean importantes problemas de liquidez.
En primer lugar, los resultados obtenidos muestran que las primas de riesgo no son, en promedio, significativamente distintas de cero. Sin embargo, tal observación, obtenida a partir de las medias muestrales, no trata de modo explícito el hecho de que la prima de riesgo cambia de signo durante el período muestral. Este hecho, quizá contraituitivo si se piensa únicamente en términos de riesgo, resulta bastante más natural si se observa que el signo de la prima puede indicar simplemente la preferencia del mercado por el corto o largo plazo. Ello hace que sea interesante caracterizar tanto: a) los subperíodos muestrales de prima positiva o negativa, como b) su magnitud.
Cuando se lleva a cabo el segundo tipo de análisis, la evidencia empírica muestra también que, al introducir como variable explicativa la volatilidad de los tipos de interés a corto futuros, se observa un efecto sobre las primas. Asimismo, la introducción del nivel de los tipos de interés es explicativo de las primas. Dichos efectos hacen que se rechace la teoría de las expectativas. Sin embargo, el signo de las primas de riesgo no corresponde al que prevé la teoría de la prima por liquidez, sino que se observan tanto las relaciones positivas como negativas entre prima y volatilidad, a veces cambiando de signo durante el período muestral. Estos resultados se obtienen tanto en el mercado de "repos" sobre Letras del Tesoro como en el mercado interbancario. Por lo tanto, la evidencia empírica muestra que el riesgo debe definirse de forma diferente según el período considerado, contradiciendo cada una de las teorías tradicionalmente propuestas. La evidencia empírica sería en cambio compatible con la teoría de Modigliani y Sutch si el hábitat no fuese estable.
En segundo lugar, los resultados en cuanto a la formación de expectativas muestran que, en el mercado de "repos", la información que incorporan los tipos a largo contiene cierta capacidad de previsión sobre los tipos a corto futuros (véase Ezquiaga y Freixas (1989)).
En el presente artículo examinamos simultáneamente las primas de riesgo y el poder predictivo de los tipos forward del mercado interbancario utilizando datos semanales. Inicialmente, presentamos una serie de regresiones que reproducen, para el caso español, el análisis realizado por Fama (1976, 1984a, 1984b) y Mankiw y Summers (1984) para los EE.UU., con el objeto de comparar la evidencia empírica en ambos países. La disparidad de resultados nos mueve en una sección ulterior a desarrollar un modelo alternativo que explica el comportamiento del mercado interbancario mejor que los presentados en las secciones anteriores.
A continuación, examinamos la evidencia empírica en el mercado interbancario español, comenzando con una descripción de las primas en dicho mercado.
III.1 Datos utilizados y análisis descriptivo
Utilizamos en la estimación del modelo observaciones semanales de los tipos de interés del mercado interbancario a 7, 15, 30, 90 y 180 días. Los datos semanales se obtienen escogiendo los tipos de mercado de los días 1, 8, 15 y 22 de cada mes, por lo que contamos con 48 observaciones anuales. Si no hubo mercado, se toman los tipos del día inmediatamente anterior. El período muestral cubre desde enero de 1985 a diciembre de 1990.
La utilización de datos semanales implica que existe cierto solapamiento en los datos, excepto para el plazo de 7 días contra 15 días. Aunque (5) pudiera sugerir que, si mantenemos el supuesto de racionalidad de expectativas, entonces, como error de previsión que es, debería ser ruido blanco, ello no es cierto, en general. En efecto, en la comparación de los tipos de interés a 15 y 30 días, denota la expectativa formada esta semana, del tipo a 15 días que prevalecerá en el mercado dentro de dos semanas. Así, en este caso, es un error de predicción dos semanas hacia el futuro y, como tal tendrá, en la frecuencia de nuestros datos, una estructura MA(1). En el caso de 30 frente a 90 días, tendría una estructura MA(3), mientras que sería efectivamente ruido blanco en el caso de 7 frente a 15 días. De forma más general, para un plazo de 2n períodos contra n, la estructura de media móvil será n-1. A pesar de disponer de observaciones diarias, utilizamos tan sólo observaciones semanales pues lo contrario generaría, por las razones mencionadas, una estructura teórica de autocorrelación de los errores realmente muy elevada.
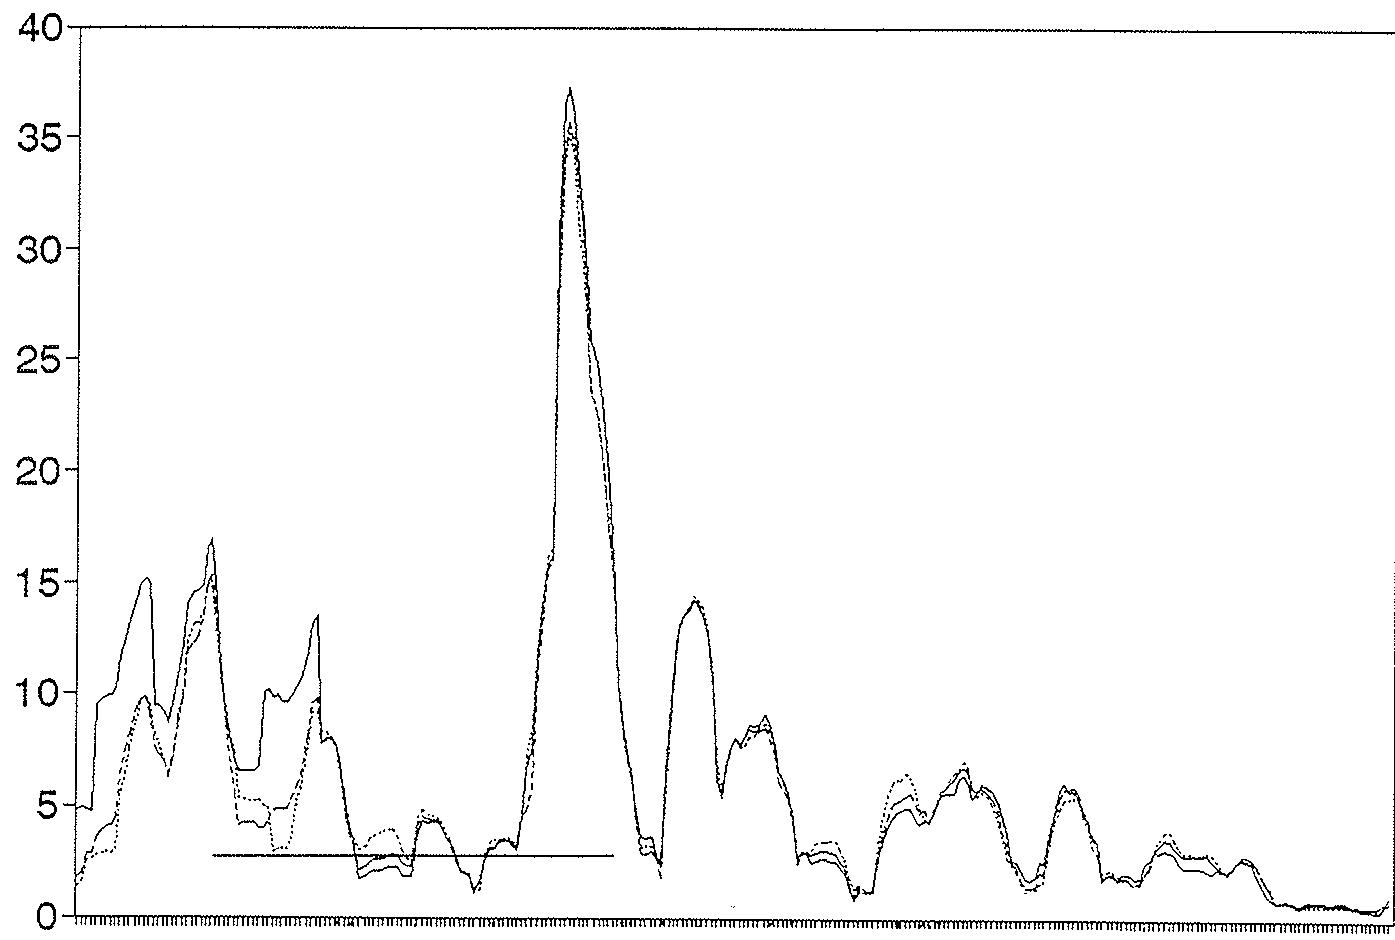
La variable volatilidad que utilizamos más adelante como medida de riesgo se construyó mediante la desviación típica de los 12 valores semanales de los tipos a corto siguientes al período en consideración. Ello responde a una medida de la percepción del mercado acerca de la volatilidad futura, que es la que supuestamente debe explicar las discrepancias entre tipo forward actual y tipo spot futuro. Las series así obtenidas para las comparaciones 7/15 días, 15/30 días y 30/90 días, se muestran en el gráfico 1. En la estimación del modelo se consideró esta variable en desviaciones con respecto a su media muestral.
III.2 Primas y volatilidad
En primer lugar, examinamos la posible existencia de primas para los distintos plazos. Para ello, sustituimos por en la definición de prima, evaluamos en cada período la diferencia: y estimamos el modelo de relación lineal:
\[\pi_ {t} ^ {2, 1} = \alpha_ {1} + \alpha_ {2}. \text {Volatilidad} _ {t} + u _ {t} = \alpha_ {1} + \alpha_ {2} \left(\sigma_ {t, t + 1 2} - \overline {{\sigma}}\right) + u _ {t}\tag{15}\]
que pretende ser un contraste de la existencia de primas significativas - si es estadísticamente diferente de cero-, así como de la sensibilidad de la prima al riesgo, si es distinto de cero .
Cada uno de los modelos presentados en esta sección, en cada uno de los plazos, se estimó dos veces: 1) por mínimos cuadrados ordinarios, teniendo cuidado de calcular una estimación consistente de la matriz de covarianzas del estimador resultante, y 2) por mínimos cuadrados generalizados, tratando la autocorrelación observada en los datos utilizados.
En el examen de la existencia de primas mediante la estimación de modelos como (15), la obtención de una estructura en los errores distinta de la prevista por el modelo teórico podría considerarse suficiente para invalidar la hipótesis de expectativas racionales. Sin embargo, conviene actuar con cautela, pues la estructura MA(q) implicada por la teoría depende de la frecuencia de observación de los datos que se suponga. Una implicación mucho más robusta es que bajo esta hipótesis, los errores son ortogonales a cualquier información disponible para el mercado en el momento de la determinación de los tipos. Condiciones de ortogonalidad de este tipo conducen de modo natural a la utilización del método General de Momentos en la estimación del modelo (5), línea que no hemos proseguido en este trabajo.
La estimación de mínimos cuadrados ordinarios es consistente, si bien ineficiente. Además, la matriz de covarianzas que proporcionan los paquetes estadísticos disponibles no tiene en cuenta la estructura de autocorrelación residual; ello genera estimaciones inconsistentes de tal matriz, sesgando cualquier análisis de inferencia estadística posterior. Una estimación consistente de dicha matriz viene dada por:
y u
donde X es la matriz de observaciones de las variables explicativas, es la fila t-ésima de dicha matriz, y ú es un residuo consistente (por ejemplo, el de MCO). Al evaluar numéricamente esta matriz utilizamos el orden q de la estructura de medias móviles que nos pareció detectar en los residuos mínimo-cuadráticos.
La estimación por mínimos cuadrados generalizados es consistente y eficiente y, en consecuencia, es teóricamente preferible al estimador MCO. La dificultad estriba en que si el filtrado de variables en que se basa el procedimiento MCG no se hace de acuerdo con el verdadero modelo de autocorrelación de los residuos, comienza a perderse eficiencia, por lo que no resulta obvia la
VOLATILIDAD DEL TIPO SPOT INTERBANCARIO (Multiplicado por 1000) GRAFICO 1
En todos los casos se llevó un contraste de Dickey-Fuller de estacionariedad del término de error. Asimismo, obtuvimos los estadísticos para el contraste de Normalidad, así como para contrastar la existencia de estructura ARCH de los residuos.
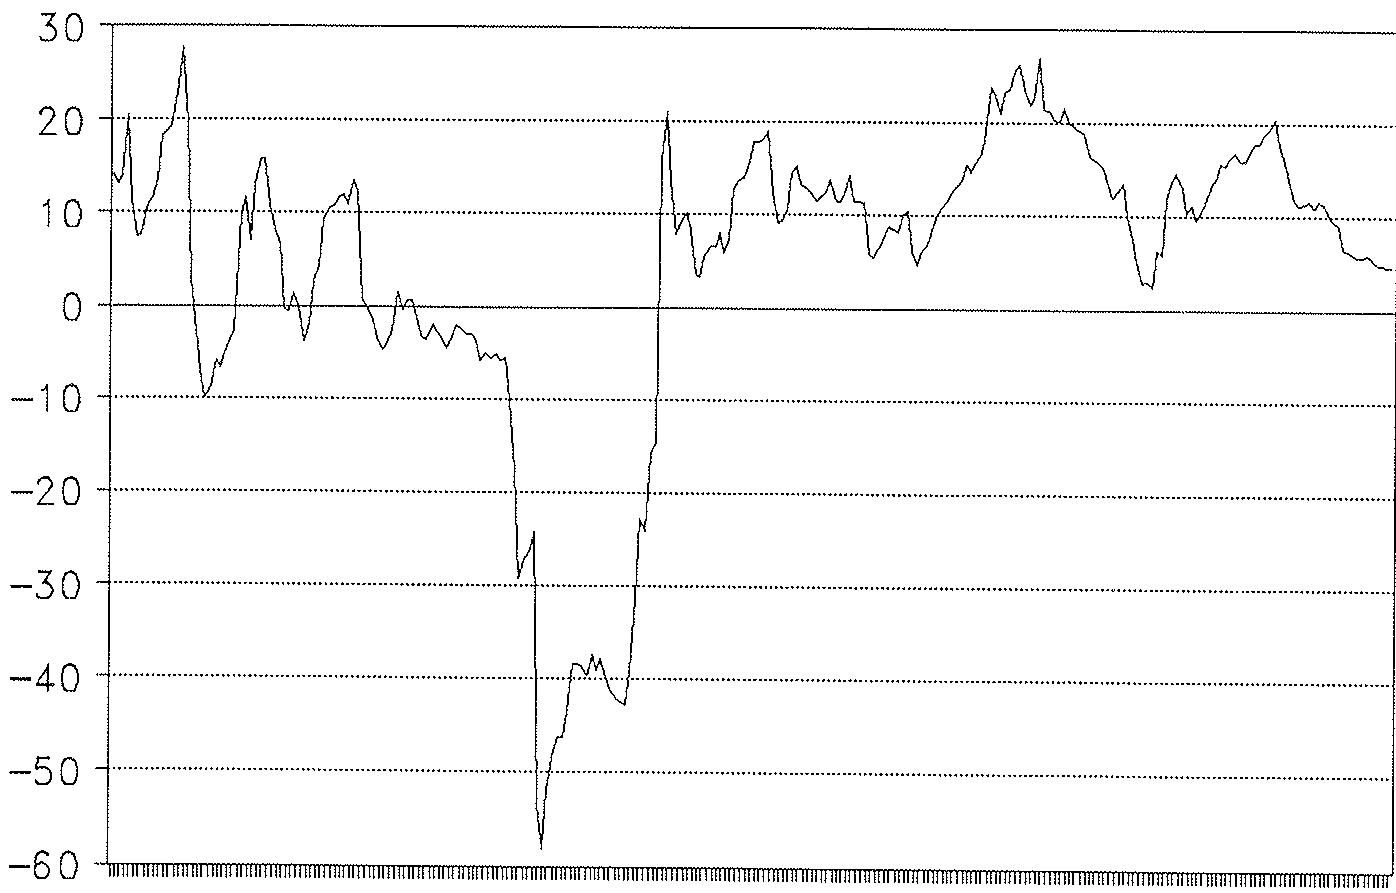
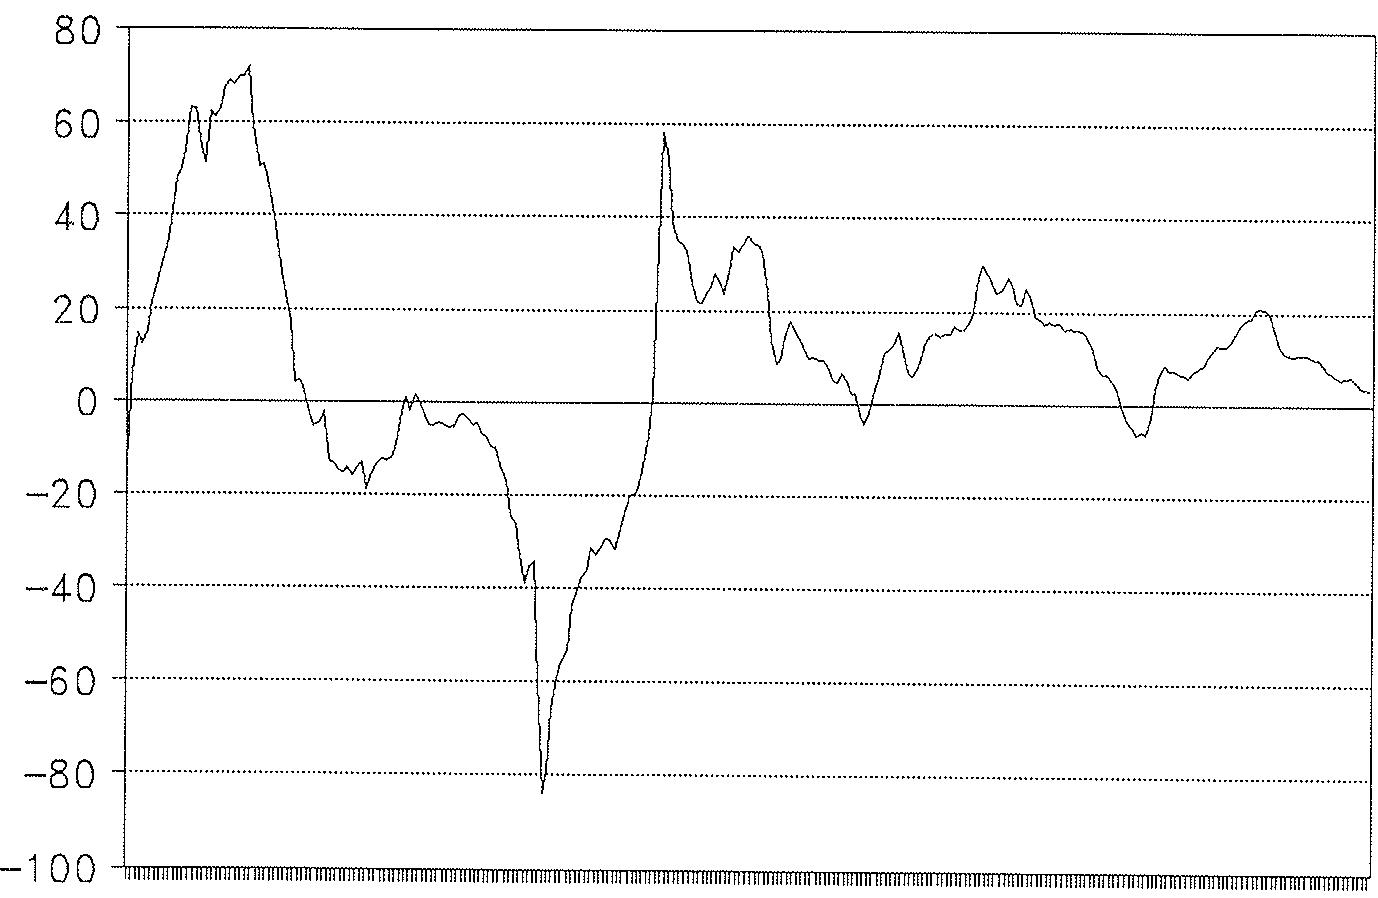
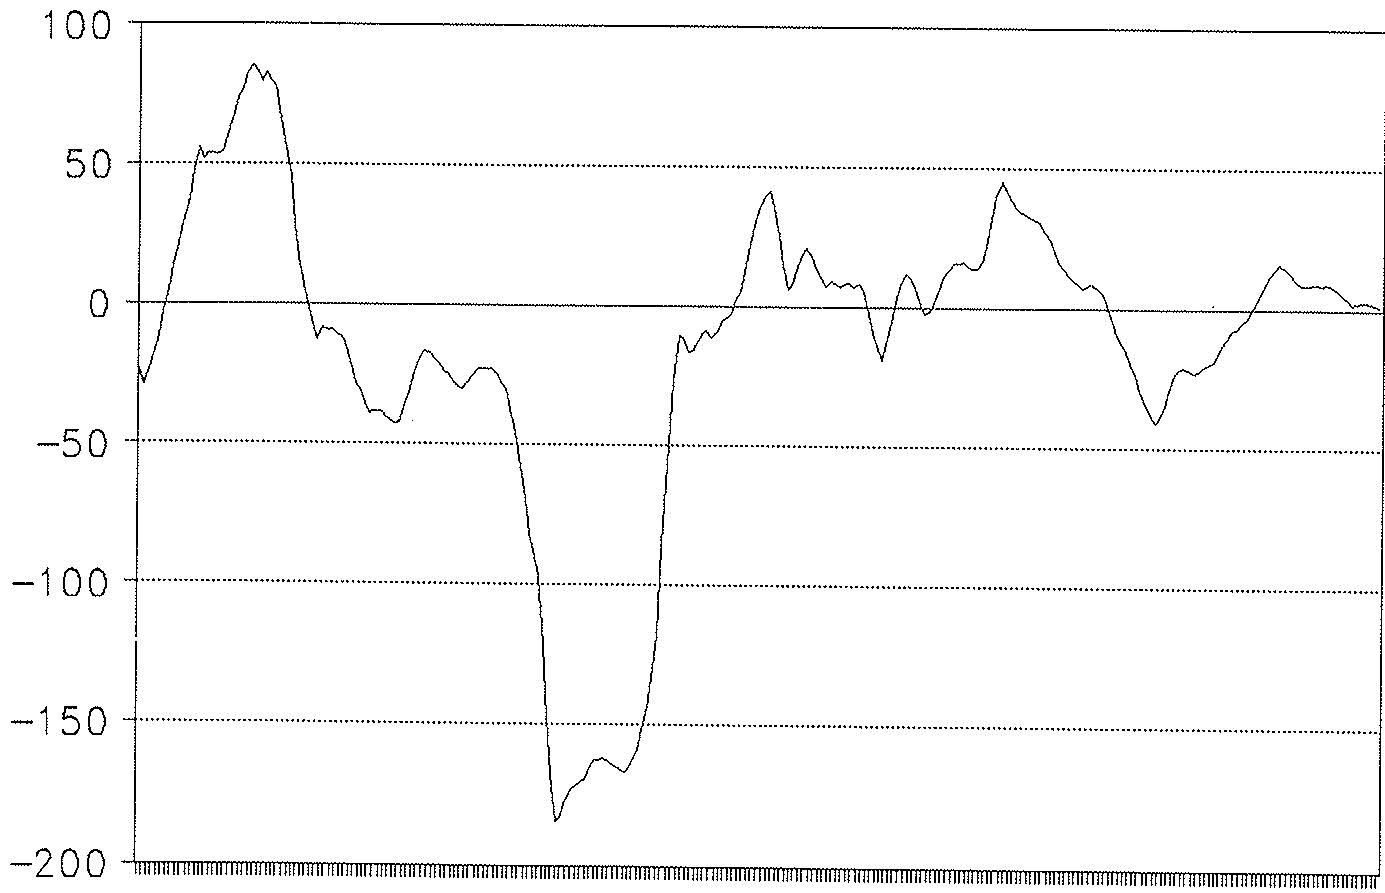
Como paso previo a cualquier análisis empírico posterior examinamos el comportamiento de las primas de riesgo. Para ello, tomamos medias móviles centradas de orden 25 de la prima, definida por:
\[\pi_ {t} ^ {2, 1} = f _ {t, t + 1} ^ {1} - r _ {t + 1} ^ {1}\tag{16}\]
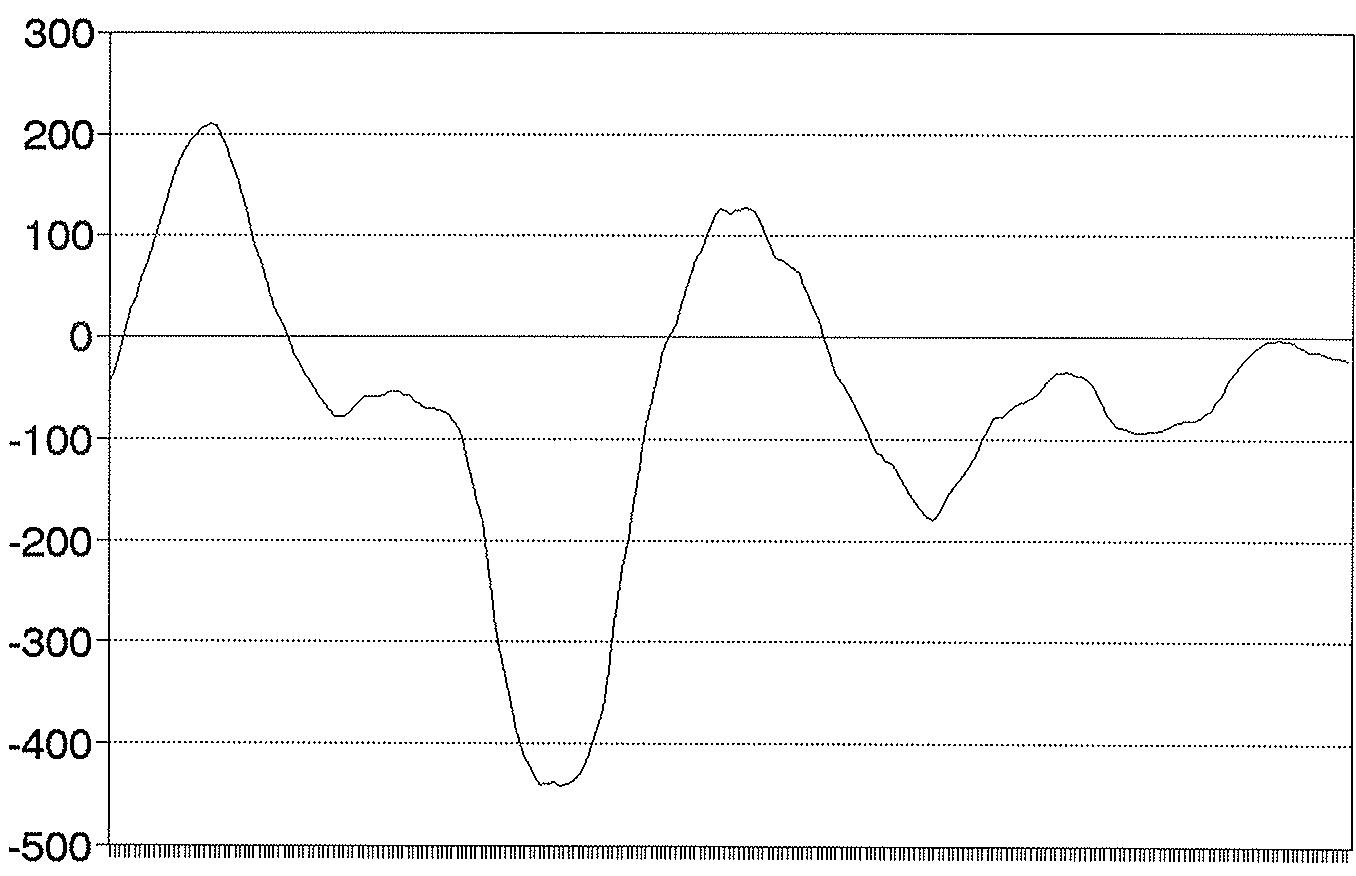
obteniendo los gráficos 2 a 5, en los que identificamos primas negativas desde el 1 de mayo de 1986 al 1 de agosto de 1987 en el caso de 7 frente a 15 días, desde el 15 de febrero de 1986 al 7 de agosto de 1987 en la comparación de 15 frente a 30 días, y el mes de mayo de 1985, el período del 15 de enero de 1986 al 22 de noviembre de 1987 y del 15 de julio de 1989 al 1 de marzo de 1990 en la comparación de 30 frente a 90 días.
El conjunto de contrastes de la Tabla 1 nos lleva a establecer las conclusiones siguientes:
1) Sobre el conjunto del período muestral, las primas de riesgo en el mercado interbancario, supuestas constantes, resultan no ser significativas.
comparación entre ambos procedimientos mínimo-cuadráticos.
En definitiva, podemos escoger entre una estimación MCO de los coeficientes del modelo, que será consistente incluso bajo autocorrelación de los residuos, excepto en el modelo que incluye retardos del tipo spot como variables explicativas; la estimación de la matriz de covarianzas se obtendría a partir de la expresión antes mencionada. La alternativa es un procedimiento MCG que, teóricamente, debería generar residuos con estructura de ruido blanco. Una tercera alternativa consistiría en la estimación del modelo junto con la estructura estocástica del término de perturbación; en este caso, puede optarse por imponer la estructura teórica de autocorrelación, o la observada en los datos. En cualquier caso, ésta sería una estimación de máxima verosimilitud, que será consistente y eficiente si el supuesto de Normalidad del término de error se satisface.
2) Sin embargo, se rechaza la teoría de las expectativas, dado que la volatilidad constituye una variable explicativa de las primas de riesgo, si bien con signo negativo.
3) La estructura de autocorrelación de los residuos muestra que no se cumple estrictamente la hipótesis de expectativas racionales. Aunque no presentemos aquí los resultados, la variable endógena retardada resultó asimismo significativa en el modelo (15). Este tipo de contrastes no ha sido habitual en la literatura, por lo que desconocemos el resultado de su posible aplicación en otros países.
4) Las primas de riesgo tienden a ser negativas cuando la volatilidad de los tipos a corto es superior a su media y positivas en el caso opuesto. Dado que la volatilidad se define a partir de la desviación típica de los tipos de interés sobre un período de tres meses, dicha variable refleja cambios tendenciales, por lo que este resultado empírico parece indicar un hábitat que es variable en el tiempo de modo suave.
En la comparación con los resultados obtenidos en los mercados estadounidenses conviene resaltar que en los Estados Unidos las primas son, cuando se suponen constantes, positivas, mientras que no lo son en el mercado español.
Los estadísticos de asimetría y apuntamiento de los residuos muestran que su histograma de frecuencias es aceptablemente simétrico, si bien con un excesivo número de observaciones hacia las colas de la distribución. Los contrastes del tipo Dickey-Fuller ampliado se llevaron a cabo incluyendo cuatro retardos de junto con en una regresión con variable dependiente ; como se ve en la tabla, tan solo aparecen posibles problemas de no estacionariedad del término de
PRIMA DE RIESGO: 7 / 15 DIAS Medias móviles 25 obs. GRAFICO 2
PRIMA DE RIESGO 15 / 30 DIAS Medias móviles de 25 obs. - GRAFICO 3
PRIMA DE RIESGO 30 / 90 DIAS Medias móviles de 25 obs.
GRAFICO 4
PRIMA DE RIESGO 90 / 180 DIAS Medias móviles de 25 obs. GRAFICO 5
error en la comparación 90/180 días . Aparece, sin embargo, evidencia de estructura ARCH en todos los plazos excepto el más corto, aunque no incorporamos este hecho en la estimación de los modelos; esta característica es tanto más aparente cuanto mayor es el plazo de comparación.
III.3 Capacidad predictiva del tipo forward.
En la Tabla 2, se presentan resultados relativos al valor predictivo del tipo forward, es decir, a la estimación del modelo (6).
Los valores obtenidos para el coeficiente en la determinación del valor predictivo del tipo forward son significativamente inferiores a uno. Como hemos mencionado, ello puede atribuirse a expectativas no racionales, a la variabilidad de la prima de riesgo o a la presencia simultánea de ambos efectos. Sin embargo, dichos coeficientes son significativamente positivos, por lo que el tipo forward tiene un cierto poder predictivo. También se observa que los coeficientes no son monótonamente crecientes o decrecientes con el plazo.
Los valores críticos del contraste (para N = 100), son: 3,77; 3,17 y 2,84 y al 1%, 5% y 10% respectivamente.
Tabla 2
| 7 - 15 días | 15 - 30 días | 30 - 90 días | 90 - 180 días | ||
| $10^{2} * \alpha$ | MCO | 0,032(0,7) | 0,015(0,2) | 0,139(0,7) | 0,374(1,7) |
| MCG | - 0,031(0,7) | - 0,11(0,3) | 0,044(1,2) | 0,060(1,5) | |
| β | MCO | 0,68(8,0) | 0,35(3,0) | 0,82(4,4) | 0,51(2,2) |
| MCG | 0,72(9,2) | 0,19(2,2) | 0,36(5,8) | 0,11(3,0) | |
| SK | 4,5(0,49) | 3,3(0,35) | - 0,8 | 1,2(0,16) | |
| K | 56,7(0,0) | 28,5(0,0) | 22,4 | 5,2(0,57) | |
| ADF | - 6,6 | - 6,9 | - 6,6 | - 6,1 | |
| C4 | 0,25(0,99) | 27,3(0,0) | 2,3(0,68) | 10,3(0,4) | |
| C8 | 0,93(0,99) | 30,3(0,0) | 52,5(0,0) | 143(0,14) | |
El término independiente de este modelo resulta no significativo en todos los plazos, apuntando de nuevo hacia la inexistencia de una prima constante en el tiempo.
La distribución empírica de los residuos es de nuevo, aproximadamente, simétrica. La evidencia de Kurtosis existe ahora sólo en los plazos más cortos. No hay indicios de no estacionariedad, mientras que hay indicios de estructura ARCH, aunque de modo menos claro que en el modelo de la prima.
El análisis de la capacidad predictiva del tipo forward se complementa en la Tabla 3 mediante la introducción de la volatilidad como variable explicativa de la prima.
La prima constante no es significativa. El efecto del tipo forward es bastante irregular a través de los plazos, aunque generalmente significativo; su coeficiente no depende de la presencia de la volatilidad como variable explicativa, lo que sugiere ortogonalidad de ambas variables. El impacto de la volatilidad es positivo y creciente con el plazo; sin embargo, su magnitud en los plazos más largos varía mucho con el procedimiento de estimación. No hay evidencia de asimetrías en ningún plazo, pero sí de Kurtosis en los plazos cortos.
El contraste del poder predictivo del tipo forward en término de incrementos de acuerdo con la ecuación (8) se presenta en la tabla 4 y aporta una información diferente. En primer lugar, a diferencia de los modelos anteriores, el solapamiento de datos no debería afectar a los resultados, ya que en el modelo teórico los residuos son ruido blanco. En segundo lugar, si las primas son variables a medio plazo, sus incrementos en un plazo de una semana pueden ser despreciables y aparecen en el término de error. Por esta razón, el coeficiente β podría reflejar mejor el poder predictivo del tipo forward. Sin embargo, los resultados son un tanto decepcionantes, por cuanto no aparece una pauta clara de influencia del forward sobre el tipo a corto futuro.
Hay que tener en cuenta, sin embargo, que el modelo en incrementos está incorrectamente especificado si la prima de riesgo cambia de comportamiento tendencial a lo largo del intervalo muestral. En particular si dicha tendencia cambia de signo sobre submuestras, el término constante del modelo en incrementos debería ser no significativo, como se observa en la tabla 4.
Tabla 3 Volatilidad.
| 7 - 15 días | 15 - 30 días | 30 - 90 días | 90 - 180 días | ||||||
| $10^2 * \alpha_1$ | MCO | -0,030(0,6) | 0,032(0,7) | -0,015(0,2) | -0,14(0,2) | 0,139(0,7) | 0,155(0,9) | 0,374(1,2) | 0,481(1,3) |
| MCG | -0,029(0,7) | -0,034(0,8) | -0,007(0,2) | 0,006(0,2) | 0,032(1,0) | 0,038(1,2) | 0,047(0,13) | 0,050(1,4) | |
| $\alpha_2$ | MCO | 0,18(1,6) | 0,26(1,5) | 0,96(1,9) | 1,55(1,4) | ||||
| MCG | 0,19(3,1) | 0,15(2,4) | 0,17(3,2) | 0,003(0,0) | |||||
| β | MCO | 0,37(2,1) | 0,42(3,0) | -0,29(0,13) | -0,33(1,4) | 0,23(0,8) | 0,48(1,3) | 0,03(0,1) | 0,45(0,8) |
| MCG | 0,46(2,9) | 0,47(3,0) | -0,45(2,5) | -0,47(2,6) | 0,24(3,0) | 0,28(3,5) | 0,09(1,5) | 0,11(1,7) | |
| SK | 4,5(0,49) | 4,0(0,13) | 3,3(0,35) | 2,7(0,10) | 1,7(0,12) | -0,5(0,12) | 1,2(0,16) | -1,0(0,75) | |
| K | 56,7(0,0) | 53,7(0,0) | 28,5(0,0) | 25,1(0,0) | 7,8(0,11) | 3,8(0,19) | 5,2(0,57) | 2,6(0,51) | |
| DFA | -6,6 | -7,2 | -5,9 | -6,2 | -4,3 | -4,7 | -3,5 | -3,3 | |
| C4 | - | - | 88,3(0,0) | 87,1(0,0) | 200,9(0,0) | 191,8(0,0) | 221,1(0,0) | 231,2(0,0) | |
| C8 | - | - | 90,7(0,0) | 89,0(0,0) | 206,3(0,0) | 197,7(0,0) | 218,9(0,0) | 228,5(0,0) | |
Tabla 4
\[\Delta r _ {t + 1} ^ {l} = \alpha + \beta \Delta f _ {t, t + 1} ^ {l} + u _ {t}\]
| 7 - 15 días | 15 - 30 días | 30 - 90 días | 90 - 180 días | ||
| $10^{2} * \alpha$ | MCO | 0,007(0,2) | 0,009(0,2) | 0,008(0,3) | 0,089(0,3) |
| MCG | 0,013(0,3) | 0,007(0,2) | 0,006(0,3) | 0,004(0,2) | |
| β | MCO | 0,23(1,0) | - 0,06(0,7) | 0,20(1,5) | 0,17(1,6) |
| MCG | 0,45(5,9) | 0,009(0,2) | - 0,05(1,1) | 0,17(2,7) | |
| SK | 3,9(0,39) | 5,5(0,95) | 3,2(0,10) | 3,8(0,6) | |
| K | 40,1(0,0) | 60,8(0,0) | 30,0(0,0) | 39,9(0,0) | |
| ADF | - 8,0 | - 5,8 | - 5,1 | - 6,2 | |
| C4 | - | 0,46(0,98) | 45,2(0,0) | 9,8(0,04) | |
| C8 | - | 1,02(1,0) | 47,7(0,0) | 10,0(0,26) | |
Esta observación sugiere un modelo de relación entre tipo forward y tipo spot futuro que incorpore explícitamente los posibles cambios de signo experimentados por la prima a lo largo de la muestra. Ello es el objeto de la sección siguiente.
IV. MODELO DE HABITAT VARIABLE: ESPECIFICACION Y ESTIMACION.
En esta sección tratamos de explicar de modo coherente el comportamiento de las primas incorporando de modo explícito los cambios de signo que han experimentado en el período muestral. Para ello, introducimos una modelización alternativa a las habitualmente utilizadas en la literatura y comentadas en secciones previas.
Es interesante señalar que esta estructura es la que se observa en el análisis del mercado monetario que realizan Fildes y Fitzgerald ((1980) pag. 621, tabla 3), aunque estos autores no derivan de ello la necesidad de introducir una modelización de las primas variables.
Nuestro punto de partida es algo más general que el modelo (5), pues consideramos la estimación de la relación:
\[\mathrm{r} _ {t + 1} ^ {1} = - \pi_ {t} ^ {2, 1} + \beta f _ {t, t + 1} ^ {1}\tag{16}\]
que incorpora una prima cambiante en el tiempo, frente al supuesto de prima constante implícito en la presencia del término independiente en la sección anterior.
Antes de la utilización empírica del modelo (16) es preciso todavía hacer varias consideraciones:
1) que, al igual que los anteriores modelos puede escribirse en la forma de desviaciones con respecto al tipo spot actual:
\[\mathbf {r} _ {\mathrm{t+1}} ^ {1} - \mathbf {r} _ {\mathrm{t}} ^ {1} = - \pi_ {\mathrm{t}} ^ {2, 1} + \beta \left(\mathbf {f} _ {\mathrm{t,t+1}} ^ {1} - \mathbf {r} _ {\mathrm{t}} ^ {1}\right) + \varepsilon_ {\mathrm{t}}\tag{17}\]
\[\varepsilon_ {t} = r _ {t + 1} ^ {1} - E _ {t} r _ {t + 1} ^ {1}\]
que bajo : es equivalente a (16), mientras que si no es válida, será preciso introducir un término adicional en .
Para que el modelo (16) sea operativo, es preciso especificar una forma funcional para la prima. En base a la discusión realizada al final de la sección anterior, consideramos que:
\[\pi_ {i} ^ {2, 1} = \alpha + \delta \text { Volatilidad } _ {i}\tag{18}\]
en los subperíodos en que la prima era sistemáticamente positiva, y:
\[\pi_ {t} ^ {2, 1} = - (\alpha + \delta \text { Volatilidad } _ {t})\]
en los subperíodos en que la prima era sistemáticamente negativa
Con esta especificación se está postulando que el valor absoluto de la prima viene dado, en cada período, por la expresión: . Volatilidad , con independencia de que dicha prima sea positiva o negativa.
La especificación (18) podría verse como limitada, puesto que no determinamos los instantes de cambio de signo de la prima endógenamente, sino a priori, es decir, previamente a la estimación del modelo. Aunque esto es cierto, no constituye una limitación importante, por dos razones: 1) porque, como ya describimos en la sección anterior, efectuamos la determinación del cambio de signo de la prima a partir de una media móvil de las primas observadas; ello conduce a tan sólo uno o dos cambios de signo en la prima durante el período muestral, lo que consideramos totalmente apropiado en cualquier concepto razonable de la prima por plazo. En definitiva, son tan sólo uno o dos instantes de cambio de signo los que habría que determinar, y 2) porque, como se verá, permitimos en la estimación que el coeficiente α en el modelo (18) de la prima difieran, según que la prima sea positiva o negativa. A pesar de ello, nunca rechazamos la hipótesis nula de igualdad de coeficientes en ambos regímenes y, generalmente, como veremos, de modo muy contundente.
En cada comparación de plazos, se estimaron tres versiones diferentes del modelo (16):
\[\mathrm{r} _ {\mathrm{t+1}} ^ {1} - \mathrm{r} _ {\mathrm{t}} ^ {1} = - \pi_ {\mathrm{t}} ^ {2, 1} + \beta (\mathrm{f} _ {\mathrm{t,t+1}} ^ {1} - \mathrm{r} _ {\mathrm{t}} ^ {1}) + \mathrm{u} _ {\mathrm{t}}\tag{19.a}\]
\[\mathrm{r} _ {\mathrm{t+1}} ^ {1} - \mathrm{r} _ {\mathrm{t}} ^ {1} = - \pi_ {1} ^ {2, 1} + \beta (\mathrm{f} _ {\mathrm{t,t+1}} ^ {1} - \mathrm{r} _ {\mathrm{t}} ^ {1}) + \lambda_ {1} (\mathrm{r} _ {\mathrm{t}} ^ {1} - \mathrm{r} _ {\mathrm{t-1}} ^ {1}) + \lambda_ {2} (\mathrm{r} _ {\mathrm{t-1}} ^ {1} - \mathrm{r} _ {\mathrm{t-2}} ^ {1}) + \mathrm{v} _ {\mathrm{t}}\tag{19.b}\]
\[\mathrm{r} _ {\mathrm{t+1}} ^ {1} - \mathrm{r} _ {\mathrm{t}} ^ {1} = - \pi_ {\mathrm{t}} ^ {2, 1} + \beta (\mathrm{f} _ {\mathrm{t,t+1}} ^ {1} - \mathrm{r} _ {\mathrm{t}} ^ {1}) + \lambda_ {1} (\mathrm{r} _ {\mathrm{t}} ^ {1} - \mathrm{r} _ {\mathrm{t-i}} ^ {1}) + \lambda_ {2} (\mathrm{r} _ {\mathrm{t-1}} ^ {1} - \mathrm{r} _ {\mathrm{t-2}} ^ {1}) \sum_ {\mathrm{i=0}} ^ {\mathrm{q}} \gamma_ {\mathrm{i}} \Delta R _ {\mathrm{t-i}} + \mathrm{w} _ {\mathrm{t}}\tag{19.c}\]
donde denota las variaciones semanales en los tipos de las subastas de préstamos de regulación monetaria. En todos los casos se modelizó la evolución temporal de la prima del modo descrito en (18).
El segundo modelo representa una violación de la especificación original (6) que podría interpretarse:
a) bien como un incumplimiento de la hipótesis nula : , ,
b) como un incumplimiento de la hipótesis de "perfección" del mercado, lo que podría hacer que los tipos de interés se determinaran, en parte debido a un modelo estructural como el que hemos propuesto y, en parte, con una cierta inercia con respecto a la situación del período anterior,
expectativas de los agentes obedecen a un mecanismo del tipo: para un cierto .
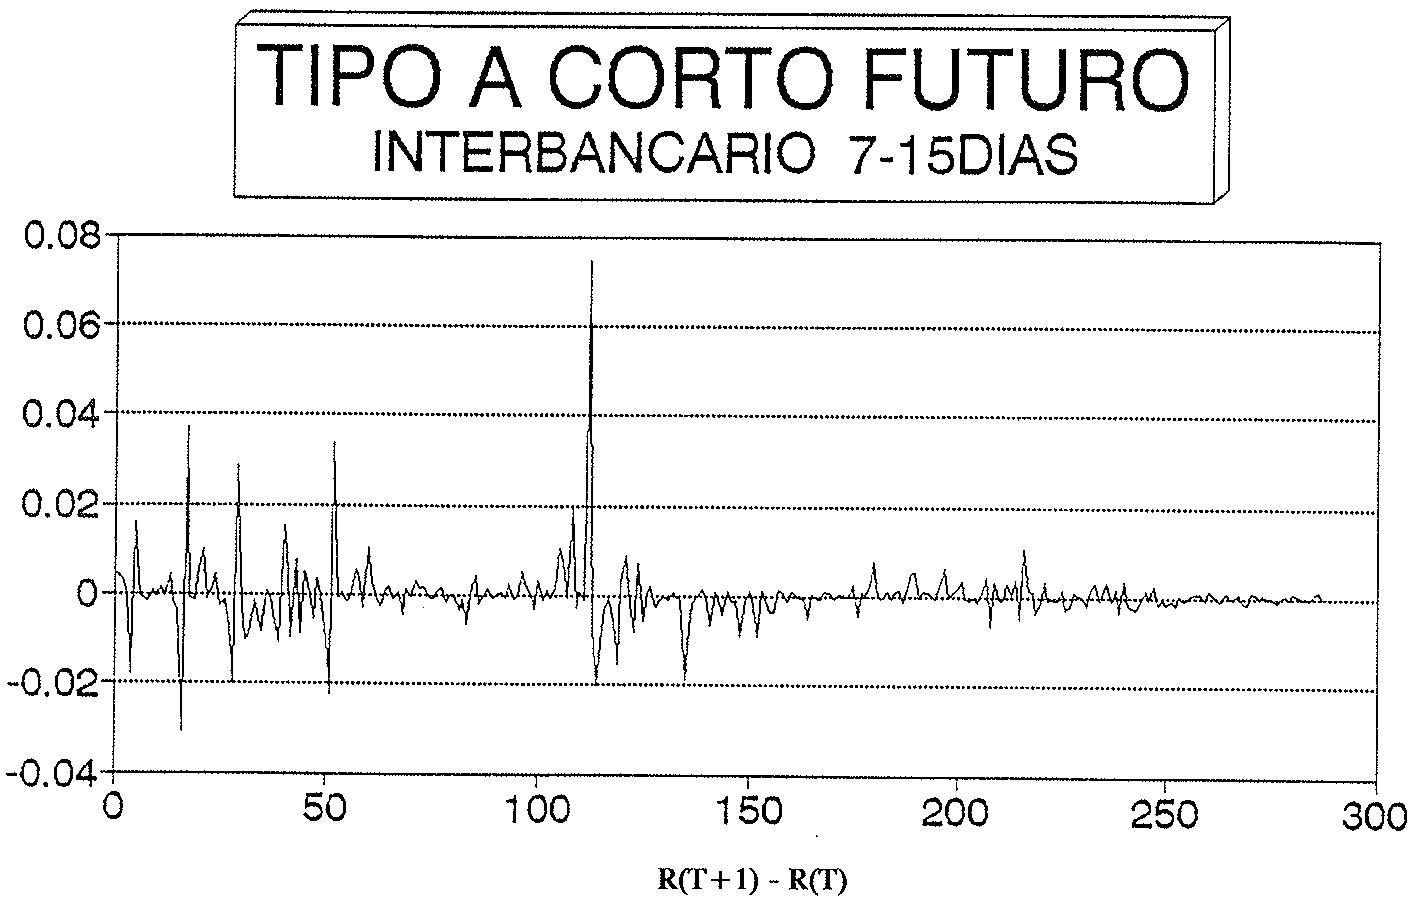
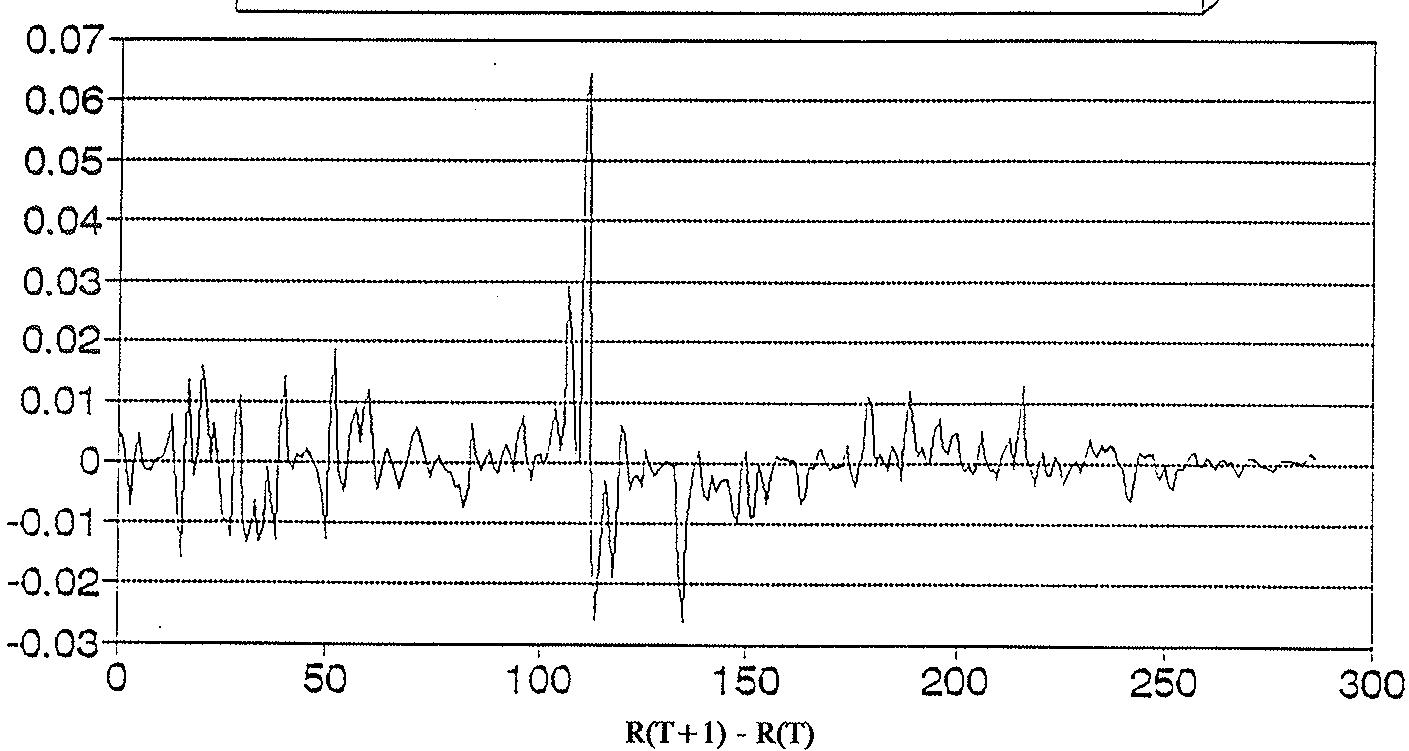
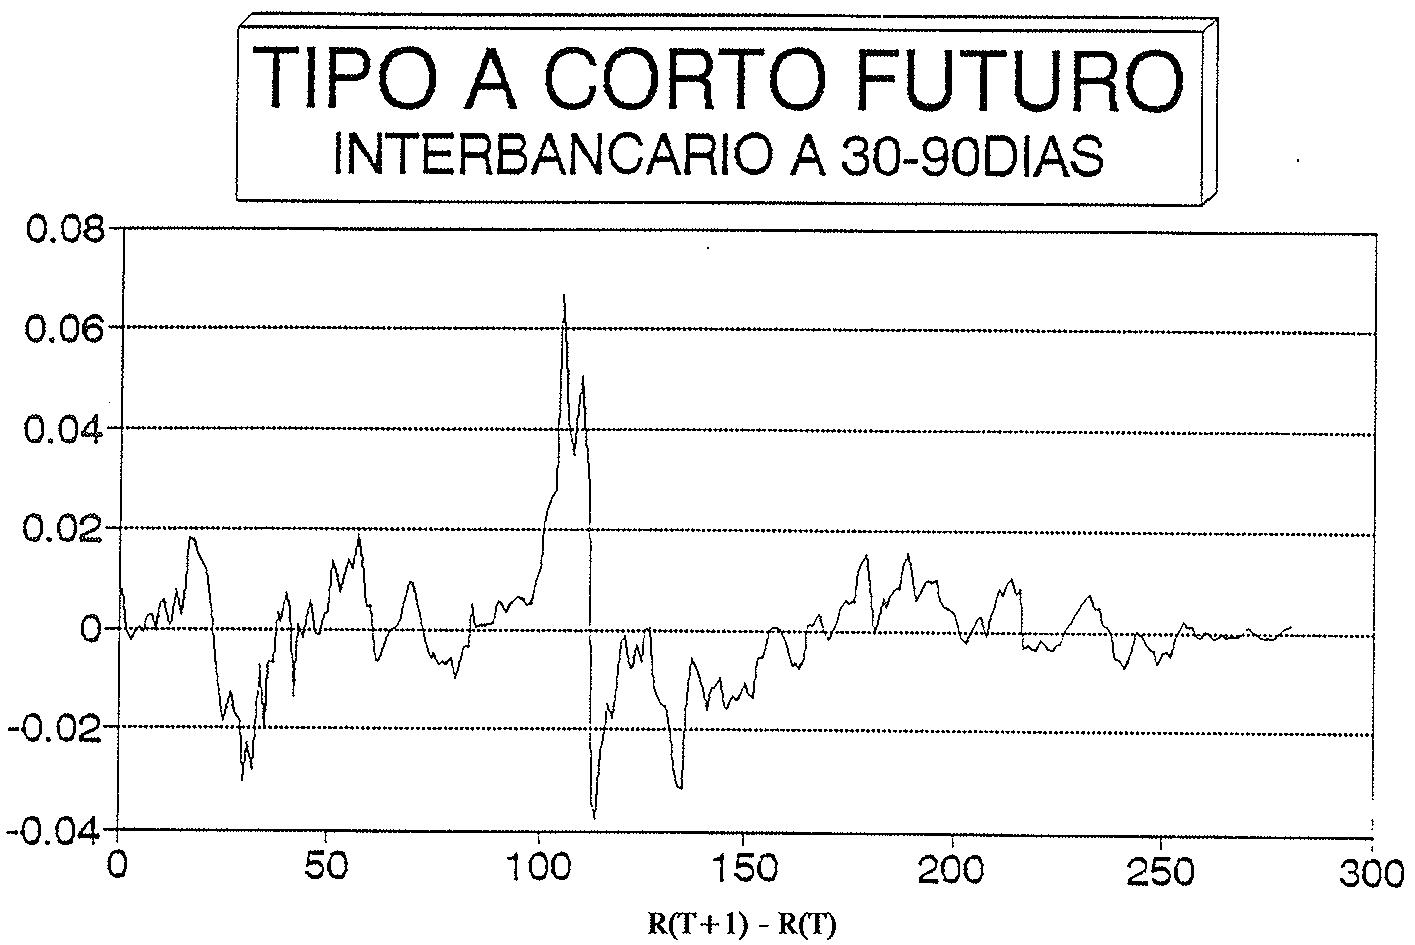
Desde el punto de vista estadístico, un problema que surge al tratar de explicar el comportamiento de los tipos de interés del mercado interbancario en los últimos años reside en su muy errática evolución a partir de febrero de 1987, debido a las intervenciones de control monetario que tuvieron lugar en dicho momento. Por otra parte, las variaciones que en estos tipos de interés se producen incluso en períodos breves de tiempo, no admiten comparación con la experiencia de otros países occidentales. De este modo, los gráficos 6 a 9 muestran claramente la importancia de los valores extremos que aparecen en la variable dependiente en los plazos analizados.
En efecto, si:
\[E _ {t} r _ {t + 1} ^ {1} = \lambda r _ {t + 1} ^ {1} + (1 - \lambda) r _ {t} ^ {1} = - \pi_ {t} ^ {2, 1} + \beta f _ {t, t + 1} ^ {1}\]
es decir:
\[\mathrm{r} _ {\mathrm{t+1}} ^ {1} = - \lambda^ {- 1} \pi_ {\mathrm{t}} ^ {2, 1} + \lambda^ {- 1} \beta \mathrm{f} _ {\mathrm{t,t+1}} ^ {1} - \lambda^ {- 1} (1 - \lambda) \mathrm{r} _ {\mathrm{t}} ^ {1}\]
0:
\[r _ {t + 1} ^ {1} - r _ {t} ^ {1} = - \lambda^ {- 1} \pi_ {t} ^ {2, 1} + \lambda^ {- 1} \beta (f _ {t, t + 1} ^ {1} - r _ {t} ^ {1}) + \lambda^ {- 1} (\beta - 1) r _ {t} ^ {1}\]
por lo que puede verse que, bajo este supuesto de formación de expectativas, el coeficiente estimado del forward diferiría de la unidad incluso si dicho tipo fuese un predictor "insesgado" del tipo spot futuro.
Este argumento puede generalizarse, y si:
\[\mathrm{E} _ {t} \mathrm{r} _ {t + 1} ^ {1} = \lambda_ {0} \mathrm{r} _ {t + 1} ^ {1} + \lambda_ {1} \mathrm{r} _ {t} ^ {1} + (1 - \lambda_ {0} - \lambda_ {1}) \mathrm{r} _ {t - 1} ^ {1}\]
se tiene:
\[\mathbf {r} _ {t + 1} ^ {1} - \mathbf {r} _ {t} ^ {1} = - \lambda_ {0} ^ {- 1} \pi_ {t} ^ {2, 1} + \lambda_ {0} ^ {- 1} \beta (\mathbf {f} _ {t, t + 1} ^ {1} - \mathbf {r} _ {t} ^ {1}) + \lambda_ {0} ^ {- 1} (\beta - \lambda_ {0} - \lambda_ {1}) \mathbf {r} _ {t} ^ {1} - \lambda_ {0} ^ {- 1} (1 - \lambda_ {0} - \lambda_ {1}) \mathbf {r} _ {t - 1} ^ {1}\]
PRIMERAS DIFERENCIAS - GRAFICO 6 -
TIPO A CORTO FUTURO INTERBANCARIO A 15-30DIAS PRIMERAS DIFERENCIAS - GRAFICO 7 -
PRIMERAS DIFERENCIAS - GRAFICO 8 -
Ello hace que, por un lado, pueda aspirar a explicarse las tendencias fundamentales en su evolución, mientras que es bastante más difícil explicar además, la magnitud de las fluctuaciones que experimentan. En segundo lugar, los residuos de cualquier modelo lineal están condenados a incluir valores atípicos que, según el tratamiento que reciban, pueden hacer variar sensiblemente las estimaciones resultantes.
En un extremo, puede optarse por no tratar ninguno de tales valores atípicos y considerarlos como parte de la relación entre tipo spot futuro y tipo forward que estamos tratando de medir. Sin embargo, hemos optado inicialmente por realizar un análisis de intervención de los valores atípicos influyentes, adoptando así el punto de vista de que dichos valores pueden distorsionar la evaluación empírica del grado de correlación entre ambos tipos de interés.
Una razón que puede explicar la existencia de tales valores atípicos es que posibles intervenciones de la autoridad monetaria sobre los tipos de interés de la subasta de préstamos y de regulación monetaria no se transmitan de igual modo a los dos tipos de interés, a corto y a largo plazo, involucrados en cada comparación. Si ello fuese así, la inclusión de una medida de tales intervenciones de control monetario en el modelo de predicción del tipo spot futuro quizá podría aportar información adicional a la de los tipos forward. La medida utilizada en la estimación de tal tipo de especificaciones fueron las variaciones semanales en los tipos de las subastas de préstamos, permitiendo que su efecto pueda distribuirse en el tiempo.
Así, las tres especificaciones anteriores contienen diferentes conjuntos de variables de intervención, todas de tipo impulso, resultando de especial interés el grado en que , i = 1, 2, ..., q constituye una proxy de las variables de intervención citadas.
La tabla 5.A presenta los resultados de la estimación del modelo (19.a). La primera columna contiene las estimaciones de mínimos cuadrados ordinarios, con estimación consistente de la matriz de covarianzas. El valor del estadístico para el contraste de la hipótesis conjunta: , aparece al pie de cada columna. Como puede verse, dicha hipótesis se rechaza en los plazos largos. Da la impresión, además, de que el mantenimiento de la hipótesis en los plazos cortos se debe, fundamentalmente, a que la falta de precisión en la estimación genera poca potencia en los contrastes. La variable más relevantes es el tipo forward, que aparece con coeficientes elevados y claramente significativos.
La tabla 5.B muestra los resultados tras incorporar como variables explicativas un conjunto de variables de intervención de tipo impulso en aquellos períodos en que un valor extremo del tipo spot podía distorsionar la estimación. Estas estimaciones no suponen, sin embargo, una clara mejora con respecto al modelo anterior, por lo que consideramos a continuación las especificaciones alternativas antes mencionadas.
Tabla 5.A
\[\mathrm{r} _ {t + 1} ^ {1} - \mathrm{r} _ {t} ^ {1} = (\alpha_ {0} + \alpha_ {1} \mathrm{D} _ {t}) + (\delta_ {0} + \delta_ {1} \mathrm{D} _ {t}) \text {volatilidad} _ {t} + \beta (\mathrm{f} _ {t, t + 1} ^ {1} - \mathrm{r} _ {t} ^ {1}) + \mathrm{u} _ {t}\]
| 7/15 | 15/30 | 30/90 | 90/180 | |||||
| $10^{2}x\alpha_{0}$ | -0,47(0,3) | -2,80(1,7) | -13,0(4,0) | -0,07(1,4) | -25,8(6,6) | |||
| $10^{2}x\alpha_{i}$ | 3,58(1,4) | 7,79(3,0) | 29,7(7,5) | 0,14(1,4) | 60,0(14,1) | |||
| $\delta_{0}$ | -0,03(0,2) | -0,5(1,0) | -0,21(1,7) | -0,04(1,3) | -0,99(4,0) | 0,10(0,1) | -2,0(6,5) | -0,01(1,2) |
| $\delta_{1}$ | 0,27(1,4) | 0,10(1,1) | 0,59(3,0) | 0,08(1,3) | 2,26(7,4) | -0,20(0,1) | 4,71(13,8) | 0,02(1,2) |
| $\beta$ | 0,70(7,8) | 0,61(6,1) | 0,41(2,7) | 0,36(3,6) | 1,27(10,8) | 0,81(3,5) | 0,82(9,6) | 0,70(4,3) |
| $x^{2}$ | 5,56(0,06) | 3,51(0,17) | 8,60(0,01) | 11,7(0,003) | ||||
Tabla 5.B
| 7/15 | 15/30 | 30/90 | 90/180 | |||||
| $10^{2}x\alpha_{0}$ | 1,56(1,2) | -0,20(0,3) | -2,98(1,9) | -0,88(2,6) | -0,13(4,1) | -0,06(1,0) | -0,27(7,2) | -0,30(4,8) |
| $10^{2}x\alpha_{1}$ | -0,43(0,3) | 0,40(0,3) | 5,32(2,8) | 1,77(2,6) | 0,29(7,1) | 0,12(1,0) | 0,62(14,7) | 0,60(4,8) |
| $\delta_{0}$ | 0,13(1,3) | -0,01(0,2) | -0,22(1,8) | -0,08(2,5) | -0,99(4,1) | 0,23(0,2) | -2,14(7,1) | -0,01(1,1) |
| $\delta_{1}$ | -0,04(0,3) | 0,02(0,2) | 0,40(2,8) | 0,17(2,5) | 2,2(7,0) | -0,46(0,2) | 4,84(14,3) | 0,02(1,1) |
| $\beta$ | 0,75(9,6) | 0,71(6,4) | 0,39(2,7) | 0,33(3,1) | 1,21(10,1) | 0,46(3,3) | 0,74(7,7) | 0,53(4,9) |
| $x^{2}$ | 6,1(0,04) | 1,1(0,58) | 9,7(0,01) | 15,5(0,0) | ||||
La tabla 5.C muestra los resultados de la estimación del modelo (19.b). La primera columna en cada plazo contiene las estimaciones obtenidas sin imponer las restricciones: . Sin embargo, puede apreciarse que, excepto en el plazo más corto, el par de restricciones se satisface con una cierta aproximación, por lo que no pueden sorprender los bajos valores del estadístico para el contraste de la hipótesis conjunta, que se incluyen en la tabla. El nivel de significación crítico de dicho estadístico excede claramente en todos los casos al 5%, por lo que no se rechaza la hipótesis nula.
Esta estimación es por mínimos cuadrados ordinarios MCO, aunque con una estimación consistente de la matriz de covarianzas, introduciendo la corrección de Hansen (1982) o White (1980).
Tabla 5.C
\[\mathbf {r} _ {t + 1} ^ {1} - \mathbf {r} _ {t} ^ {1} = (\alpha_ {0} + \alpha_ {1} D _ {t}) + (\delta_ {0} \mathrm{vol} _ {t} + \delta D _ {t} * \mathrm{vol} _ {t}) + \beta (\mathbf {f} _ {t, t + 1} - \mathbf {r} _ {t} ^ {1}) + \lambda_ {t} (\mathbf {r} _ {t} ^ {1} - \mathbf {r} _ {t} ^ {1} - \mathbf {r} _ {t - 1} ^ {1}) + \lambda_ {2} (\mathbf {r} _ {t - 1} ^ {1} - \mathbf {r} _ {t - 2} ^ {1}) + \mathbf {u} _ {t}\]
Nota: Los valores contienen las funciones de autocorrelación simple y parcial (entre paréntesis) de los residuos del modelo estimado.
| 7/15 | 15/30 | 30/90 | -0,66 | 90/180 | -3,94 | |||
| $10^{2}$ * $\alpha_{0}$ | -0,49(0,3) | -1,62(1,4) | -2,50(1,6) | -1,78(2,1) | -5,04(2,1) | -0,66(1,3) | -6,94(3,1) | -3,94(2,3) |
| $102^{*}\alpha_{1}$ | 3,67(1,5) | 3,24(1,4) | 6,52(2,8) | 3,56(2,1) | 10,98(3,7) | 1,32(1,3) | 14,7(2,7) | 7,88(2,3) |
| $\delta_{0}$ | -0,31(0,2) | -0,12(1,3) | -0,19(1,6) | -0,13(2,1) | -0,38(2,6) | -0,05(1,1) | -0,55(3,1) | 0,31(2,2) |
| $\delta_{1}$ | 0,27(1,4) | 0,24(1,3) | 0,49(2,8) | 0,27(2,1) | 0,83(3,6) | 0,10(1,1) | 1,15(2,7) | 0,62(2,2) |
| $\beta$ | 0,97(7,7) | 0,80(5,0) | 0,47(3,0) | 0,41(2,9) | 0,67(3,4) | 0,60(2,7) | 0,26(2,5) | 0,20(2,5) |
| $\lambda_{1}$ | 0,05(0,9) | 0,05(1,0) | 0,58(4,5) | 0,56(4,9) | 0,79(14,3) | 0,76(15,2) | 1,01(12,7) | 1,015,9) |
| $\lambda_{2}$ | -0,11(2,1) | -0,80(1,6) | -0,44(4,8) | -0,27(2,4) | -0,13(2,0) | -0,05(0,7) | -0,27(5,3) | -0,21(4,8) |
| $\rho_{1}$ | -0,01(-0,01) | -0,02(-0,02) | 0,16(0,16) | 0,04(0,06) | 0,22(0,22) | 0,18(0,18) | 0,08(0,08) | 0,02(0,03) |
| $\rho_{2}$ | -0,06(-0,06) | -0,07(-0,07) | -0,16(-0,19) | -0,16(-0,18) | 0,07(0,03) | -0,01(-0,03) | -0,06(-0,07) | -0,02(-0,02) |
| $\rho_{3}$ | -0,18(-0,18) | -0,17(-0,18) | 0,13(0,20) | 0,16(0,19) | -0,01(-0,01) | 0,00(0,01) | -0,14(-0,13) | -0,12(-0,12) |
| $\rho_{4}$ | 0,11(0,11) | 0,15(0,14) | 0,02(-0,09) | 0,03(-0,08) | -0,06(-0,05) | 0,02(0,00) | 0,21(0,23) | 0,21(0,22) |
| $\rho_{8}$ | -0,06(-0,07) | -0,06(-0,07) | -0,03(-0,11) | -0,07(-0,08) | -0,26(-0,28) | -0,24(-0,28) | -0,06(-0,08) | -0,04(-0,06) |
| $\rho_{12}$ | 0,05(0,02) | 0,05(0,05) | 0,07(-0,02) | 0,10(0,04) | -0,02(-0,09) | 0,01(-0,07) | -0,37(-0,39) | -0,39(-0,41) |
| $\chi^{2}$ | 3,97(0,14) | 2,07(0,36) | 4,45(0,11) | 1,17(0,56) | ||||
Dada la presencia de retardos de la variable endógena como variables explicativas de la regresión, la utilización de un procedimiento de mínimos cuadrados generaría estimaciones inconsistentes. Los valores de las funciones de autocorrelación simple y parcial que se recogen en la tabla contienen algunos valores significativos. Sin embargo, la existencia de un buen número de residuos extremos, de importante magnitud, pudiera haber producido tales correlaciones, lo que viene asimismo sugerido por la similitud de ambas funciones de autocorrelación.
La segunda columna de cada comparación de plazo contiene las estimaciones de mínimos cuadrados generalizados (MCG), donde las variables se filtraron, en cada plazo, por un modelo AR(2) ajustado a los residuos de una estimación previa. Los términos independientes, así como los coeficientes de la variable volatilidad cambian de valor en algunos plazos al efectuar este doble ajuste, mientras que los coeficientes en el tipo forward así como en los retardos de la variable endógena, son bastante robustos entre ambas estimaciones. No se logró estimar ningún modelo de autocorrelación para los residuos resultantes, a pesar de que sus funciones de autocorrelación son similares a las obtenidas bajo MCO. Ello sugiere, de nuevo, que tales autocorrelaciones pudieran proceder de los valores extremos.
En la tabla 5.D se presentan las estimaciones del modelo incluyendo intervenciones tipo impulso en los instantes en que las variaciones en el tipo a corto eran de suficiente magnitud como para resultar influyentes en la estimación. Los modelos estimados no difieren de modo notable de los anteriormente presentados y, en particular, el efecto del tipo forward es muy similar al ya comentado.
Tabla 5.D Modelo con intervenciones
| 7/15 | 15/30 | 30/90 | 90/180 | |||||
| $10^{2}*\alpha_{0}$ | 1,41(1,2) | -0,33(0,5) | -2,92(2,0) | 1,29(2,3) | -3,98(2,5) | -2,21(2,1) | -6,41(3,1) | -5,07(3,0) |
| $10^{2}\alpha_{1}$ | -0,07(0,1) | 0,66(0,5) | 5,07(3,0) | 2,58(2,3) | 9,06(3,4) | 4,42(2,1) | 13,3(2,4) | 10,21(3,0) |
| $\delta_{0}$ | 0,11(1,2) | -0,02(0,04) | -0,22(1,9) | -0,09(2,2) | -0,30(2,4) | -0,18(2,0) | -0,51(3,1) | -0,39(2,9) |
| $\delta_{1}$ | -0,1(0,1) | -0,04(0,4) | 0,38(2,9) | 0,18(2,2) | 0,69(3,3) | 0,36(2,0) | 1,05(2,4) | 0,79(2,9) |
| $\beta$ | 0,97(8,7) | 0,97(6,2) | 0,48(3,7) | 0,39(3,5) | 0,44(4,1) | 0,41(3,9) | 0,19(2,7) | 0,19(3,8) |
| $\lambda_{1}$ | -0,04(0,1) | -0,04(0,1) | 0,60(10,5) | 0,57(9,3) | 0,82(13,3) | 0,80(15,0) | 1,08(15,5) | 1,08(19,0) |
| $\lambda_{2}$ | -0,13(3,0) | -0,12(2,9) | -0,30(8,7) | -0,18(4,4) | -0,06(1,1) | -0,02(0,4) | -0,30(6,5) | -0,31(7,7) |
| $\rho_{1}$ | 0,08(0,08) | 0,05(0,05) | 0,09(0,09) | 0,04(0,04) | 0,20(0,20) | 0,17(0,17) | 0,01(0,01) | 0,0(0,0) |
| $\rho_{2}$ | -0,03(-0,04) | -0,02(-0,03) | -0,15(-0,16) | -0,16(-0,17) | -0,02(-0,06) | -0,05(-0,09) | 0,0(0,0) | -0,0(-0,0) |
| $\rho_{3}$ | 0,0(0,0) | -0,06(-0,07) | 0,20(0,24) | 0,16(0,19) | 0,02(0,03) | 0,01(0,03) | -0,10(-0,10) | -0,05(-0,06) |
| $\rho_{4}$ | 0,0(0,0) | 0,03(0,04) | 0,01(-0,07) | -0,04(0,08) | 0,06(0,05) | 0,07(0,10) | 0,11(0,11) | 0,15(0,16) |
| $\rho_{8}$ | -0,09(-0,09) | -0,14(-0,14) | -0,07(-0,07) | -0,07(-0,08) | -0,12(-0,12) | -0,07(-0,09) | -0,12(-0,12) | -0,10(-0,12) |
| $\rho_{12}$ | -0,7(-0,09) | -0,14(-0,16) | 0,08(0,04) | 0,10(0,04) | 0,02(0,01) | 0,07(0,04) | -0,23(-0,20) | -0,21(-0,19) |
| $\chi^{2}$ | 5,48(0,06) | 1,04(0,59) | 1,91(0,39) | 0,98(0,61) | ||||
En todos los casos el tipo forward contiene capacidad explicativa significativa del tipo spot a corto futuro, aunque la magnitud del efecto no es monótona en el plazo de comparación.
La estimación de la modelización de la prima se muestra en la tabla adjunta para el caso en que el mercado tiene preferencia por el corto plazo, es decir, cuando el tipo forward es superior al tipo spot a corto futuro, siendo de signo opuesto en los instantes en que el mercado muestra preferencia por el largo plazo.
La situación de autocorrelación presenta notables mejoras con respecto a los modelos sin intervenciones. Tan sólo aparece como más problemático el primer coeficiente de autocorrelación en el plazo 30/90 días.
MODELO ESTIMADO
7/15 días: Prima : 1,62 + 1,78 volatilidad
\[1 5 / 3 0 \text { d i a s }: \quad \operatorname{Prima} _ {\mathrm{t}}: 1, 7 8 + 0, 1 3 \text { v o l a t i l i d a d } _ {\mathrm{t}}\]
30/90 días: Prima: 0,66 + 0,05 volatilidad
90/180 días: : 3,94 + 0,31 volatilidad
Una vez que se acepta la presencia de retardos de la variable endógena como variables explicativas, tiene interés cuestionarse acerca del origen de las variables de intervención. En este sentido, proponemos un modelo como (19.C), en que las variaciones semanales en el tipo de la subasta de préstamos de regulación monetaria se utiliza como una variable explicativa que pueda sustituir, total o parcialmente, a las variables de intervención.
Las estimaciones de este modelo aparecen en el panel izquierdo de la tabla 6, donde puede verse que las primas parecen ser más volátiles cuanto mayor es el plazo. Al menos, la modelización que para ellas hemos propuesto se estima con mayor precisión. El tipo forward sigue siendo muy significativo, con coeficientes similares a los obtenidos en modelos previos. Existe cierta capacidad explicativa de las variaciones contemporáneas en los tipos de las subastas, y algún indicio de un efecto retardado. Es importante observar en el panel derecho de la tabla 7 que la presencia de esta variable elimina casi por completo la necesidad de utilizar las variables de intervención cuya presencia obedecía, por tanto, a las intervenciones de control monetario.
Es importante subrayar las implicaciones del resultado obtenido en las tablas 5 y 6. La variabilidad de las primas de riesgo que se obtiene constituye un resultado clásico, como ya lo hemos mencionado. Lo novedoso del resultado obtenido es que pone de manifiesto una modelización de las primas de riesgo estable en cuanto a la magnitud de las primas de riesgo y en cuanto a la sensibilidad de éstas con respecto a la volatilidad, aunque presentando inversiones de signos en determinados subperíodos. El resultado obtenido se halla en conformidad con lo que sugiere la teoría del comportamiento frente al riesgo: una mayor volatilidad debe incrementar el valor absoluto de la prima de riesgo, cualquiera que sea el hábitat preferido. Si las primas de riesgo son positivas, deben incrementarse con la volatilidad. Si son negativas, la diferencia de rendimiento esperado también debe aumentar, por lo que el coeficiente de la volatilidad se verá afectado por un signo negativo. Sin embargo, nuestra conclusión va más allá, puesto que indica la existencia de una simetría total entre los comportamientos con respecto al riesgo en los distintos subperíodos de primas positivas y negativas.
\[\mathbf {r} _ {\mathrm{t+1}} ^ {1} - \mathbf {r} _ {\mathrm{t}} ^ {1} = (\alpha_ {0} + \alpha_ {1} \mathrm{D} _ {\mathrm{t}}) + (\delta_ {0} \delta_ {1} \text {volatilidad} _ {\mathrm{t}}) + \beta (\mathbf {f} _ {\mathrm{t,t+1}} ^ {1} - \mathbf {r} _ {\mathrm{t}} ^ {1}) + \lambda_ {1} (\mathbf {r} _ {\mathrm{t}} ^ {1} - \mathbf {r} _ {\mathrm{t-1}} ^ {1}) +\]
\[+ \lambda_ {2} \left(\mathrm{r} _ {\mathrm{t-1}} ^ {1} - \mathrm{r} _ {\mathrm{t-2}} ^ {1}\right) + \gamma_ {1} \Delta \mathrm{R} _ {\mathrm{t}} + \gamma_ {2} \Delta \mathrm{R} _ {\mathrm{t-1}} + u _ {\mathrm{t}}\]
| 7/15 | 15/30 | 30/90 | 90/180 | |
| $10^{2}_{x\alpha_{0}}$ | -0,57(0,8) | -0,90(1,5) | -1,78(1,8) | -4,93(2,7) |
| $10^{2}_{x\alpha_{1}}$ | 1,14(0,8) | 1,60(1,5) | 3,57(1,8) | 9,87(2,7) |
| $\delta_{0}$ | -0,04(0,7) | -0,07(1,4) | -0,15(1,7) | -0,41(2,6) |
| $\delta_{1}$ | 0,08(0,7) | 0,14(1,4) | 0,30(1,7) | 0,81(2,6) |
| $\beta$ | 0,74(8,0) | 0,35(3,3) | 0,39(3,9) | 0,17(3,6) |
| $\lambda_{1}$ | 0,05(0,8) | 0,36(5,2) | 0,77(13,4) | 1,02(18,6) |
| $\lambda_{2}$ | -0,07(1,4) | -0,38(4,0) | 0,05(0,7) | -0,22(4,0) |
| $10^{2}_{xy_{1}}$ | -0,07(0,6) | -0,07(0,5) | -0,50(4,3) | -0,37(3,0) |
| $10^{2}_{xy_{2}}$ | -0,09(0,8) | 0,27(1,5) | 0,07(0,5) | 0,12(1,6) |
| $x^{2}$ | 5,74(0,06) | 2,50(0,29) | 2,80(0,25) | 1,52(0,47) |
Tabla 7
INTERVENCIONES ESTIMADOS (Todas de tipo impulso, multiplicadas por 100) Modelo con 2 resultados
| 7/15 | 15/30 | 30/90 | 90/180 | 7/15 | 15/30 | 30/90 | 90/180 | |
| 86=3 | -2,54(23,7) | 1,79(21,0) | 0,95(6,2) | -0,18(1,0) | -2,53(19,2) | --- | --- | --- |
| 87=12 | 2,06(18,7) | -0,39(1,8) | 0,12(0,5) | -0,17(0,7) | --- | --- | --- | --- |
| 87=15 | -0,60(7,7) | 5,88(88,5) | -0,53(2,4) | 0,01(0,06) | --- | 5,82(41,4) | --- | --- |
| 87=16 | 7,40(105,0) | 1,88(4,9) | -0,19(0,8) | 0,01(0,07) | -2,79(24,0) | 2,75(4,2) | --- | --- |
| 87=17 | 0,15(0,3) | -3,47(8,6) | -4,85(15,0) | -3,94(20,4) | --- | --- | -3,82(12,2) | -3,24(11,2) |
| 87=19 | -1,18(8,2) | -0,85(8,2) | 1,20(6,8) | 1,78(9,0) | --- | --- | --- | --- |
| 87=39 | -1,83(78,8) | -1,25(10,7) | -0,46(3,6) | -0,48(5,7) | --- | --- | --- | --- |
Dada la consistencia de la modelización del riesgo, es interesante examinar los cambios en el entorno financiero que han podido ocasionar las alternativas de signo observadas.
La posible ocurrencia de un fenómento que alterase la percepción global del riesgo, pasándose de una percepción del riesgo a corto plazo, a una percepción del riesgo a largo plazo, constituye una explicación natural de los cambios de signo, que se producen prácticamente de forma simultánea en todos los plazos. Ello nos indica el período durante el cual el entorno financiero ha podido modificarse.
La teoría del hábitat preferido, nos lleva a examinar, ante todo, los cambios en la oferta monetaria como factores explicativos del cambio en el comportamiento frente al riesgo. Los cambios que se han producido durante el período señalado, corresponden a la inexistencia de un activo público a corto plazo durante unos dos años.
La fecha a partir de la cual desaparecen los Pagarés del Tesoro como instrumento de inversión alternativo para las entidades financieras, convirtiéndose en un instrumento fiscalmente opaco, puede ser obtenida a partir de distintos criterios. Dicha fecha es posterior al 30 de mayo de 1985, fecha de aplicación de la Ley sobre régimen fiscal de determinados activos financieros. Dado que la Ley no se aplica a los activos emitidos con anterioridad a esta fecha y cuyo plazo residual sea inferior a un año, debemos fijar un criterio para determinar con precisión el momento en que dicha Ley surte efecto sobre los mercados. Para ello, nos hemos basado en los saldos vivos de pagarés en circulación de libre negociación, (es decir, no retenidos por coeficientes) publicados por Banco de España. Para el total de las instituciones financieras, dicha serie presenta una clara ruptura de tendencia a partir de noviembre de 1985, con una disminución del 30%, por lo que consideramos que éste es el momento en que se modifican las características de los Pagarés del Tesoro.
Si estas fechas son las que determinan la inversión de signo, podemos afirmar, en primer lugar, que el modelo anterior debería conservar su validez pese a la determinación exógena de los subperíodos, y en segundo lugar, que la menor oferta de activos a corto plazo debería tener como efecto un incremento en los tipos a corto en el mercado interbancario, y por lo tanto primas de riesgo negativas.
Ambas conclusiones se aceptan, como puede verse, en la Tabla 8.
El modelo utilizado es el que corresponde a (19.c), por ser el que consideramos más coherente, por lo que los resultados tienen que compararse con la Tabla 6.
Como es natural, se observan cambios en las magnitudes de los coeficientes, pero las variables significativas en el modelo sin restricción en los subperfodos y en el modelo en que los subperfodos vienen determinados de forma exógena son esencialmente las mismas. Es importante, en cambio, observar que para el plazo 90/180 el coeficiente β deja de ser significativo y que la hipótesis de simetría en el comportamiento frente al riesgo deja de ser aceptada.
En definitiva, el modelo obtenido imponiendo subperíodos en función de la oferta de activos existente, constituye una explicación de las primas de riesgo perfectamente aceptable.
En relación con el análisis original de Modigliani y Such, debemos recordar que la introducción de Certificados de Depósitos a partir de 1962 alteraba la modelización de las primas pero no su signo. Nuestro resultado es comparable, pero las modificaciones en la oferta de activos fueron tales, que durante el período mayo de 1985 julio 1987 no existía un activo a corto líquido con garantía estatal. Por ello, no es sorprendente que en lugar de observarse un cambio en el valor de la prima de riesgo, se observe su inversión de signo.
Tabla 8
\[\begin{array}{r l} \mathrm {r _ {t + 1} ^ {1} - r _ {t} ^ {1}} = (\alpha_ {0} + \alpha_ {1} D _ {t}) + (\delta_ {0} \delta_ {1} \mathrm {volatilidad_ {t}}) + \beta (f _ {t, t + 1} ^ {1} - r _ {t} ^ {1}) + \lambda_ {1} (r _ {t} ^ {1} - r _ {t - 1} ^ {1}) + \\ & + \lambda_ {2} (r _ {t - 1} ^ {1} - r _ {t - 2} ^ {1}) + \gamma_ {1} \Delta R _ {t} + \gamma_ {2} \Delta R _ {t - 1} + u _ {t} \end{array}\]
| 7/15 | 15/30 | 30/90 | 90/180 | |
| $10^{2}X\alpha_{0}$ | -0,70(0,9) | -2,50(2,5) | -3,96(3,9) | -2,33(2,0) |
| $10^{2}x\alpha_{1}$ | 1,40(0,9) | 5,01(2,5) | 7,92(3,9) | 4,66(2,0) |
| $\delta_{0}$ | -0,05(0,7) | -0,18(2,4) | -0,34(3,8) | -0,20(2,0) |
| $\delta_{1}$ | 0,10(0,7) | 0,36(2,4) | 0,67(3,9) | 0,40(2,0) |
| $\beta$ | 0,74(8,1) | 0,26(2,2) | 0,30(4,4) | 0,05(1,3) |
| $\lambda_{1}$ | 0,05(0,07) | 0,65(7,8) | 0,74(13,7) | 1,08(20,0) |
| $\lambda_{2}$ | -0,08(1,5) | -0,40(4,6) | 0,04(0,06) | -0,17(3,0) |
| $10^{2}xy_{1}$ | -0,08(0,7) | -0,09(0,7) | -0,47(4,1) | -0,47(4,2) |
| $10^{2}xy_{2}$ | -0,10(0,8) | 0,38(2,0) | 0,01(0,1) | 0,09(0,6) |
| $x^{2}$ | 4,95(0,08) | 0,91(0,64) | 4,94(0,08) | 11,3(0,003) |
BIBLIOGRAFIA
References
- Ayuso J. y M. de la Torre (1989), "Riesgo y volatilidad en el mercado interbancario" Investigaciones Económicas, Enero 1991.
References
- Ayuso J., A. Novales y M. de la Torre (1989), "¿Incorporan los tipos del interbancario una evaluación del riesgo?" Documento de Trabajo, n° 90-08, FEDEA.
References
- Campbell, J.Y. and R.J. Shiller (1987), "Cointegration and tests of present value models". Journal of Political Economy, Vol. 95, p. 1062-1088.
References
- Cox, J.C., J.E. Ingersoll, Jr. and S.A. Ross (1981), "A reexamination of traditional hypotheses about the term structure of interest rates", Journal of Finance, Vol. 36, p. 769-799.
References
- Cox, J.C., J.E. Ingersoll, Jr. and S.A. Ross (1985), "A theory of the term structure of interest rates", Econometrica, Vol. 53, p. 385-408.
References
- Culberston, J.M. (1957), "The term structure of interest rates". Quarterly Journal of Economics, Vol. 71, p. 485-517.
References
- Engle R., D. Lilien y R. Robins (1987), "Estimating Time varing risk premia in the term structure. Ter Arch-M Model" Econometrica, p. 391-407.
References
- Ezquiaga, I y X. Freixas (1989), "El mercado repo de Letras del Tesoro: análisis empírico" Documento de Trabajo, N° 89-09, FEDEA.
References
- Fama, E.F. (1976), "Inflation uncertainty and expected return on Treasury bills", Journal of Political Economy, Vol. 84, p. 427-448.
References
- Fama, E.F. (1984a), "The information in the term structure", Journal of Financial Economics, Vol. 13, p. 509-528.
References
- Fama, E.F. (1984b), "Term premiums in bond returns", Journal of Financial Economics, Vol. 13, p. 529-546.
References
- Fildes, R.A. and D. Fitzgerald (1980), "Efficiency and Premiums in the Short Term Money Market", Journal of Money, Credit and Banking, Vol. 12, N° 4, p. 615-623.
References
- Hansen, L. y K. Singleton (1983), "Stochastic Consumption, risk aversion and the temporal behavior of asset returns" Journal of Political Economy, abril, p. 249-265.
References
- Hicks, J.R. (1939) "Value and Capital" Oxford Clarendon Press, London, 2nd edn 1946.
References
- Hamburger, M.J. and Platt, E.N. (1975), "The expectation hypothesis and the efficiency of the Treasury Bill Market", Review of Economics and Statistics, Vol. 57, p. 190-199.
References
- Jones, D.S. and V.V. Roley (1983), "Rational expectations and the expectations model of the term structure; A test using weekly data". Journal of Monetary Economics, Vol. 12, p. 453-465.
References
- Mankiw, N.G. and L.H. Summers (1984), "Do long-term interest rates overreact to short-term interest rates?. Brookings Papers on Economics Activity, Vol. 00, p. 223-242.
References
- McCulloch, J.H. (1987), "The monotonicity of the term premium: A closer look", Journal of Financial Economics, Vol. 18, p.185-192.
References
- Modigliani, F.R. and R. Sutch (1966), "Innovations in interest rate policy", American Economic Review, Vol. 56, p. 178-197.
References
- Pérez-Campanero, J. (1989), "The information on short-maturity interest rates and spot rate mean reversion", mimeo FEDEA.
References
- Shiller, R.J., J.Y. Campbell and K.L. Schoenholtz (1983), "Forward rates and future policy: Interpreting the term structure of interest rates". Brookings Papers on Economic Activity, Vol. 1983, N° 1, p. 173-217.
References
- Shiller, R.J. (1990), "The term structure of interest rates", capítulo 13 de Handbook of Monetary Economics, Vol. 1, editado por B.M. Friedman y F.H. Hahn.