FUNDACION DE ESTUDIOS DE ECONOMIA APLICADA
LOS EFECTOS INFLACIONISTAS DE LAS VARIACIONES DEL PRECIO DE LA ENERGIA: UN ANALISIS INTERNACIONAL
por José de Hevia*
Documento de Trabajo 91-12
Junio 1991
* FEDEA
1. INTRODUCCION
La crisis del Golfo de agosto de 1990 volvía a poner de actualidad los posibles efectos económicos que la escasez de las distintas fuentes de energía podía tener sobre los países desarrollados. Así, se volvía a hablar de efectos contractivos sobre la renta y el empleo, de peligro de crecimiento de la inflación, etc.
En este sentido, el trabajo que aquí se presenta pretende ser una primera evaluación de los efectos que las variaciones del precio de la energía tienen sobre una variable económica, como la inflación, cuyo control ha sido prácticamente el único objetivo perseguido por muchas de las políticas económicas aplicadas en los últimos años en la mayoría de los países desarrollados.
Teniendo presente que lo relevante para los agentes económicos de un país son los precios interiores y no los internacionales, y de acuerdo con la metodología Box-Jenkins, se estiman modelos de trasferencia para cuatro países (España, Alemania, Estados Unidos y Japón) considerando, por un lado, que las series de precios interiores de la energía y de los derivados del petróleo actúan como "input" de la relación y, por el otro, que las series de precios al consumo e industriales actúan como "output".
De este modo, en la sección segunda se repasan las causas por las que parece más conveniente el empleo de series interiores de precios de la energía frente a precios internacionales. Tras un breve repaso, en la sección tercera, a las características y fuentes de los datos, se comentan en la sección cuarta los resultados empíricos que se han obtenido. Finalmente, y tras las oportunas conclusiones, se incluyen tres apéndices. El primero y segundo dedicado a los aspectos empíricos de los modelos estadísticos empleados y el tercero dedicado a describir un posible marco de referencia para la interpretación de los modelos en forma reducida que se han estimado.
2. ALGUNAS CONSIDERACIONES SOBRE LOS PRECIOS INTERNACIONALES DEL CRUDO Y LOS PRECIOS NACIONALES DE SUS DERIVADOS
Tal y como se señala en Hevia (1991), la relación entre la evolución de los precios internacionales del crudo y los precios nacionales de los productos derivados del mismo, no es directa. La existencia de distintos precios del petróleo y de acuerdos específicos de compra, la variación de los costes del transporte, seguro, refino y distribución, pero especialmente, los efectos de los tipos de cambio y de las múltiples intervenciones públicas, son elementos que pueden generar la disociación entre la evolución de los precios del crudo en los mercados internacionales y la evolución del precio de sus derivados en los mercados internos de cada país.
En este sentido, el gráfico 1 muestra que la evolución del coste del crudo importado (expresado en $/Bárril) por los cuatro países que serán objeto de nuestro análisis, es distinta de la evolución de los indicadores internos de precios de la energía: la componente de energía del Índice de Precios al Consumo (IPCE ) y el Índice de Precios Industriales de los productos refinados a partir del petróleo (IPRIP). Parece claro, por lo tanto, que los mecanismo anteriormente mencionados han actuado de una forma lo suficientemente activa como para generar la dispar evolución de los precios internacionales del crudo versus los precios nacionales.
De esta forma, cuando se tratan de evaluar los efectos que tienen las oscilaciones de los precios del petróleo sobre variables económicas como la inflación, el crecimiento, etc, parece más adecuado considerar no tanto los precios del crudo en los mercados internacionales, como los precios internos de sus derivados pues, son
A partir de ahora las variables empleadas se denominan de la siguiente forma:
IPC : Indice de precios al consumo
IPCE: " " " " " de la energía
IPRI: " " " industriales
IPRIP: " " " " de los derivados del petróleo
Coste del crudo importado y precios de la energía en Alemania (1985-100)
Coste del crudo importado y precios de la energía en EE.UU. (1985-100)
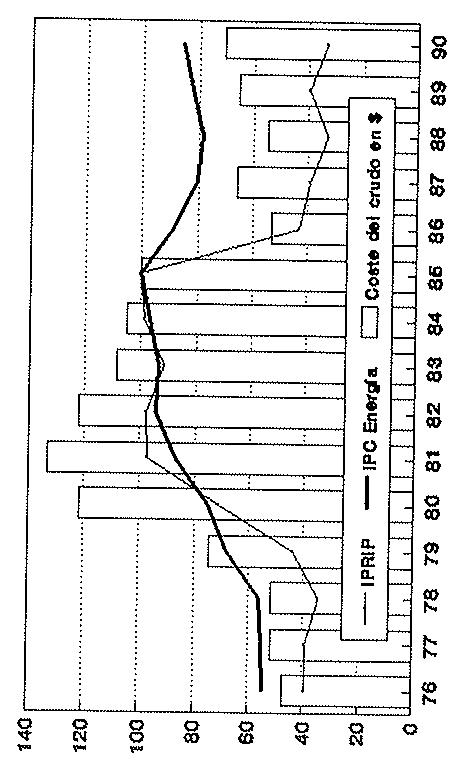
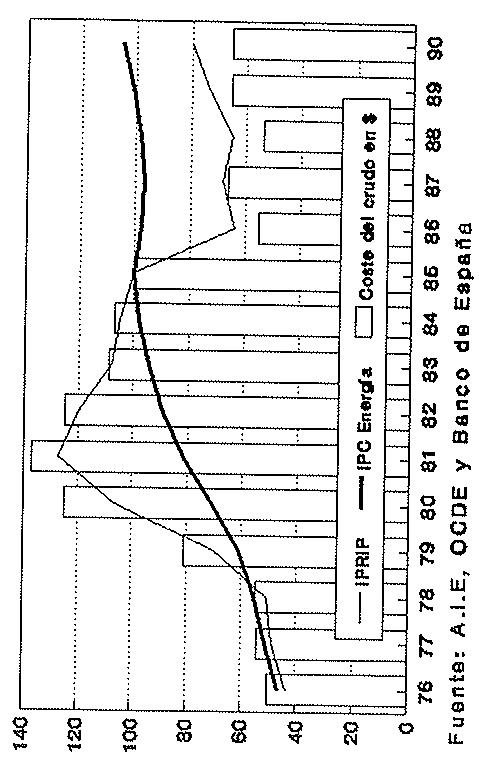
Coste del crudo importado y precios de la energía en Japón (1985-100) Coste del crudo importado y precios de la energía en España (1985-100)
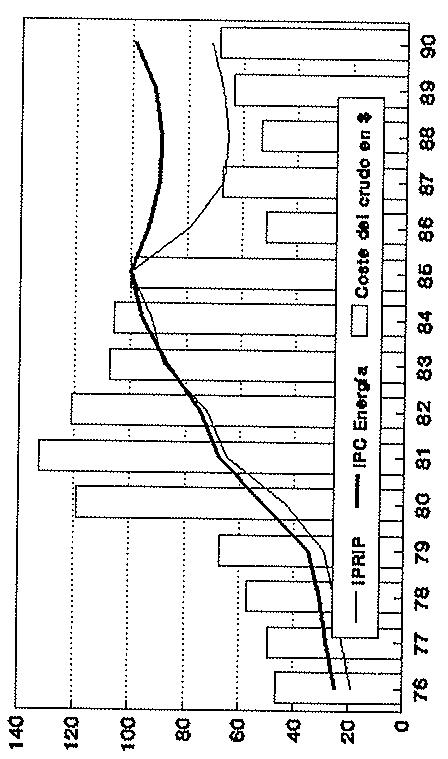
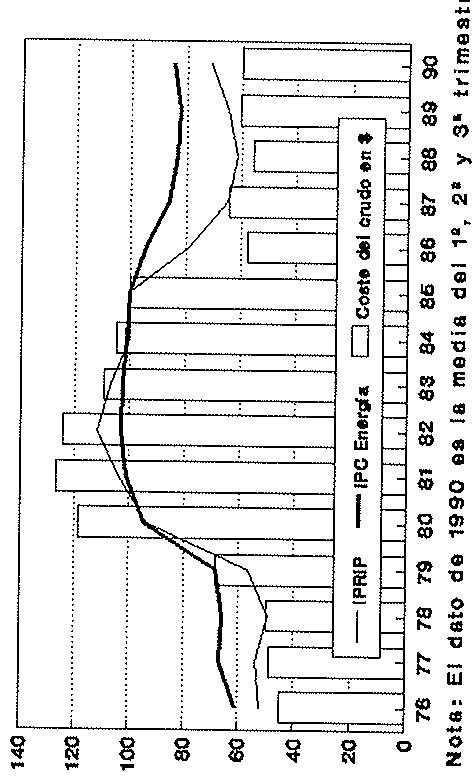
éstos los auténticamente relevantes para la toma de decisiones de los agentes económicos, agentes que, a la luz del gráfico 1, parece que han percibido de forma muy distinta las oscilaciones de los precios internacionales del petróleo .
Por otro lado, y a pesar de que en este trabajo no se analizan en profundidad este tipo de cuestiones, tampoco se debe olvidar que el efecto final que tiene sobre la economía una variación del precio de una materia prima como el petróleo, depende también de la importacia que dicho bien tiene en la producción de cada país . De esta forma, cabe esperar que un país con un alto grado de dependencia del petróleo (o de productos indiciados por éste, como el gas natural) y una elevada intensidad energética, se vea muy afectado (negativa o positivamente, dependiendo del signo de variación) por las oscilaciones del precio del crudo.
Para más información sobre la disociación de los precios internacionales del crudo y los precios nacionales de los hidrocarburos puede verse Hevia (1991).
Para un análisis detallado de la dependencia e intensidad energética puede consultarse Agencia Internacional de la Energía (AIE o IEA)(1989) y L'Institut d'Economie et Politique de L'Energie (1989).
3. DATOS Y FUENTES
Como ya se ha mencionado con anterioridad, el objetivo del trabajo empírico aquí expuesto, es evaluar los posibles efectos inflacionistas que las variaciones de los precios de la energía en general, y del crudo en particular, tienen en países como España, Alemania, Japón y EE.UU.. Para ello, es preciso elegir por un lado, una variable que refleje el nivel de precios de cada país, y por otro, y como consecuencia de lo expuesto en el apartado anterior, una variable que refleje los precios interiores de los productos derivados del petróleo y/o de la energía.
Así, en primer lugar frente a otras posibles alternativas como el deflactor del PIB, se tomó el Índice de Precios al Consumo (IPC) como indicador de los precios interiores por sus ventajas en cuanto a composición y disponibilidad y por su importancia como objetivo de política económica en los países desarrollados.
No obstante, y dada la importancia que tienen los bienes industriales en las relaciones comerciales, se consideró oportuno abordar la modelización de la relación entre el Índice de Precios Industriales (IPRI) y el Índice de Precios Industriales de los productos derivados del Petróleo (IPRIP). Se trataba de evaluar con ello, el efecto que sobre un factor tan importante para la competitividad de una economía, como son los precios industriales, tienen las variaciones de precios de los derivados del petróleo.
El estudio estadístico se realiza con datos trimestrales procedentes de la OCDE a excepción de la serie del IPRIP correspondiente a España, que procede del
El deflactor del PIB presenta el inconveniente de que su caracter anual no permite disponer de un número suficiente de observaciones.
El análisis inicial se realizó con datos mensuales. Éste, puso de manifiesto la existencia de una respuesta lenta que aconsejaba la ampliación de la frecuencia muestral para una mejor evaluación de la relación.
Los datos proceden del Main Economic Indicators proporcionados por la OCDE en soporte informático. Todos los índices proporcionados por la OCDE poseen como año base 1985. Sobre metodología y fuentes nacionales de los datos empleados, puede consultarse OCDE (1984).
Boletín Estadístico del Banco de España .
El gráfico 2 presenta la evolución de las distintas series empleadas para cada uno de los países. Destaca la peculiaridad del caso español, pues el sistema de fijación de precios de la energía en España determina que tanto la componente de energía del IPC (IPCEESP) como la de los derivados del petróleo del IPRI (IPRIPESP) estén constituídas por una sucesión de saltos (escalones) positivos y negativos. De hecho, en España las elevaciones y disminuciones de los precios de la energía han estado, en muchas ocasiones, más ligados a aspectos puramente políticos que a aspectos económicos.
También debe señarlarse que por falta de disponibilidad de datos no se pudo conseguir una serie de componente pura de energía del IPC de EE.UU., de forma que la serie IPCEUSA, no sólo contiene información sobre los precios de la energía sino que también incluye otros bienes y servicios como el alcantarillado, el agua o el teléfono. No obstante y dado que la componente puramente energética de IPCEUSA supone casi el 72% , cabe esperar que el efecto a largo plazo (ganancia) que se estime en la relación IPCUSA-IPCEUSA responda básicamente a nuestro objetivo de medición del impacto de los precios de la energía sobre el nivel general de precios.
Como se puede apreciar, el periodo muestral cubre del primer trimestre de 1975 al tercer trimestre de 1990, con ello se trataba de combinar lo mejor posible la necesidad de tener suficiente número de observaciones para estimar de forma eficiente, con la necesidad de no prolongar excesivamente el periodo muestral para evitar que los resultados se viesen notablemente afectados por posibles cambios en los factores tecnológicos que subyacen en las relaciones. No obstante, la incorporación en el análisis de variables que reflejen este tipo de fenómenos puede ser una de las posibles ampliaciones a realizar con posterioridad.
Esta serie no es proporcionada por la OCDE.
La serie original (mensual) ha sido trimestralizada de forma análoga a los datos de la OCDE.
Los precios de la energía en España son precios administrados. No obstante, desde julio de 1990 la fijación de los precios de los hidrocarburos se realiza mediante un sistema de precios máximos que, en la práctica, no supone sino la continuidad del sistema de precios administrados que existía con anterioridad a esa fecha.
El peso que tiene IPCEUSA en el IPCUSA es de 8,1%. El componente puramente energético de IPCEUSA supone el 5,8% del IPCUSA.
Por problemas de no disponibilidad de datos la serie IPCEESP comienzan en el primer trimestre de 1976.
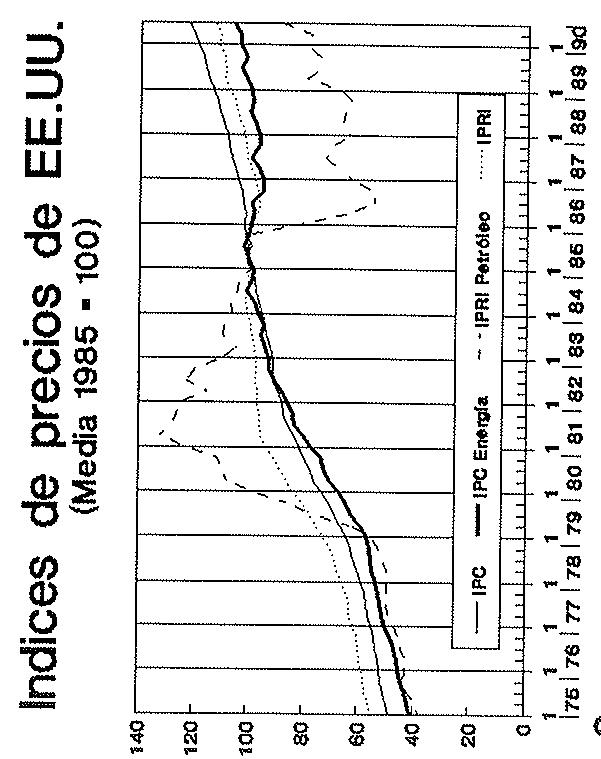
Gráfico 2
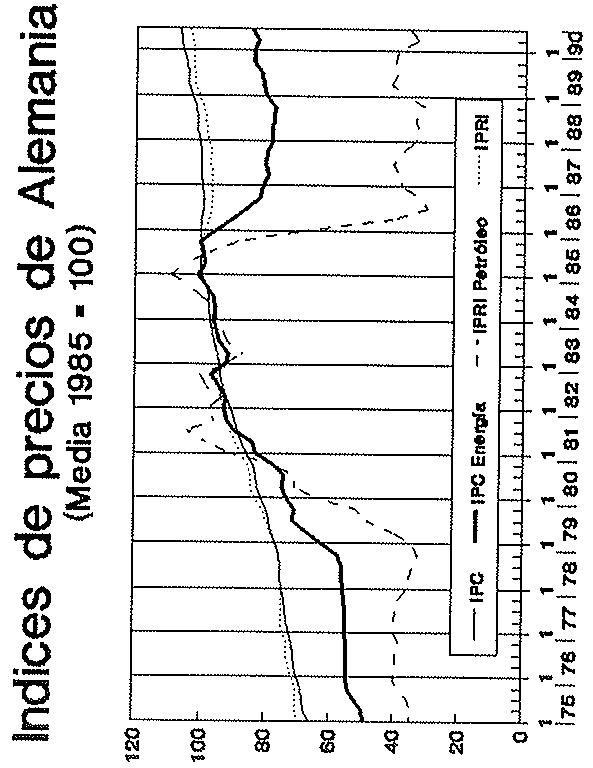
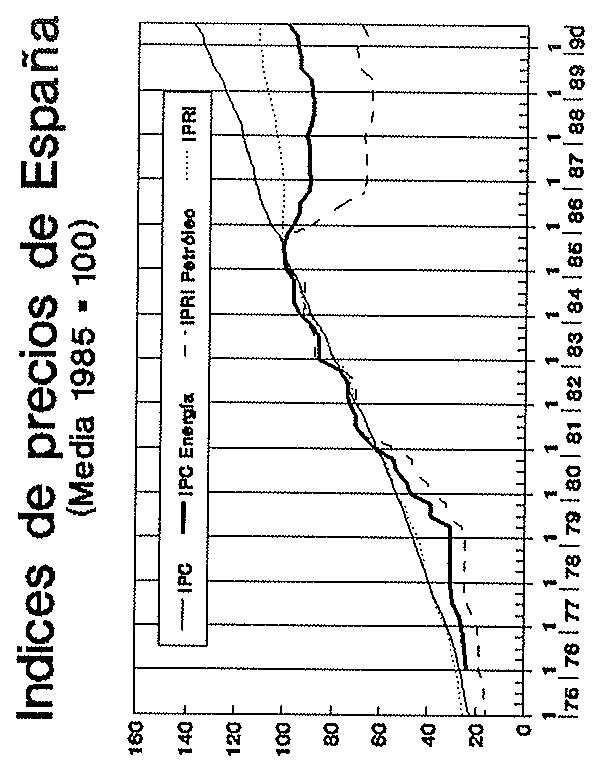
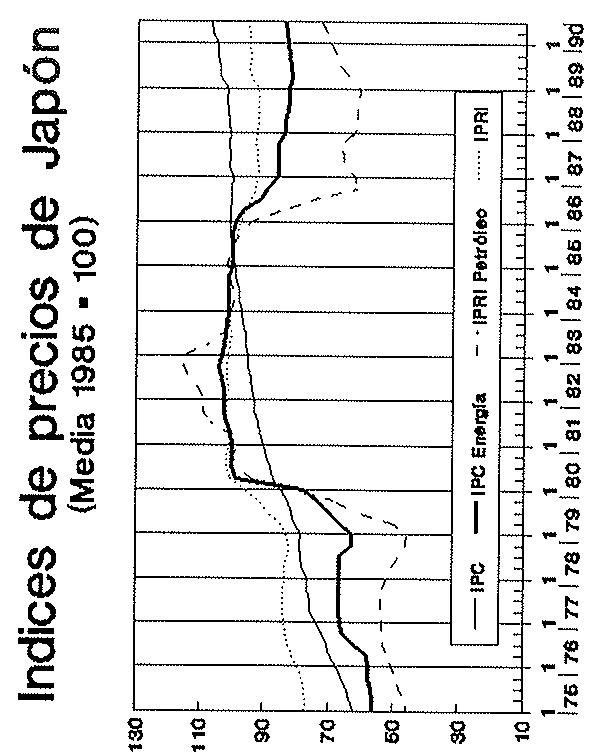
Así pues, se presentan dos tipos de modelos, de un lado el que tiene como variable dependiente el IPC de cada país y como variable independiente la componente de energía (IPCE) del respectivo IPC, y de otro lado el que tiene como variable dependiente el IPRI y como variable independiente el IPRIP. También se analizó la relación existente entre el IPC y el IPRIP, y el IPRI y el IPCE. Sin embargo, sólo en ciertas ocasiones nos referiremos a ellas y siempre teniendo muy presente que, dado que la metodología con la que se construyen los IPC's y los IPRI's no es homogénea, la interpretación debe hacerse con mucha más cautela que en los casos del IPC-IPCE e IPRI-IPRIP .
En cualquier caso, debe quedar claro que las dos relaciones básicas que se estiman tienen distinta interpretación. Con la estimación de la relación entre IPC e IPCE, no sólo se evalúa el efecto final de variaciones de los precios de los derivados del petróleo, sino también de otras fuentes de energía como la electricidad o el gas natural. Además, al recoger el IPC un gama más amplia de precios que el IPRI, esta primera relación puede que recoja mejor no sólo los efectos generados vía costes de producción, sino también todos aquellos que se generen por otras vías y en otros sectores económicos distintos del industrial. Sin embargo, la relación IPRI e IPRIP tiene la virtualidad de evaluar el impacto que las variaciones de los precios de un componente energético específico (los hidrocarburos) tienen sobre los precios de un sector económico específico, que a priori, parece un firme candidato a verse afectado por las oscilaciones de dichos precios. Por lo tanto, se puede utilizar este último análisis para evaluar el impacto sobre los precios
Una fuente de heterogeneidad metodológica que puede condicionar la interpretación de las relaciones IPC-IPRIP e IPRI-IPCE, es que los IPRI's no recogen, por lo general, los impuestos indirectos a los que están gravados los bienes industriales, mientras que los IPC's si que los recogen. De esta forma una política fiscal muy activa y cambiante, como la que ha existido en los países desarrollados para los bienes energéticos (Véase Hevia (1991)), puede hacer diferir notablemente la evolución de estos dos índices y hacer que, por ejemplo, el IPRIP (que no incluye impuestos indirectos) no sea un buen indicador de la evolución de los precios al consumo de la energía y de los hidrocarburos.
industriales de un "shock del petróleo ".
4. LOS RESULTADOS EMPIRICOS
Obviamente, una variación de los precios de la energía, como la de cualquier otro bien de consumo, tiene un efecto directo e inmediato sobre el nivel de precios de cada país. Su efecto final (contemporáneo) sobre los respectivos índices de precios dependerá del peso que tengan los bienes energéticos en los mismos . Sin embargo, también se puede esperar que dicha variación tenga efectos dinámicos indirectos sobre la inflación bien vía costes, por el caracter de insumo que tiene la energía para la producción de una gran variedad de bienes, o bien a través de las expectativas de los agentes económicos. En este sentido, si dichos agentes consideran la evolución de los precios de la energía como indicador adelantado de la evolución de los precios de una amplia gama de bienes, cabría esperar que intentasen cubrir su posición tratando de elevar la retribución de los distintos factores productivos que poseen, pudiéndose generar de esta forma una espiral inflacionista.
No obstante, el caracter de forma reducida que poseen los modelos que aquí se presentan, no permite discriminar la importancia relativa de cada una de las vías mencionadas. Tampoco se podrá evaluar el papel que juega la política económica. Quizás sean todos estos elementos las principales limitaciones del análisis realizado. Sin embargo, y como contraste, este mismo análisis nos permite evaluar de forma relativamente sencilla y eficiente los efectos finales de toda esa serie de mecanismos y vías.
Como paso previo al análisis de relación entre las distintas series, se han realizado modelizaciones univariantes para cada una de las series empleadas . Sin embargo, en esta sección se va a poner énfasis en la interpretación de los modelos de relación recogidos en el Apéndice II. Por otra parte, en el Apéndice I se presentan los distintos modelos univariantes que finalmente se emplearon en la identificación de los modelos de transferencia.
Generalmente se habla de un "shock del petróleo" haciendo referencia a la evolución de los precios de dicha materia prima en los mercados internacionales. Aquí, la dimensión de esas palabras es distinta pues hace referencia a la evolución de los precios internos de los derivados del crudo que, como se vio en la segunda sección, no tiene por qué responder a la evolución de los precios internacionales.
En el Apéndice III se recoge un posible marco de referencia para la interpretación de los resultados que se describen en esta sección.
Así por ejemplo para el caso de los países que nos ocupa, y según OCDE (1990), el peso que tiene la componente de energía del IPC en el IPC respectivo son:
España: 7% Alemania: 7%
Japón : 6% EE.UU. : 8%
Como primera aproximación al análisis, consideramos el gráfico 3 en el que se recogen las tasas logarítmicas de variación de los respectivos IPC's y su componente de energía. A la luz de dicho gráfico, y siempre teniendo presente las limitaciones de este análisis visual, parece que la evolución de la tasa de inflación medida en términos de los IPC's ha seguido, a excepción del caso español, unas pautas muy similares a la de los precios de la energía. Así, para Alemania, Japón y los EE.UU. las mayores tasas de inflación coinciden, básicamente, con grandes tasas de crecimiento de los precios de la energía, y el periodo de baja inflación incluso negativa para Alemania y Japón, coincide con tasas de variación de los precios de la energía negativas. Nada podemos decir sobre la existencia o no de alguna relación dinámica entre las series.
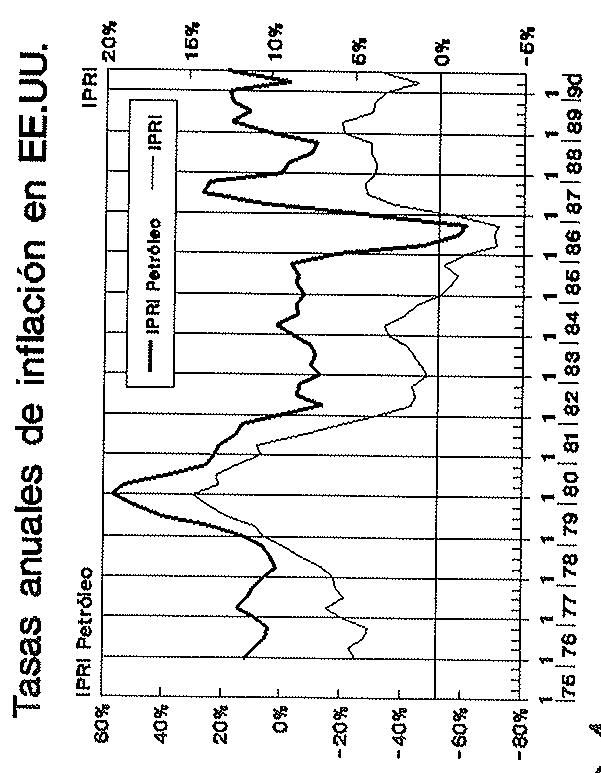
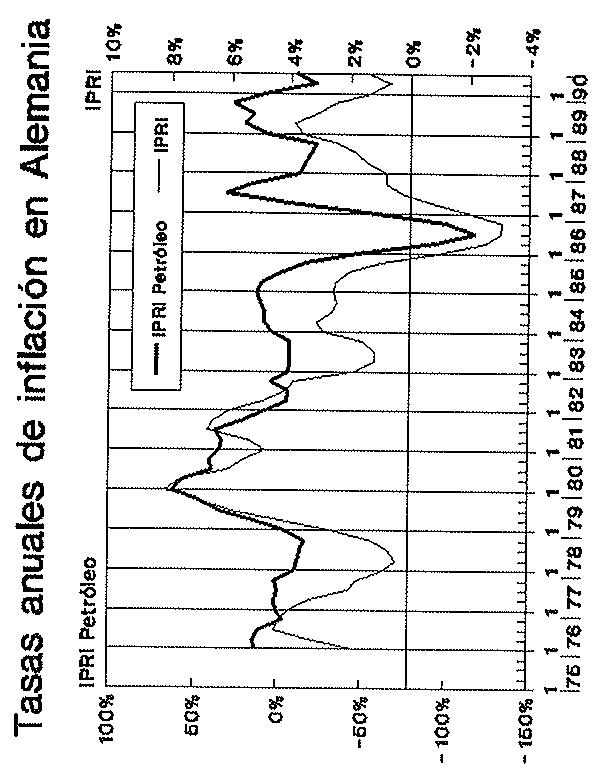
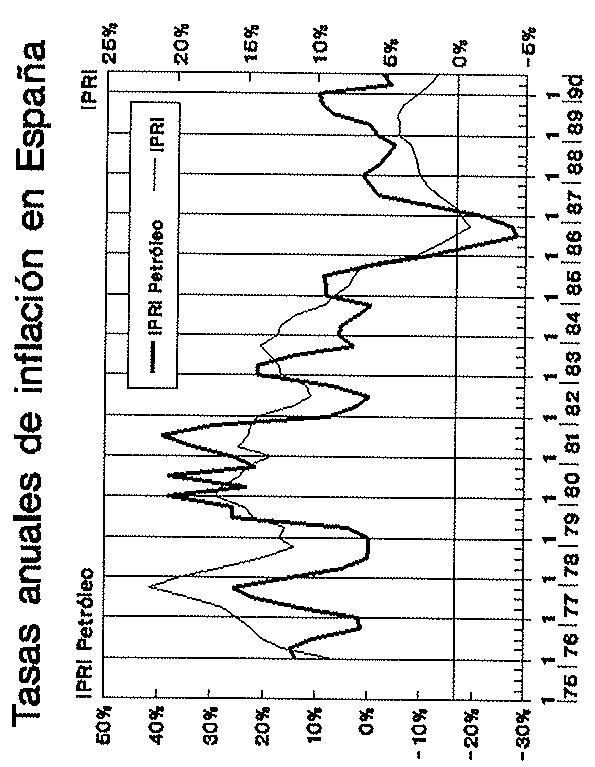
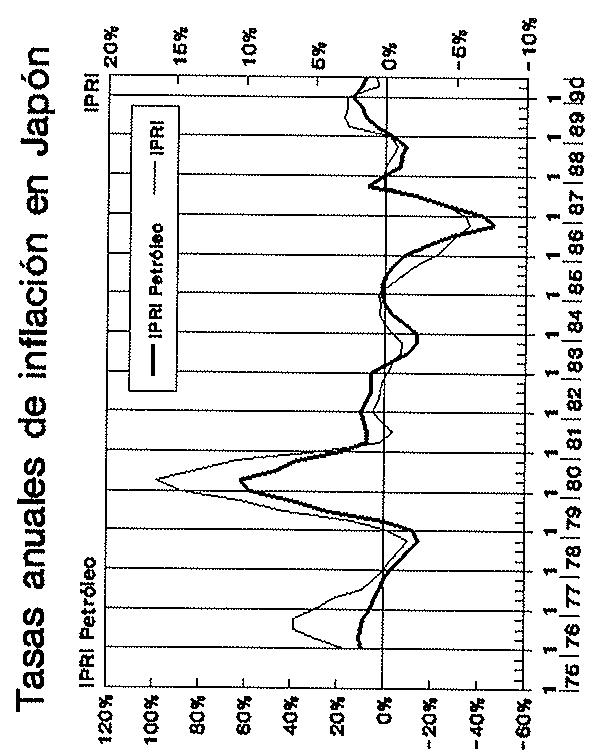
De igual forma, si miramos el gráfico 4 en el que se presentan las tasas de variación de los IPRI's y de su componente de derivados del petróleo, se observa para todos los países (incluso para España) una paralela evolución de dichas tasas.
Si bien el que las tasas de variación de los precios (IPC e IPRI) sigan pautas similares a las de las tasas de variación de los precios de la energía, no implica nada en términos de la intensidad de dicha relación, si que pone de manifiesto la importancia que han tenido las variaciones de los precios energéticos en la evolución de las tasas de inflación en países como Alemania, Japón y los EE.UU.. Así por ejemplo, aunque la relación entre ambas tasas fuese pequeña, si las componentes no energéticas del IPC y del IPRI variasen poco, la evolución de la inflación en términos de dichos índices vendría condicionada por la evolución de los precios de energía.
Sólo para las series IPCEESP e IPRIPESP, y dado su caracter determinístico, no se realizó el análisis univariante.
En este estudio, las distintas series de precios están transformadas por el logarítmo neperiano. Con ello, se trataba de eliminar la existencia de heteroscedasticidad que el gráfico media-desviación típica, que no se presenta aquí, ponía de manifiesto.
Tasas anuales de inflación en EE.UU.
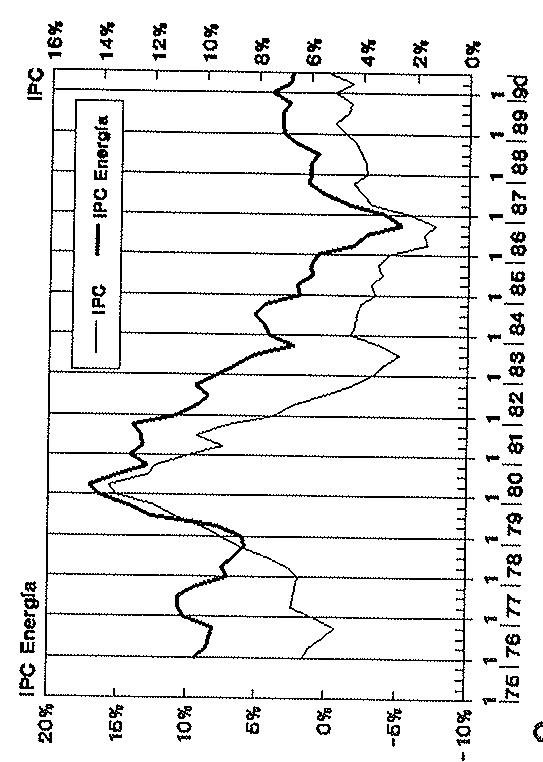
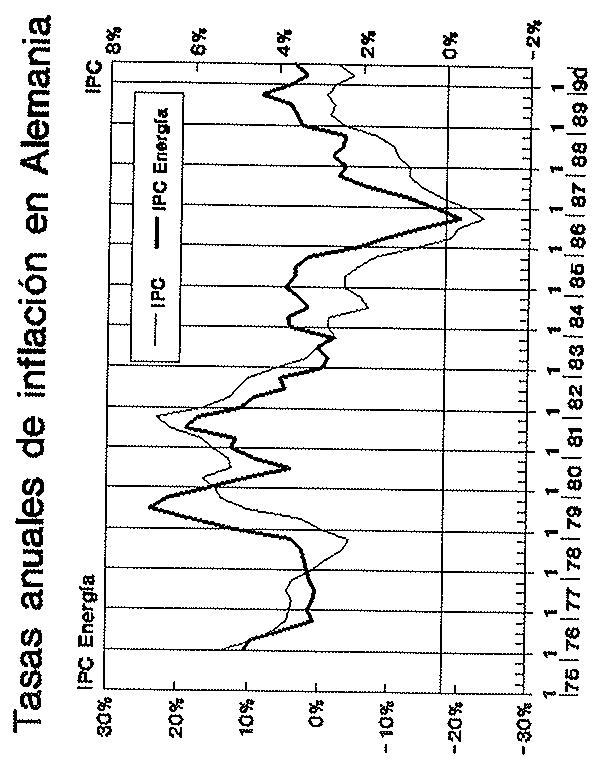
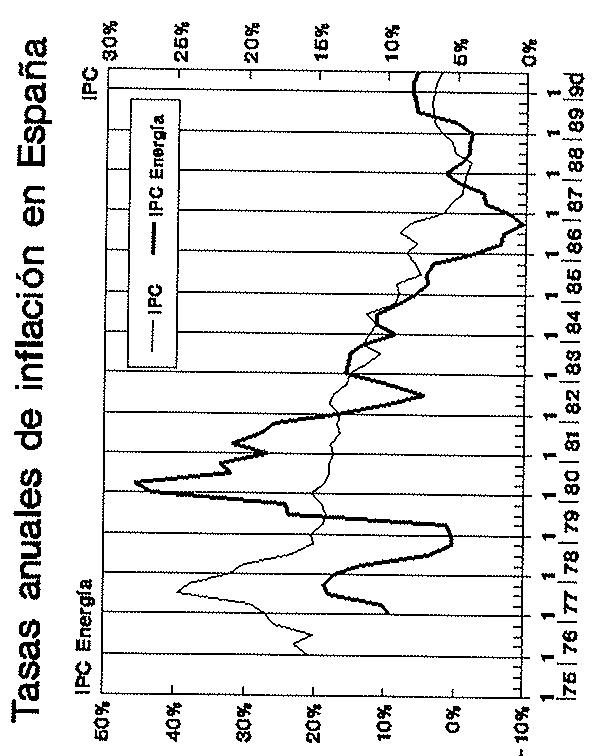
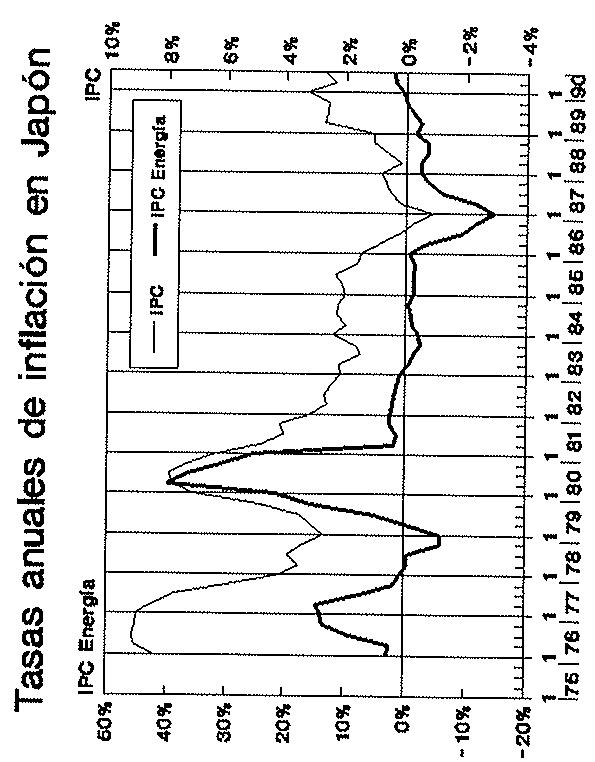
Gráfico 4
A continuación comentaremos los resultados obtenidos para los diferentes países en el análisis estadístico.
4.1 La relación IPC-IPCE
En la tabla 1 se presentan las estructuras dinámicas estimadas para la relación entre el Ln(IPC) y el Ln(IPCE). También se recogen las correspondientes ganancias.
TABLA 1 RELACION Ln(IPC) - Ln(IPCE) NOTA: Entre paréntesis se recogen las correspondientes desviaciones típicas
| FUNCION DE TRANSFERENCIA $\hat{v}(B)$ | GANANCIA $\hat{g} = \hat{v}(1)$ | |||
| Alemania | (0,01)0,11 $\frac{1 - 0,20B}{(0,01)}$ | + 0,04B $^{4}$ (0,01) + 0,03B $^{6}$ (0,01) | 0,21(0,03) | |
| EE.UU. | 0,18(0,05) | + 0,11B $^{2}$ (0,05) | 0,21(0,07) | |
| Japón | 0,07(0,03) | + 0,12B(0,03) | 0,19(0,03) | |
| España | 0,05(0,01) | + 0,06B $^{4}$ (0,01) | 0,11(0,02) | |
Como se puede observar, y aún no siendo especialmente rica la estructura dinámica, si que es lo suficientemente importante y significativa como para conseguir que el efecto final a largo plazo sea notablemente superior al que se produce a través de la correlación contemporánea que, como es sabido, está básicamente generada por el hecho de que el IPCE es parte del IPC. No obstante, hay que considerar la posibilidad de que, debido a la agregación trimestral, el efecto contemporáneo esté recogiendo un efecto dinámico que tiene lugar en términos mensuales, y que como ya se dijo anteriormente no se ha podido estimar con precisión.
Por la riqueza de la estructura dinámica, destaca el caso alemán, para el que se puede hablar de dos tipos de efectos, por un lado un efecto en los primeros dos o tres trimestres, con una ganancia nada despreciable de .14, y por otro lado un efecto a un mayor largo plazo. Frente a este caso, en Japón la transmisión de las variaciones del IPCEJAP al IPCJAP se realiza de una forma más rápida, de manera que una vez pasados los dos primeros trimestres ya ha finalizado dicha transmisión.
Véase el Apéndice II para más detalle.
Podría pensarse que los retardos con los que se producen las respuestas en muchos países (por ejemplo cuatro y seis trimestres en Alemania o cuatro para España) son lo suficientemente lejanos en el tiempo como para ser poco creíbles. No obstante, estos resultados estarían, de cierto modo, en consonancia con los resultados de la OCDE-IAE (1986), en donde se indica que el efecto de un cambio en el precio de un bien energético como el crudo tarda aproximadamente de dos a tres años en exterderse a toda la economía.
No cabe la menor duda de que siendo muy interesante el análisis de las estructura dinámicas, no lo es menos el de las ganancias estimadas pues éstas representan el efecto que tienen a largo plazo las variaciones de los precios al consumo de la energía sobre las variaciones de los precios al consumo.
A este respecto, y en cuanto a la magnitud de las ganancias destacan, por un lado, el modelo de IPCUSA e IPCEUSA por la elevada magnitud de la misma, y por otro, el modelo de IPCESP e IPCEESP por todo lo contrario. No obstante, el caso de los EE.UU. no es tan especial pues, como ya se mencionó, la serie IPCEUSA no sólo contiene precios energéticos. Así, cabría esperar que de haberse podido emplear una serie "pura" de precios energéticos se hubiese estimado una ganancia menor . Sin duda, más llamativo es el caso de España, pues no existe, a priori, ningún rasgo característico de la economía española que pueda generar una ganancia tan pequeña. Antes al contrario, el alto grado de indiciación típico de dicha economía así como su alto grado de dependencia energética , más bien inducirían a pensar en que el efecto de los precios de energía sobre los precios totales estuviese por encima del resto de los países desarrollados. En cualquier caso, se debe destacar la precisión con la que se estiman las respectivas ganancias, y sin la cual tendrían menos sentido muchas de las afirmaciones que se han realizado en este apartado.
No obstante si, y sólo como aproximación, se admite que un 72% de ella es debida al efecto de los productos energéticos, el efecto de éstos sobre el IPCUSA sería de .21. Similar por tanto a los casos de Alemania y de Japón.
Según la AIE (1989) la intensidad energética de España sólo era inferior a la de los EE.UU..
Por lo tanto, para justificar el diferencial de efectos a largo plazo entre el caso español y el resto de países, habría que ir a causas no tanto económicas como estadísticas, esto es, a la composición de los respectivos índices de precios. Así por ejemplo, una componente como la alimentación que, a priori, parece que no debe verse notablemente afectada por las oscilaciones de los precios energéticos, tiene una mayor ponderación en el IPC de España que en el del resto de países considerados . No obstante, sería preciso realizar un análisis desagregado para poder confirmar este tipo de hipótesis. A este respecto, el análisis de relación entre el IPRI y el IPRIP podría esclarecer en parte este posible "efecto perverso" de la composición de los índices.
Como conclusión de este apartado se puede decir que los precios de la energía han tenido, en gran parte de los países desarrollados analizados, un papel destacable en la explicación de la evolución de las tasas de inflación. Ahora bien, como ya se ha indicado con anterioridad, no podemos conocer cuales son exactamente los mecanismos de transmisión. Quizás, el análisis de la relación IPRI versus IPRIP pueda aportar evidencia sobre el papel que juegan los precios de los derivados del petróleo en la justificación de dicho fenómeno a través de un sector, como el industrial, que a priori parece un potencial candidato a verse afectado por un "shock del petróleo".
Japón : 33% España: 34%
Alemania: 23% EE.UU.: 18%
Según OCDE (1990) la ponderación de la alimentación en los distintos países considerados era:
4.2 La relación IPRI-IPRIP
En la tabla 2 se presentan las estructuras dinámicas estimadas para la relación entre el Ln(IPRI) y el Ln(IPRIP). También se recogen las correspondientes ganacias.
TABLA 2 RELACION Ln(IPRI) - Ln(IPRIP)
| FUNCION DE TRANSFERENCIA $\hat{\nu} (B)$ | GANANCIA $\hat{g} = \hat{\nu} (1)$ | |||
| Alemania | 0,04(0,05) | + 0,01B3(0,005) | 0,02B5(0,005) | 0,07(0,008) |
| EE.UU. | 0,08(0,009) | + 0,02B3(0,009) | 0,10(0,01) | |
| Japón | 0,15(0,02) | + 0,02B2(0,01) | 0,17(0,02) | |
| España | (0,01)0,131 - 0,20B(0,09) | + 0,02B5(0,01) | 0,18(0,03) | |
NOTA: Entre paréntesis se recogen las correspondientes desviaciones típicas.
Si se comparan los resultados recogidos en la Tabla 1 y los recogidos en la Tabla 2 pueden parecer inconsistentes entre sí. Sin embargo, la inconsistencia se transforma en difícil comparabilidad de los resultados si tenemos en cuenta que cada índice representa un nivel de precios medido en un momento distinto de la fase de producción y/o consumo y que cada índice abarca sectores económicos que sólo en parte son coincidentes. Además el IPRIP en un índice de precios de la energía mucho más restringido que el IPCE, de manera que el que, por ejemplo, para Alemania la ganancia de la relación IPRIDEU versus IPRIPDEU sea notablemente inferior a la de la relación IPCDEU versus IPCEEDEU puede ser fruto de que la industria alemana emplea como fuente de energía una mayor proporción de electricidad, gas, etc que de derivados del petróleo . De esta forma los resultados apuntarían en el sentido de que los precios al consumo e industriales alemanes reaccionan poco a cambios en los precios derivados del petróleo pero no tan poco ante variaciones de los precios en otros productos energéticos .
Véase el Apéndice II para más detalle.
De acuerdo con AIE (1989), el petróleo suponía, en 1987, el 30% del total del consumo energético de la industria alemana, mientras que para los EE.UU. esa cifra era del 42%, para España era del 46% y para Japón alcanzaba casi el 62%.
El caso norteamericano es muy similar al alemán, vuelve a existir una diferencia notable entre las ganancias estimadas con IPC's y con IPRI's, agrandada incluso por las particularidades ya vistas de la serie IPCEUSA .
Los resultados para el caso japonés indican la existencia de una gran sensibilidad de los precios, tanto los industriales como de los precios al consumo, a las variaciones no sólo de los precios de la energía en general, sino también y en particular a los de los derivados del petróleo .
En lo que respecta al caso español, parece que los resultados apoyan la idea de que los precios de la energía, en general, y de los hidrocarburos, en particular, han sido muy importantes en la evolución de los precios de los bienes industriales y no tanto en los precios al consumo en general. Así, y como ya se ha señalado antes, una posible causa del reducido efecto que se encontraba en la relación IPCESP versus IPCEESP puede tener su origen en una posible infraponderación de bienes cuyos precios se ven afectados directa o indirectamente por las variaciones de los precios energéticos.
Este hipótesis se apoya también en el hecho de que si se analiza la relación IPRIDEU versus IPCDEU (no presentada aquí), la ganancia obtenida es de .20 y si se analiza la relación IPCDEU versus IPRIPDEU (no presentada aquí), la ganancia es de .05. No obstante, y como ya se ha mencionado, estas relaciones así estimadas, deben interpretarse con mucha precaución dado que las series del IPC's e IPRI's se construyen con una metodología que no es homogénea.
Siempre teniendo muy presente las precauciones que se señalaron para el caso alemán, el hecho de que la relación IPRIUSA versus IPCEUSA (no presentada aquí) suponga la existencia de una ganancia de .22, y la relación IPCUSA versus IPRIPUSA (no presentada aquí) una ganancia de .09, apunta en el sentido de que los precios norteamericanos responden "poco" a las variaciones en los precios del petróleo en relación a lo que lo hacen en términos de la energía en su conjunto.
Por otra parte se llevó a cabo el análisis de la relación IPCJAP-IPRIPJAP (no presentado aquí) teniendo como resultado una ganancia de .10, y el análisis de la relación IPRIJAP-IPCEJAP (no presentado aquí) obteniéndose una ganancia de .32. Todo ello parece corroborar la conclusión ya señalada de que los precios energéticos y/o de los derivados del petróleo afectan notablemente a los precios japoneses.
También se llevó a cabo el análisis de realación IPCESP-IPRIESP (no presentado) obteniéndose una ganancia de .06, y el análisis de IPRIESP-IPCEESP (no presentado) obteniéndose una ganancia de .21.
También, y teniendo en cuenta que las comparaciones entre los distintos países deben hacerse con mucho cuidado y siempre teniendo presente sus limitaciones, podemos decir que los efectos de las oscilaciones de los precios de los derivados del petróleo sobre los precios industriales de los distintos países es bastante diferente. Obsérvese que en cuanto a la magnitud de la ganancia los cuatro países analizados se pueden clasificar en dos grupos, por un lado Alemania y los EE.UU. en los que el efecto sobre los precios industriales de los precios de los hidrocarburos es más bien discreto, y por otro, Japón y España con una gran importancia de dicho efecto. Las posibles causas de este fenómeno deben buscarse en el distinto nivel de dependencia petrolífera de las industrias, al que ya nos hemos referido, el distinto nivel de indiciación de la economía, el distinto nivel de eficiencia energética de las industrias, etc. Obviamente, el análisis de todos estos aspectos sobrepasa al trabajo aquí presentado, sería preciso analizar cuidadosamente los mismos desde una perspectiva más desagredada y poniendo el énfasis en los aspectos microeconómicos.
Como conclusión de este apartado se puede decir que una elevación similar de los precios interiores de los hidrocarburos, cabría esperar que los efectos inflacionistas vía precios industriales serían más importantes en países como España y Japón que el otros como Alemania o los EE.UU. No obstante, si esa elevación supusiese una elevación generalizada de toda s las demás fuentes de energía, los efectos finales que se producirían en dichos países serían mucho más similares.
No se trata de criticar la elaboración del IPC español, sólo se quiere poner de manifiesto las posibles causas que pueden generar la "paradoja" que parece estar presente en los resultados empíricos de la relación IPCESP versus IPCEESP.
5. CONCLUSIONES
No cabe la menor duda de que la principal conclusión de la aproximación a la cuantificación de los efectos inflacionistas de las variaciones de los precios de la energía que aquí se ha realizado es que, efectivamente, existe entre ambos fenómenos una relación que supera la mera relación contemporánea que, obviamente, existe en tanto que la energía es parte de los bienes de una economía
Los efectos varían de uno países a otros en cuanto a su transmisión temporal y en cuanto a su intensidad. Sin embargo, en general, los efectos a largo plazo son de una apreciable magnitud, y cuando no lo son, como en el caso de España en la relación IPCESP versus IPCEESP, parece existir evidencia en el sentido de que puede ser la composición de la serie IPCESP la que puede justificar este fenómeno.
De especial relevancia son los resultados que se obtienen sobre el impacto de los precios de los derivados del petróleo sobre los precios industriales de los distintos países pues, ponen de manifiesto que países como España y Japón se ven sensiblemente más afectados que otros como Alemania o EE.UU., con lo que ello puede suponer en términos de la competitividad de las exportaciones de bienes industriales. Lógicamente el efecto positivo o negativo sobre la competitividad dependerá del signo de la variación de los precios de los hidrocarburos. En este sentido, se puede pensar que países como España o Japón se han visto más favorecidos que otros países, por los bajos precios del crudo desde 1986 y también más perjudicado que otros por las subídas del precio del crudo tras agosto de 1990.
No obstante, nada se puede decir sobre los mecanismos de trasmisión que existen entre las distintas variables. Esto es precisamente una línea de mejora de los resultados que aquí se presentan. También se podría ampliar a otros sectores productivos el análisis que aquí se ha realizado, e incluso se podría desagregar dentro del propio sector industrial. Además se podría pensar en la posibilidad de que tuviesen distinto efecto las subidas de precios de la energía frente a las bajadas, o incluso las oscilaciones de gran magnitud frente a las de pequeña magnitud por lo tanto podrían aplicarse las técnicas de descomposición de modelos de transferencia para analizar estas posibilidades .
En esta línea de trabajo se han realizado algunas primeras aproximaciones que no se presentan aquí y que no obstante no son del todo concluyentes.
APENDICE I
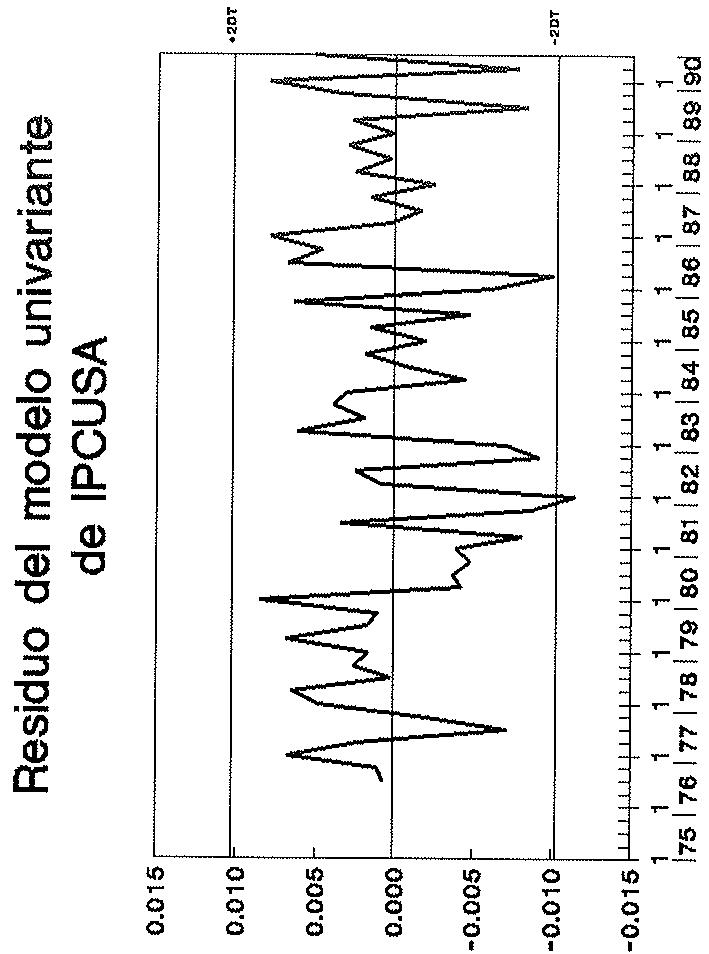
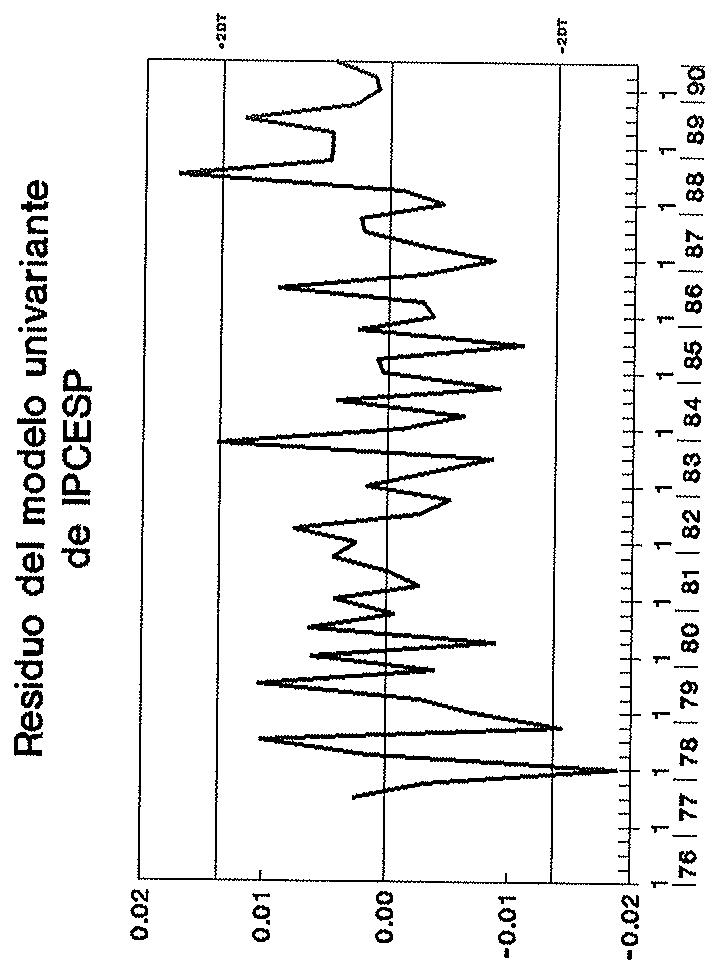
En esta sección se presentan los modelos univariantes de las distintas series empleadas para la identificación de los modelos de transferencia recogidos en el Apéndice II. Para cada país se presentan cuatro modelos a excepción de para España, para el que no se presenta modelo para la componente de energía del IPC y la componente de los derivados del crudo del IPRI por su caracter determinístico. Junto a cada modelo aparece el gráfico de residuos así como las correspondientes funciones de autocorrelación (acf) y correlación parcial (pacf).
Dada la importancia que para la búsqueda de relaciones puede tener la presencia de anomalías coincidentes y/o desfasadas en las distintas series, sólo cuando era estrictamente necesario se ha llevado a cabo un análisis de intervención. Especialmente se ha tratado de no efectuar intervenciones en las series que actuaban como input, para no esconder las posibles relaciones pues, como es conocido, si existe una relación de causalidad entre la serie input y la output, se observará mejor la relación cuando el input tenga una gran variación.
Como comentario general diremos que todas las series han sido transformadas logarítmicamente para eliminar la existencia de heteroscedacticidad que el gráfico media-desviación típica ponía de manifiesto. El número de diferencias que se han tomado ha sido el que se ha considerado adecuado para eliminar la no estacionariedad de la media.
Bien por la existencia de información extramuestral que no ligaba la anomalía a variaciones de los precios de la energía, o por la existencia de una observación muy influyente que distorsionaba la estimación de los modelos.
TABLA A.1
\[\mathrm{Ln} \quad \mathrm{IPCDEU} = \mathrm{N} _ {\mathrm{t}}\]
\[\begin{array}{r l} \nabla^ {2} \nabla_ {4} N _ {t} & = (1 -. 4 0 B ^ {2}) (1 -. 7 3 B ^ {4}) a _ {t} \\ & (. 1 2) \quad (. 0 9) \end{array}\]
\[\hat {\sigma} _ {a} \times 1 0 0 = . 3 7\]
\[\dot {a} = . 0 0 0 3\]
\[Q (4) = 3. 0 \quad Q (6) = 3. 0\]
\[Q (8) \equiv 3. 5\]
\[\mathrm{Q} (1 2) \equiv 9. 9\]
Atípicos
\[\mathrm{III} / 7 9 + 2. 7 \hat {\sigma_ {\mathrm{a}}}\]
\[\begin{array}{c} \text {I / 82} \\ \text {I / 83} \end{array}\]
\[\begin{array}{l} - 2. 7 \hat {\sigma_ {a}} \\ - 2. 7 \hat {\sigma_ {a}} \end{array}\]
NOTA La correlación negativa en el primer retardo de la acf está causada en un 50% por la anomalía III/79 y su correspondiente hipo en IV/79
of
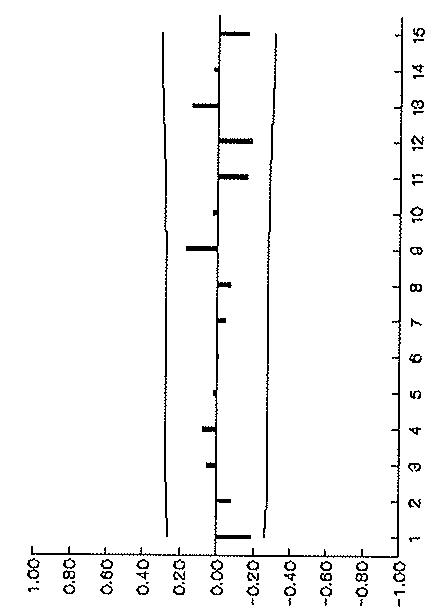
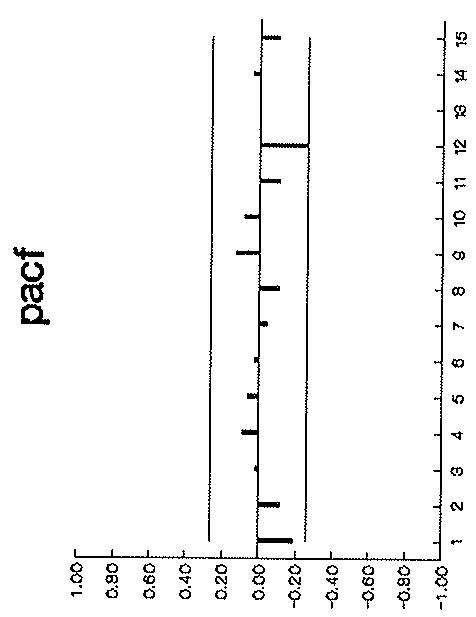
Gráfico A.1
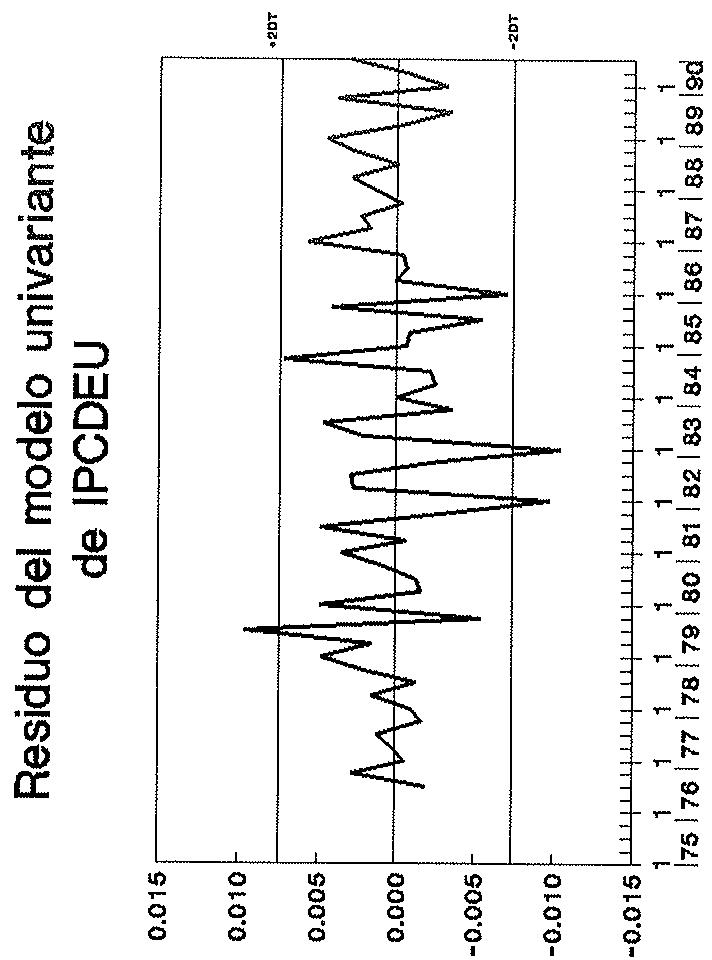
TABLA A.2
MODELO UNIVARIANTE DEL IPCEDEU
Ln IPCEDEU
\[\begin{array}{r l} \nabla^ {2} \nabla_ {4} N _ {t} & = (1 -. 3 4 B -. 4 8 B ^ {2}) (1 -. 8 4 B ^ {4}) a _ {t} \\ & (. 1 2) (. 1 2) (. 0 8) \end{array}\]
\[\hat {\sigma} _ {a} \times 1 0 0 = 2. 8\]
\[\bar {a} = . 0 0 4 3\]
\[Q (4) = . 7\]
\[Q (6) = 3. 8\]
\[Q (8) = 5. 3\]
\[\mathrm{Q} (1 2) = 7. 8\]
Atípicos
\[\mathrm{I} / 7 9\]
\[+ 3. 0 \hat {\sigma} _ {a}\]
\[\mathrm{I} / 8 3\]
\[- 2. 6 \hat {\sigma} _ {a}\]
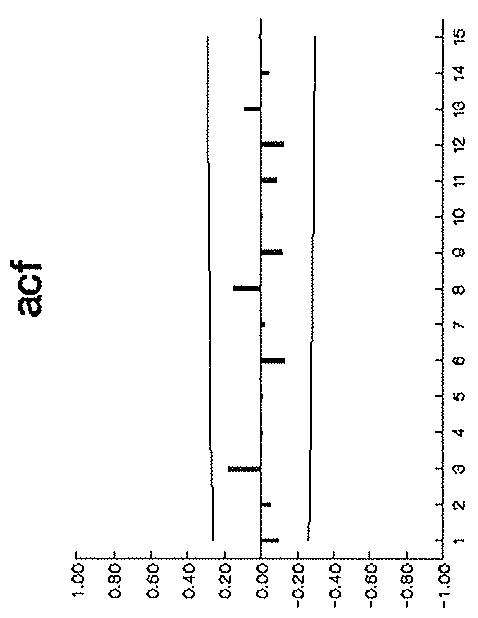
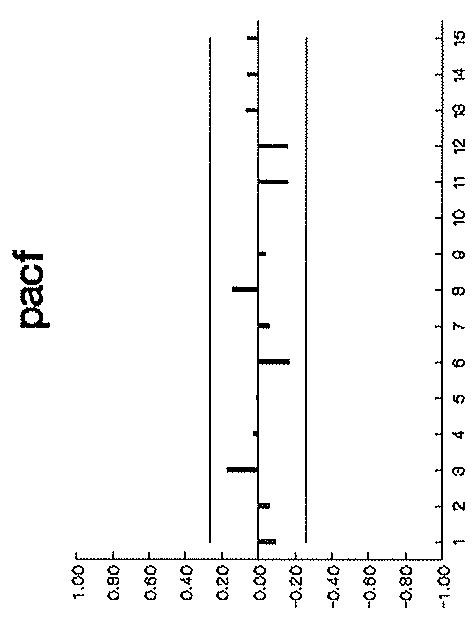
Gráfico A.2
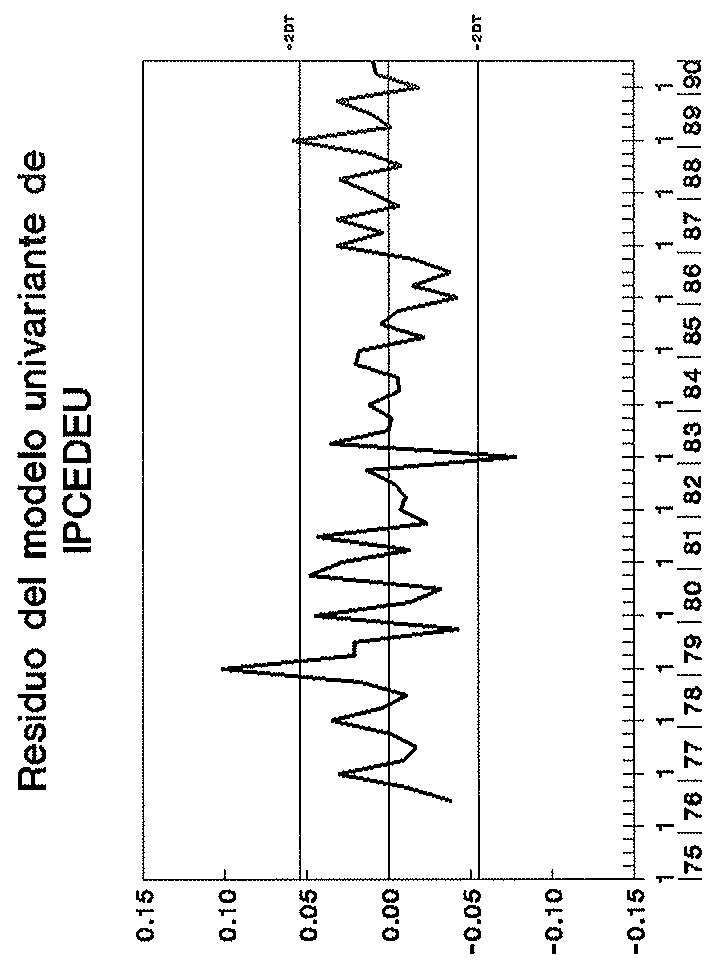
TABLA A.3
\[\mathrm{LnIPRIDEU} = \mathrm {N_ {t}}\]
\[\nabla^ {2} \nabla_ {4} \mathrm{N} _ {\mathrm{t}} = (1 -. 3 3 \mathrm{B} ^ {2}) (1 -. 7 4 \mathrm{B} ^ {4}) \mathrm{a} _ {\mathrm{t}} (. 1 3) \quad (. 1 0)\]
\[\hat {\sigma} _ {a} \times 1 0 0 = . 5 6\]
\[\bar {a} = -. 0 0 0 5\]
\[Q (4) = . 9\]
\[Q (6) = 1. 8\]
\[Q (8) = 3. 1\]
\[\mathrm{Q} (1 2) = 5. 5\]
Atípicos
\[\begin{array}{l} - 2. 2 \stackrel {\wedge} {\sigma_ {\mathrm{a}}} \\ - 3. 1 \stackrel {\wedge} {\sigma_ {\mathrm{a}}} \\ - 2. 2 \stackrel {\wedge} {\sigma_ {\mathrm{a}}} \end{array}\]
gof
Gráfico A.3
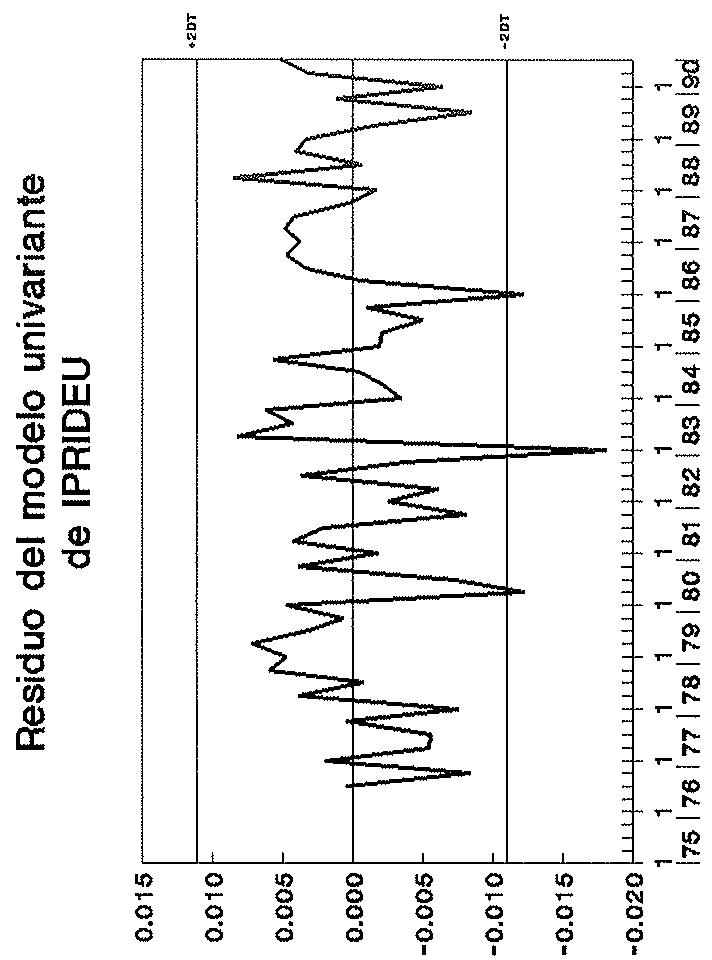
TABLA A.4
MODELO UNIVARIANTE DE IPRIPDEU
\[\mathrm{Ln} \quad \text { IPRIPDEU } = \mathrm{N} _ {\mathrm{t}}\]
\[\begin{array}{r l} \nabla^ {2} \nabla_ {4} N _ {t} & = (1 -. 5 7 B ^ {2}) (1 -. 7 3 B ^ {4}) a _ {t} \\ & \quad (. 1 3) \quad (. 1 1) \end{array}\]
\[\hat {\sigma} _ {\mathrm{a}} \times 1 0 0 = 1 0. 8\]
\[\bar {a} = . 0 0 0 2\]
\[\mathrm{Q} (4) = 1. 1 \quad \mathrm{Q} (6) = 8. 8\]
\[Q (8) = 9. 4\]
\[\mathrm{Q} (1 2) = 1 7. 7\]
Atípicos
\[\mathrm{IV/86}\]
\[\mathbf {I} / 8 9\]
\[+ 2. 7 \hat {\sigma} _ {a}\]
\[+ 2. 3 \sigma_ {\mathrm{a}}\]
\[\mathrm{I} / 8 6\]
\[\mathrm{II/86}\]
\[- 2. 0 \hat {\sigma} _ {a}\]
\[- 2. 0 \sigma_ {\mathrm{a}}\]
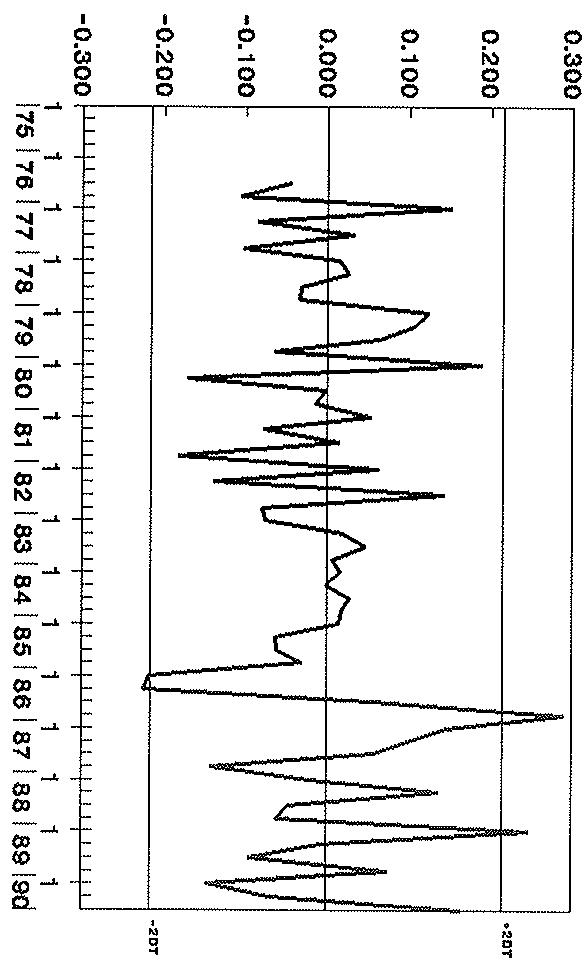
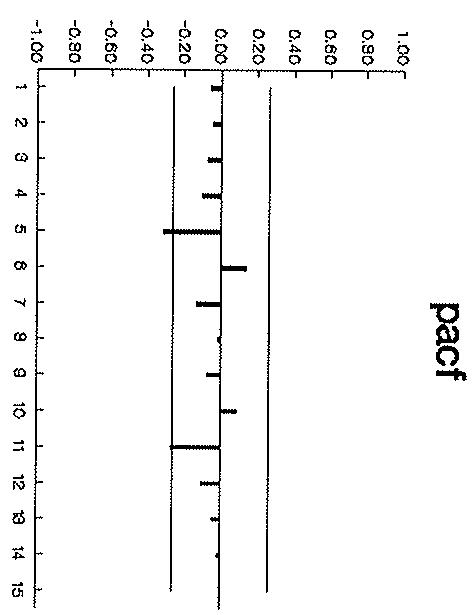
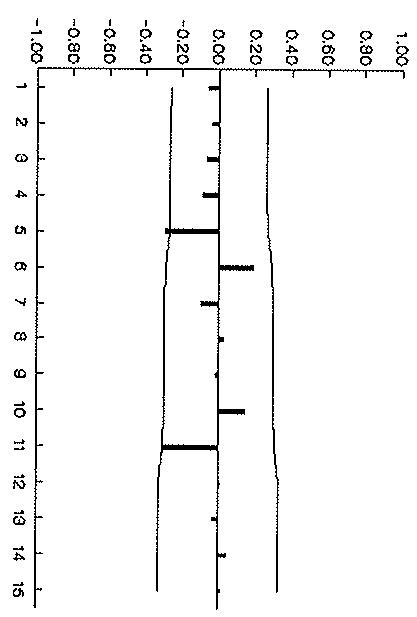
TABLA A.5
MODELO UNIVARIANTE DE IPCUSA
\[\begin{array}{r l} \text { Ln IPCUSA } & = -. 0 1 5 \xi_ {\mathrm{t}} ^ {\mathrm{s}, \mathrm{III} / 8 0} + N _ {\mathrm{t}} \\ & \quad (. 0 0 4) \end{array}\]
\[\nabla^ {2} \nabla_ {4} N _ {t} = (1 -. 3 4 B ^ {2}) (1 -. 9 0 B ^ {4}) a _ {t} \tag {.12}\]
\[\hat {\sigma} _ {a} \times 1 0 0 = . 5 1\]
\[\ddot {a} = -. 0 0 0 1\]
\[Q (4) = 2. 5\]
\[Q (6) = 3. 2\]
\[Q (8) = 4. 2\]
\[\mathrm{Q} (1 2) = 8. 3\]
Atípicos
1/82
\[+ 2. 1 \hat {\sigma} _ {a}\]
NOTA El parámetro está fijado en .90. Se realizó una intervención en III/80 para poder estimar de forma adecuada el modelo univariante.
scf
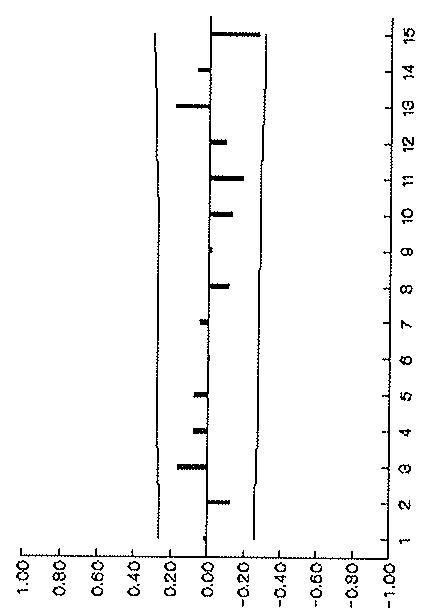
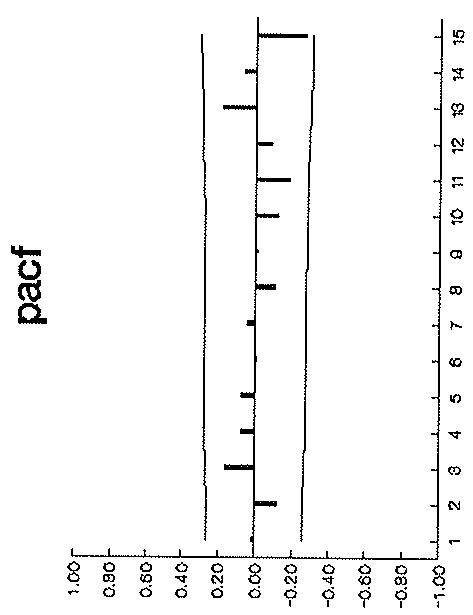
Gráfico A.5
MODELO UNIVARIANTE DE IPCEUSA
\[\mathrm{Ln} \quad \text { IPCEUSA } = \mathrm{N} _ {1}\]
\[\begin{array}{r l} \nabla^ {2} \nabla_ {4} \mathrm{N} _ {\mathrm{t}} & = (1 -. 6 4 \mathrm{B}) (1 -. 6 3 \mathrm{B} ^ {4}) a _ {\mathrm{t}} \\ & (. 1 0) \quad (. 1 0) \end{array}\]
\[\hat {\sigma} _ {\mathrm{a}} \times 1 0 0 = 1. 3 6\]
\[\bar {a} = . 0 0 1 1\]
\[\mathrm{Q} (4) \equiv 1. 3\]
\[Q (6) \equiv 1. 5\]
\[Q (8) = 3. 4\]
\[\mathrm{Q} (1 2) = 8. 2\]
Atípicos
\[\mathrm{II} / 7 9\]
\[\mathrm{III} / 7 9\]
\[+ 2. 2 \hat {\sigma} _ {a}\]
\[+ 2. 8 \sigma_ {\mathrm{a}}\]
\[\mathrm{IV} / 8 0 - 2. 2 \hat {\sigma_ {\mathrm{a}}}\]
sof
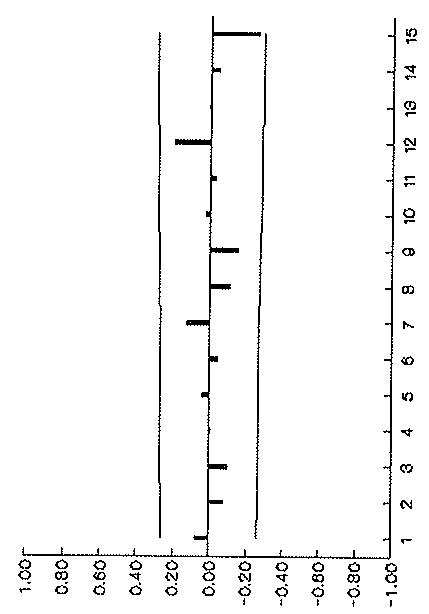
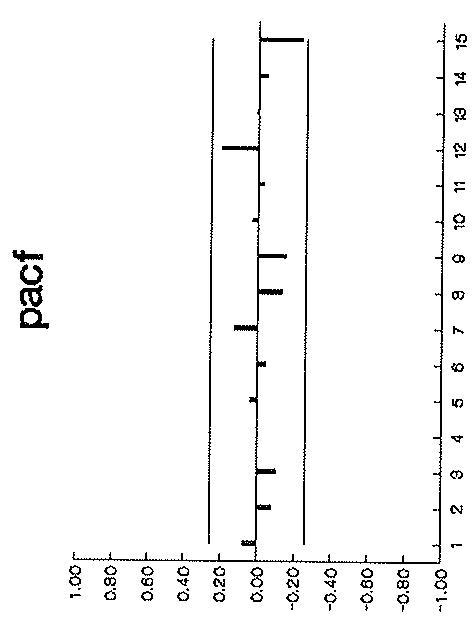
Gráfico A.6
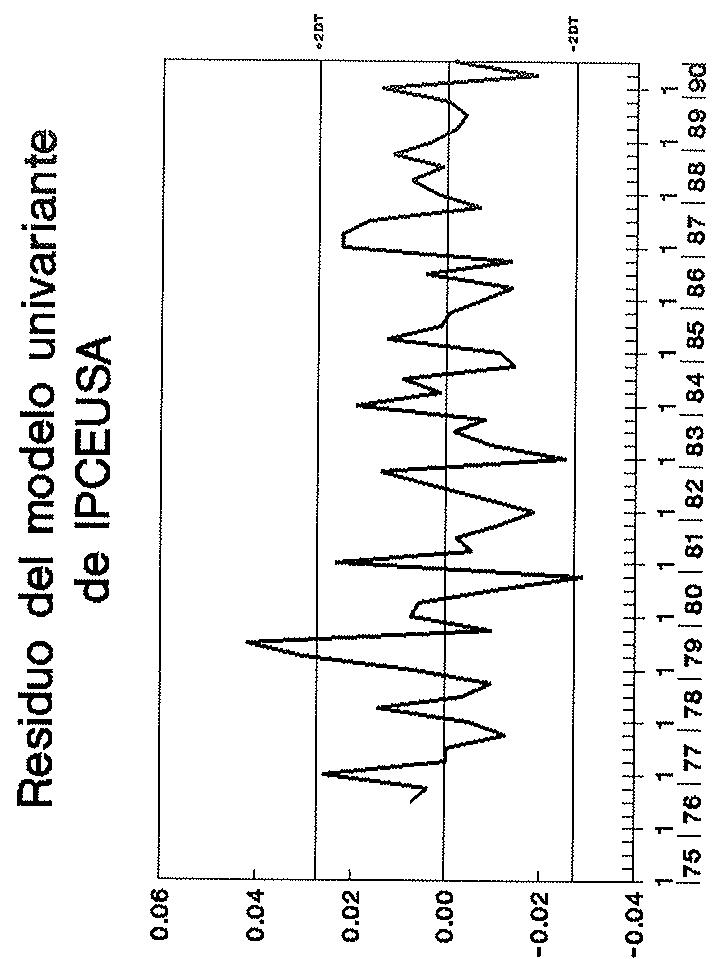
TABLA A.7
35
MODELO UNIVARIANTE DE IPRIUSA
Ln IPRIUSA =
\[\begin{array}{r l} \nabla^ {2} \nabla_ {4} N _ {t} & = (1 -. 5 4 B) (1 -. 7 2 B ^ {4}) a _ {t} \\ & \quad (. 1 1) \quad (. 0 9) \end{array}\]
\[\hat {\sigma} _ {a} \times 1 0 0 = 1. 1\]
\[\bar {a} = -. 0 0 0 5\]
\[Q (4) = 2. 8\]
\[\mathrm{Q} (6) = 3. 4\]
\[\mathrm{Q} (8) = 3. 9 \quad \mathrm{Q} (1 2) = 9. 9\]
Atípicos
\[\begin{array}{c} \text {III / 77} \\ \text {II / 80} \end{array}\]
\[\begin{array}{l} - 2. 6 \hat {\sigma_ {a}} \\ - 2. 5 \hat {\sigma_ {a}} \end{array}\]
scf
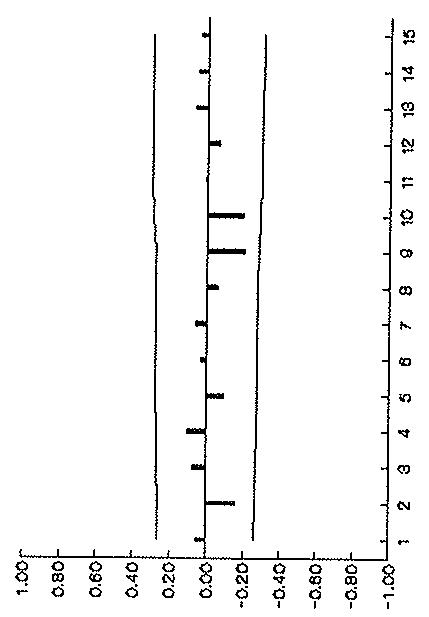
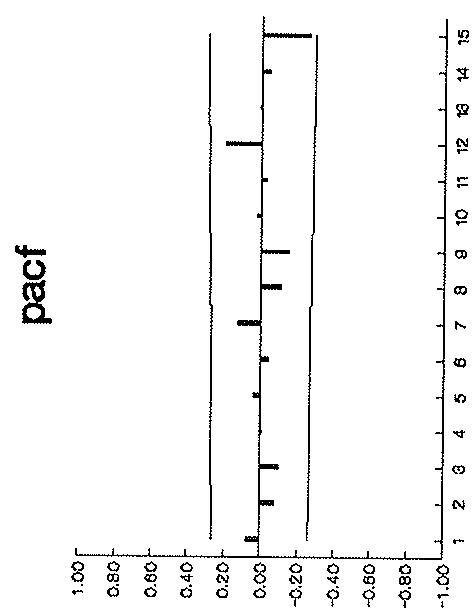
Gráfico A.7
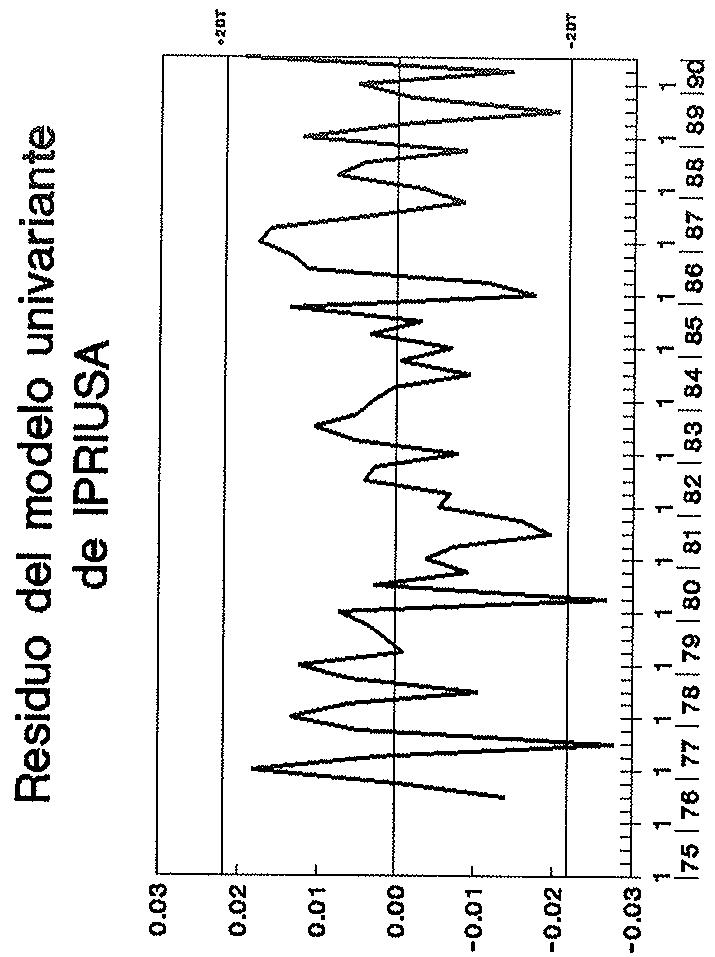
TABLA A.8
MODELO UNIVARIANTE DE IPRIPUSA
\[\mathrm{Ln} \quad \text { IPRIPUSA } = N _ {\mathrm{t}}\]
\[\begin{array}{r l} \nabla^ {2} \nabla_ {4} N _ {t} & = (1 -. 3 7 B -. 3 5 B ^ {2}) (1 -. 8 8 B ^ {4}) a _ {t} \\ & \quad (. 1 3) (. 1 4) (. 0 8) \end{array}\]
\[\hat {\sigma} _ {a} \times 1 0 0 = 7. 8 7\]
\[\bar {a} = . 0 1 6 9\]
\[Q (4) = 1. 7\]
\[Q (6) = 3. 3\]
\[Q (8) = 6. 8\]
\[\mathrm{Q} (1 2) = 8. 8\]
Atípicos
\[\mathrm{I} / 8 7\]
\[+ 2. 7 \hat {\sigma} _ {a}\]
\[1 / 8 6\]
\[- 2. 6 \hat {\sigma} _ {a}\]
sof
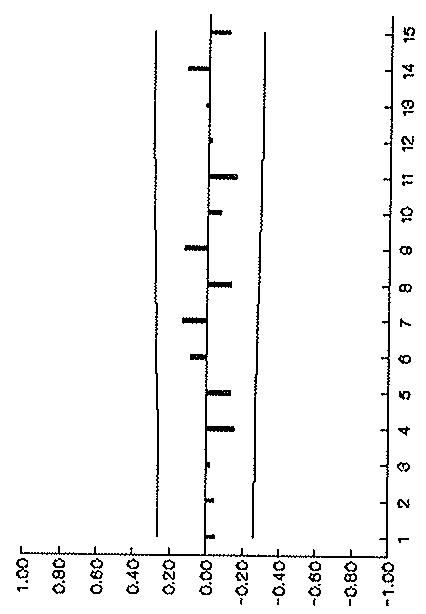
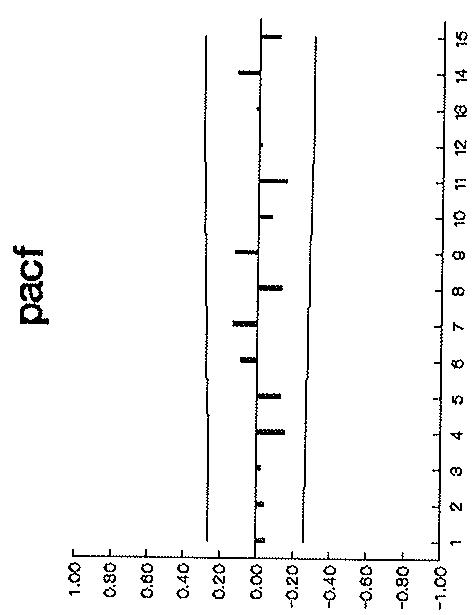
Gráfico A.8
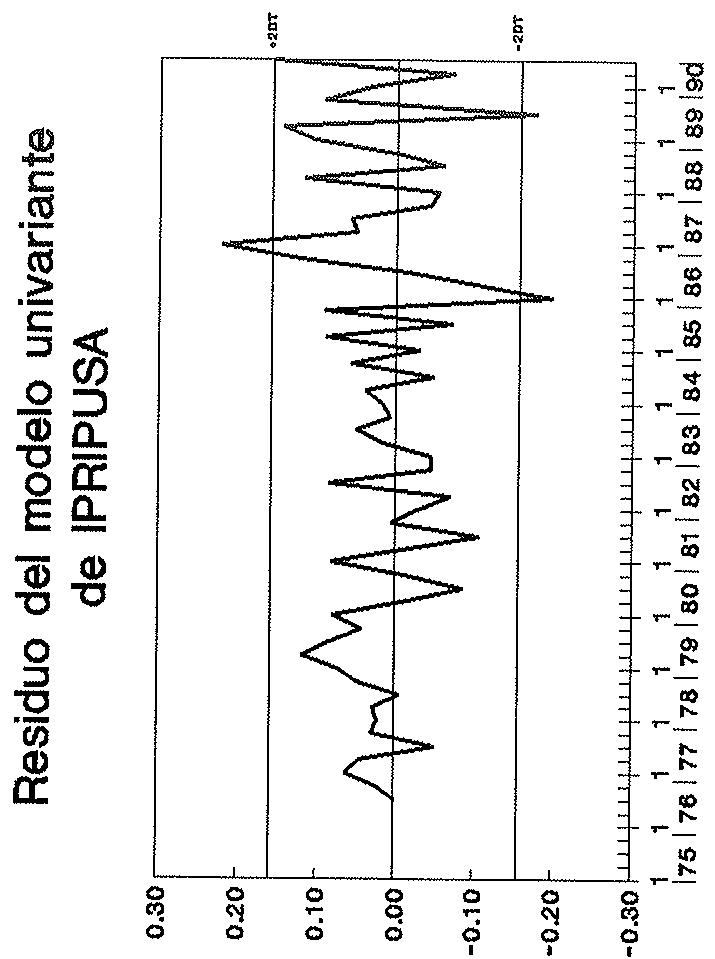
TABLA A.9
MODELO UNIVARIANTE DE IPCJAP
\[\mathrm{LnIPCJAP} = \mathrm {N_ {t}}\]
\[\begin{array}{r l} \nabla^ {2} \nabla_ {4} N _ {t} & = (1 -. 4 0 B -. 3 1 B ^ {2}) (1 -. 8 2 B ^ {4}) a _ {t} \\ & \quad (. 1 3) (. 1 3) (. 0 8) \end{array}\]
\[\hat {\sigma} _ {a} \times 1 0 0 = . 5 8\]
\[\bar {a} = . 0 0 0 3\]
\[\mathrm{Q} (4) = 1. 6\]
\[Q (6) = 4. 0\]
\[Q (8) = 5. 8\]
\[\mathrm{Q} (1 2) = 7. 3\]
Atípicos
II/79
\[+ 2. 0 \hat {\sigma} _ {a}\]
\[\mathrm{IV} / 7 8\]
\[- 2. 0 \hat {\sigma} _ {a}\]
I/80
\[+ 2. 1 \sigma_ {\mathrm{a}}\]
II/89
\[+ 2. 9 \sigma_ {\mathrm{a}}\]
scf
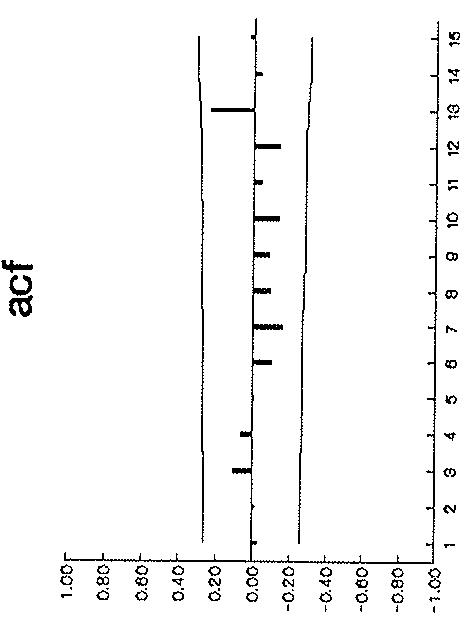
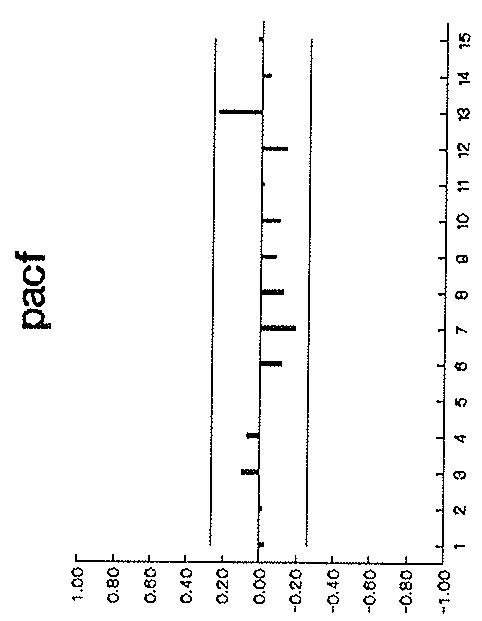
Gráfico A.9
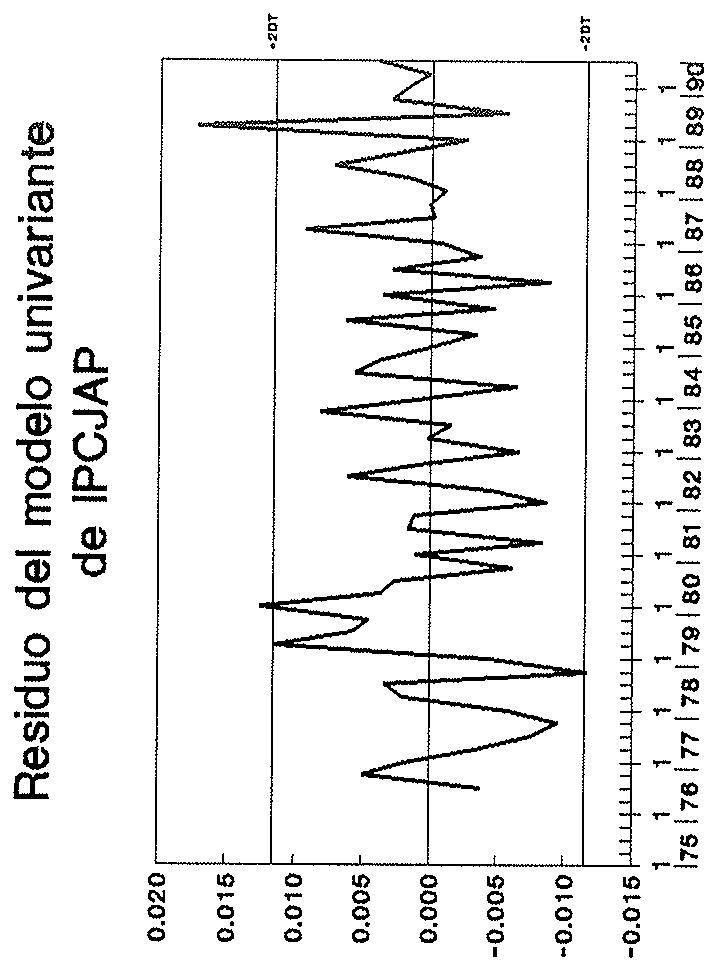
\[\begin{array}{r l} \text {Ln IPCEJAP} & = . 2 0 \xi_ {\mathrm{t}} ^ {\mathrm{s}, \mathrm{II} / 8 0} + \mathrm{N} _ {\mathrm{t}} \\ & (. 0 1) \end{array}\]
\[\nabla^ {2} \nabla_ {4} N _ {t} = (1 -. 2 6 B ^ {2}) (1 -. 9 0 B ^ {4}) a _ {t} (. 1 3)\]
\[\hat {\sigma} _ {\mathrm{a}} \times 1 0 0 = 2. 0 7\]
\[\bar {a} = -. 0 0 0 4\]
\[Q (4) = 2. 8 \quad Q (6) = 4. 6\]
\[Q (8) = 5. 0\]
\[\mathrm{Q} (1 2) = 1 2. 5\]
Atípicos
III/76
\[+ 3. 1 \hat {\sigma_ {a}}\]
I/79
\[\mathrm{IV} / 7 8 - 2. 4 \hat {\sigma_ {\mathrm{a}}}\]
\[+ 2. 4 \sigma_ {\mathrm{a}}\]
II/79
\[+ 2. 3 \sigma_ {a}\]
II/87
\[+ 2. 1 \sigma_ {\mathrm{a}}\]
NOTA El parámetro está fijado en .90. Se realizó un análisis de intervención en II/80 por la magnitud que tenía el residuo en dicho periodo. Se comprobó además que dicha anomalía no coincidía con anomalías en la serie de IPCJAP e IPRIPJAP.
acf
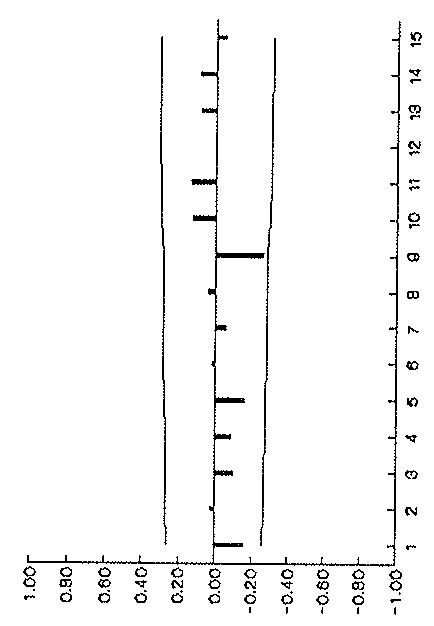
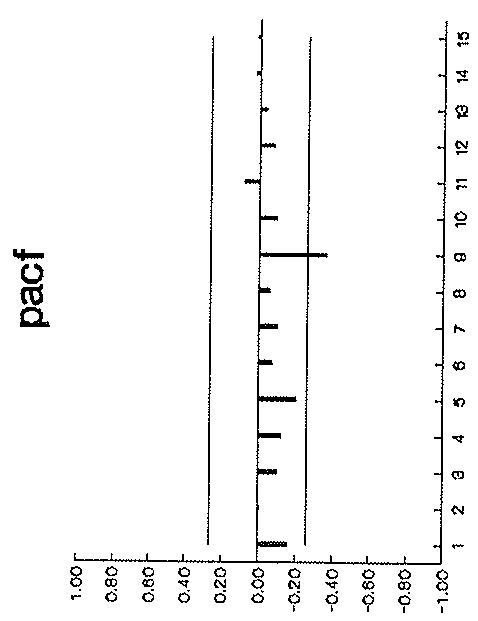
Gráfico A.10
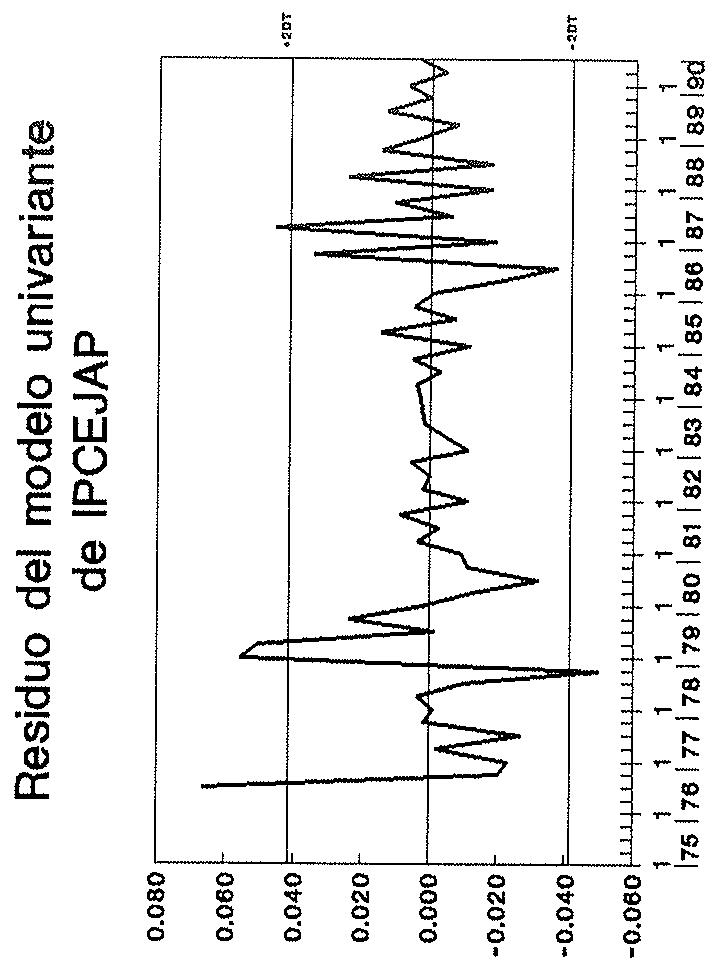
TABLA A.11
MODELO UNIVARIANTE DE IPRIJAP
\[\begin{array}{r l} \text { Ln IPRIJAP } & = . 0 2 \xi_ {t} ^ {\mathrm{II/89}} + N _ {t} \\ & (. 0 0 6) \end{array}\]
\[\begin{array}{r l} \nabla^ {2} \nabla_ {4} N _ {t} & = (1 -. 8 5 B ^ {4}) a _ {t} \\ & \quad (. 0 7) \end{array}\]
\[\hat {\sigma} _ {a} \times 1 0 0 = . 9 3\]
\[\bar {a} = -. 0 0 2 1\]
\[Q (4) = 1. 8 \quad Q (6) = 6. 6 \quad Q (8) = 7. 0\]
\[\mathrm{Q} (1 2) = 7. 4\]
Atípicos
\[\mathrm{III/80}\]
\[- 3. 8 \hat {\sigma} _ {a}\]
scf
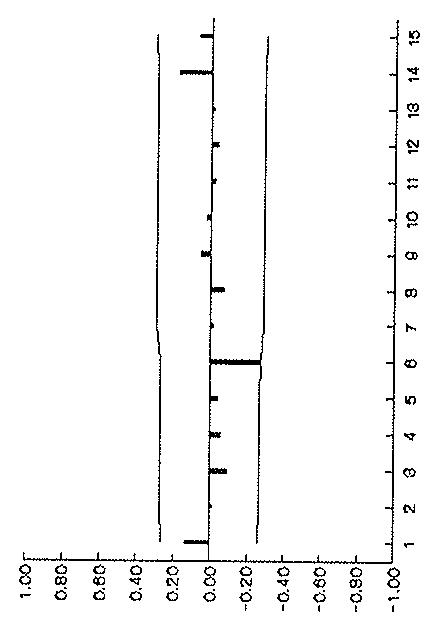
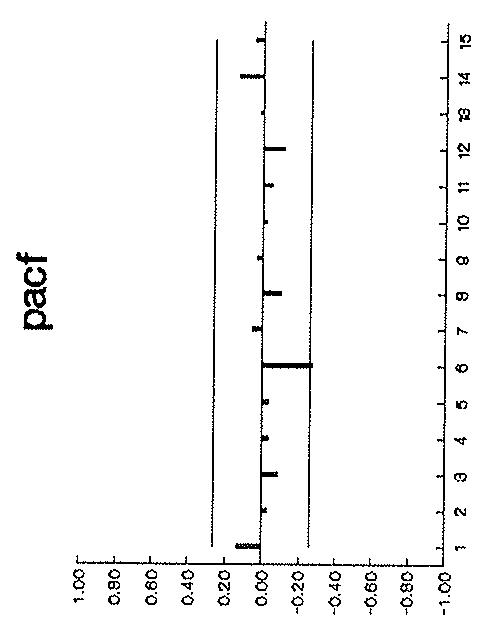
Gráfico A.11
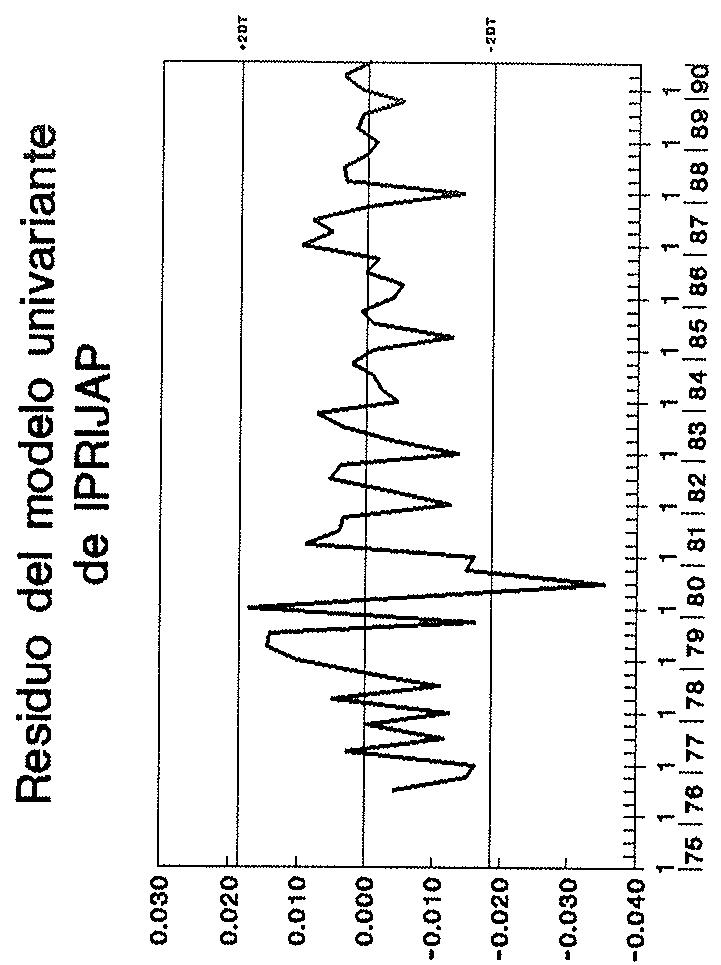
TABLA A.12
\[\mathrm{Ln} \quad \mathrm{IPRIPJAP} = \mathrm{N} _ {\mathrm{t}}\]
\[\nabla^ {2} \nabla_ {4} N _ {t} = \frac {(1 - . 8 9 B ^ {4})}{(1 + . 2 6 B ^ {4})} a _ {t} \tag {.08}\]
\[\hat {\sigma} _ {a} \times 1 0 0 = 4. 9\]
\[\bar {a} = . 0 0 6 5\]
\[Q (4) = 2. 6\]
\[Q (6) = 5. 1\]
\[Q (8) = 6. 8\]
\[\mathrm{Q} (1 2) = 1 2. 4\]
Atípicos
\[\mathrm{II/79}\]
\[\mathbf {I} / 8 7\]
\[+ 2. 1 \hat {\sigma} _ {a}\]
\[+ 4. 2 \sigma_ {\mathrm{a}}\]
acf
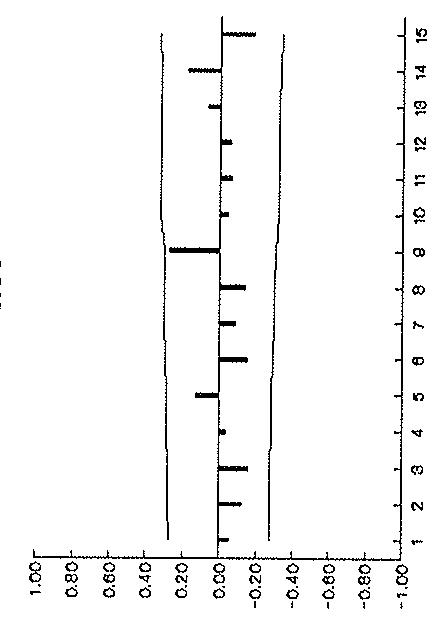
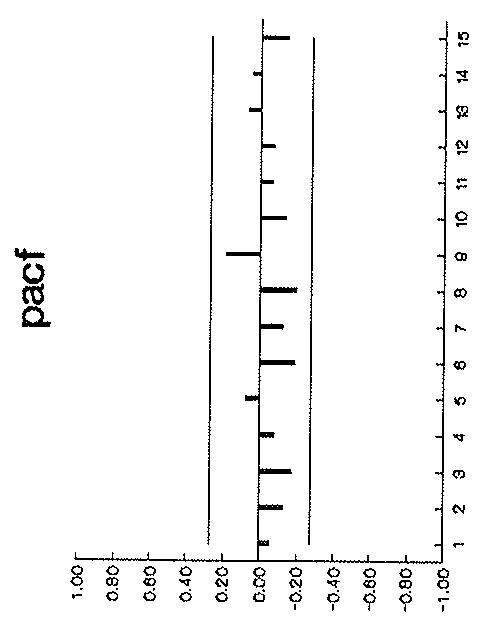
Gráfico A.12
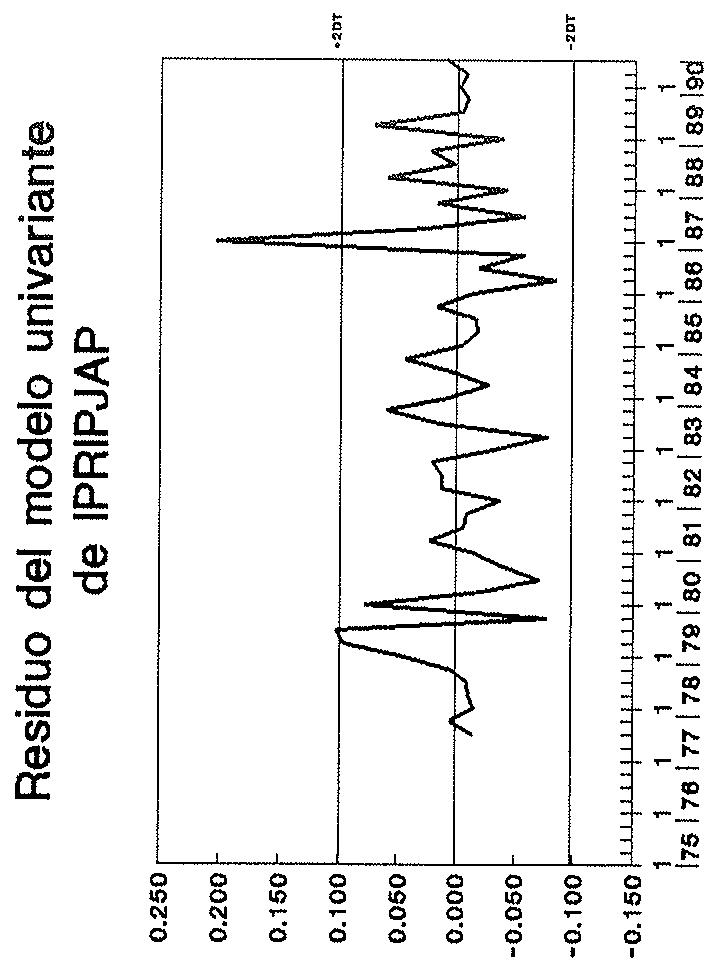
TABLA A.13
MODELO UNIVARIANTE DEL IPCESP
Ln IPCESP = .040 (.007) (.007)
\[\begin{array}{r l} \nabla^ {2} \nabla_ {4} N _ {t} & = (1 -. 8 4 B) (1 -. 7 4 B ^ {4}) a _ {t} \\ & (. 0 9) \quad (. 1 0) \end{array}\]
\[\hat {\sigma} _ {a} \times 1 0 0 = . 6 9\]
\[\bar {a} = . 0 0 0 2\]
\[\mathrm{Q} (4) = 4. 6 \quad \mathrm{Q} (6) = 4. 8\]
\[Q (8) = 6. 9\]
\[\mathrm{Q} (1 2) = 1 1. 6\]
Atípicos
\[\mathrm{III/83}\]
\[+ 2. 1 0 \hat {\sigma} _ {a}\]
\[1 / 7 8\]
\[- 2. 5 \hat {\sigma} _ {a}\]
\[\mathrm{III/88}\]
\[+ 2. 5 \hat {\sigma} _ {a}\]
\[\mathrm{IV/78}\]
\[- 2. 1 \hat {\sigma} _ {a}\]
NOTA Las intervenciones coinciden con la modificación de un gran número de precios administrados en Julio de 1977 y la implantación del IVA en enero de 1986.
so
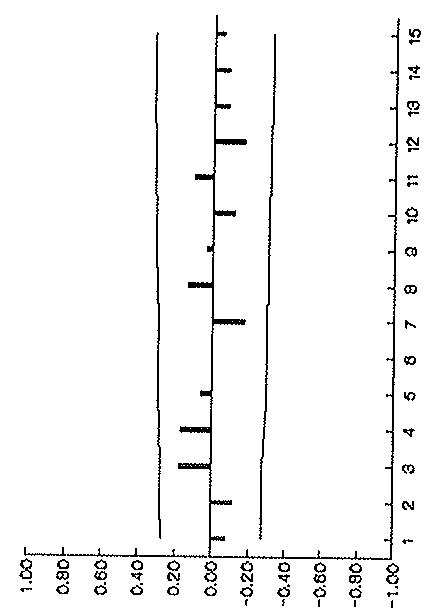
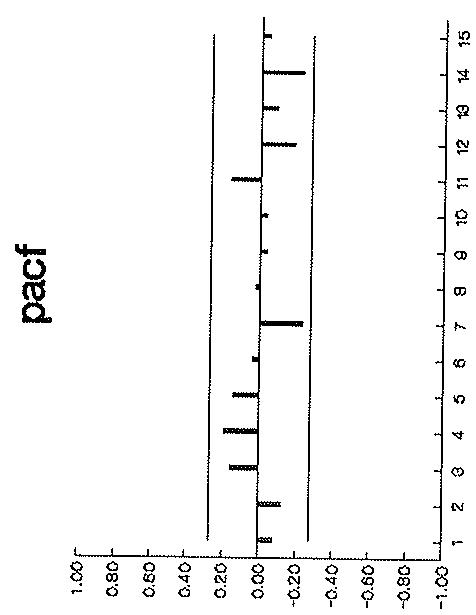
Gráfico A.13
49
TABLA A.14
MODELO UNIVARIANTE DE IPRIESP
\[\mathrm{LnIPRIESP} = \mathrm {N_ {t}}\]
\[\begin{array}{r l} \nabla^ {2} \nabla_ {4} \mathrm{N} _ {\mathrm{t}} & = (1 -. 4 7 \mathrm{B}) (1 -. 8 1 \mathrm{B} ^ {4}) a _ {\mathrm{t}} \\ & (. 1 1) \quad (. 0 7) \end{array}\]
\[\hat {\sigma} _ {a} \times 1 0 0 = 1. 1\]
\[\bar {a} = -. 0 0 1 5\]
\[\mathrm{Q} (4) = 3. 3\]
\[Q (6) = 5. 8\]
\[\mathrm{Q} (8) = 7. 0\]
\[\mathrm{Q} (1 2) = 9. 2\]
Atípicos
\[\mathrm{I} / 7 8\]
II/80
\[- 3. 4 \hat {\sigma} _ {a}\]
I/86
\[- 2. 5 \sigma_ {\mathrm{a}}\]
\[- 2. 6 \sigma_ {a}\]
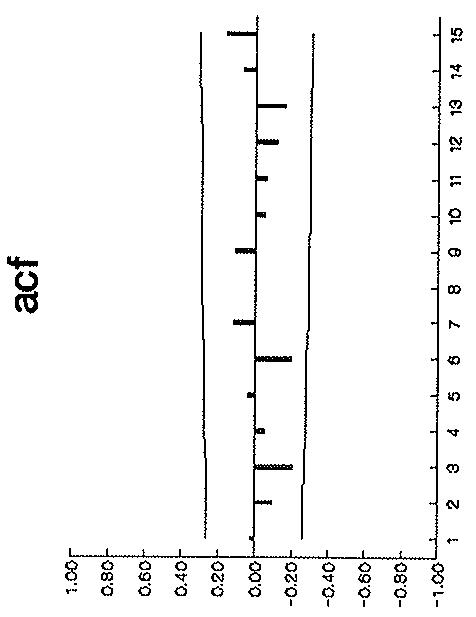
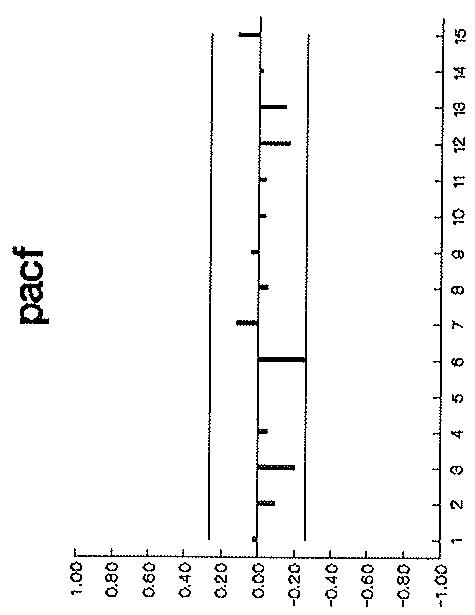
Gráfico A.14
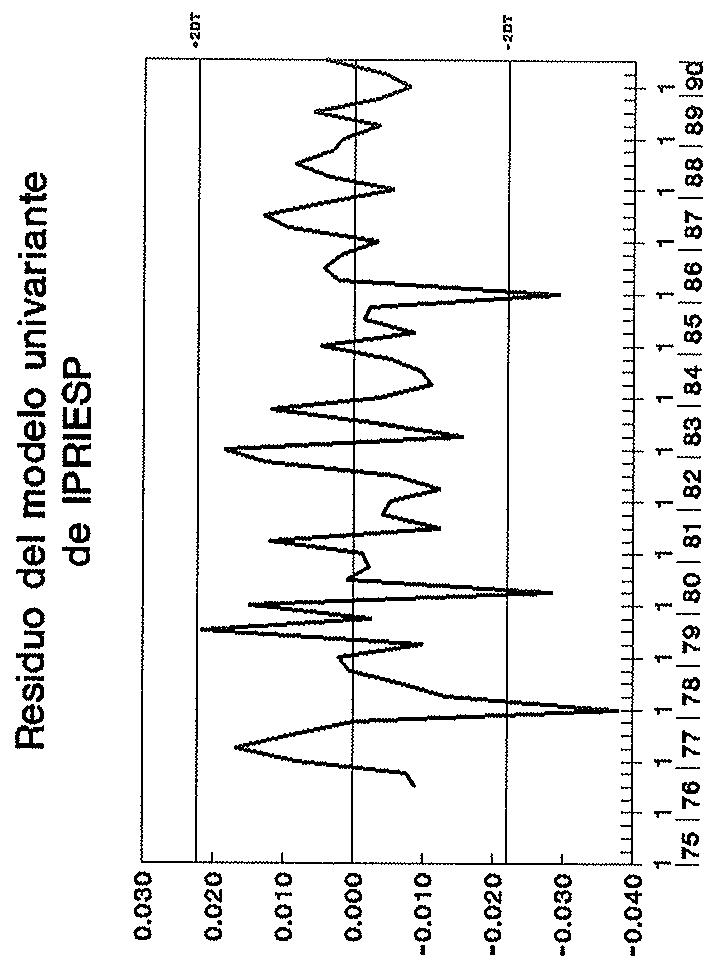
En esta sección se recogen los distintos modelos de transferencia a los que se ha hecho referencia a lo largo del trabajo
El caso de Alemania
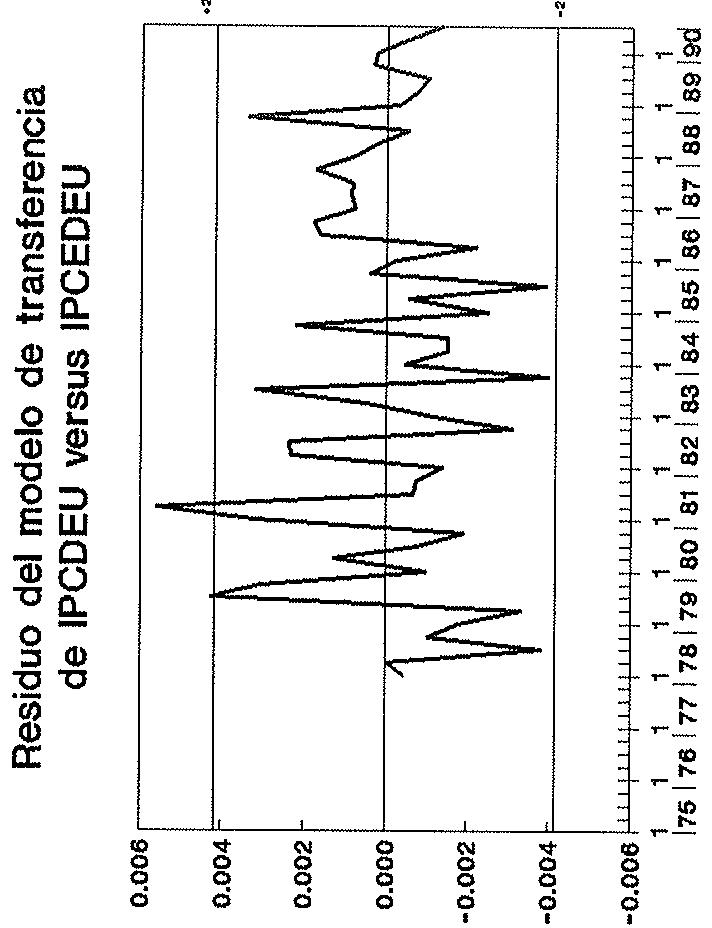
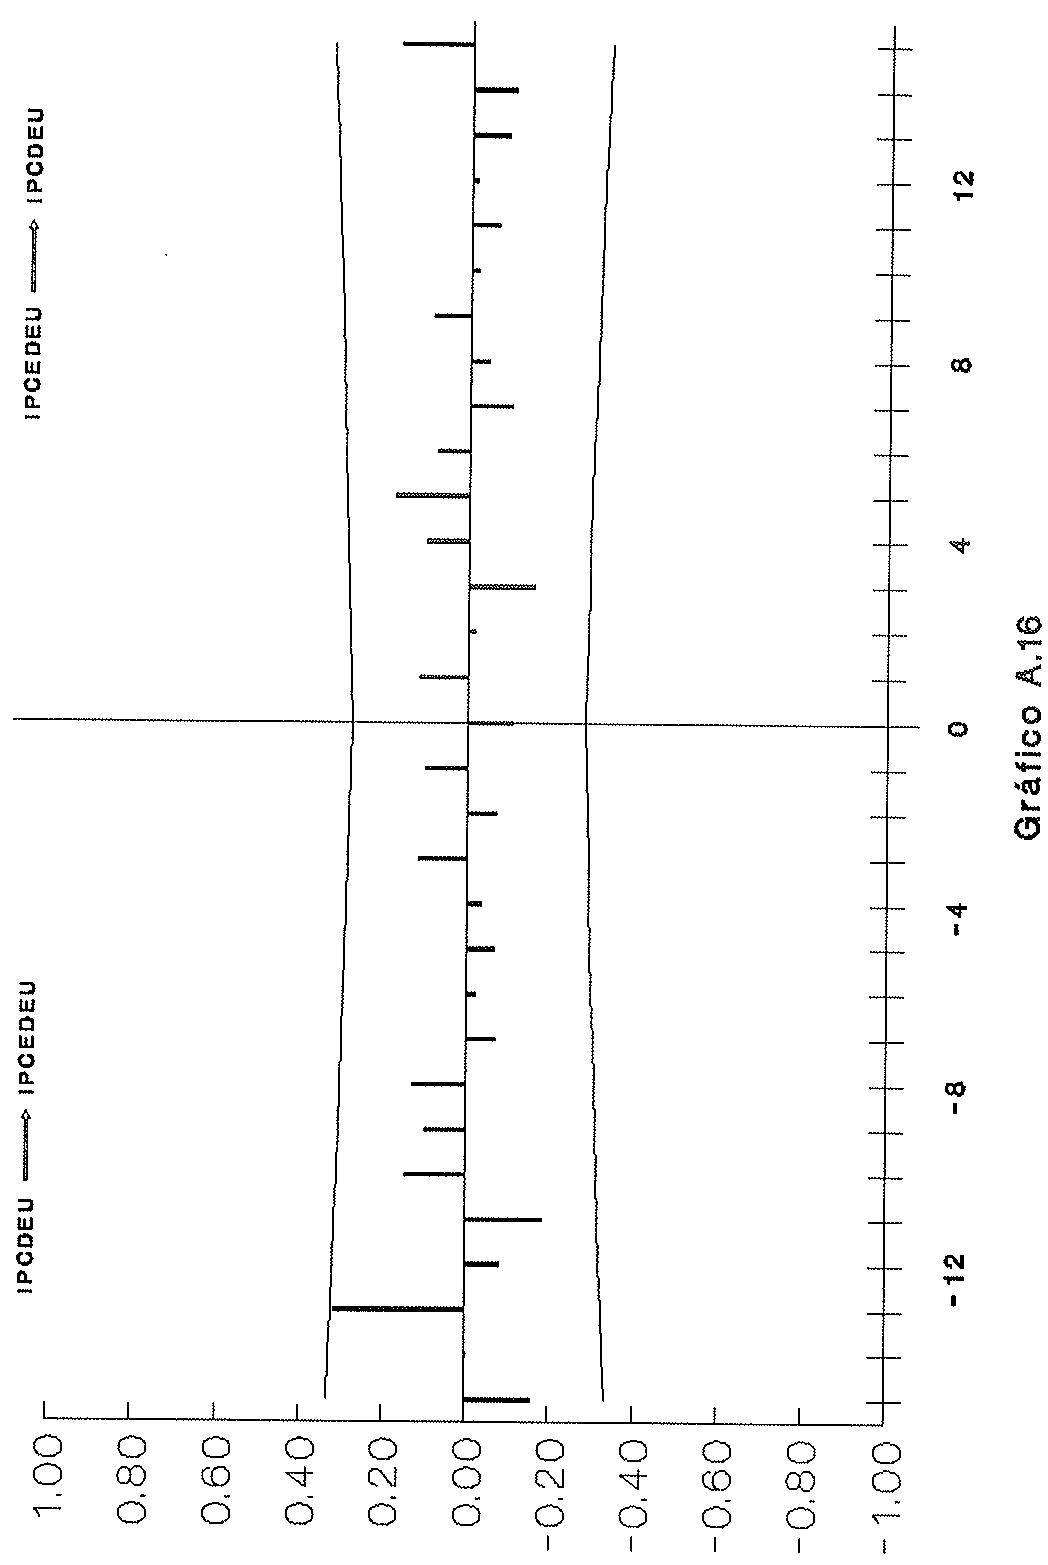
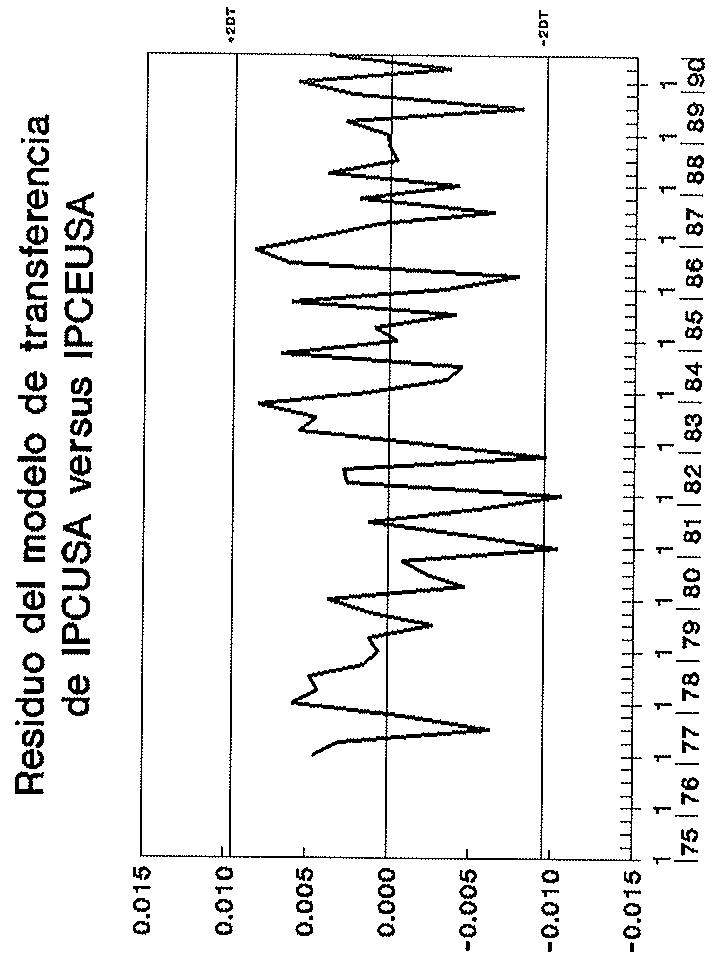
La Tabla A.15 recoge el modelo de transferencia del IPCDEU versus IPCDEU. Los gráficos A.15 y A.16 recogen los residuos del modelo de transferencia, las correspondientes funciones de autocorrelación (acf) y correlación parcial (pacf) y la función de correlación cruzada (ccf) entre estos residuos y los del univariante del IPCDEU recogido en el Apéndice I.
Desde un punto de vista exclusivamente empírico hay que efectuar dos comentarios sobre la modelización del ruido. Por un lado la estructura MA(3) y por otra la imposición de que el parámetro del MA(4) tome como valor .90. Respecto a la primera cuestión, debe señalarse que se comprobó que dicha estructura no estaba generada por ninguna anomalía. A pesar de ello, debe señalarse que su no inclusión no afectaba sustancialmente a la modelización. Respecto a la segunda cuestión, decir que la media móvil estacional se hacía no invertible si se estimaba sin imponer la restricción, pero una vez suprimida la diferencia correspondiente y realizada la diagnosis, había evidencia sobre la presencia de estacionalidad no estacionaria, por ello, y al no desear realizar una modelización determinística de dicha estacionalidad, se optó por mantener dicha estructura y fijar dicho parámetro en un valor elevado. De nuevo hay que indicar que este fenómeno no afecta sustancialmente a los resultados que aquí se presentan.
Si la estimación se realizaba por Mínimos Cuadrados Condicionales el parámetro MA(4) quedaba lejos de la no invertibilidad.
TABLA A.15
MODELO DE TRANSFERENCIA IPCDEU VERSUS IPCEDEU
\[\mathrm{LnIPCDEU} = \left[ \begin{array}{c c c} (0, 0 1) & & \\ 0, 1 1 & & \\ \hline 1 - 0, 2 0 \mathrm{B} & + 0, 0 4 \mathrm{B} ^ {4} & + 0, 0 3 \mathrm{B} ^ {6} \\ (0, 1 0) & (0, 0 1) & (0, 0 1) \end{array} \right] \mathrm{LnIPCEDEU} + \mathrm{N} _ {\mathrm{t}}\]
\[g = . 2 1\]
\[\begin{array}{r l} \nabla^ {2} \nabla_ {4} N _ {\mathrm{t}} & = (1 -. 4 4 B -. 4 5 B ^ {3}) (1 -. 9 0 B ^ {4}) a _ {\mathrm{t}} \\ & \quad (. 1 2) (. 0 9) \end{array}\]
\[\hat {\sigma} _ {a} \times 1 0 0 = . 2 1\]
\[\bar {a} = . 0 0 0 0\]
\[Q (4) = 1. 5 \quad Q (6) = 3. 3 \quad Q (8) = 5. 1 \quad Q (1 2) = 9. 8\]
Atípicos
\[\text { III } / 7 9 + 2. 1 \hat {\sigma} _ {a}\]
\[\mathrm{II} / 8 1 + 2. 7 \sigma_ {\mathrm{a}}\]
NOTA El parámetro está fijado en .90.
so
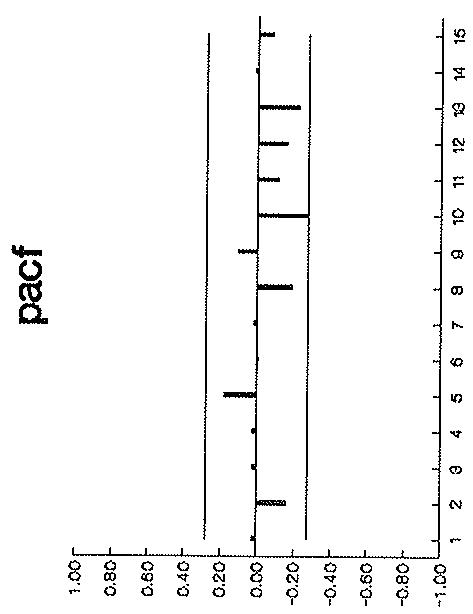
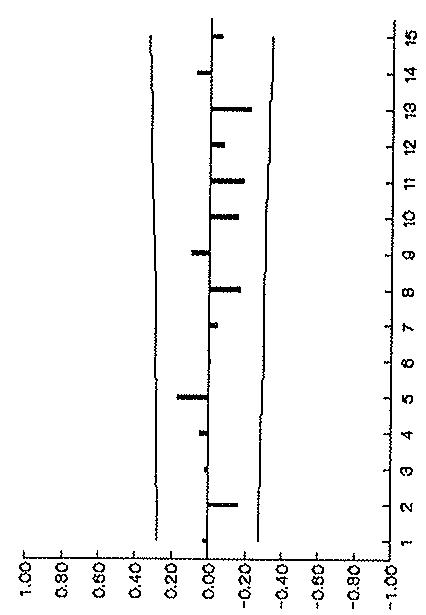
Gráfico A.15
CCF de los residuos del modelo de tranferencia IPCDEU-IPCEDEU con los residuos del univariante de IPCEDEU
Un elemento importante a destacar, no sólo de este modelo si no de todos los que se presentan, es la notable precisión con la que está estimada la ganancia. Por otra parte, si se compara este modelo con el univariante del IPCDEU que se presenta en el Apéndice I, podrá comprobarse que se produce una importante disminución de la desviación típica residual. Concretamente, se produce una reducción del 43%. Ahora bien, ha de tenerse en cuenta que parte de esa disminución está causada exclusivamente por el hecho de que IPCDEU es una componente del IPCDEU. Si, de acuerdo con el marco de referencia recogido en el Apéndice III, se elimina esa componente , la mejora aún siendo menor, sigue siendo muy importante pues alcanza el 25%.
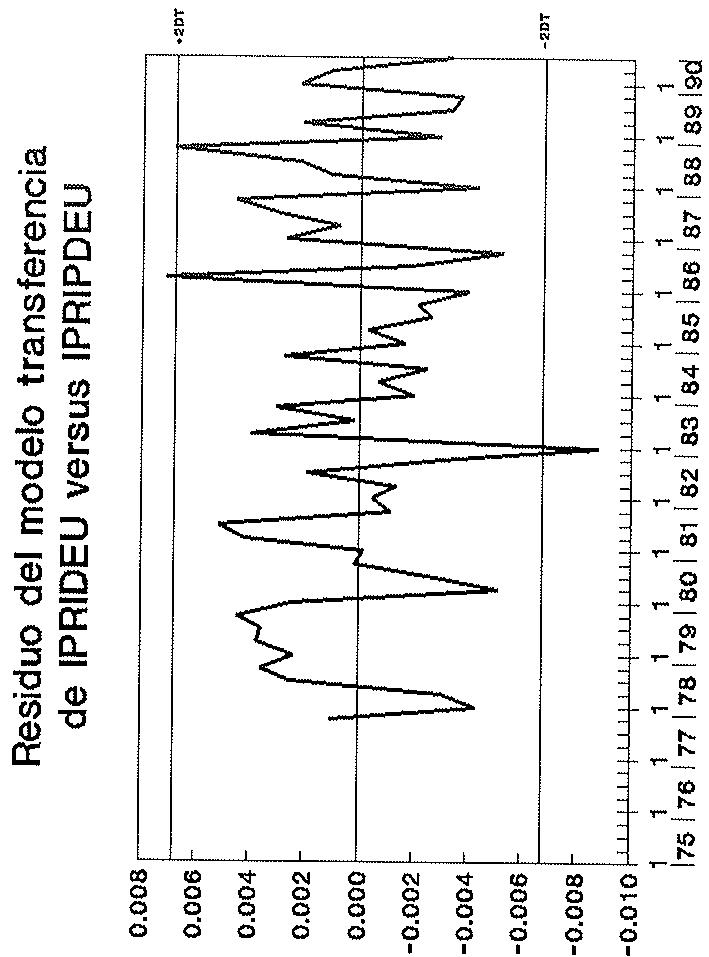
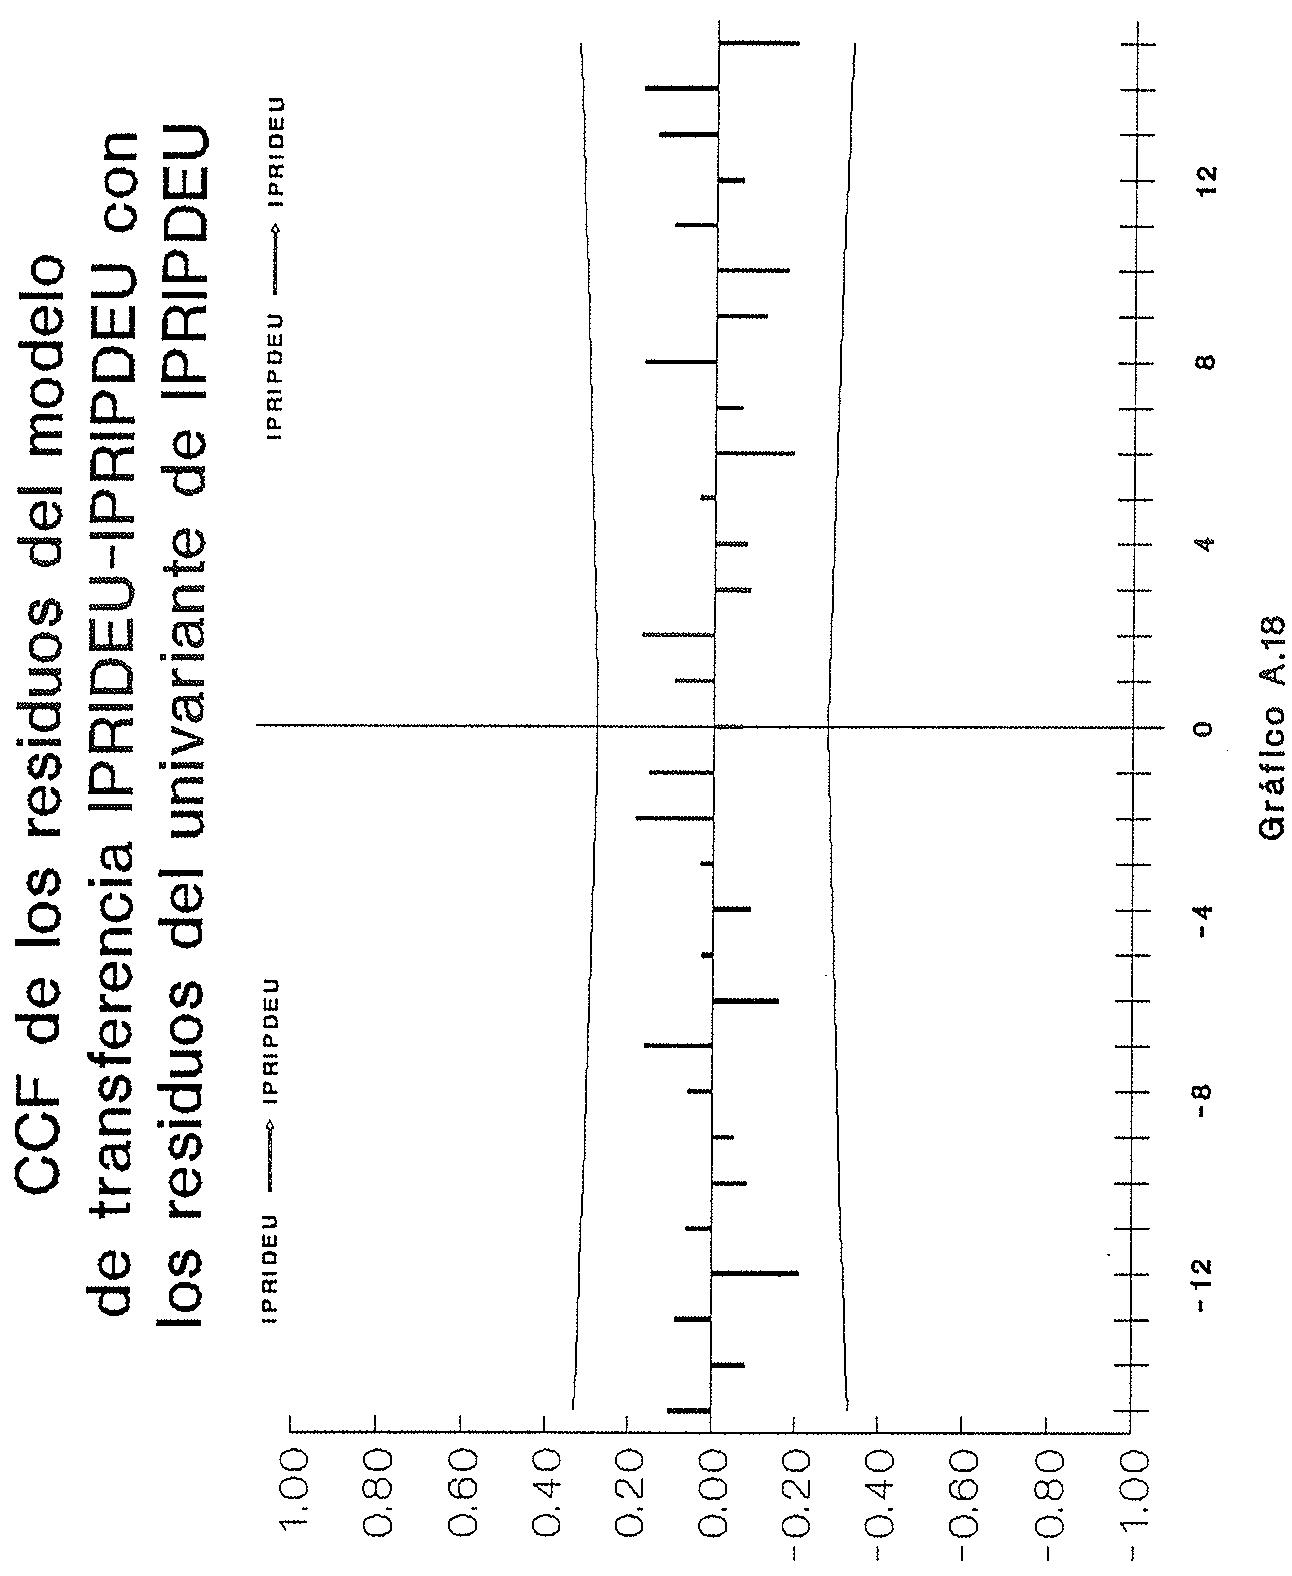
En la tabla A.16 se recoge el modelo de transferencia del modelo del IPRIDEU versus IPRIPDEU. Los gráficos A.17 y A.18 muestran los residuos del modelo, sus correspondientes acf y pacf, así como la ccf de los mismos con los residuos del univariante del IPRIPDEU que se recoge en el Apéndice I.
Los comentarios que se realizaron para la modelización del ruido del modelo de transferencia del IPCDEU versus IPCDEU sobre la presencia de la estructura MA(3), son plenamente válidos para el ruido del modelo que se presenta en el cuadro A.16. De nuevo tenemos una ganancia estimada con notable precisión, pero de una cuantía muy inferior a la que se obtenía en términos de los IPC's.
En vez de comparar la desviación típica residual del univariante del IPCDEU con la del modelo de transferencia, se compara la del univariante de la componente No Energética de IPCDEU con la del mismo modelo de transferencia.
56
TABLA A.16
\[\begin{array}{r l} \text {Ln IPRIDEU} & = (. 0 4 +. 0 1 \mathrm{B} ^ {3} +. 0 2 \mathrm{B} ^ {5}) \text {Ln IPRIPDEU} + \mathrm{N} _ {\mathrm{t}} \\ & (. 0 0 5) \quad (. 0 0 5) \quad (. 0 0 5) \end{array}\]
\[\begin{array}{r l} \mathrm{g} & = . 0 7 \\ & (. 0 0 8) \end{array}\]
\[\nabla^ {2} \nabla_ {4} N _ {t} = (1 -. 7 0 B ^ {2} -. 3 6 B ^ {3}) (1 -. 6 4 B ^ {4}) a _ {t} (. 1 3) (. 1 3) (. 1 3)\]
\[\hat {\sigma} _ {a} \times 1 0 0 = . 3 3\]
\[\bar {a} = . 0 0 0 1\]
\[\mathrm{Q} (4) = 2. 0 \quad \mathrm{Q} (6) = 4. 6\]
\[Q (8) = 6. 8\]
\[\mathrm{Q} (1 2) = 1 0. 2\]
Atípicos
\[\mathbf {I} / 8 3\]
\[- 2. 7 \hat {\sigma} _ {a}\]
acf
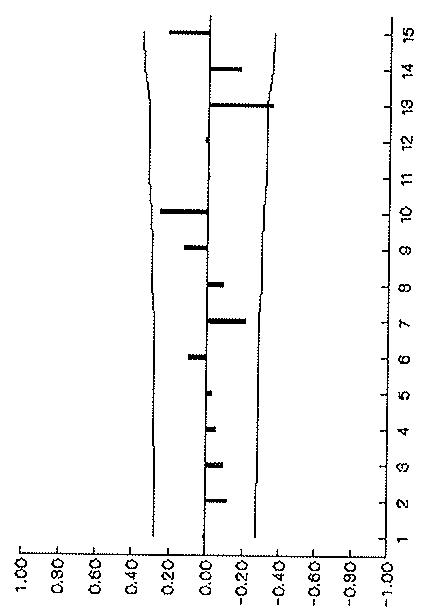
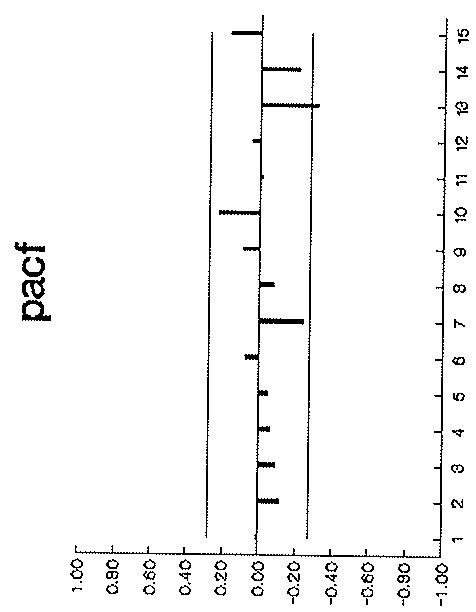
Gráfico A.17
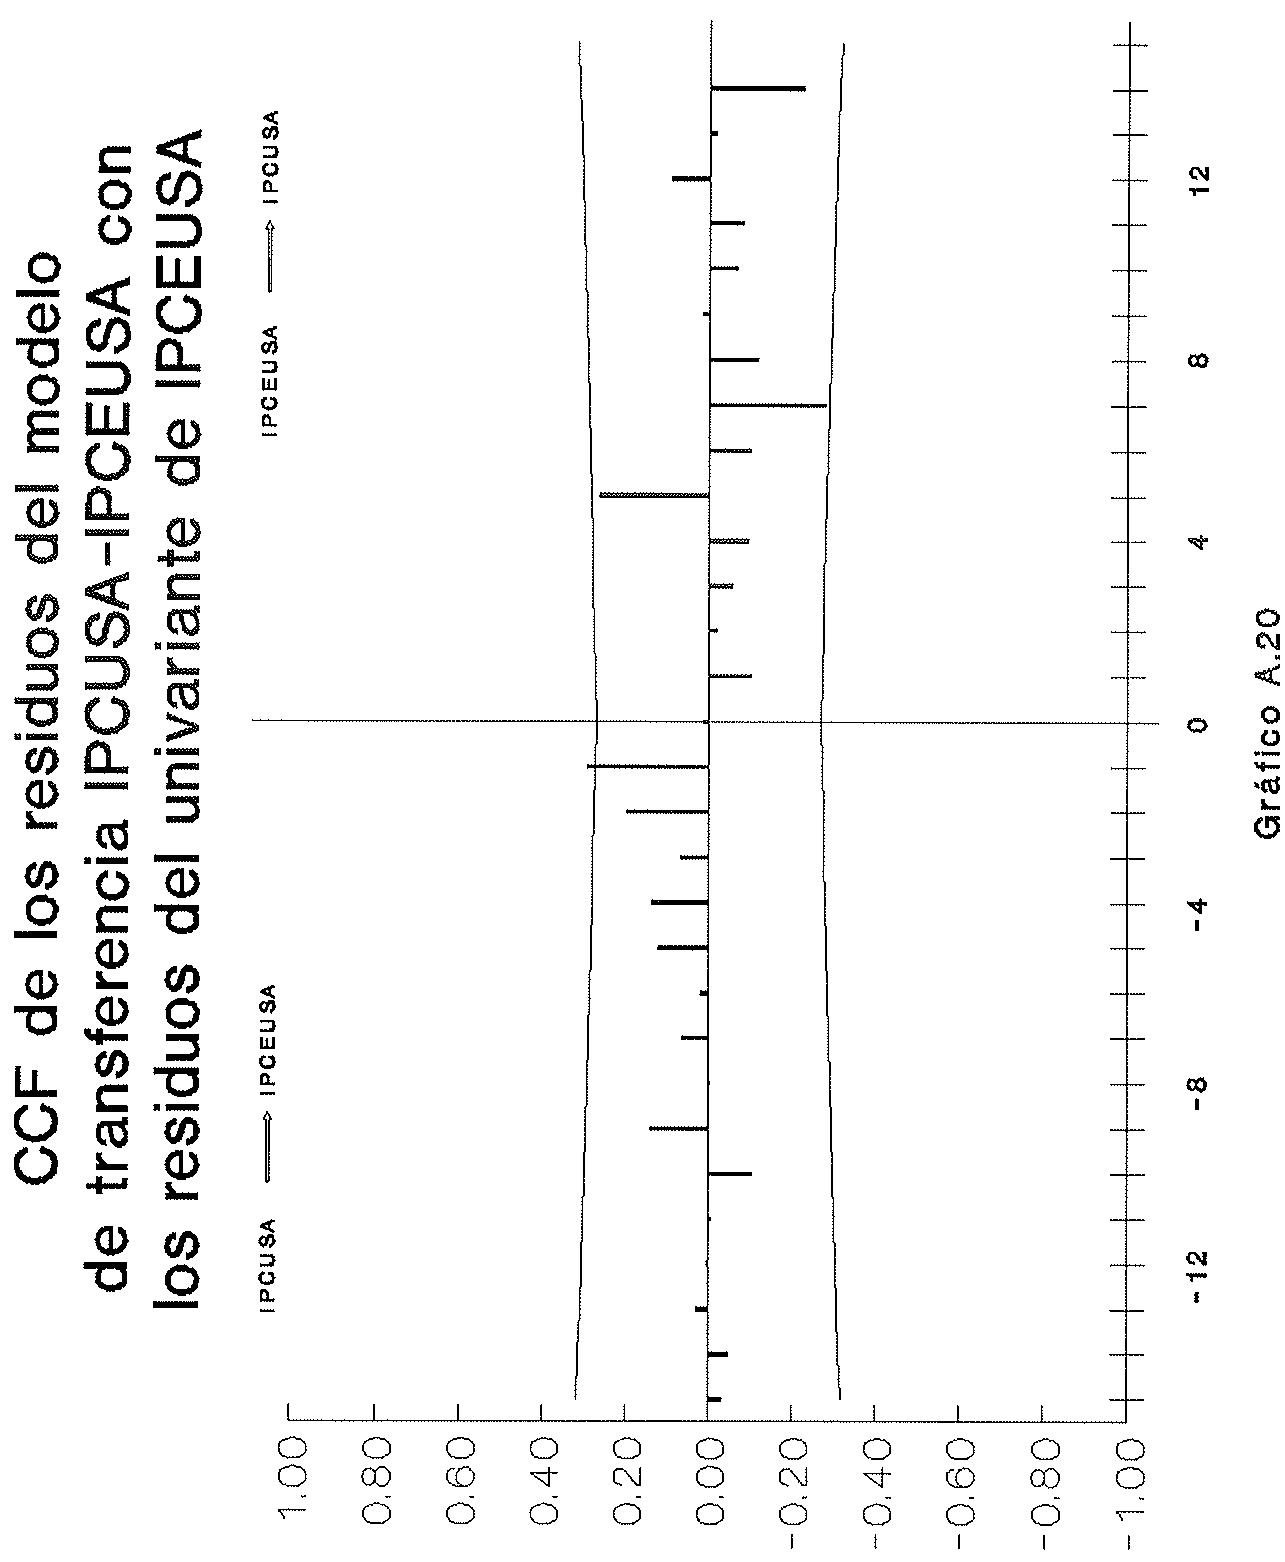
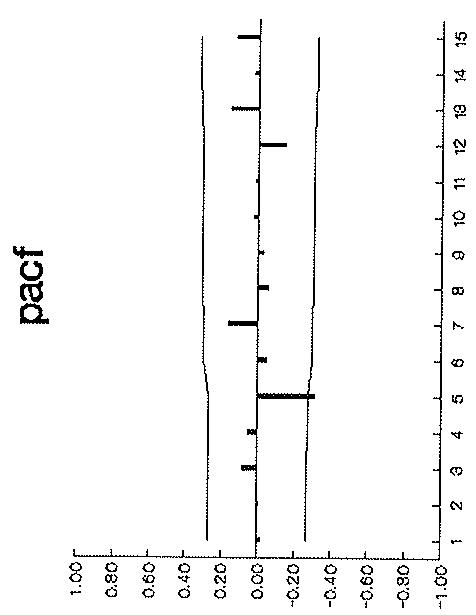
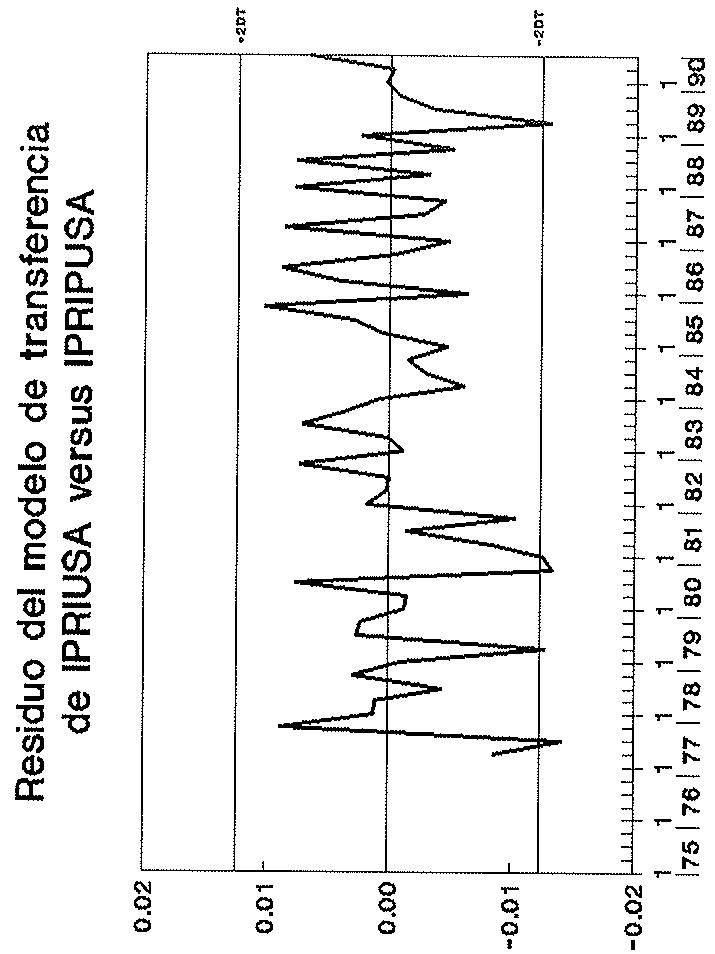
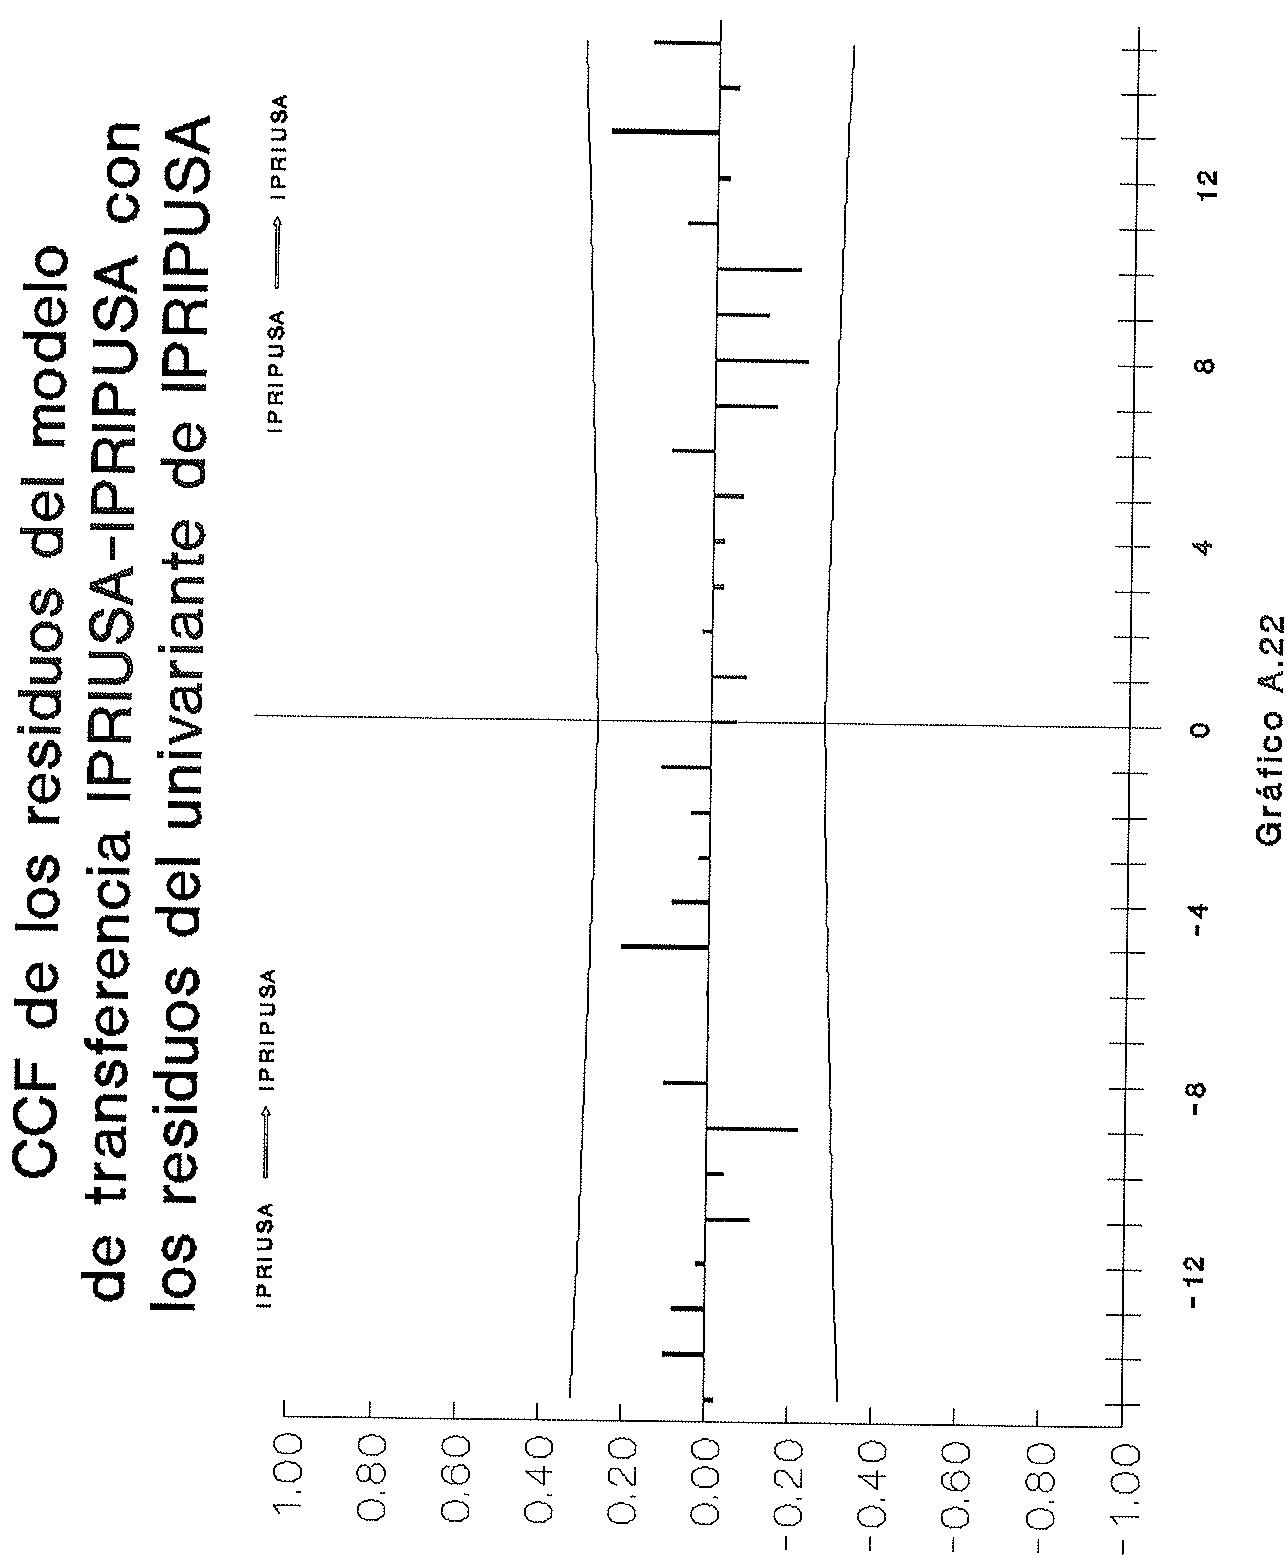
La Tabla A.17 recoge el modelo de transferencia del IPCUSA versus IPCEUSA. Los gráficos A.19 y A.20 muestran los residuos de dicho modelo así como las correspondientes acf, pacf y ccf entre estos residuos y el residuo univariante del IPCEUSA que se recoge en el Apéndice I. Como se puede apreciar, con el fin de eliminar la distorsión que generaba el atípico III/80 se realizó un análisis de intervención. Análogamente en el modelo de IPRIUSA versus IPRIPUSA que se presenta en la tabla A.18 se optó por realizar una intervención el II/80 .
La presencia en la serie IPCEUSA de otros bienes y servicios como el teléfono, el agua, etc., podría estar generando la presencia de realimentación que pone de manifiesto el gráfico A.20. Esta realimentación, a la luz del gráfico A.22, no se observa en la relación del IPRIUSA con el IPRIPUSA.
Por otro lado, si se comparan las desviaciones típicas de los residuos de los modelos de transferencia con los univariantes del IPCUSA y del IPRIUSA recogidos en el Apéndice I, se puede observar que miestras que el modelo IPCUSA versus IPCEUSA consigue reducir muy poco dicha desviación típica , el modelo de IPRIUSA versus IPRIPUSA la reduce de forma notable (43%).
El hecho de que haya una anomalía muy importante en la serie de IPRIUSA en II/80 y en la serie IPCUSA en III/80, unido a otros indicios, sugiere la posible existencia de una relación dinámica entre el IPCUSA y el IPRIUSA que no es objeto de este trabajo.
Si estos servicios estuviesen "indiciados", aunque sólo sea en parte, por la evolución del IPC, se generaría realimentación.
Por otro lado si se compara con la desviación típica del residuo del univariante de la componente No Energética del IPC norteamericano, la mejora es tan sólo del 3%.
60
MODELO DE TRANSFERENCIA IPCUSA VERSUS IPCEUSA
\[\begin{array}{r l} \text {Ln IPCUSA} & = -. 0 1 4 \xi_ {\mathrm{t}} ^ {\mathrm{III/80}} + (. 1 8 +. 1 1 \mathrm{B} ^ {2}) \text {Ln IPCEUSA} + \mathrm{N} _ {\mathrm{t}} \\ & (. 0 0 4) \quad (. 0 5) (. 0 5) \end{array}\]
\[\begin{array}{r l} \mathrm{g} & = . 2 9 \\ & (. 0 7) \end{array}\]
\[\nabla^ {2} \nabla_ {4} N _ {t} = (1 -. 3 8 B) (1 -. 7 6 B ^ {4}) a _ {t} (. 1 3) (. 0 9)\]
\[\hat {\sigma} _ {\mathrm{a}} \times 1 0 0 = . 4 8\]
\[\bar {a} = . 0 0 0 0\]
\[Q (4) = 4. 1\]
\[\mathrm{Q} (6) = 5. 0\]
\[Q (8) = 5. 7\]
\[\mathrm{Q} (1 2) = 1 2. 8\]
Atípicos
\[\begin{array}{l l} \text {I / 81} & - 2. 2 \hat {\sigma_ {\mathrm{a}}} \\ \text {I / 82} & - 2. 3 \hat {\sigma_ {\mathrm{a}}} \\ \text {I / 83} & - 2. 0 \hat {\sigma_ {\mathrm{a}}} \end{array}\]
NOTA: La correlación de orden 5 que se aprecia en la CCF es debido a la interacción de los siguientes atípicos.
| IV/80 | en | IPCEUSA |
| I/82 | en | IPCUSA |
gct
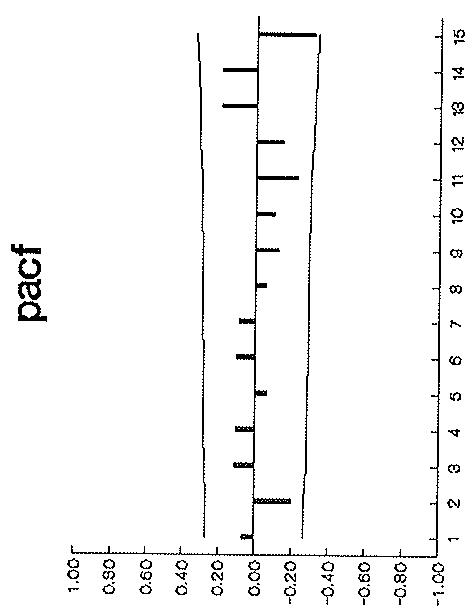
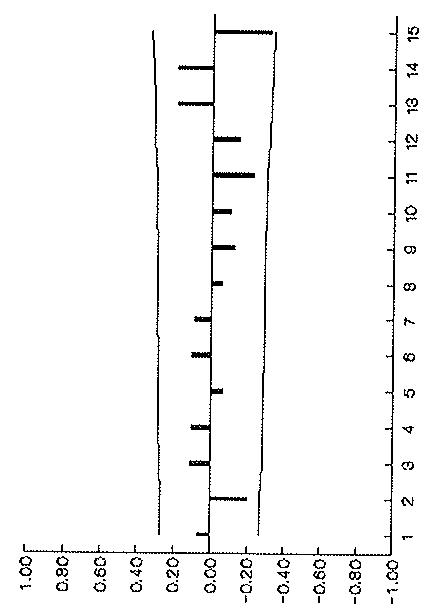
Gráfico A.19
63
TABLA A.18
\[\begin{array}{r l} \text {Ln IPRIUSA} & = -. 0 2 2 \xi_ {t} ^ {\mathrm{s}, \mathrm{II} / 8 0} + (. 0 8 +. 0 1 5 \mathrm{B} ^ {3}) \text {Ln IPRIPUSA} + \mathrm{N} _ {t} \\ & (. 0 0 4) \quad (. 0 0 9) \quad (. 0 0 9) \end{array}\]
\[\begin{array}{r l} \mathrm{g} & = . 0 9 5 \\ & (. 0 1 3) \end{array}\]
\[\nabla^ {2} \nabla_ {4} N _ {t} = (1 -. 2 6 B) (1 -. 5 9 B ^ {4}) a _ {t} (. 1 3) (. 1 2)\]
\[\hat {\sigma} _ {a} \times 1 0 0 = . 6 2\]
\[\dot {a} = -. 0 0 0 8\]
\[\mathrm{Q} (4) = 0. 6 \quad \mathrm{Q} (6) = 6. 9\]
\[\mathrm{Q} (8) = 8. 4 \quad \mathrm{Q} (1 2) = 1 0. 4\]
Atípicos
IV/77
\[- 2. 2 \hat {\sigma} _ {a}\]
\[- 2. 1 \sigma_ {\mathrm{a}}\]
IV/80
\[- 2. 2 \sigma_ {\mathrm{a}}\]
\[- 2. 1 \sigma_ {a}\]
sof
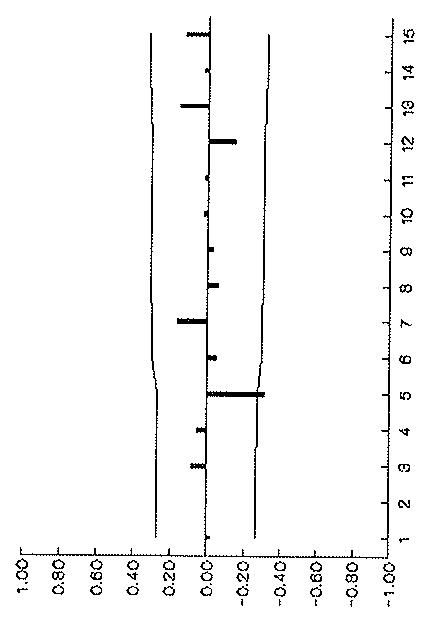
Gráfico A.21
El caso de Japón
La tabla A.19 muestra los resultados obtenidos en la estimación de la relación IPCJAP-IPCEJAP. Los gráficos A.23 y A.24 recogen los correspondientes residuos, su acf y pacf y la ccf de éstos con el residuo del univariante de IPCEJAP recogido en el Apédice I. Debe destacarse el hecho de que de la serie IPCEJAP se ha eliminado una gran anomalía que aparecía en II/80 y que distorsionaba de forma notable la estimación de la relación.
Por otra parte, la reducción del 17% en la desviación típica residual de este modelo en relación al univariante del IPCJAP parece indicar una apreciable mejora en la explicación de la serie IPCJAP.
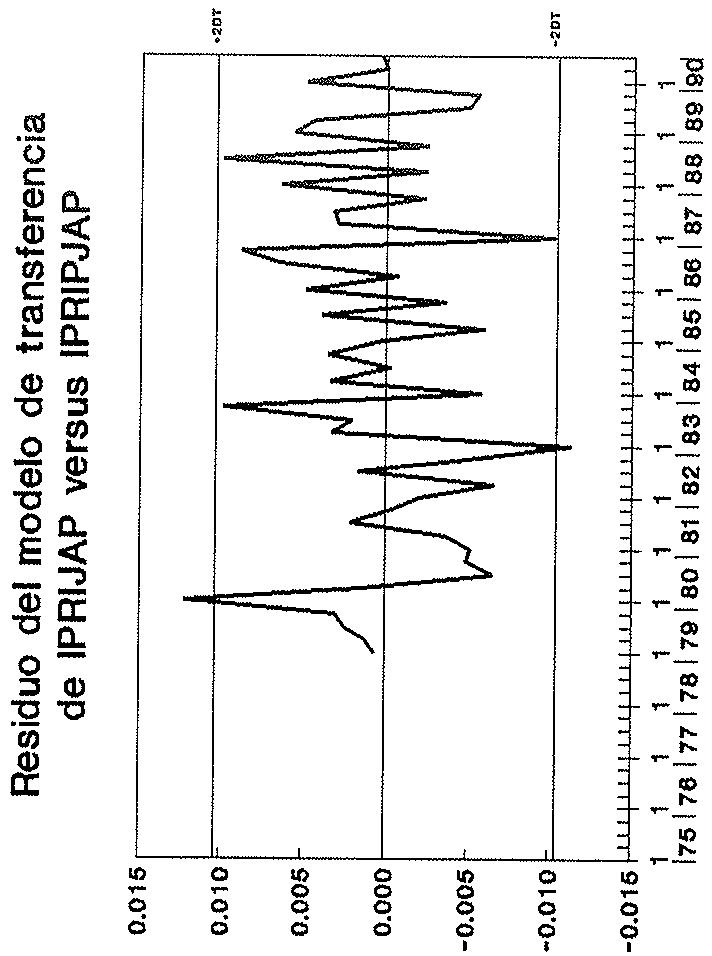
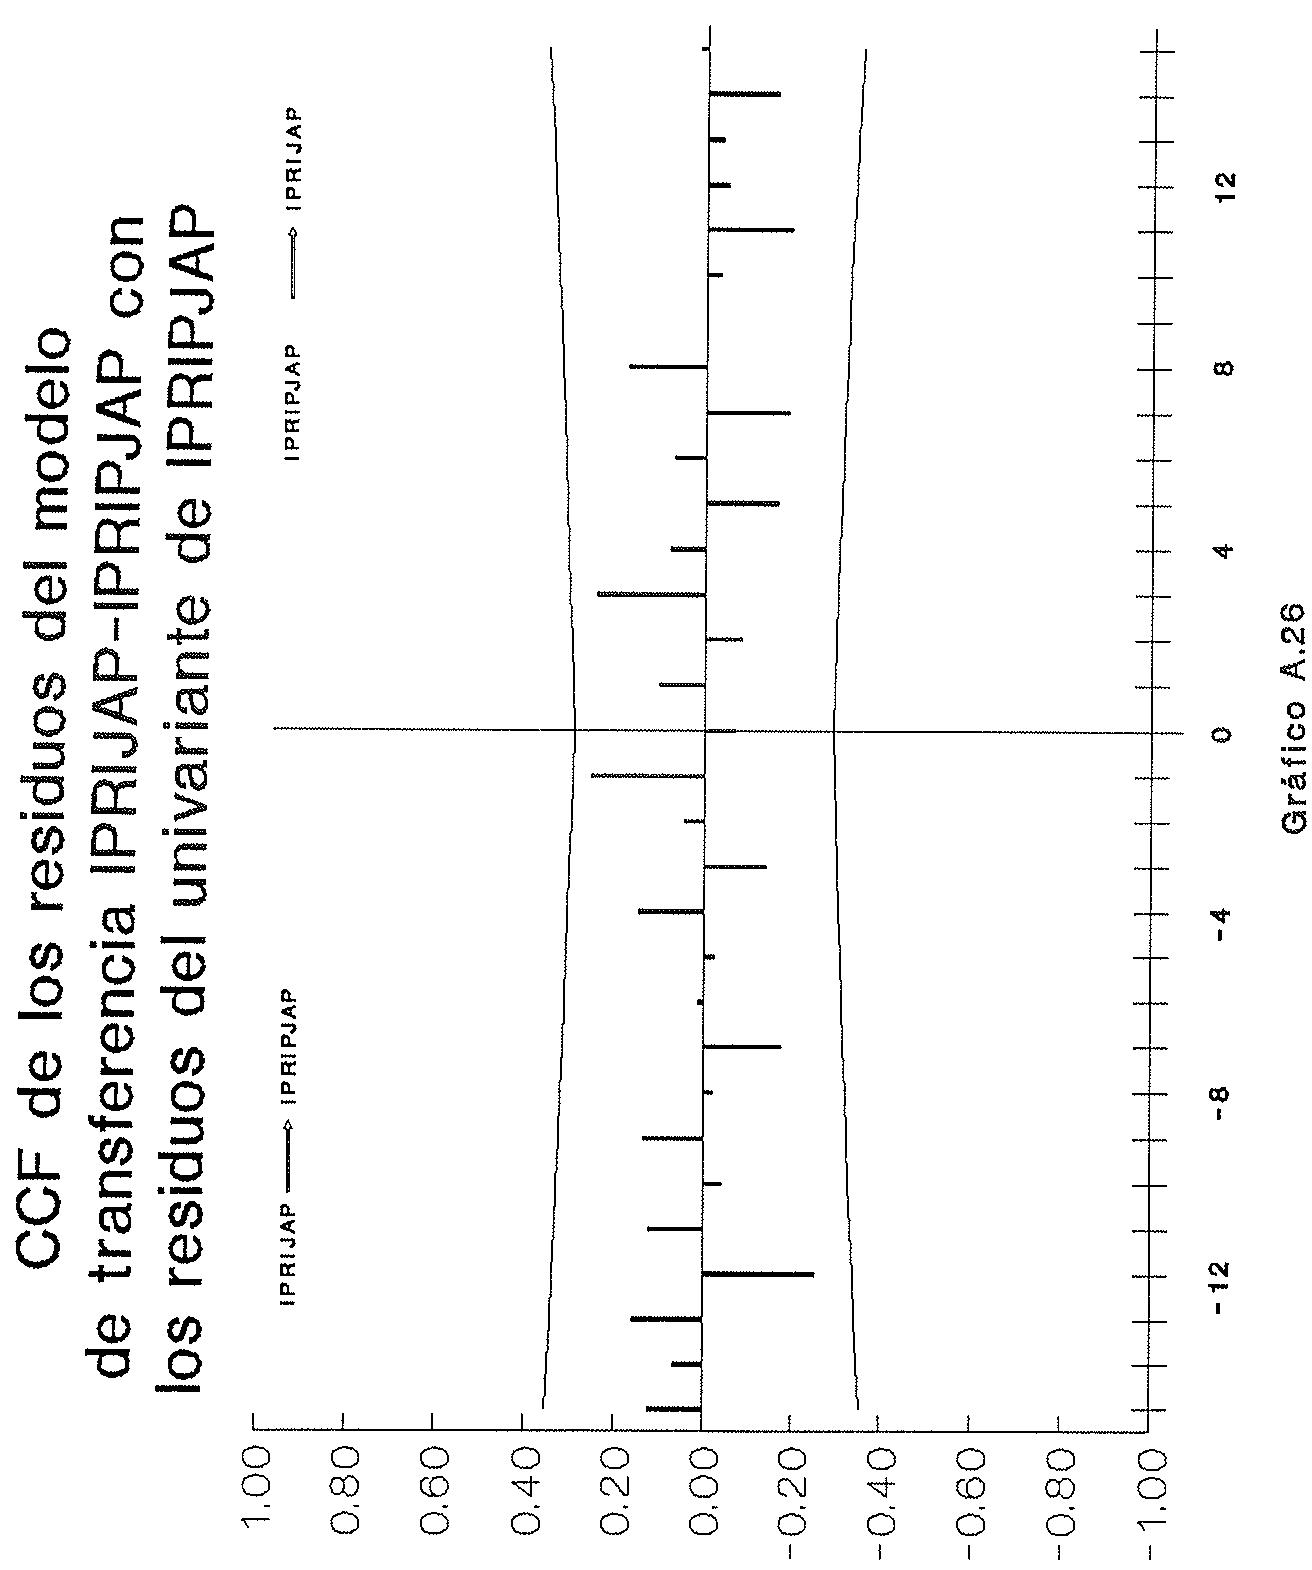
El modelo estimado para la relación IPRIJAP-IPRIPJAP se presenta en la tabla A.20. Los gráficos A.25 y A.26 muestran el residuo del mismo y la correspondiente acf, pacf y ccf entre éstos y el residuo del univariante del IPRIPJAP recogido en el Apéndice I. Fue preciso introducir una intervención en II/89 para eliminar la distorsión que generaba en la estimación su no introducción.
La reducción el términos del univariante de la componente No Energética del IPC de Japón (no presentado aquí) es del 13%.
67
TABLA A.19
MODELO DE TRANSFERENCIA IPCJAP VERSUS IPCEJAP
\[\begin{array}{r l} \text {Ln IPCJA} & = (. 0 7 +. 1 2 \mathrm{B}) \text {Ln IPCEJAP} + \mathrm{N} _ {\mathrm{t}} \\ & (. 0 3) \quad (. 0 3) \end{array}\]
\[\begin{array}{r l} \mathrm{g} = & . 1 9 \\ & (. 0 3) \end{array}\]
\[\begin{array}{r l} \nabla^ {2} \nabla_ {4} N _ {t} & = (1 -. 8 1 B) (1 -. 5 8 B ^ {4}) a _ {t} \\ & (. 0 8) (. 1 1) \end{array}\]
\[\hat {\sigma} _ {a} \times 1 0 0 = . 4 8\]
\[\bar {a} = . 0 0 0 7\]
\[\mathrm{Q} (4) = 1. 0 \quad \mathrm{Q} (6) = 2. 2 \quad \mathrm{Q} (8) = 5. 3 \quad \mathrm{Q} (1 2) = 1 1. 4\]
Atípicos
\[\mathrm{II/78}\]
\[\mathrm{II/87}\]
\[\begin{array}{l} + 2. 3 \hat {\sigma_ {a}} \\ + 2. 3 \hat {\sigma_ {a}} \\ + 2. 9 \hat {\sigma_ {a}} \end{array}\]
NOTA
De la serie IPCEJA se ha eliminado el factor determinístico que contenía en II/80
10
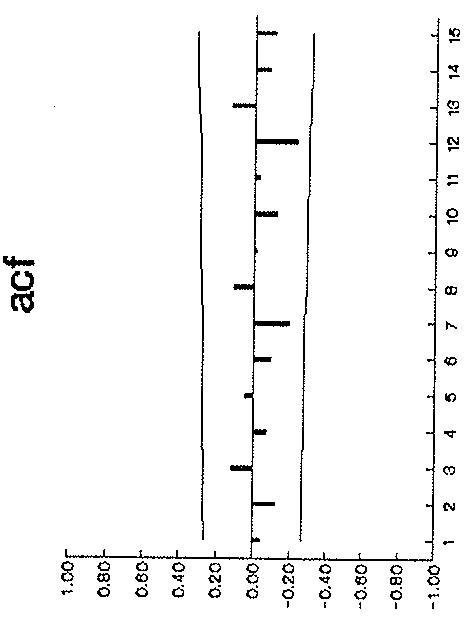
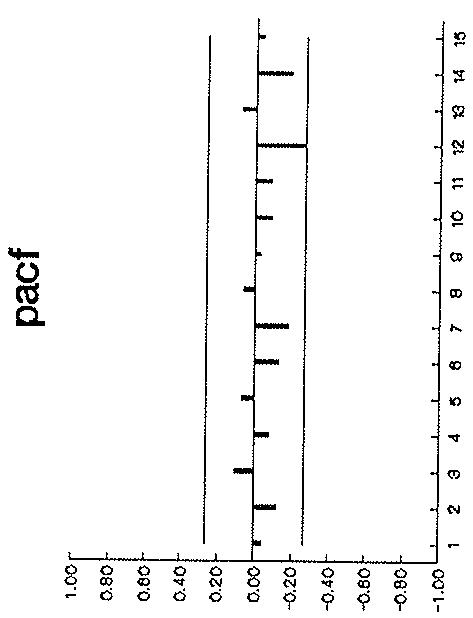
Gráfico A.23 Residuo del modelo de transferencia de IPCJAP versus IPCEJAP
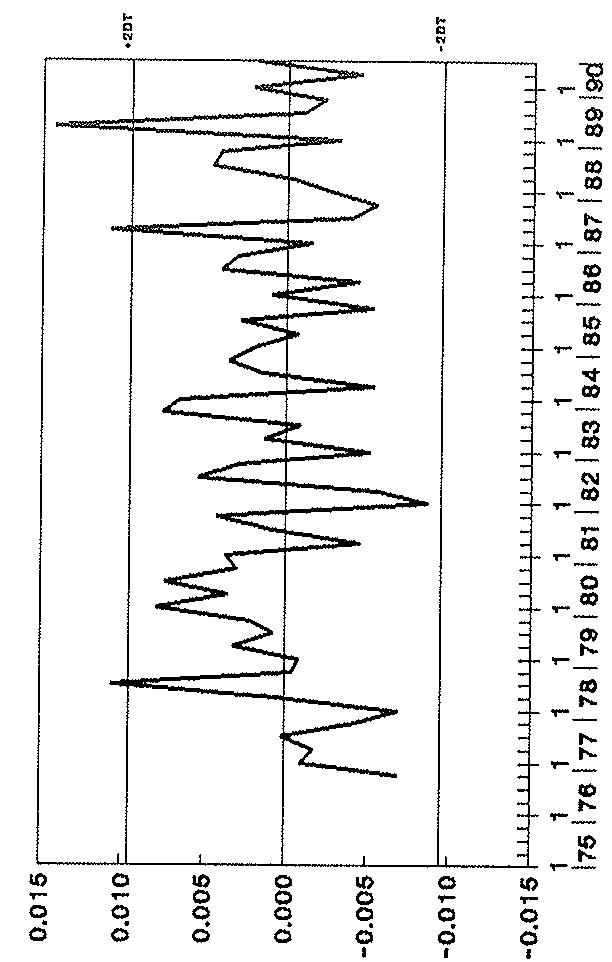
Gráfico A.24
CCF de los residuos del modelo de transferencia IPCJAP-IPCEJAP con los residuos del univariante de IPCEJAP
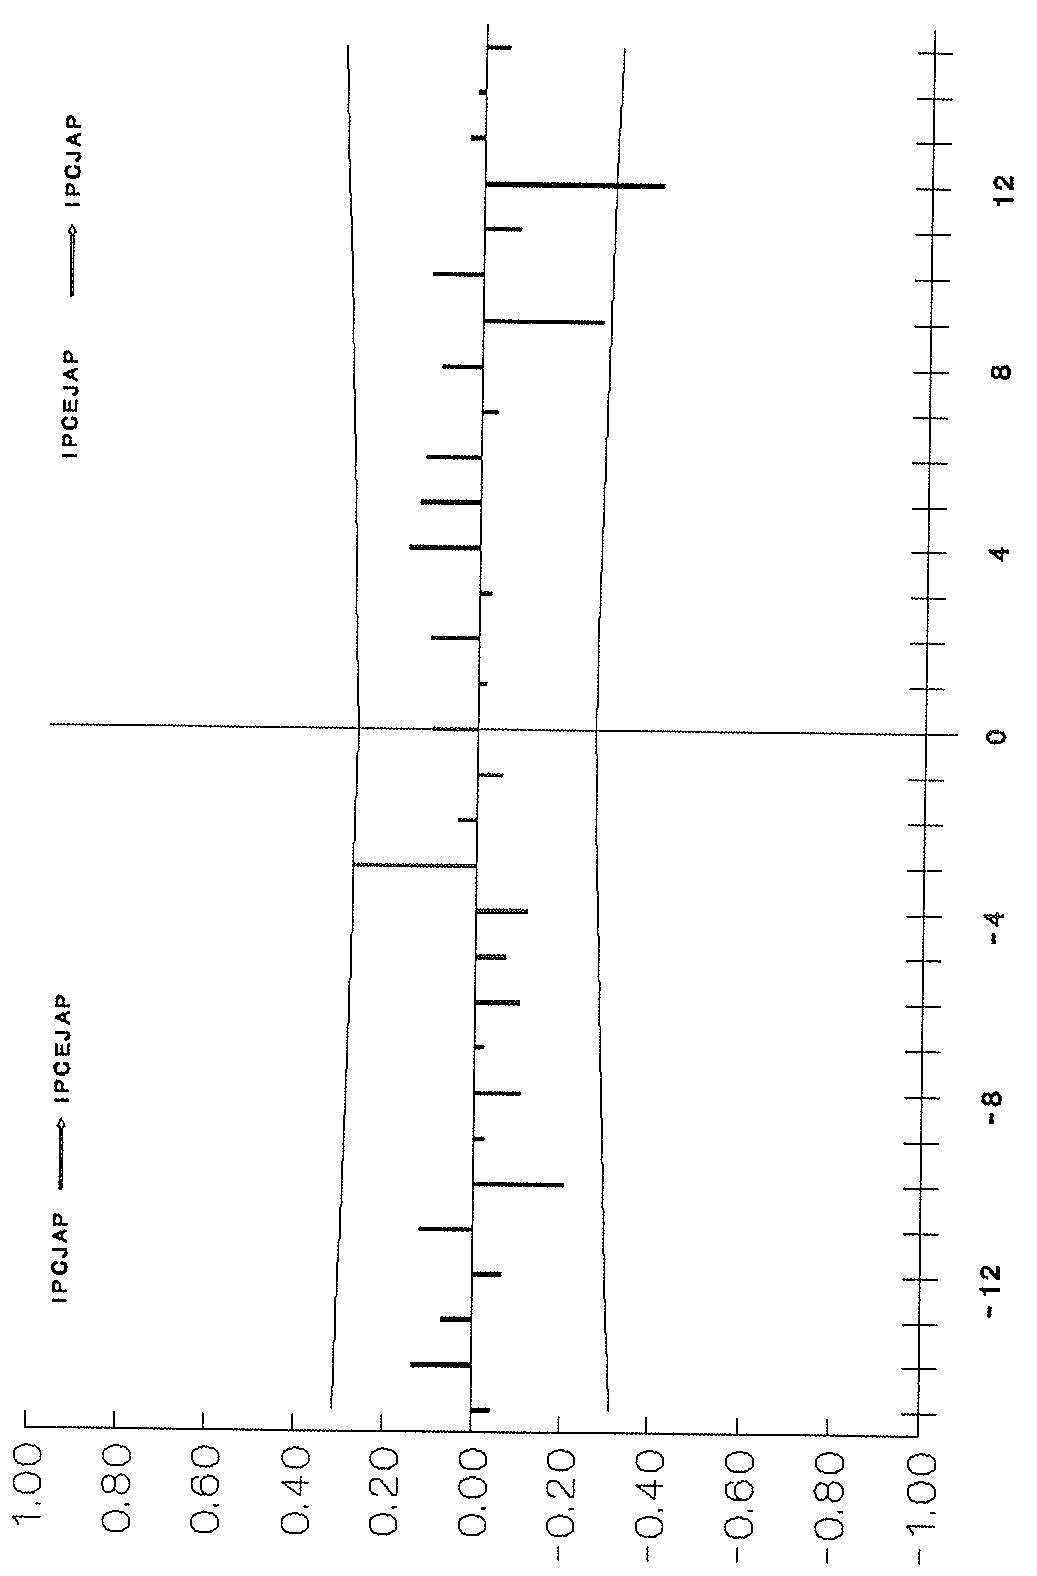
TABLA A.20
MODELO DE TRANSFERENCIA IPRIJAP VERSUS IPRIPJAP
\[\begin{array}{r l} \text {Ln IPRIJAP} & = . 0 0 9 \xi_ {\mathrm{t}} ^ {\mathrm{s}, \mathrm{II} / 8 9} + (. 1 5 +. 0 2 \mathrm{B} ^ {2}) \text {Ln IPRIPJAP} + \mathrm{N} _ {\mathrm{t}} \\ & (. 0 0 3) \quad (. 0 2) (. 0 1) \end{array}\]
\[\begin{array}{r l} \mathrm{g} & = . 1 7 \\ & (. 0 2) \end{array}\]
\[\nabla^ {2} \nabla_ {4} N _ {1} = \frac {\left(1 - . 8 8 B ^ {2}\right) (1 - . 5 8 B ^ {4})}{(1 + . 3 4 B ^ {4} + . 5 4 B ^ {8})}. a _ {t}\]
\[\hat {\sigma} _ {a} \times 1 0 0 = . 5 2\]
\[\tilde {a} = . 0 0 0 4\]
Factor de amortiguamiento = .73
Período ≡ 3.5 años
\[\mathrm{Q} (4) = 1. 1 \quad \mathrm{Q} (6) = 4. 4 \quad \mathrm{Q} (8) = 7. 7 \quad \mathrm{Q} (1 2) = 1 0. 4\]
Atípicos
\[\mathrm{I} / 8 0\]
\[+ 2. 3 \hat {\sigma} _ {a}\]
\[\begin{array}{l} - 2. 1 \hat {\sigma_ {a}} \\ - 2. 0 \hat {\sigma_ {a}} \end{array}\]
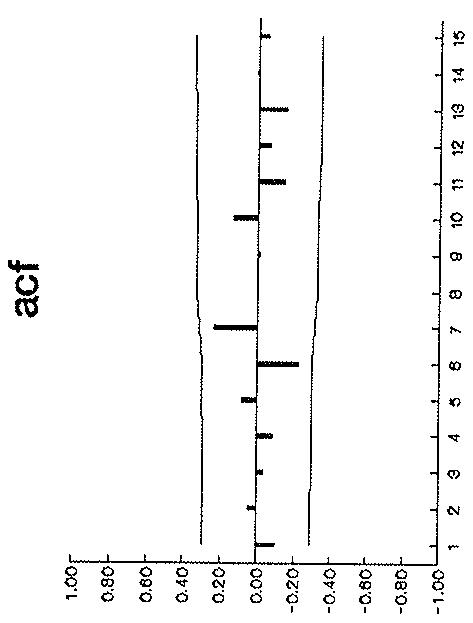
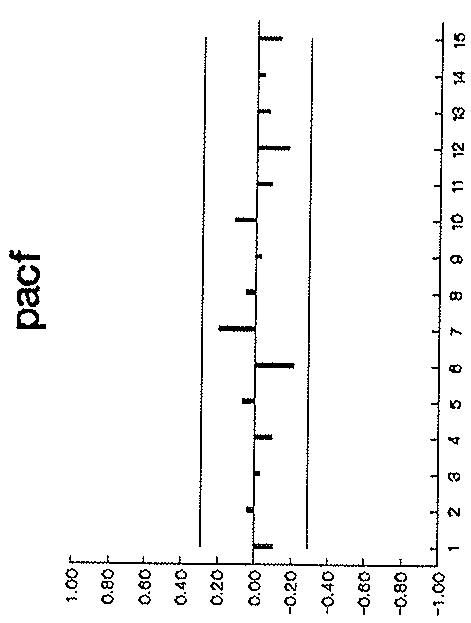
Gráfico A.25
El caso de España
Antes de analizar los resultados empíricos obtenidos, debe indicarse que las peculiaridades ya señaladas de las series que actúan como "input" (esto es, el caracter determinístico de IPCEESP e IPRIPESP) justifican el cambio de metodología empírica. De esta forma, no tiene sentido un proceso de identificación basado en la consideración de que tanto IPCEESP como IPRIPESP tienen un caracter estocástico.
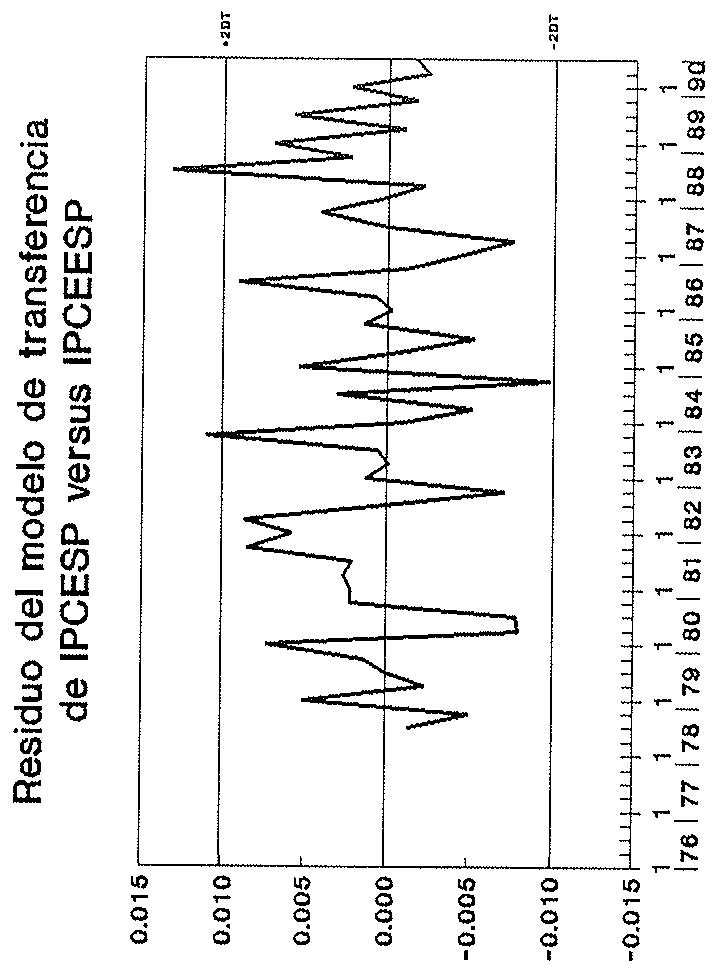
Respecto a la relación IPCESP versus IPCEESP, los resultados se muestran en la tabla A.21. El gráfico A.27 muestra los residuos de dicho modelo así como su correspondiente acf y pacf. Puede observarse, que se han introducido dos intervenciones, una en III/77 y otra en I/86. La primera se justifica por la elevación de precios administrados (no exclusivamente energéticos) que tuvo lugar tras la constitución del gobierno democrático tras las elecciones de 1977. Respecto a la segunda, decir que recoge la introducción en enero de 1986 del Impuesto sobre el Valor Añadido (IVA).
Un aspecto puramente empírico a destacar del modelo IPCESP versus IPCEESP, es la presencia de una estructura MA(3) en forma multiplicativa. Su introducción fue decidida por la notable mejora de la modelización univariante de la perturbación y tras comprobar que no había ninguna evidencia de que tuviese su origen en anomalías.
En cuanto a la comparación de este modelo con el univariante del IPCESP presentado en el Apéndice I, señalar que la reducción de la desviación típica residual es del 26%. Por otro lado, si la comparación se realiza en términos del univariante de la componente No energética del IPC español (no presentado aquí), la reducción es del 20%.
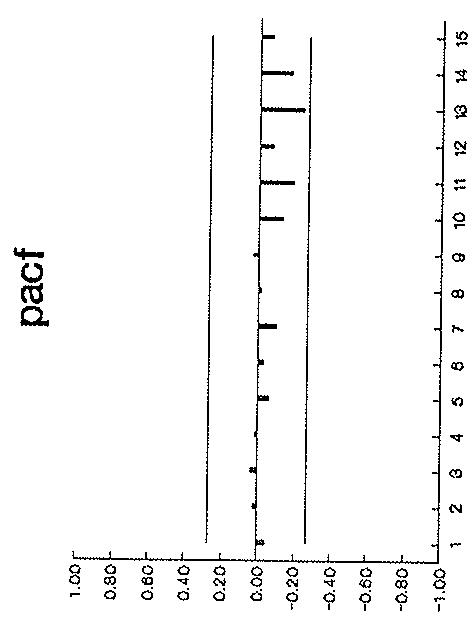
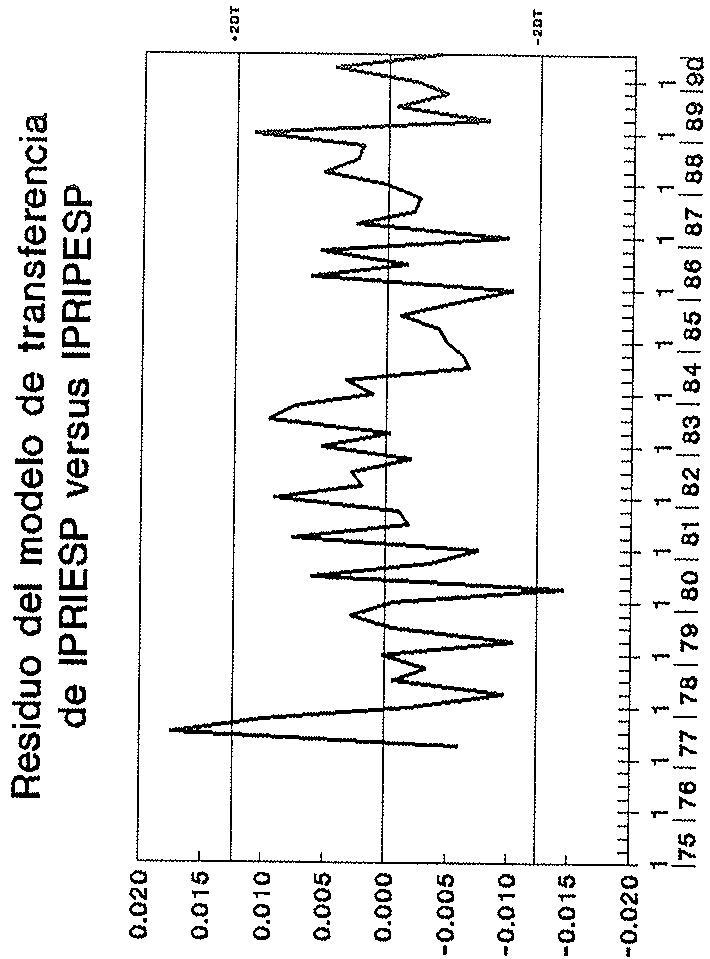
En la tabla A.22 se presentan los resultados obtenidos para la relación IPRIESP versus IPRIPESP. El gráfico A.28 muestra los residuos del modelo así como la acf y pacf correspondientes. Observese la gran disminución que se produce en la desviación típica residual respecto a la del residuo del univariante del IPRIESP (49% ).
Si se compara con la del univariante de la componente "no refinados del petróleo" del IPRI español la reducción es del 33%, y del 28% en términos de la componente No energética del IPRIESP.
74
TABLA A.21
MODELO DE TRANSFERENCIA IPCESP VERSUS IPCEESP
\[\begin{array}{c} \text {LnIPCESP} = . 0 3 1 \xi_ {\mathrm{t}} ^ {\mathrm{s}, \mathrm{III} / 7 7} +. 0 1 6 \xi_ {\mathrm{t}} ^ {\mathrm{s}, \mathrm{I} / 8 6} + (. 0 5 +. 0 6 \mathrm{B} ^ {4}) \text {LnIPCEESP} + \mathrm{N} _ {\mathrm{t}} \\ (. 0 0 5) \qquad (. 0 0 4) \qquad (. 0 1 4) (. 0 1 4) \end{array}\]
\[\begin{array}{r l} \mathrm{g} & = . 1 1 \\ & (. 0 2) \end{array}\]
\[\nabla^ {2} \nabla_ {4} \mathrm{N} _ {\mathrm{t}} = (1 -. 8 7 \mathrm{B}) (1 +. 4 8 \mathrm{B} ^ {3}) (1 -. 5 6 \mathrm{B} ^ {4}) a _ {\mathrm{t}} (. 0 8) \quad (. 1 4) \quad (. 1 4)\]
\[\hat {\sigma} _ {a} \times 1 0 0 = . 5 1\]
\[\bar {a} = . 0 0 0 8\]
\[\mathrm{Q} (4) = 1. 3 \quad \mathrm{Q} (6) = 1. 8\]
\[Q (8) = 5. 4\]
\[\mathrm{Q} (1 2) = 6. 9\]
Atípicos:
\[\begin{array}{c} \text {IV / 83} \\ \text {III / 88} \end{array}\]
\[\begin{array}{l} + 2. 1 \stackrel {\wedge} {\sigma_ {a}} \\ + 2. 4 \sigma_ {a} \end{array}\]
sof
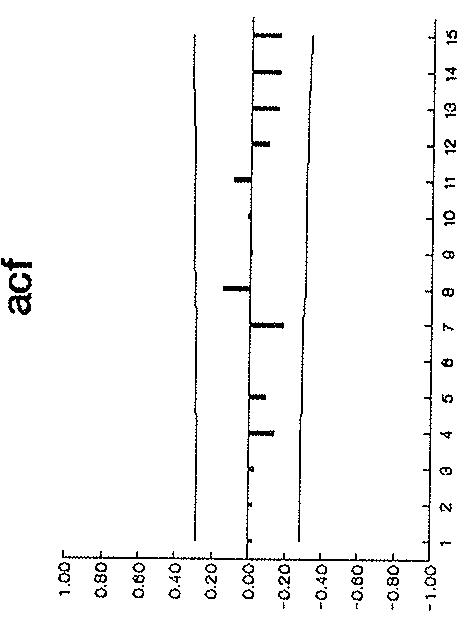
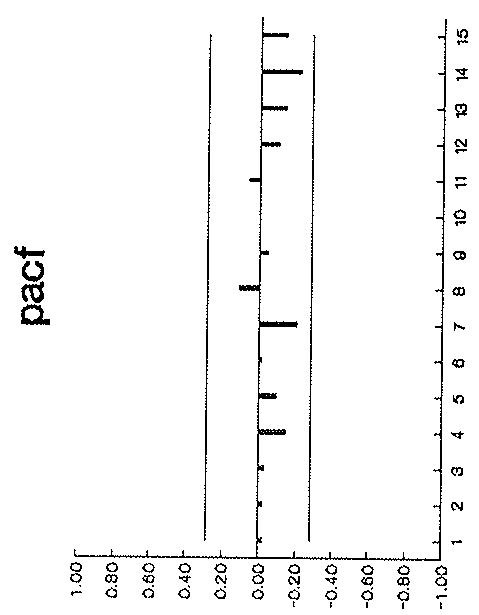
Gráfico A.27
76
TABLA A.22
MODELO DE TRANSFERENCIA IPRIESP VERSUS IPRIPESP
\[\text {Ln} \quad \text {IPRIESP} = - 0, 0 2 5 \xi_ {\mathrm{t}} ^ {\mathrm{s}, \mathrm{I} / 7 8} \left[ \begin{array}{c c} (0, 0 1) & \\ 0, 1 3 & \\ \frac {1 - 0 , 2 0 \mathrm{B}}{(0 , 0 9)} + 0, 0 2 \mathrm{B} ^ {5} & \\ (0, 0 1) & \end{array} \right] \text {LnIPRIPESP} + \mathrm{N} _ {\mathrm{t}}\]
\[g = _ {(. 0 3)} ^ {1 8}\]
\[\nabla^ {2} \nabla_ {4} N _ {t} = (1 -. 4 5 B ^ {2}) (1 -. 5 6 B ^ {4}) a _ {t} (. 1 3) (. 1 1)\]
\[\hat {\sigma} _ {a} \times 1 0 0 = . 5 6\]
\[\bar {a} \equiv -. 0 0 0 2\]
\[Q (4) = 1. 2\]
\[Q (6) \equiv 2. 2\]
\[Q (8) = 2. 3\]
\[\mathrm{Q} (1 2) \equiv 5. 1\]
Atípicos
\[\mathrm{III} / 7 7 + 2. 7 \hat {\sigma_ {\mathrm{a}}}\]
\[\text { II / 80 } - 2. 3 \hat {\sigma} _ {a}\]
sof
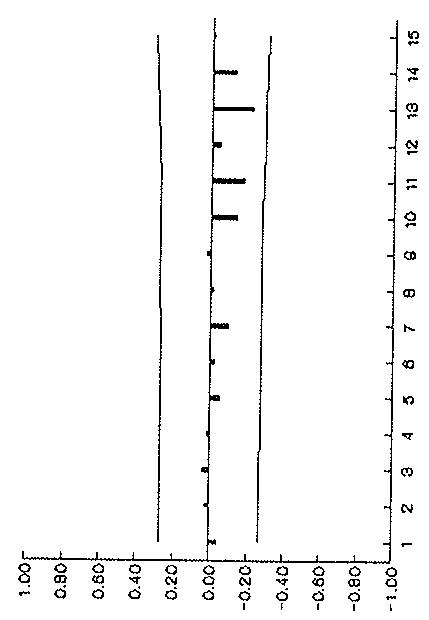
Gráfico A.28
En esta sección se describe un posible marco de referencia para interpretar la relación estadística que se ha descrito en las secciones anteriores.
Supongamos que es una media geométrica ponderada de y , de forma
que:
\[\mathrm{Y} _ {\mathrm{t}} = \mathrm{X} _ {1 \mathrm{t}} ^ {\alpha} \mathrm{X} _ {2 \mathrm{t}} ^ {(1 - \alpha)} \quad \text { con } \quad 1 \geq \alpha \geq 0\]
luego, tomando logarítmos neperianos tenemos:
\[\mathrm{Ln} \mathrm{Y} _ {\mathrm{t}} = \alpha \mathrm{Ln} \mathrm{X} _ {\mathrm{lt}} + (1 - \alpha) \mathrm{Ln} \mathrm{X} _ {2 \mathrm{t}}\tag{[1]}\]
Supongamos que existe una relación dinámica entre y esto es:
\[\mathrm{Ln} \mathrm{X} _ {2 \mathrm{t}} = \nu (\mathrm{B}) \mathrm{Ln} \mathrm{X} _ {1 \mathrm{t}} + \mathrm{N} _ {\mathrm{t}}\tag{[2]}\]
donde y es un ruido que admite una
representación ARIMA.
Sustituyendo [2] en [1] obtenemos que
\[\mathrm{Ln} \mathrm{Y} _ {\mathrm{t}} = \alpha \mathrm{Ln} \mathrm{X} _ {1 \mathrm{t}} + (1 - \alpha) [ \nu (\mathrm{B}) \mathrm{Ln} \mathrm{X} _ {1 \mathrm{t}} + \mathrm{N} _ {\mathrm{t}} ]\]
operando y reagrupando términos se obtiene:
\[\mathrm{Ln} \mathrm{Y} _ {1} = [ \alpha + (1 - \alpha) \nu (\mathrm{B}) ] \mathrm{Ln} \mathrm{X} _ {\mathrm{It}} + (1 - \alpha) \mathrm{N} _ {1}, 6\]
\[\mathrm{Ln} \mathrm{Y} _ {\mathrm{t}} = \nu^ {*} (\mathrm{B}) \mathrm{Ln} \mathrm{X} _ {\mathrm{lt}} + \mathrm{N} _ {\mathrm{t}} ^ {\prime}\tag{[3]}\]
Tenemos por lo tanto que:
\[\begin{array}{r l} \nu_ {0} ^ {*} & = \alpha + (1 - \alpha) \nu_ {0} \\ \nu_ {1} ^ {*} & = (1 - \alpha) \nu_ {0} \\ \vdots & \quad \quad \quad \vdots \\ \nu_ {\mathrm{k}} ^ {*} & = (1 - \alpha) \nu_ {\mathrm{k}} \end{array}\]
Así, el efecto contemporáneo de sobre se descompone en dos partes: un efecto directo generado por el hecho de que es un componente de con peso , y un efecto vía por la relación existente entre y . De este modo, si será debido a que Los efectos dinámicos son iguales a multiplicados por el peso de la componente en .
En nuestro caso bastaría con consider la componente de energía (X ) y de bienes no energéticos (X ) de cada respectivo índice de precios (IPC e IPRI) para poder aplicar este marco de referencia. En consecuencia, la relación dinámica encontrada entre el IPCE y el IPC y entre el IPRIP y IPRI se podría considerar que tiene su origen en la existencia de una relación entre dichos índices de precios energéticos y las componentes no energéticas del IPC y del IPRI. Sin embargo, ni el IPC ni el IPRI se construyen como una media geométricas de las distintas componentes, sino que realmente son una media aritmética de las mismas. Por lo tanto lo que realmente tenemos es:
\[\mathrm{Y} _ {\mathrm{t}} = \gamma \mathrm{X} _ {1 \mathrm{t}} + (1 - \gamma) \mathrm{X} _ {2 \mathrm{t}} \quad \text { con } \quad 1 \geq \gamma \geq 0\tag{[4]}\]
De esta forma, sólo si diesen las circunstancias para que , el marco de referencia visto se podría considerar válido. Veamos cuales son esas circunstancias.
Buscamos un que garantice que la media geométrica y aritmética de las dos componentes y coincidan, es decir que verifique:
\[\gamma X _ {1 t} + (1 - \gamma) X _ {2 t} = X _ {1 t} ^ {\alpha} X _ {2 t} ^ {(1 - \alpha)}, \text {lo que conduce a}\]
\[\gamma \left(\frac {\mathrm{X} _ {1 t}}{\mathrm{X} _ {2 t}}\right) ^ {(1 - \alpha)} + (1 - \gamma) \left(\frac {\mathrm{X} _ {1 t}}{\mathrm{X} _ {2 t}}\right) ^ {- \alpha} = 1;\]
definiendo y siempre que , se obtiene la condición que
buscamos:
\[\alpha_ {t} = \frac {\mathrm{Ln} (\gamma Z _ {t} + (1 - \gamma))}{\mathrm{Ln} (Z _ {t})}\tag{[5]}\]
Obsérvese que depende del tiempo al depender de que, en principio, puede variar en el tiempo.
\[\text { No es difícil demostrar que } \quad \lim _ {z \to 1} \alpha = \gamma\]
Así pues, para que el marco de referencia anteriormente descrito fuese válido con los datos de los que disponemos, debería ser relativamente constante y próximo a la unidad , o simplemente relativamente constante. Si sólo esto último ocurriese, sería constante en el tiempo y aún no coincidiendo exactamente con , se podría aplicar el marco de referencia descrito con sólo reformularlo asumiendo que la relación [5] es invariante en el tiempo.
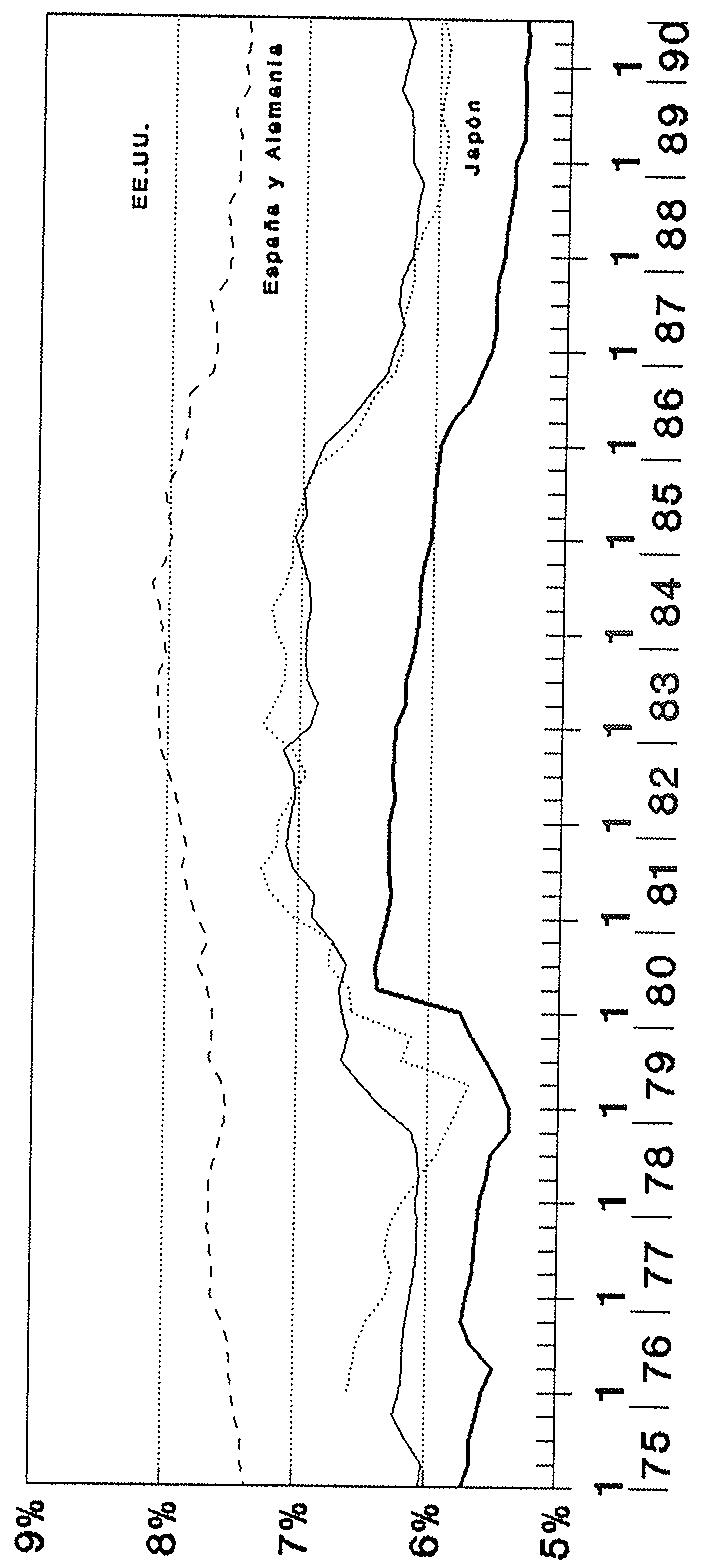
Veamos para los datos de los IPC's, hasta que punto las ponderaciones que se obtienen a partir de [5] para las componentes de energía y de los bienes no energéticos son constantes en el tiempo, e incluso hasta que punto coinciden con las que realmente tienen en los respectivos índices. A este respecto, en el gráfico A-29 se recogen las ponderaciones que se obtienen de acuerdo con [5] para los distintos países considerados para la componente de energía del IPC. Como se puede apreciar, en líneas generales, las ponderaciones no oscilan demasiado a lo largo del periodo considerado por lo que podría pensarse que el marco de referencia descrito con anterioridad no estaría muy lejos de la realidad, de manera que parece razonable operar en términos de lo que dicho marco supone. Además parece que en general, dichas ponderaciones no difieren sustancialmente de las que realmente tienen las distintas componentes de energía del IPC de cada país.
Si fuese idéntico a la unidad " " podría tomar cualquier valor.
Ponderación de la componente de energía en el IPC como una media geométrica
REFERENCIAS
A.I.E. o I.E.A. (1989). Evergy Balances of OECD Countries. París.
Hevia, J. de (1991). "Factores determinantes del precio del petróleo y sus derivados". Información Comercial Española, Junio.
L'Intitut d'Economie et Politique de L'énergie (1989). Energie internationale 1989-1990. Rapport annuel sur les evolutions energetiques mondiales. Ed. Económica. Grenoble.
ODCE (1984) Consumer Price Indices. Sources and Methods and Historical Statistics. Paris
OCDE (1990) Main Economic Indicators. Parfs, noviembre
OCDE-I.E.A. (1986) "EL impacto de la caída de los precios del petróleo". Reproducido en Papeles de Economía Española, n° 27, págs. 15-26.