FUNDACION DE ESTUDIOS DE ECONOMIA APLICADA
POR QUE ES NECESARIA UNA DEVALUACION DE LA PESETA por Philippe Bacchetta
Documento de Trabajo 91-19
Julio 1991
Trabajo preparado para el debate FUNDES-FEDEA "¿Es adecuado el valor actual de la peseta?", celebrado el 13 de Junio de 1991, y que aparecerá en el libro número 5 de la colección Debates FEDEA. Este trabajo se ha beneficiado de discusiones con Luis de Sebastián.
ESADE e Instituto de Análisis Económico (CSIC)
I. INTRODUCCION
A principios de los noventa, el prestigio de la peseta es mucho mayor que en las décadas anteriores. Por un lado, su poder adquisitivo se ha visto incrementado de manera importante, y los bienes y servicios de numerosos países resultan más baratos que los de España. Por otro lado, la peseta es la divisa fuerte del Sistema Monetario Europeo (SME) y tiene influencias importantes sobre los demás países. A principios de 1991, por ejemplo, ha forzado de manera temporal las autoridades monetarias francesas a mantener un alto tipo de interés. Estos acontecimientos hubieran sido increíbles en las décadas anteriores.
Las causas de estos cambios son múltiples y varias de ellas, como es la entrada en la Comunidad Europea (CE), representan elementos muy positivos para la economía española. Parece que la fortaleza de la peseta refleja estos cambios, con el reconocimiento de los inversores extranjeros, y que ésta se debe considerar cómo un signo positivo. Aunque algunos sectores cuestionan el valor de la peseta, se oyen a menudo declaraciones que van en la dirección contraria pidiendo una revaluación.
La tesis principal de este trabajo es que el valor de la peseta a principios de los noventa no se puede considerar como un elemento positivo y que al contrario representa un potencial de riesgo sustancial para la economía española en el momento de afrontar el reto de la integración económica y monetaria europea. Por consiguiente, una devaluación o depreciación de la peseta es necesaria. Los elementos que soportan esta tesis se exponen en detalle más adelante y se argumenta que la necesidad de una devaluación viene de la combinación de tres factores. En primer lugar, el nivel actual de la peseta no es sostenible a medio o largo plazo. Por ejemplo, no es natural que un país con una inflación superior a la media europea tenga la moneda mas fuerte del SME. En segundo lugar, los compromisos de integración monetaria europea no permitirán un ajuste del tipo de cambio en el futuro. En tercer lugar, existen varios elementos que indican que a medio o largo plazo se debe depreciar el nivel de equilibrio de la peseta, es decir que aunque la peseta se mantenga en su nivel actual están creciendo los desequilibrios.
Al hablar de una devaluación, sin embargo, existe una cuestión preliminar que merece particular atención y es la distinción entre tipo de cambio nominal y tipo de cambio real. Es obvio que la variable importante, en particular la variable que determina el nivel de competitividad, es el tipo de cambio real al representar el precio relativo de los bienes entre países. Sin embargo, la variable de control de las autoridades es el tipo de cambio nominal. La mayoría de los análisis teóricos predicen que a largo plazo el tipo de cambio nominal no tiene efecto significativo sobre el tipo de cambio real porque se ajustan los precios. Por lo tanto, se dice a menudo que una devaluación no puede tener efectos reales a largo plazo . Dichos análisis, sin embargo, se hacen con el supuesto de un tipo de cambio real inicial de equilibrio. Si existe una situación inicial de desequilibrio cómo es una sobrevaloración, una devaluación del tipo de cambio nominal representa la manera más fácil de alcanzar el nivel de equilibrio, ya que los precios son generalmente rígidos sobre todo a la baja. Por lo tanto, si la situación inicial es de desequilibrio, el tipo de cambio nominal puede afectar el tipo de cambio real y una devaluación se debe interpretar como una manera de corregir la sobrevaloración de la peseta y devolver la competitividad a la economía española.
Existen no obstante otras vías para mejorar la competitividad de un país. Por un lado se puede intentar conseguir una inflación inferior a la de los demás países, lo que implica en particular una moderación salarial. Por otro lado, se puede mejorar la productividad de las empresas, lo que permite producir a una calidad superior o también a un precio inferior. Aquí es preciso interpretar el concepto de productividad en su sentido más amplio, es decir que no sólo se trata de la productividad en el proceso de producción, sino que también en el proceso de distribución, de marketing, en las infraestructuras, etc. De todos estos temas se habla mucho en España en 1991, sobre todo con las negociaciones sobre el "pacto de competitividad".
Obviamente, una mejora de competitividad a través de una moderación de los precios españoles y un aumento en la productividad es altamente deseable y representa una solución muy superior a una devaluación. Sin embargo, estas vías no son suficientes para restablecer la competitividad de la economía española. En primer lugar, parece difícil conseguir una moderación salarial y los salarios nominales en España típicamente crecen más rápidamente que en los demás países de la CE. Esto significa que en vez de mejorar, la situación va a peor. En segundo lugar, la mejora en la productividad es un proceso muy lento y sólo se pueden conseguir resultados a medio o largo plazo. Por ejemplo, es difícil conseguir un crecimiento medio en la productividad superior de más de uno o dos puntos porcentuales por encima de la media europea.
Una manera alternativa de verlo es que a largo plazo se cumple aproximadamente la paridad del poder adquisitivo y que, por lo tanto, no es posible influenciar el tipo de cambio real. Nótese que tampoco habrá un efecto a corto plazo si los precios son totalmente flexibles.
Por consiguiente, la única manera de mejorar la competitividad española en un horizonte no muy lejano es una devaluación. Tal solución comporta obviamente costes importantes y es imprescindible minimizar estos en el momento de devaluar. En este trabajo se mantiene que en tal caso el coste de una devaluación es significativamente menor que el coste de no hacer nada. Además, está claro que una devaluación nominal no es suficiente y que se necesitan otros cambios en las políticas macroeconómicas para alcanzar el tipo de cambio real de equilibrio.
El resto de este trabajo de divide en 6 secciones. En la sección 2, se examina la evolución reciente de la peseta y su nivel de sobrevaloración. En la sección 3, se examinan las consecuencias de la misma y se concluye que el problema fundamental es la balanza por cuenta corriente a largo plazo. En la sección 4, se presentan varios elementos que indican una depreciación del tipo de cambio real de la peseta a largo plazo. En la sección 5, se examina lo que ocurriría si no hay devaluación y en la sección 6, se habla de cómo y de cuando devaluar. Finalmente, la sección 7 ofrece conclusiones.
La OECD, por ejemplo, recomienda un crecimiento de los salarios en España por debajo de la media Europea. Los sindicatos, obviamente, no son favorables a esta solución.
II. LA SOBREVALORACIÓN DE LA PESETA
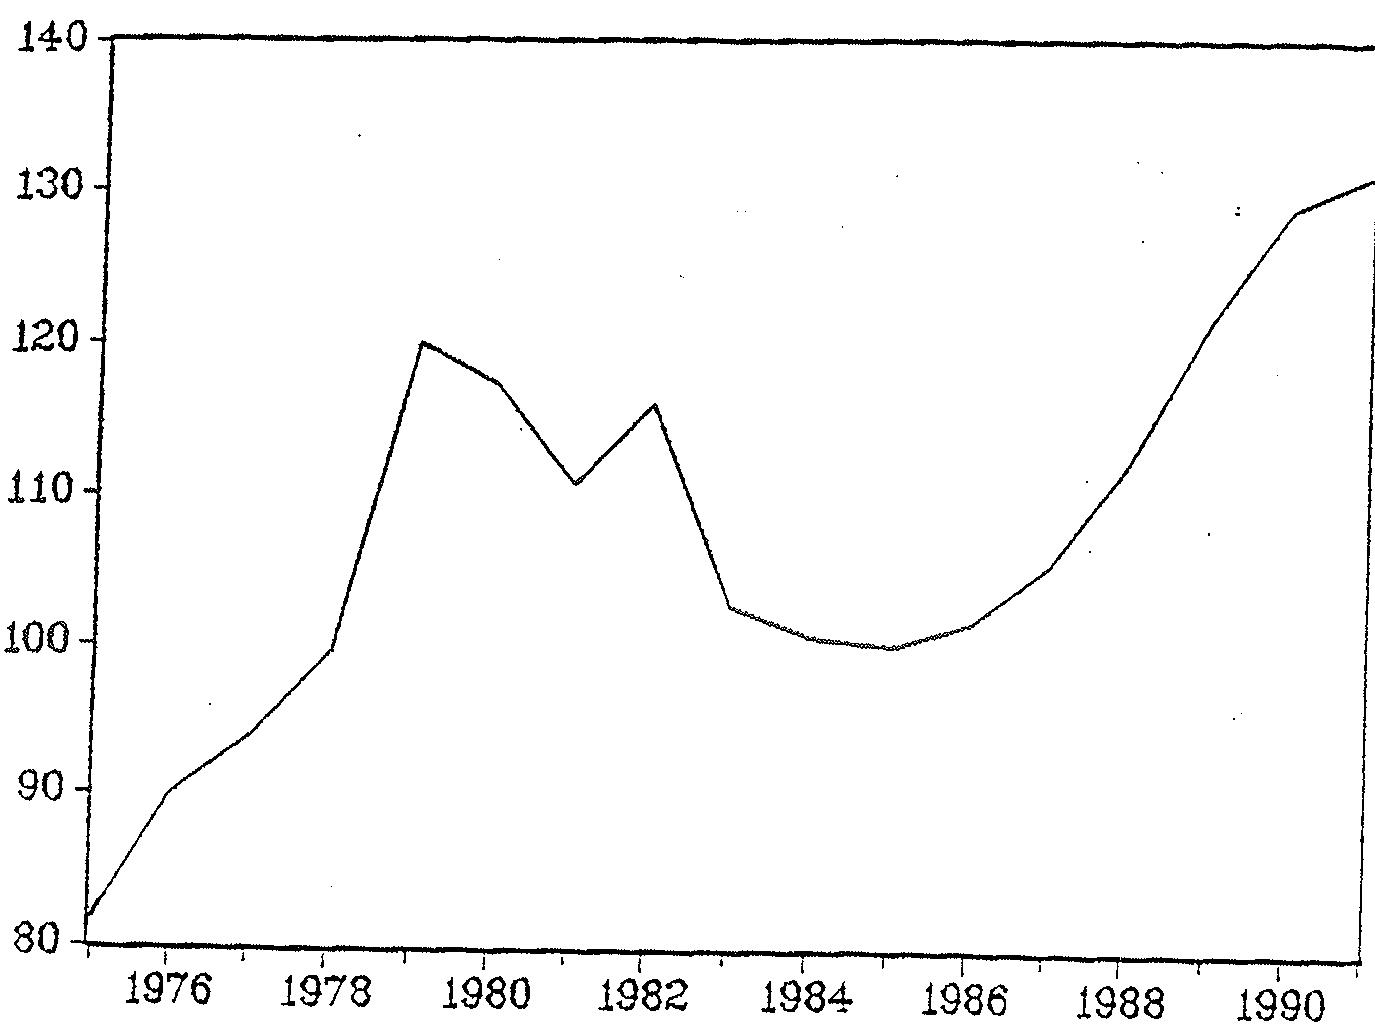
No existe una definición única de la sobrevaloración de una moneda, ni tampoco existe un indicador único para determinar la sobrevaloración. No es el objetivo de este trabajo entrar en esta discusión y determinar exactamente en cuánto está sobrevalorada la peseta. Sin embargo, se puede afirmar que existe un consenso bastante amplio sobre el hecho de que hay sobrevaloración. El Gráfico 1 presenta la evolución del tipo de cambio efectivo real de la peseta entre 1975 y 1991. Se trata de un índice calculado por el Fondo Monetario Internacional y basado sobre el coste unitario de la mano de obra. Este gráfico demuestra claramente la apreciación real de la peseta, sobre todo a partir de 1988. Se puede notar en particular que la apreciación actual es más importante que en otros períodos de apreciación, como a principios de los ochenta, donde se tuvo que devaluar. Medido por este índice, el tipo de cambio real de la peseta se ha apreciado en más del 30% a principios de 1991 con respecto a 1985.
Un problema con los índices de tipo de cambio es que sólo dan la evolución temporal, y para calcular el grado de sobrevaloración es necesario comparar con una base particular (un año particular o una media de años) que siempre es arbitrario. Una vía alternativa de examinar este problema es comparar el precio, ajustado por el tipo de cambio, de bienes similares en varios países. Por ejemplo, The Economist compara el precio de las hamburguesas "Big Mac" en varios países. Basado en los datos de The Economist, la Tabla 1 presenta el precio relativo de las hamburguesas entre España y siete países. Según estos datos, la peseta está sobrevalorada un 44% respecto al dólar, 32% respecto al marco alemán, 18% respecto al yen japonés, etc. Obviamente, los datos de la Tabla 1 se deben tomar con una cierta reserva, pero confirman la sobrevaloración de la peseta.
Se ha desarrollado una amplia discusión de este tema en los años ochenta acerca del dólar norteamericano. Véase por ejemplo Krugman (1985) o Feldstein y Bacchetta (1987).
Rudiger Dornbusch, por ejemplo, dice que "España ... sobrevalora frívolamente su tipo de cambio", El País 3 de enero de 1991. Véase también Bacchetta y Caminal (1990) para un análisis anterior de la sostenibilidad del tipo de cambio la peseta.
El índice se calcula con respecto a 16 países, que tienen una ponderación proporcional a la importancia de sus intercambios comerciales con España.
Se dice a veces que el nivel de la peseta no es tan alto, porque los salarios nominales en España están todavía por debajo de la media europea. Este argumento es totalmente erróneo porque no tiene en cuenta las diferencias de productividad entre países y un acercamiento excesivo de los salarios sería un error. Una ilustración de esta idea es la situación actual de Alemania del Este, donde se ha observado un aumento dramático en los salarios después de la unión monetaria con la Alemania Occidental. Parece ser esta subida de salarios la mayor responsable de la explosión en el desempleo.
Existe otra vía de definir la sobrevaloración de una moneda y es de saber si su valor es sostenible a largo plazo. Para esto, se examina la evolución de la balanza por cuenta corriente con el supuesto de un tipo de cambio constante. Supongamos que BCC representa la balanza por cuenta corriente en t y que D representa el endeudamiento global de la economía en t (exluyendo el incremento de reservas del banco central). Entonces,
\[- \mathrm{BCC} _ {t} = \mathrm{D} _ {t} - \mathrm{D} _ {t - 1}.\]
Es decir que el déficit por cuenta corriente es igual a la acumulación de deuda externa. Para que sea sostenible este déficit a largo plazo se debe estabilizar el nivel de deuda. Si existe crecimiento en la economía mundial, no es necesario tener un déficit igual a cero, pero existe un limite superior que seguramente está por debajo de los nivelesactuales de déficit en España. Como se comenta más adelante, no parece que se pueda reconciliar un crecimiento armonioso de la economía española y una reducción necesaria del déficit por cuenta corriente con un tipo de cambio constante. En este sentido también, se puede hablar de una sobrevaloración de la peseta.
Finalmente, es interesante examinar la opinión de los mercados financieros. Examinando la diferencia entre tipos de cambio nacionales, tenemos una indicación de la anticipación de depreciación. Como es bien conocido, cuando hay arbitraje se cumple la paridad de interés:
Los sindicatos parecen tener como objetivo la igualación de los salarios con los demás países europeos.
Para una discusión de la sostenibilidad de la balanza por cuenta corriente en España, véase Dolado y Viñals (1991).
\[\mathrm{i} = \mathrm{i} ^ {*} + \mathrm{e} ^ {\mathrm{c}}\]
donde i e i* representan los tipos de interés nacional y extranjero y e* representa la expectativa de depreciación. Dado que el tipo de interés español ha sido sistemáticamente por encima de los extranjeros, existe una anticipación de depreciación de la peseta por parte de los mercados financieros. Por ejemplo, a finales de mayo del 1991 los tipos de interés sobre depósitos a 3 meses en el mercado interbancario de Londres (fuente The Economist) eran del 12,2% para cuentas en pesetas y del 8,9% para cuentas en marcos alemanes. Esto representa una anticipación de depreciación (en términos anualizados) del 3,3% en los próximos tres meses.⁸ Para fijar las ideas sobre la magnitud de la depreciación anticipada, consideramos el escenario siguiente. Suponga que los inversores anticipan que sólo puede ocurrir una de dos situaciones en los próximos tres meses. Por un lado la peseta se devalúa del 10% con el marco alemán con una cierta probabilidad p y por otro se mantiene constante el tipo de cambio de la peseta con el marco alemán con una probabilidad 1-p. Entonces se puede deducir la probabilidad de una devaluación de 10% en los tres próximos meses con la diferencia entre los tipos de interés y un simple calculo indica que esta probabilidad es aproximadamente del 8%.
Este pequeño cálculo indica que sí existe una anticipación de depreciación para los próximos meses en los mercados financieros, pero que ésta no es muy significativa. Sería interesante examinar la anticipaciones a más largo plazo, pero no existe un verdadero arbitraje internacional y una comparación de tipos de interés a largo plazo sería poco informativa.
Nótese que los controles de capitales no afectan directamente a estos tipos de interés, ya que son tipos offshore.
III. TIPO DE CAMBIO Y DÉFICIT POR CUENTA CORRIENTE
El mayor impacto de una divisa sobrevalorada es naturalmente un empeoramiento del déficit por cuenta corriente. En España, la balanza por cuenta corriente ha pasado de un superávit de 1,7% del PIB en 1986 a un déficit de 2,9% en 1989 y ha ido en paralelo con la evolución de la peseta. Aunque existan otros factores, como el aumento en la demanda de bienes en España, que han provocado este aumento en el déficit corriente, los precios relativos entre España y los demás países representan un elemento importante.
El déficit por cuenta corriente refleja una re-asignación de recursos, causada por la apreciación de la peseta, entre el sector de bienes y servicios comerciables y el sector de los no comerciables. Las empresas del sector de los bienes comerciables, es decir las empresas de exportación (incluyendo el sector del turismo) y las que compiten con productos importados, se enfrentan a una situación cada vez más difícil al ver sus precios aumentar.
Sin embargo, la sobrevaloración de una moneda no tendrá consecuencias muy graves si sólo representa un fenómeno transitorio. En primer lugar, un déficit por cuenta corriente no es preocupante si es transitorio, ya que simplemente representa un crédito del resto del mundo que se puede devolver fácilmente en el futuro. En la situación española además, todo indica que tal crédito es deseable y que permite a la economía española aumentar su stock de capital y su productividad. En segundo lugar, un cambio transitorio en los precios relativos no tiene efectos significativos en la asignación de recursos. En concreto, aunque las empresas del sector de los bienes comerciables verán reducirse sus márgenes de beneficio, no tendrán que cambiar sustancialmente sus estrategias de producción.
Cuando la sobrevaloración es transitoria, tiene costes pequeños y resulta fácil corregir la situación con una depreciación o devaluación de la moneda hasta su nivel inicial. Por lo tanto, se puede afirmar que en el caso de la peseta la reciente apreciación no habrá tenido efectos muy importantes y que una devaluación permitiría sanear la situación.
El impacto de los precios relativos se puede medir en estimaciones empíricas. Véase, por ejemplo, Fernández y Sebastián (1989) o Martín y Moreno (1991).
Si se mantiene un tipo de cambio sobrevalorado, sin embargo, las consecuencias son más graves. En primer lugar se produce una asignación distorsionada de los recursos entre el sector de los bienes comerciables y no comerciables. En particular las empresas nacionales pierden sus cuotas de mercado en el extranjero y las empresas extranjeras aumentan su cuota en el mercado nacional. Estos cambios pueden tener implicaciones permanentes, es decir que aunque se corrija la sobrevaloración de la moneda nacional, las empresas no van a recuperar su cuota de mercado. Se dice a menudo que puede haber histéresis en la balanza comercial. Una ilustración de este efecto se puede encontrar en el sector del turismo. Si los turistas en España observan que el precio de los bienes y servicios es muy elevado, serían probablemente dispuestos a volver el año siguiente esperando un tipo de cambio más interesante. Sin embargo, si los precios siguen elevados durante varios años los turistas cambiaran sus costumbres y elegirán otros destinos de vacaciones. En este caso no será suficiente una depreciación de la peseta hasta su nivel anterior para que vuelvan los turistas a España.
La otra consecuencia importante de una sobrevaloración prolongada de la peseta es la acumulación de deuda con respecto a los demás países y la carga de interés que esta implica. Si representa las exportaciones de bienes y servicios en t, las importaciones, y el tipo de interés, tenemos:
\[\mathrm{BCC} _ {t} = \mathrm{X} _ {t} - \mathrm{M} _ {t} + \mathrm{r} _ {t} \mathrm{D} _ {t}.\]
El último término de esta igualdad representa la carga de interés. Si sigue el déficit por cuenta corriente, esta cantidad puede ser muy importante. Cómo ilustración, supongamos que no hay deuda externa inicial (lo que corresponde a la situación española), que sigue un déficit por cuenta corriente del 3% del PIB durante 10 años y que este mismo PIB crezca del 3% en media durante este periodo. Al final de los diez años, la deuda externa del país será será aproximadamente del 26% con respecto al PIB. Si el tipo de interés es del 8%, esto representa una carga de intereses de más del 2% del PIB.
Si la carga de intereres aumenta de manera importante y se quiere reducir el déficit por cuenta corriente, esto significa que las exportaciones netas deben tener un superávit (en el ejemplo anterior este superávit debería ser del 2% del PIB para tener el equilibrio contable en la balanza corriente). Para conseguir este superávit, no es suficiente una depreciación o devaluación del tipo de cambio a su nivel anterior.
Véase por ejemplo Dixit (1987), Baldwin (1988) o Froot y Klemperer (1989).
En resumen, las consecuencias de una apreciación prolongada no se pueden corregir con una simple eliminación de la sobrevaloración. Es preciso que la moneda se deprecie por debajo de su nivel inicial para volver a la situación inicial en la balanza corriente. Esto occure por dos razones: la histéresis en la balanza de bienes y servicios, y la acumulación de deuda con el exterior.
Existen varios factores de largo plazo que están cambiando el valor de equilibrio de la peseta, es decir el valor que permite mantener una balanza por cuenta corriente sostenible a largo plazo. La magnitud de estos factores es difícil de evaluar, pero en su globalidad apuntan hacia una disminución del valor real de equilibrio de la peseta. Esto implica una mayor corrección necesaria con respecto al nivel actual de la peseta.
Un primer factor a largo plazo es el aumento en la productividad. Como se mencionó en la introducción, si este aumento es superior a la media europea, permite reducir el déficit por cuenta corriente, y esto a través de una disminución en los precios, de una mejora en la calidad de los productos o de una mejor distribución de estos productos. Todos estos cambios van a reducir el desequilibrio de la peseta y harán menos necesario un ajuste nominal.
Los demás factores, sin embargo, van en la otra dirección y piden un ajuste mayor en el tipo de cambio. En primer lugar, la entrada en la CE implica una eliminación progresiva de los aranceles con respecto a los demás países de la CE entre 1986 y 1992. El nivel inicial medio de los aranceles en España en 1986 era del 14%. En cambio, los demás países de la CE no tienen aranceles significativos con respecto a España. Por lo tanto, la liberalización del comercio internacional implica una reducción de los precios a la importación con respecto a los precios nacionales, lo que favorece el aumento en las importaciones y un déficit corriente. Para restablecer el equilibrio es preciso corregir los precios relativos, es decir depreciar el tipo de cambio real de la peseta.
Además, la eliminación de las barreras al comercio internacional en los demás países de la CE puede generar un problema adicional mencionado por Krugman y Venables (1990) y que puede requerir una mayor depreciación. Krugman y Venables hacen la distinción entre países del centro como son Bélgica o Alemania y países periféricos como son España o Grecia. Cuando existe un mercado único para los bienes entre los países de la CE, los países del centro tienen una ventaja importante que son costes de transporte menores: las empresas de estos países podrán llegar a una gran parte de los consumidores europeos a un coste inferior al de las empresas de los países periféricos.
La diferencia en los costes de transporte puede distorsionar el impacto del Mercado Unico. La reducción de los aranceles debería establecer un patrón del comercio internacional tal que los bienes se produzcan en los países donde su coste es menor. Sin embargo, con diferencias en costes de transporte, una parte de la producción se hará en los países del centro aunque tengan un coste superior a los países periféricos. Por lo tanto, estos últimos no podrán gozar de las economías de escala que crea el libre comercio. Para compensar este efecto de "diversión" del comercio internacional, Krugman y Venables recomiendan una devaluación de las monedas de los países periféricos. Esta medida puede ser transitoria ya que se prevé una reducción en los costes de transporte. En todo caso, estos autores también insisten que es muy importante para un país como España reducir estos costes con los demás países de la CE.
Otro factor que apunta hacia una depreciación de la peseta es un cambio en las preferencias de los consumidores españoles, con un gusto creciente para productos extranjeros. Hasta los años setenta, España era una economía bastante cerrada con una penetración muy pequeña de bienes y servicios extranjeros. En los últimos años, sin embargo, se puede observar una presencia creciente de productos extranjeros en el mercado español y un aumento significativo en las importaciones de servicios como es el turismo español en el extranjero. Este aumento en la demanda de productos extranjeros requiere una depreciación real de la peseta para mantener un equilibrio en la balanza por cuenta corriente a largo plazo.
El último factor importante que puede implicar una depreciación del tipo de cambio real de equilibrio de la peseta es la liberalización de los movimientos de capitales. Esta afirmación puede parecer sorprendente ya que últimamente las restricciones sobre los movimientos de capitales han impedido las entradas de capitales. Al eliminar estos controles, las entradas aumentarán y se apreciará la peseta. Sin embargo, antes de 1993 existen más restricciones sobre las salidas y se puede anticipar que a medio plazo, las salidas de capitales sean mayores. Los controles sobre las salidas de capitales no han tenido efectos muy distorsionantes en los últimos años por los altos tipos de interés en España, pero si se examina la balanza por cuenta de capital en España, se observa que algunas categorías de salidas de capital son prácticamente inexistentes. En concreto, las inversiones en cartera en el extranjero por parte de residentes españoles, representan menos del 0,1% del PIB a finales de los ochenta. El total de las salidas de capitales representa menos del 0,5% del PIB, lo que es muy pequeño en comparación internacional. Por ejemplo, países como Francia e Italia que han tenido tradicionalmente restricciones sobre los movimientos de capital tienen entre un 2 y un 3% del PIB.
Véase Ortega (1989) para una descripción del proceso de liberalización y Bacchetta (1991) para un análisis de sus implicaciones.
Por lo tanto se puede anticipar un aumento en la inversión de los residentes españoles en el extranjero por distintas razones. En cambio, no cabe esperar un aumento en las entradas de capital extranjero en España. Dichas entradas han sido sustanciales en la segunda mitad de los ochenta y ha permitido financiar el déficit por cuenta corriente (también ha contribuido a aumentar las reservas en divisas del Banco de España). Han sido causadas principalmente por dos factores. Primero, por la entrada en la CE y las buenas perspectivas para la economía española y, segundo, por los altos tipos de interés en España. Es probable que ambos factores se atenúen o que desaparezcan en los próximos años. En primer lugar, la política monetaria restrictiva con sus altos tipos de interés no puede continuar durante muchos años. En segundo lugar, a medida que los inversores aprovechan de las mejores oportunidades de inversión, el rendimiento marginal de una inversión directa en España se ve reducido y progresivamente las inversiones en España pierden parte de su atractivo.
El aumento en las salidas de capitales, combinado con una disminución de las entradas, implica una demanda menor de pesetas y por lo tanto requiere un ajuste en su precio. Es difícil evaluar la magnitud de estos cambios a largo plazo. Sin embargo, a medio plazo, es decir en los años noventa, estos cambios pueden ser sustanciales y pueden poner en peligro la financiación del déficit por cuenta corriente español.
En resumen, hemos examinado los factores más importantes que pueden afectar el valor a largo plazo de la peseta. Aunque sea difícil evaluar la importancia de cada factor, parece probable que el tipo de cambio real de equilibrio se vaya depreciando. Estos factores se añaden a los fenómenos de histéresis y de acumulación de deuda externa mencionados en la sección anterior.
Si existe incertidumbre en cuanto al nivel de equilibrio a largo plazo, parece más razonable tener un sesgo hacia la infravaloración que el contrario. Véase Krugman (1990) para una defensa de esta idea.
V. LOS RIESGOS DE NO DEVALUAR
La experiencia de los demás países nos enseña que una moneda nunca queda sobrevalorada. En concreto, se ha demostrado numeras veces que la ley de la paridad del poder de compra es una buena aproximación para el largo plazo, es decir que a largo plazo el tipo de cambio real es más o menos constante. Aunque puedan existir cambios en el tipo de cambio real a largo plazo, se ha explicado en la sección anterior que éstos apuntan más hacia una depreciación en el caso de la peseta. Por lo tanto, no es muy arriesgado predecir que la peseta se va a depreciar en términos reales en el futuro.
Si no hay una depreciación nominal de la peseta, es útil imaginarse cómo se puede corregir su sobrevaloración actual. Para esto, nos podemos basar en la experiencia de otros países que han experimentado una sobrevaloración de su moneda. En primer lugar, los países que tienen un tipo de cambio flexible no han sufrido excesivamente de la sobrevaloración ya que ésta se corrige automáticamente por las fuerzas de mercado.
El ejemplo más conocido en esta línea es el dólar norteamericano en la década de los ochenta. El dólar se apreció de manera significativa a principios de los ochenta hasta marzo del 1985. Poco a poco, sin embargo, los inversores se daban cuenta de que la situación no era sostenible y que el dólar tenía que depreciarse. Dichos inversores empezaron a perder interés en la divisa norteamericana y se depreció el dólar. No está claro lo que provocó el principio de esta depreciación. Empezó en marzo del 1985, pero la depreciación ya se anticipaba en el 1983 y en el 1984. Además, los bancos centrales jugaron un papel importante, a veces con intervenciones masivas. En el 1987, por ejemplo, había períodos donde las intervenciones de los bancos centrales financiaban integralmente el déficit por cuenta corriente norteamericano; esto frenó la caída del dólar.
La apreciación del dólar tuvo implicaciones importantes para la economía norteamericana. No obstante, la caída del dólar en la segunda parte de los ochenta ha permitido corregir en gran parte la situación, con un coste pequeño. Por ejemplo, en 1991 el déficit por cuenta corriente ha prácticamente desaparecido.
Ahora bien, si el dólar formara parte de un sistema de tipos de cambio más o menos fijo, el ajuste hubiera sido mucho más difícil. Una moneda sobrevalorada bajo un tipo de cambio fijo generalmente tiene consecuencias dramáticas. Si el tipo de cambio no está irrevocablemente fijo, la sobrevaloración se corrige con una crisis de balanza de pagos donde las autoridades se ven forzadas a devaluar o a dejar que se deprecie la moneda. Esta situación está provocada por la pérdida de confianza en la moneda del país por parte de los inversores nacionales y extranjeros, y con salidas de capitales importantes. Para mantener el tipo de cambio fijo, el banco central debe usar sus reservas internacionales. Al ver estas disminuir, la paridad fija del tipo de cambio se hace menos creíble y se observan ataques especulativos importantes que van a dejar el banco central sin las reservas suficientes para seguir manteniendo el mismo valor de la moneda. Esto obviamente daña profundamente la credibilidad de las autoridades monetarias. Además de estos acontecimientos de orden monetario, una crisis en la balanza de pagos también tiene repercusiones negativas importantes sobre la actividad económica y el empleo.
Las crisis en la balanza de pagos se observen con gran frecuencia en la economía mundial. Estas ocurren sobre todo en países en desarrollo, con ejemplos famosos en América Latina. No obstante, existen también numerosos episodios en los países de la OECD, incluyendo países miembros del SME como son Francia e Italia.
España también ha conocido situaciones parecidas, la última en la devaluación de 1982. Hasta ahora, sin embargo, no había libre circulación de los movimientos de capitales en España y los movimientos especulativos eran reducidos. En cambio, a partir de 1993, con la libre movilidad de capitales, dichos movimientos pueden ser enormes. Es cierto que el Banco de España tiene una abundante reserva de divisas y que también puede usar créditos de los demás miembros del SME. Esto permite resistir durante un cierto tiempo a los movimientos especulativos, pero si los inversores están convencidos de que el nivel del tipo de cambio es insostenible las intervenciones de los bancos centrales no podrán resistir un cambio de paridad. Una ilustración es el último ajuste en el SME en 1987 donde los mercados de cambio forzaron a los bancos centrales cambiar las paridades centrales.
Por consiguiente, si el tipo de cambio no es irrevocablemente fijo, un ajuste nominal se ve forzado por los mercados. Esta devaluación nominal se ve acompañada por costes mucho mayores que una devaluación decidida por el banco central.
Si el tipo de cambio es irrevocablemente fijo como es el caso en una unión monetaria, y como parece ser el caso en la segunda fase del proceso hacia la Unión Monetaria Europea, el mecanismo de ajuste será diferente ya que no puede haber depreciación nominal. En este caso el ajuste se debe hacer a través de los precios y puede ser mucho más costoso aún. Para que se deprecie una moneda en términos reales en una unión monetaria, los precios nacionales deben crecer menos que los extranjeros. En la situación actual, esto implicaría que en España la inflación debería ser inferior al 3%. Un nivel tan bajo sería posible únicamente con una recesión. Dicha recesión disminuye la demanda en España y tiene un efecto deflacionista sobre los precios. Además, permite reducir o eliminar el déficit corriente al disminuir la demanda de bienes importados.
Un ejemplo quizás extremo de esta situación es Alemania del Este al formar la unión monetaria con Alemania Occidental. El tipo de cambio inicial era significativamente sobrevalorado y las empresas del Este no pueden competir con las del Oeste. La competitividad volverá en parte con la profunda recesión actual. Aunque este ejemplo pueda parecer extremo, ilustra cualitativamente lo que ocurriría si España entra en una unión monetaria con el nivel actual de la peseta.
Al recibir transferencias sustanciales del Oeste, Alemania del Este no necesita mantener una cuenta corriente sostenible como otros países.
La manera y el momento exacto para la depreciación o devaluación de la peseta dependerá claramente de la situación económica nacional e internacional. Sin embargo, se pueden mencionar distintos costes y restricciones a considerar en el momento de implementar este ajuste.
En primer lugar, es preciso no esperar mucho para devaluar por tres razones. Primero, el ajuste necesario puede aumentar con el tiempo por las distintas razones que se han mencionado en las secciones 3 y 4 y, por lo tanto, su coste puede aumentar. Segundo, el aumento en la movilidad de capitales, sobre todo a partir de 1993, hará más difícil y costosa una devaluación, ya que el Banco de España tendrá que enfrentarse a movimientos importantes de especulación. Finalmente, el proceso hacia la Unión Monetaria Europea puede impedir cualquier devaluación dentro de pocos años. Por lo tanto, es imprescindible permitir el ajuste necesario en los dos o tres próximos años. En caso contrario, España estaría en una posición incómoda para afrontar el reto de la integración europea.
Una devaluación inmediata en el 1991 tampoco es deseable ya que las autoridades están intentando reducir la inflación y convencer a los agentes sociales de esta reducción. Una devaluación podría aniquilar los esfuerzos del gobierno y del banco central de estos últimos años. Por ejemplo, puede hacer más difícil conseguir un "pacto de competitividad". Por lo tanto, el margen de maniobra de las autoridades es reducido.
En todo caso, aunque una devaluación sea necesaria, no es suficiente para corregir la situación. El tipo de cambio es una variable endógena del sistema económico y no se puede influenciar sin modificar otras variables del sistema. En concreto, es necesario cambiar las políticas macroeconómicas. Por ejemplo, Edwards (1989) analiza 39 devaluaciones de países en desarrollo y demuestra que las devaluaciones nominales que han tenido éxito se han acompañado con cambios en las políticas macroeconómicas. Asimismo, las experiencias de España con las devaluaciones anteriores (en concreto las de 1977 y de 1982) demuestran que una devaluación es poco efectiva si no se acompaña por las políticas
Es bien conocido, por ejemplo, que las intervenciones esterilizadas de un banco central en el mercado de cambio son poco efectivas.
macroeconómicas adecuadas.
En primer lugar, es preciso relajar la política monetaria para que bajen los tipos de interés. En efecto, sería difícil conciliar un valor menor de la peseta, es decir menores expectativas de depreciación, con un tipo de interés significativamente superior a la media europea.
En segundo lugar, es necesaria una política fiscal mucho más restrictiva para compensar el efecto expansivo de la política monetaria. Uno de los problemas mayores de una devaluación es su impacto inflacionista. Si los precios nacionales aumentan de manera sustancial después de una devaluación del tipo de cambio nominal, no se podrá conseguir una devaluación del tipo de cambio real. Por lo tanto, una política presupuestaria restrictiva es crucial para que una devaluación tenga éxito.
Todo indica que la política presupuestaria española ha sido demasiada expansiva a principios de los noventa y que una corrección es necesaria. Sin embargo, con una devaluación dicha corrección debe ser mayor. Una política presupuestaria más restrictiva tiene obviamente costes importantes, pero estos se deben comparar con los costes de mantener el status quo.
Otro elemento importante que determina el éxito de una devaluación es el nivel de indexación de los salarios. Si éstos son totalmente indexados a la inflación, el impacto de la devaluación sobre los precios nacionales puede ser importante, lo que reduce la devaluación real de la moneda. En España, no existe una indexación formal generalizada, pero se observa una rigidez en los salarios reales. Por lo tanto, una moderación salarial después de una devaluación es un elemento importante del ajuste.
El último coste importante de una devaluación es una pérdida en la credibilidad de las autoridades monetarias. Si un banco central devalúa una vez, esto puede indicar que otras devaluaciones son probables en el futuro. Por un lado, los inversores pedirán una prima de riesgo importante para invertir en pesetas, lo que puede aumentar el tipo de interés en España. Por otro lado, el objetivo de cambio será menos creíble para los trabajadores, lo que dificultará una moderación salarial. Por consiguiente, es muy importante convencer al sector privado de que una devaluación no se puede repetir en el
De las consideraciones anteriores resalta que una devaluación tiene costes importantes y que necesita otras medidas de política económica. Una manera de reducir estos costes es de incluir la devaluación en un plan de estabilización que incluya los cambios en las políticas macroeconómicas mencionados anteriormente y que también implica una moderación salarial. Además, para limitar la perdida de credibilidad en el marco del SME un ajuste de la paridad central se puede acompañar por un estrechamiento de la banda de fluctuación (pasando del ± 6% al ± 2,25%). La devaluación también se puede presentar como el ajuste final antes de entrar en la UME donde cualquier devaluación es imposible.
Finalmente, la magnitud de una devaluación nominal es difícil determinar. Dado sus costes no puede ser excesiva, pero un ajuste demasiado pequeño puede crear un problema de credibilidad, ya que se seguirá anticipando otros ajustes en el futuro.
Un ajuste fácil en el SME, sería estrechar la banda de fluctuación a ±2,25% y mantener el mismo límite inferior que en la banda actual de ±6%. Este ajuste técnico representaría un cambio de un 3,75% del tipo central y permitiría una devaluación de la peseta de un 10% con respecto a su valor a principios de 1991. Aunque deseable, este cambio no parece ser suficiente y un ajuste mayor sería necesario.
La devaluación del 59 en España, que se puede considerar como efectiva, también formaba parte de un plan de estabilización.
En este artículo, se ha analizado la política de cambio en España para los próximos años. El mayor argumento del análisis es que el valor de la peseta a principios de los noventa es insostenible y que se aconseja una devaluación o depreciación. Se ha mantenido también que no es suficiente volver a un nivel "inicial" de equilibrio, pero que existen numerosos factores que indican que la peseta debe depreciarse por debajo de este nivel en términos reales. Estos factores incluyen la acumulación de deuda externa provocada por el déficit por cuenta corriente; el fenómeno de histéresis en la balanza de bienes y servicios; cambios en el tipo de cambio real de equilibrio causados por la eliminación de los aranceles, por un cambio en las preferencias de los consumidores españoles y por la liberalización de los movimientos de capital. Finalmente, se ha argumentado que aunque una devaluación tenga costes importantes, mantener el status quo comporta costes mayores.
Un supuesto constante en el análisis ha sido que España quiere integrarse a la UME desde su concepción. Sin embargo, existe otra posibilidad que todavía no se ha mencionado y es la de formar parte del segundo grupo de una Europa a dos velocidades. En tal sistema, habría un grupo de países del centro como Alemania, Francia, Holanda que formarían parte de una únion monetaria con tipos de cambio irrevocablemente fijos. Por otro lado, habría un grupo de países periféricos que incluyen Grecia, Portugal, España y, quizás, Gran Bretaña e Italia. Tal grupo tendría una cierta flexibilidad de su tipo de cambio con los demás países de la CE. En este caso, una devaluación no sería tan urgente para España y se podría volver al nivel de equilibrio del tipo de cambio real con una depreciación progresiva a mediados de los noventa. Por lo tanto, parece que la elección política en los próximos años reside entre devaluar y formar parte de la UME desde el principio, y no devaluar y formar parte del segundo grupo de una Europa a dos velocidades.
TABLE 1
Indice "Big Mac" de la peseta- Abril 1991
| Estados Unidos | 144 |
| Alemania | 132 |
| Holanda | 122 |
| Japón | 118 |
| Italia | 117 |
| Gran Bretaña | 114 |
| Francia | 107 |
Nota: Precio de una hamburguesa "Big Mac" en España partido por el precio en el extranjero ajustado por el tipo de cambio.
Fuente: The Economist, 13 de Abril para los precios y tipo de cambio del 23 de abril.
GRAFICO NO 1 TIPO DE CAMBIO EFECTIVO REAL DE LA FESETA Basado en el costa unitario relativo y normalizado de la mano de obra. Medias anuales. El dato para 1991 corresponde al mes de enero. Fuente: Fondo Monetario Internacional. Estadísticas financieras internacionales, línea reu.
REFERENCIAS
References
- Bacchetta, Ph. (1991), "Abolishing Capital Controls in Spain: A Challenge for the Nineties," en H. Gibson y E. Tsakalotos (eds.) Economic Integration and Financial Liberalization: Prospects for Southern Europe, MacMillan, de próxima publicación.
References
- Bacchetta, Ph. y R. Caminal (1990), "Política Macroeconómica y Mercado Unico" Hacienda Pública Española, Monografías No.1/1990.
References
- Baldwin, R. (1988), "Hysteresis in Import Prices: The Beachhead Effect," American Economic Review, septiembre, 773-85.
References
- Dixit, A. (1989), "Hysteresis, Import Penetration, and Exchange Rate Pass-Through", Quarterly Journal of Economics, Vol. CIV, 205-228.
References
- Dolado, J. y J. Viñals (1991), "Macroeconomic Policy, External Targets and Constraints: The Case of Spain," CEPR Discussion Paper No. 505.
References
- Edwards, S. (1989), Real Exchange Rates, Devaluation, and Adjustment, MIT Press.
References
- Feldstein, M. y Ph. Bacchetta (1987), "How Far Has the Dollar Fallen?" Business Economics, Vol. XXII, No. 4.
References
- Fernández, I y M. Sebastián (1989), "El sector exterior y la incorporación de España en la CEE: Análisis a partir de funciones de exportaciones e importaciones", Moneda y Crédito 189, 31-73.
References
- Froot, K y P. Klemperer (1989), "Exchange Rate Pass-Through When Market Share Matters," American Economic Review, septiembre, 637-654.
References
- Krugman, P. (1985), "Is the Strong Dollar Sustainable?," en The U.S. Dollar - Recent Developments, Outlook, and Policy Options, The Federal Reserve Bank of Kansas City.
References
- Krugman, P. (1990), "Macroeconomic Adjustment and Entry into the EC: A Note," en C. Bliss y J. B. de Macedo (eds.) Unity with Diversity in the European Economy, Cambridge University Press.
References
- Krugman, P. y A. Venables (1990), "Integration and the Competitiveness of Peripheral Industry," en C. Bliss y J. B. de Macedo (eds.) Unity with Diversity in the European Economy, Cambridge University Press.
References
- Martin, C. y L. Moreno (1991), "Spain's Industrial Exports to the EEC: A Panel Data Approach," CEPR Discussion Paper No. 521.
References
- Ortega, E. (1989), "Controles sobre los movimientos de capital - Situación actual y perspectivas de liberalización," Boletín Económico, Banco de España, Abril.