FUNDACION DE ESTUDIOS DE ECONOMIA APLICADA
ANALISIS DE LA INCIDENCIA DE LA VARIABILIDAD DEL TIPO DE CAMBIO SOBRE EL COMERCIO. ESTUDIO DE LAS EXPORTACIONES ESPAÑOLAS . por Elena Escudero Puebla
Documento de Trabajo 91-20
Agosto 1991
Departamento de Fundamentos del Análisis Económico, Universidad de Valladolid.
Trabajo basado en el capítulo 3 de mi tesis doctoral, dirigida por el profesor Jiménez-Ridruejo. Agradezco a Zenón Jiménez-Ridruejo y a Juan Pérez-Campanero sus comentarios, cuyo valor en todo caso es inapreciable, así como a Carmen Arias su paciente labor de mecanografiado. Finalmente estoy agradecida a FEDEA, por los medios puesto a mi disposición,
INDICE
I. Introducción II. Volatilidad a corto plazo, riesgo de cambio y comercio internacional. II.1.- Efecto de la volatilidad sobre el volumen de actividad comercial. II.2.- Efecto de la volatilidad sobre el precio de Exportaciones. III. Desajustes a largo plazo, incertidumbre y Comercio Internacional. III.1.- Costes globales de ajuste. III.2.- Costes de asignación de recursos. III.3.- Costes sobre la estructura empresarial y la especialización internacional. III.4.- Costes de inversión. III.5.- Costes de inflación. III.6.- Efectos permanentes de las fluctuaciones transitorias del tipo de cambio: la histeresis. III.7.- Costes de proteccionismo. IV.- Volatilidad y comercio. Análisis de la experiencia española. IV.1.- Volatilidad a corto plazo y exportaciones españolas. IV.2.- Volatilidad a largo plazo y exportaciones españolas. V.- Conclusiones.
I.- INTRODUCCION
La implantación de los tipos de cambio flexibles ha redescubierto la importancia del estudio de los efectos de la variabilidad del tipo de cambio sobre el comercio internacional. Si una de las funciones esenciales de un sistema de tipos de cambio es promover el crecimiento equilibrado del comercio mundial resulta imprescindible investigar la contribución de la aparición del sistema de flotación libre a dicho objetivo fundamental.
Tal y como Williamson (1983) afirma, "La dificultad de hacer un juicio contundente acerca de los efectos de los tipos flotantes sobre el comercio internacional se debe a las muchas, importantes y diferentes consecuencias de los alternativos regímenes de tipos de cambio sobre el comercio internacional así como a la necesidad de distinguir los efectos de los regímenes de tipo de cambio "per se" y los efectos de las perturbaciones subyacentes".
El análisis de los efectos de la variabilidad de los tipos de cambio puede realizarse a partir de los diferentes costes que genera la dispersión en el valor de las monedas. La división más general comprende tres tipos de costes :
1.- Costes estáticos de distorsión
2.- Costes de ajuste
3.- Costes de riesgo e incertidumbre
En cuanto a los primeros suelen subdividirse, a su vez, en tres clases:
a) Costes estáticos de eficiencia: se producen cuando las transacciones se realizan a un tipo de cambio de desequilibrio y se pueden medir a lo largo de las curvas de oferta y demanda habituales. Su relevancia es tanto mayor cuanto más importante es la especulación desestabilizadora.
b) Costes derivados de barreras y controles al libre comercio y/o a la libre circulación de capitales. Dependen de la asimetría de las reacciones en los países cuyo tipo de cambio se aprecia y se deprecia. Cuando un país sufre una pérdida de competitividad recurre a medidas proteccionistas; sin embargo, el país cuya competitividad está mejorando experimentará presiones tendentes a la liberalización menos pronunciadas.
Arndt, Sweeny y Willett (1985), págs. 31-32.
c) Costes de inflación: son debidos a la influencia de los movimientos del tipo de cambio sobre los niveles de precio nacionales. Dado que el consumo está compuesto de bienes importados, una depreciación causará un efecto inflacionario sobre el índice de precios el consumo y una apreciación producirá el efecto contrario.
Además, dado que el índice de precios al consumo influirá en el precio de los factores, también indirectamente los cambios en el tipo de cambio incidirán en el nivel de precios. De este modo, la variabilidad del tipo de cambio está relacionada positivamente con la variabilidad de los tipos de inflación en los países individuales .
En cuanto a los costes de ajuste estos, son costes asociados a cambios en los recursos, lo que equivale a movimientos a lo largo de la curva de transformación en respuesta a alteraciones en el ratio de precios. Serán tanto mayores cuanto mayor sea el período de permanencia de los movimientos del tipo de cambio y cuanto mayor sea la rigidez de precios y salarios, pudiéndose producir, incluso, un desplazamiento de la curva de transformación hacia el origen.
Mientras las fluctuaciones a corto plazo han tenido menos repercusiones de las que se esperaba, las oscilaciones a medio y largo plazo en el tipo de cambio suponen los mayores costes de reasignación. Las rigideces de precios y salarios, inmovilidades de factores y otras distorsiones pueden tener serias consecuencias para la amplitud y eficiencia de la reasignación de recursos en respuesta a cambios permanentes en los tipos de cambio reales.
Finalmente, el sistema de tipos de cambio flotantes afecta al comercio internacional pero no tanto porque se haya incrementado la volatilidad sobre una base mensual o trimestral, es decir, porque se haya incrementado el grado de riesgo, sino más bien porque es posible que las monedas se desvíen de su paridad durante varios años incrementándose, de este modo, el grado de incertidumbre.
Tradicionalmente se ha afirmado (Arndt, Sweeney y Willett, 1985) que la variabilidad del tipo de cambio puede llevar consigo una tendencia ascendente de la inflación media. La hipótesis de ajuste asimétrico ha sido tratada bastante extensivamente por Goldstein y Kahn (1985), quienes encontraron poco soporte para ella. La evidencia actual con una variabilidad muy importante del tipo de cambio y unas tasas de inflación relativamente bajas, reduce la importancia de los costes de inflación, al menos en su formulación inicial.
La incertidumbre afecta a las curvas de demanda y oferta desplazándolas hacia el interior disminuyendo su elasticidad y por tanto reduciendo la actividad económica. Ahora bien, es necesario probar que esta incertidumbre está relacionada específicamente con los movimientos oscilantes del tipo de cambio y no con la incertidumbre que afecta a la actividad económica en general.
El riesgo asociado a los movimientos a corto plazo del tipo de cambio es menos importante porque tales movimientos son pequeños en términos absolutos, relativamente aleatorios en su incidencia y es posible encontrar mecanismos de defensa frente a ellos a bajo coste.
A más largo plazo los mercados financieros no ofrecen sistemas de defensa o bien los contratos de cobertura son caros. Los comerciantes que quieren defenderse tienen que pagar un precio. Por tanto, el incremento de la incertidumbre en el comercio internacional puede considerarse que produce el mismo efecto que el incremento de aranceles.
Empíricamente ha sido difícil encontrar una comprobación clara de esta teoría. Un reciente estudio panorámico del Fondo Monetario Internacional (IMF, 1984) concluye que la mayoría de los estudios econométricos existentes han sido incapaces de detectar esta influencia negativa de la incertidumbre del tipo de cambio sobre el comercio. Estudios econométricos más actuales y sofisticados descubren una ligera incidencia negativa de la variabilidad sobre la actividad comercial ; pero, en cualquier caso, resulta poco claro si es el efecto de la incertidumbre el que produce estos resulta dos o bien son otros mecanismos los que operan.
El largo plazo se considera en el comercio a partir de los seis meses
De Grauwe (1988), Steinherr (1986), De Grauwe y Bellefroid, (1987), Kenen y Rodrick (1986).
En los epígrafes siguientes se investiga acerca de los diversos efectos de la volatilidad del tipo de cambio sobre el comercio internacional y la asignación de recursos. Se considera tanto empírica como teóricamente el riesgo generado por la volatilidad del tipo de cambio a corto plazo como la incertidumbre que conduce a desajustes del tipo de cambio a largo plazo.
II.- VOLATILIDAD A CORTO PLAZO, RIESGO DE CAMBIO Y COMERCIO INTERNACIONAL.
II.1.- Efectos de la volatilidad sobre el volumen de actividad comercial
La moderna teoría de la producción y el consumo bajo riesgo muestra ambigüedad en el contexto de las decisiones comerciales internacionales.
Consideremos un productor individual que vende su producto en el mercado interior y en el extranjero, y supongamos que ambos mercados son perfectamente competitivos . Asigna una suma dada de recursos, x, a ambas actividades. El riesgo proviene del precio que obtiene en moneda nacional por el output que vende en el mercado extranjero y es debido a la incertidumbre acerca del tipo de cambio.
El beneficio derivado de estas actividades se define como:
\[B = \left(p ^ {*} q ^ {*} \tilde {e} - w x ^ {*}\right) + (p q - w x)\tag{[1]}\]
donde la tilde indica qué variables son aleatorias, y denotamos:
p* precio extranjero
q* cantidad de output vendida en el exterior
w coste por unidad de input
q cantidad de output producida para el mercado interior
La incidencia desde una perspectiva teórica del riesgo en la actividad comercial es analizada por De Grauwe (1988), págs. 64-68, en cuyo trabajo se basa esta exposición.
x* input empleado en la producción de q*=q*(x*)
x input empleado en la producción de q=q(x)
Dado que la cantidad global de input empleado en la producción del bien considerado es , la cantidad de input empleada para obtener q será:
\[\mathbf {x} = \mathbf {X} - \mathbf {x} ^ {*}\]
Por tanto, [1] puede expresarse como:
\[B = p ^ {*} \tilde {e} q (x ^ {*}) + p q (X - x ^ {*}) - w X\tag{[2]}\]
Si consideramos el coste como una constante, la ganancia total será:
\[\mathrm{y} = \mathrm{p} ^ {*} \tilde {\mathrm{eq}} (\mathrm{x} ^ {*}) + \mathrm{pq} (\mathrm{X} - \mathrm{x} ^ {*})\tag{[3]}\]
El problema de optimización a resolver, es seleccionar el input óptimo que maximice la utilidad esperada del ingreso total y, es decir,
\[\begin{array}{l} \max \mathrm{EU(Y)} \\ \mathrm{x} ^ {*} \end{array}\tag{[4a]}\]
Suponemos que U es una función de utilidad cóncava, es decir, a medida que aumenta la amplitud media acumulada del ingreso total, disminuye la utilidad esperada o lo que es lo mismo, el productor es averso al riesgo (gráfico 1).
Usando la ecuación [2] obtenemos
\[\max \mathrm{EU} \left[ p ^ {*} \tilde {\mathrm{eq}} (x ^ {*}) + p q (X - x ^ {*}) \right]\tag{[4b]}\]
X
X se supone una cantidad fija. El esfuerzo productivo no se ve afectado por el cambio en el riesgo.
La condición de primer orden se puede obtener suponiendo separabilidad de la función de utilidad, es decir independencia entre la utilidad marginal de las ganancias en las exportaciones y los cambios en las ganancias nacionales:
\[\mathrm{EU} _ {*} ^ {\prime} \tilde {\mathrm{e}} = \frac {\mathrm{U} _ {d} ^ {\prime} \mathrm{pq} ^ {\prime} (\mathrm{X} - \mathrm{x} *)}{\mathrm{p} * \mathrm{q} ^ {\prime} (\mathrm{x} *)}\tag{[5]}\]
U' es la utilidad marginal de la ganancia de exportación U'd es la utilidad marginal de la ganancia nacional q' es la productividad marginal del trabajo
La cuestión a estudiar es cómo influye la dispersión de é sobre el volumen de input empleado en la producción de q*, para ello habrá que investigar cómo afecta el incremento de la oscilaciones de " é " sobre EU* y ya que un aumento de este valor sólo se producirá si x* crece en el lado derecho de la expresión [5]. Por tanto, el incremento de la variabilidad lleva a una reducción de las exportaciones tal y como postula la teoría tradicional solo si este movimiento oscilante conduce a una reducción de la utilidad marginal esperada del ingreso de exportaciones . En definitiva, el resultado final está relacionado con la concavidad y la convexidad de la función U*. Ambas posibilidades quedan descritas en el gráfico 2.
Analíticamente, derivando dos veces U* ë con respecto a ë y manipulando la expresión resulta:
\[\frac {\mathrm{d} _ {2} \mathrm{U} ^ {\prime} \tilde {\mathrm{e}}}{\mathrm{d} \tilde {\mathrm{e}} ^ {2}} = \frac {1}{\tilde {\mathrm{e}}} [ \mathrm{R} (1 - \mathrm{R}) + \mathrm{R} ^ {\prime} \mathrm{Y} * ]\tag{[6]}\]
Este efecto de reducción de la utilidad esperada total a medida que aumenta la variabilidad del tipo de cambio se debe a que éstas oscilaciones provocan un incremento en la amplitud de las ganancias de las exportaciones en torno a la media. Dado que la función de utilidad es cóncava, se reduce la utilidad esperada total.
Siendo el coeficiente de aversión relativa al riesgo e Y* las ganancias de las exportaciones en moneda nacional.
Si [R(1-R) + R'Y*] < 0, la función U' * é es convexa y por tanto a mayor
riesgo mayores exportaciones. Suponiendo constancia en el riesgo relativo R' = 0 basta con que el riesgo relativo sea mayor que la unidad para que un incremento en la variabilidad del tipo de cambio conduzca a un incremento en las exportaciones.
La explicación teórica tiene su fundamento en la conjunción de un doble efecto determinado por el incremento del riesgo derivado de la variabilidad del tipo de cambio: si el riesgo es muy elevado, por el efecto sustitución los agentes abandonan las actividades más arriesgadas, incrementando su participación en las menos arriesgadas; pero, por el efecto renta, los agentes económicos que ven disminuir la utilidad esperada de las ganancias de las exportaciones a causa del riesgo, incrementarán la asignación de recursos al sector de bienes exportables. Cuanto mayor es el riesgo, si el efecto renta supera el efecto sustitución, las exportaciones aumentarán.
Si [R(1-R) + R'Y*] > 0, la función U' é es cóncava y por tanto a mayor
riesgo menores exportaciones. Si R' = 0 y R < 1 se cumple la condición de concavidad y por tanto, el mayor riesgo de cambio reduce la utilidad marginal esperada de las exportaciones y lleva a los sujetos a producir menos para la exportación.
En resumen, cuanto menor es la aversión al riesgo menor es la preocupación por los resultados en términos de ingreso, cuando aumenta el riesgo el efecto sustitución domina al efecto renta y los productores tienen menos interés en la actividad exportadora ahora más arriesgadaa. Por el contrario, cuanto mayor es la aversión al riesgo mayor es la preocupación por el peor resultado. Por ello, cuando el riesgo aumenta, se exporta más para evitar una drástica caída de las ganancias.
Además los efectos proporcionales sobre el nivel global de comercio estarían influidos por lo que ha ocurrido con el riesgo internacional en relación al riesgo nacional. Para la mayoría de las empresas el riesgo se ha incrementado también para las actividades nacionales. Una de las importantes razones por las que el comercio no ha variado sustancialmente de manera global con respecto al nivel de comercio de la pasada década puede deberse a la no existencia de un incremento en el riesgo relativo internacional en relación al riesgo nacional e incluso, si ha habido un incremento en el riesgo comparativo internacional desde el comienzo del sistema de flotación, este no ha sido suficiente para compensar la diversificación internacional .
II.2.- Efectos de la volatilidad sobre los precios de las exportaciones nacionales al exterior.
Hasta ahora el modelo se ha referido unicamente a los efectos de la volatilidad del tipo de cambio sobre el nivel de comercio internacional. Ahora bien, parece claro que si las oscilaciones del tipo de cambio afectan al volumen de comercio, las estrategias de fijación de precio serán determinantes.
La evidencia empírica muestra la escasa validez del supuesto de competencia perfecta así como de la hipótesis de la ley de un solo precio realizando la importancia de los modelos de fijación de precios estratégicos. La mayoría de los trabajos recientes que se basan en modelos de competencia imperfecta y usan datos desagregados llegan a la coclusión de que un incremento en el riesgo de cambio aumenta los precios fijados para el comprador extranjero, por ello, la cantidad demandada cae y este riesgo de cambio reduce el comercio .
Supongamos un simple modelo de tipo de cambio y precios. El efecto "Pass-Through" (traslación a precios) puede ser definido de manera genérica como la extensión en la que un cambio en el tipo de cambio nominal lleva a un cambio en el precio de las importaciones de productos nacionales por parte de países extranjeros.
En este sentido se manifiesta Fatemi (1989).
La literatura que examina los efectos de las tendencias de los tipos de cambio sobre los precios incluye análisis de niveles de precios industriales y márgenes de beneficio (Mann, 1988b; Hooper y Mann, 1989), contrastando la bondad del modelo con un análi sis de estabilidad del coeficiente agregado de traslación en precios, o bien un examen del funda mento de valoración de precio en el mercado (Krugman, 1987), etc.
Cuatro estudios empíricos (Hooper y Kohlangen, 1978), (Akhtar y Hilton, 1978), (Gotur, 1985) y (Cushman 1988) analizan el efecto del riego de cambio sobre los precios de los bienes comercializados. Los resultados obtenidos pueden resumirse di ciendo que la volatilidad de los tipos de cambio afectó a los precios, especialmente a los precios de las importaciones americanas. Véase también al respecto (Mann, 1988a).
El análisis considera un tipo de cambio distribuido normalmente. Se usa un modelo de mark-up para la determinación del precio. Los oferentes extranjeros venden en varios mercados y tienen algún grado de control sobre su precio debido a la diferenciación de producto y otras imperfecciones del mercado.
Las empresas fijan los precios de venta de sus exportaciones al país extranjero en su propia moneda fijando un margen proporcional o "markup" J sobre su coste marginal de producción C*
\[P _ {x} ^ {*} = J C ^ {*}\tag{[7]}\]
El precio de las importaciones en la moneda nacional se obtiene multiplicando el precio de las exportaciones or el tipo de cambio:
\[\mathrm{P} _ {\mathrm{m}} = \mathrm{eP} _ {\mathrm{x}} ^ {*} = \mathrm{eJC} ^ {*}\tag{[8]}\]
El markup, J, suponemos que es variable y responde tanto a presiones competitivas en el mercado de destino como a presiones de demanda en todos los mercados combinados.
Las presiones competitivas en el mercado nacional se miden por el gap entre los precios competidores en el mercado nacional y los costes de producción extranjeros en moneda nacional, mientras que las presiones de demanda sobre el output extranjero se miden por la capacidad de utilización .
\[J = \left[ \frac {P}{C * e} \right] ^ {\alpha} (C U *) ^ {\beta}\tag{[9]}\]
Otro importante factor que afecta al markup es la presencia de restricciones cuantitativas. Hooper y Mann (1989b) y Bhagwati (1988) muestan cómo las restricciones cuantitativas sobre las importaciones pueden afectar al grado de traslación a precios de las variaciones del tipo de cambio dentro de los márgenes de beneficio y precios de importaciones.
donde P es el nivel de precios del bien en cuestión, y CU* es la capacidad de utilización de la empresa extranjera.
Sustituyendo J por su valor en la expresión [8] y aplicando logaritmos
\[P _ {m} = e + \alpha (P - e - C ^ {*}) + \beta C V ^ {*} + C ^ {*}\tag{[10]}\]
o bien,
\[P _ {m} = (1 - \alpha) e + \alpha P + (1 - \alpha) C ^ {*} + \beta C V ^ {*}\]
El coeficiente de traslación a precios es (1-α) donde 0<α<1. Si α es igual a uno, es decir la empresa extranjera es un tomador de precio en el mercado competitivo nacional, el coeficiente de traslación a precios es cero. Si la capacidad de utilización no varía, el markup absorbe los shocks respecto al tipo de cambio o los costes extranjeros. Cuando α = 0 el markup permanece inalterado y el grado de traslación a precios es completo.
El modelo tiene ciertas limitaciones. Así, en primer lugar, se trata de un modelo de equilibrio parcial. Un modelo más general expresaría los costes extranjeros, por ejemplo, como una función del tipo de cambio y de otros factores.
\[\mathrm{C} ^ {*} = \Phi \mathrm{e} + \mathrm{CX} ^ {*}\tag{[12]}\]
Donde CX* representa a otros factores.
Sustituyendo en la ecuación [11] y reordenando tenemos:
\[P _ {m} = (1 - \alpha + \Phi - \alpha \Phi) e + \alpha P + (1 - \alpha) C X ^ {*} + \beta C U ^ {*}\tag{[13]}\]
Puesto que es positivo (y dado ) el coeficiente de traslación a precios será en este caso ( ) menor en todo caso que cuando C* se trata exógenamente.
En segundo lugar, el modelo es estático. El grado de tralación a precios de un cambio en el tipo de cambio dado puede alterarse a lo largo del tiempo. En particular, las empresas pueden estar deseosas de debilitar sus márgenes de beneficios inicialmente en respuesta a una disminución del valor de la moneda del país al que se exporta, pero no indefinidamente.
Bajo un escenario en el que el grado de traslación a precios se incrementa gradualmente a lo largo del tiempo, y eventualmente se completa, el coeficiente inicial, , sería próximo a uno y los siguientes valores de los , serían más pequeños y negativos, del tal forma que:
\[\sum_ {i = 0} ^ {T} \alpha_ {i}\]
se aproximaría a cero a medida que transcurra el tiempo. De este modo los markups reponderían inmediatamente a cambios en el tipo de cambio, pero con el tiempo volverían a sus niveles originales.
Finalmente, el modelo que hemos especificado es restrictivo. Sus limitaciones provienen del hecho de que impone el mismo tipo de traslación a precios sobre los tipos de cambio y sobre los costes extranjeros así como un efecto restrictivo respecto a los precios competitivos para el país hacia el que se exporta. Las empresas pueden estar más deseosas de absorber dentro de sus márgenes de beneficio cambios en el tipo de cambio que absorber cambios en los costes o en los precios del país hacia el que se exporta.
En resumen, de acuerdo con estas apreciaciones, se pueden estimar versiones de la ecuación de precios que rebajen las restricciones establecidas sobre el tipo de cambio, costes, y coeficientes de los precios del país hacia el que se exporta. Una versión más general de la ecuación [11] vendrá dada por:
\[\mathrm{P} _ {\mathrm{m}} = (\mathrm{e} + \mathrm{C} *) _ {t} - \sum_ {\mathrm{i} = 0} ^ {\mathrm{T}} \alpha_ {\mathrm{i}} \mathrm{e} _ {t - \mathrm{i}} - \sum_ {\mathrm{i} = 0} ^ {\mathrm{T}} \delta_ {\mathrm{i}} \mathrm{C} * _ {t - \mathrm{i}} + \sum_ {\mathrm{i} = 0} ^ {\mathrm{T}} \gamma_ {\mathrm{i}} \mathrm{P} _ {t = 0} + \beta \mathrm{CU} * _ {t}\tag{[14]}\]
Si se demuestra que el grado de traslación a precios ha sido pequeño en los últimos años de gran volatilidad del tipo de cambio podremos explicar por qué el ajuste del volumen de importaciones ha sido menor que el predicho .
La evidencia disponible hasta ahora muestra que las empresas, en promedio, cambian los márgenes de beneficio sobre sus exportaciones a los Estados Unidos cuando se modifica el tipo de cambio. Además existe escasa evidencia de que el coeficiente de traslación a precios se haya modificado en la pasada década. Los resultados permiten concluir que la incidencia de la variabilidad del tipo de cambio sobre el comercio vía modificación de los precios de importaciones y exportaciones ha sido muy pequeña para la mayoría de los países.
III.- DESAJUSTES A LARGO PLAZO, INCERTIDUMBRE Y COMERCIO INTERNACIONAL
La toma de decisiones bajo incertidumbe de importadores y exportadores no nos conducen, "per se" a la popular conclusión de que un incremento en la variabilidad disminuye el volumen de transacciones comerciales; se necesitan supuestos muy especiales para evidenciar dicha relación. La parte de la literatura económica que ha obtenido resultados más claros respecto a esta propuesta ha sido la denominada "política económica de la variabilidad del tipo de cambio" .
El argumento central puede desarrollarse constatando que existe una desviación persistente y acumulada de los tipos de cambio respecto a su nivel de equilibrio de largo plazo ("misalignement"), lo que provoca problemas de ajuste y efectos reales en la economía.
En efecto, los desajustes no van a ser eliminados por el sistema de tipos de cambio flexibles, sino que tal y como afirma De Grauwe (1988) "Los países cuyas monedas hayan sido sobrevaluadas como consecuencia de una oscilación en el tipo de cambio real verán su sector de bienes comercializados debilitado perdiendo output y empleo que no será fácilmente absorbido en el corto plazo por otros sectores de la economía".
Hooper y Mann (1989) obtienen que el efecto de un cambio de un 1% en el tipo de cambio nominal americano sobre los precios de las manufacturas importadas es de un 20% a corto plazo y de un 50% a un 60% a largo plazo.
De Grauwe (1989) insiste en tal denominación.
La parte argumental de política económica corresponde a las presiones proteccionistas en las que se comprometen los países cuya moneda se ha apreciado y que no se ve compensada por políticas de igual intensidad y en sentido contrario cuando la onda oscilante del tipo de cambio se invierte.
Los desajustes del tipo de cambio van a afectar a los flujos comerciales y financieros considerablemente. Pueden alejar notablemente a los países, y a las empresas en general, de sus condiciones de competitividad y ventajas comparativas habituales.
El problema puede ser considerado como novedoso puesto que no era tenido en cuenta en el debate tipos de cambio-fijos, tipos de cambio-flexibles. Siempre se había supuesto que las fuerzas del mercado moverían los tipos de cambio de tal forma que se conservaría en todo momento el equilibrio de la balanza de pagos. Los tipos de cambio compensarían la inflación diferencial ente las principales monedas, y la paridad del poder adquisitivo estaría garantizada a largo plazo. De este modo, hasta muy reciente, no se analizó el impacto de las fluctuaciones del tipo de cambio a largo plazo sobre el comercio y la actividad mundial .
III.1.- Costes globales de ajuste
Los costes de ajuste crecen porque los cambios en la posición competitiva de las industrias importadoras y exportadoras requieren liberar y necesitan absorber factores de producción en relación a las industrias que obtienen bienes no comercializados.
McKinnon (1984) confirma la escasa importancia que se ha dado en la década de los setenta al problema de los desajustes del tipo de cambio, debido a la creencia en el cumplimiento de la paridad del poder adquisitivo a largo plazo.
La revisión más completa corresponde a Williamson (1983) y al estudio del Fondo Monetario Internacional (IMF, 1984).
Sin embargo, existe constatación cuantitativa (McKinnon, 1978) de que los productores no reaccionan habitualmente hasta que detectan un cierto grado de permanencia en los movimientos del tipo de cambio, de tal forma que las oscilaciones a corto plazo se traducen en una pérdida temporal de beneficios por parte de la empresa, períodos temporales de desempleo, adaptación de planta y equipo, etc.
Cuando las alteraciones en el valor de las monedas son de larga duración es posible que los flujos comerciales se vean afectados. La cuestión será, por tanto, la evolución del volumen de recursos en relación con la amplitud de los movimientos del tipo de cambio.
Supongamos un tipo de cambio inicial y consideremos una empresa que vende dos productos, uno en el mercado nacional y otro en el extranjero; en ambos, la firma opera en régimen de competencia imperfecta. La combinación óptima de precio y output en el mercado extranjero del artículo producido en el país nacional será y
De acuerdo con la teoría microeconómica, el precio óptimo en el mercado extranjero será:
\[\mathrm{p} ^ {*} = (\mathrm{c} / \epsilon) \epsilon^ {*} / \epsilon^ {*} - 1\tag{[15]}\]
Siendo c el coste marginal en moneda nacional, y la elasticidad precio en el mercado extranjero.
Supongamos que la moneda nacional se deprecia inesperadamente pasando su valor de a . El precio óptimo será y el output como se puede observar en la figura 3.
La cuestión a analizar es si realmente se producirá este cambio de output asignando más recursos a la producción del bien no comercializado sabiendo que esto traería consigo un menu variado de costes entre los que se encuentran los costes de ajustes mencionados y de asignación de recursos. Sea "Z" el menu de costes. Si la empresa altera el precio, el beneficio que obtendrán en comparación a las ganancias derivadas de su permanencia será: . Si éste es menor que el menu de costes no se producirá el ajuste de precios y cantidades asignando más recursos a la producción del bien comercializado:
\[\mathrm{B} _ {1} - \mathrm{B} _ {0} \prec \mathrm{YP} * _ {0} = \text { cte } \mathrm{q} * _ {\mathrm{x0}} = \text { cte }\]
Si el precio al que los bienes comercializados pueden ser vendidos es cada vez más incierto, esta incertidumbre hará aumentar el menu de costes "Z" y, por tanto, las cantidades negociadas en el exterior se modificarán poco. Así, es importante la distinción entre cambios temporales y permanentes; en un contexto donde los tipos se mueven de manera oscilante, un componente importante de cualquier tipo de cambio será temporal y por tanto el menu de costes derivado del cambio de precio será , en el caso de que las empresas confien en que el tipo de cambio se incrementará durante sólo un perio do, siendo muy probable que las compañías encuentren beneficioso no ajustar el precio y la cantidad sin incurrir por tanto en costes de ajuste.
Un segundo factor que afecta a la rigidez en el comportamiento de las empresas es el grado de diferenciación del producto. Cuanto mayor es éste, mayor es la pendiente de la curva de demanda y por tanto se produce un incremento de frente a que hará que con mayor probabilidad y por tanto, no habrá ajuste de producción.
La contrastación empírica sobre esta cuestión puede realizarse indirectamente analizando las fluctuaciones de la balanza exterior neta como proporción del PNB. Como indican los datos de la Tabla 1 se constata mayor variación de recursos dentro y fuera del sector exterior durante los períodos de mayor volatilidad del tipo de cambio .
II.2.- Costes de asignación de recursos
Incluso cuando los factores de producción se puedan desplazar instantáneamente de un empleo a otro, existirá un coste de adaptación hasta conseguir la eficiencia en sus nuevos empleos.
Thursby (1981) encontró, sin embargo, que existía poca diferencia entre los costes de ajuste durante el periodo de tipos fijos y durante el periodo de tipos flexibles.
Por otro lado, lo más común es que exista un desfase entre el momento en que el capital y/o el trabajo son liberados y el momento en que son absorbidos por las industrias en expansión. El resultado es, por tanto, un desempleo continuado de recursos y un exceso de capacidad. En cualquier caso, la medición cuantitativa de los costes de ajuste es particularmente dificultosa al estar relacionados con un nuevo modelo de precios relativos, pudiendo no redundar estos costes en una reducción del volumen de comercio en relación al output.
Puesto que la disminución y el reparto de comercio entre países puede verse compensada en sentido agregado. El efecto se analiza, esencialmente, de manera indirecta a través de la producción y la inversión así como la aparición de mayores niveles de desempleo friccional.
Steinher (1986) ha efectuado tal tipo de análisis para un grupo de países industrializados. Sus estimaciones muestran que una apreciación real permanente (onda larga), reduce la participación de la producción industrial en el producto nacional bruto; es decir, el sector comercial sufre los costes de transferir recursos. El sector no comercial también sufre las consecuencias de una apreciación real continuada a través de los complementariedades en las actividades sectoriales, pero es de suponer que lo haga en menor medida que el sector comercial.
Aunque el resultado pueda parecer significativo, la contrastación presenta gran número de dificultades debido, especialmente, a la imposibilidad de separar las industrias de bienes que se comercializan de las que no producen dichos bienes y en general, a la carencia de una medida fiable del sector de bienes comercializados.
Aunque a medio y largo plazo la amplitud de las ondas del tipo de cambio pueden causar costes de reasignación de recursos, existe un acuerdo mayoritario de que éstos costes son de escasa cuantía y podrían ser atribuidos a las variaciones en las políticas económicas de los países en vez de a las oscilaciones de los tipos de cambio "perse".
Los cálculos realizados por Willianson (1983), ofrecen un soporte adicional a las conclusiones iniciales de Thurbsy (1981) en cuanto a que la flexibilidad de los tipos de cambio no ha incrementado los costes de reasignación en promedio.
III.3.- Costes sobre la estructura empresarial y la especialización internacional
La incertidumbre fundamental en los negocios consiste en que las fluctuaciones imprevistas en las ganancias en relación a los costes puede hacer una actividad particular no rentable.
El tipo más simple de transacciones internacionales es aquella en la que un comerciante contrata una cantidad fija de bienes a un precio dado en un país y vende éstos noventa días más tarde a un precio fijado en otro país.
Donde los mercados forward existen, la naturaleza de la incertidumbre se transforma. En dichos países este mercado representa una garantía de estabilidad de las monedas al final del periodo contractual, especialmente cuando las transacciones tienen un periodo de maduración que no es superior a treinta o noventa días.
Si el régimen de cambios flexibles sólo llevara a mayores variaciones del tipo de cambio a corto plazo, el incremento de riesgo podría ser compensado en el mercado forward a un coste relativamente bajo: el coste de este mayor riesgo no es sino el coste de asegurarse frente a él.
Las estimaciones del Fondo Monetario Internacional (IMF, 1984) establecen que el coste neto asumido conjuntamente por los comerciantes en las operaciones efectuadas en el mercado forward a tres meses, raramente se mueven fuera de la banda del 0,2% al 1%, lo cual es demasiado bajo para tener efectos significativos sobre los flujos comerciales. También hay que tener en cuenta que las empresas ponderan el coste de cubrirse en relación con sus perpectivas, para algunas monedas en particular, y se defienden, no universalmente sino selectivamente.
La mayoría de las actividades comerciales, sin embargo, tienen un período de maduración más largo que comprende generalmente la entrega de recursos y el desarrollo de los mercados por un extenso periodo de tiempo. El mercado de seguros de cambio ha sido débil y costoso en relación al mercado forward. Ello viene a reflejar que a medida que se consideran oscilaciones del tipo de cambio más duraderas el grado de incertidumbre aumenta siendo muy difícil conseguir un seguro frente a este tipo de coste.
Si lo que se produce es un aumento de la incertidumbre de largo plazo asociada con cambios de la competitividad, ésta a su vez relacionada con la localización de la producción, la misma no podrá ser reducida por estrategias que afectan a las fuentes de financiación, sino que, más bien, hay que sugerir mecanismos de defensa basados en la modificación del comportamiento de las empresas.
A pesar de que las pequeñas empresas tienen mayor flexibilidad para reducir costes ante una disminución de la demanda que las grandes empresas, los costes de los desajustes de tipo de cambio inciden principalmente sobre las primeras, forzando una integración vertical .
Las razones, tal y como se señala en el citado estudio del Fondo Monetario Internacional (IMF, 1984) son esencialmente dos:
(a) La necesidad de contratar a personal especializado que estudie la futura evolución de los tipos de cambio. Puesto que los costes no aumentarán necesariamente con el volumen de transacciones internacionales, éstos representan para las grandes compañías una pequeña parte en el conjunto del gasto total mientras que las empresas pequeñas se ven obligadas a realizar gastos proporcionalmente mayores para hacer frente a los costes de incertidumbre.
(b) Además, las empresas con un volumen internacional de transacciones importante tienen una gama muy diversificada de fuentes de producción y mercados que, junto con otros recursos de defensa, permiten minimizar su exposición a las fluctuaciones de la moneda .
Por ambas razones, las compañías multinacionales tienden a mejorar su competitividad frente a las pequeñas empresas durante los periodos de amplios desajustes del tipo de cambio. La pérdida de competitividad como consecuencia de un movimiento adverso del tipo de cambio podría llevar asímismo a las empresas a un mayor grado de especialización internacional como nuevo mecanismo de defensa.
La incertidumbre de precios es un motivo reconocido para la integración vertical. Las multinacionales tienen mayores recursos financieros y son más capaces de resistir un periodo de pocos beneficios debido a un movimiento adverso del tipo de cambio.
La evidencia de este tipo de coste es muy escasa. Véase Blin, Greenbaum y Jacobs (1981).
Estos fenómenos, derivados de las oscilaciones del tipo de cambio a largo plazo afectan indirectamente a las transacciones comerciales por varias vías. Así, se incrementarían los niveles de comercio a lo largo del tiempo en cuanto que los países se especializarán más en la producción de artículos sobre los que disfrutan de economías de escala crecientes. Ahora bien, esto llevaría a un modelo de comercio internacional en el cual los países y las industrias estarán más especializados en productos particulares y las pequeñas empresas tendrían un papel insignificante. La innovación se vería reducida al tiempo que disminuiría el nivel de competencia; los ajustes ante cambios en los flujos comerciales ocasionados por perturbaciones exógenas serían más dificultosos. En conclusión, el output y el bienestar en general disminuirían dando lugar a la aparición de presiones proteccionistas en ciertos sectores y países que, en cualquier caso, tendrán una incidencia negativa sobre el comercio internacional.
III.4.- Costes de inversión
Tal y como Williamson (1983) afirmaba "Si los desajustes continuados en el tipo de cambio producen mayor incertidumbre acerca del nivel de competitividad de equilibrio se puede esperar que la inversión se desanime aún cuando el tipo de cambio no se haya devaluado o revaluado en promedio. Si además, como consecuencia del riesgo en la producción de bienes comercializados se produce un cambio en el modelo de output lejos de las industrias intensivas en capital, se reducirá la formación de capital asociada con un determinado nivel de producción".
Asimismo, los empresarios estarán menos interesados en hacer inversiones a largo plazo que puedan resultar ruinosas debido a movimientos inesperados en el tipo de cambio. Incluso si una empresa está convencida de que puede mantener su capacidad hasta que los desajustes se corrijan, sus acreedores pueden no estar de acuerdo acerca de dichas apreciaciones. Empresas que serían viables sobre la base de precios relativos de equilibrio pueden ser forzados a la bancarrota perdiéndose, inadecuadamente, capacidad productiva en el proceso.
La evidencia empírica acerca de los efectos negativos de la variabilidad del tipo de cambio sobre la inversión es difícil de obtener.
En la Tabla 2 se recogen los resultados de una regresión que explica la inversión en la industria manufacturera en relación al P.N.B. como función de los costes salariales reales, el tipo de interés real y el tipo de cambio efectivo real.
Como se observa en la Tabla, una apreciación permanente del tipo de cambio real produce una caída en la inversión de las industrias manufactureras en relación al PNB. A pesar de este resultado, la evidencia empírica acerca de si la variabilidad del tipo de cambio tiene un efecto negativo sobre la inversión es difícil de construir, ya que el nivel de inversión en una economía depende de muchos factores (sociales, psicológicos y económicos) y el efecto de un factor individual no es fácil de aislar.
III.5.- Costes de inflación
Tradicionalmente se ha tendido a establecer una relación teórica directa entre la variabilidad de los tipos de cambio y los niveles de precios nacionales .
El precio de un país se puede expresar:
\[\mathrm{P} = \sigma \mathrm{P} _ {\mathrm{N}} + (1 - \sigma) \mathrm{P} _ {\mathrm{T}}\tag{[16]}\]
Siendo P el logaritmo del nivel de precios nacional, el logaritmo de los precios de los bienes no comercializados y el logaritmo de los precios de los bienes comercializados y la participación del precio de los bienes no comercializados en la elaboración del índice de precios nacional.
Si suponemos que se cumple la paridad del poder adquisitivo , y sustituyendo en la ecuación anterior:
\[\mathrm{P} = \sigma \mathrm{P} _ {\mathrm{N}} + (1 - \sigma) \mathrm{eP} _ {\mathrm{T}} ^ {*}\tag{[17]}\]
Esta proposición ha sido atribuida a Laffer y Mundell, quienes aparentemente, ven en ella una consecuencia probable de la ley de un sólo precio.
La apreciación o depreciación de la moneda de acuerdo con la expresión anterior influye directamente en la determinación del nivel de precios nacional. Ahora bien, esta relación es asimétrica : mientras la depreciación produce fuertes presiones inflacionistas, debido a los incrementos de precio de inputs y el precio de bienes de consumo importados, seguidos a su vez de incrementos salariales que eviten el deterioro del poder adquisitivo, la apreciación no provoca movimientos equivalentes de sentido contrario, debido a la rigidez de precios y salarios a la baja, así como a los deseos por parte de los responsables de la economía de los países de evitar políticas que tengan consecuencias negativas sobre el output.
La contrastación empírica utilizada para verificar esta relación teórica es nuevamente indirecta. Los tests directos requerirían el control de otros factores que afectan al tipo de inflación los cuales, son muy difíciles de identificar. En cualquier caso, el soporte empírico de los costes de inflación relacionados con la variabilidad del tipo de cambio, parecen no existir o ser muy tenues .
En un análisis formal presentado en la Tabla 3 para el conjunto de la CEE, los tres países europeos más importantes, y España, se regresa la inflación y el desempleo sobre cuatro retardos de ambas variables, así como sobre el tipo de cambio real frente al dólar. El cuadro sólo proporciona el coeficiente estimado para el tipo de cambio real. Hay una evidencia muy débil de que la depreciación real respecto al dólar disminuye la tasa de desempleo en Francia, el Reino Unido, España y la CEE en su conjunto. El caso de Alemania es particular por cuanto una depreciación real respecto al dólar incrementa el desempleo. Por otro lado, no hay un efecto significativo sobre las tasas de inflación, en ninguna de las cinco situaciones analizadas.
La hipótesis de ajuste asimétrico ha sido tratada extensivamente por Goldstein (1977) quien después de sucesivos estudios encuentra escasa evidencia empírica para ella.
En IMF (1984), pág. 56, la variable destinada a medir el efecto de la variabilidad de los tipos de cambio sobre la infación aparece en la regresión para seis de los ocho países analizados, con un valor estimado positivo, aunque en ningún caso aparece de forma estadísticamente significativa al nivel del 95%.
Si pudiera ser corroborada la relación entre la variabilidad del tipo de cambio y la inflación, los costes ocasionados por esta última influirían en el comercio negativamente. Primero, porque un alto promedio de inflación aumentará la incertidumbre y tenderá a reducir la producción, y, segundo, porque las autoridades económicas tratarán de contrarrestar la inflación a tra vés de políticas de contracción de demanda.
En este contexto no podemos dejar de señalar la caída de la inflación que está teniendo lugar en los países industrializados en los últimos años, a pesar del movimiento volátil del tipo de cambio. Este hecho reafirma la escasa relación existente entre la variabilidad del tipo de cambio y la evolución de los tipos de inflación.
III.6.- Efectos permanentes de las fluctuaciones transitorias del tipo de cambio: la histéresis.
Las fluctuaciones del tipo de cambio pueden provocar no sólo pérdidas temporales de riqueza sino también efectos permanentes sobre la economía de un país. El hecho de que shocks adversos produzcan cambios estructurales a largo plazo se ha convertido en un fenómeno popular en la macroeconomía bajo el nombre de "histéresis".
Estos efectos de histerésis han recibido recientemente atención en el contexto del mercado de trabajos (Blanchard y Summers, 1986; Mankiw, 1986; y Lindbeck y Snower, 1986, por ejemplo). Se argumenta que la histéresis puede ocurrir en el tipo de desempleo si, por ejemplo, recesiones prolongadas llevan a una reducción en el stock de capital, o bien si, los trabajadores que han estado desempleados durante largo tiempo se contemplan como inempleables, o simplemente porque el capital humano de los desempleados se deprecia.
Efectos similares de histéresis pueden desarrollarse en los mercados de bienes comercializados para un país que se ve afectado por un cambio frecuente en el valor de su moneda por un número diverso de razones que afectan tanto a la demanda como a la oferta .
Hay tres razones para que la histéresis pueda afectar a la demanda de bienes comercializados. En primer lugar, las empresas ubicadas en el mercado pueden producir una gran variedad de productos diferenciados con el objeto de captar clientes indecisos, lo que dificultaría considerablemente la entrada de nuevas firmas (Schmalensee, 1978). En segundo lugar, los clientes, ante la inseguridad y el desconocimiento de la calidad de un nuevo producto se inclinarían hacia el consumo de bienes cuyas características les son familiares (Schmalensee, 1982). Y, finalmente, las empresas pueden aumentar considerablemente los costes ante un cambio de distribuidores (Klemperer, 1987). Todo ello indica que la demanda para las empresas puede depender de sus previos niveles de ventas.
Este fenómeno fue sugerido por Bean (1988).
La posibilidad de efectos de histéresis sobre la oferta de bienes ha sido sugerida recientemente por Baldwin y Krugman (1986). Así, en primer lugar es posible que los costes fijos de entrada en el mercado puedan conducir a que amplios movimientos temporales del tipo de cambio tengan efectos permanentes sobre el modelo de comercio . En segundo lugar, si el nivel de productividad total de los factores depende de los niveles pasados de output, una caída en el output hoy, debido a una pérdida en la competitividad disminuirá la productividad en el futuro y reducirá la oferta sea cual sea el precio de los factores.
Los resultados obtenidos hasta ahora indican que es más costoso incrementar las exportaciones que reducirlas y aunque sea necesario realizar aún muchos contrastes empíricos, está claro que un déficit comercial prolongado puede llevar a una deuda externa importante y la restauración del equilibrio comercial supondría mayores dificultades, incrementadas además por la necesidad de pagar intereses sobre la deuda. Un período largo durante el cual el sector de bienes comercializables de un país fuera no competitivo, conduce al menos teóricamente, a la desinversión en estos sectores, lo cual significa restricciones a la capacidad de restauración del equilibrio comercial cuando los precios relativos normales son recuperados. En definitiva, el efecto de histéresis en la comercial se da en economías sometidas a oscilaciones temporales, pero duraderas, del tipo de cambio real, tal y como ocurre actualmente en muchos países.
También otro argumento para los efectos de histéresis sobre la oferta proviene de la presencia de progreso técnico a través del aprendizaje nacional (Kaldor, 1966; van Wijnbergen, 1984).
III.7.- Costes de proteccionismo
La cuestión relevante de esta investigación es averiguar si las fluctuaciones del tipo de cambio han tenido efectos negativos directos o indirectos sobre el comercio intenacional, o bien si estos efectos propician políticas económicas por parte de los países con consecuencias negativas sobre las transacciones internacionales.
Se ha argumentado teórica y empíricamente que los costes derivados de las actitudes proteccionistas que acompañan a la volatilidad son una de las consecuencias más importantes y negativas de los desajustes del tipo de cambio .
Si las oscilaciones imprevistas y duraderas en el valor de las monedas están siendo la causa de la pérdida de competitividad para algunos países, estos se defenderán mediante restricciones directas al comercio, aranceles proteccionistas, subsidios a la exportación, etc. Además, las medidas proteccionistas son adoptadas por los países más rápidamente y con mayor facilidad de lo que lo son las medidas de liberalización cuando se ven favorecidos por una mejora de la competitividad. La causa de ello estriba, principalmente, en la reticencia existente a nivel internacional por parte de los participantes en el comercio a desmantelar medidas proteccionistas mientras exista el riesgo y la incertidumbre generada por las oscilaciones en el tipo de cambio.
Un punto adicional a resaltar es que no sólo las consideraciones económicas, sino también los factores institucionales y políticos desempeñan un papel fundamental en la determinación de la extensión en la que las presiones proteccionistas se transforman en políticas comerciales restrictivas. La apertura de los mercados depende críticamente de la adherencia de los gobiernos al principio de libre comercio.
Los costes del proteccionismo son múltiples y han sido bien estudiados por parte de los economistas. Todos ellos pueden resumirse en una mala asignación de los recursos a nivel nacional e internacional y una pérdida de bienestar a nivel mundial, produciéndose así mismo una transferencia de renta de las industrias de exportación a las de importación, y, en general, una disminución del volumen de comercio.
Berngsten y Williamson (1983) son aún más contundentes afirmando que los costes derivados de políticas proteccionistas son la causa más relevante de la contracción comercial.
Además, los movimientos oscilantes del tipo de cambio y las tendencias proteccionistas, pueden ser dos fuerzas que se reafirman mutuamente. Un cambio en el tipo de cambio que conduce a un deterioro de competitividad, inevitablemente produce presiones proteccionistas para las industrias más seriamente afectadas. La complacencia de los gobiernos tiende a validar los movimientos del tipo de cambio que han tenido lugar puesto que las restricciones se comportan como fuerzas de mercado que aseguran pagos de equilibrio al nuevo tipo de cambio.
Al igual que ocurre con el resto de los costes, es muy difícil medir hasta qué punto el aumento de las medidas proteccionistas a nivel mundial está relacionado con una mayor variabilidad de los tipos de cambio, o bien tiene que ver más con otros fenómenos como la recesión a nivel mundial, el alto nivel de desempleo, etc. Y, aunque fueramos capaces de medir esta relación, no sería posible separar los efectos del protecciónismo de los efectos de otros factores que inhiben las transacciones comerciales.
Un estudio completo de los efectos de la variabilidad sobre el comercio vía proteccionismo comprende un análisis en tres etapas. En primer, lugar se debe estudiar si una variación del tipo de cambio real llevará a una modificación en el nivel de penetración de las importaciones . En segundo lugar, se debe analizar si el crecimiento en la penetración de importaciones llevará a un incremento en el proteccionismo. Gran número de estudios empíricos recientes han confirmado este segundo supuesto para la mayoría de los países . En tercer lugar se debe analizar la influencia específica del proteccionismo en la evolución de las transacciones económicas internacionales. Los efectos de los costes del proteccionismo sobre el comercio pueden ser introducidos en los modelos de análisis de evolución de la actividad comercial a través de la inclusión de un indicador de "presiones proteccionistas derivadas de los desajustes" .
Clifton(1985) encuentra una relación positiva entre la apreciación del tipo de cambio y el índice de penetración de importaciones.
Entre los estudios más recientes se encuentran IMF (1984), Cline (1984), Bergsten y Cline (1983).
El análisis de la relación entre protecciónismo y evolución del comercio internacional es una cuestión esencialmente empírica. Los resultados disponibles evidencian una incidencia negativa del protecciónismo sobre el volumen de comercio a nivel mundial, de poca importancia pero significativa.
IV.- VOLATILIDAD Y COMERCIO: ANALISIS DE LA EXPERIENCIA ESPAÑOLA
Los investigadores han contrastado diferentes modelos de comercio internacional, tratando de incidir en la relación entre la variabilidad del tipo de cambio a corto plazo y el volumen del comercio mundial.
Esquemáticamente, la evolución reciente del comercio puede resumirse así: en los años setenta y principios de los ochenta ha disminuido la tasa de crecimiento del comercio internacional, pero al contrario de lo que afirman algunos investigadores el volumen del comercio no ha sufrido una caída significativa, sobre todo si lo comparamos con el período de expansión de los años sesenta, como queda reflejado en Tabla 4. La variable que determina, en los aspectos fundamentales, la expansión de los intercambios internacionales, es sin duda la evolución de la renta.
Para el período 1973-89 la regresión en términos logarítmicos entre el Producto Nacional Bruto de los países industrializados (ln PNB=Yt) y el volumen del comercio mundial (ln Bt = bt), tomando como base el año 1973, nos proporciona los siguientes resultados:
Una medida utilizable sería la suma acumulativa de los porcentajes mensuales de sobrevaloración de la moneda de los países que importan con respecto a los que exportan. Dada la asimetría en el comportamiento de los países, cuando la moneda de los importadores se deprecia, el valor de la observación sería igual a cero. Esta medida fue utilizada por De Grauwe y Verfaille (1988).
De Grauwe y Bellefroid (1986), por ejemplo, se pronuncian por la fuerte variabilidad de los tipos de cambio relacionándola con una fuerte disminución de la tasa de crecimiento de comercio internacional.
\[\begin{array}{r l} \mathrm{b} _ {\mathrm{t}} & = - 1, 7 6 + 1, 4 3 \mathrm{Y} \\ & (- 7, 7 9) \quad (3 3, 4 2) \end{array}\]
\[\mathrm{R} ^ {2} = 0, 9 8; \quad \mathrm{DW} = 1, 8 2\]
La regresión muestra una elasticidad renta superior a la unidad, lo que viene a significar que la evolución de la renta explica la casi totalidad de los flujos comerciales a escala mundial.
En segundo lugar, se pueden estudiar las tasas de variación del comercio y de la renta en los últimos años, confirmando, nuevamente, esta variable como principal determinante del comportamiento del comercio mundial.
\[\begin{array}{r l r} \mathrm{b} _ {\mathrm{t}} & = & - 0, 9 4 + 1, 9 1 \mathrm{Y} _ {\mathrm{t}} \\ & & (- 1, 0) (6, 2 a) \end{array}\]
\[\mathrm{R} ^ {2} = 0, 7 8; \mathrm{DW} = 2, 5 9\]
Asimismo, en el caso español la variable que determina esencialmente los intercambios internacionales es la renta, como se recoge la Tabla 5.
Indudablemente, este análisis es un estudio parcial. El hecho de que un modelo tan sencillo provea de un cuerpo de explicación útil de las tendencias del comercio mundial, no significa que no se pueda ahondar mucho más en el problema.
En primer lugar, únicamente hemos considerado a los países industrializados, los cuales representan tan sólo una parte del comercio a nivel mundial.
En segundo lugar, no hay ninguna razón teórica para esperar que la relación sea lineal. Realmente parece más probable que la fuerte relación entre el crecimiento del comercio y el crecimiento del output sea un fenómeno de corto plazo que puede no
Un análisis similar es realizado por Orts y Martínez (1988).
persistir a largo plazo.
En tercer lugar, el estudio es demasiado global para detectar la presencia de incertidumbre como elemento que desanima los intercambios comerciales. El comercio tiene lugar entre países, y la agregación de situaciones de riesgo individual es inevitablemente algo arbitrario.
La aproximación más básica para averiguar si las oscilaciones en el tipo de cambio inciden en el comercio, consiste en especificar una ecuación que explique el nivel y tipo de crecimiento de los flujos comerciales a lo largo del tiempo, incluyendo en la misma alguna medida de variabilidad. En forma reducida, las ecuaciones que se pueden considerar son las siguientes:
\[\mathrm{M} ^ {*} = \mathrm{M} ^ {*} [ \mathrm{Y} ^ {*}, 1 / \mathrm{e}, \mathrm{v} (\mathrm{t}) ] \quad \text { Exportaciones }\]
\[\mathrm{M} = \mathrm{M} [ \mathrm{Y}, 1 / \mathrm{e}, \mathrm{v(t)} ] \quad \text { Importaciones }\]
donde v(t) representa en ambos casos alguna medida de la volatilidad como una variable aproximativa del riesgo asumido por los agentes económicos implicados en el comercio.
IV.1.- Variabilidad a corto plazo y exportaciones españolas
La conclusión fundamental obtenida a través de un análisis estadístico de las exportaciones españolas en términos reales en los últimos diez años, (Fernández y Sebastián 1989) es que éstas parecen estar explicadas fundamentalmente por la evolución del comercio mundial, en menor medida por la variación de un índice de competitividad y, finalmente, por una variable de presión de la demanda interna, representada por la utilización de la capacidad productiva, que recoge el posible racionamiento en el mercado de comerciables, de forma que cuando se "calienta" la economía se deje de exportar para atender al mercado interno y cuando la demanda interna se enfría, se coloca la producción en el exterior
Con el objetivo de establecer conclusiones acerca de la relación entre las oscilaciones del tipo de cambio español y nuestras exportaciones, hemos incluido en la función de venta de bienes y servicios al exterior una nueva variable determinante, representativa de la variabilidad de tipo de cambio de la peseta. Nuestro análisis tiene cuatro rasgos esenciales:
(1) En el análisis de corto plazo trabajamos con tipos de cambio nominales. La elección entre el tipo de cambio nominal o real depende del período temporal de las decisiones económicas que están siendo consideradas. A corto plazo todos los precios y costes son conocidos y constantes excepto el tipo de cambio nominal. A más largo plazo otras magnitudes varían, el tipo de cambio relevante es el que pone en relación los costes de producción nacionales y los precios de venta extranjeros convertidos en moneda nacional, es decir el tipo de cambio real.
(2) Nuestras ecuaciones se centran en el período de tipos flexibles. El período elegido comprende desde el primer mes de 1974 hasta el último mes de 1988. Las oscilaciones del tipo de cambio asistemáticas y casi siempre impredecibles, es lo que se conoce como volatilidad a corto plazo.
(3) Estimamos ecuaciones para flujos comerciales globales en vez de bilaterales, por tanto se utilizan tipos efectivos en vez de bilaterales.
(4) Analizamos dos escenarios. El escenario I considera como variable representativa del comercio las importaciones mundiales y el escenario II considera como variable representativa de la renta exterior las importaciones de los países industriales. Es posible idear medidas alternativas para analizar la variabilidad. Cada medida puede ser considerada como un indicador de las desviaciones pasadas del tipo de cambio entorno a las expectativas pasadas. Las consideraciones matemáticas no pueden únicamente dictar la elección de una medida apropiada de inestabilidad. La elección debe basarse necesariamente en juicios de valor subjetivos concernientes a la naturaleza de la inestabilidad.
(5) Usamos tres medidas de volatilidad, basadas en observaciones mensuales. La primera es la desviación típica de la variación porcentual mensual en el tipo de cambio. Se asume implícitamente que la variación en el tipo de cambio esperado en cualquier mes es el cambio promedio para todo el período. La versión de esta medida para veinticuatro meses se considera la segunda medida de variabilidad. La tercera medida es la desviación típica del error obtenido de una ecuación autorregresiva de primer orden del tipo de cambio. Nuevamente, se supone implícitamente que el nivel del tipo de cambio real esperado en cualquier mes es el predicho por la ecuación autoregresiva .
Nuestra ecuación de regresión básica es tan simple como la utilizada por Cushman (1986):
\[\log \mathrm{X} _ {\mathrm{t}} = \beta_ {1} \log \mathrm{IMP} _ {\mathrm{t}} + \beta_ {0} + \beta_ {2} \log \mathrm{COMP} _ {\mathrm{t}} + \beta_ {4} \mathrm{V} _ {\mathrm{t}}\]
donde:
representa las exportaciones mensuales españolas de bienes y servicios medidas en términos reales tomando como año base 1985. El índice de precios utilizado para calcular el valor real es el índice de precios industriales.
IMP son las importaciones mundiales (escenario I) y de los países industrializados (escenario II) deflactadas por sus respectivos índices de precios industriales.
COM es la variable representativa de la competitividad. He construido un precio relativo (aproximación del tipo de cambio real), que se corresponde con las áreas geográficas definidas para la variable comercio, esto es, competitividad frente al mundo y competitividad frente a los países industrializados, como la relación entre el índice de valores unitarios de las exportaciones españolas y el índice de valores unitarios de las exportaciones mundiales y de los países industrializados, respectivamente.
V es la medida de volatilidad (en las tres variantes antes mencionadas) tomando como referencia el tipo de cambio nominal.
Descripciones precisas de las medidas de volatilidad se pueden encontrar, por ejemplo en Kenen y Rodrik (1986).
Estudiemos en primer lugar el escenario I. A la vista de los resultados recogidos en Tabla 6 podemos obtener conclusiones de un gran interés para el caso español en cuanto a la incidencia de la variabilidad del tipo de cambio a corto plazo sobre el volumen de exportaciones y la influencia de otras variables a la hora de explicar su comportamiento.
El coeficiente de regresión del término indicativo del nivel de actividad ( ), es uniformemente positivo y estadísticamente significativo en todas las regresiones. Además, se puede constatar la preeminencia de esta variable como determinante principal de las exportaciones. El coeficiente representativo de la competitividad ( ) tiene el signo negativo esperado en cada caso y es estadísticamente significativo, evidenciándose además la importante incidencia de su valor en la determinación del volumen de exportaciones, sin llegar a ser tan representativo como el volumen de actividad mundial. En cuanto a la incidencia sobre el comercio de la volatilidad a corto plazo, la única medida a partir de la cual se obtiene un coeficiente negativo es la desviación típica de la variación porcentual mensual en el tipo de cambio , aunque el valor no es estadísticamente significativo. Los términos de volatilidad calculados como la desviación típica (error) del tipo de cambio obtenido en una ecuación autorregresiva de primer orden ( ) y la desviación típica de
las variaciones bianuales del tipo de cambio ( ) tienen un signo contrario al esperado
y un valor no significativo en cualquiera de los dos casos. Las ecuaciones indican, por tanto, que la variabilidad del tipo de cambio a corto plazo no ha ejercido un impacto negativo significativo sobre las exportaciones reales españolas.
El análisis se completa utilizando como variable explicativa las importaciones de los países industrializados (escenario II). Mi objetivo es realizar un análisis completo para determinar de manera fidedigna la incidencia de la variabilidad del tipo de cambio sobre las exportaciones.
Los resultados obtenidos (recogidos en la Tabla 7) reflejan nuevamente la preeminencia de la renta exterior como determinante principal de las exportaciones. La consideración de un número limitado de países, hace que esta variable pierda importancia frente al tipo de cambio real. Se observa nuevamente una relación negativa entre el tipo de cambio real y el volumen de exportaciones y, sobre todo, la nula incidencia de la variabilidad del tipo de cambio real sobre el comercio español (en los tres casos el coeficiente de volatilidad no es significativo estadísticamente). Contrariamente a las conclusiones de Kenen y Rodrik (1986) estos resultados indican que los movimientos del tipo de cambio real no desaniman el comercio exterior español.
IV.2.- Variabilidad a largo plazo y exportaciones españolas
El desajuste del tipo de cambio se define como una desviación persistente del tipo de cambio de su nivel de equilibrio de largo plazo. El equilibrio a largo plazo es entendido como "aquel del que se espera genere déficit o superávit por cuenta corriente igual a los flujos de capital subyacentes sobre el ciclo, dado que el país está persiguiendo el equilibrio interno" como mejor puede y no restringiendo el comercio por razones de balanza de pagos", en base a la definición dada por el Fondo Monetario Internacional en 1970 . Es obvio que este concepto de tipo de cambio de equilibrio a largo plazo se relaciona, no con el tipo de cambio nominal, sino más bien con el tipo de cambio real. El tipo de cambio de equilibrio fundamental puede modificarse porque se alteren los flujos de capital subyacentes o bien, debido a cambios en los determinantes de la demanda o de la oferta de los bienes comercializados. En el gráfico 4 se muestran los desajustes porcentuales del tipo de cambio efectivo real de la peseta frente a los países de la O.C.D.E. en el periodo 1976-1990. Se considera 1985 como el año en el que el tipo de cambio real estaba en su valor de equilibrio de largo plazo porque, es precisamente en este año cuando se da un equilibrio de la balanza básica española.
La mayor parte de los estudios empíricos se han centrado en la variabilidad a corto plazo, tal como la desviación típica de los tipos de cambio para períodos máximos de tres meses. Las estimaciones efectuadas en el apartado anterior nos permiten afirmar que con relativa frecuencia, a corto plazo, los movimientos del tipo de cambio no tienen incidencia en la actividad comercial. El resultado no es extraño puesto que es fácil realizar operaciones de cobertura del riesgo de cambio a corto plazo. Ahora bien, lo que parece ser la verdadera dificultad es la toma de decisiones a largo plazo, más allá del horizonte de un
I.M.F. (1970).
El estudio de la variabilidad a largo plazo y su incidencia sobre la actividad comercial ha sido recientemente estudiada por diversos autores (De Grauwe y Bellefroid (1986), De Grauwe (1988) y De Grauwe y Verfaille (1988)). Estos autores utilizan un análisis de corte transversal que permite la identificación de las diferentes estructuras. Los principales hallazgos de estos artículos son que las variaciones en la renta de los países del SME son responsables de 2,28% del total del 2,79% de crecimiento de las exportaciones dentro del SME. Las presiones proteccionistas como resultado de los desajustes disminuyen el crecimiento del comercio dentro del sistema monetario europeo en un 0,50%, mientras que la variabilidad del tipo de cambio reduce este crecimiento en otro 0,68%.
El inconveninete del análisis de corte transversal es que el riesgo, aproximado mediante una desviación típica durante un periodo de diez años, es una medida ex-post que probablemente no habrá tenido influencia en los tomadores de decisiones .
Nuestro análisis de incidencia de los desajustes a largo plazo del tipo de cambio sobre el comercio nace como un estudio de equilibrio parcial que asume una estructura subyacente constante. Además plantea una relación lineal entre riesgo y comercio, cuando la verdadera relación, sin embargo, muy probablemente será no lineal. Y, finalmente, se usan medidas arbitrarias para capturar la incertidumbre y el proteccionismo que generan los desajustes del tipo de cambio a partir de la experiencia histórica. En resumen la única base para evaluar la investigación será su utilidad empírica.
Se utilizan datos anuales, desde 1970 hasta 1989, al concentrarse el interés en los efectos a más largo plazo. Además, el tipo de cambio utilizado en el cálculo de la variabilidad es el tipo real frente al mundo (escenario I) y frente a los países industrializados (escenario II). Siguiendo a Perée y Steinher (1989), experimentamos con
Helpman y Razin (1978) muestran que la mayor parte de los teoremas del comercio internacional llevan a resultados inciertos incluso con mercados financieros completos.
En este sentido se pronuncian Perée y Steinher (1989).
cuatro medidas alternativas de variabilidad:
En primer lugar:
\[V _ {1} = \frac {\max e _ {t - k} ^ {t} - \min e _ {t - k} ^ {t}}{\min e _ {t - k} ^ {t}}, \text {con} k = 4\]
intenta captar la experiencia acumulada de tal forma que la amplitud del ajuste observado respecto a algún período pasado, relevante, está condicionando la incertidumbre.
En segundo lugar:
\[V _ {2} = \left[ 1 + \frac {\left| e _ {t} - e _ {t} ^ {p p p} \right|}{e _ {t} ^ {p p p}} \right] ^ {2}, d o n d e\]
es el tipo de cambio correspondiente a la paridad del poder adquisitivo
muestra, como afirma Steinher (1986), que al crecer en forma lineal el desajuste de los tipos de cambio, la incertidumbre crece de manera exponencial. Puede ser un indicador de incertidumbre, pero puede también captar reacciones no lineales de desajuste de los tipos de cambio. Si la segunda interpretación domina, la correlación de con el comercio podrá ser positiva o negativa.
En tercer lugar:
\[\mathrm{V} _ {3} = \mathrm{V} _ {1} + \mathrm{V} _ {2}\]
En esta medida, se suma al componente histórico (V ) la información reciente (V ). El inconveniente es que esta medida no incorpora la duración del desajuste.
\[V _ {4} = \left[ \sum_ {i = t - 6} ^ {t} \frac {\left| e _ {i} - e _ {i} ^ {p p p} \right|}{e _ {i} ^ {p p p}} \right] \left[ 1 + \sum_ {i = t - 3} ^ {t} \frac {e _ {i} - e _ {i} ^ {p p p}}{e _ {i}} \right]\]
El primer término es la suma de los valores absolutos de las dos paridades del tipo de cambio sobre los seis años precedentes. El segundo recoge las disparidades en un período más corto de tiempo, tres años. Esta medida, por tanto, se centra en los desajustes presentes y pasados.
La ecuación de exportaciones estimada es similar a la utilizada en el análisis a corto plazo. Ahora bien, incorpora como opcional una nueva variable UCP; es la variable de presión de la demanda interna, la cual se refiere a la "Encuesta sobre infrautilización de la capacidad productiva" realizada por el Ministerio de Industria y Energía que desde 1987 se ha integrado en la Encuesta de Coyuntura del mismo Ministerio.
\[\log X _ {t} = \beta_ {0} + \beta_ {1} \log I M P _ {t} + \beta_ {2} \log C O M _ {t} + \beta \log U C P _ {t} + \beta_ {4} \log V _ {t}\]
La Tabla 8 muestra los resultados de la estimación mínimo cuadrática utilizando los valores anuales de las variables especificadas en la ecuación anterior, así como las diferentes medidas de variabilidad a largo plazo anteriormente descritas.
Los resultados empíricos ponen de manifiesto que a largo plazo es la renta exterior la variable que más incide nuevamente en el volumen de comercio. El grado de competitividad (relación entre índice de valores unitarios de exportaciones españolas respecto a las exportaciones mundiales) incide negativamente sobre el volumen de comercio, como cabía esperar.
En cuanto a la variable representativa de la presión en la demanda interna, esta tiene el signo negativo esperado. Ahora bien, en algunos casos esta variable no es significativa, por lo que se ha estimado la misma ecuación en cada situación excluyéndola. Las conclusiones por lo que a la variabilidad se refiere son idénticas.
Finalmente, respecto al soporte que los datos muestran del efecto negativo de los desajustes sobre la evolución de nuestras exportaciones la conclusión que se obtiene es la existencia de tal efecto sea cual sea la medida que se utilice, con un valor significativo aunque relativamente poco importante .
En cuanto a las causas que pueden explicar esta relación débil aunque negativa de los movimientos del tipo de cambio efectivo real de la peseta sobre el volumen de exportaciones son diversas. En primer lugar, el mercado de divisas español ha estado sujeto a intervenciones permanentes de la autoridad monetaria de tal forma que los desajustes de nuestra moneda han sido frecuentes. Además hay que resaltar la escasa eficiencia del mercado de cambios tanto en lo referido a plazos como en lo que respecta a las operaciones que en el se realizan .
Pasemos a analizar el escenario II. Los resultados que se pueden obtener acerca de la relación entre variabilidad del tipo de cambio o efectivo real y las exportaciones analizando el escenario II son idénticos a los obtenidos para la estimación en la que se incluye las importaciones mundiales (escenario I) en vez de las importaciones de los países industriales, como queda documentado en la tabla 9.
La conclusión global es clara: la variabilidad a largo plazo incide negativamente en el comercio español. La evidencia que se tiene sobre el efecto de los desajustes de los tipos de cambio reales sobre el comercio internacional para los principales países desarrollados parece confirmar, en general, la existencia de una relación negativa entre estos dos tipos de variables.
Se han efectuado diferentes estimaciones que no se incluyen en el trabajo porque en ningún caso explican mejor la evolución de las exportacion españolas. Así en primer lugar se estudió una variable ficticia que recogiera el efecto impacto de la entrada de España en la CEE (valor 1 para este año y cero para el resto). En segundo lugar se consideró la posibilidad de estudiar el efecto permanente que sobre nuestro país había producido la entrada en el Mercado Común Europeo (valor 1 a partir de esta fecha). En ningún caso se reportan los resultados obtenidos, por no resultar significativo el coeficiente. También por último se realizaron diversos test estadísticos, para contrastar la posibilidad de autocorrelación en los residuos. Exceptuando en alguna regresión específica y que fue debidamente corregida, este problema no fue detectado.
Una información más detallada de las causas de una relación débil entre los movimientos del tipo de cambio efectivo real de la peseta y el volumen de exportación se encuentran en Escudero (1991).
Finalmente, y para completar las fuentes de información en el estudio de los costes de incertidumbre, existen encuentas que recogen la opinión de hombres de negocios y banqueros de Estados Unidos sobre los efectos de los desajustes del tipo cambios sobre sus transacciones. Estas encuentas revelan un nulo soporte para la hipótesis de un efecto negativo de los movimientos del tipo de cambio sobre el comercio mundial.
V.- CONCLUSIONES
Una de las características más señaladas de la evolución de los mercados de cambios en los últimos años ha sido la extremada volatilidad de los tipos de cambio. Sin embargo, este hecho no ha llevado a una caída significativa del volumen del comercio mundial, sobre todo si lo comparamos con el período de expansión de los años sesenta. En el caso español, se ha
analizado empíricamente la incidencia de la variabilidad del tipo de cambio sobre el volumen de exportaciones, distiguiendo entre la volatilidad a corto plazo y los desajustes a largo plazo. A corto plazo, los resultados obtenidos reflejan la preeminencia de la renta exterior como determinante principal de nuestras exportaciones, la relación negativa entre el tipo de cambio real y el volumen de exportaciones y, sobre todo, la nula incidencia de la variabilidad del tipo de cambio sobre el comercio. A largo plazo los resultados empíricos ponen de manifiesto, nuevamente, que es la producción exterior la variable que más incide sobre las ventas españolas al exterior; y en cuanto a los efectos de los desajustes sobre la evolución de las exportaciones, la conclusión que se obtiene es la existencia de una relación débil en cuantía pero significativa.
La evidencia empírica presentada debería ser considerada, no obstante, como tentativa, puesto que quedan muchas cuestiones pendientes de investigaciones adicionales. En primer lugar, la elección de la medida de variabilidad más apropiada a corto y a largo plazo. Las características de incertidumbre de un país dependen de sus rasgos estructurales tales como poder del mercado, diversificación de mercados y productos, etc., lo que supone que cada país debe elaborar su propio indicador de riesgo e incertidumbre teniendo presente sus propias características de funcionamiento económico. En segundo lugar el análisis de un modelo de equilibrio general y la incorporación de los mercados financieros a fin de analizar el impacto del incremento del riesgo de cambio a la vez que los efectos derivados del aumento en el riesgo interior sobre la asignación de recursos. Y finalmente la distinción entre cambios permanentes y cambios transitorios en el tipo de cambio, lo que es extremadamente importante en el estudio de la variabilidad.
TABLA 1
FLUCTUACIONES EN LA BALANZA EXTERIOR NETA COMO PROPORCIÓN DEL PRODUCTO NACIONAL BRUTO
| 1960-70 | 1974-89 | |
| Canadá | 1,06 | 3,89 |
| Estados Unidos | 0,43 | 0,47 |
| Japón | 0,39 | 7,05 |
| Francia | 0,77 | 0,93 |
| Rep. Fed. Alemana | 0,90 | 1,78 |
| Italia | 1,90 | 2,85 |
| Reino Unido | 0,48 | 1,80 |
| España | 0,02 | 3,49 |
Fuente: IMF (1984), Banco de España y elaboración propia.
propia.
INVERSION EN LAS INDUSTRIAS MANUFACTURERAS COMO PROPORCION DEL PNB, 1960/89 NOTA: RW son los costes salariales divididos por el deflactor del PNB, RINT es el tipo de interés a largo plazo menos la tasa de crecimiento del deflactor del PNB. El método de estimación utilizado es el de mínimo cuadrados ordinarios. Entre paréntesis, el valor del estadístico t. FUENTE: Steinherr (1986); OCDE Main Economic Indicators; FMI, Estadísticas Financieras Internacionales; Banco de España, Boletín Estadístico; y elaboración
| País | C | RW (-1) | RINT | TCR | INV/PNB (-1) | $R^2$ | d |
| Reino Unido | 1,52(2,32) | -0,48(-1,75) | -0,007(-1,14) | -0,54(-3,02) | 0,57(3,01) | 0,856 | -- |
| Bélgica | 6,79(196,89) | -0,39(-3,89) | -0,021(-3,07) | -0,75(-3,06) | --- | 0,869 | -- |
| Alemania | 3,32(3,89) | -0,08(-0,76) | -0,039(-3,34) | -0,32(-2,24) | --- | 0,819 | -- |
| España | -3,04(-6,05) | -0,05(-1,5) | -0,003(-0,98) | -0,08(-0,76) | 0,82(-3,08) | 0,753 | 1,85 |
TABLA 3
EFECTOS DEL TIPO REAL RESPECTO AL DÓLAR SOBRE LA INFLACIÓN (π) Y EL DESEMPLEO (U) EUROPEOS
| $\pi$ | U | |
| Francia | -0,69(0,24) | -0,24(-1,00) |
| Alemania | 2,05(1,10) | 0,71*(1,51) |
| Reino Unido | -3,20(-0,63) | -0,63**(-2,02) |
| CEE | 2,61(1,02) | -0,96(-1,41) |
| España | -1,8(-1,2) | -0,09(-1,10) |
Fuente: Wyplosz (1990); OCDE, Main Economic Indicators; Banco de España, Boletín Estadístico; y elaboración propia.
Notas: El estadístico t entre parentesis (*) significativo al nivel del 10%. (**) significativo al 2,5%. π es la tasa de variación del deflactor del PIB. U es la tasa desempleo estandarizada (OCDE). La variable de tipo de cambio real se define como q=ep /p, donde e es el tipo de cambio del dólar en términos europeos, p es el deflactor del PNB americano, p es el deflactor local de PNB.
Metodo: Variables instrumentales. Instrumentos: todos los regresores excepto el tipo de cambio, oferta monetaria en niveles y tasas de crecimiento, gasto público como porcentaje del PIB, en niveles y tasas de crecimiento. Todas las variables instrumentales incluyen los tres países europeos y los Estados Unidos.
Fuente: Fondo Monetario Internacional, Ministerio de Economía y Hacienda, Banco de España y elaboración propia. CRECIMIENTO COMPARATIVO DEL COMERCIO EXTERIOR ESPAÑOL
| Tasas medias anuales de variación de exportaciones e importaciones, en términos reales (en porcentaje) | |||||||||||||
| Comercio mundial | Países Industriales | Comercio Español | |||||||||||
| 1964-85 | 1964-73 | 1973-80 | 1980-85 | 1964-85 | 1964-73 | 1973-80 | 1980-85 | 1964-85 | 1964-73 | 1973-80 | 1980-85 | 1985-90 | |
| EXPORTACIONES | 5,6 | 8,7 | 4,5 | 1,7 | 6,3 | 9,1 | 5,0 | 3,1 | 11,0 | 14,8 | 8,4 | 8,0 | 8,1 |
| IMPORTACIONES | 5,8 | 9,0 | 4,0 | 2,7 | 5,8 | 9,5 | 2,9 | 3,3 | 5,8 | 12,3 | 1,6 | 0,5 | 18,3 |
TABLA 5
ESPAÑA. FACTORES EXPLICATIVOS DEL COMERCIO EXTERIOR NO ENERGÉTICO.
| 1986 | 1987 | 1988 | 85-88 (a) | 1989 | 1990 | |
| Exportaciones no energéticas. Crecimiento real anual (tasa) | -7,8 | -7,4 | 10,2 | 9,1 | 7,2 | 8,9 |
| Puntos porcentuales explicados por: | ||||||
| Mercados Exteriores (b). | 6,9 | 9,2 | 14,7 | 30,5 | 11,2 | |
| Pérdidas de competitividad (c). | -4,9 | -1,6 | -2,0 | -8,7 | -1,5 | |
| Otros (d) | -9,8 | -0,2 | -2,5 | -12,7 | -2,5 | |
| Total | -7,8 | 7,4 | 10,2 | 9,1 | 7,2 | |
| Importaciones no Energéticas | ||||||
| Crecimiento real anual (tasas) | 24,7 | 25,8 | 22,8 | 92,6 | 18,3 | |
| Puntos porcentuales explicados por: | ||||||
| Demanda final (e). | 10,6 | 16,0 | 15,0 | 44,6 | 13,4 | |
| Pérdida de Competitividad (f). | 5,8 | 2,9 | 2,4 | 10,2 | 1,4 | |
| Otros (d) | 8,3 | 6,9 | 5,4 | 37,8 | 3,5 | |
| Total | 24,7 | 25,8 | 22,8 | 92,6 | 18,3 | |
Notas: (a) Tasa acumulativa del período
(b) Con una elesticidad renta de 1,5
(c) Con una elasticidad precio de -0,8
(d) Como diferencia entre el total efectivo y lo explicado por los factores anteriores.
(e) Con una Elasticidad Renta de 2,0
(f) Con una Elasticidad Precio de -0,5
Fuente: Banco de España.
TABLA 6
ESCENARIO I (Importaciones mundiales) IMPACTO DE LA VARIABILIDAD A CORTO PLAZO SOBRE LAS EXPORTACIONES ESPAÑOLAS (Datos mensuales)
| A | B | C | |
| $\beta_0$ | -8,21*(-5,45) | -6,95*(-4,17) | -6,7*(-3,44) |
| $\beta_1$ | 1,07*(5,90) | 0,93*(4,90) | 0,71*(3,15) |
| $\beta_2$ | -0,70*-4,15) | -0,81*(-5,01) | -0,54*(-4,05) |
| $\beta_4^1$ | -0,003(-0,54) | ||
| $\beta_4^2$ | 0,0001(0,95) | ||
| $\beta_4^3$ | 0,006(0,91) | ||
| R2 | 0,80 | 0,730 | 0,79 |
| DW | 1,71 | 1,87 | 1,87 |
| F. Statistic | 231,17 | 148,46 | 151,19 |
Fuente: Boletín Estadístico del Banco de España; Main Economic Indicators, OCDE; Síntesis Mensual de Indicadores Económicos, Dirección General de Previsión y Coyuntura, Ministerio de Economía y Hacienda.
Notas: Los valores entre parentesis son el estadístico t. Los valores con * son significativos con un nivel de significación del 95%. El método utilizado es el de mínimos cuadrados ordinarios.
TABLA 7
IMPACTO DE LA VARIABILIDAD A CORTO PLAZO SOBRE LAS EXPORTACIONES ESPAÑOLAS
ESCENARIO II (Importaciones de los países industrializados (1974 - 1988) (Datos mensuales y tipo de cambio efectivo nominal)
| A | B | C | |
| $\beta_0$ | 5,96*(-4,61) | -7,05*(-9,35) | -5,57*(-3,91) |
| $\beta_1$ | 0,87*(5,13) | 0,70*(25,80) | 0,69*(4,31) |
| $\beta_2$ | -0,79*(-4,53) | -0,55*(-5,01) | -0,65*(-3,74) |
| $\beta_4^1$ | -0,003(-0,59) | ||
| $\beta_4^2$ | 0,003(1,02) | ||
| $\beta_4^3$ | 0,005(0,83) | ||
| R2 | 0,79 | 0,76 | 0,74 |
| DW | 1,71 | 1,82 | 2,02 |
| Estadístico F. | 219,56 | 178,31 | 180,80 |
Nota: Los valores entre paréntesis se corresponden con el estadístico t. (*) Significativo al nivel 95%. Fuente: Boletín Estadístico, del Banco de España. Main Economics Indicators, OCDE. Síntesis mensual de indicadores económicos, Dirección General de Previsión y Coyuntura, Ministerio de Economía y Hacienda.
TABLA 8
Fuente: OCDE Main Economic Indicators; Boletín Estadístico del Banco de España; FMI Estadísticas Financieras Internacionales; Dirección General de Previsión y Coyuntura, del Ministerio de Economía y Hacienda Síntesis Mensual de Indicadores Económicos. Nota: El tipo de cambio utilizado es el tipo efectivo. Los valores entre paréntesis se corresponden con el estadístico t. (*) significativo al 5%. ESCENARIO I (importaciones mundiales) (datos anuales y tipo de cambio efectivo real) (1970 - 1989) IMPACTO DE LOS DESAJUSTES A LARGO PLAZO SOBRE LAS EXPORTACIONES ESPAÑOLAS
| $A_1$ | $A_2$ | $β_1$ | $β_2$ | $C_1$ | $C_2$ | $D_1$ | $D_2$ | |
| $β_0$ | -3,763*(-2,31) | -3,29*(2,51) | -7,37*(-2,35) | -6,79(-3,67) | -5,41*(-2,34) | -3,69*(-1,56) | -3,76*(-2,18) | -1,33(-0,98) |
| $β_1$ | 0,90*(6,277) | 0,900*(6,52) | 1,11*(4,64) | 1,44(7,43) | 1,01*(7,679) | 0,92*(6,03) | 0,98*(5,84) | 0,75(5,45) |
| $β_2$ | -0,59*(-4,06) | -0,65*(-7,40) | -0,45*(-2,69) | -0,85(-3,42) | -0,50*(-2,34) | -0,73*-3,20 | -0,37*-2,93 | -0,60*(-3,35) |
| $β_3$ | -0,25*(3,60) | -0,31(-1,92) | -0,32*(2,69) | 0,21(-1,92) | ||||
| $β_4^1$ | -0,11*(-2,5) | -0,15*(-2,62) | ||||||
| $β_4^2$ | -0,05*(-2,78) | -0,04*(-2,5) | ||||||
| $β_4^3$ | -0,05*(-3,97) | -0,122*(-5,04) | ||||||
| $β_4^4$ | -0,01*(-2,21) | -0,001*(-2,11) | ||||||
| $R^2$ | 0,99 | 0,99 | 0,99 | 0,98 | 0,98 | 0,91 | 0,98 | 0,97 |
| F | 203,09 | 381,14 | 211,073 | 215,389 | 196,563 | 154,580 | 182,891 | 171,135 |
| DW | 1,78 | 1,73 | 2,21 | 1,75 | 2,26 | 1,77 | 2,2 | 1,88 |
TABLA 9
Nota: Los valores entre parentensis se corresponden con el estadístico t. El (*) muestra un coeficiente significativo al 5%. Fuente: OCDE Main Economic Indicators; Boletines Estadísticos del Banco de España; FMI Estadísticas financieras Internacionales; Dirección General de Previsión y Coyuntura del Ministerio De Economía y Hacienda Síntesis Mensal de Indicadores Económicos. IMPACTO DE LOS DESAJUSTES A LARGO PLAZO SOBRE LAS EXPORTACIONES ESPAÑOLAS ESCENARIO II (importaciones de los países industrializados) (datos anuales y tipo de cambio efectivo real)
| $A_1$ | $A_2$ | $B_1$ | $B_2$ | $C_1$ | $C_2$ | $D_1$ | $D_2$ | |
| $β_0$ | -2,47*(1.92) | -2,31(-1.39) | -4,84(-1.68) | -4,97(-1.73) | -3,82(-1.45) | -2,22(-1.53) | -3,49*(-2.03) | -5,66(-1.34) |
| $β_1$ | 0,83*(7.08) | 0,86*(4.12) | 0,91*(4.22) | 0,811*(3.22) | 0,89*(4.75) | 0,81*(6.5) | 0,90*(6.33) | 0,80*(3.91) |
| $β_2$ | 0,56*(4.21) | -0,58*(-2.97) | -0,49*(-3.2) | -0,74*(-3.27) | -0,46*(-3.5) | -0,74*(-3.33) | -0,47*(-6.37) | -0,55*(-4.18) |
| $β_3$ | 0,12(-1.74) | -0,19(-1.24) | 0,169*(-2.43) | -0,21*(-2.78) | ||||
| $β_4^1$ | -0,13(-1.99) | -0,21*(-3.09) | ||||||
| $β_4^2$ | -0,05*(-2.48) | -0,169*(-2.48) | ||||||
| $β_4^3$ | -0,060*(3.17) | -0,11*(-5.20) | ||||||
| $β_4^4$ | -0,002*(-2.86) | -0,002*(-2.95) | ||||||
| $R^2$ | 0,99 | 0,99 | 0,98 | 0,98 | 0,99 | 0,98 | 0,98 | 0,97 |
| DW | 1,72 | 1,69 | 1,99 | 1,60 | 2,07 | 1,66 | 1,70 | 1,51 |
| F | 249,84 | 201,68 | 183,21 | 128,21 | 234,73 | 169,58 | 175,69 | 152,355 |
GRAFICO 1: Efecto sobre la utilidad esperada de un aumento de la desviación media acumulada de las ganancias de exportaciones.
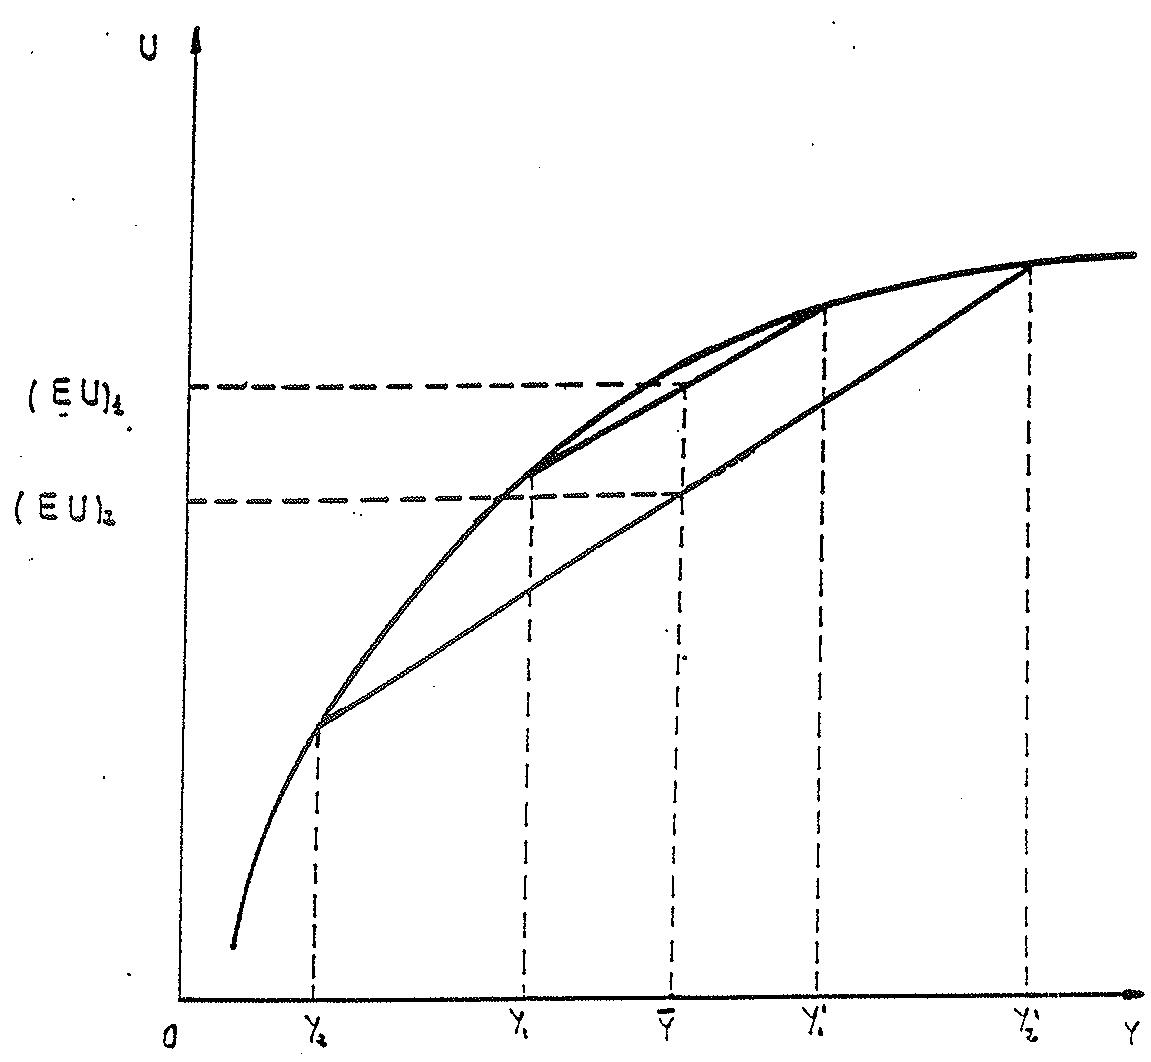
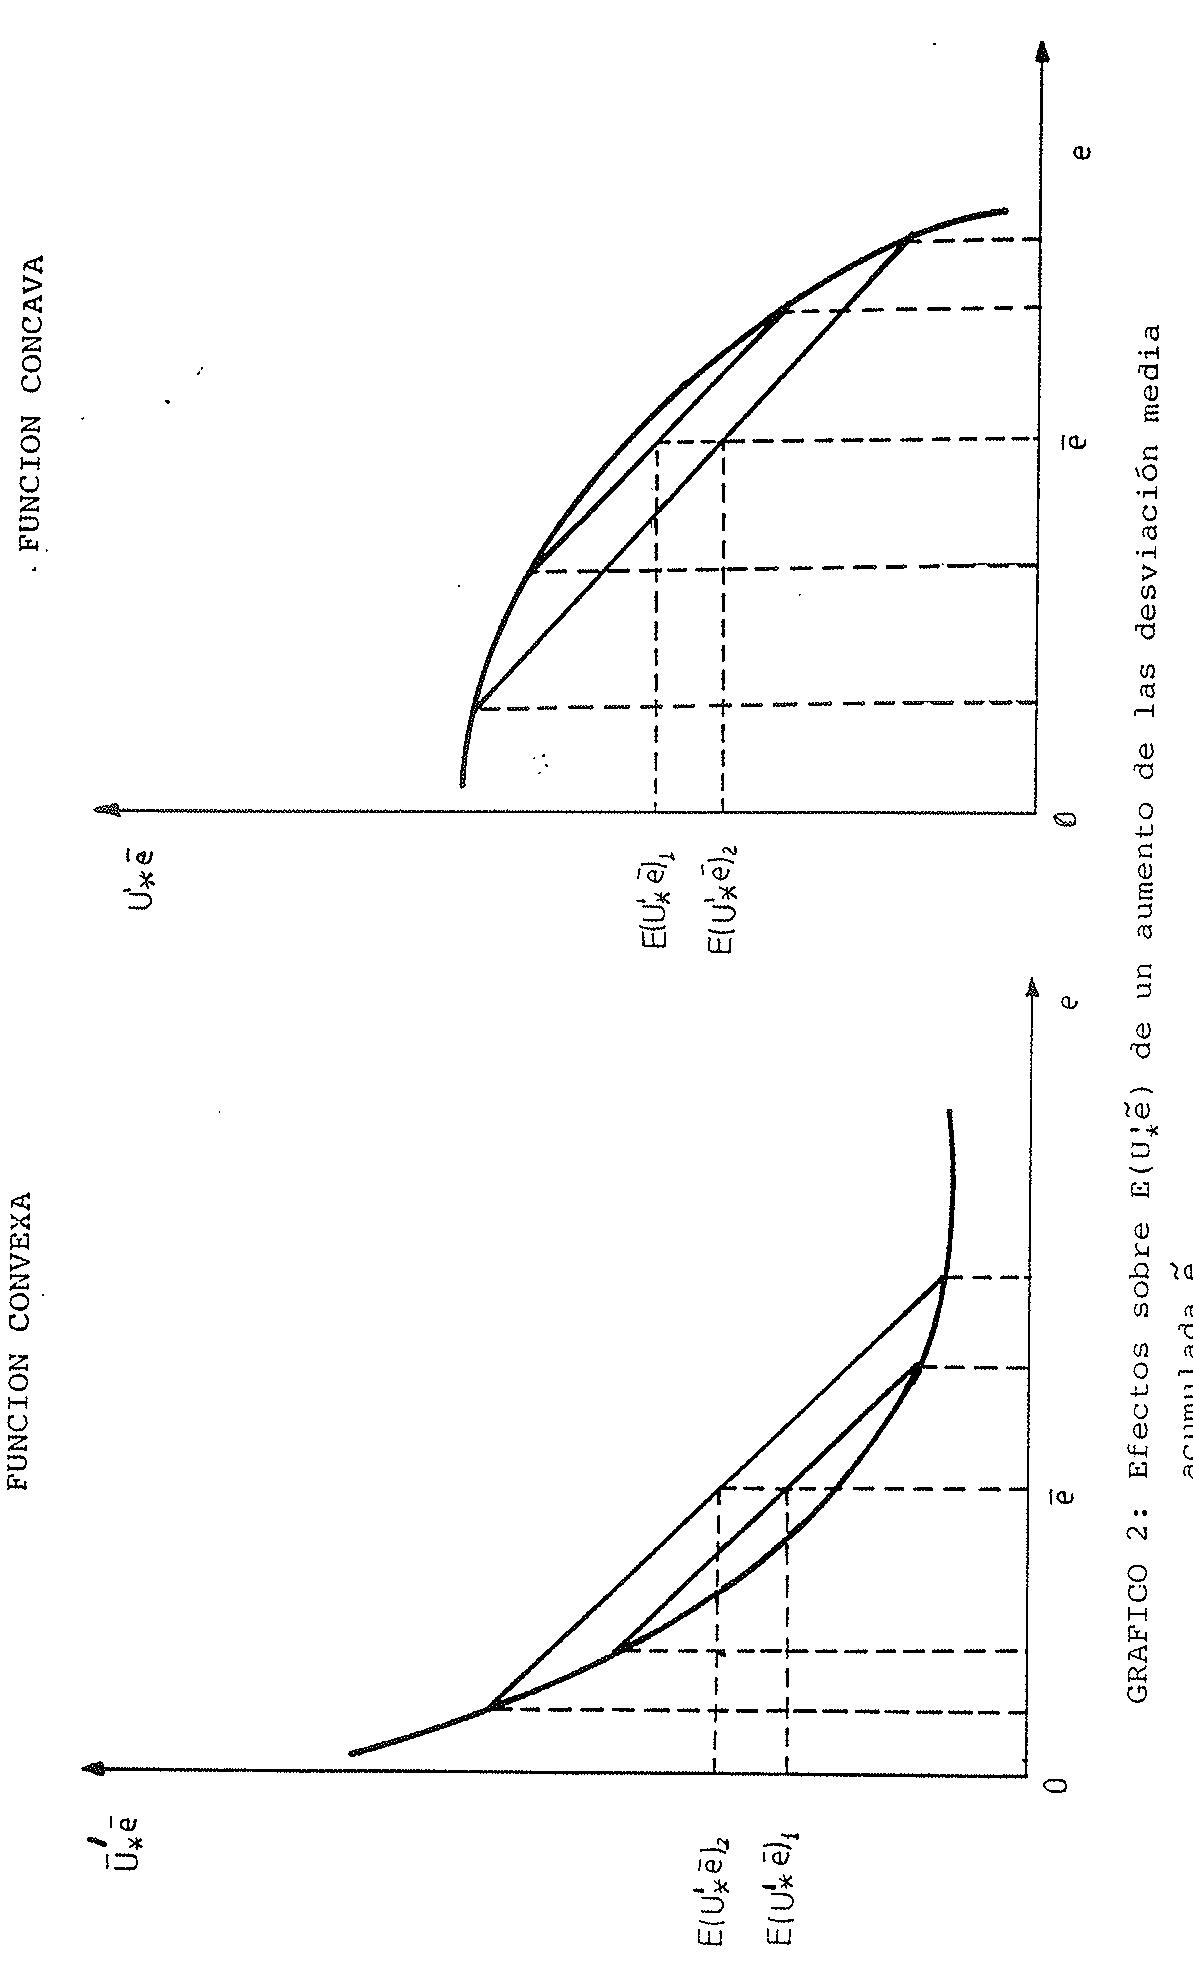
GRAFICO:3: Efectos de una depreciación de la moneda nacional en un mercado de competencia imperfecta.
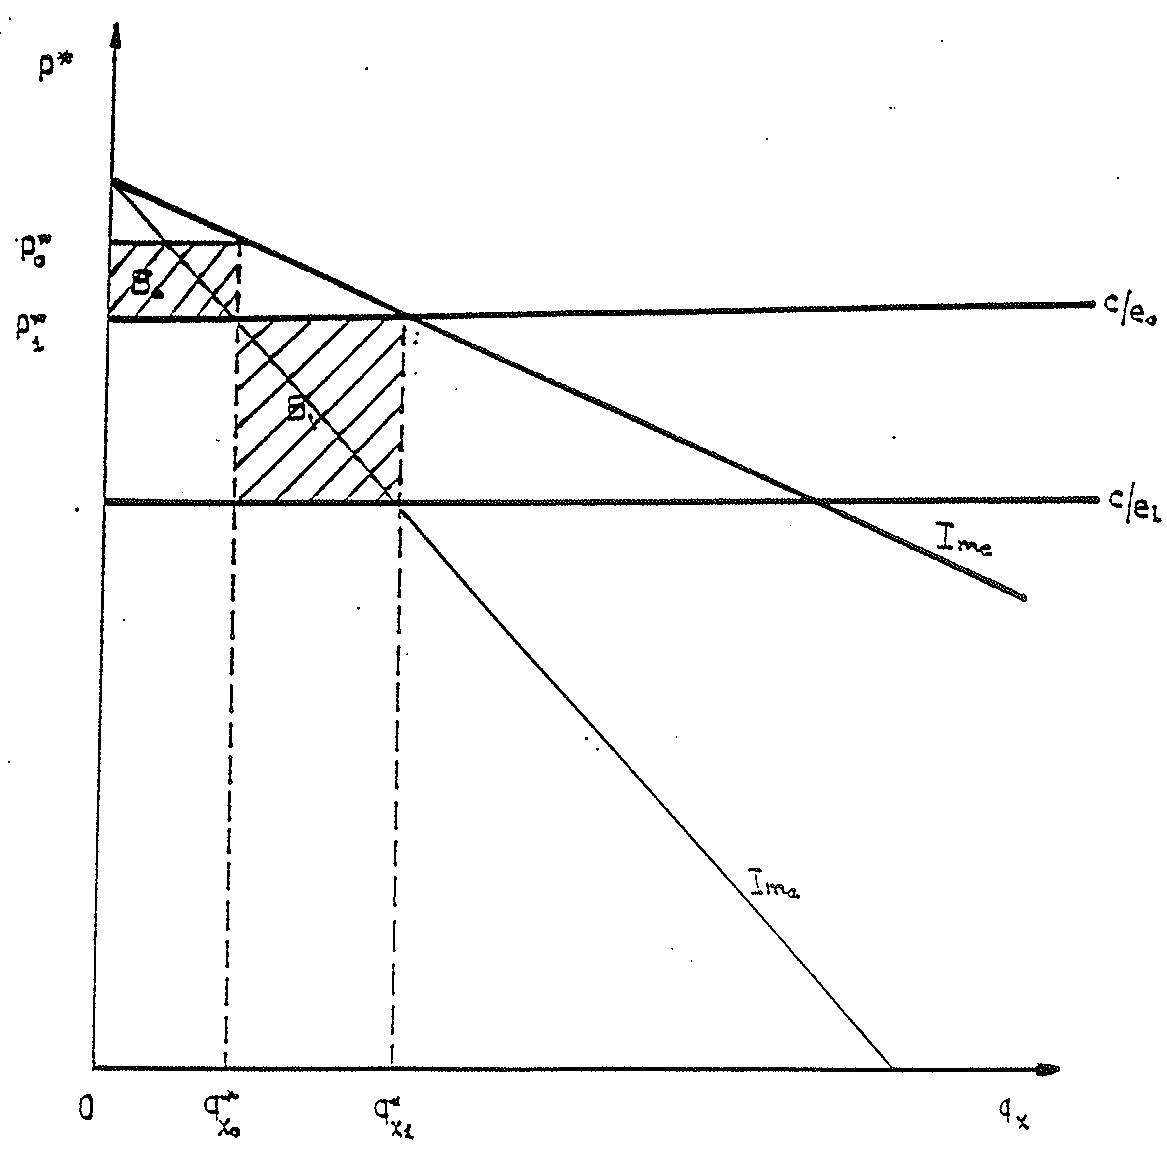
GRAFICO 4 DESAJUSTE DEL TIPO DE CAMBIO REAL NOTA: Se considera 1985 como el año en que el tipo de cambio real estaba en su valor de equilibrio a largo plazo. EL tipo de cambio representado es el índice de tipo de cambio efectivo real frente a los países de la OCDE, medido por los índices de precios industriales. Datos anuales, medios de cada año.
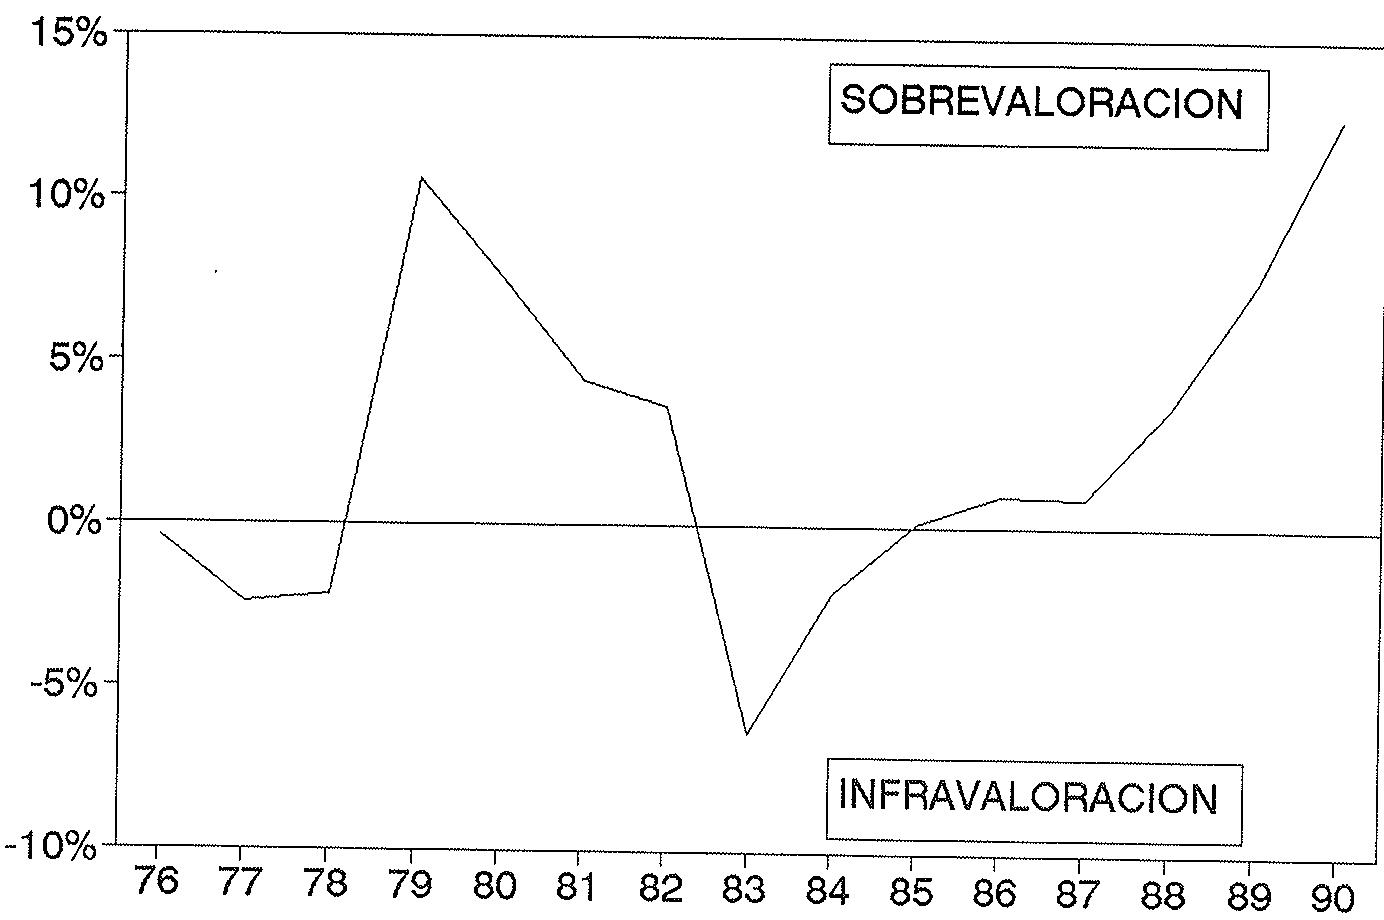
REFERENCIAS
References
- Akhtar, M. y Hilton, R. (1978), "Exchange Rate Uncertainty and International Trade: Some Conceptual Issues and New Estimates for Germany and The United States", Federal Reserve Bank of New York Research Paper n° 8403
References
- Akhtar, M. y Hilton R. (1984), "Effects of Exchange Rate Uncertainty on German and U.S. Trade", Federal Reserve Bank of New York Quarterly Review, Vol. 9, págs. 7 - 16.
References
- Angaria, S.J. (1982), "Developements in International Trade Policy", IMF, Occasional Paper n° 16, Washington.
References
- Arndt, S.W., Sweeny, R.J. y Willett, T.D. (1985), Exchange Rates, Trade and the U.S. Economy, Ballinger.
References
- Baldwin, R.E., y Krugman, P.R. (1986), "Market Access and International Competition: A Simulation Study of 16K Random Access Memories" NBER Working Paper n° 1936.
References
- Baldwin, R.E., y Krugman, P.R. (1987) "The Persistence of the U.S. Trade Deficit" Brookings Papers on Economic Activity, n° 1, págs. 1-44.
References
- Bean, Ch. (1988), "Sterling Misalignment and British Trade Performance", en Misalignment of Exchange Rates: Effects on Trade and Industry, ed. por R. Marston, págs. 39-77.
References
- Bergsten, C. y Cline, W. (1983), "The Policy in the 1980s: An Overview", en Trade Policy in the 1980s, ed. por W. Cline (Washintong: Institute for International Economics), pp. 59-98.
References
- Bergsten, C. y Williamson, J. (1983), "Exchange Rates and Trade Policy", en Trade Policy in the 1980s, ed. por W. Cline (Washington: Institute for International Economics), pp. 99-120.
Bhagwati, J. (1988), "Quid Pro Quo Foreign Investment and Welfare: A Political Economy Theoretic Model," Economic Growth Center Working Paper n° 405, Yale University.
Blin, J. M., Greenbaums, S., y Jacobs, D.P., (1981), Flexible Exchange Rates and International Business, Washington: Britis-North America Committee.
References
- Blanchard, O. y Summers, L. (1986), "Hysteresis and European Unemployment" en Macroeconomics Annual, ed. por S. Fisher, MIT Press, Cambridge, MA.
Clifton, E. (1985), "Real Exchange Rates, Import Penetration, and Protectionism in Industrial Countries", IMF Staff Papers, Vol. 32, págs. 513-536, September.
References
- Cline, W. (1984), International Debt, MIT Press, Cambridge Mass.
References
- Cushman, D. (1986), "Has Exchange Risk Depressed Internacional Trade? The Impact of Third-Country Exchange Risk", Journal of International Money and Finance, n° 5, pags. 361-379.
References
- Cushman, D. (1988), "U.S. Bilateral Trade Flows and Exchange Risk During the Floating Period", Journal of International Economics, Vol. 24, págs. 317-330.
References
- De Grauwe, P.(1988), "Exchange Rate Variability and the Slowdown in Growth of International Trade", IMF Staff Papers. Vol. 35, n° 1, págs. 63-85.
References
- De Grauwe, P. y Bellefroid, B.(1986), "Variabilidad de los tipos de cambio a largo plazo y comercio internacional", Información Comercial Española, n° 640, págs. 21-29.
References
- De Grauwe, P. y Verfaille, G.(1988), "Exchange Rate Variability, Misalignment, and the European Monetary System", Misalignment of Exchange Rates: Effects on Trade and Industry, ed. por R. Marston, págs. 77-105.
References
- Dixit, A. (1989), "Hysteresis, Import Penetration, and Exchange Rate Pass Through Quarterly Journal of Economics, vol. 104, págs. 205-228.
References
- Escudero E. (1991), Variabilidad del tipo de cambio: sus causas y su incidencia sobre la actividad comercial. Tesis Doctoral. Facultad de Ciencias Económicas. Universidad de Valladolid.
References
- Fatemi, K. (1989), Internacional Trade: Existing Problems and Prospective Solutions. Taylor y Francis, New York.
References
- Fernández, I. y Sebastián, M. (1989), "El sector exterior y la incorporación de España a la CEE: Análisis a partir de la función de exportaciones e importaciones" Moneda y Crédito, n° 189.
References
- Gotur, P. (1985), "Effects of Exchange Rate Volatility on Trade: Some Further Evidence", IMF Staff Papers, n° 32, págs 475-512.
References
- Helpman, E. y Razin, A. (1978), A Theory of International Trade Under Uncertainty, Academic Press, New York.
References
- Hooper, P. y Kohlangen, S.W.(1978), "The Effect of Exchange Rate Uncertainty on the Prices and Volume of International Trade", Journal of International Economics, vol. 8, págs 483-511.
References
- Hooper, P. y Mann, C. L. (1989a), "The USA External Deficit: Its Causes and Persistence", International Finance Section, Princeton, n° 65
References
- Hooper, P. y Mann, C. L. (1989b), "Exchange Rate Pass- Through in the 1980s: The Case of U.S. Imports of Manufactures", Brookings Papers on Economy Activity, n°1, págs.297-337.
References
- International Monetary Fund (1970), Sistema Monetario International, Mexico.
References
- International Monetary Fund (1984), "Exchange Rate Volatility and World Trade", Occasional Paper, n° 28.
References
- Kaldor, N. (1966) "Taxation and Economic Progress" en Public Finance and Fiscal Policy. Selected Readings, ed. por J. Sherer y J.A. Papke, págs. 273-284.
References
- Kenen, P. B. y Rodrik, D. (1986), "Measuring and Analyzing the Effects of Short Term Volatility in Real Exchange Rates", Review of Economics and Statistics, Vol. 68, págs. 311-315, Cambridge, Massachusetts.
References
- Klemperer, J. (1987), "Markets with Consumers Switching Costs" Quarterly Journal of Economics, págs. 375-394.
References
- Lindbeck, A. y Snower D.J. (1986), "Efficiency Wages versus Insiders and Outsiders", CEPR Discussion Paper n° 133.
References
- Mankiw, G. (1986), "The Term Structure of Interest Rates" Brookings Papers on Economic Activity, n° 1, pág. 61-96.
References
- Mann, C. L. (1988), "The Effects of Exchange Rate Trends and Volatility on Export Prices: Industry Examples from Japan, Germany, and the United States", Weltwirtschaftliches Archiv, págs. 588-617.
References
- Marston, P. (editor) (1988), Misalignments of Exchange Rates: Effects on Trade and Industry, The University Chicago Press-NBER.
References
- Orts, R. y Martínez (1988), "Variabilitat dels Tipus de Canvi i la Seva Incidencia en el Comerç International", Revista de Economía de Cataluña, págs. 100-110.
References
- Perée, E. y Steinherr, A.(1989), "Exchange Rate Uncertainty and Foreign Trade", European Economic Review, n°33, págs.1241-1264.
References
- Schmalensee, R. (1978), "Entry Deterrence in the Ready-to-Eat-Breakfast Cereal Industry" Bell Journal of Economics.
References
- Schmalensee, R. (1982), "Product Differentiation Advantages of Pioneering Bands", American Economic Review, págs. 19-28.
References
- Steinherr, A. (1986), "Desajuste en los valores relativos de los tipos de cambio e incertidumbre", Información Comercial Española, n° 639, págs. 13-23.
References
- van Wijnbergen, S. (1984) "Tariffs, Employment and the Current Account: Real Wage Resistance and the Macroeconomics of Protectionism", CEPR Discussion Paper n° 30.
References
- Thursby, M. C. (1981), "The Resource Reallocation Costs of Fixed and Flexible Exchange Rates: A Multi-Country Extension", Journal of International Economics vol. 11, págs. 487-93.
References
- Thursby, M. C. y Thursby, J.G.(1985), "The Uncertainty Effects of Flexible Exchange Rates: Empirical Evidence on International Trade and Flows", Exchanges Rate Trade and The U.S. Economy, ed. por Arndt, S.W., Sweeney, R.J. y Willett, T. D., págs. 153-165.
References
- Willett, T. D.(1983), "The Causes and Effects of Exchange Rate Volatility", The International Monetary System: A Time of Turbulence, ed. por Dreyer, Haberler, y Willett (Washington) págs. 24-64.
References
- Williamson, J. (1983), The Exchange Rate System, (Washington: Institute for International Economics).
References
- Wyplosz, Ch. (1990) "The Swinging Dollar: is Europe Out of Step?", en The Economics of the Dollar Cycle ed. por Gerlach S. y Petri P., págs. 299-336.