FUNDACION DE ESTUDIOS DE ECONOMIA APLICADA
INFRAVALORACION EN LAS SALIDAS A BOLSA* por Xavier Freixas** y Alejandro Inurrieta***
Octubre 1991
* Los autores agradecen a Juan Pérez-Campanero sus valiosos comentarios y sugerencias, a Carlos Fernández su inestimable ayuda en todo el trabajo informático, y a Carmen Arias su labor mecanográfica.
** FEDEA y Universitat Pompeu Fabra
*** FEDEA
INDICE
I. Introducción
II. Análisis Internacional y Metodología
III. Aspectos genéricos e institucionales de las salidas a bolsa en España.
IV. Datos
V. Infravaloración en el mercado bursátil.
VI. Los factores de la infravaloración.
VII. Conclusiones
Apéndice I
Apéndice II
Bibliografía
I. INTRODUCCION
El objetivo de este estudio es analizar el comportamiento de los precios de las acciones que salen por primera vez al mercado bursátil español, y en concreto aplicado al caso de la bolsa de Madrid. La literatura sobre esta cuestión ha alcanzado un suficiente desarrollo en otros países para que sea interesante intentar plantear este estudio de forma que pueda aportar no sólo un conocimiento de la realidad española, sino también una contribución al conocimiento de las diferencias entre los distintos mercados bursátiles, que tienen su origen en diferencias institucionales, de liquidez o de dimensión.
Las cuestiones que se plantean en relación con la salida a bolsa de nuevas empresas se estructuran alrededor de tres cuestiones relacionadas entre sf. La primera es estimar la "infravaloración inicial" que obtienen los inversores al suscribir la emisión en el mercado primario, infravaloración que se calcula como la diferencia entre el precio de suscripción y el precio de primera cotización en el mercado. La segunda es determinar cuáles son las variables que inciden sobre el importe de esta infravaloración. La tercera, a la que nos referimos como la cuestión de eficiencia del mercado, es determinar si durante las primeras semanas de cotización se puede observar un rendimiento superior al que predicen los modelos del mercado bursátil.
La literatura existente muestra que existen infravaloraciones iniciales significativamente positivas, y que algunas variables como el volumen de la emisión o el prestigio de los aseguradores son determinantes de dicha infravaloración . En cambio, la evidencia en cuanto al rendimiento ulterior, ya sea durante las primeras semanas o durante un período de tres años, no permite establecer un comportamiento diferente para las acciones de las empresas que acaban de salir en las bolsas extranjeras.
El análisis de la bolsa española confirma la existencia de infravaloración inicial en las introducciones en bolsa, y muestra asimismo, cierta ineficiencia del mercado, al obtenerse rendimientos superiores para las acciones nuevamente introducidas en bolsa. Sin embargo, también es importante insistir en tres determinantes importantes de esta infravaloración en el mercado madrileño: el carácter público o privado de una empresa, el tamaño (grande o pequeña) y el momento de su salida al mercado.
Una explicación atractiva de este fenómeno es la propuesta por Rock (1986) que supone que existen inversores informados y no informados lo cual implica que, para que la inversión en una empresa que sale a bolsa permita obtener un rendimiento igual al del mercado para los inversores no informados, es necesario que exista infravaloración. Una explicación alternativa es la propuesta por Tiniç (1988).
El análisis realizado no es verdaderamente innovador en cuanto a la metodología utilizada, puesto que se basa en una modelización clásica del mercado bursátil: el modelo de mercado. Sin embargo, ello no significa que no hayamos efectuado cierta selección en cuanto a los contrastes a efectuar. Para justificar nuestro enfoque es interesante examinar los contrastes utilizados en el análisis de las introducciones en bolsa en otros países. Ello nos permitirá, al mismo tiempo, obtener un marco de referencia para situar la bolsa española con respecto a las bolsas extranjeras.
La sección siguiente presenta de modo sintético los principales resultados obtenidos en estudios anteriores, relativos a otros países. A continuación describimos, en la sección 3, aspectos genéricos e institucionales de las salidas a bolsa en España, en la sección 4 los datos utilizados, en la sección 5 exponemos los resultados obtenidos y en la sección 6 los factores determinantes de la infravaloración inicial.
II. ANALISIS INTERNACIONAL Y METODOLOGIA
Las razones que pueden justificar la infravaloración de las nuevas salidas a bolsa pueden ser varias. La información sobre la empresa puede no ser tan buena como aquella existente para las empresas que han cotizado durante cierto período, además puede existir un riesgo de liquidez, y por último los aseguradores pueden tener un mayor o menor poder de monopolio. Al verse afectado por estos factores, el fenómeno de infravaloración debería ser estimado en un modelo que incluyera, entre otras, las variables correspondientes al volumen de la emisión, como medidas de su liquidez, y al número de emisiones realizadas por cada asegurador, como medida de su prestigio o poder de monopolio, etc. Simultáneamente, el análisis debe tomar en cuenta la evolución temporal del precio de la acción. Ello lleva a dos tipos de enfoques, el primero que intenta explicar la infravaloración inicial a partir de diferentes variables (esencialmente cualitativas), y el segundo que intenta determinar si las pautas de comportamiento que siguen los precios de las acciones de las empresas que salen a bolsa corresponden a las de las demás acciones, es decir si el mercado es eficiente en la valoración de las nuevas acciones.
Ambas cuestiones están íntimamente relacionadas. Si en un mercado las acciones tienen una infravaloración inicial positiva que se ve compensada por las pérdidas obtenidas durante un año, la conclusión es que existe una burbuja especulativa sobre dicha acción. El precio de colocación es correcto pero el de primera cotización no lo es. En cambio, si al cabo de un año se conservan los beneficios de dicha infravaloración inicial, (aunque en menor cuantía) ello significa que el precio de colocación puede ser excesivamente bajo, o bien que existen factores de riego no diversificables en el proceso de salida a bolsa.
La cuestión de la existencia de infravaloración inicial y de sus determinantes resulta relativamente sencilla desde el punto de vista metodológico. Se trata de evaluar la diferencia entre el precio de colocación y el precio de mercado. Cuando existe un mercado gris, en el que cotizan de modo informal las acciones antes de iniciarse la cotización oficial, esta diferencia puede calcularse fácilmente. Cuando ello no es así, como ocurre en el mercado español, la diferencia refleja también el desfase temporal entre el inicio del período de colocación y el día de primera cotización.
El segundo enfoque mencionado plantea problemas más delicados. En primer lugar, la infravaloración inicial hace que el rendimiento durante el primer día sea significativamente positivo, por lo que el problema que se plantea es relativo al comportamiento de los rendimientos a partir del segundo día. En un mercado eficiente el comportamiento del precio de las acciones nuevamente emitidas a partir del segundo día no debería ser distinto del comportamiento de las otras acciones. Sin embargo, el comportamiento a corto plazo podría ser distinto del comportamiento a largo plazo sin que existan criterios claros para definir corto y largo plazo. A esta primera dificultad se añade la de determinar un modelo de mercado que permita definir un exceso de rentabilidad de las acciones a partir de su rentabilidad hipotética con un modelo del mercado bursátil. Los primeros estudios sobre nuevas salidas a bolsa dejaron de lado el problema de la evaluación del riesgo. Sin embargo, estudios ulteriores tomaron como exceso de rentabilidad la diferencia entre la rentabilidad de las acciones, nuevamente emitidas y la del índice de mercado. Además de plantear el problema de la elección del índice de mercado (que idealmente debería reflejar el comportamiento de empresas pequeñas, lo cual ha hecho que idealmente debería reflejar el comportamiento de empresas pequeñas, lo cual ha hecho que se utilice a veces el índice OTC. Este índice ha sido utilizado por algunos autores, tales como Ibbotson (1975), McDonald y Fisher (1972), Reilly (1973) y Stoll y Curley (1970), para llevar a cabo sus trabajos), ello significa que, de forma implícita, se supone que las acciones consideradas tienen un beta igual a 1. Por esta razón, los estudios ulteriores utilizaron una evaluación ex post del coeficiente beta, que permitía evaluar el exceso de rendimiento en el corto plazo.
Aunque sea más riguroso, este método puede presentar inconvenientes importantes. En primer lugar, el beta ex post puede ser sólo una realización entre otras posibles de la variable aleatoria que constituye el beta anticipado en el momento de la salida al mercado. En segundo lugar, la evaluación del beta puede plantear problemas para acciones de poca liquidez si se efectúa con datos diarios o incluso semanales (Cohen y otros, (1983)). Sin embargo, dado que, después de un período inicial, estas acciones pueden no cotizar, ello plantea un problema para efectuar una regresión basándose en datos a finales de mes .
Si el mercado es eficiente los excesos de rendimiento , tienen una esperanza matemática igual a cero.
\[\mathrm{E} \left[ \rho_ {\mathrm{jt}} \right] = 0\]
\[\begin{array}{r l} \mathbf {j} & = 1, \ldots , \mathbf {n} \\ \mathbf {t} & = 2, \ldots , \mathbf {T} \end{array}\]
siendo t el número de períodos desde el momento de la emisión y t = 1 el período que se extiende hasta la primera cotización de la acción (T representa el final del período de análisis), y j cada empresa individual (siendo n el número total de empresas a analizar).
Todas estas dificultades llevaron a Ibbotson (1975) a proponer un método alternativo para evaluar el riesgo, basado en la comparación de una selección aleatoria de acciones nuevamente introducidas en bolsa y una cartera de referencia.
Ello implica que el exceso de rendimiento medio en el período t es:
\[\mathrm{E} \left[ \sum_ {t = 2} ^ {\mathrm{T}} \sum_ {j = 1} ^ {n} \frac {1}{n} \rho_ {j t} \right] = 0\]
Alternativamente, podemos plantear la existencia de una infravaloración inicial para el inversor a largo plazo, lo cual significa que el resultado de suscribir a la emisión sea positiva al cabo de T períodos :
\[\mathrm{E} \left[ \begin{array}{c c} \mathrm{T} & \mathrm{n} \\ \sum_ {\mathrm{t=1}} & \sum_ {\mathrm{j=1}} \frac {1}{\mathrm{n}} \rho_ {\mathrm{jt}} \end{array} \right] > 0\]
A continuación examinamos los principales resultados obtenidos en el análisis de las salidas a bolsa en algunas plazas financieras extranjeras tanto en cuanto a la eficiencia del mercado.
En primer lugar la evidencia obtenida en cuanto a la infravaloración inicial muestra que ésta es positiva y claramente significativa. La tabla 1 recoge los resultados obtenidos en los distintos análisis. La tabla 2 indica los resultados de los diversos análisis de eficiencia de mercado llevados a cabo por algunos autores preferentemente en EEUU. Se puede comprobar como en la mayoría de ellos el mercado se aleja, en mayor o menor grado, de la teoría de eficiencia en los mercados de capitales.
En algunos de estos trabajos se examinan los determinantes de las primas de emisión. Estas dependen de:
- de la modalidad de la salida en bolsa. Desde un punto de vista teórico se justifica que la prima sea menor cuando existe un mecanismo de subasta que permite un ajuste del precio. (Husson y Jacquillat (1989)). Dicho mecanismo es utilizado corrientemente en Francia, por lo que la infravaloración es inferior en este país. Asimismo en el mercado norteamericano se observan diferencias en infravaloración entre las salidas en bolsa a precio fijo y las salidas a bolsa según la modalidad de "best effort" (Ritter (1984)).
- del momento de salida en bolsa. Curiosamente la infravaloración constituye un fenómeno cíclico, caracterizado por períodos de importante infravaloración ("Hot issue" market) seguidos de períodos de poca infravaloración ("Cold issue" market). Los coeficientes de autocorrelación son altamente significativos, alcanzando un 0,73 según las estimaciones de Ibbotson y Jaffe (1975) y un 0,62 según las de Ritter (1984).
- del tamaño de la empresa y del volumen de la emisión, variables correlacionadas. Aunque Stoll y Curley (1970) no obtienen evidencia en este sentido, los trabajos de Ayling (1990) y el de Alberts y Archer (1973) muestran que el tamaño de la empresa es uno de los determinantes de la infravaloración.
- del poder monopsónico que ejercen los bancos aseguradores . Logue (1973), Neuberger y Hammond (1974) y Tiniç (1988) muestran que los aseguradores con menos prestigio colocan acciones con mayor infravaloración inicial. Sin embargo, debemos subrayar que los aseguradores con mayor prestigio colocan volúmenes de acciones mayores, por lo que el fenómeno podría explicarse por la liquidez de la emisión.
Es interesante interpretar la diferencia de infravaloración inicial entre empresas grandes y pequeñas como diferencias en el coste del capital. De este modo, las diferencias observada aquí se enmarcan dentro de un contexto más general en el que se observan costes financieros más elevados para empresas pequeñas.
Dicho poder puede venir determinado por aspectos regulatorios. En particular, en EEUU, el Glass-Steagall Act impide el acceso de los bancos a este mercado.
TABLA 1
INFRAVALORACION INICIAL
| Autores | Año | País | Tamaño Muestral | Estimación |
| Stoll y Curley | 1970 | USA | 205 | 60,6% |
| Logue | 1972 | USA | 250 | 60% |
| McDonald y Fisher | 1972 | USA | 142 | 28,5% |
| Reilly y Hatfield | 1973 | USA | 53 | 99% |
| Neuberger y Hammond | 1974 | USA | 816 | 17% |
| Ibbotson | 1975 | USA | 120 | 11,4% |
| Ibbotson y Jaffe | 1975 | USA | 2.650 | 16,8% |
| Davis y Yeomans | 1976 | UK | 174 | 9,6% |
| Buckland et al. | 1981 | UK | 297 | 9,6% |
| Noti and Hadjia | 1983 | UK | 47 | 20,8% |
| Ritter | 1984 | USA | 5162 | 18,8% |
| Wong and Chiang | 1986 | Malasia | 11 | 124,8% |
| McStay | 1987 | UK | 238 | 7,4 |
| Dawson | 1987 | Hong Kong | 21 | 13,8% |
| Dawson | 1987 | Malasia | 21 | 166,6% |
| Finn and Higham | 1988 | Australia | 93 | 29,2% |
| Ibbotson, Sindelar y Ritter | 1988 | USA | 8668 | 16,4% |
| Carter y Manaster | 1990 | USA | 501 | 16,2% |
| Saunders y Lim | 1990 | Singapur | 17 | 45,4% |
EVOLUCIÓN DESPUÉS DE LA INTRODUCCIÓN
| Autores | Año | País | Tamaño muestral | Exceso de rendimiento acumulado | Período examinado |
| Stoll y Curley | 1970 | EEUU | 195 | - | 6 meses siguientes |
| Logue | 1972 | EEUU | 250 | + | primer año |
| McDonald y Fisher | 1972 | EEUU | 142 | -3,2% | primer año |
| Reilly | 1973 | EEUU | 115 | 6,3% | primer año |
| Ibbotson | 1975 | EEUU | 120 | + - | primer año3 años siguientes |
| Reilly | 1977 | EEUU | 228 | + - | 1er. mes11 meses siguientes |
| Buser y Chan | 1987 | EEUU | 1078 | 6,2% 11,2% | primer añodos primeros años |
| Ritter | 1991 | EEUU | 1562 | +1,88% -10,23% -29,13% | primer mesprimer añotres primeros años |
III. ASPECTOS GENERICOS E INSTITUCIONALES DE LAS SALIDAS A BOLSA EN ESPAÑA.
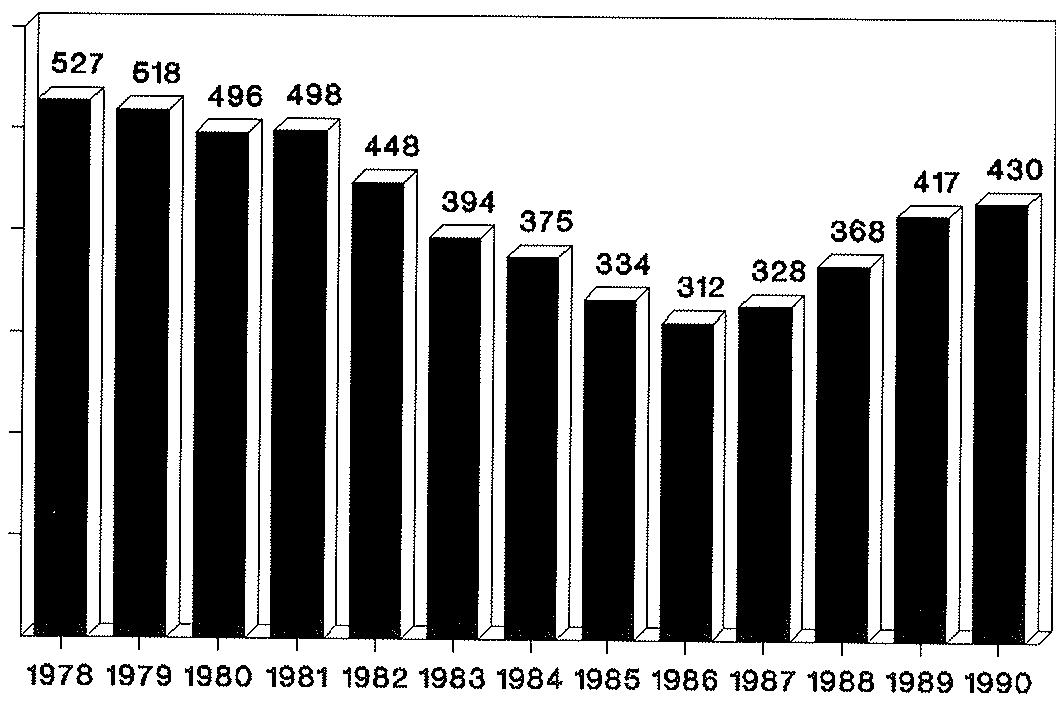
La crisis de los setenta produjo una drástica disminución en el número de empresas que salieron a Bolsa. Esto significaba que el mercado bursátil no jugaba un papel muy significativo en las decisiones de financiación de las empresas. A raíz de la recuperación económica ocurrida en España a partir de 1985, la Bolsa pasa a tener una mayor importancia en la capitalización de las empresas. Esto se tradujo en un aumento considerable de los volúmenes de capitalización, así cómo del número de empresas que solicitan su admisión a cotización. Así 1987 fue el primer año (ver gráfico 1) donde el número de empresas que cotizan se incrementó, aumentando desde 312 empresas en 1986 hasta 328 en 1987.
Los mecanismos de salida a Bolsa han sufrido una transformación en su desarrollo, existiendo un antes y un después de Octubre de 1987. Con anterioridad a esta fecha, el sistema de oferta pública y colocación privada no estaba muy desarrollado. Los sindicatos de aseguradores sólo se organizaban en casos muy especiales, y en general el mercado mostraba una gran capacidad para absorber la oferta de nuevas acciones. Esta práctica ha cambiado desde esa fecha y prácticamente todas las colocaciones (así como ampliaciones de capital y bonos convertibles) están ahora aseguradas.
La oferta de nuevas acciones se ha colocado principalmente en el mercado doméstico, debido a la capacidad de absorción por el inversor nacional, el pequeño tamaño de la emisiones y la preferencias de muchos emisores por colocaciones minoritarias. En realidad, solo para algunas emisiones se ha organizado una línea institucional (Amper, Ence, Endesa y Repsol) a pesar de que la colocación institucional fue llevada a cabo en algunos casos meses después de la oferta pública (Viscofan).
Las técnicas de colocación también han cambiado desde la ya reseñada crisis de Octubre de 1987. El volumen de ofertas públicas de venta ha bajado, en beneficio de colocaciones privadas en parte debido a las fluctuaciones del mercado y con el objetivo de aumentar la liquidez de las acciones.
En general, los propietarios de empresas que cotizan en Bolsa han utilizado esta vía, como forma de desinversión con un coste fiscal mínimo en algunos casos debido a la peculiaridad del tratamiento fiscal de los derechos de suscripción. En realidad, sólo en algunos casos aislados, las colocaciones de nuevas acciones se han utilizado para satisfacer nuevas necesidades de capital. El tratamiento fiscal de los derechos de suscripción ha variado a partir de 1989. Este cambio discrimina positivamente a las empresas que ya cotizan en bolsa o piensan acceder a ella, ya que la venta de estos derechos está exenta de tributación significando únicamente un menor coste de la cartera, de forma que los títulos quedan por un menor coste de adquisición a efectos de las posibles plusvalías derivadas de ventas futuras.
El intervalo necesario para obtener la admisión en Bolsa de acciones colocadas, ha sido generalmente alto. Así el período medio entre el fin de la oferta publica o colocación y la de admisión efectiva era aproximadamente de 40 días, aunque con una gran variación según el tipo de empresa.
Otra faceta importante dentro de las salidas a bolsa en España, han sido los procesos de privatización de empresas públicas. Este proceso ha tenido connotaciones diferentes a los de otros países europeos, sobre todo comparando el papel tan limitado jugado por el mercado. Los procesos de privatización con salida de parte de su capital a Bolsa, se han limitado a pocas empresas; tan solo Amper, Gesa, Gas Madrid, Acesa, Repsol y recientemente Ence y Endesa. Estas privatizaciones no han estado basadas en ninguna política concreta. En algunos casos perseguían un aumento en la disciplina financiera de la empresa y en otros simplemente captar fondos para el Estado o empresas públicas. En general, todas las colocaciones han alcanzado un volumen bastante importante. El volumen efectivo por accionista varía desde 150.000 ptas. de Gesa hasta el millón de pesetas de Endesa. Sin embargo el comportamiento ulterior tanto el primer día como posterior ha sido muy irregular. En el caso de Ence se demostró que la salida en un contexto de mercado débil, inestable puede causar problemas en su trayectoria posterior a la salida. Para Endesa, el problema fue la baja demanda de sus títulos. En ambos casos, las campañas publicitarias no convencieron a los inversores, lo que llevó a ventas especulativas posteriores al fenómeno conocido de fuerte revalorización inmediato a la salida.
GRAFICO 1 NUMERO DE EMPRESAS QUE COTIZAN EN LA BOLSA DE MADRID
IV. DATOS
El período de análisis de este estudio abarca desde 1986 a 1990. El número de empresas seleccionadas ha sido de 60, de las cuales dos eran empresas extranjeras, que posteriormente fueron desechadas del análisis dada su heterogeneidad con respecto al resto de empresas españolas. Por lo tanto el análisis se ha llevado a cabo con 58 empresas, de las cuales 7 son públicas.
Dentro de este grupo de empresas se incluyen tanto empresas públicas (Endesa, Ence y Repsol) como empresas privadas con participación mayoritaria de capital público (Amper, Gesa, Gas Madrid y Acesa). En ambos casos la salida a bolsa de parte de capital público se ha considerado como un proceso de privatización.
El cálculo de riesgo individual ha llevado a reducir la muestra a 41 empresas, debido a que muchas de ellas no presentaban suficientes observaciones para su estimación. Se ha llevado a cabo también una división entre empresas grandes y pequeñas. El criterio seguido ha sido evaluar el volumen de ventas anterior a su salida a bolsa así, con un volumen superior a 20.000 millones se considera una empresa grande y con un volumen inferior una empresa pequeña. En resumen, la muestra se divide en 26 empresas pequeñas y 15 empresas grandes.
El tamaño medio de la emisión es de 6.606 millones de pesetas, con un máximo de 135.575 millones y un mínimo de 46 millones. Existen únicamente 8 empresas que superan este tamaño medio de emisión, lo que supone un 14%, mientras que el 86% restante está por debajo, lo que parece indicar poca liquidez de estas empresas y en general del mercado. Existe gran diferencia entre el tamaño medio de emisión de las empresas públicas y privadas, siendo éste de 41.196 millones para las públicas y 2.358 para las privadas. La evolución de salidas a bolsa de las empresas seleccionadas durante el período muestral se puede ver en la tabla siguiente :
| 1986 | 1987 | 1988 | 1989 | 1990 |
| 6 | 9 | 22 | 15 | 8 |
V. INFRAVALORACION EN EL MERCADO BURSATIL
El examen de la evidencia relativa a las salidas a bolsa entre 1986 y 1990 muestra en primer lugar un claro efecto de infravaloración inicial y, en segundo lugar, un efecto de ineficiencia del mercado, es decir las acciones de las empresas que salen a bolsa obteniendo rendimientos superiores a los del índice bursátil. Examinemos sucesivamente estos dos aspectos.
El apéndice II contiene información más detallada sobre el grupo de empresas analizadas, (precio de salida, volumen, apreciación o depreciación inicial y fecha de salida).
La tabla 3 indica los principales estadísticos de la infravaloración inicial. La diferencia entre el precio de colocación y el primer precio de cotización corresponde a un 22%. Como es natural, la corrección por riesgo en un período que corresponde esencialmente a un solo día, no modifica los resultados. La infravaloración es claramente significativa, con un estadístico t de Student superior a 5. Se aprecia una gran volatilidad en estas nuevas acciones en bolsa mediada en términos de desviación típica, alcanzando ésta un 33%. La infravaloración del mercado de Madrid, es superior en unos 6 puntos porcentuales a la de los mercados estadounidenses, por lo que dicho orden de magnitud no es sorprendente.
En cuanto a la evolución de los rendimientos a partir del segundo día de cotización, el fenómeno obtenido muestra la existencia de una revalorización ulterior de las acciones nuevamente introducidas en Bolsa. La determinación de un exceso de rendimiento puede aquí verse dificultada por dos razones:
- por una parte el resultado podría depender de la forma de ajustar el rendimiento;
- por otra, el resultado podría verse afectado por el período de cálculo de los rendimientos. Afortunadamente, esos fenómenos no se producen, de tal forma que el fenómeno de revalorización ulterior de la acciones nuevamente introducidas aparece claramente. Como puede observarse en la tabla 4, la revalorización de las acciones se produce progresivamente. Para cada uno de los modelos, observamos que los excesos de rendimientos acumulados son superiores para períodos muéstrales más dilatados.
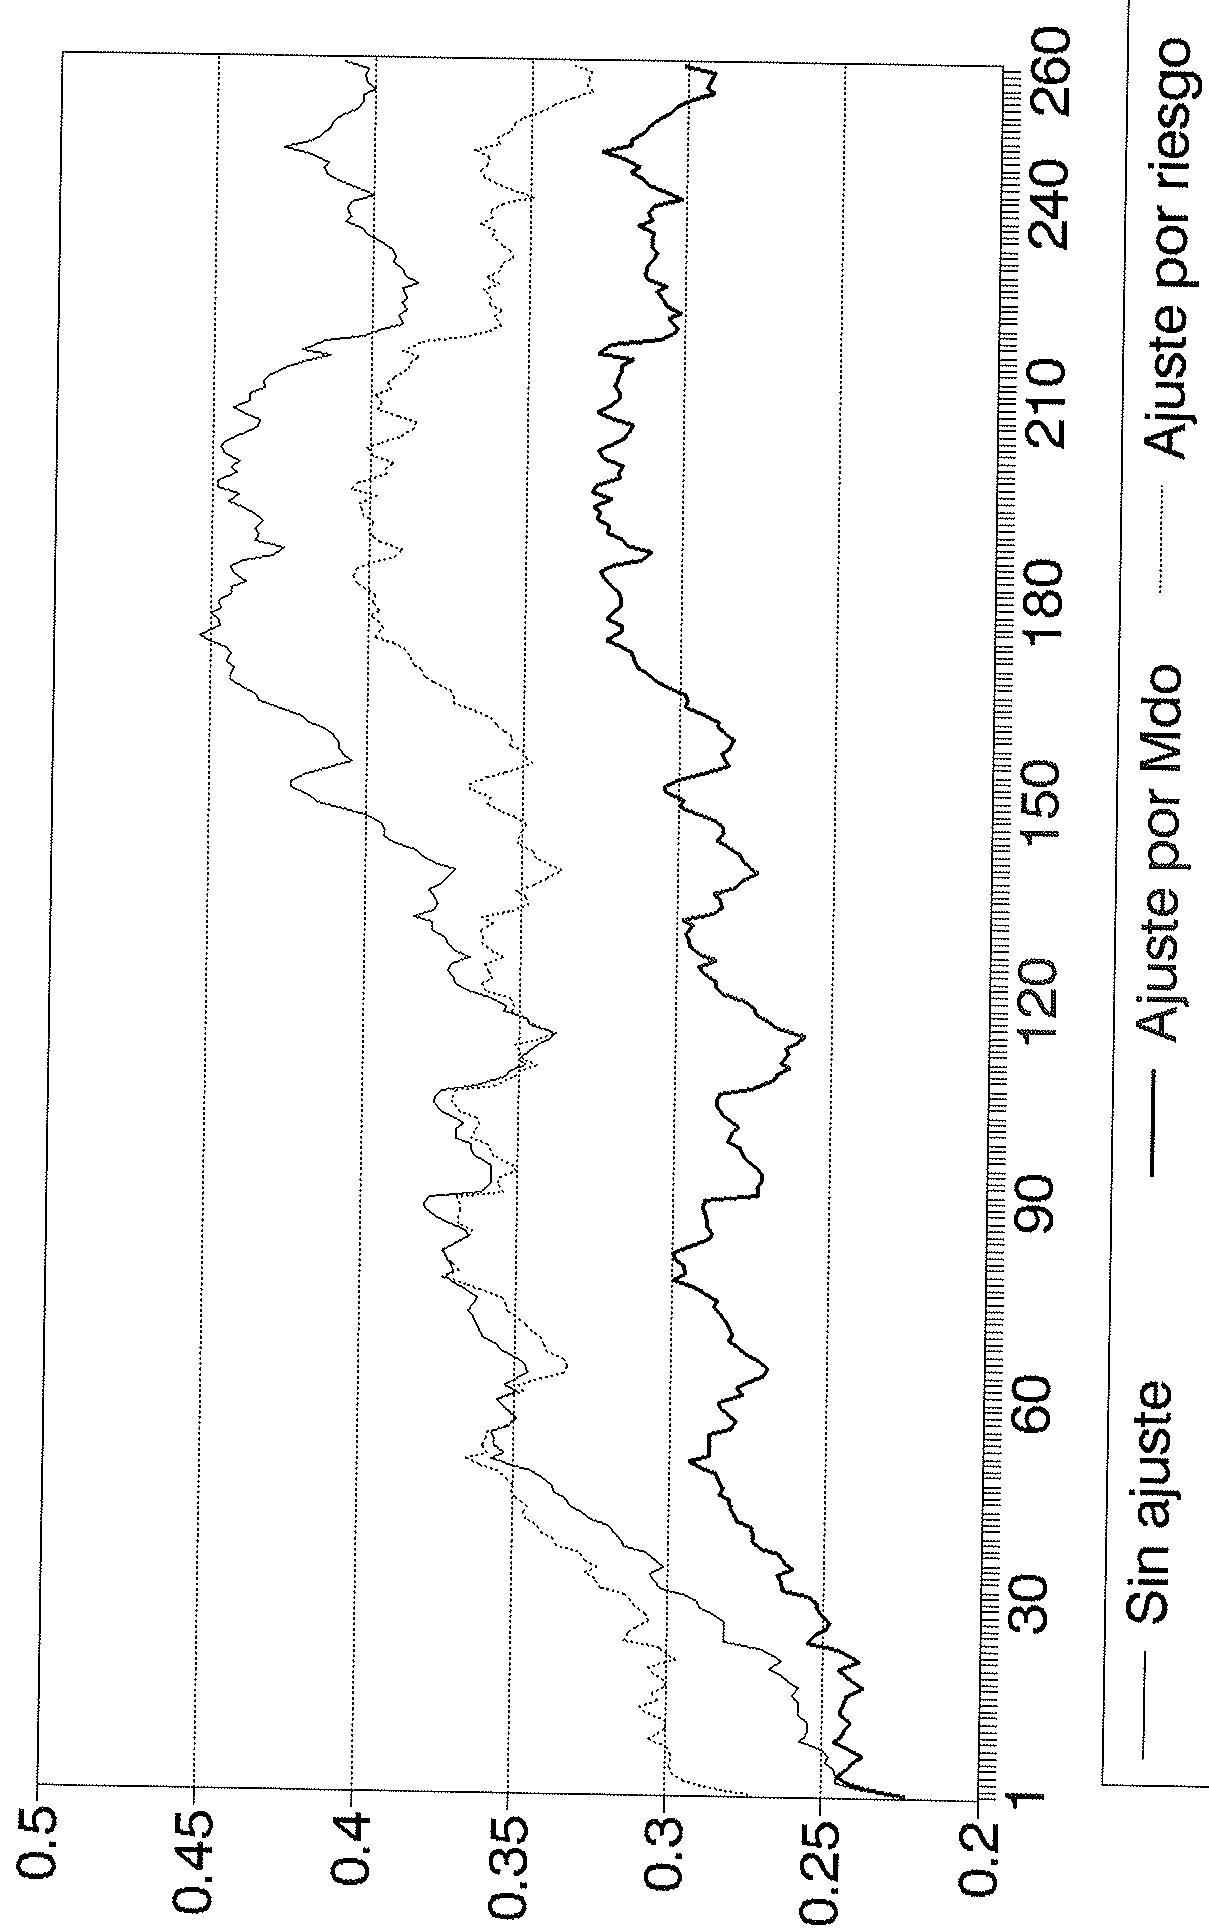
En definitiva, observamos no solo una infravaloración del precio de colocación con respecto al precio de primera cotización, sino también una infravaloración del precio de primera cotización. Los dos efectos se suman para obtener un exceso de rendimiento de exceso acumulado importante debido a los dos efectos. El conjunto de estos dos efectos aparecen en el gráfico 2, en el que se reflejan el conjunto de rendimientos medios acumulados.
1986-1990
Infravaloración inicial en Bolsa
| MODELOS | N | MEDIA(%) | SD(%) | VARIANZA | ASIMETRIA | CV | KURTOSIS | T | MEDIANA |
| Rendimientos Medios ( $\beta=0$ ) | 58 | 22,4 | 33,3 | 0,1107 | 0,9702 | 148,39 | -0,0603 | 5,13 | 0,0784 |
| Rendimientos Ajustados por Indice de Mercado ( $\beta=1$ ) | 58 | 22,3 | 33,3 | 0,1107 | 0,9816 | 149,31 | -0,0103 | 5,10 | 0,0771 |
Evolución de los rendimientos medios acumulados a partir de la fecha de primera cotización
| Modelo | Período muestral | Media(%) | SD(%) | T |
| Rendimientos Medios (β=0) | 1 mes | 3,4 | 0,2 | 14,61 |
| 3 meses | 8,5 | 0,4 | 17,43 | |
| 6 meses | 11,6 | 0,3 | 32 | |
| 1 año | 15,12 | 0,3 | 44,8 | |
| Rendimientos ajustados por indice de mercado (β=1) | 1 mes | 1,9 | 0,09 | 20,97 |
| 3 meses | 4,1 | 0,2 | 19,69 | |
| 6 meses | 5,1 | 0,14 | 35,64 | |
| 1 año | 6,7 | 0,15 | 44,32 | |
| Rendimientos ajustados por riesgo | 1 mes | 2,8 | 0,12 | 23,42 |
| 3 meses | 5,5 | 0,2 | 20,68 | |
| 6 meses | 6,9 | 0,18 | 37,41 | |
| 1 año | 8,3 | 0,16 | 49,41 |
VI. LOS FACTORES DE LA INFRAVALORACION
En el análisis de los determinantes de la infravaloración de una acción nuevamente introducida en Bolsa, debemos limitarnos a examinar el efecto de un conjunto de variables reducido que puedan ser explicativos dentro del contexto financiero español. Dentro de este conjunto de variables, algunas son idénticas a las utilizadas en el análisis de mercados extranjeros mientras que otras son específicas. Entre las primeras examinamos el momento de salida al mercado, así como el volumen de la emisión que indica la posible liquidez que tendrá la misma; entre las segundas, consideramos las empresas públicas que han salido a bolsa dentro del proceso de privatización. El examen del fenómeno de infravaloración, como veremos es aquí más contrastado, pudiéndose obtener resultados distintos según si se examina la infravaloración inicial o los rendimientos ulteriores.
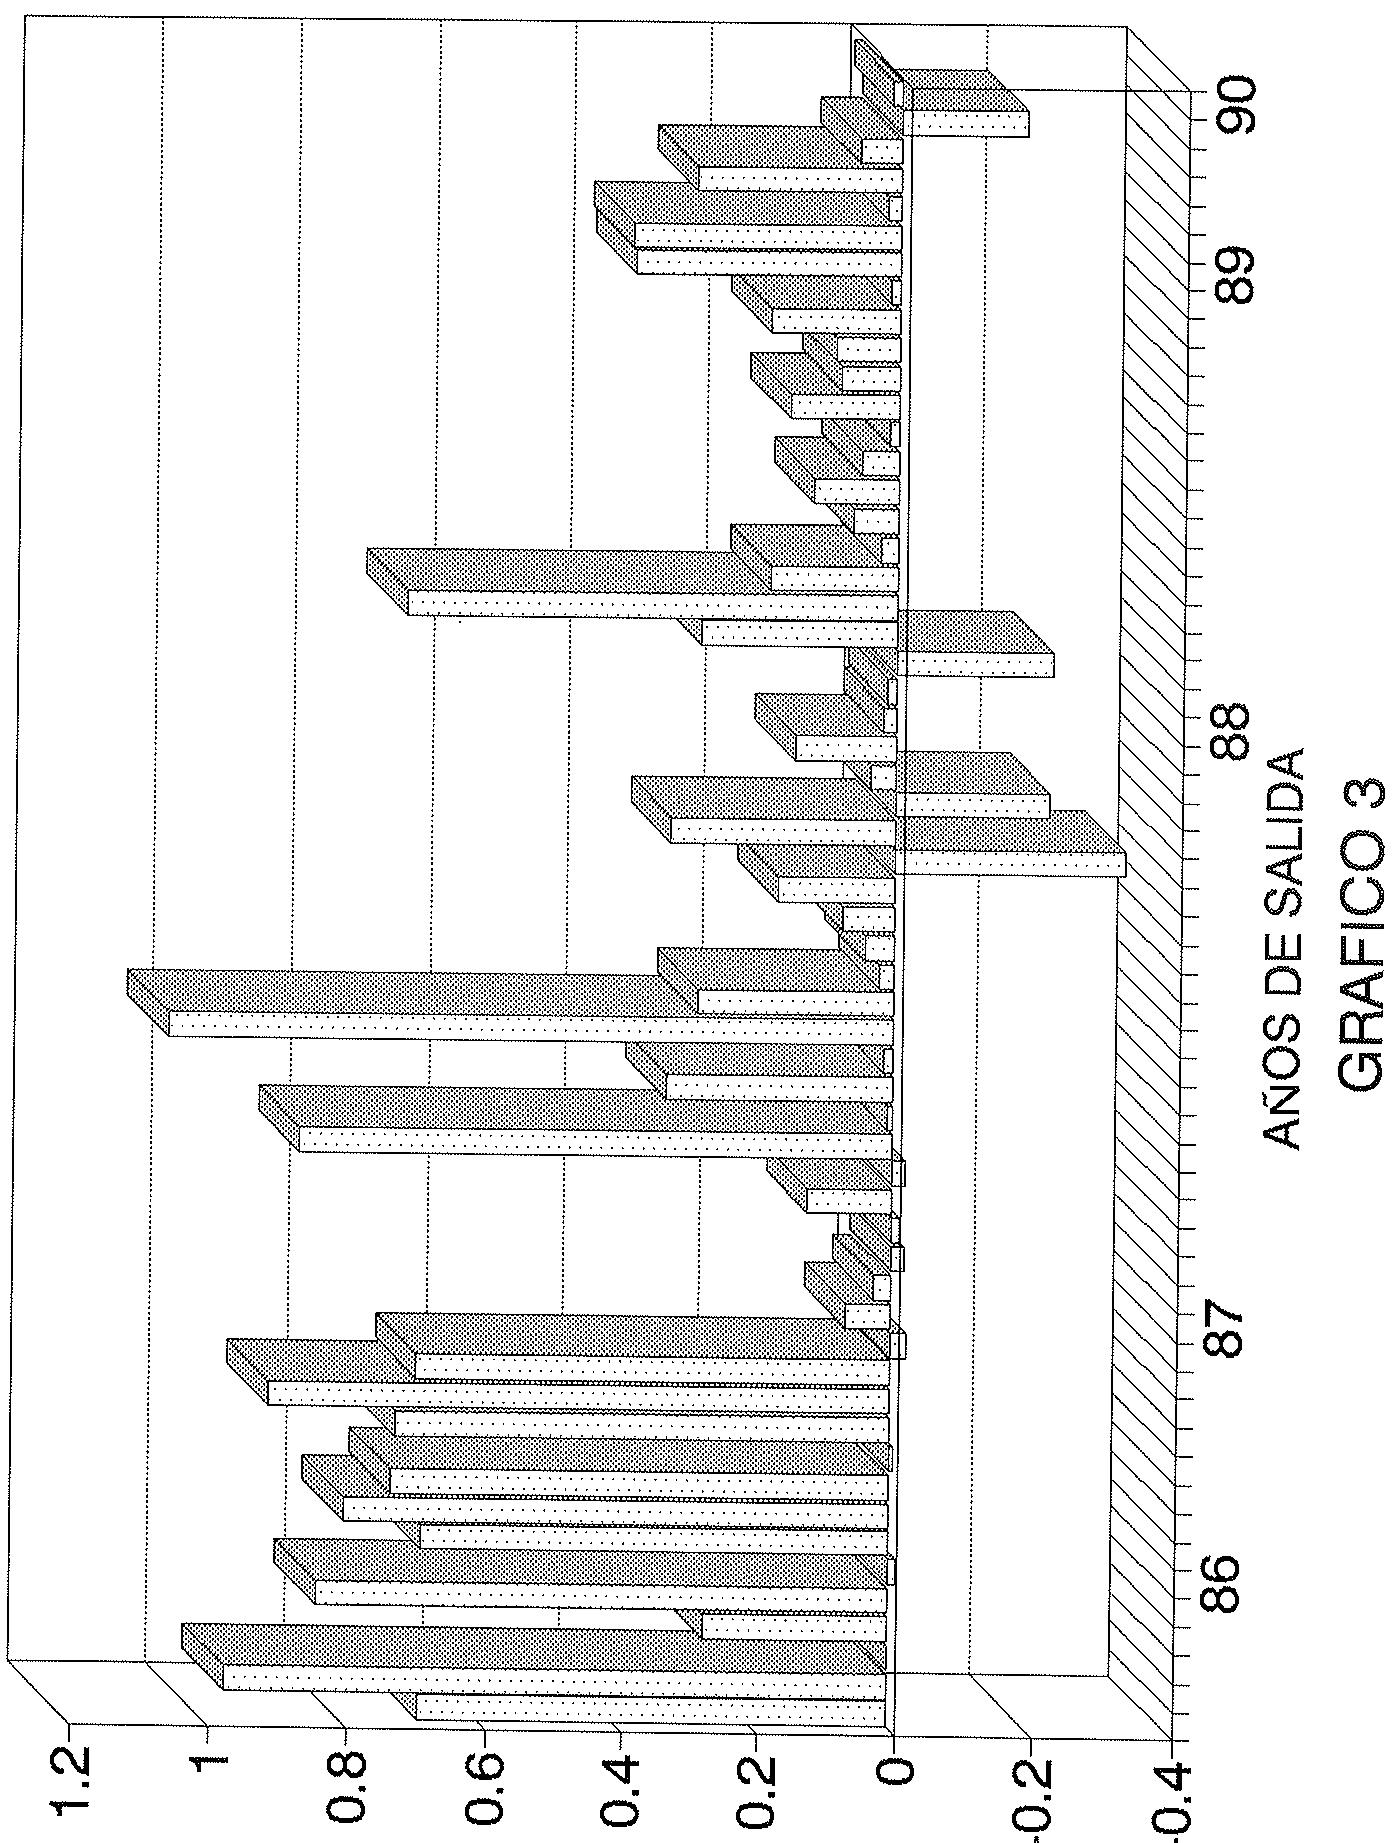
El efecto del momento de la emisión sobre la cuantía de la infravaloración inicial en bolsa, aparece en el gráfico 3. Se puede observar la importante autocorrelación de la serie, así como las importantes infravaloraciones en 1986. Ello indica, como en otros mercados financieros, que la Bolsa de Madrid tiene sus períodos de fuerte infravaloración (Hot issue market). Dicho fenómeno, que parece contradecir cualquier hipótesis sobre la eficiencia del mercado, no tiene, de momento, una justificación teórica.
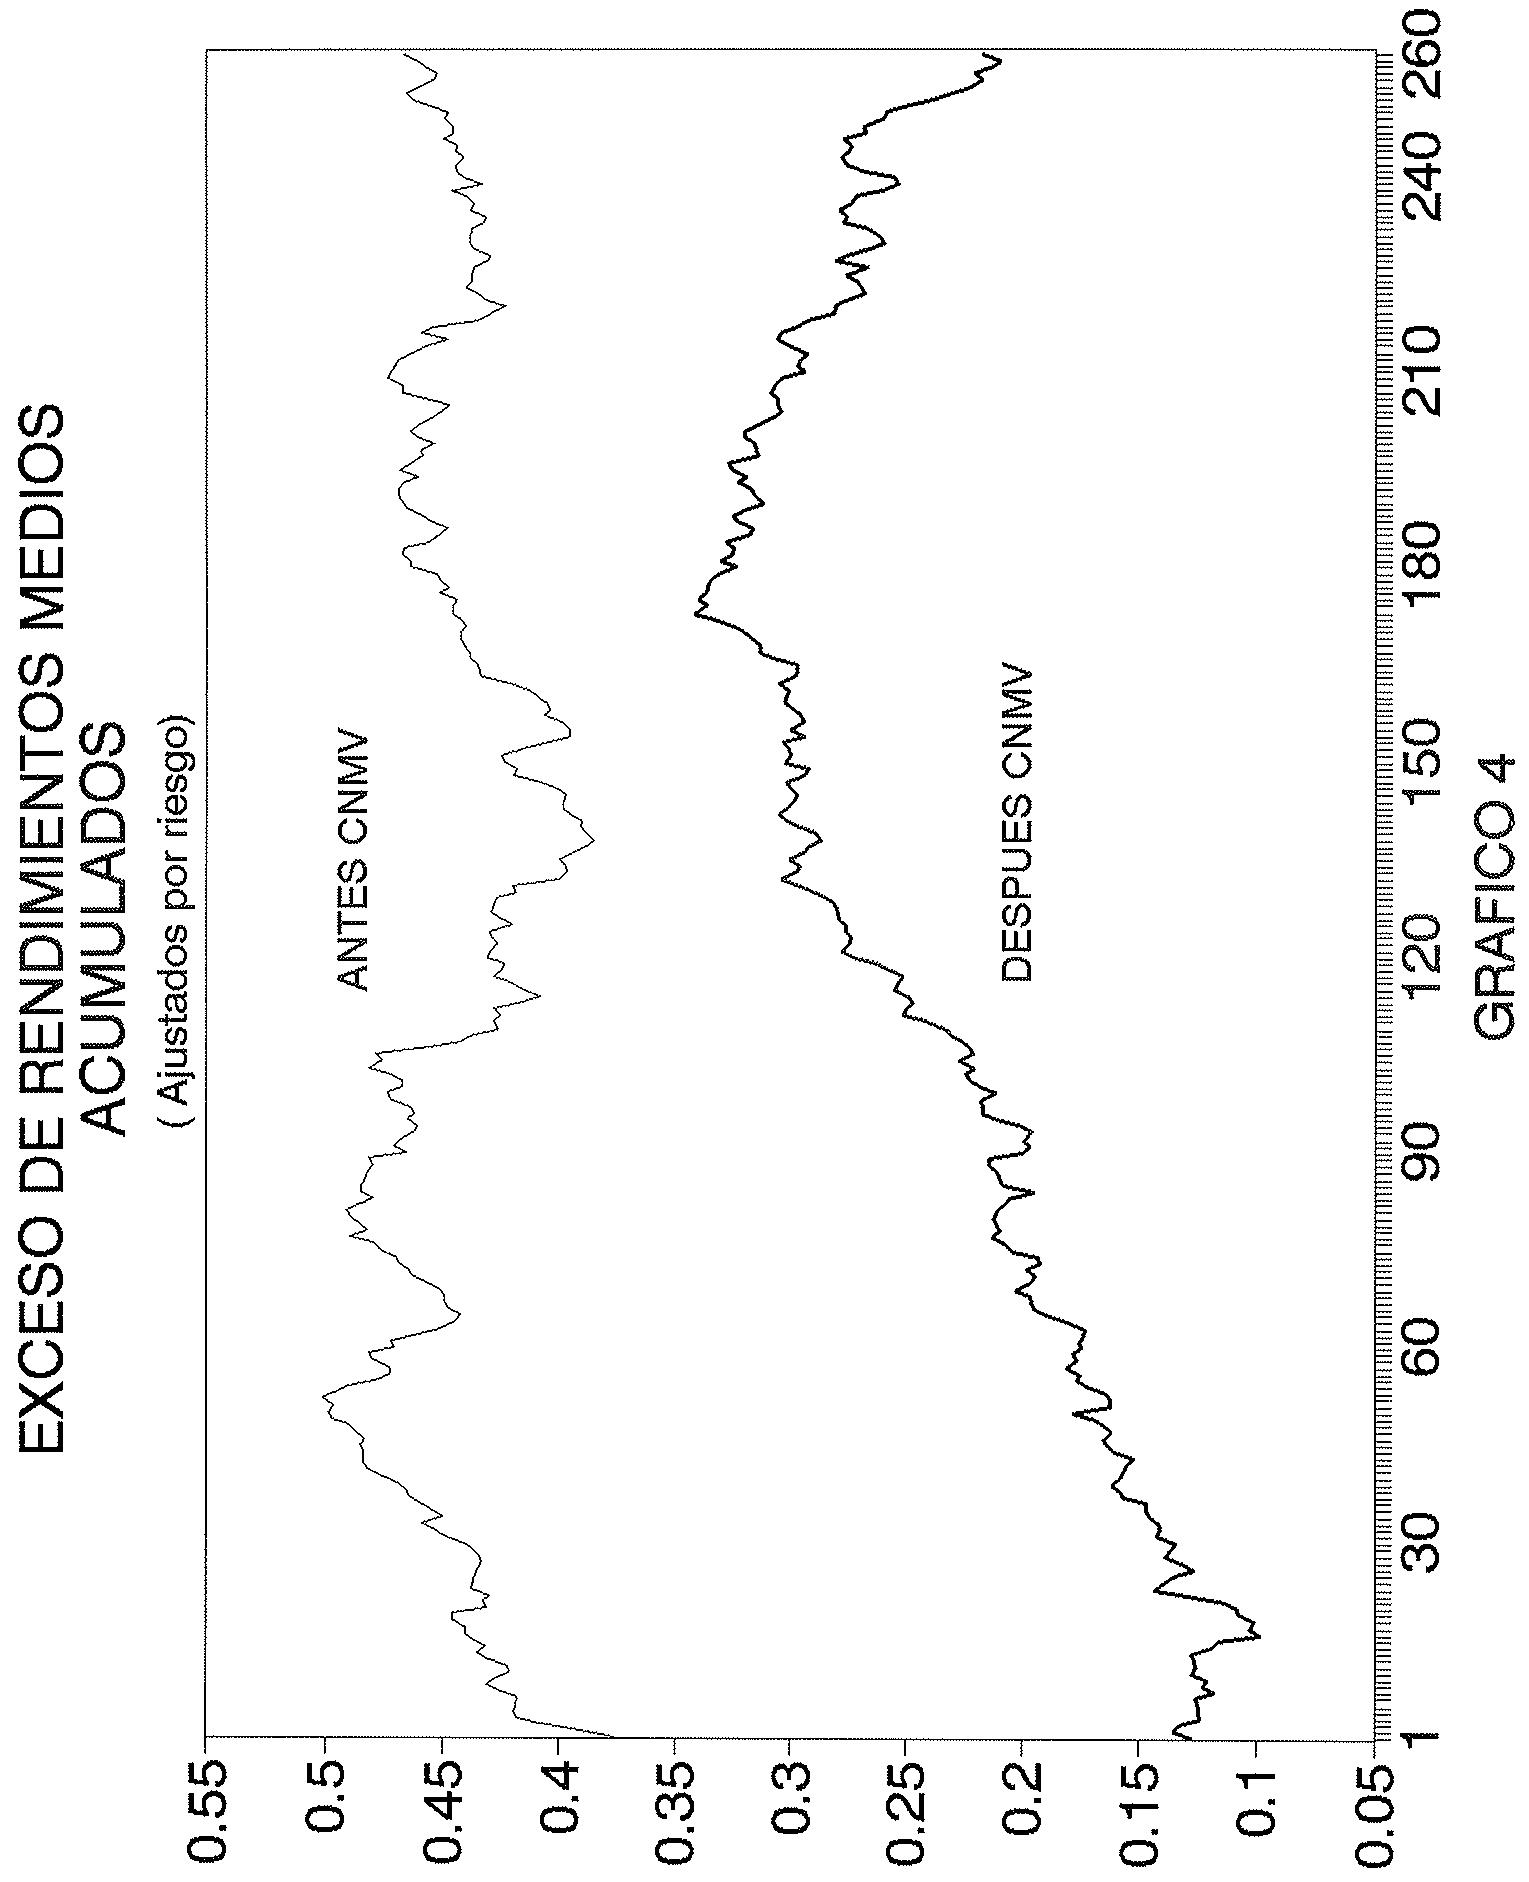
La existencia de tales ciclos en la infravaloración de las nuevas salidas a bolsa, limita las posibilidades de análisis de determinados factores de la infravaloración. Efectivamente, dado el posible impacto de la creación de la Comisión Nacional del Mercado de Valores, hubiera sido interesante reproducir el análisis de Frend y Westerfield (1975) que demostraba que el cambio en la regulación de información financiera en Estados Unidos, había tenido un efecto positivo sobre las nuevas salidas a bolsa. Sin embargo, el tamaño de nuestra muestra no nos permite poner de manifiesto el efecto de creación de la Comisión Nacional del Mercado de Valores, como un fenómeno distinto del efecto cíclico mencionado. El examen de los rendimientos acumulados antes y después de la creación de la CNMV, que se presenta en el gráfico 4, podría interpretarse de dos formas distintas: afirmando que la creación de la CNMV ha tenido por efecto una disminución de la infravaloración de las salidas a bolsa, o bien, se puede interpretar diciendo que en 1986 la infravaloración era importante. El examen del gráfico muestra, sin embargo, que el fenómeno fundamental es la infravaloración inicial, siendo la revalorización ulterior muy limitada. El análisis de la diferencia en la infravaloración inicial, muestra que ésta no es significativamente distinta de cero, con un estadístico t de Student igual a 1,34.
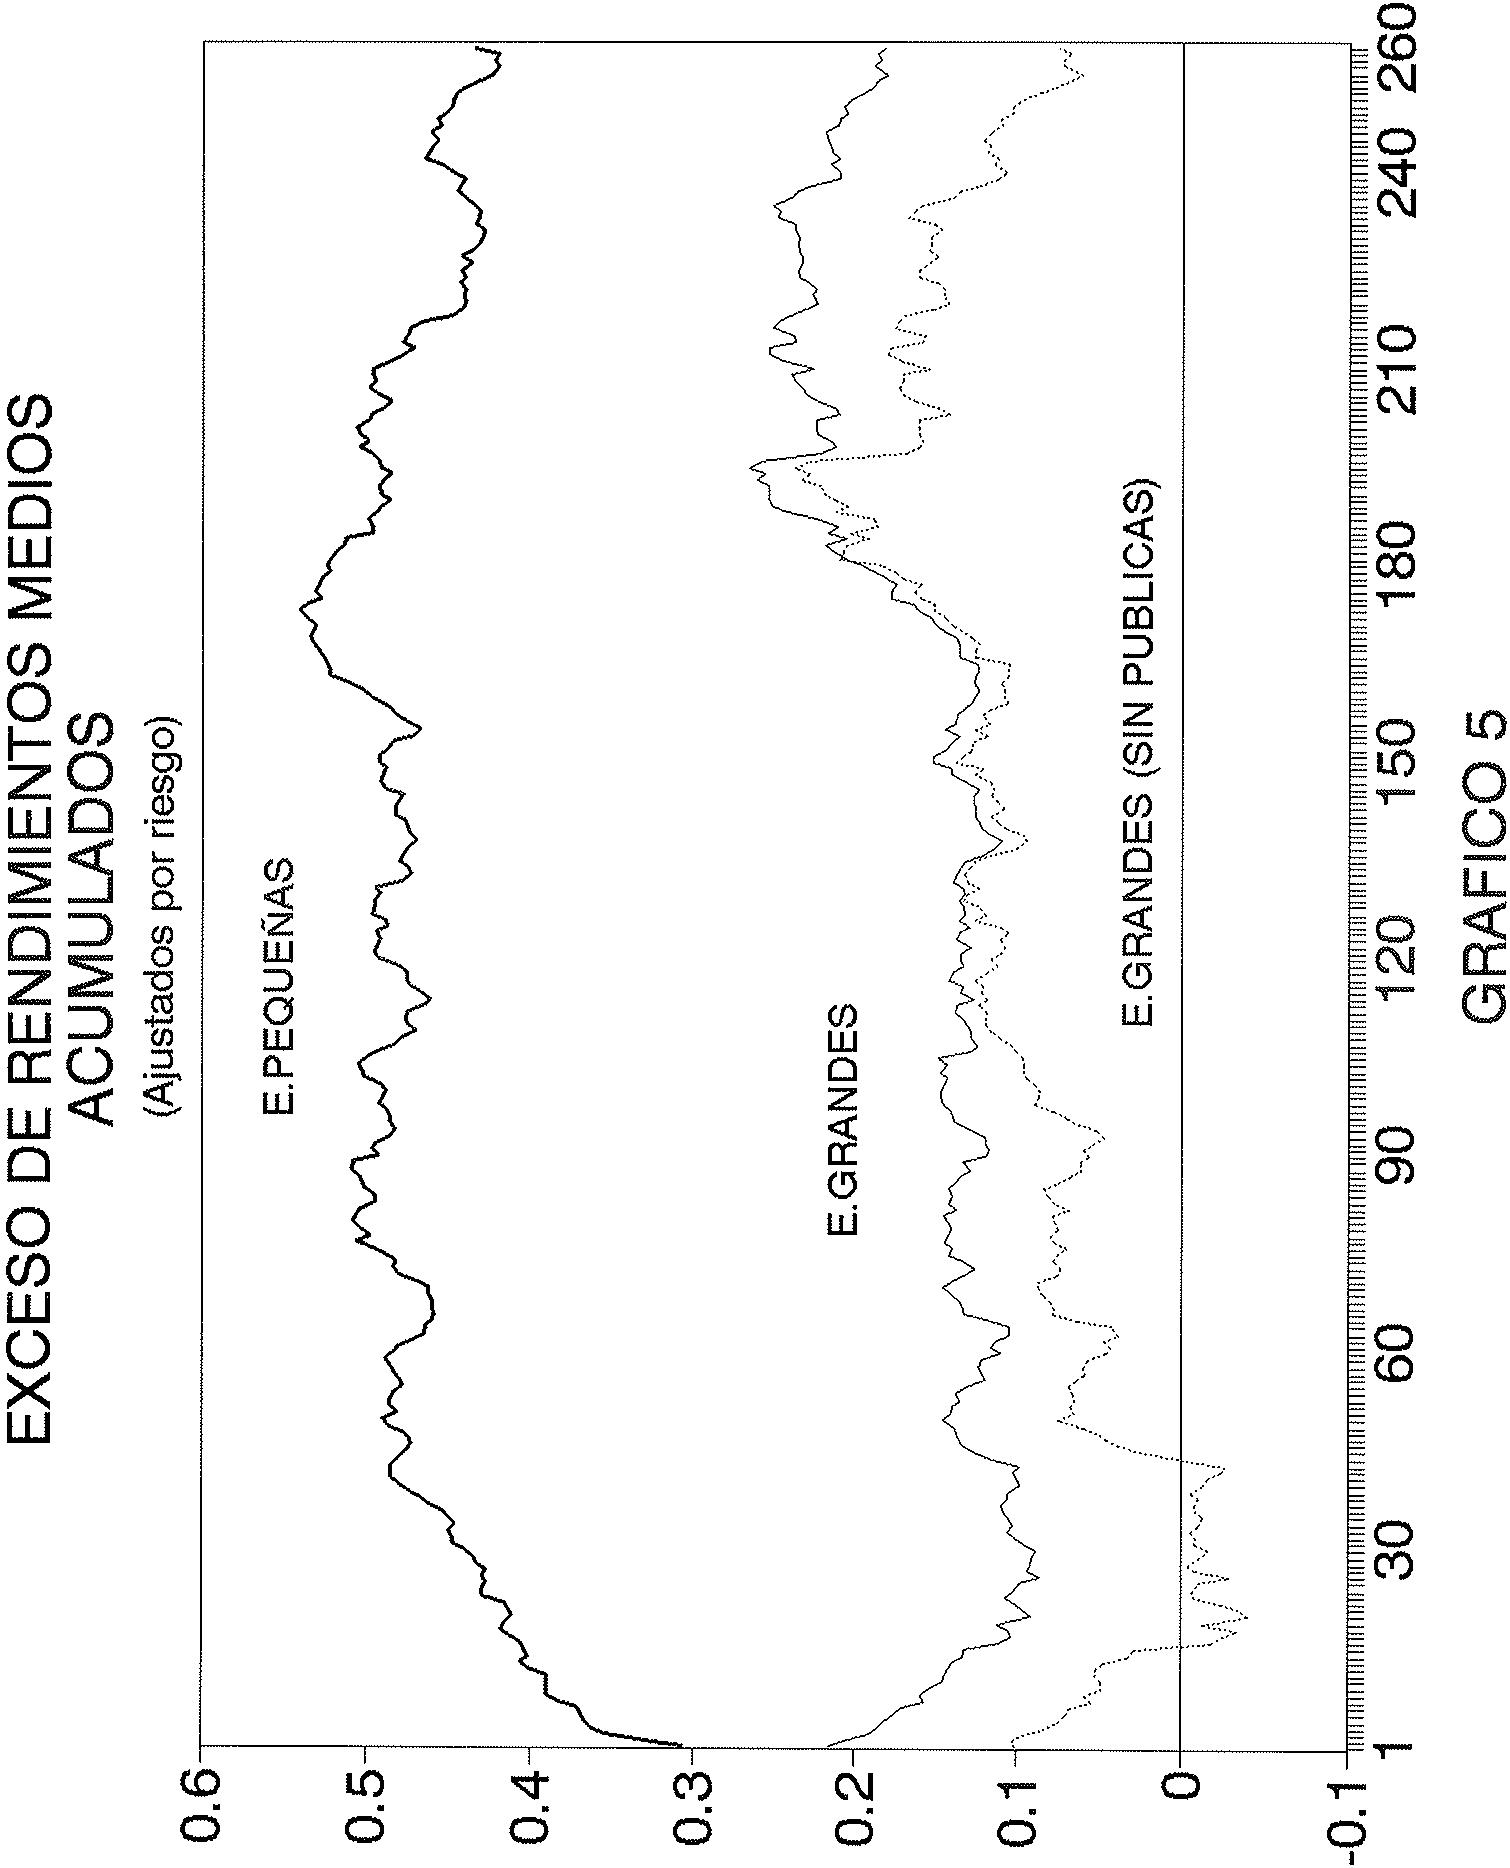
El segundo factor que puede influir en la infravaloración en las salidas a bolsa, es el tamaño de las empresas que puede estar correlacionado con el volumen de acciones introducidas en bolsa. El gráfico 5 muestra el comportamiento de los rendimientos medios acumulados para pequeñas y grandes empresas y también para aquellas empresas grandes que no son públicas. Curiosamente, las grandes empresas tienen rendimientos acumulados que disminuyen durante el primer mes. Para dichas empresas pues, no existe una revalorización ulterior de la acción, sino una desvalorización durante el período que va hasta 6 meses después de la emisión. Para examinar si existe una diferencia de comportamiento debemos examinar, por una parte, si existe una diferencia en la infravaloración inicial y por otra, si existe una diferencia en los rendimientos medios acumulados al cabo de cierto tiempo. En cuanto a la infravaloración inicial, el resultado obtenido es negativo: no existe diferencia significativa en el rendimiento inicial entre pequeñas y grandes empresas en el mercado español (el valor del estadístico t de Student es de 0,35). Desde este punto de vista, la Bolsa de Madrid presenta un contraste importante con otras bolsas extranjeras. Sin embargo, el análisis de los rendimientos bursátiles al cabo de un mes, tres meses, 6 meses y un año, muestra que para cada uno de dichos períodos, la diferencia entre los rendimientos medios de ambos grupos de empresas sí es significativamente distinto de cero.
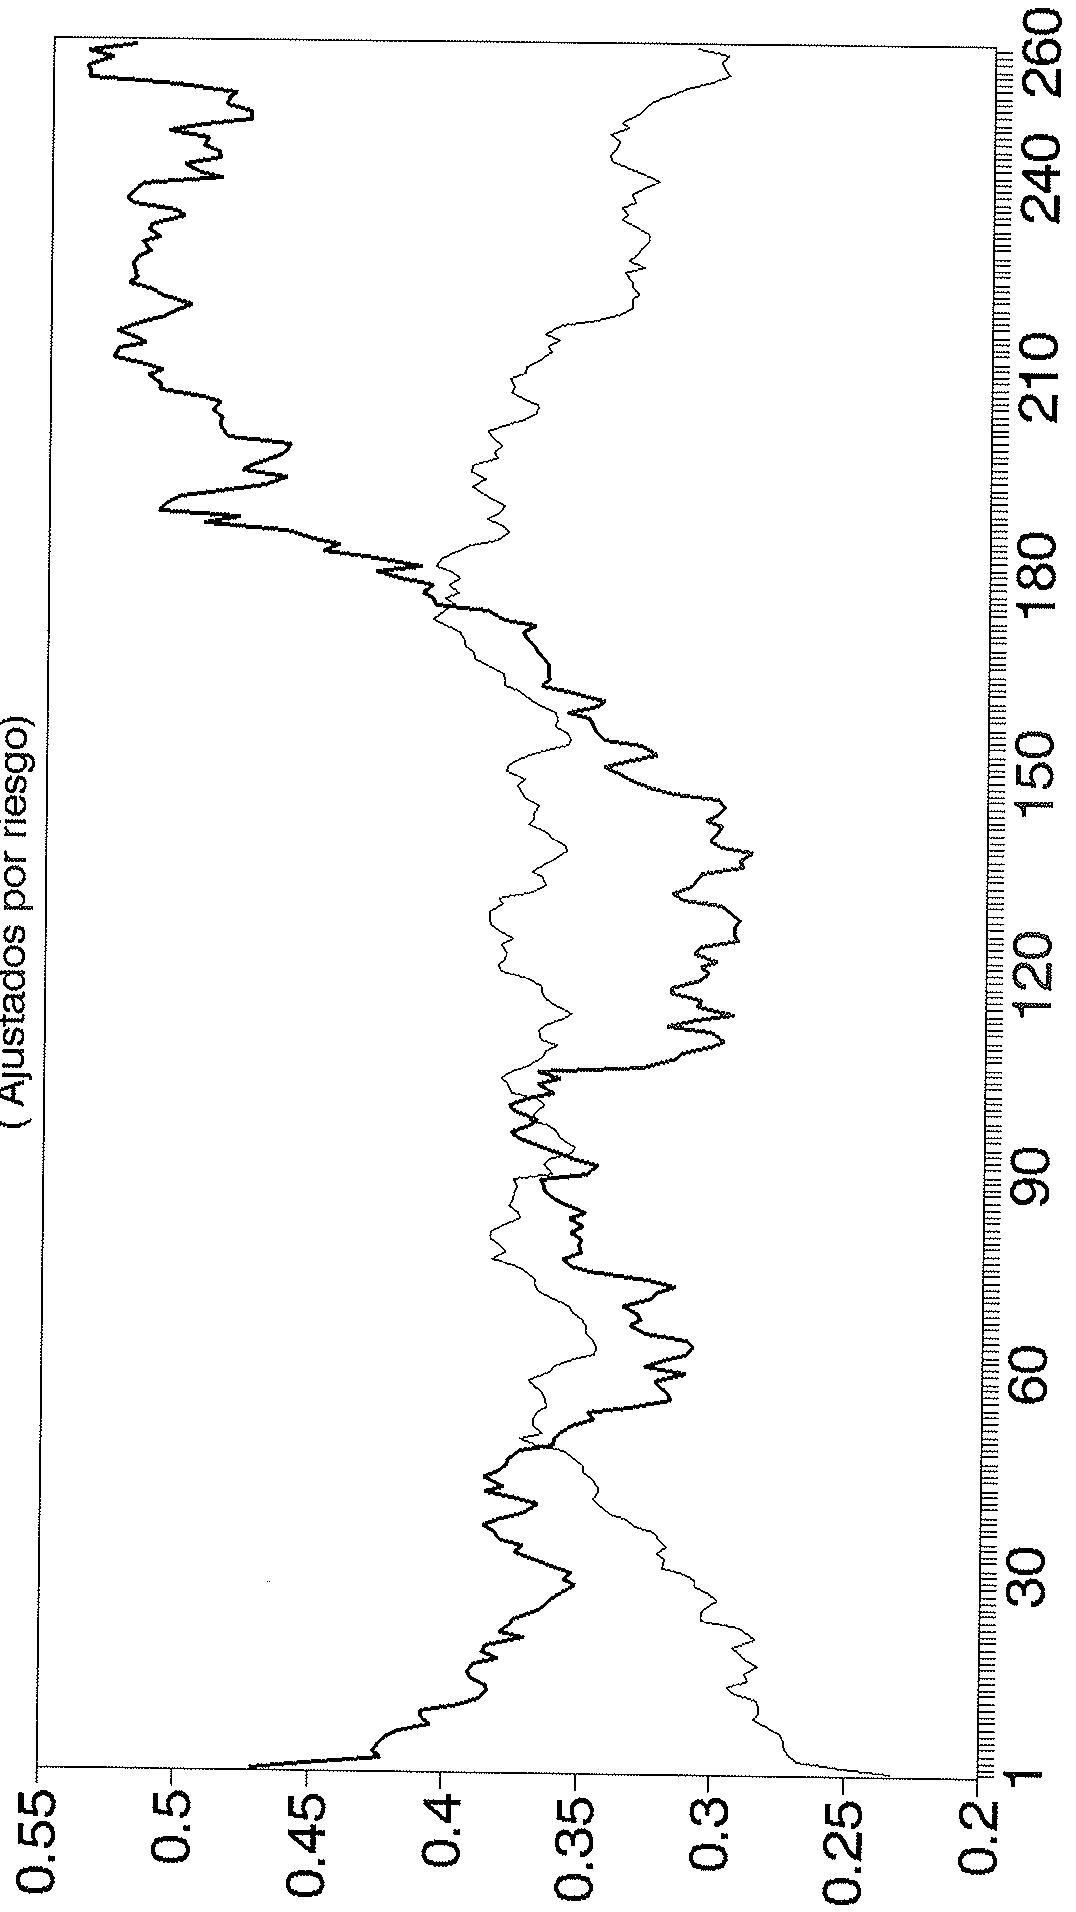
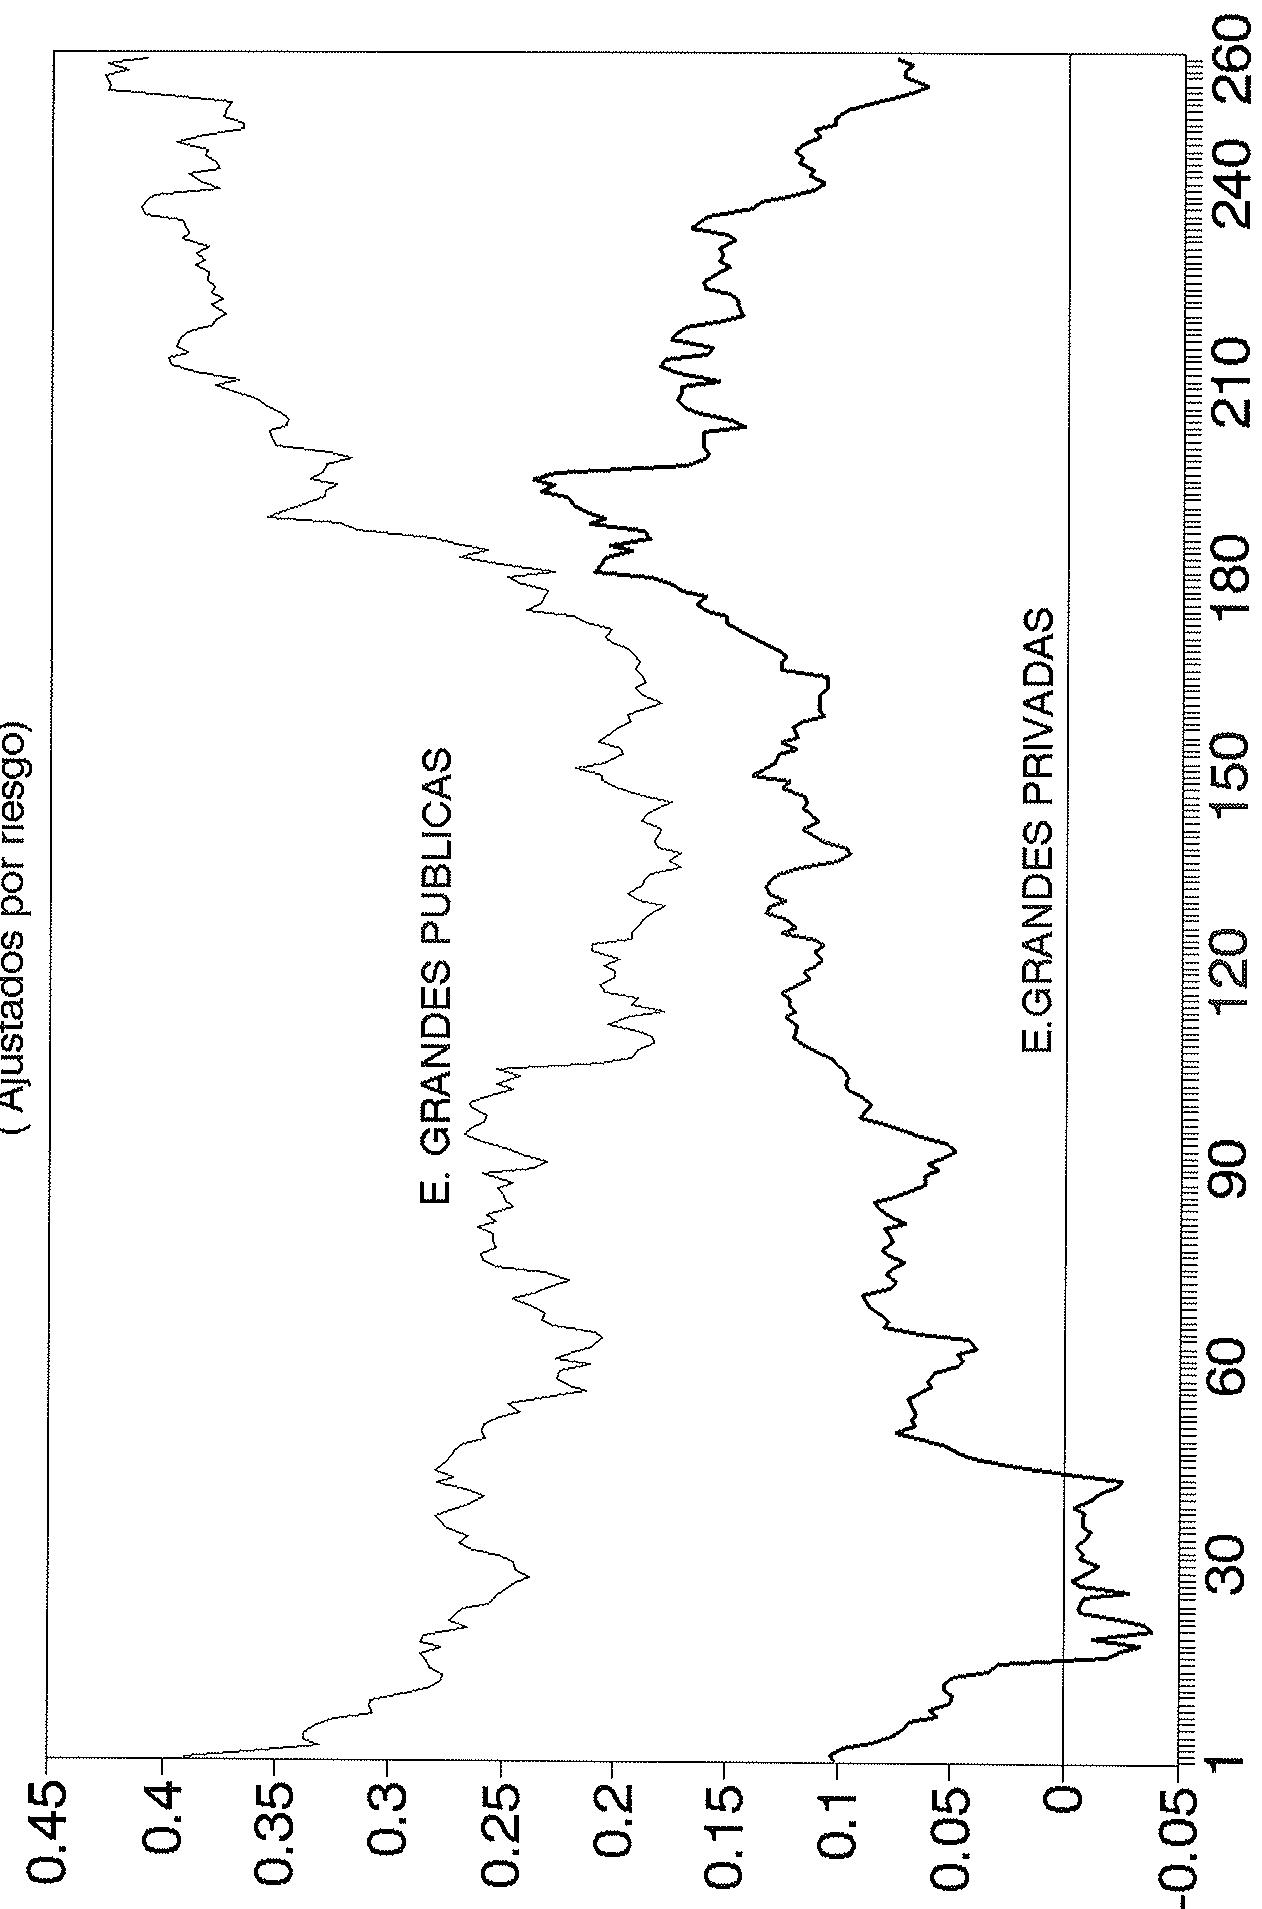
Por último, dada la existencia de un importante proceso de privatización de las empresas públicas en España, es importante examinar si la salida a bolsa de dichas empresas, se ha realizado siguiendo las mismas pautas que para empresas comparables. Efectivamente, es interesante contrastar si las empresas públicas tienen una mayor infravaloración, por razones asociadas a la diferencia entre la función objetivo de una empresa privada y la función objetivo del Estado en el proceso de privatización. La diferencia en los rendimientos acumulados entre empresas privadas y empresas públicas, aparece en el gráfico 6. En él observamos una importante infravaloración inicial de las empresas públicas. Al mismo tiempo, los tests realizados sobre rendimientos acumulados ulteriores muestran que éstos son distintos de los de las empresas privadas, excepto para el período que va desde el inicio de la cotización hasta los 6 meses. Ello muestra, que el precio de primera cotización de ambos tipos de empresas, podría no corresponder a un valor de equilibrio en el mercado. Dado que las empresas públicas tienen mayor tamaño, es interesante examinar cuál ha sido el comportamiento entre empresas del mismo tamaño, pero de distinta titularidad. Esto se puede observar en el gráfico 7, donde se aprecia cómo las grandes empresas privadas han tenido un comportamiento significativamente distinto de las grandes empresas públicas. El análisis de la infravaloración inicial así como del rendimiento ulterior muestra que la diferencia entre ambos grupos de empresas es significativamente distinta de cero. El resultado obtenido es, por lo tanto, matizado: las empresas públicas tienen una mayor infravaloración inicial que las empresas privadas. Esto es particularmente expresivo para empresas del mismo tamaño, mientras que se mitiga cuando se incluyen empresas pequeñas, las cuales tienen un rendimiento muy superior a las grandes, motivado en parte por su mayor riesgo (medido en términos de desviación típica), así como por su menor liquidez (medida por el volumen de emisión).
VII. CONCLUSIONES
Las principales conclusiones que se pueden extraer del estudio sobre las salidas en la bolsa de Madrid son principalmente que existe una infravaloración inicial en las empresas que salen por primera vez, siendo esta infravaloración superior a otros mercados financieros extranjeros. Por otra parte el rendimiento medio acumulado al cabo de un año de cotización es positivo y significativamente distinto de cero. Este resultado aleja al mercado español de la teoría de eficiencia de los mercados de capitales, algo que comparte con la mayoría de mercados europeos y americanos.
Otras conclusiones, más matizadas, hacen referencia a los factores que explican esta infravaloración. De entre éstos destacan el carácter público o privado de la empresa, y el tamaño de ésta. Lo que se puede afirmar, es que existe una clara diferencia en la cuantía de infravaloración inicial entre empresas públicas y privadas (a favor de las públicas), y entre pequeñas y grandes (a favor de las pequeñas). Esta diferencia se mantiene a lo largo del período observado de cotización lo que induce a pensar que su comportamiento ha sido muy diferente. Todas estas últimas consideraciones deben ser consideradas con cautela, ya que la muestra es pequeña y además la falta de liquidez provoca la ausencia de observaciones para numerosos días.
APENDICE I
LISTA DE EMPRESAS
| ENDESA* | IMISA | ELOSUA | B. BOBADILLA | BANCO MAPFRE |
| GAS MADRID* | SISTEMAS AF | ENCE* | AVIDESA | SINDIBANK |
| GESA* | TYCSA | FRIMANCHA | AGROFRUSE | REPSOL* |
| H.C.CORTES | ELECNOR | GARAVILLA | TIPEL | ERCOS |
| AFORASA | LINGOTES | INPACSA | LIWE | P. INMOBILIARIA |
| COSMOS | DIMETAL | KANGUROS | INFO-PROY | RENFILA |
| HISALBA | IND. BESOS | P. NAVARRA | OCISA | VOLKSWAGEN |
| AMPER* | RADIOTRONICA | PASCUAL | UNILAND | COMMERZBANK |
| AZCOYEN | INTERCLISA | R. ZUBIRI | ERPO | |
| CESELSA | XEY | UNIPAPEL | PROSEGUR | |
| C.Y.APLIC. | N. CORREA | VISCOFAN | MIDESA | |
| IB-MEI | ANAYA | ACEPROSA | ACESA* | |
| IB. DEL FRIO | CAMPOFRIO | AL. S. ANTONIO | EUROPISTAS |
PUBLICA o con participación mayoritaria de capital público. Véase la nota 5 del texto.
APENDICE II
| Empresa | Precio de salida | Tasa de apreciación (+) ó depreciación (-) ler. día.8 | Volumen (millones ptas.) | Fecha de salida |
| ENDESA | 1.400 | 34 | 74.200 | 1/ 6/88 |
| GAS MADRID | 3.375 | 69 | 5.495 | 15/12/87 |
| GESA | 1.912,5 | 28 | 8.205 | 26/11/86 |
| ACERINOX | 5.000 | 0 | 5.500 | 30/10/86 |
| H.C.CORTES | 2.750 | 73 | 2.723 | 29/ 6/87 |
| AFORASA | 1.375 | -2 | 3.713 | 9/ 3/88 |
| COSMOS | 2.375 | -5 | 2.410 | 15/ 4/88 |
| HISALBA | 1.000 | 27 | 1.166 | 17/ 6/88 |
| AMPER | 1.720 | 96 | 3.468 | 26/ 5/86 |
| AZCOYEN | 6.750 | 7 | 3.572 | 17/ 8/88 |
| CESELSA | 3.110 | 104 | 2.488 | 8/ 6/88 |
| C.Y.APLIC. | 4.350 | 2 | 3.907 | 6/ 6/88 |
| IB-MEI | 4.000 | 85 | 1.191 | 21/ 4/88 |
| IB.DEL FRIO | 7.060 | 2 | 900 | 26/ 7/88 |
| SISTEMAS AF | 2.875 | 88 | 1.208 | 24/11/87 |
| TYCSA | 3.500 | 0 | 534 | 3/12/86 |
| ELECNOR | 3.875 | 0 | 900 | 21/ 3/88 |
| LINGOTES | 4.110 | 0,1 | 300 | 14/ 7/88 |
| DIMETAL | 7.910 | 1 | 490 | 3/ 1/89 |
| IND.BESOS | 1.900 | 12 | 262,2 | 23/ 5/89 |
| RADIOTRONICA | 7.800 | 18 | 175 | 5/10/89 |
| INTERCLISA | 12.800 | -19 | 467,3 | 20/ 8/90 |
| XEY | 4.900 | 7 | 390 | 25/ 7/89 |
| N.CORREA | 4.950 | 6 | 1.188 | 19/ 5/89 |
| ANAYA | 7.000 | 39 | 5.335,3 | 25/ 1/90 |
| CAMPOFRIO | 14.950 | 5 | 8.396 | 1/ 8/88 |
| ELOSUA | 4.300 | 2 | 5.294 | 28/12/87 |
| ENCE | 4.850 | 13 | 17.726 | 12/ 4/88 |
| FRIMANCHA | 7.000 | -33 | 200 | 6/ 9/88 |
| GARAVILLA | 2.675 | 14 | 430,1 | 9/12/88 |
| INPACSA | 2.750 | -22 | 3.221 | 2/ 2/89 |
| KANGUROS | 2.240 | 4 | 175,1 | 30/ 9/88 |
| P.NAVARRA | 3.500 | -1 | 2.797 | 17/ 6/87 |
| PASCUAL | 3.040 | 32 | 2.198 | 13/ 9/88 |
| R.ZUBIRI | 4.180 | 2 | 3.016 | 19/ 2/88 |
| UNIPAPEL | 2.500 | 69 | 400 | 8/ 5/86 |
| VISCOFAN | 3.500 | 82 | 525 | 1/12/86 |
| ACEPROSA | 2.000 | 28 | 378,1 | 23/ 2/89 |
| AL.S.ANTONIO | 1.900 | 15 | 1.396,7 | 21/ 7/89 |
| B.BOBADILLA | 1.425 | 1 | 775 | 28/11/89 |
| AVIDESA | 5.000 | 2 | 650 | 14/ 2/90 |
| AGROFRUSE | 1.190 | 0 | 523,8 | 26/ 4/88 |
| TIPEL | 1.430 | 30 | 400 | 4/ 6/90 |
| LIWE | 4.970 | 2 | 407,2 | 16/ 5/89 |
| INFO-PROY | 4.900 | 6 | 1.200,5 | 12/ 6/89 |
| OCISA | 12.500 | 6 | 302,4 | 1/ 8/90 |
| UNILAND | 10.500 | 38 | 11.954 | 30/11/89 |
| ERPO | 3.875 | 69 | 280 | 20/ 2/87 |
| PROSEGUR | 4.180 | 79 | 150 | 14/ 4/87 |
| MIDESA | 15.000 | 9 | 45,7 | 1/ 8/89 |
| ACESA | 707,5 | 74 | 43.700 | 15/ 5/87 |
| EUROPISTAS | 1.400 | -22 | 7.489 | 19/ 9/88 |
| BANCO MAPFRE | 2.500 | 0 | 400 | 4/12/90 |
| SINDIBANK | 2.675 | 72 | 1.250 | 10/ 3/89 |
| REPSOL | 1.700 | 18 | 135.575 | 11/ 5/89 |
| ERCOS | 6.000 | 0 | 180 | 21/12/87 |
| P.INMOBILIARIA | 5.150 | 16 | 1.250 | 31/ 8/88 |
| RENFILA | 2.580 | 2 | 300 | 29/12/88 |
Tasa calculada como el logaritmo neperiano del cociente entre la cotización del primer día y el precio de colocación.
EXCESO DE RENDIMIENTOS MEDIOS ACUMULADOS GRAFICO 2
RENDIMIENTOS DE LA 1ª COTIZACION
EXCESO DE RENDIMIENTOS MEDIOS ACUMULADOS GRAFICO 6
BIBLIOGRAFIA
References
- ALBERTS, W. y ARCHER, S. (1973), "Some evidence of company size on the cost of equity capital", Journal of Financial and Quantitative Analysis, March, pag.229-242.
References
- AYLING, D. (1990), "The small firm effect on new issues of common stocks when listing requirements differ between exchanges", Research Papers in Banking and Finance N° 90/22, Institute of European Finance.
References
- BUCKLAND, R. et al (1981), "Price discount on new equity issues in the U.K. and the relationship to investor suscription in the period 1965-75", Journal of Business Finance and Accounting, Spring, pag. 79-95.
References
- BUSER, S y CHAN, K. (1987), "NASDAQ / NMS qualification standards, Ohio registration experience and the price performance of initial public offerings", Columbus, Ohio, Department of Commerce and National Association of Securities Dealers.
References
- CARTER, R. y MANASTER, S (1990), "Initial public offerings and underwriter reputation", Journal of Finance, vol.45, pag. 1045-1067.
References
- COHEN, K.; HAWAWINI, G.; MAIER, S.; SCHWARTZ, R y WHITCOMB, D. (1983), "Friction in the trading process and the estimation of systematic risk", Journal of Financial Economics, vol.12. pag. 263-78.
References
- DAVIS, N. y YEOMANS, K. (1976), "Market discount on new issues: the influence of firm size, method of issue and market volatility", Journal of Banking and Finance, Autumn pag. 27-42.
References
- DAWSON, S. M. (1987), "Secondary stock market performance of initial public offers: Hong Kong, Singapore and Malaysia: 1978 - 1984", Journal of Business Finance and Accounting, vol. 14, pag. 65 - 76.
References
- FINN, F. y HIGHAM, R. (1988), "The performance of unseasoned new equity issues-cum-stock exchange listings in Australia", Journal of Banking and Finance, vol. 12, pag. 333-335.
References
- HUSSON, B. y JACQUILLAT, B. (1983). "Sous-évaluation des titres et méthodes d'introduction au second marché", CEREG, 8904.
References
- IBBOTSON, R. (1975), "Price performance of common stock new issues", Journal of Financial Economics, vol.2, pag.235-272.
References
- IBBOTSON, R. y JAFFE, J. (1975), "Hot issue" markets", Journal of Finance, vol.30, pag.1027-1042.
References
- IBBOTSON, R; SINDELAR, J y RITTER, J. (1988), "Initial public offerings", Journal of Applied Corporate Finance, vol.1, pag.37-45.
References
- LOGUE, D.E. (1973), "On the pricing of unseasoned equity offerings", Journal of Financial and Quantitative Analysis, vol. 8, pag. 91-103.
References
- McDONALD, J. y FISHER, K. (1972), "New-issue stock price behavior", Journal of Finance, vol. 27, pag. 97-102.
References
- McSTAY, K.P. (1987), "The efficiency of new issue markets", PhD thesis (Department of Economics, University of California, Los Angeles, CA).
References
- MILLER, R. y REILLY, F. (1987), "An examination of mispricing returns and uncertainty for initial price offerings", Financial Management, vol. 16, pag. 33-38.
References
- NEUBERGER, B. y HAMMOND C. (1974), "A study of underwriters' experience with unseasoned new issues", Journal of Financial and Quantitative Analysis, March, pag. 165-177.
References
- NOTI, G. Y HADJIA, C. (1983), "The performance of new share issues in Australia", (University of New South Wales, Kesington, NSW). September.
References
- REILLY, F. y HATFIELD, K. (1969), "Investor experience with New Stock Issues", Financial Analysts Journal, September-October, pag. 73-80.
References
- REILLY, F. (1973), "Further evidence on short-run results for new issue investors", Journal of Financial and Quantitative Analysis", January, pag. 83-103.
References
- REILLY, F. (1977), "New issues revisited", Financial Management, pag. 28-42.
References
- RITTER, J. (1984), "The "hot issue" market of 1980", Journal of Business, vol. 57, pag. 215-240.
References
- RITTER, J. (1991), "The long-run performance of initial public offerings", The Journal of Finance, vol 46, March, pag. 3-27.
References
- ROCK, K. (1986), "Why new issues are underpriced", Journal of Financial Economics, vol.15, pag.187-212.
References
- SAUNDERS, A. y LIM, J. (1990), "Underpricing and the new issue process in Singapore", Journal of Banking and Finance, vol. 14, pag. 291-309.
References
- STOLL, H. y CURLEY, A. (1970), "Small business and the new issues market for equities", Journal of Financial and Quantitative Analysis, Vol. 5, pag. 309-22.
References
- TINIÇ, S. (1988). "Anatomy of initial public offerings of common stock", Journal of Finance, vol. 43, pag. 789-822.
References
- WONG, F. y CHIANG, H.L. (1986), "Pricing of new equity issues in Singapore", Asia Pacific Journal of Management, vol. 4, pag. 1-10.