FUNDACION DE ESTUDIOS DE ECONOMIA APLICADA
LA IMPORTANCIA RELATIVA DE LOS SHOCKS AGREGADOS Y DE LOS SHOCKS MICROECONOMICOS EN LAS FLUCTUACIONES DE LA ECONOMIA ESPAÑOLA por Juan F. Jimeno Serrano* y Marta Campillo Pita**
Documento de Trabajo 92-04
Marzo 1992
* FEDEA y Universidad de Alcalá
** FEDEA
RESUMEN
En este trabajo presentamos un método sencillo de estimar los efectos agregados y sectoriales de shocks agregados y específicos a cada sector. Tras construir un modelo estructural multi-sectorial de la economía, mostramos que varios supuestos nos permiten estimar dicho modelo utilizando Vectores Auto-regresivos (VAR), que, por otra parte, se utilizan tradicionalmente en la estimación de la forma reducida de modelos macroeconómicos. El más importante de los supuestos que utilizamos es que los shocks específicos a cada sector no tienen un efecto contemporáneo sobre el resto de los sectores (excepto el sector donde se originan), aunque pueden tenerlo con algún retraso. Para dotar de mayor verosimilitud a este supuesto, utilizamos datos de frecuencia mensual (el índice de producción industrial) para estimar nuestro modelo. Los resultados indican que los efectos agregados de los shocks específicos a cada sector no son importantes pero que, por otra parte, los efectos sectoriales de estos shocks dominan a los efectos sectoriales de los shocks agregados.
ABSTRACT
In this paper, we present a simple exercise aimed at disentangling the sectoral and aggregate effects of both aggregate and sector-specific shocks. We construct a structural multi-sectoral model of the economy and show that, after several hypothesis, estimation of such structural model by vector autoregressions (VAR) is possible. This is interesting because VAR are traditionally used to estimate the reduced form of macroeconomic models. The most important assumption that we use is that sector-specific shocks have no contemporaneous effects on the rest of the sectors but the sector where they originate, although we do not exclude that they have some effects on the former sectors after some lag. We estimate the model using monthly data (the industrial production index) so that the later assumption is not too strong. Our results suggest that the aggregate effects of sector-specific shocks are not large but, on the other hand, their sectoral effects dominate the sectoral effects of aggregate shocks.
JEL CODES: 131, 132, 212
Indice:
1.- Introducción
2.- La estimación de modelos macroeconómicos: Alternativas disponibles
3.- Una aplicación de VAR-E a la identificación de shocks agregados y de shocks microeconómicos
4.- Resultados
5.- Comentarios finales
Referencias
1.- Introducción
El análisis del origen de las fluctuaciones económicas constituye una de las ocupaciones de la macroeconomía actual. Diversas teorías (teorías del ciclo económico) ofrecen explicaciones diversas sobre las causas de dichas fluctuaciones, por más que compartan la forma de enfocar dicho análisis. Este enfoque común se conoce con el nombre del mecanismo impulso-propagación, según el cual existen unos "shocks" ("impulsos" o "fuerzas conductoras" de las fluctuaciones económicas) cuyos efectos dependen de la estructura de la economía, puesto que ésta determina en qué medida los efectos de dichos shocks perduran en el tiempo y hasta qué punto se transmiten a toda o sólo a una parte de la economía.
Estos "impulsos" pueden originarse como "shocks" reales o como "shocks" nominales. Las diferencias fundamentales entre las diversas teorías del ciclo económico se derivan de la distinta importancia que se otorga a los distintos tipos de "shocks" y a las características fundamentales del mecanismo transmisor de dichos shocks. Por ejemplo, mientras que las teorías reales del ciclo económico enfatizan los shocks tecnológicos o de productividad como los "impulsos" más importantes y la substitución intertemporal del consumo como el principal componente del mecanismo transmisor, las teorías neokeynesianas siguen apuntando a los shocks de demanda agregada o shocks nominales como los principales "impulsos" y a las rigideces de precios y salarios como a la causa principal de los efectos reales de este tipo de shocks.
Otro punto de debate en la literatura sobre este tema es si los "impulsos" que causan las fluctuaciones económicas son "shocks" agregados que afectan a todos los sectores de la economía o son "shocks" microeconómicos que, por alguna característica del mecanismo transmisor, tienen efectos agregados. Hay diversas razones por las que shocks microeconómicos puedan tener efectos agregados. Entre ellas, la existencia de inputs intermedios (veáse Long y Plosser (1983)) es la más citada. Cuando existen inputs intermedios, un shock específico a un determinado sector se convierte en un shock de demanda a los sectores que ofrecen sus productos como inputs intermedios a dicho sector y en un shock de oferta a los sectores que utilizan como input intermedio el producto del sector en donde se originó el shock. En cualquier caso, una vez que tenemos en cuenta este tipo de interrelaciones entre los distintos sectores de la economía, cabe preguntarse:
Este enfoque se remonta a los trabajos de Frisch (1933) y Slutsky (1937).
Cooper and Haltiwanger (1990) ofrecen otra razón alternativa basada en la transmisión de shocks de demanda sectoriales por sus efectos sobre el consumo agregado.
i) ¿Qué parte de las fluctuaciones económicas a nivel agregado se debe a shocks agregados y qué parte se debe a los efectos agregados de shocks microeconómicos?, y ii) ¿Qué parte de las fluctuaciones económicas observadas en cada sector de la economía se debe a shocks agregados y qué parte se debe a shocks específicos de cada sector?.
Al contrario de la pregunta referente a cuáles son las posibles causas de fluctuaciones económicas, las preguntas anteriores son, obviamente, de una naturaleza empírica. El objetivo de este trabajo es responder a estas preguntas en el caso de la economía española. Para ello utilizaremos el método propuesto por Jimeno (1991) y que consiste, básicamante, en una aplicación bastante simple de lo que se conoce con el nombre de Vectores Autorregresivos Estructurales (VAR-E). Así pues, en la próxima sección repasaremos brevemente la metodología de los VAR-E. En la sección 3, aplicaremos este enfoque econométrico a un modelo multisectorial de la economía donde shocks agregados y shocks microeconómicos se combinan para producir fluctuaciones económicas tanto a nivel agregado como a nivel sectorial. La sección 4 presenta los resultados obtenidos, referentes a la economía española. Estos resultados se pueden describir brevemente diciendo que los shocks agregados explican una mayor parte de las fluctuaciones a nivel agregado mientras que los shocks microeconómicos explican la mayor parte de las fluctuaciones a nivel sectorial. Como veremos, estos resultados no son la consecuencia de utilizar una desagregación sectorial excesivamente detallada puesto que se utilizan sectores de cierto peso dentro del total (por ejemplo, la primera división utilizada es bienes de consumo, bienes de inversión y bienes intermedios). Por último, la sección 5 contiene conclusiones y comentarios finales.
2.- La estimación de modelos macroeconómicos: Alternativas disponibles
Siguiendo el enfoque tradicional del mecanismo impulso-propagación descrito anteriormente, cualquier modelo macroeconómico puede expresarse de forma sencilla utilizando una notación matricial como la siguiente:
\[\begin{array}{c} \mathrm {S(L). y _ {t} = \epsilon_ {t}} \\ \mathrm{E} [ \epsilon ] = 0, \mathrm{y} \mathrm{E} [ \epsilon \epsilon^ {\prime} ] = \mathrm {I_ {mxm}} \end{array}\tag{1}\]
donde S es una matriz mxn cuyos elementos son polinomios en el operador de retardos, L, y es un vector nx1 de variables macroeconómicas que representan la evolución de la economía y ε es un vector mx1 de "impulsos" que representan "shocks" reales o "nominales", agregados o microeconómicos, y que constituyen los orígenes de las fluctuaciones económicas. La condición anterior sobre la matriz de varianzas y covarianzas de estos shocks es simplemente una condición de normalización.
La forma tradicional de estimar econométricamente estos modelos ha consistido en la utilización de las técnicas econométricas de ecuaciones simultáneas. Esto requiere que se satisfagan las conocidas condición de rango y condición de orden que permiten identificar los parámetros estructurales del modelo (los elementos de la matriz S(0)). Los supuestos de identificación que se utilizan para cumplir estas condiciones suelen tener la forma de restricciones de exclusión, esto es, de imponer que algunos de los elementos de la matriz S(0) son cero. A este enfoque se le conoce con el nombre de estimación estructural puesto que va dirigido a estimar directamente la forma estructural del modelo en cuestión.
Las críticas a esta estrategia econométrica son bien conocidas. Liu (1960) y Sims (1980) ofrecen la expresión más enérgica en contra de la estimación estructural de modelos macroeconómicos basándose en la poca credibilidad de los supuestos de identificación (restricciones de exclusión) que se utilizan. La alternativa propuesta es la estimación de la forma reducida de modelos macroeconómicos, que en el caso del modelo anterior puede escribirse como:
\[\mathrm{A} (\mathrm{L}). \mathrm{y} _ {\mathrm{t}} = \nu_ {\mathrm{t}}, \text { con } \mathrm{A} (\mathrm{L}) = \mathrm{S} (0) ^ {- 1}. \mathrm{S} (\mathrm{L}) \text { y } \nu_ {\mathrm{t}} = \mathrm{S} (0) ^ {- 1}. \epsilon_ {\mathrm{t}}\tag{2}\]
La estimación de este sistema de ecuaciones puede hacerse de forma sencilla utilizando estimadores por mínimos cuadrados ordinarios. En concreto, dada la existencia de varias ecuaciones en el operador de retardos, L, sistemas de ecuaciones como el anterior reciben el nombre de Vectores Auto-Regresivos (VAR). El principal problema que se plantea es que la estimación de la forma reducida del modelo macroeconómico en que estamos interesados (los resultados de la metodología VAR) no ofrece ninguna información de interés económico (es decir, estructural), puesto que se trata de un ejercicio estadístico que resulta en la estimación de funciones, en general, no lineales de los parámetros estructurales y, consecuentemente, de combinaciones lineales de los shocks sobre los que deseamos obtener información. Por otra parte, el atractivo de los VAR consiste en que no se necesitan más supuestos identificadores que el referente a la linealidad del mecanismo transmisor de los shocks.
$
El único supuesto que se necesita para poder obtener la forma reducida del modelo es que la matriz S es lineal.
Recientemente, ha surgido un enfoque mixto que consiste en estimar la forma reducida del modelo e imponer supuestos de identificación que permitan recuperar los parámetros estructurales de interés a partir de los resultados de dicha estimación. La ventaja de este enfoque se deriva del hecho de que ahora pueden utilizarse supuestos, no sólo de la forma utilizada por el enfoque estructural (restricciones de exclusión), sino también supuestos relativos a la dinámica de los shocks y a sus efectos en el medio y largo plazo. Algunos estudios que han adoptado este enfoque para la estimación de modelos macroeconómicos son, por ejemplo, Jun (1988), Shapiro and Watson (1988), Blanchard y Quah (1989), Galf (1990) y Blanchard (1990).
Veamos cómo se pueden explotar supuestos de identificación que se refieren a la propagación dinámica de los shocks estructurales del modelo. La estimación de la forma reducida permite obtener:
\[\operatorname{E} [ \nu \nu^ {\prime} ] = \hat {\Omega} = \operatorname{E} [ \mathrm{S} (0) ^ {- 1} \epsilon \epsilon^ {\prime} \mathrm{S} (0) ^ {- 1 ^ {\prime}} ] = \mathrm{S} (0) ^ {- 1}. \mathrm{S} (0) ^ {- 1 ^ {\prime}}\tag{3}\]
En el caso en que m=n, esta expresión representa un sistema de n(n+1)/2 ecuaciones, mientras que nuestro objetivo es estimar parámetros (los elementos de S(0)). Por tanto, necesitamos imponer condiciones adicionales para identificar dichos parámetros. Para ello, podemos imponer restricciones de exclusión, como los del enfoque tradicional estructural, que se traducen en suponer que algunos de los elementos de S(0) son iguales a cero y, además, podemos escribir
La restricción m=n no es importante en la medida en que podamos encontrar elementos suficientes para componer el vector y en función del número de shocks en el que estemos interesados.
\[\mathrm{S} (0). \mathrm{A} (\mathrm{L}). \mathrm{y} _ {\mathrm{t}} = \mathrm{S} (0). \nu_ {\mathrm{t}} = \epsilon_ {\mathrm{t}}\tag{4}\]
e imponer restricciones en el valor de S(0).A(L) dependiendo de nuestras creencias a priori sobre los efectos de cada uno de los shocks en las variable macroeconómicas incluídas en y para distintos valores de L. Ejemplos de este tipo de supuestos (y los más utilizados de ellos) son los referidos a los efectos en el largo plazo de determinados shocks estructurales (esto es, cuando L=1). Un ejemplo de este tipo de supuestos es el supuesto, ya clásico, sobre la inexistencia de efectos reales a largo plazo de los shocks nominales, aunque, por otra parte, también ha sido discutido por Durlauf (1989), entre otros.
3.- Una aplicación de VAR-E a la identificación de shocks agregados y de shocks microeconómicos
En esta sección describiremos como se pueden identificar shocks agregados y shocks sectoriales utilizando un enfoque de VAR-E como el presentado en la sección anterior. En nuestro caso, utilizaremos un supuesto de identificación que hace referencia no a los efectos en el largo plazo de determinados shocks, sino a sus efectos contemporáneos y puede, por tanto, interpretarse como una restricción de exclusión.
Empezaremos describiendo el modelo estructural que pretendemos estimar. Nuestro interés se dedica a los efectos agregados y sectoriales de shocks agregados y sectoriales. Dada la posible transmisión de shocks específicos a un determinado sector al resto de los sectores, ya comentada en la introducción, es conveniente representar la economía de acuerdo con el modelo siguiente:
\[\begin{array}{c} \mathrm {S_ {i} (L) y_ {it}} + \sum_ {\mathrm{k=1, k\neq i}} ^ {\mathrm{N}} \mathrm {S_ {ik} y_ {kt}} = \mathrm {a_ {i} \epsilon_ {t}} + \epsilon_ {\mathrm{it}}, \\ \mathrm{E} [ \epsilon ] = \mathrm{E} [ \epsilon_ {\mathrm{i}} ] = 0, \quad \mathrm{E} [ (\mathrm {a_ {i} \epsilon} + \epsilon_ {\mathrm{i}}) ^ {2} ] = 1, \quad \mathrm{i=1,2,...,N} \end{array}\tag{5}\]
donde puede ser, por ejemplo, la producción (en logaritmos) del sector i, es un shock agregado, es un shock específico al sector i (que es, por definición, ortogonal al shock agregado), a es un parámetro que mide la respuesta contemporánea del sector i al shock agregado y S son polinomios en el operador de retardos, L. Asimismo, imponemos la siguiente condición de normalización:
\[\sum_ {i = 1} ^ {N} \omega_ {i} a _ {i} = 1\tag{6}\]
donde es el porcentaje de la producción del sector i en la producción agregada.
Antes de discutir los problemas que representa la estimación de este modelo, es necesario ser más precisos acerca de las razones por las cuales shocks microeconómicos pueden tener efectos agregados. En primer lugar, es posible que la agregación de los shocks específicos a cada sector , resulte en una variable aleatoria que tenga varianza estrictamente positiva con lo que la realización de dicha variable aleatoria no es necesariamente cero. Esta posibilidad se conoce con el nombre de "Hipótesis del Impacto Colectivo". En segundo lugar y como comentábamos antes, shocks microeconómicos pueden tener efectos agregados si se transmiten del sector en que se originan al resto de los sectores. Llamaremos a esta posibilidad la "Hipótesis de la Transmisión Sectorial".
El conjunto de ecuaciones en (5) constituye un modelo dinámico con un factor común no observable. La estimación directa de este tipo de modelos es complicada. Sargent y Sims (1977), que introdujeron este tipo de modelos en la literatura macroeconómica, proponen un método basado en la estimación de funciones de densidad espectrales correspondientes a las series temporales que componen los elementos de este tipo de modelos. Alternativamente, Geweke (1977) y Aigner et. al. (1984) sugieren el uso del filtro de Kalman y la estimación por máxima-verosimilitud. En cualquier caso, los supuestos de identificación que utilizan estos métodos se traducen en un rechazo de la hipótesis de transmisión sectorial, como hipótesis de partida, con lo que no son métodos totalmente adecuados para responder las preguntas en las que estamos interesados. Por otra parte, el análisis de un VAR con tantos componentes como sectores es, asimismo, problemático por varios problemas: en primer lugar, por la falta de grados de libertad para la estimación cuando el número de sectores es elevado y, en segundo lugar y más importante, por la inexistencia de una interpretación estructural de los resultados. A continuación, presentamos como una simple modificación de este modelo que permite aplicar el enfoque VAR-E y recuperar los shocks estructurales, y , a partir de los resultados de la estimación de la forma reducida del modelo. De hecho, en esta aplicación, el supuesto de identificación implica que la forma estructural y la forma reducida del modelo coinciden con lo que los resultados de la estimación de la forma reducida del modelo ofrecen información estructural.
En principio, resulta conveniente sumar (tras aplicar las correspondientes ponderaciones) el conjunto de ecuaciones en (5) para obtener la expresión siguiente
\[\mathrm{A} _ {\mathrm{i}} (\mathbf {L}) \mathrm{y} _ {\mathrm{it}} + \mathrm{B} _ {\mathrm{i}} (\mathbf {L}) \mathrm{y} _ {- \mathrm{it}} = \epsilon_ {\mathrm{t}} ^ {\prime}, \quad \mathrm{i} = 1, 2, \dots , \mathrm{N}\tag{7}\]
donde y_it es la producción (en logaritmos) de todos los sectores de la economía excluyendo el sector i. Además, cada una de las ecuaciones que componen el sistema (5) pueden reescribirse de la forma siguiente:
\[C _ {i} (L) y _ {i t} + D _ {i} (L) y _ {- i t} = a _ {i} \epsilon_ {t} + \epsilon_ {i t} ^ {\prime}, \quad i = 1, 2, \dots , N\tag{8}\]
Ahora, tenemos que las n ecuaciones en (5) se han transformado en 2n (aunque, evidentemente, el modelo estructural sigue siendo el mismo). Las relaciones entre los términos de las ecuaciones en (5) y las ecuaciones en (7) y (8) vienen dadas por las igualdades siguientes:
\[\mathrm{A} _ {\mathrm{i}} (\mathrm{L}) = \mathrm{S} _ {\mathrm{i}} (\mathrm{L}) \omega_ {\mathrm{it}} + \sum_ {\mathrm{k} = 1, \mathrm{k} \neq \mathrm{i}} ^ {\mathrm{N}} \mathrm{S} _ {\mathrm{ki}} (\mathrm{L}) \omega_ {\mathrm{kt}}\tag{9}\]
\[\mathrm{C} _ {\mathrm{i}} (\mathrm{L}) = \mathrm{S} _ {\mathrm{i}} (\mathrm{L})\tag{10}\]
\[\epsilon_ {t} ^ {\prime} = \epsilon_ {t} + \sum_ {i = 1} ^ {N} \omega_ {i t} \epsilon_ {i t} + \zeta_ {1, i t}\tag{11}\]
\[\zeta_ {1, \mathrm{it}} = \sum_ {\mathrm{j} = 1, \mathrm{j} \neq \mathrm{i}} ^ {\mathrm{N}} \left[ \mathrm{S} _ {\mathrm{j}} (\mathrm{L}) + \sum_ {\mathrm{k} = 1, \mathrm{k} \neq \mathrm{i}} ^ {\mathrm{N}} \mathrm{S} _ {\mathrm{kj}} (\mathrm{L}) \frac {\omega_ {\mathrm{kt}}}{\omega_ {\mathrm{jt}}} - \mathrm{B} _ {\mathrm{i}} (\mathrm{L}) \right] \omega_ {\mathrm{jt}} \mathrm{y} _ {\mathrm{jt}}\tag{12}\]
\[\epsilon_ {\mathrm{it}} ^ {\prime} = \epsilon_ {\mathrm{it}} - \zeta_ {2, \mathrm{it}}\tag{13}\]
\[\zeta_ {2, \mathrm{it}} = \sum_ {\mathrm{j} = 1, \mathrm{j} \neq \mathrm{i}} ^ {\mathrm{N}} [ \mathrm{S} _ {\mathrm{ij}} (\mathrm{L}) - \mathrm{D} _ {\mathrm{i}} (\mathrm{L}) \omega_ {\mathrm{jt}} ] \mathrm{y} _ {\mathrm{jt}}\tag{14}\]
y y minimizan la varianza of y de , respectivamente.
Ahora, podemos escoger cada una de las ecuaciones en (7) y su correspondiente ecuación en (8), formar un sistema de dos ecuaciones y estimar separadamente cada uno de los n sistemas así resultantes. Obsérvese que si
A.A.1. La varianza de la suma ponderada de los shocks específicos a cada sector es cero, var , y que, de la misma forma,
A.A.2. Las varianzas de y de son también nulas, para todo i,
entonces las ecuaciones en (5) y las ecuaciones en (7) y en (8) coinciden.
El valor añadido de operar de esta manera se deriva del hecho de que es más fácil identificar estos sistemas bivariantes que el modelo general original (además de que se eliminan los problemas derivados de la falta de grados de libertad para la estimación del modelo). En efecto, basta suponer que
I.A. Los shocks específicos a cada sector tienen un efecto contemporáneo nulo sobre el resto de los sectores, esto es que , para todo i,
para que la forma estructural de nuestro modelo (una vez transformada en sistemas bivariantes) coincida con la forma reducida, de manera que, por ejemplo, los residuos de la estimación de la forma reducida pueden ser interpretados como shocks agregados y shocks sectoriales, respectivamente.
Antes de continuar con la presentación de los resultados que resultan de este ejercicio, conviene justificar el supuesto de identificación anterior. Resaltamos que la restricción impuesta (efectos contemporáneo nulo de los shocks específicos a cada sector en el resto de los sectores) no implica un rechazo de la "hipótesis de transmisión sectorial", sino que, por el contrario, lo único que estamos suponiendo es que esta transmisión se produce con un cierto retraso. Evidentemente, este supuesto identificador estará más o menos justificado en función de la frecuencia temporal de los datos que se utilicen para estimar el modelo. En este trabajo utilizamos el índice de producción industrial que, como es bien sabido, tiene una periodicidad mensual.
Esto supone rechazar la "hipótesis del impacto colectivo" como supuesto de partida, o lo que es lo mismo, clasificar como shocks agregados a la suma ponderada de los shocks específicos a cada sector.
Por otra parte, queremos resaltar como la estimación de n VAR permite recuperar n series de shocks agregados. En principio, podría sugerirse que debería imponerse la igualdad de los shocks agregados en la estimación de los citados n VAR. Esto puede hacerse con un procedimiento iterativo que, por otra parte, dados los resultados obtenidos, no ofrecería resultados muy distintos a los que aquí se presentan. Nosotros hemos optado por realizar la estimación de los citados VAR sin imponer esta restricción y hemos utilizado las n series de shocks agregados resultantes para construir una serie de valores medios, así como intervalos de confianza con las correspondientes desviaciones típicas.
4.- Resultados
En esta sección presentamos los resultados de realizar el ejercicio descrito en la sección anterior con datos de la economía española. Como ya hemos apuntado, dado el supuesto de identificación que utilizamos, la validez de dicho ejercicio depende de forma sustancial de la periodicidad de los datos utilizados, siendo la interpretación de los resultados tanto más acertada cuanto mayor sea esta periodicidad. Por ello, elegimos el índice de producción industrial como nuestra medida de la actividad económica de cada sector. El período muestral y el número de sectores analizados están limitados por la disponibilidad de series sectoriales desestacionalizadas de producción industrial. Es, por ello, por lo que en primera instancia, hemos utilizado las series sectoriales del índice de producción industrial desestacionalizadas por el Banco de España, por lo que el período muestral es 1977:01-1991:01 (los dos primeros años disponibles se utilizan para construir retardos para la estimación de los VAR correspondientes) y el número de sectores es diez: tres sectores de bienes de consumo (Bienes de Consumo, Alimentos, Bebidas y Tabaco, y Otros Bienes de Consumo) tres sectores de bienes de inversión (Bienes de Inversión, Estructuras Metálicas y Calderería, y Maquinaria y Otro Material de Equipo) y cuatro de bienes intermedios (Bienes Intermedios, Material para la Construcción, Bienes Intermedios (excluyendo energía y material de construcción), y Bienes Intermedios (excluyendo energía)).
Jimeno (1991), sección 2, presenta los resultados obtenidos para los Estados Unidos y Reino Unido.
Antes de estimar los VAR correspondientes hemos de decidir si utilizar las variables, que son los índices de producción industrial en los sectores correspondientes como ya indicábamos, en niveles (logaritmos naturales) o en tasas de crecimiento (primeras diferencias de logaritmos naturales). Para ello, realizamos una serie de tests de cointegración cuyos resultados se presentan en el cuadro 1. La justificación de la realización de estos tests es bien conocida. Si las variables que constituyen el VAR están cointegradas, utilizar tasas de crecimiento conduciría a estimaciones inconsistentes de los coeficientes del VAR correspondiente. De acuerdo con los resultados de estos tests, no es posible rechazar la hipótesis nula de que las variables correspondientes están cointegradas, por lo que realizamos la estimación de los VAR en niveles.
Una de las ventajas del enfoque presentado en este artículo para la identificación de los efectos agregados y sectoriales de shocks agregados y específicos a cada sector es su simplicidad. Por ejemplo, tras la estimación del VAR correspondiente, la descomposición de la varianza y las funciones impulso-respuesta que se obtienen a partir de la usual factorización de Choleski ofrecen información sobre los citados efectos agregados y sectoriales de los distintos tipos de shocks. En el caso de la economía española, los resultados obtenidos referentes a las descomposiciones de la varianza se resumen en el cuadro 2. Dichos resultados se pueden describir como sigue:
i) En lo referente a los efectos sectoriales de los shocks agregados, observamos que en el primer mes dichos shocks explican alrededor del 20%, como media, de la varianza de las diferentes producciones sectoriales siendo Bienes de Consumo y Estructuras Metálicas y Calderería los sectores donde la influencia contemporánea de los shocks agregados es mayor y Maquinaria y Otro Material de Equipo donde es menor. Con el transcurso del tiempo (después de cinco años), los shocks agregados llegan a explicar como media alrededor de un 50% de la varianza de las producciones sectoriales
consideradas.
ii) Los shocks específicos a cada sector explican una fracción pequeña de la varianza de la producción del resto de los sectores. Por construcción, dicha fracción es nula en el primer mes (este es el supuesto de identificación que utilizamos, como ya hemos comentado), alrederor de un 5%, como media, en el segundo mes y de alrededor de un 25%, como media, después de cinco años. De todos los sectores analizados, son los shocks específicos al sector de Material para la Construcción los que explican una fracción mayor de la varianza de la producción del resto de los sectores alcanzando un 62.5%, después de cinco años. En cualquier caso, estos resultados sugieren que los efectos agregados de los shocks específicos a los sectores son limitados y ofrecen cierta evidencia en contra de la Hipótesis de la Trasmisión Sectorial.
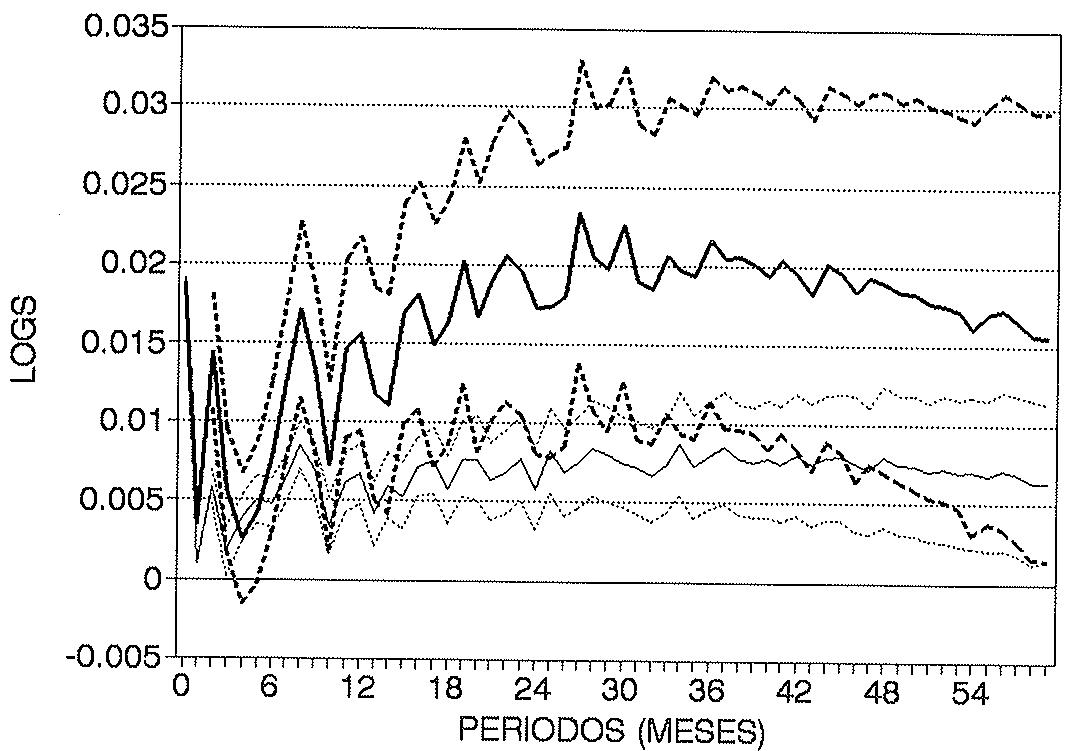
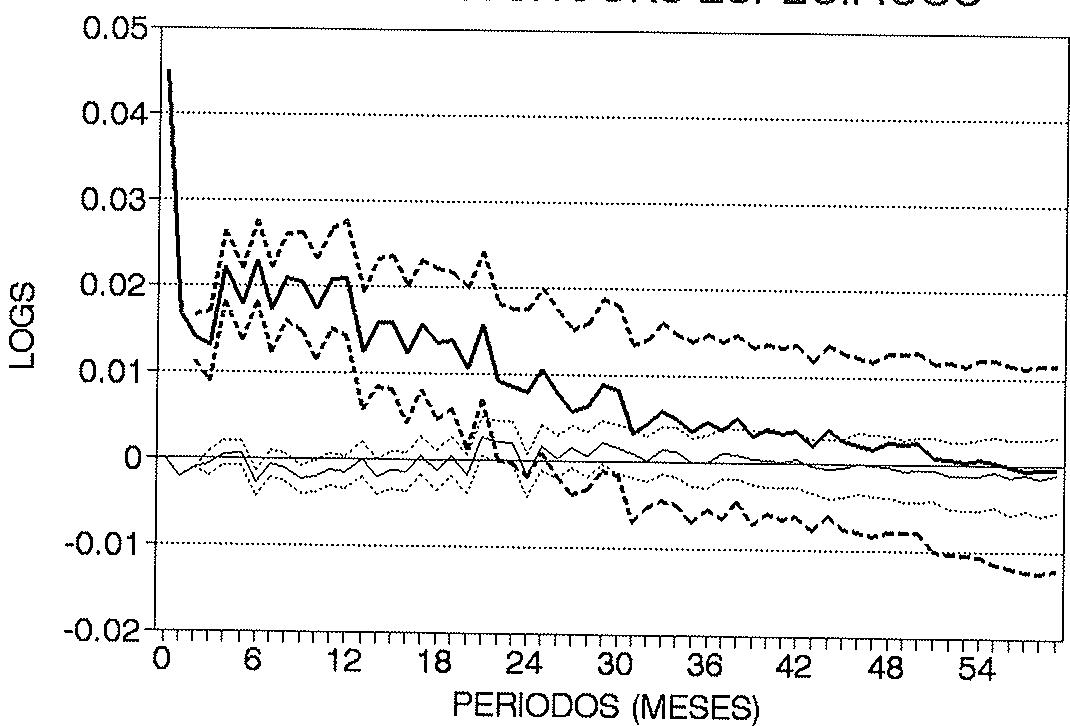
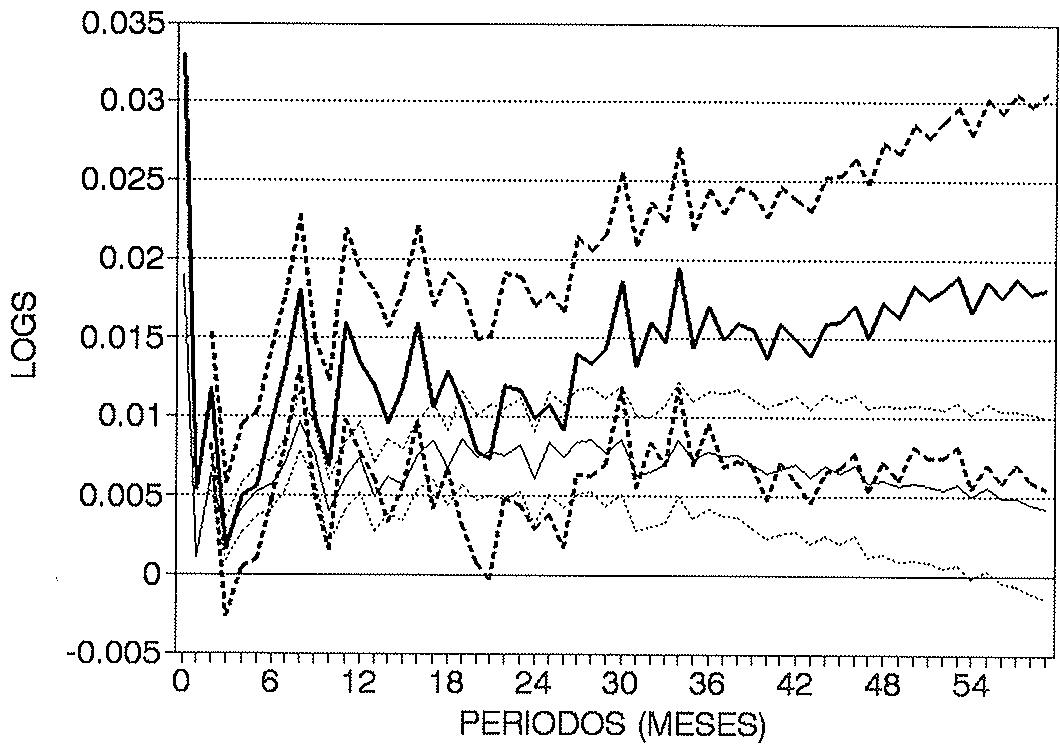
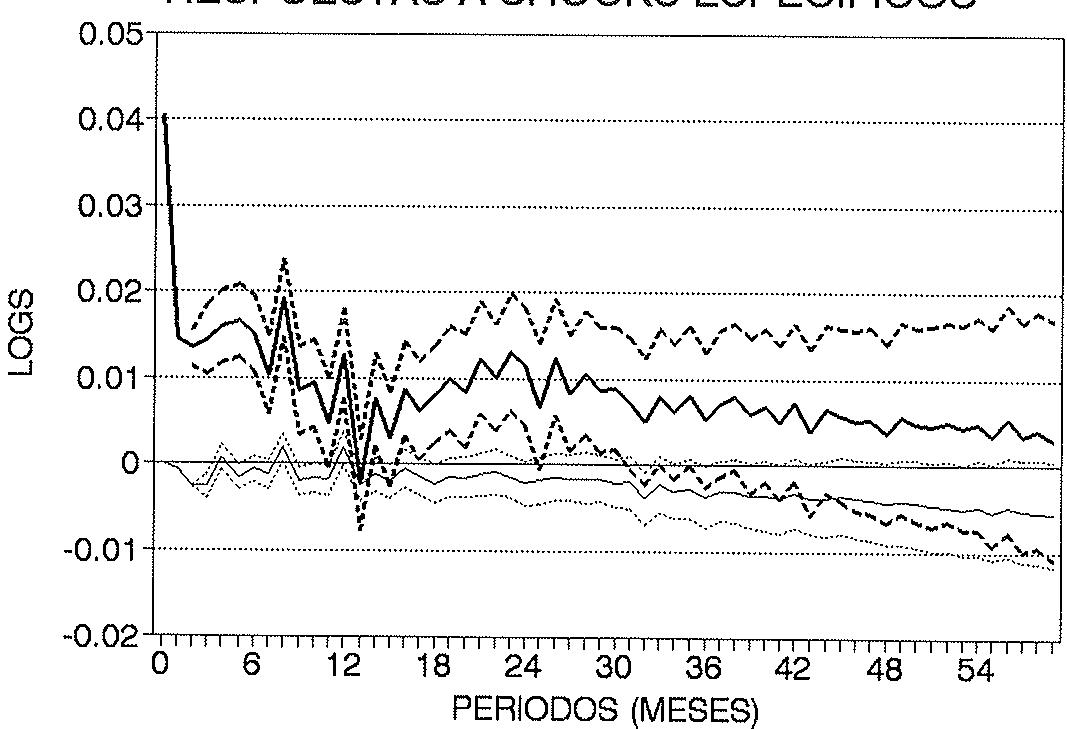
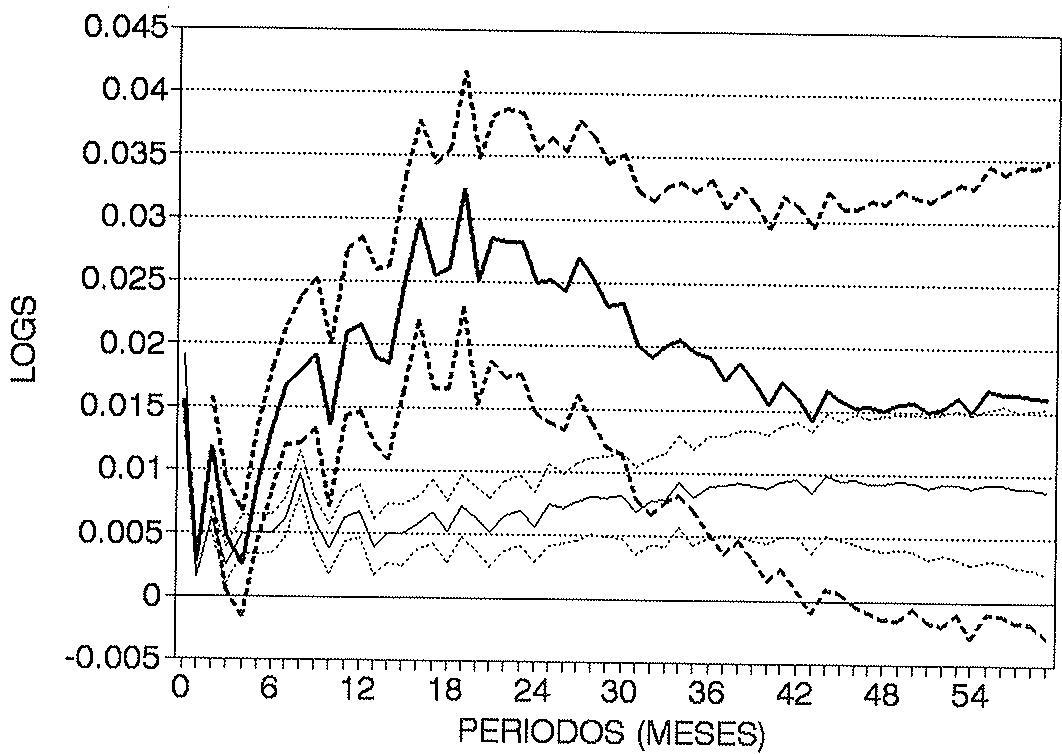
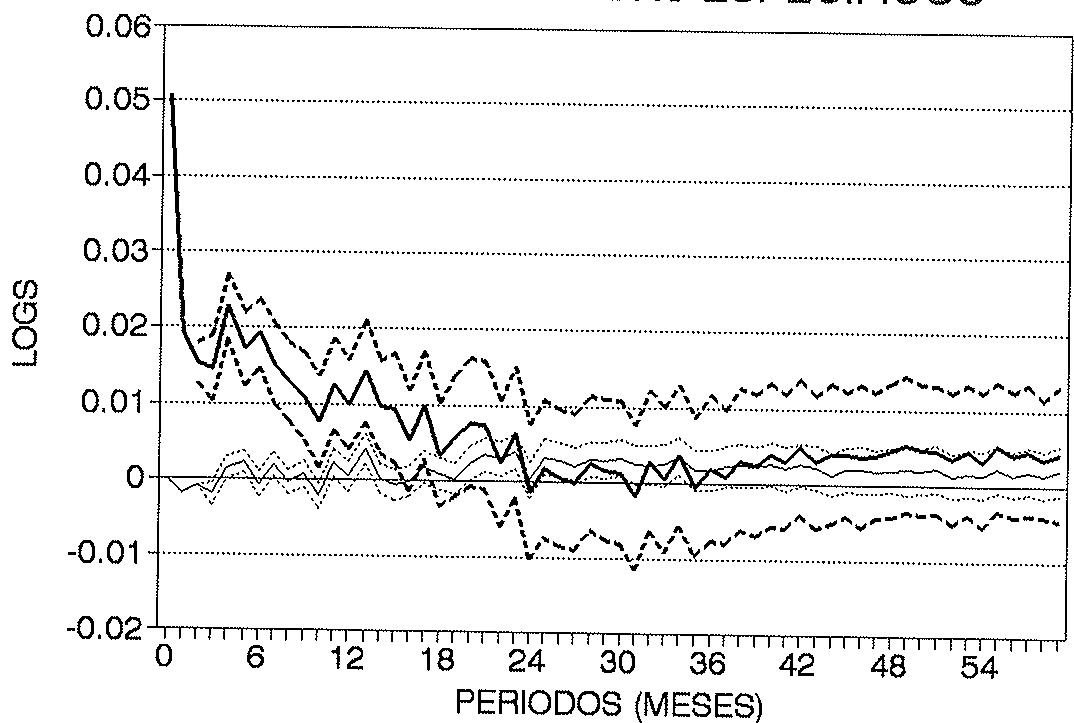
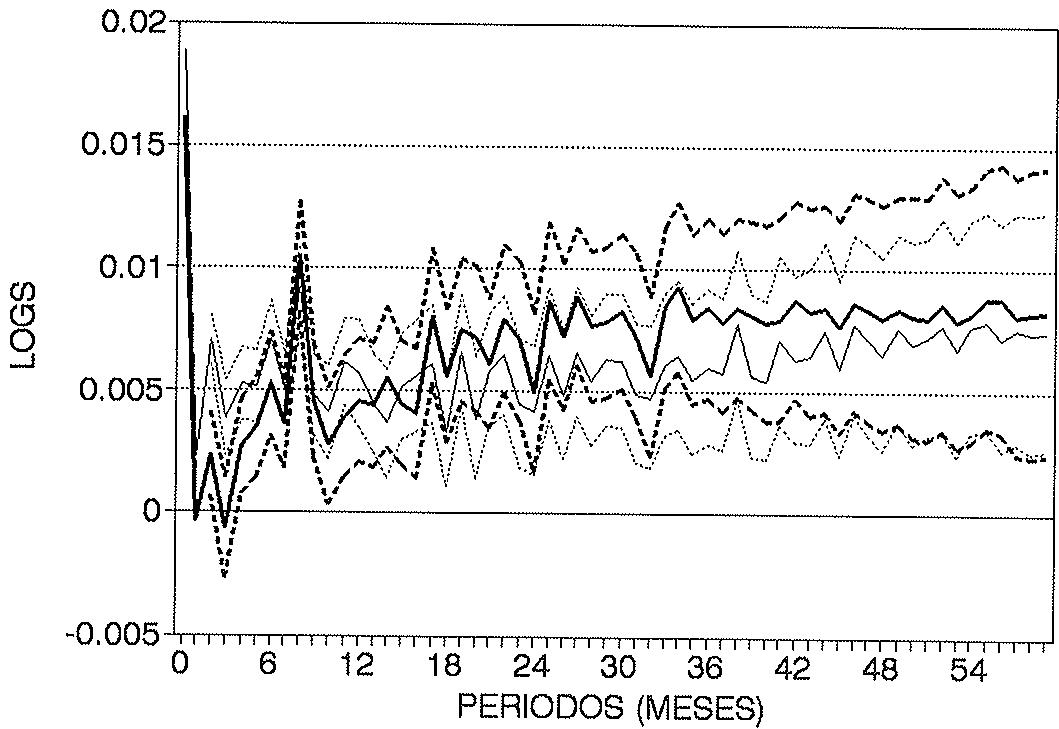
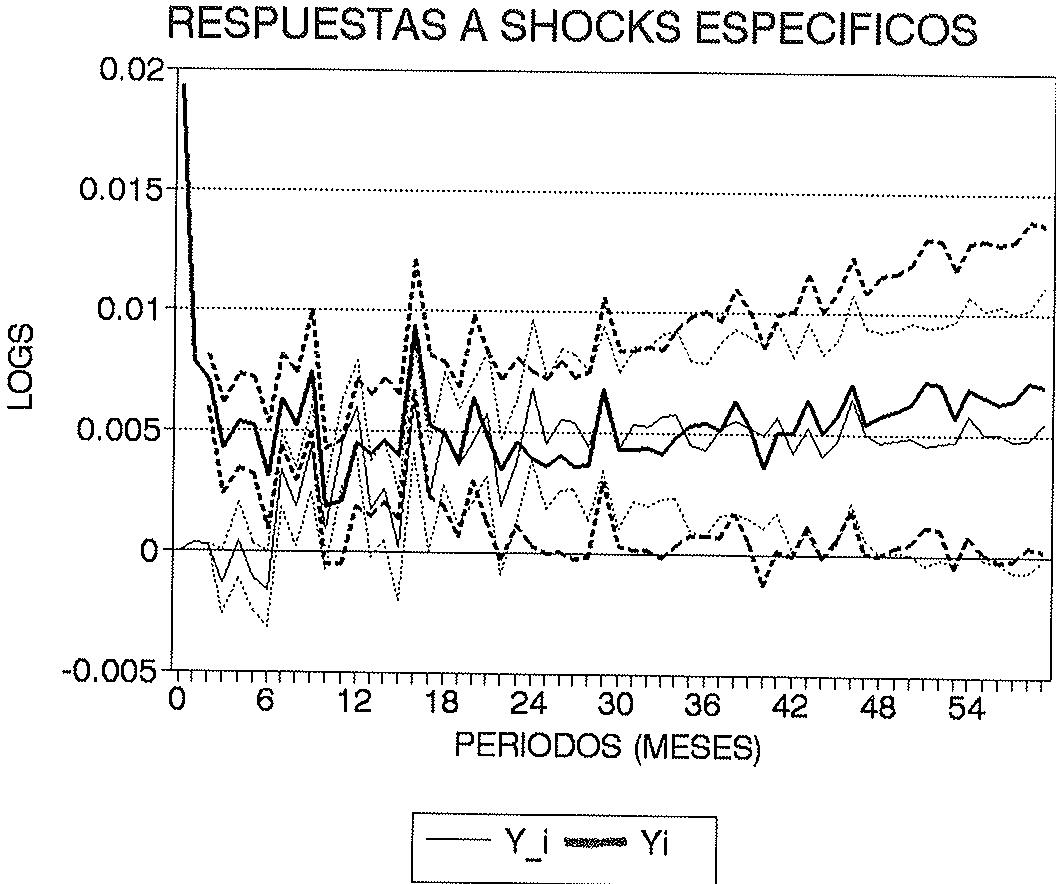
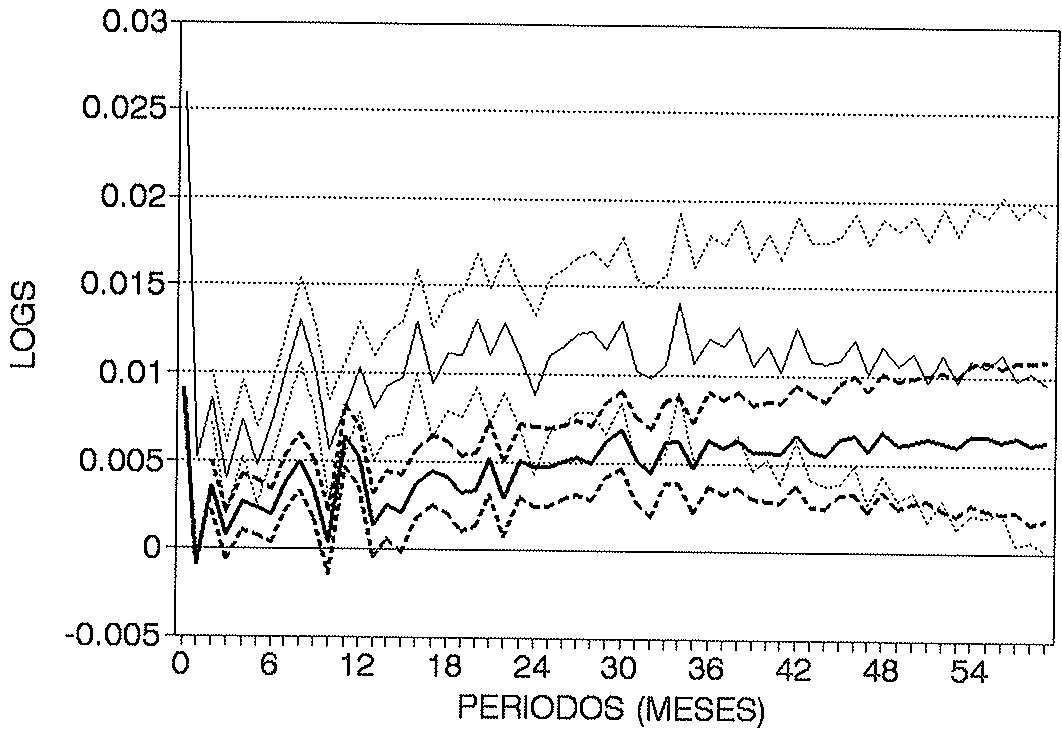
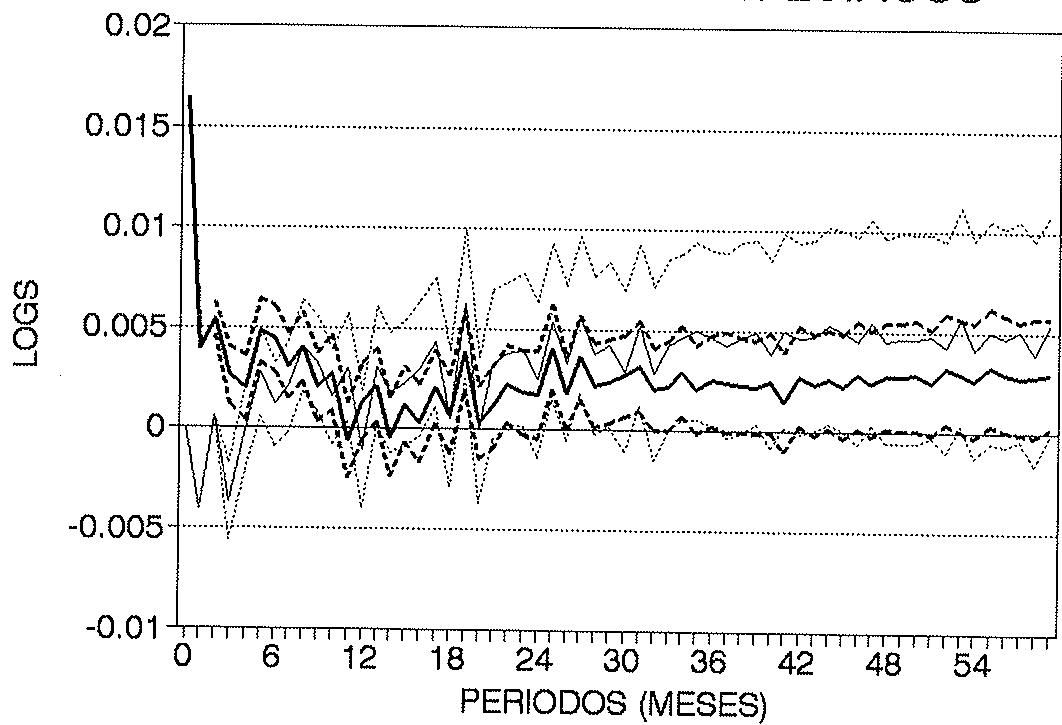
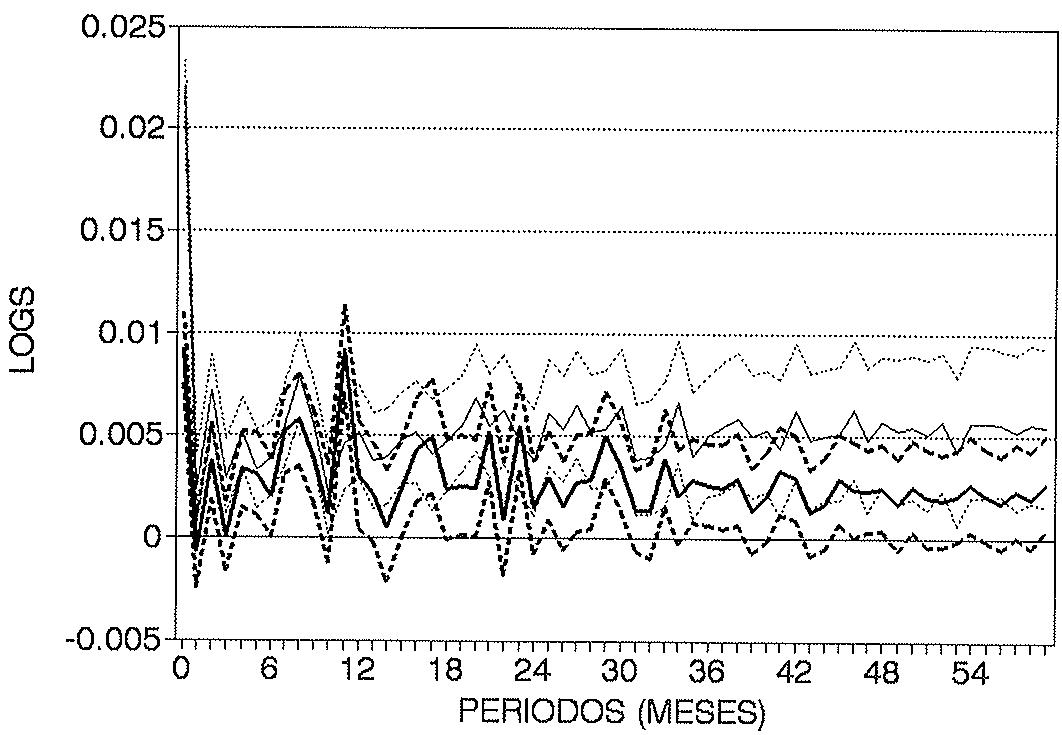
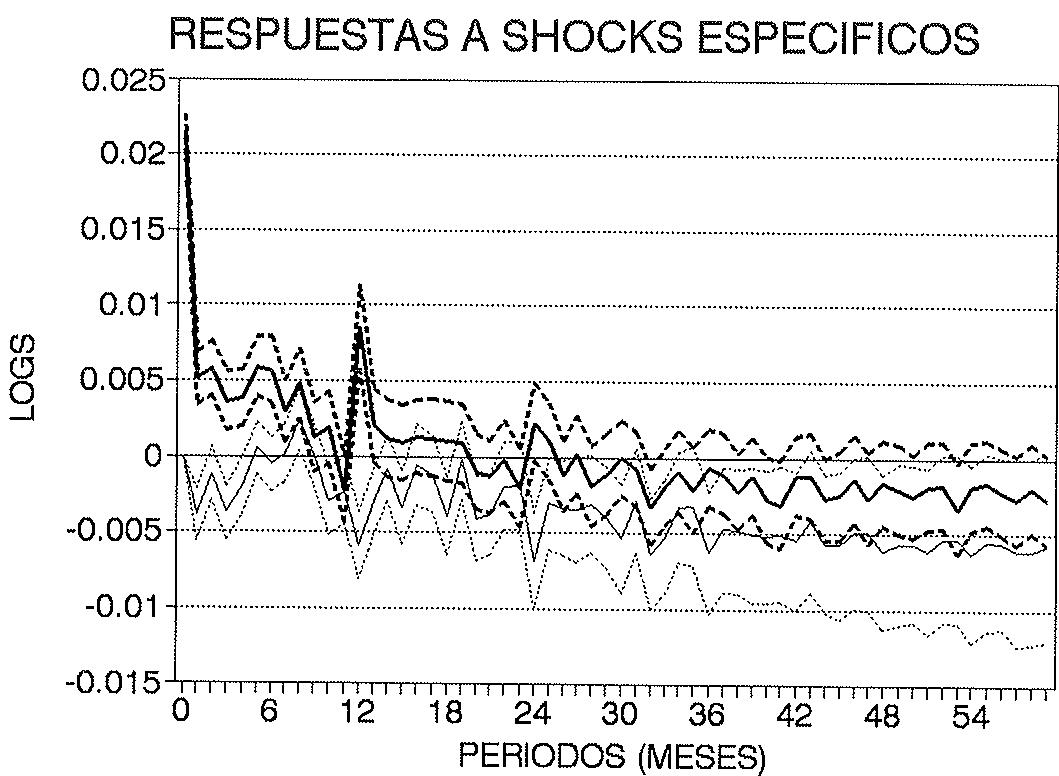
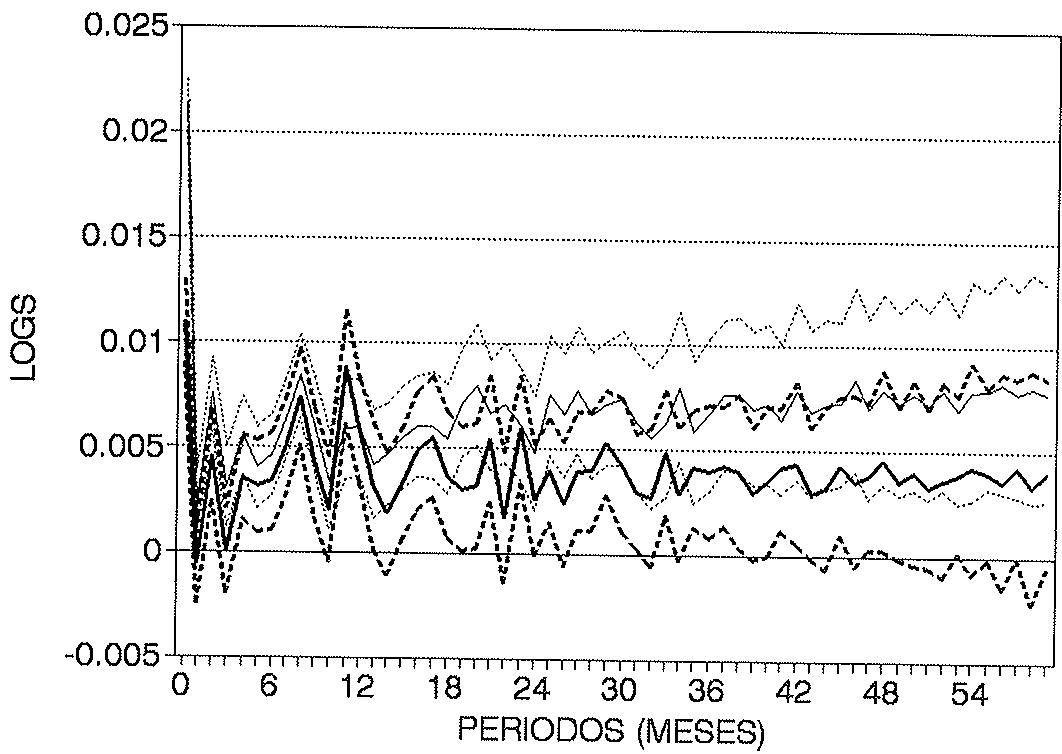
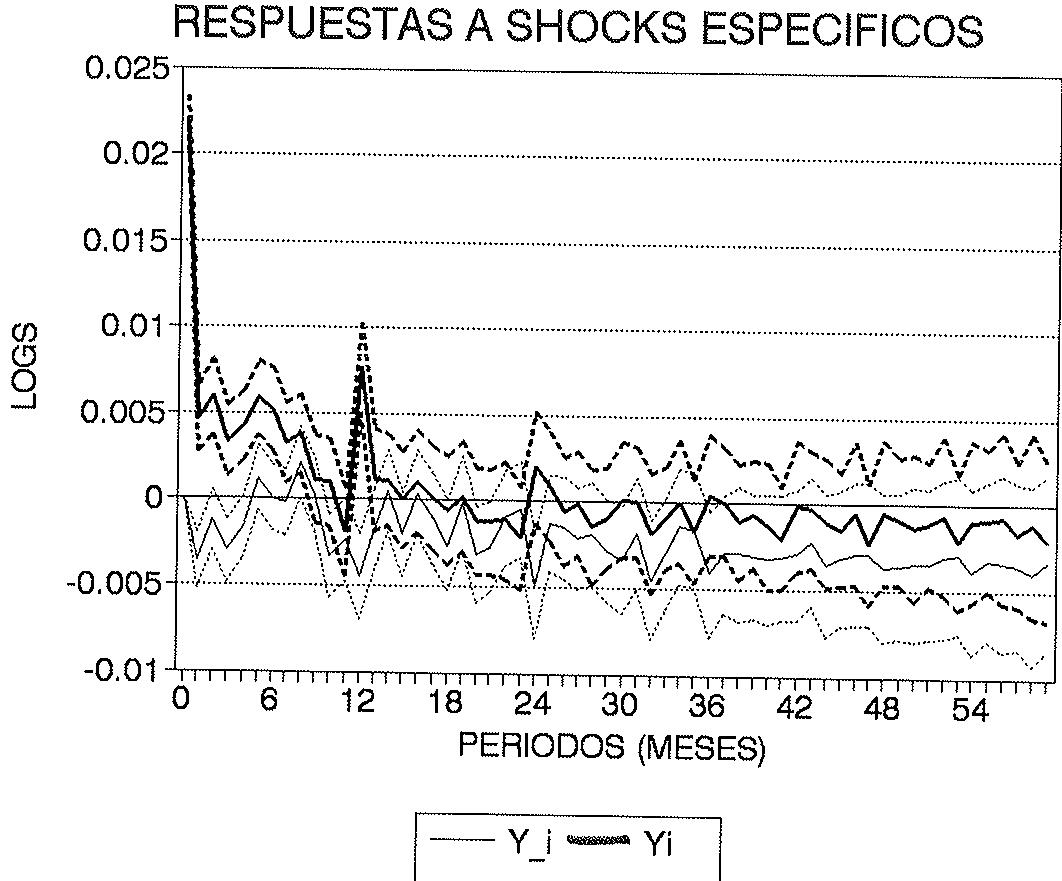
Una forma complementaria de presentar los resultados obtenidos es mediante las funciones de impulso-respuesta que muestran las variaciones en los niveles de producción industrial de cada uno de los sectores considerados que se producen como consecuencia de shocks agregados y específicos a cada sector (de magnitud igual a su correspondiente desviación típica). Así, el cuadro 3 presenta las estimaciones de la respuesta contemporánea o parámetro de ciclicalidad (el coeficiente , en nuestra notación), el cuadro 4 presenta las desviaciones típicas de los diversos shocks en cada uno de los VAR estimados y los gráficos 1 a 10 presentan las funciones impulso-respuesta obtenidas para cada uno de los sectores.
Con respecto a los parámetros de ciclicalidad, recogidos en el cuadro 3, se observa que la respuesta contemporánea de los sectores de bienes de inversión es mayor que la del resto de los sectores, lo que confirma el hecho de que estos sectores suelen mostrar una mayor sensibilidad a la evolución del estado agregado de la economía. En el cuadro 4, se observa que la desviación típica de los shocks específicos a los sectores analizados es, con alguna excepción, mayor que la desviación típica de los shocks agregados, es decir la variabilidad microeconómica es superior a la macroeconómica, resultado, por otra parte, poco sorprendente. En cuanto a las funciones impulso-repuesta, es de destacar que, en general, la respuestas a los shocks agregados de la producción agregada son superiores a las respuestas a los shocks específicos a cada sector, mientras que, alternativamente, a nivel sectorial las respuestas de las producciones sectoriales a estos últimos shocks son superiores a las respuestas a los shocks agregados. Destacan los sectores de bienes de inversión como aquéllos donde la respuesta de la producción sectorial a los shocks agregados es mayor, lo que, evidentemente, es otra manifestación de su mayor sensibilidad cíclica ya comentada anterioremente.
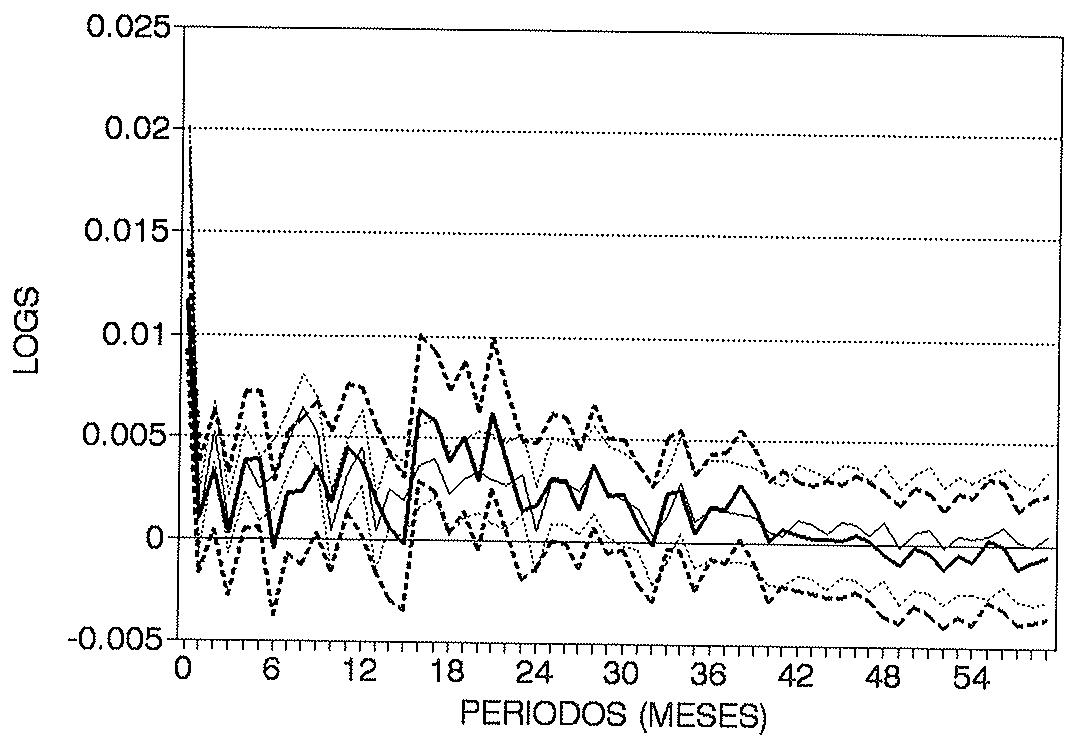
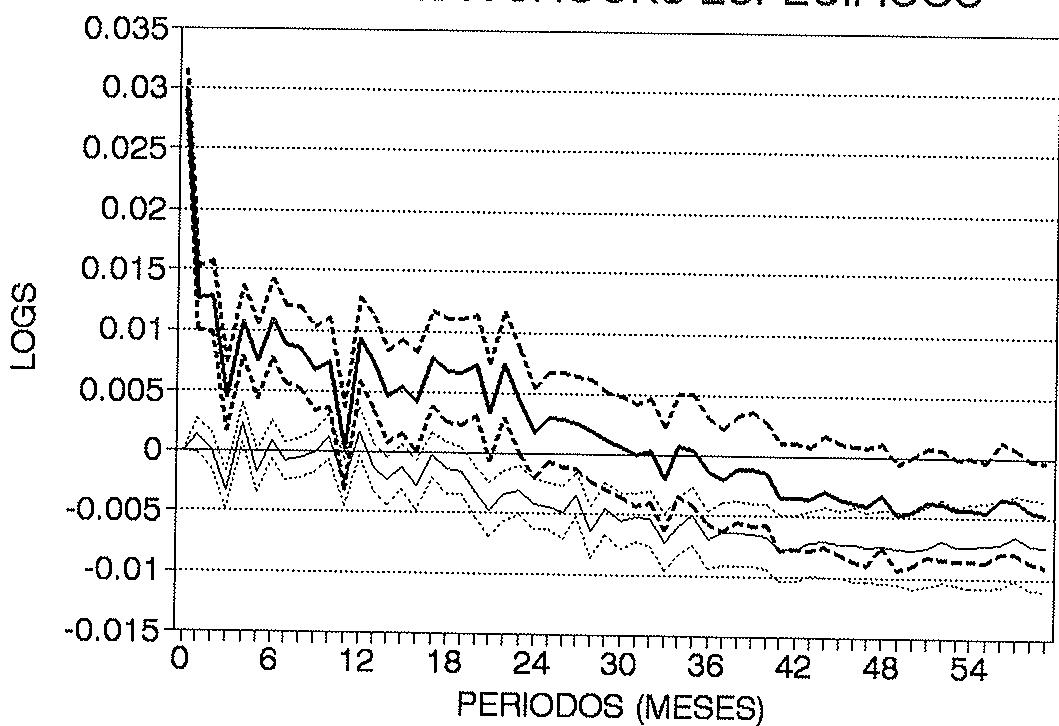
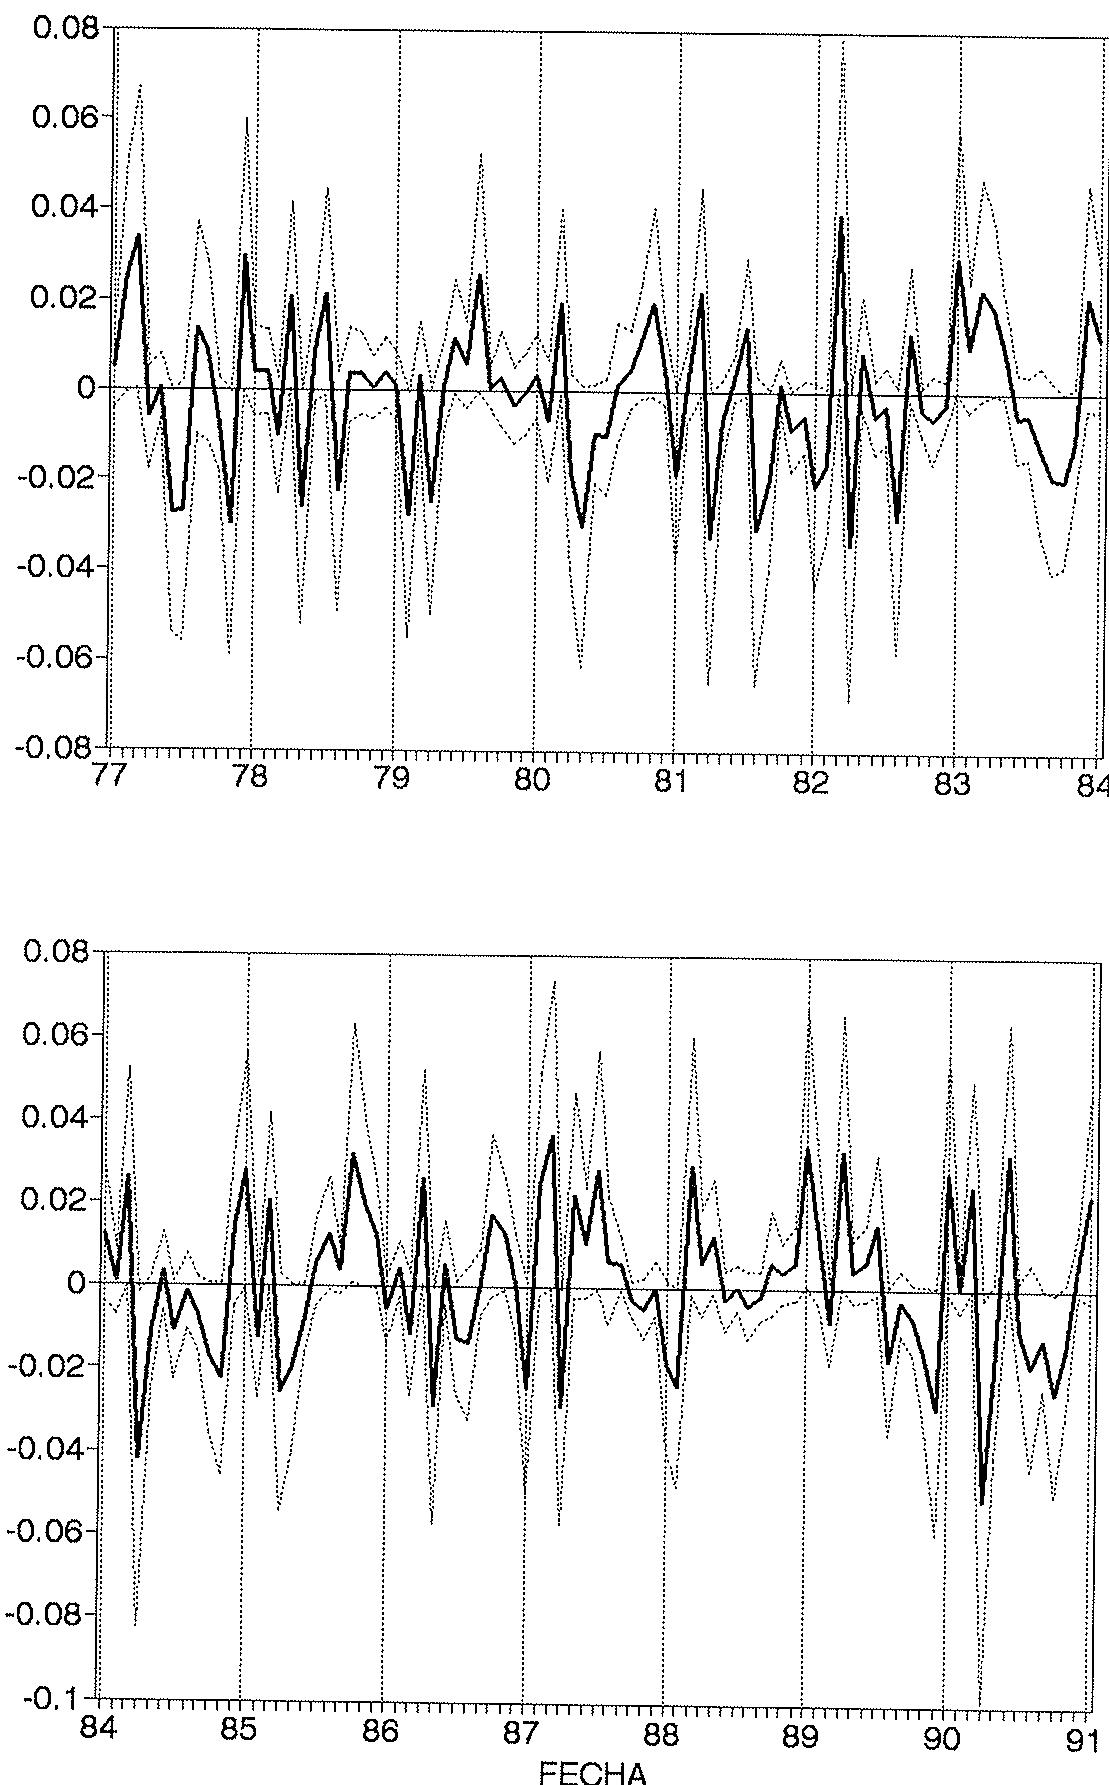
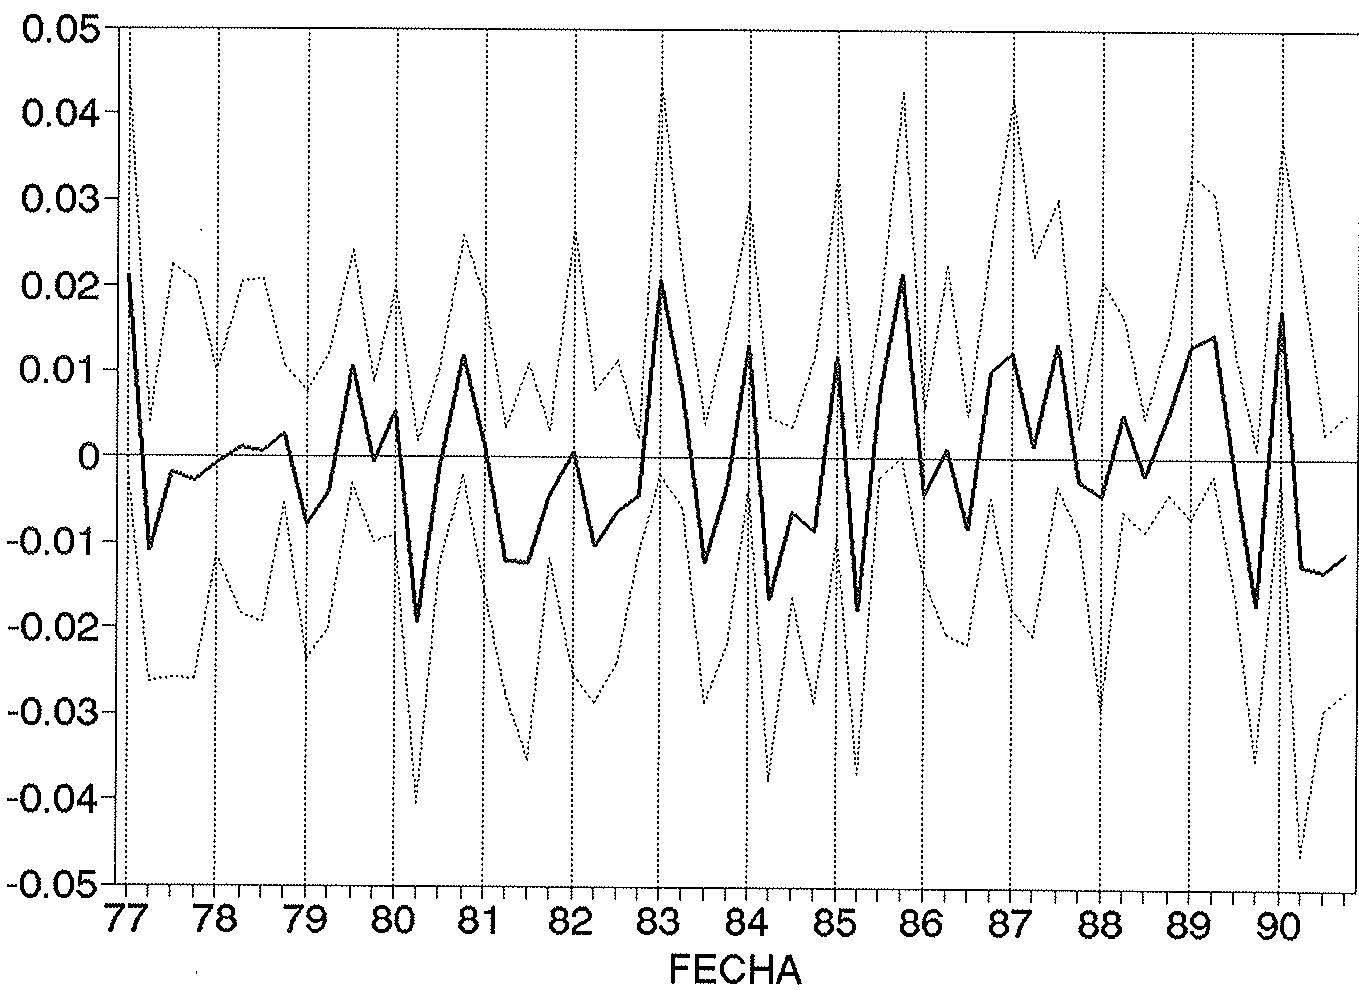
Finalmente, el gráfico 11 presenta los valores de los shocks agregados obtenidos de la forma que se explicaba al final de la sección 3 (media de las diez series obtenidas de la estimación de los correspondientes diez VAR, así como una banda de ±1 desviación típica calculada con las citadas series). El gráfico 12 es la versión trimestral del gráfico 11, esto es, presenta los valores de los shocks agregados con frecuencia trimestral, donde dichos valores están calculados como las correspondientes medias trimestrales de los valores en el gráfico 11. Como se observa en estos gráficos, los shocks agregados adversos (valores negativos) son más frecuentes durante el período 1977-85 mientras que los shocks agregados positivos dominan durante los últimos cinco años del período muestral (con excepción del año 1990). Esta divergencia es, evidentemente, una manifestación del paso de una recesión prolongada a una expansión continuada experimentado por la economía española en 1986.
5.- Comentarios finales
En este artículo, hemos presentado una descomposición de los orígenes de las fluctuaciones económicas, tanto a nivel agregado como a nivel sectorial. Para ello, hemos utilizado técnicas econométricas de amplia utilización en macroeconomía tradicional, como son los VAR, tras demostrar que, bajo ciertos supuestos, bastante plausibles, por otra parte, estas técnicas nos permiten obtener información sobre shocks estructurales agregados y específicos a cada sector. Los resultados sugieren que la transmisión sectorial del último tipo de shock es pequeña pero que, a nivel sectorial, sus efectos dominan a los efectos de shocks agregados.
Hay dos tipos de argumentos en contra del tipo de ejercicios como el aquí presentado. En primer lugar, nosotros hemos estimado un modelo donde hemos supuesto un único tipo de shock, tanto a nivel agregado como a nivel sectorial. En otras palabras, hemos utilizado un modelo dinámico con un factor común no observable. Sin embargo, nuestro método de estimación puede igualmente aplicarse a modelos con múltiples factores comunes (Jimeno (1991) explica cómo y presenta los resultados para la economía de U.S.). En segundo lugar, un supuesto ímplicito en el mecanismo impulso-propagación y en la utilización de VAR es que la estructura de la economía es lineal, en el sentido de que los efectos de los shocks pueden representarse mediante técnicas lineales de series temporales. Este supuesto es un tanto controvertido. En la medida en que la estructura de la economía contenga elementos no-lineales, el enfoque anterior queda en entredicho.
CUADRO 1: TESTS DE CO-INTEGRACION Período muestral: 1977;2-1991:1
| SECTOR | CON TENDENCIA TEMPORAL | SIN TENDENCIA TEMPORAL |
| 202: BIENES DE INVERSION | -1.447 | -1.331 |
| 207: ESTRUCTURAS METALICAS Y CALDERERIA | -.623 | -.705 |
| 213: MAQUINARIA Y OTRO MATERIAL DE EQUIPO | -1.769 | -1.806 |
| 302: BIENES DE CONSUMO | -3.275 | -2.895 |
| 307: ALIMENTACION, BEBIDAS Y TABACO | -1.250 | -1.241 |
| 311: OTROS | -2.773 | -2.275 |
| 402: BIENES INTERMEDIOS (BI) | -1.803 | -1.650 |
| 405: BI MENOS ENERGIA | -2.437 | -2.348 |
| 409: MATERIAL PARA LA CONSTRUCCION (MC) | -2.078 | -1.837 |
| 413: BI MENOS ENERGIA Y MC | -2.280 | -2.242 |
(Incluyendo constante)
Desviaciones típicas entre paréntesis. Tanto los valores de los porcentajes en la tabal anterior como las desviaciones típicas correspondientes han sido calculados por "boostrapping" con 200 iteraciones.
| DESCOMPOSICION DE LA VARIANZA | (1) | (2) | ||||||||
| 1 | 6 | 12 | 36 | 60 | 2 | 6 | 12 | 36 | 60 | |
| BIENES DE INVERSION | 85.08(5.17) | 83.00(6.26) | 76.31(10.29) | 49.98(20.27) | 41.53(20.05) | 1.91(1.81) | 4.02(2.26) | 7.77(3.90) | 12.07(6.63) | 14.19(9.65) |
| Estructuras metálicas y calderería | 58.96(5.67) | 65.93(6.58) | 60.06(8.76) | 48.33(13.92) | 38.96(15.40) | 0.74(0.99) | 5.86(3.56) | 7.98(4.31) | 13.83(10.19) | 24.13(18.62) |
| Maquinaria y otro material de equipo | 90.93(4.40) | 87.39(6.21) | 68.70(11.85) | 33.66(13.11) | 30.68(13.38) | 1.71(1.62) | 5.76(2.50) | 8.12(3.15) | 15.32(9.02) | 13.60(9.85) |
| BIENES DE CONSUMO | 59.74(6.50) | 65.59(6.44) | 59.60(8.63) | 45.81(14.35) | 42.21(16.57) | 0.59(0.79) | 2.67(1.84) | 10.94(4.22) | 31.80(13.57) | 32.97(16.25) |
| Alimentos, bebidas y tabaco | 79.13(5.33) | 83.25(4.05) | 78.17(5.18) | 72.08(8.20) | 71.19(9.68) | 1.94(1.88) | 8.94(4.24) | 9.25(3.45) | 13.51(6.64) | 20.42(10.51) |
| Otros | 72.88(5.89) | 75.94(5.51) | 64.05(8.82) | 48.01(12.79) | 45.41(13.37) | 1.31(1.4) | 6.07(2.75) | 7.98(3.53) | 12.72(5.95) | 14.23(8.59) |
| BIENES INTERMEDIOS | 75.65(5.50) | 74.50(6.45) | 65.60(8.16) | 45.76(12.89) | 37.04(15.47) | 2.71(2.19) | 6.44(2.75) | 9.77(4.23) | 14.65(9.45) | 17.75(13.06) |
| B.I. sin energía ni material de construcción | 79.99(5.30) | 77.36(5.69) | 65.50(8.07) | 54.09(11.33) | 48.70(12.50) | 3.11(2.57) | 6.55(3.32) | 9.20(3.56) | 16.31(9.60) | 21.16(15.50) |
| Material de construcción | 86.76(4.88) | 86.40(5.69) | 84.76(7.09) | 76.04(10.2) | 76.07(10.76) | 0.92(1.16) | 7.17(3.35) | 10.12(4.10) | 39.07(11.96) | 62.46(12.99) |
| B.I. sin energía | 84.30(5.07) | 81.01(5.76) | 68.47(8.08) | 59.33(9.49) | 57.11(11.06) | 3.18(2.45) | 6.92(3.77) | 10.13(4.50) | 24.78(12.52) | 33.39(18.64) |
RESPUESTA CICLICA (a) Período muestral: 1977;1-1991:1 CUADRO 4:
| SECTOR | COEFICIENTE | DESVIACION TIPICA |
| 202 | .95 | .18 |
| 207 | 1.75 | .17 |
| 213 | .80 | .21 |
| 302 | .85 | .08 |
| 307 | .61 | .09 |
| 311 | .87 | .11 |
| 402 | .36 | .05 |
| 405 | .41 | .08 |
| 409 | .59 | .12 |
| 413 | .52 | .08 |
DESVIACION TIPICA DE LOS SHOCKS Período muestral: 1977:1-1991:1
| SECTOR | SHOCK AGREGADO | SHOCK ESPECIFICO AL SECTOR |
| 202 | .022 | .057 |
| 207 | .022 | .062 |
| 213 | .022 | .062 |
| 302 | .022 | .030 |
| 307 | .022 | .030 |
| 311 | .021 | .036 |
| 402 | .030 | .022 |
| 405 | .026 | .027 |
| 409 | .022 | .038 |
| 413 | .025 | .029 |
Nota: Veáse el cuadro 1 para la identificación de los sectores.
BIENES DE INVERSION RESPUESTAS A SHOCKS AGREGADOS
RESPUESTAS A SHOCKS ESPECIFICOS
ESTRUCTURAS METALICAS Y CALDERERIA RESPUESTAS A SHOCKS AGREGADOS
RESPUESTAS A SHOCKS ESPECIFICOS
MAQUINARIA Y OTRO MAT. DE EQUIPO RESPUESTAS A SHOCKS AGREGADOS
RESPUESTAS A SHOCKS ESPECIFICOS
BIENES DE CONSUMO RESPUESTAS A SHOCKS AGREGADOS
RESPUESTAS A SHOCKS ESPECIFICOS
ALIMENTOS, BEBIDAS Y TABACO RESPUESTAS A SHOCKS AGREGADOS
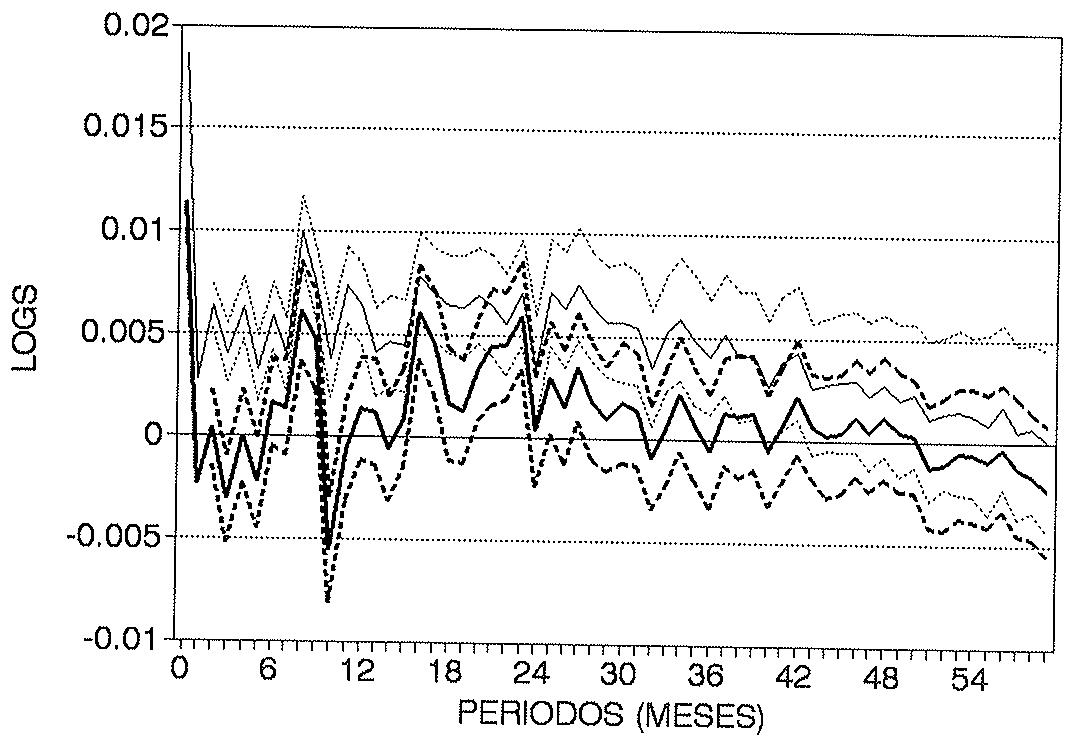
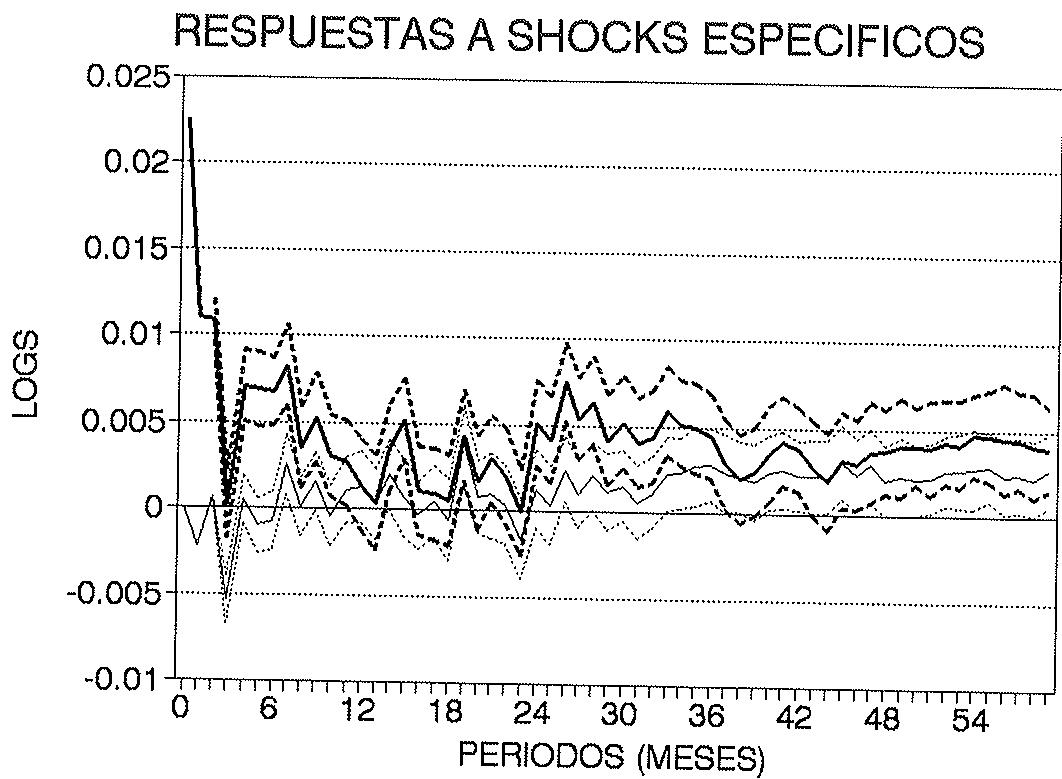
OTROS BIENES DE CONSUMO RESPUESTAS A SHOCKS AGREGADOS
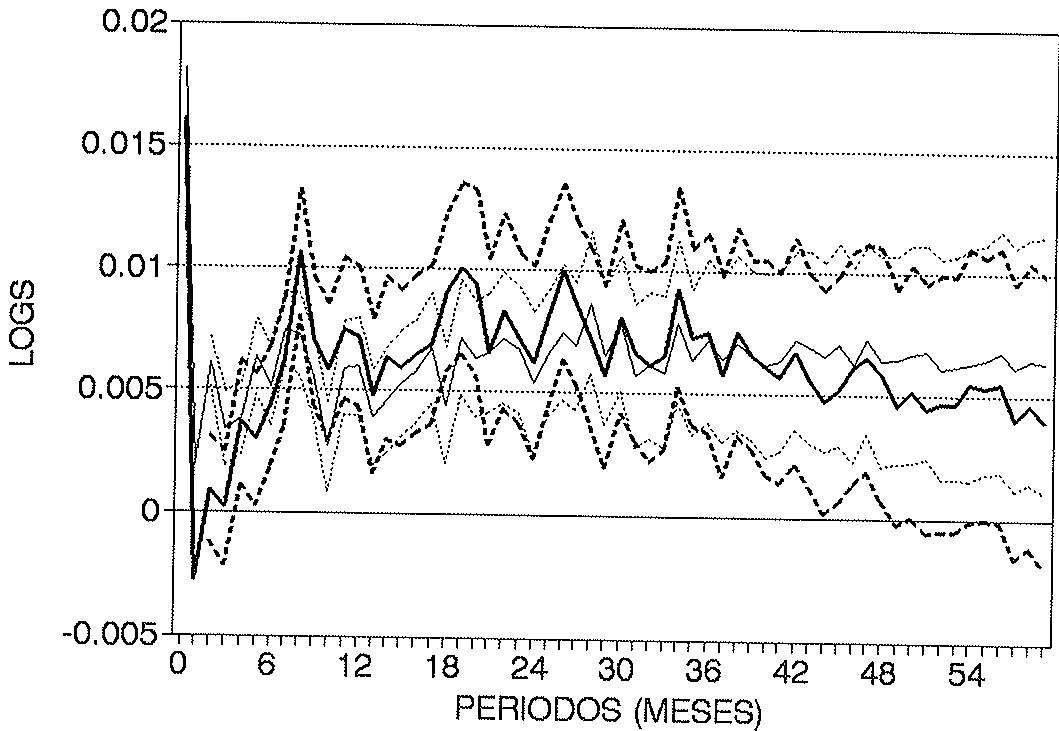
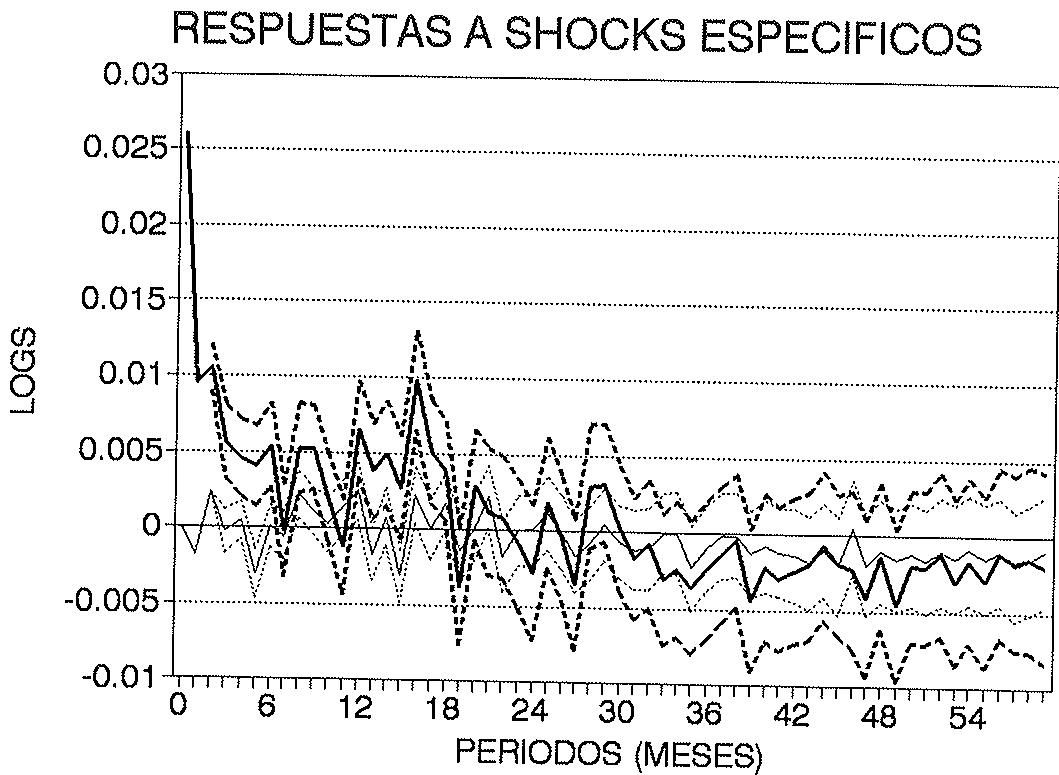
BIENES INTERMEDIOS RESPUESTAS A SHOCKS AGREGADOS
RESPUESTAS A SHOCKS ESPECIFICOS
BIENES INTERMEDIOS SIN ENERGIA RESPUESTAS A SHOCKS AGREGADOS
INTERMEDIOS SIN ENERG. NI MAT. CONSTR. RESPUESTAS A SHOCKS AGREGADOS
RESPUESTAS A SHOCKS ESPECIFICOS
MATERIAL PARA LA CONSTRUCCION RESPUESTAS A SHOCKS AGREGADOS
RESPUESTAS A SHOCKS ESPECIFICOS
SHOCKS AGREGADOS
SHOCKS AGREGADOS
Referencias:
References
- Aigner, D. J., C. Hsiao, A. Kaptayn and T. Wansbeek (1984): "Latent Variables Models in Econometrics", in Z. Griliches and M.D. Intriligator eds., Handbook of Econometrics, North-Holland, Amsterdam, chapter 23.
References
- Blanchard O.J. and D. Quah (1989): "The Dynamic Effects of Aggregate Demand and Supply Disturbances", American Economic Review.
References
- Cooper, R. and J. Haltiwanger (1990): "Inventories and the Propagation of Sectoral Shocks", American Economic Review, vol. 80:1, March, pp. 170-190.
References
- Durlauf, S. (1989): "Output Persistence, Economic Structure and the Choice of Stabilization Policy", Brookings Papers on Economic Activity,
References
- Frisch, R. (1933): "Propagation and Impulse Problems in Dynamic Economies", in Economic Essays in Honour of Gustav Cassel, pags. 171-205.
References
- Geweke, J. (1977): "The Dynamic Factor Analysis of Economic Time Series", in D. J. Aigner and A. S. Goldberger, eds., Latent Variables in Socio-Economic Models, North-Holland, Amsterdam, chapter 19.
References
- Jimeno, J.F. (1991): "Sources of Economic Fluctuations: Empirical Evidence from the U.S. and the U.K.", LSE mimeo.
References
- Liu, T.C. (1960): "Underidentification, Structural Estimation and Forecasting", Econometrica, pags. 855-865.
References
- Long J. B. Jr. and C. I. Plosser (1983): "Real Business Cycles", Journal of Political Economy, vol. 91, pp. 39-69.
References
- Sargent, T. J. and C. A. Sims (1977): "Business Cycle Modelling without Pretending to have Too Much a priori Economic Theory", in C. A. Sims et al., New Methods in Business Cycle Research, Federal Reserve Bank of Minneapolis, Minneapolis.
References
- Sims, C.A. (1980): "Macroeconomics and Reality", Econometrica, pags. 1-48.
References
- Slustky, E. (1937): "The Summation of Random Causes as the Source of Cyclic Processes", Econometrica, pags. 312-330.