DETERMINANTES MACROECONOMICOS DE LA MOROSIDAD BANCARIA*
por Xavier Freixas
José de Hevia
Alejandro Inurrieta****
Documento de Trabajo 92-12
Noviembre 1992
* Los autores agradecen la atención recibida por los responsables del Servicio de Estudios del Banco Central Hispano para la obtención de datos e información sobre el Indice de Actividad que ellos elaboran. Los mismos autores agradecen la magnifica labor mecanográfica de Carmen Arias.
** Universitat Pompeu Fabra
*** Universidad Complutense
**** FEDEA
INDICE
I. Introducción II. Marco Teórico II.1. Modelización financiera II.2. Extensión a un análisis macro-cíclico II.2.1. Racionamiento del crédito II.2.2. Ciclo de vida de los préstamos III. Morosidad del crédito: Análisis descriptivo IV. Modelo econométrico IV.1 Datos y fuentes V. Resultados empíricos V.1. Estimación de los distintos modelos V.2. Capacidad predictiva del modelo V.3. Contraste de cambio estructural VI. Conclusiones Apéndice I - Identificación de las series - Detección de la multicolinealidad Apéndice II - Definición del índice sintético del Banco Central Hispano - Definición de créditos morosos y dudosos Bibliografía
I. INTRODUCCIÓN
En su actividad habitual de concesión de créditos a empresas y familias, las entidades financieras (y en nuestro caso los bancos), asumen cierto nivel de riesgo. Aunque sus carteras se hallen perfectamente diversificadas, los ciclos económicos, al afectar conjuntamente a empresas y familias, inciden necesariamente en la rentabilidad ex-post de las operaciones crediticias al aumentar los volúmenes de créditos fallidos. Por ello, es normal observar importantes oscilaciones cíclicas en las variables "créditos morosos y créditos dudosos" de las entidades financieras. Dicha variable constituye pues un indicador del efecto que tiene el ciclo económico sobre el valor de los activos de estas entidades (es decir los créditos), y por tanto constituye un indicador del riesgo de quiebra de estas entidades. De forma más precisa la construcción de un modelo explicativo del nivel de créditos dudosos y morosos como respuesta natural a la variación de las principales variables macroeconómicas indicativas del ciclo, constituye un primer paso en la elaboración de un sistema de indicadores del sector financiero.
La preocupación actual por la solvencia de las entidades de crédito en España se justifica al haber cambiado la estructura de la competencia en este sector, que parece haberse plasmado en una mayor competencia tanto en la captación de pasivo, como en la de activo. Es interesante examinar si este fenómeno ha tenido una incidencia importante en los riesgos que asumen las entidades de crédito. En otros términos, es importante conocer si las estrategias de dichas entidades se han modificado llevando a un incremento del riesgo de la actividad creditícia. Para responder a esta pregunta es indispensable tener un modelo de determinación del nivel de créditos morosos y dudosos. Una vez que se disponga del mismo, se podrá examinar si se ha producido (en los dos últimos años) un cambio en el nivel de préstamos dudosos y morosos debido a la aparición de las cuentas de alta remuneración y a la consiguiente modificación de la estructura competencial del mercado bancario.
Los resultados obtenidos muestran, en primer lugar, y como era de esperar, la importancia de la dimensión temporal en la evolución del ratio de morosos. El análisis Box-Jenkins de dicho ratio lleva a modelizar los cambios en la tasa de crecimiento del mismo. Las variables explicativas de estos cambios son la tasa de crecimiento del PIB, las sorpresas inflacionistas, los cambios en el rendimiento del mercado bursátil, y el incremento del crédito total al sector privado en términos reales, siendo esta última variable sólo marginalmente significativa. En cuanto al segundo problema que planteamos, de cambio estructural del modelo como respuesta a un cambio en la estructura de la competencia bancaria, el análisis sobre los dos últimos años no permite afirmar que dicho cambio haya podido afectar el comportamiento de las entidades a nivel de riesgo, tal y como se ha venido reflejando en el ratio de morosidad.
El trabajo se divide en seis secciones. En la sección II se analiza el marco teórico de partida, en la siguiente se lleva a cabo un análisis descriptivo de la evolución de la morosidad bancaria, en la sección IV se presenta el modelo econométrico a utilizar. Por último las secciones V y VI presentan tanto los resultados empíricos más notables como las conclusiones.
II. MARCO TEÓRICO
Las categorías de créditos dudosos y créditos morosos, aunque definidas en nuestro país por la circular del Banco de España 22/1987 de 29 de junio, pueden no aparecer como fuentes estadísticas fiables en otros países. Sin duda por esta razón, no existe una teoría estructurada de la determinación de dudosos y morosos. Existe, en cambio, una amplia reflexión basada en una evidencia empírica importante sobre las quiebras de las empresas, que, por su similitud con el problema planteado, puede constituir una clave para analizar correctamente la evolución del nivel de créditos dudosos y morosos en España.
Efectivamente, dudosos y morosos se producen por causas próximas a las que desencadenan la suspensión de pagos y la quiebra de las sociedades, por lo que las modelizaciones de cada uno de esos fenómenos serán semejantes. Las dificultades de las empresas para obtener la liquidez necesaria a hacer frente a sus compromisos desencadenará en primer lugar retraso en los pagos pactados con las entidades de crédito, y si dichas dificultades no se resuelven desencadenará ulteriormente en un proceso de suspensión de pagos o quiebra. La similitud entre los dos procesos permite enriquecer el marco teórico de análisis. Señalemos, sin embargo, que la teoría de la quiebra que se ha desarrollado sobre todo en Estados Unidos no hace referencia alguna a la quiebra personal, por lo que deberemos recordar que las personas físicas pueden tener créditos dudosos y morosos determinados por factores macroeconómicos posiblemente distintos de los que afectan a las empresas. Por esta razón, es particularmente interesante prolongar el presente análisis para tomar en cuenta el efecto de la distribución de créditos por categorías (crédito hipotecario, al consumo, hipotecarios, a sociedades), a la vez, sobre su riesgo total y sobre su volumen de dudosos y morosos en las categorías así definidas.
Otra fuente de interés desde el punto de vista teórico la constituye el análisis de la predicción de fallidos bancarios. En dicho análisis, como lo ponen de manifiesto
Meyer y Pifer (1970), se da gran relevancia a los distintos ratios que conforman la estructura del balance de una empresa en relación a su probabilidad de convertirse en fallido. Es evidente que la distribución de créditos por categorías (crédito hipotecario, al consumo, a sociedades) es determinante de su riesgo total y por lo tanto de su volumen de dudosos y morosos. Desde el punto de vista de la teoría microeconómica clásica, la quiebra de una empresa es el resultado de cambios en la demanda o en la oferta que hacen que la empresa marginal deje de ser rentable. La introducción de incertidumbre permite elaborar modelos más complejos, al contemplar shocks aleatorios pero que fundamentalmente no difieren del modelo de quiebra de la empresa marginal.
II.1 MODELIZACION FINANCIERA
La modelización financiera permite elaborar un modelo de fallido riguroso en el que se establece qué variables son determinantes en la evaluación del riesgo y cómo dichos determinantes se modifican con la evolución del ciclo económico.
La modelización a la vez más sencilla y rigurosa se origina en los trabajos de Merton (1974). En ellos se modeliza el contrato de deuda a partir de la teoría de las opciones. Ello permite determinar las variables que inciden en el riesgo de crédito. Se trata de:
- el ratio de endeudamiento definido a partir del valor presente de la deuda contraída sobre el valor de mercado de la empresa.
- El valor de los tipos de interés y la volatilidad del valor de mercado.
Podemos adaptar este modelo de deuda de personas físicas sustituyendo el valor de mercado de la empresa por el valor de mercado del patrimonio de dicha persona, integrando en él la totalidad de ingresos futuros. Las consecuencias de esta modelización en cuanto a las variables macroeconómicas que debemos considerar en el análisis de los créditos morosos de las entidades financieras son las siguientes:
En el estudio de Meyer y Pifer se utilizan ratios como el valor de los préstamos inmobiliarios sobre activos totales o la tasa de crecimiento del ratio de los préstamos al consumo sobre activos totales, que deben ser utilizados en el análisis de la morosidad de los bancos.
En primer lugar el crecimiento del valor de una empresa puede estar correlacionado con el crecimiento de los beneficios empresariales o con el crecimiento del PNB. El examen de los fallidos de empresas muestra que esta última variable puede ser ligeramente más significativa en el análisis estadístico. (Altman 1981). Ello constituye un argumento a favor de la elección del crecimiento del PNB como variable explicativa.
La volatilidad del valor de las empresas debería estar representado a nivel macroeconómico por la amplitud de las fluctuaciones de PNB. El trabajo de Levy y Bar-Niv (1987) establece la existencia de una relación entre el número de fallidos y las fluctuaciones en el PNB y en la tasa de inflación. Sin embargo, debemos tomar dicho resultado con cierta cautela, dado que la utilización del modelo de Dornbusch y Fisher (1978) lleva a Levy y Bar-Niv a plantear una regresión de la que se excluyen las variaciones en los niveles de estas variables.
La inflación debe ser tomada en cuenta, no sólo de forma indirecta, definiendo las distintas variables como variables reales, sino que además, debe ser introducida directamente en el análisis para tomar en cuenta el efecto que una sorpresa inflacionista puede tener al alterar la capacidad de repago de una sociedad o una persona física. Un segundo aspecto de la inflación debe ser señalado, aunque pensemos a priori que su efecto es menor. Se trata del efecto sobre los impuestos, que hace que cuando la inflación es mayor, las sociedades pagan mayores impuestos dado que el cálculo de amortización de sus activos se hace en base a su coste histórico. El análisis empírico muestra que en Estados Unidos la inflación no ha tenido efecto sobre el porcentaje de fallidos en los años 50 hasta 60, pero que sí ha tenido un importante efecto en los años 70 hasta 79 (Altman, 1981). Estos resultados se hallan claramente relacionados con el mencionado efecto de la volatilidad de la inflación establecido por Levy y Bar-niv (1987).
- Al considerar como variable el valor de mercado de una empresa, es necesario introducir las expectativas de los agentes, dado que la variación de las expectativas implica cambios en el valor de mercado de la empresa. Las consecuencias para el análisis de morosos y dudosos son la necesidad de considerar una variable macroeconómica representativa de las expectativas. Dicha variable puede hallarse o bien en la evolución de un índice bursátil, o bien, aunque ello haya sido utilizado con menor frecuencia, en la diferencia entre los tipos de interés de los mejores ratings y los tipos de interés a ratings inferiores (por ejemplo Aaa contra Baa en la clasificación de Moody's). Al ser este criterio de difícil aplicación en España, basaremos nuestro análisis en la evolución de las cotizaciones bursátiles.
II.2. Extensión a un análisis macro-cíclico
La modelización de la quiebra basada en la teoría de las opciones presupone un esquema simplificado del mercado de crédito (se supone que los mercados son dinámicamente completos) y no tiene en cuenta la evidencia sobre el comportamiento de empresas y de familias en cuanto a la morosidad a lo largo del tiempo.
II.2.1. Racionamiento del crédito
El funcionamiento del mercado del crédito se caracteriza en la mayoría de países por la existencia de un exceso de demanda en el mercado de crédito. La teoría de la disponibilidad de fondos puede constituir un primer enfoque que permite establecer un vínculo entre la oferta monetaria y las dificultades que pueden tener las empresas para obtener liquidez . Los contrastes realizados en los análisis de las quiebras muestran que la oferta monetaria (medida generalmente a partir de M2) constituye una variable explicativa importante de este fenómeno. En la modelización de la morosidad, es razonable considerar que los problemas de falta de liquidez, a los que se halla sometido una empresa, son los mismos que en el proceso de quiebra. En cambio, en España, la variable representativa de los cambios en la oferta monetaria, tal y como lo han acusado las empresas, podría no ser la masa monetaria M2 o los activos líquidos en manos del público, sino una medida de la oferta de crédito.
Existe una teoría económica del racionamiento del crédito más estructurada basada en la hipótesis de información asimétrica, pero sin implicaciones particulares para el análisis.
II.2.2. Ciclo de vida de los préstamos
Las dificultades a las que se enfrenta una empresa no sólo se producen como consecuencia de la fase contractiva del ciclo económico, sino que también ocurren como efecto de la inexperiencia o incompetencia de los empresarios. Por esta razón, el ciclo de vida de la empresa puede constituir también un determinante de la morosidad del crédito. El análisis empírico muestra que la empresa puede hallarse en dificultades cuando tiene una edad inferior a cinco años. Como la creación de empresas nuevas se producen cuando el ciclo económico se halla en su fase expansiva, ello implica que puedan combinarse dos ciclos distintos, como ocurre en los modelos de generaciones de capital.
Por lo tanto, una modelización de los fallidos perfectamente rigurosa debería utilizar también como variable explicativa el número de empresas creadas, con un retardo de cuatro o cinco años. Sin embargo, hemos decidido no incorporar una variable "número de empresas creadas" por las razones siguientes: En primer lugar, el efecto de inexperiencia debe ser más importante en el análisis de los fallidos que en el análisis de la morosidad. En segundo lugar, dicha variable estaría fuertemente correlacionada con las otras variables macroeconómicas características del ciclo, en particular, con la tasa de crecimiento del PIB y también, aunque en menor medida, con el índice bursátil. En tercer lugar, dicha variable no tiene relación alguna con la morosidad en los créditos a personas físicas. Del mismo modo, sería interesante conocer el horizonte temporal de los créditos concedidos, dado que las probabilidades de que un crédito sea moroso son primero crecientes y después decrecientes.
Por último debemos mencionar la existencia de desfases entre las distintas variables características del ciclo económico, que pueden clasificarse en avanzadas, simultáneas y retardadas. El análisis teórico no aporta un marco de modelización de este fenómeno, por lo que debe ser el análisis econométrico el que fije esta clasificación. Este análisis debe ser cuidadoso para delimitar el grado de diferenciación de las variables, así como la metodología a utilizar, modelos de transferencia, VAR u otras.
III. MOROSIDAD DEL CRÉDITO: ANÁLISIS DESCRIPTIVO
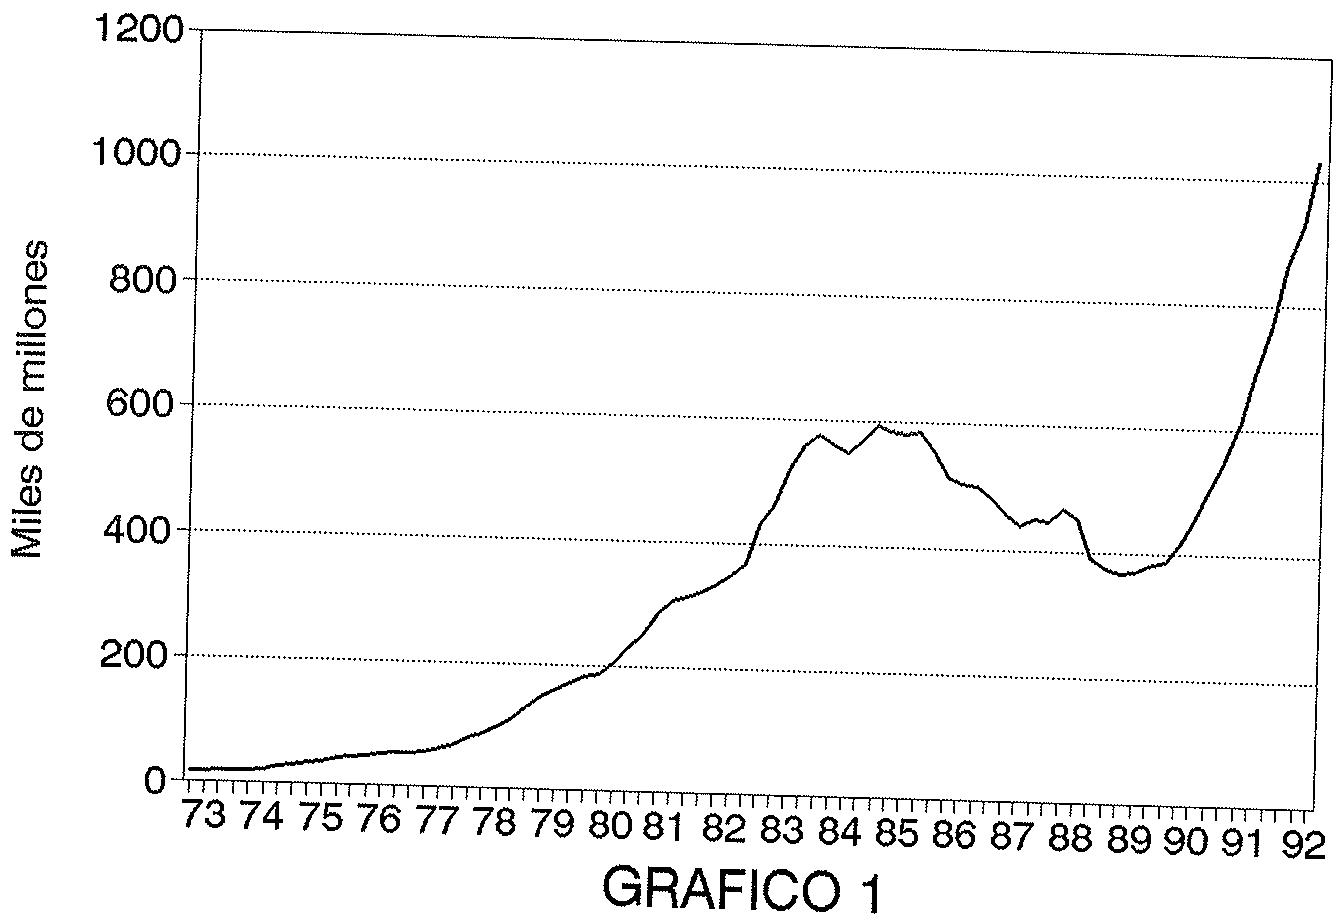
Con el objeto de dar una visión completa de la evolución de la morosidad, y como análisis previo al examen de el ratio morosidad/crédito privado, analizamos la evolución de los componentes de este ratio. El gráfico 1 muestra la evolución temporal de la morosidad bancaria (en términos nominales) desde 1973 hasta 1992. El gráfico 2 muestra la evolución de las tasas logarítmicas de variación trimestral de dicha variable. La visualización de ambos gráficos permite adelantar ciertas conclusiones acerca de la evolución de la serie. De este análisis se desprende que durante este período muestral existen tres etapas claramente diferenciadas:
a) 1973-1984 : Durante estos años, la morosidad nominal crece de forma casi continuada a un ritmo medio del 7.5% trimestral.
b) 1985-1988 : Este es el único período en el que se produce una caída continuada del volumen de morosidad (aproximadamente un descenso medio trimestral del 2.9%).
c) 1989-1992 : En este trienio se ha producido un cambio de tendencia, pasándose de nuevo a un crecimiento trimestral de la morosidad que gira en torno al 7%.
MOROSIDAD BANCARIA I/73-II/92
TASAS TRIMESTRALES DE VARIACION DE LA MOROSIDAD BANCARIA
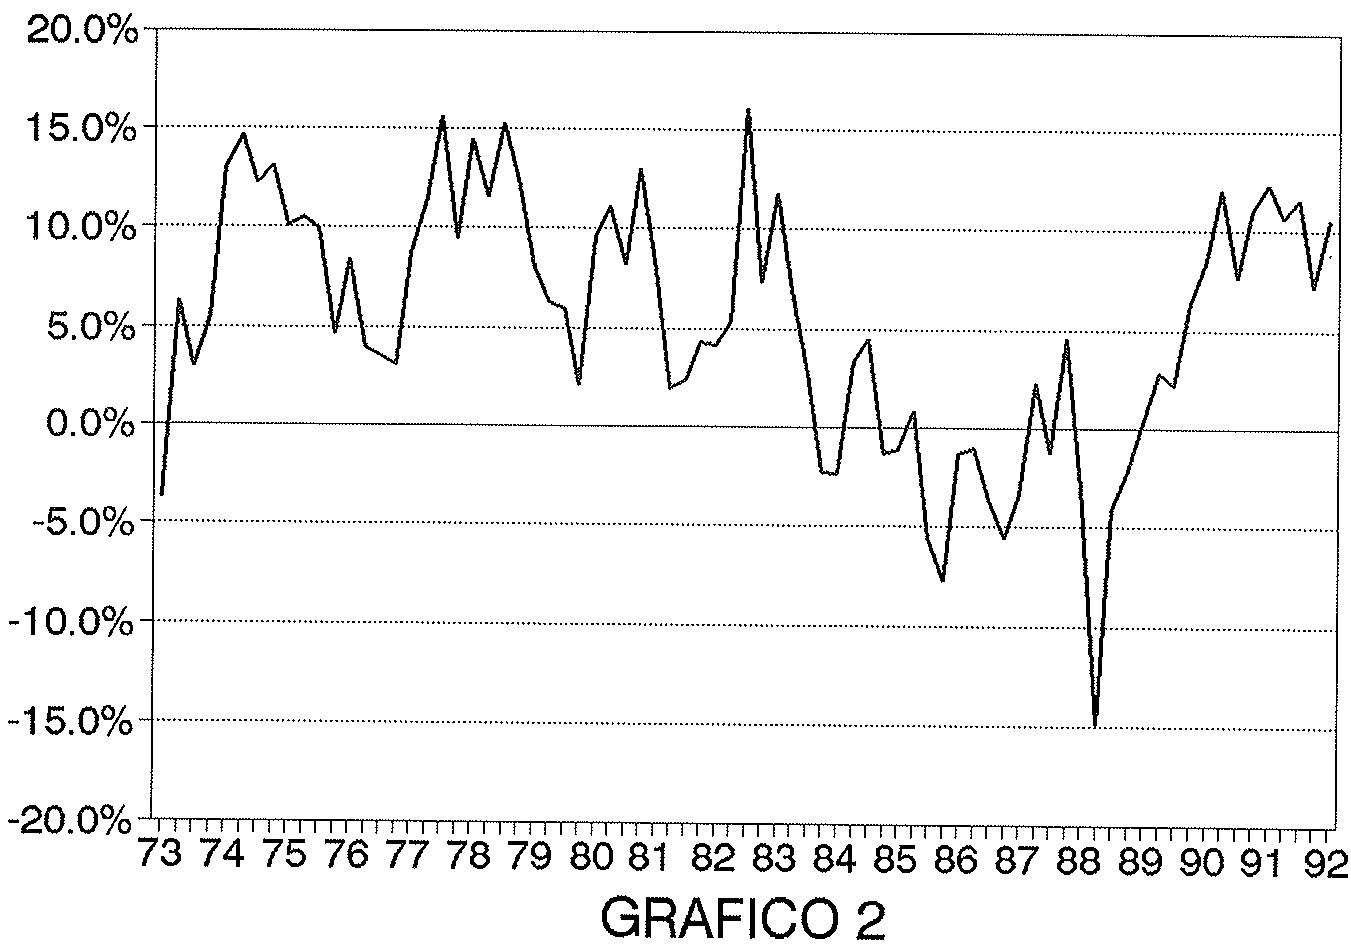
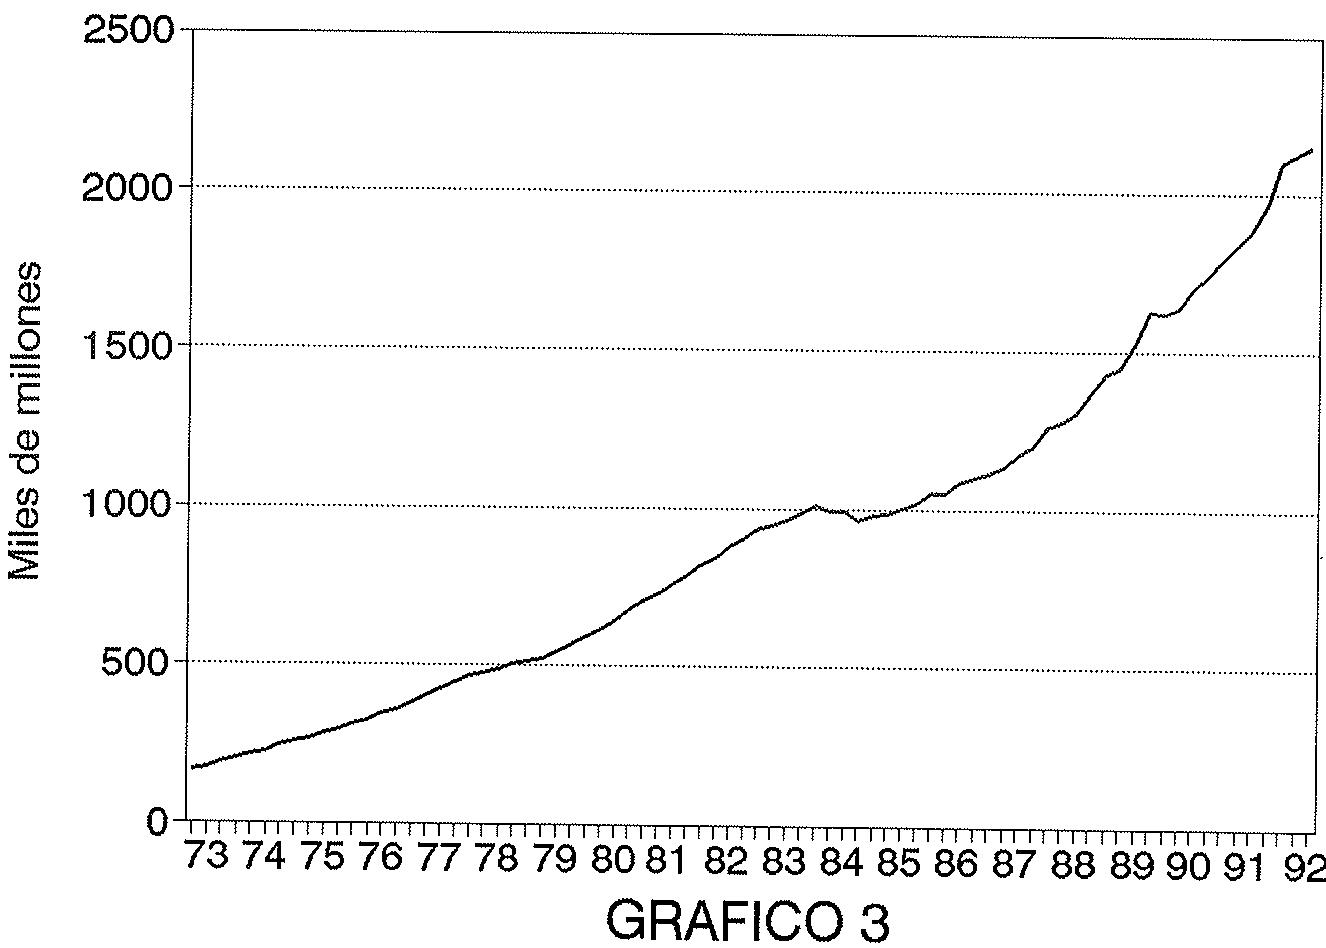
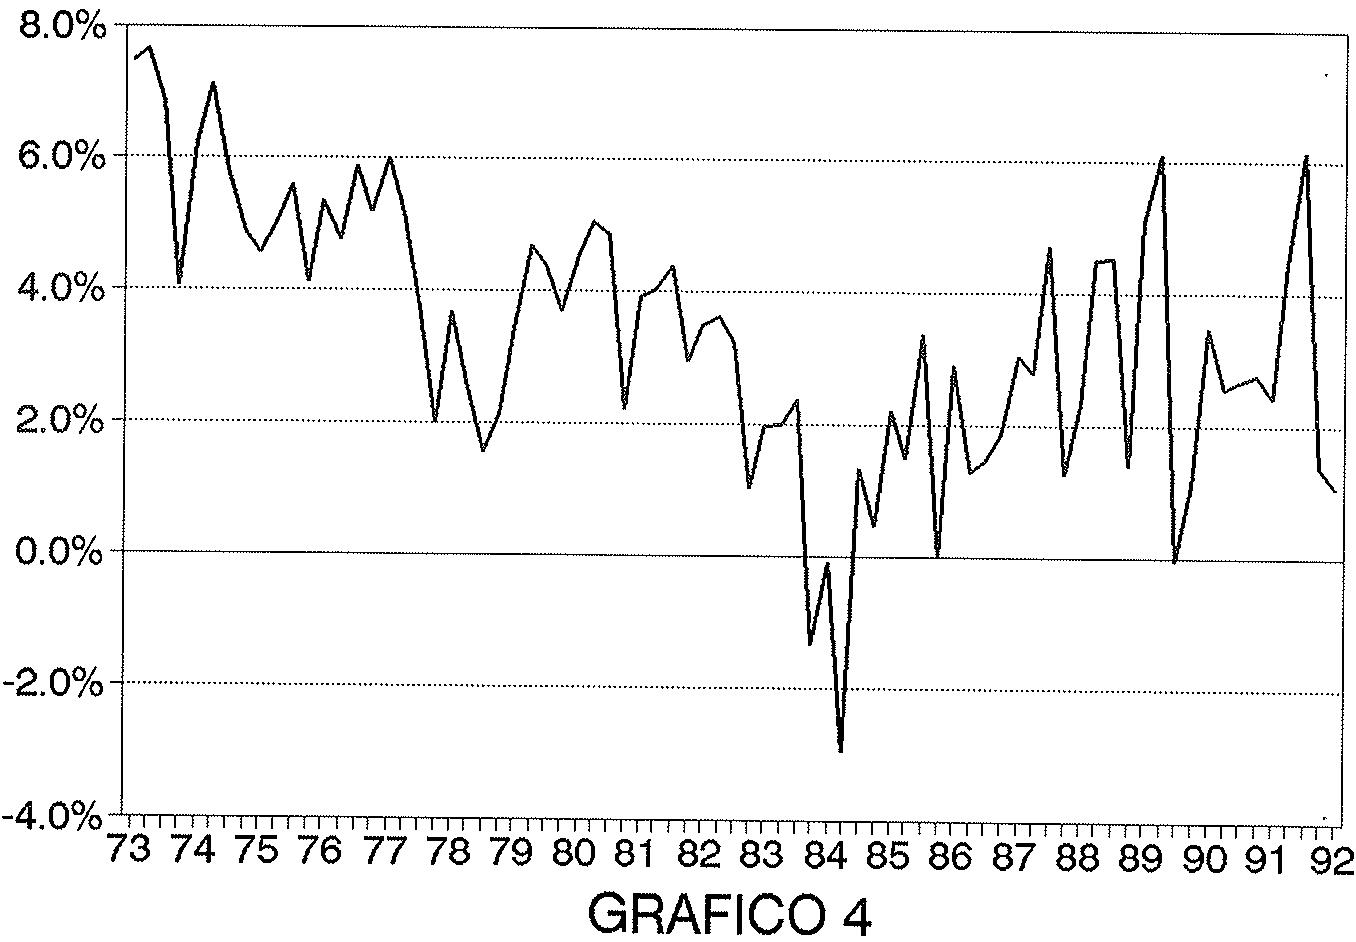
Durante este período la morosidad en términos nominales alcanza niveles nunca conocidos anteriormente. Sin embargo las tasas de crecimiento no llegan a los niveles alcanzados durante la crisis bancaria en 1982 y 1983. Nuestras previsiones (que aparecen en la sección V) apuntan a que probablemente para final de este año estén ya al mismo nivel, o incluso superiores. La evolución de la variable crédito bancario se presenta en los gráficos 3 y 4 (niveles y tasas de variación trimestral). Esta evolución también presenta tres períodos, un primer período que llegaría desde 1973 hasta 1983-84, con un crecimiento nominal del crédito menos acusado a partir de 1979, un segundo período que llegaría hasta 1988-89 y un tercer período hasta 1992. Dado que dichos períodos se corresponden con los de la morosidad, ello constituye un primer indicio del efecto ya comentado del impacto que la política económica, y con ello el volumen de crédito en circulación, sobre el riesgo de quiebra de una empresa marginal. Sin embargo, durante este último período, el crecimiento del crédito nominal tiene dos puntos que rompen la tendencia creciente (1989 y 1991) (ver gráfico 3). Esto indica que en este último período han sido otros factores lo que han influido en el crecimiento de la morosidad bancaria.
Los tres períodos mencionados coinciden con las tres fases del ciclo económico por las que ha pasado la economía española durante estos últimos años. Es decir la morosidad ha crecido durante la fase bajista del ciclo, mientras que se ha reducido cuando el ciclo alcanza la parte alcista. Es por tanto congruente pensar que existe una relación muy directa entre las tasas de crecimiento del producto interior bruto y el crecimiento de la morosidad.
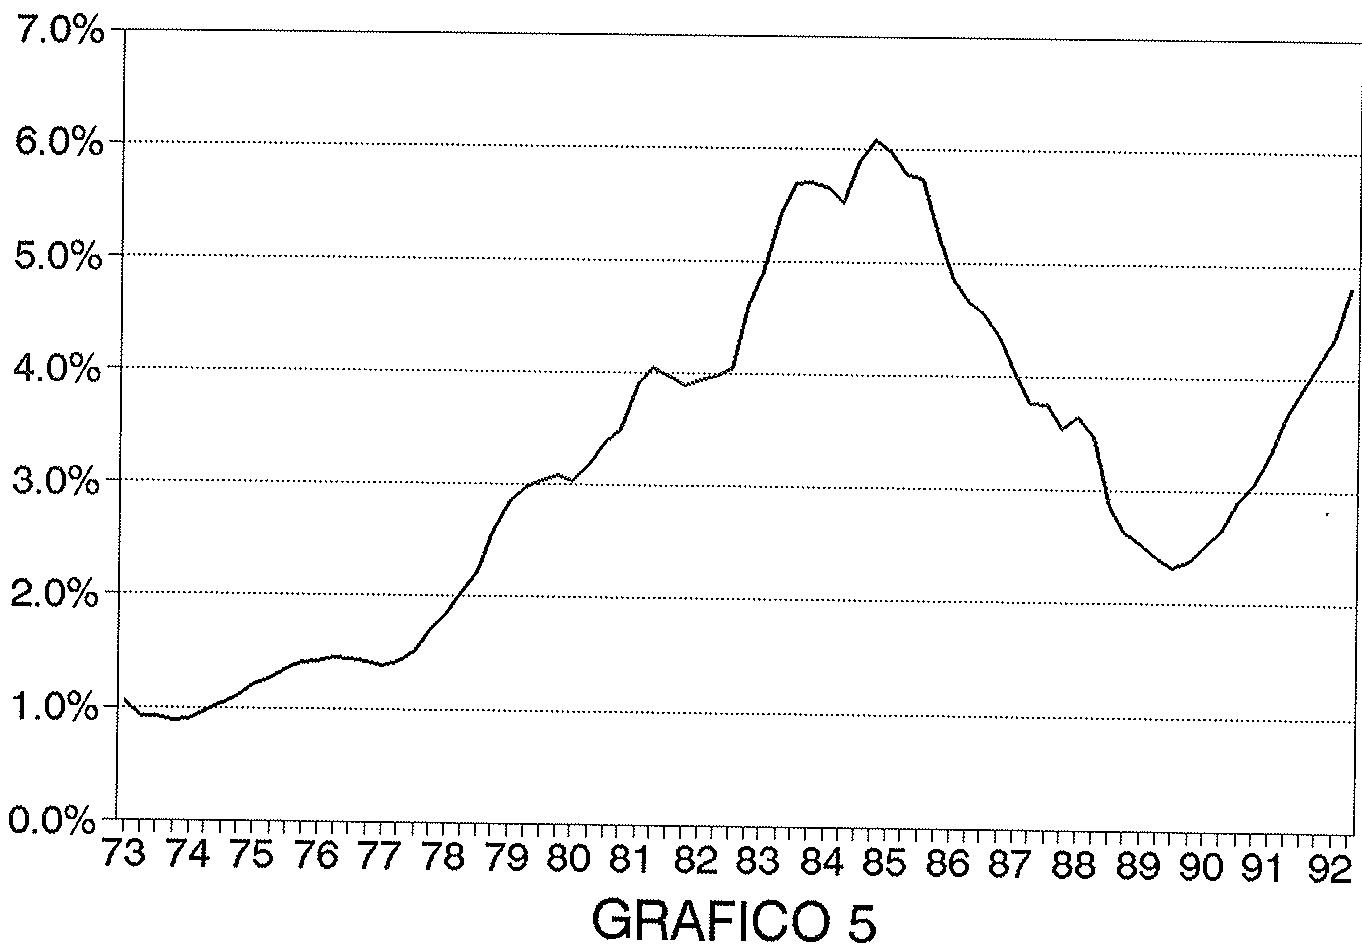
El gráfico 5 muestra la evolución de el ratio Morosos/Créditos, mientras que el gráfico 6 refleja las correspondientes tasas logarítmicas de variación. En relación a la evolución de la morosidad nominal, se observa que si bien se puede seguir hablando de los tres períodos ya descritos, las tasas logarítmicas de variación del cociente Morosos/Créditos, presentan diferencias en magnitud con la serie nominal de morosidad:
a) 1973-1984 : El crecimiento medio en este período es ahora del 3.7%, constatándose un mayor número de trimestres con crecimiento negativo del cociente.
CREDITO BANCARIO AL SECTOR PRIVADO I/73-II/92
TASAS TRIMESTRALES DE VARIACION DEL CREDITO BANCARIO AL SECTOR PRIVADO
RATIO MOROSIDAD/CREDITO BANCARIO I/73-II/92
TASAS TRIMESTRALES DE VARIACION DEL RATIO MOROSIDAD/CREDITO
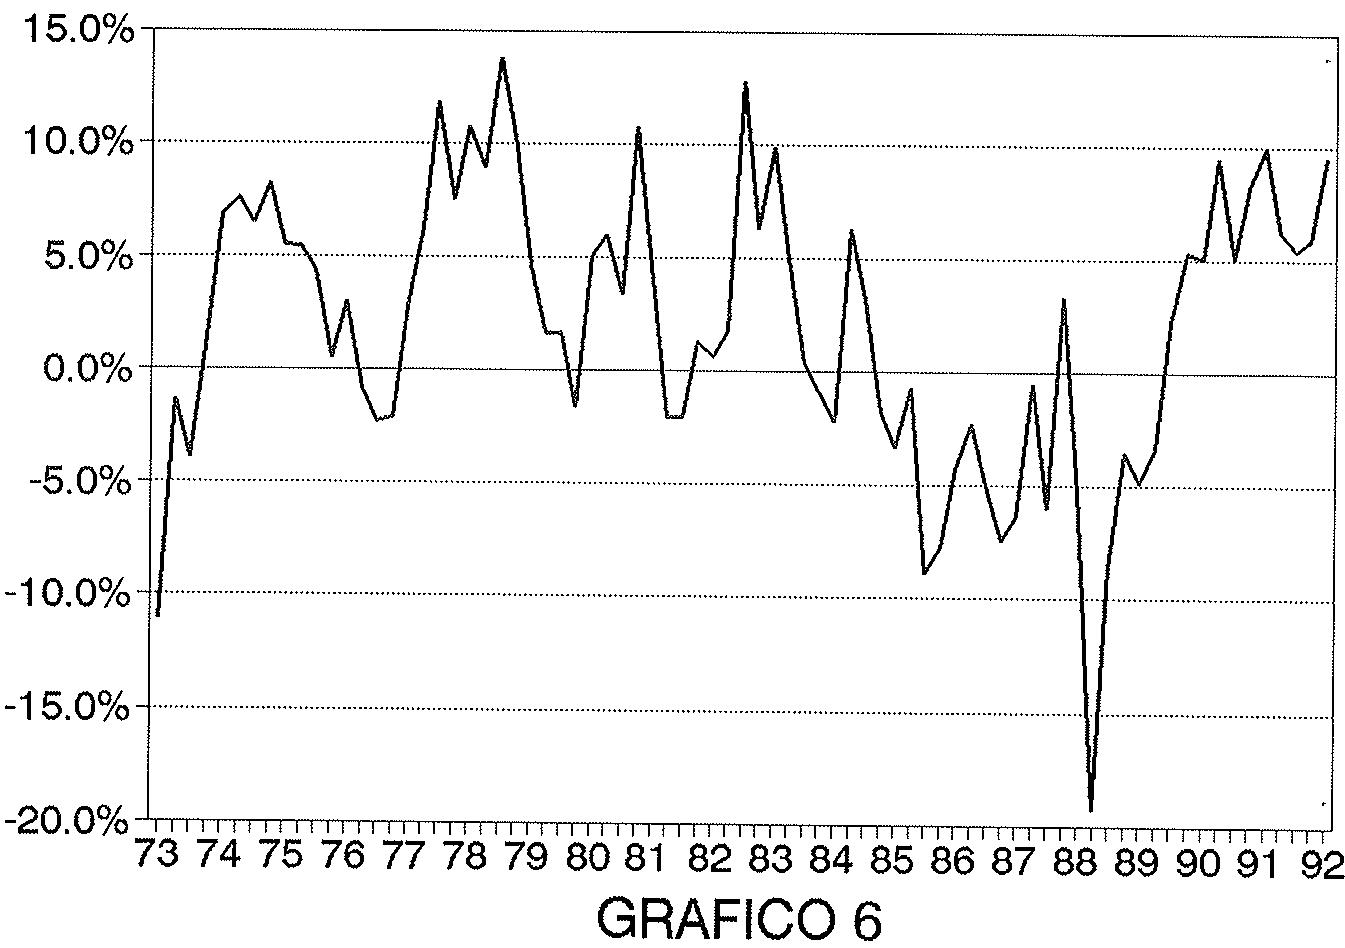
b) 1985-1988 : La caída media en el crecimiento trimestral es del 5.1%, lo que da muestras de la importancia del fenómeno.
c) 1989-1991 : El cambio de tendencia que se denotaba con el análisis nominal de la serie de morosidad no coincide temporalmente (principios de 1989) al hacer lo propio con el cociente. Muy al contrario, la tasa de variación del cociente no es positiva hasta el cuarto trimestre de 1989. Este factor puede tener su origen en las medidas de restricción crediticia promulgadas por las autoridades monetarias a mediados de 1989. En cualquier caso la media trimestral de crecimiento de este período es del 3.8%.
Por último cabe señalar dentro de este análisis que como se aprecia en el gráfico 7 (y luego se corrobora en el análisis univariante), el ratio morosidad/crédito está dominado por la evolución de la serie nominal de morosidad bancaria. Esto se puede apreciar de forma visual en el ajuste casi perfecto que presentan ambas series, especialmente a partir de la crisis bancaria de principios de los 80.
El examen del gráfico 8 nos permite afirmar que el ratio de morosidad bancaria ha tenido un comportamiento muy similar (de forma inversa) al ritmo de crecimiento de la economía. Las tasas de variación de dicha ratio alcanzan un máximo a principios de los años 80 (concretamente años 1982 y 1983), y un mínimo en 1988. Los últimos datos presentan de nuevo tasas de crecimiento importantes (por encima del 10% trimestral), aunque sin alcanzar los niveles críticos que caracterizaron la crisis bancaria. Ello significa que el riesgo bancario vuelve a ser alto, pudiéndose situar a niveles próximos a los alcanzados durante la ya mencionada crisis bancaria (según nuestras previsiones). Esta previsión, en torno al 6% para final de año, muestra como la actividad está creciendo de forma muy débil y por ello no debe descartarse el que podamos entrar en un proceso depresivo importante.
GRAFICO 7
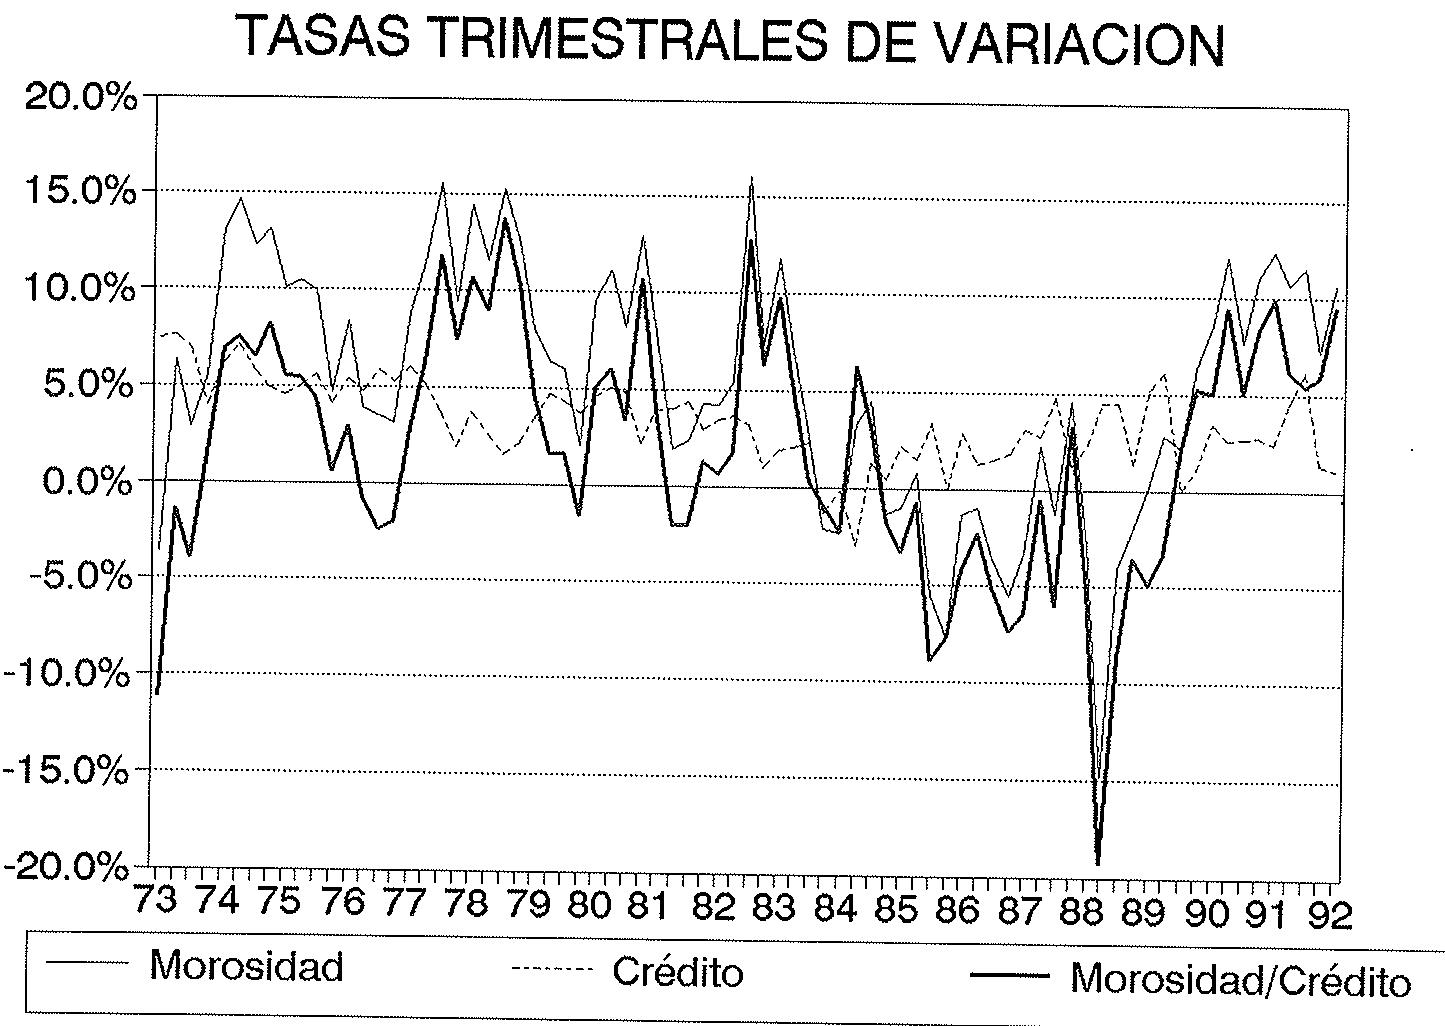
GRAFICO 8
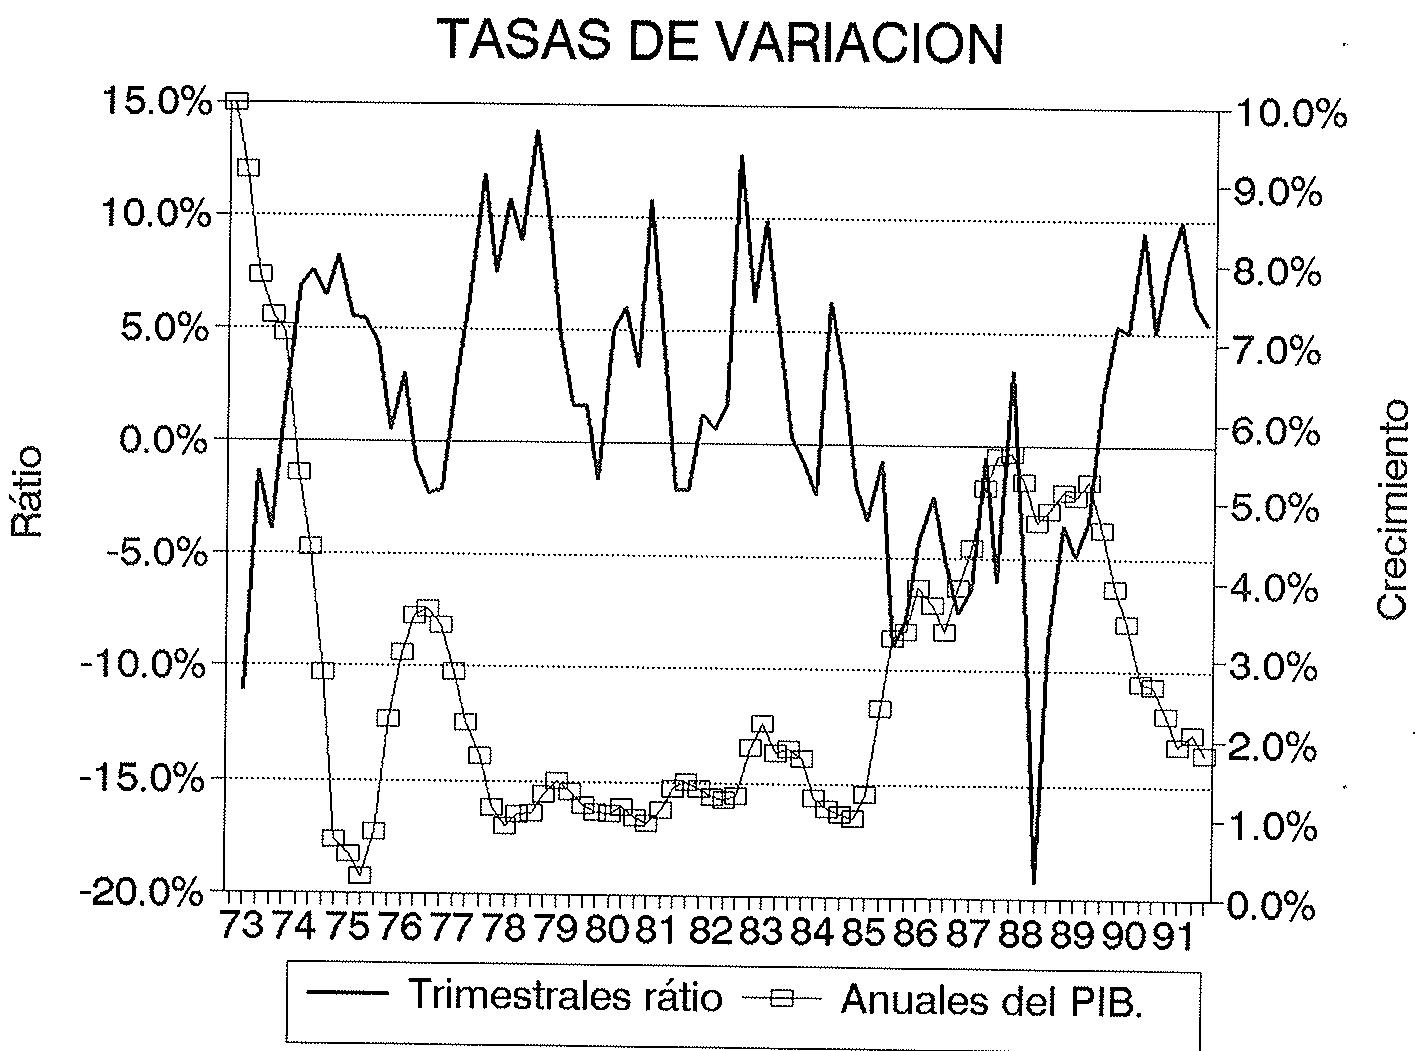
IV. MODELO ECONOMETRICO
El modelo econométrico construido se asemeja al propuesto por Altman (1981). Este modelo trata de explicar el número de quiebras empresariales mediante variables macroeconómicas en forma agregada. Altman estima su modelo en primeras diferencias con datos trimestrales. Se trata de un modelo de regresión que enfatiza las propiedades del retardo distribuido de un número de variables explicativas.
En nuestro caso, nuestro objetivo ha sido explicar la variación en el porcentaje del crédito que concede la banca privada que es moroso. La metodología de estimación ha consistido, en una primera fase, en un análisis Box-Jenkins de cada serie por separado, y después la estimación de un modelo de transferencia, donde los regresores son las variables que definimos en esta sección . Los modelos univariantes se han empleado con dos objetivos básicos:
a) Para tamizar los datos al destacar los valores anómalos debidos a errores en los datos, cambios de definición o de metodología de las series etc..
b) Para que los modelos así estimados constituyan un punto de referencia que permite compararlos con modelos más complejos.
Se han realizado los análisis univariantes de las series siguientes:
- Morosidad Bancaria
- Crédito Bancario al Sector Privado
- Ratio Morosidad/Crédito
- Indice de Precios al consumo
- Crédito Total al Sector Privado (en términos reales)
Estos modelos son modelos en forma reducida, con los cuales no es posible extraer conclusiones sobre el funcionamiento estructural de la economía, pero son útiles para inferir el comportamiento de las variables a considerar.
El modelo de relación propuesto es el siguiente:
\[\Delta \mathrm{Ln} \mathrm{Y} _ {\mathrm{t}} = \alpha + \nu_ {1} (\mathrm{B}) \mathrm{S} \pi_ {\mathrm{t}} + \nu_ {2} (\mathrm{B}) \mathrm{TVPIB} _ {\mathrm{t}} + \nu_ {3} (\mathrm{B}) \Delta \mathrm{LnIBOL} _ {\mathrm{t}} + \nu_ {4} (\mathrm{B}) \Delta \mathrm{LnCREAL} _ {\mathrm{t}} + \epsilon_ {\mathrm{t}}\]
donde:
: Es la variable a explicar, es decir el ratio Morosidad Bancaria / Crédito Bancario al sector privado. Como se puede observar esta variable se explica en primeras diferencias de los logaritmos.
α : Representa un trend o tendencia.
: Tasa de inflación "no anticipada" (sorpresas inflacionistas).
: Es la tasa de variación interanual del PIB español.
IBOL : Rendimiento Bursátil.
CREAL : Incremento del crédito total al sector privado en términos reales.
\[\nu_ {\mathrm{i}} (\mathrm{B}): \nu_ {\mathrm{i} 1} \mathrm{B} + \nu_ {\mathrm{i} 2} \mathrm{B} ^ {2} + \dots \dots . \forall_ {\mathrm{i}} = 1, 2, 3, 4,\]
Siendo B el operador retardo. Este operador denota la posible existencia de estructuras dinámicas entre las variables, lo que induciría a pensar en variables avanzadas, simultaneas y retardadas. La identificación de los modelos así como su especificación se presentan en el apéndice I. En dicho apéndice también se analiza la posible existencia de multicolinealidad entre los parámetros.
IV.1. Datos y fuentes
El volumen de dudosos y morosos de entidades financieras constituye un indicador de sus riesgos, si dichas variables se normalizan por el crédito al sector privado. Ello permite aislar el fenómeno del riesgo asumido por las entidades financieras diferenciándolo a la vez del crecimiento debido al crecimiento del volumen del crédito. Por ello la variable endógena de nuestro modelo deberá ser la proporción del crédito privado que es moroso.
Desde el punto de vista del riesgo, la proporción de créditos dudosos constituye un indicador más interesante, sin embargo, nos hemos enfrentado a un problema de falta de homogeneidad de los datos. Efectivamente, la categoría de créditos dudosos hace referencia a una clasificación de los créditos que deben ser objeto de provisión, clasificación que efectúa la entidad financiera en función de criterios que pueden diferir entre las distintas entidades financieras. Por esta razón la variable que mejor refleja el riesgo asumido por las entidades financieras será el ratio total de activos morosos sobre el total de créditos concedidos por la banca privada . Es importante señalar que el numerador de esta ratio no refleja el total de riesgos asumidos por el conjunto de bancos. Esto es así porque el concepto de riesgo es más amplio ya que incluye avales (los cuales obviamente no entran a formar parte del concepto de moroso o dudoso), así como el riesgo asociado a un país concreto.
Se puede apreciar que la serie escogida es la morosidad bancaria, sin incluir los datos de otras instituciones financieras (Cajas de Ahorro, Cooperativas de Crédito, Banca Pública). La razón principal radica en la disponibilidad de datos, ya que la serie de morosidad de las Cajas de Ahorro sólo abarcaba desde 1982. Con ello, la muestra se acortaba de forma sustancial y como consecuencia se reducía la fiabilidad de nuestro modelo.
La fuente estadística de la variable referida como dependiente, es el Boletín Estadístico del Banco de España. El período muestral analizado es 1973-1992 (segundo trimestre). Este período responde a razones de disponibilidad de los datos para todas las variables. La periodicidad es trimestral, resultado de la agregación en forma de media geométrica de los datos mensuales originales.
El conjunto de variables explicativas provienen de distintas fuentes estadísticas. La variable que refleja la evolución del ciclo económico, es un índice sintético de actividad que elabora el Banco Central Hispano. Esta variable está calculada en términos del PIB y viene expresada en tasas interanuales que posteriormente han sido trimestralizadas como medias geométricas. Su período muestral también abarca desde 1973 hasta 1992 (segundo trimestre) .
En el Apéndice II se explica con más rigor tanto el concepto de crédito moroso y dudoso como la legislación sobre insolvencias que determina el Banco de España.
El índice bursátil, variable que recoge el valor de las expectativas que tienen los agentes, proviene de la base de datos de la OCDE que incorpora los sucesivos cambios de índice. Tanto el mecanismo de trimestralización de la serie, como el período muestral coinciden con las series ya referidas.
La serie del crédito total al sector privado, que proviene del Boletín Estadístico del Banco de España, abarca el mismo período muestral que el resto de las series y ha sido trimestralizada de la misma manera. Esta variable está expresada en términos reales, es decir se construye como la diferencia de tasas de variación logarítmicas del crédito bancario y el índice de precios al consumo (IPC).
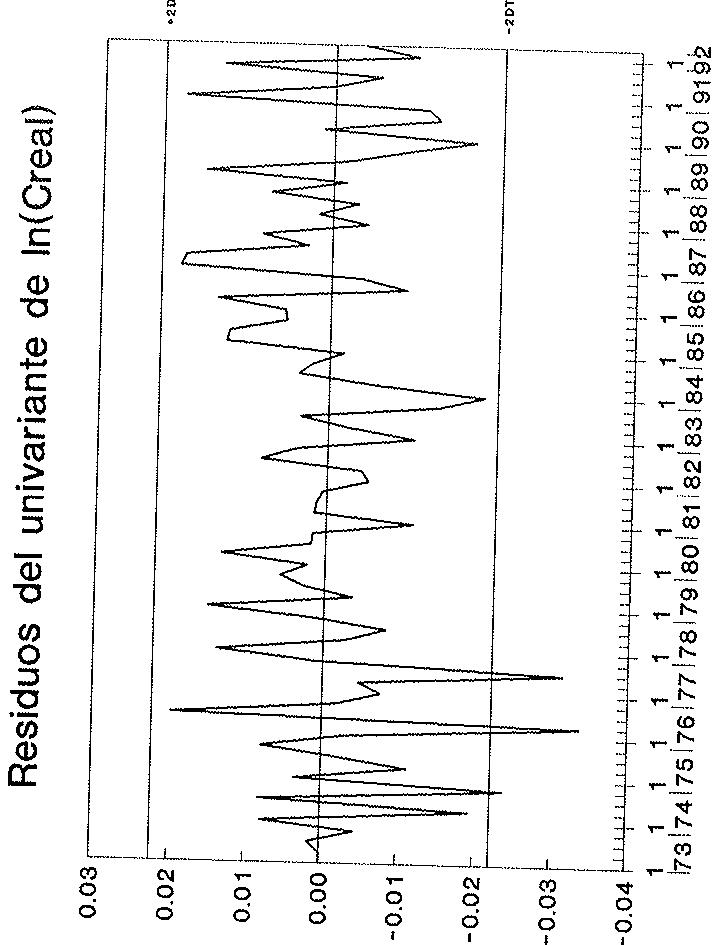
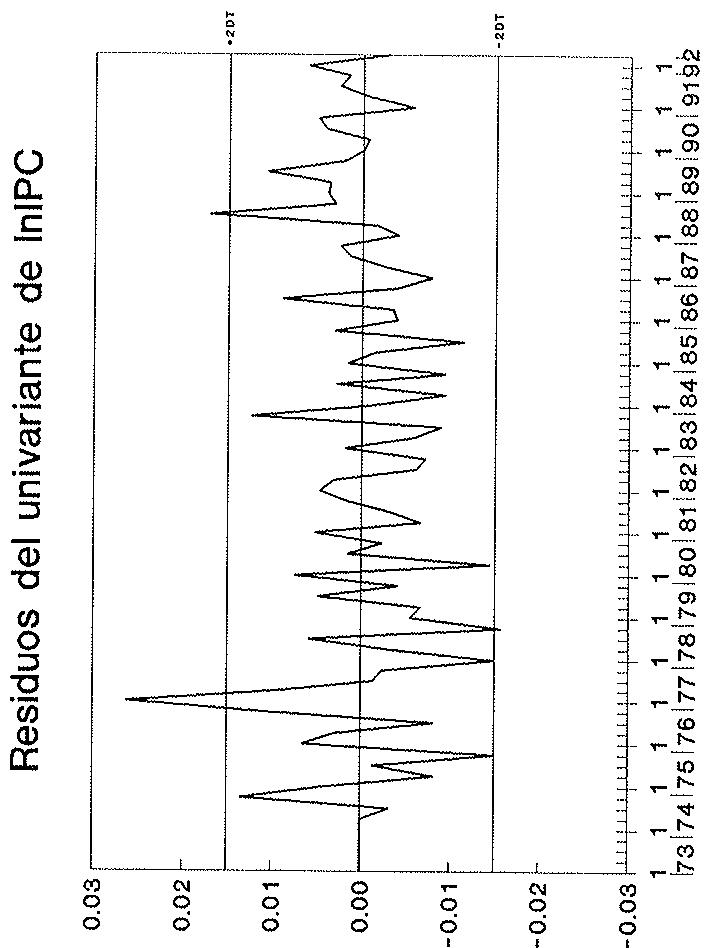
La última variable es la denominada "sorpresas de inflación". Se ha obtenido mediante el análisis univariante de la serie trimestralizada del IPC entre 1973 y 1992 (segundo trimestre). Los residuos de este modelo univariante son la parte de inflación no esperada que incorporamos al modelo como medida del efecto fiscal que provoca en el cálculo de amortizaciones de los activos de una empresa y como un efecto de menor coste en el repago de la deuda de una empresa (en el apéndice I aparece el gráfico de estos residuos).
Una explicación técnica de la elaboración de este índice aparece en el apéndice II.
V. RESULTADOS EMPÍRICOS
Esta sección se compone de tres apartados. En el primero, se resaltan los resultados de la estimación de los modelos univariantes y del modelo de transferencia. Se hace referencia también a la posible estructura dinámica del modelo. En el segundo, se analiza la capacidad predictiva del modelo, incluyéndose nuestras previsiones para final del año 1992. Por último, se lleva a cabo un contraste de cambio estructural en el modelo, a partir del momento de la introducción de las cuentas de alta remuneración.
V.1. Estimación de los distintos modelos
Las estimaciones de los modelos, tanto univariantes como de relación se presentan en las tablas 1,2,3. Las tablas 1 y 2 recogen los modelos univariantes de las variables que hemos considerado mas relevantes. Lo mas destacable de todos ellos, salvo el de IPC, radica en el tratamiento de la estacionalidad. En ninguno de ellos se manifiesta de forma estocástica, por lo que su corrección se lleva a cabo mediante variables ficticias determinísticas. Otro aspecto importante es la ausencia, o en su defecto debilidad, de autocorrelación en los residuos. Es decir la varianza de la morosidad nominal, la del crédito bancario y la de el ratio morosidad/crérito es explicada básicamente por variables determinísticas que responden a valores anómalos. El modelo de IPC sí tiene una estructura ARIMA clara, tanto en su parte regular como en su parte estacional. Las variables de intervención que se introducen en este modelo responden, en el caso de 1976 a un cambio en el índice , mientras que en 1977 se produce una liberalización de precios administrados. El del año 1986 responde a la introducción del IVA. En el apéndice I aparecen los gráficos de los residuos de todos los modelos analizados.
La tabla 3 presenta la estimación del modelo de relación propuesto, donde se aprecia, en primer lugar cómo las variables determinísticas que incorpora el modelo son las correspondientes al modelo de morosidad nominal. Esto responde, como se aprecia en el gráfico 7, a la preponderancia de la varianza de esta serie sobre la del crédito. Las
Véase la monografía técnica del INE de 1985.
MODELOS UNIVARIANTES Nota: Modelos estimados por máxima verosimilitad exacta. No hay evidencia de mala especificación mi en la acf mi en pacf. ficticias estacionales que toman valor unitario en el trimestre correspondiente y ceros en el resto.
| VARIABLE | MODELO | $\hat{\sigma}_{a} \times 100$ | $\bar{t}\bar{a}$ | Q(4) | Q(8) | VALORES ANOMALOS EN UNIDADES DE $\hat{\sigma}_{a}$ |
| MOROSIDAD BANCARIA | $\ln(MORB)_{t} = 0,095 \xi_{t}^{s,IV/82} + 0,08 \xi_{t}^{s,I/88} - 0,12 \xi_{t}^{s,III/88} + N_{t}$ $\nabla^{2} N_{t} = -0,014 D_{t}^{I} - 0,011 D_{t}^{II} + a_{t}$ | 3,4 | 0,5 | 2,3 | 8,2 | III/73 +2,9 |
| CREDITO BANCARIO AL SECTOR PRIVADO | $\ln (CRBSP)_{t} = -0,04 \xi_{t}^{s,III/84} + 0,022 \xi_{t}^{s,II/89} - -0,04 \xi_{t}^{s,IV/89} + N_{t}$ $\nabla^{2} N_{t} = -0,011 D_{t}^{I} - 0,01 D_{t}^{II} - -0,0061 D_{t}^{III} + (1 - 0,44 B) a_{t}$ $\nabla^{2} N_{t} = -0,011 D_{t}^{I} - 0,01 D_{t}^{II} - -0,0061 D_{t}^{III} + (1 - 0,44 B) a_{t}$ | 1,0 | -0,5 | 2,7 | 6,9 | IV/77 -2,0I/84 -2,2IV/91 +2,2 |
| RATIO MOROSIDAD/CREDITO | $\ln\left(\frac{MORB}{CRBSP}\right)_{t} = 0,096 \xi_{t}^{s,IV/82} + 0,05 \xi_{t}^{s,III/84} + 0,09 \xi_{t}^{s,I/88} - 0,13 \xi_{t}^{s,III/88} + N_{t}$ $\nabla^{2} N_{t} = 0,005 D_{t}^{III} + a_{t}$ | 3,6 | 0,5 | 2,1 | 12,1 | III/73 +2,7 |
Nota: Modelos estimados por máxima verosimilitud exacta. No hay evidencia de mala especificación ni en la acf ni en la pacf.
MODELOS UNIVARIANTES (1/73-11/92)
| VARIABLE | MODELO | $\hat{\sigma}_{a} \times 100$ | $t\bar{a}$ | Q(4) | Q(8) | VALORES ANOMALOS EN UNIDADES DE $\hat{\sigma}_{a}$ |
| IPC | $\ln(IPC)_t = 0,027 \xi_t^{s,II/76} + 0,037 \xi_t^{s,III/77} + 0,015 \xi_t^{s,I/86} + N_t$ $\nabla^2\nabla_4 N_t = (1 - 0,79 B) (1 - 0,77 B^4) a_t$ $(0,08)$ | 0,8 | -0,3 | 0,8 | 7,2 | I/77 +3,2II/88 +2,1 |
| CREDITO REAL | $\ln(CREAL)_t = -0,036 \xi_t^{sIII84} - 0,027 \xi_t^{sI86} - 0,038 \xi_t^{sIV89} + N_t$ $(0,01)$ | 1,1 | -0,3 | 1,7 | 3,9 | IV/77 -2,0I/84 -2,2 |
| $\nabla^2N_t = -0,012D_t^I - 0,008 D_t^II - 0,007 D_t^III + (1 - 0,58 B) a_t$ $(0,002)$ |
MORB/CRBSP = Proporción de créditos morosos sobre total de crédito del sector bancario.
LCREALQ = Crédito total al sector privado en términos reales trimestralizado.
LIBOLQ = Índice de Bolsa español trimestralizado.
TVPIBQ = Tasa anual de variación del PIB español triemestralizado.
| VARIABLE | MODELO | $\hat{\sigma}_{a} \times 100$ | $t\bar{a}$ | Q(4) | Q(8) | VALORES ANOMALOS EN UNIDADES DE $\hat{\sigma}_{a}$ |
| MODELO DE RELACION | $\nabla_{\text{in}} \left( \frac{\text{MORB}}{\text{CRBSP}} \right)_t = 0,08 \nabla \xi_t^{s,\text{IV}/82} + 0,06 \nabla \xi_t^{s,\text{III}/84} + 0,05 \nabla \xi_t^{s,\text{I}/88} - 0,17 \nabla \xi_t^{s,\text{III}/88}$ $(0,03)$ $(0,03)$ $(0,03)$ $(0,03)$ $(0,03)$ $(0,03)$ $(0,03)$ $(0,03)$ $(0,03)$ | 3,15 | -0,3 | 4,3 | 5,7 | II/80+3,2II/85+2,1 |
| $-1,24 \ s\pi_t - 1,47 \ TVPIB_t - 0,09 \nabla LIBOL_{t-3} - 0,32 \nabla LCREAL_t + N_t$ $(0,50)$ $(0,75)$ $(0,04)$ $(0,24)$ | ||||||
| $\nabla N_t = (1 - 0,32 \ B) a_t$ $(0,12)$ |
= Variable ficticia de tipo escalón que toma valor cero excepto a partir de la fecha indicada que toma valor unitario.
Q(.) = Estadístico Ljung-Box, entre parentesis los grados de libertad.
variables explicativas entran en el modelo con el signo esperado (todas ellas afectando de forma negativa a la evolución de el ratio Morosidad/Crédito). Destaca el efecto que tiene el ciclo económico sobre la morosidad, ya que una disminución de un 1% en el PIB provoca un aumento de 1,47% en la morosidad. Otra variable con gran relevancia es las sorpresas de inflación con un coeficiente de 1,24%. Esta variable puede estar explicando como los efectos de la inflación no anticipada pueden ayudar a empresas mal dirigidas a que puedan sobrevivir durante un período mayor debido a incrementos no anticipados de precios que disminuyen el coste real de la deuda. La variable explicativa estimada con menor precisión es la referida al crédito, es decir aquella variable que responde a decisiones de política económica que afectan a las decisiones de inversión de la empresa marginal considerada en nuestro modelo. Esto puede indicar que en el agregado, la política económica (política creditícia) no tiene mucha relevancia, en cuanto al nivel de riesgo de las entidades.
La relación entre estas tres variables es una relación contemporánea, sin atisbos de estructura dinámica (se probaron distintos retardos siendo su significatividad prácticamente nula). La única variable que sí presenta una relación dinámica es el índice de Bolsa que reflejaría las expectativas de los agentes sobre el valor de la empresa. Esta variable presenta un desfase de tres períodos (es decir tres trimestres). Esto indica, que el índice de Bolsa es un indicador adelantado del ciclo económico y por tanto constituye un predictor del porcentaje de quiebras de las empresas.
La ganancia de este modelo respecto al univariante de el ratio (en términos de disminución de la desviación típica residual) es de un 12,5%. Dado que una correlación alta entre las variables explicativas, que induciría a pensar en la existencia de multicolinealidad limitaría la fiabilidad el modelo, hemos examinado las correlaciones entre los parámetros.
CORRELACIONES ENTRE LOS PARÁMETROS
| $S\pi$ | TVPIB | $\nabla$ LIBOL | $\nabla$ LCREAL | |
| $S\pi$ | 1 | -0,26 | 0,02 | 0,34 |
| TVPIB | 1 | 0,01 | -0,14 | |
| $\nabla$ LIBOL | 1 | -0,08 | ||
| $\nabla$ LCREAL | 1 |
La matriz de correlaciones parece indicar la existencia de multicolinealidad, aunque en el apéndice I se llevan a cabo distintos tests adicionales para comprobarlo. Por lo tanto, tanto las varianzas como las covarianzas de estos parámetros no están sesgadas al alza y los parámetros no varían sensiblemente al incrementarse la muestra. Siendo la función de nuestro modelo estrictamente predictiva este aspecto no tendría mucha importancia, sin embargo estos resultados nos permiten interpretar los parámetros a la hora de explicar el fenómeno que nos ocupa.
La tabla 4 refleja la estimación de modelos intermedios, que se utilizan para computar cómo se comporta el modelo a medida que introducimos sucesivamente nuevos regresores. La estimación del modelo con el ciclo como única variable explicativa, no supone una mayor significatividad de esta variable frente a la estimación con otros regresores. Es más, cuando se estima conjuntamente con las sorpresas inflacionistas, la significatividad se reduce, pudiendo existir cierta colinealidad entre ellas (de hecho su correlación es la más alta entre los regresores). Estimado conjuntamente con las sorpresas inflacionistas y el rendimiento bursátil, el valor del coeficiente de la variable de ciclo económico alcanza su máximo (1,62).
En síntesis, los resultados aportan que el mejor modelo posible es el modelo de relación propuesto, con una reducción importante en términos de desviación típica residual respecto al modelo univariante. Los coeficientes son todos significativos, con los signos esperados, es decir correlaciones negativas de todos ellos con el ratio de morosidad. Destacar el efecto que tienen tanto las sorpresas inflacionistas como el ciclo sobre el aumento de la morosidad bancaria, es decir es el crecimiento económico y el efecto de repago de la deuda lo que en mayor medida determina la posibilidad de quiebra de una empresa. Las expectativas del inversor, que mide las expectativas sobre el beneficio futuro también son determinantes. Dichas expectativas anticipan en tres períodos el incremento del volumen de créditos morosos de las entidades. Por último señalar que el efecto de la política económica (racionamiento del crédito), tiene un efecto débil aunque significativo al 90% .
TVPIBQ = Tasa anual de variación del PIB español trimestralizado. LIBOLQ = Indice de Bolsa español trimestralizado. MORB/CRBSP = Proporción de créditos morosos sobre total del crédito bancario. Note: Modelos estimados por máxima verosimilitad exacta. No hay evidencia de mala especificación ni en la acf ni en la pacf. = Variable ficticia de tipo escalón que toma valor cero excepto a partir de la fecha indicada que toma valor unitario TABLA 4 MODELOS INTERMEDIOS (U73 - II/92)
| VARIABLES EXPLICATIVAS | MODELO | $\hat{\sigma}_{a} \times 100$ | $\bar{t}_{\bar{a}}$ | Q(4) | Q(8) | VALORES ANOMALOS EN UNIDADES DE $\hat{\sigma}_{a}$ |
| TVPIB | $\nabla \ln \left( \frac{\text{MORB}}{\text{CRBSP}} \right)_{t} = .08 \nabla \xi_{t}^{S,IV/82} + .06 \nabla \xi_{t}^{S,III/84} + .09 \nabla \xi_{t}^{S,I/88} - .13 \nabla \xi_{t}^{S,III/88} - 1.56 \text{ TVPIB}_{t} + N_{t} \nabla N_{t} = (1 - .23 \text{ B}) a_{t}$ (.11) | 3.4 | -0.1 | 2.7 | 8.3 | IV/87 + 2,1 |
| TVPIB Y SORPRESAS INFLACIONISTAS | $\nabla \ln \left( \frac{\text{MORB}}{\text{CRBSP}} \right)_{t} = .09 \nabla \xi_{t}^{S,IV/82} + .06 \nabla \xi_{t}^{S,III/84} + .09 \nabla \xi_{t}^{S,I/88} - .12 \nabla \xi_{t}^{S,III/88} - .80 \text{ s}\pi_{t} - 1.21 \text{ TVPIB}_{t} \nabla N_{t} = (1 - .23 \text{ B}) a_{t}$ (.12) | 3.3 | -0.4 | 1.9 | 6.0 | III/79 + 2.2 |
| TVPIB, SORPRESAS INFLACIONISTAS Y RTO. BURSATIL | $\nabla \ln \left( \frac{\text{MORB}}{\text{CRBSP}} \right)_{t} = .08 \nabla \xi_{t}^{S,IV/82} + .07 \nabla \xi_{t}^{S,III/84} + .06 \nabla \xi_{t}^{S,I/88} - .17 \nabla \xi_{t}^{S,III/88} - 1.02 \text{ s}\pi_{t} - 1.62 \text{ TVPIB}_{t} - .10 \nabla \text{ LIBOL}_{t-3} + N_{t} \nabla N_{t} = (1 - .31 \text{ B}) a_{t}$ (.12) | 3.2 | 0.3 | 4.5 | 7.2 | I/81 + 2.3 |
V.2. Capacidad predictiva del modelo
La predicción de la evolución de nuestra variable dependiente constituye nuestro principal objetivo. Para ello hemos determinado, primero, qué modelo tiene una mayor capacidad predictiva. Esto se ha llevado a cabo contrastando los modelos estimados (modelo univariante, modelos intermedios y modelo de relación final), mediante la obtención en todos ellos tanto del error cuadrático medio, como la media del valor absoluto del error. El modelo que alcanza el mínimo valor en alguna de los dos será el modelo más fiable a la hora de predecir. Las tablas 5 y 6 presentan los resultados de ambas estimaciones. Como se puede apreciar, es el modelo de relación propuesto el que presenta menores valores tanto en términos de error cuadrático medio como en términos del valor absoluto del error. La metodología seguida ha consistido en llevar a cabo predicciones fuera de la muestra (de forma recursiva) y compararlos con las realizaciones de la variable dependiente.
Dado que no se tiene información muestral para el horizonte de predicción, se han realizado predicciones con los modelos univariantes y se incorporan a cada variable explicativa para llevar a cabo la predicción. Algunas variables explicativos no necesitan incorporar esta predicción (la variable bolsa no necesita predicción ya que entra en el modelo con tres retardos, y las sorpresas inflacionistas tienen como predicción el valor cero). Nuestro horizonte de predicción es de dos períodos con unos valores para el resto de 1992 de 5.3 para el tercer trimestre y 5.8 para el cuarto trimestre del año. La fiabilidad
Intentamos introducir otras variables representativas de la política monetaria, como M2, pero sin mejores resultados confirmando pues, nuestro resultado.
TABLA 5
CAPACIDAD PREDICTIVA DEL MODELO Fuente: Elaboración propia. * Desviación típica del estadístico entre paréntesis (x10 ). A) ERROR CUADRATICO MEDIO
| PERIODO | REALIZAC.% | PREDICCIONM.UNIVARIANTE% | ERRORCUADRATICO(x 10.000) | PREDICCIONM. FINAL% | ERRORCUADRATICO(x 10.000) | PREDICCIONM. SOLOCICLO% | ERRORCUADRATICO(x 10.000) | PREDICCION M.CICLO+ SORPRESAS% | ERRORCUADRATICO(x 10.000) | PREDICCION M.CICLO, SOR., BOLSAX% | ERRORCUADRATICO(x 10.000) |
| 1/90 | 2,50 | 2,52 | 0,0000625 | 2,46 | 0,00013 | 2,51 | 0,00001 | 2,49 | 0,0000016 | 2,46 | 0,00013 |
| II/90 | 2,60 | 2,72 | 0,0000146 | 2,67 | 0,00049 | 2,72 | 0,00146 | 2,70 | 0,00117 | 2,71 | 0,00142 |
| III/90 | 2,90 | 2,86 | 0,000116 | 2,89 | 0,00001 | 2,88 | 0,0000169 | 2,85 | 0,000203 | 2,88 | 0,0000225 |
| IV/90 | 3,10 | 3,24 | 0,00199 | 3,24 | 0,00222 | 3,24 | 0,00216 | 3,23 | 0,00182 | 3,26 | 0,00256 |
| I/91 | 3,30 | 3,30 | 0,0000049 | 3,30 | 0,0000036 | 3,33 | 0,000102 | 3,34 | 0,000194 | 3,30 | 0,0000081 |
| II/91 | 3,70 | 3,68 | 0,0000361 | 3,69 | 0,0000025 | 3,68 | 0,0000196 | 3,66 | 0,00013 | 3,71 | 0,0000169 |
| III/91 | 3,90 | 4,14 | 0,00615 | 4,05 | 0,00234 | 4,09 | 0,00384 | 4,08 | 0,00328 | 4,07 | 0,00303 |
| IV/91 | 4,10 | 4,18 | 0,000706 | 4,13 | 0,0000961 | 4,27 | 0,00289 | 4,26 | 0,00259 | 4,18 | 0,00064 |
| I/92 | 4,40 | 4,44 | 0,000168 | 4,50 | 0,00117 | 4,45 | 0,00025 | 4,42 | 0,0000576 | 4,42 | 0,0000784 |
| II/92 | 4,40 | 4,69 | 0,00102 | 4,78 | 0,0000196 | 4,73 | 0,000462 | 4,72 | 0,000578 | 4,77 | ,0000441 |
| ERRORCUADRATICOMEDIO* | 0,011716(0,56) | 0,006643(0,27) | 0,084018(0,71) | 0,010667(0,38) | 0,08385(0,34) |
CAPACIDAD PREDICTIVA DEL MODELO B) ERROR ABSOLUTO
| PERIODO | REALIZACION% | PREDICCIONM.UNIVARIANTE% | VALORABSOLUTODEL ERROR | PREDICCIONM. FINAL% | VALORABSOLUTODEL ERROR | PREDICCIONM.SOLO CICLO% | VALORABSOLUTODEL ERROR | PREDICCIONM.CICLO +SORPRESAS% | VALORABSOLUTODEL ERROR | PREDICCIONM.CICLO,SOR., BOLSAA% | VALORABSOLUTODEL ERROR |
| 1/90 | 2,50 | 2,52 | 0,00025 | 2,46 | 0,00036 | 2,51 | 0,00001 | 2,49 | 0,000004 | 2,46 | 0,00036 |
| II/90 | 2,60 | 2,72 | 0,00121 | 2,67 | 0,0007 | 2,72 | 0,00121 | 2,70 | 0,00108 | 2,71 | 0,0019 |
| III/90 | 2,90 | 2,86 | 0,00034 | 2,89 | 0,0001 | 2,88 | 0,00013 | 2,85 | 0,00045 | 2,85 | 0,00015 |
| IV/90 | 3,10 | 3,24 | 0,00141 | 3,24 | 0,00149 | 3,24 | 0,00147 | 3,23 | 0,00135 | 3,26 | 0,0016 |
| I/91 | 3,30 | 3,30 | 0,000007 | 3,30 | 0,000006 | 3,33 | 0,00032 | 3,34 | 0,00044 | 3,30 | 0,000009 |
| II/91 | 3,70 | 3,68 | 0,00019 | 3,69 | 0,000005 | 3,68 | 0,00014 | 3,66 | 0,0036 | 3,71 | 0,00013 |
| III/91 | 3,90 | 4,14 | 0,00248 | 4,05 | 0,00153 | 4,09 | 0,00196 | 4,08 | 0,00181 | 4,07 | 0,00174 |
| IV/91 | 4,10 | 4,18 | 0,00084 | 4,13 | 0,00031 | 4,27 | 0,0017 | 4,26 | 0,00161 | 4,18 | 0,0008 |
| I/92 | 4,40 | 4,44 | 0,00041 | 4,50 | 0,00108 | 4,45 | 0,0005 | 4,42 | 0,00024 | 4,42 | 0,00028 |
| II/92 | 4,80 | 4,69 | 0,00101 | 4,78 | 0,00014 | 4,73 | 0,00068 | 4,72 | 0,00076 | 4,77 | 0,00021 |
| MEDIA DEL VALORABSOLUTO DELERROR* | 0,0821(0,022) | 0,0582(0,017) | 0,0821(0,021) | 0,0814(0,018) | 0,0655(0,019) |
de estas predicciones las basamos en que el horizonte de predicción no es muy lejano, la bondad de los modelos de predicción (al no tener información de los valores futuros), en la estabilidad de los parámetros (ausencia de multicolinealidad), y en la estabilidad de la relación entre la variable dependiente y las variables explicativas.
V.3. Contraste de cambio estructural
La aparición de las cuentas de alta remuneración acaecida en 1989, supuso un cambio cualitativo y cuantitativo en la estructura de competencia de la banca española. Ello condujo a la ruptura del status-quo tradicional y al desencadenamiento de la llamada "guerra del pasivo". Esta nueva situación pudo haber provocado un incremento del riesgo bancario al aumentar considerablemente los costes del pasivo y como consecuencia una reducción en el margen de intermediación. Por ello con la realización de un contraste de cambio estructural (Test de Chow), pretendemos evaluar si las dos submuestras (desde 1973 hasta 1989 y desde 1990 hasta el segundo trimestre de 1992) han sido generadas por una misma estructura económica. Si la variación que supone la introducción de estas supercuentas afecta de forma significativa a los coeficientes del modelo, estaríamos ante un cambio estructural.
El modelo restringido es:
\[\mathrm{Y} _ {\mathrm{t}} = \mathrm{x} _ {\mathrm{t}} \beta + \mathrm{u} _ {\mathrm{t}} \quad \mathrm{t} = 1.. \mathrm{T}\]
y el modelo sin restringir es
\[\begin{array}{r l} \mathbf {Y} _ {t} & = \mathbf {x} _ {t} \beta_ {1} + \mathbf {u} _ {t} \quad t = 1, 2 \dots T _ {1} \\ \mathbf {Y} _ {t} & = \mathbf {x} _ {1} \beta_ {2} + \mathbf {u} _ {t} \quad t = T _ {1 + 1} \dots T \end{array}\]
La metodología consiste en realizar una regresión diferente para cada una de las dos submuestras. La hipótesis nula consiste en la igualdad de cada uno de los coeficientes en los dos submuestras, es decir un conjunto de k hipótesis lineales, es decir ausencia de cambio estructural.
El estadístico F para el contraste de la hipótesis nula de ausencia de cambio estructural es:
\[\frac {\frac {\mathrm{SR} - (\mathrm{SR} _ {1} + \mathrm{SR} _ {2})}{\mathrm{k}}}{\frac {\mathrm{SR} _ {1} + \mathrm{SR} _ {2}}{\mathrm{T} - 2 \mathrm{k}}}\]
donde SR es la suma residual del modelo restringido, y las sumas residuales del modelo sin restringir y T-2k es el número de grados de libertad del modelo sin restringir.
Este contraste en muchos casos se motiva porque se quiere comprobar si las últimas observaciones suponen un cambio significativo respecto al resto (en nuestro caso y ). Por ello, puede ser muy pequeño y no permitir estimar el segundo modelo por falta de grados de libertad, como ocurre en nuestro caso ya que la segunda submuestra tiene 10 observaciones y el número de parámetros k es 9 por lo que el número de grados de libertad es muy bajo.
En este caso el estadístico F resulta ser:
\[\begin{array}{l} \frac {\mathrm{SR} - \mathrm{SR} _ {1}}{\mathrm{T} _ {2}} \\ \frac {\mathrm{SR} _ {1}}{\mathrm{T} _ {1} - \mathrm{k}} \end{array} \sim \mathrm{F} _ {\mathrm{T} _ {2}, \mathrm{T} _ {1 - K}} = \frac {0 , 0 0 0 6}{0 , 0 0 1 0} = 0, 6\]
El valor en las tablas con una (al 95%) es de 1,99, y por lo tanto al ser nuestro valor del estadístico menor que el de las tablas aceptamos la hipótesis nula de ausencia de cambio estructural. Es decir el modelo sin restringir (aquél que divide la muestra en dos) no mejora el modelo restringido. Esto se puede ver al comparar las sumas residuales de ambos modelos (en el caso del modelo restringido es de 0,066 y en el caso del modelo sin restringir es de 0,060). Si existiese cambio estructural la diferencia entre ambas sería lo suficientemente grande como para pensar que la segunda submuestra se comporta estadísticamente diferente a la primera submuestra, lo que no ocurre en nuestro caso como se puede apreciar . Concluyendo, se puede afirmar que la introducción de las supercuentas no ha alterado nuestro modelo de determinación de créditos morosos.
Un test adicional de cambio estructural (el propuesto por Dufour en 1980) se ha llevado a cabo con resultados idénticos, es decir ausencia de cambio estructural. Este test consiste en crear tantas variables ficticias como observaciones tiene la segunda submuestra que queremos contrastar para comprobar si tiene un comportamiento estadísticamente diferente al de la primera. Con estas variables ficticias y las K variables explicativas del modelo se corre una regresión con la muestra completa .
La suma residual de esta regresión es idéntica que la que obtenemos corriendo la regresión con la K variables explicativas y la muestra formada por las T₁ primeras observaciones (esta identidad se basa en el hecho que cada coeficiente de las variables ficticias toma cualquier valor necesario para que el ajuste sea perfecto con lo que el residuo de cada una de estas variables es cero). Si restringimos el modelo haciendo que cada coeficiente de las T₂ variables ficticias sea cero, tendremos una regresión idéntica que si utilizásemos la muestra completa y las K variables explicativas. Por lo tanto el estadístico F resulta ser: SR - SR
Este estadístico puede ser equivalente a contrastar si la segunda submuestra está dentro del intervalo de confianza de la predicción formada utilizando únicamente la primera submuestra. Este test por tanto, resulta ser idéntico al test de Chow para el caso en que no tenemos suficientes grados de libertad para estimar las dos submuestras por separado.
VI. CONCLUSIONES
La modelización financiera del riesgo de fallido de las empresas, nos ha llevado a construir un modelo cuya variable a explicar es el ratio entre la morosidad agregada en la banca privada y el total de riesgos asumidos por la misma (es decir el volumen de créditos que presta la banca a sector privado). Como variables explicativas de la evolución de este indicador de riesgo, en la línea del trabajo de Altman (1980), nos encontramos con una variable de ciclo económico (el indicador de actividad del Banco Central Hispano), los cambios no anticipados en precios, las expectativas de los inversores (índice bursátil) y la política creditícia que nos informa sobre períodos de liquidez o iliquidez para estas empresas.
Este modelo a su vez nos sirve para realizar predicciones acerca de la evolución de esta variable de riesgo, lo cual puede ayudar a predecir las oscilaciones del ciclo económico dado que la morosidad bancaria es un indicador adelantado del ciclo.
Los resultados que se obtienen, en una primera aproximación descriptiva, corroboran la idea de la relación entre morosidad bancaria y clima económico. Los gráficos 1 y 2 muestran como la morosidad ha seguido una evolución contraria al crecimiento económico (tanto en niveles como en tasas de variación), es decir creciente desde la crisis de 1973 hasta 1985, decreciente durante la expansión de 1985 hasta 1989, y de nuevo creciente a partir de 1989 hasta hoy. Sin embargo, es relevante ver que en niveles la cuantía de la morosidad hoy es bastante preocupante y supera a los niveles de la crisis bancaria de los primeros años 80. Un aspecto importante es que el nivel de el ratio depende casi exclusivamente del volumen de créditos morosos, es decir es independiente del volumen de crédito conseguido, por lo que el riesgo proviene más de la calidad del crédito que de la cantidad. Esto se puede observar tanto gráficamente (gráfico 7) como en el análisis univariante.
La modelización se ha llevado a cabo mediante la metodología Box-Jenkins, con un previo análisis univariante de todas las series y después un modelo de transferencia con todas las variables explicativas ya reseñadas. Los resultados más llamativos aparecen en las tablas 1,2 y 3. En ellas se aprecia que todas las variables entran en el modelo con el signo adecuado (correlación negativa). Las variables con un mayor poder explicativo son las de ciclo económico y las sorpresas inflacionistas. Las expectativas de los inversores (medidas por el índice bursátil) resultan ser un indicador adelantado del riesgo bancario. Por último, la variable de política económica, el crédito total de la economía al sector privado, tiene un efecto muy débil sobre el nivel de crédito morosos, por lo que no parece que la liquidez de estas empresas tenga repercusiones en la cartera de morosos bancarios (no parece que exista el llamado efecto "credit crunch").
El modelo de relación propuesto mejora respecto al modelo univariante de el ratio en un 12,5% (en términos de desviación típica residual). También predice mejor, en términos de menor error cuadrático medio. Estas predicciones apuntan a que a final de año el ratio de morosidad/crédito alcanzará casi un 6%, nivel muy similar al que existía en los peores años de la crisis bancaria.
Por último, el análisis de cambio estructural a partir de 1989 (cuando se instauran las "supercuentas"), no demuestra la existencia de un comportamiento distinto en el nivel de préstamos morosos que anteriormente a esta fecha. Por ello, a pesar del cambio en la estructura competencial, el riesgo de insolvencia de estas instituciones parece no haber cambiado, eso sí visto desde una perspectiva muy corta en el tiempo.
APENDICE I
- IDENTIFICACIÓN DE LAS SERIES
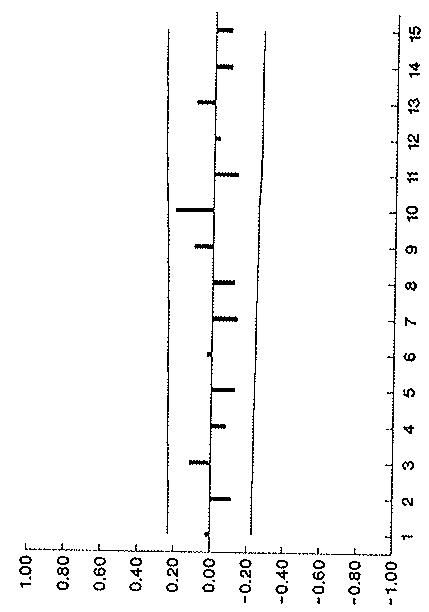
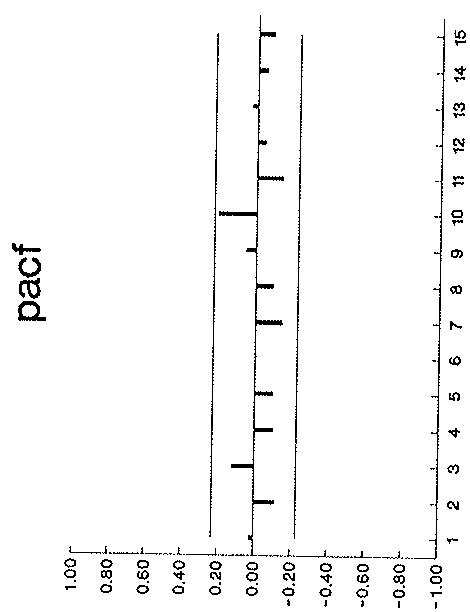
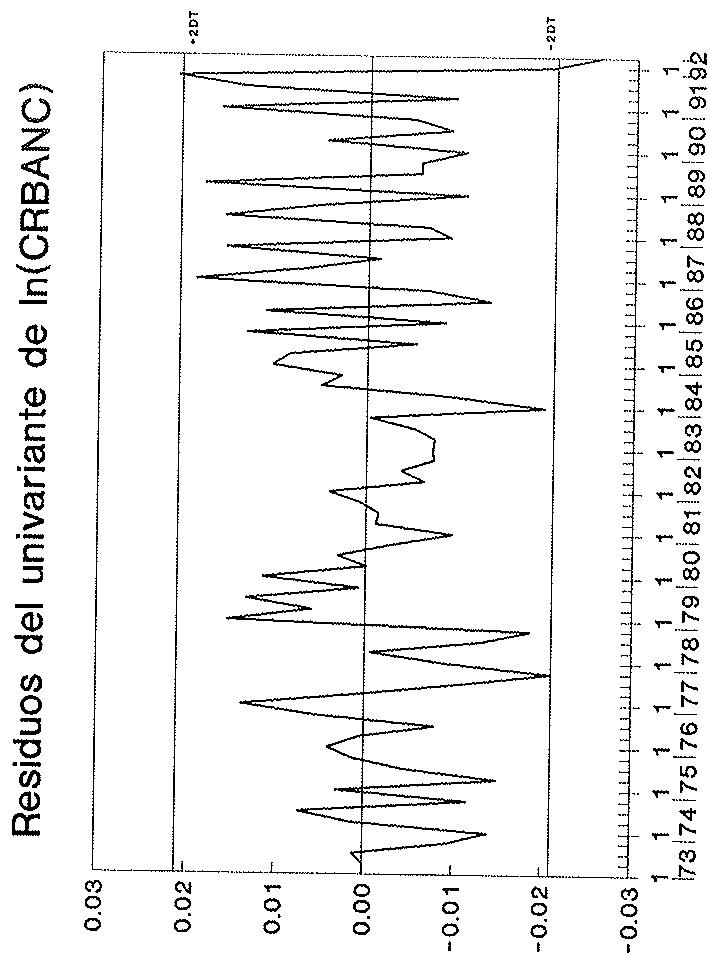
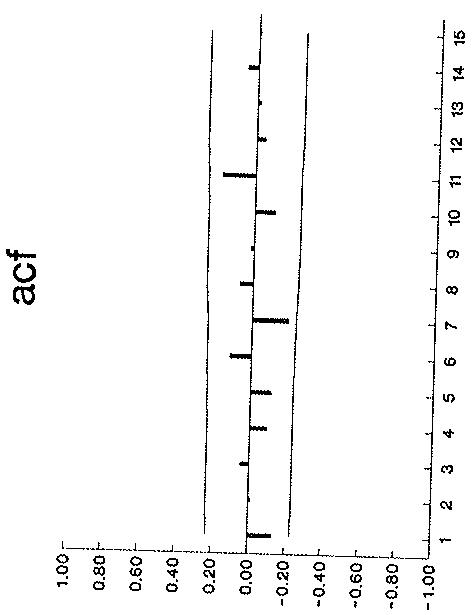
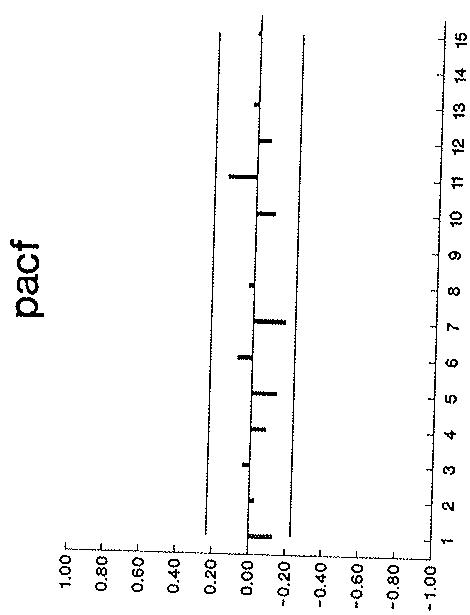
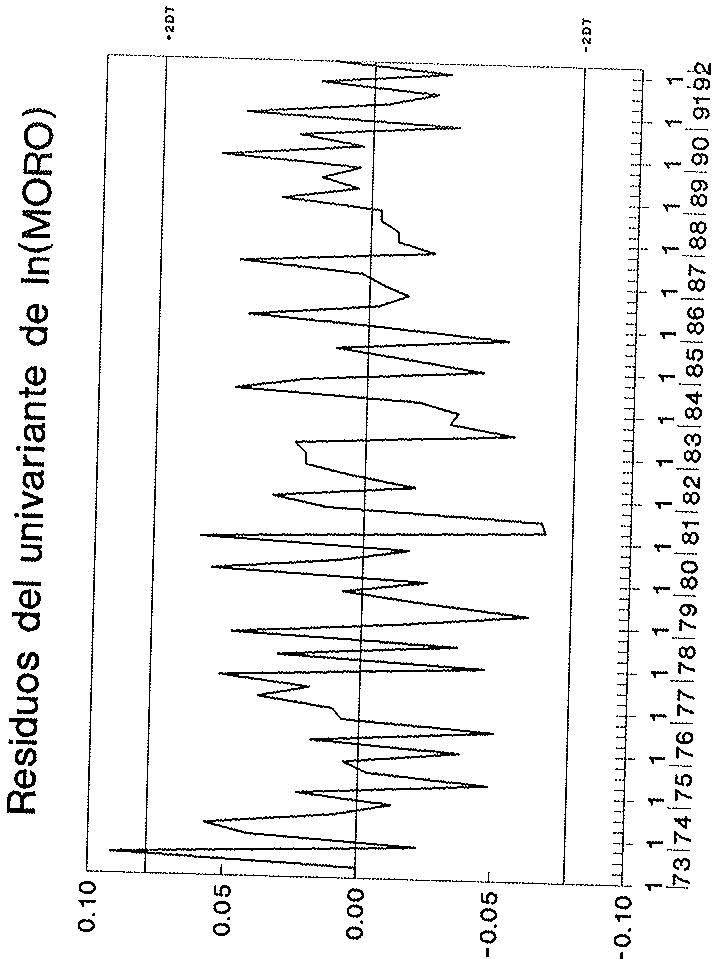
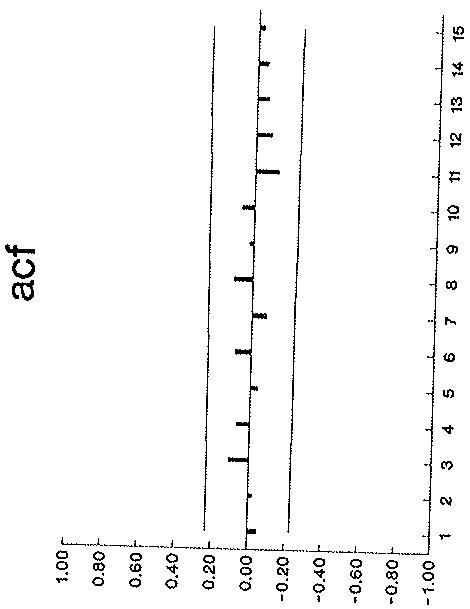
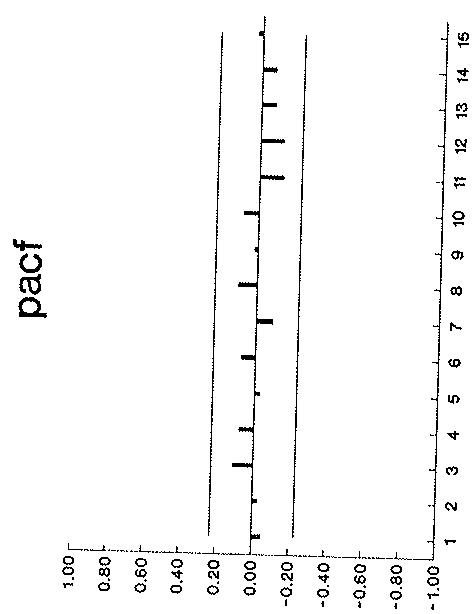
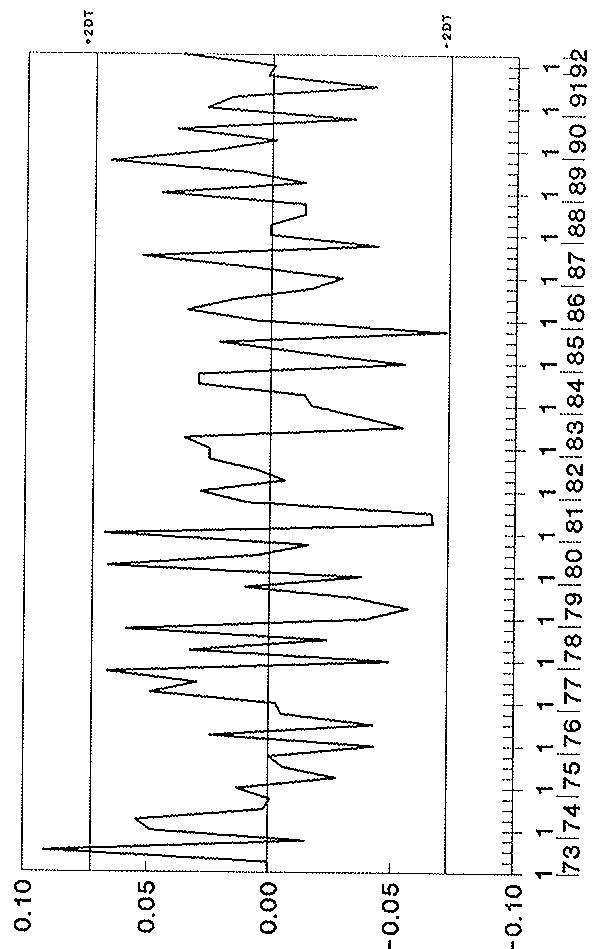
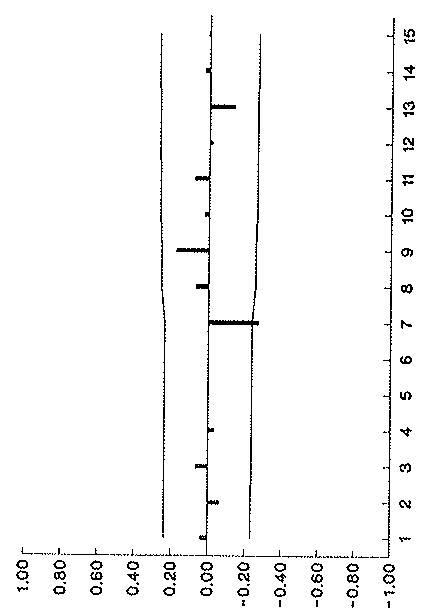
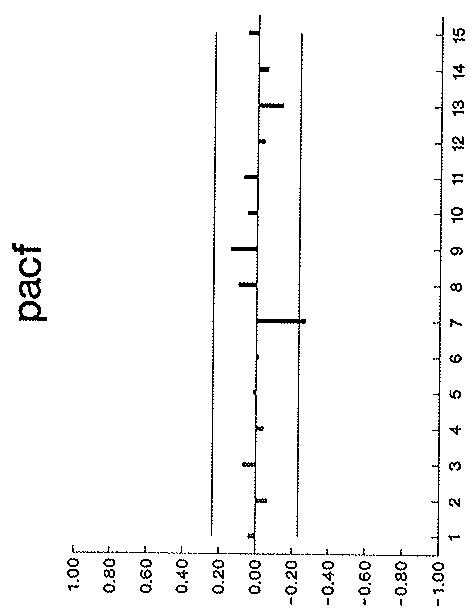
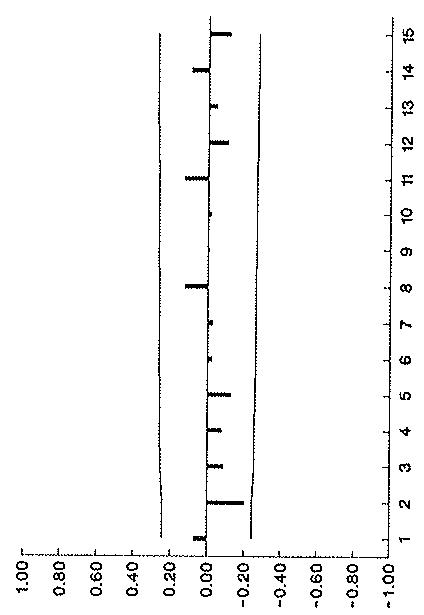
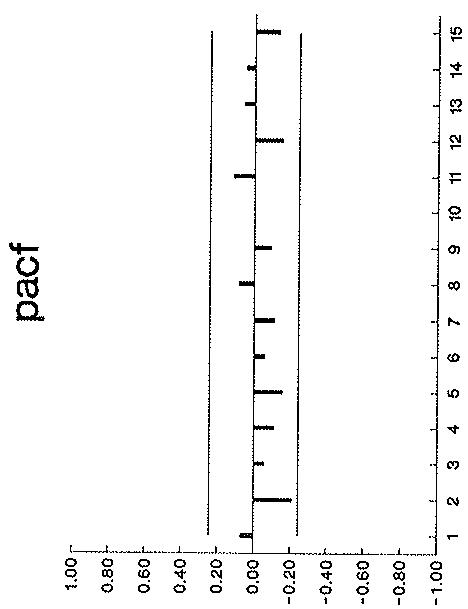
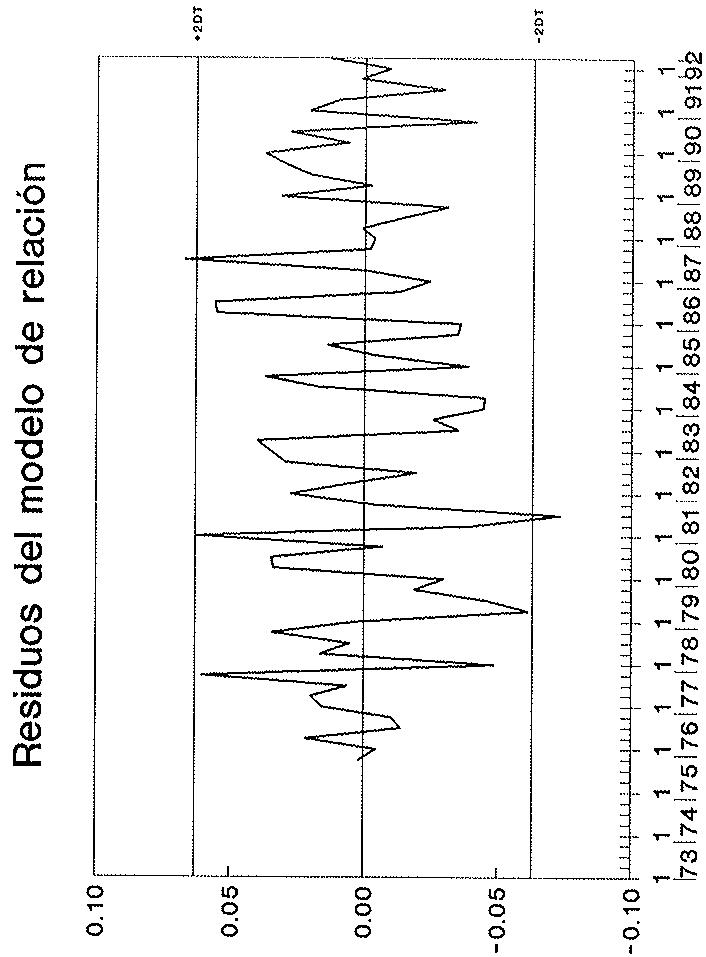
En este apartado se presentan todos los gráficos de los residuos de los modelos univariantes y modelo de relación final. En estos gráficos se puede apreciar como todos los modelos, univariantes y de relación presentan una estructura residual de ruido blanco tanto de los modelos univariantes como del modelo de relación.
- DETECCIÓN DE LA MULTICOLINEALIDAD
Este problema aparece cuando las variables explicativas de un modelo econométrico están correlacionadas entre sí. Este fenómeno tiene implicaciones negativas cuando se pretende estimar un modelo lineal por mínimos cuadrados. Estas estimaciones MCO son grandes, las covarianzas entre dichos parámetros son grandes en valor absoluto, y las estimaciones son muy sensibles a pequeñas variaciones en la muestra.
Los métodos utilizados para detectar la existencia de este fenómeno son dos, por un lado el basado en la correlación entre variables explicativas, y por otro lado el método que evalúa el tamaño de la matriz X'X.
Comenzando por el primer método, sabemos que aunque nuestra selección de variables explicativas fuese correcta, debido a correlaciones altas entre ellas, esto nos llevaría a varianzas estimadas muy altas, y también a intervalos de confianza muy grandes y por tanto la hipótesis de no significación tendería a aceptarse muy a menudo. Este método sugiere que para la detección de este fenómeno, se estimen regresiones de cada una de las variables explicativas sobre las restantes.
Los resultados más significativos se presentan en la tabla siguiente:
| VARIABLEDEPENDIENTE | VARIABLESINDEPENDIENTES | $R^{2}$ (%) |
| Crédito $real_{t}$ | $TVPIB_{t}$ , Indice de $bolsa_{t-3}$ Sorpresas inflacionistas $_{t}$ | 18,4 |
| $TVPIB_{t}$ | Indice de $bolsa_{t-3}$ Crédito $real_{t}$ ,Sorpresas inflacionistas $_{t}$ | 2,5 |
| Indice de $Bolsa_{t-3}$ | $TVPIB_{t}$ , crédito $real_{t}$ ,Sorpresas inflacionistas $_{t}$ | 6,0 |
| Sorpresas inflacionistas $_{t}$ | TVPIBt, Crédito $real_{t}$ Indice de $bolsa_{t-3}$ | 17,7 |
A la vista de estos resultados, se puede observar cómo no se aprecia la existencia de multicolinealidad entre las variables explicativas elegidas. Los resultados arrojan coeficientes de determinación muy bajos, alejando la posibilidad de la existencia de correlación entre las variables. Esto ya se intuía al examinar la matriz de correlaciones de los parámetros del modelo, aspecto éste ya comentado.
A pesar de este resultado negativo, también hemos utilizado el segundo método de detección de este fenómeno.
Este método como ya hemos explicado se basa en el tamaño de la matriz X'X. Sabemos que el determinante de esta matriz es igual al producto de sus autovalores (λ). Si uno o más autovalores son pequeños, el valor del determinante será pequeño. Pero para examinar el tamaño del determinante deberemos encontrar una medida relativa de éste para evitar problemas de unidades de medida. Por ello examinaremos el llamado número de condición de la matriz X'X que es la raíz cuadrada del cociente entre el autovalor mayor y el menor . Valores mayores que 30 de este número indican la existencia de multicolinealidad. De igual forma que con el método anterior, se puede rechazar la existencia de multicolinealidad entre los regresores. Por ello, y a pesar de que la función de nuestro modelo es predictiva, los parámetros son fiables a la hora de su interpretación, es decir sus varianzas no están sesgadas. Esto implica que el modelo también es interpretable desde un punto de vista estructural. De nuevo hay que decir que no se han estimado todos los modelos posibles, pero parece suficiente, ya que como último modelo se ha estimado nuestro modelo final, el cual no presenta indicios de multicolinealidad (como se ve todos los valores del número de condición son inferiores a 30 como se aprecia en la tabla siguiente).
| Modelo estimado (MCO) | λmax | λmin | No condición de X |
| $\nabla^{2} \ln \left( \frac{\text{Morb}}{\text{Crbsp}} \right)_{t} = \nabla \text{TVPIB}_{t} + \nabla \text{R}_{1t} + u_{t}$ | 516.645 | 128.370 | 2.0 |
| $\nabla^{2} \ln \left( \frac{\text{Morb}}{\text{Crbsp}} \right)_{t} = \nabla^{2} \ln \text{CREAL}_{t} + \nabla^{2} \text{LIBOLQ}_{t-3} + \nabla R_{1t} + u_{t}$ | 159.380 | 0.694 | 15.15 |
| $\nabla^{2} \ln \left( \frac{\text{Morb}}{\text{Crbsp}} \right)_{t} = \nabla^{2} \ln \text{CREAL}_{t} + \nabla \text{TVPIB}_{t} + \nabla R_{1t} + u_{t}$ | 526.44 | 29.20 | 4.23 |
| $\nabla^{2} \ln \left( \frac{\text{Morb}}{\text{Crbsp}} \right)_{t} = \nabla \text{TVPIB}_{t} + \nabla^{2} \ln \text{CREAL}_{t} + \nabla^{2} \text{LIBOLQ}_{t-3} + u_{t}$ | 423.943 | 0.693 | 24.7 |
| $\nabla^{2} \ln \left( \frac{\text{Morb}}{\text{Crbsp}} \right)_{t} = \nabla \text{TVPIB}_{t} + \nabla^{2} \text{LIBOLQ}_{t-3} + \nabla R_{1t} + u_{t}$ | 517.24 | 0.695 | 27.2 |
| $\nabla^{2} \ln \left( \frac{\text{Morb}}{\text{Crbsp}} \right)_{t} = \nabla \text{TVPIB}_{t} + \nabla \text{R}_{1t} + \nabla^{2} \text{LIBOLQ}_{t-3} + \nabla^{2} \text{LnCREAL}_{t}$ | 526.52 | 0.694 | 27.5 |
so
201
of
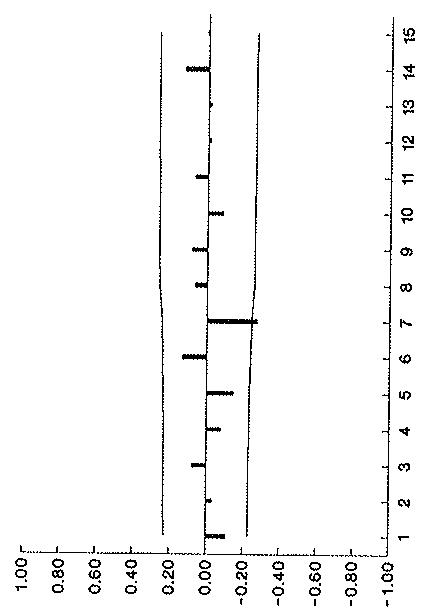
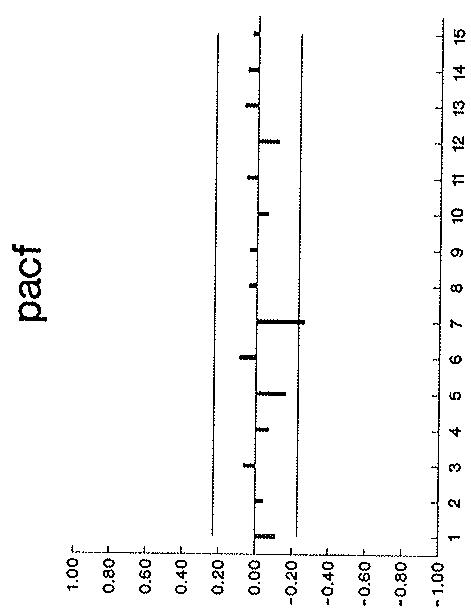
Residuos del univariante del rátio Morosidad/Crédito bancario
scf
sof
APENDICE II
DEFINICION DEL INDICE SINTETICO DEL BANCO CENTRAL HISPANO
El índice sintético que elabora el Banco Central Hispano trata de cubrir la laguna en materia de una contabilidad mensual del Producto Interior Bruto (PIB). Este índice se basa en un total de nueve variables parciales que reflejan la actividad de los sectores industrial, de construcción, financiación y resto de los servicios, utilizando series y/o indicadores de producción, empleo y comercio exterior.
En la preselección de variables candidatas a integrar el índice se utilizan dos criterios:
a) Económico: su carácter representativo de algún área de actividad.
b) Estadístico: disponen de un perfil cíclico que no difiera "drásticamente" del perfil cíclico del índice de producción industrial.
En total se analizan 58 indicadores con la siguiente distribución por areas de actividad o sectores económicos:
Indicadores Analizados Núm.
Consumo 3
Producción Industrial 17
Construcción 2
Servicios 3
Opiniones empresariales 6
Empleo 2
Precios 3
Monetario y financiero 16
Exterior 6
El sector agrícola ha sido excluido de la construcción del ciclo de referencia. Los movimientos que tal sector experimenta están claramente influidos por la meteorología y no pueden considerarse movimientos cíclicos del tipo que se pretende identificar. Por esta razón el "Indicador Banco Hispano de actividad económica" trata de aproximar la evolución del PIB no agrario, más que del PIB propiamente dicho.
La determinación de las fases del ciclo se realiza en función de las tasas de crecimiento que experimentan las variables económicas. La diferenciación entre fases de crecimiento acelerado o desacelerado se realiza comparando las tasas de crecimiento con la tasa media de todo el ciclo.
Las tasas de crecimiento utilizadas para la determinación del ciclo se calculan sobre las tendencias estimadas de las variables correspondientes. En concreto, la tasa seleccionada es la es decir, o la tasa de variación de un mes cualquiera frente al mismo mes del año anterior. Esta tasa es una medida que suele ser suficiente (en cuanto a su poca variabilidad) para representar el crecimiento subyacente de dicha variable.
DEFINICIÓN DE DEUDORES EN MORA, LITIGIO O DE COBRO DUDOSO
La CBE 22/1987, de 29 de Junio delimita los créditos que se consideran morosos o de dudoso cobro. Pasaran a la situación contable activa de dudosos o morosos las inversiones crediticias, valores de renta fija y demás saldos deudores cuyo reembolso sea problemático. En particular, se clasificaran en esta categoría:
a) Como activos dudosos, aquellos vencidos o no en los que se aprecie a juicio de la entidad, una reducida probabilidad de cobro. Este concepto incluye los saldos reclamados judicialmente por la entidad, aquellos sobre los que el deudor haya suscitado litigio de cuya resolución dependa su cobro y los activos cuyos titulares estén declarados en suspensión de pago.
b) Como activos morosos:
1.- Los valores de renta fija vencidos y no cobrados sin mediar renovación o prórroga cuando hayan transcurrido seis meses desde su vencimiento.
2.- Los efectos, cuotas de amortización de préstamos, créditos, cupones y demás saldos deudores personales impagados, cuando hayan transcurrido más de noventa días desde su vencimiento.
La CBE 6/1990 extiende estas definiciones a todas las instituciones
BIBLIOGRAFÍA
ALTMAN, E. (1981), "Aggregate influences on business failure rates in the U.S.: A distributed-lag analysis". Journal of Finance, vol 2, n° 4, dec. pp. 243-257.
ALTMAN, E. (1983), "Corporate Financial Distress: A complete guide to Predicting, Avoiding and Dealing with Banks". John Wiley & Son, New York.
CHOW, G.C. (1960), "Tests of equality between sets of coefficients in two linear regressions, Econometrica vol 28, pp. 591-603.
DEAKIN, E. (1972), "A discriminant Analysis of Predictors of Business failure". Journal of Accounting Research. Spring, pp. 167-180.
DORNBUSH, R. and S, FISHER (1978), Macroeconomics. McGraw Hill.
FRIEDMAN, M. and A, SCHWARTZ (1963), "A monetary history of the United States". Princeton University Press.
INE, (1985), "Indice de Precios de Consumo Base: 1983". Monografía Técnica.
LEVY, A. and R, BAR-NIV (1987), "Macroeconomic Aspects of Firm Bankruptcy Analysis", Journal of Macroeconomics, vol 9, n° 3. Summer, pp. 407-415.
HAUGEN, R. and L, SENBET (1978), "The irrelevance of Bankruptcy costs to the theory of Capital Structure". Journal of Finance. May. pp 383-395.
References
- MERTON, R. (1974), "On the pricing of Corporate Debt: The risk structure of interest rates", Journal of Finance.
MEYER, P. and W, PIFER (1970), "Prediction of Bank failures". Journal of Finance.
NOVALES, A. (1988), Econometría. McGraw Hill.
SCOTT, J. (1980), "The probability of Bankruptcy: A comparison of Empirical Prections and Theoretical Models". Journal of Banking and Finance.
STIGLITZ, J. (1972), "Same Aspects of the Pure Theory of Corporate Finance: Bankruptcies and Takeovers". Bell Journal of Economics and Management Sciences. Autumn.
WILCOX, J. (1976), "The Gamblers Ruin Approach to Business Risk". Sloan Management Review. Fall.
ZARNOWITZ, V. (1985), "Recent Work on Business Cycle in Historical Perspective", Journal of Economic Literature, Jun. pp. 523-530.