ESTRUCTURA Y REGULACION DEL SISTEMA SANITARIO ESPAÑOL* por Guillém López i Casasnovas**
Documento de Trabajo 93-10
Septiembre 1993
RESUMEN
El presente trabajo tiene por objeto analizar la estructura y regulación del sistema sanitario español a la luz de los estudios propios de la Teoría de la Regulación.
El artículo se divide en dos partes: La primera pretende asentar sobre distintos elementos teóricos, los rasgos más característicos de la industria de los cuidados de salud y del entorno en el que se desarrolla. La segunda tiene un carácter más descriptivo y se refiere en concreto al sistema sanitario español, en cuanto a los rasgos más destacados de su estructura y regulación. El trabajo finaliza con la presentación de distintas opciones que pueden marcar algunos cambios deseables en la regulación y reforma del sistema nacional de salud.
INDICE
PARTE I
1. Caracterización de la Provisión de cuidados de salud.
2. Teoría del Seguro y Bienestar Social.
3. Diseño de Estructuras de Gobierno de los Servicios Sanitarios.
3.1 Las grandes cuestiones
3.2 Organizaciones, incentivos y compatibilidad de intereses en el sector sanitario.
4. Contratos de financiación óptimos.
PARTE II
1. El sistema sanitario español: regulación y tutela; efectividad y satisfacción del usuario.
2. La regulación de los servicios sanitarios de producción pública.
3. La regulación de servicios sanitarios privados financiados públicamente.
3.1 La concertación de servicios sanitarios.
3.2 La oficina de Farmacia.
4. Regulación de la Provisión privada de servicios sanitarios.
5. La Regulación de medicamentos.
6. A modo de conclusión: un escenario futuro para la sanidad española.
PARTE I
INTRODUCCION: Mercado y regulación
Mercado y regulación no son dos conceptos antitéticos. A lo que debe aspirar la regulación económica es a aproximar la lógica de mercado en aquellos contextos en los que el mercado, abandonado a sus propias fuerzas no pueda lograr un óptimo económico. Se trata, en definitiva, de intentar influir sobre el proceso de asignación de recursos con el objetivo de compensar la propia deficiencia observada en el mercado, modificando, por ejemplo, el entorno en el que los agentes operan. Para ello se hace imprescindible identificar primero correctamente el alcance del 'fallo de mercado' que supuestamente caracteriza las transacciones objeto de regulación, a efectos de favorecer aquellos cambios que puedan mejor aproximar soluciones de segundo grado.
Por tanto, una cuestión previa en el estudio de la regulación sanitaria estriba en discernir aquellos elementos que modifican las condiciones de equilibrios de mercado eficientes en la provisión de cuidados de salud.
ALGUNAS CUESTIONES ACERCA DE LA NATURALEZA DE LOS CUIDADOS DE SALUD
1. CARACTERIZACIÓN DE LA PROVISIÓN DE CUIDADOS DE SALUD
En un artículo referencia obligada de buena parte de la literatura en Economía de la Salud, K. Arrow (1963) caracterizaba los cuidados de salud del modo siguiente:
a) Por el lado de la demanda, el rasgo más sobresaliente es el de la incertidumbre; incertidumbre, tanto en lo que se refiere al hecho en sí mismo de la aparición de la contingencia y de su alcance, como a la efectividad del tratamiento destinado a su eliminación.
b) Por el lado de la oferta, Arrow destaca los siguientes rasgos:
1- La asimetría de información existente en el suministro de cuidados médicos, que otorga rasgos monopólicos a los agentes sanitarios. Ello se expresa en la teoría de la demanda inducida por la oferta. Una interpretación de dicha teoría menos rigurosa pero más próxima a la realidad de los sistemas sanitarias públicos , se centraría en las consecuencias de la distribución asimétrica de la información sobre los cuidados de salud, a la vista de la especial capacidad de los profesionales sanitarios para proteger sus intereses, si llega el caso, a través de una manipulación conveniente de las pautas de utilización o consumo sanitario de sus pacientes.
2- La existencia de barreras de entrada en el ejercicio de la actividad profesional y en la gama de productos autorizados para el consumo sanitario. El primer rasgo incluye distintos aspectos que van desde la política de numerus clausus en las licenciaturas hasta razones por las que el Estado asume en su totalidad los costes de formación, habida cuenta la distinta capacidad de generación futura de ingresos -en EE. UU. al menos- respecto de otras titulaciones. El segundo rasgo limita los productos 'en' y 'fuera del mostrador' (over the counter), autorizados o no para reembolso, prohibidos o no, etc., todos ellos inputs potenciales para el cuidado de la salud. Quiropráctica, homeopatía, aguas termales, sustancias adictivas, tóxicas son algunas referencias del alcance de la limitación anterior.
La relevancia del comportamiento del profesional sanitario, de acuerdo con la óptica anterior, no se debería a la capacidad de inducir demanda (más profesionales, más utilización sanitaria -con precios no perfectamente flexibles al numero de proveedores) sino a su capacidad de interpretar la demanda indeterminada del paciente. Diversas son las razones para ello: La más clara, que con remuneraciones capitativas no se requiere el ajuste en cantidades (desplazando la demanda hacia la derecha), para conseguir un nivel de renta predeterminado, cuando la oferta se ha visto, a su vez, incrementada. Ello no se produciría tampoco debido a que el incentivo a la sobreutilización por parte del médico (a igual demanda), no existiría.
Sólo en el caso de que estuviesen presentes otros elementos distintos a la renta en la función de utilidad de los profesionales, y que estos elementos se relacionas en una mayor demanda, podría postularse que el incremento de oferta (médicos per cápita) no se reflejaría completamente en una baja de precios, acompañándose de un aumento -inducido-de la demanda, que amortiguaría en parte el descenso registrado en los precios.
3- Finalmente, la existencia de rendimientos crecientes en la producción de determinados servicios sanitarios (hospitalarios, de urgencia, etc.) y las posibles deficiencias en la oferta de cuidados de salud en determinadas zonas (con escasa densidad o que agrupen una población con renta baja, habida cuenta el menor interés de los profesionales sanitarios en ofertar allá sus servicios), puede marcar de nuevo la necesidad de introducir regulaciones por el lado de la estructura de los servicios.
Al ser los elementos anteriores constitutivos de un fallo de mercado potencial, o generando sus consecuencias efectos no deseables desde un punto de vista social, en los próximos apartados analizaremos de modo secuencial las respuestas que desde la Teoría del Bienestar y de la Economía Industrial se ofrecen a alguno de los problemas vistos.
2. TEORÍA DEL SEGURO Y BIENESTAR SOCIAL
No resulta difícil concluir, como lo hace Arrow en el artículo mencionado, que en situación de incertidumbre, bajo supuestos de aversión al riesgo y en base a la teoría de la utilidad esperada, la socialización del seguro mejora el bienestar social. En la medida en que los riesgos no fuesen por lo demás independientes entre sí, la ausencia de mercado de cobertura de riesgo sería su consecuencia natural.
Vale la pena destacar, sin embargo, que la mejora paretiana potencial que el seguro social ofrece, requiere unas primas que ajusten perfectamente los distintos riesgos. Esta característica no parece reflejada en los seguros sanitarios, que registran más bien una tendencia a primas homogéneas. Amén de los posibles problemas de abuso moral que ello permite por el lado del asegurado, la ineficiencia asignativa que supone se contrapone a una implícita redistribución de renta. Que sea ésta más o menos deseable no ha de oscurecer el hecho que la eficiencia económica requiere primas diversificadas por riesgo. Si la tarificación ajustada por riesgos se produce, pero la discriminación no es perfecta y se responde a este hecho con una selección favorable de riesgos por parte del asegurado, Stiglitz (1993) apunta como cierta subsidiación transversal (en favor de los asegurados de alto riesgo) puede de nuevo resultar óptima desde el punto de vista de la eficiencia. Ello se debe a la capacidad de depredación de mercados que generaría el hecho de que los asegurados de alto riesgo suscribieran pólizas de bajo riesgo -no pudiendo ser 'adversamente' seleccionados ex ante por parte de la asegurador-, quebrando de manera secuencial los mercados de seguro de los individuos de bajo riesgo. Sólo el Estado puede, en este sentido, forzar cierto 'pool' de riesgos. Sin dicha obligatoriedad deviene óptimo para los agentes de bajo riesgo buscar el objetivo conjunto de la subsidiación sin prestar su cooperación (esto es, como 'free riders' o polizones).
3. DISEÑO DE ESTRUCTURAS DE GOBIERNO DE LOS SERVICIOS SANITARIOS
Las cuestiones relativas a la asimetría de la información existente en las prestaciones sanitarias pueden analizarse al trasluz de la Economía Industrial y de la teoría de las organizaciones. Algunos de sus aspectos más relevantes en la provisión de cuidados de salud se comentan a continuación.
Las grandes cuestiones
Visto el entorno en el que opera la oferta de servicios sanitarios, para una estructuración razonable de los cuidados de salud en sistemas públicos de provisión, tres grandes cuestiones necesitan ser abordadas.
La primera consideración se centra en el reconocimiento de que la provisión de cuidados de salud supone la prestación de servicios intensivos en mano de obra, que se ofertan en un contexto más o menos formalizado de relación de agencia, con una importante asimetría en la información de la que dispone el financiador, que actúa en nombre del contribuyente, sobre la actividad del prestador. La financiación sanitaria va a incluir, por tanto, basicamente salarios. El consumo intermedio, pese a que en algunos casos -como en los servicios hospitalarios- haya podido ganar importancia, continúa siendo relativamente reducido. En consecuencia, la función objetivo de una parte (el prestador) es siempre la restricción presupuestaria de la otra (el financiador).
En principio, el conflicto de intereses que ello provoca no lo resuelve de modo inmediato una participación del profesional en los resultados, habida cuenta de la dificultad en definir dichos resultados y en identificar las contribuciones de los distintos agentes sanitarios.
La segunda gran cuestión radica en el reconocimiento de las diferencias intrínsecas entre los supuestos de racionalidad individual y racionalidad colectiva. Una cosa parece resultar la racionalidad del ciudadano contribuyente -usuario potencial de los servicios- y otra muy distinta la racionalidad del paciente- usuario actual de los servicios. Más aún, en el conflicto potencial entre prestador y financiador, pese a que este último supuestamente defienda el interés colectivo, el soporte a una política de racionamiento no puede considerarse dado. El propio contribuyente es probable que se solidarice más facilmente con el prestador -que está 'interpretando' la demanda aquí y ahora del paciente 'angustiado'-, que con el financiador -pese que al buscar el control del gasto sanitario éste está implicitamente defendiendo los impuestos que paga el contribuyente. Ello no debe de sorprender, dado que en el análisis de la acción colectiva es bien conocido que decir no cuesta mucho más que decir sí.
La tercera y última gran cuestión estriba en el reconocimiento de que la tecnología propia de la función de producción de cuidados de salud es compleja. Existen, en este sentido, claras ganancias al coordinar la actividad de agentes e instituciones, así como de mejorar la cooperación a través de organizar la actividad en el seno de instituciones optimamente diseñadas. Sin embargo, el trabajo en equipo y la aparición de organizaciones superpuestas a la actividad de los agentes complica en gran manera las relaciones personales, generando importantes costes de transacción. La respuesta a dicha complejidad es la formalización: definición de tareas, relaciones de jerarquía, comunicaciones escritas y 'socialización' sistemática de los procedimientos , no todas ellas trasladables sin más a la esfera de los cuidados de salud.
Véase en este sentido P. Zweifel y R. Eichenberger (1992) The political economy of corporatism in Medicine: Self-regulation or cartel manegement? Journal of Regulatory Economics, 4 S. 89-108.
La solución de las tres cuestiones anteriores se intenta aproximar, en la práctica, con el diseño de estructuras de gobierno, con la finalidad de que los intereses colectivos puedan primar sobre los individuales. El grado con el que ello se consiga depende de los factores siguientes:
1- La especificidad de activos; esto es, el grado en el que el prestigio individual se asocia a la pertenencia a la organización o viceversa: es decir, si la reputación de la organización está supeditada o no a la pertenencia de los profesionales a dicha organización.
2- El mayor o menor grado con el que los profesionales asumen protagonismo individual (definición de perfiles de actividad, contenidos de trabajo, dependencia jerárquica, etc), a la vista de la asimetría en la información que sobre su actividad se dispone -y así en su control-, incertidumbre con la que la desarrolla y grado de aversión al riesgo que muestre.
3- El alcance que adquiera la confusión entre producto y proceso sanitario para la categoría concreta de actividad de que se trate. Y como consecuencia, la mayor o menor facilidad en identificar -por parte del financiador- relaciones de causa/ efecto en la actividad profesional y en los consumos sanitarios, a efectos de poder establecer controles de tipo cibernético o con un elevado grado de automatismo.
Finalmente, tal como se ha argumentado en otros trabajos (López Casasnovas, 1992), la adecuación de las organizaciones sanitarias a la realidad de las relaciones existentes en el sector sanitario debería conseguirse dotando de mayor coherencia interna a los sistemas de fijación de objetivos, información, control e incentivos, de acuerdo con la 'cultura' organizativa existente en cada momento y lugar. La coherencia anterior la consigue un sistema público cuando incentiva a sus profesionales no a realizar cualquier actividad -por eficiente que ésta pueda resultar-, sino a realizar la actividad epidemiologicamente necesaria a la vista de las restricciones establecidas.
Organizaciones, incentivos y compatibilidad de intereses en el sector sanitario
Cómo conseguir que los profesionales den por buena la limitación de recursos financieros que una determinada opción social y política impone en cada momento del tiempo en la financiación sanitaria constituye el nudo gordiano del control del gasto sanitario.
Para realizar el análisis anterior dos son las posiciones posibles. La primera óptica consiste en considerar los servicios sanitarios como un bien cualquiera desde el punto de vista de su gestión. Esto es, sometible a la lógica de la motivación que impone el que su provisión se administre, por ejemplo, como si de un centro de coste, de ingresos o de beneficios se tratase, dentro de la operativa de las organizaciones. Ello viene a suponer un menor énfasis para el financiador de las cuestiones relativas al impacto de la asistencia sanitaria en el bienestar de los individuos: son éstos y no la administración sanitaria quienes han de valorar el resultado de la asistencia sanitaria.
Siendo éste el caso, la exigencia fundamental es la de que el output de la industria sea eficiente. Para ello se reconoce cierta ventaja en la gestión privada de los servicios sanitarios, con lo que los sistemas sanitarios públicos, como financiadores, favorecen las políticas de concertación externa. Más dudosa sería la descentralización de la propia financiación: para que la ventaja de ésta resultase probada, las mejora en la gestión privada debieran más que compensar los beneficios que permite el mejor 'pool' de riesgo proveniente de un único financiador (el monopsonista público 'comprador' de los servicios).
Una segunda óptica buscaría 'liberalizar' el mercado, asignando un mayor papel al sector sanitario privado, y una vez hecho, mantener una muy estricta separación entre sector sanitario público y privado (reforzando, por ejemplo, el régimen de incompatibilidades, no favoreciendo las homologaciones de prácticas o retribuciones, etc.).
Mientras que en los dos supuestos anteriores los incentivos monetarios, de gestión, en manos de las organizaciones privadas, serían fuertes y discrecionales, en la situación actual son extremadamente débiles, y cuando se han utilizado, como en el caso del complemento de productividad variable, han resultado un fracaso. Otros aspectos no monetarios de la motivación posiblemente serían aquí los relevantes; tales como los derivados del job enrichment (valoración de los contenidos de los puestos de trabajo) y del job enlargement (ampliación de la esfera de responsabilización para conseguir que el profesional se sienta parte del todo).
La distinta índole de las políticas de motivación en la confluencia sanidad pública- sanidad privada, se debería a que al vincularse normalmente los incentivos a políticas discrecionales, los monetarios son en principio menos aceptados cuando impera un contrato de fiducia pública en la utilización de los recursos públicos. Son interpretados comunmente por los sindicatos como trato de favor. Si se quiere evitar la discrecionalidad en su reparto y se homogeneiza su distribución, dichos incentivos, como tales, habrán perdido toda su virtualidad.
Los incentivos financieros pueden sin embargo perder protagonismo en los sistemas de provisión pública. Todo profesional en el sistema sanitario público, identifica perfectamente lo que su carrera profesional supone, no sólo como limitación de ingresos, sino en términos de estabilidad laboral y otras ventajas laborales. Esto supone una señal que favorece una autoselección voluntaria importante en lo que se refiere a la cultura organizativa de la que se está dispuesto a participar. De otro modo, la diversidad de actividades sanitarias tiende a favorecer una rápida generalización de beneficios entre distintos colectivos del sistema público, ya que se asumen los niveles más altos observados en alguno de los sectores como mínimos a mejorar en el propio sector.
En lo que atañe a los efectos sobre la eficiencia de distintas formas organizativas de gestión privada de los servicios sanitarios (aún sometidos a financiación pública) resulta imposible teorizar sobre bases abstractas o modelos de comportamiento. El hospital como cooperativa, como productor conspicuo, como resultado de la integración de dos divisiones (demanda-profesionales sanitarios / oferta-administradores) en una única organización, como tres empresas en una (hotelera, de diagnóstico y tratamiento), como institución organizada bajo un juego no cooperativo de decisores múltiples, etc. son ejemplos de manual, formalizados, pero que suministran prescripciones no siempre útiles fuera de los contextos en los que se inscriben. Para ello resulta fundamental valorar la plausibilidad de los rasgos estilizados que los modelos muestran en relación a las prácticas observadas.
En este sentido, entre las características más destacables en el ejercicio de la actividad del profesional sanitario se encuentra, en primer lugar, la de la heterogeneidad. Esta se reflejaría tanto en las tareas a realizar como en el personal adscrito a las distintas actividades. En particular, podemos considerar que existe heterogeneidad cuando diversos agentes (empleados) pueden realizar distintas tareas de forma más o menos eficiente o costosa según su tipo. Dos son las variables sujetas a consideración:
a) la eficiencia individual en el desempeño de la actividad, y
b) el grado de cooperación que ésta requiere.
Así, una persona puede tener una productividad individual muy elevada, pero carecer de actitudes de cooperación (no ayudar o dejarse aconsejar por los demás, practicar el 'sabotaje' con sus compañeros, cooperar escasamente en actividades que requieren coordinación -'esto a mi no me toca'-, etc). De la misma forma, puede haber personas muy útiles en el trabajo con los demás, pero incapaces de desarrollar por si sólos una eficacia individual alta.
La anterior constatación nos dice que podemos encontrar aspectos de aptitud y actitud diferenciados en el empleo sanitario público. Ello refuerza la importancia de dar una respuesta organizativa al problema de la coordinación, y de analizar los efectos que se derivan de combinar las actividades de personas más cooperativas con personas más individualistas, respecto a una situación donde todos sean del mismo tipo; o en relación al tipo de características que la política de empleo en el sector sanitario público debería buscar en sus integrantes.
En segundo lugar, el modelo organizativo que el sistema sanitario adopte ejerce una influencia importante sobre la actuación de los agentes: según cual sea el grupo en el que se integre, con el que se compare un agente, su actuación será diferente. Las consideraciones relevantes son, en este caso, las relativas al tipo de organización que deba considerarse adecuado, o al contexto en el que esta organización haya de desarrollar su actividad (véase en este sentido López Casasnovas, 1992b).
4. CONTRATOS DE FINANCIÓN OPTIMOS
Los contratos de financiación de los prestadores sanitarios discurre en los márgenes delimitados por el reembolso exclusivo de los costes incurridos y la financiación puramente prospectiva. Mientras los primeros no suministran, en principio, incentivo alguno a la eficiencia, los segundos no la garantizan tampoco al poder estar imponiendo niveles de riesgo excesivo, en determinadas circunstancias, a sus destinatarios. En este sentido, distintos autores (véase Newhouse, 1992) argumentan que la financiación sanitaria ha de otorgar, por un lado, la estabilidad que posibilite las tasas de descuento prevalentes en el sector sanitario y, por el otro, incentivos a la eficiencia.
La financiación a través de tarifas iguales a costes marginales sólo es óptima, entre otros supuestos, en aquellos casos en que el output de los prestadores es independiente de factores ajenos a la propia actividad, en la medida en la que éstos puedan afectar a los costes y no se reflejen en el numerario de pago. De modo similar sucedería en los casos en que no se compensase por la distinta escala, alcance o cuantía de la actividad.
Fuera por tanto del supuesto anterior, toda tarifa situada por debajo de los costes medios del destinatario de la financiación -ya sea éste una aseguradora o un hospital, puede generar una reacción no inequivocamente relacionada con la eficiencia; por ejemplo, a través de una selección favorable de riesgos por la que se ingresen tan sólo pacientes de baja complejidad o aseguren individuos de riesgo previsible bajo. Como consecuencia, el objetivo perseguido de presionar vía tarifas sobre la ineficiencia no resulta garantizado.
Utilizar como postula Shleifer (1985) una tarifa prospectiva definida sobre la base de los costes medios del conjunto de destinatarios de la financiación sólo podrá ser óptimo si se trata de unidades idénticas en todos los aspectos relevantes que influyen en los costes 'legítimos' o que se consideran 'justificables' para la realización de una determinada actividad. Si ello no fuese el caso, tal como señala Pope (1990), la financiación óptima habría de recoger, como tarifa, un valor medio ponderado de los costes unitarios propios y del conjunto de unidades con los que se compare o compita. No resulta sorprendente, por lo demás, que el peso de los costes propios haya de ser mayor cuanto mayor sea la proporción de la varianza total atribuible a factores justificables y mayor la correlación de éstos con los costes observados.
La definición de costes 'justificables' a efectos de la determinación de contratos óptimos se puede basar en los ajustes explícitos de riesgos predecibles fuera del alcance de la actividad del asegurador, en su impacto sobre la utilización de los factores, o a través de ajustes en los costes unitarios, que recojan factores exógenos a la gestión del destinatario de la financiación. En otras palabras, ello se puede conseguir definiendo una noción de 'costes predichos', o costes en los que debiera de haber incurrido el prestador en caso de haberse ajustado a determinadas pautas de comportamiento, una vez tenidas en consideración aquellas variables que 'legitimamente' pudieran favorecer unos mayores costes.
La combinación o 'blending' resultante puede también postularse en el tiempo, ponderando el factor costes propios en modo progresivamente decreciente a la par que gane peso el componente de costes estandarizados (véase López Casasnovas, 1986).
Un refinamiento sobre el concepto de costes 'justificables' puede derivarse, por lo demás, de la literatura relativa a la estimación de funciones frontera -de producción o de coste, paramétricas o no, determinísticas o estocásticas, etc-; un buen resumen de dicho tipo de aproximación se encuentra en el trabajo de Schmidt y Lovell (1979). Asimismo, un variación de la 'yardstick competition' de Shleifer antes referida, en supuestos de no observabilidad del esfuerzo, puede derivarse de la literaura de 'torneos' con ordenaciones de output bajo supuesto de compensación intra unidad de los distintos efectos aleatorios, de la que resulte una discriminación de unidades eficientes y no eficientes de acuerdo con alguna regla preestablecida. Un resumen de todos los extremos anteriores, referido de modo específico a la financiación sanitaria, puede encontrarse en J. Newhouse (1992).
En definitiva, la teoría de los fallos de mercado, y en especial del seguro social, la teoría de las organizaciones referida al diseño de estructuras de gobierno, y la propia Economía industrial en supuestos de relación de agencia, información asimétrica y contratos óptimos, suministran el prisma de análisis, a nuestro entender apropiado para el estudio específico de las cuesationes referidas ala regulación sanitaria. Una descripción y análisis de contenidos se recoge a continuación.
PARTE II
1- EL SISTEMA SANITARIO ESPAÑOL: REGULACIÓN Y TUTELA; EFECTIVIDAD Y SATISFACCIÓN DEL USUARIO.
El sistema sanitario español se estructura sobre la base de la provisión pública de servicios (4/5 de la totalidad del gasto) y de la privada (1/5). La financiación de la provisión pública procede del presupuesto del Estado -en transferencia vinculada desde 1989- y del de la Seguridad Social, en una relación 5 a 1, aproximadamente . Parte de dichos recursos se destinan a la producción privada de servicios (en términos medios, en torno al 15%, aunque con importantes diferencias por Comunidades Autónomas). En lo que se refiere al gasto sanitario privado, éste se destina en parte al pago de primas de seguro, basicamente a entidades de seguro libre (en torno al 10%), y en parte al pago directo a los proveedores sanitarios: extrahospitalarios mayoritariamente (15%), medicamentos y farmacia (38%), y dentista y prótesis (38%).
Las razones de dicha combinación no son del todo claras. Para unos es resultado del mantenimiento de bases contributivas en un sistema nacional de salud, que no servicio universal. Pra otros responde a la coyuntura financiera y al deseo de no generalizar de entrada la transferencia sanitaria a la CC.AA., al mantener la provisión sanitaria dentro de las competencias de la Seguridad Social y no del Estado.
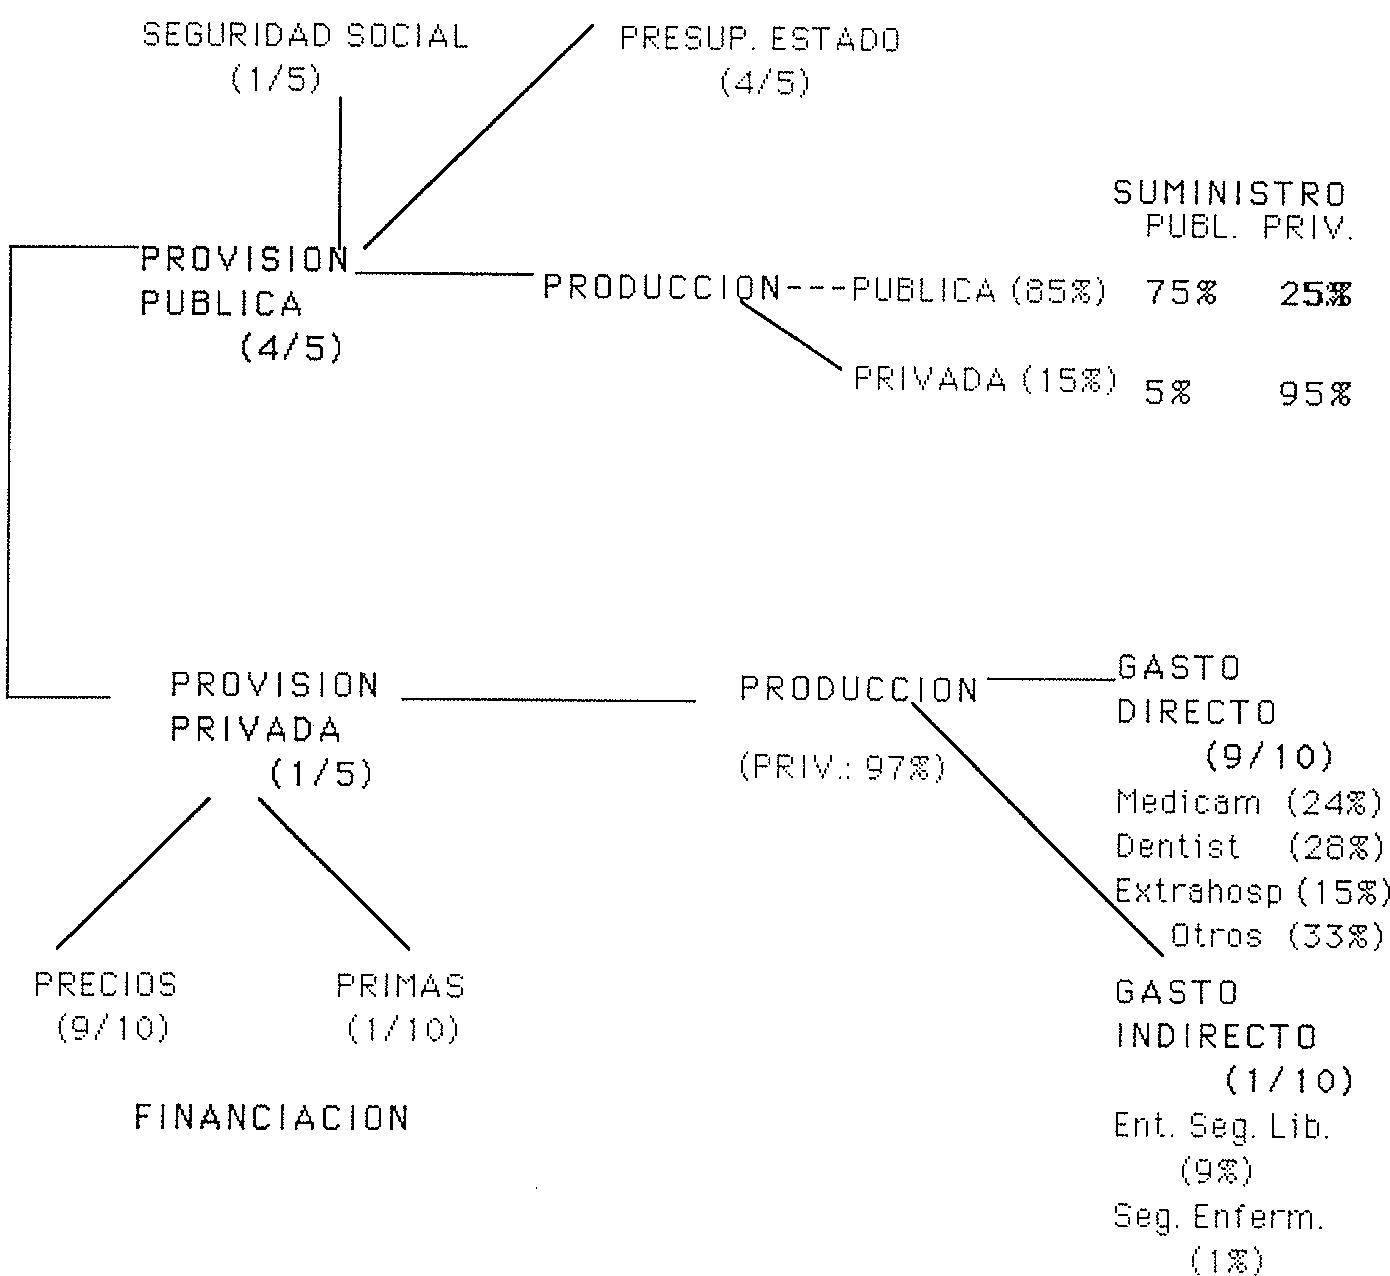
Fuente: elaboración propia a partir de estimaciones diversas.
Si algún rasgo sobresale a la hora de realizar una evaluación global de nuestro Sistema Nacional de Salud (SNS) éste es probablemente, el que España sea uno de los países occidentales en los que mayor resulta la disociación entre la supuesta efectividad del sistema sanitario (indicadores sanitarios convencionales en relación a los recursos sanitarios gastados sobre el PIB) y el grado de satisfacción que sus prestaciones genera entre los ciudadanos . La razón de dicha disociación estriba, posiblemente, en la excesiva tutela que sobre la utilización de los servicios puede estar ejerciendo la autoridad sanitaria. Dicho de otro modo, la monitorización de los cuidados de salud (asistencia sanitaria) con los estados de salud de la población está hoy fuertemente tutelada. La inspección sanitaria, a través de la regulación de flujos de pacientes (el conocido p-10, la asignación de cupos, fijación de centros de referencia, etc.), y la regulación administrativa relativa a la política de plantillas y retribuciones del personal sanitario, utilización del equipamiento, e incluso amortizaciones son expresiones de dicha política. Dicha tutela, en la realidad sin embargo, no está claro que se ejerza siempre en favor del usuario. Es sabido que es más que probable que quien decide y financia la producción de los servicios sanitarios acabe estando más pendiente de asegurar la viabilidad de los centros que administra, a la vista de los niveles de gasto registrados, que de actuar de modo sensible, en cada momento, a las aspiraciones de los ciudadanos. Este podría ser por ejemplo el caso, cuando la financiación pública de los servicios sanitarios siguiera la elección de prestador sanitario realizada por el propio usuario.
Desde un punto de vista teórico (con información perfecta, etc.), un método basado en una fuerte regulación administrativa es posiblemente el que mayor coste efectividad muestra a la hora de vincular el output de la industria sanitaria, con los estados de salud de la población (como sea que éstos se midan y se valoren entre los distintos ciudadanos). Sin embargo, en la práctica, se demuestra que ni la información disponible garantiza la eficiencia asignativa por parte de la administración sanitaria, ni las decisiones tomadas sobre esta base están exentas de coste para el ciudadano, en términos, por ejemplo, de las pérdidas de bienestar que genera la posible frustración de expectativas a una asistencia más individualizada y a una mayor libertad de elección.
A la vista, por ejemplo, del Informe Blendon, encargado por la Comisión de Análisis y Evaluación deldel Sistema Nacional de Salud, que permite comparaciones sensibles entre países acerca de dicha cuestión.
2- LA REGULACIÓN DE LOS SERVICIOS SANITARIOS DE PRODUCCIÓN PÚBLICA
La regulación imperante hoy en el sistema sanitario público se deriva de la propia naturaleza de servicio público con la que se ha identificado la prestación sanitaria. Este ha sido el caso, aún a sabiendas que se trata de un bien económico más -de hecho transaccionable con otros, como por ejemplo, los consumos nocivos- y con complementos y substitutos en el propio sector de negocio privado.
Las raíces inmediatas de la presencia pública en el sector sanitario, más allá de la creación del seguro obligatorio de enfermedad (Ley de 1942) se remontan al intervencionismo corporativista de la década de los cincuenta y sesenta . El Instituto Nacional de Previsión, organismo autónomo vinculado al Ministerio de la Gobernación primero y al de Trabajo y Seguridad Social después, ha contemplado la asistencia sanitaria desde la óptica reparadora de la oferta de trabajo, vinculándola al sistema contributivo de seguridad social de influencia germana. Es después de 1977 que aparecerá el Ministerio de Sanidad (de Sanidad y Consumo, como tal en 1981), absorbiendo entre sus competencias la gestión sanitaria (que no la presupuestación y el control, que continuan en manos del Ministerio de Trabajo y Seguridad Social), de lo que será el Instituto Nacional de la Salud.
El Insalud (decreto de nov. de 1978) se configura de modo distinto al antiguo INP, ahora como Entidad Gestora de la Seguridad Social, con 'sujeción al principio de solidaridad financiera y unidad de caja', dentro del esquema Seguridad Social. El Ministerio de Sanidad recibe en 1981 las funciones de dirección, inspección y tutela del Insalud, pero no las relativas a la financiación y control del gasto (formulación del Anteproyecto de Presupuestos ante el Consejo de Ministros y la aprobación de las alteraciones presupuestarias, y la intervención de su gasto), que quedan en manos del Ministerio de Trabajo y Seguridad Social.
La Ley de Bases de la Seguridad Social aparece en 1963 (su texto articulado entra en vigor en 1967) y contempla las situaciones de los 'productores economicamente débiles'. La Ley del Seguro Obligatorio de Enfermedad de 1942 había limitado el aseguramiento obligatorio a los trabajadores por debajo de un determinado umbral de renta.
La dicotomía de intereses entre el organismo canalizador de la financiación -con la cada vez mayor presencia del Ministerio de Economía y Hacienda- y de intervención y control de gasto, en manos como veíamos del Ministerio de Trabajo y Seguridad Social, en relación al Ministerio de Sanidad, decisor de las políticas sanitarias y ejecutor del gasto, es notable . En cierta medida se ha buscado una cierta consolidación de intereses 'sanitarios' manteniendo el nombramiento de Presidente o Director General del INSALUD y de Secretario General de Asistencia Sanitaria del Ministerio de Sanidad en una misma persona. Sin embargo, ello no soluciona la problemática anterior, manteniéndose conflictos múltiples, al estar presentes también en la financiación, ejecución y control financiero del gasto sanitario, las Direcciones Generales de Presupuestación de Economía y Hacienda, de Régimen Económico de la Seguridad Social y de Programación Financiera de los servicios sanitarios.
En este contexto genérico propio de la jerarquización imperante en las Administraciones Públicas, los centros públicos prestadores de servicios sanitarios (centros hospitalarios, ambulatorios, unidades centrales, etc.) devienen unidades presupuestarias y de gasto de la entidad gestora de la Seguridad Social (Insalud). Su estructura territorializada se contiene, basicamente, en el Decreto de Estructuras Básicas de Septiembre de 1982).
El reflejo más característico de dicha disociación ha sido el divorcio entre presupuesto sanitario inicial y liquidado. En las raíces de ello está, en parte, el modelo burocrático de producción de servicios públicos seguido, más preocupado por el control de legalidad que por los aspectos relacionados con la eficacia y eficiencia en la producción de los mismos, pero también, y de modo muy importante, han existido razones de tipo presupuestario y financiero.
En un reciente trabajo, N. Sanfrutos (1992) ha probado empíricamente que la doble dependencia del Insalud ha generado una 'horquilla' que ha hecho que el Ministerio de Trabajo y Seguridad Social haya presupuestado más holgadamente aquellos organismos de cuya gestión tenía que responder más directamente. Más que con previsiones reales de gasto, el presupuesto sanitario se ha hecho servir como 'cuadre' entre las previsiones de ingresos del sistema de seguridad social -cotizaciones sociales y aportaciones del Estado-y gastos totales del mismo. No sería casualidad, de este modo, que no se hayan registrado déficits similares en las liquidaciones de gasto del Instituto Nacional de la Seguridad Social (INSS), Instituto Social de la Marina (ISM), Instituto de Servicios Sociales (INSERSO) o Mutuas.
Por lo demás, el ciclo presupuestario (pago de obligaciones) ha sido realizado también por un Organismo -la Tesorería General de la Seguridad Social- que 'si teoricamente era independiente, lo cierto es que en gran parte del territorio su gestión se asignaba al director del INSS, y era éste el que fijaba las prioridades de pagos' (Sanfrutos, ob. cit.).
El personal adscrito a dichas unidades (más que al Sistema en su conjunto, a la vista de la 'propiedad' que mantienen los profesionales en relación a puestos de trabajo específicos en los centros), se rige por estatutos propios. Se trata de personal de la Seguridad Social. De acuerdo con la responsabilidad (penal) que contrae, recibe condición similar a la del funcionario público; no, sin embargo, desde una perspectiva jurídico administrativa que lo considera 'estatutario' con régimen mixto sometido a la jurisdicción contencioso administrativa y a la laboral. Los intentos uniformizadores con el resto de funcionariado público (en lo que se refiere a catalogación de puestos de trabajo, clasificación de personal y sistema retributivo homologable) del estatuto de personal han fracasado , con lo que las Magistraturas de Trabajo -jurisdicción que arbitra las disputas entre el personal y la entidad gestora, según la propia Ley Gral. de la Seguridad Social-, continua aplicando en ocasiones la Ley de la Función Pública y, en otras, el Estatuto de los Trabajadores . Además, cabe destacar que se trata de Estatutos propios o singulares a distintos colectivos: así, del personal médico (diciembre de 1966), del personal sanitario no facultativo (abril de 1973) y del personal no sanitario (abril de 1971).
Finalmente, los centros -como unidades de gasto que son del principal-, se organizan bajo criterios de jerarquización, tanto en lo que se refiere al papel de los propios centros (de referencia, nacionales, regionales, comarcales, monográficos...) como a su fucionamiento interno (departamentos, servicios, secciones...), con escasa autonomía interna . En la actualidad, un Real Decreto /521 de 15 de Abril de 1987 reglamenta la estructura, organización y funcionamiento de los Hospitales gestionados por el Insalud , en lo que atañe a las funciones, composición de órganos de gobierno, jerarquización y régimen de personal (categoría, jornada y plazas). El modelo retributivo, con el complemento específico de dedicación consecuente con la Ley de Incompatibilidades, es de 1987.
Este es el caso, en particular, de los diferentes proyectos de "Estatuto Marco" para el personal sanitario (el último de ellos, de 1987).
Por ejemplo, en el reconocimiento de trienios y en materia de pago de atrasos o convocatoria de elecciones.
Ordenes, circulares y directrices, emanadas del propio Insalud o de sus Direcciones Provinciales, constituye la regulación básica de funcionamiento de los centros.
Dicho Real Decreto es el resultado de una serie de impugnaciones previas que convirtieron en nulas las reglamentaciones anteriores (a partir, sobre todo, del Real Decreto 2082 de Agosto de 1978), prueba fehaciente de la elevada resistencia corporativa a cualquier cambio en el 'staus quo'. La ley 20/ 1982 de Incompatibilidad de puestos de
Con la anterior descripción se ha pretendido dar cuenta de las características de la regulación de la producción de servicios sanitarios públicos. Por lo que atañe a servicios de producción privada cabe referirse, por últimos, a algunos rasgos específicos a la concertación sanitaria y a la prestación farmacéutica.
3- LA REGULACIÓN DE SERVICIOS SANITARIOS PRIVADOS FINANCIADOS PUBLICAMENTE.
3.1- La concertación de servicios sanitarios.
La regulación de la concertación se establece a partir de una norma de acreditación y de fijación de tarifas de 1981. Esta última, por lo que se refiere a la concertación hospitalaria , se establece en el Insalud sobre la base 21 niveles que se corresponden con una determinada caracterización de los centros concertados (ratios de personal, equipamiento, etc.). En la actualidad la tarifa se basa en la estancia , aunque ha resultado bastante común que las Direcciones Provinciales concierten por procedimiento de urgencia, lo que les permite contratar tarifas superiores, o que se realicen algunos conciertos singulares (de determinadas intervenciones, de diálisis, etc., aunque ésta sea más la excepción que la regla). Ello se debe a que las tarifas están lejos de reflejar costes medios, lo cual genera un incentivo al alargamineto de las estancias a efectos de resarcimiento del coste por patología tratada, y a la no consideración de alternativas asistenciales al internamiento, tales como la hospitalización de día o la cirujía ambulatoria . Dicho alargamiento, en términos de asignación de recursos tiene un coste de oportunidad cierto, aunque distinto para los centros concertados según sea su propia tasa de utilización .
trabajo supone una de las últimas regulaciones introducidas en el sector sanitario público, cuyas consecuencias se pueden analizar bajo un prisma parecido.
La concertación del transporte sanitario, mucho menos importante (en torno a los 11 mil millones de ptas.), se rige por una Orden Ministerial de 1989. La experiencia parece aquí demostrar que la actual política de concertación tiende a favorecer la concentración de la oferta en unas pocas manos.
Tanto en el Insalud gestión directa como en las distintas CC. AA. con transferencias, siguiendo la experiencia catalana de definir a efectos de concertación, una unidad básica de asistencia, se están experimentando medidas que permitan una tarificación más próxima a la activida real de los centros y que permita 'cerrar', en mayor medida, los presupuestos de los servicios concertados.
3.2- La Oficina de Farmacia.
Tema paradigmático de los problemas de regulación en el sector sanitario es el relativo a la regulación de las oficinas de farmacia. Se trata, en realidad, de un ejemplo bastante puro de producción privada regulada. Existe en este punto una gran controversia sobre la virtualidad de la normativa actualmente vigente, a la vista de los efectos que genera el control de apertura de oficinas de farmacia, la política de márgenes comerciales, e indirectamente, la política de reembolso de determinados productos, por colectivos o según tipo de enfermos.
Más especificamente, y en lo que se refiere al control de licencias de apertura, dos son los temas relevantes. Un primer tema es el de la cualificación requerida en el personal al servicio de las farmacias; esto es, el mantenimiento de una especialización académica distintiva de la actual titulación para la prestación farmacéutica actual, acompañada de una política de 'numerus clausus' en las Facultades de Farmacia y de un control laxo de cualificaciones exigibles al personal auxiliar. El segundo tema es el del propio control de apertura de farmacias, sometido hasta el presente a parámetros de población (4000 habitantes) y de distancia (250 metros en general y 500 para municipios menores de 2000 habitantes) .
En realidad, existen excepciones para el pago de tratamientos que requieren una intensidad de recursos no reflejada suficientemente en el día de hospitalización, como en el caso de unidades oncológicas, cuidados intensivos o unidad de grandes quemados.
Por lo que se refiere a la propia norma de acreditación, la cuestión aquí quizás abierta es la de quien debería tener dicha prerrogativa, sobre todo, si se desea gestionar los recursos dentro de la red pública sin distinción entre centros propios o privados concertados. El Informe 'Abril' parece apuntar, en este sentido, la conveniencia de que un tercero acredite a los prestadores, evitando que se genere un favorecimiento implícito a la oferta propia..
La tasa de paro de licenciados farmacéuticos se situa en la actualidad en torno al 24% sobre un total aproximado de 45.000 farmacéuticos.
Por lo que atañe a la fijación de márgenes comerciales, la política vigente es la de sobrecargar en precios un porcentaje de cuantía fija. Esta es en realidad tan sólo una de las políticas de remuneración posibles. Otros sistemas, con distinto incentivo implícito, pueden igualmente postularse , tales como los basado en una cantidad única por ítem, con escalonamiento según precio de venta, con una parte fija y otra variable, incorporando un componente salarial mínimo y otro según productos vendidos, prescripciones o ventas, según localización, etc.
En España, el margen ha venido fijado en torno al 30% (el 28.2% en la actualidad) , creciendo respecto de niveles inferiores (18.8% en 1975) de manera acompasada al deterioro registrado en la cifra media de ventas (ya sea ello debido a un menor número de habitantes por oficina, envases expedidos por oficina y/o volumen de ventas por oficina farmacéutica) . A su vez, ha aumentado la diversificación de productos vendidos en farmacia y se ha tendido a absorber, con modalidades distintas de integración de unidades de negocio, parte del margen de distribución (descuento de mayorista). No se puede dejar de señalar que una reciente sentencia del Tribunal
Otros países fijan valores para la dimensión del local, tiempo de permanencia del titular -favoreciendo las de cotitulación y servicio permanente-, característica de los productos expedidos que se excluyen del mostrador ('over the counter'), naturaleza administrativa de la concesión, autorización o licencia, etc.
En este sentido, la problemática de la oficina de farmacia rural o suburbana posiblemente requiere un tratamiento diferenciador en lo que se refiere a los anteriores parámetros.
Nótese que éste se determina del siguiente modo: Precio de venta al público = Coste de adquisición/(1-margen unitario). De acuerdo con Farmaindustria, para 1991 la composición del precio del medicamento (precio venta público más IVA) era la siguiente: Sobre un precio de venta de laboratorio igual a 100, el márgen comercial de los almacenes subministradores añadía 13.6; de las Oficinas de Farmacia 48.5; y los impuestos 9.7, sobre un total final de venta al público de 171.8.
Entre 1980 y 1990, y, en ptas. constantes el precio medio de las prestaciones farmacéuticas a precio de venta de laboratorio creció un 31,4% en oficinas de farmacia, un 37% (incluyendo productos 'over the counter' y no farmacológicos (Véase, La Industria Farmacéutica en Cifras. 1991. Farmaindustria).
Supremo incluso ha llegado a declarar nulo un intento de recorte en dicho márgen sobre la base de la defensa de los derechos adquiridos.
De todo lo anterior destaca la controversia hoy existente en torno al beneficio que otorga la 'licencia' de apertura de farmacia como tal en la mayoría de ciudades españolas. Los elevados precios de traspaso no reflejan tan sólo el valor presente de los beneficios futuros (no quisiéramos pensar que es esta la concepción que se ha tenido de los derechos adquiridos anteriormente comentados), sino también la 'compra de un puesto de trabajo', ya que, de otro modo, la relativa falta de polivalencia de la actual titulación farmacéutica genera una elevada probabilidad de paro.
De manera adicional se cuestiona la capacidad que puedan tener los propios centros de la red en desarrollar o expansionar sus farmacias (por ejemplo, la hospitalaria respecto de determinado tipo de enfermos, ciertos medicamentos, etc.), implantarlas en los centros de salud, o permitiendo que otros proveedores sanitarios tales como mutualidades o las denominadas 'entidades colaboradoras' puedan establecer sus propias redes. La capacidad que éstas puedan tener en 'marcar precios' (precios de referencia) puede permitir una mayor liberalización del sector con menor temor sobre sus efectos en la relación coste-calidad de la prestación farmacéutica .
4.- REGULACIÓN DE LA PROVISIÓN PRIVADA DE SERVICIOS SANITARIOS
El sector de seguro sanitario privado engloba en principio los servicios prestados por las Entidades de Seguro Libre (ESL) y del Seguro de Enfermedad (SE). Mientras que en el segundo caso se trata de una simple intermediación financiera, indemnizando por el coste de aquellos servicios libremente utilizados por los asegurados, en el primero, las ESL prestan directamente los servicios. En tanto que los SE pueden controlar tan sólo el gasto a través de franquicias, coaseguro o bonos, intentando modificar los patrones de elección del individuo, las ESL cuentan con la gestión directa o indirecta de los servicios que ponen a disposición del usuario, controlando, por tanto, los recursos asistenciales, ya sea de sus propios medios o de los medios ajenos financiados. Es esta última (ESL) la parte importante del negocio asegurador privado, ya que la cifra de negocio de los SE es apenas un 3% de la anterior. Sin embargo, se podría producir una cierta aproximación entre ambas modalidades en la medida que para afrontar el control del gasto, ESL y SE sigan políticas similares; por ejemplo, intentando incidir sobre el comportamiento de los profesionales, inductores de la utilización de los servicios (fijando tarifas de referencia, franquicias o capital total asegurado), o limitando los márgenes de libre elección de los usuarios (proveedores preferentes y lista cerrada de médicos).
Conviene destacar para centrar el tema en sus justos términos, que las actuales oficinas de Farmacia soportan parte de los costes financieros que supone el atraso en los pagos de la Seguridad Social, realizando el 'factoring', la selección de compras y el almacenamiento, para los que el sector público no parece haber mostrado interés ni ventaja comparativa alguna.
Anotemos que el sector puramente privado ha visto la fijación de precios finalmente desregulada en 1985, siendo la normativa básica de aplicación la ley de Hospitales de 1964.
El segmento de negocio de las ESL responde, en todo caso, a lógicas distintas, según se trate de seguro de cobertura complementaria o substitutiva. El primero, busca marcar diferencias puntuales de calidad hotelera generalmente en relación a la prestación pública similar, al buscar la disponibilidad a pagar del individuo por dicho servicio, suponiendo de hecho una doble cotización (dicha modalidad supone, en media, el 80% de las pólizas de las ESL, aunque para algunas compañías, como en el caso de SANITAS representa el 100%. La estrategia es aquí libertad de elección -y a medida que pretenden controlar el gasto restringiéndola pierden dicho rasgo distintivo-y traslado, en la medida de lo posible, de costes indirectos hacia la prestación pública a la que complementan. El segundo tiene naturaleza substitutoria, asumiendo, a cambio de un pago avanzado, la prestación integra de servicios (caso típico de la sanidad de los funcionarios en el caso de Muface al 80%) . La lógica de negocio es aquí buscar las ventajas del cream skimming y mantener una cierta ambiguedad en el usuario en cuanto a que los servivios sanitarios públicos continuan resultando residualmente complementarios .
Las cuotas de mercado (primas más recargos) en porcentaje, para 1991, en Seguros de Asistencia Sanitaria eran las siguientes: Asisa 23.4; Sanitas 16.6; Prevasa 12.3; Asistencia Sanitaria Colegial 6.5; Igualatorio Médico Quirúrgico 5.3. Otros 31.0. En lo que atañe a Seguros de Enfermedad: Mapfre Vida S.A. 16.0; La Estrella 15.7; Previsión Mallorquina 12.2; Prevasa 11.5; Centro Asegurador 10.4; Seguros Orbita S.A. 4.6; Otros 29.7.
Las mutualidades públicas (Muface, Munpal, Isfas, Mugeju) posibilitan, en conjunto, una tercera parte del total de asegurados. Este constituye el elemento sustitutivo de la prestación pública; la parte restante consiste en el elemento complementario, que a su vez es bastante sensible a la evolución que tome la sanidad pública (humanización, acceso,
En ambos casos, para bastantes profesionales representa una vía de ingresos complementarios, compatible el seguro sanitario privado con el ejercicio en el sector sanitario público .
Su distinta tipología -ya que no su actividad en la práctica- de las ESL es la siguiente:
(i) Compañías de Seguro. Se trata de entidades mercantiles (S.A.).
(ii) Mutuas de Seguro. Se trata de asociaciones sin afán de lucro. Ambos tipos integran la prestación a cambio de una prima, desde el asegurador hasta el provevedor.
(iii) Igualatorios o cooperativas sanitarias. La prestación se realiza aquí desde el propio proveedor al asegurado, prueba de la capacidad de auto regulación de la corporación médica. Entran en la legislación de Seguros el año 1954.
(iv) Entidades de previsión social (entran en la normativa del seguro el año 1984), ejerciendo una modalidad de previsión de carácter social o benéfico.
tiempo de espera y calidad hotelera).
Por ejemplo, ASISA tiene el 80% de pólizas en este segmento substitutorio.
ale la pena destacar que existen importantes variaciones geográficas en las prestaciones sanitarias privadas. Así, 1 de cada cuatro o cinco habitantes tenía póliza libre en Baleares, Madrid o Cataluña; diez veces menos en Asturias, Extremadura o La Rioja. Curiosamente, ello no guarda proporción con el ratio de camas privadas instaladas por habitante, ni con el número de médicos colegiados. El tema del distinto grado de compatibilización médica existente sobre la geografía, y el hecho de que los complementos asistenciales se centren sobre todo en la asistencia extrahospitalaria puede explicar la anterior observación.
De un tipo u otro , las ESL, aún ofreciendo productos similares (ya sea complementarios o substitutorios) contienen especificaciones muy distintas, cuya transparencia en la información que se subministra al consumidor requiere, para algunos, regulación pública explícita: así, en términos de período de carencia por compañía y tipo de prestación; diferenciación de primas por edad y sexo; alcance de la cobertura total de la prestación sobre el territorio; límites parciales -en su caso- de reembolso, y o prestaciones incluidas según tipos y duración .
La tabla 1 contiene la cobertura hospitalaria/asistencial por Compañías e implantación territorial.
Para el año 1988, sus cuotas de mercado respectivas eran del 50%, 3%, 38% y 9%.
Resultan notorias las diferencias observadas en el caso de los cuidados intensivos, asistencia psiquiátrica, SIDA, ambulancias, rehabilitación o liptotricia.
TABLA 1 COBERTURA HOSPITALARIA Y ASISTENCIAL
| Asisa | (10,9%) |
| Sanitas | (12,9%) |
| Serme | (6,9%) |
| Medytec | (3,0%) |
| Mapfre | (8,9%) |
| Amaya | (2,0%) |
| Adeslas | (10,9%) |
| Caja Salud | (5,9%) |
| Aresa | (2,0%) |
| Previasa | (12,9%) |
| Vitalicio | (4,0%) |
| Acgon | (11,9%) |
| Fiatec | (7,9%) |
| VITALICIO | PREVIASA | ARESA | C.SALUD | ADESLAS | ASISA | SANITAS | SERME | MEDYTEC | AMAYA | MAPFRE | FIATC | AEGON | |
| Galicia | * | * | * | * | * | * | * | ||||||
| Asturias | * | * | * | ||||||||||
| Cantabria | |||||||||||||
| P.Vasco | * | * | |||||||||||
| Cataluña | * | * | * | * | * | * | * | * | * | * | * | ||
| C.León | * | * | * | * | * | * | * | ||||||
| C.La Mancha | * | * | * | * | * | * | * | ||||||
| Aragón | * | * | * | * | * | * | |||||||
| Extremadura | * | * | * | * | * | ||||||||
| Murcia | * | * | * | * | * | * | * | ||||||
| P.Valencia | * | * | * | * | * | * | * | * | * | * | * | ||
| Andalucía | * | * | * | * | * | * | * | * | |||||
| Baleares | * | * | * | * | * | * | * | ||||||
| Canarias | * | * | * | * | * | * | * | ||||||
| C.Madrid | * | * | * | * | * | * | * | * | * | * | * | * | |
| La Rioja | * | * | * | * | |||||||||
| Navarra | * | * | * | * | |||||||||
| 4 | 14 | 2 | 6 | 12 | 12 | 14 | 8 | 3 | 2 | 10 | 9 | 13 |
Fuente: Actualidad Aseguradora, n° 29, 21 sept., pág. 25.
La regulación administrativa del seguro sanitario se remonta a la Ley de 1925, expresión del poder de autoregulación de la profesión médica y del control de precios y renta propia de la época. La estandarización administrativa de la póliza no ha permitido a las entidades competir en el pasado por la vía de la diferenciación del producto; del mismo modo, no ha habido, en la práctica, competencia en precios.
Con la reforma de 1984 se liberaliza el mercado en lo que se refiere a precios y a coberturas, a la vez que se incluye a las entidades de previsión social en la disciplina financiera de la Ley de Seguros. Dicha reforma no se ha visto acompañada de cambios en el control sanitario del sector .
Desaparecidas las trabas, la competencia ha continuado siendo, en cualquier caso, muy débil, al tratarse, en gran medida, de un mercado de clientelas. La diferenciación ha comenzado a introducirse a través de la oferta de prestaciones odontológicas; a la vez, se han empezado a introducir diferencias en primas según características del asegurado.
Junto a la Ley de 1984 antes mencionada, el Reglamento de 1957 y la legislación interna de las distintas Comunidades Autónomas constituye, en la actualidad, el conjunto de normas reguladoras básicas del sector sanitario asegurador privado. La adaptación de la actual legislación a la normativa comunitaria (Proyecto de Ley del Seguro) afecta decisivamente el actual 'status quo' al refundir las distintas modalidades de seguro. Ello se debe, probablemente, al hecho de que el legislador comunitario no contemple la rama de asistencia sanitaria como forma singular de aseguramiento, posiblemente por no considerar que ésta sea propiamente una actividad de seguro, -entendida ésta como la promesa del asegurador de un resarcimiento pecuniario en caso de siniestro, o bien simplemente la haya ignorado debido a que los demás países comunitarios no la practican. Lo cierto es que la no distinción supone de hecho la uniformización de las políticas de solvencia financiera exigidas al sector, con la exigencia de un capital desembolsado que en las últimas discusiones del Proyecto de Ley se situaba entre 600 millones -cifra inicial- y en torno a los 350 millones de ptas. -cifra revisada- (frente a los 60 millones actuales, o los 30 millones -si la prestación de servicios se desarrolla en un ámbito territorial inferior a los dos millones de habitantes-, desembolsados en ambos supuestos tan sólo al 50%). La posibilidad de que con ello se eliminen del mercado pequeñas ESL y se oligopolice el sector con un incremento de primas importante se ha de contrapezar, por tanto, con la presión racionalizadora (redimensión de empresas y generalización del negocio de aseguramiento ) que puedan ejercer las aseguradoras europeas y la mayor garantía de solvencia con la que se beneficiarán los usuarios con póliza suscrita de riesgos.
Este se reclama en relación a la conveniencia de evitar (i) comportamientos oportunistas de las aseguradoras, dada la asimetría de la información, sobre todo en lo que atañe a la claridad de contenidos de las pólizas (períodos de carencia, eligibilidad de acceso, copagos, etc.), (ii) la selección de riesgos, y (iii) en general, regular el nivel de profesionalidad a exigir a efectos de la comercialización de las pólizas, grado de vinculación del médico con la entidad, personal y cualificación de los equipos médicos, acreditación, reclamaciones, obligatoriedad de control interno, etc. (Véase J. Hernández, 1991). Sin embargo, como señala Hernández, si el Estado desea controlar los medios con los que las empresas aseguradoras prestan los servicios, deberá utilizar la legislación básica con propósitos de coordinación, al ser ésta una actividad cuya regulación depende de las Comunidades Autónomas.
"Por el que se completa la incorporación del régimen comunitario de prestaciones de servicios, se adaptan las Directivas de cuentas anuales y la tercera del seguro de responsabilidad civil con automóviles, y se perfecciona el control de acceso, exclusión de la actividad y protección del asegurado en el ámbito de los seguros privados".
La Tabla 2 destaca los límites o períodos de carencia más comunes entre las principales Comañías Aseguradoras privadas.
En 1992 existían 132 compañías, aunque el 55% del negocio estaba en manos tan sólo de tres: Asisa, Adeslas y Sanitas). La cifra total de negocio fue en 1991 de 170 mil millones de ptas. con 6 millones de asegurados.
Nuevas entidades de previsión social podrán acceder a la asistencia sanitaria. Elevados coeficientes legales supondrán, posiblemente, la transferencia de carteras a precio cero).
Atendiendo a un estudio de J.Valor y J. Guillén para el Colegio de Médicos de Barcelona (1991), la siniestralidad de las Entidades de Seguro Libre imputable a un año en particular (definida como el gasto en prestaciones del ejercicio más/menos la variación entre principio y final del año de las provisiones técnicas para las prestaciones de siniestros en curso) se situaba, en términos medios, para las ESL que operaban en Cataluña, en el 85% de las primas recaudadas, con un crecimiento continuado desde 1982.
Hosp.Médico: 40 días (20-180)
Hosp.Pediátrico: 30 días (30-180)
Hosp.Psiquiátrico: 30 días (0-180)
UVI: 30 días (14-180)
Grandes Quemados: 30 días (40-180)
Períodos de carencia (valores medios de las principales Entidades tomados en meses)
Partos 10
Interv.Quirúrgicas 3-6
Litotricia/Diálisis 0-24
Medicina Preventiva 0-12
* Entre paréntesis valores mínimos y máximos
Fuente: Actualidad Aseguradora, n° 29, 21 sept., pág. 25.
Finalmente, dos temas específicos merecen atención particular: son los relativos a la relación de los profesionales con las ESL (y así, si el Estado debe o no entrar en su regulación) y el relativo al peso que se quiera dar a la participación de las demoninadas entidades colaboradoras (Mutuas Patronales, basicamente), en las prestaciones sanitarias (dadas las variaciones en las políticas de regulación administrativa registradas en el sector en los últimos años).
Por lo que se refiere a la regulación de la relación profesional entre ESL y profesionales, el mayor punto de discusión estriba en la naturaleza civil o laboral que las leyes reconozcan a dicha relación. Ello se relaciona, a su vez, con el sistema de pago (por acto versus capitación) y la presencia o no de listas cerradas, dada la mayor equivalencia que supone con las rentas salariales la financiación capitativa y lista cerrada).
Por un lado, si se interpreta que se trata de un arrendamiento de servicios de naturaleza civil, el principio de autonomía de la voluntad de las partes prima; por otro, si se considera relación laboral, el médico debiera de recibir una mayor protección . La naturaleza de la relación depende en parte de si se trata de acuerdos individuales o colectivos (por ejemplo, via Convenios con Colegios profesionales), con cuadros médicos abiertos o cerrados, propios o no. De este modo, la relación, entendida como laboral se desnaturaliza en buena medida si el propio médico trabaja para distintas entidades.
En paralelo con lo anterior, el problema de la regulación futura que se de a la obligación actual de colegiación profesional en el contexto de la libre circulación de trabajadores en 1993, y del desarrollo que se otorgue a la normativa de incompatibilidades público-privadas, va a tener sin duda efectos sobre el carácter que se de a la anterior regulación. La extensión o no de lo que ahora es una ley de incompatibilidades horarias (cumplida con mucha laxitud en la práctica) y de actividades dentro del sector público, a la actividad pública en relación a la ejercida de manera privada resulta crucial para los anteriores propósitos.
Las O.M. de 14 de Enero de 1964 y 8 de Junio de 1965 les otorgan una protección similar a la de la propia relación laboral.
El segundo de los temas laterales mencionados se refiere al papel que se quiera dar a las entidades colaboradoras (Mutuas de Accidentes de Trabajo y Enfermedades Profesionales, y Empresas Colaboradoras en prestaciones sanitarias e Incapacidad Laboral Transitoria derivadas de Accidentes de Trabajo o de enfermedad común ) en un contexto de desmonopolización de la producción pública de cuidados sanitarios.
Aunque el peso de las mutuas patronales de accidentes de trabajo se situa, en la actualidad, tan sólo en torno al 3% del gasto sanitario total del conjunto de entidades gestoras de la Seguridad Social, la generalización de lo que ahora es una participación complementaria al conjunto de la asistencia sanitaria merece una consideración particular. De hecho, la anterior extensión parece haber estado en la mente del legislador en la Ley Básica de la Seguridad Social de 1964, aunque posteriormente dicha posibilidad haya perdido peso con desarrollos legislativos parciales, tales como las leyes de 4 de Abril de 1984 y de 20 de Noviembre de 1985, que han venido a dificultar dicha generalización.
La mayor presencia de las entidades colaboradoras en un contexto de mayor apertura de la provisión sanitaria en nuestro SNS podría favorecerse incentivando la formación de asociaciones de empresas que, bajo formas de asociación no lucrativas, extendiesen las prestaciones propias del ramo de los accidentes de trabajo al conjunto de prestaciones sanitarias, a cambio de una financiación basada, por ejemplo, en los costes medios de la asistencia en el régimen general y el 40% de la cuota propia en su caso. Ello podría ser de especial interés en un escenario en el que, en base a las unidades ya presentes sobre la geografía española, se pretenda desmonopolizar la producción pública de cuidados de salud. Dicha política exigiría un acompañamiento de contenido regulatorio distinto al hoy vigente (por ejemplo, en términos de la aplicación de excedentes de gestión, la constitución de reservas, autorización de determinadas inversiones, fijación de responsabilidades subsidiarias, etc.). Dicho cambio regulatorio podría basarse en la acreditación ex ante del prestador y una fijación de un control de resultados sanitarios, y no de inputs vinculados a funciones únicas de producción, resulta apropiado.
- De acuerdo con J. Hernández (1993), el gasto de dicha colaboración se sitúa en los 12 mil millones de ptas. 1992. Se trata de grandes empresas con más de 250 trabajadores (4 de ellas suponen el 50% del total), la colaboración se realiza a través de medios ajenos a dichas empresas, generalmente a través de convenios con la Seguridad Social a cambio de una cuota fija por persona/ mes. La no completamente homologable naturaleza de las prestaciones cubiertas es la principal crítica que realiza Hernández a dicha forma de colaboración.
Siguiendo de nuevo a J. Hernández (1993), las prestaciones de dichas Mutuas (que agrupan un mínimo de 30 mil asegurados) se ofertan a partir de los medios propios de dichas Mutuas, se centran en sus dos terceras partes de su gasto en servicios de primaria, representando unos recursos totales cercanos a los 70 mil millones de ptas. (1992), lo que supone un coeficiente reductor de cuotas recaudadas de la Seguridad Social del 21%.
Para finalizar la presente revisión de los ámbitos en los que está presente de manera importante, o con influencia decisiva, la regulación pública en nuestro sistema sanitario, haremos referencia a la regulación de medicamentos.
Se ha dejado dicho extremo para un análisis final dado que su problemática se superpone a la específica de los distintos sectores prestadores, actuales o futuros, de asistencia sanitaria.
5.- LA REGULACIÓN DE MEDICAMENTOS
En lo que atañe a la regulación de medicamentos (véase el Anexo para una descripción sucinta del sector farmacéutico en el contexto europeo), tres aspectos resultan destacables.
Un primer aspecto se refiere a la cuestión de las patentes y seguridad de los medicamentos. La discusión aquí radica en el suplemento que se desee otorgar a los acuerdos derivados de la Convención Europea de Patentes, dada la especificidad de los productos farmacéuticos (en términos de tiempo entre su patentado y entrada en mercado). En la actualidad se ha extendido la protección a quince años efectivos (20-10 + 5). Cabe recordar, a este respecto, que en España los medicamentos inferiores a 15 años de 'juventud' suponen el 78% del total (62% para los medicamentos inferiores a 10 años). Dicha cifra era para Alemania y Reino Unido del 58 y 35%, respectivamente. El grado de innovación terapéutica y de aceptación de nuevos productos parece vincularse positivamente a negociaciones de precios presionados a la baja. En cuanto a la cuestión de la seguridad de los medicamentos, la actual regulación nacional, sobre la base de los 'permisos nacionales', supone de hecho una importante barrera al comercio. En términos de protección efectiva, ésta se asocia, por lo demás, al mayor o menor retraso en la autorización. La búsqueda de una regulación europea conjunta sobre medicamentos (el denominado registro unificado) favorecería la regulación única, bien a partir de la evaluación realizada por una Agencia Europea con jurisdicción única (por ejemplo de aquellos productos desarrollados a través de la biotecnología), o a través de políticas de reconocimiento mutuo entre Estados, con la Agencia Europea antes mencionada como árbitro de discrepancias.
La transparencia en la negociación de autorizaciones no beneficiaría, sin embargo, a todos los países por igual, dado que la negociación ha conllevado, tradicionalmente, compensaciones desiguales por parte de empresas farmacéuticas; por ejemplo, en términos de plantas de producción nacional del país en cuyo mercado se penetra, o de aplicaciones de I+D. Dichos factores reaparecen de nuevo en la negociación nacional de precios.
En efecto, la negociación de precios se puede realizar sobre una diversidad de factores, entre los que destacan tarifas de coste 'plus', con inclusión de I+D, novedad, valor terapéutico, precio de productos similares y de precios de idénticos productos en otros países de la Comunidad. Gran Bretaña negocia incluso sobre la base de beneficios producidos por las compras realizadas por el Servicio Nacional de la Salud (bien por empresas o por categorías terapéuticas). Son efectos observados de la política de negociación anterior, cierto comercio paralelo y la entrada de vendedores que arbitran en el mercado europeo global, y de 'favores' (en transferencias de tecnología y creación de empleo) entre empresas farmacéuticas multinacionales y países.
Resulta sin embargo poco esperable que se produzca una regulación europea en el futuro próximo en lo relativo a precios globales únicos, dada la disparidad observada tanto en los valores absolutos de medicamentos idénticos (habida cuenta, a su vez, de la distinta capacidad adquisitiva de la renta de los distintos países europeos), como en la evolución registrada de sus crecimientos . Para los países como España que no cuentan con una empresa farmacéutica nacional importante (la participación de las empresas nacionales es apenas un tercio del total del mercado español), y mantienen precios relativamente bajos (un 80% de la media no ponderada de la CEE) la uniformización de precios acaba suponiendo una pura transferencia de renta hacia otros países.
Finalmente, en lo que se refiere a los controles sobre prescripción y dispensación de determinados medicamentos y de subministro (al 60%, totalmente gratuito o excluido de la financiación), vale la pena destacar que la actual política se centra en la regulación de medicamentos (Ley del Medicamento de 1991) sobre la base de listas positivas, sólo reembolsando los incluidos (Ley de Febereo de 1993). A su vez, se excluyen los publicitarios, con establecimiento de copagos (tiquet moderador del 40%) excepto para pensionistas o enfermos crónicos, siendo el efecto resultante más conocido, el traspaso de recetas hacia pensionistas.
6.- A MODO DE CONCLUSIÓN: UN ESCENARIO FUTURO PARA LA SANIDAD ESPAÑOLA (ARGUMENTACIÓN BÁSICA)
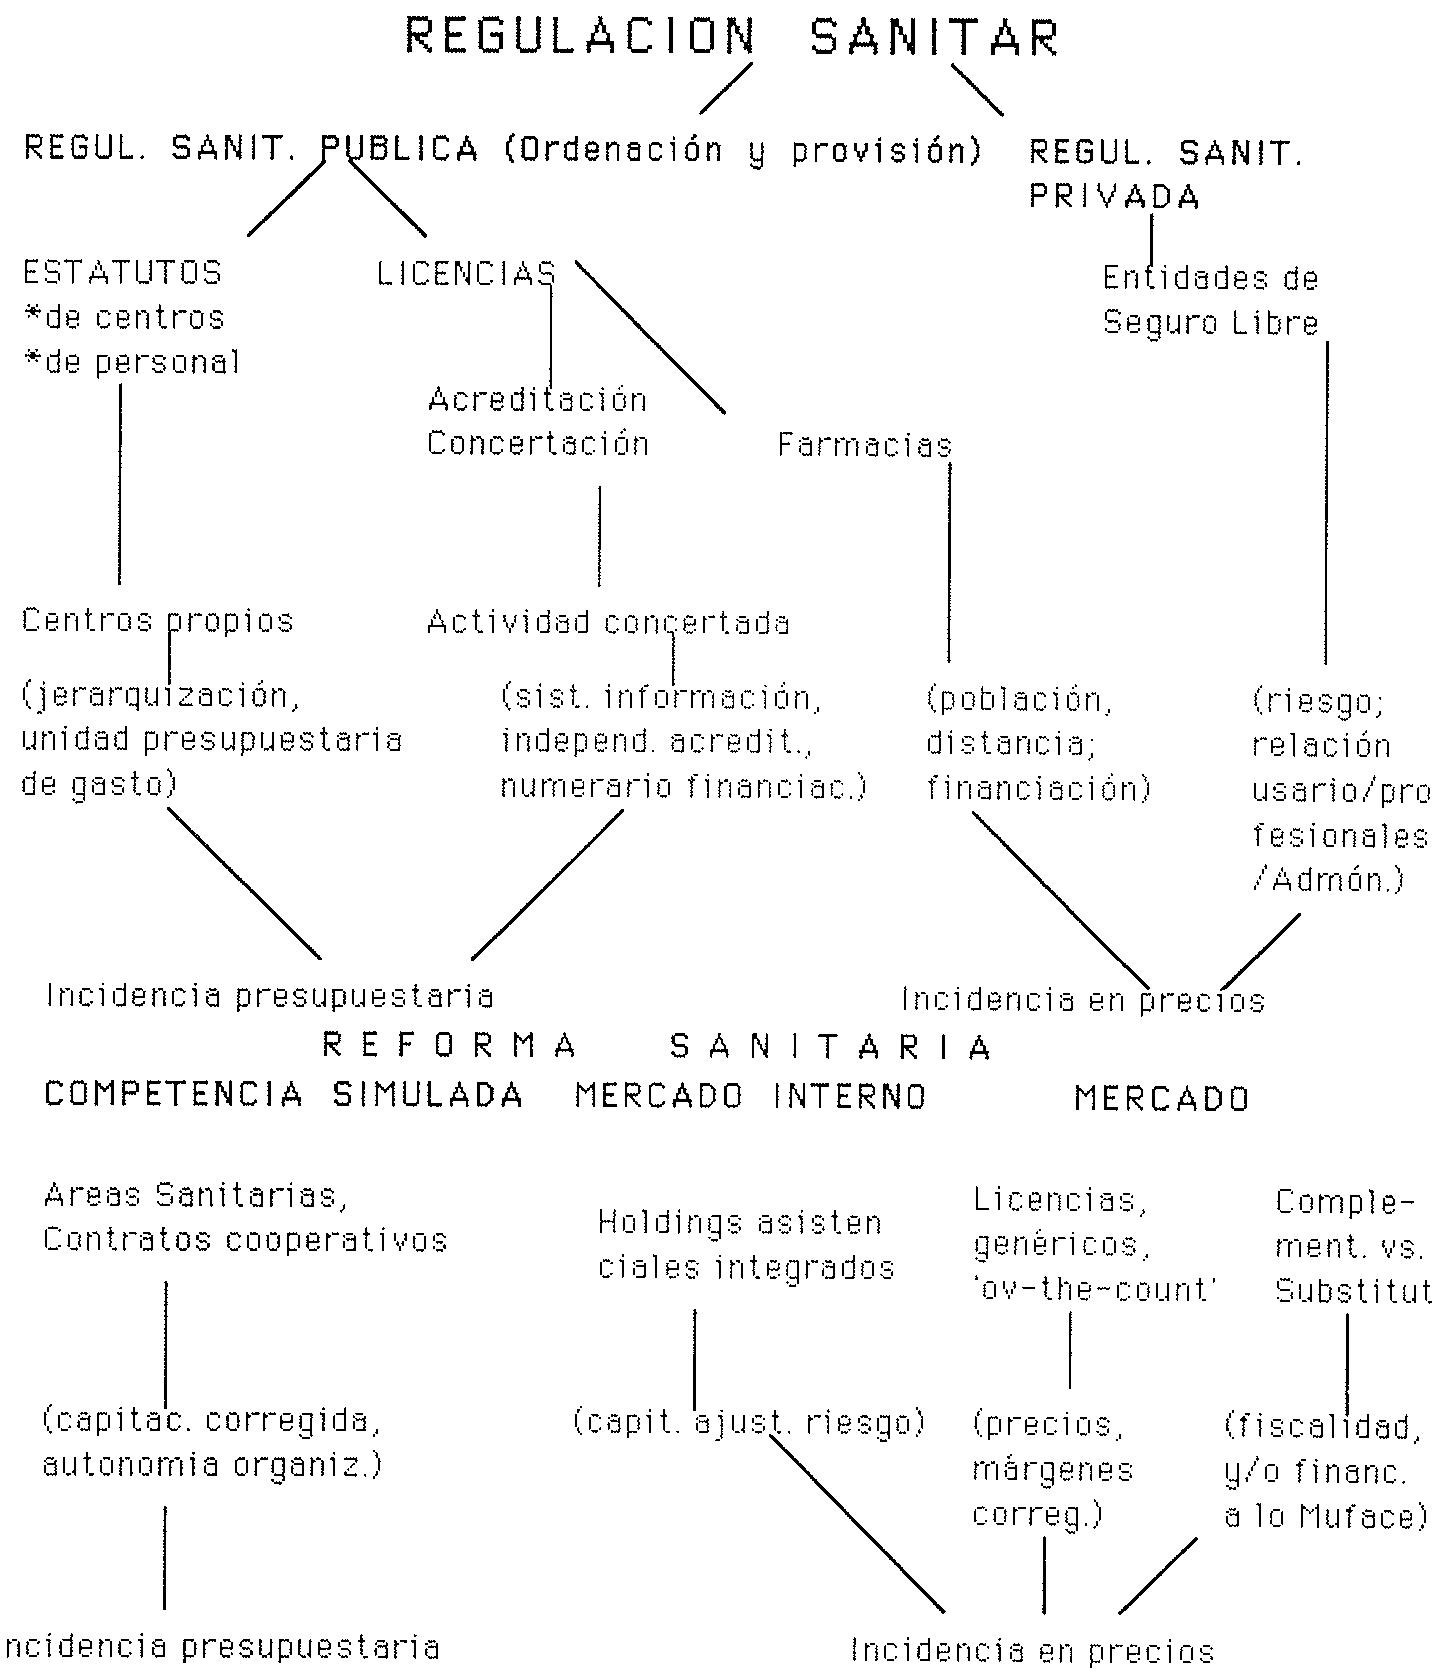
A la vista de los anteriores apartados, y con objeto de ofrecer una visión más globalizadora de la reforma de nuestro sistema de salud, a continuación se detallan algunos elementos que integran una la prospectiva de cambio a la que, en opinión del autor, están hoy abocados los servicios sanitarios en nuestro país. Dichas anotaciones se ofrecen a modo de resumen y de conclusión de esta primera parte, como breve descripción del 'puzzle' de la reforma sanitaria previsible, en principio, a efectos de encajar propuestas futuras de investigación en el sector sanitario.
Por ejemplo, entre 1979 y 1989, la subida del precio de los medicamentos fue, en términos reales y en promedio, de un 15% para Bélgica y España; en Francia fue del 52% y en Italia del 79%. Las dificultades en la armonización fiscal del IVA añade, sin duda, problemas a las políticas de precios únicos.
Se argumenta, a menudo, que las posibilidades de registro que permiten países como España a su industria nacional, parasitando en cierta medida del esfuerzo en I+D de las compañías extranacionales (con lo que se pueden ofertar precios inferiores), es la cohortada necesaria para que el Ministerio de Sanidad pueda ejercer una presión a la baja de los precios de los productos de grandes multinacionales (que sí recogen entre sus costes los correspondientes a I+D).
on alternativas al status personal del beneficiario o a la naturaleza de la enfermedad para fundamentar la anterior excepción, el que ésta se base en el nivel de ingresos del beneficiario o en la categoría terapéutica del medicamento.
1.1 - En términos genéricos, el desarrollo social lleva aparejado una menor aceptación de aquellas decisiones formuladas en la esfera administrativa y que inciden directamente en el bienestar del ciudadano, pese a que se formulen supuestamente en interés de los propios usuarios.
1.2 - En contextos en que la propia efectividad del servicio resulta mayormente probada, introducir elementos de flexibilidad - favoreciendo la elección del usuario ante distintas alternativas de utilización-, añade "valor" a la prestación y evita frustaciones innecesarias.
1.3 - Nuestro sistema sanitario se puede analizar, en la actualidad, bajo las dos premisas anteriores. Las orientaciones introducidas por la Ley de Ordenación Sanitaria de Cataluña (1991) y la Comisión Abril- Informe Blendon (1992) parecen avalar la anterior constatación.
2.1 - Dentro del anterior contexto, dos son las alternativas posibles, atendiendo, basicamente, a las realidades geográficas de nuestro sistema sanitario.
Una primera consiste en que el Sistema Nacional de Salud pierda parte de su poder monopsonístico actual en favor de los usuarios (esto es, se deje orientar, en su elección de compra de servicios, por la elección realizada por los usuarios). Más allá del mayor o menor grado en la elección de médico, dicha política podría alcanzar también la elección de centro o grupo proveedor. Este sería el marco de la competencia pública; interesante por lo que atañe a cambios en los sistemas de presupuestación más ligados a la actividad, pero limitado en lo que se refiere al estímulo competitivo a un escenario de 'torneo'.
2.2 - Donde sea que la mayor presencia de centros "no propios" de la Seguridad Social lo permita, como en el caso de Cataluña y Madrid, y quizás Canarias, Baleares, el País Vasco y Navarra, la alternativa puede consistir en que el SNS oriente el poder de su monopsonio de compra a la simple financiación de los servicios, quedando dicha financiación a resultas de la elección del usuario en lo que se refiere a la propia entidad aseguradora, ya sea pública o privada (mercado interno sanitario).
2.2.1 Sobre la base del sistema Nacional de Seguro Social, la lógica de unidades de negocio se debiera de poder traducir en la competencia en la provisión. El SNS devendría, en este supuesto, garante de los niveles de cobertura que en cada momento se tengan definidos, pero no cerraría el abanico de prestaciones complementarias. Su operativa se territorializaría a nivel de agentes-delegaciones geográficas del principal-que gestionarían las pólizas de los individuos sobre el territorio.
2.2.2 Los ciudadanos podrían reubicar dichas pólizas a nivel geográfico (área o sector), e incluso a nivel de proveedor, a través de transferirlas a otras carteras institucionales ("a lo Muface"). Un pago capitativo, más o menos corregido, seguiría financieramente las decisiones de los consumidores. La existencia de un 'pool' para grandes riesgos, financiado a través del descuento en origen de la prima y gestionado por los propios aseguradores actuaría como fondo de garantía.
2.2.3 En el escenario comentado, el gestor de la póliza compraría servicios en nombre de sus asegurados en un mercado sanitario abierto, una vez superada la acreditación oportuna. El plan de salud a este nivel se correspondería con el interés de la mutualidad en invertir hoy en salud a cambio de menor gasto futuro.
Para ello, el gestor contaría con instrumentos tales como la definición de proveedores preferentes, negociación prospectiva de tarifas por actividad, etc.
En todo caso, el usuario podría elegir alternativas distintas, completando las prestaciones básicas con pagos voluntarios. Para quienes aceptasen, por ejemplo, el mantenimiento de la gestión pública de sus cuidados de salud a nivel territorial, los excedentes intrasectoriales se aplicarían a los propios usuarios del sistema, a través de complementos en la oferta asistencial recibida. Ello supondría el aceptar la diversidad como estímulo, a cambio de la aceptación de prácticas de coste eficiencia probado.
2.3 - El principal de la relación, SNS favorecería (fiscalmente) la configuración de holdings asistenciales (públicos, privados, sin ánimo de lucro) consolidados en lo que se refiere a la provisión íntegrada de servicios, otorgando plena autonomía de gestión interna en la dirección de los flujos de pacientes. A su vez, el principal dificultaría o imposibilitaría aquellos reagrupamientos de proveedores con intereses en producción de servicios sanitarios que ofrecieran cobertura parcial y pretendieran "comprar" servicios a terceros. El separar la financiación y compra de servicios de los intereses en producción justificaría dicha política.
3 - En el contexto financiero que marca el plan de convergencia, la reorientación del SNS hacia un Sistema de Seguro Social facilitaría la tarea financiadora de futuros crecimientos de gasto sanitario. Es bien sabido que el compromiso de congelación de la presión fiscal a los niveles de 1993 y la orientación de los recursos adicionales que se puedan obtener de crecimientos 'semi-vegetativos' del PIB aplicados a la contención del déficit (1% 1996), practicamente imposibilita la financiación tributaria del crecimiento del gasto sanitario; sector para el que existe consenso en la opinión de que va a registrar, de un modo u otro, crecimientos adicionales dentro de la economía española.
El escenario presentado favorecería, por lo demás, la delimitacion de prestaciones; tema éste que no tiene una solución política en la situación actual y que sí la podría tener desde el punto de vista empresarial, en un marco de aceptación fáctica de diversidad sanitaria.
El contexto actual de descentralización del gasto sanitario, con Comunidades Autónomas con competencia transferida dispuestas, posiblemente, a permitir la financiación de dicha diversidad, facilitaría la credibilidad de los rasgos anteriormente apuntados. Dichos rasgos podrían considerarse constitutivos de un futuro escenario para la sanidad española, en el que la participación privada estaría presente -y de un modo previsiblemente creciente-, en la provisión de servicios sanitarios.
Referencias
References
- Arrow K. (1963) Uncertainty and the Welfare Economics of Medical Care. American Economic Review, 53 941-973.
References
- Artells J.J. (1989) El sector sanitario privado en España. Gaceta Sanitaria, n° 8 y 9. SESPAS. Barcelona.
References
- Barea J (1992). Análisis económico de los gastos públicos en sanidad y previsión de los recursos necesarios a medio plazo. Madrid: Instituto de Estudios Fiscales.
References
- Elola J.(1989) Democracia y sistema sanitario. Gaceta Sanitaria ; 3(13): 472-75.
References
- Freixas X. (1992) Teoría de la regulación con información asimétrica: Un resumen. Investigaciones Económicas. Suplemento Monográfico.
References
- Hernández J. (1990) El seguro sanitario privado. Jornadas IX de Economía de la Salud. AES Barcelona.
References
- Hernández J. (1993) Colaboración privada en el aseguramiento sanitario: Mutuas de accidentes y enfermedades profesionales y empresas colaboradoras. Jornadas XIII de Economía de la Salud. AES Granada. EASP.
References
- Lobo Aleu F. (1992) Medicamentos: Política y Economía ed. Massó.
References
- López Casasnovas G (1986) El diseño de una política prospectiva de asignación de los recursos presupuestarios, Hacienda Pública Española n° 93. pp 79-95. IEF. Madrid.
References
- López Casasnovas G (1992a). Estudi del sistema de finançament autonòmic de la sanitat. Barcelona: Generalitat de Cataluña.
References
- López Casasnovas G (1992b) Apuntes para la reforma sanitaria de los noventa: Las formas organizativas son importantes. Información Comercial Española n° 708-709 agosto/sept.
References
- López Casasnovas G (1992c). La reforma de la sanidad: Las formas organizativas son importantes para la eficiencia. Información Comercial Española, Agosto-Sept. 708-709.
References
- López Casasnovas G (1993). Oferta de cuidados de salud y políticas de empleo en el sector sanitario público Hacienda Pública Española, IEF. n° monográfico dedicado a Economía de la Salud, Sept.
References
- Murillo C y B González (1991). El sector sanitario en España. Situación actual y perspectivas de futuro. Hacienda Pública Española; 119:41-58.
References
- Newhouse J.P. (1992) The basis of reimbursing health care providers, ponencia presentada al Seminario sobre Economía de la Salud organizado por el AES en la UIMP Santander. Sept. (pendiente de publicación).
References
- Ortún V (1992) La Economía en Sanidad y Medicina. Ed. Hogar del Libro 2a edición.
References
- Ortún V (1992). Gestión Pública. Documentos de Trabajo, BBV, Madrid.
References
- Rice T. (1992) An alternative framework for evaluating welfare losses in the health care market. Journal of Health Economics ; 11:85-92.
References
- Rodríguez M, C. Murillo y S. Calonge (1993) Evolución de la cuantía y naturaleza del gasto sanitario privado en la década de los 80. Hacienda Pública Española, IEF. n° monográfico dedicado a Economía de la Salud, Sept.
References
- Segura J. (1991) Competencia, mercado y eficiencia. Claves, 9; pags 18-28.
References
- Schmidt, P. y C. A. N. Lovell. (1979) Estimating technical and allocative efficiency relative to stochastic production and cost frontiers, Journal of Econometrics 9, 343-366.
References
- Stiglitz J.E. (1993) Rethinking the Economic Role of the State: Publicly provided private goods, en G. López (ed.) Análisis Económico de los servicios sanitarios. Departamento de Sanidad de la Generalidad de Cataluña (de próxima publicación).
Principales normativas de la Comisión Europea desde 1965
ANEXO : CUADROS RELATIVOS AL SECTOR DE
MEDICAMENTOS
TABLA 1 Consumo de fármacos según precios de fabricantes en 1989
| Millones ECUs totales | ECU per capita | Volumen per capita CEE = 100 | Como % gato en sanidad | Como % del PIB | |
| Bélgica | 1.110 | 112 | 118 | 10,6 | 0,78 |
| Dinamarca | 420 | 82 | 61 | 7,3 | 0,44 |
| Francia | 8.330 | 148 | 197 | 11,0 | 0,96 |
| Alemania1 | 8.680 | 140 | 96 | 9,7 | 0,80 |
| Grecia | 380 | 38 | 49 | 16,4 | 0,87 |
| Irlanda | 190 | 55 | 38 | 8,0 | 0,63 |
| Italia | 7.330 | 128 | 135 | 14,0 | 0,94 |
| Países Bajos | 980 | 66 | 47 | 5,8 | 0,48 |
| Portugal | 540 | 52 | 61 | 22,3 | 1,46 |
| España | 2.590 | 66 | 83 | 12,3 | 0,75 |
| Reino Unido | 4.730 | 83 | 70 | 11,0 | 0,63 |
| Total CEE | 35.300 | 109 | 100 | 10,2 | 0,80 |
| EFTA | 3.180 | 107 | 77 | 6,2 | 0,52 |
| Japón | 27.860 | 2.432 | 105 | 20,8 | 1,10 |
| USA | 40.450 | 163 | 97 | 6,8 | 0,86 |
RFD sólo.
TABLA 2 Participaciones de los mercados nacionales e internacionales correspondientes a empresas de diferentes nacionalidades
| Origen de la empresa → | F | G | I | S | UK | SW. | J | USA |
| Mercado: | ||||||||
| Francia (F) | 48,6 | 10,6 | 0,5 | 0,0 | 5,8 | 6,8 | 0,0 | 23,1 |
| Alemania (G) | 4,0 | 55,3 | 1,3 | 0,3 | 5,2 | 8,8 | 0,2 | 18,2 |
| Italia (I) | 3,0 | 13,8 | 43,0 | 0,0 | 7,2 | 9,5 | 0,1 | 21,5 |
| España (S) | 3,6 | 14,2 | 6,2 | 35,3 | 8,9 | 11,6 | 0,1 | 16,7 |
| Reino Unido | 3,6 | 10,1 | 0,2 | 0,0 | 33,8 | 6,8 | 0,0 | 33,1 |
| Total CEE | 14,7 | 23,9 | 10,2 | 2,7 | 9,8 | 8,7 | 0,1 | 22,8 |
| Japón (J) | 0,1 | 3,8 | 0,0 | 0,0 | 1,3 | 3,4 | 80,7 | 10,3 |
| USA | 2,5 | 4,0 | 0,3 | 0,0 | 9,8 | 8,2 | 0,0 | 74,8 |
| Mundial | 5,4 | 10,0 | 3,0 | 0,8 | 7,3 | 6,7 | 17,3 | 35,1 |
| % fuera del país de origen | 45,1 | 70,4 | 23,6 | 11,1 | 84,1 | 95,4 | 5,0 | 36,4 |
'Suiza,
Fuente: cálculos del autor.
TABLE 3
| Vigentes |
| Criterios comunes de calidad, seguridad y eficacia de medicamentos. |
| Calidad, seguridad y eficacia son los únicos motivos para negar la autorización de comercialización o retirar un producto. La autorización no se puede negar porque un producto no es necesario o en razón de su precio. |
| Las pruebas analíticas y farmacotoxicológicas y los ensayos clínicos realizados conforme con las normas comunitarias en un país no necesitan repetirse en otros. |
| Los análisis de lotes fabricados realizados en un país son válidos en todos. |
| Los informes de expertos preparados en un país para la autorización de comercialización son válidos en todos los demás. |
| Las solicitudes de aprobación de comercialización realizadas en formato estándar son válidas en todos los países. |
| Un sistema no vinculante de reconocimiento mutuo de autorización de comercialización entre países miembros ha estado en vigor desde 1986. |
| Se prevé una exclusividad de comercialización de diez años desde el momento de la primera comercialización dentro de la Comunidad para productos desarrollados por biotecnología. |
| Los controles de precios beneficios deben ser transparentes. |
| En proceso de autorización |
| Un sistema pan-europeo para otorgar autorización de comercialización. |
| Criterios comunes para definir productos como de prescripción o de no prescripción (OTC). |
| Armonización de las obligaciones legales de mayoristas de medicamentos. |
| Armonización de los contenidos de etiquetas y prospectos informativos para pacientes. |
| Ampliación de la duración efectiva de patentes a un máximo de quince años. |
| Normas que rigen la publicidad y promoción farmacéutica. |
Fuente: Comisión Europea
TABLA 4 Métodos usados para controlar el gasto farmacéutico en 1989
| ¿Lista positiva? | ¿Lista negativa? | Pago parc. paciente | Precios controlados | Promoc. generic. | |
| Bélgica | Sí | Sí | % precio | Sí | No |
| Dinamarca | Sí | No | % precio | No | Mucho |
| Francia | Sí | No | % precio | Sí | Poco |
| Alemania | No | Sí | t. fija | No1 | Mucho |
| Grecia | Sí | No | % precio | Sí | No |
| Irlanda | No | Sí | Exceso | No | Sí |
| Italia | Sí | No | % precio | Sí | Poco |
| Países Bajos | No | Sí | Ninguno | No1 | Mucho |
| Portugal | Sí | No | % precio | Sí | No |
| España | No | No | % precio | Sí | Poco |
| Reino Unido | No | Sí | t. fija | No | Mucho |
| Japón | Sí | No | % precio | Sí | Sí |
| USA | No | No | no aplic. | No | Mucho |
Precios de referencia, o sea, el reembolso es fijo para todos los medicamentos de una misma categoría terapéutica.
TABLA 5 Precios de medicamentos en Europa 1982-1991 Media CEE no ponderada = 100
| Minorista1981 | Minorista1986 | Minorista1989 | Minorista1991 | Fabricante1991 | |
| Bélgica | 89 | 80 | 90 | 98 | 96 |
| Dinamarca | 130 | 140 | 135 | ||
| Francia | 84 | 69 | 72 | 62 | 63 |
| Alemania | 128 | 152 | 130 | 108 | 97 |
| Grecia | 75 | 83 | 94 | ||
| Irlanda | 132 | 126 | 119 | ||
| Italia | 78 | 72 | 80 | 94 | 102 |
| Paises Bajos | 140 | 133 | 131 | 133 | |
| Portugal | 68 | 56 | 66 | ||
| España | 61 | 72 | 82 | 81 | |
| Reino Unido | 121 | 123 | 117 | 121 | 114 |
TABLA 6 Márgenes de beneficios de la industria farmacéutica europea en 1988 (En % de las ventas)
| Francia | Alemania | Italia | España | R. Unido | |
| Medicamentos | |||||
| — Valor añadido . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . | 30,9 | 44,1 | 36,4 | 41,3 | 54,0 |
| — Valor añadido - mano de obra. | 10,5 | 13,2 | 13,5 | 18,0 | 32,6 |
| Prod. químicos bás. | |||||
| — Valor añadido . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . | 31,2 | 38,5 | 27,6 | 31,0 | 33,2 |
| — Valor añadido - mano de obra. | 12,8 | 12,2 | 12,9 | 22,6 | 17,1 |
| Indust. fabricación | |||||
| — Valor añadido . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . | |||||
| — Valor añadido - mano de obra. | 31,3 | 36,3 | 31,1 | 35,6 | 36,4 |
| — Valor añadido - mano de obra. | 7,8 | 7,9 | 11,4 | 17,4 | 14,4 |
TABLA 7 Medidas recientes adoptadas por los países miembros de la CEE para controlar el gasto público en medicamentos Fuente: M.L. Burstall (1992), ¿Qué sucederá con la industria Farmacéutica después de 1992? en Efectos del proceso de integración europea sobre la salud y los sistemas sanitarios. AES. Comunidad de Madrid.
| BélgicaDinamarcaFranciaAlemaniaIrlandaItaliaPaíses BajosPortugalEspañaReino UnidoComisión Europea | Cláusula de necesidad en consideración40 productos importantes transferidos a OTC; sustitución genéricaReducida categoría reembolsable del 40 %: propuso un paquete de precios para medicamentos, con cierto grado de libertad de preciosSe están introduciendo precios de referencia; sustitución genérica legalNuevo sistema de precios con énfasis en la novedad del producto; lista de reembolsos reducida: se eleva pago parcial de pacientes y se reducen las exenciones; otras propuestas pendientesPrecios de referencia para todos los productosNuevo sistema de precios basado en los precios en otros paísesNuevo sistema de precios basado en márgenes de beneficios de productos individuales: mayor pago parcial de pacientes, en estudioPresupuestos indicativos de medicamentos para médicos fuera del HospitalPrecios libres, mayores pagos parciales de pacientes y listas positivas propuestas |