Efectos de la desregulación del transporte de mercancías por carretera* por Anna Matas Prat, Bienvenido Ortega Aguaza y Jesus Prado Mascuñano DOCUMENTO DE TRABAJO 95-06
Febrero 1995
Deseamos agradecer la colaboración de las distintas Asociaciones y Empresas de Transporte, en especial al Sr. Hermilo Larumbe, Presidente de la Confederación Empresarial de Transporte por Carretera de Catalunya y al Sr. Miguel Angel Valverde, Secretario General de CONETRANS. También, queremos agradecer al Centro de Estudios Monetarios y Financieros las facilidades que nos ofreció para utilizar los datos de la Central de Balances del Banco de España, al Instituto de Estudios del Transporte y las Comunicaciones y a la D.G. Transporte Terrestre del MOPTMA la atención e información que nos prestaron.
Este estudio se ha realizado en coordinación con G.Tweddle y P.Mackie.
Indice
1. Introducción
2. Fundamentos teóricos de la regulación del transporte de mercancías y efectos laterales no deseados 3. La regulación vigente
4. Estructura y características del sector 4.1. Análisis de la demanda. 4.2. Evolución de la oferta. 4.3. Estructura empresarial y organización del sector. 4.4. Estructura y evolución de los costes. 4.5. Comportamiento de los precios. 4.6.. Ratios de productividad. 4.7. Rentabilidad del sector. 4.8. Características y evolución de la ocupación.
5. Una valoración de consecuencias de la regulación 6. El comportamiento del mercado en un contexto liberalizado
7. Liberalización y cambios en la regulación. Consecuencias para los distintos agentes del mercado 7.1. Empresas de transporte 7.2. Usuarios del transporte 7.3. Otros medios de transporte 7.4. Otros efectos 7.5. Administración pública
8. Conclusiones 9. Referencias 10. Anexos
1. Introducción
El transporte de mercancías por carretera ha estado sometido a una regulación cuantitativa con restricciones a la entrada y tarifas obligatorias desde inicios de la década de los setenta, aunque de forma más estricta y efectiva a partir de 1980. Este estudio tiene por objeto analizar las posibles consecuencias de la eliminación de la regulación cuantitativa para los distintos agentes del mercado y las implicaciones para el papel de la agencia reguladora. El proceso de liberalización se contempla en el contexto de los países de la Unión Europea.
En los últimos años, la industria del transporte de mercancías ha conocido un significativo desarrollo derivado de cambios en la actividad económica que exigen una mayor eficiencia y nuevas prestaciones en la oferta. El transporte se contempla cada vez más como un elemento integrado en una cadena logística que atiende a unas necesidades crecientes y diversificadas de la demanda. El reto para la industria española es adaptarse a estas nuevas exigencias de la forma más rápida y eficiente posible en un nuevo marco desregulado y en competencia con las empresas de los países de la Unión Europea.
El estudio revisa, en primer lugar, las razones teóricas que justifican la regulación y a continuación, los principales rasgos de la normativa aplicada en España. En el apartado 4, después de una consideración acerca de las características de la demanda, se examina la estructura de la oferta que centra la atención del estudio. El quinto apartado concluye acerca de los principales problemas del sector y los efectos de la regulación. A él sigue un breve análisis de los efectos esperados de la desregulación de acuerdo con la experiencia en otros países. En el apartado octavo las consecuencias previsibles de la desregulación derivadas del anterior análisis se presentan para cada segmento de mercado afectado. Unas breves conclusiones cierran el estudio.
A lo largo de la investigación se ha constatado la falta de información disponible en este sector a pesar de estar sometido a regulación. El análisis se fundamenta en la información cuantitativa recopilada en distintas fuentes, diversas entrevistas a empresas y asociaciones del sector y una pequeña encuesta a las grandes empresas. Ello, junto con la comparación de la experiencia habida en otros países, permite avanzar conclusiones acerca del efecto de una desregulación para los distintos agentes del mercado.
El análisis del transporte de mercancías por carretera exige, en primer lugar, identificar el ámbito de estudio, dado el elevado grado de heterogeneidad que existe. Este trabajo se centrará en el transporte pesado de mercancías que abarca a los vehículos con una carga media útil superior a los 3,5 toneladas. El transporte en vehículos ligeros ya se halla liberalizado y presenta una problemática muy distinta al transporte de grandes cargas y no será objeto de nuestra atención. En el anexo 1 se presenta una clasificación de los distintos tipos de transporte según distingue la normativa española.
2. Fundamentos teóricos de la regulación del transporte de mercancías y efectos laterales no deseados
La justificación teórica de la regulación del transporte de mercancías por carretera se fundamenta en diversas razones. Primero, y en relación a industrias con muchas empresas, se argumenta que la ausencia de restricciones a la entrada dará lugar a un nivel de competencia excesiva o destructiva. Ello se traduce en un exceso de capacidad que a su vez conduce a los precios a situarse por debajo del nivel necesario para asegurar a las empresas una tasa de retorno "normal" sobre el capital, no proporcionando, en consecuencia, un equilibrio estable en el mercado (Nash, 1982). El grado de competencia destructiva que exista depende de la importancia de los costes irrecuperables en relación a los costes totales y de las fluctuaciones cíclicas de la demanda que originan excesos de capacidad temporales. Las empresas no abandonan el mercado dado que los costes variables que deben cubrir son bajos. Adicionalmente, las oportunidades alternativas de colocación son escasas o nulas.
Según la estructura de costes presentada en el apartado 4, los costes fijos suponen un 54 por 100 del total; sin embargo, los costes irrecuperables son pequeños. Por otro lado, la demanda responde al comportamiento cíclico del PIB y presenta un componente estacional, aunque no excesivamente acusado. En el transporte de mercancías, además, se manifiesta un desequilibrio en los flujos de mercancías entre origen y destino que impide la existencia de un equilibrio competitivo. Por último, las empresas toman las decisiones de inversión en el ciclo ascendente de la demanda, lo cual genera nuevos excesos de capacidad en las etapas recesivas.
El exceso de competencia provoca un efecto negativo sobre el propio sector, deteriorando su rentabilidad y provocando la descapitalización de empresas hasta que, algunas de ellas, y no siempre son las más pequeñas acaban desapareciendo del mercado. Este efecto negativo se traslada a los usuarios del transporte y al resto de la sociedad a través de un deterioro de la calidad del servicio y del nivel de seguridad, y en unos mayores costes ambientales. Ello es consecuencia de un exceso en el número de horas trabajadas, un mantenimiento inadecuado del vehículo con una edad excesiva, un exceso de carga y un aumento en la probabilidad de quiebra. La existencia y magnitud de tales efectos es discutida en la literatura a la vez que se proponen restricciones de carácter cualitativo más severas para evitarlas.
Una segunda razón para regular está relacionada directamente con la competencia de la carretera con el ferrocarril. La existencia de economías de escala en el transporte ferroviario implica la necesidad de operar con subvención si se tarifica al coste marginal. Sin embargo, el ferrocarril se ve sometido a restricciones presupuestarias que le obligan a fijar el precio por encima del nivel óptimo, lo cual puede generar ineficiencias en la asignación del tráfico entre medios de transporte. En una situación de segunda preferencia la solución para evitar este tipo de ineficiencias sería regular los precios del transporte por carretera o bien restringir su uso para ciertos tráficos obligando a utilizar el medio más competitivo. Tales soluciones exigen, empero, un nivel de información y capacidad de cumplimiento difíciles de hallar en cualquier agencia reguladora.
La misma argumentación es válida en el supuesto que la carretera genere unos costes externos superiores a los del ferrocarril. De nuevo cabe señalar la dificultad en la medición de tales costes y de su traslación a una política de precios regulados.
Un último aspecto en relación a la regulación de los precios en el transporte de mercancías hace referencia al tratamiento desigual de los costes de infraestructura para la carretera y ferrocarril. En este punto, sin embargo, existe un consenso desde el punto de vista teórico acerca de que la mejor solución es buscar un sistema impositivo que traslade el coste marginal del uso de la carretera a sus usuarios.
El transporte de mercancías se ha considerado siempre como un sector altamente competitivo. Numerosos estudios han confirmado la existencia de rendimientos constantes a escala. Sin embargo, los cambios en la demanda y en la tecnología disponible han provocado modificaciones en la forma de operar al tiempo que han aparecido ciertas economías de escala; ello ha dado lugar que en determinados segmentos, sobre todo en transporte de carga fraccionada, el mercado no se comporte de forma perfectamente competitiva. No obstante, estos argumentos no parecen suficientes para justificar la regulación del sector.
Es un hecho ampliamente aceptado que la regulación cuantitativa genera efectos laterales no deseados, entre los que destacan: las distorsiones en la asignación del tráfico entre medios de transporte alternativos que en nuestro caso afectan al transporte por cuenta propia y al ferrocarril; la falta de cobertura de ciertos tráficos especializados y periodos de demanda punta; la aparición de rentas extras derivadas de la restricción a la entrada, parte de las cuales las absorbe el propio sector en la forma de costes de producción más elevados; la regulación cuantitativa genera ineficiencia dinámica con menores aumentos de productividad, retardando la aparición de innovaciones tecnológicas, mejoras en la organización del mercado o en las formas de gestión. Algunas de estas ineficiencias están relacionadas con la incapacidad de regular correctamente el mercado a causa de la falta de información y a la dificultad de implementar ciertas medidas.
3. La regulación vigente
A diferencia de lo que ocurre en otros países, el transporte de mercancías por carretera conoce su expansión durante los años 40 y 50 en un contexto liberalizado, prácticamente sin restricciones cuantitativas y compitiendo directamente con el ferrocarril. A pesar de la normativa vigente, la protección del ferrocarril frente a la carretera fue más teórica que real.
El crecimiento de este sector tuvo lugar en gran medida a través del empresario autónomo. Se creó así una industria con un elevado nivel de atomización, bajo nivel de capacitación profesional y un escaso control respecto a las normas técnicas y de seguridad del vehículo.
Este desarrollo supuso que a principios de los 70 el nivel de competencia vía precios fuera elevado y a instancias del propio sector se establecieron limitaciones en la oferta. En 1971 se inicia una política de contingentación en las autorizaciones y al mismo tiempo se aplican tarifas obligatorias en horquilla. El objetivo de la regulación fue la ordenación interna del sector para evitar las consecuencias de un nivel de competencia excesiva. En ningún momento se plantearon justificaciones relacionadas con la competencia intermodal o con la reducción de los costes externos generados por el transporte.
De acuerdo con García Alcolea (1992) los contingentes a distribuir son inicialmente muy amplios y afectan a todos los ámbitos de actividad incluso el primer año al transporte por cuenta propia. Con el paso del tiempo tienden a disminuir para pasar a un régimen de contingente cero en 1984 que prácticamente se ha mantenido hasta hoy para los vehículos pesados de ámbito nacional, si se exceptua la concesión de 1000 licencias en 1987. Hasta este mismo año el transporte especial tuvo un tratamiento menos restrictivo y se otorgaron licencias a empresas establecidas en razón de las necesidades del mercado. En la actualidad la diferenciación entre transporte especial y carga general ha desaparecido por lo que respecta a la licencia.
Desde 1987 con la aprobación de la Ley de Ordenación del Transporte Terrestre (LOTT), se opera en un nuevo marco legal. La ley postula el principio de libre competencia entre los medios de transporte, desaparece la subordinación teórica de la carretera al ferrocarril y se elimina el derecho de tanteo. En las directrices generales se establece que el marco de actuación en el que deberán desarrollarse los servicios y actividades de transporte es el de la economía de mercado. Sin embargo, la Administración se reserva una amplia capacidad de actuación con la finalidad de ofrecer un sistema de transporte eficiente.
En relación al transporte de mercancías por carretera la Administración puede restringir o condicionar el acceso al mercado para evitar desajustes entre oferta y demanda, para incidir en el tamaño de la empresa y por razones generales de política económica. Continua siendo posible contingentar el número de licencias por un periodo de tiempo determinado, imponer obligaciones modales o restricciones de circulación y suspender o limitar temporalmente el otorgamiento de nuevos títulos. En relación a los precios, la Administración podrá establecer tarifas obligatorias o de referencia. En el transporte de mercancías dichas tarifas pretenden evitar que un exceso de competencia presione a la baja los precios de tal manera que las empresas no cubran los costes totales.
La LOTT introduce también variaciones en la reglamentación cualitativa. Las más importantes hacen referencia a los requisitos exigidos para la consecución del título administrativo - capacitación profesional, honorabilidad y capacidad económica- y a las condiciones técnicas del vehículo. La normativa establecida se ajusta a la comunitaria y tiene como objetivo controlar el acceso al mercado de forma que se garantice que la oferta cumpla unas condiciones mínimas.
Por otro lado, la ley instrumenta una serie de medidas de carácter flexibilizador que permiten un mejor ajuste de la oferta a los cambios en la demanda. Sin embargo, su reglamentación no agota las posibilidades de estas medidas liberalizadoras.
En el anexo se detallan distintos aspectos de la reglamentación específica para el transporte de mercancías. A continuación se ofrece a manera de resumen las restricciones cuantitativas que afectan a los distintos segmentos del mercado resultado de la aplicación de la LOTT y el reglamento que la desarrolla.
Todas las actividades de transporte realizadas con vehículos que superen las 2 toneladas precisan de un título administrativo para cada vehículo, los requisitos exigidos aumentan de acuerdo con la importancia del transporte siendo máximos para el transporte pesado de ámbito nacional. Las restricciones a la entrada afectan al transporte público pesado de ámbito nacional que supone aproximadamente un 50 por 100 de la capacidad de carga del mercado. La contingentación se fundamenta en la existencia de un exceso de oferta . Las autorizaciones sujetas a contingente pueden negociarse en el mercado y ser transferidas a otros titulares. La Administración en el momento de aprobar la transferencia impone condiciones respecto a la edad máxima de los vehículos y al tamaño de la empresa con una doble finalidad. Primero, rejuvenecer el parque de vehículos y, segundo, aumentar el tamaño de las empresas.
Finalmente, apuntar que existen tarifas obligatorias para el transporte pesado para las distancias superiores a los 200 kilómetros. En los últimos años, no obstante, se han reducido de forma progresiva los transportes sujetos a dicha tarifa.
El transporte internacional
Las empresas nacionales necesitan autorización de la Administración española para realizar transporte internacional y acreditar la disponibilidad y dedicación a la actividad de un mínimo de vehículos provistos de autorización de transporte de ámbito nacional.
En el ámbito comunitario, el transporte entre países miembros no está sujeto a contingentación desde enero de 1993. A ello debe añadirse la libertad tarifaria que ya existía previamente. Las autorizaciones comunitarias están condicionadas, sólo, al cumplimiento de las condiciones de acceso a la profesión por parte de los transportistas, cuya armonización ya ha sido abordada normativamente. Esta total liberalización ha sido la culminación de un proceso gradual iniciado en 1988. La armonización de la regulación cualitativa afecta además del acceso a la profesión a las características del vehículo.
Para el transporte por carretera de un transportista no residente en el interior de un Estado comunitario -cabotaje- la liberalización total está prevista para el 1 de julio de 1998. El tránsito hacia un sistema de libre cabotaje se habrá hecho de forma escalonada a través de un sistema de cupos que van aumentando anualmente. La completa liberalización el cabotaje obligará a eliminar aquellas restriciones internas que subsistan en los países miembros. Así, España deberá suprimir las barreras a la entrada en el ámbito nacional y eliminar la obligatoriedad de cumplir con las tarifas que subsisten en algún segmento de mercado.
El Ministerio de transporte desarrolló una fórmula para calcular la adecuación de la oferta a la demanda. A nuestro entender, dicha fórmula adolece de ciertas ineficiencias; por ejemplo, no tiene en cuenta el precio, sobrestima la oferta y da prioridad al transporte público local y al privado nacional para cubrir la demanda frente a los vehículos contingentados.
Cabe señalar que el transporte de mercancías a nivel nacional se desenvuelve de forma bastante liberalizada en la mayor parte de los países de la UE. Países como Bélgica, Holanda y el Reino Unido no se enfrentan a restricciones cuantitativas y sus empresas, especialmente en los dos primeros países, tiene un gran capacidad de competir en los diversos ámbitos geográficos.
Respecto al transporte con terceros países existe un sistema de cuotas bilaterales y el precio se halla liberalizado.
CUADRO RESUMEN REGULACION
| SUBSECTOR | ACCESO AL MERCADO | PRECIO | |
| Autorización | Contingente | ||
| TRANSPORTE NACIONAL | |||
| . Cuenta propia | |||
| . Ligeros | X | ||
| . Pesados | X | ||
| . Cuenta ajena | |||
| . Vehículos ligeros | |||
| . Ambito local | X | ||
| . Ambito nacional | X | ||
| . Vehículos pesados | |||
| . Ambito local | X | ||
| . Ambito nacional | X | X | X |
| . Cabotaje (no residentes) | X | X | X |
| TRANSPORTE INTERNACIONAL | |||
| .Intracomunitario | |||
| . Cuenta propia | X | ||
| . Cuenta ajena | X | ||
| . Con países terceros | X | X | |
| Fuente: MOPT, 1993. | |||
4. Estructura y características del sector
4.1. Análisis de la demanda
La demanda de transporte es una demanda derivada y, por ello, su evolución depende esencialmente del desarrollo de la actividad económica de un país. Por otro lado, los flujos de mercancías en un territorio dependen de la localización de las actividades productivas y residenciales. Los centros de generación y recepción de la mercancía están concentrados y dan lugar a flujos desequilibrados en el territorio. Este desequilibrio en los tráficos dificulta la obtención de cargas de retorno. Asimismo cabe señalar que existe una cierta fluctuación cíclica que incide en la formación de precios en el mercado.
En España la carretera se ha constituido Como el principal medio de transporte de mercancías y supera los ya elevados porcentajes de la media de los países de la UE. Debe destacarse la escasa importancia del ferrocarril que en 1990 transportó sólo un 7,0 por 100 de las toneladas*km, porcentaje significativamente inferior a la media de los países comunitarios, aunque existen diferencias entre ellos. Así, si bien la carretera domina en todos los países, en aquellos situados en la periferia supera el 90 por 100 (Reino Unido, Irlanda, Grecia, Dinamarca, España y Portugal). El tren tiene una importancia mucho mayor en Francia y en Alemania.
Además la carretera concentra su actividad en los sectores que gozan de una mayor tasa de crecimiento económico; mientras el ferrocarril ha perdido tráfico en todos los segmentos de mercado, excepto en el transporte por contenedor que constituye el sector más dinámico y que puede competir en el tráfico a media y larga distancia con la carretera. Debido al cambio de estrategia de Renfe, en los primeros meses de 1994 se apreció cierto cambio.
En el transporte internacional, excluyendo la vía marítima, la carretera transporta alrededor de un 90 por 100 de las toneladas, su participación aumentó a partir de 1986 con el crecimiento relativo del comercio con los países de la Unión Europea.
Cuadro 1. Distribución porcentual del tráfico interior de mercancías entre los distintos medios de transporte
| ESPAÑA | U. EUROPEA | |||
| Toneladas*km | 1985 | 1990 | 1985 | 1990 |
| Ferrocarril | 9.8 | 7.0 | 21.8 | 17.7 |
| Carretera | 87.6 | 90.5 | 61.4 | 66.1 |
| Vías Navegables | 0.0 | 0.0 | 8.7 | 7.7 |
| Oleoductos | 2.6 | 2.5 | 8.2 | 8.5 |
Fuente: IETC, MOPT.
Gráfico1: Crecimiento económico y demanda de transporte

Aunque, el tráfico por carretera tiene esencialmente carácter nacional, el mayor potencial de crecimiento reside en el tráfico internacional y, especialmente, a nivel intracomunitario, a medida que aumenta el grado de especialización de las economías como resultado del proceso de integración del mercado.
En España, el tráfico internacional representó en 1990 un 11,9 por 100 de las tn*km transportadas, cifra superior a la de 1986 (6,6), aunque inferior a la media comunitaria (19,1). La progresiva apertura de la economía española y la última etapa de expansión vivida ha supuesto un notable aumento del comercio exterior que ha quedado reflejado en el volumen de transporte. Los países que cuentan con un mayor porcentaje de tráfico internacional son los más pequeños e internacionalizados: Bélgica (49 por 100) y Holanda (30 por 100), y en menor medida, Alemania (27 por 100) y Francia (24 por 100). Las empresas de estos países, especialmente belgas y holandesas, se han especializado en el transporte internacional y cuentan con flotas de transporte muy eficientes y desarrolladas que constituyen claros competidores para las empresas del resto de países de la Comunidad. Un estudio del MTTC (1991) pone de relieve la escasa importancia de los transportistas españoles en el tráfico con terceros países de la UE derivada, en gran parte, de su baja capacidad de comercialización que les sitúa en una débil posición.
En el futuro cabe esperar una demanda creciente para el transporte de mercancías y, en particular, por carretera. Las variaciones en las necesidades de transporte están fuertemente correlacionadas con las variaciones en el nivel de actividad económica. El gráfico 1 es ilustrativo al respecto y refleja la tasa de crecimiento del PIB no servicios y la tasa de crecimiento de las toneladas Km transportadas. El crecimiento de la demanda medida en tn*km es, tal como ocurre en el resto de países comunitarios (Sleuwaegen, 1993), superior al de la actividad económica.
Gráfico1: Crecimiento económico y demanda de transporte

Aunque, el tráfico por carretera tiene esencialmente carácter nacional, el mayor potencial de crecimiento reside en el tráfico internacional y, especialmente, a nivel intracomunitario, a medida que aumenta el grado de especialización de las economías como resultado del proceso de integración del mercado.
En España, el tráfico internacional representó en 1990 un 11,9 por 100 de las tn*km transportadas, cifra superior a la de 1986 (6,6), aunque inferior a la media comunitaria (19,1). La progresiva apertura de la economía española y la última etapa de expansión vivida ha supuesto un notable aumento del comercio exterior que ha quedado reflejado en el volumen de transporte. Los países que cuentan con un mayor porcentaje de tráfico internacional son los más pequeños e internacionalizados: Bélgica (49 por 100) y Holanda (30 por 100), y en menor medida, Alemania (27 por 100) y Francia (24 por 100). Las empresas de estos países, especialmente belgas y holandesas, se han especializado en el transporte internacional y cuentan con flotas de transporte muy eficientes y desarrolladas que constituyen claros competidores para las empresas del resto de países de la Comunidad. Un estudio del MTTC (1991) pone de relieve la escasa importancia de los transportistas españoles en el tráfico con terceros países de la UE derivada, en gran parte, de su baja capacidad de comercialización que les sitúa en una débil posición.
La demanda de transporte se ve afectada por otros cambios que a su vez inciden y condicionan las características de la empresa de transporte y, en general, de la oferta. En primer lugar, los cambios en la estructura productiva apuntan hacia una disminución del número de toneladas transportadas, un aumento relativo de la demanda de transporte especializado y del volumen de la carga. En segundo lugar, los cambios en las decisiones de localización y del sistema de distribución de los productos se traducen en un aumento de la distancia recorrida. En tercer lugar, la adopción de técnicas de producción just-in-time implica viajes más frecuentes y cargas más pequeñas favoreciendo la demanda de transporte de carga fraccionada. El aumento de la subcontratación de distintos aspectos de la cadena logística como el almacenaje y la distribución exige un cambio de estrategia en las empresas de transporte y precisan de un mayor grado de capitalización y sofisticación de las mismas. Por último, es previsible un aumento en las exigencias de la calidad en el transporte (puntualidad, seguridad, información) que obliga a las empresas a introducir mejoras tecnológicas para planificar las operaciones.
4.2. Evolución de la oferta
El número de vehículos y su capacidad de carga son indicativos de la evolución de la oferta de transporte. El análisis se ciñe a los vehículos pesados (vehículos públicos de ámbito nacional, públicos de ámbito local y privados) en el periodo 1984-1992, para el cual se dispone de datos homogéneos. El gráfico 2 muestra una clara relación entre la oferta global y las toneladas*km transportadas.
Si bien la oferta ha seguido la evolución de la demanda en términos agregados, la composición según categorías de vehículos ha estado influida por la regulación. El cuadro 2 compara para el periodo 1965-1992 el crecimiento de la economía, la demanda de transporte y las distintas categorías de vehículos . En el periodo 1965-1975 se desarrolló el transporte pesado de mercancías paralelamente a la expansión industrial y económica del país con un aumento de la flota de vehículos en todas las categorías; el número de vehículos pesados de ámbito nacional prácticamente se dobló en estos años.
Aunque existen rupturas en las series las tasas de crecimiento calculadas son válidas.
Gráfico 2: Tasa de crecimiento de las toneladas *km transportadas y número de vehículos pesados.

Cuadro 2. Tasas de crecimiento anual media acumulada
| PIB | TKM | VEHICULOS | ||||
| NACIONAL | LOCAL | PRIVADOS | TOTAL | |||
| 65 - 70 | - | 9.2 | 7.7 | 5.7 | 9.9 | 7.5 |
| 70 - 75 | 5.5 | 8.5 | 5.3 | 1.9 | 6.7 | 4.4 |
| 75 - 80 | 1.2 | 3.2 | 1.7 | -0.4 | 1.7 | 0.9 |
| 80 - 85 | 0.5 | 1.5 | 2.1 | -2.6 | -0.9 | -0.5 |
| 85 - 90 | 4.2 | 6.4 | 2.1 | 1.2 | 5.3 | 3.1 |
| 1991 | 0.8 | 4.1 | -0.1 | 7.7 | 3.1 | 3.1 |
La tasa de crecimiento del PIB no incluye los servicios. Fuente: MTTC, MOPTMA y Banco de España.
Para los primeros cinco años de crisis se observa una caída en la tasa de crecimiento de los Para los primeros cinco años de crisis se observa una caída en la tasa de crecimiento de los vehículos más acentuada para aquellos de nivel local. En la siguiente etapa, 1980-1985, se observa una reticencia a la baja de los vehículos públicos
Gráfico 2: Tasa de crecimiento de las toneladas *km transportadas y número de vehículos pesados.

Cuadro 2. Tasas de crecimiento anual media acumulada
| VEHICULOS | ||||||
| PIB | TKM | NACIONAL | LOCAL | PRIVADOS | TOTAL | |
| 65 - 70 | - | 9.2 | 7.7 | 5.7 | 9.9 | 7.5 |
| 70 - 75 | 5.5 | 8.5 | 5.3 | 1.9 | 6.7 | 4.4 |
| 75 - 80 | 1.2 | 3.2 | 1.7 | -0.4 | 1.7 | 0.9 |
| 80 - 85 | 0.5 | 1.5 | 2.1 | -2.6 | -0.9 | -0.5 |
| 85 - 90 | 4.2 | 6.4 | 2.1 | 1.2 | 5.3 | 3.1 |
| 1991 | 0.8 | 4.1 | -0.1 | 7.7 | 3.1 | 3.1 |
La tasa de crecimiento del PIB no incluye los servicios. Fuente: MTTC, MOPTMA y Banco de España.
Para los primeros cinco años de crisis se observa una caída en la tasa de crecimiento de los Para los primeros cinco años de crisis se observa una caída en la tasa de crecimiento de los vehículos más acentuada para aquellos de nivel local. En la siguiente etapa, 1980-1985, se observa una reticencia a la baja de los vehículos públicos de ámbito nacional, al contrario de lo que ocurre en el resto de categorías, a pesar de la intensa crisis económica; este comportamiento puede avalar la tesis de que el transporte de mercancías es una actividad refugio y confirma que la regulación de la entrada no se aplicó de forma estricta. A partir de 1984 el comportamiento de la oferta viene explicado por las restricciones a la entrada de los vehículos públicos de ámbito nacional. Así, el gráfico 3 ilustra como el crecimiento de la demanda en los años 1985-1992 se ha cubierto con un aumento de los vehículos privados y públicos de ámbito local, compensando la restricción en el otro segmento de mercado.
Una primera ineficiencia derivada de la regulación puede ser una sustitución excesiva del transporte público por el privado. El transporte privado responde, generalmente, a un tráfico de corta distancia y de mercancía especializada y ha pasado de representar un 36 por 100 de toda la flota en 1984 a un 42 por 100 en 1992 . El transporte público opera, generalmente, de forma más eficiente ya que puede lograr una mejor utilización del vehículo en términos de kms recorridos con carga o toneladas*km transportadas; esta superioridad es menor en trayecto cortos o mercancía muy especializada dado que el uso alternativo del vehículo es difícil. Si el aumento del transporte privado se ha manifestado en segmentos de mercado en los que el público es más eficiente que el privado, la regulación habrá encarecido los costes de transporte.
Los vehículos pesados que circulan a nivel local tienen una capacidad de carga inferior y responden, generalmente, a segmentos de mercado especializados, como el transporte de material de construcción. Al igual que ocurre con el transporte privado, las restricciones a la entrada pueden haber provocado un crecimiento excesivo de este segmento.
En relación a la segunda variable, la capacidad de carga, existe suficiente evidencia respecto a la presencia de rendimientos crecientes a escala según el tamaño del vehículo. La información disponible hasta 1987 indica un aumento de la capacidad de carga superior al aumento del número de vehículos, especialmente en el transporte pesado de ámbito nacional. Esta tendencia ha continuado en los años posteriores y se manifiesta en una continuada sustitución de vehículos rígidos por vehículos articulados, con una mayor capacidad de carga.
Existe una marcada diferencia en el tamaño de los vehículos públicos y privados; las autorizaciones de vehículos públicos se concentran en los vehículos de mayor tonelaje y dominan este segmento de mercado, mientras que el transporte privado es mayoritario en los tonelajes bajos o medios.
Sin embargo, transporta sólo un 20 por 100 de las toneladas y un 16 por 100 de las toneladas*km, porcentajes inferiores a los de la media de la Unión Europea.
Gráfico 3: Evolución de los vehículos pesados
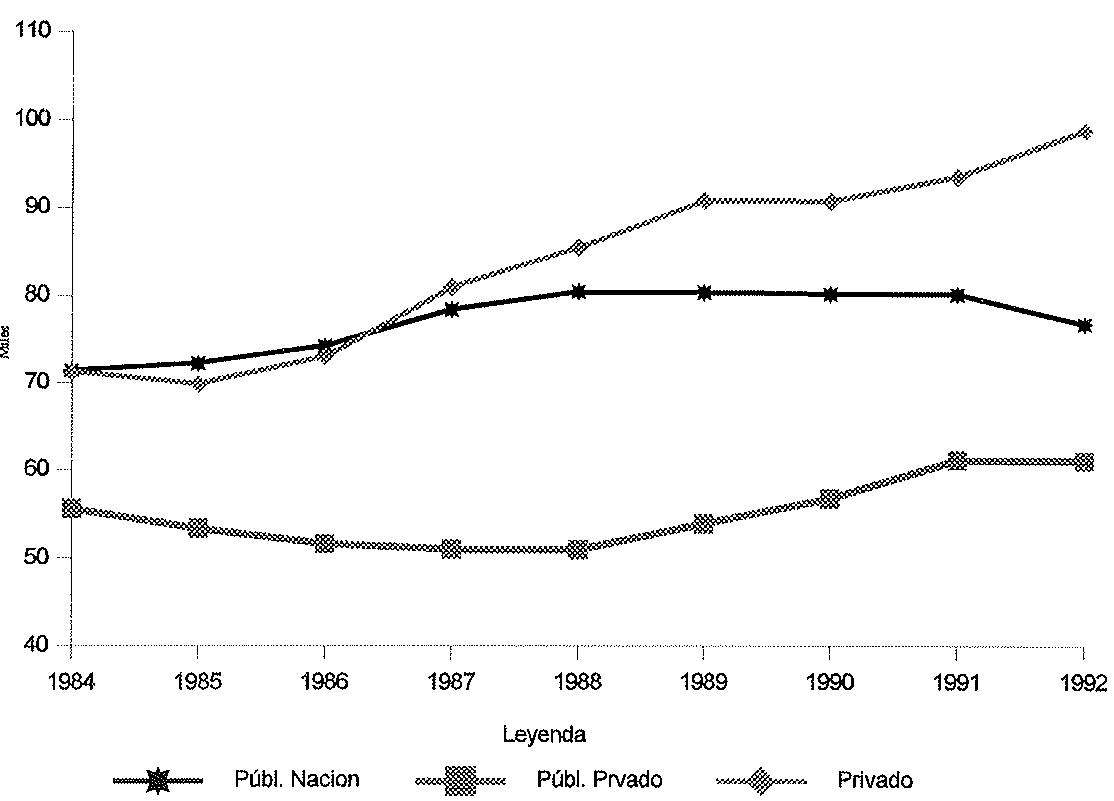
El aumento del tamaño de los vehículos a medida que la tecnología y legislación lo han permitido es un hecho en todos los países y responde a la capacidad de aprovechar las economías de escala que ofrece. Sin embargo, en España la contingentación del transporte de mercancías puede haber acelerado este proceso de sustitución. En la última etapa expansiva de la economía española, los transportistas con licencia de ámbito nacional han sustituido vehículos viejos por vehículos de mayor capacidad de carga aumentando así la oferta global. Este cambio ha dejado al descubierto el transporte de media distancia que precisa sólo camiones con una capacidad de carga media, vacío que ha sido cubierto por el transporte privado y ello explica, al menos en parte, el fuerte crecimiento de tales vehículos a partir de 1985. Por otro lado, si el mercado no es suficientemente grande para aprovechar las economías de escala generadas, el aumento del tamaño de los vehículos se traducirá en unos mayores costes de transporte.
4.3. Estructura empresarial y organización del sector
El transporte de mercancías por carretera se asocia siempre con una industria dominada por muy pequeñas empresas, el cuadro 3 confirma este hecho para España. Comparando la estructura empresarial de España y el Reino Unido, se observa que el grado de atomización es significativamente superior en nuestro país, sobre todo por lo que se refiere al número de vehículos. De acuerdo con Sleuwaegen (1993) el porcentaje de empresas de hasta 5 vehículos sólo es comparable a Italia y Grecia. Además, en España no existen prácticamente las grandes empresas, de un total de 170.000 empresas sólo 45 superan los 60 vehículos y sólo 2 superan los 200. En el Reino Unido las empresas con más de 60 vehículos controlan el 20 por 100 de la flota . Según el estudio anteriormente citado, en los países con una mayor participación del transporte internacional (Holanda y Bélgica) el porcentaje de pequeñas empresas es significativamente menor que en el resto.
Cuadro 3. Distribución de las empresas de Transporte pesado según número de vehículos, 1990. (en porcentaje)
| TOTAL | NACIONAL | |||
| Empresas | Vehículos | Empresas | Vehículos | |
| 1 vehic. | 69.0 | 37.1 | 61.2 | 32.4 |
| 2-5 vehic. | 27.2 | 37.5 | 32.8 | 35.7 |
| 6-20 vehic. | 3.4 | 16.4 | 5.4 | 19.8 |
| 21 - 100 vehic. | 0.4 | 7.8 | 0.7 | 10.4 |
| Más de 100 vehic. | 0.0 | 1.2 | 0.0 | 1.6 |
Cuadro 4. Comparación del tamaño de las empresas (pesado + ligero)
| ESPAÑA | REINO UNIDO | |||
| Empresas | Vehículos | Empresas | Vehículos | |
| 1 vehíc. | 63.8 | 37.9 | 56.9 | 16.0 |
| 2-5 vehíc. | 31.7 | 36.0 | 31.7 | 25.0 |
| 6-20 vehíc. | 4.0 | 16.1 | 9.1 | 25.0 |
| 21 - 100 vehíc. | 0.5 | 8.3 | 1.9 | 22.0 |
| Más de 100 vehíc. | 0.0 | 1.7 | 0.3 | 12.0 |
Fuente: Informe MTTC Y Tweddle y Mackie (1995).
Estas comparaciones deben tomarse con cautela dado que la clasificación de las empresas puede no ser homogénea. Por ejemplo, en el Reino Unido se incluyen compañías de servicio telefónico o suministro de agua que contabilizan los vehículos a nivel nacional, mientras que en otros países el servicio puede estar regionalizado.
En los últimos años ha seguido aumentando las empresas con un solo vehículo, mientras se observa una disminución relativa de las grandes empresas especialmente en relación al número de vehículos. Esta tendencia es contraria a la promovida de forma poca efectiva por la Administración, que desde 1971 ha intentado frenar el crecimiento de las empresas pequeñas a través de la imposición de restricciones para acceder a una nueva autorización y obedece a los cambios en la organización del mercado. En efecto, en España, al igual de lo que ocurre en otros países, las grandes empresas operan con un nivel creciente de subcontratación de la flota. Ello ha impulsado la aparición de nuevos autónomos y la caída paralela del número de vehículos en las grandes empresas y pone de manifiesto que en realidad el grado de atomización del mercado es menor del que se refleja en los anteriores cuadros.
Organización del mercado, subcontratación, concentración y cambios de estrategia
Para operar de manera eficiente a nivel nacional, la empresa de transporte debe contar con una cierta capacidad de organización y una red comercial extensa. Estas necesidades son tanto más importantes a medida que el transporte se integra en una cadena logística más amplia y, sobre todo, para el transporte de carga fraccionada. En este contexto aparecen determinadas economías de escala que exigen un tamaño mínimo eficiente. Por otro lado, las empresas tienden a reducir los componentes fijos dentro de su estructura de costes y ello incluye la sustitución de vehículos propios por la subcontratación de vehículos ajenos, lo cual les otorga una mayor margen de flexibilidad. Por las anteriores razones, la organización del mercado se configura cada vez más a través de un intermediario que subcontrata el transporte y se encarga de todas las operaciones complementarias cada vez más complejas. Generalmente, se establece una relación estable entre el intermediario -agencia o gran empresa- y el transportista autónomo .
La subcontratación de transporte es un mercado que funciona de manera perfectamente competitiva, la agencia tiene capacidad de imponer el precio que el autónomo cobra por viaje y es en este segmento donde aparece el problema de competencia excesiva. En relación a las agencias intermediarias y, de acuerdo con la experiencia internacional, existe un elemento de poder de mercado. La competencia es imperfecta, existen, por ejemplo, ventajas de localización respecto a la ubicación de los almacenes y el precio se fija en función del tipo de usuario, de la mercancía y de la localización de la demanda.
En España las agencias de carga fraccionada han conocido un desarrollo significativo en los últimos años y, según el Ministerio de Transportes, la mayor parte de ellas han acometido cuantiosas inversiones para mejorar su capacidad competitiva. Estas empresas tienen un componente logístico importante, y combinan, a menudo, las operaciones de consolidación de carga con las de almacenaje y distribución. Trabajan con un número de vehículos propios muy inferior al necesario para cubrir su actividad y subcontratan de forma estable la mayor parte del transporte. La empresa mantiene una pequeña flota propia para controlar costes y productividad y evitar la dependencia total de los autónomos. Sin embargo, las necesidades de inversión son elevadas y cuentan casi todas con participación parcial o total del capital extranjero. En España existen unas pocas agencias de cobertura nacional -frente a 2000 autorizaciones de agencias de carga fraccionada- y cuentan con una red de comercialización desarrollada y competitiva. El resto tiene una especialización regional o actúan como corresponsales de las grandes empresas.
B. Arruñada (1993) analiza los factores determinantes de la atomización del transporte de mercancías por carretera. Destaca el papel de los costes laborales para explicar la sustitución y una asignación ineficiente del riesgo como resultado.
Las grandes empresas de transporte tradicionales extienden su actividad hacia operaciones complementarias. El transporte se configura como un elemento más de la cadena logística. En los últimos años se han apreciado cambios en las estrategias en el sentido que apuntan Tweddle y Mackie (1995). En efecto, las empresas amplían su área de actuación a partir del establecimiento de soluciones logísticas para toda la península y, a menudo, a través de la compra de empresas ya existentes que cuentan con sus propios clientes, almacenes y sistemas de distribución. Esta estrategia conduce a una ampliación del número de depósitos en todo el país con la finalidad de establecer una red que aumente la eficiencia y minimice los costes. Así, pues, se observa una expansión tanto en el número de actividades como geográfica que en ocasiones va aparejada a la especialización en ciertos productos o grandes clientes.
Por otro lado, siguen existiendo las agencias de carga completa cuya principal función es la de intermediar entre el cargador y el transportista, frente a la imposibilidad de este de obtener cargas de retorno y cubrir el proceso de financiación y seguro de riesgo de la mercancía. En general, se considera un segmento no competitivo, las empresas tienen un nivel de capitalización bajo y se prevé su progresiva absorción por parte de las grandes compañías de transporte o agencias de carga fraccionada.
No se dispone de una aproximación cuantitativa a la importancia de la subcontratación; pero en España se presenta, según la información disponible, en una mayor proporción que en otros países (ver, Arruñana, 1993).
Por otro lado, aunque tampoco es factible calcular el grado de concentración en el mercado, las cifras recopiladas respecto al nivel de facturación señalan el menor volumen alcanzado por las grandes empresas de nuestro país si se compara, por ejemplo, con las del Reino Unido.
La tendencia futura será un aumento del grado de concentración del volumen de negocios aunque ello no implique necesariamente una concentración en el número de operadores, dado el recurso a la subcontratación. Estos cambios vienen impulsados por el propio desarrollo del mercado y se han observado en países como Estados Unidos o el Reino Unido. Sin embargo, en España esta tendencia se verá impulsada por la desaparición de las restricciones a la entrada.
La Administración es consciente de la importancia del tamaño de las empresas para ofrecer un sistema de transporte competitivo y, por ello, la política de transporte ha buscado un aumento de la concentración. Las medidas utilizadas han sido, la imposición de restricciones a la obtención de nuevas licencias, comentada anteriormente, y el impulso a la creación de cooperativas de transporte. En ambos casos el éxito es reducido y, si se logran aumentos en el tamaño, estos en general son insuficientes.
4.4. Estructura y evolución de los costes
El análisis de la estructura, magnitud y evolución de los costes en el transporte de mercancías es uno de los puntos esenciales para evaluar los efectos de la actual regulación y los resultados esperados de la desregulación completa del sector. Las cuestiones que se plantean son tres. En primer lugar, ¿hasta qué punto la regulación se ha traducido en unos costes de explotación superiores a los mínimos?. En relación a la pregunta anterior, ¿cómo se han trasladado los aumentos de costes de las distintas partidas que los forman en aumentos de la tarifa obligatoria?. Por último, ¿existe evidencia de rendimientos crecientes a escala, tal que impida un comportamiento no competitivo del sector en un marco desregulado?.
Desafortunadamente la información disponible no permite contrastar las anteriores cuestiones y nos limitamos a aportar y comentar los datos disponibles. En el momento de redactar este informe no existía en España una estadística de los costes de la empresa de transporte de mercancías por carretera . Cabe señalar la reticencia de las empresas a facilitar este tipo de datos así como la dificultad adicional que supone la diferente estructura de costes en función del segmento de mercado en el que operan.
La estructura de costes de las empresas está condicionada por los costes conjuntos de administración y funcionamiento de la flota y los costes imputables a cada vehículo. El entorno espacial de la empresa es un determinante crucial de la tecnología que ésta emplea , de forma que existen diferencias básicas entre: empresas con un negocio de largo recorrido frente a aquellas especializadas en cortos recorridos; empresas que operan con grandes cargas frente a empresas que operan con pequeñas cargas; entre diseños de red equilibrados, que minimicen los retornos en vacío, y no equilibrados.
La información disponible en España se reduce a los costes imputables a cada vehículo. El tratamiento más general de dichos costes es distinguir entre unos costes fijos, dependientes del tiempo, y unos costes variables, dependientes del kilometraje. Esta división es útil dado que permite estudiar la relación entre los costes y el nivel de utilización del vehículo. El cuadro 5 muestra la estructura de costes para un vehículo articulado para un recorrido anual de 120.000 kms . Según estos datos, el combustible constituye el principal componente de los costes, seguido de los salarios, el mantenimiento y reparaciones y la amortización.
Durante 1994 se ha llevado a cabo la primera encuesta a las empresas de transporte de mercancías que entre otras cuestiones recoge la estructura de costes. El profesor Bienvenido Ortega, colaborador en este estudio, ha explotado esta información en su tesis doctoral.
Como muestra la evidencia a partir de la investigación realizada en este sentido en U.S.A. y que se puede revisar en el artículo de A.F. Daughety, F.D. Nelson y W.R. Vidor en A.F. Daughety (1985)
Cabe señalar que los costes varían en función de la capacidad de carga del vehículo; a medida que aumenta la capacidad los costes por tonelada*km son menores para un mismo kilometraje por periodo de tiempo (Ver nash, 1982). Dado que el vehículo articulado es el que cuenta con una mayor capacidad,
Si se analiza su evolución para el periodo 1979-1992, se observa un mayor crecimiento de los costes fijos en relación a los variables de forma que los primeros ganan peso relativo en la estructura porcentual hasta superar el 50 por 100. Para el conjunto del periodo destaca el aumento de salarios por encima de los costes medios; en el subperíodo 1979-1983 los costes laborales muestran una cierta contención, igual que ocurre en el resto de la economía, y a partir de 1987, su tasa de crecimiento es superior a la media de los costes totales. Los costes de seguros muestran también aumentos relevantes para cumplir con una normativa que exige una cobertura de riesgos creciente. Dentro de los costes variables destaca el crecimiento del precio del combustible, el aumento del resto de partidas es más moderado. Por la importancia de cada componente en el gasto total, han sido los gastos de personal, combustible y seguros los que han condicionado la evolución de los costes en los últimos años.
Los datos anteriores reflejan los costes medios para un vehículo articulado; sin embargo, existe un grado de variabilidad significativa entre empresas atendiendo a ciertas variables. Entre otras, cabe indicar la existencia de economías "pecuniarias" relacionadas con el tamaño de la empresa, dado que las grandes empresas pueden obtener importantes descuentos en la compra de suministros y vehículos. La existencia de este tipo de economías no debe traducirse en costes de transporte más elevados en mercados organizados alrededor de autónomos siempre y cuando se centralicen las compras a través de cooperativas o de las propias agencias de transporte.
las cifras del cuadro 5 podrían contemplarse como un mínimo.
Cuadro 5. Estructura y evolución de los costes de un vehículo articulado. Fuente: Elaboración propia a partir de MTTC (1991) y del Distanciero Tarifario.
| Estructura porcentual | 1979 | 1983 | 1989 | 1992 | |
| Variables (pta/km) | 46.1 | 100 | 183.9 | 244.6 | 285.0 |
| Combustible | 21.6 | 100 | 275.0 | 290.83 | 65.8 |
| Mantenimiento y rep. | 17.8 | 100 | 112.6 | 209.2 | 226.4 |
| Dietas | 5.7 | 100 | 160.0 | 232.0 | 248.0 |
| Otros | 1.1 | 100 | 160.0 | 224.0 | 259.6 |
| Fijos (miles pta/año) | 53.9 | 100 | 193.3 | 307.2 | 377.1 |
| Salarios | 20.0 | 100 | 163.5 | 333.9 | 467.0 |
| Seguros | 8.9 | 100 | 185.3 | 296.2 | 388.0 |
| Impuestos | 0.5 | 100 | 107.8 | 125.5 | 192.2 |
| Amortización | 13.3 | 100 | 228.6 | 302.6 | 302.6 |
| Gastos financieros | 6.5 | 100 | 232.0 | 299.6 | 300.8 |
| Gastos generales | 4.8 | 100 | 192.9 | 298.0 | 376.5 |
| Totales | 100 | 188.5 | 274.7 | 329.4 |
A continuación se presenta una comparación de la estructura de coste de España y otros países de la Unión Europea. Tanto los costes variables como fijos por vehículo son inferiores en España en relación al resto de países de su entorno. Respecto a los costes variables destaca los menores costes de mantenimiento y reparación y dietas que puede explicarse, en gran medida, por la repercusión de unos menores costes laborales. El precio del combustibles -que representa cerca del 25 por 100 de los costes de operación- sólo superaba, en 1989, al de Holanda y Bélgica. Con toda la cautela que exigen estos datos, cabe señalar los menores costes variables que presentan estos dos últimos países cuyas compañías tienen una gran capacidad competitiva a nivel internacional.
Cuadro 6. Estructura de costes vehículo articulado. 1989
| ESP | ALE | FRA | HOL | BEL | GBR | ITA | |
| COSTES VARIABLES (ptas./ km.) | |||||||
| Combustible | 22,1 | 24,3 | 24,2 | 18,9 | 19,8 | 27,9 | 24,7 |
| Mantenimiento y otros | 19,3 | 22,9 | 24,3 | 21,7 | 23,7 | 27,0 | 24,4 |
| Dietas | 5,8 | 7,8 | 7,5 | 8,8 | 7,6 | 6,7 | 8,6 |
| TOTAL COSTES VARIABLES | 47,2 | 54,9 | 56,0 | 49,4 | 51,0 | 61,5 | 57,7 |
| COSTES FIJOS (millones de ptas./año) | |||||||
| Salarios | 2,42 | 3,31 | 3,21 | 3,74 | 3,24 | 2,85 | 3,67 |
| Seguros | 0,94 | 0,74 | 0,74 | 0,69 | 0,80 | 0,53 | 0,81 |
| Tributos | 0,07 | 0,54 | 0,10 | 0,19 | 0,13 | 0,06 | 0,06 |
| Amortización | 1,63 | 1,33 | 1,18 | 1,45 | 1,43 | 1,40 | 1,35 |
| Gastos financieros | 0,80 | 0,41 | 0,51 | 0,41 | 0,51 | 0,53 | 0,67 |
| Gastos generales | 0,58 | 0,63 | 0,57 | 0,65 | 0,61 | 0,60 | 0,66 |
| TOTAL COSTES FIJOS | 6,43 | 6,95 | 6,31 | 7,12 | 6,72 | 6,58 | 7,21 |
Fuente: DGTT 1991 y elaboración propia.
En cuanto a los costes fijos destaca el menor peso de los costes laborales en nuestro país que compensa unos mayores costes de financiación, amortización y seguros. Los elevados tipos de interés de la economía española, unos precios más altos de los vehículos y una menor eficiencia en el sector asegurador que se traduce en elevados precios explican el comportamiento de estos tres epígrafes de los costes. Se observa también un menor peso de la carga impositiva en las empresas españolas que tenderá a aumentar a medida que avance la armonización fiscal en la Unión Europea. En conjunto, la cifra que representa anualmente los costes fijos que se soportan por vehículo articulado en España es junto a la de Francia y U.K. inferior a la del resto de países aquí considerados.
En términos generales, pues, los vehículos españoles presentan una ventaja competitiva en cuanto a costes a nivel europeo gracias, fundamentalmente, a unos menores costes laborales y al precio del combustible . Las empresas deben ser capaces de aprovechar estas ventajas para ganar cuota de mercado en el exterior. No obstante, la capacidad de competir a nivel internacional no exige sólo unos costes de operación menores, sino que existen otros factores de competitividad con tanta o más influencia. Entre otras variables cabe señalar la oferta de servicios adicionales como almacenaje y distribución, cobertura de la red comercial y establecimientos de redes equilibradas que optimicen la utilización de los vehículos. Es precisamente en estos aspectos que la capacidad de competir de la empresa española es inferior.
Un estudio realizado por la organización holandesa N.E.A. con datos de 1988 para una viaje hipotético entre Holanda y Alemania, confirma estas ventajas. en efecto, concluye que las diferencias de coste para operadores de distintos países no aparecen significativas, excepto para Grecia y España que operan a unos cotes un 18 por 100 y 15 por 100 respectivamente más bajos que la media comunitaria (Sleuwaegen, 1993).
Por otro lado, ¿hasta cuándo España podrá seguir manteniendo esta ventaja competitiva en los costes?. La disponibilidad de datos para la segunda mitad de la década de los 80 nos permite acercarnos a esta cuestión .
En primer lugar se observa el fuerte ritmo de crecimiento de los salarios que va reduciendo progresivamente el diferencial respecto a la media de los países comunitarios. Este hecho es común al resto de actividades económicas y se ha seguido manifestando en los primeros años de la década de los 90. En relación al coste del combustible la caída del precio internacional se ha dejado repercutir menos en nuestro país en el precio final y España se sitúa ahora en una situación intermedia, no representando por tanto una clara ventaja para los transportistas españoles. El precio de los vehículos que, en un principio era más alto en nuestro país, tiende a igualarse a partir de la entrada en vigor del Mercado Unico. Los costes financieros han crecido más que el resto de los países comunitarios en el período 1985-1989 dado el comportamiento del precio del dinero, la caída de los tipos de interés a partir de 1993 ha tenido un impacto positivo en los costes. Sin embargo, la reticencia a la reducción del diferencial de tipos entre España y el resto de países seguirá restando competitividad a un sector que financia mayoritariamente la compra del principal input, el vehículo, con capital ajeno. En conjunto, en el período 1985-1989 la situación competitiva de España ha empeorado, con un incremento del coste del 17 por 100 para los transportistas españoles frente al 7 por 100 para la media de la Comunidad.
Una de las cuestiones planteadas al iniciar este apartado fue hasta qué punto la regulación ha incidido negativamente en los costes. Existe evidencia para Estados Unidos y Canadá (Bonsor, 1984) que la regulación generó ineficiencia técnica en la explotación. Sin embargo, estos países estaban sometidos a una regulación mucho más dura que España. La partida más sensible a un aumento de los costes vía regulación son los salarios. La evidencia que nos proporciona el Reino Unido como mercado desregulado es que no existen rentas extras para el factor trabajo; sin embargo es muy difícil determinar si ocurre lo contrario en un mercado desregulado.
La información disponible en España sobre salarios agrega el transporte de mercancías y viajeros en un único epígrafe aunque en realidad muestran comportamientos distintos. A pesar de trabajar con un nivel de agregación inadecuado se presentan algunas conclusiones acerca del comportamiento de los salarios en el transporte por carretera.
Las conclusiones que se exponen se derivan dos trabajos realizados para el MTTC, Idom (1991) y Consultrans (1991) y Sleuwaegen, 1993.
Encuesta de salarios y Encuesta sobre los Costes Laborales de 1988.
La encuesta de salarios permite una comparación de la evolución de la ganancia media por hora trabajada del sector transporte por carretera respecto al resto de actividades económicas, distinguiendo entre empleados y obreros. Existe una ruptura de la serie en 1989 que no ha podido ser resulta a nivel de subsectores lo cual obliga a dividir la comparación en dos subperiodos 1982-88 y 1989-93, (cuadro A.1). A nivel agregado se constata que la ganancia media por hora trabajada es siempre menor en el sector transporte por carretera que en el resto de actividades económicas; sin embargo, esta menor retribución viene explicada, fundamentalmente, por la categoría " empleado". En la categoría "obrero" se observa como la retribución en dicho sector es superior a la media del sector servicios para toda la etapa analizada y a partir de 1989 -nueva encuesta- supera además a la media de todas las actividades. La evolución en números índice muestra como, para todas las categorías, el crecimiento de la ganancia media en el sector transporte ha superado, aunque de forma muy ligera, la media nacional en los años analizados. No obstante, para la categoría "obrero" la remuneración muestra siempre un crecimiento significativamente superior en el transporte por carretera que se acentúa en la segunda etapa (1989-1993).
Esta evolución ofrece una leve evidencia que la regulación habría permitido unos mayores aumentos salariales gracias a la mayor capacidad de presión del colectivo y, por lo tanto, a unos costes superiores a los mínimos. Por otro lado, se observa un abanico importante en relación a la CC.AA. de origen que mantiene una cierta relación, exceptuando el País Vasco, con el PIB per capita.
4.5. Comportamiento de los precios
La información disponible sobre precios se limita a la tarifa obligatoria para el transporte pesado de mercancías a nivel nacional en distancias superiores a 200 kms. Para el resto de operaciones el precio se fija libremente en el mercado y no existen estadísticas respecto a su evolución. Es conocido el incumplimiento sistemático de esta tarifa sobre todo en los últimos años cuando la competencia ha sido más fuerte, de tal manera que no se han actualizado desde 1992, reconociendo su ineficacia y anticipando la futura liberalización total de precios .
Los diversos agentes del mercado reconocen que la tarifa obligatoria es excesivamente elevada y se acerca al precio que se fijaría en el caso de no disponer de carga de retorno. En general, los precios obligatorios tienen un escasa influencia en el mercado, aunque de alguna manera representan un límite superior. En España, la tasa de aumento del precio obligatorio se ha aplicado al precio de mercado y sirve, por consiguiente, como indicativa de la evolución del precio real. En realidad, la formación del precio es más compleja dada la diversidad de situaciones que contempla. El precio depende del peso y volumen de la carga transportada, del tipo de cliente y duración del contrato, de los puntos de origen y destino y con ello la posibilidad de hallar carga de retorno y del periodo del año dado que existe una cierta estacionalidad en la demanda. Las cifras utilizadas en los gráficos 4 y 5 corresponden a las tarifas obligatorias.
La tendencia a la liberalización de precios se ha plasmado en la reducción progresiva del tipo de transporte sujeto a tarifa obligatoria. Así, por ejemplo, en 1993 se eximió de tal obligación a los transportes especializados.
En el periodo 1978-1980, la subida de las tarifas obligatorias fue muy superior al del IPC como consecuencia, probablemente, del aumento de los precios del petróleo. Sin embargo, en los años posteriores los aumentos son inferiores o muy parecidos a los de dicho índice y en 1989 el índice de las tarifas obligatorias se sitúa por debajo del IPC del cual se aleja progresivamente en los años siguientes. Por otro lado, el precio por tonelada-km en la carretera ha superado en todo el periodo analizado al precio medio fijado para el ferrocarril; sin embargo, la distancia se ha ido reduciendo progresivamente .
Como objetivo de este estudio nos interesa conocer si la regulación ha sido suficientemente fuerte para permitir unos precios superiores a los de competencia así como una discriminación por tipo de producto de acuerdo con sus elasticidades. La respuesta a estas preguntas está limitada por la pobreza de los datos.
El gráfico 5 muestra que el aumento de la tarifa obligatoria fue paralelo al aumento de costes de explotación del vehículo hasta 1983; a partir de este año el aumento tarifario se distancia progresivamente a la baja del aumento de costes y de manera más acusada desde finales de los años 80. Con toda la cautela que exigen los datos, éstos sugieren que los aumentos de costes no se han trasladado enteramente al precio, sino que han presionado a la baja el margen de beneficio. Este mismo resultado se confirma para los distintos países de la UE en el período 1982-1989 (Sleuwaegen, 1993).
De acuerdo con el sector en la segunda mitad de los años 80 se originó un aumento importante de la competencia, en cuyo inicio se halla el creciente desequilibrio comercial externo de la economía española, que presionó los precios a la baja. El fuerte crecimiento de las importaciones, que penetran con camiones extranjeros, presionó a la baja el precio del transporte de las exportaciones aprovechando los viajes de retorno de dichos vehículos. El desequilibrio en los flujos origen-destino de los viajes y la estructura de costes de las empresas de transporte explica que éstas acepten un precio en los viajes de retorno que cubra sólo los costes variables del mismo y contribuya mínimamente a los costes fijos. Esta contención de precios en los viajes internacionales se trasladó al mercado nacional al tomar los usuarios los precios de exportación como referencia.
Cabe advertir que se trata de tarifas medias y que éstas varían en función del tipo de carga y recorrido. Por ello, no son directamente comparables entre medios de transporte y sólo podemos tomar la tendencia como indicativa de la evolución.
Gráfico 4: Evolución de las tarifas obligatorias y del IPC
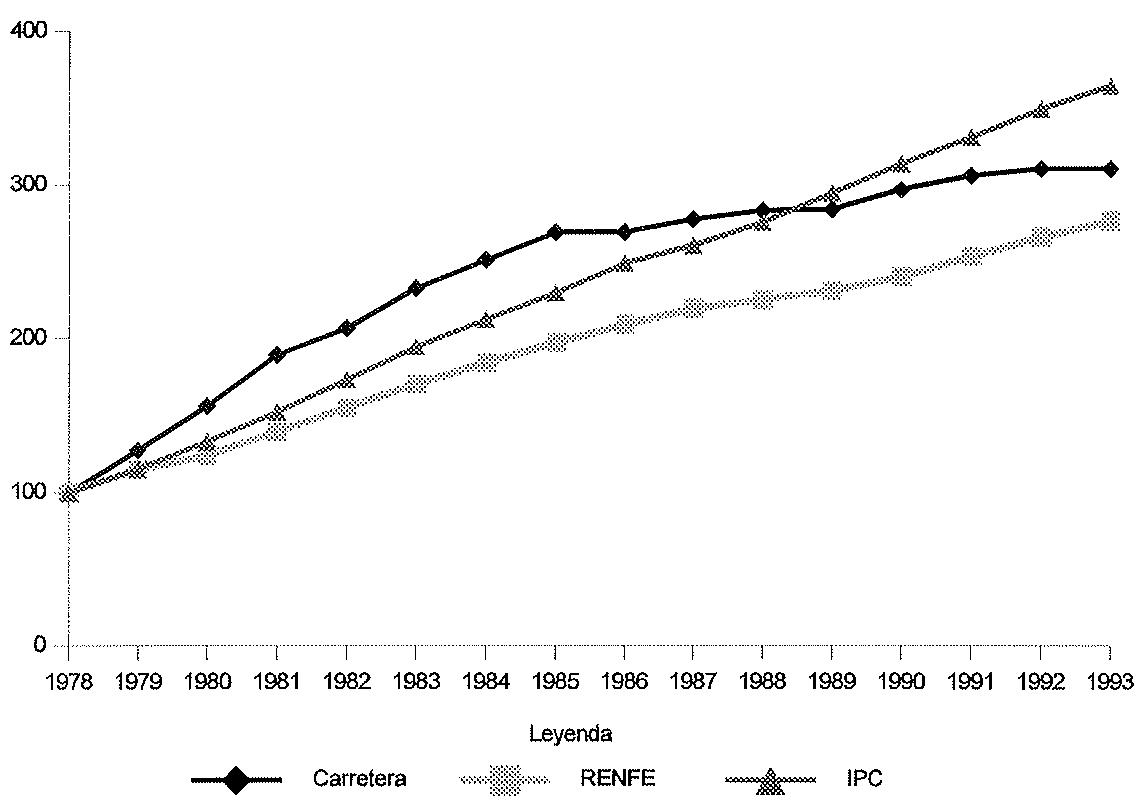
Gráfico 5: Evolución de los costes y de las tarifas.

La competencia en precios se inicia en una etapa expansiva de la economía española y, por lo tanto, de aumento de la demanda, y a la vez coincide con el período de mayor grado de restricción de la oferta. El aumento de competencia externa es suficiente para provocar una contención en el crecimiento de los precios e indica que éstos se situaban por encima del nivel de competencia gracias a la regulación del sector. Así, la influencia de la regulación sobre los precios procede de la restricción a la entrada más que de la existencia de tarifas obligatorias. Por último cabe apuntar que no existe evidencia que la regulación haya permitido una discriminación de precios en el sector. Las diferencias de precio observadas responden a costes distintos y al componente estacional de la demanda.
El comportamiento de los precios no parece demasiado alejado del que prevalecería en un mercado desregulado dónde las grandes empresas gozan de un cierto poder de mercado. No obstante, un aumento de la competencia derivado de la descontingentación y liberalización del cabotaje presionará de nuevo los precios a la baja.
4.6. Ratios de productividad
El análisis de los ratios de productividad permite conocer la evolución de la eficiencia productiva del sector así como su comparación con otros países.
Para calcular la productividad se utilizan como medidas del output las toneladas*km transportadas y los vehículos*km recorridos anualmente. Estas medidas son de carácter agregado y cabe hacer dos consideraciones. En primer lugar, no distinguen entre distintos segmentos de mercado que operan con ratios distintos y, en segundo lugar, no contemplan factores como el aumento de la capacidad de los vehículos o los cambios en la composición de la demanda; en relación a este último aspecto es notoria la tendencia a cargas más voluminosas que ha derivado a una lógica menor utilización del parque medido en toneladas*km por vehículo.
Cuadro 7. Ratios de productividad. Toneladas*km Indice Vehículos*km Indice Fuente: Anuario MTTC y elaboración propia.
| Toneladas - Km Indice - Venculos - Km Indice | ||||
| 1975 | 353.1 | 100 | 46.6 | 100 |
| 1984 | 542.5 | 141 | 57.7 | 113 |
| 1987 | 592.4 | 163 | 63.0 | 131 |
| 1988 | 622.5 | 176 | 65.3 | 140 |
| 1989 | 644.9 | 190 | 68.7 | 153 |
| 1990 | 664.3 | 197 | 71.1 | 160 |
| 1991 | 670.4 | 205 | 71.6 | 166 |
| 1992 | 679.8 | 210 | 72.6 | 170 |
Tal como muestra el cuadro 7 el aumento de productividad por vehículo es constante en todo el período contemplado. Este resultado se observa también en el Reino Unido (Tweddle y Mackie, 1995) y tiene como principales causas: las mejoras tecnológicas en el vehículo y en su capacidad, las mejoras infraestructurales que permiten un aumento de la velocidad de circulación y las mejoras en el método de explotación del vehículo, organización de las redes y en los sistemas de distribución.
Cabe señalar que si bien ha aumentado el número de toneladas transportadas por vehículo ha descendido el porcentaje de kms en carga; según una estimación del MTTC (1991) el nivel de utilización en España ha caído de un 76 por 100 en 1975 a un 68,5 por 100 en 1986. Esta caída obedece, fundamentalmente, a un aumento de la capacidad de carga del vehículo y a una tendencia a la especialización de los mismos que les dificulta hallar cargas de retorno.
Se ha elaborado una comparación de los ratios entre España y el Reino Unido de la cual no se desprende diferencias sustanciales en la productividad física de las empresas (cuadro 8). Por otro lado, una comparación de los ratios entre sector público y privado que ponen de manifiesto las distintas formas de operar en el mercado (cuadro 9).
Cuadro 8. Comparación ratios de productividad
| ESPAÑA | REINO UNIDO | |||
| 4 ejes | Articulado | Articulado | Artic. 33-38tm | |
| Tn*km/vehíc(*000) | 1053 | 1504 | 1104 | 1115 |
| Veh*km/vehíc (*000) | 80 | 100 | 83 | 82 |
| Carga media | 18.8 | 18.8 | 18.6 | 18.9 |
| % Kms. cargado | 70 | 80 | 71 | 72 |
Fuente: Informe anual, MOPTMA y Tweddle y Mackie (1994).
Cuadro 9. Comparación ratios de productividad, 1986
| Público | Privado | |
| Vehículos*km/ vehíc.(*000) | ||
| Ambito nacional | 82.9 | 37.1 |
| Todos los ámbitos | 60.2 | 31.0 |
| Vehículos articulados | 99.2 | 66.3 |
| Toneladas*km/vehíc.(*000) | ||
| Ambito nacional | 937 | 189 |
| Todos los ámbitos | 602 | 155 |
Fuente: Tercera Encuesta de Mercancías por Carretera.
4.7. Rentabilidad del sector
El sector transporte se caracteriza por una baja tasa de rentabilidad, sobre todo en determinados segmentos del mercado. En las operaciones que incorporan un mayor valor añadido (carga fraccionada, distribución), el margen de beneficios esperados es superior. Sin embargo, estas empresas se enfrentan a unos costes fijos elevados; costes de administración y manipulación, clasificación de la carga, costes de instalaciones y terrenos.
El comportamiento de los precios junto con el aumento de costes salariales, seguros y financieros, ha ejercido una presión sobre los márgenes de beneficios que se agudiza en el periodo depresivo iniciado en 1991/92, y que se ha traducido en un aumento de las suspensiones y quiebras de empresas. El fuerte acceso al capital ajeno en la financiación ha jugado también un papel significativo en este proceso.
A partir de los datos de la Central de Balances del Banco de España se ha realizado un análisis del estado económico-financiero de la industria, a continuación se exponen los principales resultados .
Se observa, en primer lugar, un aumento del grado de capitalización en el periodo 1986-88, que desciende de forma intensa a partir de 1989 con un nuevo aumento del nivel de endeudamiento de las empresas. Los resultados en relación al valor de la explotación experimentan un comportamiento negativo desde 1989, adelantándose a la crisis económica. Esta evolución viene explicada por un aumento de los gastos de personal y de las cargas por el saneamiento del activo y financieras, consecuencia del considerable crecimiento de las insolvencias y del grado de endeudamiento de las empresas. Un análisis desagregado según el tamaño muestra que el grado de capitalización aumenta conforme aumenta el tamaño de la empresa, apareciendo junto a una gran debilidad patrimonial de las pequeñas una situación saneada para las grandes. En relación a la importancia relativa de los componentes del gasto se aprecia como, en relación a los gastos de personal, pasan de representar el 10,1 por 100 de la facturación en empresas pequeñas a cerca de un 20 por 100 en las grandes. Por contra los costes financieros tienen una importancia mucho mayor en la pequeña empresa (13,9 por 100) frente a las medianas (2,2 por 100) o las grandes (1,7 por 100).
En síntesis, la evidencia parece apuntar a la existencia de una industria dual, donde conviven pequeñas empresas fuertemente endeudadas y descapitalizadas y con problemas de liquidez y solvencia (a pesar de lo cual su capacidad de resistencia es alta dado que sus costes fijos no son elevados y pueden estrechar bastante sus márgenes de beneficios), junto a medianas y grandes empresas poco dependientes de la financiación externa pero con unos costes de personal y explotación crecientes. Existe un problema común en la gestión del circulante en estas empresas que es el poco peso que presenta el crédito recibido frente al crédito concedido, posiblemente como consecuencia del fuerte poder negociador del cliente, circunstancia que puede plantear problemas a las empresas faltas de liquidez y con un bajo volumen de negocio.
Vease B. Ortega (1994).
4.8. Características y evolución de la ocupación
En este apartado se analiza la evolución y características de la ocupación y el efecto que sobre ellas pueda haber tenido la regulación del sector. Al igual que los salarios el análisis está referido obligatoriamente al transporte de mercancías y pasajeros por carretera de forma conjunta .
La evolución de la población ocupada muestra una relación con el ciclo económico y una dependencia de la demanda agregada mayor que la media del sector servicios.
Cuadro 10. Tasa de crecimiento anual acumulada de la ocupación
| 1977-80 | 1981-85 | 1986-90 | 1991-92 | |
| Transportes | -0.4 | -2.6 | 5.0 | -0.4 |
| Asalariado | -3.1 | -4.4 | 4.7 | -7.1 |
| No asalariado | 3.2 | -0.4 | 5.4 | 7.4 |
| Servicios | 0.0 | 0.8 | 5.2 | 0.2 |
| Total | -2.4 | -1.2 | 3.7 | -1.9 |
Fuente: Encuesta de salarios.
En el periodo 1977-1992, el número de personas ocupadas pasó de 335,7 a 385,8, este crecimiento se concentra en los autónomos ya que el empleo asalariado presenta una ligera disminución aunque con oscilaciones a lo largo de los años.
En 1992 la tasa de salarización era de un 50 por 100, significativamente inferior a la del conjunto de la economía española (alrededor del 73 por 100). El empleo asalariado sigue claramente la tendencia de la actividad económica y queda parcialmente compensado por un comportamiento inverso de los autónomos, que presentan una clara rigidez a la baja en épocas de crisis. Esta evolución dispar se explica por dos razones. La primera, la sustituibilidad de los dos tipos de relaciones laborales; en etapas recesivas las empresas reducen asalariados y subcontratan parte del transporte, y esta tendencia no revierte en periodos expansivos, al menos con la misma intensidad. En segundo lugar, la característica de actividad refugio, en periodos de crisis el transporte constituye una alternativa para las personas sin empleo y con dificultades de hallarlo. Esta segunda razón ha sido utilizada para argumentar la regulación del sector. Aunque los datos parecen avalar que efectivamente se trata de una actividad refugio, es difícil determinar la magnitud de este fenómeno.
Según los datos de ocupados en la Seguridad Social en el transporte de mercancías por carretera disponibles sólo para 1993, el número de afiliados en el régimen general fue 147.000 y en el de autónomos 147.000. Estas cifras suponen un 63 por 100 de los ocupados en el transporte por carretera (mercancías y pasajeros).
En relación a la ocupación cabe destacar la elevada edad media, el 72 por 100 de los empresarios tiene más de 44 años y su bajo nivel de formación, el 85 por 100 tiene como máximo estudios primarios. Estos dos factores determinan un bajo nivel de profesionalización del sector y una falta de capacidad para adaptarse a las exigencias de la demanda y a los cambios tecnológicos. La protección que goza el sector gracias a las restricciones a la entrada ayudan a mantener la situación descrita.
5. Una valoracion de las consecuencias de la regulacion
De acuerdo con el anterior análisis, este apartado realiza una valoración de la situación del transporte de mercancías en España y las consecuencias que la regulación ha tenido en la misma. Cabe advertir que se trata de un mercado heterogéneo y los problemas, aunque comunes en algunos casos, no son extensivos a todo el sector. La principal diferencia se halla entre carga completa y fraccionada; las mayores dificultades se presentan en el primer segmento.
Hasta 1980 las restricciones a la entrada no son excesivamente severas y el sector crece de forma continua aunque siguiendo las fases del ciclo económico. En los años más profundos de la crisis aparece un exceso de oferta que presiona los precios a la baja y reduce la tasa de rentabilidad. A ello se añade un segundo elemento negativo, la escasa profesionalidad de los empresarios y su bajo grado de formación. Esta característica agrava los problemas de exceso de oferta en etapas recesivas, dado que las empresas entran en el sector con unas expectativas erróneas sobre los ingresos futuros y sin un cálculo de los verdaderos costes.
El comportamiento del transporte de mercancías como actividad refugio ocurre en otros mercados. La cuestión que aquí se plantea es si la regulación cuantitativa es capaz de solucionar este problema.
En el caso español la medida regulatoria más efectiva es la contingentación de la entrada en el sector. Sus efectos se pueden juzgar en relación a cinco factores: restricción de la oferta, nivel de rentabilidad, productividad física de los vehículos, calidad del servicio y capacidad competitiva y nivel de seguridad.
Tal como se ha puesto de manifiesto, la oferta de transporte ha aumentado a pesar de la contingentación y ello cuestiona si realmente existe un exceso de oferta. Dicho aumento sigue el crecimiento de la demanda y tiene lugar en aquellos ámbitos no regulados: transporte por cuenta propia, transporte público local y aumento de la capacidad de los vehículos. Dado que el transporte público a nivel nacional opera con unos ratios de productividad superiores a los privados y a los de ámbito local, la sustitución de los primeros por los segundos se ha traducido en una pérdida de eficiencia. Por otro lado, es posible que la regulación haya provocado un aumento del tamaño de los vehículos superior al óptimo. Estos resultados permiten concluir que, en el caso que la regulación se muestre necesaria, debe afectar a todos los segmentos de mercado sino se traducirá en mayores costes de transporte derivados de la no adecuación del patrón de oferta a la demanda. Sin embargo, restringir todos los segmentos de mercado y otorgar licencias de acuerdo con las necesidades en cada uno de ellos requiere un volumen de información que la agencia reguladora no dispone.
El análisis sobre la rentabilidad indica unos niveles relativamente bajos y una caída significativa a partir de 1989. Si se toma como aproximación el precio pagado por una licencia se observa que llegó a un máximo de 2 millones en 1990 y actualmente no supera las 800 mil pesetas. Esta caída puede atribuirse, en parte, al cambio de tendencia en la actividad económica y, en parte, a las expectativas de total liberalización en 1998. Este precio tan bajo no aporta evidencia conclusiva sobre la existencia de rentas de regulación. El efecto sobre los beneficios habrá sido positivo aunque su magnitud no necesariamente elevada. En relación a la productividad física de los vehículos si se observa una mejora, aunque es posible que en ella hayan pesado más factores externos que la propia regulación. Un cuarto resultado positivo esperado de la regulación es una mejora en la capacidad competitiva de las empresas a través de su modernización e innovación tecnológica. A juzgar por la participación en el tráfico entre terceros países y la opinión de los expertos no parece que la regulación haya incidido positivamente en este aspecto e incluso parece actuar de forma inversa. En relación al nivel de seguridad, la evolución del número de accidentes en los que se han visto involucrados vehículos pesados no muestra cambios significativos.
La forma que la regulación ha tomado en España no parece haber aportado beneficios elevados y, en cualquier caso, han recaído en el propio sector en la forma de una mayor productividad y rentabilidad. En los aspectos que afectan al conjunto de la economía -competitividad y seguridad- no se observan mejoras significativas.
Por último, y en relación a la estructura empresarial del sector, el problema del transporte de mercancías en España no reside tanto en la atomización excesiva sino en la falta de empresas logísticas competitivas a nivel internacional. La regulación cuantitativa del mercado no sólo no impulsa estos cambios sino que los frena. El sector precisa de ajustes a las características de la demanda que no podrán hacerse al amparo de la Administración , aunque ésta pueda establecer medidas de apoyo.
El Plan de Ayudas puesto en marcha en 1993, un 98 por 100 de las ayudas se han utilizado para abandonar la profesión.
6. El comportamiento del mercado en un contexto liberalizado
Tal como se ha puesto de manifiesto la regulación cuantitativa no corrige adecuadamente las imperfecciones del mercado y además tiene efectos laterales no deseados. Ello obliga a plantearse la cuestión de si es preferable un mercado imperfecto o una regulación imperfecta. La respuesta depende esencialmente de la magnitud de los fallos de mercado que pueden ser evaluados para aquellos países que cuentan con un sistema de transporte liberalizado.
Los efectos negativos esperados de la desregulación son:
- Aumento de inestabilidad del mercado con un impacto negativo sobre los ingresos del sector y el número de quiebras.
- Disminución de la calidad del servicio fundamentalmente a través de la utilización de vehículos más viejos.
- Aumento del grado de accidentabilidad y mayores costes medio ambientales.
- Asignación incorrecta del tráfico entre ferrocarril y carretera.
La experiencia derivada de los países donde se ha liberalizado el mercado sugiere que los beneficios de la desregulación superan los efectos negativos de la misma. En el Reino Unido la liberalización cuantitativa del mercado data de 1968 y, por lo tanto, la situación actual puede considerarse definitiva. Mackie y Tweddle (1995) revisan, de forma coordinada con este trabajo, el desarrollo del sector en un contexto desregulado en el que se mantienen las restricciones cualitativas en aras a corregir los efectos externos.
En relación a los tres resultados que más preocupan de la desregulación los autores concluyen:
1. Entre los pequeños operadores existe inestabilidad y el número de quiebras es significativo, los niveles de inversión son bajos y la rentabilidad es muy sensible a los cambios en la demanda. Sin embargo, son características comunes a otros sectores y no precisan tratamiento a través de la restricción a la entrada.
2. Se evidencias problemas de seguridad que exigen una regulación cualitativa estricta y dura para evitar una competencia desleal en el mercado.
3. Del mismo modo es preciso controlar los efectos medio ambientales derivados de los centros de operación. Los autores sugieren que probablemente sea más efectivo controlar estos aspectos a través de la legislación que afecta las actividades industriales que a través de un sistema de licencias.
Por otro lado, la industria se ha desarrollado y cambiado enormemente en los últimos años como consecuencia de aspectos exógenos como los cambios en la estructura económica, el crecimiento de los mercados nacionales, las mejoras tecnológicas, el desarrollo de la red de carreteras y las mejoras en la explotación del vehículo y en los sistemas utilizados para distribuir bienes. Aunque la desregulación no ha sido un factor desencadenante de los cambios, ha facilitado su desarrollo. Una de las contribuciones más importantes de la desregulación ha sido la de permitir una flexibilidad completa en la naturaleza del contrato entre productor, distribuidor y minorista de acuerdo con las características del mercado.
La estructura industrial comprende desde las grandes empresas a los autónomos que actúan bien en áreas locales bien subcontratados. Aunque las mayores empresas controlan la industria existen en número suficiente para otorgar una competencia efectiva en el mercado, tanto en términos de coste como servicio ofrecidos.
La experiencia desreguladora en los EE.UU. es también positiva (ver, por ejemplo, Harper y Johnson, 1987, Pustay, 1989 y Winston et al., 1990). El mercado estaba sometido a una severa regulación que se traducía en distorsiones en los precios e ineficiencia técnica. El mayor beneficiario de la regulación era el segmento de carga fraccionada con rentas extras y salarios más altos. (Moore, 1978 y Pustay, 1989).
Winston y otros (1990) evalúan el resultado de la liberalización iniciada en 1980 controlando por el impacto del ciclo en la actividad económica. Para los usuarios la regulación favorece una caída del precio, una disminución del tiempo de viaje y una mejora en la fiabilidad. Adicionalmente, las empresas pueden adoptar decisiones de producción y almacenaje más eficientes como respuesta a estos cambios, a las mejoras tecnológicas y a la calidad del servicio. La liberalización tiene efectos negativos sobre las empresas de transporte. En el segmento de carga completa se han evidenciado algunas quiebras y absorciones. En la carga fraccionada se produce una caída de los ingresos derivada de una mayor competencia y un aumento de los costes. El aumento de los costes de explotación está relacionado con la mejora de la calidad del servicio necesaria para mantener la cuota de mercado. La regulación ha creado más incentivos para acercar la oferta a las nuevas necesidades de la demanda con un coordinación más efectiva entre la actividad productiva y los servicios de transporte. Se han favorecido técnicas just-in-time y cambios en las políticas de gestión de stocks. Respecto al factor trabajo se ha asistido a una pérdida de puestos de trabajo y a una reducción de los salarios en el segmento de carga fraccionada y trabajadores sindicados.
Estos autores concluyen que el mercado funciona correctamente y que la desregulación ha fijado los precios óptimos en el transporte de mercancías por carretera. No obstante, advierten que en carga fraccionada existe peligro de acciones anticompetitivas en los precios dado el fuerte grado de concentración en el mercado y que el sector público deberá promover la seguridad y fijar una política de inversiones y precios eficientes en las carreteras. Los estudios publicados en los últimos años sobre la estructura de costes advierten de la existencia de economías de escala . Sin embargo, no parecen constituir una razón suficiente para regular el mercado. La evidencia disponible para países con una larga tradición liberalizadora como el Reino Unido sugiere que la competencia existe y es suficiente para mantener el precio igual al coste marginal. El grado de concentración es más elevado en el segmento de carga fraccionada y en el transporte a larga distancia. Por ello, la evidencia de lo acontecido en los Estados Unidos tiene mayor relevancia para el mercado europeo en su conjunto que para el tráfico en España.
Ver, por ejemplo, Bayliss, 1986, Chiang y Friedlander, 1984, Caves y Christensen, 1988, Keeler, 1988 y Chiang, 1990.
7. Liberalización y cambios en la regulación. Consecuencias para los distintos agentes del mercado.
En este apartado se examinan los posibles efectos de cambios hacia una mayor liberalización del transporte de mercancías por carretera en España sobre los agentes económicos. Se entiende por liberalización la desaparición de las restricciones a la entrada, la eliminación de las tarifas obligatorias y la supresión de las restricciones al cabotaje. El análisis que aquí se presenta es de carácter cualitativo y se fundamenta, por un lado, en el conocimiento del comportamiento del sector en España y, por el otro, en la evidencia disponible para otros países siempre y cuando sea relevante para nuestro caso.
Los cambios esperados de una liberalización del mercado dependen de la situación que originó el proceso regulador y de las características y severidad de las restricciones vigentes. En relación a ello debemos tener en cuenta que en España el transporte de mercancías por carretera se desarrolla en la práctica en un contexto bastante liberalizado, en el que las posteriores regulaciones se impusieron para defender los intereses del propio sector. Por lo tanto, los efectos de la regulación sobre la estructura y organización del mercado no han sido tan significativos como en otros países como los Estados Unidos. Un segundo aspecto que debemos valorar es que la LOTT ya eliminó restricciones en el funcionamiento del mercado que han repercutido favorablemente en la eficiencia del mismo. Adicionalmente, algunas restricciones como la fijación de tarifas obligatorias se han ido relajando progresivamente. Por ello, es más difícil valorar cuál será el impacto de la completa desaparición de las restricciones cuantitativas.
7.1. Empresas de transporte
La estricta contingentación del transporte público de ámbito nacional desde 1981 hace prever que la liberalización dará lugar a nuevas entradas. El precio pagado por una licencia actualmente se sitúa en un 5-6 por 100 de la facturación anual del vehículo, la entrada de nuevas empresas supondrá la desaparición de estas rentas que, aunque pequeñas, son positivas. Las empresas actuales defiende más o menos activamente la contingentación de la cual esperan una mayor competencia y la pérdida de mercados reservados de que algunas disfrutan. La liberalización de la entrada se contempla más negativamente por parte de las empresas de carga general -donde la competencia será más fuerte- y son los autónomos los que defienden con mayor vehemencia la contingentación. Desde distintos ámbitos se apunta hacia una caída en los precios como efecto inmediato; exceptuando colectivos específicos, no se espera un gran impacto de la supresión de las tarifas obligatorias.
La entrada se espera en aquellos sectores más especializados en los que las nuevas empresas tendrán ventajas comparativas sobre las existentes. En concreto, existen posibilidades para empresas extranjeras especializadas en el transporte internacional y dotadas de una mayor capacidad de organización y logística. La liberalización del cabotaje ofrece una oportunidad a estas empresas para aprovechar mejor las economías de densidad o de red. Un posible resultado es la absorción de las empresas españolas por los grandes grupos de transporte europeo y una creciente participación del capital extranjero. La cuestión qué se plantea es hasta que punto la empresa española reaccionará para aprovechar las ventajas de que dispone en relación a los costes y la oportunidad que le ofrece la creciente participación de España en el comercio internacional. El reto para la empresa española es mejorar su posición en relación a factores de competitividad tales como servicios de almacenaje y distribución y una mayor cobertura de su red comercial. Tal como se expuso la estrategia de algunas empresas ya ha cambiado en este sentido.
Es previsible que las nuevas empresas desplacen a otras ya existentes con bajo nivel de capitalización y eficiencia. Por ello, podemos asistir a un aumento de la inestabilidad traducida en mayores quiebras y absorciones tal como ocurrió en otros países; en España, sin embargo, este proceso ya se inició a finales de la pasada década. Los efectos más importantes se esperan en las empresas de tamaño medio, que, por un lado, no llegan a disfrutar de las economías de densidad y, por el otro, carecen de la flexibilidad de la pequeña empresa. Es previsible un aumento de la cooperación entre empresas de tamaño medio y pequeño.
En las etapas recesivas del ciclo económico aflorará una mayor inestabilidad, resultado que está avalado por la evidencia en otros países. Unos requisitos cualitativos más estrictos a la entrada, cualificación personal y capacidad financiera, mitigará el problema y a la vez ayudará a aumentar el grado de profesionalización y el nivel de capitalización de las empresas.
De la desregulación se espera un aumento de la eficiencia. En primer lugar, es previsible un aumento de los ratios de productividad física como consecuencia de la desaparición de las ineficiencias derivadas de la regulación: una sustitución excesiva del transporte público por el privado, una dimensión superior a la óptima del vehículo de transporte por cuenta ajena y la falta de cobertura de ciertos tráficos relacionados con la demanda más diversificada y exigente.
El mantenimiento de la restricción a los vehículos privados para transportar carga ajena disminuirá las posibilidades de ganancia de productividad. Sin embargo, según la experiencia en el Reino Unido los beneficios esperados, aunque positivos, son pequeños. Por otro lado, no parecen existir razones que justifiquen el mantenimiento de esta prohibición.
De igual forma no parecen existir razones para mantener la separación entre transporte nacional y local en un contexto liberalizado. Dado que tal medida implica la ampliación del radio de acción de empresas ya establecidas supondrá un fuerte aumento de la competencia en el mercado de autónomos y por ello exige un cambio gradual.
En segundo lugar, cabe esperar un aumento de la eficiencia dinámica de las empresas en aspectos tales como productividad, nivel de innovación tecnológica y calidad en la gestión. La competencia favorece el desarrollo del sector dotando a las empresas de una mayor flexibilidad. Son previsibles cambios de estrategia para ajustarse a las necesidades de la demanda: diversificación y especialización en productos, destinos o grandes clientes, extensión hacia actividades de distribución y almacenamiento, emergencia de empresas logísticas, empresas rápidas de carga general, creación de redes de distribución a nivel nacional y, en algunos casos, internacional y tendencia a la subcontratación que puede venir acompañada de una práctica creciente de "franquicias" a partir del crecimiento de las grandes empresas.
Estos cambios exigen mayores dotaciones de capital físico y humano en la empresa, incorporación de equipos de gestión más cualificados y diversificados (ver Corsi y otros, 1992) para hacer frente a las nuevas circunstancias con políticas más agresivas para ganar cuota de mercado. Los cambios en la estrategia de explotación y, por lo tanto en los costes, deben venir de las grandes empresas del sector, que también son la fuente de nuevas formas de operación, aunque su crecimiento no debe articularse necesariamente a partir de vehículos propios. Las innovaciones tecnológicas y logísticas serán más intensas para la empresa de carga fraccionada. En este aspecto en España existe aún un camino por recorrer.
Grado de concentración. La evidencia para Estados Unidos y Australia sugiere un importante proceso de concentración en la carga fraccionada y larga distancia. Aunque en España no se dan las mismas condiciones -distancias largas, volúmenes de tráfico pequeño entre las grandes ciudades- la consecuencia más probable de la desregulación será un aumento del grado de concentración que variará de acuerdo con el segmento de mercado. La mayor concentración se prevé para el tráfico intracomunitario -con el predominio de compañías holandesas y belgas que necesitan establecer redes muy amplias- y en carga fraccionada. En carga general el tamaño no aparece como una ventaja per se y no se espera un mercado dominado por grandes empresas.
Este previsible aumento del grado de concentración debe situar a las empresas en una mejor capacidad de competir, con un mejor aprovechamiento de las economías de red dado que existe un margen para la mejora de la eficiencia y la calidad. La cuestión que se plantea es hasta que punto el previsible proceso de fusiones y absorciones entre empresas vendrá determinado por las empresas con capital extranjero.
Costes y salarios. En cuanto a los costes sólo apuntar que su disminución directa se prevé modesta, dónde existe un mayor margen es en los costes laborales. La evidencia externa respecto a los cambios en los salarios es contradictoria. Así, mientras en EE.UU. existe clara evidencia de caída de los salarios de los trabajadores sindicados, en el Reino Unido no se apreció un efecto significativo (Foster, 1978) ni tampoco en la remuneración de los asalariados convertidos en autónomos en Australia (Cooper, 1991). Según las comparaciones salariales aportadas para nuestro país, la evidencia de salarios superiores es débil aunque es posible que exista un margen para su reducción sobre todo en aquellas áreas con un nivel de demanda superior que se traslada hacia remuneraciones más altas, por ejemplo en la provincia de Barcelona.
De nuevo la reducción de costes deberá descansar en un aumento de la eficiencia que repercuta indirectamente en los costes. La introducción de cambios tecnológicos permitirá optimizar los recursos, las rutas, los horarios y a la vez promoverá una coordinación más eficiente entre actividad productiva y transporte que redundará en un beneficio positivo para el conjunto de la economía.
Agilización trámites burocráticos. La liberalización comportará una simplificación de los trámites legales que beneficiará directamente al sector. Por ejemplo, la liberalización de la entrada comportará la desaparición de la asignación de una licencia a un vehículo concreto y, por lo tanto, la agilización de su sustitución y del mercado de segunda mano.
Etapa transitoria. Se prevén efectos negativos para la industria al menos a corto plazo, la magnitud de este fenómeno dependerá de la situación económica y de la evolución del precio de los principales inputs. La Administración puede, si lo desea, mitigar estos efectos a partir de actuaciones y ayudas específicas.
7.2. Usuarios del transporte
Precios. El aumento de la competencia ocasionará reducciones del precio aunque no son previsibles caídas tan pronunciadas como las experimentadas en los Estados Unidos a raíz de la disminución de los costes salariales. Cabe esperar también una reducción consecuencia de la reorganización del sector, aunque es frecuente que las mejoras de eficiencia se trasladen a mejoras en la calidad más que a caídas del precio. Por otro lado, se asistirá a una mayor inestabilidad en los precios según el comportamiento cíclico y estacional de la demanda. A juzgar por la experiencia de otros países la desregulación provoca cambios e innovaciones en la formación de precios y tipos de contrato, aumentando la diversidad y acercando el precio a los costes.(Winston, 1990, Harper y Johnson, 1987). Por otro lado, existe una tendencia decreciente en los precios consecuencia de las mejoras en la eficiencia que, en parte, está impulsada por el propio proceso desregulador y, en parte, por las mejoras en la infraestructura.
Calidad de servicio. En este aspecto existe una desventaja comparativa de las empresas españolas. Las mejoras en la eficiencia apuntadas se traducirán en una disminución del tiempo de viaje y en una mayor fiabilidad. Adicionalmente, la competencia favorecerá cambios en las decisiones de almacenaje y distribución de las empresas usuarias a raíz de los cambios en las estrategias de transporte, las mejoras tecnológicas y la introducción de innovaciones. En Estados Unidos parte de las mejoras en la calidad se han derivado de una serie de innovaciones como servicio nocturno, en festivos y control de la carga a lo largo del recorrido gracias a la aplicación de la informática.
7.3. Otros medios de transporte
Efecto sobre el transporte privado. La supresión de la restricción a la entrada provocará una disminución del transporte por cuenta propia que, por otro lado, puede verse favorecido por la eliminación de la prohibición para transportar carga ajena. Sigue existiendo un campo para el transporte privado sobre todo en segmentos especializados que el público todavía no cubre. Las empresas buscan en el transporte propio independencia, estabilidad y fiabilidad que pueden perder si entran en el negocio del transporte. Es cierto, no obstante, que el transporte público gracias a una mejora de calidad compite de manera creciente y gana cuota de mercado al transporte privado, una mayor competencia derivada de la desregulación impulsará este fenómeno.
Impacto sobre el ferrocarril. No se espera que la liberalización de la carretera tenga un gran impacto en el ferrocarril y es posible que éste responda con una política más agresiva. De hecho Renfe ha cambiado su estrategia a partir de 1994 abandonando los segmentos no competitivos (vagón disperso) y potenciando nuevos productos centrados sobre grandes clientes y mejorando su eficiencia. Por primera vez en muchos años, el ferrocarril parece haber ganado cuota de mercado a la carretera en los primeros meses de 1994. Existe, también, un margen para el desarrollo del transporte intermodal a nivel internacional. Las expectativas para el ferrocarril están cambiando en toda Europa y a ello ayudan las consideraciones sobre congestión y contaminación ambiental.
Empresas auxiliares. Existe una tendencia a concentrar una amplia actividad logística en una misma empresa. Ello obligará a eliminar la distinción entre transitario, agencia de carga fraccionada, agencia de carga completa y empresas de almacenaje y distribución que la LOTT sigue manteniendo. Se prevén consecuencias negativas para aquellas empresas menos eficientes y, en particular, para las agencias de carga completa.
7.4. Otros efectos
Accidentabilidad. No existe evidencia clara que confirme una caída del nivel de seguridad en la carretera una vez se ha liberalizado el mercado. La experiencia más negativa fue en Australia al proceder a una desregulación no planificada (Cooper, 1991). Por otro lado, existe una tendencia al incumplimiento de las normas legales en el sector para reducir los costes de operación. Este comportamiento es más frecuente en las empresas pequeñas ya que sobre ellas recae la mayor presión competitiva. Por ello es recomendable reforzar las regulaciones cualitativas que afectan el nivel de seguridad e intensificar las labores de inspección.
Efectos medio ambientales. Las empresas tienen incentivos a incumplir la normativa que afecta los efectos medio ambientales relacionados con el ruido, congestión y emisión de gases. Por ello, es necesario formular una nueva regulación cualitativa con controles más estrictos que garantice el nivel de externalidad deseado.
Atendiendo a los efectos externos que genera el transporte es preciso una política de precios e impuestos que asegure la asignación correcta del tráfico entre medios de transporte y garantice unos niveles óptimos en relación a dichos efectos. No obstante, dadas las dificultades para diseñar estos precios deberá complementarse con una regulación de carácter cualitativo que imponga determinados estándares al transporte por carretera e incluso, en casos extremos, puede ser necesario acudir a medidas restrictivas. A nivel internacional existe la presión de países como Suiza y Austria que han impuesto restricciones más duras para el tráfico de carreteras. En este sentido será necesario un acuerdo a nivel de la UE.
7.5. Administración pública
Los cambios previstos en relación al transporte de mercancías afectan el papel que la Administración deberá o podrá jugar en el mercado. En este último apartado se exponen los aspectos que a nuestro entender resultan más relevantes.
El primer aspecto atañe al calendario de la desregulación. Dado que tanto en la mayoría de países de la UE como a nivel intracomunitario el transporte de mercancías se halla liberalizado, España debería avanzar la desregulación cuantitativa del sector antes de 1998 para impulsar los cambios derivados de la misma y poder competir en mejores condiciones.
En segundo lugar, se prevén consecuencias negativas para el sector en el periodo transitorio. La Administración, en caso que lo crea conveniente, deberá reorientar sus ayudas para atender a las nuevas necesidades.
Por otro lado, la liberalización supone una mayor importancia de ciertos factores de competitividad en los que la empresa española se halla en inferioridad de condiciones. Por ello, es conveniente que la Administración dirija sus ayudas a potenciar dichos factores: nivel de formación, capacidad de gestión, informatización de las empresas, establecimiento de redes comerciales y desarrollo de nuevos servicios. Adicionalmente, el impulso de ciertas inversiones en infraestructura favorecerían la eficiencia y/o calidad del sector. Entre otras, se señalan las mejoras en la red viaria y en las áreas de servicio y las Centrales Integradas de Mercancías, que facilitan las labores de grupaje, clasificación y distribución.
De la experiencia observada se desprende que la Administración deberá seguir interviniendo en el mercado para corregir los efectos externos: nivel de seguridad y efectos medio ambientales. Asimismo la competencia genera efectos en el comportamiento de los agentes económicos que merecen un seguimiento y atención periódica e incluso algún tipo de corrección; entre estos efectos cabe señalar el riesgo de inestabilidad en el mercado y la posibilidad de comportamientos no competitivos en la carga fraccionada. Una vez se abandona el control cuantitativo del mercado el énfasis debe ponerse sobre la regulación cualitativa. A la Administración le corresponde también fomentar la asignación correcta entre medios de transporte alternativos.
La Administración controla el mercado a través de la concesión de una licencia o autorización, para cuya obtención el solicitante debe cumplir con una serie de objetivos referidos a su propia persona y capacidad financiera, al mantenimiento de los vehículos, características del centro de operaciones y otras instalaciones susceptibles de generar externalidades y compromiso de cumplir con la normativa vigente en materia de seguridad. Los requisitos dependen de las características del transporte y el nivel de facturación de las mismas.
En un futuro próximo, cabe esperar la armonización del sector transporte en la UE. Esta armonización atañe a la normativa legal que afecta a la concesión de las licencias y al sistema impositivo que incide en la competencia entre los medios alternativos. Los gobiernos nacionales perderán autonomía en el control de la industria. Sin embargo, en la actualidad existen diferencias suficientes en la legislación que se traducen en ventajas para las empresas de aquellos países más liberalizados. Por ello es necesario impulsar la armonización en los distintos niveles. Por otro lado, se debe evitar que los gobiernos incidan de forma discriminatoria en la competencia a través de la política de inversión en infraestructura.
Los cambios en el papel de la Administración exigen un nivel de información sobre distintas variables no disponible en estos momentos. Tal como se ha puesto de relieve a lo largo del estudio, es un sector que mantiene un elevado grado de opacidad y la información oficial es escasa.
A continuación se expone un esquema del tipo de datos que sería aconsejable disponer, cuál es su situación actual y cuál sería la mejor forma de obtenerlos. Cabe destacar el esfuerzo que está realizando en este sentido el IETC del MOPTMA a través de dos importantes encuestas al sector. La primera la "Encuesta Nacional del Transporte de Mercancías por Carretera" que desde 1993 tiene una periodicidad trimestral. Esta encuesta recoge de forma detallada la evolución y características de la demanda, volumen de transporte, tipo de producto, distancias recorridas y su distribución en el territorio. Permite no sólo estimar los cambios en la demanda sino también sus características y el cálculo de los principales ratios de productividad. En este sentido supone una actualización de los datos presentados en este estudio. En segundo lugar, durante 1994 se ha llevado a cabo la primera encuesta económico-financiera al sector que supone un avance importante para conocer la estructura de los costes y la rentabilidad de los distintos segmentos de mercado. Sin embargo, la elaboración de la encuesta ha revelado las reservas que manifiestan las empresas para suministrar este tipo de datos.
Datos necesarios para un seguimiento y control del sector
1. Características del sistema de licencias. La liberalización del sector supone un cambio en la función de las autorizaciones otorgadas que son el instrumento que permite el control de los requisitos cualitativos. En principio es posible eliminar trabas burocráticas asignando la licencia a un operador para un determinado número de vehículos. No obstante, este procedimiento incorpora otros costes respecto al sistema actual de una licencia para cada vehículo. En este sentido, dificulta las labores de inspección relacionadas con la seguridad, es difícil controlar cuál es el número real de vehículos que dispone la empresa y, en segundo lugar, disminuye el grado de fiabilidad de la información relativa a la estructura empresarial del sector.
Otra información valiosa que pueden proporcionar las licencias son los movimientos de entradas y salidas de la industria. El principal problema que aparece en relación a este aspecto son los cambios de nombre o de dirección de empresas existentes que dificulta realmente conocer cuál ha sido el comportamiento del mercado. Es aconsejable que la Administración diseñe la autorización de tal forma que le permita conocer cuál es la situación respecto a las entradas y salidas del mercado, sobre todo en la etapa transitoria cuando dicha información es más relevante.
Existe un trade-off entre la reducción de las trabas burocráticas y una mayor complejidad del sistema de licencias que permite un mayor control de la industria y la obtención directa de información. El cambio en la regulación es el momento adecuado para discutir qué forma debe tomar la licencia, qué datos se pueden exigir que reporte el operador y cuál es el periodo de validez de una licencia. Algunas variables de control que pueden exigirse a los operadores son: edad de los vehículos y nivel de formación de los operadores.
2. En relación al punto anterior es relevante la definición de los requisitos que se exigen a los nuevos entrantes para evitar los posibles fallos que se experimentan en un mercado liberalizado. La definición de tales requisitos no es objeto de este trabajo; sin embargo, sería interesante recopilar la experiencia habida en países como el Reino Unido, Estados Unidos y Australia.
3. Estructura de costes, situación financiera y tasa de rentabilidad de las empresas. El seguimiento de esta información es útil a dos efectos. Primero, para vigilar el grado de inestabilidad del sector y, segundo, la posible existencia de comportamientos no competitivos en la carga fraccionada. Actualmente se dispone de la primera encuesta económico-financiera. A nuestro entender es aconsejable seguir este tipo de encuesta de forma periódica, podría ser bienal, aunque limitada a las empresas de tamaño medio y grande. La información para las pequeñas empresas se debería recopilar a partir de reuniones periódicas con las asociaciones representativas dado que la falta de incentivos para responder de estas empresas y la escasa rigurosidad en la contabilización de sus costes no compensan el elevado coste de una encuesta.
El estudio ha puesto de manifiesto la escasa adecuación de la Encuesta de Salarios en relación al nivel de agregación del sector transporte. Sería deseable, aunque quizás existan otros problemas más acuciantes en relación a esta encuesta, disponer de la evolución salarial a nivel del transporte de mercancías por carretera.
4. En la etapa transitoria y en periodos de fuerte recesión económica es aconsejable disponer de una base de datos que analice el número de quiebras en el sector a partir de la información que se halla disponible aunque no tratada a este nivel de desagregación.
5. Nivel y estructura de los precios. Una de las variables clave para conocer si el mercado se comporta de forma competitiva es el precio fijado. Dada la importancia de esta variable se debe prever en la etapa transitoria y de forma periódica con posterioridad alguna forma para conocer el nivel y una posible discriminación en los precios. La información actual es prácticamente nula a pesar de los esfuerzos del IETC dados los pobres resultados que se obtienen a nivel de encuesta. Debería ensayarse un sistema de encuesta a una muestra selectiva o sólo de empresas de transporte sino y, fundamentalmente, a los usuarios. Ello puede estar complementado con reuniones con las asociaciones del sector.
6. La posibilidad de concentración excesiva en el segmento de carga fraccionada obliga a controlar esta variable. Aquí, es preciso en primer lugar estimar el nivel de facturación de los diversos subsectores y ésta debería ser una variable disponible anualmente. La información del Registro Mercantil puede ser de utilidad.
7. La liberalización del transporte de mercancías exige la fijación de un sistema de precios óptimo por el uso de la infraestructura viaria. Ello exige conocer el uso de la red viaria por parte de los distintos medios de transporte, tal información puede derivarse, quizás con alguna modificación, de la encuesta trimestral del Transporte de Mercancías por Carretera.
8. Control del cumplimiento de la normativa legal. Tweddle y Mackie (1995) ponen de relieve las dificultades que existen para conocer y controlar el grado de cumplimiento de la normativa legal. Para mejorar esta debilidad del sistema establecido en el Reino Unido proponen la creación de una base de datos que recoja las distintas las faltas en que incurren las empresas, y disponible para la Administración que otorga las licencias. Esta recomendación puede extenderse al caso español.
En el mismo sentido sería deseable disponer de un análisis más detallado del número de accidentes y causa de los mismos en el que se ven involucrados camiones.
8. Conclusiones
La regulación cuantitativa del transporte de mercancías por carretera se muestra ineficaz para corregir los fallos del mercado y, por otro lado, genera efectos laterales no deseados. El análisis de este sector para España ha puesto de relieve, primero, que subsisten problemas previos a la contingentación y, segundo, la falta de competitividad exterior.
Por otro lado, la evidencia presentada para distintos países sugiere que los beneficios de la desregulación superan sus desventajas. De la liberalización se espera una reducción de los costes y un aumento de la eficiencia cuya magnitud depende de la severidad de la regulación y de las características del mercado.
En España se prevén beneficios positivos derivados de un aumento de los ratios de productividad al eliminar las ineficiencias generadas por la propia regulación. En segundo lugar, la liberalización facilitará los cambios en las estrategias de las empresas dotándolas de una mayor flexibilidad para adaptarse a las nuevas exigencias de la demanda. Es previsible un aumento del grado de concentración en los segmentos de carga fraccionada y transporte internacional de forma que les permita aprovechar las economías de densidad y les sitúe en una mejor posición para competir. Las empresas españolas, aunque disfrutan de ventajas en los costes, muestra una menor capacidad competitiva en relación a factores como cobertura de la red comercial, servicios de almacenaje y distribución y nivel de informatización del servicio. La liberalización puede acrecentar el papel de la empresa extranjera más competitiva en la industria española. El reto para las compañías de este país es aprovechar la mayor flexibilidad que les ofrece la liberalización para cambiar su estrategia de explotación, tal como algunas han venido haciendo en los últimos años. Estos cambios exigen mayores dotaciones de capital físico y humano.
La supresión de la contingentación de la entrada dará lugar a nuevas entradas y a un aumento de la competencia que tendrá consecuencias negativas sobre las empresas existentes durante un periodo transitorio. En el segmento de carga completa es previsible un aumento de la inestabilidad y del número de quiebras. Los mayores efectos se esperan para las empresas de tamaño medio que, debido a los costes fijos que soportan, no tienen la capacidad de resistencia que se observa en las pequeñas y, sobre todo, en los autónomos. En el transporte de carga fraccionada se asistirá a un aumento del grado de concentración aunque, según la evidencia disponible, el nivel de competencia será suficiente para asegurar la fijación del precio de acuerdo con el coste marginal.
La mayor competencia en el mercado ejercerá una presión a la baja sobre los precios. Sin embargo, no cabe esperar grandes reducciones ya que la posibilidad de disminuir los costes de explotación es moderada. La reorganización del sector deberá permitir aumentos en la eficiencia que repercutan en una mejora de la calidad, innovaciones en el servicio y una mayor diversidad en los contratos y tarifas acordados.
La liberalización cuantitativa del mercado no implica que éste deba funcionar sin ninguna regulación. La necesidad de intervención se deriva de los efectos externos negativos que genera el transporte de mercancías por carretera en relación a los costes medio ambientales y a la seguridad vial. La Administración deberá cambiar su papel regulador atendiendo a las nuevas necesidades.
Referencias
References
- ARRUÑADA, B. y otros, (1993) La atomización del transporte de mercancías por carretera, Departamento de Administración de Empresas, Universidad de Oviedo.
References
- BAILEY, E.E. (1986): "Price and productivity change following deregulation: the US experience", The Economic Journal, vol. 96, marzo.
References
- BANISTER, D. y BUTTON, K. (1991): Transport in a Free Market Economy, Macmillan, Houndmills, Basingstoke, Hampshire.
References
- BAYLISS, B.T. (1986), "The structure of the road haulage industry in the United Kingdom, and optimum scale", Journal of Transport Economics and Policy, may.
References
- BONSOR, N.C. (1984): Transportation Economics, cap. 5 "The Economics of highway trucking", Butterworth & Co., Canadá.
References
- CAVES, D.W. y CHRISTENSEN, L.R. (1988): "The importance of Economies of Scale, Capacity Utilisation, and Density in Explaining Interindustry Differences in Productivity Growth", The logistics and trnasportation Review, vol 24. n°1.
References
- CEMT, Evolution des Transports, 1970-1991.
References
- CHIANG Y FRIEDLANDER (1984), "Output aggregation, network effects, and the measurement of trucking technology", Review of Economic and Statistics, vol. 66 n°2.
References
- CONSULTRANS, (1987): Tipología de los mercados y formación de precios en el transporte por carretera, DGTT, MTTC.
References
- CONSULTRANS, S.A.(1991): Expectativas y estrategias ante la liberalización del transporte de mercancías por carretera Dirección General del Transporte Terrestre, MOPT.
References
- COOPER, J. (1991): "Lessons for Europe from freight deregulation in Australia, the United Kingdom and the United States of America", Transport Reviews, vol 11, n°1.
References
- CORSI, GRIMM, FEITLER (1992), "The impact of deregulation on LTL Motor Carriers:Size, Structure, and Organization", Transportation Journal, winter, 24-31.
References
- FOSTER, C. (1978): Road Haulage Operators' Licensing, Report of the Independent Committee of Inquiry, Department of Transport, H.M.S.O.
References
- GARCIA ALCOLEA, R. (1992): "El transporte de mercancías por carretera en la economía española. La reglamentación económica y la problemática actual del sector", en G. de Rus (ed.) Economía y política del transporte: España y Europa, MOPT y Editorial Civitas, Madrid.
References
- HARPER, D.V. y JOHNSON, J.C. (1987): "The potencial consequences of deregulation of transportation revisited", Land Economics, vol.63 n°2, mayo.
References
- IDOM. S.A. (1991). Evolución reciente del transporte internacional de mercancías por carretera, Dirección General del Transporte Terrestre, MOPT.
References
- KEELER, T. (1989), "Deregulation and scale economies in the U.S. trucking industry: an econometric extension of the survivor principle", Journal of law and Economics, vol. XXXII.
References
- MTTC (1991), El transporte de mercancías por carretera: problemática y medidas de actuación, DGTT, MTTC.
References
- MTTC (1991), Análisis de los resultados de la III Encuesta Nacional del Transporte de Mercancías por Carretera, Lecturas de Transporte, Turismo y Comunicaciones, Secretaria General Técnica.
References
- MOPT (1993), Situación del proceso comunitario de liberalización en el sector del transporte, IETC. MOPT.
References
- MOPTMA, (1993), Los Transportes y las Comunicaciones, Anuario.
References
- MOORE, T.G. (1978): "The beneficiaries of trucking regulation", The Journal of Law and Economics, vol. 21 n°2.
References
- NASH, C.A. (1982), Economics of Public Transport, Longman.
References
- PUSTAY, M.W. (1989): "Deregulation and the US Trucking Industry", en Button y Swan (eds.) The age of regulatory reform, Clarendon Press.
References
- ORTEGA, B. (1994): Regulación y proceso competitivo en el transporte de mercancías por carretera. Tesis Doctoral. Universidad de Málaga.
References
- SLEUWAEGEN, L. (1993) The road haulage industry, INCAP, Leuven ans Erasmus University. Comisión de las Comunidades. Mimeo.
References
- WINSTON, C. y otros (1990): The economic effects of surface freight deregulation, The Brookings Institution, Washington.
References
- YING, J.S. (1990), "Regulatory Reform and Technical Change: New Evidence of Scale Economies in Trucking", Southern Economic Journal, vol.56, n° 4.
Anexo 1
-Clasificacion transporte de mercancias por carretera
1. Una primera distinción se establece según el tipo de mercancías que puede transportar:
CUENTA AJENA: TRANSPORTE PUBLICO O PROFESIONAL
CUENTA PROPIA: TRANSPORTE PRIVADO
2. Según el ámbito de actuación:
INTERIOR
NACIONAL
LOCAL (máximo un radio de 100 KM)
INTERNACIONAL
COMUNITARIO
TERCEROS PAISES
3. Según tipo de vehículo:
LIGEROS (De 2 a 6 tm de PMA o hasta 3,5 tm de carga útil)
PESADOS (Más de 6 tm de PMA o más de 3,5 tm de carga útil)
CARGA GENERAL
VEHICULOS ESPECIALES (cisternas, portavehículos, frigoríficos)
Annexo 2
En el capítulo tercero de la ley se establece la reglamentación específica para el transporte discrecional de mercancías. Por sus posibles efectos sobre el mercado se destacan los siguientes aspectos:
1. Se configuran dos ámbitos territoriales: nacional y local que responden en principio a necesidades de transporte diferenciadas y se separa el transporte por cuenta propia y el transporte por cuenta ajena. Así, no permite que los vehículos con licencia local realicen trayectos superiores a los 100 kms o, por otro lado, prohibe que los camiones asignados a cuenta propia transporten cargas ajenas.
2. La ley permite otorgar la licencia de acuerdo con tres modalidades, desde la más liberalizada que no condiciona la licencia ni al número de vehículos ni a la capacidad de carga hasta la más restrictiva que otorga una licencia a un vehículo concreto. La práctica actual se situa en la posición más restrictiva en línea con la contingentación del mercado para evitar que las empresas escapen a la limitación global de la oferta.
Por otro lado, la LOTT instrumenta medidas de carácter flexibilizador que permiten un mejor ajuste de la oferta a los cambios en la demanda. Entre otros aspectos podemos destacar la posibilidad de atender las demandas de porte, aunque con restricciones, utilizando la colaboración de otros transportistas que dispongan de los medios necesarios y el arrendamiento del vehículo aunque de forma restringida. Desaparece el transporte de mercancías de carácter regular, prácticamente inexistente en la realidad y se elimina la diferenciación entre carga completa y carga fraccionada. En general estas medidas permitieron un ajuste en los costes de operación aunque no se están aplicando con el máximo grado de flexibilidad. En el seno de la misma ley existe un margen -sin entrar en los aspectos de contingentación- para una mayor liberalización del mercado que podría traducirse en mejoras de productividad.
Finalmente, destacar que la Administración reconoce la existencia de ciertas ventajas en el tamaño de las empresas relacionadas con la comercialización o las compras de inputs, por ello la ley promueve la agrupación y cooperación entre pequeños y medianos empresarios. Se crean figuras como las "sociedades de comercialización y las "cooperativas de transporte", concebidas como instrumentos para facilitar las actividades de promoción, comercialización y compras integradas, dirigidas básicamente a autónomos y pequeñas y medianas empresas.
La ley regula asimismo las actividades intermediarias del transporte. El mercado está liberalizado cuantitativamente, aunque sujeto a autorización que se otorga cumpliendo los requisitos de acceso a la profesión. La LOTT sigue distinguiendo y reglamentando por separado las distintas actividades auxiliares: agencias de transporte de carga completa y fraccionada, almacenistas-distribuidores y transitarios, cuando el mercado tiende a integrar todos los pasos de la cadena logística.
Cuadro A.1.
1. GANANCIA MEDIA. TODAS LAS CATEGORIAS, HORA TRABAJADA.
| Total | Servicios | Transporte | Total | Servicios | Transporte | |
| 1982 | 472 | 474 | 357 | 100 | 100 | 100 |
| 1983 | 543 | 554 | 429 | 1150 | 1169 | 1202 |
| 1984 | 606 | 619 | 486 | 1284 | 1306 | 1361 |
| 1985 | 667 | 671 | 537 | 1413 | 1416 | 1504 |
| 1986 | 739 | 743 | 571 | 1566 | 1568 | 1599 |
| 1987 | 796 | 795 | 632 | 1686 | 1677 | 1770 |
| 1988 | 847 | 857 | 663 | 1794 | 1808 | 1857 |
| 1989 | 924 | 947 | 823 | 100 | 100 | 100 |
| 1990 | 1005 | 1029 | 921 | 1088 | 1087 | 1119 |
| 1991 | 1087 | 1102 | 1011 | 1176 | 1164 | 1228 |
| 1992 | 1171 | 1181 | 1084 | 1267 | 1247 | 1317 |
| 1993 | 1250 | 1254 | 1149 | 1353 | 1324 | 1396 |
2. GANANCIA MEDIA. EMPLEADO, HORA TRABAJADA
| Total | Servicios | Transporte | Total | Servicios | Transporte | |
| 1982 | 601 | 562 | 435 | 1000 | 100 | 100 |
| 1983 | 690 | 649 | 511 | 1148 | 1155 | 1175 |
| 1984 | 760 | 714 | 534 | 1265 | 1270 | 1228 |
| 1985 | 830 | 768 | 583 | 1381 | 1367 | 1340 |
| 1986 | 928 | 849 | 621 | 1544 | 1511 | 1428 |
| 1987 | 996 | 903 | 676 | 1657 | 1607 | 1554 |
| 1988 | 1065 | 978 | 713 | 1772 | 1740 | 1639 |
| 1989 | 1208 | 1146 | 1016 | 1000 | 1000 | 1000 |
| 1990 | 1310 | 1243 | 1128 | 1084 | 1085 | 1110 |
| 1991 | 1406 | 1327 | 1199 | 1164 | 1158 | 1180 |
| 1992 | 1506 | 1419 | 1256 | 1247 | 1238 | 1236 |
| 1993 | 1589 | 1493 | 1309 | 1315 | 1303 | 1288 |
3. GANANCIA MEDIA. OBREROS, HORA TRABAJADA
| Total | Servicios | Transporte | Total | Servicios | Transporte | |
| 1982 | 399 | 337 | 331 | 100 | 100 | 100 |
| 1983 | 457 | 397 | 402 | 1145 | 1178 | 1215 |
| 1984 | 511 | 454 | 471 | 1281 | 1347 | 1423 |
| 1985 | 562 | 495 | 520 | 1409 | 1469 | 1571 |
| 1986 | 619 | 543 | 552 | 1551 | 1611 | 1668 |
| 1987 | 663 | 582 | 615 | 1662 | 1727 | 1858 |
| 1988 | 697 | 615 | 643 | 1747 | 1825 | 1943 |
| 1989 | 747 | 663 | 743 | 1000 | 1000 | 1000 |
| 1990 | 812 | 718 | 835 | 1087 | 1083 | 1124 |
| 1991 | 877 | 772 | 931 | 1174 | 1164 | 1253 |
| 1992 | 938 | 822 | 1009 | 1256 | 1240 | 1358 |
| 1993 | 995 | 879 | 1084 | 1332 | 1326 | 1459 |
Fuente: Encuesta de salarios. Existe una ruptura en la serie en 1989.
ENTIDAD:
Departamento:
Persona de contacto:
Dirección:
Código Postal: Población: Capital:
Teléfono: Fax:
Deseo recibir regularmente:
[ ] Documentos de trabajo
[ ] Boletín
Deseo recibir el Documento de Trabajo N°......
Deseo recibir en diskette el D.T. N°.....
Remitir esta solitud a:
FEDEA - Documentación
Jorge Juan, 46
28001 MADRID
Fax: (91) 577 95 75
Telf.: (91) 435 90 20
* Indicar el documento de trabajo deseado (a partir del n° 94-05). Se enviará un diskette que contenga el texto de dicho documento en formato WPD (Word Perfect versión 6.0), para su reproducción en tamaño DIN A4.
References
- 94-01: "HERMINS3, A three-sector structural model of the Spanish economy for the analysis of Community Support Frameworks", José A. Herce y Simón Sosvilla-Rivero.
References
- 94-02: "El mercado de depósitos a la vista en España: Bancos vs cajas de ahorro", Juan Coello.
References
- 94-03: "An econometric Analysis of Foreign Direct investment in Spain, 1964-89", Oscar Bajo-Rubio y Simón Sosvilla-Rivero.
References
- 94-04: "The management of redundancies in Spain: An Economic report", Juan F. Jimeno y Luis Toharia.
References
- 94-05: "Modelling international capital movements in the Spanish economy: A portfolio-balance approach". Oscar Bajo-Rubio y Simón Sosvilla-Rivero.
References
- 94-06: "Demanda de tráfico telefónico nacional en España 1985-1989: Un estudio econométrico con datos de panel provinciales", Teresa Garín.
References
- 94-07: "Demanda de tráfico telefónico internacional en España 1985-1989: Un estudio econométrico con datos de panel provinciales", Teresa Garín.
References
- 94-08: "HERMIN-S4, a four-sector structural model of the Spanish economy for the analysis of Community Support Frameworks", Simón Sosvilla-Rivero y José A. Herce.
References
- 94-09: "European railway comparisons and the future of RENFE", John Preston y Chris Nash.
References
- 94-10: "The Effects of the Community Support Framework 1994-99 on the Spanish Economy: An analysis based on the HERMIN Model", José A. Herce y Simón Sosvilla-Rivero.
References
- 94-11: "A cost-benefit analysis framework for Spanish railway services", John Dodgson y Marta González Savignat.
References
- 94-12: "El mercado de trabajo en Andalucía: Los factores determinantes del paro masivo y persistente", Sonsoles Castillo, Rosa Duce y Juan F. Jimeno.
References
- 94-13: "Efectos del Marco de Apoyo Comunitario 1989-93 sobre el crecimiento y la distribución de la renta regional", Indalecio Corugedo, Lorenzo Dávila, Ricardo Martín y Pablo Moliner (en proceso).
References
- 94-14: "Desregulación y privatización del transporte público urbano en España", Ginés de Rus y Gustavo Nombela.
References
- 94-15: "Profitability of the different services of RENFE", John Dodgson y Pablo Rodríguez.
References
- 94-16: "Exchange rate volatility in the EMS before and after the fall", Simón Sosvilla-Rivero, Fernando Fernández-Rodríguez, Oscar Bajo-Rubio y Juan Martín-González.
References
- 94-17: "Consecuencias socio-económicas de las tendencias demográficas españolas", José A. Herce.
References
- 94-18: "Efectos de la desregulación del transporte aérero en España", Ofelia Betancor y J. D. Jorge Calderón.
References
- 94-19: "Regulación de las oficinas de Farmacia: Precios y libertad de entrada", Walter García-Fontes y Massimo Motta.
References
- 94-20: "Irreversibility, uncertainty and underemployment equilibria", David de la Croix y Omar Licandro.
References
- 95-01: "Workforce adjustment in Spain: Are working hours a choice variable?*, Carlos García-Serrano, Juan F. Jimeno and Luis Toharia.
References
- 95-02: "The organization of bargaining in Spanish firms", Diego R. Palenzuela y Juan F. Jimeno.
References
- 95-03: "Las pensiones públicas en España: Perspectivas y posibilidades de reforma", José A. Herce.
References
- 95-04: "Structural unemployment. Spain versus Portugal", Olivier Blanchard y Juan F. Jimeno.
References
- 95-05: "Review of the regulation of road freight in the UK", G. Tweddle y P.J. Mackie.
References
- 95-06: "Efectos de la desregulación del transporte de mercancías por carretera", Anna Matas, Bienvenido Ortega y Jesus Prado.