La financiación pública de los servicios sanitarios en España* por Beatriz González López-Valcárcel** Laura Pellisé Urquiza*** Patricia Barber Pérez**
DOCUMENTO DE TRABAJO 95-13
Septiembre, 1995
Este trabajo forma parte de un conjunto de estudios coordinados por FEDEA y ha contado con la ayuda del 'Fondo del Banco de España para la financiación de estudios sobre la Regulación de los Servicios en España'.
Universidad de las Palmas de Gran Canarias.
Universidad Carlos III de Madrid.
INDICE
I. Introducción
II. Los sistemas de financiación en dos dimensiones
II.A. La primera dimensión: La apertura del abanico de incentivos
II.B. La segunda dimensión: Los riesgos financieros
II.C. El mapa de los sistemas de financiación
III. La financiación pública de los hospitales en España
III.A. La "solución" de los contratos programa
1) Unidades de pago y tarifas
2) Análisis de los objetivos de los Contratos Programa
3) ¿Hasta qué punto se han cumplido los objetivos?
4) Los contrato Programa de 1993 desde la óptica de los gerentes de hospital
III.B. Cambios de eficiencia de los hospitales de INSALUD gestión directa después de la "solución" de los contratos programa
1) Introducción. Enfoques metodológicos para evaluar la eficiencia hospitalaria
2) Análisis de Envolvimiento de datos (AED)
3) Medida de eficiencia hospitalaria mediante modelos frontera paramétrica estocástica
III.C. La eficiencia comparada INSALUD G.D. Y comunidades autónomas con transferencias
IV. La financiación de la atención integral: Los pagos capitativos para el caso de MUFACE en España
IV.A. La financiación capitativa: resultados de la modelización del caso de MUFACE
1) Ingredientes del modelo
2) Desarrollo y resultados del modelo
3) Síntesis de la modelización
IV.B. La evidencia empírica de la selección de riesgos con información de MUFACE
1) Una primera impresión sobre la elección de la entidad
2) Aproximación de la elección por grupos
Síntesis y conclusiones
Bibliografía
Gráficos y figuras
I. INTRODUCCIÓN
La preocupación por el incremento sostenido del gasto sanitario en los países desarrollados está provocando vigorosos debates en torno al diseño de los propios sistemas sanitarios y del rol del gobierno en la atención sanitaria. Son varios los factores de este crecimiento. Se citan frecuentemente el envejecimiento de la población, el aumento de la renta, de los precios relativos debidos a la lenta evolución de la productividad (Baumol, 1993) y factores tecnológicos (Newhouse, 1992). A priori, si estos fuesen por si solos los únicos factores del crecimiento del gasto sanitario, no debería haber motivo de preocupación. Sin embargo, cuando a estos factores se añaden ingredientes de abuso moral y de relación de agencia, entonces sí aparecen dudas sobre la optimalidad del nivel de gasto y de su evolución al alza (Drèze, 1994).
Los problemas de abuso moral se aprecian principalmente a dos niveles distintos del sistema sanitario: en la demanda y en la oferta. En la demanda, los problemas de abuso moral aparecen desde que se establece un seguro asistencial que cubre todo tipo de contingencia y a cualquier coste. Se argumenta que los usuarios consumen servicios sanitarios como si de un bien libre se tratara, porque no pagan el coste marginal de los servicios recibidos. En la oferta de servicios (la producción) varios factores confluyen para generar problemas de abuso moral en su relación con el financiador del sistema. De entre los más importantes destacamos la tradicional forma de reembolso de proveedores de tipo coste-plus (retrospectivo), el alto grado de arbitrariedad de las decisiones médicas y la escasa vigilancia que ejerce el usuario sobre el proveedor, al estar generalmente asegurado y poco informado.
Desde el punto de vista de la política sanitaria, la literatura más reciente propone enfrentar el problema del gasto sanitario redistribuyendo la asunción de los costes del sistema desde el financiador hacia la demanda, la oferta o ambos (Cutler, 1994). Esta propuesta, aparentemente obvia, tiene por lo demás la gran ventaja de permitirnos acotar y situar el tema central del trabajo que aquí presentamos.
Por el lado de la demanda, la propuesta sería la de aumentar la participación del usuario en los costes de provisión. Esta coparticipación puede tener objetivos de racionalización del gasto y/o de recaudación. Su gran limitación es que puede crear problemas de selección adversa proporcionales a la parte de gasto sanitario que queda desprovista de cobertura.
Existen varios estudios ilustrativos al respecto. Destacamos aquí el de Welch (Welch et al., 1993), según el cual, por ejemplo, el gasto médico en Medicare-sistema público de atención sanitaria en EBUU para los más mayores- fue un 82% mayor en Detroit que en Minneapolis, a pesar de darse condiciones exógenas muy similares. Observaciones de este tipo han llevado a algunos a concluir que gran parte de la variación en costes de atención es inapropiada (Reindhart, 1993).
Por el lado de la oferta, se trata, como en el caso anterior, de buscar el nivel óptimo de participación de los proveedores en la variación de los costes de la asistencia (Diamond, 1992 y Zeckhauser, 1970). En esta búsqueda, las formas de financiación de los proveedores juegan un papel indiscutible. El trabajo que aquí presentamos puede entenderse en esta clave. En efecto, pretendemos analizar las formas de reembolso que realiza el financiador público (Seguridad Social) en favor de los proveedores (o intermediarios financieros) de servicios asistenciales públicos o/y privados, y la distribución de los riesgos financieros entre la dos partes. Para llevar a cabo nuestro análisis, proponemos el siguiente esquema. En primer lugar ofreceremos una panorámica general de los sistemas de reembolso a proveedores en el campo sanitario. En segundo y tercer lugar, centraremos nuestra atención sobre la fianciación pública de hospitales y de agentes de producción de atención integral de la salud en un contexto de competencia regulada.
La elección de estos dos tipos de proveedores no ha sido arbitraria, porque cada uno de ellos tiene alguna caracterísitica que lo hace especialmente relevante para su estudio. En el caso de los hospitales, se trata, en primer lugar, del peso que su gasto representa para el conjunto del gasto sanitario. En el año 1990 representaba el 42,7% del gasto total (OCDE, 1993). En segundo lugar, se trata del proceso reformador que se observa en los sistemas de financiación pública de los hospitales. En cuanto al caso de la financiación de proveedores (o intermediarios financieros) de atención integral de salud en un contexto de mercado interno regulado con financiación pública, nos referimos, por ejemplo, al que prevalece actualmente para los funcionarios del Estado (MUFACE, MUGEJU, ISFAS). En ellos, el financiador público (la Seguridad Social/Ministerio de Administraciones Públicas) contrata la asistencia sanitaria con entidades de seguro libre (como ASISA, ADESLAS, etc.) y el INSALUD. La relevancia de analizar el sistema de financiación que utiliza para sus proveedores radica en gran medida en su sintonía con los movimientos reformadores más importantes en los sistemas sanitarios de los países más desarrollados.
II. LOS SISTEMAS DE FINANCIACIÓN EN DOS DIMENSIONES
Entender los problemas que hemos mencionado de abuso moral y de agencia, en el lado de la producción de servicios asitenciales, pasa por entender la variedad de relaciones financieras acordadas entre un financiador de servicios asitenciales y los agentes que los producen. En esta parte del trabajo ofrecemos una panorámica de estas relaciones, definiéndolas en base a dos vectores (McGuire y Ellis, 1986, y Pellisé, 1993). Estos dos vectores se refieren a la amplitud de los incentivos y a la distribución de riesgos financieros (o co-participación en costes) entre el financiador y el productor de servicios.
II.A. La primera dimensión: La apertura del abanico de incentivos
En mayor o menor grado, a más o menos corto plazo, todas las formas de pago están implícita o explícitamente, relacionados con la actividad (Newhouse, 1992b). Es decir, cualquier forma de pago (incluyendo la presupuestaria y la salarial), puede descomponerse en "precio" unitario (ingreso marginal) y "cantidad". Este último componente es lo que denominamos unidad de pago, y puede ser, por ejemplo, el día de estancia hospitalaria, el ingreso, la afiliación de un individuo, etc.
Es fácil deducir que los distintos mecanismos de financiación se diferencian entre ellos en función del tipo de unidad de pago, y, más concretamente, en función del grado de agregación del servicio asistencial que incluye la unidad de pago. Así, por ejemplo, el sistema presupuestario está basado, estrictamente hablando, en una unidad de pago que agrega todo tipo de servicios (procesos, ingresos, individuos adscritos al proveedor o al intermediario financiero, etc.). En un segundo nivel de desagregación, tenemos, el pago capitativo, ya que lo agrega todo, excepto el número de individuos asignados a un proveedor. Progresivamente, hallamos el pago por ingreso hospitalario, por día de estancia, por proceso, y, finalmente, el último eslabón en esta cadena de desagregación lo compone el pago por servicio.
Vemos pues un "continuum" entre diferentes mecanismos de financiación, que está en función del nivel de agregación de la unidad de pago sobre el cual se basan. Este nivel de agregación determina el tipo de incentivo que el financiador emite al proveedor, ya que determina qué outputs y qué inputs entran en juego en la definición del concepto de eficiencia que se está incentivando. Por ejemplo, si pagamos en base a una unidad capitativa, la señal que emitimos es el resultado de imponer unos ingresos marginales positivos en relación al número de individuos adscritos al proveedor, pero nulos respecto de la intensidad de la atención por individuo adscrito. Si este pago capitativo se realiza como contrapartida por una atención integral de la salud (en un contexto de financiación de HMOs, de médico de familia bajo el sistema británico reformado -GPfundholder-, de mutua o de financiación autonómica), entonces los incentivos pro-eficiencia afectarán a todos los servicios asistenciales: máxima satisfacción de los adscritos (asumiendo posibilidad de elección y economías de escala), y mínimos costes/utilización de servicios asistenciales.
Si, por otra parte, el pago es por ingreso hospitalario (como los GDRs), el proveedor entenderá que sus ingresos marginales estarán linealmente relacionados con el número de pacientes ingresados, aunque no con el número de servicios y de días de estancia por caso ingresado. En tal caso, el concepto de incentivos pro-eficiencia está delimitado por un concepto de output que es igual al número de enfermos ingresados y un concepto de input que es igual a la intensidad de la utilización de recursos hospitalarios por cada enfermo ingresado. Por lo tanto el output que define el concepto de eficiencia bajo un pago por GDR es el número de ingresos hospitalarios. No lo es ni la reposición, ni el mantenimiento, ni la mejora de la salud.
II.B. La segunda dimensión: Los riesgos financieros
Una vez establecida la unidad de pago, como puede ser el ingreso hospitalario, u otra, existe aún un abanico infinito de posibles sistemas de financiación. En efecto, tomemos de nuevo el ingreso hospitalario como ejemplo de base. Dada esta unidad de pago, los pagos unitarios percibidos por el hospital pueden variar en función de la cantidad de productos hospitalarios (tipos de estancia) diferenciados que así reconozca el financiador.
Para entender esta idea, clasifiquemos las estancias hospitalarias producidas, en un espacio temporal y territorial acotado, en función del coste que han generado. Obtenemos así un continuum de estancias, desde la más barata hasta la más cara. En un extremo, el financiador podría considerar que cada estancia es un producto diferente, en el sentido de que genera un coste inevitablemente (despejando ineficiencias) singular. Así, podrían existir tantas "tarifas" como ingresos producidos. Y el ingreso (monetario) medio de un hospital sería la media de los precios unitarios por estancia producida en su propio hospital. En el otro extremo, el financiador podría reconocer un sólo producto y establecer un único pago equivalente al coste medio (observado en años anteriores) por ingreso. Es decir que cualquiera que fuera el coste generado por un ingreso hospitalario, los ingresos (monetarios) marginales percibidos por el hospital serán constantes e iguales a ese coste medio por ingreso. Finalmente, otra posibilidad consistiría en distinguir casi 500 intervalos/500 productos diferentes, tal y como los distingue el sistema de pago a hospitales en EE.UU. basado en GDRs.
Este mismo razonamiento podría aplicarse miméticamente a otra unidad de pago distinta, como la capitativa. Más concretamente, podríamos tomar el ejemplo del pago capitativo convenido para el sistema MUFACE en favor de las entidades de seguro libre y del INSALUD. En este caso, observamos un pago uniforme (una sola tarifa o intervalo en el continuum de costes capitativos posibles) por cualquier individuo adscrito a estas entidades. Se reconoce así un solo coste medio per capita al año. En tal caso, un proveedor que sea reembolsado mediante este sistema corre un riesgo relativamente alto de atender en un año pacientes relativamente caros (de forma sistemática o no). Esto nos permite alcanzar la conclusión que buscabamos en relación al segundo vector que define a los sistema de financiación en sanidad: para una unidad de pago dada , cuanto mayor es la variabilidad de costes para una tarifa dada, mayor riesgo financiero se está transfiriendo del financiador hacia el proveedor.
O, de forma más general, ceteris paribus y por lo tanto también para un número dado de casos tratados por el proveedor.
II.C. El mapa de los sistemas de financiación
De la combinación de los dos vectores descritos resulta una parrilla de posibles sistemas de financiación, como la representada por la figura 1. En el eje vertical están colocados de menor a mayor agregación las unidades de pago que generan los incentivos en términos de eficiencia técnica. En el eje horizontal, están representadas posibles distribuciones de riesgos financieros. En el extremo izquierdo se hallan los sistemas de financiación que asignan mayor riesgo financiero a los proveedores (al incorporar un número menor de intervalos de pago o tarifas), y en el extremo derecho los sistemas de financiación que colocan mayor riesgo sobre el financiador (con un número mayor de intervalos de pago).
El reto del regulador está en hallar la combinación de unidad de pago y el número de tarifas (o intervalos en el continuum de costes posibles) que se quieren remunerar. Así como no puede decirse que exista una regla generalizable sobre la unidad de pago óptima, sí puede decirse que existe sobre la estrucutra de las tarifas. Desde un punto de vista normativo, se considera deseable alcanzar una distribución de riesgos tal que el proveedor asuma los riesgos derivados del mayor o menor grado de eficiencia (técnica y asignativa) alcazado en la provisión de la unidad de pago/servicio y, además, si cabe, los derivados de variaciones aleatorias en los costes. De esta forma, nos aproximamos al coste marginal que se daría en un hipotético mercado competitivo. A estas variaciones relacionadas con la actualción más o menos eficiente del proveedor se le suelen denominar "controlables" o variaciones injustificables (Pope, 1990).
El resto de variaciones sistemáticas en costes son las variaciones justificables. Están fuertemente relacionadas con la heterogeneidad del producto, y sus causas quedan básicamente fuera del control del proveedor, como por ejemplo, la localización geográfica (afectando al precio de los inputs y al tipo de paciente atendido) (Casas y Spagnolo, 1989). Si este tipo de variación queda incluida en la variabilidad total dentro de los intervalos formados para cada tarifa, el proveedor asume un riesgo financiero excesivo. Entonces, surgen problemas importantes en términos de injusticia en la distribución de los recursos, problemas de eficiencia (proveedores con riesgos bajos estarán siendo reembolsados por un precio unitario muy superior al coste marginal de mercado competitivo), y/o reacciones orientadas hacia la selección de riesgos. La selección de riesgos implica que los proveedores, al enfrentarse a una tarifa fija, tratan de captar a aquellos usuarios que ofrecen ventajas por su bajo coste de asistencia. Los proveedores optimizan en cierto modo su "cartera de clientes", en función de sus costes asociados esperados, dado el ingreso marginal constante que aportan. Ilustraciones empíricas sobre este tipo de prácticas se pueden encontrar en Newhouse (1982 y 1984), Pauly (1984) para el caso de los EEUU, en Scheffler (1989) para Gran bretaña, y en Van de Ven y Van Vliet (1990a) para Holanda.
Vista la teoría, la realidad es, sin embargo, muy diferente. Se desconoce, en la práctica, donde está la frontera que separa la parte de la variación debida a ineficiencias (injustificables), a factores aleatorios (justificables o sencillamente no previsibles a bajo coste), respecto de la restante parte de variaciones sistemáticas justificables . Estas dificultades explican probablemente la multitud de propuestas sobre sistemas de "tarificación" (formación de intervalos). La figura 1 da fe de ello. Típicamente, por ejemplo, en cuanto a sistemas de financiación basados en unidades de pago capitativo, se conocen las propuestas "Adjusted Average Per Capita Cost" (AAPCC), los "Cost Related Groups" (CGP), los "Diagnostic Cost Groups" (DCG) y los "Payment Amount Per Capita System" (PACS). Igualmente, se conocen bastantes clasificaciones de estancias hospitalarias, como los "Diagnostic Related groups" (GDRs), los "Patient management Categories" (PMCs), "APACHE", etc.
Ninguno de estos sistemas de clasificación ha dado muestras de ser el óptimo absoluto por ahora (Newhouse, 1994). Sin embargo, la historia más reciente del desarrollo de los sistemas de pago muestra un importante empeño en esta dirección. Tradicionalmente y hasta mediados de los 80 han dominado las formas de pago retrospectivas. Los problemas acuciantes de abuso moral, o de riesgo financiero nulamente absorbido por el proveedor, llevaron al desarrollo paulatino de tipos de pagos más prospectivos. Esta ha sido la evolución de la financiación hospitalaria. Gráficamente, esta tendencia viene a ser como ir desde la derecha de la figura 1 hacia la izquierda.
Con esta tendencia reformadora de los ochenta, caracterizada por buscar formas de coparticipación en los costes por parte de la oferta, se potenciaron el desarrollo de HMOs (Health Maintenance Organizations), que vienen a ser como intermediarios financieros que actúan como mutuas, aceptando un pago capitativo anual por atender íntegramente a sus beneficiarios. Éstas empezaron a competir por cuotas de provisión de asistencia en el programa público Medicare (de atención a los ancianos) en los EEUU, a cambio de un pago capitativo con varios intervalos según la edad, el sexo y localización geográfica. También se desarrollaron propuestas la de Gran Bretaña en torno a intermediarios financieros ("GPfundholders") encargados de la atención integral compitiendo en un contexto de mercado simulado (Enthoven, 1991), la "reforma Dekker" en Holanda (Committe on choices in Health Care, 1992), de orientaciones muy similares, y finalmente, el informe de la comisión Abril Martorell que señala la experiencia MUFACE como una alternativa para el futuro sistema sanitario español. En el caso de los pagos capitativos, la tendencia es opuesta a la observada en los pagos a hospitales: de izquierda a derecha en la figura 1. La gran importancia que se dió inicialmente al concepto de pago prospectivo, cuando se potenciaron las HMOs con financiación capitativa pública, ha ido evolucionando hacia un concepto que introduce mayor justicia en la distribución de riesgos financieros.
Un intento significativo de desagregar empíricamente los costes hospitalarios puede verse en López Casasnovas G. y A. Wagstaff (1992).
La esquematización de los sistemas de financiación en base a dos vectores (amplitud de incentivos y distribución de riesgos) va a representar nuestro marco analítico de referencia a lo largo del trabajo que presentamos a continuación. Dentro de este marco pretendemos que se sitúen y se entiendan definidas las características básicas de los sitemas de financiación que, implantados o no en España, iremos mencionando.
III. LA FINANCIACION PUBLICA DE LOS HOSPITALES EN ESPAÑA.
Los hospitales públicos como proveedores de asistencia sanitaria están sometidos a un cambio de modelo de financiación cuyo punto de partida es el presupuesto estructural y de llegada el pago por proceso con múltiples tarifas. El cambio de filosofía subyacente exige también mayor autonomía de gestión de los hospitales públicos, que tienden a configurarse como empresas de servicios.
Como consecuencia, se confía en que surjan mecanismos de competencia interna entre servicios y entre hospitales. Como respuesta a los incentivos implicados en el nuevo modelo de financiación, se esperan aumentos generalizados de eficiencia, mayor control del gasto y determinados comportamientos reactivos tales como acuerdos interhospitalarios de sinergia y variaciones en los patrones de especialización de cada hospital.
Este apartado trata de realizar un seguimiento de las respuestas a los incentivos que se derivan de los cambios en la financiación de los hospitales públicos españoles.
III.A. La 'solucion' de los contratos-programa.
En los últimos años, tanto en las Comunidades Autónomas con transferencias en materia de sanidad como en el Insalud Gestión Directa (G.D.) ha habido un determinante movimiento hacia la búsqueda de modelos e instrumentos de gestión que, además, de conseguir los niveles de salud y asistencia sanitaria adecuados a nuestro entorno permitan la mejora de los niveles de eficiencia.
Cataluña 1.517/1981 de 8 de julio
Andalucía 400/1984 de 22 de febrero
País Vasco 1.536/1987 de 6 de noviembre
C. Valencia 1.612/1987 de 27 de noviembre
Galicia 1.679/1990 de 28 de diciembre
Navarra 1.680/1990 de 28 de diciembre
La introducción de mecanismos que promuevan la gestión más eficiente es uno de los rasgos más claros que en la actualidad pueden observarse en los sistemas sanitarios, tanto en España como en la mayoría de los países occidentales. Las diferentes actuaciones realizadas en este ámbito van encaminadas a superar la falta de disciplina financiera con insuficiencia crónica de presupuesto y los consiguientes déficits acumulados, al desarrollo de nuevos sistemas de control y a la descentralización de responsabilidades. Así, tanto el Insalud G.D. como las Comunidades transferidas han iniciado en los últimos años un proceso hacia modelos de gestión que permitan equilibrar los recursos utilizados con los resultados obtenidos, vinculando la financiación con la actividad, tanto respecto a su volumen como a su casuística, a través de un instrumento presupuestario.
El Real Decreto 858/1992 recoge la responsabilidad del INSALUD en la gestión de los recursos asistenciales no transferidos, estableciendo la adopción de un Contrato-Programa como instrumento vinculado a la planificación y regulación que permita medir la eficacia en la prestación de servicios y el control de los recursos utilizados. Para cada uno de los hospitales gestionados por el INSALUD se lleva a cabo un proceso de negociación y fijación de objetivos, en base a la actividad a desarrollar, de recursos financieros, bajo el principio de suficiencia financiera.
Del Contrato-Programa resulta un presupuesto global prospectivo, que avanza la situación previa de fijación de recursos atendiendo a criterios meramente históricos. Hasta el momento, ha habido Contrato-Programa en 1992 y 1993, el primero de ellos con carácter más experimental y tentativo.
En algunas de las Comunidades transferidas existen instrumentos de gestión similares al Contrato-Programa de Insalud G.D., como en la Comunidad Andaluza, Gallega y Catalana. En la Comunidad Valenciana, el País Vasco y Navarra este instrumento es sustituído por un conjunto de pactos de objetivos económicos y asistenciales.
El principal atractivo de los contratos-programa es que facilita la planificación sanitaria porque permite diseñar la actividad de los Centros de acuerdo con objetivos previamente definidos en un Plan de Salud. Además, ponen en manos del planificador los medios para incidir en los niveles de equidad geográfica. Las sospechas más serias inciden en si el alcance de los incentivos será suficiente para promover las mejoras.
Pero esta 'solución', en su funcionamiento actual, contiene tres contradicciones:
Es una planificación de compartimentos estancos. La segregación radical de facto entre niveles asistenciales, atención primaria y especializada, con Contratos-Programa independientes, resta operatividad a la planificación. El paciente, atendido logitudinalmente por su equipo de Atención Primaria, se convierte en un 'caso' cuando traspasa la puerta de entrada al hospital. Los contratos programa consolidan la tradicional falta de coordinación entre niveles asistenciales, que constituye uno de los puntos débiles del sistema sanitario español. A pesar de la efervescencia de la protocolización de la atención médica en cada nivel, sigue sin haber protocolos mixtos de atención primaria y especializada, siendo ésta una de las vías potenciales de mejora de la eficiencia. Porque los incentivos implícitos actúan en el sentido de que cada nivel asistencial derive al otro nivel el mayor número de casos posible, una vez cumplidos los objetivos pactados.
El planificador se mete a gestor. La contradicción es que, pregonando el principio de la mayor autonomía de gestión, ésta se vulnera al fijar objetivos que son parámetros de gestión en sentido estricto, como la estancia media en cada servicio, más propios de la opción de marcaje en corto del planificador a los gerentes sin contratos programa. Esta contradicción puede superarse cuando la información mínima disponible permita sustituir la estancia como unidad de pago por el ingreso, proceso o caso tratado con mayor desagregación de tarifas.
En la práctica, la base epidemiológica y los objetivos de salud están, aparentemente al menos, ausentes de los objetivos de los contratos programa hospitalarios. Parece que definir objetivos de salud compite en exclusiva a atención primaria (cobertura vacunal completa, programas de control de hipertensión o diabetes). Incluso la frecuentación hospitalaria objetivo parece resultar más del uso de la capacidad instalada actualmente en los hospitales que de un estudio epidemiológico exhaustivo. Por tanto, aquella ventaja teórica de facilitar la planificación de acuerdo con objetivos de salud y equidad parece no materializarse en la práctica. De nuevo, cuando el paciente traspasa la puerta del hospiotal se convierte en un ocupador de cama y generador de estancia, independientemente de su vida anterior a la hospitalización.
1) Unidades de pago y tarifas.
Este cambio de modelo de financiación hospitalaria basada en una presupuestación prospectiva de los hospitales públicos en base a la actividad pactada requiere medidas de actividad y fijar 'tarifas' por unidad de actividad. El carácter multiproducto de la producción hospitalaria y las diferencias en la complejidad de los casos tratados y de calidad entre hospitales dificultan enormemente la tarea. La unidad básica de medida adoptada es un intento de avance desde la nada hacia la desagregación necesaria, que sólo podrá hacerse en la medida en que el conjunto mínimo de información común a todos los hospitals se desarrolle ampliamente (Grupos Relacionados con el Diagnóstico, P.M.C.).
Esta unidad de medida es básicamente la misma pero posee ciertas particularidades en las distintas Comunidades transferidas y el Insalud G.D.
En el Insalud G.D. la actividad desarrollada está cuantificada en base a una unidad de medida asistencial llamada 'Unidad Ponderada de Asistencia' (UPA) que, junto a la valoración de un conjunto de actividades extraídas con financiación predeterminada y a los ingresos por ventas de servicios, conforman la base de financiación de cada centro. Las Comunidades transferidas cuantifican el output hospitalario con una unidad de medida propia o mediante la determinación de los costes por procesos, tabla 1.
| Tabla 1 | |||
| INSTRUMENTO DE GESTION/FINAN-CIACION | MEDIDA DE PRODUCTO | N°HOSPITALES GENERALES, PUBLICOS O ADMINISTRADOS. | |
| INSALUD G-D | Contrato Programa | UPA | 88 |
| ANDALUCIA | Contrato Programa | EVA | 39 |
| PAIS VASCO | Pactos sin Contrato Programa | UBA | 20 |
| GALICIA | Contrato Programa | UPACorregida | 13 |
| VALENCIA | Pactos sin Contrato Programa | GRD (UMA) | 24 |
| CATALUÑA | Contrato | GRD (UBA) | Los hospitales públicos y privados de utilización pública de integran en una red de utilización pública universal |
| NAVARRA | Pactos | 5 | |
UMA = Unidad de Medida Asistencial UPA = Unidad Ponderada de Asistencia EVA = Escala de Valoración Andaluza UBA = Unidad Básica Asistencial
Además de la producción hospitalaria, que viene determinada por toda la actividad con valoración en términos de una unidad de medida, hay un conjunto de procedimientos con financiación predeterminada, denominados procedimientos extraídos, que en el caso del Insalud G.D. han sido valorados, como la UPA, en base a un estudio piloto de costes en cinco hospitales de su red.
La Unidad Ponderada de Asistencia (UPA) sucede cronológicamente a la Unidad Básica de Asistencia (UBA), matizando y desagregando sus categorias.
Existe una tendencia clara a incrementar este conjunto de actividades extraídas que implican un pago por acto y, que en 1993, representaron en promedio un 12% del gasto corriente total hospitalario.
En la tabla 2 pueden observarse las similitudes y diferencias entre la unidad de medida Insalud G.D. (UPA), la Escala de Valoración analuza (EVA) y la Unidad Básica de Asistencia (UBA). En la tabla 3 se detallan las tarifas de los procedimientos extraídos.
| Tabla 2 | ||
| Ponderaciones Asistenciases según unidades de medida | ||
| ACTIVIDAD HOSPITALARIA | INSALUD G.D., GALICIA (UPA) | ANDALUCIA (EVA) |
| Estancias médicas | 1 | 1 |
| Estancias quirúrgicas | 1.5 | 1 |
| Estancias obstétricas | 1.2 | 1.2 |
| Estancias pediátricas | 1.3 | 1.3 |
| Estancias neonatológicas | 1.3 | 1.3 |
| Estancias U.C.I. | 5.8 | 5.8 |
| Primera consulta | 0.25 | 0.25 |
| Consultas sucesivas | 0.15 | 0.15 |
| Urgencias no ingresadas | 0.30 | 0.30 |
| Cirugía ambulatoria | 0.25 | 0.25 |
| Intervenciones con hospitalización | 5.00 | |
| Cirugía ambulatoria con uso quirófanos procesos especiales | 10.00 | |
| Tabla 3 | ||||
| Tarifa de los procedimientos extraídos. 1993 (ptas.) | ||||
| INSALUD G.D. | GALICIA | ANDALUCIA | ||
| DIALISIS paciente-mes | 280.000 | 280.000 | 397.500 | |
| HEMODINAMICA TERAPEUTICA | 470.000 | 529.000 | ||
| HEMODINAMICA DIAGNOSTICA | 87.000 | 100.000 | ||
| EXTRACCION RENAL BILATERAL | 750.000 | 750.000 | 950.000 | |
| EXTRACCION MULTIORGANICA | 1.250.000 | 1.250.000 | 1.500.000 | |
| TRASPLANTES RENALES | 1.600.000 | 1.600.000 | 1.400.000 | |
| TRASPLANTES HEPATICOS | 4.000.000 | 4.500.000 | 3.703.200 | |
| TRASPLANTES CARDIACOS | 3.000.000 | 3.090.000 | 3.284.700 | |
| CIRUGIAAMBULA-TORIA | CATARATAS | 105.000 | 112.000 | |
| HERNORRAFIA UNILATERAL | 60.000 | 75.000 | ||
| HERNORRAFIA BILATERAL | 105.000 | 97.000 | ||
| SAFENECTOMIA | 90.000 | 90.000 | ||
| HALLUX VALGUS | 48.000 | 59.000 | ||
| ADENOIDECTOMIA | 18.000 | 27.000 | ||
| FIMOSIS | 35.000 | 35.000 | ||
| QUISTE LACRIMAL | 22.000 | 27.000 | ||
| DOCENCIA | 2.500.000 | |||
El nuevo modelo de gestión se basa en un instrumento de presupuestación pero, además de esto, requiere la introducción de incentivos asociados a la consecución de los objetivos pactados, que, salvaguardando principios básicos, promuevan mayores niveles de eficiencia y aseguren que los agentes hospitalarios integren en la función objetivo que guía su actuación los objetivos recogidos en el Contrato-Programa. Tanto en las diversas Comunidades como en Insalud G.D. se camina por esta vía.
En este sentido, uno de los artículos de la cláusula de financiación del Contrato-Programa Insalud G.D. establece que el saldo positivo, en su caso, entre los presupuestos realmente ejecutados de ingresos y gastos revertirá -en la cuantía en que se determine- en el propio Hospital siempre que se hayan cumplido los objetivos de actividad establecidos . Es evidente, sin embargo, que el equilibrio entre ingresos y gastos, por razones estructurales, no siempre es posible, siendo necesarias las subvenciones a la explotación.
Gavilanes Vazquez, E. (1992)
Otras comunidades, como la Andaluza, han desarrollado un sistema de incentivos aplicado al conjunto de directivos hospitalarios. Este sistema, basado en mecanismos tipo torneo y la construcción de funciones de valor, tiene la finalidad de disminuir la ineficiencia técnica hospitalaria e impulsar procesos de innovación organizativos .
Estos mecanismos de incentivación están íntimamente ligados a la implicación e identificación de los gestores hospitalarios con el instrumento gestor, el Contrato-Programa, tanto desde el punto de vista de su utilidad administrativa como gestora.
2) Análisis de los objetivos de los contratos programa.
Los Contratos Programa individualizan los objetivos del Insalud Gestión Directa en la doble vertiente de actividad asistencial y gasto para cada uno de sus hospitales .
2a) Objetivos de actividad.
El análisis de los objetivos de actividad revela que se han centrado en indicadores de gestión, particularmente la estancia media por servicios. Se detecta la intención de homogeneizar y disminuir las diferencias y desviaciones entre los hospitales. A partir de este criterio implícito, las pautas más destacadas han sido:
a) Disminuir las estancias medias hospitalarias, especialmente en aquellos hospitales con estancias medias muy por encima de la mediana o de estándares implícitos. Notamos que el interés por controlar estancias medias, que son parámetros genuinos de gestión, viene impuesto por la propia definición de unidad de pago (UPA), la cual se basa en la estancia. Puesto que los presupuestos de los hospitales se basan en la estancia como medida de producto, introducen fuertes incentivos para alargar estancias, ya que el coste marginal de días adicionales de internamiento durante los cuales el paciente apenas recibe más servicios que el hotelero y supervisión de enfermería es muy bajo. Como contrapeso, los Contratos Programa han de controlar el tiempo de estancia, introduciendo con cotas máximas.
b) Aumentar los ingresos, salvo excepciones en determinados hospitales y servicios. Este objetivo es coherente con el hecho de que España presenta tasas de frecuentación hospitalaria en general inferiores a otros países de la OCDE. Sin embargo, no parece que los objetivos tiendan a igualar tasas de frecuentación hospitalaria entre zonas o entre hospitales. No podemos saber si los aumentos de ingresos que se persiguen se han determinado a partir de las listas de espera para hospitalización por falta de información al respecto.
Martín, López del Amo y Garijo (1992)
Insalud. Coordinación Sanitaria. Acuerdos de objetivos. Atención especializada (1993).
La combinación de los dos criterios anteriores (estancias medias e ingresos) fija automáticamente los otros indicadores clásicos de gestión del recurso cama: índices de ocupación, intervalos de sustitución e índices de rotación enfermocama de cada servicio y hospital, dado que las camas funcionantes en general están dadas .
Los gráficos 1-5 son representaciones tipo Barber y Johnson que representan los cuatro indicadores (estancia media, intervalo de sustitución, índice de ocupación y rotación enfermo-cama al mes) resultantes de los objetivos del Contrato Progrma de 1993. El número indica el grupo al que pertenece el hospital. Por problemas de escala, los gráficos de pediatría, neonatología y obstetricia dejan fuera a un número considerable de hospitales cuyos intervalos de sustitución superan los 8 días, llegando hasta 21 días. Por el contrario, se ha llegado a establecer como objetivo para once hospitales índices de ocupación en servicios de medicina superiores al 100% que en un caso superan incluso el 120%. Como puede apreciarse, no se ha optado por reconversiones estructurales de reasignación de camas y plantilla entre servicios.
Potenciar ciertas actividades que suponen cambiar la tecnología de producción, especialmente procedimientos de cirugía ambulatoria que se venían realizando con hospitalización (cataratas) o que soportan grandes listas de espera. Dichas actividades se tarifan por acto, extayéndolas de la UPA. Con todo, los aumentos de estas actividades son en el Contrato Programa de Insalud Gestión Directa mucho más moderados que en el de Galicia para 1994. En la práctica, además, algunos hospitales en determinadas ciudades han sobrepasado muy ampliamente los objetivos mediante programas específicos de reducción de listas de espera de cirugía ambulatoria. También se ha extraído de la UPA y se pagan por acto determinadas intervenciones quirúrgicas de alta tecnología y coste como los transplantes y los MIR. Si su tarifa es superior (inferior) al coste marginal, el
Estancia media =
Indice de ocupación =
Indice de sustitución =
Indie de rotación =
hospital tiene incentivos para reforzar (ralentizar) dichas actividades. Pero de nuevo aquí, los objetivos del Contrato Programa fijan topes.
2b) Objetivos de control del gasto. Desviaciones del gasto real respecto a los objetivos.
En la última década, el gasto sanitario, además de haber crecido persistentemente por encima del crecimiento nacional ha sido incapaz de ajustarse a su presupuesto. En este marco, el Insalud, principal financiador del gasto sanitario público, ha mostrado constantes divergencias entre los presupuestos iniciales y los liquidados, con desviaciones que se ha situado en torno al 12% para Insalud total y alrededor del 10% para el Insalud G.D. (Sanfrutos,1993).
Si bien unos han querido ver en este hecho la constatación de una asignación presupuestaria insuficiente y otros, una incapacidad de disciplina presupuestaria, lo cierto es que es patente la necesidad tanto de ajustar el crecimiento del sector al del resto de la economía como la de superar el caracter 'mojado' del elemento presupuestario.
En Insalud G.D. el cambio desde la presupuestación histórica, de caracter netamente incrementalista, a la presupuestación global prospectiva que pone techo al gasto total, es uno de los mecanismos con que se pretende controlar los costes hospitalarios.
En el siguiente histograma de frecuencias pueden observarse las desviaciones en el gasto por UPA real en 1993 respecto al Contrato-Programa, que en términos medios fue del 10,10% siguiendo la tónica de los últimos años.
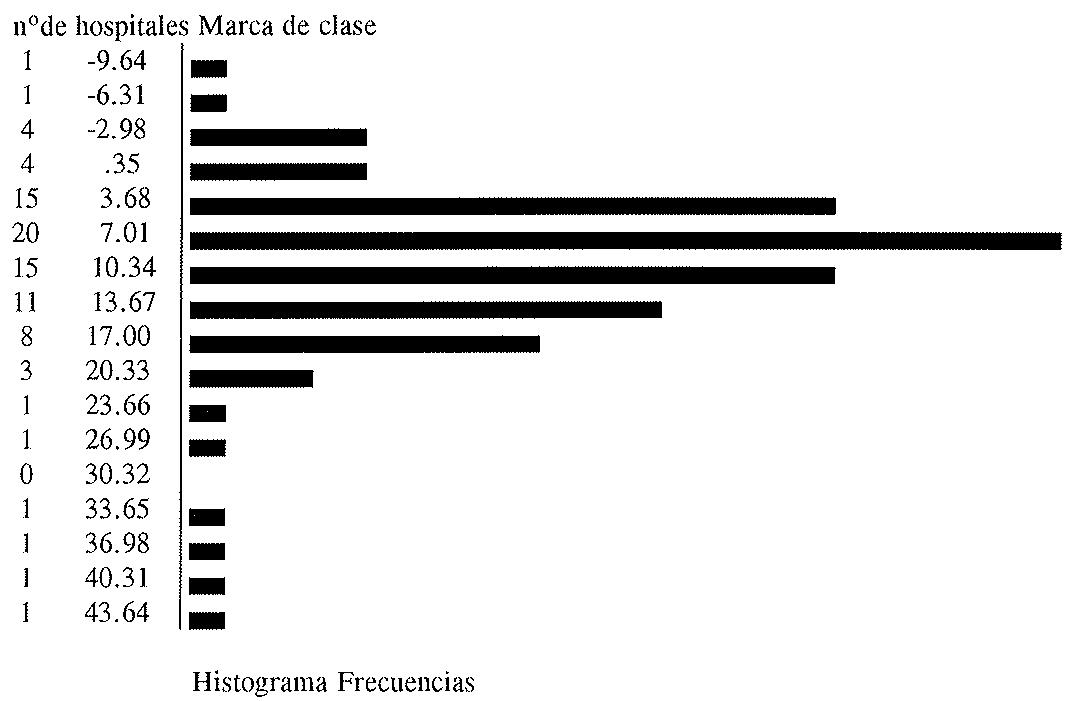
Hay que destacar, sin embargo, que el coste medio de producción presupuestado para 1993 reducía en un 7% en términos medios el de 1992, lo que evidencia la fijación de objetivos excesivamente optimistas. Así, el coste medio de la UPA ha crecido respecto a 1992 solamente un 2 por ciento pasando de 33.460 pesetas a 34.040 pesetas en 1993.
Además, puede constatarse que ha habido un proceso importante de homogeneización en el coste de la actividad producida en el último trienio entre los hospitales generales del Insalud.
El coste de la UPA en la Comunidad Gallega comparable al Insalud G.D. fue, en 1993, de 30.987 pesetas y el coste de la UBA para los hospitales del Instituto Catalán de Salud en el mismo año fue de 36.200 pesetas, disminuyendo su coste respecto al año anterior un 1,5% (Massager, 1994).
Definiendo la subvención a la explotación como la diferencia entre el coste al que produce cada hospital y el coste que resultaría de producir al valor mediano del grupo al que pertenece, esta subvención fue de un 16,08% en 1991 y de un 19,62% en 1993, persistiendo la insuficiencia presupuestaria tradicional.
En esta Comunidad la UPA es corregida por un ratio entre estancias medias teóricas y reales, con un coste en este caso de 36.432 pesetas.
3) ¿Hasta qué punto se han cumplido los objetivos?
El análisis de las desviaciones sobre los pactos tanto desde el punto de vista de la actividad como del gasto, permite profundizar en el carácter vinculante del Contrato-Programa y en su capacidad para reflejar expectativas razonables.
El capítulo de gastos de personal (capítulo 1) experimentó un incremento respecto a lo presupuestado para 1993 del 5,27%, mientras que, en el capítulo 2, las desviaciones fueron por término medio del 8,79%. Sin embargo, el incremento del capítulo 1 respecto al año 1992 fue sólo del 3.46% poniendo de manifiesto una presupuestación excesivamente optimista que como puede observarse en la tabla 4 se acentúa en la previsión para el capítulo de gastos corrientes (capítulo 2).
| Tabla 4 | |||
| Insalud G.D. | |||
| Porcentaje incremento 92/91 | Porcentaje incremento 93/92 | Porcentaje dewviación 93real/93presup. | |
| Capítulo 1 | 11.92 | 3.46 | 5.27 |
| Capítulo 2 | 3.41 | 4.68 | 8.79 |
Respecto a la actividad, el valor de la misma en procedimientos extraídos fue un 9,36% inferior al valor presupuestado, lo que pudiera revelar la ausencia de motivación para el incremento de su producción reflejo de unas tarifas inferiores a los costes marginales de producción, si bien existe una gran dispersión entre los hospitales. Por su parte, la producción hospitalaria valorada en UPAs fue un 2% inferior a la presupuestada.
De esta desviación positiva del gasto y negativa de la actividad en términos de UPAs, se deriva el gasto por UPA producida que se desvió en términos medios para el total de la red en un 10.10%, con variaciones similares en los cinco grupos en los que están clasificados los hospitales generales del Insalud, como puede observarse en la tabla 5. Estos grupos atienden a la clasificación realizada por la Coordinación Sanitaria del Insalud en base a un análisis Cluster no jerárquico de forma que los hospitales quedan agrupados según una serie de características estructurales que se recogen en la tabla siguiente.
Contrato-Programa Insalud. Acuerdos de objetivos 1993. Atención especializada
| Grupo 1, N=25 | menos de 190 camas y 100 médicos. menos de una especialidad compleja. menos de un equipo de alta tecnología. |
| Grupo 2, N=26 | más de 190 camas y más de 100 médicos. menos de 1700 efectivos humanos totales. cinco o menos especialidades complejas. dos o menos equipos de alta tecnología. no realizan trasplantes. |
| Grupo 3, N=12 | más de 1700 efectivos humanos totales. entre 6 y 8 especialidades complejas o si tienen entre 3 y 5 especialidades complejas tienen más de 29 especialidades y más de dos equipos de alta tecnología. Si realizan trasplantes, sólo de un tipo de órgano. |
| Grupo 4, N=12 | nueve o diez especialidades complejas. si tienen siete u ocho especialidades complejas trasplantan más de dos tipos de órganos o poseen más de 7 equipos de alta tecnología. |
| Grupo 5, N=14 | hospitales con menos de 50 camas, monográficos o de larga estancia |
| Tabla 5 | |||
| Insalud G.D. | |||
| Gasto corriente por unidad producida (UPA) | |||
| Real | Presupuestado | Desviación % | |
| Grupo1 | 37.050 | 34.030 | 9.49 |
| Grupo2 | 30.850 | 27.960 | 10.80 |
| Grupo3 | 32.370 | 29.230 | 10.84 |
| Grupo4 | 34.620 | 31.600 | 9.46 |
| Grupo5 | 35.200 | 32.820 | 9.91 |
| TotalN=88 | 34.040 | 31.140 | 10.10 |
La estancia media global para 1993 (8,76 días) ha sido incluso inferior al objetivo establecido por el Insalud, que fijó como valor estándar una estancia media igual o inferior a 9 días. En relación al índice de ocupación, el objetivo estándar está fijado en valores próximos al 85%, habiendo sido este para 1993 bastante inferior en términos medios, un 76,15%.
4) Los contratos programa de 1993 desde la óptica de los gerentes de hospital
La Escuela Nacional de Sanidad ha elaborado una encuesta dirigida a los gerentes hospitalarios públicos de Insalud G.D. que permite obtener conclusiones acerca de la estructura, implantación y, finalmente, resultados del Contrato-Programa.
En cuanto a su estructura, los gerentes estiman que el Contrato-Programa no ha sido capaz de modificar sustancialmente la cultura del Insalud, si bien destacan cambios culturales respecto al aumento de la conciencia del gasto y en menor medida el mejor conocimiento de los objetivos. De la misma forma ha sido valorado como instrumento útil para vincular el presupuesto a la actividad del hospital y ha estimulado parcialmente la realización de procedimientos extraídos, mientras que, consideran, los gerentes hospitalarios, el Contrato-Programa ha contribuido poco al desarrollo de una política de garantía de calidad. El 74,1% de los encuestados piensa que ha servido poco o en absoluto a la reducción de las listas de espera. Consideran, asimismo, que este instrumento de gestión prácticamente no ha contribuido al desarrollo de la contabilidad analítica y de forma sustancial, sin embargo, a mejorar los sistemas de información.
La peor valoración ha sido la relativa a la existencia de incentivos para la obtención de una cuenta de explotación positiva, lo que podría dar lugar a la conversión del contrato-programa en un instrumento meramente administrativo. Además, han valorado muy necesaria la introducción de mecanismos que permitan modificaciones presupuestarias a nivel de artículo y capítulo, de forma que se amplie el abanico de mecanismos de gestión.
La valoración global del Contrato-Programa ha sido regular para el 30%, buena para el 56,6% y mala y muy buena para el 10 y 3,3 por ciento de los encuestados respectivamente.
III.B. Cambios de eficiencia de los hospitales de insalud gestion directa después de la 'solucion' de los contratos programa
1) Introducción. Enfoques metodológicos para evaluar la eficiencia hospitalaria
La diferenciación entre eficiencia técnica y asignativa es crucial tanto a nivel teórico como para la regulación sanitaria. La eficiencia técnica consiste en producir la máxima cantidad de output, dadas las cantidades de inputs, o bien en obtener unos niveles dados de output con la mínima cantidad posible de inputs. Los hospitales técnicamente eficientes operan sobre la frontera de producción, de modo que la eficiencia técnica de una empresa que produce un solo output se puede medir mediante el ratio entre output observado y output potencial (máximo posible). La eficiencia asignativa refleja comparaciones a lo largo de una isocuanta. Un hospital es eficiente asignativamente si utiliza la combinación de factores de producción de mínimo coste. El nivel de eficiencia asignativa depende de los precios relativos de los inputs y de sus respectivas productividades marginales. En ambos casos, no se trata de estimar una función frontera de producción o de costes y de medir de desviaciones individuales respecto a la frontera.
Prieto, Suárez y Tormo (1994). Muestra del 37 % del total de hospitales generales.
La frontera de producción expresa, en unidades físicas, la máxima cantidad de output (y") obtenible a partir de unas cantidades dadas de inputs(X). El output efectivamente producido por la empresa i ésima ( ) puede ser inferior a su frontera, siendo la diferencia ( ) la ineficiencia técnica absoluta en que incurre ( ). Especificando una relación de tipo logarítmica, e introduciendo un conjunto de variables adicionales de entorno Z que afectan a la frontera de producción, se tiene que:
\[L n \left(y _ {i}\right) = L n Y _ {i} ^ {*} - u _ {i} = L n Y \left(X _ {i}, Z _ {i}\right) + v _ {i} - u _ {i} \text { con } u _ {i} \geq 0\tag{[1]}\]
donde es una componente de la frontera de producción específica del hospital e independiente de sus factores productivos y variables de entorno.
La función frontera de costes expresa el coste total mínimo (C ) al que se pueden obtener unas cantidades dadas de outputs (vector Y) con unos precios también dados de los factores (vector P). Si el coste en que incurre la empresa i-ésima (C ) es superior a su frontera (C ), esta empresa está incurriendo en ineficiencia técnica y/o asignativa, porque el ratio entre el coste observado y coste mínimo potencial mide conjuntamente ambas ineficiencias, técnica y asignativa:
\[L n C _ {i} = L n C _ {i} ^ {*} + u _ {i} = L n C _ {i} (Y _ {i}, P _ {i}, Z _ {i}) + v _ {i} + u _ {i}, c o n u _ {i} = u _ {i 1} + u _ {i 2}, u _ {i 1} \geq 0, u _ {i 2} \geq 0\tag{[2]}\]
En [2] los términos y representan respectivamente la ineficiencia técnica y asignativa y es la parte del logaritmo del coste mínimo potencial de la empresa no achacable ni a las variables argumento de la función ni a la ineficiencia.
Para estimar por separado los dos tipos de ineficiencia es preciso añadir a la función [2] las restricciones de minimización de costes (igualdad entre ratios de productividad marginal y de precios de cada par de factores), que dan lugar a m-l ecuaciones de tasas de participación relativa en el coste de los m inputs, :
\[s _ {i j} = s _ {j} \left(Y _ {i}, P _ {i}\right) + e _ {i j}, (j = 1, 2, \dots m - 1), c o n e _ {i j} = e _ {1 i j} + e _ {2 i j}\tag{[3]}\]
El término refleja la desviación en la tasa de gasto en el input j correspondiente a la empresa i respecto a la proporción eficiente. El término representa la parte de la tasa de gasto eficiente en el input j no explicable mediante los vectores de output y precios de factores y surge por la presencia de errores de observación. Es un ruído aleatorio.
El sistema [2]-[3] debería permitir la medida aislada de cada componente de la ineficiencia, y . Sin embargo, subsisten problemas técnicos importantes. El output se considera exógeno en esta especificación. Si no lo es, la estimación del sistema será inconsistente, a menos que se encuentren instrumentos adecuados para aplicar un método de variables instrumentales. Al margen de esa cuestión, el problema más grave es qué tipo de relación entre los errores de las m ecuaciones debe especificarse. Bauer (1990) clasifica las alternativas en tres tipos: las que encuentran una relación analítica, las que modelizan la relación mediante alguna función, que necesariamente implica hipótesis más o menos fuertes sobre el comportamiento de la ineficiencia, y las que renuncian a tratar cualquier relación, suponiendo independencia entre los términos aleatorios de [2] y [3]. Aunque la primera vía es obviamente superior, su limitación es que únicamente es aplicable cuando la función de producción es de tipo Cobb-Douglas.
En este trabajo nos interesa particularmente medir la eficiencia técnica de los hospitales españoles por tres motivos. Primero, porque pensamos que la ineficiencia técnica puede ser en la práctica un problema más serío que la asignativa. Segundo, porque los objetivos de los contratos-programa para hospitales tienden a concretar y controlar más los ratios de productividad de los factores que las combinaciones óptimas de éstos, dados sus precios. Tercero, porque los hospitales públicos pueden representar un caso de X-ineficiencia: para sus gerentes, la asignación relativa de recursos puede ser menos importante que la efectividad de su uso para determinar la cantidad de output producido (Harvey y Leibnstein, 1966, 1980). La X-ineficiencia, invalidaría las ecuaciones [3] pues los hospitales no estarían minimizando costes.
La medición de ineficiencias suscita otra cuestión de gran interés: ¿se trata de medir la eficiencia absoluta o relativa?. En el primer caso, hay que determinar la frontera de forma autónoma respecto a los datos muestrales. Se admite que todos los hospitales pueden ser ineficientes, porque la frontera representa el óptimo absoluto de producción o de coste potencial fijado mediante estándares políticos, por ejemplo. Pero en la práctica la estimación de fronteras utiliza únicamente información muestral de los hospitales cuya eficiencia quiere determinarse. La frontera de producción se determina empíricamente mediante una muestra de empresas que podrían ser todas ineficientes. En consecuencia, lo que se calcula de hecho es la "frontera de la mejor práctica" (en palabras de Farrell), y no la frontera de posibilidades absolutas de producción dada la tecnología existente. El hospital de la muestra más eficiente define automáticamente el 'nivel de eficiencia patrón', con el 100% de eficiencia.
Además, cualquier modelo de frontera para hospitales debe considerar que estos son empresas multiproducto. Los enfoques que miden la ineficiencia técnica a partir de funciones frontera de producción de un output son claramente limitativos. La comparación entre hospitales debe hacerse teniendo en cuenta su tamaño relativo y la mezcla de servicios y de casos que gestiona cada uno. La posible presencia de economías de escala y de alcance complica todavía más la especificación y estimación de modelos de frontera.
Caben distintos enfoques metodológicos para la estimación de fronteras y medición de ineficiencias. Modelos de frontera determinista o estocástica; modelos de frontera paramétrica y no paramétrica; modelos para datos transversales y para paneles. Los modelos de panel que admiten variaciones dinámicas de la ineficiencia y aquellos que permiten modelizar formas funcionales flexibles y múltiples outputs son particularmente adecuados para nuestro objetivo. Otras propiedades deseables son la robustez frente a especificaciones alternativas de la distribución de probabilidad de los términos de ineficiencia y que permitan la medición aislada de eficiencia técnica y asignativa. Desgraciadamente, no existe el método óptimo. Buscamos un balance entre la flexibilidad de la forma funcional, la credibilidad de las hipótesis subyacentes y la riqueza informativa de los resultados.
Los modelos de frontera determinista omiten el término , suponiendo en consecuencia que la frontera de producción o de costes de cada empresa carece de elementos aleatorios. No se contempla la buena o mala suerte que eleva o reduce la frontera de posibilidades. Los modelos de frontera determinista no paramétricos no requieren especificar una determinada forma funcional de la función frontera. Se conocen con el nombre de modelos de análisis de envolvimiento de datos (AED) y provienen del ámbito de la investigación operativa, ya que son en definitiva problemas de programación matemática, generalmente lineal. Fueron iniciados por Farrel (1957) y posteriormente desarrollados por Charnes, Cooper y Rhodest (1978).
La tradición econométrica, por su parte, ha abordado con preferencia los modelos de frontera estocástica, a partir de los trabajos seminales de Aigner y Chu (1968) de una frontera determinista paramétrica de producción Cobb-Douglas y de Aigner, Lovell y Schmidt (1977) de frontera estocástica. En los ochenta y noventa se ha avanzado sustancialmente en varios ejes: a) estimar formas funcionales más flexibles (de la función de producción de Cobb-Douglas a la de Elasticidad de Sustitución constante, la translog y la función de coste más general de Box-Cox); b) permitir múltiples outputs; c) medir separadamente las ineficiencias técnica y asignativa; d) relajar los supuestos probabilísticos sobre la distribución de ambas ineficiencias; y e) proponer modelos para paneles de datos que admitan cambios dinámicos de los niveles de eficiencia. En cualquier caso, se trata de análisis estadísticos, en los que la frontera es relativa al resto de las unidades muestrales.
Nuestro objetivo es hacer una doble comparación, transversal y temporal. Se requiere un método que permita comparar, a partir de un panel de datos, la evolución de la eficiencia relativa de cada uno de los n hospitales entre 1991 y 1993, comparando el antes y el después de determinados cambios de financiación o contratos-programa. Desgraciadamente, los modelos de panel que consiguen resolver el 'problema de Green' para una función de costes lo suficientemente flexible suponen que la eficiencia de cada unidad se mantiene constante en el tiempo.
2) Análisis de Envolvimiento de Datos (AED).
En este apartado se mide la evolución de la eficiencia técnica hospitalaria en Insalud Gestión-Directa mediante Análisis de Envolvimiento de Datos y se investigan los determinantes de esa eficiencia y su relación con los costes unitarios.
2a) Diseño de un AED para medir la evolución dinámica de la eficiencia hospitalaria en España
Nuestro objetivo es evaluar cómo ha evolucionado la eficiencia de los hospitales generales del Insalud durante el periodo 1991 a 1993. La eficiencia técnica se evalua mediante modelos de envolvimiento de datos. La ineficiencia total (técnica y asignativa) se evalúa en el apartado 3) mediante funciones frontera de costes de tipo estocástico.
En el análisis envolvente de datos hemos seguido una estrategia que va de lo general a lo particular, resolviendo secuencialmente tres problemas (P1, P2 y P3) para medir la eficiencia técnica global de cada hospital en cada uno de los años. Los tres análisis tienen la misma función objetivo, variando solamente sus restricciones.
De los 89 hospitales que conforman la red pública del Insalud se han excluído del análisis los catorce con características particulares (funadamente monográficos) incluídos en el grupo 5 de Insalud.
Los datos corresponden a los años 1991, 1992 y 1993 para cada uno de los 75 hospitales incluidos en el análisis, lo que da lugar a un tamaño muestral de N=225 observaciones.
Se ha determinado para cada una de las observaciones la eficiencia técnica global, la eficiencia técnica pura y la eficiencia de escala con el tipo de rendimiento, con 3 inputs y 11 outputs; resolviendo por tanto los 675 problemas duals de programación lineal con 225 variables y 14 restricciones.
Nuestra muestra contiene observaciones de hospitales del grupo g durante el año t (g=1,2,3,4; t=1,2,3), de forma que el panel total contiene 225 Unidades de toma de decisiones (75 hospitales, distribuidos en cuatro grupos estructurales para 3 años):
\[N = 2 2 5 = \sum_ {g - 1} ^ {4} \sum_ {t - 1} ^ {3} n _ {g t}\tag{[4]}\]
El primer análisis (P1) es no restringido, permitiendo comparaciones intergrupo e interperiodo. Sus restricciones son, por tanto:
\[\begin{array}{r l} x _ {j t _ {0}} Z _ {0} ^ {(1)} - s _ {j} ^ {-} \sum_ {i \in g \cdot 1} ^ {4} \sum_ {i \in t \cdot 1} ^ {3} x _ {j t} & \lambda_ {t} ^ {(1)} = 0, \\ & j = 1, \dots m \\ - s _ {r} ^ {+} + \sum_ {i \in g \cdot 1} ^ {4} \sum_ {i \in t \cdot 1} ^ {3} y _ {r t} & \lambda_ {t} ^ {(1)} = y _ {r t _ {0}} \\ & r = 1, \dots k \\ \lambda_ {i} ^ {(1)}, s _ {j} ^ {-}, s _ {r} ^ {+} \geq 0 & \forall j, r, i \end{array}\tag{[5]}\]
La resolución este problema ofrece el vector de dimensión 225 no restringido. Las envolventes que se obtienen comparan, por tanto, cada hospital con los 'mejores' hospitales en cualquiera de los tres años. Son las frontera más absolutas.
El segundo análisis (P2) compara cada hospital en un año dado con los hospitales de su grupo en cualquiera de los tres años. Es, pues, restringido, admitiendo comparaciones interperiodo pero no intergrupos. Para ello, en las restricciones se incluyen solamente los hospitales de su propio grupo:
\[\begin{array}{r l} x _ {j l _ {0}} Z _ {0} ^ {(2)} - s _ {j} ^ {-} \sum_ {i \in g - 1} ^ {4} D _ {g l} \sum_ {i \in t - 1} ^ {3} x _ {j l} & \lambda_ {i} ^ {(2)} = 0, \\ & j = 1, \dots m \\ - s _ {r} ^ {+} + \sum_ {i \in g - 1} ^ {4} D _ {g l} \sum_ {i \in t - 1} ^ {3} y _ {r i} & \lambda_ {i} ^ {(2)} = y _ {r i _ {0}} \\ & r = 1, \dots k \\ \lambda_ {i} ^ {(2)}, s _ {j} ^ {-}, s _ {r} ^ {+} \geq 0 & \forall j, r, i \end{array}\tag{[6]}\]
donde es una variable binaria que toma el valor 1 si el hospital i pertenece al grupo g y cero en caso contrario, siendo g el grupo al que pertenece el hospital que se analiza. El vector que se obtiene está restringido. si el hospital i no pertenece al grupo g.
Los problemas P3 admiten comparaciones intergrupos, de cada hospital en un determinado año con todos los demás pero solamente durante ese año. Sus restricciones son:
\[\begin{array}{r l} x _ {j t _ {0}} Z _ {0} ^ {(3)} - s _ {j} ^ {-} \sum_ {i \in t - 1} ^ {3} D _ {n i} \sum_ {i \in g - 1} ^ {4} x _ {j t} & \lambda_ {t} ^ {(3)} = 0, \\ & j = 1, \dots m \\ - s _ {r} ^ {+} \sum_ {i \in t - 1} ^ {3} D _ {n i} \sum_ {i \in g - 1} ^ {4} y _ {r i} & \lambda_ {i} ^ {(3)} = y _ {r t _ {0}} \\ & r = 1, \dots k \\ \lambda_ {i} ^ {(3)}, s _ {j} ^ {-}, s _ {r} ^ {+} \geq 0 & \forall j, r, i \end{array}\tag{[7]}\]
siendo una variable binaria que vales 1 si los datos del hospital que se evalua corresponden al año t, y cero en caso contrario. Ahora, el vector contiene 150 (2n) restricciones de ceros.
Así pues, la resolución de los tres análisis proporciona, para cada hospital y año tres valores de su eficiencia técnica global (p=1,2,3). Por construcción, y , pero no se conoce a priori la relación entre los valores óptimos de la eficiencia resultante de los análisis P2 y P3. Además para los que resultan ineficientes, los modelos dan tres vectores de ponderaciones de dimensión 225, pero que debido a las restricciones impuestas solamente podrían coincidir en la magnitud de los elementos correspondientes a su grupo y año. Las comparaciones entre hospitales y entre años, discutidas a partir del análisis P1, se matizan y validan con los resultados de los otros dos.
Los inputs y outputs incluidos en el análisis con sus medidas univariantes se recogen en la tabla 6. Los primeros pretenden reflejar, de una parte, la estructura hospitalaria (factor capital) y, de otra, el factor trabajo. Respecto a los outputs, además de las estancias en los diversos servicios, la cirugía ambulatoria, las intervenciones quirúrgicas con hospitalización y los ingresos hospitalarios, hemos incluido dos; el primero (upamix) pondera en términos de UPAs las urgencias no ingresadas y el número de primeras y sucesivas consultas externas y, el segundo (tecno), representa la suma ponderada según tarifas de las actividades de alta tecnología (Trasplantes renales, hepáticos y cardiacos; extracciones renales y multiorgánicas; hemodinámica diagnóstica y terapéutica; diálisis).
| Tabla 6 | |||
| Estadística Univariante | |||
| VARIABLES | MEDIA | DESV.TIPICA | |
| INPUTS | MÉDICOS | 214.85 | 214.73 |
| RESTO PLANTILLA | 1091.64 | 1136.08 | |
| NÚMERO CAMAS | 400.93 | 375.36 | |
| OUTPUTS | ESTANCIA MÉDICA | 46485.92 | 46753 |
| ESTANCIA CIRUGÍA | 49856 | 52845 | |
| ESTANCIA U.C.I. | 3165.75 | 4409.5 | |
| ESTANCIA OBSTETRICIA | 7795.43 | 8604.9 | |
| ESTANCIA NEONATOLOGÍA | 2233 | 3568.9 | |
| ESTANCIA PEDIATRÍA | 5722.5 | 7189.8 | |
| CIRUGÍA AMBULATORIA | 1989.02 | 2265 | |
| INT. QUIRUR. PROG. CON HOSPITALIZ. | 3688.78 | 3781.55 | |
| UPAMIX | 55395.15 | 58761.74 | |
| INGRESOS | 12432.95 | 11196.23 | |
| TECNO | 783.30 | 1763.28 | |
2b) Aplicación empírica. Resultados
El análisis no restringido indica que el nivel medio total de eficiencia global relativa es elevado; 0.92 en 1991, 0.94 en 1992 y 0.95 en 1993 con menor dispersión en 1993 que en 1991. El número de hospitales con eficiencia relativa máxima es de 22, 28 y 37 en 1991, 1992 y 1993 respectivamente (gráfico 6). Esto implica que el porcentaje de hospitales ineficientes ha pasado del 70% en 1991 al 50% en 1993.
El número de hospitales que han pasado de una situación de ineficiencia relativa en 1991 a una de eficiencia relativa en 1993 es de 21, mientras que la situación inversa se produce sólo en 6 hospitales. No se observan grandes diferencias entre los hospitales frontera y los que presentan cierta ineficiencia. Esto se debe en parte a la especificación de un número elevado de outputs. Como es lógico, la eficiencia técnica pura es, por término medio, más alta que la eficiencia técnica global y también tiene una dispersión menor.
Respecto a la ineficiencia de escala, es decir, la parte de ineficiencia global que se produce por la existencia de una dimensión inferior o superior a la óptima, el número de hospitales que presentan ineficiencia por rendimientos crecientes, esto es, una dimensión inferior a la óptima, es de 33, 27 y 22; y, por rendimientos decrecientes 14, 11, 11 en 1991, 1992 y 1993 respectivamente.
Los hospitales con rendimientos crecientes en 1993 pertenecen al grupo 1 y 2 (13 y 9 respectivamente) caracterizados por ser hospitales pequeños y comarcales, mientras que los que presentan rendimientos decrecientes para el mismo año pertenecen mayoritariamente al grupo 4 (grandes hospitales).
Si obtenemos las medidas de eficiencia media por grupos homogéneos de hospitales, los pertenecientes al grupo 3 (caracterizados por disponer de más de 1700 efectivos médicos, de 6 a 8 especialidades complejas y, que si realizan trasplantes, son de un sólo órgano) pertenecen en su mayoría a la frontera de eficiencia en 1993, tanto global como en la puramente técnica y, por tanto también en la eficiencia de escala.
FEDEA - D.T. 95-13 por B. González López-Valcárcel, L. Pellisé y P. Barber
| Tabla 7 | ||||||||||||||||||
| Análisis Envolvente de datos no restringido | ||||||||||||||||||
| EFICIENCIA GLOBAL | EFICIENCIA PURA | EFICIENCIA DE ESCALA | ||||||||||||||||
| EFI91 | EFI92 | EFI93 | EFIP91 | EFIP92 | EFIP93 | EFIESC91 | EFIESC92 | EFIESC93 | ||||||||||
| MED. | MIN | MED. | MIN | MED. | MIN | MED. | MIN | MED. | MIN | MED. | MIN | MED. | MIN | MED. | MIN | MED. | MIN | |
| G1 | 0.88 | 0.68 | 0.92 | 0.73 | 0.93 | 0.71 | 0.95 | 0.79 | 0.96 | 0.82 | 0.98 | 0.85 | 0.93 | 0.70 | 0.96 | 0.83 | 0.95 | 0.72 |
| G2 | 0.93 | 0.68 | 0.93 | 0.66 | 0.95 | 0.74 | 0.94 | 0.68 | 0.94 | 0.66 | 0.95 | 0.74 | 1 | 0.97 | 0.99 | 0.91 | 1 | 0.96 |
| G3 | 0.98 | 0.93 | 0.99 | 0.91 | 0.99 | 0.95 | 0.97 | 0.80 | 0.99 | 0.91 | 1 | 0.97 | 1 | 0.98 | 1 | 0.98 | 0.99 | 0.96 |
| G4 | 0.92 | 0.85 | 0.95 | 0.84 | 0.98 | 0.85 | 0.98 | 0.91 | 1 | 0.99 | 1 | 0.94 | 0.95 | 0.85 | 0.95 | 0.84 | 0.98 | 0.89 |
| TOT | 0.92 | 0.68 | 0.94 | 0.66 | 0.95 | 0.71 | 0.95 | 0.68 | 0.96 | 0.66 | 0.97 | 0.74 | 0.96 | 0.70 | 0.97 | 0.83 | 0.98 | 0.72 |
Para determinar si hay diferencias significativas entre los niveles de eficiencia global entre los tres años analizados hemos aplicado el test no paramétrico para k muestras relacionadas de Friedman, en el que la hipótesis nula planteada es:
: La distribución de probabilidad de la eficiencia global es igual para los años 1991, 1992 y 1993.
Obteniéndose un estadístico Ji-cuadrado igual a 17.26, por lo que debemos rechazar que las distribuciones sean iguales y concluir que los niveles de eficiencia relativa globales son significativamente superiores en 1993 que en los años anteriores.
Este mismo contraste fue realizado para las medidas de eficiencia hospitalaria obtenidas de los análisis restringidos, P2 (comparaciones interperiodo) y P3 (comparaciones intergrupos). En ambos casos la hipótesis planteada es rechadaza, detectándose un incremento de productividad en el periodo 1991-1993.
Como era de esperar al ser más homogéneas las muestras los niveles de eficiencia se incrementan. La relación resultante es , es decir, cuando cada hospital es comparado sólo con los de su grupo a lo largo del periodo muestral (P2) los índices relativos de eficiencia son superiores a cuando se compara el total de los hospitales para un sólo año (P3), y en ambos casos superiores a los del modelo no restringido.
| Eficiencia relativa global media | |||
| Modelo no restringido | Modelo restringido (P2) | Modelo restringido (P3) | |
| 1991 | 0.92 | 0.93 | 0.94 |
| 1992 | 0.94 | 0.96 | 0.96 |
| 1993 | 0.95 | 0.97 | 0.98 |
2c) Los determinantes de la eficiencia hospitalaria en Insalud Gestión directa
¿Hay características de los hospitales que expliquen las diferencias de eficiencia técnica, o grupos de hospitales que marquen diferencias?. El siguiente modelo tobit de regresión censurada trata de contestar esta pregunta. La muestra abarca los 75 hospitales generales de Insalud Gestión Directa sometidos al tratamiento AED y sus datos abarcan los tres años 1991-93. La variable dependiente, censurada superiormente en el valor 1, es la medida AED de eficiencia técnica pura. No trabajamos con la eficiencia técnica global para evitar comparaciones entre hospitales que trabajan con rendimientos a escala diferentes. Las variables explicativas son las ficticias de grupo, excepto para el grupo 1 que actúa de referencia, una dicotómica que toma el valor 1 para los hospitales de Madrid y tres variables continuas. MIRP es el porcentaje de MIR sobre el total de médicos. Se ha incluído porque en el análisis AED no se consideró la docencia como un output del hospital, por lo que si el coeficiente de MIRP resultara negativo y significativo podría estar indicando un error de especificación de los outputs del análisis AED. CONCP es el porcentaje de gasto en conciertos sobre el gasto corriente del hospital. TFREQ es la tasa de frecuentación hospitalaria por mil habitantes (ingresos en el hospital por mil habitantes de su población de referencia). Por último, hemos añadido la variable año, para estimar la variación media anual de eficiencia técnica. Si su coeficiente es significativo y positivo, el modelo estima una mejora sistemática de la eficiencia técnica después de la introducción de los contratos programa.
Así ocurre. Los resultados de la estimación, en la tabla 8, son concluyentes a este respecto. Ceteris paribus ha habido un aumento anual medio de la eficiencia del 3.5%. Respecto a las otras variables explicativas, el modelo indica que los grupos 3 y 4 son significativamente más eficientes que el grupo 1 y que los hospitales de Madrid lo son más que en otras Comunidades. Los hospitales con mayor peso de servicios concertados exteriormente aparecen también, según el modelo, mejor situados. En cambio, mayores tasas de frecuentación hospitalaria están asociadas a una menor eficiencia técnica pura. El peso de los MIR en la plantilla médica, por el contrario, no contribuye significativamente a explicar diferencias de eficiencia entre hospitales.
Tabla 8
| Modelo tobit de regresión censuradaVariable dependiente: Eficiencia técnica pura AED75 hospitales generales Insalud Gestión Directa, 1991-93 | |||
| Variable | Coeficiente | Error estandar | Ratio t |
| Constante** | 0.98856 | 0.3201E-01 | 30.879 |
| GRUPO2 | -0.25667E-01 | 0.1901E-01 | -1.350 |
| GRUPO3** | 0.83403E-01 | 0.3458E-01 | 2.412 |
| GRUPO4** | 0.96132E-01 | 0.4151E-01 | 2.316 |
| MADRID** | 0.66677E-01 | 0.3007E-01 | 2.217 |
| MIRP | -0.9294E-01 | 0.7916E-01 | -1.174 |
| CONCP** | 0.38862 | 0.1325 | 2.933 |
| AÑO** | 0.34830E-01 | 0.9247E-02 | 3.767 |
| TFREQ** | -0.74818E-04 | 0.3106E-04 | -2.409 |
| σ | 0.89894E-01 | 0.6796E-02 | 13.228 |
** Significativos al 5%.
2d) Eficiencia técnica y costes unitarios.
En este apartado estimamos un modelo de efectos aleatorios con efecto período para el panel de hospitales Insalud Gestión Directa que especifica el gasto corriente por UPA (descontando la financiación de los procedimientos extraídos y el gasto en conciertos, definido como desviación respecto al gasto medio por UPA del conjunto de hospitales) en función de la medida de eficiencia técnica global del análisis AED . Los hospitales más eficientes emplean menos inputs para producir cantidades dadas de outputs, por lo que debería encontrarse una traducción en términos de coeficiente significativamente negativo. En este caso, hemos optado por la eficiencia global porque los problemas estructurales debidos a no estar funcionando en la escala óptima de operación afectan previsiblemente a los costes. Además de la eficiencia, hemos incluido las ficticias de grupo y de Madrid y MIRP y CONCP, definidas previamente.
El modelo, estimado por mínimos cuadrados generalizados, da un valor altamente significativo para el coeficiente de la eficiencia. Confirma, pues, nuestra expectativas y atribuye a validar los resultados del análisis AED.
Bestard, Sevilla, corella y Elola (1992)
Otros resultados destacables son el menor gasto de producir una UPA en los grupos 2 y 3 respecto al grupo 1 y los mayores costes unitarios de los hospitales de Madrid. Ni el porcentaje de MIR sobre la plantilla médica ni el peso de los conciertos afectan significativamente al gasto por UPA.
| Modelo de efectos aleatorios, panel 1991-93 hospitales Insalud | ||||||
| Estimadores: | Var[e] | = 0.653218E+01 | ||||
| Var[u] | = 0.172953E+02 | |||||
| Var[w] | = 0.178533E+01 | |||||
| Sum Cuadrados | 0.489463E+04 | |||||
| R-cuadrado | 0.416872E+00 | |||||
| Variable | Coefic. | Error Estándar | Ratio t | Prob|t|=x | Media de X | Std. Dev. of X |
| GRUPO2 | -6.0608 | 1.275 | -4.754 | 0.00000 | 0.33333 | 0.47246 |
| GRUPO3 | -3.3968 | 1.881 | -1.806 | 0.07098 | 0.16000 | 0.36742 |
| GRUPO4 | -2.2010 | 2.189 | -1.006 | 0.31458 | 0.16000 | 0.36742 |
| MADRID | 3.8948 | 1.608 | 2.422 | 0.01543 | 0.13333 | 0.34069 |
| MIRP | -5.1503 | 3.631 | -1.418 | 0.05605 | 0.17189 | 0.18568 |
| CONCP3 | -2.0244 | 4.673 | -0.433 | 0.66488 | 0.04157 | 0.10817 |
| EFI | -22.455 | 3.324 | -6.755 | 0.00000 | 0.93681 | 0.07761 |
| Constant | 24.219 | 3.188 | 7.597 | 0.00000 | ||
3) Medida de eficiencia hospitalaria mediante modelos de frontera paramétrica estocástica
En este apartado se especifica y estima un modelo de frontera de costes para el panel de hospitales de Insalud Gestión-Directa 1991-1993 con objeto de obtener una medida alternativa de eficiencia y de analizar los determinantes de la frontera de costes.
3a) Aplicación empírica. Especificación de modelos de frontera de costes para el panel de hospitales de Insalud Gestión Directa 1991-1993.
Hemos estimado un modelo de frontera de costes con el panel de los hospitales generales de Insalud Gestión Directa, excluyendo los del grupo 5 por ser muy heterogéneos y otros dos por falta de alguna información (n=73), para los años 1991 a 1993. La forma funcional es muy flexible, una translog no homotética. El logaritmo del coste total del hospital i durante del año t es la variable dependiente, que se ha definido excluyendo los gastos de inversión. Como explicativas se introducen en el segundo miembro funciones lineales y no lineales de los logaritmos de los outputs, en unidades físicas, los precios de los inputs y otras características estructurales que pudieran afectar a la frontera de costes de un hospital. Hemos considerado tres outputs: hospitalización, actividad ambulatoria y servicios de alta tecnología. La actividad de hospitalización se ha medido mediante las estancias producidas (ESTANC), la actividad ambulatoria (AMBU) incluye tanto consultas externas, primeras y sucesivas, como urgencias no ingresadas y procedimientos de cirugía ambulatoria. Los servicios de alta tecnología (TECNO) son los que empleamos en el análisis de envolvimiento de datos. Los tres outputs ponderan las actividades con los pesos definidos en la UPA. Se han considerado dos inputs, trabajo y materiales, incluyendo mantenimiento de equipos, cuyos precios son los salarios medios del hospital (P1) y el gasto corriente en bienes y servicios por cama (P2) como proxy del precio unitario del segundo input. Las otras exógenas son la estancia media, el estatus docente (variable ficticia que vale 1 si el hospital tiene MIR), el número de camas en logaritmo y el tiempo. Esta última variable recoge las variaciones sistemáticas de la frontera de costes a lo largo de los tres años. Si su coeficiente es negativo y significativo, el modelo indica que ha mejorado la eficiencia media tras la introducción del contrato-programa.
Llamando (r=1,2,3) a los outputs, (j=1,2) a los precios de los inputs y (h=1,2,3) a las otras exógeneas estructurales, el modelo, expresado para el hospital i en el año t, se escribe:
\[\ln C T _ {i t} = \alpha_ {0} + \sum_ {r - 1} ^ {3} \alpha_ {r} \ln Y _ {r, i t} + \sum_ {j - 1} ^ {2} \beta_ {j} \ln p _ {j, i t} + \frac {1}{2} \sum_ {r - 1} ^ {3} \sum_ {j - 1} ^ {3} \gamma_ {r j} \ln Y _ {r, i t} \ln Y _ {j, i t} +\]
\[+ \frac {1}{2} \sum_ {j - 1} ^ {2} \sum_ {k - 1} ^ {2} \delta_ {j k} \ln p _ {j, i t} \ln p _ {k, i t} + \sum_ {r - 1} ^ {3} \sum_ {j - 1} ^ {2} \eta_ {r j} \ln Y _ {r, i t} \ln p _ {j, i t} + \tag {8}\]
\[\begin{array}{r l} + \theta_ {0} t t + \theta_ {1} Z _ {1, i r} + \dots + \theta_ {h} Z _ {h, i t} + v _ {i t} + v _ {i r} \\ & v \sim N (0, \sigma_ {v} ^ {2}); u \geq 0, | u | \sim N (0, \sigma_ {u} ^ {2}) \end{array}\]
Al ser un modelo de frontera, su perturbación está compuesta por v, ruído aleatorio resultante de errores de medida y factores de buena o mala suerte no incluidos explícitamente, y u , término aleatorio asimétrico positivo que representa la ineficiencia. Se supone para u una distribución seminormal, además de la independencia entre u y v y entre cada una de ellas y los regresores. El término u recoge el agregado de ineficiencia técnica y asignativa, ya que no hemos incorporado al modelo las ecuaciones de tasas, porque éstas presuponen un comportamiento minimizador de costes por parte de los hospitales, obviando la posible X-ineficiencia. Además, la estimación para un panel del sistema completo (2)-(3) con términos de ineficiencia asignativa en cada una de las ecuaciones de tasas, admitiendo variaciones temporales de la ineficiencia no está todavía técnicamente resuelta (Bauer, 1994). Así pues, las ineficiencias estimadas con nuestro modelo no son estrictamente comparables con las medidas basadas en el AED previo, el cual únicamente recoge la ineficiencia técnica.
Respecto a las hipótesis implícitas queremos destacar que el hecho de especificar un modelo de efectos aleatorios implica que se supone la independencia entre la ineficiencia individual de cada hospital (u) y las variables explicativas. La especificación y estimación alternativa de un modelo de efectos fijos no es posible al haberse mantenido constante el estatus docente de cada hospital a lo largo de los tres años.
La función (12) requiere las siguientes restricciones de simetría:
\[\Upsilon_ {r j} = \Upsilon_ {j r} (r, j = 1, 2, 3); \quad \delta_ {j k} = \delta_ {k j} (j, k = 1, 2)\]
Además, hay que imponer ciertas restricciones adicionales para garantizar que la función de costes es linealmente homogénea en los precios de los inputs. En nuestro caso, estas restricciones adicionales son:
\[\beta_ {1} + \beta_ {2} = 1\]
\[\delta_ {1 1} + \delta_ {1 2} = \delta_ {2 1} + \delta_ {2 2} = 0\tag{[9]}\]
\[\eta_ {1 1} + \eta_ {1 2} = \eta_ {2 1} + \eta_ {2 2} = \eta_ {3 1} + \eta_ {3 2} = 0\]
El modelo restringido tiene, pues, 15 variables explicativas, además de las Z. Tras la introducción de las restricciones anteriores, se obtiene la siguiente función, que estimamos por máxima verosimilitud:
\[\begin{array}{r l} L n \left(\frac {C T}{p _ {1}}\right) & = \alpha_ {0} + \alpha_ {1} \ln Y _ {1} + \alpha_ {2} \ln Y _ {2} + \alpha_ {3} \ln Y _ {3} + \\ & + \beta_ {2} \ln \left(\frac {p _ {2}}{p _ {1}}\right) + \frac {\gamma_ {1 1}}{2} (\ln Y _ {1}) ^ {2} + \gamma_ {1 2} \ln Y _ {1} L n Y _ {2} + \\ & + \gamma_ {1 3} \ln Y _ {1} \ln Y _ {3} + \frac {1}{2} \gamma_ {2 2} (\ln Y _ {2}) ^ {2} + \frac {1}{2} \gamma_ {3 3} (\ln Y _ {3}) ^ {2} + \\ & + \gamma_ {2 3} \ln Y _ {2} \ln Y _ {3} + \frac {\delta_ {1 1}}{2} \left[ \ln \left(\frac {p _ {2}}{p _ {1}}\right) \right] ^ {2} + \\ & + \eta_ {1 2} \ln Y _ {1} \ln \left(\frac {p _ {2}}{p _ {1}}\right) + \eta_ {2 2} \ln Y _ {2} \ln \left(\frac {p _ {2}}{p _ {1}}\right) + \\ & + \eta_ {3 2} \ln Y _ {3} \ln \left(\frac {p _ {2}}{p _ {1}}\right) + \theta_ {0} t + \theta_ {1} E M + \Theta_ {2} D O C E N C + \Theta_ {3} L n (C A M A S) + \\ & + u + v \end{array}\tag{[10]}\]
3b) Aplicación empírica. Resultados
La tabla 10 contiene los resultados de tres especificaciones alternativas. El primer modelo (M1) es el más general (14) e incluye el logaritmo de las camas como elemento estructuralmente influyente, al margen de la actividad realizada, en la frontera de costes. El segundo, (M2), excluye las camas en una especificación por lo demás idéntica. A título ilustrativo, se recoge también en modelo M3 basado en la especificación Cobb-Douglas.
Una batería de contrastes secuenciales de Wald ofrece los siguientes resultados: No puede rechazarse la hipótesis de una función homotética para cualquier nivel de significación inferior a 0.14 . La hipótesis de rendimientos constantes a escala tampoco puede rechazarse en el modelo M1 . Sin embargo, la especificación Cobb-Douglas, que restringe el modelo (14) imponiendo valores nulos de todos los coeficientes de interacción entre outputs ( ) y precios ( ) se rechaza claramente a cualquier nivel de significación .
(M1) o (M2)
Esta hipótesis se contrasta imponiendo homogeneidad de grado 1 en la función de costes (M1) o (M2), lo que supone contrastar el siguiente conjunto de restricciones lineales homogéneas: ; ; .
Destacamos los siguientes resultados:
Aunque hay un alto grado de multicolinealidad, como en cualquier estimación directa de una función de costes translog, que no incorpore el sistema de ecuaciones de tasas, no es probable que este problema afecte a las predicciones individuales ni por tanto a los residuos de la regresión. De hecho, la correlación entre los residuos obtenidos en diferentes especificaciones es muy elevada .
Los resultados son robustos también frente a hipótesis alternativas sobre la distribución probabilística de u (truncada y exponencial).
Los residuos u presentan el tipo de asimetría correcto. Su varianza es en todas las especificaciones ensayadas significativamente mayor que la varianza del ruído v, indicando que la variabilidad interhospitalaria en los niveles de eficiencia es entre cinco y siete veces mayor, según los diferentes modelos, que las variaciones aleatorias de la frontera de costes (v). Este resultado refuerza la validez del análisis AED previo, el cual, por su carácter determinista, supone que v tiene varianza nula.
El coeficiente del año es negativo en todas las especificaciones ensayadas, indicando una disminución sistemáticas de los costes frontera entre 1991 y 1993. Igual que en el análisis de envolvimiento de datos, estos modelos de frontera estocástica encuentran una mejora general de eficiencia tras la introducción de los contratos programa.
Hemos estimado también, aunque no reportado aquí, una versión del modelo con dos outputs y otras varias especificaciones que incluyen la tasa de frecuentación hospitalaria del hospital (ingresos por 1000 habitantes pertenecientes a la población de referencia), índices de ocupación y porcentaje de MIR sobre total de médicos en vez de la dicotómica docencia. Los residuos de los modelos translog alternativos presentan correlaciones siempre superiores a 0.7.
Tabla 10 Estimación de funciones frontera de costes Panel 1991-93 hospitales Insalud Gestión Directa Variable dependiente: LN(COSTE TOTAL/PI)
| VARIABLE | MODELO 1(Translog) | MODELO 2(Translog) | MODELO 3(Cobb-Douglas) |
| CONSTANTE ( $\alpha_0$ ) | 7.1369(4.765) | 10.984(5.523) | -5.1457"(0.4517) |
| LN(ESTANC) ( $\alpha_1$ ) | -1.9993(1.025) | -3.1801(1.576) | 0.50751"(0.04664) |
| LN(AMBU) ( $\alpha_2$ ) | 0.84134(1.116) | 1.5336(1.515) | 0.35840"(0.05056) |
| LN(TECNO) ( $\alpha_3$ ) | -0.089774(0.2081) | -0.071584(0.2158) | 0.019877"(0.007302) |
| $(LN(ESTANC))^2(\gamma_{11}/2)$ | 0.14281(0.09572) | 0.17693(0.1505) | |
| LN(ESTANC).LN(AMBU) ( $\gamma_{12}$ ) | -0.19711(0.1715) | -0.21014(0.2398) | |
| LN(ESTANC).LN(TECNO) ( $\gamma_{13}$ ) | 0.023620(0.02330) | 0.029687(0.02355) | |
| $(LN(AMBU))^2(\gamma_{22}/2)$ | 0.12567(0.09142) | 0.14482(0.1070) | |
| LN(AMBU).LN(TECNO) ( $\gamma_{23}$ ) | -0.029114(0.02145) | -0.037058(0.02430) | |
| $(LN(TECNO))^2(\gamma_{33}/2)$ | 0.00065741(0.003311) | 0.00027472(0.004993) | |
| LN(P2/P1) | 0.29740"(0.05025) | ||
| $(LN(P2/P1))^2(\delta_{11}/2)$ | 0.033436(0.06671) | 0.0050615(0.06902) | |
| LN(ESTANC).LN(P2/P1) ( $\eta_{12}$ ) | 0.074514(0.08787) | 0.20165(0.2141) | |
| LN(AMBU).LN(P2/P1) ( $\eta_{22}$ ) | -0.098833(0.1583) | -0.19960(0.2548) | |
| LN(TECNO).LN(P2/P1) ( $\eta_{32}$ ) | 1.1605(1.615) | 1.1880(1.966) | |
| AÑO ( $\Theta_0$ ) | -0.025431(0.007571)" | -0.036171"(0.007783) | -0.038598"(0.006446) |
| ESTANCIA MEDIA ( $\Theta_1$ ) | 0.006657(0.01178) | 0.0066569(0.01540) | -0.0062418(0.1064) |
| DOCENCIA ( $\Theta_2$ ) | 0.026555(0.02037) | 0.045370(0.02251) | 0.030601'(0.01812) |
| LN(CAMAS) ( $\Theta_3$ ) | 0.72411"(0.1050) | ||
| $σ^2_v/\sigma^2_v$ | 8.7244"(3.286) | 12.748"(4.490) | 12.733"(4.018) |
| Var(u)/ $σ^2_v$ | 4.9790 | ||
| $σ^2_v$ | 0.0026023"(0.0002626) | 0.0031724"(0.0003706) | 0.0039258"(0.0003836) |
| $σ^2_u$ | 0.0227 | 0.04044 | 0.04999 |
| Var(u)(1) | 0.01296 | 0.02308 | 0.02853 |
| Ln(L) | 235.8763 | 202.2016 | 178.8834 |
Entre paréntesis los errores estandar. ' indica coeficiente significativo al 10% y " significativo al 5% (1) Si u es seminormal: , la varianza de u es
Suponiendo una distribución seminormal de u, la ineficiencia esperada en el año t del hospital i, dado el error conjunto de éste, se ha calculado de la siguiente forma (Jondrow y otros, 1982):
\[\begin{array}{r l} E (u _ {i t} / v _ {i t} + u _ {i t}) & = \frac {\sqrt {\sigma_ {v} ^ {2} + \sigma_ {u} ^ {2}} \lambda}{1 + \lambda^ {2}} \left[ \frac {\phi ((u + v) \lambda / \sigma)}{\Phi ((u + v) \lambda / \sigma)} - \frac {(u + v) \lambda}{\sigma} \right] \\ c o n \quad \lambda & = \frac {\sigma_ {u}}{\sigma_ {v}}; \sigma = \sqrt {\sigma_ {v} ^ {2} + \sigma_ {u} ^ {2}} \end{array}\tag{[11]}\]
A partir de los valores calculados con [11], hemos podido calcular el exceso de costes esperado, en porcentaje, sobre la frontera para cada hospital y año, ya que u es la diferencia entre el logaritmo del coste real y el coste mínimo estimado correspondiente a la frontera, y por tanto:
\[u = \ln C T - \ln C T ^ {\cdot} = \ln \left(\frac {C T}{C T ^ {\cdot}}\right); e ^ {u} - 1 = \frac {C T - C T ^ {\cdot}}{C T ^ {\cdot}}\tag{[12]}\]
Los resultados respecto a la medida de la ineficiencia así calculada, como porcentaje de gasto total que podría ahorrarse si se eliminaran todas las fuentes de ineficiencia, indican también un ahorro potencial en torno al 13.5% del gasto en promedio, sobre una frontera que ha ido reduciendo gasto a lo largo de los tres años como indica el coeficiente correspondiente de la regresión. Destacamos que ha disminuído la heterogeneidad de los comportamientos ineficientes. La desviación típica del ahorro estimado para los 73 hospitales es menor cada año que pasa (0.14, 0.11 y 0.10 respectivamente) y los hospitales del extremo más ineficiente han mejorado sensiblemente. Por ejemplo, el más ineficiente gastaba en 1991 un 62% por encima del gasto frontera, pasando en 1993 al 46%.
Los contratos programa parecen haber impuesto, también según estos modelos, cierta disciplina, especialmente a los hospitales más alejados de la frontera de costes. Se ha iniciado cierto proceso de convergencia mediante el cual se han reducido las disparidades interhospitalarias.
Aunque como hemos advertido las medidas de ineficiencia de los modelos translog de fronteras de costes no son comparables directamente con las del análisis previo de envolvimiento de datos, hemos hecho un contraste de Wilcoxon de igualdad de rangos entre las ineficiencias medidas por ambos modelos, para cada año . Para ningún año se puede rechazar la igualdad de los rankings obtenidos por ambos métodos a los niveles de significación habituales.
Previamente, hemos reconvertido las medidas AED de eficiencia en medidas de ineficiencia cambiándolas de signo, para que los dos ranking tengan el mismo sentido, de más a menos eficiencia al aumentar la medida y estandarizado las medidas resultantes.
III.C. La eficiencia comparada insalud gestion directa y comunidades autonomas con transferencias.
A pesar de las dificultades, debido a la falta de información necesaria, intentamos en este apartado contrastar si los incrementos de eficiencia hospitalaria en Insalud G.D. pueden atribuirse a la implantación del Contrato-Programa o, por el contrario, estos mayores niveles de eficiencia se han producido también en otras demarcaciones territoriales con transferencias para la que no se han implementado instrumentos similares.
Para la Comunidad Vasca hay información disponible de los veinte hospitales generales para el trienio 91-93 que nos permite realizar el análisis de envolvimiento de datos prácticamente con las mismas características que para Insalud G.D.. Los inputs utilizados han sido personal médico, resto de personal y camas funcionantes. Los outputs se han sido seis; ingresos, estacias totales, urgencias atendidas, consultas ponderadas según su peso en la UPA, intervenciones quirúrgicas con anestesia general e intervenciones quirúrgicas con anestesia local.
El incremento del nivel medio de eficiencia relativa global fue del 4,5% para el periodo 1991-93 mientras que para Insalud G.D. este porcentaje fue del 3%. El número de hospitales situados en la frontera eficiente paso de representar el 16% en 1991 al 30% en 1993. Puede aceptarse, tras la realización de contrastes estadísticos pertinentes, que los niveles de eficiencia han sido significativamente superiores en 1993 que en 1991 tal como ocurrió en Insalud G.D.
Para la Comunidad Gallega ha sido necesario reestructurar el análisis ya que sólo se dispone de la información necesaria para 1993 y el número de observaciones, hospitales, es reducido, 13. Para contrastar la robustez de los resultados se efectuarón dos conjuntos de problemas adicionales con la misma estructura formal que los problemas P2 y P3 de las ecuaciones [6] y [7] respectivamente. El análisis P3 permite confrontar cada unidad solamente con el resto de las unidades en el mismo periodo, es decir, permite comparaciones intergrupos pero no interperiodos. En este conjunto de problemas para el año 1993 se añadieron las observaciones correspondientes a la Comunidad Gallega, si bien se tuvieron que realizar algunas modificaciones no sustanciales en el conjunto de inputs y outputs. De esta forma, cada unidad observada es comparada para el mismo año de referencia con las unidades de Insalud G.D.
A pesar de que los resultados pueden venir afectados por los problemas ya señalados de heterogeneidad en las observaciones, no se observan diferencias estadísticamente significativas en los niveles de eficiencia entre los hospitales de la Comunidad Gallega y los de Insalud G.D.
El Servicio Andalúz de Salud no ha puesto a nuestra disposición la información requerida para el estudio por lo que no ha sido posible su realización. En la actualidad el propio Servicio lleva a cabo un estudio de eficiencia hospitalaria con Análisis Envolvente de Datos.
IV. LA FINANCIÓN PÚBLICA DE LA ATENCIÓN INTEGRAL: LOS PAGOS CAPITATIVOS PARA EL CASO DE MUFACE EN ESPAÑA.
Mencionamos con anterioridad la relevancia que adquieren actualmente los mercados internos en los diseños de posibles reformas de los sistemas sanitarios de los países más desarrollados. Aunque este no es el tema de nuestro estudio, puede mencionarse que sus ventajas más importantes consisten en combinar elementos de competencia, de soberanía de los asegurados (al escoger proveedor) y de integración veritcal de la cadena de producción de servicios asistenciales (la más idónea para alcanzar el objetivo último de cualquier sanitario, a saber, mejorar y preservar la salud de la población). Sin embargo, el talón de Aquiles de estos sistemas (Sheffler, 1989) está en la financiación de los proveedores.
Basamos el estudio en el caso de MUFACE, por ser el exponente más importante en España y el más próximo a un mercado interno. Además, este subsistema sanitario, que cohabita con el sistema sanitario de los asegurados por el régimen general de la Seguridad Social, se ha convertido en el punto de referencia de los debates, cada vez más frecuentes, sobre implantación de mercados internos en nuestro país. Empezaremos con una modelización del sistema de financiación de MUFACE. Ello nos permitirá deducir los incentivos que los pagos capitativos impone a los proveedores de servicios. Posteriormente, mostraremos alguna evidencia empírica para contrastar los resultados de la modelización.
IV.A. La financiación capitativa: Resultados de la modelización del caso de MUFACE.
Para ello, aplicamos un modelo de regulación y contratación pública cuya formalización general se debe a Laffont y Tirole (1993), basado en la consideración previa de asimetrías en la información entre el regulador/parte contratante y proveedor contratado. Así, en nuestro caso de estudio, partimos de la premisa de que MUFACE, como regulador y parte contratante, desconoce la composición de los costes, entre justificables y no justificables, de las entidades aseguradoras.
1) Ingredientes del modelo
La formalización del modelo que hemos desarrollado para analizar la optimalidad del sistema de financiación de MUFACE contiene los siguientes ingredientes básicos:
1. La figura 2 ofrece un esquema de funcionamiento de la vertiente sanitaria de MUFACE. MUFACE es en realidad un intermediario financiero que garantiza, entre otras cosas, a los funcionarios (alrededor de unos 700.000 en 1994) y sus beneficiarios (unos 900.000) una cobertura sanitaria integral.
MUFACE asigna sus ingresos a diversos intermediarios financieros/aseguradoras. De estas aseguradoras, sólo una es pública, el Instituto Nacional de la Seguridad Social, a través del INSALUD. El resto de entidades son de seguro libre, capaces de ofrecer una asistencia comparable a la del INSALUD.
2. Cada aseguradora (pública o privada) recibe un pago fijo por cada mutualista que la escoge, básicamente igual al gasto per cápita efectivo registrado para el INSALUD, para la asistencia de la población cubierta por la Seguridad Social (de MUFACE o no). Es pues un pago uniforme, que no ajusta por las características diferenciales de los mutualistas.
Definimos este pago capitativo a, para todas las entidades que participan en la provisión, como , donde z es una constante y es el gasto sanitario unitario (per cápita) del I.N.S.S. para el conjunto de la población española.
3. Consideramos que las entidades contratadas están interesadas en la cantidad monetaria que el regulador reembolsa, en la medida en que sobrepasa sus propios costes unitarios C. Esta cantidad por encima de los costes se llama transferencia neta, y queda definida en el modelo asistencial de MUFACE como .
Una forma más general de expresar la transferencia neta sería . De esta forma, el parámetro (con ) expresa el grado de prospectividad (el poder incentivador en favor de la eficiencia) del sistema de financiación. El recembolso de MUFACE lo entendemos como un caso particular de esta última fórmula donde , es decir que es el pago es totalmente prospectivo porque con este valor de , los ingresos medios de las aseguradoras no depende de sus costes reales ( ) .
4. Asumimos que para reducir costes unitarios y mantener el mismo output, los proveedores deben realizar un esfuerzo, e. El regulador no conoce el valor de e pero sí que el esfuerzo genera una desutilidad al proveedor, cuya función es .
Por el contrario, cuando b=0, la transferencia neta recibida sería igual a t=a, y, consecuentemente, los ingresos medios iguales a IM = C + t = C + a. Por lo tanto, los ingresos de las aseguradoraas serían iguales a sus costes más una cantidad fija por funcionario afiliado a su entidad. Sería así unpago de tipo coste-plus o retrospectivo.
5. Los proveedores son neutrales frente al riesgo e intentarán maximizar su utilidad, que es función positivamente de la transferencia neta obtenida t, y negativamente de la desutilidad del esfuerzo, . Así, . Las entidades de seguro escogeran firmar un convenio con MUFACE siempre que esperen obtener una utilidad igual o superior a la de reserva, cuyo nivel normalizado es igual a cero. Por encima de este nivel, la aseguradora estaría extrayendo rentas positivas.
6. Las fuentes de asimetría de información son el esfuerzo, e, y un parámetro tecnológico, . Los parámetros e y vienen a representar, básicamente, el doble componente de coste no justificable y justificable, respectivamente. La función de costes relevante para nuestro estudio queda como .
7. El sistema de financiación óptimo es aquel que maximiza el bienestar social total.
8. Recaudar fondos públicamente tiene un precio sombra positivo por las distorsiones que genera en el resto de la economía.
2) Desarrollo y resultados del modelo
Teniendo en cuenta los ingredientes anteriores, nuestro análisis pretende modelizar el comportamiento esperable de los proveedores. Desarrollamos dos escenarios hipotéticos distintos, aunque en ambos se dé un problema de asimetría en la información respecto del esfuerzo y del parámetro de selección adversa.
Escenario 1: -Bajo la heterogeneidad de costes justificables, relacionada con factores que escapan al ámbito de control de los proveedores (β exógena y diferentes entre proveedores);
Escenario 2: -Bajo la heterogeneidad de costes justificables, relacionada con un actitud de seleccionar riesgos por parte de los proveedores (β endógena y diferente entre proveedores).
En ambos escenarios el esfuerzo realizado por las aseguradoras al maximizar su utilidad resulta ser el considerado óptimo en situaciones de perfecta información. Es decir, aquel donde . La razón reside en el grado de prospectividad del pago capitativo ( ), que convierte al proveedor en acreedor residual del 100% de las reducciones en costes conseguidos. En este sentido, el sistema de remuneración escogido por MUFACE es óptimo porque minimiza el abuso moral.
Con y .
El valor de este parámetro vendría determinado por factores como el estatus universitario para un hospital, las características mórbidas de la población atraída por el proveedor según su localización geográfica, la capacidad técnica (disponibilidad de centros y personal sanitario muy especializado o de excelencia) para atender casos de severidad elevada, etc.
Con , y .
Sin embargo, a este resultado del sistema de remuneración de MUFACE hay que añadir otros que nos alejan del óptimo que se daría en situaciones de simetría de información. Estos resultados difieren en función del escenario considerado.
2.a) Primer escenario:
* Supuestos:
1) Consideramos aquí la posibilidad de que cualquier proveedor o intermediario financiero que pudiese plantearse la posibilidad de entrar en el juego de MUFACE se enfrenta a priori a unos costes intrínsecos cuya variabilidad es exógena en el corto plazo. Los factores determinantes de estos costes podrían ser el origen histórico (organización interna heredada...), la localización geográfica, las restricciones estatutarias (carácter religiosos de los objetivos), etc.
2) El "menú" de contratos lineales ofrecido por el regulador no tiene variedad. Está limitado a un único contrato t lineal respecto a los costes realizados, de tipo capitativo, con pendiente b = 1, y parte fija . Tal y como pretende ilustrar la figura 5, frente a una multiplicidad de valores de , el menú de contratos ofrecido por MUFACE se compone de una sola recta, con pendiente unitaria negativa.
* Resultados: la selección pre-contractual
1) El "menú" de contratos ofrecido por MUFACE/regulador (figura 5) difiere del considerado óptimo en condiciones de información asimétrica (figura 4) en cuanto que el primero se compone de una sola recta con pendiente b=1, mientras que el segundo se compone de tantos contratos lineales como valores de β puedan plantearse para las empresas contratadas. Frente a un "menú" de contratos invariablemente prospectivo como el de MUFACE, es de esperar un problema de selección adversa.
Sólo aquellas aseguradoras que, por las razones que sean, tengan un pool de riesgos favorable (costes intrínsecamente bajos) aceptarán un juego que incorpore un contrato totalmente prospectivo. Las demás, al no tener garantizado el reembolso de ninguno de sus costes justificadamente altos (por malos riesgos), no querrán ni siquiera participar.
2) Una primera duda que surge inmediatamente es ¿si las empresas contratadas por MUFACE sólo atienden "buenos riesgos", entonces, quién atiende a los "malos riesgos" del colectivo de MUFACE? Los atiende el "asegurador" público. Y, aunque esta respuesta parece reflejar un comportamiento incoherente con los supuestos de nuestro modelo, ofrecemos dos explicaciones posibles:
a) La primera podría ser que el jugador que "acepta" el contrato de MUFACE y se queda con los "malos riesgos", el I.N.S.S., lo hace porque se enfrenta a una restricción: su participación no es facultativa. Se incumple pues para este jugador la cuarta premisa del modelo, a saber, libre participación y racionalidad individual.
b) La segunda podría ser que el menú de contratos no es del todo invariante. En efecto, puede pensarse que de hecho el agente público tiene una financiación de tipo retrospectiva, porque destine los recursos que destine al colectivo de MUFACE a que atiende, las arcas públicas los financiarán. Así, podría pensarse que de hecho existen dos contratos en el "menú", uno prospectivo para compañías privadas, y otro retrospectivo para la pública, tal y como muestra la figura 6.
Por lo tanto, cabe concluir que MUFACE/regulador no debería esperar encontrar "malos riesgos" entre las compañías aseguradoras que contrata, a menos que estén obligadas a jugar y/o su contrato tenga carácter retrospectivo (como posiblemente el I.N.S.S.). Estas conclusiones son comparables a las recogidas por la literatura sobre contratación, señalización e información asimétrica en el mercado laboral (Milgrom y Roberts (1982) y (1992), y Harris y Raviv (1979)).
Si MUFACE desea evitar esa selección (adversa) de aseguradoras o cambiar su pool de riesgos, la solución, de acuerdo con el modelo que estamos utilizando, pasa por ofrecer un menú de contratos que incorpore diferentes grados de prospectividad y niveles de renta no negativa extraíble. De esta forma, cada aseguradora escogería su contrato en función de su pool de riesgos. Las empresas con costes justificadamente bajos escogerían un pago más prospectivo que otras con costes justificadamente altos.
Estas deducciones se asemejan bastante a las que resultan de otros trabajos recientes sobre financiación sanitaria en entornos institucionales comparables a los de MUFACE . Por el contrario, contrastan con los trabajos empíricos más tradicionales , de ajuste del pago capitativo. Estos trabajos suelen recomendar, primero, establecer tramos de costes justificables, y, después, determinar un pago prospectivo dentro de cada tramo de coste justificable. Estos estudios se enfrentan a varios problemas importantes, entre los cuales cabe destacar: (i) el de revelación de información, ya que el regulador necesita conocer a priori los valores y la distribución de en el intervalo ; (ii), el de transformar una variable continua en discontinua, ya que demasiada variabilidad de costes intrínsecos en un solo intervalo impone excesivo riesgo financiero para la empresa (dado que el pago va a ser fijo dentro de cada tramo), y, por otra parte, tramos demasiado estrechos restan poder incentivador al pago fijo; y, (iii), el de ignorar la restricción de compatibilidad de incentivos.
Ellis y McGuire (1986 y 1990), Goodall (1990), Pope (1990), Rossiter et al. (1990), Selden (1990), Newhouse (1991) y Siegel (1992).
Anderson et al. (1986), Newhouse (1986) y Van de Ven y Van Vliet (1990a y 1990b).
2.b) Segundo escenario:
*Supuestos:
1) Consideramos aquí que la variabilidad de los costes justificables es endógena. Es decir que las aseguradoras pueden escoger y optimizar su pool de riesgos. Existe una cantidad bastante abundante de literatura que incluso recoge ejemplos de la realidad sobre selección de riesgos. De entre los más relevantes, cabe citar Newhouse (1982 y 1984), Pauly (1984), Scheffler (1989) y Van de Ven y Van Vliet (1990a).
Dentro de nuestro esquema de análisis, esto equivale a decir que el factor tecnológico es endógeno para las aseguradoras . Consecuentemente, las aseguradoras van a optimizar su función de utilidad respecto no sólo del esfuerzo sino que también de la selección de individuos adscritos (riesgos).
2) Supondremos que hay dos grupos de aseguradoras: las privadas conjuntamente por un lado, y la única pública, por el otro, con y respectivamente.
Por lo tanto, estamos considerando que las aseguradoras privadas son homogéneas en relación a la selección de riesgos. Esta simplificación es posible si tenemos en cuenta que todas las aseguradoras juegan con reglas uniformes y queremos concentrarnos en los aspectos endógenos de la β, y no en las diferencias de origen exógeno.
3) Para tomar en consideración la acusación que más comúnmente escuchamos contra el sistema de asistencia de MUFACE, asumiremos que la iniciativa de realizar selección de riesgos proviene de las aseguradoras privadas, y que la aseguradora pública juega el rol de "camión escoba" que recoge a los colectivos que el resto de aseguradoras han "esquivado" (Pellisé y López Casasnovas, 1991). Por lo tanto, para un nivel de β dado de todo el colectivo de MUFACE, β₂ (costes intrínsecos del colectivo de MUFACE en el I.N.S.S.) depende de β₁ (del colectivo de MUFACE en las privadas).
Definiremos ( ) como el grado de selección de riesgos realizada por las empresas privadas. Para un mismo valor exógeno de , en ausencia de selección de riesgos, tendremos que . Sin embargo, la selección de riesgos sesga esta igualdad de la forma siguiente:
β
y
β
β
La consideración de endógena representa una manipulación del modelo de información asimétrica que estamos utilizando como referencia. En efecto, la formalización de Laffont y Tirole mantiene a en todo momento exógeno. Sería más conciso, en vez de llamar al factor endógeno de costes que ahora introducimos, llamarlo de otra forma, y añadirlo a la función de costes, distinguiéndolo así los factores exógenos que han modelizado los autores. Sin embargo, a la hora de analizar el comportamiento de los proveedores, la formalización adoptada no va a variar los resultados.
\[\begin{array}{l} \beta_ {1} = \beta - r _ {1} \\ \beta_ {2} = \beta + r _ {1} \end{array}\]
Sean C los costes unitarios del colectivo total de MUFACE, los de las aseguradoras privadas, los de la pública, y ( ) la proporción de individuos de MUFACE que han escogido empresas privadas. Entonces,
\[C = \alpha C _ {1} + (I - \alpha) C _ {2}\]
La transferencia neta de las empresas privadas es,
\[t _ {I} = a - (C _ {I} - \hat {\mathbf {C}}),\]
siendo el coste medio del colectivo atendido por el I.N.S.S., que proviene de MUFACE (descrito por ) y del resto de la población española (asociado a ). Es pues una media ponderada de estos dos grupos de individuos:
\[\hat {\mathbf {C}} = \gamma C _ {2} + (I - \gamma) C _ {3},\]
siendo ( ) la proporción de individuos del I.N.S.S. que provienen del sistema MUFACE.
Seleccionar riesgos genera desutilidad, básicamente en términos de mala reputación. Incorporaremos esta desutilidad a la función de utilidad que los agentes privados tratan de optimizar, bajo la forma , con y . En consecuencia, la función de utilidad que las aseguradoras privadas intentarán maximizar será:
\[U _ {1} = t _ {1} - \psi (e _ {1}) - \zeta (r _ {1})\]
siendo,
\[t _ {1} = a + (1 - \gamma) C _ {3} - \frac {[ 1 - \lambda (1 - \gamma) ]}{1 - \lambda} C _ {1} + \frac {\gamma}{1 - \lambda} C\]
siendo,
\[C = \beta + (1 - 2 \lambda) r _ {1} - \lambda e _ {1} - (1 - \lambda) e _ {2}\]
* Resultados:
La selección de riesgos resultante es aquella donde , siendo representativo de la porción de individuos atendidos por el I.N.S.S. que provienen de MUFACE. La aseguradora privada seleccionará hasta el punto en que la desutilidad marginal de realizar la selección ( ), que representa el coste marginal de seleccionar), iguale a las ganancias marginales que, en términos de utilidad (transferencia neta), le reporta dicha selección.
Concretamente, estas ganancias marginales tiene un doble componente. El primero es igual a los ahorros marginales derivados de los menores costes obtenidos (iguales a la unidad, ya que ), sobre los cuales las aseguradoras son acreedoras residuales al ser b=1.
El segundo componente es igual a la renta que obtiene el proveedor privado al presionar al alza el coste unitario objetivo para el regulador (es decir, ), al trasladar malos riesgos al proveedor público. Este segundo componente de renta marginal es menor que el coste trasladado (igual a ). De hecho es sólo igual al peso que tiene el colectivo de MUFACE que escoge provisión pública sobre el total del I.N.S.S. ( ), y por lo tanto igual a la influencia marginal que una unidad de coste de MUFACE produce en la media total de costes del I.N.S.S. ( ).
Por lo tanto, es de esperar que se produzca una selección de riesgos positiva siempre que . Además esta es mayor cuanto mayor influencia tienen los individuos de MUFACE que escogen provisión pública dentro del conjunto de individuos cuyos costes van a determinar el coste objetivo del pago capitativo.
3) Síntesis de la modelización
Tomando como punto de referencia la formalización realizada por Laffont y Tirole sobre contratación pública en condiciones de asimetrías de información, hemos intentado avanzar en la evaluación del sistema de contratación e incentivos de MUFACE.
Unas soluciones teóricamente óptimas de regulación y contratación pública en ciertas condiciones de información asimétrica, recomiendan ofrecer un menú de contrato de Tirole y Laffont de ofrecer un menú de contratos lineales con diferentes grados de prospectividad y extracción de rentas. En contraste, MUFACE ofrece un solo tipo de contrato lineal, totalmente prospectivo. A partir de esta constitución, hemos intentado valorar la implicaciones de dicho esquema de contratación de MUFACE modelizando el comportamiento esperable de los proveedores, en términos de esfuerzo pro eficiencia productiva y de extracción de rentas. Esta valoración la hemos realizado bajo diferentes escenarios según el comportamiento del factor tecnológico. Las conclusiones más importantes de esta evaluación son:
1. El esfuerzo realizado por la aseguradoras para ser más eficientes es probablemente óptimo.
El grado de selección de riesgos que maximiza la utilidad de los agentes, para cualquier contrato lineal, es, en su forma generalizada, aquel que satisface la igualdad .
2. Si los costes justificables difieren de una aseguradora a otra, es de esperar que aparezcan fenómenos de selección adversa (pre-contractual) de aseguradoras y de riesgos (de individuos).
Soluciones a algunos de los problemas detectados en MUFACE deberían buscarse en torno a las posibilidades de ampliación del "menú" de contratos ofrecidos por MUFACE, entre los cuales se hallen contratos menos prospectivos que el vigente. Adicionalmente, deberían cumplirse las restricciones de racionalidad individual y compatibilidad de incentivos. Estas dos restricciones nos permiten básicamente alcanzar un grado óptimo de competencia entre aseguradoras, y elimina incentivos de imitación de proveedores más ineficientes, respectivamente.
Nuestro análisis deriva en unas recomendaciones que deben observarse con cautela, a pesar de que se asemejan a las de otros autores. La razón es que hemos dejamos una serie de elementos en el tintero, como por ejemplo el carácter dinámico de los contratos, la competencia entre aseguradoras, aspectos de la calidad asistencial, la influencia de factores de la función de costes que calificamos de "tradicionales" (como son los temas de las economías de escala y de alcance), etc.
A pesar de estas deficiencias, nuestro análisis permite clarificar por lo menos que la mejora de los pagos capitativos, y más concretamente de MUFACE, no pasa exclusivamente por hallar ajustes adecuados al pago capitativo. Cualquier fruto de investigaciones sobre ajustes no es vano, pero los pagos de tipo "mixto" adaptados de acuerdo a cada factor tecnológico parecen un camino más esperanzador, especialmente por internalizar las dificultades de revelación de información asociados a dicho factor.
IV.B. La evidencia empírica de la selección de riesgos con información de MUFACE.
Parte de nuestro trabajo intenta corroborar alguna de las conclusiones anteriores en base a la información recogida por MUFACE sobre su colectivo. La conclusión más importante que pretendemos analizar es la captación de procesos de selección de riesgos por parte de las aseguradoras privadas en detrimento de la "aseguradora pública" (el I.N.S.S./INSALUD) que, de acuerdo con nuestro modelo teórico, cabe esperar de la financición capitativa.
Para ello, MUFACE puso a nuestra dispusión una muestra aleatoria nacional de 42,000 titulares de MUFACE y de sus beneficiarios, correspondiente al año 1992. A pesar de su gran tamaño, la base de datos destacó por sus debilidades como fuente de información. En efecto, seleccionar riesgos puede significar el "desprecio" de mutualistas cuyos costes esperados de asistencia sean más elevados que el ingreso marginal (o medio en este caso) que se le reembolsa por atenderlo. Así, la evaluación de selección de riesgos debería basarse en un análisis de costes o de utilización de recursos asistenciales. Sin embargo esta información no fue puesta a nuestra disposición por la sencilla razón de que MUFACE no recoge este tipo de información.
De hecho, la base de datos de MUFACE sólo incluye información de carácter básicamente sociodemográfico, y no de utilización de recursos y costes capitativos. A parte de estos problemas de fondo, la base datos también planteaba problemas de forma, por la no indicación de la relación de parentesco entre mutualistas ni del sexo de los beneficiarios o por el formato de las fechas de nacimiento.
Estas deficiencias se intentaron superar utilizando, por una parte, proxies de utilización de recursos y de costes, como la edad y el sexo (del titular y, a veces, del cónyuge), y, por otra parte, deduciendo relaciones de parentesco y edades. Con estas variables intentamos esclarecer algunos aspectos de la selección de riesgos por parte de las entidades aseguradoras contratadas por MUFACE.
1) Una primera immpresión sobre la elección de entidad
La tabla 11 muestra la distribución de mutualistas por entidad para el año 1992, de toda la población y de nuestra muestra. Son diez las entidades que en 1992 concertaron su asistencia con MUFACE, además de American International Life para funcionarios en el extranjero. Lo primero que salta a la vista es la aplastante mayoría de funcionarios que prefieren las entidades de seguro libre. Sin embargo, este no es el tema central de nuestro trabajo aquí ya que los problemas de selección de riesgos deberían medirse por las variaciones de esta preferencia en grupos de mutualistas supuestamente más costosos.
| TABLA 11: Distribución de mutualistas por entidades en 1992. | |||
| ENTIDAD | FRECUENCIA (muestra) | PORCENTAJE | |
| muestra | TOTAL | ||
| ASISA | 19735 | 43,60 | 43,40 |
| ADESLAS | 13145 | 29,00 | 289,00 |
| I.N.S.S. | 6674 | 14,70 | 15,30 |
| PREVIASA | 3874 | 8,60 | 8,50 |
| CAJASALUD | 349 | 0,80 | 1,05 |
| I.C.A.M.Q. -CORUÑA- | 427 | 0,90 | 0,93 |
| I.M.Q.C.S.A. -SANTANDER- | 320 | 0,70 | 0,70 |
| UNIÓN MÉDICA | 266 | 0,60 | 0,60 |
| EQUITATIVA MADRID | 238 | 0,50 | 0,60 |
| AMERICAN INT. LIFE | 12 | 0,00 | 0,40 |
| SIN ENTIDAD | 1 | 0,00 | 0,40 |
| TOTAL | 45268 | 100,00 | 100,00 |
La edad y el sexo guardan cierta relación con el nivel utilización de recursos que un asegurado utiliza. Son múltiples los estudios que relacionan estos tipos de variables. En España, destaca el realizado por Ibern (1994), para PAMEM, según el cual existe una relación positiva entre edad y gasto, y también que esta relación no es diferente por sexo. Las mujeres parecen gastar más sólo en épocas fecundas.
Con información sobre la edad de todos los mutualistas, sobre el sexo de los titulares, y el sexo que dedujimos de los cónyuges beneficiarios, procedimos a analizar el tipo de correspondencia entre la elección de entidad y esas dos variables.
La elección de entidad según la edad.
Bajo supuestos de selección de riesgos, se espera que poblaciones más jóvenes escojan entidades privadas, y que poblaciones más ancianas escojan entidades de carácter público. Una primera visión sobre la relación entre edad y elección de entidad la ofrece la figura 7. Ésta muestra la distribución proporcional por edades entre entidades (según su titularidad pública o privada). En ella se aprecia una tendencia contraria a los preceptos de la selección de riesgos, ya que, en general, el colectivo de mutualista (titulares y beneficiarios) que son atendidos por entidades de seguro libre son proporcionalmente menos jóvenes. La media de edad del colectivo atendido por entidades privadas fue de 34 años, algo superior, en 1992, a la atendida por el INSALUD, de 31. Una comparación de las proporciones de mutualistas mayores de 65 años también refleja un resultado en este mismo sentido. Concretamente, un 11% de los mutualistas en entidades de seguro libre tienen más de 65 años, mientras que sólo un 6% tienen esa misma edad en el INSALUD/MUFACE.
La elección de entidad según el sexo.
En cuanto a la distribución por sexos de la población, la figura 8, representa la distribución por edades y sexo de los titulares de MUFACE. Poco ha podido discernirse sobre la diferencia por sexos, excepto una relativa mayor presencia de las mujeres en entidades privadas en épocas fecundas.
La elección de entidad y la infrastructura privada.
Como mecanismo de selección de riesgos, podría pensarse en la posibilidad de que, mediante la localización geográfica de su infrastructura, las entidades privadas podrían seleccionar riesgos. Parece lógico pensar que allí donde existe una fuerte presencia de oferta privada (en relación a la pública), también se observará una tendencia relativa a la elección de entidades privadas, independientemente de la edad u otros condicionantes demográficos. Así pues, podría pensarse en el desarrollo de la infraestructura asistencial como una forma de señalización de las entidades privadas para captar el colectivo de MUFACE más rentable.
Nos referimos únicamente a los titulares de MUFACE por desconocer el sexo de la mayoría de los beneficiarios.
Sin embargo, no hemos hallado esta relación en nuestros datos de MUFACE. La figura 9, representativa de la relación entre oferta privada/pública y la elección de entidad en MUFACE, muestra que no es evidente que las provincias con más camas privadas (en relación a las de titularidad pública), como es la de Barcelona o Tarragona, sean aquellas donde los titulares escojan mayormente una entidad privada.
Todo parece indicar que no existen problemas de selección de riesgos en favor de las entidades de seguro libre. Más bien al contrario, parece existir una relación desfavorable entre la edad y la elección de entidades privadas, y el desarrollo geográfico de infrastrucutura asistencial no parece ser un instrumento de señalización. Sin embargo, estas conclusiones tan aplastantes requieren una importante dósis de matizaciones.
2) Aproximación de la elección por grupos
Varias razones deberían hacernos cautelosos respecto de las conclusiones anteriores. En primer lugar, las relaciones entre edad, sexo y elección de entidad, tal y como las hemos presentado son consecuencia de la agregación excesiva de información. En efecto, el mayor inconveniente del análisis anterior es que no tiene en cuenta que en la población de titulares de MUFACE se entremezclan decisores de características muy diversas. Este inconveniente es el que pretendemos superar en lo que sigue, intentando captar las preferencias de los grupos de decisión más homogéneos.
La herencia del pasado.
Un primer problema de exceso de agregación de mutualistas de MUFACE es de carácter generacional. En efecto, cuando se creó y reglamentó MUFACE en 1975, los titulares (y sus beneficiarios) fueron "repartidos" entre tres aseguradoras privadas, ASISA, ADESLAS y SANITAS. Muchos funcionarios ya tenían una tradición como clientes de estas tres entidades.
Esta distribución inicial podría ser sumamente relevante para explicar la distribución del colectivo en años posteriores. En primer lugar, marca claramente distribuciones futuras. Tomemos por ejemplo el caso de los funcionarios del Ministerio de Sanidad. En 1975, año de creación de MUFACE, de los 1.779 mutualistas de este Ministerio, 1.304 (o el 73,3%) fueron asignados a ASISA, entidad que con anterioridad había suscrito póliza con este colectivo, y los 475 restantes (los de la provincia de
Madrid) fueron asignados a SANITAS. En diciembre de 1993, la distribución del colectivo de mutualistas del mismo Ministerio es la presentada en la tabla 12. Sin SANITAS concertada ya por MUFACE desde 1991, ASISA sigue acaparando el porcentaje más elevado de adscritos, con un 81,7%, en 1993.
Fuente: Oficina delegada de MUFACE en el Ministerio de Sanidad y Consumo (Madrid, 1994).
| Tabla 12Distribución del colectivo por entidades de la Oficina Delegada del Ministerio de Sanidad y Consumo (actualizado al 31-12-93). | ||
| ENTIDADES | TITULARES + BENEFICIARIOS | PORCENTAJE |
| ADESLAS | 264 | 4,4 |
| ASISA | 2.455 | 81,7 |
| CAJASALUD | 79 | 2,3 |
| IGUALATORIO -SANTANDER- | 0 | 0 |
| PREVIASA | 47 | 14,0 |
| I.N.S.S. | 260 | 9,9 |
| LA EQUITATIVA DE MADRID | 4 | 0,3 |
| TOTAL ENTIDADES | 2.979 | 100 |
En segundo lugar, la interpretación del porcentaje de mutualistas actualmente en el I.N.S.S. no debe desprenderse de la distribución de partida del colectivo entre entidades. El I.N.S.S. no firmó su primer concierto con MUFACE hasta el año 1977, es decir, hasta después de la constitución de MUFACE y de la primera distribución del colectivo. Por lo tanto, no pudo beneficiarse de la distribución inicialmente acordada "a partes iguales" entre entidades. En fin, no ha competido en las mismas condiciones que las tres entidades principales, ASISA, SANITAS y ADESLAS.
En consecuencia, MUFACE no fue, en sus orígenes, un mercado interno, y no será la misma la elección de entidad que realiza un funcionario que empezó a ser mutualista desde la creación de MUFACE y antes de entrar el INSALUD a competir que el funcionario de períodos posteriores. Por ello, hemos decidido distinguir dos grupos de mutualistas, según arrastren o no la "herencia institucional" del pasado de MUFACE. Son, respectivamente, los titulares que en 1992 eran mayores y menores de 35 años, respectivamente. En el grupo de los que posiblemente (pero no necesariamente) están los titulares que lo eran también cuando el c/ncierto entre MUFACE y el INSS no existía.
La figura 10 muestra la elección, por tramos de edad, de los dos grupos de mutualistas. A pesar de que el número de mutualistas relacionados con titulares jóvenes es reducido , esta figura refleja que la relación entre edad y elección privada de entidad deja de ser positiva. Ponderando a cada beneficiario uniformemente en el proceso de decisión conjunta sobre la entidad de seguro, puede decirse que probablemente la "herencia del institucional" de MUFACE juega un rol destacable al explicar la relación positiva entre edad y preferencia por entidades privadas que vimos con los datos más agregados.
El doble aseguramiento.
La condición de beneficiario de MUFACE está definida en el Real Decreto 2766/1967, de 16 de noviembre. Su artículo segundo establece que, básicamente, la condición de beneficiario viene determinada por la dependencia económica y asistencial del beneficiario. Una resolución de 1988 (2 de enero) eliminó cualquier límite de edad para ejercer el derecho a ser beneficiario en términos definidos por el Real Decreto de 1967 mencionado.
Sin embargo, no existe procedimiento administrativo alguno que controle el cumplimiento de esa condiciones por parte de lo beneficiarios. Ello da un posible margen de doble aseguramiento público, en el sentido de que es posible para un beneficiario figurar como titular de una cartilla de la Seguridad Social (Régimen general), y, al mismo tiempo, figurar como beneficiario en la cartilla de MUFACE de otro titular. Paralelamente, llama la atención la diferencia de ratios de beneficiarios sobre titulares en las entidades de seguro libre y del I.N.S.S. dentro del colectivo de MUFACE, desde la fecha de promulgación de la resolución del 2 de enero de 1988 señalada en el párrafo anterior. La tabla 13 muestra estas diferencias para el período anterior (1987) a la promulgación de dicha resolución y posterior (1990 Y 1992). En 1992 hay 1.33 beneficiarios por titular en INSALUD y 1.07 en la privada.
Suman 18.332 mutualistas, es decir, un 17.6% del total.
| Tabla 13Relación de beneficiarios por titular, por entidades,para los años 1987, 1990 y 1992. | |||
| BENEFICIARIOS POR TITULAR | |||
| ENTIDADES | 1992 | 1990 | 1987 |
| ASISA | 1,31 | 1,35 | 1,40 |
| ADESLAS | 1,38 | 1,43 | 1,44 |
| SANITAS | - | - | 1,33 |
| PREVIASA | 1,16 | 1,20 | 1,15 |
| CAJASALUD | 1,62 | - | - |
| ICAMQ -CORUÑA- | 1,22 | 1,24 | 1,28 |
| IMQCSA -SANTANDER- | 1,25 | 1,31 | 1,33 |
| UNIÓN MÉD. GADITANA | 1,70 | 1,74 | 1,76 |
| EQUITATIVA MADRID | 1,44 | 1,59 | 1,54 |
| AMERICAN INT. LIFE | 1,56 | 1,53 | 1,60 |
| TOTAL PRIVADAS | 1,33 | 1,37 | 1,39 |
| I.N.S.S. | 1,07 | 1,14 | 1,25 |
| TOTAL | 1,29 | 1,34 | 1,37 |
Fuente: Memorias de MUFACE de los años 1988 y 1992.
Sin pretender demostrar que el doble aseguramiento de los beneficiarios de MUFACE es una práctica generalizada, consideramos importante poner de manifiesto cualquier posible reflejo de la misma, por las enormes distorsiones que en el análisis de MUFACE, como mercado interno, pueda tener. En efecto, podría ocurrir que los beneficiarios con doble aseguramiento estuviesen utilizando sistemáticamente la asistencia privada de MUFACE para ciertos tipos de servicios y el INSS para otros. En ausencia de información sobre utilización de recursos y costes de asistencia, las posibilidades de sesgo en la utilización de asistencia sanitaria privada de MUFACE invalida cualquier análisis de selección de riesgos basadas en proxies como la edad y el sexo. Las variables edad y sexo dejan de estar correlacionadas con la utilización y el coste de la asistencia en las entidades privadas. Así, la percepción de menores costes asistenciales generados por la población de MUFACE atendida por el INSALUD queda decididamente debilitada.
Un análisis por grupos de mutualistas nos ha permitido avanzar en el conocimiento de las prácticas de doble aseguramiento. De nuevo, recurriremos a una serie de figuras para ilustrar análisis. Las figuras 11 y 12 nos permiten ver como, controlando por los efectos de edad y sexo, el hecho de tener al menos un beneficiario en la cartilla hace aumentar las preferencias por entidades privadas. El hecho de que estas preferencias se expresan sistemáticamente de esta forma, sea cual sea el sexo y la edad del mutualista, indica que las proxies edad y sexo no son suficientes para valorar la selección de riesgos.
Intuitivamente, uno puede pensar que los descendientes son los candidatos más plausibles para tener doble seguro. La razón estaría en que, como descendientes de funcionarios, la probabilidad de haber sido beneficiarios durante la niñez y adolescencia es elevada. Al entrar más tarde en el mercado de trabajo y la Seguridad Social por su Régimen General, el doble aseguramiento se alcanza sencillamente por defecto o silencio, con tan sólo mantener una posición pasiva para darse de baja en MUFACE. La figura 13 muestra las preferencias relativas de descendientes respecto del total de MUFACE. En edades de incorporación al mercado de trabajo, los beneficiarios descendientes que están una entidad privada supera con creces a la media de todo MUFACE.
Quisimos profundizar en esta idea doble aseguramiento por defecto. Así decidimos centrarnos en unidades familiares con descendientes cuya media de edad fuese superior a los 18 años. Con ello pretendíamos homogeneizar los grupos de decisión, y aislar a las unidades familiares cuyas decisiones sobre entidad de seguro se viesen dominadas por las necesidades asistenciales de menores de edad y madres en edad fecunda. Adicionalmente, nos centramos en el polo opuesto de mutualista, el grupo de titulares sin beneficiarios, por ser los que, con casi seguridad, no tienen doble seguro. La comparación de ambos grupos de mutualistas da como resultado el que ilustra la figura 14. Excepto para los huérfanos, funcionarios jóvenes recién incorporados, y mayores de 65 años, las opciones privadas son preferidas por los que tienen mayor probabilidad de tener dos seguros, sea cual sea su edad.
Estas figuras seleccionadas no demuestran para nada que exista algún tipo de actuación fraudulanta. Sin embargo, podrían ser suficientes para alertar de la existencia de componentes sistemáticos fuera de los de la edad y el sexo que explicarían las preferencias de los mutualistas por las entidades aseguradoras, y muy relacionadas con factores que ganan sentido cuando se asume la existencia de doble aseguramiento.
En resumen, hemos resaltado dos líneas de análisis de la elección de entidad por grupos. Estas dos líneas nos han permitido poner en duda algunas de las conclusiones que se deducían de una análisis más simple y directo sobre el colectivo agregado de MUFACE. El análisis por grupos hace especial incapié en el peso del pasado institucional de MUFACE y nos alerta de los sesgos que en supuestos mercado interno podría tener un posible doble aseguramiento.
SINTESIS Y CONCLUSIONES.
El aumento del gasto sanitario es un problema de primera magnitud que la literatura más reciente propone abordar redistribuyendo la asunción de los costes del sistema desde el financiador hacia la demanda, la oferta o ambos. Concretamente por el lado de la oferta, las formas de financiación de los proveedores juegan un papel indiscutible. Nuestro trabajo ha analizado las formas de reembolso que realiza el financiador público (Seguridad Social) en favor de los proveedores públicos de servicios hospitalarios y de los intermediarios financieros de servicios asistenciales tanto públicos como privados, así como la distribución de los riesgos financieros entre el financiador público y la otra parte.
A lo largo de los años persiste una marcada tendencia de crecimiento del gasto de los hospitales, por encima de lo presupuestado, que ha requerido regularizaciones más o menos periódicas (1989, 1992 y 1994 son las más recientes). La desviación del gasto en Insalud Gestión Directa sirve de referencia para reconocer, aunque con retraso, la parte alícuota de deuda a pagar a la Comunidades Autónomas con transferencias sanitarias. Hay un evidente problema de indisciplina financiera implicado en ese descontrol del gasto hospitalario, que representa además una partida preeminente en los presupuestos públicos y que genera efectos perversos en el interior de los Centros Sanitarios. Las reglas del juego no están claras, porque los presupuestos no son creíbles. Ese grado de incertidumbre sobre las posibilidades reales de gasto constituye por sí mismo otro factor de inflación hospitalaria. Además, se sospecha que la falta de eficiencia técnica es un fenómeno generalizado en los hospitales públicos y que manteniendo o aumentando muy poco sus presupuestos los hospitales podrían dar más y mejores servicios. Esa falta de eficiencia responde en gran parte a la falta de incentivos y de instrumentos en manos de los gerentes. También se diagnostica que una de las causas de la ineficiencia es la falta de competencia efectiva.
La 'inflación hospitalaria' y el diagnóstico de ineficiencia técnica son los problemas que han inducido ciertas reformas en las relaciones entre el financiador público y el hospital. Los contratos-programa han sido la opción elegida como intento de solución de ambos problemas por Insalud Gestión Directa, de quien dependía en 1993 algo menos de la mitad de la población española y también por algunas Comunidades Autónomas (Andalucía, Galicia), mientras que en otras el Servicio Regional de Salud planifica y orienta directamente la gestión de sus Centros. Cataluña creó la figura del comprador público de servicios como intermediario entre el financiador y el hospital.
En la medida en que la separación de funciones sea más efectiva y el hospital como institución asuma sus riesgos, la fijación de tarifas se convierte en el elemento clave, y el papel de los Servicios Regionales de Salud bascula hacia funciones de regulación tarifaria, para lo cual es necesario que el sistema de información sea lo suficientemente potente para permitir fijar tarifas de atención hospitalaria que cubran exactamente los gastos apropiados en cada caso tratado, evitando pagar los costes de la ineficiencia. Se está avanzando en este sentido. Los proyectos homogéneos de implementación progresiva de un sistema de contabilidad de costes, los sistemas de información hospitalaria que captan el conjunto mínimo básico de datos (CMBD) al alta de cada paciente y la importación y adaptación de prototipos de segmentación de casos tratados con el criterio de homogeneidad de costes (los grupos relacionados con el diagnóstico (GRD) o las categorías de gestión de pacientes (PMC) son avanzadillas en ese diseño óptimo de tarifas para el que, sin embargo, queda mucho trecho por recorrer.
Los Contratos-Programa representan una incipiente delimitación de funciones y distribución de riesgos entre financiador y proveedor, representando el inicio de la presupuestación global prospectiva a partir de la histórica. Las soluciones basadas en contratos programa confían en que cambiar el presupuesto global retrospectivo histórico por tarifas progresivamente desagregadas y afinadas basadas en una determinada unidad de pago contribuya a controlar mejor el gasto y a mejorar la eficiencia, disminuyendo las variaciones no justificadas de los costes. Las Comunidades Autónomas que no han adoptado contratos programa confían, en cambio, en que un marcaje en corto del planificador a sus Centros dé buenos resultados.
Los Contratos Programa individualizan los objetivos del Insalud Gestión Directa en la doble vertiente de actividad asistencial y gasto para cada uno de sus hospitales. Representan cierto cambio en el modelo de financiación hospitalaria al vincular financiación con actividad. En este sentido, los objetivos de gasto, además de intentar reducir el gasto por unidad de producto, buscan mayor homogeneidad entre el gasto unitario de los distintos hospitales, haciendo especial hincapié en los Centros que se comportan como outliers. En cuanto a los objetivos de actividad, se han centrado en indicadores de gestión. Sus pautas más destacadas son disminuir las estancias medias hospitalarias, especialmente en aquellos hospitales con estancias medias muy por encima de la mediana o de estándares implícitos y aumentar los ingresos, sin acometer reconversiones estructurales de reasignación de camas y plantilla entre servicios. Asimismo, se potencian ciertas actividades que suponen cambiar la tecnología de producción, especialmente procedimientos de cirugía ambulatoria que se venían realizando con hospitalización (cataratas) o que soportan grandes listas de espera.
La parte empírica del estudio hospitalario se ha centrado en el análisis de los resultados conseguidos a raíz del cambio en el modelo de financiación. Si bien los contratos programa de Insalud Gestión-Directa han demostrado ser excesivamente optimistas en el objetivo de control del gasto, nuestro trabajo ha constatado una reducción de la 'inflación hospitalaria' en 1993. Esta reducción, sin embargo, ha sido menor que la conseguida en Cataluña, donde hay una separación entre agentes más nítida.
Hemos analizado también la evolución de la eficiencia técnica de los hospitales generales de Insalud G.D. entre 1991 y 1993, antes y después del Contrato Programa mediante análisis de envolvimiento de datos (AED). Se detecta un incremento significativo de los niveles de eficiencia relativa. El porcentaje de hospitales ineficientes ha pasado del 70% en 1991 al 50% en 1993. Veintiuno de los 75 hospitales analizados han alcanzado la frontera de eficiencia en 1993 a partir de una situación ineficiente en 1991, mientras que lo contrario solamente ocurre en seis hospitales. Los hospitales con rendimientos crecientes a escala en 1993 pertenecen al grupo 1 y 2 (13 y 9 respectivamente) caracterizados por ser hospitales pequeños y comarcales, mientras que los que presentan rendimientos decrecientes para el mismo año pertenecen mayoritariamente al grupo 4 (grandes hospitales), mientras que el grupo 3 (más de 1700 efectivos médicos, de 6 a 8 especialidades complejas y, que si realizan trasplantes, son de un sólo órgano) pertenecen en su mayoría a la frontera de eficiencia.
La literatura especializada recoge algunas limitaciones del Análisis de Envolvimiento de Datos, tanto en su aplicación general como a Unidades hospitalarias. Por esta razón hemos sometido los datos a otros enfoques metodológicos alternativos. Un modelo tobit indica también que ha habido una mejora sistemática de eficiencia técnica pura después de la introducción de los contratos programa. Un modelo de efectos aleatorios para el panel de hospitales muestra que las medidas AED de eficiencia técnica global contribuyen muy significativamente a la explicación del coste de producir una UPA, lo que refuerza los resultados del análisis envolvente de datos. Las eficiencias técnica y asignativa conjuntamente han sido evaluadas por último mediante un modelo de frontera estocástica de costes, tipo translog, para el mismo panel de hospitales. Sus resultados concuerdan con el AED en el sentido de detectar mejoras de eficiencia tras la introducción del Contrato Programa.
Pero no se puede afirmar tajantemente que esos incrementos de eficiencia en Insalud Gestión Directa hayan sido debidos al Contrato Programa, porque análisis similares realizados para los hospitales de otras Comunidades con transferencias sanitarias que han optado por un modelo diferente de relaciones entre financiador y proveedores también revelan incrementos de eficiencia en esos años.
A partir de la evidencia empírica anterior y de la opinión de los gerentes, recogida mediante una encuesta sobre el funcionamiento de los contratos programa podemos concluir que ulteriores logros requieren mayor autonomía de gestión. Esta debe abarcar en primer lugar la libertad de movimientos a lo largo de la isocuanta: el propio hospital define su tecnología de producción, el mix de trabajo médico, por tipos de facultativos, y no médico, qué procesos atender con y sin internamiento, etc.. En segundo lugar, la capacidad de acometer reformas estructurales que puedan implicar cambios en la cartera de servicios ofertados. Cerrar camas, o especificaizarse en determinados procesos. Por último, la capacidad de tomar decisiones de producir versus comprar. Diseñar políticas de alianzas y sinergias con otros hospitales públicos o concertar con privados ciertos servicios.
Respecto a las formas de reembolso que realiza el financiador público en favor de los intermediarios financieros de servicios asistenciales tanto públicos como privados, así como la distribución de los riesgos financieros, el análisis empírico de MUFACE, basado en la información proporcionada por la misma mutua, muestra, ante todo, una aplastante preferencia por las entidades de seguro libre. También muestra, a primera vista, una ausencia absoluta de selección de riesgos en favor de entidades privadas de seguro. Sin embargo, un análisis más profundo de los datos nos obliga a descartar cualquier negación de existencia de problemas de selección de riesgos. En efecto, las conclusiones anteriores deben matizarse por las siguientes razones:
a) El peso del pasado institucional de MUFACE es importante, y hay que tener en cuenta que MUFACE no fue en sus orígenes un mercado interno, y que estos orígenes no son tan lejanos. Como consecuencia, la elección que realizan la mayoría de mutualistas, que en general son los de mayor edad, está sesgada por la ausencia inicial del INSALUD como entidad proveedora competidora.
b) El doble aseguramiento, fraudulento o no, podría explicar parte de la elección de entidad, y la poca representatividad de las variables sexo y edad como aproximaciones a los costes y utilización de recursos capitativos de los mutualistas.
c) Al margen de las observaciones anteriores, entre las poblaciones no influenciadas por el pasado ni susceptibles de ser acusadas de fraudulentas, la selección de riesgos no puede rechazarse.
Los resultados no son pues concluyentes. Sin embargo, y a pesar de que la exposición de nuestro análisis pueda parecer arbitraria y excesivamente descriptivo, los resultados muestran suficientemente que no puede utilizarse MUFACE como experimento natural de mercado interno, a partir del cual se pueda decidir que se aprecian pruebas indiscutibles de selección de riesgos. A parte de las limitaciones enunciadas en esta conclusión sobre la debilidad de una afirmación de este calibre, también habría que tenerse en cuenta, primero, la falta de representatividad de la muestra utilizada respecto de la población española, o la activa. Segundo, la dificultad general de utilizar datos demográficos y métodos cuantitativos para captar la selección de riesgos, cuando se sabe que son muy pocos los individuos que en una población utilizan servicios asistenciales que sobrepasen el pago capitativo (Ibern, 1994), y que de entre ellos un muy reducido porcentaje es el objetivo de cualquier entidad para realizar la selección de riesgos de forma lucrativa.
BIBLIOGRAFÍA
References
- Afriat, S.N. 1972. "Efficiency Estimation of a Production Function". International Economic Review, vol.13, Octubre, (568-598).
Aigner, D.J. y S.F. Chu. 1968. "On Estimating the Industry Production Function". American Economic Review, vol.58, n.4, Septiembre, (826-838).
Aigner, D.J., C.A. Lovell y P.J. Schmidt. 1977. "Formulation and Estimation of Stochastic Frontier Production Function Models". Journal of Econometrics, vol.6, (21-37).
References
- Anderson, G., J. Cantor, E. Steinberg y J. Holloway. 1986. "Capitation Pricing: Adjusting for Prior Utilization and Physician Discretion." Health Care financing Review, 8, (27-34).
References
- Argente i Giralt, M. 1993. "El presupuesto y el control del gastos". Presupuesto y Gasto Público, 1993 (n° 10): (113-118).
References
- Banker, R.D. 1984. "Estimating most Productive Scale Size Using Data Envelopment Analysis" European Journal of Operational Research, 17, (35-44).
References
- Banker, R.D., A. Charnes y W.W. Cooper. 1984. "Models for the Estimation of Technical and Scale Inefficiencies in Data Envelopment Analysis". Management Science, vol.30, (1070-1092).
Banker, R.D., R. Conrad y R. Strauss. 1986. "An Application of DEA to the Empirical Investigation of a Hospital Production Function". Management Science.
References
- Banker, R.D. y A. Maindiratta. 1988. "Non Parametric Analysis of Technical and Allocative Efficiencies in Production". Econometrica, vol.56, n.6, (1315-1332).
Banker, R.D. y R. Morey. 1986. "Efficiency Analisys for Exogenously Fixed Inputs and Outputs". Operations Research, 34, (513-521).
References
- Banker, R.D., V.M. Gadth y W.L. Gorr. 1993. "A Monte Carlo Comparison of Two Production Frontier Estimation Methods: Corrected Ordinary Least Squares and Data Envelopment Analysis". European Journal of Operational Research, 67, (332-343).
References
- Banker, R.D. y R.M. Thrall. 1992. "Estimation of Returns to Scale Using Data Envelopment Analysis". European Journal of Operational Research, 62, (74-84).
References
- Bauer, P.W. 1990. "Recent Developments in the Econometric Estimation of Frontier. Journal of Econometrics. 46, (39-56).
References
- Baumol, W. 1993. "Health Care, Education and the Cost of Disease: A Looming Crisis for Public Choice", Public Choice.
References
- Bestard, J., F. Sevilla, M. Corrella y J. Elola. 1993. La unidad ponderada asistencial (UPA): Nueva herramienta parala presupuestación hospitalaria. Gaceta sanitaria, 7, (263-273).
References
- Boussofiane, A., R.G. Dyson y E. Thanassoulis. 1991. "Applied Data Envelopment Analysis". European Journal of Operational Research, 52, (1-15).
References
- Casas M. y E. Spagnolo, 1989. "Hospital Financing in Spain: Incentives and Equity", en: G. López Casasnovas (Ed.), "Incentives in health systems". European Conference on Health Economics, Barcelona 1989, Springer-Verlag.
References
- Charnes, A., W. W. Cooper, B. Golany, L. Seiford y J. Stutz. 1985. "Foundations of Data Envelopment Analysis for Pareto-Koopmans Efficient Empirical Production Functions", Journal of Econometrics, 30, (91-107).
References
- Charnes, A., W.W. Cooper y E. Rhodest. 1978. "Measuring Efficiency of Decision Making Units". European Journal of Operational Research, 2, (429-444).
References
- Charnes, A., W.W. Cooper, L. Seiford y J. Stutz. 1983. "Invariant Multiplicative Efficiency and Piecewise Cobb-Douglas Envelopments". Operational Research Letters, 2, 3, (101-103).
References
- Christensen, L.P., D.W. Jorgenson y L.J. Lau. 1973. "Trascendental Logarithmic Production Function Frontiers". The Review of Economics and Statistics, vol.55, febrero, (29-45).
References
- Committee on Chopices in Health Care 1992. Choices in Health Care: A Report to the Government. Ministry of welfare, health and Cultural Affairs, the Netherlands.
References
- Cornwell, C., P. Schmith y R. Sickles. 1990. "Production Frontiers with Cross-sectional and Time-series Variation in Efficiency Levels". Journal of Econometrics. 46, (185-200).
References
- Cutler, D.M., 1994. "A Guide to Health Care Reform", Journal of Economic Perspectives, vol. 8, num. 3 (summer).
References
- Diamond, P. 1992. Organising the Health Insurance Market. Econometrica 60:6.
References
- Drèze, J. Discussion on Besley, T. and Gouveia, M. 'Health Care', Economic Policy, October 1994.
References
- Ehreth, J.L. 1994. "The Development and Evaluation of Hospital Performance Measures for Policy Analysis". Medical Care, 1994 (32-6):568-587.
References
- Ellis, R. y T. McGuire. 1986. "Provider Behavior under Prospective Reimbursement. Cost sharing and supply." Journal of Health Economics, 5, (129-51).
References
- Ellis, R., y T. McGuire. 1990. "Optimal Payment Systems for Health Services." Journal of Health Economics, 9, (375-96).
References
- Elola Somoza, F.J. y F.J. Sevilla. 1993. "Aseguramiento como Gestión del Sistema Nacional de Salud". Presupuesto y Gasto Público, 10, (149-158).
References
- Enthoven, A.C. 1991. Internal Market Reform of the British Health System. Health Affairs, fall 1991; 10(3):60-70.
References
- Färe, R. y Sh. Grosskopf. 1994. "Estimation of Returns to Scale Using Data Envelopment analysis: A comment". European Journal of Operational Research, 79, (379-382).
References
- Farrell, M.J. 1957. "The Measurement of Productive Efficiency". Journal of the Royal Statistical Society, A 120, part.3, (253-281).
References
- Ferrier G. y K. Lovell. 1990. "Measuring Cost Efficiency in Banking: Econometric and Linear Programming Evidence. Journal of Econometrics, 46, (229-245).
References
- Gavilanes Vazquez, E. 1993. "La financiación de los hospitales en el ejercicio de 1993: El Contrato-Programa". Presupuesto y Gasto Público, 10, (159-162).
References
- Goodall, C. 1990. "A Simple Objective Method for Determining a Percent Standard in Mixed Reimbursement Systems." Journal of Health Economics, 9, (253-71).
References
- Greene, W.H. 1980. "On the Estimation of a Flexible Frontier Production Model". Journal of Econometrics, vol.13, (101-117).
References
- Hadley, Jack y S. Zuckerman. 1994. "The Role of Efficiency Measurement in Hospital Rate Setting". Journal of Health Economics, (335-340).
References
- Harris, M. y A. Raviv. 1979. "Optimal Incentive Contracts with Imperfect Information." Journal of Economic Theory, 20, (231-59).
References
- Huang, Y.L. 1990. "An Application of Data Envelopment Analysis: Measuring the Relative Performance of Florida General Hospitals". Journal of Medical Systems, (14-4): 191-196.
References
- Ibern, J. 1993. "La compra y la producción de servicios sanitarios públicos". Presupuesto y Gasto Público, 10, (95-100).
References
- Ibern, P. 1994. La distribución de los costes sanitarios per cápita y el control del riesgo. Ponencia presentada en las XVI Jornadas de Economía de la Salud (Santiago de Compostela).
References
- Jimenez Pérez, J.R. 1993. "Los servicios de sanidad en Navarra". Presupuesto y Gasto Público, 1993 (n° 10): (219-228).
References
- Jondrow, J., C.A. Lovell, I.S. Materov y P. Schmidt. 1982. "On the Estimation of Technical Inefficiency in the Stochastic Frontier Production Function Model". Journal of Econometrics, vol.19, (233-238).
References
- Kalirajan, K.P. y R.T. Shand. 1989. "A Generalized Measure of Technical Efficiency". Applied Economics, vol.21, (25-34).
References
- Kao, C. 1994. "Efficiency Improvement in Data Envelopment Analysis". European Journal of Operational Research, 73, (487-494).
References
- Keeler E. 1990. "What Proportion of Hospital Cost Differences is Justifiable." Journal of Health Economics, (379-365).
References
- Kooreman, P. 1994. "Data Envelopment Analysis and Parametric Frontier Estimation: Complementary Tools". Journal of Health Economics, 1994: 345-346.
References
- Kumbhakar, S. 1990. "Production Frontiers, Panel Data, and Time-varying Technical inefficiency" Journal of Econometrics. 46, (201-211).
References
- Laffont, J. y J. Tirole. "A Theory of Incentives in Procurement and Regulation." The MIT Press 1993, Cambridge (MA, USA).
References
- Ley, E. 1991. "Eficiencia productiva: Un estudio aplicado al sector hospitalario". Investigaciones Económicas, XV, 1, (71-88).
References
- López Casanovas, G. y A.R. Wagstaff. 1992. "Indicadores de eficiencia para la gestión pública: una revisión de método". Cuadernos de Economía, 19, (55-83).
References
- López Casasnovas, G. y A.R. Wagstaff. 1992. "Eficiencia y competitividad en los servicios públicos: algunas consideraciones relativas a la asistencia sanitaria." Trabajo presentado al V Simposio de Moneda y Crédito, "Eficiencia y Competitividad: Políticas de oferta en el proceso de creación del Mercado Único Europeo." Madrid, 5 y 6 de noviembre.
References
- Manton, k., H. Tolley y J. Vertress. 1989. "Controlloing Risk in Capitation Payment. Multivariate Definitions of Risk Groups." Medical care (march), 27(3).
References
- Martín, J., Mª P. López del Amo y A. Garijo. 1993. "Modelo de incentivos para directivos sanitarios públicos". Presupuesto y Gasto Público, 10, (69-94).
References
- Massaguer i Meléndez, R. 1994. "LÍnstitut Catalá de la Salut com a una gran Empresa Pública de Provisión de Serveis. Realitats i Perspectives". IX Jornadas sobre Optimizació en els Serveis Sanitaris. EADA, Octubre 1994.
References
- Milgrom, P. y J. Roberts. 1982. "Limit Pricing and Entry under Incomplete Information: An Equilibrium Analysis." Econometrica, 50, (443-59).
References
- Milgrom, P. y J. Roberts. 1992. "Economics, Organization and Management." New Jersey: Prentice-Halls Editorial.
References
- Morey, R.C., D.J. Fine, S.W. Loree et al. 1992. "The trade-off between hospital cost and quality of care". Medical Care, Agosto 1992, (677-698).
References
- Morey, R.C., D.J. Fine y S.W. Loree. 1990. "Comparing the Allocative Efficiencies of Hospitals". Omega, vol.18, n.1, (71-83).
References
- Newhouse, J. 1982. "Is Competition the Answer?" Journal of Health Economics 1, 1, (110-116).
References
- Newhouse, J. 1984. "Cream-skimming, Asymmetric Information, and a Competitive Insurance market." Journal of Health Economics, 3, (97-100).
References
- Newhouse, J. 1986. "Rate adjusters for Medicare under Capitation". Health Care Financing Review, (suppl.): (45-55).
References
- Newhouse, J. 1991. "Pricing behavior and Imperfections in the Medical Care Marketplace." In: Health Economics Worldwide. Eds., P. Zweifel and H. Frech. Amsterdam: Kluwer.
References
- Newhouse, J. 1992a. 'Medical Care Costs: how much Welfare loss?', Journal of Economic Perspectives.
References
- Newhouse, J. 1992b. "The Basis of Reimbursing Health Care Providers," ponenecia presentada en el Seminario de la Universidad Menéndez y Pelayo, sobre Economía y Salud del Sistema Sanitario Español, septiembre-octubre.
References
- Newhouse, J. 1994. Symposium on Health Care Reform. Journal of Economic Perspectives, vol.8, Num.3: 3-11.
References
- Newhouse, J. 1994. "Frontier estimation: How useful a tool for health economics?". Journal of Health Economics, 1994: (317-322).
References
- Nunamaker, T. 1983. "Measuring Routine Nursing Service Efficiency: A Comparison of cost per Patient Day and Data Envelopment Analysis Models". Health Services Research. 18, 183.
References
- OCDE, 1993. Les systèmes de santé de l'OCDE. Faits et tendances 1960-1991. Études de politique de santé, No 3, Paris.
References
- Olson, J.A., P. Schmidt y D.M. Waldman. 1980. "A Monte Carlo Study of Estimators of Stochastic Frontier Production Functions". Journal of Econometrics, vol.13, (67-82).
References
- Ozcan, Y.A., R.D. Luke y C. Haksever. 1992. "Ownership and Organizational Performance". Medical Care, Septiembre 1992: 781-794.
References
- Ozcan, Y.A. y R.D. Luke. 1993. "A National Study of the Efficiency of Hospitals in Urban Markets". Health Services Research, Febrero 1993: (719-739).
References
- Pauly, M. 1984. "Is Cream-skimming a Problem for the Competitive Medical Market?" Journal of Health Economics, 3, (87-95).
References
- Pellisé Urquiza, L. y G. López. 1991. "Mercados internos y problemas de selección de riesgos." Madrid: XII Jornadas de Economía de la Salud.
References
- Pellisé Urquiza, L. 1993. "Financiación de proveedores sanitarios e intermediarios financieros: una taxonomía." Hacienda Pública Española, Monografías n°1 sobre "Economía de la Salud: El Sistema Sanitario Español.": 33-45.
References
- Pellisé Urquiza, L. 1994. "Reimbursing Insurance Carriers: The case of MUFACE in the Spanish Health Care System". Health Economics, vol.3. Summer.
References
- Pope, G. 1990. "Using hospital-specific Costs to Improve the Fairness of Prospective Reimbursement." Journal of Health Economics, 9, (237-57).
References
- Prieto, A., R. Suárez y M. Tormo. 1994. Encuesta Gerentes Hospitalarios. Escuela Nacional de Sanidad.
References
- Prior Jimenez, D. y M. Solà i Tey. 1993. "L'eficiència dels hospitals de Catalunya. Comparació entre els hospitals públics i els privats". Generalitat de Catalunya.
References
- Régnier, J., P. Michelon, W. D'hoore y C. Tilquin. 1993. "Etude comparative de l'efficacite des hospitaux du Quebec a l'aide de la méthode DEA". Rapport Technique, publication #887.
References
- Reinhardt, U. E. 1993. "A Billion here, a Billion there", New York Times, October 18, 1993, A17.
References
- Richmond, J. 1974. "Estimating the Efficiency of Production". International Economic Review, vol.15, Junio, (415-421).
References
- Rossiter, L., K. Adamache y T. Faulknier. 1990. "A Blended Sector Rate Adjustment for the Medicare AAPCC when risk-based market penetration is high." The Journal of risk and insurance (june), LVII (2): (220-39).
References
- Sanfrutos, N. 1993. "El presupuesto sanitario en el contexto de la Seguridad Social". Presupuesto y Gasto Público, 10, (101-112).
References
- Schmidt, P. 1976. "On the Statistical Estimation of Parametric Frontier Production Functions". The Review of Economics and Statistics, vol.58, Mayo, (238-239).
References
- Schmidt, P. 1988. "Estimation of a Fixed-effect Cobb-Douglas System Using Panel Data". Journal of Econometrics, vol.37, (361-380).
References
- Schmidt, P. y C. Lovell. 1979. Estimating Technical and Allocative Inefficiency Relative to Stocahastic Production and Cost Frontiers. Journal of Econometrics, 9, (343-366).
References
- Schmidt, P. y R. Sickles. 1984. "Production Frontiers and Panel Data". Journal of Business and Economic Statistics, vol.2, (367-374).
References
- Schmidt, P. y T. Lin. 1984. "Simple Tests of Alternative Specifications in Stochastic Frontier Models". Journal of Econometrics, vol.24, (349-361).
References
- Selden T. 1990. "A Model of Capitation." Journal of Health Economics, 9, (397-409).
References
- Sevilla, F., I. Corella, J.J. Bestard y J.F. Elola Somoza. 1993. "Presupuestación prospectiva en los hospitales de Insalud". Presupuesto y Gasto Público, 10, (143-148).
References
- Sexton, T.R., A. Leiken S. Sleeper et al. 1989. "he Impact of Prospective Reimbursement on Nursing Home Care". Medical Care, 27, 154.
References
- Sheffler, R. 1989. Adverse Selection: the Achilles Heel of the NHS reforms. The Lancet, april 29, 1989.
References
- Siegel, C., K. Jones, E. Laska, M. Meisner y S. Lin. 1992. "A Risk Based Prospective Payment that Integrates Patient, Hospital and National Costs." Journal of Health Economics, 11, (1-41).
References
- Skinner, J. 1994. "What do Stochastic Frontier Cost Functions tell us about Inefficiency?". Journal of Health Economics, (323-328).
References
- Sueyoshi, T. 1994. "Stochastic Frontier Production Analysis: Measuring Performance of Public Telecommunications in 24 OECD countries". European Journal of Operational Research, 74, (466-478).
References
- Van de Ven W. y R. Van Vliet. 1990a. "How can we Prevent Cream-skimming in a Competitive Health Insurance Market? The Great Challenge of the 90's." Zurich: Second World Congress on Health Economics.
References
- Van de Ven W. y R. Van Vliet. 1990b. "Towards a Budget Formula for Competing Health Insurers. An Empirical Analysis." Zurich: Second World Congress on Health Economics.
References
- Valdamis, V.G. 1990. "Ownership and Thecnical Efficiency of Hospitals". Medical Care, Junio 1990: (552-561).
References
- Vitaliano, D.F. y M. Toren. 1994. "Frontier Analysis: A reply to Skinner, Dor and Newhouse". Journal of Health Economics, 1994: 341-343.
References
- Vitaliano, D. F. y M. Toren. 1994. "Cost and Efficiency in Nursing Homes: a Stochastic Frontier Approach". Journal of Health Economics, 1994, (281-300).
References
- Wagstaff, A. 1989. "Estimating Efficiency in the Hospital Sector: A Comparison of Three Statistical cost Frontier Models". Applied Economics, 1989, (659-672).
References
- Wagstaff, A. 1992. "Quantitative Thecniques for Investigating Health Service efficiency". Seminario de Economía y Salud del sistema sanitario español. Universidad Internacional Menendez Pelayo, Septiembre 1992.
References
- Welch, W.P., et al.(1993). 'Geographical Variation in Expenditures for physicians' Services in the United States', New England Journal of Medicine, march 4, 328, (621-27).
References
- Zeckhauser, R., 1970. "Medical Insurance: A Case Study of the Trade-off between Risk Spreading and Appropriate Incentives", Journal of Economic Theory 2, (10-26).
References
- Zuckerman, S., J. Hadley y L. Iezzoni. 1994. "Measuring Hospital Efficiency with Frontier Cost Functions". Journal of Health Economics, 1994: 255-280.
GRÁFICOS Y FIGURAS
Figura 1: Visión bidimensional de los sistemas de financiación
| 2a1a DIMENSIÓNDIMENSIÓN | 100% Proveedor | 100% Financiador | RIESGOS FINANCIEROS NÚMERO DE TARIFAS | ||||||
| 1 | 2 | 3 | |||||||
| Limitados | Servicio Proceso Día/estancia Ingreso | Méd. Mutuas UBA UPA GDR | "Fee-schedule" RBRVS | "FFS" Seg.enfermedad | |||||
| Comprehensivos | Capitación Presupuesto global | MUFACE GPFundholder | AAPCC Seg.Holanda | DCG | |||||
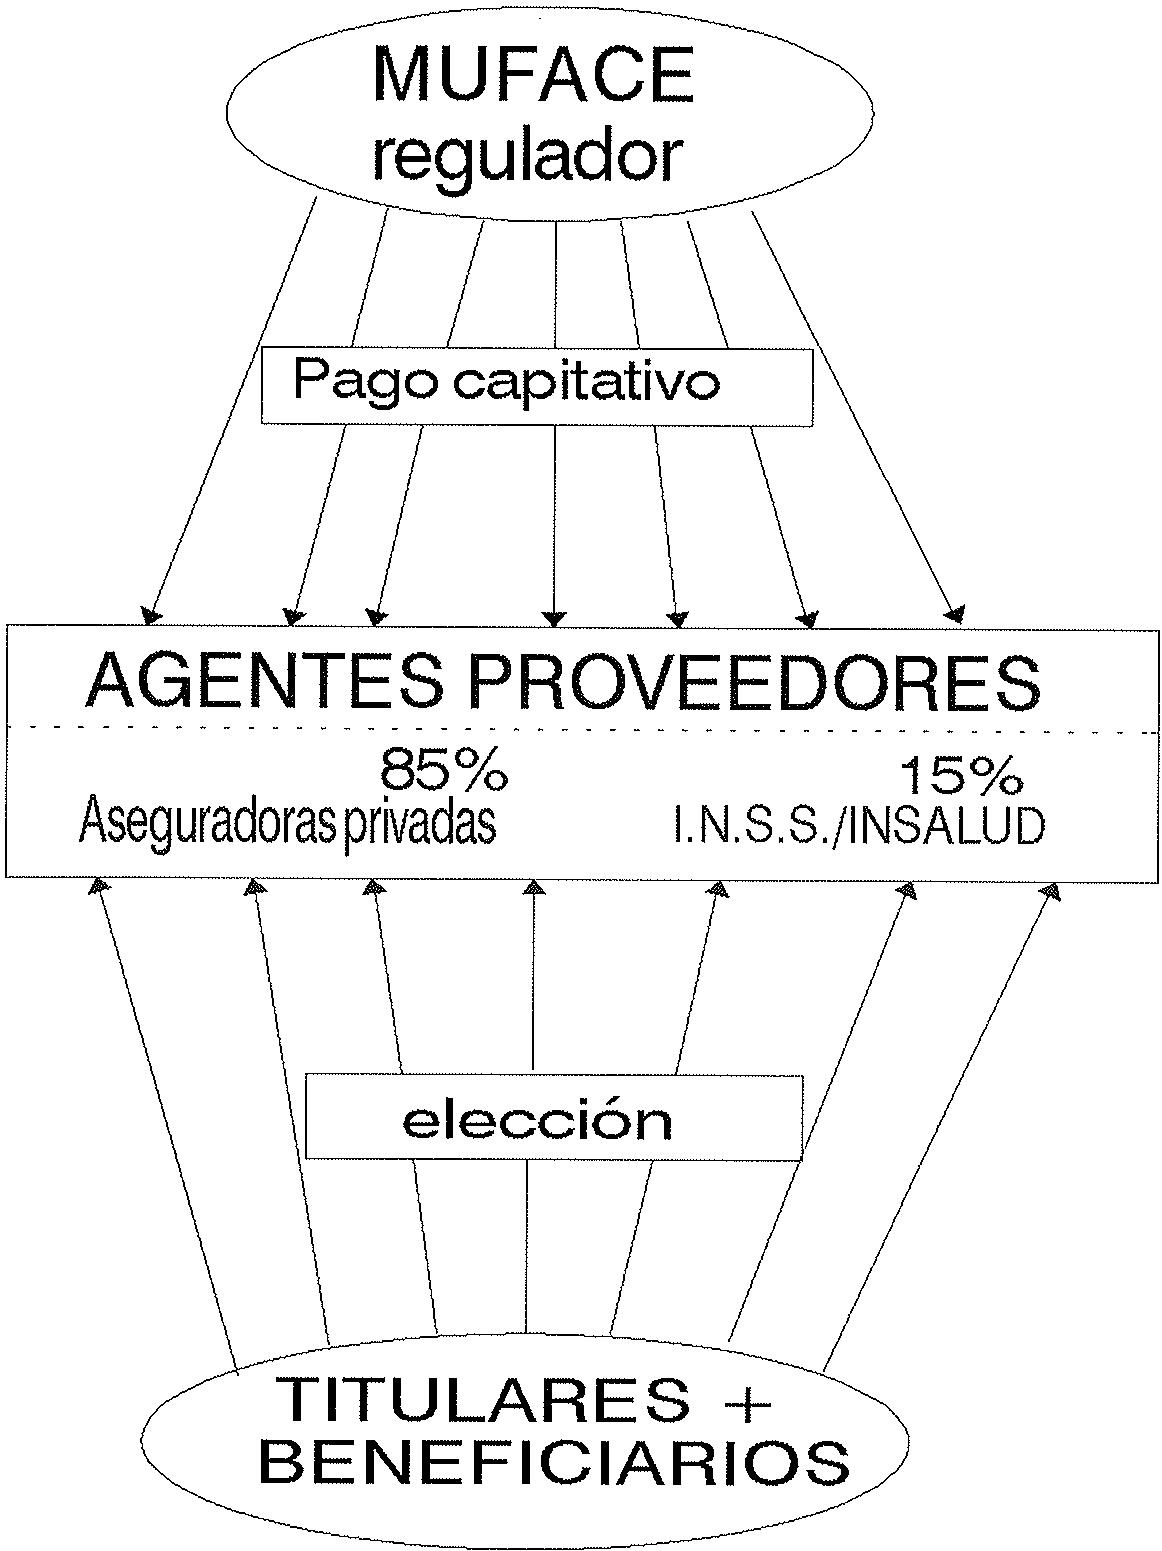
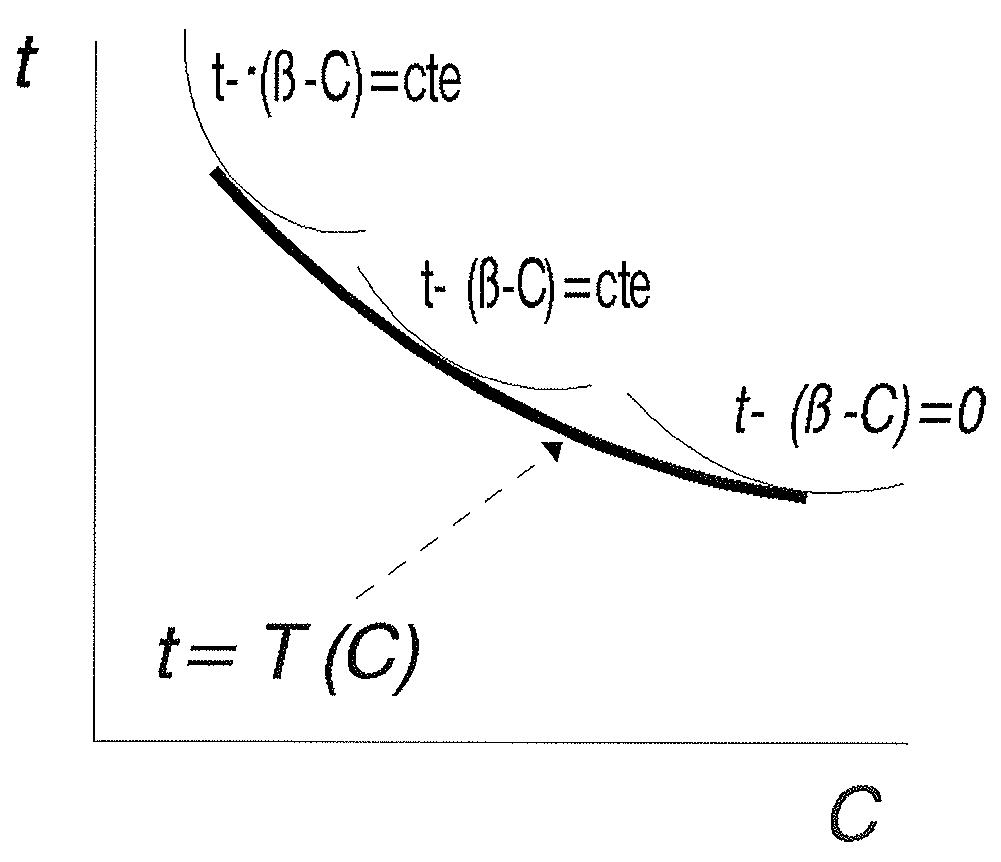
Figura 3: Función de contratos
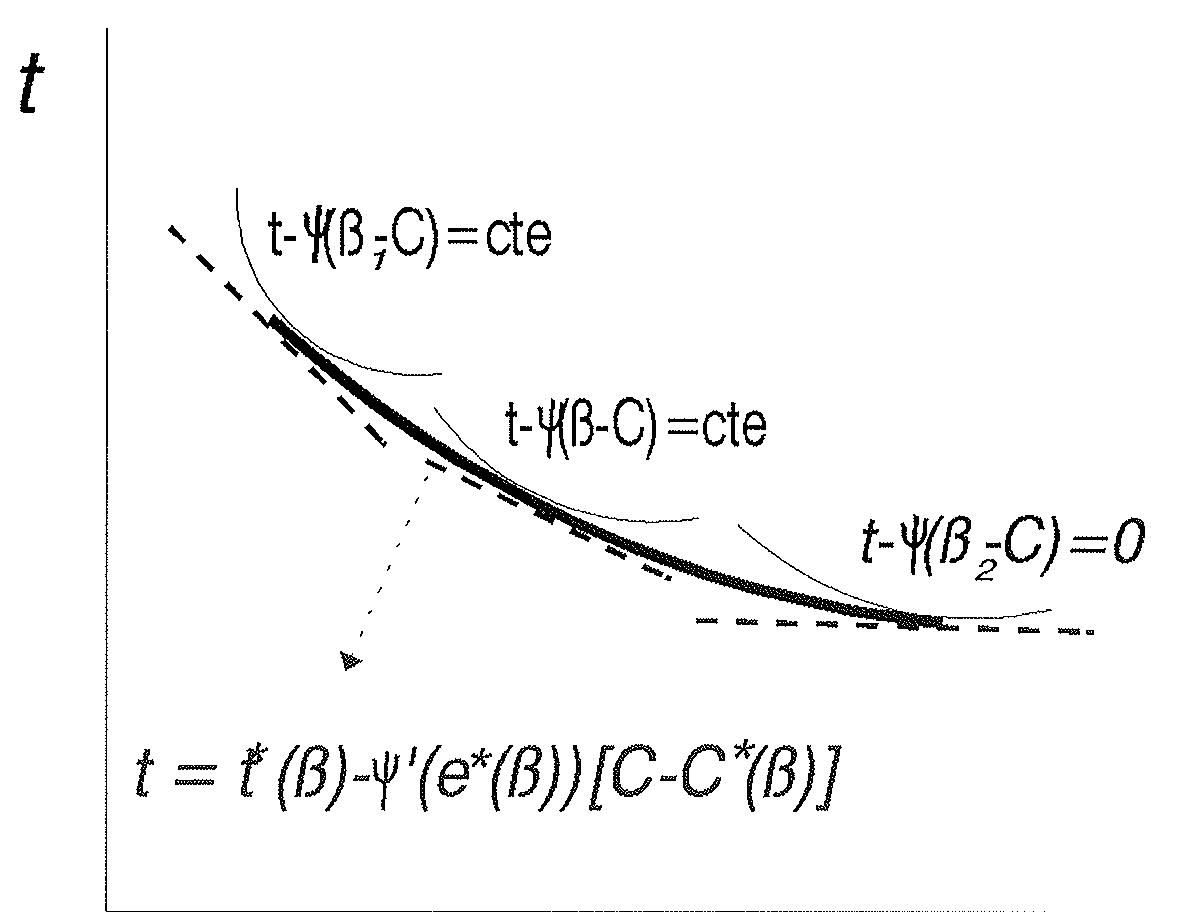
Figura 4: Menu de contratos lineales
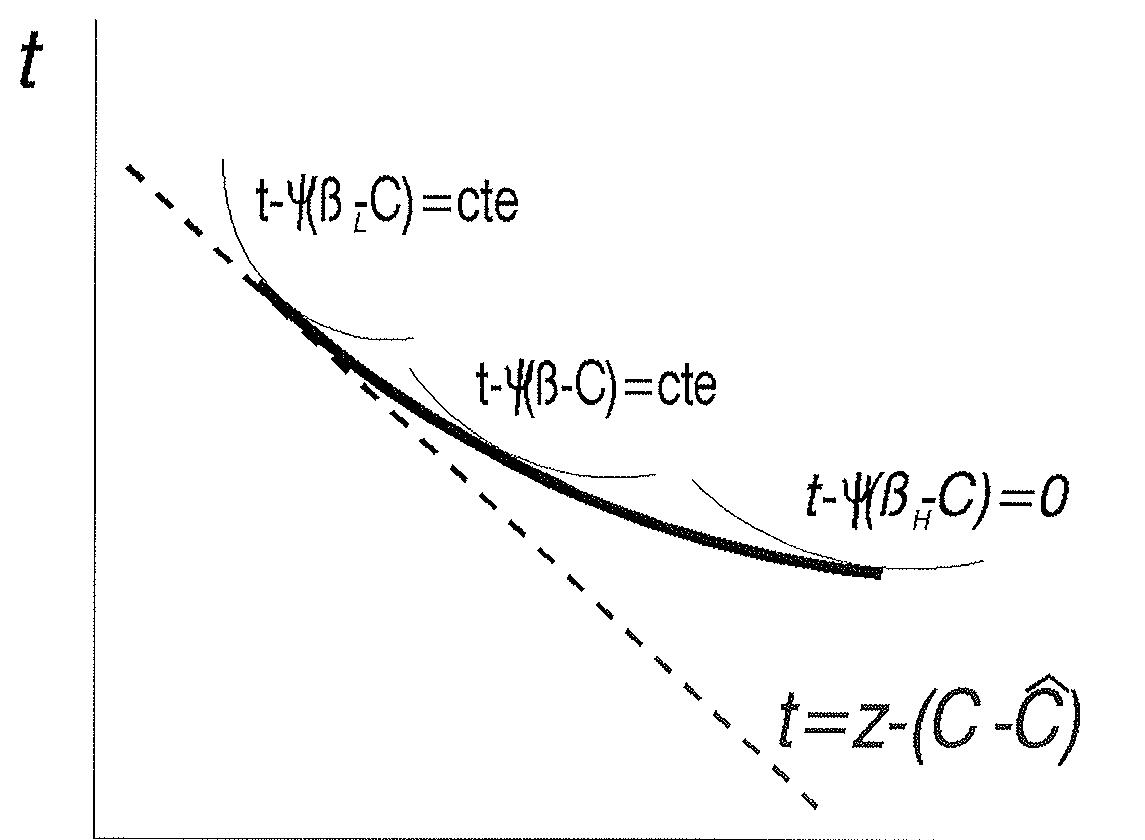
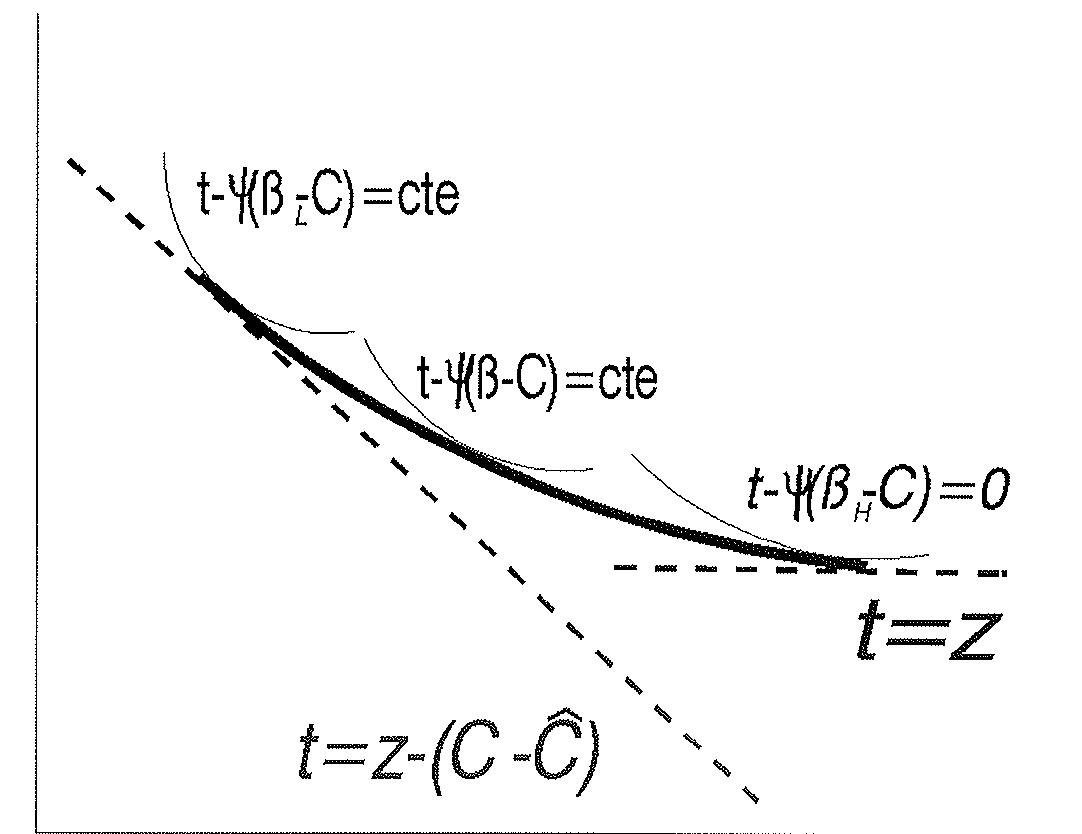
Figure 6: "Menu" de DOS contratos lineales en el caso de MUFACE.
PROPORCIÓN DE MUTUALISTAS EN LA PRIVADA RESPECTO DE LA PÚBLICA
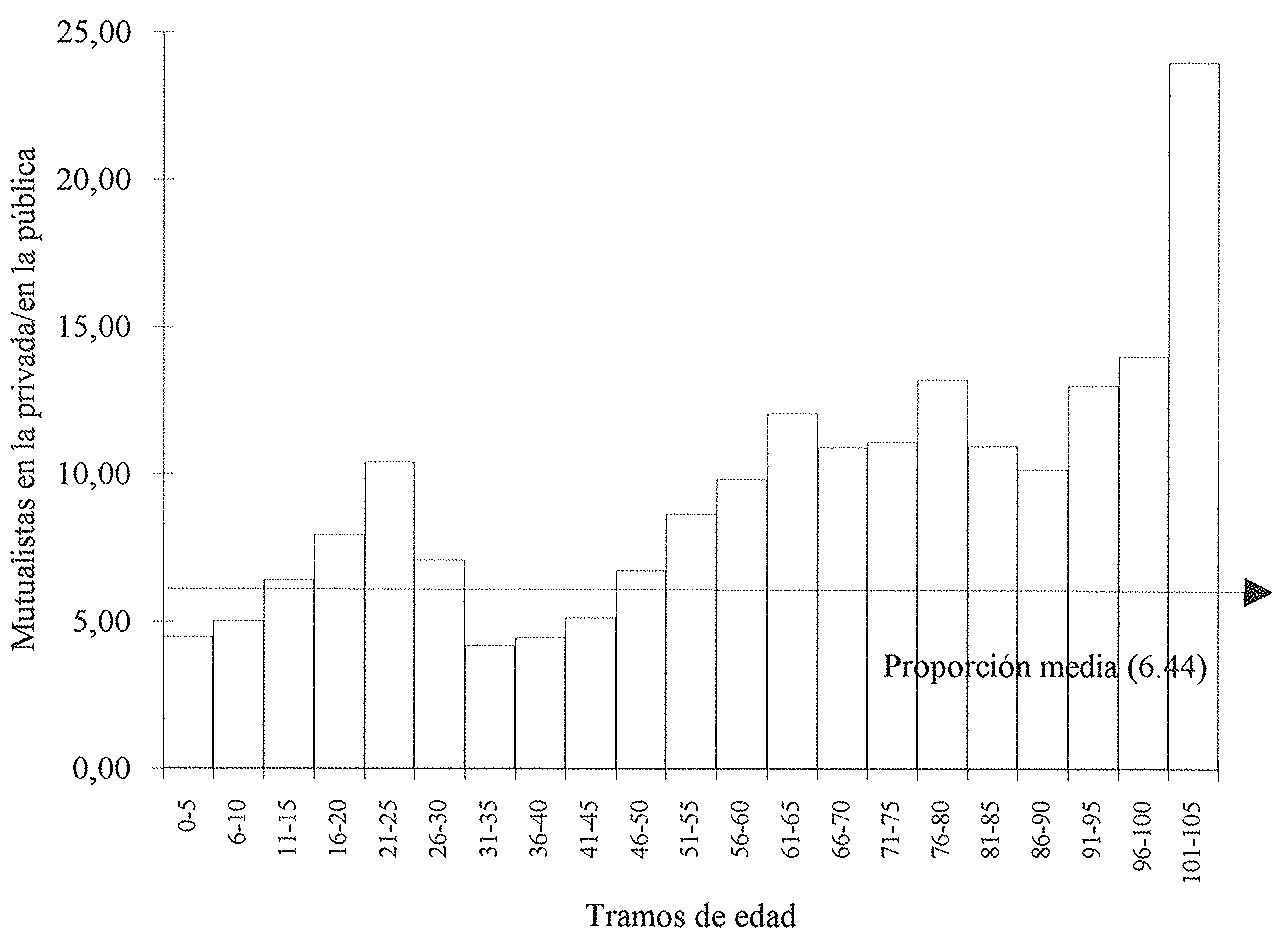
PIRÁMIDE DE TITULARES DE MUFACE POR ENTIDAD Y SEXO
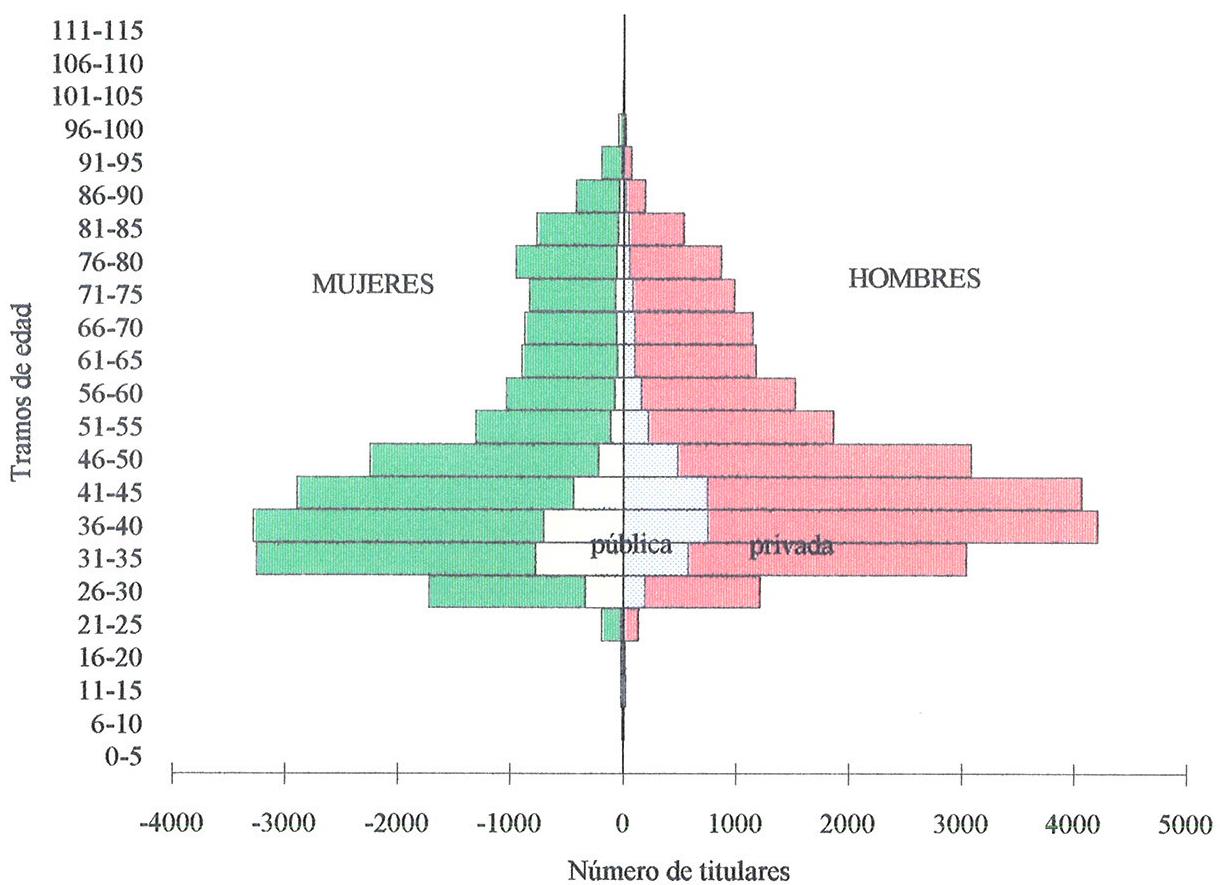
Fuente: RELACIÓN ENTRE LA TITULARIDAD DE LAS CAMAS HOSPITALARIAS Y ELECCIÓN DE ENTIDAD A
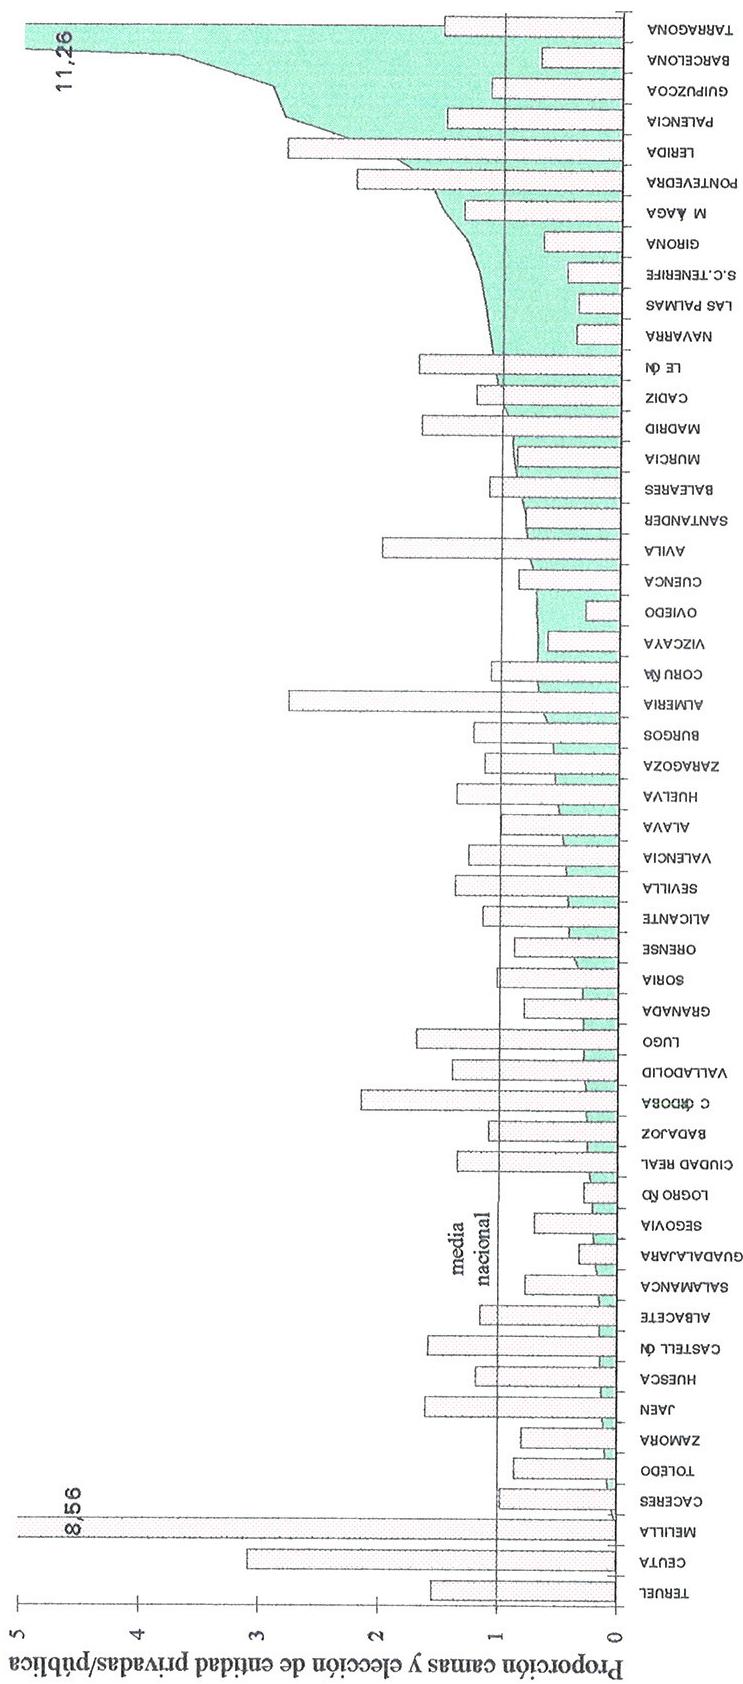
PROPORCIÓN PRIVADA/PÚBLICA DE MUTUALISTAS RELACIONADOS CON TITULARES MAYORES Y MENORES DE 35 AÑOS
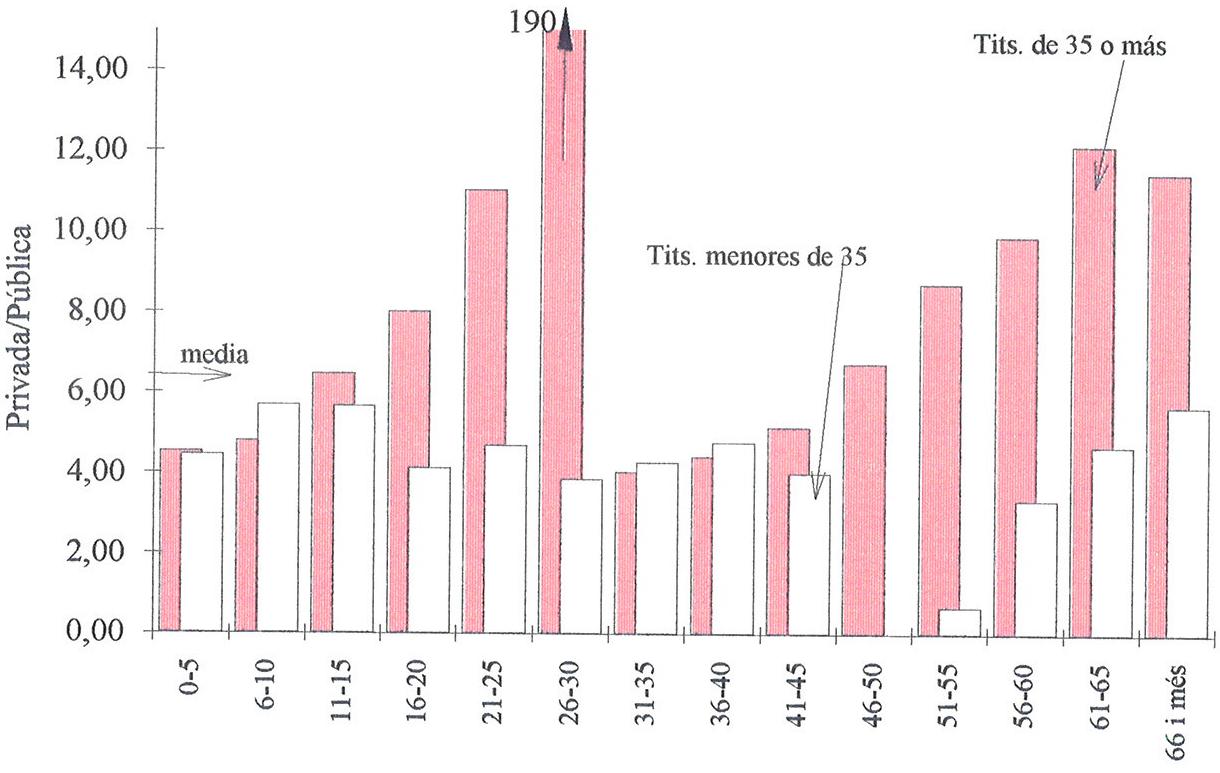
Tramos de edad
PROPORCIÓN DE TITULARES HOMBRES CON Y SIN BENEFICIARIOS, EN LA PRIVADA ESPECTO DE LA PÚBLICA
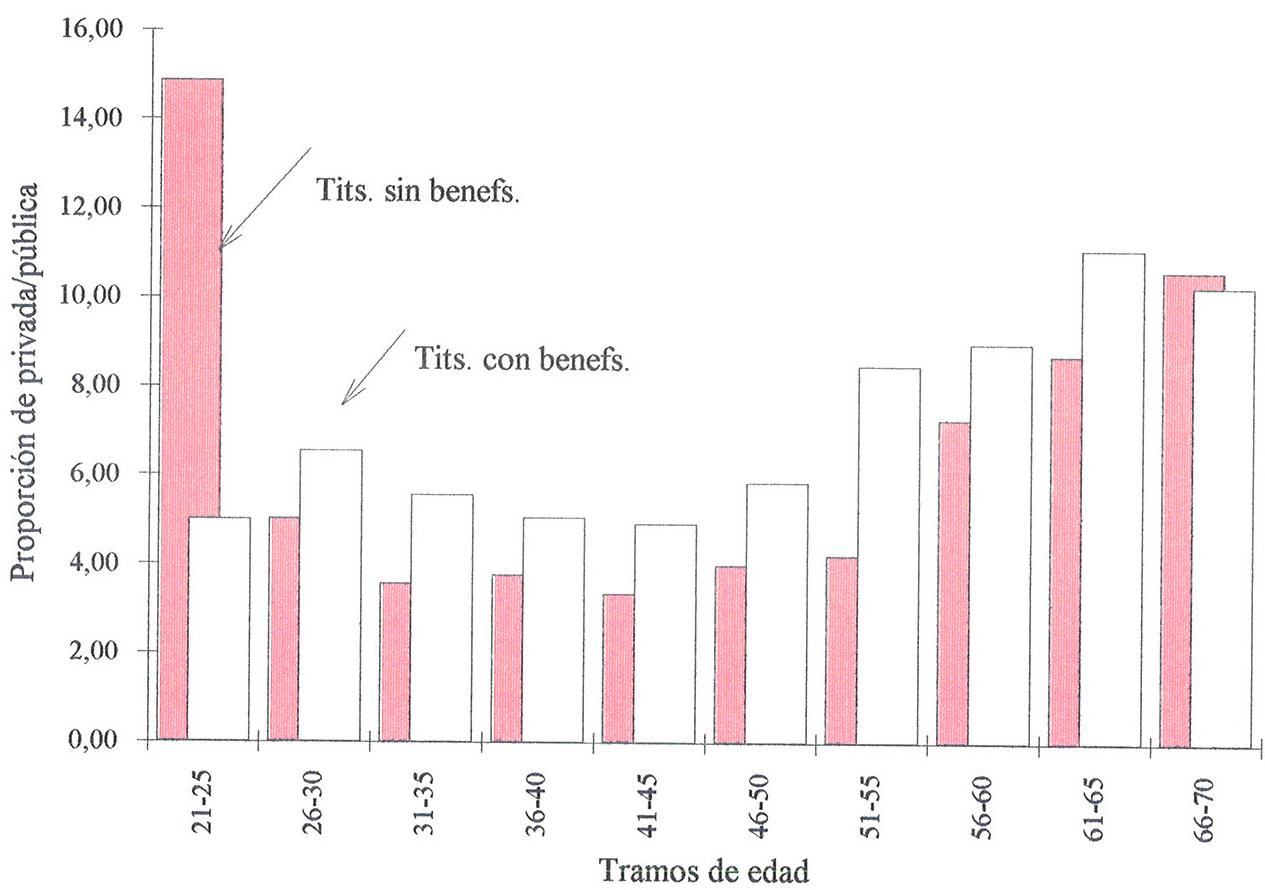
PROPORCIÓN DE TITULARES MUJERES CON Y SIN BENEFICIARIOS, EN LA PRIVADA RESPECTO DE LA PÚBLICA
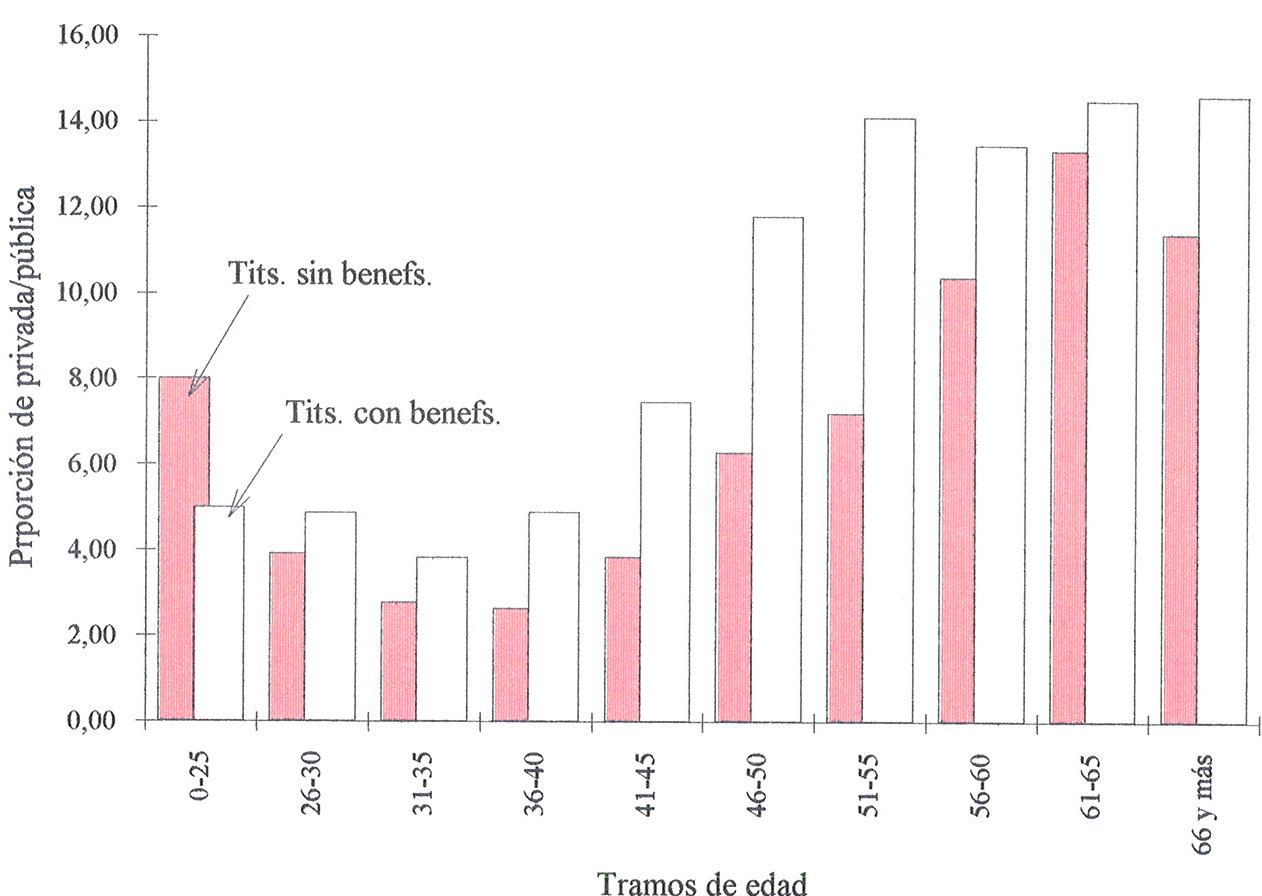
PROPORCIÓN DE MUTUALISTAS (TOTALES Y DESCENDIENTES) EN LA PRIVADA RESPECTO DE LA PÚBLICA
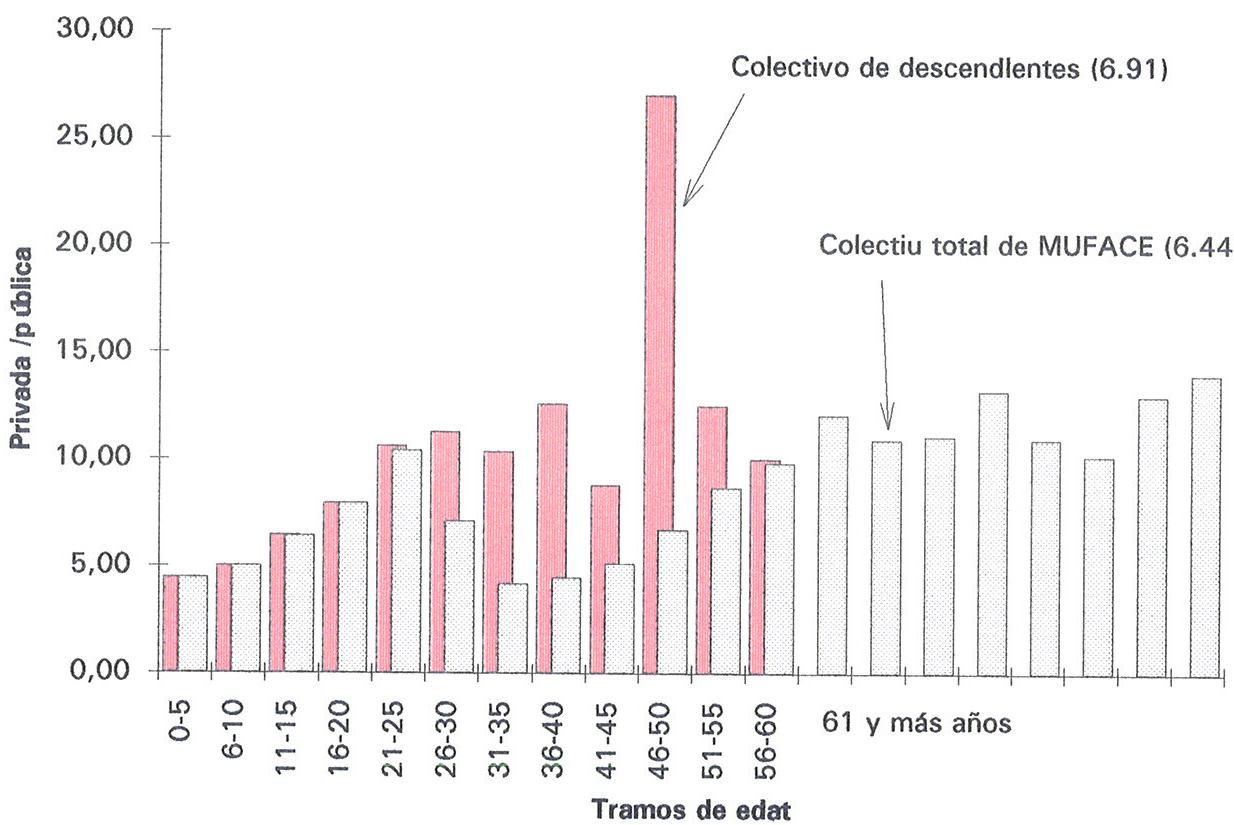
MUTUALISTAS SIN BENEFICIARIOS Y CON DESCENDIENTES MAYORES DE 18 AÑOS
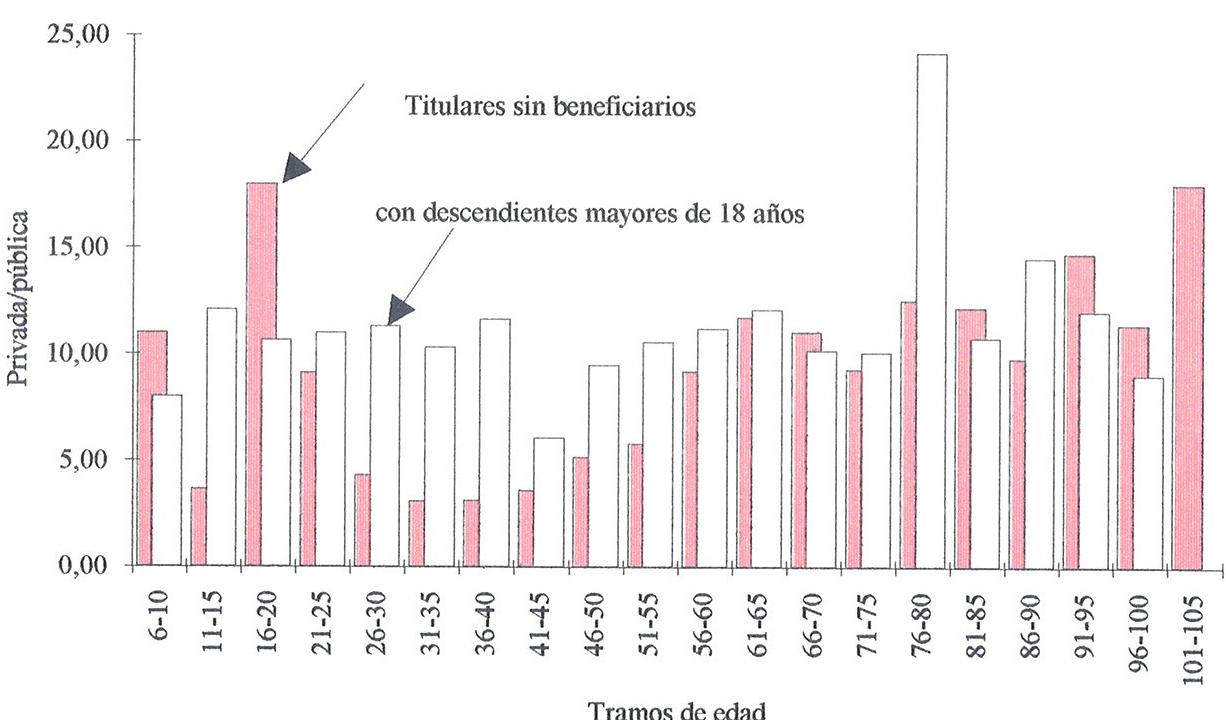
C.P. 1993. HOSP. INSALUD G.D. POR GRUPOS D. BARBER Y JOHNSON. SERVICIOS MEDICOS
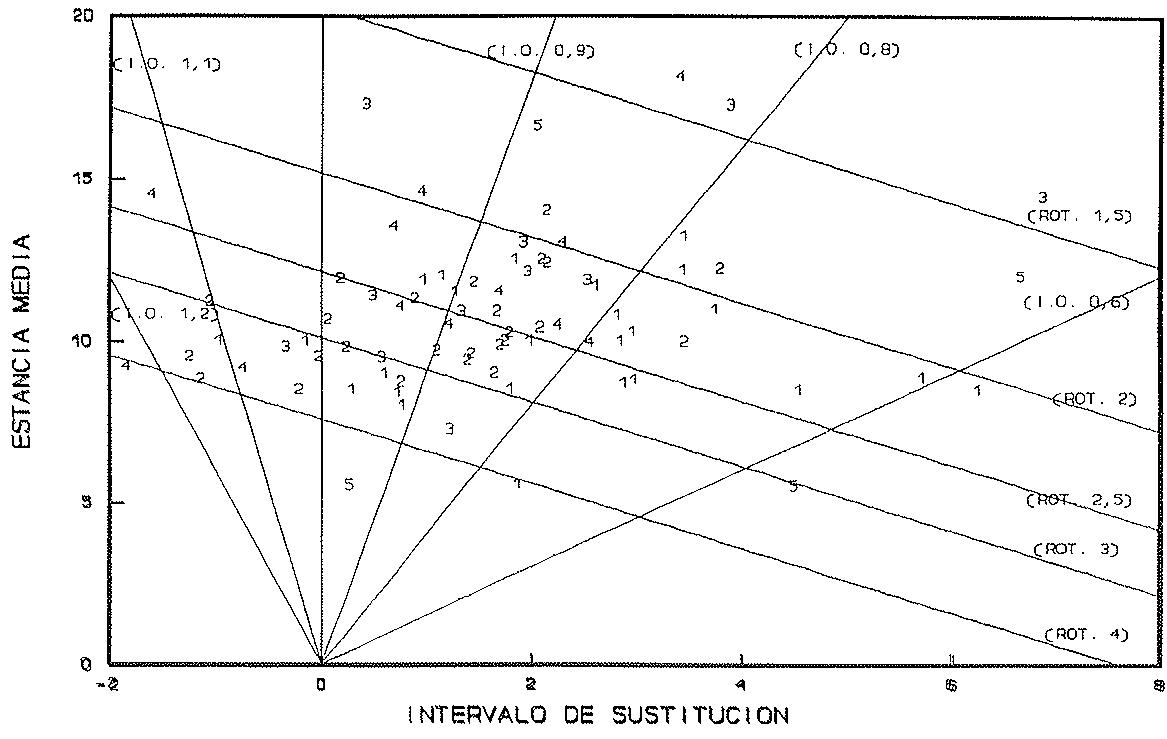
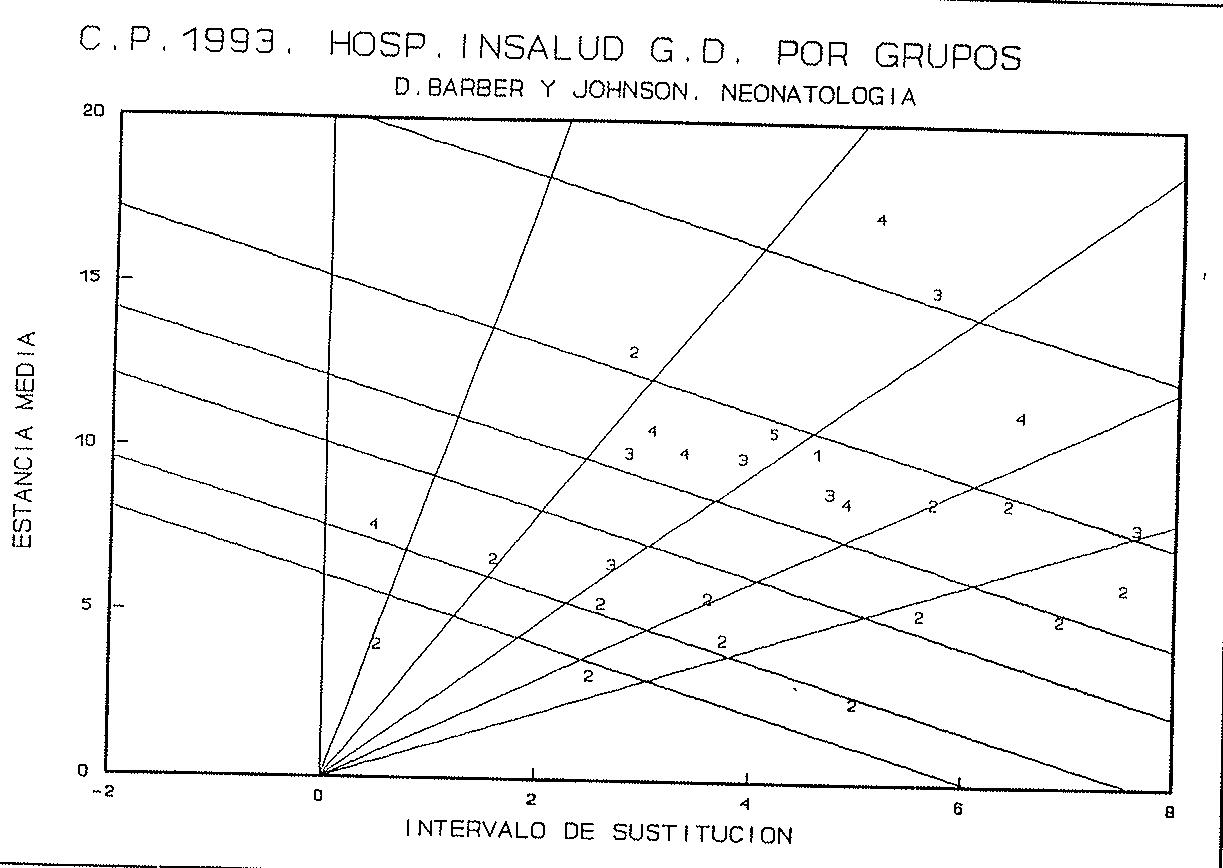
C.P. 1993. HOSP. INSALUD G.D. POR GRUPOS D. BARBER Y JOHNSON. PEDIATRIA
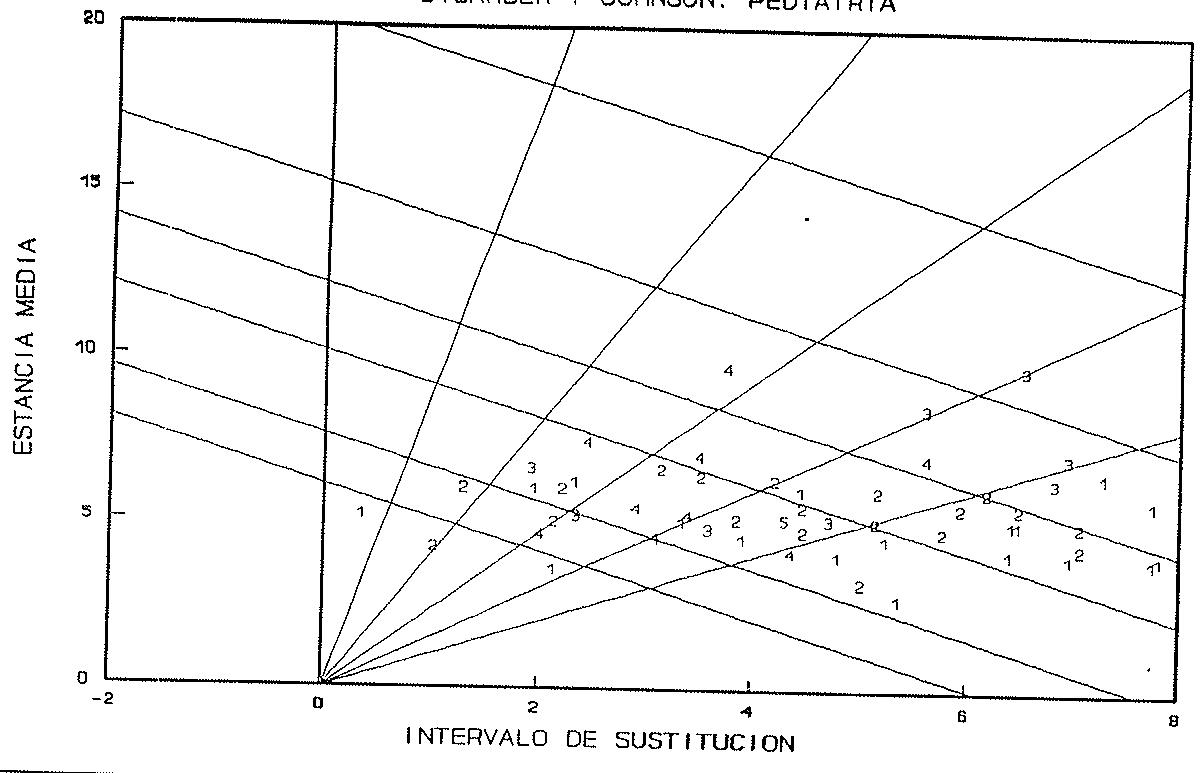
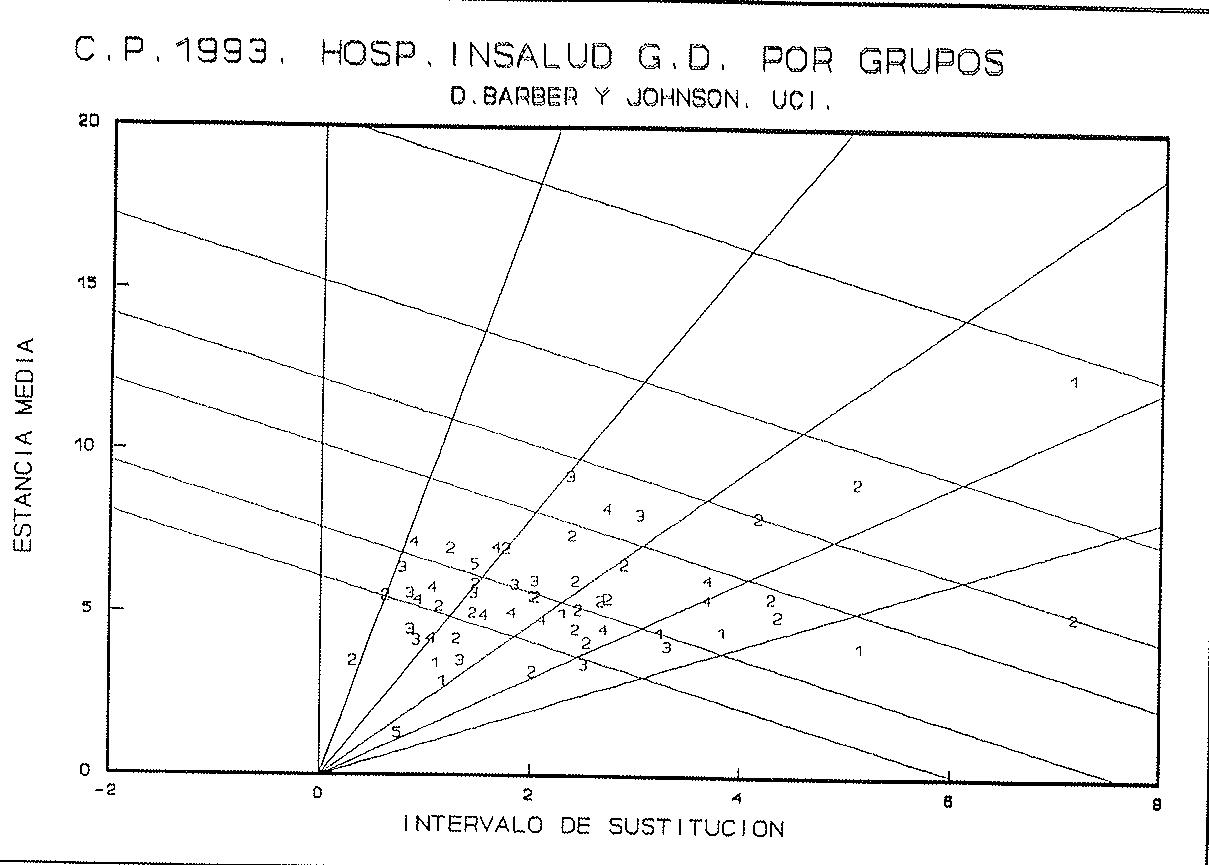
C.P. 1993. HOSP, INSALUD G.D. POR GRUPOS D. BARBER Y JOHNSON, SERV. QUI RURGICOS
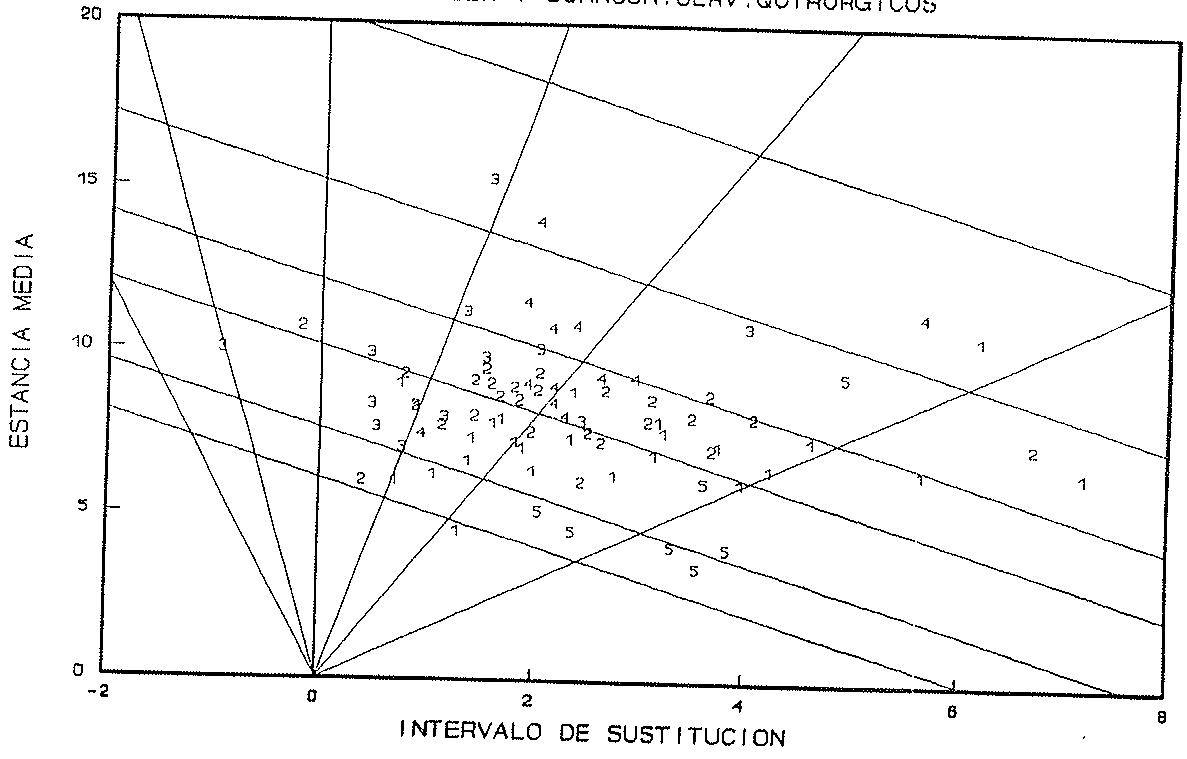
EFICIENCIA GLOBAL
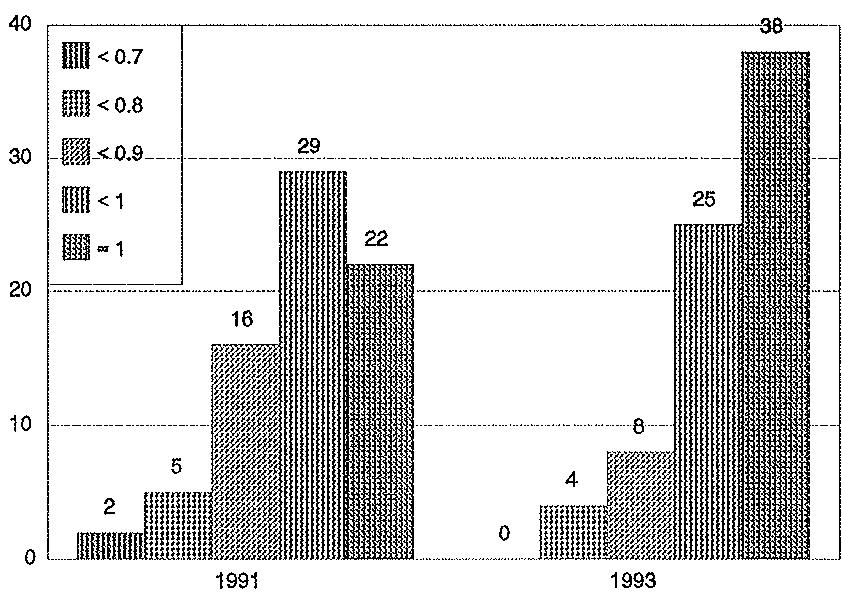
ENTIDAD: Departamento: Persona de contacto: Dirección: Código Postal: Población: Capital: Teléfono: Fax:
Deseo recibir regularmente:
[ ] Documentos de trabajo [ ] Boletín
Deseo recibir el Documento de Trabajo N°......
Deseo recibir en diskette* el D.T. N°....
Remitir esta solitud a:
FEDEA - Documentación Jorge Juan, 46 28001 MADRID Fax: (91) 577 95 75 Telf.: (91) 435 90 20
* Indicar el documento de trabajo deseado (a partir del n° 94-05). Se enviará un diskette que contenga el texto de dicho documento en formato WPD (Word Perfect versión 6.0), para su reproducción en tamaño DIN A4.
References
- 94-15: "Profitability of the different services of RENFE", John Dodgson y Pablo Rodríguez.
References
- 94-16: "Exchange rate volatility in the EMS before and after the fall", Simón Sosvilla-Rivero, Fernando Fernández-Rodríguez, Oscar Bajo-Rubio y Juan Martín-González.
References
- 94-17: "Consecuencias socio-económicas de las tendencias demográficas españolas", José A. Herce.
References
- 94-18: "Efectos de la desregulación del transporte aérero en España", Ofelia Betancor y J. D. Jorge Calderón.
References
- 94-19: "Regulación de las oficinas de Farmacia: Precios y libertad de entrada", Walter García-Fontes y Massimo Motta.
References
- 94-20: "Irreversibility, uncertainty and underemployment equilibria", David de la Croix y Omar Licandro.
References
- 95-01: "Workforce adjustment in Spain: Are working hours a choice variable?*, Carlos García-Serrano, Juan F. Jimeno and Luis Toharia.
References
- 95-02: "The organization of bargaining in Spanish firms", Diego R. Palenzuela y Juan F. Jimeno.
References
- 95-03: "Las pensiones públicas en España: Perspectivas y posibilidades de reforma", José A. Herce.
References
- 95-04: "Structural unemployment. Spain versus Portugal", Olivier Blanchard y Juan F. Jimeno.
References
- 95-05: "Review of the regulation of road freight in the UK", G. Tweddle y P. J. Mackie.
References
- 95-06: "Efectos de la desregulación del transporte de mercancía por carretera", Anna Matas, (Ayudandes de Investigación: Bienvenido Ortega y Jesús Prado).
References
- 95-07: "Capacity utilization dynamics and market power", J-F. Fagnart, O. Licandro y H.R. Sneessens.
References
- 95-08: "Creative destruction and business cycles", Raouf Boucekkine, Marc Germain, Omar Licandro.
References
- 95-09: "Regional unemployment persistence (Spain, 1976-1994)", Juan F. Jimeno y Samuel Bentolila.
References
- 95-10: "A quantitative analysis of the effects of capital controls: Spain, 1986-1990", Oscar Bajo-Rubiio y Simón Sosvilla-Rivero.
References
- 95-11: "La Asignación del espacio en los aeropuertos", Juan Pablo Nicolini y Ricard Torres.
References
- 95-12: "Regulación de la innovación tecnológica en el mercado sanitario: Una valoración de la efectividad de los instrumentos", Jaume Puig i Junoy y Eulàlia Dalmau i Matarradona.
References
- 95-13: "La financiación pública de los servicios sanitarios en España", Beatriz González López-Valcárcel, Laura Pellisé Urquiza y Patricia Barber Pérez.