El equilibrio financiero de un sistema de reparto de pensiones de jubilación: Una aplicación al caso español por
Juan F. Jimeno y Omar Licandro
DOCUMENTO DE TRABAJO 96-21
El equilibrio financiero de un sistema de reparto de pensiones de jubilación: Una aplicación al caso español
Juan Francisco Jimeno y Omar Licandro
18 de septiembre de 1996
Resumen
Un sistema de reparto de pensiones de jubilación es financieramente viable cuando su tasa interna de rendimiento no supera la suma de la tasa de crecimiento del empleo y la tasa de crecimiento de los salarios/bases de cotización medias (Samuelson, 1958). En este trabajo se utiliza esta proposición para analizar la viabilidad financiera del sistema español de pensiones de jubilación. Tras presentar extensiones del resultado de Samuelson a un modelo con más de dos periodos, se calculan las tasas internas de rendimiento de las pensiones de jubilación en España y se comparan con las tasas internas de rendimiento que proporcionan los sistemas de pensiones de otros países de la UE. Las tasas internas de rendimiento del sistema español de pensiones de jubilación superan con creces la suma de las tasas esperadas de crecimiento del empleo y de los salarios medios, incluso en los escenarios más optimistas, lo que confirma los resultados de estudios recientes que coinciden en la inviabilidad financiera del sistema de pensiones español. Finalmente, se calcula cómo cambiarían estas tasas internas de rendimiento si se abordaran algunas de las medidas de reforma que se debaten en ámbitos políticos. Los resultados muestran que la mayoría de estas medidas, ejecutadas por separado, no son suficientes para evitar que el sistema incurra en déficits crecientes.
*FEDEA y Universidad de Alcalá de Henares.
FEDEA y Universidad Carlos III de Madrid.
1 Introducción
Las expectativas sobre la evolución futura de la composición de la población por edades en la mayoría de los países occidentales han generado una intensa preocupación por la viabilidad de los sistemas de pensiones de jubilación de estos países. La mayoría de estos sistemas son de reparto: las cotizaciones al sistema de las generaciones en periodo de vida laboral activa no se “capitalizan” para generar recursos para el pago de las prestaciones futuras a las que tales cotizaciones dan derecho, sino que se utilizan para pagar las prestaciones de la generaciones pasadas que se encuentran en periodo de jubilación. La preocupación por la viabilidad financiera de los sistemas de pensiones de jubilación se ha manifestado en la proliferación de estudios sobre la viabilidad financiera de los sistemas de pensiones basados en el reparto.
Los estudios recientes sobre la viabilidad del sistema de pensiones proporcionan proyecciones de los gastos y de los ingresos de dicho sistema durante un determinado periodo. En la mayoría de estos estudios, tales proyecciones se realizan con un enfoque similar: por un lado, se supone que los ingresos del sistema crecen a una tasa media aproximada a la suma de la tasa de crecimiento del empleo (cotizantes) y de los salarios (o bases de cotización); por otro lado, el crecimiento de los gastos está determinado por el crecimiento de la población en edad de jubilación, por la evolución de la tasa de cobertura del sistema (esto es, la proporción de la población que recibe una pensión) y por el crecimiento de las pensiones medias. Dados un escenario macroeconómico y previsiones sobre la evolución demográfica, es posible calcular las tasas de crecimiento de las variables que determinan la evolución de los gastos y de los ingresos y, por tanto, la evolución del déficit del sistema de pensiones.
Un sistema de pensiones no es viable financieramente cuando el crecimiento de los gastos supera sistemáticamente al crecimiento de los ingresos. Para el caso español, los estudios más relevantes sobre la viabilidad financiera del sistema de pensiones han sido realizados por Herce, Pérez-Díaz, et. al. (1996), Barea, Carpio, et. al. (1996), MTSS (1996) y Piñera (1996). El cuadro 1 resume los supuestos y los principales resultados de dichos estudios. Estos cuatro estudios coinciden en que los gastos en pensiones van a crecer más deprisa que los ingresos por lo que el déficit del sistema, de no producirse reformas, va a aumentar continuamente (alrededor de 1,5 puntos del PIB en un periodo de quince o veinte años), si bien existen diferencias entre los estudios en lo que se refiere a la magnitud de dicho déficit en distintos momentos del tiempo.
Como en toda proyección de gastos y de ingresos, estos resultados varían al cambiar los supuestos que sirven de base para los cálculos. En concreto, un crecimiento del empleo y/o de los salarios más rápido que el previsto puede hacer cambiar la tendencia del déficit del sistema. Por otra parte, en lo que respecta al crecimiento de los gastos, el margen de error de las proyecciones es, en principio, menor. Puesto que las previsiones demográficas de la población susceptible de recibir una pensión de vejez en los próximas décadas son bastante ajustadas y existen registros administrativos de historiales laborales de actuales cotizantes y futuros pensionistas, es posible calcular con bastante precisión la evolución del número de pensiones y de la pensión media en las próximas décadas.
El objetivo de esta nota es, en primer lugar, presentar un enfoque complementario al realizado por los estudios citados anteriormente sobre el problema de la viabilidad de un sistema de pensiones de reparto (aunque considerando únicamente las pensiones de jubilación) y, en segundo lugar, aplicar este enfoque al caso español. La idea básica de este enfoque no es novedosa, procede de una proposición muy conocida de Samuelson (1958), según la cual un sistema de reparto de pensiones es financieramente viable si su tasa interna de rendimiento (TIR) no supera la tasa de crecimiento de la base fiscal del sistema, que no es otra cosa que la suma de la tasa de crecimiento del empleo y la tasa de crecimiento del salario media. Sorprendentemente, los estudios realizados sobre la viabilidad financiera de los sistemas de reparto no han recurrido a este sencillo enfoque que puede complementar la información proporcionada por las proyecciones de los gastos y de los ingresos del sistema.
La estructura de este trabajo es la siguiente: en el apartado 2, se introducen los conceptos fundamentales que determinan la viabilidad financiera del sistema de reparto de pensiones de jubilación, utilizando el modelo sencillo de dos periodos de Samuelson (1958); en el apartado 3, se extiende este modelo a múltiples periodos para mostrar que las conclusiones fundamentales de Samuelson no varían cuando se realizan cálculos con periodos anuales; en el apartado 4 se calculan las TIRs que proporcionan el sistema de pensiones español y los sistemas de otros países europeos. La comparación de estas TIRs con la evolución previsible del empleo y de los salarios medios permite establecer la gravedad del problema de la viabilidad financiera del sistema español de pensiones. Un apéndice final contiene el programa GAUSS utilizado para realizar los cálculos de las TIRs.
Lamentablemente, estos registros administrativos no están disponibles para investigadores externos. De los cuatro estudios citados en el texto, sólo el realizado por el MTSS ha podido disponer de tales registros, por lo que cabe esperar que sus proyecciones sobre el gasto en pensiones sean las que tienen mayor probabilidad de acertar. Nótese que, según se puede observar en el Cuadro 1, las proyecciones del estudio del MTSS proporcionan la tasa de crecimiento de la pensión media más alta de los cuatro estudios reseñados.
Durán (1995) y Monasterio et. al. (1996) han calculado TIRs del sistema español de pensiones, aunque la preocupación fundamental de estos autores es estudiar la equidad y la rentabilidad del sistema de pensiones, sin relacionar los resultados de sus cálculos, más que marginalmente, a la viabilidad financiera del mismo.
2 La proposición de Samuelson
Las claves de la financiación de un sistema de reparto de pensiones pueden esbozarse de una forma muy simple, a partir de una economía en la que conviven una generación de individuos en edad activa y una generación individuos en edad pasiva. Los individuos viven pues dos periodos. representa la población nacida en el periodo t, en tanto que n representa la tasa de crecimiento de la población ( ). El número de individuos en edad pasiva viene dado por el número de personas en edad activa del periodo anterior, , multiplicado por la probabilidad de que un activo alcance la vida pasiva (o “tasa de supervivencia”), . El superávit financiero del sistema de reparto de pensiones en el año t lo podemos escribir como:
\[B _ {t} = \tau_ {t} w _ {t} e _ {t} N _ {t} - \alpha_ {t} w _ {t - 1} v _ {t} e _ {t - 1} N _ {t - 1}\tag{1}\]
donde c es la tasa de empleo, que en este modelo sencillo coincide con la tasa de cobertura del sistema. Los ingresos del sistema vienen dados por el producto del tipo de cotización, , el salario real y el número de empleados, el cual resulta de multiplicar la población nacida en cada periodo por la tasa de empleo. El gasto total en pensiones es igual a la pensión media multiplicada por el número de pensionistas. Las prestaciones que percibe un individuo cuando se jubila dependen de sus cotizaciones al sistema, que a su vez son proporcionales al salario recibido durante la vida activa. La relación entre pensión percibida y el salario que constituyó la base de cotización es (la “tasa de sustitución” de las pensiones). Los ingresos superan a los gastos y, por tanto, el sistema es financieramente viable cuando se cumple la condición siguiente
Suponemos, por tanto, que los inactivos no realizan cotizaciones al sistema. En la realidad española, los parados que reciben prestaciones por desempleo aportan ingresos al sistema, porque el INEM paga parte de sus cuotas correspondientes y porque el propio parado cotiza con una parte (pequeña) de la cuota obrera. Los parados sin prestaciones por desempleo no tienen ninguna incidencia sobre los ingresos del sistema. En el caso de los parados con prestaciones, la parte que aporta el INEM es en realidad una transferencia entre dos organismos autónomos del estado que se dedican a áreas diversas de la protección social. El hecho de que esta transferencia aparezca en el haber de la Seguridad Social
\[(1 + n) (1 + \gamma) \frac {e _ {t}}{e _ {t - 1}} \geq \frac {\alpha_ {t} v _ {t}}{\tau_ {t}}\tag{2}\]
donde γ es la tasa de crecimiento de los salarios.
La relación entre viabilidad financiera del sistema de pensiones de jubilación y la TIR del mismo surge porque el lado derecho de la desigualdad (2), cuando el tipo de cotización se mantiene constante en el tiempo, es igual a la TIR. En efecto, un individuo que cotice la cantidad durante el primer periodo de su vida (periodo de vida laboral activa) y reciba la cantidad durante el segundo periodo (jubilación), con probabilidad , recibe una tasa esperada de rendimiento que viene dada por la expresión siguiente
\[1 + r _ {t} = \frac {\alpha_ {t} v _ {t}}{r _ {t - 1}}\]
donde r es la tasa interna de rendimiento del sistema (el cociente de la proporción del salario que se recibe como pensión y el tipo de cotización multiplicado por la probabilidad de recibir la pensión). Si el tipo de cotización, τ, se mantiene constante, la condición de viabilidad financiera expresada por la ecuación (2) se convierte en:
\[(1 + n) (1 + \gamma) \frac {e _ {t}}{e _ {t - 1}} \geq \frac {\alpha_ {t} v _ {t}}{\tau} = 1 + r _ {t}\]
y el debe del INEM es una convención contable sin mayor significado económico. Por dicha razón, el supuesto de que los parados no cotizan al sistema es un supuesto de poca relevancia. En cualquier caso, es obvio que bajo este supuesto estamos obteniendo unos ingresos inferiores que los que se producirían si adoptaramos la convención contraria de imputar la citada transferencia del INEM como un ingreso del sistema de pensiones.
Por ahora, supondremos que la inflación es neutral en lo que se refiere al cálculo de la pensión.
Nótese que una disminución de la tasa de empleo puede provocar un déficit del sistema de pensiones. No obstante, el problema de la financiación de un sistema de reparto de pensiones de jubilación es fundamentalmente un problema de largo plazo. La existencia de déficits en el corto plazo no ponen en duda la viabilidad del sistema, si éstos pueden ser compensados por superávits en el futuro (siempre que no existan límites por encima de los cuales el sistema incurra en bancarrota). Por consiguiente, es necesario considerar un escenario de crecimiento sostenido y equilibrado en el cual la tasa de empleo sea constante y donde las tasas de crecimiento del empleo y de los salarios sean también constantes. Bajo este escenario, la condición (2) se reduce a la proposición clásica de Samuelson que dice que el sistema es viable si su tasa interna de rendimiento es menor o igual que la tasa de crecimiento de la remuneraciones de los cotizantes (la suma de la tasa de crecimiento del número de cotizantes, el empleo, y la tasa de crecimiento del salario medio).
\[n + \gamma \geq r\tag{3}\]
Esta condición implica que aumentos en la TIR del sistema de pensiones causados por (a) un aumento en la proporción del salario que se recibe como pensión, α, (b) un aumento en la esperanza de vida o “tasa de supervivencia” de las generaciones, ν, o (c) una disminución del tipo contributivo, τ, pueden dar lugar a que el sistema sea financieramente insostenible, siempre que el empleo y los salarios no crezcan a una tasa superior que satisfaga la condición (3). Alternativamente, en un escenario donde el crecimiento del empleo, n, de los salarios, γ, y de la esperanza de vida, ν, están dados, el cumplimiento de la condición anterior requiere que el cociente la tasa de reposición de la pensión y el tipo contributivo cumpla que
\[\frac {\alpha}{\tau} \leq \frac {(1 + n) (1 + \gamma)}{\nu}\]
En otras palabras, la presión fiscal del sistema, , ha de ser mayor cuanto mayor sea el ratio pensionistas/cotizantes, y cuanto menor sea el crecimiento de los salarios. Finalmente, la condición de solvencia financiera anterior establece que aumentos en el número de pensionistas (aumentos en v) han de compensarse con un aumento en la tasa de crecimiento del empleo, con aumentos de la tasa de crecimiento de los salarios o con disminuciones de la relación entre la tasa de reposición de la pensión y el tipo contributivo. Si esto no es así, el sistema se puede volver financieramente inviable.
En definitiva, la solvencia de un sistema de reparto de pensiones depende de tres variables básicas:
- la tasa interna de rendimiento del sistema,
- la tasa de crecimiento del empleo, n, y
- la tasa de crecimiento de los salarios reales, γ.
3 Extensiones
El modelo anterior, aún siendo muy sencillo, captura bien los requisitos de financiación de un sistema de reparto de pensiones de jubilación. Extensiones de dicho modelo que lo hagan más “realista” no alteran sustancialmente las principales conclusiones sobre las variables fundamentales que determinan el equilibrio financiero de un sistema de reparto de pensiones. La extensión natural del modelo que hay que considerar a la hora de calcular las TIRs del sistema de pensiones de jubilación debería tener en cuenta que los individuos tienen múltiples periodos de actividad laboral y de inactividad y que, normalmente, el periodo de actividad laboral es más largo que el de inactividad.
3.1 Múltiples periodos de actividad y de inactividad
Supongamos que los individuos viven un máximo de K periodos, de los cuales S < K son periodos de actividad laboral y K - S son periodos de inactividad. El número de individuos que nacen en el período t lo denotaremos . Como anteriormente, denotamos por n a la tasa de crecimiento de la población. El superávit del sistema de reparto de pensiones de jubilación en el periodo t viene dado por
\[B _ {t} = \tau_ {t} \sum_ {k = 1} ^ {S} w _ {t} ^ {k} e _ {k} v _ {k} N _ {t - k} - \alpha_ {t} \sum_ {k = S + 1} ^ {K} \tilde {w} _ {t} ^ {k} v _ {k} N _ {t - k}\tag{4}\]
\[\tilde {w} _ {t} = \sum_ {i = 1} ^ {S} \lambda_ {i} w _ {t - (S + 1) + i} ^ {i} e _ {i} \quad \sum_ {i = 1} ^ {S} \lambda_ {i} = 1\tag{5}\]
donde es el tipo de cotización aplicado en el periodo t (el mismo para todas las edades), es la tasa de empleo de la generación de “edad” k, la misma para todo periodo t, es el salario recibido por los individuos de “edad” k en el periodo t, es la probabilidad de supervivencia para un individuo de edad k, es la relación entre la pensión y la base de cálculo de la pensión en el periodo t (que suponemos igual para todas las edades), y es la base de cálculo para la pensión (o “base reguladora”) de los individuos que se jubilan en el periodo t. Esta base reguladora es una media ponderada del salario recibido en los periodos de actividad laboral. En este caso, la cuantía de la pensión viene determinada por el parámetro, , y por las ponderaciones asignadas a los salarios de cada periodo de actividad laboral para el cálculo de la base reguladora. Nótese que la base reguladora media de la pensión de cada generación depende no sólo de los salarios, sino también de la tasa de empleo durante los periodos de actividad laboral ( es una función de la secuencia de salarios y tasas de empleo de la generación que se jubila en t).
La tasa interna de rendimiento del sistema es la tasa de descuento que iguala los valores presentes del flujo de cotizaciones al sistema y del flujo de pensiones recibidas. Considerando la generación nacida en t, la tasa interna de rendimiento del sistema de pensiones de jubilación, r, viene dada por la expresión:
\[\tau_ {t} \sum_ {k = 1} ^ {S} \frac {w _ {t + k} ^ {t} e _ {k} v _ {k}}{(1 + r) ^ {k - 1}} = \tilde {w} _ {t + (S + 1)} \alpha_ {t} \sum_ {k = S + 1} ^ {K} \frac {v _ {k}}{(1 + r) ^ {k - 1}}\tag{6}\]
El lado izquierdo de la expresión (6) es el valor presente (referido al periodo inicial de actividad laboral) de las cotizaciones realizadas por un individuo representativo de la generación t, mientras que el lado derecho de dicha expresión es el valor presente (referido al mismo periodo) de las pensiones recibidas. Nótese que, dados los parámetros que definen el sistema de pensiones ( , y s), aumentos de las tasas de supervivencia en el periodo de inactividad laboral, , provocan un aumento de la tasa interna de rendimiento, r.
Dado un perfil salarial cualesquiera para el individuo representativo de la
y
En la práctica, las TIRs varían de una generación a otra. Sin embargo, como nosotros estamos interesados en estudiar la viabilidad del sistema en el largo plazo, vamos a omitir estas diferencias y calcular la TIR de estado estacionario. Para lo cual debemos suponer que el entorno de la economía es estacionario, y en particular que y , para todo valor de t. Notese que anteriormente habíamos supuesto que las tasas de empleo y las probabilidades de supervivencia son independientes de t. Un supuesto similar realizaremos mas adelante respecto a los perfiles salariales de las diferentes generaciones.
Igual que en el apartado anterior, estamos suponiendo que la inflación es neutral.
\[\left\{w _ {1} ^ {1}, w _ {2} ^ {2}, \ldots , w _ {S} ^ {S} \right\}\]
y suponiendo que los salarios aumentan de una generación a otra a una tasa constante, γ,
\[w _ {t} ^ {k} = (1 + \gamma) w _ {t - 1} ^ {k}, \quad \forall k;\]
es fácil demostrar que la base reguladora de las pensiones crecen también a la tasa γ:
\[\tilde {w} _ {t} = (1 + \gamma) \tilde {w} _ {t - 1}.\]
Bajo los supuestos de estacionariedad impuestos, es fácil demostrar que la proposición de Samuelson se verifica. Es decir que, si , entonces el sistema está financieramente equilibrado. Por el contrario, si , el sistema es financieramente inviable. Finalmente, si , el sistema tiene superávits estrictamente positivos. Por tanto, bajo las condiciones de crecimiento equilibrado consideradas en este apartado, la condición de Samuelson (1958) sobre la viabilidad financiera de un sistema de pensiones de jubilación de reparto es válida, independientemente del número de periodos de vida laboral y de jubilación.
3.2 Duración variable de los periodos de actividad y de inactividad
En el apartado anterior, hemos supuesto que los individuos se jubilan a una edad determinísticamente fijada . En la realidad, aunque existe una edad legal de jubilación, es posible que los individuos elijan la edad de su jubilación. Si tuviéramos en cuenta esta posibilidad, es decir, que los periodos de actividad e inactividad no están determinísticamente fijados por la edad de los individuos sino que el paso a la inactividad depende de unas ciertas probabilidades de transición que describen la conducta de los individuos, el análisis sería parecido. Por ejemplo, los individuos es posible que haya individuos que reciban una pensión de vejez antes de cumplir la edad S. En este caso, el modelo del apartado anterior puede extenderse fácilmente, incorporando las correspondientes probabilidades de transición de la actividad hacia la jubilación. La notación sería aún más complicada pero las conclusiones fundamentales no cambiarían, en la medida que dichas probabilidades de transición hacia la jubilación fueran invariantes entre generaciones. Aún con esta complicación, el equilibrio financiero del sistema seguiría dependiendo exclusivamente de la TIR de la pensión de vejez, de la tasa de crecimiento del empleo y de la tasa de crecimiento de los salarios reales, de forma que la condición de Samuelson (1958) seguiría siendo una condición necesaria y suficiente para la viabilidad financiera del sistema de pensiones.
4 Las tasas de rentabilidad de las pensiones de jubilación en España
En este apartado presentamos los cálculos de TIRs del sistema español de pensiones de jubilación. Estos cálculos se realizan con referencia a historiales laborales considerados como “típicos” de las generaciones que se encuentran actualmente activas en el mercado de trabajo y a su esperanza de vida (condicionada a la edad de entrada media de cada generación en el mercado de trabajo). Estos historiales quedan definidos por la evolución salarial y por el periodo esperado de cotización. Dado el tipo contributivo, para cada historial se puede calcular el valor presente esperado de las cotizaciones medias de cada generación. Por otra parte, dadas las normas legales sobre el cálculo de la pensión y el periodo medio de jubilación esperado para cada generación (esperanza de vida condicionada a la edad de entrada media de cada generación en el mercado de trabajo menos la edad efectiva a la que se produce la jubilación) se puede calcular el valor presente esperado de las pensiones de jubilación recibidas. La TIR es las tasa de descuento que iguala ambos valores presentes de ingresos y pensiones de cada generación, tal y como se define en la ecuación (6) en el apartado anterior.
Las normas fundamentales que rigen el cálculo de la pensión en el caso español se recogen en el cuadro 2. La pensión a recibir depende del régimen de cotización al que el trabajador está suscrito (general, especiales, clases pasivas). En el régimen general, al que está adscrito aproximadamente un 70% de los cotizantes al sistema, los parámetros fundamentales que definen la TIR del sistema son los siguientes:
Los valores de TIRs que se presentan a continuación están siempre en términos reales.
- si el número de años de cotización es mayor o igual a 35, , si , siendo el número de años de cotización, y , si .
\[\bullet \{\lambda_ {1}, \lambda_ {2}, \dots , \lambda_ {S} \} \approx \{0, 0, \dots , \frac {1}{8}, \frac {1}{8}, \frac {1}{8}, \frac {1}{8}, \frac {1}{8}, \frac {1}{8}, \frac {1}{8}, \frac {1}{8}, \frac {1}{8} \}, \text {si} a \geq 1 5, ^ {8}.\]
- , es el tipo de cotización global (la suma de la cuota empresarial y de la cuota de los trabajadores) por “contingencias comunes”. Este tipo de cotización financia, no sólo pensiones de jubilación, super vivencia, orfandad e invalidez, sino también gastos en servicios sociales, incapacidad laboral transitoria, asistencia sanitaria y protección a la familia. Por tanto, asignando todo el tipo de cotización a la financiación de las pensiones de jubilación estamos obteniendo TIRs que están por debajo de la TIR implícita en el conjunto de prestaciones a las que la cotización da derecho. Por tanto, si la TIR obtenida bajo esta asignación supera a la suma de la tasa esperada de crecimiento del empleo y la tasa esperada de crecimiento de los salarios, podemos concluir que el sistema de pensiones, en su conjunto, es financieramente inviable.
A partir de estas normas legales, basta postular un perfil salarial y una esperanza de vida media para cada generación para calcular, a partir de la ecuación (6), la TIR del sistema de pensiones. A efectos de estos cálculos, suponemos que la pensión de jubilación se revaloriza con el índice de coste de la vida (se mantiene constante en términos reales). No obstante, incluso en este caso, la inflación no es neutral, puesto que, como se indica en el Cuadro 2, en el cálculo de la base reguladora de la pensión, las cotizaciones de los dos últimos años considerados se incluyen en valores nominales, mientras que las cotizaciones de los seis años previos se actualizan en función de la evolución del IPC durante esos años. Este efecto de la inflación sobre el cálculo de la base reguladora de la pensión es muy pequeño, siempre que la tasa de inflación se mantenga en valores de un dígito; no obstante, se ha tenido en cuenta en los cálculos de las TIR que se presentan a continuación, aún cuando la tasa de inflación anual se supone constante e igual a 3%.
El hecho de que las cotizaciones de los dos últimos años no se expresen en términos reales para el cálculo de la base reguladora de la pensión implica que las ponderaciones de los dos últimos años sean ponderadas, en términos reales, por menos de .
Una alternativa a esta forma de proceder es, como se hace en Durán (1995), calcular la proporción de los ingresos derivados de las cotizaciones por "contingencias comunes" que representan las pensiones de jubilación y suponer que la proporción del tipo de cotización destinado a financiar las pensiones de vejez es igual a dicha proporción. El gasto en pensiones representa aproximadamente un 88% de los ingresos derivados de las cotizaciones por "contingencias comunes", el gasto en pensiones de jubilación representa aproximadamente un 53% del gasto en pensiones. Por tanto, el gasto en pensiones de vejez representa aproximadamente un 47% de los ingresos derivados de las cotizaciones por "contingencias comunes".
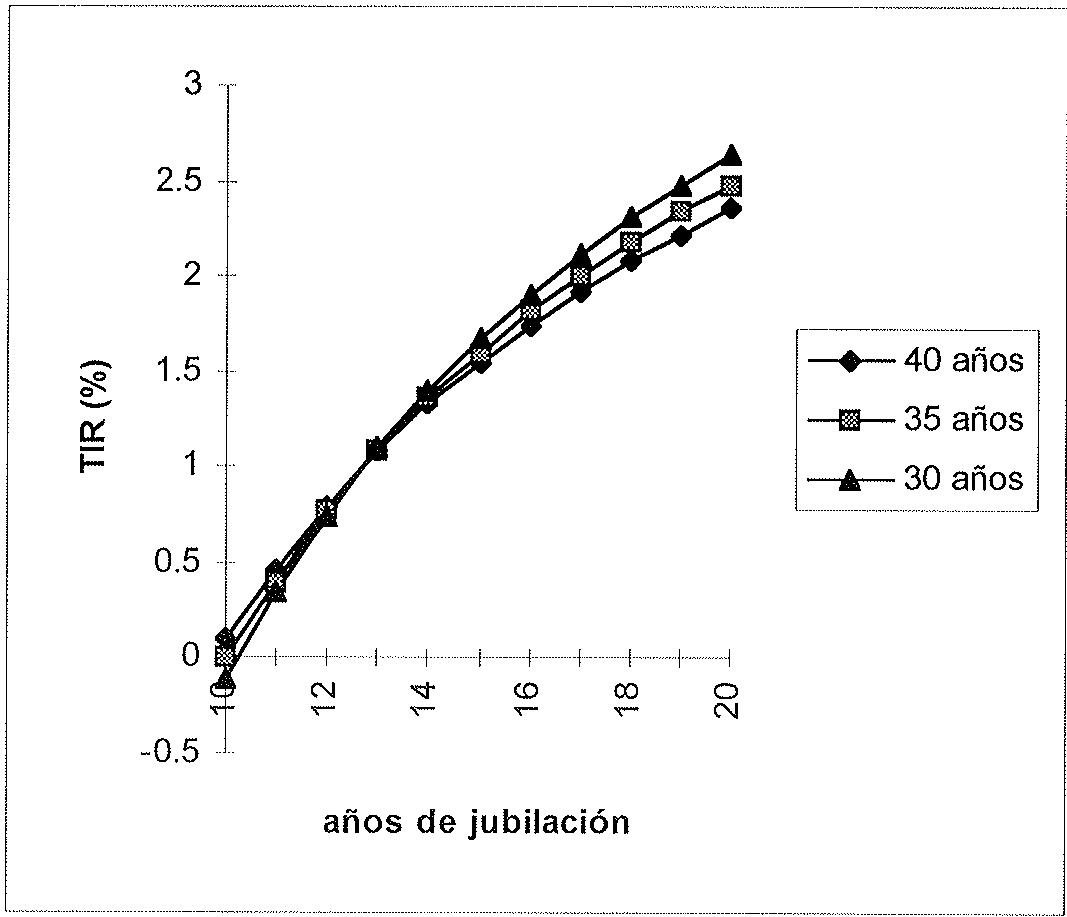
En primer lugar, el gráfico 1 presenta la TIR implícita de la pensión de vejez de un individuo cuyos salarios crecen durante su vida laboral a una tasa anual constante del 1% (en términos reales) en función del periodo de cotización (30, 35 o 40 años) y del periodo de jubilación (de 10 a 20 años). Por definición, a medida que aumenta el periodo de cotización (para periodos de cotización mayores de 35 años) o disminuye el periodo de jubilación, la TIR disminuye. Además, una reducción por debajo de los 35 años del periodo de contribución también genera un aumento de la TIR, a pesar de la reducción de la tasa de sustitución que la ley impone en estos casos. Nótese, por otra parte, que el cálculo de la pensión de jubilación bajo el sistema actual, es poco equitativo, en la medida en que proporciona TIRs mayores cuanto menor es el periodo de cotización (a partir del mínimo legal de 15 años).
La condición de viabilidad financiera de Samuelson está expresada en relación al historial laboral el individuo representativo medio. Por tanto, la TIR relevante a estos efectos es la TIR de un individuo que participa en el mercado de trabajo y cotiza al sistema en función de las tasas de supervivencia y de empleo medias por edades. Para calcular la TIR de un individuo con un historial laboral medio y que se jubila a los 65 años con derecho a una pensión del 100% de la base reguladora, hemos utilizado las tablas de mortalidad publicadas por el INE (1993) y las tasas de empleo por edades que facilita la EPA. La TIR de la pensión de jubilación para el individuo con historial laboral representativo que se jubila en estas condiciones resulta ser del 2,93%. La razón por la que la TIR en este caso resulta superior a la TIR correspondiente en el gráfico 1, incluso para individuos con periodos de jubilación superiores, es que las cotizaciones del individuo con un historial laboral representativo son inferiores a las de un individuo que cotiza durante 35 años. Esto se explica porque las tasas de empleo son bajas para todas las edades y especialmente bajas para edades jóvenes y por encima de los 55 años. Si este individuo con historial laboral representativo se jubilara a los 65 años con 32 años de cotización, aproximadamente el periodo de cotización medio de los que se jubilan bajo el régimen general de la Seguridad Social, la TIR de su pensión de jubilación sería del 2,73%.
Según estas tabalas de mortalidad, la esperanza de vida condicionada a haber cumplido 16 años es de 78,74 años, por lo que el periodo medio de jubilación es de 13,74 años.
No obstante, hay que tener en cuenta que varios hechos que sesgan a la baja nuestras estimaciones de las TIRs de las pensiones:
- En primer lugar, por el hecho ya comentado de que estamos asignando la totalidad del tipo de cotización por “contingencias comunes” a la financiación de la pensión. O lo que es lo mismo, no estamos incluyendo otras prestaciones que se obtienen como resultado de dicha cotización, tales como los derechos a una pensión de invalidez, de viudedad para el cónyuge o de orfandad para los hijos.
- En segundo lugar, porque existen complementos por mínimos que aumentan la cuantía de las pensiones que no alcanzan un determinado nivel mínimo.
- En tercer lugar, porque las TIRs de las pensiones por jubilación anticipada, de los regímenes especiales y del régimen de clases pasivas son superiores a las del régimen general, como veremos a continuación.
Los gráficos 2 y 3 presentan las TIR de las pensiones de jubilación en los casos de jubilaciones anticipadas y del régimen especial de trabajadores autónomos (cuantitativamente, el más importante de los regímenes especiales de la Seguridad Social española). Como se puede observar en el gráfico 2, las jubilaciones anticipadas proporcionan pensiones de jubilación cuyas TIRs superan a las jubilaciones no anticipadas del régimen general en alrededor de 0,5 puntos porcentuales. Por ejemplo, un individuo que se jubila a los 65 años tras 35 años de cotización y disfruta de un periodo de jubilación de 17 años, obtiene una pensión de jubilación cuya TIR es del 2,5%. Si este individuo se jubilara anticipadamente a los 60 años (y, por tanto, disfrutara de 22 años de jubilación, en lugar de los 17 años que disfrutaría si se jubilara a los 65), la TIR de su pensión de vejez sería igual a 2,94%, aún cuando por la penalización a la que las jubilaciones anticipadas están sujetas, la pensión de vejez del primer año de jubilación sería del 57,74% del salario (base de cotización) del último año de su vida laboral activa.
La existencia de un límite máximo a la cuantía de la pensión que no se corresponde aproximadamente con el 75% de la base de cotización máxima supone, por otra parte, que los individuos que hayan cotizado durante los últimos ocho años de su vida laboral por la base de cotización máxima, reciben una pensión de jubilación de aproximadamente un 75% de dicha base, por lo que la TIR de los los cotizantes cercanos a la base de cotización máxima es inferior a las presentadas en el texto. No obstante, existe un mayor número de pensiones afectadas por los complementos por mínimos que por el límite máximo de la pensión, por lo que cabe esperar que el efecto positivo de los complementos por mínimos en las TIRs domina sobre el efecto negativo del límite máximo de la pensión de jubilación.
Por otar parte, el perfil salarial que hemos supuesto produce TIRs de pensiones de jubilación superiores a otros perfiles salariales: al ser los salarios son más altos en los últimos años, la base reguladora de la pensión es también mayor.
Por otra parte, el gráfico 3 muestra las TIRs de las pensiones de jubilación del régimen especial de autónomos. La principal diferencia entre el régimen general y el régimen especial de trabajadores autónomos a este respecto, es que en el régimen especial de trabajadores autónomos sólo es necesario cotizar durante 15 años para conseguir el 100% de la base reguladora de la pensión, en el caso de jubilaciones a los 65 años. En la práctica, el periodo medio de cotización de las cohortes de trabajadores que entran en la jubilación con este régimen (algo por encima de 20 años) es bastante inferior al del régimen general superan significativamente a las TIRs de las pensiones de jubilación del régimen general. Como resultado, las TIRs de las pensiones de jubilación de este régimen superan significativamente a las del régimen general. Por ejemplo, un individuo que se jubile a los 65 años, tras haber cotizado durante 20 años y disfrute de 17 años de jubilación, obtendría una TIR del 6,12%.
Finalmente, en el cuadro 3, comparamos la TIR de las pensiones de jubilación del régimen general de Seguridad Social español con las TIR de sistemas de pensiones de jubilación de otros países. A este fin, hemos utilizado la información facilitada por CE (1995) sobre las normas del cálculo de la pensión en los países de la UE. Cómo se puede observar en dicho cuadro, aunque la tasa de sustitución de la pensión en el sistema español es la más alta de los sistemas de los países considerados (los países para los cuales existe información suficiente en CE (1995) para realizar tal cálculo), la TIR implícita en la pensión de vejez no difiere demasiado de las TIR de los sistemas de otros países europeos (con la excepción de la TIR del sistema italiano y del sistema austríaco que están por debajo del 2%), debido al elevado tipo de cotización existente en España.
Además, no estamos incluyendo aquí otras rentas que se derivan de la jubilicación anticipada, que en general son pagadas por el empleador.
En este régimen especial no es posible acceder a la jubilación anticipada antes de los 65 años.
Ver Monasterio et. al. (1996) para el cálculo de las TIRs de las pensiones de jubilación de otros régimenes especiales y clases pasivas. Las TIRs de las pensiones de vejez de estos regímienes también superan a las del régimen general (aunque en el caso de las clases pasivas, esto parece ser cierto sólo para historiales de cotización superiores a los 26 años).
A la vista del cuadro 3, se puede concluir que el problema de la viabilidad financiera del sistema español de pensiones de jubilación no es muy diferente al problema de otros países europeos. De acuerdo con la condición de Samuelson (1958), la viabilidad financiera de estos sistemas requiere tasas de crecimiento de los ingresos por cotizaciones (que bajo los supuestos de los apartados 2 y 3, son iguales a las tasas de crecimiento del PIB) del orden del 3% (en términos reales), y siempre que los complementos por mínimos, otras prestaciones del Sistema de Seguridad Social e, incluso, el resto de las pensiones contributivas (viudedad, orfandad, invalidez) se financiaran mediante otros recursos que no fueran las cotizaciones sociales. En el caso español, el equilibrio financiero requiere además reformas que permitan que las TIRs de las pensiones de jubilación por jubilaciones anticipadas, de los regímenes especiales, etc., se igualen a las del régimen general. Alternativamente, si el crecimiento esperado de los ingresos no alcanza los órdenes de magnitud expuestos y/o se pretende que las cotizaciones sociales financien todas las prestaciones contributivas (incluyendo las pensiones de viudedad, orfandad e invalidez) es necesario adoptar reformas en la normativa sobre el cálculo de las pensiones de jubilación (que suponen alrededor de un 90% del gasto en pensiones). Para conseguir el equilibrio financiero del sistema, estas reformas han de estar dirigidas a reducir las TIRs de dichas pensiones de jubilación. El apartado siguiente se dedica a analizar el impacto de algunas medidas de reforma (que se actualmente se plantean en debates económicos y políticos) sobre las TIRs del sistema de pensiones de jubilación.
5 Efectos de algunas medidas de reforma de las pensiones de jubilación sobre las TIRs
Los estudios sobre los sistemas de pensiones suelen proponer una serie de reformas dirigidas a evitar la inviabilidad financiera de dichos sistemas. En España, además, existe una propuesta política de reforma basada en el consenso entre los partidos políticos (el muy conocido "Pacto de Toledo") que está sirviendo de base para la reforma de las pensiones. La condición de Samuelson, expuesta en los apartados 2 y 3 de esta nota, y el cálculo de TIRs son bastante ilustrativos sobre la contribución de las medidas de reforma consideradas a la viabilidad financiera del sistema de pensiones. En este apartado adoptamos este enfoque para analizar el impacto de algunas de las medidas de reforma citadas sobre las TIRs. En concreto, se calculan las TIRs de las pensiones de jubilación bajo las siguientes alternativas:
- Cambios en el número de años de cotizaciones que se tienen en cuenta para el cálculo de la base reguladora de la pensión (Gráfico 4).
- Aumento del número de años necesario para conseguir una pensión del 100% de la base reguladora o, lo que es lo mismo, reducción del número de puntos de pensión a conceder por cada año de cotización (Gráfico 5).
- Cambios en la política de revalorización de las pensiones de jubilación (Gráfico 6).
- Aumentos en la penalización por jubilación anticipada (Gráfico 7).
En lo que se refiere a la ampliación del número de años cuyas cotizaciones se tienen en cuenta para el cálculo de la base reguladora de la pensión, se puede observar en el gráfico 5 como la ampliación de los ocho años del sistema actual a los últimos 15 años de cotización reduce las TIRs en alrededor de 0,1 punto porcentual. Por ejemplo, en el caso del individuo que hemos citado anteriormente (35 años de cotización, jubilación en el régimen general a los 65 años, 17 años de cotización) la TIR sería del 2,39% (la tasa de sustitución de la pensión pasaría del 96,24% al 93,36% y la reducción en la pensión sería del 2,96%). Este efecto es bastante pequeño y, sin ninguna duda, por sí sólo no resuelve el problema de sostenibilidad financiera. En el caso en que el cálculo de la base reguladora de la pensión de jubilación se realizara en función de las cotizaciones de toda la vida laboral, la TIR se reduciría en alrededor de 0,45 puntos porcentuales, de forma que en el caso del individuo considerado anteriormente, la TIR pasaría a ser del 2,04%, (la tasa de sustitución de la pensión pasaría 84,86% y la reducción en la pensión sería del 11,85%).
En algunos de dichos estudios, e.g. Herce, Pérez-Díaz, et. al. (1996) y MTSS (1996) se cuantifican los efectos de algunas medidas de reforma sobre las proyecciones de gastos y de ingresos del sistema.
La segunda de las medidas de reforma consideradas consiste en ampliar el número de años necesarios para obtener una pensión del 100% de la base reguladora, igualando los puntos de pensión concedidos por cada año de cotización, de forma que cada año otorgue un 2,5% de la base reguladora. Así pues, con 40 años de cotización se obtendría una pensión del 100% de la base reguladora, mientras que con 35 años sólo se conseguiría una pensión del 87,5% de la base reguladora. Nótese, en primer lugar, que el impacto de esta medida sobre las TIRs es parecido al de la ampliación a toda la vida laboral del periodo de cálculo de la base reguladora de la pensión. Por ejemplo, para el caso que hemos venido comentando, la TIR se reduciría del 2,5% al 2,01%, mientras que la reducción en la pensión sería del 12,6% (en términos reales). Un segundo aspecto a destacar de esta reforma es que resulta más equitativa en lo que se refiere a historiales de cotización: las TIRs para cada periodo de jubilación son bastante similares para los individuos que hayan cotizado durante un número de años diferente (véase el gráfico 6).
El gráfico 7 presenta las TIRs de las jubilaciones anticipadas (a los 60 años) para periodos de cotización de 35 y 30 años en dos casos distintos: i) el sistema actual en el que la penalización por jubilación anticipada es de 8 puntos porcentuales por año previo a la edad de jubilación legal (65 años), y ii) bajo la propuesta de reforma de aumentar dicha penalización a 10% por año. Como se observa en el gráfico citado el impacto de esta reforma sobre las TIRs de las jubilaciones anticipadas es muy pequeño (menos de 0,01 puntos porcentuales). Este resultado era de esperar puesto que a medida que el número de años de jubilación aumenta, el impacto de las reducciones de la pensión que afectan sólo a los primeros años de jubilación sobre la TIR disminuye. Obviamente, para individuos con periodos de jubilación más cortos a los 15 años considerados en el gráfico, este impacto será mayor aunque el máximo efecto nunca supera el derivado de una reducción del 16,7% en la pensión del primer año de jubilación.
Finalmente en el gráfico 8 consideramos el impacto sobre las TIRs de las pensiones de jubilación de revalorizar las pensiones por debajo de la tasa de inflación. Evidentemente, la reducción de las TIRs de las pensiones de jubilación que se produce como consecuencia de la revalorización de las pensiones por debajo de la tasa de inflación es tanto mayor cuanto mayor sea el periodo de jubilación. En lo que se refiere al individuo al que nos hemos estado refiriendo (con 35 años de cotización, y 17 años de jubilación), la TIR pasaría del 2,5% al 2.37% si la revalorización se realizara 0,5 puntos porcentuales por debajo de la inflación, y al 2,23% si la revalorización fuera de 1 punto porcentual por debajo de la inflación.
6 Conclusiones
En este trabajo se ha analizado el problema de la viabilidad financiera del sistema de pensiones de jubilación español utilizando la condición de Samuelson (1958) que establece que un sistema de reparto de pensiones es financieramente sostenible si y sólo si su tasa interna de rendimiento es menor o igual a la tasa de crecimiento de los ingresos del sistema, que en el caso de las pensiones de jubilación es igual a la suma de la tasa de crecimiento del empleo (cotizantes) más la tasa de crecimiento del salario real medio (base de cotización media en términos reales). Tras mostrar la validez de esta proposición en un modelo sencillo de dos periodos y en dos extensiones del modelo con más de dos periodos de vida laboral activa y de jubilación, se calculan las TIRs de las pensiones de jubilación en España para casos aproximados al individuo representativo medio. La conclusión de este ejercicio es que las TIRs del sistema de pensiones de jubilación en España son, en términos reales y suponiendo que todo el tipo de cotización se dedica a su financiación, casi el 3% (para el individuo representativo medio) en el régimen general. Las TIRs de las pensiones por jubilaciones anticipadas y de los regímenes especiales (en concreto, el de trabajadores autónomos) son, incluso, superiores. Por consiguiente, las tasas de crecimiento del empleo y de los salarios reales difícilmente van a permitir obtener los recursos necesarios para dotar de viabilidad financiera al sistema. A esto hay que añadir el problema de la financiación del resto de prestaciones (contributivas y no contributivas) a las que tiene derecho los afiliados a la Seguridad Social.
En la segunda parte de este trabajo, se ha calculado el impacto que algunas de las posibles medidas de reforma tienen sobre las TIRs de las pensiones de jubilación. Los resultados de estos cálculos sugieren que ninguna medida de las que se plantean en el debate político (ampliación del periodo de cálculo de la pensión, disminución de puntos de pensión por año cotizado, aumento de la penalización por jubilación anticipada, revalorización de las pensiones por debajo de la tasa de inflación) permite, por sí misma, reinstaurar el equilibrio financiero del sistema. De las medidas consideradas, la ampliación del periodo del cálculo de la pensión a toda la vida laboral y la disminución de puntos de pensión por año cotizado, son las que tienen un mayor impacto sobre las TIRs de las pensiones de jubilación. Estas medidas, además, favorecen la equidad del sistema al reducir la variabilidad de las TIRs por historiales laborales. Cabe concluir, pues, que sólo una reforma fundamental del sistema de pensiones de jubilación, suplementado con mayor crecimiento del empleo y de los salarios reales, puede permitir que el sistema de pensiones en España sea financieramente viable.
new;
© Introduce supuestos de la vida laboral ©
a=35; © años de cotización ©
inf=0.03; @ tasa anual de inflación @
wgamma=0.01; @ tasa de crecimiento anual de los salarios reales @
pas=17; @ años de jubilación ©
tipo=.283; Ⓑ tipo de cotización Ⓠ
© Calculo de alpha -relación entre pensión y base reguladora ©
if a <= 35; alpha=1-(35-a)*.02; elseif a > 35; alpha=1;endif;
@ revalorizacin de la pensión, puntos % de desviación con respecto a la tasa de inflación @
reval = 0;
© Cálculo de los ingresos del sistema en pts. del año inicial ©
ingnom=seqm(1,(1+wgamma)*(1+inf),a)*tipo; @ingresos nominales ©
sspi=seqm(1,1+inf,a+pas); @ evolución del índice de precios @
act=sspi[1:a,.]; © índice de precios (periodo de vida laboral activa) ©
ingpcte=ingnom./act; © ingresos en pts. del año inicial ©
© Cálculo de la base reguladora y de la pensión ©
© Sistema actual: últimos 8 años ©
/* parte de la base reguladora en términos reales correspondiente a los dos últimos años de cotización (descontada por el índice de precios del año a) */
br1=sumc(ingnom[a-1:a,.]/sspi[a,.]/tipo);
/* parte de la base reguladora en términos reales correspondiente a los seis años previos a los dos últimos años de cotización */
br2=sumc(ingpcte[a-7:a-2,.])/tipo;
br=( br1+br2 )/8; @ base reguladora @
/* Supuestos alternativos de cálculo de la pensión: según últimos 15 años
References
- Referencias bibliográficas
References
- Barea, J., M. Carpio, E. Domingo, et. al. (1996): “Escenarios de evolución del gasto público en Pensiones y desempleo en el horizonte 2020”, Documento de trabajo, Fundación BBV.
References
- Barea, J. y J.M. González-Páramo (1996), Pensiones y Prestaciones por Desempleo, Fundación BBV.
References
- Comisión Europea (1995), Pension Expenditure Perspectives in the European Union: A Survey of National Projections, mimeo.
References
- Durán, A. (1995): “Rentabilidad de lo cotizado para pensiones”, Economistas, número 68.
References
- Herce, J.A., V. Pérez-Díaz, et. al. (1996), La reforma del sistema público de pensiones en España, Servicio de Estudios de La Caixa.
References
- INE (1993), Tablas de mortalidad de la población española, 1990-91, Madrid.
References
- Ministerio de Trabajo y Seguridad Social (1995), La Seguridad Social en el umbral del siglo XXI.
References
- Monasterio, C., I. Sánchez y F. Blanco (1996): “Equidad y estabilidad del sistema de pensiones en España”, Documento de trabajo, Fundación BBV.
References
- Piñera, M. (1996), Una propuesta de reforma del sistema de pensiones en España, Círculo de Empresarios.
References
- Samuelson, P. (1958): “An Exact Consumption Loan Model of Interest With and Without the Social Contrivance of Money”, Journal of Political Economy (december).
No es compatible con la brecha entre el crecimiento de los ingresos y el crecimiento de los gastos. El ratio en 1995 es del 10,42%, mientras que el ratio en 1995 es 10,68%. Para la proyección se supone que este segundo ratio se mantiene constante. Esta estimación del déficit en el año 2010 se obtiene suponiendo que el ratio será del 10,77% en el año 2010 (página 173). Sin embargo, dadas las tasas de crecimiento del número de pensiones y de la pensión media, este ratio debería ser del 12,35% por lo que el déficit en el año 2010 debería ser -1,67%.
La Seguridad Social en el Umbral del siglo XXI, Colección Seguridad Social, MTSS (Paes 76, 104 y 173)
Cuadro 1: Viabilidad financiera del sistema de pensiones español según estudios recientes
| FEDEA | $MTSS^{17}$ | $Fundación\ BBV^{18}$ | $Informe\ Piñera^{19}$ | |||||
| Periodo proyectado | 1995-2025 | 1996-2010 | 1993-2020 | 1995-2025 | ||||
| Crecimiento del empleo | 1% | 0,9% | 0,7% | 0,71 | ||||
| Crecimiento de la productividad | 1,5% | 1,1%-1,6% | 2,5% | ? | ||||
| Crecimiento de los salarios reales | 1,3% | 1,2% | 1,6% | 1,2%? | ||||
| Crecimiento del número de pensiones | 1,4% | 1,1% | 1,03% | 1,47% | ||||
| Crecimiento de la pensión media | 1,2% | 2,04% | 1,6% | 1,92% | ||||
| Diferencia Δ%Ingresos-Δ%Gastos | -0,3%/-0,5% | -1,04% | -0,33% | -1,48% | ||||
| Déficit del sistema (%PIB) | 1995 | 2,16 | 1995 | -0,26 | 1993 | 0,76 | 1995 | -0,05 |
| 2010 | 2,94 | 2010 | $0,09^{20}$ . | 2005 | 1,66 | 2010 | 1,42 | |
| 2025 | 3,46 | 2020 | 1,77 | 2025 | 4,01 | |||
Cuadro 2. Normas para el cálculo de la pensión de jubilación en España
| Régimen General | Régimen EspecialTrabajadores Autónomos | |
| Periodo de cálculo de la base reguladora | Últimos 8 años(seis primeros actualizados con IPC) | = |
| Periodo mínimo de cotización | 15 años | 15 años |
| Edad legal de jubilación | 65 años | 65 años |
| Tipo de cotización | 28,3% | 28,3% |
| Años necesarios para 100% de la base reguladora | 35 años | 15 años |
| Puntos de pensión por año cotizado | 4 por los primeros 15 años. 2 por cada año adicional | 6,67 puntos por año |
| Penalización por jubilación anticipada | 8% de penalización por cada año (edad mínima 60 años) | No admitida |
Fuente: Elaboración propia a partir de la información facilitada por CE (1995). Periodo de cotización: 35 años. Periodo de jubilación: 17 años. (No incluidos los complementos por mínimos)
Cuadro 3. TIRs de las pensiones de jubilación en varios países de la UE
| Tipo de cotización | Periodo de cálculo21 | $\frac{pensión}{basereguladora}$ (%) | Revalorización | TIR | Tasa de Sustitución (%) | |
| $ESPAÑA^{22}$ | 28,3% | Últimos 8 años | 100 | IPC | 2,5% | 96,24 |
| ALEMANIA | 17,5% | Toda la vida laboral | 70 | Crecimiento salarial | 2,8% | 59,41 |
| FRANCIA | 20,35% | 10 años mejores | 70 | IPC | 2,4% | 66,96 |
| ITALIA | 27,27% | Últimos 5 años | 70 | IPC | 1,4% | 68,63 |
| AUSTRIA | 22,7% | 15 años mejores | 64,5 | Crecimiento salarial | 1,9% | 60,22 |
| BÉLGICA | 16,36% | Toda la vida laboral | 58,1 | IPC | 2,1% | 49,31 |
| GRECIA | 26% | Últimos 5 años | 80 | Crecimiento salarial | 2,3% | 78,43 |
| SUECIA | 19,45% | 15 años mejores | 70 | IPC | 2,5% | 65,35 |
Gráfico 1. TIRs de las pensiones de jubilación.
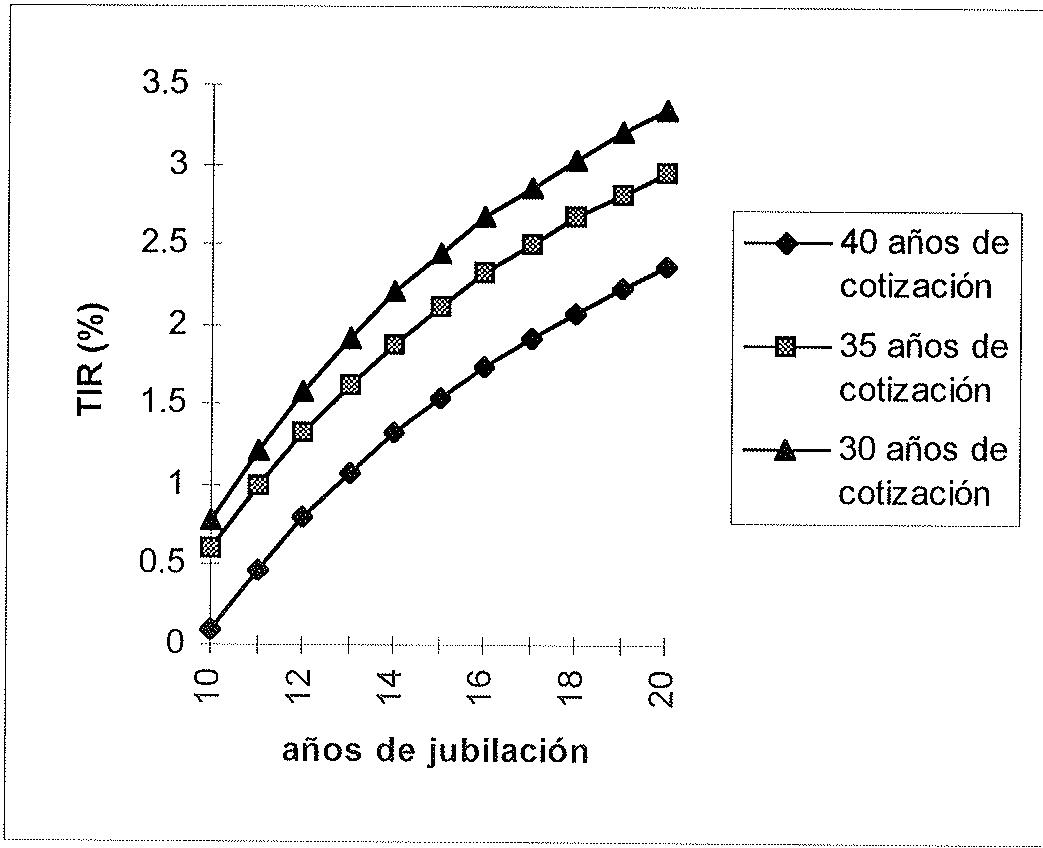
Nota: Régimen general de la Seguridad Social. Jubilación a los 65 años. Crecimiento salarial: 1% anual (en términos reales). Tasa de inflación: 3% anual.
Gráfico 2. TIRs de las pensiones de jubilación (jubilaciones anticipadas).
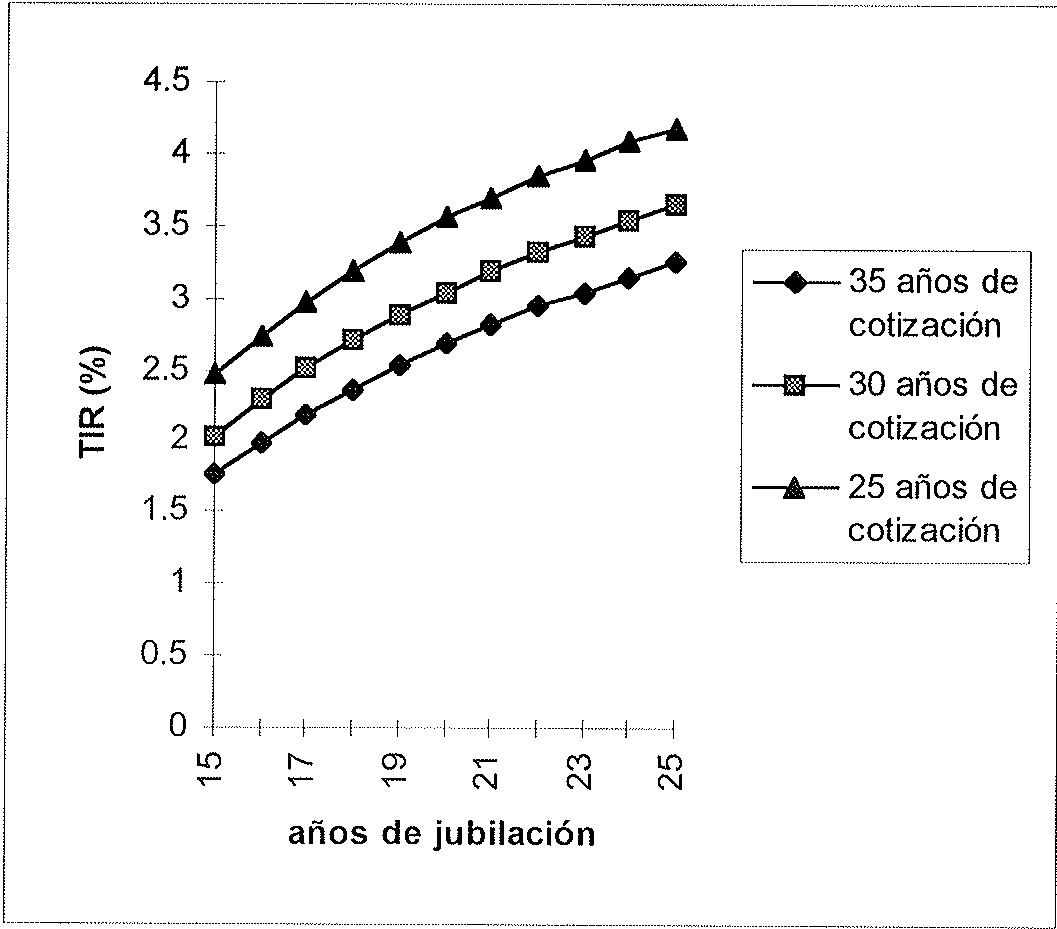
Nota: Jubilación anticipada a los 60 años.
Crecimiento salarial: 1% anual (en términos reales). Tasa de inflación: 3% anual.
Gráfico 3. TIRs de las pensiones de jubilación.
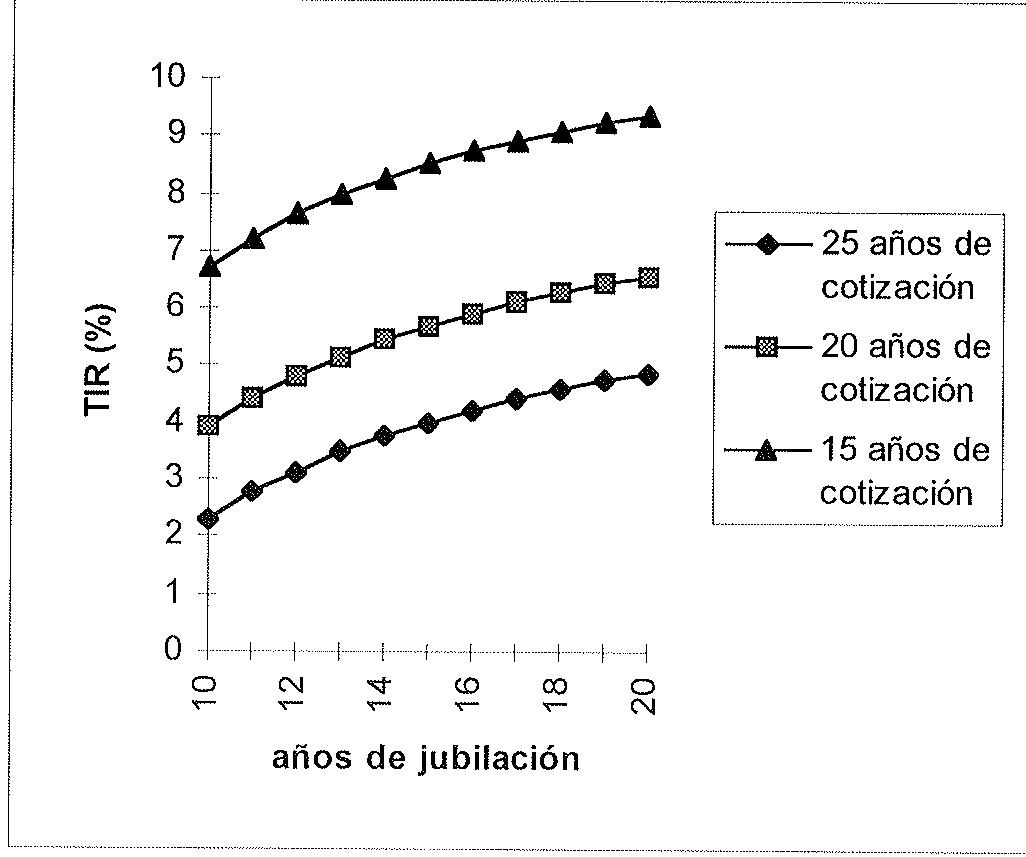
Nota: Régimen especial de trabajadores autónomos. Jubilación a los 65 años. Crecimiento salarial: 1% anual (en términos reales). Tasa de inflación: 3% anual.
Gráfico 4. TIRs bajo distintas fórmulas de cálculo de la base reguladora. Nota: Régimen general de la Seguridad Social. Jubilación a los 65 años. Crecimiento salarial: 1% anual (en términos reales). Tasa de inflación: 3% anual.
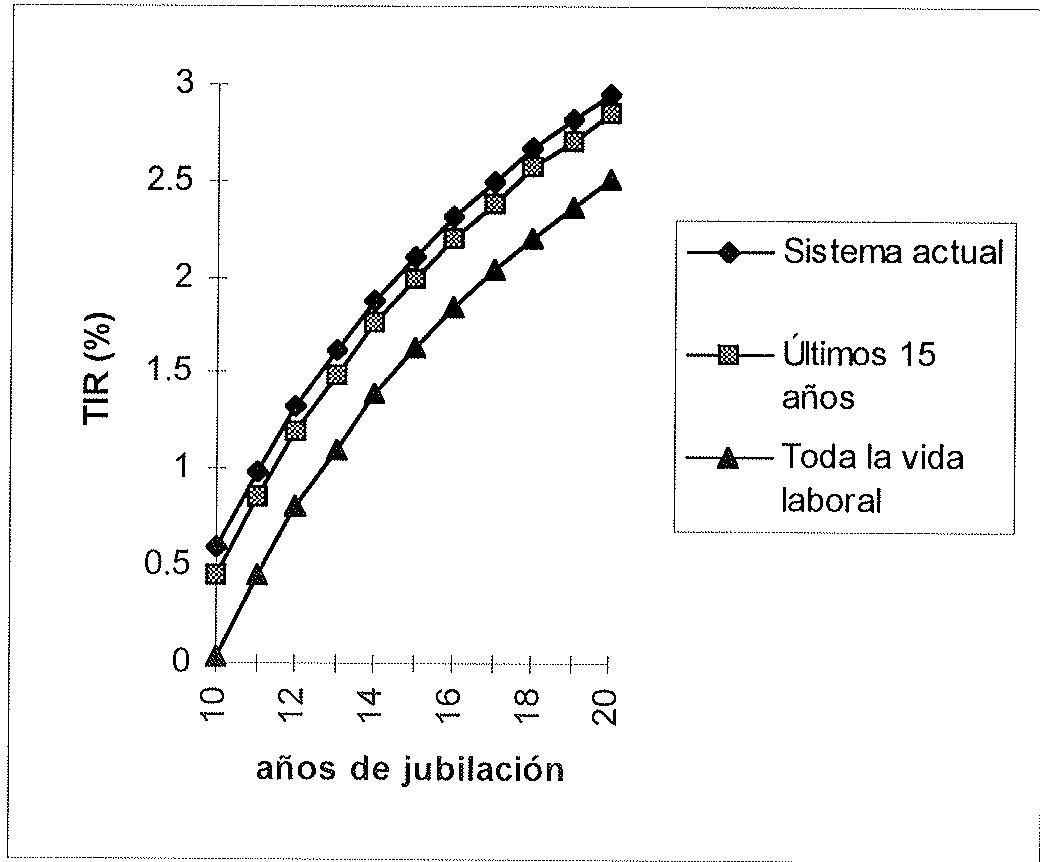
Gráfico 5. Efectos de reformar los puntos de pensión por año de cotización. Nota: Jubilación a los 65 años bajo el régimen general de la Seguridad Social.
Crecimiento salarial: 1% anual (en términos reales). Tasa de inflación: 3% anual.
Gráfico 6. Efectos de aumentar la penalización por jubilación anticipada.
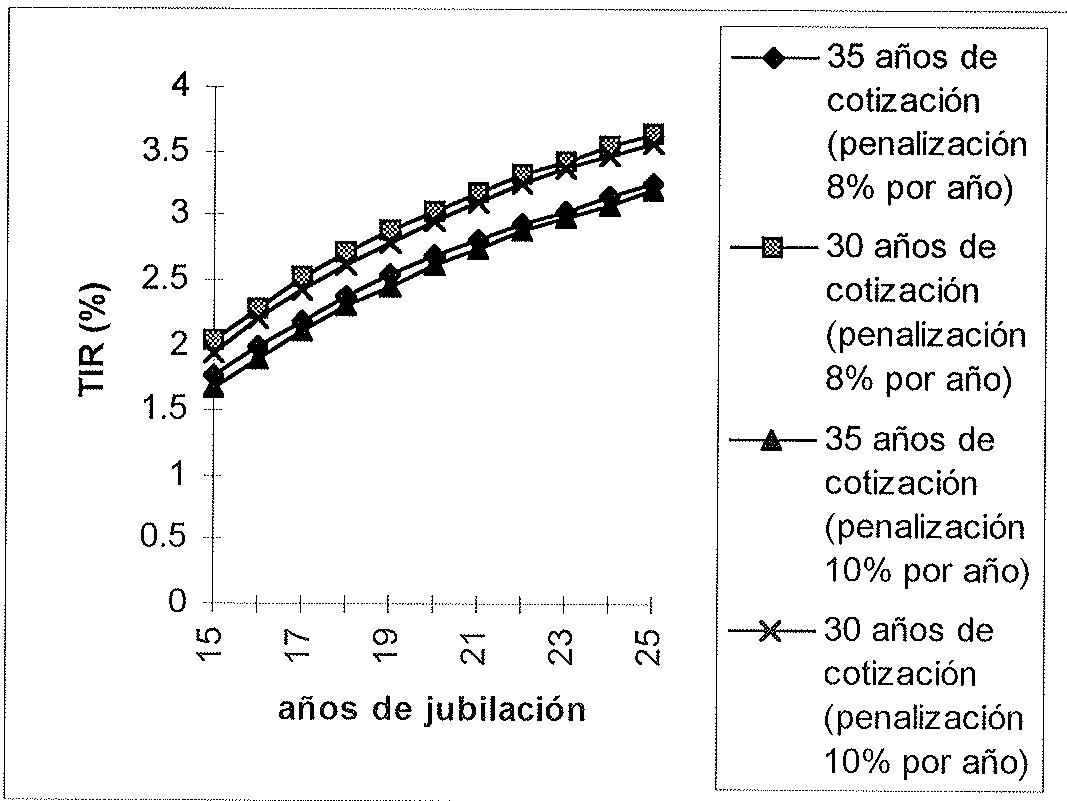
Nota: Jubilación anticipada a los 60 años. Crecimiento salarial: 1% anual (en términos reales). Tasa de inflación: 3% anual.
Gráfico 7. Efectos de cambios en la revalorización de la pensión. Nota: Jubilación a los 65 años bajo el régimen general de la Seguridad Social. 35 años de cotización.
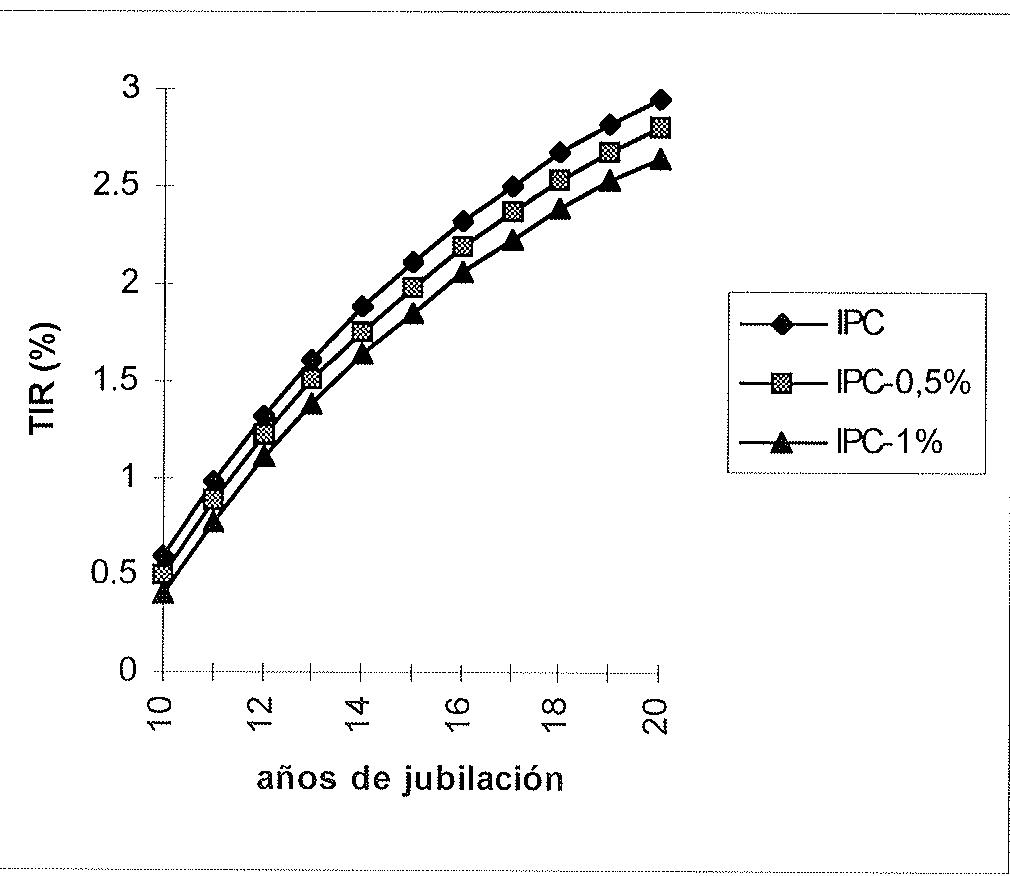
Crecimiento salarial: 1% anual (en términos reales). Tasa de inflación: 3% anual.
COLECCION RESUMENES
96-02: "Evidencia empírica de sustituibilidad entre los componentes sectoriales del ahorro nacional en algunos países de la Unión Europea", Isabel Argimón.
96-01: "El mercado de depósitos español (1985-1994): Bancos versus Cajas de Ahorro", Juan Coello.
TEXTOS EXPRESS
96-02: "La Unión Económica y Monetaria en Europa, Miguel Sebastian y Simon Sosvilla.
96-01: "La Seguridad Social del siglo XXI y la reforma de las pensiones de 1996", José A. Herce.
DOCUMENTOS DE TRABAJO
96-21: "El equilibrio financiero de un sistema de reparto de pensiones de jubilación: Una aplicación al caso español, Juan F. Jimeno y Omar Licandro.
96-20: "The Effects of Migration on the Relative Demand of Skilled versus Unskilled Labour: Evidence from Spain", Juan J. Dolado, Juan F. Jimeno y Rosa Duce.
96-19: "The causes of Spanish unemployment: a structural var approach", Juan J. Dolado y Juan F. Jimeno
96-18: "La Unión Económica y Monetaria en Europa: una encuesta entre expertos académicos y de mercados", Miguel Sebastián y Simón Sosvilla.
96-17: "Externalities and Growth in the Spanish Industries", Berta Moreno
96-16: "Replacement Echoes in the Vintage Capital Growth Model", Raouf Boucekkine, Marc Germain y Omar Licandro.
96-17: "Externalities and Growth in the Spanish Industries", Berta Moreno.
96-15: "La industria en las Comunidades Autónomas: 1978-1992", Juan J. de Lucio, José A. Herce y Ana Goicolea.
96-14: "Externalities and industrial growth: Spain 1978-1992", Juan J. de Lucio, José A. Herce y Ana Goicolea.
96-13: "Bases para profesionalizar la sanidad pública", Benito Arruñada.
96-12: "Capacity utilization and market power", J-Fr. Fagnart, Omar Licandro y H. R. Sneessens.
96-11: "Idiosyncratic uncertainty, capacity utilization and the business cycle", Frank Portier, Omar Licandro, y Jean François Fagnart.
96-10: "La financiación privada de los servicios sanitarios", C. Murillo, S. Calonge e Y. González.
96-09: "Los efectos visibles de la reforma laboral de 1994", Juan F. Jimeno.
96-08: "Diseño y evaluación de estrategias de desregulación en el sector sanitario público en España", Juan Manuel Cabasés Hita y José Martín Martín.
96-07: "Efectos de políticas macroeconómicas en una unión monetaria con distintos grados de rigidez salarial", Carlos de Miguel Palacios y Simón Sosvilla-Rivero.
96-06: "Environmental consequences of the Community Support Framework 1994-1999: Energy consumption and associated emissions in Spain. A HERMIN-model based evaluation", Vicente Antón, Andrés de Bustos, José A. Herce y Simón Sosvilla-Rivero
96-05: "El paro en España: Una encuesta a estudiosos del mercado de trabajo", Sonsoles Castillo, Rosa Duce y Juan F. Jimeno.
96-04: "Los sistemas mixtos de retribución como alternativa al pago por salario y su repercusión sobre la eficiencia del sistema sanitario", Marisol Rodríguez, Diego Rodríguez e Ignacio Abásolo.
96-03: "La creación de un mercado de medicamentos genéricos en España", Félix Lobo.
96-02: "La acreditación de hospitales: Un paso hacia la liberalización del mercado hospitalario español", Lluís Bohigas.
96-01: "La persistencia del paro: Economía y factores institucionales", Juan F. Jimeno.