Convergencia real en la Unión Europea: Un análisis de series temporales* por Vicente Esteve** y Vicente J. Pallardó***
DOCUMENTO DE TRABAJO 96-23
Octubre, 1996
Los autores agradecen profundamente los comentarios y sugerencias ofrecidos por Javier Andrés sobre el tema del crecimiento y la convergencia económicos. Cualquier posible error debe atribuirse exclusivamente a los autores.
Instituto de Economía Internacional, Universitat de València. El autor agradece la financiación proporcionada por el proyecto del Plan Nacional de I+D, PB94-0955-C02-01. Parte del trabajo se realizó durante una estancia investigadora en FEDEA.
Universitat de València. El autor agradece la financiación proporcionada por la Beca de Formación profesional de Personal Investigador de la Generalitat Valenciana.
RESUMEN
El análisis de la existencia de convergencia en términos reales entre los distintos espacios económicos ha suscitado un intenso debate entre los macroeconomistas. La metodología basada en un análisis de corte transversal, la más extendida en este campo de estudio, ha proporcionado apoyo a la hipótesis de convergencia, normalmente condicionando al estado estacionario de cada economía. Sin embargo, las críticas a este enfoque han potenciado el uso de metodologías alternativas.
En nuestro trabajo, se procede al análisis de las series temporales del producto real per capita de los países de la Unión Europea, examinando la presencia o no de relaciones de largo plazo entre las mismas, mediante técnicas de cointegración. Posteriormente, para superar la seria restricción que supone considerar una misma tendencia para toda la serie, se introduce modelos alternativos capaces de captar la existencia de discontinuidades y detectar endógenamente el posible punto en el que se producen.
PALABRAS CLAVE: catching up, cointegración, convergencia, producto per capita, raíces unitarias.
CLASIFICACIÓN J.E.L.: O41, C32
ABSTRACT
The problem of real convergence across economies has driven an intense debate among macroeconomists. The cross-section methodology, the most extended one in this field, has supported the convergence hypothesis, usually when conditioning to the steady state. Nevertheless, criticisms to this approach have helped the development and use of alternative methodologies.
This paper analyzes the GDP per capita time series of the EU countries in order to examine the long run relationships among them, by means of cointegration techniques. After that, we try to overcome the assumption of a unique trend for the whole series and to introduce some models capable of dealing with the possibility of discontinuities in a single series and detecting (on an endogenous way) the exact moment of the break.
KEY WORDS: catching up, cointegration, convergence, output per capita, unit roots.
J.E.L. CLASIFICATION: O41, C32
1.-INTRODUCCIÓN
El crecimiento económico se ha configurado durante las últimas décadas como uno de los argumentos fundamentales del debate macroeconómico, desarrollándose una copiosa literatura que tiene su referencia inicial en la crucial aportación de Robert Solow a mediados de la década de los cincuenta. Una de las líneas que ha suscitado un debate de mayor intensidad es la que se dirige a determinar la existencia o no de un proceso de convergencia entre las economías menos evolucionadas y aquellas otras que gozan de mayores niveles de desarrollo. Este tipo de análisis, realizado tanto a escala internacional como en la perspectiva de un solo país, parecería destinado a encontrar una respuesta afirmativa a la pregunta planteada. El razonamiento resulta, aparente e intuitivamente, sencillo. Bajo el supuesto de libertad de circulación de capital y tecnología entre los distintos espacios económicos, el modelo de crecimiento neoclásico postula la convergencia de los niveles de renta con el transcurso del tiempo (en realidad, los propios economistas neoclásicos han corregido esta perspectiva en los últimos años, estableciendo el concepto de convergencia condicionada); dada la hipótesis de rendimientos marginales decrecientes en el uso del capital, la rentabilidad que se deriva de su desplazamiento a economías menos desarrolladas con escasez del mismo debe exceder a la ofrecida por su permanencia en las zonas de origen, lo que impulsa el citado traslado. Sumando a este proceso la disponibilidad de la tecnología moderna por parte de las economías atrasadas, el corolario de este análisis predice la mencionada convergencia. Sin embargo, la confirmación empírica de esta lógica teórica dista de ser satisfactoria (lo cual se ha considerado frecuentemente como un respaldo a los modelos de crecimiento endógeno -que no predicen convergencia- frente al modelo neoclásico).
De la misma forma, la metodología en la que se basó durante mucho tiempo el estudio de la convergencia económica, centrada en un análisis de corte transversal, y sobre la que se han desarrollado numerosas variantes para perfeccionar su capacidad explicativa, ha sido consistentemente criticada en los últimos años, generando metodologías alternativas que pretenden superar las limitaciones de aquélla.
Nuestro trabajo se inscribe dentro de uno de estos nuevos métodos, procediendo al análisis de las series temporales de renta real per capita de los países de la UE-15 (con excepción de Luxemburgo), empleando técnicas de cointegración y raíces unitarias para establecer la posible evolución conjunta y, más allá, convergencia de las series. La innovación fundamental de esta investigación consistirá en realizar el análisis permitiendo la existencia de discontinuidades en las series utilizadas, al objeto de superar las principales críticas realizadas a este tipo de estudio.
El trabajo se estructura, a partir de ahora, como sigue: en la sección 2, se realiza una fundamentación teórica del estudio de la convergencia y sus distintas alternativas; en la sección 3, se revisan las más relevantes aportaciones efectuadas a la literatura económica sobre el tema que nos ocupa; el núcleo del trabajo, con la metodología empleada y los resultados obtenidos, se ofrece en la cuarta sección; en el quinto y último apartado, se presentan las conclusiones esenciales de nuestra investigación.
2.-FUNDAMENTACIÓN TEÓRICA
El modelo de crecimiento neoclásico, formulado originariamente por Solow (1956) ha sido elemento esencial en la consideración que la Macroeconomía ha tenido en las últimas décadas de las interrelaciones a largo plazo existentes entre economías. Tanto en su desarrollo inicial como en las extensiones realizadas para incorporar el capital humano , el modelo neoclásico predice un proceso de convergencia, con cada país moviéndose hacia su propio estado estacionario y creciendo más rápidamente cuanto más atrasadas fueran las condiciones iniciales, por cuanto los rendimientos decrecientes del capital llevarían a éste a desplazarse a las zonas más pobres (y con menor volumen inicial del mismo) para sostener su rentabilidad. Suponiendo que todos los países tienen acceso a la misma tecnología (y comparten la misma), las diferencias en el estado estacionario dependerían únicamente de parámetros profundos de cada economía, tales como el porcentaje del output dedicado a la acumulación de capital y la tasa de crecimiento de la población.
En contraste con lo expuesto, los modelos de crecimiento endógeno, que presentan supuestos distintos en relación a aspectos tales como la naturaleza del progreso técnico, la forma de la función de producción o la movilidad de factores y mercancías, conducen a implicaciones muy diferentes en relación a la convergencia. En estos modelos, de hecho, los shocks tecnológicos pueden generar efectos permanentes e impedir el acercamiento de las economías; en idéntico sentido, la inversión en capital físico y humano sería capaz de evitar la aparición de rendimientos decrecientes del capital y podría provocar la persistencia del liderazgo detentado por las naciones más desarrolladas.
Las alternativas que definen los dos tipos de modelos de crecimiento apuntados, han conducido a que los estudios de convergencia, además de su valor intrínseco, aparezcan como una implicación, contrastable a partir de la evidencia empírica, de los modelos de crecimiento. Un resultado favorable a la convergencia respaldaría la idoneidad de la perspectiva neoclásica, mientras que la ausencia de aquélla supondría el rechazo de los modelos tipo Solow en favor de los de crecimiento endógeno.
El análisis teórico (y, paralelamente, el empírico) de la convergencia estuvo dominado inicialmente por el estudio de la correlación de corte transversal entre los niveles de renta per capita de partida y las tasas de crecimiento subsecuentes, para un grupo de países. Una correlación negativa es tomada como evidencia de convergencia por cuanto ello implica que, en promedio, los países con menores rentas per capita iniciales están creciendo más rápidamente que aquéllos con niveles más altos, lo que se conoce en la literatura como β-convergencia .
El concepto de β-convergencia se complementa con el de σ-convergencia, a través del cual se mide el nivel de dispersión de la renta entre economías. Una reducción del valor de σ se interpreta como indicativo de la corrección de la distancia existente entre las economías. Ambos conceptos son, por tanto, diferentes y ha sido demostrado que la β-convergencia es condición necesaria pero no suficiente de σ-convergencia.
Esta convergencia absoluta, en realidad, no se corresponde a la predicción del modelo neoclásico salvo bajo circunstancias muy particulares. En efecto, éste sostiene que la tasa de crecimiento de una economía está inversamente relacionada con la distancia que la separa de su particular estado estacionario, lo que supone que el mayor crecimiento de las economías pobres respecto a las ricas queda supeditado a que todos los territorios detenten el mismo estado estacionario. Esta limitación llevó al desarrollo del concepto de convergencia condicionada o relativa. En función del mismo, se podría afirmar la existencia de convergencia si la relación negativa entre nivel inicial de renta y tasa de crecimiento posterior se obtenía tras condicionar al estado estacionario .
La mejora teórica que supuso el surgimiento del concepto de convergencia condicionada no sólo permitía conciliar con mayor propiedad el modelo de crecimiento neoclásico con el análisis de convergencia mediante la regresión con datos de corte transversal, sino que encontró un respaldo unánime y regular (en cuanto al valor de β) en los estudios empíricos.
Sin embargo, esta metodología comenzó a rebatirse fundadamente a partir de principios de los noventa, en especial por el trabajo de Quah (1993a, 1993b) . Las principales debilidades del citado análisis se relacionan con su consideración de una especie de “economía representativa”, al utilizar conjuntamente datos de distintos territorios, con el hecho de recoger el componente permanente de la renta de cada economía con una tendencia determinística lineal, con su pretensión de explicar el comportamiento de la distribución de corte transversal mediante el uso de únicamente dos estadísticos (β y σ) y por estar sometido a la denominada falacia de Galton, por la cual la presencia de una relación negativa entre el nivel de renta inicial y su tasa de crecimiento es perfectamente compatible con la ausencia de convergencia (sea ésta condicionada o absoluta), lo cual puede eliminar de raíz la validez de las conclusiones alcanzadas con el análisis convencional.
Al objeto de superar estas significativas limitaciones se han desarrollado metodologías alternativas, entre ellas el análisis basado en el estudio de series temporales. La noción de convergencia asociada a esta metodología implica que la convergencia entre dos economías tiene lugar cuando la relación existente entre las series de renta de las mismas es estacionaria y las diferencias entre el líder y los países que parten de un nivel inferior tienen carácter transitorio. Recientemente, han sido establecidos en este contexto dos estratos distintos de convergencia ; por una parte, el concepto de catching up, que se relaciona con la tendencia a la disminución, con el transecurso del tiempo, de la brecha existente entre las series consideradas, pero con la persistencia de distintos estados estacionarios. La condición suficiente para que se produzca el catching up es la existencia de cointegración estocástica. Por contra, el concepto de convergencia a largo plazo supone la desaparición con el tiempo de las diferencias de renta y, por tanto, representa una versión más estricta de convergencia, La condición suficiente en este segundo caso reside en la existencia de cointegración no sólo estocástica sino también determinística .
El planteamiento teórico y metodológico inherente al estudio de la convergencia a través de las series temporales presenta sensibles ventajas sobre el convencional de corte transversal. En primer lugar, supera buena parte de los inconvenientes asociados a éste, particularmente los relativos a la utilización de una "economía representativa" y a la falacia de Galton. Relacionada con esa mejora se encuentra la posibilidad que ofrece el método de series temporales de realizar un análisis singularizado de la capacidad de cada una de las economías escrutadas para converger con el líder establecido.
No obstante, el análisis de series temporales también presenta ciertas limitaciones, asociadas, por una parte, a la restricción que supone imponer al modelo el seguir una misma tendencia a lo largo del extenso período temporal que requiere este tipo de estudio. Precisamente, uno de los objetivos de esta investigación consiste en superar esta limitación sin abandonar el fundamento teórico de convergencia que conlleva el análisis de series temporales. Por otra parte, este enfoque implica una particular definición de convergencia (ya descrita anteriormente) y contrasta si se verifica esa concepción, pero no ofrece la posibilidad y la intención, a diferencia de la metodología de corte transversal, de contrastar los modelos de crecimiento alternativos propuestos por la literatura.
Finalmente, resulta necesario señalar la propuesta de síntesis y superación de las estrategias anteriores realizada por Quah (1993a, 1993b), consistente en analizar la evolución en cada momento del tiempo de la distribución de corte transversal, y que no realiza suposición alguna sobre la naturaleza del proceso de convergencia. Esta alternativa, conocida como campos aleatorios en Teoría de la probabilidad , parece establecerse como la tercera vía para tratar de determinar la existencia o no (y, en su caso, los factores que pudieran generarla) de convergencia entre las economías más avanzadas y las menos desarrolladas.
3.-EVIDENCIA EMPÍRICA
La literatura que ha tratado de obtener conclusiones sobre la convergencia económica a través del análisis de la evidencia empírica disponible resulta muy abundante y no menos variada, tanto en la metodología empleada como en el ámbito geográfico definido en cada caso; y lo cierto es que los resultados no sólo reflejan similar variedad sino que, con frecuencia, resultan antagónicos entre los diferentes estudios.
De forma paralela a los desarrollos teóricos, fueron los estudios basados en análisis de corte transversal (con estimaciones de los coeficientes realizadas por mínimos cuadrados no lineales) los primeros en ofrecer cierta luz sobre la cuestión; estos trabajos, con carácter casi unánime, mostraban una significativa ausencia de convergencia (en sentido β y en sentido σ) para el conjunto mundial .
Sin embargo, el desarrollo a principios de los noventa del concepto de convergencia condicionada conllevó el despliegue de nueva literatura que respaldaba la existencia de convergencia (frecuentemente con una velocidad estimada alrededor del 2%) pero sólo entre países de características similares o controlando por variables que permitiesen definir la presencia de diversos estados estacionarios. En esta línea, encontramos los trabajos de Barro (1991) o de Mankiw, Romer y Weil (1992), a escala internacional, mientras en un ámbito intranacional conclusiones similares se ofrecen, por ejemplo, en los estudios de Barro y Sala-i-Martín (1992) para 48 estados de los Estados Unidos o de Lefebvre (1994) y Coulombe y Lee (1995) para las regiones canadienses . Para la economía española, la presencia de β-convergencia como de σ-convergencia es respaldada por los estudios de Dolado et al. (1994), con datos provinciales, y de Mas et al. (1994), con datos de Comunidades Autónomas. Las sólidas y estimulantes críticas a la metodología basada en estudios de corte transversal dieron lugar al intento de contrastación empírica de los nuevos enfoques y han conllevado un abrupto cambio en esa aceptación global de la hipótesis de convergencia.
Particularmente, la literatura desarrollada partiendo del análisis de series temporales internacionales ha resultado reluctantly a sostener esa hipótesis. Así, encontramos un rechazo casi total de la existencia de convergencia a largo plazo en los trabajos de Bernard y Durlauf (1995), para quince economías de la OCDE (que han alcanzado el éxito al final del período y tienden a mostrar un sesgo en favor de la convergencia), Cellini (1995), para los Estados Unidos, Italia, Francia y Japón, y Fuss (1995) para diez países desarrollados.
En el ámbito intranacional, los estudios encuadrados en esta metodología han generado resultados más acordes con los requerimientos de la convergencia. De hecho, Lefebvre (1994), para las regiones canadienses, establece como líder una media ponderada de Ontario, Alberta y la Columbia Británica hacia la que convergen el resto de los territorios canadienses sin excepción. Carlino y Mills (1993 y 1994) analizan la evolución de los ingresos per capita en los estados y regiones de los Estados Unidos y encuentran evidencia en favor de la convergencia sólo en el período comprendido entre 1929 y la conclusión de la Segunda Guerra Mundial.
La posibilidad de introducir discontinuidades en las series utilizadas en esta metodología es la innovación básica incorporada por Oxley y Greasley (1995), en particular porque no se realiza de forma exógena, sino que estructuran los contrastes de raíces unitarias para establecer la existencia de convergencia de manera que la aparición de cambios de nivel, cambios de tendencia o ambos procesos simultáneamente, quede determinada endógenamente. Esta perspectiva ofrece resultados significativos para las series de renta per capita de Australia, el Reino Unido y los Estados Unidos entre 1870 y 1992. Los autores detectan la presencia de convergencia en el largo plazo (cointegración determinística) para Reino Unido y Australia, así como de cointegración estocástica (y, por tanto, un proceso de catching up) para los otros dos pares.
Por último, señalar que el intento de Quah por superar las limitaciones de los análisis precedentes mediante el estudio de la evolución de la distribución de corte transversal en cada momento del tiempo, proporciona conclusiones nada favorables para el supuesto de convergencia tanto en el estudio del propio Quah (1993a) en un ámbito mundial como en el de Andrés y Lamo (1995) en un contexto más restringido que comprende 24 países de la OCDE.
4.-CONVERGENCIA EN TÉRMINOS REALES EN LA UNIÓN EUROPEA.
4.1. Presentación general y datos utilizados.
El objetivo del presente trabajo consiste en estudiar la existencia o no de convergencia económica entre el conjunto de países que configuran la Unión Europea en su composición actual . Por tanto, se trata de un espacio geográfico relativamente homogéneo (lo cual, por la similitud de los parámetros fundamentales, es un factor proconvergencia), si bien con diferencias difícilmente soslayables en el grado de desarrollo de los distintos países considerados, circunstancia que puede permitirnos extraer algunas conclusiones adicionales sobre en qué grupos se produce, en su caso, la convergencia hacia las economías que detentan el liderazgo.
En relación a la metodología empleada, se va a utilizar un enfoque de series temporales, realizando inicialmente un estudio basado en las técnicas de raíces unitarias y cointegración habitualmente usadas en la literatura sobre la convergencia, para reproducir con posterioridad el análisis mediante la aplicación de modelos y test que admitan la posibilidad de hallar discontinuidades en la tendencia de las series, al objeto de superar la principal crítica que reciben los test de raíces unitarias.
Por lo que hace referencia a los datos utilizados en el trabajo, corresponden a las series de producto interior bruto real per capita (a precios internacionales de 1985) ofrecidas por A.Heston y R.Summers en The Penn World Tables, versión 5.6. El período que abarca el estudio corresponde a la máxima amplitud temporal que ofrecen Heston y Summers, es decir, entre 1950 y 1992.
4.2. Orden de integrabilidad de las series.
La realización del núcleo de nuestro estudio sobre las relaciones en el largo plazo de las series elegidas requiere el análisis previo sobre la coincidencia o no de las mismas en su orden de integrabilidad. La determinación del número de raíces unitarias que tiene cada una de ellas se ha realizado mediante el test propuesto por Phillips y Perron (1988); sin embargo, las limitaciones que respecto a este tipo de prueba ha destacado la literatura , han llevado a contrastar los resultados con la sugerente alternativa proporcionada por Kwiatkowski et al. (1992), considerando la hipótesis nula de estacionariedad en lugar de la de raíz unitaria como en los test del tipo Dickey-Fuller. En el cuadro 1, se muestran los resultados obtenidos.
Como puede comprobarse, los resultados procedentes del test de Phillips-Perron, son análogos a los establecidos por la literatura en la práctica totalidad de los casos, aceptándose la hipótesis nula de existencia de una raíz unitaria (y, por tanto, de persistencia de las perturbaciones a lo largo del tiempo) para las series de PIB, a la vez que se afirma la estacionariedad de tales series en primeras diferencias al rechazar la hipótesis nula de existencia de dos raíces unitarias. Únicamente el PIB de Alemania aparece como estacionario en niveles, si bien el test de Kwiatkowski et al. rechaza esta particularidad y nos indica que la serie es I(1), a la vez que refrenda este resultado para el resto de los casos . Por tanto, es potencialmente factible hallar cointegración para cualquier par de series considerado.
4.3.- Análisis de cointegración.
La relación de largo plazo en un sistema cointegrado no se verifica en cada momento del tiempo, sino que representa la tendencia a largo plazo de las series. En el corto plazo, las series pueden desviarse de su relación de largo plazo debido a un proceso estacionario. Por tanto, el análisis de cointegración resulta muy adecuado para establecer la presencia de convergencia entendida como la estacionariedad de la relación entre las series de renta o producción de dos economías en el largo plazo (es decir, las diferencias de renta entre los países considerados revisten un carácter transitorio).
La utilización de este enfoque en nuestro estudio requiere la determinación de la economía que detenta la posición de cabeza entre las seleccionadas, para realizar a continuación un análisis del tipo de relación que mantienen el resto de los territorios con el líder. Entre las naciones integrantes de la Unión Europea, se usa, en primer lugar, como país de referencia a Suecia, siguiendo el patrón tradicional de asignar esa condición al país que, en el comienzo del período estudiado y durante gran parte del mismo, ostentaba el nivel más alto de renta real per capita (en la mayor parte de los trabajos a escala internacional, ese papel lo desempeñan los Estados Unidos). En segundo lugar, se procede a la repetición del análisis con Alemania (la serie histórica corresponde al Estado que, previamente a la culminación del proceso de reunificación germana en 1992, era conocido como República Federal Alemana), en atención a la importancia central de ese país desde la creación de la Comunidad Europea en el ámbito económico (entre otros), hasta el punto de acceder a la condición de economía que genera un efecto de arrastre más relevante sobre el conjunto del área.
En el contexto de la metodología del presente estudio, resulta fundamental establecer la diferencia entre dos estratos de convergencia (conocidos en la literatura como catching up y convergencia a largo plazo, de menor a mayor exigencia), directamente relacionados con dos esquemas de cointegración distintos (estocástica y determinística, respectivamente). En particular, se entiende que dos economías convergen en términos de catching up entre t y t+T si la tendencia de la diferencia en la renta (producción) per capita entre ambas es a un estrechamiento a lo largo del tiempo; formalmente, con , el catching up tiene lugar si:
\[\mathrm{E} \left(\mathrm{y} _ {\mathrm{it+T}} - \mathrm{y} _ {\mathrm{jt+T}} / \xi_ {1}\right) < \mathrm{y} _ {\mathrm{it}} - \mathrm{y} _ {\mathrm{jt}}\tag{[1]}\]
Este concepto de convergencia implica la ausencia de raíz unitaria en la diferencia entre e , pero relaciona las economías fuera del equilibrio de largo plazo (es decir, no se produciría una igualdad de los niveles de renta en el estado estacionario). La presencia de una tendencia estocástica rompería la condición de estacionariedad; por contra, la existencia de una tendencia determinística es compatible con un proceso de catching up, de donde se establece que es condición suficiente para que se produzca tal proceso la existencia de cointegración estocástica entre e (por tanto, la ausencia de tendencia estocástica en la regresión). Siguiendo a Oxley y Greasley (1995), se procede a formalizar las relaciones a las que se ha hecho referencia a partir de la aproximación lineal al output de esa economía siguiente:
\[\mathrm{y} _ {\mathrm{it}} = \mathrm{y} _ {\mathrm{i0}} \mathrm{e} ^ {- \beta \mathrm{t}} + \mathrm{y} _ {\mathrm{i}} ^ {*} (1 - \mathrm{e} ^ {- \beta \mathrm{t}})\tag{[2]}\]
donde es el (log) output per capita de la economía i-ésima, es el (log) nivel inicial de output per capita, es el (log) output per capita en el estado estacionario y β es la velocidad de ajuste de la economía a su estado estacionario, que depende de los parámetros profundos de esa economía. Considerando dos economías y admitiendo un parámetro β común a ambas, se puede presentar la diferencia corriente de output per capita entre las dos a través de la expresión:
\[\left(\mathrm{y} _ {\mathrm{it}} - \mathrm{y} _ {\mathrm{jt}}\right) = \left(\mathrm{y} _ {\mathrm{i0}} - \mathrm{y} _ {\mathrm{j0}}\right) \mathrm{e} ^ {- \beta t} + \left(\mathrm{y} _ {\mathrm{i}} ^ {*} - \mathrm{y} _ {\mathrm{j}} ^ {*}\right) \left(1 - \mathrm{e} ^ {- \beta t}\right)\tag{[3]}\]
Redefiniendo el segundo término de la ecuación de acuerdo con y , la expresión [3] se transforma en:.
\[(y _ {i t} - y _ {j t}) = c + b e ^ {- \beta t}\tag{[4]}\]
Aquí se puede constatar el concepto anteriormente definido de catching up, por el cual la diferencia en el (log) output per capita es estacionaria, pero con un efecto muy significativo inducido por la existencia de la tendencia determinística. Este efecto, como ya se ha significado, supone que el nivel esperado del producto per capita para ambas economías no será igual en el largo plazo.
La convergencia a largo plazo supone un concepto más estricto y exigente de convergencia. Formalmente, y de manera equivalente a la que utilizábamos en [1] para el catching up, se puede presentar este concepto como:
\[\lim _ {k \rightarrow \infty} E (y _ {i t + k} - y _ {j t + k} / \xi_ {t}) = 0\tag{[5]}\]
En este caso, a la condición de ausencia de raíz unitaria en la diferencia entre e , se suma la de no existencia de una tendencia temporal en el proceso determinístico; es decir, la condición suficiente de convergencia a largo plazo es que entre las series se produzca cointegración tanto estocástica como determinística, lo cual revela que el proceso de aproximación entre las economías se ha completado y éstas se igualan en su equilibrio de largo plazo. En relación a la ecuación [2], si se admite la conclusión de ese proceso de acercamiento entre los niveles de renta, tenemos que , de donde:
\[(y _ {i t} - y _ {j t}) = (y _ {i} ^ {*} - y _ {j} ^ {*})\tag{[6]}\]
y aparece una diferencia en el output per capita que es estacionaria sin tendencia, denotando la convergencia entre ambos países. Para la realización del análisis de cointegración se han utilizado los test propuestos por Phillips y Hansen (1990) y Hansen (1992). Una presentación de los resultados proporcionados por las pruebas aparece en el cuadro 2.
En este estadio inicial de nuestro trabajo, es fácil comprobar que el rechazo a la hipótesis de convergencia, tanto en su versión débil de catching up como en la de largo plazo, es generalizado, lo cual reproduciría la conclusión que, con carácter general, ofrecen el conjunto de estudios que con metodología de series temporales abordan la cuestión de la convergencia. Únicamente encontramos dos excepciones a este balance global. Por un lado, la presencia de cointegración estocástica en el par Suecia-Italia (si bien la hipótesis nula que la niega sólo se rechaza con una significatividad del 10%); por otro, y como única relación de las propuestas en la que los test ofrecen una incuestionable respuesta positiva a la convergencia, la evolución de las series de producto real per capita de Suecia y Dinamarca presenta tanto cointegración estocástica como determinística. Adicionalmente, la tercera columna del cuadro muestra la confirmación de la convergencia a través de la aceptación de la ausencia de raíz unitaria en una regresión del tipo:
\[y _ {i} ^ {\text { swe }} - y _ {i} ^ {\text { dnk }} = \varepsilon_ {i}\tag{[7]}\]
en la que, a partir de la regresión completa para el análisis que estamos realizando, es decir,
\[y _ {i} ^ {s w e} = \alpha + \delta t + \beta y _ {i} ^ {d n k} + \varepsilon_ {i}\tag{[8]}\]
introducimos los valores δ=0 (dado que hemos establecido la existencia de cointegración determinística) junto a α=0 y β=1, como requiere un proceso en el que las series de producto per capita han alcanzado una total convergencia, circunstancia que puede apreciarse en el gráfico 1.
Para el resto de los pares posibles, esta última prueba conduce al rechazo de la hipótesis nula de estacionariedad.
Por tanto, sólo entre Suecia y Dinamarca se puede aseverar la existencia de convergencia, precisamente dos economías que ya partían de niveles muy similares de output per capita en el comienzo del período temporal que abarca nuestro estudio, a lo que debe añadirse que entre ambas naciones existen numerosos lazos históricos de toda índole.
Sin embargo, estos resultados rotundamente reluctantly a admitir la hipótesis de convergencia incluso en el contexto relativamente homogéneo de un grupo de países desarrollados con importantísimas relaciones económicas entre ellos, podrían estar conectados con una limitación crucial del análisis tradicional de series temporales: la consideración de una tendencia única, sin discontinuidades, para cada serie estudiada a lo largo de todo el período temporal que abarca. Precisamente, la literatura ha reseñado que la principal reserva sobre la fiabilidad de los test de raíces unitarias en general y, en consecuencia, respecto a su aplicación en el análisis de convergencia, se refiere a la posibilidad de que la existencia de discontinuidades estructurales en la serie puedan generar una aceptación errónea de la presencia de raíz unitaria en la misma.
4.4.- Discontinuidades en las series: un cambio en el análisis.
A partir del problema constatado, el objetivo central de nuestro estudio es verificar la presencia, en su caso, de alteraciones significativas en los resultados obtenidos cuando se procede a considerar la opción de que las series contengan rupturas. Para ello, se proponen una batería de modelos alternativos que incorporan diversas posibilidades de introducción de esas discontinuidades. Adicionalmente, y superando los trabajos iniciales en esta línea que predeterminaban el punto de quiebra de la serie, suponemos que éste es desconocido y utilizamos un procedimiento que endogeneiza la búsqueda (de acuerdo a las propuestas de Zivot y Andrews, 1992, Vogelsang y Perron, 1994, y Perron, 1994) .
Los modelos que se toman en consideración en nuestro análisis son de dos tipos; por una parte, los additive outlier models (AOM), cuya contrastación se realiza en dos etapas y que se corresponden con la presencia de cambios instantáneos en la serie. En forma opuesta, en los denominados innovational outlier models (IOM), la estrategia de contraste de raíz unitaria puede realizarse en una sola etapa y detectan cambios en la serie que revisten un carácter gradual. A su vez, el análisis nos permitirá establecer hasta tres diferentes clases de discontinuidades para cada tipo de modelo, mediante el uso de las correspondientes variables dummy: un cambio en el nivel de la serie, un cambio en la tendencia o ambos de forma simultánea. Descendiendo a los casos particulares, podemos concretar los siguientes:
* Cambio en el nivel:
\[y _ {t} = \mu + \gamma D U _ {t} + \beta t + \delta D (T B) _ {t} + \alpha y _ {t - 1} + \sum_ {i = 1} ^ {k} c _ {i} \Delta y _ {t - i} + e _ {t}\tag{[9]}\]
Esta formulación se corresponde con los modelos AOM-I (cambio instantáneo; contrastación en dos etapas) e IOM-I (cambio gradual; contrastación en una etapa).
* Cambio en la tendencia:
\[y _ {t} = \mu + \beta t + \theta D T ^ {*} + \alpha y _ {t - 1} + \sum_ {i = 1} ^ {k} c _ {i} \Delta y _ {t - i} + e _ {t}\tag{[10]}\]
regresión que corresponde al modelo AOM-II, relacionado con un cambio instantáneo en la pendiente de la serie .
* Cambio en nivel y tendencia:
\[y _ {t} = \mu + \gamma D U _ {t} + \beta t + \theta D T ^ {*} + \delta D (T B) + \alpha y _ {t - 1} + \sum_ {i = 1} ^ {k} c _ {i} \Delta y _ {t - i} + e _ {t}\tag{[11]}\]
quedando esta formulación relacionada con los modelos AOM-III e IOM-III .
La introducción de estos modelos permite, en primer lugar, revisar los resultados iniciales por los cuales se aceptaba que las series originales de producto real per capita presentaban en todos los casos una única raíz unitaria. Por contra, al recoger las discontinuidades que detentan estas series, como muestra el cuadro 3, para Finlandia y el Reino Unido se admite que el PIB es estacionario (no se acepta la hipótesis nula de existencia de una raíz unitaria). Por tanto, estas dos series son I(0) (para Finlandia con un cambio instantáneo en la pendiente de la serie hacia 1971, y para el Reino Unido, con un cambio gradual de nivel hacia 1978), y ya a priori se puede descartar que, con la nueva metodología empleada, exista cointegración entre las mismas y las correspondientes a las economías a las que se otorga la condición de líder, para las cuales se reafirma su carácter de series I(1), al igual que para el resto de los países, con las dos excepciones señaladas.
La continuación del estudio sobre la convergencia conduce al análisis del posible ajuste a alguno de los nuevos modelos propuestos de las diferencias de output real per capita entre el país líder (Suecia, en primer lugar, y Alemania, posteriormente) y cada una de las restantes economías. Los resultados se presentan sistemáticamente en el cuadro 4.
Con la utilización de Suecia en la condición de país líder del grupo, las conclusiones no difieren apenas de las proporcionadas por el análisis convencional. De forma general, se acepta la hipótesis de existencia de raíz unitaria y, por tanto, no es posible sostener la presencia de convergencia en ninguna de sus versiones. Tan sólo se halla una excepción a esta evidencia general: para el modelo IOM-III, se aceptaría la estacionariedad de las diferencias de output per capita entre Suecia e Italia (como ya obteníamos con las técnicas convencionales). La serie que recoge la evolución de esa diferencia (ver gráfico 2) presenta un cambio gradual en nivel y tendencia en la primera mitad de los setenta (los test sitúan el punto de discontinuidad en 1974). A partir de este resultado, podemos establecer que, al permitir que las series no mantengan una única tendencia a lo largo de todo el período, la relación de largo plazo nos remite a la versión débil de convergencia que supone el catching up hacia la economía líder.
Sin embargo, la transformación más significativa que obtenemos con la nueva metodología empleada procede de verificar los resultados que se producen en el análisis de las diferencias en el output real per capita entre Alemania y el resto de las economías de la Unión Europea. Así, para un total de seis países se rechaza la existencia de raíz unitaria y, dados los modelos que resultan relevantes para cada caso, también la presencia de una tendencia determinística en las series, lo que apunta a una trayectoria de convergencia en el largo plazo. Descendiendo a cada caso particular (cuyas representaciones gráficas se recogen en los gráficos 3 al 8), se comprueba cómo la relación Alemania-Austria presenta un cambio de nivel en 1973 (modelo AOM-I); con menor significatividad, se constata que en el mismo período se apunta una discontinuidad simultánea en nivel y pendiente (modelo IOM-III), pero la ausencia de una ruptura individual significativa en la tendencia y la coincidencia temporal, implican el predominio del primer efecto.
Para la diferencia en el output per capita entre Alemania y Dinamarca, los valores de los test expresan el más rotundo rechazo a la hipótesis de raíz unitaria para los dos modelos (AOM-I, cambio instantáneo, e IOM-I, cambio gradual) que recogen la existencia de un salto en la serie, localizado a principios de los sesenta.
En cuanto a las relaciones establecidas entre la evolución del output real per capita alemán y los de Bélgica, Francia, Italia y Países Bajos, para cada una de las cuatro se sustenta también la hipótesis de convergencia al admitirse la estacionariedad de las series cuando se recoge un cambio gradual de nivel (modelo IOM-I) que el test fecha a mediados de los años sesenta en los tres últimos casos y a finales de esa misma década al referirnos a Bélgica . Para el resto de los pares posibles tomando a Alemania como economía líder, se admite la existencia de raíz unitaria y, por tanto, de no convergencia .
Estos resultados ofrecen la oportunidad de extraer algunas conclusiones. Al aceptar la existencia de convergencia entre Alemania, como economía líder y, precisamente, Austria, Bélgica, Dinamarca, Francia, Italia y Países Bajos, podemos relacionar esta evidencia con, al menos, dos procesos económicos de primera magnitud. Por una parte, este conjunto de países se corresponde casi exactamente con el que los mercados financieros internacionales y los analistas consideran, con carácter general, en disposición de acceder desde el primer momento a la Unión Económica y Monetaria (UEM), si bien es necesario señalar la excepción de Italia, cuyos resultados macroeconómicos, en particular los referidos a las finanzas públicas, parecen dificultar muy notablemente su incorporación a la UEM en esa primera opción .
En segundo lugar, no se puede soslayar que las seis economías que convergen hacia la alemana, líder en la Unión Europea al final del período temporal contemplado en nuestro estudio, se corresponden con todos los países fundadores de las Comunidades Europeas a mediados de los años cincuenta, a los que se suman dos economías que muestran históricamente una muy estrecha relación con la germana (Austria y Dinamarca), sin que, por contra, se produzca una correspondencia sistemática entre niveles de renta inicial (mayores o menores) y convergencia final . Esta circunstancia induce a pensar que el impulso de los mecanismos institucionales vigentes en las Comunidades Europeas (particularmente los de carácter arancelario y comercial, aunque sin obviar la importancia de las políticas sectoriales comunes u otras actividades de fomento de la actividad económica), puede haber jugado un papel significativo y contribuye a entender el tenor de los resultados obtenidos.
5.-CONCLUSIONES
La cuestión de la existencia o no de convergencia económica entre diferentes espacios, bien nacionales, bien regionales, ha generado un intenso debate, teórico y empírico, en la Macroeconomía durante los últimos años. Además del valor intrínseco de resolver esa cuestión, el interés procede también del respaldo que para el modelo de crecimiento neoclásico supone la convergencia entre territorios con distintos niveles de desarrollo. El enfoque convencional dado a esta cuestión, basado en un análisis de corte transversal, especialmente tras la introducción del concepto de convergencia condicionada, ha ofrecido, con carácter casi unánime, su respaldo a la hipótesis de convergencia. Sin embargo, las contundentes críticas recibidas por esa metodología condujeron al desarrollo de enfoques alternativos, básicamente el análisis de series temporales y el de campos aleatorios o estudio de la evolución en el tiempo de la distribución de corte transversal; los resultados de casi todos los trabajos realizados con estas metodologías han sido sumamente pesimistas respecto a la existencia de convergencia.
Nuestro trabajo se ha enmarcado en el enfoque de series temporales, que presenta la ventaja de permitir el estudio individualizado de cada economía y la existencia o no de un proceso de catching up o bien de convergencia a largo plazo hacia los países líderes. Utilizando como tales a Suecia, por tener el mayor nivel de output real per capita al comienzo del período considerado (1950-1992) y durante gran parte del mismo, y a Alemania, por su carácter de economía central en Europa y detentadora del producto real per capita más elevado al final del período, se analiza la existencia o no de convergencia entre los países de la UE-15. Con las técnicas convencionales de cointegración y raíces unitarias, el rechazo es casi total (únicamente se halla convergencia entre Suecia y Dinamarca y un dudoso catching up entre Suecia e Italia).
Sin embargo, el estudio realizado ofrece una profundización en la metodología de series temporales al objeto de solventar el gran inconveniente de las pruebas tradicionales: la consideración de una tendencia única para cada serie a lo largo de todo el período. En este sentido, se introducen diversos modelos alternativos que permiten recoger discontinuidades de diversas clases (nivel, tendencia o ambas simultáneamente) graduales o instantáneas, y que determinan endógenamente el momento del tiempo en que acontece esa ruptura. El cambio en los resultados que se produce con la utilización de estos nuevos modelos es muy significativo. No tienen lugar modificaciones relevantes cuando se propone Suecia como economía líder, pero al emplear a Alemania en esa condición, se obtiene un resultado de convergencia a largo plazo entre la economía germana y las de Austria, Dinamarca, Bélgica, los Países Bajos, Francia e Italia, las dos primeras muy vinculadas a la trayectoria económica alemana y las otras cuatro co-fundadoras junto a Alemania de las Comunidades Europeas. Si esta referencia hacia el pasado parece vincular la convergencia a factores no necesariamente relacionados con la renta inicial de cada economía, y sí con la existencia de mecanismos que faciliten la integración, hacia el futuro se establece una coincidencia bastante acusada entre esos países que muestran convergencia real entre ellos y los que parecen en mejor situación para acceder ya en 1999 a la Unión Económica y Monetaria.
A partir del trabajo realizado, aparecen al menos tres vías interesantes de extensión del mismo. En primer lugar, se trataría de segregar las fuentes de convergencia o divergencia, tal como propone Lefebvre (1994), entre el efecto de la evolución en la productividad de la mano de obra y el de la evolución de la productividad total de los factores. En relación a la segunda extensión, es factible que se pudieran extraer conclusiones adicionales de la aplicación de las nuevas técnicas incorporadas al presente estudio a todos los posibles pares que se pueden establecer entre las economías consideradas (definiendo diferentes líderes para cada caso). Por último, en una línea que supondría la utilización de técnicas distintas a las hasta ahora empleadas en el trabajo, revestiría notable interés analizar la evolución en cada momento del tiempo de los parámetros del modelo, para ofrecer una visión pormenorizada temporalmente de la trayectoria de convergencia o no convergencia de cada una de las economías.
APÉNDICE.
CONTRASTES DE RAÍCES UNITARIAS CON CAMBIOS EN LA MEDIA.
En el estudio seminal de Nelson y Plosser (1982) se encontró que la mayor parte de las variables macroeconómicas siguen un proceso temporal caracterizado por la existencia de una raíz unitaria. La principal implicación de estos resultados es que los shocks aleatorios tienen un efecto de carácter permanente y que las fluctuaciones son de carácter no transitorio. Perron (1989, 1990) sugiere que esta evidencia puede ser debida a la presencia de importantes cambios estructurales en la función tendencial de las series. Su enfoque se basa en la contrastación de las raíces unitarias incluyendo la posibilidad de que haya habido un cambio estructural conocido en la función tendencial de la serie . Las discontinuidades pueden ser de tres tipos: un cambio en el nivel de la serie, un cambio en la pendiente o ambos simultáneamente (véase las expresiones A.1, A.2 y A.3). Este enfoque se fundamente en la metodología del análisis de intervención de Box y Tiao (1975). Perron (1989) considera en los tres casos la hipótesis nula de raíz unitaria con un cambio estructural en el momento temporal :
\[\text { Modelo I: } \quad y _ {t} = \mu + \delta D (T B) _ {t} + y _ {t - 1} + e _ {t}\tag{[A.1]}\]
\[\text { Modelo II: } \quad y _ {i} = \mu_ {1} + (\mu_ {2} - \mu_ {1}) D U _ {i} + y _ {i - 1} + e _ {i}\tag{[A.2]}\]
[A.3]
donde si , y 0 en caso contrario; si , y 0 en caso contrario.
La hipótesis alternativa, que implica estacionariedad alrededor de una tendencia, viene dada en cada caso por:
\[\text { Modelo I: } \quad y _ {t} = \mu_ {1} + \beta t + (\mu_ {2} - \mu_ {1}) D U _ {t} + e _ {t}\tag{[A.4]}\]
\[\text { Modelo II: } \quad y _ {1} = \mu_ {1} + \beta_ {1} t + (\beta_ {2} - \beta_ {1}) D T _ {1} ^ {*} + e _ {1}\tag{[A.5]}\]
\[\text { Modelo III: } \quad y _ {t} = \mu_ {1} + \beta_ {1} t + (\mu_ {2} - \mu_ {1}) D U _ {t} + (\beta_ {2} - \beta_ {1}) D T _ {t} ^ {*} + e _ {0}\tag{[A.6]}\]
donde si y 0 en caso contrario.
Más recientemente, otros estudios han extendido estos trabajos de Perron (1989, 1990) en varias direcciones: a) Desarrollando procedimientos de contrastación para el caso en el que el punto de ruptura no es conocido (Zivot y Andrews, 1992, Banerjee, Lunsdaine y Stock, 1992, Perron, 1994, y Vogelsang y Perron, 1994); b) Analizando la robustez de la hipótesis de raíz unitaria encontrada en trabajos previos (Christiano, 1992, Perron, 1990 y 1994, y Vogelsang y Perron, 1994).
En nuestro trabajo se supone, como en Zivot y Andrews (1992), Vogelsang y Perron (1994) y Perron (1994), que el punto de ruptura de la serie no es conocido a priori, utilizando un método en el que se endogeneiza la búsqueda. En síntesis, el procedimiento está basado en simples autorregresiones de la variable (estimadas por Mínimos Cuadrados Ordinarios) que son apropiadamente aumentadas con variables ficticias que recogen los cambios en la media. Los test de raíces unitarias están basados en los valores del estadístico t para contrastar que la suma de los coeficientes autorregresivos es igual a uno, tal y como proponen Perron y Vogelsang (1992).
Perron (1994) reescribe los modelos I y III en forma de "innovational outlier models". En este caso la estrategia de contraste de raíz unitaria puede realizarse en una sola etapa, constrastando por Mínimos Cuadrados Ordinarios si en las expresiones:
\[\mathrm{y} _ {\mathrm{t}} = \mu + \gamma \mathrm{DU} _ {\mathrm{t}} + \beta \mathrm{t} + \delta \mathrm{D(TB)} _ {\mathrm{t}} + \alpha \mathrm{y} _ {\mathrm{t-1}} + \sum_ {\mathrm{i} = 1} ^ {\mathrm{k}} \mathrm{c} _ {\mathrm{i}} \Delta \mathrm{y} _ {\mathrm{t-i}} + \mathrm{e} _ {\mathrm{t}}\tag{[A.7]}\]
\[y _ {t} = \mu + \gamma D U _ {t} + \beta t + \theta D T _ {t} ^ {*} + \delta D (T B) _ {t} + \alpha y _ {t - 1} + \sum_ {i = 1} ^ {k} c _ {i} \Delta y _ {t - i} + e _ {t}\tag{[A.8]}\]
En los dos casos se supone que el cambio estructural afecta al nivel de la serie (modelo I) o al nivel y a la pendiente de la función tendencial (modelo III) de manera gradual; es decir, existe un período de transición en el cambio de la media de la variable.
Para el caso en el que los cambios recogidos en los modelos I, II y III se produzcan de manera instantánea, el procedimiento de contrastación se realiza en dos etapas, debido a que la representación elegida se basa en un "additive outlier model". En este contexto, pueden plantearse tres casos: cuando se produce un cambio en el nivel de la serie [véase expresión (A.9)], en la pendiente [expresión (A.9')], o en el nivel y en la pendiente [expresión (A.9'')]. Así, en la primera etapa, la función tendencial de la serie se estima y elimina de la serie original a través de las siguientes regresiones para cada uno de los casos:
\[\mathrm{y} _ {\mathrm{t}} = \mu + \beta \mathrm{t} + \gamma \mathrm{DU} _ {\mathrm{t}} + \widetilde {\mathrm{y}} _ {\mathrm{t}}\tag{[A.9]}\]
\[\mathrm{y} _ {\mathrm{t}} = \mu + \beta \mathrm{t} + \theta \mathrm{DT} _ {\mathrm{t}} ^ {*} + \widetilde {\mathrm{y}} _ {\mathrm{t}}\tag{[A. \(9^{\prime}\) ]}\]
\[\mathrm{y} _ {\mathrm{t}} = \mu + \beta \mathrm{t} + \gamma \mathrm{DU} _ {\mathrm{t}} + \theta \mathrm{DT} _ {\mathrm{t}} ^ {*} + \widetilde {\mathrm{y}} _ {\mathrm{t}}\tag{[A. \(9^{\prime \prime}\)]}\]
Para el caso de los modelos I y III, ahora el test de raíz unitaria está basado en el valor del estadístico t para contrastar que la suma de los coeficientes autorregresivos es igual a uno ( ) en la siguiente expresión:
\[\widetilde {y} _ {t} = \alpha \widetilde {y} _ {t - 1} + \sum_ {j = 0} ^ {k} d _ {j} D (T B) _ {t - j} + \sum_ {i = 1} ^ {k} c _ {i} \Delta \widetilde {y} _ {t - i} + e _ {t}\tag{[A.10]}\]
En relación al modelo II, la segunda etapa es similar, salvo que no es necesario introducir la variable dummy que recoge el punto de ruptura:
\[\widetilde {y} _ {i} = \alpha \widetilde {y} _ {t - 1} + \sum_ {i = 1} ^ {k} c _ {i} \Delta \widetilde {y} _ {t - i} + e _ {t}\tag{[A. \(10^{\prime}\) ]}\]
En las tres regresiones el estadístico depende de los dos parámetros no conocidos a priori: el punto de ruptura, , y el valor del retardo k. Para seleccionar ambos parámetros se utiliza el método propuesto por Zivot y Andrews (1992), Perron y Vogelsang (1992) y Perron (1994), método que endogeneiza la elección de . Formalmente, para contrastar la raíz unitaria se computa el estadístico , donde i = I, II, III. Estos estadísticos dependen de la ubicación del punto de ruptura , donde T es el tamaño de la muestra. Utilizando dichos estadísticos se elige el que minimiza el valor del estadístico t para contrastar que . En concreto, se rechaza la hipótesis nula de raíz unitaria dada por las expresiones [A.1], [A.2] y [A.3] si :
\[\inf _ {\lambda \in \Lambda} t _ {\tilde {\alpha} (i)} (\lambda) < \kappa_ {\inf, \alpha} ^ {i} \quad i = I, I I, I I I\tag{[A.11]}\]
donde la expresión representa los valores críticos de la distribución asintótica de dada por Zivot y Andrews (1992), para una fracción de ruptura , cuyo rango varía entre y (este rango corresponde a un valor de para (tamaño de nuestra muestra) y para un nivel de significatividad .
En segundo lugar, Zivot y Andrews (1992) determinan el valor del número de retardos k, utilizando el método propuesto por Perron (1989) y recomendado posteriormente por Perron y Vogelsang (1992). Este método consiste en fijar a priori un valor máximo de y elegir el primer valor de k tal que el estadístico t del coeficiente asociado con el último retardo de la autorregresión estimada sea significativo. De acuerdo con Perron (1994), el procedimiento selecciona el valor de k (dado ), siempre que el coeficiente en el último retardo de la autorregresión de orden sea significativo, y siempre que el último coeficiente de la autocorrelación de orden mayor que k* sea no significativo. Este procedimiento se repite hasta el orden máximo de k, k , elegido a priori.
NOTAS
References
- 1. Ver en Mankiw et al. (1992) una síntesis de ambas formulaciones y su conexión con el concepto de convergencia.
References
- 2. Para una exposición minuciosa y completa, ver Lichtenberg (1994).
References
- 3. Sala-i-Martín (1994, p.149) demuestra la incidencia de la mala especificación que supone la ecuación de convergencia absoluta cuando procede condicionar al estado estacionario.
References
- 4. En estos trabajos, Danny Quah ofrece una visión precisa y esclarecedora sobre los problemas que presenta este tipo de análisis, en particular sobre la falacia de Galton. Otras reflexiones críticas de interés pueden encontrarse en Friedman (1992), Andrés y Lamo (1995), Andrés et al.(1995), Oxley y Greasley (1995) y Bernard and Durlauf (1996).
References
- 5. Ver dos claras exposiciones de esta diferenciación en Oxley y Greasley (1995) y Bernard y Durlauf (1996).
References
- 6. Una reflexión sistemática sobre este punto aparece en el núcleo del estudio. En cualquier caso, la lectura de Ogaki y Park (1989) permite conocer los conceptos de cointegración estocástica y determinística.
References
- 7. Ver en los propios artículos señalados de Quah o en Andrés y Lamo (1995) una presentación formal de esta metodología.
References
- 8. La excepción más significativa se encuentra en Baumol (1986), cuyo trabajo fue consistentemente criticado por De Long (1988).
References
- 9. En Sala-i-Martín (1994) se sintetizan los resultados de otros estudios que recogen evidencia intranacional para países europeos y Japón, que no difieren de los aquí comentados.
References
- 10. En concreto, el análisis se realiza para la UE-15, con excepción de Luxemburgo.
References
- 11. Véase la reflexión de Sánchez de la Vega (1995).
References
- 12. Esta prueba alternativa está precisamente indicada para muestras relativamente pequeñas (en este caso, T=43) y cuando la hipótesis de raíz unitaria se enfrenta a la alternativa de persistencia (en este caso, ).
References
- 13. El concepto de catching up que se ha incorporado al presente estudio implica una visión simplificada del modelo de crecimiento de Solow. Al suponer la existencia de catching up cuando se produce convergencia estocástica, se considera que la diferencia entre los niveles de output per capita en el estado estacionario es exclusivamente función del tiempo, lo cual se verifica únicamente en un modelo de crecimiento determinístico. Realmente, en un modelo desarrollado, esa diferencia entre los estados estacionarios es función no sólo del tiempo sino también de elementos estocásticos; en este contexto, la existencia de tendencias estocásticas en los estados estacionarios es completamente factible.
References
- 14. Ver, por ejemplo, la reflexión realizada en Campbell y Perron (1991, pp.157-163).
References
- 15. El desarrollo que se presenta a continuación sólo pretende mostrar el significado e implicación de los modelos utilizados. En el apéndice del estudio se realiza la exposición completa de la metodología que sustenta estos modelos.
16. El modelo IOM-II, que se vincularía con un cambio en la tendencia de la serie de carácter gradual, carece de solución lineal y no ha sido resuelto en la literatura teórica sobre esta metodología.
17. La significación de las dummies introducidas es la siguiente: con D(TB) se trata de recoger la presencia de un impulso (un año anómalo) en la serie; con DU se pretende captar la existencia de un escalón (ruptura en el nivel); por último, el cambio en la tendencia se intenta recoger con DT*. En cada caso, y es la variable de interés; D(TB)=1 si t=TB, 0 en otro caso; DU=1 si t>TB, 0 en otro caso y DT*=t-TB si t>TB, 0 en otro caso, con Tb como punto de ruptura.
18. Lógicamente, la existencia de discontinuidades en las series de diferencia de output real per capita (entre la economía líder y cualquiera de las otras), debe corresponderse con una ruptura del mismo tipo en una u otra de las dos series. Es decir, los puntos de cambio que aparecen en el cuadro 4 se podrían explicar por los años que, de acuerdo con los datos del cuadro 3, los modelos estiman endógenamente como momentos de ruptura. Así ocurre con el cambio en nivel y pendiente de Suecia hacia 1973 (IOM-III), que no se reproduce para Italia e induce a la ruptura del mismo tipo que presenta la serie de diferencia (recogiendo aquélla, como queda expuesto, esta serie es estacionaria). Idénticamente, el cambio en nivel hacia mediados de los sesenta (IOM-I) para Alemania, se traslada a las diferencias con el output de Francia, Italia y los Países Bajos, por cuanto las series individuales para estas economías carecen de esa discontinuidad. En otros casos, sin embargo, no es posible encontrar tal relación, por cuanto los test empleados sólo recogen un punto de ruptura para cada modelo. Así, por ejemplo, para la diferencia entre Alemania y Austria, el modelo AOM-I recogía un cambio en 1972 que conducía a admitir la estacionariedad de la serie. En cambio, el cuadro 3 nos muestra como ambas series individuales tienen un cambio de ese tipo (salto en un punto concreto) hacia finales de los cincuenta. Tal vez la compensación entre este salto principal para ambos países puede explicar la preeminencia de uno menor en 1972. En cualquier caso, el establecimiento de relaciones precisas para todos los pares entre las discontinuidades de las series individuales de otoput y la de diferencia requiere el desarrollo de modelos más complejos capaces de recoger cambios múltiples, sobre los cuales están apareciendo las primeras referencias en la literatura (Bai y Perron, 1996).
19. La utilización de Alemania como economía líder, con la fundamentación señalada, da lugar a una situación singular, que puede fácilmente observarse en varios de los gráficos presentados (dada la brevedad del período en el que acontece, no es factible la aplicación de test que refrenden la observación). Como consecuencia de la destrucción causada por la Segunda Guerra Mundial, Alemania presenta al comienzo de la serie utilizada unos niveles de output per capita inferiores a los de las naciones tales como Bélgica, Francia, Dinamarca y los Países Bajos. Así, durante parte de la década de los cincuenta, en estos cuatro casos es la economía alemana la que exhibe un catching up acelerado respecto a las de los países citados, que culmina sobrepasándolas y ofreciendo la opción de considerarla en el papel de economía de referencia para un análisis que se centra en la relación a largo plazo.
20. Conviene precisar que Irlanda (país para el que no encontramos evidencia de convergencia con Alemania) también se encuentra, de acuerdo con sus últimos cuadros macroeconómicos, en el grupo de los posibles integrantes de la “primera velocidad” europea.
21. Así, no se encuentra convergencia para el Reino Unido, la segunda economía (tras la sueca) con mayor output per capita al comienzo del período, o para Finlandia, que partía con un nivel superior al de, por ejemplo, Austria.
REFERENCIAS BIBLIOGRÁFICAS.
References
- ANDRÉS, J.; BOSCÁ, J.E. y DOMÉNECH, R. (1995): "Data Fields and convergence regressions: results for the OECD", Dirección General de Planificación del Ministerio de Economía y Hacienda, Working Paper D-94006, November.
References
- ANDRÉS, J. y LAMO, A. (1995): "Dynamics of the income distribution across OECD countries", The Centre for Economic Performance, Discussion Paper, n° 252., July.
References
- ANDREWS, D.W.K. (1991): “Heteroskedasticity and autocorrelation consistent covariance matrix estimation”, Econometrica, vol. 59, pp. 817-858.
References
- ANDREWS, D.K.W. y MONAHAN, J.C. (1992): “An Improved Heteroskedasticity and Autocorrelation Consistent Covariance Matrix Estimator”, Econometrica, vol. 60, pp. 953-966.
References
- BAI, J. y PERRON, P. (1996): “Testing for an estimation of multiple structural changes”, C.R.D.E., Université de Montréal, mimeo.
References
- BANERJEE, A. LUMSDAINE, R.L. y STOCK, J.H. (1992): "Recursive and sequential tests of the unit root and trend break hypothesis", Journal of Business and Economic Statistics, n° 10, pp.271-287.
References
- BARRO, R. (1991): "Economic growth in a cross-section of countries", Quarterly Journal of Economics, vol. 106, pp. 407-443.
References
- BARRO, R. y SALA-i-MARTÍ, X. (1992): "Convergence", Journal of Political Economy, vol. 100, pp. 223-251.
References
- BAUMOL, W.J. (1986): "Productivity growth, convergence and Welfare", American Economic Review, vol. 76, pp. 1072-1085.
References
- BAUMOL, W.J. y WOLFF, E.N. (1988): "Productivity growth, convergence and Welfare: Reply", American Economic Review, n° 78, pp. 1155-1159.
References
- BERNARD, A. y DURLAUF, S. (1996): "Interpreting tests of convergence hypothesis", Journal of Econometrics, n° 71, pp. 161-173.
References
- BERNARD, A. y DURLAUF, S. (1995): "Convergence in international output", Journal of Applied Econometrics, vol. 10, n° 2, pp. 97-108.
References
- BOX, G.E.P. y TIAO, G.C. (1975): "Intervention analysis with applications to economic and environmental problems", Journal of the American Statistical Association, n° 70, pp.70-79.
References
- CAMPBELL, J. y PERRON, P. (1991): "Pitfalls and opportunities: what macroeconomits should know about unit roots", NBER. Macroeconomics Annual, pp. 141-201.
References
- CARLINO, G y MILLS, L. (1993): "Are US regional income converging?", Journal of Monetary Economics, vol. 32, pp. 335-346.
References
- CARLINO, G. y MILLS, L. (1994): "Convergence and the US states: a time series analysis", Federal Reserve Bank of Philadelphia, Working Paper.
References
- CELLINI, R. (1995): "Implications of Solow's growth model: a stochastics approach", University of Bologna, mimeo.
References
- CHRISTIANO, L.J. (1992): "Searching for breaks in GNP", Journal of Business and Economic Statistics, n° 10, pp. 237-250.
References
- COULOMBE, S. y LEE, F.C. (1995): "Convergence across canadian provinces, 1961 to 1991", Canadian Journal of Economics, vol. XXVIII, n° 4, pp. 886-898.
References
- DE LONG, J.B. (1988): "Productivity growth, convergence and Welfare comment", American Economic Review, vol. 78, pp. 1138-1154.
References
- DOLADO, J.J; GONZÁLEZ-PÁRAMO, J.M. y ROLDÁN, J.M. (1994): "Convergencia económica entre las provincias españolas", Moneda y Crédito, n° 198, pp. 81-119.
References
- ESTEVE, V.; FERNÁNDEZ, J.I. y TAMARIT C.R. (1993): "La restricción presupuestaria intertemporal del gobierno y el déficit público en España", Investigaciones Económicas, vol. XVII (1), pp. 119-142, Enero.
References
- FRIEDMAN, M. (1992): "Do old fallacies ever die?", Journal of Economic Literature, vol. XXX, pp. 2129-2132.
References
- FULLER, W.A. (1976): Introduction to Statistical Time Series, John Wiley & Sons, New York.
References
- FUSS, C. (1995): "Convergence among developed countries: a time series investigations", Université Libre de Bruxelles, mimeo.
References
- HANSEN, B. (1992): "Efficiency estimation and testing of cointegrating vector in the presence of deterministic trends", Journal of Econometrics, n° 53, pp. 87-121.
References
- HAUG,A.A. (1992): “Critical Values for the -Phillips-Ouliaris Test for Cointegration”, Oxford Bulletin of Economics and Statistics, vol. 54, pp. 473-480.
References
- HESTON, A. y SUMMERS, R. Penn World Tables 5.6.
References
- KWIATKOWSKI, D.; PHILLIPS, P.C.B.; SCHMIDT, P. and SHIN, Y. (1992): "Testing the null of stationary against the alternative of a unit root", Journal of Econometrics, n° 54, pp. 159-178.
References
- LEFEBVRE, M. (1994): "Les provincies canadienses et la convergence: une évaluation empirique", Bank of Canada, Working Paper 94-10.
References
- LICHTENBERG, F.R. (1994): "Testing the convergence hypothesis", The Review of Economic and Statistics, n° 85, pp. 576-579.
References
- MANKIW, N; ROMER, D. y WEIL, D. (1992): "A contribution to the empirics of economic growth", Quarterly Journal of Economics, vol. 107, pp. 407-437.
References
- MAS, M.; MAUDOS, J.; PÉREZ, F. y URIEL, E. (1994): "Disparidades regionales y convergencia en las CC.AA.", Revista de Economía Aplicada, vol. II, pp. 129-148.
References
- NELSON, C.R. y PLOSSER, C.I. (1982): "Trends and random walks in macroeconomic time series", Journal of Monetary Economics, n° 10, pp. 139-162.
References
- NEWEY, W.K. y WEST, K.D. (1987): “A simple, positive simi-definite, heteroscedasticity and autocorrelation consistent covariance matrix”, Econometrica, vol. 55., pp. 703-708.
References
- OGAKI, M. y PARK, Y. (1989): "A cointegration approach to estimating preferences parameters", University of Rochester, Working Paper, n° 209, December.
References
- OXLEY, L. y GREASLEY, D. (1995): "A time-series perspective on convergence: Australia, UK and USA since 1870", The Economic Record, vol. 71, n° 214, pp. 259-270.
References
- PERRON, P. (1989): "The great crash, the oil price shock and the unit root hypothesis", Econometrica, n° 57, pp. 1346-1401.
References
- PERRON, P. (1990): "Testing for a unit root in a time series with a changing mean", Journal of Business and Economic Statistics, n° 8, pp. 153-162.
References
- PERRON, P. (1994): "Further evidence on breaking trend functions in macroeconomic variables", Working Paper N° 2594, C.R.D.E., Université de Montréal, Canadá.
References
- PHILLIPS, P.C. y PERRON, P. (1988): "Testing for a unit root in time series regression", Biometrika, n° 75, pp. 335-346.
References
- PHILLIPS, P.C. y HANSEN, B.E. (1990): "Statistical inference in instrumental variable regression with I(1) processes", Review of Economic Studies, n° 57, pp. 99-125.
References
- PHILLIPS, P.C. y OULIARIS, S. (1990): "Asymptotic properties of residual based tests for cointegration", Econometrica, vol. 58, n° I, pp. 165-193.
References
- QUAH, D. (1993a): "Empirical cross-section dynamics in economics growth", European Economic Review, vol. 37, pp. 426-434.
References
- QUAH, D. (1993b): "Galton's Fallacy and test of the convergence hypothesis", Scandinavian Journal of Economics, vol. 95, pp. 427-443.
References
- SALA-i-MARTÍN, X. (1994): Apuntes de crecimiento económico, Antoni Bosch edt., Barcelona.
References
- SÁNCHEZ DE LA VEGA, M.M. (1995): "Potencia de los contrastes de raíz unitaria en series AR(1) con cambio estructural", Revista de Economía Aplicada, vol. 3, pp. 63-95.
References
- SOLOW, R. (1956): "A contribution to the theory of economic growth", Quarterly Journal of Economics, vol. 70, pp. 65-94.
References
- VOGELSANG, T.J. y PERRON, P. (1994): "Additional tests for a unit root allowing for a break in the trend function at an unknown time", Manuscript, Department of Economics, Cornell University, Ithaca, NY.
References
- ZIVOT, E. y ANDREWS, D.W.K. (1992): "Further evidence on the great crash, the oil price and the unit root hypothesis", Journal of Business and Economic Statistics, n° 10, pp. 251-270.
CUADRO 1.- RESULTADOS DE LOS TEST DE RAÍCES UNITARIAS.
| TEST DE PHILLIPS-PERRON | TEST DE KWIATKOWSKI et al | |||
| VARIABLES | NIVELES | 1aDIFERENCIAS | NIVELES $\eta_{\mu}$ | NIVELES $\eta_{\tau}$ |
| PIB/C.ALEMANIA | -5.074 * (c) | ---- | 2.118 * | 0.492 * |
| PIB/C.AUSTRIA | -3.461 (c) | -5.322 * (c) | 2.165 * | 0.530 * |
| PIB/C.BÉLGICA | -1.038 (c) | -.5.409 * (c) | 2.208 * | 0.398 * |
| PIB/C.DINAMARCA | -1.148 (c) | -6.347 * (c) | 2.153 * | 0.459 * |
| PIB/C.ESPAÑA | -2.797 (c) | -5.624 * (c) | 2.113* | 0.512 * |
| PIB/C.FINLANDIA | -2.076 (c) | -4.306 * (c) | 2.196 * | 0.353 * |
| PIB/C.FRANCIA | -3.298 (c) | -3.950 * (c) | 2.175 * | 0.536 * |
| PIB/C.GRECIA | -2.535 (c) | -4.971 * (c) | 2.149 * | 0.507* |
| PIB/C.IRLANDA | 0.373 (c) | -4.606 * (c) | 2.220 * | 0.176 # |
| PIB/C.ITALIA | -2.590 (c) | -5.186 * (c) | 2.180 * | 0.541 * |
| PIB/C.PAÍSES BAJOS | -1.523 (c) | -4.732 * (c) | 2.151 * | 0.485 * |
| PIB/C.PORTUGAL | -0.486 (c) | -4.447 * (c) | 2.191 * | 0.296 * |
| PIB/C.REINO UNIDO | -3.347 (t) | -5.030 * (c) | 2.197 * | 0.203 # |
| PIB/C.SUECIA | -2.853 (c) | -2.144 # (s) | 2.149 * | 0.517 * |
NOTAS:
Test de Phillips-Perron:
1.- El test de Phillips-Perron se ha calculado utilizando el estimador de la varianza a largo plazo propuesto en Andrews (1991) y Andrews y Monahan (1992). Los valores críticos son tomados de Fuller (1976), para T=50.
2.- Valores críticos:
(t) Modelo con constante y tendencia...1%: -4.15; 5%: -3.50
(c) Modelo con constante...1%: -3.58; 5%: -2.93
(s) Modelo sin tendencia ni constante...1%: -2.62; 5%: -1.95
Test de Kiatkowski et al.:
I.- La varianza a largo plazo se ha estimado utilizando el procedimiento propuesto en Newey y West (1987). Los valores críticos provienen de Kwiatkowski et al. (1992).
II.- ...regresión con constante y sin tendencia.
...regresión con constante y con tendencia.
III.- Valores críticos: ...1%: 0.739; 5%: 0.463; 10%: 0.347.
\[\eta_ {\tau} \dots 1 \%: 0.216; 5 \%: 0.146; 10 \%: 0.119.\]
- Los signos * y # representan un nivel de significatividad del 1% y el 5%, respectivamente.
CUADRO 2.- RESULTADOS DE LOS TEST DE COINTEGRACIÓN
| TEST DE PHILLIPS- OULARIS | TEST DE KWATKOWSKI | |||
| ET | LT | |||
| RELACION ANALIZADA (SERIES: Log. Producto Interior Bruto per capita) | Ho: 1 raíz unit. (no coint. est.) regr.con tend. | Ho: 1 raíz unit. (no coint. det.) regr.sin tend. | Ho: estacion. (convergenc.) $\eta_{\mu}$ | Ho: estacion. (convergenc.) $\eta_{\tau}$ |
| SUECIA-ALEMANIA | -9.57 | -11.64 | 1.745 * | 0.240 * |
| SUECIA-AUSTRIA | -12.13 | -12.20 | 2.101 * | 0.265 * |
| SUECIA-BÉLGICA | -4.54 | -4.79 | 1.799 * | 0.244 * |
| SUECIA-DINAMARCA | -26.86 # | -26.82 * | 1.635 * | 0.050 |
| SUECIA-ESPAÑA | -15.62 | -13.33 | 1.976 * | 0.424 * |
| SUECIA-FINLANDIA | -8.22 | -8.79 | 2.106 * | 0.153 # |
| SUECIA-FRANCIA | -11.42 | -13.09 | 2.099 * | 0.272 * |
| SUECIA-GRECIA | -8.55 | -8.05 | 2.072 * | 0.412 * |
| SUECIA-IRLANDA | -1.26 | -3.90 | 1.714 * | 0.327 * |
| SUECIA-ITALIA | -13.36 & | -13.28 | 2.179 * | 0.275 * |
| SUECIA-PAÍSES BAJOS | -8.29 | -12.31 | 1.567 * | 0.185 # |
| SUECIA-PORTUGAL | -2.48 | -4.86 | 2.100 * | 0.123 & |
| SUECIA-REINO UNIDO | -1.42 | -3.75 | 0.794 * | 0.499 * |
| ALEMANIA-AUSTRIA | -14.57 | -14.62 | 1.722 * | 0.170 # |
| ALEMANIA-BÉLGICA | -7.39 | -7.58 | 0.483 # | 0.319 * |
| ALEMANIA-DINAMARCA | -14.31 | -13.19 | 1.167 * | 0.208 * |
| ALEMANIA-ESPAÑA | -9.92 | -8.79 | 1.336 * | 0.238 * |
| ALEMANIA-FINLANDIA | -7.49 | -8.63 | 0.520 # | 0.266 * |
| ALEMANIA-FRANCIA | -9.58 | -9.16 | 1.198 * | 0.216 * |
| ALEMANIA-GRECIA | -8.32 | -7.99 | 1.708 * | 0.290 * |
| ALEMANIA-IRLANDA | -3.52 | -6.96 | 0.474 # | 0.377 * |
| ALEMANIA-ITALIA | -11.68 | -11.43 | 1.741 * | 0.163 # |
| ALEMANIA-PAÍSES BAJOS | -12.27 | -10.07 | 1.008 * | 0.231 * |
| ALEMANIA-PORTUGAL | -6.56 | -6.94 | 1.778 * | 0.199 # |
| ALEMANIA-REINO UNIDO | -6.90 | -3.92 | 1.616 * | 0.459 * |
Test de Phillips-Ouliaris:
I.- Los valores críticos proceden de Phillips y Ouliaris (1990) para la regresión con tendencia y de Haug (1992) para la regresión sin tendencia.
II.- Valores críticos para , con T=50.
Test de Kwiatkowski et al.:
I.- La varianza a largo plazo se ha estimado utilizando el procedimiento propuesto en Newey y West (1987). Los valores críticos provienen de Kwiatkowski et al. (1992).
II.- ...regresión con constante y sin tendencia; ...regresión con constante y con tendencia.
III.- Valores críticos:
- Los signos *, # y & representan un nivel de significatividad del 1%, el 5% y el 10%, respectivamente.
CUADRO 4
| RELACIÓN ANALIZADA | MODELOS ALTERNATIVOS PARA ANÁLISIS DE DISCONTINUIDADES | ||||
| (Diferencia log producto int. bruto real per capita) | Modelo AOM-I | Modelo AOM-II | Modelo AOM-III | Modelo IOM-I | Modelo IOM-III |
| SUECIA-ALEMANIA | -4.470(1956) | -3.842(1957) | -4.061(1960) | -3.979(1990) | -3.756(1989) |
| SUECIA-AUSTRIA | -3.656(1973) | -3.141(1967) | -3.453(1971) | -3.338(1982) | -3.857(1974) |
| SUECIA-BÉLGICA | -3.709(1970) | -3.390(1959) | -4.274(1970) | -3.328(1956) | -3.436(1975) |
| SUECIA-ESPAÑA | -4.454(1977) | -2.778(1964) | -3.625(1977) | -4.534(1958) | -4.565(1958) |
| SUECIA-FINLANDIA | -3.453(1972) | -2.415(1962) | -4.677(1968) | -4.245(1972) | -5.311 & (1970) |
| SUECIA-FRANCIA | -4.615(1980) | -3.752(1976) | -4.652(1969) | -4.813(1981) | -4.788(1974) |
| SUECIA-GRECIA | -2.898(1981) | -2.848(1977) | -3.690(1968) | -2.854(1981) | -3-634(1970) |
| SUECIA-IRLANDA | -3.585(1956) | -4.357(1961) | -4.291(1958) | -3.289(1960) | -4.070(1962) |
| SUECIA-ITALIA | -4.626(1982) | -3.681(1976) | -4.809(1972) | -4.513(1982) | -5.324 & (1974) |
| SUECIA-PAÍSES BAJOS | -3.557(1967) | -2.971(1976) | -3.562(1967) | -3.494(1980) | -3.303(1966) |
| SUECIA-PORTUGAL | -4.088(1974) | -3.495(1956) | -3.957(1974) | -3.741(1968) | -3.838(1975) |
| SUECIA-REINO UNIDO | -2.937(1978) | -4.130(1970) | -4.068(1969) | -1.905(1959) | -2.972(1976) |
| ALEMANIA-AUSTRIA | -5.172 #(1973) | -3.054(1956) | -3.627(1966) | -4.150(1984) | -5.411 & (1972) |
| ALEMANIA-BÉLGICA | -3.234(1963) | -2.957(1971) | -3.100(1968) | -5.808 #(1968) | -4.220(1989) |
| ALEMANIA-DINAMARCA | -6.254 *(1959) | -4.231(1964) | -5.130(1963) | -5.151 & (1962) | -4.880(1989) |
| ALEMANIA-ESPAÑA | -3.543(1963) | -2.364(1973) | -3.351(1959) | -3.557(1958) | -3.597(1973) |
| ALEMANIA-FINLANDIA | -3.779(1969) | -3.304(1959) | -3.682(1962) | -3.937(1967) | -3.112(1962) |
| ALEMANIA-FRANCIA | -4.343(1963) | -2.758(1966) | -3.595(1963) | -4.926 & (1964) | -3.711(1984) |
| ALEMANIA-GRECIA | -3.677(1965) | -2.696(1983) | -2.564(1965) | -3.576(1963) | -4.222(1976) |
| ALEMANIA-IRLANDA | -3.232(1957) | -3.870(1960) | -4.869(1963) | -3.797(1987) | -3.676(1988) |
| ALEMANIA-ITALIA | -4.307(1962) | -4.002(1986) | -4.743(1958) | -4.952 & (1964) | -4.199(1965) |
| ALEMANIA-PAÍSES BAJOS | -2.631(1956) | -2.809(1956) | -2.778(1962) | -4.962 & (1965) | -3.938(1976) |
| ALEMANIA-PORTUGAL | -3.680(1965) | -2.968(1974) | -3.880(1966) | -3.752(1968) | -3.859(1981) |
| ALEMANIA-REINO UNIDO | -3.172(1977) | -3.453(1966) | -3.869(1965) | -3.872(1980) | -3.496(1966) |
NOTAS (Cuadro 4):
1.- Los valores críticos han sido obtenidos de los propuestos en Vogelsang y Perron (1994) para los modelos AOM-I y AOM-III, y en Perron (1994) para los modelos AOM-II, IOM-I e IOM-III. 2.- Valores críticos para eligiendo k=k (t-sig):
| MODELO | 1% | 5% | 10% |
| AOM-I | -5.71 | -5.16 | -4.86 |
| AOM-II | -5.45 | -4.83 | -4.48 |
| AOM-III | -6.16 | -5.49 | -5.18 |
| IOM-I | -5.92 | -5.23 | -4.92 |
| IOM-III | -6.32 | -5.59 | -5.29 |
3.- Todos los modelos contrastan la hipótesis nula de la existencia de una raíz unitaria. La presencia de catching-up o convergencia requiere, por tanto, el rechazo de Ho.
4.- Entre paréntesis aparece el año que cada modelo ofrece, endógenamente, como punto de discontinuidad de la serie.
5.- Los símbolos *, # y & representan una significatividad del 1%, el 5% y el 10%, respectivamente.
1.- Los valores críticos han sido obtenidos de los propuestos en Vogelsang y Perron (1994) para los modelos AOM-I y AOM-III, y en Perron (1994) para los modelos AOM-II, IOM-I e IOM-III. 2.- Valores críticos para ta eligiendo k=k (t-sig):
| RELACIONANALIZADA | MODELOS ALTERNATIVOS PARA ANALISIS DE DISCONTINUIDADES | ||||
| (Log. producto int. bruto real per capita) | Modelo AOM-I | Modelo AOM-II | Modelo AOM-III | Modelo IOM-I | Modelo IOM-III |
| ALEMANIA | -2.217(1958) | -3.737(1968) | -4.086(1965) | -4.013(1966) | -3.247(1965) |
| AUSTRIA | -2.108(1959) | -3.021(1973) | -3.133(1968) | -2.581(1981) | -3.073(1970) |
| BÉLGICA | -3.709(1970) | -3.390(1959) | -4.274(1970) | -3.328(1956) | -3.436(1975) |
| DINAMARCA | -3.710(1957) | -4.301(1969) | -4.214(1970) | -3.278(1957) | -4.274(1967) |
| ESPAÑA | -3.045(1977) | -3.074(1971) | -3.545(1967) | -3.541(1959) | -4.348(1970) |
| FINLANDIA | -3.018(1983) | -4.681 & (1971) | -6.304 *(1970) | -1.861(1989) | -4.961(1970) |
| FRANCIA | -1.581(1974) | -4.353(1974) | -4.243(1973) | -1.620(1958) | -4.342(1974) |
| GRECIA | -1.902(1960) | -3.474(1974) | -4.037(1968) | -1.851(1961) | -4.080(1968) |
| IRLANDA | -3.830(1965) | -3.217(1975) | -3.486(1966) | -3.939(1966) | -3.802(1966) |
| ITALIA | -2.684(1968) | -4.469(1971) | -4.626(1971) | -2.075(1958) | -4.254(1971) |
| PAÍSES BAJOS | -3.072(1978) | -4.468(1974) | -4.667(1976) | -3.057(1979) | -4.344(1971) |
| PORTUGAL | -4.429(1978) | -3.784(1973) | -4.593(1978) | -4.251(1979) | 4.354(1968) |
| REINO UNIDO | -4.890 & (1978) | -4.134(1970) | -4.643(1978) | -5.985 *(1978) | -5.755 # (1978) |
| SUECIA | -2.241(1984) | -4.379(1970) | -4.682(1971) | -2.268(1987) | -4.402(1973) |
NOTAS (Cuadro 3):
| MODELO | 1% | 5% | 10% |
| AOM-I | -5.71 | -5.16 | -4.86 |
| AOM-II | -5.45 | -4.83 | -4.48 |
| AOM-III | -6.16 | -5.49 | -5.18 |
| IOM-I | -5.92 | -5.23 | -4.92 |
| IOM-III | -6.32 | -5.59 | -5.29 |
3.- Todos los modelos contrastan la hipótesis nula de la existencia de una raíz unitaria. 4.- Entre paréntesis aparece el año que cada modelo ofrece, endógenamente, como punto de discontinuidad de la serie. 5.- Los símbolos *, # y & representan una significatividad del 1%, el 5% y el 10%, respectivamente.
GRÁFICO 1
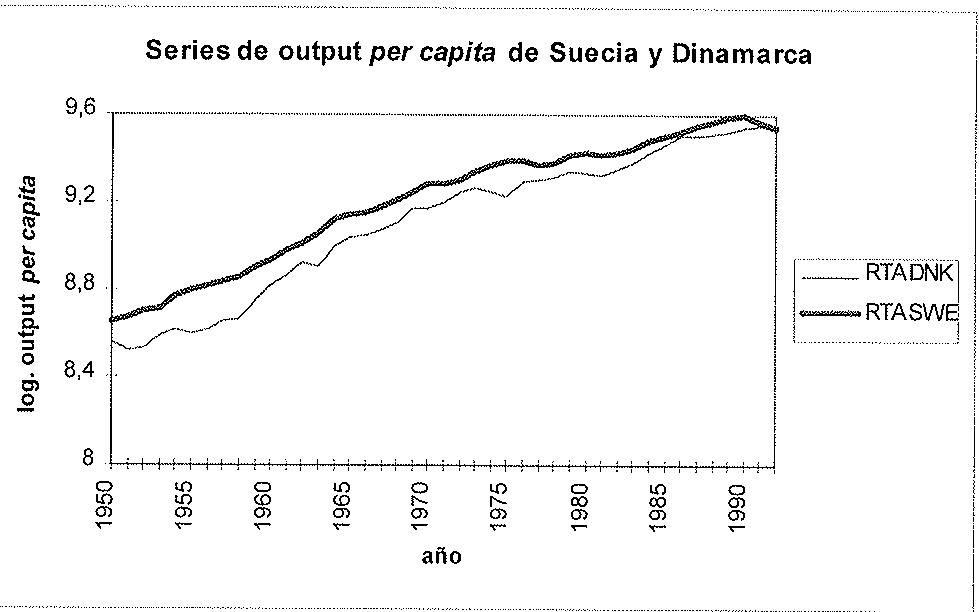
GRÁFICO 2
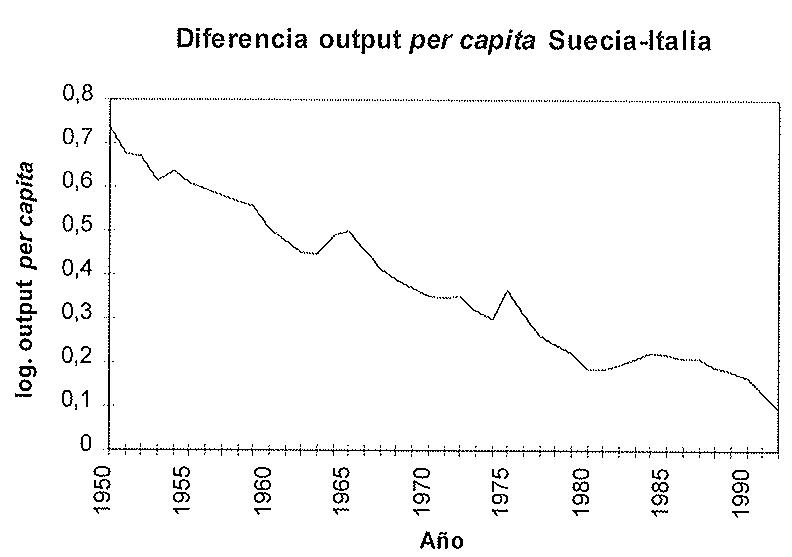
GRÁFICO 3
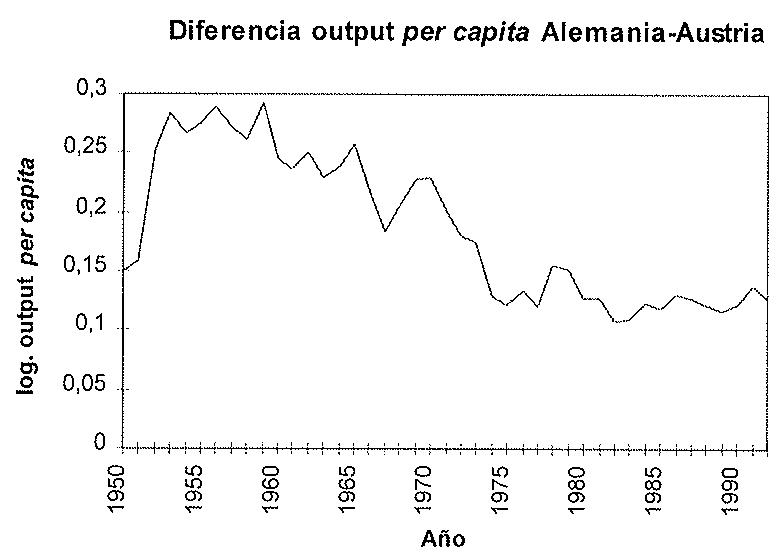
GRÁFICO 4
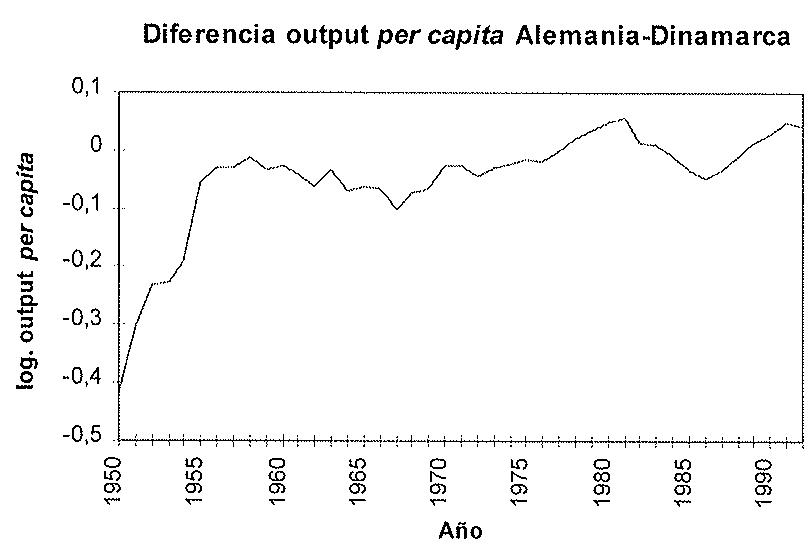
GRÁFICO 5
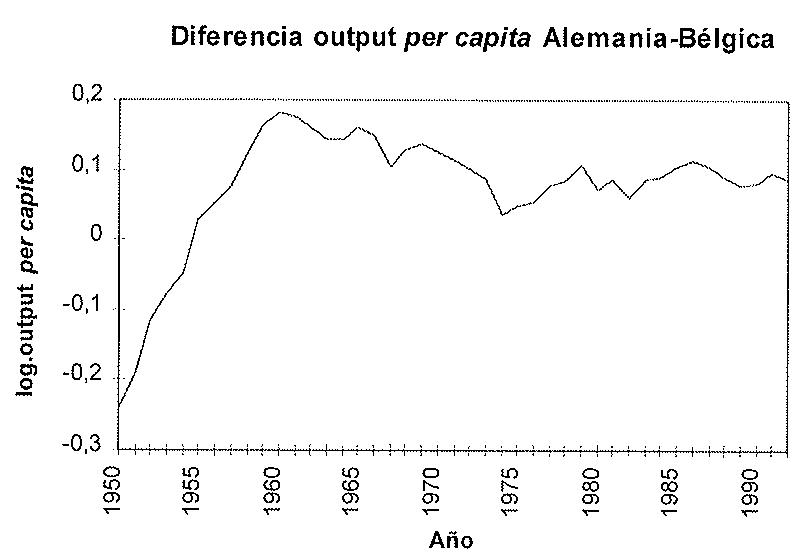
GRÁFICO 6
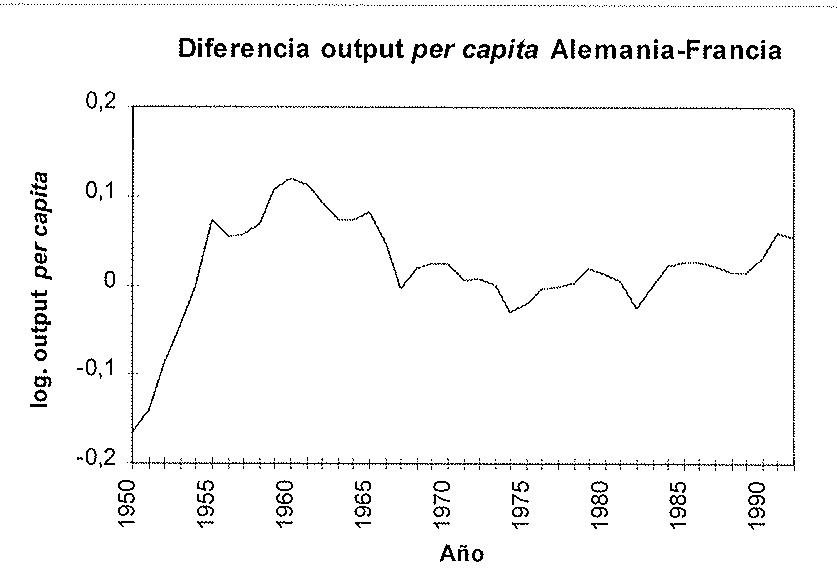
GRÁFICO 7
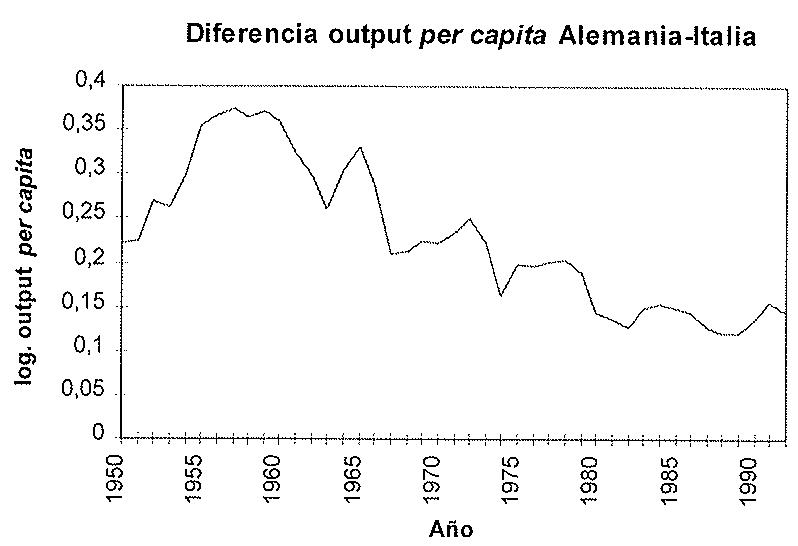
GRÁFICO 8
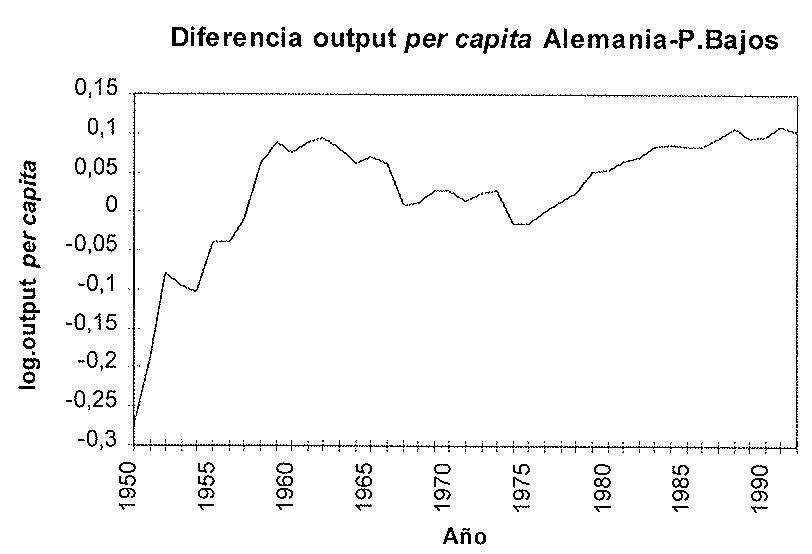
COLECCION RESUMENES
96-02: "Evidencia empírica de sustituibilidad entre los componentes sectoriales del ahorro nacional en algunos países de la Unión Europea", Isabel Argimón.
96-01: "El mercado de depósitos español (1985-1994): Bancos versus Cajas de Ahorro", Juan Coello.
95-01: "Geografía económica y política territorial", CEP, FEDEA (Coordinador), IKEI e IVIE.
TEXTOS EXPRESS
96-02: "La Unión Económica y Monetaria en Europa", encuesta coordinada por: Miguel Sebastián y Simón Sosvilla.
96-01: "La Seguridad Social del siglo XXI y la reforma de las pensiones de 1996", José A. Herce.
DOCUMENTOS DE TRABAJO
96-23: "Convergencia real en la Unión Europea: Un análisis de series temporales", Vicente Esteve y Vicente J. Pallardó.
96-22: "Monetary Union and european unemployment", José Viñals y Juan F. Jimeno.
96-21: "El equilibrio financiero de un sistema de reparto de pensiones de jubilación: Una aplicación al caso español", Juan F. Jimeno y Omar Licandro.
96-20: "The effects of migration on the relative demand of skilled versus unskilled labour: Evidence from Spain", Juan J. Dolado, Juan F. Jimeno y Rosa Duce.
96-19: "The causes of Spanish unemployment: A structural var approach", Juan J. Dolado y Juan F. Jimeno.
96-18: "La Unión Económica y Monetaria en Europa: Una encuesta entre expertos académicos y de mercados", Miguel Sebastián y Simón Sosvilla.
96-17: "Externalities and Growth in the Spanish Industries", Berta Moreno.
96-16: "Replacement Echoes in the Vintage Capital Growth Model", Raouf Boucekkine, Marc Germain and Omar Licandro.
96-15: "La industria en las Comunidades Autónomas: 1978-1992", José A. Herce, Juan J. de Lucio y Ana Goicolea.
96-14: "Externalities and industrial growth: Spain 1978-1992", Juan J. de Lucio, José A. Herce y Ana Goicolea.
96-13: "Bases para profesionalizar la sanidad pública", Benito Arruñada.
96-12: "Capacity utilization and market power", J-Fr. Fagnart, Omar Licandro y H. R. Sneessens.
96-11: "Idiosyncratic uncertainty, capacity utilization and the business cycle", Frank Portier, Omar Licandro, y Jean François Fagnart.
96-10: "La financiación privada de los servicios sanitarios", C. Murillo, S. Calonge e Y. González.
96-09: "Los efectos visibles de la reforma laboral de 1994", Juan F. Jimeno.