De las importaciones a las fábricas: la UE y España ante el nuevo desafío de China
JUDITH ARNAL
Documento de Trabajo 2026/06
Septiembre 2026
fedea
Las opiniones recogidas en este documento son las de sus autores y no coinciden necesariamente con las de Fedea.
Judith Arnal (Fedea)
Septiembre de 2026
Índice
Resumen ejecutivo....3 Introducción....9 Parte I. Comercio de mercancías: el China shock 2.0 y la respuesta comercial europea....13 I.1. Del China shock 1.0 al China shock 2.0....13 I.2. La caja de herramientas de defensa comercial europea: qué puede hacer y qué acaba haciendo....25 I.3. El hueco de la caja de herramientas de defensa comercial y las opciones frente a la sobrecapacidad ..28 I.4. Dependencias y coercion: la capacidad china de presión....33 Parte II. Inversiones: donde la UE son veintisiete....37 II.1. Los grandes números de la inversión directa de China en la UE....37 II.2. El régimen de control de inversiones entrantes y otros instrumentos conexos....38 II.3. Inversiones emblemáticas de China en la UE....40 II.4. Inversiones emblemáticas de China en España....46 II.5. Recomendaciones de política pública: cuatro filtros para la inversión china en España....48 Conclusions....54 Anexo A. Cuadro síntesis de la caja de instrumentos....56 Anexo B. Cronología detallada de coercion, represalia y presión económica china con incidencia en la UE, 2021-2026....57 Bibliografía....59
Resumen ejecutivo
Durante las dos primeras décadas de este siglo, el llamado China shock estuvo asociado sobre todo a rápido aumento de las importaciones chinas de manufacturas intensivas en trabajo tras la entrada de China en la Organización Mundial del Comercio. Textil, confección, calzado, muebles o juguetes fueron algunos de los sectores más expuestos. Aunque la evidencia empírica encontró ganancias agregadas de bienestar, también documentó pérdidas de empleo importantes y muy concentradas territorial y sectorialmente, especialmente en la industria manufacturera estadounidense. A esta primera oleada se la conoce hoy como China shock 1.0. El desafío actual es distinto. China mantiene buena parte de aquellas posiciones, pero ha avanzado al mismo tiempo hacia maquinaria, electrónica, química, metales, baterías y automóvil, entre otros sectores. Esta segunda oleada, conocida como China shock 2.0, resulta especialmente relevante para la UE porque la estructura exportadora china se solapa cada vez más con el núcleo de la especialización industrial europea. Las empresas europeas afrontan así una competencia china creciente no solo en el mercado de la UE, sino también en China y en terceros mercados.
Pero el China shock 2.0 no opera únicamente a través del comercio de mercancías. Una parte creciente de la presencia empresarial china adopta también la forma de fábricas e inversiones productivas dentro del mercado europeo. Este trabajo analiza precisamente esos dos canales: las mercancías que llegan desde China y la capacidad productiva china que se instala dentro de la UE. El desafío deja así de ser exclusivamente comercial y pasa a abarcar también la política industrial, la inversión, las dependencias estratégicas y la seguridad económica. A ello se suma un problema institucional. La política comercial es una competencia exclusiva de la UE y sus decisiones se aplican de forma común a los veintisiete Estados miembros. En cambio, en materia de inversión las competencias están mucho más repartidas. Aunque existen mecanismos europeos de coordinación, las decisiones de control por razones de seguridad siguen correspondiendo a los Estados miembros, mientras que las ayudas públicas pueden concederse desde el nivel estatal, regional o local, dentro del marco europeo de ayudas de Estado. La UE se enfrenta así a un reto adicional: responder de forma coherente a un mismo desafío económico con competencias distribuidas entre distintos niveles de gobierno.
Sobre esta base, el trabajo aborda cuatro cuestiones principales. La primera es cómo ha cambiado la naturaleza del China shock y por qué la nueva competencia china afecta de manera distinta a economías como Alemania y España. La segunda es hasta dónde llegan los instrumentos comerciales de los que ya dispone la UE y cómo debería responder cuando la competencia no refleja solo mejoras de productividad o eficiencia, sino también distorsiones sostenidas por apoyo público que los instrumentos actuales no son capaces de contener. La tercera es cómo incorporar al diseño de esa respuesta la capacidad de represalia de China y las dependencias que pueden convertir determinados sectores o Estados miembros en especialmente vulnerables. La cuarta es qué criterios deberían guiar a España ante la creciente inversión industrial china: qué proyectos conviene atraer, qué condiciones deben acompañar al dinero público y qué riesgos deben quedar sometidos al control de inversiones.
1. Qué cambia con el China shock 2.0 y quién está más expuesto
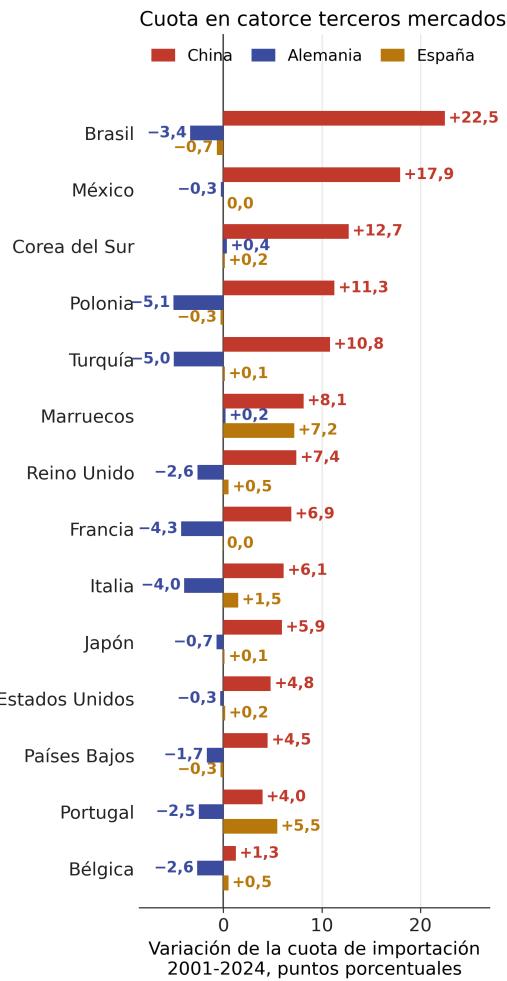
En 2025, el superávit comercial de mercancías de China alcanzó un máximo histórico de 1,19 billones de dólares. Pero tan importante como su tamaño es el cambio en la especialización productiva china. China ha adquirido o reforzado su ventaja comparativa en buena parte de la maquinaria, los metales y otras manufacturas industriales, entrando así en sectores en los que tradicionalmente se especializaban economías europeas como Alemania. Esta convergencia también se observa en terceros mercados. En los catorce analizados, entre ellos Estados Unidos, Reino Unido, Francia, Italia, Japón, Brasil y México, China ha ganado cuota de importaciones desde 2001, mientras que Alemania la ha perdido en doce. Al mismo tiempo, China mantiene posiciones muy fuertes en los sectores asociados al primer China shock. La nueva competencia industrial no ha sustituido a la anterior: se ha superpuesto a ella.
Detrás del China shock 2.0 hay varios factores que se refuerzan entre sí. El primero es que China ya no se limita a ensamblar productos diseñados y fabricados en otros países: cada vez incorpora más tecnología, componentes y valor añadido propios. El segundo es una política industrial muy intensa, desplegada durante años mediante crédito barato, suelo, energía, ventajas fiscales y otras formas de apoyo a sectores considerados estratégicos. El tercero es la enorme escala del mercado chino y la competencia entre empresas y provincias, que permite producir mucho, aprender rápido y reducir costes. El cuarto es más reciente: tras la crisis inmobiliaria, una parte importante del crédito y de la inversión se ha desplazado hacia la industria, justo cuando la demanda interna sigue siendo débil. Esa debilidad no es solo coyuntural, sino que también refleja un modelo económico que ha favorecido tradicionalmente la inversión y la producción frente al consumo de los hogares. A todo ello se añade un quinto factor, más discutido: la posibilidad de que un renminbi infravalorado esté reforzando la competitividad exterior de la industria china.
El China shock 2.0 no afecta por igual a todos los Estados miembros. Para aproximar esas diferencias, el trabajo construye un índice de exposición al China shock 2.0 para los veintisiete países de la UE a partir de cuatro dimensiones: el peso de la industria en sus exportaciones, la similitud de su cesta exportadora con la china, la importancia de China como mercado de destino y su peso como proveedor. El índice mide exposición relativa, no daño económico: una mayor presencia de importaciones chinas puede perjudicar a determinados productores y beneficiar al mismo tiempo a consumidores e industrias usuarias.
Los resultados sitúan a Alemania como la economía más expuesta de la UE y a España en la mitad inferior de la distribución. Alemania es una de las economías más expuestas de la UE porque su estructura exportadora es muy industrial y se parece cada vez más a la china. Además, China ha sido durante años un mercado muy importante para las empresas alemanas, pero las exportaciones alemanas hacia ese país han caído con fuerza desde 2021. A esto se suma la competencia en terceros mercados, donde China gana cuota mientras Alemania la pierde.
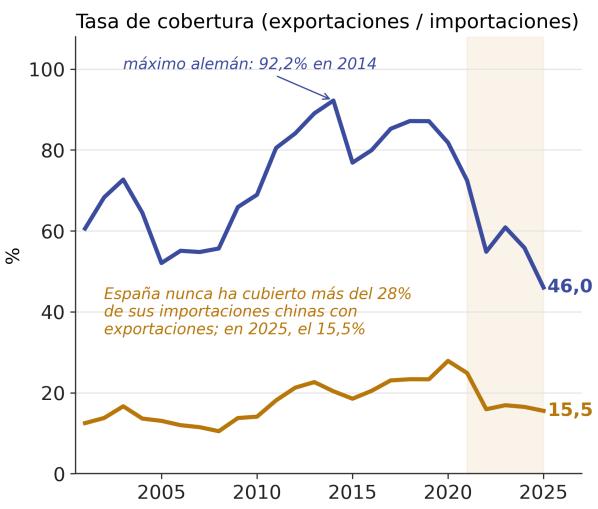
España presenta un perfil diferente. Su déficit comercial con China es incluso mayor que el alemán en relación con el PIB, un 2,5% frente a un 2,1% en 2025, pero esto no significa que su industria esté más expuesta. La principal diferencia es que España exporta muy poco a China: sus ventas apenas cubren el 15,5% de sus importaciones, frente al 46% en Alemania. Alemania está perdiendo un mercado que antes era muy importante; España nunca llegó a depender de él en la misma medida.
En España, el principal canal de exposición son las importaciones. China se convirtió en el primer semestre de 2026 en el principal proveedor de España y tiene una presencia creciente en maquinaria, electrónica, bienes intermedios y automóvil. Este último sector es especialmente importante porque constituye la principal especialización industrial española.
Aun así, el conjunto de la economía española está menos expuesto que la alemana. La razón es que España depende mucho más de los servicios: representan alrededor del 37% de sus exportaciones de bienes y servicios, frente al 25% en Alemania, y China sigue teniendo mucho menos peso mundial en servicios que en mercancías. Por tanto, España no está menos expuesta porque su industria compita mejor con China, sino porque una parte mayor de sus exportaciones se concentra en actividades donde la competencia china es menor.
La conclusión es sencilla: el déficit bilateral no basta para medir la exposición al China shock 2.0. Alemania está más expuesta porque compite con China en la industria, pierde peso en el mercado chino y también en terceros mercados. España está más expuesta por el lado de las importaciones y, dentro de la industria, por sectores concretos como el automóvil.
2. Qué puede hacer la caja de herramientas europea y dónde aparece el problema de la sobrecapacidad
La UE nunca había dispuesto de tantos instrumentos de defensa comercial ni los había utilizado con tanta intensidad frente a China. A finales de 2024, China concentraba 74 de las 124 medidas antidumping principales y 11 de las 22 antisubvención: el 58% del total de ambas categorías. Ese mismo año se abrieron 33 nuevas investigaciones, el máximo desde 2006. A los instrumentos clásicos se han añadido además el Reglamento de Subvenciones Extranjeras, el Instrumento de Contratación Pública Internacional y el Instrumento Anticoerción.
La creciente competencia china no justifica por sí sola una respuesta proteccionista. Una parte del avance de China refleja mejoras reales de productividad, tecnología y escala: empresas chinas que producen mejor o más barato. Frente a esa competencia, la respuesta de la UE no puede ser simplemente establecer barreras. Pero puede existir otra parte de la expansión industrial china que esté sostenida por distorsiones públicas y que los instrumentos tradicionales de defensa comercial no capturen plenamente. El antidumping y el antisubvención están diseñados para investigar prácticas, productos y ayudas concretas. Resultan menos adecuados cuando el apoyo opera de forma simultánea a través del crédito, el suelo, la energía, los insumos o la financiación de empresas que siguen ampliando capacidad pese a no ser rentables.
Es en este punto donde surge el debate sobre la sobrecapacidad. El problema es que el término se utiliza con frecuencia sin una definición precisa. Exportar mucho, tener un gran superávit comercial o producir más de lo que se consume en China no demuestra que exista sobrecapacidad. Puede ser simplemente el resultado de una ventaja competitiva o del comercio internacional. Por eso, una de las aportaciones de este trabajo es empezar por delimitar el concepto. A efectos del análisis, hablamos de sobrecapacidad estructural cuando existe un exceso persistente de capacidad productiva que se mantiene o amplía gracias al apoyo público, pese a que la demanda interna y externa no puede absorber esa producción a precios que permitan rentabilizarla sin esos apoyos.
Esa definición obliga a mirar varias señales al mismo tiempo. Entre ellas están una utilización persistentemente baja de las fábricas, nuevas inversiones pese a una demanda insuficiente, caída de precios mientras aumenta la producción o las exportaciones, empresas que operan con pérdidas durante largos periodos y apoyo público que evita los cierres o las reducciones de capacidad que se producirían normalmente. Ningún indicador basta por sí solo y el diagnóstico debe hacerse sector por sector. Lo importante es distinguir entre competitividad y distorsión: ganar cuota porque una empresa es más productiva no plantea el mismo problema que ganarla manteniendo durante años capacidad no rentable gracias al apoyo público.
A partir de ahí, el trabajo analiza qué debería hacer la UE. El debate europeo está abierto. Algunos Estados miembros han defendido utilizar con mayor intensidad los instrumentos existentes, incluidas las medidas antidumping, antisubvención y antielusión. Otras propuestas plantean crear instrumentos nuevos para responder a la sobrecapacidad estructural. Este trabajo adopta una posición más cautelosa. No propone un instrumento horizontal que permita actuar de forma general frente a China. La secuencia preferible es utilizar y, cuando sea posible, mejorar primero la caja de herramientas existente; evaluar cómo funciona el nuevo Reglamento del acero, que constituye la primera experiencia sectorial específicamente vinculada a la sobrecapacidad; y solo después considerar medidas similares en otros sectores, siempre que exista evidencia suficiente, los beneficios de intervenir superen los costes y la protección sea temporal y sirva para mejorar la competitividad europea.
En todo caso, la defensa comercial no puede sustituir a las reformas necesarias para mejorar la competitividad europea. Incluso cuando exista una distorsión y esté justificada una medida de protección, su función debe ser limitada: corregir esa distorsión y, en su caso, comprar tiempo para que la industria se ajuste. Ningún arancel reduce los costes energéticos, completa el mercado interior, aumenta la escala empresarial ni mejora el acceso de las empresas a fuentes alternativas de financiación. Tampoco sustituye a la inversión en innovación, tecnología y productividad. Por ello, la política comercial debe entenderse como un complemento de una agenda de competitividad mucho más amplia, no como una alternativa a ella.
3. Cómo incorporar la coerción y las dependencias a la respuesta europea
La política comercial frente a China no puede diseñarse mirando únicamente al sector que se pretende proteger. También hay que preguntarse cómo puede responder China y sobre quién recaería el coste de esa respuesta. Esto importa por dos motivos. Primero, porque una represalia concentrada sobre determinados Estados miembros puede aumentar el coste político de apoyar una medida europea y dificultar la formación o el mantenimiento de una posición común. Segundo, porque algunas dependencias de suministro dan a China capacidad para generar costes económicos con mucha rapidez, mientras que la UE necesita años para reducirlas.
El primer canal es la represalia selectiva. Una medida comercial europea se aplica a los veintisiete Estados miembros, pero China puede responder contra productos o sectores concentrados en unos pocos países. Los expedientes abiertos tras la investigación europea sobre los vehículos eléctricos muestran esta lógica: el brandy afectaba especialmente a Francia, el porcino a España y otros grandes productores europeos y los lácteos a varios Estados miembros. No es necesario que la respuesta tenga un gran impacto sobre el conjunto de la economía europea para que resulte políticamente relevante. Basta con que concentre un coste importante sobre determinados sectores, regiones o países.
El porcino español es un buen ejemplo. España exportó a China cerca de 1.000 millones de euros en 2025, alrededor del 12% de las ventas exteriores del sector. Una restricción sobre estas exportaciones tiene un efecto limitado sobre la economía de la UE en su conjunto, pero puede generar costes importantes en determinadas regiones españolas. Esta capacidad de concentrar las pérdidas puede dar a China una palanca de presión sobre los gobiernos nacionales precisamente cuando estos deben posicionarse sobre una medida comercial europea. Eso no significa que la represalia determine automáticamente su voto, pero sí que modifica los costes que cada Estado miembro tiene que valorar.
El segundo canal son las dependencias difíciles de sustituir. China ocupa posiciones dominantes en determinados eslabones de las cadenas de suministro. En 2024 concentraba alrededor del 60% de la extracción de las tierras raras utilizadas para imanes, el 91% de su refino y el 94% de la producción de imanes permanentes sinterizados. La diferencia fundamental es temporal: China puede introducir una licencia o una restricción de exportación en semanas, mientras que desarrollar una mina, una refinería, una nueva capacidad industrial o un proveedor alternativo requiere años. Durante ese periodo, la dependencia puede convertirse en una fuente de vulnerabilidad.
De este análisis se derivan dos implicaciones para la política europea. La primera es que cualquier medida comercial con una probabilidad significativa de represalia debería incorporar desde el inicio una evaluación de vulnerabilidad: qué sectores y países podrían convertirse en objetivo, qué empresas dependen de insumos chinos, qué inventarios existen y qué alternativas pueden activarse. Esta evaluación debe formar parte de la decisión de intervenir, y no hacerse después de que China responda. La segunda es institucional. Si la política comercial se decide conjuntamente pero los costes de la respuesta pueden concentrarse en unos pocos Estados miembros, la UE necesita mecanismos de solidaridad que reduzcan esos costes y eviten que China pueda debilitar la posición común actuando sobre los países más expuestos.
Reducir estas vulnerabilidades no significa buscar la autosuficiencia. La estrategia debe ser selectiva: diversificar aquellos cuellos de botella en los que coincidan una elevada concentración en China, pocas posibilidades de sustitución y un impacto económico o estratégico elevado. La interdependencia sigue siendo beneficiosa cuando existen alternativas; se convierte en una vulnerabilidad cuando la interrupción de un único proveedor puede paralizar una cadena de producción.
4. De las importaciones a las fábricas: qué debe hacer España
La segunda gran transformación analizada en el trabajo es el paso de las importaciones a la inversión productiva. El flujo de inversión directa china en la UE y el Reino Unido alcanzó 16.800 millones de euros en 2025, el nivel más alto desde 2018, y la inversión de nueva planta marcó un récord de 8.900 millones. Las baterías y el vehículo eléctrico ocupan un lugar central en esta nueva fase.
España se ha convertido en uno de sus destinos relevantes. La base de datos construida para este trabajo identifica alrededor de 14.500 millones de euros en operaciones completadas, proyectos en construcción y anuncios de inversión china desde 2019, la gran mayoría concentrados desde 2024. Pero la cifra agregada puede inducir a error: unos 1.700 millones corresponden a operaciones ya completadas, 6.100 millones a proyectos en construcción y 6.800 millones a anuncios todavía no materializados. La variable relevante no es cuánto se anuncia, sino cuánto acaba ejecutándose.
España tiene razones para mantener una posición abierta hacia estas inversiones. Como segundo productor de automóviles de la UE y sin un gran fabricante de capital nacional, puede beneficiarse de nuevas plantas, mayor competencia, más capacidad productiva y una cadena de baterías más amplia. Pero apertura no significa aceptación incondicional ni justifica subvencionar cualquier proyecto.
El trabajo propone cuatro filtros para valorar estas inversiones. El primero es el valor añadido que realmente permanece en España frente al simple ensamblaje. El segundo es el arraigo y la autonomía operativa de la planta respecto de la matriz: quién controla las licencias, el software, los proveedores y el conocimiento necesario para mantener la producción. El tercero es el uso del dinero público: las ayudas deben vincularse a inversión ejecutada y a hitos verificables, no a anuncios. El cuarto son los riesgos de seguridad y las dependencias críticas.
Esta distinción debe reflejarse también en los instrumentos utilizados. Las condiciones industriales sobre inversión, empleo, formación, proveedores o autonomía operativa deben imponerse a través de las ayudas públicas y aplicarse con independencia de la nacionalidad del inversor. El control de inversiones debe reservarse, en cambio, para riesgos concretos de seguridad, salud u orden público. Utilizar el screening para exigir contenido nacional o transferencia tecnológica confundiría dos instrumentos con objetivos distintos.
España debería adaptar además su régimen de control de inversiones a la nueva forma que está adoptando la inversión china. El artículo 7 bis de la Ley 19/2003 está construido en torno al cambio de titularidad o de control en sociedades existentes, y no en torno a la creación de capacidad productiva. Una parte creciente de los proyectos actuales son, sin embargo, nuevas plantas o ampliaciones realizadas por filiales ya controladas por el inversor extranjero. El trabajo propone cubrir expresamente estas nuevas instalaciones y ampliaciones sustanciales en sectores estratégicos, con umbrales, exenciones y criterios previsibles, sin someter por ello a autorización cualquier inversión de nueva planta.
La conclusión no es elegir entre “China sí” o “China no”. Tampoco consiste en responder a cada avance chino con un nuevo arancel o en competir por cada fábrica mediante mayores subvenciones. La clave es utilizar cada instrumento para el problema que realmente puede resolver. En comercio, hay que distinguir competencia de distorsión y proteger solo cuando la intervención esté justificada, sea temporal y permita un ajuste. Frente a la coerción, hay que anticipar vulnerabilidades y repartir los costes de la respuesta. En inversión, la apertura debe ser la regla, la condicionalidad debe acompañar al dinero público y el screening debe reservarse para los riesgos de seguridad.
Para España, la pregunta decisiva no es cuánto capital se anuncia, sino cuánto se ejecuta, qué funciones productivas permanecen en el país, qué dependencias genera el proyecto y qué capacidad de control adquiere el inversor.
Introducción
La UE ya no se enfrenta únicamente a una entrada creciente de productos chinos. También empieza a recibir una parte de la capacidad industrial con la que China abastece al mundo. Aranceles, subvenciones, controles de exportación e inversiones de nueva planta forman así parte de un mismo proceso: el paso de China de plataforma de producción de manufacturas intensivas en trabajo a competidor integral en los sectores que sostienen la productividad, la innovación y la base exportadora europea. El problema de política económica ya no consiste solo en decidir cómo responder a las importaciones procedentes de China, sino también qué producción quiere la UE alojar en su territorio, bajo qué condiciones y con qué grado de dependencia.
Durante las primeras décadas posteriores al ingreso de China en la Organización Mundial del Comercio, el denominado China shock estuvo asociado principalmente al fuerte aumento de la competencia de las importaciones chinas en manufacturas intensivas en trabajo. El China shock 2.0 no sustituye a aquel primer shock, sino que se superpone a él. China conserva posiciones muy fuertes en textil, confección, muebles, juguetes y otros sectores asociados a aquella primera etapa, pero ha ascendido simultáneamente por la cadena de valor. Compite cada vez más en maquinaria, electrónica, química, metales, baterías y automoción, es decir, en los grandes complejos industriales sobre los que descansa la especialización exportadora europea.
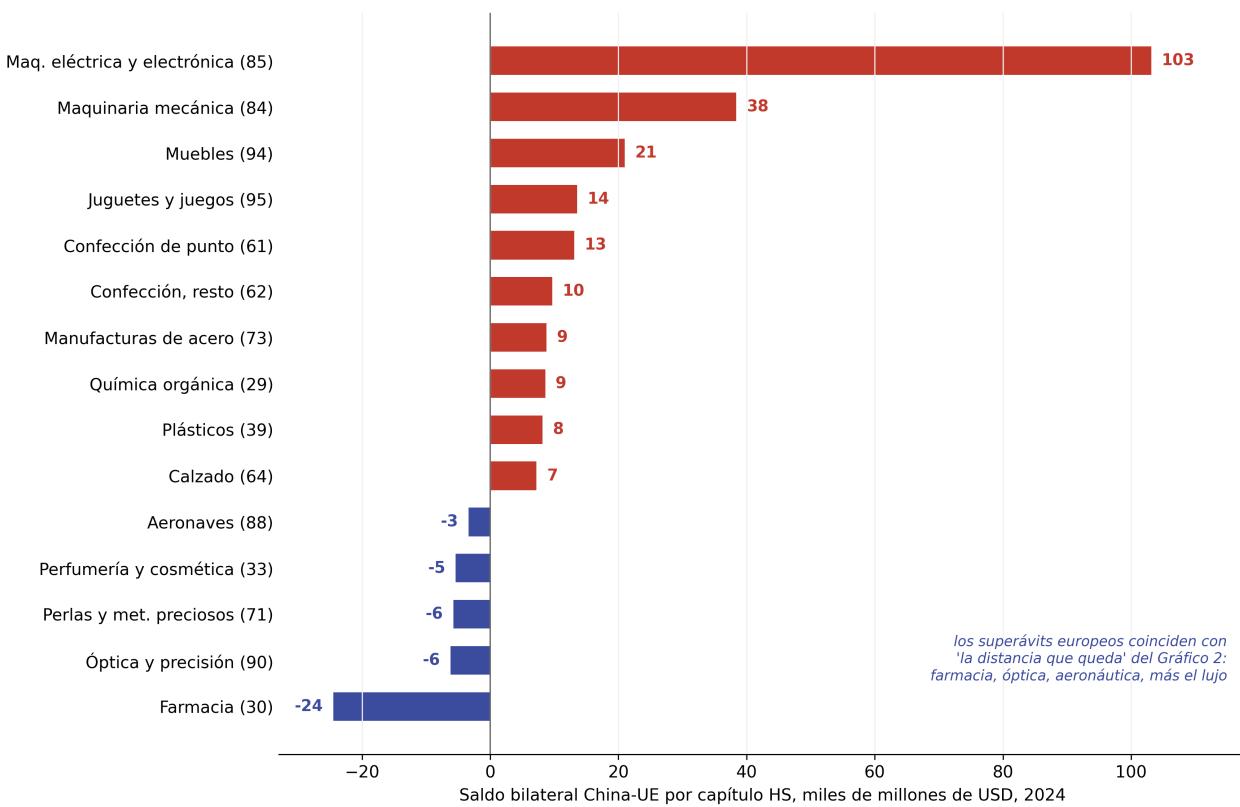
La corrección inmobiliaria iniciada en 2021, la debilidad de la demanda interna y la reasignación del crédito hacia la manufactura avanzada han intensificado este desplazamiento. El resultado no es únicamente un mayor volumen de exportaciones, sino una creciente presencia china en los grandes sectores industriales en los que compiten las economías de la UE y una aceleración del desequilibrio comercial. En 2025, el superávit mundial de mercancías de China alcanzó un máximo histórico de 1,19 billones de dólares. En el comercio bilateral con la UE, además, el desequilibrio se concentra crecientemente en sectores industriales: solo la maquinaria eléctrica y electrónica explicaba en 2024 alrededor del 42% del superávit chino.
Esta presión no se distribuye de forma uniforme dentro de la UE. Para aproximar esas diferencias, el trabajo construye un índice de exposición al China shock 2.0 para los veintisiete Estados miembros a partir de cuatro dimensiones: el peso de la industria en sus exportaciones, la similitud de su cesta exportadora con la china, la importancia de China como mercado de destino y su peso como proveedor. El índice mide exposición relativa, no daño económico, y permite distinguir los distintos canales a través de los que el nuevo shock afecta a cada economía.
Los resultados sitúan a Alemania entre las economías más expuestas de la UE y a España en la mitad inferior de la distribución. Alemania combina una elevada especialización industrial, una mayor coincidencia con la nueva estructura exportadora china y una relación con China que durante años descansó también en unas exportaciones muy importantes. España presenta un perfil distinto. Su déficit bilateral con China es incluso mayor que el alemán en relación con el PIB, pero ello refleja sobre todo la debilidad de sus exportaciones hacia China, no una mayor exposición industrial. Su vulnerabilidad se concentra principalmente en las importaciones y, dentro de la industria, en el automóvil, mientras que el mayor peso de los servicios reduce la exposición del conjunto de su sector exterior.
La respuesta europea presenta, sin embargo, una paradoja. La UE dispone de una caja de herramientas mucho más amplia que hace dos décadas y nunca había utilizado con tanta intensidad sus instrumentos de defensa comercial frente a China. A finales de 2024, China concentraba 74 de las 124 medidas antidumping principales y 11 de las 22 antisubvención, el 58% del total de ambas categorías, y ese año se abrieron 33 nuevas investigaciones, el máximo desde 2006. A los derechos antidumping, antisubvención y las salvaguardias se han añadido el Reglamento de Subvenciones Extranjeras, el Instrumento de Contratación Pública Internacional, el Instrumento Anticoerción y otros mecanismos de seguridad económica.
El desequilibrio comercial con China sigue aumentando, pero no permite por sí solo evaluar esos instrumentos. La diferencia de alcance reside en que la defensa comercial investiga normalmente una conducta, un producto y un origen determinados, mientras que el modelo productivo chino puede actuar simultáneamente sobre el crédito, el suelo, la energía, los insumos, la inversión y la tolerancia de pérdidas.
De esa diferencia nace el debate sobre la sobrecapacidad estructural. Una parte del avance industrial chino responde a mejoras reales de productividad, tecnología y escala y, por tanto, a una mayor competitividad. Pero otra parte puede estar sostenida por distorsiones que los instrumentos tradicionales de defensa comercial no capturan bien. El antidumping y el antisubvención están diseñados para investigar prácticas, ayudas y productos concretos, mientras que el apoyo público puede actuar simultáneamente sobre el crédito, el suelo, la energía, los insumos o la financiación de empresas poco rentables. A efectos de este trabajo, existe sobrecapacidad estructural cuando se mantiene o amplía de forma persistente una capacidad productiva que la demanda interna y externa no puede absorber a precios que permitan rentabilizarla sin esos apoyos. El problema, por tanto, no es que China exporte mucho o gane cuota de mercado, sino distinguir cuándo esa expansión refleja competitividad y cuándo responde a una distorsión sostenida por apoyo público.
La cuestión siguiente es qué debe hacer la UE cuando esa sobrecapacidad existe y afecta a su industria. Este trabajo descarta una habilitación horizontal que permita actuar de forma general frente a China, porque sería difícil delimitar el problema, aumentaría la discrecionalidad y plantearía mayores riesgos económicos y jurídicos. La vía sectorial permite analizar mejor cada caso: qué capacidad sobra realmente, qué apoyo público la sostiene, qué daño puede causar en Europa y qué costes tendría la protección para consumidores e industrias usuarias. Pero tampoco existe una presunción a favor de proteger. Toda intervención debería superar cuatro condiciones: que exista una distorsión persistente y verificable; que amenace con provocar un daño grave, duradero y difícilmente reversible; que los beneficios de intervenir superen sus costes; y que la protección se utilice para mejorar la competitividad de la industria europea mediante inversión, productividad, innovación, consolidación o descarbonización. La protección debe ser temporal, condicional y reversible.
La propuesta es, por tanto, gradual. Antes de crear nuevos instrumentos, la UE debería utilizar mejor la caja que ya tiene, incluidas las medidas antidumping, antisubvención y antielusión. El nuevo Reglamento del acero constituye la primera experiencia europea específicamente dirigida a los efectos de la sobrecapacidad, pero acaba de entrar en vigor y todavía no sabemos si funciona, qué costes genera ni cómo se resolverá su encaje con las reglas multilaterales. Conviene evaluar esa experiencia antes de trasladar su lógica a otros sectores. Y, aun cuando se justifique alguna medida comercial, esta solo puede ser un complemento. La respuesta principal al desafío chino debe ser mejorar la competitividad europea: reducir los costes energéticos, completar el mercado interior, facilitar el acceso a financiación y elevar la inversión, la innovación y la productividad. Ningún arancel puede sustituir esas reformas.
La capacidad china de respuesta forma parte del mismo cálculo. La experiencia reciente muestra que China puede concentrar el coste de una controversia europea sobre determinados productos, empresas o Estados miembros, combinando investigaciones comerciales, controles administrativos, restricciones a empresas concretas y controles de exportación sobre cuellos de botella. El porcino español ilustra esta lógica: una medida con un impacto reducido sobre la economía de la UE en su conjunto puede generar un coste considerable cuando se concentra en determinadas regiones y sectores. La presión puede activarse en semanas, mientras que abrir una mina, construir una refinería, desarrollar un proveedor alternativo o sustituir una tecnología requiere años. Una política comercia creíble exige, por tanto, evaluar de antemano las vulnerabilidades, preparar alternativas de suministro y repartir dentro de la UE los costes de una eventual represalia.
El desplazamiento desde las exportaciones hacia la producción local abre una segunda dimensión del problema. La inversión directa china en la UE y el Reino Unido alcanzó 16.800 millones de euros en 2025, el nivel más alto desde 2018, y la inversión de nueva planta marcó un récord de 8.900 millones. Las medidas comerciales pueden aumentar el atractivo relativo de fabricar dentro de mercado europeo, pero una planta industrial no es una importación. Puede aportar capital, empleo, competencia, capacidad productiva y nuevos proveedores, pero también puede depender permanentemente de licencias, software, datos, componentes o personal controlados desde el exterior. La pregunta deja de ser únicamente qué bienes entran en la UE y pasa a ser qué funciones productivas se realizan aquí, qué conocimiento permanece, quién controla los activos esenciales y qué ocurre si la matriz se retira o se interrumpe la relación con China.
En este punto aparece la principal asimetría institucional del trabajo: en comercio, la UE actúa como una; en inversión, sigue actuando en gran medida como veintisiete. La política comercial se decide en Bruselas y se aplica de forma uniforme. El control de inversiones por razones de seguridad corresponde, en cambio, al Estado receptor; las subvenciones y otros incentivos pueden proceder de autoridades estatales, regionales o locales; las reglas europeas de ayudas de Estado limitan esos apoyos; y la Comisión interviene adicionalmente a través del control de concentraciones y del Reglamento de Subvenciones Extranjeras. Esta fragmentación permite adaptar las decisiones a las circunstancias nacionales, pero también genera competencia por los proyectos, diferencias de criterio y el riesgo de que los Estados miembros negocien por separado con inversores respaldados por una estrategia industrial mucho más coordinada.
España constituye un caso especialmente relevante. Como segundo productor de automóviles de la UE, pero sin un gran fabricante de capital nacional, puede obtener beneficios importantes de la llegada de nuevos productores. La base de datos construida para este trabajo identifica alrededor de 14.500 millones de euros en operaciones completadas, proyectos en construcción e inversiones anunciadas de origen chino en España desde 2019, la mayor parte desde 2024. Pero sus efectos dependen menos del importe anunciado que de la ejecución: cuánto capital se desembolsa realmente, qué funciones productivas se instalan, qué empleo estable y proveedores se generan, qué autonomía operativa mantiene la planta y si se cumplen los compromisos asociados a las ayudas públicas.
El argumento no es cerrar la UE a la inversión china ni aceptar cualquier proyecto a cambio de empleo. La propuesta parte de una presunción de apertura en los sectores ordinarios, vincula las ayudas públicas a resultados verificables y reserva el control de inversiones para los riesgos relativos a la seguridad, la salud y el orden públicos. Las condiciones industriales deben imponerse a través de subvenciones, préstamos, garantías, suelo público u otras formas de apoyo; las condiciones de seguridad, mediante el screening. Confundir ambas vías debilitaría el sistema: el control de inversiones no debe convertirse en un instrumento general para exigir contenido local o transferencia tecnológica, y el dinero público no puede compensar un riesgo de seguridad que no sea mitigable.
Sobre esta base, el trabajo responde a cuatro preguntas. Primero, en qué consiste el China shock 2.0, hasta qué punto alcanza el núcleo de la especialización industrial europea y por qué afecta de manera diferente a economías como Alemania y España. Segundo, qué puede hacer realmente la caja europea de instrumentos comerciales y qué hueco deja frente a la sobrecapacidad estructural. Tercero, cómo deben incorporarse la coerción y las dependencias al diseño de la respuesta. Y cuarto, qué criterios deberían guiar a España al autorizar, apoyar o condicionar las inversiones industriales chinas.
Para responderlas se combinan datos de comercio de UN Comtrade, a partir de los que se construyen indicadores de especialización, similitud exportadora y un índice propio de exposición de los veintisiete Estados miembros al China shock 2.0; información sobre los instrumentos y expedientes europeos; una cronología de los principales episodios de presión económica china; y una base de datos propia sobre las inversiones emblemáticas en la UE y en España.
El documento se estructura en dos partes. La Parte I analiza el tránsito del China shock 1.0 al China shock 2.0, la distinta exposición de los Estados miembros, la caja europea de defensa comercial, las opciones frente a la sobrecapacidad y la capacidad china de represalia. La Parte II estudia el desplazamiento desde el comercio hacia la inversión directa, el reparto de competencias entre la UE y sus Estados miembros, las principales operaciones chinas en la UE y España y un marco de cuatro filtros para orientar la política española. Ambas partes conducen a una misma conclusión: la UE debe permanecer abierta, pero necesita distinguir qué protege, qué financia, qué controla y qué dependencias está dispuesta a asumir.
Parte I. Comercio de mercancías: el China shock 2.0 y la respuesta comercial europea
I.1. Del China shock 1.0 al China shock 2.0
En diciembre de 2001, China ingresó en la Organización Mundial del Comercio (OMC). En Estados Unidos, la adhesión eliminó la incertidumbre asociada a la renovación anual del trato de nación más favorecida (NMF), sujeta hasta entonces a la enmienda Jackson-Vanik. Esa certidumbre favoreció la inversión y la deslocalización hacia China (Pierce y Schott, 2016) y acompañó una gran expansión exportadora: la cuota china en las exportaciones mundiales de bienes pasó del 4,3% en 2001 al 14,6% en 2024 (OMC, 2002 y 2025).
La primera fase de esa expansión es lo que la literatura denominó China shock, hoy China shock 1.0. Autor, Dorn y Hanson (2013, 2016) documentaron pérdidas persistentes de empleo y actividad en los mercados de trabajo estadounidenses más expuestos a las importaciones manufactureras chinas. Sumando efectos directos, de proveedores y de demanda local, esa competencia explicaría alrededor de dos millones de empleos perdidos entre 1999 y 2011 (Acemoglu, Autor, Dorn, Hanson y Price, 2016) y una parte sustancial del descenso del empleo manufacturero tras 2001 (Pierce y Schott, 2016). El resultado agregado fue, sin embargo, más matizado: las estimaciones de equilibrio general encuentran ganancias netas de bienestar para el conjunto de la economía estadounidense (Caliendo, Dvorkin y Parro, 2019). Lo excepcional fue la concentración territorial y sectorial de los costes, su persistencia (Autor, Dorn y Hanson, 2021) y la debilidad de los mecanismos de ajuste que debían absorberlos.
La UE estuvo expuesta al mismo aumento de la oferta china, pero el balance fue menos negativo por tres motivos. Primero, existió un canal exportador compensatorio: en Alemania, los mercados locales expuestos a las importaciones chinas perdieron empleo, pero los orientados a China y al Este europeo ganaron más del que se destruía, con un saldo neto positivo (Dauth, Findeisen y Südekum, 2014). Segundo, el shock de certidumbre asociado a la adhesión fue específicamente estadounidense, porque la UE ya aplicaba a China el trato de nación más favorecida sin una renovación anual comparable. Y tercero, los estados del bienestar europeos amortiguaron mejor parte de las pérdidas de renta, aunque no evitaron el daño local. Allí donde la estructura productiva europea se parecía a la estadounidense, el efecto también se pareció: por ejemplo, las provincias españolas especializadas en textil, calzado y juguete registraron peores resultados de empleo manufacturero (Donoso, Martín y Minondo, 2015).
El rasgo definitorio del shock 1.0 era, por tanto, la competencia de precio en manufacturas intensivas en trabajo: textil, confección, calzado, muebles, juguetes y ensamblaje de electrónica de consumo. Golpeó sobre todo a las regiones europeas especializadas en bienes de menor valor añadido y afectó mucho menos al centro de la ventaja exportadora continental: bienes de equipo, automoción, química, farmacia y productos de precisión.
El China shock 2.0 altera precisamente esa frontera. China ya no es solo un competidor de bajo coste en sectores maduros, sino un productor que asciende por la cadena de valor y disputa mercados a la industria europea de mayor intensidad tecnológica (Autor y Hanson, 2025). Detrás de ese cambio operan al menos cuatro mecanismos. El primero es el aumento del valor añadido doméstico de las exportaciones chinas y la reducción del peso del mero ensamblaje de componentes importados (Kee y Tang, 2016). El segundo es una política industrial explícita y de gran escala, desde Made in China 2025 hasta los planes quinquenales, canalizada mediante crédito dirigido, suelo e insumos por debajo de mercado, ventajas fiscales y tolerancia de pérdidas prolongadas; DiPippo, Mazzocco y Kennedy (2022) estiman el apoyo industrial chino en torno al 1,7-1,9% del PIB. El tercero es la combinación de escala de mercado y competencia entre empresas y provincias, que favorece ganancias de eficiencia. El cuarto es la reasignación de crédito y recursos desde la construcción hacia la manufactura después de la corrección inmobiliaria iniciada en 2021, en un contexto de demanda interna débil, con raíces estructurales en el sesgo de las políticas hacia la inversión y la producción frente al consumo de los hogares (Boullenois, Kratz y Rosen, 2024). Estos mecanismos pueden reforzarse entre sí. La política industrial puede desarrollar capacidades competitivas y también sostener otras que no encuentran demanda rentable suficiente. Esta segunda dinámica, si persiste, contribuye a la sobrecapacidad estructural analizada en I.3.1; no toda expansión industrial apoyada por el Estado equivale a sobrecapacidad.
Hay un quinto elemento, relativo al tipo de cambio, que está siendo objeto de intenso debate entre economistas de primera fila. Para Setser (2026a, 2026b), el renminbi está claramente infravalorado: el superávit corriente chino, en torno al 4% del PIB, supera en unos tres puntos la norma estimada por el FMI, lo que con la propia metodología del Fondo implicaría una infravaloración cercana al 20%, estimación que el propio autor ha elevado después hasta el 30% (Setser, 2026c), y las compras de divisas de las instituciones estatales, ajustadas por operaciones a plazo, habrían alcanzado los 320.000 millones de dólares en 2025. Desde esta lectura, la debilidad de la moneda es una causa directa del auge exportador y su apreciación, la vía realista de corrección; Setser y Vallée (2026) han propuesto que las principales economías la induzcan mediante un arancel condicional y reversible. Esta tesis ha encontrado eco en algunos gobiernos europeos partidarios de exigir la apreciación del renminbi.
Gopinath, Gourinchas y Rey (2026) no discuten la infravaloración, pero sí el diagnóstico y la cura. A su juicio, el superávit refleja el desequilibrio entre el ahorro y la inversión de la economía china, no una decisión cambiaria corregible por decreto: una apreciación forzada tendría efectos deflacionarios en China, la facturación en dólares retrasaría su traslado a los precios de exportación y, sin un cambio en la relación entre ahorro e inversión, la caída de precios devolvería el tipo de cambio real y el superávit a niveles próximos a los de partida. La corrección duradera exigiría reformas estructurales que fortalezcan la demanda interna.
Los siguientes gráficos describen la dimensión comercial de ese cambio.
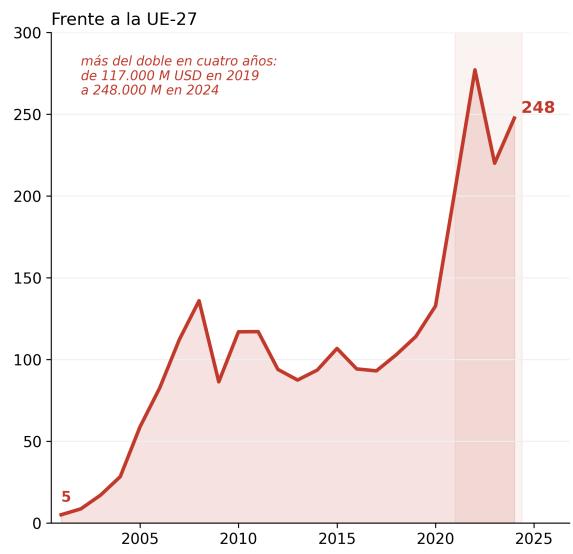
El Gráfico 1 muestra la evolución del saldo comercial chino frente al mundo y frente a la UE-27. Entre 2001 y 2024, el superávit de mercancías de China frente al mundo pasó de 22.500 a 991.400 millones de dólares, y el bilateral con la UE-27, medido desde el lado chino, de 5.000 a 247.600 millones. Pero no solo importa la magnitud, también el perfil temporal: después del máximo de 2015 y de una moderación posterior, el superávit vuelve a acelerarse desde 2021. Si bien el superávit no constituye por sí solo una medida de la sobrecapacidad, su aceleración coincide con la nueva orientación manufacturera del modelo chino y la debilidad de su demanda interna y aumenta la presión sobre el mercado europeo.
Por otro lado, es importante señalar que las cifras del gráfico son las declaradas por China a UN Comtrade, con exportaciones FOB e importaciones CIF. Desde el lado europeo, Eurostat registra un déficit todavía mayor: 371.900 millones de euros en 2025, con exportaciones de 199.500 millones e importaciones de 571.300 millones, por las diferencias habituales de valoración y atribución entre declarantes (Eurostat, 2026).
Gráfico 1. Saldo comercial de mercancías de China frente al mundo y frente a la UE-27, 2001-2024, en miles de millones de dólares
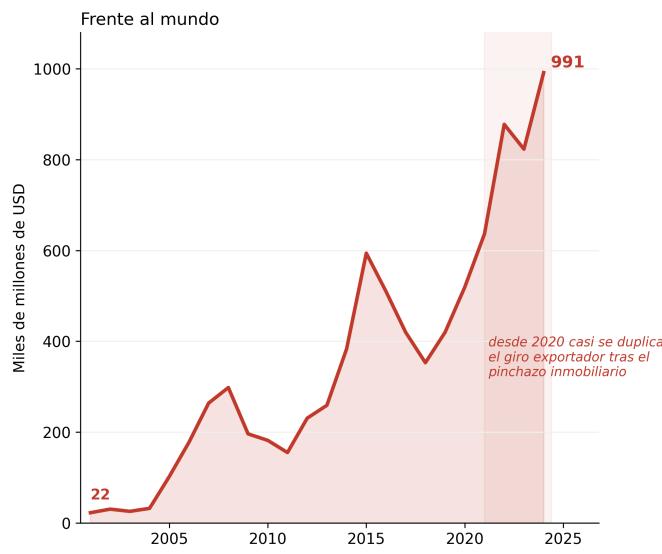
Fuente: elaboración propia a partir de UN Comtrade, datos declarados por China (exportaciones FOB, importaciones CIF). El déficit registrado por Eurostat desde el lado europeo es mayor por las asimetrías de valoración y atribución.
La cuestión es qué cambio en la estructura exportadora china está detrás de ese creciente desequilibrio. El cambio más importante en la estructura exportadora china durante las dos últimas décadas es su desplazamiento hacia sectores de mayor contenido industrial. Los sectores intensivos en trabajo que protagonizaron el primer China shock han perdido peso relativo, mientras que la maquinaria, la electrónica, la química y el material de transporte lo han ganado. En conjunto, el núcleo industrial formado por química y farmacia, maquinaria y electrónica y material de transporte ha pasado de representar alrededor del 40% de las exportaciones chinas en 2001 al 55% en 2024. China compite así crecientemente en los mismos grandes complejos industriales sobre los que descansa una parte importante de la capacidad exportadora de la UE.
El Gráfico 2 permite ver dónde se produce esa aproximación. En nueve de los trece capítulos industriales representados, el peso del sector en las exportaciones chinas iguala o supera ya su peso en las alemanas. La posición china destaca especialmente en maquinaria eléctrica y electrónica, mientras que en maquinaria mecánica el peso de ambos países es ya muy similar. China presenta también una presencia importante en química y metales. Persisten, sin embargo, diferencias claras de especialización: Alemania conserva una posición mucho más fuerte en automoción, farmacia, óptica y precisión y aeronáutica. La transformación china no supone, por tanto, la reproducción de la estructura industrial alemana, sino la entrada en un número creciente de los grandes sectores en los que compiten las economías industriales europeas.
España presenta un perfil diferente. Su cesta exportadora es menos industrial que la alemana y está más apoyada en sectores como el agroalimentario. Dentro de la industria, su principal especialización sigue siendo el automóvil, que representa alrededor del 15% de sus exportaciones y constituye a la vez su principal colchón frente a China y una fuente creciente de exposición, dado el rápido avance chino en este sector. En maquinaria y electrónica, en cambio, el peso de China en su cesta exportadora es considerablemente superior al español. Por ello, la convergencia industrial china afecta a una proporción mayor de la estructura exportadora alemana, mientras que en España la exposición se concentra en un número menor de sectores, con la automoción como principal punto de contacto.
Esta lectura debe tomarse con cautela, ya que los capítulos HS son agregados amplios: que un mismo sector tenga un peso parecido en dos países no significa que ambos exporten los mismos productos, con la misma calidad o en los mismos segmentos de mercado.
Gráfico 2. Peso de cada capítulo industrial HS en las exportaciones totales de bienes: China (2001 y 2024), Alemania (2024) y España (2024), en porcentaje
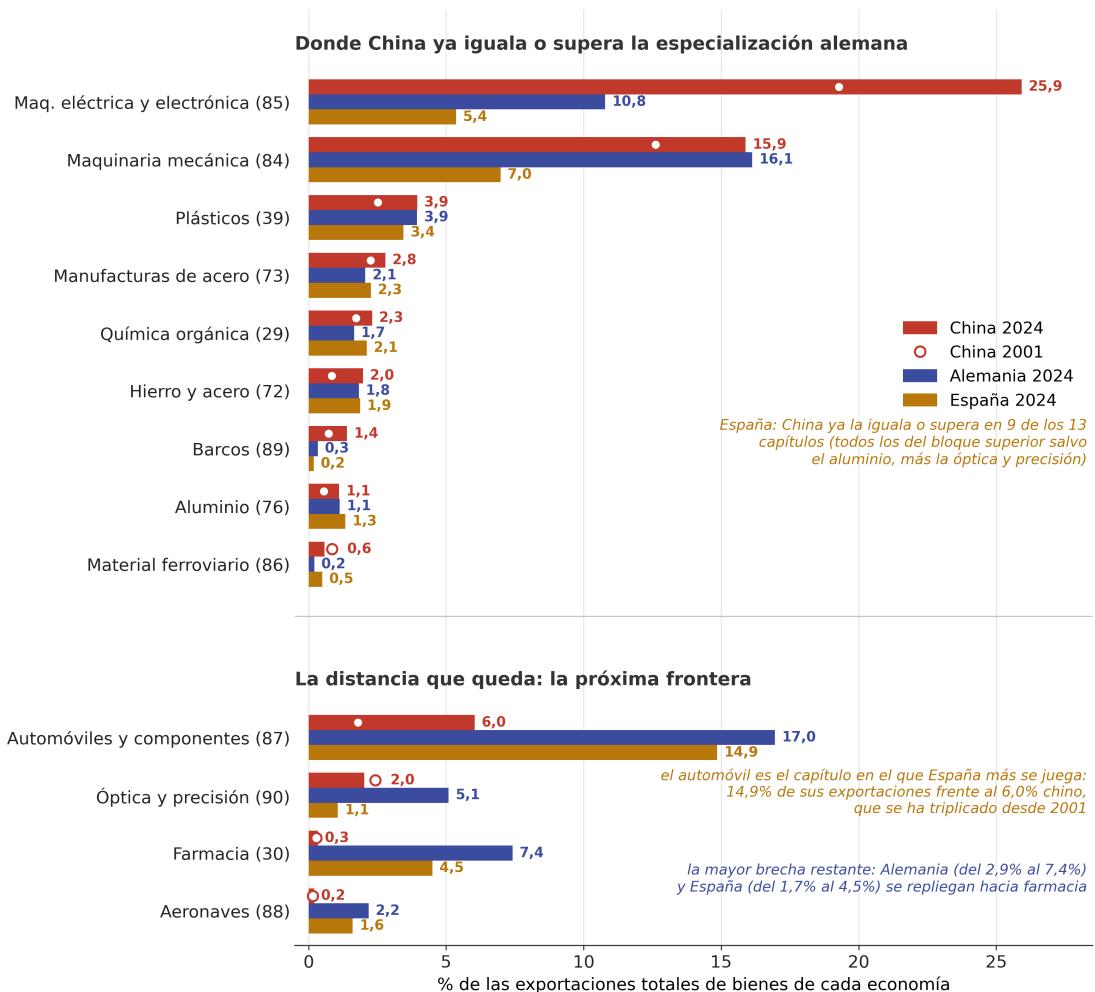
Fuente: elaboración propia a partir de UN Comtrade.
El panel izquierdo del Gráfico 3 compara la especialización exportadora de China, Alemania y España. Para medirla se utiliza la denominada ventaja comparativa revelada o índice de Balassa (Balassa, 1965). La idea es sencilla: un país presenta ventaja comparativa revelada en un producto cuando ese producto pesa más en sus exportaciones que en las exportaciones mundiales. Un valor superior a uno indica, por tanto, que el país está relativamente especializado en ese sector. No significa necesariamente que produzca mejor o más barato, sino que el patrón observado de sus exportaciones revela una especialización relativa. El argumento no presupone que China pueda tener ventaja comparativa en todas las actividades: la especialización cambia y este principio no garantiza que la UE conserve su estructura industrial actual ni que el ajuste carezca de costes. La respuesta no es preservar todos los sectores, sino facilitar la adaptación y corregir las distorsiones acreditadas.
La evolución de China confirma el desplazamiento que mostraba el gráfico anterior. Desde 2001 ha adquirido o reforzado su especialización en buena parte de la maquinaria, la química, los metales y otras manufacturas industriales. El solapamiento es especialmente relevante con Alemania, que conserva al mismo tiempo una fuerte especialización en sectores como la maquinaria mecánica, e automóvil, la farmacia, la óptica y la aeronáutica. España presenta un perfil diferente: su principal especialización industrial continúa siendo el automóvil y mantiene posiciones en material ferroviario, algunos metales y farmacia, mientras que su especialización en maquinaria es mucho menor. La competencia china se cruza así de manera más amplia con la estructura exportadora alemana que con la española, aunque el rápido avance chino en el automóvil es particularmente relevante para España.
El panel derecho permite comprobar si esa transformación se está traduciendo en una mayor presencia china allí donde las empresas europeas compiten. En los catorce terceros mercados analizados, China ha ganado cuota de importaciones desde 2001. Alemania, por el contrario, la ha perdido en la gran mayoría de ellos, mientras que la cuota española ha mostrado una resistencia considerablemente mayor. El resultado es coherente con la evidencia disponible: la expansión china explica una parte relevante, aunque no toda, de la pérdida de cuota alemana en terceros mercados (Chowdhry, Erhardt y Hinz, 2026), mientras que para España la literatura encuentra efectos más concentrados en la salida de determinados productos y destinos que en una pérdida general de capacidad exportadora (Heid, Mínguez y Minondo, 2021; Minondo, 2024).
La lectura conjunta de ambos paneles es, por tanto, bastante clara: China no solo ha desplazado su especialización hacia la industria, sino que está ganando terreno en muchos de los mercados en los que compiten los exportadores europeos. Hasta ahora, esa presión aparece con mucha mayor claridad en Alemania que en España.
Gráfico 3. Ventaja comparativa revelada por capítulo industrial (China 2001 y 2024, Alemania y España 2024) y variación de la cuota de China, Alemania y España en las importaciones de catorce terceros mercados, 2001-2024
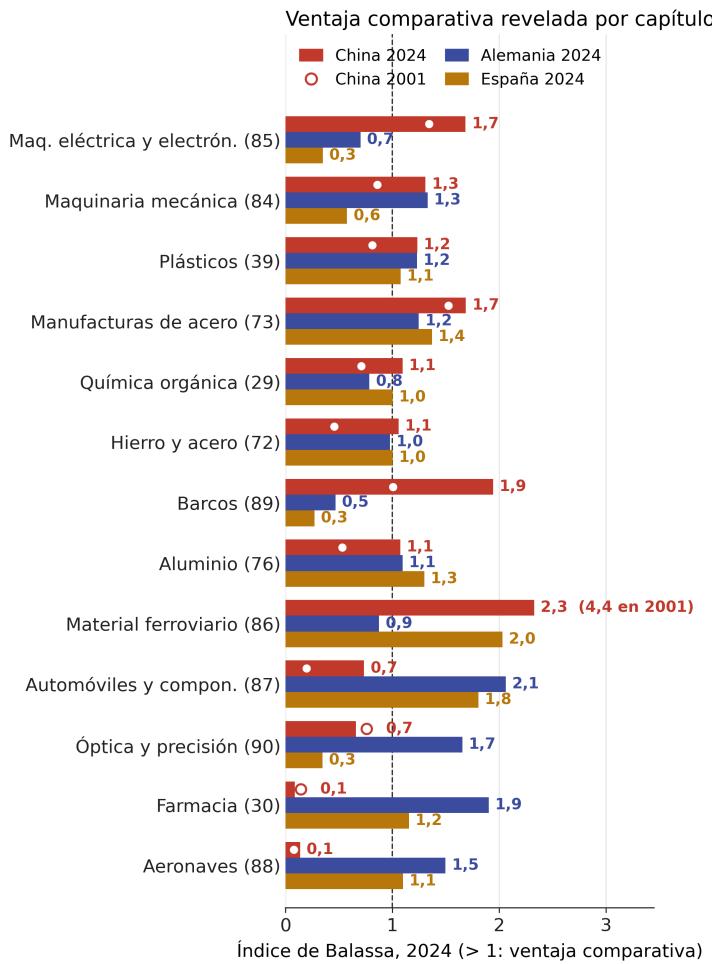
Fuente: elaboración propia a partir de UN Comtrade. La ventaja comparativa revelada es el índice de Balassa: peso del capítulo en las exportaciones del país dividido por su peso en las exportaciones del conjunto de países declarantes (165 en 2001 y 140 en 2024). Las cuotas en terceros mercados se calculan con las importaciones declaradas por cada mercado; en México y Francia la cuota española no varió.
Ese desplazamiento de la especialización china hacia la industria también se refleja en la composición del desequilibrio comercial con la UE. El Gráfico 4 desagrega el saldo bilateral por capítulos en 2024 y muestra que el superávit chino se concentra precisamente en varios de los sectores en los que ha reforzado su posición exportadora. La maquinaria eléctrica y electrónica explica por sí sola alrededor del 42% del superávit chino, seguida a distancia por la maquinaria mecánica. Al mismo tiempo, China mantiene superávits importantes en sectores asociados al China shock 1.0, como muebles, juguetes, confección y calzado. La nueva especialización industrial no ha sustituido, por tanto, a la anterior; se ha superpuesto a ella.
La UE conserva sus principales superávits en farmacia, óptica y precisión, aeronáutica y algunas industrias del lujo. No es casual que varios de estos sectores coincidan con aquellos en los que la presencia exportadora china sigue siendo comparativamente menor. Esto no significa que la competencia china esté ausente de esos mercados, sino que los principales colchones europeos se concentran allí donde la convergencia industrial está menos avanzada. Su escala es además limitada frente a los grandes superávits chinos en maquinaria y electrónica.
Gráfico 4. Saldo bilateral China-UE por capítulo HS, 2024: diez mayores superávits chinos y cinco mayores europeos, en miles de millones de dólares Fuente: elaboración propia a partir de UN Comtrade, datos declarados por China. Excluido el capítulo 99 (transacciones no especificadas).
El desequilibrio comercial con China no se traduce de la misma forma en todos los Estados miembros. El Gráfico 5 compara los casos de Alemania y España y muestra dos exposiciones de naturaleza distinta. España registra desde hace años un déficit bilateral mayor en relación con su PIB: en 2025 alcanzó el 2,5%, frente al 2,1% alemán. Pero esa diferencia no refleja una mayor penetración de las importaciones chinas, que en 2025 equivalieron al 2,9% del PIB en España y al 4,0% en Alemania. Se explica, sobre todo, porque España exporta muy poco a China: en 2025 sus ventas apenas cubrieron el 15,5% de sus compras, frente al 46% en Alemania. El mayor déficit español refleja, por tanto, la debilidad de su cana exportador hacia China, no una exposición industrial mayor.
El problema alemán es diferente y se ha intensificado en los últimos años. Alemania construyó durante décadas una relación con China basada no solo en las importaciones, sino también en unas exportaciones muy elevadas. Ese segundo pilar se está debilitando: sus ventas a China han caído con fuerza desde 2021, en un contexto de menor demanda interna china, creciente producción local y pérdida de posiciones europeas en sectores como el automóvil (Barkin y Williams, 2026; Tordoir y Setser, 2026). A ello se añade la presión en terceros mercados documentada en el Gráfico 3. Alemania está así más directamente expuesta al China shock 2.0: su especialización industrial coincide en mayor medida con la nueva estructura exportadora china y, al mismo tiempo, está perdiendo peso en un mercado que había sido especialmente importante para sus empresas.
La exposición española es más limitada, pero tiene una naturaleza distinta. España apenas dispone de exportaciones a China que puedan sufrir una caída comparable a la alemana y una parte de las importaciones chinas beneficia a consumidores e industrias usuarias a través de menores precios. Su vulnerabilidad se concentra en la creciente penetración de productos chinos en el mercado interior, especialmente en maquinaria, electrónica, insumos industriales y automóvil. Este último resulta particularmente relevante porque coincide con la principal especialización industrial española, como muestra el Gráfico 6. Las estadísticas oficiales españolas confirman esta asimetría. China se situó en 2025 prácticamente a la altura de Alemania como proveedor de España y, en el primer semestre de 2026, pasó a ocupar por primera vez la primera posición. Las importaciones continuaron creciendo con fuerza, mientras que las exportaciones españolas hacia China apenas avanzaron (Secretaría de Estado de Comercio, 2026a, 2026b).
Gráfico 5. Comercio de mercancías de España y de Alemania con China, 2001-2025: saldo en porcentaje de PIB y tasa de cobertura (exportaciones sobre importaciones), en porcentaje
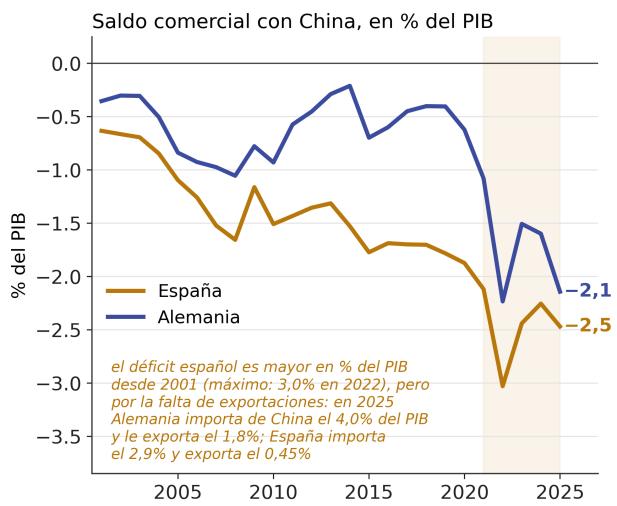
Fuente: elaboración propia a partir de UN Comtrade, datos declarados por España y Alemania (importaciones CIF, exportaciones FOB), y del Banco Mundial (PIB en dólares corrientes). Las cifras declaradas por España superan a las que China declara para el mismo flujo (46.600 frente a 40.900 millones de dólares de importaciones en 2024) por la valoración CIF y por la atribución al país de origen de las mercancías que entran por otros puertos europeos.
Esa exposición española por el lado de las importaciones se entiende mejor al descomponer el saldo bilateral por productos. El Gráfico 6 muestra que en España se superponen claramente los dos China shocks. Por un lado, maquinaria eléctrica y electrónica, maquinaria mecánica y automóvil explican ya más de la mitad del déficit bilateral. Por otro, siguen teniendo un peso importante los sectores asociados al primer shock, como confección, juguetes, muebles y calzado. La nueva competencia industrial china no ha sustituido, por tanto, a la anterior, sino que se ha añadido a ella.
El automóvil merece especial atención porque coincide con la principal especialización industrial española y es uno de los capítulos en los que la presencia china está creciendo con mayor rapidez. Las importaciones procedentes de China crecieron un 32% en 2025, hasta 4.600 millones de dólares, y su peso en las importaciones españolas del capítulo pasó del 7,4% al 8,7%. La progresión continuó en 2026: las marcas chinas alcanzaron en torno al 14% de las matriculaciones de turismos entre enero y julio, frente al 10% del conjunto de 2025 (ANFAC, 2026a, 2026b). Los derechos compensatorios europeos introducidos en 2024 tampoco parecen haber detenido esa progresión, en línea con la evidencia disponible para el conjunto de la UE (Gros, Presidente y Rotondi, 2026). Con todo, la exposición española no se limita al automóvil: la penetración china es ya significativa también en maquinaria, electrónica y otros insumos industriales.
En sentido contrario, los superávits españoles con China son escasos y están muy concentrados. Se localizan principalmente en minerales, porcino, farmacia y cobre, de modo que España exporta a China sobre todo materias primas, alimentos y algunos productos farmacéuticos, y mucho menos bienes de equipo. Esta concentración tiene además una implicación política: al depender las ventas españolas de un número reducido de productos y sectores, China puede dirigir eventuales represalias comerciales hacia actividades concretas, como ocurrió con el porcino. Esta vulnerabilidad se analiza con más detalle en la sección I.4.
Gráfico 6. Saldo bilateral España-China por capítulo HS, 2025: diez mayores superávits chinos y cinco mayores españoles, en miles de millones de dólares
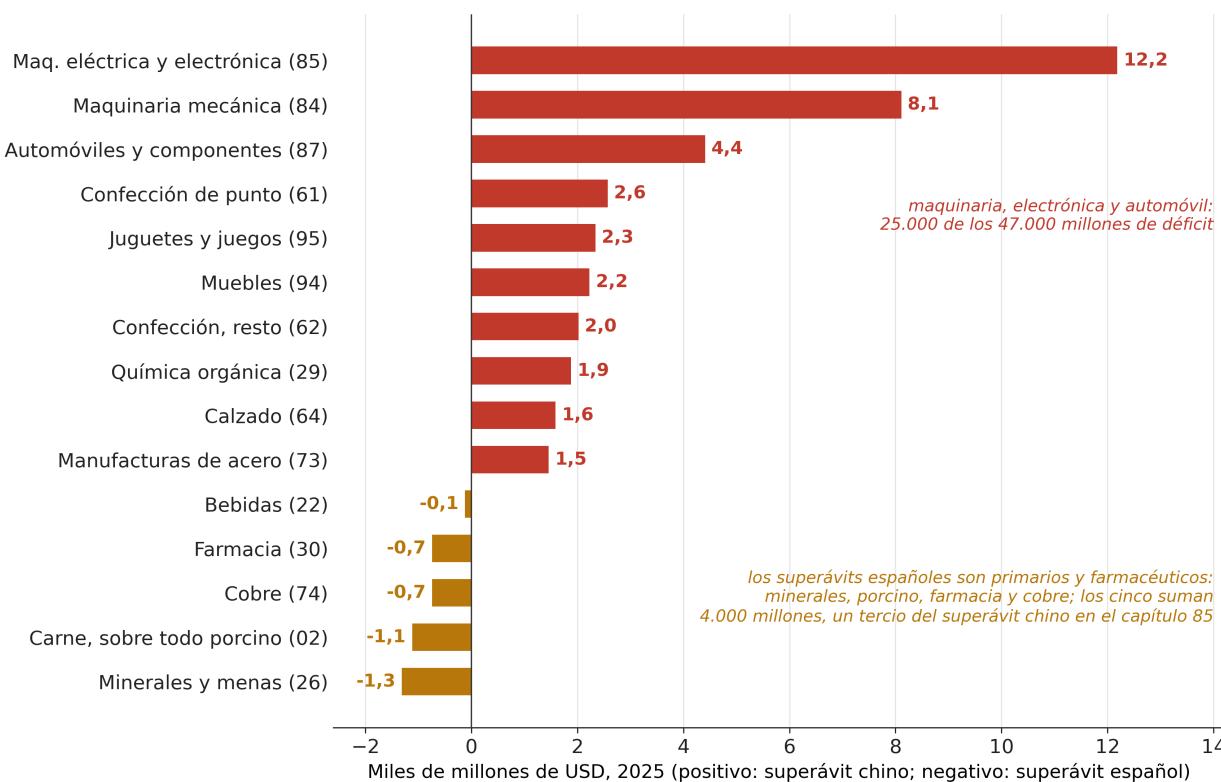
Fuente: elaboración propia a partir de UN Comtrade, datos declarados por España. Excluido el capítulo 99 (transacciones no especificadas). Positivo: superávit chino; negativo: superávit español.
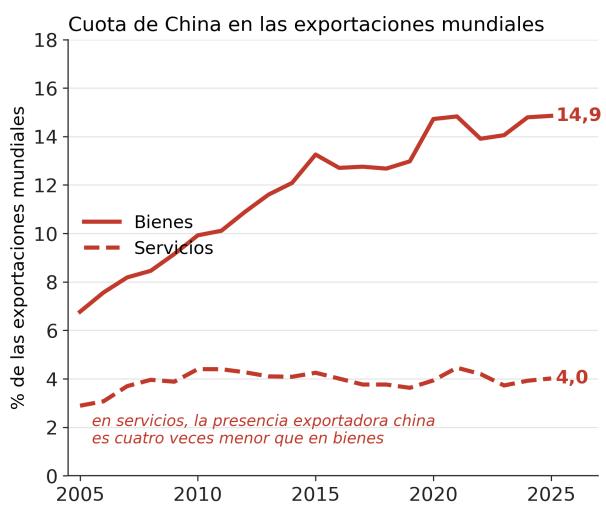
El análisis anterior se refiere al comercio de mercancías, pero la comparación entre España y Alemania cambia cuando se considera el conjunto del sector exterior, como se observa en el Gráfico 7. Los servicios representan alrededor del 37% de las exportaciones españolas de bienes y servicios, frente al 25% de las alemanas. Esta diferencia reduce la exposición relativa de España a la competencia china, que continúa concentrándose fundamentalmente en los bienes: China genera alrededor del 15% de las exportaciones mundiales de mercancías, pero solo el 4% de las de servicios.
La especialización española en servicios actúa, por tanto, como un factor de diversificación frente al China shock, aunque conviene no exagerar su alcance. Cerca de la mitad de las exportaciones españolas de servicios corresponde al turismo, que no compite directamente con las exportaciones chinas, y la relación bilateral España-China en servicios sigue siendo muy reducida. Además, China está aumentando su presencia en actividades vinculadas a su expansión comercial, como el transporte, la logística y determinados servicios digitales.
El resultado es que el sector exterior español está menos expuesto que el alemán a la competencia china por su composición, no porque sus productores de bienes estén mejor posicionados frente a China. Esta distinción es importante: la exposición industrial española identificada en los gráficos anteriores permanece, especialmente en el automóvil, la maquinaria y la electrónica, pero afecta a una proporción menor del conjunto de sus exportaciones.
Gráfico 7. Peso de los servicios en las exportaciones totales de España, Alemania y China, y cuota de China en las exportaciones mundiales de bienes y de servicios, 2005-2025, en porcentaje
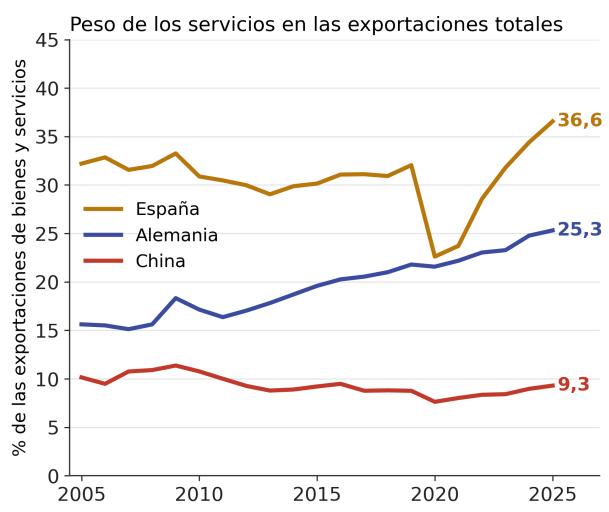
Fuente: elaboración propia a partir de los Indicadores del Desarrollo Mundial del Banco Mundial (exportaciones de bienes y de servicios en balanza de pagos, dólares corrientes).
Las diferencias entre España y Alemania pueden generalizarse al conjunto de la UE. El Gráfico 8 construye un índice sencillo de exposición al China shock 2.0 para los veintisiete Estados miembros a partir de cuatro dimensiones1: cuánto pesa el núcleo industrial en sus exportaciones; hasta qué punto se parece su cesta exportadora a la china; cuánto dependen sus ventas del mercado chino; y qué peso tiene China como proveedor. Las dos primeras describen la estructura exportadora; las otras dos, la relación comercial directa con China. Una puntuación industrial alta no implica por sí sola exportar los mismos productos que China. El índice mide exposición relativa, no daño económico ni efectos netos sobre el bienestar: las importaciones pueden competir con la producción nacional y abaratar insumos o bienes de consumo.
1 El índice se calcula con datos de UN Comtrade para 2024 y con el comercio de bienes que declara cada Estado miembro. Sus cuatro componentes son el peso del núcleo industrial en las exportaciones (capítulos 28 a 38, 84 y 85 y 86 a 89 del sistema armonizado, esto es, química y farmacia, maquinaria y electrónica y material de transporte), la similitud de la cesta exportadora con la china, el peso de China en las exportaciones de bienes del país y el peso de China en sus importaciones. La similitud se mide con el índice de Finger y Kreinin (1979), que suma, capítulo a capítulo, el menor de los dos pesos que ese capítulo tiene en cada cesta exportadora y se expresa entre 0 y 100. Cada componente se reescala entre el mínimo y el máximo de la UE-27, de modo que el país con el valor más bajo recibe 0 y el más alto, 100, y el índice es la media aritmética de los cuatro, con lo que cada dimensión aporta como máximo 25 puntos. La ponderación igual no responde a ninguna estimación, sino a la ausencia de un criterio teórico para asignar pesos distintos: el ejercicio ordena a los Estados miembros según su exposición relativa, no cuantifica un impacto. El indicador tiene tres limitaciones. Se calcula sobre comercio bruto y no sobre valor añadido, por lo que no recoge los efectos indirectos a través de las cadenas de valor, que refuerzan la exposición de las economías integradas en la industria alemana. El peso de China como proveedor está sobrestimado en los Estados miembros que actúan como puerta de entrada logística de la Unión, como Países Bajos y Bélgica, e infravalorado en aquellos cuyas importaciones chinas entran por esos puertos. Y mide posiciones relativas dentro de la Unión, no niveles absolutos: un país puede situarse en la parte baja de la clasificación y tener, aun así, sectores concretos muy expuestos.
El resultado sitúa a Alemania entre las economías más expuestas de la UE y a España en la mitad inferior de la distribución. Alemania combina una estructura exportadora muy industrial y próxima a la china con una elevada dependencia de China tanto como mercado de destino como proveedor. También aparecen en posiciones altas varias economías centroeuropeas estrechamente integradas en las cadenas industriales alemanas. España, en cambio, presenta una exposición más concentrada en el lado importador; el menor peso de la industria en sus exportaciones, la menor similitud con la cesta china y la escasa importancia de China como mercado limitan su exposición agregada.
La conclusión es robusta a distintas formas de construir el índice. Aunque la posición exacta de algunos países cambia al modificar los pesos o la normalización de sus componentes, Alemania permanece sistemáticamente entre las economías más expuestas y España en una posición intermedia o inferior. El indicador debe interpretarse, en todo caso, como una medida descriptiva: no recoge la competencia en terceros mercados ni todos los efectos indirectos a través de las cadenas de valor2.
2 La ordenación se ha contrastado con doce variantes: puntuaciones tipificadas y rangos en lugar del reescalado entre e mínimo y el máximo; la exclusión sucesiva de cada uno de los cuatro componentes; el índice calculado solo con los dos componentes de comercio bilateral con China; un peso del 40% para cada componente, con el 20% para los tres restantes; y el reescalado tras truncar cada componente en los percentiles 5 y 95, que limita el efecto de los valores extremos. Alemania ocupa el primer lugar en diez de las doce variantes y el segundo, detrás de Chequia, en las dos que dan más peso relativo a la penetración importadora que a las ventas a China. Chequia se mantiene siempre entre las cuatro primeras, y Francia también salvo cuando se excluye el componente de exportaciones a China, donde retrocede al octavo puesto. España oscila entre las posiciones décima y decimosexta. Los coeficientes de correlación de rangos de Spearman entre cada variante y el índice del gráfico se sitúan entre 0,85 y 1,00.
Gráfico 8. Índice de exposición de los Estados miembros de la UE al China shock 2.0, 2024: contribución de cada componente Índice de exposición (0-100): media de los cuatro componentes, cada uno reescalado entre el mínimo y el máximo de la UE-27

Fuente: elaboración propia a partir de UN Comtrade. Núcleo industrial: capítulos 28 a 38, 84 y 85 y 86 a 89. Similitud: índice de Finger y Kreinin a nivel de capítulo con la cesta exportadora china de 2024. Cada componente se reescala de 0 (mínimo de la UE-27) a 100 (máximo) y el índice es la media de los cuatro, de modo que cada uno aporta como máximo 25 puntos. Las doce variantes con las que se ha contrastado la ordenación son: puntuaciones tipificadas; rangos; exclusión de cada uno de los cuatro componentes; solo los dos componentes de comercio con China; un peso del 40% para cada componente, con el 20% para los demás; y reescalado tras truncar cada componente en los percentiles 5 y 95.
En conjunto, China mantiene la base exportadora asociada al primer China shock, pero ha desplazado progresivamente su especialización hacia los grandes sectores industriales en los que compiten las economías europeas. Ese cambio se refleja tanto en la composición de sus exportaciones como en la creciente concentración del superávit bilateral con la UE en maquinaria, electrónica y otros sectores industriales. El reto europeo ya no es solo la competencia en manufacturas intensivas en trabajo, sino la presión sobre actividades de mayor contenido tecnológico y valor añadido.
Esa exposición, sin embargo, no se distribuye de forma uniforme dentro de la UE. Alemania aparece especialmente expuesta porque combina una elevada especialización industrial, una mayor coincidencia con la nueva cesta exportadora china y una relación con China que durante años descansó también en unas exportaciones muy importantes. España presenta un perfil distinto: su exposición se concentra más en las importaciones y, dentro de la industria, especialmente en el automóvil, mientras que el mayor peso de los servicios reduce la exposición del conjunto de su sector exterior. Sus ventas a China son además escasas y concentradas en un número reducido de productos, lo que aumenta su vulnerabilidad frente a posibles represalias selectivas.
La consecuencia para la política comercial europea es que el problema ya no puede entenderse únicamente como una sucesión de expedientes sobre productos concretos. La creciente presencia china en varios grandes complejos industriales plantea la cuestión de cómo responder a distorsiones de alcance sectorial sin confundir sobrecapacidad con competitividad ni convertir la defensa comercial en protección permanente.
I.2. La caja de herramientas de defensa comercial europea: qué puede hacer y qué acaba haciendo
La UE dispone hoy de una caja de herramientas mucho más amplia que en 2001. Puede ordenarse en tres familias, tal y como se recoge en la Tabla 1 y se detalla en el Anexo A. La primera es la defensa comercial clásica (antidumping, antisubvención y salvaguardias), construida sobre los acuerdos de la OMC y orientada directamente a los flujos de importación. La segunda reúne instrumentos autónomos del Derecho de la UE que actúan sobre el mercado interior, la contratación pública, la coerción o la ejecución de derechos comerciales: el Reglamento de Subvenciones Extranjeras (FSR), el Instrumento de Contratación Pública Internacional (IPI), el Instrumento Anticoerción (ACI), el Reglamento de Enforcement y el Reglamento sobre Obstáculos al Comercio (TBR). La tercera aparece en 2026 con el Reglamento de sobrecapacidad del acero, que vuelve a actuar en frontera, pero no exige demostrar dumping, subvención o un aumento súbito e imprevisto de las importaciones.
Los instrumentos clásicos comparten una virtud y una limitación. Su virtud es la disciplina probatoria: para imponer derechos antidumping o antisubvención deben acreditarse la práctica, el daño, el nexo causal y el interés de la Unión; una salvaguardia exige un aumento imprevisto de las importaciones y daño grave. Su limitación es que investigan un producto y un origen concretos durante cerca de un año. Las medidas antidumping y antisubvención suelen durar cinco años, prorrogables, pero pueden perder eficacia si la producción se desplaza, el producto se reclasifica o el flujo se canaliza a través de terceros países. La evidencia empírica confirma esta limitación: los derechos antidumping europeos reducen las importaciones chinas sobre todo expulsando del mercado a los exportadores menos productivos, desvían el comercio hacia terceros mercados y perjudican a los importadores europeos más productivos, de modo que su efecto neto sobre el empleo y las exportaciones europeas es, en el mejor de los casos, dudoso (Jabbour et al., 2019; Felbermayr y Sandkamp, 2020).
Los instrumentos autónomos cubren otros huecos, pero no sustituyen a la defensa comercial. El FSR permite corregir en el mercado interior las ventajas derivadas de subvenciones extranjeras en concentraciones, licitaciones y actuaciones de oficio; su aplicación a las inversiones se examina en la Parte II. El IPI introduce reciprocidad en la contratación pública no cubierta por compromisos internacionales. El ACI habilita contramedidas frente a la coerción económica, pero requiere que el Consejo constate previamente su existencia. El Reglamento de Enforcement permite ejecutar derechos comerciales y responder a determinados bloqueos del sistema de solución de diferencias, mientras el TBR ofrece a la industria un cauce para denunciar obstáculos de terceros países. Son piezas importantes de seguridad económica, aunque ninguna fue diseñada para frenar de manera general la presión de importaciones causada por sobrecapacidad.
El Reglamento (UE) 2026/1384 sobre el acero inaugura una tercera lógica y endurece de forma sustancial la salvaguardia siderúrgica a la que sustituye desde el 1 de julio de 2026. El mecanismo sigue descansando en contingentes arancelarios, pero es considerablemente más restrictivo. Primero, el volumen que puede entrar sin derecho adicional se reduce, en promedio, un 47% respecto de los contingentes de 2024 (Comisión Europea, 2025b, 2026a). Segundo, una vez agotado el contingente, el derecho adicional pasa del 25% aplicado bajo la salvaguardia anterior al 50% (Reglamento (UE) 2026/1384). Tercero, desde el 1 de octubre de 2026 debe acreditarse el país de fusión y colado del acero, con el objetivo de dificultar la elusión mediante transformaciones realizadas en terceros países; las pruebas exigibles se concretaron mediante el Reglamento de Ejecución (UE) 2026/1963 de la Comisión, de 28 de agosto de 2026, publicado el 31 de agosto. El cambio no es solo de intensidad, sino también de naturaleza. La salvaguardia anterior era temporal y había alcanzado su duración máxima de ocho años; el nuevo régimen establece contingentes sujetos a revisión sin una fecha de expiración equivalente y se justifica por los efectos comerciales de la sobrecapacidad siderúrgica mundial, no por una práctica desleal individualizada ni por un aumento súbito e imprevisto de las importaciones.
El encaje multilateral del nuevo régimen no está todavía cerrado. En paralelo a su tramitación legislativa, la UE inició en diciembre de 2025 un procedimiento bajo el artículo XXVIII del GATT para modificar las concesiones arancelarias afectadas. La Comisión ha negociado desde entonces con más de veinte socios comerciales y afirma haber alcanzado acuerdos de principio sobre la distribución de contingentes con un número significativo de ellos, pero a comienzos de septiembre de 2026 la OMC seguía clasificando el procedimiento como abierto (Comisión Europea, 2026a). El artículo XXVIII permite renegociar las concesiones consolidadas y ofrecer ajustes compensatorios a los socios afectados, pero no constituye por sí mismo una validación de todos los elementos del nuevo régimen. La Comisión, el Consejo y el Parlamento sostienen que el Reglamento es compatible con las obligaciones de la UE en la OMC, pero esa posición no ha sido sometida todavía a un procedimiento de solución de diferencias. Algunos miembros de la OMC han expresado además preocupación por el uso creciente del artículo XXVIII para introducir medidas restrictivas. Por tanto, el Reglamento busca construir su encaje multilateral mediante el artículo XXVIII, pero su compatibilidad definitiva dependerá del resultado de las negociaciones y de la aplicación concreta del régimen, en particular de la distribución de los contingentes.
Tabla 1. Instrumentos comerciales y de seguridad económica de la UE: activación, uso y límites
| Instrumento (base jurídica) | Qué corrige y cómo se activa | Uso hasta septiembre de 2026 | Límite principal |
| Antidumping (Reg. (UE) 2016/1036) | Dumping, daño importante, causalidad e interés de la Unión; producto por producto | 124 medidas principales a finales de 2024; 74 contra China; 38 extensiones antielusión | Hasta 14 meses; reactivo; vulnerable a relocalización, reclasificación y tránsito por terceros países |
| Antisubvención (Reg. (UE) 2016/1037) | Subvención específica, beneficio, daño, causalidad e interés de la Unión | 22 medidas principales; 11 contra China; 7 extensiones antielusión; vehículos eléctricos: derechos del 7,8%-35,3% | Carga probatoria alta, especialmente con opacidad o falta de cooperación estatal |
| Salvaguardias (Reg. (UE) 2015/478) | Aumento imprevisto de importaciones y daño grave; en principio, todos los orígenes | Acero 2002-2003 y 2018-2026; ferroaleaciones desde 2025; aparte, arroz bajo el SPG | Máximo de ocho años, liberalización progresiva y escasa selectividad por origen |
| Reglamento de sobrecapacidad del acero (Reg. (UE) 2026/1384) | Efectos comerciales de la sobrecapacidad mundial; contingente y 50% fuera de cuota | Aplicable desde 1-7-2026; contingentes un 47% inferiores a 2024; fusión y colado desde 1-10-2026 (acto de ejecución de 31-8-2026) | Sectorial; costes para usuarios aguas abajo; encaje multilateral novedoso y discutible |
| Reglamento de Subvenciones Extranjeras, FSR (Reg. (UE) 2022/2560) | Subvención extranjera que distorsiona el mercado interior; concentraciones, licitaciones y oficio | Cuatro investigaciones profundas en contratación: tres retiradas y Lisboa con compromisos; en concentraciones, e& y PPF Telecom (2024, con compromisos) y JD.com y Ceconomy (abierta en mayo de 2026, con orden china de bloqueo en agosto) | No actúa directamente sobre las importaciones; las concentraciones se examinan en la Parte II |
| Instrumento de Contratación Pública Internacional, IPI (Reg. (UE) 2022/1031) | Falta de reciprocidad en contratación pública no cubierta por compromisos internacionales | Una medida: restricciones a dispositivos médicos chinos desde junio de 2025 | Limitado a la contratación pública |
| Instrumento Anticoerción, ACI (Reg. (UE) 2023/2675) | Coerción económica constatada por el Consejo; contramedidas amplias | Ninguna activación formal desde diciembre de 2023 | Filtro político elevado; es un escudo frente a coercion, no un instrumento contra la sobrecapacidad |
| Reglamento de Enforcement (Reg. (UE) 654/2014, ref. 2021) | Ejercicio de derechos comerciales, reequilibrios y contenciosos bloqueados | Respuesta a la Sección 232 en 2018 y contramedidas preparadas en 2025 | Responde a una infracción o reequilibrio; no corrige por sí solo una distorsión estructural |
| Reglamento sobre Obstáculos al Comercio, TBR (Reg. (UE) 2015/1843) | Denuncia de la industria por obstáculos comerciales de terceros países | Uso marginal | Cauce procedimental previo a la litigación; no actúa directamente sobre las importaciones |
Fuente: elaboración propia a partir de los 42.º y 43.º informes anuales de la Comisión sobre defensa comercial (Comisión Europea, 2024, 2025a), de los reglamentos citados y de las actuaciones posteriores hasta el 3 de septiembre de 2026
La práctica de los últimos años permite extraer tres conclusiones. La primera es la concentración en China. A finales de 2024, China acumulaba 74 de las 124 medidas antidumping principales y 11 de las 22 antisubvención, el 58% del total de ambas categorías, sin contar extensiones antielusión. El expediente de mayor relevancia económica fue el de los vehículos eléctricos, iniciado de oficio en 2023 y cerrado en octubre de 2024 con derechos compensatorios de entre el 7,8% y el 35,3%. En 2024 se abrieron 33 investigaciones nuevas, el máximo desde 2006, y desde octubre la Comisión registra automáticamente las importaciones investigadas para permitir, cuando se cumplan las condiciones, e cobro retroactivo de derechos.
La segunda conclusión es que el diseño institucional condiciona decisivamente que un instrumento llegue a utilizarse. Los instrumentos cuya activación depende principalmente de la Comisión han demostrado ser relativamente fáciles de poner en marcha. Es el caso de la defensa comercial clásica y del Reglamento de Subvenciones Extranjeras. En los derechos compensatorios sobre los vehículos eléctricos chinos, por ejemplo, el voto contrario de Alemania no bastó para impedir la medida, porque habría sido necesaria una mayoría cualificada de Estados miembros para bloquear la propuesta de la Comisión. En el extremo contrario está el Instrumento Anticoerción: antes de que la Comisión pueda adoptar contramedidas, el Consejo debe constatar por mayoría cualificada la existencia de coerción, y el instrumento no se ha activado desde su entrada en vigor. Las salvaguardias plantean un problema diferente: su escaso uso responde menos al procedimiento de decisión que a sus estrictas condiciones jurídicas y a su duración limitada. La lección para cualquier futuro instrumento frente a la sobrecapacidad es sencilla: no basta con definir qué poderes tendrá; hay que decidir también quién puede activarlo y con qué umbral político.
La tercera conclusión es que los distintos instrumentos responden a problemas económicos diferentes y no son intercambiables. Frente a China, la UE ha recurrido sobre todo a instrumentos destinados a corregir dumping, subvenciones, distorsiones en el mercado interior o falta de reciprocidad, como el antidumping, el antisubvención, el Reglamento de Subvenciones Extranjeras o el IPI. En otros casos, el problema para la UE no procede de una práctica desleal del exportador, sino del desvío de comercio provocado por las barreras de terceros países. Así ocurrió con las salvaguardias siderúrgicas de 2002 y 2018: las restricciones impuestas por Estados Unidos podían redirigir hacia el mercado europeo parte del acero que dejaba de acceder al mercado estadounidense, y la UE respondió con sus propias salvaguardias para evitar un aumento brusco de las importaciones. El nuevo Reglamento del acero de 2026 introduce una lógica distinta: parte de la existencia de sobrecapacidad mundial y trata de limitar sus efectos sobre el mercado europeo, incluidos los derivados del cierre de otros grandes mercados. Por eso constituye un precedente relevante para el debate actual, pero no puede asimilarse sin más ni a los instrumentos clásicos contra prácticas desleales ni a una salvaguardia tradicional.
I.3. El hueco de la caja de herramientas de defensa comercial y las opciones frente a la sobrecapacidad
I.3.1. Por qué se plantea un instrumento nuevo
El balance anterior deja una paradoja: la UE utiliza más instrumentos de defensa comercial que nunca frente a China y, aun así, el desequilibrio bilateral sigue aumentando. Esto no demuestra que esos instrumentos sean inútiles ni que toda la expansión industrial china responda a prácticas desleales. Una parte refleja mejoras reales de productividad, tecnología y escala. El problema potencial es otro: algunas formas de apoyo público chino pueden operar al mismo tiempo sobre el crédito, el suelo, la energía, los insumos, la demanda pública o la financiación de empresas con baja rentabilidad. Cuando esas políticas actúan de forma simultánea y durante largos periodos, sus efectos pueden extenderse a sectores enteros y a distintos mercados, mientras que los instrumentos tradicionales están diseñados para investigar casos mucho más concretos.
Ahí aparece el posible límite de la caja de herramientas actual. El antisubvención exige identificar y probar una subvención específica, algo especialmente difícil cuando el apoyo es indirecto o existe poca cooperación por parte de las autoridades investigadas. El antidumping permite actuar cuando los precios de exportación son anómalos, pero tampoco está pensado para abordar por sí solo situaciones en las que empresas poco rentables pueden mantener o ampliar capacidad durante años gracias al crédito, las subvenciones u otras formas de apoyo. Además, las medidas aplicadas producto por producto capturan mal fenómenos como el desvío de comercio entre mercados o la competencia que sufren las empresas europeas en terceros países. El posible hueco regulatorio surge precisamente ahí: los instrumentos existentes corrigen distorsiones concretas, mientras que algunas prácticas industriales pueden tener un carácter más amplio y persistente.
Es en este contexto en el que surge el debate en torno al concepto de sobrecapacidad. A los efectos de este trabajo, se define sobrecapacidad estructural como un exceso persistente de capacidad productiva sostenido o ampliado con apoyo público, que la demanda interna y externa no pueden absorber a precios que permitan rentabilizarla sin esos apoyos. El crédito dirigido, el suelo barato y otras ayudas facilitan la inversión y retrasan los cierres o reducciones de capacidad. La referencia es la demanda total, no solo el consumo chino: producir para exportar no demuestra sobrecapacidad.
Tampoco existe una definición única y operativa en las normas de la OMC (Meltzer y Pearson, 2024). Esta dinámica debe distinguirse de un desajuste cíclico, que tiende a corregirse al recuperarse la demanda o ajustarse la oferta (Mayr et al., 2026; Gunter et al., 2025). Las pérdidas, la infrautilización y la acumulación de existencias son indicios de ese desajuste, no su definición. La Administración estadounidense utiliza una distinción similar en sus investigaciones de 2026 sobre «exceso de capacidad estructural» (USTR, 2026).
¿Cómo puede identificarse entonces la sobrecapacidad? No existe un indicador único, y una cuota de mercado elevada no demuestra nada por sí sola. El diagnóstico debe buscar varias señales que apunten en la misma dirección. La primera es la utilización de la capacidad, es decir, qué parte de la capacidad productiva instalada se está usando realmente. Una tasa del 75% significa, de forma aproximada, que las fábricas están produciendo tres cuartas partes de lo que podrían producir. Si esa utilización se mantiene baja durante un periodo prolongado y, aun así, las empresas siguen ampliando plantas o construyendo otras nuevas, es una señal de que la capacidad puede estar creciendo por encima de la demanda (Boullenois, Kratz y Rosen, 2024; Mayr et al., 2026; Gunter et al., 2025). Otra señal aparece en los precios: si la producción y las exportaciones siguen aumentando mientras los precios caen durante un periodo prolongado, puede estar produciéndose una salida al exterior de capacidad que el mercado interno no absorbe (Al-Haschimi et al., 2025; Davis y Kelly, 2025). A ello se añaden otros indicios: empresas que continúan operando con pérdidas durante años (Davis y Kelly, 2025; USCC, 2025), acumulación de existencias (Boullenois, Kratz y Rosen, 2024) y apoyo público que permite mantener o ampliar la producción pese a la baja rentabilidad (Bickenbach et al., 2024; Garcia-Macia, Kothari y Tao, 2025).
La evidencia disponible encuentra varios de estos síntomas en determinados sectores chinos, aunque con intensidades muy diferentes. La utilización de la capacidad del conjunto de la industria cayó por debajo del 75% en 2023, y es mucho menor en algunas actividades, como las celdas de batería y los electrolizadores (Boullenois, Kratz y Rosen, 2024; Mayr et al., 2026; Gunter et al., 2025). En el acero, el Foro Global sobre el Exceso de Capacidad Siderúrgica estimó un exceso mundial de 601 millones de toneladas en 2024 y prevé que alcance 721 millones en 2027 (GFSEC, 2025; OCDE, 2026; Reglamento (UE) 2026/1384). A ello se suman varios años de caída de los precios industriales y de exportación chinos, una proporción elevada de empresas industriales en pérdidas y un volumen de apoyo público superior al observado en otras grandes economías (Al-Haschimi et al., 2025; Davis y Kelly, 2025; USCC, 2025; Bickenbach et al., 2024; Garcia-Macia, Kothari y Tao, 2025). La construcción naval ofrece un ejemplo bien documentado: la política industrial china impulsó la inversión y la cuota mundial del sector, pero también generó capacidad ociosa, bajos rendimientos y presión a la baja sobre los precios internacionales (Kalouptsidi, 2018; Barwick, Kalouptsidi y Zahur, 2025).
Estas señales son importantes porque permiten distinguir, aunque nunca de forma mecánica, entre sobrecapacidad y competitividad. Ganar cuota de mercado no constituye una distorsión: una empresa puede hacerlo porque es más productiva, innovadora o eficiente. El problema aparece cuando durante un periodo prolongado coinciden expansión de la capacidad, baja utilización, caída de precios, pérdidas persistentes y apoyo público que evita el ajuste que normalmente se produciría mediante cierres o reducciones de producción. Incluso entonces, la evidencia debe valorarse conjuntamente y sector por sector. La OCDE encuentra que las subvenciones pueden aumentar la cuota de mercado de las empresas beneficiarias sin mejorar su productividad ni su rentabilidad (OCDE, 2025). La Banca d'Italia atribuye buena parte del reciente auge exportador chino a la debilidad de la demanda interna y al apoyo público, pero también identifica una contribución de la mejora tecnológica (Aprigliano et al.,
2026). Es decir, no todo el avance chino es distorsión: una parte responde a mejoras competitivas reales. El Instituto de Kiel estima, por ejemplo, que solo una parte de la pérdida de cuota alemana en terceros mercados puede atribuirse directamente a la expansión china (Chowdhry, Erhardt y Hinz, 2026), y los derechos europeos sobre los vehículos eléctricos apenas han alterado hasta ahora precios y volúmenes (Gros, Presidente y Rotondi, 2026). Incluso dentro de una misma industria pueden coexistir fabricantes muy eficientes con otros gravemente infrautilizados (Tse, 2025).
China rechaza el diagnóstico occidental de sobrecapacidad, aunque algunas de sus propias políticas responden a síntomas similares. La persistencia de estas distorsiones no exige una estrategia de monopolización: los incentivos de empresas y autoridades locales pueden sostener un resultado costoso para el país (Chen, 2026). El Gobierno chino sostiene que un elevado superávit comercial no demuestra por sí mismo la existencia de exceso de capacidad y atribuye buena parte de su expansión industrial a la competitividad y a la división internacional del trabajo (Oficina de Información de Consejo de Estado de China, 2025; Ministerio de Comercio de China, 2026). Al mismo tiempo, desde 2025 las autoridades han lanzado una campaña contra la denominada «involución», es decir, las guerras de precios que erosionan la rentabilidad, y han planteado endurecer las restricciones a las ventas por debajo de coste y retirar capacidad obsoleta (Chen, 2026). No se trata, sin embargo, de una estrategia general de reducción de capacidad: la respuesta china parece orientarse principalmente hacia la consolidación empresarial y la modernización de la industria (Boullenois, Black y Caruso, 2026).
La cuestión de cómo responder a la sobrecapacidad ha entrado también en la agenda comercia europea. En mayo de 2026, España, Italia, Países Bajos, Francia y Lituania impulsaron inicialmente un non-paper para reforzar la respuesta europea, aunque España se retiró posteriormente. El documento proponía, sobre todo, utilizar con mayor intensidad los instrumentos ya existentes, como las salvaguardias, las medidas antielusión y la litigación. En paralelo, la Comisión ha explorado posibles respuestas de carácter sectorial y ha reforzado su capacidad de seguimiento de la política económica china. A comienzos de septiembre de 2026 no existía, sin embargo, una propuesta legislativa formal. El debate europeo se plantea así entre dos opciones: adaptar y utilizar con mayor intensidad la caja existente o crear nuevos instrumentos para sectores en los que se acredite una sobrecapacidad estructural.
Estados Unidos ofrece el principal contraste con el enfoque europeo. En marzo de 2026, el USTR abrió investigaciones bajo la Sección 301 sobre el «exceso de capacidad estructural» en 19 sectores manufactureros y 16 economías, incluidas China y la propia UE (USTR, 2026). Se trata de un enfoque mucho más horizontal y discrecional, que permite partir de un diagnóstico general para investigar numerosos sectores y socios comerciales. Este trabajo considera que la UE debería evitar una habilitación de esa amplitud y mantener un análisis sectorial sujeto a condiciones más estrictas. Las restricciones estadounidenses plantean además un segundo problema para Europa: parte de las exportaciones que dejan de acceder al mercado estadounidense pueden desviarse hacia la UE. La evidencia disponible, sin embargo, aconseja no exagerar este canal. El Bundesbank encuentra que ese desvío se concentra en un número reducido de productos y que el aumento de las importaciones europeas procedentes de China responde principalmente a factores estructurales (Schulte et al., 2026). El BCE estima, no obstante, que en un escenario de mayor desviación las importaciones de la zona del euro procedentes de China podrían aumentar hasta un 10% (Boeckelmann et al., 2025).
I.3.2. Vía sectorial e instrumento horizontal y el test económico de protección
La vía sectorial es preferible a un instrumento horizontal por cinco razones, todas ellas independientes del diseño concreto que este último pudiera adoptar.
Primero, delimita mejor el objeto de la intervención. La medida parte de un sector, unos productos y unos flujos comerciales identificados, en lugar de trasladar un diagnóstico agregado a industrias heterogéneas.
Segundo, mejora la calidad del diagnóstico. La sobrecapacidad no se manifiesta igual en todos los sectores ni puede medirse mediante un único indicador. El análisis sectorial permite seleccionar la evidencia pertinente en cada caso y distinguir mejor entre un exceso estructural, una caída cíclica de la demanda y una ventaja competitiva legítima.
Tercero, permite calibrar mejor la respuesta y sus costes. El alcance, la intensidad, la duración y las revisiones de la medida pueden adaptarse a la estructura de la cadena de valor, la dependencia de las importaciones, las posibilidades de sustitución y los efectos sobre las industrias usuarias y los consumidores.
Cuarto, facilita el control y la evaluación de la intervención. Cuanto más concretos sean su objeto, la evidencia que la sustenta y los efectos esperados, más fácil resulta motivar la decisión, someterla a control político y judicial y comprobar posteriormente si produjo el ajuste buscado.
Quinto, permite construir un encaje jurídico más preciso. Una medida sectorial parte de productos, líneas arancelarias y proveedores identificados, lo que permite analizar desde el inicio qué obligaciones de la OMC resultan aplicables y, cuando proceda, explorar mecanismos como la renegociación de concesiones prevista en el artículo XXVIII del GATT. Una habilitación horizontal para sectores todavía indeterminados ofrecería menos claridad ex ante y obligaría a construir el encaje jurídico en cada aplicación concreta.
Ahora bien, que la vía sectorial sea preferible al instrumento horizontal no significa que toda intervención sectorial esté justificada. Proteger una industria tiene costes incluso cuando la distorsión extranjera es real. Los derechos elevan el precio de los bienes importados, pueden encarecer los insumos de las industrias usuarias, reducir la competencia y ralentizar objetivos como la transición energética. En el acero, estos costes pueden recaer sobre la maquinaria, la construcción y las energías renovables. El resultado neto no puede darse por supuesto.
Toda intervención sectorial debería superar cuatro condiciones acumulativas, que denominamos test económico de protección. Esto significa que no basta con cumplir una o dos: las cuatro deben darse al mismo tiempo.
Primero, debe existir evidencia verificable de una distorsión persistente y no simplemente de una competencia intensa o de una cuota de mercado elevada. La diferencia debe establecerse con los indicadores examinados en la sección anterior y aplicados al sector concreto: baja utilización de la capacidad durante un periodo prolongado, capacidad que sigue creciendo pese a una demanda insuficiente, caída persistente de precios junto con aumento de los volúmenes exportados, empresas que continúan operando con pérdidas y evidencia de apoyo público que permite mantener esa situación. Una cuota elevada acompañada de productividad creciente y rentabilidad positiva puede reflejar una ventaja competitiva legítima; una cuota elevada acompañada de infrautilización, pérdidas persistentes y apoyo público apunta, en cambio, a una distorsión.
Segundo, el daño para la capacidad productiva europea debe ser grave, duradero y difícilmente reversible. No basta con una pérdida temporal de cuota o una caída cíclica de la producción.
Tercero, los beneficios de preservar esa capacidad deben superar los costes de la intervención. Deben tenerse en cuenta no solo los productores protegidos, sino también los consumidores, las industrias que utilizan esos bienes como insumo, los objetivos de descarbonización y las posibilidades reales de sustitución o diversificación.
Cuarto, la protección debe comprar tiempo para un ajuste observable. La industria protegida debe utilizar ese periodo para invertir, elevar su productividad, innovar, descarbonizarse, consolidarse o corregir otras debilidades estructurales. Si la protección solo preserva la estructura existente sin mejorar su competitividad, no está cumpliendo su función.
La protección debe ser, además, temporal, condicional y reversible. Las medidas deberían incorporar desde el inicio revisiones periódicas y una cláusula de salida. Si desaparece la distorsión, si los costes para las industrias usuarias superan los beneficios o si el sector protegido no cumple los compromisos de adaptación, la medida debería reducirse o retirarse. El objetivo no es preservar capacidad a cualquier precio, sino corregir una distorsión al menor coste posible y dejar una industria europea más competitiva cuando la protección desaparezca.
Este trabajo no propone generalizar el Reglamento del acero ni crear por ahora un nuevo instrumento horizontal frente a la sobrecapacidad. El Reglamento (UE) 2026/1384 acaba de entrar en vigor, sus primeras revisiones todavía no se han producido y su encaje multilateral continúa abierto mientras avanzan las negociaciones bajo el artículo XXVIII del GATT. La propuesta es, por tanto, secuencial: utilizar y, cuando sea posible, mejorar los instrumentos existentes; evaluar el Reglamento del acero como primera experiencia de una respuesta específicamente sectorial; y solo plantear medidas análogas en otros sectores si esa experiencia es favorable y si la intervención supera el test económico de protección, dispone de un encaje multilateral construido de antemano, incorpora los costes para las industrias usuarias y la vulnerabilidad frente a represalias y tiene una duración limitada y revisable. Esta posición es más cauta que otras propuestas actualmente en discusión, desde una «Sección 301 europea» hasta mecanismos más amplios de seguimiento de divergencias de costes o la utilización del acero como plantilla para otros sectores (Tordoir y Setser, 2026; García-Herrero, 2026; Mayr et al., 2026). La idea central es que los sectores candidatos deben superar el test antes de adoptar la medida, y no que la existencia de sobrecapacidad china justifique automáticamente protección.
La respuesta principal al China shock 2.0 es mejorar la competitividad de la UE; la protección comercial solo puede complementarla. El reto chino no se reduce al comercio desleal o a la sobrecapacidad. También refleja diferencias de costes, escala, inversión e innovación. Ningún arancel reduce por sí solo los precios energéticos, completa el mercado interior en servicios, energía y capitales, aumenta la escala empresarial o corrige un esfuerzo innovador inferior al de Estados Unidos y China. Reducir esos obstáculos y facilitar la inversión y la innovación es una agenda necesaria con independencia de que se adopten medidas comerciales. La protección justificada puede facilitar el ajuste, pero no sustituirlo.
I.4. Dependencias y coerción: la capacidad china de presión
La respuesta comercial europea no puede diseñarse como si China careciera de capacidad de réplica. Esa capacidad procede de dos fuentes distintas. La primera es un repertorio de medidas comerciales y políticas que permite concentrar el coste sobre determinados productos, empresas o Estados miembros. La segunda son dependencias de suministro que pueden convertirse en palancas de presión aun cuando la medida china tenga alcance global. La arquitectura europea vuelve a ser decisiva: la respuesta se decide en Bruselas, pero una parte sustancial del coste recae sobre sectores y territorios concretos.
I.4.1. Medidas comerciales y políticas adoptadas por China
El primer canal consiste en dirigir la presión contra objetivos seleccionados. El episodio de Lituania es el precedente más conocido. Tras la apertura de una oficina de representación de Taiwán en Vilna, las restricciones aplicadas por China desde diciembre de 2021 afectaron no solo a los productos lituanos, sino también a bienes europeos con componentes procedentes del país y a empresas multinacionales integradas en esas cadenas. La UE llevó el caso a la OMC y dio por terminado el procedimiento DS610 en noviembre de 2025, al considerar que el comercio relevante se había reanudado.
El expediente europeo sobre los vehículos eléctricos chinos mostró una forma más graduada de presión. China abrió en 2024 investigaciones sobre el brandy, el porcino y los lácteos europeos. Formalmente eran procedimientos ordinarios de defensa comercial, pero su secuencia y la selección de los sectores afectados fueron interpretadas por la Comisión como una represalia por la investigación europea. Represalia y coerción no son, sin embargo, sinónimos: el Instrumento Anticoerción exige que la medida del tercer país busque impedir o lograr el cese, la modificación o la adopción de un acto concreto de la Unión o de un Estado miembro, interfiriendo así en sus decisiones soberanas legítimas (artículo 2 del Reglamento (UE) 2023/2675), de modo que la coincidencia temporal y la selección de los sectores son indicios de esa finalidad, pero no sustituyen la constatación que corresponde al Consejo. Por eso este trabajo habla de represalia o de presión al describir estos expedientes y reserva la coerción para casos como el de Lituania. El expediente del brandy terminó con derechos antidumping y compromisos de precios; el del porcino, especialmente relevante para España, con derechos definitivos de entre el 4,9% y el 19,8%; y el de los lácteos, con derechos compensatorios de entre el 7,4% y el 11,7%.
El porcino ilustra bien cómo una respuesta china puede tener un efecto agregado pequeño para la UE y, al mismo tiempo, concentrar un coste importante en determinados países y regiones. España es el principal proveedor europeo de porcino a China y en 2025 exportó allí cerca de 1.000 millones de euros, alrededor del 12% de las ventas exteriores del sector. En el primer trimestre de 2026 esas exportaciones cayeron un 34% en valor, aunque no puede atribuirse toda la caída a los aranceles: también influyeron la peste porcina africana y la creciente autosuficiencia china (Interporc, 2025, 2026; Plataforma Tierra, 2026). El Instituto de Kiel había estimado que una represalia sobre el porcino tendría un impacto reducido sobre la economía de la UE en su conjunto (Felbermayr et al., 2024). Precisamente esa concentración geográfica del coste convierte este tipo de medidas en una herramienta de presión política. La UE impugnó ante la OMC los derechos provisionales sobre el brandy, mediante el procedimiento DS631, y la apertura de la investigación sobre los lácteos, mediante el DS628.
El segundo canal descansa en el control de eslabones de la cadena de suministro difíciles de sustituir. Una dependencia es estratégicamente problemática cuando afecta a intereses esenciales, la oferta está concentrada y la diversificación o sustitución resulta difícil a corto plazo. No debe medirse únicamente por el país desde el que entra el producto final. Un imán puede importarse desde Japón y un principio activo desde India, pero si el refino, el precursor o la tecnología intermedia se concentran en China, la vulnerabilidad permanece aguas arriba.
Los controles de exportación sobre tierras raras y materiales magnéticos de 2025 mostraron cómo funciona este segundo canal. Los controles adoptados en abril, aplicables a siete grupos de tierras raras medias y pesadas y a determinados compuestos, metales e imanes, tenían alcance global, pero afectaron de manera inmediata a la industria europea. La ampliación anunciada en octubre añadía obligaciones sobre productos fabricados fuera de China con contenido o tecnología chinos y quedó posteriormente suspendida hasta noviembre de 2026; los controles de abril continuaron vigentes. Aunque estas medidas no se dirigieran formalmente contra la UE, demostraron que una restricción general puede producir efectos particularmente intensos cuando la oferta se concentra en China.
La elevada concentración de la cadena de los imanes explica esa capacidad de presión. En 2024, China representaba el 60% de la extracción de las tierras raras utilizadas para imanes, el 91% de su refino y el 94% de la producción de imanes permanentes sinterizados (AIE, 2026). Los controles de 2025 actuaron así como una prueba de estrés: algunos fabricantes redujeron la utilización de sus plantas o detuvieron temporalmente la producción mientras esperaban las licencias, y los imanes producidos fuera de China pasaron a incorporar una prima.
El caso Nexperia ilustra la interacción entre una decisión política concreta y una dependencia industrial. El Gobierno neerlandés intervino la empresa en septiembre de 2025 por problemas de gobernanza y por los riesgos para capacidades y tecnologías consideradas esenciales. China sometió poco después a licencia las exportaciones de las operaciones de Nexperia en su territorio. Las restricciones provocaron escasez de chips y paradas en empresas clientes, especialmente en el sector de la automoción, hasta que determinadas exenciones permitieron reanudar parte de los envíos. La orden neerlandesa fue suspendida, pero el conflicto societario y la fragmentación de la cadena persistieron: en mayo de 2026 Wingtech demandó a Nexperia ante un tribunal chino al amparo de la Ley Antisanciones Extranjeras y, en agosto, ese tribunal congeló participaciones de Nexperia en sus filiales chinas por valor de 2.140 millones de yuanes.
Los indicadores agregados confirman que la vulnerabilidad no se limita a estos episodios. La Comisión identificó 137 productos altamente dependientes de terceros países en ecosistemas sensibles, equivalentes a alrededor del 6% del valor de las importaciones extracomunitarias, con China como origen de aproximadamente la mitad de ese valor. De ellos, 34 se consideraron especialmente vulnerables por las escasas posibilidades de diversificación y sustitución (Comisión Europea, 2021). Para España, el Banco de España estima que un tercio de las importaciones de productos críticos procede de China y que el 10% de las empresas, el 20% en las manufacturas y hasta el 80% en la industria farmacéutica, importa insumos críticos chinos; solo una de cada cinco ha adoptado medidas para reducir esa exposición y dos tercios de las expuestas consideran difícil o muy difícil sustituir a sus proveedores (Balteanu, Fernández Cerezo y Quintana, 2024). Estas cifras no constituyen un inventario definitivo de todas las dependencias europeas, pero muestran que la concentración en China afecta a un conjunto relevante de materias primas, bienes intermedios y productos finales.
El Anexo B recoge la cronología completa. La lectura conjunta de los casos permite identificar cuatro características de la capacidad china de presión. Primero, su incidencia puede ser geográficamente selectiva: el brandy concentra el coste principalmente en Francia; el porcino, en España, Países Bajos y Dinamarca; y los lácteos, en varios Estados miembros productores. Esta distribución puede elevar el coste político en determinadas capitales y dificultar una posición europea común, aunque la intención de erosionar la cohesión del Consejo sea una inferencia y no un hecho directamente observable.
Segundo, el repertorio se adapta a la naturaleza del conflicto. China puede recurrir a investigaciones de defensa comercial frente a decisiones comerciales europeas, a restricciones sobre empresas concretas tras intervenciones nacionales o a controles de exportación cuando la presión se ejerce desde un cuello de botella de la cadena de suministro. No existe, por tanto, un único instrumento de respuesta, sino una combinación flexible de medidas comerciales, regulatorias y administrativas.
Tercero, la respuesta suele ser graduable y reversible. Los compromisos de precios, las diferencias entre medidas provisionales y definitivas, las exenciones, las licencias y la suspensión parcial de restricciones preservan margen para la negociación. China no necesita cerrar completamente un mercado para transmitir una señal: le basta con elevar de manera creíble el coste marginal de una decisión europea y mantener la posibilidad de intensificar o retirar posteriormente la presión.
Cuarto, existe una asimetría temporal entre la activación de la presión y la reducción de la dependencia. China puede introducir una investigación, una licencia o un control de exportación en semanas o meses. Europa, en cambio, necesita años para desarrollar minas, refinerías, plantas de separación, capacidad de fabricación de imanes o proveedores alternativos. La política europea puede reducir esa vulnerabilidad, pero lo hace en un horizonte más largo que el de una crisis comercial.
El Reglamento de Materias Primas Críticas refleja esa diferencia temporal. Para 2030, fija como referencias que la extracción europea cubra el 10% del consumo anual, el procesado el 40% y el reciclaje el 25%, y establece que ningún tercer país debería aportar más del 65% del consumo de una materia prima estratégica en una fase relevante de la cadena. Son objetivos importantes, pero su cumplimiento exige inversiones, autorizaciones y capacidad industrial que no pueden desplegarse de forma inmediata. Durante el horizonte en el que se deciden y aplican las medidas comerciales, muchas dependencias son un dato, no una variable de ajuste rápido.
I.4.2. Implicaciones para la arquitectura europea
La primera implicación es que toda medida comercial con probabilidad de represalia debe incorporar una evaluación de vulnerabilidad. No basta con estimar el efecto del arancel sobre el sector protegido; hay que identificar qué exportaciones nacionales, insumos críticos y empresas pueden convertirse en objetivo, qué inventarios existen y qué alternativas de suministro son operativas. Esa evaluación debería acompañar la propuesta desde el inicio, no elaborarse después de la primera interrupción.
La segunda es institucional. La UE decide conjuntamente la política comercial, pero China puede repartir el coste de forma desigual. Para evitar que esa geometría debilite la posición común, la Unión necesita mecanismos de solidaridad: apoyo financiero y diplomático a los sectores afectados, compras o almacenamiento coordinados en nodos críticos, uso rápido de los instrumentos de solución de diferencias y, cuando se cumplan sus condiciones, una activación creíble del Instrumento Anticoerción, que permite adoptar contramedidas una vez que el Consejo constata la coerción. La capacidad de resistir coerción depende tanto del poder de imponer contramedidas como de la disposición a compartir internamente el coste de sostenerlas.
La tercera es que la reducción de dependencias debe ser selectiva. La autosuficiencia general sería ineficiente e inalcanzable. El objetivo es diversificar los cuellos de botella con elevada concentración, baja sustituibilidad y gran impacto sistémico, combinando producción europea, acuerdos con socios, reciclaje, innovación, existencias estratégicas y protocolos de crisis. La interdependencia sigue siendo un activo cuando es recíproca; se convierte en vulnerabilidad cuando la interrupción de un único nodo paraliza una cadena y el coste político recae sobre un número reducido de Estados miembros.
Parte II. Inversiones: donde la UE son veintisiete
Las medidas comerciales no solo alteran los flujos de importación. Al elevar el coste de entrada del producto chino, pueden aumentar el atractivo relativo de producir dentro de la UE, aunque no sean el único factor que explica una implantación productiva. El mecanismo no es nuevo. Las restricciones y amenazas de restricción a las exportaciones de automóviles contribuyeron a acelerar la instalación de fabricantes japoneses en Estados Unidos y Europa durante los años ochenta. Pero, cuando el fabricante sustituye la exportación por la producción local, cambia la naturaleza del problema. Una fábrica no es un flujo comercial. Aporta capital, empleo y capacidad productiva, puede reforzar la competencia y desarrollar proveedores locales, crea intereses territoriales a su alrededor y puede generar nuevas dependencias.
El problema se divide entonces en dos. El control de inversiones responde a una primera pregunta: si una operación sometida a examen puede realizarse y, en su caso, con qué salvaguardas de seguridad u orden público. Las ayudas públicas responden a otra: si el proyecto debe recibir apoyo, bajo qué condiciones industriales y a qué coste para el contribuyente. Ya no se trata solo de decidir qué protección aplicar en frontera, sino también qué operaciones permitir o condicionar y qué proyectos apoyar con recursos públicos.
También cambia el reparto institucional. En la defensa comercial, una decisión europea se aplica de forma uniforme en los veintisiete Estados miembros; la dificultad consiste después en distribuir internamente sus costes y los de una eventual represalia. En la inversión, las competencias se reparten. El control por razones de seguridad u orden público es nacional dentro de un marco europeo; buena parte de los incentivos procede de autoridades nacionales o regionales, pero está sujeta a las reglas europeas de ayudas de Estado; y las operaciones de mayor dimensión pueden quedar además sometidas al control europeo de concentraciones o de subvenciones extranjeras. Los Estados miembros conservan, pese a ello, margen para decidir y pueden competir entre sí por atraer los mismos proyectos. La defensa comercial está centralizada; el control, la condicionalidad y la financiación de la inversión se distribuyen entre varios niveles de gobierno.
II.1. Los grandes números de la inversión directa de China en la UE
Por contraparte inmediata, la posición china en la UE era de 67.939 millones de euros en 2023 (excluyendo Hong Kong), lo que equivale a menos del 1% del stock de inversión directa que la UE recibía de inversores de fuera de la UE. La presencia china es relevante en sectores concretos, pero sigue siendo pequeña dentro del conjunto de la inversión extranjera en Europa.
El reparto por Estados miembros no es un mapa de las fábricas chinas, dada la importancia de las entidades de propósito especial. En 2023, Países Bajos registraba 13.393 millones de euros; Luxemburgo, 10.167; e Irlanda, 9.623. Los tres concentraban el 48,8% del total. Alemania aparecía después con 6.498 millones, España con 3.650 y Francia con 3.468. Hungría, que ha recibido algunas de las mayores plantas industriales chinas de los últimos años, figuraba octava con 1.807 millones (Eurostat, 2026).
A pesar de su aún tímida relevancia en términos de stock, en términos de flujo, en apenas dos años, la inversión directa china ha pasado de ocupar un lugar secundario a convertirse en una cuestión central de la política industrial europea. No ha sustituido al comercio de mercancías, cuyos flujos siguen siendo muy superiores, pero sí ha cambiado la forma de la presencia empresarial china en Europa. Tras siete años consecutivos de descenso desde el máximo de 2016, la inversión extranjera directa china en la UE y el Reino Unido aumentó de 6.800 millones de euros en 2023 a 10.100 millones en 2024 y 16.800 millones en 2025, el nivel más alto desde 2018. El repunte de 2025 combinó una recuperación de las fusiones y adquisiciones, hasta 7.900 millones, con un nuevo récord de inversión greenfield, de 8.900 millones (Rhodium Group y MERICS, 2025, 2026), tal y como se observa en el Gráfico 9.
Gráfico 9. Flujos de IED china en la UE y el Reino Unido, 2022-2025, en miles de millones de euros Fuente: elaboración propia a partir de las actualizaciones de Rhodium Group y MERICS (2023, 2024, 2025, 2026). Operaciones completadas superiores a 5 millones de dólares. Para 2022 no se publica el desglose; en 2024 la suma difiere del total por redondeo
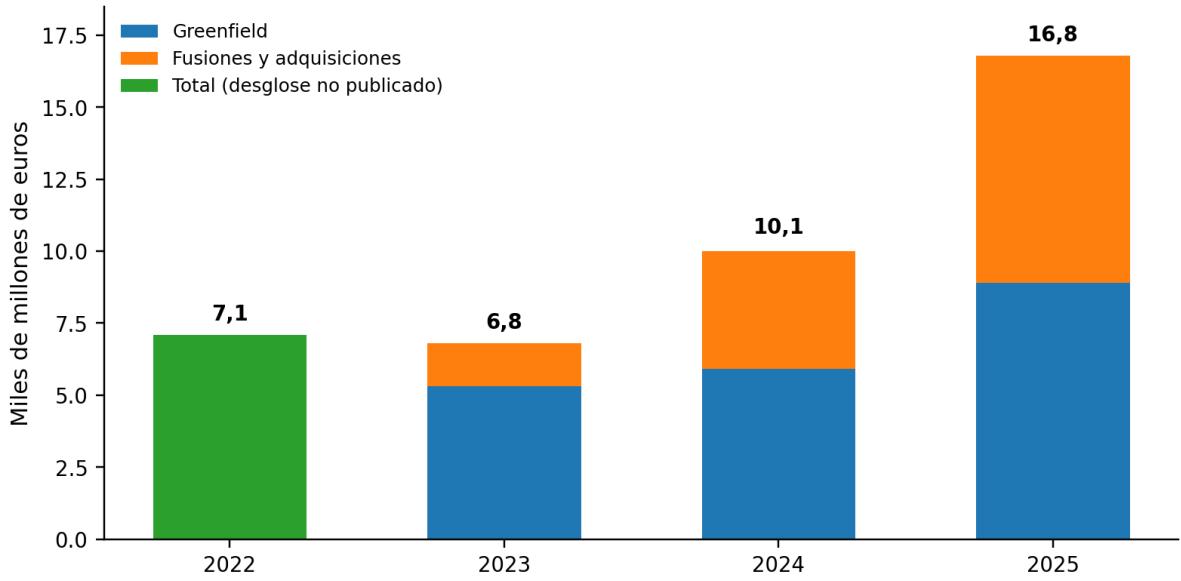
II.2. El régimen de control de inversiones entrantes y otros instrumentos conexos
En la UE, rige el principio de la libre circulación de capitales tanto entre Estados miembros, como entre Estados miembros y terceros países (artículo 63 TFUE), lo que convierte a la Unión en una de las economías más abiertas del mundo a la inversión extranjera. Desde el Tratado de Lisboa, además, la inversión extranjera directa forma parte de la política comercial común (artículo 207 TFUE), competencia exclusiva de la Unión. Sobre el papel, por tanto, cabría esperar un sistema europeo unificado.
No obstante, el principio general admite como excepción la seguridad y el orden público. El artículo 65 TFUE permite restricciones justificadas por motivos de orden público o seguridad pública. Dentro del marco europeo, la decisión de examinar, autorizar, condicionar o prohibir una inversión corresponde al Estado miembro receptor, que diseña su propio mecanismo de control de las inversiones extranjeras entrantes y decide los sectores cubiertos, los umbrales aplicables y la autoridad encargada de la autorización.
Lo anterior no implica que la UE esté completamente al margen de los sistemas de control de inversiones entrantes. El Reglamento (UE) 2019/452, aplicable desde octubre de 2020, establece un mecanismo de cooperación, por el que el Estado que examina una operación ha de notificarla, y sobre esa base, el resto de Estados miembros pueden enviar comentarios y la Comisión emitir opiniones. No obstante, la decisión final siempre corresponde al Estado miembro receptor de la inversión, que ni siquiera está obligado a seguir esas opiniones.
La UE ha decidido ir más allá en la coordinación del control de inversiones entrantes, motivo por el que el 17 de junio de 2026 se adoptó el Reglamento (UE) 2026/1386, que sustituirá al Reglamento (UE) 2019/452 desde el 17 de enero de 2028. Este nuevo Reglamento impone un ámbito mínimo común de autorización previa a los mecanismos nacionales, que a mediados de 2026 existen ya en los veintisiete Estados miembros, y armoniza elementos básicos del procedimiento. Aunque la Comisión gana influencia sobre el procedimiento, la decisión de autorizar, imponer condiciones, prohibir o deshacer la inversión seguirá siendo del Estado miembro receptor. El Estado simplemente deberá esperar los plazos de cooperación, considerar observaciones de otros Estados, así como el dictamen de la Comisión, y explicar, cuando proceda, por qué se aparta de ellos.
En cuanto al ámbito de alcance objetivo del nuevo Reglamento, es importante señalar que cubre las inversiones efectuadas por un inversor extranjero a través de una filial establecida en la Unión y controlada por él. Se da así respuesta al problema de ámbito objetivo puesto de manifiesto por la sentencia Xella (asunto C-106/22), en la que el TJUE declaró que el Reglamento 2019/452 no cubría una inversión realizada por una sociedad de la UE aunque estuviera controlada por un grupo de un tercer país, salvo que existiera una estructura artificial destinada a eludir el control.
Las inversiones de nueva planta quedan, sin embargo, fuera del ámbito mínimo obligatorio de autorización previa. El Reglamento define las inversiones greenfield como la creación de nuevas instalaciones o de una nueva empresa, pero deja a cada Estado miembro decidir si las somete a control. Los borradores iniciales las incluían en el ámbito mínimo y el texto final las excluyó, de modo que se trata de una decisión legislativa deliberada y no de una laguna. Por tanto, una nueva planta china de baterías o de ensamblaje no queda automáticamente sujeta al mínimo común europeo, aunque puede estarlo conforme a la legislación nacional. Esta exclusión es relevante porque, tal y como se ha documentado en la sección anterior, la inversión china en la UE se ha desplazado de la adquisición de empresas existentes hacia los proyectos de nueva planta, que es precisamente la forma que el régimen común no obliga a controlar. Y la observación alcanza a España, cuyo artículo 7 bis se articula sobre la adquisición de una participación igual o superior al 10% o del control de una sociedad española, de modo que lo que activa el control es el cambio de titularidad o de control y no la creación de capacidad productiva. La constitución de una sociedad española nueva encaja aún en esa definición, porque e inversor alcanza el 100% de su capital. No encajan, en cambio, la nueva planta o la ampliación acometidas por una filial española ya controlada: el artículo 14.3 del Real Decreto 571/2023 excluye expresamente del control las reestructuraciones internas de grupo y los incrementos de participación de un accionista que ya supere el 10% cuando no van acompañados de cambios en el control.3
Además de los dos Reglamentos mencionados, existen otros proyectos normativos en marcha en la UE que pueden llegar a tener implicaciones sobre las inversiones extranjeras, destacando especialmente la propuesta de Ley de Aceleración Industrial. Presentada el 4 de marzo de 2026 (Comisión Europea, 2026b), somete a autorización previa las inversiones superiores a 100 millones de euros en cuatro sectores estratégicos emergentes (tecnologías de baterías y su cadena de valor para almacenamiento, vehículos eléctricos e híbridos y sus componentes, tecnologías solares fotovoltaicas y extracción, procesamiento y reciclaje de materias primas críticas), cuando el tercer país del inversor concentre más del 40% de la capacidad mundial de fabricación del sector. Ese umbral, aunque no menciona a ningún país, en la práctica solo alcanza a China. Dos rasgos de la propuesta son relevantes aquí. El primero es que sí cubre expresamente las inversiones de nueva planta, junto a las adquisiciones de empresas y activos, de modo que cubriría el hueco que deja el Reglamento de control. El segundo es la naturaleza de las condiciones. La propuesta exige que la inversión cumpla al menos cuatro de seis condiciones, siendo obligatoria en todo caso la relativa al empleo de trabajadores de la UE (artículo 18, apartados 2 y 3). Entre las restantes figuran un límite del 49% a la participación del inversor extranjero, la constitución de una empresa conjunta con un socio europeo, la concesión de licencias de propiedad intelectual y conocimientos técnicos, compromisos de I+D y medidas de integración en las cadenas de valor europeas. Es una condicionalidad industrial más exigente de lo que sugiere la etiqueta de control de inversiones: esta norma es fundamentalmente de política industrial, no de seguridad nacional.
3 El propio real decreto reconoce estas operaciones como inversión a efectos estadísticos: su artículo 4 incluye la constitución de la sociedad, las aportaciones de socios que no aumentan el capital, la constitución y la ampliación de la dotación de sucursales y la reinversión de beneficios. El capítulo IV, que regula el control, no las recoge como supuestos de autorización. La misma norma las ve para contar y no las ve para examinar.
Por último, también resulta relevante el Reglamento de Subvenciones Extranjeras (FSR), mencionado en el apartado de comercio de mercancías. Desde 2023, la Comisión puede investigar contribuciones financieras concedidas por países no pertenecientes a la UE cuando generen una subvención que distorsione el mercado interior. Exige notificación en determinadas concentraciones y licitaciones de gran tamaño y permite actuar de oficio en otras situaciones, incluidas las implantaciones de nueva planta. La Comisión puede aceptar compromisos, imponer medidas correctoras y, en las operaciones notificadas, llegar a prohibir una concentración o la adjudicación de un contrato.
El régimen español, construido sobre el artículo 7 bis de la Ley 19/2003 (introducido en 2020) y desarrollado por el Real Decreto 571/2023, suspende la liberalización para las inversiones de fuera de la UE en sectores estratégicos, que quedan sujetas a autorización administrativa previa, y la suspensión opera además, con independencia del sector, cuando concurren determinadas características del inversor, entre ellas su control por el gobierno de un tercer país (artículo 7 bis.3.a). El caso de SAIC en Ferrol es buen ejemplo de cómo funciona el sistema español: al tratarse de una inversión directa de capital extranjero en un sector estratégico por encima de los umbrales aplicables, la autorización corresponde al Consejo de Ministros, que dispone de tres meses para pronunciarse desde la solicitud, ampliables si se requiere información adicional al inversor o se consulta a la Comisión Europea o a otros Estados miembros; en el expediente informan los departamentos afectados, y fue el Ministerio de Defensa quien anunció el 11 de agosto de 2026 informe favorable reservándose la imposición de condiciones operativas, por la proximidad de la planta al Arsenal y a los astilleros de Navantia; a principios de septiembre el expediente seguía en análisis, sin decisión del Consejo de Ministros. El expediente confirma, por lo demás, el alcance del régimen: la operación se examina porque concurren la actividad afectada y la condición de empresa controlada por el Estado chino, no por tratarse de una instalación nueva. Una ampliación equivalente promovida por la filial española de un inversor privado no habría desencadenado el mismo procedimiento. Todo el procedimiento es español.
II.3. Inversiones emblemáticas de China en la UE
En la UE se distinguen cuatro tipos de inversiones emblemáticas procedentes de China, tal y como se muestra en la Tabla 2. El primero son las adquisiciones tecnológicas de 2015-2018, que desencadenaron el endurecimiento regulatorio. Midea pudo comprar Kuka por unos 4.600 millones de euros en 2016, pero la operación aceleró la reforma alemana de 2017. Desde entonces, Alemania ha bloqueado o hecho decaer Aixtron y Leifeld, evitó la entrada de State Grid en 50Hertz mediante una compra pública, prohibió en julio de 2024 la venta de las turbinas de gas de MAN Energy Solutions a una filial del grupo naval estatal CSSC y en noviembre de 2025 provocó que Snam renunciara a comprar el 24,99% de la matriz de Open Grid Europe, al considerar insuficientes los compromisos ofrecidos frente a la exposición indirecta a State Grid, accionista de la propia Snam a través de CDP Reti. Italia siguió una trayectoria similar: entre 2021 y 2022 bloqueó o deshizo las operaciones sobre LPE, Applied Materials Italia, Verisem y Alpi Aviation, y vetó la transferencia tecnológica ligada a Robox; en Pirelli, los decretos de 2023 y 2026 limitaron los derechos de Sinochem, que en julio de 2026 vendió un 14% al grupo checo de Michal Strnad y redujo su participación del 34,1% al 20,1%. El caso más extremo es Nexperia: el Gobierno neerlandés intervino la empresa en septiembre de 2025 y, aunque suspendió la orden administrativa dos meses después, la Cámara de Empresas mantuvo medidas separadas sobre la dirección y las acciones, y el conflicto se ha trasladado a China, donde Wingtech ha demandado a la empresa y un tribunal ha congelado sus participaciones en las filiales chinas. La conclusión es clara: la adquisición china de tecnología sensible está hoy mucho más filtrada, pero sigue dependiendo, dentro del régimen de screening, de decisiones nacionales.
El segundo tipo son las participaciones en infraestructuras y servicios de red, casi todas anteriores a 2018. COSCO controla el 67% de la Autoridad Portuaria del Pireo, el 85% de la terminal de Zeebrugge y el 51% de Noatum, pero en Hamburgo solo obtuvo el 24,99% de Tollerort, sin derechos de veto ni influencia estratégica. State Grid conserva el 35% de CDP Reti, el 25% de REN y el 24% de ADMIE, pero no pudo entrar en 50Hertz. China Three Gorges es el primer accionista de EDP, con el 22,2%, pero su OPA por el 100% fracasó en 2019. No existe una regla uniforme, pero sí una pauta: las participaciones minoritarias y limitadas han sido más fáciles de autorizar que el control de activos estratégicos.
El tercer tipo, que domina el ciclo actual, es la inversión greenfield en baterías y vehículo eléctrico. CATL abrió su primera fábrica europea en Erfurt y anunció 7.340 millones de euros en Debrecen; BYD desarrolla en Szeged una planta de vehículos y ha situado en Budapest su sede europea y un centro de I+D; Sunwoda, EVE y Huayou completan el clúster húngaro. Fuera de Hungría destacan CALB en Sines, Gotion-InoBat en Eslovaquia y los proyectos de AESC y XTC-Orano en Francia. Tres cautelas son esenciales. La primera es la dependencia de ayudas públicas: Hungría atrajo 3.900 millones de euros de inversión china en 2025 y volvió a ser el principal destino europeo (Rhodium Group y MERICS, 2026). La segunda es la reversibilidad: SVOLT canceló sus dos plantas alemanas, CNGR abandonó el proyecto finlandés de Hamina y Leapmotor dejó Polonia. La tercera es política: en agosto de 2026 CATL solo montaba módulos en Debrecen con celdas importadas de China; la licencia de producción de celdas de la primera fase, concedida el 25 de agosto, fue seguida de la suspensión parcial de los trabajos por la exposición de trabajadores al níquel, y la solicitud de la segunda fase se rechazó por defectos documentales. El nuevo Gobierno húngaro, en funciones desde mayo, ha anunciado que no apoyará las fases 2 y 3, ha abierto una investigación ambiental sobre BYD, cuya producción en serie se ha retrasado al último trimestre de 2026, y ha revisado su acuerdo tras revelar 175 millones de euros de apoyo público no divulgado; la Comisión llegó a sopesar un expediente sobre BYD al amparo del Reglamento de Subvenciones Extranjeras, sin que conste su apertura formal.
El cuarto tipo son las adquisiciones en sectores no sensibles, que explican buena parte del repunte de las fusiones y adquisiciones en 2025. Marshall, Easybrain (adquirida por Miniclip, del grupo Tencent) y la participación de Tencent en Vantage Studios sumaron el 44% del valor anual de las M&A chinas en Europa (Rhodium Group y MERICS, 2026). La OPA de JD.com sobre Ceconomy-MediaMarkt, en cambio, no estaba cerrada en septiembre de 2026: tras las autorizaciones nacionales, la Comisión abrió el 28 de mayo una investigación en profundidad con arreglo al Reglamento de Subvenciones Extranjeras, remitió sus objeciones preliminares en julio y debe decidir a principios de octubre; en agosto, el Ministerio de Justicia chino emitió una orden que prohíbe a cualquier persona o empresa colaborar con esa investigación, la segunda de este tipo tras la relativa a Nuctech, lo que convierte este expediente en un episodio de la cronología de coerción del Anexo B.
Tabla 2. Inversiones emblemáticas de China en la UE, 2015-2026: operación, tratamiento regulatorio y desenlace
| País | Operación | Año | Importe (M€, salvo indicación) | Ola | Sector | Tipo | Tratamiento regulatorio | Desenlace (3-9-2026) |
| Alemania | Midea → Kuka (robótica) | 2016 | ≈4.600 | $1^a$ :adquisiciones tecnológicas | Robótica industrial | M&A (OPA) | Autorizada; el caso aceleró el endurecimiento de la AWV en 2017 | Completada (OPA a 115 euros por acción; Midea alcanzó el 94,55%) |
| Alemania | Fujian Grand Chip → Aixtron; Yantai Taihai → Leifeld; State Grid → 50Hertz; CSSC → turbinas de gas de MAN Energy Solutions; Snam → 24,99% de Vier Gas Holding (matriz de Open Grid Europe) | 2016-2025 | 670 / n.d. / n.d. / n.d. / 920 | $1^a$ :adquisiciones tecnológicas | Semiconductores; metalurgia avanzada; redes eléctricas; turbinas de gas; redes de gas | M&A | Autorización retirada; retirada ante el veto; compra preventiva por KfW; prohibición (3-7-2024) de la venta a una filial de CSSC; acuerdo rescindido por Snam y ADIA el 14-11-2025 tras considerar el Ministerio alemán insuficientes los compromisos frente a la exposición indirecta a State Grid (35% de CDP Reti, 31,4% de Snam) | Entradas chinas no completadas; MAN Energy Solutions cerró la división de turbinas de gas |
| Italia | Operaciones sobre LPE, Applied Materials Italia, Verisem, Alpi Aviation y tecnología de Robox | 2021-2022 | n.d. | $1^a$ :adquisiciones tecnológicas | Semiconductores; semillas; defensa (drones); robótica industrial | M&A / licencia | Vetos; anulación ex post de Alpi; autorización de la participación y veto de la transferencia tecnológica en Robox | Bloqueadas o deshechas |
| Italia | ChemChina/Sinochem → Pirelli | 2015 | ≈7.100 | $1^a$ :adquisiciones tecnológicas | Neumáticos (automoción) | M&A (OPA) | Golden power (decretos de 16-6-2023 y 9-4-2026): límites de gobierno y exclusión de cargos ejecutivos | Sinochem vendió el 14% a Lumina Crown (Michal Strnad) el 30-7-2026, por unos 987 M€, y quedó en el 20,1%; Camfin, primer accionista con el 26,5% |
| Países Bajos | JAC/Wise Road → negocio Standard Products de NXP (Nexperia); Wingtech → control | 2017 / 2019 | US$2.750 / ≈US$3.630 | $1^a$ :adquisiciones tecnológicas | Semiconductores | M&A | Ley de Disponibilidad de Bienes: orden de 30-9-2025 suspendida el 19-11-2025; medidas de la Cámara de Empresas (7-10-2025) e investigación formal (feb-2026) | Demanda de Wingtech en Dongguan (may-2026, 8.000 M CNY); congelación de participaciones en filiales chinas (ago-2026, 2.140 M CNY); cadena de suministro partida |
| Grecia | COSCO → Autoridad Portuaria del Pireo (51% → 67%) | 2016 / 2021 | 280 + 88 | $2^a$ :infraestructuras y redes | Infraestructura portuaria | Privatización | Autorizada con ≈294 M€ de inversiones obligatorias | Operativa; COSCO controla el 67% |
| Alemania | COSCO → terminal Tollerort, Hamburgo | 2021-2023 | n.d. (el acuerdo de 2021 por el 35% era de 65 M€ más 34 M€ de deuda; el precio del 24,99% no se ha hecho público) | 2a: infraestructuras y redes | Infraestructura portuaria | M&A minoritaria | Participación reducida del 35% al 24,99%; sin derechos de veto ni influencia estratégica | Completada en junio de 2023 |
| Portugal / Italia / Grecia | State Grid → REN (25%), CDP Reti (35%), ADMIE (24%) | 2012-2017 | 387 / 2.101 / 320 | 2a: infraestructuras y redes | Redes de transporte de electricidad y gas | M&A minoritaria | Autorizadas en privatizaciones | Vigentes: 25% de REN, 35% de CDP Reti (pacto renovado en 2026) y 24% de ADMIE (acudió a la ampliación de capital de junio de 2026) |
| Portugal | China Three Gorges → EDP (21,35% → 22,2%); OPA por el 100% | 2011 / 2018-2019 | 2.690 / ≈9.000 | 2a: infraestructuras y redes | Energía (utility eléctrica) | M&A / OPA | OPA decaída el 24-4-2019 tras mantenerse el límite estatutario de voto del 25% | Primer accionista con el 22,2% (31-12-2025), sin control |
| Hungría | CATL → Debrecen (100 GWh) | 2022 | 7.340 | 3a: greenfield (baterías y VE) | Baterías | Greenfield | Ayudas nacionales; licencia de celdas de la fase 1 (25-8-2026) con suspensión parcial por exposición al níquel; licencia de la fase 2 rechazada (19-8-2026); fases 2 y 3 sin apoyo del nuevo Gobierno | Módulos desde mayo de 2026 con celdas importadas; sin producción de celdas |
| Hungría | BYD → Szeged; sede europea e I+D en Budapest | 2023-2026 | ≈4.000 (estimación de prensa) | 3a: greenfield (baterías y VE) | Vehículo eléctrico | Greenfield | Posible expediente FSR sopesado por la Comisión (2025), sin apertura formal; investigación ambiental (may-2026) y revisión del acuerdo por 175 M€ de ayudas no divulgadas (jul-2026) | Producción de prueba desde enero de 2026; producción en serie retrasada al 4T-2026 |
| Portugal | CALB → Sines (15 GWh) | 2024-2026 | 2.067 | 3a: greenfield (baterías y VE) | Baterías | Greenfield | 350 M€ de incentivos; proyecto IPCEI; condiciones ambientales y de red | En construcción; operación prevista en 2028 |
| Alemania / Finlandia / Polonia | SVOLT (Sarre y Lauchhammer); CNGR (Hamina); Leapmotor (Tychy) | 2020-2025 | n.d. | $3^a$ : greenfield (baterías y VE) | Baterías; materiales catódicos; vehículo eléctrico | Greenfield / JV | Sin decisión regulatoria conocida | SVOLT anunció el cierre de sus operaciones europeas el 25-10-2024, con efecto el 31-1-2025; CNGR abandonó Hamina; Leapmotor detuvo Tychy el 30-3-2025 y producirá el B10 en Figueruelas desde el otoño de 2026 |
| Suecia / Francia / Chipre | HongShan → Marshall (ene-2025); Tencent → 25% de Vantage Studios (mar-2025); Miniclip (grupo Tencent) → Easybrain (ene-2025) | 2025 | ≈1.200 / ≈1.100 / ≈1.100 | $4^a$ : M&A en sectores no sensibles | Electrónica de consumo (audio); videojuegos | M&A | Autorizadas | Completadas |
| Alemania / UE | JD.com → Ceconomy (MediaMarkt-Saturn) | 2025-2026 | ≈2.200 | $4^a$ : M&A en sectores no sensibles | Distribución minorista de electrónica | M&A (OPA) | Aceptación del 85,2% (dic-2025); autorizaciones nacionales; investigación FSR en profundidad (28-5-2026) con objeciones preliminares (22-7-2026); orden china de bloqueo de la investigación (ago-2026) | No cerrada; decisión de la Comisión prevista para principios de octubre de 2026 |
Fuente: elaboración propia a partir de Rhodium Group y MERICS (2023, 2024, 2025, 2026), Comisión Europea, gobiernos nacionales, resoluciones de control de inversiones, comunicados empresariales y prensa económica. Estado a 3 de septiembre de 2026. Importes en millones de euros, salvo indicación; n.d.: no disponible. Olas: 1ª, adquisiciones tecnológicas (2015-2018); 2ª, participaciones en infraestructuras y servicios de red; 3ª, inversión greenfield en baterías y vehículo eléctrico; 4ª, adquisiciones en sectores no sensibles
II.4. Inversiones emblemáticas de China en España
La inversión china en España ha seguido una evolución parecida a la del resto de Europa, aunque con algunos años de retraso. Entre 2014 y 2018 predominó la compra de empresas y activos ya existentes en sectores como el inmobiliario, los hoteles, la alimentación, el deporte y los medios de comunicación. Varias de aquellas inversiones fueron posteriormente vendidas.
Entre 2019 y 2023, el interés se desplazó hacia la energía y las infraestructuras portuarias, con operaciones protagonizadas principalmente por China Three Gorges y COSCO.
Desde 2024 ha comenzado una tercera etapa, centrada en la inversión industrial. A diferencia de las fases anteriores, la mayoría de los proyectos no consisten en adquirir empresas españolas, sino en construir nuevas plantas o constituir empresas conjuntas con socios europeos. El grueso se concentra en la cadena de valor de las baterías, con los proyectos de CATL y Stellantis en Figueruelas, cuya primera piedra se colocó en noviembre de 2025 y cuyos permisos se completaron en julio de 2026, AESC en Navalmoral de la Mata, Hunan Yuneng en Mérida, Gotion en Valladolid y HiTHIUM en Navarra. Le sigue la fabricación de vehículos, con Chery y Ebro en Barcelona, Geely y Ford en Almussafes y SAIC/MG en Ferrol; el hidrógeno, con Hygreen en Humilladero y Envision; y las nuevas inversiones renovables de China Three Gorges. A menor escala, la gigafactoría de Zaragoza empieza a atraer proveedores chinos, como Shenghe en Pedrola, y en el otoño de 2026 Stellantis iniciará en Figueruelas la producción del Leapmotor B10, el primer vehículo de diseño chino fabricado en España, aunque a través de una empresa controlada por el grupo europeo. En julio de 2026 Gotion negociaba además tomar el control mayoritario de la fábrica de celdas de PowerCo en Sagunto, que ha recibido más de 260 millones de euros del PERTE; si se cerrara, sería la mayor operación china en España después de la de CATL. Sin embargo, no todos los proyectos se encuentran en el mismo punto: algunos activos ya han sido adquiridos, varias fábricas están en construcción, otros proyectos solo cuentan con ayudas o acuerdos preliminares y algunos siguen pendientes de autorización o de una decisión definitiva de inversión (Tabla 3).
Por eso, la cuestión central no es cuánto se ha anunciado, sino cuánto se ha ejecutado realmente. La base de datos propia construida para este análisis identifica alrededor de 14.500 millones de euros en operaciones completadas, proyectos en construcción e inversiones anunciadas en España desde 2019. De esa cantidad, unos 1.700 millones corresponden a operaciones ya completadas, 6.100 millones a proyectos en construcción y 6.800 millones a anuncios que todavía no se han materializado. La mayor parte, 12.900 millones, se concentra en el periodo 2024-2026.
Tabla 3. Principales inversiones chinas en España, 2019-2026: objeto, estructura de control, estado y apoyo público
| Inversor y localización | Objeto | Importe (M€) | Control | Estado (3-9-2026) | Apoyo público / autorización |
| Baterías y componentes | |||||
| CATL-Stellantis (Contemporary Star Energy), Figueruelas (Zaragoza) | Celdas LFP, hasta 50 GWh (fase 1: 16 GWh) | 4.100 | JV 50/50 | Primera piedra el 26-11-2025; en construcción; PIGA aprobado el 27-7-2026 y DIA publicada en agosto; módulos previstos en marzo de 2027 y celdas desde junio de 2028 | Casi 380 M€ de los PERTE VEC y de descarbonización para la planta de Figueruelas, de los que 270 M€ corresponden a la gigafactoría; 23,1 M€ de subvención y 5,4 M€ de préstamo del PERTE VEC IV (jul-2026) |
| AESC, Navalmoral de la Mata (Cáceres) | Celdas LFP (12,5 GWh), módulos y packs para vehículo industrial y almacenamiento estacionario; acuerdo de suministro con Mercedes-Benz | 977 | Control de Envision Group | Proyecto reprogramado; módulos sep-2027 y celdas dic-2028 | 200 M€ de subvención + 100 M€ de préstamo adjudicados; modificación pendiente |
| Hunan Yuneng, Mérida (Badajoz) | Materiales catódicos LFP | ≈800 | 100% chino | Parcela de 467.000 $m^{2}$ comprada el 29-4-2026; licencia definitiva de obra (16-4-2026); primera fase de 50.000 t (unos 125 M€); inicio de obras anunciado en julio de 2026 | 23,4 M€ del PERTE VEC III |
| Gotion High-Tech, Valladolid | Cátodos y reciclaje | 950 (411,5 reciclaje + 539,1 cátodos) | 100% Gotion (InoBat abandonó el proyecto) | Anunciado (jul-2026); obras previstas en 2027 | 138,2 M€ del PERTE VEC V |
| HiTHIUM, Navarra | Sistemas BESS y celdas; 10 / 7,5 GWh | ≈400 | JV Hithium 66,6% / Sodena 33,3% | Hithium Spain Innovation constituida en enero de 2026; pendientes la autorización china de inversión en el exterior, los permisos y el aval del Parlamento de Navarra; en negociación la antigua fábrica de BSH en Esquíroz; objetivo diciembre de 2027 | 81 M€ del programa RENOVAL 2 (IDAE), definitivos desde el 2-7-2026; Sodena hasta 50 M€ de capital; Hithium aporta 100 M€ |
| Andalucía Sermatec Energy, Humilladero (Málaga) | Baterías LFP, 5 GWh | 74,4 | 100% chino | Declarada de interés estratégico por la Junta de Andalucía | 15,4 M€ de Incentivos Regionales |
| Vehículos | |||||
| Chery-Ebro, Zona Franca de Barcelona | Vehículos | 532 (cifra del Ministerio de Industria, marzo de 2025; las empresas manejan 400 M€ hasta 2029) | JV Ebro 60 / Chery 40 | Modelos Ebro en producción; modelos Chery previstos fin-2026 / 1T-2027 | 25,2 M€ del PERTE VEC III (4,3 M€ de subvención y 20,9 M€ de préstamo) y 3,3 M€ del PERTE VEC IV |
| Ford-Geely, Almussafes (Valencia) | Vehículos electrificados: dos SUV eléctricos de Geely y modelos multienergía de Ford sobre plataforma Geely | n.d. (aportación de Geely estimada en 221 M€) | JV Ford 66 / Geely 34 | Acuerdo anunciado el 23-7-2026; constitución de la JV prevista en 2027 tras las autorizaciones; producción a finales de 2028 | Sin ayuda identificada |
| SAIC/MG, Ferrol (A Coruña) | Vehículos; hasta 120.000 unidades | ≈200 iniciales | SOE 100% | Anunciado el 1-6-2026; informe favorable de Defensa con condiciones operativas (11-8-2026); expediente en análisis, sin decisión del Consejo de Ministros | Pendiente de autorización del Consejo de Ministros (art. 7 bis); posibles condiciones de seguridad |
| Hidrógeno y electrolizadores | |||||
| Hygreen Energy, Humilladero (Málaga) | Electrolizadores | 78 | 100% chino | Declarada de interés estratégico por la Junta de Andalucía (27-5-2025); en desarrollo; objetivo 2027 | 15,7 M€ de Incentivos Regionales (feb-2026) |
| Envision Energy, emplazamiento sin comunicar | Electrolizadores, 5 GW; centro de excelencia | ≈900 (US$1.000) | Envision + socios privados | MoU de 10-9-2024; el inicio de obras previsto para el primer semestre de 2026 ha vencido sin emplazamiento ni anuncio conocidos | MoU con el Ministerio de Industria; sin ayuda identificada |
| Renovables y almacenamiento | |||||
| China Three Gorges, Mula (Murcia) / cartera X-Elio | Solar, 494 MW / 572 MW | n.d. / 500-600 (est.) | SOE 100% | Completadas: Mula anunciada el 2-1-2025; X-Elio, acuerdo de agosto de 2020 cerrado en 2021 | X-Elio autorizada bajo el art. 7 bis |
| China Three Gorges Europe, plan a 2030 | Renovables y almacenamiento; objetivo de 6 GW | >2.000 | SOE 100% | Plan anunciado; combina desarrollo y adquisiciones | Sin ayuda identificada |
Fuente: elaboración propia a partir de comunicados del Ministerio de Industria y Turismo, Plan de Recuperación, gobiernos autonómicos y empresas, Rhodium Group y MERICS y prensa económica. Estado a 3 de septiembre de 2026. Los importes de inversión son los anunciados; las ayudas se muestran por separado. «Propuesta» o «anunciado» no equivale a inversión ejecutada. Los precios de Mula y de la cartera de X-Elio no fueron comunicados; en X-Elio se utiliza una estimación de mercado. La tabla recoge las operaciones más relevantes, no todas las identificadas, y varias filas carecen de importe publicado o incorporan estimaciones. La columna de importes no debe sumarse: el agregado citado en el texto, unos 14.500 millones de euros desde 2019, procede de la base de datos completa e incluye también proyectos de menor tamaño, proveedores y operaciones de 2019-2023 no recogidos aquí.
II.5. Recomendaciones de política pública: cuatro filtros para la inversión china en España
A la hora de valorar las inversiones chinas en España, las autoridades españolas deben partir de una presunción de apertura, pero no de aceptación incondicional. La inversión extranjera aporta capital, amplía la capacidad productiva, intensifica la competencia y puede abaratar bienes como el vehículo eléctrico. España, segundo productor de automóviles de la UE y sin un gran fabricante de capital nacional, tiene más que ganar de la llegada de nuevos productores que Alemania o Francia, cuyas empresas pueden perder cuota de mercado.
Pero el mercado no incorpora todos los efectos de una inversión sobre la economía receptora. El inversor no tiene incentivos para maximizar la formación de trabajadores, la integración de proveedores o la difusión del conocimiento; tampoco soporta íntegramente el coste de las ayudas públicas ni el riesgo que deja tras cancelar un proyecto. Y existen dependencias, sobre tecnología, software, datos, licencias o infraestructuras, cuyo coste solo aparece cuando se produce una interrupción o un episodio de coerción.
Por eso, la alternativa no es apertura o cierre, sino apertura simple, apertura condicionada o restricción del control. La apertura simple corresponde a las inversiones ordinarias que no reciben ayudas ni afectan a la seguridad. La apertura condicionada se justifica cuando la inversión recibe apoyo público y las condiciones se incorporan a ese apoyo, o cuando el control de inversiones identifica un riesgo concreto para la seguridad que puede mitigarse. La restricción del control debe reservarse a los riesgos para la seguridad que no puedan corregirse mediante condiciones proporcionadas y verificables.
Los criterios tampoco se aplican de la misma manera a todos los sectores. En las actividades no sensibles y sin ayudas debe prevalecer la apertura. En la industria, las baterías, el vehículo eléctrico o el hidrógeno deben examinarse principalmente el valor añadido, el arraigo del proyecto y la utilización del dinero público. En puertos, redes, telecomunicaciones, centros de datos, tecnologías críticas o sistemas que manejan información sensible, el filtro principal es la seguridad.
El marco puede resumirse en cuatro filtros, explicados a continuación. Los filtros no se aplican todos por la misma vía. El primero, el tercero y la vertiente industrial del segundo deben instrumentarse mediante las ayudas y los demás apoyos públicos. La administración que conceda una subvención, un préstamo, una garantía, suelo público u otra ventaja, ya sea estatal, autonómica o local, debe incorporar los compromisos de inversión, empleo, formación, funciones productivas y autonomía operativa a las bases, la resolución de concesión o el contrato correspondiente, desembolsar por hitos y comprobar su cumplimiento. La Ley General de Subvenciones ya permite fijar condiciones objetivas, garantías y pagos a cuenta, graduar los incumplimientos y exigir el reintegro (arts. 14, 17 y 37 de la Ley 38/2003). Sin apoyo público, estos criterios orientan qué inversiones conviene promover, pero no habilitan por sí solos para imponer obligaciones económicas al inversor.
El cuarto filtro, junto con la vertiente de seguridad del segundo, corresponde al control de inversiones. Lo tramita la Dirección General de Comercio Internacional e Inversiones de la Secretaría de Estado de Comercio, con informe de la Junta de Inversiones Exteriores, y resuelve la propia Dirección General cuando la inversión no supera los cinco millones de euros y el Consejo de Ministros en los demás casos (arts. 14.6 y 14.8 del Real Decreto 571/2023). La resolución puede autorizar sin condiciones, denegar o imponer medidas dirigidas a mitigar un riesgo para la seguridad, la salud o el orden públicos (art. 11.2). No debe utilizarse para exigir contenido nacional o transferencia tecnológica como contrapartida industrial: las ayudas corrigen externalidades económicas; el screening protege la seguridad.
Filtro 1. Valor añadido frente a simple ensamblaje
No toda fábrica genera el mismo valor. Una planta integrada, con estampación, soldadura, ingeniería, una red de proveedores y trabajadores formados, genera mayores efectos arrastre que el ensamblaje de kits importados. Ambas inversiones pueden ser admisibles, pero no justifican el mismo apoyo público.
No obstante, la política pública no debe impedir una planta de ensamblaje por el mero hecho de aportar poco valor añadido. Sí debe evitar subvencionarla como si fuera una inversión integrada. Cuando exista ayuda, esta debe vincularse a una trayectoria verificable de integración productiva: inversión ejecutada, empleo estable, formación, funciones de ingeniería y desarrollo de la red de proveedores comprometida en el proyecto. Las condiciones pueden referirse a la actividad y a las funciones realizadas en España, pero no imponer cuotas de compra de bienes o servicios nacionales.
En el automóvil, esa trayectoria debe alinearse además con las reglas de origen de los principales mercados de exportación. Un vehículo montado en España con componentes casi enteramente importados puede no cumplir las reglas aplicables en determinados mercados. El grado y la naturaleza de la transformación realizada en España no son, por tanto, solo una cuestión industrial: también determinan la capacidad de exportar.
Estas exigencias deben aplicarse a cualquier empresa que reciba ayudas, con independencia de su nacionalidad. El fallo que se pretende corregir es el mismo para un fabricante chino, alemán, francés o estadounidense.
Filtro 2. Anclaje y autonomía operativa
La estructura de propiedad importa, pero una empresa conjunta no garantiza por sí sola que el conocimiento permanezca en España. Lo relevante es quién controla el proceso productivo, las licencias, el software, los proveedores y el personal especializado, y si la planta podría seguir operando si el socio chino se retirase o China restringiese la exportación de tecnología.
La transferencia debe plantearse de forma realista. En sectores como las baterías, determinadas tecnologías están sujetas a autorización china y la propiedad intelectual suele permanecer en la matriz. España difícilmente obtendrá la tecnología de producto. Sí puede aspirar a adquirir conocimiento de proceso y capacidad para operar la planta de manera autónoma. La condición útil no es, por tanto, una referencia genérica a la «transferencia tecnológica», sino una definición operativa de autonomía: licencia de proceso concedida a la sociedad española y vigente tras la salida del socio; acceso a la documentación y a los proveedores necesarios; formación del personal local; sustitución gradual de trabajadores desplazados; y capacidad para mantener la producción sin asistencia permanente de la matriz.
La participación de un socio europeo y la gobernanza compartida reducen el riesgo, pero son instrumentos, no garantías. Una sociedad al 50% puede seguir dependiendo por completo de una licencia, de un software o de personal controlado desde China.
Filtro 3. Apoyo público condicionado a resultados
Cuando el sector público asume parte del coste, puede exigir una contraprestación verificable. Las ayudas solo están justificadas cuando los beneficios para la economía española (conocimiento de proceso, formación, proveedores, empleo estable o nueva capacidad productiva) superan su coste fiscal.
El desembolso debe realizarse por hitos y no por anuncios: inicio de las obras, inversión efectivamente ejecutada, entrada en producción, empleo creado y despliegue de las funciones productivas y de la red de proveedores comprometidas. Las ayudas deben prever su devolución cuando el proyecto se cancele, se reduzca sustancialmente o incumpla los compromisos asumidos.
También debe evitarse que comunidades autónomas y municipios compitan entre sí elevando las subvenciones para atraer el mismo proyecto. Un registro único de ayudas y compromisos permitiría conocer el apoyo público total, comparar ofertas y comprobar posteriormente su ejecución. En los proyectos de mayor tamaño, la consulta temprana con la Comisión reduciría además el riesgo de que una ayuda española se acumule a subvenciones extranjeras incompatibles con el mercado interior.
Esta condicionalidad debe ser común a todos los inversores. La nacionalidad china no justifica por sí sola condiciones económicas más exigentes; las diferencias adicionales solo pueden descansar en riesgos específicos de seguridad.
Filtro 4. Seguridad y dependencias críticas
La seguridad responde a una lógica distinta y no puede compensarse con más inversión o más empleo. El control de una red, de un puerto, de datos sensibles o de una tecnología crítica puede generar una vulnerabilidad cuyo coste no aparece en el precio de la operación.
En puertos, redes eléctricas, telecomunicaciones, centros de datos que gestionen información sensible, sistemas de videovigilancia y tecnologías críticas o de doble uso, el control por un inversor chino debe quedar sujeto a un escrutinio especialmente exigente y no autorizarse cuando genere riesgos de seguridad que no puedan mitigarse de forma efectiva. Las participaciones minoritarias pueden aceptarse cuando no concedan derechos de veto, acceso a información sensible ni influencia sobre las decisiones operativas. Las concesiones ya existentes deben revisarse cuando se amplíen o modifiquen. La distinción entre generación y red eléctrica ilustra el criterio. La inversión de una empresa estatal china en una planta solar o eólica puede aceptarse mientras no conceda control sobre la red o el operador del sistema. En el vehículo eléctrico, el riesgo no suele residir en la fábrica, sino en los datos, el software y la conectividad del automóvil. En baterías, puede encontrarse en una licencia tecnológica revocable o en la dependencia permanente de personal especializado. Y una planta situada cerca de instalaciones de defensa exige un análisis diferente al de la misma actividad en una localización ordinaria. Cada gran proyecto debe incluir, por tanto, una evaluación de vulnerabilidad que identifique las licencias, insumos, programas informáticos, datos y trabajadores de los que depende; las consecuencias de una interrupción; la posibilidad de sustituirlos; y la exposición a restricciones de exportación o medidas de coerción. Las condiciones deben dirigirse al riesgo identificado y ser necesarias, proporcionadas y verificables.
La aplicación sectorial del marco es relativamente sencilla. Las adquisiciones en distribución, hostelería, consumo o entretenimiento deben aceptarse con arreglo a las normas generales. Las plantas de vehículos con un socio europeo deben aceptarse, vinculando las ayudas al alcance productivo y a hitos verificables y protegiendo los datos y el software. El ensamblaje bajo control íntegramente chino puede autorizarse, pero no debe recibir ayudas sin una trayectoria vinculante de integración productiva. Las plantas de baterías y materiales deben aceptarse con condiciones de autonomía operativa y ayudas por hitos. La inversión en componentes, proveedores e I+D debe fomentarse salvo que exista doble uso. La generación renovable es aceptable mientras no se extienda a la red. En infraestructuras, datos y tecnologías críticas, el control no debe autorizarse cuando el riesgo no pueda mitigarse.
Para que este marco funcione debe ser también previsible y resolver la indeterminación del greenfield. El artículo 7 bis de la Ley 19/2003 está articulado en torno a la toma de una participación igual o superior al 10% en una sociedad española o a la adquisición de su control. La constitución de una sociedad nueva cabe todavía en esa definición; no cabe la planta o la ampliación acometidas por una filial ya controlada, que el artículo 14.3 del Real Decreto 571/2023 excluye del control de manera expresa. El resultado es que dos proyectos industriales equivalentes reciben un tratamiento distinto en función de la estructura societaria elegida y no del riesgo que plantean. El artículo 7 ofrece una vía residual para suspender una operación por razones de seguridad, y las letras f) y g) del artículo 11.1 del Real Decreto 571/2023 obligan a notificar toda alteración de una inversión autorizada y a someterla de nuevo a autorización cuando modifique sustancialmente sus condiciones, pero ninguno de los dos sustituye una regla general definida de antemano.
España debería modificar el artículo 7 bis y adaptar el Real Decreto 571/2023 para incluir expresamente la creación de nuevas instalaciones o empresas, y las ampliaciones sustanciales realizadas a través de filiales ya existentes, en los sectores estratégicos, con umbrales, exenciones, condiciones de mitigación y mecanismos de seguimiento definidos. No se trata de someter a autorización toda inversión greenfield: las plantas en sectores ordinarios seguirían abiertas y los filtros económicos solo operarían si reciben apoyo público; el greenfield en sectores sensibles quedaría sometido a screening. El umbral podría fijarse por referencia al importe de la inversión comprometida, en línea con el criterio de reparto competencial que ya emplea el artículo 14.8 del Real Decreto 571/2023, y acompañarse de la consulta previa vinculante de su artículo 9, que se resuelve en treinta días hábiles. Esta solución es coherente con el Reglamento (UE) 2026/1386, que define las inversiones de nueva planta o greenfield y permite expresamente que los Estados miembros las sometan a control, sin obligarles a incluirlas en el ámbito mínimo de autorización previa. El régimen debería ampliar además el contenido del informe anual ya previsto en el artículo 22 del Real Decreto 571/2023, hoy limitado a información agregada, para dar cuenta de los tipos de operación examinados y de las condiciones impuestas. La previsibilidad reduce el coste de capital para el inversor y evita que la seguridad se decida de forma ad hoc.
Por coherencia con el análisis de la coerción, las decisiones sobre proyectos emblemáticos deben incluir una evaluación de la posible réplica china sobre empresas y proyectos españoles en China, por ejemplo, retrasos administrativos o aduaneros, inspecciones, discriminación en la contratación pública o restricciones de acceso al mercado, y un plan de contingencia coordinado con la UE. Ese riesgo no debe rebajar el umbral de seguridad, porque hacerlo concedería a la coerción un veto de facto sobre el screening español; si la respuesta adquiere carácter coercitivo, debe abordarse a escala europea, incluido, cuando proceda, mediante el Instrumento Anticoerción.
España tampoco debe apoyar su transición industrial en una única tecnología o procedencia. La llegada de capital chino puede contribuir a llenar plantas, crear capacidad en baterías y diversificar una industria muy concentrada, pero debe complementarse con proyectos europeos, participación de socios locales y coordinación con Portugal y con las instituciones de la UE. El objetivo no es sustituir una dependencia por otra ni competir a la baja con Hungría, Turquía o Marruecos.
La regla final es clara: aceptar por defecto la inversión en los sectores ordinarios; vincular las ayudas a resultados verificables cuando exista dinero público; imponer condiciones mediante el screening solo para mitigar riesgos concretos de seguridad; y no autorizar el control cuando esos riesgos no puedan corregirse. La nacionalidad del inversor no sustituye al análisis. Lo decisivo es qué construye, qué permanece en España, qué apoyo recibe, de qué depende el proyecto y qué capacidad de control adquiere. Y, como muestra la experiencia reciente, la variable que debe evaluarse es la ejecución (integración productiva, autonomía y cumplimiento de hitos), no el anuncio.
Conclusiones
El principal resultado de este trabajo es que el desafío económico de China para la UE ya no puede analizarse únicamente como un problema de importaciones. El China shock 2.0 se superpone al primero: China conserva posiciones fuertes en manufacturas intensivas en trabajo y, al mismo tiempo, ha desplazado su especialización hacia maquinaria, electrónica, química, metales, baterías y automóvil. Además, una parte creciente de su presencia en el mercado europeo adopta ahora la forma de inversión y producción local. Comercio, inversión, política industrial, dependencias y coerción forman parte del mismo cambio estructural, pero exigen instrumentos distintos.
La UE ha intensificado su defensa comercial frente a China. China concentra ya el 58% de las principales medidas antidumping y antisubvención de la UE y en 2024 se abrieron 33 nuevas investigaciones, el máximo desde 2006. El desequilibrio bilateral también ha aumentado, pero no mide la eficacia de esos instrumentos. La diferencia de alcance se encuentra entre unos instrumentos diseñados principalmente para corregir prácticas y productos concretos y una política industrial china que opera simultáneamente sobre crédito, inversión, suelo, energía, insumos y capacidad productiva.
Ese desajuste explica el debate actual sobre la sobrecapacidad, pero no justifica una presunción a favor de proteger. Un elevado superávit, una cuota de mercado creciente o incluso la existencia de subvenciones no bastan por sí solos para acreditar sobrecapacidad estructural. El diagnóstico debe combinar varios indicadores y realizarse sector por sector, distinguiendo entre una ventaja competitiva legítima y una expansión sostenida por pérdidas persistentes, capacidad infrautilizada y apoyo público que evita el ajuste. Parte del avance chino responde a distorsiones; parte refleja también mejoras reales de tecnología, escala y productividad.
Por esa razón, una vía sectorial resulta preferible a una habilitación horizontal frente a la sobrecapacidad, pero solo bajo condiciones estrictas. Toda medida debería acreditar una distorsión persistente, un riesgo de pérdida grave y difícilmente reversible de capacidad europea, un balance positivo una vez considerados los costes para consumidores e industrias usuarias y un programa verificable de adaptación de la industria protegida. La protección debe ser temporal, condicional y reversible. Su éxito no debe medirse por las importaciones bloqueadas o las plantas preservadas a corto plazo, sino por la capacidad competitiva que permanece cuando la protección desaparece.
El Reglamento del acero no debería convertirse todavía en una plantilla general. Es el primer ensayo europeo de una respuesta específicamente vinculada a la sobrecapacidad, acaba de entrar en vigor y su eficacia, sus costes y su encaje multilateral todavía deben evaluarse. La secuencia adecuada es utilizar y mejorar primero los instrumentos existentes, observar los resultados del nuevo régimen siderúrgico y solo considerar medidas análogas en otros sectores cuando exista evidencia suficiente y se haya construido de antemano un encaje compatible con las obligaciones internacionales de la UE.
La capacidad china de represalia añade una segunda restricción. China puede concentrar el coste de una controversia sobre determinados productos, empresas o Estados miembros y puede combinar instrumentos comerciales con controles administrativos o restricciones sobre eslabones críticos de las cadenas de suministro. El porcino español muestra que una medida de impacto macroeconómico reducido puede generar un coste político importante cuando se concentra territorialmente. Por ello, cualquier nueva actuación europea debería incorporar desde el principio una evaluación de vulnerabilidades y mecanismos de solidaridad para repartir los costes de una eventual respuesta china.
La comparación entre Alemania y España muestra, además, que el China shock 2.0 no afecta de forma homogénea a la UE. Alemania está especialmente expuesta porque combina una elevada especialización industrial, una mayor similitud con la nueva cesta exportadora china y una dependencia histórica de China como mercado. España presenta una exposición menor y distinta: China pesa mucho más como proveedor que como cliente, el principal punto de contacto industrial es el automóvil y el mayor peso de los servicios reduce la exposición agregada de su sector exterior. Su déficit bilateral mayor en relación con el PIB no implica, por tanto, una mayor vulnerabilidad industrial.
La segunda mitad del desafío es la inversión. La expansión de las fábricas chinas en baterías, automóvil y otras tecnologías puede aportar capital, competencia y capacidad productiva a la UE. No debe presumirse que una inversión china sea perjudicial por su nacionalidad ni que una fábrica sea una forma de elusión comercial. Pero tampoco debe confundirse el anuncio de una inversión con su ejecución ni el ensamblaje con un verdadero arraigo productivo. El criterio relevante es qué funciones se realizan en Europa, qué conocimiento y proveedores permanecen, qué autonomía operativa tiene la planta y qué dependencias genera.
Para España, la estrategia adecuada es una presunción de apertura acompañada de una condicionalidad clara. Las ayudas públicas deben vincularse a inversión ejecutada, empleo, formación, funciones productivas, proveedores y autonomía operativa, y desembolsarse por hitos. El control de inversiones debe utilizarse, en cambio, para mitigar riesgos concretos de seguridad, salud u orden público. Cuando esos riesgos no puedan corregirse mediante condiciones proporcionadas y verificables, la inversión no debe autorizarse.
España debe además adaptar su régimen de screening a la nueva forma de la inversión china. El auge de las nuevas plantas y de las ampliaciones realizadas por filiales ya controladas por inversores extranjeros no encaja en un sistema construido en torno al cambio de titularidad o de control y no en torno a la creación de capacidad productiva. La reforma debería cubrir expresamente las nuevas instalaciones y ampliaciones sustanciales en sectores estratégicos, con umbrales, exenciones y criterios definidos de antemano, sin convertir toda inversión greenfield en una operación sometida a autorización.
La conclusión final no es elegir entre apertura y proteccionismo, ni entre aceptar o rechazar a China. Es utilizar cada instrumento para el problema que realmente puede resolver. La prioridad es mejorar la competitividad de la UE mediante menores costes energéticos, más integración del mercado interior, inversión e innovación. La política comercial debe corregir distorsiones, no ocultar las debilidades de competitividad europeas. Las ayudas deben comprar beneficios económicos verificables. El screening debe proteger la seguridad, no sustituir a la política industrial. Y tanto en comercio como en inversión, la variable decisiva no es el anuncio ni la medida adoptada, sino el resultado que deja detrás.
Anexo A. Cuadro síntesis de la caja de instrumentos
| Instrumento | Trigger y estándar | Plazos y duración | Encaje OMC | Hueco frente a la sobrecapacidad |
| Antidumping (Reg. 2016/1036) | Dumping + daño + causalidad + interés de la Unión; producto por producto | Provisionales 7-8 meses; conclusión máx. 14 meses; medidas 5 años prorrogables | Pleno; metodología Art. 2.6 bis impugnada (DS516) | Lento y retrospectivo; elusión; no cubre desviación de flujos ni terceros mercados |
| Antisubvención (Reg. 2016/1037) | Subvención específica + beneficio + daño | Provisionales máx. 9 meses; conclusión máx. 13 meses; 5 años prorrogables | Pleno; frontera discutida en subvenciones transnacionales | No captura política industrial sin subvención identificable; opacidad china |
| Salvaguardias (Reg. 2015/478) | Aumento imprevisto de importaciones + daño grave; sin práctica desleal | Provisionales 200 días; máx. 8 años con liberalización progresiva | Pleno pero muy restrictivo; erga omnes | Tope temporal incompatible con un problema estructural; no selectivo |
| Reg. sobrecapacidad acero (2026/1384) | Efectos comerciales de la sobrecapacidad mundial; sin prueba de daño clásica | Permanente; TRQ + 50% fuera de cuota; melt and pour desde oct. 2026; revisiones en dic. 2026, jun. 2027 y jun. 2029 | Muy discutido: medida autónoma fuera del Acuerdo de Salvaguardias, apoyada en el art. XXVIII y expuesta a GATT I, II, XI, XIII | Primer ensayo del nuevo enfoque, pendiente de evaluación; alcance limitado al acero |
| FSR (Reg. 2022/2560) | Subvención extranjera que distorsiona el mercado interior; sin daño | Plazos de control de concentraciones y licitaciones; de oficio sin umbral | Fuera del Acuerdo SMC (no medidas en frontera) | No toca los flujos de importación; complemento, no sustituto |
| IPI (Reg. 2022/1031) | Falta de reciprocidad en contratación de terceros países | Investigación y consultas; penalización o exclusión de ofertas | Zona gris; fuera del ACP para no firmantes | Limitado a contratación pública |
| ACI (Reg. 2023/2675) | Coerción económica determinada por el Consejo (filtro político) | Procedimiento en fases; contramedidas amplias | Defendible como respuesta a hecho ilícito | La sobrecapacidad no es coercion; es escudo, no espada |
| Enforcement / TBR | Infracción de normas comerciales con solución de diferencias bloqueada | Ligados al contencioso | Diseñado para la parálisis del Órgano de Apelación | Presupone infracción identificable; la sobrecapacidad no lo es |
| Instrumento de sobrecapacidad (en discusión) | Trigger sistémico sectorial por definir; lógica Sección 301 | Sin propuesta formal (sept. 2026); este trabajo condiciona cualquier medida nueva a la evaluación previa del Reglamento del acero y al test económico de protección | Difícilmente conciliable con GATT I, II, XI si es selectivo contra China | Diseñado para cerrar los huecos anteriores; coste jurídico y de credibilidad sistémica |
| Sección 301 (EEUU, comparador) | Prácticas «irrazonables o discriminatorías»; discrecionalidad del USTR | Investigación máx. 12 meses; medidas indefinidas con revisión cuatrienal | DS152: compatible solo en la medida en que EEUU respete sus compromisos de recurrir al ESD; la determinación o represalia unilateral es incompatible con el art. 23 ESD | Modelo de referencia del instrumento europeo y de sus riesgos; desde marzo de 2026, investigaciones sobre «exceso de capacidad estructural» en 19 sectores de 16 economías, la UE incluida |
Nota: plazos conforme a los reglamentos de base tras la modernización de 2018; el encaje OMC refleja la valoración dominante en la literatura, no pronunciamientos del OSD salvo cita expresa (DS152, DS516).
Anexo B. Cronología detallada de coerción, represalia y presión económica china con incidencia en la UE, 2021-2026
Tabla B.1. Principales episodios y estado a 3 de septiembre de 2026
| Episodio | Cronología | Medida china | Vínculo político | Estado (3 de septiembre de 2026) |
| Lituania | Desde dic. 2021; DS610 en la OMC, 2022-2025 | Restricciones aduaneras y comerciales a productos lituanos y a bienes europeos con componentes lituanos; presión sobre multinacionales | Apertura de la oficina de representación de Taiwán en Vilna | Comercio reanudado; la UE terminó el DS610 el 28 nov. 2025; caso emblemático para el ACI |
| Brandy | Ene. 2024 (apertura); oct. 2024 (provisionales); jul. 2025 (definitivas) | Derechos antidumping del 27,7%-34,9% durante 5 años; compromisos de precios aceptados a 34 empresas, exentas mientras los respeten | Respuesta asociada al expediente de los VE; incidencia principal en Francia | Medidas en vigor; DS631 impugna los derechos provisionales |
| Porcino | Jun. 2024 (apertura); sept. 2025 (provisionales 15,6%-62,4%); dic. 2025 (definitivas) | Derechos definitivos del 4,9%-19,8%; empresas cooperantes no muestreadas, 9,8% | Respuesta asociada al expediente de los VE; España, principal exportador por volumen | Medidas en vigor 5 años; devolución del exceso de depósitos |
| Lácteos | Ago. 2024 (apertura); dic. 2025 (provisionales); feb. 2026 (definitivas) | Depósitos provisionales del 21,9%-42,7%, sustituidos por derechos compensatorios definitivos del 7,4%-11,7% | Respuesta asociada al expediente de los VE; incidencia en Francia, Italia, Dinamarca y Países Bajos | Derechos en vigor desde el 13 feb. 2026 durante 5 años; DS628 impugna la apertura |
| Dispositivos médicos | Jul. 2025 | En contratos de más de 45 M CNY con compra de importados: exclusión de empresas de la UE (salvo filiales en China) y límite del 50% al contenido UE de terceros | Respuesta directa a la primera medida IPI europea | En vigor, con excepción de necesidad |
| Bancos lituanos | Ago. 2025 - abr. 2026 | Prohibición de transacciones y cooperación con dos bancos lituanos | Respuesta a las sanciones europeas a dos entidades financieras chinas (18.o paquete Rusia) | Contramedidas levantadas en abr. 2026 tras la retirada de las sanciones |
| Tierras raras y materiales magnéticos | Abr. 2025 (controles); oct. 2025 (ampliación extraterritorial) | Licencias sobre siete grupos de tierras raras medias y pesadas, compuestos e imanes; la ampliación cubría productos de terceros países con contenido chino desde el 0,1% | Medida global en el contexto de la confrontación con EEUU, con efecto directo sobre la UE | Controles de abril vigentes; ampliación suspendida hasta el 10 nov. 2026 |
| Nexperia | Sept.-oct. 2025; may.-ago. 2026 | Control de exportaciones específico sobre las operaciones chinas de Nexperia, con licencia para las entregas al exterior; demanda de Wingtech ante un tribunal chino bajo la Ley Antisanciones (mayo 2026) y congelación de participaciones de Nexperia en sus filiales chinas por 2.140 M CNY (agosto 2026) | Respuesta a la intervención neerlandesa por gobernanza y seguridad económica | Envíos parcialmente reanudados mediante exenciones; orden neerlandesa suspendida; medidas de la Cámara de Empresas vigentes; disputa societaria abierta en dos jurisdicciones |
| Siete entidades europeas (Taiwán) | Abr. 2026 | Prohibición de exportarles bienes de doble uso y de transferírselos vía terceros países | Ventas de armas o cooperación con Taiwán | En vigor, con posibilidad de autorización excepcional |
| Catorce entidades europeas (sanciones a Rusia) | Jul. 2026 | Prohibición de exportarles bienes de doble uso y de transferírselos vía terceros países | Respuesta directa al 21.o paquete europeo de sanciones | En vigor desde el 24 jul. 2026 |
| Orden de bloqueo frente al FSR | May. 2026 (Nuctech); ago. 2026 (JD.com) | El Ministerio de Justicia prohíbe a cualquier persona o empresa colaborar con las investigaciones de la Comisión bajo el Reglamento de Subvenciones Extranjeras sobre Nuctech y sobre la OPA de JD.com sobre Ceconomy | Respuesta directa a la aplicación del FSR a empresas chinas | En vigor; decisión de la Comisión sobre JD.com prevista para principios de octubre de 2026 |
| Instrumento de sobrecapacidad | Abr.-may. 2026 | Anuncio de «contramedidas resueltas» si la UE aprueba normas dirigidas contra empresas chinas (Ley de Aceleración Industrial, revisión de la Ley de Ciberseguridad) o un instrumento contra la sobrecapacidad | Disuasión preventiva de la iniciativa europea | Amenaza declarada; instrumento en fase de estudio; documento de posición del Ministerio de Comercio contra la tesis de la sobrecapacidad (jul. 2026) |
Fuente: elaboración propia a partir de anuncios de MOFCOM, comunicados de la Comisión Europea, documentación de la OMC, información del Gobierno neerlandés y prensa especializada.
Bibliografía
Referencias
References
- Acemoglu, D., Autor, D., Dorn, D., Hanson, G. H. y Price, B. (2016). Import Competition and the Great US Employment Sag of the 2000s. Journal of Labor Economics, 34(S1), S141-S198. https://doi.org/10.1086/682384
References
- AIE (2026). Rare Earth Elements: Pathways to Secure and Diversified Supply Chains. París: Agencia Internacional de la Energía. https://www.iea.org/reports/rare-earth-elements
References
- Al-Haschimi, A., Dvořáková, N., Le Roux, J. y Spital, T. (2025). China's growing trade surplus: why exports are surging as imports stall. ECB Economic Bulletin, 7/2025, recuadro 1. https://www.ecb.europa.eu/press/economicbulletin/focus/2025/html/ecb.ebbox202507_01~83b0e7edd4.en.html
References
- ANFAC (2026a). La balanza comercial de los vehículos tuvo en 2025 su peor registro desde 2009. Nota de prensa. Madrid: Asociación Española de Fabricantes de Automóviles y Camiones. https://anfac.com/la-balanza comercial-de-los-vehiculos-tuvo-en-2025-su-peor-registro-desde-2009/
References
- ANFAC (2026b). Balanza comercial de vehículos, enero-junio de 2026. Nota de prensa, septiembre de 2026. Madrid: Asociación Española de Fabricantes de Automóviles y Camiones.
References
- Aprigliano, V., Bencivelli, L., Borin, A., Conteduca, F. P., Corsello, F., Federico, S., Giordano, C., Leone, F., Mancini, M., Panon, L., Patrignani, L. y Pica, S. (2026). China Shock 2.0: structural drivers and implications for the euro area. Questioni di Economia e Finanza (Occasional Papers), 1025. Roma: Banca d'Italia. https://www.bancaditalia.it/pubblicazioni/qef/2026-1025/QEF_1025_26.pdf
References
- Autor, D. H., Dorn, D. y Hanson, G. H. (2013). The China Syndrome: Local Labor Market Effects of Import Competition in the United States. American Economic Review, 103(6), 2121-2168. https://doi.org/10.1257/aer.103.6.2121
References
- Autor, D. H., Dorn, D. y Hanson, G. H. (2016). The China Shock: Learning from Labor-Market Adjustment to Large Changes in Trade. Annual Review of Economics, 8, 205-240. https://doi.org/10.1146/annurev-economics 080315-015041
References
- Autor, D., Dorn, D. y Hanson, G. (2021). On the Persistence of the China Shock. Brookings Papers on Economic Activity, otoño de 2021, 381-447. https://www.brookings.edu/articles/on-the-persistence-of-the-chinashock/
References
- Autor, D. y Hanson, G. (2025). We Warned About the First China Shock. The Next One Will Be Worse. The New York Times, 14 de julio de 2025. https://www.nytimes.com/2025/07/14/opinion/china-shock-economy manufacturing.html
References
- Balassa, B. (1965). Trade Liberalisation and "Revealed" Comparative Advantage. The Manchester School, 33(2), 99-123. https://doi.org/10.1111/j.1467-9957.1965.tb00050.x
References
- Balteanu, I., Fernández Cerezo, A. y Quintana, J. (2024). La exposición de las empresas españolas a la importación de insumos críticos de China: un análisis basado en encuestas. Boletín Económico, Banco de España, 2024/T4, artículo 02. https://doi.org/10.53479/37835
References
- Barkin, N. y Williams, G. (2026). Germany's "China Shock" Revisited. Nueva York: Rhodium Group, 10 de febrero de 2026. https://rhg.com/research/germanys-china-shock-revisited/
References
- Barwick, P. J., Kalouptsidi, M. y Zahur, N. B. (2025). Industrial Policy Implementation: Empirical Evidence from China's Shipbuilding Industry. Review of Economic Studies, 92(6), 3611-3648. https://doi.org/10.1093/restud/rdaf011
References
- Bickenbach, F., Dohse, D., Langhammer, R. J. y Liu, W.-H. (2024). Foul Play? On the Scale and Scope of Industrial Subsidies in China. Kiel Policy Brief, 173. Kiel: Kiel Institute for the World Economy. https://www.kielinstitut.de/publications/foul-play-on-the-scale-and-scope-of-industrial-subsidies-inchina-17562/
References
- Boeckelmann, L., Emter, L., Gunnella, V., Klieber, K. y Spital, T. (2025). China-US trade tensions could bring more Chinese exports and lower prices to Europe. ECB Blog, 30 de julio de 2025. https://www.ecb.europa.eu/press/blog/date/2025/html/ecb.blog20250730~833a22650e.en.html
References
- Boullenois, C., Black, M. y Caruso, A. (2026). China's Next-Generation Industrial Policy. Nueva York: Rhodium Group, 11 de mayo de 2026. https://rhg.com/research/chinas-next-generation-industrial-policy/
References
- Boullenois, C., Kratz, A. y Rosen, D. H. (2024). Overcapacity at the Gate. Nueva York: Rhodium Group, 26 de marzo de 2024. https://rhg.com/research/overcapacity-at-the-gate/
References
- Caliendo, L., Dvorkin, M. y Parro, F. (2019). Trade and Labor Market Dynamics: General Equilibrium Analysis of the China Trade Shock. Econometrica, 87(3), 741-835. https://doi.org/10.3982/ECTA13758
References
- Chen, L. (2026). China's Economic Involution: State and Business Strategies. China Leadership Monitor, 28 de febrero de 2026. https://www.prcleader.org/post/china-s-economic-involution-state-and-business strategies
References
- Chowdhry, S., Erhardt, K. y Hinz, J. (2026). Competing with China in third markets. Kiel Policy Brief, 213. Kiel: Kie Institute for the World Economy. https://www.kielinstitut.de/publications/competing-with-china-in-third markets-19891/
References
- Comisión Europea (2021). Strategic dependencies and capacities. Documento de trabajo de los servicios de la Comisión, SWD(2021) 352 final, 5 de mayo de 2021. https://commission.europa.eu/system/files/2021- 05/swd-strategic-dependencies-capacities_en.pdf
References
- Comisión Europea (2024). 42.º informe anual de la Comisión al Parlamento Europeo y al Consejo sobre las actividades de la UE en materia antidumping, antisubvenciones y de salvaguardia y sobre el uso de instrumentos de defensa comercial por terceros países dirigidos contra la UE en 2023. COM(2024) 413 final, 24 de septiembre de 2024. https://eur-lex.europa.eu/legal-content/ES/TXT/?uri=CELEX:52024DC0413
References
- Comisión Europea (2025a). 43.º informe anual de la Comisión al Parlamento Europeo y al Consejo sobre las actividades de la UE en materia antidumping, antisubvenciones y de salvaguardia y sobre el uso de instrumentos de defensa comercial por terceros países dirigidos contra la UE en 2024. COM(2025) 428 final, 28 de julio de 2025, y documento de trabajo SWD(2025) 231 final. https://eur-lex.europa.eu/legal content/ES/TXT/?uri=CELEX:52025DC0428
References
- Comisión Europea (2025b). Commission proposes plan to protect EU steel industry from unfair impacts of global overcapacity. Comunicado de prensa IP/25/2293, 7 de octubre de 2025. https://ec.europa.eu/commission/presscorner/detail/en/ip_25_2293
References
- Comisión Europea (2026a). New rules to protect EU steel industry from damaging impacts of global overcapacity enter into application. Comunicado de prensa IP/26/1484, 30 de junio de 2026. https://ec.europa.eu/commission/presscorner/detail/en/ip_26_1484
References
- Comisión Europea (2026b). Propuesta de Reglamento del Parlamento Europeo y del Consejo por el que se establece un marco de medidas para la aceleración de la capacidad industrial y la descarbonización en sectores estratégicos (Ley de Aceleración Industrial). COM(2026) 100 final, 4 de marzo de 2026. https://single-market-economy.ec.europa.eu/publications/industrial-accelerator-act_en
References
- Dauth, W., Findeisen, S. y Südekum, J. (2014). The Rise of the East and the Far East: German Labor Markets and Trade Integration. Journal of the European Economic Association, 12(6), 1643-1675. https://doi.org/10.1111/jeea.12092
References
- Davis, S. y Kelly, B. (2025). China manufacturing overcapacity boosts output, stagnation fears. Dallas: Federal Reserve Bank of Dallas, 30 de diciembre de 2025. https://www.dallasfed.org/research/economics/2025/1230
References
- DiPippo, G., Mazzocco, I. y Kennedy, S., con Goodman, M. P. (2022). Red Ink: Estimating Chinese Industrial Policy Spending in Comparative Perspective. Washington, DC: Center for Strategic and International Studies. https://www.csis.org/analysis/red-ink-estimating-chinese-industrial-policy-spending-comparativeperspective
References
- Donoso, V., Martín, V. y Minondo, A. (2015). Do Differences in the Exposure to Chinese Imports Lead to Differences in Local Labour Market Outcomes? An Analysis for Spanish Provinces. Regional Studies, 49(10), 1746-1764. https://doi.org/10.1080/00343404.2013.879982
References
- Felbermayr, G., Friesenbichler, K. S., Hinz, J. y Mahlkow, H. (2024). Time to be open, sustainable, and assertive: Tariffs on Chinese BEVs and retaliatory measures. Kiel Policy Brief, 177. Kiel: Kiel Institute for the World Economy. https://ideas.repec.org/p/zbw/ifwkpb/336754.html
References
- Felbermayr, G. y Sandkamp, A. (2020). The trade effects of anti-dumping duties: Firm-level evidence from China. European Economic Review, 122, 103367. https://doi.org/10.1016/j.euroecorev.2019.103367
References
- Garcia-Macia, D., Kothari, S. y Tao, Y. (2025). Industrial Policy in China: Quantification and Impact on Misallocation. IMF Working Paper, 2025/155. Washington, DC: Fondo Monetario Internacional. https://www.imf.org/en/publications/wp/issues/2025/08/07/industrial-policy-in-china-quantificationand-impact-on-misallocation-568888
References
- García-Herrero, A. (2026). Europe needs a broader trade-defence toolkit against a mounting China shock. Bruegel Newsletter, 9 de febrero de 2026. https://www.bruegel.org/newsletter/europe-needs-broader-tradedefence-toolkit-against-mounting-china-shock
References
- GFSEC (2025). Ministerial Statement. Global Forum on Steel Excess Capacity, Gqeberha, 10 de octubre de 2025. https://www.steelforum.org/content/dam/steel forum/en/publications/2025%20GFSEC%20Ministerial%20Statement.pdf
References
- Gopinath, G., Gourinchas, P.-O. y Rey, H. (2026). Don't blame global imbalances on the undervalued yuan. The Economist, By Invitation, 28 de julio de 2026. https://www.economist.com/by-invitation/2026/07/28/dont blame-global-imbalances-on-the-undervalued-yuan
References
- Gros, D., Presidente, G. y Rotondi, N. (2026). Don't swap tariffs for minimum prices on Chinese electric vehicles. VoxEU, CEPR, 8 de enero de 2026. https://cepr.org/voxeu/columns/dont-swap-tariffs-minimum-prices chinese-electric-vehicles
References
- Gunter, J., Brown, A., Chimits, F., Hmaidi, A., Vasselier, A. y Zenglein, M. J. (2025). Beyond overcapacity: Chinesestyle modernization and the clash of economic models. Berlín: Mercator Institute for China Studies, 1 de abril de 2025. https://merics.org/en/report/beyond-overcapacity-chinese-style-modernization-and-clash economic-models
References
- Heid, B., Mínguez, R. y Minondo, A. (2021). Is competition from China so special? The World Economy, 44(1), 64- 88. https://doi.org/10.1111/twec.12991
References
- Interporc (2025). El sector porcino celebra los acuerdos alcanzados con China para reforzar las exportaciones. Nota de prensa, 11 de abril de 2025. Madrid: Interprofesional del Porcino de Capa Blanca. https://interporc.com/2025/04/11/el-sector-porcino-celebra-los-acuerdos-alcanzados-con-china-parareforzar-exportaciones
References
- Interporc (2026). Exportaciones del porcino español a China en 2025. Datos de la Interprofesional del Porcino de Capa Blanca recogidos en Agrodiario, 26 de mayo de 2026. https://www.agrodiario.com/articulo/organizaciones-agrarias-y-de-productores/porcino-espanol-exportachina-mas-medio-millon-toneladas-valoradas-cerca-1000-millones/20260526062526070646.html
References
- Jabbour, L., Tao, Z., Vanino, E. y Zhang, Y. (2019). The good, the bad and the ugly: Chinese imports, European Union anti-dumping measures and firm performance. Journal of International Economics, 117, 1-20. https://doi.org/10.1016/j.jinteco.2018.12.004
References
- Kalouptsidi, M. (2018). Detection and Impact of Industrial Subsidies: The Case of Chinese Shipbuilding. Review of Economic Studies, 85(2), 1111-1158. https://doi.org/10.1093/restud/rdx050
References
- Kee, H. L. y Tang, H. (2016). Domestic Value Added in Exports: Theory and Firm Evidence from China. American Economic Review, 106(6), 1402-1436. https://doi.org/10.1257/aer.20131687
References
- Mayr, S., Musitz, L., Papatheophilou, S., Raza, W., Tröster, B. y Wuttke, T. (2026). Industrial overcapacities, with a focus on China. Estudio para la Comisión de Comercio Internacional del Parlamento Europeo, EXPO_STU(2026)783610, marzo de 2026. https://www.europarl.europa.eu/RegData/etudes/STUD/2026/783610/EXPO_STU(2026)783610_EN.pdf
References
- Meltzer, J. P. y Pearson, M. M. (2024). How the US should address Chinese overcapacity and its impact on international trade. Washington, DC: Brookings Institution, 19 de diciembre de 2024. https://www.brookings.edu/articles/how-the-us-should-address-chinese-overcapacity-and-its-impact-oninternational-trade
References
- Ministerio de Comercio de China (2026). Documento de posición sobre la llamada «sobrecapacidad», 28 de julio de 2026 (según la crónica de South China Morning Post, 28 de julio de 2026). https://www.scmp.com/economy/china-economy/article/3362138/china-pushes-back-against-westernovercapacity-claims-new-document
References
- Minondo, A. (2024). El desempeño exportador de España: claves de un éxito. Estudios sobre la Economía Española, 2024-32. Madrid: Fedea. https://documentos.fedea.net/pubs/eee/2024/eee2024-32.pdf
References
- OCDE (2025). The Market Implications of Industrial Subsidies. OECD Trade Policy Papers, 289. París: OCDE. https://one.oecd.org/document/TAD/TC(2025)7/FINAL/en/pdf
References
- OCDE (2026). OECD Steel Outlook 2026. París: OCDE, 4 de junio de 2026. https://www.oecd.org/en/publications/oecd-steel-outlook-2026_99ab9b0c-en.html
References
- Oficina de Información del Consejo de Estado de China (2025). China's Position on Some Issues Concerning China-U.S. Economic and Trade Relations. Libro blanco, 9 de abril de 2025. https://ee.chinaembassy.gov.cn/eng///dssghd/202504/t20250409_11590748.htm
References
- OMC (2002). International Trade Statistics 2002. Ginebra: Organización Mundial del Comercio. https://www.wto.org/english/res_e/statis_e/its2002_e/its02_toc_e.htm
References
- OMC (2025). Global Trade Outlook and Statistics. Ginebra: Organización Mundial del Comercio, abril de 2025. https://www.wto.org/english/res_e/booksp_e/trade_outlook25_e.pdf
References
- Pierce, J. R. y Schott, P. K. (2016). The Surprisingly Swift Decline of US Manufacturing Employment. American Economic Review, 106(7), 1632-1662. https://doi.org/10.1257/aer.20131578
References
- Plataforma Tierra (2026). Mercado porcino 2026: análisis del primer trimestre. Cajamar, con datos de la Agencia Tributaria. https://www.plataformatierra.es/mercados/mercado-porcino-2026-analisis
References
- Reuters (2024). How EU governments voted on Chinese EV tariffs. 4 de octubre de 2024. https://www.reuters.com/business/autos-transportation/how-eu-governments-plan-vote-chinese-evtariffs-2024-10-04/
References
- Rhodium Group y MERICS (2023). EV battery investments cushion drop to decade low. Chinese FDI in Europe: 2022 Update (A. Kratz, M. J. Zenglein, G. Sebastian y M. Witzke). Berlín y Nueva York: MERICS y Rhodium Group, 9 de mayo de 2023. https://merics.org/en/report/ev-battery-investments-cushion-drop-decade low-chinese-fdi-europe-2022-update
References
- Rhodium Group y MERICS (2024). Dwindling investments become more concentrated. Chinese FDI in Europe: 2023 Update (A. Kratz, M. J. Zenglein, A. Brown, G. Sebastian y A. Meyer). Berlín y Nueva York: MERICS y Rhodium Group, 6 de junio de 2024. https://merics.org/en/report/dwindling-investments-become-moreconcentrated-chinese-fdi-europe-2023-update
References
- Rhodium Group y MERICS (2025). Chinese investment rebounds despite growing frictions. Chinese FDI in Europe: 2024 Update (A. Kratz, M. J. Zenglein, A. Mischer, G. Sebastian y A. Meyer). Berlín y Nueva York: MERICS y Rhodium Group, 21 de mayo de 2025. https://merics.org/en/report/chinese-investment-rebounds-despitegrowing-frictions-chinese-fdi-europe-2024-update
References
- Rhodium Group y MERICS (2026). Chinese investment rises to 7-year high. Chinese FDI in Europe: 2025 Update (A. Kratz, A. Mischer, G. Williams y A. Meyer). Berlín y Nueva York: MERICS y Rhodium Group, 20 de mayo de 2026. https://merics.org/en/report/chinese-investment-rises-7-year-high-chinese-fdi-europe-2025- update
References
- Schulte, P., Enders, A., Esser, A. y Strobel, F. (2026). From tariffs to trade flows: Diversion effects and China's exports to the EU. VoxEU, CEPR, 27 de febrero de 2026. https://cepr.org/voxeu/columns/tariffs-trade-flows diversion-effects-and-chinas-exports-eu
References
- Secretaría de Estado de Comercio (2026a). Informe Mensual de Comercio Exterior. Diciembre de 2025. Madrid: Ministerio de Economía, Comercio y Empresa. https://comercio.gob.es/ImportacionExportacion/Informes_Estadisticas/Historico_Informes/Mensuales/2 025/2025-12_Informe_Mensual_Comercio_Exterior.pdf
References
- Secretaría de Estado de Comercio (2026b). Informe Mensual de Comercio Exterior. Junio de 2026. Madrid: Ministerio de Economía, Comercio y Empresa.
References
- https://comercio.gob.es/ImportacionExportacion/Informes_Estadisticas/Historico_Informes/Mensuales/2 026/2026-06_Informe_Mensual_Comercio_Exterior.pdf
References
- Setser, B. W. (2026a). The PBOC, the State Banks, and Backdoor Intervention. Follow the Money, Council on Foreign Relations, 2 de febrero de 2026. https://www.cfr.org/articles/the-pboc-the-state-banks-and backdoor-intervention
References
- Setser, B. W. (2026b). The World Should Not Ignore China's Undervalued Currency. Follow the Money, Council on Foreign Relations, 2 de agosto de 2026. https://www.cfr.org/articles/the-world-should-not-ignore chinas-obviously-undervalued-currency
References
- Setser, B. W. (2026c). The Renminbi Appears to be Undervalued by 30 Percent. Follow the Money, Council on Foreign Relations, 1 de septiembre de 2026. https://www.cfr.org/articles/the-renminbi-appears-to-be undervalued-by-30-percent
References
- Setser, B. W. y Vallée, S. (2026). The Real Problem With Global Trade: How China's Currency Manipulation Is Warping the World Economy. Foreign Affairs, 11 de junio de 2026. https://www.foreignaffairs.com/china/real-problem-global-trade
References
- Tordoir, S. y Setser, B. (2026). China shock 2.0: The cost of Germany's complacency. Policy Brief. Londres: Centre for European Reform, 20 de mayo de 2026. https://www.cer.eu/publications/archive/policybrief/2026/china-shock-20-cost-germanys-complacency
References
- Tse, E. (2025). China's overcapacity: Myth or market reality? CKGSB Knowledge, 27 de agosto de 2025. https://english.ckgsb.edu.cn/knowledge/professor_analysis/chinas-overcapacity/
References
- USCC (2025). Chapter 8: China Shock 2.0. En 2025 Report to Congress. Washington, DC: U.S.-China Economic and Security Review Commission. https://www.uscc.gov/sites/default/files/2025-11/Chapter_8-- China_Shock_2.0.pdf
References
- USTR (2026). USTR Initiates Section 301 Investigations Relating to Structural Excess Capacity and Production in Manufacturing Sectors. Comunicado de prensa, 11 de marzo de 2026. Washington, DC: Office of the United States Trade Representative. https://ustr.gov/about/policy-offices/press-office/press releases/2026/march/ustr-initiates-section-301-investigations-relating-structural-excess-capacity-andproduction
Normativa y jurisprudencia
References
- Ley 19/2003, de 4 de julio, sobre régimen jurídico de los movimientos de capitales y de las transacciones económicas con el exterior (BOE núm. 160, de 5 de julio de 2003). Artículo 7 bis introducido por la disposición final cuarta del Real Decreto-ley 8/2020, de 17 de marzo. https://www.boe.es/buscar/act.php?id=BOE-A-2003-13471
References
- Ley 38/2003, de 17 de noviembre, General de Subvenciones (BOE núm. 276, de 18 de noviembre de 2003). https://www.boe.es/buscar/act.php?id=BOE-A-2003-20977
References
- Real Decreto 571/2023, de 4 de julio, sobre inversiones exteriores (BOE núm. 159, de 5 de julio de 2023). https://www.boe.es/buscar/act.php?id=BOE-A-2023-15549
Reglamento (UE) n.º 654/2014 del Parlamento Europeo y del Consejo, de 15 de mayo de 2014, sobre el ejercicio de los derechos de la Unión para aplicar y hacer cumplir las normas comerciales internacionales (DO L 189 de 27.6.2014), modificado por el Reglamento (UE) 2021/167 del Parlamento Europeo y del Consejo, de 10 de febrero de 2021 (DO L 49 de 12.2.2021). https://eur-lex.europa.eu/eli/reg/2014/654/oj
References
- Reglamento (UE) 2015/478 del Parlamento Europeo y del Consejo, de 11 de marzo de 2015, sobre el régimen común aplicable a las importaciones (DO L 83 de 27.3.2015). https://eur-lex.europa.eu/eli/reg/2015/478/oj
References
- Reglamento (UE) 2015/1843 del Parlamento Europeo y del Consejo, de 6 de octubre de 2015, por el que se establecen procedimientos de la Unión en el ámbito de la política comercial común con objeto de asegurar el ejercicio de los derechos de la Unión en virtud de las normas comerciales internacionales, particularmente las establecidas bajo los auspicios de la Organización Mundial del Comercio (DO L 272 de 16.10.2015). https://eur-lex.europa.eu/eli/reg/2015/1843/o
Reglamento (UE) 2016/1036 del Parlamento Europeo y del Consejo, de 8 de junio de 2016, relativo a la defensa contra las importaciones que sean objeto de dumping por parte de países no miembros de la Unión Europea (DO L 176 de 30.6.2016). https://eur-lex.europa.eu/eli/reg/2016/1036/oj
Reglamento (UE) 2016/1037 del Parlamento Europeo y del Consejo, de 8 de junio de 2016, sobre la defensa contra las importaciones subvencionadas originarias de países no miembros de la Unión Europea (DO L 176 de 30.6.2016). https://eur-lex.europa.eu/eli/reg/2016/1037/oj
Reglamento (UE) 2019/452 del Parlamento Europeo y del Consejo, de 19 de marzo de 2019, para el control de las inversiones extranjeras directas en la Unión (DO L 79 I de 21.3.2019). https://eurlex.europa.eu/eli/reg/2019/452/oj
References
- Reglamento (UE) 2022/1031 del Parlamento Europeo y del Consejo, de 23 de junio de 2022, sobre el acceso de los operadores económicos, bienes y servicios de terceros países a los mercados de contratación pública y de concesiones de la Unión, y sobre los procedimientos de apoyo a las negociaciones para el acceso de los operadores económicos, bienes y servicios de la Unión a los mercados de contratación pública y de concesiones de terceros países (Instrumento de Contratación Pública Internacional) (DO L 173 de 30.6.2022). https://eur-lex.europa.eu/eli/reg/2022/1031/oj
References
- Reglamento (UE) 2022/2560 del Parlamento Europeo y del Consejo, de 14 de diciembre de 2022, sobre las subvenciones extranjeras que distorsionan el mercado interior (DO L 330 de 23.12.2022). https://eurlex.europa.eu/eli/reg/2022/2560/oj
Reglamento (UE) 2023/2675 del Parlamento Europeo y del Consejo, de 22 de noviembre de 2023, relativo a la protección de la Unión y de sus Estados miembros frente a la coerción económica por parte de terceros países (DO L, 2023/2675, 7.12.2023). https://eur-lex.europa.eu/eli/reg/2023/2675/o
Reglamento (UE) 2024/1252 del Parlamento Europeo y del Consejo, de 11 de abril de 2024, por el que se establece un marco para garantizar un suministro seguro y sostenible de materias primas fundamentales (DO L, 2024/1252, 3.5.2024). https://eur-lex.europa.eu/eli/reg/2024/1252/oj
Reglamento de Ejecución (UE) 2024/2754 de la Comisión, de 29 de octubre de 2024, por el que se establece un derecho compensatorio definitivo sobre las importaciones de vehículos eléctricos de batería nuevos diseñados para el transporte de personas originarios de la República Popular China (DO L, 2024/2754, 29.10.2024). https://eur-lex.europa.eu/eli/reg_impl/2024/2754/oj
Reglamento (UE) 2026/1384 del Parlamento Europeo y del Consejo, de 17 de junio de 2026, por el que se abordan los efectos negativos relacionados con el comercio del exceso de capacidad mundial en el mercado siderúrgico de la Unión y se modifica el Reglamento (UE) 2020/2170 (DO L, 2026/1384, 24.6.2026). https://eur-lex.europa.eu/eli/reg/2026/1384/oj
Reglamento (UE) 2026/1386 del Parlamento Europeo y del Consejo, de 17 de junio de 2026, relativo al contro de las inversiones extranjeras en la Unión y por el que se deroga el Reglamento (UE) 2019/452 (DO L, 2026/1386, 26.6.2026). https://eur-lex.europa.eu/eli/reg/2026/1386/oj
References
- Reglamento de Ejecución (UE) 2026/1963 de la Comisión, de 28 de agosto de 2026, relativo a la determinación del tipo de pruebas que deben aportar los importadores para demostrar el país de fusión y colada. https://eur-lex.europa.eu/eli/reg_impl/2026/1963/oj
Sentencia del Tribunal de Justicia (Sala Segunda) de 13 de julio de 2023, Xella Magyarország Építőanyagipari Kft. contra Innovációs és Technológiai Miniszter, C-106/22, ECLI:EU:C:2023:568. https://eurlex.europa.eu/legal-content/ES/TXT/?uri=CELEX:62022CJ0106
Diferencias en la OMC
DS152, Estados Unidos, artículos 301 a 310 de la Ley de Comercio Exterior de 1974 (reclamante: Comunidades Europeas). Informe del grupo especial adoptado el 27 de enero de 2000. https://www.wto.org/spanish/tratop_s/dispu_s/cases_s/ds152_s.htm
DS516, Unión Europea, medidas relacionadas con las metodologías de comparación de precios (reclamante: China). Consultas solicitadas el 12 de diciembre de 2016. https://www.wto.org/spanish/tratop_s/dispu_s/cases_s/ds516_s.htm
DS610, China, medidas relativas al comercio de mercancías y servicios (reclamante: Unión Europea). Consultas solicitadas el 27 de enero de 2022. https://www.wto.org/spanish/tratop_s/dispu_s/cases_s/ds610_s.htm
References
- DS628, China, iniciación de una investigación en materia de derechos compensatorios sobre las importaciones de determinados productos lácteos procedentes de la Unión Europea (reclamante: Unión Europea). Consultas solicitadas el 23 de septiembre de 2024. https://www.wto.org/spanish/tratop_s/dispu_s/cases_s/ds628_s.htm
DS631, China, medidas antidumping provisionales sobre el brandy procedente de la Unión Europea (reclamante: Unión Europea). Consultas solicitadas el 25 de noviembre de 2024. https://www.wto.org/spanish/tratop_s/dispu_s/cases_s/ds631_s.htm
Fuentes estadísticas
Banco Mundial (2026). World Development Indicators [NY.GDP.MKTP.CD, BX.GSR.MRCH.CD, BX.GSR.NFSV.CD]. https://data.worldbank.org/ (consulta: septiembre de 2026).
Eurostat (2026). Extra-EU trade by partner [ext_lt_maineu], EU direct investment positions [bop_fdi6_pos] e International trade in services by partner [bop_its6_det]. https://ec.europa.eu/eurostat/databrowser/ (consulta: septiembre de 2026).
Naciones Unidas, División de Estadística (2026). UN Comtrade Database. https://comtradeplus.un.org/ (consulta: septiembre de 2026).
Secretaría de Estado de Comercio (2026). DataComex. Estadísticas de comercio exterior español y DataInvex. Estadísticas de inversiones exteriores. Madrid: Ministerio de Economía, Comercio y Empresa, con datos del Departamento de Aduanas e Impuestos Especiales de la Agencia Tributaria y del Registro de Inversiones Exteriores. https://datacomex.comercio.es/ y https://datainvex.comercio.es/ (consulta: septiembre de 2026).
Este texto se ha extraído automáticamente del documento original. Para citarlo o leerlo con su maquetación, descargue el PDF.
Descargar en PDF