II Jornada sobre el sistema público de pensiones y seguridad social
Indicadores de equilibrio y sostenibilidad de los sistemas públicos de pensiones europeos a partir del Ageing Report
JOSÉ ENRIQUE DEVESA
INMACULADA DOMÍNGUEZ
BORJA ENCINAS
ROBERT MENEU
Documento de Trabajo 2026/07 Septiembre 2026
fedea
Las opiniones recogidas en este documento son las de sus autores y no coinciden necesariamente con las de Fedea.
* Este trabajo forma parte de un proyecto de investigación financiado parcialmente por la Fundación Ramón Areces
José Enrique Devesa Carpio. Universidad de Valencia. IVIE. Polibienestar Inmaculada Domínguez Fabián. Universidad de Extremadura. Polibienestar. Borja Encinas Goenechea. Universidad de Extremadura. Polibienestar. Robert Meneu Gaya. Universidad de Valencia
Septiembre de 2026
1. Introducción
El Ageing Report es un informe trienal que publica la Comisión Europea en el que se proporcionan proyecciones a largo plazo del gasto en pensiones, en salud, en dependencia y en educación para todos los países de la UE. Los cálculos se basan en supuestos y metodologías comunes a todos los países, previamente acordadas entre los países miembros y la Comisión Europea en el marco del Grupo de Trabajo sobre el Envejecimiento (Ageing Working Group, AWG). El punto de partida es la proyección demográfica para cada país, elaborada por Eurostat, y a partir de ella y de otros supuestos se aplican modelos comunes para obtener la proyección de las variables macroeconómicas: productividad del trabajo, factor trabajo, tipos de interés, inflación y, finalmente, el crecimiento económico y el PIB.
La proyección del gasto en pensiones, con los supuestos y metodologías acordadas, corre a cargo de cada Estado miembro aplicando sus propios modelos con el objetivo de captar las particularidades de cada país, aunque este cometido está supervisado por la Comisión Europea y el AWG. La proyección del gasto en salud, dependencia y educación se elabora directamente por parte de la Comisión con modelos comunes y de acuerdo con los países en el marco del AWG.
El resultado es la proyección del gasto en pensiones, salud, dependencia y educación, cuya agregación da lugar al gasto asociado al envejecimiento. Los cálculos se realizan tanto con el escenario base como con escenarios alternativos de distinto tipo. Asimismo, los resultados se presentan para cada país miembro y para el conjunto de la UE. Por último, se realiza una comparación con los resultados del informe trienal anterior, para evaluar las medidas de reforma aprobadas en el último trienio.
Centrando el análisis en la parte de pensiones, el Ageing Report ofrece, junto con la proyección del gasto público total en pensiones, el desglose por clase de pensión (jubilación, incapacidad, supervivencia y otras), las pensiones contributivas, los ingresos por cotizaciones, el número de cotizantes, el saldo (cotizaciones menos pensiones), el número de pensionistas, el periodo medio de cotización de los nuevos pensionistas, etc. Además, calcula algunas ratios interesantes que ayudan a evaluar el sistema de pensiones más allá de su impacto presupuestario, como es su adecuación o suficiencia, mediante el cálculo de la tasa de generosidad (Benefit ratio), definida como la pensión media entre el salario medio; o la tasa de reemplazo (Gross replacement rate at retirement), definida como la primera pensión de jubilación contributiva entre el último salario.
* Este trabajo forma parte de un proyecto de investigación que ha sido financiado en parte por la Fundación Ramón Areces.
El Ageing Report presta especial atención al efecto de las reformas que se aprueban en cada país, con el objetivo de evaluar sus resultados y que sirvan de orientación al resto de países. Para ello, desglosa las diferencias entre las proyecciones de gasto de un informe trienal respecto al anterior para aislar la parte que se debe a las reformas y la parte que se debe a otros factores, como las diferentes proyecciones demográficas de partida o los diferentes supuestos o metodologías que se hayan podido aplicar. De esta manera, se dispone de una valoración del aumento o disminución del gasto en pensiones que se debe a las reformas implantadas en el último trienio en cada país.
Además, el Ageing Report analiza el efecto presupuestario que tendría incorporar a la legislación de cada país alguna de las experiencias de reforma más habituales. En este sentido, el Ageing Report de 2024 calcula el impacto presupuestario de vincular automáticamente la edad legal de jubilación a la esperanza de vida, el impacto de mantener constante la edad legal de jubilación o el impacto de mantener constante la tasa de generosidad.
Como se observa, los cálculos del Ageing Report se centran en evaluar el impacto sobre el presupuesto del sistema de pensiones a largo plazo, tanto en la parte de gastos como en la de ingresos de cada año, en lo que podríamos denominar un análisis del equilibrio contable o de caja en cada ejercicio.
Sin embargo, hay otro tipo de equilibrio que incluye variables económicas, financieras y actuariales que consiste en comparar el valor de las cotizaciones aportadas y de las prestaciones recibidas por una cohorte a lo largo del ciclo de vida. Este tipo de equilibrio es más estructural y próximo a la sostenibilidad del sistema de pensiones.
Nuestro principal objetivo en este trabajo es elaborar un indicador de sostenibilidad económica, financiera y actuarial del sistema de pensiones que se pueda calcular para todos los países de la UE, mayoritariamente con los datos del Ageing Report, y para cada año del periodo de proyección. Dado que los datos del Ageing Report se han obtenido con hipótesis y metodologías acordadas en el seno del AWG, los resultados para el indicador de sostenibilidad de cada país también serán homogéneos y, por tanto, comparables a lo largo del periodo de proyección. Por ello, aunque resulte problemático comparar el valor absoluto del indicador entre países, dado que cada sistema de pensiones tiene características propias y se utilizan modelos propios para realizar las proyecciones, sí que será coherente comparar las variaciones del indicador a lo largo del periodo de análisis.
La comparación del incremento o disminución del indicador de sostenibilidad entre países es útil para valorar qué países han adoptado las reformas más adecuadas o qué tipología de sistema de pensiones (prestación definida, sistema de puntos, cuentas nocionales o pensión básica) afronta mejor el futuro ante la evolución prevista de la demografía y las variables macroeconómicas.
El cálculo del indicador de sostenibilidad exigirá de ciertas hipótesis simplificadoras, ya que el Ageing Report no está diseñado para calcular un indicador de este tipo. Estas simplificaciones incluyen la consideración de un individuo teórico representativo de la cohorte que transita a lo largo de su ciclo de vida con los valores proyectados en el Ageing Report en cada año. Esto incluye la duración de la carrera laboral, edad de jubilación efectiva, tasa de generosidad, tasa de reemplazo, etc. Las variables macroeconómicas (productividad, crecimiento del PIB, inflación y tipos de interés) se mantendrán constantes a lo largo del periodo de estudio en sus niveles medios. Se tratará, por tanto, de un indicador de sostenibilidad teórico ya que no se basa en datos reales procedentes de ficheros administrativos, sino en las características de un individuo teórico representativo.
En el siguiente apartado, se resumen los principales resultados del Ageing Report en cuanto a proyección de gasto en pensiones, ingresos y saldo. Los resultados se presentarán tanto en su nivel original como ajustados teniendo en cuenta el envejecimiento demográfico (aproximado con la tasa de dependencia de la población mayor), obteniéndose un indicador de equilibrio corregido por el envejecimiento demográfico. Asimismo, se realizarán agregaciones por tipología de sistemas de pensiones y por algunas de sus principales características.
En el apartado 3, se describe la metodología de cálculo del indicador de sostenibilidad y se aplica, primero, al sistema español y, posteriormente, a una selección de países de la UE . Finalmente, en el apartado 4, se presentan las principales conclusiones.
2. Gasto público en pensiones, ingresos, saldo e indicador de equilibrio
2.1. Gasto público en pensiones debido al envejecimiento
La proyección del gasto público en pensiones entre 2022 y 2050 depende de varios factores, entre los que destacan las características del sistema de pensiones, el cambio demográfico y los efectos que puedan tener las reformas que se hayan implantado recientemente o sobre las que se haya legislado con el objetivo de que entren en vigor en un futuro próximo.
Entre estos factores, el cambio demográfico es el que influye de forma más importante en la proyección del gasto público en pensiones sobre el PIB en los países de la UE. De ahí que el efecto del tipo de esquema de pensiones públicas y de las distintas características de los sistemas de pensiones haya que valorarlo teniendo en cuenta la magnitud del cambio demográfico que se espera en cada país.
La variable más utilizada para evaluar el cambio demográfico es la tasa de dependencia de la población mayor, definida como la ratio de la población de 65 años y más entre la población entre 20 y 64 años. Esta es la variable que se utiliza, por ejemplo, en el Ageing Report de 2024 y es el componente que más hace aumentar el gasto en pensiones.
De acuerdo con dichas proyecciones, en el conjunto de la Unión Europea el aumento del gasto en pensiones sobre el PIB debido al cambio demográfico es positivo en todos los países y alcanza 5,2 puntos de PIB entre 2022 y 2050, con un incremento de la tasa de dependencia de 19 puntos porcentuales en ese mismo intervalo de tiempo. Ello supone 0,275 puntos de PIB más de gasto por cada punto porcentual de aumento de la tasa de dependencia.
El gráfico 1 permite observar la situación de cada país en cuanto a la sensibilidad del gasto público adicional en pensiones debido al envejecimiento respecto al aumento de la tasa de dependencia.
Gráfico 1. Incremento de gasto público en pensiones debido al envejecimiento por cada punto de aumento de la tasa de dependencia 2022-2050.
Fuente: 2024 Ageing Report y elaboración propia.
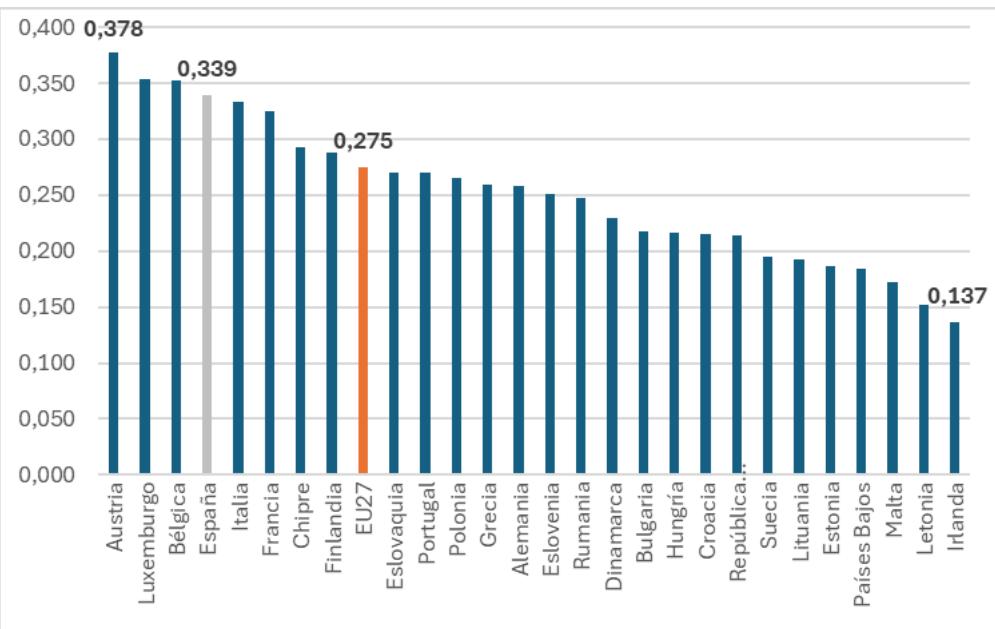
El gráfico 1 muestra que, en todos los países de la UE, el aumento en la tasa de dependencia provoca aumentos de gasto. Sin embargo, la magnitud de este efecto no es homogénea, ya que existen países cuya evolución del gasto resulta más sensible al envejecimiento demográfico que en otros. Estas diferencias se explican por la influencia de otros factores que afectan al gasto en pensiones, como la tasa de cobertura y la generosidad de las pensiones. En general, los países con mayor cobertura y generosidad son más sensibles al cambio demográfico. Por ejemplo, el país más sensible al cambio demográfico, Austria, está entre los 5 primeros con mayor tasa de generosidad (Benefit Ratio)1 y mayor tasa de cobertura (Coverage Ratio)2. Del mismo modo, países como Grecia, Italia o España, donde la tasa de generosidad es de las más altas, están también entre los más sensibles al cambio demográfico. En cambio, en Luxemburgo, que ocupa el segundo puesto en el gráfico 1, la elevada sensibilidad del gasto se explica principalmente por presentar la tasa de cobertura más alta de la UE. Por el contrario, en esta clasificación no se detecta demasiada correlación entre la sensibilidad del gasto al cambio demográfico con el tipo de esquema de pensiones, salvo que los tres países cuyo sistema principal es el de una pensión básica (esquema FR: Dinamarca, Países Bajos e Irlanda) están en la parte baja de la clasificación. Esto puede sugerir que este tipo de esquema tiende a limitar la sensibilidad del gasto público en pensiones al envejecimiento demográfico.
En el caso de España, el aumento de gasto debido al cambio demográfico previsto en el Ageing Report de 2024 es de 10,36 puntos de PIB entre 2022 y 2050, casi el doble que la media de la UE, mientras que el cambio demográfico es también superior a la media, 30,52 puntos más de tasa de dependencia. En consecuencia, el aumento de gasto por cada punto de incremento de la tasa de dependencia es de 0,339 puntos de PIB, situándose en el cuarto puesto en el gráfico 1.
2.2. Proyección del gasto público total en pensiones: efecto de la tipología de esquemas y de sus principales características
El aumento del gasto debido al envejecimiento se compensa, en algunos países parcialmente y en otros sobradamente, con disminuciones de la tasa de cobertura y del grado de generosidad de la pensión, así como por la evolución del mercado laboral. Estos efectos compensatorios son más o menos importantes según las características del esquema de pensiones de cada país y según qué tipo de reformas recientes se han implantado.
A continuación, analizamos la variación del gasto público total en pensiones entre 2022 y 2050, teniendo en cuenta no solo el efecto demográfico, sino también cambios en la cobertura, en la generosidad de las pensiones o en el mercado laboral. Debido a la importancia del efecto demográfico como factor explicativo del aumento del gasto en pensiones, resulta conveniente analizar su evolución en relación con el incremento de la tasa de dependencia, para valorar adecuadamente en qué medida el tipo de esquema de pensiones y/o sus principales características contribuyen a moderar el aumento del gasto. Con este objetivo, utilizaremos el indicador de variación del gasto corregido por el envejecimiento demográfico que se define como el aumento del gasto público en pensiones (en puntos porcentuales de PIB) dividido por el incremento de la tasa de dependencia (en puntos porcentuales) en el periodo 2022-2050.
1 Relación entre la pensión y el salario medios.
2 Relación entre el número de pensionistas y la población de 65 o más años.
\[I = \frac {\Delta G P P}{\Delta T D}\]
donde:
∆$%%: incremento del gasto público en pensiones 2022-2050 (puntos porcentuales de PIB).
∆&': incremento de la tasa de dependencia de la población mayor 2022-2050 (puntos porcentuales).
En el conjunto de países de la UE el gasto en pensiones sobre el PIB debido a todos los factores está previsto que aumente 0,66 puntos entre 2022 y 2050, lo que equivale a un valor del indicador de . En España, en cambio, el aumento previsto es de 4,19 puntos de PIB, alcanzando el indicador un valor de
El gráfico 2 muestra los valores del indicador de incremento de gasto corregido por el envejecimiento en todos los países de la UE27.
Gráfico 2. Indicador de incremento de gasto corregido por el envejecimiento 2022-2050 (indicador ., eje vertical izquierdo) y variación del gasto en pensiones (eje derecho). Fuente: 2024 Ageing Report y elaboración propia.
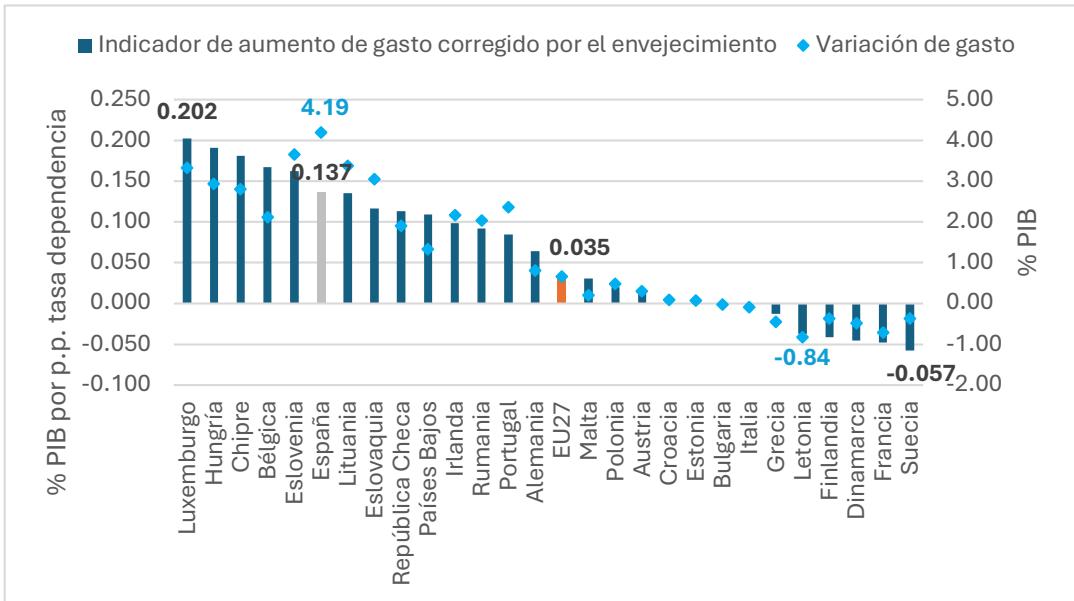
En el gráfico 2 se observa que España se sitúa en la parte alta de aumento del gasto en pensiones, una vez corregido por el envejecimiento. En concreto es el sexto país con mayor aumento ), una clasificación que encabeza Luxemburgo, con un indicador , y que cierra Suecia, con un indicador negativo (disminución del gasto corregido) de
En el gráfico 2 también se representa el aumento del gasto público en pensiones proyectado entre 2022 y 2050 (eje derecho) en porcentaje del PIB y sin ajustar por el envejecimiento. España es el país con mayor aumento previsto con 4,19 puntos, mientras que Letonia presenta la mayor reducción (-0,84 puntos de PIB).
La clasificación que se desprende del gráfico 2 es sustancialmente distinta de la del gráfico 1 porque en el gráfico 1 sólo se tenía en cuenta el aumento del gasto por el efecto demográfico, mientras que en el gráfico 2 se tiene en cuenta, además del efecto demográfico, cómo cambia la tasa de generosidad, la tasa de cobertura o el mercado laboral (tasa de actividad de la población mayor), bien debido al tipo de esquema de pensiones o bien debido a reformas en marcha. Así, como se observará a continuación, los países con esquema de cuentas nocionales (Suecia, Letonia, Italia y Polonia) son los que más claramente tienden a descender en la ordenación del gráfico 2 respecto a la del gráfico 1, sugiriendo que el esquema NDC disminuye la sensibilidad del gasto en pensiones respecto al aumento de la tasa de dependencia.
Con el objetivo de analizar si el tipo de esquema principal de pensiones en cada país y/o las características institucionales del sistema de pensiones son relevantes para explicar la variación del gasto proyectada, el cuadro 1 calcula algunas medias (no ponderadas) agrupadas por países que comparten alguna de esas características. En el anexo se puede consultar qué países pertenecen a cada agregación.
Cuadro 1. Variación del gasto en pensiones, de la tasa de dependencia e indicador I según distintas agrupaciones de países de la UE. 2022-2050. Medias no ponderadas.
| Criterio de agrupación | Incremento del gasto en pensiones (p.p. de PIB) | Incremento en la tasa de dependencia (p.p.) | Indicador de incremento de gasto corregido por el envejecimiento (I) | |
| Todos los países | 1,25 | 18,72 | 0,067 | |
| Esquema fundamental | Prestación definida (DB) | 1,49 | 19,13 | 0,078 |
| Sistema de puntos (PS) | 1,74 | 19,13 | 0,091 | |
| Cuentas nocionales (NDC) | -0,21 | 19,49 | -0,011 | |
| Pensión básica (FR) | 0,99 | 14,99 | 0,066 | |
| Características | Con algún mecanismo automático | 0,89 | 18,72 | 0,047 |
| Con mecanismo de ajuste vinculado a la esperanza de vida (no NDC) | 0,84 | 18,65 | 0,045 | |
| Con aumentos de la edad de jubilación no vinculados a la esperanza de vida | 1,11 | 18,46 | 0,060 | |
| Revalorización de pensiones sólo con IPC | 1,31 | 23,77 | 0,055 | |
| Periodo de cálculo toda la vida laboral (DB) | 1,34 | 19,34 | 0,069 | |
| Actualización de bases sólo con IPC (DB) | 1,86 | 19,40 | 0,096 | |
Fuente: 2024 Ageing Report y elaboración propia
A partir de la última columna del cuadro 1 se deduce que el esquema de cuentas nocionales es el que más claramente controla el aumento del gasto en pensiones, con incluso disminuciones proyectadas (indicador negativo). Por el contrario, el esquema de puntos es el que más tiende a aumentar el gasto en pensiones con 0,091 puntos de PIB por punto de incremento de la tasa de dependencia.
Por otra parte, los países con algún mecanismo automático de ajuste o de equilibrio también parece que moderan mejor los aumentos del gasto en pensiones, con un valor de 0,047 puntos de PIB de aumento frente a 0,067 puntos de media no ponderada del conjunto de países. De forma similar, en aquellos países con vinculación de la pensión inicial o de la edad de jubilación a la esperanza de vida, sin tener en cuenta los países con esquema NDC donde esta vinculación es propia del sistema, el indicador se sitúa en un valor ! = 0,045, claramente por debajo del valor medio en los países sin esta vinculación, ! = 0,104 (valor que no aparece en el cuadro 1). En cambio, en los países que han legislado para aumentar la edad de jubilación, pero sin vinculación a la esperanza de vida, el indicador es sólo ligeramente inferior a la media , lo que sugiere un efecto más limitado sobre la contención del gasto.
También se observa que la revalorización de las pensiones sólo con el indicador de precios ayuda a controlar el aumento del gasto respecto a los países que revalorizan las pensiones con otros indicadores ligados a los salarios medios, masa salarial o crecimiento económico. El indicador de incremento de gasto corregido en los primeros países es de 0,055 mientras que en los segundos es de 0,072 (dato que no aparece en el cuadro 1).
Por último, los países con esquema de prestación definida (DB) y que utilizan toda la vida laboral como periodo de cálculo de la pensión tienen una tendencia a aumentar menos el gasto (0,069 frente a 0,078 de media en los países con DB). En cambio, no ocurre lo mismo en los países que actualizan las bases de cotización sólo con los precios, en los que el indicador es superior (0,096) a la media de los países con esquema DB.
No obstante, esta primera aproximación a la influencia del tipo de esquema de pensiones de cada país o de alguna de sus principales características presenta algunas limitaciones. En primer lugar, el número de observaciones es reducido en algunos grupos (sólo 3 países tienen un esquema principal FR o 4 un esquema principal NDC). En segundo lugar, el análisis se basa en variables cualitativas en lugar de cuantitativas (tener o no tener previstos aumentos en la edad de jubilación en lugar de cuántos años está previsto que aumente la edad de jubilación). Por último, no se tiene en cuenta de forma separada el efecto de otras reformas aprobadas. Por ello, dos países con características aparentemente similares pueden presentar comportamientos diferentes debido a la existencia de otras medidas no consideradas en el análisis.
Pese a estas limitaciones, los datos proyectados parecen indicar que el esquema NDC es el que controla mejor el aumento del gasto en pensiones. Y en cuanto a las características más importantes, la que más claramente limita el aumento del gasto es la existencia de ajustes automáticos de la edad de jubilación o de la pensión inicial vinculados al aumento de la esperanza de vida, incluso si se excluyen del cálculo los países con esquema NDC. Entre el resto de las características, utilizar toda la vida laboral para calcular la pensión inicial (dentro de los países con esquema DB) o revalorizar las pensiones sin exceder el indicador de precios serían las que aparecerían a continuación para explicar un menor aumento del gasto, aunque de forma menos rotunda.
2.3. Ingresos, saldo e indicador de equilibrio
Las reformas de los sistemas de pensiones en los países de la UE pueden afectar no solo al gasto, sino también a la parte de ingresos, bien directamente, actuando sobre los tipos o las bases de cotización, o bien indirectamente, a través de medidas que aumenten la población cotizante, por ejemplo, fomentando la extensión de la vida laboral a través de aumentos de la edad ordinaria de jubilación y/o con restricciones a la jubilación anticipada e incentivos a la demora de la jubilación.
Por ello, una evaluación más completa de los efectos de las reformas debe tener en cuenta la proyección de ingresos y no sólo del gasto público en pensiones. Un primer enfoque consiste en restar ingresos y gastos proyectados para obtener el saldo o balance financiero proyectado del sistema de pensiones que, en caso de ser deficitario, dará una estimación de la necesidad de transferencias públicas con cargo a impuestos. Se trata de un enfoque coyuntural y puramente contable, centrado en el equilibrio financiero.
Un segundo enfoque, más estructural, que combina argumentos macroeconómicos, financieros y actuariales, consiste en comparar las cotizaciones aportadas y las prestaciones recibidas por una cohorte de individuos que comparten una característica común (por ejemplo, haber nacido o haberse jubilado en el mismo año). Esta comparación debe realizarse con ajustes actuariales y financieros ya que tanto las cotizaciones como las prestaciones se producen a lo largo de un amplio periodo de tiempo. Este enfoque se desarrolla en el apartado 3.
El reto de calcular indicadores de equilibrio (enfoque coyuntural) y de sostenibilidad (enfoque estructural), bajo una metodología común en todos los países de la UE es atractivo, pero complicado debido a la gran diversidad de sistemas de pensiones existentes. Esta heterogeneidad hace imposible comparar los valores de cualquier indicador que se proponga en distintos países, aunque sí que sería metodológicamente correcto comparar el valor del indicador dentro de un mismo país a lo largo del tiempo.
Los informes trienales de envejecimiento de la Comisión Europea sí que calculan, aunque con ciertas limitaciones en cuanto a su interpretación, el balance de los sistemas de pensiones europeos como diferencia entre ingresos por cotizaciones en sentido amplio y gasto público en pensiones (enfoque coyuntural), pero no proporcionan ningún indicador de sostenibilidad desde el punto de vista estructural.
Por tanto, nuestra intención es analizar, en este apartado, el indicador de equilibrio para todos los países de la UE y, en el apartado siguiente, proponer un indicador de sostenibilidad y aplicarlo a una selección de países. Ambos indicadores se calcularán con datos del Ageing Report de 2024 a lo largo del horizonte de proyección 2022-2050, comentando el interés, pero también las limitaciones, de ambos indicadores.
El indicador de equilibrio que aparece en el Ageing Report se define como la diferencia entre los ingresos por cotizaciones y el gasto público en pensiones, expresados ambos en porcentaje del PIB. El resultado es el balance o saldo financiero del sistema de pensiones, también en % del PIB. Este indicador tiene ciertas limitaciones para su comparación entre países, dado que las cotizaciones financian en algunos países gastos sociales distintos a las pensiones. Sin embargo, sí que resulta más comparable la tendencia dinámica de este indicador de equilibrio en cada país en el horizonte 2022-2050. El gráfico 3 representa el balance del sistema de pensiones proyectado en 2050 y su variación entre 2022 y 2050.
Gráfico 3. Balance financiero del sistema de pensiones y evolución 2022-2050 Fuente: 2024 Ageing Report. No existen datos para Bélgica y Dinamarca.
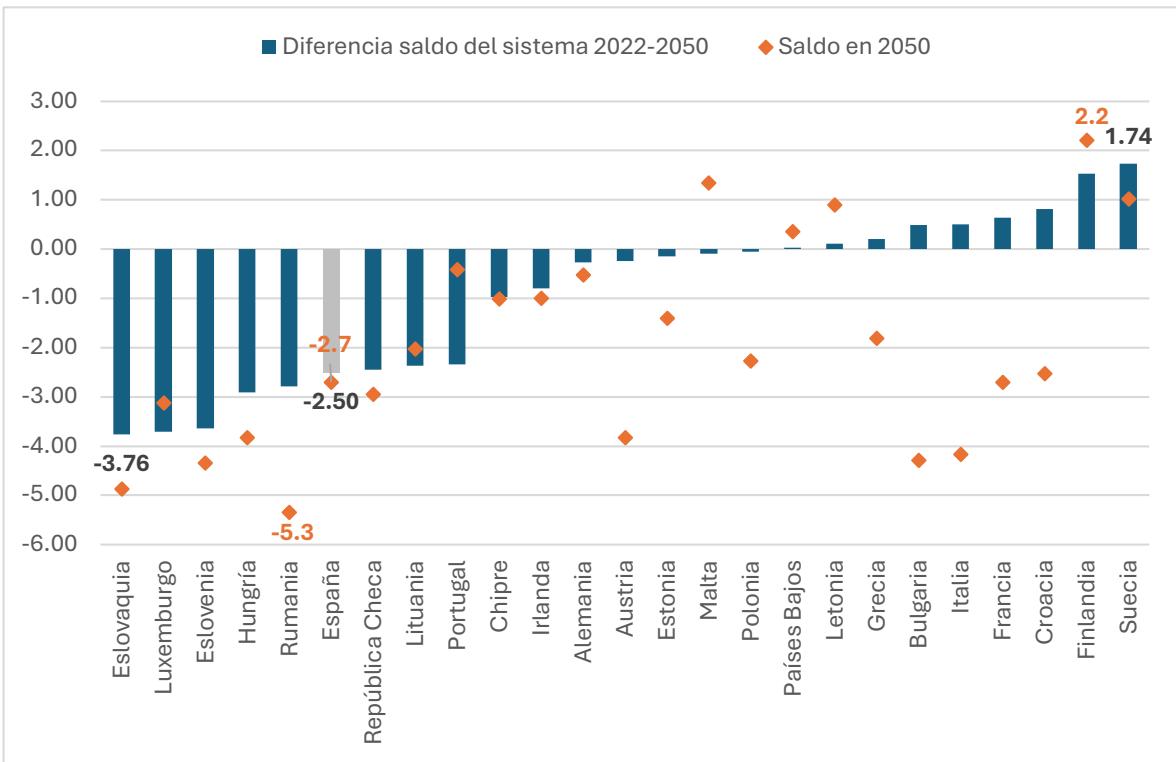
En el gráfico 3 se observa que España es el sexto país de la UE con mayor aumento del déficit, con 2,5 puntos de PIB (entre -0,2% del PIB en 2022 y -2,7% en 2050). El mayor aumento del déficit se produce en Eslovaquia, con 3,76 puntos de PIB, y el mayor aumento del superávit en Suecia con 1,74 puntos de PIB. En 2050 está previsto que el mayor déficit se alcance en Rumanía (5,3% del PIB) y el mayor superávit en Finlandia (2,2% del PIB).
Sin embargo, esta tendencia hay que valorarla teniendo en cuenta el distinto grado de envejecimiento poblacional previsto en cada país. Con este objetivo, a partir del indicador de equilibrio financiero proporcionado por el Ageing Report construimos otro indicador que mide la dinámica del equilibrio financiero corregido por el envejecimiento (3), definido como la variación del balance o saldo financiero del sistema de pensiones entre 2022 y 2050, dividida por el incremento de la tasa de dependencia (en puntos porcentuales) en el mismo periodo y con signo cambiado (el cambio de signo se realiza para comparar más fácilmente con el gráfico 2, que mide el incremento de gasto público corregido por el envejecimiento):
\[E = - \frac {(B a l a n c e f i n a n c i e r o) _ {2 0 5 0} - (B a l a n c e f i n a n c i e r o) _ {2 0 2 2}}{T D _ {2 0 5 0} - T D _ {2 0 2 2}}\]
Este indicador permite medir cómo evoluciona el equilibrio financiero del sistema (en puntos de PIB) por cada punto de aumento de la tasa de dependencia entre 2022 y 2050, facilitando así la comparación entre países en términos homogéneos.
El gráfico 4 representa el valor de este indicador en todos los países de la UE (excepto Bélgica y Dinamarca) con datos del Ageing Report de 2024.
Gráfico 4. Indicador de equilibrio financiero corregido por el envejecimiento (A). Fuente: 2024 Ageing Report y elaboración propia. Nota: no existe dato para Bélgica, Dinamarca y la media de la UE.
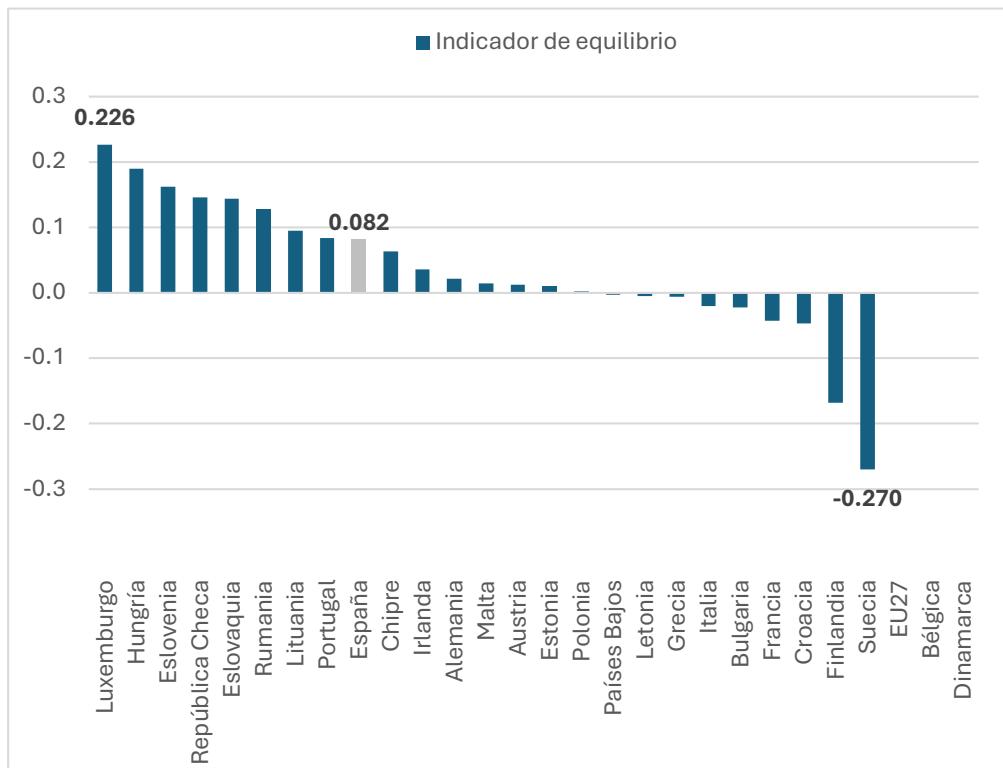
En el caso de España, se proyecta que por cada punto que aumente la tasa de dependencia el déficit del sistema de pensiones aumente en 0,082 puntos de PIB. El país con mayor aumento del déficit ajustado es Luxemburgo con un valor de 0,226 y el que mejor afronta el cambio demográfico en términos de equilibrio financiero es Suecia con una mejora de su saldo de 0,27 puntos de PIB por cada punto de aumento de la tasa de dependencia.
La comparación del gráfico 2 (gasto) y el gráfico 4 (saldo) es interesante para ver si al tener en cuenta la proyección de ingresos un país gana o pierde posiciones en la ordenación. Por ejemplo, España pasa de ser el quinto país con mayor aumento proyectado de gasto público en pensiones por punto de incremento de la tasa de dependencia (gráfico 2 sin tener en cuenta a Bélgica y Dinamarca) a ser el noveno con mayor aumento proyectado de déficit (gráfico 4). Eso es una consecuencia de que España es el segundo país (tras Chipre) en el que está previsto un mayor aumento de los ingresos del sistema de pensiones entre 2022 y 2050 (1,7 puntos de PIB), como resultado de la reforma de pensiones de 2021 y 2023. Así pues, el gráfico
4 proporciona una visión más completa del impacto de las reformas que el gráfico 2, en el sentido de que incluye tanto las medidas que afectan a la parte de ingresos como a la parte de gastos.
3. Indicador de sostenibilidad
3.1. Metodología de cálculo del indicador de sostenibilidad a partir del Ageing Report
La elaboración de un indicador de sostenibilidad de los sistemas de pensiones de la UE con datos del Ageing Report resulta del máximo interés, pese a que los sistemas de pensiones son muy variados y la comparación entre ellos resulta muy limitada. No obstante, la evolución de este indicador en el tiempo para un mismo país sí que es indicativa de hasta qué punto el tipo de sistema de pensiones y las reformas aprobadas contribuyen a afrontar el cambio demográfico.
El indicador de sostenibilidad mide el equilibrio entre ingresos por cotizaciones y gastos en pensiones para una cohorte de individuos a lo largo de su ciclo vital. Para evaluar este equilibrio son necesarias variables económicas, financieras y actuariales, dado que tanto los ingresos como los gastos se distribuyen a lo largo de un horizonte temporal amplio. La limitación de información en el Ageing Report hace necesario introducir simplificaciones en el cálculo del indicador, así como interpretar los resultados con cautela. Sin embargo, creemos que es un ejercicio interesante construir un indicador de sostenibilidad para todos los países de la UE, excepto Dinamarca, con datos homogéneos del Ageing Report, lo que permitirá su actualización con los sucesivos datos de cada informe trienal.
La idea de este indicador de sostenibilidad financiera, económica y actuarial es valorar una hipotética operación financiera-actuarial que consiste en aportar cotizaciones y en recibir pensiones a lo largo del ciclo de vida para una cohorte de individuos. El cálculo de este indicador exige un conocimiento muy profundo del sistema de pensiones del país y requiere la disponibilidad de datos administrativos detallados para una muestra suficiente de la población. De esta manera, se capta toda la variedad de situaciones individuales que se pueden dar dentro de una cohorte.
Sin embargo, este grado de detalle no está disponible en todos los países y mucho menos en los Ageing Report, de ahí que propongamos un cálculo simplificado con un individuo representativo. En la definición del indicador intervendrán variables que sí que están disponibles en los Ageing Report, lo que permite garantizar la comparabilidad metodológica entre países y su actualización en futuras ediciones del informe. En el cuadro A.3 del anexo se detallan las variables que se utilizarán para construir el indicador, su definición y la fuente del dato.
Las únicas variables que no están directamente en el Ageing Report son las probabilidades de supervivencia por edad y sexo, que permitirán el cálculo de las variables actuariales, y que se toman de la proyección de población EUROPOP2023 de Eurostat.
El indicador de sostenibilidad económica, financiera y actuarial que se propone compara, en el momento de la jubilación, el valor actual actuarial de las pensiones esperadas con el valor final actuarial de las cotizaciones realizadas durante la vida laboral, mediante la siguiente expresión:
\[S = \frac {\text {Valor actual actuarial (VAA) pensiones}}{\text {Valor final actuarial (VFA) cotizaciones}}\tag{[1]}\]
En esta valoración se utiliza un tipo de interés igual al crecimiento medio del PIB en el periodo 2022-2050 tanto para valorar las cotizaciones como las pensiones. De esta manera y, en teoría, si el indicador es mayor que 1, el valor esperado de las prestaciones supera al de las cotizaciones, lo que indicaría que el sistema tiende a ser insostenible y si es menor o igual a 1 es sostenible. Esta interpretación se fundamenta en el principio de Samuelson (1958), según el cual en un sistema de transferencias intergeneracionales el rendimiento de la operación financieroactuarial debe ser menor o igual al crecimiento del PIB para ser sostenible.
Sin embargo, para que el cálculo del indicador de sostenibilidad se pueda realizar con los datos del Ageing Report se deben hacer una serie de simplificaciones que desvirtúan esta interpretación, de forma que el valor del indicador será sólo una aproximación que impide una comparación entre países, aunque sí que resulta más útil para analizar la evolución de la sostenibilidad del sistema de pensiones dentro de un mismo país a lo largo del tiempo. Estas simplificaciones se destacarán a medida que se desarrolla la expresión [1].
El numerador de la expresión [1] es:
\[V A A p e n s i o n e s = p _ {0} \cdot V A A (i, r, e, T, p)\tag{[2]}\]
Donde:
pensión inicial de jubilación.
: valor actual actuarial (annuity factor) de una renta cuyo pago inicial es de una unidad monetaria, creciente a la tasa r (revalorización de la pensión), valorada a un tipo de interés i (crecimiento medio del PIB 2022-2050) desde la edad e (edad efectiva de jubilación) hasta la edad T(última edad de las tablas de mortalidad), aplicando las probabilidades de supervivencia de cada país según edad y sexo (p). El valor actual actuarial de una renta se puede interpretar como una esperanza de vida ajustada tanto por la revalorización de la pensión inicial como por el tipo de interés. Si el crecimiento de la renta (revalorización de la pensión) y el tipo de interés (crecimiento del PIB) fueran iguales, el valor actual actuarial se aproxima a la esperanza de vida a la edad de jubilación más la unidad (en el caso de la renta prepagable) si la renta es anual. Por el contrario, si el tipo de interés fuera mayor que el crecimiento de la renta (como suele pasar en el caso de la pensión) el valor actual actuarial sería menor que la esperanza de vida a la edad de jubilación más uno. El valor de esta variable es la media de ambos sexos.
Mientras que el denominador de la expresión [1] es:
\[V F A \text {cotizaciones} = t c \cdot w _ {1} \cdot V F A (i, w, e - n, e, p)\tag{[3]}\]
Donde:
tc: tipo de cotización efectivo para pagar las pensiones.
: primera base de cotización o salario.
: valor final de una renta actuarial cuyo pago inicial es de una unidad monetaria, creciente a la tasa w (crecimiento medio del salario o base de cotización 2022-2050), valorada a un tipo de interés i (crecimiento medio del PIB 2022-2050) desde la edad e-n (edad de entrada en el mercado laboral, siendo n la duración media del periodo de cotización unisex) hasta la edad e (edad efectiva de jubilación), aplicando las probabilidades de supervivencia de cada país según edad y sexo (p), y ajustada para tener en cuenta que sólo los supervivientes a la edad e van a cobrar la pensión. El valor de esta variable es la media de ambos sexos.
Por tanto, el cálculo del indicador se realiza para un individuo teórico que cotiza durante un número de años igual a n, se jubila a la edad e y percibe una pensión vitalicia que se valora con el tipo de interés i, la revalorización r y las tablas de mortalidad.
Igualmente, se supone que el individuo teórico tiene un perfil salarial creciente a lo largo de toda la vida laboral. Este dato, el crecimiento salarial (w), así como el crecimiento del PIB o tipo de interés (i), son datos medios del periodo 2022-2050 de cada país y se mantienen constantes para todo el periodo. La revalorización de las pensiones (r) depende de la normativa de cada país, siendo el crecimiento de los precios o de los salarios o una combinación de ambas las referencias más habituales.
Por su parte, el tipo de cotización efectivo (tc) y la pensión inicial (p0), que no aparecen directamente en el Ageing Report, se calculan de forma indirecta a partir de otros datos que sí están disponibles, como la tasa de reemplazo (gross replacement rate at retirement), la tasa de generosidad (benefit ratio), el volumen de cotizaciones en % del PIB y el volumen de pensiones en % del PIB. Por último, el cálculo del salario inicial (w1) no será necesario al eliminarse en la operativa.
Para poder calcular el indicador S con los datos del Ageing Report se realizan diversas operaciones. En primer lugar, se sustituye [2] y [3] en [1]:
\[S = \frac {p _ {0} \cdot V A A (i , r , e , T , p)}{t c \cdot w _ {1} \cdot V F A (i , w , e - n , e , p)}\tag{[4]}\]
La tasa de reemplazo (tr) se define como la pensión inicial entre el último salario, por tanto:
\[p _ {0} = t r \cdot w _ {1} (1 + w) ^ {n - 1}\tag{[5]}\]
Sustituyendo [5] en [4] y operando:
\[S = \frac {t r V A A (i , r , e , T , p)}{t c \frac {V F A (i , w , e - n , e , p)}{(1 + w) ^ {n - 1}}}\tag{[6]}\]
Con lo que el indicador de sostenibilidad depende de la tasa de reemplazo (tr), un indicador de generosidad; de la esperanza de vida ajustada (VAA), un indicador de longevidad; del tipo de cotización (tc), un indicador de esfuerzo de cotización; y de un término que se puede interpretar como los años cotizados ajustados actuarialmente y corregidos por el crecimiento salarial, un indicador de duración de la carrera laboral.
El tipo de cotización efectivo (tc) se calcula indirectamente. Por una parte, el Ageing Report proporciona el volumen de cotizaciones (C) sobre el PIB, que es igual al tipo de cotización por el número de cotizantes (nc) y por el salario o base media de cotización (bc):
\[\frac {C}{P I B} = \frac {t c n c b c}{P I B}\tag{[7]}\]
Por otra parte, la base media de cotización se calcula también indirectamente, utilizando la tasa de generosidad o benefit ratio (br), definida como la pensión media (pm) entre el salario o base de cotización media:
\[b r = \frac {p m}{b c}\tag{[8]}\]
Como la pensión media es el volumen de pensiones (P) entre el número de pensionistas (np), se tiene:
\[p m = \frac {P}{n p}\tag{[9]}\]
Sustituyendo [9] en [8] y operando se consigue una expresión para la base media de cotización:
\[b c = \frac {P}{b r n p}\tag{[10]}\]
Finalmente, sustituyendo [10] en [7] y operando se llega a la expresión buscada para el tipo de cotización efectivo en función de variables que están todas ellas en el Ageing Report (ver cuadro A.3 en el anexo):
\[t c = \frac {\frac {C}{P I B} b r n p}{\frac {P}{P I B} n c}\tag{[11]}\]
Con la expresión [11] para el tipo de cotización efectivo ya solo quedará el cálculo de las variables actuariales para obtener el indicador S con la expresión [6] ya que la tasa de reemplazo (tr), la tasa de crecimiento salarial (w) y la duración de la carrera laboral (n) también son variables que están en el Ageing Report (ver cuadro A.3 en el anexo).
El cálculo de las variables actuariales se realiza a partir de las probabilidades de supervivencia de la proyección de población EUROPOP2023 de Eurostat. Las expresiones para ambas variables actuariales en [6] son:
\[V A A (i, r, e, T, p) = \sum_ {j = e + 1} ^ {T} \frac {(1 + r) ^ {j - e - 1}}{(1 + i) ^ {j - e}} _ {j - e} p _ {e}\]
\[V F A (i, w, e - n, e, p) = \sum_ {j = e - n} ^ {e} \frac {(1 + w) ^ {j - (e - n)} (1 + i) ^ {e - j}}{e - j p _ {j}}\]
Donde es la probabilidad de supervivencia de una persona de edad x durante k periodos. El cálculo, por comodidad de cara a su implementación en hoja de cálculo, se realiza con pagos mensuales, utilizando los equivalentes mensuales de las tasas de crecimiento anuales3 r, i y w y las probabilidades de supervivencia mensuales equivalentes a partir de las anuales4. Igualmente, la duración de la carrera laboral y la edad de jubilación se expresan en meses. Para simplificar el cálculo, la edad efectiva de jubilación se redondea por defecto al mes más próximo, siendo ese el momento de la última cotización y un mes después se recibe la primera pensión. El primer mes de cotización se produce redondeando la edad de entrada al mercado laboral al mes más próximo por exceso.
3.2. Cálculo del indicador de sostenibilidad para España
A continuación, detallamos en el cuadro 2 el cálculo del indicador para España en el año 2022.
Cuadro 2. Indicador de sostenibilidad para España en 2022
| Variable | Fuente (cuadro A.3) | Valor |
| i | Ageing Report | 3,27% |
| w | Ageing Report | 3,24% |
| r | Ageing Report | 2% |
| n | Ageing Report | 37,83 |
| e | Ageing Report | H - 63,95M - 64,04 |
| VAA (1) | Eurostat (hipótesis mortalidad EUROPOP2023) | H - 17,06M - 20,22Media - 18,64 |
| $VFA/(1 + w)^{n-1}$ (1) | Eurostat (hipótesis mortalidad EUROPOP2023) | H - 41,16M – 39,35Media - 40,26 |
| tr | Ageing Report | 77,18% |
| tc | Calculado con la expresión [11] | 26,66% |
| S | Calculado con la expresión [6] | 1,34 |
Fuente: 2024 Ageing Report, Eurostat (EUROPOP2023) y elaboración propia. (1) el valor es la media de ambos sexos y está en años.
3 Tasa mensual = (1+tasa anual)(1/12)-1
4 Probabilidad de supervivencia mensual = (Probabilidad de supervivencia anual)(1/12)
El valor del indicador en 2022 es 1,34, superior a 1, lo que indicaría que por cada euro de cotización se obtiene 1,34 euros de pensión en términos comparables, indicando insostenibilidad del sistema, aunque como hemos dicho anteriormente este es sólo un cálculo aproximado para poder extender la metodología a todos los países con datos existentes en el Ageing Report.
Por ejemplo, la tasa de reemplazo (en el numerador de la expresión [6]) utilizada corresponde a la pensión inicial de jubilación contributiva, mientras que el tipo de cotización (en el denominador de la expresión [6]) tiene en cuenta la totalidad de cotizaciones (incluyendo las atribuidas al Estado) para pensiones, no sólo de jubilación, dado que las series del Ageing Report no permiten calcular el tipo de cotización para pensiones de jubilación contributivas. En consecuencia, el tipo de cotización está sobreestimado, lo que reduce el valor el valor del indicador y, en consecuencia, presenta una imagen más favorable de la sostenibilidad.
Por otra parte, el individuo representativo de cada año se supone que transitará a través de su ciclo de vida con los datos observados en ese año: duración de la carrera laboral, edad de jubilación, tasa de reemplazo, tasas de mortalidad, etc. En concreto, su pensión inicial no se calcula a partir de su vida laboral, como debería hacerse si se dispusiera de datos procedentes de ficheros administrativos, sino que es la observada para los nuevos jubilados de ese año.
Todas estas simplificaciones hay que tenerlas en cuenta para interpretar el valor final del indicador, que sólo da una visión aproximada de la sostenibilidad económica, financiera y actuarial del sistema. Gracias a estas simplificaciones, en cambio, el indicador se podrá calcular para todos los países de la UE (excepto Dinamarca) con los datos del Ageing Report, lo que constituye su principal ventaja. Como hemos dicho, la comparación del valor entre países no es demasiado significativa por la diversidad de sistemas y de metodologías en el cálculo de algunas variables. Por ejemplo, en algunos países, entre ellos España, la tasa de reemplazo que aparece en el Ageing Report no es la primera pensión entre el último salario sino entre el salario medio. Sin embargo, sí que resultará interesante la evolución en el tiempo del indicador para un mismo país. Este análisis dinámico del indicador permite identificar los 4 factores principales que explican la evolución de la sostenibilidad del sistema, de acuerdo con la descomposición recogida en la expresión [6]:
\[S = \frac\underbrace{\tilde{tr}}_{\substack{\text{$t c$}\\ \text{$Tipo de cotización implícito =$}\\ \text{$efecto esfuerzo contributivo$}}}\overbrace{\underbrace{VAA(i,r,e,T,p)}_{Años cotizados ajustados y corregidos = }}^{\substack{VFA(i,w,e - n,e,p)\\ (1 + w)^{n - 1}}} \overbrace{\substack{efecto \square \square arrera laboral}}^{}\tag{[6]}\]
Así pues, los cuatro factores de los que depende la evolución de la sostenibilidad son los siguientes:
1. Efecto generosidad: medido a través de la tasa de reemplazo. A mayor tasa de reemplazo mayor valor del indicador lo que empeora la sostenibilidad.
2. Efecto longevidad y edad efectiva de jubilación: medido a través del valor actual actuarial o, equivalentemente, de la esperanza de vida a la edad efectiva de jubilación ajustada financieramente y teniendo en cuenta la revalorización de las pensiones. Un aumento de la esperanza de vida incrementa el valor del indicador y, por tanto, reduce la sostenibilidad. Sin embargo, este efecto puede compensarse parcialmente mediante aumentos de la edad efectiva de jubilación, un mayor crecimiento económico o una menor revalorización de las pensiones, factores que reducen el valor actual actuarial de las prestaciones y, en consecuencia, el valor del indicador, mejorando la sostenibilidad del sistema.
3. Efecto esfuerzo contributivo: medido a través del tipo de cotización implícito. Como aparece en el denominador de la expresión [6], cuanto mayor sea el tipo de cotización menor será el indicador, mejorando la sostenibilidad.
4. Efecto carrera laboral: medido a través del término equivalentemente, los años cotizados ajustados financiera y actuarialmente y corregidos por el crecimiento salarial. Un aumento de los años cotizados reduce el valor del indicador y mejora la sostenibilidad. Desde esa base, cuanto mayor sea la esperanza de vida a la edad de entrada en el mercado laboral, menor el tipo de interés (crecimiento económico) y mayor el crecimiento salarial, más se ajustarán los años cotizados a la baja, empeorando la sostenibilidad.
Los gráficos 5a hasta 5e que aparecen a continuación analizan para España la evolución del indicador de sostenibilidad proyectado en el periodo 2022-2050 con los datos del Ageing Report. Se representa tanto el indicador de sostenibilidad (gráfico 5e) como sus factores principales según la fórmula [6] (gráficos 5a a 5d). Las líneas continuas de estos gráficos muestran la evolución de los cuatro factores determinantes de los que depende el indicador de sostenibilidad, mientras que se han representado también otras variables relevantes en algunos de los gráficos. Conviene remarcar que a lo largo de todo el periodo se mantienen constantes las variables macroeconómicas (i, w y r) en sus tasas de crecimiento medias, mientras que las variables laborales, demográficas y del sistema de pensiones son las proyectadas en el Ageing Report para cada año.
Gráfico 5a. Tasa de reemplazo (efecto generosidad). Fuente: 2024 Ageing Report, Eurostat (EUROPOP2023) y elaboración propia.
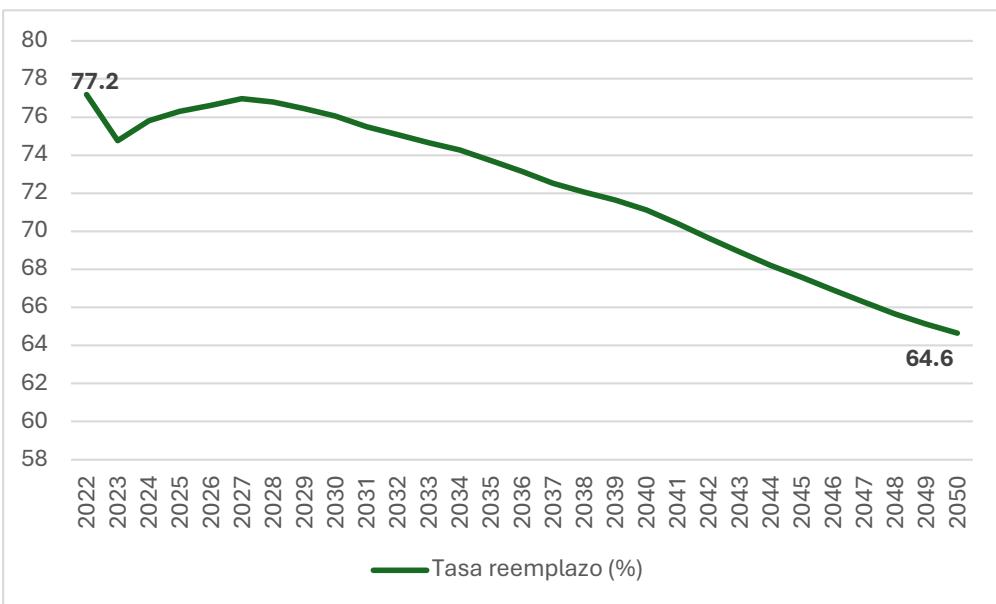
Gráfico 5b. Longevidad y edad efectiva de jubilación. Fuente: 2024 Ageing Report, Eurostat (EUROPOP2023) y elaboración propia.
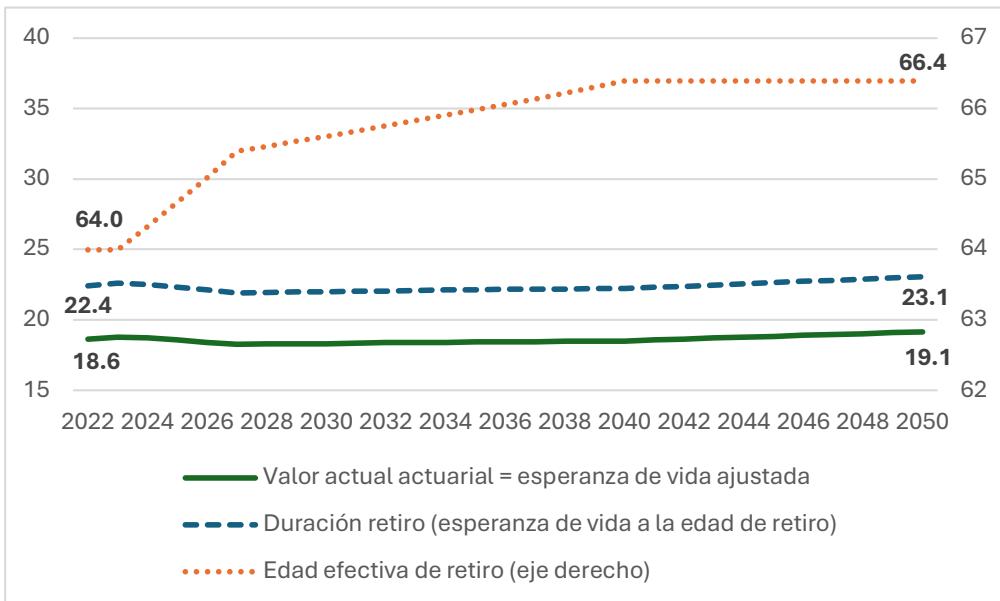
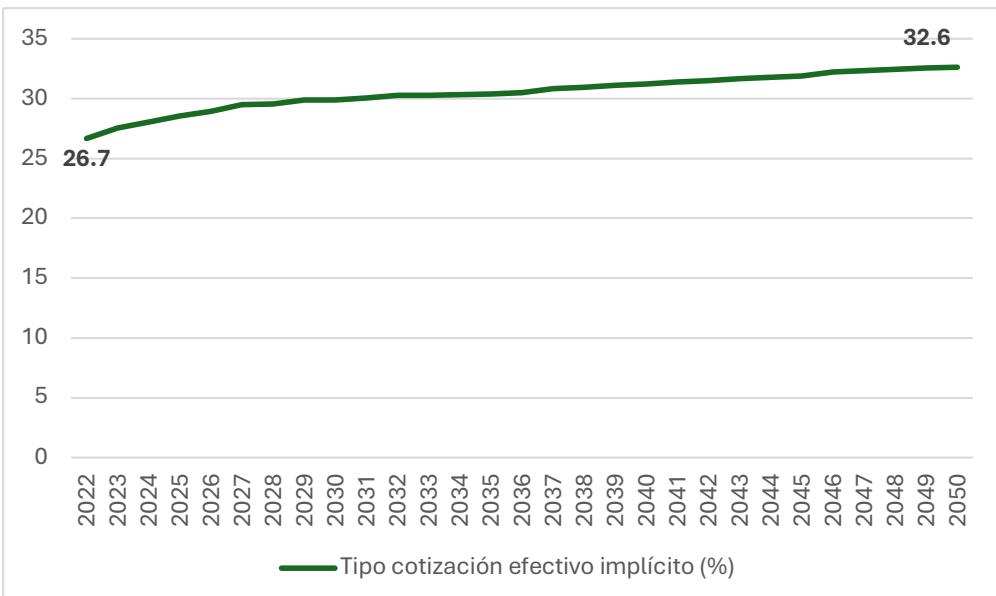
Gráfico 5c. Tipo de cotización efectivo implícito (efecto esfuerzo contributivo).
Fuente: 2024 Ageing Report, Eurostat (EUROPOP2023) y elaboración propia. Gráfico 5d. Efecto carrera laboral Fuente: 2024 Ageing Report, Eurostat (EUROPOP2023) y elaboración propia.
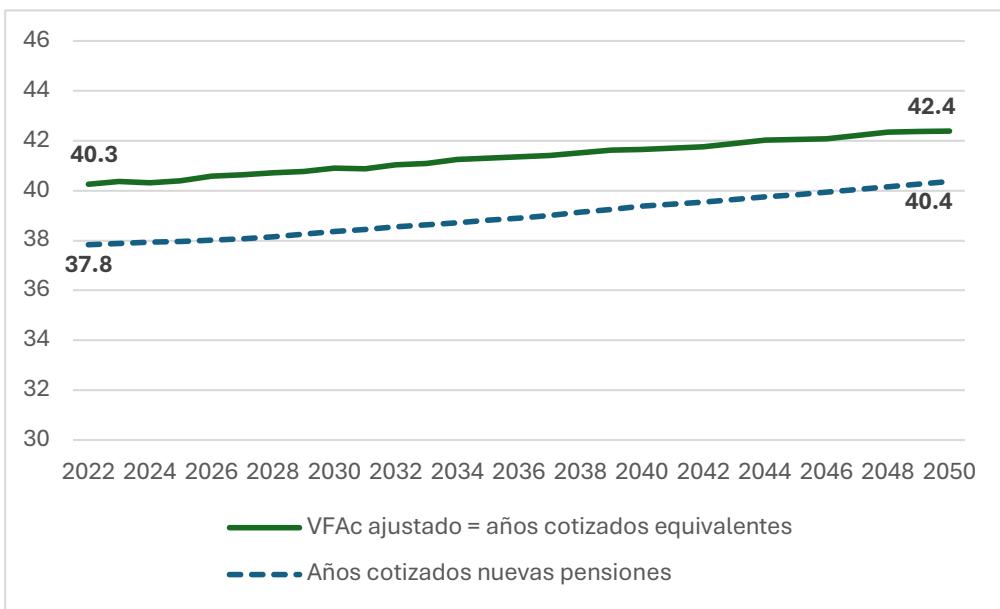
Gráfico 5e. Indicador de sostenibilidad (S) Fuente: 2024 Ageing Report, Eurostat (EUROPOP2023) y elaboración propia.
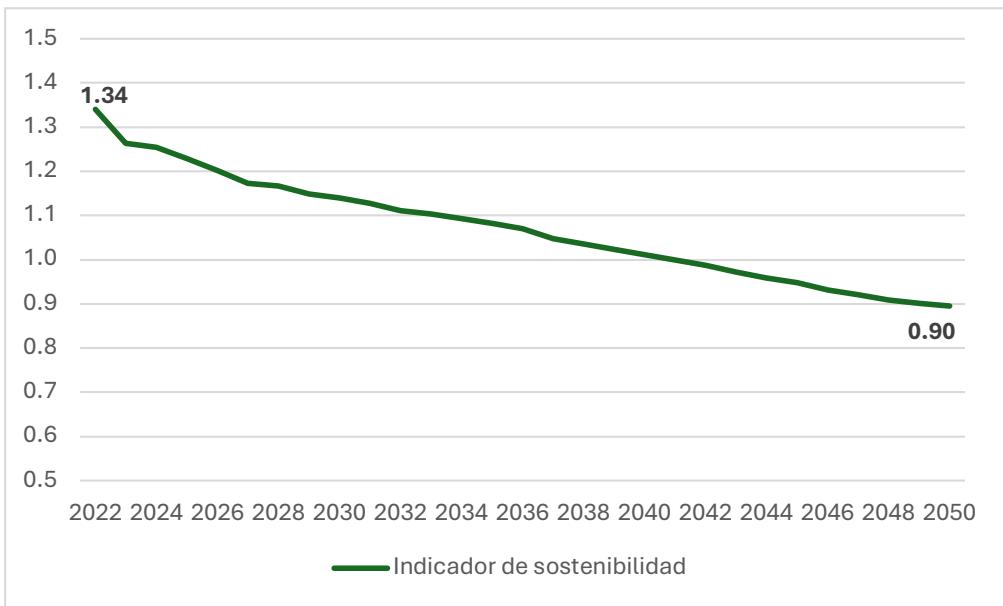
El gráfico 5e indica que la proyección del Ageing Report para España es hacia una mejoría en el indicador de sostenibilidad económica, financiera y actuarial, hasta situarlo por debajo de 1 en el horizonte de 2050. Esta tendencia es contraria a la del indicador de equilibrio financiero, que proyectaba para España un mayor déficit en el sistema de pensiones, pasando del -0,2% del PIB en 2022, al -2,7% del PIB en 2050. Esta aparente discrepancia se explica por la distinta naturaleza de ambos indicadores. El indicador de sostenibilidad es más estructural que el de equilibrio financiero y no se ve afectado por la llegada a la jubilación de generaciones más numerosas que las que se incorporan al mundo laboral, algo que sí que afecta al indicador de equilibrio.
De cumplirse las proyecciones del Ageing Report, el sistema de pensiones español avanzaría hacia la sostenibilidad desde el punto de vista económico, financiero y actuarial, aunque ello no evitaría un deterioro del equilibrio financiero durante el periodo analizado.
Los gráficos 5a a 5d explican las causas de la evolución del indicador de sostenibilidad a través de sus cuatro factores:
Generosidad: la proyección del Ageing Report estima una importante disminución en la tasa de reemplazo (gráfico 5a), la quinta mayor en la UE. Los cambios legislativos que explican esto son el aumento de 36 años cotizados en 2022 hasta 37 años cotizados en 2027 para que la pensión inicial alcance el 100% de la base reguladora y el hecho de que una parte mayor de las pensiones queden topadas por una pensión máxima que, tal como se ha regulado recientemente, crecerá de forma menos acusada que los salarios.
Esperanza de vida ajustada a la edad efectiva de jubilación: la mayor esperanza de vida que se proyecta a los 65 años se compensa parcialmente por la mayor edad efectiva de jubilación, de manera que la esperanza de vida a la edad efectiva de jubilación crece sólo moderadamente entre 2022 y 2050 (gráfico 5b). Los cambios legislativos que justifican esta tendencia han sido el aumento en la edad legal de jubilación (desde 66a y 2m en 2022 hasta 67 años a partir de 2027) y el cambio en los coeficientes que penalizan o bonifican la pensión a edades inferiores o superiores, respectivamente, a la legal.
Esfuerzo contributivo: el aumento del tipo de cotización (gráfico 5c) en España es de los más acusados entre los países de la UE. De hecho, en relación al PIB, España es el segundo país de la UE con mayor aumento entre 2022 y 2050. La Ley 21/2021, incluida en las proyecciones, reguló aumentos en el tipo de cotización (mecanismo de equidad intergeneracional y cuota de solidaridad), en la base máxima de cotización y en las aportaciones del Estado (también incluidas en el tipo de cotización efectivo del gráfico 5c).
Efecto carrera laboral: se estima que la carrera laboral media de los nuevos trabajadores aumente 2,6 años en el periodo 2022-2050, mientras que su valor ajustado y corregido aumente 2,1 años (gráfico 5d). Detrás de este aumento está el incremento en la edad efectiva de jubilación y en la tasa de actividad de la población mayor de 55 años. La proyección indica que, en ese periodo, la tasa de actividad de 55 a 64 años aumentará 12 puntos (6º país con mayor aumento en la UE) y de 65 a 74 años aumentará 12,4 puntos, siendo el país con mayor aumento. A los cambios legales antes comentados, se podrían añadir los que favorecen la compatibilidad entre trabajo y pensión.
3.3. Cálculo del indicador de sostenibilidad para una selección de países de la UE.
Esta metodología de cálculo del indicador se puede trasladar al resto de países de la UE, aunque en algunos casos habría que superar alguna falta de información utilizando variables alternativas. A continuación, se procede al cálculo del indicador de sostenibilidad para otros 4 países, representativos de cada esquema de pensiones: Países Bajos (FR), Alemania (PS), Francia (DB) y Suecia (NDC).
Los gráficos 6a a 6e representan la evolución del indicador de sostenibilidad para estos 4 países y para España (línea discontinua), así como sus factores dependientes.
Gráfico 6a. Tasa de reemplazo (%) en una selección de países de la UE. Fuente: 2024 Ageing Report, Pension Adequacy Report, Eurostat (EUROPOP2023) y elaboración propia.
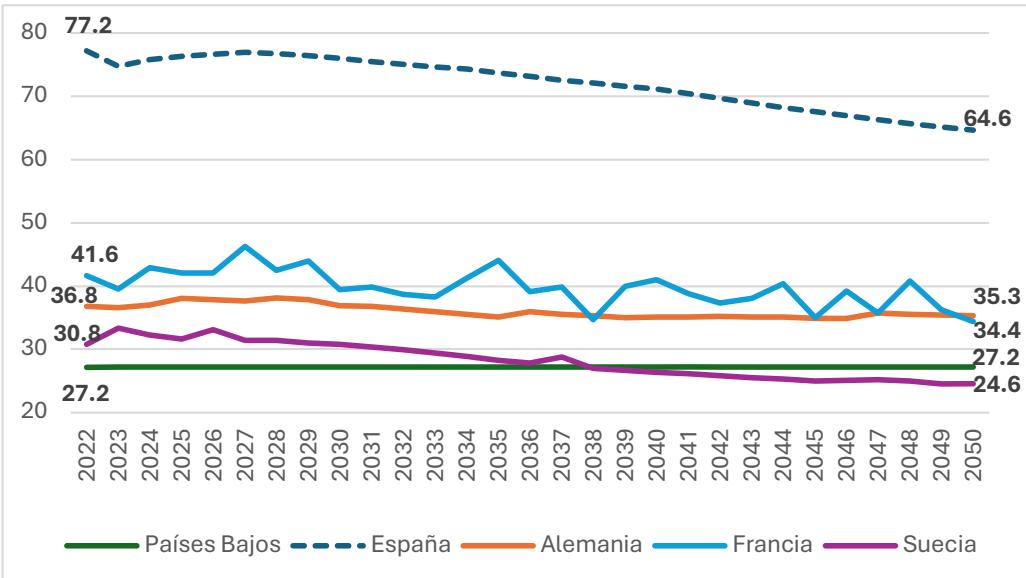
Gráfico 6b. Esperanza de vida a la edad efectiva de jubilación (ajustada con la revalorización de las pensiones y el tipo de interés) en una selección de países de la UE. Fuente: 2024 Ageing Report, Eurostat (EUROPOP2023) y elaboración propia.
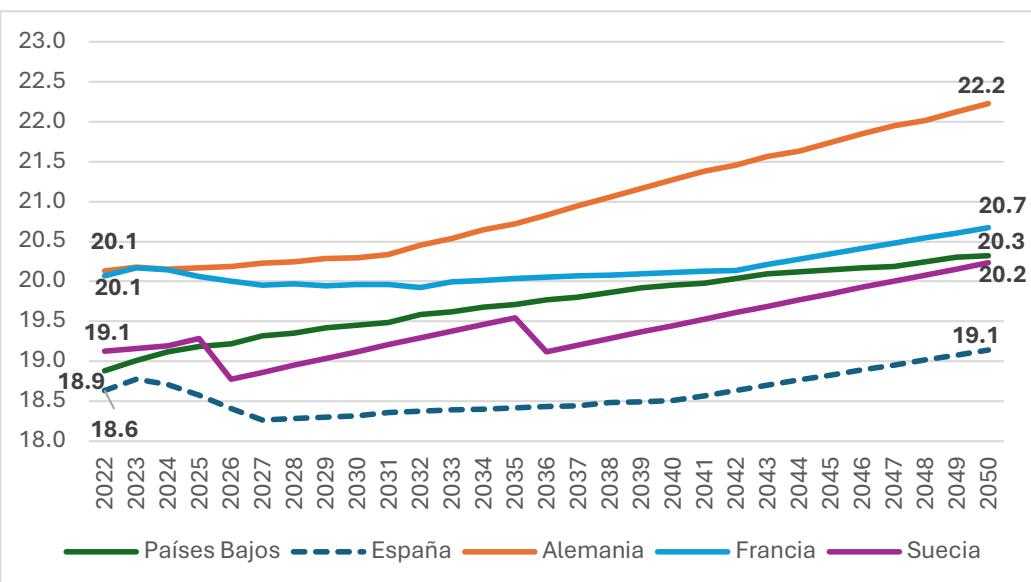
Gráfico 6c. Tipo de cotización efectivo implícito (%) en una selección de países de la UE. Fuente: 2024 Ageing Report, Eurostat (EUROPOP2023) y elaboración propia.
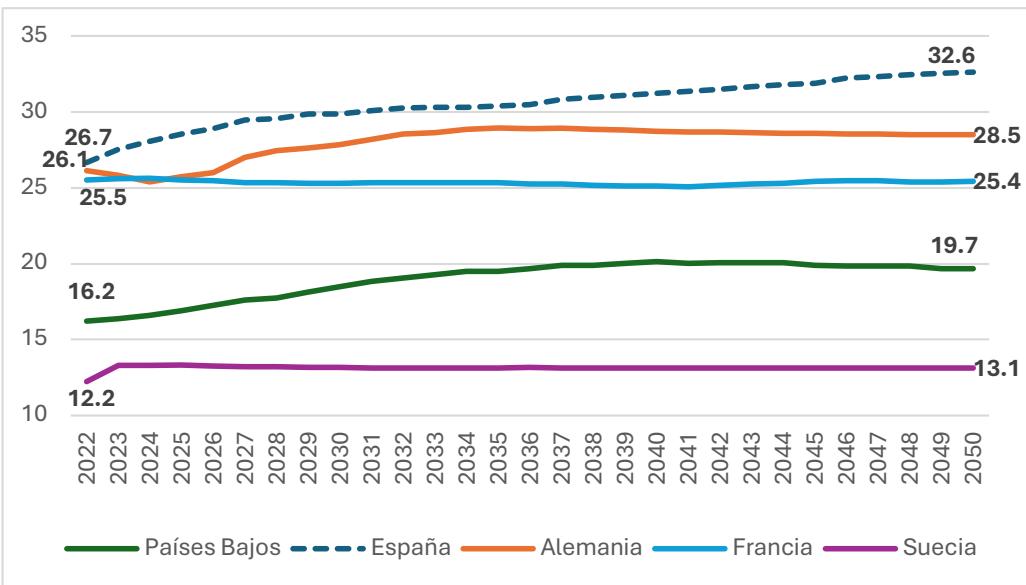
Gráfico 6d. Años cotizados (ajustados y corregidos) en una selección de países de la UE.
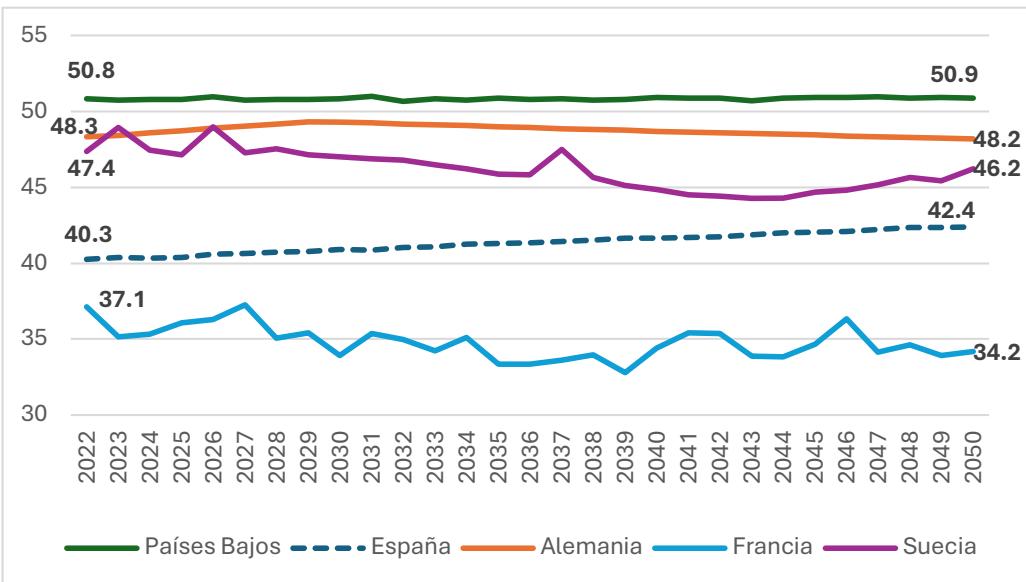
Fuente: 2024 Ageing Report, Pension Adequacy Report, Eurostat (EUROPOP2023) y elaboración propia. En Países Bajos, el periodo medio de cotización no está disponible y se ha sustituido por la duración media de la carrera laboral, que sobreestima el periodo medio de cotización al no descontar las interrupciones.
Gráfico 6e. Indicador de sostenibilidad en una selección de países de la UE. Fuente: 2024 Ageing Report, Pension Adequacy Report, Eurostat (EUROPOP2023) y elaboración propia.
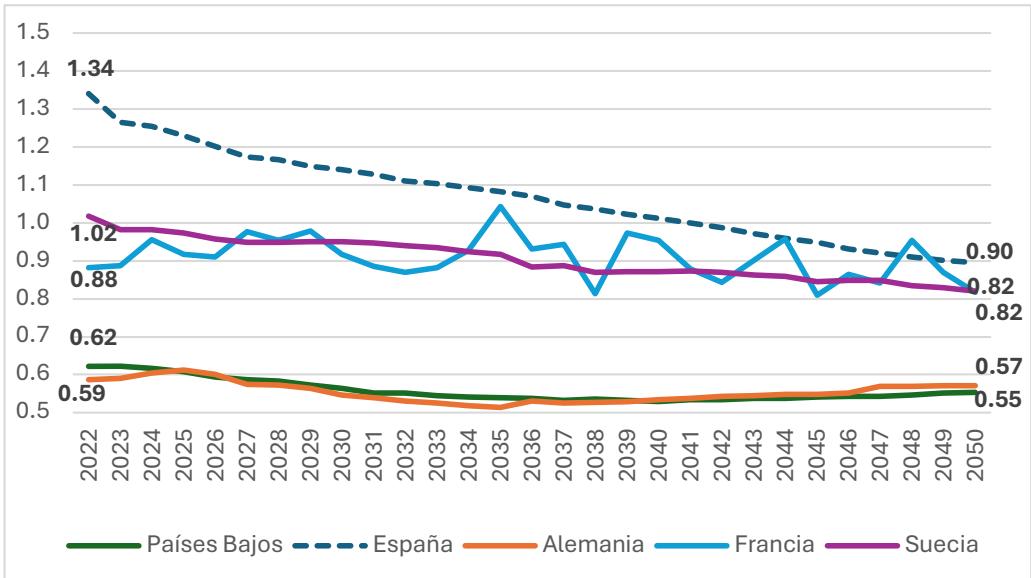
El gráfico 6e indica que, en esta selección de 5 países, España es el país donde el indicador de sostenibilidad mejora más a partir de los datos de las proyecciones del Ageing Report, pasando su valor de 1,34 a 0,9. En los otros 4 países de esta comparativa el indicador también mejora, pero en una cuantía inferior, siendo Suecia el 2º país con un mayor descenso al pasar de 1,02 a 0,82. En Francia, Alemania y Países Bajos el indicador mejora de forma más modesta.
De cumplirse las proyecciones del Ageing Report, las reformas acometidas en España entre 2021 y 2023, incluidas en la proyección, apuntarían a una mejora significativa del indicador de sostenibilidad. De esta manera, el empeoramiento que se observa en el indicador de equilibrio financiero se debería a factores coyunturales como la llegada a la jubilación de la generación del baby-boom, pero el sistema estaría avanzando hacia un diseño más sostenible. No obstante, esta mejora debe interpretarse con cautela, ya que depende de forma importante de los supuestos incorporados en las proyecciones sobre la tasa de reemplazo, la edad efectiva de jubilación, el tipo de interés utilizado y la duración de la carrera laboral
Si observamos la evolución de las variables que determinan este resultado en los gráficos 6a a 6d, se puede profundizar en los motivos que provocan la mejora de la sostenibilidad:
En el gráfico 6a, se muestra un resultado que sorprende, ya que España es el país, dentro de esta selección, en el que más desciende la tasa de reemplazo de las pensiones en términos absolutos, relación entre la primera pensión de jubilación contributiva y el último salario (-12,6 puntos). Le sigue Francia (-7,2 puntos), Suecia (-6,2 puntos), Alemania (-1,6 puntos) y Países Bajos, donde se mantiene constante por ser un sistema de pensión básica universal que se actualiza anualmente en función de los salarios.
Es un resultado sorprendente porque la reforma de 2021-2023 no actuó de forma importante sobre el cálculo de la pensión inicial. La ficha para España del Ageing Report explica este comportamiento por el hecho de que una parte creciente de las nuevas pensiones estarán topadas en los próximos años por una pensión máxima que crece menos (0,115 puntos porcentuales por encima del IPC) que la base máxima de cotización (1,2 puntos más que el IPC de media), pero no da más detalles del cálculo. Es cierto que esta caída que se proyecta de 12,6 puntos en la tasa de reemplazo es inferior a la previa del Ageing Report de 2021 debido a la supresión del factor de sostenibilidad, pero no deja de ser llamativo que sea superior a la de otros países que sí que han reformado sus sistemas ajustando el cálculo de la primera pensión (factor de sostenibilidad en Francia y Suecia o mecanismos de equilibrio automáticos en Suecia y Alemania). Podríamos estar, por tanto, ante un supuesto excesivamente optimista que favorece la sostenibilidad en el caso de España.
En el gráfico 6b se aprecia que el efecto conjunto de la mayor longevidad y el aumento en la edad efectiva de jubilación que se proyecta da como resultado que la esperanza de vida a la edad efectiva de jubilación aumenta poco en España y Francia (0,5 y 0,6 años, respectivamente), lo hace de forma intermedia en Suecia y Países Bajos (1,1 y 1,4 años, respectivamente) y aumenta mucho en Alemania (2,1 años). Dado que la esperanza de vida a los 65 años procede de la proyección demográfica EUROPOP2023 y presenta diferencias relativamente limitadas entre estos países, el principal factor explicativo de estas diferencias es la evolución proyectada de la edad efectiva de jubilación. En esta proyección resulta especialmente relevante la forma en que cada Estado miembro estima el efecto de sus reformas sobre las probabilidades de salida del mercado laboral entre los 51 y los 74 años. En el caso de España, los supuestos adoptados para estimar los efectos del cambio en el esquema bonus-malus se podrían calificar como muy optimistas, dando lugar a aumentos probablemente excesivos en la tasa de actividad de la población mayor (más de 12 puntos entre 2022 y 2050 para mayores de 55 años), sobreestimando a nuestro juicio la edad de jubilación efectiva, al menos en términos comparativos con otros países de la UE: llama la atención que, excepto en Francia, en los otros 3 países de esta selección la edad legal de jubilación aumente más que en España entre 2022 y 2050, pero la edad efectiva y la tasa de actividad de la población mayor aumente menos.
En el gráfico 6c, el tipo de cotización efectivo implícito también se proyecta que crezca más en España que en el resto de los países, favoreciendo la mejora del indicador de sostenibilidad. El aumento es de 5,9 puntos en España, frente a 3,5 en Países Bajos, 2,4 en Alemania, 0,9 en Suecia y -0,1 en Francia. Esto es un reflejo de que España es el país que más claramente ha dirigido sus últimas reformas a reforzar los ingresos en lugar de a controlar los gastos. Entre las medidas adoptadas se encuentran el
Mecanismo de Equidad Intergeneracional (MEI), la cotización de solidaridad, el aumento de las bases máximas, la normalización de las transferencias extraordinarias del Estado, la reforma de la cotización de autónomos, etc. Con relación al PIB, está previsto que las cotizaciones aumenten 1,7 puntos en España entre 2022 y 2050. En Países Bajos el aumento previsto es de 1,4 puntos, en Alemania y Suecia de 0,5 puntos y en Francia se proyecta una disminución de 0,1 puntos.
Por último, en el gráfico 6d se aprecia que España es el país donde más aumentan los años cotizados de los nuevos cotizantes una vez aplicado el ajuste actuarial y el crecimiento salarial (2,1 años equivalentes). El segundo país queda a mucha distancia (0,1 años equivalentes en Países Bajos), mientras que en Alemania (-0,1), Suecia (-1,2) y Francia (-2,9) se proyecta una disminución. El hecho de que esta variable se comporte mejor en España se debe también a los supuestos adoptados para modelizar los efectos del aumento en la edad legal de jubilación y de los cambios en el esquema bonus-malus para ajustar la pensión según la edad de jubilación. Además, también influye una mayor convergencia proyectada entre las tasas de actividad de hombres y mujeres respecto al resto de países.
En definitiva, de cumplirse las proyecciones del Ageing Report, España sería el país de esta selección con mayor mejora en el indicador de sostenibilidad. No sólo eso, sino que las 4 componentes de este indicador evolucionarían mejor en España que en el resto de los países: mayor reducción de la tasa de reemplazo, menor aumento del valor actual actuarial de las prestaciones, mayor incremento del tipo de financiación implícito y mayor aumento del valor actuarial de las cotizaciones. Esta mejora resulta comprensible en el caso del tipo de cotización debido a la reforma de 2021. Sin embargo, los efectos sobre la tasa de reemplazo, la duración de la carrera laboral y la edad efectiva de jubilación pueden estar sobreestimados
Los resultados para el indicador de sostenibilidad y para cada componente en estos 5 países se resumen también en el cuadro 3.
Cuadro 3. Indicador de sostenibilidad en 2022 y 2050, variación absoluta del indicador y de sus componentes en la UE.
| Indicador | Mejora absoluta 2022-2050 de cada componente | ||||||
| 2022 | 2050 | Mejora absoluta | Tasa de reemplazo (%) | Esperanza de vida (ajustada) a la edad efectiva de jubilación (años) | Tipo de cotización (%) | Años cotizados (ajustados) | |
| Alemania | 0,59 | 0,57 | 0,02 | 1,6 | -2,1 | 2,4 | -0,1 |
| España | 1,34 | 0,90 | 0,44 | 12,5 | -0,5 | 6,0 | 2,1 |
| Francia | 0,88 | 0,82 | 0,06 | 7,2 | -0,6 | -0,1 | -2,9 |
| Países Bajos | 0,62 | 0,55 | 0,07 | -0,1 | -1,4 | 3,4 | 0,0 |
| Suecia | 1,02 | 0,82 | 0,20 | 6,2 | -1,1 | 0,9 | -1,1 |
Fuente: 2024 Ageing Report, Pension Adequacy Report, Eurostat (EUROPOP2023) y elaboración propia.
4. Conclusiones
En este trabajo hemos propuesto un indicador de sostenibilidad del sistema de pensiones simplificado que se pueda calcular con los datos del Ageing Report y así aplicar a la totalidad de países de la UE. Es un indicador distinto al de equilibrio, que sí que proporciona directamente el Ageing Report. El indicador de equilibrio, medido a través del balance del sistema de pensiones, mide la diferencia anual entre ingresos y gastos que se proyecta anualmente a lo largo del periodo de estudio; mientras que el indicador de sostenibilidad mide la relación entre pensiones percibidas y cotizaciones aportadas a lo largo del ciclo de vida por parte de una cohorte de individuos. Al ser indicadores con enfoques distintos, la comparativa entre los países a nivel de la UE también es diferente.
El indicador de sostenibilidad que se ha propuesto en este trabajo incluye simplificaciones necesarias para poderse calcular con la información del Ageing Report, lo que junto a la diversidad de sistemas de pensiones en la UE, dificulta una comparación de su valor entre los países, aunque sí que es útil observar su evolución en el tiempo para determinar qué tipo de sistemas de pensiones, qué tipo de características o qué tipo de reformas son más relevantes para mantener la sostenibilidad a lo largo del tiempo.
En este trabajo hemos aplicado la metodología de cálculo del indicador de sostenibilidad a 5 países (España, Alemania, Países Bajos, Francia y Suecia), con la intención de ampliar el cálculo al resto de países de la UE en el futuro.
En primer lugar, el indicador de equilibrio (ingresos menos gastos) está disponible para todos los países de la UE en el Ageing Report. En cuanto a la parte de gastos, la proyección del indicador de incremento del gasto en pensiones sobre el PIB muestra dinámicas diversas entre países, incluso si se tiene en cuenta el envejecimiento de la población esperado para cada país a través de la tasa de dependencia demográfica. En principio, el factor demográfico impulsa el incremento del gasto en pensiones sobre el PIB en todos los países de la UE y este aumento tiende a ser superior en los países con mayor cobertura y generosidad (Benefit ratio). Sin embargo, este efecto demográfico sobre el gasto se suele amortiguar en mayor o menor medida en cada país, dependiendo del tipo de sistema de pensiones, características y reformas previstas, afectando de forma heterogénea a otros determinantes del gasto en pensiones como la cobertura, la generosidad y la tasa de empleo. En este sentido, los países con un sistema de cuentas nocionales o con vinculación automática de la edad de jubilación o la pensión inicial a la esperanza de vida son los que más claramente controlan el aumento del gasto en pensiones. Por lo que respecto a la parte de ingresos, los países con reformas encaminadas a reforzar los ingresos mejoran más claramente en el indicador de equilibrio (balance del sistema de pensiones) respecto al indicador de incremento de gasto.
Así, España es el cuarto país de la UE en el que más aumentará el gasto público en pensiones en el periodo 2022-2050 debido al envejecimiento demográfico, pero pasa a ser el sexto en cuanto a aumento del gasto público por todas las causas, lo que indica cierto papel corrector de otros factores no demográficos como una menor cobertura, generosidad o mayor participación laboral de los mayores. Cuando se tienen en cuenta los ingresos proyectados, España pasa a ser el noveno país en cuanto a empeoramiento del saldo del sistema en relación al envejecimiento (indicador de equilibrio), mostrando que la parte de fortalecer ingresos será más relevante en el futuro que en la mayoría de los países de la UE. Alemania, Países Bajos, Francia y Suecia tienen mejor comportamiento que España atendiendo al valor del indicador de equilibrio corregido por el envejecimiento.
En segundo lugar, el indicador de sostenibilidad que hemos propuesto se comporta de forma sustancialmente distinta en España en términos comparados. España pasa a ser el país en el que se proyecta una mejora más importante en la sostenibilidad. Además, las distintas componentes de este indicador evolucionan mejor en España, siendo el país dentro de esta selección en el que menos aumenta la esperanza de vida a la edad efectiva de jubilación, en el que más disminuye la tasa de reemplazo, en el que más aumenta el tipo de cotización efectivo y en el que más aumentan los años cotizados ajustados de los nuevos cotizantes.
El resultado conjunto de ambos indicadores sugeriría que el sistema español presentará dificultades financieras en el futuro debido al envejecimiento demográfico, pero estaría avanzando hacia una mayor sostenibilidad económica, financiera y actuarial. A nuestro juicio, ello se debería a la implantación de ciertas reformas exitosas, aunque arriesgadas, como el refuerzo de ingresos a través de nuevos conceptos de cotización y el uso normalizado de transferencias del Estado para financiar gastos contributivos, pero también a la adopción de supuestos excesivamente optimistas para evaluar los efectos de otras reformas como los cambios en la jubilación anticipada y demorada o la revalorización de la pensión máxima por debajo de la de la base máxima de cotización.
5. Anexo
Cuadro A.1. Esquemas de pensiones en la UE
| País | Esquema fundamental | Esquemas secundarios | País | Esquema fundamental | Esquemas secundarios |
| Bélgica | DB | Lituania | PS | FR | |
| Bulgaria | DB | Luxemburgo | DB | ||
| República Checa | DB | FR | Hungría | DB | |
| Dinamarca | FR | DB | Malta | DB | FR |
| Alemania | PS | Países Bajos | FR | DB | |
| Estonia | PS | FR | Austria | DB | |
| Irlanda | FR | DB | Polonia | NDC | |
| Grecia | DB | FR+NDC | Portugal | DB | |
| España | DB | Rumania | PS | ||
| Francia | DB | PS | Eslovenia | DB | |
| Croacia | PS | Eslovaquia | PS | ||
| Italia | NDC | Finlandia | DB | ||
| Chipre | PS | Suecia | NDC | ||
| Letonia | NDC |
Fuente: 2024 Ageing Report. DB: prestación definida, PS: sistema de puntos, NDC: cuentas nocionales, FR: flat rate o pensión básica.
Cuadro A.2. Principales características de los sistemas de pensiones en la UE
| País | Mecanismos automáticos | Edad de jubilación en aumento entre 2022 y 2050 sin vinculación | Periodo de cálculo: toda la vida laboral | Actualización de bases solo con el índice de precios | Revalorización de las pensiones solo con el índice de precios |
| Bélgica | x | x | x | ||
| Bulgaria | x | x | |||
| República Checa | x | x | |||
| Dinamarca | RA | no apl. | no apl. | ||
| Alemania | ABM | x | x | ||
| Estonia | RA | x | |||
| Irlanda | no apl. | no apl. | |||
| Grecia | RA | x | x | ||
| España | x | x | x | ||
| Francia | FS | x | x | x | |
| Croacia | x (mujeres) | x | |||
| Italia | FS+RA | x | x | ||
| Chipre | RA | x | |||
| Letonia | FS | x | x | ||
| Lituania | ABM | x | |||
| Luxemburgo | ABM | x | |||
| Hungría | x | x | |||
| Malta | x | ||||
| Países Bajos | RA | no apl. | no apl. | ||
| Austria | x (mujeres) | x | x | ||
| Polonia | FS | x | |||
| Portugal | FS+ RA | x | |||
| Rumania | x (mujeres) | x | |||
| Eslovenia | |||||
| Eslovaquia | RA | x | x | ||
| Finlandia | FS+ RA | x | |||
| Suecia | ABM+FS+RA | x |
Fuente: 2024 Ageing Report. ABM: mecanismos de equilibrio automáticos, RA: edad de jubilación vinculada a la esperanza de vida. FS: factor de sostenibilidad.
Cuadro A.3. Variables en el Ageing Report para el cálculo del indicador de sostenibilidad
| Variable | Definición | Fuente |
| i | Tipo de interés: igual al crecimiento medio del PIB potencial 2022-2050 | Ageing Report: Tabla II.1.14 |
| w | Crecimiento salarial medio: igual a la tasa de crecimiento de la productividad por hora trabajada | Ageing Report: Tabla II.1.17 |
| r | Revalorización de las pensiones: depende de cada país (precios, salarios, ...) | Ageing Report: Ficha de países |
| n | Duración media del periodo de cotización (average contributory period) | Ageing Report: Tabla II.1.82 |
| e | Edad efectiva de jubilación (average effective labour market exit age) | Supuestos del Ageing Report (anexo estadístico) |
| P/PIB | Gasto público en pensiones (% PIB) | Ageing Report: Tabla II.1.64 |
| C/PIB | Cotizaciones destinadas a pensiones públicas (% PIB) | Ageing Report: Tabla II.1.73 |
| NP | Número de pensionistas | Ageing Report: Tabla II.1.76 |
| NC | Número de cotizantes | Ageing Report: Tabla II.1.83 |
| br | Tasa de generosidad (benefit ratio) | Ageing Report: Tabla II.1.79 |
| tr | Tasa de reemplazo (gross replacement rate at retirement) | Ageing Report: Tabla II.1.80 |
Fuente: elaboración propia
Este texto se ha extraído automáticamente del documento original. Para citarlo o leerlo con su maquetación, descargue el PDF.
Descargar en PDF