Descarbonización industrial: heterogeneidad sectorial, condicionantes e implicaciones de políticas públicas
OLIVERIO ÁLVAREZ
DIEGO RODRÍGUEZ
ANA AGUILAR
FRANCESCO LONGO
Documento de Trabajo 2026/11
Noviembre 2026
Deloitte. fedea
Los autores agradecen los comentarios y sugerencias recibidos de Ángel de Fuente a versiones previas de este trabajo.
Las opiniones recogidas en este documento son las de sus autores y no coinciden necesariamente con las de Fedea y Deloitte.
Este Documento ha sido preparado conjuntamente entre Fedea y Deloitte de acuerdo con los términos y condiciones establecidos en el Acuerdo de 22 de enero de 2026 entre ambas partes. Deloitte no acepta responsabilidad, deber ni obligación hacia ninguna otra persona física o jurídica que pueda tener acceso al Documento. El trabajo de Deloitte ha consistido exclusivamente en la realización de los procedimientos que se indican en el Acuerdo. Por tanto, la información contenida en este Documento no pretende en modo alguno constituir ninguna base sobre la que un tercero pueda tomar decisiones, ni supone ningún consejo o recomendación positiva o negativa por nuestra parte.
Índice
Resumen ejecutivo....4 1. La descarbonización industrial es un reto complejo con repercusiones sobre la competitividad....7 1.1. El consumo de energía en la industria....7 1.2. Las emisiones industriales....11 1.2.1. Emisiones de combustión y de proceso....11 1.2.2. Evolución y objetivos en las emisiones industriales....13 1.3. La dimensión internacional de la industria....14 1.4. El contexto europeo de la descarbonización industrial....17 1.4.1. El ETS y el CBAM....17 1.4.2. La discusión sobre el encaje entre política climática y política industrial....22 2. Una taxonomía de descarbonización para caracterizar la heterogeneidad de situaciones industriales e intervenciones pertinentes....25 2.1. Lógica general de la taxonomía....25 2.2. Punto de partida técnico: calor y emisiones de proceso....25 2.3. Situaciones industriales tipo según calor y emisiones de proceso....27 2.4. Tipologías de soluciones tecnológicas....27 2.5. Repercusión económica: CAPEX y OPEX relativos....30 2.6. Viabilidad económico-financiera: inversión recuperable y autofinanciable....32 2.7. Viabilidad económico-financiera: exposición competitiva y traslado de costes....33 2.8. Del diagnóstico a las necesidades de política pública....34 3. Instrumentos de política pública para apoyar la descarbonización industrial preservando la eficiencia y la competitividad....37 3.1. Criterios económicos para el diseño de las intervenciones públicas....37 3.2. Análisis de instrumentos concretos....39 3.2.1. Estándares y certificaciones....39 3.2.2. Simplificación y transparencia administrativa....40 3.2.3. Certificados de Ahorro Energético....41 3.2.4. Avales públicos....42 3.2.5. Subvenciones....43 3.2.6. Compras públicas....44 3.2.7. Medidas Fiscales....45 3.2.8. Contratos por diferencia....46 3.2.9. Mecanismos de asignación intertemporal de costes....47 3.2.10. Ayudas a los proveedores de energía....49 3.3. Lectura conjunta de los instrumentos y adaptación a las distintas necesidades....49
4. La innovación tiene un papel clave que jugar en la descarbonización y debe facilitarse específicamente ....51 4.1. Innovaciones clave ....52 4.1.1. Innovaciones incrementales y disruptivas ....52 4.1.2. El progreso en la madurez tecnológica ....52 4.1.3. La electrificación de la industria....54 4.1.4. Gases renovables ....56 4.1.5. Captura, utilización y almacenamiento de CO₂ (CCUS)....58 4.1.6. Las innovaciones horizontales: digitalización e IA....58 4.2. Barreras actuales....60 4.2.1. El tamaño de las empresas industriales....60 4.2.2. Las incertidumbres tecnológicas, comerciales y regulatorias....63 4.2.3. La financiación y el papel del capital riesgo....64 4.2.4. Las dependencias tecnológicas y de materiales....65 4.3. Conectando las medidas de impulso a la innovación con los instrumentos para la descarbonización industrial....66 5. Conclusiones ....70
Resumen ejecutivo
La descarbonización industrial constituye una transición crítica para alcanzar los objetivos de la política climática de la Unión Europea y de España, pero también uno de sus retos más complejos. Desde 2005, la industria española ha reducido significativamente su intensidad energética, pues entre ese año y 2024 fue capaz de reducir su consumo energético un 36,2% sin comprometer su generación de valor añadido bruto real. Sin embargo, la industria continúa representando una cuarta parte de las emisiones brutas de gases de efecto invernadero en España. Cumplir con los objetivos climáticos europeos y españoles, dirigidos a alcanzar la neutralidad climática en 2050, exige acelerar la descarbonización de la industria.
La necesidad de mantener un adecuado equilibrio entre esa exigencia y el mantenimiento de la competitividad internacional de la industria condiciona también la velocidad y viabilidad de la transición. La industria española opera en mercados cada vez más abiertos —las importaciones de bienes representan en torno al 29% del consumo aparente y algo más del 35% de las ventas manufactureras se exportan —cuyas dinámicas competitivas están influidas por las trayectorias de descarbonización en España y la Unión Europea respecto de terceros países.
La elevada heterogeneidad sectorial de la industria amplifica la complejidad del reto. La naturaleza técnica de la descarbonización y por tanto las soluciones, perfiles económico-financieros y grado de incertidumbre tecnológica difieren sustancialmente entre sectores industriales. También es diverso su grado de apertura internacional: el 58% de las actividades industriales analizadas por la Comisión Europea para evaluar el riesgo de deslocalización de la producción presenta una apertura comercial —suma de importaciones y exportaciones en relación con el mercado aparente doméstico —superior al 30%.
En este contexto, la aportación fundamental de este estudio es proponer una taxonomía de descarbonización que permite caracterizar las principales hojas de ruta de la industria de manera estilizada. En particular, el objetivo es proporcionar un marco que conecte el diagnóstico técnico del reto con la tipología de soluciones, sus condicionantes económicos y, en su caso, la tipología de intervenciones públicas adecuadas para facilitar la consecución de los objetivos climáticos en los plazos establecidos sin comprometer la competitividad de la industria.
El estudio propone ordenar las situaciones industriales según dos variables básicas: el rango térmico del proceso y el peso de las emisiones de proceso. En actividades de menor temperatura y con emisiones de proceso reducidas, la descarbonización puede lograrse en gran medida mediante la eficiencia energética, la recuperación de calor y la electrificación. A medida que aumentan las necesidades térmicas, la descarbonización requiere soluciones más avanzadas que suelen conllevar un cambio de vector energético desde combustibles fósiles a energías limpias, por ejemplo, mediante electrificación avanzada o gases renovables (biogás, biometano o hidrógeno). En procesos de alta temperatura con emisiones inherentes a la transformación de los materiales suelen ser necesarios, además, cambios profundos en las materias primas y las rutas productivas que, cuando no existen alternativas suficientes, deben acompañarse de tecnologías de captura, utilización y almacenamiento de carbono.
Los condicionantes técnicos y soluciones determinan, a su vez, el perfil económico-financiero de la descarbonización. Algunas actuaciones son incrementales sobre activos existentes, recuperables y autofinanciables. Este es el caso, por ejemplo, de medidas de eficiencia energética que reducen los costes de explotación (OPEX) así como de situaciones en las que la alternativa limpia resulta competitiva frente a las tecnologías basadas en combustibles fósiles, bien por sus menores costes operativos, bien porque existe una demanda dispuesta a pagar una prima por productos con una menor huella de carbono. Otras actuaciones son recuperables pero no autofinanciables; por ejemplo, cuando la empresa no puede monetizar los beneficios futuros de la descarbonización en magnitudes o calendarios consistentes con las necesidades de inversión. En otros casos, las actuaciones no son recuperables en las condiciones actuales de mercado, aunque puedan ser socialmente necesarias, por ejemplo, cuando la alternativa limpia conlleva incrementos sustanciales de los costes de inversión (CAPEX) y/o OPEX. Esta circunstancia es más probable cuando hay cambios sustanciales en las rutas productivas o se requieren transiciones desde moléculas fósiles a electrificación avanzada o a moléculas renovables en fases iniciales de desarrollo. En cualquiera de estos contextos, un grado de apertura exterior elevado puede limitar el traslado de los incrementos de costes a los precios, dificultando así la recuperabilidad de las inversiones.
Cuando resulte necesaria, la intervención pública debe emplear los instrumentos más adecuados ante el principal obstáculo identificado en cada caso. El Régimen Europeo de Comercio de Derechos de Emisión (EU ETS) sigue siendo la principal señal económica para incentivar la descarbonización industrial, al elevar el coste relativo de las tecnologías emisoras frente a las alternativas bajas en carbono. El Mecanismo de Ajuste en Frontera por Carbono debe, además, reducir las asimetrías competitivas frente a determinados productos importados en un contexto de retirada de la asignación gratuita de derechos a algunos productos cubiertos por este mecanismo. No obstante, dada la heterogeneidad descrita, la señal del EU ETS puede resultar insuficiente en algunos casos para acelerar los calendarios de inversión en línea con los objetivos y tiempos marcados, hacer recuperables inversiones elevadas o alinear las decisiones de actores relevantes en distintos eslabones de las cadenas de valor. Estas dificultades son especialmente relevantes en las soluciones aplicables a los sectores más difíciles de descarbonizar, caracterizadas por costes de desarrollo elevados, plazos de ejecución especialmente largos y riesgos tecnológicos y comerciales significativos. Existe un consenso creciente sobre esta realidad, reflejado en el Pacto por una Industria Limpia, que contempla medidas de apoyo a industrias intensivas en energía para facilitar su descarbonización.
Por supuesto, cualquier intervención pública debe diseñarse con rigor. Además de asegurar que las medidas son necesarias y adecuadas, estas deben ser proporcionales y transparentes, inducir actuaciones adicionales a las que existirían sin ese apoyo y permitir la verificación de sus resultados. Para contribuir a este objetivo, el estudio ordena las necesidades de política pública en niveles en función del obstáculo detectado. Cuando la inversión es recuperable y autofinanciable, o los costes son trasladables sin comprometer la competitividad, las medidas horizontales —información, auditorías, estándares, certificaciones o simplificación administrativa— pueden ser suficientes. Cuando la inversión es recuperable pero no autofinanciable, son relevantes los avales, garantías, financiación y mecanismos como los Certificados de Ahorro Energético. Cuando el problema dominante es la magnitud del CAPEX o una brecha de OPEX persistente, pueden ser relevantes intervenciones como subvenciones, contratos por diferencia o medidas fiscales. Las transformaciones más complejas pueden requerir infraestructuras habilitadoras o medidas destinadas a incentivar la demanda de productos bajos en carbono.
El análisis de instrumentos desarrollado en este trabajo muestra que España y la Unión Europea disponen ya de un abanico relevante de herramientas, aunque todavía fragmentado y en plena evolución. La evaluación, la transparencia y la revisión periódica de los apoyos son especialmente importantes para garantizar un uso adecuado de los recursos públicos y un campo de juego nivelado ante costes tecnológicos, energéticos y del carbono en constante evolución. La coordinación y los programas paneuropeos son igualmente esenciales para evitar fragmentar el Mercado Único de la UE o distorsionar la competencia.
La innovación es esencial para impulsar esta transformación, particularmente en los ámbitos más difíciles de abatir. El análisis basado en los datos de la Agencia Internacional de la Energía indica la presencia de avances significativos en el grado de madurez de las tecnologías para la descarbonización industrial, pero también una elevada heterogeneidad en términos de rutas tecnológicas y subsectores industriales. De ese modo, por ejemplo, se observan progresos en soluciones vinculadas al uso de hornos eléctricos y de plasma para aplicaciones de alta temperatura, al tiempo que rutas decisivas como el hidrógeno renovable o la captura, utilización y almacenamiento de carbono todavía requieren importantes esfuerzos de desarrollo y despliegue. La política pública debe acompañar todo el recorrido de la innovación, desde la investigación hasta la demostración y la adopción industrial, adaptando los instrumentos al tipo de barrera identificada. Así, las tecnologías inmaduras tecnológicamente requieren principalmente financiación de la investigación y colaboración entre las universidades, los centros tecnológicos y las empresas. Conforme la tecnología progresa a fases intermedias o avanzadas de madurez se requieren, inicialmente, instrumentos de reducción de riesgos y plantas piloto y, posteriormente, actuaciones tales como las que operan sobre la asequibilidad y disponibilidad del input limpio o las infraestructuras habilitadoras.
La principal conclusión de este estudio es que la descarbonización industrial requiere un marco diferenciado que identifique las circunstancias dominantes de cada actividad industrial, aplique el instrumento más eficaz para resolver la barrera existente minimizando las distorsiones a la competencia, y adapte la intensidad del apoyo a la evolución de las tecnologías y los mercados. La coherencia entre las políticas climática, industrial, energética, de competencia y de innovación será decisiva para movilizar inversión privada, desarrollar las infraestructuras necesarias y preservar la base productiva europea. Solo una estrategia de estas características permitirá avanzar hacia los objetivos climáticos manteniendo la competitividad de la industria y preservando capacidades productivas estratégicas.
1. La descarbonización industrial es un reto complejo con repercusiones sobre la competitividad
1.1. El consumo de energía en la industria
Las actividades industriales representaron cerca de una cuarta parte del consumo final de energía en España en 2024. Esa participación ha disminuido de forma progresiva durante las últimas décadas, como resultado tanto de las mejoras en eficiencia energética como por la pérdida de peso relativo de la industria dentro del conjunto de la actividad económica: mientras que en 2005 representaba el 15,0% del VAB total a precios corrientes, en 2024 su peso se situaba en el 11,9%.1 A pesar de esto, el Gráfico 1.1 muestra que el valor añadido bruto real de la industria manufacturera en 2024 sigue siendo muy similar al registrado dos décadas antes.
Gráfico 1.1. VAB e intensidad energética en la industria española (índice 2000=100) Fuente: Balance de Energía (Miteco) y Contabilidad Nacional de España (INE).
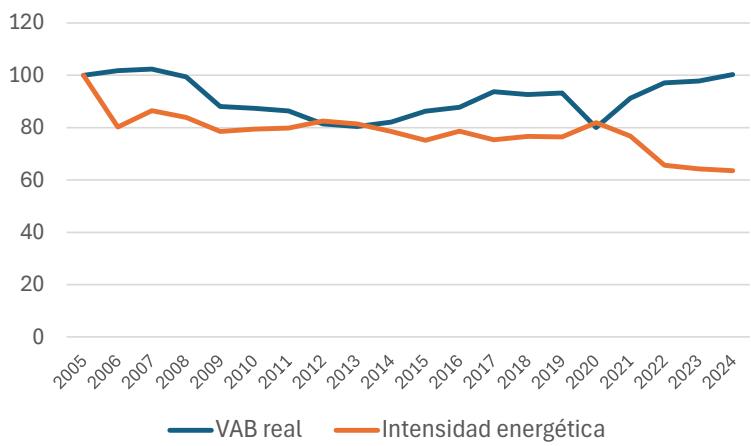
Paralelamente, el consumo de energía por parte de la industria, medido a partir del Balance Energético elaborado por el Ministerio de Transición Ecológica y Reto Demográfico (Miteco), se ha reducido un 36,2% durante ese mismo periodo. Como consecuencia, se ha producido una notable disminución de la intensidad energética de la industria, esto es, de las necesidades energéticas por unidad de valor generado. Esa reducción, que se ha concentrado especialmente en los años más recientes, refleja tanto los avances en eficiencia energética como los cambios en la composición estructural experimentados por el sector.2
Pese a la reducción en sus niveles de consumo energético, la industria continúa siendo en 2024 el segundo consumidor de energía final en España (19,1 Mtep3), solo por detrás del transporte (32,9 Mtep) pero muy por delante de los hogares (13,9 Mtep) y del comercio y servicios públicos (11,1 Mtep). Los consumos energéticos de la industria provienen del gas natural (41,6%), de la electricidad (30,7%), de energías renovables y residuos (13,8%) y del petróleo crudo y derivados (10,5%). El consumo de otras fuentes energéticas, como carbón, residuos no renovables o gases manufacturados es residual.
1 Para un análisis reciente sobre la reducción del peso relativo de las manufacturas en el valor añadido y el empleo en los países desarrollados, véase Lawrence, R. (2024): Behind the Curve: Can Manufacturing Still Provide Inclusive Growth?, Peterson Institute for International Economics. https://www.piie.com/bookstore/2023/ behind-curve-can-manufacturing-still-provide-inclusive-growth
2 Véase Fundación BBVA e IVIE (2026): Adaptación de la industria española al escenario energético. Esenciales 1/2026. https://www.fbbva.es/wp-content/uploads/2026/05/Esenciales_01_2026_eficiencia_energetica_ DoloresFurio.pdf
3 Millones de toneladas equivalentes de petróleo.
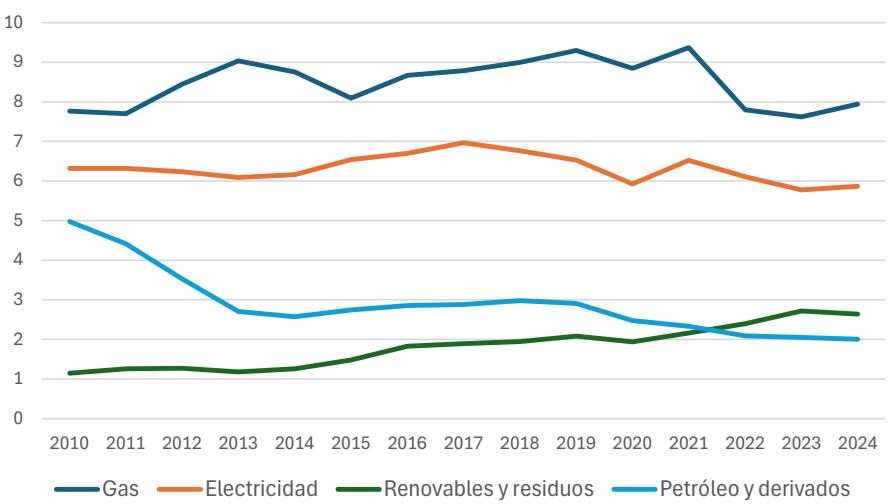
El Gráfico 1.2 muestra la evolución temporal del uso de los principales vectores energéticos por parte de la industria desde 2010 hasta 2024. Como puede observarse, los volúmenes consumidos de gas y de electricidad son muy similares entre el final y el comienzo del periodo considerado. Por el contrario, sí se aprecia una reducción significativa del consumo de petróleo y derivados, que es sobrepasado a comienzos de esta década por el consumo de energía procedente de fuentes renovables y de residuos. Esta última proviene en un 86% del uso de biomasa y, en un 12%, de la energía renovable generada en las bombas de calor.4
Gráfico 1.2. Consumos energéticos en la industria (Mtep)
Fuente: Balance de Energía (Miteco), edición de abril de 2026.
Por lo que se refiere al gas natural, una parte mayoritaria del mismo se usa directamente en la generación de calor, que es básico para distintos procesos productivos. Ejemplos típicos son los hornos metalúrgicos donde se funden metales, las calderas para la generación de vapor que se requiere en la industria alimenticia o la generación de calor para procesos de secado en el papel o la industria textil, entre otros muchos.
Es también relativamente frecuente el uso de gas en empresas industriales de mediano o gran tamaño, especialmente en sectores como los del papel, alimentario o de productos químicos, en los que la generación de energía térmica se acompañe de producción de electricidad, proceso combinado que se conoce como cogeneración. Se calcula que, aproximadamente, entre el 15% y el 20% del consumo del gas nacional se dedica a la cogeneración.5 6
4 Una bomba de calor transfiere calor desde una fuente fría exterior a un entorno caliente interior a partir de la electricidad que consume. Ese calor exterior procede del aire, el agua o el terreno del entorno y se considera energía renovable. También, crecientemente, se utilizan bombas de calor que aprovechan el calor industria residual.
5 Las plantas que optan por este sistema pueden vender su energía en el mercado o funcionar en régimen de autoconsumo.
6 ACOGEN (2024): Boletín Marzo 2024. La asociación señala que la cogeneración en España emplea entre el 15% y el 20% de la demanda nacional de gas. https://www.acogen.es/boletin-marzo-2024/
El gas natural también puede emplearse como materia prima para la obtención de otros productos de elevado valor añadido. El ejemplo más conocido es probablemente el del hidrógeno producido mediante el reformado de gas natural, comúnmente denominado hidrógeno gris. A partir de este hidrógeno pueden sintetizarse posteriormente otras moléculas de gran relevancia industrial, como el amoníaco, un insumo esencial para la fabricación de fertilizantes, así como el metanol y otros productos químicos utilizados en distintos sectores productivos.
Por último, el gas natural también puede emplearse en algunos procesos industriales para controlar determinadas reacciones químicas. Un ejemplo se encuentra en la industria metalúrgica, donde se utiliza para crear atmósferas controladas dentro de los hornos. Estas atmósferas ayudan a proteger los materiales frente a la oxidación y favorecen el desarrollo de tratamientos térmicos como el temple, el recocido o la cementación.
Por su parte, la electricidad alimenta el funcionamiento de muy diversos equipamientos industriales basados en motores eléctricos, desde cintas transportadoras a máquinas herramientas y robots de distinto tipo, así como multitud de sistemas de medición y control y otros equipamientos auxiliares. Asimismo, se utiliza en la refrigeración y, como en el caso del gas, para la generación del calor requerido en muchos procesos industriales a través de hornos eléctricos, calderas eléctricas o bombas de calor, entre otros. Adicionalmente, se incorpora en reacciones químicas para obtener distintos productos, como ocurre con el hidrógeno verde o el aluminio.
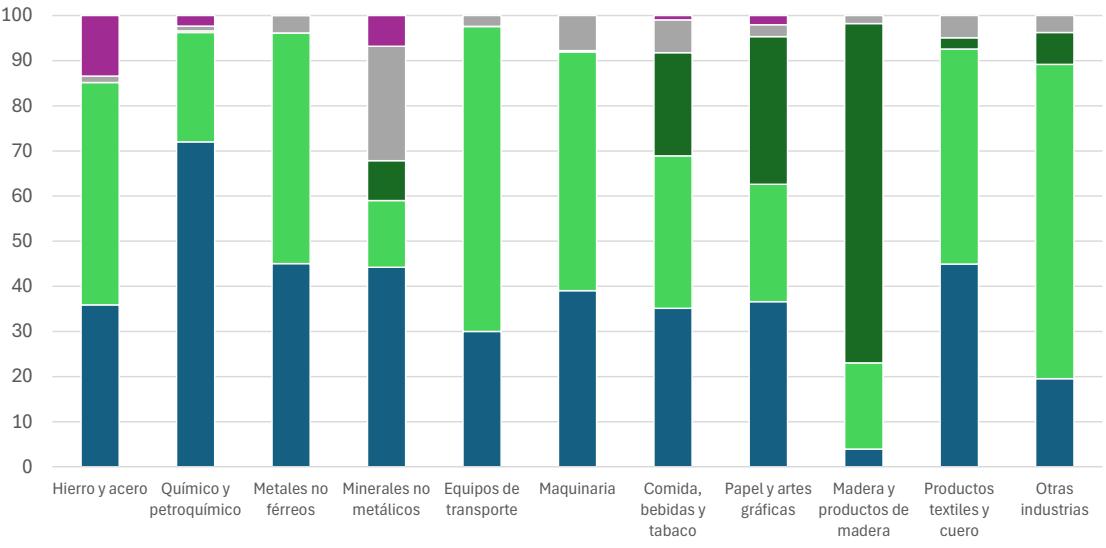
Gráfico 1.3. Participación de los consumos energéticos en la industria española (2024, en porcentajes)
Fuente: Balance de Energía (Miteco), edición de abril de 2026.
Como cabría esperar, la participación relativa de los cuatro principales vectores energéticos es muy variable en los distintos sectores industriales. El Gráfico 1.3 pone de manifiesto esa heterogeneidad, con diferencias especialmente acusadas entre sectores como la química y petroquímica, donde el gas representa más del 70% del consumo energético, y la industria de equipos de transporte, donde apenas alcanza el 30%, mientras que la electricidad supone más de dos terceras partes del consumo energético.
El análisis del consumo energético de la industria en términos de unidades físicas 7 , se puede complementar con el correspondiente a las unidades monetarias. A ese respecto, y según los datos de la Encuesta de Consumos Energéticos (INE) para 2024, el gasto en suministros energéticos de la industria ascendió a casi 13.000 millones de euros. La electricidad constituye la principal partida en ese gasto, con un 55,1 % del total, seguida del gas natural, que representa un 31,6 %. Se trata de una factura energética considerable, si bien se ha reducido significativamente desde el máximo alcanzado en 2022 en el contexto de la crisis de precios desencadenada tras la invasión rusa de Ucrania.
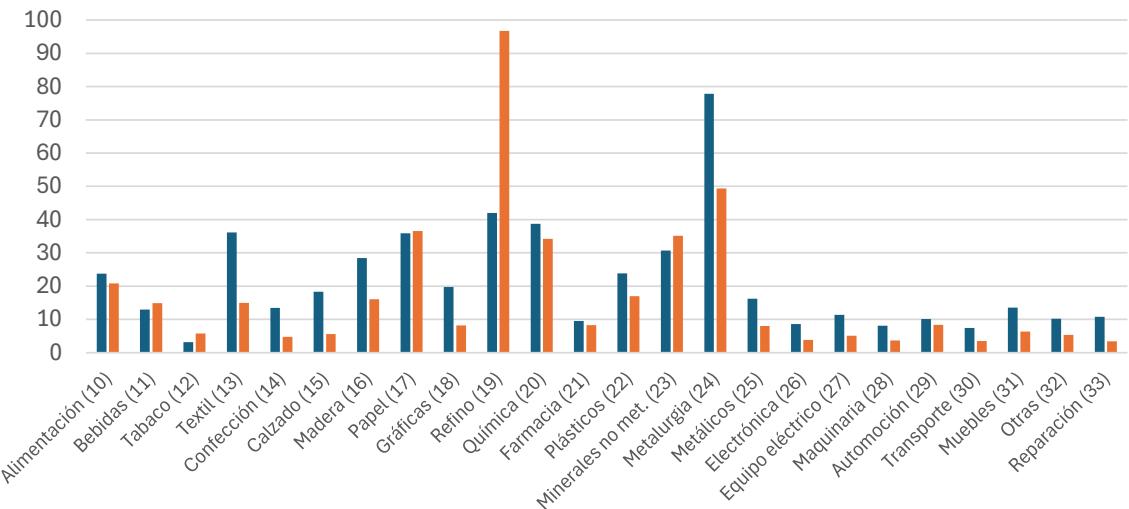
La información contenida en la Encuesta Estructural de Empresas (INE) permite poner en relación la factura energética con el conjunto de costes empresariales. De ella se deriva que los gastos en suministros exteriores (electricidad, gas y agua8) equivalen, con los datos más recientes disponibles, al 22,8% del excedente bruto de explotación del sector industrial y al 16,1% de los gastos de personal. Estas magnitudes ponen de manifiesto la relevancia de los costes energéticos para la rentabilidad y la competitividad de la industria manufacturera, incluso tras la moderación de los precios respecto de los máximos alcanzados durante la crisis energética entre 2021 y 2023.9 No obstante, las cifras agregadas ocultan diferencias muy significativas entre ramas de actividad, como consecuencia, fundamentalmente, de sus distintos niveles de intensidad energética. El Gráfico 1.4 muestra la magnitud de esta heterogeneidad sectorial.
Gráfico 1.4. Suministros energéticos exteriores sobre excedente bruto de explotación y gastos de personal (porcentajes)
Suministros sobre excedente bruto de explotación Suministros sobre gastos de personal Nota: Sectores CNAE a dos dígitos entre paréntesis. Fuente: Estadística Estructural de Empresas: sector industrial, 2024 (INE).
7 Como se ha indicado, la estadística de referencia es el Balance Energético, en el que los distintos vectores energéticos se expresan en términos de toneladas equivalentes de petróleo (tep).
8 Los datos de la Encuesta Estructural de Empresas no permiten desglosar los tres componentes.
9 Una parte del gas consumido por la industria puede utilizarse como materia prima y no como fuente de energía, por ejemplo, en determinados procesos de refino.
1.2. Las emisiones industriales
1.2.1. Emisiones de combustión y de proceso
Pese al marcado desacoplamiento entre la evolución del valor añadido industrial y el consumo energético, las actividades industriales continúan siendo responsables de una parte sustancial de las emisiones de gases de efecto invernadero en España. Para analizar adecuadamente esta contribución, resulta útil distinguir tres grandes categorías de emisiones.
En primer lugar, las empresas industriales generan emisiones directas derivadas de procesos de combustión que se llevan a cabo en esas mismas empresas, habitualmente asociados a la obtención de calor para sus procesos productivos. 10 Según los datos más recientes del Inventario, estas emisiones ascendieron en 2024 a 33,0 millones de toneladas de equivalentes , a las que cabe añadir otras correspondientes a las actividades de refino de petróleo. Cabe recordar que, desde el punto de vista de la asignación sectorial de actividades, el refino de petróleo es una actividad industrial (división 19 de la CNAE).11 En conjunto, las resultantes representaron el 16,0% de las emisiones brutas de España en 2024, que ascendieron a 267,7
En segundo lugar, numerosas actividades industriales generan emisiones de proceso, es decir, emisiones no asociadas directamente a la combustión energética, sino a transformaciones químicas o físicas inherentes a la propia actividad productiva. En 2024, estas emisiones alcanzaron equivalentes al 7,6% de las emisiones totales.
En consecuencia el sector industrial es actualmente responsable de casi una cuarta parte de las emisiones de gases de efecto invernadero en España. De esas emisiones del sector industrial, aproximadamente una tercera parte son emisiones de proceso (32,2%) y dos terceras partes son emisiones de combustión.12
En tercer lugar, la industria induce emisiones a través del consumo de determinados productos energéticos, especialmente la electricidad. Aunque estas emisiones indirectas pueden estimarse, el Inventario Nacional de Emisiones de Gases de Efecto Invernadero, no asigna las emisiones del sector eléctrico a los consumidores finales de electricidad, sino al propio sector de generación eléctrica.
El Cuadro 1.1 muestra la distribución sectorial de las emisiones industriales de combustión y de proceso, incluyendo las asociadas al refino de petróleo y ordenando los distintos sectores en función de su relevancia en términos de emisiones. El Inventario de Emisiones utiliza clasificaciones diferentes para las emisiones de combustión y las emisiones de proceso por lo que no es posible unificarlas según sectores individuales CNAE, pero sí establecer una correspondencia aproximada.13
10 En algunas ocasiones las emisiones de combustión no están asociadas con la generación de calor para los procesos productivos. Un ejemplo es la quema de gases residuales en antorchas por parte de la industria de refino. Sin embargo, como se ha señalado, en la inmensa mayoría de los casos se derivan del uso de combustibles para la generación de calor, solo o en combinación con la generación de electricidad (cogeneración).
11 La categoría de refino de petróleo se incluye en la sección 1.A.1 del Inventario, que también integra a la generación eléctrica y de calor (1.A.1.a) y a la fabricación de combustibles sólidos y otras industrias energéticas (1.A.1.c). La primera de estas actividades no tiene carácter manufacturero. Por su parte, las emisiones de la categoría 1.A.1.c, de magnitud reducida (0,7 MtCO2), tampoco se han añadido al agregado de emisiones industriales dado que proceden de un conjunto heterogéneo de actividades, algunas de ellas asociadas a las industrias extractivas y a la generación de electricidad.
12 Algunas emisiones de proceso no pueden separarse de forma exacta entre sectores. Por ejemplo, las emisiones asociadas a gases fluorados pueden proceder tanto de la industria como de servicios y hogares.
Cuadro 1.1. Emisiones industriales de combustión y de proceso (2024, en miles de tCO2 equivalentes).
| Emissions de combustión | Emissions de proceso | ||||
| mtCO2 | % | mtCO2 | % | ||
| Minerales no metálicos | 9.967 | 23,3 | Cemento | 7.302 | 35,9 |
| Refino de petróleo | 9.827 | 23.0 | Sustitutivos de sustancias que agotan la capa de ozono | 4.422 | 21,7 |
| Industria química | 6.477 | 15,1 | Refino de petróleo | 1.806 | 8,9 |
| Otras industrias | 4.671 | 10,9 | Industria metalúrgica | 1.722 | 8,5 |
| Hierro y acero | 4.622 | 10,8 | Industria química | 1.567 | 7,7 |
| Alimentación, bebidas y tabaco | 3.394 | 7,9 | Cal | 1.332 | 6,6 |
| Pasta de papel, papel e impresión | 2.854 | 6,7 | Otros usos de carbonatos | 718 | 3,5 |
| Metales no férreos | 1.006 | 2,3 | Otros productos y usos industriales | 671 | 3,3 |
| Productos no energéticos y disolventes | 417 | 2,0 | |||
| Vidrio | 371 | 1,8 | |||
| Total | 42.818 | 100 | Total 20.329 | 100 | |
Fuente: Inventario de emisiones (Miteco), edición de marzo de 2026.
Como puede observarse, las emisiones industriales se concentran mayoritariamente en cuatro industrias básicas: la de productos minerales no metálicos, la metalurgia, la industria química y el refino de petróleo.14 Estas cuatro actividades, en conjunto, representan el 24,2% de la producción industrial. Por industrias:
La industria de productos minerales no metálicos (CNAE 23) comprende básicamente tres grupos de actividades: la fabricación de vidrio, de productos cerámicos y de cemento, cal y yeso. En conjunto, las emisiones de combustión asociadas a estas ramas industriales equivalen al 23,3% de todas las emisiones industriales de combustión. Su peso relativo es más acusado en las emisiones de proceso ya que el conjunto del sector concentra el 47,8% del total de emisiones de este tipo de la industria. Ello se deriva en gran medida del peso de la producción de cemento, que genera por sí sola el 35,9% de todas las emisiones industriales de proceso, a lo que se añade un 6,6% correspondiente a la producción de cal, un 3,5% a otros usos de carbonatos y 1,8% a la producción de vidrio.
El refino de petróleo (CNAE 19), genera emisiones de combustión equivalentes al 23,0% del total de las emisiones industriales de esta naturaleza. Adicionalmente, sus emisiones de proceso representan el 8,9% del total industrial.
13 En el caso de las emisiones de combustión, la clasificación del Inventario de emisiones se aproxima en mayor medida a una ordenación por ramas de actividad, mientras que, las emisiones de proceso se clasifican fundamentalmente en función de los productos que las originan. Ninguna de estas clasificaciones presenta una correspondencia exacta con las clasificaciones habituales de actividades económicas, como la NACE o la ISIC.
14 Los datos de emisiones, procedentes del Inventario (Miteco), y de producción, procedentes de la Estadística Estructural de Empresas (INE), corresponden al año 2024, que es el más reciente disponible en el momento de realización de este trabajo.
• La industria química (CNAE 20) contabiliza el 15,1% y 7,7% del total industrial de emisiones de combustión y de proceso, respectivamente.
• La metalurgia (CNAE 24) genera el 13,1% del total de las emisiones industriales de combustión y el 8,5% del total de las emisiones industriales de proceso.15
Naturalmente, otras actividades industriales son también responsables de volúmenes de emisión relevantes, tanto de combustión (sectores de alimentación y papel, principalmente) como de proceso, pero muestran una intensidad de emisiones por unidad de valor inferior a las cuatro reseñadas con anterioridad.
Finalmente, debe mencionarse un conjunto de emisiones de proceso, que también se muestran en el Cuadro 1.1, que tienen una difícil adscripción sectorial: las emisiones de sustitutivos de sustancias que agotan la capa de ozono. Se trata de emisiones por el uso de gases fluorados que han sustituido a otros gases causantes de la destrucción de la capa de ozono pero que, sin embargo, tienen un alto potencial de calentamiento global. Son gases que se aplican, fundamentalmente, para la refrigeración y sistemas de aire acondicionado, que pueden ser liberados durante la fase de fabricación de los productos que los incorporan o durante su uso posterior. Por ello, son muchas las actividades económicas involucradas en estas emisiones, tanto industriales (p.ej. alimentación, productos químicos o farmacéuticos) como de servicios (p.ej. oficinas, restauración o centros de datos) y, por supuesto, los hogares.
1.2.2. Evolución y objetivos en las emisiones industriales
El objetivo global de reducción de emisiones de gases de efecto invernadero comprometido por España para final de esta década se inscribe en el esfuerzo común de la Unión Europea para alcanzar la neutralidad climática en 2050. Este compromiso europeo se articula mediante una reducción neta de las emisiones de, al menos, el 55% en 2030 respecto a 1990 y un objetivo intermedio de reducción de 90% para 2040.16 En este marco, España se ha comprometido a reducir sus emisiones brutas de gases de efecto invernadero un 32% para 2030 con respecto a los niveles de 1990. Sin embargo, la reducción hasta 2024 apenas alcanza el 5,9%, lo que pone de manifiesto la necesidad de acelerar sustancialmente el ritmo de descenso de las emisiones durante esta segunda mitad de la década para avanzar hacia el objetivo establecido.17
En este contexto, la reducción de las emisiones del sector industrial constituye una condición necesaria para progresar en la descarbonización del conjunto de la economía y, en consecuencia, para tratar de alcanzar los objetivos climáticos fijados para 2030 y 2040. A ese respecto, la evolución en los años recientes ha sido notable pues, entre 2019 y 2024, las emisiones asociadas a la combustión industrial (incluyendo las correspondientes a las actividades de refino) se redujeron un 25,0%, mientras que las emisiones de proceso disminuyeron un 19,3%.18 De hecho, junto con el sector de generación eléctrica, la industria es uno de los ámbitos que ha registrado una evolución más favorable de sus emisiones en los últimos años. Con todo, el esfuerzo realizado hasta la fecha, aunque significativo, resulta insuficiente para garantizar el cumplimiento de los objetivos establecidos en el Plan Nacional Integrado de Energía y Clima (PNIEC) para el final de esta década.
15 Suma de los epígrafes ‘Hierro y acero’ (10,8%) y ‘Metales no férreos’ (2,3%) del Inventario de emisiones.
16 El objetivo está ya incorporado en la Ley Europea del Clima e incluye hasta 5 puntos porcentuales procedentes de créditos internacionales de carbono de alta calidad, vinculados al marco del artículo 6 del Acuerdo de París.
17 Véase Rodríguez (2026): Observatorio para el seguimiento de indicadores del PNIEC: Estado actual y perspectivas de la descarbonización en España. FEDEA, Estudios sobre la Economía Española, 2026/14, Madrid. para un análisis sobre la evolución en el cumplimiento de los objetivos del PNIEC. https://fedea.net/observatoriopara-el-seguimiento-de-indicadores-del-pniec-estado-actual-y-perspectivas-de-la-descarbonizacion-enespana-2026/
Para alcanzar el objetivo global de reducción de emisiones, el escenario objetivo del PNIEC define una senda de evolución hasta 2030 para los principales agregados del Inventario Nacional de Emisiones. La comparación con esas trayectorias muestra que las emisiones asociadas a la combustión industrial, incluidas las procedentes del refino, deberían reducirse casi un 21% adicional entre 2024 y 2030 para situarse en las 33,9 MtCO₂ previstas en el escenario objetivo para ese último año. En cambio, las emisiones derivadas de los procesos industriales, incluido el uso de productos, ya se habrían situado en 2024 por debajo de las proyectadas para 2030.19
No se dispone aún de proyecciones específicas para las emisiones industriales en España más allá del escenario objetivo a 2030 definido en el PNIEC, pero sin duda el exigente compromiso europeo de avanzar a una reducción de emisiones del 90% en 2040 exigirá de un sector industrial prácticamente descarbonizado, incluyendo en ello un importante papel para la captura de carbono. En su evaluación de impacto para el objetivo climático de 2040, la Comisión Europea identifica como escenario más compatible aquel que contempla un despliegue intensivo de la captura y el almacenamiento de tanto de origen industrial y energético como mediante tecnologías de eliminación de carbono, entre ellas la bioenergía con captura y almacenamiento de carbono (BECCS), la captura directa de del aire con almacenamiento (DACCS) y la captura asociada a la producción de biometano.20
1.3. La dimensión internacional de la industria
La industria comprende un amplio conjunto de actividades productivas altamente expuestas a la competencia internacional. Esta exposición se manifiesta tanto por la elevada penetración de las importaciones en el consumo doméstico como por el peso creciente que los mercados exteriores tienen en las ventas de las empresas nacionales. Todas las decisiones de inversión o de innovación por parte de las empresas industriales dirigidas a avanzar en su descarbonización se adoptan, pues, en un contexto de competencia global. Tres rasgos permiten describir el contexto en el que se desenvuelve la apertura comercial de la industria española.
En primer lugar, el marco general es el de un aumento del peso relativo de las exportaciones e importaciones de bienes en el PIB español en las dos últimas décadas, con un aumento de la tasa global de apertura21 de aproximadamente 10 puntos porcentuales en ese periodo. Un incremento que se explica, sobre todo, por el mayor peso relativo de las exportaciones españolas en el conjunto de la actividad económica. La apertura comercial de España es actualmente comparable a la de países como Francia e Italia, aunque inferior a la del conjunto de la Unión Europea.22 Al mismo tiempo, los mercados domésticos de bienes están altamente abiertos a la competencia internacional. De hecho, el peso de las importaciones de bienes en el consumo aparente se sitúa actualmente en torno al 29%.23
18 En ese mismo periodo el VAB real de la industria se incrementó un 7,6%, por lo que se la intensidad de emisiones por unidad de producto se redujo un 31,9%.
19 Correspondientes a las emisiones que la Tabla 2.3 del PNIEC integra en el sector industrial (emisiones de proceso), uso de productos y gases fluorados.
CO₂
CO2
(32 MtCO2)
20 En concreto, estima que en 2040 la captura “no natural” anual de CO2 ascendería a 344 MtCO2 (equivalentes a 1,3 veces las emisiones brutas actuales de España), procedentes de procesos industriales (137 de MtCO 2), combustión de fósiles para la generación eléctrica , de combustión de biomasa y captura directa del contenido en el aire (153 MtCO2) y del emitido en el upgrading desde el biogás al biometano (22 MtCO2). Véase https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=celex%3A52024SC0063, particularmente la Tabla 6 de la Parte 1 de ese Informe de Análisis de Impactos.
21 Medida como el porcentaje que las exportaciones de bienes más las importaciones de bienes representan sobre el PIB.
Gráfico 1.5. Empresas industriales españolas que realizan exportaciones, por tramos de tamaño (%) Fuente: Encuesta Sobre Estrategias Empresariales (Fundación SEPI).
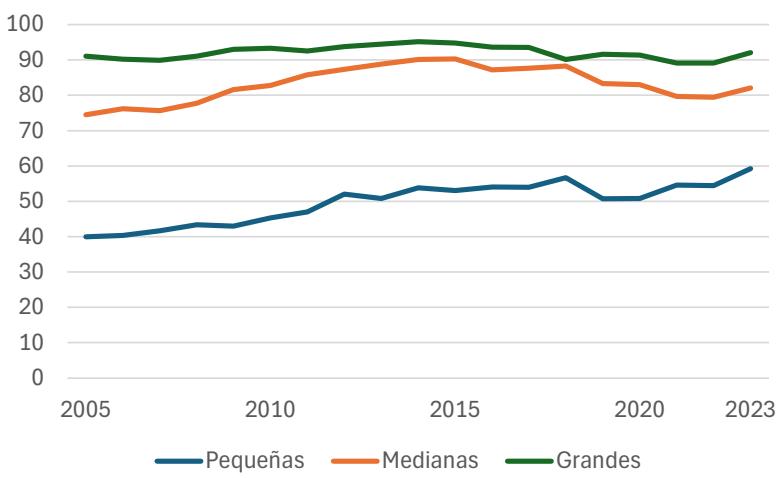
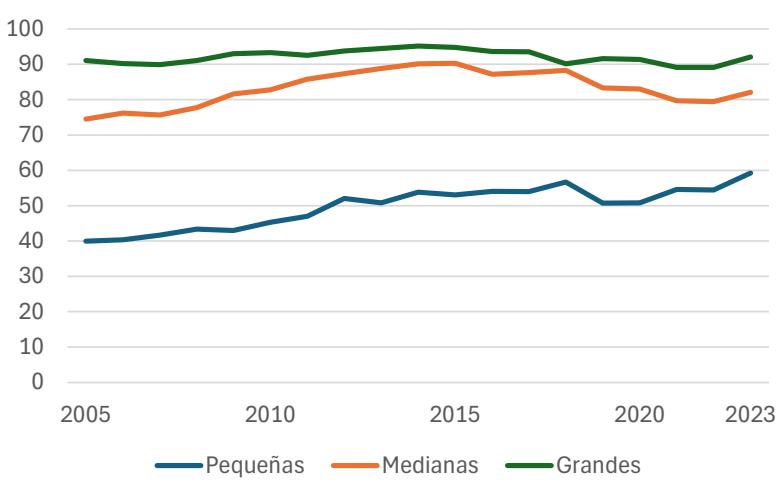
En segundo lugar, existe amplia evidencia de que el aumento de la presencia exterior de la industria española se ha producido tanto por el crecimiento del porcentaje de empresas que exportan (margen extensivo) como por el incremento del peso de las exportaciones en las ventas totales de aquellas empresas que ya operan en mercados internacionales (margen intensivo). El aumento del porcentaje de empresas exportadoras resulta especialmente relevante para el grupo de empresas de menor tamaño, tradicionalmente más alejadas de los mercados exteriores y con mayores dificultades para asumir los costes de entrada asociados a la internacionalización. A este respecto, el Gráfico 1.5 muestra que aproximadamente el 60% de las empresas manufactureras entre 10 y 49 empleados exportan, 20 puntos porcentuales más que en 2005.24 Como es razonable, los porcentajes son muy superiores en los tramos de empresas de mayor tamaño, donde la internacionalización constituye una práctica mucho más extendida. En 2025, más de 127 mil empresas españolas fueron exportadoras y, de ellas, más de 43 mil exportaron por un valor superior a 50.000 euros.25
22 Debido fundamentalmente a la influencia de economías con una fuerte orientación exportadora, como Alemania y Países Bajos
23 Medido como el gasto en consumo final más formación bruta de capital e importaciones, menos exportaciones.
24 La información proviene de los microdatos de la Encuesta Sobre Estrategias Empresariales (Fundación SEPI), cuyo último año disponible es 2023.
25 Datos procedentes del Informe Mensual de Comercio Exterior (Ministerio de Economía, Comercio y Empresa) de abril de 2026.
Gráfico 1.5. Empresas industriales españolas que realizan exportaciones, por tramos de tamaño (%) Fuente: Encuesta Sobre Estrategias Empresariales (Fundación SEPI).
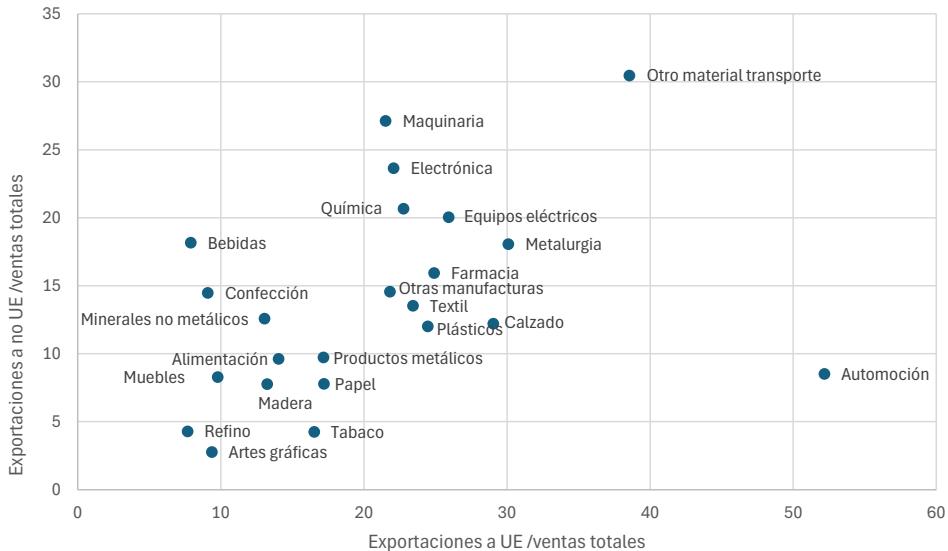
Por último, algo más del 35% de las ventas totales de las empresas manufactureras españolas se realiza en los mercados exteriores: un 22,5% en la UE y un 12,7% en países extracomunitarios. El Gráfico 1.6 muestra el grado de apertura exterior de las distintas ramas industriales, diferenciando entre ambos destinos geográficos. Como puede observarse, destacan especialmente las actividades vinculadas a la fabricación de material de transporte, donde las ventas en el exterior representan en torno al 70% de las ventas totales. Pero también en otros sectores, como la fabricación de maquinaria, la metalurgia o la fabricación de equipos eléctricos y electrónicos, entre otros, el peso de las exportaciones en las ventas totales se sitúa en valores cercanos al 50%.
Gráfico 1.6. Exportaciones a UE y no UE sobre ventas totales (%) Fuente: Encuesta Industrial de Empresas 2024 (INE)
En este contexto de elevada competencia internacional, uno de los principales retos de las empresas industriales consiste en compatibilizar el mantenimiento de su competitividad con la profundización de sus procesos de descarbonización. Avanzar en esta transición exige acometer transformaciones productivas de gran alcance, con efectos significativos tanto sobre los costes de inversión (CAPEX) como sobre los costes de operación y mantenimiento (OPEX). Una reducción de los márgenes derivada, por ejemplo, de la dificultad para transmitir los impactos de los costes de descarbonización a los precios de venta, puede limitar, a su vez, la capacidad de las empresas para financiar las inversiones necesarias para continuar avanzando en la descarbonización.
1.4. El contexto europeo de la descarbonización industrial
1.4.1. El ETS y el CBAM
El Régimen Europeo de Comercio de Derechos de Emisión (EU ETS) constituye desde hace años la piedra angular de la política climática de la Unión Europea. El sistema comenzó a operar en 2005 y se encuentra actualmente en su cuarta fase, que cubre toda esta década. Como es bien conocido, se trata de un mecanismo de cap and trade mediante el que se establece un límite máximo al volumen total de emisiones de las instalaciones cubiertas por el sistema y se distribuyen derechos de emisión que pueden comprarse y venderse en el mercado. Cada derecho de emisión representa el derecho a emitir una tonelada de las instalaciones deben entregar anualmente un número de derechos equivalente a sus emisiones verificadas.26 La reducción progresiva del techo limita la oferta total de derechos y refuerza la señal de precio del carbono, incentivando la reducción de emisiones allí donde resulte más eficiente. En concreto la senda de reducción de emisiones en el periodo 2025-2027 es de un 4,3% lineal, que pasará a ser del 4,4% en 2028-2030.27
Adicionalmente, en julio de 2026 la Comisión Europea ha propuesto la revisión del EU ETS para la Fase V, que se extenderá a lo largo de 2031-2040. En esa propuesta se contempla la aplicación de factores anuales de reducción lineal del 3,7% y 1,7% para 2031-2035 y 2036-2040, respectivamente. Con ello se espera una reducción acumulada de emisiones industriales al final de la próxima década que estaría alineada con el ya referido objetivo europeo de lograr una reducción en un 90% del total de emisiones netas al final de la próxima década. En consecuencia, en la década de 2040 seguirán existiendo emisiones industriales y, por tanto, seguirá siendo necesario la emisión de derechos para cubrirlas, si bien con un volumen considerablemente menor al actual.
Aunque el ámbito de aplicación del EU ETS se ha ido ampliando progresivamente28, su núcleo desde su puesta en marcha ha estado constituido por las instalaciones industriales, las dedicadas a la generación de electricidad y las instalaciones industriales de cogeneración que combinan la generación de calor y de electricidad. Para España, el Miteco estima que las emisiones industriales sujetas al EU ETS disminuyeron alrededor de un 40 % entre 2005 y 2024.29 En este último año se contabilizaban 329 instalaciones en el subtotal correspondiente a los sectores industriales, a las que se añadían 275 instalaciones incluidas en el epígrafe de combustión vinculadas a actividades de cogeneración.30
26 La ESMA es la encargada de supervisar la integridad y transparencia del mercado europeo del carbono y ha comenzado también a publicar informes anuales sobre el mismo. Para un análisis detallado del funcionamiento del EU ETS véase ESMA (2022): Final Report – Emission Allowances and Associated Derivatives, ESMA70-445-38, París. https://www.esma.europa.eu/sites/default/files/library/esma70-445-38_final_report_on_ emission_allowances_and_associated_derivatives.pdf
84 MtCO2
27 No es un porcentaje acumulativo sino lineal, ya que se calcula sobre una cantidad fija. En concreto, un 4,4% se corresponde con aproximadamente (y por tanto de derechos). Al acumular las reducciones del cap se obtendría una reducción de las emisiones en 2030 del 62% con respecto a las emisiones de 2005. Ello incluye el impacto de dos reducciones extraordinarias del número total de derechos en 2024 y 2026.
28 El EU ETS se ha extendido a parte del transporte aéreo (desde 2012) y marítimo (desde 2024). Adicionalmente, se ha creado el Régimen de comercio de derechos de emisión para los edificios, el transporte por carretera y otros sectores adicionales, habitualmente conocido como ETS2, que será plenamente operativo en 2028.
Dado que el EU ETS se aplica en el ámbito europeo mientras que, como se ha señalado con anterioridad, numerosas empresas industriales compiten en mercados domésticos y exteriores abiertos a la competencia internacional, el sistema incorpora mecanismos destinados a limitar el riesgo de que la producción manufacturera, con sus emisiones asociadas, se desplace hacia países con políticas climáticas menos exigentes, efecto conocido como “fuga de carbono”.
En particular, la Comisión Europea elabora una lista de actividades expuestas a un riesgo significativo de fuga de carbono. Esa lista se basa en los valores alcanzados por un indicador CLI (acrónimo en inglés de Carbon Leakage Indicator)31 , obtenido como el múltiplo de la intensidad comercial y la intensidad de emisiones. La intensidad comercial se calcula como el peso de las importaciones y las exportaciones en el tamaño total del mercado, aproximado por la suma de la cifra de negocios y las importaciones. La intensidad de emisiones mide las emisiones directas e indirectas de CO₂ por unidad de valor añadido.
Gráfico 1.7. Sectores en riesgo de fuga de carbono Fuente: Elaboración propia a partir de los documentos que acompañan la Decisión Delegada (UE) 2019/708.
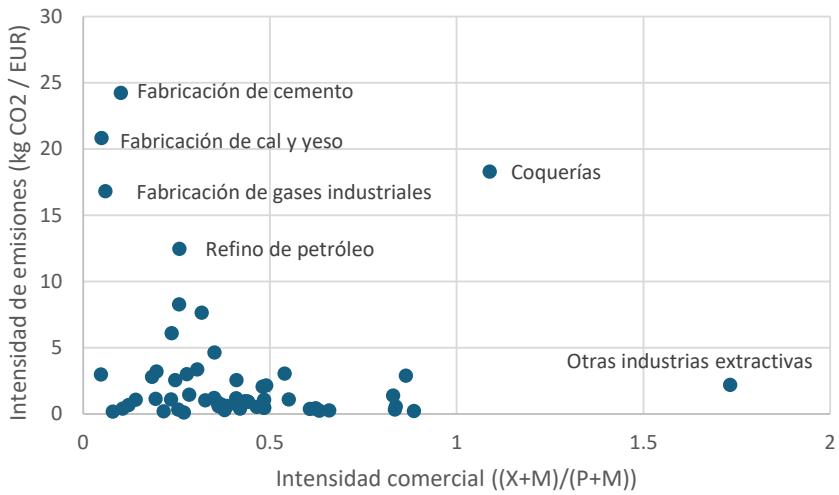
El Gráfico 1.7 muestra los valores de ambas variables en la lista actual de sectores en riesgo significativo de fuga de carbono, si bien solo se han etiquetado aquellos con valores más extremos. En los sectores recogidos en el gráfico existe riesgo significativo de fuga de carbono— bien porque el valor del CLI es superior a 0,2, que es el umbral establecido con carácter general en la norma, o bien porque se sitúa en valores próximos y el sector cumple otros criterios cualitativos. 32 Las empresas pertenecientes a esos 57 sectores con un riesgo significativo de fuga de carbono identificados a cuatro dígitos de la clasificación NACE e incluidos en la lista vigente reciben gratuitamente una parte de los derechos de emisión que necesitan. Aunque se considera que el conjunto de su actividad está expuesto a tal riesgo, la asignación gratuita se calcula aplicando unos valores de referencia (benchmarks), basados en las instalaciones más eficientes de cada sector o producto, al nivel de actividad de la instalación correspondiente. Posteriormente, la instalación debe entregar derechos por la totalidad de sus emisiones verificadas. En consecuencia, cuando estas superan el volumen de derechos asignados gratuitamente, debe adquirir en el mercado los derechos adicionales necesarios. El objetivo último de este procedimiento es reducir la exposición al coste del carbono sin eliminar el incentivo a mejorar la eficiencia y descarbonizar la producción.
29 Al cierre de 2024, las emisiones de estas instalaciones en el conjunto de la UE se habían reducido aproximadamente a la mitad respecto de 2005. Véase https://climate.ec.europa.eu/news-other-reads/news/eu emissions-trading-system-has-reduced-emissions-sectors-covered-50-2005-2025-04-04_en
30 Véase https://www.miteco.gob.es/content/dam/miteco/es/cambio-climatico/temas/comercio-de-derechosde-emision/informes/aplicación-ley-1-2005/2025/Balance%20Sectorial%202024.pdf
31 Estos sectores se identifican conforme a la Decisión Delegada (UE) 2019/708.
32 La normativa prevé vías complementarias de evaluación cualitativa o a nivel de producto para determinados sectores que no alcanzan ese umbral. De los 57 sectores incluidos en el Gráfico 1.7, que son los que se
La Comisión Europea ha propuesto recientemente que este régimen de protección a los sectores en riesgo de fuga de carbono se extienda a 2031-2040. De aprobarse la propuesta, la lista de sectores no se modificaría, si bien se establecen nuevos benchmarks para la primera y la segunda parte de la década, con criterios más exigentes para reflejar el progreso tecnológico. Además, y ese es un aspecto relevante y novedoso, se condicionará un 80% de la asignación gratuita para cada instalación a la aprobación de un plan de descarbonización, mientras que el 20% restante quedaría condicionado a la ejecución de inversiones en la UE y reducciones significativas de emisiones.33
Adicionalmente, las actividades industriales no incluidas en la lista de sectores expuestos a un riesgo significativo de fuga de carbono también han podido recibir tradicionalmente derechos de emisión gratuitos, aunque en una proporción considerablemente inferior. Durante la cuarta fase del EU ETS, y hasta 2026 inclusive, la asignación gratuita correspondiente a estas actividades se limita, con carácter general, al 30% de la cantidad resultante de aplicar el benchmark correspondiente al nivel de actividad de la instalación.34 A partir de 2027, este porcentaje se va a ir reduciendo progresivamente, hasta tomar un valor igual a cero en 2030. De este modo, al término de la cuarta fase dejará de existir, con carácter general, la asignación gratuita para las actividades que no se consideran expuestas a un riesgo significativo de fuga de carbono.
A efectos ilustrativos, en el Cuadro 1.2 se muestra el porcentaje de emisiones en España que recibieron asignación gratuita de derechos en 2024. Como puede observarse, el porcentaje medio para el conjunto de la industria es de casi el 85%, si bien con una elevada heterogeneidad sectorial. Hay sectores en las que el conjunto de empresas recibió derechos por encima de sus emisiones verificadas, siendo el caso de la producción de cemento el más significativo. El porcentaje de percepción de derechos gratuitos es, sin embargo, mucho más reducido en lo relativo a las instalaciones de combustión, ya que en ellas se incluyen las instalaciones de cogeneración, que no reciben derechos de emisión gratuitos por la electricidad generada.
corresponden con el Anexo de la Decisión Delegada (UE) 2019/708, 44 siguen el criterio de CLI>0,2 establecido en el artículo 10 ter (apartado 1) de la Directiva 2003/87/CE. El resto sigue criterios adicionales establecidos en otros apartados de ese mismo artículo, con evaluaciones más cualitativas o a nivel de producto.
33 El Plan de inversiones tendría que ser presentado por parte de las instalaciones existentes antes del 30 de septiembre de 2029 y sería, primero, verificado técnicamente por parte de una entidad verificadora del ETS y, posteriormente, aprobado administrativamente por la autoridad competente del Estado Miembro. La concreción de muchos de los criterios contenidos en la propuesta se desarrollará mediante actos delegados y de ejecución de la Comisión Europea.
34 Como es habitual, se multiplica el nivel de actividad de la instalación por un benchmark de emisiones por unidad de producto. Sin embargo, la asignación gratuita se restringe al 30% de ese múltiplo, frente al 100% en el caso de los sectores en riesgo de fuga de carbono.
Cuadro 1.2. Instalaciones industriales sujetas al ETS en España, emisiones y porcentaje de derechos con asignación gratuita.
| Sector | Número de instalaciones | Emisiones (tCO2-eq) | % de derechos con asignación gratuita |
| Industria | 329 | 45.529.205 | 84,7 |
| Refinería de petróleo | 10 | 13.060.145 | 74,4 |
| Producción de coque | 2 | 30.377 | 151,5 |
| Calcinación o sinterización de minerales metálicos | 1 | 114.696 | 72,7 |
| Producción de arrabio o acero | 19 | 5.911.823 | 70,6 |
| Producción o transformación de metales férreos | 14 | 302.080 | 78,7 |
| Producción de aluminio primario | 4 | 412.491 | 89,5 |
| Producción de aluminio secundario | 3 | 48.202 | 51,3 |
| Producción o transformación de metales no férreos | 9 | 546.219 | 99,9 |
| Fabricación de cemento | 31 | 10.970.594 | 107,7 |
| Prod. de cal o calcinación de dolomita o magnesita | 20 | 2.304.803 | 83,5 |
| Fabricación de vidrio | 31 | 1.505.423 | 78,3 |
| Fabricación de productos cerámicos | 95 | 2.342.007 | 76,0 |
| Fabricación de lana mineral | 2 | 72.089 | 79,3 |
| Secado o calcinación de yeso | 8 | 206.425 | 25,6 |
| Fabricación de pasta de papel | 8 | 371.301 | 62,2 |
| Fabricación de papel o cartón | 44 | 1.977.510 | 66,6 |
| Producción de negro de humo | 1 | 119.057 | 90,4 |
| Producción de ácido nítrico | 3 | 454.383 | 92,9 |
| Producción de amoniaco | 1 | 459.778 | 81,1 |
| Fabricación de productos químicos en bruto | 18 | 2.827.705 | 100,4 |
| Producción de hidrógeno | 4 | 756.141 | 75,1 |
| Producción de carbonato y bicarbonato sódico | 1 | 735.956 | 97,2 |
| Combustión | 275 | 8.036.052 | 29,1 |
Fuente: Aplicación de la Ley 1/2005 en el año 2024. Instalaciones fijas: análisis global y sectorial (Miteco)
Al proceso descrito con anterioridad, consistente en la desaparición de la asignación gratuita de los derechos de emisión para las actividades no incluidas en la lista de sectores expuestos a un riesgo significativo de fuga de carbono, se añade también la retirada progresiva de la asignación gratuita para los productos cubiertos por el Mecanismo de Ajuste en Frontera por Carbono (CBAM). Este mecanismo busca reducir la desventaja competitiva en el mercado europeo para empresas europeas y reforzar la capacidad de trasladar al precio de mercado una parte de los costes climáticos. Para ello, los operadores que superen el umbral anual de 50 toneladas de importaciones del bien correspondiente deben adquirir y entregar certificados CBAM por las emisiones incorporadas en esos bienes, cuyo precio se vincula al de los derechos del EU ETS.
El CBAM ha comenzado a aplicarse plenamente en 2026 para las importaciones de cemento, hierro y acero, aluminio, fertilizantes, electricidad, hidrógeno y determinados precursores y productos transformados. Para estos productos, la asignación gratuita de derechos de emisión se reducirá progresivamente hasta su desaparición en 2038, siendo sustituida por ese ajuste del carbono aplicado a las importaciones.35 Por tanto, los productores europeos de los bienes referidos estarán expuestos de forma creciente al precio del carbono, lo que deberá reforzar los incentivos para acelerar las inversiones en tecnologías y procesos productivos de bajas emisiones.
El objetivo del ETS y del CBAM es proporcionar una señal de precio al carbono que aumente el coste relativo de las tecnologías emisoras y mejore, en términos comparativos, la posición de algunas alternativas bajas en carbono. Una vez acometida la descarbonización, la industria en cuestión puede vender sus permisos monetizando de esa manera parte de sus inversiones.
Sin embargo, la descarbonización de algunos sectores industriales conlleva una variedad de situaciones. Según los casos, puede requerir grandes inversiones iniciales en CAPEX, abordar incrementos persistentes de OPEX ante vectores energéticos sostenibles más caros que los vectores tradicionales, estimular la innovación para desarrollar nuevas tecnologías para emisiones de proceso difíciles de abatir desarrollar infraestructuras externas habilitadoras de la descarbonización, o estimular la demanda para productos descarbonizados. En este contexto heterogéneo, la señal del ETS puede en algunas circunstancias ser insuficiente para acelerar los calendarios de inversión en línea con los objetivos y tiempos marcados, hacer recuperables inversiones elevadas o estimular a los actores relevantes en el lado de la demanda o de la oferta en cada eslabón de las cadenas de valor. Esto ocurre particularmente en segmentos industriales donde las dinámicas de mercado y por tanto de demanda, precios y márgenes se marcan a nivel internacional.
Además, muchas soluciones de descarbonización más complejas para entornos más difíciles de abatir están rodeadas de una elevada incertidumbre y altos costes de desarrollo, cuya disponibilidad y recuperabilidad es aún incierta. De hecho, los horizontes temporales que se requieren para implementar y monetizar esas soluciones son muy largos, con frecuencia superiores a la década. En esos horizontes la incertidumbre sobre la evolución futura del precio del carbono es muy amplia y puede desincentivar adicionalmente la adopción de esas soluciones.
Por tanto, hay un elevado consenso acerca de que la fijación de un precio al carbono es un instrumento imprescindible en la lucha contra el cambio climático al proporcionar un incentivo a la descarbonización y una vía parcial de monetización, pero no elimina necesariamente la brecha de inversión y financiación, de coste operativo, de coordinación o de muy elevado riesgo que impiden la inversión. La existencia de esta brecha va a dificultar enormemente el cumplimiento de los exigentes objetivos y plazos de descarbonización industrial para la próxima década en ausencia de intervenciones más allá de las que se derivan del sistema de precios del carbono. Como se analizará con mayor detalle en los capítulos siguientes de este trabajo, las limitaciones son de distinta índole y, en consecuencia, requieren de instrumentos diversos.
Cabe destacar, por último, que la regulación europea del EU ETS exige que, desde 2023, el 100% de la recaudación obtenida por el EU ETS se dedique a fines relacionados con el clima y la energía. Además, en julio de 2026 la Comisión Europea ha propuesto que los Estados miembros destinen al menos el 50% de los ingresos del EU ETS a un conjunto de ámbitos prioritarios, entre los que se incluye la descarbonización industrial, junto con las energías limpias y las redes, el transporte bajo en carbono, la economía circular y la investigación e innovación.36 Ello contribuiría a que el propio sistema generase una parte de los recursos públicos necesarios para acelerar la inversión, de acuerdo con los objetivos establecidos, en las actividades y procesos con emisiones más difíciles de abatir. Se trata de una recaudación relevante, que en los últimos años ha oscilado entre 2.000 y 3.000 millones de euros anuales, en función de los precios medios del carbono en los distintos años.37
35 La norma actual fija 2034 como el año límite para la extinción de la asignación gratuita de derechos en los sectores sometidos al CBAM, pero en julio de 2026 la Comisión Europea ha propuesto extenderlo hasta 2038.
36 Vease Comisión Europea (2026): Proposal for a Directive amending Directive 2003/87/EC, COM(2026) 616 final, art. 10(3). https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:52026PC0616
1.4.2. La discusión sobre el encaje entre política climática y política industrial
El contexto en el que se desenvuelve la discusión europea sobre la descarbonización industrial ha cambiado de forma significativa en los últimos años. Durante la primera fase del Pacto Verde Europeo, el debate estuvo dominado por la definición de objetivos climáticos más ambiciosos, la construcción de elementos de gobernanza, la revisión de los principales instrumentos regulatorios y la elevación del coste de las emisiones.
Sin embargo, la crisis de precios energéticos de 2021-2022, agravada tras la invasión rusa de Ucrania, puso de manifiesto la vulnerabilidad de la industria europea ante episodios de encarecimiento del gas y la electricidad. A ello se ha sumado una creciente preocupación por la pérdida de posiciones competitivas frente a otras grandes economías, especialmente China y Estados Unidos, no solo en términos de costes, sino también de liderazgo tecnológico y dependencias en las cadenas de valor vinculadas a la transición energética. Estas últimas dimensiones se inscriben, a su vez, en una preocupación más amplia por la seguridad económica y la resiliencia de los sistemas productivos europeos.
La evolución del comercio internacional ilustra la magnitud de este cambio. La cuota de China en las exportaciones mundiales de manufacturas aumentó desde el 4,7 % en 2000 hasta el 19,8 % en 2025, mientras que la correspondiente a las exportaciones extra-UE descendió del 15,5 % al 14,1 % y la de Estados Unidos del 13,8 % al 7,5 %. La transición energética puede reforzar este desplazamiento del centro de gravedad de la producción manufacturera mundial, dada la posición preponderante de China en numerosas tecnologías necesarias para la descarbonización. El ejemplo más conocido es el de los paneles fotovoltaicos, cuya producción Mario Draghi consideró, no sin polémica, una carrera prácticamente perdida para Europa. No obstante, las dependencias europeas se extienden mucho más allá de esta tecnología y afectan a numerosos bienes finales, componentes y productos intermedios esenciales para la electrificación y la transformación de los procesos industriales. Su relevancia es especialmente elevada debido al peso de China y de otras economías asiáticas en los distintos eslabones de las cadenas globales de valor.
Este cambio de contexto ha obligado a reformular parcialmente las prioridades europeas. Si bien la descarbonización continúa siendo un objetivo básico, la discusión ha pasado a incorporar de forma explícita la necesidad de preservar la competitividad industrial, reforzar la seguridad de suministro y evitar que la transición energética se traduzca en una pérdida de capacidad productiva. Quizás sea la industria europea del automóvil la que refleje con mayor claridad los costes y dificultades asociados a esta transición, pero los problemas de dependencia tecnológica, pérdida de liderazgo industrial y presión competitiva internacional se extienden a un amplio conjunto de actividades manufactureras. Por tanto, la cuestión ya no se plantea únicamente en términos de reducción de emisiones, sino también en cómo transformar el tejido industrial europeo sin deteriorar su base manufacturera ni su contribución al empleo, la innovación y, en último término, al sostenimiento del Estado de bienestar europeo.
37 Véase Informes sobre el uso de los ingresos de las subastas de derechos de emisión
https://www.miteco.gob.es/eu/cambio-climatico/temas/comercio-de-derechos-de-emision/informessubastas.html
En este debate han tenido especial relevancia los informes de Enrico Letta y Mario Draghi. Este último enfatizó la confluencia de una brecha de innovación frente a Estados Unidos y China, unos costes energéticos más elevados que los de sus principales competidores y una fuerte dependencia de suministros críticos. En general, el informe recordó una idea señalada con frecuencia en los análisis sobre el ecosistema innovador europeo: la dificultad para convertir la generación de conocimiento en posiciones de liderazgo manufacturero.
De modo sintético, puede afirmarse que, bajo la premisa del mantenimiento de los objetivos generales de descarbonización, la nueva orientación europea trata de vincularlos de forma más directa con la competitividad y con el diseño de instrumentos adecuados de política industrial. El Pacto por una Industria Verde (o Clean Industrial Deal como se conoce en inglés) representa la expresión más clara de ese giro.38 Sin embargo, el encaje entre política climática y política industrial no es sencillo.
Por un lado, la recuperación explícita de una política industrial más activa debe ser compatible con una integración europea apoyada en la apertura de mercados y en los instrumentos de disciplina de la competencia, particularmente los referidos a las ayudas de Estado. Por otro lado, la articulación de una combinación adecuada de instrumentos exige un conocimiento preciso de la realidad de los mercados y del estado de las tecnologías. Estas tareas se ven, además, condicionadas por el distinto reparto de competencias entre la Comisión Europea y los Estados miembros, especialmente en ámbitos como la fiscalidad, la regulación energética o el desarrollo de infraestructuras. Todos estos aspectos influyen de modo decisivo en los costes energéticos que, como se ha señalado, constituyen un componente básico para mantener la competitividad industrial y atraer inversiones. En cualquier caso, las dificultades para avanzar en el ámbito europeo en algunos de estos terrenos, especialmente en materia fiscal, no deberían impedir que los Estados miembros, como España, adopten decisiones alineadas con los objetivos de descarbonización. Ello incluye evitar, por ejemplo, que se produzcan distorsiones de precios por motivos fiscales que dificulten el proceso de electrificación.
Un eje de actuación básico en este nuevo entorno europeo es la simplificación normativa. En el ámbito de la descarbonización empresarial, la Comisión ha reconocido que la acumulación de obligaciones regulatorias genera costes administrativos significativos para las empresas. Esta preocupación, recogida inicialmente en la Brújula para la Competitividad39, ha dado lugar a una sucesión de paquetes Ómnibus de simplificación, que afectan a diversas normas, algunas de ellas de reciente aprobación. 40 En términos generales, ello se hace reduciendo el número de empresas directamente sujetas a ciertas obligaciones y simplificando las exigencias de reporte.
Por último, el contexto europeo pasa por un mayor énfasis en la dimensión geoestratégica de la descarbonización. En términos prácticos, ello se traduce en una mayor conciencia sobre las dependencias en las cadenas de valor de muchos de las tecnologías asociadas a la descarbonización, particularmente de aquellas más directamente relacionadas con la descarbonización industrial, como las bombas de calor, las baterías o los electrolizadores. El reto no es sencillo, ya que existe el riesgo de sustituir la dependencia tradicional en combustibles fósiles importados por nuevas dependencias tecnológicas y de materias primas críticas.
38 El Pacto por una industria limpia incluye como elementos principales un Plan de Acción para una energía asequible, la Ley de Aceleración Industrial y una fuerte movilización de recursos financieros para apoyar la fabricación limpia en la UE.
39 Comunicación de la Comisión Europea: Una Brújula para la Competitividad de la UE (COM(2025) 30 final).
40 En particular, se ha abordado ya la simplificación de obligaciones derivadas de la Directiva sobre información corporativa en materia de sostenibilidad (CSRD), la Directiva sobre diligencia debida de las empresas en materia de sostenibilidad (CSDDD) y la Taxonomía europea. A ello se unen paquetes específicos para la industria química y del automóvil, así como otros dirigidos a simplificación y reducción de barreras en cumplimiento de legislación medioambiental, economía circular y evaluaciones ambientales.
2. Una taxonomía de descarbonización para caracterizar la heterogeneidad de situaciones industriales e intervenciones pertinentes
2.1. Lógica general de la taxonomía
Tal y como se desprende de la caracterización presentada en el Capítulo 1, la descarbonización industrial no puede abordarse como un problema homogéneo. Bajo la categoría agregada de sector industrial conviven actividades con emisiones de naturaleza diferente, procesos industriales diversos, necesidades térmicas de combustión muy variadas, distintas estructuras de costes y grados variables de exposición competitiva. Por ello es necesario ordenar los principales condicionantes que explican por qué algunas actuaciones de descarbonización pueden ser relativamente simples y autofinanciables, mientras que otras requieren transformaciones tecnológicas, financieras o de infraestructura mucho más profundas.
La taxonomía construida en este informe pretende ordenar esa heterogeneidad para identificar situaciones industriales tipo y acciones pertinentes para facilitar la descarbonización. El objetivo es construir un marco que permita vincular los condicionantes técnicos con familias de soluciones tecnológicas, perfiles de inversión de capital y costes operativos (CAPEX/OPEX 41 ), situaciones de recuperabilidad y capacidad de financiación y, en función de esto, necesidad de apoyo público.
La taxonomía sigue una lógica secuencial. Primero se caracteriza la naturaleza técnica del reto, distinguiendo entre las emisiones asociadas al consumo energético (básicamente para la generación de calor) y las emisiones de proceso. Después se identifican las familias de soluciones tecnológicas que suelen ser aplicables. A continuación, se analiza la repercusión económica de esas soluciones en términos relativos de CAPEX y OPEX. Finalmente, se evalúa si la inversión es recuperable, si es autofinanciable y en qué medida los costes pueden trasladarse al mercado sin deteriorar la competitividad, para determinar si pueden ser relevantes medidas de política pública para fomentar la descarbonización y, en su caso, cuáles.
Este marco debe entenderse como una herramienta de orientación, no como una matriz determinista. Los umbrales térmicos, las categorías de coste y los niveles de apoyo reflejan órdenes de magnitud y situaciones representativas. En la práctica, un mismo subsector puede presentar instalaciones con perfiles distintos, y una misma instalación puede requerir una combinación de medidas. La utilidad de la taxonomía reside precisamente en hacer explícitas las circunstancias dominantes y contribuir a la adaptación de la política pública a esa heterogeneidad.
2.2. Punto de partida técnico: calor y emisiones de proceso
La primera dimensión de la taxonomía identifica la naturaleza técnica del reto de descarbonización industrial a partir de dos variables básicas: la temperatura requerida por el proceso industrial y el peso relativo de las emisiones de proceso. En el Capítulo 1 se describió la relevancia y composición industrial de las emisiones de combustión y de proceso, al tiempo que se señaló que las primeras se asocian estrechamente con la generación de calor.
Esta separación entre ambos tipos de emisiones industriales es relevante porque responden, a su vez, a diferentes tipos de soluciones. Las emisiones asociadas al uso de energía pueden reducirse mediante eficiencia, electrificación, cambio de combustible42 o sustitución por vectores bajos en carbono. En cambio, las emisiones de proceso proceden de la propia transformación fisicoquímica de los materiales y pueden exigir rediseño de procesos, eficiencia o sustitución de materias primas, o captura de carbono.
41 CAPEX se refiere a costes de inversión, y OPEX a costes de explotación.
42 El cambio de combustible conlleva una transición desde carbón, productos refinados del petróleo y gas natural a combustibles sostenibles o electricidad renovable.
En este marco, el calor se refiere a la energía térmica necesaria para llevar a cabo una actividad o proceso industrial. En algunos usos industriales basta con temperaturas relativamente bajas, por ejemplo, para secado, lavado, calentamiento de fluidos o procesos auxiliares. Otros requieren temperaturas medias o altas para transformar materiales, activar reacciones químicas o modificar físicamente materias primas. La literatura destaca que aquellos procesos que requieren agua caliente pueden desenvolverse con temperaturas de menos de las operaciones que emplean vapor necesitan temperaturas superiores de entre mientras que los procesos que recurren a hornos industriales para la transformación de materiales suelen operar por encima de . Así, actividades como la producción de cerveza y lácteos o la fabricación de pulpa de celulosa pueden desenvolverse a temperaturas bajas de hasta 200°C. En cambio, procesos como la producción de etileno, metanol o amoniaco, la fabricación de ladrillos o envases de vidrio, la calcinación de clinker o la fundición de aluminio, acero o hierro requieren temperaturas superiores a en algunos casos, por encima de 43
En suma, de forma simplificada, puede señalarse que las industrias de la alimentación y bebidas y el papel desarrollan la mayoría de sus procesos industriales por debajo de . En las industrias química y de minerales no metálicos, una proporción significativa de sus procesos requiere temperaturas por encima de , aunque también parte de sus procesos se desarrollan por debajo de 200°C. Por su parte, la industria siderúrgica realiza casi todos sus procesos principales a temperaturas superiores a 500°C.44
La temperatura determina la viabilidad de soluciones. La International Energy Agency (IEA) identifica los procesos por debajo de como un ámbito particularmente favorable para la electrificación del calor industrial a costes competitivos en relación con las alternativas fósiles bajo ciertas condiciones. Sin embargo, a medida que aumenta la temperatura requerida, la sustitución del calor procedente de energías fósiles suele requerir opciones más costosas, menos maduras o más condicionadas por la disponibilidad de infraestructuras habilitadoras como la electrificación avanzada, el hidrógeno, la biomasa, el biogás, el biometano o la captura de carbono.45
Por su parte, las emisiones de proceso se refieren a emisiones que no proceden exclusivamente de la generación de calor, sino de la reacción química o transformación de los materiales utilizados, como se describió en el Capítulo 1. Cuando estas emisiones tienen un peso elevado en el total de emisiones, la descarbonización tiende a requerir transformaciones más profundas: cambios de ruta productiva, sustitución de insumos, rediseño de productos o procesos, Captura, Uso y Almacenamiento de Carbono (CCUS por sus siglas en inglés), y mayor eficiencia en el uso de materiales. En estos casos, sustituir un combustible fósil por electricidad o por otro combustible bajo en carbono puede reducir las emisiones energéticas, pero no elimina necesariamente el inherente al proceso productivo. Como ya se indicó con anterioridad, sectores con emisiones de proceso relevantes en el conjunto de sus emisiones totales incluyen la producción de cemento (65% de sus emisiones totales son emisiones de proceso), aluminio (40%), y químicos-amonia (30%).46
43 Rehfeldt, M., Fleiter, T. y F. Toro (2018): A bottom-up estimation of the heating and cooling demand in European industry. Energy Efficiency (11), 1057–1082. https://irees.de/wp-content/uploads/2020/06/1-031- 16_Rehfeldt.pdf
44 Rehfeldt et al (2018), op. cit.
45 IEA (2025): Can low-temperature heat in factories be electrified competitively? https://www.iea.org /commentaries/can-low-temperature-heat-in-factories-be-electrified-competitively
2.3. Situaciones industriales tipo según calor y emisiones de proceso
A partir de los dos ejes anteriores y de la literatura de descarbonización industrial, la taxonomía distingue cuatro situaciones industriales típicas. Las combinaciones no agotan todos los casos posibles, pero recogen las situaciones más frecuentes y relevantes para ordenar el diagnóstico de las actuaciones necesarias.
• procesos de baja temperatura (p.ej. típicamente menos de 200°C);
• procesos de temperatura media (p.ej. típicamente entre 200 y 500°C);
• procesos de alta temperatura (p.ej. típicamente más de 500°C) con emisiones de proceso bajas; y
• procesos de alta temperatura (p.ej. típicamente más de 500°C) con emisiones de proceso relevantes.
Los umbrales anteriores no deben interpretarse como fronteras absolutas. Su función es reflejar órdenes de magnitud con implicaciones tecnológicas y económicas diferentes. Aunque teóricamente podrían darse otras combinaciones, la taxonomía se centra en aquellas que resultan más habituales en la práctica industrial.47 Así, es frecuente que actividades con una proporción elevada de emisiones de proceso requieran también temperaturas de combustión muy altas, mientras que en actividades en las que estas emisiones tienen un peso menor pueden convivir procesos de baja, media o alta temperatura.
2.4. Tipologías de soluciones tecnológicas
A partir de las situaciones técnicas descritas, la taxonomía identifica familias de soluciones tecnológicas típicamente aplicables en cada caso. La descarbonización profunda de la industria requiere integrar una variedad de opciones ya que no hay una solución única capaz de hacer posible la descarbonización industrial en todas las circunstancias.48 Por este motivo, la literatura internacional suele combinar actuaciones de diferente tipo: medidas de eficiencia en el uso de la energía y los materiales, electrificación, empleo de combustibles bajos en carbono, hidrógeno, captura de carbono y cambios en los procesos productivos. Estas opciones presentan grados distintos de madurez, coste y aplicabilidad según el subsector y la ruta tecnológica considerada.49 La clasificación que se presenta aquí no pretende sustituir al análisis sectorial o de planta, sino identificar las familias de opciones típicas que, a su vez, influyen sobre el perfil (estructura y evolución) de los costes de inversión y de operación.
46 Véase Figura 4 en IEA (2019): Transforming Industry through CCUS. https://iea.blob.core.windows.net/assets/0d0b4984-f391-44f9-854f-fda1ebf8d8df/Transforming_Industry_ through_CCUS.pdf
47 Las emisiones de proceso no dependen de la temperatura sino de la química. Así, pueden existir procesos de baja o media temperatura con emisiones de proceso (p.ej. la fermentación o producción de algunos fármacos) y procesos de alta temperatura sin emisiones de proceso (p.ej. fusión de acero reciclado en horno eléctrico, temple, etc.). En todo caso, los procesos industriales con mayores emisiones de proceso (p.ej. cemento o acero) generalmente combinan altas temperaturas con reacciones químicas intensivas en carbono.
48 Intergovernmental Panel on Climate Change (IPCC) (2023): Sixth Assessment Report, Chapter 11: Industry. Chapter 11: Industry
49 IEA (2025): Renewables for Industry. https://www.iea.org/reports/renewables-for-industry
La primera tipología es la optimización y eficiencia. Estas medidas pueden aplicarse de forma transversal a prácticamente cualquier proceso industrial con independencia del rango de temperatura o del peso relativo de las emisiones de proceso. No obstante, su papel varía: en procesos de menor temperatura o con intensidad reducida de emisiones de proceso pueden constituir la vía principal de actuación, mientras que en procesos más complejos suelen ser necesarias, pero insuficientes por sí solas. Esta categoría incluye actuaciones de eficiencia energética como la reducción del consumo energético, la recuperación de calor o mejoras en la gestión energética, así como actuaciones de eficiencia material o de procesos, entre ellas la mejora del control y monitorización del proceso, el uso de materiales más eficientes y la actualización de equipos.50 51
Entre las actuaciones de eficiencia energética, el aislamiento térmico y la reutilización del calor industrial presentan un potencial relevante. Un estudio para la UE estima que el valor recuperable podría ser del 10% del consumo energético total de la industria. La mitad de ese potencial correspondería a aplicaciones con temperaturas inferiores a 200°C, una cuarta parte a aplicaciones de entre 200°C y 500°C, y el 25% restante a aquellas con temperaturas superiores a 500°C.52
La eficiencia material ofrece, por su parte, muchas opciones para reducir emisiones y conlleva intervenciones muy heterogéneas en función del tipo de producto y proceso, con participación de actores diversos en las cadenas de valor.53 Por ejemplo, en la producción de cemento, se puede sustituir una parte del clínker, que es el componente con mayor intensidad de emisiones, por componentes alternativos con una menor huella de carbono como la escoria granulada molida de alto horno, las cenizas volantes o la arcilla calcinada. En la producción y uso del acero, las opciones incluyen el uso de pequeñas esferas de mineral de hierro (pellets) fabricadas a partir de concentrados finos aptos para hornos eléctricos, la fabricación de pellets aglomerados en frío que evitan gran parte del calentamiento intenso necesario en la pelletización convencional, el corte más preciso de piezas para usos complejos como las partes de vehículos, o las técnicas de aligeramiento de los vehículos.54,55
La segunda tipología es el cambio de vector energético. En este caso, el objetivo es sustituir el combustible fósil utilizado por electricidad, por una molécula renovable o por otro vector bajo en carbono. Pueden incluirse aquí soluciones de electrificación como calderas eléctricas, electrificación parcial, bombas de calor de mayor temperatura u hornos eléctricos. También comprende soluciones basadas en el empleo de moléculas renovables como el biogás ––obtenido por la descomposición de materias orgánicas agrícolas y alimentarias––, el biometano ––resultado del upgrading del biogás y con características equivalentes a las del gas natural––, y los gases renovables no biológicos como el hidrógeno, u otros combustibles bajos en carbono. La electrificación tiene mayor potencial en procesos industriales de baja o media temperatura, mientras que el hidrógeno producido mediante electrólisis puede actuar como una forma indirecta de electrificación para ciertos usos de alta temperatura en los que no existan opciones directas que estén suficientemente desarrolladas.56
50 IEA (2021): Driving Energy Efficiency in Heavy Industries. https://www.iea.org/articles/driving-energyefficiency-in-heavy-industries
51 IPCC (2023), op. cit. y IPCC (2022): Climate Change 2022, Mitigation of Climate Change.
52 Referencia obtenida de IPCC (2023), op. cit., que a su vez cita Papapetrou, M., G. Kosmadakis, A. Cipollina, U. La Commare y G. Micale (2018): Industrial waste heat: Estimation of the technically available resource in the EU per industrial sector, temperature level and country. Appl. Therm. Eng. , 138, 207–216, doi:10.1016/j.applthermaleng.2018.04.043.
53 IPCC (2023), op. cit.
54 IEA (2019b): Material Efficiency in Clean Energy Transitions. https://iea.blob.core.windows.net /assets/52cb5782-b6ed-4757-809f-928fd6c3384d/Material_Efficiency_in_Clean_Energy_Transitions.pdf. Véase también European Environment Agency - Zero-pollution, decarbonisation, and circular economy in energyintensive industries, https://www.eea.europa.eu/en/analysis/publications/zero-pollution-decarbonisation-andcircular-economy-in-energy-intensive-industries; Mineral Resources, News - https://www.mineralresources. com.au/news/minres-invests-in-low-carbon-iron-ore-pellet-technology/
55 IPCC (2022): AR6 WG3 Chapter 11: Industry, Executive Summary.
https://www.ipcc.ch/report/ar6/wg3/chapter/chapter-11
Las bombas de calor y hornos eléctricos emergen como soluciones que están permitiendo de manera creciente la electrificación del calor industrial, a menores temperaturas en el caso de las bombas de calor y a mayores temperaturas en el caso de los hornos eléctricos. En su reciente Plan de Electrificación, la Comisión Europea resalta que las tecnologías de electrificación ya pueden suministrar calor de hasta 400-500 °C mediante bombas de calor industriales o calderas eléctricas en sectores como la industria alimentaria y de bebidas, la industria de la pasta y el papel o la industria textil. Asimismo, algunas aplicaciones que requieren mayores temperaturas también pueden electrificarse mediante hornos de arco eléctrico y calentamiento por resistencia eléctrica. No obstante, en otros procesos de alta temperatura, como la producción petroquímica, la electrificación se encuentra todavía en fase de demostración.57 En cualquier caso, el potencial a largo plazo de la electrificación industrial depende de las características específicas de cada sector y cada proceso.58
La tercera tipología comprende la transformación energética y de proceso. Aparece con mayor frecuencia en procesos de alta temperatura y con emisiones de proceso relevantes. En estos casos, la descarbonización puede requerir la combinación de actuaciones energéticas, como el uso de hidrógeno o una electrificación avanzada, con actuaciones sobre el proceso productivo, entre ellas la modificación de rutas productivas, la sustitución de materiales, el rediseño completo del proceso o modificaciones en las características de los productos. Cuando no es posible descarbonizar, se requerirán actuaciones dirigidas a la CCUS que permite utilizar el como materia prima o almacenarlo de forma permanente en el subsuelo.59
Como se pone de manifiesto en la Estrategia del Hidrógeno, la UE considera prioritario el despliegue de este vector para descarbonizar los procesos industriales y los sectores económicos en los que la reducción de las emisiones de carbono es urgente y especialmente difícil de lograr.60 Por su parte, la CCUS se considera especialmente relevante para sectores con emisiones difíciles de abatir, y en particular para algunos procesos industriales donde no existen alternativas tecnológicas suficientes para eliminar las emisiones de proceso.61
56 IEA (2025): Renewables for Industry. https://www.iea.org/reports/renewables-for-industry
57 Comisión Europea (2026): Electrification Action Plan. COM(2026) 595 final. https://eur-lex.europa.eu/legalcontent/EN/TXT/PDF/?uri=CELEX:52026DC0595
58 IPCC (2023), op. cit.
59 IPCC (2023), op. cit. y IPCC (2022), op. cit.
60 Comisión Europea (2020): Una estrategia del hidrógeno para una Europa climáticamente neutra. COM(2020) 301 final https://eur-lex.europa.eu/legal-content/ES/TXT/PDF/?uri=CELEX:52020DC0301&qid =1646811443189&from=EN
61 IEA (2020): CCUS in Clean Energy Transitions. https://iea.blob.core.windows.net/assets/181b48b4-323f-454d-96fb-0bb1889d96a9/CCUS_in_clean_energy_transitions.pdf
En los casos más complejos, la viabilidad de la descarbonización no depende únicamente de la transformación de la planta industrial o de la sustitución del vector energético, sino también de la existencia de infraestructuras compartidas, de la disponibilidad y asequibilidad de energía baja en carbono y de la existencia de demanda para productos con menor huella. Por ejemplo, el despliegue de la CCUS requiere infraestructuras seguras y fiables de transporte y almacenamiento de CO2. En este contexto, como ha subrayado la IEA, la compartición de esas infraestructuras por parte de los hubs industriales puede contribuir a una reducción de costes al aprovechar las economías de escala y de red.
Cuadro 2.1. Situaciones tecnológicas de descarbonización según vectores técnicos
| Situación tipo | Rango térmico orientativo | Emisiones de proceso | Ruta principal |
| Baja temperatura | Típicamente <200 °C | Bajas o moderadas | Incluye la optimización y eficiencia, recuperación de calor y electrificación de menor complejidad. |
| Temperatura media | Típicamente 200-500 °C | Bajas / Variables | Suele conllevar cambio de vector energético manteniendo la ruta productiva principal. |
| Alta temperatura con bajas emisiones de proceso | Típicamente >500 °C | Bajas / Variables | Suele conllevar cambio de vector energético manteniendo la ruta productiva principal. |
| Alta temperatura con emisiones de proceso relevantes | Típicamente >500 °C | Relevantes | Suele requerir transformación energética y de proceso, junto con infraestructuras habilitadoras y apoyo sistémico. |
2.5. Repercusión económica: CAPEX y OPEX relativos
Las tipologías de soluciones tecnológicas identificadas influyen directamente sobre el perfil económico de la descarbonización, en particular sobre el CAPEX y el OPEX. Sin embargo, no lo hacen de forma mecánica ni idéntica en todos los contextos. Por ello, la taxonomía trata el CAPEX y el OPEX como variables relativas entre distintas opciones de descarbonización, y no como resultados predeterminados por una única variable técnica.
El CAPEX recoge la inversión necesaria para sustituir el vector energético, adaptar o transformar el proceso productivo, o lograr mejoras de eficiencia energética o de proceso. Incluye la adquisición de nuevos equipos, las modificaciones en instalaciones, las infraestructuras energéticas internas, las conexiones eléctricas, las redes auxiliares y, cuando proceda, los activos vinculados al rediseño del proceso productivo.
En términos relativos, el nivel de CAPEX necesario puede ser bajo, medio o alto según el grado de intervención requerido y de la solución adoptada. Además, la relación entre el cambio de vector energético y el CAPEX no es uniforme. La sustitución de una molécula fósil por la electrificación o el hidrógeno puede requerir inversiones relevantes en equipos, conexiones, almacenamiento, sistemas de seguridad y adaptación de los procesos. En cambio, el cambio hacia otra molécula renovable compatible con los activos existentes, como el biogás o el biometano, puede implicar un CAPEX relativamente menor, aunque no necesariamente una reducción del OPEX. 62 Las actuaciones destinadas a reducir las emisiones de proceso suelen exigir inversiones más estructurales, especialmente cuando implican captura de carbono, sustitución de materias primas o rediseño de la ruta productiva.
En términos relativos, el CAPEX tiende a ser bajo cuando la actuación es incremental sobre activos existentes; medio o medio-alto cuando exige incorporar equipos y adaptaciones relevantes para la provisión de calor o el cambio de combustible manteniendo la ruta productiva principal; y muy alto cuando requiere nuevos activos de proceso o depende de infraestructuras habilitadoras externas. Aunque la inversión principal en estas infraestructuras corresponda a un agente externo, la planta industrial puede tener que afrontar el CAPEX de conexión, así como costes operativos recurrentes derivados de su utilización, como peajes o tarifas de acceso.
El OPEX recoge los costes operativos asociados a la nueva solución. En algunos casos, especialmente cuando predominan medidas de eficiencia u optimización, la actuación puede reducir el consumo energético y generar ahorros operativos. En otros, la descarbonización puede incrementar los costes de explotación de forma moderada o sustancial. Por ejemplo, por el uso de insumos energéticos más caros, por nuevas necesidades de operación y mantenimiento más complejas, o por costes asociados a la captura, transporte y almacenamiento de CO2. Por ejemplo, la IEA señala que la producción del hidrógeno renovable seguía siendo en 2024 entre 1,5 y 6 veces más cara que la producción de hidrógeno de origen fósil sin captura de emisiones.63 Incluso en el caso de los sistemas de calentamiento, aunque el coste de una caldera eléctrica puede ser similar a una de gas, la IEA apunta a que el coste de la electricidad utilizada es sensiblemente superior en 2024: alrededor del doble en Europa y China y cuatro veces en Estados Unidos.64
La disponibilidad comercial de una tecnología tampoco garantiza que la inversión sea recuperable. En un análisis de varios países europeos, se ha puesto de manifiesto que el coste del calor producido mediante bombas de calor industriales se sitúa entre 41 y 74 euros/MWh y varía principalmente en función de los precios relativos de la electricidad y los combustibles, la fiscalidad energética y la asignación de los costes de red. Por tanto, una misma solución técnica puede presentar perfiles de OPEX muy distintos según el contexto energético y regulatorio.65
62 Conviene tener presente que los recursos utilizados para la producción de biogás (principalmente residuos agrícolas, ganaderos y agroindustriales) suelen encontrarse dispersos geográficamente. Esta circunstancia genera una tensión entre el aprovechamiento de economías de escala mediante plantas de gran capacidad y la necesidad de minimizar los costes logísticos asociados a la recogida y transporte de las materias primas. El biometano, al tratarse de un producto con características equivalentes a las del gas natural, puede ser inyectado en las redes gasistas. En consecuencia, desaparece la restricción geográfica que condiciona el aprovechamiento del biogás, ya que la energía puede transportarse hasta los puntos de consumo industrial a través de la infraestructura existente.
63 IEA (2024): Global Hydrogen Review 2024: Hydrogen production. https://www.iea.org/reports/globalhydrogen-review-2024/hydrogen-production
64 IEA (2025): Can low-temperature heat in factories be electrified competitively? https://www.iea.org /commentaries/can-low-temperature-heat-in-factories-be-electrified-competitively
La relación entre CAPEX y OPEX depende tanto del reto técnico como de la solución adoptada. Una inversión puede exigir un CAPEX inicial y reducir el OPEX de manera inmediata, como ocurre con muchas soluciones de eficiencia; puede exigir un CAPEX elevado y generar ahorros del OPEX futuros suficientes, necesitando de financiación inicial; o puede combinar un CAPEX elevado y aumentar el OPEX de forma persistente. Esta distinción es central para las decisiones de política pública para fomentar la descarbonización, porque no todos los problemas de inversión requieren el mismo instrumento: en algunos casos es necesario adelantar financiación para una inversión recuperable mientras que, en otros, se requiere cubrir un diferencial económico duradero.
2.6. Viabilidad económico-financiera: inversión recuperable y autofinanciable
La siguiente dimensión de la taxonomía evalúa la viabilidad económico-financiera de la solución de descarbonización a partir del perfil de CAPEX y OPEX. Para ello distingue entre inversiones recuperables, inversiones autofinanciables y actuaciones que no son recuperables en las condiciones actuales de mercado.
Una inversión es recuperable cuando puede generar ahorros, retornos o incrementos de valor suficientes para compensar el desembolso inicial a lo largo del tiempo. Es el caso, por ejemplo, de determinadas medidas de eficiencia energética que reducen el OPEX futuro, o de actuaciones que permiten capturar el mayor valor del producto, si existe una demanda dispuesta a pagar una prima por un producto con menor huella de carbono. En la recuperabilidad de la transformación también influye el momento del ciclo inversor, así como del sector en el que se acometa. Por ejemplo, las plantas de producción química tienen una vida útil típica de unos 30 años, mientras que las instalaciones de acero y cemento pueden alcanzar aproximadamente 40 años. Adelantar la sustitución de estos activos respecto de su ciclo ordinario puede exigir retirar capacidad que todavía no se ha amortizado, incrementando en la práctica el CAPEX de la descarbonización.66
Una inversión es autofinanciable cuando la empresa puede acometer el CAPEX con ahorros inmediatos, recursos propios o financiación ordinaria. Esta distinción es importante porque una inversión puede ser recuperable pero no autofinanciable: existe lógica económica de fondo, pero la empresa no dispone de los fondos iniciales, no accede a financiación en condiciones adecuadas o no puede monetizar suficientemente los beneficios futuros. En ese caso, el principal obstáculo no reside necesariamente en la rentabilidad social o privada de la actuación, sino en el acceso al capital y el desfase temporal entre los costes iniciales y los beneficios posteriores.
Cuando una inversión no es privadamente recuperable en condiciones actuales, pero sería socialmente rentable, la intervención pública puede centrarse en ayudar a cubrir el gap y/o desarrollar condiciones de mercado que favorezcan su recuperabilidad a futuro. Esto puede incluir el desarrollo de garantías o de instrumentos de financiación, el apoyo a los costes operativos, la creación de mercados para productos bajos en carbono o el desarrollo de infraestructuras habilitadoras.
65 IEA (2025): Renewables for industry. Electrification of low-temperature heat and steam. https://iea.blob.core.windows.net/assets/7629a238-e862-47c9-b2d4-2cbd408ad171/RenewablesforIndustry Electrificationoflow-temperatureheatandsteam.pdf
66 IEA (2020): CCUS in Clean Energy Transitions. https://iea.blob.core.windows.net/assets/181b48b4-323f-454d-96fb-0bb1889d96a9/CCUS_in_clean_energy_transitions.pdf
2.7. Viabilidad económico-financiera: exposición competitiva y traslado de costes
La exposición competitiva condiciona en qué medida los costes derivados de la descarbonización pueden recuperarse a través de su traslación a los precios sin perder demanda o cuota de mercado. Como se indicó en el Capítulo 1, el sector industrial está expuesto a la competencia internacional tanto en los mercados internacionales vía sus exportaciones, como en el mercado doméstico resultado de las importaciones.
En sectores con alta exposición al comercio internacional, la capacidad de trasladar los costes de la descarbonización puede ser limitada si los productores compiten con bienes que no incorporan restricciones equivalentes de emisiones o costes comparables de transformación. En esos casos, un aumento del CAPEX o el OPEX puede erosionar los márgenes o provocar la sustitución de producción doméstica por importaciones.
El Gráfico 2.1 muestra la distribución de la intensidad comercial de las 245 actividades (NACE a 4 dígitos) consideradas en el análisis de riesgo de fuga de carbono de la Comisión Europea, de acuerdo con la definición presentada en el Capítulo 1. Es especialmente significativo que algo más del 40% de esas actividades presenten una apertura superior al 50%, y un 58% de actividades una apertura superior al 30%. Este umbral del 30% ha sido considerado tradicionalmente como el entorno a partir del cual la posibilidad de trasladar a precios los costes adicionales de la descarbonización puede verse particularmente condicionada por la competencia exterior.67
Gráfico 2.1. Intensidad comercial de actividades industriales. Fuente: Fase 4 del EU ETS Lista Preliminar de Fuga de Carbono, Indicador de Fuga de Carbono dataset, dimensión Intensidad Comercial, Comisión Europea.
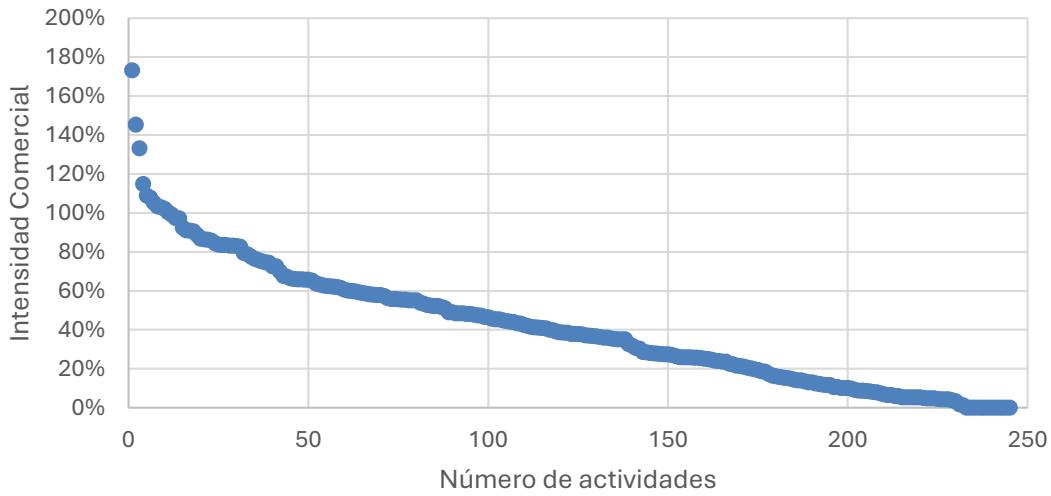
En sectores menos expuestos al comercio internacional, el traslado de parte de los costes de descarbonización a los precios puede ser una vía para su recuperación, siempre que exista demanda para productos con menor huella de carbono y que la sensibilidad de los consumidores al precio permita absorber el diferencial. La capacidad de traslado también depende de la posición en la cadena de valor: los productores de materiales básicos suelen operar en mercados con menor diferenciación de producto y mayor presión sobre costes, mientras que otros eslabones pueden capturar el valor comercial asociado a atributos bajos en carbono.
67 De hecho, hasta 2020 la superación de ese umbral por parte de un sector podía determinar automáticamente su inclusión en la lista de sectores en riesgo de fuga de carbono.
Como se explicó en el Capítulo 1, los mecanismos de protección frente al riesgo de fuga de carbono y el CBAM buscan limitar las asimetrías competitivas asociadas a la descarbonización. Su existencia y alcance podrían mejorar en el futuro la capacidad de las empresas europeas de trasladar estos costes a los precios en los mercados domésticos.
2.8. Del diagnóstico a las necesidades de política pública
Como se explica en el Capítulo 1, el ETS ––que constituye la pieza angular de la política climática de la UE–– proporciona una señal económica que favorece la descarbonización y permite una vía parcial de monetización. Sin embargo, no elimina necesariamente la brecha de inversión y financiación, de coste operativo, de coordinación o de muy elevado riesgo que impiden la inversión en algunos casos. Muchos subsectores industriales, por si solos, no serían capaces de generar el capital que necesitan para su transformación en plazos compatibles con los objetivos establecidos por la UE. El reconocimiento de esta realidad se refleja en el Pacto por una Industria Limpia, que contempla medidas de apoyo a industrias intensivas en energía para dar respuesta a los retos de costes energéticos, competitividad, demanda de productos limpios y financiación que la descarbonización industrial conlleva.68
En ese contexto, la última parte de la taxonomía conecta el diagnóstico técnico-económico con posibles respuestas de política pública, en función de si es necesario reducir fricciones, desbloquear financiación, apoyar el CAPEX, compensar diferenciales del OPEX, coordinar infraestructuras, generar demanda o fomentar la innovación.69
La lógica es que distintos retos requieren combinaciones distintas de instrumentos. A medida que aumenta la complejidad, las medidas de niveles anteriores siguen siendo relevantes, pero dejan de ser suficientes por sí solas. El resultado no es, por tanto, una lista cerrada de instrumentos por sector, sino un marco de referencia que permite identificar las tipologías de intervención más adecuadas en función de las características de cada inversión.
Nivel 1: medidas horizontales. Cuando la inversión es recuperable y autofinanciable, o cuando el coste puede trasladarse al cliente sin comprometer la competitividad, la actuación pública debe centrarse en reducir fricciones. El objetivo es hacer la decisión privada de inversión más ágil, verificable y menos costosa. En este nivel son especialmente relevantes la provisión de información, diagnósticos, auditorías, estándares, certificaciones, simplificación administrativa y eliminación de obstáculos.
Nivel 2: hacer financiable la inversión. Cuando la inversión es recuperable pero no autofinanciable, el reto se sitúa en el acceso al capital o en la imposibilidad de monetizar beneficios futuros. La política pública puede actuar mediante avales, garantías, instrumentos de financiación o mecanismos de mercado que conviertan ahorros futuros en ingresos presentes. El objetivo es desbloquear una inversión que puede generar retornos o ahorros suficientes una vez superada la restricción inicial de financiación,70 en lugar de subvencionar indefinidamente una actividad.
Nivel 3: apoyar el CAPEX. Cuando la alternativa baja en carbono no resulta competitiva en las condiciones actuales de mercado, las medidas horizontales y de financiación pueden ser insuficientes. En este nivel, el paquete de apoyo debe incorporar instrumentos que reducen el coste de inversión inicial, como subvenciones o financiación concesional. Si el OPEX también aumenta de forma moderada, puede ser necesario complementar el apoyo al CAPEX con medidas temporales que reduzcan incertidumbre o el coste de los inputs.
68 Comisión Europea (2025): Clean Industrial Deal. https://commission.europa.eu/topics/competitiveness /clean-industrial-deal_en
69 IEA (2025): Policy Toolbox for Industrial Decarbonisation. https://www.iea.org/reports/policy-toolbox-forindustrial-decarbonisation
70 IEA (2025): Policy Toolbox for Industrial Decarbonisation. https://www.iea.org/reports/policy-toolbox-forindustrial-decarbonisation
Nivel 4: apoyar el OPEX. Cuando la inversión puede acometerse, pero la alternativa descarbonizada mantiene un coste operativo superior al de la tecnología convencional, la intervención debe dirigirse al diferencial de costes de explotación. En estos casos pueden utilizarse contratos por diferencia, medidas fiscales, primas vinculadas a la producción, instrumentos sobre el coste de los inputs limpios o ayudas a proveedores para abaratar su coste al consumidor industrial. El apoyo debe ser temporal, revisable y ajustarse a la evolución efectiva de la brecha de costes.
Nivel 5: apoyar el CAPEX y el OPEX. Cuando la transformación combina una inversión inicial elevada con un diferencial operativo relevante y persistente, un único instrumento resulta insuficiente. El paquete debe combinar apoyo a la inversión con mecanismos que permitan operar la solución mientras disminuyen los costes tecnológicos, energéticos o de mercado.
Nivel 6: apoyar infraestructuras habilitadoras y creación de demanda. Las transformaciones más complejas requieren condiciones habilitadoras que van más allá de la planta industrial. Ello comprende las redes eléctricas y sus refuerzos, las redes de hidrógeno y de transporte y almacenamiento de Por ello, además de los instrumentos de inversión u operación de los niveles anteriores, son necesarias actuaciones específicas destinadas a un despliegue eficiente de infraestructuras compartidas. Ello requiere planificación, coordinación territorial y procedimientos de autorización más ágiles y previsibles para el despliegue de infraestructuras. También hace necesaria la mitigación de riesgos regulatorio-técnicos mediante la mejora de condiciones de acceso transparentes y no discriminatorias que reduzcan los costes de capital y faciliten el acceso a financiación. En ciertas condiciones, ello incluye una reducción del coste de acceso para sus primeros usuarios por ejemplo mediante mecanismos de asignación inter-temporal de costes con las adecuadas garantías. Asimismo, estas condiciones habilitadoras pueden requerir medidas para fomentar la demanda para productos bajos en carbono; p.ej., mediante estándares de mercado para productos bajos en carbono, compras públicas u obligaciones sobre la demanda de adquisición de productos descarbonizados.
El Cuadro 2.2 sintetiza la tipología de intervenciones públicas que se ha descrito con anterioridad, conectando el diagnóstico técnico-económico con posibles respuestas de política pública. Una de esas actuaciones públicas se refiere al fomento de la innovación dirigida a la descarbonización industrial. Sin embargo, la innovación constituye una dimensión transversal a varios de los niveles de la taxonomía y no es propiamente una categoría adicional separada. Por ejemplo, la innovación puede hacer financiables determinadas inversiones al disminuir el CAPEX y el OPEX de soluciones tecnológicas con menor huella de carbono, mejorar la eficiencia en el uso de materiales y en la transformación de los productos y procesos industriales o facilitar el desarrollo de las infraestructuras habilitadoras necesarias. Las medidas vinculadas con la innovación se abordan en el Capítulo 4 pero, previamente, el Capítulo 3 analizará con mayor detalle los instrumentos clave de política pública aquí apuntados.
Cuadro 2.2. Tipologías de intervenciones públicas según circunstancias económicas de la descarbonización
| Nivel | Situación diagnosticada | Reto dominante | Necesidad de política pública |
| Nivel 1. Adoptar medidas horizontales | Inversión recuperable y autofinanciable; o costes trasladables al cliente. | Falta de información, permisos, coordinación, certificación o adopción. | Información, auditorías, estándares, certificación, simplificación administrativa y eliminación de barreras. |
| Nivel 2. Hacer financiable la inversión | Inversión recuperable pero no autofinanciable. | Acceso inicial al capital, riesgo, decalaje temporal entre inversión y retornos. | Avales públicos, garantías, financiación y mecanismos que moneticen ahorros futuros como Certificados de Ahorro Energético (CAE). |
| Nivel 3. Apoyar el CAPEX | Inversión no recuperable en condiciones actuales, con diferencial económico intermedio. | Coste de inversión que no se compensa suficientemente con ahorros o ingresos. | Subvenciones, financiación concesional y apoyo acotado al CAPEX. |
| Nivel 4. Apoyar OPEX | Incremento relevante del coste operativo. | Diferencial económico persistente frente a la alternativa convencional. | Contratos por diferencia, rebajas impositivas, instrumentos sobre costes energéticos y apoyo operativo acotado. |
| Nivel 5. Apoyar CAPEX y OPEX | Inversión no recuperable en condiciones actuales. CAPEX alto e incremento relevante del coste operativo. | Coste de inversión que no se compensa suficientemente con ahorros o ingresos. Diferencial económico persistente frente a la alternativa convencional. | Combinación de instrumentos de los Niveles 3 y 4. |
| Nivel 6. Apoyar infraestructuras y demanda | Soluciones que requieren, además de lo anterior, redes, almacenamiento, demanda, coordinación o innovación externa a la planta. | Dependencias sistémicas fuera de la decisión individual de inversión. | Planificación y financiación de infraestructuras, mecanismos inter-temporales de costes, demanda, estándares, coordinación europea e innovación aplicada. |
3. Instrumentos de política pública para apoyar la descarbonización industrial preservando la eficiencia y la competitividad
3.1. Criterios económicos para el diseño de las intervenciones públicas
La taxonomía expuesta en el capítulo anterior pretende ayudar a identificar las situaciones en las que la intervención pública puede estar justificada, así como el tipo de instrumento potencialmente más adecuado para cada situación. Esto es, contribuir a valorar la “necesidad” y la “idoneidad” de la intervención. El capítulo muestra que ambas dependen del reto dominante al proceso de descarbonización: barreras administrativas o de información, acceso al capital inicial, imposibilidad de recuperación del CAPEX, incremento persistente del OPEX, insuficiente demanda para productos descarbonizados o dependencia de infraestructuras externas. La intervención pública sería procedente para resolver una barrera a la descarbonización que las empresas industriales o e mercado no pueden resolver de forma eficiente por sí solas.
Además, las medidas públicas deben diseñarse de forma que sean proporcionales, efectivas, transparentes, verificables y compatibles con la neutralidad competitiva dentro del mercado europeo. Así se recoge tanto en los principios de Better Regulation 71 de la Unión Europea, que pretenden lograr intervenciones eficientes y efectivas, como en el Marco de Ayudas de Estado. A ese respecto, las intervenciones públicas que conlleven fondos estatales deben cumplir con las provisiones del Marco de Ayudas de Estado según el Artículo 107 del Tratado sobre el Funcionamiento de la UE (TFUE) y las guías generales. 72 Además, el marco normativo europeo ha desarrollado directrices adicionales específicas para facilitar la consecución de los objetivos climáticos sin perjudicar los intercambios en el Mercado Único. Las Directrices sobre clima, protección del medio ambiente y energía de 2022 ofrecen orientaciones sobre cómo evalúa la Comisión Europea la compatibilidad de ayudas con la normativa europea y las condiciones que deben cumplir para no dañar la competencia en un conjunto de situaciones concretas relevantes para la descarbonización industrial, incluidas las ayudas para la reducción y eliminación de las emisiones de ayudas en forma de reducciones de determinados componentes regulados sobre la electricidad a los grandes consumidores de energía, ayudas para infraestructuras energéticas, o ayudas en forma de reducción de impuestos. 73 Posteriormente, en el marco del Clean Industrial Deal para convertir la descarbonización en una fuente de impulso a la industria, la Comisión desarrolló el Clean Industrial Deal State Aid Framework (CISAF) con el fin de simplificar y acelerar la aprobación de ayudas estatales a la energía renovable, descarbonización industrial y capacidades en tecnologías limpias sin perjudicar injustificadamente la competencia en el mercado. 74
Estos marcos evalúan la compatibilidad de las ayudas bajo dos condiciones. La primera es de carácter positivo y requiere que las ayudas faciliten el desarrollo de una actividad económica con efectos beneficiosos para la sociedad. La segunda condición, de carácter negativo, exige que las ayudas no alteren indebidamente los intercambios de forma contraria al interés común de la UE. Bajo la condición positiva, la efectividad de la ayuda requiere evaluar que exista un “efecto incentivador”, es decir, que la medida provoque inversiones, ahorros energéticos o reducciones de emisiones que no se habrían producido en las mismas condiciones sin intervención pública. Bajo la condición negativa, además de la necesidad de la intervención y la idoneidad del instrumento mencionadas arriba, se evalúa la “proporcionalidad” de la ayuda, es decir, que la ayuda se limite al mínimo necesario para inducir la actuación deseada. En ocasiones, una misma empresa puede acceder a instrumentos de apoyo procedentes de distintos niveles de la Administración; por ejemplo, ayudas europeas y estatales. El principio general es la prohibición de doble financiación de unos mismos costes subvencionables. No obstante, puede admitirse la acumulación de ayudas si las distintas medidas cubren costes diferentes o cuando, aun recayendo sobre los mismos costes, la suma de los apoyos no supera la intensidad o el importe máximo permitido por la normativa.75
71 EU Better Regulation, Better regulation - European Commission
72 Comunicación de la Comisión relativa al concepto de ayuda estatal conforme a lo dispuesto en el artículo 107, apartado 1, del Tratado de Funcionamiento de la Unión Europea (DO C 262 de 19.07.2016).
73 Comunicación de la Comisión, Directrices sobre ayudas estatales en materia de clima, protección del medio ambiente y energía 2022 (DO C 80 de 18.2.2022).
74 European Commission / DG Competition — Clean Industrial Deal State Aid Framework. https://competitionpolicy.ec.europa.eu/about/contribution-clean-just-and-competitive-transition/clean-industrial-deal-state-aidframework-cisaf_en
La “transparencia” exige, asimismo, que se publique información sobre los montantes de cada ayuda individual concedida. El cumplimiento de las condiciones puede verificarse, medirse y auditarse cuando existe transparencia sobre los costes elegibles, los volúmenes producidos, los ahorros conseguidos y emisiones evitadas. En el caso de la descarbonización industrial, la temporalidad y la revisión periódica de las ayudas son importantes cuando la intervención se justifica por una brecha transitoria de coste o por una fase de inmadurez inicial de mercado. Sin embargo, el apoyo debe poder ajustarse si cambian las condiciones de entorno, como el precio del carbono, el coste de la energía, el coste tecnológico o la disponibilidad de infraestructura.
La exigencia de “evitar efectos negativos en la competencia y los intercambios” requiere que la medida no genere ventajas arbitrarias entre empresas, sectores o Estados Miembros. Por eso los instrumentos deben apoyarse en reglas de elegibilidad transparentes, convocatorias competitivas cuando sea posible, metodologías comunes de medición y mecanismos de devolución o corrección si se produce sobrecompensación. En términos generales, los esquemas abiertos a un conjunto amplio de potenciales beneficiarios tienden a generar menores riesgos de distorsión competitiva que las ayudas dirigidas a un número reducido de empresas, especialmente cuando pueden acceder a ellas todos los operadores capaces de ofrecer el mismo producto, servicio o beneficio.76
Adicionalmente, es preciso hacer más uso de la evaluación ex ante y ex post de las intervenciones, especialmente cuando movilizan recursos públicos mediante subvenciones, garantías u otros instrumentos. Dado que el proceso de descarbonización se extiende durante periodos prolongados, resulta necesario contar con evaluaciones rigurosas e independientes que permitan comprobar dos conjuntos de condiciones. Por un lado, la evaluación ex ante debe determinar si la ayuda propuesta constituye la respuesta más adecuada al fallo de mercado o a la barrera identificada, teniendo en cuenta su coste de oportunidad, las posibles alternativas de intervención y los riesgos de desplazamiento de inversión privada. Por otro lado, la evaluación ex post debe examinar la adicionalidad de la ayuda, su coste-efectividad, sus efectos competitivos y la persistencia de los resultados una vez se retira el apoyo. Solo una evaluación rigurosa y ya prevista desde el diseño inicial permite comprobar si la intervención ha alcanzado sus objetivos y ajustar el diseño de los programas a la evidencia acumulada. Para ello es deseable que la evaluación se encomiende a una unidad o agencia con especialización técnica, autonomía funcional y acceso a los datos necesarios, separada de la gestión ordinaria del programa.77
75 Un ejemplo práctico está ocurriendo en algunos programas de apoyo al desarrollo del hidrógeno renovable. En estos casos, las empresas deben declarar todas las ayudas recibidas o solicitadas para la misma actuación, y la Administración comprueba que no exista solapamiento indebido, doble financiación ni sobrecompensación.
76 Comisión Europea (2022): CEEAG Directrices sobre ayudas estatales en materia de clima, protección del medio ambiente y energía 2022, apartado 66. https://eur-lex.europa.eu/legal-content/ES/TXT/?uri= PI_COM%3AC%282022%29481&
Un aspecto adicional de especial relevancia es la coordinación de políticas y medidas a nivel de la Unión Europea. Si los programas de ayudas a la descarbonización del sector industrial no se diseñan de una forma coordinada puede distorsionarse la competencia y dañarse el Mercado Único Europeo, favoreciendo a las empresas de los Estados Miembros con mayor capacidad presupuestaria. Igualmente importante es una trasposición coordinada de las directivas europeas que están sujetas a un amplio margen de discrecionalidad en algunos aspectos y pueden tener un impacto muy relevante en el sector industrial, como es el caso por ejemplo de la Directiva de Energías Renovables III (RED III).
3.2. Análisis de instrumentos concretos
Como se indicó en la sección 1.4.1, el ETS proporciona incentivos a la descarbonización, pero no es suficiente para materializar la diversidad de actuaciones necesarias para lograr la descarbonización industrial y los objetivos climáticos. Este capítulo se centra, por tanto, en instrumentos complementarios que actúan sobre barreras de información y adopción, restricciones de financiación, brechas de CAPEX u OPEX y dependencias de infraestructuras externas.
3.2.1. Estándares y certificaciones
Los estándares y certificaciones cumplen una función horizontal: convierten un atributo ambiental que no siempre es observable por el comprador en una señal verificable y comparable. Los estándares definen las metodologías, categorías o umbrales que permiten determinar, por ejemplo, la huella de carbono de un producto o las condiciones que debe cumplir para ser considerado bajo en emisiones. Las certificaciones, declaraciones ambientales de producto y sistemas de verificación acreditan que esos criterios se cumplen en un caso concreto.
Esta función es especialmente relevante en la descarbonización industrial porque muchas actuaciones no generan por sí solas una mejora visible del producto final, aunque reduzcan emisiones en su proceso de fabricación. La existencia de estándares y mecanismos de certificación permiten que compradores públicos o privados reconozcan ese atributo, incorporen criterios de huella de carbono en sus decisiones y, en algunos casos, acepten una prima de precio. De este modo, estos instrumentos pueden facilitar el traslado de costes a precios al hacer visibles los atributos medioambientales. Para ser efectivos, deben definir métricas comparables y aplicables a las decisiones reales de compra, así como proporcionar información relevante, accesible y trazable. Para evitar distorsiones de la competencia, las certificaciones deben estar abiertas a cualquier proveedor que cumpla las condiciones estipuladas y diseñarse con metodologías comunes y verificación independiente, evitando que se conviertan en una barrera técnica opaca, generen costes administrativos desproporcionados o favorezcan a los productores con mayor capacidad para afrontar los costes asociados a la acreditación.
En términos de la taxonomía las certificaciones operan principalmente en el Nivel 1, aunque también pueden complementar instrumentos más intensivos cuando el problema incluye una falta de demanda para productos bajos en carbono. Este tipo de instrumento crea una infraestructura de información que permite comparar materiales, incorporar criterios ambientales en compras públicas o privadas y reducir el riesgo de que los atributos bajos en carbono no sean reconocidos por el mercado.78
77 Novales, A. (coord.) (2024): Los ciudadanos ante la administración: reflexiones críticas y recomendaciones. Fedea, Documento de Trabajo 2024/05. https://documentos.fedea.net/pubs/dt/2024/dt2024-05.pdf
Un claro ejemplo europeo de este mecanismo es el nuevo Reglamento de Productos de Construcción (o CPR, por su nombre en inglés). Este marco establece reglas armonizadas para la comercialización de productos de construcción en la Unión Europea y proporciona un lenguaje técnico común para evaluar su desempeño, de forma que profesionales, administraciones y consumidores puedan comparar productos de distintos fabricantes y Estados miembros. La declaración de prestaciones y conformidad debe incorporar el desempeño de sostenibilidad ambiental del producto a lo largo de su ciclo de vida para las características ambientales declaradas, y puede integrarse en un pasaporte digital de producto (DPP por sus siglas en inglés). En el mismo sentido, está en desarrollo un DPP para el hierro y el acero, en línea con la metodología del Reglamento por el que se instaura un marco para el establecimiento de requisitos de diseño ecológico aplicables a los productos sostenibles.79
3.2.2. Simplificación y transparencia administrativa
La simplificación administrativa es una medida horizontal dirigida a reducir fricciones de despliegue. Esta puede desbloquear actuaciones que tienen lógica económica y que se retrasan por permisos, procedimientos de acceso y conexión, autorizaciones ambientales, compatibilidad urbanística o falta de coordinación entre administraciones. El instrumento es proporcional cuando la reducción de la carga no rebaja objetivos sustantivos de interés general, se centra en requerimientos no esenciales y se adapta a las condiciones de las empresas, especialmente de las pymes. Es efectivo cuando acorta tiempos de tramitación y cargas documentales sin relajar controles sustantivos medioambientales. Asimismo, mantiene la competencia cuando se aplica de manera transversal a proyectos de la misma naturaleza sin favorecer a unos por encima de otros. La simplificación debe ir acompañada de transparencia en las actuaciones públicas, incluyendo a los reguladores y a los titulares de infraestructuras. En ese sentido, hay ejemplos recientes de buenas prácticas, como la publicación por los operadores de red de información actualizada sobre la capacidad disponible y comprometida en las redes eléctricas, que facilita la toma de decisiones de inversión por parte de demandantes de acceso. También es importante la transparencia en los resultados de esos procesos, facilitando por ejemplo detalles anonimizados de motivos de denegación de acceso, que permitirían a las empresas participantes mejorar sus solicitudes.80
En la taxonomía este instrumento opera principalmente en el Nivel 1, aunque atraviesa todos los niveles: cuanto mayor es la complejidad tecnológica o de infraestructura, más relevante es la certidumbre y agilidad administrativa para reducir riesgo y coste de capital.
Un ejemplo de simplificación administrativa directamente relacionado con la electrificación industrial es la agilización de la planificación, autorización y conexión de las redes eléctricas. El European Grids Package presentado por la Comisión Europea en diciembre de 2025 designa los proyectos de redes de electricidad y energías renovables como proyectos de interés público superior para priorizar su aprobación, a menos que se pruebe lo contrario. El paquete combina propuestas para acelerar los permisos con orientaciones sobre la gestión de las conexiones. Entre otras medidas, recomienda aplicar criterios transparentes de madurez, establecer hitos de desarrollo para las solicitudes y revisar periódicamente las colas de conexión.81
78 Regulation (EU) 2024/3110 of the European Parliament and of the Council https://eur-lex.europa.eu/legalcontent/EN/TXT/HTML/?uri=CELEX%3A32024R3110
79 JRC (2026): Study on DPP content for iron and steel products under ESPR. https://susproc.jrc.ec.europa.eu /product-bureau/sites/default/files/2026-03/Submission_ESPR%20Steel%20DPP%20Content%20 Proposal_0.pdf
80 Commission Notice, Guidance on efficient and timely grid connections (C/2025/6703) https://eurlex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX%3A52025XC06703
Otro ejemplo relevante es la agilización de permisos para proyectos renovables impulsada por la Comisión Europea en el marco de REPowerEU y de la reforma de la Directiva de Renovables.82 La Comisión identificó la lentitud y complejidad de los procedimientos de autorización como una barrera para acelerar el despliegue renovable, y recomendó a los Estados Miembros acortar y simplificar los procedimientos, reforzar las ventanillas únicas, digitalizar trámites, mejorar la coordinación entre autoridades y facilitar los contratos de compraventa de energía renovable. La Directiva RED III introdujo además reglas para simplificar y reducir los plazos de autorización de proyectos renovables e incluyó la figura de zonas de aceleración renovable, concebidas para concentrar el desarrollo en áreas en las que no se prevean impactos ambientales significativos.83
3.2.3. Certificados de Ahorro Energético
Los Certificados de Ahorro Energético (CAEs) son un instrumento para convertir ahorros de energía final en un valor económico transferible, y financian actuaciones de eficiencia energética que generan ahorros medibles. Los CAEs facilitan inversiones de eficiencia por parte de las empresas en base a reglas homogéneas, verificadores independientes y trazabilidad de las operaciones con un resultado verificable de kWh ahorrados. Para actuaciones estandarizadas, las fichas técnicas de los CAEs fijan la documentación y el método aplicable, de modo que actuaciones similares se tratan con reglas comunes. Para actuaciones singulares, el sistema exige una justificación específica del ahorro y verificación por un verificador acreditado.
En la taxonomía encajan especialmente con el Nivel 2: inversiones que pueden ser recuperables por la reducción futura del consumo energético, pero que no siempre se ejecutan por falta de liquidez, prioridad interna o capacidad de monetizar esos ahorros desde el inicio. El CAE ayuda a reducir ese desfase, porque permite que una parte del ahorro futuro se transforme en un ingreso asociado a la actuación.
En España,84 un CAE es un documento electrónico que acredita un nuevo ahorro de energía final equivalente a 1 kWh. El sistema conecta a quien genera el ahorro con los sujetos obligados del Sistema Nacional de Obligaciones de Eficiencia Energética, que pueden cumplir parte de sus obligaciones mediante la liquidación de CAE en lugar de hacerlo únicamente mediante aportaciones económicas al Fondo Nacional de Eficiencia Energética. El propietario inicial del ahorro es quien realiza la inversión de eficiencia energética, pero puede ceder ese ahorro a un tercero a cambio de una contraprestación. En el ámbito industrial, el catálogo del Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) incluye fichas técnicas para actuaciones fácilmente replicables, como sustitución de calderas por bombas de calor, recuperación de calor, sustitución de motores eléctricos, implantación de variadores de velocidad o mejoras en instalaciones frigoríficas.85 El sistema ha adquirido una escala creciente desde su puesta en marcha. A 30 de junio de 2026, el panel de seguimiento del MITECO recogía 8.200 solicitudes de emisión y 9,99 TWh de ahorro energético solicitado. Aunque la mayoría de las solicitudes provienen del sector residencial, es el sector industrial el que concentra la mayor parte del ahorro solicitado: 5,6 TWh. Dado que el rango del precio medio obtenido por el ahorrador mediante la cesión de esos ahorros se ha situado entre 115 y 140 euros/MWh, los ingresos obtenidos por la industria desde 2024 estarían entre 645 y 785 millones de euros.86
81 European Grids Package https://energy.ec.europa.eu/topics/infrastructure/european-grids_en
82 Commission Recommendation (EU) 2022/822 of 18 May 2022 on speeding up permit-granting procedures for renewable energy projects and facilitating Power Purchase Agreements. https://eurlex.europa.eu/eli/reco/2022/822/oj/eng
83 Energía y Sociedad. Agilización en la tramitación de renovables. https://www.energiaysociedad.es/wpcontent/uploads/2023/01/214-Permiting.pdf
84 Para una comparación internacional, véase IEA (2017): Market-Based Instruments for Energy Efficiency: Policy Choice and Design. https://iea.blob.core.windows.net/assets/f2873e3b-b4cf-4af5-adf5-f20544e25cc3/ MarketBased_Instruments_for_Energy_Efficiency.pdf
3.2.4. Avales públicos
Los avales públicos son instrumentos de reducción del riesgo financiero. Su función es mejorar el acceso a la financiación cuando una actuación es recuperable pero no autofinanciable. Mediante el aval, la autoridad pública asume una parte del riesgo para que el crédito privado llegue a inversiones que son viables, pero financieramente restringidas. El intermediario sigue evaluando la solvencia y conserva exposición al riesgo, mientras que la garantía pública mitiga el exceso de riesgo que bloqueaba la operación. La efectividad del instrumento se mide por la financiación adicional que llega a empresas que de otro modo no habrían invertido, o lo habrían hecho en menor escala, peor plazo o mayor coste. La cobertura parcial que preserva la evaluación privada del riesgo contribuye a su proporcionalidad. La no distorsión competitiva se asegura otorgando los avales con criterios no selectivos; por ejemplo, otorgándolos a solicitantes que cumplan los requisitos en orden de solicitud hasta que se agote el montante total del aval.
En la taxonomía los avales públicos encajan especialmente con el Nivel 2: existe una lógica económica de fondo, por ejemplo, ahorros energéticos futuros o una demanda razonablemente identificable, pero la empresa no obtiene crédito en condiciones adecuadas o el financiador percibe un riesgo excesivo por la tecnología, el plazo de retorno o la incertidumbre de ingresos.
Un ejemplo es el uso de garantías del Fondo Europeo de Inversiones con fondos NextGenerationEU para España. En 2025, el European Investment Fund (EIF) anunció acuerdos con 11 intermediarios financieros para movilizar 2.500 millones de euros de nueva financiación para pymes y pequeñas midcaps españolas que quisieran invertir en innovación, sostenibilidad y competitividad. El instrumento opera a través de bancos, entidades financieras regionales y financiadores alternativos: la garantía pública cubre una parte del riesgo de la cartera de préstamos, pero no sustituye la evaluación crediticia privada. Si una operación incumple, el intermediario financiero puede recuperar del garante público el porcentaje cubierto, pero mantiene a su cargo la parte no garantizada. Esto reduce la pérdida esperada y el riesgo neto asumido por el intermediario, lo que puede permitirle conceder financiación, alargar plazos, reducir exigencias de colateral, ofrecer mejores condiciones o aceptar operaciones que, sin esa cobertura parcial, podrían quedar fuera del crédito ordinario. Al mismo tiempo, como la cobertura no es total, el intermediario conserva exposición propia y, por tanto, incentivos para analizar la solvencia del beneficiario y la viabilidad del proyecto.87
85 MITECO – Catálogo vigente de fichas: industria. https://www.miteco.gob.es/en/energia/eficiencia /cae/catalogo-de-fichas/catalogo-vigente-de-fichas/industria.html
86 MITECO – Seguimiento del Sistema CAE. https://www.miteco.gob.es/es/energia/eficiencia/cae/seguimientodel-sistema-de-cae.html
87 European Investment Fund — EIF uses NextGenerationEU funds to mobilise €2.5 billion new financing for Spanish small businesses wishing to invest in innovation, sustainability and competitiveness. https://www.eif.org/press/all/eif-uses-next-generation-eu-funds-to-mobilise-eur2-5-billion-new-financing-forspanish-small-businesses-wishing-to-invest-in-innovation-sustainability-competitiveness
Con una lógica equivalente, el Banco Europeo de Inversiones (BEI) y la Comisión Europea lanzaron un piloto de 500 millones de euros para apoyar garantías en contratos corporativos de compraventa de energía a largo plazo (Power Purchase Agreements, PPAs). El piloto estuvo dirigido a reducir el riesgo de contraparte en estos tipos de contratos de electricidad limpia 88 y facilitar la contratación en condiciones financiables. De nuevo, la evaluación ex post y la transparencia de resultados resultan imprescindibles. En España se dispone desde 2021 de una línea de apoyo público a la firma de avales en PPAs entre consumidores electrointensivos y generadores renovables, gestionada por CESCE. La información pública permite conocer el diseño del mecanismo y alguna operación concreta, pero no se ha localizado una publicación agregada y periódica sobre el número y volumen de las coberturas formalizadas, la financiación movilizada o sus resultados. Esta carencia limita la evaluación ex post de su utilización, adicionalidad y efectividad. 89
3.2.5. Subvenciones
Las subvenciones son instrumentos de apoyo directo que pueden reducir el CAPEX inicial o cubrir temporalmente parte de una brecha operativa cuando los pagos se vinculan a la producción o al resultado obtenido, como por ejemplo reducción de emisiones o ahorro energético. Su ventaja es que permiten hacer viable una inversión que no resultaría rentable en las condiciones actuales. Su riesgo es financiar proyectos que se habrían realizado igualmente, conceder importes superiores a los necesarios o cubrir actuaciones que no generan una descarbonización verificable, riesgos que la normativa europea de Ayudas de Estado busca mitigar.
Las subvenciones encajan principalmente con el Nivel 3 de la taxonomía cuando el reto dominante es el coste de inversión. Los diseños vinculados a la producción pueden contribuir también a los Niveles 4 y 5 cuando persiste una brecha de OPEX o no existe todavía una demanda suficiente para productos bajos en carbono, mientras que las subvenciones destinadas a infraestructuras compartidas pueden formar parte del Nivel 6.
En España, los Proyectos Estratégicos para la Recuperación y Transformación Económica (PERTE), dotados con fondos del Plan de Recuperación, Transformación y Resiliencia, apoyan desde distintos ámbitos la descarbonización industrial. El PERTE de Descarbonización Industrial constituye el instrumento más directamente orientado a este objetivo y está dotado de 3.170 millones de euros de ayuda pública, incluyendo subvenciones y préstamos en condiciones favorables, con el objetivo de movilizar hasta 11.800 millones de euros de inversión total. Otros programas, como el PERTE para el Vehículo Eléctrico y Conectado (PERTE VEC) y el PERTE de Energías Renovables, Hidrógeno Renovable y Almacenamiento (PERTE ERHA), apoyan asimismo activos, capacidades e infraestructuras relevantes para la transición industrial.
Dentro del PERTE de Descarbonización Industrial, la principal línea de apoyo financia actuaciones integrales en instalaciones manufactureras, incluyendo proyectos de reducción de emisiones directas, mejora de la eficiencia energética, incorporación de energías renovables, hidrógeno renovable y captura, almacenamiento y uso de carbono. Las ayudas se conceden sobre costes elegibles y requieren cofinanciación privada, de acuerdo con las condiciones establecidas en la normativa aplicable. Dado que estas líneas han comenzado a desplegarse recientemente, todavía no se dispone de evidencia suficiente para conocer su impacto.90
88European Investment Bank — EIB Group and European Commission simplify application of State aid rules to support Europe’s clean industry and hold roundtable with business leaders. https://www.eib.org/en/press/news/eib-group-and-european-commission-simplify-application-of-state-aidrules-to-support-europe-s-clean-industry-and-hold-roundtable-with-business-leaders
89 Recientemente integrado en la Sección A del nuevo Fondo para el Impulso de la Descarbonización Industrial (RDL 7/2026).
La reciente decisión de la Comisión Europea de aprobación de un mecanismo de apoyo por un valor de €408 millones bajo el PERTE de Descarbonización Industrial ilustra la configuración del instrumento de manera compatible con el Marco de Ayudas de Estado UE.91 En particular, la Comisión consideró que el instrumento era necesario, adecuado y proporcionado para acelerar la descarbonización. Según la decisión de la Comisión, la obligación de presentar la solicitud de ayudas antes del inicio de los trabajos busca evitar financiar inversiones que se iban a ejecutar en cualquier caso, es decir, lograr un efecto incentivador. La ayuda se otorga a proyectos que cumplen los requisitos y condiciones, según el orden de solicitud hasta que se consume el presupuesto con el fin de minimizar la distorsión a la competencia. La cantidad de ayuda se determina en base a costes elegibles e intensidades de ayuda sobre el total de costes predefinidos en línea con el CISAF, para garantizar su proporcionalidad.
A las subvenciones recibidas desde el ámbito estatal hay que unir aquellas otras gestionadas desde la Unión Europea. Una de las más significativas se refiere al mecanismo de subastas del Fondo de Innovación para la descarbonización del calor industrial, que ofrece un ejemplo de ayuda adjudicada mediante un procedimiento competitivo y vinculada al resultado. Los proyectos seleccionados en la primera subasta, resuelta en mayo de 2026, reciben una prima fija asociada a la producción verificada de calor descarbonizado durante un máximo de cinco años. La ayuda se concede directamente a proyectos que descarbonizan el calor utilizado por instalaciones industriales. 92 En 2026, la Comisión seleccionó 65 proyectos de diez países (24 de ellos españoles) para iniciar la preparación de los acuerdos de subvención; conjuntamente, prevén producir alrededor de 16,3 TWh de calor descarbonizado durante sus primeros cinco años de operación.93 Otro ejemplo, financiado como el anterior desde el Fondo Europeo de Innovación, son las subastas de hidrógeno, que se examinarán en la sección 3.2.10 y que apoyan a los productores de ese vector energético.94
3.2.6. Compras públicas
La contratación pública en infraestructuras, vehículos o edificios públicos puede desempeñar un papel relevante en la descarbonización industrial al utilizar la capacidad de compra de las administraciones para crear una demanda inicial y solvente de materiales y productos bajos en carbono. Como ya se señaló, las alternativas descarbonizadas en sectores como el acero, el cemento, el hormigón o el aluminio pueden presentar inicialmente un coste superior y, por tanto, la incorporación de criterios climáticos permite que los productores recuperen parte del sobrecoste mediante el precio. El apoyo se instrumenta reconociendo en la licitación el valor de una menor huella de carbono, evitando que el precio de adquisición sea el único criterio determinante.
90 En junio de 2026 se adjudicaron 518 millones de euros a 17 proyectos de la Línea 1 del PERTE de Descarbonización Industrial. Por su parte, la convocatoria de 2026 establece un plazo máximo de 60 meses desde la resolución de concesión para realizar las inversiones y gastos. Véanse SEPIDES (2026), ‘Industria adjudica 518 M€ a 17 nuevos proyectos de la línea 1 del PERTE de Descarbonización Industrial’, 24 de junio de 2026; y BOE-B-2026-295, de 8 de enero de 2026. https://sepides.es/industria-adjudica-518-me a-17-nuevos-proyectos-de-la-linea-1-del-perte-de-descarbonizacion-industrial/
91 Commission approves €408 million Spanish State aid scheme to support decarbonisation of industry (Caso número SA.119880). https://ec.europa.eu/commission/presscorner/detail/da/ip_25_3041
CO₂
92 Esto es, es una subvención en forma de euros por tonelada de CO2 evitada al sustituir el calor industrial de origen fósil por calor procedente de otras soluciones descarbonizadas (calderas eléctricas, calentamiento por resistencia, etc.). Debe tenerse en cuenta que son instalaciones sujetas al EU ETS y, por tanto, sus emisiones están verificadas.
93 EC. Commission awards €400 million to support clean industrial heat projects. https://managenergy.ec.europa.eu/managenergy-discover/managenergy-news/commission-awards-eu400- million-support-clean-industrial-heat-projects-2026-06-03_en
94 EC. IF25 Heat Auction. https://climate.ec.europa.eu/eu-action/eu-funding-climate-action/innovationfund/calls-proposals/if25-heat-auction_en
El marco europeo de contratación pública (Directivas 2014/24/UE y 2014/25/UE) ya permite utilizar criterios ambientales vinculados al objeto del contrato, siempre que sean proporcionales. También permite emplear el coste del ciclo de vida, incorporando, cuando puedan cuantificarse y verificarse, costes externos como las emisiones de gases de efecto invernadero.95 Esta orientación se suma al Reglamento sobre la Industria de Cero Emisiones Netas, que ya introduce (art. 25) criterios obligatorios distintos del precio en la contratación de determinadas tecnologías limpias. Pero el desarrollo normativo más relevante se contiene en el Reglamento de Aceleración Industrial, presentado por la Comisión en marzo de 2026 y todavía sujeto a negociación.96
En España, la Ley 9/2017 de Contratos del Sector Público proporciona una base para avanzar en esta dirección. La Ley exige incorporar transversalmente criterios sociales y ambientales cuando estén vinculados al objeto del contrato y menciona expresamente la reducción de emisiones de gases de efecto invernadero y el coste del ciclo de vida. De momento, la práctica se ha dirigido más a la medición de la huella de carbono u otros aspectos (eficiencia energética, circularidad) que en la exigencia sistemática de cuotas en materiales industriales bajos en carbono. Sin embargo, a medida que avancen las normas europeas, es razonable que se vayan imponiendo requisitos medioambientales cuantificables, verificables y comparables que generen una señal de demanda suficientemente estable para inducir inversiones industriales asociadas a la descarbonización.
3.2.7. Medidas Fiscales
Las medidas fiscales pueden actuar sobre el CAPEX, el OPEX o ambos, según su diseño. Pueden adoptar la forma de créditos fiscales por inversión, deducciones, amortización acelerada o tratamientos fiscales favorables para tecnologías e inputs bajos en carbono. Normalmente son más adecuadas cuando la actuación elegible puede definirse mediante parámetros objetivos y cuando se requiere un instrumento más automático y escalable que una subvención nominativa. La medida debe vincularse a actuaciones incrementales definidas según umbrales de mejora, tramos de intensidad crecientes según el resultado obtenido, inversión ejecutada y ahorro o reducción de emisiones medible. Con el fin de asegurar que no existe sobrecompensación, la Comisión Europea indica la necesidad de asegurar que la ventaja fiscal no supera los costes subvencionables.97 La verificabilidad debe apoyarse en certificación previa y posterior y documentación técnica. La exigencia de no distorsión de la competencia requiere que actividades similares reciban un trato semejante respecto de la medida fiscal y que el instrumento no favorezca de forma arbitraria a empresas con mayor capacidad fiscal o administrativa.
95 Véase artículos 42.1 y 67.3 de la Directiva 2014/24/UE y artículos 60.1 y 82.3 de la Directiva 2014/25/UE.
96 La propuesta obligaría, para determinados procedimientos iniciados a partir de 2029, a incorporar porcentajes mínimos de materiales bajos en carbono en edificios, infraestructuras y vehículos. En el caso del hormigón y del aluminio, la propuesta combina además el requisito climático con exigencias de origen europeo. Esto se apoyaría en los mecanismos de certificación ya citados con anterioridad.
97 European Commission / DG Competition — Clean Industrial Deal State Aid Framework, p. 31. https://competition-policy.ec.europa.eu/about/contribution-clean-just-and-competitive-transition/cleanindustrial-deal-state-aid-framework-cisaf_en
En la taxonomía las medidas fiscales encajan entre los niveles 3, 4 y 5: reducen el coste de una actuación o alivian parte de un diferencial operativo.
La Inflation Reduction Act (IRA) de EE.UU. representa un instrumento paradigmático reciente de medidas fiscales para fomentar la descarbonización. Del esquema se resalta frecuentemente la agilidad con la que opera el mecanismo de créditos fiscales en contraste con mecanismos de subvenciones. La financiación de la IRA amplió, por ejemplo, la dotación para proyectos avanzados de energía (Qualifying Advanced Energy Project Credit Section 48C). Este instrumento asigna créditos fiscales de hasta el 30% de los costes de inversión elegibles a proyectos de inversión en fabricación y reciclaje de tecnologías limpias, procesamiento de materiales críticos e instalaciones industriales que reduzcan emisiones, especialmente en sectores intensivos en energía. El crédito se asigna mediante un programa competitivo, con categorías elegibles, requisitos de proyecto y límites de asignación. 98
En Europa, un ejemplo de medidas fiscales es el Piano Transizione 5.0 italiano. El programa concede créditos fiscales a empresas que realicen nuevos proyectos de inversión entre 2024 y 2025 en estructuras productivas situadas en Italia, siempre que esas inversiones permitan reducir el consumo energético al menos un 3% a nivel de estructura productiva o un 5% a nivel del proceso afectado por la inversión. Las intensidades del crédito fiscal varían en función del nivel de ahorro energético alcanzado: para inversiones de hasta 10 millones de euros, el crédito puede situarse en el 35%, 40% o 45% según el tramo de reducción de consumos.99
En España, el apoyo fiscal a la descarbonización industrial es mucho más limitado y se articula principalmente a través de la libertad de amortización de determinadas inversiones en autoconsumo y calor renovable (RD 7/2026). A ellas se pueden unir las deducciones por actividades de I+D+I, si el proyecto de descarbonización incorpora esa dimensión. En algunos territorios hay también deducciones específicas, destacando el Listado Vasco de Tecnologías Limpias.100
3.2.8. Contratos por diferencia
Los contratos por diferencia (CfD por sus siglas en inglés) son instrumentos diseñados para cerrar una brecha económica variable entre una alternativa baja en carbono y una tecnología convencional o precio de referencia. A diferencia de una subvención fija, el contrato puede ajustar el apoyo a la evolución de precios relevantes -carbono, energía, materias primas o producto- y reducir la exposición pública si la alternativa baja en carbono se vuelve competitiva ante tales dinámicas de precios. En particular, el Estado cubre la diferencia cuando la tecnología limpia es más cara, pero recupera pagos si los precios se invierten.
Este instrumento, por tanto, mitiga la incertidumbre sobre la brecha de costes operativos que puede desincentivar la inversión. La proporcionalidad se refuerza mediante la selección competitiva de proyectos y pagos ligados a la brecha real, y el carácter bidireccional limita la sobrecompensación. La efectividad depende de que el contrato esté vinculado a producción baja en carbono y emisiones efectivamente evitadas, no solo a inversión anunciada. La verificabilidad requiere precios de referencia, datos de operación y metodología transparente de cálculo. La temporalidad contractual permite acompañar la curva de aprendizaje sin transformar el apoyo en subsidio indefinido.
98 US Department of Energy. Section 48C Qualifying Advanced Energy Project Credit. https://www.energy.gov/infrastructure/qualifying-advanced-energy-project-credit-48c-program; y Advanced Energy Project Credit | Internal Revenue Service
99 Ministero delle Imprese e del Made in Italy — Piano Transizione 5.0. https://www.mimit.gov.it/it/incentivi/pianotransizione-5-0
100 Gobierno Vasco - https://www.euskadi.eus/tecnologias-limpias/web01-ejeduki/es/
Los contratos por diferencia son especialmente relevantes en el Nivel 4 y 5 de la taxonomía, cuando el problema no es solo el CAPEX inicial, sino un diferencial persistente de OPEX o de ingresos que impide operar competitivamente la solución descarbonizada.
El esquema alemán de Climate Protection Contracts es el ejemplo más claro.101 La Comisión Europea aprobó en 2025 un régimen de 5.000 millones de euros para apoyar la descarbonización de procesos industriales de empresas sujetas al ETS mediante contratos de carbono por diferencia de hasta 15 años.102 Los proyectos se seleccionan mediante un procedimiento competitivo y se ordenan en función de la menor ayuda solicitada por tonelada de evitada. El apoyo se calcula sobre la base de las ofertas de los beneficiarios y de la evolución de los precios relevantes, como los derechos ETS o los inputs energéticos, frente a la tecnología convencional. Si producir con la tecnología baja en carbono sigue siendo más caro que producir con la referencia convencional, el Estado cubre la diferencia reconocida; si, por el contrario, la operación del proyecto apoyado resulta más barata que la referencia convencional, el beneficiario debe devolver la diferencia a la autoridad pública. El instrumento cubre, por tanto, los costes adicionales reales vinculados al nuevo proceso productivo frente al método convencional. 103 El esquema cubre una variedad de tecnologías de descarbonización incluida la electrificación, cambio de combustible, hidrógeno, CCS, CCU y medidas de eficiencia energética. Las empresas beneficiarias se comprometen a reducir emisiones en un 60% en un plazo de tres años, y 90% al final del proyecto apoyado, comparado con una referencia de emisiones basada en benchmarks ETS.
En España, el Fondo para el Impulso de la Descarbonización Industrial (FIDI) creado por el RDL 7/2026, en su Sección B, proporciona el marco para instrumentar los contratos por diferencia de carbono. El desarrollo de este instrumento ya había sido previsto en el PERTE de Descarbonización Industrial aprobado en 2022, que contemplaba el estudio de un fondo y la posible realización de un proyecto piloto, inicialmente dotado con 100 millones de euros. Sin embargo, no ha sido hasta julio de 2026 cuando se ha efectuado una primera consulta pública para la elaboración de un futuro proyecto normativo.
3.2.9. Mecanismos de asignación intertemporal de costes
Los mecanismos de asignación intertemporal de costes104 son relevantes cuando la descarbonización depende de infraestructuras compartidas que deben construirse antes de que exista una demanda madura. La barrera para su despliegue no es solo el coste total de la infraestructura, sino el momento en que se recupera ese coste. Si la red se financia mayoritariamente con tarifas pagadas por los primeros usuarios aunque la infraestructura vaya a ser utilizada por una base más amplia de usuarios en el futuro, los primeros pueden soportar costes demasiado altos que desincentiven su uso.
101 Países Bajos dispone de un sistema de apoyo a la descarbonización que comparte ciertos rasgos con un contrato por diferencias de carbono. Véase Netherlands Enterprise Agency - https://english.rvo.nl/subsidies financiering/sde
102 Bundef. Habeck presents first carbon contracts for difference. https://www.bundeswirtschaftsministerium.de/Redaktion/EN/Pressemitteilungen/2024/10/20241015-habeckpresents-first-carbon-contracts-for-difference.html
103 European Commission — Commission approves €5 billion German State aid scheme to support decarbonisation of industrial production processes. https://ec.europa.eu/commission/presscorner/api /files/document/print/en/ip_25_846/IP_25_846_EN.pdf
104 Normalmente unidos a algún tipo de garantía inicial de recuperación parcial de inversiones.
En ese contexto, el mecanismo permite diferir parte de esa recuperación para que los usuarios futuros contribuyan también a la inversión inicial. El objetivo es evitar que una recuperación demasiado temprana de costes bloquee el desarrollo de una infraestructura que será utilizada por una base más amplia de consumidores industriales en el futuro. La proporcionalidad del instrumento depende de acotar qué costes pueden trasladarse en el tiempo y bajo qué hipótesis, asegurando que los primeros usuarios cubren como mínimo sus costes incrementales. La efectividad y la neutralidad competitiva dependen de que el mecanismo facilite el despliegue de infraestructura sin crear subsidios cruzados opacos ni ventajas arbitrarias. Para ello, la metodología debe apoyarse en previsiones de demanda realistas, metodologías transparentes y sólidas, análisis de sensibilidad y revisión periódica. Además, la asignación debe ser aprobada por las autoridades reguladoras y su metodología debe coordinarse con las reglas nacionales de acceso, tarifas y desarrollo de redes.
En la taxonomía, estos mecanismos pertenecen al Nivel 6: la inversión industrial depende de una infraestructura habilitadora (por ejemplo, redes de hidrógeno) que no puede financiarse solo desde la decisión individual de una planta.
El ejemplo más claro es el marco europeo para redes de hidrógeno previsto en el Reglamento (UE) 2024/1789 y desarrollado por la recomendación de la Agencia de Cooperación de los Reguladores de la Energía (ACER, por sus siglas en inglés) sobre asignación intertemporal de costes. 105 106 El Reglamento permite que los Estados Miembros autoricen a los operadores de redes de hidrógeno a repartir la recuperación de los costes de red a lo largo del tiempo mediante tarifas de acceso. La lógica es evitar que, en la fase inicial del mercado, un número reducido de usuarios soporte tarifas muy elevadas por una red diseñada para una demanda futura mayor. No todo coste de red puede diferirse: ACER recomienda que la metodología identifique los elementos de red sujetos al mecanismo y sus costes, con aprobación regulatoria, y advierte que los costes variables de operación deben recuperarse preferentemente cerca del momento en que se producen. También recomienda actualizar las estimaciones de costes -distinguiendo entre nuevos activos y activos reconvertidos- y comunicar esas actualizaciones a las autoridades regulatorias para comparar previsiones y costes reales. De este modo, el mecanismo puede reducir tarifas iniciales muy elevadas sin trasladar a usuarios futuros costes no justificados, sobreestimaciones de demanda o ineficiencias de operación.
Un caso similar se produce con un posible despliegue de futuras redes de De momento, la UE ha fijado una estrategia general107 para la creación de un mercado interior de ha establecido objetivos de almacenamiento. Sin embargo, a septiembre de 2026 sigue pendiente una iniciativa legislativa europea destinada a desarrollar los mercados de su infraestructura de transporte.108
105 Regulation (EU) 2024/1789 of the European Parliament and of the Council of 13 June 2024 on the internal markets for renewable gas, natural gas and hydrogen, https://eur-lex.europa.eu/eli/reg/2024/1789/oj/eng
106 ACER, Recommendation No 02/2025 on the methodologies for setting the inter-temporal cost allocation in accordance with Article 5(3) of Regulation (EU) 2024/1789 https://www.acer.europa.eu/sites/defaul /files/documents/Recommendations/ACER-Recommendation-02-2025-Inter-temporal-cost-allocation.pdf
107 Comisión Europea, Industrial Carbon Management https://climate.ec.europa.eu/eu-action/industrial carbon-management_en
CO2
108 Comisión Europea, Commission launches public consultation on markets and infrastructure https://energy.ec.europa.eu/news/commission-launches-public-consultation-co2-markets-and-infrastructure-2025-10-06_en
3.2.10. Ayudas a los proveedores de energía
Las ayudas a proveedores de energía tienen por objetivo reducir el coste, riesgo o falta de disponibilidad del input limpio que la industria necesita para descarbonizarse, bien sea electricidad renovable contratada a largo plazo, hidrógeno renovable, biometano, calor limpio u otros vectores bajos en carbono. Para la industria, el efecto es la creación de oferta adicional de un input limpio que puede reducir una restricción externa a la electrificación, a los combustibles renovables o a la descarbonización de procesos que necesitan moléculas bajas en carbono.109
En la taxonomía las ayudas a proveedores de energía son especialmente relevantes en los niveles 4, 5 y 6, cuando la empresa puede estar dispuesta a cambiar su proceso, pero el vector limpio todavía no existe a escala suficiente o tiene un coste incompatible con la operación competitiva.
Un ejemplo es el Banco Europeo del Hidrógeno. Su pilar doméstico se apoya en subastas para producción de hidrógeno renovable dentro del Espacio Económico Europeo (EEE). La necesidad de la intervención surge porque todavía no existe un mercado líquido de hidrógeno renovable y porque sus costes de producción pueden impedir que haya oferta suficiente para usos industriales. Los productores no reciben una ayuda general a la inversión, sino que compiten por una prima fija por kilogramo de hidrógeno renovable producido, verificado y certificado, lo que sustenta la proporcionalidad de la medida. Después de comprobar los criterios de elegibilidad y calidad, las ofertas se ordenan de menor a mayor prima solicitada, y el apoyo se adjudica hasta agotar el presupuesto disponible. La ayuda se paga durante un máximo de diez años y solo sobre producción certificada, no antes de que el proyecto entre en operación, apoyando su efecto incentivador. Además, el mecanismo Auctions-as-a-Service permite que Estados miembros utilicen la plataforma europea de subastas con fondos nacionales, evitando diseñar esquemas separados para el mismo mercado emergente y, por tanto, la fragmentación del mercado UE. 110 La tercera subasta, dotada con 1.300 millones de euros y dividida en tres categorías, había seleccionado en junio de 2026 un total de 13 proyectos para iniciar la preparación de los acuerdos de subvención. Las ayudas previstas cubrían más del 95 % del presupuesto disponible.111
No obstante, los resultados de las primeras subastas aconsejan interpretar con cautela el número de proyectos inicialmente seleccionados. La razón es que se observa que un porcentaje significativo de los proyectos seleccionados abandonan en el momento de preparación de los acuerdos. La CE ha reaccionado tratando de mejorar la identificación de la madurez financiera y comercial de los proyectos, con el objeto de reducir el riesgo de que ofertas excesivamente optimistas desplacen inicialmente a proyectos más sólidos.
3.3. Lectura conjunta de los instrumentos y adaptación a las distintas necesidades
Los instrumentos anteriores no constituyen alternativas excluyentes, sino componentes de una estrategia que puede requerir combinaciones y secuencias distintas según la barrera dominante, el grado de madurez de la tecnología y las características de la empresa. Una inversión de eficiencia puede necesitar simplificación administrativa, certificación y CAEs. Un proyecto de electrificación puede combinar avales, subvención al CAPEX y reducción del riesgo de contratación eléctrica. Una transformación de proceso con hidrógeno puede requerir contratos por diferencia, ayudas a proveedores, certificación del input, infraestructuras compartidas y coordinación europea. Una solución de captura de carbono puede necesitar apoyo al CAPEX, contratos de uso, redes de CO2, almacenamiento, mecanismos intertemporales de recuperación de costes y condiciones de demanda para productos bajos en carbono.
109 CINEA / European Commission, Six winners of the 2024 Innovation Fund hydrogen auction sign grant agreements, advancing renewable hydrogen rollout in the EU. https://cinea.ec.europa.eu/ news-events/news/six-winners-2024-innovation-fund-hydrogen-auction-sign-grant-agreements-advancingrenewable-hydrogen-2026-01-20_en
110 European Commission — European Hydrogen Bank. https://energy.ec.europa.eu/topics/eus-energysystem/hydrogen/european-hydrogen-bank_en
111 EC. IF25 Hydrogen Auction. https://climate.ec.europa.eu/eu-action/eu-funding-climate-action/innovationfund/calls-proposals/if25-hydrogen-auction_en
La secuencia de la taxonomía ayuda además a evitar la aplicación de instrumentos demasiado intensivos a barreras que pueden resolverse con medidas de un grado de intervención menor. Por ejemplo, una barrera de información no debería abordarse inicialmente mediante una subvención; y una inversión recuperable, pero limitada por el acceso al crédito, puede requerir una garantía antes que una ayuda a fondo perdido. La taxonomía permite, por tanto, ordenar la intervención, evitar instrumentos sobredimensionados y reducir los riesgos de sobrecompensación o el desplazamiento de la inversión privada. Cuando sea necesario combinar medidas, estas deben diseñarse de forma coordinada, con reglas claras de compatibilidad y acumulación y con una evaluación conjunta del apoyo total recibido. Como se ha señalado previamente en este trabajo, siempre que la intervención movilice fondos públicos debe incorporar desde su diseño mecanismos de evaluación que permitan comprobar su necesidad, adicionalidad, proporcionalidad y coste-efectividad.
Por último, las intervenciones deben adaptarse también a la heterogeneidad del tejido industrial. Aunque una parte sustancial de las emisiones industriales se concentra en un número relativamente reducido de grandes instalaciones, una trayectoria hacia emisiones netas nulas del sector industrial exige actuar también sobre las numerosas empresas de menor tamaño que integran las cadenas de suministro, producen bienes intermedios o prestan servicios a los grandes emisores. En ese sentido, las pequeñas y medianas empresas suelen afrontar barreras específicas. En particular, disponen de menos capacidad técnica y financiera para identificar oportunidades de ahorro, evaluar tecnologías, interpretar la normativa o preparar solicitudes de ayuda. Por ello, la formación, la asistencia técnica y el apoyo a la preparación de proyectos deben considerarse instrumentos horizontales de la política de descarbonización especialmente relevantes para las pymes. Este apoyo preparatorio puede aumentar la cartera de proyectos financiables y evitar que los programas públicos sean solo utilizados por las empresas con mayor capacidad administrativa.
4. La innovación tiene un papel clave que jugar en la descarbonización y debe facilitarse específicamente
Como se ha indicado en capítulos anteriores, y particularmente al describir la tipología de soluciones tecnológicas (apartado 2.4), la descarbonización industrial exige transformar numerosos procesos productivos mediante tres grandes líneas de actuación: mejorar la eficiencia energética y optimizar el consumo; sustituir los combustibles fósiles por vectores de menor huella de carbono en la generación de calor de baja y media temperatura; y acometer cambios más profundos en los procesos de alta temperatura y en aquellos con emisiones de proceso relevantes. Estas últimas transformaciones pueden requerir modificaciones en los vectores energéticos, las materias primas y las rutas productivas y, cuando no existan alternativas suficientes, recurrir a la captura, utilización y almacenamiento de carbono.
El progreso en cada una de esas líneas de actuación requiere avances significativos en un amplio abanico de tecnologías, tanto para garantizar su viabilidad técnica como para asegurar su competitividad frente a alternativas más intensivas en emisiones. En este contexto, la innovación tecnológica desempeña un papel fundamental como facilitadora de la transición industrial hacia modelos productivos bajos en carbono. Además de favorecer el desarrollo de nuevas soluciones y capacidades industriales, ese esfuerzo innovador asociado a las tecnologías de descarbonización debe contribuir también a reforzar la capacidad innovadora del conjunto de la economía. En otras palabras, la transición energética no solo plantea un reto de adaptación para la industria, sino que constituye también una oportunidad para impulsar el posicionamiento tecnológico de España y el conjunto de la Unión Europea y, en consecuencia, en la capacidad para competir en los mercados exteriores.
A este respecto, el informe Draghi indicó la fortaleza europea en términos de las patentes asociadas a bombas de calor, energía eólica o electrolizadores, al tiempo que contrastaba esa posición de liderazgo con la debilidad innovadora en el ámbito de la digitalización e IA.112 En un sentido similar, un informe reciente del Joint Research Centre reitera ese liderazgo europeo en las patentes de algunas tecnologías limpias, si bien recuerda que una tecnología puede generar mucha actividad investigadora y, sin embargo, carecer del ecosistema de proveedores, fabricación y demanda necesario para consolidar una industria competitiva.113
Este capítulo complementa el análisis realizado en los capítulos anteriores revisando e ilustrando las principales innovaciones tecnológicas llamadas a contribuir al proceso de descarbonización industrial, analizando las principales barreras que dificultan su despliegue y examinando, en conexión con la taxonomía propuesta en este trabajo, posibles medidas de impulso orientadas a acelerar la innovación y su adopción por parte de las empresas manufactureras.
112 Véase el gráfico 2 en p.36 de Comisión Europea (2024): The Draghi report: A competitiveness strategy for Europe (Part A). https://commission.europa.eu/document/download/97e481fd-2dc3-412d-be4cf152a8232961_en?filename=The%20future%20of%20European%20competitiveness%20_%20A%20competitiv eness%20strategy%20for%20Europe.pdf
113 JRC (2025): EU competitiveness in net-zero technologies: Insights from patents and economic complexity. https://publications.jrc.ec.europa.eu/repository/bitstream/JRC143278/JRC143278_01.pdf
4.1. Innovaciones clave
4.1.1. Innovaciones incrementales y disruptivas
Una de las ideas centrales que se deriva de la taxonomía desarrollada en el segundo capítulo es que el conjunto de áreas tecnológicas involucradas en el esfuerzo de descarbonización industrial es extraordinariamente amplio y diverso. En general, las innovaciones dirigidas a la optimización de los procesos productivos y a las mejoras de eficiencia suelen tener un carácter incremental, al tratarse de mejoras en tecnologías ya existentes, mientras que las dirigidas a cambios de vector energético y transformaciones profundas de los procesos suelen ser innovaciones más disruptivas.
Se trata de un ecosistema tecnológico en constante evolución, alimentado en ocasiones por avances desarrollados inicialmente para otras actividades que, posteriormente, encuentran aplicaciones de gran valor en el sector industrial. Un ejemplo es el del almacenamiento mediante baterías, que ha concentrado en los últimos años una parte muy importante (en torno al 40%) de las patentes globales en el ámbito energético. 114 115 Aunque el impulso de la innovación en ese ámbito proviene principalmente del desarrollo del vehículo eléctrico, las mejoras en prestaciones, costes y capacidad de almacenamiento de las baterías generan importantes beneficios indirectos para la industria. En particular, permiten una gestión más eficiente de los flujos energéticos, facilitan la integración de la generación renovable y aportan nuevas posibilidades de flexibilidad y optimización de los procesos productivos.
A continuación, se traza un panorama general del progreso tecnológico en las tecnologías vinculadas a la transición energética para, posteriormente, detallar algunos de los campos tecnológicos donde se esperan innovaciones clave que permitan el avance de la descarbonización industrial. En cualquier caso, debe tenerse siempre presente que la evolución de los procesos de innovación suele venir acompañada de soluciones disruptivas difíciles de prever.
4.1.2. El progreso en la madurez tecnológica
La IEA monitoriza más de 640 tecnologías vinculadas a la transición energética y evalúa para cada una de ellas su grado de madurez tecnológica mediante la escala Technology Readiness Level (TRL). El rango de esa escala es de 1 a 9, donde los niveles inferiores (1-3) se asocian a actividades de investigación y prueba de concepto, los niveles intermedios (4-6) corresponden a fases de desarrollo, validación y demostración tecnológica, los niveles 7 y 8 reflejan la existencia de aplicaciones a escala real o precomercial y el nivel 9 identifica tecnologías maduras y operativas en condiciones comerciales.
114 IEA (2026): The State of Energy Innovation. https://www.iea.org/reports/the-state-of-energy-innovation-2026
115 Para un análisis detallado de las patentes mundiales en tecnologías bajas en carbono (LCE por sus siglas en inglés) véase IEA-EPO (2021): Patents and the energy transition Global trends in clean energy technology innovation. https://www.iea.org/reports/patents-and-the-energy-transition. En dicho informe se documenta cómo el número de patentes en LCE se multiplicó por casi 4,5 veces entre los años 2000 y 2019. En el mismo periodo, las patentes relacionadas con tecnologías en el ámbito de combustibles fósiles se multiplicaron por 2,5 veces, aún por encima del crecimiento global de las patentes, que fue del orden de 2,2 veces. Con datos más recientes del Patent Index 2024, la Oficina Europea de Patentes (EPO) indica que el campo de maquinaria eléctrica y energía fue el campo con mayor crecimiento en el número de patentes mundiales en la última década, entre los 35 campos tecnológicos identificados. Dentro de ese campo, son las patentes asociadas al almacenamiento energético las que mayor crecimiento han mostrado. Véase https://www.epo.org/en/aboutus/statistics/patent-index-2024/insight-clean-energy-technologies
Para 2025, último año disponible, la base de datos de la IEA identifica 139 tecnologías energéticas en el ámbito industrial y su TRL correspondiente, 48 tecnologías más que en la edición de 2020.116 El Gráfico 4.1 muestra la evolución del grado de madurez tecnológica en las 91 tecnologías evaluadas en ambos años. De ellas, 27 han registrado un incremento en su TRL durante el período, elevando el nivel medio de madurez tecnológica de 6,5 a 6,9.
Gráfico 4.1. Número de tecnologías energéticas en el sector industrial según su nivel de madurez tecnológica (escala TRL) Fuente: ETP Clean Energy Technology Guide (IEA) y elaboración propia.
Entre los avances más destacados en estos últimos años cabe mencionar el uso parcial del hidrógeno en la industria del cemento, cuyo TRL pasó de 4 a 6, y la producción de productos químicos de alto valor mediante la electrificación de los hornos de craqueo con vapor en la industria química, que avanzó de TRL 3 a TRL 6. También se observa un progreso en los hornos de arco eléctrico y hornos de plasma para aplicaciones de alta temperatura, cuyo TRL pasa de 3 a 6, y en el uso de biomasa mejorada como sustituto parcial del carbón inyectado en altos hornos, una tecnología que pasó de TRL 7 a TRL 9, alcanzando así su madurez comercial.
En cualquier caso, como señala la IEA, alcanzar un nivel TRL 9 no implica que no sean necesarias innovaciones tecnológicas adicionales. De hecho, aunque en 2025 una cuarta parte de las tecnologías energéticas asociadas a la descarbonización industrial presentan un nivel de madurez tecnológica (TRL) igual a 9, ello no implica que su adopción esté extendida. Una tecnología puede haber completado con éxito su desarrollo técnico y, sin embargo, seguir enfrentándose a costes superiores a los de las alternativas convencionales o, simplemente, a barreras regulatorias o de mercado que dificultan su difusión. Por ello, la IEA ha incorporado en alguno de sus trabajos una escala extendida para integrar dos niveles posteriores a la disponibilidad comercial: la integración y el despliegue de la tecnología a escala en los sistemas energéticos y las cadenas de valor (TRL 10), y la consecución de un crecimiento predecible y un despliegue generalizado (TRL 11). En definitiva, se trata de poner de manifiesto que la madurez tecnológica y la difusión comercial no son conceptos equivalentes.117
116 Los otros campos en los que identifica tecnologías que contribuyen a la descarbonización son los edificios (92 tecnologías), transporte (99), combustibles fósiles (30), renovables (69), nuclear (35), hidrógeno (71), redes y almacenamiento (61), captura y almacenamiento del CO (13) y minerales críticos (30). Naturalmente, avances en muchos de esos campos repercuten también sobre la descarbonización del sector industrial.
Adicionalmente, la IEA ha ido incorporando a lo largo del tiempo el seguimiento de nuevas tecnologías energéticas para el sector industrial que, como es esperable, muestran un nivel medio de madurez tecnológica inferior. En su conjunto, las 48 tecnologías incorporadas entre 2021 y 2025 tienen un TRL medio de 5,8 en ese último año. De hecho, 7 de las nuevas tecnologías incorporadas en ese periodo (2021-2025) tienen un TRL igual o inferior a 3, lo que indica que se encuentran aún en fase de investigación y prueba de concepto.
Por último, el Cuadro 4.1 muestra el desglose por subsectores industriales de las 139 tecnologías para la descarbonización industrial identificadas por la IEA para 2025. Como puede observarse, son las tecnologías de generación de calor industrial las que muestran un mayor nivel de madurez tecnológica, con un TRL medio de 7,60. En el otro extremo, son las relacionadas con el subsector de hierro y acero las que manifiestan menor nivel de madurez.
Cuadro 4.1. Número de tecnologías y TRL medio por subsector industrial
| Número de tecnologías | TRL medio en 2025 | |
| Aluminio | 15 | 6,13 |
| Productos metálicos | 6 | 7,00 |
| Cemento | 24 | 6,71 |
| Productos químicos y plásticos | 31 | 6,55 |
| Calor industrial | 22 | 7,60 |
| Hierro y acero | 24 | 5,67 |
| Papel | 17 | 6,12 |
| Total | 139 | 6,51 |
Fuente: ETP Clean Energy Technology Guide (IEA) y elaboración propia.
En conjunto, la evidencia muestra la presencia de un progreso tecnológico apreciable en distintos ámbitos de la descarbonización industrial si bien, como es esperable, desigual entre soluciones y subsectores. De ese modo, coexisten tecnologías comercialmente maduras con otras todavía situadas en fases tempranas de desarrollo. Esta heterogeneidad exige una política de innovación capaz de actuar a lo largo de toda la cadena, desde la investigación y la demostración hasta el escalado y la difusión industrial, evitando aplicar instrumentos uniformes a necesidades y realidades que pueden ser muy diferentes.
4.1.3. La electrificación de la industria
Como se ha indicado en capítulos anteriores, la electrificación de los usos energéticos y de los procesos productivos constituye un elemento central de la descarbonización industrial. Su avance depende, en buena medida, de la mejora en la competitividad relativa de la electricidad baja en emisiones frente a los combustibles fósiles. En este sentido, los avances en las tecnologías de generación renovable y nuclear benefician directamente a la industria al contribuir a reducir los costes del suministro eléctrico y a reducir su huella de carbono, siempre que se mantengan niveles adecuados de seguridad y calidad del suministro.
117 IEA (2020c): Energy Technology Perspectives 2020. Special Report on Clean Energy Innovation. https://iea.blob.core.windows.net/assets/04dc5d08-4e45-447d-a0c1-d76b5ac43987/Energy_ Technology_Perspectives_2020_-_Special_Report_on_Clean_Energy_Innovation.pdf
La industria ha sido tradicionalmente un autoconsumidor eléctrico a través de las instalaciones de cogeneración118, si bien el entorno regulatorio y de costes relativos ha conducido a una caída de su relevancia en los últimos años. La transformación en curso hacia una cogeneración de alta eficiencia se dirige en último término a la reducción del uso del gas natural, que sigue siendo el principal combustible en las instalaciones de cogeneración, en favor de una mayor integración de energías renovables como la biomasa o los gases renovables. En este escenario, el grado de transformación que se exige en los equipamientos dependerá de la alternativa utilizada, siendo reducido cuando se recurre a biometano y mucho más profundo cuando se opta por soluciones como la del hidrógeno renovable. En muchos casos se evolucionará hacia cogeneraciones híbridas, combinando la cogeneración más tradicional con soluciones diversas, tales como bombas de calor, calderas eléctricas, almacenamiento térmico o instalaciones de autoconsumo fotovoltaico.
Paralelamente, los avances en electrónica de potencia, digitalización y sistemas de control están transformando el papel de la industria dentro del sistema eléctrico. Más allá de su condición de consumidor final, las empresas pueden contribuir activamente a la operación del sistema mediante la prestación de servicios de flexibilidad y ajuste, obteniendo una remuneración adicional por ello y, en consecuencia, haciendo más competitivas las soluciones electrificadas. Aunque la prestación de estos servicios ha estado tradicionalmente concentrada en los grandes consumidores electrointensivos, la reducción de los umbrales mínimos de participación y el desarrollo de nuevas herramientas de gestión y agregación están ampliando progresivamente el número de empresas que pueden acceder a estos mercados.
Como se ha señalado a lo largo de este trabajo, un aspecto clave de la descarbonización industrial es el avance de las tecnologías que permitan electrificar la generación de calor. Entre ellas destacan las bombas de calor de alta temperatura y los hornos eléctricos más eficientes y adaptados a un número creciente de aplicaciones industriales.
Las bombas de calor se pueden combinar con otras tecnologías en desarrollo, como las de intercambiadores de calor de placas y carcasa (PSHE por sus siglas en inglés) u otras tecnologías asociadas a la generación de vapor. Ello está permitiendo que, como se indicó en el apartado 2.4, ese límite superior se esté ampliando progresivamente, de modo que ya hay aplicaciones con bombas de calor en algunas instalaciones industriales con temperaturas en el entorno de 300ºC.119 Como se señaló entonces (Cuadro 2.1), ello hace que las bombas de calor no solo sean adecuadas para un entorno con bajas temperaturas en el que la ruta principal de descarbonización es la mejora de eficiencia y recuperación del calor, sino también en entornos con temperaturas medias en las que la ruta principal implica un cambio de vector energético.
Por su parte, los hornos eléctricos, aunque menos eficientes que las bombas de calor desde el punto de vista energético, ofrecen una solución viable para procesos que requieren temperaturas más elevadas y que permiten incorporar este tipo de soluciones. Uno de los ejemplos más conocidos se refiere a la sustitución de las rutas tradicionales de producción de acero basadas en altos hornos y convertidores alimentados con carbón o coque por hornos de arco eléctrico que utilizan chatarra como materia prima. Este tipo de tecnología ya tiene una presencia significativa en determinadas actividades metalúrgicas, como la fundición de hierro y acero o algunos tratamientos térmicos, aunque persiste un amplio margen para sustituir hornos alimentados con gas natural.
118 A ello se suma el creciente autoconsumo procedente de la generación fotovoltaica. Véase APPA Renovables (2026): Informe anual de autoconsumo fotovoltaico y almacenamiento. https://www. informeautoconsumo.es/wp-content/uploads/2026/05/Informe-Autoconsumo-Fotovoltaico-Almacenamiento-2025.pdf.
119 Asociación Europea de bombas de calor (EHPA) - https://ehpa.org/heat-pump-stories/.
Los hornos eléctricos son también soluciones aplicables en otras industrias como la cerámica o el vidrio. En la industria cerámica, por ejemplo, ya se emplean en determinados segmentos de producción de alto valor añadido, aunque el gas natural continúa representando alrededor del 90% del consumo energético del sector.120 Por ello, existe una intensa actividad de investigación y desarrollo orientada a extender el uso de hornos y secaderos eléctricos a procesos productivos de mayor escala.121 Por su parte, en la industria del vidrio, donde los hornos de combustión que hacen uso del gas siguen siendo la tecnología predominante, también se están desarrollando distintas soluciones de electrificación. No obstante, se prevé que la transición sea gradual, mediante configuraciones híbridas que combinen la combustión de gas con aportes crecientes de energía eléctrica, antes de alcanzar una electrificación más completa de los procesos.
Normalmente, las inversiones para la electrificación de procesos industriales se enfrentan con problemas de financiación del CAPEX y, en ese sentido, se vinculan estrechamente con los Niveles 2 y 3 de la taxonomía (Cuadro 2.2). En el primer caso, la inversión en electrificación, aunque recuperable, se enfrenta con la incapacidad de la empresa para poder afrontar la financiación requerida. En otros casos (Nivel 3), la inversión en electrificación no se compensa suficientemente con los ahorros generados y puede requerir de apoyos acotados al CAPEX.
4.1.4. Gases renovables
En los procesos industriales de generación de calor donde la electrificación presenta limitaciones técnicas o económicas significativas, las principales alternativas para sustituir el consumo de gas natural son los gases renovables, en particular el biogás y el biometano, así como el hidrógeno renovable.
La producción de biogás y biometano puede considerarse una tecnología madura desde el punto de vista comercial, si bien continúa beneficiándose de avances tecnológicos que permiten mejorar la eficiencia y el rendimiento de los procesos. Entre las áreas de innovación más relevantes destacan la mejora del tratamiento de materias primas de difícil degradación, como los residuos lignocelulósicos, el desarrollo de nuevos diseños de digestores y la optimización de las mezclas de sustratos para favorecer los procesos de digestión anaeróbica.
Por lo que se refiere al biometano, existen diversas tecnologías para llevar a cabo el proceso de upgrading, entre ellas la separación por membranas, la separación criogénica, la absorción química o los sistemas de absorción por cambio de presión. Los principales retos tecnológicos se centran en mejorar la eficiencia de estos procesos, reducir sus costes y minimizar las emisiones fugitivas de metano, cuya contribución unitaria al calentamiento global es significativamente superior a la del dióxido de carbono.
En cualquier caso, la competitividad del biogás y del biometano no depende únicamente de la eficiencia de los procesos de producción. También resulta fundamental mejorar la valorización del digestato generado durante la digestión anaerobia, favoreciendo su utilización como fertilizante y sustituto de productos químicos convencionales. Una mayor capacidad para capturar este valor añadido contribuiría a reforzar la rentabilidad económica de los proyectos y, en consecuencia, los incentivos para sustituir el gas natural por gases renovables en los procesos industriales.
120 ASCER (2026): Informe. Sector español de fabricación de baldosas cerámicas. Producción y energía 2025. https://portal.ascer.es/wp-content/uploads/2026/06/Informe-ASCER-produccion-y-energia-2025.pdf
121 Instituto Tecnológico de la Cerámica - https://www.itc.uji.es/.
En consecuencia, estas soluciones tecnológicas se sitúan en un amplio rango de la taxonomía sintetizada en el Cuadro 2.2, pues abarca desde las soluciones de certificación vinculadas al Nivel 1 hasta, en su caso, intervenciones públicas más dirigidas a tratar un posible diferencial económico persistente frente a la alternativa convencional, que es el uso del gas natural (Niveles 2 a 5).
Por lo que se refiere a los gases renovables de origen no biológico, es sin duda el hidrógeno renovable el más relevante y sobre el que se han puesto más expectativas para actuar como sustituto del gas natural en determinadas aplicaciones industriales. El desarrollo de esta solución requiere avances relevantes en las tecnologías de electrolización que, combinadas con unos precios razonables del suministro eléctrico, hagan competitiva esta solución con respecto al gas natural o con respecto al hidrógeno gris producido a partir del reformado del gas natural, esto último en los procesos industriales que ya elaboran y hacen uso de hidrógeno.
Por lo que respecta a los electrolizadores, este constituye uno de los campos tecnológicos que actualmente atrae mayores esfuerzos de innovación, debido a su papel determinante en la reducción del coste del hidrógeno renovable. Las líneas de desarrollo se concentran principalmente en las dos tecnologías más maduras y extendidas —los electrolizadores alcalinos y los de membrana de intercambio de protones (PEM)—, con el objetivo de mejorar su eficiencia, prolongar su vida útil y reducir tanto los costes de inversión como los de operación. No obstante, a diferencia de lo que ocurre en otros sectores energéticos, como la fotovoltaica o las baterías, todavía no se ha alcanzado un grado comparable de estandarización y modularidad en los equipos. Además, la rápida evolución del sector genera incertidumbre sobre qué soluciones acabarán imponiéndose, lo que puede retrasar decisiones de inversión y dificultar la materialización de economías de escala y de aprendizaje.
La Agencia Internacional de Energías Renovables (IRENA) prevé que los costes de los electrolizadores continúen reduciéndose en los próximos años como resultado del progreso técnico, la expansión de la capacidad de fabricación y el despliegue de proyectos a gran escala.122 Sin embargo, persiste una elevada incertidumbre sobre el ritmo y la magnitud de estas reducciones, especialmente en un contexto marcado por la volatilidad de los precios de determinados materiales críticos y por la creciente competencia internacional en la fabricación de equipos. Adicionalmente, la IEA enfatiza que más de la mitad de los costes de instalación de una planta de electrólisis se corresponden con costes locales distintos a los del equipamiento de electrólisis, como son los de ingeniería, la obra civil, el tratamiento del agua o los sistemas auxiliares, entre otros.123
Una parte relevante de las 71 tecnologías relacionadas con el hidrógeno identificadas por la IEA se relacionan con avances en distintas áreas de producción, incluyendo mejoras en las tecnologías de electrólisis más consolidadas (alcalina y PEM), pero también en alternativas con menor madurez tecnológica como la producción a través de energía solar (TRL 5), la electrólisis que hace uso de agua marina (TRL 5) o la que emplea residuos (TRL 4). Para las empresas industriales, la viabilidad del uso del hidrógeno también depende de condiciones externas que faciliten el acceso.
122 IRENA - https://www.irena.org/Energy-Transition/Technology/Hydrogen/Electrolyser-costs.
123 IEA (2025): Global Hydrogen Review 2025. https://www.iea.org/reports/global-hydrogen-review-2025/ executive-summary
En ese sentido, se desarrollan también innovaciones en tecnologías relacionadas con su compresión (TRL 6), el transporte mediante tuberías (TRL 9) y el almacenamiento subterráneo en cavernas salinas (TRL 9), en yacimientos de gas ya vaciados (TRL 5) o en acuíferos (TRL 3). Estos desarrollos se insertan en innovaciones externas a la planta y por tanto, son parte de las condiciones habilitadoras que se definieron en el Nivel 6 del Cuadro 2.2.
4.1.5. Captura, utilización y almacenamiento de (CCUS)
Aunque las emisiones asociadas al consumo energético y a numerosos procesos industriales pueden disminuir de forma sustancial mediante la electrificación, el uso de combustibles bajos en carbono o mejoras de eficiencia, seguirán existiendo emisiones residuales difíciles o imposibles de eliminar con las tecnologías disponibles. Consciente de esta realidad, y como ya se describió en el primer capítulo, la Unión Europea ha incorporado en sus objetivos climáticos para 2040 una contribución significativa de la captura de carbono.
Aunque se trata de un ámbito tecnológico sobre el que se viene trabajando desde hace décadas, buena parte de las tecnologías requeridas están aún lejos de alcanzar un grado de madurez adecuado. La IEA identifica 13 tecnologías relacionadas con la captura, el transporte y el almacenamiento de carbono. La madurez tecnológica es reducida en la captura directa del aire (TRL medio de y en el secuestro del a través de su incorporación en materiales (TRL medio de . En la actualidad, una de las aplicaciones más extendidas de la captura de carbono se encuentra asociada a la producción de hidrógeno azul, obtenido a partir del reformado de gas natural combinado con sistemas de captura de las emisiones generadas durante el proceso.124
Las tecnologías de almacenamiento y, sobre todo, las de transporte por tubería, se encuentran en un estado de madurez más avanzado, con un TRL medio de 8,7 y 9 respectivamente. Los ejemplos más desarrollados de infraestructuras de transporte de se encuentran en Estados Unidos y Canadá, donde desde hace décadas operan redes de tuberías destinadas principalmente al transporte de dióxido de carbono para proyectos de recuperación mejorada de petróleo (enhanced oil recovery, EOR). Sin embargo, el elevado nivel de madurez atribuido a las tecnologías de almacenamiento geológico no debe confundirse con un despliegue generalizado. La experiencia operativa sigue concentrada en un número muy reducido de proyectos, principalmente vinculados a yacimientos de hidrocarburos y localizados en el entorno del mar del Norte.125
Como en el caso de las redes de hidrógeno, el despliegue de la captura, utilización y almacenamiento de requiere un amplio conjunto de actuaciones a lo largo de los distintos niveles de la taxonomía (Cuadro 2.2) pero, dada la necesidad de infraestructuras externas a las empresas industriales, su desarrollo está condicionado de forma especialmente intensa por las intervenciones públicas y los mecanismos de coordinación necesarios para hacer posibles esas inversiones habilitadoras (Nivel 6).
4.1.6. Las innovaciones horizontales: digitalización e IA
La digitalización y la inteligencia artificial constituyen innovaciones de carácter horizontal, en la medida en que pueden aplicarse a todos los sectores industriales y reforzar el desarrollo e integración de diversas tecnologías de descarbonización. El punto de partida es la creciente disponibilidad por parte de las empresas industriales de información detallada sobre el funcionamiento de sus instalaciones, facilitado a través del llamado Internet Industrial de las Cosas (IIoT por sus siglas en inglés). Ello deriva en un creciente volumen de datos, que se combina con herramientas analíticas basadas en aprendizaje automático para identificar relaciones difíciles de detectar mediante métodos convencionales. En consecuencia, las empresas pueden actuar con mayor rapidez y precisión sobre sus procesos de transformación tecnológica y, en general, sobre el conjunto de procesos productivos. A ese respecto, debe tenerse en cuenta que pequeñas ganancias de eficiencia en muchas industrias de procesos continuos, como la siderurgia, el cemento, el vidrio, la cerámica, el papel o la industria química y petroquímica, pueden traducirse en reducciones significativas del consumo energético y de las emisiones.
CO2
CO2
MtCO2
124 Debe enfatizarse que no toda captura del CO2 termina en su remoción permanente de la atmósfera. Por ejemplo, el capturado de algunos procesos o del aire puede incorporarse a la fabricación de combustibles sintéticos. De hecho, la CE estima que 101 de las 344 capturadas en 2040 se destinarían a ese uso MtCO2 y, en ese sentido, no deben interpretarse como almacenamiento permanente de CO2.
125 IEA, Regional Opportunities https://www.iea.org/reports/ccus-in-clean-energy-transitions/regionalopportunities.
De hecho, las actividades industriales se están beneficiando de la disponibilidad creciente de herramientas de IA y, aunque sea difícil de evaluar, parte de las mejoras de eficiencia energética en la industria que se vienen observando en los últimos años se apoyan en un uso más intensivo de modelos de inteligencia artificial.126 El uso de herramientas de IA facilita la optimización de procesos y el mantenimiento predictivo de los equipos, incluida la detección y reducción de fugas.
Este último es un aspecto al que no siempre se presta suficiente atención, pero las emisiones fugitivas, esto es, aquellas que se liberan de forma no intencionada o al margen de la combustión útil, representan una parte relevante de las emisiones totales.127 Adicionalmente, la reducción de fugas de perfluorocarburos (PFC) y hidrofluorocarburos (HFC) asociados a la refrigeración en sectores como la alimentación o la industria farmacéutica tendrían efectos climáticos muy beneficiosos, dado el elevadísimo potencial de calentamiento global de esos gases.
En el mismo sentido, la monitorización digital también ayuda al despliegue eficiente de nuevas tecnologías, como el de electrolizadores o baterías, y facilita una gestión más integrada del consumo de distintos vectores energéticos. De hecho, su combinación con información sobre las variaciones temporales de los precios, especialmente en el ámbito eléctrico, permite reducciones de los costes del suministro. Ello es así porque las empresas disponen de un conjunto creciente de posibilidades (p.ej. autoconsumo fotovoltaico, cogeneración, baterías, bombas de calor, almacenamiento térmico) que pueden ser utilizadas teniendo en cuenta tanto las necesidades de los procesos productivos como las condiciones en tiempo real de los mercados. Esto es especialmente relevante en un contexto de enorme variabilidad temporal de precios, especialmente en el ámbito intradiario, lo que incentiva el desplazamiento de cargas de producción más intensivas en el consumo eléctrico hacia los periodos de menor precio y mejora las condiciones de coste.128
Adicionalmente, muchas empresas hacen un uso creciente de gemelos digitales, que permiten simular cambios en las condiciones de operación antes de aplicarlos en la realidad. Ello favorece la transformación energética de las industrias al reducir los riesgos inherentes a la modificación de procesos industriales y facilitar la realización de pruebas virtuales en procesos continuos, evitando la necesidad de parar instalaciones para la realización de pruebas físicas.
126 IEA, Artificial Intelligence https://www.iea.org/topics/artificial-intelligence.
127 Las emisiones fugitivas en España alcanzaron 3,76 MtCO2 en 2024. En el Inventario de emisiones, se computan como emisiones procedentes de la energía (categoría 1.B) pero sin imputarlas a una actividad específica. Sin embargo, aunque sus orígenes son diversos, una parte significativa de las mismas se relacionan con el refino y almacenamiento de petróleo. Por ponerlas en perspectiva, esas emisiones son superiores a las emisiones de combustión del sector de alimentación, bebidas y tabaco (véase Cuadro 1.1).
128 Solo a efectos ilustrativos, puede señalarse que el precio medio del mercado eléctrico (day-ahead) en las 12 horas comprendidas entre las 8:00 y las 20:00 en el periodo de enero a mayo de 2026 fue de 34,13 €/MWh, pero ese precio se redujo a la mitad (17,39 €/MWh) para el periodo de 6 horas comprendido entre las 11:00 y las 17:00.
Por último, no deben olvidarse otros dos elementos inherentes a la digitalización de procesos. Por un lado, el hecho de que una mayor intensidad en la digitalización aumenta los riesgos relativos a la ciberseguridad, la protección de la información industrial y, en suma, la vulnerabilidad de la empresa ante actuaciones maliciosas desde el exterior. Por otro lado, la digitalización tiene su propia huella energética, especialmente cuando se acompaña de un uso intensivo de algoritmos de inteligencia artificial.129 Esa huella debería ser considerada en la evaluación de los ahorros netos derivados de la digitalización de los procesos.
En términos de la taxonomía del Cuadro 2.2, la digitalización de los procesos productivos se materializa principalmente en inversiones en equipos y software y, por tanto, suele traducirse en costes de inversión inicial. En muchos casos, estas actuaciones desempeñan un papel complementario respecto de otras medidas de descarbonización y no requieren una intervención pública autónoma, sino instrumentos orientados a facilitar su conocimiento, difusión y adopción por parte de las empresas industriales. Cuando generan ahorros energéticos medibles y verificables, pueden apoyarse, además, mediante mecanismos correspondientes a los niveles inferiores de la taxonomía, como los Certificados de Ahorro Energético, que permiten monetizar una parte de esos ahorros y mejorar la recuperación de las inversiones realizadas.
4.2. Barreras actuales
4.2.1. El tamaño de las empresas industriales
La innovación orientada a la descarbonización industrial se enfrenta a barreras de naturaleza diversa, que condicionan tanto la capacidad de las empresas para desarrollar nuevas soluciones como su disposición para incorporarlas a los procesos productivos. Algunas de estas limitaciones son comunes al conjunto de la actividad innovadora, mientras que otras están más estrechamente vinculadas a las características específicas de la transición climática. Entre las primeras, el tamaño empresarial constituye uno de los factores más relevantes para explicar las diferencias en las estrategias de innovación.130 Según la Encuesta de innovación (INE) de 2024, la intensidad de innovación (porcentaje del gasto en innovación en relación con la cifra de negocios) fue del 0,92%, 0,86% y 1,41% en las empresas industriales de 10 a 49, de 50 a 249 y de 250 y más empleados, respectivamente. Estas diferencias se explican en buena medida por la menor probabilidad de que las pequeñas y medianas empresas acometan actividades innovadoras debido al peso relativo de los costes fijos y hundidos, a sus mayores restricciones financieras y a la menor disponibilidad de las capacidades técnicas y organizativas necesarias para gestionar el riesgo y la incertidumbre asociados a estos proyectos. De hecho, la intensidad de innovación entre las empresas que sí realizan esas actividades innovadoras es mayor en las empresas pequeñas (3,63%) y medianas (1,83%) que entre las grandes (1,56%).
129 IEA (2025): Energy and AI. https://iea.blob.core.windows.net/assets/de9dea13-b07d-42c5-a398- d1b3ae17d866/EnergyandAI.pdf
130 Junto con las limitaciones asociadas al tamaño empresarial, la literatura económica identifica otras barreras que pueden reducir los incentivos para generar innovaciones o retrasar su adopción. Entre ellas, la apropiabilidad incompleta implica que la empresa que asume los costes y riesgos del desarrollo no puede capturar íntegramente sus beneficios y que parte del conocimiento generado puede ser aprovechado por otros agentes. Esta divergencia entre rentabilidad privada y social reduce los incentivos a invertir y puede situar el esfuerzo innovador por debajo del nivel socialmente deseable. En las tecnologías de descarbonización, esta externalidad se suma al beneficio climático no plenamente incorporado en los precios, reforzando la justificación del apoyo público a la I+D+i.
Esta asociación general entre el tamaño empresarial e intensidad de innovación, bien conocida en la literatura económica, se mantiene cuando el análisis se circunscribe a las actividades innovadoras que repercuten en beneficios medioambientales. En particular, como se muestra en el Cuadro 4.2, algo más del 10% de las empresas industriales entre 10 y 49 trabajadores declara haber obtenido innovaciones que han permitido reducir el uso de energía o la huella de carbono. Este porcentaje aumenta de forma notable con el tamaño empresarial y alcanza el 43 % entre las empresas de mayor dimensión.
Cuadro 4.2. Porcentaje de empresas por tipo de Innovación con beneficios medioambientales1 obtenidos dentro de la empresa (2022/2024)
| Número de empleados | ||||
| De 10 a 49 | De 50 a 249 | 250 y más | Total | |
| Redujo el uso de material o de agua por unidad producida | 5,85 | 13,14 | 30,53 | 8,05 |
| Redujo el uso de energía o de la huella de CO2 | 10,65 | 22,00 | 43,01 | 13,84 |
| Redujo la contaminación del suelo, lumínica, acústica, agua o del aire | 7,62 | 12,68 | 25,79 | 9,18 |
| Reemplazó parte de los materiales por otros menos contaminantes o peligrosos | 9,61 | 14,97 | 28,61 | 11,26 |
| Reemplazó una parte de energía fósil por energías renovables | 11,55 | 22,98 | 39,47 | 14,59 |
| Recicló residuos, agua o materiales para su uso propio o venta | 17,03 | 26,68 | 45,41 | 19,78 |
| Contribuyó a la protección de la biodiversidad | 4,45 | 8,66 | 17,35 | 5,67 |
Nota: 1 Una innovación con beneficios medioambientales es un producto nuevo o mejorado o un proceso de negocio que genera impactos medioambientales más bajos, en comparación con los productos o los procesos de negocio anteriores de la empresa. El beneficio medioambiental puede ser el objetivo principal de la innovación o como consecuencia de otros objetivos. En el cuadro solo se han considerado los beneficios que ocurren durante la producción de un bien o servicio dentro de la misma empresa, no los derivados del consumo o uso por el usuario final del producto. Fuente: Encuesta sobre Innovación en las Empresas 2024 (INE).
El Gráfico 4.2 muestra la evolución, desde 2018, del porcentaje de empresas que declaran haber introducido innovaciones orientadas a reducir el consumo de energía o la huella de carbono. Como puede apreciarse, aunque se mantienen diferencias significativas entre tramos de tamaño, 131 la presencia de este tipo de innovaciones ha aumentado en todos ellos. Esta evolución refleja, por un lado, una tendencia de largo plazo hacia una mayor eficiencia energética y, por otro, el fuerte incremento de los precios de la energía registrado entre 2021 y 2023, que reforzó los incentivos económicos para desarrollar estrategias de ahorro energético y reducción de emisiones.
131 Debe señalarse que la Encuesta sobre la Innovación en las empresas no incluye al amplio colectivo de empresas industriales de menos de 10 empleados, entre las que cabe esperar una menor propensión a desarrollar innovaciones con beneficios medioambientales. Con datos de la Encuesta Industrial de Empresas de 2024 (INE), un 81,8% de las empresas manufactureras tienen entre 0 y 9 empleados, si bien solo acumulan un 7,7% del valor añadido a coste de los factores.
Gráfico 4.2. Porcentaje de empresas con innovaciones que redujeron el uso de energía o de la huella de (2018 a 2024)
Fuente: Encuesta sobre Innovación en las Empresas 2024 (INE).
Gráfico 4.3. Porcentaje de empresas con innovaciones que redujeron el uso de energía o de la huella de por sectores de actividad (CNAE a dos dígitos)
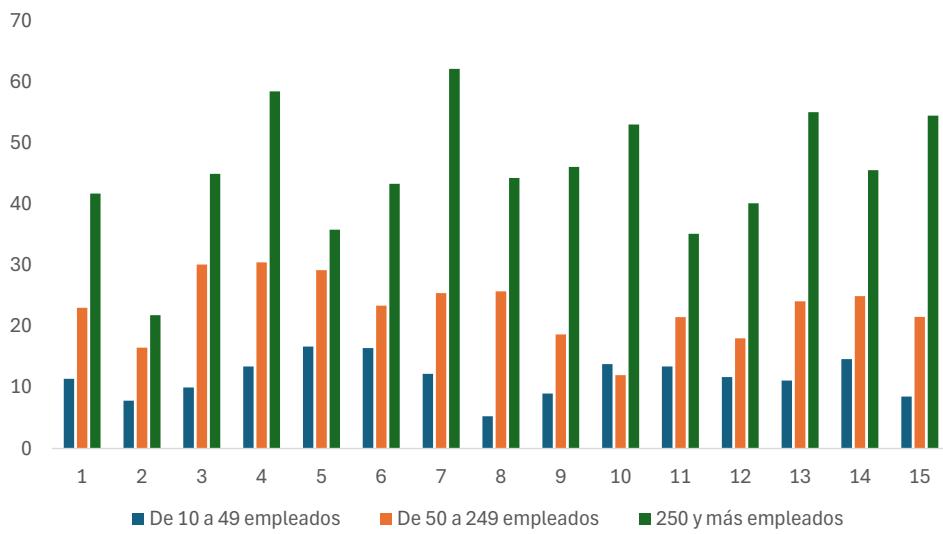
Nota: 1. Alimentación, bebidas y tabaco (10, 11, 12); 2. Textil, confección, cuero y calzado (13, 14, 15); 3. Madera, papel y artes gráficas (16, 17, 18); 4. Química (20); 5. Farmacia (21); 6. Caucho y plásticos (22); 7. Productos minerales no metálicos (23); 8. Metalurgia (24); 9. Productos metálicos (25); 10. Productos informáticos, electrónicos y ópticos (26); 11. Material y equipo eléctrico (27); 12. Maquinaria y equipo n.c.o.p. (28); 13. Vehículos de motor (29); 14. Otro material de transporte (30); 15. Muebles (31).
Fuente: Encuesta sobre Innovación en las Empresas 2024 (INE).
Por último, cabe hacer dos consideraciones adicionales. En primer lugar, como muestra el Gráfico 4.3, las diferencias observadas entre tramos de tamaño en la proporción de empresas que introducen innovaciones orientadas a reducir el consumo de energía o la huella de carbono coexisten con una notable heterogeneidad sectorial. No obstante, el análisis de la serie temporal disponible indica que el avance de este tipo de innovación se ha producido de forma generalizada en el conjunto de las ramas industriales. En segundo lugar, las actividades de innovación con efectos medioambientales positivos no se limitan a cambios en los vectores energéticos utilizados en los procesos de combustión o a la reducción de emisiones derivadas de los procesos de producción. También pueden proceder, como se indicará más adelante, de otras formas de transformación empresarial, como la digitalización o el uso de algoritmos de optimización basados en inteligencia artificial. Estas actuaciones también suelen implicar costes hundidos vinculados a la inversión inicial en capacidades tecnológicas, datos, integración de sistemas y aprendizaje organizativo. En consecuencia, su adopción también puede verse condicionada por la fuerte heterogeneidad existente en el tamaño y las capacidades de las empresas industriales.
4.2.2. Las incertidumbres tecnológicas, comerciales y regulatorias
Una barrera especialmente relevante para la innovación energética en el ámbito industrial es la elevada incertidumbre tecnológica y comercial. La primera se refiere a la dificultad para anticipar si una determinada solución podrá funcionar en las condiciones previstas y escalarse hasta una instalación industrial, esto es, alcanzar un TRL 9. Por su parte, la incertidumbre comercial se relaciona con la posibilidad de que, aun siendo técnicamente viable, la tecnología no resulte competitiva o no encuentre una demanda suficiente. En ello también juega un papel relevante la incertidumbre sobre la evolución de los costes relativos de los distintos inputs energéticos, que no solo están sujetos a la volatilidad de los precios de mercado sino que también están condicionados por impuestos y costes regulatorios diversos.
Ambos tipos de incertidumbre están presentes en cualquier actividad, pero adquieren una importancia particular en la reducción de las emisiones de procesos y de combustión industrial, que suelen exigir elevadas inversiones en activos con vidas útiles prolongadas y, por tanto, con un alto componente de irreversibilidad. Además, el escalado desde el laboratorio o los proyectos piloto hasta una escala de instalación industrial, con funcionamiento continuo y donde debe garantizarse la durabilidad y la estabilidad de calidades, suele ser complejo.
Un problema que introducen estas incertidumbres tecnológicas y comerciales es que muchas empresas optarán, de modo completamente racional, por no ser las primeras adoptantes sino que adoptarán una estrategia de “esperar y ver”, lo que termina ralentizando el aprendizaje y la adopción de las tecnologías de descarbonización. De ahí la importancia de los instrumentos públicos de apoyo a la innovación, la demostración y los primeros proyectos industriales, así como de los mecanismos destinados a compartir los riesgos asociados al escalado y a generar unas condiciones iniciales de demanda.
Las incertidumbres tecnológicas y comerciales son intrínsecas a cualquier actividad innovadora. Sin embargo, en el caso de las tecnologías destinadas a reducir las emisiones industriales, se añade una elevada incertidumbre regulatoria, cuyos efectos pueden resultar especialmente relevantes debido, como se ha señalado, a la magnitud, la larga vida útil y el carácter difícilmente reversible de muchas inversiones industriales.
El uso de la energía y la reducción de emisiones están sujetos a un proceso continuo de desarrollo normativo, mediante el cual se introducen nuevas obligaciones y criterios que afectan a las señales económicas que perciben las empresas y, en consecuencia, a los incentivos que estas tienen para progresar en determinados desarrollos tecnológicos. En este ámbito, muchos detalles regulatorios aparentemente secundarios pueden alterar de forma sustancial la viabilidad financiera de distintas soluciones de descarbonización.
Un ejemplo ilustrativo es la amplia normativa de fomento de las energías renovables, que establece objetivos y condiciones específicas para el uso industrial de combustibles renovables de origen no biológico y otros gases renovables. Por ejemplo, determina qué electricidad puede considerarse renovable a efectos de la producción de hidrógeno. Estas reglas influyen directamente en su coste y disponibilidad y, por tanto, en la rentabilidad de las inversiones industriales que dependen de este vector energético. Los cambios en tales criterios, o incluso la expectativa de que puedan modificarse, pueden retrasar o alterar las decisiones empresariales.
De mismo modo, los desarrollos regulatorios que afectan al funcionamiento efectivo del EU ETS y del CBAM repercuten sobre las decisiones de inversión en procesos industriales de bajas emisiones por parte de las empresas industriales. Algo similar ocurre en el ámbito de la captura, utilización y almacenamiento de carbono, cuya rentabilidad quedaría afectada por el reconocimiento y la contabilización del transportado, la asignación de responsabilidades en caso de fugas, las especificaciones de calidad del flujo inyectado o las reglas de acceso y conexión a las redes, entre otros muchos factores.
Para que la regulación no actúe como una barrera a la innovación, es esencial que provea de señales suficientemente claras y previsibles a largo plazo. Ello proporciona un marco predecible y estable en el que las empresas tienen menores incentivos a posponer sus decisiones de inversión. En otros términos, la prima de riesgo asociada a la inversión en una nueva tecnología es menor. A ello contribuye, por ejemplo, la fijación de objetivos creíbles de reducción de emisiones o el establecimiento de estándares tecnológicos.
No obstante, dada la duración y complejidad de la transición energética, no cabe esperar que el marco regulatorio permanezca inalterado. Es inevitable que evolucionen los objetivos concretos y los instrumentos. El reto es compatibilizar la necesaria capacidad de adaptación con un grado suficiente de estabilidad y previsibilidad. Cuando las empresas anticipan cambios frecuentes o poco claros, pueden optar por estrategias más cautelosas, basadas en transformaciones incrementales, en detrimento de inversiones más profundas que exigirían una reconfiguración sustancial de sus procesos productivos.
4.2.3. La financiación y el papel del capital riesgo
Existe abundante evidencia sobre el papel desempeñado por la financiación de empresas emergentes en el desarrollo de la innovación energética, especialmente desde la adopción del Acuerdo de París en 2015. La IEA estima que, desde ese año, se han invertido alrededor de 230.000 millones de dólares en startups relacionadas con la energía.132 Estos recursos han permitido financiar la experimentación rápida, el desarrollo de prototipos, la validación comercial de nuevas soluciones y, en algunos casos, su transición hacia la fabricación y el despliegue a mayor escala. La inversión anual de capital riesgo en este ámbito se multiplicó por más de seis entre 2015 y 2022, aunque posteriormente se redujo en 2023 y 2024 como consecuencia del endurecimiento de las condiciones financieras y de la mayor incertidumbre sobre las políticas climáticas y energéticas.
Las condiciones que determinan el desarrollo del capital riesgo en la innovación energética e industrial no son sustancialmente diferentes de las que afectan al conjunto del ecosistema innovador español y europeo. En comparación con Estados Unidos, Europa dispone de mercados de capital riesgo menos profundos, más fragmentados y con menor capacidad para financiar rondas de inversión de gran tamaño. El informe Draghi identificó esta debilidad como uno de los principales obstáculos para transformar la capacidad científica y tecnológica. Según el informe, muchas empresas europeas con elevado potencial de crecimiento recurren a inversores estadounidenses o trasladan allí parte de su actividad para acceder a mercados más amplios y a mayores volúmenes de financiación.
132 IEA (2025): The State of Energy Innovation. https://iea.blob.core.windows.net/assets/6ff289bd-5399-4625- 9003-5218c2b9deab/Thestateofenergyinnovation.pdf
En el ámbito de la energía, las compañías europeas siguen captando, en promedio, importes inferiores a los de sus homólogas estadounidenses, especialmente en las fases de crecimiento y escalado. Según la IEA, en 2025, las start-ups europeas recibieron aproximadamente el 25% del capital riesgo energético mundial, frente al 15% cinco años antes, mientras que las empresas estadounidenses concentraron cerca de la mitad del total. Esta diferencia resulta particularmente relevante en la innovación energética aplicada a la industria, pues muchas de las tecnologías necesarias para descarbonizar procesos industriales requieren inversiones iniciales elevadas, largos periodos de desarrollo y plantas de demostración de gran tamaño. Estas características no siempre encajan bien con el modelo tradicional de capital riesgo, más orientado a empresas digitales, con bajos costes marginales, ciclos de desarrollo cortos y posibilidades de crecimiento rápido. En muchas ocasiones, el problema fundamental se centra en el paso desde los estadios más iniciales de madurez tecnológica a la construcción de los primeros proyectos industriales a escala comercial, una transición compleja y a la que frecuentemente se alude como el valle de la muerte. Las barreras en esa transición son sobre todo financieras, tanto en términos de cantidades, debido al elevado volumen de capital necesario, como en términos de precios, debido a que los costes de la financiación están afectados por los riesgos tecnológicos y por la incertidumbre sobre la demanda futura.
4.2.4. Las dependencias tecnológicas y de materiales
Frente al optimismo globalizador que predominó durante las últimas décadas, en los años más recientes se han puesto de manifiesto los riesgos asociados a una excesiva concentración geográfica de la producción y del abastecimiento de determinados bienes. La seguridad de suministro, la resiliencia de las cadenas de valor y la autonomía tecnológica han pasado así a ocupar una posición central en las políticas energética, industrial y de innovación.
Las causas de este cambio son bien conocidas. Algunas proceden de perturbaciones externas, como la pandemia de COVID-19, la invasión rusa de Ucrania o las sucesivas crisis en Oriente Medio. Estos acontecimientos han revelado la vulnerabilidad de la economía europea y, de manera particular, de su industria ante interrupciones en el suministro y aumentos abruptos de los costes energéticos. Otras causas se relacionan con la creciente aplicación de políticas industriales destinadas a proteger o reforzar los mercados nacionales, particularmente en países como Estados Unidos y China. A través de medidas como incentivos fiscales o requisitos de contenido nacional, se logra desviar proyectos industriales y las capacidades tecnológicas e innovadoras asociadas a los mismos.
La evidencia disponible indica el aumento del peso relativo de China en las capacidades mundiales de innovación vinculada a la transición energética. Su posición de liderazgo en numerosas cadenas de valor se ve reforzada por su dominio de buena parte de las capacidades mundiales de refinado y procesamiento de las materias primas criticas necesarias para fabricar equipos que son protagonistas de la transición, como placas fotovoltaicas, aerogeneradores, baterías, bombas de calor o electrolizadores.133 Los dos últimos casos, llamados a jugar un papel especialmente relevante en la descarbonización industrial, son especialmente significativos porque en ellos la posición europea ha sido hasta ahora relativamente buena. Sin embargo, su capacidad para innovar y para escalar la fabricación de esas tecnologías está condicionada por la dependencia exterior con respecto a algunos materiales críticos, lo que termina reforzando la dependencia tecnológica.
133 Tribunal Europeo de Cuentas (2026): Materias primas fundamentales para la transición energética. La política no es contundente. Informe especial 04/2026. https://www.eca.europa.eu/ECAPublications/SR-2026-04/SR 2026-04_ES.pdf
En este contexto, las barreras al desarrollo de capacidades domésticas de extracción, procesamiento y reciclaje de materias primas se convierten también en una barrera a la innovación y el despliegue de tecnologías para la descarbonización de la industria europea. Está por ver que la respuesta europea, articulada mediante diversos objetivos no vinculantes en el Reglamento de Materias Primas Fundamentales, sea efectiva para reducir esa dependencia. En cualquier caso, el reciclaje, actualmente inexistente o en porcentajes mínimos en buena parte de esas materias primas críticas, debería ser una parte fundamental de la respuesta europea, lo que también podría favorecer un círculo virtuoso de innovación y desarrollo de nuevas capacidades industriales.
4.3. Conectando las medidas de impulso a la innovación con los instrumentos para la descarbonización industrial
Una de las principales implicaciones del análisis desarrollado en este capítulo es que los instrumentos dirigidos a impulsar la innovación y la descarbonización industrial deben adaptarse tanto al grado de madurez de cada tecnología como a la naturaleza del principal obstáculo que limita su desarrollo o adopción. Las necesidades de una solución situada todavía en fase de investigación son distintas de las que afronta una tecnología que debe demostrar su funcionamiento a escala industrial o de las que condicionan el despliegue de una opción técnicamente madura, pero todavía poco competitiva.
Las tecnologías situadas en niveles bajos de TRL requieren fundamentalmente financiación de la investigación y el desarrollo experimental, así como colaboración entre las universidades, los centros tecnológicos y las empresas. En estas etapas, el objetivo principal es ampliar la base de conocimiento, explorar soluciones alternativas y comprobar su viabilidad técnica.
En este marco, el actual Plan Estatal de Investigación Científica y Técnica y de Innovación (PEICTI) ya contempla una línea estratégica para la transición industrial, con ámbitos de intervención en descarbonización industrial y eficiencia energética, economía circular, ecoinnovación y materias primas. Ello se complementa con la línea estratégica de Transición energética y descarbonización, con ámbitos como el de captura, almacenamiento y uso del carbono y su valorización, o biocombustibles avanzados e hidrógeno renovable. En este contexto, la actuación de los agentes de financiación del sistema de ciencia y tecnología, y particularmente del CDTI, resulta fundamental para conectar la investigación con el desarrollo tecnológico empresarial. A otro nivel y con otra escala, la Empresa Nacional de Innovación (Enisa) se ha incorporado también recientemente a la financiación para la descarbonización empresarial a través del instrumento de préstamos participativos, con especial atención al ámbito de las pequeñas y medianas empresas.134 Se trata de un segmento de empresas que, como se analizó anteriormente, se enfrenta a barreras adicionales para acometer actividades innovadoras.
El capital riesgo ha desempeñado igualmente un papel relevante en el crecimiento de la innovación energética, al permitir financiar start-ups, acelerar la experimentación y desarrollar prototipos en ámbitos como las baterías, la eficiencia energética, los materiales avanzados o en nuevas soluciones de generación y almacenamiento. Sin embargo, el modelo tradicional de venture capital presenta limitaciones cuando se aplica a tecnologías industriales intensivas en capital, sujetas con frecuencia a largos periodos de prueba y a procesos de certificación. Además, la escalabilidad y aplicación no depende solo de decisiones internas, sino también de las adoptadas por agentes externos a las empresas, como los fabricantes de equipos o los proveedores de infraestructuras. Por ello, el impulso de la innovación energética en España y en la Unión Europea requiere aumentar el volumen de capital riesgo disponible, pero también desarrollar vehículos financieros adaptados a tecnologías intensivas en activos físicos.
134 Enisa, Innovación por clima https://www.enisa.es/actualidad/noticia/?slug=Innovacion-por-clima
La difusión tecnológica requiere también reforzar el papel de centros tecnológicos, asociaciones sectoriales, demostradores compartidos y programas de asesoramiento energético-industrial. Las experiencias piloto en grandes empresas pueden generar aprendizaje útil para el conjunto del sector, pero ese conocimiento debe transmitirse de forma efectiva hacia empresas de menor tamaño.
Cuando la tecnología alcanza fases intermedias de madurez, las necesidades se desplazan hacia la construcción de plantas piloto y la realización de pruebas en condiciones operativas reales. Los costes de inversión en ese escalado suelen ser elevados, la financiación privada percibe riesgos significativos y los usuarios potenciales son reticentes a asumir el papel de ser los primeros adoptantes y pagar los costes de aprendizaje. Ejemplos de esos altos costes son, por ejemplo, la electrificación de hornos de gran escala, los sistemas de captura y almacenamiento de o nuevos procesos de producción de acero o cemento.
En estas fases, los instrumentos de reducción de riesgos son fundamentales. Se trata de instrumentos muy variados que incluyen intervenciones tradicionales como ayudas a proyectos de demostración (apartado 3.2.5), préstamos en condiciones financieras favorables o garantías públicas (apartado 3.2.4) que faciliten la financiación y la contratación de los proyectos. A ellos se añade un instrumento que está siendo crecientemente utilizado en el ámbito europeo y que también ha sido analizado con anterioridad en este trabajo: los contratos por diferencia de carbono (apartado 3.2.8). Estos contratos reducen los riesgos de adopción de nuevas soluciones tecnológicas al estabilizar el valor económico de las emisiones evitadas y, en consecuencia, mejoran la financiación bancaria de los proyectos. Por lo tanto, introducen incentivos para adelantar unas inversiones de descarbonización que, de otro modo, podrían posponerse. Además, permiten cubrir de forma integrada la brecha económica derivada tanto de la inversión inicial como de posibles mayores costes de operación, ya que las empresas incorporan ambos componentes en las ofertas presentadas en los procedimientos competitivos de adjudicación.
En tecnologías maduras o próximas a la madurez comercial, los Certificados de Ahorro Energético (apartado 3.2.3) pueden desempeñar un papel relevante. Al permitir monetizar los ahorros de energía final generados por actuaciones verificables, los CAE aportan un ingreso adicional que acorta los periodos de recuperación y mejora la rentabilidad de inversiones en eficiencia energética. Por su propia naturaleza, los CAE resultan especialmente adecuados para tecnologías suficientemente estandarizadas, cuyos ahorros pueden medirse y certificarse, y pueden favorecer su difusión entre empresas que, sin ese ingreso, no acometerían la actuación.
En estadios avanzados de madurez tecnológica la intervención pública también puede adoptar algunos de los instrumentos anteriores, pero generalmente debe atender a problemas más vinculados con el coste o la disponibilidad del input limpio alternativo, las dificultades de comercialización de los productos descarbonizados en los mercados o la necesidad de disponer de infraestructuras habilitadoras. Por lo tanto, el apoyo se desplaza desde las fases de investigación y desarrollo hacia la reducción de las barreras a la adopción y comercialización efectiva de esos productos.
En primer lugar, una parte importante de las políticas de impulso se ha concentrado tradicionalmente en el lado de la oferta, mediante ayudas a los proveedores de energía (apartado 3.2.10) que permiten financiar tecnologías, abaratar equipos o apoyar proyectos de producción. El apoyo al despliegue del hidrógeno renovable ilustra las limitaciones de este enfoque: la dificultad para encontrar consumidores industriales dispuestos a adquirir hidrógeno renovable a precios que permitan hacer viables esos proyectos. 135 Para una empresa que actualmente utiliza gas natural o hidrógeno gris, la barrera no se encuentra solo en la adaptación de sus equipos, sino en el mayor coste recurrente de utilización
Este texto se ha extraído automáticamente del documento original. Para citarlo o leerlo con su maquetación, descargue el PDF.
Descargar en PDF