El impacto de los Fondos Estructurales: convergencia real y cohesión interna
Angel de la Fuente
EEE 158
Marzo 2003
http://www.fedea.es/hojas/publicado.html
ISSN 1696-6384
Las opiniones contenidas en los Documentos de la Serie EEE, reflejan exclusivamente las de los autores y no necesariamente las de FEDEA.
The opinions in the EEE Series are the responsibility of the authors an therefore, do not necessarily coincide with those of the FEDEA.
jo se presenta una estimación de la contribución d de la Unión Europea al crecimiento del producto y las regiones españolas Objetivo 1. Los resultados in peas han contribuido de forma muy significativa al española al nivel medio de la UE y han ayudado internas, relajando de alguna forma el trade-off entr ohesión territorial. La previsible pérdida de buena p n futuro no muy lejano constituye un reto important ndría empezar a prepa
ara la conferencia invitada de Hacienda Pública Españ ca en el XXVII Simposio de Análisis Económico celebrado e 002. Este trabajo ha sido financiado por el Fondo Europe Ministerio de Ciencia y Tecnología a través del proyecto los comentarios y sugerencias de dos evaladore
cia se aprecia ya en los acuerdos adoptados en e las ayudas por habitante que percibirán los n través de los Fondos Estructurales y de Cohesió 4-06 serán aproximadamente la mitad de las asi tidas (bajo el llamado Objetivo 1) de los actuales estad stas últimas, la inevitable y lógica reorientación del g egociaciones sobre las perspectivas financieras de la íodo de planificación (2007-2013) no se cerrarán pre n el momento actual todo parece indicar que la co itario será prioritaria. Puesto que una reducción subs agrarias parece improbable, dados los obstáculos co das las propuestas de la Comisión Europea para r ícola Común, hemos de anticipar un recorte g e la política de cohesión en años futuros que afecta ampliación como a los actuales beneficiarios d munitari
dos últimas décadas, la Unión Europea ha adoptad cohesión cuyo principal objetivo ha sido la redu de renta entre sus territorios constituyentes a travé e apoyo a la inversión en las regiones menos desar ido objeto de frecuentes críticas por parte de al ue han cuestionado tanto su efectividad como la nece esupuesto comunitario incorpore elementos redist es, la controversia sobre el futuro de las llama s ha resurgido como parte importante del deb de la ampliación de la Unión hacia los países del Este, or las crecientes dificultades presupuestarias de alg tradicionalmente contribuyentes netos a las finanzas
ido a la reducción de la renta media comunitaria como r ción de países más pobres que los actuales
s miembros hace prever un fuerte recorte de las a partir de 2006, si bien éste podría verse suavizad s para aquellas regiones que salgan del Objetivo 1 co efecto estadístico. 2 En cualquier caso, el impacto s duda importante. De mantenerse, como parece prob 5% de la renta per cápita media comunitaria, sólo añolas (Extremadura y Andalucía, más posibleme ancha) quedarán dentro del Objetivo 1 y podrán por t n de ayudas comparable al que perciben act
bajo se presenta una estimación del impacto de europeos sobre las regiones españolas que sirve de b obre la efectividad de la política de cohesión comun ones para España del previsible recorte de las ayudas á organizado como sigue. Las secciones 2 y 3 describ os detalles técnicos, el modelo utilizado para cuantifi s. En la primera de ellas se describe la estimación co roducción agregada y de una ecuación de empleo as regiones españolas durante el período 1964-93, m entra en la respuesta de la inversión privada a la por las ayudas europeas. En la Sección 4 se de los Fondos europeos a la acumulación de dist en el conjunto de las regiones españolas considerad Europea debido a sus bajos niveles de renta. El anális erto por los dos últimos planes de actuación o Marc que son los correspondientes a 1994-99 y 2000-06, el odavía en curso. Los resultados de las secciones uidamente para obtener las estimaciones de imp el empleo que se presentan en la Sección 5. Final construye una estimación de la contribución d a la convergencia real de nuestro país con la Unión E rna dentro de España. En la misma sección se present cicio que intenta cuantificar el trade-off existente Sección 7 concluye con algunas reflexiones sobre las i los resultad
lo de crecimiento y evolución del empleo para spañol
n se describe el núcleo del modelo econométrico que ra cuantificar la contribución de los Fondos Est del producto y el empleo regionales. Este mode una función de producción agregada, una ecuación de inversión privada. Los dos primeros component ente con un panel de datos para las regiones español inuación. La función de inversión privada se discute guiente
que la función de producción es de tipo Cob
= θlait + θkkit + θllit + θhhit
el (logaritmo del) producto agregado de la región i mo del) nivel de empleo, k, h y p son los (logaritmos ico, capital humano e infraestructuras respectivame e eficiencia técnica o productividad total de los θj (con j = l, k, h y p) miden la elasticidad del producto nes de los diversos factores productivos. Un increme nfraestructuras, por ejemplo, aumentaría el product teniendo constantes las dotaciones del resto de facto eficiencia técn
producto marginal del trabajo (obtenido diferenciand s con respecto al nivel de empleo) al salario real y se obtiene una demanda de trabajo de
2) lit* 1-θ 1 + θlait + θkkit + θhhit + θpp
el logaritmo del salario real. Esta función describe trabajo bajo los supuestos de competencia per productos y factores y de ausencia de costes de esto que este último supuesto es claramente (2) como una demanda a largo plazo y supondré que lmente hacia este nivel (que sería óptimo en la ause n particular, supondré que la tasa de crecimient lit, depende del crecimiento de la demanda a largo istente en cada momento entre el empleo observa o, de acuerdo con la exp
rámetro d mide la tasa exógena de destrucción
nte (2002a, capítulo 1) se describe en detalle la estima n (3) y de una versión dinámica de la ecuación (1) q endogeniza parcialmente la tasa de progreso técnico proceso de difusión tecnológica entre regiones. La ínimos cuadrados en tres etapas utilizando un panel españolas que cubre el período 1964-93 a intervalos ienale
empleo (número de empleos), producto (VAB) y co os de la publicación Renta nacional de España y s la Fundación BBVA (varios años), mientras que las se ico, infraestructuras y capital humano provienen ese realizadas por el IVIE y publicadas por la Fundación n Bancaja (Mas et al, 1998). Todas las series se expres zando índices de precios sectoriales tomados de la España para construir deflactores del VAB que recog iones en la composición sectorial del
para el stock de capital humano, utilizo la fracción de tiene al menos algo de educación secundaria. El st o se desagrega en dos componentes El com ras (p) incluye las redes de transporte (carreteras las de peaje, puertos, aeropuertos y ferrocarrile idraúlicas y los equipamientos urbanos. El segundo stock de capital privado, excepto las construcciones re apital público asociado con la provisión de servicio dministrativos. Estos tres últimos componentes se a ctor privado porque la medida disponible de outp licos y la información existente (al menos en la versió ) no permite una segregación consistente de e
alores estimados de los principales parámetros
cos t entre paréntesis al lado de cada coeficiente. El coeficie a directamente sino que se obtiene a partir del supuesto d escala en capital, infraestructuras y trabajo; esto es, θ
estimados de los principales parámetros del modelo Hay que destacar que mi estimación de los coefi roducción es generalmente consistente con las obten ilares con datos regionales españoles. 4 Esto es cierto ficiente de infraestructuras (θp), que es a priori el p dada su relevancia crucial para los cálculos que se p falta de consenso sobre su valor en la literatura recien sin embargo, y a diferencia de lo que ocurre con eamericanos, la mayoría de los estudios existentes mo regional) confirman la significatividad d ras productivas, incluso con especificaciones de panel efectos regionales no observables. Una posible expli que los datos regionales disponibles para España bren un período más largo que los existentes para a posibilidad, en favor de la cual existe alguna evid tir un efecto de saturación en relación con la ras, de forma que la contribución de este factor a la p en España que en otros países con equipamientos má
estoy seguro de que centrarse únicamente en el output del sec que esto dejaría fuera del análisis los importantes beneficios ca en educación y sanidad. Por otra parte, el procedimiento itamente que los sectores privado y público tienen la mis pecho que este supuesto no es una mala aproximación, o al me ble valorar los servicios públicos a precios d 4
jemplo, Mas, Maudos, Pérez y Uriel (1995), de la Fuente (( -Páramo y Argimon 1997) y Dabán y La
el impacto de los Fondos Estructurales resulta ne to sobre la respuesta de la inversión privada a los d uropeas, que incluyen tanto la cofinanciación de in ras y formación como diversas subvenciones al secto s sencilla posible consiste en tomar literalmente las p Fondos, recogidas en los llamados Marcos de Apoyo poner que las actuaciones recogidas en los Marcos in ivada únicamente a través de las subvenciones además la inversión total inducida como la s concedidas y la aportación privada a la financ s subvencionados que declaran las e
stos, sin embargo, no parecen los más adecuado enos tres canales a través de los cuales las actua ucturales y su financiación podrían incidir sobre primer lugar, parece razonable esperar que al meno subvencionadas con cargo a los Fondos europeo n en su ausencia. En este caso, una parte de los fon a subvenciones servirán únicamente para reemp l efecto neto sobre la inversión será menor que el re el Marco. En segundo lugar, hemos de considerar la p pulsión o crowding out que actuaría en la misma dir ue el gasto público ha de ser financiado mediante detraen recursos del sector privado y pueden gen éste tenderá a reducir el ahorro y la inversión priva examinando, este efecto se verá mitigado por el hech rtante de las ayudas se financia mediante tr s que (si tomamos como dada la contribución de la Unión Europea) no suponen un incremento de l ión de deuda. Finalmente, existe un tercer efecto qu esto que los Fondos Estructurales financian la acu ductivos complementarios al capital privado, uno d evar la rentabilidad de este factor, lo que tenderá a presarial. Un efecto similar podría producirse a travé si la inversión pública "arrastra" a la privada a as compras de bienes y servicios privados por parte l efecto neto de estos tres factores es incierto, resu agnitud. La forma natural de hacerlo sería utilizand privada a nivel regional estimada con datos simila o manejando hasta el momento. Desafortunadamen debido especialmente a la ausencia de información ciones a la inversión, ayudas a las empresas y otras o primera aproximación, podemos sin embargo un análisis realizado con datos a nivel nacional, extr dos al caso de las regiones esp
nte (1997) se utilizan datos de panel para una muestr ra estimar una función de inversión privada en la icadores fiscales como regresores. Esta ecuación es
ο + Γg GTOTit + Γp sgit + Γs subvit + Γt tran
s la inversión privada en el país i en el período t, G sg la inversión pública (tanto en infraestructuras c al), subv las subvenciones a las empresas, transf las tr (todas ellas expresadas como fracción del PIB) y x bles no fiscales. 5 Los dos primeros regresor nte, el efecto expulsión del gasto público y el posi a inversión pública sobre la privada. La ecuación pe s a los hogares tengan un efecto distinto del cons erencia de este último, el primer componente del gas reducción neta de la renta disponible del sector pr itigar su impacto adverso sobre el ahorro y l
os de la estimación (véase el Cuadro 2) sugieren considerable: cada euro de gasto público (financia deuda) reduce la inversión privada en unos trei encuentra evidencia de un efecto positivo de a blica. Puesto que este efecto es mayor que el anterio versión pública sobre la privada resulta ser positivo
e el impacto neto de un tipo determinado de gasto público se ciente del gasto total y el coeficiente específico de la part ) supone implícitamente que se cumple la hipótesis de equival efecto del gasto público es independiente de su forma de f ntes o emisión de deuda). Esta hipótesis se contrasta y acepta 1997)
on cada euro de inversión pública incrementando nos veinte céntimos. Finalmente, mis estimaciones subvenciones a las empresas tienden a aumentar incremento es menor que el importe de la subven efecto expulsión, cada euro de subvenciones aument (incluyendo las subvenciones) en sólo 85 céntimos, n privada se reduce en 15 céntimos por euro de
Parámetros estimados de la función de invers ilidad a diversas variables f
coef (t sto público to 0,31 (8,28 versión públ 0,53 (3,75 sferencias a las fam 0,14 (2,61 enciones a las emp 0,85 (3,86
Notas icos t entre paréntesis al lado de cada c ( ones incluyen como regresores otras variables que no aparecen e etalles véase de la Fuente
las estimaciones que aparecen en el Cuadro 2, un coeficiente "de arrastre neto" para cada tipo de or los Fondos Estructurales (distinguiendo entre su o e inversión en infraestructuras, capital y formación e para estimar la inversión privada generada por l unitario. Puesto que el tamaño del efecto expulsión d portaciones nacionales, obtendré en primer lugar un n nacional que mide la fracción del gasto público r sido financiado por las administraciones públicas e os (y no mediante subvenciones comunitarias). El cálc l MAC 1994-99 referidos al conjunto de las regiones
o este coeficiente, que aparece en la columna [1] del e de expulsión del gasto público general (-0,319), o
es que aparecen en el Cuadro 3 se utilizarán también para esti MAC 2000-06 pues no dispongo de suficiente información para específicas para cada tipo de gasto en este segundo Ma gregada, sin embargo, es muy similar para ambos Marcos, lo q nerado por esta aproximación será p
e expulsión específico para cada tipo de gasto (colum se muestra el coeficiente de arrastre derivado de las n en el Cuadro 2, bajo el supuesto de que éste es el m blica en infraestructuras y en otros tipos de capital ( a ecuación (4) por falta de datos desagregados), y tra como una transferencia (en especie) a las familias. F olumnas [2] y [3] nos da el coeficiente de arrastre net na [4]. Multiplicando este coeficiente por cada par mando los resultados, se obtiene una estimación de da inducida por los M
3: Coeficientes de expulsión y de stintos tipos de gasto pú
[1 [2] [3] [4] anciacióncoeficien oeficiente oef. d acion xpulsió rrastr rastre ne fraestructu 0,34 0,10 0,53 0,42 versión dire 0,46 0,14 0,53 0,38 bvencion 0,28 0,09 0,14 0,23 ormació 0,25 0,08 0,14 0,06
iente de arrastre para las subvenciones es igual a uno menos ciones a las empresas en la ecuación de invers
cos de Apoyo Comunitario Objetivo 1 1994-9
rte de las acciones de política estructural comunitaria plan integrado de actuación, conocido como Mar cuya duración coincide con la del período de p ria de la Unión Europea. El penúltimo de estos orresponde al período 1994-99, y el último, act ción, cubre el período 20
ón se presenta una breve descripción de las actuacio Marcos para el conjunto de las regiones españolas no de estos Marcos, he estimado el desglose del g
regiones Objetivo 1 aquellas cuyo nivel de renta per cápita est dio de la Unión al comienzo del período de programación. En el uye durante el período analizado las comunidades autónoma rias, Cantabria, Castilla y León, Castilla la Mancha, Valenci y Murcia, así como Ceuta y
previsto en cuatro categorías funcionales de acu conómica: inversión en infraestructuras producti otros tipos de capital físico (invpub), subvenciones ados (subv) y gasto en formación (form). 8 También ón del número de años de formación cofinanciado p cada período a través de diversos programas tas cifras se utilizarán más adelante para aproximar la a la acumulación de los stocks regionales de los di n en la función de producción (capital físico raestructur
del MAC 1994-99 la composición del gasto y el outp programas de formación han sido estimados a disponible en diversas fuentes sobre el desglose d s por tipos de actuaciones (ejes y subejes de act comunitaria) y sobre el coste medio de distintos p manos, tal como se discute en detalle en de la F 2). Para el Marco actual, he intentado aproximar la visto a partir de la información suministrada en M e un desglose por regiones de las subvenciones España bajo el Objetivo 1 y una estimación del a el conjunto de las regiones asistidas. Para estimar ada comunidad autónoma y su composición, he sup anciación comunitaria es la misma para todas las regi ón funcional del gasto en cada región es la misma qu ra estimar el output físico de los programas d por el mismo Marco también he supuesto que el co formación es el mismo en términos reales que e nterior
o 4 se ofrecen algunos datos sobre el volumen y co o asociado a los MACs para las regiones españolas a de las cuatro funciones descritas arriba, se indica e
e infraestructuras comprende fundamentalmente la inversi uipamientos hidraúlicos. La segunda partida de inversión d e el gasto en equipamientos educativos, sanitarios, ene ones, que aparecen dentro del input capital (k) en la función egiona regional
omparar los dos Marcos, ha de tenerse en cuenta que los datos yen el Fondo de Cohesión para el primero de ellos, pero no p
y per cápita) en el conjunto del territorio Objetivo 1 lanificación, expresado en euros de 2001, así como el gasto total y en el VAB agregado del territorio asisti nte es la destinada a financiar infraestructuras pro la mitad del gasto total, seguida por las subve mpresas
o 4: Gasto público (promedio ado a través de los MACs Ob
nfraes nvpu sub form tota .579, 935, .787, .120, 7.422, 8,23% 2,60% 4,08% ,09% 100,0 154, 40,4 77, 48, 320, ,49% 0,39% 0,74 0,47 ,09
.320, .123,5 2.145, 1.385, 8.975 8,14 2,52% 3,90 ,44% 100,0 182, 47, 90, 58, 379, ,45% 0,38 0,72 ,47% 3,01
Notas medio anual durante cada período de programacion, expresado deflactor del PIB agregado español). Incluye subvenciones nes de las administraciones públicas e 1994-99, el gasto total se distribuye sobre 7 años (1994-00) do en su ejecución. Para el MAC 2000-06 supongo que el gasto s ríodo previsto de siete
Cohesión está incluido en el primer Marco pero no e cada partida en el total son muy similares en los dos Marco l segundo se estima a partir de la del primero. Los porcentajes lo se realiza región a región y los pesos de las distintas comunid an variado de un Marco
ogidas en el cuadro muestran que el volumen de gas os europeos es significativo en términos macroecon o asociado a los Marcos supone en torno al 3% las regiones Objetivo 1 (un 1,5% del VAB español alizan una parte muy importante de la inversión stra la contribución del Marco 1994-99 a la acumulaci en las regiones asistidas durante 1994. Casi el 50% d cturas realizada en estos territorios durante 1994 ha si del Marco. La incidencia sobre los stocks de otro capi no ha sido menor pero todavía importante. La con minos de años de formación supone alrededor d n el stock de capital humano de la población en eda 1994. En cuanto al capital físico la aportación del a sido de un 8,5% si consideramos sólo la inversión p nciones al sector privado, y se eleva al 14% cuan versión privada inducida, que se estima a partir del or el MAC siguiendo el procedimiento expuesto en
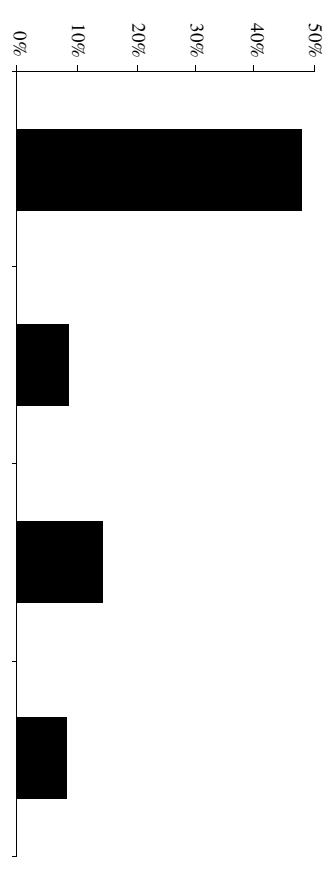
edio anual financiado por el MAC como fracción del agrega 4 (según datos de la Fundación BBVA). Ambas magnitudes se m barra indica el número medio anual de años de formación fin por el incremento del número de años de formación de la pobla ajar entre 1993 y 1
que hemos analizado hasta el momento incluy s comunitarias como las aportaciones complemen ones públicas nacionales. Según mis cálculos, el pri es con mucho el más importante, ya que ha supues blico total para el primer Marco y un 67.29% para e mo referencia el promedio de los años 1995 a 199 propiamente dichas representaron el 0.85% del PI inversión (formación bruta de capital fijo) de las adm añolas (incluyendo las locales y autonómicas) y el 1.95 otal
ón se calcula la contribución de los Marcos de Apoyo 00-06 al crecimiento del producto y el empleo en el etivo 1. El procedimiento de estimación es el siguien los coeficientes de arrastre neto calculados en la Secci del Cuadro 3) para calcular la inversión priva por cada una de las partidas de gasto público recogid a Sección 4. Sumando la inversión privada inducida btienen series de inversión total (en infraestructuras ital humano) que se acumulan durante el períod cuenta la tasa de depreciación de cada activo) par acumulados de los stocks de los distintos factores l MAC. Finalmente, estas cifras se insertan en la n la Sección 2 para obtener las variaciones de la y el empleo generadas por los Fondos eu
n se realiza tomando como referencia los valores de bservados en 1993. En particular, mis cálculos se que, en ausencia de los MACs, los stocks de los dist (y por tanto el nivel de renta, en ausencia de progre constantes indefinidamente a los niveles observado imaciones se refieren a la diferencia entre los nivel s regiones Objetivo 1 bajo este escenario hipotético limitaría al mantenimiento y reposición de los stoc existentes) y los valores de las mismas variables que tocks de 1993, la inversión acumulada y debidamen or los Marcos, incluyendo mi estimación de la inve nducid
necesarios se realizan región por región y los r ivel del conjunto de regiones Objetivo 1. Los resul 99 están tomados de de la Fuente (2002a) y se obt que este Marco se ejecuta a un ritmo uniforme co inando en 2000 (esto es, con un año de retraso pa vado en la ejecución del Marco). Para extender las est s allá de 2000, supongo que la inversión prevista e
frastructur apital años de for ién se realiza a un ritmo uniforme, comenzand n 2007 (esto es, con un año de desfase tanto al comi del período de programa
te resaltar algunas limitaciones del modelo que, en te tienden a sesgar moderadamente al alza las estima esta sección. En primer lugar, el modelo estimado s anciada por el Marco tiene exactamente el mismo ciones de la misma naturaleza. Es posible, sin emb ecursos de bajo coste marginal, tanto para las adm ñolas como para los agentes privados, estos recursos vidades que no resistirían un análisis de rentabilidad ión se realice de manera menos eficiente. Para investi estas hipótesis, que subyacen a las críticas de que en ocasiones reciben los Fondos Estructurales, s nálisis de su impacto diferencial mucho más detalla datos existentes. En segundo lugar, hay que observar de impacto suponen implícitamente que la ejecución evolución de los salarios reales y no tienen en cuent manda de los Fondos europeos o las respuestas a la eneradas por los mismos. Una limitación adicion se prolongan bastante más allá del fin de la muestra odelo. Esto también podría hacer que los resultados ión de los Fondos Estructurales al crecimiento si, iste un efecto de saturación que hace que el im ras disminuya según nos vamos acercando a niveles iento (véase de la Fuente 2002a, ca
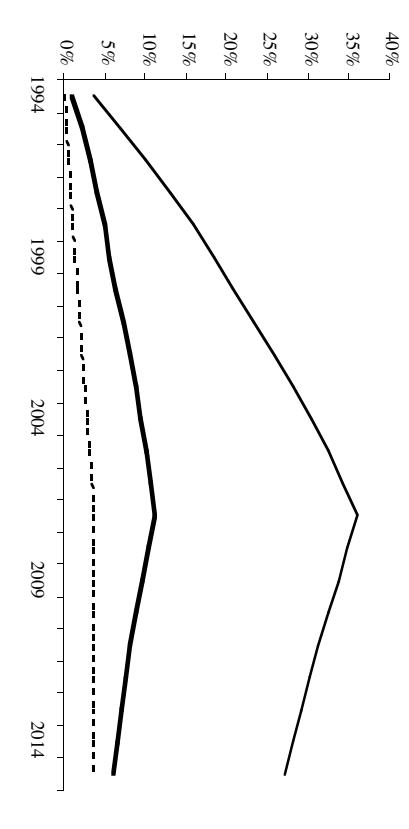
2 y 3 describen el impacto acumulado de ambos Ma s dotaciones de factores productivos, el empleo y las regiones Objetivo 1 (excluyendo a Ceuta y Melill -2015. Como se observa en la Figura 2, la inversión uponen un importante "shock" positivo que, conce catorce años, eleva las dotaciones agregadas de manera significativa por encima de su nivel de p 5% en el caso del stock de infraestructuras productiv una vez finalizado el período de ejecución de los nuevas intervenciones), las dotaciones de capital e in dualmente a su nivel original debido a la deprec os. El efecto sobre el stock de capital humano, onstante hasta el final de la vida laboral de los benefi de formación, lo que en promedio tendrá lugar do que se recoge en el gr
pacto acumulado de los Marcos Objetivo 1 sobre la s productivos del conjunto de las regiones
Impacto acumulado de los MACs O oducto y el empleo del conjunto de las regiones
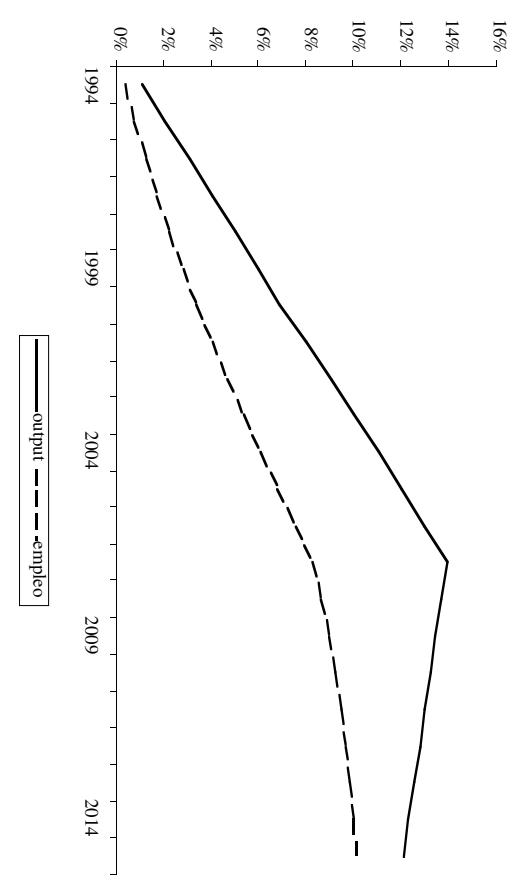
muestra los efectos de esta perturbación a las dotacion lución del producto y el empleo del conjunto de mo cabría esperar, el impacto sobre el output ti incremento acumulado de las dotaciones de factores finalizar el período de ejecución de los Marcos. uy diferente de la anterior. Debido a la inercia qu ste, el crecimiento de esta variable es más gradual que ncia de éste, continúa siendo positivo hasta bastante clusión de los MA
ntribución de los MACs Objetivo 1 al crecimiento
tal acumula a media an hasta hast hast hast 2000 200 200 200 tota rrit. Obj. ,92% 3,93 0,96% 0,94% spañ 3,44% 6,93% 0,48% 0,48% bvención rrit. Obj. 4,82% 9,52 0,67% 0,65% Españ 2,40% 4,73% 0,34% 0,33%
muestra la contribución (acumulada y en tasa media cimiento del output del territorio asistido y del conju odo de programación, distinguiendo entre el imp arte atribuible a las subvenciones comunitarias. Par aplico la tasa media de cofinanciación comunitaria de bución marginal al crecimiento acum
ión de la subvención comunitaria al crecimiento del output du mplemente el producto de la tasa de cofinanciación comunit y su impacto estimado. Para el período 2001-2007, el cálculo e años persisten aún los efectos de las subvenciones correspon que hemos de aislar la contribución marginal de cada uno d mulado (desde 1993) antes de aplicar el porcentaje de subve orma siguiente. Reconstruyo en primer lugar la evolución de e sólo se ejecuta el primer Marco y no el segundo, y estimo la co omunitarias correspondientes a 1994-2000 al crecimiento del pro 7 de la misma forma que antes. Seguidamente, construyo la s nta el impacto de los dos Marcos y deduzco de la contribución co ría atribuible al primero de ellos en ausencia del segundo iamente, aislando así la contribución marginal de este últim ués por la tasa de cofinanciación del segundo Marco (67.29%) crecimiento del segundo bloque de ayudas comunitarias. Final ogidas en el Cuadro 5 indican que el impacto macroe structurales ha sido muy considerable. Los Marcos O i un punto anual a la tasa de crecimiento de las region ente medio punto al crecimiento del producto agre eríodo de casi quince años. Aproximadamente dos te es reflejan el impacto de las ayudas europeas per se, nte es fruto del esfuerzo inversor de las administraci esulta por tanto indudable que las subvenciones com apel crucial en el proceso de convergencia de España e la UE y en el mantenimiento de la cohesión intern ección siguiente intentaré cuantificar de forma algo de ambas contribuciones y exploraré también que ha supuesto la asignación de los recursos criterios redistributivos. La medición de este coste e osas, porque la reducción previsible de las ayudas un futuro próximo la desagradable necesidad de actura resultante entre un menor crecimiento ag ento de las disparidades in
comunitarios, convergencia real y cohesi
contribuido las ayudas comunitarias a la convergen a la cohesión interna dentro del país? ¿Cuál ha sid de distribuir el grueso de estos recursos en bas os y no de eficiencia? Para intentar responder estas tilizaré el modelo desarrollado arriba para compara e las regiones Objetivo 1 y del conjunto de España ultado de dos escenarios hipotéticos que refleja s sobre el volumen y distribución de las ayudas particular, intentaré estimar cómo habrían cambia er cápita española en relación con el promedio de ita media de las regiones Objetivo 1 en relación con l encia de las subvenciones comunitarias ligadas a los M un criterio de asignación más eficiente de la ructuras financiada por estos M
nstruir, por tanto, tres escenarios diferentes y compar de ellos, al que denominaré BASE, es el que corr servada (o esperada) de las variables de interés e acto de las ayudas recibidas o previstas bajo amb nario (SIN) se obtiene a partir de BASE eliminando la las subvenciones comunitarias al crecimiento d el tercer escenario (ALT) se construye, también a pa tesis de que el volumen total de inversión en inf or los MACs Objetivo 1 se reparte entre todas cluyendo las que no son Objetivo 1) de forma que la a una de ellas sea proporcional al producto marginal r ras, calculado utilizando la función de producción e las dotaciones de factores observadas en 1993. Es ndría desviar el 58% de la inversión a regiones fuera ar por tanto a una política de inversión pública ba utiva que la observada pero más e
ón necesaria para construir SIN a partir de BASE apar del Cuadro 5 en la sección anterior, donde se recoge ución de las subvenciones comunitarias al crecim etivo 1 y del conjunto de España. Obsérvese que e mbio de política (la eliminación de las subvenciones c Objetivo 1) afecta tan sólo a las regiones asistidas, reocuparnos de la evolución del resto de las c spañola
r ALT a partir de BASE hemos de estimar el impacto omunitario bajo la hipótesis alternativa descrita ar u componente de inversión en infraestructuras (r observada del resto de las partidas de gasto) y estimación original sobre la contribución de los asto observado para aislar así el impacto difer de la inversión. Puesto que este escenario implicarí ión en las regiones no asistidas, ahora sí que ómo variaría la renta del territorio español no in 2 Los resultados de estos cálculos se resumen en
valor observado de la renta per cápita media en las regiones o t. Podemos escribir esta variab
uestra el diferencial de crecimiento inducido por SE al escenario ALT. Como cabría esperar, la reasi uiendo un criterio de eficiencia habría aumentado apr ecimiento del ouput agregado español (en casi do ), pero al coste de incrementar las diferencias de re más atrasadas y el resto del país en un pu
6: Impacto sobre el crecimiento del nversión en infraestructuras más e al de crecimiento entre los escenarios A
tal acumula sa media an hast hast hast hast 200 2007 200 200 rrit. Obj. 2.29 4.11 0.33 0.30 rest 5.06% 9.88 .71 .68% tal Espa 1.28% 2.46 0.18% .17%
as estimaciones resumidas en los Cuadros 5 y a evolución de las renta relativas de España en relació Objetivo 1 en relación al resto del territorio naciona ipotéticos contemplados. Las Figuras 4 y 5 muestr y previstas) de estas variables. Para extender las serie xistente de renta (que es el de 2000 en la Figura 4 y el supuesto que, en ausencia de ayudas comunitarias (e ) la renta per cápita del territorio más pobre converg a tasa anual del 2% Los otros dos escenarios se recup IN añadiendo el impacto estimado de los Marcos
renta per capita observada en el año de referencia (1993), Ft mulada atribuible a las subvenciones comunitarias y Gt el creci que se calcularía como un residuo igual a la diferencia entr atribuible a los MACs de acuerdo con el modelo). Para obte escenario SIN YtSIN basta con dividir Yt BASE por () 1 + Ft BASE en el Cuadro 5. Para construir Yt ALT tenemos que añadir a Yt BAS acumulado recogido en el Cuadro 6. La renta relativa de las reg se obtiene después dividiendo Yti por la renta per cápita medi culada bajo los mismos supuestos. El cálculo de la renta relat n a la UE se realiza de forma a
supuestos contemplados sobre la distribución de sus recursos utilizando un procedimiento análogo al que se describe en la nota 11.
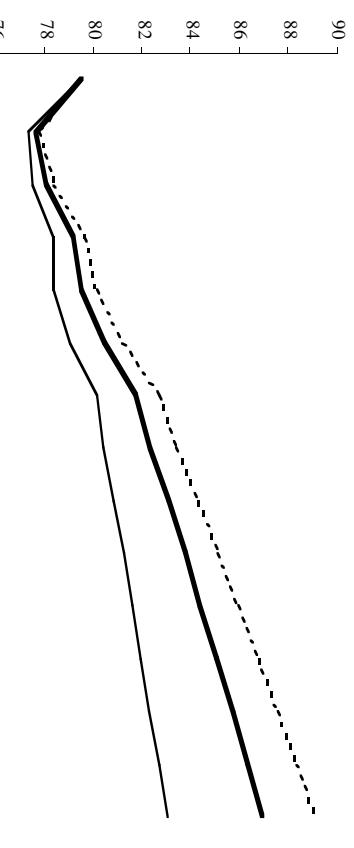
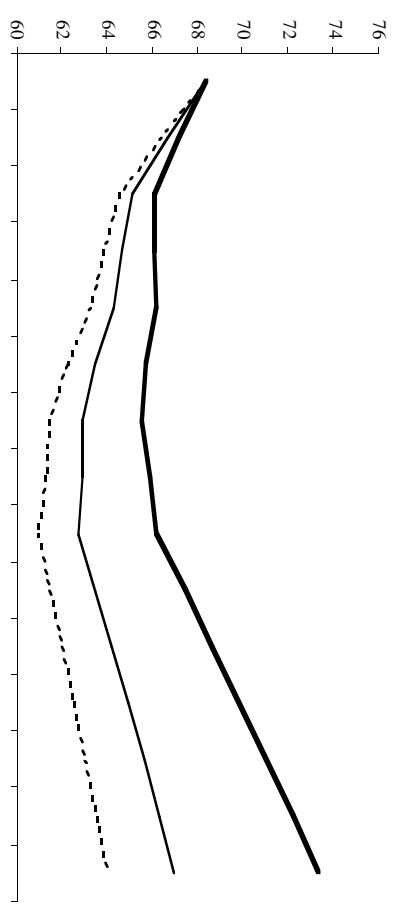
Los gráficos indican que, como ya anticipábamos en la sección anterior, las ayudas comunitarias han sido, y continuarán previsiblemente siendo en el futuro próximo, un factor importante de crecimiento para las regiones asistidas y para el conjunto de la economía española. Comparando los escenarios BASE y SIN, vemos que aproximadamente dos tercios del acercamiento de la renta española al promedio comunitario registrado durante el período 1993-2000 es atribuible estas ayudas (véase el Cuadro 7). A nivel interno, las subvenciones comunitarias han reducido a menos de la mitad el incremento del diferencial de renta entre las regiones más ricas y las asistidas observado durante el período 3-2001 (Cuadr
7: Fondos estructurales y conv España con la
- Nota: la renta relativa de España es la renta per cápita española expresada como porcentaje de la renta per cápita media en el conjunto de la Unión Europea, con ambas magnitudes das por diferencias en poder adq
ALT SIN bservad BAS 68, 68,4 68,4 1993 ta relativa Ob 61,0 62,8 66,2 200 -7,4 -5,6 -2,2 ∆ ncremen 32,1 00,0 39,3 %
- Nota: la renta relativa de las regiones Objetivo 1 es la renta per cápita media en este territorio expresada como porcentaje de la renta per cápita media en el resto de España.
Por otra parte, la comparación entre los escenarios BASE y ALT indica que el coste de oportunidad de una política de redistribución regional a través de la inversión en infraestructuras ha sido considerable. Ciñéndonos al período para el que existen datos de renta, mis estimaciones sugieren que una distribución más eficiente de la inversión habría acelerado apreciablemente la convergencia acia los niveles europeos de renta, incrementando e renta relativa observada durante el período 1993-200 sta política en términos del aumento de las disparid habría sido substancial: el incremento observado del as regiones ricas y pobres se habría multiplicado po mente) el mismo período como resultado de la reasig s públicas en base a criterios de eficiencia (
Estructurales de la Unión Europea constituyen el política de cohesión comunitaria. Estos Fondos portante de recursos destinados a promover el des pobres de la Unión mediante la corrección de los déf es de recursos productivos estratégicos, tale ras y el capital humano, así como a través del e vidad empresa
ones que he presentado en este trabajo sugieren que o de cohesión comunitarias han funcionado muy b enos si las juzgamos en términos de sus objetivos e cturales han contribuido de forma muy significativa es más pobres, mitigando las diferencias interterrito la convergencia de la economía española en su conju peos de productividad y bienestar. Hay que re e la decisión de concentrar recursos en las regiones m ntabilidad es a menudo menor que en otras área oste de oportunidad y podría no ser óptimo desd del conjunto del pa
os también sugieren que la previsible pérdida e las ayudas comunitarias a partir de 2006 tendrá efe nte muy importantes tanto sobre el crecimiento ag pañola como sobre su cohesión territorial interna diante un mayor esfuerzo presupuestario nacion ién exigiría sacrificios en la forma de recortes de otra a mayor presión tributaria. Se nos plantean, por tan n futuro no muy lejano sobre las que convendría Una de ellas, de particular transcendencia política e o autonómico, tiene que ver con el endurecimiento mbio" entre crecimiento agregado y cohesión
las Comunidades Europeas (CEC, 2003). Second pro mic and social cohesion. Br
A. Lamo (1999). "Convergence and public investme 93. " Documento de Trabajo D-99001, Dir. Gral. d ón Presupuestaria, Ministerio de Economía y Hacie
e, A. (1997). "Fiscal policy and growth in the O ussion Paper no. 1
A (2002a). "Fondos estructurales, inversión en infra( regional, " con la colaboración de A. Avilés y M de Economía 18, Fundación Caixa Galicia, 2002. D ndacioncaixagalicia.org/wins001c_de
A (2002b). "Is the allocation of public capital acros o redistributive?" CEPR Discussion Pape
A. y X. Vives (1995). "Infrastructure and Education a Policy: Evidence from Spain. " Economic Policy 20, Ap
BV (1998). El stock de capital en España y sus comunidad ilbao
BBV (varios años). Renta nacional de España y s vincial. Bilb
ramo, J. M e I. Argimón (1997). "Efectos de la ras sobre la productividad y la renta de las CC.AA tor, Infraestructuras y desarrollo regional: Efectos eco l Atlántico. Editorial Civitas, Colección Econom
érez, E. Uriel y L. Serrano (1998). Capital humano, se n no publicada, de próxima publicación por Funda
audos, F. Pérez y E. Uriel (1995). "Infrastructures and ish regions: a long-run perspective. " Mimeo, IVI
e Hacienda (MH 2001). Relaciones financieras entre Esp irección General de Presupuestos, Secretaría d upuestos y Gastos. Ma