Renta personal de los municipios españoles y su distribución: actualización 2023 y evolución desde 2019
MIRIAM HORTAS-RICO JORGE ONRUBIA
Estudios sobre la Economía Española 2026/26 Septiembre 2026
fedea
Las opiniones recogidas en este documento son las de sus autores y no coinciden necesariamente con las de Fedea.
Miriam Hortas-Rico (UAM) y Jorge Onrubia (UCM-ICEI y Fedea)
Julio de 2026
En esta nota se presenta la estadística anual correspondiente a 2023 de la base de datos sobre la Renta personal de los municipios españoles y su distribución. Con esta nueva incorporación, la serie difundida por Fedea cubre veinte ejercicios completos, desde 2004 hasta 2023. La disponibilidad de una serie de esta longitud permite valorar tanto la evolución coyuntural más reciente como los cambios acumulados en el nivel y en la distribución de la renta personal dentro de los municipios.
La base de datos proporciona para cada año información para los municipios españoles de más de 5.000 habitantes, determinados según las cifras oficiales de población del año correspondiente publicadas por el Instituto Nacional de Estadística (INE), pertenecientes a las Comunidades y Ciudades Autónomas de Régimen Común.1 Además, se mantienen en la estadística los municipios que, habiendo superado ese umbral en algún ejercicio anterior, presentan posteriormente una población inferior. La información y los ficheros anuales se encuentran disponibles en el sitio web https://renta.fedea.net. La metodología de elaboración se recoge en Hortas-Rico y Onrubia (2014) (http://documentos.fedea.net/pubs/eee/eee2014-12.pdf).
En cada año, la estadística incluye información básica para cada municipio ((población de derecho residente, número de observaciones muestrales, número de declarantes de IRPF), información de la renta personal del municipio (renta imponible agregada, renta media per cápita y por declarante de IRPF, renta mediana), medidas de desigualdad de la renta personal local (índices de Gini y Atkinson), indicadores de la concentración de la renta personal entre los declarantes de IRPF con mayores ingresos (1%, 0,5% y 0,1% más rico), así como la estructura de la distribución de la renta personal en la localidad (mediante el cálculo de quintiles).
La información original para las estimaciones de las medidas ofrecidas procede de los microdatos de las Muestras Anuales de Declarantes de IRPF elaboradas por la Agencia Estatal de Administración Tributaria (AEAT) y difundidas por el Instituto de Estudios Fiscales (IEF), correspondientes a los ejercicios fiscales de los años referidos.2
En este informe, la presentación de los resultados correspondientes a 2023 se articula, en primer lugar, mediante su comparación con 2022, último ejercicio publicado en la actualización anterior de esta estadística (Hortas-Rico y Onrubia, 2025). Asimismo, con el fin de situar la evolución más reciente en una perspectiva temporal más amplia, el análisis se extiende selectivamente hasta 2019, último año anterior a la irrupción de la pandemia de la COVID-19. Esta referencia permite valorar en qué medida los cambios observados en 2023 responden todavía al proceso de recuperación posterior a la pandemia o reflejan transformaciones de carácter más persistente en los niveles y la distribución municipal de la renta personal.
1 La no disponibilidad de microdatos del IRPF para las Comunidades Autónomas forales de Paí Vasco y Navarra impide incorporar en la estadística a los municipios de ambas comunidades. 2 Para el año 2022, Instituto de Estudios Fiscales (2025) y para el año 2023, Instituto de Estudios Fiscales (2026).
La Tabla 1 muestra información sobre el número de municipios incluidos en la Estadística de 2023, así como los correspondientes al año de comparación, 2022. Además, la tabla recoge aquellos municipios excluidos por problemas computacionales.
Tabla 1. Información muestral para los años 2022 y 2023
| 2022 | 2023 | |
| Número de municipios con 5.000 habitantes o más (INE) | 1.219 | 1.221 |
| Número de municipios en la base de datos Fedea | 1.244 | 1.249 |
| Número de municipios con más de 50.000 habitantes | 144 | 145 |
La estadística de 2023 proporciona datos para los 1.221 municipios con 5.000 habitantes o más, así como para otros 28 municipios con una población inferior que ya habían figurado en entregas anteriores: Alcalá del Valle, Almadén, Beas de Segura, Benamejí, Cabeza del Buey, Cacabelos, Campanario, Cazalla de la Sierra, Cortegana, Cudillero, Enguera, Fregenal de la Sierra, Fuente de Cantos, Garachico, A Illa de Arousa, Meis, Miguel Esteban, Muxía, Neda, Oliva de la Frontera, La Puebla de Almoradiel, Ribadavia, Salas, San Juan de la Rambla, Santaella, Villafranca de los Caballeros, Villanueva de los Infantes y Villanueva del Río y Minas.
En el segmento de municipios de más de 50.000 habitantes, el número pasa entre 2022 y 2023 de 144 a 145. La incorporación corresponde al municipio de Adeje, cuya población aumenta desde 49.270 hasta 50.167 habitantes. Como en actualizaciones anteriores, esta modificación de la composición del grupo debe tenerse en cuenta al interpretar los rankings, aunque los principales resultados comparativos de 2022 y 2023 se calculan para los municipios presentes en ambos ejercicios.
Principales resultados
La renta media agregada por declarante y por habitante se obtiene como cociente entre la renta imponible agregada y el total correspondiente de declarantes o, respectivamente, habitantes. La desigualdad agregada se aproxima mediante la media simple de los índices de Gini municipales. Este criterio es el que se utiliza de forma homogénea en la Tabla 2 y en los gráficos de evolución.
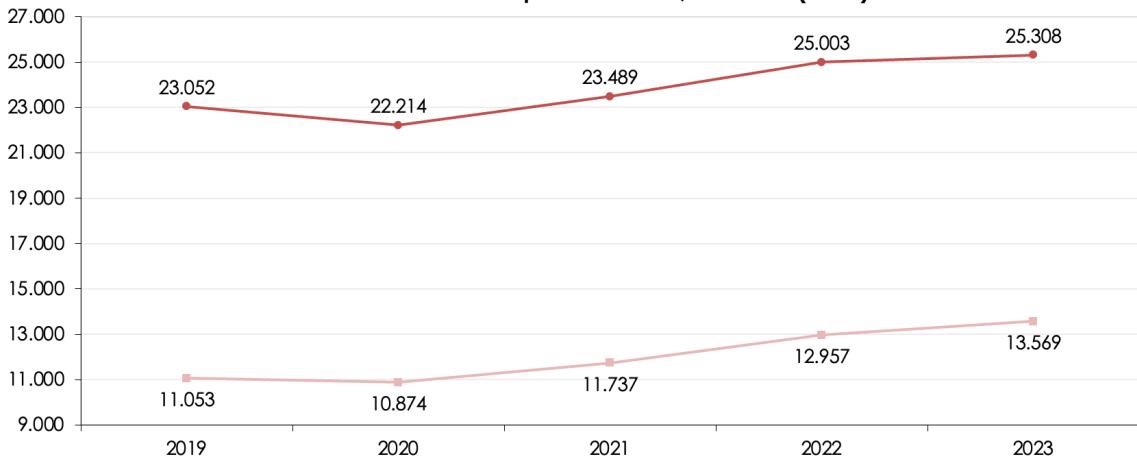
En 2023, la renta personal media de los municipios de más de 5.000 habitantes se situó en 25.308 euros por declarante y en 13.569 euros por habitante. Frente a 2022, estos valores representan aumentos del 1,22% y del 4,72%, respectivamente. El crecimiento por habitante es sensiblemente más intenso porque la renta imponible agregada aumentó un 6,14%, por encima del incremento de la población cubierta por la estadística, que fue del 1,35%. Por su parte, el número de declarantes creció un 4,86%, lo que explica que el avance de la renta media por declarante resulte más moderado.
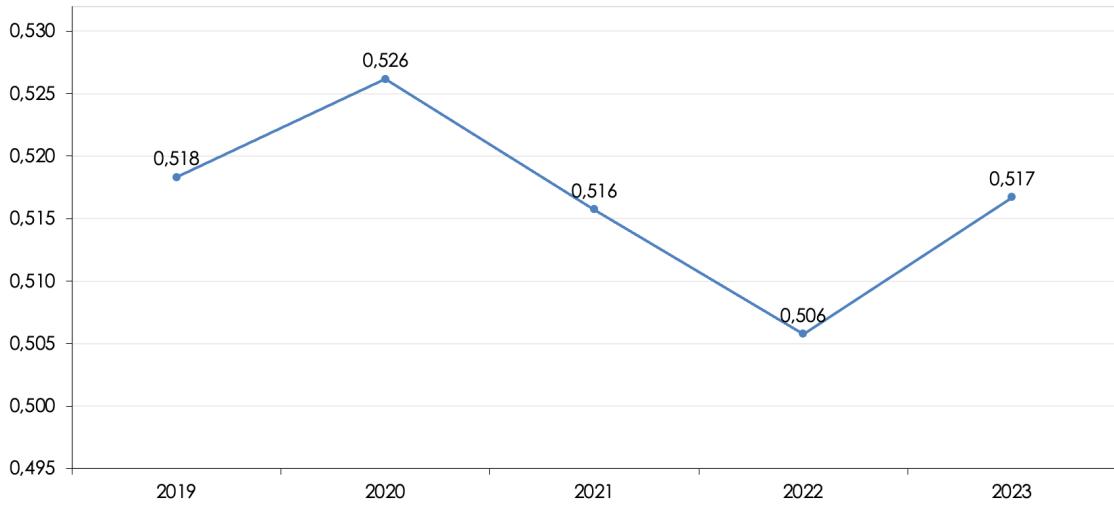
Tabla 2. Evolución de los principales indicadores agregados, 2019-2023
| Año | Municipios | Renta por declarante (euros) | Renta por habitante (euros) | Gini medio | Variación renta por declarante | Variación Gini |
| 2019 | 1.232 | 23.052 | 11.053 | 0,5183 | - | - |
| 2020 | 1.233 | 22.214 | 10.874 | 0,5262 | -3,63% | 1,52% |
| 2021 | 1.241 | 23.489 | 11.737 | 0,5157 | 5,74% | -1,98% |
| 2022 | 1.244 | 25.003 | 12.957 | 0,5058 | 6,45% | -1,93% |
| 2023 | 1.249 | 25.308 | 13.569 | 0,5167 | 1,22% | 2,16% |
La trayectoria desde 2019 muestra tres etapas bien diferenciadas. En 2020, primer año de la pandemia, la renta media por declarante descendió un 3,63%, desde 23.052 euros hasta 22.214 euros, y la renta por habitante se redujo un 1,62%. En 2021 se produjo una recuperación del 5,74% por declarante, que se intensificó en 2022 con un crecimiento adicional del 6,45%. En 2023 la evolución siguió siendo positiva, aunque con una tasa de crecimiento significativamente menor, mostrando una clara desaceleración tras el fuerte rebote de los dos ejercicios anteriores.
En el caso de la desigualdad, el índice de Gini medio municipal aumentó en 2023 un 2,16%, desde 0,5058 hasta 0,5167. Este repunte de la desigualdad con la que se distribuye la renta personal en los municipios interrumpe las reducciones observadas en 2021 y 2022, cuando el Gini medio disminuyó, respectivamente, un 1,98% y un 1,93%. No obstante, el nivel de 2023 permanece prácticamente en el registrado antes de la pandemia: frente al valor de 0,5183 de 2019, la variación acumulada del -0,31% sitúa la desigualdad ligeramente por debajo respecto de 2019, en 0,5167,
Entre 2019 y 2023, la renta media personal aumentó un 9,79% por declarante y un 22,76% por habitante. La diferencia entre ambos crecimientos refleja, como se ha indicado, además de la evolución de la renta imponible, los cambios en el número de declarantes y en la población de los municipios incluidos. Estas variaciones están expresadas en euros corrientes y, por tanto, no deben interpretarse como aumentos de la capacidad adquisitiva real.
Resultados en las diez ciudades más pobladas
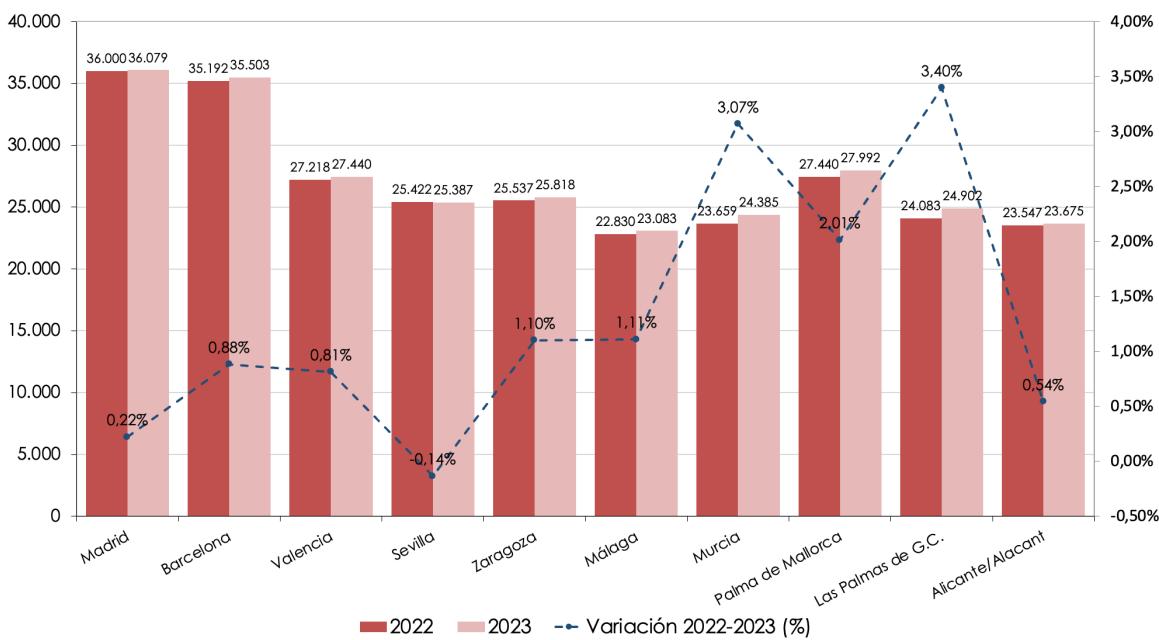
En 2023, Madrid y Barcelona continúan ocupando las dos primeras posiciones por renta personal media por declarante, con 36.079 y 35.503 euros, respectivamente. A continuación, se sitúan Palma de Mallorca (27.992 euros), Valencia (27.440 euros), Zaragoza (25.818 euros), Sevilla (25.387 euros), Las Palmas de Gran Canaria (24.902 euros), Murcia (24.385 euros), Alicante/Alacant (23.675 euros) y Málaga (23.083 euros). La ordenación apenas cambia respecto de 2022: Palma de Mallorca conserva la tercera posición que recuperó tras la pandemia, y Zaragoza mantiene una renta ligeramente superior a la de Sevilla.
Entre 2022 y 2023, la renta media por declarante aumentó en nueve de las diez grandes ciudades. El mayor crecimiento correspondió a Las Palmas de Gran Canaria (3,40%), seguido de Murcia (3,07%) y Palma de Mallorca (2,01%). Zaragoza y Málaga registraron incrementos próximos al 1,1%, mientras que Barcelona, Valencia y Alicante/Alacant se situaron por debajo del 1%. En Madrid la renta media por declarante creció tan solo un 0,22%, mientras que la única reducción, muy leve, se observó en Sevilla (-0,14%). El aumento medio para las diez ciudades fue del 1,30%, claramente inferior al registrado en el bienio anterior, en el que tuvo lugar una notable recuperación tras los descensos generados en 2020 por la pandemia de Covid.
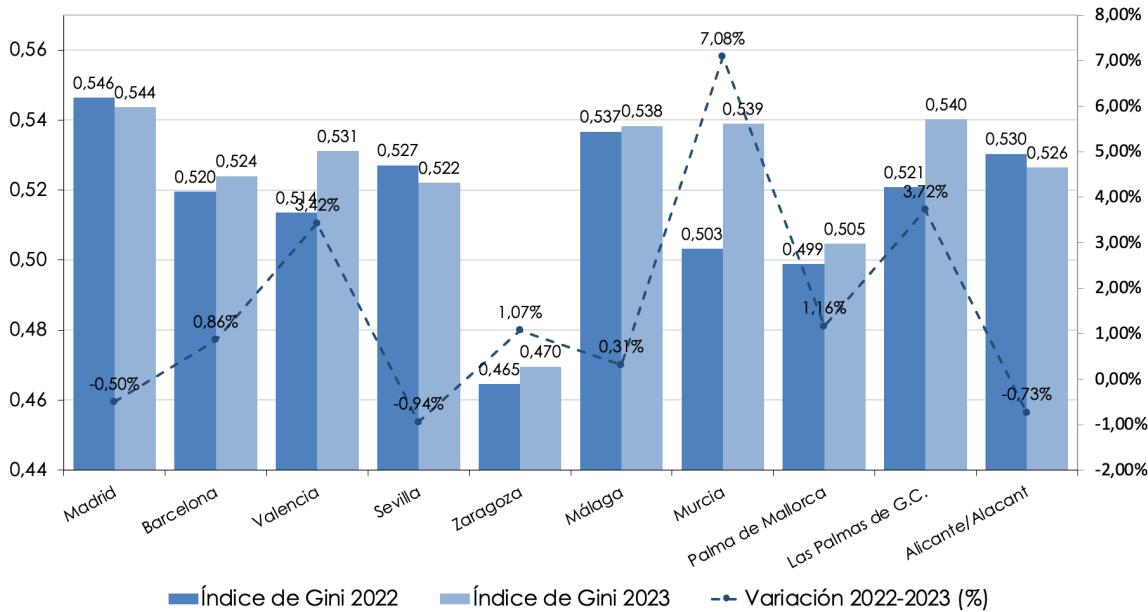
La evolución de la desigualdad fue menos uniforme. El índice de Gini aumentó en siete de las diez ciudades y se redujo en tres. Los incrementos más intensos se produjeron en Murcia (7,08%), Las Palmas de Gran Canaria (3,72%) y Valencia (3,42%). También aumentó en Palma de Mallorca, Zaragoza, Barcelona y Málaga, aunque con tasas inferiores al 1,2%. Por el contrario, la desigualdad disminuyó en Sevilla (-0,94%), Alicante/Alacant (-0,73%) y Madrid (-0,50%).
Tras estas variaciones, Madrid mantiene en 2023 el mayor índice de desigualdad entre las diez ciudades más pobladas, con un Gini de 0,5437. Le siguen Las Palmas de Gran Canaria (0,5402), Murcia (0,5389) y Málaga (0,5383), las tres con valores muy próximos. Valencia se sitúa a continuación (0,5311), por delante de Alicante/Alacant, Barcelona, Sevilla y Palma de Mallorca. El municipio de Zaragoza vuelve a presentar la menor desigualdad del grupo de 10 ciudades más pobladas, con un Gini de 0,4696, a una distancia apreciable de las demás grandes ciudades.
La comparación con 2019 confirma que la renta media personal por declarante de las diez ciudades se encuentra por encima de su nivel previo a la pandemia, con aumentos acumulados comprendidos entre el 5,51% de Madrid y el 10,90% de Málaga. En desigualdad, el balance es heterogéneo: el Gini de 2023 supera al de 2019 en Málaga, Murcia, Sevilla y Las Palmas de Gran Canaria, mientras que este índice se sitúa por debajo de su valor en 2019 en Madrid, Barcelona, Valencia, Zaragoza, Palma de Mallorca y Alicante/Alacant.
Municipios de más de 50.000 habitantes con mayor renta media
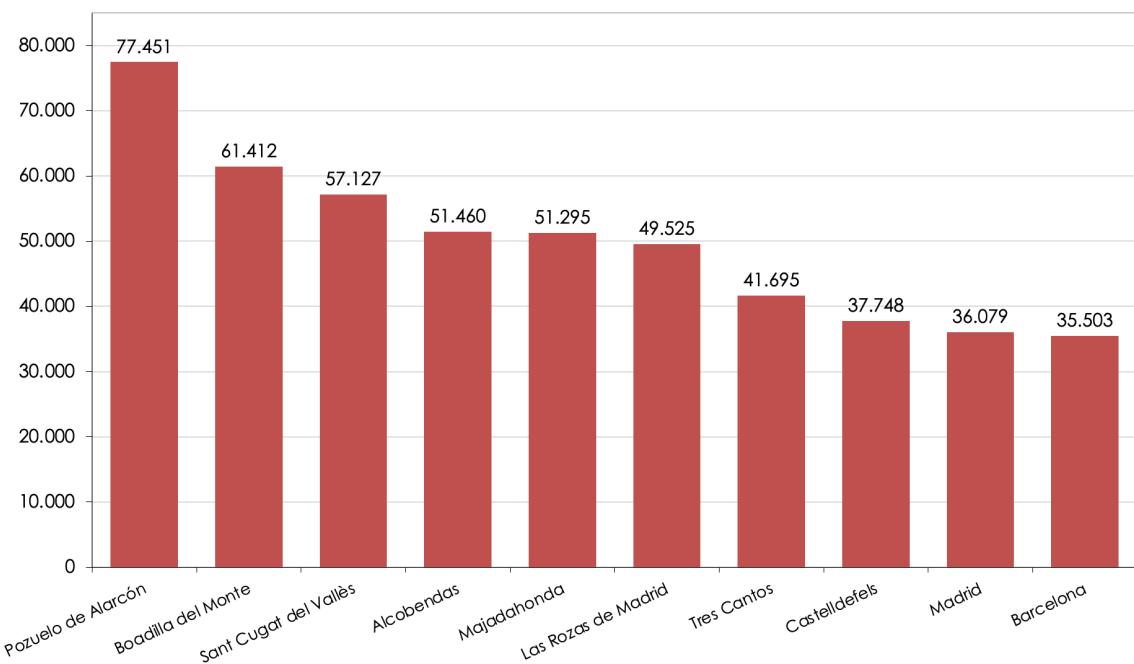
En 2023, los diez municipios de más de 50.000 habitantes con mayor renta personal media por declarante son los mismos que en 2022, manteniendo además entre ellos exactamente la misma ordenación. De mayor a menor renta aparecen Pozuelo de Alarcón, Boadilla del Monte, Sant Cugat del Vallès, Alcobendas, Majadahonda, Las Rozas de Madrid, Tres Cantos, Castelldefels, Madrid y Barcelona, todos ellos de las provincias de Madrid y Barcelona. La estabilidad de la lista confirma la persistencia de las posiciones relativas desde hace bastantes años en la parte alta de la distribución municipal.
Pozuelo de Alarcón encabeza la clasificación con 77.451 euros por declarante, un 26,1% más que Boadilla del Monte, que registra 61.412 euros. Sant Cugat del Vallès alcanza 57.127 euros y, a continuación, a más distancia, Alcobendas, Majadahonda y Las Rozas de Madrid se sitúan en el entorno de 49.500 a 51.500 euros, seguidos de Tres Cantos con
41.695 euros. Esta lista se completa por Castelldefels, Madrid y, en décima posición, Barcelona, con rentas entre 35.503 y 37.748 euros. Debe destacarse que la renta media por declarante de Barcelona, último municipio de la lista, equivale al 45,8% de la de Pozuelo de Alarcón. Esta diferencia muestra que la selección de municipios con mayor renta no constituye un grupo homogéneo: existe una separación considerable entre los dos primeros puestos, un bloque intermedio de municipios metropolitanos de renta muy elevada y cerrando el ranking aparecen las dos grandes ciudades españolas.
Municipios de más de 50.000 habitantes con menor renta media
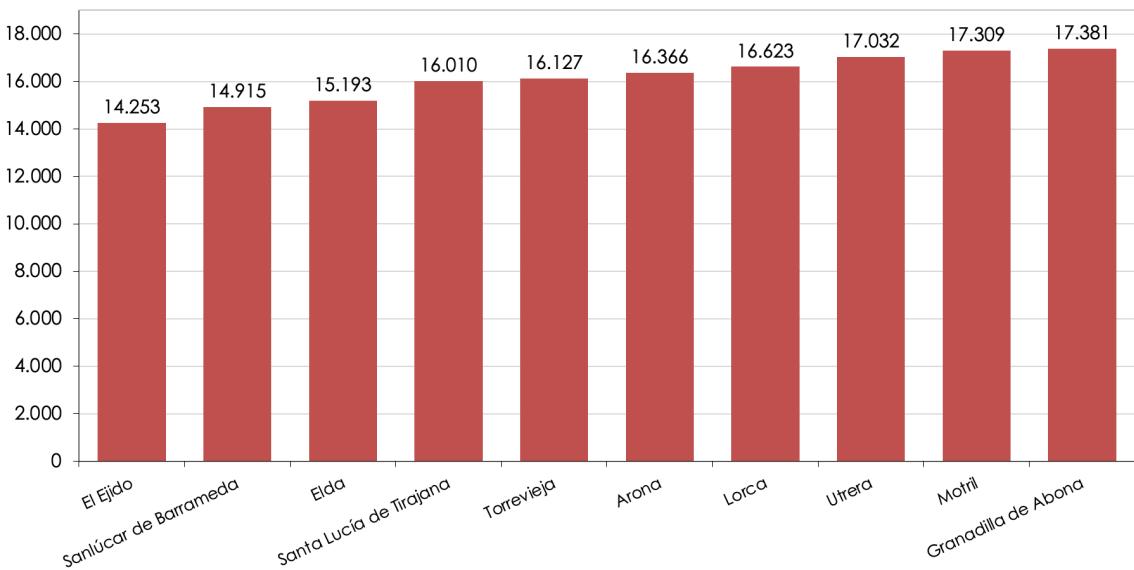
La composición de los diez municipios con menor renta media también se mantiene respecto de 2022, aunque en este caso cambia su ordenación. El Ejido continúa en la última posición, seguido por Sanlúcar de Barrameda y Elda. A continuación, aparecen Santa Lucía de Tirajana, Torrevieja, Arona, Lorca, Utrera, Motril y Granadilla de Abona. La permanencia de los mismos municipios indica que, al igual que sucede con los municipios de mayor renta, las posiciones de la distribución en la parte baja presentan también una elevada persistencia a lo largo del tiempo, si bien en este caso con algo más de variabilidad, como se ha puesto de manifiesto en informes anteriores.
La renta media por declarante oscila en este grupo entre los 14.253 euros de El Ejido y los 17.381 euros de Granadilla de Abona. La diferencia entre ambos extremos es del 21,9%, sensiblemente menor que la observada dentro del grupo de mayor renta. Varias posiciones intermedias están separadas por importes reducidos, por lo que pequeños cambios anuales de la renta media pueden alterar la ordenación sin modificar sustancialmente el perfil del conjunto.
La distancia entre los extremos de las dos clasificaciones es muy elevada: la renta media de Pozuelo de Alarcón multiplica por 5,4 veces la de El Ejido. Como en informes anteriores, entre los municipios de menor renta aparecen localidades con una importante presencia de actividades agrícolas, turísticas o de servicios de baja remuneración, aunque la estadística descriptiva no permite atribuir por sí sola las diferencias a un único factor.
Municipios con mayor aumento de la renta media entre 2022 y 2023
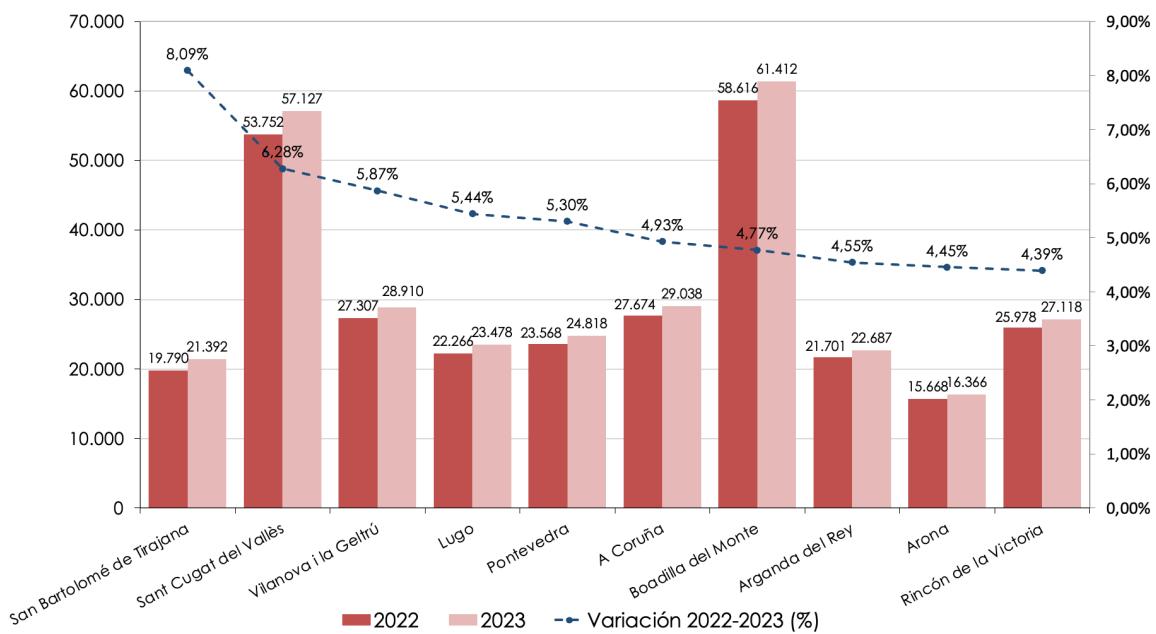
Los mayores aumentos de la renta media por declarante correspondieron, por este orden, a San Bartolomé de Tirajana (8,09%), Sant Cugat del Vallès (6,28%), Vilanova i la Geltrú (5,87%), Lugo (5,44%), Pontevedra (5,30%), A Coruña (4,93%), Boadilla del Monte (4,77%), Arganda del Rey (4,55%), Arona (4,45%) y Rincón de la Victoria (4,39%). La selección combina, a grandes rasgos, municipios turísticos, capitales de provincia y localidades metropolitanas de renta alta o media.
Entre 2022 y 2023 se observa que el ritmo de crecimiento es bastante más moderado que entre 2021 y 2022, cuando todavía se observaban fuertes rebotes en numerosos municipios turísticos tras la caída ocasionada por la pandemia. En 2023, los mayores avances se sitúan por debajo del 8,1%, frente a tasas de dos dígitos en el ejercicio anterior. La presencia de San Bartolomé de Tirajana y Arona muestra, no obstante, que algunos municipios ligados al turismo continuaron recuperando renta a un ritmo superior a la media.
Municipios con mayor reducción de la renta media entre 2022 y 2023
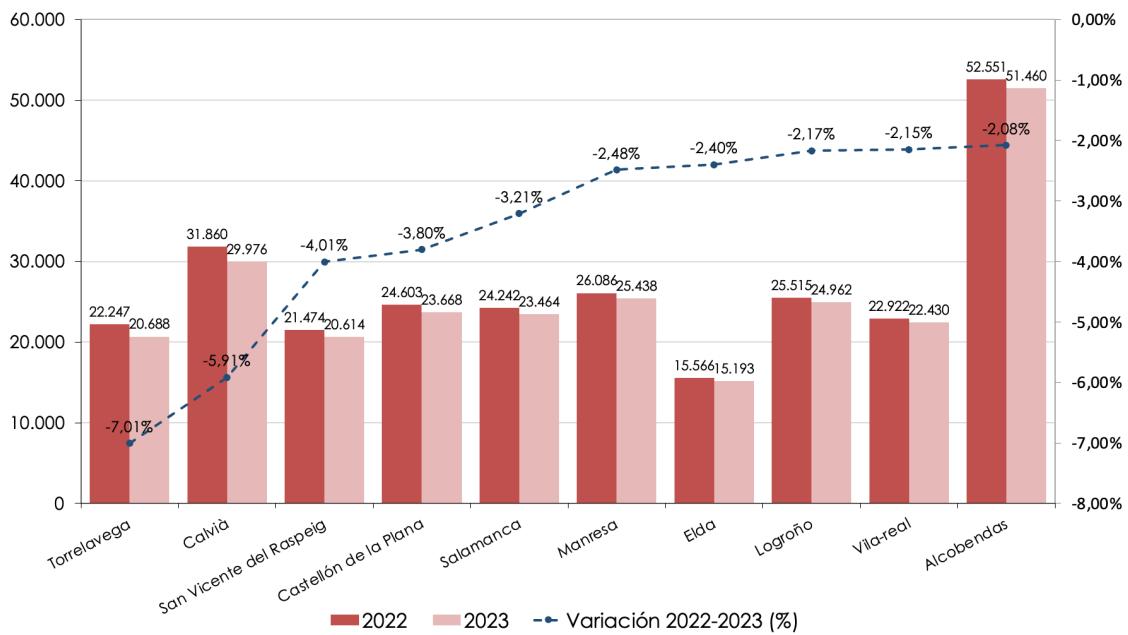
En sentido contrario, 21 de los 145 municipios de más de 50.000 habitantes registraron bajadas de la renta media. Las mayores caídas se produjeron en Torrelavega (-7,01%), Calvià (-5,91%), San Vicente del Raspeig/Sant Vicent del Raspeig (-4,01%), Castellón de la Plana/Castelló de la Plana (-3,80%) y Salamanca (-3,21%). A estos municipios les siguen Manresa, Elda, Logroño, Vila-real y Alcobendas, con descensos comprendidos entre el -2,08% y el -2,48%.
La coexistencia de aumentos importantes y descensos en municipios de perfiles muy diferentes confirma que la desaceleración agregada de 2023 no se distribuyó de forma uniforme ni atendiendo a rasgos muy identificativos. Destacan las caídas de Alcobendas, municipio situado entre los de mayor renta media, y la de Elda, que figura, al contrario, entre los municipios de menor renta, lo que descarta una asociación sencilla entre el nivel inicial de renta y la variación anual.
Municipios de más de 50.000 habitantes más desiguales
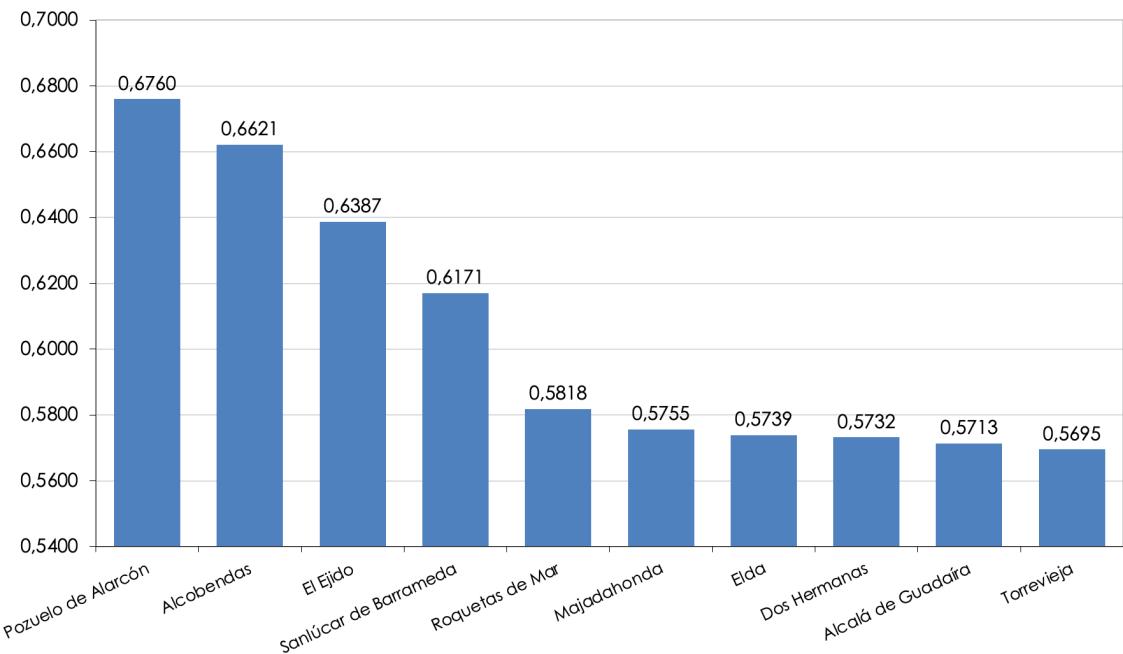
En 2023, los diez municipios con mayor desigualdad son, de mayor a menor índice de Gini: Pozuelo de Alarcón (0,6760), Alcobendas (0,6621), El Ejido (0,6387), Sanlúcar de Barrameda (0,6171), Roquetas de Mar (0,5818), Majadahonda (0,5755), Elda (0,5739), Dos Hermanas (0,5732), Alcalá de Guadaíra (0,5713) y Torrevieja (0,5695). Los cuatro primeros presentan valores claramente superiores al resto de la selección.
Como en años anteriores, esta lista combina municipios con niveles muy altos de renta media, como Pozuelo de Alarcón, Alcobendas y Majadahonda, con localidades situadas en la parte baja de la distribución de renta, como es el caso de El Ejido, Sanlúcar de Barrameda, Elda y Torrevieja. Estos resultados ponen de manifiesto que un nivel elevado de desigualdad puede coexistir tanto con rentas personales medias muy altas como con rentas medias bastante reducidas.
De los diez municipios incluidos en 2022 entre los de mayor desigualdad, en 2023 permanecen seis: Pozuelo de Alarcón, Alcobendas, El Ejido, Sanlúcar de Barrameda, Roquetas de Mar y Torrevieja. Entran en la selección Majadahonda, Elda, Dos Hermanas y Alcalá de Guadaíra. La renovación parcial del ranking es coherente con el aumento generalizado del Gini observado en 2023, aunque se mantiene un núcleo de municipios que aparece repetidamente durante varios años entre los más desiguales.
Municipios de más de 50.000 habitantes más iguales
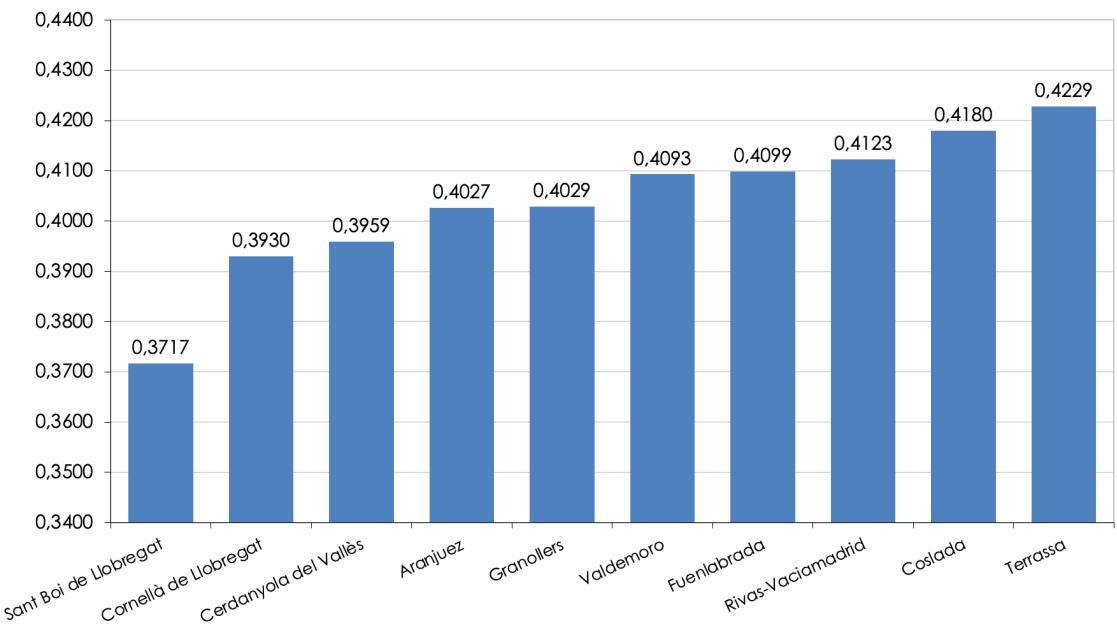
Los diez municipios con menor desigualdad en 2023 son Sant Boi de Llobregat (0,3717), Cornellà de Llobregat (0,3930), Cerdanyola del Vallès (0,3959), Aranjuez (0,4027), Granollers (0,4029), Valdemoro (0,4093), Fuenlabrada (0,4099), Rivas-Vaciamadrid (0,4123), Coslada (0,4180) y Terrassa (0,4229). La horquilla de valores es relativamente estrecha y todos se sitúan claramente por debajo del valor del Gini medio municipal de 2023.
La concentración territorial de estos municipios mayores de 50.000 habitantes más iguales en los entornos metropolitanos de Barcelona y Madrid se mantiene. Cinco municipios repiten respecto de 2022 (Sant Boi de Llobregat, Cornellà de Llobregat, Valdemoro, Rivas-Vaciamadrid y Terrassa), mientras que se incorporan Cerdanyola del Vallès, Aranjuez, Granollers, Fuenlabrada y Coslada.
En 2023 salen de la selección varios municipios que en 2022 presentaban valores especialmente bajos del índice de Gini, entre ellos Tres Cantos y Colmenar Viejo. Este cambio ilustra que, aunque existe una clara concentración en municipios de áreas metropolitanas, las posiciones concretas del ranking de localidades de menor desigualdad varían bastante de un año a otro.
Municipios con mayor aumento de la desigualdad entre 2022 y 2023
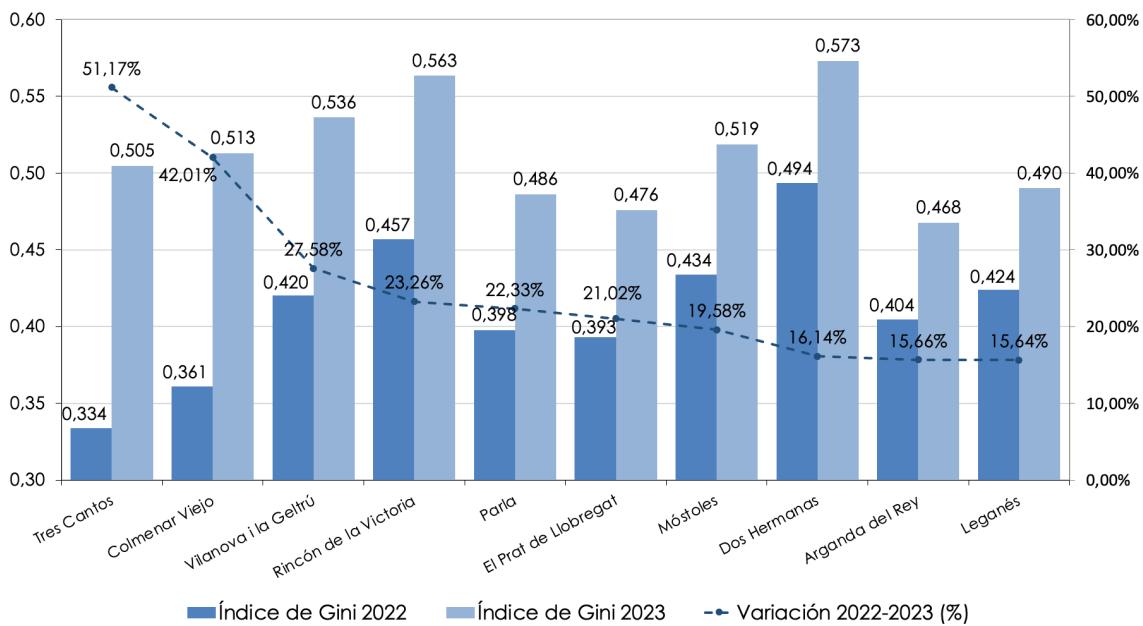
Los mayores aumentos del índice de Gini se registraron en Tres Cantos (51,17%), Colmenar Viejo (42,01%), Vilanova i la Geltrú (27,58%), Rincón de la Victoria (23,26%), Parla (22,33%), El Prat de Llobregat (21,02%), Móstoles (19,58%), Dos Hermanas (16,14%), Arganda del Rey (15,66%) y Leganés (15,64%). En Tres Cantos y Colmenar Viejo, la importante magnitud porcentual del aumento está condicionada por valores de partida especialmente reducidos en 2022.
En conjunto, el Gini aumentó en 90 de los 145 municipios de más de 50.000 habitantes y se redujo en 55. Por tanto, el repunte del promedio agregado no se debe a unos pocos casos extremos, sino a un predominio relativamente amplio de aumentos de la desigualdad en estos municipios de más de 50.000 habitantes, aunque con intensidades muy distintas entre ellos.
Municipios con mayor reducción de la desigualdad entre 2022 y 2023
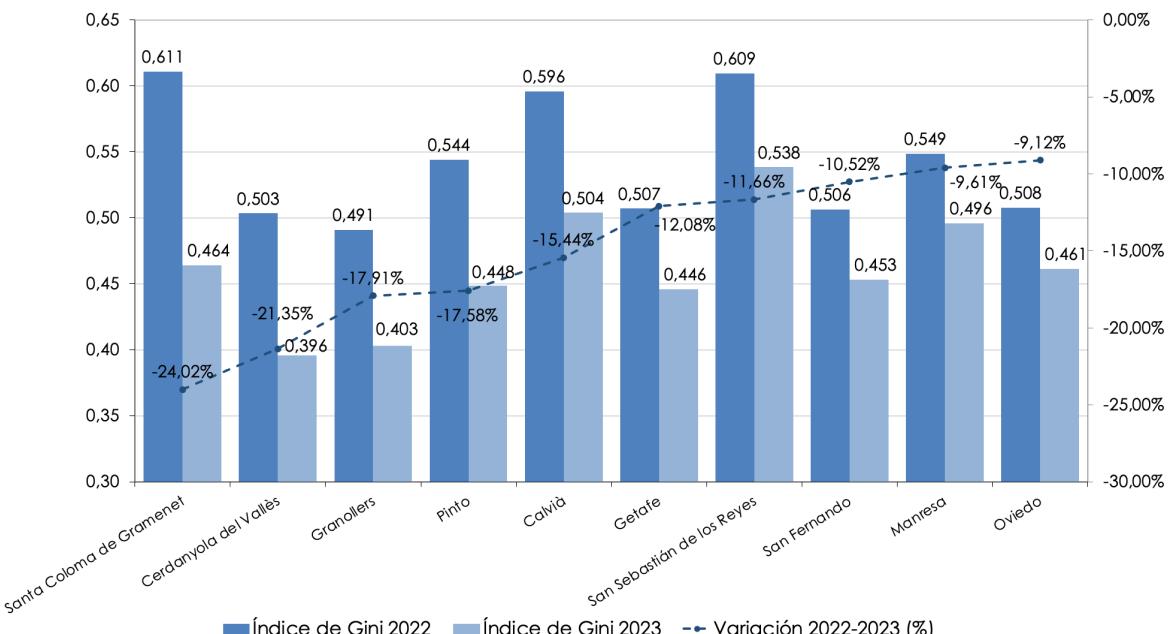
Las mayores reducciones correspondieron a Santa Coloma de Gramenet (-24,02%), Cerdanyola del Vallès (-21,35%), Granollers (-17,91%), Pinto (-17,58%), Calvià (-15,44%), Getafe (-12,08%), San Sebastián de los Reyes (-11,66%), San Fernando (-10,52%), Manresa (-9,61%) y Oviedo (-9,12%). Varios de estos municipios habían registrado incrementos importantes en años anteriores, de modo que las variaciones anuales reflejan también correcciones de movimientos previos.
La composición de ambas listas vuelve a estar dominada por municipios de los entornos metropolitanos de Madrid y Barcelona, aunque también aparecen localidades turísticas y capitales de provincia. Esta heterogeneidad territorial y socioeconómica aconseja interpretar las variaciones del Gini junto con los niveles de partida y con la trayectoria de varios ejercicios, y no únicamente a partir del cambio anual.
Balance selectivo del periodo 2019-2023
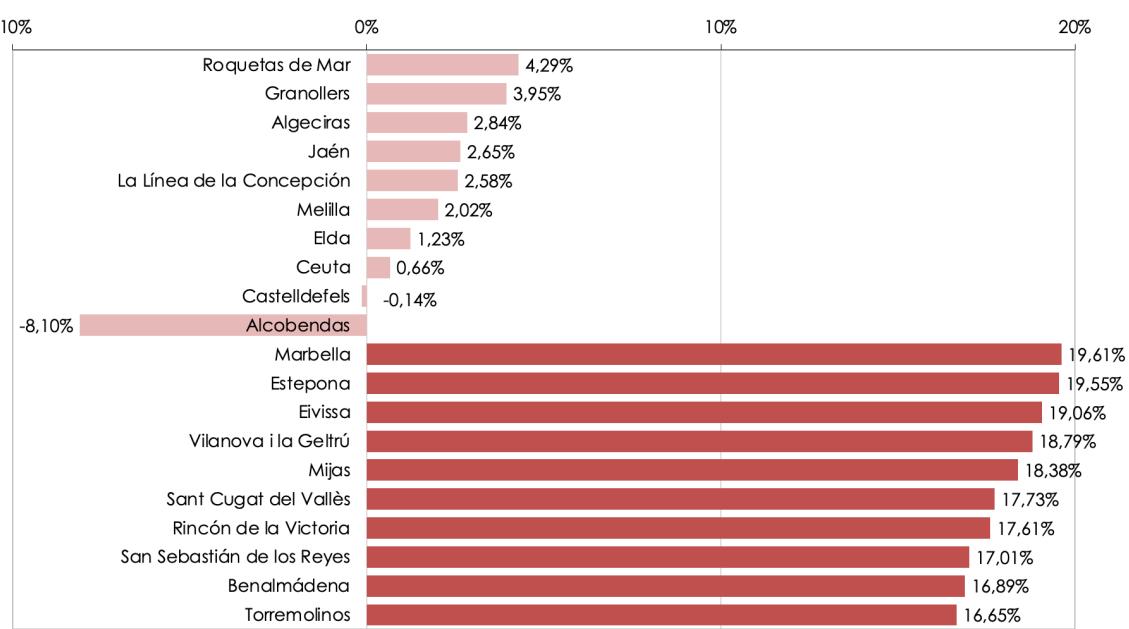
Entre los municipios de más de 50.000 habitantes en 2023, los mayores crecimientos acumulados de la renta personal media desde 2019 se observan en Marbella (19,61%), Estepona (19,55%), Eivissa (19,06%), Vilanova i la Geltrú (18,79%), Mijas (18,38%), Sant Cugat del Vallès (17,73%), Rincón de la Victoria (17,61%), San Sebastián de los Reyes (17,01%), Benalmádena (16,89%) y Torremolinos (16,65%). La presencia de varios municipios costeros y turísticos muestra la intensidad de la recuperación tras el impacto inicial de la pandemia, siendo destacable la presencia de 6 municipios de la provincia de Málaga.
En el extremo opuesto, la renta media de 2023 se sitúa por debajo de la de 2019 únicamente en Alcobendas (-8,10%) y, de forma prácticamente estable, en Castelldefels (-0,14%). Las menores variaciones positivas corresponden a Ceuta, Elda, Melilla, La Línea de la Concepción, Jaén, Algeciras, Granollers y Roquetas de Mar. En consecuencia, se observa que la recuperación de la renta personal media respecto de 2019 es generalizada, aunque su intensidad difiere de forma notable entre municipios.
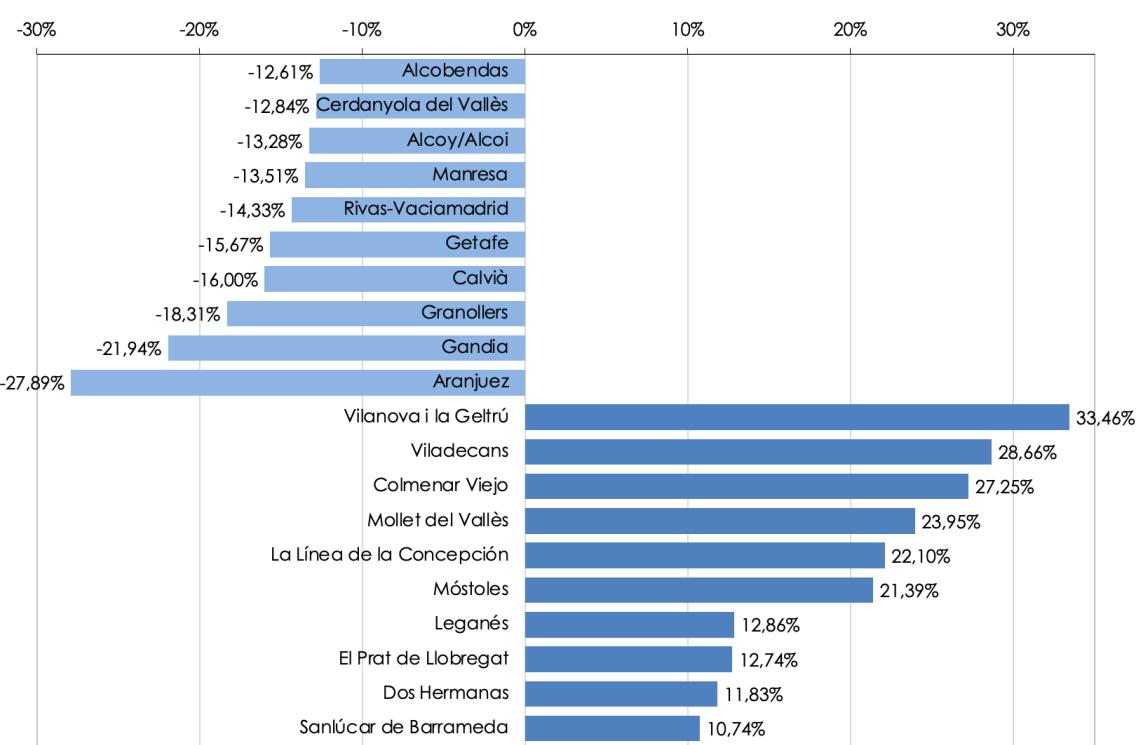
En desigualdad, los mayores aumentos acumulados del Gini entre 2019 y 2023 se concentran en Vilanova i la Geltrú (33,46%), Viladecans (28,66%), Colmenar Viejo (27,25%), Mollet del Vallès (23,95%), La Línea de la Concepción (22,10%), Móstoles (21,39%), Leganés (12,86%), El Prat de Llobregat (12,74%), Dos Hermanas (11,83%) y Sanlúcar de Barrameda (10,74%).
En el extremo contrario, las mayores reducciones de la desigualdad se observan en Aranjuez (-27,89%), Gandía (-21,94%), Granollers (-18,31%), Calvià (-16,00%), Getafe (- 15,67%), Rivas-Vaciamadrid (-14,33%), Manresa (-13,51%), Alcoy/Alcoi (-13,28%), Cerdanyola del Vallès (-12,84%) y Alcobendas (-12,61%).
En resumen, el balance 2019-2023 pone de manifiesto que la práctica estabilidad del Gini medio agregado entre ambos extremos del periodo oculta una reordenación municipal considerable en términos de desigualdad. Algunos municipios acumulan aumentos superiores al 20%, mientras que otros reducen la desigualdad en proporciones similares o mayores. Por ello, el promedio agregado debe entenderse como el resultado de movimientos de signo y magnitud muy diferentes, y no como evidencia de estabilidad distributiva en el conjunto de los municipios.
Referencias
References
- Hortas-Rico, M. y J. Onrubia (2014): “Renta personal de los municipios españoles y su distribución: metodología de estimación a partir de microdatos tributarios”, Estudios sobre la Economía Española, 2014-12, Fedea. https://documentos.fedea.net/pubs/eee/eee2014-12.pdf
References
- Hortas-Rico, M. y J. Onrubia (2023): “Renta personal de los municipios españoles y su distribución: Actualización de la estadística 2004-2016”, Estudios sobre la Economía Española, 2023/26, Fedea. https://documentos.fedea.net/pubs/eee/2023/eee2023-26.pdf
References
- Instituto de Estudios Fiscales (2025): “La muestra de IRPF de 2022: descripción general y principales magnitudes”, Documentos de Trabajo, 1/2025, Dirección de Estudios, Instituto de Estudios Fiscales, Madrid. https://www.ief.es/docs/destacados/publicaciones/documentos_trabajo/2025_0 1.pdf
References
- Instituto de Estudios Fiscales (2026): “La muestra de IRPF de 2023: descripción general y principales magnitudes”, Documentos de Trabajo, 2/2026, Dirección de Estudios, Instituto de Estudios Fiscales, Madrid. https://www.ief.es/docs/destacados/publicaciones/documentos_trabajo/2026_0 2.pdf
References
- Instituto Nacional de Estadística (INE) (2022): Cifras oficiales de población de los municipios españoles. Revisión del Padrón Municipal a 1 de enero de 2022. Madrid: Instituto Naciona de Estadística. https://www.ine.es/jaxiT3/Tabla.htm?t=29005
Instituto Nacional de Estadística (INE) (2023): Cifras oficiales de población de los municipios españoles: Revisión del Padrón Municipal a 1 de enero de 2023. Madrid: Instituto Nacional de Estadística. https://www.ine.es/jaxiT3/Tabla.htm?t=29005
Principales resultados agregados, 2019-2023
Evolución de la renta personal media, 2019-2023 (euros)
Renta media por declaranteRenta media por habitante
Evolución de la desigualdad media municipal, 2019-2023 (Indice de Gini)
Comparación renta media en los municipios más grandes de España, 2022-2023
Desigualdad de la renta personal. Ranking de las ciudades más grandes de España, 2022-2023 (Indice de Gini)
10 municipios mayores de 50.000 habitantes con mayor renta medic (euros por declarante). Año 2023
10 municipios mayores de 50.000 habitantes con menor renta media (euros por declarante). Año 2023
10 municipios mayores de 50.000 habitantes con menor desigualdad de renta personal (índice de Gini). Año 2023
10 municipios mayores de 50.000 habitantes con mayor desigualdad de renta personal (índice de Gini). Año 2023
Variaciones entre 2022 y 2023 (municipios de más de 50.000 habitantes)
Municipios mayores de 50.000 habitantes con mayor incremento en lo renta personal por declarante entre 2022 y 2023 (euros)
Municipios mayores de 50.000 habitantes con mayor reducción en la renta personal por declarante entre 2022 y 2023
Municipios mayores de 50.000 habitantes con mayor incremento en la desigualdad de la renta personal entre 2022 y 2023 (índice de Gini)
Municipios mayores de 50.000 habitantes con mayor reducción en la desigualdad de la renta personal entre 2022 y 2023 (índice de Gini)
Municipios con menores y mayores variaciones de la renta media por declarante (euros), 2019-2023
Municipios con mayores reducciones y aumentos de la desigualdad (índice de Gini), 2019-2023
Este texto se ha extraído automáticamente del documento original. Para citarlo o leerlo con su maquetación, descargue el PDF.
Descargar en PDF