El Coste de la Vivienda y la Pobreza Oculta en España: 2014 - 2025
JOSÉ IGNACIO CONDE-RUIZ
ÁLVARO PINTO
Estudios sobre la Economía Española 2026/28
Septiembre 2026
fedea
José Ignacio Conde-Ruiz1 and Alvaro Pinto2
1FEDEA y Universidad Complutense de Madrid 2FEDEA y Universidad de Alcalá
11 de septiembre de 2026
Resumen
Este documento analiza cómo la vivienda modifica la medición del bienestar en España entre 2014 y 2025 a partir de los microdatos de la Encuesta de Condiciones de Vida (ECV) y de ocho métricas alternativas de pobreza. El punto de partida es una aparente paradoja: la renta agregada mejora, pero cada vez más personas viven en el régimen de tenencia más costoso y con menor capacidad amortiguadora, el alquiler de mercado, cuyo peso pasa del 12,1 % al 17,4 %. Incorporar la vivienda no revierte la evolución favorable registrada durante el periodo, pero sí altera sustancialmente el diagnóstico y, sobre todo, quién aparece como pobre. En 2025, descontar de la renta el coste de accede a la vivienda eleva la tasa de pobreza del 19,5 % al 23,5 % y revela a 1,95 millones de pobres ocultos: personas que solo caen por debajo del umbral después de pagar la vivienda. Esta pobreza se concentra extraordinariamente en el alquiler de mercado: uno de cada cuatro inquilinos inicialmente no pobres cruza el umbral tras pagar el alquiler y este régimen reúne el 72,5 % del total. El efecto es, además, mayor sobre la profundidad y severidad de la pobreza que sobre su incidencia. En sentido contrario, reconocer mediante el alquiler imputado la ventaja residencial de quienes no pagan un alquiler de mercado hace salir de la pobreza monetaria a 3,38 millones de personas, principalmente propietarios de mayor edad sin hipoteca. Finalmente, las métricas que descuentan costes de vivienda muestran una mayor correspondencia con la privación material observada, especialmente entre quienes afrontan un alquiler, incluso tras controlar por características sociodemográficas y territoriales. En conjunto, la evidencia muestra que la renta disponible por sí sola deja fuera una dimensión relevante de la vulnerabilidad económica y apunta a incorporar de forma más explícita la vivienda en el diseño de las políticas de garantía de ingresos.
Palabras clave: vivienda, régimen de tenencia, costes de vivienda, pobreza antes de costes de vivienda, pobreza después de costes de vivienda, alquiler imputado, privación material.
Códigos JEL: D31, D63, I32, I38, R21.
Los autores agradecen a Angel de la Fuente, Carmen Marín, Marialejandra Garay Aguirre y Analía Viola sus comentarios y sugerencias a versiones previas de este trabajo. Los errores que pudieran persistir son responsabilidad exclusiva de los autores. José Ignacio Conde-Ruiz agradece el apoyo del Proyecto de Investigación del Ministerio de Ciencia e Innovación, PID2023-148090NB-I00.
Abstract
This paper examines how housing reshapes the measurement of welfare in Spain between 2014 and 2025 using microdata from the Living Conditions Survey (ECV) and eight alternative poverty metrics. The starting point is an apparent paradox: aggregate income improves, yet an increasing share of the population lives in the most costly tenure regime and the one with the weakest buffering capacity, market rental, whose population share rises from 12.1% to 17.4%. Incorporating housing does not reverse the favourable trend observed over the period, but it substantially changes the diagnosis and, above all, who is identified as poor. In 2025, deducting from income the cost of accessing housing raises the poverty rate from 19.5% to 23.5% and reveals 1.95 million people in hidden poverty: individuals who fall below the poverty threshold only after housing costs are paid. This hidden poverty is overwhelmingly concentrated among market renters: one in four tenants who are initially classified as non-poor crosses the threshold after paying rent, and this tenure regime accounts for 72.5% of the total. The impact is also greater on the depth and severity of poverty than on its incidence. In the opposite direction, recognising through imputed rent the residential advantage enjoyed by households that do not pay a market rent moves 3.38 million people out of monetary poverty, mainly older homeowners without a mortgage. Finally, poverty measures that deduct housing costs show a stronger correspondence with observed material deprivation, particularly among renters, even after controlling for sociodemographic and territorial characteristics. Overall, the evidence shows that disposable income alone overlooks an important dimension of economic vulnerability and points to the need to incorporate housing more explicitly into the design of minimum-income guarantee policies.
Keywords: housing, tenure status, housing costs, poverty before housing costs, poverty after housing costs, imputed rent, material deprivation.
JEL Classification: D31, D63, I32, I38, R21.
1. Introducción
En la última década, España ha registrado una mejora apreciable en sus principales indicadores monetarios de bienestar. La tasa de riesgo de pobreza se ha reducido un 12 % y la desigualdad de la renta disponible cerca de un 11 % y, en términos agregados, la recuperación posterior a la Gran Recesión y al shock de la pandemia se refleja en una posición económica más favorable. Sin embargo, esta mejora convive con una percepción social de deterioro o fragilidad del bienestar. La vivienda se ha situado en el centro de ese malestar: según el Barómetro de junio de 2026 del Centro de Investigaciones Sociológicas (CIS) (2026), el 41,5 % de la población la señala como uno de los principales problemas de España, por encima de cualquier otra preocupación social o económica.
Esta aparente contradicción plantea una cuestión de fondo para la medición del bienestar. Si los indicadores monetarios mejoran, pero una parte creciente de la población percibe que sostener su nivel de vida resulta cada vez más difícil, cabe preguntarse si la renta disponible basta para aproximar la experiencia económica efectiva de las personas. La hipótesis de este trabajo es que una parte relevante de ese desacople se explica por la vivienda. No porque la renta haya dejado de importar, sino porque las diferencias en los costes de acceso a la vivienda hacen cada vez más relevante la posición residencial para determinar qué capacidad económica conserva realmente cada hogar. Dos hogares con una renta similar pueden conservar recursos muy distintos después de pagar un alquiler, una hipoteca, suministros o gastos comunes. Y aunque esos pagos se realizan a escala de hogar, sus efectos recaen sobre todas las personas que conviven en él. Lo relevante, por tanto, no es solo cuánto paga un hogar por la vivienda, sino cómo ese coste condiciona las condiciones de vida de todos sus miembros.
La vivienda merece una consideración específica dentro del análisis distributivo por tres razones. Primero, es un gasto prioritario, difícilmente postergable y con escaso margen de ajuste a corto plazo, especialmente entre los hogares de menores ingresos; de ahí que se haya señalado que la vivienda “come primero” dentro del presupuesto familiar (Desmond, 2016; Kneebone and Wilkins, 2016; Joint Center for Housing Studies of Harvard University, 2018; Airgood-Obrycki et al., 2023). Segundo, constituye un canal central a través del cual se expresan diferencias territoriales en el coste de vida, particularmente relevantes en un país con mercados residenciales muy heterogéneos (Garrido-Yserte et al., 2012). Tercero, la literatura ha mostrado que la identificación de los hogares vulnerables cambia de forma apreciable cuando se introducen los costes de vivienda o los beneficios asociados a determinadas formas de tenencia (Eurostat, 2010; Maestri, 2012; Ballesteros Muñoz and Onrubia, 2022).
Esta intuición conecta con una literatura amplia sobre los límites de la renta disponible como medida única del bienestar económico, que desde hace décadas ha explorado medidas alternativas de pobreza y sus implicaciones para la política pública (Ruggles, 1990; Weinberg and Lamas, 1993). Una primera línea de trabajos parte de la idea de renta residual: lo relevante para aproximar la capacidad económica del hogar no es solo la renta de la que dispone, sino los recursos que conserva una vez afrontado el gasto en vivienda. Desde las formulaciones de la shelter poverty de Stone (1993, 2004, 2006), esta literatura ha subrayado que un mismo nivel de renta puede traducirse en niveles de vida muy distintos cuando los costes de vivienda difieren de forma sustantiva. La estrategia empírica más extendida consiste en deducir los costes de vivienda de la renta disponible, dando lugar a las medidas de pobreza after housing costs (AHC). La evidencia comparada muestra que esta corrección altera tanto la medición como el perfil social de la pobreza (Fahey et al., 2004; Saunders, 2017). Eurostat (2023) ha incorporado esta distinción entre pobreza antes y después de costes de vivienda en sus indicadores experimentales, mientras otras aproximaciones exploran formas alternativas de fijar el propio umbral de pobreza, como los presupuestos de referencia (Penne et al., 2016).
Dentro de este enfoque residual, se han desarrollado medidas orientadas a identificar situaciones en las que el coste de la vivienda empuja al hogar por debajo de un nivel mínimo de recursos para el resto de necesidades. La formulación más conocida es la housing-induced poverty de Kutty (2005), que clasifica como pobres inducidos por vivienda a aquellos hogares cuyo ingreso residual –tras pagar el alojamiento– cae por debajo de dos tercios del umbral de pobreza absoluto estadounidense. La lógica de Kutty ha sido posteriormente adaptada a marcos de pobreza relativa europeos (Jahoda and "palková, 2012; Haffiner, 2014).
Más allá de esta formulación estrictamente residual, otras aproximaciones combinan de forma explícita insuficiencia de renta y carga residencial. La distinción entre housing poverty y housing burden propuesta por Combs et al. (1995), así como el indicador Low-Income-High Cost de Hills (2012), responden a esta preocupación: identificar situaciones en las que el problema no es solo gastar mucho en vivienda, sino hacerlo desde una posición económica ya vulnerable. Este enfoque se ha extendido recientemente al análisis conjunto de la pobreza energética y residencial (Maier et al., 2026).
Una segunda línea de investigación incorpora la vivienda desde la perspectiva contraria: en lugar de descontar los costes de vivienda, añade el alquiler imputado, entendido como el valo monetario del servicio de vivienda que disfruta un hogar que no paga alquiler de mercado. Esta corrección suele reducir la pobreza y la desigualdad monetaria, al recoger la ventaja residencial de los propietarios sin deuda y de los hogares con alquiler subvencionado o cedido (Frick et al., 2010; Maestri, 2012; Törmälehto and Sauli, 2013). Para España, Ballesteros Muñoz and Onrubia (2022) muestran que el alquiler imputado reduce la desigualdad de renta, mientras que la incorporación de los costes de vivienda opera en sentido contrario. No obstante, la literatura también advierte de que el alquiler imputado recoge una ventaja económica real, pero no equivale a renta líquida disponible, lo que plantea problemas de interpretación en hogares con patrimonio residencial elevado y baja liquidez corriente -House-rich, Cash-poor-(Eurostat, 2010; Ayala and Navarro, 2023; Petrov and Romaguera-de-la Cruz, 2025).
Esta discusión resulta especialmente relevante para el caso español. España sigue siendo un país mayoritariamente propietario, pero su estructura residencial ha cambiado de forma apreciable durante la última década. El alquiler a precio de mercado ha ganado peso en paralelo al retroceso de la propiedad con hipoteca, desplazando a una parte creciente de la población hacia un régimen más expuesto a costes elevados, rígidos y menos protegidos frente a shocks.
Este trabajo contribuye a la literatura incorporando de forma conjunta tres dimensiones que a menudo se analizan por separado: la transformación del régimen de tenencia, la evolución de los costes de vivienda y sus implicaciones para la medición del bienestar. El argumento central es que la vivienda no debe entenderse únicamente como un gasto más dentro del presupuesto familiar, sino como una dimensión que reordena la relación entre renta monetaria y bienestar efectivo. A medida que aumenta el peso de los hogares expuestos a costes de vivienda elevados, las métricas basadas exclusivamente en renta dejan de captar una parte relevante de la vulnerabilidad económica.
El análisis se basa en los microdatos de la Encuesta de Condiciones de Vida (ECV) para España entre 2014 y 2025. A partir de ellos se comparan distintas métricas de bienestar: la pobreza monetaria convencional –antes de costes de vivienda– (BHC), las medidas de pobreza después de vivienda (AHC), una métrica basada en alquiler imputado (AI) y un indicador de pobreza inducida por vivienda (HIP). Además, se evalúa la correspondencia de estas métricas con la carencia material y social severa, utilizada como indicador externo de privación observada.
Los principales resultados pueden resumirse en cinco ideas. En primer lugar, la mejora agregada de los indicadores monetarios convive con una profunda recomposición residencial: el alquiler de mercado pasa del 12,1 % al 17,4 % de la población en once años y gana peso precisamente como el régimen de tenencia más costoso y con menor capacidad amortiguadora. En segundo lugar, incorporar la vivienda no revierte la evolución favorable de la pobreza, pero la sitúa sistemáticamente en un nivel superior –23,5 % frente a 19,5 % en 2025– y abre una brecha especialmente intensa en el alquiler de mercado, donde la incidencia aumenta del 32,8 % al 49,9 % después de pagar el alquiler. En tercer lugar, el efecto de la vivienda es mayor sobre la profundidad y la severidad de la pobreza que sobre su incidencia y reordena además su composición hacia las personas en hogares jóvenes, con persona de referencia nacida en el extranjero y en mercados residenciales más tensionados. En cuarto lugar, la vivienda revela dos sesgos de signo opuesto en la pobreza convencional: 1,95 millones de personas que no aparecen como pobres según su renta sí lo son después de pagar la vivienda –una pobreza oculta concentrada sobre todo entre los inquilinos–, mientras que 3,38 millones dejan de serlo cuando el alquiler imputado reconoce la ventaja residencial de quienes no tienen que afrontar un alquiler a precio de mercado. Finalmente, las métricas que descuentan los costes de vivienda muestran una mayor correspondencia con la privación material observada: en 2025 identifican al 56,9 % de las personas con carencia material y social severa mediante el coste de acceso y al 66,1 % mediante el gasto residencial total, frente al 46,7 % de la pobreza convencional. Esta ventaja es especialmente intensa entre los inquilinos de mercado y se mantiene tras controlar por características sociodemográficas y territoriales, sugiriendo que estas métricas captan restricciones de bienestar que la renta disponible por sí sola deja fuera.
El resto del trabajo se organiza del siguiente modo. La sección 2 describe los datos y la metodología. La sección 3 documenta la transformación del régimen de tenencia y la exposición creciente a costes de vivienda elevados. La sección 4 analiza cómo cambia la medición de la pobreza y su composición al incorporar la vivienda. La sección 5 se centra en las personas cuya clasificación cambia al hacer explícita esa dimensión: quienes no aparecen como pobres bajo la renta convencional, pero sí lo son tras descontar el coste residencial de acceso, y quienes dejan de serlo cuando se reconoce la ventaja residencial captada por el alquiler imputado. La sección 6 evalúa el alineamiento de las distintas métricas con un indicador externo de privación material. La sección 7 concluye y discute las principales implicaciones para las políticas públicas.
2. Datos y Metodología
El análisis utiliza los microdatos de la Encuesta de Condiciones de Vida (ECV) para España entre 2014 y 2025, combinando la información de los ficheros de hogar y de persona.1 La unidad de análisis es la persona, aunque las principales variables económicas –renta, costes de vivienda y régimen de tenencia– se observan a nivel de hogar y se asignan a todos sus miembros: se calcula una única renta equivalente por hogar, se compara con el umbral de pobreza correspondiente para determinar si ese hogar es pobre, y esa clasificación se atribuye a todas las personas que lo integran, bajo el supuesto habitual en la literatura de que los recursos del hogar se comparten entre sus miembros. Las estimaciones agregadas –tasas de pobreza, número de personas afectadas– se calculan, por tanto, sumando personas y no hogares, utilizando los pesos individuales de la encuesta (RB050).
La renta de referencia es la renta disponible total del hogar, que denotamos . Todas las magnitudes monetarias se expresan en términos anuales y se equivalizan mediante la escala OCDE modificada, que denotamos : un factor que resume el tamaño y la composición por edades del hogar y que asigna un peso de 1 al primer adulto, 0,5 a cada miembro adicional de 14 o más años y 0,3 a cada menor de 14 años, sumando estos pesos para obtener el número de “adultos equivalentes” del hogar. Esta escala recoge las economías de escala del consumo dentro del hogar –compartir vivienda, suministros o electrodomésticos resulta más barato por persona cuantos más miembros lo componen– y permite comparar el nivel de vida de hogares de tamaño y composición muy distintos a partir de una misma renta total. De modo que la renta disponible equivalente antes de costes de vivienda se define como:
\[y _ {h} ^ {\mathrm{BHC}} = \frac {Y _ {h}}{E _ {h}}.\]
A partir de esta distribución se calcula el umbral de pobreza relativa convencional, fijado en el 60 % de la mediana nacional:
\[u ^ {\mathrm{BHC}} = 0, 6 \cdot \operatorname{Med} \left(y ^ {\mathrm{BHC}}\right).\]
Esta métrica, denominada a lo largo de este trabajo pobreza antes de costes de vivienda (BHC, por sus siglas en inglés, before housing costs), constituye el punto de referencia frente al que se comparan las medidas que incorporan explícitamente la vivienda.
Todas las métricas del documento se calculan sobre una misma muestra analítica, restringida a las personas cuyo hogar dispone de información válida en renta disponible, escala de equivalencia, coste residencial de acceso, gasto residencial total observado y alquiler imputado, lo que evita que las diferencias entre indicadores reflejen cambios en la composición de la población observada, además del efecto de incorporar la vivienda. La muestra analítica de
1Las principales variables utilizadas son: renta disponible del hogar en el año anterior (HY020), escala de equivalencia OCDE modificada (HX240), pesos individuales (RB050), alquiler mensual pagado (HH060), intereses hipotecarios anuales pagados en el año anterior (HY100N), gasto residencial mensual declarado (HH070), ayudas a la vivienda en el año anterior (HY070G), y renta disponible en el año anterior con y sin ajuste por alquiler imputado neto de intereses hipotecarios (vhRentaAIa y vhRentaa, respectivamente).
2025 representa 71.161 personas y 29.263 hogares con información válida, el 99,6 % de la población de referencia; el detalle completo para 2025, la exclusión por régimen de tenencia y el tratamiento de rentas nulas o negativas se recogen en el anexo A.
Para incorporar la vivienda se distinguen dos conceptos de coste. El primero es el coste residencial de acceso (CRA), que aproxima el coste rígido necesario para acceder al alojamiento: el alquiler anual pagado por el hogar, que denotamos , en los hogares arrendatarios; los intereses hipotecarios anuales, que denotamos , en los propietarios con hipoteca; y cero en los propietarios sin hipoteca y los hogares en cesión gratuita:
\[\mathrm{CRA} _ {h} = \left\{ \begin{array}{l l} R _ {h}, & \text {si el hogar reside en alquiler,} \\ I _ {h}, & \text {si el hogar es propietario con hipoteca,} \\ 0, & \text {si el hogar es propietario sin hipoteca o reside en cesión gratuita.} \end{array} \right.\]
El CRA es la referencia principal para descontar la vivienda de la renta disponible, porque aísla el componente que diferencia con mayor nitidez a inquilinos, hipotecados y propietarios sin deuda. El segundo concepto es el gasto residencial total observado (GRT), que sigue la misma lógica por régimen pero añade a el resto de desembolsos vinculados al uso y mantenimiento de la vivienda –comunidad, suministros, reparaciones corrientes, seguros, tasas y servicios obligatorios–, que denotamos : así, en todos los regímenes.2 Esta segunda medida resulta útil para analizar la presión residencial total sobre el presupuesto del hogar, pero no debe interpretarse de forma estricta como coste de acceso: parte de los gastos incluidos depende de decisiones de consumo, de la eficiencia energética de la vivienda o de la composición del hogar. Por ello, el GRT se utiliza principalmente para analizar sobrecarga y exposición a niveles absolutos de gasto, y como contraste amplio de las métricas después de vivienda.
La distinción entre ambos conceptos adapta al caso de la ECV una diferencia habitual en los estudios de pobreza después de vivienda: por un lado, los costes monetarios más directamente asociados al acceso y la tenencia de la vivienda y, por otro, el conjunto más amplio de gastos residenciales utilizado en los indicadores de sobrecarga. En línea con la práctica de las medidas de pobreza después de costes de vivienda (AHC, after housing costs) empleadas en la literatura británica, se excluye la amortización del principal hipotecario del CRA y del GRT.3
A partir del CRA y del GRT se construyen dos medidas de renta después de vivienda:
\[y _ {h} ^ {\mathrm{AHC-CRA}} = \frac {Y _ {h} - \mathrm{CRA} _ {h}}{E _ {h}}, \qquad y _ {h} ^ {\mathrm{AHC-GRT}} = \frac {Y _ {h} - \mathrm{GRT} _ {h}}{E _ {h}}.\]
GRTh = Oh
2El GRT es, por tanto, positivo incluso en propietarios sin hipoteca y en cesión gratuita, donde , a diferencia del CRA, que es cero en ambos casos.
3Cribb et al. (2023) y el Department for Work and Pensions (2025) tratan la renta después de costes de vivienda descontando alquileres e intereses hipotecarios, pero no la devolución del principal, siguiendo la metodología Households Below Average Income (HBAI); esta decisión es también coherente con Eurostat (2025). Conceptualmente, la amortización, aunque representa una salida de caja para el hogar, reduce la deuda y aumenta la riqueza, por lo que se aproxima más a una forma de ahorro forzoso que al coste corriente del servicio de vivienda.
Para cada medida se calcula una variante de umbral fijo (F), que toma como referencia la línea de pobreza antes de vivienda (BHC) y clasifica como pobres a quienes quedan por debajo de ella tras descontar sus costes residenciales. Esta es la especificación principal del documento: al mantener constante el estándar de referencia, el ejercicio permite estimar cuántas personas no alcanzan el mismo nivel mínimo de bienestar una vez pagada la vivienda, en lugar de compararlas con una línea que ya se ha desplazado como consecuencia del propio ajuste.4
Por otro lado, para la métrica con alquiler imputado (AI) se utiliza directamente la información de alquiler imputado disponible en la ECV, neta de los intereses hipotecarios correspondientes. Este valor, , se suma a la renta de referencia:
\[Y _ {h} ^ {A I} = Y _ {h} + A I _ {h},\]
de modo que
\[y _ {h} ^ {A I} = \frac {Y _ {h} + A I _ {h}}{E _ {h}}.\]
Esta estrategia permite mantener una renta de referencia homogénea en todas las métricas y, al mismo tiempo, incorporar el valor neto del alquiler imputado estimado por la encuesta.5
Además de las tres familias anteriores, se incluye la pobreza inducida por vivienda (HIP, housing-induced poverty), que aplica los mismos conceptos de coste residencial (CRA o GRT) sobre un umbral más severo, fijado en el 40 % de la mediana nacional –aplicando la lógica de Kutty (2005) a un contexto de pobreza relativa–, para identificar los casos en los que el coste de la vivienda empuja a los hogares muy por debajo del umbral convencional.
El cuadro 1 resume la arquitectura de indicadores utilizada en el trabajo. Las métricas difieren en dos dimensiones: la renta equivalente sobre la que se evalúa al hogar y el umbral frente al que se compara esa renta.
4Se calcula también una variante de umbral recalculado (R), definida como el 60 % de la mediana de la propia distribución después de vivienda. Esta variante combina dos efectos –la caída de renta al descontar vivienda y el desplazamiento mecánico de la línea de pobreza– y se reporta únicamente como contraste relativo en el anexo D.
AIh
yAI
5Concretamente, AIh se obtiene como la diferencia entre la renta disponible con alquiler imputado neto de intereses hipotecarios (vhRentAIa) y la renta disponible sin dicho ajuste (vhRentaa), ambas ya construidas por la ECV. Como en las métricas AHC, se calculan dos variantes: AI-F mantiene el umbral BHC y permite aislar el efecto de añadir el alquiler imputado sobre la clasificación de pobreza; AI-R recalcula el umbral sobre la distribución y se interpreta como una medida de pobreza relativa bajo un concepto ampliado de renta.
Cuadro 1: Indicadores principales de pobreza incorporando vivienda
| Variante | Abrev. | Renta equivalente | Umbral |
| Pobreza relativa antes de vivienda | |||
| Convencional | BHC | $y_h^{\text{BHC}} = Y_h / E_h$ | 0,6 · Med( $y^{\text{BHC}}$ ) |
| Pobreza relativa con alquiler imputado | |||
| Umbral fijo | AI-F | $y_h^{\text{AI}} = Y_h^{\text{AI}} / E_h$ | 0,6 · Med( $y^{\text{BHC}}$ ) |
| Umbral recalculado | AI-R | $y_h^{\text{AI}} = Y_h^{\text{AI}} / E_h$ | 0,6 · Med( $y^{\text{AI}}$ ) |
| Pobreza relativa después de vivienda: métricas AHC | |||
| Coste residencial de acceso, umbral fijo | AHC-CRA-F | $y_h^{\text{AHC-CRA}} = (Y_h - \text{CRA}_h) / E_h$ | 0,6 · Med( $y^{\text{BHC}}$ ) |
| Coste residencial de acceso, umbral recalculado | AHC-CRA-R | $y_h^{\text{AHC-CRA}} = (Y_h - \text{CRA}_h) / E_h$ | 0,6 · Med( $y^{\text{AHC-CRA}}$ ) |
| Gasto residencial total, umbral fijo | AHC-GRT-F | $y_h^{\text{AHC-GRT}} = (Y_h - \text{GRT}_h) / E_h$ | 0,6 · Med( $y^{\text{BHC}}$ ) |
| Gasto residencial total, umbral recalculado | AHC-GRT-R | $y_h^{\text{AHC-GRT}} = (Y_h - \text{GRT}_h) / E_h$ | 0,6 · Med( $y^{\text{AHC-GRT}}$ ) |
| Pobreza inducida por vivienda | |||
| Coste residencial de acceso | HIP-CRA | $y_h^{\text{AHC-CRA}} = (Y_h - \text{CRA}_h) / E_h$ | 0,4 · Med( $y^{\text{BHC}}$ ) |
| Gasto residencial total | HIP-GRT | $y_h^{\text{AHC-GRT}} = (Y_h - \text{GRT}_h) / E_h$ | 0,4 · Med( $y^{\text{BHC}}$ ) |
Notas: denota la renta disponible del hogar; , la escala de equivalencia OCDE modificada; , la renta disponible del hogar con alquiler imputado; el ajuste neto por alquiler imputado; el coste residencial de acceso; , el gasto residencial total observado; y Med( ), la mediana nacional de la distribución correspondiente. La variante F mantiene fijo el umbral BHC, mientras que la variante R recalcula el umbral sobre la distribución de renta correspondiente. La medida de pobreza inducida por vivienda adapta la propuesta de Kutty (2005) al contexto europeo de pobreza relativa: el umbral HIP se fija en el 40 % de la mediana nacional, equivalente a dos tercios del umbral BHC convencional del 60 %.
Por último, la renta recogida en la ECV se refiere al año anterior al de la encuesta, mientras que los gastos de vivienda se observan en el momento de la entrevista; las métricas principales utilizan los gastos observados en cada año de encuesta sin retrotraerlos al año de referencia de la renta.6 Salvo indicación expresa, todas las magnitudes monetarias del documento se expresan en euros constantes de 2025.
3. La Transformación del Régimen de Tenencia
España sigue siendo, en términos agregados, un país mayoritariamente propietario: casi tres de cada cuatro personas residen todavía en un hogar en propiedad. Esa continuidad, sin embargo, no impide que desde 2014 se haya producido una recomposición importante de la estructura residencial, marcada por el retroceso de la propiedad con hipoteca, el avance del alquiler de mercado y una distribución cada vez más desigual de los costes de vivienda. Lo que cambia no es solo el peso relativo de cada régimen, sino también quién queda situado en cada uno de ellos, cuánto paga por hacerlo y en qué territorios se concentra la mayor factura residencial.
6Esta decisión evita introducir supuestos adicionales sobre la estabilidad del régimen de tenencia, del gasto residencial y del patrón de consumo del hogar entre ambos momentos. Las comprobaciones de sensibilidad muestran que apenas modifica los resultados principales.
A diferencia de la propiedad sin hipoteca –cuyo coste de vivienda queda, una vez amortizada la deuda, prácticamente al margen de la evolución del mercado–, el alquiler de mercado queda plenamente expuesto a esa evolución. La propiedad con hipoteca ocupa una posición intermedia, sujeta a esa exposición, pero de forma más atenuada, porque parte de cada pago se traduce en acumulación patrimonial y no en un gasto a “fondo perdido”.
El análisis que sigue reconstruye ese proceso en dos planos. Primero, observa cómo se recompone la estructura de tenencia: qué regímenes ganan peso, cuáles lo pierden y qué costes afronta cada uno. Esta lectura permite mostrar que el avance del alquiler no es un simple reflejo del crecimiento demográfico, sino una redistribución de la población entre posiciones residenciales con exposiciones muy distintas al coste de la vivienda. El segundo plano introduce la dimensión territorial y de esfuerzo presupuestario, sin la cual difícilmente puede entenderse por qué una misma decisión residencial tiene consecuencias económicas tan dispares.7
3.1. Recomposición del Régimen de Tenencia y Brecha en los Costes de Vivienda
La evolución por regímenes de tenencia permite concretar esa transformación. La propiedad con hipoteca es la que más terreno cede: pasa del 32,1 % al 28,1 % de la población y es el único régimen que se contrae de forma clara también en términos absolutos, con 1,07 millones de personas menos, un retroceso del 7,3 %. La propiedad sin hipoteca ofrece una imagen más estable, pero también pierde peso relativo: crece un 3,2 %, por debajo del aumento de la población total, que alcanza el 5,9 %. La cesión gratuita se reduce lentamente desde el 6,4 % hasta alcanzar el 5,5 % de la población. En sentido contrario, el alquiler de mercado gana peso de forma sostenida a lo largo de todo el periodo: aumenta un 51,6 % en número de personas y pasa del 12,1 % al 17,4 % de la población. El alquiler inferior al mercado parte de una base mucho menor (2,6 % de la población), pero sigue una trayectoria similar, con un crecimiento del 40,2 %. La figura 1 resume esta redistribución interna de la población entre formas de tenencia.
7Los conceptos de coste residencial de acceso (CRA) y gasto residencial total (GRT) se definen en el apartado 2 y aquí se emplean sin volver a introducirlos. Salvo indicación expresa, todas las magnitudes monetarias de esta sección se expresan en euros constantes de 2025.
Figura 1: Evolución del régimen de tenencia de las personas, España, 2014–2025
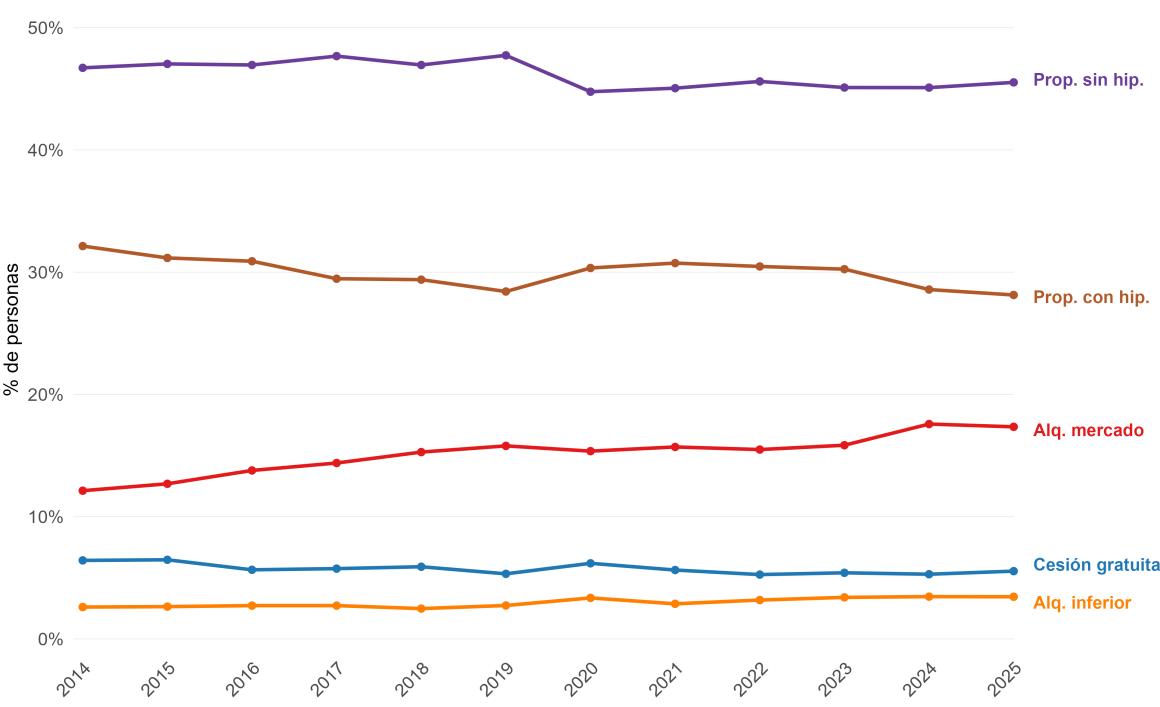
Notas: Porcentaje de personas por régimen de tenencia. Serie 2014–2025. Fuente: Elaboración propia a partir de la ECV 2014–2025.
La magnitud del cambio se aprecia mejor al compararla con la evolución demográfica. Entre 2014 y 2025, la población representada por la encuesta aumenta en 2,73 millones de personas. En ese mismo periodo, el alquiler de mercado suma por sí solo 2,88 millones, es decir, más que el aumento total de la población. Si se añade el alquiler inferior al mercado, ambos regímenes arrendatarios incorporan 3,36 millones de personas, mientras la propiedad con hipoteca y la cesión gratuita pierden población en términos absolutos. El detalle completo en personas y hogares se recoge en el cuadro 8 del anexo B.
Esta comparación no debe interpretarse como si toda la población adicional hubiese pasado directamente al alquiler. El propio crecimiento de la propiedad sin hipoteca muestra que la dinámica es más compleja. Lo que sí indica es que el aumento del alquiler no es un simple reflejo mecánico del crecimiento poblacional. La estructura residencial se recompone por dentro: mientras una parte de los hogares avanza hacia posiciones de propiedad ya amortizada, otra parte cada vez mayor queda situada en regímenes arrendatarios, donde el acceso a la vivienda depende de un pago periódico más directamente vinculado a la evolución del mercado.
Este desplazamiento tendría un alcance distributivo limitado si todos los regímenes impusieran costes semejantes. No es el caso. El cuadro 9 del anexo B muestra que el alquiler de mercado es, en 2025, el régimen con mayor coste residencial de acceso mediano: 7.200 € anuales, frente a 1.947 € entre los propietarios con hipoteca y 4.500 € entre quienes residen en alquiler inferior al mercado. Además, desde 2014 su coste de acceso aumenta un 13,9 %, mientras que el del alquiler inferior al mercado prácticamente se triplica, al pasar de 1.523 € a 4.500 € (+196 %).
El segmento que tradicionalmente funcionaba como espacio más protegido dentro del alquiler se aproxima con rapidez a las condiciones del mercado, no porque el alquiler de mercado modere sus precios, sino porque el alquiler inferior al mercado encarece de forma muy intensa su propio coste de acceso.
El análisis del gasto residencial total observado refuerza esa lectura. Entre los propietarios y los hogares en cesión gratuita, el gasto mediano permanece relativamente estable, mientras que entre los inquilinos crece con claridad: el alquiler de mercado alcanza 9.192 € anuales en 2025, y el aumento más acusado se produce en el alquiler inferior al mercado, cuyo gasto residencial total mediano crece un 68,2 % desde 2014. La exposición a niveles absolutos de gasto se recoge en el cuadro 10 del anexo B: entre quienes alquilan a precio de mercado, la proporción que supera los 10.000 € anuales pasa del 30,8 % de 2014 al 40,8 % de 2025, y la que rebasa los 12.000 € –esto es, mil euros mensuales– del 15,7 % al 22,5 %.
La consecuencia no es una separación uniforme entre todos los regímenes, sino una doble dinámica. El alquiler de mercado se distancia de la propiedad y de la cesión gratuita, cuyos gastos permanecen mucho más contenidos, mientras que su distancia respecto al alquiler inferior al mercado se reduce. El cuadro 2 resume esta asimetría tomando como referencia la mediana del gasto residencial total del alquiler de mercado.
Cuadro 2: Brecha del gasto residencial total mediano respecto al alquiler de mercado, 2014–2025
| Brecha respecto al alquiler de mercado | 2014 | 2019 | 2025 | Δ 14–25 |
| Alquiler inferior al mercado | 4.740 | 3.952 | 2.797 | -1.943 |
| Propietario con hipoteca | 3.132 | 4.363 | 3.991 | +860 |
| Propietario sin hipoteca | 5.541 | 5.799 | 6.287 | +746 |
| Cesión gratuita | 6.342 | 6.642 | 6.875 | +532 |
Notas: Diferencia, en euros constantes de 2025, entre la mediana del gasto residencial total del alquiler de mercado y la mediana del régimen indicado en cada fila. Un valor positivo indica que el alquiler de mercado paga más que ese régimen. ! 14–25 recoge el cambio absoluto de la brecha entre 2014 y 2025. Fuente: Elaboración propia a partir de la ECV.
El patrón es claro. Frente a la propiedad y la cesión gratuita, la brecha se amplía: en 2025, el gasto residencial total mediano del alquiler de mercado supera en 3.991 € al de la propiedad con hipoteca, en 6.287 € al de la propiedad sin hipoteca y en 6.875 € al de la cesión gratuita, y en todos los casos la distancia es mayor que en 2014. Frente al alquiler inferior al mercado ocurre lo contrario: la brecha se estrecha en 1.943 €, pero, como ya se vio con el coste residencial de acceso, esa convergencia no refleja una moderación del alquiler de mercado, sino el fuerte encarecimiento del alquiler por debajo de mercado –la erosión progresiva de aquello que hacía distinto a ese régimen. Ambas dinámicas pueden seguirse a lo largo de toda la serie en la figura 2.
Figura 2: Brecha del gasto residencial total mediano respecto al alquiler de mercado, 2014– 2025
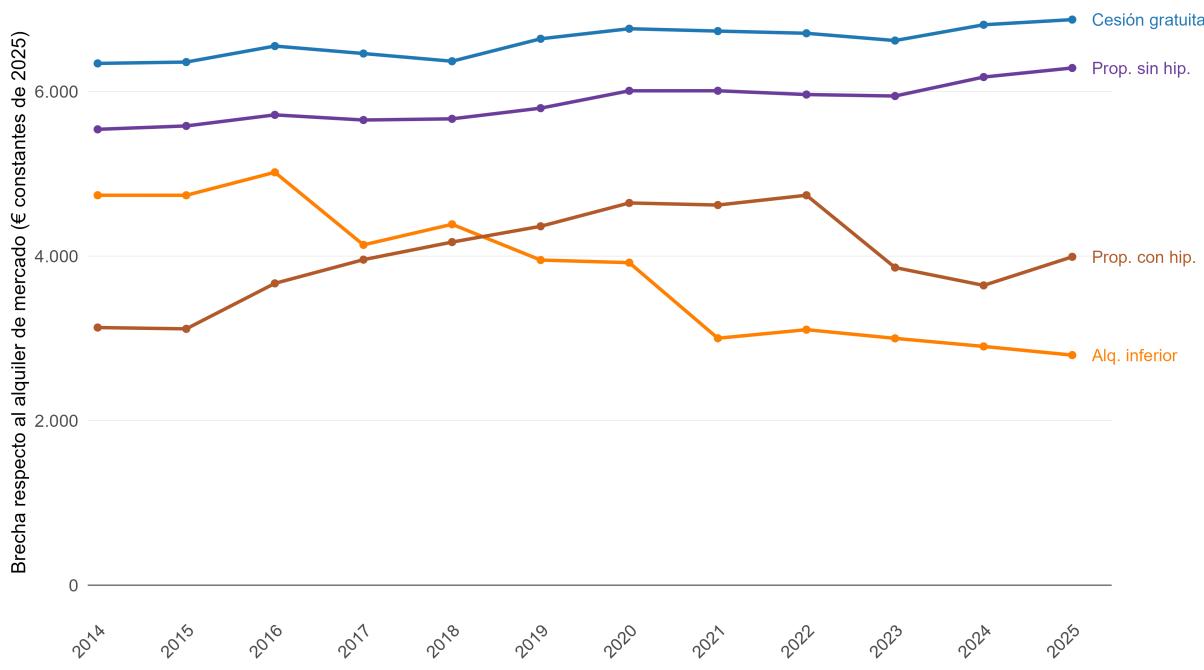
Notas: Brecha expresada en euros constantes de 2025. Un valor positivo indica que ese régimen de tenencia tiene un gasto residencial total mediano menor al de los inquilinos a precio de mercado. Serie 2014–2025. Fuente: Elaboración propia a partir de la ECV.
3.2. Geografía y Presión Residencial
Tratar el alquiler de mercado como una categoría homogénea oculta que, tras esa etiqueta común, conviven realidades económicas difícilmente comparables entre sí. La dimensión territorial permite observarlo con claridad. En 2025, la proporción de personas cuyo hogar destina más de 10.000 € anuales a vivienda alcanza el 23,7 % en Madrid, el 20,4 % en Baleares y el 18,0 % en Cataluña, frente al 9,4 % del conjunto nacional; solo Madrid y Cataluña reúnen 3,1 de los 4,6 millones de personas expuestas a ese nivel de gasto en todo el país. Como muestra la figura 3, esta concentración no aparece de forma aislada en 2025, sino que es el resultado de una trayectoria de creciente separación respecto al resto de comunidades autónomas (CCAA) desde el inicio de la década de 2020. El territorio, en definitiva, no constituye un escenario neutral en el que se despliega la desigualdad residencial, sino una dimensión que la intensifica o amortigua; el detalle completo por comunidad autónoma y umbral de gasto se recoge en los cuadros 11 y 12 del anexo B.
Figura 3: Evolución de la exposición a gasto residencial total elevado en una selección de comunidades autónomas, 2014–2025
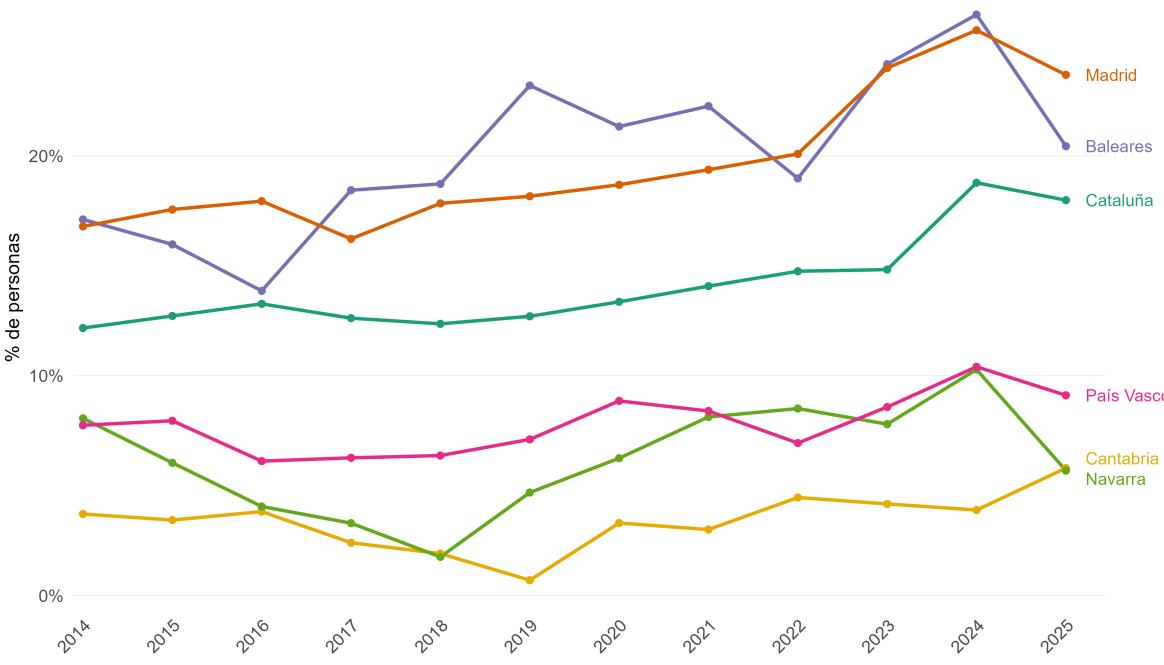
Notas: Porcentaje de personas en hogares con gasto residencial total observado superior a 10.000 euros anuales, expresado en euros constantes de 2025. Se muestran las comunidades autónomas con mayor exposición en 2025. Fuente: Elaboración propia a partir de la ECV 2014–2025.
Junto al nivel de gasto, conviene atender también al esfuerzo relativo que ese gasto representa sobre la renta del hogar, porque un mismo coste absoluto no implica la misma presión presupuestaria para hogares con rentas distintas. En este plano, la mejora agregada es apreciable: la mediana de la ratio de esfuerzo residencial cae del 12,5 % en 2014 al 10,4 % en 2025, y la sobrecarga retrocede del 10,9 % al . Sin embargo, persiste una importante brecha por regímenes de tenencia en 2025: el alquiler de mercado es el régimen sometido a mayor presión, con una sobrecarga (26,8 %) casi cuatro veces superior a la media nacional, mientras el alquiler inferior al mercado tiene un esfuerzo mediano que incluso aumenta respecto a 2014 pese a la mejora general de renta –una estabilidad coherente con la convergencia de costes documentada en el apartado anterior. El detalle completo de esfuerzo y sobrecarga por régimen y año se desarrolla en el cuadro 13 del anexo C.
La recuperación de la renta reduce la ratio de esfuerzo en buena parte de la distribución, pero no elimina la brecha entre posiciones residenciales: la vivienda sigue actuando como factor de estratificación porque combina dos dimensiones que no siempre se mueven en la misma dirección –el coste absoluto de residir en determinados regímenes y territorios, y el peso relativo que ese coste representa sobre la renta del hogar.
HCB = mín 100, (GRT S )/(Y S ) 100
Sh
8La ratio de esfuerzo residencial (housing cost burden, HCB) se calcula neta de ayudas a la vivienda: , donde denota las ayudas recibidas por el hogar. La sobrecarga identifica a las personas cuyo hogar destina más del 40 % de la renta disponible neta de ayudas a gasto residencial.
Esta transformación no es solo un cambio en la forma de habitar, sino un cambio en cuánto importa la vivienda para medir correctamente el bienestar. El alquiler de mercado –el régimen con mayor coste de acceso, el segundo que más ha encarecido su factura residencial y el que concentra la mayor presión presupuestaria– ha pasado de representar el 12,1 % al 17,4 % de la población en once años. A medida que crece el peso de un régimen cuyo coste de acceso es variable, rígido y no convertible en patrimonio, crece también la porción de la población para la que la renta disponible antes de vivienda deja de aproximar su capacidad real de consumo. Esa es precisamente la pregunta que aborda el resto del documento
4. Pobreza Antes y Después de Vivienda
Si el coste de acceder a un techo depende de forma tan decisiva del régimen de tenencia y del territorio, la pregunta inmediata es qué ocurre con el diagnóstico de pobreza cuando esa heterogeneidad deja de quedar fuera de la medición. La renta disponible convencional trata como equivalentes a dos hogares que ingresan lo mismo, con independencia de que uno destine nueve mil euros anuales a pagar un alquiler en Madrid y el otro no destine nada porque terminó de amortizar su hipoteca hace una década. Incorporar la vivienda –descontándola como coste o sumándola como ventaja imputada– equivale a preguntarse cuántas de esas equivalencias estadísticas resisten el contraste con los recursos que efectivamente quedan disponibles9.
4.1. Evolución de la Pobreza Relativa Nacional
Incorporar la vivienda no revierte la mejora del periodo. Todas las métricas descienden entre 2014 y 2025, y lo hacen con una sincronía notable (véase la figura 4). La pobreza antes de vivienda cae del 22,2 % al 19,5 % de la población; la pobreza después de vivienda por coste de acceso, del 25,9 % al 23,5 %; y la construida sobre el gasto residencial total, del 32,5 % al 28,7 %. El argumento de este trabajo no es, por tanto, que descontar la vivienda haga aparecer una tendencia adversa que la renta monetaria oculta, sino que sitúa el nivel de pobreza en un escalón sistemáticamente superior y no lo abandona en ningún momento de la serie; la serie completa año a año se recoge en el cuadro 14 del anexo D.
9Las ocho métricas presentadas en el cuadro 1 parten todas de la misma renta disponible equivalente y se diferencian únicamente en dos decisiones: qué se hace con el coste de la vivienda y frente a qué umbral se compara el resultado. El texto principal se apoya en las cuatro construidas sobre el coste residencial de acceso (CRA), por ser la medida que aísla con mayor nitidez la posición diferencial de inquilinos, hipotecados y propietarios sin deuda. Las cuatro restantes –construidas sobre el gasto residencial total (GRT), o sobre la variante de umbral recalculado– operan como contraste y se desarrollan en el cuadro 24, donde se comprueba que arrojan niveles sistemáticamente más elevados pero preservan tanto la tendencia temporal como el orden relativo entre indicadores
Figura 4: Tasa de pobreza según métrica, 2014–2025
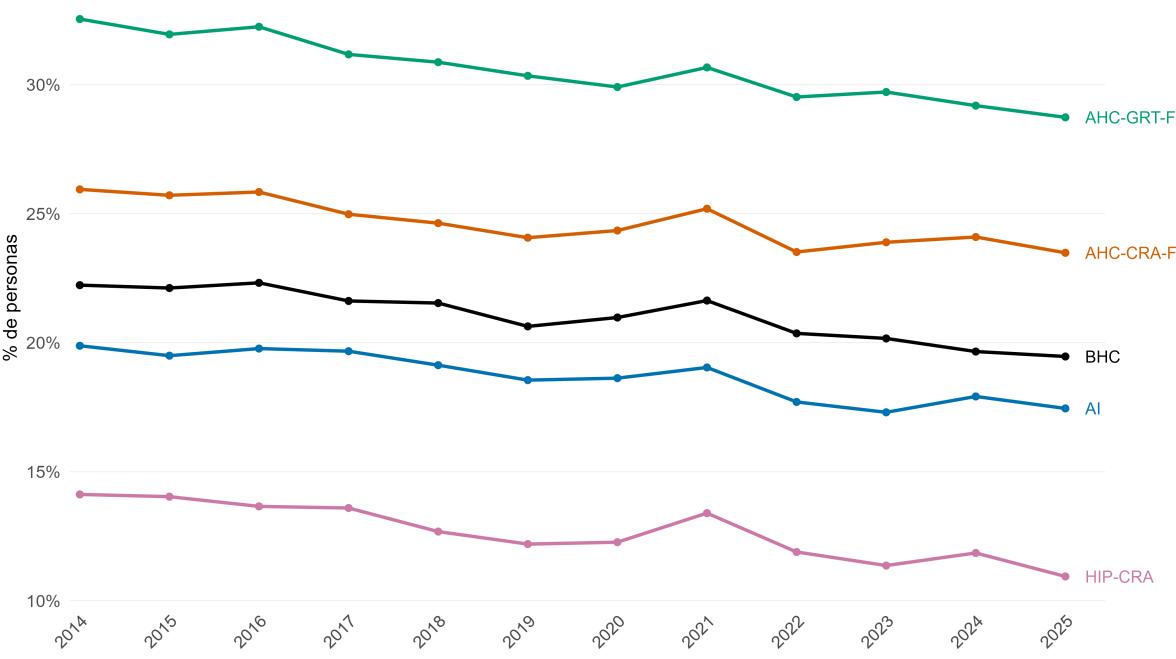
Notas: Porcentaje de personas bajo el umbral de cada métrica. BHC: pobreza antes de vivienda; AI: renta con alquiler imputado; AHC: pobreza después de vivienda; HIP: pobreza inducida por vivienda. Fuente: Elaboración propia a partir de la ECV 2014–2025.
La pobreza inducida por vivienda (HIP) sigue la misma trayectoria descendente, pero desde un umbral más severo -el 40 % de la mediana-, lo que la convierte en un indicador de cuántos hogares quedan muy por debajo del nivel de vida mínimo una vez pagada la vivienda. En 2025 afecta al 10,9 % de la población bajo coste de acceso y al 14,4 % bajo gasto residencial total, frente al 18,5 % de 2014 en esta última especificación ( 4,1 puntos); el detalle completo se recoge en el cuadro 24 del anexo D.
4.2. La Dimensión del Régimen de Tenencia
Esa brecha agregada, sin embargo, es la media de situaciones profundamente dispares. Descontar el coste de acceso a la vivienda no reordena por igual a toda la población, sino que actúa con una intensidad que depende casi por completo de la posición residencial del hogar (véase la figura 5). El caso extremo es el alquiler de mercado: la pobreza convencional identifica como pobres al 32,8 % de quienes residen en este régimen, proporción que asciende al 49,9 % al descontar el alquiler efectivamente pagado. La diferencia, de 17 puntos porcentuales, implica que aproximadamente uno de cada seis inquilinos de mercado no aparece como pobre según la renta antes de vivienda, pero cae por debajo del umbral una vez descontado el alquiler.
Figura 5: Pobreza por régimen de tenencia, 2025
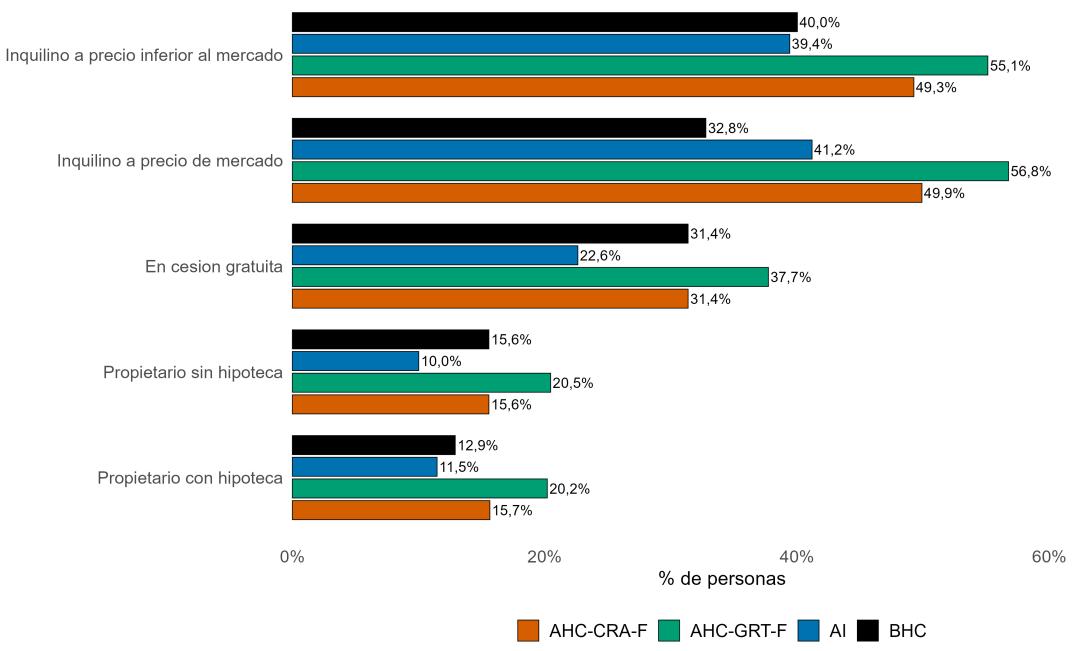
Notas: Porcentaje de personas bajo el umbral de cada métrica dentro de cada régimen de tenencia. BHC: pobreza antes de vivienda; AI: renta con alquiler imputado; AHC-CRA-F: pobreza después de vivienda con coste residencial de acceso. Fuente: Elaboración propia a partir de la ECV 2025.
El alquiler inferior al mercado parte de una incidencia convencional más alta (40 %) y termina en un nivel casi idéntico al del alquiler de mercado (49,3 %), de modo que la vivienda acaba igualando por abajo a dos colectivos que la renta monetaria presentaba como claramente distintos. En otras palabras, el segmento que debería ofrecer un mayor colchón frente al mercado está perdiendo buena parte de esa capacidad amortiguadora: aunque sigue siendo más barato, una vez descontada la vivienda su incidencia de pobreza prácticamente converge con la del alquiler de mercado. En los propietarios sin hipoteca y en la cesión gratuita, en cambio, la incidencia no varía por construcción, dado que su coste de acceso es nulo.10 El alquiler imputado reordena el diagnóstico en dirección contraria y con una lógica transparente: rebaja la pobreza de los propietarios sin hipoteca del 15,6 % al 6,1 % y la de los hogares en cesión gratuita del 31,4 % al 14,9 %, mientras deja el alquiler de mercado esencialmente donde estaba. Estos últimos son los únicos que no obtienen ventaja alguna del ajuste, sencillamente porque ya satisfacen en el mercado el alquiler que a los demás se les imputa.
Medir cuánto cambia la incidencia dentro de cada régimen responde solo a una de las preguntas; otra cuestión importante es cómo se recompone el conjunto de la población pobre.
10Esa invariancia desaparece al emplear el gasto residencial total: incluso los hogares sin alquiler ni hipoteca afrontan suministros, comunidad y mantenimiento que reducen su renta residual, y su pobreza medida aumenta en consecuencia. El detalle completo por régimen bajo las cuatro métricas se recoge en el cuadro 15 del anexo D.
Ambas dimensiones aparecen enfrentadas en el cuadro 3, que añade a la incidencia bajo cada métrica el peso poblacional de cada régimen y su participación en el total de personas pobres.
Cuadro 3: Incidencia y composición de la pobreza por régimen de tenencia, 2025
| Régimen de tenencia | Peso | Incidencia (%) | Composición (%) | |||
| poblacional | BHC | AHC-CRA-F | Δ pp | BHC | AHC-CRA-F | |
| Propietario sin hipoteca | 45,5 | 15,6 | 15,6 | 0,0 | 36,6 | 30,4 |
| Propietario con hipoteca | 28,1 | 12,9 | 15,7 | +2,7 | 18,7 | 22,6 |
| Alquiler de mercado | 17,1 | 32,8 | 49,9 | +17,2 | 28,6 | 36,4 |
| Alquiler inferior al mercado | 3,4 | 40,0 | 49,3 | +9,2 | 7,1 | 7,2 |
| Cesión gratuita | 5,5 | 31,2 | 31,4 | 0,0 | 8,9 | 7,4 |
| Total nacional | 100,0 | 19,5 | 23,5 | +4,0 | 100,0 | 100,0 |
Notas: Incidencia: porcentaje de personas de cada régimen bajo el umbral correspondiente. Composición: distribución del total de personas pobres entre regímenes bajo cada métrica. ! pp: Incremento en puntos porcentuales de la incidencia al incorporar el CRA respecto a la pobreza convencional. La incidencia no varía en propietarios sin hipoteca ni en cesión gratuita porque su coste residencial de acceso es nulo por definición. Composición bajo las cuatro métricas en el cuadro 18 del anexo D. Fuente: Elaboración propia a partir de la ECV.
Confrontar incidencia y composición revela hasta qué punto la vivienda reordena el retrato social de la pobreza. Las personas en alquiler de mercado representan el 17,1 % de la población pero concentran el 28,6 % de los pobres bajo la métrica convencional y el 36,4 % al descontar el coste de acceso: su sobrerrepresentación pasa de multiplicar por 1,7 su peso demográfico a multiplicarlo por más de dos. El movimiento simétrico lo protagonizan los propietarios sin hipoteca, que retroceden del 36,6 % al 30,4 % del total de pobres sin que su incidencia haya variado un solo punto –pierden peso simplemente porque la pobreza crece a su alrededor. Tres rasgos coinciden así en el alquiler de mercado: una incidencia de pobreza monetaria ya elevada de partida, el mayor coste residencial de acceso de todos los regímenes y la ausencia de la ventaja implícita que sí capta el alquiler imputado. La renta monetaria no ignora por completo esta vulnerabilidad, pero la subestima de forma sistemática. Bajo el umbral más severo de la pobreza inducida por vivienda (HIP-CRA), esta concentración se acentúa todavía más: el alquiler de mercado pasa de un 27,9 % de incidencia –frente a apenas un 6 % entre propietarios– a explicar el 43,7 % del total de personas en esta situación, por encima de su peso en la pobreza convencional.
A la incidencia y a la composición les falta, sin embargo, la tercera pregunta: cuánto se hunde cada persona pobre por debajo del umbral, no solo si lo cruza. Un simple recuento de personas trata igual a quien queda apenas por debajo de la línea que a quien queda muy lejos de ella –una distinción que aquí importa especialmente, porque descontar el coste residencial de acceso no solo empuja a nuevas personas bajo el umbral, sino que también hunde más a quienes ya estaban por debajo–. Para captar esa profundidad se recurre a la familia de índices de Foster, Greer y Thorbecke (Foster et al., 1984), que se leen de forma escalonada: la brecha media mide cuánto le falta, en promedio y como porcentaje del umbral, a una persona pobre para dejar de serlo; el FGT(1) combina la tasa de pobreza con esa brecha media, de modo que sube tanto si aumenta el número de personas pobres como si la pobreza de cada una se agrava; y el FGT(2) pondera con más fuerza a quienes están más lejos del umbral –eleva al cuadrado la brecha individual antes de promediar–, por lo que es el indicador más sensible a la severidad y a la desigualdad dentro del propio grupo de personas pobres.11
En 2025, el número de personas bajo el umbral aumenta un 20,6 % al descontar el coste residencial de acceso respecto a la pobreza antes de vivienda, pero el FGT(1) lo hace un 38,5 % y el FGT(2), un 50,3 %: cuanto más severa es la dimensión medida, mayor es el impacto de incorporar la vivienda (véase el cuadro 16). En síntesis, la vivienda no solo ensancha la pobreza al incorporar nuevas personas por debajo del umbral: la hace todavía más profunda entre quienes ya eran pobres. La renta con alquiler imputado, coherentemente, opera en dirección contraria en las tres medidas.
Por régimen, el alquiler de mercado es también el más severo: su FGT(1) se duplica al descontar el alquiler y su FGT(2) se multiplica por dos y medio, el valor más alto de toda la desagregación –no es solo el régimen con más personas pobres, sino aquel donde la pobreza es más severa y más desigual entre sus propios miembros–. Un matiz merece atención porque invierte el orden habitual: el alquiler inferior al mercado presenta una tasa de pobreza algo menor que el de mercado una vez descontada la vivienda, pero su brecha media es mayor, lo que resulta coherente con la convergencia de costes documentada en el apartado 3.1: quienes acceden a un alquiler protegido parten de rentas más bajas, de modo que un coste residencial que se ha triplicado en una década los desplaza proporcionalmente más lejos aun cuando su nivel absoluto sigue siendo inferior. El detalle completo por régimen se recoge en el cuadro 17 del anexo D, y es consistente con la desigualdad de la distribución completa de renta equivalente –coeficiente de Gini, curvas de Lorenz y curvas TIP (Three I’s of Poverty: incidencia, intensidad y desigualdad de la pobreza)–, que se desarrolla como robustez adicional en el mismo anexo.
5. El Ángulo Ciego de la Pobreza Convencional y el Papel del Alquiler Imputado
Si la sección anterior ha mostrado que incorporar la vivienda modifica tanto la incidencia como la intensidad, severidad y composición de la pobreza, esta sección se centra en las personas cuya posición económica queda mal captada por las métricas monetarias convencionales. Por un lado, quienes no son pobres según la renta disponible antes de vivienda (BHC), pero pasan a serlo una vez descontado el coste residencial de acceso –el ángulo ciego de la pobreza monetaria–. Por otro, quienes sí son pobres según su renta disponible pre-vivienda, pero dejan de serlo al reconocerles la ventaja residencial de la vivienda en propiedad o cedida mediante la renta con alquiler imputado (AI).
Ambos movimientos se miden frente al mismo umbral, el de la pobreza convencional, lo que asegura que cualquier movimiento observado responda únicamente a lo que le ocurre a los recursos del hogar cuando la vivienda entra en la contabilidad, y no al desplazamiento mecánico del propio umbral.12 De esta elección se deriva una asimetría que condiciona la lectura del apartado: el coste residencial de acceso nunca toma valores negativos, por lo que descontarlo solo puede reducir la renta equivalente –ninguna persona pobre bajo la métrica convencional puede dejar de serlo por esta vía–, mientras que el alquiler imputado opera en sentido exactamente inverso, solo añade renta13, de modo que su incorporación no puede situar a nadie por debajo del umbral. Cada comparación admite, en consecuencia, una única dirección de movimiento (véase la figura 6).
11Todas las medidas se calculan sobre rentas equivalentes acotadas en cero, según lo expuesto en el apartado 2.
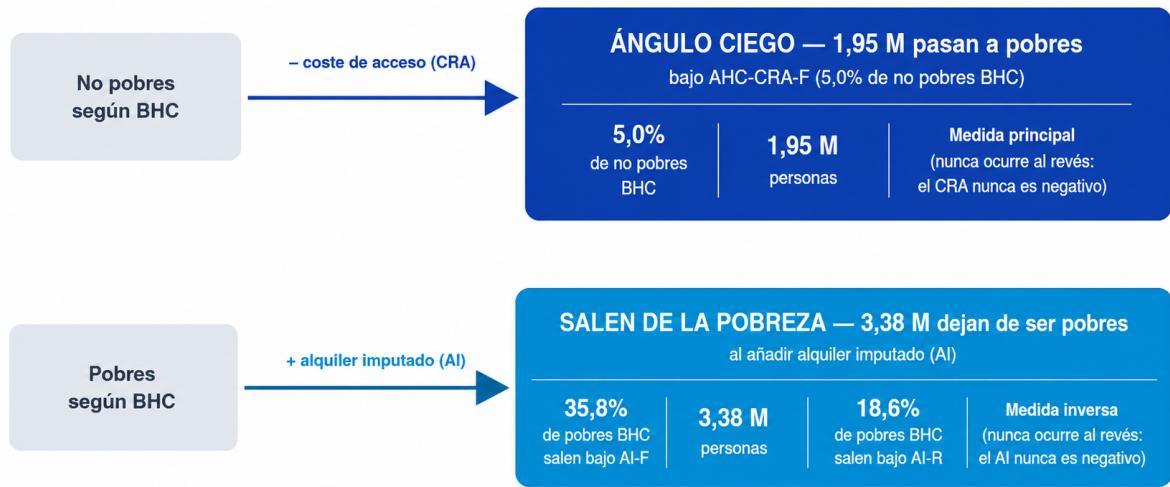
En 2025, incorporar la vivienda desplaza a un volumen muy considerable de personas en ambas direcciones. Por un lado, 1,95 millones de personas que no son pobres según la métrica convencional (BHC) pasan a ser pobres cuando se descuenta el coste residencial de acceso. Por otro, alrededor de 3,38 millones de personas que sí son clasificadas como pobres dejan de serlo cuando se incorpora la renta con alquiler imputado, un movimiento que se concentra, por construcción, en hogares propietarios, en alquiler a precio inferior al mercado o en cesión gratuita.
12Se trata de la especificación principal del documento, adoptada por las razones expuestas en el apartado 2. Las variantes que recalculan el umbral se reportan como contraste en el anexo D.
13En sentido estricto, esta afirmación admite una excepción marginal: al expresarse el alquiler imputado neto de los intereses hipotecarios, un número muy reducido de hogares propietarios con hipoteca presenta cada año un valor negativo. En 2025 son 266 hogares (193.582 personas ponderadas), de los cuales 3.002 personas cruzan el umbral hacia abajo al incorporar el ajuste —el 0,006 % de la población de referencia.
5.1. ¿Quién Entra en la Pobreza al Añadir el Coste de la Vivienda? El Ángulo Ciego
El tamaño del ángulo ciego –la pobreza que permanece oculta bajo las métricas convencionales– apenas ha variado a lo largo del periodo. En 2025 afecta a 1,95 millones de personas, frente a 1,71 millones en 2014, lo que supone pasar del 4,8 % al 5,0 % de la población no pobre según la renta antes de vivienda. El fenómeno no se ha intensificado de forma apreciable, pero tampoco ha dado señales de corregirse pese a la mejora general de la renta durante estos once años. Además, unas 220.000 personas –algo más de una de cada diez dentro del ángulo ciego– no solo cruzan la línea convencional de pobreza después de pagar la vivienda, sino que caen por debajo del umbral severo del 40 % de la mediana. El desglose completo por año y nivel de severidad se recoge en el cuadro 19.
La relevancia del ángulo ciego no es solo cuantitativa. En 2025, el 20,9 % de las personas que forman parte de él presenta también carencia material y social severa, una proporción que alcanza el 21,7 % entre los inquilinos de mercado. Esto muestra que la reclasificación no se limita a captar movimientos marginales alrededor de la línea de pobreza: como se analiza con mayor detalle en el apartado 6, quienes integran este ángulo ciego presentan dificultades materiales observables con mucha mayor frecuencia que el conjunto de quienes aparecen como no pobres bajo la métrica convencional.
Esta magnitud está fuertemente concentrada por régimen de tenencia. Como muestra la figura 7, uno de cada cuatro inquilinos de mercado que no son pobres según las métricas convencionales pasaría a ser pobre al descontar el coste residencial de acceso: la tasa alcanzaría el 25,4 % en el alquiler de mercado y el 15,4 % en el alquiler inferior al mercado, frente al 3,2 % entre propietarios con hipoteca. En propietarios sin hipoteca y cesión gratuita, el ángulo ciego es nulo por construcción.
Figura 7: Ángulo ciego de la pobreza convencional por régimen de tenencia, 2025 Notas: Porcentaje de personas no pobres según las métricas convencionales que pasan a ser pobres al descontar el coste residencial de acceso.
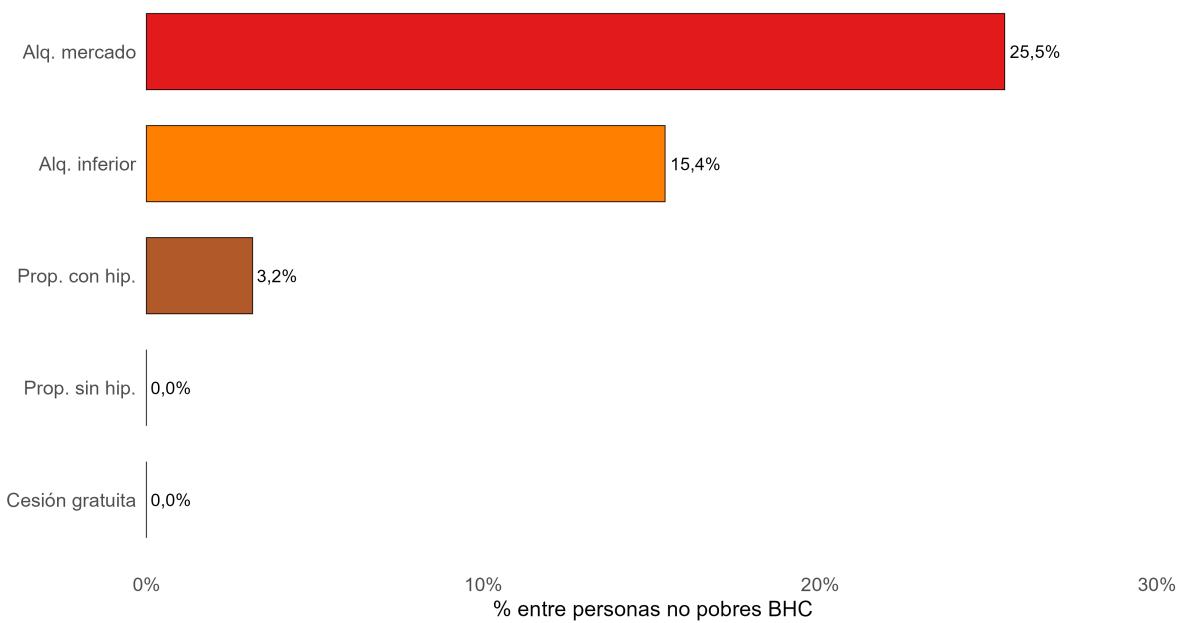
Fuente: Elaboración propia a partir de la ECV 2025.
La concentración es todavía más clara en términos de composición: los inquilinos de mercado explican el 72,5 % del total del ángulo ciego, y ambos regímenes arrendatarios juntos, casi el 80 %. La desproporción es notable: un régimen que representa en torno al 17 % de la población concentra casi tres cuartas partes de toda la pobreza oculta. El detalle completo por régimen, incluida la tasa de privación material asociada, se recoge en el cuadro 20.
La composición social del ángulo ciego refleja la distribución desigual del alquiler de mercado. La tasa de entrada es especialmente elevada entre personas que viven en hogares jóvenes: el 11,9 % de las personas no pobres antes de vivienda con persona de referencia menor de 35 años cae bajo el umbral al descontar el coste residencial de acceso, frente al 1,8 % entre mayores de 65. Sin embargo, en volumen, el grupo de 35 a 49 años concentra casi la mitad del ángulo ciego, porque combina una tasa elevada con un peso poblacional mucho mayor que el de los hogares más jóvenes. La brecha por país de nacimiento de la persona de referencia es todavía más intensa: la tasa es del 2,7 % cuando ha nacido en España y del 19,5 % si ha nacido fuera de la Unión Europea (UE); este último grupo representa el 12,3 % de los no pobres en las métricas convencionales, pero concentra el 48,1 % del ángulo ciego. El desglose completo por edad, origen y comunidad autónoma, con la tasa de privación material asociada a cada grupo, se recoge en los cuadros 21 y 22.
Para comprobar si estas diferencias se mantienen al considerar conjuntamente régimen de tenencia, distancia al umbral, características sociodemográficas y territorio, se estiman modelos lineales de probabilidad sobre la población no pobre según BHC, tanto para 2025 como para el conjunto 2014–2025 con efectos fijos de año.14 El resultado más claro es el papel del régimen de tenencia: en 2025, vivir en alquiler de mercado se asocia con una probabilidad 21,8 puntos superior de formar parte del ángulo ciego respecto a vivir en propiedad sin hipoteca, una magnitud prácticamente idéntica en el modelo agrupado 2014–2025 (22,6 puntos). La segunda dimensión clave es la distancia inicial respecto al umbral de pobreza: entre las personas que se sitúan solo un 0–10 % por encima del umbral, la probabilidad de caer bajo la línea al descontar la vivienda es 37,0 puntos mayor que entre quienes se encuentran más de un 50 % por encima. Los coeficientes de edad y origen no son significativos en el corte de 2025 una vez controlado el resto de factores, pero sí aparecen en el modelo pooled –tener una persona de referencia nacida fuera de la UE se asocia con una probabilidad 4,4 puntos superior–, lo que sugiere que parte de la mayor vulnerabilidad de estos hogares opera a través de su posición en la estructura de tenencia y el territorio, aunque persiste además un diferencial propio en el periodo completo.
En conjunto, los modelos refuerzan la interpretación descriptiva. La vivienda no añade ruido a la medición de la pobreza, sino que revela una forma específica de vulnerabilidad, concentrada en quienes viven en un régimen de tenencia expuesto al pago de acceso y se encuentran relativamente cerca del umbral convencional.
5.2. ¿Quién Sale de la Pobreza al Imputar el Alquiler?
El apartado anterior mostró quién emerge como pobre cuando se descuenta de la renta el coste de acceso a la vivienda. El alquiler imputado permite formular la pregunta inversa: quién deja de aparecer como pobre cuando se reconoce el valor del alquiler que el hogar no paga por la vivienda que ocupa. A diferencia de una transferencia monetaria, esta ventaja residencia no genera ningún flujo de caja, pero aproxima un gasto evitado que libera renta para otros usos. Si la pobreza antes de vivienda tiende a infravalorar la vulnerabilidad de quienes afrontan costes residenciales elevados, también puede sobrestimar la pobreza de algunos hogares propietarios, especialmente de mayor edad, cuya baja renta monetaria convive con menores costes de acceso a la vivienda.
En 2025, alrededor de 3,38 millones de personas –el 35,8 % de quienes son pobres antes de vivienda– dejan de serlo al incorporar el alquiler imputado manteniendo fijo el umbral. El patrón es nítido y coherente con la propia definición de la métrica: la salida se concentra casi por completo entre propietarios sin hipoteca (60,7 % de sus pobres BHC deja de serlo) y hogares en cesión gratuita (52,4 %), mientras que el alquiler de mercado no registra salidas, porque quien ya paga un alquiler de mercado no obtiene, por construcción, ninguna ganancia neta de imputarle uno equivalente. El alquiler inferior al mercado ocupa una posición intermedia aunque no desdeñable (21,4 %). El perfil demográfico es casi el opuesto al del ángulo ciego: la probabilidad de salir de la pobreza por esta vía crece con la edad de la persona de referencia (63,0 % entre mayores de 65 años, frente a 19,7 % entre menores de 35) y es sustancialmente mayor entre hogares de origen español (52,1 %) que entre los de origen extracomunitario (13,4 %).
14Tabla de regresión completa, con todos los coeficientes y controles, en el cuadro 23.
El matiz más relevante, sin embargo, no es quién sale, sino si esa salida es solo contable o también real: entre quienes salen de la pobreza monetaria por esta vía, la privación material severa no desaparece. Afecta al 10,3 % de los propietarios sin hipoteca “rescatados” y hasta al 30,1 % de los inquilinos a precio inferior al mercado, lo que indica que, para una parte no menor de estos hogares, la mejora en renta imputada no se traduce en una mejora efectiva de sus condiciones de vida. Este resultado anticipa la sección siguiente: la cuestión no es solo cómo cambia la pobreza al reconstruir la renta incorporando la vivienda, sino si esas reclasificaciones se corresponden con situaciones observables de privación material. El desglose completo por régimen de tenencia, edad, país de nacimiento y comunidad autónoma se recoge en los cuadros 28 y 29 del anexo E.
6. ¿Miden Mejor la Vulnerabilidad Económica las Métricas después de Vivienda? Validación con la Privación Material Severa
La carencia material y social severa (severe material and social deprivation, SMSD) es el indicador armonizado que Eurostat utiliza para aproximar situaciones de privación que no dependen directamente de la renta del hogar (Eurostat, 2026). Identifica a las personas cuyo hogar declara no poder permitirse, por motivos económicos, al menos 7 de los siguientes 13 ítems: hacer frente a gastos imprevistos, una semana de vacaciones al año fuera de casa, estar al corriente de pago de la vivienda o los suministros, una alimentación adecuada, mantener la vivienda a una temperatura apropiada, disponer de coche, sustituir muebles deteriorados, tener conexión a internet, comprar ropa nueva, disponer de dos pares de calzado en buen estado, una pequeña cantidad de dinero para gasto personal, actividades de ocio regulares, y encuentros regulares con amigos o familiares.15 A diferencia de la pobreza monetaria, este indicador no depende de ningún umbral de renta ni directamente de ningún coste de vivienda, lo que lo convierte en un criterio externo adecuado para poner a prueba las métricas de la sección anterior.
El ejercicio no pretende sustituir la pobreza monetaria por la privación material severa: ambos indicadores miden dimensiones distintas. La pobreza monetaria aproxima insuficiencia de recursos corrientes; la privación material severa recoge la imposibilidad declarada de acceder a determinados bienes, pagos o actividades. La relación entre ambas no es mecánica. Un hogar puede sufrir una caída transitoria de renta sin que sus condiciones de vida se deterioren inmediatamente, si dispone de ahorros, apoyo familiar, crédito u otros mecanismos de amortiguación. Del mismo modo, una mejora de ingresos puede no traducirse de forma inmediata en menores privaciones si el hogar arrastra deudas, costes rígidos o necesidades acumuladas. Por ello, la privación material severa puede interpretarse como una señal más estructural de restricción efectiva de bienestar. Precisamente por eso resulta útil como validación externa: si dos métricas monetarias clasifican de forma distinta a la población, cabe preguntarse cuál de ellas identifica mejor a las personas que efectivamente presentan privaciones observadas.
15La carencia material y social severa se mide con la definición actual de 13 ítems y umbral de 7 privaciones para los años en los que la ECV permite reconstruirla de forma homogénea. La principal cautela afecta a 2014 y 2015, años en los que la información disponible se corresponde con la antigua carencia material severa, basada en 9 ítems y un umbral de 4 privaciones. Por ello, la evolución temporal de la validación debe interpretarse con prudencia en el arranque de la serie, aunque las comparaciones entre métricas dentro de cada año mantienen su utilidad. Se retoma esta limitación en las conclusiones
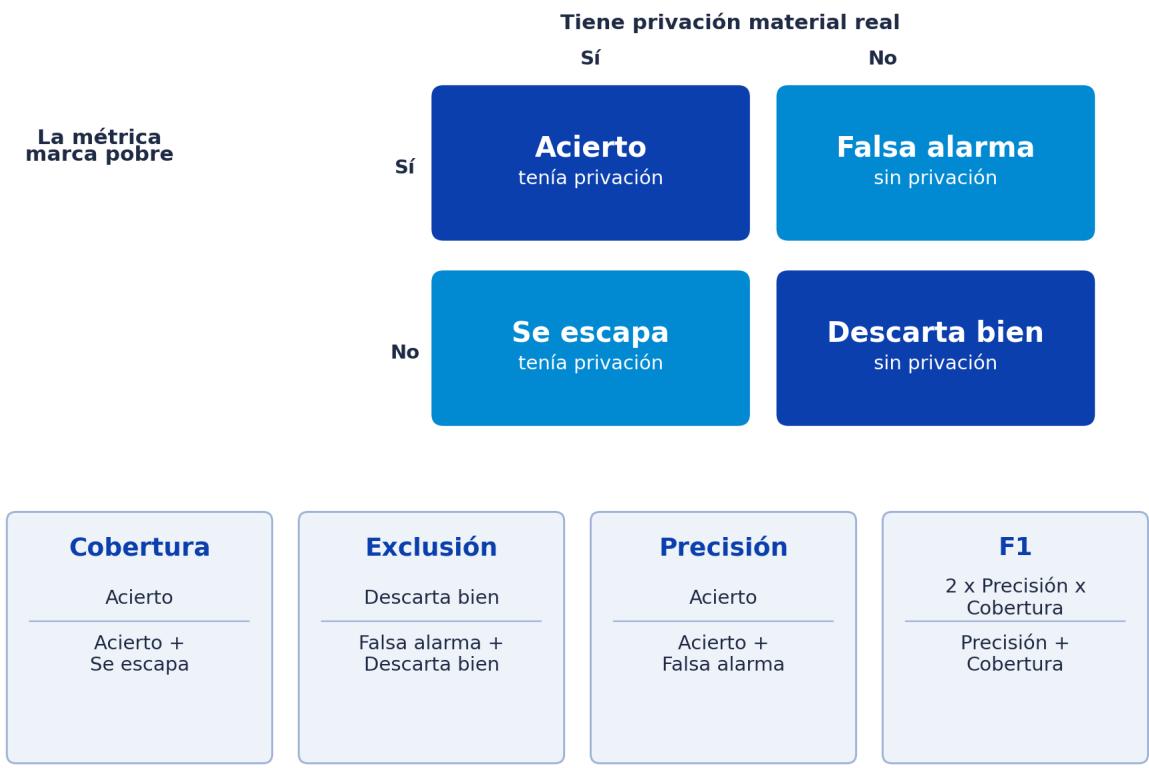
Para responder a esa pregunta, cada persona se clasifica según dos criterios independientes: si la métrica de pobreza la marca como pobre o no, y si efectivamente presenta privación material severa o no. De cruzar ambos criterios surgen cuatro situaciones posibles –acierto, falsa alarma, caso que se escapa y correcto descarte–, resumidas en la matriz de clasificación de la figura 8. A partir de esa matriz se calculan cuatro indicadores, que se leen de forma escalonada. La tasa de cobertura o sensibilidad parte de las personas que sí tienen privación real y pregunta qué porcentaje de ellas queda identificado como pobre por la métrica: una cobertura alta significa que la métrica deja pocos casos de privación real sin detectar. La tasa de correcta exclusión o especificidad hace la pregunta simétrica sobre quienes no tienen privación: qué porcentaje de ellos queda fuera de la pobreza. La tasa de acierto entre los pobres (precisión) cambia de eje y mira la fila de quienes la métrica clasifica como pobres: de ese grupo, qué porcentaje presenta privación real, es decir, cuántos de los identificados como pobres declaran también carencias materiales severas. Estas tres tasas pueden entrar en tensión entre sí: una métrica que clasificara a toda la población como pobre lograría una cobertura perfecta, pero a costa de una precisión pésima, porque la gran mayoría no tendría privación real. El índice de equilibrio F1 evita que ese atajo parezca un buen resultado, al combinar cobertura y precisión mediante su media armónica –no aritmética–, de modo que solo alcanza un valor alto cuando ambas son razonablemente buenas a la vez (van Rijsbergen, 1979).
6.1. La Pérdida de Cobertura de la Pobreza Monetaria
El primer resultado es que la pobreza monetaria convencional pierde capacidad de cobertura a lo largo del periodo. En 2014, la pobreza antes de vivienda identificaba al 63,1 % de las personas con carencia material y social severa, proporción que incluso sube al 68,6 % en 2016 antes de iniciar un descenso sostenido marcando un 64,9 % en 2019 y un 46,7 % en 2025. Este deterioro no responde a un artefacto de precios –el análisis se realiza en euros constantes–, sino que coincide con el creciente peso del régimen de tenencia en el que la renta disponible antes de vivienda es sistemáticamente la peor aproximación al bienestar efectivo del hogar, tal como se documentó el apartado 3.
La aportación de las métricas que incorporan vivienda se aprecia con claridad al comparar su cobertura frente a la de la pobreza antes de vivienda (figura 9): la diferencia es positiva y creciente durante todo el periodo, tanto al descontar el coste residencial de acceso como al utilizar el gasto residencial total observado.
Figura 9: Diferencia de cobertura frente a la pobreza antes de vivienda (BHC), 2014–2025
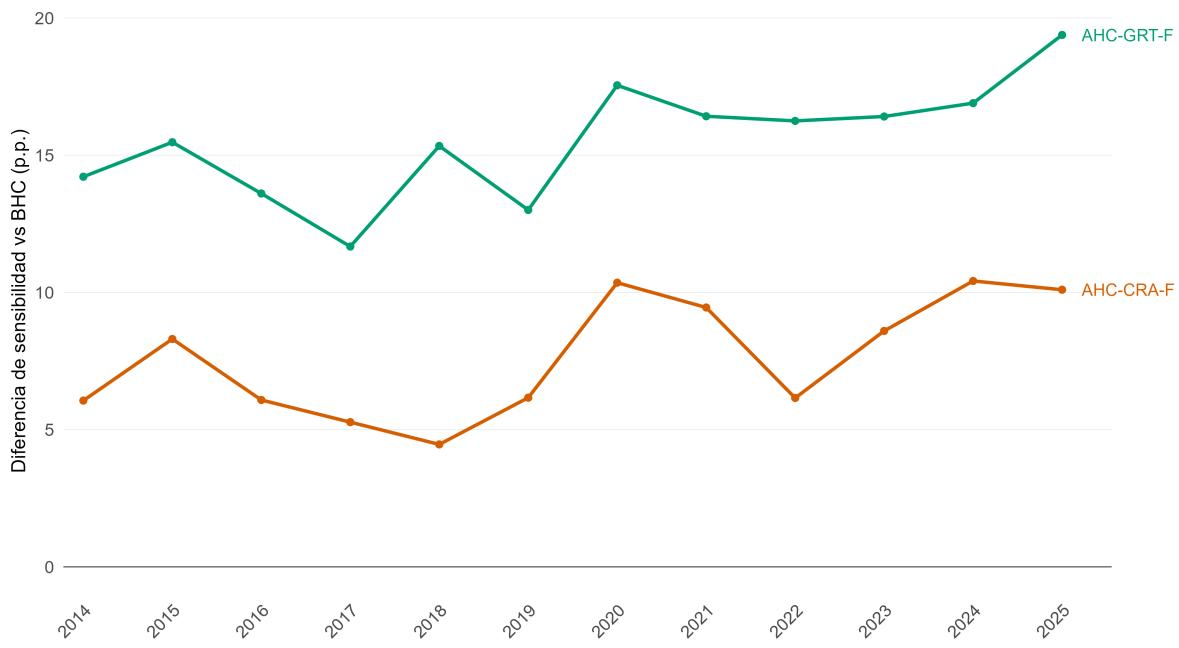
Notas: Diferencia en puntos porcentuales de cobertura frente a la carencia material y social severa respecto a la pobreza antes de vivienda. La cobertura mide el porcentaje de personas con carencia material y socia severa que son clasificadas como pobres por cada métrica. Fuente: Elaboración propia a partir de la ECV 2014–2025.
Como muestra el cuadro 4, en 2025 la pobreza después de vivienda por coste de acceso identifica al 56,9 % de las personas con privación material –10,2 puntos más que la pobreza antes de vivienda–, y la construida sobre el gasto residencial total alcanza el 66,1 %, 19,4 puntos por encima de la métrica convencional. La ganancia de cobertura no es un artefacto de marcar a más gente como pobre: al pasar de la pobreza antes de vivienda a la pobreza después de vivienda por coste de acceso, la cobertura sube diez puntos mientras la tasa de acierto entre los pobres apenas se mueve (del 19,6 % al 19,8 %), lo que indica que una parte importante -en torno al 20 %- de la gente que se incorpora como pobre en ese paso tiene, en efecto, privación material real.
Cuadro 4: Tasa de cobertura frente a privación material por métrica, España, 2014 y 2025
| Métrica | 2014 (%) | 2025 (%) | Δ 14–25 (pp) | Brecha vs. BHC (pp) |
| Antes de vivienda (BHC) | 63,1 | 46,7 | -16,4 | — |
| Alquiler imputado (AI) | 61,0 | 45,8 | -15,1 | -0,9 |
| Coste de acceso (AHC-CRA-F) | 69,2 | 56,9 | -12,3 | +10,2 |
| Gasto total (AHC-GRT-F) | 77,3 | 66,1 | -11,3 | +19,4 |
Notas: La tasa de cobertura mide el porcentaje de personas con carencia material y social severa que son clasificadas como pobres por cada métrica. La pobreza antes de vivienda (BHC), en negrita, actúa como referencia –su brecha es nula por construcción–; las tres filas siguientes se comparan frente a ella, en puntos porcentuales, dentro del año 2025. «Coste de acceso» y «gasto tota» se refieren a las métricas de pobreza después de vivienda por coste residencial de acceso y por gasto residencial total, respectivamente, ambas con umbral fijo.
Fuente: Elaboración propia a partir de la ECV.
Esta ganancia de cobertura tiene, sin embargo, un coste: la tasa de correcta exclusión –el porcentaje de personas sin privación material que quedan fuera de la pobreza– baja del 83,1 % bajo la pobreza antes de vivienda al 79,6 % bajo AHC-CRA-F y al 74,7 % bajo AHC-GRT-F, mientras que la precisión se mantiene similar entre métricas (en torno al 19-21 %). El índice de equilibrio F1 favorece ligeramente a AHC-CRA-F (29,3) sobre BHC (27,6). Ninguna métrica domina en los tres criterios a la vez, pero las que incorporan los costes de vivienda identifican mejor a quienes tienen privación material real, a costa de clasificar como pobre a un grupo algo más amplio de población. El detalle completo de exclusión, precisión y F1 por régimen de tenencia se recoge en el cuadro 26.
Esta ventaja de cobertura, además, no se reparte de forma homogénea entre regímenes de tenencia: es especialmente intensa en el alquiler de mercado, donde la cobertura de la pobreza antes de vivienda (45,2 %) se eleva al 65,8 % al descontar el coste de acceso y al 78,1 % al descontar el gasto residencial total (véase la figura 10). En términos sustantivos, allí donde más pesa el coste de la vivienda –el alquiler de mercado– es también donde más mejora la capacidad de identificar dificultades materiales cuando ese coste se incorpora a la medición de la pobreza. El detalle completo por régimen se recoge en el cuadro 27.
Figura 10: Tasa de cobertura frente a privación material por régimen de tenencia, 2025
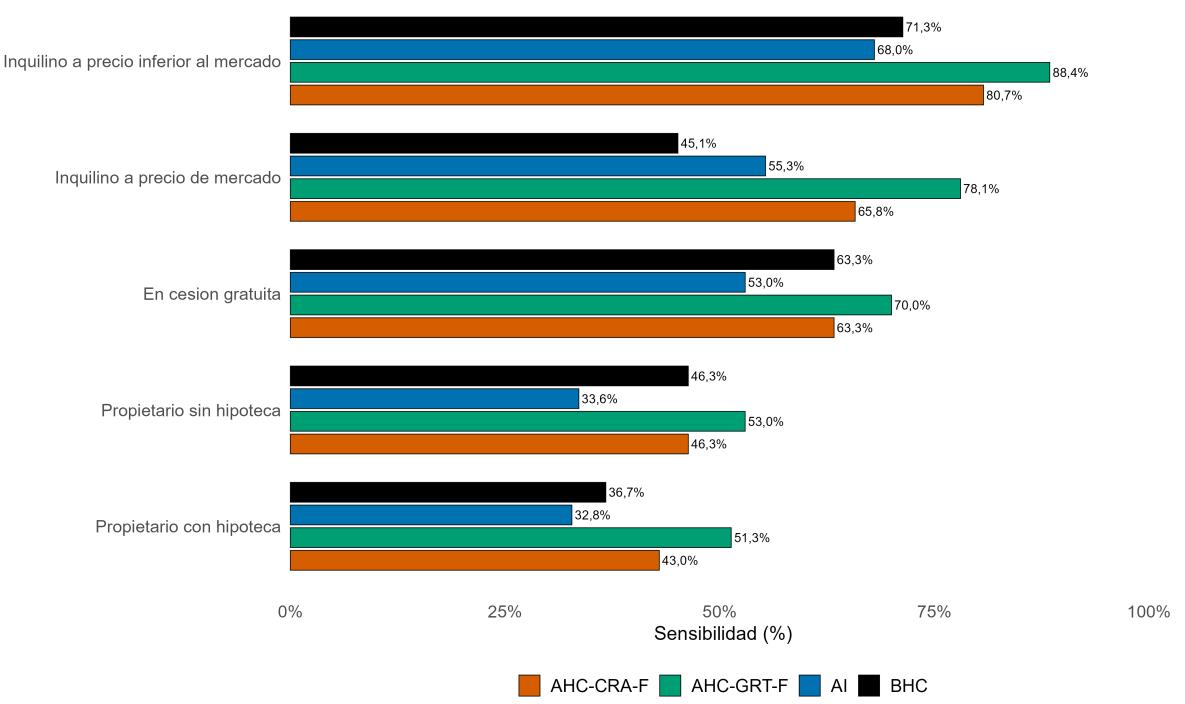
Fuente: Elaboración propia a partir de la ECV 2025. Tasa de cobertura de cada métrica frente a la carencia material y social severa, por régimen de tenencia.
En conjunto, esta primera aproximación descriptiva deja tres conclusiones. Primero, la pobreza monetaria convencional ha perdido, de forma sostenida, capacidad para identificar situaciones reales de privación material, y esa pérdida no es un artefacto estadístico sino que coincide con la transformación residencial documentada en la primera parte del documento. Segundo, incorporar la vivienda mejora sistemáticamente esa capacidad de identificación, aunque a costa de clasificar como pobre a un grupo algo más amplio de población; ninguna métrica domina en los tres criterios de clasificación a la vez, pero el índice de equilibrio confirma que la ganancia de cobertura no se compra a un precio desproporcionado. Tercero, esa ventaja no es uniforme, sino que se concentra precisamente en el alquiler de mercado –el mismo régimen que, como mostró el apartado 3, concentra también la mayor exposición a costes de vivienda elevados–. Esta coincidencia entre dónde pesa más la vivienda y dónde más aportan las métricas que la incorporan no es casual: es la lectura más directa de por qué descontar el coste residencial mejora el diagnóstico de vulnerabilidad.
6.2. Validación Multivariante: ¿Qué Métrica Predice Mejor la Privación Material Severa?
El resultado del apartado anterior compara la capacidad de cada métrica para identificar privación material sin tener en cuenta que las personas clasificadas como pobres por cada una de ellas no son necesariamente un grupo comparable entre sí. Si alguna de las métricas después de vivienda clasificara como pobre a una población con una composición demográfica distinta a la de la pobreza convencional –por ejemplo, con mayor peso de hogares jóvenes o de personas nacidas fuera de la Unión Europea, colectivos que, como mostró el apartado 5, presentan niveles de privación más altos por razones que van más allá de su situación residencial–, la ventaja de cobertura documentada anteriormente podría no deberse a que la métrica capture mejor el efecto de la vivienda, sino simplemente a que arrastra esa diferencia de composición. Esta es una preocupación general, no achacable a ninguna característica en particular: cualquier diferencia sistemática de composición entre los grupos que cada métrica clasifica como pobres podría producir el mismo efecto. Para descartarla, es necesario comparar personas que se parezcan en todo lo demás –misma edad, mismo país de nacimiento, misma educación, misma situación laboral, mismo régimen de tenencia y misma comunidad autónoma– y preguntar si, incluso así, estar clasificado como pobre según una métrica u otra sigue diciendo algo distinto sobre la privación material que efectivamente sufre esa persona.
Para ello se estima un modelo de regresión logística, que predice la probabilidad de que una persona se encuentre en carencia material y social severa a partir de dos ingredientes: si esa persona está clasificada como pobre según una métrica concreta, y un conjunto de características personales y territoriales que se mantienen fijas en la comparación. Formalmente,
\[\operatorname * {P r} \left(\text {Carencia material severa} _ {i} = 1\right) = \Lambda \Big (\alpha + \delta \cdot \text {Pobreza} _ {i} + \mathbf {X} _ {i} ^ {\prime} \boldsymbol {\gamma} \Big),\]
donde Pobrezai es una variable que toma el valor uno si la persona i está clasificada como pobre bajo la métrica evaluada y cero en caso contrario; recoge el régimen de tenencia, la edad, el país de nacimiento, la educación y la situación laboral de la persona de referencia de hogar, además de la comunidad autónoma de residencia; transforma esa combinación de factores en una probabilidad comprendida entre 0 y 1. Se estiman tres modelos separados, idénticos en todo salvo en la métrica que define Pobreza : pobreza antes de vivienda (BHC), pobreza después de vivienda por coste de acceso (AHC-CRA-F) y pobreza después de vivienda por gasto residencial total (AHC-GRT-F). Si el coeficiente asociado a Pobrezai, y la capacidad predictiva del modelo en su conjunto, aumentan al pasar de la primera métrica a las dos siguientes, el resultado no puede atribuirse a diferencias de composición demográfica, porque estas ya están controladas por igual en los tres modelos.
Dos indicadores resumen los resultados de cada modelo. El primero es el odds ratio (OR) asociado a Pobreza . Este indicador compara, entre personas con las mismas características observables, la relación entre la probabilidad de presentar privación y la probabilidad de no presentarla según estén o no clasificadas como pobres. Un valor de por ejemplo, significa que esa relación –las odds de presentar privación– es dos veces y media mayor entre las personas clasificadas como pobres que entre las no pobres. Cuanto mayor es el OR, más estrecha es la asociación entre la clasificación de pobreza y la privación material observada. El segundo es el área bajo la curva (AUC, por sus siglas en inglés, area under the curve) característica operativa del receptor: tomando al azar una persona con privación real y otra sin ella, esta área es la probabilidad de que el modelo, basándose únicamente en la información de que dispone, acierte al distinguir cuál es cuál. Un valor de 0,5 equivale a adivinar al azar; un valor de 1 implica distinción perfecta.
Cuadro 5: Capacidad predictiva de cada métrica sobre la carencia material y social severa
| Antes de vivienda (BHC) | Coste de acceso (AHC-CRA-F) | Gasto total (AHC-GRT-F) | |
| Odds ratio | 2,51***(0,14) | 2,79***(0,16) | 3,27***(0,17) |
| Controles sociodemográficos y territoriales | Sí | Sí | Sí |
| Observaciones | 69.947 | 69.947 | 69.947 |
| Pseudo- $R^2$ de McFadden | 0,140 | 0,145 | 0,152 |
| Área bajo la curva (AUC) | 0,783 | 0,789 | 0,794 |
Notas: La variable dependiente toma valor uno si la persona se encuentra en carencia material y social severa. Los coeficientes proceden de un modelo de regresión logística y se expresan como razón de probabilidades (odds ratio); errores estándar (método delta) entre paréntesis. Los controles sociodemográficos y territoriales incluyen régimen de tenencia, edad, país de nacimiento, educación y situación laboral de la persona de referencia del hogar, y comunidad autónoma . *** . Los intervalos de confianza al 95 % del área bajo la curva son [0,776; 0,790] para la pobreza antes de vivienda, [0,782; 0,796] para el coste de acceso y [0,788; 0,801] para el gasto total.
Fuente: Elaboración propia a partir de la ECV 2025.
Los tres modelos confirman el patrón anterior una vez controladas las características personales y territoriales (cuadro 5). El odds ratio crece de forma monótona –de 2,51 bajo la pobreza antes de vivienda a 2,79 bajo el coste de acceso y 3,27 bajo el gasto residencial total–, lo que indica que, entre personas con las mismas características observables, la clasificación como pobre mantiene una asociación progresivamente más estrecha con la privación material cuando la métrica incorpora los costes de vivienda.
El área bajo la curva confirma esa misma jerarquía desde la perspectiva de la capacidad discriminatoria del modelo completo. Si se elige al azar una persona con privación material y otra sin ella, el AUC puede interpretarse como la probabilidad de que el modelo asigne a la primera una probabilidad predicha de privación superior a la segunda. Esa probabilidad es del 78,3 % en el modelo que utiliza la pobreza antes de vivienda, del 78,9 % en el que incorpora el coste de acceso y del 79,4 % en el basado en el gasto residencial total.
El aumento puede parecer modesto frente al de la razón de probabilidades, que crece cerca de un 30 %, pero esa diferencia de magnitud es esperable, no anómala. El área bajo la curva resume la capacidad predictiva de todo el modelo, y aquí los seis controles sociodemográficos y territoriales ya aportan, por sí solos, buena parte de esa capacidad: saber que una persona reside en alquiler de mercado, está en situación de desempleo y tiene un nivel educativo bajo ya predice razonablemente bien su riesgo de privación, sin necesidad de conocer su estatus de pobreza bajo ninguna métrica. Cuando un modelo ya predice razonablemente bien gracias a otros factores, añadir una única variable adicional –por potente que sea su efecto individual, como muestra la razón de probabilidades– solo puede desplazar el área bajo la curva de forma limitada, porque queda poco margen de mejora por explotar. Por eso el ejercicio no se apoya en un único indicador: la coincidencia de dirección entre la razón de probabilidades, el área bajo la curva el pseudo- que se presenta a continuación es más informativa que la magnitud de cualquiera de ellos por separado.
El pseudo- de McFadden (McFadden, 1974) ofrece una tercera confirmación, con una lógica distinta a las dos anteriores. Compara la verosimilitud del modelo estimado –es decir, cuán compatibles son los datos observados con las probabilidades que predice el modelo– con la de un modelo de referencia que no utiliza ninguna información individual y se limita a predecir, para todas las personas por igual, la tasa media de privación material de la muestra. Cuanto mayor es la mejora respecto a ese punto de partida, mayor es el valor del indicador. A diferencia del de una regresión lineal convencional, no debe interpretarse como un porcentaje de variación explicada, y sus valores son, por construcción, mucho más bajos: en la práctica habitual de la disciplina, valores en torno al 20–40 % ya se consideran un buen ajuste. Aquí el pseudo- sigue la misma jerarquía que los dos indicadores anteriores, del 14,0 % bajo la pobreza antes de vivienda al 15,2 % bajo el gasto residencial total.
La diferencia entre las dos métricas después de vivienda –0,789 frente a 0,794– es pequeña en términos absolutos, por lo que el test de DeLong pareado (DeLong et al., 1988) permite evaluar si esa diferencia es compatible con que ambas métricas tengan la misma capacidad discriminatoria en la población. El resultado es Bajo la hipótesis de que ambas AUC fueran iguales, la probabilidad de observar en la muestra una diferencia al menos tan extrema como la estimada sería inferior a una entre un millón. Existe, por tanto, evidencia estadística muy fuerte de que el modelo basado en el gasto residencial total discrimina ligeramente mejor que el basado en el coste de acceso, aunque la magnitud sustantiva de la diferencia sea reducida.
Sustantivamente, el resultado sugiere querestar el pago estrictamente necesario para acceder a la vivienda –alquiler o intereses hipotecarios– podría quedarse corto a la hora de acercarse a la privación material observada: el conjunto más amplio de gastos residenciales que recoge el gasto total –suministros, comunidad, seguros, mantenimiento– capta una parte adicional y sistemática de la presión sobre el presupuesto del hogar.
En conjunto, la evidencia de esta sección respalda la idea central del documento. La renta disponible antes de vivienda sigue siendo una medida relevante, pero su correspondencia con la privación material observada se ha debilitado durante la última década –y esa pérdida no es aleatoria ni atribuible a la composición demográfica de quienes resultan clasificados como pobres, sino que persiste incluso comparando a personas idénticas en todo lo demás–. Ese deterioro coincide con el creciente peso de un régimen de tenencia, el alquiler de mercado, en el que la brecha entre renta monetaria y bienestar efectivo es sistemáticamente mayor.
7. Conclusiones e Implicaciones de Política Pública
Este documento ha analizado cómo la transformación del régimen de tenencia en España durante la última década condiciona la medición de la pobreza y de la vulnerabilidad económica. La principal conclusión es que la vivienda modifica de forma sustancial el diagnóstico que se obtiene a partir de la renta disponible. La mejora de los indicadores monetarios de bienestar entre 2014 y 2025 es clara y se mantiene cuando se incorporan los costes residenciales, pero durante esos mismos años una parte creciente de la población –especialmente los hogares jóvenes– se ha desplazado hacia el alquiler de mercado, el régimen con mayores costes de acceso y menor capacidad amortiguadora (apartado 3).
Esta diferencia en los costes de vivienda hace que personas con una posición similar en la distribución de renta puedan disponer de recursos muy distintos una vez pagada la vivienda. Descontarlos eleva de forma persistente la pobreza medida y, sobre todo, aumenta su profundidad y severidad, con un efecto especialmente intenso entre los inquilinos de mercado (apartado 4). En 2025, 1,95 millones de personas que no aparecen como pobres según su renta monetaria sí lo son después de pagar la vivienda. En sentido contrario, incorporar el alquiler imputado hace salir de la pobreza a 3,38 millones de personas, principalmente propietarios de mayor edad sin hipoteca, al reconocer una ventaja residencial que la renta monetaria tampoco recoge (apartado 5).
La comparación con la privación material refuerza esta interpretación. Las métricas que descuentan los costes residenciales identifican mejor las dificultades materiales observadas, especialmente entre los inquilinos de mercado, y esta relación se mantiene tras controlar por diferencias sociodemográficas y territoriales (apartado 6). Los resultados no cuestionan, por tanto, el papel central de la renta disponible como medida de bienestar, pero muestran los límites de utilizarla de forma aislada cuando los costes de una necesidad básica como la vivienda difieren tanto entre hogares.
Conviene tener en cuenta dos limitaciones. Primero, en 2014 y 2015 la privación material se mide con una definición distinta a la utilizada en los años posteriores, por lo que la comparación temporal al inicio de la serie debe leerse con cautela. Segundo, la ECV combina renta del año anterior con costes de vivienda observados en el momento de la encuesta. Se ha mantenido esta estructura original de los datos y, como se señala en el apartado 2, su efecto sobre los resultados principales es reducido.
Las implicaciones para las políticas públicas son especialmente relevantes en un contexto en el que la vulnerabilidad asociada a la vivienda se concentra entre quienes viven de alquiler, los hogares con persona de referencia joven o nacida en el extranjero y los territorios con mercados residenciales más tensionados. Durante la Gran Recesión, la propiedad de la vivienda –especialmente sin deuda hipotecaria pendiente– ofreció a muchos hogares españoles una mayor protección frente al deterioro de sus condiciones económicas, mientras que los hogares con hipoteca y, sobre todo, los inquilinos mostraron una mayor exposición al estrés económico y a la privación material (Martínez and Navarro, 2016; Ródenas et al., 2020). El avance posterior del alquiler de mercado reduce el alcance de ese colchón y hace más relevante tener en cuenta los costes residenciales al evaluar la capacidad económica de los hogares. A ello se añade el acercamiento del alquiler inferior al mercado a los costes del alquiler de mercado, que apunta a una pérdida de capacidad protectora también dentro de este segmento (apartado 3).
En este marco, incorporar la vivienda al diseño de las políticas de garantía de ingresos aparece como una prolongación lógica del diagnóstico anterior. En España, el Ingreso Mínimo Vital solo recoge esta dimensión de forma parcial: excluye la vivienda habitual del test patrimonial y deja fuera del cómputo de renta determinadas ayudas de vivienda, pero no ajusta explícitamente el test de recursos al coste residencial que afronta cada hogar. En esta misma línea, de la Fuente (2025) ha subrayado la importancia de medir con precisión tanto las rentas como las necesidades de los hogares candidatos a rentas mínimas, señalando la conveniencia de incorporar el alquiler imputado en el cómputo de su renta de mercado y planteando el debate, todavía abierto, sobre una posible diferenciación territorial de las cuantías mínimas garantizadas en función del coste de vida. Incorporar los costes de vivienda al test de recursos permitiría avanzar en esa misma dirección, aproximando mejor la capacidad económica efectiva de cada hogar e introduciendo una corrección operativa allí donde la presión procede de mercados residenciales más tensionados. En esta dirección, Pinto Orbis (2026) evalúa mediante microsimulación estática dos propuestas de reforma del Ingreso Mínimo Vital: desplazar el test de recursos desde la renta disponible hacia la renta después de vivienda, y activar un complemento específico para inquilinos. La cuestión de fondo es que una garantía de ingresos no solo debe medir cuánta renta entra en el hogar, sino cuánta capacidad económica queda después de pagar la vivienda.
Una línea natural de investigación futura consiste en integrar explícitamente la dimensión residencial en el análisis de la pobreza infantil y la estructura familiar. Conde-Ruiz and Garay Aguirre (2026) muestran que, en España, la presencia de hijos menores se asocia con una probabilidad significativamente mayor de carencia material y social severa incluso controlando por renta equivalente, empleo y características sociodemográficas, y que esa penalización es entre seis y diez veces mayor en los hogares jóvenes que en los de edad media o avanzada. Su descomposición de Oaxaca-Blinder muestra, además, que más de la mitad de la brecha bruta de privación entre hogares con y sin hijos permanece sin explicar por las características observables, incluida la renta equivalente. Los resultados del presente trabajo sugieren un canal concreto que podría explicar parte de ese componente residual: los hogares jóvenes son, precisamente, el grupo más expuesto al alquiler de mercado y a su coste residencial elevado y creciente (apartados 3 y 5), y la renta equivalente utilizada como control estándar no descuenta ese coste. Es plausible, por tanto, que una parte de la mayor vulnerabilidad de los hogares jóvenes con hijos –y, de forma más aguda, de los hogares monoparentales, que combinan juventud relativa, menor renta y mayor exposición al alquiler– no refleje únicamente el coste directo de la crianza, sino la interacción entre esa crianza y un régimen de tenencia cada vez más gravoso. Extender el enfoque de este documento –sustituir la renta disponible por la renta después de costes de vivienda– al análisis de la pobreza infantil y la estructura familiar permitiría comprobar directamente en qué medida el régimen de tenencia contribuye a explicar la penalización asociada a la presencia de hijos, y ofrecería una base empírica más precisa para diseñar instrumentos de apoyo a la infancia que tengan en cuenta, de forma conjunta, el ciclo vital, la estructura familiar y el coste de acceso a la vivienda.
En conjunto, la evidencia presentada confirma que la vivienda ha dejado de ser un factor secundario en la medición del bienestar en España y que ignorarla –ya sea en el diagnóstico de la pobreza o en el diseño de las políticas de garantía de ingresos– supone dejar fuera una parte persistente y sistemática de la vulnerabilidad económica de la población, concentrada especialmente entre quienes dependen del alquiler para acceder a una vivienda.
Referencias
References
- Airgood-Obrycki, W., Hermann, A., and Wedeen, S. (2023). The rent eats first: Rental housing unaffordability in the United States. Housing Policy Debate.
References
- Ayala, L. and Navarro, C. (2023). Housing poverty. In Silber, J., editor, Research Handbook on Measuring Poverty and Deprivation, pages 252–261. Edward Elgar, Cheltenham.
References
- Ballesteros Muñoz, J. and Onrubia, J. (2022). Régimen de tenencia de la vivienda habitual y desigualdad de la renta de los hogares españoles. Technical Report 2022/26, FEDEA, Madrid.
References
- Centro de Investigaciones Sociológicas (CIS) (2026). Barómetro de junio de 2026. avance de resultados. estudio n.º 3567. Technical report, CIS, Madrid.
References
- Combs, E. R., Combs, A., and Ziebarth, A. C. (1995). Housing affordability: A comparison of measures. Consumer Interests Annual, 41:188–194.
References
- Conde-Ruiz, J. I. and Garay Aguirre, M. (2026). Hijos, ciclo vital y pobreza en españa: 2008–2025. Technical report, FEDEA y Universidad Complutense de Madrid. Mimeo.
References
- Cribb, J., Wernham, T., and Xu, X. (2023). Housing costs and income inequality in the UK. Ifs deaton review of inequalities, Institute for Fiscal Studies, London.
References
- de la Fuente, (2025). Prestaciones no contributivas y medidas de protección para colectivos vulnerables: un panorama y algunas reflexiones. Fedea Policy Paper 2025/01, FEDEA, Madrid.
References
- DeLong, E. R., DeLong, D. M., and Clarke-Pearson, D. L. (1988). Comparing the areas under two or more correlated receiver operating characteristic curves: A nonparametric approach. Biometrics, 44(3):837–845.
References
- Department for Work and Pensions (2025). Households below average income: Background information and methodology report FYE 2025. Technical report, Department for Work and Pensions, London. Published 26 March 2026.
References
- Desmond, M. (2016). Evicted: Poverty and Profit in the American City. Crown, New York.
References
- Eurostat (2010). The distributional impact of imputed rent in EU-SILC. Technical report, Publications O#ce of the European Union, Luxembourg.
References
- Eurostat (2023). Housing in Europe: 2023 edition. Technical report, Publications O#ce of the European Union, Luxembourg.
References
- Eurostat (2025). Housing in Europe: 2025 edition. Technical report, Publications O#ce of the European Union, Luxembourg. https://ec.europa.eu/eurostat/web/ interactive-publications/housing-2025.
References
- Eurostat (2026). Glossary: Severe material and social deprivation rate (smsd). Technical report, Eurostat, Luxembourg.
References
- Fahey, T., Nolan, B., and Maître, B. (2004). Housing expenditures and income poverty in EU countries. Journal of Social Policy, 33(3):437–454.
References
- Foster, J., Greer, J., and Thorbecke, E. (1984). A class of decomposable poverty measures. Econometrica, 52(3):761–766.
References
- Frick, J. R., Grabka, M. M., Smeeding, T. M., and Tsakloglou, P. (2010). Distributional effects of imputed rents in five european countries. Journal of Housing Economics, 19(3):167–179.
References
- Garrido-Yserte, R., Gallo-Rivera, M. T., and Martínez-Gautier, D. (2012). Housing and cost of living: Application to the Spanish regions. Journal of Housing Economics, 21(3):246–255.
References
- Haffiner, M. E. A. (2014). Tenants at risk of poverty induced by housing expenditure: Exploratory analyses with EU-SILC. Technical Report 2014-03, Delft University of Technology, Delft.
References
- Hills, J. (2012). Getting the measure of fuel poverty: Final report of the fuel poverty review. Technical Report 72, Centre for Analysis of Social Exclusion, London School of Economics and Political Science, London.
References
- Jahoda, R. and "palková, D. (2012). Housing-induced poverty and rent deregulation: A case study of the Czech Republic. Ekonomick! "asopis / Journal of Economics, 60(2):146–168.
References
- Joint Center for Housing Studies of Harvard University (2018). The State of the Nation’s Housing 2018. Harvard University, Cambridge, MA.
References
- Kneebone, R. and Wilkins, M. (2016). The very poor and the affordability of housing. Technical Report 27, The School of Public Policy, University of Calgary, Calgary.
References
- Kutty, N. K. (2005). A new measure of housing affordability: Estimates and analytical results. Housing Policy Debate, 16(1):113–142.
References
- Maestri, V. (2012). Imputed rent and income re-ranking: Evidence from EU-SILC data. Technical Report 29, Amsterdam Institute for Advanced Labour Studies, Amsterdam.
References
- Maier, S., Riera Mallol, I., and Bornukova, K. (2026). Using Hills’s low-income-high-cost approach to shed new light on housing and energy poverty. Technical Report JRC144999, European Commission, Joint Research Centre, Seville.
References
- Martínez, R. and Navarro, C. (2016). Has the great recession changed the deprivation profile of low income groups? evidence from Spain. Hacienda Pública Española / Review of Public Economics, 218(3):79–104.
References
- McFadden, D. (1974). Conditional logit analysis of qualitative choice behavior. In Zarembka, P., editor, Frontiers in Econometrics, pages 105–142. Academic Press, New York.
References
- Penne, T., Cornelis, I., and Storms, B. (2016). Can reference budgets be used as a poverty line? Technical Report 16/05, Herman Deleeck Centre for Social Policy, University of Antwerp, Antwerp.
References
- Petrov, I. and Romaguera-de-la Cruz, M. (2025). Measuring economic insecurity by combining income and wealth: An extended well-being approach. Review of Economics of the Household, 23(1):113–139.
References
- Pinto Orbis, A. (2026). Incorporar la vivienda a las políticas de garantía de ingresos: una microsimulación de dos propuestas de reforma del Ingreso Mínimo Vital. Trabajo de fin de máster, Universidad de Alcalá. En desarrollo.
References
- Ruggles, P. (1990). Drawing the Line: Alternative Poverty Measures and Their Implications for Public Policy. Urban Institute Press, Washington, DC.
References
- Ródenas, C., Martí, M., and León, (2020). Economic stress in non-poor Spanish households during the great recession. Applied Economic Analysis, 28(82):19–45.
References
- Saunders, P. (2017). Housing costs, poverty and inequality in Australia. Housing Studies, 32(6):742–757.
References
- Stone, M. E. (1993). Shelter Poverty: New Ideas on Housing A#ordability. Temple University Press, Philadelphia.
References
- Stone, M. E. (2004). Shelter poverty: The chronic crisis of housing affordability. New England Journal of Public Policy, 20(1):107–119.
References
- Stone, M. E. (2006). What is housing affordability? the case for the residual income approach. Housing Policy Debate, 17(1):151–184.
References
- Törmälehto, V.-M. and Sauli, H. (2013). The distributional impact of imputed rent in eu-silc 2007–2010. Technical report, Publications O#ce of the European Union, Luxembourg.
References
- van Rijsbergen, C. J. (1979). Information Retrieval. Butterworths, London, 2nd edition.
References
- Weinberg, D. H. and Lamas, E. J. (1993). Some experimental results on alternate poverty measures. In Proceedings of the Social Statistics Section, pages 549–555, Alexandria, VA. American Statistical Association.
Anexo A. Muestra analítica y tratamiento de datos
Este anexo documenta el alcance de las decisiones de tratamiento de valores perdidos y rentas no positivas descritas en el apartado 2, y presenta los estadísticos descriptivos completos de la muestra analítica.
Las rentas nulas o negativas se mantienen en la muestra y se clasifican como pobres en las métricas de incidencia, ya que excluirlas eliminaría precisamente los casos más extremos que interesa analizar; lo mismo se aplica cuando el descuento del coste residencial genera una renta después de vivienda negativa. El tratamiento cambia en las medidas de intensidad y desigualdad –brecha media de pobreza, FGT(1), FGT(2), Gini, Lorenz, curvas TIP–, donde las rentas equivalentes se acotan en cero para evitar que una renta residual negativa genere brechas superiores al 100 % del umbral.
El cuadro 6 recoge, para 2025 y por régimen de tenencia, la proporción de personas afectadas por valores perdidos y rentas no positivas. La exclusión de la muestra analítica común es reducida y está enteramente localizada: afecta al 0,4 % de la población y corresponde en su totalidad a hogares arrendatarios que no declaran ningún coste de vivienda. Ningún propietario ni hogar en cesión gratuita queda excluido. La no respuesta no es parcial sino total –los porcentajes de valor perdido en el coste residencial de acceso y en el gasto residencial total coinciden exactamente en cada régimen–, y las rentas nulas o negativas son marginales (en torno al 0,4 % de la población) y se distribuyen de forma relativamente homogénea entre regímenes.
La última columna del cuadro 6 justifica el tratamiento dado a las brechas de pobreza: el 4,6 % de las personas en alquiler de mercado reside en hogares cuyo gasto residencial total supera su renta disponible, de modo que su renta después de vivienda es negativa. Sin acotar inferiormente esa renta en cero, la brecha de pobreza de estos hogares excedería el 100 % del umbral y distorsionaría de forma desproporcionada los índices de intensidad.
Cuadro 6: Valores perdidos y rentas no positivas por régimen de tenencia, España, 2025
| Régimen de tenencia | Sin coste declarado | Excluidos | Renta ≤ 0 | Renta AHC-GRT < 0 |
| Propietario sin hipoteca | 0,0 | 0,0 | 0,5 | 1,0 |
| Propietario con hipoteca | 0,0 | 0,0 | 0,3 | 0,7 |
| Alquiler de mercado | 1,7 | 1,7 | 0,4 | 4,6 |
| Alquiler inferior al mercado | 3,6 | 3,6 | 0,6 | 3,4 |
| Cesión gratuita | 0,0 | 0,0 | 0,4 | 1,3 |
| Total población | 0,4 | 0,4 | 0,4 | 1,7 |
Notas: Todas las cifras se expresan en porcentaje de personas dentro de cada régimen de tenencia. «Excluidos» identifica a las personas fuera de la muestra analítica común por carecer de información válida en renta disponible, escala de equivalencia, CRA, GRT o alquiler imputado. La muestra analítica común representa el 99,6 % de la población de referencia.
Fuente: Elaboración propia a partir de la ECV 2025.
Asimismo, la decisión de utilizar los gastos de vivienda observados en cada año de encuesta sin retrotraerlos al año de referencia de la renta es distinta del uso de precios constantes para comparar niveles absolutos de gasto a lo largo del tiempo. Cuando el objetivo es medir cuántas personas viven en hogares que superan determinados umbrales monetarios de gasto residencial, trabajar solo con importes corrientes podría confundir un aumento real de la exposición con el efecto mecánico de la inflación. Por ello, los ejercicios de exposición a niveles absolutos de gasto se presentan, salvo indicación expresa, en euros constantes de 2025.
El cuadro 7 resume el tamaño y la composición de la muestra analítica en tres cortes del periodo.
Cuadro 7: Estadísticos descriptivos de la muestra analítica, España, 2014, 2019 y 2025
| 2014 | 2019 | 2025 | |
| Personas en la muestra analítica (N no ponderado) | 31.616 | 39.755 | 71.161 |
| Población representada (millones) | 46,0 | 46,4 | 48,5 |
| Hogares en la muestra analítica (N no ponderado) | 11.963 | 15.843 | 29.263 |
| Hogares representados (millones) | 18,26 | 18,61 | 19,42 |
| % de la población de referencia excluida | 0,02 | 0,24 | 0,33 |
| Renta disponible equivalente, media (€ de 2025) | 19.432 | 21.033 | 22.961 |
| Renta disponible equivalente, mediana (€ de 2025) | 16.734 | 18.271 | 20.395 |
| Umbral de pobreza BHC, 60% mediana (€ de 2025) | 10.040 | 10.963 | 12.237 |
| Tamaño medio del hogar (personas) | 2,52 | 2,50 | 2,50 |
| Edad media de la persona de referencia (por hogar) | 54,9 | 56,6 | 57,1 |
| % persona de referencia nacida fuera de España | 12,3 | 14,2 | 21,4 |
Notas: La renta disponible equivalente, la mediana y el umbral de pobreza se expresan en euros constantes de 2025. El tamaño medio del hogar y la edad media de la persona de referencia se calculan ponderando por hogar.
Fuente: Elaboración propia a partir de la ECV.
Anexo B. Transformación residencial: detalle territorial y de costes
Este anexo recoge el detalle numérico completo de los resultados presentados de forma resumida en el apartado 3: la composición del régimen de tenencia en términos absolutos, el coste residencial mediano por régimen, la exposición a distintos umbrales de gasto residencial total, y la exposición territorial por comunidad autónoma.
Cuadro 8: Cambio en la composición del régimen de tenencia, España, 2014–2025
| Régimen de tenencia | Peso en población (%) | No. personas | Variación (%) | ||||||
| 2014 | 2019 | 2025 | Δ pp | 2014 | 2025 | Δ abs. | Personas | Hogares | |
| Propietario sin hipoteca | 46,7 | 47,7 | 45,5 | -1,2 | 21.476.556 | 22.170.343 | +693.787 | +3,2 | +5,2 |
| Propietario con hipoteca | 32,1 | 28,4 | 28,1 | -4,0 | 14.773.967 | 13.701.515 | -1.072.451 | -7,3 | -8,3 |
| Alquiler de mercado | 12,1 | 15,8 | 17,4 | +5,2 | 5.574.328 | 8.449.987 | +2.875.658 | +51,6 | +43,8 |
| Alquiler inferior al mercado | 2,6 | 2,7 | 3,4 | +0,8 | 1.198.459 | 1.680.220 | +481.761 | +40,2 | +50,3 |
| Cesión gratuita | 6,4 | 5,3 | 5,5 | -0,9 | 2.953.334 | 2.700.119 | -253.216 | -8,6 | -1,7 |
| Total nacional | 100 | 100 | 100 | — | 45.976.644 | 48.702.184 | +2.725.540 | +5,9 | +6,8 |
Notas: ! pp indica el cambio en el peso porcentual sobre la población total entre 2014 y 2025, en puntos porcentuales; ! abs. indica el cambio en valor absoluto entre 2014 y 2025 en el número de personas; y «Variación ( %)» indica el cambio relativo entre 2014 y 2025 en el número de personas y hogares por régimen de tenencia. El universo es la población de referencia completa, no la muestra analítica restringida usada en el resto del paper. Fuente: Elaboración propia a partir de la ECV.
Cuadro 9: Coste residencial mediano por régimen de tenencia, 2014–2025
| Régimen de tenencia | 2014 | 2019 | 2025 | Δ € | Δ % |
| Panel A. Coste residencial de acceso | |||||
| Propietario sin hipoteca | 0 | 0 | 0 | 0 | - |
| Propietario con hipoteca | 1.931 | 1.057 | 1.947 | +15 | +0,8 |
| Alquiler de mercado | 6.321 | 6.743 | 7.200 | +879 | +13,9 |
| Alquiler inferior al mercado | 1.523 | 2.774 | 4.500 | +2.977 | +196,0 |
| Cesión gratuita | 0 | 0 | 0 | 0 | - |
| Panel B. Gasto residencial total observado | |||||
| Propietario sin hipoteca | 3.000 | 2.971 | 2.905 | -95 | -3,2 |
| Propietario con hipoteca | 5.409 | 4.407 | 5.200 | -209 | -3,9 |
| Alquiler de mercado | 8.541 | 8.770 | 9.192 | +651 | +7,6 |
| Alquiler inferior al mercado | 3.801 | 4.818 | 6.395 | +2.594 | +68,2 |
| Cesión gratuita | 2.199 | 2.128 | 2.317 | +118 | +5,4 |
Notas: ! € indica el cambio absoluto entre 2014 y 2025; ! %, el cambio relativo. Importes anuales medianos en euros constantes de 2025. El coste residencial de acceso es cero por definición para propietarios sin hipoteca y hogares en cesión gratuita. Fuente: Elaboración propia a partir de la ECV.
Cuadro 10: Exposición a gasto residencial total elevado por régimen de tenencia, 2014 y 2025
| Régimen de tenencia | > 7.000 € | > 10.000 € | > 12.000 € | |||
| 2014 | 2025 | 2014 | 2025 | 2014 | 2025 | |
| Propietario sin hipoteca | 1,2 | 0,8 | 0,2 | 0,1 | 0,1 | 0,0 |
| Propietario con hipoteca | 27,6 | 23,7 | 7,7 | 6,7 | 4,3 | 2,7 |
| Alquiler de mercado | 70,3 | 76,0 | 30,8 | 40,8 | 15,7 | 22,5 |
| Alquiler inferior al mercado | 21,6 | 39,8 | 9,3 | 15,5 | 2,4 | 9,0 |
| Cesión gratuita | 0,0 | 1,1 | 0,0 | 0,0 | 0,0 | 0,0 |
Notas: Porcentaje de personas de cada régimen que reside en hogares con gasto residencial total observado superior al umbral indicado. Umbrales en euros constantes de 2025. Fuente: Elaboración propia a partir de la ECV.
Cuadro 11: Exposición territorial a niveles elevados de gasto residencial total, 2025
| Comunidad autónoma | GRT > 7.000 € | GRT > 10.000 € | GRT > 12.000 € | Personas con GRT > 10.000 € (M) |
| Madrid | 40,2% | 23,7% | 14,6% | 1,66 |
| Baleares | 31,3% | 20,4% | 10,2% | 0,25 |
| Cataluña | 33,7% | 18,0% | 9,5% | 1,44 |
| País Vasco | 20,6% | 9,1% | 4,4% | 0,20 |
| Cantabria | 15,6% | 5,8% | 3,5% | 0,03 |
| Navarra | 14,2% | 5,7% | 3,3% | 0,04 |
| Melilla | 21,2% | 5,6% | 0,4% | 0,00 |
| C. Valenciana | 17,3% | 4,9% | 1,9% | 0,26 |
| Aragón | 18,6% | 4,6% | 1,6% | 0,06 |
| La Rioja | 17,1% | 4,1% | 2,0% | 0,01 |
| Ceuta | 20,4% | 4,0% | 0,8% | 0,00 |
| Andalucía | 11,6% | 3,5% | 1,5% | 0,30 |
| Canarias | 16,8% | 3,3% | 0,8% | 0,07 |
| Castilla-La Mancha | 13,9% | 3,0% | 0,2% | 0,06 |
| Castilla y León | 12,4% | 2,4% | 1,0% | 0,06 |
| Galicia | 10,1% | 2,4% | 0,7% | 0,06 |
| Asturias | 11,9% | 2,0% | 0,3% | 0,02 |
| Murcia | 12,6% | 1,4% | 0,2% | 0,02 |
| Extremadura | 5,9% | 0,6% | 0,0% | 0,01 |
| España | 21,5% | 9,4% | 4,9% | 4,58 |
Notas: Porcentaje de personas en hogares cuyo gasto residencial total observado supera los umbrales indicados. Importes en euros constantes de 2025. Fuente: Elaboración propia a partir de la ECV 2025.
Cuadro 12: Gasto residencial total mediano por comunidad autónoma y régimen de tenencia, 2025
| Comunidad autónoma | Prop. sin hip. | Prop. con hip. | Alq. mercado | Alq. inferior | Cesión gratuita |
| Baleares | 3.010 | 5.801 | 11.664 | 6.756 | 2.424 |
| Madrid | 3.744 | 6.839 | 11.483 | 8.423 | 3.142 |
| Cataluña | 3.321 | 5.888 | 10.676 | 6.959 | 2.789 |
| País Vasco | 3.079 | 5.416 | 10.093 | 6.389 | 2.489 |
| Navarra | 3.059 | 5.033 | 9.474 | 5.983 | 2.580 |
| Ceuta | 3.111 | 5.067 | 9.132 | 4.503 | 2.128 |
| Cantabria | 3.064 | 4.826 | 8.744 | 5.427 | 2.301 |
| Canarias | 2.339 | 4.219 | 8.362 | 6.336 | 1.778 |
| Aragón | 3.094 | 5.521 | 8.088 | 6.460 | 2.491 |
| Castilla-La Mancha | 2.809 | 5.052 | 8.012 | 5.186 | 2.387 |
| Melilla | 3.008 | 5.138 | 7.983 | 5.059 | 1.886 |
| Asturias | 2.875 | 4.925 | 7.883 | 4.928 | 2.324 |
| La Rioja | 3.087 | 4.754 | 7.849 | — | 2.316 |
| C. Valenciana | 2.750 | 4.852 | 7.680 | 7.664 | 2.345 |
| Murcia | 2.702 | 4.770 | 7.418 | 5.864 | 2.264 |
| Andalucía | 2.609 | 4.734 | 7.284 | 4.822 | 2.183 |
| Castilla y León | 2.866 | 5.096 | 7.104 | 6.324 | 2.153 |
| Galicia | 2.547 | 4.469 | 6.998 | 6.089 | 2.254 |
| Extremadura | 2.493 | 4.286 | 6.058 | 4.975 | 2.144 |
| España | 2.905 | 5.200 | 9.192 | 6.395 | 2.317 |
Notas: Importes anuales medianos en euros constantes de 2025. Las comunidades autónomas se ordenan de mayor a menor mediana del gasto residencial total entre quienes alquilan a precio de mercado. Las celdas con menos de 30 observaciones muestrales se omiten. Fuente: Elaboración propia a partir de la ECV 2025.
Anexo C. Presión residencial y sobrecarga
Este anexo desarrolla el detalle de la ratio de esfuerzo residencial y la sobrecarga por régimen de tenencia, presentadas de forma resumida en el apartado 3.2.
Cuadro 13: Presión residencial por régimen de tenencia, 2014–2025
| Régimen de tenencia | Esfuerzo mediano (%) | Sobrecarga >40% (%) | ||||
| 2014 | 2019 | 2025 | 2014 | 2019 | 2025 | |
| Propietario sin hipoteca | 8,9 | 8,3 | 7,1 | 2,8 | 1,8 | 1,9 |
| Propietario con hipoteca | 15,5 | 10,9 | 11,7 | 9,0 | 3,7 | 3,4 |
| Alquiler de mercado | 38,4 | 33,8 | 27,6 | 47,5 | 37,4 | 26,8 |
| Alquiler inferior al mercado | 22,5 | 24,2 | 22,8 | 22,2 | 19,7 | 16,8 |
| Cesión gratuita | 8,7 | 9,1 | 7,9 | 6,2 | 4,0 | 3,4 |
| Total nacional | 12,5 | 10,8 | 10,4 | 10,9 | 8,5 | 7,2 |
Notas: Esfuerzo residencial calculado sobre el gasto residencial total observado neto de ayudas a la vivienda. Sobrecarga: porcentaje de personas cuyo hogar destina más del 40 % de la renta disponible neta de ayudas a gasto residencial. Fuente: Elaboración propia a partir de la ECV.
El alquiler de mercado registra la mejora más intensa del periodo –su sobrecarga cae del 47,5 % al 26,8 %–, aunque esa caída parte de niveles excepcionalmente altos y no altera su posición relativa: en 2025 sigue siendo el régimen sometido a mayor presión. Parte de esta mejora coincide con el fuerte crecimiento en número de hogares y personas de este régimen, que introduce mayor heterogeneidad interna: las personas en sobrecarga dentro del alquiler de mercado pasan de 2.647.806 en 2014 a 2.264.597 en 2025, una caída moderada frente al aumento de casi 3 millones de personas en el régimen en su conjunto. El alquiler inferior al mercado, por su parte, ve reducida su sobrecarga (22,2 % a 16,8 %), pero el esfuerzo mediano incluso aumenta respecto a 2014 (22,5 % a 22,8 %), en línea con la convergencia de costes documentada en el apartado 3.1.
Anexo D. Pobreza, ángulo ciego y robustez de las métricas
Este anexo reúne tres bloques de detalle numérico que sostienen los resultados presentados de forma resumida en las secciones 4, 5 y 6: el desglose de la pobreza por régimen de tenencia y severidad, el desglose del ángulo ciego por edad, origen y territorio, y la robustez de las métricas frente a especificaciones alternativas.
D.1. Pobreza por régimen de tenencia y severidad
Cuadro 14: Tasa nacional de pobreza según métrica, 2014–2025
| Año | Antes de vivienda (BHC) | Alquiler imputado (AI-F) | Después vivienda, coste acceso (AHC-CRA-F) | Δ AHC-CRA-F vs BHC | Después vivienda, gasto total (AHC-GRT-F) | Δ AHC-GRT-F vs BHC |
| 2014 | 22,2 | 14,7 | 25,9 | +3,7 | 32,5 | +10,3 |
| 2015 | 22,1 | 14,1 | 25,7 | +3,6 | 31,9 | +9,8 |
| 2016 | 22,3 | 14,0 | 25,8 | +3,5 | 32,2 | +9,9 |
| 2017 | 21,6 | 14,1 | 25,0 | +3,4 | 31,2 | +9,6 |
| 2018 | 21,5 | 13,4 | 24,6 | +3,1 | 30,9 | +9,3 |
| 2019 | 20,6 | 12,5 | 24,1 | +3,4 | 30,3 | +9,7 |
| 2020 | 21,0 | 13,1 | 24,3 | +3,4 | 29,9 | +8,9 |
| 2021 | 21,6 | 13,3 | 25,2 | +3,6 | 30,7 | +9,0 |
| 2022 | 20,4 | 12,2 | 23,5 | +3,2 | 29,5 | +9,2 |
| 2023 | 20,2 | 12,3 | 23,9 | +3,7 | 29,7 | +9,5 |
| 2024 | 19,7 | 12,8 | 24,1 | +4,4 | 29,2 | +9,5 |
| 2025 | 19,5 | 12,5 | 23,5 | +4,0 | 28,7 | +9,3 |
Notas: Todas las cifras en porcentaje de personas, umbral fijo del 60 % de la mediana antes de vivienda. Fuente: Elaboración propia a partir de la ECV 2014–2025.
Cuadro 15: Tasa de pobreza por régimen de tenencia y métrica, 2025
| Régimen de tenencia | Antes vivienda (BHC) | Alquiler imputado (AI-F) | Después vivienda, coste acceso (AHC-CRA-F) | Δ coste acceso vs BHC | Después vivienda, gasto total (AHC-GRT-F) | Δ gasto total vs BHC |
| Propietario sin hipoteca | 15,6 | 6,1 | 15,6 | 0,0 | 20,5 | +4,9 |
| Propietario con hipoteca | 12,9 | 7,8 | 15,7 | +2,7 | 20,2 | +7,3 |
| Alquiler de mercado | 32,8 | 32,8 | 49,9 | +17,1 | 56,8 | +24,0 |
| Alquiler inferior al mercado | 40,0 | 31,5 | 49,3 | +9,2 | 55,1 | +15,1 |
| Cesión gratuita | 31,4 | 14,9 | 31,4 | 0,0 | 37,7 | +6,4 |
Notas: En propietarios sin hipoteca y cesión gratuita, AHC-CRA-F coincide con BHC por definición. Fuente: Elaboración propia a partir de la ECV.
Cuadro 16: Incidencia, intensidad y severidad agregada de la pobreza al incorporar la vivienda, 2014 y 2025
| Año | Métrica | Personas pobres | Tasa de pobreza | Brecha media | FGT(1) | FGT(2) | Δ personas vs BHC | Δ brecha vs BHC | Δ FGT(2) vs BHC |
| 2014 | Pobreza antes de vivienda (BHC) | 10,22 M | 22,2 | 38,4 | 8,5 | 5,4 | 0,0% | 0,0 pp | 0,0% |
| Pobreza con alquiler imputado (AI) | 9,14 M | 19,9 | 34,5 | 6,9 | 3,7 | -10,6% | -3,9 pp | -30,3% | |
| Pobreza después de vivienda, coste acceso (AHC-CRA-F) | 11,92 M | 25,9 | 42,9 | 11,1 | 7,0 | +16,7% | +4,5 pp | +31,0% | |
| 2025 | Pobreza antes de vivienda (BHC) | 9,44 M | 19,5 | 32,6 | 6,3 | 3,4 | 0,0% | 0,0 pp | 0,0% |
| Pobreza con alquiler imputado (AI) | 8,47 M | 17,5 | 29,8 | 5,2 | 2,5 | -10,3% | -2,8 pp | -27,9% | |
| Pobreza después de vivienda, coste acceso (AHC-CRA-F) | 11,39 M | 23,5 | 37,4 | 8,8 | 5,1 | +20,6% | +4,8 pp | +50,3% |
Notas: Cifras de personas pobres en millones. Las tres últimas columnas comparan cada métrica con BHC dentro del mismo año. Fuente: Elaboración propia a partir de la ECV 2014–2025.
Cuadro 17: Incidencia, intensidad y severidad de la pobreza según métrica y régimen de tenencia, 2025
| Régimen de tenencia | Tasa pobreza (%) | Brecha media (%) | FGT(1) | FGT(2) | ||||
| BHC | AHC-CRA-F | BHC | AHC-CRA-F | BHC | AHC-CRA-F | BHC | AHC-CRA-F | |
| Propietario sin hipoteca | 15,6 | 15,6 | 32,6 | 32,4 | 5,1 | 5,0 | 2,9 | 2,8 |
| Propietario con hipoteca | 12,9 | 15,7 | 29,5 | 31,6 | 3,8 | 4,9 | 1,9 | 2,6 |
| Alquiler de mercado | 32,8 | 49,9 | 33,3 | 43,9 | 10,9 | 21,9 | 5,6 | 13,8 |
| Alquiler inferior al mercado | 40,0 | 49,3 | 35,7 | 44,7 | 14,3 | 22,0 | 7,8 | 13,4 |
| Cesión gratuita | 31,4 | 31,4 | 34,0 | 33,9 | 10,7 | 10,6 | 5,8 | 5,7 |
| Total nacional | 19,5 | 23,5 | 32,6 | 37,4 | 6,3 | 8,8 | 3,4 | 5,1 |
Notas: AHC-CRA-F se refiere a la métrica de pobreza después de vivienda por coste residencial de acceso con umbral fijo. Brecha media: distancia media entre la renta equivalente de las personas pobres y el umbral, en porcentaje del umbral. Las diferencias residuales en propietarios sin hipoteca y cesión gratuita proceden del truncamiento a cero de las rentas negativas. FGT(1) y FGT(2): índices de Foster et al. (1984), definidos en el apartado 4.2.
Fuente: Elaboración propia a partir de la ECV 2025.
Cuadro 18: Composición de la pobreza por régimen de tenencia, 2025
| Régimen de tenencia | % de la población | % pobres, antes vivienda (BHC) | % pobres, alquiler imputado (AI-F) | % pobres, después vivienda, coste acceso (AHC-CRA-F) | % pobres, después vivienda, gasto total (AHC-GRT-F) |
| Propietario sin hipoteca | 45,7 | 36,6 | 22,4 | 30,3 | 32,6 |
| Propietario con hipoteca | 28,2 | 18,7 | 17,5 | 18,8 | 19,9 |
| Alquiler de mercado | 17,1 | 28,8 | 45,0 | 36,4 | 33,8 |
| Alquiler inferior al mercado | 3,3 | 6,9 | 8,4 | 7,0 | 6,4 |
| Cesión gratuita | 5,6 | 9,0 | 6,7 | 7,4 | 7,3 |
Fuente: Elaboración propia a partir de la ECV.
D.2. El ángulo ciego: desglose completo
Cuadro 19: Ángulo ciego, moderado y severo, España, 2014 y 2025
| Personas 2014 | % no pobres que entran 2014 | Personas 2025 | % no pobres que entran 2025 | |
| Ángulo ciego (umbral 60 %) | 1,71 M | 4,8 % | 1,95 M | 5,0 % |
| Ángulo ciego severo (umbral 40 %) | 0,26 M | 0,7 % | 0,22 M | 0,6 % |
Notas: El ángulo ciego identifica a las personas no pobres según BHC que pasan a ser pobres al descontar el coste residencial de acceso. Fuente: Elaboración propia a partir de la ECV.
Cuadro 20: Ángulo ciego por régimen de tenencia, 2025
| Régimen de tenencia | No pobres antes de vivienda (BHC) | Personas en ángulo ciego | % no pobres que entran | % del ángulo total | % con privación severa |
| Propietario sin hipoteca | 18,72 M | 0,00 M | 0,0 | 0,0 | n.d. |
| Propietario con hipoteca | 11,93 M | 0,39 M | 3,2 | 19,8 | 18,3 |
| Alquiler de mercado | 5,59 M | 1,42 M | 25,4 | 72,5 | 21,7 |
| Alquiler inferior al mercado | 0,97 M | 0,15 M | 15,4 | 7,7 | 20,0 |
| Cesión gratuita | 1,85 M | 0,00 M | 0,0 | 0,0 | n.d. |
| Total | 39,06 M | 1,95 M | 5,0 | 100,0 | 20,9 |
Fuente: Elaboración propia a partir de la ECV.
Cuadro 21: Composición social del ángulo ciego, 2025
| Dimensión | Grupo | % de no pobres antes de vivienda (BHC) | % no pobres que entran | % del ángulo total | % con privación severa |
| Edad ref. | Menos de 35 | 5,9 | 11,9 | 14,2 | 13,8 |
| 35–49 | 30,7 | 7,8 | 48,0 | 21,9 | |
| 50–64 | 35,4 | 3,9 | 27,7 | 23,2 | |
| 65 o más | 27,9 | 1,8 | 10,1 | 19,9 | |
| Origen ref. | España | 84,0 | 2,7 | 45,1 | 17,6 |
| Extranjero UE | 3,6 | 9,4 | 6,9 | 21,5 | |
| Extranjero no UE | 12,3 | 19,5 | 48,1 | 24,0 |
Notas: Edad y país de nacimiento se refieren a la persona de referencia del hogar. UE: Unión Europea. Fuente: Elaboración propia a partir de la ECV.
Cuadro 22: Ángulo ciego por comunidad autónoma, 2025
| Comunidad autónoma | % no pobres que entran | Personas en ángulo ciego | % del ángulo total | % con privación severa |
| Cataluña | 6,6 | 0,45 M | 23,1 | 26,9 |
| Madrid | 6,0 | 0,37 M | 18,7 | 23,8 |
| Andalucía | 4,4 | 0,27 M | 13,8 | 12,6 |
| C. Valenciana | 5,0 | 0,20 M | 10,2 | 15,7 |
| Castilla-La Mancha | 5,8 | 0,09 M | 4,7 | 34,1 |
| País Vasco | 4,5 | 0,09 M | 4,6 | 18,9 |
| Canarias | 4,2 | 0,07 M | 3,7 | 19,0 |
| Castilla y León | 3,9 | 0,07 M | 3,7 | 12,7 |
| Murcia | 6,1 | 0,07 M | 3,6 | 21,0 |
| Galicia | 3,0 | 0,07 M | 3,5 | 23,8 |
| Total nacional | 5,0 | 1,95 M | 100,0 | 20,9 |
Notas: Selección de comunidades con mayor contribución al ángulo ciego en 2025. Fuente: Elaboración propia a partir de la ECV.
Cuadro 23: Factores asociados al ángulo ciego de la pobreza monetaria
| 2025 | 2014-2025 | |
| Modelo lineal de probabilidad | Modelo lineal de probabilidad, con efectos fijos de año | |
| Régimen de tenencia (ref.: propietario sin hipoteca) | ||
| Propietario con hipoteca | 3,58***(0,20) | 3,26***(0,08) |
| Alquiler de mercado | 21,82***(0,64) | 22,60***(0,27) |
| Alquiler inferior al mercado | 12,17***(0,98) | 12,65***(0,53) |
| Cesión gratuita | -2,21***(0,30) | -2,35***(0,12) |
| Distancia respecto al umbral BHC (ref.: > 50 % sobre el umbral) | ||
| 0-10 % sobre el umbral | 36,98***(1,05) | 31,48***(0,38) |
| 10-25 % sobre el umbral | 19,06***(0,76) | 16,16***(0,26) |
| 25-50 % sobre el umbral | 4,96***(0,36) | 5,23***(0,16) |
| Edad de la persona de referencia (ref.: 50-64 años) | ||
| Menor de 35 años | -0,52(0,75) | 1,15***(0,30) |
| 35-49 años | -0,34(0,32) | 0,02(0,11) |
| 65 años o más | -0,57(0,39) | -0,26**(0,13) |
| País de nacimiento de la persona de referencia (ref.: nacida en España) | ||
| Nacida en otro país de la UE | -0,81(0,89) | 2,61***(0,48) |
| Nacida fuera de la UE | 0,82(0,62) | 4,37***(0,31) |
| Educación de la persona de referencia (ref.: educación superior) | ||
| Educación básica | -1,46***(0,27) | -1,05***(0,11) |
| Educación media | -0,02(0,29) | 0,37***(0,12) |
| Situación laboral de la persona de referencia (ref.: ocupada) | ||
| Parada | -1,14(0,82) | 1,31***(0,21) |
| Jubilada | -11,40**(4,57) | 1,74***(0,34) |
| Otra inactividad | -2,74***(0,83) | -0,06(0,16) |
| Observaciones | 58.921 | 459.424 |
| Personas representadas | 38,63 M | 439,97 M |
| Tasa del evento | 4,99% | 4,54% |
| $R^2$ | 0,345 | 0,328 |
| Efectos fijos de año | No | Sí |
| Controles adicionales | Sí | Sí |
Notas: Los coeficientes se expresan en puntos porcentuales; errores estándar robustos entre paréntesis. Los modelos incluyen además controles por sexo de la persona de referencia, tipo de contrato, tipo de hogar y comunidad autónoma. El modelo 2014–2025 incorpora efectos fijos de año. La diferencia entre el universo de no pobres BHC (39,06 M) del cuadro 20 y las personas representadas en este modelo LPM de 2025 (38,63 M) se debe a la exclusión de 561 hogares (429.291 personas ponderadas) con valores perdidos en alguno de los controles sociodemográficos del modelo, principalmente el nivel educativo del cabeza de familia. Significatividad: *** Fuente: Elaboración propia a partir de la ECV.
D.3. Robustez: distribución, desigualdad y gasto residencial total
El cuerpo del trabajo se centra en la cola inferior de la distribución. Este apartado amplía la mirada al conjunto de la distribución y contrasta la especificación principal (coste residencial de acceso, CRA) frente a una noción más amplia de coste (gasto residencial total, GRT).
El coeficiente de Gini confirma la lectura del apartado 4.2: todas las métricas registran una caída de la desigualdad entre 2014 y 2025, pero conservan una jerarquía estable –la renta con alquiler imputado arroja siempre el menor nivel; las medidas después de vivienda lo elevan de forma persistente, y tanto más cuanto más amplio es el concepto de coste descontado (figura 11). Las densidades de renta equivalente (figura 12) y las curvas de Lorenz (figura 13) muestran el mismo patrón sobre la forma completa de la distribución: incorporar el alquiler imputado desplaza la masa hacia la derecha; descontar el coste residencial de acceso la desplaza hacia la izquierda, con especial intensidad en los tramos bajo y medio-bajo.
Figura 11: Desigualdad de la renta equivalente según métrica, 2014–2025
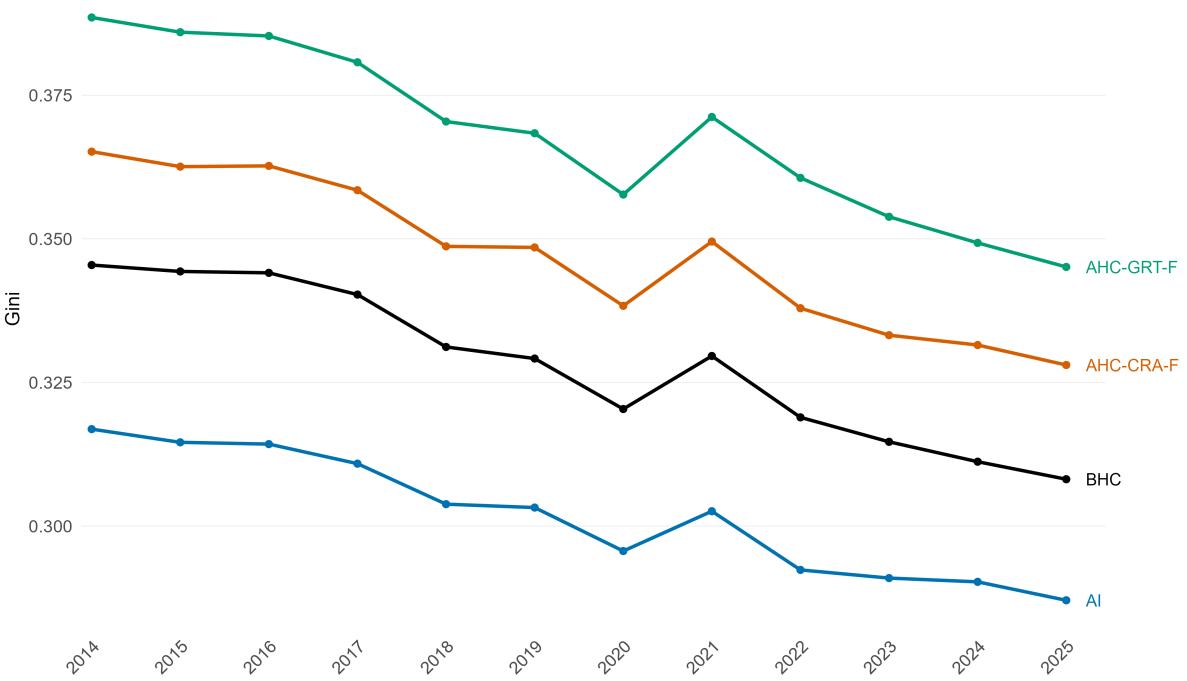
Notas: Coeficiente de Gini de la renta equivalente bajo cada métrica. Rentas después de vivienda truncadas a cero. Fuente: Elaboración propia a partir de la ECV 2014–2025.
Figura 12: Densidades de renta equivalente por métrica Notas: Distribuciones truncadas en el percentil 99 de cada métrica. Fuente: Elaboración propia a partir de la ECV 2014, 2020 y 2025.
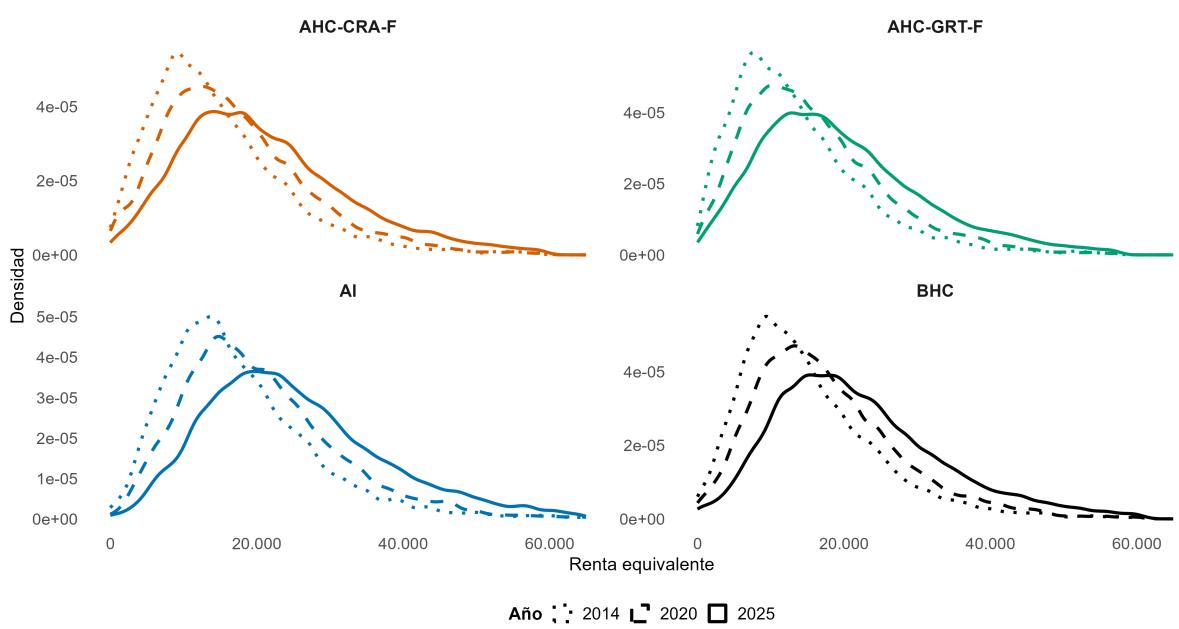
Figura 13: Curvas de Lorenz por métrica
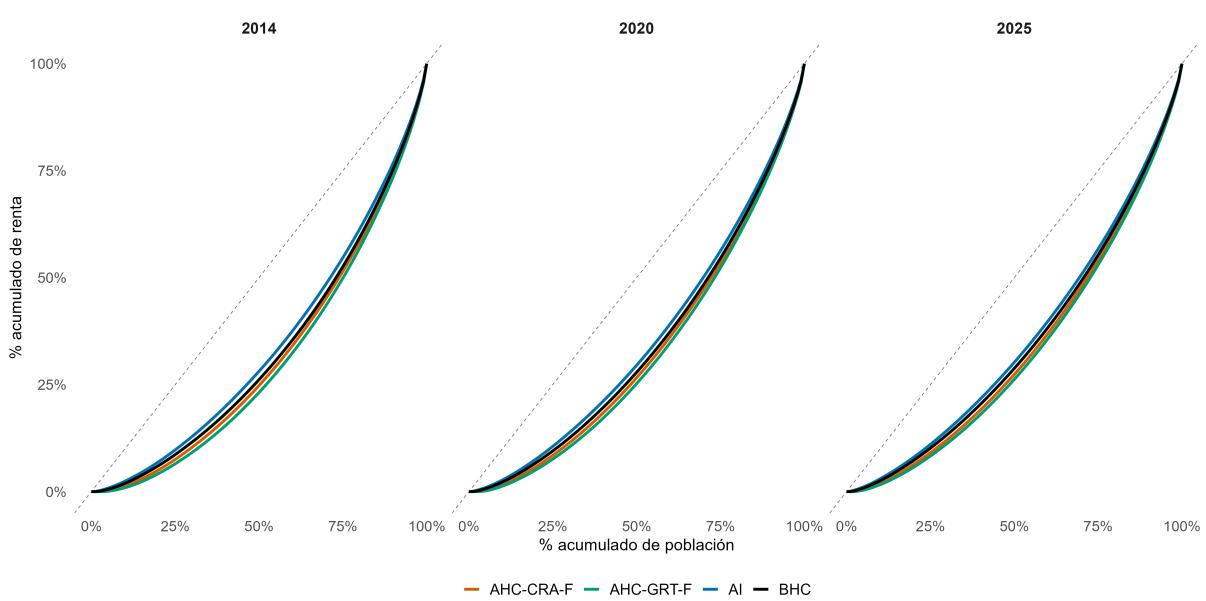
Notas: Rentas después de vivienda truncadas a cero. Fuente: Elaboración propia a partir de la ECV 2014, 2020 y 2025.
Las curvas TIP (Three I’s of Poverty) de la figura 14 recogen simultáneamente incidencia, intensidad y desigualdad, y confirman que la curva después de vivienda domina a la convencional en toda su extensión –no solo en su tramo horizontal–, con una jerarquía que permanece intacta entre 2014 y 2025.
Figura 14: Curvas TIP de pobreza por métrica, 2014, 2020 y 2025
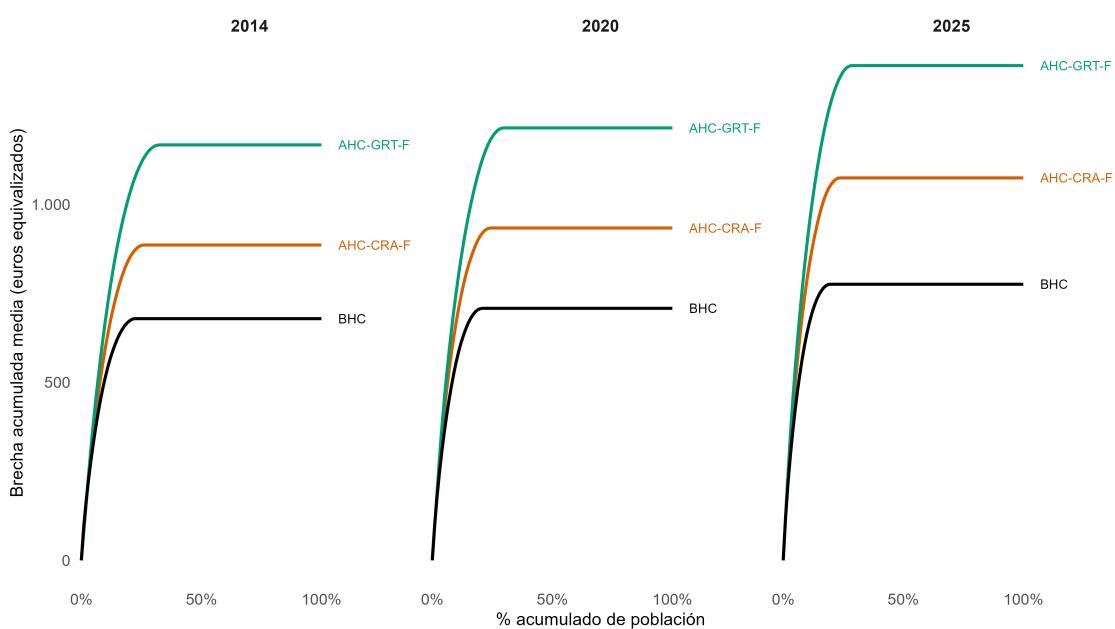
Notas: Rentas después de vivienda truncadas a cero. Fuente: Elaboración propia a partir de la ECV 2014, 2020 y 2025.
Cuadro 24: Pobreza según métricas de contraste basadas en el gasto residencial total, España, 2014 y 2025
| Métrica | 2014 (%) | 2025 (%) | Δ pp | Personas pobres 2025 | Diferencia vs BHC 2025 |
| Pobreza después de vivienda, umbral recalculado (AHC-CRA-R) | 24,3 | 21,2 | -3,1 | 10,27 M | +0,78 M |
| Pobreza después de vivienda, umbral 60% (AHC-GRT-F) | 32,5 | 28,7 | -3,9 | 13,92 M | +4,43 M |
| Pobreza después de vivienda, umbral recalculado (AHC-GRT-R) | 26,0 | 22,7 | -3,3 | 11,02 M | +1,53 M |
| Pobreza después de vivienda, umbral 40% (HIP-GRT) | 18,5 | 14,4 | -4,1 | 6,96 M | -2,52 M |
Notas: Cifras comparables con las reportadas en el texto principal del apartado 4.1. Fuente: Elaboración propia a partir de la ECV.
En las tres variantes, descontar el gasto residencial total da lugar a tasas de pobreza algo más elevadas que descontar solo el coste de acceso: 28,7 % frente a 23,5 % con el umbral del 60 %; 22,7 % frente a 21,2 % con umbral recalculado; y 14,4 % frente a 10,9 % con el umbral del 40 %. Pero el resultado de fondo no cambia. Tanto con CRA como con GRT se mantiene el mismo orden entre las distintas métricas y todas muestran una mejora entre 2014 y 2025 de magnitud similar.
Como comprobación adicional, se vuelve a estimar el modelo lineal de probabilidad del ángulo ciego (cuadro 25) utilizando GRT en lugar de CRA. En 2025, vivir en alquiler de mercado aumenta en 21,7 puntos la probabilidad de formar parte del ángulo ciego, prácticamente lo mismo que los 21,8 puntos de la especificación principal. La principal diferencia es que, al descontar el gasto residencial total, también pueden aparecer en el ángulo ciego propietarios sin hipoteca y hogares en cesión gratuita, ya que siguen afrontando gastos como suministros, comunidad o mantenimiento. Por tanto, esta variante recoge una idea más amplia del coste de la vivienda, pero confirma el mismo resultado central: la vulnerabilidad sigue concentrándose especialmente en el alquiler de mercado.
Cuadro 25: Factores asociados al ángulo ciego de la pobreza monetaria con gasto residencial total
| 2025 | 2014-2025 | |
| Modelo lineal de probabilidad | Modelo lineal de probabilidad, con efectos fijos de año | |
| Régimen de tenencia (ref.: propietario sin hipoteca) | ||
| Propietario con hipoteca | 4,15***(0,24) | 3,75***(0,09) |
| Alquiler de mercado | 21,65***(0,65) | 20,09***(0,27) |
| Alquiler inferior al mercado | 11,86***(1,07) | 9,67***(0,50) |
| Cesión gratuita | -1,98***(0,51) | -3,93***(0,23) |
| Distancia respecto al umbral BHC (ref.: > 50% sobre el umbral) | ||
| 0-10% sobre el umbral | 91,29***(0,74) | 94,06***(0,21) |
| 10-25% sobre el umbral | 44,42***(0,94) | 48,42***(0,34) |
| 25-50% sobre el umbral | 12,11***(0,50) | 13,16***(0,20) |
| Edad de la persona de referencia (ref.: 50-64 años) | ||
| Menor de 35 años | -1,45**(0,74) | 1,29***(0,31) |
| 35-49 años | 0,88**(0,37) | 0,30**(0,12) |
| 65 años o más | 1,39***(0,50) | 0,20(0,15) |
| País de nacimiento de la persona de referencia (ref.: nacida en España) | ||
| Nacida en otro país de la UE | -2,85***(0,91) | 1,79***(0,44) |
| Nacida fuera de la UE | 1,39**(0,69) | 2,81***(0,32) |
| Educación de la persona de referencia (ref.: educación superior) | ||
| Educación básica | -0,69**(0,30) | -1,28***(0,12) |
| Educación media | 0,17(0,34) | 0,16(0,13) |
| Situación laboral de la persona de referencia (ref.: ocupada) | ||
| Parada | -2,39**(0,94) | 0,28(0,23) |
| Jubilada | 3,41(4,24) | 1,75***(0,34) |
| Otra inactividad | -3,47***(0,96) | -0,20(0,18) |
| Observaciones | 58.921 | 459.424 |
| Personas representadas | 38,63 M | 439,97 M |
| Personas en el ángulo ciego | 4,46 M | 53,00 M |
| Tasa del evento | 11,54% | 12,05% |
| $R^2$ | 0,606 | 0,624 |
| Efectos fijos de año | No | Sí |
| Controles adicionales | Sí | Sí |
Notas: La variable dependiente toma valor uno para las personas que no son pobres según la pobreza antes de vivienda (BHC), pero pasan a ser pobres al descontar el gasto residencial total (AHC-GRT-F). El universo de estimación son las personas no pobres según BHC. Los coeficientes proceden de modelos lineales de probabilidad y se expresan en puntos porcentuales. Errores estándar robustos HC1 entre paréntesis. Los modelos incluyen además controles por sexo de la persona de referencia, tipo de contrato, tipo de hogar y comunidad autónoma. El modelo 2014–2025 incorpora efectos fijos de año. Significatividad: *** **
Fuente: Elaboración propia a partir de la ECV.
La distancia respecto al umbral BHC aparece de nuevo como el factor más determinante en la especificación con gasto residencial total. Entre las personas situadas solo un 0–10 % por encima del umbral convencional, la probabilidad de caer bajo la línea al descontar el GRT es más de 90 puntos superior a la del grupo situado a más de un 50 % del umbral. El gradiente es claramente decreciente: el diferencial se reduce a unos 44–48 puntos para quienes están entre un 10 % y un 25 % por encima del umbral, y a unos 12–13 puntos para quienes están entre un 25 % y un 50 %. Esto muestra que el GRT amplifica la identificación de hogares situados en la frontera de la pobreza monetaria: pequeños márgenes de renta antes de vivienda desaparecen casi por completo cuando se descuenta el gasto residencial total.
Las variables sociodemográficas tienen una lectura menos estable. En el modelo agrupado, los hogares con persona de referencia menor de 35 años y los hogares con persona de referencia nacida en el extranjero presentan una probabilidad algo mayor de formar parte del ángulo ciego con GRT. En 2025, sin embargo, algunos coeficientes cambian de signo o pierden fuerza, lo que sugiere que una parte relevante de estas diferencias opera a través de la tenencia, la cercanía al umbral y el territorio. En conjunto, los modelos con GRT refuerzan la lectura principal del trabajo, pero desde una noción más amplia de presión residencial: no sustituyen a la especificación basada en CRA, sino que muestran que el diagnóstico también aparece cuando se descuenta el conjunto del gasto residencial observado.
Por último, el cuadro 26 recoge el detalle completo de exclusión, precisión e índice de equilibrio (F1) por régimen de tenencia, presentado de forma resumida en el apartado 6.1.
Cuadro 26: Cobertura, exclusión y acierto de las métricas de pobreza frente a la privación material, España, 2025 Fuente: Elaboración propia a partir de la ECV 2025.
| Métrica | Tasa de cobertura (sensibilidad) | Tasa de correcta exclusión (especificidad) | Tasa de acierto entre los pobres (precisión) | Índice de equilibrio (F1) |
| Pobreza antes de vivienda (BHC) | 46,7 | 83,1 | 19,6 | 27,6 |
| Renta con alquiler imputado (AI) | 45,8 | 85,2 | 21,5 | 29,2 |
| Pobreza después de vivienda, coste de acceso (AHC-CRA-F) | 56,9 | 79,6 | 19,8 | 29,3 |
| Pobreza después de vivienda, gasto residencial total (AHC-GRT-F) | 66,1 | 74,7 | 18,7 | 29,1 |
Cuadro 27: Tasa de cobertura frente a privación material por régimen de tenencia, 2025 Fuente: Elaboración propia a partir de la ECV 2025.
| Régimen de tenencia | Antes de vivienda (BHC) | Después de vivienda, coste de acceso (AHC-CRA-F) | Δcoste de acceso vs. antes vivienda (BHC) | Después de vivienda, gasto total (AHC-GRT-F) | Δgasto total vs. antes vivienda (BHC) |
| Propietario sin hipoteca | 46,3 | 46,3 | 0,0 | 52,5 | +6,1 |
| Propietario con hipoteca | 35,6 | 43,0 | +7,3 | 51,3 | +15,7 |
| Alquiler de mercado | 45,2 | 65,8 | +20,5 | 78,1 | +32,8 |
| Alquiler inferior al mercado | 71,3 | 80,7 | +9,5 | 88,4 | +17,2 |
| Cesión gratuita | 63,3 | 63,3 | 0,0 | 70,0 | +6,7 |
Anexo E. El alquiler imputado: desglose completo
Este anexo recoge el detalle numérico completo de la salida de la pobreza al imputar el alquiler, presentada de forma resumida en el apartado 5.2.
Cuadro 28: Salida de la pobreza antes de vivienda (BHC) al imputar el alquiler, por régimen de tenencia, 2025
| Régimen de tenencia | Pobres BHC (personas) | % que sale de pobreza | % con privación severa (AI-F) | |
| AI-F | AI-R | |||
| Propietario sin hipoteca | 3.453.975 | 60,7 | 35,8 | 10,3 |
| Cesión gratuita | 847.027 | 52,4 | 27,9 | 14,7 |
| Propietario con hipoteca | 1.769.172 | 39,9 | 13,7 | 18,4 |
| Alquiler inferior al mercado | 648.456 | 21,4 | 6,8 | 30,1 |
| Alquiler de mercado | 2.723.626 | 0,0 | 0,0 | — |
| Total nacional | 9.442.255 | 35,8 | 18,6 | 13,4 |
Notas: Universo: personas pobres antes de vivienda (BHC) en 2025. El alquiler de mercado no registra salidas porque el ajuste por alquiler imputado no genera ganancia de renta neta en este régimen. Fuente: Elaboración propia a partir de la ECV.
Cuadro 29: Salida de la pobreza antes de vivienda (BHC) al imputar el alquiler, por edad y país de nacimiento de la persona de referencia, 2025
| Pobres BHC (personas) | % que sale de pobreza | % salen con privación severa (AI-F) | ||
| AI-F | AI-R | |||
| Edad de la persona de referencia | ||||
| Menos de 35 | 717.614 | 19,7 | 8,7 | 6,4 |
| 35–49 | 3.566.492 | 25,5 | 9,2 | 15,4 |
| 50–64 | 3.149.482 | 33,9 | 16,0 | 16,3 |
| 65 o más | 2.008.666 | 63,0 | 43,1 | 10,3 |
| País de nacimiento de la persona de referencia | ||||
| España | 5.309.520 | 52,1 | 30,3 | 12,7 |
| Extranjero UE | 575.786 | 24,6 | 5,6 | 22,9 |
| Extranjero no UE | 3.556.948 | 13,4 | 3,3 | 14,6 |
Notas: Territorialmente, la salida es más intensa en comunidades con tasas de propiedad sin hipoteca elevadas y mercados de alquiler menos tensionados –Extremadura (45,0 %) y Navarra (44,9 %) encabezan la salida bajo AI-F– y más débil donde domina el alquiler o la propiedad reciente con hipoteca, como Melilla (11,7 %). Fuente: Elaboración propia a partir de la ECV.
Este texto se ha extraído automáticamente del documento original. Para citarlo o leerlo con su maquetación, descargue el PDF.
Descargar en PDF