Descomposición del ciclo económico en España hasta el cuarto trimestre de 2026
JOSÉ E. BOSCÁ
RAFAEL DOMÉNECH
JAVIER FERRI
VICENTE PALLARDÓ
CAMILO ULLOA
Observatorio sobre el Ciclo Económico en España Estudios sobre la Economía Española 2026/33 Octubre de 2026
fedea
Las opiniones recogidas en este documento son las de sus autores y no coinciden necesariamente con las de Fedea.
OBSERVATORIO SOBRE EL CICLO ECONÓMICO EN ESPAÑA
José E. Boscá, Rafael Doménech, Javier Ferri, Vicente Pallardó y Camilo Ulloa 20 de octubre de 2026
Mensajes principales
La economía española crecerá un 2,6 % en 2026 y moderará su avance hasta el 2,1 % en 2027, según las previsiones de BBVA Research. La demanda interna, el empleo y las exportaciones de servicios seguirán sosteniendo la actividad, aunque los costes energéticos y las condiciones financieras podrían frenar la expansión.
Como novedad, en esta edición extendemos la descomposición estructural del modelo EREMS al horizonte de previsión, combinando los datos observados hasta el segundo trimestre de 2026 con las proyecciones de BBVA Research para los dos últimos trimestres. El ejercicio permite identificar los factores de oferta, demanda y crédito compatibles con el escenario previsto.
● El ciclo expansivo iniciado tras la pandemia parece desacelerarse. El PIB por persona en edad de trabajar (PET) recuperaría su nivel tendencial a finales de 2026, mientras que su crecimiento interanual retornaría al promedio histórico, cercano al 1 % anual, desapareciendo el componente cíclico positivo.
Las perturbaciones de demanda y crédito han sostenido el crecimiento durante 2025 y la primera mitad d 2026, compensando las contribuciones negativas de la oferta. En el segundo trimestre de 2026 aportaron 1,3 puntos porcentuales (pp) al crecimiento del PIB por PET respecto a su promedio histórico, frente a los -1,1 pp de la oferta. A finales de año, ambas contribuciones prácticamente se compensarían (+0,4 y -0,4 pp).
El capital residencial continúa lastrando el crecimiento por el lado de la oferta (-1,3 pp en 2T2026), mientras que la demanda de vivienda y el crédito bancario constituyen sus principales impulsos positivos. Las proyecciones anticipan una recuperación de las contribuciones de la productividad total de los factores y los márgenes de precios, junto con un mayor protagonismo del crédito a empresas.
El mercado de trabajo mantiene una evolución favorable, con una tasa de desempleo del 10 %, la más baja desde 2008, y una tasa de vacantes elevada, pero estable. La participación de los salarios en el PIB alcanza el 54,3 %, prácticamente en máximos históricos. Tras haber perdido protagonismo en los dos últimos años en favor de las horas por trabajador, la descomposición consistente con las proyecciones indica que la productividad por hora trabajada volvería a sostener el crecimiento a finales de año.
El consumo privado, la inversión privada y el empleo equivalente a tiempo completo por PET se sitúan por encima de sus tendencias históricas, aunque perderían dinamismo durante la segunda mitad de 2026. Su crecimiento reciente ha descansado principalmente en perturbaciones de demanda y crédito, lo que plantea interrogantes sobre su sostenibilidad ante la persistencia de restricciones por el lado de la oferta.
España ha experimentado una convergencia moderada en renta per cápita hacia las economías europeas de referencia (UE8), acompañada de una reducción notable del desempleo. Sin embargo, la productividad por hora trabajada continúa estancada en torno al 74 % de la UE8, sin avances apreciables en dieciocho años. Esta debilidad, junto con el elevado endeudamiento público y la persistencia de un desempleo relativamente alto, constituye uno de los principales obstáculos para consolidar la convergencia económica a largo plazo.
1. Introducción
En esta edición del Observatorio del Ciclo analizamos los determinantes del ciclo económico en España, utilizando la información disponible hasta el segundo trimestre de 2026, tras la reciente revisión del INE del mes de septiembre. Además, ampliamos el análisis, mediante proyecciones, a los dos últimos trimestres del año. Para ello, empleamos una descomposición de perturbaciones estructurales (shocks) a partir del modelo macroeconómico EREMS (véase Boscá et al., 2020), que permite identificar los factores de oferta, demanda y crédito que subyacen a la evolución de los principales agregados económicos. Diversas instituciones internacionales, como la Comisión Europea (véase Kollmann et al., 2016, o Albonico et al., 2017), utilizan herramientas similares para analizar el comportamiento de la eurozona y Estados Unidos.
Según las previsiones macroeconómicas de BBVA Research, la economía española crecerá un 2,6 % en 2026 y moderará su avance hasta el 2,1 % en 2027, una evolución que mantendría el crecimiento en torno a su promedio histórico. La fortaleza de la demanda interna, el dinamismo del empleo y el buen comportamiento de las exportaciones de servicios continuarán sosteniendo la actividad económica. Sin embargo, el encarecimiento de los costes energéticos y unas condiciones financieras menos favorables podrían actuar como freno a la expansión. La economía española se enfrenta, por tanto, según BBVA Research y la mayoría de los institutos que realizan proyecciones, como el FMI o el Banco de España, a un escenario de moderación del crecimiento, tras varios años de notable dinamismo en comparación con nuestros principales socios europeos.
La principal novedad de esta edición del Observatorio consiste en extender la descomposición estructural de ciclo económico al horizonte de previsión, utilizando las proyecciones de BBVA Research para las variables observables que intervienen en la estimación del modelo EREMS. De esta forma, además de identificar las perturbaciones que explican la evolución de la economía española hasta el segundo trimestre de 2026, podemos analizar qué combinación de factores de oferta, demanda y crédito sería consistente con las previsiones macroeconómicas para la segunda mitad del año. No se trata, por tanto, de realizar una previsión alternativa, sino de utilizar el modelo para interpretar, desde una perspectiva estructural, las fuerzas económicas que subyacen al escenario previsto. Naturalmente, los resultados correspondientes al horizonte de proyección están condicionados al cumplimiento de las previsiones utilizadas.
Los resultados de este ejercicio apuntan a que el ciclo expansivo iniciado tras la pandemia podría estar acercándose a su agotamiento, con un crecimiento del PIB por persona en edad de trabajar (PET) que retornaría a finales de 2026 a su promedio histórico, cercano al 1 % anual. Durante los últimos trimestres, las perturbaciones de demanda y crédito han sostenido el crecimiento, compensando las contribuciones negativas de los factores de oferta. Las proyecciones para finales de año sugieren una moderación de estos impulsos, junto con cierta recuperación de las contribuciones de algunos componentes de la oferta. En las secciones segunda y tercera analizamos estos cambios en los determinantes del crecimiento del PIB por PET, así como la evolución reciente del mercado de trabajo, prestando especial atención al desempleo, las vacantes, la productividad y la participación de las rentas salariales en la renta agregada
En la cuarta sección ampliamos el análisis a tres variables fundamentales para entender la evolución reciente y las perspectivas de la economía española: el consumo privado, la inversión privada y el empleo equivalente a tiempo completo, todas ellas expresadas por persona en edad de trabajar. A pesar de que sus niveles se sitúan actualmente por encima de sus respectivas tendencias históricas, las proyecciones apuntan a una moderación significativa de sus tasas de crecimiento durante la segunda mitad de 2026. Además, la descomposición estructural muestra que el dinamismo reciente de estas variables ha descansado fundamentalmente en perturbaciones de demanda y crédito, lo que plantea interrogantes sobre la capacidad de la economía española para mantener tasas de crecimiento superiores a las históricas en un contexto de persistentes restricciones por el lado de la oferta.
Finalmente, en la quinta sección adoptamos una perspectiva internacional para evaluar hasta qué punto el mayor dinamismo reciente de España se ha traducido en una convergencia económica real hacia nuestros principales socios europeos. Para ello, comparamos el comportamiento de nuestra economía con el de ocho países de referencia de la Unión Europea (UE8) durante el período 2008-2025, utilizando cinco indicadores: crecimiento del PIB per cápita, productividad por hora trabajada, desempleo, inflación y deuda pública. Los resultados muestran que España ha conseguido avanzar en términos de renta por habitante y reducir notablemente el desempleo, manteniendo una evolución de los precios relativamente favorable. Sin embargo, estos progresos conviven con un elevado endeudamiento público y, especialmente, con la persistencia de una importante brecha de productividad respecto a nuestros socios europeos, que apenas se ha reducido durante las dos últimas décadas. Esta debilidad constituye uno de los principales obstáculos para que la economía española pueda mantener un proceso de convergencia real sostenido a largo plazo.
2. El crecimiento del PIB por persona en edad de trabajar
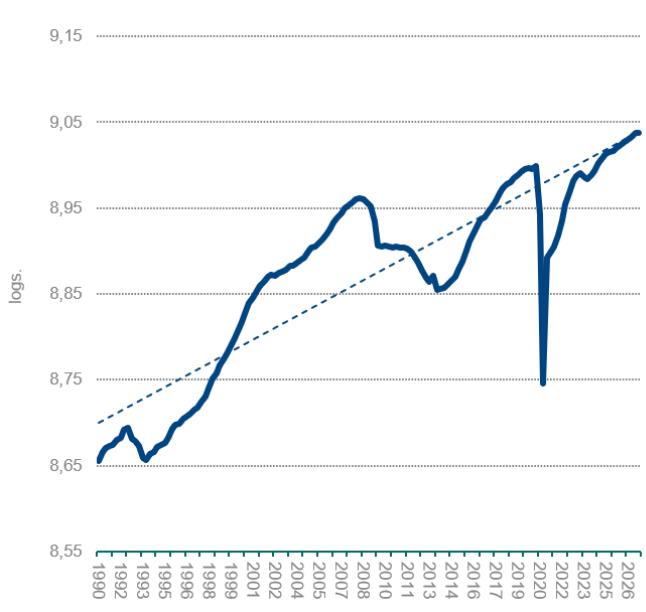
El Gráfico 1 representa la evolución del PIB real por persona en edad de trabajar (PIB por PET) entre el prime trimestre de 1990 y el cuarto de 2026, incorporando para los dos últimos trimestres las proyecciones macroeconómicas utilizadas en este Observatorio. En comparación con el PIB agregado, el PIB por PET es una variable más adecuada para medir la capacidad de una economía para generar renta y producción, así como para realizar comparaciones internacionales. También se representa la tendencia lineal estimada desde el prime trimestre de 1990 hasta el segundo de 2026, bajo el supuesto de que aproxima adecuadamente la senda de equilibrio a largo plazo. La fuerte caída de la producción en 2020 ha reducido ligeramente la pendiente de esta tendencia estimada para el conjunto del período, situando el crecimiento tendencial del PIB por PET en el entorno del 1 % anual.
Según el Gráfico 1, no fue hasta el primer trimestre de 2024 cuando el PIB por PET recuperó el nivel alcanzado en el último trimestre anterior a la pandemia. Desde entonces, la brecha negativa respecto a su tendencia ha ido reduciéndose, hasta situarse en apenas un 0,1 % en el segundo trimestre de 2026. Nuestras proyecciones apuntan a que el PIB por PET recuperará su nivel tendencial en los dos últimos trimestres del año, completando así el proceso de convergencia hacia su senda de crecimiento de largo plazo.
Gráfico 1. PIB POR PERSONA EN EDAD DE TRABAJAR, 2T1990-4T2026
Representación en logaritmos Fuente: Elaboración propia a partir del INE y BBVA Research
Gráfico 2. TASA DE CRECIMIENTO INTERANUAL DEL PIB POR PERSONA EN EDAD DE TRABAJAR, 4T2009-4T2026 (%)
Desviaciones respecto al promedio muestral. Fuente: Elaboración propia a partir del INE y BBVA Research
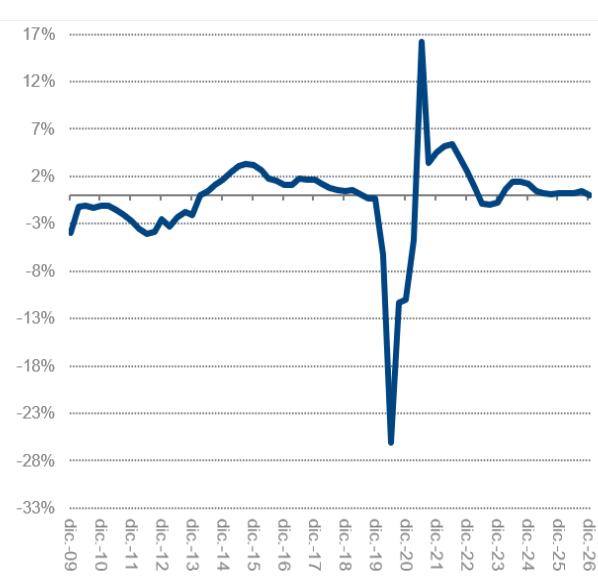
El Gráfico 2 representa la desviación de la tasa de crecimiento interanual del PIB por PET respecto a su media muestral desde 2009. Un valor cero indica que la tasa de crecimiento interanual coincide con la tendencial, mientras que valores positivos (negativos) reflejan un crecimiento superior (inferior) a dicha tendencia. Tras la ralentización registrada en los tres últimos trimestres de 2023, cuando el crecimiento interanual se situó entre 0,7 y 0,9 puntos porcentuales (pp) por debajo de su tendencia, la economía española recuperó el dinamismo durante 2024, con tasas de crecimiento entre 0,6 y 1,4 pp superiores a la tendencial. Sin embargo, este impulso se moderó durante los tres últimos trimestres de 2025, cuando el crecimiento se situó alrededor de 0,2 pp por encima de su promedio histórico. Esta moderación ha continuado durante los dos primeros trimestres de 2026 con desviaciones positivas de apenas 0,2 pp. Aunque nuestras previsiones apuntan a una ligera recuperación en el tercer trimestre (0,3 pp), el ciclo expansivo iniciado en el segundo trimestre de 2021 parece estar acercándose a su agotamiento, con un crecimiento interanual del PIB por PET que retornaría a su ritmo tendencial a finales de 2026 y, por lo tanto, con un componente cíclico neutro.
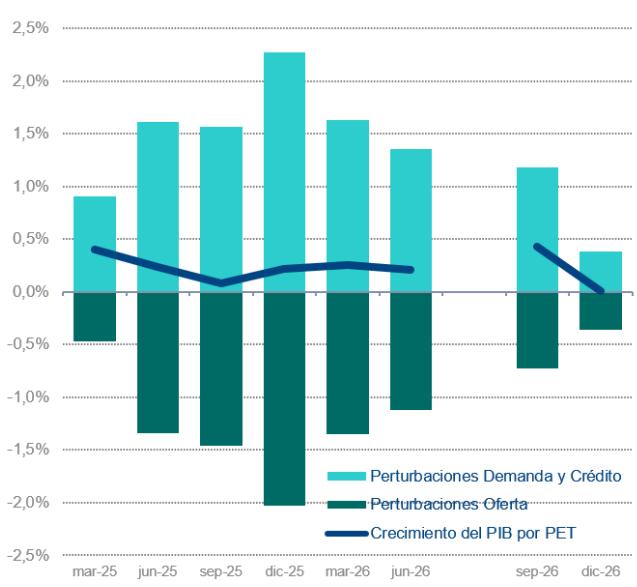
Los movimientos en las tasas de crecimiento interanuales esconden cambios sustanciales en los factores de oferta y demanda que explican la evolución de la economía española. El Gráfico 3 presenta la contribución estimada de las perturbaciones agregadas de oferta, demanda y crédito al crecimiento interanual del PIB por PET durante los seis últimos trimestres con datos de Contabilidad Nacional, junto con las contribuciones correspondientes a los dos últimos trimestres de 2026, obtenidas a partir de las proyecciones utilizadas en este Observatorio. Las barras por encima del eje horizontal indican contribuciones positivas al crecimiento respecto a su promedio histórico, mientras que las situadas por debajo representan contribuciones negativas. La suma de todas ellas coincide con la desviación de la tasa de crecimiento interanual del PIB por PET respecto a su media de largo plazo, representada mediante una línea continua. Para interpretar correctamente estos resultados, conviene recordar que, al expresarse las variables en tasas de crecimiento interanuales, las contribuciones de cada trimestre recogen aproximadamente el efecto acumulado de las perturbaciones sobre el crecimiento durante los cuatro últimos trimestres.
Gráfico 3. TASA DE CRECIMIENTO INTERANUAL DEL PIB POR PET Y CONTRIBUCIONES DE LAS PERTURBACIONES DE OFERTA, DEMANDA Y CRÉDITO, 1T2025-4T2026
Desviaciones respecto al promedio muestral. Fuente: Elaboración propia a partir del INE y BBVA Research Gráfico 4. CONTRIBUCIONES DE LA COMPETENCIA EN MERCADOS, EL CAPITAL RESIDENCIAL, LA IMPOSICIÓN SOBRE TRABAJO Y CAPITAL, Y DE LA PRODUCTIVIDAD TOTAL DE LOS FACTORES, 1T2025-4T2026
Desviaciones respecto al promedio muestral. Fuente: Elaboración propia a partir del INE y BBVA Research
Durante 2025 y la primera mitad de 2026 los factores de demanda y crédito han vuelto a sostener el crecimiento, compensando la contribución negativa de las perturbaciones de oferta. En concreto, en e segundo trimestre de 2026 los shocks de oferta detrajeron alrededor de 1,1 pp del crecimiento interanual de PIB por PET respecto a su media histórica, mientras que las perturbaciones de demanda y crédito aportaron 1,3 pp, explicando íntegramente la desviación positiva de 0,2 pp observada en ese trimestre. Las proyecciones para la segunda mitad de 2026 apuntan, no obstante, a una moderación de ambas contribuciones, de forma que el retorno al crecimiento tendencial a finales de año sería el resultado de una compensación prácticamente exacta entre las aportaciones positivas de la demanda y el crédito (0,4 pp) y las negativas de la oferta (-0,4 pp).
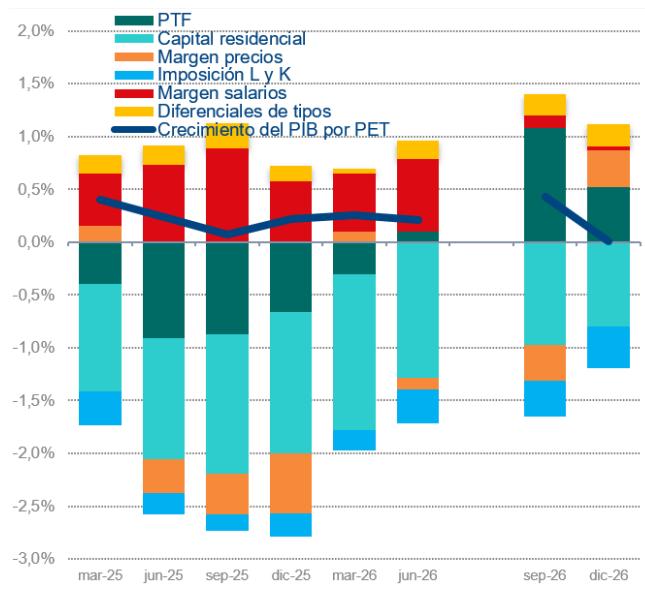
Como muestra el Gráfico 4, dentro de las perturbaciones de oferta los factores salariales (0,7 pp) y los diferenciales favorables de tipos de interés en la generación de crédito (0,2 pp) contribuyeron positivamente al crecimiento interanual del PIB por PET en el segundo trimestre de 2026. Estas aportaciones se vieron más que compensadas por la contribución negativa de los shocks al capital residencial (-1,3 pp), que han ido ganando peso desde principios de 2024. Esta perturbación refleja que el aumento de la inversión residencial no está dando lugar, al menos por el momento, a un incremento del stock de viviendas acorde con la productividad histórica del sector. Por otra parte, la contribución negativa de los márgenes de precios se ha ido moderando
durante el último año, hasta restar únicamente 0,1 pp al crecimiento. Finalmente, las perturbaciones relacionadas con la imposición sobre el trabajo y el capital también tuvieron una aportación negativa de aproximadamente 0,3 pp en el segundo trimestre de 2026.
La descomposición estructural condicionada a las previsiones hasta finales de 2026 permite identificar algunos cambios relevantes en los factores de oferta. En particular, el retorno esperado al crecimiento tendencial del PIB por PET sería compatible con una recuperación de las contribuciones positivas de la PTF (0,5 pp) y de los márgenes de precios (0,4 pp) en el cuarto trimestre, después de que ambas perturbaciones hayan frenado el crecimiento durante buena parte de los últimos cinco o seis trimestres. De confirmarse, esta evolución constituiría una buena noticia para la economía española. Sin embargo, el capital residencial (-0,8 pp) y la imposición sobre el trabajo y el capital (-0,4 pp) continuarían lastrando el crecimiento, aunque en el primer caso con una intensidad menor que la observada en los trimestres anteriores. Por último, los diferenciales de tipos de interés en la generación de crédito mantendrían una contribución positiva moderada, pero relativamente estable, en torno a 0,2 pp, prolongando el comportamiento observado durante los dos últimos años.
Por el lado de la demanda agregada, los resultados del Gráfico 5 confirman la importancia de las perturbaciones relacionadas con el consumo, la vivienda y el crédito para explicar el crecimiento reciente. En el segundo trimestre de 2026, los shocks de consumo y demanda de vivienda aportaron 1,4 pp al crecimiento interanual del PIB por PET, debido exclusivamente al impulso de la demanda de vivienda. También las perturbaciones a crédito bancario contribuyeron positivamente, con 0,8 pp, de los cuales más de cuatro quintas partes procedieron del crédito a empresas. Por su parte, los shocks al consumo y la inversión públicos aportaron conjuntamente 0,7 pp. En sentido contrario, las perturbaciones de política monetaria y del sector exterior restaron aproximadamente 0,8 pp cada una al crecimiento interanual entre el segundo trimestre de 2025 y el mismo trimestre de 2026. Las proyecciones para finales de año sugieren que estas contribuciones negativas se mantendrían en magnitudes similares, mientras que el principal cambio se produciría en la composición de los impulsos positivos de demanda: perdería fuerza la contribución del consumo y la vivienda y ganaría protagonismo el crédito bancario, fundamentalmente a empresas, cuya aportación alcanzaría 1,5 pp en el cuarto trimestre de 2026.
El Gráfico 6 amplía la representación gráfica de las contribuciones procedentes del consumo y la inversión públicos, por un lado, y de los ingresos públicos por el otro. En agregado, la contribución del sector público ha sido positiva (0,4 pp) en 2T2026. En el lado positivo están los shocks a los ingresos del consumo que han contribuido positivamente al crecimiento con 0,5 pp y los shocks al consumo público que han sumado 0,2 pp. En el lado negativo encontramos fundamentalmente los shocks a los ingresos del capital, que han contribuido negativamente con 0,3 pp. A final de año, la contribución agregada del sector público a la tasa interanual de crecimiento esperada en 4T2026 es claramente negativa (-0,4 pp), con una contribución positiva únicamente de los shocks a los ingresos del consumo (0,15 pp), y negativa o nula del resto de partidas. Debemos destacar, como en Observatorios anteriores, la elevada incertidumbre a la que están sujetos en los últimos años los observables sobre ingresos y gastos del sector público, consecuencia de importantes revisiones y desfases en la información necesaria para elaborar las series.
Gráfico 5. CONTRIBUCIONES AL CRECIMIENTO INTERANUAL DEL PIB POR PET DE LOS DISTINTOS FACTORES DE DEMANDA Y CRÉDITO, 1T2025-4T2026
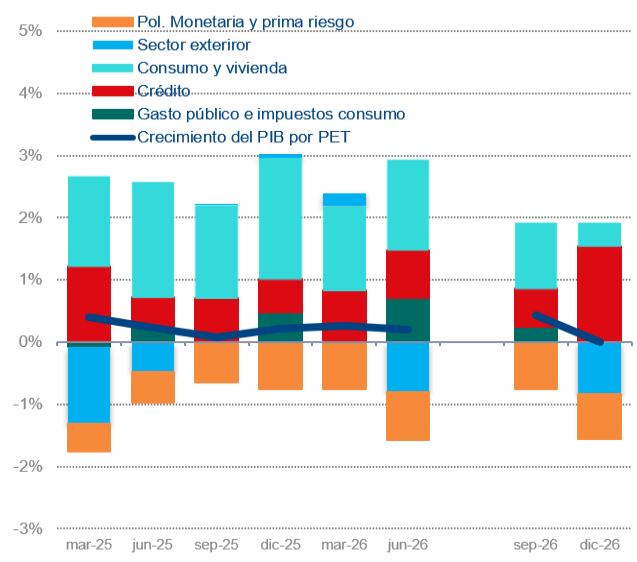
Desviaciones respecto al promedio muestral. Fuente: Elaboración propia a partir del INE y BBVA Research Gráfico 6. CONTRIBUCIONES AL CRECIMIENTO INTERANUAL DEL PIB POR PET DE LOS COMPONENTES DEL GASTO Y LOS INGRESOS PÚBLICOS, 1T2025-4T2026
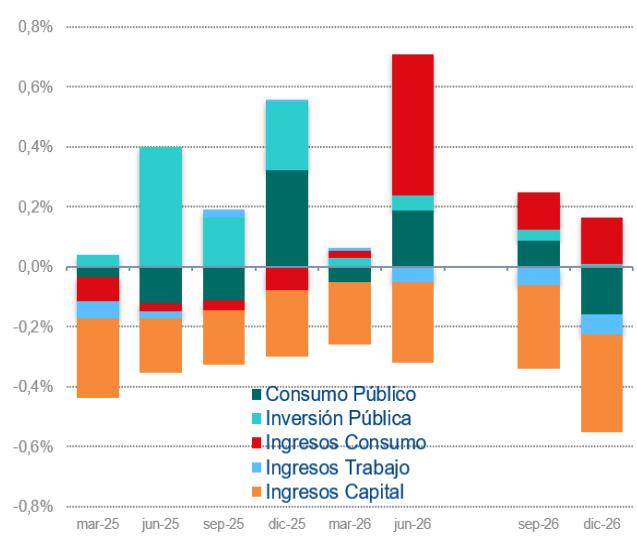
Desviaciones respecto al promedio muestral. Fuente: Elaboración propia a partir del INE y BBVA Research
3. El mercado de trabajo: desempleo y vacantes
El Gráfico 7 muestra la evolución de las tasas de desempleo y de vacantes en la economía española desde el primer trimestre de 1980 hasta el segundo de 2026. La evidencia más reciente confirma que el mercado de trabajo español continúa atravesando una fase favorable del ciclo, con una tasa de desempleo que sigue reduciéndose y se sitúa en niveles históricamente bajos. Por su parte, la tasa de vacantes, tras la intensa recuperación experimentada desde los mínimos alcanzados a comienzos de la presente década, se mantiene en niveles relativamente elevados. Sin embargo, desde mediados de 2022 ha oscilado entre el 0,60 % y el 0,63 %, sin mostrar una tendencia creciente. En consecuencia, la combinación de un desempleo cada vez menor y una tasa de vacantes relativamente elevada, pero estable, apunta a un mercado de trabajo dinámico, aunque sin señales claras de una intensificación adicional de las tensiones laborales.
La curva de Beveridge del Gráfico 8 permite analizar desde otra perspectiva la relación entre vacantes y desempleo. Los desplazamientos a lo largo de esta curva reflejan principalmente la posición cíclica de la economía, mientras que los desplazamientos hacia el exterior pueden interpretarse como un aumento de los desajustes en el mercado de trabajo y una pérdida de eficiencia en el emparejamiento entre desempleados y vacantes. Los datos correspondientes a 2025 y la primera mitad de 2026 muestran un movimiento prácticamente horizontal hacia la izquierda, consistente con una reducción adicional del desempleo en un contexto de estabilidad de la tasa de vacantes. A diferencia de lo ocurrido durante la Gran Recesión, estos movimientos no sugieren un deterioro apreciable en la eficiencia del proceso de emparejamiento. La economía española se encuentra así en una posición caracterizada por una tasa de paro relativamente reducida en perspectiva histórica y una tasa de vacantes elevada, compatible con una mejora sostenida del mercado de trabajo de naturaleza predominantemente cíclica.
Gráfico 7. TASAS DE VACANTES Y DE DESEMPLEO (CVEC)
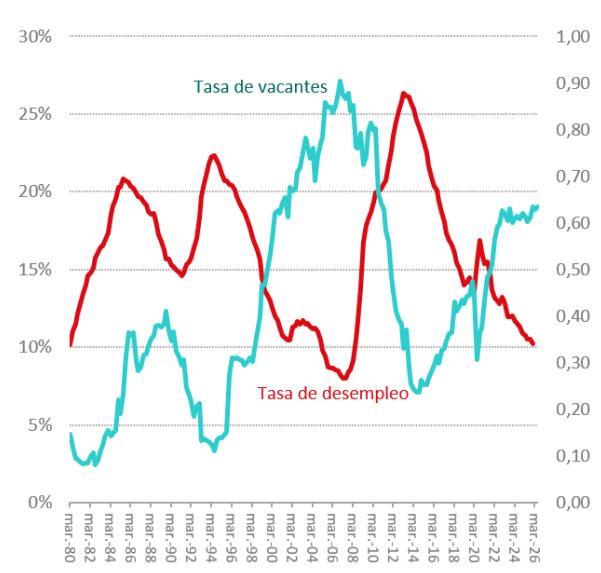
Fuente: Elaboración propia a partir del INE Gráfico 8. CURVA DE BEVERIDGE
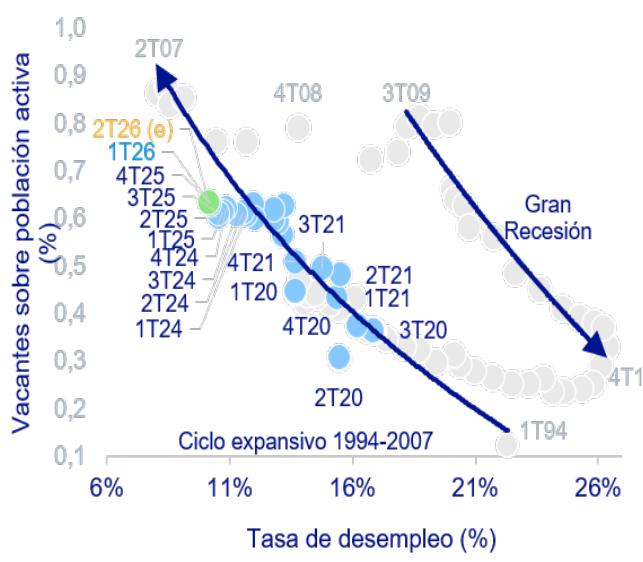
Fuente: Elaboración propia a partir del INE
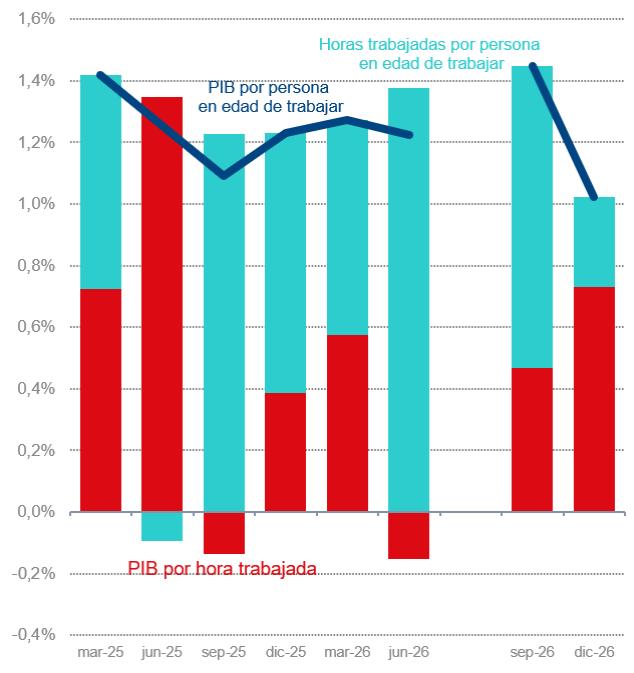
El Gráfico 9 descompone el crecimiento interanual del PIB por persona en edad de trabajar (PET) entre sus dos componentes contables: la productividad por hora trabajada y las horas trabajadas por persona en edad de trabajar. Se observa que el crecimiento interanual del PIB por PET se ha mantenido relativamente estable desde principios de 2025 hasta el segundo trimestre de 2026, con tasas comprendidas entre el 1,0 % y el 1,4 %. Sin embargo, esta estabilidad esconde cambios importantes en la composición del crecimiento. Mientras que hasta mediados de 2025 el principal impulso procedía de la productividad por hora trabajada, posteriormente fueron ganando protagonismo las horas trabajadas por PET. De hecho, durante el segundo trimestre de 2026, la productividad por hora trabajada realizó una aportación negativa al crecimiento, detrayendo casi 0,2 pp de crecimiento al PIB por PET. Sin embargo, nuestras previsiones apuntan a que los dos últimos trimestres del año pueden revertir esta situación, volviendo a ganar peso la productividad por hora trabajada y perdiendo peso el margen intensivo.
Gráfico 9. DESCOMPOSICIÓN DEL CRECIMIENTO DEL PIB POR PET EN PIB POR HORA Y HORAS POR PET, 1T2025-4T2026
Fuente: Elaboración propia a partir del INE y BBVA Research,
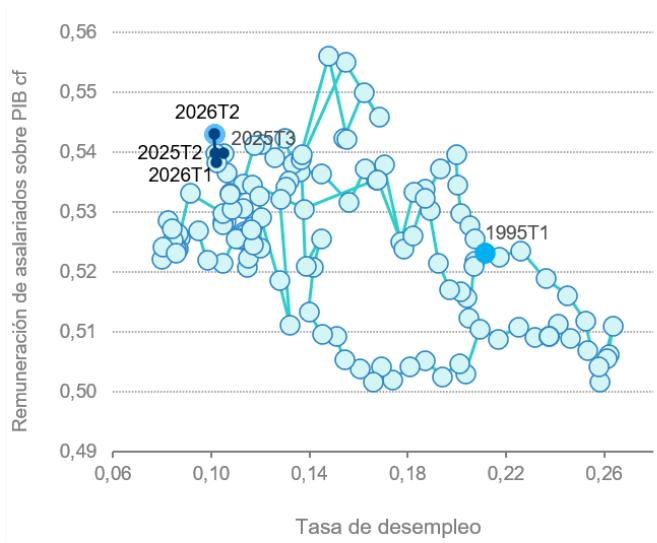
Gráfico 10. PARTICIPACIÓN DE LA REMUNERACIÓN DE LOS ASALARIADOS SOBRE PIB A COSTE DE LOS FACTORES Y TASA DE DESEMPLEO, 1T1995-2T2026
Datos desestacionalizados. Fuente: Elaboración propia a partir del INE
El Gráfico 10 representa la relación entre la participación de la remuneración de los asalariados en el PIB a coste de los factores y la tasa de desempleo desde 1995. La nube de puntos muestra una relación negativa, aunque no lineal, entre ambas variables: en general, menores tasas de desempleo se asocian con una mayor participación de las rentas salariales en la renta agregada, si bien con una dispersión apreciable. En el segundo trimestre de 2026, la economía española combina una tasa de desempleo del 10 %, la más baja desde 2008, con una participación de los salarios en el PIB del 54,3 %, prácticamente en máximos históricos. De hecho, desde 1995, esta participación únicamente se ha superado en cuatro trimestres, tres de 2020 y uno de 2021, coincidiendo con las circunstancias excepcionales provocadas por la pandemia. Por tanto, la actual fase expansiva del mercado de trabajo no solo se caracteriza por una reducción sostenida del desempleo, sino también por una participación relativamente elevada de las rentas del trabajo en la renta nacional, sin señales de deterioro de su peso en la distribución funcional de la renta.
4. Evolución del consumo, la inversión privada y el empleo equivalente a tiempo completo en España
Como hemos visto en los Gráficos 1 y 2, el PIB por persona en edad de trabajar (PET) ha mantenido tasas de crecimiento superiores a su promedio histórico durante buena parte de la recuperación iniciada en 2021, con la excepción de los tres últimos trimestres de 2023, en un contexto todavía condicionado por las perturbaciones de oferta asociadas a la guerra de Ucrania. Sin embargo, nuestras previsiones apuntan a que el ciclo expansivo iniciado tras la pandemia podría estar acercándose a su agotamiento, con un crecimiento del PIB por PET que retornaría a su ritmo tendencial, cercano al 1 % anual, a finales de 2026. En esta sección ampliamos el análisis a tres variables fundamentales para entender la evolución de la economía española: el consumo privado, la inversión privada y el empleo equivalente a tiempo completo (ETC). Nuestro objetivo es analizar su comportamiento reciente y las perspectivas hasta finales de 2026, así como identificar la contribución de las perturbaciones de oferta, demanda y crédito que explican su evolución.
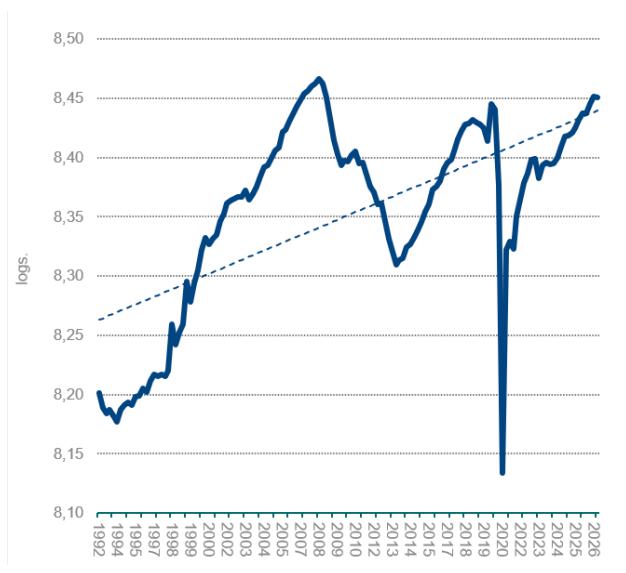
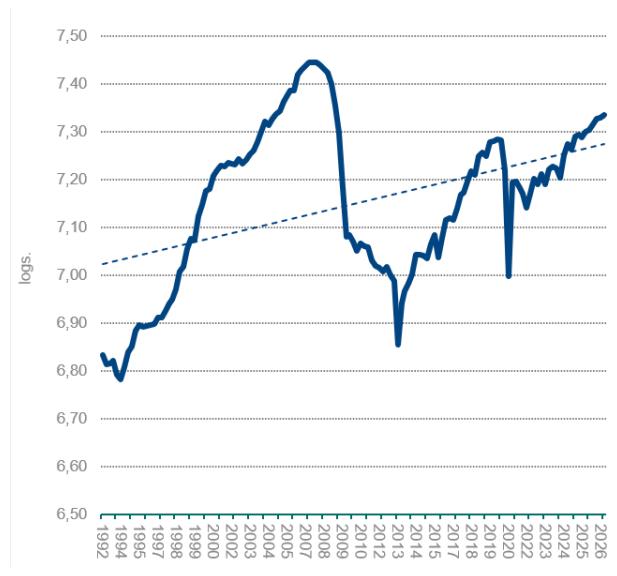
Gráfico 11. CONSUMO POR PERSONA EN EDAD DE TRABAJAR, 4T1992-4T2026
Logaritmos Gráfico 12. INVERSIÓN PRIVADA POR PERSONA EN EDAD DE TRABAJAR, 4T1992- 4T2026
Fuente: Elaboración propia a partir del INE y BBVA Research Logaritmos Fuente: Elaboración propia a partir del INE y BBVA Research
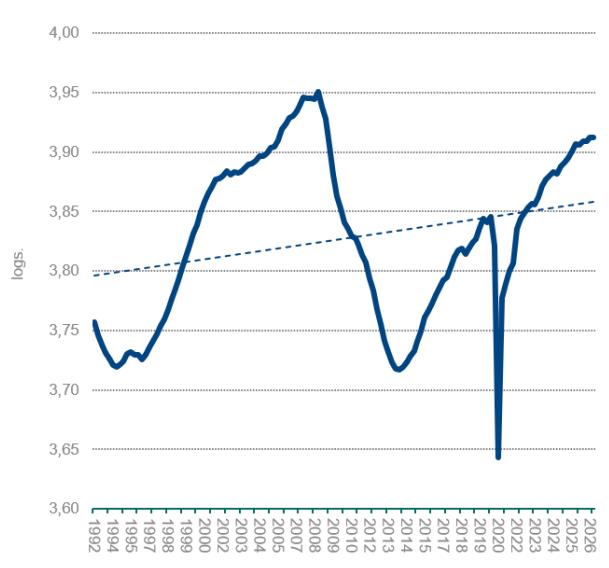
Los Gráficos 11, 12 y 13 representan la evolución del consumo privado, la inversión privada y el empleo ETC, respectivamente, todos ellos por persona en edad de trabajar, desde el cuarto trimestre de 1992 hasta finales de 2026, incluyendo las proyecciones correspondientes a los dos últimos trimestres. También se representa la tendencia lineal estimada entre el cuarto trimestre de 1992 y el segundo de 2026, siguiendo el mismo procedimiento utilizado para el PIB por PET en el Gráfico 1. Las tres series reflejan las principales fases del ciclo económico español durante las últimas décadas: la crisis de principios de los noventa, la prolongada expansión anterior a 2008, la Gran Recesión, la posterior recuperación y, finalmente, la crisis provocada por la pandemia y la expansión económica que le ha seguido. Sin embargo, el aspecto más destacable de la evolución reciente es que el consumo privado, la inversión privada y el empleo ETC por PET se sitúan por encima de sus respectivas tendencias históricas, a diferencia del PIB por PET, que apenas ha recuperado su nive tendencial.
Gráfico 13. EMPLEO EQUIVALENTE A TIEMPO COMPLETO POR PERSONA EN EDAD DE TRABAJAR, 4T1992-4T2026
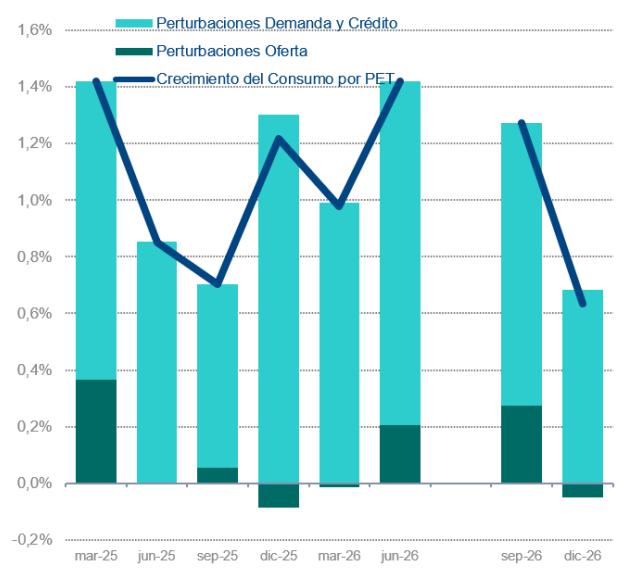
Logaritmos Fuente: Elaboración propia a partir del INE y BBVA Research Gráfico 14. TASA DE CRECIMIENTO INTERANUAL DEL CONSUMO POR PET Y CONTRIBUCIONES DE LAS PERTURBACIONES DE OFERTA, DEMANDA Y CRÉDITO, 1T2025- 4T2026
Desviaciones respecto al promedio muestral. Fuente: Elaboración propia a partir del INE y BBVA Research
Como puede apreciarse en los Gráficos 11 a 13, el empleo ETC por PET superó su tendencia histórica en e primer trimestre de 2023, la inversión privada lo hizo en el cuarto trimestre de 2024 y el consumo privado en e último trimestre de 2025. Este comportamiento contrasta con el del PIB por PET, que todavía se situaba ligeramente por debajo de su tendencia en el segundo trimestre de 2026 y que, según nuestras previsiones, recuperaría ese nivel a finales de año. Naturalmente, estas comparaciones deben interpretarse con cautela, puesto que las tendencias lineales no tienen por qué reproducir fielmente las sendas de equilibrio a largo plazo de las distintas variables. En cualquier caso, la recuperación de estos tres agregados ha sido especialmente intensa durante los últimos años, con tasas de crecimiento que han superado sus respectivos promedios históricos. Su capacidad para mantener ese dinamismo será un factor importante para sostener el crecimiento futuro del PIB por PET, aunque también dependerá de la evolución del gasto público y del sector exterior.
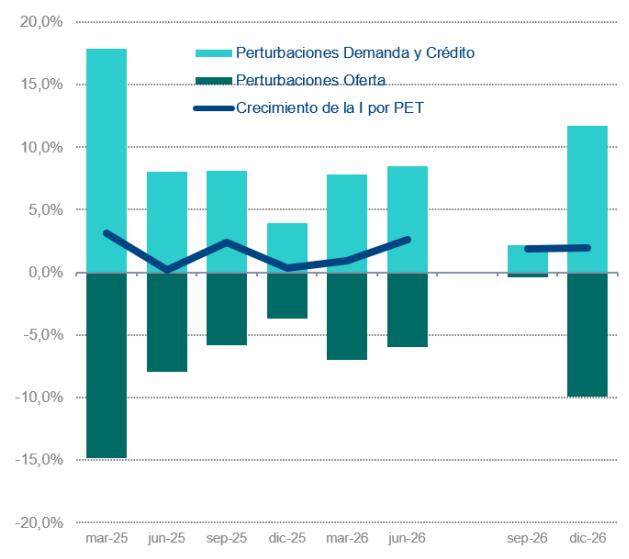
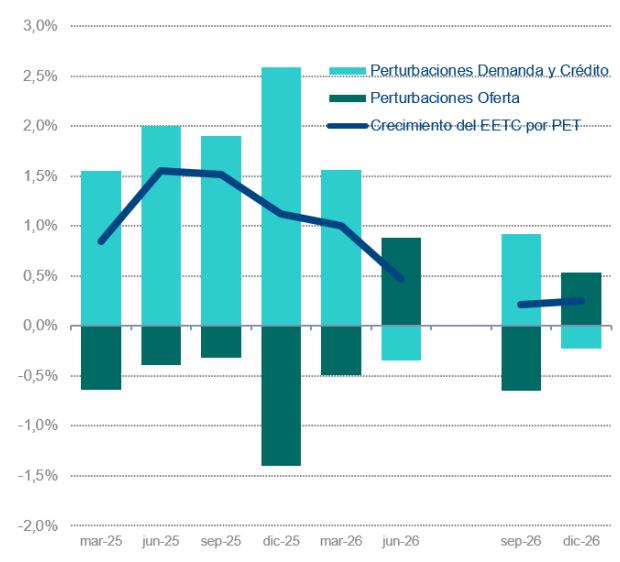
Los Gráficos 14, 15 y 16 permiten profundizar en este análisis mediante la descomposición de las tasas de crecimiento interanuales del consumo privado, la inversión privada y el empleo ETC por PET en las contribuciones de las perturbaciones de oferta, demanda y crédito. De su observación se desprenden dos conclusiones relevantes. En primer lugar, entre el primer trimestre de 2025 y el segundo de 2026, el consumo privado creció, en promedio, 1,1 puntos porcentuales (pp) por encima de su tasa histórica, mientras que la inversión privada y el empleo ETC por PET lo hicieron 1,6 y 1,1 pp por encima de sus respectivos promedios. Sin embargo, las proyecciones apuntan a una moderación significativa durante la segunda mitad de 2026. En el último trimestre del año, las tasas de crecimiento interanuales del consumo, la inversión y el empleo ETC por PET se situarían únicamente 0,6, 0,2 y 0,25 pp por encima de sus respectivas medias históricas. Esta pérdida de dinamismo contribuiría, junto con la evolución del resto de
componentes de la demanda agregada, a explicar el retorno del crecimiento del PIB por PET a su promedio histórico a finales de 2026.
Gráfico 15. TASA DE CRECIMIENTO INTERANUAL DE LA INVERSIÓN PRIVADA POR PET Y CONTRIBUCIONES DE LAS PERTURBACIONES DE OFERTA, DEMANDA Y CRÉDITO, 1T2025-4T2026
Desviaciones respecto al promedio muestral. Fuente: Elaboración propia a partir del INE y BBVA Research Gráfico 16. TASA DE CRECIMIENTO INTERANUAL DEL EMPLEO EQUIVALENTE A TIEMPO COMPLETO POR PET Y CONTRIBUCIONES DE LAS PERTURBACIONES DE OFERTA, DEMANDA Y CRÉDITO, 1T2025- 4T2026
Desviaciones respecto al promedio muestral. Fuente: Elaboración propia a partir del INE y BBVA Research
En segundo lugar, llama especialmente la atención que el crecimiento de las tres variables durante el último año y medio haya descansado casi exclusivamente en perturbaciones de demanda y crédito, que han compensado, en muchos trimestres, las contribuciones negativas de los factores de oferta. Esta dependencia de los impulsos de demanda plantea interrogantes sobre la capacidad de la economía española para mantener tasas de crecimiento superiores a las históricas en los próximos años. Aunque las perturbaciones de demanda y crédito pueden sostener la actividad durante períodos prolongados, la persistencia de contribuciones negativas por el lado de la oferta representa una debilidad para la continuidad del crecimiento económico. Esta circunstancia adquiere especial relevancia ante los riesgos asociados a un posible endurecimiento de las condiciones financieras, la retirada progresiva de los fondos extraordinarios europeos, un nuevo encarecimiento del petróleo y la necesidad de un cumplimiento más estricto de las reglas fiscales. En este contexto, la capacidad para mejorar la productividad y reducir las restricciones de oferta será determinante para que la economía española pueda mantener un crecimiento sostenido una vez que pierdan fuerza los impulsos que han sustentado la expansión reciente.
En esta edición del Observatorio, la sección de comparación internacional adopta una perspectiva más genera que en ocasiones anteriores. Dado que el ejercicio de proyecciones macroeconómicas realizado en las secciones precedentes no tiene una correspondencia directa con los indicadores internacionales disponibles, hemos optado por analizar en qué medida la economía española ha convergido hacia las principales economías europeas durante las últimas dos décadas y qué desequilibrios continúan dificultando ese proceso. Para ello, utilizamos cinco indicadores macroeconómicos que permiten evaluar tanto el desempeño relativo de España como la evolución de algunas de sus principales fortalezas y debilidades estructurales.
Como en anteriores ediciones, nuestro espacio de referencia es un conjunto de ocho economías europeas con perfiles macroeconómicos e institucionales sólidos, que denominamos UE8: Alemania, Austria, Bélgica, Dinamarca, Finlandia, Francia, Países Bajos y Suecia. Para construir el agregado de la UE8, las distintas economías se ponderan de acuerdo con su peso relativo en el PIB expresado en paridad de poder adquisitivo.
El análisis abarca los dieciocho años comprendidos entre 2008 y 2025, distinguiendo tres períodos de seis años que permiten identificar las principales etapas atravesadas por la economía española. El primero (2008-2013) comprende la Gran Recesión y la posterior crisis de deuda soberana en la periferia de la eurozona, que en España coincidieron con el desplome del sector inmobiliario. El segundo (2014-2019) corresponde a la recuperación económica posterior, caracterizada por un crecimiento relativamente sostenido hasta la irrupción de la pandemia. Finalmente, el tercero (2020-2025) recoge los efectos de la crisis de la COVID-19 y la recuperación posterior, en un contexto de sucesivas perturbaciones adversas, crecientes tensiones geopolíticas e intensas intervenciones públicas para sostener la actividad económica.
Para evaluar el grado de aproximación o alejamiento de la economía española respecto a la UE8, hemos seleccionado cinco variables, todas ellas disponibles para el conjunto del período en fuentes estadísticas de instituciones públicas de reconocida solvencia:
Crecimiento del PIB per cápita: constituye el indicador habitual para evaluar los procesos de convergencia real entre economías, al corregir el crecimiento de la producción agregada por la evolución de la población.
Productividad por hora trabajada: refleja la eficiencia con la que se utilizan los recursos productivos y constituye uno de los principales fundamentos del crecimiento económico sostenido y de la mejora de los niveles de vida a medio y largo plazo. Su evolución depende tanto de los factores directamente empleados en la producción como del entorno tecnológico e institucional en el que se desarrolla la actividad económica.
● Tasa de desempleo: mide uno de los principales desequilibrios del mercado de trabajo, al reflejar la infrautilización de los recursos humanos disponibles. Además de sus consecuencias sobre la producción y el bienestar de los ciudadanos, constituye desde hace décadas una de las debilidades más persistentes y reconocibles de la economía española
1 Ver en la tabla 1 del Anexo 2, Apartado 1 el detalle de esas ponderaciones.
● Tasa de inflación: permite evaluar la estabilidad de precios, una dimensión fundamental tanto para preservar el poder adquisitivo de los hogares como para mantener la competitividad de la economía frente al exterior.
Deuda pública: recoge el desequilibrio acumulado de las finanzas públicas y condiciona la capacidad de actuación futura de la política fiscal. Su relevancia aumenta en un contexto de elevados niveles de endeudamiento y de mayores tensiones en los mercados de deuda soberana, que pueden traducirse en un encarecimiento de la financiación pública.
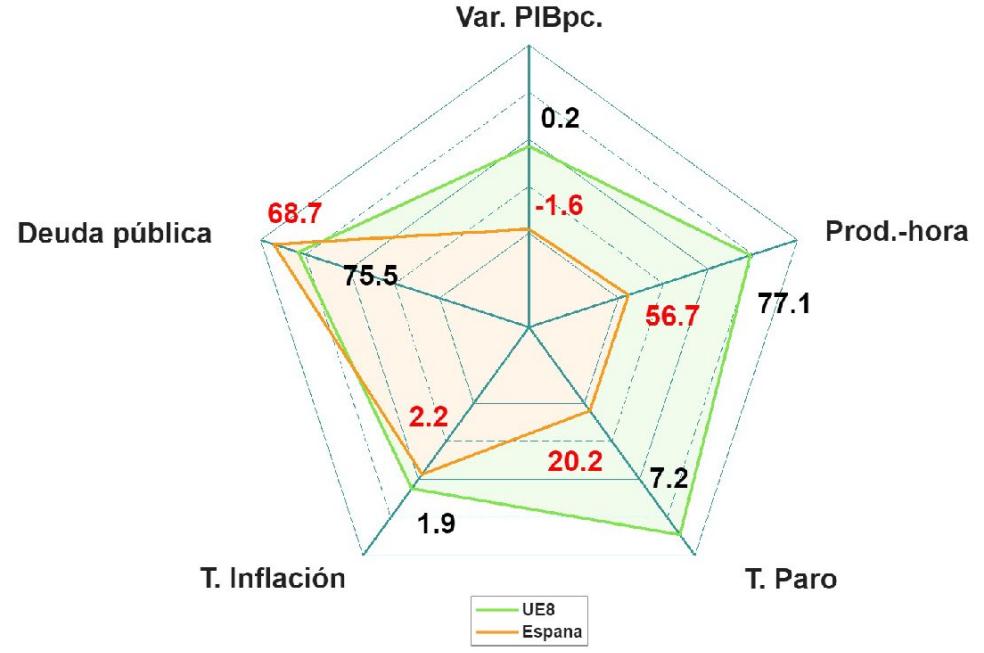
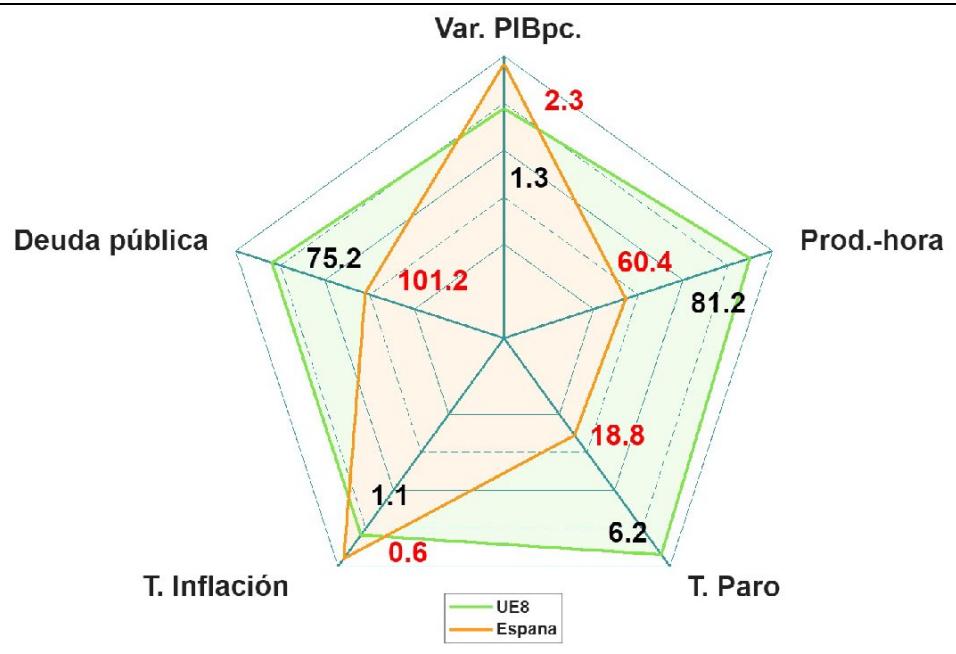
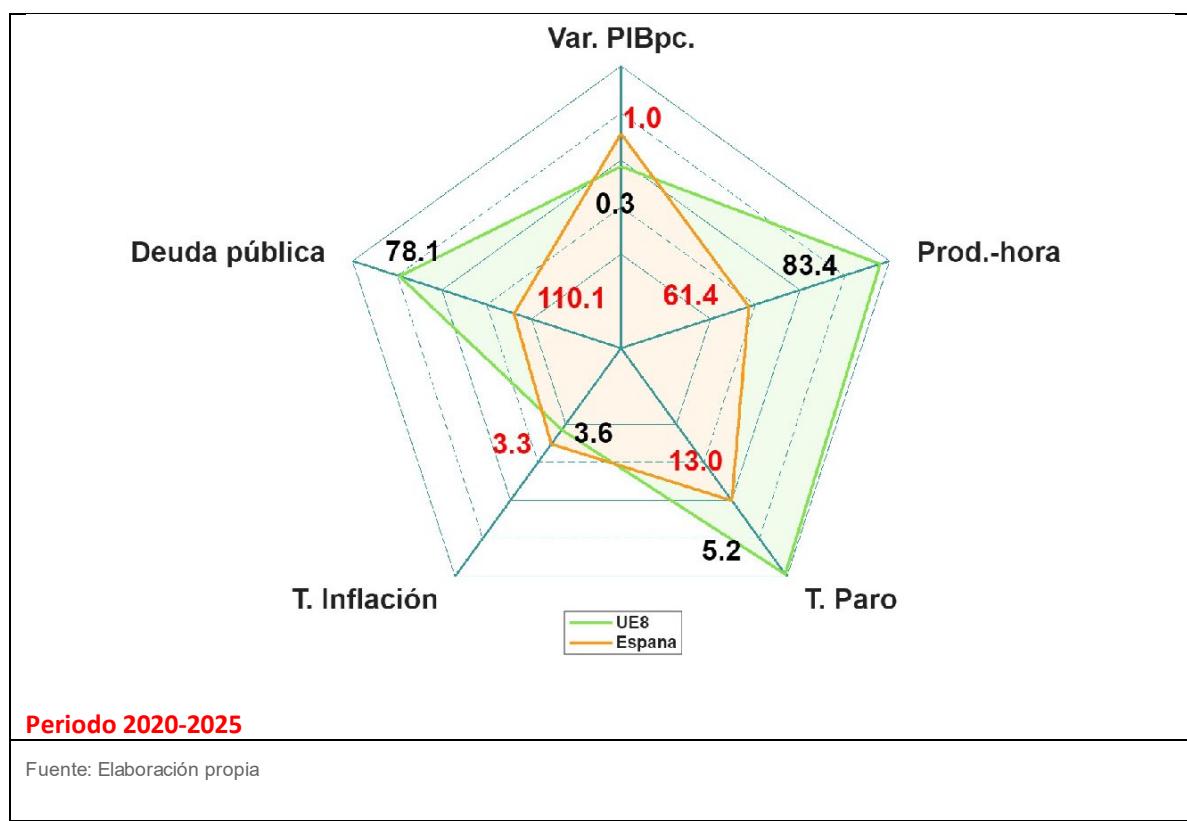
Como es habitual en esta sección del Observatorio, acompañamos el análisis con una representación gráfica que facilita la comparación entre España y la UE8, tanto en cada uno de los períodos considerados como a lo largo del tiempo (Gráfico 17). Las cinco variables seleccionadas se representan sobre los radios de un pentágono, de manera que los valores más alejados del origen indican una situación más favorable y, por tanto, una mayor superficie del pentágono refleja un mejor desempeño económico conjunto. En particular, consideramos favorables unas mayores tasas de crecimiento del PIB per cápita, una productividad por hora trabajada más elevada y unos menores niveles de desempleo, inflación y deuda pública.
Para garantizar la comparabilidad temporal, los valores extremos de cada radio se corresponden con el registro más favorable y el más desfavorable de cada variable entre las dos áreas económicas y los tres períodos analizados. De esta forma, la representación permite evaluar tanto la posición relativa de España frente a la UE8 como los cambios experimentados por ambas economías a lo largo de los últimos dieciocho años.
Antes de comentar los resultados, conviene recordar que el punto de partida de la comparación resulta especialmente desfavorable para España. Entre 2008 y 2013, nuestra economía sufrió una concatenación de tres perturbaciones de extraordinaria intensidad: la crisis financiera internacional iniciada en Estados Unidos en 2007, el posterior desplome del mercado inmobiliario español tras más de una década de expansión y, finalmente, e contagio de la crisis de deuda soberana que comenzó en Grecia en 2010 y se extendió a otros países de la periferia de la eurozona. Aunque la crisis financiera internacional también afectó gravemente a las economías de la UE8, los otros dos episodios tuvieron consecuencias mucho más intensas y persistentes en España. Esta circunstancia es importante para interpretar correctamente la recuperación posterior y distinguir qué parte de acercamiento a nuestros socios responde a una mejora estructural y cuál a la normalización de la actividad tras una crisis excepcionalmente profunda.
Los resultados del ejercicio comparativo permiten extraer cinco conclusiones principales.
Crecimiento del PIB per cápita. La acumulación de perturbaciones adversas durante el primer sexenio (2008-2013) provocó una intensa caída del PIB por habitante en España, frente al ligero avance registrado por la UE8. Sin embargo, en los dos períodos posteriores se observa un proceso de convergencia real hacia nuestros socios europeos. Entre 2014 y 2019, el PIB per cápita creció en España a una tasa media anual del 2,33 %, frente al 1,33 % de la UE8, lo que supone un diferencia favorable de un punto porcentual anual. Este diferencial se mantuvo, aunque con menor intensidad, entre 2020 y 2025, con tasas de crecimiento del 0,99 % y el 0,26 %, respectivamente. La economía española ha crecido, por tanto, más que sus socios de referencia durante los últimos doce años, incluso en un contexto de mayor dinamismo demográfico, especialmente acusado en la etapa reciente. No obstante, este resultado favorable requiere dos matices importantes. En primer lugar, la profundidad de la
recesión española entre 2008 y 2013 facilitó una recuperación posterior relativamente intensa, por el simple efecto de normalización de la actividad tras una caída excepcional. En segundo lugar, la convergencia se ha producido respecto a un conjunto de economías europeas cuyo crecimiento durante la última década ha sido particularmente débil en comparación con otras áreas del mundo. Por ello, aunque la mejora relativa de España es indudable, su interpretación debe tener presentes tanto el punto de partida como el escaso dinamismo de nuestro espacio de referencia.
Productividad por hora trabajada. A diferencia del crecimiento del PIB per cápita, la evolución de la productividad ofrece un diagnóstico claramente desfavorable, sin evidencia de convergencia de España hacia la UE8. Durante el período 2008-2013, la productividad por hora trabajada de la economía española representaba únicamente el 73,5 % de la correspondiente a nuestros socios europeos. Dieciocho años después, en el período 2020-2025, esa proporción apenas había aumentado hasta e 73,6 %. La persistencia de esta brecha resulta especialmente preocupante si se tiene en cuenta que la propia UE8 ha registrado un crecimiento medio anual de la productividad de tan solo el 0,6 % durante el conjunto del período analizado. En otras palabras, España no ha conseguido reducir su distancia respecto a economías que, a su vez, han mostrado un desempeño muy modesto en esta variable. La productividad constituye, junto con el desempleo, uno de los dos indicadores en los que España presenta el registro más desfavorable de las nueve economías consideradas durante todos y cada uno de los dieciocho años analizados. Esta ausencia de convergencia representa probablemente la principa debilidad estructural de nuestra economía, por sus implicaciones sobre la sostenibilidad del crecimiento y la capacidad para trasladar sus beneficios a los salarios, los beneficios empresariales y los ingresos públicos.
Tasa de desempleo. El mercado de trabajo ofrece una imagen más favorable en términos de evolución temporal, aunque todavía muy alejada de los niveles de nuestros socios europeos. Entre el primer y el tercer sexenio, la tasa media de desempleo española se redujo en más de siete puntos porcentuales, una mejora especialmente destacable por haberse producido en un contexto de notable aumento de la población activa durante los últimos años. Sin embargo, al igual que en el caso del crecimiento económico, el punto de partida era extraordinariamente negativo, de manera que una parte importante de esta reducción refleja la recuperación posterior a la Gran Recesión y la crisis de deuda soberana. Además, la mejora ha sido inferior a la observada en otras economías de la periferia de la eurozona, como Portugal o Grecia, que también sufrieron intensamente aquellas crisis. Por otra parte, el desempleo también se redujo en la UE8, lo que ha limitado la convergencia relativa. Así, mientras que la tasa de paro española multiplicaba por 2,8 la de nuestros socios durante 2008-2013, todavía lo hacía por 2,5 en 2020-2025. La evolución más reciente resulta alentadora, pero pone de manifiesto que la reducción del desempleo sigue siendo uno de los principales retos estructurales de la economía española.2
Tasa de inflación. En una economía históricamente caracterizada por tasas de inflación superiores a las de sus socios europeos, los resultados de esta comparación son relativamente favorables para España. Durante los dieciocho años considerados, la evolución de los precios de consumo ha seguido una trayectoria bastante similar a la de la UE8, con fluctuaciones generalmente coincidentes, aunque algo
2 No obstante, esa diferencia, para el promedio mensual del período junio-agosto de 2026, se ha reducido sensiblemente (10 % para la economía española, 5.9 % para la UE8).
más acusadas en el caso español.3 Estas diferencias se observan, por ejemplo, en los episodios de caída de precios registrados a mediados de la pasada década y durante 2020, que no tuvieron la misma intensidad en el conjunto de nuestros socios. No obstante, resulta especialmente positivo que España haya mantenido una inflación media incluso inferior a la de la UE8 durante los dos últimos sexenios, pese a haber registrado un crecimiento económico superior. Esta combinación sugiere que el mayor dinamismo reciente de la economía española no ha venido acompañado, en promedio, de un deterioro significativo de su posición relativa en términos de estabilidad de precios. Sin embargo, los datos más recientes apuntan a la reaparición de un diferencial de inflación desfavorable para España, cuya persistencia habrá que vigilar por sus posibles consecuencias sobre la competitividad.
Deuda pública. El comportamiento de las finanzas públicas ofrece un balance mucho menos favorable. Entre el primer y el tercer sexenio, la deuda pública española aumentó más de 40 puntos porcentuales del PIB, desde una media del 68,7 % hasta el 110,1 %, mientras que en la UE8 apenas pasó del 75,5 % al 78,1 %. Esta evolución ha invertido claramente la posición relativa de España, que partía de un endeudamiento inferior al de nuestros socios y ha terminado situándose muy por encima de ellos. Resulta llamativo, sin embargo, que este deterioro no se haya traducido en un diferencia significativo en el coste de financiación de la deuda soberana española respecto a la UE8. Una posible explicación se encuentra en el mayor crecimiento económico de España durante los últimos años, que ha permitido reducir la ratio de deuda hasta situarla alrededor del 100 % del PIB a finales de 2025, frente al 78,9 % de la UE8. Con ello, el diferencial de endeudamiento se ha reducido aproximadamente diez puntos respecto al promedio del sexenio 2020-2025. También ha contribuido la recuperación de la confianza en las economías del sur de Europa tras la crisis de deuda soberana, en contraste con los problemas fiscales que atraviesan algunas economías centrales de la eurozona. De hecho, el promedio de la UE8 esconde situaciones muy heterogéneas: mientras países como Países Bajos, Dinamarca o Suecia han reducido su endeudamiento y Alemania y Austria lo han mantenido relativamente estable, Finlandia y, especialmente, Francia han registrado aumentos considerables, que han sido penalizados por los mercados financieros. En cualquier caso, la ausencia de una penalización significativa en el coste de financiación no debe interpretarse como una garantía de sostenibilidad fiscal. Resulta difícil pensar que España pueda mantener indefinidamente déficits presupuestarios sistemáticos, incluso en períodos de crecimiento económico, cuando se acumulan importantes necesidades futuras de gasto público relacionadas con el envejecimiento demográfico, la defensa y la adaptación a la nueva revolución tecnológica.
En conjunto, nuestro análisis revela un proceso de convergencia real moderada de la economía española hacia la UE8 durante los últimos doce años, apoyado en un crecimiento del PIB per cápita superior al de nuestros socios y acompañado de una notable reducción del desempleo. Además, este mayor dinamismo económico ha sido compatible, en términos generales, con tasas de inflación similares o incluso inferiores a las de la UE8. Son resultados positivos que conviene reconocer, especialmente después de la profundidad de la crisis sufrida por España durante los primeros años del período analizado.
3 Hay una lógica puramente estadística en ello, que explica al menos parcialmente esa mayor oscilación para España, por cuanto confrontamos el comportamiento de una sola economía con la media ponderada de ocho, en la que existe una compensación entre tasas individuales.
Sin embargo, esta imagen favorable debe matizarse por varias razones. En primer lugar, una parte de crecimiento diferencial refleja la recuperación desde un punto de partida extraordinariamente adverso, mientras que otra responde al escaso dinamismo de las economías utilizadas como referencia. En segundo lugar, pese a la importante reducción del desempleo, España continúa registrando una tasa de paro que duplica ampliamente la de sus socios europeos, lo que evidencia la persistencia de desequilibrios estructurales en e mercado de trabajo. En tercer lugar, el deterioro acumulado de las finanzas públicas ha sido considerablemente mayor que en la UE8, y la ausencia actual de penalización por parte de los mercados financieros descansa sobre circunstancias que no tienen por qué mantenerse indefinidamente.
Pero la principal señal de alarma procede, una vez más, de la productividad. Como hemos señalado en anteriores ediciones del Observatorio, la economía española sigue sin mostrar avances apreciables en su convergencia hacia los niveles de eficiencia productiva de nuestros socios europeos. Y ello pese a que la propia UE8 ha experimentado un crecimiento muy débil de la productividad, ampliando también su distancia respecto a otras economías desarrolladas, especialmente Estados Unidos. Esta persistencia de la brecha resulta especialmente relevante en un momento en el que, como hemos mostrado en las secciones anteriores, buena parte del crecimiento reciente de la economía española ha descansado en factores de demanda y crédito, mientras que las perturbaciones de oferta han tenido una contribución predominantemente negativa.
De cara a los próximos años, el reto resulta todavía más exigente. La progresiva desaparición de los fondos europeos extraordinarios y la necesidad de avanzar en la consolidación fiscal reducirán el margen de actuación de las políticas públicas, precisamente cuando la economía española necesita abordar reformas e inversiones capaces de elevar su productividad. Sin mejoras sostenidas en la eficiencia productiva, la convergencia en renta per cápita observada durante los últimos años difícilmente podrá consolidarse a largo plazo. La productividad continúa siendo, por tanto, el principal reto pendiente de la economía española y uno de los factores decisivos para determinar su capacidad de crecimiento y de mejora del bienestar en las próximas décadas.
Var. PIBpc.
Anexo 1
Perturbaciones de oferta
1. Perturbación tecnológica debido a perturbaciones que afectan a la productividad total de los factores.
2. Perturbación sobre los márgenes salariales por perturbaciones que afectan el poder de mercado de los trabajadores.
3. Perturbación sobre los márgenes de precios por perturbaciones en el poder de mercado de los productores de bienes.
4. Perturbación sobre el diferencial en la fijación de los tipos de interés de préstamos a empresas.
5. Perturbación sobre el diferencial en fijación de los tipos de interés de préstamos a hogares.
6. Perturbación sobre el diferencial en la fijación de los tipos de interés de los depósitos de los hogares.
7. Perturbación sobre la eficiencia en que los nuevos bienes de inversión son transformados en capita residencial.
8. Perturbación sobre el capital bancario (en la transformación del beneficio a capital financiero)
9. Perturbación sobre el tipo impositivo efectivo que grava al factor trabajo.
10. Perturbación sobre el tipo impositivo efectivo que grava al factor capital.
Perturbaciones de demanda
11. Perturbación al precio de la vivienda, que tienen su origen en perturbaciones relacionadas con la demanda de vivienda.
12. Perturbación a la demanda de bienes de consumo, originado por cambios en las expectativas sobre la situación económica o en la tasa de descuento temporal de los hogares.
13. Perturbación al gasto público debido a cambios en las decisiones presupuestarias del gobierno.
14. Perturbación a la inversión pública debido a cambios en las decisiones presupuestarias del gobierno.
15. Perturbación de política monetaria, debido a perturbaciones que afectan al tipo de interés de referencia fijado por el BCE (política monetaria convencional).
16. Perturbación a las importaciones, debido a perturbaciones que afectan a la elasticidad de la demanda de importaciones al tipo de cambio real y a la renta doméstica.
17. Perturbación a las exportaciones, debido a perturbaciones que afectan a la elasticidad de las exportaciones al tipo de cambio real y a la renta del resto del mundo.
18. Perturbación a la prima de riesgo, originado por perturbaciones que afectan al modo en el que el tipo de interés de mercado sufre variaciones debido al comportamiento de la deuda exterior neta.
19. Perturbación sobre el tipo impositivo efectivo que grava el consumo.
Perturbaciones de crédito
20. Perturbación al crédito a las empresas, reflejado en el modelo por perturbaciones a la relación préstamovalor del colateral de las empresas.
21. Perturbación al crédito a los hogares, reflejado en el modelo por perturbaciones a la relación préstamo-valor del colateral de los hogares.
Anexo 2
1. Economías integrantes de la UE-8 y ponderaciones (según PIB a PPA)
| PONDERACIONES | 2008 | 2009 | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
| Austria | 4,6 | 4,6 | 4,6 | 4,5 | 4,6 | 4,5 | 4,5 | 4,5 | 4,5 | 4,5 | 4,5 | 4,5 | 4,4 | 4,5 | 4,6 | 4,5 | 4,5 | 4,4 |
| Bélgica | 5,4 | 5,6 | 5,6 | 5,5 | 5,5 | 5,5 | 5,5 | 5,5 | 5,5 | 5,4 | 5,4 | 5,5 | 5,5 | 5,6 | 5,7 | 5,8 | 5,8 | 5,8 |
| Dinamarca | 3,0 | 3,0 | 3,0 | 2,9 | 2,9 | 3,0 | 2,9 | 3,0 | 3,0 | 3,0 | 3,0 | 3,0 | 3,1 | 3,2 | 3,1 | 3,2 | 3,2 | 3,3 |
| Finlandia | 2,7 | 2,6 | 2,6 | 2,6 | 2,5 | 2,5 | 2,5 | 2,4 | 2,5 | 2,5 | 2,5 | 2,4 | 2,5 | 2,5 | 2,4 | 2,4 | 2,4 | 2,4 |
| Francia | 28,8 | 29,2 | 28,9 | 28,8 | 28,8 | 28,9 | 28,7 | 28,6 | 28,3 | 28,2 | 28,2 | 29,0 | 28,5 | 28,6 | 28,7 | 29,1 | 29,3 | 29,3 |
| Alemania | 41,5 | 41,0 | 41,4 | 41,8 | 41,9 | 41,9 | 42,1 | 42,1 | 42,3 | 42,4 | 42,3 | 41,5 | 41,6 | 41,0 | 40,7 | 40,3 | 40,0 | 39,8 |
| Países Bajos | 9,3 | 9,4 | 9,2 | 9,1 | 9,0 | 9,0 | 9,0 | 9,0 | 9,1 | 9,1 | 9,2 | 9,1 | 9,3 | 9,5 | 9,7 | 9,7 | 9,7 | 9,8 |
| Suecia | 4,6 | 4,6 | 4,7 | 4,7 | 4,7 | 4,8 | 4,8 | 4,9 | 4,9 | 4,9 | 4,9 | 4,9 | 5,1 | 5,1 | 5,0 | 5,0 | 5,0 | 5,0 |
2.- Variables seleccionadas
| Variable | Descripción | Fuentes originales |
| Producto Interior Bruto per cápita | Porcentaje de variación del PIB detraído el porcentaje de variación de la población | Eurostat |
| Productividad por hora | Producción por hora trabajada, en términos constantes, medida en Paridad de Poder Adquisitivo | OCDE |
| Tasa de desempleo | Porcentaje de la población activa desempleada | Eurostat |
| Tasa de inflación | Porcentaje de variación del índice de precios al consumo armonizado | Eurostat |
| Deuda pública | Deuda bruta del conjunto de las Administraciones Públicas, como porcentaje del PIB | FMI |
Bibliografía
Albonico, A., Calès, L., Cardani, R., Croitorov, O., Ferroni, F., Giovannini, M., ... y Ratto, M. (2017): “The Global Multi-Country Model (GM): An Estimated DSGE Model for the Euro Area Countries (No. 2017-10).” Joint Research Centre, European Commission. https://goo.gl/fGNhbU
Barlevy, G.; Faberman, R. J.; Hobijn, B.; y A. Sahin (2023): “The Shifting Reasons for Beveridge-Curve Shifts”, WP 2023-38, Federal Reserve Bank of Chicago.
BBVA Research (2026): “Perspectivas y rentabilidad del sector inmobiliario”, marzo.
References
- Boscá, J. E., Doménech R., Ferri J., Méndez, R. y Rubio-Ramírez, J. (2020): “Financial and Fiscal Shocks in the Great Recession and Recovery of the Spanish Economy.” European Economic Review, 127, 103469.
Cardoso, M., Doménech, R. y Lores, F. (2026): “Rentabilidad e inversión en el sector de la construcción en España”, Información Comercial Española, nº 942, 51-68.
References
- García‐Santana, M., Moral‐Benito, E., Pijoan‐Mas, J., y Ramos, R. (2020): “Growing like Spain: 1995–2007”. International Economic Review, 61(1), 383-416.
Kollmann, R, B. Pataracchia, R. Raciborski, M Ratto, W. Röger y L. Vogel (2016), “The Post-Crisis Slump in the Euro Area and the US: Evidence from an Estimated Three-Region DSGE Model”, European Economic Review 88, 21-41.
AVISO LEGAL
El presente documento no constituye una "Recomendación de Inversión" según lo definido en el artículo 3.1 (34) y (35) del Reglamento (UE) 596/2014 del Parlamento Europeo y del Consejo sobre abuso de mercado ("MAR"). En particular, el presente documento no constituye un "Informe de Inversiones" ni una "Comunicación Publicitaria" a los efectos del artículo 36 del Reglamento Delegado (UE) 2017/565 de la Comisión de 25 de abril de 2016 por el que se completa la Directiva 2014/65/UE del Parlamento Europeo y del Consejo en lo relativo a los requisitos organizativos y las condiciones de funcionamiento de las empresas de servicios de inversión ("MiFID II").
Los lectores deben ser conscientes de que en ningún caso deben tomar este documento como base para tomar sus decisiones de inversión y que las personas o entidades que potencialmente les puedan ofrecer productos de inversión serán las obligadas legalmente a proporcionarles toda la información que necesiten para esta toma de decisión.
El presente documento, elaborado por el Departamento de BBVA Research, tiene carácter divulgativo y contiene datos u opiniones referidas a la fecha del mismo, de elaboración propia o procedentes o basadas en fuentes que consideramos fiables, sin que hayan sido objeto de verificación independiente por BBVA. BBVA, por tanto, no ofrece garantía, expresa o implícita, en cuanto a su precisión, integridad o corrección.
El contenido de este documento está sujeto a cambios sin previo aviso en función, por ejemplo, del contexto económico o las fluctuaciones del mercado. BBVA no asume compromiso alguno de actualizar dicho contenido o comunicar esos cambios.
BBVA no asume responsabilidad alguna por cualquier pérdida, directa o indirecta, que pudiera resultar del uso de este documento o de su contenido.
Ni el presente documento, ni su contenido, constituyen una oferta, invitación o solicitud para adquirir, desinvertir u obtener interés alguno en activos o instrumentos financieros, ni pueden servir de base para ningún contrato, compromiso o decisión de ningún tipo.
El contenido del presente documento está protegido por la legislación de propiedad intelectual. Queda expresamente prohibida su reproducción, transformación, distribución, comunicación pública, puesta a disposición, extracción, reutilización reenvío o la utilización de cualquier naturaleza, por cualquier medio o procedimiento, salvo en los casos en que esté legalmente permitido o sea autorizado expresamente por BBVA.
Este texto se ha extraído automáticamente del documento original. Para citarlo o leerlo con su maquetación, descargue el PDF.
Descargar en PDF