Valorando las reformas del Plan de Recuperación: avances parciales y crecientes desequilibrios pendientes
JUDITH ARNAL
ÁNGEL DE LA FUENTE
JUAN PABLO RIESGO
Estudios sobre la Economía Española 2026/34 Octubre 2026
fedea
Las opiniones recogidas en este documento son las de sus autores y no coinciden necesariamente con las de Fedea.
Educación, empleo, vivienda y pensiones
Judith Arnal (Fedea), Ángel de la Fuente (Fedea) y Juan Pablo Riesgo (EY Insights)
Octubre de 2026
Resumen Ejecutivo
Este informe valora las reformas del Plan de Recuperación en cuatro ámbitos trascendentales que acompañan a una persona a lo largo de su vida: educación, empleo, vivienda y pensiones. NextGenerationEU condicionó la financiación europea, 101.105 millones en el caso de España (101.303 sin descontar los 198 millones perdidos), al cumplimiento de hitos y objetivos, y el plan cierra en 2026. Para cada reforma se examina en qué consistió, qué dice la literatura y qué muestran los datos frente a la UE, con una conclusión explícita. El balance es de avances parciales y crecientes desequilibrios pendientes.
En las transferencias, España ha solicitado todas las asignadas, pero ya ha perdido 198 millones por no cumplir el hito de la fiscalidad del diésel y tiene otros 1.164 millones en riesgo. Son 626,6 millones del hito de reducción de la temporalidad en el empleo público, cuya evaluación favorable retiró la Comisión tras una sentencia del Tribunal de Justicia de la UE, y 537 millones de la sexta solicitud, por tres objetivos de inversión que la Comisión no dio por cumplidos. En los préstamos la renuncia ha sido propia: España retuvo 21.449 de los 83.160 millones que había pedido. El plan se ha modificado nueve veces; sólo la revisión de cierre de agosto de 2026 afectó a 96 medidas, entre reformas e inversiones, y redujo el nivel de ejecución de treinta: parte de la ambición inicial se ajustó a la baja y al calendario de los fondos. Quedan aún unos 22.900 millones por recibir, netos de prefinanciación, a la espera de la evaluación por la Comisión de la última solicitud del Gobierno de España.
La condicionalidad ha sido menos exigente de lo que prometía el diseño. Los hitos se han dado por cumplidos, en general, al comprobar que las normas aprobadas recogen los elementos descritos en la Decisión del Consejo que aprobó el plan, propuestos por el Gobierno y aceptados por la Comisión, sin evaluar en la mayoría de los casos su diseño económico, su aplicación ni sus resultados. La Comisión comprobó la correspondencia con las recomendaciones específicas de país al aprobar el plan, no al verificar su ejecución, y varias reformas se alejan de lo que esas recomendaciones pedían.
• Educación: balance mixto, con el aprendizaje como principal problema.
La LOMLOE ha rebajado las exigencias de promoción y titulación y el aprendizaje ha empeorado. El abandono temprano baja al 12,8 %, pero la brecha con la UE (9,1 %) no se cierra desde 2021. En PISA 2025 España obtiene sus peores resultados, queda por debajo de la OCDE en lectura, matemáticas y ciencias y retrocede bastante más que la media respecto a 2022 en las dos primeras; las diferencias entre comunidades autónomas son mayores que la distancia con la OCDE, y todas retroceden en lectura. No hay evaluación causal, pero la rebaja de exigencia es uno de los candidatos plausibles para explicar ese retroceso.
La FP es la reforma educativa con más respaldo, ya que responde a una estrategia clara y de éxito probado en otros países; la incógnita es la calidad de las estancias en empresas. La ley de
2022 generaliza la formación dual, que en la evaluación preliminar disponible para Madrid aumentó un 25 % los días trabajados y un 42 % los ingresos de los titulados. En el primer curso de la nueva ordenación, sin embargo, sólo el 1,5 % del alumnado optó por la modalidad intensiva, la más parecida a la evaluada (cifra que es una cota inferior, porque cuatro comunidades no distinguen la intensiva de la general). La inserción de la FP media sigue 11,4 puntos por debajo de la europea.
La LOSU cambia la carrera profesional de los docentes y apunta a un aumento de la financiación vía transferencias y no matrículas, pero no reforma la gobernanza, que es donde reside el problema central. Más dinero no asegura mejor desempeño y, sin rendición de cuentas, la reforma protege a los insiders docentes y administrativos con independencia del servicio que presten a los estudiantes y a la sociedad. La inserción de los titulados ha mejorado y se acerca a la europea, pero ya lo hacía antes de la LOSU. No hay evidencia de mejoras atribuibles a la ley.
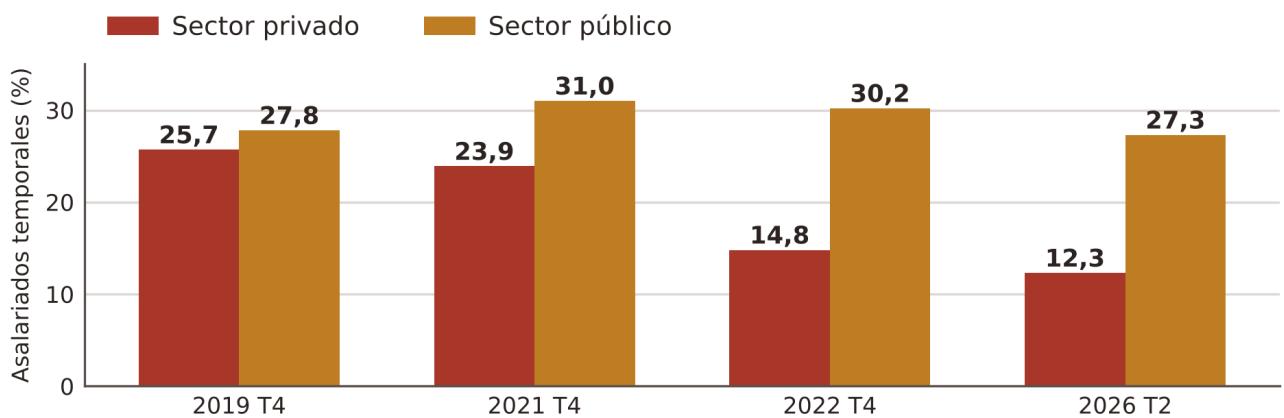
Empleo: el avance más visible. La temporalidad privada ha caído a la mitad, del 25,7 % al 12,3 %, pero la mejora de la estabilidad efectiva ha sido mucho menor y la temporalidad pública sigue en el 27,3 %, con su hito europeo sin cumplir. El desempleo se ha reducido, aunque continúa por encima de la media de la UE. La Ley de Empleo mejora en alguna medida el diseño de su antecesora pero no fija los medios necesarios para implementar las mejoras ni establece criterios operativos de empleabilidad que puedan anclar las políticas activas. La subida de cotizaciones de la reforma de pensiones encarece el empleo.
Vivienda: el balance más desfavorable. Los precios suben un 12,1 % interanual en el segundo trimestre de 2026 (4,7 % en la UE), el déficit acumulado es de unas 750.000 viviendas y la emancipación llega a los 30,2 años. Desde 1980 el precio real de la vivienda se ha multiplicado por 3,5, frente a 1,8 en la zona del euro, y para quien vive de alquiler comprar cuesta casi 7 años de renta. La Ley 12/2023 interviene las rentas cuando el problema es de oferta: donde se aplican los límites, la oferta anunciada de alquiler ha caído más de un 20 %, frente a una subida del 3,9 % en Madrid y una caída del 7 % en el conjunto de España sin Cataluña; la comparación es descriptiva, no causal. Las normas de octubre de 2026 refuerzan la intervención en materia de precios (tope del 2 % a las actualizaciones), duración y prórroga de los contratos, introduciendo además indemnizaciones por terminación y añadiendo incertidumbre, lo que previsiblemente reducirá aún más la oferta. Mientras que las medidas potencialmente útiles para incrementar la oferta son modestas, se introducen medidas importantes de apoyo a la demanda. Una demanda estimulada en ausencia de mayor oferta redundará en nuevos incrementos de precios.
Pensiones: más protección hoy con un coste de oportunidad creciente en términos de menores recursos para otras prioridades. La reforma garantiza el poder adquisitivo de las pensiones, pero no resuelve su financiación a largo plazo. Los ingresos adicionales previstos son insuficientes ante el aumento proyectado del gasto, que pasaría de alrededor del 13 % del PIB a entre el 16 % y el 17 % a mediados de siglo. La cláusula de salvaguarda se cumple por poco, con un desarrollo reglamentario que ha rebajado su exigencia, y el ahorro complementario no ha tomado el relevo: el deber de negociar planes de empleo sigue sin desarrollarse. Es necesario abrir un debate sobre el coste de oportunidad de destinar cada vez más recursos a pensiones, en detrimento de otras prioridades públicas, y acordar las posibles medidas antes de que una eventual activación de la cláusula de salvaguarda las imponga.
NextGenerationEU se acaba, pero el impulso reformista no debe parar. La financiación europea termina en 2026 y las reformas quedan en manos nacionales. La siguiente etapa debe pasar de reformas diseñadas para cumplir hitos a reformas que cambien resultados: competencias básicas, calidad de la FP dual, gobernanza universitaria, medios y evaluación en los servicios de empleo, oferta de vivienda y un equilibrio entre la cuantía de las pensiones y otras prioridades de gasto.
1. Introducción
NextGenerationEU fue la respuesta de la Unión Europea a un shock asimétrico. La pandemia golpeó a todos los países, pero no con la misma intensidad ni con el mismo margen fiscal para responder. Para evitar que una crisis común dejara daños muy distintos, la UE acordó en 2020 un programa de 750.000 millones de euros a precios de 2018, financiado con una emisión conjunta de deuda: 390.000 millones en transferencias y 360.000 en préstamos. El Mecanismo de Recuperación y Resiliencia (MRR) es su principal instrumento (Unión Europea, 2021).
El MRR tiene tres rasgos que importan para este informe. Primero, financia planes nacionales que combinan reformas e inversiones que deberían abordar los desafíos identificados por el Consejo de la UE en el marco del semestre europeo: las reformas debían preparar el marco para que la inversión rindiera más. Segundo, el dinero no se paga por gastar, sino por cumplir: cada reforma e inversión se verifica con hitos y objetivos, y los desembolsos se condicionan a ellos, al menos en teoría. Tercero, la apropiación nacional. Cada Gobierno diseñó sus medidas, con una participación de su Parlamento que fue desde amplia hasta nula, como en el caso de España. La Comisión evaluó cada plan con los criterios del Reglamento y el Consejo lo aprobó, de modo que las medidas pasaron a ser compromisos con la UE. El plan español obtuvo la máxima calificación en todos los criterios salvo en la estimación de costes. Algunas reformas, como la LOMLOE, ya estaban aprobadas cuando se presentó el plan; su inclusión fue una decisión nacional asumida como compromiso europeo (Comisión Europea, 2021; Consejo de la Unión Europea, 2021; Busse, Caselli y Fotiou, 2026).
Por su tamaño y por el impacto de la crisis del Covid 19 en la actividad económica, España es la principal beneficiaria del MRR en transferencias y la segunda, tras Italia, si se cuentan los préstamos. Presentó su Plan de Recuperación, Transformación y Resiliencia (PRTR) el 30 de abril de 2021, con 102 reformas y 110 inversiones agrupadas en 30 componentes. Tiene asignados 79.854 millones de euros en transferencias, frente a los 71.800 de Italia, que en cambio pidió muchos más préstamos (Gobierno de España, 2021; Comisión Europea, 2026c; Consejo de la Unión Europea, 2026a).
España ha solicitado todas las transferencias, pero ya ha perdido 198 millones por incumplir el hito de reforma de la fiscalidad del diésel y tiene otros 1.164 millones en riesgo. La única pérdida definitiva hasta ahora son 198 millones. El 31 de julio de 2025 la Comisión suspendió 500,3 millones del quinto tramo de transferencias por dos hitos incumplidos: la digitalización de las administraciones autonómicas y locales (25,0 millones) y las medidas tributarias que debían elevar la recaudación en 0,3 puntos de PIB, entre ellas la fiscalidad del diésel (475,3 millones). El 3 de agosto de 2026 liberó 302,4 millones, porque el hito de digitalización se cumplió y las medidas tributarias alcanzaron 0,23 puntos, y redujo de forma definitiva los 198 millones restantes porque la reforma del diésel nunca entró en vigor. La reducción minora en 198 millones el importe que España podrá recibir; la asignación formal de 79.854 millones no cambia (Comisión Europea, 2025b y 2026e).
Quedan dos suspensiones vivas, por 1.164 millones, y sólo una afecta a las reformas de este informe. La primera son 626,6 millones del hito de reducción de la temporalidad en el empleo público, cuya evaluación favorable la Comisión retiró en julio de 2025 tras una sentencia del Tribunal de Justicia de la UE. La segunda son 537 millones de la sexta solicitud: 64 de sus 67 hitos y objetivos recibieron evaluación positiva y los tres pendientes son objetivos de inversión, no reformas (la FP bilingüe, la teleasistencia y los proyectos de emprendimiento y microempresas para colectivos vulnerables), que el Gobierno prevé reformular en una adenda técnica para la última solicitud (Comisión Europea, 2025b y 2026f).
El margen para cobrar lo suspendido es estrecho; lo ya cobrado sólo se devuelve si se revierten hitos o hay irregularidades. El Reglamento obliga a hacer todos los pagos antes del 31 de diciembre de 2026: lo que no se acredite a tiempo no se cobrará, y un importe suspendido se reduce de forma definitiva si el hito no se cumple en el plazo de seis meses que prevé el artículo 24.8, plazo que en la práctica la Comisión ha aplicado con flexibilidad: la suspensión de julio de 2025 no se resolvió hasta agosto de 2026 y la retirada de la evaluación del hito de temporalidad pública sigue abierta. En el cierre ya no caben nuevas suspensiones: los hitos debían cumplirse antes del 31 de agosto de 2026 y la última solicitud presentarse antes del 30 de septiembre, y lo que se haga después de agosto no puede tenerse en cuenta en la evaluación (Comisión Europea, 2025c). Lo ya cobrado sólo tendría que devolverse si la Comisión constatara que se ha revertido un hito dado por cumplido o irregularidades graves (artículos 22.5 y 24.3), y no consta ninguna decisión de ese tipo sobre las reformas que examina este informe (Unión Europea, 2021). Quedan aún unos 22.900 millones por recibir, netos de prefinanciación, a la espera de la evaluación por la Comisión de la última solicitud del Gobierno de España (Ministerio de Hacienda, 2026b). La Comisión debe evaluar el cumplimiento de los hitos y objetivos presentados, así como la no reversión en el cumplimiento de los anteriormente validados, entre otros los compromisos de no limitación de la oferta contemplados para la Ley de Vivienda, en el marco de la reciente aprobación de los Reales decretos Ley.
En los préstamos la renuncia ha sido propia. España los incorporó al plan en 2023, por 83.160 millones, y en la revisión de cierre de agosto de 2026 retuvo 21.449: renunció al 74 %. El BCE ya preveía a finales de 2024 que utilizaría en torno a la mitad (Bańkowski et al., 2024). Renunciar reduce deuda, pero deja sin financiación europea programas previstos, entre ellos vivienda social, vehículos eléctricos y semiconductores. El plan cierra con 101.303 millones de financiación europea asignada (79.854 de transferencias y 21.449 de préstamos), la cifra que maneja el Gobierno, y con 101.105 una vez descontados los 198 millones perdidos; el Gobierno había cobrado unos 78.000 millones al cierre del sexto desembolso, en agosto de 2026, y tenía pendiente una última solicitud de 25.861 millones brutos (Consejo de la Unión Europea, 2026a; Gobierno de España, 2026b; Ministerio de Hacienda, 2026a y 2026b).
El plan se ha modificado nueve veces entre 2023 y agosto de 2026, y en algunos casos ha rebajado la ambición. Cada modificación cambia medidas, es decir, reformas e inversiones, o los hitos y objetivos con que se verifican. La de 2023 añadió los préstamos y el capítulo REPowerEU. Las de enero y agosto de 2026 simplificaron condiciones de verificación, sustituyeron medidas y retiraron otras: sólo la de agosto modificó 96 medidas, entre reformas e inversiones, suprimió una reforma y redujo el nivel de ejecución de otras treinta medidas, entre ellas la construcción de vivienda social. El Consejo mantuvo su evaluación favorable, pero el cumplimiento final debe leerse frente a la ambición inicial (Consejo de la Unión Europea, 2023, 2026a y 2026c; Gobierno de España, 2026d).
Las reformas se concentraron al principio y las inversiones después. Esa secuencia respondía al diseño del mecanismo: preparar el marco antes de desplegar la inversión, aunque ambos procesos se solaparon (Comisión Europea, 2024; Busse, Caselli y Fotiou, 2026). En España la reforma escolar llegó en 2020; las reformas laboral y de pensiones empezaron en 2021; la nueva FP se aprobó en 2022; la ley de vivienda y el segundo paquete de pensiones, en 2023. Cumplir un hito no equivale a que la reforma funcione: muchos hitos consisten en aprobar una norma, sin entrar en sus efectos ni en su aplicación, y el Tribunal de Cuentas Europeo no encontró evidencia de resultados para cerca de la mitad de las reformas laborales que auditó en los planes nacionales (Arnal et al., 2026; Tribunal de Cuentas Europeo, 2025). El Reglamento exigía además que los planes respondieran a las recomendaciones específicas de país, y la Comisión comprobó esa correspondencia en el diseño del plan, no en su ejecución. En los informes de pago se ha dado por cumplido el hito al comprobar que la norma aprobada se ajusta a lo pactado, sin evaluar su diseño económico ni sus resultados, y algunas de las reformas principales se alejan de lo que pedían las recomendaciones: la de 2019 pedía preservar la sostenibilidad del sistema de pensiones y la reforma de 2021-2023 eleva el gasto más que los ingresos, empeorando el equilibrio del sistema; en vivienda, la ley de 2023 interviene los precios cuando el problema es de oferta (Unión Europea, 2021; de la Fuente, 2024) y ha sido recientemente complementada con una serie de Reales Decretos Leyes que previsiblemente limitarán aún más la oferta (RDL 28/2026 y 29/2026).
Este informe valora las reformas en cuatro ámbitos que acompañan a una persona a lo largo de su vida: su formación, el trabajo al que accede, dónde puede vivir y la protección con la que se jubila. La formación abre oportunidades laborales; el empleo y la vivienda condicionan la emancipación; las carreras profesionales y la productividad sostienen las pensiones. Son también los ámbitos de las reformas más visibles del PRTR: la LOMLOE, que modifica la ley de educación, la ley de FP y la LOSU, que regula el sistema universitario (componentes 20 y 21), la reforma laboral y la nueva Ley de Empleo (componente 23, con la temporalidad pública en el 11), la Ley de Vivienda (componente 2) y la reforma de pensiones (componente 30). Las demás reformas e inversiones del plan (Gobierno de España, 2026a) quedan fuera de este balance.
Atribuir a las reformas los resultados observados es difícil, y por eso cada una se examina con el mismo esquema. Ha pasado poco tiempo, las reformas más recientes no han acompañado una trayectoria educativa o laboral completa y los indicadores recogen también reformas anteriores y el ciclo, favorable al empleo desde 2021. El esquema tiene tres partes: en qué ha consistido la reforma y qué pretendía; qué dicen la literatura y las evaluaciones disponibles, distinguiendo la evidencia favorable de la crítica; y cómo han evolucionado los indicadores relevantes en España frente a Europa, con una conclusión explícita. La comparación toma 2019 como referencia anterior a la pandemia y, cuando hay una ruptura de la serie en 2021, también la evolución desde ese año. Alemania, Francia, Italia y Portugal forman el grupo de comparación cuando hay datos. Los valores de los gráficos están en el anexo de datos (Comisión Europea, 2026b).
El balance que se anticipa es de avances parciales y crecientes desequilibrios pendientes. Empleo es el ámbito con el avance más claro: la temporalidad privada ha caído a la mitad, aunque la estabilidad real mejora poco y la temporalidad pública sigue en el 27,3 %. El balance en materia de educación es mixto: la FP dual responde a una estrategia clara y probada en otros sitios y tiene además respaldo empírico en algunos estudios preliminares. Por lo demás, el abandono baja, pero el aprendizaje empeora más que en la OCDE tras una reforma escolar que rebajó la exigencia, y la universidad no muestra resultados, ni cabe esperarlos de una ley que no ha tocado la gobernanza. Vivienda presenta el balance más desfavorable: los precios y el nivel de esfuerzo de los inquilinos y compradores empeoran como resultado de la reducción de la oferta, mientras la edad de emancipación sigue subiendo. En pensiones se ha optado por garantizar la generosidad actual del sistema sin resolver quién la pagará mañana y sin contar el coste de oportunidad que ya tiene hoy para otras prioridades de gasto o el impacto en precios, salarios, empleo y competitividad de la subida de cotizaciones.
2. Educación: escuela, formación profesional y universidad
El componente 21 comprometió tres reformas: la LOMLOE (C21.R1), la modernización curricular (C21.R2) y la reforma universitaria (C21.R3), acompañadas de inversiones en educación infantil, apoyo al alumnado y digitalización. A ellas se añade la reforma de la FP del componente 20. Se estudian las tres etapas porque los problemas de aprendizaje se trasladan a la formación posterior y a la inserción laboral (Gobierno de España, 2026a).
2.1 La LOMLOE y el nuevo currículo (C21.R1 y R2)
La LOMLOE revisó el currículo, la evaluación, la promoción y la escolarización. La Ley Orgánica 3/2020 modificó la Ley Orgánica de Educación. Los reales decretos de enseñanzas mínimas de 2022 (C21.R2) concretaron el nuevo currículo: menos contenidos, organizados por competencias, con criterios de evaluación por etapas y situaciones de aprendizaje. Las decisiones sobre promoción y titulación pasaron a ser colegiadas y la repetición quedó como medida excepcional. La LOMLOE suprimió también las evaluaciones finales externas que la reforma de 2013 exigía para obtener los títulos de ESO y bachillerato, que nunca llegaron a aplicarse con ese efecto porque se suspendieron en 2016 (España, 2016). La ley reforzó además la atención a la diversidad y la equidad en la escolarización (España, 2020 y 2022d).
El objetivo era que más alumnos terminaran la etapa con los aprendizajes básicos. Eso exige apoyo a quienes se rezagan, criterios de evaluación comprensibles y profesorado con tiempo y formación para aplicarlos. La discusión sobre la ley se ha centrado en cómo llevar sus objetivos al aula.
La literatura discrepa sobre el diseño curricular y no hay todavía evaluación causal. Las valoraciones favorables destacan la selección de aprendizajes esenciales, su aplicación a situaciones diversas y el margen para adaptar la enseñanza al alumnado; desde esa perspectiva, la LOMLOE abre una oportunidad de modernización que depende de la coordinación entre etapas y del apoyo a centros y docentes (Coll y Martín, 2021). Las críticas señalan la ambigüedad en la definición de las competencias, su relación poco clara con los conocimientos y la dificultad de convertirlas en criterios de evaluación (López Rupérez, 2022). La evidencia sobre la aplicación, basada en entrevistas a docentes de la Comunidad de Madrid, encuentra conocimiento limitado de la normativa, formación insuficiente, carga burocrática y falta de recursos para atender a la diversidad (Serrano, Vela Llauradó y Martín Martínez, 2025). Ninguno de estos trabajos mide efectos sobre el aprendizaje. La literatura internacional sí aporta evidencia sobre uno de los elementos que la ley descarta: los sistemas con pruebas externas con consecuencias para los alumnos obtienen mejores resultados (Bishop, 1997; Hanushek y Woessmann, 2011).
Los datos: la repetición baja, pero sigue muy por encima de la UE; el abandono no cierra la brecha y el aprendizaje empeora. La repetición es el único cambio de reglas con reflejo inmediato en los datos, pero su descenso no se atribuye a la ley. La proporción de alumnos de 15 años que han repetido alguna vez bajó entre PISA 2018 y PISA 2022 y se mantiene en torno al 22 % en PISA 2025, más del doble de la media de la OCDE y muy por encima del 12,9 % del conjunto de la UE que recoge el Gráfico 1. El descenso se asocia a las medidas excepcionales de la pandemia más que a la LOMLOE (Cobreros et al., 2026). Como se ve en el Gráfico 1, en PISA 2025 la repetición supera la media de la UE (12,9 %) en todas las comunidades: va del 14,1 % del País Vasco al 28,8 % de Andalucía y pasa del 40 % en Ceuta y Melilla (Ministerio de Educación, Formación Profesional y Deportes, 2026b).
Gráfico 1: Alumnado de 15 años que ha repetido algún curso por comunidad autónoma, PISA 2025

Fuente: Ministerio de Educación, Formación Profesional y Deportes (2026b). Porcentaje de alumnos de 15 años que han repetido al menos un curso. Cataluña no se incluye porque su muestra no es representativa; los datos de Murcia deben tomarse con cautela por su tasa de exclusiones.
La estadística de cada curso confirma que la repetición ha bajado en todas las comunidades. Como se ve en el Gráfico 2, la tasa de repetición en la ESO pasó del 9,5 % en 2017-2018 al 7,0 % en 2022-2023 y bajó sobre todo en Murcia (del 14,1 % al 9,3 %), Cantabria y Galicia. La reducción excepcional se produjo en 2020-2021, por las medidas de la pandemia. Aun así, España era en 2021-2022 el segundo país de la UE con más repetición en la primera etapa de secundaria (INEE, 2025).
Gráfico 2: Tasa de repetición en la ESO por comunidad autónoma, 2017-2018 y 2022-2023

Fuente: INEE (2025), indicador R3.2. Alumnado de ESO que repite curso en cada curso escolar, en porcentaje de la matrícula del curso anterior; no es comparable con el dato de PISA, que mide quienes han repetido alguna vez.
El abandono sigue bajando, pero la brecha con la UE no se cierra desde 2021. Como se ve en el Gráfico 3, el abandono temprano (jóvenes de 18 a 24 años con bajo nivel educativo que no estudian) pasó del 17,3 % en 2019 al 12,8 % en 2025; en la UE, del 10,1 % al 9,1 %. La serie se rompe en 2021 por el cambio de base poblacional y del marco europeo de las encuestas de población activa, así que parte de la caída de ese año es estadística. En el periodo comparable, de 2021 a 2025, España baja del 13,3 % al 12,8 % y la UE del 9,7 % al 9,1 %: la brecha se mantiene en torno a 3,7 puntos. La Comisión sigue calificando la situación española como crítica (Eurostat, 2026a; INE, 2026a; Comisión Europea, 2026b).
Gráfico 3: Abandono temprano de la educación y la formación
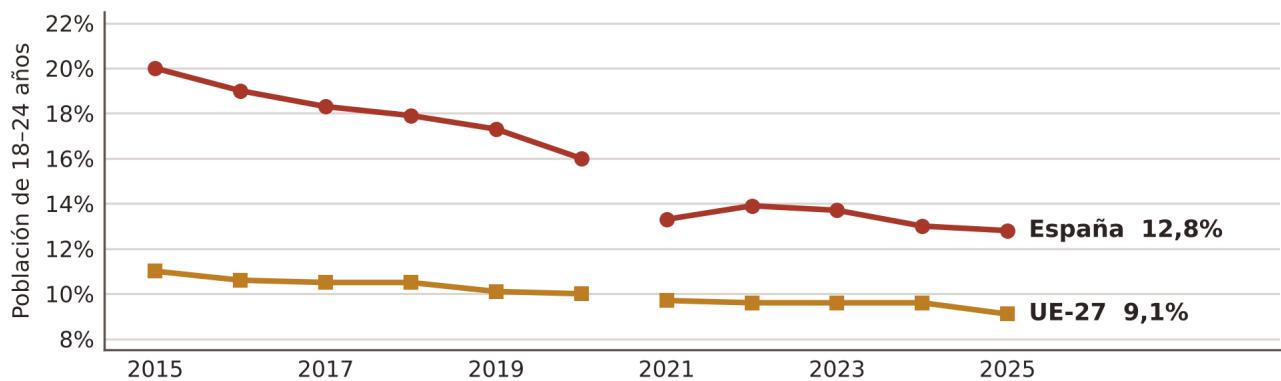
Fuente: Eurostat (2026a). Población de 18-24 años. La línea se interrumpe en 2021 por la ruptura de serie; no se interpreta el salto como efecto de una reforma.
Por otro lado, los resultados de PISA ponen de manifiesto la existencia de problemas de aprendizaje que se han agravado en los últimos años. En PISA 2025, España obtiene los peores resultados de su serie, retrocede con fuerza respecto a 2022 y queda por debajo de la media de la OCDE en todas las materias. La OCDE (2026a) constata un retroceso generalizado en muchos de sus países miembros que se inicia antes de la crisis del Covid y lo atribuye a una combinación de factores, incluyendo las disrupciones generadas por la pandemia y un creciente déficit de atención infantil, generado en parte por el mal uso de las nuevas tecnologías digitales.
Cuadro 1: Puntuaciones medias en PISA 2022 y 2025 y diferencias entre ellas
| Lectura | Matemáticas | |||||
| 2022 | 2025 | Dif | 2022 | 2025 | Dif | |
| Reino Unido | 494 | 494 | 0 | 489 | 488 | -1 |
| Alemania | 480 | 465 | -15 | 475 | 464 | -11 |
| Francia | 474 | 456 | -18 | 474 | 458 | -16 |
| Italia | 481 | 474 | -7 | 471 | 468 | -3 |
| Portugal | 477 | 462 | -15 | 472 | 460 | -12 |
| España | 474 | 451 | -23 | 473 | 457 | -16 |
| Media OCDE | 475 | 461 | -14 | 472 | 463 | -9 |
- Fuente: OCDE (2026a), Cuadro I.1
Como se aprecia en el Cuadro 1, sin embargo, los resultados varían mucho entre países, lo que es compatible con que las políticas adoptadas en cada caso hayan tenido un impacto relevante, aunque también influyen otros factores. Así, mientras que Italia y, sobre todo, el Reino Unido, aguantan razonablemente bien entre las pruebas de PISA de 2022 y 2025, España presenta un deterioro muy superior a la media de la OCDE. Nuestro país cae 16 puntos en matemáticas y 23 en lectura en tres años (en ciencias cae 7 puntos, hasta 477, una caída que la OCDE no considera estadísticamente significativa; esta materia no se incluye en el Cuadro 1), importantes descensos que corresponden a una pérdida de 0,8 y 1,2 años de aprendizaje respectivamente.1 Un posible candidato para explicar este fuerte retroceso es precisamente la LOMLOE, que ya afecta a los evaluados en 2025. Aunque no hemos encontrado evidencia formal de carácter causal en este sentido, la hipótesis resulta plausible ante una norma que se ha traducido en una fuerte reducción del nivel de exigencia y renuncia a las pruebas externas con consecuencias para los estudiantes, cuya eficacia sí respalda la literatura internacional.
Las diferencias entre comunidades autónomas son mayores que la distancia con la OCDE. En el Gráfico 4 se ve que, en 2025, Asturias (471), Madrid (469) y Castilla y León (466) superan a la OCDE en lectura, mientras que la Comunitat Valenciana (424) y el País Vasco (419) quedan más de 35 puntos por debajo, y Ceuta y Melilla, más de 60. En matemáticas la dispersión es algo menor: de los 477 puntos de Madrid a los 395 de Melilla. Los datos de Cataluña no son comparables por la falta de representatividad de su muestra; la cifra nacional de PISA 2025 sí la incluye, de modo que la exclusión afecta sólo a la comparación por comunidades (Ministerio de Educación, Formación Profesional y Deportes, 2026b).
1 OCDE (2026a, p. 24) indica que el incremento esperado del resultado de PISA con un año adicional de aprendizaje es de 20 puntos.
Fuente: Ministerio de Educación, Formación Profesional y Deportes (2026b). Comunidades ordenadas por la suma de lectura y matemáticas. E eje vertical empieza en 350 puntos. Cataluña no se incluye porque su muestra no es representativa; los datos de Murcia deben tomarse con cautela.
Gráfico 4: Puntuaciones en PISA 2025 por comunidad autónoma

La caída entre 2022 y 2025 alcanza a todas las comunidades. El Gráfico 5 muestra que el retroceso que recoge el Cuadro 1 para España se repite en todas ellas. Todas pierden entre 7 y 58 puntos en lectura: catorce caen más que Francia, el país del cuadro que más retrocede (18 puntos), y sólo Castilla-La Mancha y Ceuta caen menos que la media de la OCDE (14 puntos). Las mayores caídas se dan en la Comunitat Valenciana (58 puntos), el País Vasco (47) y Navarra (37). En matemáticas sólo mejora Ceuta, y la mayor caída vuelve a ser la de la Comunitat Valenciana (38 puntos). Que la caída sea general es coherente con un factor común, como la nueva ley, aunque estos datos descriptivos no permiten separarlo de otros factores comunes y la intensidad de la caída varía mucho entre comunidades (Ministerio de Educación, Formación Profesional y Deportes, 2023 y 2026b; OCDE, 2026a).
Gráfico 5: Variación de las puntuaciones entre PISA 2022 y PISA 2025: comunidades autónomas y países del Cuadro 1

Fuente: Ministerio de Educación, Formación Profesional y Deportes (2023 y 2026b) para las comunidades; OCDE (2026a), Cuadro I.1, para España, los países de comparación y la media de la OCDE. Puntuación media en PISA 2025 menos la de PISA 2022. Cataluña no se incluye porque sus datos de 2025 no son comparables; los de Murcia deben tomarse con cautela.
El balance de la LOMLOE es desfavorable. El abandono sigue bajando, pero sin cerrar la brecha con la UE, y los resultados de PISA son los peores de la serie, con caídas en todas las comunidades. No hay evaluación causal, pero nada indica que la rebaja de exigencia haya ayudado a frenar el retroceso. La prioridad son las competencias básicas, con apoyo a quienes se rezagan y una evaluación externa de los aprendizajes.
2.2 La formación profesional (C20.R1 y R2)
La Ley Orgánica 3/2022 integra la FP educativa y la FP para el empleo en un único sistema y generaliza la formación en la empresa. El componente 20 contiene dos reformas: el plan de modernización de la FP (C20.R1) y el sistema integrado (C20.R2), con inversiones en recualificación, digitalización y capacidad formativa. La ley conecta la formación inicial, la actualización profesional y la acreditación de competencias adquiridas mediante la experiencia. Establece ofertas acumulables, desde formaciones breves hasta ciclos y cursos de especialización, de modo que mejorar la cualificación no exige empezar un itinerario completo. El Real Decreto 659/2023 desarrolla la organización de las enseñanzas y la colaboración con las empresas (Gobierno de España, 2026a; España, 2022a y 2023a).
Toda la FP pasa a ser dual, en dos modalidades. La dual general prevé entre un 25 % y un 35 % de la formación en la empresa, sin contrato laboral. La intensiva eleva ese peso, en general, hasta entre el 35 % y el 50 %, con contrato de formación en alternancia y un régimen transitorio de becas. El punto de partida era reducido: en el curso 2021-2022 solo el 4,4 % del alumnado de FP cursaba la modalidad dual (Cedefop y Fundae, 2023). El objetivo es que la formación en la empresa mejore la inserción sin perder calidad ni igualdad de acceso (España, 2022a y 2023a).
La literatura respalda el modelo dual y fija las condiciones para extenderlo. La evidencia disponible es favorable, aunque limitada: una evaluación de las primeras cohortes de FP dual de grado superior en Madrid, que enlaza registros educativos y vidas laborales y usa la distancia a los centros para corregir la selección del alumnado, estima un 25 % más de días trabajados y un 42 % más de ingresos acumulados en los dos años posteriores a la graduación (Bentolila y Jansen, 2019; Bentolila, Cabrales y Jansen, 2023). El resultado corresponde al despliegue inicial del sistema, pequeño y selectivo, no a la generalización de 2022. La comparación con Alemania y Austria identifica lo que hace falta para extender el modelo: implicar a las pymes, preparar tutores, coordinar a las administraciones y dar a las empresas un papel en la definición de los aprendizajes, sin renunciar a la igualdad de acceso ni a la posibilidad de seguir estudiando (Arnal y Palacios, 2023). El riesgo está en la calidad: una pyme forma bien si tiene apoyo para organizarlo y un territorio con poco tejido productivo puede no reunir plazas suficientes. El número de convenios con empresas no mide esa calidad.
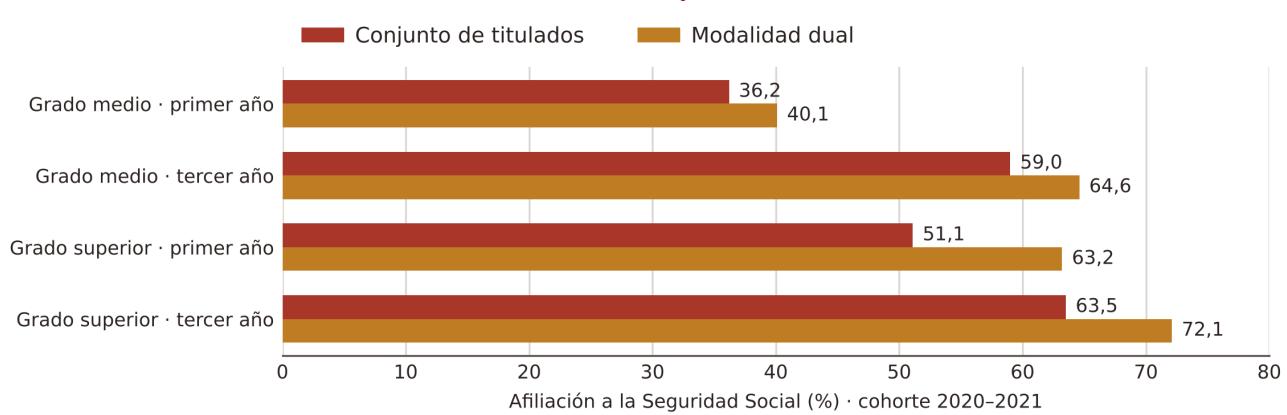
Los titulados duales de la cohorte 2020-2021, la última anterior a la ley, tienen más afiliación al tercer año: 64,6 % frente al 59,0 % en grado medio y 72,1 % frente al 63,5 % en grado superior. Como se ve en el Gráfico 6, la ventaja aparece ya en el primer año: 40,1 % frente a 36,2 % en grado medio y 63,2 % frente a 51,1 % en grado superior. Es una comparación descriptiva: el conjunto incluye a los propios duales y no hay ajuste por selección. Aun así, apunta en la misma dirección que la evaluación de Madrid, que sí corrige la selección (Ministerio de Educación, Formación Profesional y Deportes, 2025).
Gráfico 6: Afiliación de la cohorte anterior a la nueva ley de FP Fuente: Ministerio de Educación, Formación Profesional y Deportes (2025). Graduados en 2020-2021. El conjunto de titulados incluye la modalidad dual; comparación descriptiva, sin ajuste por selección.
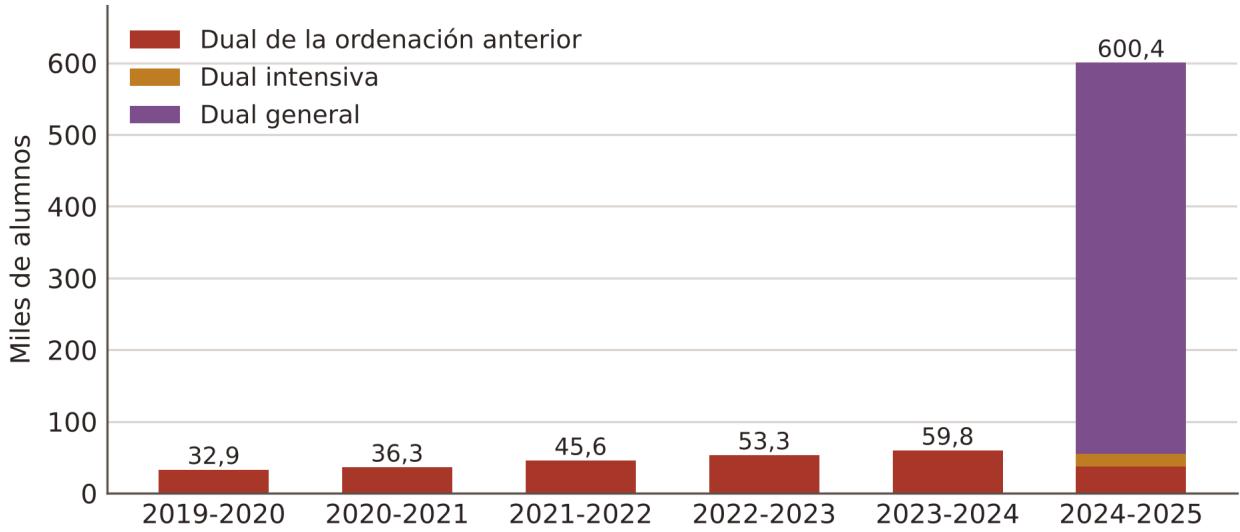
Los datos: la FP crece, pero la dual intensiva es marginal y la inserción sigue lejos de la europea. La matrícula alcanzó 1.211.062 alumnos en 2025-2026, 30.092 más que el curso anterior,
Fuente: Observatorio de la FP (2026), con datos de MEFP-Educabase, de 2019-2020 a 2023-2024; Ministerio de Educación, Formación Profesiona y Deportes (2026c) para 2024-2025. Todos los grados y cursos de especialización. En 2024-2025, la dual de la ordenación anterior corresponde a alumnado que aún la cursa. El régimen intensivo de 2024-2025 está infraestimado porque cuatro comunidades no lo distinguen del general. E salto de 2024-2025 refleja un cambio de definición legal, no un aumento equivalente de la formación en empresa.
según los datos provisionales (Ministerio de Educación, Formación Profesional y Deportes, 2026a). Como recoge el Gráfico 7, el alumnado en FP dual pasó de 32.919 en 2019-2020 a 59.777 en 2023- 2024. En 2024-2025, primer curso de la nueva ordenación, la mitad del alumnado de FP ya cursaba en modalidad dual (600.422 alumnos), pero sólo 17.841 constaban en la intensiva, la de mayor presencia en la empresa, con contrato de formación, y la más parecida al modelo evaluado en Madrid: el 1,5 % del total. Es una cota inferior: cuatro comunidades (Andalucía, Galicia, Navarra y La Rioja) incluyen su alumnado intensivo dentro del régimen general. La gran mayoría, 545.467, estaba en la dual general, y otros 37.114 seguían en la dual de la ordenación anterior (Ministerio de Educación, Formación Profesional y Deportes, 2026c; Observatorio de la FP, 2026). La tasa de empleo de los titulados recientes de FP de grado medio (personas de 20 a 34 años tituladas entre uno y tres años antes y que ya no estudian) era del 68,6 % en 2024, frente al 80,0 % en la UE: 11,4 puntos menos. La brecha refleja dificultades de inserción y también las condiciones de cada mercado de trabajo (Comisión Europea, 2025a).
Gráfico 7: Alumnado matriculado en FP dual por modalidad
El balance preliminar de la FP es favorable en diseño y en evidencia; la incógnita es si la calidad resistirá la generalización, si la modalidad intensiva gana peso y el impacto de los proyectos reglamentarios en curso que desarrollan la reforma. La tarea inmediata es asegurar la formación en empresas donde hay menos plazas y tutores, y seguir la inserción por modalidad, titulación y territorio.
2.3 La universidad: la LOSU (C21.R3)
La LOSU reorganiza la carrera académica, limita la temporalidad y fija un objetivo de financiación. La Ley Orgánica 2/2023 del Sistema Universitario desarrolla C21.R3. Ordena la carrera docente en tres etapas (ayudante doctor, profesor permanente y catedrático, con dos vías paralelas, funcionarial y laboral, a nivel de titular y catedrático), fija un máximo del 8 % de profesorado temporal en las universidades públicas, sin contar ayudantes doctores ni asociados de Ciencias de la Salud, y establece el objetivo de que Estado, comunidades autónomas y universidades alcancen en 2030 un gasto público en universidades públicas del 1 % del PIB. Abre la formación permanente, con microcredenciales, y la conexión con la FP superior, y limita el mandato del rector a seis años (España, 2023e, arts. 55 y 64).
El objetivo era reducir la precariedad y abrir la universidad a la formación a lo largo de la vida. El 1 % del PIB es un objetivo, no una financiación transferida. Los informes de referencia sobre el sistema sitúan la financiación pública universitaria por debajo de las medias de la UE y de la OCDE (Hernández Armenteros y Pérez García, 2025; Fundación CYD, 2026).
La literatura duda de que las nuevas reglas basten para cambiar los incentivos de las universidades. El análisis del proyecto advertía de que estabilizar contratos sin corregir las prácticas de contratación y la gobernanza puede reproducir la precariedad (da Rocha, 2022). Una valoración posterior señala la fragilidad de un objetivo de financiación que depende de varios niveles de gobierno y reclama cambios en la asignación y gestión de los recursos (Lostao Crespo, 2025). La crítica de fondo apunta a la gobernanza: la universidad pública tiene un sistema de autogobierno colegial con un grave déficit de rendición de cuentas, y la LOSU lo deja intacto mientras asegura más financiación pública sin ligarla a resultados. El texto final eliminó incluso el procedimiento alternativo de elección del rector que preveía el anteproyecto (Arruñada, 2022). No hay evaluaciones de resultados posteriores a la ley.
Los datos: muchos titulados, inserción algo menor que la europea y mucha sobrecualificación. En 2024 el 52,6 % de los jóvenes de 25 a 34 años tenía titulación terciaria, frente al 44,1 % en la UE. El 35,0 % de los ocupados con educación terciaria estaba sobrecualificado, es decir, trabajaba en una ocupación que no la requiere, frente al 21,3 % en la UE. Los indicadores incluyen universidad y FP superior: describen el entorno de la reforma, no su efecto (Comisión Europea, 2025a; Eurostat, 2025).
La inserción de los titulados superiores ha mejorado y la distancia con la UE se ha reducido, pero la mejora es anterior a la ley. Como se ve en el Gráfico 8, la tasa de empleo de los titulados superiores recientes cayó del 76,5 % en 2009 al 68,6 % en 2014 y desde entonces ha subido hasta el 77,9 % en 2018 y el 83,9 % en 2024. En la UE pasó del 83,8 % al 80,5 %, el 85,5 % y el 86,7 %. La distancia con la UE se redujo de casi 12 puntos en 2014 a menos de 3 en 2024, sobre todo después de 2018 y antes de que se aprobara la LOSU en 2023 (Comisión Europea, 2018, 2019 y 2025a).
Gráfico 8: Tasa de empleo de los titulados superiores recientes, España y UE
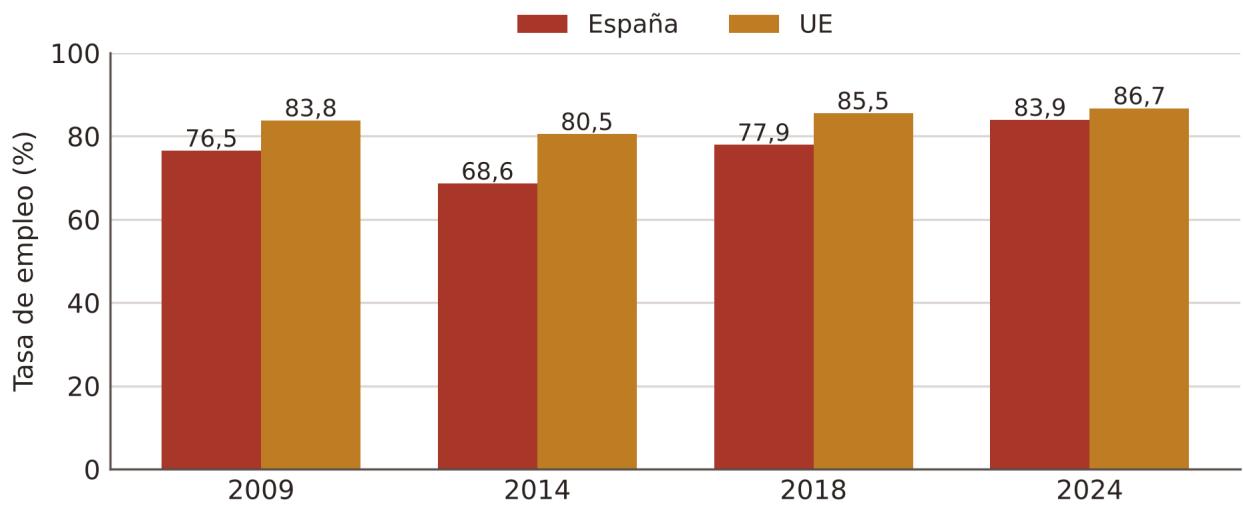
Fuente: Comisión Europea (2018, 2019 y 2025a), Education and Training Monitor, a partir de Eurostat. Personas de 20 a 34 años con educación terciaria (ISCED 5-8), tituladas entre uno y tres años antes y que ya no estudian. UE-28 en 2009, 2014 y 2018; UE-27 en 2024.
El seguimiento de los universitarios muestra mejoras de inserción y grandes diferencias por titulación. Entre 2013 y 2023 mejoró la inserción y creció el empleo cualificado; las oportunidades dependen de los estudios cursados y de la demanda de las empresas, y la media nacional oculta esa diversidad (Pérez y Aldás, 2024). La calidad de la docencia, la investigación y la transferencia necesitan indicadores propios.
El balance de la LOSU queda abierto. Ha cambiado las reglas de organización y carrera, pero no hay todavía evidencia de mejoras atribuibles a ella. Que las haya depende menos de la financiación que de la gobernanza: más dinero no asegura por sí solo mejor desempeño y, sin rendición de cuentas, la reforma protege a quienes ya están dentro de la universidad sin exigirles un mejor servicio a la sociedad. Hacen falta además una selección y promoción del profesorado orientadas a la calidad y el seguimiento de titulaciones y formación permanente (Arruñada, 2022).
3. Empleo
3.1 La reforma laboral de 2021 (C23.R4, R6, R8 y R9)
La reforma de 2021 no derogó la de 2012: cambió la contratación y la negociación colectiva y mantuvo el despido. El componente 23 reúne once reformas, desde el trabajo a distancia hasta la digitalización de los servicios de empleo. El análisis se concentra en la reforma laboral (C23.R4, R6, R8 y R9) y en la Ley de Empleo (C23.R5), por su relación directa con la estabilidad y la inserción. El acuerdo de coalición de 2019 anunciaba la derogación de la reforma de 2012; la negociación con los interlocutores sociales terminó en una revisión acotada, aprobada por el Real Decreto-ley 32/2021. El Recuadro 1 resume lo que cambió y lo que se mantuvo (Gobierno de España, 2026a; PSOE y Unidas Podemos, 2019; Ministerio de Trabajo y Economía Social, 2021).
Recuadro 1: Qué cambia y qué no con la reforma laboral de 2021
| Materia | Marco procedente de 2012 | Reforma de 2021 |
| Despido improcedente | 33 días por año; máximo general de 24 mensualidades, con régimen transitorio. | Se mantiene. |
| Despido objetivo y colectivo | 20 días por año y máximo de 12 mensualidades; sin autorización administrativa previa general para el colectivo. | Se mantienen los parámetros esenciales. |
| Flexibilidad interna | Mayor margen de adaptación y de inaplicación de condiciones del convenio. | Se conserva lo sustancial. |
| Convenio de empresa | Prioridad aplicativa también sobre el salario. | Se elimina la prioridad salarial frente al convenio sectorial; no toda la prioridad del convenio de empresa. |
| Ultraactividad | Límite legal de un año, salvo pacto. | Se recupera la continuidad indefinida mientras se negocia, salvo pacto. |
| Contratación temporal | Amplio uso de obra o servicio, modalidad anterior a 2012. | Se suprime obra o servicio; se restringen las causas temporales y el encadenamiento. |
| Trabajo intermitente | Ámbito más limitado del fijo discontinuo. | Se amplía su ámbito y se refuerzan reglas de llamamiento. |
| ERTE, RED y subcontratación | Mecanismos de ajuste temporal ya existentes. | Se consolidan ERTE, se crea RED y se precisan reglas de convenio en subcontratas. |
Fuentes: España (2012 y 2021b). Comparación jurídica sintética, no inventario exhaustivo. Los ERTE precedían a ambas reformas y se reforzaron durante la pandemia.
La reforma tenía cuatro objetivos: reducir la temporalidad, que era el central, ofrecer alternativas al despido, reequilibrar la negociación colectiva y limitar la competencia por salarios en la subcontratación. El primero se buscaba con la supresión del contrato por obra o servicio, la restricción de las causas de temporalidad y la ampliación del fijo discontinuo, para que el contrato indefinido fuera la norma. El segundo, con los ERTE y el mecanismo RED, que debían permitir ajustar el empleo ante perturbaciones sin despedir. El tercero, con la ultraactividad indefinida y la prioridad salarial del convenio sectorial. El cuarto, con la regla de que a las contratas se les aplique el convenio de la actividad que realizan. El despido y buena parte del modelo de flexibilidad interna de la Reforma de 2012 siguen vigentes (España, 2012 y 2021b).
La literatura coincide: como era de esperar, la temporalidad contractual cae mucho al limitar severamente el uso de ciertos tipos de contratos, pero la estabilidad real mejora poco. Las primeras evaluaciones con exposición provincial a la temporalidad detectaron un aumento del empleo indefinido sin efecto apreciable sobre el empleo total (Martínez y Victoria, 2022). La temporalidad «contractual» bajó mucho más que la «empírica», medida por la duración de los episodios de empleo (Conde-Ruiz et al., 2023). La rotación de los fijos discontinuos se duplicó y la supervivencia a doce meses de los nuevos indefinidos ordinarios descendió (Banco de España, 2024; Felgueroso, 2024; Hernanz e Izquierdo, 2026). Un estudio con vidas laborales de menores de 30 años que entran por primera vez en el empleo privado confirma mejoras pequeñas en sus primeras trayectorias (Felgueroso et al., 2026).
Los datos: la temporalidad privada ha caído a la mitad; la pública, no. Como se ve en el Gráfico 9, en el sector privado la tasa de temporalidad era del 25,7 % a finales de 2019 y del 23,9 % a finales de 2021; bajó al 14,8 % un año después y al 12,3 % en el segundo trimestre de 2026. En el sector público pasó del 27,8 % al 31,0 %, el 30,2 % y el 27,3 % en las mismas fechas. La Ley 20/2021 (C11.R1) fijaba para el empleo público un objetivo del 8 % de plazas estructurales ocupadas temporalmente. La Comisión retiró en julio de 2025 su evaluación favorable de ese hito, tras una sentencia del Tribunal de Justicia de la UE sobre el personal público interino, y mantiene suspendidos 626,6 millones (INE, 2026b; España, 2021c; Comisión Europea, 2025b).
Gráfico 9: La temporalidad cae sobre todo en el sector privado
Fuente: INE, Encuesta de Población Activa; 2019-2022 según Alujas Ruiz (2023) y 2026 según BBVA Research (2026). Hasta 2022 se reproduce la base poblacional de la publicación original; 2026 usa la base posterior. Trimestres seleccionados, sin ajuste estacional.
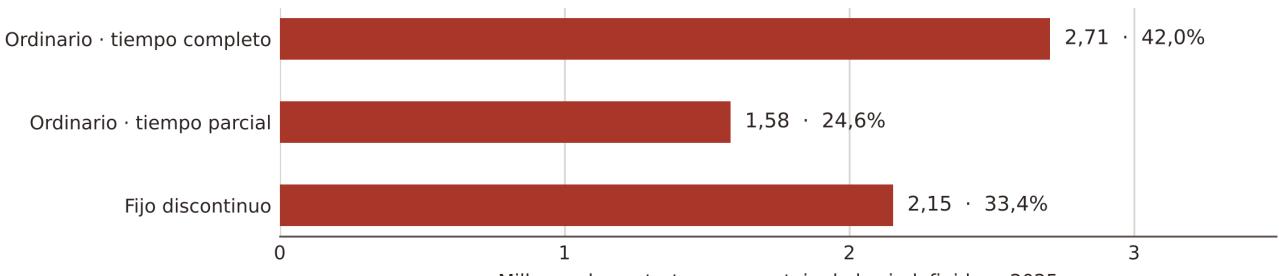
La contratación indefinida se ha extendido más allá del fijo discontinuo. En 2025 se firmaron 6,44 millones de contratos indefinidos, el 41,2 % del total: un tercio fijos discontinuos y dos tercios ordinarios. En el Gráfico 10 se aprecia el reparto: 2,71 millones fueron ordinarios a tiempo completo (42,0 %), 1,58 millones ordinarios a tiempo parcial (24,6 %) y 2,15 millones fijos discontinuos (33,4 %). Son flujos de contratos, no personas: una misma persona puede firmar varios en el año (SEPE, 2026).
Gráfico 10: Composición de los contratos indefinidos firmados
Millones de contratos· porcentaje de los indefinidos · 2025
Fuente: SEPE (2026), acumulado de 2025. Porcentajes sobre 6.443.446 contratos indefinidos. Fijos discontinuos calculados por diferencia; flujos de contratos, no personas ni puestos netos.
El fijo discontinuo es indefinido, pero no garantiza actividad ni salario todo el año. Mantiene la relación laboral entre periodos de actividad y da derecho al llamamiento. Por eso, junto al tipo de contrato, hay que mirar los días de alta, los intervalos de inactividad y los ingresos anuales, también en los indefinidos ordinarios, que pueden terminar al poco de empezar (España, 2021b).
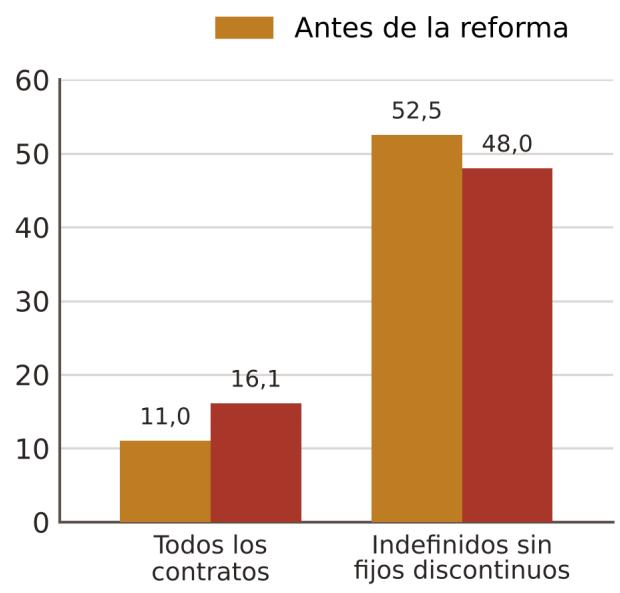
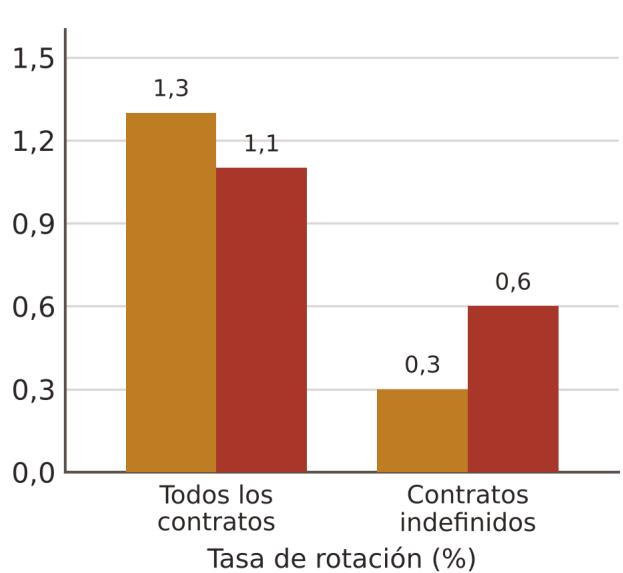
Hay más contratos indefinidos, pero la estabilidad del empleo mejora poco. El Gráfico 11 lo muestra con dos indicadores. El primero es la proporción de relaciones laborales que siguen vivas un año después de empezar. Para el conjunto de contratos sube del 11 % en las iniciadas en marzo de 2017 y 2018 al 16,1 % en las de marzo de 2022. La mejora se debe sobre todo a que cambia la mezcla de contratos: antes de la reforma la mayoría eran temporales y muy cortos, y ahora muchos de esos mismos empleos se firman como indefinidos. Por eso, dentro de los indefinidos sin fijos discontinuos, la proporción que sigue viva al año baja del 52,5 % al 48 %: el contrato indefinido incluye ahora empleos que antes eran temporales y que siguen durando poco. El segundo indicador es la rotación, las altas y bajas en relación con el número de asalariados. Para el conjunto de contratos baja del 1,3 % de media en 2015-2019 al 1,1 % en 2022-2024, pero en los indefinidos sube del 0,3 % al 0,6 %. El aumento se debe sobre todo a los fijos discontinuos, cuya tasa de baja se ha duplicado desde 2022 hasta superar la de los temporales. Medida por personas, la estabilidad apenas cambia: el 80 % de quienes empezaron un empleo en marzo de 2022 seguía ocupado un año después, en la misma o en otra empresa, frente al 79,2 % en 2017 y 2018 (Banco de España, 2024 y 2025).
Gráfico 11: Estabilidad de los contratos antes y después de la reforma laboral Siguen vivos al cabo de un año (%)
Fuente: Banco de España (2024), recuadro 3.1, y Banco de España (2025), gráfico 3.11. Supervivencia: porcentaje de relaciones laborales iniciadas en marzo que siguen vivas un año después; indefinidos, sin fijos discontinuos; antes de la reforma, media de marzo de 2017 y 2018; después, marzo de 2022. Rotación: media mensual de altas y bajas sobre el total de asalariados con ese contrato; indefinidos, incluidos los fijos discontinuos; antes, media de 2015-2019; después, media de 2022-2024.
Para los jóvenes que entran en el empleo privado, la reforma añade ocho días al primer empleo y siete días trabajados en el primer año. El Gráfico 12 recoge las dos estimaciones, 8,2 y 7,1 días, con intervalos de confianza amplios pero que no incluyen el cero. Son efectos diferenciales, estimados comparando provincias con distinta exposición previa a la temporalidad, no un efecto uniforme para todos los trabajadores. El acceso al contrato indefinido cambia mucho más que la continuidad efectiva. La duración media de los nuevos indefinidos ordinarios cae cerca de cien días, pero por el cambio de composición: empleos antes temporales pasan a ese grupo. No significa que la reforma acorte el empleo de trabajadores comparables (Felgueroso et al., 2026).
Gráfico 12: Mejoras estimadas en las primeras trayectorias laborales
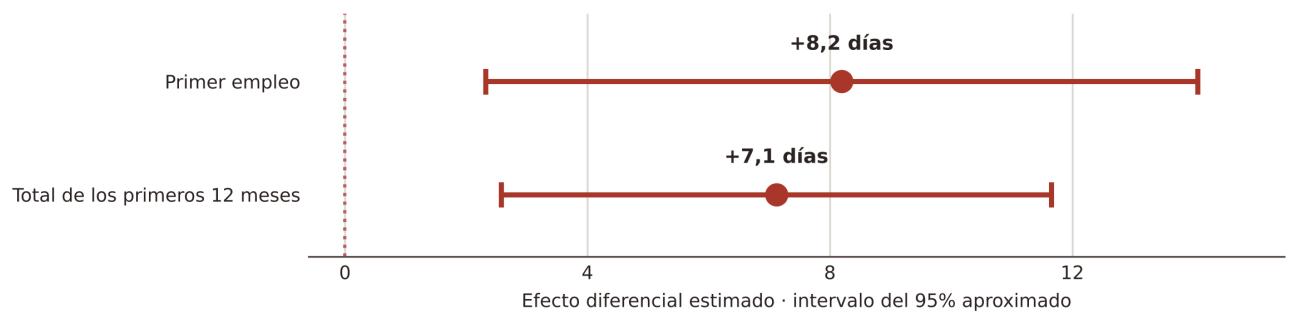
Fuente: Felgueroso et al. (2026), tablas 3 y 4, primera especificación. Menores de 30 años, primeras entradas al empleo privado. Efectos diferenciales por exposición provincial; intervalo aproximado: coeficiente ± 1,96 × error estándar.
Balance por objetivos: temporalidad privada, conseguido; estabilidad efectiva, a medias; temporalidad pública, pendiente. La temporalidad privada ha caído a la mitad. La continuidad del empleo mejora poco: el empleo estacional sigue siendo estacional, aunque la relación con la empresa se prolongue entre campañas. La temporalidad pública sigue en el 27,3 % y su reforma propia no ha superado el examen europeo. Sobre los otros tres objetivos, las alternativas al despido, la negociación colectiva y la subcontratación, no hay todavía evaluaciones comparables.
3.2 La Ley de Empleo (C23.R5)
La Ley 3/2023 de Empleo reorganiza las políticas activas en torno a la atención personalizada. Crea un catálogo de servicios garantizados, prevé transformar el SEPE en la Agencia Española de
Empleo y adapta la orientación, la formación y la intermediación al perfil de cada demandante. El objetivo es que quien busca empleo lo encuentre antes y mejor (España, 2023b). El Real Decreto 438/2024 desarrolló la cartera común de servicios y fijó plazos: el perfil de cada demandante en tres meses y el itinerario personalizado un mes después. En teoría, la ley garantiza derechos y plazos, pero no fija los medios, las plantillas ni la financiación necesarios para cumplirlos (España, 2024).
El texto mantiene en lo esencial la estructura existente del Sistema Nacional de Empleo (SNE), sus instrumentos de planificación y sus órganos de gobernanza. Tampoco hay grandes cambios de fondo en cuanto a la cartera de servicios del SNE o el listado de colectivos prioritarios, aunque sí un mayor detalle en su regulación y la introducción de ciertos compromisos explícitos sobre los plazos en los que algunos de ellos han de ofrecerse. Una novedad positiva importante es que el texto busca potenciar el desarrollo y utilización de herramientas de apoyo basadas en el análisis estadístico de los datos administrativos del propio SNE. También positivo es el foco en el concepto de empleabilidad y la elección de su mantenimiento o mejora como objetivo central de las actuaciones del SNE. Sin embargo, la definición del concepto es mejorable2 y poco operativa de cara a su medición a través de un nuevo indicador, la tasa de empleabilidad, cuya definición se remitía en principio a un futuro reglamento que no parece haberse desarrollado en este sentido (de la Fuente, 2023c, sección 2.2).
La literatura sitúa el problema principal en los medios más que en el diseño. El análisis del proyecto advertía de que el catálogo de servicios garantizados no iba acompañado de una previsión de medios, plantillas ni evaluación (García Díaz, 2022). La OCDE reconoce avances en la atención individualizada y en herramientas digitales como Send@, pero señala una dotación insuficiente de orientadores y la necesidad de extender las prácticas eficaces entre territorios (OCDE, 2025b). La AIReF ya había identificado esas carencias antes de la ley (AIReF, 2019). El informe de país de la Comisión mantiene las advertencias sobre capacidad, información y evaluación (Comisión Europea, 2026b).
Los datos: la tasa de empleo converge con la europea, pero la convergencia no es atribuible a la ley. Como se ve en el Gráfico 13, la tasa de empleo de 20 a 64 años alcanzó el 72,4 % en 2025, frente al 76,1 % en la UE. Desde 2021 subió 4,9 puntos, frente a 3,1 en la UE, y la brecha se redujo de 5,5 a 3,7 puntos. La Comisión clasifica la situación española como débil, pero mejorando. La evolución recoge el ciclo y el conjunto de la economía (Eurostat, 2026b; Comisión Europea, 2026b).
2 La empleabilidad se define (en los arts. 3 y 34) como “el conjunto de competencias y cualificaciones transferibles que refuerzan la capacidad de las personas para aprovechar las oportunidades de educación y formación que se les presenten con miras a encontrar y conservar un trabajo decente, progresar profesionalmente y adaptarse a la evolución de la tecnología y de las condiciones del mercado de trabajo.”
Gráfico 13: La tasa de empleo española se acerca a la europea
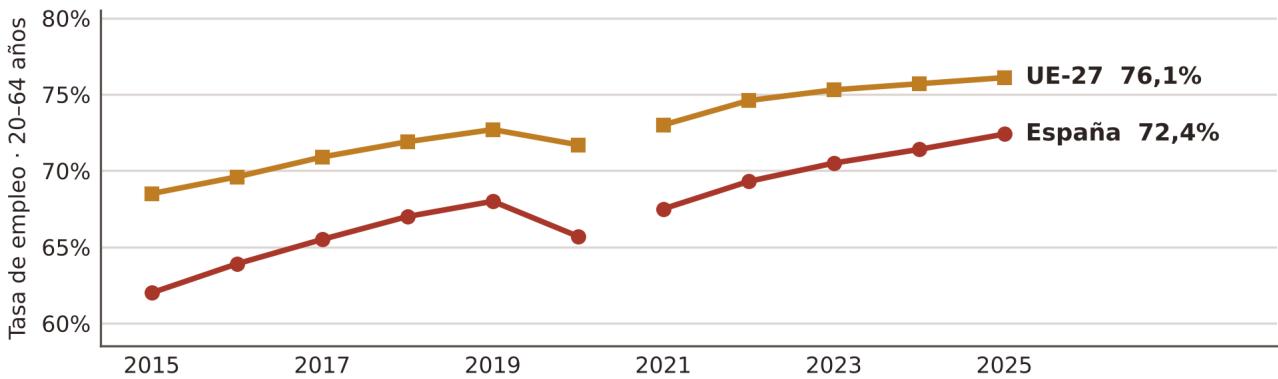
Fuente: Eurostat (2026b). Media anual, población de 20-64 años. Ruptura de serie en 2021. La convergencia observada no identifica por sí sola un efecto de las reformas.
Medir el efecto de la ley exige enlazar los servicios recibidos con las trayectorias posteriores. Qué personas encuentran trabajo, cuánto dura y con qué ingresos. Esa información permitiría ampliar los programas que funcionan y corregir los que no. El vínculo con la FP y la universidad es inmediato: la orientación ayuda a elegir formación útil y los centros necesitan conocer la inserción de sus titulados.
4. Vivienda
4.1 La Ley 12/2023 por el derecho a la vivienda (C2.R3)
El componente 2 comprometió siete reformas e inversiones en vivienda social; el análisis se centra en la Ley 12/2023 y en la oferta asequible que debía acompañarla. Las reformas abarcan la Agenda Urbana, la estrategia de rehabilitación, la Ley de Vivienda, la calidad de la arquitectura, las oficinas de rehabilitación y su financiación, y las medidas para promover la oferta de alquiler. Las inversiones incluyen la construcción de vivienda social (C2.I2) y líneas de financiación (C2.I7). Rehabilitar inmuebles no amplía por sí solo las viviendas disponibles (Gobierno de España, 2026a).
La ley regula el alquiler en las zonas tensionadas y protege el parque público. Permite a las comunidades autónomas declarar zonas de mercado residencial tensionado. En ellas limita la renta de los nuevos contratos: al alquiler anterior para los pequeños propietarios y al índice de referencia para los grandes tenedores. Fija topes a la actualización anual de los contratos vigentes, blinda de forma permanente el parque público, modifica incentivos fiscales y refuerza garantías para el arrendatario. Los límites solo se aplican donde las comunidades declaran zonas tensionadas, posiblemente a petición de los municipios, y Cataluña concentra la aplicación hasta ahora (España, 2023d; Pinto, 2026).
La literatura acredita que los controles moderan algunas rentas y advierte de costes de oferta y de acceso. La evidencia favorable procede de la regulación catalana de 2020: con contratos registrados y comparación entre municipios, las rentas bajaron entre un 4 % y un 6 % sin una caída agregada de la oferta en el horizonte observado (Jofre-Monseny, Martínez-Mazza y Segú, 2023). La evidencia crítica, sobre la misma regulación, encuentra una reducción cercana al 5 % en las rentas y del 10 % en los nuevos contratos, concentrada en la salida del segmento más caro, y advierte de que parte del beneficio se concentra en los inquilinos de las viviendas que antes eran más caras (Monràs y García-Montalvo, 2025). Las revisiones de la experiencia internacional coinciden: los controles contienen las rentas reguladas y tienen efectos secundarios sobre la oferta y el acceso (López-Rodríguez y Matea, 2020; Kholodilin, 2024). Ninguno de estos trabajos evalúa la ley de 2023. El análisis del proyecto de la ley estatal advirtió de riesgos para la oferta y de mayor incertidumbre para el arrendador (de la Fuente, 2023a). El primer balance, con datos de anuncios, observa en Cataluña menor crecimiento de las rentas, menos oferta anunciada y más contactos por anuncio (Pinto, 2026).
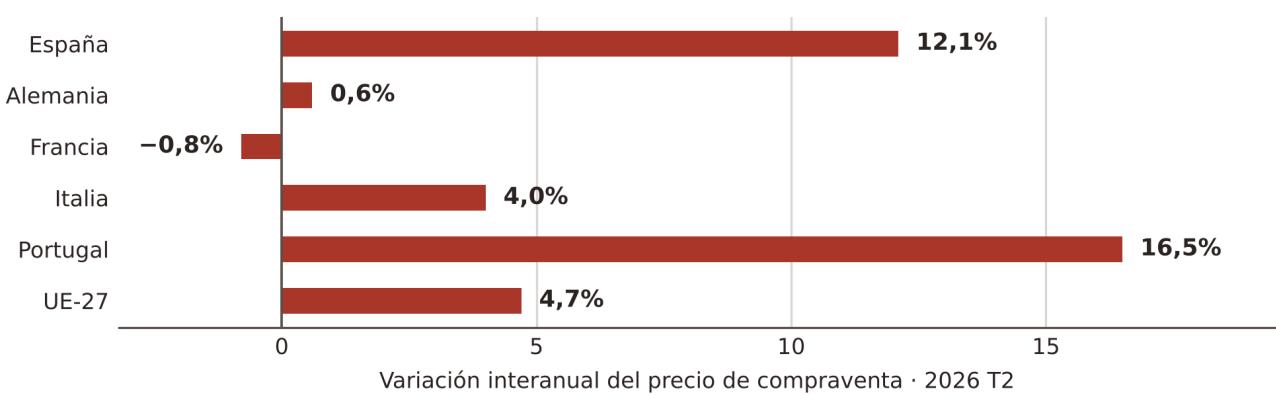
Los datos: el acceso ha empeorado, en compra y en alquiler. Como se ve en el Gráfico 14, los precios de compraventa subieron un 12,1 % interanual en el segundo trimestre de 2026, frente al 4,7 % en la UE; en las economías de comparación, solo en Portugal crecen más (16,5 %), mientras que en Alemania apenas suben (0,6 %) y en Francia bajan un 0,8 %. Detrás hay un desajuste de oferta: el Banco de España estima un déficit acumulado de unas 750.000 viviendas entre 2021 y 2025, de las que más de la mitad (52,5 %) se concentran en seis provincias (Eurostat, 2026c; Banco de España, 2026).
Gráfico 14: El encarecimiento de la vivienda en perspectiva europea Fuente: Eurostat (2026c). Segundo trimestre de 2026 frente al mismo trimestre de 2025. Índice de precios de compraventa; no es un indicador de alquiler ni del nivel de asequibilidad.
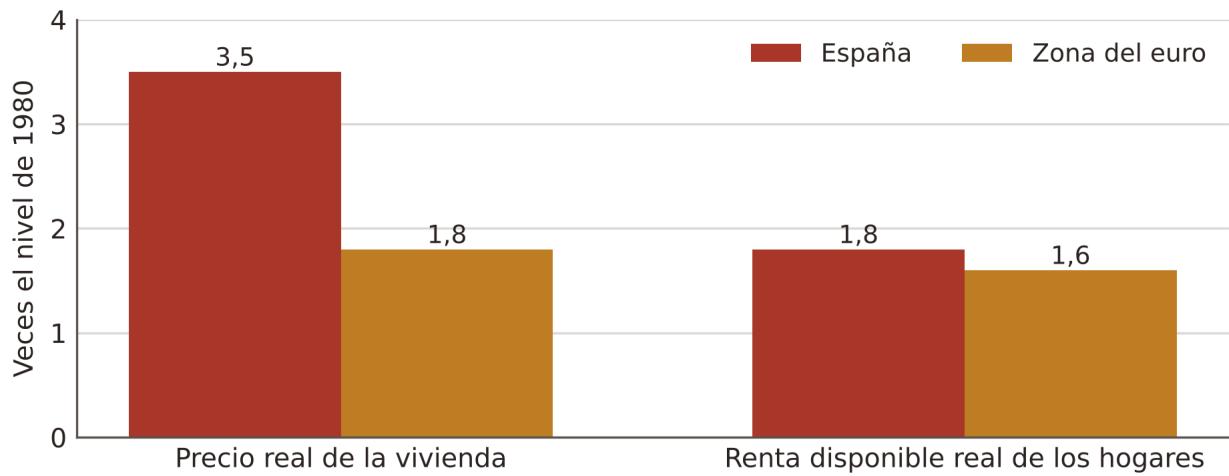
La distancia entre precios y rentas viene de lejos. Como se ve en el Gráfico 15, desde 1980 el precio real de la vivienda se ha multiplicado por 3,5 en España, el doble que en la zona del euro (1,8). La renta disponible real de los hogares, en cambio, se ha multiplicado por 1,8, apenas más que en la zona del euro (1,6). Tras la caída posterior a 2007, los precios reales han vuelto a niveles de 2005 y su crecimiento se ha acelerado desde 2024 (Banco de España, 2026).
Gráfico 15: Precio real de la vivienda y renta real de los hogares desde 1980 Fuente: Banco de España (2026), a partir de OCDE, Analytical House Price Indicators. Número de veces que se ha multiplicado cada variable desde 1980 hasta 2025. Renta disponible neta de los hogares por habitante, en términos reales.
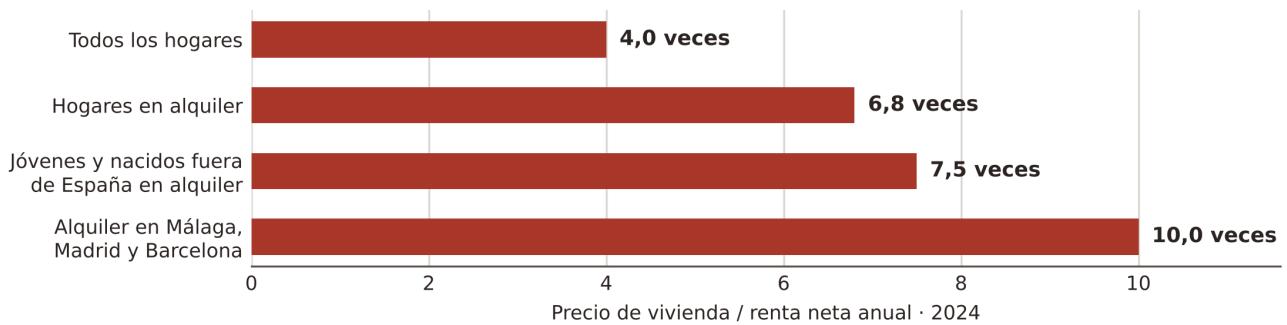
Comprar cuesta cuatro años de renta neta al hogar medio y diez a los inquilinos de Málaga, Madrid y Barcelona. Como recoge el Gráfico 16, la ratio entre el precio de una vivienda y la renta neta anual del hogar era en 2024 de 4 años para el promedio de los hogares, de 6,8 para los que viven de alquiler, de 7,5 para los jóvenes y nacidos fuera de España que alquilan y de 10 para quienes alquilan en Málaga, Madrid y Barcelona (Banco de España, 2026). La ratio indica cuántos años de renta íntegra costaría la vivienda, sin contar la entrada, los impuestos ni los intereses de la hipoteca. El promedio de cuatro años incluye a los propietarios, que tienen más renta; el dato relevante para el acceso es el de los inquilinos, que son quienes necesitan comprar.
Gráfico 16: La compra resulta más difícil para quienes viven de alquiler Fuente: Banco de España (2026), capítulo 2. Datos de 2024. Se reproducen los grupos de la fuente; no son categorías mutuamente excluyentes. Múltiplos de renta neta, no años de devolución de una hipoteca.
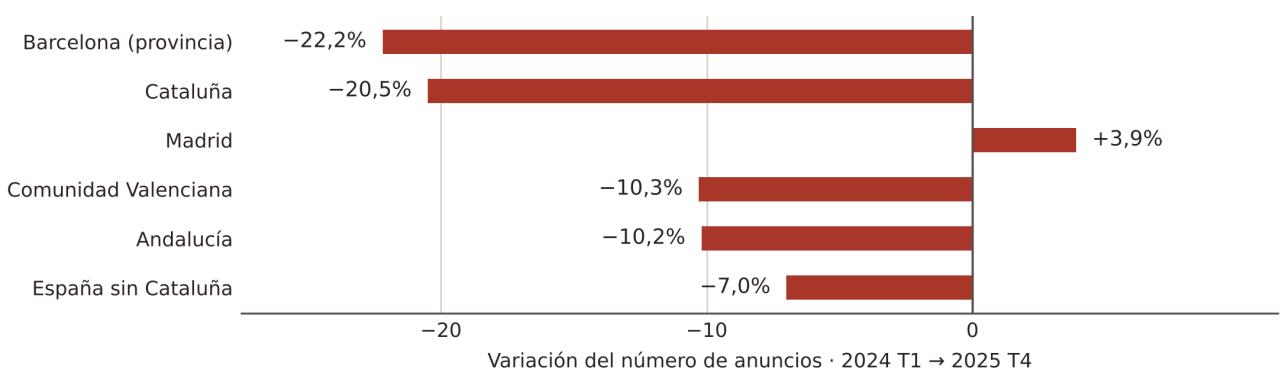
Donde se aplican los límites hay menos oferta anunciada. El Gráfico 17 muestra que entre el primer trimestre de 2024 y el cuarto de 2025 los anuncios de alquiler cayeron un 22,2 % en la provincia de Barcelona y un 20,5 % en Cataluña; en Madrid subieron un 3,9 %; en la Comunitat Valenciana y Andalucía bajaron algo más de un 10 %, y en el conjunto de España sin Cataluña, un 7,0 %. Son anuncios en portales, no el parque arrendado (Pinto, 2026). Que la Comunitat Valenciana y Andalucía, sin zonas tensionadas, también pierdan más del 10 % indica que operan factores comunes además de la regulación; el contraste más limpio es Cataluña frente a Madrid.
Gráfico 17: Variación de la oferta anunciada de alquiler Fuente: Pinto (2026), tabla 4; cálculos sobre niveles publicados. Primer trimestre de 2024 a cuarto de 2025. Barcelona es la provincia; se solapa con Cataluña. Anuncios, no parque total; sin identificación causal.
Las rentas anunciadas crecen menos en Cataluña, con mucha más presión por anuncio. El precio anunciado subió un 5,7 % en Barcelona y Cataluña, frente al 8,5 % en Madrid. Cada anuncio recibió 462 contactos en Barcelona y 103 en Madrid en sus primeros diez días. La comparación entre territorios no aísla todos los factores de oferta, pero apunta a un coste de acceso para quien busca vivienda (Pinto, 2026).
Gráfico 18: España mantiene una emancipación tardía
Fuente: Eurostat (2026d). Edad estimada de salida del hogar parental. La comparación 2019-2025 atraviesa una ruptura estadística en 2021; no sigue a una misma cohorte.
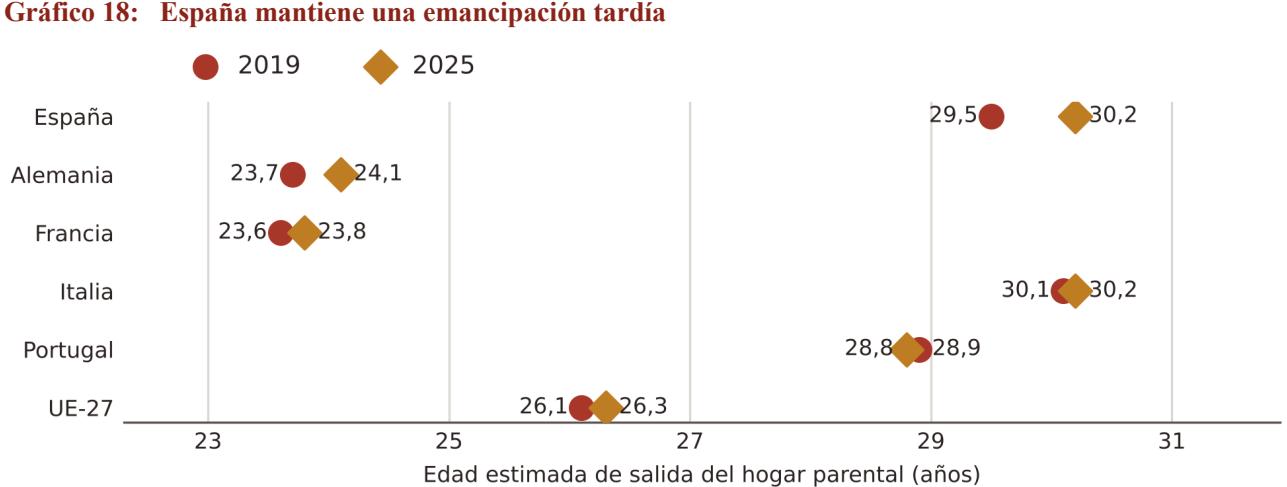
La emancipación sigue siendo tardía: 30,2 años en 2025, frente a 26,3 en la UE. Como se ve en el Gráfico 18, en 2019 eran 29,5 y 26,1, así que la distancia ha aumentado. España está al nivel de Italia (30,2 años) y por encima de Portugal (28,9), muy lejos de Alemania (24,1) y Francia (23,8). La distancia, cercana a cuatro años, se explica por vivienda, empleo, ingresos y pautas familiares (Eurostat, 2026d).
4.2 Las revisiones de octubre de 2026 y los compromisos europeos
El marco de 2023 volvió a cambiar durante el cierre de este informe. Los reales decretos-leyes 26/2026 y 27/2026, de 29 de septiembre, no fueron convalidados por el Congreso el 2 de octubre. El Gobierno aprobó dos textos nuevos el 6 de octubre, los reales decretos-leyes 28/2026 y 29/2026, publicados el día 7 y pendientes de convalidación por la Diputación Permanente. El 5 de octubre se disolvieron las Cortes y se convocaron elecciones generales para el 29 de noviembre, por lo que la convalidación corresponde a la Diputación Permanente del Congreso, que tiene prevista la votación el 12 de noviembre; según los apoyos anunciados, el RDL 28/2026 no cuenta hoy con mayoría. El análisis corresponde a la situación del 25 de octubre de 2026 (Gobierno de España, 2026c y 2026e). El Cuadro 2 resume su contenido y su situación.
Cuadro 2: Reales decretos-leyes de vivienda de octubre de 2026
| Norma | Contenido relevante | Situación al 25-10-2026 |
| RDL 28/2026 | Prórrogas sucesivas de cinco o siete años; preavisos y compensaciones por determinadas no renovaciones. | Entrada general en vigor prevista el 15 de noviembre. Pendiente de convalidación (votación prevista el 12-11-2026). |
| RDL 29/2026 | Tope del 2 % a la actualización de rentas hasta 2027 y prórroga extraordinaria de hasta dos años; medidas sobre alquiler temporal y por habitaciones; protección del inquilino y parque público; financiación de acceso a vivienda, entre otras. | Entrada general el 8 de octubre, con excepciones. Pendiente de convalidación (votación prevista el 12-11-2026). |
Fuentes: España (2026a y 2026b). Se resumen medidas seleccionadas; deben atenderse las condiciones y excepciones de cada texto.
Los nuevos textos (España, 2026a y 2026b) refuerzan la intervención en el alquiler, no la retiran, también sobre el precio. (Véase Pinto y Calvo, 2026 para un análisis más detallado) Incluyen un tope del 2 % a la actualización de las rentas hasta 2027, una prórroga extraordinaria de hasta dos años, prórrogas obligatorias de cinco o siete años, preavisos y compensaciones por no renovar, reglas para el alquiler de temporada y por habitaciones, protección del parque público y financiación del acceso. Parte de estas medidas responde al desplazamiento de la oferta hacia el alquiler de temporada y por habitaciones, que en Barcelona pasó del 2,3 % al 14,4 % de los anuncios entre 2019 y 2023 (Raya, 2025). El RDL 29/2026 añade además medidas de apoyo a la demanda, como una deducción estatal del 10 % del alquiler en el IRPF y la línea TU CASA de préstamos al 0 % para financiar hasta el 20 % de la compra de la primera vivienda, que, sin un aumento paralelo de la oferta, tenderán a trasladarse a los precios. La sucesión de normas añade incertidumbre sobre las reglas que quedarán. Sus efectos no aparecen todavía en los indicadores de este informe.
Una reversión del hito C2.R3 tendría que declararla la Comisión, y no consta. El Reglamento del MRR exige comprobar que no se revierten hitos ya cumplidos. En las fuentes examinadas no hay ninguna decisión de la Comisión que califique así las normas de octubre. Valorar negativamente sus resultados y declarar un incumplimiento jurídico son cosas distintas (Unión Europea, 2021) pero la evaluación de la última solicitud de transferencias y créditos está abierta.
La ambición en vivienda social también se ha recortado. La decisión de cierre reduce el nivel de ejecución previsto de la construcción de vivienda social (C2.I2) y de la línea de préstamos del ICO (C2.I7). Aunque el Consejo lo haya aprobado, el balance debe medir cuántas viviendas asequibles llegan a estar disponibles frente a lo comprometido en 2021 (Consejo de la Unión Europea, 2026a).
El balance de acceso es desfavorable. El encarecimiento de la compra, el creciente esfuerzo de los inquilinos y la emancipación tardía muestran que el objetivo central sigue pendiente. La crisis tiene causas más amplias que la Ley 12/2023, pero los instrumentos que debían aliviarla no lo han hecho. La prioridad es ampliar de forma duradera la oferta en las zonas de mayor exceso de demanda y comprobar que la protección llega también a quienes buscan vivienda por primera vez.
5. Pensiones
5.1 La reforma de pensiones de 2021-2023 (C30)
La reforma se hizo en dos paquetes y los dos combinan más gasto con más cotizaciones. El componente 30 comprometía sostenibilidad financiera y protección del poder adquisitivo. El Cuadro 3 agrupa las medidas en cinco bloques (poder adquisitivo y suficiencia, jubilación y cálculo, cotizaciones, fuentes de financiación y previsión complementaria) e indica qué debe evaluarse de cada uno (Gobierno de España, 2026a; España, 2021a, 2022b, 2022c y 2023c).
El primer paquete, de 2021 y 2022, garantizó el poder adquisitivo y empezó a subir las cotizaciones. La Ley 21/2021 tiene cuatro piezas. Revaloriza las pensiones con el IPC. Deroga el no nato factor de sostenibilidad, que habría ligado la pensión inicial a la esperanza de vida. Retoca de forma limitada los incentivos a retrasar la jubilación y las penalizaciones por anticiparla. Y crea el Mecanismo de Equidad Intergeneracional (MEI), que, pese a su nombre, es una subida de cotizaciones sobre el empleo actual (de la Fuente, García Díaz y Sánchez Martín, 2022). Se completó con el Real Decreto-ley 13/2022, que inició una transición de hasta nueve años para que los autónomos coticen por sus rendimientos, y con la Ley 12/2022, que impulsó los planes de pensiones de empleo después de que los Presupuestos de 2021 y 2022 redujeran la aportación deducible a los planes individuales de 8.000 a 1.500 euros (de la Fuente, 2022).
El segundo paquete, el Real Decreto-ley 2/2023, subió los ingresos, pero también el gasto. Por el lado de los ingresos, elevó el MEI, subió las bases máximas de cotización por encima del IPC y creó la cuota de solidaridad sobre los salarios que las superan. Por el lado del gasto, mejoró las pensiones mínimas y el complemento de brecha de género e introdujo un doble periodo de cálculo, que sólo puede elevar la pensión inicial porque cada trabajador elige la opción más favorable. Añadió además una cláusula de salvaguarda, que se analiza en el apartado 5.2 (España, 2023c).
Cuadro 3: Principales medidas de la reciente reforma de pensiones
| Parte de la reforma | Cambios principales | Cuestión que debe evaluarse |
| Poder adquisitivo y suficiencia | Revalorización con el IPC; supresión del factor de sostenibilidad; mejoras de mínimos y de determinadas lagunas de cotización. | Protección de prestaciones y coste presupuestario. |
| Jubilación y cálculo | Incentivos a demorar el retiro; revisión de reglas de acceso y transición del periodo de cálculo. | Respuesta efectiva y distribución entre carreras laborales. |
| Cotizaciones | MEI; bases máximas por encima del IPC; cuota de solidaridad; cotización de autónomos por rendimientos. | Ingresos adicionales e incidencia sobre trabajo y salarios. |
| Fuentes de financiación | Aumento de los gastos financiados mediante transferencias del Estado. | Equilibrio de la Seguridad Social y de las cuentas públicas consolidadas. |
| Previsión complementaria | Impulso de planes de pensiones de empleo, reducción de incentivos a los planes individuales | Cobertura real, aportaciones y continuidad del ahorro. |
Fuentes: Gobierno de España (2026a); España (2021a, 2022b, 2022c y 2023c). La elevación general a 67 años en 2027 procede de la reforma de 2011 y no se atribuye aquí a NGEU.
El objetivo era doble: proteger las prestaciones y financiarlas sin tocar las reglas de acceso. La revalorización con el IPC protege a los pensionistas frente a la inflación y, junto con la supresión del factor de sostenibilidad, pondrá una fuerte presión al alza sobre el gasto, a la que contribuirán también entre otros factores las mejoras de las pensiones mínimas y la cobertura de lagunas de cotización, que atienden problemas de suficiencia. El equilibrio exigiría que las nuevas obligaciones se cubrieran con nuevos ingresos, y no es lo que indican las estimaciones disponibles.
La financiación adicional descansa en las cotizaciones y no cubre el nuevo gasto. El MEI pasa del 0,6 % en 2023 al 0,9 % en 2026 y al 1,2 % en 2029. Las bases máximas suben por encima del IPC y la cuota de solidaridad grava las remuneraciones que las superan. Estos recursos recaen formalmente sobre empresas y ocupados; su incidencia final sobre salarios y empleo es otra cuestión (España, 2022b y 2023c). Aun contando todas las medidas de ingresos, su efecto estimado es de 1,6 puntos de PIB de media entre 2022 y 2050. El aumento del gasto hasta 2050 supera los tres puntos de PIB según la AIReF y el Ageing Report (AIReF, 2025b y 2026; Comisión Europea y Comité de Política Económica, 2024), y llega a cinco puntos según Fedea (Sánchez Martín, de la Fuente y García Díaz, 2025). Las cifras no son directamente comparables, porque los ingresos son un promedio del periodo y el gasto se mide como aumento al final, pero tanto la AIReF como Fedea concluyen que los nuevos ingresos no bastan para garantizar la sostenibilidad del sistema.
5.2 La cláusula de salvaguarda y la evidencia sobre sostenibilidad
La cláusula de salvaguarda obliga a revisar la reforma si el gasto esperado en pensiones, neto de los nuevos ingresos generados por la reciente reforma, supera el 13,3 % del PIB en promedio entre 2022 y 2050. La disposición adicional segunda del Real Decreto-ley 2/2023 establece evaluaciones trienales desde 2025 que deberán basarse en las proyecciones de gasto en pensiones del último Informe de Envejecimiento disponible en cada momento y en las proyecciones de la AIReF de los nuevos ingresos derivados de la reforma, calculadas bajo los mismos supuestos macro del informe de envejecimiento. Si se supera el umbral, el Gobierno debe proponer medidas: negocia con
Este texto se ha extraído automáticamente del documento original. Para citarlo o leerlo con su maquetación, descargue el PDF.
Descargar en PDF