Observatorio Fiscal y Financiero de las CC.AA. Previsiones de cierre 2026
JOSÉ IGNACIO CONDE-RUIZ
MANUEL DÍAZ
CARMEN MARÍN
Estudios sobre la Economía Española 2026/37
Noviembre 2026
fedea
Las opiniones recogidas en este documento son las de sus autores y no coinciden necesariamente con las de Fedea.
fedea
JOSÉ IGNACIO CONDE-RUÍZ (FEDEA y UCM)
MANUEL DÍAZ (FEDEA)
CARMEN MARÍN (FEDEA)
NOVIEMBRE 2026
INTRODUCCIÓN
En este informe se analiza la evolución reciente de las finanzas de las Comunidades Autónomas (CC.AA.). Para ello, se realiza un análisis del saldo presupuestario en términos de Contabilidad Nacional (CN), así como de los ingresos y los gastos con datos hasta julio de 2026, publicados el 30 de septiembre. Para completar nuestro análisis se estima una proyección del saldo en CN para el cierre de 2026.
Antes de pasar al análisis de las CC.AA., es importante ver la situación financiera agregada de las distintas Administraciones Públicas (AA.PP.) (IGAE, 2026a). El saldo registrado al final del segundo trimestre de 2026 para el conjunto de las AA.PP. ha alcanzado una cifra del -2,14% del PIB, lo que supone un aumento del déficit del 0,08% del PIB respecto al registrado en el mismo periodo del año anterior (-2,06% del PIB). Además, este aumento del déficit en el primer semestre de 2026 se ha prácticamente mantenido con el cierre de julio de 2026, dado que el saldo de las Administraciones Públicas excluida la Administración Local cerró en el -1,84% del PIB frente al -1,91% a cierre de julio de 2025 (véase Tabla 1).
| Tabla 1. Saldo en Contabilidad Nacional de las AA.PP (% PIB) | |||||
| II T 2025 | II T 2026 | jul-25 | jul-26 | Diferencia (Julio 2026-2025) | |
| Administración Central | -1.17% | -1.26% | -2.32% | -2.50% | -0.17% |
| Seguridad Social | 0.22% | 0.35% | 0.51% | 0.68% | 0.17% |
| Comunidades Autónomas | -0.96% | -0.97% | -0.10% | -0.02% | 0.07% |
| Corporaciones Locales | -0.15% | -0.26% | - | - | - |
| Total AAPP | -2.06% | -2.14% | -1.91% | -1.84% | 0.07% |
Fuente: IGAE (2026a) y Elaboración Propia
En este informe, como punto de referencia para valorar el cumplimiento efectivo del déficit de 2026, vamos a considerar la previsión del Gobierno en la elaboración del techo de gasto no financiero 2027 y los objetivos de estabilidad 2027-20291. Como se puede comprobar la previsión de déficit para 2026 es la misma para este año que la remitida a la Comisión Europea en el Plan Fiscal y Estructural de medio plazo (2025- 2028). Como se recoge en la Tabla 2, el conjunto de las AA.PP. terminará el ejercicio con un déficit del 2,1% del PIB, lo que supone una reducción del 0,3% de PIB con respecto a 2025, año en el que se alcanzó un déficit del 2,4% del PIB, incluyendo un 0,22% del impacto de la DANA. Para el caso de las CC.AA., el gobierno estima que su déficit mejorará, pasando del 0,4% del PIB en 2025 al 0,1% PIB en 2026. Esta es la referencia que utilizaremos en este informe para valorar el grado de cumplimiento 2026 en este subsector.
1 Esta información se obtiene de:
https://www.hacienda.gob.es/gabineteministro/notas%20prensa/2026/260707-presentacion-techo-gastos.pdf
Para la Administración Central está previsto que cierre 2026 con un déficit del 1,8% del PIB, lo que supone una ligera mejora del 0,2% del PIB respecto al cierre de 2025. La Seguridad Social tiene previsto cerrar con un déficit de 0,2% del PIB, también una décima mejor que el déficit registrado en 2025 (0,3% del PIB). Las Corporaciones Locales cerrarán 2026 en equilibrio (0,0% del PIB), lo que supondría un deterioro 0,3% del PIB respecto al último cierre de 2025.
Tabla 2. Previsiones del saldo en Contabilidad Nacional de las AA.PP (% del PIB)
| Cierre 2025 | 2026 | |
| Administración Central | -2.0% | -1.8% |
| Comunidades Autónomas | -0.4% | -0.1% |
| Corporaciones Locales | 0.3% | 0.0% |
| Seguridad Social | -0.3% | -0.2% |
| Total Administraciones Públicas | -2.4% | -2.1% |
Estructuraremos el informe en dos secciones. En la primera sección, realizaremos un análisis del saldo en términos de CN hasta julio de 2026 y analizaremos la evolución de los ingresos y los gastos efectuados. En la segunda sección, realizaremos una estimación del saldo de CN de las CC.AA. para el cierre del año 2026. Esta estimación parte del supuesto de que las CC.AA. mantendrán sin cambios con respecto al año anterior los ingresos y gastos en los meses de agosto a diciembre y posteriormente, se tienen en cuenta los efectos diferenciales de los ingresos y gastos de esos meses con respecto a 2025.
II. EJECUCIÓN PRESUPUESTARIA DE LAS CC.AA. EN TÉRMINOS DE CONTABILIDAD NACIONAL
Esta sección recoge el análisis de la situación fiscal de las CC.AA. a partir de los datos del informe mensual de las AA.PP. que publica la Intervención General de la Administración del Estado (IGAE 2026b). Se utilizarán los datos publicados el 30 de septiembre. Empezaremos analizando el saldo en contabilidad nacional para cómo se han comportado los ingresos y los gastos (no financieros).
1. Saldo en Contabilidad Nacional
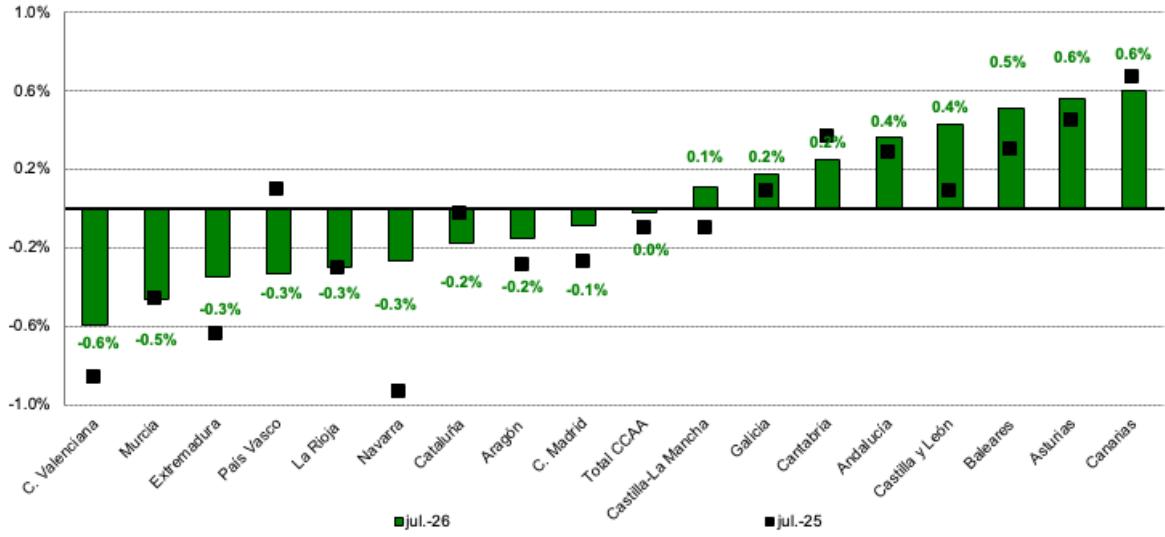
Según los datos publicados por la Intervención General de la Administración del Estado (IGAE, 2026b), el saldo en CN hasta julio de 2026 de las CC.AA. fue -429 millones de euros (-0,02% del PIB), lo que supone un 0,1% del PIB mejor al registrado en las mismas fechas de 2025 (-1.668 millones de euros, lo que supone -0,1% del PIB).
Las comunidades con mayor déficit son C. Valenciana (-0,6% del PIB), Murcia (- 0,5% del PIB) y Extremadura (-0,3% del PIB). Por el contrario, los mejores registros son de Baleares (0,5% del PIB), Asturias (0,6% del PIB) y Canarias (0,6% del PIB).
Gráfico 1. Saldo CN para las CCAA. Julio 2026-Julio 2025 (%PIB)
Fuente: IGAE (2026b) y elaboración propia
2. Ingresos No Financieros hasta julio
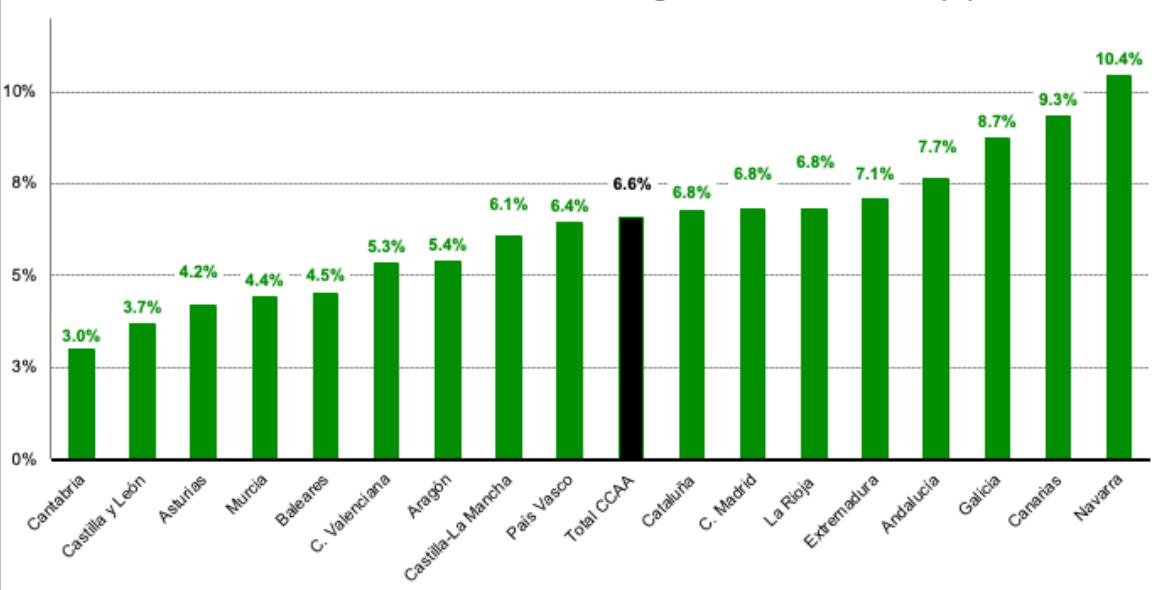
En esta subsección, veremos cómo fue el comportamiento de los ingresos no financieros en las CC.AA. con respecto al año anterior. En concreto, comparados con los datos de julio de 2025, los recursos no financieros aumentan en 10.235 millones de euros (una tasa de variación del 6,6%) para el conjunto de las CC.AA. Por comunidades, Navarra es la que presenta un mayor incremento de ingresos (10,4%) seguida de Canarias (9,3%) y Galicia (8,7%). En el lado opuesto, se encuentran: Cantabria (3,0%), Castilla y León (3,7%) y Asturias (4,2%).
Gráfico 2. Variación interanual de los Ingresos en CN. Julio 2026 (%)
Fuente: IGAE (2026b) y elaboración propia
Como se explicará en las siguientes subsecciones, este crecimiento está impulsado por los recursos vinculados al SFA que hasta julio de 2026 ha proporcionado 11.322 millones de euros adicionales respecto a la misma fecha de 2025. Además, el resto de los ingresos ajenos al SFA presenta un incremento del 7,2% con respecto a julio 2025.
| Tabla 3. Desagregación de los Ingresos no Financieros. Millones de euros | ||||
| Total CC.AA | jul-25 | jul-26 | Diferencia | Variación Interanual |
| Total ingresos no financieros en CN | 154,975 | 165,210 | 10,235 | 6.6% |
| Total de ingresos corregidos Transferencias negativas SFA | 144,478 | 155,801 | 11,322 | 7.8% |
| Entregas a cuenta + liquidación | 96,491 | 104,380 | 7,889 | 8.2% |
| Resto de ingresos | 47,987 | 51,421 | 3,433 | 7.2% |
Fuente: IGAE (2026b) y elaboración propia
En las siguientes subsecciones veremos en detalle la explicación detrás de esta importante subida en los ingresos no financieros y de esta elevada heterogeneidad en las tasas de crecimiento de las distintas regiones. En particular, vamos a analizar cómo se han comportado las partidas de ingresos de las CC.AA: entregas a cuenta y liquidaciones y los recursos ajenos al sistema de financiación que llamaremos “resto de ingresos”.
2.1. Entregas a cuenta y liquidaciones
Las entregas a cuenta y las liquidaciones vinculadas al SFA son determinantes para las regiones de régimen común porque suponen más del 80% de sus ingresos (no financieros). Tal y como se refleja en la Tabla 4, para el año 2026 los recursos procedentes de entregas a cuenta y liquidaciones para el conjunto de las CC.AA. aumentan en 11.982 millones de euros con respecto a 2025 (tasa de variación del 7,5%).
Este crecimiento se debe al aumento de las entregas a cuenta en 2026 que van a crecer en 10.310 millones de euros respecto a las percibidas en 2025 (157.630 millones de euros en 2026 frente a 147.320 millones de euros en 2025). Por su parte, la liquidación de 2024 (recibida en julio de 2026) ha sido de 13.288 millones de euros, frente a la liquidación de 2023 (recibida en julio 2025) que fue de 11.616 millones de euros, es decir, sólo ha aumentado 1.672 millones de euros.
| Tabla 4. Entregas a Cuenta y Liquidaciones a las CC.AA. De Régimen Común (millones de euros) | ||||||||
| Año 2026 | Año 2025 | Diferencia | Tasa variación (%) | |||||
| Entregas a cuenta 2026 | Liquidación 2024 | Total | Entregas a cuenta 2025 | Liquidación 2023 | Total | |||
| Andalucía | 29,343 | 1,538 | 30,881 | 27,475 | 1,230 | 28,706 | 2,175 | 7.6% |
| Aragón | 5,318 | 205 | 5,522 | 4,974 | 121 | 5,095 | 428 | 8.4% |
| Asturias | 3,979 | 220 | 4,199 | 3,754 | 227 | 3,981 | 217 | 5.5% |
| C. Valenciana | 14,993 | 2,484 | 17,477 | 14,013 | 2,004 | 16,017 | 1,460 | 9.1% |
| Canarias | 7,098 | 1,111 | 8,209 | 6,594 | 982 | 7,576 | 633 | 8.4% |
| Cantabria | 2,685 | 115 | 2,800 | 2,484 | 195 | 2,678 | 122 | 4.6% |
| Castilla y León | 9,552 | 722 | 10,274 | 8,969 | 616 | 9,585 | 689 | 7.2% |
| Castilla-La Mancha | 7,477 | 356 | 7,833 | 6,953 | 284 | 7,236 | 597 | 8.3% |
| Cataluña | 30,227 | 2,749 | 32,976 | 28,255 | 2,723 | 30,979 | 1,997 | 6.4% |
| Extremadura | 4,470 | 262 | 4,731 | 4,187 | 256 | 4,443 | 288 | 6.5% |
| Galicia | 10,909 | 787 | 11,696 | 10,239 | 679 | 10,918 | 778 | 7.1% |
| Baleares | 3,169 | 1,048 | 4,218 | 2,995 | 1,037 | 4,032 | 185 | 4.6% |
| C. Madrid | 22,061 | 1,206 | 23,267 | 20,499 | 805 | 21,304 | 1,963 | 9.2% |
| Murcia | 4,903 | 461 | 5,363 | 4,572 | 401 | 4,973 | 391 | 7.9% |
| La Rioja | 1,446 | 25 | 1,471 | 1,358 | 55 | 1,413 | 58 | 4.1% |
| Total CC.AA. | 157,630 | 13,288 | 170,918 | 147,320 | 11,616 | 158,936 | 11,982 | 7.5% |
Fuente: MH (2026a y b) y elaboración propia
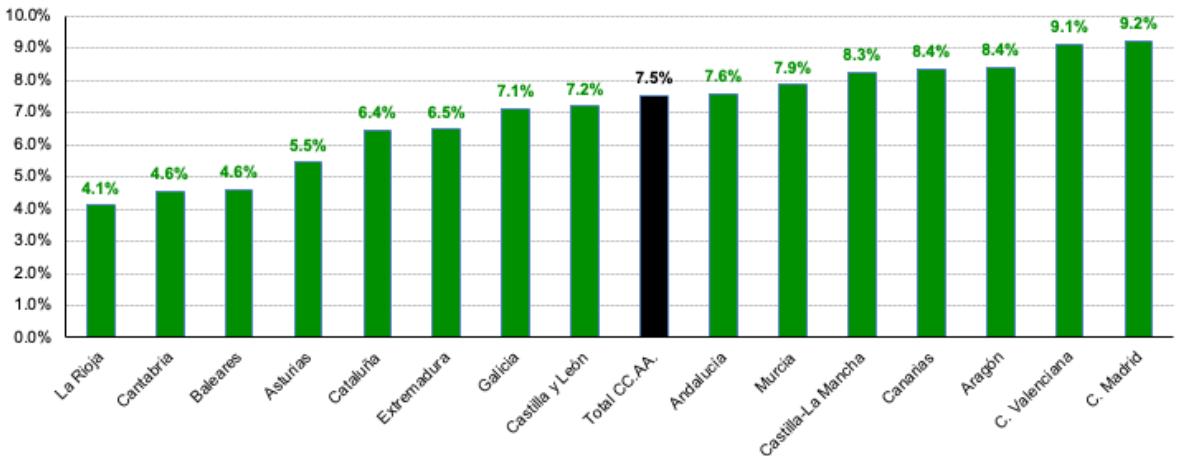
Como se muestra en el siguiente gráfico el crecimiento de los recursos sujetos a entregas a cuenta y liquidación es elevado pero heterogéneo entre Comunidades. Por un lado, destacan el crecimiento en C. Madrid (9,2%) y C. Valenciana (9,1%), y por otro, están La Rioja, Cantabria y Baleares, con aumentos del 4,1%, 4,6% y 4,6%, respectivamente.
Gráfico 3. Variación interanual. Entregas a cuenta y liquidaciones. Año 2026 (%) Fuente: MH (2026a y b) y elaboración propia
2.2. Resto de Ingresos
El “resto de ingresos” o recursos ajenos al sistema de financiación se calcula como la diferencia entre ingresos totales (no financieros) y las entregas a cuenta y liquidaciones. Dentro de esta partida de “resto de ingresos” se encuentran: i) el Impuesto de Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP y AJD), ii) Resto de impuestos de producción e importaciones ajenos al sistema de entregas y liquidación del SFA (Impuesto de matriculación, Impuesto General Indirecto Canario (IGIC), Tasas sobre las actividades de Juego, etc.), iii) el Impuesto de Sucesiones y Donaciones, iv) Transferencias específicas entre AA.PP: transferencias de la seguridad social y las transferencias de las diputaciones forales del País Vasco, v) ventas de bienes y servicios (tasas, precios públicos y ventas de patrimonio), vi) Ayudas a la inversión (Fondos FEDER, FEADER, MRR y React-UE) y vii) Resto de Recursos principalmente formado por: transferencias del Estado fuera del SFA (el fondo de compensación y el fondo interterritorial), Transferencias de las Corporaciones Locales, Impuestos propios de las CC.AA., Impuesto sobre el Patrimonio, el IRPF y el Impuesto de Sociedades de Navarra, etc.
El “resto de ingresos” presenta un incremento hasta julio de 2026 de 3.433 millones (un 7,2%) para el conjunto de las CC.AA. (Tabla 5). El ITP y AJD explican parte de este crecimiento debido a la subida del precio de la vivienda (5,7%). El resto de los impuestos sobre la producción e importaciones ajenos al SFA crecen un 4,8% que se explica por un incremento de las tasas y recargos sobre actividades del juego y el restablecimiento del Impuesto sobre Estancias Turísticas.
Las transferencias específicas entre AA.PP. aumentan un 7,6% respecto a julio de 2025. En este epígrafe, se incluyen las transferencias de la Seguridad Social con un crecimiento del 11,6% y las aportaciones de las diputaciones forales al Gobierno Vasco con una subida del 6,7%.
Por su parte el Impuesto sobre Sucesiones y Donaciones presenta un incremento del 11,9%. Las ventas de bienes y servicios, los otros ingresos de capital y el resto de recursos presentan una caída del 1,5%, 8,4% y 31,5%, respectivamente.
Las transferencias recibidas al margen del SFA aumentan un 57.7% porque en marzo de 2026 se transfirió a las CCAA la recaudación de 2025 del Impuesto sobre el margen de intereses y comisiones de determinadas entidades financieras por importe de 1.413 millones.
| Tabla 5. Recursos ajenos al Sistema de Financiación (CN). Julio 2026 | ||
| Total CC.AA | Millones de euros | Variación Interanual |
| ITP y AJD | 8,552 | 5.7% |
| Resto impuestos producción e importaciones ajenos al SFA | 5,510 | 4.8% |
| Impuesto sobre Sucesiones y Donaciones | 2,065 | 11.9% |
| Transferencias específicas entre AAPP | 10,154 | 7.6% |
| Ventas de bienes y servicios | 8,679 | -1.5% |
| Resto ingresos de capital | 1,183 | -8.4% |
| Transferencicas al margen del SFA | 10,949 | 57.7% |
| Resto recursos | 4,329 | -31.5% |
| Total recursos ajenos al SFA (*) | 51,421 | 7.2% |
(*) Para el cálculo del total de recursos ajenos al SFA se ha restado la parte de entregas a cuenta y liquidación del SFA que forma parte de los empleos de las CC.AA Fuente: IGAE (2026c) y Elaboración Propia
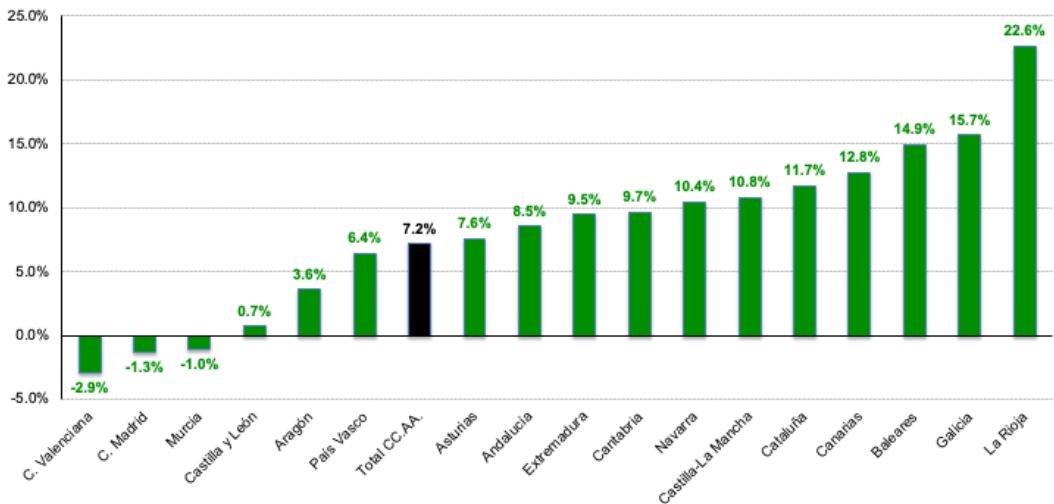
Aunque como hemos dicho, la tasa de crecimiento de los recursos de las CC.AA. ajenos al SFA ha aumentado un 7,2% respecto a julio de 2025, existe mucha heterogeneidad entre las diferentes regiones. Según se muestra en el Gráfico 4, por un lado, destaca el aumento del “resto de ingresos” en La Rioja (22,6%), Galicia (15,7%) y Baleares (14,9%). En el lado opuesto están: C. Valenciana (-2,9%), C. Madrid (-1,3%) y Murcia (-1,0%).
Gráfico 4. Variación interanual del Resto de Ingresos Julio 2026 - Julio 2025 (%) Fuente: IGAE (2026b) y MH (2026a y b) y Elaboración Propia
3. Gastos No Financieros hasta julio
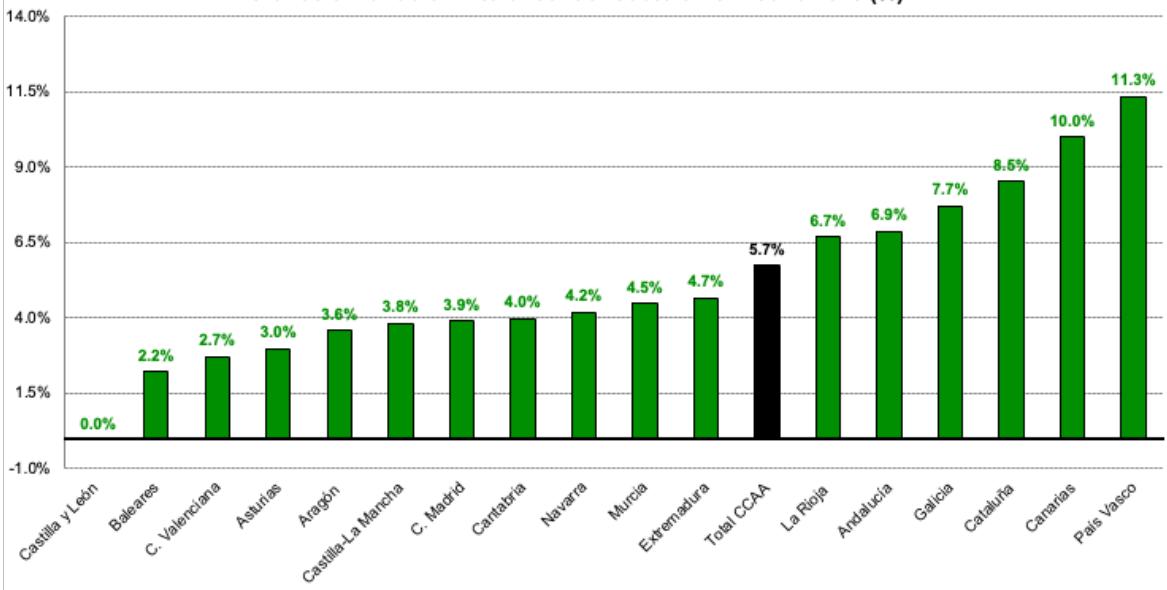
Hasta julio de 2026, los gastos no financieros han aumentado en 5,7% (8.996 millones de euros). Por CC.AA., la evolución de los gastos es bastante heterogénea (véase Gráfico 5). Las regiones con un mayor aumento de los gastos son: País Vasco (11,3%), Canarias (10,0%) y Cataluña (8,5%). En el lado opuesto están, Castilla y León (0,0%), Baleares (2,2%) y C. Valenciana (2,7%).
Gráfico 5. Variación interanual del Gasto en CN. Julio 2026 (%) Fuente: IGAE (2026b) y elaboración propia.
En la siguiente subsección analizaremos cómo se han comportado las principales partidas de gasto.
3.1. Empleos por partidas
En esta subsección, se valorará el crecimiento del gasto no financiero de las CC.AA. por las diferentes partidas de gasto. Como se puede ver en la siguiente tabla el gasto está creciendo un 5,7% a julio de 2026, un punto más se obtiene (6,9%) cuando se descuentan las transferencias negativas del SFA.
| Tabla 6. Gasto en CN por partidas. Julio 2026 | ||
| Total CC.AA | Millones de euros | Variación Interanual |
| Consumos intermedios | 27,488 | 4.9% |
| Remuneración de Asalariados | 67,139 | 7.1% |
| Intereses | 4,638 | 9.8% |
| Transferencias sociales en especie | 23,690 | 5.3% |
| Formación Bruta de capital fijo | 12,779 | 4.9% |
| Resto de gastos (*) | 20,496 | 11.8% |
| Transferencias negativas del SFA | 9,409 | -10.4% |
| Total de gastos en CN | 165,639 | 5.7% |
| Total de gastos corregidos Transferencias negativas SFA | 156,230 | 6.9% |
(*) El resto de gastos incluye entre otras partidas: las subvenciones, prestaciones sociales distintas de las transferencias en especie. las transferencias entre AAPP. Fuente: IGAE (2026b) y elaboración propia
La remuneración de asalariados (que representa más de un 40% del total de gastos) aumenta en un 7,1% hasta los 67.139 millones de euros. Los consumos intermedios aumentan en un 4,9% hasta los 27.488 millones. Las Transferencias sociales en especie y Resto de gastos (subvenciones, las prestaciones sociales distintas de las transferencias en especie y otras transferencias entre AA.PP. distintas del SFA) aumentan en un 5,3% y un 11,8%, respectivamente. La formación bruta de capital fijo, es decir, la inversión, aumenta un 4,9% a julio de 2026. Las transferencias negativas del SFA caen un 10,4%. Por otro lado, el gasto en intereses ha alcanzado los 4.638 millones de euros en julio 2026, lo que supone un crecimiento del 9,8%. Este fuerte crecimiento está relacionado con la subida de tipos de interés de las emisiones de deuda pública producidas desde marzo de 2022.
A continuación, en la Tabla 7, se muestra una evolución dispar en las diferentes rúbricas de gasto por Comunidad Autónoma.
Comenzaremos haciendo referencia a los “Consumos Intermedios”, que representa cerca del 17% del gasto, tiene un crecimiento para el conjunto de CC.AA. del 4,9% hasta julio de 2026. Dentro de los consumos intermedios se incluyen, principalmente, los gastos fungibles de hospitales, de centros educativos y demás, organismos de la Administración Autonómica. Todas las regiones presentan un crecimiento positivo en esta partida, destacando Castilla-La Mancha (7,5%), Asturias (7,2%), Navarra (6,8%) y País Vasco (6,8%).
La “Remuneración de asalariados” es la partida de gasto más importante cuyo peso constituye el 40% de los gastos de las CC.AA. Como ya habíamos adelantado, el crecimiento observado de esta partida hasta julio de 2026 ha sido del 7,1%. Todas las regiones crecen en los gastos de personal, destacando Cataluña con un crecimiento del 10,7%.
La rúbrica de “Intereses”, con un peso de tan sólo el 3%, aumenta en un 9,8%, con un comportamiento muy heterogéneo entre las distintas regiones. Por un lado, tenemos regiones como La Rioja, Murcia y C. Valenciana donde el gasto en esta rúbrica crece un 28,6%, 21,5% y 17,0%, respectivamente, y por otro, tenemos Madrid, Castilla y León, Canarias y Galicia donde solo aumenta un 1,7%, 2,4%, 5,4% y 5,4%, respectivamente. Incluso hay dos comunidades que presentan caídas en el gasto en intereses Asturias (-7,1%) y Navarra (-6,3%). Cabe señalar, y más aún si cabe con la subida de tipos del BCE, que esta rúbrica va a seguir incrementándose en los próximos ejercicios debido a que la refinanciación de la deuda se está realizando a tipos más elevados que los vencimientos.
Las “Transferencias sociales en especie”, que incluyen principalmente los gastos de los conciertos sanitarios y educativos y las recetas médicas, crecen en un 5,3% hasta julio de 2026. Este incremento se explica, en gran medida, por el aumento del gasto en conciertos sanitarios, relacionado con las medidas tomadas para reducir las listas de espera en la Sanidad Pública. El mayor incremento se encuentra en Baleares (11,6%),
Cantabria (10,1%) y La Rioja (8,6%). En el lado contrario están, Murcia y País Vasco, con una variación del 1,8% y 2,1%, respectivamente.
La “Formación Bruta de capital fijo”, es decir, el gasto en inversión, con un peso del 7% sobre el total, aumenta un 4,9% hasta julio de 2026. Existe mucha variabilidad entre las diferentes CCAA. Hay que destacar por un lado el crecimiento de la inversión en La Rioja con una tasa del 19,8% y por otro lado, la caída del 5,7% en Baleares.
Un patrón similar pasa en la categoría de restos de gastos, que incluye subvenciones, prestaciones sociales distintas a las transferencias en especie, etc. Aquí hay que destacar el aumento en un 41,4% de esta partida de resto en País Vasco.
Finalmente, las transferencias negativas del SFA es la rúbrica que mayor variabilidad representa en las tasas de crecimiento. Por un lado, Madrid y Extremadura tienen tasas del 5,5% y 0,6%, respectivamente mientras que en Castilla y León y Aragón, presentan una tasa negativa del -100% y -87,2%, respectivamente. Estas diferencias se deben al impacto tan heterogéneo que han tenido las diferentes liquidaciones del SFA de 2024 y 2025. Aunque la liquidación de 2023 es muy similar a la de 2024, existen diferencias relevantes entre las diferentes CC.AA.
| Tabla 7. Variación interanual de los gastos CN por partidas. Julio 2026 (%) | |||||||||
| Consumos intermedios | Remuneración de Asalariados | Intereses | Transferencias sociales en especie | Formación Bruta de capital fijo | Resto de gastos (*) | Transferencias negativas del SFA | Total de gastos corregidos Transferencias negativas SFA | Total de gastos | |
| Andalucía | 5.0% | 6.2% | 15.6% | 4.7% | 6.7% | 24.2% | -48.9% | 7.7% | 6.9% |
| Aragón | 3.4% | 5.9% | 11.3% | 5.2% | 9.1% | 12.7% | -87.2% | 6.3% | 3.6% |
| Asturias | 7.2% | 8.9% | -7.1% | 2.3% | 1.1% | -10.4% | -52.4% | 4.8% | 3.0% |
| C. Valenciana | 2.5% | 4.7% | 17.0% | 7.2% | 5.6% | -9.1% | -9.0% | 3.8% | 2.7% |
| Canarias | 0.4% | 9.1% | 5.4% | 7.3% | 9.4% | 22.3% | -42.8% | 11.2% | 10.0% |
| Cantabria | 5.6% | 6.9% | 9.1% | 10.1% | 4.8% | -15.1% | -22.4% | 4.8% | 4.0% |
| Castilla y León | 2.4% | 5.3% | 2.4% | 3.7% | 2.6% | -14.1% | -100.0% | 2.5% | 0.0% |
| Castilla la Mancha | 7.5% | 4.7% | 10.4% | 6.1% | 12.5% | 14.7% | -86.9% | 6.9% | 3.8% |
| Cataluña | 5.9% | 10.7% | 9.3% | 5.0% | 3.0% | 23.8% | -17.1% | 9.8% | 8.5% |
| Extremadura | 6.6% | 5.3% | 15.9% | 3.7% | 1.3% | 2.5% | 0.6% | 4.7% | 4.7% |
| Galicia | 5.2% | 5.6% | 5.4% | 5.4% | 11.9% | 26.5% | -15.4% | 8.3% | 7.7% |
| Baleares | 1.6% | 7.1% | 9.8% | 11.6% | -5.7% | 0.7% | -6.3% | 4.6% | 2.2% |
| Madrid | 6.2% | 6.3% | 1.7% | 5.8% | 3.1% | -11.6% | 5.5% | 3.5% | 3.9% |
| Murcia | 5.0% | 7.3% | 21.5% | 1.8% | 1.4% | 4.3% | -21.7% | 5.9% | 4.5% |
| Navarra | 6.8% | 6.7% | -6.3% | 5.3% | 4.1% | 0.5% | 0.0% | 4.2% | 4.2% |
| País Vasco | 6.8% | 9.2% | 10.9% | 2.1% | -0.7% | 41.4% | 0.0% | 11.3% | 11.3% |
| La Rioja | 3.9% | 5.2% | 28.6% | 8.6% | 19.8% | -1.8% | -0.7% | 6.8% | 6.7% |
| Total CC.AA. | 4.9% | 7.1% | 9.8% | 5.3% | 4.9% | 11.8% | -10.4% | 6.9% | 5.7% |
Fuente: IGAE (2026b) y elaboración propia (*) El resto de gastos incluye entre otras partidas: las subvenciones, prestaciones sociales distintas de las transferencias en especie, las transferencias entre AAPP
III. PROYECCIÓN DEL SALDO DE CN EN 2026 PARA LAS CC.AA.
En esta sección, vamos a realizar una proyección del saldo en CN de las CC.AA. para el cierre de 2026 con la información disponible hasta julio 2026.
El proceso de estimación de la proyección del saldo en CN se divide en dos partes. En la primera parte, se calcula con qué saldo en CN cerrarían las CC.AA. bajo el supuesto de que se mantuvieran sin cambios con respecto al año anterior los ingresos y los gastos de los meses que faltan para cerrar el año (de agosto a diciembre). Para ello, se parte del saldo en CN hasta julio 2026 (0,0% PIB) (primera columna de la Tabla 8) y se añade el saldo en CN de los meses de agosto a diciembre de 2025 (-0,3% PIB) (segunda columna de la Tabla 8).
| Tabla 8. Proyección Saldo CN en las CC.AA (% PIB). 2026 | |||||
| Saldo CN hasta Jul 26 (A) | Saldo esperado agosto-diciembre (B) | Efecto diferencial Ingresos (C) | Efecto diferencial Gastos (D) | Proyección saldo CN (E) = (A)+(B)+(C)-(D) | |
| Andalucía | 0.4% | -0.1% | 0.4% | 0.8% | -0.2% |
| Aragón | -0.2% | -0.1% | 0.3% | 0.2% | -0.2% |
| Asturias | 0.6% | -0.2% | 0.4% | 0.4% | 0.2% |
| C. Valenciana | -0.6% | -1.5% | 0.3% | 0.0% | -1.8% |
| Canarias | 0.6% | -0.9% | 0.3% | 0.6% | -0.5% |
| Cantabria | 0.2% | -0.2% | 0.6% | 0.5% | 0.2% |
| Castilla y León | 0.4% | -0.4% | 0.4% | 0.2% | 0.2% |
| Castilla-La Mancha | 0.1% | 0.0% | 0.5% | 0.3% | 0.2% |
| Cataluña | -0.2% | -0.5% | 0.3% | 0.4% | -0.8% |
| Extremadura | -0.3% | 0.5% | 0.5% | 0.5% | 0.2% |
| Galicia | 0.2% | 0.1% | 0.4% | 0.3% | 0.4% |
| Baleares | 0.5% | -0.3% | 0.2% | 0.3% | 0.1% |
| C. Madrid | -0.1% | -0.1% | 0.2% | 0.2% | -0.1% |
| Murcia | -0.5% | -1.1% | 0.3% | 0.4% | -1.6% |
| Navarra | -0.3% | 2.9% | 0.0% | 0.3% | 2.3% |
| País Vasco | -0.3% | 0.1% | 0.0% | 0.4% | -0.7% |
| La Rioja | -0.3% | -0.2% | 0.4% | 0.3% | -0.5% |
| Total CC.AA | 0.0% | -0.3% | 0.3% | 0.4% | -0.4% |
Fuente: IGAE (2026b) y elaboración propia
En la segunda parte, para refinar nuestro ejercicio de proyección, tendremos en cuenta los efectos diferenciales sobre los ingresos y los gastos entre agosto y diciembre de 2026 con respecto al mismo período de 2025.
En la Tabla 9, recogemos el efecto diferencial de los ingresos. Primero, sabemos que las entregas a cuenta se han incrementado notablemente respecto a 2025, siendo su efecto diferencial de 5.155 millones. Por tanto, la columna (B) corrige este efecto del aumento de las entregas a cuenta en los meses de agosto a diciembre de 2026. Y segundo, sabemos que la dinámica en el mercado inmobiliario está aumentando la recaudación de ITP y AJD en la mayor parte de regiones. Por ello, trasladamos la variación registrada de cada región en estos impuestos a julio de 2026 hasta final de año2. En el caso de Canarias está registrando una caída en la recaudación del IGIC (-6,3%) que también es trasladado a la recaudación entre agosto y diciembre de este año. Teniendo en cuenta estas dos columnas de la Tabla 9, las CC.AA. recibirán en lo que queda de año 5.457 millones de euros más que en 2025, lo que supone un aumento de ingresos del 0,3% de PIB, e implica una menor necesidad de financiación.
| Tabla 9. Efecto diferencial en los ingresos de las CC.AA. Agosto-Diciembre 2026-2025 | ||||
| Millones de euros | Variación Entregas a Cuenta Agosto-Diciembre 2026 (A) | Variación Estimada ITP y AJD e IGIC Agosto-Diciembre 2026 (B) | Efecto diferencial Ingresos (C)=(A)+(B) | Efecto diferencial Ingresos (% PIB) |
| Andalucía | 934 | 104 | 1,037 | 0.4% |
| Aragón | 172 | 3 | 175 | 0.3% |
| Asturias | 112 | 7 | 119 | 0.4% |
| C. Valenciana | 490 | 5 | 496 | 0.3% |
| Canarias | 252 | -27 | 225 | 0.3% |
| Cantabria | 101 | 8 | 109 | 0.6% |
| Castilla- León | 292 | 30 | 322 | 0.4% |
| Castilla-La Mancha | 262 | 22 | 284 | 0.5% |
| Cataluña | 986 | 98 | 1,085 | 0.3% |
| Extremadura | 141 | -2 | 140 | 0.5% |
| Galicia | 335 | 26 | 361 | 0.4% |
| Baleares | 87 | 4 | 91 | 0.2% |
| C. Madrid | 781 | 24 | 805 | 0.2% |
| Murcia | 165 | -1 | 164 | 0.3% |
| Navarra | 0 | 1 | 1 | 0.0% |
| País Vasco | 0 | -3 | -3 | 0.0% |
| La Rioja | 44 | 2 | 45 | 0.4% |
| Total CC.AA | 5,155 | 302 | 5,457 | 0.3% |
Fuente: IGAE (2026b) y elaboración propia
En la Tabla 10, estimamos el impacto diferencial del gasto en la parte restante del ejercicio 2026 (agosto-diciembre de 2026) con respecto a los mismos meses de 2025. En nuestra estimación, primero añadimos el impacto del consumo público en el supuesto de que se mantengan en los meses restantes (de agosto a diciembre) los aumentos observados a través de las tasas de variación hasta julio 2026. Las partidas que llamamos de consumo público están formadas por: los gastos de personal, consumos intermedios y las transferencias sociales en especie. Adicionalmente, incluimos el gasto en intereses, que sabemos están subiendo en la mayor parte de las regiones. Estas partidas constituyen cerca del 75% del gasto no financiero de las CC.AA. El impacto de esta primera columna asciende a 5.832 millones de euros. En un segundo lugar, hay que realizar un ajuste a la baja a la partida de remuneración de asalariados debido a que los gastos de personal de agosto a diciembre 2025 están incluyendo la subida salarial del 2,5% que se reflejó íntegra en Contabilidad Nacional en el mes de diciembre de 2025 pero con efectos retroactivos desde enero de 2025. Para estimar los efectos diferenciales debemos considerar únicamente la subida parte de agosto a diciembre, por lo que debemos descontar los siete primeros meses del año. Esto va a suponer un ahorro adicional 118 millones de euros. En un tercer lugar, sumamos el impacto en el gasto de 2026 que van tener las operaciones one-off según el informe individual de Ejecución Presupuestaria, Deuda Pública y Regla de gasto 2026 publicado por la AIReF (2026a). Este último efecto va a tener un impacto de 830 millones de euros, de los cuales el efecto negativo de 500 millones en la C. Valenciana se corresponde con la diferencia entre el efecto de la DANA de 2026 (900 millones) y el efecto de la DANA de 2025 (1.400 millones). Como se puede deducir estamos suponiendo que este gasto extraordinario (one-off), como suele normalmente ocurrir, se registra en el mes de diciembre de 2026.
2 Para el País Vasco se tiene en cuenta la variación experimentada en la recaudación del ITP y AJD por las diputaciones forales. Esta información se obtiene de:
https://www.euskadi.eus/recaudacion/web01-s2oga/es/
| Tabla 10. Efecto diferencial en los gastos de las CC.AA. Agosto-Diciembre 2026-2025 | |||||
| Millones de euros | Variación del Consumo Público y del Gasto en Intereses Agosto-Diciembre 2026 (A) | Impacto diferencial Actualización Salarial (B) | Operaciones One off* (C ) | Efecto diferencial Gastos (D)=(A)+(B)+( C ) (Millones de Euros) | Efecto diferencial Gastos (% del PIB) |
| Andalucía | 834 | -20 | 1,200 | 2,015 | 0.8% |
| Aragón | 139 | -4 | 0 | 135 | 0.2% |
| Asturias | 146 | -3 | 0 | 144 | 0.4% |
| C. Valenciana | 541 | -11 | -500 | 30 | 0.0% |
| Canarias | 282 | -6 | 100 | 376 | 0.6% |
| Cantabria | 93 | -2 | 0 | 91 | 0.5% |
| Castilla y León | 205 | -7 | 0 | 199 | 0.2% |
| Castilla-La Mancha | 209 | -6 | 0 | 203 | 0.3% |
| Cataluña | 1,429 | -19 | 0 | 1,410 | 0.4% |
| Extremadura | 121 | -3 | 30 | 148 | 0.5% |
| Galicia | 280 | -6 | 0 | 274 | 0.3% |
| Baleares | 144 | -3 | 0 | 140 | 0.3% |
| C. Madrid | 693 | -14 | 0 | 679 | 0.2% |
| Murcia | 192 | -4 | 0 | 188 | 0.4% |
| Navarra | 100 | -2 | 0 | 97 | 0.3% |
| País Vasco | 386 | -8 | 0 | 378 | 0.4% |
| La Rioja | 40 | -1 | 0 | 39 | 0.3% |
| Total CC.AA | 5,832 | -118 | 830 | 6,544 | 0.4% |
Fuente: IGAE (2026b), AIReF (2026) y elaboración propia (*) Incluye el impacto diferencial de la DANA de la C.Valenciana. 900 millones en 2026 menos 1400 millones de 2025
Según nuestras estimaciones, ambas variables supondrán un incremento de gasto entre agosto y diciembre 2026 de 6.544 millones de euros (0,4% del PIB), lo que supone una mayor necesidad de financiación.
Por último, la proyección de Saldo CN para 2026 se recoge en la última columna de la Tabla 8. Según nuestras estimaciones, el Saldo en CN para 2026 será del -0,4% del PIB. Sin lugar a dudas, es un mal dato debido a que, se incumple la previsión de déficit del gobierno para 2026 establecida en el 0,1% a pesar de que en este año los ingresos de las CC.AA. aumentarán notablemente por las mayores entregas a cuenta recibidas y por la mayor recaudación en el resto de ingresos.
Con un crecimiento más moderado de los empleos que cumpliera la regla de gasto (3,5%), como señala la AIReF, las CC.AA. cerrarían 2026 con un ligero superávit presupuestario del 0,1% del PIB. Por todo ello, creemos que si no se produce una moderación de última hora en el gasto no financiero, las comunidades incumplirán las previsiones del gobierno y pondrán en peligro su sostenibilidad financiera. Por otra parte, nuestra estimación supone un cierre peor tanto que el previsto por el Gobierno (-0,1% del PIB) como por la AIReF (-0,1% del PIB) (2026b).
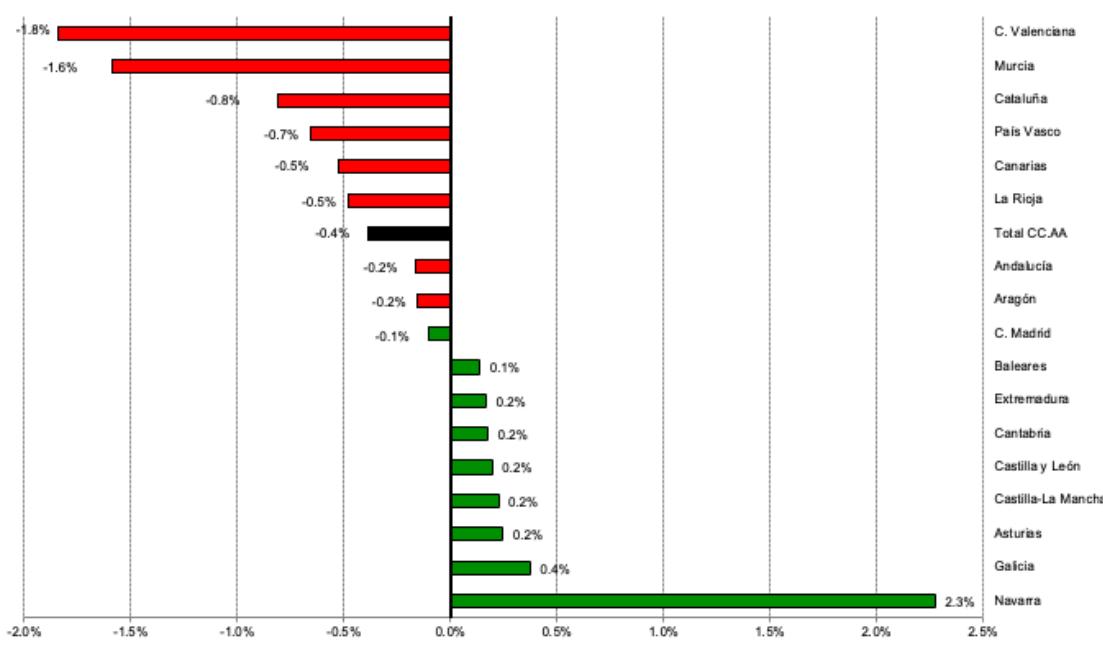
Por CC.AA., se aprecia una elevada heterogeneidad en nuestras previsiones de saldo en CN para 2026 (véase Gráfico 7). Según estas previsiones 9 comunidades cerrarían 2026 con déficit: C. Valenciana3 (-1,8%), Murcia (-1,6%), Cataluña (-0,8%), País Vasco (-0,7%), Canarias (-0,5%), La Rioja (-0,5%), Andalucía (-0,2%), Aragón (-0,2%) y C. Madrid (-0,1%). Y 8 CC.AA, cerrarán 2026 con un saldo en CN en positivo: Baleares (0,1%), Extremadura (0,2%), Cantabria (0,2%), Castilla y León (0,2%), Castilla-La Mancha (0,2%), Asturias (0,3%), Galicia (0,4%) y Navarra (2,3%).
Gráfico 7. Proyección Saldo CN para las CCAA 2026 (% PIB) Fuente: IGAE (2026b) y elaboración propia
Es importante tener en cuenta que nuestro ejercicio de simulación es simétrico para todas las CC.AA. y no recoge los cambios que las comunidades puedan implementar en el último momento. Así, por ejemplo: las CC.AA. que están presentando un mejor comportamiento en la primera parte del año podrían relajarse y presentar unas cifras peores a las que hemos estimado. En cambio, las CC.AA. que se comportan peor podrían hacer un sobreesfuerzo respecto a años anteriores y presentar un saldo mejor al estimado.
3 Incluye el impacto diferencial de la DANA.
IV. CONCLUSIONES
Como conclusiones, las Comunidades Autónomas (CC.AA.) han presentado hasta julio de 2026 un saldo de CN prácticamente de equilibrio (-0,02% del PIB), lo que supone una décima mejor que el registro en el mismo periodo de 2025 (-0,1% del PIB). En concreto, los ingresos no financieros han aumentado hasta julio de 2026 en un 6,6% (10.235 millones de euros) respecto al año anterior. Este crecimiento está impulsado por el incremento de las entregas a cuenta en 2026.
Los gastos no financieros en CN aumentan en un 5,7% hasta julio 2026 (8.996 millones de euros). Este crecimiento es preocupante por dos motivos. Primero porque supera lo permitido por la regla de gasto (3,5%). Y segundo porque son elevadas en las tres partidas importantes que forman parte del consumo público: Remuneración de asalariados (7,1%), Consumos intermedios (4,9%) y Transferencias sociales en Especie (5,3%).
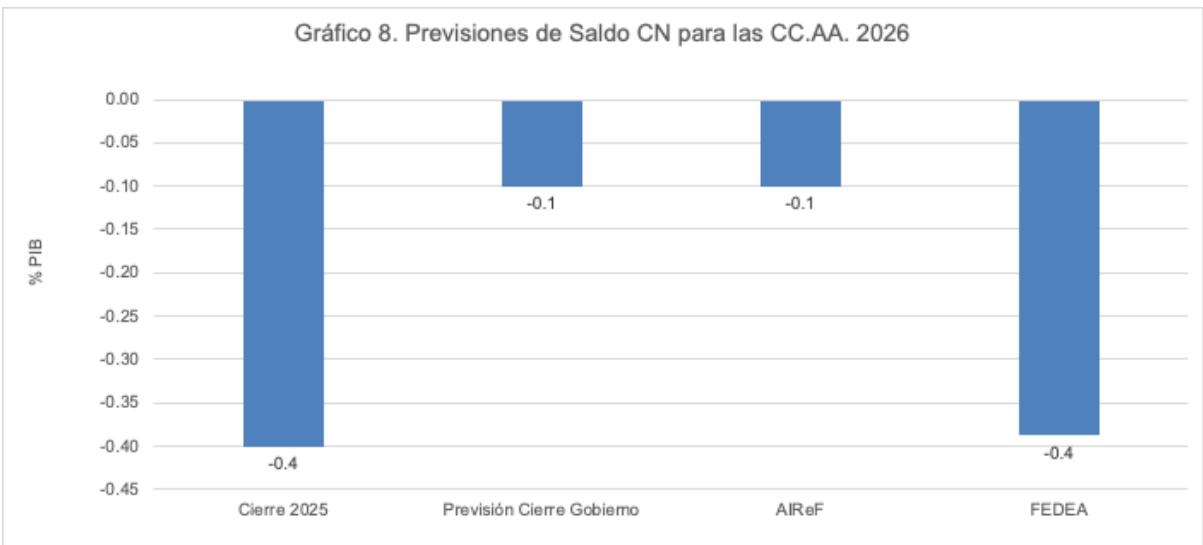
Nuestra previsión de déficit de 2026 para las CC.AA. sitúa el saldo presupuestario en el -0,4% del PIB. Por CC.AA., se aprecia una elevada heterogeneidad en nuestras previsiones: 9 regiones terminarían con déficit y las 8 restantes, con superávit. Aunque esta estimación mantiene sin cambios el déficit de cierre de 2025 (0,4% del PIB), es un mal dato porque a pesar del fuerte crecimiento de los ingresos, los gastos están creciendo a tasas muy elevadas, superando ampliamente lo permitido por la regla de gasto (3,5%). A modo de resumen, se presentan en el Gráfico 8 el dato de cierre de déficit de las CC.AA. para 2025 y cuál es nuestra previsión de déficit para 2026 en comparación con la presentada por el Gobierno y por la AIReF. Según se observa, nuestra previsión es más pesimista que la del Gobierno (0,1%) y la de AIReF (0,1%). Si se cumpliera nuestra previsión de cierre para las CC.AA, es muy probable que el déficit del conjunto de las AA.PP supere el 3% del PIB. Según las últimas previsiones de la AIReF, el déficit del conjunto de AA.PP para 2026 será del 2,8%, teniendo en cuenta que el cierre de las CCAA se mantiene en el 0,1%.
Fuente: AIReF (2026b), IGAE (2026b), Plan Fiscal y Estructural de medio Plazo (2024) y elaboración propia
Con la aplicación de las nuevas reglas fiscales europeas, nuestro país debe abordar un exigente proceso de consolidación fiscal que incluye no solo el control del gasto público sino también una reducción progresiva de la deuda pública. Indudablemente, las CC.AA. deben formar parte de este proceso, que exigirá avanzar hacia una gestión más rigurosa del gasto, mediante la adopción de medidas de racionalización y priorización de las políticas públicas, así como la implantación de mecanismos que permitan mejorar la eficiencia en la asignación y utilización de los recursos públicos. Como venimos poniendo de manifiesto en este Observatorio, el crecimiento de los ingresos públicos, aun siendo un factor favorable, no garantiza por sí mismo una mejora de los saldos presupuestarios si no va acompañado de una adecuada disciplina por el lado del gasto. Sin duda, este será uno de los principales retos que deberá afrontar el próximo Gobierno.
V. REFERENCIAS
References
- AIReF (2026a). Informe individual de Ejecución Presupuestaria, Deuda Pública y Regla de gasto 2026. https://www.airef.es/es/centro-documental/informes/informes-individuales-sobre-laejecucion-presupuestaria-la-deuda-publica-y-la-regla-de-gasto-2026-de-lascomunidades-autonomas-ccaa/
References
- AIReF (2026b). Informe sobre los proyectos y líneas fundamentales de los presupuestos de las Administraciones públicas para 2027. https://www.airef.es/es/centro-documental/informes/informe-sobre-los-proyectos-ylineas-fundamentales-de-los-presupuestos-de-las-administraciones-publicas-para-2027/
References
- Intervención General de la Administración del Estado (IGAE, 2026a). Información Estadística de las Administraciones Públicas. https://www.igae.pap.hacienda.gob.es/sitios/igae/es-ES/Contabilidad/ContabilidadNacional/Publicaciones/Paginas/Publicaciones.aspx
References
- Intervención General de la Administración del Estado (IGAE, 2026b). Contabilidad Nacional. Serie Mensual. Operaciones No Financieras del Subsector Administración Regional. Detalle por Comunidades. https://www.igae.pap.hacienda.gob.es/sitios/igae/es-ES/Contabilidad/ContabilidadNacional/Publicaciones/Paginas/imnofinancierasCA. aspx
References
- Intervención General de la Administración del Estado (IGAE, 2026c). Informe mensual de las Administraciones Públicas sin incluir la Administración Local (contabilidad nacional). Revisión Estadística 2024. Julio 2026. https://www.igae.pap.hacienda.gob.es/sitios/igae/es-ES/Contabilidad/ContabilidadNacional/Publicaciones/Documents/AAPP-M/IM_2026_07.pdf
References
- Ministerio de Hacienda (MH, 2026a). Informes sobre la Financiación provisional de las CC.AA a través del Sistema de Financiación. https://www.hacienda.gob.es/es-ES/CDI/Paginas/SistemasFinanciacionDeuda/InformacionCCAAs/Informes%20fin anciacion%20comunidades%20autonomas1.aspx
Ministerio de Hacienda (MH, 2026b). Informes sobre Financiación definitiva de las CC.AA. a través del Sistema de Financiación. https://www.hacienda.gob.es/es-ES/CDI/Paginas/SistemasFinanciacionDeuda/InformacionCCAAs/Informes%20fin anciacion%20comunidades%20autonomas2.aspx
Plan Fiscal y Estructural de medio plazo (2025-2028). Reino de España https://portal.mineco.gob.es/eses/economiayempresa/EconomiaInformesMacro/Documents/Informes%20de%20p revisi%C3%B3n%20y%20programaci%C3%B3n/Plan_fiscal_y_estructural_de_me dio_plazo_2025_2028.pdf
Límite de gasto no financiero 2027 y objetivos de estabilidad 2027-2029 https://www.hacienda.gob.es/gabineteministro/notas%20prensa/2026/260707- presentacion-techo-gastos.pdf
Este texto se ha extraído automáticamente del documento original. Para citarlo o leerlo con su maquetación, descargue el PDF.
Descargar en PDF