LA POLITICA INDUSTRIAL EN EL SECTOR DE LOS FERTILIZANTES: EL PAPEL DE ENFERSA
Carlos Sebastián
Diciembre 1986
Documento 86-14
II.3. Filación administrativa de precios.
III.3. Una medición de la eficiencia de ENFERSA.
III.4. Rentabilidad y financiación de ENFERSA.
IV. Conclusiones: El papel de ENFERSA en el futuro del sector de fertilizantes ..... 67
Referencias bibliográficas ..... 76
1. La demanda de fertilizantes
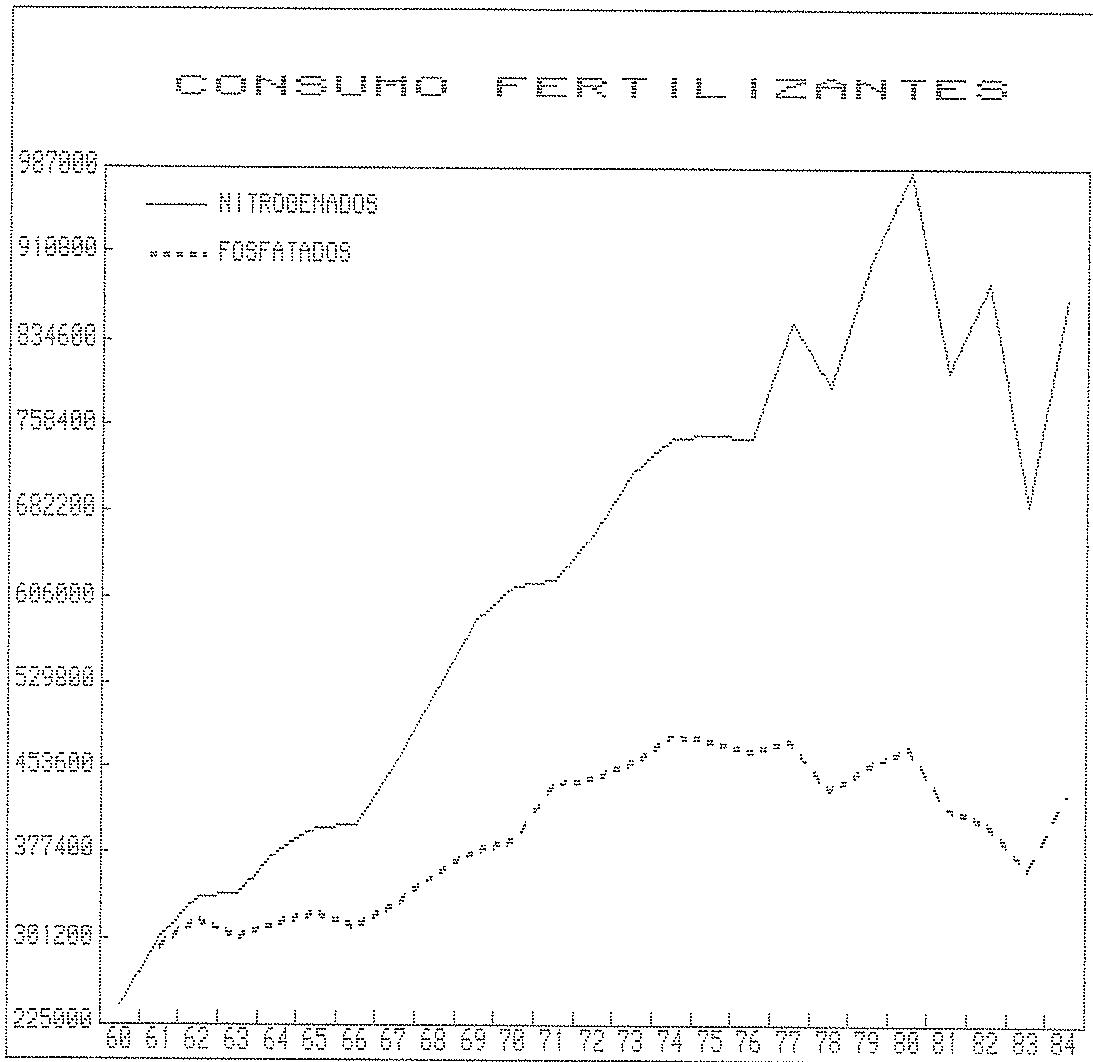
El consumo de fertilizantes en España ha experimentado un fuerte crecimiento en el período 1960-80. En los años 1981-83 las condiciones climatológicas (la sequía) y la elevación de los precios de los fertilizantes produjeron una importante disminución del consumo. En 1984 y 1985 se ha producido cierta recuperación.
En el gráfico 1 se presenta la evolución del consumo de fertilizantes nitrogenados y fosfatados en el periodo 1960-84. Los consumos están medidas en Tm. de nutrientes e incluyen los incorporados en los abonos complejos. En él puede observarse que el consumo de fertilizantes nitrogenados tiene una tendencia fuertemente creciente hasta 1980. A partir de ese año la combinación de elevaciones de precio y sequía produce una caída en el nivel del consumo.
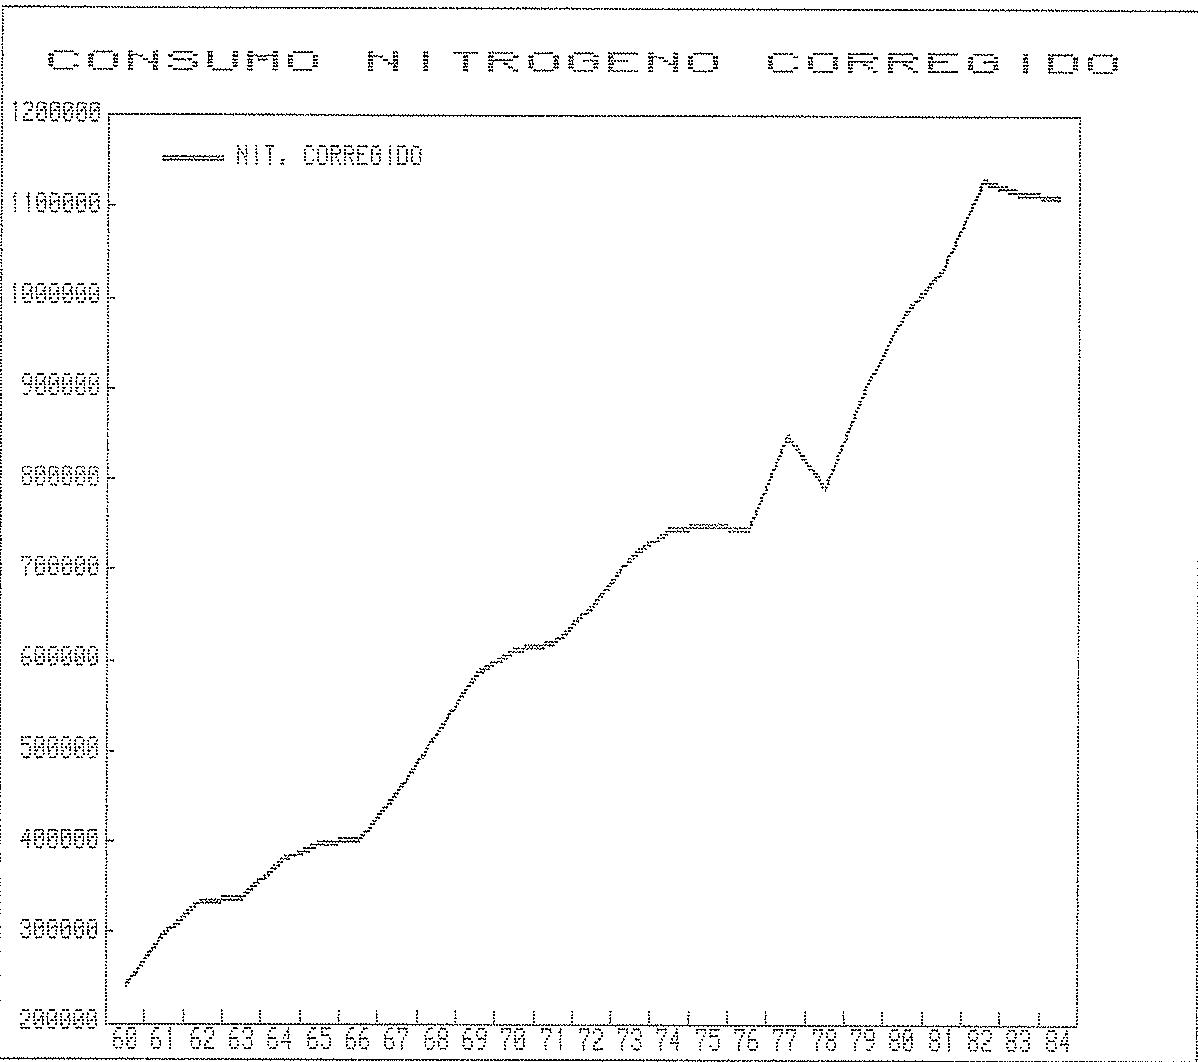
El análisis univariante de la serie de consumo de nitrogenados pone de manifiesto que a partir de 1981 se produce una disminución de carácter permanente de alrededor de un 25% y que, además, en 1983 (año de mayor contracción por la sequía y por el efecto de los precios) se produce una reducción puntal (un impulso negativo) de alrededor de un 24%. Si corregimos la serie de estos dos efectos hubieramos tenido una evolución
'Ver O. González Calvo y C. Sebastián (1986).
Gráfico 1
del consumo de fertilizantes nitrogenados como el mostrado en el gráfico 2. En el puede observarse que este consumo mantiene una tendencia creciente -a constancia de condiciones climatológicas y de precios relativos. Por otra parte, esto parece consistente con la observación de que el consumo de nitrogenados por Ha es en España menor que en la media de los países europeos, y por consiguiente puede esperarse un mantenimiento del crecimiento en el consumo de fertilizantes nitrogenados.
El consumo de fertilizantes fosfatados creció en el periodo 1960-74, para sufrir cierto estancamiento a partir de entonces (ver gráfico 1). La corrección de los efectos contractivos en los años 80 no eliminan esa impresión. La primera diferencia (interanual) del consumo de fosfatados tiene, entre 1975 y 1984, tantos elementos negativos como positivos, siendo negativa la media de las variaciones en esos diez años. Parece haber, pues, cierto estancamiento en el consumo de fósforo por parte de los agricultores españoles.
La demanda de fertilizantes en España tiene una elasticidad-precio significativo. Podría situarse alrededor de -0,75 en la demanda de fertilizantes nitrogenados y de -0,45 en la demanda de fosfatados (Ver O. González Calvo y C. Sebastián (1986)). Así mismo, el consumo de estos productos está afectado por la pluviosidad.
2. La estructura de la industria
La industria de fertilizantes en España está compuesta por 16 empresas. De las cuales, tres (una pública y dos privadas: ENFERSA, ERT y CROS) tienen el 80% de la oferta nacional.
Los costes de producción de los fertilizantes están dominados por los costes de las materias primas. Así en la estructura de costes de ENFERSA un 70% está formado por el coste de materias primas y bienes intermedios. El coste del trabajo se situa alrededor del 16%. Siendo el resto costes de capital y el mantenimiento de existencias.
La materia prima básica en la producción de fertilizantes nitrogenados es el amoniaco. En españa se obtiene a partir de las naftas (un derivado ligero del petróleo). Una planta (Avilés, de ENFERSA) lo hace a partir del gas de coquería. Resulta más eficiente derivarlo del gas natural, pero la carencia de este hidrocarburo y la defensa de las distintas Administraciones de la necesidad de mantener una producción nacional de amoniaco, fuerza a producir amoniaco a costes no competitivos; lo que genera unas necesidades de intervención que será discutida con detalle más adelante. Los fertilizantes nitrogenados utilizan también como materia prima el ácido sulfúrico. Este puede ser obtenido (por flotación) de las piritas.
Los fertilizantes fosfalados utilizan como materias primas básicas la roca fosfórica y el ácido sulfúrico.
Los fertilizantes potásicos tienen como materia prima básica la potasa (cloruro potásico).
Nos estamos refiriendo a costes de producción-excluido distribución- en los que el coste de capital está valorado realizando una imputación del coste de uso del capital. No nos estamos refiriendo a los costes contables de la cuenta de explotación de la empresa.
Los fertilizantes complejos utilizan productos simples nitrogenados, fosfatados y potásicos y los combinan en distintas proporciones.
Nuestro país es absolutamente deficitario en roca fosfórica, que es importada en su totalidad. En cuanto al amoniaco, se importa en alrededor de un 50%. Pero para ello, como ya se ha indicado, es necesaria la intervención pública para cubrir el coste no competitivo al que se produce el amoniaco en la actualidad. España es básicamente autosuficiente en ácido sulfúrico y ampliamente excedentario en cloruro potásico, que se exporta en grandes cantidades.
El sector se encuentra con un importante exceso de capacidad, que se ha puesto más aguda-mente de manifiesto con la caída de la demanda durante los 80.
La capacidad de producción de amoniaco, que se encuentra situada en las mencionadas tres grandes empresas (ENFERSA, ERT y CROS), fué utilizada en 1980 a un 76%. En 1983 este porcentaje fué del 52%. En 1985 se situó cerca del 70%. Recordemos, por otra parte, que toda esta capacidad produce con costes no competitivos.
La utilización de la capacidad de producción de abonos nitrogenados simples se situa alrededor de un 80%. Del 20% restante, al menos un 15%, no sería eficiente aunque la demanda aumentara. Por tanto este subsector no tiene problemas graves de exceso de capacidad. Su problema es más de estructura de costes.
En los fertilizantes fosfatados existe un importantísimo exceso de capacidad de producción -el grado de utilización no llega al 50%- de fertilizantes de baja concentración. Pero, existe cierta insuficiencia en la capacidad de producir fertilizantes fosfatados de alta concentración.
El grado de infrautilización de la capacidad de producción de abonos complejos es altísimo: un 50%.
La producción de fertilizantes, especialmente de los nitrogenados, parecen estar sometidas a rendimientos crecientes a escala. Esto es así, en primer lugar, porque existen costes fijos de capital. En el Cuadro 1 se presenta una estimación propia, a partir de datos internacionales y de las previsiones de inversión realizadas por el Boston Consulting Group para la preparación del Plan de Reconversión de Fertilizantes, de los costes de capital de la producción de abonos nitrogenados. La estimación se realiza en la forma de un costo fijo más un costo variable proporcional a la capacidad que se desea instalar.
Junto con este factor de economías de escala pueden existir otros ligados a la utilización eficiente de materias primas y trabajo. Por ejemplo, el Boston Consulting Group afirma que el óptimo de explotación en las plantas productoras de amoniaco se encuentra con una capacidad de unas 500.000 Tm/año y el de los nitratos en unas 400.000 Tm/año. Y que al carácter óptimo de estas dimensiones no solo contribuyen las economías de escala del coste de la planta, sino también una utilización más eficiente de los distintos inputs.
Ver A.M. Choksi, A. Meeraus y A.J. Stoutjesdik (1980).
COSTE ESTIMADO DE INVERSION EN PLANTAS DE NITROGENADOS CUADRO 1
| Producto | Coste fijo | Coste variable |
| (106 millones pts. 1985) | (millones pts. 1985/Tm. anuales) | |
| Amoniaco(gas natural) | 14.620 | 0,031 |
| Acido Nitrico | 1.350 | 0,021 |
| Urea | 5.100 | 0,015 |
| Nitratos amónicos | 2.800 | 0,05 |
| Sulfato amónico | 978 | 0,009 |
Por otra parte se observa que en la industria española de fertilizantes, a igualdad de capacidad, la proporción que sobre los costes totales suponen los costes del trabajo, aumenta cuando disminuye la producción. Esto no significa necesariamente rendimientos crecientes respecto a este factor. Puede ser debido a rigideces en el ajuste de las plantillas. Pero los rendimientos crecientes también contribuirían al fenómeno observado.
En cualquier caso, las explotaciones españolas tienen una dimensión claramente inferior a lo que los expertos consideran ser el óptimo de explotación y la existencia de cierto grado de economías de escala -como en la práctica totalidad del sector químico- en la producción de fertilizantes es algo bien establecido.
En la producción de amoniaco la mayor planta (Huelva I de ERT) tiene una capacidad de 300.000 Tm/año. Le sigue la de Escombreras-Cartagena (EN-FERSA) con 240.000 Tm/año y Puertollano (ENFERSA) con 180.000 Tm/año. El resto no superan las 100.000 Tm/año.
En la producción de nitrogenados simples Puertollano (ENFERSA) tiene capacidad para producir 200.000 Tm/año de nitratos amónicos. La de Escombreras-Cartagena (ENFERSA) tiene capacidad para producir 200.000 Tm/año de sulfato amónico y 140.000 Tm/año para producir urea. La de Avilés (ENFERSA) tiene capacidad para producir 300.000 Tm/año de nitrato amónico cálcico. La de Huelva I (ERT) tiene capacidad para producir 180.000 Tm/año de urea. La de Sevilla (ERT) puede producir hasta 120.000 Tm/año de urea y 170.000 Tm/año de nitrato amónico cálcico. Y la de Sefanitro en Bilbao puede producir hasta 225.000 Tm/año de nitrato amónico cálcico (del 26% de riqueza de nitrógeno). El resto, que de forma agregada tiene una acapacidad de 200.000 Tm anuales de urea, 710.000 Tm/año de nitrato amónico y 540.000 Tm/año de sulfato amónico (y nitrosulfato), tienen una dimensión que no superan las 100.000 Tm/año.
Vemos por tanto que, efectivamente, la dimensión de las explotaciones españolas es notablemente pequeña y, por tanto, sus costes medios totales están por encima del óptimo.
En resumen, el sector de fertilizantes se caracteriza por:
- estancamiento de la demanda de fosfatados y crecimiento de la demanda de nitrogenados.
- sensibilidad del consumo de fertilizantes a los precios y a la pluviosidad.
- escasez de materias primas.
- producción no competitiva del smaníaco -bien intermedio fundamental.
- dimensión pequeña de las explotaciones.
- infrautilización de la capacidad instalada.
II. LA POLITICA INDUSTRIAL EN EL SECTOR DE LOS FERTILIZANTES EN ESPAÑA
1. Introducción
El mercado de fertilizantes en España se caracteriza por estar sometido a un buen número de intervenciones.
Estas intervenciones son:
a) Subvención a la producción de amoniaco - materia prima fundamental para la producción de abonos nitrogenados.
b) Existencia de una empresa pública que produce productos intermedios (amonía-co, ácido nítrico y ácido sulfúrico), abonos simples (nitrogenados y fosfata-dos) y abonos compuestos.
c) Fijación administrativa de precios.
d) Subvención a la venta de algunos fertilizantes a los agricultores españoles.
e) Arancel y trabas a la importación de algunos productos.
La intervención s) se debe al hecho de que la producción nacional de amoniaco, realizada básicamente a partir de las naftas, tiene unos costes unitarios más elevados que la producción internacional de amoniaco basada en el gas natural. La subvención se pretende justificar concediendo al amoniaco el carácter de producto estratégico, por ser materia prima insustituible de un producto tan fundamental como los fertilizantes nitrogenados.
La subvención es distinta según sea la técnica de producción del amoniaco y trata de aproximar el coste unitario del amoniaco nacional al precio del importado.
La intervención b), concretada actualmente en las actividades de ENFERSA, tiene su origen en las actividades de REPESA y ENCASO, de las que surge áquella en 1974. En 1961 ENCASO produce el 20% de la producción nacional de fertilizantes nitrogenados (lo que supone alrededor del 8% del consumo de estos fertilizantes en el año). Con la incorporación de REPESA a estas actividades a partir de 1963, el INI pasa a producir en 1965 el 43% de la producción nacional (lo que supuso alrededor del 27% del consumo interior de estos fertilizantes).
En el momento de la creación de ENFERSA, ésta produce el 35% de la producción nacional - lo que supone un 34% del consumo interior- y actualmente produce un 39% de la producción nacional (lo que significa un 37% del consumo interior).
IMPORTACIÓN Y PRODUCCIÓN DE AMONIACO
| Año | Importaciones | Producción Nacional | INI | Privado |
| 1961 | 58% | 42% | 20% | 80% |
| 1965 | 37% | 63% | 43% | 57% |
| 1974 | 2% | 98% | 35% | 65% |
| 1984 | 4% | 96% | 39% | 61% |
| 1965 | 1% | 99% | 37,5 | 62,5 |
| 1974 | 12% | 88% | 49,7 | 50,3 |
| 1984 | 43% | 57% | 46,2 | 53,8 |
La justificación de la empresa pública en el sector es análoga a la que se utiliza para justificar la intervención a): el carácter estratégico de los fertilizantes y, como consecuencia, de los productos intermedios necesarios para su fabricación.
La intervención c), justificada para garantizar a los agricultores unos precios conocidos y mínimamente estables de un input agrícola tan importante como los fertilizantes, se instrumenta mediante un escandallo de costes aprobado por la Junta Superior de Precios. En la imputación del precio del amoniaco se hace una previsión del
precio internacional del mismo y se computa el precio del amoniaco a efectos de cálculo el coste de los fertilizantes.
La intervención d) aparece en 1980 y toma la forma de determinadas cantidades que el fabricante recibirá por cada tonelada vendida con destino al campo español: la subvención es relativamente pequeña y difiere de unos productos a otros. La justificación resulta oscura.
Por último, la intervención e ha tomado hasta 1986 la forma de derechos arancelarios e impuestos de compensación de gravámenes interiores. A partir de este año esto tenerá a desaparécer con la integración en la CEE. Pero ha surgido una nueva forma de intervención; recientemente se ha acudido a Bruselas para limitar temporalmente la importación de urea por parte de agricultores y de fabricantes de abonos complejos.
El análisis económico de ENFERSA requiere una clarificación previa de los otros instrumentos de intervención en el mercado de fertilizantes, en la medida en que los argumentos que pueden justificar las actividades de ENFERSA son utilizados para legítimar el empleo de otros instrumentos y en la medida en que la co-existencia de todas esas intervenciones puede condicionar el comportamiento de ENFERSA y el cumplimiento de sus objetivos.
2. Subvención a la producción de amoniaco
Como se ha dicho la subvención a la producción de amoniaco tiene su origen en el hecho de que nuestro país carece de gas natural por lo que tiene que producir la mayor parte del amoniaco (más de un 70%) a partir de las naftas (derivado ligero del petroleo), que es una materia prima más cara que el gas natural. Con ello se pretende mantener la producción nacional de un porcentaje importante de las necesidades de amoniaco para la producción de abonos nitrogenados, sin que esto suponga un encarecimiento excesivo de los fertilizantes nitrogenados. La cifra de las subvenciones por este motivo durante los últimos años aparecen en el Cuadro 2.
La cuestión que surge inmediatamente es por qué no se permite la libre importación de amoniaco -hoy en día, además, existen instalaciones de carga y descarga de este producto por parte de los productores españoles de fertilizantes y se elimina la subvención.
La razón que se esgrime, incluso en el reciente Plan de Reconversión del Sector de Fertilizantes, es que el amoniaco es un producto estratégico por lo que hay que garantizar la producción nacional de un porcentaje significativo de las necesidades de este producto (el 50%, según el Plan de Reconversión).
Procede por tanto una discusión conceptual de lo que es un producto estratégico y un análisis de hasta que punto el amoniaco puede tener esta consideración.
QUADRID 2
Subvenciones a la producción nacional de Associado (pillemes estas.)
1.977 1.978 1.979 1.980 1.981 1.982 1.983 1.984 1.985
EMPERGA 1.228,1 1.348,0 1.256,7 3.560,6 3.492,6 3.734,6 4.247,4 4.231,9 4.724,7
EST 1.022,4 1.334,7 1.607,4 2.884,4 3.714,7 2.249,2 2.582,5 3.376,6 3.399,6
000 410,8 837,1 731,6 731,6 1,464,1 2,093,4 1,975,9 1,891,0 1,465,1
OTRAS 315,8 449,4 757,0 564,9 667,0 450,2 724,8 276,4 110,6
TOTAL 3,477,2 4,491,2 3,452,3 8,444,3 8,478,5 8,433,3 9,106,6 9,720,9 9,692,8
Una primera condición para que un producto tenga el carácter de estratégico es que sea un producto básico. Un producto básico es un producto que resulta directa o indirectamente necesario para la producción de cualquier otro bien. También será un bien básico un producto que sea directa o indirectamente necesario para la producción de un bien o conjunto de bienes finales para los que no haya sustitutivos.
AMONIACO: PRODUCCION E IMPORTACION (Tms.)
| 1983 | 1984 | 1985 | |
| Producción | 615.330(53%) | 817.530(57%) | 732.716(51%) |
| Importación | 546.654(47%) | 622.440(43%) | 705.388(49%) |
| Consumo | 1.161.958 | 1.439.934 | 1.438.066 |
En este último sentido el amoniaco puede ser considerado un producto básico, en la medida en que es necesario para producir fertilizantes nitrogenados, que a su vez son necesarios para la producción (en condiciones de eficiencia técnica) de productos agrícolas. Productos que, en su conjunto, no tienen sustitutivos.
Pero el carácter estratégico de un producto que legitime la intervención pública no se deduce necesariamente de su consideración como bien básico. A un bien básico cuya disponibilidad y precio (o coste) no esta sometido a incertidumbre, no se le puede otorgar el carácter estratégico, por lo que no tiene sentido plantearse la intervención para garantizar la producción nacional de dicho bien. Solo debería ser producido interiormente si se hace de forma competitiva.
Si existiera la certidumbre de que un bien básico determinado no va a tener interrupciones de suministro y de que el precio internacional del producto va a estar siempre por debajo del costo de producirlo interiormente, difícilmente puede justificarse la intervención por el carácter estratégico del producto. Pues en este caso, el costo de las subvenciones —o de la ineficiencia causada a los demandantes del bien si se decidiera intervenir fijando administrativamente el precio para cubrir los costes— nunca será compensado por los beneficios de disponer del bien cuando su suministro internacional se interrupa o de disponer del bien producido competitivamente en el interior cuando el costo nacional deje de ser superior al precio internacional. Y ello cualquiera que sea el grado de aversion al riesgo de la colectividad.
Pues bien, si a partir del carácter básico del amoniaco se plantea la subvención de su producción nacional a partir de las naftas. (el caso relevante en la experiencia española) la intervención carece de justificación.
Y esto es así por dos razones: 1) La materia prima utilizada en el proceso interior de produc-
Para una discusión rigurosa del problema, ver L. Servén (1986)
| ción del amoniaco (la nafta) es un derivado de un producto básico importado (el petróleo), y la probabilidad de dificultades de suministro en este producto son al menos tan grandes -por no decir mayores- que la probabilidad de dificultades de suministro internacional del amoniaco. 2) Dado que los precios de los distintos hidrocarburos tienden a moverse en paralelo, la probabilidad de que en el futuro el precio internacional del amoniaco producido a partir del gas natural sea mayor que el coste de producir interiormente el amoniaco a partir de la nafta, es muy pequeña, por no decir inexistente. |
| Estos argumentos también serían aplicables si fuese el fuel-oil y no la nafta el que se utilizara como materia prima para la producción del amoniaco. |
| Por tanto, no parece en absoluto legitimado la subvención a la producción de amoniaco por el pretendido carácter estratégico de este producto; a pesar de ser ésta una intervención clave en toda la ordenación del sector de fertilizantes y en la propia actividad de ENFERSA. |
| Podría argumentarse que la intervención se realiza por otros motivos. Concretamente para ahorrar divisas y para crear puestos de trabajo. Aunque a esto podría contestarse que explicitamente se legitima la subvención por el carácter estratégico del producto. Sin embargo, puede discutirse la argumentación alternativa. |
| La intervención para reducir las importaciones puede estar justificada, a parte de por consideraciones estratégicas o de industria incipiente, que no son aplicables aquí, si se considera que el |
tipo de cambio no refleja adecuadamente el coste de oportunidad de las divisas para la economía en su conjunto. Una posible causa de este hecho son las distorsiones existentes en los intercambios de bienes y servicios con el resto del mundo, que desvirtuan el coste de oportunidad de las divisas para obtener productos extranjeros. Estas distorsiones son, entre otras, los aranceles y los subsidios a la exportación.
Esta discusión da lugar al concepto de "precio sombra de las divisas". Representa la corrección que hay que realizar para ajustar la valoración de los bienes importados o exportables a las distorsiones existentes. Se expresa en proporción a la valoración de mercado, es decir, a la valoración tras aplicar al precio internacional el tipo de cambio oficial. Una forma aproximada de calcular este precio sombra est:
donde:
= precio sombre de las divisas. X = valor f.o.b. de las exportaciones. M = valor C.i.f. de las importaciones.
Si un bien importado se estuviera valorando a su precio internacional, mientras que el resto de bienes, los que pueden adquirirse alternativamente con las divisas que se utilizan para importar el primero y los que se exportan y generan las divisas, se estuvieran valorando a precios distorsionados respecto a los internacionales por la existencia de aranceles y subsidios, se estaría imponiendo una estructura de precios relativos que no es de eficiencia. La noción de "second best" es aplicable en este caso.
= elasticidad precio de la demanda de exportaciones.
= elasticidad precio de la demanda de importaciones.
= subsidio medio a la exportación,
tm = aranceles e impuestos a la importación.
Si suponemos que el arancel medio es del 20% y que el subsidio (desgravación) medio a la exportación es del 12% y utilizando unas elasticidades precio de .5 para las importaciones y .8 para las exportaciones, el precio sombra de las divisas sería 1,15.⁶
Si subiéramos al 29% la fiscalidad media de las importaciones, incluyendo el Impuesto de Compensación de Gravámenes Interiores, el precio sombra de las divisas sería 1,18.
Aceptando esta cota superior, que parece una sobrestimación, la subvención máxima que estarís justificado realizar a una actividad productiva doméstica en función del criterio del aborro de divisas es del 18% del precio internacional. Pero esto sería así, si la mencionada actividad productiva no empleará a su vez inputs importados.
Pero en el caso que nos ocupa -la producción de amoniaco a partir de las naftas que a su vez se han producido a partir del petróleo importado- se puede estimar que el 75% del coste de producir una tonelada de amoniaco a partir de las naftas es
La sensibilidad del resultado al valor de las elasticidades es muy pequeña. Si supusieramos que la elasticidad precio de las importaciones fuera 1,0 y la de las exportaciones 1,2 (en ves de 0,5 y 0,8, respectivamente) el precio sombra sería 1,154.
coste de importación. Por ello, para el rálculo de la subvención, habría que restar del 18% del precio de importación el 18% del 75% del coste de producción. Pero esto es cero, si no negativo. El precio interior de la nafta ha estado durante los últimos años por encima del precio internacional del amoniaco. Este ha estado entre un 65 y un 80 por ciento de aquél. Y el valor de los recursos nacionales implicados para producir una tonelada de nafta no alcanza el 20% de su coste de producción. Por tanto las naftas tienen más contenido de importaciones que el propio amoniaco importado.
Luego el criterio de ahorro de divisas difícilmente justifica subvención alguna a la producción de amoniaco a partir de las naftas.
Queda por discutir la legitimación del mantenimiento de una subvención para producir amonia-co, en la medida que contribuye a mantener puestos de trabajo.
De acuerdo con el escandallo de costes realizado por la Junta Superior de Precios para la fijación de los precios de fertilizantes en 1986, el coste de personal para producir una tonelada de amoniaco es de unas 2.500 pesetas. Esto nos proporciona una cota superior a la subvención justificada por el objetivo que estamos discutiendo.
Si suponemos que rigideces institucionales y malfuncionamiento de los mercados causan el fenómeno de paro involuntario, de forma que el coste de oportunidad de emplear un trabajador en una actividad productiva es menor que el salario de mercado, la valoración de eficiencia ("salario sombra") del trabajador empleado en esa actividad será menor que la que hace el mercado. Y esta diferencia podría justificar una subvención. En el límite, si suponemos que el coste de oportunidad de emplear un trabajador es nulo -supuesto muy drástico-7 el "salario sombra" sería cero y la subvención podría ser igual al coste del personal,
Por tanto la subvención máxima que justificaria este argumento del mantenimiento del empleo, es de alrededor de un 10% del precio de importación del amoniaco. De acuerdo con los standards del Banco Mundial (salario sombra = 0,5 x salario mercado), la subvención sería del 5%. Con esta subvención no se produciría amoniaco a partir de las naftas. La subvención de los últimos años se situa entre un 40 y un 50 por ciento del precio internacional del amoniaco, para tratar de igualar el coste de producción interior con el precio internacional.
En conclusión, no existe justificación para mantener la actual política de subvención del amoniaco.
Esto no significa que la producción óptima de amoniaco deba ser nula. Si el desarrollo de la estructura gasista en nuestro país y la existencia de obligaciones contractuales de importar gas natural argelino -y/o la disponibilidad de gas natural nacional- permite la disponibilidad de esta materia prima puede resultar óptimo producir amoniaco nacional, bien reconvirtiendo las plantas de Huelva II (ERT) y Cartagena (EMFERSA), bien realizando la inversión de una nueva planta, posibilidad que se ha barajado y que se localizaria en Sagunto (ENFERSA-ERT).
El Banco Mundial recomienda utilizar en los países en vías de desarrollo un salario sombra igual al 50% del salario de mercado.
De forma complementaria, si la refinería de EMP pudiese liberar el gas-refinería generado en su planta de Puertollano, podría reconvertirse las instalaciones de ENFERSA en dicha localidad y producir amoniaco a partir de ese gas.⁸ Estas actividades no deberían ser subvencionadas.
Naturalmente depende de la disponibilidad de gas natural y de que el precio del mismo esté alineado con los precios internacionales. Si el precio interior del gas natural fuera superior al internacional, pero existen restricciones contractuales que obligan a nuestro país a consumir determinados m³ de gas natural a esos precios superiores, el precio sombra del gas natural sería menor que el precio del mercado interior y todavía podía ser eficiente producir amoniaco a partir de ese gas. En este caso podría discutirse la conveniencia de cierta subvención que corrigiera el coste del gas natural para la industria de fertilizantes.
Estos son los resultados del modelo de optimización realizado en C. Sebastián y M.F. Garcia Camacho (1986), que son consistentes en el informe del Boston Group sobre la reconversión del sector de Fertilizantes.
Los precios de los fertilizantes son aprobados por el Gobierno tras informe de la lunta superior de Precios (J.S.P.). Esta elabora un escandallo de costes en el que se pormenorizon todos los elementos de costes, basándose en la experiencia del año anterior y en la opinión de los expertos.
En el escandallo de costes se hace una imputación del precio del amónico (PNH₃), que obedece a la siguiente fórmula:
= Tm. prod. nac. x (coste-subvenc.) + Tms. import. x prec. import. Total Tm. de amoniaco
La elaboración del escandallo presupone, por tanto, decidir cuanto amoniaco se va a producir mediante actividades subvencionadas -decisión a la que seguirá la distribución del cupo de producción entre los distintos productores- y cuanto se va a importar. Generalmente las previsiones de producción suponen cotas máximas que los productores no deben superar.
También presupone la previsión del precio internacional del amonjaco en pesetas. Hay por tanto dos predicciones: el precio del amonjaco en el mercado internacional y el tipo de cambio.
Para el escandallo de costes de 1986 se utilizó como previsión del precio internacional del amoniaco 26.625 ptas/Tm (177,5 dólares por Tm a 150 ptas./$). Aunque esto reflejaba la caída tanto del dólar como del precio del amoniaco en el mercado internacional, la realidad ha superado las previsiones en ambos frentes y a mediados de año el precio del amoniaco en pesetas era alrededor de un 30% más barato de lo previsto.
Como los precios de los fertilizantes no se han ajustado a la baja, este hecho ha supuesto un incentivo para que los productores redujeran la producción de amóniaco -peso a estar subvencionada- y aumentaran la importación de este bien intermedio, utilizando estas cantidades importadas en la producción de fertilizantes nitrogenados.
La consecuencia de la rigidez de esta intervención ha sido; a) los productores han respondido reduciendo en alguna medida el autoabastecimiento de amoniaco - un objetivo expreso de la política en el sector; b) los consumidores - los agricultores- no se han beneficiado de la caído de los precios internacionales.
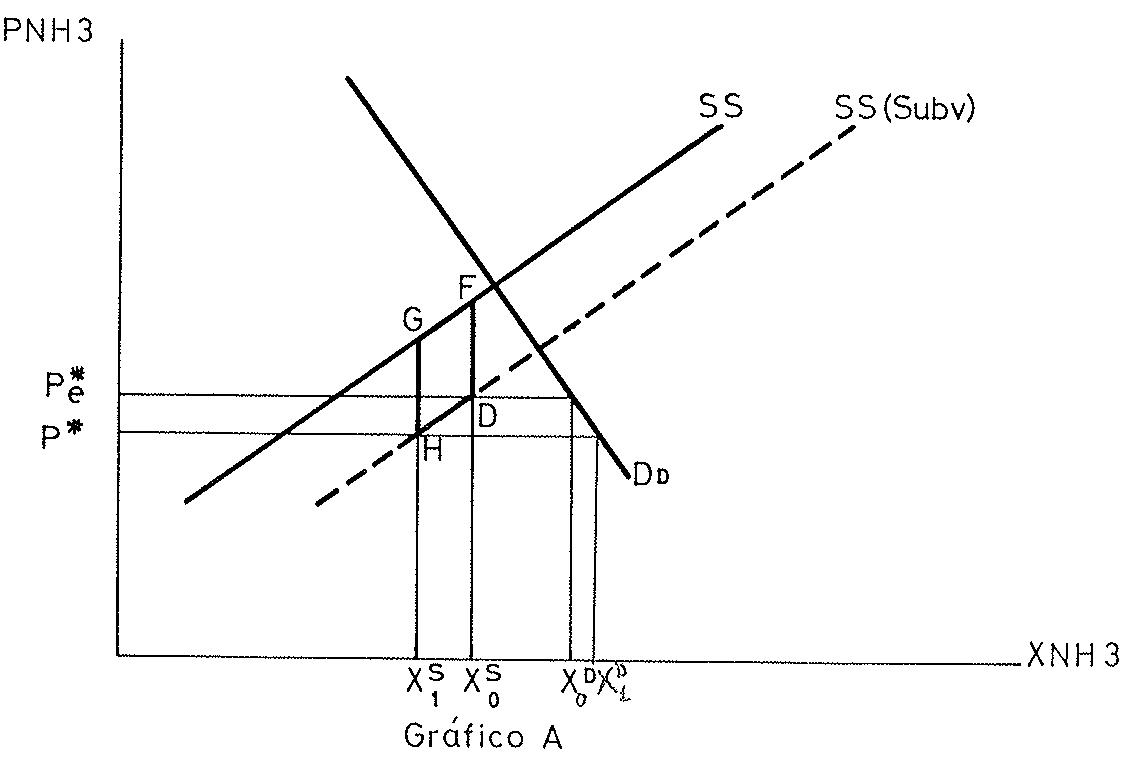
Lo ocurrido puede representarse gráficamente. En el gráfico A se refleja el mercado del amoniaco. La producción del mismo se encuentra subvencionada por lo que la curva de oferta se representa desplazada hacia abajo por la cuantía de la subvención. Si el precio internacional fuera el esperado (P ), los productores españoles producirían X , y se importaría X - X . Al ser el precio internacional más bajo (P ), se producirá X , y se importará X , - X . El volumen de subvención pública disminuirá.
En el gráfico B se representa el mercado de fertilizantes. Como consecuencia del abaratamiento del amoniaco la curva de oferta de fertilizantes
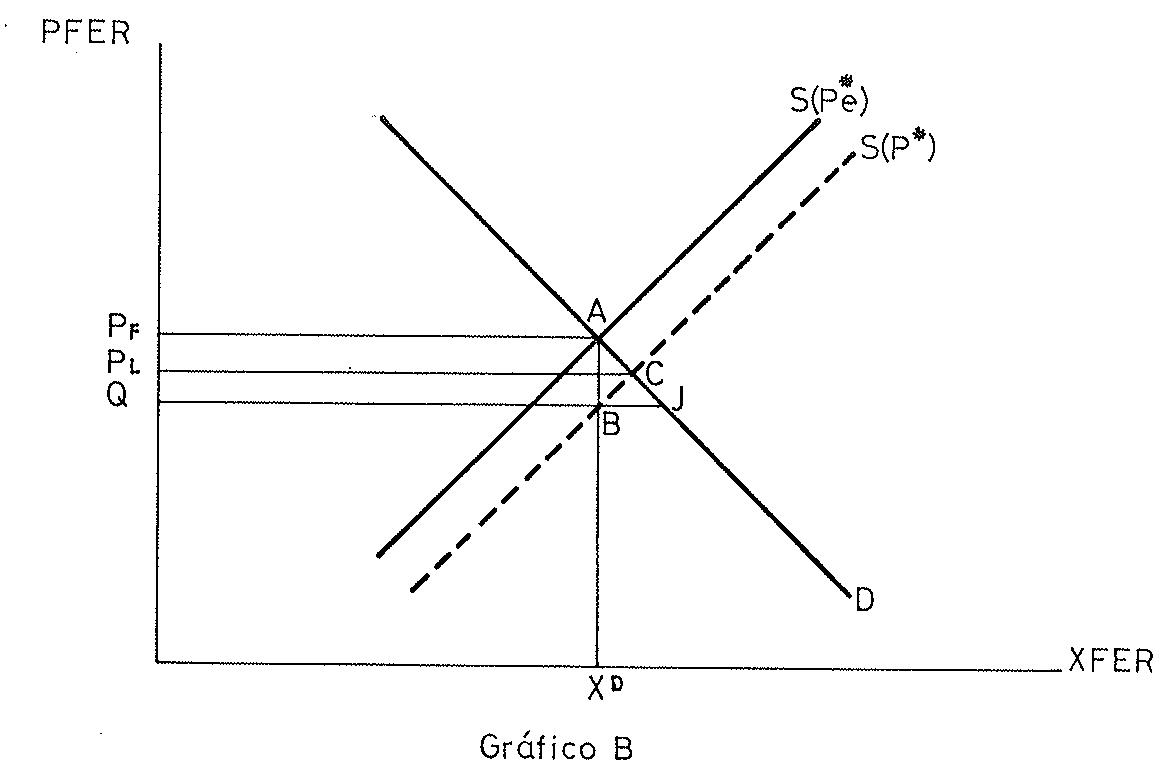
se desplaza hacia la derecha. El precio, fijado administrativamente, no baja. Los productores aumentan sus ingresos en P ABQ.
Vemos, por tanto, que se produce una situación en la que con menos subvenciones públicas, mejoran los resultados de las empresas. Pero no es el resultado de una mejora en su eficiencia, sino que es la consecuencia de la distorsión introducida por la fijación administrativa de los precios.
Los afectados por esta distorsión son los demandantes de fertilizantes. Si el precio fuera igual al coste marginal de producir la cantidad que efectivamente se produce (X₆), los consumidores (los agricultores) se pondrían sobre su curva de demanda en el punto J. El coste en el que incurren porque esto no sea así, al no bajar el precio Pr, es igual al área QPrAJ. De esta cantidad, los productores se benefician, como ya se ha indicado, en QPrAB. El área ABJ es el coste social de la distorsión. Es decir, pérdidas de unos agentes (los agricultores) de los que no se benefician ningún otro. Representan las pérdidas de eficiencia asociadas al hecho de que se producen y se demandan menos fertilizantes de los que sería óptimo dada la nueva situación de costes.
La cuantía de la distorsión puede aproximarse numericamente. Si consideramos que la reducción del coste del amoniaco conduce a una disminución de los costes de los fertilizantes nitrogenados de un 11%, y dada la estructura de costes contenida en el escandallo utilizado por la J.S.P. para la determinación de los precios, puede deducirse que el área QPrAB de la Figura B es igual a 7.572 millones de pesetas.
Suponiendo una elasticidad precio de la demanda de fertilizantes nitrogenados de -.75 (lo que es consistente con los resultados obtenidos por O. González y C. Sebastián (1986)), la pérdida del excedente de los consumidores ocasionada por la distorsión es de 7.884 millones, con lo que el coste social es de 312 millones.
Por consiguiente, la fijación administrativa de precios en un contexto de precios internacionales decrecientes incentiva el comportamiento contrario al que se quiere buscar mediante la subvención a la producción nacional del amoniaco, determina flujos de renta de agricultores a productores y ocasiona una ineficiencia productiva (coste social).
Otra crítica a la forma en como se instrumenta la política de precios de los fertilizantes, se deriva del hecho de que ésta no se fija en los precio ex-factoria, sino que se centra en los precios al consumidor (el agricultor).
El actual sistema de distribución y transporte de fertilizantes es altamente ineficiente. Una liberalización de los precios finales, a partir de una fijación de los precios ex-factoría permitiría que la competencia -hay suficiente número de distribuidores- contribuyera a racionalizar el transporte y distribución de fertilizantes. La fijación de los precios a los consumidores desestimula la competencia y el proceso racionalizador.
Asimismo, la fijación de un único precio para todo el año, dado el carácter estacional del consumo, no incentiva una política eficiente de stocks, haciendo recaer todo el coste de los mismos sobre los fabricantes. Precios distintos para distintas épocas llevaría a los distribuidores a asumir costes de almacenamiento y de esta forma a una gestión globalmente más eficiente de stocks.
4. Subvención a la venta de algunos fertilizantes
El Ministerio de Agricultura abona a los fabricantes determinada cantidad por cada tonelada de fertilizantes vendida al campo español.
La cuantía de la subvención varía de producto a producto. Si exceptuamos los nigrogenados solubles, las subvenciones desde 1984 a 1986 oscilan entre un 0,4% y un 2,2% del precio de venta. En las soluciones nitrogenadas la subvención se situa entre un 5% y un 6%. Los cloruros potásicos no están subvencionados. Las subvenciones comenzaron en 1980. Entonces suponían una mayor proporción. Se situaban alrededor de un 4%, excepto las soluciones nitrogenadas que superaban el 13% del precio de venta.
En el Presupuesto de 1986 se prevén 1.800 millones de pesetas para estas subvenciones (un 1,2% del coste total previsto por el escandallo de costes de la J.S.P.).
¿Qué justifica esta política de subvenciones? Subvencionar el uso de fertilizantes puede legitimarse, en principio, con distintos argumentos. Uno, utilizado al referirse a la agricultura de los países en vías de desarrollo, es estimular el uso de los mismos por parte de los agricultores, que tienen un conocimiento parcial de lo beneficioso que resulta tal uso para la producción agrícola. Este argumento se situaría en la línea de la reducción del coste de información para agentes que se enfrentan a un proceso innovador. Pensar que este es el caso del agricultor español en la década de los 80, resulta altamente discutible. Y si no lo es, subvencionar los fertilizantes puede estimular un uso ineficiente de los mismos. Como bien apunta Binswanger (1974) las subvenciones a los factores pueden distorsionar tanto la elección de productos como la decisión de las técnicas de producción.
Otra posible legitimación de la subvención al uso de fertilizantes está relacionada con el hecho de que la producción de fertilizantes puede estar sometida a economías de escala y el tamaño del mercado nacional puede no ser suficientemente grande para que los productores se situen en su óptimo de explotación. En este caso puede resultar adecuado fijar a los agricultores un precio igual al coste marginal y subvencionar a los productores para que sean capaces de cubrir su costo medio. ¿Pero es ésto el caso español?
Hay que decir, en primer lugar, que con independencia de que existan economía de escala, es dificilmente aceptable que la forma en que la J.S.P. fija el precio de los fertilizantes a partir del escandallo de costes, refleje, ni siquiera aproximadamente, el coste marginal de producir fertilizantes. Más parece que tratan de reflejar costes medios y que la subvención que estamos comentando supondría un intento de no hacer recaer sobre los agricultores todo el coste de la ineficiencia productiva. Esta explicación sería la coherente si la situación fuera la ilustrada por el gráfico C: el precio fijado por la J.S.P. sería Pr, algo por debajo del coste medio (incluyendo una remuneración "normal" del capital). La subvención AB permitiría igualer el ingreso medio al coste medio, sin que todo el peso recayera en los consumidores.
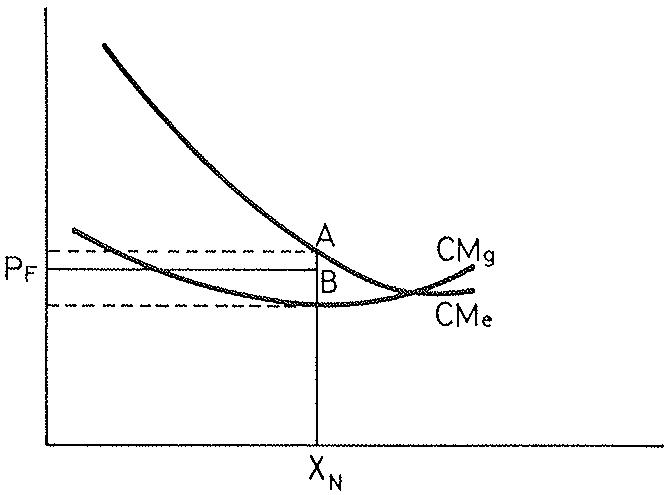
Si esta fuera la filosofía que informa esta política de subvenciones, y fuera verdad que existen economías de escala, lo coherente sería: a) ampliar la subvención para que cubra la diferencia entre el coste medio y el precio de eficiencia -que debería ser el precio de venta a los agricultores. Este precio de eficiencia puede aproximarse por el precio internacional; b) dar a la subvención un carácter temporal, para que los productos tengan tiempo de restructurar sus plantas; eliminándola al cabo de algunos años.
Si esta no fuera la lógica detrás de las subvenciones del M.A.P.A., a los productores de fertilizantes, resultaría difícilmente defendible la permanencia de tal política.
La existencia o no de economías de escala en la producción de fertilizantes es un hecho empírico. Ya se ha dicho que todo parece indicar que efectivamente si que existen. En la simulación del subsector de fertilizantes nitrogenados, realizada mediante un modelo de optimización de la producción de fertilizantes (ver C. Sebastián y M.F. García Camacho (1986)), se han obtenido curvas de costes medios decrecientes. Realmente son decrecientes hasta un punto (900.000 Tm de N), pero relativamente constantes a partir de esa escala. Esto último, sin embargo, no es concluyente, porque la especificación de técnicas del modelo de optimización no es lo suficientemente rica para poder asegurar que se recogen todos los cambios de técnicas posibles. Y son estos cambios que se producen al variar la escala los que determinan el carácter (creciente, constante o decreciente) de los rendimientos.
5. Aranceles a la importación de fertilizantes
A todo el entramado intervencionista que venimos discutiendo, se le añade el mantenimiento de trabas arancelarias a la importación de fertilizantes. Hasta finales de 1985 los derechos arancelarios y otros gravámenes eran los siguientes:
| DERECHOSARANCELARIOS | I.C.G.I. | ||
| GENERAL | CEE-EFTA | ||
| Nitrogenados | 9,1% | 6,8% | 10% |
| Fosfatos simples | 0,9% | 0,4% | 10% |
| Fosfatos concentrados | 9,1% | 7,3% | 10% |
| Complejos | 13,2% | 13,2% | 10% |
| Urea | 15,2% | 11,4% | 12% |
Vemos, por tanto, que el gravámen medio (incluido el I.C.G.I.) a los abones nitrogenados importados -excluida la urea- se situa alrededor de un 17,6%.
La existencia de estas trabas a la importación de un producto cuyo precio está fijado por la Administración, hace pensar que el precio administrado es más alto que el precio internacional más el coste de transporte. Si no lo fuera el acancel sería in necesario. Esto significa que si estimamos que el costa de transporte de los fertilizantes desde países europeos es alrededor de un 15% de su precio internacional, el precio interior fijado por la Administración es cerca de un 35% mayor que el europeo.
Si esta interpretación es correcta, y todo hace pensar que lo es, el gravámen a la importación de fertilizantes introduce una distorsión adicional. Distorsión que puede analizarse mediante el gráfico 0.
Si no tubiera gravámen el precio sería P, (precio C.I.F.) y los consumidores se situarían en el punto C. En ese caso, por contra, los condiciones res se situarían en G, una cantidad menor que , La existencia de gravámen, I, hace que la demanda sea y la oferta . Las importaciones se limitarán a la diferencia, .
La intervención ha producido una pérdida en el excedente de los consumidores, que viene representada por el área P P BC. Con una elasticidad de demanda del 0,75 y para la cantidad (de nitrogenados) demandada en 1985 y para su precio ese año, este área vale 10.986 millones de pesetas.
Los productores han aumentado su excedente en el área P P AG. Con una elasticidad de oferta de 2,15° y para la cantidad producida en 1985 este área vale 7,657 millones.
Este es el valor de la elasticidad-precio de oferta estimada a partir de la curva de costes marginales derivada del ejercicio de simulación contenido en C. Sebastián y M.F. García Camacho (1986)
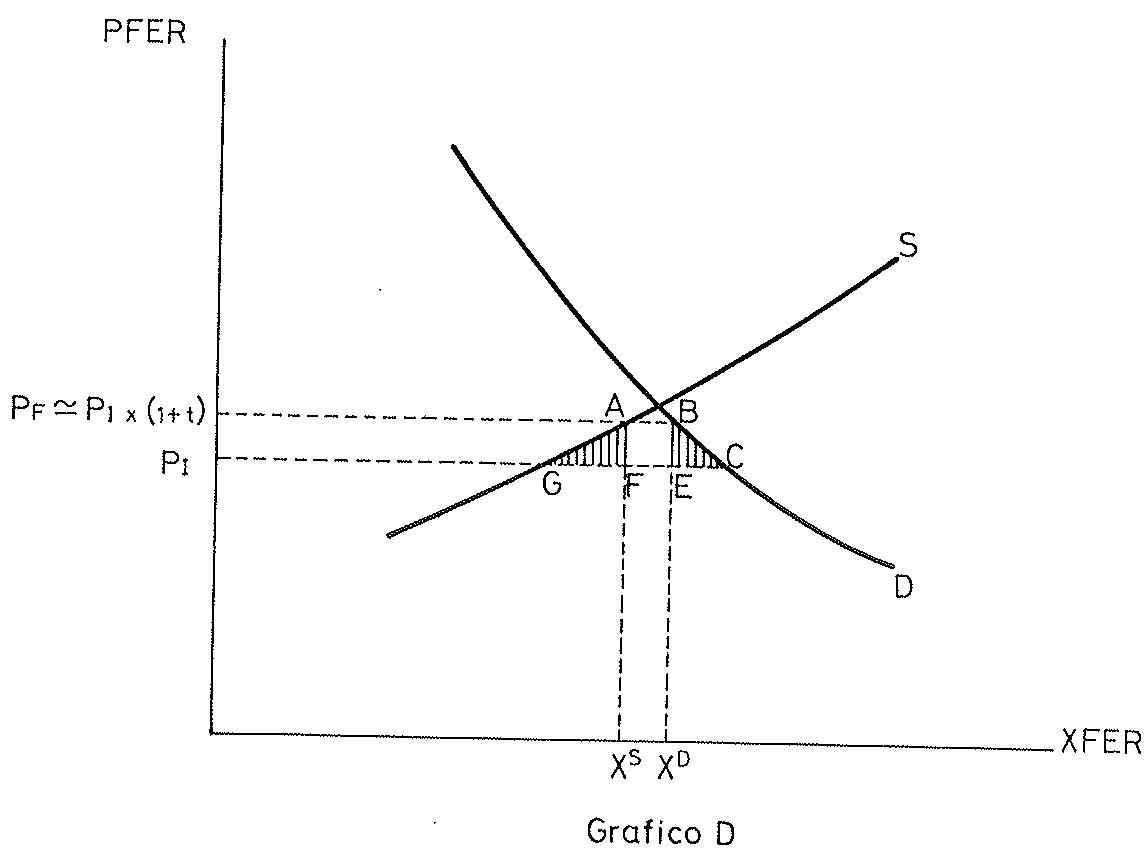
La Hacienda ha aumentado sus ingresos por el área ABEF. Que puede estimarse en 458 millones, suponiendo que se importan 40.000 Tm.
Por otro lado hay una pérdida o coste social. Viene representada por las áreas rayados del gráfico D. Su valoración es de 2.871 millones. Reflejan excedente perdido por los consumidores y del que nadie se beneficia. Se deben a la ineficiencia creada porque los productores producen más de lo que sería eficiente que produjeran y los consumidores consumen menos de lo que sería óptimo que consumieran.
Esta intervención introduce, pues, tanto una redistribución de renta de consumidores a productores de fertilizantes, como un despilfacero de recursos al generar una asignación ineficiente.
6. Conclusiones
En definitiva, el sector español de los fertilizantes se encuentra excesivamente intervenido. La existencia de diversos instrumentos, todos ellos con análogos objetivos, viene a distorsionar considerablemente tanto las decisiones del sector como la asignación de recursos en la agricultura. Además, algunos instrumentos tienden a oscurecer, e incluso neutralizar, la acción de otros instrumentos. Otros instrumentos, como la subvención a la producción nacional de amoniaco, carecen de justificación.
En este contexto, el papel de una empresa pública que cuenta con una posición predominante en el mercado, va a resultar necesariamente afectada.
Pasemos a analizar las características, evolución y comportamiento de la Empresa Nacional de Fertilizantes, S.A. (ENFERSA).
1. Estructura de ENFERSA
ENFERSA ocupa una posición predominante en el sector español de fertilizantes. Produce alrededor del 47% de los fertilizantes nitrogenados, alrededor del 30% de los fertilizantes fosfatados y alrededor del 7% de los fertilizantes compuestos. No produce fertilizantes potásicos simples. Este nutriente lo incorpora en algunos de sus productos compuestos. La producción de amoniaco de ENFERSA supone alrededor de un 50% de la producción nacional de este producto.
ENFERSA cuenta con cuatro centros de producción: Escombreras-Cartagena, Puertollano, Avilés y Puentes de García Rodríguez. Junto a ellos tiene siete centros de almacenamiento y regulación. Cuenta con una empresa filial -la Sociedad de Abonos Complejos del Sureste, S.A. (ASUR)- con factoría en Escombreras-Cartagena.
La factoría de Escombreras-Cartagena produce amoniaco a partir de la reducción de hidrocarburos (naftas fundamentalmente). La capacidad para producir este producto es de 240.000 Tm anuales. Asimismo obtiene ácido sulfúrico (capacidad 150.000 Tm anuales). Como fertilizantes nitrogenados produce: urea (capacidad 140.000 Tm/año) y sulfato amónico (200.000 Tm/año). También tiene capacidad para producir 200.000 Tm anuales de superfosfatos. La factoría de ASUR, también en Cartagena-Escombreras, tiene capacidad para producir nitrato amónico (60.000 Tm/año), nitrosulfato (50.000 Tm/año) y abonos compuestos (120.000 Tm/año). Esta factoría produce también, como input intermedio, ácido nítrico. ENFERSA cuenta en el puerto de
Escombreras de instalaciones de carga y descarga de amoniaco.
La factoría de Puertollano tiene capacidad para producir 180.000 Tm/año de amoniaco por reducción de hidrocarburos (naftas fundamentalmente), Produce a partir de este producto otro input intermedio el ácido nítrico. Como fertilizantes nitrogenados produce urea (capacidad 100.000 Tm/año), nitrato amónico y nitrato amónico calecico (capacidad 200.000 Tm/año) y soluciones nitrogenadas (capacidad 40.000 Tm/año).
La factoría de Avilés produce amoniaco a partir del gas de coquería que le proporcióna Ensidesa. Su capacidad es de 96.000 Tm/año. Produce también ácido nítrico. Como fertilizantes nitrogenados produce nitroto amónico cálcico (300.000 Tm de capacidad). Tiene capacidad para producir 100.000 Tm de abonos compuestos. En el puesto de Avilés ENFERSA tiene instalaciones para la carga y descarga de amoniaco.
La factoría de Puentes de García Rodríguez recibe amoniaco que transforma en ácido nítrico y, a partir de ambos, nitrato amónico. Tiene capacidad para producir 120.000 Tm anuales de nitrato amónico cálcico.
2. Evolución de la actividad productiva de ENFERSA
ENFERSA ha mantenido una producción relativamente constante a lo largo de sus docos años de existencia. Si tomamos como expresión de su actividad productiva la cantidad de nitrógeno transformado en fertilizantes (simples y compuestos) la evolución de la producción de ENFERSA ha sido la siguiente:
NITROGENO TRANSFORMADO EN FERTILIZANTES POR ENFERSA
| Tms | |
| 1974 | 275.100 |
| 1975 | 304.200 |
| 1976 | 304.600 |
| 1977 | 321.100 |
| 1978 | 338.600 |
| 1979 | 327.000 |
| 1980 | 355.200 |
| 1981 | 346.000 |
| 1982 | 319.600 |
| 1983 | 301.300 |
| 1984 | 343.400 |
| 1985 | 348.500 |
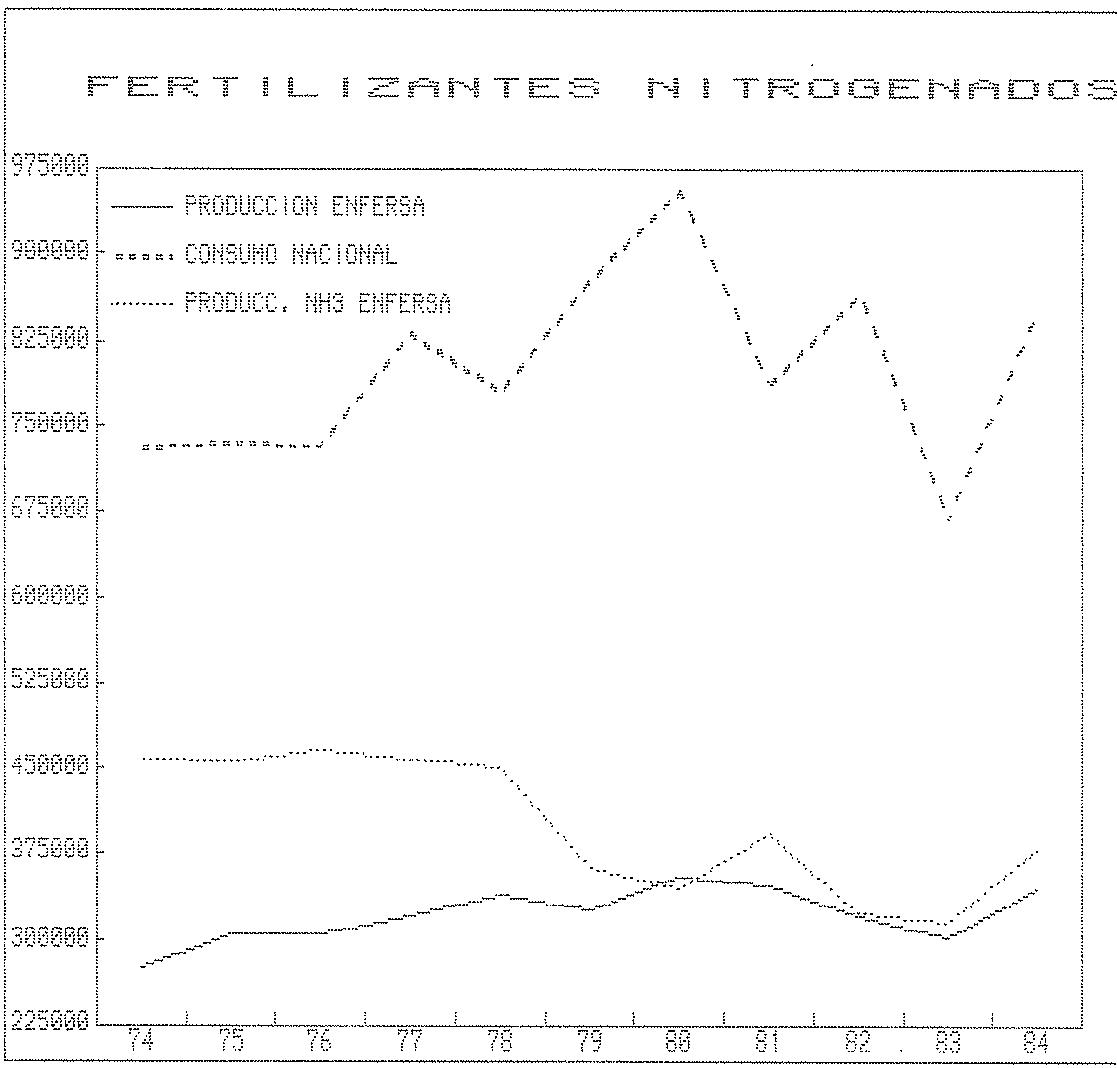
Podemos apreciar como en 1980 se produce el máximo de la producción de ENFERSA. Este máximo coincide con el mayor volumen de consumo nacional de fertilizantes nitrogenados. Sin embargo, peso a esa coincidencia, la evolución del consumo nacional durante el periodo 1974-35 muestra oscilaciones mucho mayores que las experimentadas por la producción de ENFERSA. En el gráfico 4 puede apreciarse el diferente perfil temporal de ambas magnitudes.
Sin embargo la producción de amoniaco sigue una senda decreciente entre 1976 y 1983 en el segundo año la producción no alcanza el 68% de la producción del primero para recuperarse parcialmente en 1984 y 1985.
Gráfico 4
| 1974 | 458.884 |
| 1975 | 455.201 |
| 1976 | 465.085 |
| 1977 | 458.873 |
| 1978 | 450.900 |
| 1979 | 362.987 |
| 1980 | 343.011 |
| 1981 | 392.567 |
| 1982 | 322.173 |
| 1983 | 314.813 |
| 1984 | 377.545 |
| 1985 | 376.344 |
Vemos por tanto (gráfico 4) que la producción de amoniaco tiene un perfil temporal bastante distinto de la producción de fertilizantes nitrogenados, lo que pone de manifiesto que ENFERSA ha aumentado últimamente sus compras de este producto intermedio.
Respecto a los fertilizantes nitrogenados concretos, ENFERSA ha mantenido una importante producción de nitratos amónicos -incluidos los cálcicos- pasando dentro de ellos a productos con un mayor contenido de nitrógenos: ha aumentado la producción de Nitrato amónico 33% y ha disminuido la producción de Nitrato amónico cálcicos 20.5%. Por otra parte ENFERSA ha aumentado la
Gráfico 5
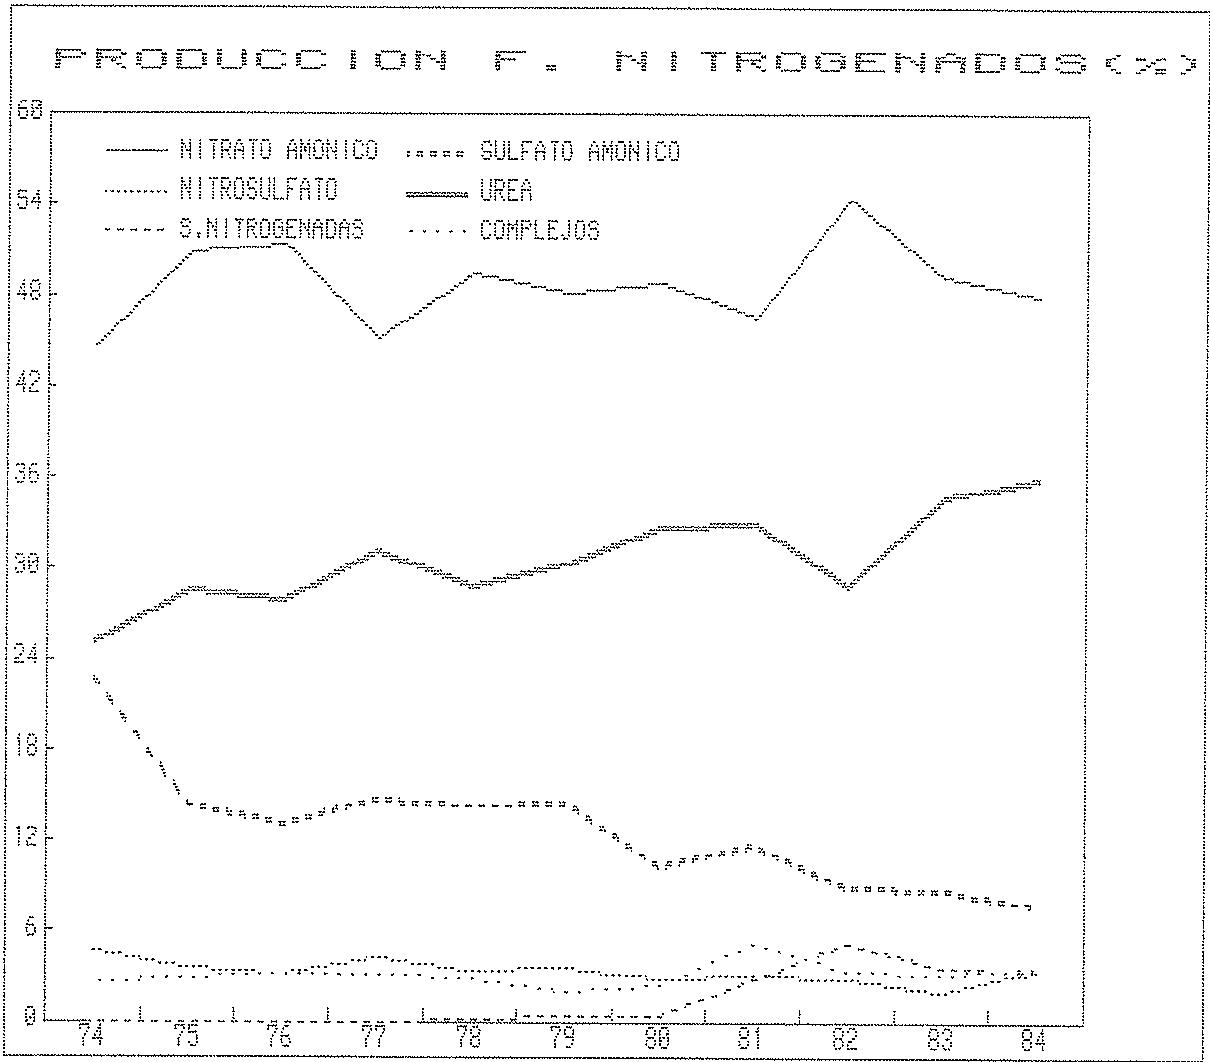
Gráfico 6
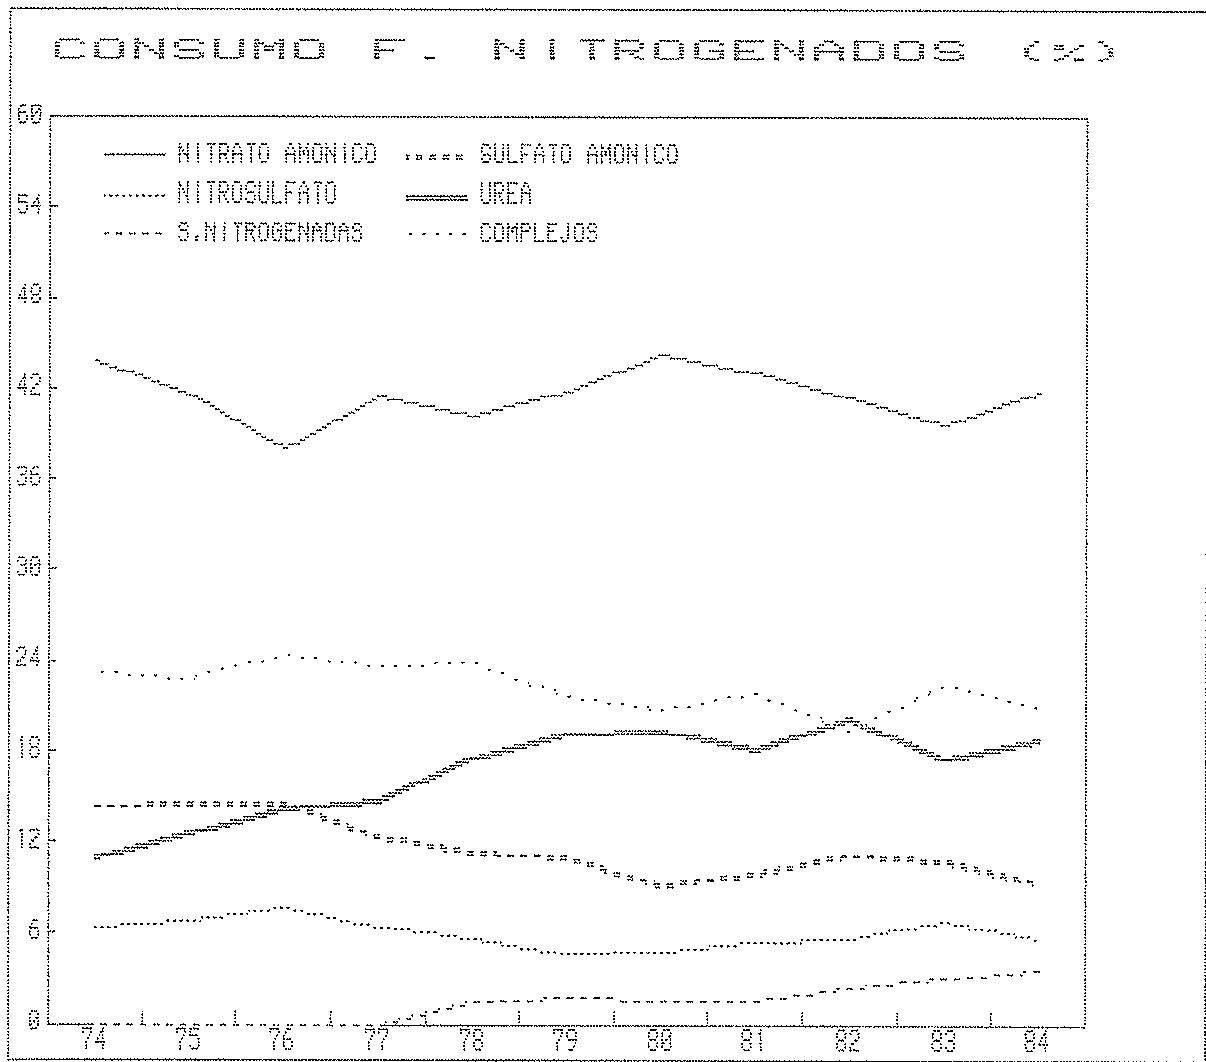
producción de urea, producto de alto contenido en nitrógeno (un 46%) y ha disminuido de forma importante la producción de sulfato amónico. En 1978 empieza la producción de soluciones nitrogenadas, que en 1981 experimentó un enorme salto y mantiene una tendencia ligeramente creciente desde entonces. En el gráfico 5 se representa la evolución de la producción de ENFERSA de los distintos fertilizantes nitrogenados. En general, parece que se haído especializando, respondiendo a las tendencias de la demanda, en productos más rícos en nutrientes.
En el gráfico 6 se muestra la evolución del consumo nacional de los distintos fertilizantes nitrogenados. Puede apreciarse que excepto en la relativo a los nitratos anónicos el perfil temporal de la producción de ENFERSA es análogo al del consumo nacional de los correspondientes productos. Esto se confirma calculando los coeficientes de correlación entre el consumo nacional y la producción de ENFERSA de cada producto.
CORRELACIÓN CONSUMO NACIONAL/PRODUCCIÓN ENFERSA
Nitrate amónico -0,10
Sulfato amónico 0,85
Nitrosulfato 0,83
Urea 0.89
Soluciones nitrogenadas 0,78
Complejos 0,45
Efectivamente, excepto con los nitratos amónicos -para los que no existe una correlación significativa- el consumo nacional y la producción de ENFERSA de cada fertilizante nitrogenado están bastante correlacionados.
En el gráfico 7 puede apreciarse como en el subperiodo 74-80 la correlación entre el consumo nacional de los nitratos amónicos y la producción de ENFERSA de este producto es negativa. Más adelante en el subperiodo 80-84 la correlación parece hacerse positiva.
Por tanto el grado de la adecuación de la producción de ENFERSA a la composición de la demanda nacional parece haber mejorado en los últimos años.
Sin embargo se siguen produciendo desajustes entre el volumen total de producción de la empresa que estamos considerando y el consumo nacional de fertilizantes nitrogenados.
Estos desajustes provocan importantes cambios en las existencias de productos terminados. En el gráfico 8 se representa la evolución de los índices (1980= 100) de existencias de ENFERSA de productos terminados, de producción de ENFERSA y de consumo nacional de fertilizantes. Puede verse como el fuerte crecimiento de las existencias de ENFERSA en 1978 y en 1981, y la importante caída en estos stocks en 1977 están claramente explicados por una falta de adecuación de la producción de la empresa a la evolución de la demanda. En 1977 el consumo nacional creció a una tasa mucho más rápida de lo que lo hizo la producción de ENFERSA, por lo que se produjo una fuerte caída en las existencias de la empresa. Esto llevó a que en
Gráfico 7
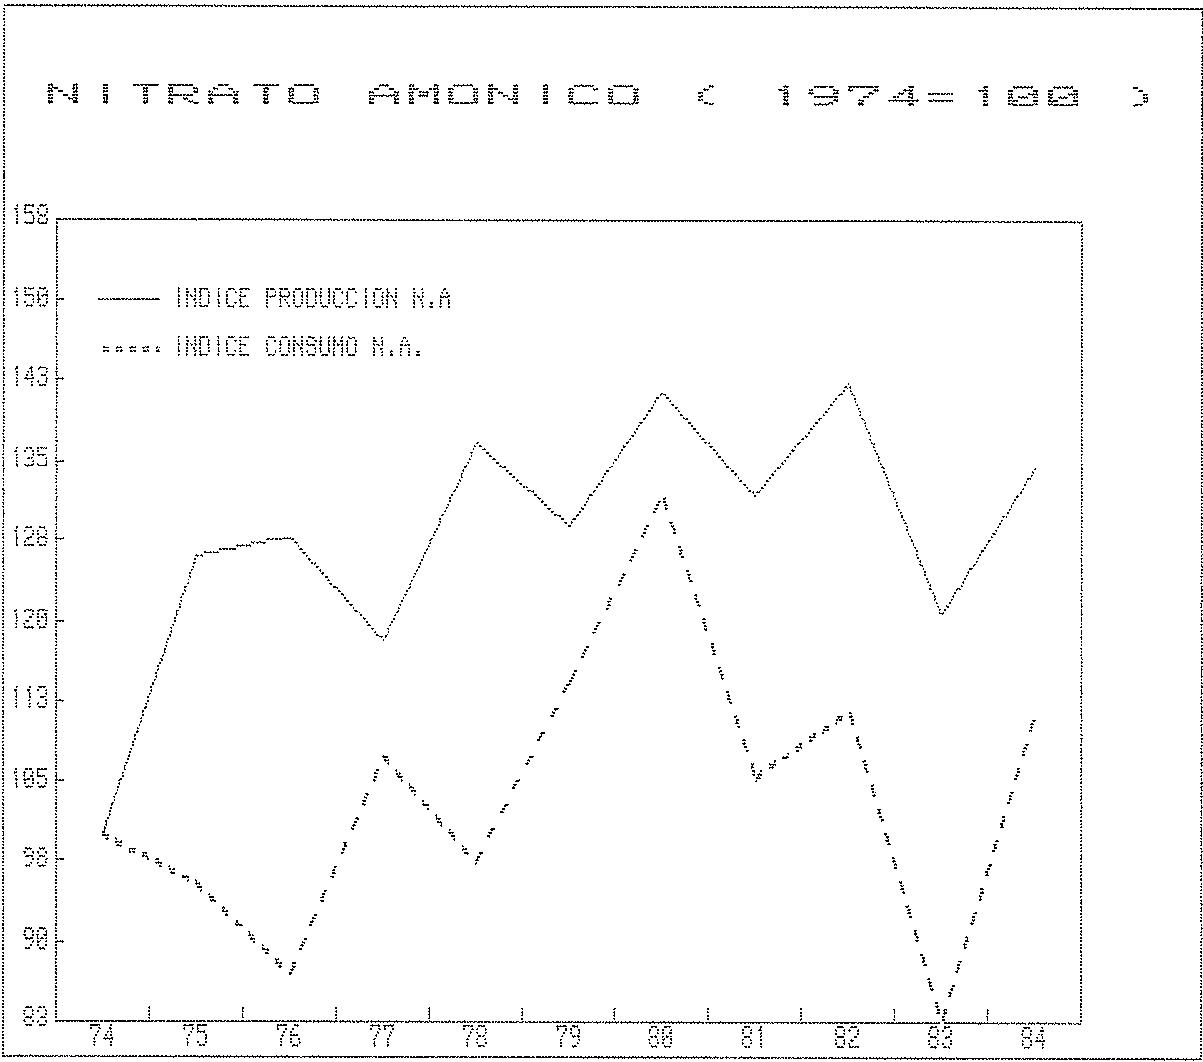
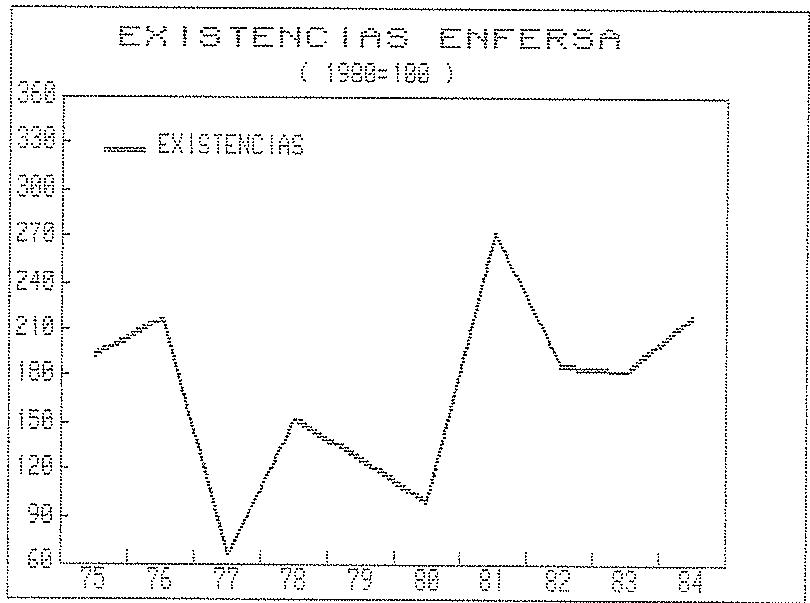
Gráfico 8
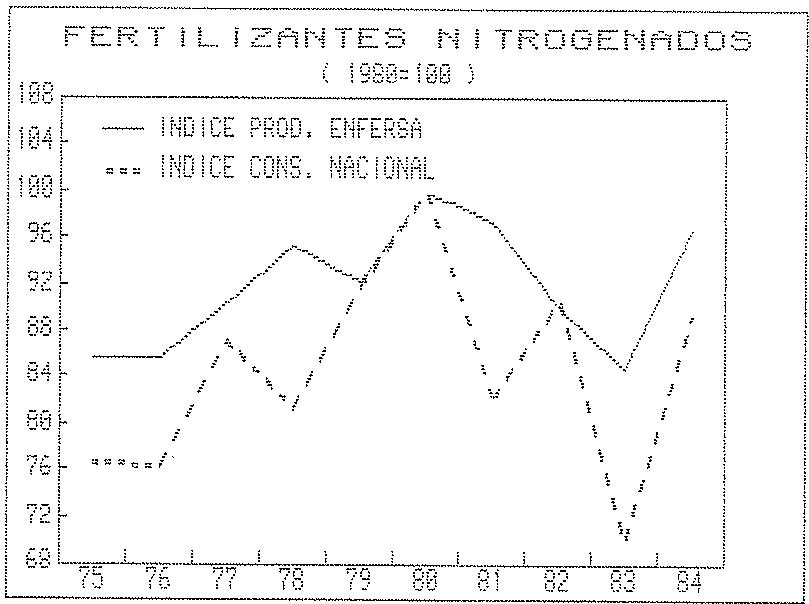
1978, quizá más para reponer stocks que por error de previsión, la producción creciera pese a que el consumo estaba cayendo. En 1981 como consecuencia de la fuerte elevación de los precios de los fertilizantes y de las adversas condiciones climatológicas, el consumo sufrió una importante disminución. Mientras que ENFERSA redujo su producción en una proporción mucho menor. Esto generó una importante acumulación de stocks de productos terminados. Este error de predicción llevó a la empresa a mantener la reducción de su producción en 1982, año en el que la demanda creció y así consiguió eliminar existencias acumuladas.
Junto a la producción de fertilizantes nitrogenados simples y abonos compuestos, ENFERSA empezó en 1982 la producción de superfosfatos. En 1984 comenzó la producción de superfosfatos de alta concentración (45%). El total de fosforo incorporado a superfosfatos ese año supuso el del consumo total de fertilizantes fosforados simples.
3. Una medición de la evolución de la eficiencia de ENFERSA
En ocasiones, el carácter público de una empresa condiciona la eficiencia de su estructura productiva. El estudio de este problema para el caso de ENFERSA, ha llevado a la utilización de un índice de eficiencia, pretendiendo con él reflejar la evolución en el tiempo de la productividad en esta empresa.
El índice mide cambios en la productividad es decir, desplazamientos de los costes en el Ver J.A. Trujillo (1986).
tiempo, de una misma unidad económica. La formulación del índice es la siguiente:
\[I _ {t, t - i} = - \ln \left[ \begin{array}{l} g _ {i} \\ \hline g _ {i - 1} \end{array} \right] = \sum_ {i = 1} ^ {n} \left[ \begin{array}{c c} R _ {i + 1} + R _ {i - i} \\ \hline 2 \end{array} \right] *\]
\[\text { ≠ } \ln \left[ \begin{array}{c} Y _ {i, i} \\ \hline - \\ Y _ {i, i - 1} \end{array} \right] = \sum_ {j = 1} ^ {m} \left[ \begin{array}{c c} S _ {j, i} + S _ {j, i - 1} \\ \hline 2 \end{array} \right] * \ln \left[ \begin{array}{c} X _ {j, i} \\ \hline - \\ X _ {j, i - 1} \end{array} \right]\]
Donde Y, representa la cantidad de los outputs i=1...n; X, las cantidades de inputs j=1...m; R, es la relación entre el valor del output i y el coste total; S, es la participación del valor del factor j en el coste total. Por último g, representa la función de costes.
En la elaboración del índice para ENFERSA, han surgido problemas en la obtención de los datos necesarios para su rigurosa elaboración. Esto ha llevado a plantear una serie de supuestos iniciales que han de ser tomadas en cuenta en la evaluación de los resultados.
Se han considerado tres outputs (nitrogenardos, fosfatados y compuestos) y tres inputs (capital, materias primas y trabajo).
Todos los supuestos realizados giran entorno a los inputs y se pueden resumir en:
1. Los servicios generados por el inmovilizado material se valora por el coste de uso del capital. En aquellos periodos en los que este coste de uso es negativo se considera cero, es decir, como si no se incurriera en ningún coste. La fórmula del coste de uso utilizada est: , donde tipo de interés, tasa de variación de los precios, tasa de amortización. Estas valoraciones corresponden a criterios de carácter económico y no a criterios contables.
2. En la obtención de las cantidades físicas de las materias primas solo se dispone de su valor, por lo que se han utilizado varias alternativas para aproximar las cantidades físicas utilizadas. Esto ha dado lugar a la consideración de varios índices basados en distintos supuestos sobre la evolución del precio de las materias primas utilizadas por ENFERSA. Como los índices no difieren excesivamente entre sí y como suponer que, por término medio, los precios de las materias primas de ENFERSA varían con el índice de precios de la energía, pues las naftas y el fuel oil suponen más del 60% del coste de las materias primas, no parece disparatado, se ha decidido presentar solamente un índice de variación de la productividad en el que las cantidades físicas de inputs se
No se pudo obtener de ENFERSA una serie de utilización de sus distintos inputs.
aproximan deflactando las compras de estos materiales realizadas por la empresa por el índice de precios de la energía. A las compras de las materias primas se le ha restado (sumado) el aumento (la disminución) de las existencias de materias primas durante el periodo.
La evolución del índice de productividad o de eficiencia, expresado en tanto por ciento y descomponiendo la contribución al mismo de los outputs y de los inputs, es la siguiente:
INDICE DE EFICIENCIA DE ENFERSA
PRODUCTIVIDAD
CONTRIBUCION
Outputs Inputs
1978 -7,35 (-4,47)
5,54 -12,89 (-10,02)
1979 -4,97 (-2,35)
-5,07 -0,10 (2,72)
1980 -6,36
9,96 -16,32
1981 6.64
1982 -4,47
2.51 4.12
-9.43 4.95
1983 5,38 (1,24)
-4,14 9.52 (5,38)
1984 3,44 (6,26)
7,92 -4.48 (-1.66)
1985 16,71 (15,61)
14,92 1.79 (0,68)
La evolución del índice parece indicar que durante los tres primeros años considerados la variación en la utilización de los inputs ha contribuido muy negativamente a la eficiencia productiva de la empresa. A partir de entonces mejora notablemente la eficiencia con que se utilizan los inputs (excepto en 1984), pero la caída de la producción en 1982 y en 1983, más que compensa, en el primer caso, y compensa porcialmente en el segundo año, la contribución positiva de los inputs a la eficiencia de la empresa. Que la caída en la producción acabe teniendo efectos negativos sobre la productividad de la empresa es coherente con la existencia de rendimientos crecientes a escala, que ya hemos apuntado, y con las rigideces en el ajuste de inputs propias de los sistemas industriales modernos -y especialmente del español.
Es de subrayar que tomando como base la productividad en 1977 y tomando ese año el valor 100, durante todo el periodo 78-84 el índice tiene valores menores que 100. Concretamente en 1984 el valor es 90,5. En 1985 se eleva a 105.
Sin embargo dado el descomunal peso que las materias primas tienen sobre los costes de producción de fertilizantes, el hecho de que no dispongamos de índices de precios de los inputs de EN-FERSA y estemos utilizando una aproximación que puede no ser suficientemente buena, arroja serías dudas sobre la relevancia del ejercicio que estamos realizando.
En el cuadro anterior se recogen entre paréntesis la variación del índice de productividad y la contribución al mismo de la utilización de los inputs, si las materias primas son evaluadas en los años en los que los precios energéticos crecen menos por el índice de los precios del sector químico. Vemos que los órdenos de magnitud son los mismos, aunque las oscilaciones del índice se suavizan un poco.
Poco más podemos decir sobre la evolución de la eficiencia de ENFERSA. Lo que muestra el índice hasta 1984 no es muy halagador. Aunque a ello ha contribuido en algún año (1979 y 1982) la caída en la producción de ENFERSA, en parte debido a la caída en la demanda nacional. Y este argumento sirve solo en parte, porque como ya hemos comprobado, la caída de la producción en esos años, 1979 y 1982, no está asociada a la reducción del consumo nacional, sino a la necesidad de reducir existencias de productos terminados que fueron acumuladas indebidamente en los años precedentes (1979 y 1980), al no haber ajustado la empresa sus niveles de producción a la evolución de la demanda, que sufrió en esos dos años importantes contracciones.
Una cuestión de orden metodológico que puede tener algún interés, es lo engañoso que puede resultar utilizar como medida de la productividad la cantidad de producto por hombre empleados si la participación de los otros factores (materias primas y capital) en el coste total es muy importante.
Efectivamente, la evolución de las Tós de nitrógeno incorporadas a fertilizantes por hombre empleado fué en ENFERSA:
1977 158 1978 169 1979 165 1980 178 1981 175 1982 165 1983 163 1984 192 1985 201
Puede observarse que en los años 81, 82 y 83 se produjeron caídas significativas en las Tns por hombre. Esto podría interpretarse como pérdidas de productividad. Pero fueron los años de contracción de la producción y esto explica la caída de la ratio. El índice discutido más arriba índice, en cambio, que en esos años la utilización de los inputs contribuyó positivamente a la eficiencia de la empresa.
En el Cuadro 3 se recoge la evolución de una serie de ratios sobre la rentabilidad de ENFERSA. Se trata de la tasa de rendimiento económico y de la tasa de rendimiento neto total. La diferencia entre la primera y la segunda es que ésta se obtiene restando del numerador de la primera las amortizaciones y otras dotaciones y los gastos financieros (netos de ingresos financieros). Con objeto de hacerlas comparables se utiliza como denominador de ambas el "Capital económico" inmovilizado neto material e inmaterial más circulante de explotación. Ambas tasas se calculan antes y después de las subvenciones que la empresa recibe asociadas a la producción de amonjaco. Por último se presenta el cociente entre la suma de las amortizaciones y otras dotaciones más los gastos financieros (netos de ingresos financieros) y el rendimiento bruto de la explotación.
El primer comentario que sugieren estos ratios es que desde 1976, prácticamente desde su creación por tanto, la rentabilidad de la empresa es muy baja. Si la tasa de rendimiento neto total fuera calculada sobre el activo neto total en lugar de sobre el capital económico, las tasas de rendimiento serían aún menores. Una comparación con los mismos ratios para el conjunto (empresas privadas y públicas) del sector químico facilitará esta apreciación.
ENFERSA: ratios de rentabilidad
| TREBEX | TREBEXSS | TRENT | TRENTSS | GFAM/RBEX | |
| 1982 | 14,5 | 13,0 | 0,7 | -1,4 | 0,99 |
| 1983 | 17,5 | 16,3 | 3,9 | 2,7 | 0,74 |
| 1984 | 21,2 | 20,1 | 6,6 | 5,5 | 0,66 |
| 1985 | 23,0 | 21,8 | 9,6 | 8,4 | 0,61 |
* Fuente: Central de Balances del Banco de España.
CUADRO 3
| TREBEX | TREBEXSS | TRENT | TRENTSS | GFAM/REBEX | |
| 1974 | 21,3 | 21,3 | 5,1 | 5,1 | 0,76 |
| 1975 | 17,7 | 17,4 | 4,3 | 4,3 | 0.76 |
| 1976 | 13,6 | 13,6 | 0,6 | 0,6 | 0.95 |
| 1977 | 12,5 | 0,5 | -0,9 | -12,9 | 1.07 |
| 1978 | 13,7 | -2,2 | 0,4 | -15,3 | 0.97 |
| 1979 | 10,6 | 3,1 | 0,9 | -6,6 | 0.92 |
| 1980 | 12,5 | -3,9 | 1,5 | -14,9 | 0.93 |
| 1981 | 10,4 | -2,2 | 0,8 | -11,8 | 0.97 |
| 1982 | 11,4 | -3,3 | -0,5 | -15,1 | 1.07 |
| 1983 | 6,1 | -8,3 | -4,9 | -19,3 | 1.81 |
| 1984 | 10,2 | -3,4 | 0,5 | -13,1 | 1.00 |
| 1985 | 12,2 | -3,1 | 1,9 | -13,4 | 0.81 |
| TREBEX | rendimiento bruto de la explotación/capital económico. |
| TREBEXSS | (rendimiento bruto de la explotación - subvención de explotación)/capital económico. |
| TRENT | resultado neto total/capital económico. |
| TRENTSS | (resultado neto total - subvenciones de explotación)/capital económico. |
| GFAM/RBEX | (amortizaciones y otras dotaciones + gastos financieros netos)/rendimiento bruto de la explotación |
Realmente, si interpretamos las subvenciones recibidas por ENFERSA por la producción de amonisco, como una aportación del Estado a la empresa por haberla impuesto la carga pública de producir un bien estratégico a un coste no competitiva, entonces las tasas relevantes son las que comportan como parte de los ingresos las subvenciones recibidas (TREBEX y TRENT). Asún así el rendimiento de la empresa es escaso. Mucho menor que el del conjunto del sector químico.
Cabe preguntarse sobre cuales son las causas de este bajo rendimiento económico. En un sector con precios administrados el resultado económico puede estar influido por la forma en que dichos precios se han fijado. Por un lado la consideración de los costes de las empresas por parte de la Administración a la hora de fijar los precios, puede implicar cierto grado de protección que redunde positivamente en el rendimiento económico de las explotaciones. Por otro lado, ese mismo hecho, creará menos incentivos a una gestión eficiente de los recursos.
En el caso que nos ocupa, además, en la medida en que la fijación administrativa de los precios se hace teniendo en cuenta la previsión del precio internacional de un input fundamental (el amoniaco), el incumplimiento de dicha predicción puede, por si sola, afectar de forma importante al rendimiento económico de la empresa; al alza si el error de la predicción es positivo y a la baja si es negativo.
En este sentido conviene apuntar que en los momentos de mayor crecimiento de los costes energéticos, los precios de los fertilizantes se revisaban varias veces al año. Así, dichos precios sufrieron alteraciones en 1979, tres en 1980 y dos en 1981. En cambio en los períodos de estabilidad o descenso de los precios energéticos la fijación de los precios de los fertilizantes sólo se hace una vez al año. Este hecho podría interpretarse como que la Administración ha procurado no afectar negativamente los resultados de las empresas productoras de fertilizantes, corrigiendo con cierta frecuencia los precios cuando se producía un contexto generalizado de encarecimiento y ha sido en cambio más laxa cuando el contexto favorecía a los fabricantes.
Sin que la escasez de datos nos permita confirmar esta conjetura, parece que la fijación administrativa de los precios ha incidido más positiva que negativamente sobre los resultados económicos de ENFERSA.
Otro factor que seguramente ha afectado a la rentabilidad de ENFERSA han sido los cambios en la demanda debidos a los costes de ajustes y al hecho de que la producción de fertilizantes está sometida a rendimientos crecientes a escala. Esto puede explicar parte de las caídas de la lasa de rendimiento en 1981 y, sobre todo en 1983, y la recuperación en 1984. Pero de nuevo, la escasez de datos (sólo 11 observaciones) y el hecho de que sean varios los factores que inciden sobre la rentabilidad de la empresa, hacen inviable un tratamiento riguroso del problema.
En la última columna del Cuadón 3 se presenta la evolución de un ratio que indicar la proporción del rendimiento bruto de la explotación que es dedicado a dotaciones de amortización y otra y a hacer frente a los gastos financieros (notas de ingresos financieros). Puede observarse que entre 1976 y 1984 este ratio se aproximaba o superaba la unidad. En el primero de los casos significa que la empresa no genera recursos para aumentar su inmovilizado neto o para aumentar su circulante (de explotación o financiero). En el segundo la situación es peor: la empresa tiene que endeudarse o realizar aportaciones patrimoniales para hacer frente a las distintas dotaciones y a los gastos financieros. En 1985 la mejora en los resultados de explotación y el escaso aumento tanto de los gastos financieros como de las dotaciones de amortización, ha permitido una sutancial mejora del ratio. Sin embargo sigue estando muy por encima de la medida del sector químico.
CUADRO 4
ENFERSA: ratios de financiación y de costes financieros
| GE/DD | RPN | RE | |
| 1974 | 9,2% | 19,7% | 0,68 |
| 1975 | 7,7% | 16,5% | 0,68 |
| 1976 | 7,9% | 2,5% | 0,68 |
| 1977 | 9,4% | -3,4% | 0,66 |
| 1978 | 10,2% | 2,1% | 0,64 |
| 1979 | 9,8% | 2,7% | 0,48 |
| 1980 | 15,8% | 4,4% | 0,61 |
| 1981 | 13,2% | 2,6% | 0,49 |
| 1982 | 16,8% | -1,6% | 0,41 |
| 1983 | 17,9% | -13,9% | 0,46 |
| 1984 | 16,9% | 1,4% | 0,40 |
| 1985 | 16,0% | 5,7% | 0,28 |
GF/DD: (gastos financiación/recursos ajenos) x 100.
RPN: tasa de rendimiento de fondos propios: (resultado neto/patrimonio neto) x 100.
RE: Tasa de endudamiento: (recursos ajenos + circulante financiero)/capital económico.
En el Cuadro 4 se presenta la evolución de una serie de ratios financieros. El primero representa el coste financiero medio de la empresa. El segundo la tasa de rendimiento de los fondos propios. Y el tercero el ratio de endeudamiento definido por A. Novales y J.A. Trujillo (1986) como medida adecuada de la situación financiera de la empresa.
El comentario que sugieren las dos primeras columnas es que desde 1976 el coste de los recursos ajenos ha estado siempre muy por encima del rendimiento de los fondos propios. Esta situación también se produce en el conjunto de las empresas del sector químico. Pero en éstas la convergencia de ambas tasas —el coste de los recursos ajenos está disminuyendo y el rendimiento de los fondos propios está aumentado rápidamente— se está produciendo de forma bastante acelerada desde 1983.
El valor de los ratios mencionados para el conjunto de las empresas (privadas y públicas) del sector químico entre 1982 y 1985 ha sido el siguiente:
Conjunto del sector químico
| GF/DD | RPN | RE | |
| 1982 | 18,5% | 1,3% | 0,43 |
| 1983 | 17,0% | 6,6% | 0,38 |
| 1984 | 16,4% | 10,7% | 0,35 |
| 1985 | 16,3% | 14,9% | 0,29 |
Puede apreciarse que el ratio entre gastos financieros y endeudamiento medio del año es sistematicamente mayor para el conjunto de las empresas del sector químico que para ENFERSA. Esto es bastante razonable si tenemos en cuenta el carácter estatal de la empresa que estamos estudiando. Aún así en 1985 el conjunto del sector químico sólo tiene 1,4 puntos de diferencia entre la tasa de coste financiero y la tasa de rendimiento de los recursos propios, mientras que en ENFERSA esta diferencia es de 10,3 puntos.
En cuanto a la estructura financiera de ENFERSA, hasta 1981 mantenia una tasa de endeudamiento por encima del 60%, que resulta bastante alto. Durante el periodo 1974-80 no se produjo ninguna aportación patrimonial, manteniéndose el capital social en los 2.000 millones iniciales. En 1979 se produjo una disminución de la tasa de endeudamiento debido a la actualización permitida por la ley de Presupuestos de ese año. Entre 1981 y 1984 se producen cucasivas aportaciones patrimoniales que determinan la siguiente evolución del capital social.
Capital social de ENFERSA
1974-80 2.000 M 1981 2.600 M 1982 3.400 M 1983 3.825 M 1984 4.825 M 1985 4.825 M
Esta capitalización de la empresa, junto a las actualizaciones permitidas por las leyes de Presupuesto de 1982 y 1983, determinaron que incluso en años con pérdidas (como el 82 y el 83) la tasa de endeudamiento se situara considerablemente por debajo de lo que había sido en el período
66
74-80. En 1985, pesa a no producirse aportación patrimonial alguna, el circulante financiero (clientes y otros deudores) aumentó considerablemente (un 49%), con lo que se produjo una sustancial disminución del ratio que estamos comentando.
La situación financiera de ENFERSA en 1985 es razonablemente saneada y comparable con la del conjunto del sector químico. Es más, no dejo de sorprender que una empresa con tan hoja rentabilidad, pese a que la carga pública que le ho cido impuesta está conveniamente financiada con subvenciones de explotación finalidades, se encuentre tan saneada. La causa las que bucarla en las aportaciones patrimoniales que el TMJ haro o ENFERSA entre 1981 y 1984, que le lleva o multiplicar por 2,14 su capital social en sólo cuatro años.
Cabe preguntarse por la racionalidad de este intenso proceso de capitalización, los fondos publicos tienen un coste de oportunidad, y durante los últimos años dicho caste ha cida especialmente alto. ¿Tiene ENFERSA un valor presente esperido mayor que otras alternativas de colocación de fondos publico? El mantenimiento en el futuro de la situación de 192% (¿nos favorable en los últimos nueve años), con una tasa de realimiento de los fondos propios del 5.7% implicar es no valor presente negativo. Podría esperarse una mejora de esta situación, pero habría que especificar, en primer lugar, en qué se fundamenta esta expectativa y, en segundo lugar, comprobar que no existen otras alternativas públicas más atractivas.
IV. CONCLUSIONES: EL PAPEL DE ENFERSA EN EL FUTURO DEL SECTOR DE FERTILIZANTES
De la discusión anterior se deduce que:
a) No tiene justificación la subvención pública a la producción de amoniaco.
b) La fijación administrativa de los precios de los fertilizantes introduce distorsiones y rigideces que afectan negativamente a la eficiencia productiva tanto de la agricultura como del sector productor de los fertilizantes, y pueden imponer transferencias de renta de agricultores a productores. Además la fijación de precios al consumidor puede incentivar una ineficiente distribución de los productos.
c) Las trabas a la importación de fertilizantes imponen un coste adicional a los agricultores y crean una distorsión en la asignación de los recursos.
d) Es necesario aumentar la dimensión de las explotaciones para aprovechar las
El criterio sería no colocar fondos en alternativas con un valor presente negativo y si hay que elegir entre alternativas, por existir limitaciones de los fondos, hacerlas en aquellos que tengan un valor presente esperado unitario (valor presente esperado por unidad de inversión) mayor.
economías de escala en la producción. Esto llevaría a reducir la capacidad existente, amortizando las plantas más ineficientes.
Así las cosas cabe preguntarse si debería haber algún tipo de intervención en el sector español de fertilizantes y en caso afirmativo, cual debería ser el papel de ENFERSA en dicha política.
La primera pregunta que cabe hacerse es si existen razones para que el precio interior difiera del precio internacional, que en un contexto de país pequeño puede constituir una aproximación adecuada del precio de eficiencia en ausencia de fallos de mercado o distorsiones. Pues si no las hay, la vía correcta sería la eliminación de todo tipo de trabas a la importación. Independientemente de que exista o no una empresa pública en el sector.
Podría defenderse la necesidad de introducir correcciones en el precio internacional si la existencia de distorsiones en los intercambios con el exterior aconsejaran, tal como se ha discutido más arriba, utilizar un "precio sombra de las divisas".
La fórmula adecuada sería:
De acuerdo con esta fórmula si el precios internacional en pesetas es 100, el precio sombra de las divisas es 1,15 y el 70% del valor de los fertilizantes son inputs importados, el precio de eficiencia sería 104,5.
= Precios ex-factoria de los ferti- lizantes
= Precio C.I.F. de los fertilizantes convertido al tipo de cambio oficial.
M = Valor de los inputs (materias primas y bienes intermedias) importados necesarios para producir una unidad de fertilizantes.
= Precios sombra de las divisas,
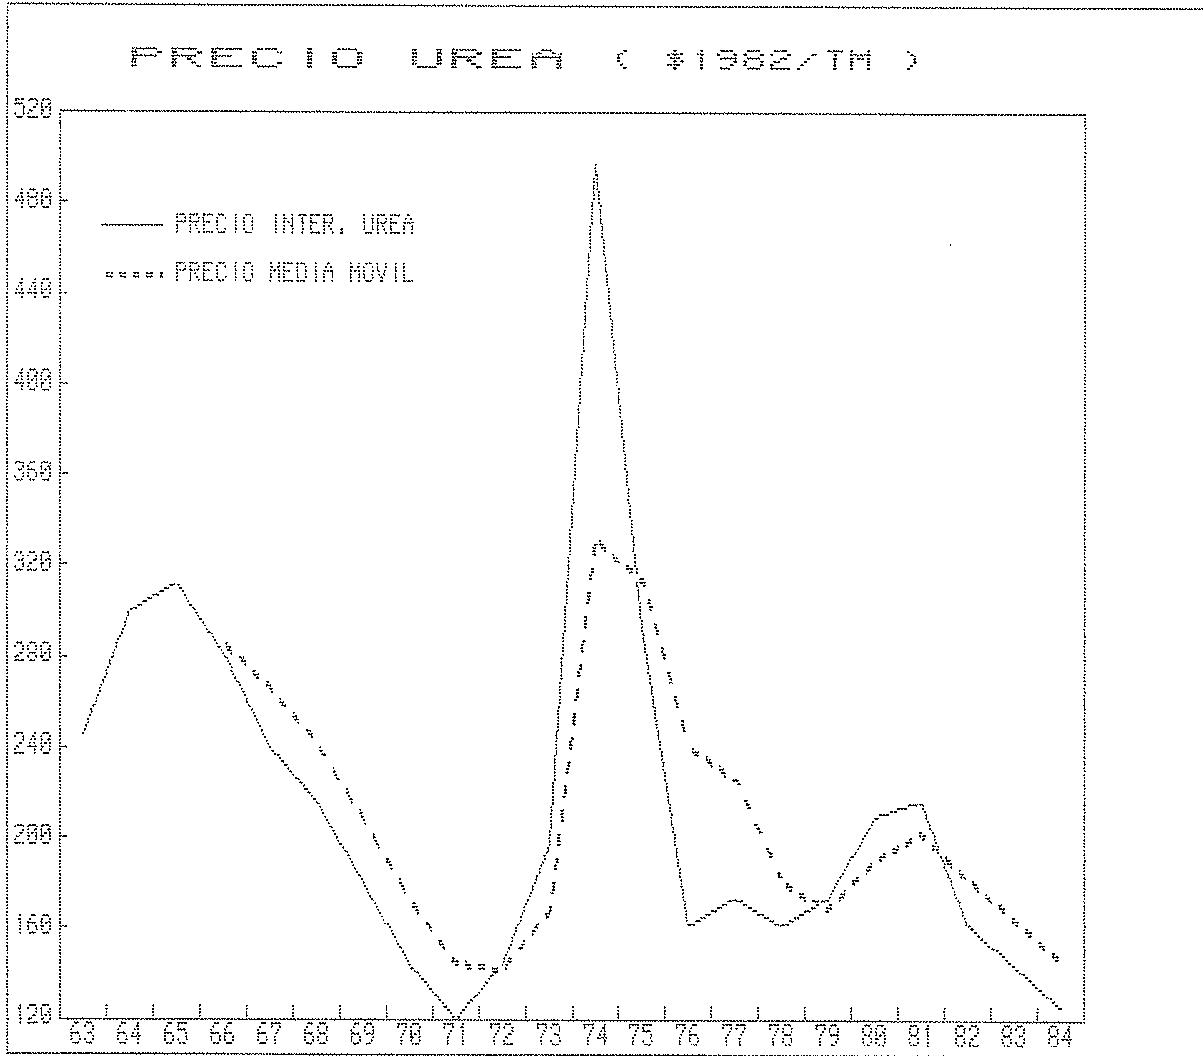
Otra consideración para corregir el precio internacional es la de reducir las oscilaciones de este precio reduciendo la incertidumbre para los agricultores. El precio de los fertilizantes sufre fuertes oscilaciones en el mercado internacional. Ello puede apreciarse facilmente en el gráfico 9 en donde con trazo continuo se recoge el precio internacional, en dólares de 1982, de la Urea. Las causas de las oscilaciones son tanto las fuertes variaciones en el precio de las materias primas energéticas, como la situación del mercado mundial en el que han ido apareciendo importantes productores de fertilizantes nitrogenados que han determinado ocasionales excedentes.
Dado que los agricultores se mueven en un contexto bastante incierto debido a la influencia de factores como los climatológicos, parece razonable plantearse reducir las consecuencias de frecuentes oscilaciones en el precio de un input tan importante para ellos como son los fertilizantes.
Sin embargo el problema es menos importante cuanto mayor sea la elasticidad precio de la demanda de fertilizantes. Si como hemos estimado (González y Sebastián (1986)) los fertilizantes nitrogenados tienen una elasticidad precio próxima a -0.75, una duplicación del precio de estos fertilizantes -que en el mercado mundial solo se produce en 1974- produce un aumento del gasto en fertilizantes de un 25%.
En cualquier caso puede resultar defendible contribuir a estabilizar algo estos precios.
Una posibilidad sería que se fijara cada semestre un precio interior que fuera una media ponderada del precio de eficiencia de ese semestre y de los anteriores. Por ejemplo, podrían utilizarse unos coeficientes de ponderación que fueran una serie geométrica decrecientes: 0,4 para el precio del primer semestre y 0,24, 0,144, 0,0864, 0,05184, 0,031104.... respectivamente, para el precio de los semestres anteriores. En algunos semestres el precio así calculado estaría por encima del internacional mientras que en otros estaría por debajo. En el gráfico 9, a guisa de ejemplo, se presenta con trazo discontinuo, la media ponderada del precio internacional del año y de los tres años anteriores, con los coeficientes de ponderación siguientes: 0,5 para el contemporaneo, 0,25 para el anterior y 0,125 para los dos precedentes. Puede observarse como las oscilaciones quedan parcialmente amortiguadas.
Por último, hemos visto que en el sector de fertilizantes puede existir cierto grado de fallo de mercado asociado a la presencia de economías de escala. Este hecho puede justificar cierta protección - una subvención o una combinación de subsidio a la exportación y arancel que tenga un carácter temporal,
Gráfico 9
De este tercer punto se deduce inmediatamente lo inadecuado que resulta que en un sector con una demanda voluminosa y creciente, la empresa pública se encuentre con una dimensión de explota-ción menor que la óptima y hemos visto que, efectivamente, ENFERSA pese a ser la primera (o segunda) empresa del sector tiene unas plantas de dimensiones subóptimas.
Por consiguiente, ENFERSA debería redimensionar sus explotaciones, quizá al amparo de la protección temporal que acabamos de mencionar y apoyada financieramente por el Holding o por el Estado. El que las economías de escala no sean excesivas en el sector, el carácter predominante que tiene la empresa y la factibilidad de este redimensionamiento, hacen posible defender esta postura.
Respecto a como se puede instrumentar la política de precios de eficiencia y de amortiguación de las fluctuaciones de precios en el mercado internacional, cabe preguntarse si ENFERSA no podría ser utilizada como instrumento para alcanzar esos objetivos. Es decir, cabe plantearse si, una vez realizado el redimensionamiento de las plantas de la empresa, ENFERSA no podría recibir la instrucción de fijar sus precios de acuerdo con los criterios antes anunciados. Recordemos que ENFERSA tiene un gran peso específico en la oferta de fertilizantes nitrogenados y una participación
Sobre la utilización de instrumentos de política comercial en casos de rendimientos crecientes a escala, ver A. Venables y A. Smith (1986) y P. Krugman (1984).
apreciable en la de fosfatados, pero un peso muy pequeño en la oferta de abonos compuestos. En este subsector ERT y CROS tienen más del 65% del mercado, ENFERSA no llega al 7%. El resto está repartido entre seis empresas menores.
Con todo, ignorando por el momento la tarea de compensar las fluctuaciones de precios, si ENFERSA alcanza una estructura de costes al menos tan eficiente como la de sus competidores y el mercado experimenta una creciente desprotección frente al exterior, el que la empresa pública fije sus precios igual al precio de eficiencia contribuiría a que efectivamente éslos tendieran a ser los precios vigentes en el mercado, con la consiguiente mejora en la asignación de recursos, los abonos complejos son los que tienen un menor costo de transporte por unidad de nutriente, y por tanto sus precios serán los que más tenderán a estar disciplinados por la amenaza de la competencia extranjera. Bien es verdad, que por ser los tipos de fertilizantes con más variedad, la existencia de una red comercial establecida que garantice un contacto con los consumidores y permita una mayor diversificación, implica cierto grado de barreras a la entrada. Pero ENFERSA, con su propia red comercial, puede contribuir a romper estas barreiras, llegando incluso, si fuera necesario, a aumentar su oferta de fertilizantes compuestos. Este hecho puede ser favorecido por el grado escasamente creciente de los rendimientos a escala de las plantas de producción de este tipo de fertilizantes.
Si pasamos a considerar el objetivo de reducir las fluctuaciones de los precios internacionales las cosas resultan más complicadas. En aquellos periodos en los que los precios internacionales fueron más bajos que los que fijara ENFERSA ésta podría perder cuota de mercado en manos de sus competidores nacionales y extranjeros. Hecho que podría ser aprovechado por los competidores para explotar posiciones monopolísticas en el mercado y tampoco seguir los precios de ENFERSA cuando éstos los fijara por debajo de los precios internacionales. Por tanto no es seguro de que si se estableciese el objetivo de reducir las fluctuaciones del precio internacional de los fertilizantes, el encargar este objetivo a ENFERSA sería el instrumento adecuado. Es posible que el objetivo no se alcanzara y que la empresa pública fuera perjudicada en el intento.
Parece que la instrumentación del citado objetivo compensatorio, debería hacerse mediante un sistema mixto de primas y compensaciones, gestionado por algún organismo independiente, que cobrase una prima a los demandantes en los momentos en los que el precio internacional caía e hiciera una subvención a los mismos consumidores de fertilizantes cuando el precio internacional subiera excesivamente.
Este sistema, junto a la instrucción a EN-FERSA, una vez que ésta haya redimensionado sus plantas, de que fije sus precios igual a los precios de eficiencia, en un contexto de eliminación progresiva de la protección, parece una política adecuada para el sector español de fertilizantes. No hay razón para mantener el actual sistema de subvenciones: ni a la producción de amoniaco ni a la venta de algunos fertilizantes.
ENFERSA debería recibir la instrucción de producir competitivamente el amoniaco a partir del gas natural y, en su caso, del gas refineríao importarlo a través de sus instalaciones de carga y descarga de este producto en sus factorías de Avilés y Cartagena. Solamente en el caso de que el precio interior del gas natural fuera superior al precio internacional de esta materia prima energética, debido a que así lo imponen relaciones contractuales de España con países suministradores (Argelia), tendría sentido que las empresas productoras de amoniaco —entre ellas ENFERSA— recibieran una subvención igual a la diferencia entre su factura de gas natural y la que tendrían si el precio de este hidrocarburo fuera el internacional. Y esto es así, porque es fácil demostrar que con la citada restricción contractual el precio sombra del gas natural es menor que el precio interior del mismo.
Por último cabe plantearse si el papel que se le asigna a ENFERSA en estas conclusiones justifica plenamente la existencia de una empresa pública en el sector de fertilizantes desde la óptica de la política industrial. Hasta aquí el razonamiento ha tomado como dato la existencia de la empresa pública y se ha centrado en la racionalización de la política industrial en el sector de los fertilizantes.
Descartada la justificación basada en el carácter estratégico del amoniaco y resultando que los productores nacionales parecen capaces de producir fertilizantes a costes competitivos reestructurando sus explotaciones -en los mismos términos que lo tiene que hacer la propia ENFERSA- la única justificación puede encontrarse en la existencia de rendimientos crecientes a escala en el sector.
Este es uno de los motivos citados en la literatura para justificar la intervención estatal en actividades productivas. Bien es verdad que la empresa pública no es el único instrumento para abordar el problema. La subvención a los productos es un instrumento alternativo. E incluso, como se ha indicado, la utilización de instrumentos de política comercial como el arancel y el subsidio a la exportación.
La elección del instrumento es algo incier-to. Si hay alguna presunción de que con independencia de los problemas de ineficiencia por fallos de mercado -en este caso los derivados de la existencia de rendimiento crecientes a escala-, la empresa pública tiene una menor eficiencia inter-na, entonces los otros instrumentos serían preferibles.
En un reciente artículo G. Yarrow (1986) adelanta la idea, basada en la evidencia empírica disponible, de que cuanto más competitivo sea el sector y menores sean los fallos de mercado más clara será la diferencia, a favor de la empresa privada, entre la eficiencia interna de ésta y de la empresa pública.
La industria de los fertilizantes, por su estructura tanto nacional como internacional y por sus características técnicas (intensidad relativa de los rendimientos a escala), tiene un grado de imperfección no despreciable aunque tampoco desmesurado. Por otra parte, como ya queda dicho, EN-FERSA mantiene una dimensión de sus explotaciones menor que la óptima. Todo ello hace dudar de la superioridad de la empresa pública frente a otros instrumentos de intervención en el sector español de fertilizantes. Al menos desde la óptica de un planteamiento ex-novo de la política industrial en el sector.
Si se defiende el mantenimiento de la empresa en el sector público, resulta, sin embargo, bastante claro por los argumentos elaborados en este estudio, que esta intervención no debe ir acompañada del conjunto de instrumentos que se han venido utilizando y que la empresa debería, una vez remidensionada, hacer valer su peso en el sector para imponer una política de precios eficientes de los fertilizantes, sin necesidad de subvenciones ni de otros instrumentos de protección. Lo que redundaría en una adecuada asignación de recursos tanto en el sector como en la agricultura.
Biswanger, H.P. (1974): "The Measurement of Technical Change Biases with Many Factors of Production", American Economic Review, Diciembre.
Choksi, A.M., A. Meeraus y A.J. Stoutjesdik (1980): The Planning of Investment Programs in the Fertilizer Industry, A World Bank Publication. The Johns Hopkins University Press.
González Calvo O. y C. Sebastián (1986): "Estudio Económétrico sobre la Demanda de Fertilizantes Nitrogenados y Fosfatados en España", FE-DEA, Documento 86-11.
Krugman, P. (1984): "Import protection as export promotion; International competition in the presence of oligopoly and economies of Scale", en H. Kierzkowski (ed.), Monopolistic Competition and International Trade, Oxford University Press.
Novales A y J.A. Trujillo (1986): "Características diferenciadoras en la financiación de las empresas públicas industriales", FEDEA, documento 86-13.
Sebastián C. y M.F. García Camacho (1986): "Ejercicios de optimización de la industria de fertilizantes", FEDEA, documento 86-18.
Servén, L. (1986): "Una nota sobre protección e incertidumbre", FEDEA, documento 86-12.
Trujillo, J.A. (1986): "La eficiencia de las empresas públicas industriales", FEDEA, documento 86-10.
Venables, A. y A. Smith (1986): "Trade and industrial policy under perfect competition", Economic Policy no 3, Octubre.
Yarrow, G. (1986): "Privatization in theory and practice", Economic Policy no 2, April.