Las pensiones públicas en España: Perspectivas y posibilidades de reforma* por José A. Herce** DOCUMENTO DE TRABAJO 95-03
Febrero 1995
Este trabajo se ha desarrollado a partir de una comunicación presentada en el workshop del IVIE, celebrado en junio de 1994, dedicado a "La financiación de las pensiones". Su autor agradece los comentarios de los asistentes a dicha presentación y a una posterior celebrada en FEDEA. Solamente aquél es, sin embargo, responsable de las opiniones expresadas y de las limitaciones subsistentes.
FEDEA y Universidad Complutense.
RESUMEN
Este trabajo pretende tratar con realismo crítico el caso de la reforma de las pensiones públicas en nuestro país. Parte de un reconocimiento de los beneficios del estado del bienestar, pero también de sus excesos y de las amenazas que suponen la no corrección de los mismos y la demografía futura. Antes que optar por el mantenimiento o el desmantelamiento del estado del bienestar o de las pensiones públicas, la tesis central que defiendo es que el sistema actual es lo mejor que las sociedades desarrolladas han encontrado para la cobertura universal de la población frente a contingencias generales y que el equilibrio futuro de sus principios y reglas de funcionamiento depende de la corrección drástica de los excesos constatados y de su adaptación temprana a las condiciones adversas que se anticipan. El grueso de este trabajo, no obstante, se dedica a sustanciar la preocupación, que creo justificada, por las pensiones futuras y el análisis de los elementos cuya reforma permitiría su mejor adaptación a las nuevas circunstancias. Se plantean, en primer lugar, los términos actuales del debate sobre el estado del bienestar para, a continuación, situar las pensiones en el contexto recién trazado. Mediante el desarrollo de un sencillo modelo algebraico de determinación de las pensiones se aisla el papel de los diferentes elementos demográficos y económicos en el curso futuro de aquéllas bajo diferentes escenarios. En este tratamiento destaca la relación entre las pensiones y los salarios y el crecimiento de ambos según el crecimiento de la productividad y/o el recurso financiero utilizado. El análisis de las perspectivas demográficas al 2051, permite sustanciar el elemento que determina los escenarios utilizados en el modelo algebraico, es decir, el descenso de la relación activos/pasivos que cabe esperar del aumento previsible de la tasa de dependencia de las personas de edad. Muchas de las piezas de la maquinaria de las pensiones funcionan acumulando desequilibrios en las actuales circunstancias que se agudizarán en las venideras. La evidencia disponible y el sentido común sugieren que tal funcionamiento es insostenible comprometiendo la propia continuidad del estado del bienestar. La reforma de las pensiones públicas es la mejor garantía de su continuidad, pero antes que alternativas radicales, lo que se necesita es una acción amplia y permanente consistente en la corrección quirúrgica de los abusos, la revisión de las condiciones de elegibilidad, el restablecimiento de los principios actuariales y de los márgenes de solidaridad, la adaptación a las nuevas circunstancias demográficas y de ciclo vital de los individuos y la introducción de innovaciones a tenor de estas últimas.
Códigos JEL: J11, J14, J21.
Contenido
I. Introducción II. Las pensiones en el estado del bienestar 2.1. El debate actual sobre la reforma del estado del bienestar 2.2. El peso de las pensiones en los países de la U.E. 2.3. Pensiones públicas, pensiones privadas III. El álgebra de las pensiones de seguridad social 3.1. Las pensiones en un sistema de reparto con cargo a los salarios 3.2. Las pensiones en un sistema de reparto con cargo a la renta 3.3. Las pensiones en un sistema de reparto con cargo al gasto 3.4. Pensiones públicas y deuda de seguridad social IV. ¿Está justificada la preocupación sobre las pensiones futuras? 4.1. Perspectivas demográficas en España al horizonte 2051 4.2. Envejecimiento y dependencia 4.3. Crecimiento de los gastos sociales V. Análisis de los elementos principales del sistema de pensiones 5.1. La relación activos-pasivos 5.2. El ciclo vital del asegurado: la relación cotizaciones-prestaciones 5.3. La edad de jubilación 5.4. Base reguladora 5.5. Cuota patronal y cuota obrera VI. Conclusión: límites y posibilidades de reforma Referencias bibliográficas Apéndice 1: Prolongación a 2051 de las proyecciones del Instituto de Demografía Apéndice 2: Atribución de los gastos sociales por grupo de edad
I. Introducción
Este trabajo pretende tratar con realismo crítico el caso de la reforma de las pensiones públicas en nuestro país. Parte de un reconocimiento de los beneficios del estado del bienestar, pero también de sus excesos y de las amenazas que suponen la no corrección de los mismos y la demografía futura. Antes que optar por el mantenimiento o el desmantelamiento del estado del bienestar o de las pensiones públicas, la tesis central que defiendo es que el sistema actual es lo mejor que las sociedades desarrolladas han encontrado para la cobertura universal de la población frente a contingencias generales y que el equilibrio futuro de sus principios y reglas de funcionamiento depende de la corrección drástica de los excesos constatados y de su adaptación temprana a las condiciones adversas que se anticipan. A la crítica liberal-conservadora del estado del bienestar hay que agradecerle el énfasis con el que ha detectado y caracterizado los excesos del mismo pero, una vez constatado su fracaso en el establecimiento de las alternativas radicales que propugnaba allí donde su hegemonía política las hacía imaginables, hay que pedirle, a cambio, que participe en el nuevo consenso que la protección social requerirá antes del final de la presente década.
El grueso de este trabajo, no obstante, se dedica a sustanciar la preocupación, que creo justificada, por las pensiones futuras y al análisis de los elementos cuya reforma permitiría su mejor adaptación a las nuevas circunstancias.
La sección II plantea los términos actuales del debate sobre el estado del bienestar para, a continuación, situar las pensiones en el contexto recien trazado. La sección III desarrolla un sencillo modelo algebraico de determinación de las pensiones que permite aislar el papel de los diferentes elementos demográficos y económicos en el curso futuro de aquéllas bajo diferentes escenarios. En este tratamiento destaca la relación entre las pensiones y los salarios y el crecimiento de ambos según el crecimiento de la productividad y/o el recurso financiero utilizado. La sección IV se detiene en el análisis de las proyecciones demográficas de la población española hasta el 2051. Dicho análisis permite sustanciar el elemento que determina los escenarios utilizados en el modelo de la sección anterior, es decir, el descenso de la relación activos/pasivos que cabe esperar del aumento previsible de la tasa de dependencia de las personas de edad.
Las principales distorsiones de las que adolece el sistema español de pensiones de seguridad social, son objeto de análisis en la sección V. En ella se muestra cómo muchas de las piezas de la maquinaria de las pensiones funcionan acumulando desequilibrios en las actuales circunstancias que se agudizarán en las venideras. La evidencia disponible y el sentido común sugieren que tal funcionamiento es insostenible comprometiendo la propia continuidad del estado del bienestar. La sección VI concluye este trabajo. La reforma de las pensiones públicas es la mejor garantía de su continuidad, pero antes que alternativas radicales, lo que se necesita es una acción amplia y permanente consistente en la corrección quirúrjica de los abusos, la revisión de las condiciones de elegibilidad, el restablecimiento de los principios actuariales y de los márgenes de solidaridad, la adaptación a las nuevas circunstancias demográficas y de ciclo vital de los individuos, y la introducción de innovaciones a tenor de estas últimas.
II. Las pensiones en el estado del bienestar
Las pensiones públicas constituyen el aspecto más emblemático del estado del bienestar en las sociedades occidentales, el que más recursos requiere y en el que mejor se manifiestan los aspectos intergeneracionales tan sensibles a la evolución demográfica. Sin embargo, las transferencias a los pobres, a los desempleados, las prestaciones sanitarias, etc. forman parte también del estado del bienestar y junto a las pensiones afectan al conjunto de la población a la que benefician en determinadas circunstancias y de cuyos grupos activos o rentistas obtienen los recursos necesarios para su financiación.
En esta sección se destina su primer apartado a un breve análisis de los términos generales del actual debate sobre el estado del bienestar que servirán de referencia a lo largo del resto de la investigación. A continuación, se caracterizan las pensiones dentro del estado del bienestar en los países de la Unión Europea, en la cual el nuestro comparte multitud de características. Se concluye con un tratamiento de las perspectivas de privatización de las pensiones públicas.
2.1. El debate actual sobre la reforma del estado del bienestar
En la segunda mitad de los años ochenta podían leerse comentarios como el que sigue sobre el futuro del estado del bienestar: "El desfavorable clima de los ochenta ha hecho que la presión provenga de otra dirección, motivada por la reducción las prestaciones y el recorte de los impuestos. Los gobiernos con estas características .... tratan de transferir responsabilidad del estado hacia los organismos privados y la familia. En el momento de escribir este survey (1985) está por verse todavía si esta tendencia conservadora tendrá éxito llevando el sistema de mantenimiento de rentas a un nivel decimonónico." [Atkinson (1987)]. Una década más tarde, el estado del bienestar sigue intacto en el sentido de que ningún país desarrollado ha iniciado reformas radicales del mismo o lo ha sometido a experimentos a gran escala tendentes a reemplazarlo por la iniciativa privada.
De alguna manera, la coincidencia de la crisis del petróleo y la consiguiente crítica liberal de las políticas de demanda y del estado del bienestar con la maduración de los sistemas públicos de pensiones y las perspectivas de envejecimiento demográfico ha provocado un exceso de reacciones ante el fenómeno del estado del bienestar que todavía necesitará algún tiempo para decantarse en planteamientos viables de reforma.
En la actualidad conviven, entre los economistas, la defensa del estado del bienestar como la mejor manera de superar los problemas de información, entre otros fallos del mercado, que supone la cobertura suficiente de la población ante contingencias generalizadas [Barr (1992)] y la crítica del mismo por los desincentivos que genera su excesivo peso, a la que se acompaña de propuestas amplias de reforma [Lindbeck (1993)].
En la práctica política, como se comentaba anteriormente, ni siquiera las mejores circunstancias parlamentarias de los gobiernos conservadores en Europa o en Norteamérica han conseguido hacer retroceder apreciablemente al estado del bienestar. Ello podría explicarse por el hecho de que los principales beneficiarios del estado del bienestar son las clases medias [Tullock (1970 y 1971), Le Grand (1987)], las cuales utilizan su posición de median voter para consolidarlo electoralmente [Buchanan y Tullock (1962)].
Las ambigüedades recién discutidas caracterizan de manera preocupante el debate actual sobre el estado del bienestar ya que, independientemente de la escuela o del partido político que los denuncie, los problemas del estado del bienestar son reales y sería lamentable que el deseo desmedido de mantenerlo o de desmantelarlo debido a una exageración de, respectivamente, sus ventajas o sus defectos, nublara la lucidez y la firmeza de los llamados a resolver dichos problemas. ¿Cómo sintetizar, pues, las cuestiones relevantes sobre los problemas y la reforma del estado del bienestar?
Primero, el “asalto” al estado del bienestar, desde la economía y la política liberales, no ha tenido realmente lugar; más bien, sus múltiples ataques han servido para mostrar los grandes defectos que ha acabado acumulando el sistema y la dificultad política de alterarlo sin el consenso social adecuado, mucho más allá de las mayorías parlamentarias. Tales defectos tienen que ver fundamentalmente con la generalización de desincentivos para la oferta de trabajo de los individuos y, aunque más cuestionados, el ahorro personal y la competitividad de las empresas. Los desincentivos para la oferta de trabajo se traducen a menudo en abusos de las prestaciones del sistema mediante la manipulación o la extensión artificial de las generosas condiciones de elegibilidad para el acceso a aquéllas.
Segundo, el estado del bienestar ha tenido un éxito indiscutible proporcionando cobertura económica adecuada al conjunto de la población frente a la carencia de rentas por pobreza, desempleo, jubilación, viudedad y horfandad y enfermedad y cobertura en especie frente a la propia enfermedad. Tal cobertura, ha exigido costes administrativos en general reducidos y ha sido financiada fundamentalmente mediante la imposición de las rentas de todo tipo, pero sobre todo las laborales, de la población ocupada. Dicho éxito es en buena parte responsable de la utilización poco rigurosa de las prestaciones cuya no sostenibilidad automática ha puesto de manifiesto la maduración de los diversos sistemas de prestaciones del estado del bienestar. Por maduración se entiende el logro de la cobertura universal y la saturación de los ratios de beneficiarios/contribuyentes característicos de cada caso.
Tercero, pese a la dificultad de probar una afirmación como la que sigue, o su contraria, es bien posible que el estado del bienestar que han desarrollado los países occidentales haya sido el arreglo más eficiente posible, y no solamente el más equitativo, para el mantenimiento de los ingresos y de la salud de la población ante las diversas contingencias. Los defectos a los que se ha aludido anteriormente no tienen por qué ser consustanciales a los principios genéricos por los que se otorga una prestación y se establece la financiación correspondiente, más bien se derivan de una incorrecta aplicación de los mismos. Por todo lo anterior, el estado del bienestar se modifica, muy paulatinamente, allí donde sus excesos han disparado las señales de alarma y avanza, bajo una u otra forma, en los países que carecen de él.
Cuarto, como consecuencia del envejecimiento de la población, es muy probable que los ratios de beneficiarios/contribuyentes de cada tipo de prestación se deterioren considerablemente en el futuro, en los países occidentales. Ello exacerbará, de no haberse corregido anteriormente, los defectos de funcionamiento del sistema actualmente constatados y sus consecuencias, fundamentalmente, una mayor dependencia de todo tipo, mayores dificultades financieras y presupuestarias y mayores conflictos para evitar la incidencia de las inevitables reducciones de las prestaciones.
Quinto, siendo artificial la distición entre enemigos y defensores del estado del bienestar que generalmente se hace, sí hay que decir que no perjudican más al estado del bienestar quienes, alarmados por sus desequilibrios, proponen cambios radicales, o incluso su sustitución completa por la iniciativa privada, sino quienes se oponen a ultranza a las reformas necesarias, por drásticas e impopulares que sean, para que aquél siga constituyendo el mejor y más barato contrato posible al alcance de todo individuo que se dispone a iniciar su existencia activa sin saber de antemano cuanto tiempo estará inactivo o enfermo contra su voluntad.
Sexto, dada la envergadura de las diferentes prestaciones del estado del bienestar y el reto que supone su reforma, el proceso político que determine esta última debe, en primer lugar, recabar las opiniones más cualificadas y sopesar las diferentes alternativas explicándolas a la población, posteriormente, establecer mediante el más amplio consenso posible la estrategia a seguir con precisión de plazos, medidas concretas, intereses afectados, compensaciones, etc. y, finalmente, dotarse de los mecanismos democráticos necesarios para evitar la inconsistencia en el tiempo de los sucesivos gobiernos a los que corresponda pilotar el proceso de reforma.
La contundencia de las seis declaraciones anteriores no aspira a la validez absoluta, en realidad está destinada a facilitar la síntesis de elementos aparentemente contradictorios como son la persistencia, con todos sus defectos, del estado del bienestar surgido en Europa del gran consenso de la segunda posguerra, las opuestas reacciones doctrinales y políticas que han suscitado sus primeras zozobras a finales de los setenta, la ausencia de alternativas globales a pesar de los sucesivos gobiernos conservadores en algunos países europeos, etc..
La supervivencia del estado del bienestar depende del equilibrio entre los empleos y los recursos del sistema. A su vez, este equilibrio es fuertemente tributario del equilibrio de incentivos de los diferentes grupos sociales, el equilibrio de los grupos de edad y de las condiciones económicas. Estos tres elementos se entrelazan de manera compleja pero requieren actuaciones diferentes y, en todo caso, permanentes ya que ninguno de ellos es inmutable. Veamos, a continuación, cada uno de estos aspectos.
2.1.1 Equilibrio de incentivos
Muchas de las prestaciones sociales se reciben cuando se dan ciertas circunstancias contingentes pero su dotación económica y/o duración en el tiempo dependen del cumplimiento de condiciones previas relativas a las contribuciones necesarias para el sostenimiento del sistema. Cuando las reglas que ligan las contribuciones previas a las prestaciones que se han de recibir bajo ciertas circunstancias objetivas son meridianas para los individuos, ajustadas en sus términos y se aplican sin laxitud, éstos determinarán, en la medida de sus posibilidades, la carrera de contribuciones más adecuada a la prestación que deseen obtener.
Lo anterior se aplica especialmente a las pensiones aunque puede predicarse también de las prestaciones del seguro de desempleo. Naturalmente, las contingencias relativas a la salud o a la miseria se escapan a la caracterización anterior pero no al hecho de que la mayor o menor facilidad con la puedan obtenerse estas prestaciones puede inducir conductas imprudentes. El incentivo al esfuerzo contributivo lo proporciona la recompensa relativa esperada. El esfuerzo contributivo se traduce en el ejercicio prolongado de una actividad remunerada o su búsqueda activa cuando ésta se ha perdido. Cuando las prestaciones son generosas y no se corresponden con el esfuerzo contributivo, existe el incentivo, opuesto al anterior, a obtenerlas manipulando incluso las condiciones de elegibilidad.
La no correspondencia entre prestaciones y cotizaciones, no solamente estimula el paso de la remuneración a la prestación antes de que se den las condiciones genuinas para ello, además, incita a quienes permanecen activos a la ocultación de sus ingresos a fin de evitar unas contribuciones que, de todas las maneras, no van a servir estrictamente para la obtención de las prestaciones futuras. El resultado es que en el balance individual y agregado de incentivos predominan los incentivos negativos para el sistema multiplicándose las demandas y contrayéndose los recursos.
Además del esfuerzo contributivo, la previsión contra las contingencias lleva a la sociedad a acumular ahorro por este motivo. Se ha afirmado a menudo, sin embargo, que la generalización del estado del bienestar ha estimulado a los individuos a reducir su esfuerzo ahorrador a medida que se extendía el esfuerzo contributivo. Ni la exploración analítica ni la evidencia empírica permiten, sin embargo, validar tal afirmación, como lo muestran las numerosas revisiones de la literatura disponibles [Aaron (1982), Barr (199?), Kotlikoff (1989)]. El ahorro individual responde a múltiples motivos, entre ellos a la previsión de contingencias de inactividad, enfermedad o miseria además de acumulación de capital, beneficio o herencia; pero una cierta cantidad ahorrada puede, ex ante, satisfacer simultáneamente varios de estos motivos y, además, el ahorro acumulado, por ejemplo para la vejez, ha de liquidarse a medida que se producen las contingencias.
Como remedio para la corrección de los desincentivos que pueden derivarse de la operación del estado del bienestar se ha sugerido la privatización de algunos de sus programas. Ello se trata en la sección 2.3, más adelante, en relación a las pensiones. Pero, en general, cuando el desequilibrio de incentivos pone en peligro la capacidad de un sistema de prestaciones sociales, se impone la necesidad de restaurar el balance adecuado eliminando de raíz las conductas perversas y la casuística provocada, ligando estrictamente las prestaciones al esfuerzo contributivo, etc.
2.1.2 Equilibrio de edades
Los efectivos de los diferentes grupos de edad se están viendo, en los países desarrollados, y se verán considerablemente más en el futuro, afectados por el descenso de la natalidad y el aumento de la esperanza de vida. Junto a esto, la más tardía entrada en el mercado de trabajo de los jóvenes y el adelantamiento de la jubilación, han trastocado profundamente la distribución por edades de los grupos activos y pasivos.
Tiende a pensarse que el estado del bienestar, con sus técnicas de reparto para la financiación de las prestaciones sociales, es especialmente sensible a las perturbaciones recien mencionadas ya que el número de personas en condiciones de edad para recibir prestaciones aumenta mientras que el de las personas en edad activa disminuye; pero se olvida que el caso individual, punto de partida de la técnica de capitalización, se ve igualmente afectado. Piénsese, por ejemplo, en Robinson Crusoe quien, un buen día, descubre que su esperanza de vida ha aumentado llegando a la conclusión de que el grano que venía apartando para su vejez ya no le será suficiente a partir del momento que tenía prevista su jubilación antes de conocer la noticia.
En ambos casos el problema es real y la solución la misma: un mayor y/o más largo esfuerzo durante la vida activa o una rebaja de las expectitivas de prestaciones, o ambos .... salvo que las cosechas aumenten de forma espontánea.
2.1.3 Condiciones económicas
Claro que aquéllas también pueden disminuir en épocas de sequía o de lluvias torrenciales. Es decir, que el clima económico influye decisivamente en la capacidad de un sistema de prestaciones sociales para atender a sus compromisos.
La mayor productividad de la economía permite que tanto los impuestos, o las cotizaciones, como los activos destinados a la financiación de las prestaciones sociales rindan más y, por lo tanto, que éstas puedan mantenerse en condiciones demográficas advesas o que las conductas perversas queden enmascaradas. Por el contrario, las largas crisis económicas y, en particular, el desempleo masivo que pueden acarrear, exacerban los problemas de incentivos y dejan completamente expuestos a los sistemas de prestaciones sociales frente los demográficos.
En una perspectiva de largo plazo, no obstante, la tendencia de la productividad es creciente pero su crecimiento es moderado y, en muchas ocasiones, a costa del crecimiento del empleo. En España, por ejemplo, no se ha creado apenas empleo neto en los últimos treinta años mientras que la productividad (del trabajo) ha crecido a un fuerte ritmo acumulativo anual.
El crecimiento de la productividad, por otra parte, no puede aplicarse íntegramente a la financiación de las pensiones [Herce (1992)] ya que existen otros usos alternativos dictados por la distribución primaria de la renta y los hábitos de gasto de sus perceptores (asalariados, rentistas y empresas). Ni siquiera la captura por la vía electoral de los incrementos de productividad mediante el voto de los beneficiarios de la protección social, y la confiscación resultante, lo lograrían salvo al coste de agudizar el desequilibrio de incentivos de la sociedad.
2.2. El peso de las pensiones en los países de la U.E.
Como se decía al principio de esta sección, las pensiones de jubilación (por vejez y supervivencia) son el emblema del estado del bienestar en los países occidentales. En la Unión Europea, su gasto anual, representa el 45,7% de los gastos de protección social y el 11,9% del PIB comunitario (ver Cuadro 2.1). En España, tales porcentajes son, respectivamente, el 40,9% y el 8,8%. En el cuadro 2.1 solo se consideran las pensiones de jubilación por vejez y supervivencia (viudedad y orfandad). Si sumamos a éstas las pensiones por invalidez, se obtendría un peso de todas ellas, para la U.E., en 1991, del 54,6% de los gastos totales de protección social, es decir del 14,2% del PIB comunitario. Para España las cifras correspondientes son, respectivamente, 48,6% y 10,4%. Sin duda, tan solo la garantía de ingresos tras la interrupción definitiva de la vida activa por parte de los asegurados determina la función más importante del estado en la economía en los países desarrollados.
| Cuadro 2.1Las pensiones en el estado del bienestar en la U.E. (1970-1991) | |||||||||
| Gastos de Protección Social en % del PIB | Gastos de Pensiones en % del PIB | Porcentaje de población de 65 y + años | |||||||
| 1970 | 1980 | 1991 | 1970 | 1980 | 1991 | 1970 | 1980 | 1991 | |
| Bélgica | 18.7 | 28.0 | 26.7 | 7.2 | 10.4 | 12.2 | 13.4 | 14.4 | 15.0 |
| Dinamarca | 19.6 | 28.7 | 29.8 | 6.9 | 9.9 | 10.9 | 12.0 | 14.4 | 15.5 |
| Alemania | 21.5 | 28.7 | 26.6 | 9.4 | 12.0 | 11.1 | 13.1 | 15.6 | 14.9 |
| Grecia | n.d. | 12.2 | 20.7 | n.d. | n.d. | 14.1 | 10.3 | 12.9 | 13.6 |
| España | n.d. | 18.1 | 21.4 | n.d. | 7.5 | 8.8 | 9.4 | 10.9 | 13.5 |
| Francia | 19.2 | 25.4 | 28.7 | 7.5 | 10.2 | 12.9 | 12.8 | 14.1 | 14.0 |
| Irlanda | 13.2 | 21.6 | 21.3 | 4.4 | 6.9 | 6.6 | 10.8 | 10.7 | 11.4 |
| Italia | 17.4 | 19.4 | 24.4 | n.d. | 7.7 | 14.9 | 10.5 | 13.3 | 14.9 |
| Luxemburgo | 15.9 | 26.5 | 27.5 | 7.8 | 12.1 | 13.4 | 12.4 | 13.4 | 13.3 |
| P. Bajos | 20.8 | 30.8 | 32.4 | 8.1 | 9.8 | 12.0 | 10.1 | 11.4 | 12.8 |
| Portugal | n.d. | 14.7 | 19.4 | n.d. | 5.1 | 7.1 | 9.3 | 10.4 | 13.2 |
| R. Unido | 15.9 | 21.5 | 24.7 | 7.5 | 8.8 | 10.7 | 12.7 | 14.8 | 15.6 |
| EUR 12 | n.d. | 24.4 | 26.0 | n.d. | n.d. | 11.9 | 11.8 | 13.7 | 14.4 |
| Fuentes: EUROSTAT (1989 y 1993) | |||||||||
Los conocidísimos datos del cuadro 2.1 permiten conocer la evolución reciente del estado del bienestar en los países de la U.E. que, en apretada síntesis, podría interpretarse como sigue.
La mayor parte de los países comunitarios registraron un aumento considerable de sus gastos de protección social en porcentaje del PIB correspondiente durante la década de los años setenta; aumento que ha sido mucho menor en la década siguiente. De hecho, entre 1980 y 1985 se alcanza de manera generalizada un punto de inflexión en la tendencia de crecimiento del nivel de protección social en la comunidad. Las razones de ello hay que buscarlas en la madurez a la que llegaban, a finales de los setenta, la mayor parte de los sistemas de protección social comunitarios y las tensiones sufridas por los presupuestos públicos; estos dos factores son duraderos. Un tercer factor ha sido el giro ideológico que, de una u otra manera, han registrado todos los países comunitarios en lo referente al papel del estado en la economía. Este giro ha sido el resultado de las intensas querellas doctrinales de los años ochenta que, sin embargo, apenas han socavado los fundamentos del estado del bienestar en Europa.
La demografía, sin embargo, afecta especialmente a las pensiones, la partida más importante de los presupuestos de protección social de los países comunitarios. El envejecimiento de la población que reflejan las cifras del cuadro 2.1, entre 1970 y 1991, es moderado, habiendo sido más intenso en la década de los setenta debido a la caída vertiginosa de los nacimientos en dicha década. Los gastos por pensiones, en proporción al PIB, no han dejado de crecer, a un ritmo superior al de los gastos totales de protección social, estimulados por el envejecimiento de la población y la mejora de las prestaciones por persona. Las tendencias demográficas que se preven implican aumentos considerables de las actuales proporciones de la población de edad a partir del año 2000.
Quienes siguen el desarrollo de los sistemas de protección social comunitarios, se preguntan a menudo a qué se deben las diferencias, entre países, que se desprenden de las tres primeras columnas del cuadro 2.1, es decir, las diferencias en los porcentajes de gastos totales de protección social en relación al PIB. Es bien conocido [EUROSTAT (1990)] que, en Europa, el tamaño relativo del estado del bienestar esta estrechamente ligado al nivel de desarrollo alcanzado por un país, como muestra la estimación siguiente:
\[\begin{array}{r l} \mathrm{PS/PIB} & = 1 0, 1 9 + 1, 1 0 \text { PIB / POB } \\ & (5, 3) \quad (7, 6) \\ \mathrm{R} ^ {2} & = 0. 6 3 \quad \text { Obs.: } \quad 3 6 (\text { EUR 12 en 1980 }, 1 9 8 5 \text { y 1991 }) \end{array} \tag {2}\tag{2.1}\]
en la que PS/PIB es el porcentaje anteriormente aludido y PIB/POB es el PIB per cápita (en paridades de poder adquisitivo de 1991). La interpretación estándar de dicha ecuación es que las prestaciones de protección social guardan una proporción con el PIB que aumenta a medida que lo hace éste. El gráfico 2.1 muestra, sin embargo, que la correlación resulta dominada por la existencia de dos grupos de países, más y menos desarrollados, y que, entre el grupo de los más desarrollados, la nube de puntos correspondiente marca una correlación mucho menos acusada lo cual sugiere la estabilización de las prestaciones, ceteris páribus, a partir de un cierto nivel de desarrollo.
Gráfico 2.1 PIBPC: PIB per capita PSPIB: Gastos de Protección Social en % del PIB
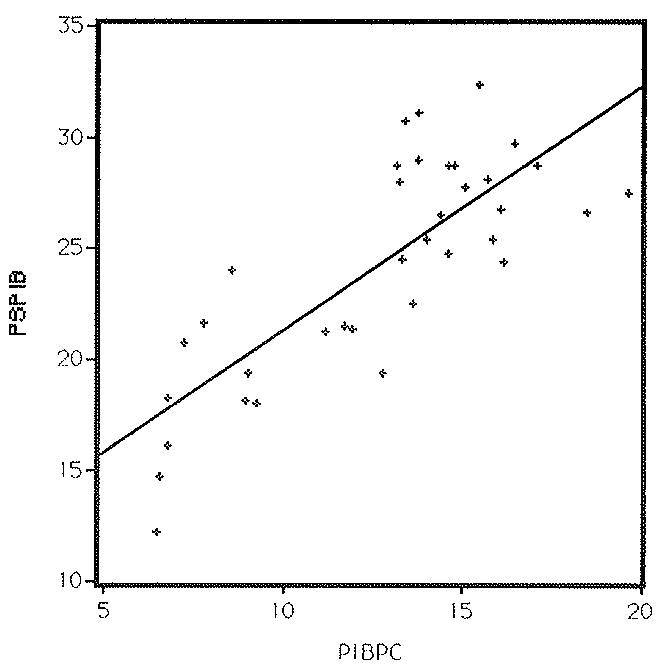
Claramente, el crecimiento económico permite la universalización de las prestaciones (pensiones y otras) y su mayor dotación; también viene acompañado de la maduración de los sistemas de protección social. A partir de un cierto nivel de desarrollo, pues, el crecimiento de las diferentes prestaciones dependerá de factores específicos que tendrán que ver fundamentalmente con las características de los colectivos protegidos: su esperanza de vida, su exposición al ciclo económico, a los riesgos sanitarios, su grado de ajuste relativo ante condiciones presupuestarias adversas, etc..
En lo que se refiere a las pensiones, una vez alcanzada la cobertura de toda la población en edad de recibirlas y habiéndose generalizado las generosas tasas de reposición (pensión en relación al salario previo) actuales, el gasto total por este concepto crecerá fuertemente influido por el crecimiento vegetativo del grupo de jubilados. Naturalmente, como se discute en la sección V, la política de pensiones dispone de numerosos instrumentos que permiten alterar las condiciones de elegibilidad y/o el importe de las prestaciones afectando con ello al crecimiento final de las pensiones.
El peso de las personas de 65 años y más no resultaba significativo en la variante correspondiente de la ecuación (2.1) anterior debido a la amalgama de prestaciones que se fundían en el porcentaje PS/PIB. Pero cuando se estima una ecuación similar en la que la variable dependiente es el porcentaje de las pensiones sobre el PIB, en vez de los gastos totales de protección social, se obtiene:
\[\begin{array}{r l} \text { PENS / PIB } & = 0, 3 6 \text { PIB / POB } + 0, 4 2 \text { POB65 } \\ & (3, 4) \quad (4, 1) \\ \mathrm{R} ^ {2} & = 0, 4 8 \quad \text { Obs.: } 3 6 (\text { EUR } 1 2 \text { en } 1 9 8 0, 1 9 8 5 \text { y } 1 9 9 1) \end{array}\tag{2.2}\]
La ecuación (2.2) sugiere, como la anterior, que el gasto en pensiones en proporción al PIB, PENS/PIB, es creciente con el nivel de desarrollo de la economía aunque este efecto se ve mitigado, respecto al caso anterior, apareciendo los aspectos demográficos como claramente significativos y dominantes. En este caso, el término constante de la correspondiente variante de la ecuación (2.2) resultó no ser significativo.
La estabilización de los gastos de protección social, a partir de un cierto nivel de desarrollo, junto al endurecimiento de las condiciones demográficas, puede tener consecuencias diversas para las diferentes categorías de prestaciones sociales ya que el aumento forzoso del gasto en pensiones, por ejemplo, puede significar la reducción de otras prestaciones. El aumento del gasto en pensiones, en el caso citado, podría llevar aparejada incluso la disminución de las pensiones individuales.
2.3. Pensiones públicas, pensiones privadas
La oferta de pensiones a los miembros de la sociedad que hayan alcanzado la edad de jubilación puede acometerse tanto por la iniciativa pública como por la iniciativa privada. En cualquier caso, deberá establecerse un mecanismo en virtud del cual cada pensionista reciba una pensión relacionada con sus aportaciones pasadas, en otras palabras, la financiación de las pensiones sea posible.
El contrato que da lugar a las pensiones públicas es, generalmente, un contrato implícito entre generaciones en virtud del cual las cotizaciones pagadas por los activos en un instante cualquiera financian las pensiones de los pasivos en ese instante; a cambio, las pensiones futuras de los actuales cotizantes se financiarán con las cotizaciones de los futuros activos, y así sucesivamente. La garantía de tal arreglo la presta el sector público con su capacidad de extracción de cotizaciones y, en su caso, impuestos. Esta fórmula de financiación, conocida como reparto, es la que ha prevalecido en los sistemas de pensiones públicas frente a la alternativa de la capitalización de los compromisos futuros mediante la acumulación de las cotizaciones correspondientes.
El contrato que rige las pensiones privadas es generalmente un contrato explícito e individualizado por el que las contribuciones de cada futuro pensionista se acumulan e invierten hasta el momento de la jubilación de su titular al que se le garantiza, según las provisiones de las regulaciones correspondientes, un capital, una anualidad vitalicia o ambos. La fórmula de capitalización es la que naturalmente se impone para un contrato privado de pensiones salvo en ciertos casos de empresas en los que éstas pueden conceder pensiones de jubilación a sus empleados mediante acuerdos colectivos financiándose, dichas pensiones, con cargo a los resultados de aquéllas.
En realidad, como muestra el cuadro 2.2, existen también pensiones públicas de capitalización y privadas de reparto; pero la evidencia predominante es que las pensiones públicas se basan en el método de reparto y las privadas en el de capitalización, así como que las pensiones de jubilación predominantes en los países occidentales son de promoción y gestión públicas a pesar de que las privadas las precedieron históricamente. ¿Por qué?
Bajo un arreglo privado, la capitalización proporciona la única garantía de las pensiones futuras al alcance de los suscriptores. Aún así, esta garantía no está exenta de riesgos, por ejemplo, la inflación, la quiebra de las entidades de depósito o de gestión, el quebranto de los valores en los que se materializan los ahorros, etc.. El riesgo demográfico también afecta a las pensiones privadas, encareciéndolas, aunque no a la garantía de su percepción. La cobertura de las pensiones privadas ha excluido, además, por lo general a los individuos de rentas bajas, incluso en el seno de las empresas que las han desarrollado para sus empleados. La recurrencia histórica de algunos de los riesgos mencionados anteriormente y la generalización de las pensiones públicas han limitado considerablemente el desarrollo de las pensiones privadas. Su mayor desarrollo ha tenido lugar en los países anglosajones en los que cubren aproximadamente a la mitad de la población activa y se encuentran fuertemente reguladas. En países europeos como Holanda y Suiza se encuentran muy desarrolladas a tenor de su integración con las pensiones públicas y la pertenencia obligatoria para amplios colectivos.
| Cuadro 2.2Modalidades de pensiones de jubilación | |||
| Financiación | |||
| Reparto | Capitalización | ||
| Promoción y provisión | Pública | Pensiones de seguridad social | Ciertos regímenes de funcionarios, FF AA, etc. |
| Privada | Cajas jubilación | Planes de pensiones | |
Las pensiones públicas, por el contrario, se generalizan en la última posguerra como la manera más rápida y eficaz de proporcionar cobertura a la población. Naturalmente, al no existir contribuciones previamente acumuladas, se privilegia el método de reparto favorecido por la ventajosa relación activos/pasivos, el pleno empleo y la productividad de la economía. De esta manera el contrato de pensiones se torna intergeneracional y se combate eficazmente la miopia del consumidor de bajos ingresos a quien se obliga a contribuir a cambio de la adquisición del derecho futuro a la pensión. Las ventajas de este contrato intergeneracional son múltiples. En particular, se superan las dificultades mostradas por los contratos privados para ofrecer cobertura suficiente a la población. El riesgo de quiebra de un sistema de pensiones es prácticamente inexistente, aunque el de que éstas no se correspondan con las promesas iniciales se agudiza cuando se da una demografía adversa o disminuye la productividad tendencial de la economía. La inflación solo afectará al mecanismo de reparto, y de forma moderada, si las pensiones y las bases sobre las que se giran cotizaciones e impuestos estan indiciadas de forma diferente.
En la actualidad, se invoca el método de capitalización para las pensiones públicas, o, lo que es lo mismo, las pensiones de capitalización obligatorias como una forma de, simultáneamente, conjurar el riesgo demográfico que se anticipa y corregir los abusos de que han sido objeto las pensiones públicas. Tales argumentos, sobre todo el segundo, son correctos y, por si mismos, merecen consideración entre quienes desean restaurar los equilibrios básicos del estado del bienestar a los que se aludía en el apartado 2.1 anterior. No obstante, la generalización de la capitalización traería a primera fila el riesgo inflacionario y no conseguiría eliminar el riesgo demográfico completamente ya que a la mayor esperanza de vida de los individuos le corresponderían contribuciones mayores y/o expectativas de pensiones menores.
También se insiste en el aumento del ahorro y la acumulación de capital adicional que ello supondría. Sin embargo, tal aumento del ahorro solo podría darse, si acaso, mientras se desarrolla el sistema propuesto ya que, en su estado estacionario, el desahorro de quienes perciben sus pensiones compensa el ahorro de quienes capitalizan sus derechos futuros; incluso, en condiciones demográficas adversas, la liquidación de los activos en los que se materializan los capitales acumulados podría superar a su demanda, erosionando el valor de las anualidades que puedan adquirirse en dicho momento. Nótese que los planes de pensiones privados son, cada vez más, de contribución definida y que, entre los de prestación definida, apenas los hay que ofrezcan una mínima protección contra la inflación.
Por otra parte, el ahorro adicional que pueda generarse en la fase en la que un sistema generalizado de pensiones de capitalización acumula contribuciones, dependerá del grado en que los individuos abandonen otras formas convencionales de ahorro. Este efecto podría ser importante incluso si las cotizaciones sociales del actual estado del bienestar se liberasen en parte para facilitar la transición. El argumento del ahorro, a diferencia de los anteriores, para la defensa de las pensiones de capitalización, es secundario.
Finalmente queda la cuestión, extraordinariamente difícil, de la transición desde un régimen de pensiones de reparto hacia uno de capitalización. Nótese que no merece la pena aludir a la naturaleza privada o pública del último ya que, éste debería ser obligatorio o casi y estar fuertemente regulado. Dicha transición no podría ser rápida ya que castigaría fuertemente a las generaciones activas durante la misma, las cuales deberían, simultáneamente, pagar cotizaciones mientras subsiste el sistema de reparto y contribuir a la capitalización de sus futuras pensiones. Esto es así aunque se sustituyan cotizaciones por impuestos (menor renta disponible) o se pretenda que las contribuciones las paguen los empleadores (menores salarios negociados).
En resumen, sobre la base de los argumentos anteriormente expuestos, ninguno de los extremos puros, reparto o capitalización, parece superior al otro frente a un combinado de riesgos entre los que destacarían, en dosis inprevisibles, la demografía, la productividad, la inflación y los incentivos perversos. Los costes de la transición, además, acabarían de desaconsejar el paso de un extremo a otro ya que es bien posible que la sociedad acabara pagando una entrada muy costosa para aisistir a un drama ya conocido. El sentido común dicta pues la necesidad de avanzar hacia un sistema mixto de pensiones públicas y privadas (reguladas) en el que los métodos de reparto y capitalización convivan constituyendo el mejor dique posible contra los riesgos anteriormente mencionados. La transición, hasta este sistema, ha de ser necesariamente más suave sea cual sea su ritmo. El cuadro 2.3 sirve de recapitulación de los principales argumentos contenidos en este apartado.
| Cuadro 2.3 Reparto y capitalización frente a riesgos diversos | ||
| Riesgo | Reparto | Capitalización |
| Demografía adversa | - Fuerte incidencia debida al desequilibrio instantáneo entre cotizantes y beneficiarios lo que conllevaría una mezcla de déficits, presión contributiva y menores prestaciones | - La mayor esperanza de vida haría , ex post, insuficientes los capitales acumulados. Ex ante, obligaría a un mayor esfuerzo contributivo- El exceso de pensionistas sobre ocupados podría implicar minusvalías para los primeros en la transmisión de activos a la compra de las anualidades |
| Inflación | - Este método ofrece una buena protección, contrastada en la práctica, incluso si las prácticas de indiciación de pensiones se equiparan con las de los salarios | - En la actualidad no existen planes de pensiones que garanticen la indiciación sin incurrir en un coste desorbitado. No es concebible su generalización |
| Problemas de gestión | - Reducido coste de gestión debido a las economías de escala dado el tamaño de los colectivos cubiertos- Dificultad de perseguir el fraude por parte de las entidades encargadas de realizar el pago de cotizaciones y de los posibles beneficiarios en la manipulación de las condiciones de elegibilidad | - Costes de gestión elevados aunque la generalización del método debería contribuir a su reducción.- Riesgo de quiebra de las entidades gestoras y depositarias o de aquellas en cuyos valores se materializan las inversiones. No obstante, reaseguro disponible, además de una fuerte regulación de la “industria” |
| Incentivos negativos o miopes | - Desvinculación de prestaciones y contribuciones con la consiguiente inflación de reclamaciones y cotizaciones por lo bajo.- Desconocimiento de la mecánica de acumulación de derechos y de obligaciones | - Relación estricta entre contribuciones y prestaciones y, por lo tanto, riesgo reducido de demandas desproporcionadas al sistema.- Cierto riesgo, por el contrario, de que los individuos provisionen insuficientemente para la vejez aumentando las situaciones de necesidad. |
| Productividad reducida | - Si la productividad disminuye de manera sistemática, disminuirá el rendimiento de las cotizaciones poniendo en peligro la financiación de las pensiones. Idéntico resultado se deriva de la moderación salarial. | - Los descensos de productividad afectan al rendimiento real de los valores de renta variable, aunque su participación en las carteras de fondos de pensiones es reducida. |
| Modelo puro | - El reparto puro es muy sensible al riesgo demográfico y de productividad, genera incentivos negativos cuanto más desvinculadas esten prestaciones y cotizaciones pero proteje de la inflación a los pensionistas y es barato de gestionar debido a la pertenencia obligatoria. La garantía de las pensiones radica en la capacidad recaudatoria del sistema. | - La capitalización pura es muy sensible al riesgo inflacionario y también, aunque menos que el reparto, al demográfico. Minimiza los incentivos perversos. La gestión ha de estar fuertemente regulada y es cara, tanto más cuanto menores los colectivos cubiertos. La garantía de las pensiones depende del valor de las carteras en el momento de su realización. |
| Transición | - Es muy difícil pasar de un sistema de reparto a uno de capitalización: costes elevados para la generación que vive la transición | - Es muy fácil pasar de un sistema de capitalización a uno de reparto: ambos sistemas son facilmente integrables sin coste adicional |
III. El álgebra básica de las pensiones de seguridad social
Esta sección desarrolla un sencillo modelo algebraico destinado a poner de manifiesto las fuerzas básicas que, bajo una estricta condición cæteris paribus, gobiernan la evolución de las pensiones en un sistema de reparto financiado mediante cotizaciones de diversa naturaleza: sobre la nómina salarial, sobre la renta o sobre el gasto.
Los supuestos simplificadores adoptados son:
- Existe una pensión media real (PM) idéntica para todos los pensionistas cuyo número, en un año cualquiera, es NP
- En el caso de financiación con cargo a los salarios, cada cotizante, de los que existen NC, contribuye, al año, con una cotización media real (CM) resultante de aplicar un tipo de cotización porcentual (COT) girado sobre el salario medio real (W) que se supone idéntico para todos los cotizantes. El número de cotizantes coincide con la población ocupada y no se distingue entre cotización patronal o a cargo del trabajador.
- En el caso de financiación con cargo a la renta, las cotizaciones totales se obtienen girando un impuesto lineal a la tasa porcentual TAX sobre el PIB real de la economía. Se supone que esta macromagnitud aproxima a la renta.
- En el caso de financiación con cargo al gasto, las cotizaciones totales se obtienen girando un impuesto lineal a la tasa porcentual TAX sobre el gasto agregado real (GA) de la economía. Se supone que el gasto agregado depende de la renta según la propensión media al gasto (PMG = GA/PIB) variable.
- En cada instante del tiempo se define la tasa de reemplazamiento de las pensiones como: REP = PM/W.
- En cada instante de tiempo se define la relación activos/pasivos del sistema como:
\[\mathrm{RAP} = \mathrm{NC/NP}.\]
- El sistema de pensiones está permanentemente equilibrado y las pensiones reales pueden:
i) estar indiciadas con los salarios reales de forma que REP sea constante,
ii) permanecer constantes,
iii) ajustarse de manera que se mantenga el equilibrio, año a año, del sistema, dados otros objetivos sobre los tipos de cotización sobre la nómina, del impuesto sobre la renta, los salarios reales, etc.
3.1 Las pensiones en un sistema de reparto con cargo a los salarios
El importe de las pensiones y de las cotizaciones totales (PT y CT) en un año cualquiera es, respectivamente:
\[\mathrm{PT} = \mathrm{PM} \times \mathrm{NP} = \mathrm{REP} \times \mathrm{W} \times \mathrm{NP}\]
\[\mathrm{CT} = \mathrm{CM} \times \mathrm{NC} = \mathrm{COT} \times \mathrm{W} \times \mathrm{NC}\tag{3.1}\]
(3.2)
El equilibrio requiere que:
\[\mathrm{PM} \times \mathrm{NP} = \mathrm{CM} \times \mathrm{NC}\tag{3.3}\]
o, tras sustitución de (3.1) y (3.2) en (3.3),:
\[\mathrm{REP} \times \mathrm{W} \times \mathrm{NP} = \mathrm{COT} \times \mathrm{W} \times \mathrm{NC}\tag{3.4}\]
de donde, despejando PM en (3.3) y REP en (3.4), teniendo en cuenta que RAP = NC/NP, se obtiene, respectivamente:
\[\mathrm{PM} = \mathrm{COT} \times \mathrm{W} \times \mathrm{RAP}\]
\[\mathrm{REP} = \mathrm{COT} \times \mathrm{RAP}\tag{3.5}\]
(3.6)
Las expresiones (3.5) y (3.6) determinan la pensión real y su correspondiente tasa de reemplazamiento que el sistema ha de pagar a cada pensionista dados los tipos de cotización, el salario real y la relación activos/pasivos. La evolución de todos éstos afectará de manera diversa a aquéllas.
Supóngase que las letras minúsculas de las expresiones que siguen representan las tasas de variación porcentual interanual de las respectivas mayúsculas en (3.5) y (3.6):
\[\begin{array}{l} \mathrm{pm} = \cot + \mathrm{w} + \mathrm{rap} \\ \mathrm{rep} = \cot + \mathrm{rap} \end{array}\tag{3.7}\]
(3.8)
El futuro de las pensiones, en nuestro sistema, se deduce ahora de las expresiones (3.7) y (3.8) como se expresa en el cuadro 3.1, según cuales sean los supuestos sobre cot, w y rap. Se supondrá, para reducir el número de casos posibles que rap < 0 mientras que w puede ser positiva o negativa y cot puede ser cero o negativa.
| Cuadro 3.1El futuro de las pensiones reales cuando la relación activos/pasivos disminuye (financiación con cotizaciones) | ||||
| cot = 0 | cot < 0 | |||
| w > 0 | w < 0 | w > 0 | w < 0 | |
| pm | solo será > 0 si w > - rap, en caso contrario disminuirá | será << 0 | solo será > 0 si w > - (rap + cot), en caso contrario disminuirá | será << < 0 |
| rep | será < 0 en cualquier caso | será < 0 | será << 0 en cualquier caso | será << 0 |
| Leyenda: “<<“ ó “>>” indican un doble efecto de tal signo sobre pm o rep. | ||||
3.2 Las pensiones en un sistema de reparto con cargo al PIB
Como en el caso anterior, el importe de las pensiones y de las cotizaciones en un año cualquiera será, respectivamente:
\[\begin{array}{l} \mathrm{PMxNP=REPxWxNP} \\ \mathrm{TAXxPIB} \end{array}\tag{3.9}\]
\[\text { El equilibrio requiere que: }\tag{3.10}\]
\[\mathrm{PM} \times \mathrm{NP} = \mathrm{TAX} \times \mathrm{PIB}\tag{3.11}\]
o, tras sustitución de (3.9) en (3.11),:
\[\mathrm{REP} \times \mathrm{W} \times \mathrm{NP} = \mathrm{TAX} \times \mathrm{PIB}\tag{3.12}\]
de donde, despejando PM en (3.11) y REP en (3.12), teniendo en cuenta que RAP = NC/NP, se obtiene, respectivamente:
\[\mathrm{PM} = \mathrm{TAX} \times (\mathrm{PIB/NC}) \times \mathrm{RAP}\tag{3.13}\]
\[\mathrm{REP} = \mathrm{TAX} \times (\mathrm{PIB} / (\mathrm{NC} \times \mathrm{W})) \times \mathrm{RAP}\tag{3.14}\]
en las que los términos (PIB/NC) y (PIB/(NC x W)) son, respectivamente, la productividad real del trabajo (PROD) y la inversa del coste laboral unitario real.(CLU)
Como en el apartado anterior, las expresiones (3.13) y (3.14) determinan la pensión real y su correspondiente tasa de reemplazamiento que el sistema ha de pagar a cada pensionista dados el tipo del impuesto sobre la renta, la productividad real, el coste laboral unitario real y la relación activos/pasivos. La evolución de todos éstos afectará de manera diversa a aquéllas.
Utilizando tasas de crecimiento porcentual interanual en las expresiones (3.13) y (3.14), mediante las correspondientes minúsculas, se obtienen:
\[\mathrm{pm} = \text { tax } + \text { prod } + \text { rap }\tag{3.15}\]
\[\mathrm{rep} = \mathrm{tax-clu+rap}\tag{3.16}\]
El futuro de las pensiones, cuando éstas se financian con un impuesto sobre la renta, se deduce ahora de las expresiones (3.15) y (3.16) como se expresa en el cuadro 3.2, según cuales sean los supuestos sobre tax, prod, clu y rap. Se supondrá, para reducir el número de casos posibles que rap < 0 mientras que tax puede ser cero o negativa y prod y clu pueden ser positivas o negativas.
| Cuadro 3.2El futuro de las pensiones reales cuando la relación activos/pasivos disminuye (financiación con impuestos) | ||||
| tax = 0 | tax < 0 | |||
| prod > 0 | prod < 0 | prod > 0 | prod < 0 | |
| pm | solo será > 0 si prod > abs(rap), en caso contrario disminuirá | será << 0 | solo será > 0 si prod > abs(rap+tax), en caso contrario disminuirá | será << < 0 |
| clu < 0 | clu > 0 | clu < 0 | clu > 0 | |
| rep | solo será > 0 si abs(clu) > abs(rap), en caso contrario disminuirá | será << 0 en cualquier caso | solo será > 0 si abs(clu) > abs(rap+tax), en caso contrario disminuirá | será << < 0 en cualquier caso |
| Leyenda: “<<“ ó “>>” indican un doble efecto de tal signo sobre pm o rep. | ||||
3.3. Las pensiones en un sistema de reparto con cargo al gasto
Como en el caso anterior, el importe de las pensiones y de las cotizaciones en un año cualquiera será, respectivamente:
\[\mathrm{PM} \times \mathrm{NP} = \mathrm{REP} \times \mathrm{W} \times \mathrm{NP}\tag{3.17}\]
\[\mathrm{TAX} \times \mathrm{GA} = \mathrm{TAX} \times \mathrm{PMG} \times \mathrm{PIB}\tag{3.18}\]
\[\text { El equilibrio requiere que: }\]
\[\mathrm{PM} \times \mathrm{NP} = \mathrm{TAX} \times \mathrm{PMG} \times \mathrm{PIB}\tag{3.19}\]
o, tras sustitución de (3.17) en (3.19),:
\[\mathrm{REP} \times \mathrm{W} \times \mathrm{NP} = \mathrm{TAX} \times \mathrm{PMG} \times \mathrm{PIB}\tag{3.20}\]
de donde, despejando PM en (3.19) y REP en (3.20), teniendo en cuenta que RAP = NC/NP, se obtiene, respectivamente:
\[\mathrm{PM} = \mathrm{TAX} \times \mathrm{PMG} \times (\mathrm{PIB/NC}) \times \mathrm{RAP}\tag{3.21}\]
\[\mathrm{REP} = \mathrm{TAX} \times \mathrm{PMG} \times (\mathrm{PIB} / (\mathrm{NC} \times \mathrm{W})) \times \mathrm{RAP}\tag{3.22}\]
en las que los términos (PIB/NC) y (PIB/(NC x W)) son, respectivamente, la productividad real del trabajo (PROD) y la inversa del coste laboral unitario real.(CLU)
Como en el apartado anterior, las expresiones (3.21) y (3.22) determinan la pensión real y su correspondiente tasa de reemplazamiento que el sistema ha de pagar a cada pensionista dados el tipo del impuesto sobre el gasto, la propensión media al gasto, la productividad real, el coste laboral unitario real y la relación activos/pasivos. La evolución de todos éstos afectará de manera diversa a aquéllas.
Utilizando tasas de crecimiento porcentual interanual en las expresiones (3.21) y (3.22), mediante las correspondientes minúsculas, se obtienen:
\[\mathrm{pm} = \mathrm{tax} + \mathrm{pmg} + \mathrm{prod} + \mathrm{rap}\tag{3.23}\]
\[\mathrm{rep} = \mathrm{tax} + \mathrm{pmg} - \mathrm{clu} + \mathrm{rap}\tag{3.24}\]
El futuro de las pensiones, cuando éstas se financian con un impuesto sobre el gasto será idéntico al del caso anterior si la propensión media al gasto no varía. A partir pues de las conclusiones de dicho caso (cuadro 3.2) puede apreciarse claramente que un aumento (una disminución) de pmg aliviará (endurecerá) las las consecuencias que cambios en tax, prod, rap o clu sobre las pensiones medias. En otras palabras, un aumento (una disminución) de pmg hace que el impuesto sobre el gasto rinda más (menos) como impuesto implícito sobre la renta.
Como resumen de las secciones anteriores puede decirse que, bajo restricciones demográficas (disminución de la relación activos/pasivos) y fiscales (congelación o caída de tipos de cotizaciones e impuestos) significativas,:
i) el mantenimiento de las pensiones reales dependerá crucialmente del crecimiento de los salarios relativo a la disminución de la relación activos/pasivos.
ii) la tasa de reposición de las pensiones (sobre los salarios) disminuirá en cualquier caso cuando las pensiones se financian con cotizaciones y solo podrá mantenerse si los costes laborales unatarios disminuyen suficientemente si la financiación corre a cargo de un impuesto sobre la renta
iii) La financiación con cotizaciones o impuestos solo es relevante a los efectos anteriores cuando los salarios reales, la productividad y la propensión al gasto evolucionan de forma diferente, por ejemplo, en condiciones de moderación o de aceleración salarial significativas o en las diferentes fases del ciclo económico.
Cuando se combinan diferentes métodos de financiación, por ejemplo, cotizaciones sobre salarios e impuestos sobre la renta y/o el gasto, todos los elementos anteriores intervienen proporcionalmente a la participación de cada método.
3.4. Pensiones públicas y deuda de seguridad social
El análisis anterior presenta conclusiones fuertes sobre el futuro de las pensiones que sin embargo conviene matizar desde una perspectiva dinámica. El supuesto de que en cada ejercicio la recaudación por impuestos o cotizaciones afectos a la financiación de las pensiones sea igual a los pagos por este concepto puede verse como restrictivo. De hecho, en la actualidad, ocurre algo de esto ya que las cotizaciones que se perciben cubren ampliamente los pagos por prestaciones contributivas, incluidas las pensiones. En el futuro, la insuficiencia de recursos por cotizaciones podría llevar a la acumulación de deuda si los pagos por pensiones continúan creciendo. En ese caso, el análisis anterior carece de validez ya que se rompe el supuesto de equilibrio financiero y el curso de las pensiones ya no está restringido por la necesidad de contener los tipos de cotización o impositivos, la evolución de la productividad o los costes laborales unitarios o la relación activos pasivos.
A nadie se le escapará que esta situación solo proporciona un respiro transitorio, creando además problemas adicionales. En efecto, a medida que avanza la acumulación de “deuda de seguridad social” se agudizan los problemas asociados a la dicha acumulación, es decir, servicio de la misma, presiones sobre los tipos de interés, sobre el tipo de cambio, etc.. También puede transformarse, si la coyuntura económica lo permite, deuda corriente en deuda de seguridad social amortizando la primera y emitiendo la segunda. Esta política, mientras no lleve a la relación deuda/PIB por encima de su nivel sostenible, puede aislar a las pensiones de las restricciones demográficas e impositivas a las que se aludía en las secciones anteriores pero, de nuevo, tine límites evidentes y supondría agravios intergeneracionales comparativos retrasando la adopción de las reformas necesarias.
IV. ¿Está justificada la preocupación sobre las pensiones futuras?
La evolución futura de las pensiones, en un sistema de reparto, bajo diferentes hipótesis ha quedado adecuadamente trazada en la sección anterior, pero...¿Está justificada la preocupación sobre las pensiones futuras?
Todos los países occidentales han sentido, desde el comienzo de los años 80 una viva preocupación por el futuro de las pensiones de seguridad social. Esta preocupación no ha sido ajena a nuestro país que, a mediados de la pasada década, realizó dos operaciones urgentes de reforma: la promulgación de la Ley de Racionalización de 1985 que acabó con prácticas tan aberrantes como la de la “compra de pensiones” y la Ley de Planes y Fondos de pensiones que inició un lento pero necesario proceso hacia la implantación de las pensiones privadas.
Entonces se conocía perfectamente el estado de la cuestión demográfica, además de las graves deficiencias del mercado de trabajo español que excluía y sigue excluyendo a una buena parte de la población activa y de la población, a secas. En la actualidad, cosechados los efectos de la primera ley antes citada y apenas germinando los de la segunda, la demografía se anticipa con fuerza como el reto permanente de la seguridad social en España y en el resto de los países occidentales.
El sencillo desarrollo de la sección anterior tiene una conclusión inapelable que merece, por lo menos, un estudio en profundidad: dadas las perspectivas demograficas hay razones para preocuparse por las pensiones futuras, aunque no necesariamente para entrar en pánico.
4.1. Perspectivas demográficas en España al horizonte 2051
La evolución de la población española está escrita en la base de las pirámides de edad hasta un futuro relativamente lejano y en esta sección se tratará de sustanciar la pieza en la que descansa la argumentación de la anterior, es decir, la relación activos pasivos decreciente. No obstante, se hará esto en clave fundamentalmente demográfica y no de seguridad social o de sistema de pensiones con objeto de poner de manifiesto el núcleo duro del fenómeno.
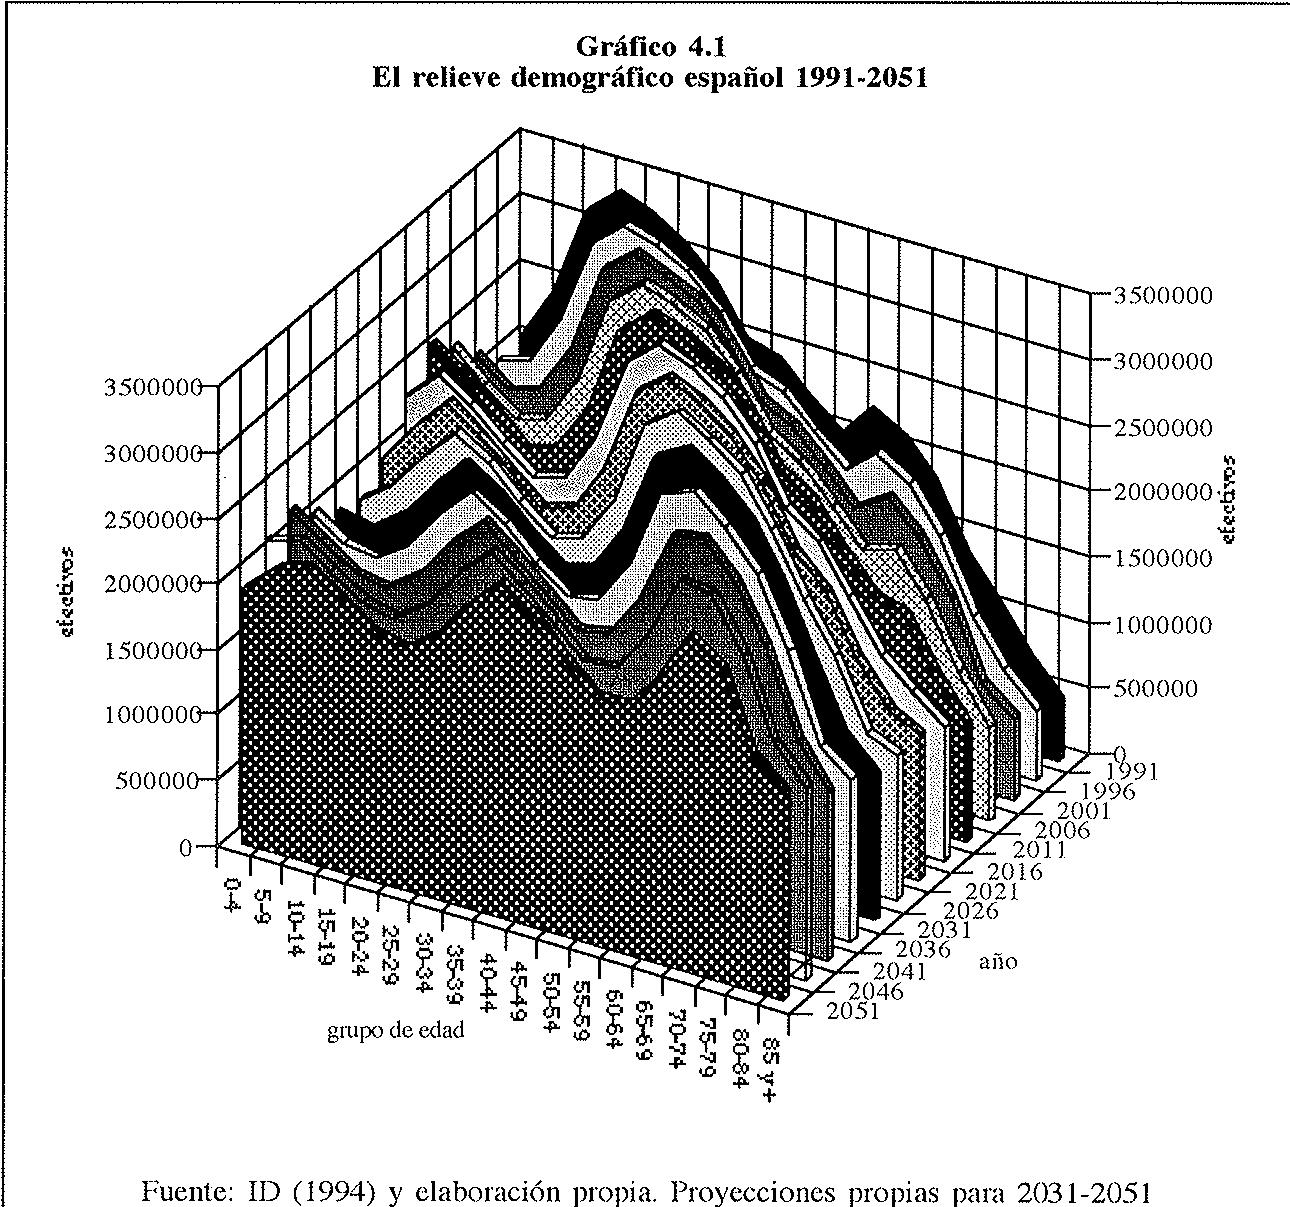
El envejecimiento de la población española emerge como un agudo accidente orográfico en el relieve que forman las generaciones a través del tiempo como se muestra en el gráfico 4.1 en el que se superponen las pirámides de población total entre 1991 y 2051. Con objeto de disponer de proyecciones suficientemente largas, se han extendido las del Instituto de Demografía, que llegan hasta 2026, al año 2051 mediante un procedimiento que se explica en el Apéndice 1. De la píramide de 1991, en la que se aprecia claramente la cima que representan las generaciones del baby-boom, se pasa, en 2051, a un “pilar” más o menos accidentado en uno de sus lados debido a la estela que han ido dejando los hijos y los nietos de los baby-boomers. La natalidad se recupera a partir de 2025 debido al supuesto de recuperación de la fecundidad de las proyecciones del ID y a la entrada en edad fértil de las hijas de los baby-boomers. En todo caso, el relieve demografico no puede ser más accidentado. El envejecimiento es patente en el crecimiento sistemático de las cohortes de edad avanzada. Nótese, no obstante, que las generaciones relativamente numerosas que se acaban de jubilar en la actualidad dejan de accidentar el relieve entre 2011 y 2016.
Otra interesante perspectiva del envejecimiento de la población española la proporciona la presentación “a vista de pájaro” del gráfico 4.2. Las oleadas sucesivas se aprecian con toda nitidez a lo largo del tiempo y las edades. Así, vemos que la generación cresta del baby-boom, entre los 20 y los 24 años, plenamente incorporada en la población activa, aunque no necesariamente trabajando, y que entre 2020 y 2040 dicha generación y sus compañeras de peripecia demográfica pasarán a la jubilación despues de haber transitado entre la población activa rejuveneciéndola hasta el año 2005 y envejeciéndola a partir del 2015.
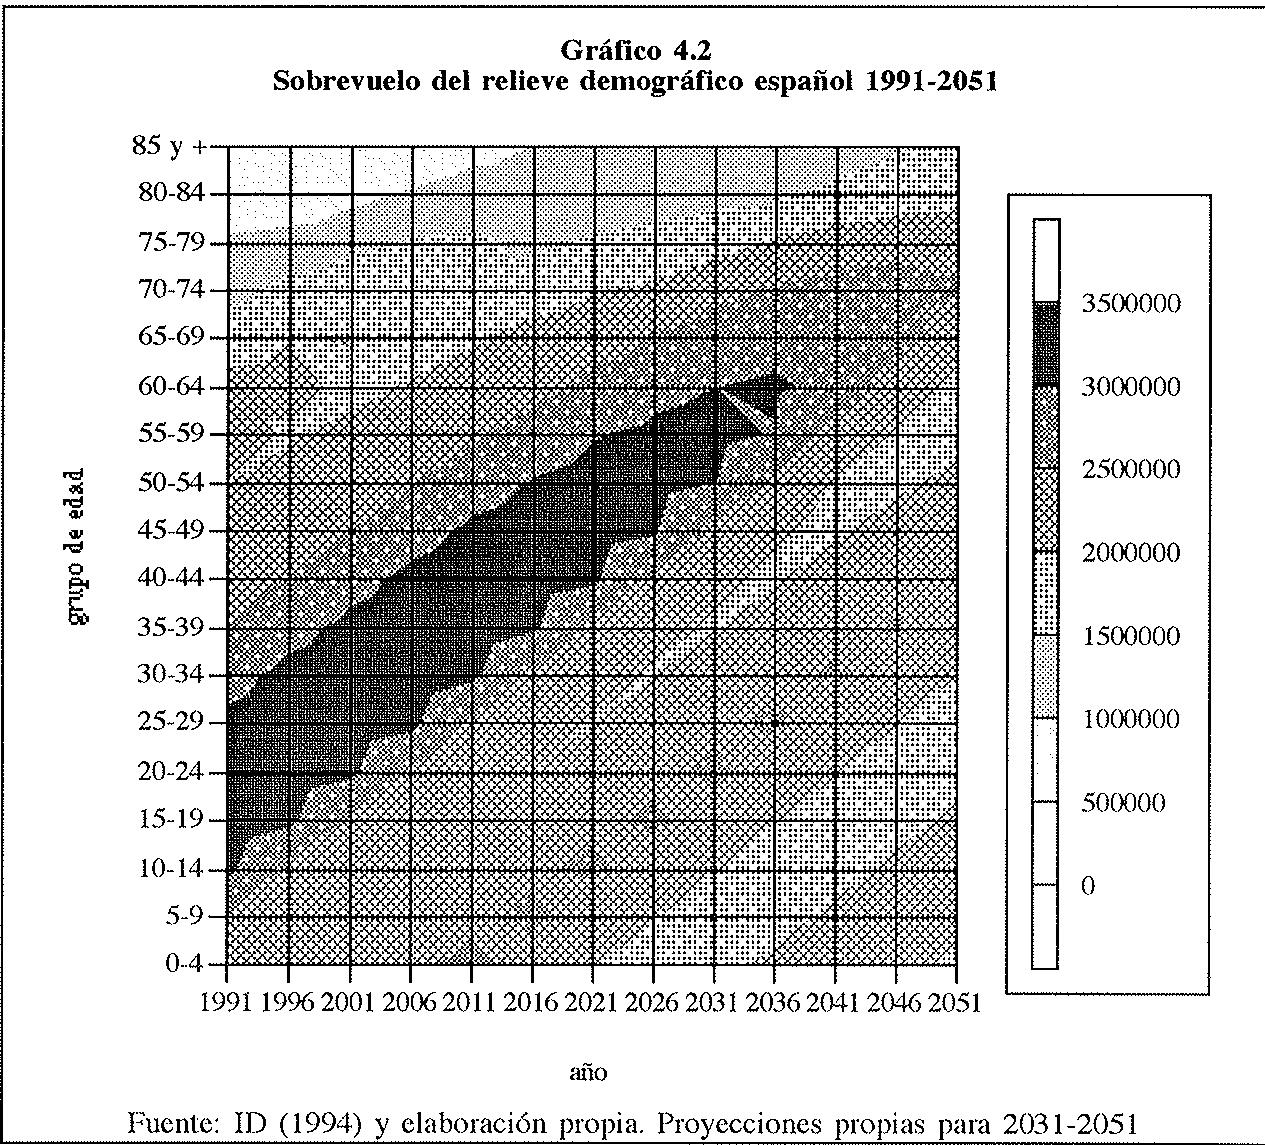
La escasez de nacimientos será especialmente aguda entre 2020 y 2035. Y así sucesivamente, de forma que los principales problemas asociados al equilibrio de edades, y de incentivos, de una sociedad quedan resaltados por la poderosa representación anterior.
4.2. Envejecimiento y dependencia
Las representaciones alternativas del epígrafe anterior caracterizan perfectamente el mismo fenómeno: el envejecimiento rápido de la población ya en curso o, si se prefiere, acelerado a partir de aproximadamente 2015. Una cosa es bién posible, y es que la tasa de dependencia de las personas de edad (individuos de 65 y más años por cada individuo de entre 15 y 64 años) se multiplicará por 2,5 entre hoy y mediados del siglo próximo. El cálculo de las convencionales tasas de dependencia demográfica y de las personas de edad se representa en el gráfico 4.3.
Fuente: ID (1994) y elaboración propia. Proyecciones propias para 2031-2051
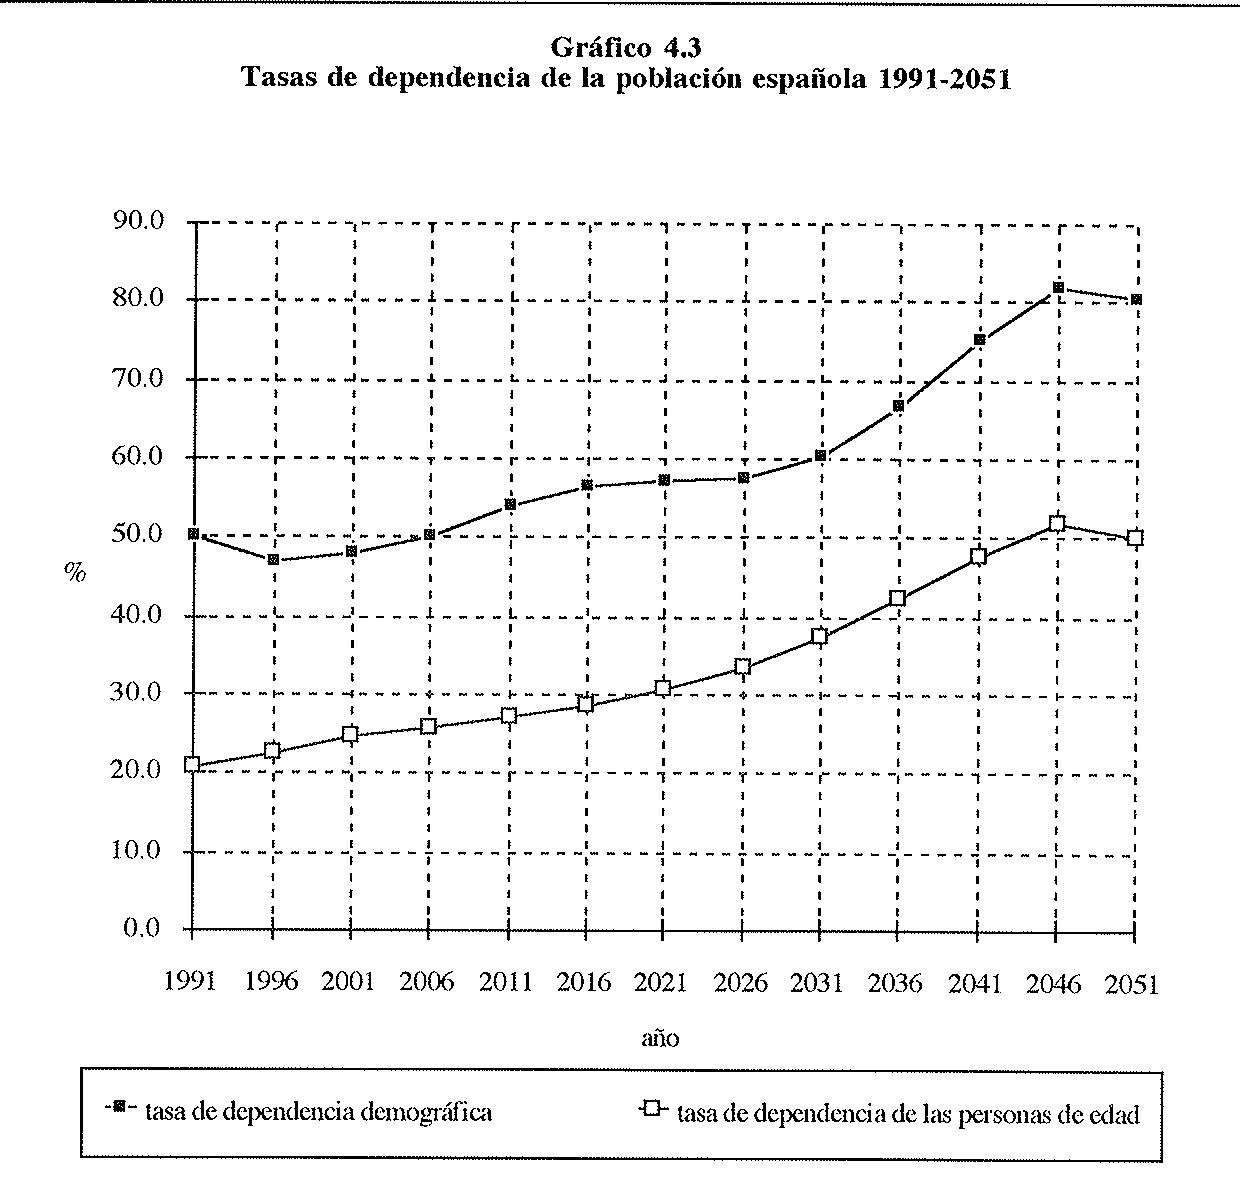
La dependencia de las personas de edad es un buen reflejo del envejecimiento o, mejor dicho, de las consecuencias económicas del envejecimiento. Su aumento indica el deterioro de las bases activas de una sociedad frente a las necesidades de la población jubilada. En realidad, no todas las personas que forman el denominador de la tasa de dependencia son activas aunque estén en edad de trabajar, y menos aún están empleadas. La dependencia efectiva es mucho mayor aunque su evolución es impredecible debido a la incertidumbre intrínseca sobre el curso del desempleo y la tasa de actividad fundamentalmente femenina.
Puesto que la tasa de dependencia de las personas de edad representa, simplificando bastante, la inversa de la relación activos/pasivos, RAP en la sección anterior, entre 1991 y 2051, el número de activos por cada pasivo puede caer en un 60%, lo que equivale a un descenso sostenido del 1,6% al año. También así podrían descender las pensiones reales... si no se hace nada.
Lo que pueda hacerse dependerá del margen de actuación existente sobre los múltiples elementos del sistema de pensiones español. Como se verá en la sección V, la probabilidad de una reacción espontánea de tales elementos en la dirección adecuada es reducida pero muchos de estos elementos son a la vez instrumentos de la política de pensiones que pueden adaptarse correspondientemente.
4.3. Crecimiento de los gastos sociales
El mantenimiento de las prestaciones en términos reales similares a los actuales, llevaría a un incremento de los gastos sociales paralelo al de las tasas de dependencia anteriormente analizadas. El gasto social per cápita aumenta con la edad, fundamentalmente debido a los gastos por pensiones y sanitarios. Diversos estudios han puesto de manifiesto estos fenómenos [OCDE (1988), Herce (1992)] aunque las nuevas proyecciones del Instituto de Demografía permiten una reevaluación de las perspectivas futuras en esta materia que se presenta a continuación.
Según las estadísticas de gastos e ingresos de protección social elaboradas con la metodología SEEPROS de EUROSTAT y publicadas por el Ministerio de Trabajo [MTSS (1994)], el gasto total en 1991 ascendió a casi doce billones de pesetas, es decir unas 306.000 pesetas por habitante. Es bien sabido que el gasto social presenta un perfil en “J” con la edad debido al destino de los diferentes tipos de gasto. Mediante una serie de hipótesis sobre los destinatarios de los diferentes tipos de gasto social, que se precisan en el Apéndice 2, se ha establecido el gasto social por persona y por grupo de edad que se ofrece en el cuadro 4.1
| Cuadro 4.1Gastos sociales por grupo de edad en 1991 | |||
| Grupo de edad | Población total | Gasto social por persona - Pts | Gasto social total (millones pts.) |
| 0-4 | 2065002 | 128173 | 264678 |
| 5-9 | 2450996 | 73784 | 180844 |
| 10-14 | 3124932 | 71362 | 223000 |
| 15-19 | 3326704 | 62551 | 208090 |
| 20-24 | 3223131 | 166977 | 538187 |
| 25-29 | 3095875 | 166977 | 516938 |
| 30-34 | 2851184 | 166977 | 476081 |
| 35-39 | 2500529 | 166977 | 417530 |
| 40-44 | 2403659 | 166977 | 401355 |
| 45-49 | 2183772 | 166977 | 364639 |
| 50-54 | 1987974 | 345009 | 685870 |
| 55-59 | 2237170 | 345009 | 771845 |
| 60-64 | 2103625 | 826855 | 1739393 |
| 65-69 | 1826872 | 955690 | 1745923 |
| 70-74 | 1323717 | 955690 | 1265063 |
| 75-79 | 1051690 | 955690 | 1005089 |
| 80-84 | 695617 | 955690 | 664794 |
| 85 y + | 447312 | 955690 | 427492 |
| Total | 38899761 | 305832 | 11896810 |
| Fuente: ID (1994), MTSS (1994) y elaboración propia | |||
Puede apreciarse como, de forma escalonada, se configura el perfil en forma de “J” del gasto por persona. Llegando casi al millón de pesetas para las personas de edad superior a los 65 años. A estas personas, que constituyen el 13,7% de la población se destinaría aproximadamente el 43% del gasto total de protección social en nuestro país. A partir de esta distribución por edades, puede analizarse el crecimiento real del gasto social en función de la evolución demográfica suponiendo que las prestaciones reales por persona permanecen constantes.
Nótese que las prestaciones reales por persona tienden a crecer, a pesar de la indexación de algunas de ellas con la inflación, como es es el caso de las pensiones, debido al crecimiento del coste de las prestaciones sanitarias, su consumo per cápita, los mayores derechos de los nuevos pensionistas, etc.. Por lo tanto el supuesto de mantenimiento de las prestaciones reales determina el límite inferior de un ejercicio de simulación del crecimiento del gasto social.
Los resultados de la simulación se ofrecen en el cuadro 4.2 en el que se muestran los índices de gasto cada diez años entre 1991 y 2051 y las tasas de crecimiento anual acumulativo en cada una de las decadas comprendidas entre los años aludidos en el cuadro. Los gastos totales aumentarán sistemáticamente hasta 2041 para empezar a disminuir desde entonces. Por grandes grupos de edad, no obstante, los aumentos serán considerables en las partidas destinadas a las personas de 65 y + años, el índice se duplica, y muy moderados para los demás grupos de edad.
| Cuadro 4.2Crecimiento de los gastos sociales por grandes grupos de edad | |||||||
| Edad | 1991 | 2001 | 2011 | 2021 | 2031 | 2041 | 2051 |
| Indices, 1991=100 | |||||||
| 0-14 | 100 | 86 | 100 | 92 | 78 | 86 | 85 |
| 15-64 | 100 | 103 | 109 | 114 | 115 | 102 | 86 |
| 65 y + | 100 | 125 | 135 | 151 | 175 | 201 | 196 |
| total | 100 | 111 | 119 | 129 | 139 | 143 | 133 |
| Tasas de crecimiento acumulativo anual (cada diez años) | |||||||
| 0-14 | -1.47 | 1.46 | -0.78 | -1.60 | 0.89 | -0.11 | |
| 15-64 | 0.27 | 0.58 | 0.46 | 0.08 | -1.20 | -1.70 | |
| 65 y + | 2.27 | 0.75 | 1.17 | 1.48 | 1.35 | -0.21 | |
| total | 1.09 | 0.70 | 0.76 | 0.75 | 0.32 | -0.73 | |
| Fuente: elaboración propia | |||||||
Los gastos sociales destinados a las personas de 65 y más años aumentan a ritmos muy elevados hasta 2001 y entre 2021 y 2041, tras el respiro relativo de los primeros años años del siglo próximo al que se aludía anteriormente. Puede suponerse que, de cumplirse estas perspectivas, la presión sobre los instrumentos de financiación, impuestos y cotizaciones, y por lo tanto sobre la base activa de la población, sería considerable. Alternativamente, de mantenerse los actuales niveles impositivos, o bien las pensiones reales sufrirían el recorte que sugiere la inversa de la evolución del índice mencionado o se asistiría a una explosión de la deuda de seguridad social.
El resultado de los análisis realizados en esta sección sobre el envejecimiento de la población española y de sus consecuencias sobre los gastos sociales, demuestran que está plenamente justificada la preocupación por las pensiones futuras.
V. Análisis de los elementos principales del sistema de pensiones
Esta sección pretende ilustrar la estrategia que habría que seguir para proceder a una reforma intensa de las pensiones de seguridad social en nuestro país minimizando el riesgo que se derivaría de concentrarse en un reducido número de instrumentos o en un cambio radical inspirado por las abundantes propuestas existentes. Tal estrategia consiste en reconocer que la pensión que recibe cualquier persona que se jubila es el resultado de la conjunción de numerosos elementos determinados por el comportamiento pasado de los beneficiarios y sobre la mayoría de los cuales tiene capacidad de actuación ex ante el decisor político. Puede compararse al sistema de pensiones de seguridad social a la maquinaria de un reloj compuesta de múltiples piezas que han de restaurarse constantemente para que el funcionamiento del mismo sea el adecuado.
Se comprenderá que sobre muchos de los elementos que determinan las pensiones, el estudioso del tema tiene poca información a pesar de la extraordinaria riqueza de detalle contenida en los registros administrativos de la seguridad social. Su explotación para la investigación ciéntífica es una terea pendiente.
5.1. La relación activos-pasivos
En otras palabras, esta es la relación entre cotizantes y beneficiarios del sistema de pensiones de seguridad social. En 1980 había 2,38 cotizantes por cada pensión vigente, mientras que en 1992 la relación era de 1,93 a 1 (ver cuadro 5.1). Bien es cierto que el crecimiento de las pensiones y de los afiliados entre 1980 y 1992 han seguido cursos muy diferentes, marcado el de los segundos por la coyuntura del mercado de trabajo.
Obsérvese cómo, en los años de rápido crecimiento del empleo apenas se ha recuperado la relación activos/pasivos (RAP1, en el cuadro 5.1) debido al mayor crecimiento del número de pensiones.
| Cuadro 5.1Relación activos/pasivosDiversas alternativas (números en miles) | ||||||
| Pensiones(1) | Afiliados(2) | RAP1(2)/(1) | Ocupados(4) | (1)+Parados (5) | RAP2(5)/(4) | |
| 1980 | 4398 | 10484 | 2.38 | 11853 | 5836 | 2.03 |
| 1981 | 4627 | 10476 | 2.26 | 11440 | 6427 | 1.78 |
| 1982 | 4838 | 10479 | 2.17 | 11219 | 6927 | 1.62 |
| 1983 | 5058 | 10533 | 2.08 | 11044 | 7399 | 1.49 |
| 1984 | 5256 | 10556 | 2.01 | 10743 | 7984 | 1.35 |
| 1985 | 5397 | 10547 | 1.95 | 10641 | 8336 | 1.28 |
| 1986 | 5545 | 10807 | 1.95 | 10881 | 8478 | 1.28 |
| 1987 | 5709 | 11131 | 1.95 | 11369 | 8647 | 1.31 |
| 1988 | 5880 | 11610 | 1.97 | 11773 | 8728 | 1.35 |
| 1989 | 6032 | 12128 | 2.01 | 12258 | 8593 | 1.43 |
| 1990 | 6187 | 12514 | 2.02 | 12579 | 8628 | 1.46 |
| 1991 | 6348 | 12648 | 1.99 | 12609 | 8812 | 1.43 |
| 1992 | 6510 | 12536 | 1.93 | 12366 | 9299 | 1.33 |
| 2002 | 8333 | 13848 | 1.66 | 13660 | 10920 | 1.25 |
| 2012 | 10667 | 15296 | 1.43 | 15089 | 13067 | 1.15 |
| 2022 | 13655 | 16897 | 1.24 | 16667 | 15880 | 1.05 |
| Notas:- Se toma el n° de pensiones en lugar del de pensionistas. La relación entre ambos ha sido de 1.07 pensiones por cada pensionista en los últimos años.- A partir de 1992 se supone que:a) el n° de pensiones crece al ritmo de los últimos tres años (2,5% p.a.)b) el n° de afiliados y el de ocupados crecen al 1% p.a.c) el n° de parados disminuye al 0,75% p.a.Fuentes: para 1980-1992, Anuario Estadístico del INSS y Boletín de Estadísticas Laborales | ||||||
Otra forma de ver la relación activos/pasivos, más sensible a la coyuntura económica es la de asimilar los desempleados a los pensionistas. Al fin y al cabo, una buena parte de los desempleados perciben una prestación, así se define RAP2 en el cuadro 5.1. Su evolución es mucho más sensible que la de RAP1. Esta alternativa permite apreciar las consecuencias de la generalización de las prestaciones cuando la base activa de la población es reducida.
En ambos casos, puede ilustrarse el futuro de la relación activos/pasivos bajo determinadas hipótesis sobre el crecimiento del número de pensiones, el empleo, el desempleo, etc. Los detalles se explican en las notas al cuadro 5.1. Muy intensa ha de ser la incorporación al empleo de los colectivos actualmente desempleados o inactivos (fundamentalmente mujeres en este último caso) para que la relación activos/cotizantes no sufra el deterioro anunciado por las proyecciones demográficas.
Esta pieza del sistema es básica. La reforma de las pensiones ha de considerarla en todas sus variantes teniendo en cuenta que el crecimiento del número de pensionistas puede moderarse por diversos métodos que se comentarán más adelante, siempre y cuando el mercado de trabajo no expulse hacia una jubilación anticipada a sus efectivos de mayor edad. Cuando el fenómeno de expulsión del mercado de trabajo actúa de manera intensa, las presiones de los asegurados para pasar a la jubilación alterarán el normal funcionamiento de las demás elementos del sistema. En efecto, como se verá en los epígrafes siguientes, el éxito de las reformas que se plantean radica en el aumento generalizado de la actividad de los asegurados y en el vínculo lo más estricto posible entre actividad y pensiones.
5.2. El ciclo vital del asegurado: la relación cotizaciones-prestaciones
El envejecimiento de la población, medido a traves de la tasa de dependencia de las personas de edad, resulta de la conjunción de dos factores: la extensión de la expectativa de vida y la menor natalidad. El primero de ellos afecta en especial al balance actividad/jubilación de los individuos.
Desde su entrada al trabajo, un individuo cualquiera espera poder ejercer un empleo durante varias décadas, jubilarse y disfrutar de una pensión durante otros 17 años según, la actual expectativa de vida a los 65 años para la población española. Cada vez más frecuentemente, sin embargo, el acceso al trabajo se retrasa, los periodos de inactividad durante la fase activa se reproducen, la jubilación se anticipa, etc.
Todos estos cambios, cuya tendencia no cede, trastocan considerablemente el balance individual actividad efectiva/jubilación, el cociente disminuye rápidamente y, con él, se agudizan las tensiones financieras del sistema en términos colectivos. Piénsese que muchas carreras individuales de cotización son más cortas que las correspondientes carreras de prestaciones. Todavía en 1992, el 40% de los causantes de altas de pensiones de jubilación habían cotizado durante menos de 35 años. y una cuarta parte de éstos lo había hecho por menos de 16 años.
Naturalmente, la pensión se modula con arreglo a la carrera de cotización. Aún así, las pensiones mínimas se benefician con el tiempo de revalorizaciones más generosas, complementos de mínimos etc., Existe, por otra parte, la impresión entre muchos expertos, avalada por la observación de historias individuales, de que las pensiones recibidas por un buen número de pensionistas implican una elevada tasa de rendimiento sobre las cotizaciones pasadas. En estos casos, ningún sistema de capitalización podría igualar dicha tasa de rendimiento.
Este fenómeno es muy mal conocido aunque la seguridad social española dispone de todas las historias de cotización y de prestaciones de sus pensionistas. La tipificación de carreras individuales permitiría deslindar un aspecto ineludible de las pensiones públicas, es decir, la solidaridad, de otro menos deseable, es decir, un funcionamiento mecánico del sistema de atribución de pensiones quizás excesivamente generoso.
De manera muy simplista podría estimarse que la pensión por año a recibir por un pensionista debería estar cercana al resultado de multiplicar la cotización anual pagada por el cociente entre los años esperados de jubilación y los años pasados de cotización. Este cociente, en el caso de una carrera completa es aproximadamente de 2 (= 35/17) de manera que una cotización que fuera el 30% del salario de un cotizante arrojaría una tasa de reemplazamiento del 60% según la expresión: REP = (CM/W) x (años de cotización /años de jubilación). O, lo que es lo mismo, una pensión dos veces superior a la cotización media efectuada.
El restablecimiento, en su caso, del balance adecuado entre la carrera de cotización (años x cotizaciones) y la de prestaciones (años x pensiones) proporcionaría un margen para afrontar los problemas futuros. No todo el peso tendría que descargarse en las pensiones medias. Las actuales tasas de reemplazamiento ofrecidas por el sistema se sitúan por lo general por encima de un cálculo realista.
5.3. La edad de jubilación
El jalón que marca el balance al que se aludía en la sección anterior es la edad de jubilación. Conviene aludir a la edad efectiva de jubilación antes que a la legal de 65 ya que por multitud de razones la primera no deja de descender mientras la segunda permanece inalterada.
Cuando desciende la edad efectiva de jubilación, el cociente entre el ciclo activo y pasivo de un individuo se deteriora por partida doble. En el ejemplo de la sección anterior, por cada año en el que disminuya la edad efectiva de jubilación, el cociente pasa de 2.06 a 1.89, 1.73, 1.60, etc.. Este descenso es el equivalente individual del de la tasa de dependencia demográfica con la diferencia de que sí se puede influir sobre la edad efectiva de jubilación.
El cuadro 5.2 ofrece estimaciones recientes de la evolución de la edad efectiva de jubilación. Nótese que no se refiere a los pensionistas de invalidez por cuya contingencia se han jubilado un número excesivo de personas en nuestro país dándose el caso de que en varias provincias españolas hay más pensionistas de invalidez que de jubilación.
| Cuadro 5.2.Edad efectiva de jubilación | |||||
| año | Proporción de nuevos jubilados de.. | Edad efectiva | |||
| 60 ó - | 61-64 | 65 | 66 ó + | ||
| 1987 | 34.3 | 27.6 | 33.6 | 4.5 | 62.5 |
| 1988 | 37.9 | 26.0 | 31.2 | 4.9 | 62.4 |
| 1989 | 39.1 | 23.7 | 33.0 | 4.2 | 62.4 |
| 1990 | 38.9 | 23.1 | 33.5 | 4.6 | 62.5 |
| 1991 | 40.4 | 23.5 | 31.4 | 4.7 | 62.4 |
| 1992 | 40.8 | 24.3 | 30.4 | 4.6 | 62.3 |
| 1993 | 41.2 | 25.9 | 28.5 | 4.4 | 62.2 |
| Fuente: M° de Trabajo y S.S. y elaboración propia | |||||
Puede apreciarse cómo, paulatinamente, desciende la edad de jubilación. Desgraciadamente, de nuevo, los datos existentes no se han explotado lo suficiente como para conocer y atribuir a causas específicas este fenómeno. Este es otro de los aspectos, como se comentaba anteriormente, que ofrecen margen para la actuación de la política de pensiones.
En efecto, sería preciso, en primer lugar, detener y recuperar la caída de la edad efectiva de jubilación y, más adelante, si los estudios oportunos lo justifican, retrasar la edad legal de jubilación, gradualmente. La trasparencia en esta materia, además ayudaría considerablemente a evitar la frustración que empiezan a sentir las generaciones españolas en la mitad de su carrera activa en relación a las pensiones futuras.
Existen, por otra parte, alternativas a una edad fija de jubilación. Puede concebirse una situación de trabajo a tiempo parcial y jubilación también parcial, para una gama de edades, que de mayores y mejores opciones a los futuros pensionistas aliviando, simultáneamente, las cargas del sistema. Solo por azar, el actual sistema “todo o nada”, a la edad precisamente fijada, sería óptimo. En general, no lo será.
5.4. Base reguladora
La base regualdora permite pasar, en el sistema español, de los salarios a las pensiones. Este elemento tiene más importancia que la anticipación de le edad de jubilación o las carreras reducidas de cotización. El ejemplo más palpable de ello lo constituía la criticable práctica, ya desaparecida a raíz de la Ley de racionalización de 1985, de la “compra de pensiones”. Sobre la base por la que se cotiza, se calcula la pensión y al porcentaje general se le aplican reducciones por anticipación de la jubilación y por carreras de cotización inferiores a los 35 años.
La tendencia en la forma de fijar la base reguladora apunta a la consideración de todas las bases de cotización de la vida activa de cada trabajador, en lugar de los ocho últimos años, como es el caso en la actualidad en nuestro país. Naturalmente, con las actualizaciones por inflación oportunas. Esta tendencia produciría una reducción de la base reguladora que puede ser contestada por los asegurados activos. Hay que tener en cuenta que las modificaciones de la base reguladora y la de las reducciones por carrera insuficiente o jubilación anticipada son instrumentos que pueden alterarse simultáneamente o alternativamente. En todo caso habrá que buscar la combinación que mejor destierre una práctica incorrecta en la fijación de los derechos de pensión ya que toda reforma de las pensiones deberá quedar suficientemente demostrada.
5.5. Cuota patronal y cuota obrera
El margen para el aumento de las cotizaciones es prácticamente inexistente aunque un determinado tipo de cotización rendirá más cuanto mayor sea la base sobre la que se gira el mismo. No obstante, la configuración actual del tipo de cotización en nuestro país hace que su reforma por cualquier motivo sea problemática. La existencia de una “cuota patronal” mucho mayor que la “cuota obrera”, ambas giradas sobre el salario bruto del trabajador, establece una importante distinción entre este último y el coste laboral para el empleador de manera que una disminución de la cuota patronal reduce los costes laborales pero no altera el salario bruto del trabajador mientras que un aumento de la cuota obrera reduce el salario neto del trabajador pero no altera el coste laboral.
Cada uno de los anteriores cambios, por separado, acabaría teniendo un efecto en la negociación colectiva ya que los trabajadores aspirarían a recuperar una parte de la reducción del coste laboral o de la pérdida de su salario neto respectivamente. Ello haría subir el salario bruto o de negociación. Un reequilibrio simultáneo de ambos tipos de cotización aumentaría los anteriores problemas.
La actual distribución de los tipos de cotización debería de racionalizarse consolidando ambos en uno solo a cargo del trabajador, girado sobre el salario bruto, y elevando este último hasta el coste laboral previo de forma que el salario neto de cotizaciones no variase. A partir de estas modificaciones, la negociación colectiva tendría lugar de forma explícita sobre el coste laboral que no resultaría afectado por una manipulación del tipo impositivo salvo en la misma medida en que los impuestos generales afectan a la negociación colectiva.
Estas reformas desvincularían además la financiación de la seguridad social del oscuro efecto sobre la competitividad de las empresas. Su caracter no sería recaudatorio sino más bien racionalizador de la estructura salarial y de costes laborales relevante en la negociación colectiva.
VI. Conclusión: límites y posibilidades de reforma
La necesidad de afrontar las perspectivas demográficas que se han descrito en la sección 4 obliga a una reforma de las pensiones públicas en la medida del riesgo que aquellas permiten entrever. La posibilidad de que las pensiones reales de los futuros pensionistas desciendan de forma considerable, incluso hasta la mitad de su valor actual, es real si la base activa de la sociedad es insuficiente en número o en productividad, mientras crecen las demandas al sistema alimentadas por prestaciones mal ligadas a las cotizaciones, tasas de reemplazamiento generosas, carreras cortas de cotización, jubilación anticipada, etc.
Las reformas oportunas precisamente deben tender a garantizar de forma realista las mayores pensiones posibles. Pero nada garantiza que éstas sean iguales a las actuales. La reforma por lo tanto, no debe verse como un recorte de las pensiones sino como una adecuación de las mismas a la capacidad activa real de la sociedad y de sus individuos. Esto es válido para cualquier sistema de pensiones sea cual sea su método financiero. Por esta razón, las reformas radicales del sistema de reparto han de verse con escepticismo ya que introducen riesgos innecesarios.
Los elementos que determinan la pensión son numerosos y los responsables tienen a su alcance otros tantos instrumentos para restaurar los equilibrios básicos, desterrar las conductas abusivas y demostrar a cada ciudadano que la pensión a la que aspira debe de corresponderse con un esfuerzo conmensurado. Las posibilidades de reforma están pues presentes, los límites los pondrían una sociedad que no acepta la relación ineludible entre esfuerzo y recompensa, unos responsables políticos incapaces de la pedagogía social necesaria o ambos.
Referencias bibliográficas
Aaron, Henry J. (1982): Economic Effects of Social Security. The Brookings Institution. Washington.
Atkinson, Anthony B. (1987): “Income Maintenance and Social Insurance” en Auerbach, A. y M. Feldstein (editores) Handbook in Public Economics, Vol. II, North Holland, Amsterdam.
Barr, Nicholas (1992): “Economic Theory and the Welfare State”. Journal of Economic Literature XXX, 1992.
Buchanan, James M. y Gordon Tullock (1962): The Calculus of Consent. University of Michigan Press.
EUROSTAT (1989): “Dépenses et recettes courantes de protection sociale 1970-1985”, en la serie Statistiques rapides, Population et conditions sociales, n° 1989-2, Luxemburgo
EUROSTAT (1990): “La protection sociale en Europe: de grandes disparités”, en la serie Statistiques rapides, Population et conditions sociales, n° 1990-3, Luxemburgo
EUROSTAT (1993): “Recettes et dépenses de protection sociale 1980-1991”, Luxemburgo, 1993
Herce, José A. (1992): “ El movimiento demográfico español: aspectos económicos”, Revista de Trabajo y Seguridad Social, n° 6, abril-junio, 1992.
ID (1994): Proyección de la Población Española 1991-2026. Instituto de Demografía. Publicaciones del CSIC, Madrid, marzo 1994.
Kotlikoff, Laurence J. (1989): What Determines Savings?. MIT Press.
Le Grand, Julian (1987): “The Middle-Class Use of the British Social Services” en R. Goodin y J. Le Grand (Eds.), Not Only the Poor: The Middle Classes and the Welfare State. Londres, Allen and Unwin.
References
- Lindbeck, Assar (1993): “Ampliación excesiva, reforma y retroceso del Estado del Bienestar”. Revista del Instituto de Estudios Económicos, n° 1 y 2, 1994
References
- MTSS (1994): Anuario de Estadísticas Laborales 1993. Ministerio de Trabajo y Seguridad Social. Madrid, 1994.
References
- OCDE (1988): Le vieillissement démographique: consequences pour la politique sociale. OCDE, 1988.
References
- Tullock, Gordon (1970): Private Wants and Public Means. New York, Basic Books.
References
- Tullock, Gordon (1971): “The Charity of the Uncharitable”. Western Economic Journal, Vol. 9.
Apéndice 1
Prolongación a 2051 de las proyecciones del Instituto de Demografía
Recientemente, se ha dispuesto de las completas proyecciones de la población española elaboradas por el Instituto de Demografía del CSIC (ID (1994)) para 1991-2026. En ellas se basa este trabajo aunque se han completado hasta 2051 suponiendo que las cohortes de 0 a 4 años entre 2026 y 2051 evolucionan según la variación registrada por las cohortes de entre 25 y 39 años. El fundamento de este supuesto se basa en considerar que el potencial reproductivo se concentra en la población de ambos sexos de esta edad. Los hábitos reproductivos (fecundidad) se “congelan” en 2026 y por los tanto si la población de las cohortes mencionadas aumenta también aumentará el número de personas de entre 0 y 4 años. La hipótesis media de fecundidad adoptada por el ID suponía un aumento gradual de la tasa de fecundidad y su estabilización, en 2026, alrededor de 1,8 hijos por mujer.
Debido a la secuencia de nacimientos se ha ponderado cada una de las cohortes de 5 años de amplitud consideradas. La expresión para el cálculo de los efectivos de entre 0 y 4 años en 2031 sería, según los criterios anteriores:
\[\begin{array}{l l} \text {Efectivos} _ {0 - 4} (2 0 3 1) = & [ \text {Efectivos} _ {0 - 4} (2 0 2 6) / (0. 6 ^ {*} \text {Efectivos} _ {2 5 - 2 9} (2 0 2 6) \\ & + 0. 3 ^ {*} \text {Efectivos} _ {3 0 - 3 4} (2 0 2 6) + 0. 1 ^ {*} \text {Efectivos} _ {3 5 - 3 9} (2 0 2 6)) ] \\ & ^ {*} (0. 6 ^ {*} \text {Efectivos} _ {2 5 - 2 9} (2 0 3 1) + 0. 3 ^ {*} \text {Efectivos} _ {3 0 - 3 4} (2 0 3 1) \\ & + 0. 1 ^ {*} \text {Efectivos} _ {3 5 - 3 9} (2 0 3 1)) \end{array}\]
Donde 0,6 0,3 y 0,1 son los pesos arbitrarios adoptados para corregir por la distinta fecundidad de cada cohorte fértil.
Para las demás cohortes se ha supuesto que su evolución, entre 2026 y 2051, está gobernada por las probabilidades de supervivencia que arrojan las estimaciones del Instituto de Demografía para 2026.
Este procedimiento es imperfecto pero de muy bajo coste. A cambio, apenas afecta al cálculo de la tasa de dependencia de las personas de edad y permite tener en cuenta el aumento de la natalidad previsible debido a la llegada a edad fértil, durante esos años, de las generaciones de mujeres “eco” del baby boom español de los años 70. Los resultados son además robustos a variaciones plausibles de la expresión anterior.
Apéndice 2
Atribución de los gastos sociales por grupo de edad
Para la atribución de los gastos de protección social se ha seguido el método aplicado en OCDE (1988). Como puede apreciarse por el cuadro A2.1, se han considerado todas las funciones protectoras del sistema de protección social español según la metodología SEEPROS de EUROSTAT. Los gastos totales de protección social por funciones para 1991 proceden de MTSS (1994) y en base a ellos se han efectuado los cálculos por persona. Entre las funciones de gasto puede apreciarse que no figuran los gastos de educación ni de otros servicios públicos.
| Cuadro A2.1Gastos de protección social por persona, grupo de edad y función protectora (Pts. 1991) | ||||||||||||
| Grupo de edad | Enfer-medad | Invali-dez | AT-EP | Superv. | Vejez | Maternidad | Familia | Promo. empleo | Des-empleo | Vivien-da | Otros gastos | Total |
| 0-4 | 44199 | 52290 | 13332 | 1515 | 16837 | 128173 | ||||||
| 5-9 | 44199 | 11233 | 1515 | 16837 | 73784 | |||||||
| 10-14 | 44199 | 8810 | 1515 | 16837 | 71362 | |||||||
| 15-19 | 44199 | 1515 | 16837 | 62551 | ||||||||
| 20-24 | 44199 | 11715 | 4278 | 88432 | 1515 | 16837 | 166977 | |||||
| 25-29 | 44199 | 11715 | 4278 | 88432 | 1515 | 16837 | 166977 | |||||
| 30-34 | 44199 | 11715 | 4278 | 88432 | 1515 | 16837 | 166977 | |||||
| 35-39 | 44199 | 11715 | 4278 | 88432 | 1515 | 16837 | 166977 | |||||
| 40-44 | 44199 | 11715 | 4278 | 88432 | 1515 | 16837 | 166977 | |||||
| 45-49 | 44199 | 11715 | 4278 | 88432 | 1515 | 16837 | 166977 | |||||
| 50-54 | 44199 | 81871 | 11715 | 96161 | 4278 | 88432 | 1515 | 16837 | 345009 | |||
| 55-59 | 44199 | 81871 | 11715 | 96161 | 4278 | 88432 | 1515 | 16837 | 345009 | |||
| 60-64 | 44199 | 81871 | 11715 | 96161 | 481846 | 4278 | 88432 | 1515 | 16837 | 826855 | ||
| 65-69 | 277459 | 81871 | 96161 | 481846 | 1515 | 16837 | 955690 | |||||
| 70-74 | 277459 | 81871 | 96161 | 481846 | 1515 | 16837 | 955690 | |||||
| 75-79 | 277459 | 81871 | 96161 | 481846 | 1515 | 16837 | 955690 | |||||
| 80-84 | 277459 | 81871 | 96161 | 481846 | 1515 | 16837 | 955690 | |||||
| 85 y + | 277459 | 81871 | 96161 | 481846 | 1515 | 16837 | 955690 | |||||
| Fuente: MTSS (1994) y elaboración propia | ||||||||||||
Todos los grupos de edad reciben prestaciones sanitarias. Se ha supuesto aquí que las personas de 65 y más años consumen la mitad del gasto sanitario total, de ahí la atribución más elevada que tienen estas personas.
Los gastos de protección a la familia se han atribuido por tercios a cada una de las cohortes indicadas en el cuadro. Los importes diferentes se deben pues al diferente tamaño de cada una de ellas.
Para todas las demás funciones se han atribuido por igual, los gastos correspondientes, para cada una de las personas del conjunto de cohortes indicadas.
Los gastos por desempleo se han mantenido para la proyección a pesar de la incertidumbre sobre este fenómeno a tan largo horizonte y se han atribuido sin tener en cuenta la diferente incidencia del desempleo en los diferentes grupos de edad..
Este conjunto de criterios se basa en un razonamiento a priori cercano a la que se supone la realidad del gasto individual de protección social. Este aspecto se desconoce sin embargo y su profundización supera los límites de este trabajo. De nuevo, el método arroja resultados plausibles a muy bajo coste.
ENTIDAD:
Departamento:
Persona de contacto:
Dirección:
Código Postal: Población: Capital:
Teléfono: Fax:
Deseo recibir regularmente:
[ ] Documentos de trabajo
[ ] Boletín
Deseo recibir el Documento de Trabajo N°.....
Deseo recibir en diskette el D.T. N°.....
Remitir esta solitud a:
FEDEA - Documentación
Jorge Juan, 46
28001 MADRID
Fax: (91) 577 95 75
Telf.: (91) 435 90 20
* Indicar el documento de trabajo deseado (a partir del n° 94-05). Se enviará un diskette que contenga el texto de dicho documento en formato WPD (Word Perfect versión 6.0), para su reproducción en tamaño DIN A4.
References
- 94-01: "HERMINS3, A three-sector structural model of the Spanish economy for the analysis of Community Support Frameworks", José A. Herce y Simón Sosvilla-Rivero.
References
- 94-02: "El mercado de depósitos a la vista en España: Bancos vs cajas de ahorro", Juan Coello.
References
- 94-03: "An econometric Analysis of Foreign Direct investment in Spain, 1964-89", Oscar Bajo-Rubio y Simón Sosvilla-Rivero.
References
- 94-04: "The management of redundancies in Spain: An Economic report", Juan F. Jimeno y Luis Toharia.
References
- 94-05: "Modelling international capital movements in the Spanish economy: A portfolio-balance approach". Oscar Bajo-Rubio y Simón Sosvilla-Rivero.
References
- 94-06: "Demanda de tráfico telefónico nacional en España 1985-1989: Un estudio econométrico con datos de panel provinciales", Teresa Garín.
References
- 94-07: "Demanda de tráfico telefónico internacional en España 1985-1989: Un estudio econométrico con datos de panel provinciales", Teresa Garín.
References
- 94-08: "HERMIN-S4, a four-sector structural model of the Spanish economy for the analysis of Community Support Frameworks", Simón Sosvilla-Rivero y José A. Herce.
References
- 94-09: "European railway comparisons and the future of RENFE", John Preston y Chris Nash.
References
- 94-10: "The Effects of the Community Support Framework 1994-99 on the Spanish Economy: An analysis based on the HERMIN Model", José A. Herce y Simón Sosvilla-Rivero.
References
- 94-11: "A cost-benefit analysis framework for Spanish railway services", John Dodgson y Marta González Savignat.
References
- 94-12: "El mercado de trabajo en Andalucía: Los factores determinantes del paro masivo y persistente", Sonsoles Castillo, Rosa Duce y Juan F. Jimeno.
References
- 94-13: "Efectos del Marco de Apoyo Comunitario 1989-93 sobre el crecimiento y la distribución de la renta regional", Indalecio Corugedo, Lorenzo Dávila, Ricardo Martín y Pablo Moliner (en proceso).
References
- 94-14: "Desregulación y privatización del transporte público urbano en España", Ginés de Rus y Gustavo Nombela.
References
- 94-15: "Profitability of the different services of RENFE", John Dodgson y Pablo Rodríguez.
References
- 94-16: "Exchange rate volatility in the EMS before and after the fall", Simón Sosvilla-Rivero, Fernando Fernández-Rodríguez, Oscar Bajo-Rubio y Juan Martín-González.
References
- 94-17: "Consecuencias socio-económicas de las tendencias demográficas españolas", José A. Herce.
References
- 94-18: "Efectos de la desregulación del transporte aérero en España", Ofelia Betancor y J. D. Jorge Calderón.
References
- 94-19: "Regulación de las oficinas de Farmacia: Precios y libertad de entrada", Walter García-Fontes y Massimo Motta.
References
- 94-20: "Irreversibility, uncertainty and underemployment equilibria", David de la Croix y Omar Licandro.
References
- 95-01: "Workforce adjustment in Spain: Are working hours a choice variable?*, Carlos García-Serrano, Juan F. Jimeno and Luis Toharia.
References
- 95-02: "The organization of bargaining in Spanish firms", Diego R. Palenzuela y Juan F. Jimeno.
References
- 95-03: "Las pensiones públicas en España: Perspectivas y posibilidades de reforma", José A. Herce.