Evaluación de los efectos macroeconómicos del fondo de cohesión en España* por Juan Carlos Císcar** DOCUMENTO DE TRABAJO 97-09
Junio, 1997
Este artículo es un resumen de un trabajo más amplio encargado por la Dirección General de Planificación (hoy D. G. de Programación y Análisis Presupuestario) Ministerio de Economía y Hacienda.
Deseo agradecer a T. Dabán los comentarios realizados durante la realización de este trabajo, así como al personal de la S. G. del Fondo de Cohesión y Compensación de la D. G. de Programación y Análisis Presupuestario del Ministerio de Economía y Hacienda la contínua ayuda que me han prestado. Asimismo, quisiera agradecer a J. A. Herce y S. Sosvilla-Rivero, de FEDEA, la realización de las simulaciones con el modelo HERMIN. Por último, quiero agradecer los comentarios recibidos en la presentación de este trabajo en la citada Dirección General en diciembre de 1996. Cualquier error es de mi exclusiva responsabilidad.
Instituto de Prospectiva Tecnológica (IPTS), Comisión Europea.
1. Introducción
El Tratado de la Unión Europea estableció la creación del Fondo de Cohesión para el periodo 1993-1999, Fondo que financia proyectos de infraestructuras de transporte y medio ambiente en los cuatro Estados miembros de la Unión Europea con menor nivel de desarrollo económico. El Fondo de Cohesión tiene por objetivo básico que estos países consigan hacer compatible el importante esfuerzo inversor en infraestructuras que requieren sus economías con el cumplimiento de los criterios de convergencia que se exigen para el acceso a la tercera fase de la Unión Económica y Monetaria, y que en materia fiscal suponen para estos países un considerable esfuerzo de consolidación fiscal.
El objetivo de este trabajo consiste en evaluar los efectos macroeconómicos del Fondo de Cohesión. Cuantificar ex-ante el impacto de la política de infraestructuras públicas sobre un conjunto de indicadores macroeconómicos, tales como el PIB, el empleo, la tasa de paro y la tasa de inflación, es crucial para dotar a las Administraciones Públicas de criterios de decisión en dicha política. En efecto, simulando los efectos de distintas políticas de inversión pública (según su perfil temporal, componente sectorial, etc.) se puede aumentar el nivel de información disponible por parte del decisor público y, en consecuencia, armonizar mejor la toma de decisiones públicas con los objetivos de política económica que se determinen.
La metodología empleada para realizar el mencionado ejercicio de simulación se basa en el uso de modelos de simulación. Realizar tales ejercicios de simulación conlleva necesariamente seleccionar unos modelos concretos de evaluación. A tal efecto, es interesante considerar que el Fondo de Cohesión, desde una óptica estrictamente macroeconómica , se puede interpretar como una perturbación que afecta a la economía, provocando un cambio en las variables macroeconómicas de equilibrio, es decir, alejándolas de su equilibrio estacionario. Estos efectos macroeconómicos se producen por la existencia de mecanismos de propagación en el sistema económico que hacen que la perturbación inicial altere el equilibrio estacionario de largo plazo de la economía. Estos dos elementos clave, mecanismos de transmisión e impactos o efectos sobre las variables económicas, son distintos en cada modelo y se fundamentan, en última instancia, en la teoría económica.
En este trabajo, se han estimado los efectos macroeconómicos del Fondo de Cohesión a partir de tres modelos distintos: modelo de Leontief o metodología input-output, modelo MOISEES y modelo HERMIN. El por qué de este triple análisis reside en que en cada uno de los modelos se acentúan diferentes perspectivas de carácter macroeconómico. Así, el modelo de Leontief cuantifica esencialmente la dimensión sectorial de los efectos del Fondo. El modelo MOISEES, por su parte, recoge el impacto agregado en un horizonte de medio plazo, es decir, en un periodo de cinco años y, por último, el modelo HERMIN-demanda se centra en los impactos agregados a más largo plazo, es decir, un periodo entre cinco y veinte años. Metodológicamente, en los tres enfoques se identifica el Fondo de Cohesión como una alteración transitoria de la demanda agregada de la economía, en su componente de inversión pública, aumento que perdura mientras se realizan las obras de infraestructuras. Ello significa que únicamente se analizan los efectos que se generan sobre la economía española durante el periodo de construcción de las obras públicas que son financiadas con el Fondo.
La interpretación que sigue se corresponde con el enfoque estocástico de las teorías modernas del ciclo económico (véase Fischer, 1988).
Sin embargo, la infraestructura que financia el Fondo de Cohesión repercute además directamente en el lado de la oferta agregada ya que, de acuerdo con la evidencia empírica , al aumentar el stock de capital público se produce una mejora en la productividad de la economía porque la nueva infraestructura permite una reducción de costes en el sector privado. Este tipo de efectos tiene un carácter más permanente dado que las infraestructuras públicas tienen una vida útil bastante prolongada. Estos efectos sobre la oferta agregada son captados de forma explícita por una segunda versión del modelo HERMIN, que se denomina HERMIN demanda + oferta .
Este documento se estructura en cinco secciones, además de esta introducción. En la siguiente sección se destacan las características fundamentales del Fondo de Cohesión. En las tres siguientes secciones se presentan los resultados de las simulaciones realizadas, respectivamente, con el modelo de Leontief, el modelo MOISEES y el modelo HERMIN. Finalmente, se sintetizan las principales conclusiones de este trabajo, comparándose los resultados de las distintas metodologías empleadas.
En el trabajo seminal de Aschauer (1989) se estima el impacto de las infraestructuras sobre la producción y productividad privadas, partiendo de la función de producción agregada de la economía, en la que aparece el capital público como input. Véase para el caso de la economía española Bajo-Rubio y Simón-Sosvilla (1993) y Argimón et al. (1994).
El modelo MOISEES también podría calificarse en cierto sentido como modelo de oferta ya que considera el cambio en el stock de capital público provocado por la inversión pública. Sin embargo, en este trabajo, por pura convención, nos referimos a modelo de oferta si se recogen explícitamente en la función de producción las externalidades de oferta.
2. El fondo de cohesión
Veamos en esta sección el funcionamiento del Fondo de Cohesión , así como la forma en la que se han imputado a España las dotaciones correspondientes de este Fondo, importes que serán empleados en todas las simulaciones de este trabajo.
La entrada en vigor del Tratado de la Unión Europea en noviembre de 1993, significó establecer, entre otros objetivos de la Unión, el de promover la cohesión económica y social y la solidaridad entre los Estados miembros. Dado que para acceder a la unión monetaria (tercera y última etapa) es necesario satisfacer un conjunto de criterios de convergencia económica que garanticen la estabilidad macroeconómica, el Tratado de la Unión estableció la creación del llamado Fondo de Cohesión (art. 130 D) con la finalidad de facilitar la integración monetaria a los países menos favorecidos de la Comunidad .
En este sentido, es interesante considerar que el gasto público en infraestructura suele ser con frecuencia la partida de ajuste del presupuesto ante un empeoramiento de la coyuntura macroeconómica. Así, cuando la economía disminuye su ritmo de crecimiento, la consiguiente caída en el crecimiento de los ingresos fiscales tiende a ser compensada con una disminución discrecional de la inversión pública, para de esta forma evitar un alza importante en el nivel de déficit público (el trabajo de Aguirregabiria (1990) constata este hecho para la economía española ). Por tanto, un fin básico del Fondo de Cohesión es minimizar este tipo de ajuste en los presupuestos nacionales de los países más débiles durante el periodo de convergencia económica previo a la instauración de la unión monetaria. Este objetivo será satisfecho en la medida en que se garantice el mantenimiento del esfuerzo inversor que requieren estos países para mejorar su convergencia con el resto de países de la Unión.
Véase Piñero (1994) para una descripción detallada del Fondo.
Un objetivo adicional implícito del Fondo de Cohesión es mejorar el grado de progresividad del presupuesto comunitario. Para una evaluación del efecto de este Fondo sobre la progresividad de la política de cohesión de la Unión Europea véase Císcar (199).
Asimismo, por ejemplo, en 1995 gran parte del ajuste presupuestario realizado por el gobierno en los primeros meses del año recayó sobre el gasto en infraestructuras
Pasemos seguidamente a exponer cómo se han obtenido los flujos de inversión que son financiados por el Fondo de Cohesión (que se identifican con el coste elegible) en la economía española a lo largo del periodo 1993-1999. Para ello es necesario realizar dos clases de supuestos. En primer lugar, hay que suponer un determinado perfil temporal de la dotación que será asignada a España a lo largo del periodo 1993-1999. Y en segundo lugar, además, estas dotaciones anuales se han de distribuir entre los años en los que efectivamente se ejecuten las obras, ya que los proyectos aprobados en cada ejercicio no siempre se ejecutan íntegramente en ese mismo ejercicio, sino que en ocasiones se realizan en varios ejercicios.
Respecto a la primera clase de supuestos, para el periodo 1993-1994 se ha empleado el importe de los proyectos aprobados en 1993 y 1994 y, por tanto, se han aplicado los tipos de cambio peseta/ECU correspondientes a cada una de los pagos de los proyectos. Para el resto del periodo hasta 1999, las series se han calculado de la siguiente forma:
- Los importes de coste elegible para los cuatro países beneficiarios del Fondo, se han tomado del Reglamento del Fondo de Cohesión , donde aparecen los mismos expresados en ECUs constantes de 1992.
La dotación de cada año se refiere al importe total de los proyectos aprobados por la Comisión Europea en cada ejercicio de vigencia del Fondo de Cohesión.
Se define el coste elegible como aquel importe sobre el que se calcula la subvención del Fondo de Cohesión. La subvención europea es del 85% del coste elegible.
Reglamento (CE) n° 1164/94 del 16 de mayo de 1994, publicado en el Diario Oficial de las Comunidades Europeas del 25 de mayo de 1994.
- Se ha supuesto que el 55% del importe total del Fondo de Cohesión de cada año corresponde a España, es decir, el valor central de la horquilla que aparece en el Reglamento del Fondo.
- El valor del ECU aplicado ha sido de 160 pesetas.
- En cuanto a la descomposición entre infraestructuras de transporte y de medio ambiente se ha realizado al 50%.
De la dotación resultante para el periodo 1993-1999, es necesario sustraer el importe de la compra de terrenos, ya que el mismo no supone un aumento en la demanda final. En efecto, esta partida no incide sobre la estructura productiva de la economía, al tratarse de una redistribución de recursos entre los agentes de la economía. Para el periodo 1995-1999, se ha supuesto que la participación de esta partida en el coste elegible total es la media observada de los años 1993 y 1994. Por otra parte, el IVA se ha incluido en el gasto final.
En el Cuadro 1 y en el Gráfico 1, se representan los importes aprobados y ejecutados del Fondo de Cohesión que corresponden a España en el periodo 1993-1999 y obtenidos según las consideraciones previas. Los valores aparecen expresados en pesetas de 1990, para lo cual se ha utilizado el deflactor de la Formación Bruta de Capital de la Contabilidad Nacional (INE, 1994). En cuanto a la ejecución temporal del gasto del Fondo de Cohesión, de la observación del perfil temporal de ejecución de los proyectos aprobados en 1993 y 1994, se desprende que los gastos que se aprueban en el año T, se ejecutan según la siguiente distribución media: un 42% en T, un 43% en T+1, un 13% en T+2, y un 2% en T+3. Así, se ha supuesto que para el periodo 1995-1999 éste es el perfil de ejecución de los proyectos aprobados. Por ello, como se observa en el Gráfico 1, se produce una especie de efecto acumulación de la ejecución de las obras a partir de 1995. Este efecto alcanza su máximo en
1999. Además, los shocks de demanda derivados del Fondo, no cesan en 1999 sino en el 2002, con un perfil temporal decreciente desde 1999.
Todos estos supuestos sobre el patrón temporal y de ejecución del Fondo de Cohesión se han aplicado a todas las simulaciones que siguen.
3. Modelo de Leontief
3.1. Modelo.
El análisis input-output permite cuantificar el impacto sobre la estructura sectorial de la economía derivado del incremento transitorio en la demanda agregada que se registra durante el periodo de construcción de las obras del Fondo de Cohesión. En este sentido, esta metodología cuantifica la transmisión del shock de demanda, que experimentan los sectores receptores del gasto directo del Fondo de Cohesión, al resto de sectores del sistema económico y, a tal fin, tiene en cuenta la estructura de relaciones intersectoriales de la economía, representada por la matriz inversa de Leontief. Sin embargo, no se tienen en cuenta los efectos generados por la vía de la oferta, que tendrán un carácter permanente, tales como la incidencia sobre la estructura de costes y el nivel de eficiencia de la economía, derivados del incremento en la productividad de la economía.
La matriz inversa de Leontief juega un papel central en esta metodología. Ante un shock de demanda registrado en determinados sectores de la economía (por tanto, con una estructura sectorial determinada), la tabla input-output mide la transmisión de dicha perturbación al resto de sectores de la economía, considerando para ello las identidades intersectoriales de la economía. Esta canalización del shock inicial es cuantificada empleando la matriz inversa de Leontief. Veamos seguidamente la derivación de la misma. Suponiendo que existen n ramas o sectores, para cada una de las ramas i, se tiene la siguiente ecuación de demanda:
Véase Pulido y Fontela (1993) y Muñoz (1994) para una descripción teórica de la metodología input-output. Asimismo, véase Álvarez y Herce (1992) y MEH (1994a) para aplicaciones empíricas del análisis input-output referidas a la economía española. En el primer trabajo se evalúa el impacto de las líneas ferroviarias de alta velocidad en España y, en el segundo, el impacto del Marco de Apoyo Comunitario 1994-1999, para las regiones objetivo n° 1.
\[x _ {i I} + x _ {i 2} + \ldots + x _ {i n} + D _ {i} = X _ {i}\tag{1}\]
donde:
Dj es un escalar cuyo valor es la demanda final de la rama i, y es el resultado de la suma del Consumo Privado, el Consumo Público, la Inversión y las Exportaciones.
Se puede definir el coeficiente técnico como:
\[a _ {i j} = x _ {i j} / X _ {j}\tag{2}\]
El coeficiente expresa la utilización por unidad de producto que hace la rama j de los productos de la rama i. Por tanto, estos coeficientes reflejan, en cierto modo, la dependencia tecnológica de unas actividades respecto de otras, captando ciertas características tecnológicas de los procesos productivos. Haciendo uso de esta definición, la ecuación (1) se puede expresar para cada rama i como:
\[a _ {i 1} X _ {I} + a _ {i 2} X _ {2} + \ldots + a _ {i n} X _ {n} + D _ {i} = X _ {i}\tag{3}\]
y expresando (3) en términos matriciales tendríamos:
\[A X + D = X\tag{4}\]
donde: , matriz de dimensión ; , vector de dimensión ; , vector de dimensión .
Finalmente, operando en (4), y siendo I la matriz identidad de dimensión n x n, podemos llegar a expresar el vector de producción (X) en función de la tecnología (A) y de la demanda final (D), donde es la matriz inversa de Leontief:
\[\boldsymbol {X} = (\boldsymbol {I} - \boldsymbol {A}) ^ {- 1} \boldsymbol {D}\tag{5}\]
Cada elemento de esta matriz, , expresa la cuantía en que debe aumentar la producción de i para satisfacer un incremento en una unidad de la demanda final de j. Si se toma la información tecnológica contenida en la matriz A como un dato y si se supone que la demanda final se determina de forma exógena, dada la ecuación (5) es posible conocer el incremento de la producción de cada rama necesario para satisfacer un incremento determinado en el vector de demanda final. Formalmente tendríamos:
\[\Delta X = (I - A) ^ {- I} \Delta D\tag{6}\]
Asimismo, el incremento en el valor añadido bruto (en adelante, VAB) de cada rama se puede obtener considerando la relación producción-VAB de cada rama. De forma análoga, y a partir de los requerimientos de trabajo por unidad de VAB de cada rama de actividad se puede computar el efecto sobre el empleo por ramas.
Por tanto, la expresión (6) permitirá realizar las simulaciones de demanda objeto de este trabajo, es decir, evaluar el impacto del incremento en la demanda final atribuible al Fondo de Cohesión sobre el VAB y el empleo de todas las ramas de la economía.
Por otra parte, la metodología de Leontief realiza un conjunto de hipótesis que deben ser tenidas en cuenta a la hora de valorar e interpretar sus resultados. En primer lugar, de entre estas hipótesis, destaca la referida a la constancia de los coeficientes técnicos, o constancia de la matriz A. El análisis constancia de los coeficientes técnicos, o constancia de la matriz A. El análisis que se realiza es estático ya que se supone que las relaciones tecnológicas implícitas en esta matriz son constantes a lo largo del tiempo. Por tanto, en este ejercicio de simulación hemos supuesto que ni existe progreso técnico ni existen tampoco posibilidades de sustitución entre los inputs intermedios o entre éstos y los inputs primarios. Se trata de un supuesto bastante restrictivo ya que la estructura productiva del periodo 1993-1999 será posiblemente muy diferente a la de 1990. Sin embargo, dado que se está realizando una evaluación ex-ante, no es posible alcanzar otros resultados hasta que se disponga de las tablas correspondientes.
En todo caso, es importante considerar la implicación de esta hipótesis de constancia tecnológica sobre la capacidad de generación de empleo estimada. Esta hipótesis conlleva una sobreestimación de la capacidad de generación de empleo del Fondo de Cohesión. En estudios en los que se comparan los resultados obtenidos utilizando la metodología input-output con los de modelos macroeconómicos, se cuantifica que con la metodología de Leontief se sobreestima la generación de empleo respecto a estos modelos en aproximadamente un 50 a un 80% (véase MEH, 1994a).
En segundo lugar, este enfoque sólo capta el impacto keynesiano, o canalizado a través de la demanda agregada, que se registra durante la realización de las infraestructuras, es decir, un impacto de tipo transitorio. El efecto permanente sobre el nivel de eficiencia de la economía que se produce al incrementarse la productividad de los factores privados de la economía, es decir, a través de la oferta agregada, no se considera.
Finalmente, además de estas hipótesis, se realizan implícitamente los supuestos habituales del análisis input-output:
- Homogeneidad. Cada mercancía, homogénea en términos de sus características, es suministrada únicamente por una rama de actividad.
- Proporcionalidad. Los inputs de cada rama son función de su nivel de producción. Ello supone que existen rendimientos constantes a escala.
- Aditividad. No hay economías ni deseconomías externas entre ramas de actividad.
3.2. Datos.
Para realizar la simulación se ha empleado la Tabla Input-output de la Economía Española correspondiente al año 1990. Veamos a continuación algunas precisiones metodológicas sobre cómo se ha calculado la matriz inversa de Leontief:
- La rama de Producción Imputada de Servicios Bancarios (PISB) ha sido agregada a la correspondiente de Crédito y Seguros (ramas 47 y 48, respectivamente).
- La matriz de consumos intermedios empleada ha sido la de origen interior, es decir, no se han considerado los consumos intermedios que son importados.
- El vector de producción efectiva (vector X) es el que valora la misma a precios de salida de fábrica de manera que se consigue la consistencia en la valoración a ambos lados de (1). Por tanto, no se ha considerado el vector de distribución.
Por otra parte, la demanda final de Formación Bruta de Capital que supone el gasto del Fondo de Cohesión se imputa sectorialmente por ramas de origen, es decir, a aquellas ramas de la economía que reciben la orden de realización del gasto directamente del Fondo. Por tanto, aunque un gasto de inversión se realice por ejemplo en el sector de abastecimiento de aguas (la construcción de una depuradora), dado que se contrata con el sector de la construcción directamente para que ejecute esta obra, se imputará a este segundo sector y no al primero.
Asimismo, como el Fondo de Cohesión no financia un único tipo de infraestructura, es necesario realizar la imputación sectorial del gasto diferenciando entre los distintos tipos de infraestructuras ya que cada uno genera un gasto directo con una estructura sectorial distinta. La imputación para cada tipo de infraestructura se ha hecho siguiendo los siguientes criterios:
(i) Infraestructura de Transporte.
Los proyectos de inversión en transporte del Fondo de Cohesión se pueden dividir en tres modos: ferrocarril, carreteras y aeropuertos.
Respecto a la imputación sectorial del gasto de los dos primeros, se ha utilizado la descomposición sectorial que proporciona el Plan Director de Infraestructuras del Ministerio de Obras Públicas (véase MOPT, 1993), en el que aparece, para cada uno de estos tipos de infraestructura, la distribución de 100.000 pesetas entre las 57 ramas de actividad de la Tabla Input-output.
En cuanto al gasto en aeropuertos, al no proporcionar el MOPT información respecto a su imputación sectorial, no se tendrá en cuenta el gasto en este tipo de infraestructura . De tal forma, el gasto total en transporte atribuible al Fondo de Cohesión será la suma del gasto en infraestructuras ferroviarias y del gasto en carreteras. Su imputación por ramas de actividad será entonces la media ponderada de las correspondientes a estos dos componentes del gasto en transporte .
Otras razones que pueden justificar esta elección son que, por una parte, en 1994 no se incluye ningún aeropuerto en la cartera de proyectos a financiar y, por otra, su magnitud relativa dentro del total del gasto del Fondo en 1993 es bastante reducida, en concreto, del 8,9%.
(ii) Infraestructura de Medio Ambiente.
En este caso, se ha realizado la imputación sectorial según la siguiente clasificación que aparece en las fichas del Comité de Seguimiento del Fondo de Cohesión: estudios y proyectos, obras, instalaciones y maquinaria y, otros.
El importe del primer epígrafe se ha incluido en la rama 49, servicios prestados a la empresa. En cuanto al segundo epígrafe, se ha asignado a la rama de la construcción (rama 37: edificios y obras de ingeniería civil). El importe del concepto instalaciones y maquinaria se ha imputado a la rama 20, máquinas agrícolas e industriales. Finalmente, el importe del epígrafe otros, dado que se refiere sobre todo al IVA y otros impuestos, se ha distribuido entre las anteriores tres ramas en proporción a su importe relativo.
En el Cuadro 2 aparece la distribución sectorial aplicada por cada 100.000 pesetas para cada tipo de infraestructura, es decir, carreteras, ferrocarriles (FFCC), transporte (recordemos que ésta se obtiene como combinación de las dos anteriores) y medio ambiente.
Para poder obtener los coeficientes de empleo por unidad de VAB, se ha utilizado la distribución del empleo total por ramas de actividad de la Contabilidad Nacional elaborada por el INE, correspondiente al año 1990 (INE, 1994).
Las ponderaciones vendrán dadas por la importancia relativa de cada uno de estos modos infraestructurales en el gasto observado de transportes en 1993 y 1994, excluyendo en 1993 el importe de los aeropuertos.
Por otra parte, con el fin de relativizar los impactos sobre el VAB y sobre el empleo, como en el siguiente epígrafe se comentará, se hace necesario realizar un conjunto de hipótesis sobre la evolución del PIB y del empleo de la economía española en el periodo de incidencia del Fondo de Cohesión:
- Año 1993. En cuanto al PIB nominal y al deflactor del PIB, se han tomado las magnitudes de la Contabilidad Nacional del INE. Además, el empleo es la población ocupada estimada por la EPA en el cuarto trimestre de 1993.
- Año 1994. Se ha tomado la previsión del PIB nominal y del deflactor del PIB para 1994 del MEH. Respecto al empleo, se ha tomado la magnitud de la población ocupada del tercer trimestre de 1994 de la EPA.
- Años 1995-1997. Se han tomado las previsiones de crecimiento del PIB nominal, del deflactor del PIB y del empleo de la actualización del Plan de Convergencia, realizada en julio de 1994 (MEH, 1994b).
- Años 1998-2002. Se ha supuesto lo siguiente: el deflactor del PIB crece al 3,5% anual, el PIB real crece al 1,5% anual y el empleo crece al 1% anual.
3.3. Resultados.
3.3.1. Definición de los Resultados de interés.
Dado que la gama de posibles resultados del análisis input-ouput es muy amplia, veamos a continuación qué tipo de resultados se computarán, presentarán y analizarán en este informe. En primer lugar, es necesario seleccionar sobre qué variables se desea cuantificar el impacto del Fondo de Cohesión. Se han estudiado, por una parte, los impactos sobre el VAB y, por otra, sobre el empleo.
Asimismo, los resultados pueden ir referidos tanto a cada uno de los años de vigencia del Fondo de Cohesión, que se denominarán resultados anuales, como a cada uno de los tipos de infraestructura que son financiados por el Fondo, es decir, transporte y medio ambiente y, dentro de los transportes, carreteras y ferrocarriles. Los resultados anuales aparecen resumidos en el Cuadro 3. Se presentarán los resultados para cada uno de los años en los que el Fondo de Cohesión incide sobre la economía, es decir, durante el periodo 1993-2002. En concreto, se expondrán los resultados siguientes:
(i) - Impacto Agregado.
El impacto en toda la economía, es decir, la suma de los impactos en cada uno de los sectores. Además de reportar estos resultados absolutos, se relativizarán respecto a dos magnitudes:
(i.1) - Importancia respecto a la Economía Española, es decir, en relación a la magnitud de la variable en cuestión para la economía española en cada año. Así, por ejemplo, para el VAB generado por el Fondo de Cohesión en 1994 se ha calculado el porcentaje de este valor respecto al VAB de la economía española en 1994.
(i.2) - Multiplicador, es decir, respecto al gasto total del Fondo de Cohesión. De esta forma, se han computado los impactos por unidad de gasto del Fondo sobre el VAB y el empleo, que denominaremos multiplicadores. En el caso del multiplicador del empleo, los resultados están reescalados, de forma que representan el número de empleos/año generado por cada millón de pesetas de gasto del Fondo de Cohesión.
(ii) - Impactos Sectoriales.
Como los resultados de la tabla están desagregados en 57 ramas, con el fin de facilitar la interpretación de los resultados, se han agregado los mismos en las siguientes 6 ramas: Agricultura, Energía, Industria, Construcción, Servicios destinados a la venta y Servicios no destinados a la venta.
Se presentará únicamente la distribución sectorial, en porcentaje, del impacto agregado, es decir, la importancia del impacto en cada sector respecto al impacto agregado. Obtener los impactos sectoriales absolutos, en otras palabras, cuánto aumenta el VAB o el empleo en cada sector, es inmediato a partir del producto de cada uno de estos porcentajes por el importe del impacto agregado.
Por otra parte, en el Cuadro 4 aparecen los diferentes resultados por tipo de infraestructura que se presentarán en este trabajo. Se van a considerar los siguientes tipos de infraestructura:
- Transporte, que, a su vez, se subdivide en carreteras y ferrocarriles.
- Medio Ambiente.
Los resultados que se van a calcular para cada uno de estos tipos de infraestructura son los siguientes:
(i) - Multiplicador, es decir, el impacto sobre el VAB y el empleo por unidad de gasto del Fondo de Cohesión.
A su vez, el multiplicador para cada tipo de infraestructura se puede descomponer aditivamente en dos términos según los sectores que se consideren:
(i.1) - Multiplicador Propio. El mismo medirá el impacto sobre los sectores con los que se contrata directamente la ejecución de las obras.
(i.2) - Multiplicador Ajeno. Esta variable recoge el impacto sobre el resto de sectores de la economía.
La suma de estos dos multiplicadores nos dará el multiplicador de la infraestructura en cuestión.
(ii) - Impactos Sectoriales. De la misma forma que en los resultados anuales, se calculará la estructura sectorial, en porcentaje, del impacto sobre el VAB y el empleo.
3.3.2. Análisis de los Resultados.
Veamos a continuación los distintos resultados anuales que se han obtenido de las simulaciones.
(i) Impactos Agregados.
Como aparece en el Cuadro 5, el impacto total del Fondo de Cohesión sobre el VAB y el empleo es creciente en el tiempo, hasta alcanzar un máximo en 1999. A partir de este año los impactos van disminuyendo hasta desaparecer completamente en el 2002. Así, en 1993 el impacto sobre el VAB y el empleo es bastante reducido, un 0,12 y un 0,11% de los valores respectivos de la economía española en ese año, respectivamente. A partir de 1994, estos impactos crecen substancialmente y, desde 1996, ambos superan el 0,36% de las correspondientes magnitudes nacionales. Se puede decir que es entre 1996 y 1999 cuando el Fondo incide plenamente sobre la economía española, representado tanto la creación de VAB como la de empleo/año , aproximadamente el 0,4% de los correspondientes valores de nuestra economía en esos años. En este periodo, el Fondo de Cohesión crea, por término medio, 50.000 empleos/año .
El término empleos/año se refiere al número de puestos de trabajo creados de un año de duración.
No obstante, tal y como se discutió en la sección 3.1, estas estimaciones pueden presentar un sesgo al alza importante.
Además, es relevante constatar que en los años posteriores al término del Fondo de Cohesión, se producen efectos relativamente importantes sobre el VAB y el empleo. Así, en el año 2000, el gasto ejecutado del Fondo genera un 0,24 % del VAB y del empleo de ese año.
Por otra parte, la magnitud del shock de demanda final que supone el Fondo de Cohesión en todo el periodo 1993-2002, en pesetas de 1990, es de alrededor de 1,366 billones de pesetas. En términos absolutos, ello conduce a una generación de VAB de 1,472 billones, lo que se traduce en la creación de 323.077 empleos/año.
(ii) Multiplicadores.
En el Cuadro 6, se representan los multiplicadores del VAB y del empleo. La primera nota a destacar consiste en que el multiplicador del VAB en todos los años es superior a la unidad. En 1993 alcanza un valor de 1,142. Posteriormente, disminuye lentamente hasta alcanzar un nivel estable de 1,068 a partir de 1997 . La media del periodo es de 1,082. Respecto al multiplicador del empleo, su valor es de 0,242 en 1993, es decir, por cada 4,16 millones de inversión se crea un empleo/año. Este multiplicador disminuye ligeramente en el resto del periodo y, desde 1995, toma un valor de 0,236, lo que se traduce en la creación de un empleo/año por cada 4,23 millones de gasto final.
(iii) Impactos Sectoriales.
En cuanto a la distribución sectorial de estos impactos en todo el periodo 1993-1999, como aparece en el Cuadro 7, el 42% del VAB se genera en la construcción. Además, pese a que la demanda final se concentra sobre todo en este sector, que supone un 79% del total de la demanda, se produce un impacto importante sobre el VAB del sector servicios, que ciframos en un 34% del impacto total, y, en menor medida, sobre del sector industrial, que absorbe un 21%. La generación de empleo se concentra en el sector de la construcción, absorbiendo el 52% del empleo total, mientras que el resto se reparte aproximadamente de igual forma entre el sector industrial y servicios.
Ello se explica por la distribución constante del gasto entre infraestructura de transporte y de medio ambiente.
(iv) Incidencia Asignativa.
A partir de los resultados anteriormente comentados, se puede concluir que el Fondo de Cohesión está produciendo un sesgo en la distribución sectorial del producto. En el Cuadro 8, se representa la composición sectorial del VAB de la economía en 1990 y la distribución sectorial del aumento en el VAB derivada de la actuación del Fondo en 1994, ambas series en pesetas de 1990. Se observa una especial incidencia del Fondo de Cohesión en el sector de la construcción, un 42,3% que contrasta con una importancia de este sector en el VAB de la economía española del 9,7%. En cuanta a la industria estos dos porcentajes son semejantes, representando un 20,1% el impacto del Fondo y un 22% su importancia en el VAB de la economía. En cuanto al sector de los servicios destinados a la venta su contribución al VAB total es mayor en la economía española que el impacto del Fondo, en concreto, un 44,6% frente a un 34,4%.
Por tanto, el Fondo de Cohesión estimula un patrón de especialización sectorial de la economía distinto al de la economía en su conjunto, sobre todo en lo referente al sector de la construcción. Sin embargo, dada la reducida dimensión del montante de recursos canalizados a través de este Fondo comunitario, la incidencia relativa es bastante pequeña. Así, la importancia relativa del impacto del Fondo de Cohesión sobre la construcción, sector en el que, como hemos visto, se concentra principalmente la generación de VAB y de empleo, es del 1,68% del total del VAB de este sector en la economía española.
Una vez analizados los efectos que produce el Fondo de Cohesión en cada uno de los años de su periodo de vigencia, sería interesante estudiar los impactos que genera cada uno de los tipos de infraestructura que componen el Fondo tanto sobre el VAB como sobre el empleo. En concreto, se discutirá tanto los impactos multiplicadores como los impactos sectoriales.
(i) Multiplicadores.
En el Cuadro 9 aparecen los multiplicadores del VAB y del empleo para cada tipo de infraestructura. En cuanto a los del VAB, la infraestructura de transporte produce un efecto multiplicador mayor que la unidad, en concreto de 1,215. Este valor se puede desagregar en un impacto propio y ajeno de 0,912 y 0,303, respectivamente. Por el contrario, el multiplicador del gasto en obras de medio ambiente es menor que la unidad debido a que presenta un multiplicador propio bastante menor que el de transporte, siendo el ajeno aproximadamente de la misma cuantía. Se observa además que el multiplicador del gasto en inversión ferroviaria es el mayor de todos, siendo su magnitud de 1,246.
Respecto a los multiplicadores de empleo, se observa una generación de empleos/año de 0,247 en el caso del transporte y de 0,224 en el caso del medio ambiente. La diferencia entre ambos tipos de infraestructura es, sin embargo, menor que en el caso de los multiplicadores de VAB. Destaca el hecho de que el multiplicador de carreteras es el mayor de todos, siendo de 0,25, es decir, se crea un empleo/año por cada 4 millones de gasto en carreteras.
(ii) Impactos Sectoriales.
La estructura de los impactos sectoriales para cada uno de los tipos de infraestructura aparece en los Cuadros 10 a 16. Respecto a la infraestructura de transporte, véase el Cuadro 10, se observa que la demanda final aparece muy concentrada en el sector de la construcción, un 86%. Sin embargo, la inversión en transporte genera un impacto sobre el VAB de la construcción y de los servicios muy semejante, el 41% del impacto total en cada sector. El resto se concentra en el sector industrial, un 15%, y en el sector energético, un 3%.
En cuanto a la distribución del empleo generado, éste presenta una mayor concentración que el VAB en el sector de la construcción, un 54%. De la misma forma, la industria absorbe el 18% del empleo total, porcentaje superior al del VAB. En lo que se refiere al sector servicios, el impacto sobre el empleo en términos porcentuales es de menor cuantía que sobre el VAB.
En el Cuadro 11, donde aparece la infraestructura de carreteras, se observa la fuerte concentración del gasto en infraestructura de carreteras en la construcción, un 94%, el resto lo absorbe el sector servicios. En cuanto a la localización del VAB generado, se concentra en un 45% en la construcción y, en un 40% en los servicios y en un 12% en la industria. De otra parte, el empleo se localiza en un 58% en el sector de la construcción, en un 25% en los servicios y en un 15% en la industria.
Respecto a la inversión en infraestructura ferroviaria, Cuadro 12, la demanda final aparece menos concentrada en la construcción que en el caso de las carreteras; así un 61% se canaliza hacia este sector y, un 30% hacia la industria, porcentaje que es nulo en las carreteras. Por ello, el VAB industrial se ve más favorecido que en el caso de las infraestructuras en carreteras, un
22% frente a un 12%. A su vez el sector servicios es el más favorecido al absorber un 46% del impacto total sobre el VAB.
En cuanto a la generación de empleo, el sector más beneficiado es el de la construcción, acaparando un 40% del impacto global. Aproximadamente el resto se reparte a partes iguales entre el sector servicios y la industria. En este sentido, es de destacar el mayor impacto relativo de las inversiones en ferrocarril sobre el empleo industrial, un 28%, que de las inversiones en carreteras, un 15%. La diferencia entre estas magnitudes, sin embargo, tal y como se obtenía en el VAB, es menor que la que existe en la demanda final, un 30% en la industria del gasto en ferrocarril y un porcentaje nulo del gasto en carreteras.
En el Cuadro 13, que recoge los resultados para la infraestructura de medio ambiente, se observa que la inversión directa en medio ambiente está menos concentrada en la construcción que la inversión en transportes, un 71% frente al 86%. Prácticamente todo el resto se localiza en el sector industrial, un 28%. Además, es de destacar la nula importancia del gasto en el sector servicios en la infraestructura medioambiental, mientras que en los transportes representaba un 7%. Respecto a los efectos sobre el VAB, su reparto sectorial al invertir en medio ambiente es bastante distinto del que se obtiene con el gasto en transportes, lo que se desprende de comparar los Cuadros 13 y 10. Así, aunque la demanda final está menos concentrada en la construcción que en el gasto en transporte, el impacto total sobre el VAB se concentra más en este sector, un 45% frente a un 41% en los transportes. En lo que se refiere al efecto relativo sobre el VAB industrial, en este caso representa un 30% frente a un 15% en los transportes, ocurriendo lo contrario en lo referente al sector servicios que se veía más favorecido en el caso de los transportes.
En cuanto a la estructura del empleo generado por el gasto en medio ambiente, destaca el menor impacto relativo sobre el empleo en el sector de la construcción que en la inversión en transportes, un 50% frente a un 54%. Por el contrario, la localización del empleo en la industria es superior, un 32% frente a un 18%. Respecto al empleo del sector servicios, éste es menor al invertir en medio ambiente que al invertir en transportes, un 17% frente a un 27%.
Los Cuadros 14 a 16, donde se representa, respectivamente, la estructura sectorial porcentual de la demanda final, el impacto sobre el VAB y el impacto sobre el empleo para cada tipo genérico de infraestructura, representan una síntesis de los resultados obtenidos. En cuanto a la generación de VAB, el gasto en infraestructura de transporte incide principalmente, y en similar cuantía, sobre la construcción y el sector servicios. Por el contrario, la inversión en medio ambiente, incide, relativamente, menos en los servicios y más en la industria, concentrándose su impacto en la construcción en mayor medida que en el caso de los transportes. Por otra parte, en lo referente al empleo generado, el gasto en medio ambiente genera una distribución más sesgada hacia la industria, y menos hacia la construcción y los servicios, que el gasto en transporte.
4. Modelo MOISEES
4.1. Modelo.
El Modelos de Investigación y Simulación de la Economía Española (MOISEES) fue elaborado en el seno de la actual Dirección General de Programación y Análisis Presupuestario del Ministerio de Economía y
Véase Molinas et al. (1990) y Molinas et al. (1991) para una descripción más detallada del modelo.
Hacienda (anterior Dirección General de Planificación). Se pueden destacar las siguientes características generales del MOISEES:
- Objetivo del modelo. El fin básico del MOISEES es simular los efectos macroeconómicos de medidas de política fiscal en un horizonte de medio plazo (cinco años). Asimismo, este modelo complementa la elaboración de los “Escenarios Macroeconómicos y Presupuestarios” del Ministerio de Economía y Hacienda. De este modo, en la especificación de las identidades del modelo se ha prestado una especial atención al sector público y a la interacción entre su actividad presupuestaria y el conjunto de la economía.
- Dimensión del modelo. El modelo consta de 150 ecuaciones que se corresponden con otras tantas variables endógenas. De estas ecuaciones, 19 son ecuaciones de comportamiento, siendo el resto identidades. Consta por otra parte de 47 variables exógenas que permiten realizar ejercicios de simulación.
- Modelo de desequilibrio. La especificación del lado de la oferta agregada de la economía se fundamenta en la economía del desequilibrio. Esta característica es esencial en el modelo, distinguiéndolo radicalmente de otros modelos macroeconómicos. Una consecuencia importante de esta propiedad es que los multiplicadores del modelo son variables en el tiempo, en función de la importancia relativa de cada uno de los tres posibles regímenes de desequilibrio: keynesiano, clásico y de inflación reprimida.
- Datos. Las series de datos son anuales con año base 1980. Para la estimación de las ecuaciones del modelo, el periodo considerado es 1964-1988, aunque en algunas éste se inicia en 1954.
- Estimación. Desde un punto de vista econométrico, la estimación del MOISEES está basada en la teoría de la cointegración. Así, se estiman modelos de corrección de error en los que se consideran tanto la dinámica de corto plazo como las relaciones de largo plazo.
Por otra parte, en cuanto a las ecuaciones de comportamiento del modelo, éstas se pueden agrupar en los siguientes cinco bloques:
- Oferta y empleo agregados. El bloque de oferta está formado por tres ecuaciones, en las que se determina por un lado la productividad media óptima o deseada del capital privado y por otro la del trabajo, y en una tercera se determina la producción agregada real del sector privado. La propiedad de desequilibrio del modelo se refleja en la determinación endógena de la estructura de desequilibrio de la economía. Así, a nivel microeconómico se supone que la empresa siempre está sometida a un tipo de restricción, ya sea falta de demanda, de capital productivo o de mano de obra. Estas restricciones impiden aumentar el nivel de producción y de empleo de la empresa. Por otro lado, a nivel macroeconómico el modelo permite estimar, para cada periodo, qué proporción de empresas de la economía se encuentra en cada uno de estos tres tipos de restricciones. De este modo, en cada periodo están presentes simultáneamente los tres posibles regímenes de desequilibrio macroeconómico: keynesiano (escasez de demanda), clásico (escasez de capital) e inflación reprimida (escasez de trabajo).
Además, es importante considerar que esta propiedad del MOISEES hace que los efectos de la política económica dependan crucialmente de la estructura de desequilibrio de la economía en el momento de ponerla en práctica, así como de la repercusión de la misma sobre dicha estructura de desequilibrio. Por ello, una perturbación idéntica tendrá efectos macroeconómicos distintos según el tipo de desequilibrio que prevalezca en la economía. Por ejemplo, si prevalecen las empresas sujetas a la restricción de tipo clásico, una medida de política fiscal que disminuya el nivel de capital público de la economía provocará un impacto comparativamente más depresivo sobre la economía que si predominase el régimen de inflación reprimida.
- Demanda nacional. Se determinan tres variables de tipo real: el Consumo privado, la Inversión en inmuebles residenciales y la Inversión productiva privada. Para la función de consumo se estima una relación de largo plazo en la que el Consumo privado nacional real depende de la Renta neta disponible real de las familias y de la Riqueza real en manos de los consumidores. En cuanto a la Inversión en inmuebles residenciales, se postula una relación de largo plazo en la que la Inversión es función de la Inversión en el periodo anterior, del Stock de capital residencial en el periodo anterior, de la Renta real de las familias y de los Precios relativos de las viviendas nuevas en relación al alquiler de las existentes en el mercado. Por último, la Demanda de inversión privada respecto al output real es determinada en el largo plazo por el Coste de uso de capital real, el Grado de utilización de la capacidad productiva y por la Tasa de inflación.
- Sector exterior. La modelización del sector exterior se basa en la idea de racionamiento. De tal modo, las exportaciones efectivas serán inferiores a las deseadas o nocionales debido a que, ante incrementos en la presión de la demanda interna, el sector exterior queda racionado, es decir, canaliza menor producción interna hacia los mercados externos para así poder satisfacer la mayor demanda interna. Cuando la presión de la demanda interna sea débil, el nivel efectivo de exportaciones se aproximará al nacional. En cuanto a las importaciones, su nivel efectivo es siempre mayor o igual que el nacional, ya que parte de la demanda interna tiene que ser satisfecha con las importaciones por la insuficiencia de la oferta española para satisfacerla.
La demanda nacional de Exportaciones de bienes y servicios (excluido el turismo) depende de los Precios relativos de nuestras exportaciones y de una variable de escala referida al Comercio mundial. De forma análoga, el nivel de Importaciones nacional es función de los Precios relativos de las importaciones y del PIB español. Asimismo, en junio de 1995 se ha añadido una nueva ecuación de comportamiento al modelo, la demanda de Turismo , ecuación que ha sido considerada en las simulaciones de este trabajo.
- Precios y salarios. Se determinan los deflactores del PIB al coste de los factores, del PIB a precios de mercado, del Consumo privado nacional, de la Inversión productiva privada y de las Exportaciones de bienes y servicios, así como el Coste laboral nominal. Éste está formado por el salario bruto y las cotizaciones sociales de los empresarios, determinándose el salario bruto en un contexto de negociación colectiva.
Lo que supone endogeneizar el consumo interno privado de los no residentes.
- Sector monetario. Se estiman separadamente la demanda de dinero por motivo transacciones (M2) y por motivo riqueza (ALP-M2). El tipo de interés de largo plazo está basado en un modelo de oferta y demanda de dinero para transacciones. Finalmente, la ecuación del tipo de cambio se fundamenta en la teoría de la paridad del poder adquisitivo.
Respecto a la metodología de simulación del MOISEES, es importante señalar que en todas las simulaciones se realizan los siguientes supuestos: el tipo de cambio es fijo, la política monetaria es de carácter acomodaticio, las variaciones del déficit público se corresponden con aumentos en la deuda pública a medio y largo plazo, la política fiscal se mantiene constante en los escenarios (salvo obviamente en la modificación de la inversión pública derivada del Fondo de Cohesión) y, en particular, se supone que las prestaciones sociales, las transferencias corrientes de las Administraciones Públicas al sector privado y el consumo público se mantienen constantes en la simulación de referencia.
Los distintos ejercicios de simulación se realizan básicamente comparando el valor que toma un conjunto de variables endógenas en los dos escenarios siguientes: uno primero en el que el Fondo de Cohesión está presente, denominado escenario de referencia, y otro en el que no existe el mismo durante un determinado periodo de tiempo, que se denomina escenario alternativo. De este modo, al comparar la evolución de las variables macroeconómicas en el escenario de referencia respecto al alternativo se está evaluando el impacto sobre la economía española de la presencia del Fondo de
Cohesión, es decir, los efectos macroeconómicos de un shock positivo de demanda .
En este trabajo se realizan tres ejercicios de simulacion, comparando respectivamente un mismo escenario de referencia con los siguientes tres escenarios alternativos:
1) Escenario alternativo 9399. En el mismo se supone que el Fondo de Cohesión no se crea y, por tanto, la inversión pública a lo largo del periodo 1993-1999 se ve disminuida en la cuantía del Fondo de Cohesión.
2) Escenario alternativo 9699. El Fondo está vigente entre 1993 y 1995, desapareciendo a partir de 1996 . En este caso, durante el periodo 1996-1999 sólo se ejecutarían los proyectos aprobados en el periodo 1993-1995.
3) Escenario alternativo 9799. El Fondo desaparece a partir de 1997, de modo que en el periodo 1997-99 sólo se llevarían a cabo los proyectos aprobados en el periodo previo.
En el Cuadro 17 aparece el importe del gasto del Fondo de Cohesion en los escenarios descritos anteriormente. En concreto, figura para cada uno de ellos la evolución temporal, en pesetas corrientes , del gasto ejecutado así como la financiación del mismo en cada ejercicio, siendo un 85% a cargo del presupuesto comunitario y, el restante 15%, a través del presupuesto español. En la parte superior del cuadro figuran los importes que se corresponden con el escenario de referencia, es decir, suponiendo que el Fondo está vigente en todo el periodo 1993-1999. Obsérvese que la ejecución de los proyectos del Fondo se extiende hasta el año 2002. Sin embargo, como en esta simulación nos detendremos en el año 1999, no se considerarán los efectos de la inversión que se ejecuta durante el periodo 2000-2002. El escenario alternativo 9399 supone que ninguno de estos proyectos se lleva a cabo, por lo que se omite su consideración en el Cuadro 17.
Hemos de notar que con el fin de facilitar la comparación de resultados con las otras metodologías se esta suponiendo que el modelo reacciona de forma simétrica ante perturbaciones positivas o negativas de la inversión pública. Así, de hecho, las simulaciones se han hecho suponiendo que el Fondo de Cohesión no existe en el escenario de referencia y síen los alternativos.
Esta posibilidad es real ya que el Fondo de Cohesión puede ser perdido por España debido a un déficit público excesivo.
Los datos en términos corrientes se han obtenido transformando los ECUs constantes en ECUs corrientes a partir del índice del deflactor del ECU.
A continuación, aparecen los flujos de los escenarios alternativos 9699 y 9799. En estos escenarios aunque no se aprueben más proyectos desde un año determinado, por ejemplo a partir de 1996 para el escenario 9699, se continúan ejecutando inversiones en el trienio siguiente, debido al carácter plurianual de la programación del Fondo de Cohesión tal y como se ha comentado anteriormente. La diferencia de la inversión de las Administraciones Públicas entre el escenario de referencia y cada uno de los tres escenarios alternativos aparece en el Cuadro 18, en el que puede apreciarse la magnitud del shock positivo de demanda agregada que se registra en cada simulación.
4.2. Resultados.
Veamos a continuación los resultados de las simulaciones realizadas. El modelo MOISEES proporciona un amplio conjunto de variables endógenas de entre las cuales, y teniendo en cuenta los objetivos de este trabajo, se han seleccionado seis. En cada simulación se presenta la diferencia entre el valor de estas variables en el escenario de referencia y en el correspondiente escenario alternativo, siendo las variables de interés las siguientes:
- PIB a precios de mercado en pesetas constantes. La diferencia entre los PIBs en ambos escenarios se expresa en porcentaje respecto del PIB en el escenario de referencia.
- Nivel de empleo. De forma análoga, esta variable recoge la diferencia en el empleo en porcentaje respecto al empleo del escenario alternativo. Asimismo, se presenta la diferencia absoluta medida en miles de empleos/año.
- Tasa de desempleo. Las tasas de paro vienen expresadas en porcentajes de la población activa, calculándose la diferencia entre el escenario de referencia y el alternativo.
- Déficit público/PIB. Se computa la diferencia entre los dos escenarios del ratio déficit público/PIB, en porcentaje. Un aumento de dicho ratio se interpreta como una mejora en el déficit publico.
- Tasa de inflación, medida con el deflactor del consumo privado. Se calcula la diferencia entre la tasa porcentual de inflación en el escenario de referencia y el alternativo.
- Sector Exterior/PIB. Diferencia entre ambos escenarios de las exportaciones netas de bienes y servicios (saldo del sector exterior) respecto del PIB, en porcentaje y en términos reales. Un signo negativo se interpreta como un empeoramiento de las cuentas exteriores.
En los Cuadro 19, 20 y 21 se recogen, respectivamente, los resultados de las tres simulaciones realizadas.
(i) Simulación 93 99 (Cuadro 19).
En este caso, dada la amplitud del horizonte temporal considerado podemos distinguir entre los efectos a corto plazo y a largo plazo.
- Efectos a corto plazo. En el primer año de creación del Fondo de Cohesión el PIB registra una ganancia de cerca del 0,1% respecto al escenario alternativo. Este aumento del PIB se explica en el modelo por la expansión tanto del output keynesiano como del output potencial. En efecto, al aumentar la inversión pública la demanda interna de la economía crece en cuantía idéntica, lo que expande el output keynesiano. Asimismo, como el aumento en la inversión pública supone un mayor stock de capital de la economía respecto del escenario de referencia, se produce un efecto expansivo sobre el output potencial. El impacto de esta subida en la producción sobre el mercado de trabajo es doble. Por una parte, aumenta el empleo de la economía en unos 8.000 puestos de trabajo. Por otra parte, la tasa de desempleo disminuye en torno a un 0,05%. Finalmente, el aumento en la demanda interna contribuye a una mayor tasa de inflación en la economía, que a su vez conduce a un empeoramiento en el saldo del sector exterior.
- Efectos a largo plazo. En un horizonte de cinco años, como se observa en el Cuadro 19, el aumento acumulado de PIB respecto al escenario alternativo se estabiliza tras 1995 en torno al 0,2%, reduciéndose ligeramente esta ganancia en el bienio 1998-99. Asimismo, se mantiene el efecto inflacionario constatado anteriormente. En cuanto a la situación del mercado de trabajo, entre 1994 y 1997 el volumen de empleo de la economía es un 0,13% aproximadamente mayor cada año que en el escenario alternativo, lo que se traduce en un mayor volumen de empleo en cada año de alrededor de 20.000 puestos de trabajo. La tasa de desempleo también mejora estabilizándose en un nivel que es un 0,12% inferior al del escenario alternativo. Sin embargo, en 1998-99 estos dos efectos positivos desaparecen progresivamente acercándose el nivel de empleo y la tasa de paro a los valores respectivos del escenario alternativo. El agravamiento en la situación del mercado de trabajo en los últimos años puede deberse a dos factores. Por una parte, la caída inicial en la tasa de desempleo provoca un mayor crecimiento de los costes laborales nominales. Este efecto junto con el abaratamiento del coste del capital ligado a la mayor tasa de inflación, origina un proceso de sustitución de trabajo por capital que puede explicar dicho empeoramiento del mercado de trabajo.
Respecto a la evolución de las cuentas públicas, el modelo predice una mejora del déficit público en relación al PIB. En teoría y según la especificación del modelo existen dos efectos que dejan indeterminado el impacto total sobre el déficit. Así, por un lado, la ejecución del gasto de inversión ligado al Fondo de Cohesión supone un aumento del déficit público por el importe de la financiación del Fondo con cargo al presupuesto español. Pero, por otro lado, la mayor actividad económica derivada del Fondo de Cohesión conduce a un aumento de los ingresos fiscales y, en consecuencia, una disminución del déficit público. Según las estimaciones del modelo domina este segundo efecto de forma que el déficit público registra una mejora progresiva, llegando a alcanzar la misma en torno a un 0,2% del PIB en cada uno de los años del bienio 1998-1999.
Por último, el saldo del sector exterior respecto del PIB empeora debido tanto a la evolución de las exportaciones como de las importaciones. En primer lugar, las exportaciones disminuyen en parte por la pérdida de competitividad de la economía al aumentar la tasa de inflación. Y en segundo lugar, el mayor crecimiento económico conduce a un aumento del nivel de importaciones de la economía.
(ii) Simulación 96 99 (Cuadro 20).
En esta simulación se supone que el Fondo de Cohesión está vigente durante un periodo de tres años y dejan de aprobarse proyectos a partir de 1996. Los efectos macroeconómicos de la presencia del Fondo de Cohesión a partir de 1996 son similares a los que se producen en la anterior simulación. Es decir, desde 1996 se produce un aumento del PIB y el empleo, una mejora del déficit público y del desempleo, un aumento en la tasa de inflación y, finalmente, un agravamiento en el saldo exterior, siempre respecto al escenario alternativo. El orden de magnitud de estas variaciones es similar al que se obtiene en la anterior simulación.
Sin embargo, ya que la magnitud de los shocks en uno y otro caso es diferente no se esperaría obtener el mismo orden de magnitud de los efectos macroeconómicos, tal y como ocurre. En efecto (véase el Cuadro 18), la magnitud del shock positivo de demanda en los cuatro primeros años de la Simulación 96 99 es mayor que en la Simulación 93 99. Por ello el impacto expansivo sobre la producción y el empleo de la primera simulación debería ser mayor. No obstante, hay que tener en cuenta la estructura de desequilibrio prevaleciente en la economía en cada año que, en particular, entre 1993 y 1996 se ha modificado considerablemente. Por una parte, en el escenario de referencia del modelo el porcentaje de empresas sujetas a la restricción de demanda o keynesiana es del 56% en 1993 y del 40% en 1996 y, por otra, la restricción clásica afecta al 34% de las empresas en 1993 y al 50% en 1996. Así, al disminuir en 1996 la importancia relativa de la restricción keynesiana, esto puede explicar el resultado comentado. En consecuencia, cabe la posibilidad de que shocks de distinta magnitud en distintos periodos de tiempo produzcan efectos semejantes.
(iii) Simulación 97 99 (Cuadro 21).
De nuevo el patrón de los efectos macroeconómicos es muy similar al que se produce en la Simulación 93-99 a pesar de que el shock expansivo en el periodo 1997-99 es mayor que en el periodo 1993-95. Este fenómeno, de forma análoga al caso anterior, puede explicarse por la alteración de la estructura de desequilibrio de la economía.
5. Modelo Hermin
5.1. Modelo.
El modelo HERMIN es un modelo macroeconómico elaborado por la Fundación de Estudios de Economía Aplicada (FEDEA) con la finalidad de evaluar el impacto macroeconómico de los Marcos de Apoyo Comunitarios (en adelante, MAC). Su especificación es relativamente homogénea en los cuatro países de la Unión Europea donde se está realizando (España, Irlanda, Portugal y Grecia) para, de este modo, estudiar los efectos comparativos de los Fondos Estructurales en las distintas realidades económicas. Se pueden destacar las siguientes características generales del modelo HERMIN:
En Herce y Sosvilla-Rivero (1995a) se describen con detalle las características del modelo HERMIN para la economía española.
- modelo de largo plazo, como el objetivo principal del modelo HERMIN es evaluar los efectos de largo plazo de los MAC, en su especificación funcional se consideran únicamente los determinantes de largo plazo de las decisiones de los agentes económicos.
- modelo de tipo real, no existe un bloque monetario donde se determinen endógenamente el tipo de interés y el tipo de cambio. HERMIN:
- modelo sectorial. Se contemplan cuatro sectores: sector gubernamental, que engloba la administración pública, la sanidad y la educación; sector de bienes y servicios comerciables, que incluye la industria, excluido el subsector energético; sector de bienes y servicios no comerciables, que considera la energía, la construcción y los servicios privados; sector agrario, que incluye las actividades agrícolas, forestales y pesqueras.
La especificación funcional de las ecuaciones de comportamiento del modelo es logarítmico-lineal. Estas ecuaciones se pueden agrupar en los siguientes bloques:
- determinación de la Producción y, a partir de la misma, de la Demanda de factores. La Demanda de factores de los sectores de bienes comerciables y no-comerciables se obtiene a partir de la minimización de una función de costes, considerando una función de producción CES con rendimientos constantes a escala.
- ecuaciones de Precios y Salarios. En el proceso de formación de precios y salarios, este modelo permite captar el hecho de que el sector no-comerciables es más inflacionista que el comerciables. Ello se debe a que, ante un aumento de los precios, la traslación a salarios es mayor en el sector de no-comerciables que en el de comerciables. Además, en el sector no-comerciables, la absorción por los salarios reales de las ganancias de productividad es más alta que en el de comerciables.
Este fenómeno provoca una especie de "efecto perverso" de las ganancias en productividad derivadas de la mejora de las infraestructuras. Así, ante una mejora en las condiciones de productividad del sector no-comerciables, debidas a las infraestructuras públicas, la rápida e intensa traslación de las mismas a los salarios y a los precios, termina por provocar un aumento en la inflación de la economía, se produce una espiral salarios-precios-salarios y, en consecuencia, un empeoramiento en la competitividad del sector de comerciables que termina provocando un menor crecimiento económico.
- determinación de la Oferta de Trabajo, a partir de la modelización de la Participación femenina y masculina en el mercado de trabajo.
- ecuaciones de los distintos componentes de la Demanda Agregada. La demanda de Consumo privado depende de la Renta personal disponible y de la Deuda pública. Asimismo, la Inversión privada residencial es función de la Renta personal disponible y de la Población. La Inversión privada no-residencial se obtiene desde la función de Demanda de factores. El nivel de Exportaciones se explica por la Producción mundial y por el nivel de Competitividad de la economía. Finalmente, las Importaciones se determinan de forma residual.
Por otra parte, los datos que emplea el modelo son anuales y comprenden el periodo 1965-1990, aunque en algunas ecuaciones este periodo se reduce a 1970-1990. El año base de las series estadísticas es 1980. La estimación de cada ecuación se ha realizado con mínimos cuadrados ordinarios, corrigiendo cuando ha sido necesario por autocorrelación de primer orden.
Veamos seguidamente la metodología de simulación del HERMIN . El método de evaluación consiste en comparar la evolución de las variables endógenas del modelo en los siguientes escenarios:
- escenario con el Fondo de Cohesión. En este escenario, se computa la evolución de las variables endógenas, una vez consideradas las actuaciones del Fondo de Cohesión.
- escenario sin Fondo de Cohesión para el periodo 1990-2020. Se ha impuesto, a través de la introducción de términos constantes en las ecuaciones de comportamiento, que en el periodo 1978-1990 el modelo verifica exactamente los datos observados. Para el periodo 1991-2020, se supone que las variables exógenas siguen una evolución tal que el ratio deuda/PNB, la tasa de paro y la tasa de inflación se estabilizan, respectivamente, en el 70%, 23% y 4%. Además, las variables de política económica registran una evolución "neutral" y, en concreto, los tipos de interés decrecen del 7% en 1991 al 2% en 1997 y, por otra parte, se supone que el output mundial crece al 3% anual.
De esta forma, los efectos del Fondo de Cohesión sobre las variables endógenas del modelo se calculan cuantificando la desviación o diferencia de estas variables en el escenario con Fondo respecto al escenario sin Fondo de Cohesión. En particular, se computan las desviaciones de las siguientes variables:
- Nivel de renta, como indicador del grado de cohesión. El indicador de renta seleccionado es el PIB al coste de los factores.
- Nivel de empleo.
- Déficit público. Se computa el importe del déficit público respecto al PNB.
Véase Herce y Sosvilla-Rivero (1994, 1995b), donde se realizan, respectivamente, la evaluación de los efectos macroeconómicos de la totalidad del MAC 1994-1999, y del paquete de infraestructuras de dicho MAC, sobre la economía española. El orden de magnitud relativo de los resultados de este segundo trabajo son muy semejantes a los que se obtienen en esta aplicación empírica sobre el Fondo de Cohesión.
- Nivel de precios, medido por el deflactor del consumo. Así, la desviación respecto al escenario sin Fondo de Cohesión estará midiendo la tasa de inflación adicional generada por el Fondo de Cohesión.
- Balanza comercial. Se obtiene la magnitud relativa del desequilibrio comercial respecto al PNB.
Por otra parte, en cuanto a la forma de modelizar el efecto sobre la economía española de la inversión en infraestructura que supone el Fondo de Cohesión, los canales de transmisión que se especifican en el modelo son los siguientes:
- efecto keynesiano o a través del lado de la demanda agregada. Un aumento en la inversión pública provoca un aumento de la producción y del empleo que repercute sobre la productividad de los sectores y, por tanto, sobre la estructura de costes y de precios relativos de la economía. Esto a su vez, provoca un efecto inducido o feed-back sobre la demanda.
- efecto externalidad o a través de la oferta agregada. La inversión pública en infraestructura reduce los costes de transporte y, por tanto, reduce los costes de producción del sector privado, mejorando su competitividad. Ello conduce a un incremento en su nivel de producción y empleo. El modelo HERMIN capta estos efectos de oferta mediante tres tipos de externalidades:
(1) Incremento en la productividad de los factores privados del sector comerciables. En la función de producción de este sector:
\[Y _ {t} = A _ {0} \quad F (K _ {t}, L _ {t})\]
el parámetro de escala, A0, se hace endógeno de la siguiente forma:
\[A _ {t} = A _ {0} E _ {t}\]
\[E _ {t} = (K G c o n F C _ {t} / K G s i n F C _ {t}) ^ {\beta}\tag{9}\]
siendo:
\[\mathrm{E} _ {\mathrm{t}} = \text { magnitude de la externalidad en } t.\]
KGconFC = stock de capital público con Fondo de Cohesión en t.
KGsinFC = stock de capital público sin Fondo de Cohesión en t.
β = parámetro de elasticidad.
(2) Incremento en la productividad de los factores privados del sector no comerciables. En este sector la función de producción se modifica de forma idéntica al caso anterior.
(3) Aumento en la demanda externa de los bienes y servicios del sector comerciables, derivado de un incremento en la calidad de su producción gracias a la mejora en las infraestructuras. La magnitud de esta externalidad es la misma que en los dos casos anteriores, pero la función afectada, de forma multiplicativa, es la demanda externa de bienes comerciables. Así, siendo esta función cuando no existe externalidad, la nueva función de demanda externa, , será:
\[O W _ {t} ^ {*} = O W _ {t} E _ {t}\]
Por tanto, en los tres casos la magnitud de la externalidad (ecuación (9)) es la misma: el cociente entre el stock de capital público con Fondo de Cohesión y este mismo stock sin Fondo de Cohesión, elevado a un parámetro β. La función que aparece en (9) es una función de elasticidad constante, β. Este parámetro está midiendo en qué porcentaje aumenta la externalidad cuando aumenta en un uno por ciento el stock de capital público. A partir de los resultados empíricos para la economía española en cuanto al impacto de la infraestructura pública sobre el crecimiento (véase Argimón et. al. (1994) y Bajo-Rubio y Sosvilla-Rivero (1993)), este parámetro se fija en 0,2 (valor intermedio de los estimados por estos autores).
5.2. Resultados.
Se van a simular los impactos del Fondo de Cohesión en dos casos distintos. Por un lado, suponiendo que a partir del año 2000, el Fondo continúa existiendo y el valor del coste elegible, para el periodo 2000-2020, permanece constante en su nivel del año 1999. Por otra parte, estudiaremos también los efectos macroeconómicos si el Fondo desapareciese después de 1999.
(i) Fondo de Cohesión 1993-2020
En el Gráfico 2 se representa el impacto del Fondo de Cohesión sobre el PIB al coste de los factores en relación al escenario sin Fondo de Cohesión. Se consideran los efectos de demanda, es decir, sólo el impacto por la vía de la demanda, y, además, los efectos totales que incluyen además los efectos de externalidad. Así, respecto a los efectos de demanda, la economía registra un crecimiento a largo plazo de aproximadamente un punto porcentual superior al escenario sin Fondo de Cohesión.
Por otra parte, teniendo en cuenta además los efectos de oferta, se observa en el Gráfico 2 que el crecimiento, respecto al escenario sin Fondo de Cohesión, registra una senda creciente hasta alcanzar una tasa superior al 3% tras el año 2010.
En el Cuadro 22 aparecen representados los impactos sobre otras variables endógenas del modelo. Respecto al empleo, en 1996 el Fondo de Cohesión genera un aumento del 0,9% en relación al escenario sin Fondo de Cohesión, porcentaje que se incrementa hasta el 1,2% en 1999. A largo plazo, este impacto se mantiene en torno al 1%. Si se considera el efecto adicional por el lado de la oferta agregada, el aumento del empleo es menor, registrándose un impacto de largo plazo de aproximadamente un 0,6% sobre el escenario sin
Fondo de Cohesión. Estos porcentajes, se traducen en una creación de puestos de trabajo por año a largo plazo de unos 130 a 150 mil empleos, considerando sólo el impacto por la vía de demanda. La creación de empleo al computar además los efectos de oferta es de unos 70 a 90 mil empleos/año en el largo plazo.
En cuanto al impacto sobre la inflación, los efectos de demanda generan un aumento de la inflación a largo plazo del 1%, aproximadamente. Al considerar además los efectos de oferta, el nivel de precios registra un crecimiento superior, estimándose el mismo a largo plazo, en torno al 2,5%.
En lo que respecta a la evolución del déficit público, en el medio plazo, se produce un ligero empeoramiento de las cuentas públicas, que se corrige en el largo plazo gracias al aumento en el crecimiento económico.
Finalmente, el déficit comercial empeora hacia 1999 en aproximadamente un 1% del PNB, respecto al escenario sin Fondo de Cohesión. En el 2020, el saldo comercial empeora en menor medida, estabilizándose en torno al 0,6%. Estas magnitudes son muy similares se tengan o no en cuenta los efectos de oferta.
Por otra parte, en el Gráfico 3 se ha representado una aproximación al impacto multiplicador del gasto del Fondo de Cohesión, de forma que para cada periodo, el mismo se ha obtenido dividiendo el impacto sobre el PIB por la magnitud del shock. Así, el multiplicador en cada periodo se interpreta como el aumento en el PIB por unidad de gasto del Fondo de Cohesión . El multiplicador de los efectos de demanda tiene una magnitud prácticamente constante en torno a la unidad, mientras que el multiplicador que computa además los efectos de oferta, registra un valor creciente hasta alcanzar un nivel de 7 al final del periodo de análisis.
Sin embargo, esta interpretación no es estrictamente correcta dado que el aumento en el PIB de un ejercicio determinado responde al gasto del Fondo de ese año y, además, al gasto de los periodos anteriores.
(ii) Fondo de Cohesión 1993-1999
En el Gráfico 4 se representan los efectos totales sobre el PIB en el caso en el que el Fondo desaparezca en 1999, así como la evolución del PIB cuando el Fondo continúa hasta el 2020. Lógicamente, la evolución del PIB respecto al escenario sin Fondo de Cohesión es la misma en los dos casos hasta 1999. A partir de este año, cuando el Fondo desaparece, se produce una caída significativa en la tasa de crecimiento del PIB, que va disminuyendo hasta aproximadamente un 0,5% en el largo plazo.
Por tanto, si el Fondo desapareciese en el año 2000, se produciría una pérdida de crecimiento muy importante, tal y como se observa en el Gráfico 4.
6. Conclusiones: Comparación de modelos
En este trabajo se evalúan los efectos macroeconómicos del Fondo de Cohesión utilizándose tres modelo distintos: el modelo de Leontief o input-output, el modelo MOISEES y el modelo HERMIN. Este ejercicio de evaluación persigue no sólo estimar el impacto macroeconómico del fondo, sino que también se pretende realizar una comparación metodológica de los modelos utilizados en las simulaciones.
En esta última sección se van a comparar los efectos macroeconómicos de los tres modelos vistos sobre dos variables endógenas fundamentales: la producción y el empleo. La finalidad de este ejercicio es contraponer las características fundamentales de cada modelo, de forma que se puedan explicar grosso modo las importantes diferencias observadas. Esta comparación es por definición aproximada por el hecho de que cada modelo está cuantificando los impactos de la simulación respecto a escenarios subyacentes que se han elaborado con supuestos distintos.
En primer lugar, en el Cuadro adjunto aparecen las desviaciones del producto en términos porcentuales respecto al escenario de referencia.
Efectos Macroeconómicos sobre la PRODUCCION
| año | Leontief | MOISEES | HERMIN Demanda | HERMIN Demanda + Oferta |
| 1993 | 0,12 | 0,09 | 0,28 | 0,29 |
| 1994 | 0,27 | 0,19 | 0,65 | 0,71 |
| 1995 | 0,33 | 0,21 | 0,89 | 1,02 |
| 1996 | 0,36 | 0,21 | 1,06 | 1,28 |
| 1997 | 0,38 | 0,21 | 1,21 | 1,55 |
| 1998 | 0,41 | 0,19 | 1,33 | 1,79 |
| 1999 | 0,41 | 0,14 | 1,40 | 1,99 |
Nota: Desviaciones porcentuales del VAB al coste de los factores en el modelo input-output, del PIB a precios de mercado en el MOISEES y del PIB al coste de los factores en el HERMIN respecto a las sendas de referencia consideradas en cada modelo.
Comparando el modelo input-output con el modelo MOISEES, se observa que este último estima un impacto sobre la producción de aproximadamente un 0,2%, mientras que las estimaciones del análisis de Leontief proporcionan valores bastante superiores. Esto se debe a que son modelos radicalmente distintos. En primer lugar, se puede destacar que mientras el análisis de Leontief es estático y sólo considera identidades sectoriales, el MOISEES es un modelo macroeconométrico de tipo dinámico. Así, un factor que puede conducir a una sobreestimación de los efectos sobre el valor añadido bruto en la simulación input-output es la constancia de los coeficientes técnicos. En segundo lugar, se puede notar que el modelo MOISEES considera los efectos que tiene el aumento de la demanda agregada sobre el sector exterior. Este aumento disminuye la competitividad de la economía, lo que conduce a un empeoramiento del saldo del sector exterior, es decir, a una contribución negativa de las exportaciones netas al crecimiento del PIB. De ahí que exista un segundo motivo de sobreestimación del impacto del Fondo de Cohesión sobre la producción a través de este canal de transmisión cuando se utiliza el modelo de Leontief.
Por otra parte, las estimaciones del aumento en la producción en las dos versiones del modelo HERMIN son más elevadas que las del modelo MOISEES. La especificación de ambos modelos presenta asimismo numerosas diferencias, entre las cuales se pueden destacar las siguientes. En primer lugar, el MOISEES es un modelo unisectorial de desequilibrio mientras que el HERMIN es un modelo de equilibrio. En efecto , el modelo MOISEES considera que las empresas pueden enfrentarse a tres tipos de restricciones (de demanda, de factor trabajo o de factor capital), mientras que el HERMIN sólo tiene en cuenta la restricción de demanda o keynesiana. Esto puede explicar que en el modelo HERMIN la producción sea más sensible a la inversión. Asimismo, el modelo HERMIN-demanda específica solamente las relaciones dinámicas de largo plazo de la economía sin estimarse las relaciones de corto plazo, que sin embargo sí considera el MOISEES. Junto a ello, existen notables diferencias en la especificación de las ecuaciones de precios y salarios.
En cuanto al modelo HERMIN demanda+oferta, éste provoca un impacto todavía más expansivo sobre la producción, ya que introduce tres externalidades de oferta ligadas a la infraestructura creada con el Fondo de Cohesión: aumento de la productividad de los factores privados en el sector de comerciables, en el sector de no comerciables y, finalmente, aumento de la demanda externa del sector comerciables.
Véase Herce y Sosvilla-Rivero (1995a).
Una vez interpretados las notables diferencias de resultados en términos de efectos sobre el nivel de producción, se van a estudiar seguidamente los efectos sobre la ocupación. En los dos cuadros siguientes se reflejan las desviaciones del empleo en términos porcentuales respecto al escenario de referencia, así como estos impactos en miles de empleos/año creados según cada modelo.
Efectos Macroeconómicos sobre el EMPLEO (%) Nota: Desviaciones porcentuales del empleo/año respecto a cada una de las sendas de referencia consideradas
| año | Leontief | MOISEES | HERMIN Demanda | HERMIN Demanda + Oferta |
| 1993 | 0,11 | 0,06 | 0,23 | 0,17 |
| 1994 | 0,25 | 0,15 | 0,54 | 0,35 |
| 1995 | 0,32 | 0,18 | 0,75 | 0,44 |
| 1996 | 0,36 | 0,17 | 0,90 | 0,48 |
| 1997 | 0,39 | 0,15 | 1,03 | 0,52 |
| 1998 | 0,41 | 0,11 | 1,14 | 0,55 |
| 1999 | 0,42 | 0,04 | 1,20 | 0,56 |
Efectos Macroeconómicos sobre el EMPLEO (miles)
| año | Leontief | MOISEES | HERMIN Demanda | HERMIN Demanda + Oferta |
| 1993 | 13 | 8 | 29 | 21 |
| 1994 | 30 | 17 | 68 | 45 |
| 1995 | 39 | 21 | 94 | 55 |
| 1996 | 44 | 22 | 113 | 61 |
| 1997 | 49 | 19 | 131 | 66 |
| 1998 | 53 | 14 | 144 | 70 |
| 1999 | 54 | 5 | 153 | 71 |
La lectura de estos cuadros permite constatar importantes diferencias, que son paralelas a las observadas en los efectos sobre la producción. El modelo MOISEES proporciona las estimaciones más bajas de generación de empleo. Por su parte, el modelo HERMIN-demanda estima una creación de empleo muy elevada en comparación con el MOISEES. De nuevo, estas diferencias reflejan las importantes diferencias en la especificación de ambos modelos. El modelo HERMIN demanda+oferta proporciona una creación de empleo menor que la del modelo HERMIN-demanda debido al hecho de que el sector comerciables empeora su competitividad por la fijación de salarios que se produce en el sector de no-comerciables.
Referencias
Aguirregabirira V. (1990), "Un modelo de desequilibrio para el estudio del gasto público", Documento de trabajo 9011, CEMFI.
Álvarez O. y J. A. Herce (1992), "Nuevas líneas ferroviarias de Alta Velocidad en España y sus efectos económicos", Documento de Trabajo 92-10, FEDEA.
Argimón I., González-Páramo J. M., Martín M. J. y J. M. Roldán (1994), "Productividad e infraestructuras en España", Moneda y Crédito 198.
Aschauer D. A. (1989), "Is public expenditure productive?", Journal of Monetary Economics 23, pp. 177-200.
Bajo-Rubio O. y S. Sosvilla-Rivero (1993), "Does public capital affect private sector performance? An analysis based on the Spanish case, 1964-1988", Economic Modelling, Vol. 10.
Císcar J. C. (1997), ¿Cuánto contribuye el Fondo de Cohesión a la progresividad del presupuesto de la Unión Europea?, de próxima publicación como Documento de Trabajo de la Dirección General de Análisis y Programación Presupuestaria del Ministerio de Economía y Hacienda.
Fischer S. (1988), “Recent developments in macroeconomics”, Economic Journal 98, junio 1988.
Herce J. A. y Sosvilla-Rivero S. (1994), "The effects of the Community Support Framework 1994-1999 on the Spanish Economy: an analysis based on the HERMIN model", Documento de Trabajo 94-10R, FEDEA.
Herce J. A. y S. Sosvilla-Rivero (1995a), "HERMIN Spain", Economic Modelling, vol. 12, n 3, July 1995.
Herce J. A. y S. Sosvilla-Rivero (1995b), "Infraestructuras y Marco de Apoyo Comunitario 1994-1999: sus efectos económicos", *Economistas* 64, pp 552-557.
INE (1994), Contabilidad Nacional, base 1986. Instituto Nacional de Estadística.
MEH (1994a), Plan de Desarrollo Regional, 1994-1999. Ministerio de Economía y Hacienda.
MEH (1994b), Actualización del Programa de Convergencia, Ministerio de Economía y Hacienda, julio 1994.
Molinas C., Ballabriga C., Canadell E., Escribano A., López E., Manzanedo L., Mestre R., Sebastián M., y D. Taguas (1990), MOISEES. Un modelo de Investigación y Simulación de la Economía Española. Antoni Bosch, editor.
Molinas C., Sebastián M. y A. Zabalza (1991), La Economía Española. Una perspectiva macroeconómica. Instituto de Estudios Fiscales. Antoni Bosch editor.
MOPT (1993), Plan Director de Infraestructuras, 1993-2007. Secretaría General de Planificación y Concentración Territorial, Ministerio de Obras Públicas y Transportes.
References
- Muñoz C. (1994), Las Cuentas de la Nación. Editorial Civitas.
References
- Piñero J. M. (1994), "El Fondo de Cohesión y el Desarrollo", mimeo, Ministerio de Economía y Hacienda.
References
- Pulido A. y E. Fontela (1993), Análisis Input-Output. Modelos, Datos y Aplicaciones. Editorial Pirámide.
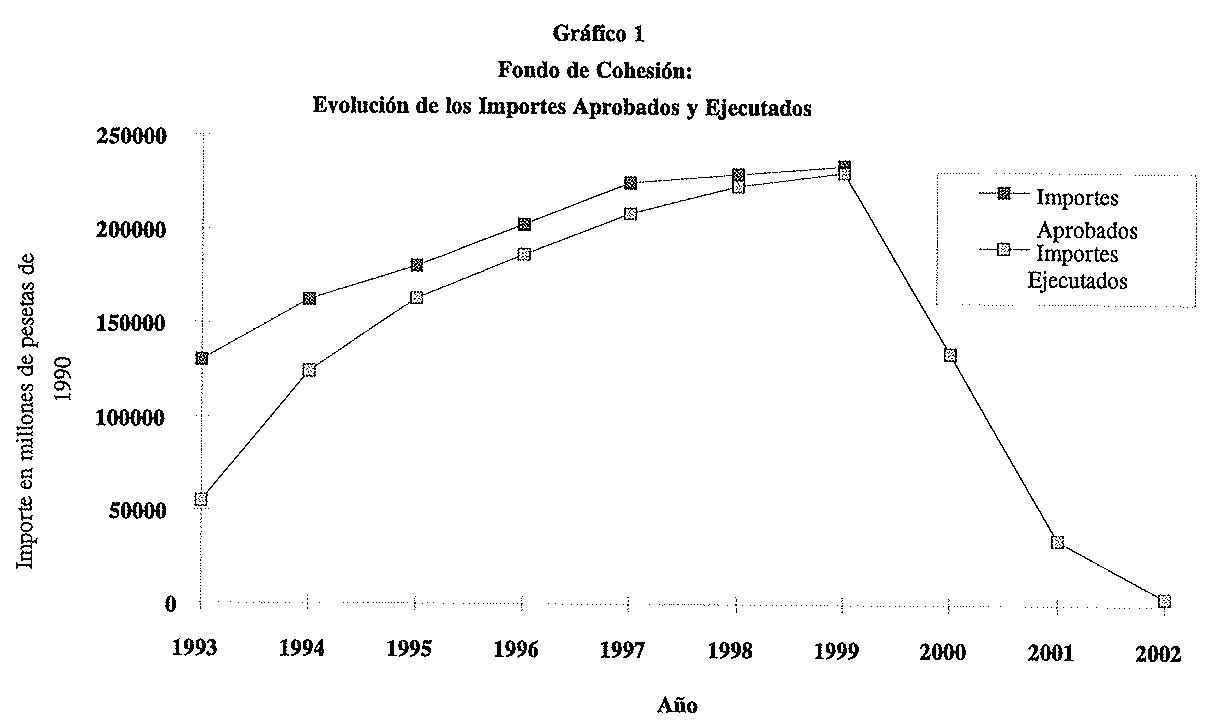
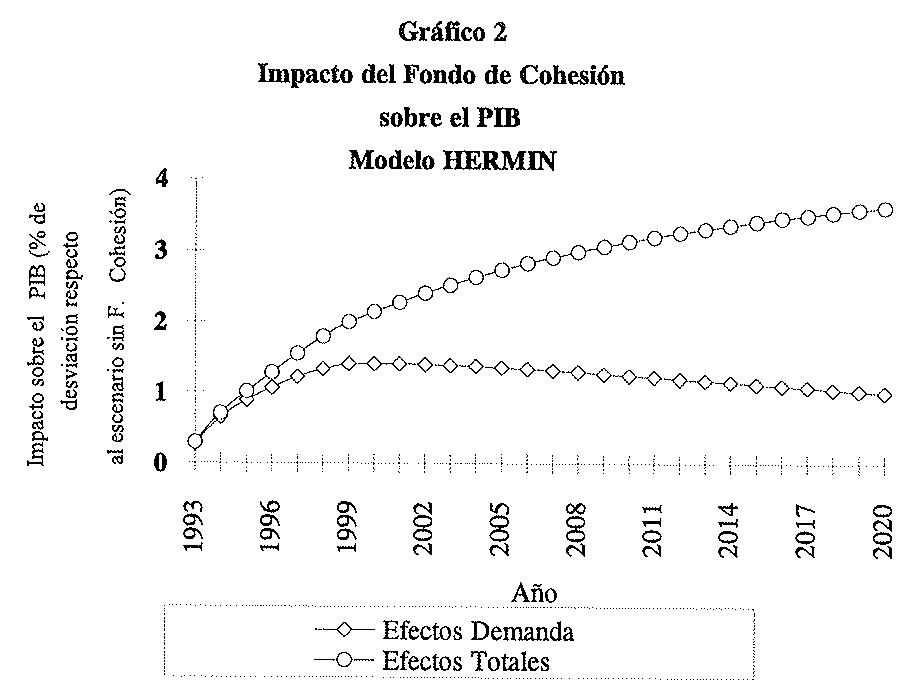
Gráfico 3 Impacto Multiplicador del Fondo de Cohesión sobre el PIB
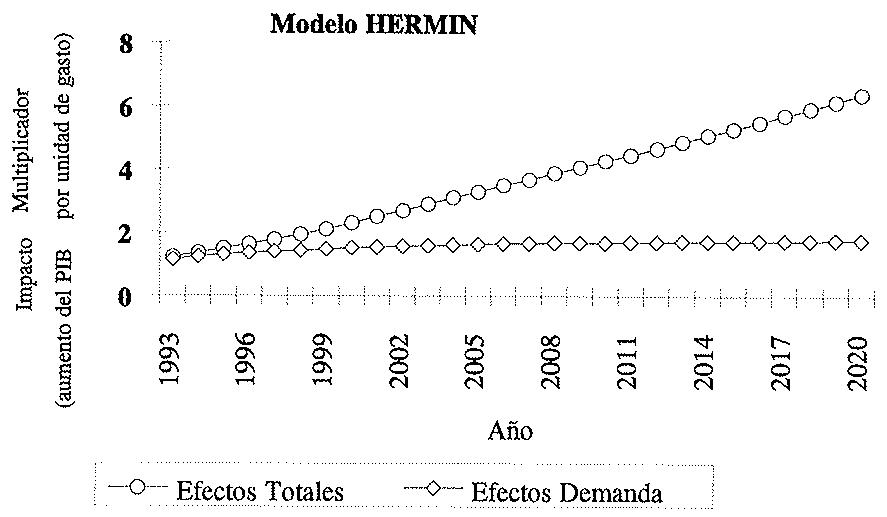
Gráfico 4 Impacto del Fondo de Cohesión sobre el PIB
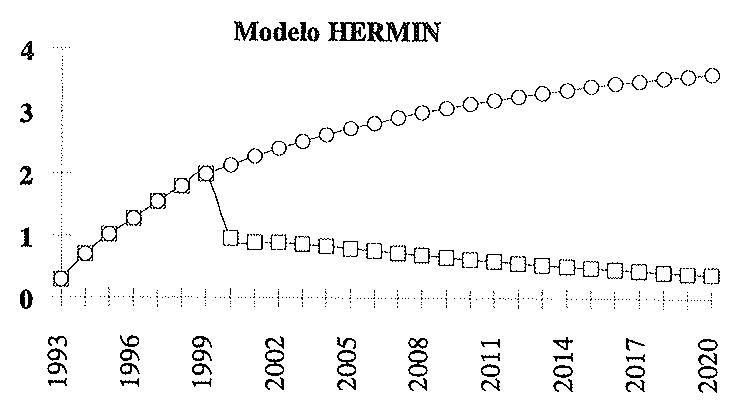
| Tipo de Infraestructura | 1.993 | 1.994 | 1.995 | 1.996 | 1.997 | 1.998 | 1.999 | TOTAL | ||||||||
| Importe | % | Importe | % | Importe | % | Importe | % | Importe | % | Importe | % | Importe | % | Importe | % | |
| Transporte | 90.198 | 69 | 92.653 | 57 | 90.188 | 50 | 101.462 | 50 | 112.735 | 50 | 114.990 | 50 | 117.245 | 50 | 719.798 | 53 |
| Medio Ambiente | 40.354 | 31 | 69.896 | 43 | 90.188 | 50 | 101.462 | 50 | 112.735 | 50 | 114.990 | 50 | 117.245 | 50 | 647.145 | 47 |
| Total | 130.552 | 100 | 162.550 | 100 | 180.377 | 100 | 202.924 | 100 | 225.471 | 100 | 229.980 | 100 | 234.490 | 100 | 1.366.943 | 100 |
Cuadro 2 Distribución del Fondo de Cohesión por Ramas de actividad según el tipo de Infraestructura
| Rama de Actividad | Ferrocarril | Carreteras | Transporte | Medio Ambiente | |
| 1 | Productos de la agricultura, silvicultura y pesca | 0 | 0 | 0 | 0 |
| 2 | Hulla y aglomerados de hulla | 0 | 0 | 0 | 0 |
| 3 | Lignito y briquetas de Lignito | 0 | 0 | 0 | 0 |
| 4 | Productos de la Coquefacción | 0 | 0 | 0 | 0 |
| 5 | Petróleo bruto | 0 | 0 | 0 | 0 |
| 6 | Productos petrolíferos refinados | 0 | 0 | 0 | 0 |
| 7 | Gas natural | 0 | 0 | 0 | 0 |
| 8 | Agua (captación, depuración, distribución), vapor | 0 | 0 | 0 | 0 |
| 9 | Energía eléctrica | 783 | 0 | 190 | 0 |
| 10 | Gas manufacturado | 0 | 0 | 0 | 0 |
| 11 | Combustibles nucleares | 0 | 0 | 0 | 0 |
| 12 | Minerales de hierro y productos siderúrgicos | 6.660 | 0 | 1.616 | 0 |
| 13 | Minerales no férreos; metales no férreos | 0 | 0 | 0 | 0 |
| 14 | Cemento, cal y yeso | 0 | 0 | 0 | 0 |
| 15 | Vidrio | 0 | 0 | 0 | 0 |
| 16 | Tierra cocida; productos cerámicos | 0 | 0 | 0 | 0 |
| 17 | Otros minerales y derivados no metálicos | 6.225 | 0 | 1.511 | 0 |
| 18 | Productos químicos | 0 | 0 | 0 | 0 |
| 19 | Productos metálicos | 0 | 0 | 0 | 28.313 |
| 20 | Máquinas agrícolas e industriales | 0 | 0 | 0 | 0 |
| 21 | Máquinas de oficina y de tratamiento de la información | 0 | 0 | 0 | 0 |
| 22 | Material eléctrico | 17.200 | 0 | 4.175 | 0 |
| 23 | Vehículos automóviles y motores | 0 | 0 | 0 | 0 |
| 24 | Otros medios de transporte | 0 | 0 | 0 | 0 |
| 25 | Carnes y conservas | 0 | 0 | 0 | 0 |
| 26 | Leche y productos lácteos | 0 | 0 | 0 | 0 |
| 27 | Otros alimentos | 0 | 0 | 0 | 0 |
| 28 | Bebidas | 0 | 0 | 0 | 0 |
| 29 | Tabaco | 0 | 0 | 0 | 0 |
| 30 | Productos textiles, vestidos | 0 | 0 | 0 | 0 |
| 31 | Cuero, artículos en piel y cuero, calzado | 0 | 0 | 0 | 0 |
| 32 | Madera y muebles de madera | 0 | 0 | 0 | 0 |
| 33 | Pastas de papel, papel y cartón | 0 | 0 | 0 | 0 |
| 34 | Artículos de papel, impresión | 0 | 0 | 0 | 0 |
| 35 | Productos de caucho y plástico | 0 | 0 | 0 | 0 |
| 36 | Productos de otras industrias manufactureras | 0 | 0 | 0 | 0 |
| 37 | Edificios y obras de ingeniería civil | 60.640 | 93.540 | 85.555 | 71.253 |
| 38 | Recuperación y reparación | 0 | 0 | 0 | 0 |
| 39 | Comercio | 0 | 0 | 0 | 0 |
| 40 | Restaurantes y alojamiento | 0 | 0 | 0 | 0 |
| 41 | Transporte por ferrocarril | 0 | 0 | 0 | 0 |
| 42 | Transporte por carretera, oleoductos y gasoductos | 0 | 0 | 0 | 0 |
| 43 | Transporte marítimo y de cabotaje; navegación internacional | 0 | 0 | 0 | 0 |
| 44 | Transporte aéreo | 0 | 0 | 0 | 0 |
| 45 | Servicios anexos a los transportes | 0 | 0 | 0 | 0 |
| 46 | Comunicaciones | 0 | 0 | 0 | 0 |
(continúa en la pág. siguiente)
| Rama de Actividad | Ferrocarril | Carreteras | Transporte | Medio Ambiente | |
| 47-48 | Crédito y seguros; Producción imputada de servicios bancarios | 8.492 | 6.460 | 6.953 | 0 |
| 49 | Servicios prestados a las empresas | 0 | 0 | 0 | 435 |
| 50 | Alquiler inmobiliario | 0 | 0 | 0 | 0 |
| 51 | Investigación y enseñanza destinada a la venta | 0 | 0 | 0 | 0 |
| 52 | Sanidad destinada a la venta | 0 | 0 | 0 | 0 |
| 53 | Servicios destinados a la venta n. c. o. p. | 0 | 0 | 0 | 0 |
| 54 | Servicios generales de la Administración Pública | 0 | 0 | 0 | 0 |
| 55 | Investigación y enseñanza no destinada a la venta | 0 | 0 | 0 | 0 |
| 56 | Sanidad no destinada a la venta | 0 | 0 | 0 | 0 |
| 57 | Servicios no destinados a la venta n. c. o. p. | 0 | 0 | 0 | 0 |
| Total | 100.000 | 100.000 | 100.000 | 100.000 | |
Cuadro 3 Resultados anuales
| Tipo de resultado |
Interpretación
(i) IMPACTO AGREGADO sobre Z en T
Suma del impacto sobre Z para todos los sectores en el año T
(i.1) Importancia respecto a la Economía Española
(i.2) Multiplicador en % de (i) en relación al valor de Z de la economía española en el año T
Impacto sobre Z por unidad de gasto del Fondo de Cohesión en el año T
(ii) IMPACTOS SECTORIALES en T
Distribución porcentual de (i) entre seis ramas de actividad
Nota: Z = VAB, Empleo.
T = 1993-2002
Cuadro 4
Resultados por tipos de Infraestructura
Tipo de resultado
(i) MULTIPLICADOR de
Impacto sobre Z por unidad de gasto en el tipo de infraestructura K
(i.1) Multiplicador Propio
(i.2) Multiplicador Ajeno (i) sobre aquellos sectores con los que se contratan directamente las obras
(i) sobre los sectores con los que no se contratan directamente las obras
(ii) IMPACTOS SECTORIALES de K
Distribución porcentual de (i) entre seis ramas de actividad
Nota: K tipo de infraestructura: Transportes (carreteras, ferrocarriles), Medio Ambiente. Z = VAB, Empleo
| Cuadro 5Impactos Agregados | ||||||||||
| 1993 | 1994 | 1995 | 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | |
| Gasto ejecutado del FC | 55.104 | 124.563 | 163.148 | 186.705 | 208.780 | 223.636 | 230.839 | 134.768 | 34.942 | 3.857 |
| Impacto sobre el VAB(% total) | 62.9120,12 | 138.9820,27 | 176.1800,33 | 200.2140,36 | 223.0620,38 | 238.9320,41 | 246.6280,41 | 143.9860,24 | 37.3320,06 | 4.1210,01 |
| Impacto sobre el Empleo(% total) | 13.3120,11 | 29.8330,25 | 38.6070,32 | 44.0690,36 | 49.2140,39 | 52.7150,41 | 54.4130,42 | 31.7670,24 | 8.2370,06 | 9090,01 |
| Nota: Los importes absolutos son millones de pesetas de 1990.La fila Gasto ejecutado del Fondo de Cohesión (FC), se corresponde con la inversión efectivamente ejecutada en cada año.(% total) se refiere a la importancia porcentual del VAB, o del empleo, respecto al VAB, o el empleo, en cada uno de los años.El VAB es al coste de los factores.El Empleo se refiere a los empleos/año creados. | ||||||||||
| 1993 | 1994 | 1995 | 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | media 1993-2002 | |
| Multiplicador del VAB | 1,142 | 1,116 | 1,08 | 1,072 | 1,068 | 1,068 | 1,068 | 1,068 | 1,068 | 1,068 | 1,082 |
| Multiplicador del Empleo | 0,242 | 0,24 | 0,237 | 0,236 | 0,236 | 0,236 | 0,236 | 0,236 | 0,236 | 0,236 | 0,237 |
Cuadro 8 Incidencia Asignativa del Fondo de Cohesión FEDEA - D. T. 97-09 por Juan Carlos Císcar
| Sectores | VAB en 1990 | Impacto del Fondo | Participación Impacto FC en VAB 1990 | ||
| importe absoluto | % total | importe absoluto | % total | ||
| -1 | -2 | -3 | -4 | (3)/(1) * 100 | |
| Agricultura | 2.491.404 | 5,4 | 396 | 0,2 | 0,02 |
| Energía | 1.974.012 | 4,3 | 5.271 | 3,0 | 0,27 |
| Industria | 10.119.483 | 22,0 | 35.588 | 20,1 | 0,35 |
| Construcción | 4.449.352 | 9,7 | 74.927 | 42,3 | 1,68 |
| Servicios venta | 20.519.856 | 44,6 | 60.826 | 34,4 | 0,30 |
| Servicios no venta | 6.504.284 | 14,1 | 0 | 0,0 | 0,00 |
| TOTAL | 46.058.391 | 100 | 177.009 | 100 | |
Multiplicadores del VAB y Empleo por tipo de Infraestructura
| Tipo de infraestructura | Multiplicador de VAB | Multiplicador de Empleo | ||||
| Propio | Ajeno | Total | Propio | Ajeno | Total | |
| Transporte | 0,912 | 0,303 | 1,215 | 0,182 | 0,066 | 0,247 |
| Carreteras | 0,840 | 0,366 | 1,205 | 0,172 | 0,079 | 0,250 |
| Ferrocarril | 0,938 | 0,309 | 1,246 | 0,172 | 0,066 | 0,239 |
| Medio Ambiente | 0,591 | 0,330 | 0,922 | 0,153 | 0,071 | 0,224 |
Cuadro 11 Impacto Sectorial Infraestructura de Carreteras
| Agricultura | Energía | Industria | Construcción | Servicios venta | Servicios no venta | |
| Demanda Final | 0 | 0 | 0 | 94 | 6 | 0 |
| Generación de VAB | 0 | 3 | 12 | 45 | 40 | 0 |
| Generación de EMPLEO | 1 | 1 | 15 | 58 | 25 | 0 |
| Agricultura | Energía | Industria | Construcción | Servicios venta | Servicios no venta | |
| Demanda Final | 0 | 1 | 30 | 61 | 8 | 0 |
| Generación de VAB | 0 | 4 | 22 | 29 | 46 | 0 |
| Generación de EMPLEO | 1 | 1 | 28 | 40 | 30 | 0 |
| Agricultura | Energía | Industria | Construcción | Servicios venta | Servicios no venta | |
| Demanda Final | 0 | 0 | 28 | 71 | 0 | 0 |
| Generación de VAB | 0 | 3 | 30 | 45 | 22 | 0 |
| Generación de EMPLEO | 1 | 1 | 32 | 50 | 17 | 0 |
| Estructura Sectorial de la Demanda Final por Tipo de Infraestructura | ||||||
| Tipo de infraestructura | Agricultura | Energía | Industria | Construcción | Servicios venta | Servicios no venta |
| Transporte | 0 | 0 | 7 | 86 | 7 | 0 |
| Carreteras | 0 | 0 | 0 | 94 | 6 | 0 |
| Ferrocarril | 0 | 1 | 30 | 61 | 8 | 0 |
| Medio Ambiente | 0 | 0 | 28 | 71 | 0 | 0 |
| Cuadro 15 Estructura Sectorial del VAB Generado por Tipos de Infraestructuras | ||||||
| Tipo de infraestructura | Agricultura | Energía | Industria | Construcción | Servicios venta | Servicios no venta |
| Transporte | 0 | 3 | 15 | 41 | 41 | 0 |
| Carreteras | 0 | 3 | 12 | 45 | 40 | 0 |
| Ferrocarril | 0 | 4 | 22 | 29 | 46 | 0 |
| Medio Ambiente | 0 | 3 | 30 | 45 | 22 | 0 |
| Cuadro 16 Estructura Sectorial del Empleo Generado por Tipo de Infraestructuras | ||||||
| Tipo de infraestructura | Agricultura | Energía | Industria | Construcción | Servicios venta | Servicios no venta |
| Transporte | 0 | 3 | 15 | 41 | 41 | 0 |
| Carreteras | 0 | 3 | 12 | 45 | 40 | 0 |
| Ferrocarril | 0 | 4 | 23 | 29 | 46 | 0 |
| Medio Ambiente | 0 | 3 | 30 | 45 | 22 | 0 |
| ESCENARIO DE REFERENCIA | ||||||||||
| 1993 | 1994 | 1995 | 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | |
| Gasto ejecutado | 66.544 | 147.934 | 196.590 | 230.886 | 263.284 | 286.582 | 300.520 | 176.710 | 45.943 | 5.081 |
| Financiación vía Bruselas | 56.563 | 125.744 | 167.101 | 196.253 | 223.791 | 243.595 | 255.442 | 150.203 | 39.052 | 4.319 |
| Finan. vía presupuesto español | 9.982 | 22.190 | 29.488 | 34.633 | 39.493 | 42.987 | 45.078 | 26.506 | 6.892 | 762 |
| Proyectos aprobados | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| ESCENARIO ALTERNATIVO 96 99 | ||||||||||
| 1993 | 1994 | 1995 | 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | |
| Gasto ejecutado | 66.544 | 147.934 | 196.590 | 123.381 | 32.737 | 3.665 | 0 | 0 | 0 | 0 |
| Financiación vía Bruselas | 56.563 | 125.744 | 167.101 | 104.874 | 27.826 | 3.115 | 0 | 0 | 0 | 0 |
| Finan. vía presupuesto español | 9.982 | 22.190 | 29.488 | 18.507 | 4.911 | 550 | 0 | 0 | 0 | 0 |
| Proyectos aprobados | 157.657 | 190.399 | 222.795 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| ESCENARIO ALTERNATIVO 97 99 | ||||||||||
| 1993 | 1994 | 1995 | 1996 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | |
| Gasto ejecutado | 66.544 | 147.934 | 196.590 | 230.866 | 141.899 | 37.510 | 4.190 | 0 | 0 | 0 |
| Financiación vía Bruselas | 56.563 | 125.744 | 167.101 | 196.253 | 120.614 | 31.883 | 3.561 | 0 | 0 | 0 |
| Finan. vía presupuesto español | 9.982 | 22.190 | 29.488 | 34.633 | 21.285 | 5.626 | 628 | 0 | 0 | 0 |
| Proyectos aprobados | 157.657 | 190.399 | 222.795 | 254.703 | 0 | 0 | 0 | 0 | 0 | 0 |
Magnitud del Shock de Demanda en cada Simulación - Modelo MOISEES
| Simulación 93 99 | |||||||
| 1993 | 1994 | 1995 | 1996 | 1997 | 1998 | 1999 | |
| Gasto ejecutado | 66.544 | 147.934 | 196.590 | 230.886 | 263.284 | 286.582 | 300.520 |
| Financiación vía Bruselas | 56.563 | 125.744 | 167.101 | 196.253 | 223.791 | 243.595 | 255.442 |
| Finan. vía presupuesto español | 9.982 | 22.190 | 29.488 | 34.633 | 39.493 | 42.987 | 45.078 |
| Proyectos aprobados | 157.657 | 190.399 | 222.795 | 254.703 | 287.585 | 298.086 | 308.851 |
| Simulación 96 99 | |||||||
| 1993 | 1994 | 1995 | 1996 | 1997 | 1998 | 1999 | |
| Gasto ejecutado | 0 | 0 | 0 | 107.506 | 230.547 | 282.917 | 300.520 |
| Financiación vía Bruselas | 0 | 0 | 0 | 91.380 | 195.965 | 240.479 | 255.442 |
| Finan. vía presupuesto español | 0 | 0 | 0 | 16.126 | 34.582 | 42.438 | 45.078 |
| Proyectos aprobados | 0 | 0 | 0 | 254.703 | 287.585 | 298.086 | 308.851 |
| Simulación 97 99 | |||||||
| 1993 | 1994 | 1995 | 1996 | 1997 | 1998 | 1999 | |
| Gasto ejecutado | 0 | 0 | 0 | 0 | 121.385 | 249.072 | 296.331 |
| Financiación vía Bruselas | 0 | 0 | 0 | 0 | 103.177 | 211.711 | 251.881 |
| Finan. vía presupuesto español | 0 | 0 | 0 | 0 | 18.208 | 37.361 | 44.450 |
| Proyectos aprobados | 0 | 0 | 0 | 0 | 287.585 | 298.086 | 308.851 |
Cuadro 19 Simulación 93 99 Efectos Macroeconómicos - Efecto MOISEES
| 1993 | 1994 | 1995 | 1996 | 1997 | 1998 | 1999 | |
| PIB, % | 0,09 | 0,19 | 0,21 | 0,21 | 0,21 | 0,19 | 0,14 |
| Empleo, % | 0,06 | 0,15 | 0,18 | 0,17 | 0,15 | 0,11 | 0,04 |
| Creación empleo, miles | 7,7 | 17,2 | 21,3 | 21,6 | 19,2 | 13,7 | 5,3 |
| Tasa de desempleo, % | -0,05 | -0,11 | -0,14 | -0,14 | -0,12 | -0,09 | -0,03 |
| Déficit Público/PIB, % | 0,01 | 0,05 | 0,09 | 0,12 | 0,16 | 0,21 | 0,24 |
| Inflación, % | 0,09 | 0,2 | 0,26 | 0,28 | 0,27 | 0,22 | 0,14 |
| Sector Exterior/PIB, % | -0,18 | -0,19 | -0,22 | -0,23 | -0,25 | -0,3 | -0,34 |
Cuadro 20 Simulación 96 99: Efectos Macroeconómicos - Modelo MOISEES
| 1996 | 1997 | 1998 | 1999 | |
| PIB, % | 0,09 | 0,19 | 0,22 | 0,21 |
| Empleo, % | 0,07 | 0,16 | 0,19 | 0,17 |
| Creación empleo, miles | 9 | 20,4 | 24,9 | 22,2 |
| Tasa de desempleo, % | -0,06 | -0,13 | -0,16 | -0,14 |
| Déficit Público/PIB, % | 0,01 | 0,03 | 0,08 | 0,13 |
| Inflación, % | 0,1 | 0,23 | 0,3 | 0,29 |
| Sector Exterior/PIB, % | -0,08 | -0,18 | -0,24 | -0,24 |
Cuadro 21 Simulación 97 99: Efectos Macroeconómicos - Modelo MOISEES
| 1997 | 1998 | 1999 | |
| PIB, % | 0,09 | 0,19 | 0,21 |
| Empleo, % | 0,07 | 0,16 | 0,19 |
| Creación empleo, miles | 9,4 | 20,8 | 24,2 |
| Tasa de desempleo, % | -0,06 | -0,13 | -0,15 |
| Déficit Público/PIB, % | 0 | 0,03 | 0,08 |
| Inflación, % | 0,1 | 0,23 | 0,29 |
| Sector Exterior/PIB, % | -0,08 | -0,18 | -0,24 |
Efectos Macroeconómicos del Fondo de Cohesión
Creación empleo = miles de empleos Inflación = % de crecimiento de los precios medido por el deflactor del consumo Déficit Público = % del déficit público/PNB; signo (+) significa que empeora; signo (-) que mejora Déficit Comercial = % del déficit comercial/PNB; signo (+) indica que mejora; signo (-) que
| PIB | 0,23 | 0,29 | 1,06 | 1,28 | 1,40 | 1,99 | 1,24 | 3,13 | 1,00 | 3,62 |
| Empleo | 0,26 | 0,17 | 0,90 | 0,48 | 1,20 | 0,56 | 1,08 | 0,61 | 0,88 | 0,74 |
| Creación empleo | 29 | 21 | 113 | 60 | 152 | 71 | 146 | 83 | 127 | 108 |
| Inflación | 0,08 | 0,30 | 0,97 | 1,36 | 1,28 | 2,08 | 1,17 | 2,68 | 1,03 | 2,57 |
| Déf. Público | -0,30 | 0,09 | 0,05 | 0,10 | -0,01 | 0,02 | -0,02 | -0,26 | 0,02 | -0,42 |
| Déf. Comercial | 0,00 | -0,30 | -0,96 | -0,95 | -1,13 | -1,09 | -0,79 | -0,71 | -0,57 | -0,54 |
| 1993 | 1996 | 1999 | 2010 | 2020 | |||||
| Efectos Demanda | Efectos Totales | Efectos Demanda | Efectos Totales | Efectos Demanda | Efectos Totales | Efectos Demanda | Efectos Totales | Efectos Demanda | Efectos Totales |
COLECCION RESUMENES
96-02: “Evidencia empírica de sustituibilidad entre los componentes sectoriales del ahorro nacional en algunos países de la Unión Europea”, Isabel Argimón.
96-01: “El mercado de depósitos español (1985-1994): Bancos versus Cajas de Ahorro”, Juan Coello.
TEXTOS EXPRESS
97-02: "Il Encuesta sobre la UEM InterMoney-FEDEA: Resultados", C. Arenillas, J. A. Herce, J. A. Ketterer, S. Sosvilla y D. Vegara.
97-01: “La cuestión de las pensiones”, José A. Herce.
DOCUMENTOS DE TRABAJO
References
- 97-09: “Evaluación de los efectos macroeconómicos del fondo de cohesión en España”, Juan Carlos Císcar.
References
- 97-08: “Creative destruction, investment volatility, and the average age of capital”, R. Boucekkine, M. Germain, O. Licandro y A. Magnus.
References
- 97-07: “Spatially and intertemporally efficient waste management: The costs of interstate flow control”, Eduardo Ley, Molly K. Macauley y Stephen W. Salant.
References
- 97-06: “Are there any special features in the Spanish business cycle?, Luis Puch y Omar Licandro.
References
- 97-05: “Los factores específicos del paro en Andalucía” Juan F. Jimeno.
References
- 97-04: “The effects of minimum bargained wages on earnings: Evidence from Spain”, Juan J. Dolado, Florentino Felgueroso y Juan F. Jimeno.
References
- 97-03: “Convergence in social protection benefits across EU countries”, Javier Alonso, Miguel Angel Galindo y Simón Sosvilla.
References
- 97-02: “Public-good productivity differentials and non-cooperative public-good provision”, Eduardo Ley.
References
- 97-01: “Paridad del poder adquisitivo: Una reconsideración”, F. J. Ledesma, M. Navarro, J. V. Pérez y S. Sosvilla.
References
- 96-28: “Urbanization and growth”, Juan J. de Lucio.
References
- 96-27: “Efectos macroeconómicos del mercado único europeo: Un análisis basado en el modelo HERMIN”, Simón Sosvilla-Rivero y José. Herce.
References
- 96-26: “Capacity and access pricing strategies: An argument for the liberalization of telecommunication infrastructure”, A. Urbano, G. Olcina y Y. Tauman.
References
- 96-25: “La reforma de las pensiones en España: Aspectos analíticos y aplicados”, José A. Herce.
References
- 96-24: “Transitional effects of a pension system change in Spain”, José M. Bailén y Joan Gil.
References
- 96-23: “Convergencia real en la Unión Europea: Un análisis de series temporales”, Vicente Esteve y Vicente J. Pallardó.
References
- 96-22: “Monetary Union and european unemployment”, José Viñals y Juan F. Jimeno.
References
- 96-21: “El equilibrio financiero de un sistema de reparto de pensiones de jubilación: Una aplicación al caso español”, Juan F. Jimeno y Omar Licandro.
References
- 96-20: “The effects of migration on the relative demand of skilled versus unskilled labour: Evidence from Spain”, Juan J. Dolado, Juan F. Jimeno y Rosa Duce.
References
- 96-19: “The causes of Spanish unemployment: A structural VAR approach”, Juan J. Dolado y Juan F. Jimeno.